Angola Umsatzsteuer (IVA) – Leitfaden
| STECKBRIEF | |
|---|---|
| Ländercode | AO |
| Name der Steuer | Umsatzsteuer — Imposto sobre o Valor Acrescentado (IVA) |
| Steuerbehörde | Administração Geral Tributária (AGT) |
Überblick
Die Umsatzsteuer Angolas ist die Imposto sobre o Valor Acrescentado (IVA). Sie wird auf in Angola belegene Lieferungen von Gegenständen und Dienstleistungen sowie auf die Einfuhr von Gegenständen erhoben.
Behörde. Die IVA wird von der Administração Geral Tributária (AGT) verwaltet, die sowohl die Finanzämter als auch den Zoll betreibt; die Einfuhr-IVA wird daher bei der Zollabfertigung erhoben. Registrierung, Erklärungen, Zahlung und E-Rechnung laufen über das Portal do Contribuinte der AGT.
Rechtsgrundlage. Das IVA-Gesetzbuch (Código do Imposto sobre o Valor Acrescentado, „CIVA“) wurde durch das Lei n.º 7/19, de 24 de Abril, verabschiedet und durch das Lei n.º 14/23, de 28 de Dezembro, geändert und neu bekannt gemacht. Die jährlichen Haushaltsgesetze ändern es weiter; das Haushaltsgesetz 2026, Lei n.º 14/25, de 30 de Dezembro (OGE 2026), änderte die Regeln zu den Regelungen und führte einen Satz von 5 % für Industrieausrüstung ein. [1] [2] Rechnungsstellung und E-Rechnung richten sich nach dem Regime Jurídico das Facturas, das durch das Präsidialdekret (Decreto Presidencial) n.º 71/25, de 20 de Março, verabschiedet wurde. [3]
Ebenen. Eine einzige nationale Steuer, ohne Provinz- oder Gemeindeebene. Die einzige territoriale Abweichung ist die Sonderregelung für die Provinz Cabinda mit einem Satz von 1 % (siehe Steuersätze).
Währung. Kwanza (AOA, geschrieben „Kz“). Beträge in einer Fremdwährung werden zum Verkaufskurs der Nationalbank von Angola (BNA) am Tag der Entstehung der Steuer umgerechnet (CIVA Art. 17.º n.º 8). [1]
Steuerzeitraum. Der Kalendermonat. Steuerpflichtige müssen „entregar mensalmente a declaração periódica“ — die periodische Erklärung monatlich einreichen — für die Umsätze des Vormonats (CIVA Art. 32.º n.º 1 c)). [1]
Dieser Leitfaden gibt die Rechtslage und die veröffentlichte Praxis der AGT zum Stand 14. Oktober 2026 wieder.
Zum portugiesischen System, auf dessen Terminologie Angola zurückgreift, siehe den Umsatzsteuer-Leitfaden für Portugal.
Registrierung
Wer sich registrieren muss
Jeder, der in Angola eine wirtschaftliche Tätigkeit ausübt, muss sich bei der AGT registrieren und eine NIF (Número de Identificação Fiscal) erhalten. Eine declaração de início de actividade (Erklärung über die Aufnahme der Tätigkeit) wird 15 Tage vor Aufnahme der Tätigkeit elektronisch eingereicht (CIVA Art. 43.º n.º 1). [1]
Registrierungsschwelle
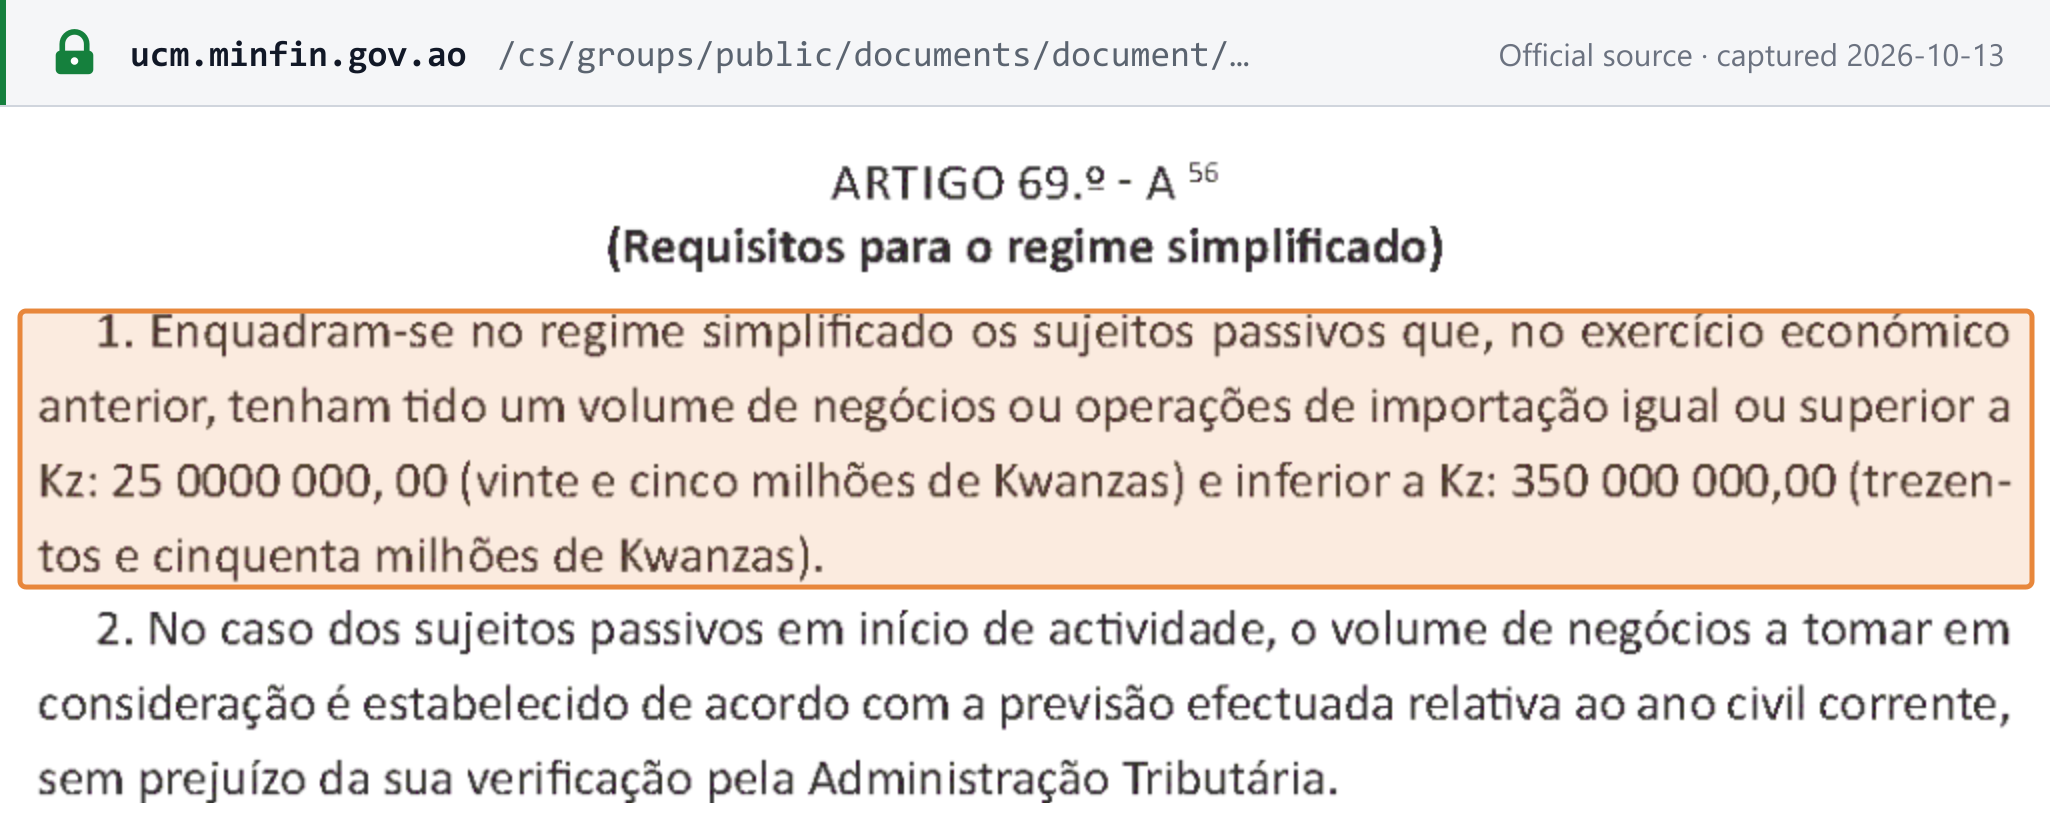
Angola hat keine Umsatzschwelle für die Registrierung: Jedes Unternehmen registriert sich. Der Umsatz (oder die Einfuhren) im vorangegangenen Geschäftsjahr bestimmt, welche IVA-Regelung gilt: [1] [5]
| Regelung | Umsatz oder Einfuhren im vorangegangenen Geschäftsjahr | Behandlung |
|---|---|---|
| Exclusão (Ausschluss) | Unter 25.000.000 Kz | Keine IVA-Berechnung; Rechnungen tragen den Vermerk «IVA — Regime de Exclusão» |
| Simplificado (vereinfacht) | 25.000.000 Kz bis ausschließlich 350.000.000 Kz | 7 % auf den tatsächlich vereinnahmten Umsatz; 10 % der Vorsteuer abziehbar; monatliche vereinfachte Erklärung |
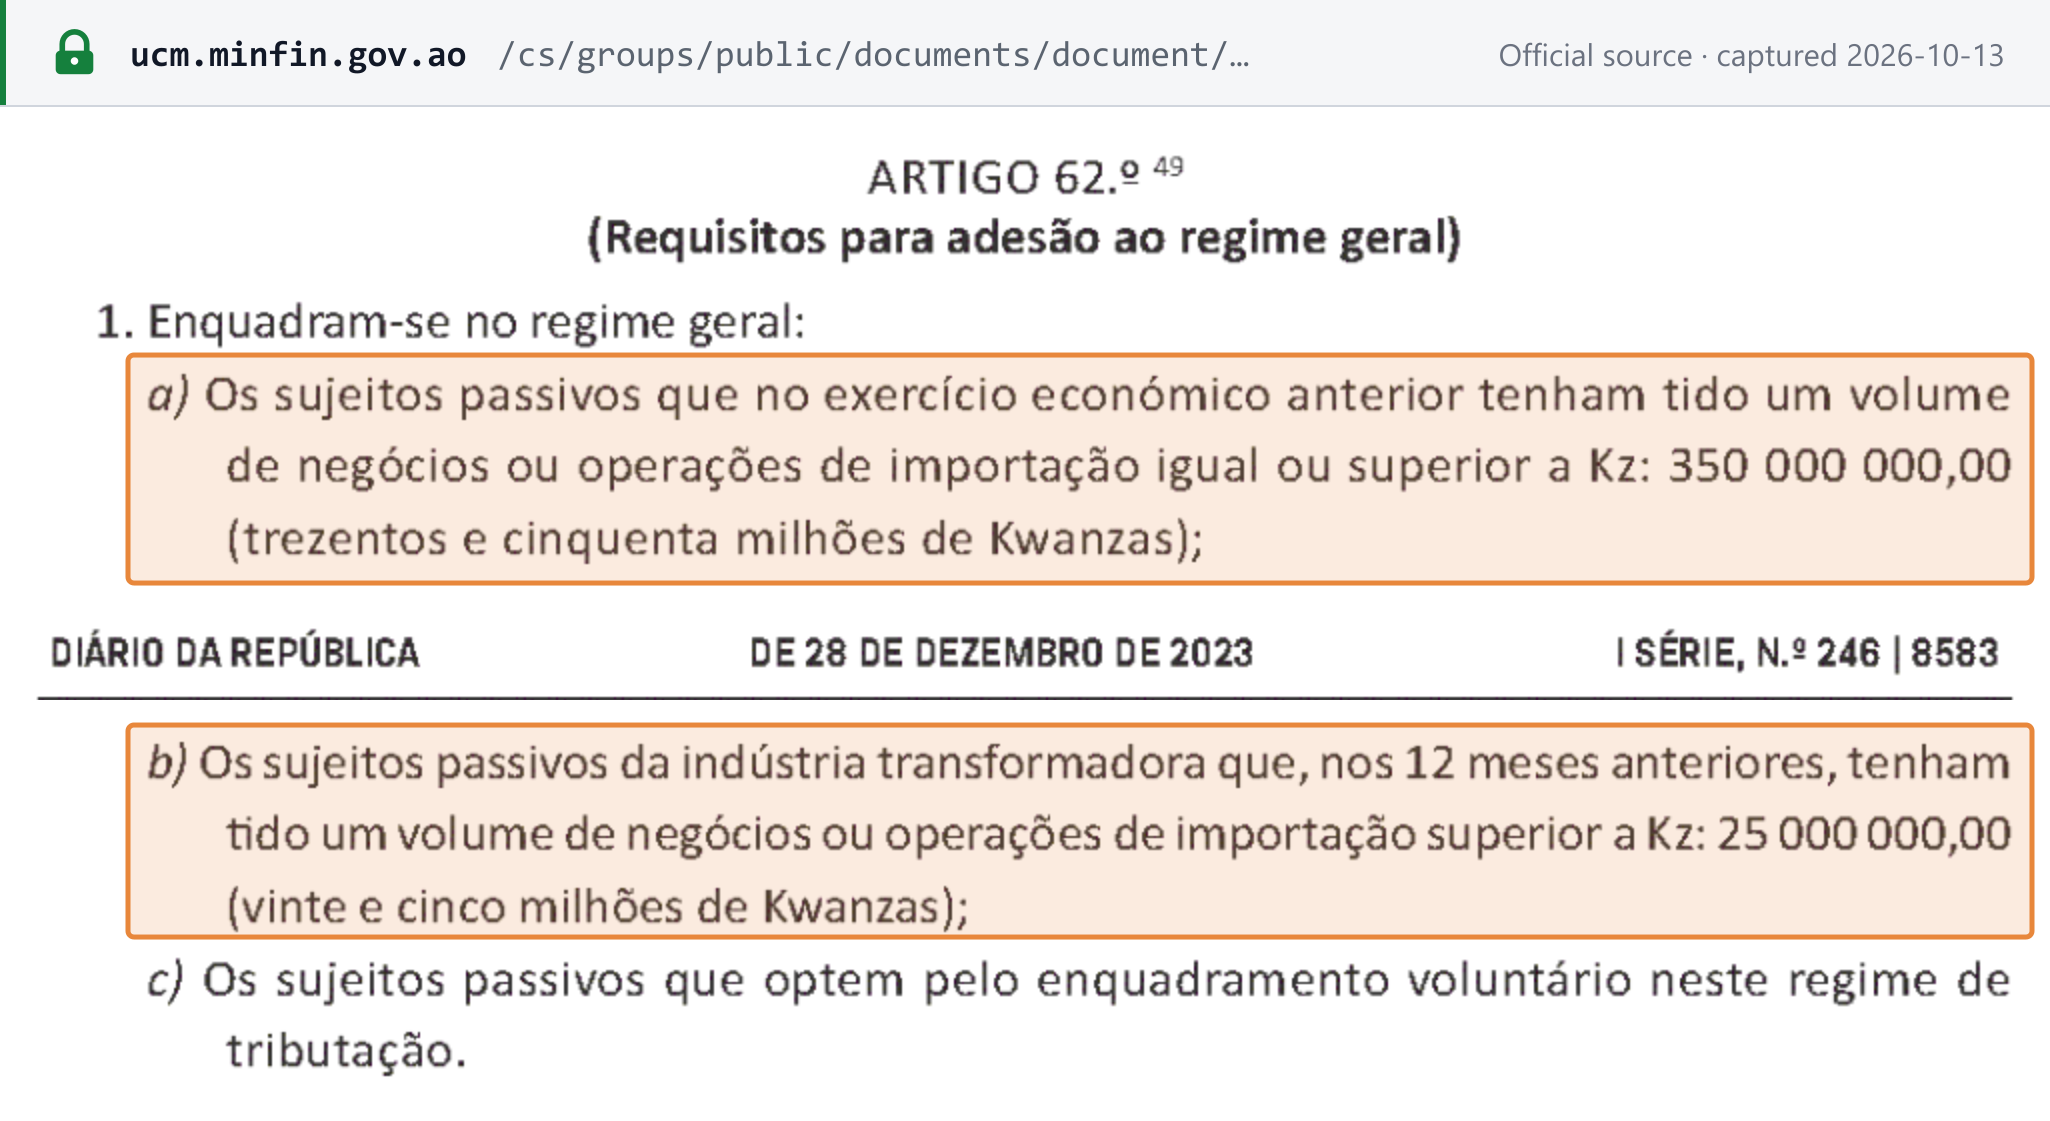
| Geral (allgemein) | 350.000.000 Kz oder mehr | Volle IVA: IVA auf Rechnungen ausweisen, Vorsteuer abziehen |
- Ebenfalls in der allgemeinen Regelung: Hersteller, deren Umsatz oder Einfuhren in den vorangegangenen 12 Monaten 25.000.000 Kz überstiegen, sowie jeder Steuerpflichtige, der dafür optiert (CIVA Art. 62.º).
- Nur Steuerpflichtige der allgemeinen Regelung weisen IVA auf der Rechnung aus: „A liquidação do imposto na factura compete exclusivamente aos sujeitos passivos do regime geral do IVA“ (Art. 34.º n.º 4).
- Wechsel der Regelung (ab 2026). Ein Steuerpflichtiger, dessen Umsatz eine Grenze überschreitet, muss die Regelung bis zum Ende des Folgemonats wechseln; tut er dies nicht, kann die AGT die Regelung selbst ändern (Lei 14/25 Art. 23.º n.ºs 2–3). [2]
Registrierung von Gebietsfremden
Es gibt keine gesonderte Schwelle für Gebietsfremde, und was ein ausländisches Unternehmen tun muss, hängt davon ab, was es an wen verkauft (siehe Ausländische Unternehmen mit Verkäufen nach Angola):
- Dienstleistungen an angolanische Steuerpflichtige (B2B): Der angolanische Kunde erklärt die IVA im Reverse-Charge-Verfahren, sodass sich der ausländische Leistende für diese Umsätze nicht registriert (CIVA Art. 29.º n.º 2).
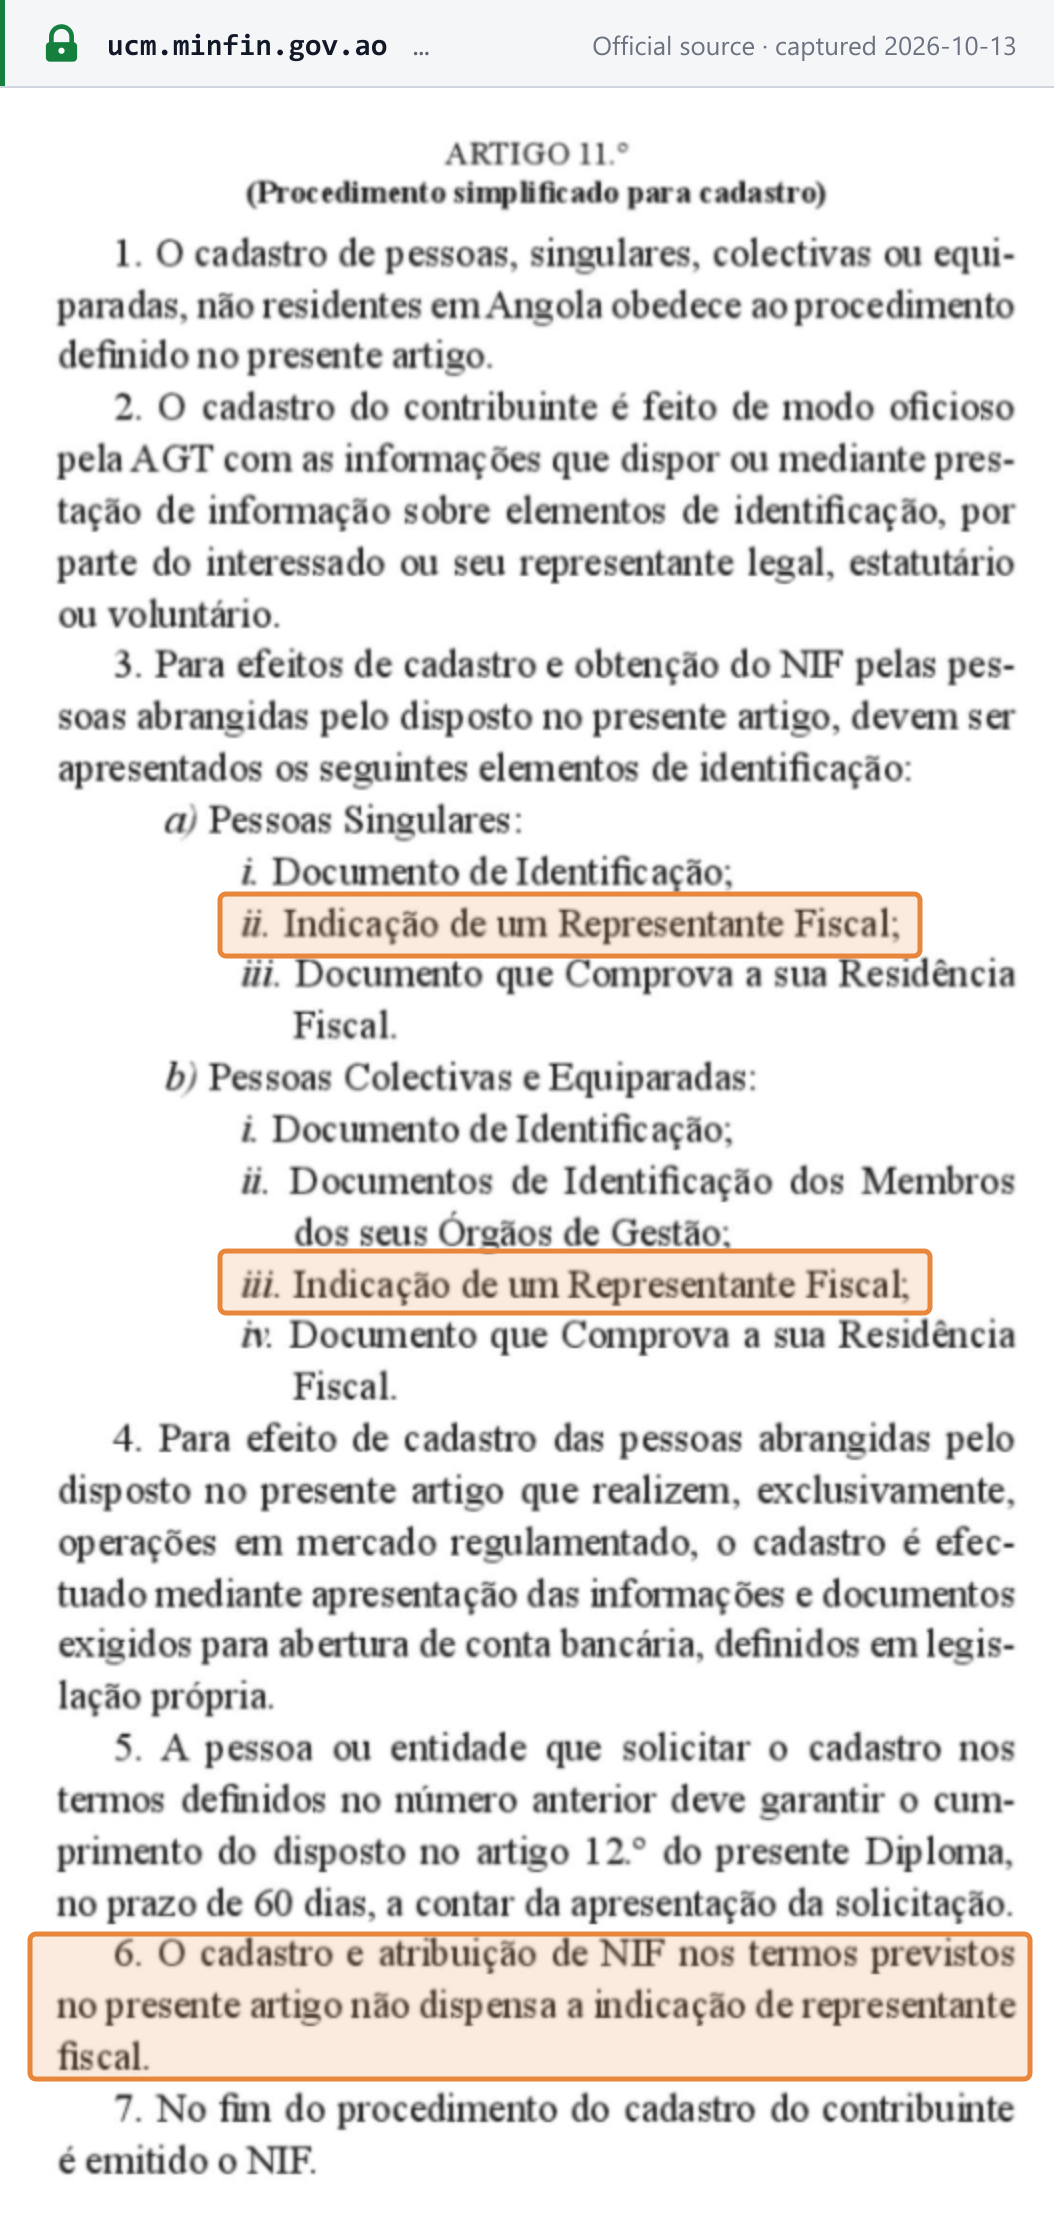
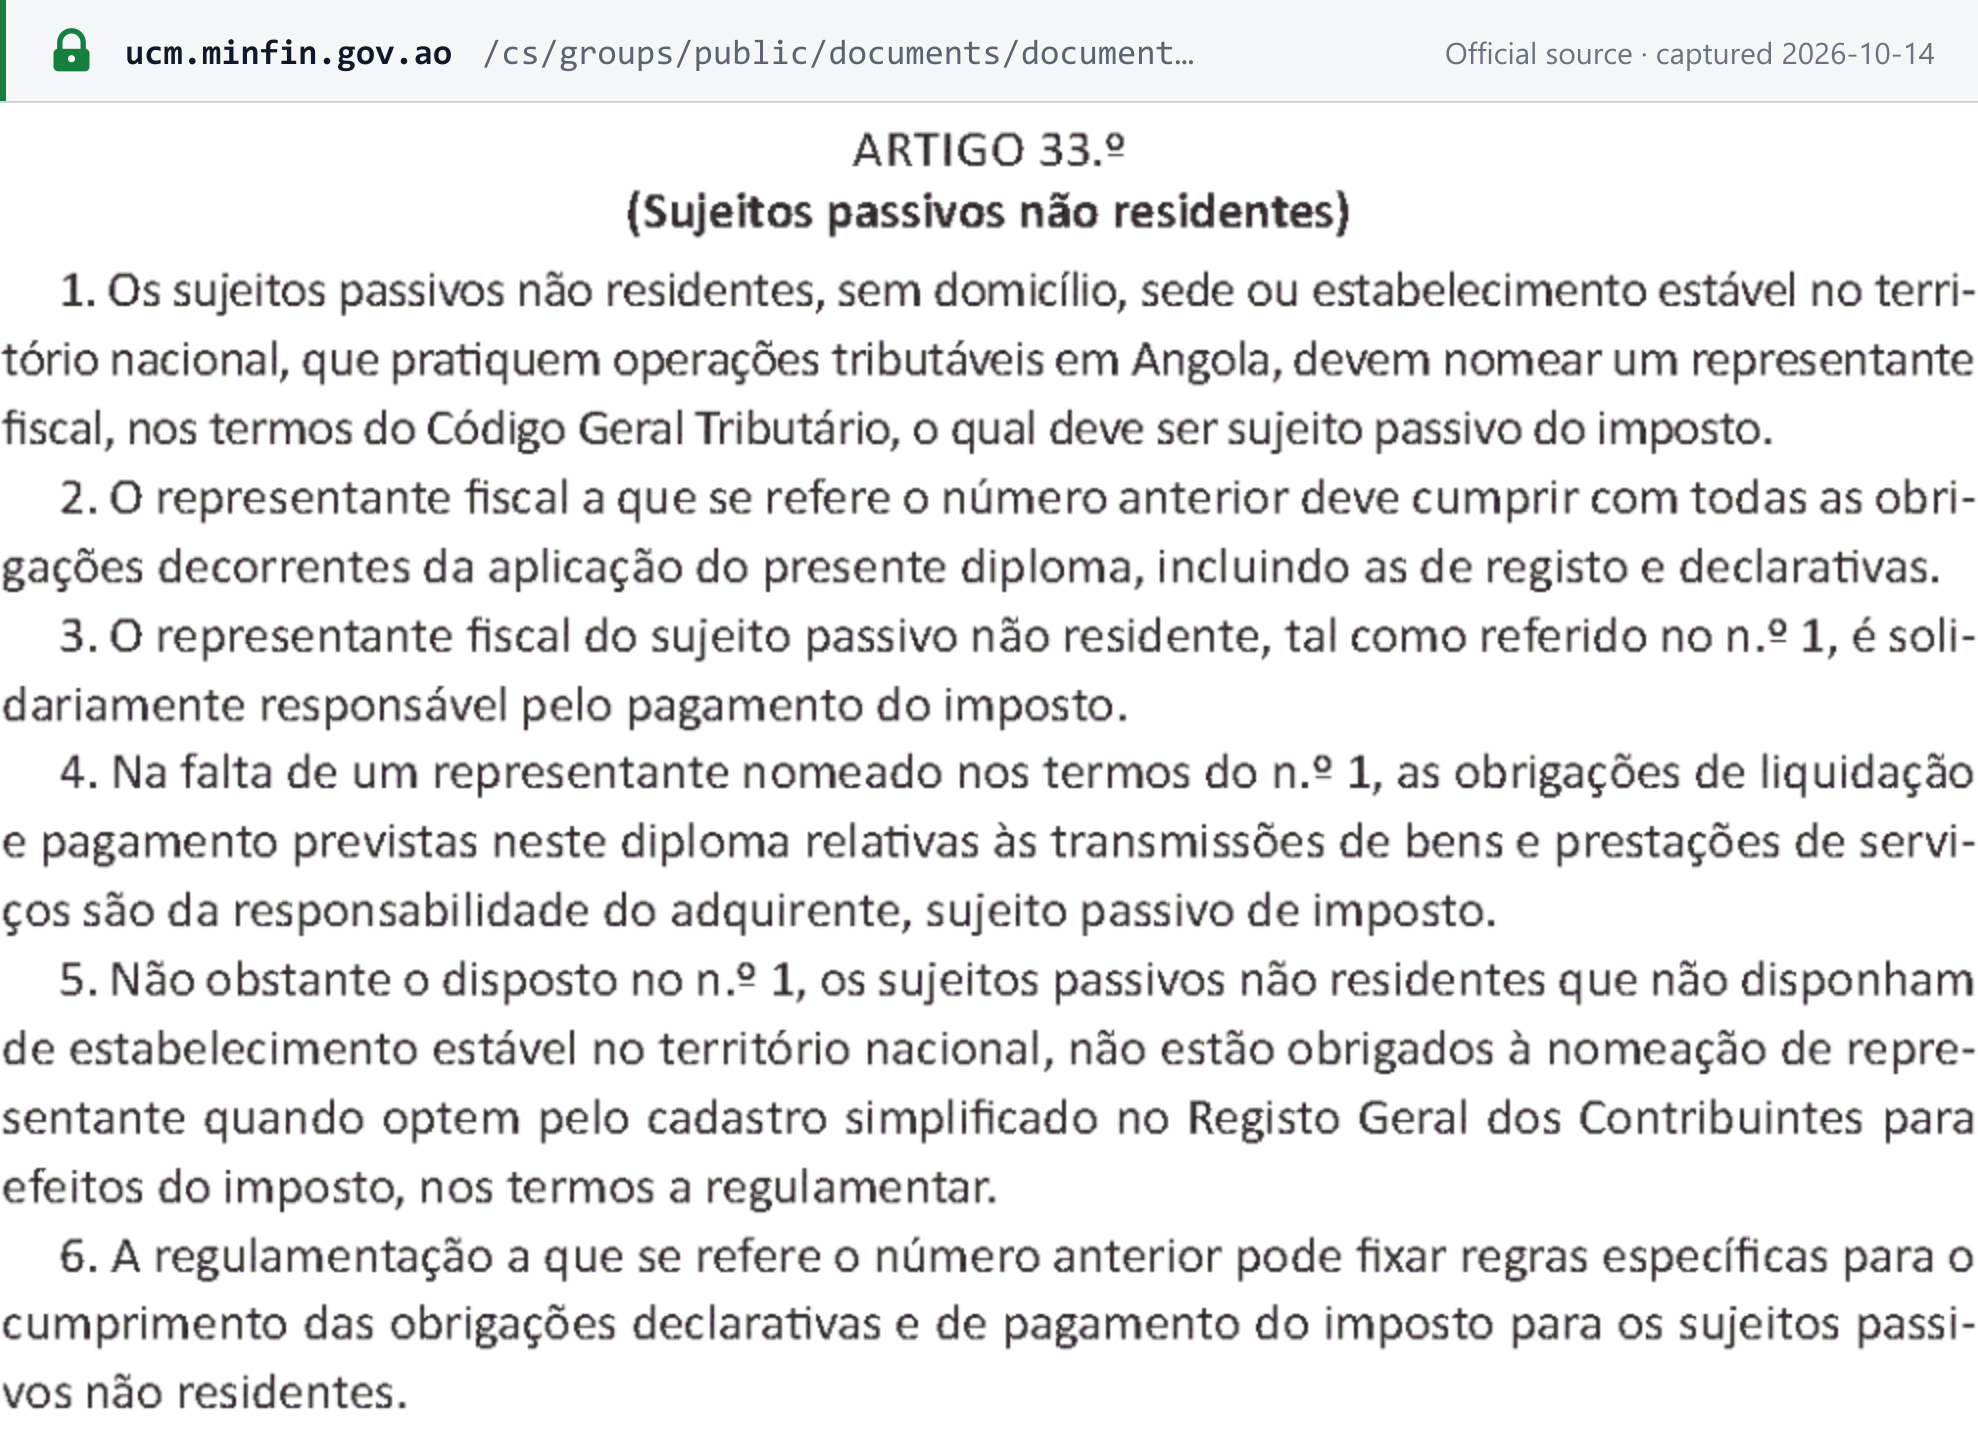
- Alle anderen steuerpflichtigen Umsätze in Angola, auch an Verbraucher: „Os sujeitos passivos não residentes … que pratiquem operações tributáveis em Angola, devem nomear um representante fiscal“ — Gebietsfremde, die in Angola steuerpflichtige Umsätze tätigen, müssen einen Fiskalvertreter bestellen, der selbst IVA-Steuerpflichtiger sein muss und gesamtschuldnerisch für die Steuer haftet (Art. 33.º n.ºs 1–3).
Um eine NIF zu erhalten, muss eine gebietsfremde natürliche Person oder Gesellschaft einen Fiskalvertreter benennen, und die Registrierung hebt diese Pflicht nicht auf (Präsidialdekret 245/21 Art. 11.º). [1] [14]
Steueridentifikationsnummer
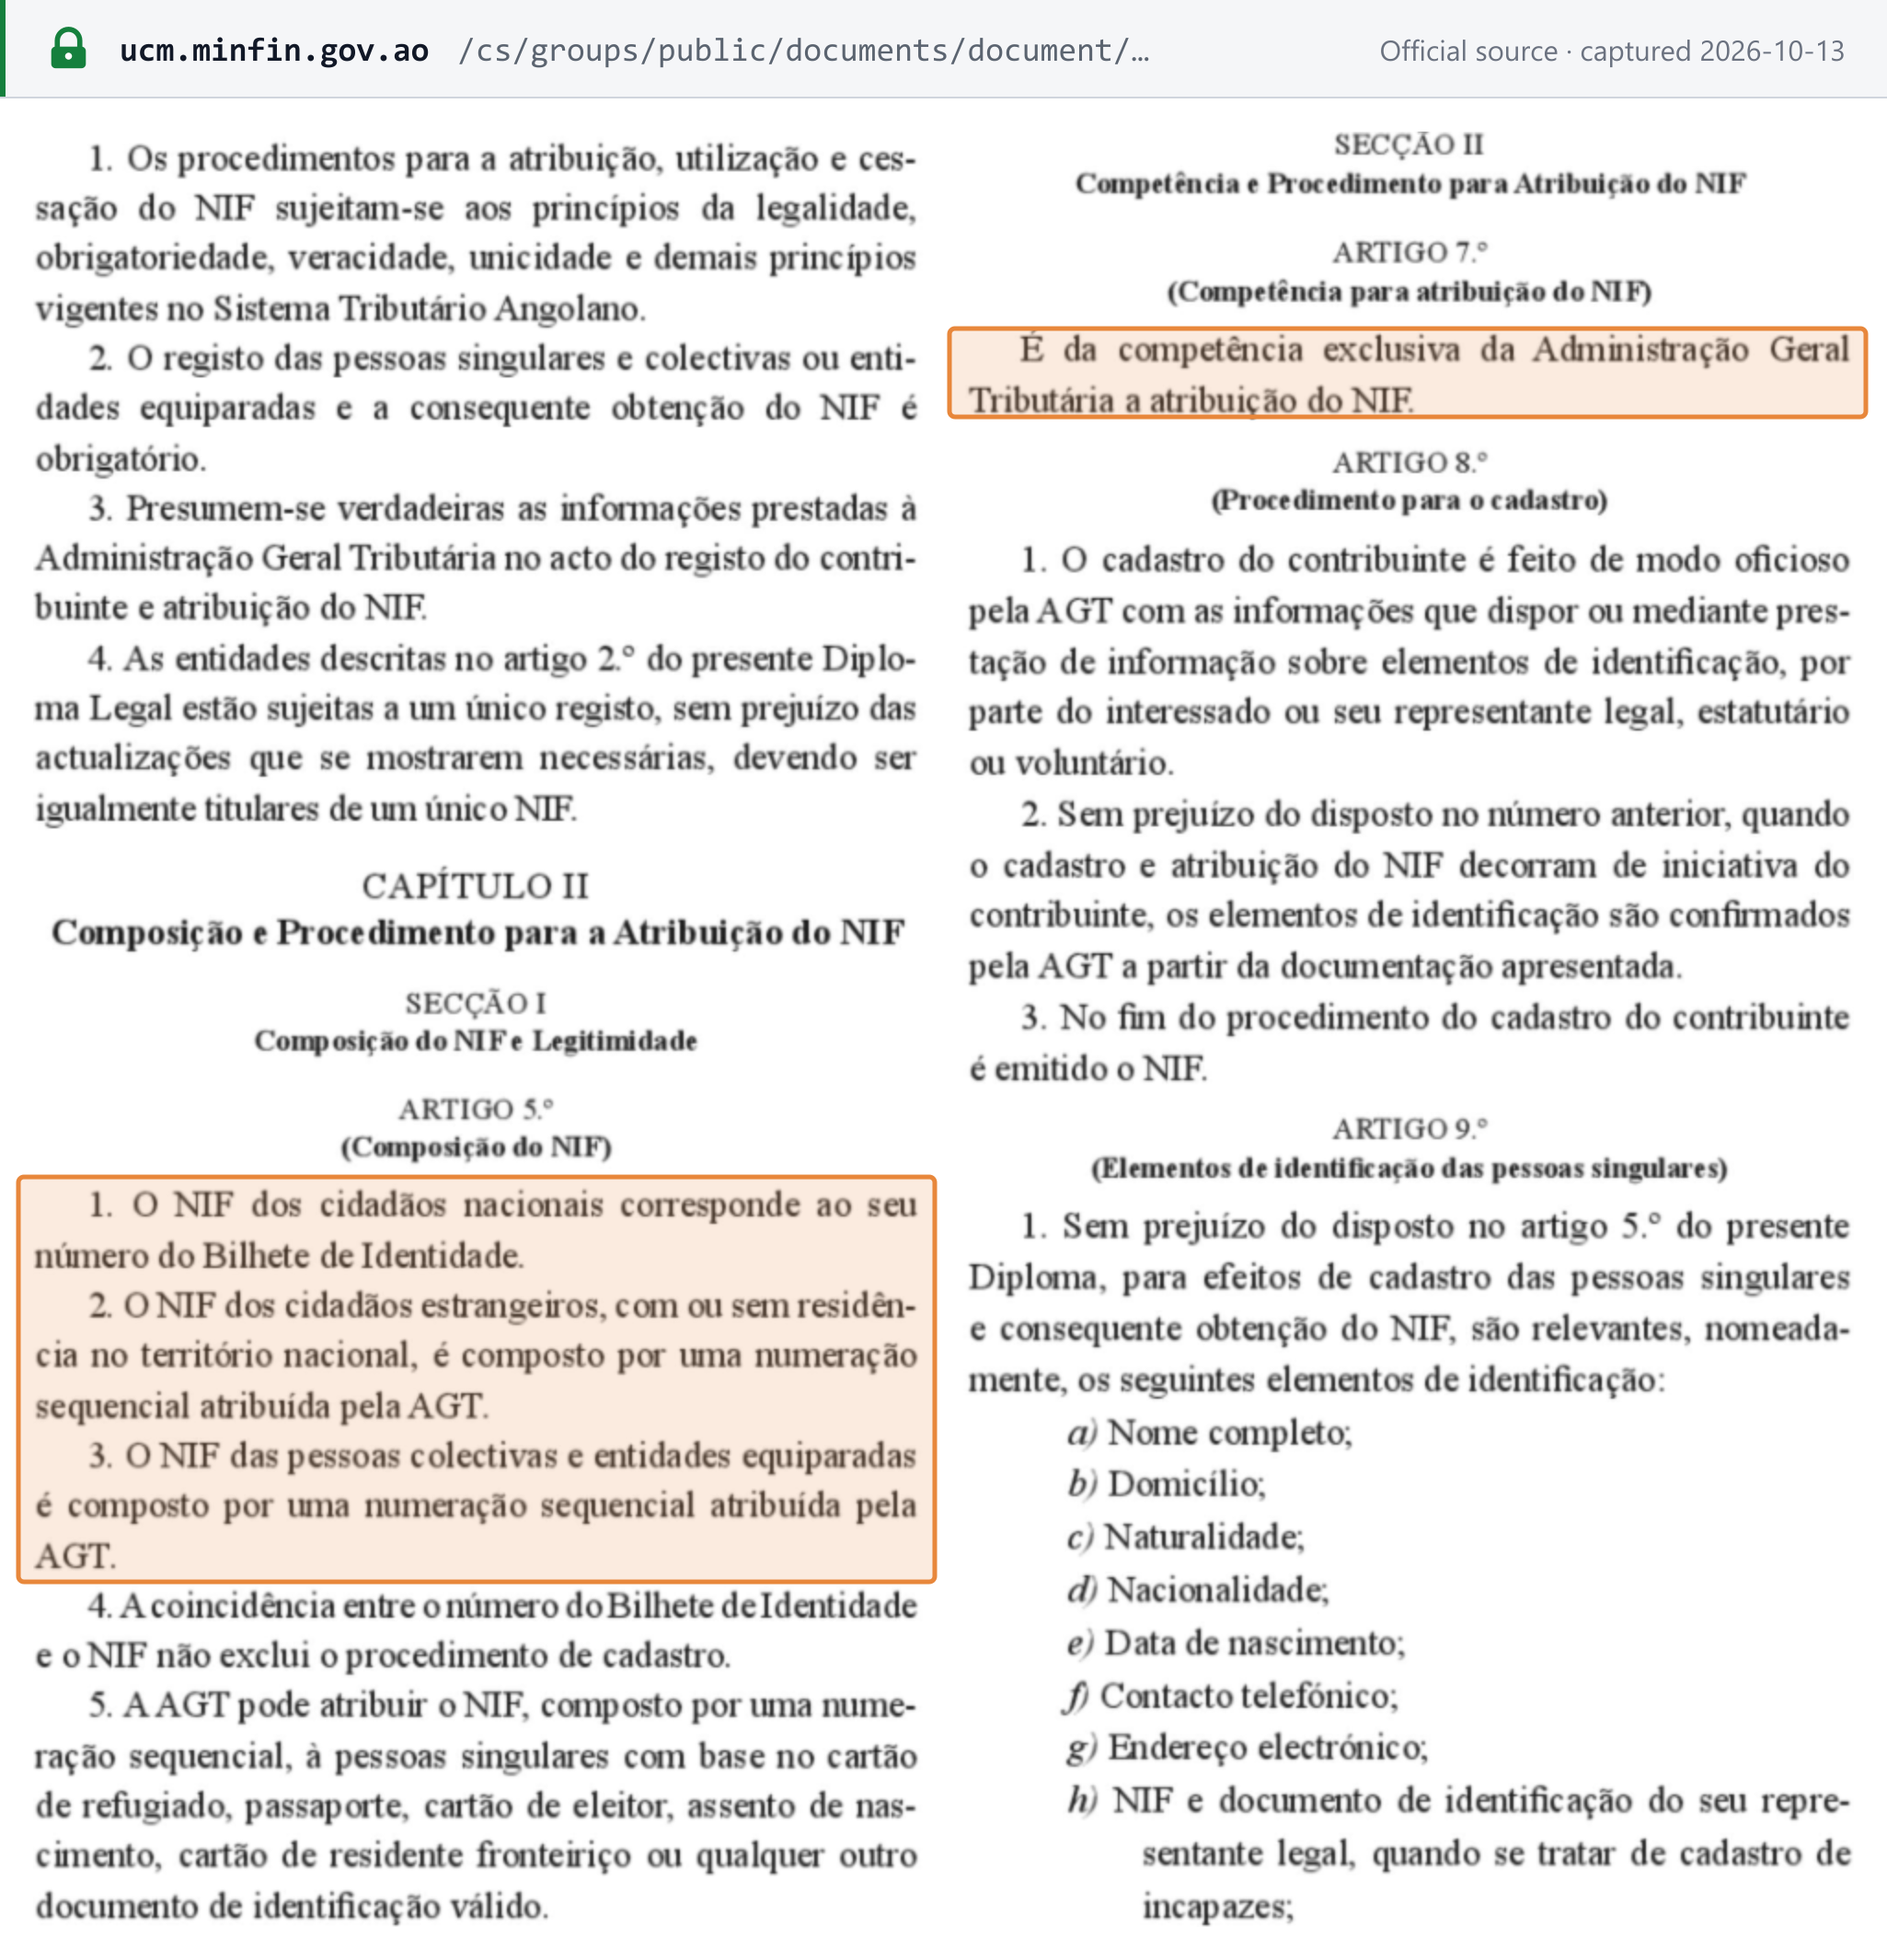
Angola hat keine gesonderte IVA-Nummer: Ein Unternehmen wird durch seine NIF identifiziert, und seine IVA-Regelung ist ein Feld im NIF-Datensatz. Ausschließlich die AGT vergibt NIFs (Präsidialdekret 245/21 Art. 7.º). Für angolanische Staatsbürger ist die NIF die Nummer ihres Bilhete de Identidade; ausländische natürliche Personen und Gesellschaften erhalten eine fortlaufende, von der AGT vergebene Nummer (Art. 5.º). [14]
Zum Format der NIF, zur Funktionsweise der Aussetzung und zur Prüfung einer Nummer siehe den Leitfaden zur Steuer-ID in Angola, oder prüfen Sie das Format einer NIF mit dem NIF-Validator für Angola.
So registrieren Sie sich
Die Registrierung und die Erklärung über die Aufnahme der Tätigkeit werden elektronisch über das Portal do Contribuinte eingereicht. Änderungen der registrierten Angaben sind innerhalb von 15 Tagen mit einer declaração de alteração mitzuteilen (CIVA Art. 45.º n.º 2). [1]
Freiwillige Registrierung
Ein Steuerpflichtiger unter 350.000.000 Kz kann zur allgemeinen Regelung optieren (CIVA Art. 62.º n.º 1 c)), wodurch er IVA berechnen und die Vorsteuer vollständig abziehen kann. Ein optierender Steuerpflichtiger muss mindestens 5 Jahre in der allgemeinen Regelung verbleiben (Art. 61.º n.º 3). [1]
Abmeldung
- Frist: Die declaração de cessação wird elektronisch „no prazo de 30 dias a contar da data de cessação“ eingereicht — innerhalb von 30 Tagen nach Einstellung der Tätigkeit (CIVA Art. 46.º n.º 1).
- Fiktive Einstellung: keine steuerpflichtige Tätigkeit über zwei aufeinanderfolgende Jahre (die verbleibenden Betriebsvermögensgegenstände gelten dann als geliefert), das Betriebsvermögen ist aufgebraucht, oder das Unternehmen wird übertragen (Art. 46.º n.º 2).
- Von Amts wegen: Die AGT kann die Einstellung selbst feststellen (Art. 46.º n.º 3).
- Erstattung eines Guthabens: Bei Einstellung kann ein IVA-Guthaben ohne Wartefrist erstattet werden (Art. 26.º n.º 3 a)).
Gruppenregistrierung
Nicht verfügbar. Das IVA-Gesetzbuch in der durch Lei 14/23 neu bekannt gemachten Fassung enthält keine Bestimmung über eine IVA-Gruppe (Organschaft): Jeder Steuerpflichtige registriert sich und reicht seine Erklärungen eigenständig ein.
Steuersätze
| Satz | Gilt für |
|---|---|
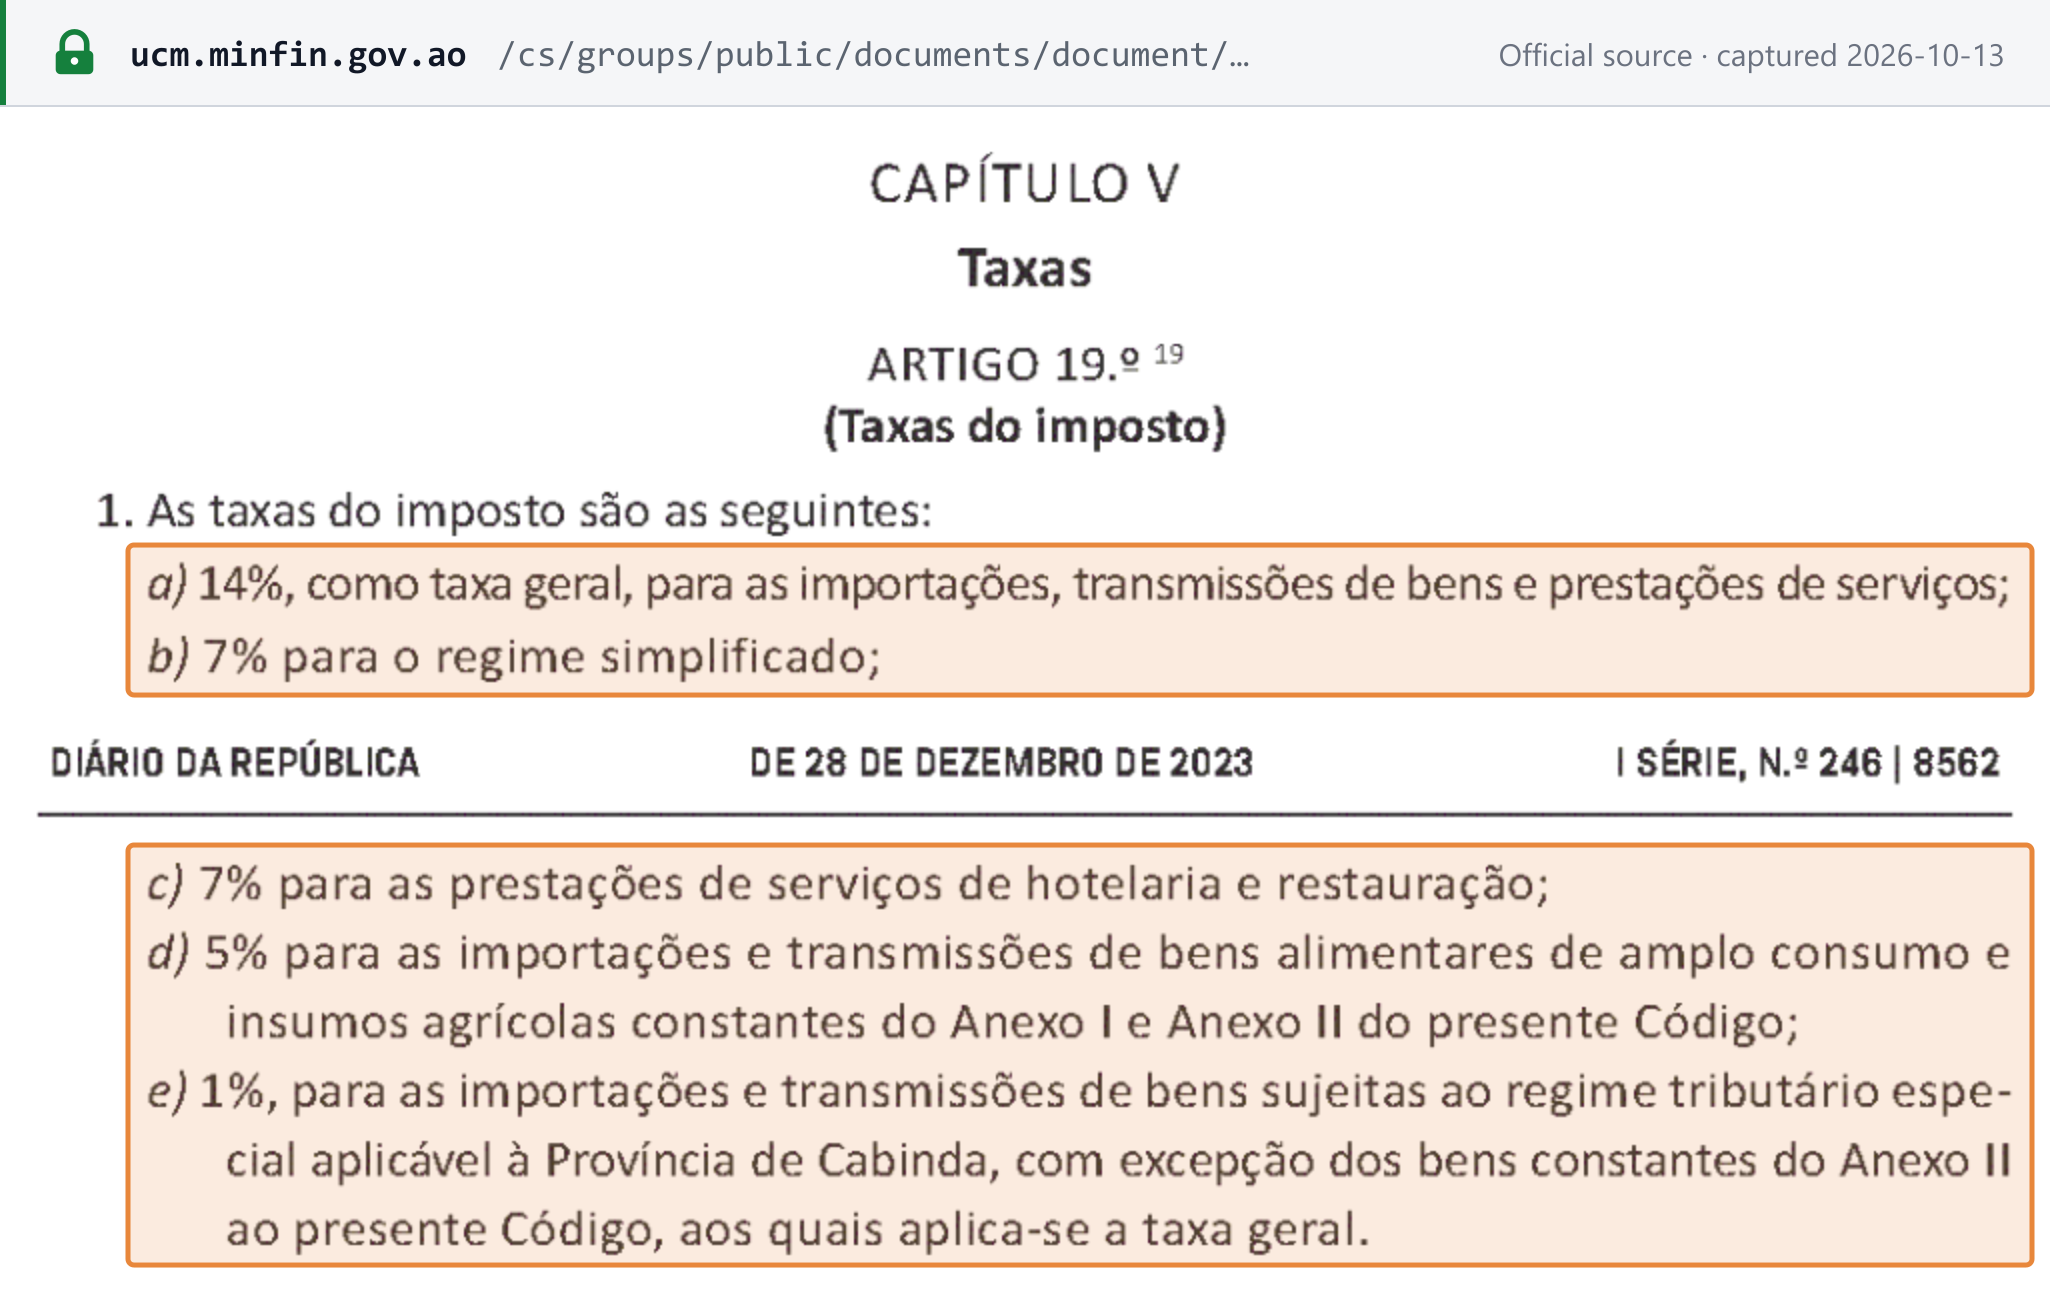
| 14 % (taxa geral) | Einfuhren, Lieferungen von Gegenständen und Dienstleistungen, die keinem anderen Satz unterliegen |
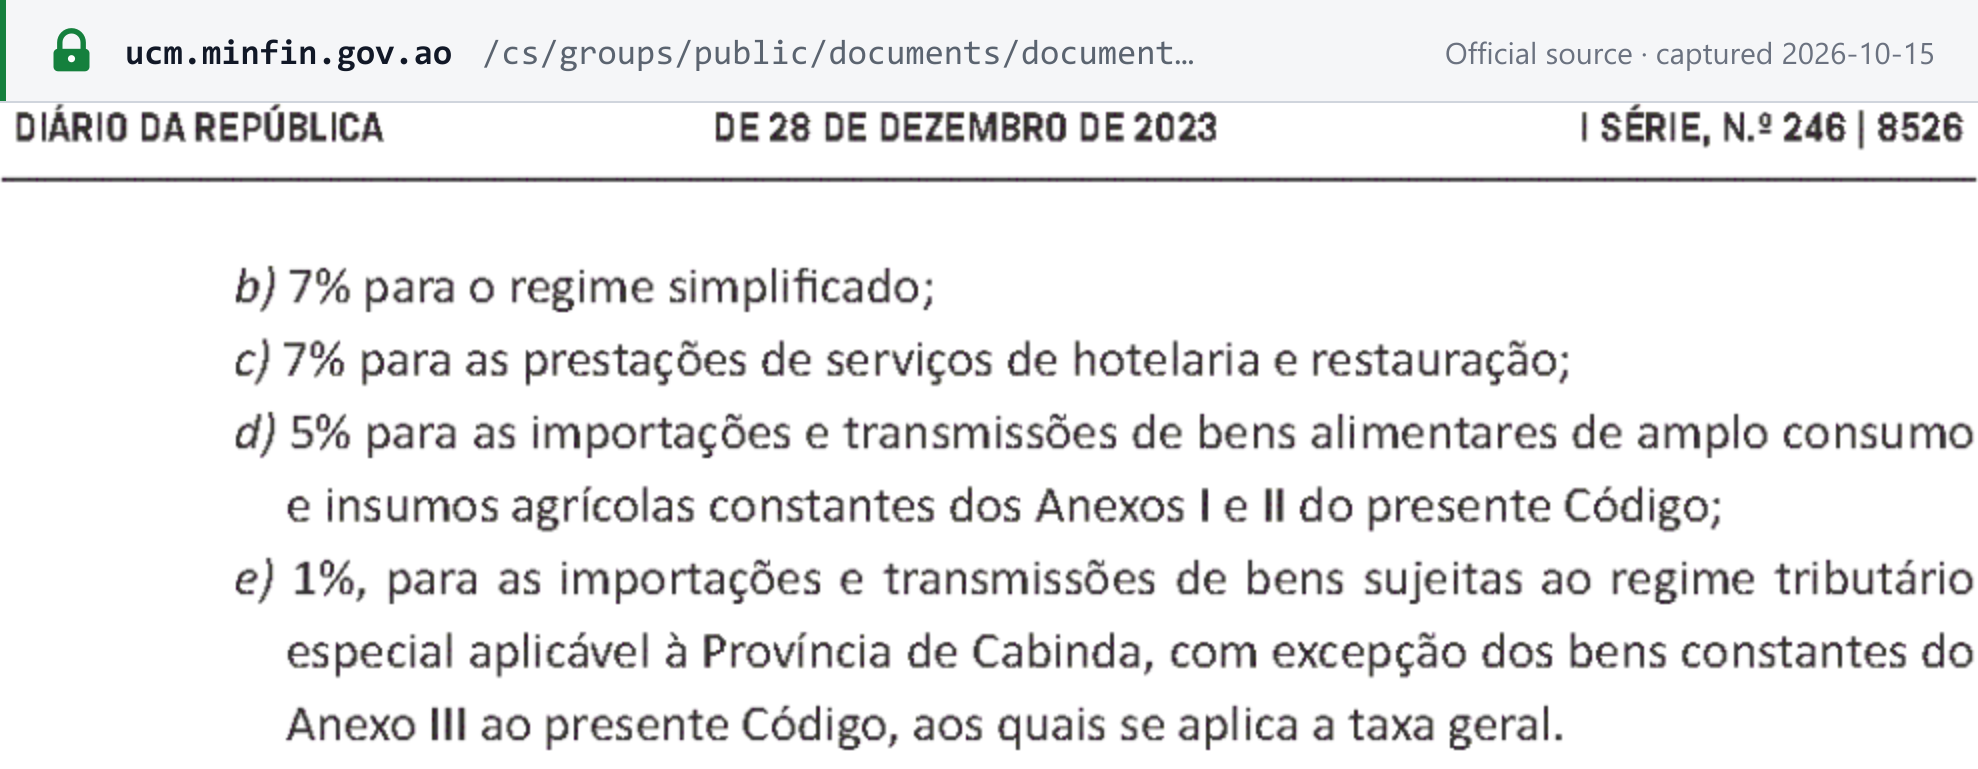
| 7 % | Alle Umsätze von Steuerpflichtigen der vereinfachten Regelung, auf den vereinnahmten Umsatz |
| 7 % | Hotel- und Restaurantdienstleistungen, nur durch Leistende, die vier Voraussetzungen erfüllen (siehe unten) |
| 5 % | Grundnahrungsmittel und landwirtschaftliche Betriebsmittel, die in den Anhängen I und II des IVA-Gesetzbuchs aufgeführt sind |
| 5 % | Industrieausrüstung, die eingeführt oder von ihrem Hersteller geliefert wird (ab 2026) |
| 1 % | Einfuhren und Lieferungen im Rahmen der Sonderregelung der Provinz Cabinda, ausgenommen Waren des Anhangs III (etwa Alkohol, Tabak, Schmuck, Fahrzeuge und Waffen), für die 14 % gelten |
Regelsatz 14 %. „14%, como taxa geral, para as importações, transmissões de bens e prestações de serviços“ (CIVA Art. 19.º n.º 1 a)).
Hotels und Restaurants zu 7 %. Der ermäßigte Satz „apenas é aplicada pelos prestadores dos referidos serviços que cumpram cumulativamente“ — gilt nur für Leistende, die alle vier der folgenden Voraussetzungen erfüllen (Art. 19.º n.º 2):
- Sämtliche Immobilien, die sie besitzen oder für das Unternehmen nutzen, sind registriert;
- sämtliche Kraftfahrzeuge, die sie besitzen oder für das Unternehmen nutzen, sind registriert;
- sie stellen Rechnungen über elektronische Rechnungssysteme aus;
- sie haben ihre Steuererklärungen für die Vorjahre eingereicht.
Grundnahrungsmittel und landwirtschaftliche Betriebsmittel zu 5 %. Anhang I („Bens alimentares de Amplo Consumo“) führt Lebensmittel wie Fleisch, Fisch (außer Hai, Lachs und Kabeljau), Milch, Eier, Gemüse, Obst, Getreide, Mehl, Speiseöl (außer Olivenöl), Zucker, Teigwaren, Brot, Wasser und Salz auf. Anhang II führt landwirtschaftliche Betriebsmittel auf.
Industrieausrüstung zu 5 %. Das Haushaltsgesetz 2026 besteuert Industrieausrüstung, die eingeführt oder vom Hersteller geliefert wird, mit 5 %, vorbehaltlich einer Prüfung durch die AGT (Lei 14/25 Art. 23.º n.º 1). Das Rundschreiben 01/GACA/GJ/AGT/2026 der AGT beschränkt dies auf Ausrüstung, „que tenham como finalidade potenciar a indústria nacional“ — die der Stärkung der nationalen Industrie dient — und verlangt eine aktualisierte Registrierung, die eine Herstellungstätigkeit ausweist, sowie eine Industrielizenz und ein technisches Datenblatt. [2] [5]
Kein Nullsatz. Angola hat keinen Satz von 0 %. Ausfuhren sind steuerfrei mit Recht auf Vorsteuerabzug, was dieselbe Wirkung hat (siehe Steuerbefreiungen).
Angekündigte Änderungen. Keine. Das Haushaltsgesetz 2026 lässt den Satz von 14 % unverändert.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
Einfuhr von Gegenständen. Die IVA wird auf den Zollwert zuzüglich Zöllen und sonstiger Abgaben sowie Nebenkosten bis zum ersten Bestimmungsort in Angola erhoben (CIVA Art. 18.º) und „é pago nos serviços aduaneiros competentes no acto do desembaraço alfandegário“ — bei der Zollabfertigung an den Zoll entrichtet (Art. 30.º n.º 4). Steuerfreie Einfuhren (Art. 14.º) umfassen Gegenstände, deren Lieferung im Inland steuerfrei ist, von der BNA eingeführtes Gold und Bargeld, Güter für humanitäre Hilfe und Katastrophenhilfe, Güter für Erdöl- und Bergbautätigkeiten sowie Schenkungen an den Staat. [1]
Kurier- und Postsendungen. Waren, die über Post- oder Expresskurierbetreiber versandt werden, können in einem vereinfachten Verfahren zu einem Pauschalsatz von 16 % (taxa forfetária) abgefertigt werden, wenn ihr Wert bis zu 1.500.000 Kz beträgt; Waren über diesem Wert werden im allgemeinen Zollverfahren angemeldet (Lei 14/25 Art. 28.º n.ºs 2–3; AGT-Rundschreiben 01/GACA/GJ/AGT/2026, Punkt 11). [2] [5]
Ausfuhren. „As transmissões de bens expedidos ou transportados com destino ao estrangeiro pelo exportador“ sind steuerfrei (Art. 15.º n.º 1 a)), mit Recht auf Vorsteuerabzug (Art. 22.º n.º 3 b) i.). Dasselbe gilt für Lieferungen für Schiffe und Luftfahrzeuge sowie für die internationale Beförderung. Als Nachweis dienen die entsprechenden Zolldokumente oder vom Kunden ausgestellte Erklärungen über den Bestimmungsort der Gegenstände oder Dienstleistungen; fehlen diese, schuldet der Leistende die IVA (Art. 32.º n.ºs 3–4). [1]
Freizonen und Zolllager. Waren sind steuerfrei, solange sie unter dem Verfahren verbleiben (Art. 16.º).
Dienstleistungen aus dem Ausland. Ein angolanischer steuerpflichtiger Kunde erklärt die IVA auf Dienstleistungen, die er von einem Gebietsfremden bezieht (siehe unten).
Digitale Produkte und Dienstleistungen
Dienstleistungen werden in Angola besteuert, wenn der Kunde dort seinen Wohnsitz, Sitz oder eine Betriebsstätte hat (CIVA Art. 10.º n.º 1), und „as prestações de serviços utilizadas ou cuja exploração efectiva ocorra em território nacional, são sempre tributáveis“ — Dienstleistungen, die in Angola genutzt oder tatsächlich ausgewertet werden, sind stets steuerpflichtig (Art. 10.º n.º 4). Fernverkäufe von Gegenständen im internationalen elektronischen Handel gelten als in Angola belegen, wenn der Käufer dort ansässig ist oder wenn die Zahlung aus Angola stammt oder über ein angolanisches Finanzinstitut abgewickelt wird (Art. 9.º n.º 5). [1]
Kein Schwellenwert. Das IVA-Gesetzbuch legt keine Umsatzschwelle für ausländische Verkäufer fest. Siehe Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen mit Verkäufen nach Angola — B2B und B2C
- Verkauf von Dienstleistungen an angolanische Unternehmen (B2B). Ist der Leistende ein Gebietsfremder ohne Betriebsstätte in Angola und der Kunde ein Steuerpflichtiger, „o imposto é devido por esse mesmo adquirente“ — schuldet der Kunde die IVA im Reverse-Charge-Verfahren (CIVA Art. 29.º n.º 2). Ein Kunde der vereinfachten Regelung berechnet die Steuer selbst mit 7 % (Art. 69.º-C n.º 3). Der Kunde trägt diese Rechnungen manuell in die Lieferantenanlage (anexo de fornecedores) seiner Erklärung ein. Der ausländische Leistende registriert sich für diese Umsätze nicht. [1] [9]
- Steuerpflichtige Umsätze in Angola, auch an Verbraucher (B2C). Ein Gebietsfremder ohne Wohnsitz, Sitz oder Betriebsstätte muss einen Fiskalvertreter bestellen, der IVA-Steuerpflichtiger sein muss, sämtliche IVA-Pflichten erfüllt und gesamtschuldnerisch für die Steuer haftet (Art. 33.º n.ºs 1–3). Wird keiner bestellt, übernimmt ein steuerpflichtiger Kunde die Pflichten zur Berechnung und Entrichtung der Steuer (n.º 4). Vom Vertreter ausgestellte Rechnungen weisen dessen NIF und Anschrift aus (Art. 34.º n.º 3).
- Vereinfachte Registrierung. Art. 33.º n.º 5 erlaubt es einem Gebietsfremden ohne Betriebsstätte, sich über ein cadastro simplificado zu registrieren, anstatt einen Vertreter zu bestellen, „nos termos a regulamentar“ — zu Bedingungen, die durch Verordnung festzulegen sind. Art. 77.º gestattet gebietsfremden Online-Händlern, IVA, die sie vor Einführung des vereinfachten Registrierungssystems berechnet haben („antes da implementação do sistema de cadastro simplificado“), ohne Sanktion abzuführen.
Siehe Reverse-Charge-Verfahren erklärt.
Haftung von Marktplätzen und Plattformen als fiktive Leistungserbringer
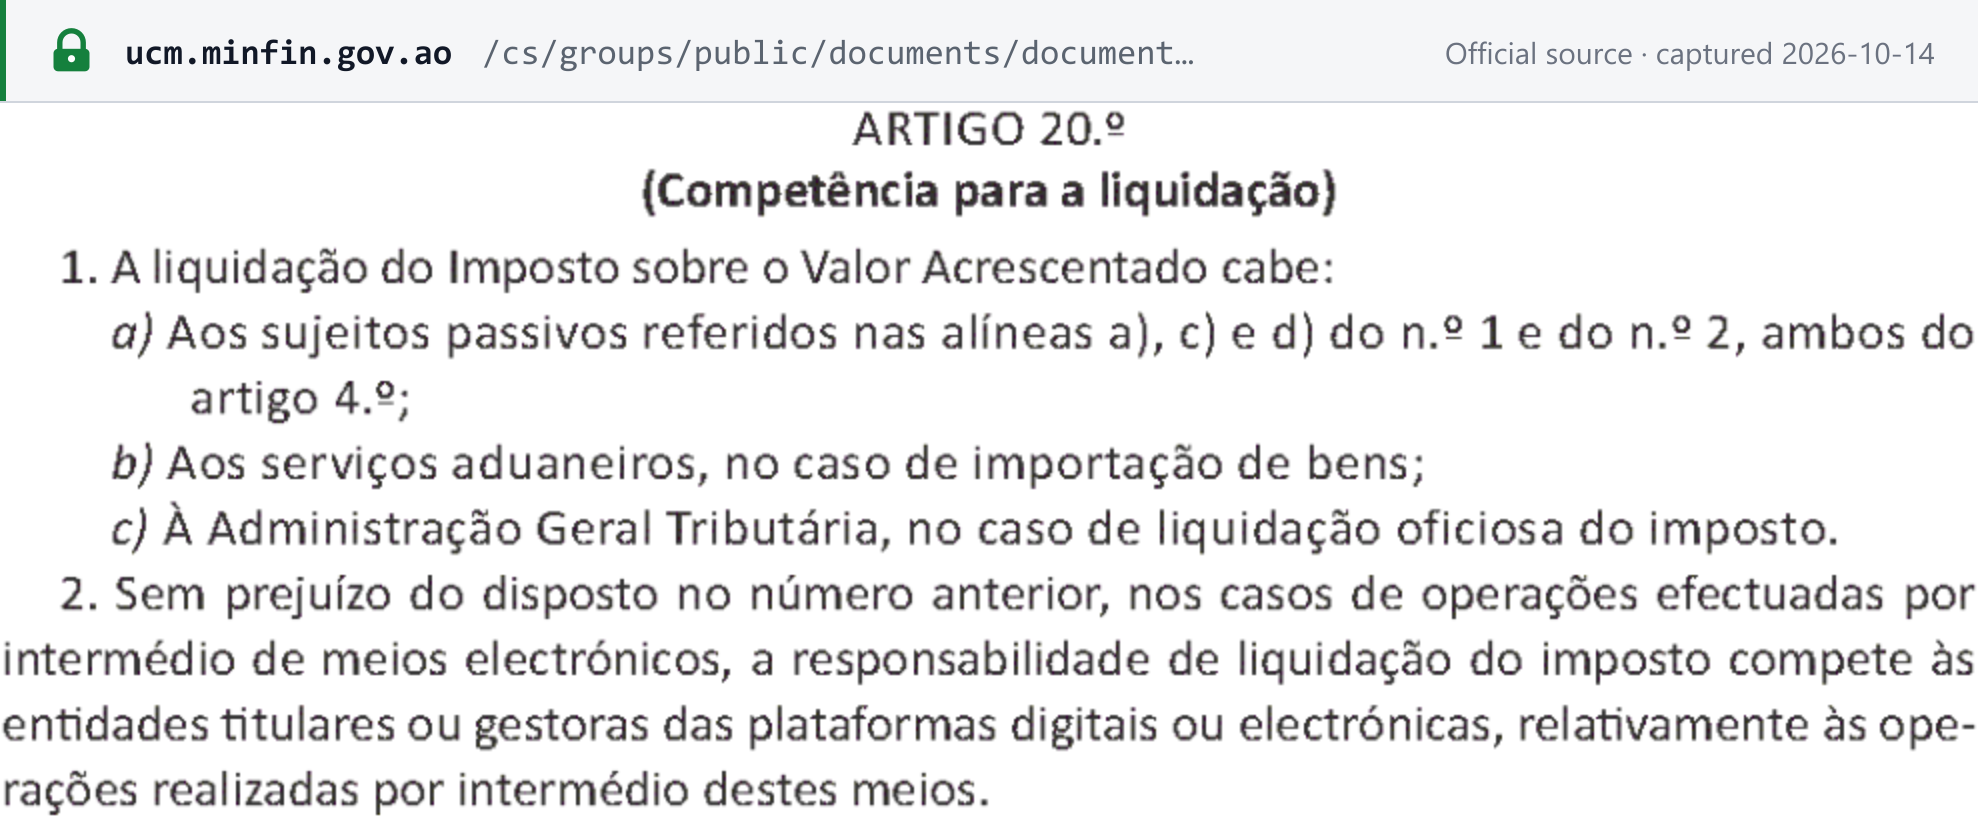
Bei Umsätzen auf elektronischem Weg gilt: „a responsabilidade de liquidação do imposto compete às entidades titulares ou gestoras das plataformas digitais ou electrónicas“ — der Inhaber oder Betreiber der digitalen Plattform berechnet die IVA (CIVA Art. 20.º n.º 2) und ist auch für deren Abführung verantwortlich (Art. 29.º n.º 6). Das Gesetzbuch legt für diese Regel keinen Schwellenwert fest. [1]
Siehe Regeln zum fiktiven Leistungserbringer für Marktplätze.
Leistungsort
- Gegenstände: dort, wo sich die Gegenstände zu Beginn der Beförderung zum Kunden befinden oder wo sie dem Kunden zur Verfügung gestellt werden. Internationale Fernverkäufe im elektronischen Handel gelten wie oben beschrieben als in Angola belegen (Art. 9.º).
- Dienstleistungen, Grundregel: „quando nele o adquirente possui domicílio, sede ou estabelecimento estável“ — dort, wo der Kunde seinen Wohnsitz, Sitz oder eine Betriebsstätte hat (Art. 10.º n.º 1).
- Stets in Angola belegen (Art. 10.º n.º 2): Dienstleistungen im Zusammenhang mit angolanischen Grundstücken; dort erbrachte Hotel- und Restaurantdienstleistungen; Arbeiten an beweglichen Gegenständen; Personenbeförderung für die angolanische Teilstrecke; dort zur Verfügung gestellte Beförderungsmittel; sowie dort erbrachte kulturelle, sportliche und Bildungsdienstleistungen.
- Nutzung und Auswertung: Dienstleistungen, die in Angola genutzt oder tatsächlich ausgewertet werden, sind stets steuerpflichtig (Art. 10.º n.º 4).
Rechnungsanforderungen
„É obrigatória a emissão de factura em todas as transmissões de bens, prestações de serviços, adiantamento ou pagamentos antecipados“ — eine Rechnung ist für jede in Angola belegene Lieferung von Gegenständen oder Dienstleistung sowie für jede Anzahlung oder Vorauszahlung verpflichtend (Präsidialdekret 71/25 Art. 4.º n.º 1). [3]
Wie Rechnungen ausgestellt werden:
- Allgemeine und vereinfachte Regelung: über eine von der AGT validierte Rechnungssoftware (Art. 7.º n.º 1).
- Ausschlussregelung: validierte Software, Rechnungsblöcke von durch die AGT zugelassenen Druckereien oder das Portal do Contribuinte, das auf 300 Rechnungen und sonstige Dokumente pro Jahr begrenzt ist (Art. 7.º n.º 2 und 9.º).
- Geräteausfall: Mit Genehmigung der AGT dürfen gedruckte Rechnungsblöcke für bis zu 45 Kalendertage verwendet werden (Art. 7.º n.º 6).
Pflichtangaben
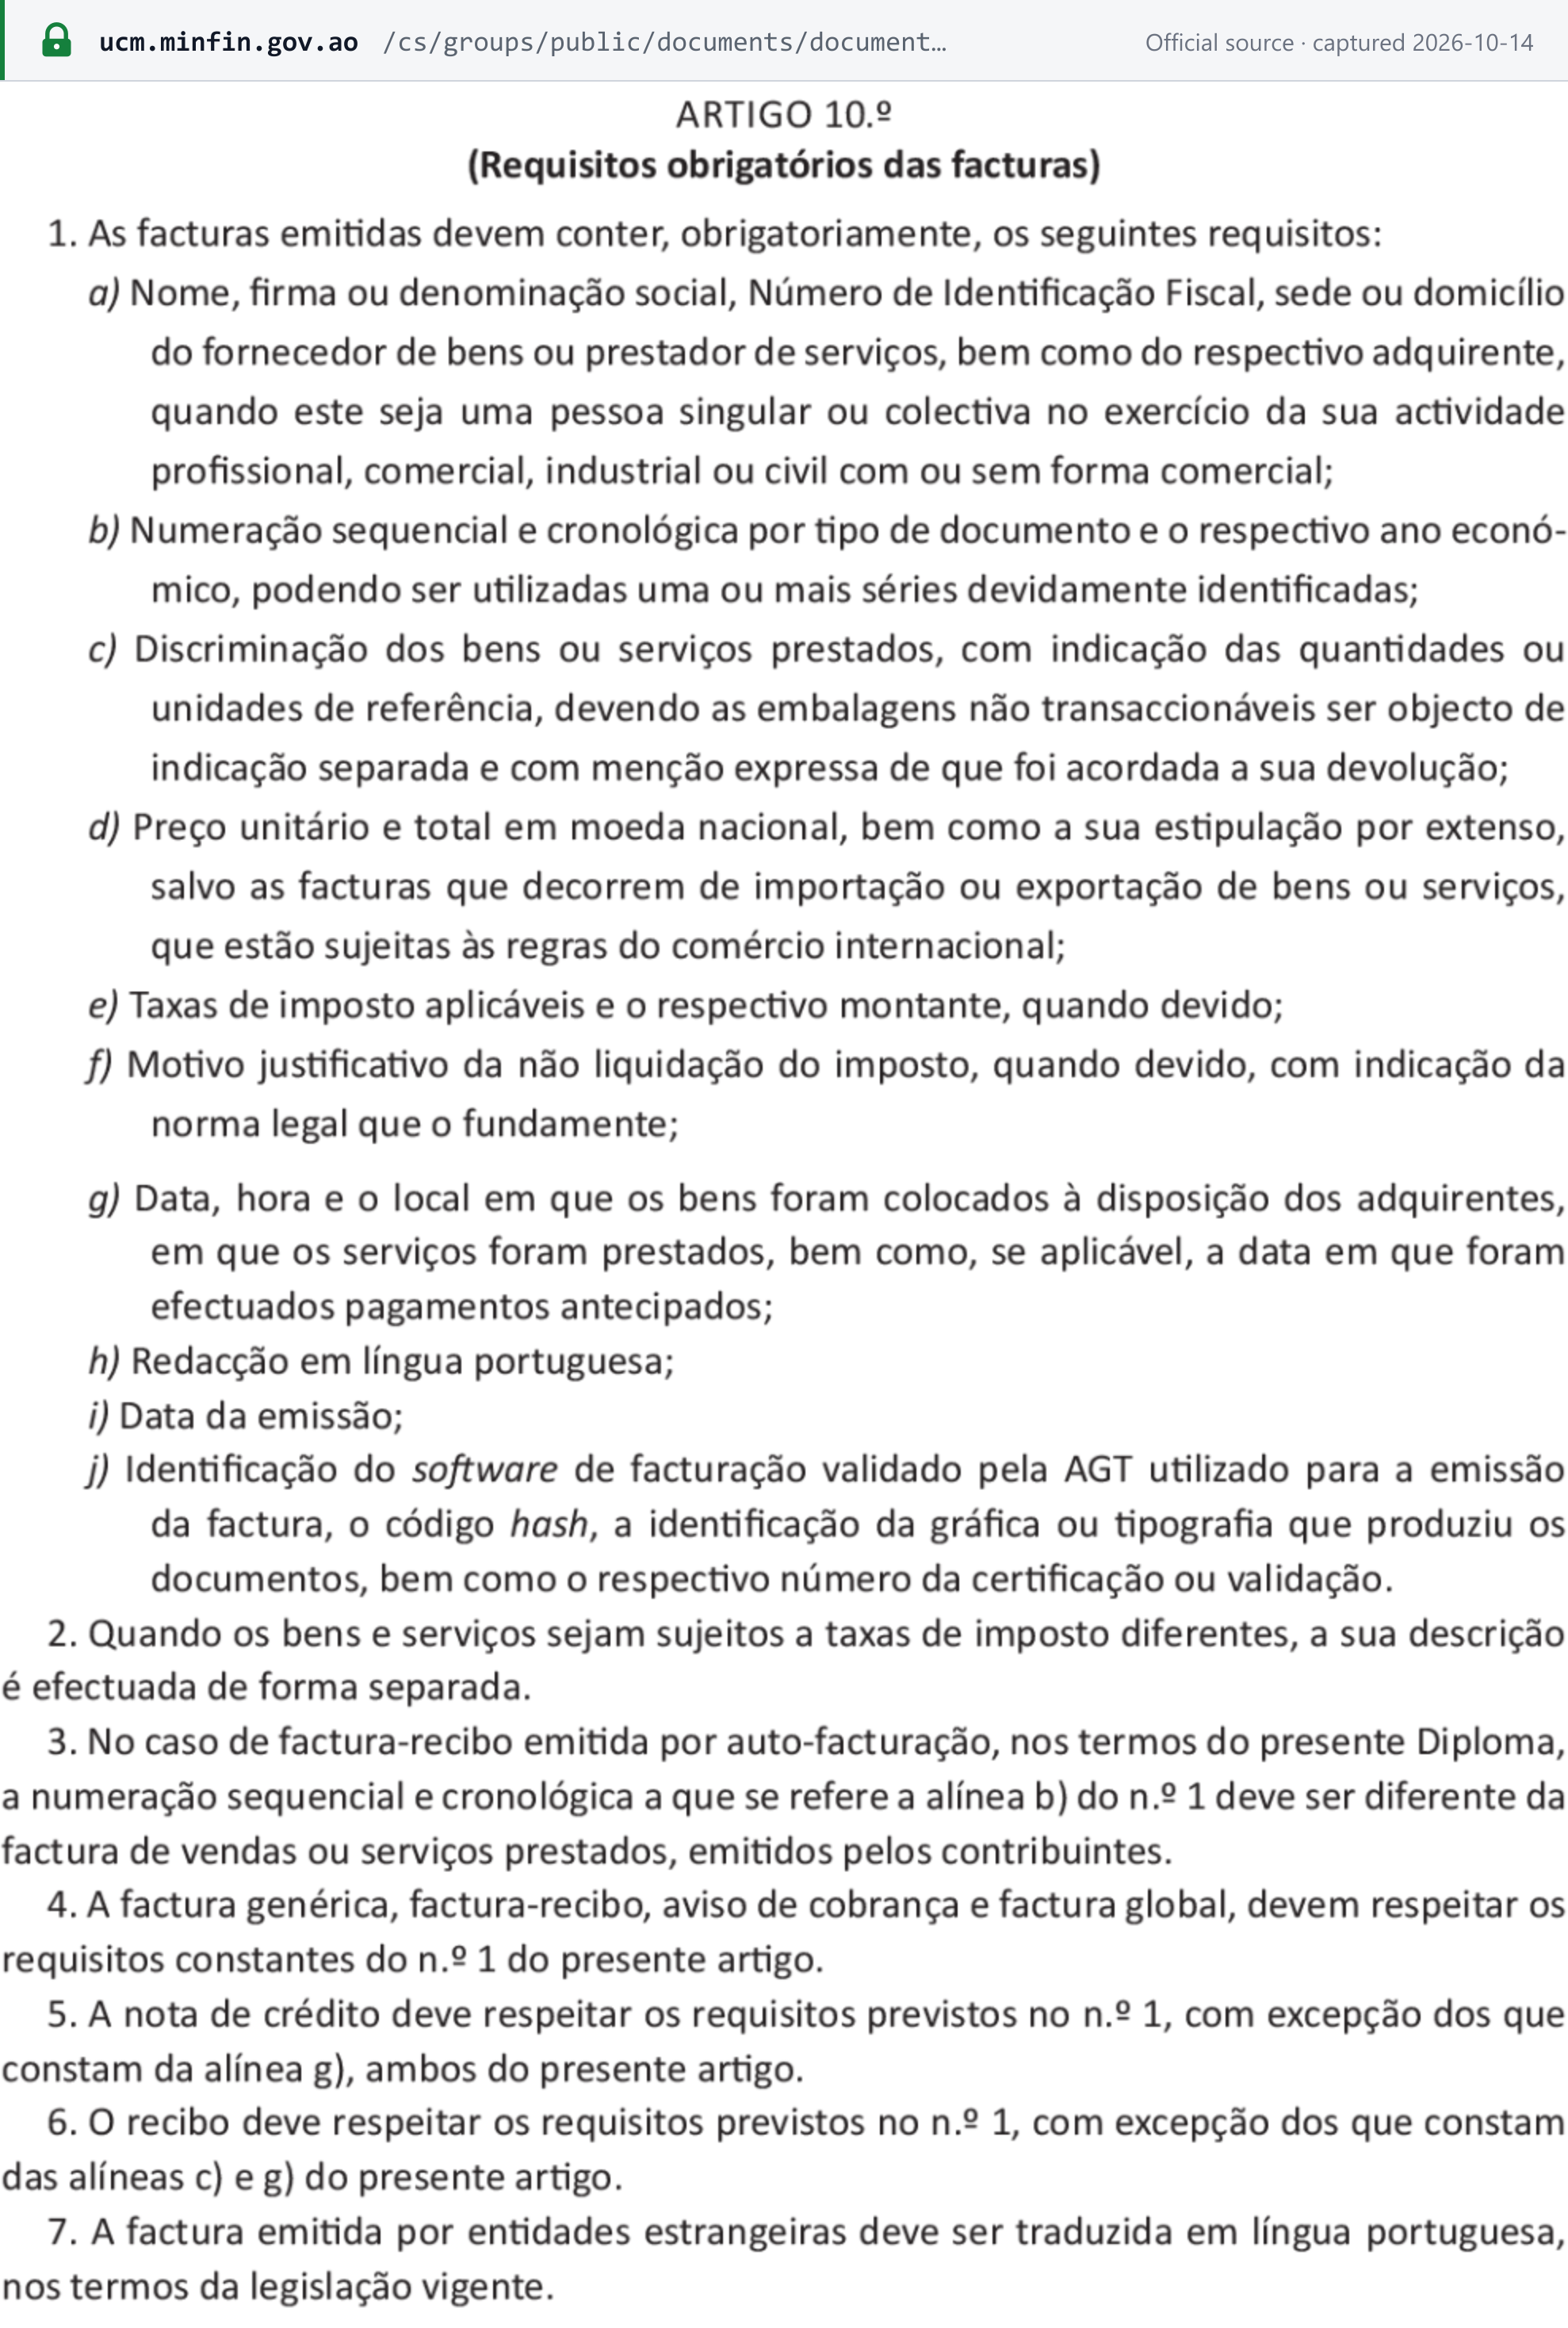
„As facturas emitidas devem conter, obrigatoriamente, os seguintes requisitos“ — jede Rechnung muss Folgendes enthalten (Präsidialdekret 71/25 Art. 10.º n.º 1): [3]
| Art. 10.º n.º 1 | Angabe |
|---|---|
| a) | Name, NIF und Sitz oder Wohnsitz des Leistenden sowie des Kunden, wenn dieser in unternehmerischer oder beruflicher Eigenschaft handelt |
| b) | Fortlaufende und chronologische Nummer je Dokumentart und Wirtschaftsjahr; mehrere gekennzeichnete Serien sind zulässig |
| c) | Beschreibung der Gegenstände oder Dienstleistungen mit Mengen oder Einheiten; Einwegverpackungen gesondert ausgewiesen |
| d) | Einzel- und Gesamtpreis in Kwanza, zusätzlich in Worten ausgeschrieben (por extenso) — außer bei Rechnungen für Einfuhren und Ausfuhren |
| e) | Angewandte(r) Steuersatz/-sätze und Steuerbetrag |
| f) | Wird keine Steuer berechnet, der Grund unter Angabe der Rechtsvorschrift |
| g) | Datum, Uhrzeit und Ort der Bereitstellung der Gegenstände oder der Erbringung der Dienstleistungen sowie das Datum einer etwaigen Vorauszahlung |
| h) | Portugiesische Sprache |
| i) | Ausstellungsdatum |
| j) | Die verwendete, von der AGT validierte Rechnungssoftware, ihr Hash-Code, die Druckerei etwaiger vorgedruckter Blöcke und die Zertifizierungs- oder Validierungsnummer |
Weitere Regeln in Art. 10.º:
- Positionen mit unterschiedlichen Steuersätzen werden getrennt ausgewiesen (n.º 2).
- Eine factura genérica, factura-recibo, ein aviso de cobrança und eine factura global müssen dieselben Anforderungen erfüllen (n.º 4).
- Credit Notes (Korrekturbelege) dürfen Buchstabe g) weglassen, Quittungen die Buchstaben c) und g) (n.ºs 5–6).
- „A factura emitida por entidades estrangeiras deve ser traduzida em língua portuguesa“ — Rechnungen ausländischer Unternehmen müssen ins Portugiesische übersetzt werden (n.º 7).
Weitere Pflichtvermerke: «IVA — Regime Simplificado» oder «IVA — Regime de Exclusão» für Steuerpflichtige dieser Regelungen; «original» auf dem Erstdruck und «2.ª via, em conformidade com a original» auf einem Nachdruck (Art. 7.º n.ºs 4–5); «Auto-Facturação» auf Rechnungen im Gutschriftverfahren (Art. 12.º); und Quittungen müssen jede einbehaltene Steuer ausweisen, einschließlich IVA cativo (Art. 6.º n.º 3). [3]
Ausstellungsfrist
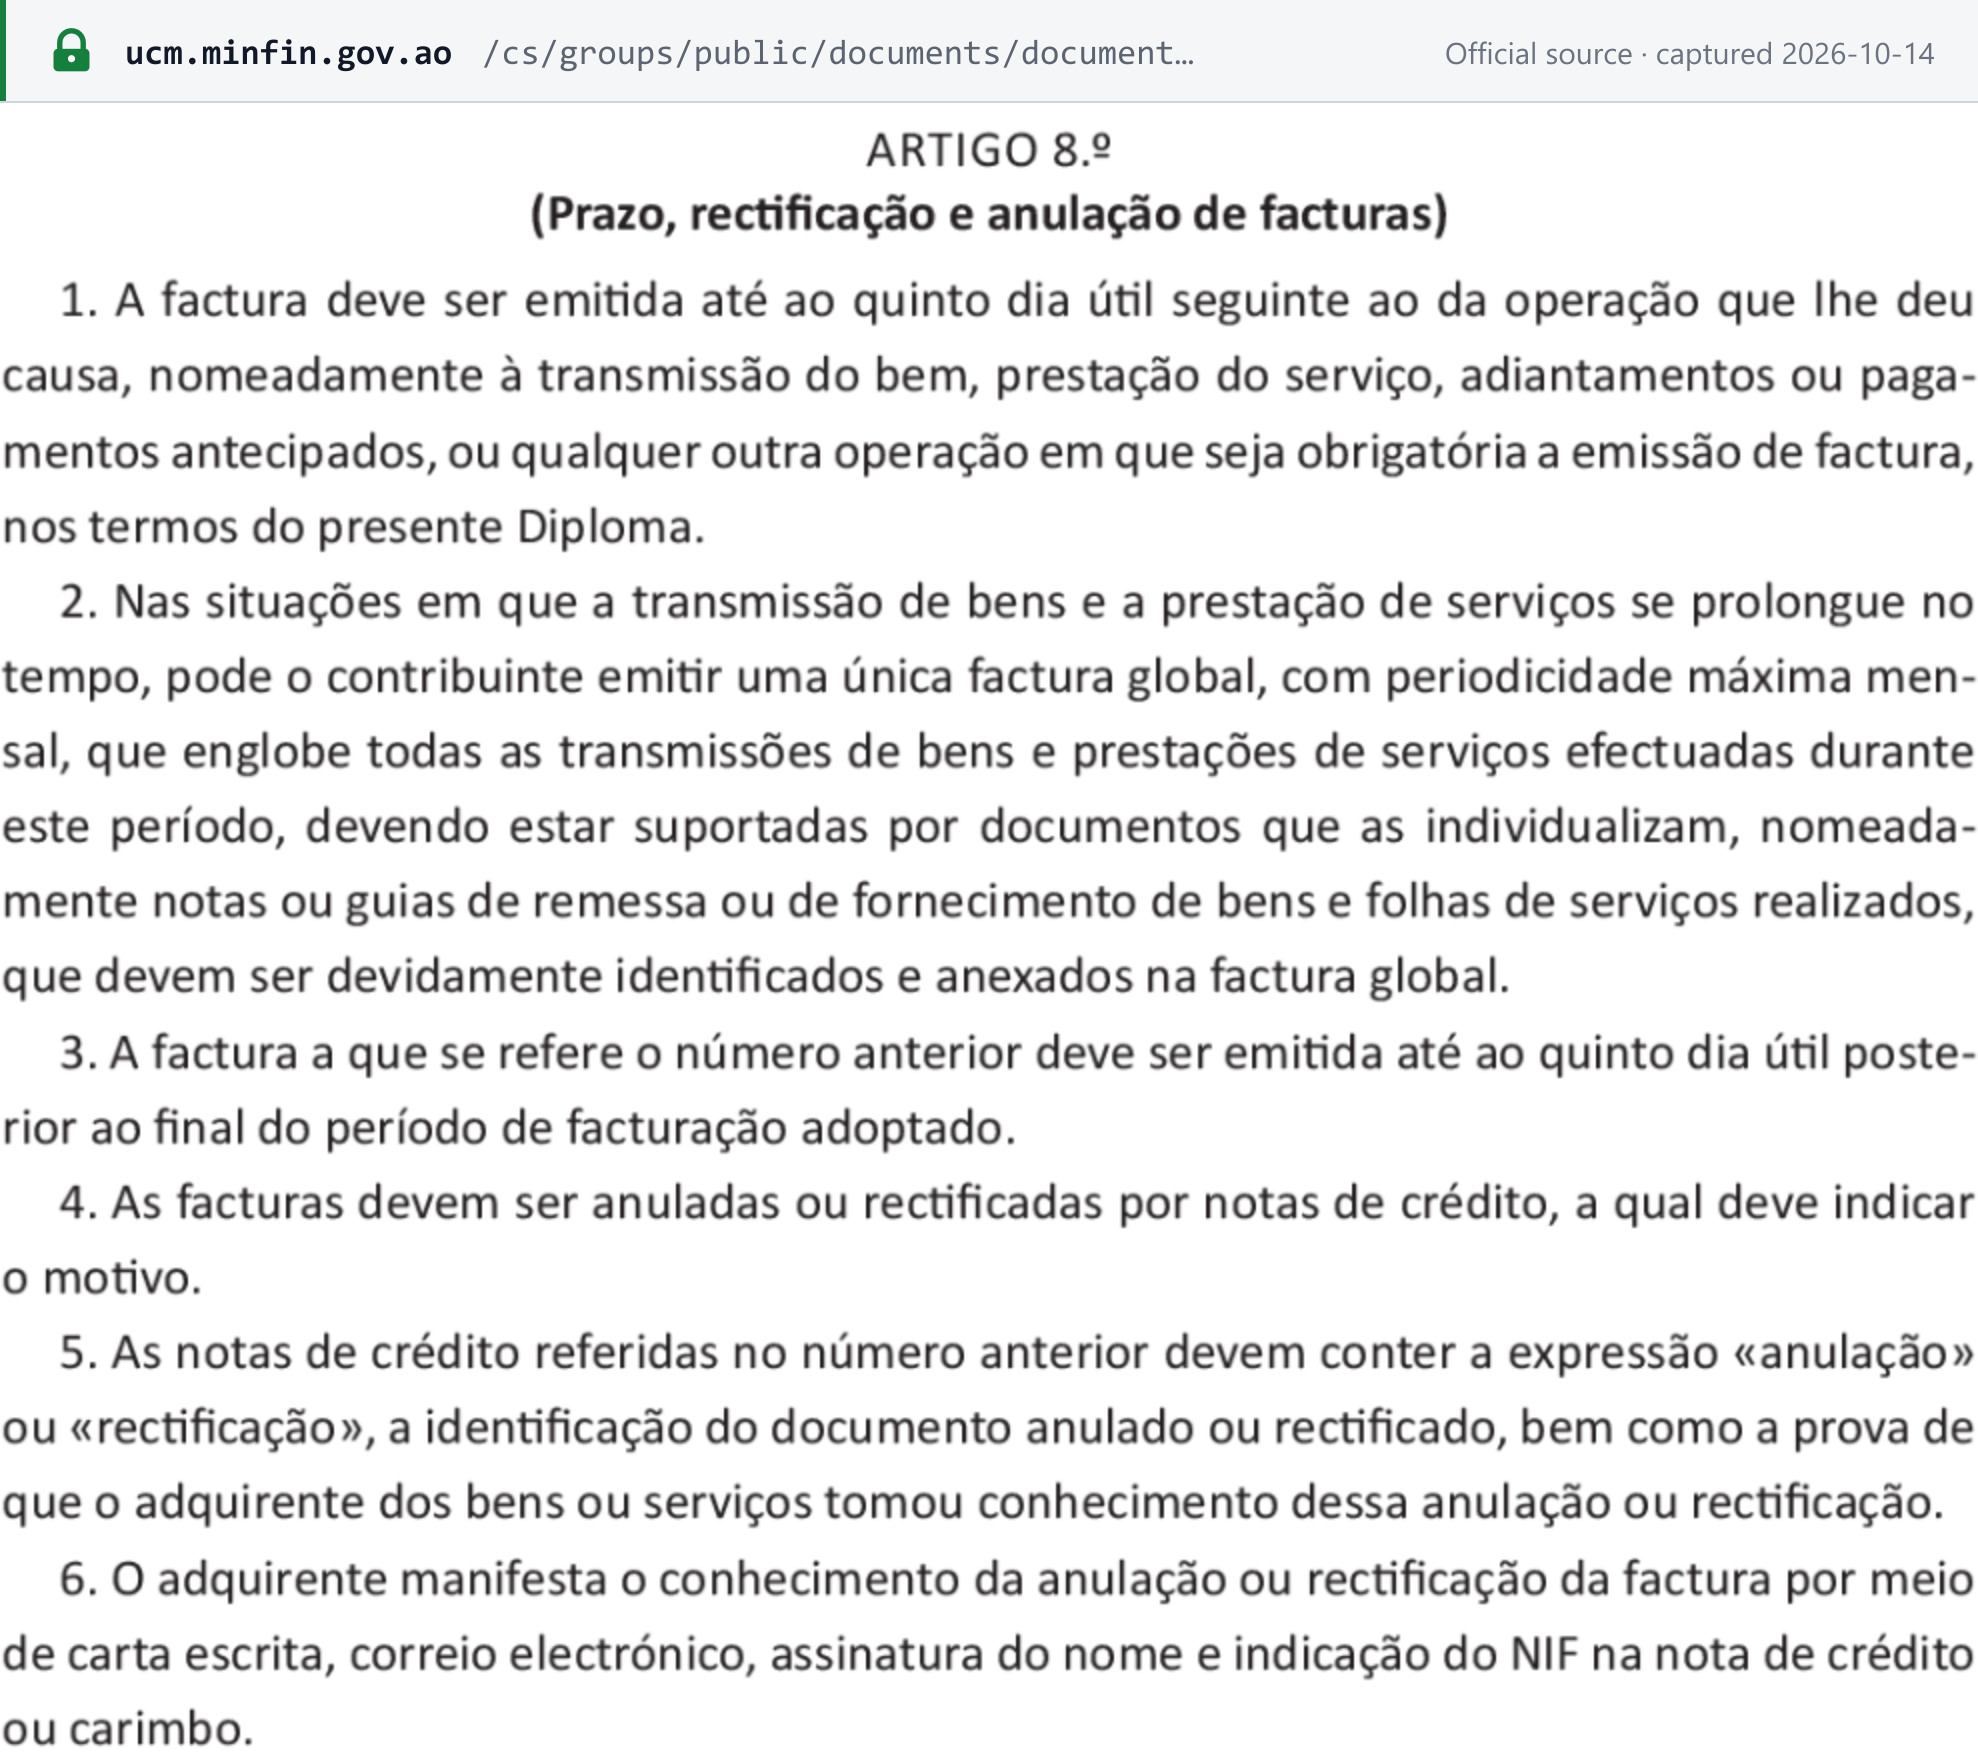
„A factura deve ser emitida até ao quinto dia útil seguinte ao da operação“ — die Rechnung ist bis zum fünften Arbeitstag nach dem Umsatz (Lieferung, Anzahlung oder Vorauszahlung) auszustellen (Art. 8.º n.º 1). Für Dauerleistungen ist eine einzige Sammelrechnung über höchstens einen Monat zulässig, wenn sie durch Lieferscheine oder Leistungsnachweise belegt ist; sie ist bis zum fünften Arbeitstag nach Ende des Zeitraums fällig (Art. 8.º n.ºs 2–3). [3]
Nummerierung und Reihenfolge
Rechnungen werden fortlaufend und chronologisch je Dokumentart und Wirtschaftsjahr in einer oder mehreren gekennzeichneten Serien nummeriert (Art. 10.º n.º 1 b)). Bei E-Rechnungssoftware erzeugt die AGT die Serien (Exekutivdekret 683/25 Art. 4.º). Rechnungen in einer der AGT nicht mitgeteilten Serie gelten als nicht ausgestellt (Präsidialdekret 71/25 Art. 35.º n.º 4). [3] [4]
Credit Notes und Debit Notes
- Credit Notes (Korrekturbelege) sind der einzige Weg, eine Rechnung zu stornieren oder zu berichtigen (Art. 8.º n.º 4). Die Credit Note nennt den Grund, das Wort «anulação» oder «rectificação», das stornierte oder berichtigte Dokument sowie den Nachweis, dass der Kunde davon Kenntnis hatte — ein Schreiben, eine E-Mail, die Unterschrift und NIF des Kunden auf der Credit Note oder seinen Stempel (n.ºs 5–6). Die Kenntnis des Kunden wird vermutet, wenn er die Steuer zugunsten des Staates berichtigt (n.º 7).
- Ausnahme: Ein Fehler bei der Identifizierung der Parteien kann in der validierten Software ohne Credit Note annulliert werden, ebenso eine Rechnung, die dem Kunden nie übermittelt wurde (n.ºs 8–9). Anzahlungsrechnungen werden per Credit Note ausgeglichen (n.º 10).
- Debit Notes (Belastungsanzeigen) enthalten keine IVA. Sie werden verwendet, wenn keine Rechnung fällig ist, für Mehrzweck-Gutscheine sowie für im Namen Dritter weiterbelastete Kosten (Art. 3.º m) und 4.º).
- IVA-Berichtigungen richten sich nach CIVA Art. 48.º.
Währung und Sprache
- Währung: Preise in Kwanza und in Worten (Art. 10.º n.º 1 d)); Rechnungen für Einfuhren und Ausfuhren folgen den Regeln des internationalen Handels. Eine auf Fremdwährung lautende Bemessungsgrundlage wird zum Verkaufskurs der BNA am Tag der Entstehung der Steuer umgerechnet (CIVA Art. 17.º n.º 8). [1]
- Sprache: Portugiesisch (Art. 10.º n.º 1 h)).
Belegarten
- Rechnungsähnliche Dokumente (alle unterliegen Art. 10.º n.º 1): factura, factura-recibo, factura genérica, factura global und aviso de cobrança.
- Keine Rechnungen: Proformarechnungen, Lieferscheine, Bestellungen, Angebote, Credit Notes und Debit Notes (Art. 4.º n.º 9).
- Keine Wertgrenze für eine vereinfachte Rechnung. Nur drei Arten von Verkäufen an Privatpersonen sind von der Rechnungspflicht befreit (Art. 5.º): Verkaufsautomaten, Inhabertickets und lizenzierte Straßenhändler — und selbst dann gilt „a dispensa não afasta a obrigação da emissão de Talão de Venda/Factura-Recibo“: Ein Kassenbon oder eine Rechnungsquittung ist auf Verlangen dennoch auszustellen.
- Quittungen sind für jede Zahlung verpflichtend, sofern nicht bereits ein Dokument ausgestellt wurde, das als Quittung dient (Art. 6.º).
Gutschriftverfahren (Selbstfakturierung)
In Angola ansässige Unternehmen, die Bücher führen, dürfen im Gutschriftverfahren abrechnen, wenn sie von Privatpersonen, die keine Rechnungen ausstellen können, Erzeugnisse des Primärsektors (Landwirtschaft, Forstwirtschaft, Fischerei, Viehzucht, Handwerk), Fertigwaren oder Dienstleistungen erwerben. Die Regelung erfasst auch den Staat sowie registrierungspflichtige Gegenstände, die von Privatpersonen erworben werden, die sie länger als 6 Monate genutzt haben (Präsidialdekret 71/25 Art. 11.º). Das Dokument trägt den Vermerk «Auto-Facturação» und eine eigene Nummernserie (Art. 10.º n.º 3 und 12.º). [3]
Aufbewahrung und Prüfpfad
- Aufbewahrung. Steuerpflichtige müssen alle Rechnungen und steuerlich relevanten Dokumente sowie die Aufzeichnungen über deren elektronische Verarbeitung „nos prazos estabelecidos no Código Geral Tributário“ aufbewahren — für die in der Allgemeinen Abgabenordnung festgelegten Fristen (Art. 26.º n.º 1).
- Elektronische Archivierung ist zulässig. Sicherungskopien müssen zur sofortigen Einsicht verfügbar sein, und das Archiv muss die Integrität gewährleisten, jede Änderung oder Vernichtung erkennen, sich nach Störungen wiederherstellen lassen und lesbare Kopien erzeugen können (Art. 26.º–27.º).
- Prüfpfad (Art. 22.º). Das Rechnungssystem muss die Integrität kontrollieren, unbefugte Änderungen erkennen, Sicherungskopien ermöglichen und den Betrieb einstellen, wenn seine Integrität beeinträchtigt ist, bis der Hersteller einen technischen Bericht einreicht. Es muss der AGT kontrollierten Zugriff und exakte Datenexporte ermöglichen, unabhängig von der Softwareversion. Der Steuerpflichtige bewahrt die technische Dokumentation des Systems auf (Datenmodell und Datenwörterbuch, Betriebsabläufe, Kontrollen).
- Zugriff der AGT (Art. 23.º). Die AGT kann vor Ort prüfen, direkt auf die Software zugreifen oder die Daten in einem standardisierten digitalen Format anfordern. Wird die Software oder das Archiv außerhalb Angolas gehostet, muss der Steuerpflichtige diesen Zugriff von Angola aus gewähren (n.º 3).
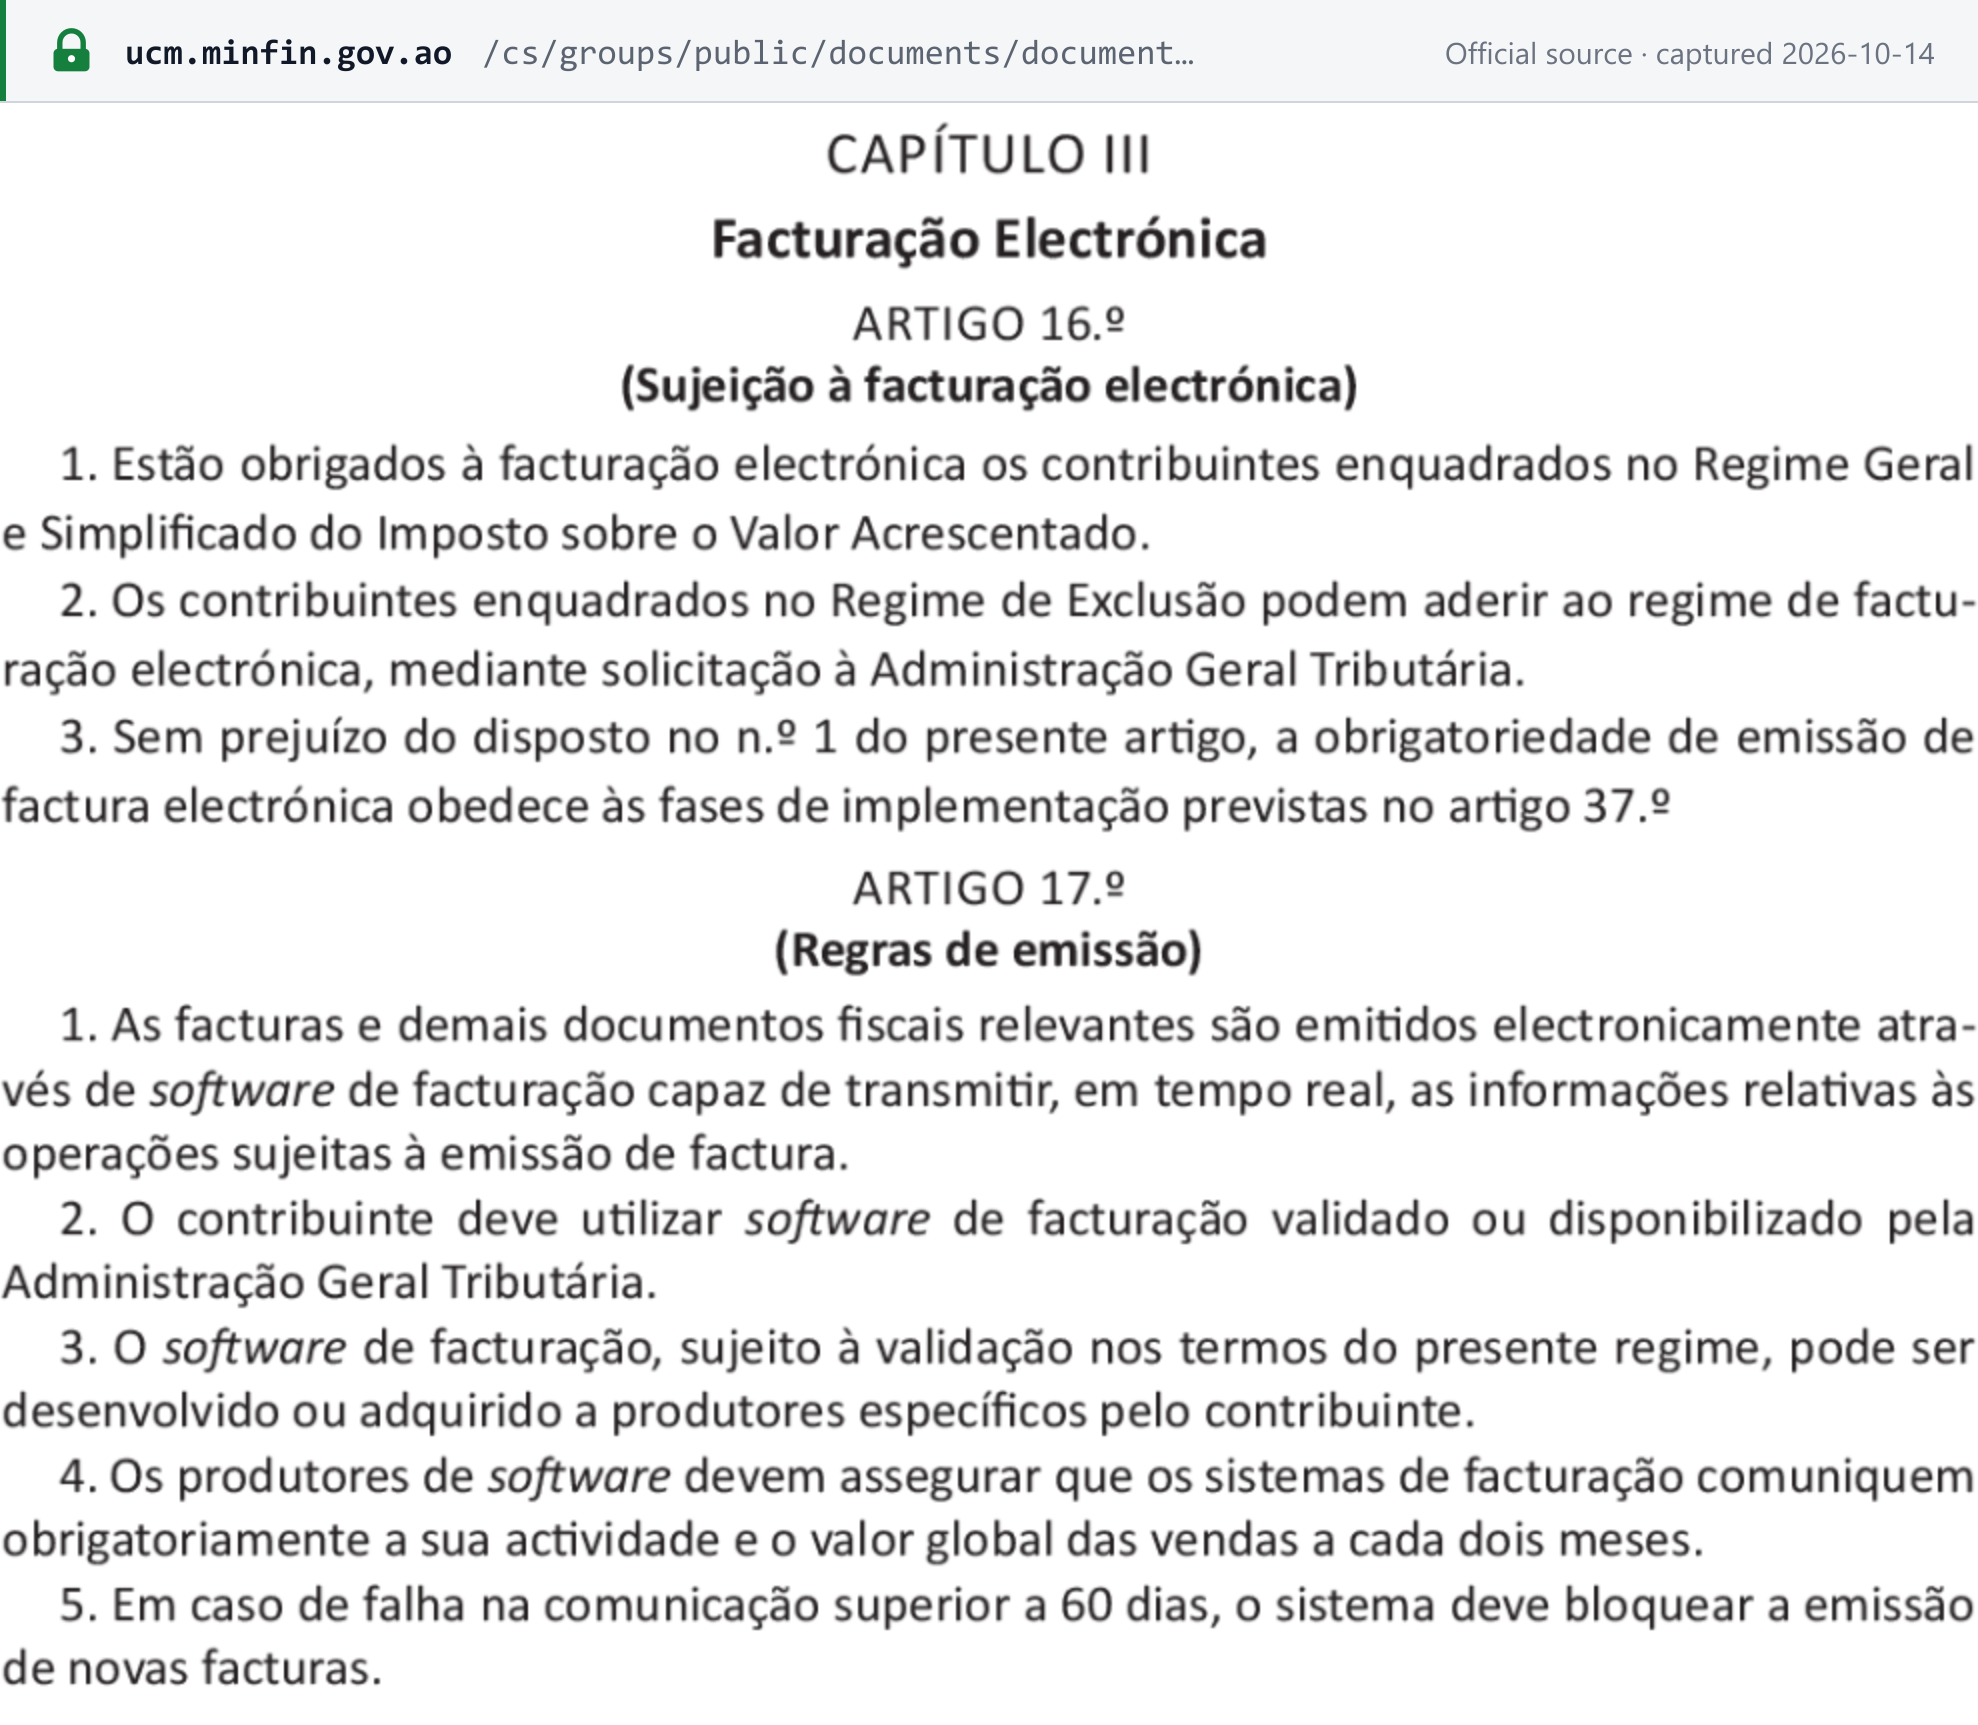
- Kommunikationssperre. E-Rechnungssoftware muss die Ausstellung neuer Rechnungen sperren, wenn mehr als 60 Tage lang keine Kommunikation mit der AGT stattgefunden hat (Art. 17.º n.º 5).
Muster einer konformen Rechnung
Die AGT veröffentlicht keine kommentierte Musterrechnung; das Exekutivdekret 683/25 definiert die E-Rechnung als JSON-Datenstruktur, nicht als gedrucktes Layout. Nachfolgend stellt Lookuptax die Angaben nach Präsidialdekret 71/25 Art. 10.º für eine inländische Dienstleistung in der allgemeinen Regelung an eine Geschäftsbank dar, die 50 % der IVA einbehält. Alle Namen, Nummern und Beträge sind fiktiv:
FACTURA
| BeschreibungArt 10.1 c) | MengeArt 10.1 c) | Einzelpreis (Kz)Art 10.1 d) | SatzArt 10.1 e) | Gesamt (Kz)Art 10.1 d) |
|---|---|---|---|---|
| IT-Beratungsleistungen, September 2026 | 1 | 1.000.000,00 | 14 % | 1.000.000,00 |
- BemessungsgrundlageArt 10.1 d)
- 1.000.000,00 Kz
- IVA 14 %Art 10.1 e)
- 140.000,00 Kz
- GesamtbetragArt 10.1 d)
- 1.140.000,00 Kz
- In WortenArt 10.1 d)
- um milhão, cento e quarenta mil kwanzas
- Ausgestellt mit der von der AGT validierten Rechnungssoftware „SpecimenSoft 1.0“, Zertifikat Nr. SPECIMEN/AGT/0000, Hash-Auszug XXXX (Art 10.1 j)).
- Der Kunde ist eine Geschäftsbank, die 50 % der IVA einbehält (IVA cativo, CIVA Art. 21.º n.º 2): Sie zahlt 1.070.000,00 Kz, und die Quittung muss die einbehaltenen 70.000,00 Kz ausweisen (Art 6.3).
- Wäre eine Position steuerfrei, würde die Rechnung anstelle eines Steuersatzes den Grund unter Angabe der Rechtsvorschrift nennen (Art 10.1 f)).
- Ausgestellt bis zum fünften Arbeitstag nach der Leistung (Art 8.1).
Status der E-Rechnung
Status: stufenweise eingeführt und verpflichtend, nach einem Echtzeit-Meldemodell. Rechnungen werden in einer von der AGT validierten Software ausgestellt, die „capaz de transmitir, em tempo real“ ist — die Rechnungsdaten in Echtzeit an die AGT übermitteln kann (Präsidialdekret 71/25 Art. 17.º n.º 1) — oder im Portal do Contribuinte. [3]
| Phase | Wer | Ab |
|---|---|---|
| 1 | Steuerpflichtige des 1. und 2. Finanzamts für Großsteuerzahler (automatisch einbezogen) und Lieferanten des Staates | 1. Januar 2026 |
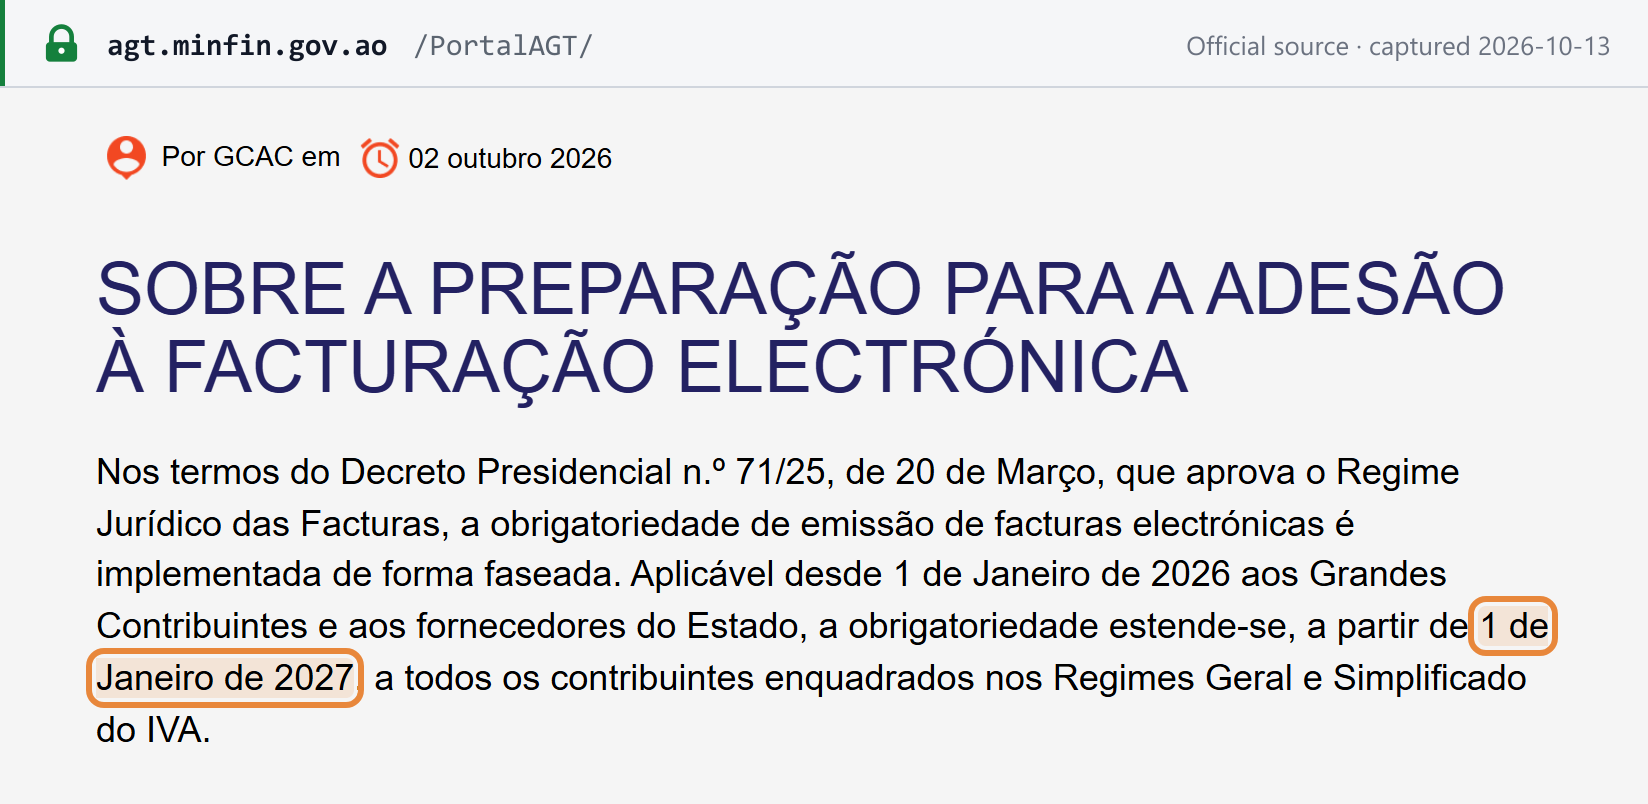
| 2 | Alle Steuerpflichtigen der allgemeinen und der vereinfachten IVA-Regelung | 1. Januar 2027 |
| Freiwillig | Steuerpflichtige der Ausschlussregelung, auf Antrag bei der AGT | — |
AGT, 2. Oktober 2026: „Aplicável desde 1 de Janeiro de 2026 aos Grandes Contribuintes e aos fornecedores do Estado, a obrigatoriedade estende-se, a partir de 1 de Janeiro de 2027, a todos os contribuintes enquadrados nos Regimes Geral e Simplificado do IVA.“ Am 6. Mai 2026 erklärte die Vorsitzende der AGT: „não haverá prorrogação do prazo“ — die Frist wird nicht verlängert. [6] [15]
- Anwendungsbereich. Die Pflicht knüpft an den Aussteller an; sobald ein Steuerpflichtiger erfasst ist, gilt sie daher für jede von ihm ausgestellte Rechnung — B2B, B2G und B2C. Steuerpflichtige der Ausschlussregelung können auf Antrag bei der AGT freiwillig teilnehmen (Art. 16.º n.º 2); die AGT behandelt einen freiwillig teilnehmenden Steuerpflichtigen als vollständig an die Pflicht gebunden. [7]
- Format. JSON-Webservices, definiert im Exekutivdekret (Decreto Executivo) n.º 683/25, de 22 de Agosto, Anhang I. Der Dienst „Solicitar Registo de Factura Electrónica“ enthält Felder wie
schemaVersion,submissionGUID,taxRegistrationNumber,submissionTimeStampundsoftwareInfo; er wird mit einer JWS (jwsSoftwareSignature) unter Verwendung des privaten Schlüssels des Softwareherstellers signiert; ein Aufruf enthält höchstens 30 Rechnungen; und die Dokumentnummern folgen der Nummerierung nach SAF-T (AO). [4] - Notfallverfahren. Offline-Ausstellung in der Software, wenn die Verbindung zur AGT ausfällt, mit Kennzeichnung als im Notfallmodus ausgestellt (Art. 18.º), oder von der AGT genehmigte gedruckte Blöcke für bis zu 45 Tage bei Geräteausfall (Art. 7.º n.º 6).
- SAF-T. Steuerpflichtige der allgemeinen und der vereinfachten Regelung, die E-Rechnungen ausstellen, „estão dispensados da submissão dos Ficheiros Normativos de Inspecção Tributária (SAF-T)“ — sie reichen die SAF-T-Rechnungsdatei nicht mehr ein (AGT, 24. März 2026). Die Buchhaltungs-SAF-T (bis 10. April) und die Inventardatei (bis 15. Februar) sind weiterhin einzureichen (Art. 24.º n.º 1 d)–e)). [8]
- Sanktionen. Es gelten die Geldbußen für Rechnungsverstöße (siehe Straftaten und Sanktionen), und Lieferanten des Staates, die die Pflicht nicht erfüllen, werden von Lieferungen an den Staat ausgeschlossen und im staatlichen Finanzverwaltungssystem (SIGFE) eingeschränkt. [7]
- Verbreitung. Am 7. Mai 2026 meldete die AGT rund 46.000 Unternehmen, die E-Rechnungen ausstellen, und rund 400.000 täglich an sie gemeldete Rechnungen. [15]
Zu Angola im Vergleich mit anderen Ländern siehe die Tabelle zum Status der E-Rechnung und zu Netzwerken und zum Unterschied zwischen Echtzeitmeldung und Clearance die CTC-Modelle der E-Rechnung.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich, sowohl in der allgemeinen als auch in der vereinfachten Regelung. Steuerpflichtige der allgemeinen Regelung reichen die declaração periódica (Modelo 7) ein; Steuerpflichtige der vereinfachten Regelung reichen eine vereinfachte Erklärung ein. Die Erklärung ist auch ohne Umsätze fällig (CIVA Art. 32.º n.º 2), und eine ohne ihre Anlagen und Berichtigungsaufstellungen eingereichte Erklärung „considera-se não entregue“ — gilt als nicht eingereicht (Art. 32.º n.º 5). [1]
Fälligkeit der Erklärung
Die gesetzliche Regel. Die periodische Erklärung und ihre Anlagen werden elektronisch „até ao último dia útil do mês seguinte àquele a que respeitam as operações“ eingereicht — bis zum letzten Arbeitstag des Monats nach dem Monat der Umsätze (CIVA Art. 44.º n.º 1). Mit der Einreichung wird der Zahlungsbeleg (Nota de Liquidação) automatisch erzeugt, und ein Guthaben wird auf die nächste Erklärung vorgetragen, sofern keine Erstattung beantragt wird (Art. 44.º n.ºs 2–3). [1]
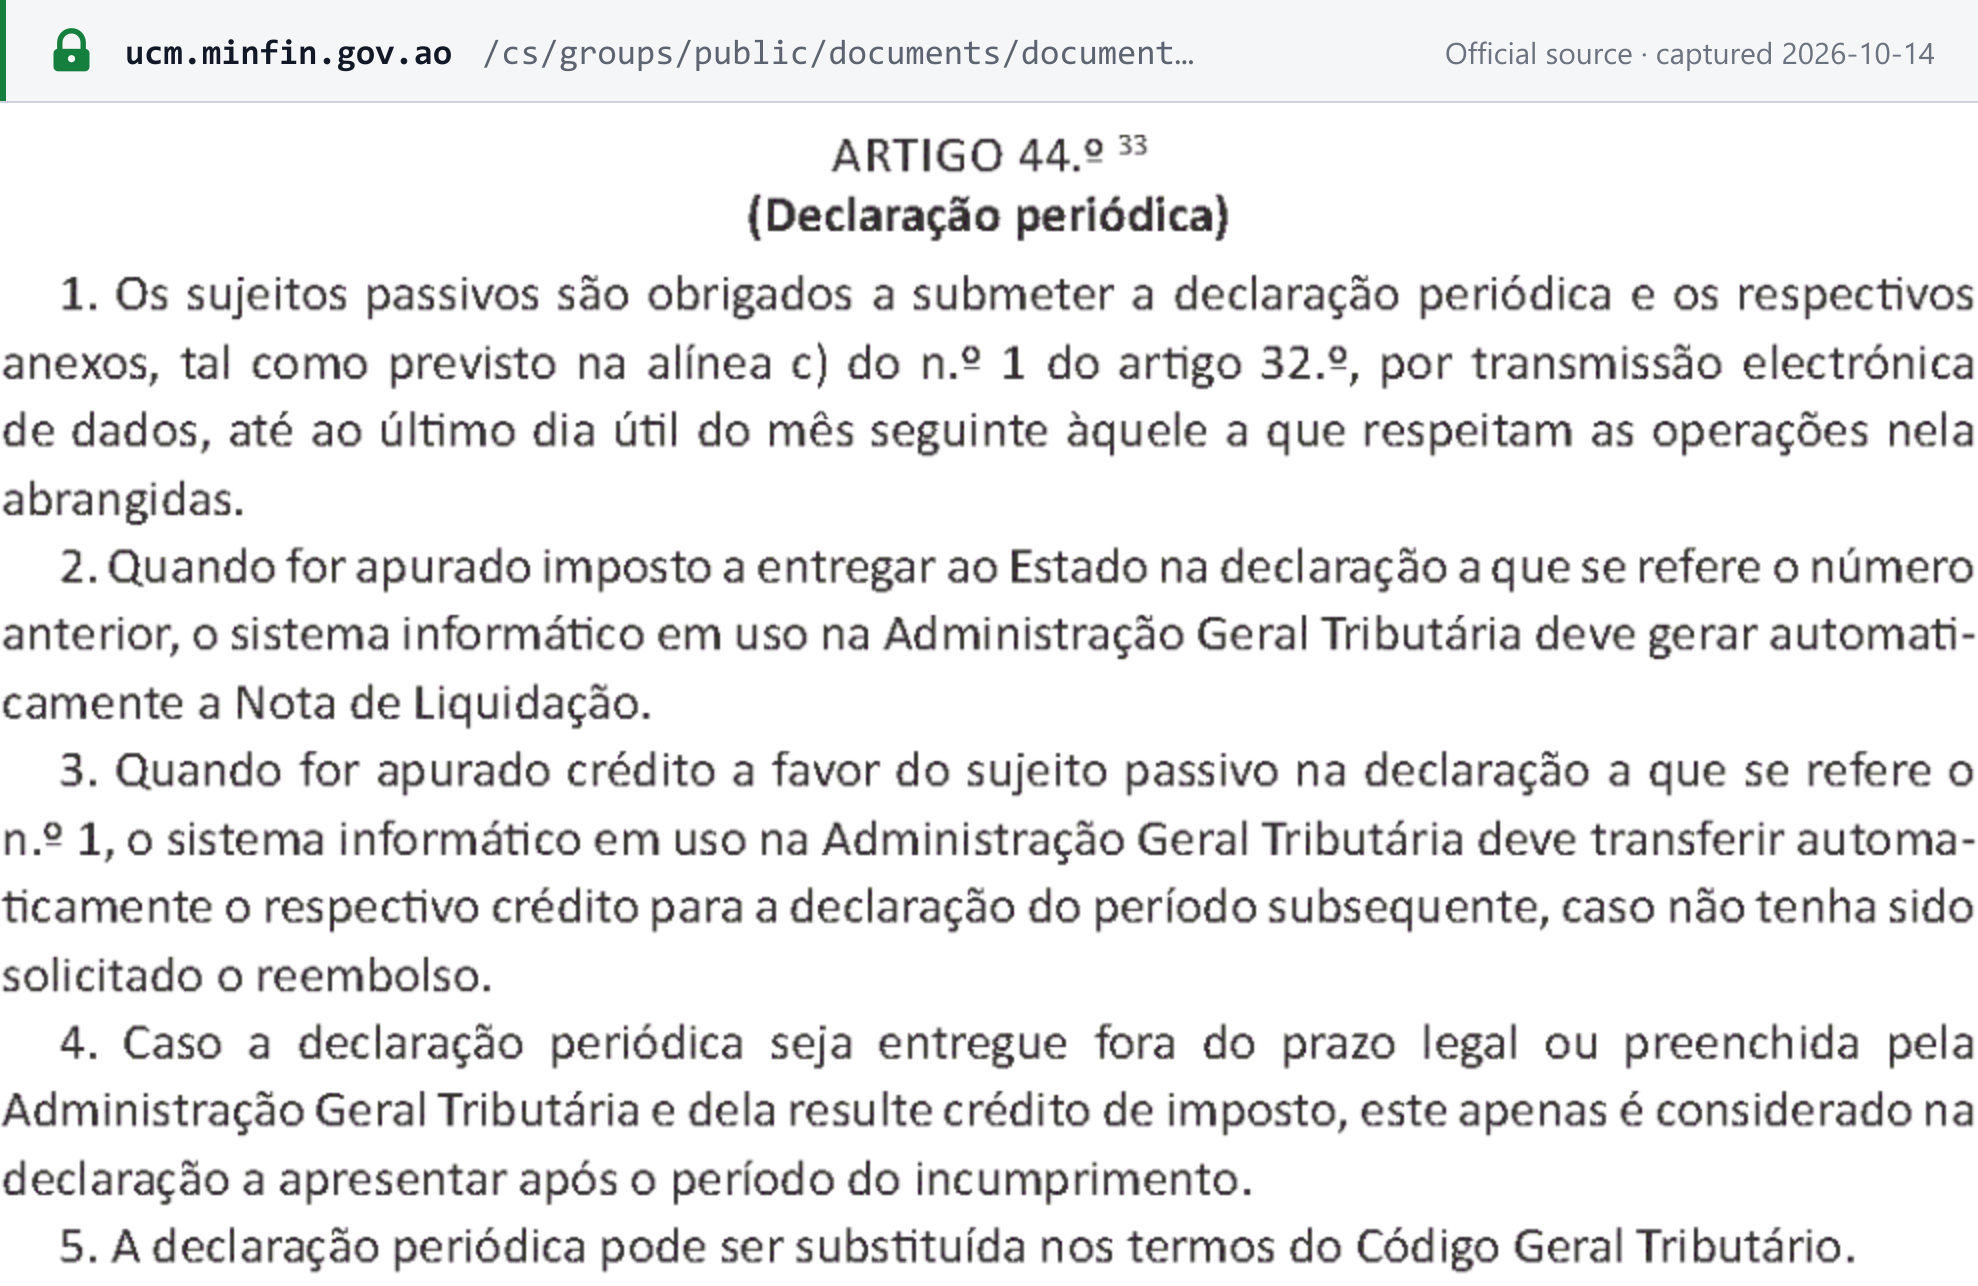
Einmalige Verlängerungen im Jahr 2026. Die AGT hat bestimmte Fristen der allgemeinen Regelung ohne Sanktionen verlängert:
- am 15. April 2026 fällige Pflichten konnten bis zum 30. April 2026 erfüllt werden; [11]
- für die Erklärung und Zahlung für März 2026 konnten am 15. Mai 2026 fällige Pflichten bis zum 22. Mai 2026 erfüllt werden. [10]
Diese Mitteilungen nennen den 15. April und den 15. Mai als ursprüngliche Fälligkeitstermine, die vom Termin des letzten Arbeitstags im Gesetzbuch abweichen; die AGT hat die Grundlage dafür nicht veröffentlicht. [10] [11]
Die AGT kündigt solche Verlängerungen auf ihrer Website und im Portal do Contribuinte an.
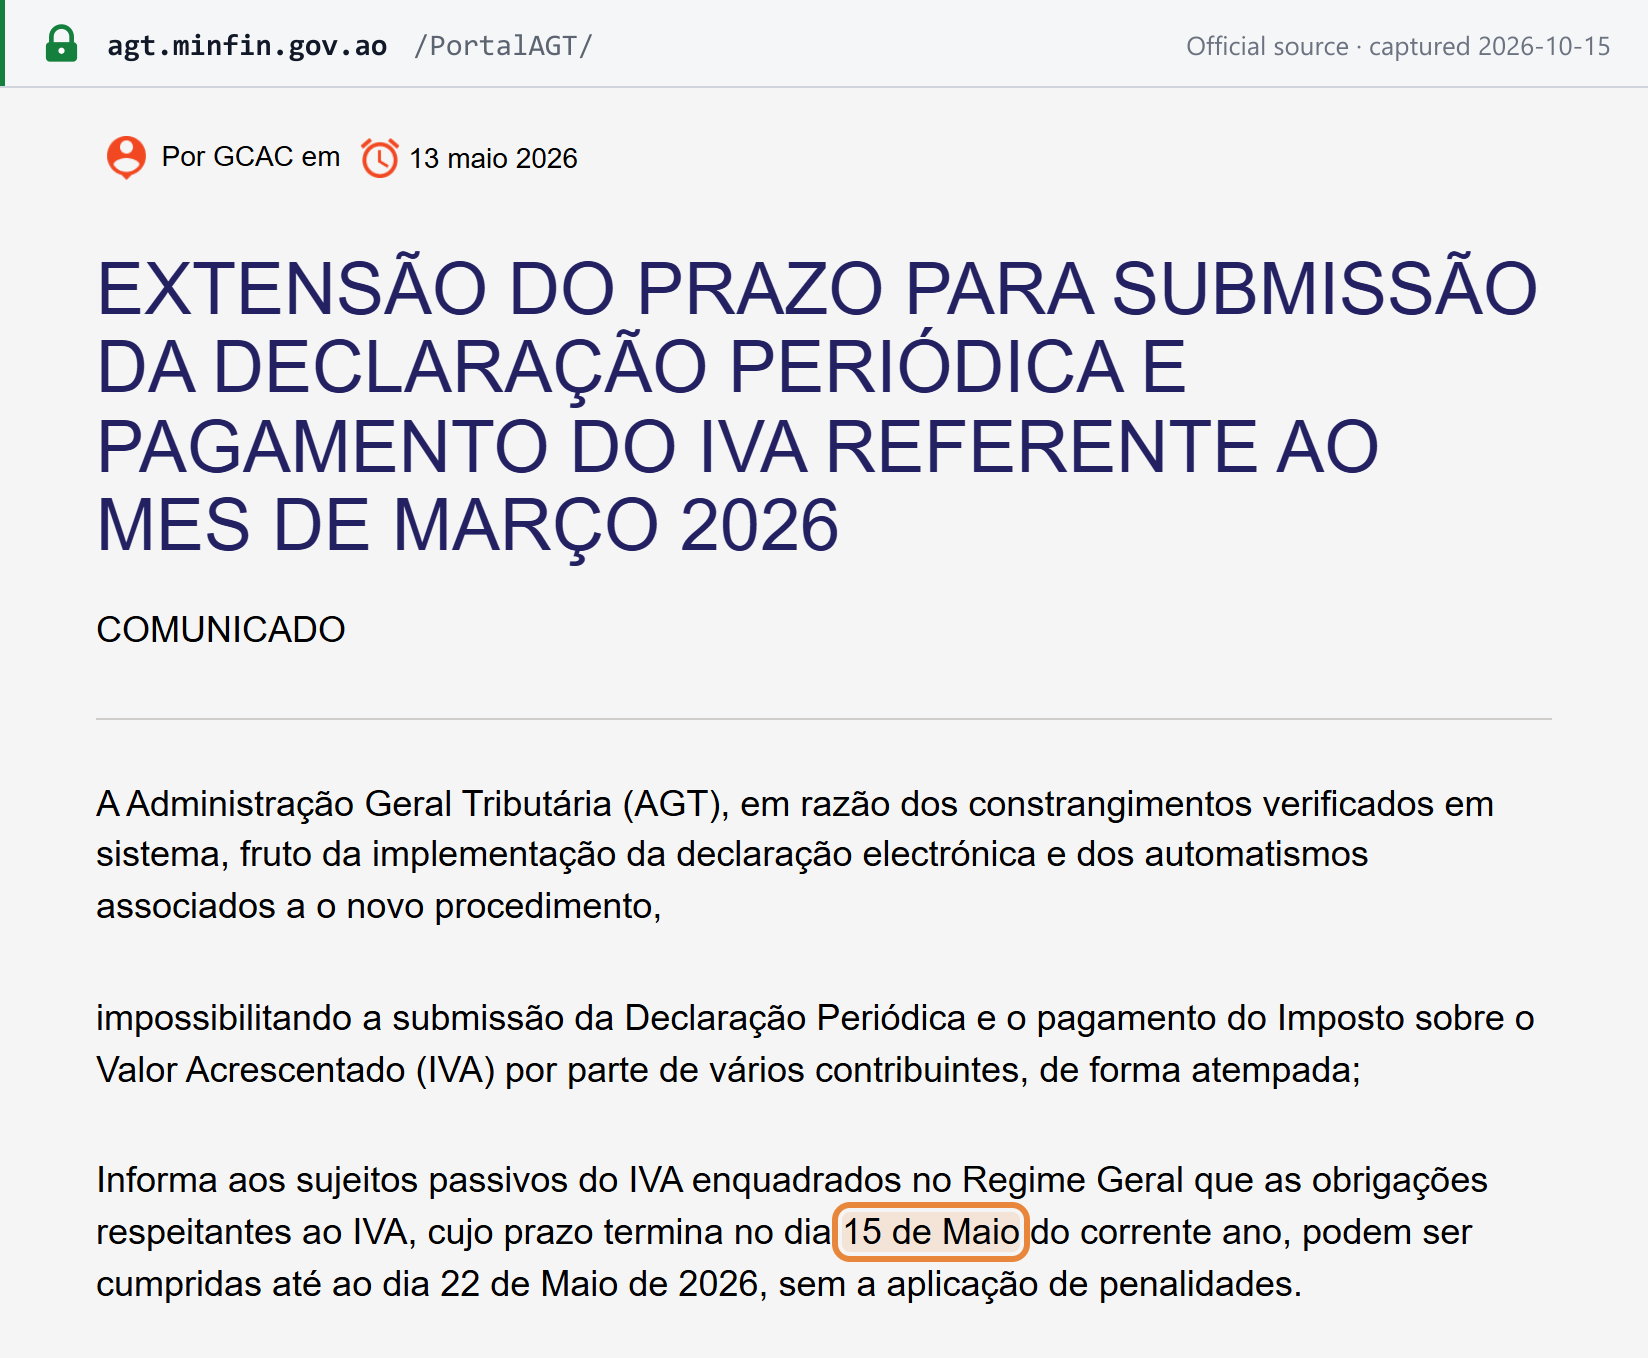
Zahlungsfrist und Zahlungsweise
Die IVA ist innerhalb derselben Frist wie die Erklärung zu zahlen: „até ao último dia útil do mês seguinte“ (CIVA Art. 30.º n.º 1), unter Verwendung der bei der Einreichung erzeugten Nota de Liquidação; die oben genannten einmaligen Verlängerungen 2026 betrafen sowohl die Zahlung als auch die Erklärung. Einreichung und Zahlung erfolgen elektronisch über das Portal do Contribuinte. Die Einfuhr-IVA wird bei der Abfertigung an den Zoll entrichtet (Art. 30.º n.º 4). [1]
Zusätzliche Aufstellungen
- Lieferantenanlage (anexo de fornecedores). Vorausgefüllt aus den SAF-T-Dateien und E-Rechnungen der Lieferanten. Für jede Rechnung entscheidet der Steuerpflichtige, ob er sie abzieht, nicht abzieht, zurückstellt oder ablehnt; eine Zurückstellung gilt höchstens 12 Monate, danach entfällt der Abzug. Die automatische Übermittlung ist für die gesamte allgemeine Regelung verpflichtend, mit Ausnahme der Erdölinvestitionsgesellschaften (AGT, 26. Februar 2026). [12]
- Manuell einzutragen: Rechnungen für Dienstleistungen ausländischer Lieferanten ohne angolanische Niederlassung sowie Rechnungen mit IVA cativo (AGT, 1. Juni 2026). [9]
- Jährliche Dateien: die Buchhaltungs-SAF-T für das Vorjahr bis 10. April und die Inventardatei zum 31. Dezember bis 15. Februar (Präsidialdekret 71/25 Art. 24.º n.º 1 d)–e)). [3]
IVA cativo (Einbehalt durch den Kunden)
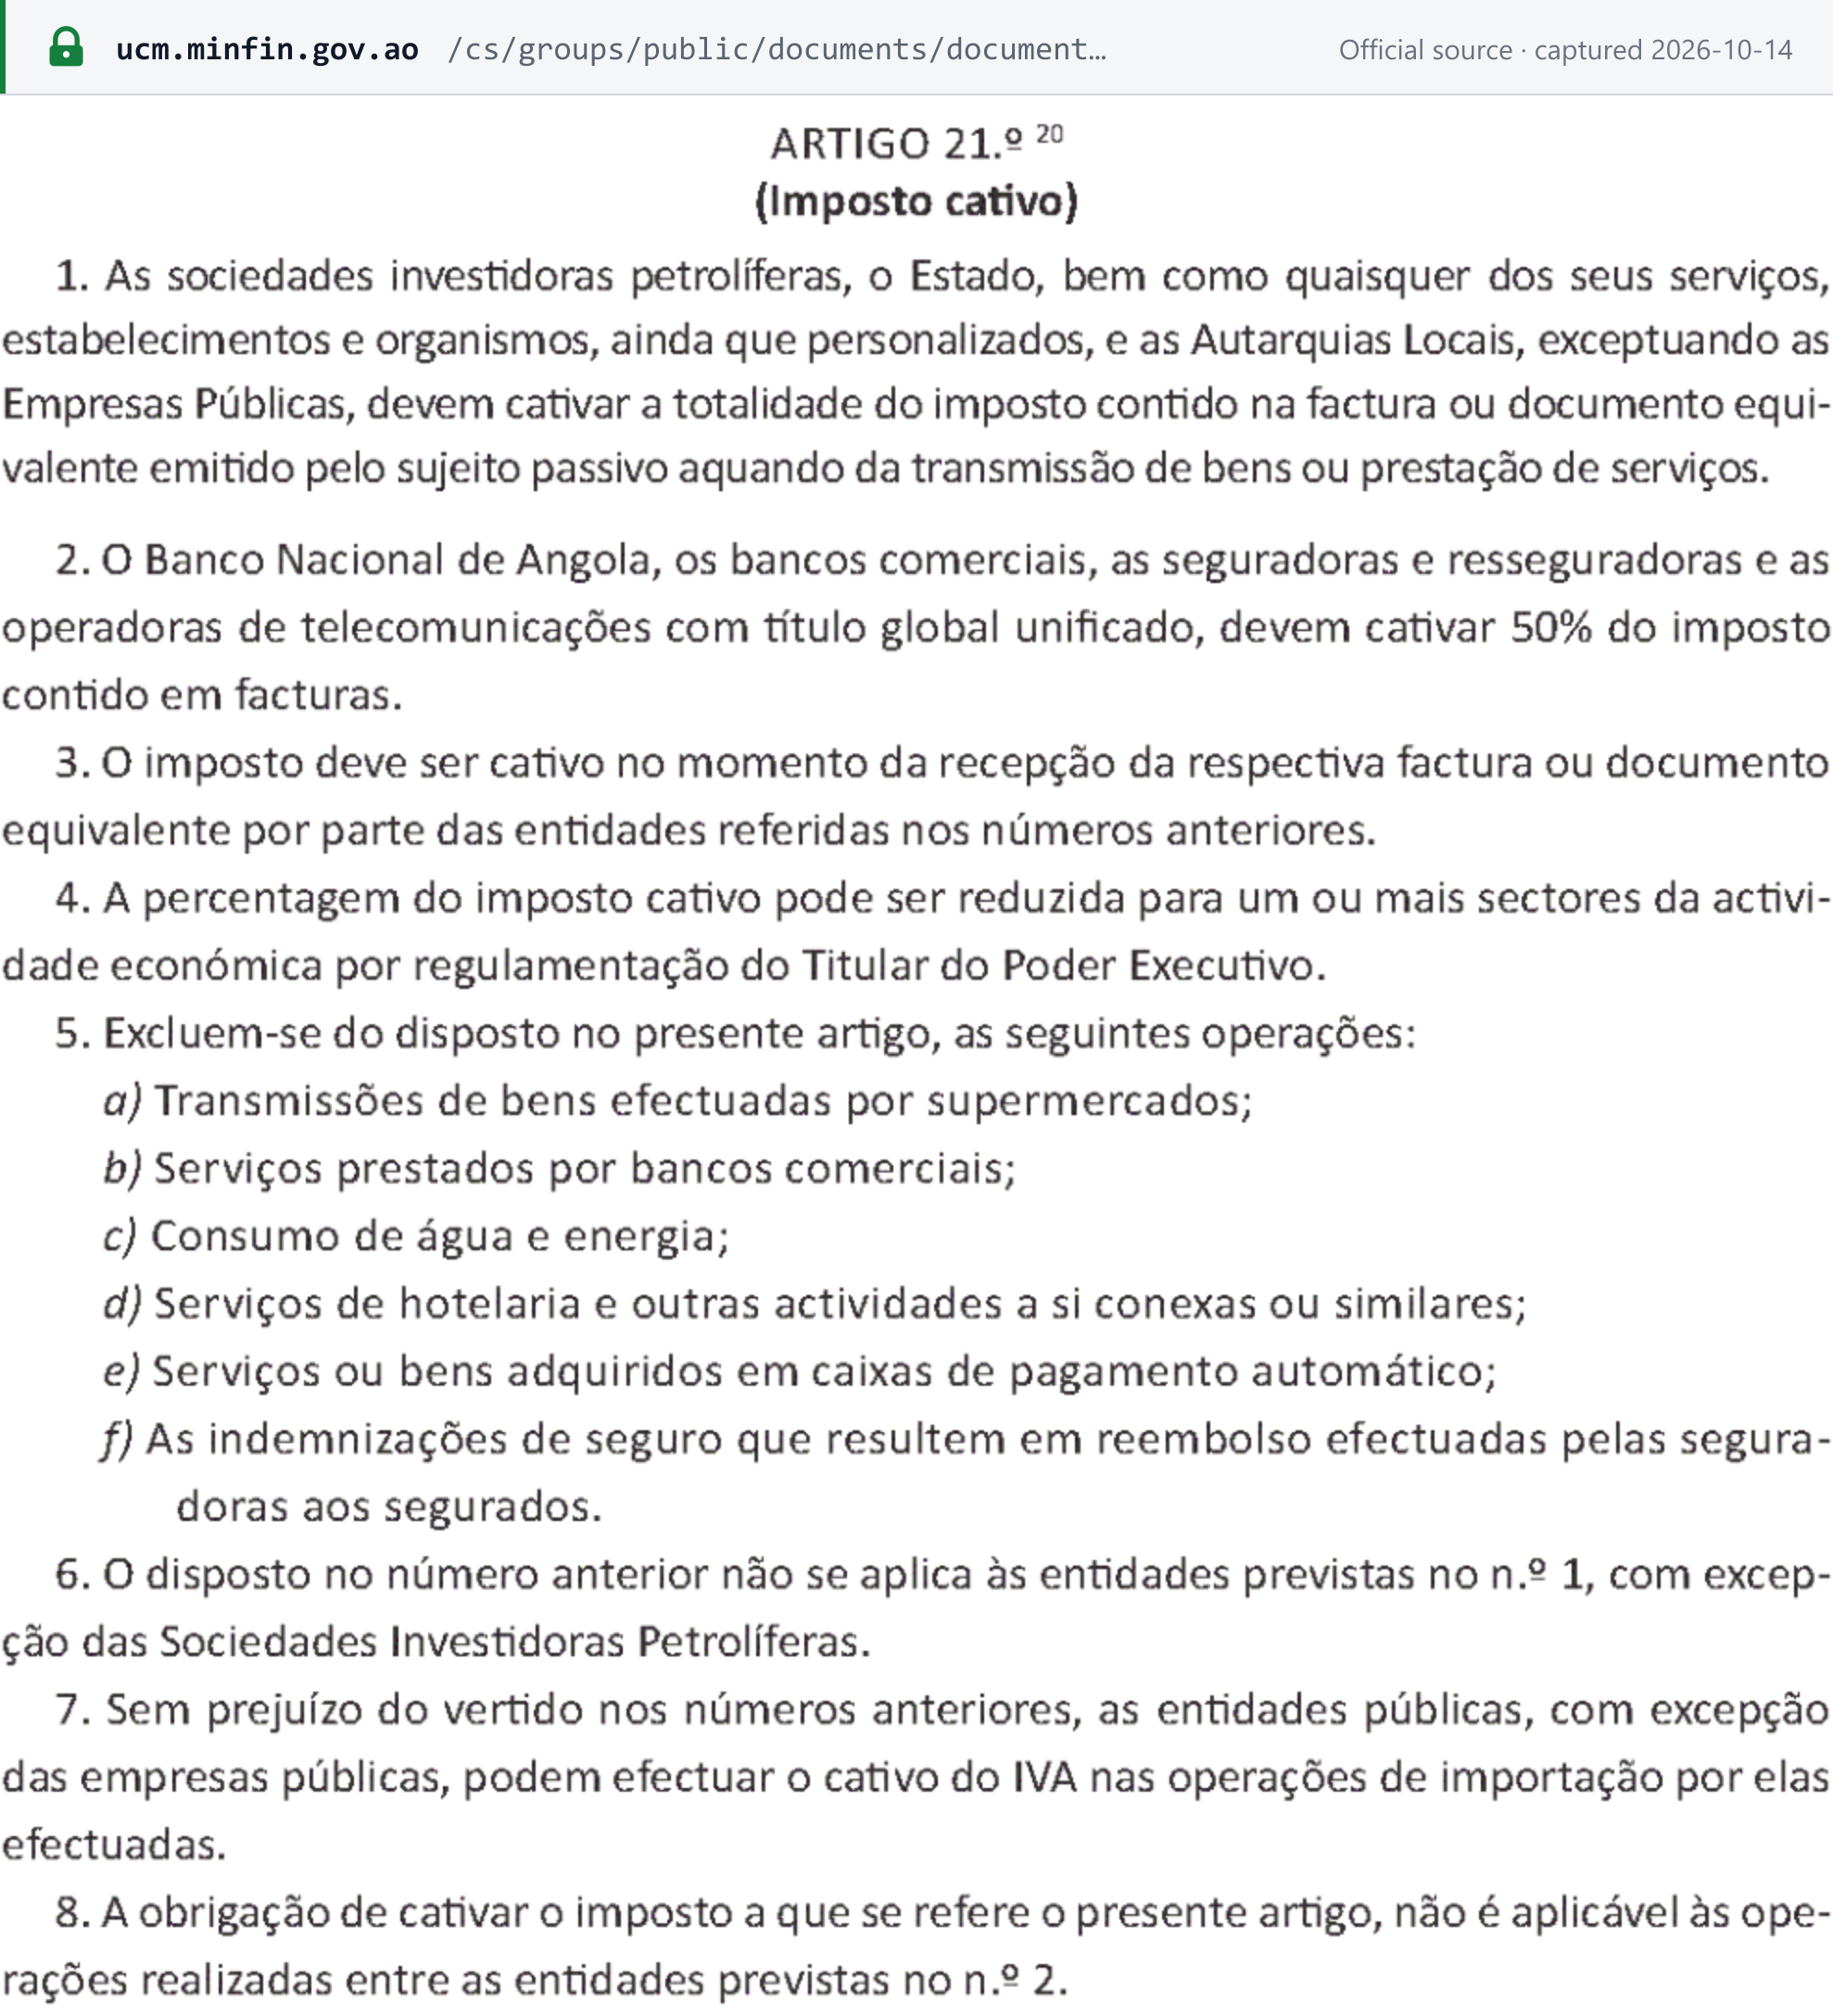
Angola verpflichtet bestimmte Kunden, die IVA auf die von ihnen erhaltenen Rechnungen einzubehalten (CIVA Art. 21.º): [1]
| Kunde | Behält ein |
|---|---|
| Erdölinvestitionsgesellschaften, der Staat und seine Dienststellen und Einrichtungen sowie Gebietskörperschaften (nicht öffentliche Unternehmen) | 100 % der IVA auf der Rechnung |
| Nationalbank von Angola, Geschäftsbanken, Versicherer und Rückversicherer sowie Telekommunikationsbetreiber mit einheitlicher Globallizenz | 50 % der IVA auf der Rechnung (nicht bei Umsätzen untereinander) |
- Wann: bei Erhalt der Rechnung (n.º 3).
- Vom Einbehalt ausgenommen (n.º 5): von Supermärkten verkaufte Waren, Dienstleistungen von Geschäftsbanken, Wasser und Energie, Hoteldienstleistungen, Käufe an automatischen Zahlungsterminals und Versicherungsentschädigungen. Diese Ausnahmen gelten für die 50-%-Einbehaltenden und für Erdölinvestitionsgesellschaften, nicht für den Staat oder die Gebietskörperschaften (n.º 6).
- Seite des Leistenden: Der Leistende zieht die einbehaltene IVA in der Erklärung für den Zeitraum ab, in dem er die Rechnung ausgestellt hat (Art. 22.º n.º 6), und seine Quittung muss den einbehaltenen Betrag ausweisen. Behält der Kunde nicht ein, zahlt der Leistende die IVA selbst (Art. 29.º n.º 5).
- Seite des Einbehaltenden: Die einbehaltene IVA ist bis zum letzten Arbeitstag des Folgemonats abzuführen (Art. 31.º n.º 1).
- Leistende der vereinfachten Regelung: Der Staat behält bei über SIGFE geleisteten Zahlungen an sie ein (Art. 69.º-D).
Siehe Umsatzsteuer-Einbehaltungsregelungen.
Vorsteuerabzug und ausgeschlossene Posten
- Belege: Die Vorsteuer ist nur auf Belege abziehbar, die auf den Namen und die NIF des Steuerpflichtigen lauten — Rechnungen der allgemeinen Regelung und Einfuhrquittungen (CIVA Art. 23.º n.º 3).
- Zeitpunkt: Der Abzug erfolgt in der Erklärung für den Zeitraum der Rechnung oder den darauf folgenden (Art. 23.º n.º 2) und innerhalb von 12 Monaten nach der Rechnung.
- Pro-rata: Ein Steuerpflichtiger mit steuerpflichtigen und steuerfreien Umsätzen zieht nach dem aufgerundeten Jahresumsatzverhältnis ab; bei 98 % oder mehr ist die gesamte Vorsteuer abziehbar (Art. 27.º).
- Vereinfachte Regelung: Nur 10 % der Vorsteuer sind abziehbar (Art. 69.º-C n.º 4).
- Ausgeschlossen (Art. 24.º n.º 1): Erwerb, Leasing, Versicherung, Nutzung und Reparatur von Personenkraftwagen („viaturas de turismo“), Sportbooten, Hubschraubern, Flugzeugen und Motorrädern; Unterkunft, Speisen, Getränke und Bewirtung; sowie Tabak. Der Ausschluss entfällt, wenn der Gegenstand im Rahmen eines steuerpflichtigen Verkaufs weiterveräußert wird (n.º 2). Erdölinvestitionsgesellschaften haben eine eigene, umfassendere Liste (Art. 25.º).
Erstattungen
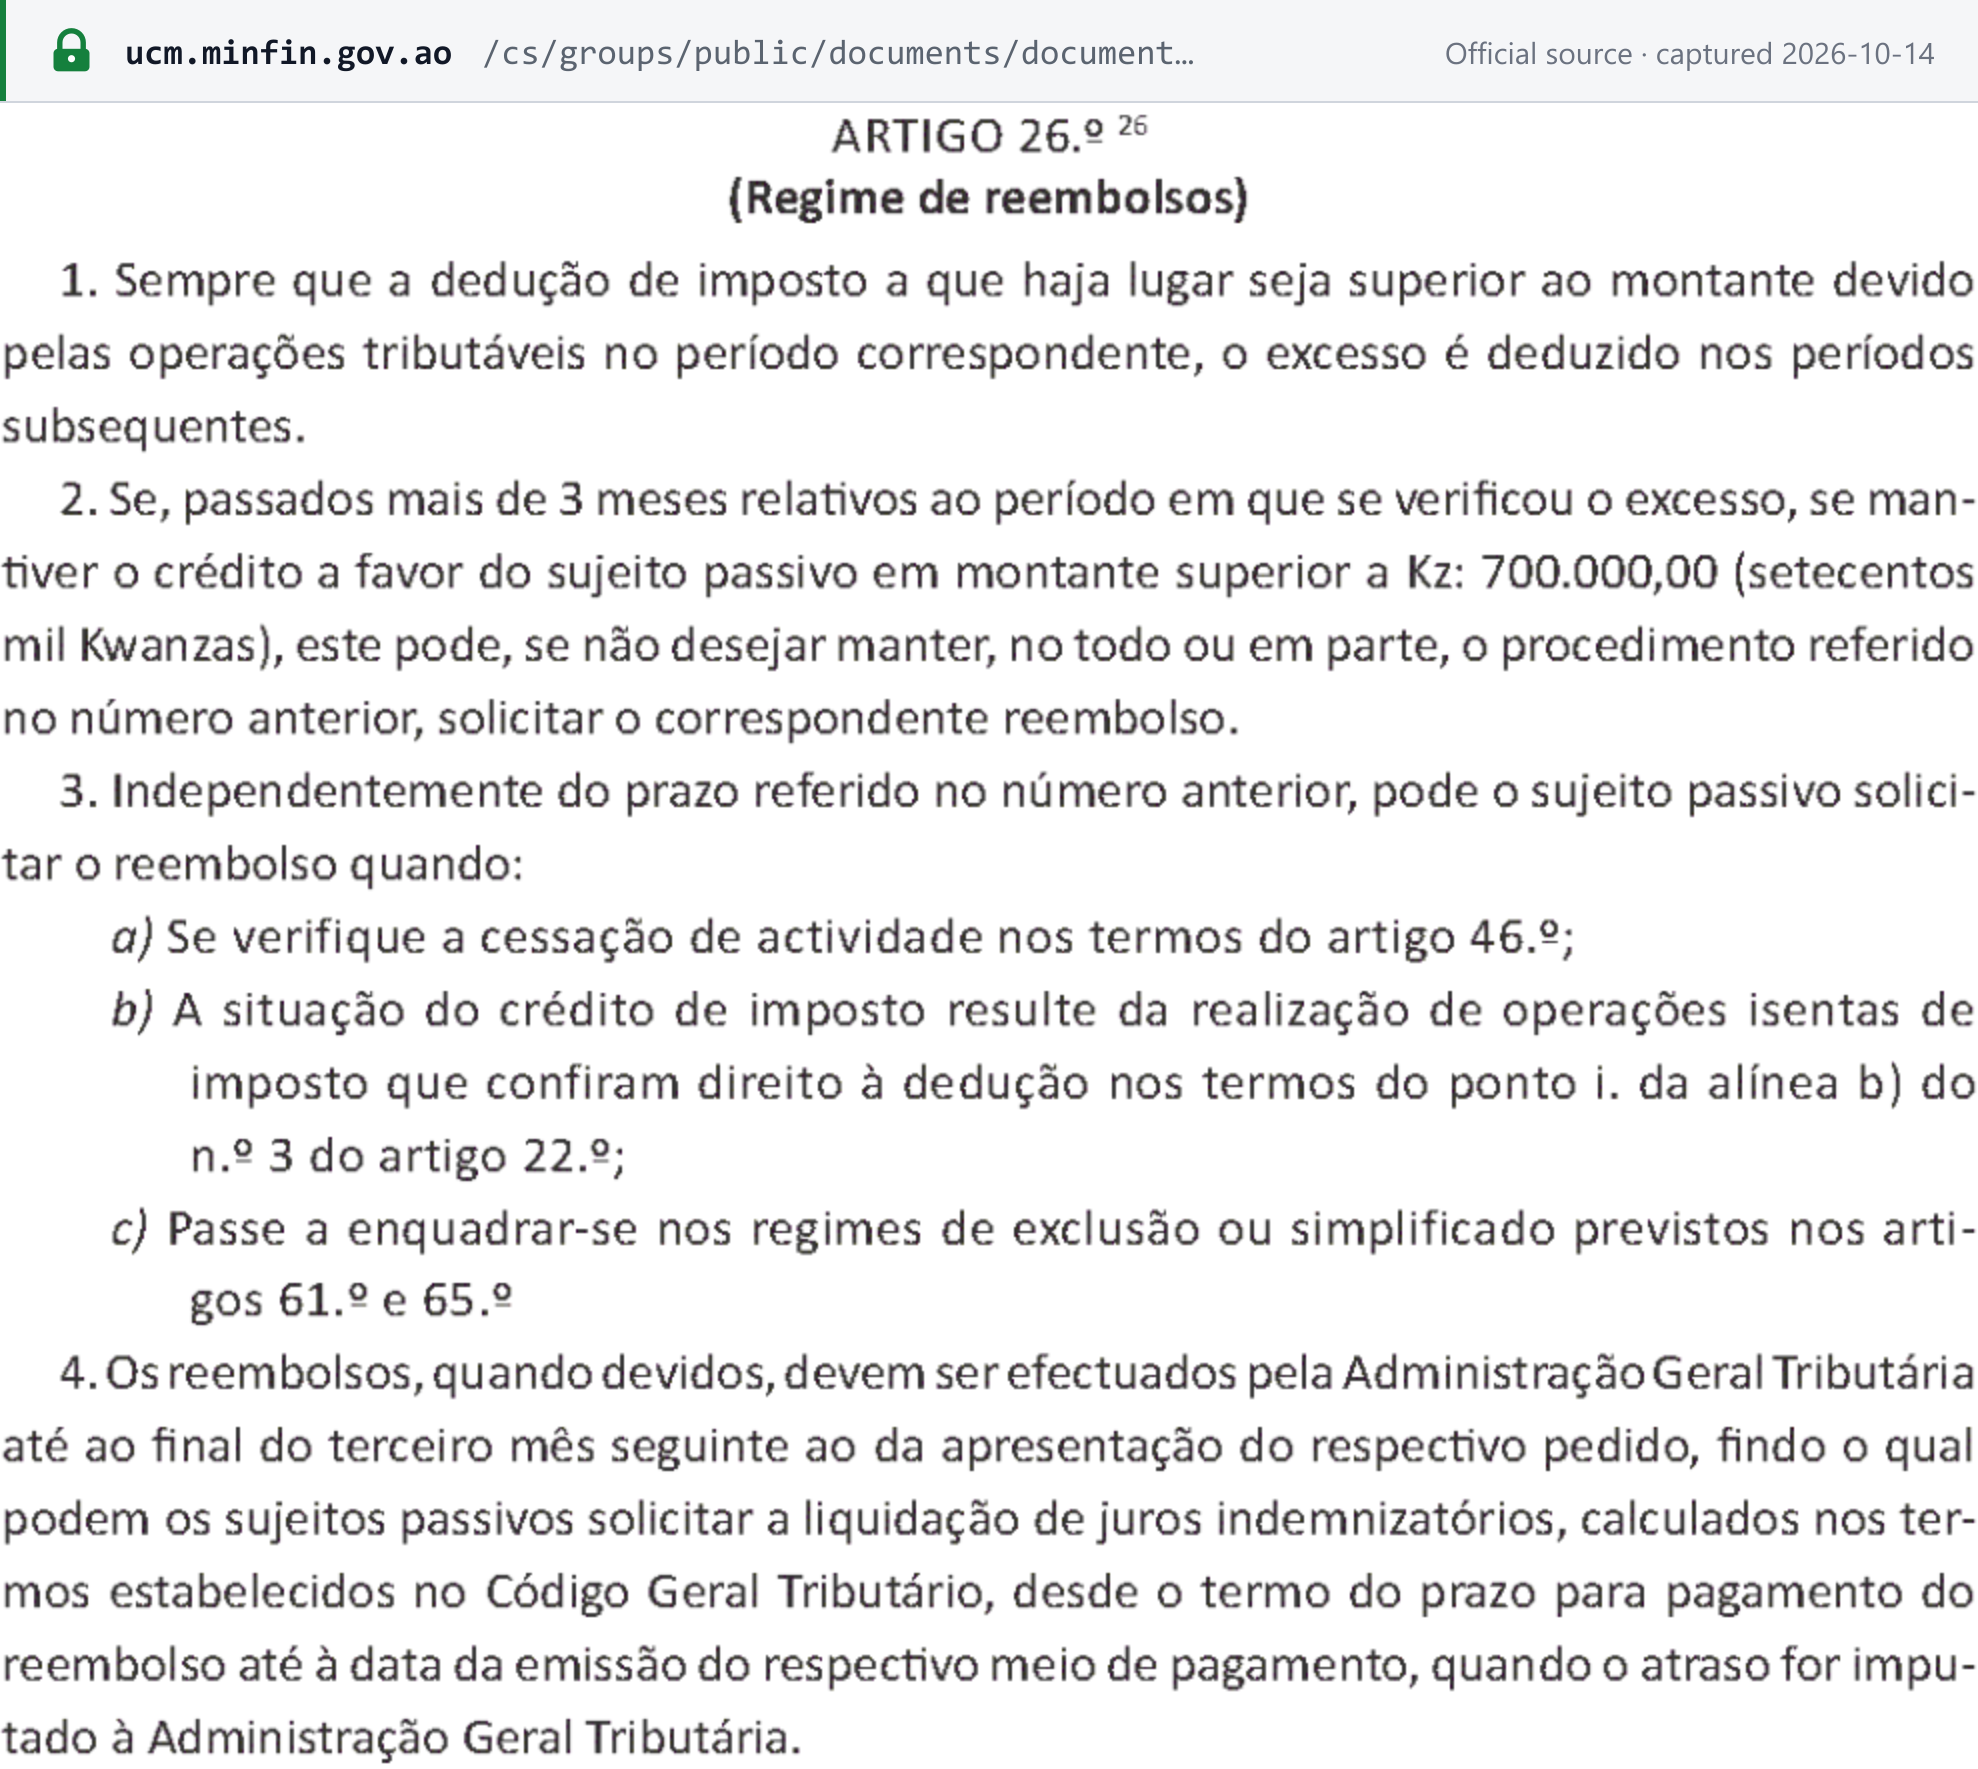
- Grundsatz: Ein Vorsteuerüberhang wird auf spätere Zeiträume vorgetragen (CIVA Art. 26.º n.º 1).
- Erstattungsantrag: Beträgt das Guthaben mehr als 3 Monate nach dem Zeitraum des Überhangs noch über 700.000 Kz, kann der Steuerpflichtige eine Erstattung beantragen (Art. 26.º n.º 2).
- Jederzeit: bei Einstellung der Tätigkeit, wenn das Guthaben aus Ausfuhren oder anderen steuerfreien Umsätzen mit Recht auf Vorsteuerabzug stammt, oder beim Wechsel in die Ausschluss- oder vereinfachte Regelung (Art. 26.º n.º 3).
- Frist der AGT: „até ao final do terceiro mês seguinte ao da apresentação do respectivo pedido“ — bis zum Ende des dritten Monats nach dem Antrag; danach kann der Steuerpflichtige Ausgleichszinsen verlangen, wenn die AGT die Verzögerung verursacht hat (Art. 26.º n.º 4). Die AGT kann die Frist für 30 Tage aussetzen, während sie auf Unterlagen wartet (n.º 5), oder für bis zu 6 weitere Monate, wenn sie eine Steuerstraftat vermutet (n.º 9).
- Form: Barzahlung oder eine Steuergutschriftbescheinigung (n.º 7).
- Vereinfachte Regelung: Eine Erstattung kann erst nach 12 Monaten beantragt werden (n.º 10).
- Gebietsfremde: Das IVA-Gesetzbuch sieht kein Erstattungsverfahren für ausländische Unternehmen vor, die nicht in Angola registriert sind.
Im Jahr 2026 werden 20 % der IVA-Einnahmen auf ein gesondertes Erstattungskonto eingezahlt (Lei 14/25 Art. 9.º n.º 5). [2]
Steuerbefreiungen
Steuerfreie Umsätze
Steuerfrei ohne Recht auf Vorsteuerabzug (CIVA Art. 12.º n.º 1) — Beispiele: [1]
- Arzneimittel und medizinische Ausrüstung (Anhang IV); Hilfsmittel für Menschen mit Behinderung, Braille sowie Seh- und Hörhilfen;
- Bücher, einschließlich digitaler Bücher, außer pornografischen;
- Vermietung von Immobilien, außer Hotel- und ähnlicher Beherbergung, sowie Übertragungen von Immobilien;
- öffentliche Personenbeförderung und Krankentransporte;
- Finanzvermittlung (Anhang VI), außer gebührenbasierten Dienstleistungen; Krankenversicherung sowie Lebensversicherung und -rückversicherung;
- Erdölprodukte (Anhang V);
- Bildung sowie medizinische Leistungen, außer kosmetischen.
Option zur Steuerpflicht. Nur für Arzneimittel und Bücher möglich (Art. 12.º n.º 2); einmal ausgeübt, bindet sie für 5 Jahre (Art. 13.º n.º 4).
Neu für 2026. „Ficam isentas do Imposto sobre o Valor Acrescentado e Imposto de Selo as transacções efectuadas através de plataformas de pagamento e transferências instantâneas móveis devidamente autorizadas pelo Banco Nacional de Angola“ — Zahlungen und Sofortüberweisungen über von der BNA zugelassene mobile Zahlungsplattformen sind von IVA und Stempelsteuer befreit (Lei 14/25 Art. 35.º). [2]
Steuerfrei ist nicht gleich Nullsatz. Die Vorsteuer ist nur für steuerpflichtige Umsätze sowie für Ausfuhren und die übrigen Umsätze der Art. 15.º und 16.º abziehbar (Art. 22.º n.º 3). Ein Umsatz nach Art. 12.º trägt daher keine IVA, und die IVA auf die zu seiner Ausführung verwendeten Eingangsleistungen kann nicht zurückgefordert werden, während eine Ausfuhr keine IVA trägt und den vollen Abzug behält. Steuerpflichtige der allgemeinen Regelung, deren Umsätze sämtlich ohne Abzugsrecht steuerfrei sind, zahlen stattdessen 1 % Stempelsteuer auf ihre Einnahmen (Art. 74.º). [1]
Sonderregelungen
- Vereinfachte Regelung und Ausschlussregelung für kleine und mittlere Unternehmen (siehe Registrierung).
- Cabinda: Einfuhren und Lieferungen im Rahmen der Sonderregelung der Provinz Cabinda werden mit 1 % besteuert, ausgenommen die Waren des Anhangs III, für die der Regelsatz gilt (Art. 19.º n.º 1 e), geändert durch Lei 14/23 Art. 1).
- Freizonen und Zolllager: steuerfrei, solange die Waren unter dem Verfahren verbleiben (Art. 16.º).
- Differenzbesteuerung für Gebrauchtgegenstände, Kunstgegenstände, Sammlungsstücke und Antiquitäten, die zum Wiederverkauf von identifizierten Nichtsteuerpflichtigen erworben werden: Steuer auf die Differenz zwischen Verkaufs- und Einkaufspreis (Art. 17.º n.º 3 f)).
- Erdölsektor: 100 % IVA cativo, ein eigener Abzugsausschluss (Art. 25.º) und steuerfreie Einfuhren für Erdöl- und Bergbautätigkeiten (Art. 14.º).
- Industrieausrüstung: Für Industrieausrüstung, die eingeführt oder vom Hersteller geliefert wird, kann die IVA ohne Zuschläge um bis zu 12 Monate gestundet werden, wenn die Ausrüstung für die Aufnahme der Tätigkeit bestimmt ist („para início de actividade“, Art. 78.º n.º 1), oder ohne Zuschläge in bis zu 12 Monatsraten gezahlt werden, unabhängig davon, ob eine Tätigkeit aufgenommen wird (Art. 78.º n.º 2); ab 2026 gilt der Satz von 5 %.
Straftaten und Sanktionen
Straftaten
Steuerstraftaten — Steuerbetrug (fraude fiscal), qualifizierter Steuerbetrug, einschließlich der Verwendung von Rechnungen über nicht stattgefundene Umsätze, sowie Veruntreuung von Steuern (abuso de confiança fiscal), etwa das Zurückbehalten vereinnahmter oder einbehaltener IVA, anstatt sie an den Staat abzuführen — sind in der Allgemeinen Abgabenordnung (Código Geral Tributário, Lei n.º 21/14 in der ursprünglichen Fassung, Art. 172.º–179.º) definiert und werden dort, auch mit Freiheitsstrafe, geahndet. [13]
Sonstiges rechtswidriges Verhalten, das mit den nachstehenden Geldbußen geahndet wird: Nichtausstellung einer Rechnung, Ausstellung von Rechnungen mit nicht von der AGT validierter Software oder in ihr nicht mitgeteilten Serien, Nichteinreichung der Erklärung sowie unterlassener Einbehalt oder unterlassene Abführung von IVA cativo. Betrug bei der Rechnungslotterie wird an die Strafverfolgung verwiesen (Präsidialdekret 71/25 Art. 33.º).
Sanktionen
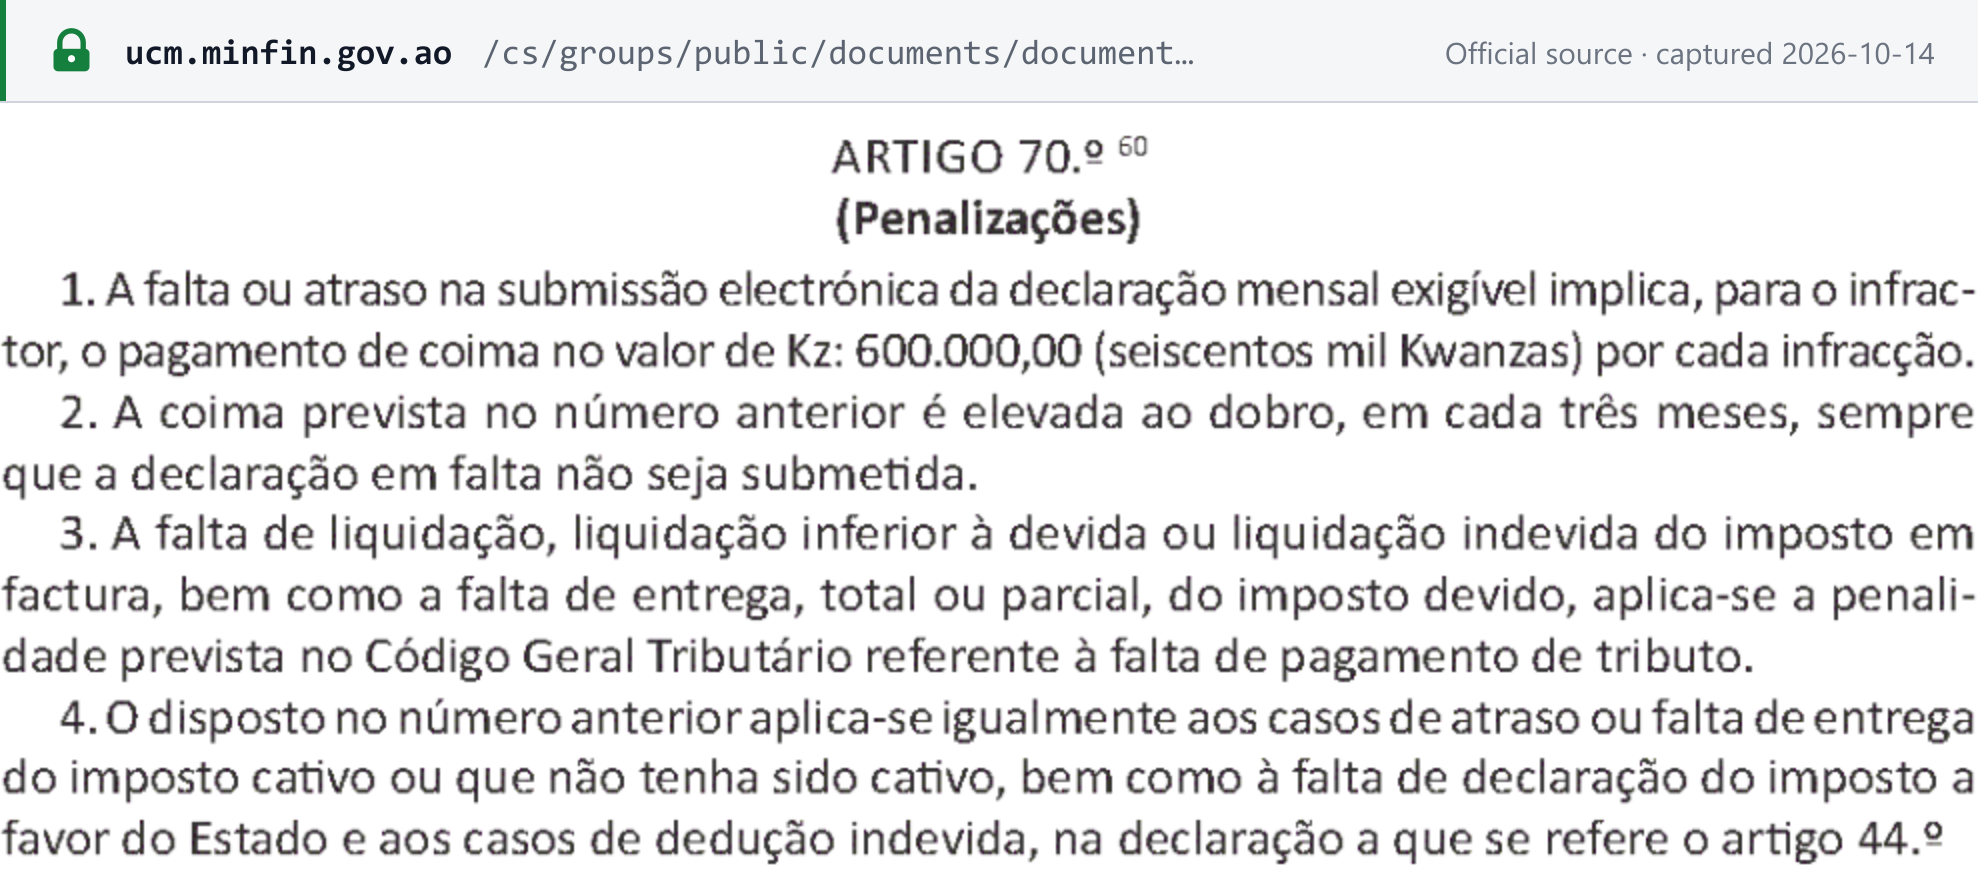
Erklärungen und Zahlung (IVA-Gesetzbuch Art. 70.º).
- Verspätete oder fehlende Monatserklärung: eine Geldbuße von 600.000 Kz je Verstoß, die sich für je drei Monate, in denen die Erklärung weiterhin fehlt, verdoppelt (n.ºs 1–2).
- Zu geringe Steuerberechnung, Nichtzahlung, verspätete oder fehlende Zahlung von IVA cativo oder unberechtigter Abzug: Es gilt die Sanktion der Allgemeinen Abgabenordnung für die Nichtzahlung von Steuern (n.ºs 3–4).
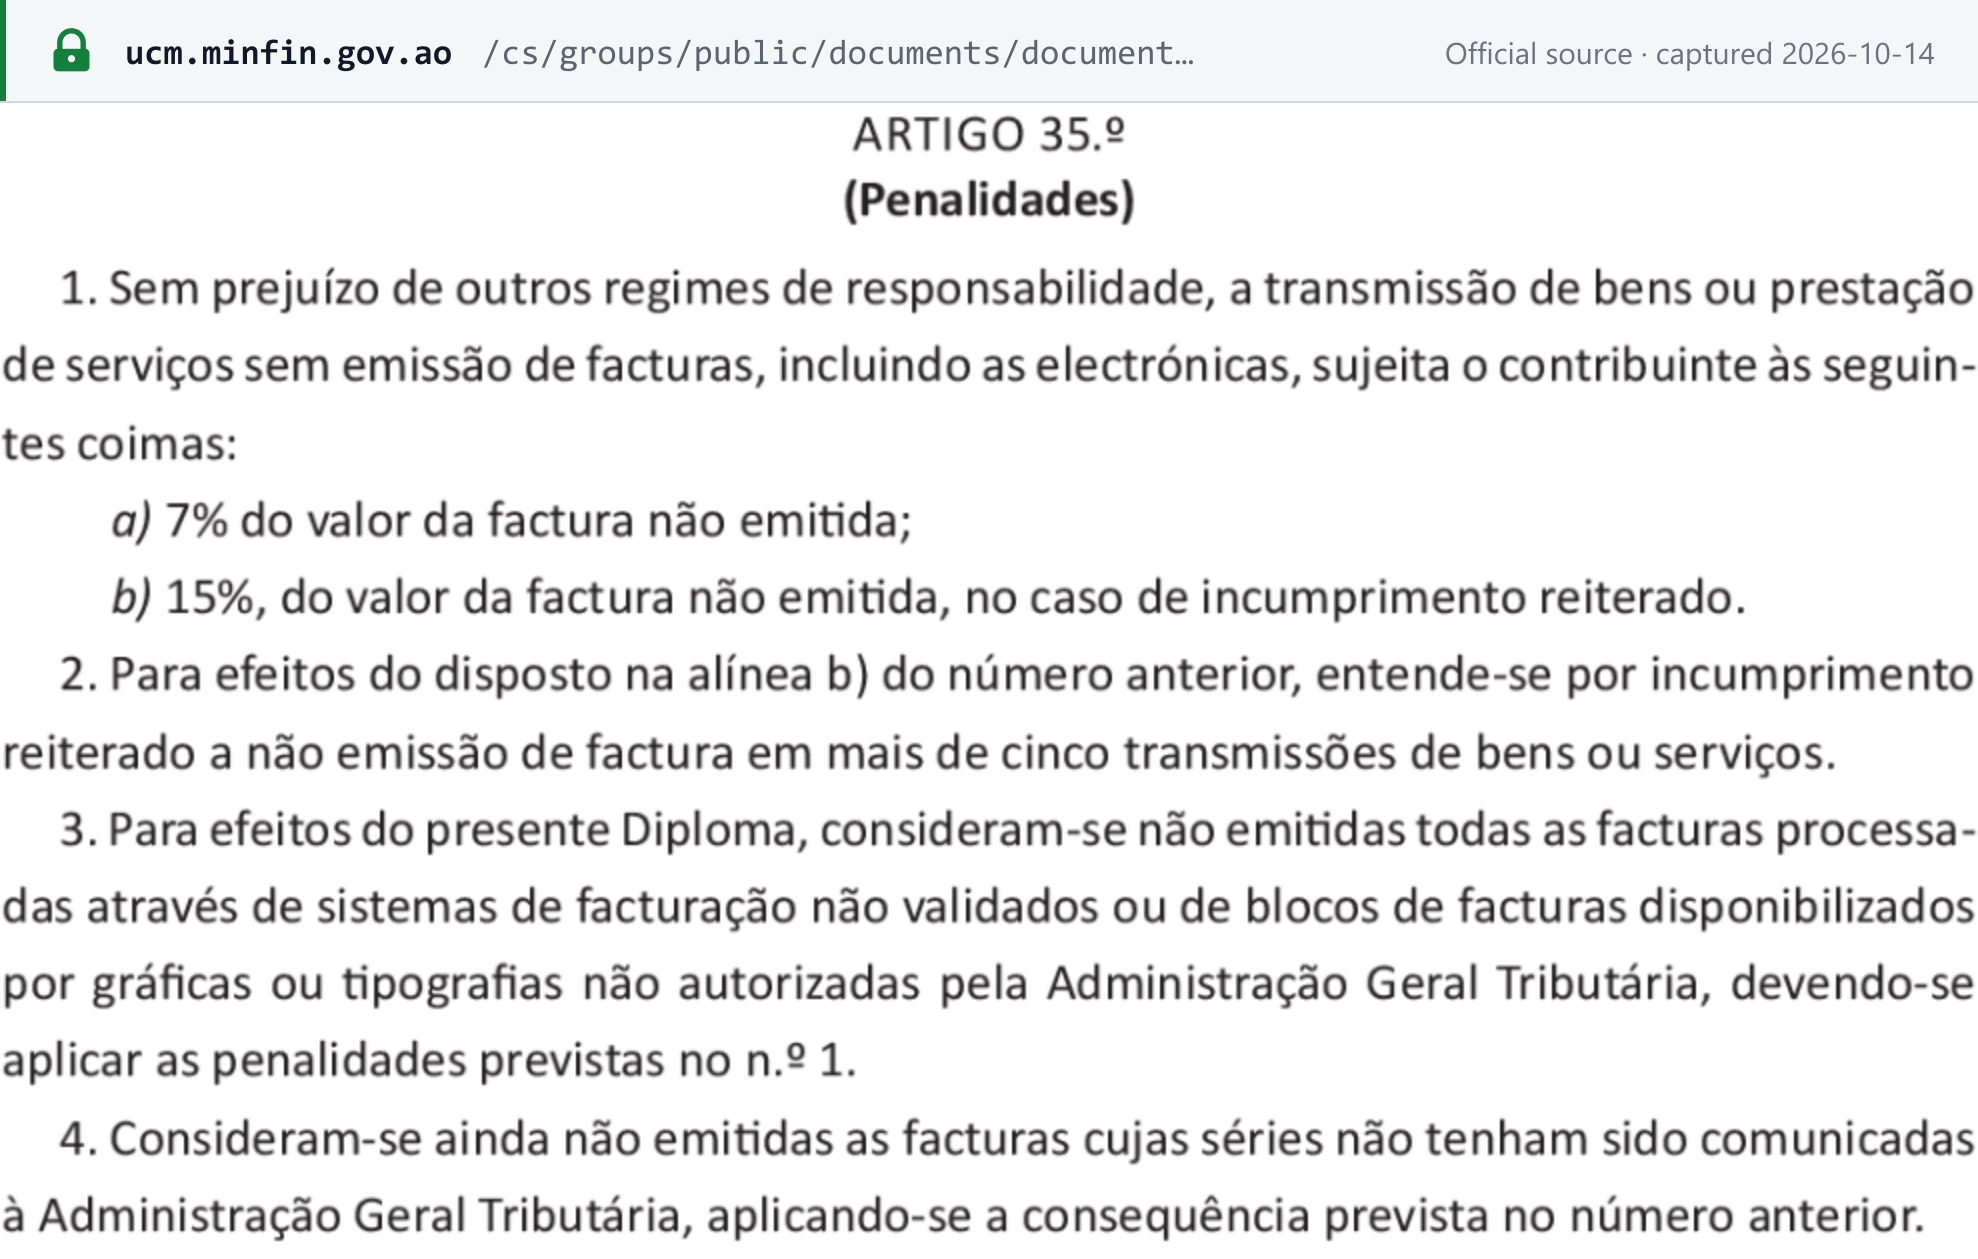
Rechnungsstellung (Präsidialdekret 71/25 Art. 35.º). [3]
| Verstoß | Geldbuße | Art. 35.º |
|---|---|---|
| Keine Rechnung ausgestellt, einschließlich E-Rechnungen | 7 % des Werts der nicht ausgestellten Rechnung | n.º 1 a) |
| Wiederholte Nichtausstellung (mehr als fünf Umsätze) | 15 % des Werts der nicht ausgestellten Rechnung | n.º 1 b), n.º 2 |
| Rechnung ohne oder mit falscher Angabe von Preis, NIF, Anschrift, Name des Ausstellers oder validierter Software | 5 % je Rechnung | n.º 8 a) |
| Rechnung ohne oder mit falscher Angabe eines sonstigen Elements | 1 % je Rechnung | n.º 8 b) |
| Verspätete Rechnung (nach dem fünften Arbeitstag) | 0,2 % jeder Rechnung | n.º 10 |
| Keine Quittungen oder unterlassene Archivierung | 1 % je Rechnung | n.º 9 |
| SAF-T-Auslassungen oder keine SAF-T über mehr als 3 aufeinanderfolgende Zeiträume | 7 % | n.ºs 11–12 |
| Vom Softwarehersteller verursachtes SAF-T-Versäumnis | 600.000 Kz je Zeitraum, dem Hersteller auferlegt | n.º 13 |
- Als nicht ausgestellt geltend: Rechnungen aus nicht validierter Software, von nicht zugelassenen Druckereien oder in der AGT nicht mitgeteilten Serien gelten als nicht ausgestellt, sodass die Geldbuße von 7 % bzw. 15 % gilt (n.ºs 3–4).
- Erstverstoß: Bei einem ersten Verstoß gegen das Dekret werden die Sanktionen halbiert (n.º 15).
NIF-Vorschriften. Unternehmen, die gegen die NIF-Regelung verstoßen, droht eine Geldbuße von 200.000 Kz (Präsidialdekret 245/21). [14]
Häufig gestellte Fragen
Unser Kunde ist der Staat oder ein Ölunternehmen und hat unsere Rechnung ohne die IVA bezahlt. Ist das korrekt?
Ja. Nach Artikel 21 des IVA-Gesetzbuchs behalten Erdölinvestitionsgesellschaften, der Staat und seine Dienststellen sowie die Gebietskörperschaften (nicht jedoch öffentliche Unternehmen) die gesamte IVA auf die Rechnungen ein, die sie erhalten. Die Nationalbank von Angola, Geschäftsbanken, Versicherer und Rückversicherer sowie Telekommunikationsbetreiber mit einer einheitlichen Globallizenz behalten 50 % ein. Sie ziehen den einbehaltenen Betrag in der Erklärung für den Zeitraum ab, in dem Sie die Rechnung ausgestellt haben, und Ihre Quittung muss ihn ausweisen.
Gibt es in Angola einen Schwellenwert für die Umsatzsteuerregistrierung?
Nicht im Sinne eines Umsatzes, unterhalb dessen Sie unregistriert bleiben. Jeder, der eine wirtschaftliche Tätigkeit ausübt, muss sich bei der AGT registrieren und eine NIF besitzen. Umsatz oder Einfuhren im vorangegangenen Geschäftsjahr bestimmen die IVA-Regelung: Unter 25.000.000 Kz fallen Sie unter die Ausschlussregelung und berechnen keine IVA; von 25.000.000 Kz bis unter 350.000.000 Kz fallen Sie unter die vereinfachte Regelung und zahlen 7 % auf den vereinnahmten Umsatz; ab 350.000.000 Kz fallen Sie unter die allgemeine Regelung und weisen IVA auf Ihren Rechnungen aus.
Wir sind ein ausländisches Softwareunternehmen und verkaufen an angolanische Unternehmen. Müssen wir uns für die IVA registrieren?
Nicht für Dienstleistungen, die Sie aus dem Ausland an angolanische Steuerpflichtige erbringen. Ist der Leistende gebietsfremd und hat keine Betriebsstätte in Angola, erklärt der angolanische Unternehmenskunde die IVA selbst im Reverse-Charge-Verfahren (Artikel 29 Abs. 2 des IVA-Gesetzbuchs); ein Kunde in der vereinfachten Regelung wendet 7 % an. Ein Gebietsfremder, der in Angola steuerpflichtige Umsätze tätigt, muss einen Fiskalvertreter bestellen, der gesamtschuldnerisch für die Steuer haftet (Artikel 33).
Was gilt, wenn wir digitale Dienstleistungen an angolanische Verbraucher verkaufen?
Dienstleistungen, die in Angola genutzt oder tatsächlich ausgewertet werden, sind dort stets steuerpflichtig. Ein Gebietsfremder, der in Angola steuerpflichtige Umsätze tätigt, muss einen angolanischen Fiskalvertreter bestellen, der gesamtschuldnerisch für die Steuer haftet. Artikel 33 Abs. 5 des IVA-Gesetzbuchs sieht stattdessen eine vereinfachte Registrierung für Gebietsfremde ohne Betriebsstätte vor, zu Bedingungen, die durch Verordnung festgelegt werden. Erfolgt der Verkauf über eine digitale Plattform, berechnet und entrichtet der Inhaber oder Betreiber der Plattform die IVA.
Ab wann müssen wir E-Rechnungen ausstellen?
Nach Angaben der AGT gilt die E-Rechnungspflicht seit dem 1. Januar 2026 für Steuerpflichtige des 1. und 2. Finanzamts für Großsteuerzahler sowie für Lieferanten des Staates und ab dem 1. Januar 2027 für alle Steuerpflichtigen der allgemeinen und der vereinfachten IVA-Regelung. Steuerpflichtige der Ausschlussregelung können freiwillig teilnehmen.
Müssen wir noch SAF-T einreichen, wenn wir E-Rechnungen ausstellen?
Nicht die SAF-T-Rechnungsdatei: Die AGT hat am 24. März 2026 bekannt gegeben, dass Steuerpflichtige der allgemeinen und der vereinfachten Regelung, die E-Rechnungen ausstellen, diese nicht mehr einreichen. Die jährliche Buchhaltungs-SAF-T für das Vorjahr (fällig am 10. April) und die Inventardatei zum 31. Dezember (fällig am 15. Februar) sind weiterhin einzureichen.
Dürfen wir in US-Dollar fakturieren?
Preise müssen in Kwanza angegeben und zusätzlich in Worten ausgeschrieben werden, außer auf Rechnungen für Einfuhren und Ausfuhren, die den Regeln des internationalen Handels folgen. Lautet die Bemessungsgrundlage auf eine Fremdwährung, wird sie zum Verkaufskurs der Nationalbank von Angola am Tag der Entstehung der Steuer umgerechnet.
Wann ist die IVA-Erklärung fällig?
Das IVA-Gesetzbuch legt den letzten Arbeitstag des Monats nach dem Monat der Umsätze fest, sowohl für die Erklärung als auch für die Zahlung. Die AGT verlängert gelegentlich bestimmte Fristen: 2026 verlängerte sie die am 15. April fälligen Pflichten bis zum 30. April und die am 15. Mai fälligen Pflichten für März 2026 bis zum 22. Mai. Die Mitteilungen der AGT nennen den 15. April und den 15. Mai als ursprüngliche Fälligkeitstermine, die vom Termin im Gesetzbuch abweichen; die AGT hat die Grundlage dafür nicht veröffentlicht.
Können wir die IVA auf Firmenwagen oder Mitarbeiterverpflegung zurückfordern?
Nein. Artikel 24 des IVA-Gesetzbuchs schließt den Vorsteuerabzug für Personenkraftwagen, Sportboote, Hubschrauber, Flugzeuge und Motorräder (einschließlich deren Leasing, Versicherung und Reparatur), für Unterkunft, Speisen, Getränke und Bewirtung sowie für Tabak aus, sofern der Gegenstand nicht im Rahmen eines steuerpflichtigen Verkaufs weiterveräußert wird.
Wichtige Websites
| Website | Zweck |
|---|---|
| Portal do Contribuinte | Registrierung, Einreichung der IVA-Erklärung (Modelo 7), Zahlung, Anmeldung zur E-Rechnung, Ausstellung von Rechnungen in der Ausschlussregelung und Prüfung Ihres NIF-Status |
| AGT — Consultar NIF | Öffentliche NIF-Abfrage der AGT (durch eine reCAPTCHA-Prüfung geschützt) |
| Benutzerhandbuch zu Modelo 7 (PDF) | Leitfaden der AGT zum Ausfüllen der periodischen Erklärung der allgemeinen Regelung |
| Liste zertifizierter E-Rechnungssoftware (PDF) | Liste der AGT mit validierter Rechnungssoftware, Oktober 2026 |
| Steuersimulator der AGT | Steuer- und Zollsimulator der AGT |
| Guiché Único da Empresa | Zentrale Anlaufstelle für die Gründung einer Gesellschaft |
| AGT | Nachrichten, Mitteilungen, Gesetzesbibliothek; Steuerzahlerunterstützung unter (+244) 923 167 010 oder apoio.agt@minfin.gov.ao |
| NIF-Validator für Angola | Prüfen Sie das Format einer NIF mit Lookuptax |
Aktuelle Änderungen
- 2026-10-02 — Die AGT bestätigt, dass sich die E-Rechnungspflicht ab dem 1. Januar 2027 auf alle IVA-Steuerpflichtigen der allgemeinen und der vereinfachten Regelung erstreckt. (AGT)
- 2026-06-01 — AGT: Die periodische Erklärung wird am 1. jedes Monats aus E-Rechnungen und SAF-T-Dateien vorausgefüllt; Rechnungen für ausländische Dienstleistungen und mit IVA cativo werden manuell eingetragen. (AGT)
- 2026-05-13 — Die AGT verlängert die IVA-Frist der allgemeinen Regelung vom 15. Mai 2026 (Umsätze März 2026) bis zum 22. Mai 2026. (AGT)
- 2026-03-24 — Die AGT befreit E-Rechnungsaussteller der allgemeinen und der vereinfachten Regelung von der Einreichung der SAF-T-Rechnungsdatei. (AGT)
- 2026-02-26 — Die AGT macht die automatische Übermittlung der Lieferantenanlage für die allgemeine Regelung verpflichtend und begrenzt die Zurückstellung von Rechnungen auf 12 Monate. (AGT)
- 2026-01-01 — Die E-Rechnung wird für Großsteuerzahler und Lieferanten des Staates verpflichtend. (AGT)
- 2026-01-01 — OGE 2026 (Lei 14/25) tritt in Kraft: Regelungswechsel bis zum Ende des Folgemonats, 5 % IVA auf Industrieausrüstung von Herstellern und Steuerbefreiung mobiler Zahlungen. (Lei 14/25)
Die vollständige Chronologie finden Sie unter Steueränderungen in Angola auf Lookuptax.
Referenzlinks
- IVA-Gesetzbuch, neu bekannt gemacht durch Lei n.º 14/23, de 28 de Dezembro (Diário da República I Série n.º 246, PDF)
- Lei n.º 14/25, de 30 de Dezembro — Staatshaushalt (OGE) 2026 (PDF)
- Präsidialdekret n.º 71/25, de 20 de Março — Regime Jurídico das Facturas (PDF)
- Exekutivdekret n.º 683/25, de 22 de Agosto — technische Vorschriften zur E-Rechnung (PDF)
- AGT-Rundschreiben n.º 01/GACA/GJ/AGT/2026 — Steuermaßnahmen des OGE 2026 (PDF)
- AGT — Sobre a preparação para a adesão à facturação electrónica (2. Oktober 2026)
- AGT — E-Rechnung für Großsteuerzahler und Lieferanten des Staates in Kraft (5. Januar 2026)
- AGT — SAF-T-Befreiung für E-Rechnungsaussteller (24. März 2026)
- AGT — Vorausfüllung der periodischen Erklärung und Lieferantenanlage (1. Juni 2026)
- AGT — Verlängerung der Frist für die IVA-Erklärung für März 2026 (13. Mai 2026)
- Portal do Contribuinte — Verlängerung der IVA-Frist vom 15. April 2026
- AGT — Lieferantenanlage und automatische Übermittlung (26. Februar 2026)
- Código Geral Tributário, Lei n.º 21/14, de 22 de Outubro (PDF)
- Präsidialdekret n.º 245/21 — NIF-Regelung (PDF)
- AGT — Verbreitung der E-Rechnung und keine Verlängerung der Frist (7. Mai 2026)
Weiteres auf Lookuptax: