Argentinien – Leitfaden zur Umsatzsteuer (IVA)
| FAKTENBLATT | |
|---|---|
| Ländercode | AR |
| Name der Steuer | Impuesto al Valor Agregado (IVA) |
| Steuerbehörde | Agencia de Recaudación y Control Aduanero (ARCA), früher AFIP |
Überblick
Argentinien erhebt die Umsatzsteuer als Impuesto al Valor Agregado (IVA), eine nationale Steuer. Maßgeblich ist das Ley de Impuesto al Valor Agregado, texto ordenado en 1997, genehmigt durch Decreto 280/97. Artikel 1 führt die Steuer «en todo el territorio de la Nación» — im gesamten Staatsgebiet — ein auf inländische Verkäufe beweglicher Sachen; in Argentinien erbrachte Werkleistungen, Vermietungen und Dienstleistungen; endgültige Einfuhren von Waren; im Ausland erbrachte und in Argentinien genutzte Dienstleistungen, sofern der Kunde ein registrierter Steuerpflichtiger ist; sowie von Gebietsfremden erbrachte und in Argentinien genutzte digitale Dienstleistungen. [1]
Behörde. IVA, Zoll und Monotributo werden von der Agencia de Recaudación y Control Aduanero (ARCA) verwaltet, die nach Decreto 953/2024 die AFIP ersetzt hat. Die Resolutionen der ARCA (resoluciones generales, „RG“) setzen das Gesetz um; Verfahren, Sanktionen und Zinsen sind in Ley 11.683 (texto ordenado 1998) geregelt. Die ARCA betreibt die meisten ihrer Microsites weiterhin unter den älteren Hosts afip.gob.ar, mit denselben Inhalten wie arca.gob.ar. [7] [2]
Währung. Alle Beträge in diesem Leitfaden sind in argentinischen Pesos (ARS) angegeben; Gesetz und ARCA-Seiten schreiben sie mit „$“. Eine Rechnung kann in Fremdwährung ausgestellt werden — siehe Währung und Sprache.
Steuerzeitraum. Artikel 27: Die Steuer «se liquidará y abonará por mes calendario sobre la base de declaración jurada efectuada en formulario oficial» — wird je Kalendermonat auf Grundlage einer eidesstattlichen Erklärung auf dem amtlichen Formular berechnet und entrichtet. Steuerpflichtige mit ausschließlich landwirtschaftlicher Tätigkeit können die Zahlung nach Geschäftsjahr wählen; diese Option bindet drei Jahre. Bei endgültigen Einfuhren wird die IVA zusammen mit den Einfuhrabgaben berechnet und entrichtet. [1]
Ebenen. Die IVA ist eine einheitliche nationale Steuer; eine provinzielle IVA gibt es nicht. Die Provinzen und die Stadt Buenos Aires erheben eine eigene Umsatzbruttosteuer (impuesto sobre los ingresos brutos, IIBB), die keine Umsatzsteuer im Sinne einer Mehrwertsteuer ist und keinen Vorsteuerabzug gewährt. Sie liegt außerhalb des Rahmens dieses Leitfadens, erscheint aber auf jeder Rechnung: RG 1415 verlangt die IIBB-Registrierungsnummer des Ausstellers oder die Worte „no contribuyente“ als Pflichtangabe. Provinzielle IIBB-Sätze und Einbehaltungsregime werden hier nicht behandelt. [3]
Registrierung
Wer sich registrieren muss
Artikel 4 bestimmt die Steuerpflichtigen nach ihrer Tätigkeit, nicht nach ihrem Umsatz: «Son sujetos pasivos del impuesto quienes» — steuerpflichtig sind diejenigen, die gewerbsmäßig bewegliche Sachen verkaufen; im eigenen Namen für Dritte kaufen oder verkaufen; endgültig einführen; bauen; «Presten servicios gravados» (steuerpflichtige Dienstleistungen erbringen); steuerpflichtiges Vermögen vermieten; Dienstleistungen aus dem Ausland empfangen, die in Argentinien genutzt werden; als inländische Vertreter oder Vermittler ausländischer Anbieter als Ersatzsteuerschuldner handeln; oder digitale Dienstleistungen aus dem Ausland empfangen. [1]
Ein Unternehmen, das unter Artikel 4 fällt, kann auf zwei Wegen im System sein:
- Responsable inscripto (RI) — im allgemeinen Regime (Régimen General) für die IVA registriert, stellt IVA in Rechnung, zieht Vorsteuer ab und gibt monatlich Erklärungen ab. Gesellschaften (SA, SRL und ähnliche) registrieren sich stets hier.
- Monotributo (Régimen Simplificado para Pequeños Contribuyentes) — ein vereinfachtes Regime für kleine natürliche Personen als Steuerpflichtige. ARCA: «El monotributo es un régimen para pequeños contribuyentes, que unifica el pago de IVA y Ganancias con los aportes jubilatorios y la obra social» — es ersetzt IVA und Einkommensteuer (Ganancias) durch eine monatliche Zahlung, die auch Renten- und Krankenversicherungsbeiträge abdeckt. Ein Monotributo-Steuerpflichtiger stellt keine IVA in Rechnung und zieht keine ab. [19]
Der Monotributo steht nicht offen für Personen, welche die unten genannte Obergrenze der Kategorie K überschreiten, «Realizaste importaciones de cosas muebles y/o servicios para su comercialización posterior, durante los últimos 12 meses» (in den letzten 12 Monaten Waren oder Dienstleistungen zum Weiterverkauf eingeführt haben), mehr als drei Tätigkeiten oder Geschäftseinheiten betreiben oder einen Artikel über dem maximalen Stückpreis verkaufen. Wer die Voraussetzungen nicht erfüllt, muss sich im allgemeinen Regime registrieren. [19]
Registrierungsschwellenwert
Nicht anwendbar — es gibt keinen IVA-Registrierungsschwellenwert. Artikel 4 bestimmt die Steuerpflichtigen nach ihrer Tätigkeit, und die Ley de IVA enthält keinen Umsatzbetrag, der die Steuerpflicht auslöst. Die einzige Größengrenze im System ist die Monotributo-Obergrenze: Eine natürliche Person darunter kann statt der Registrierung als Responsable inscripto das vereinfachte Regime wählen.
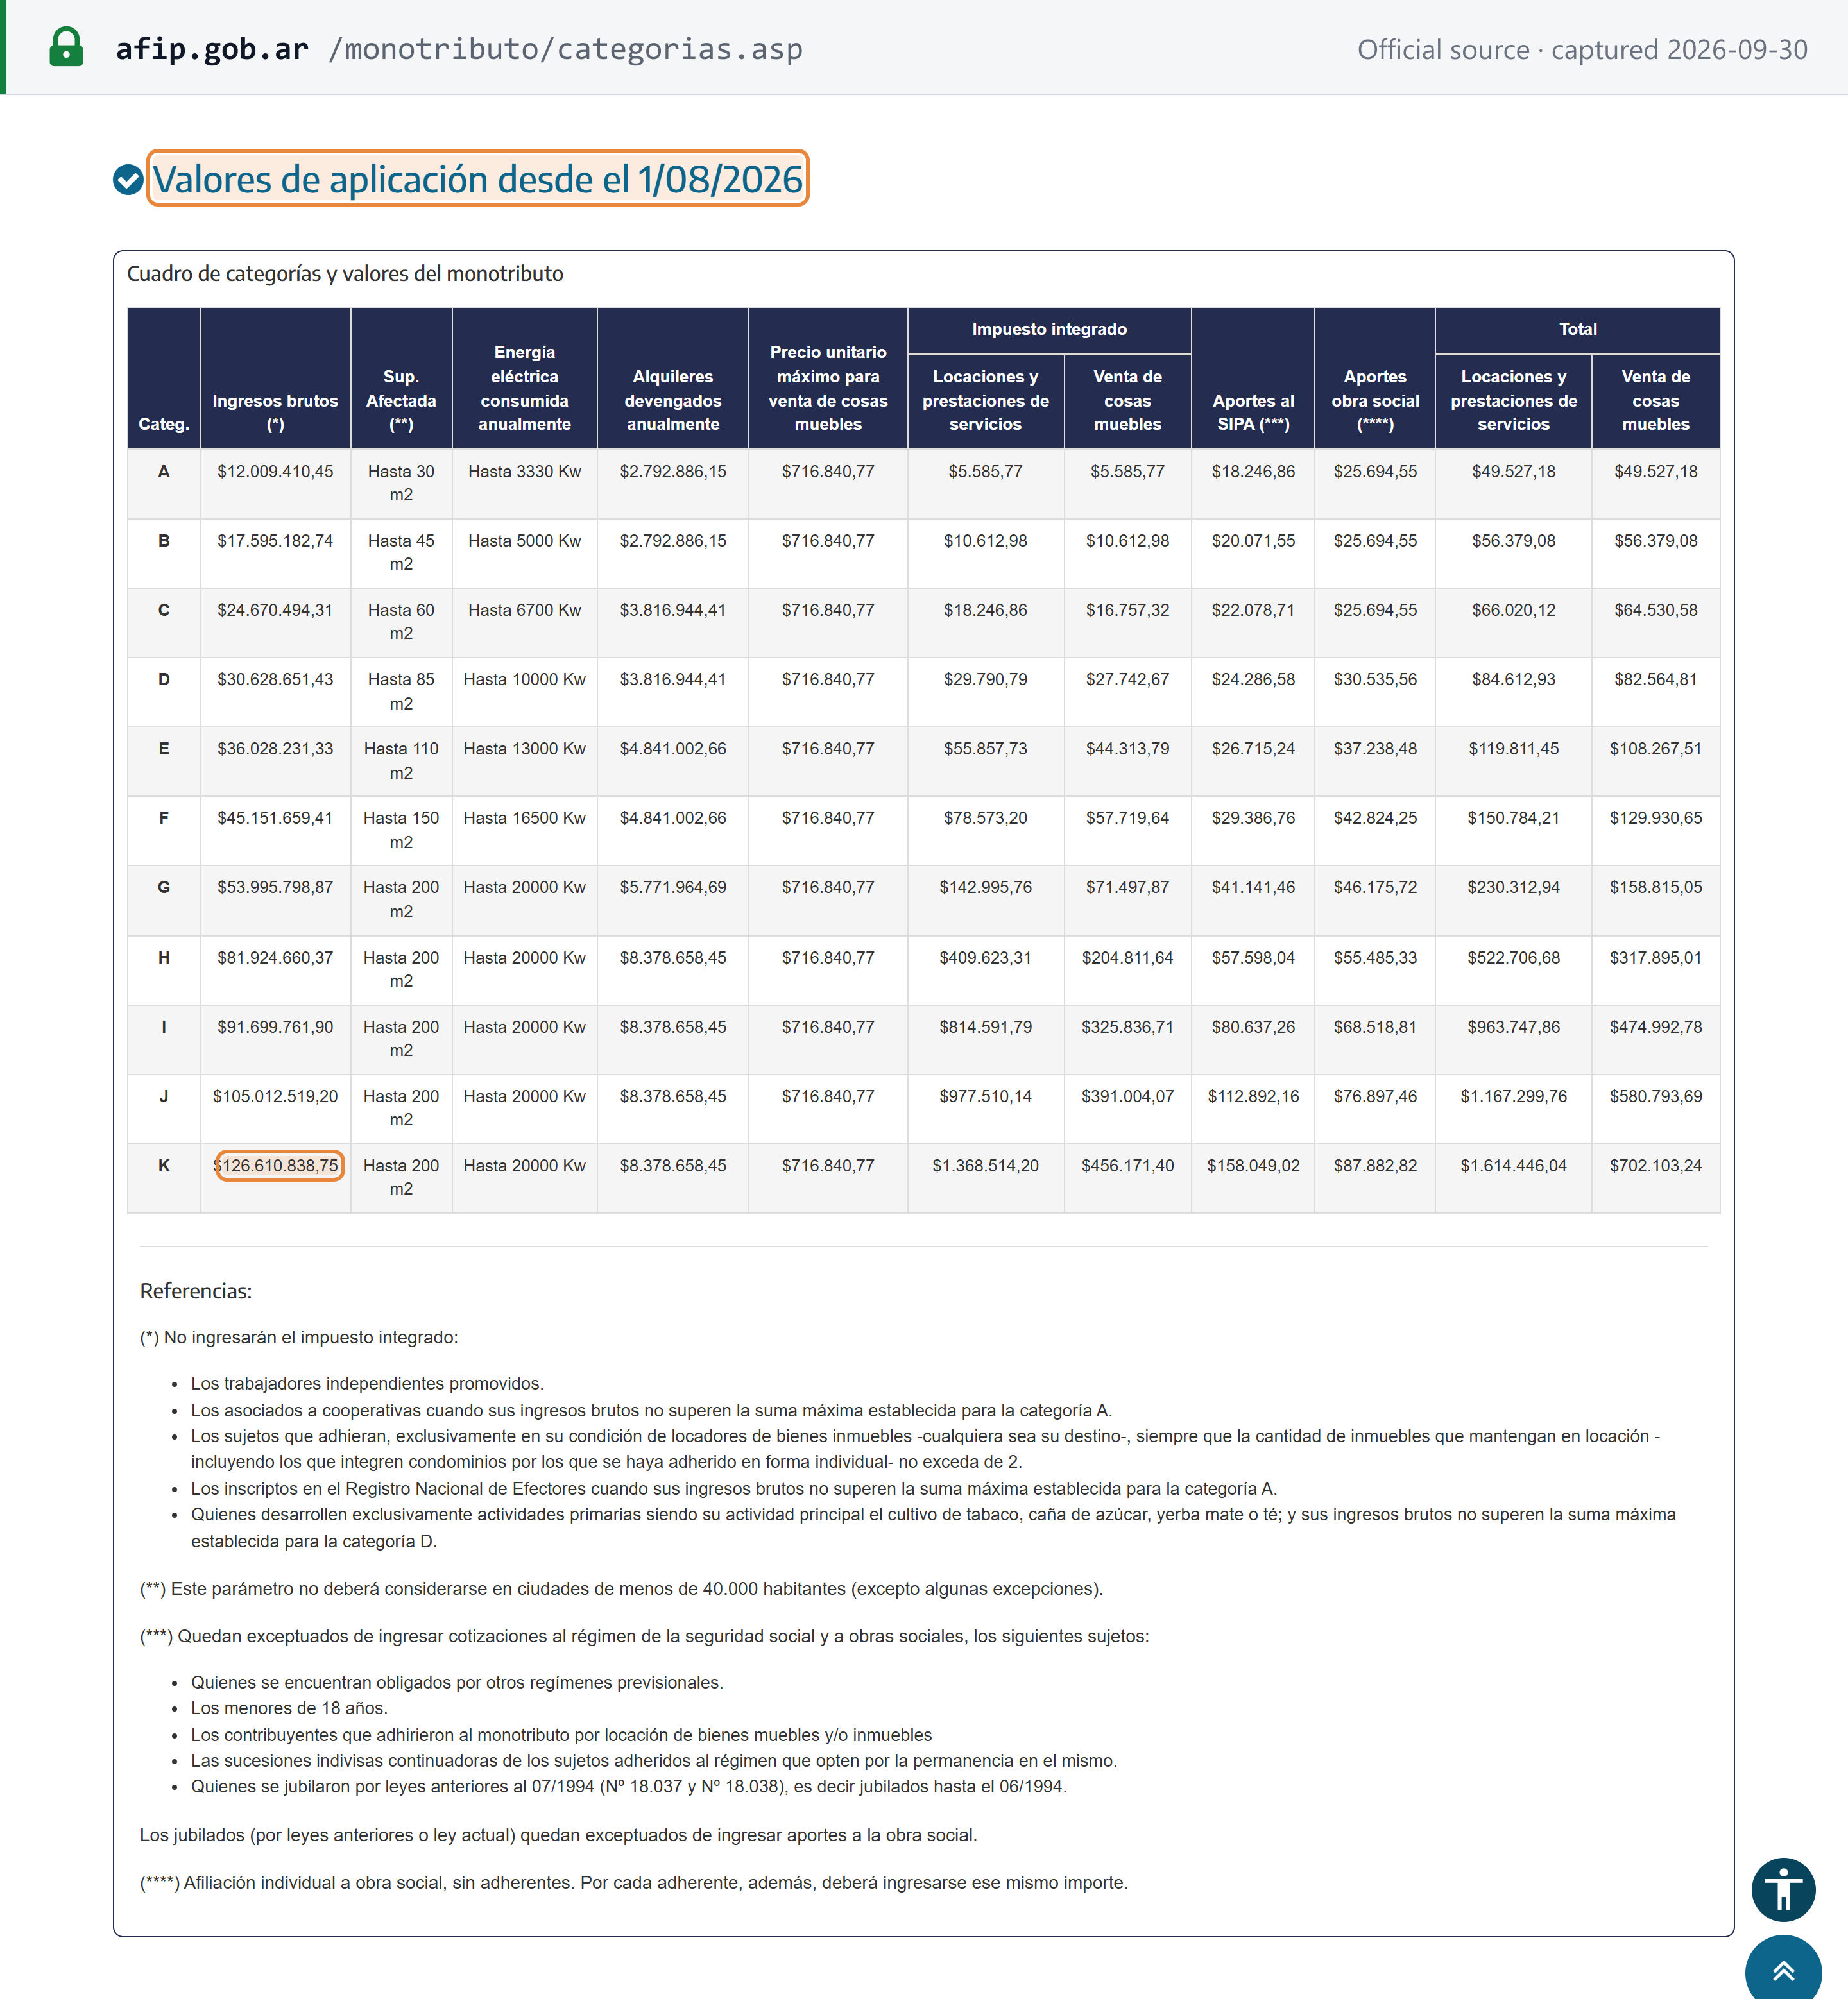
Monotributo-Kategorien ab dem 1. August 2026. Die Tabelle der aktuellen Beträge der ARCA, «Valores de aplicación desde el 1/08/2026», legt elf Kategorien nach jährlichen Bruttoeinnahmen fest. Die monatliche Zahlung kombiniert die integrierte Steuer mit den Renten- (SIPA) und Krankenversicherungsbeiträgen (obra social): [5]
| Kategorie | Jährliche Bruttoeinnahmen bis (ARS) | Monatliche Zahlung, Dienstleistungen (ARS) | Monatliche Zahlung, Warenverkauf (ARS) |
|---|---|---|---|
| A | 12.009.410,45 | 49.527,18 | 49.527,18 |
| B | 17.595.182,74 | 56.379,08 | 56.379,08 |
| C | 24.670.494,31 | 66.020,12 | 64.530,58 |
| D | 30.628.651,43 | 84.612,93 | 82.564,81 |
| E | 36.028.231,33 | 119.811,45 | 108.267,51 |
| F | 45.151.659,41 | 150.784,21 | 129.930,65 |
| G | 53.995.798,87 | 230.312,94 | 158.815,05 |
| H | 81.924.660,37 | 522.706,68 | 317.895,01 |
| I | 91.699.761,90 | 963.747,86 | 474.992,78 |
| J | 105.012.519,20 | 1.167.299,76 | 580.793,69 |
| K | 126.610.838,75 | 1.614.446,04 | 702.103,24 |
- Weitere Obergrenzen. Der maximale Stückverkaufspreis für Waren beträgt in jeder Kategorie 716.840,77 ARS. Die Tabelle begrenzt außerdem die Nutzfläche (30 m² in Kategorie A bis 200 m²), den Stromverbrauch (3.330 bis 20.000 kW pro Jahr) und die Jahresmiete (2.792.886,15 bis 8.378.658,45 ARS).
- Zweimal jährlich aktualisiert. Die Parameterseite der ARCA: Die Bruttoeinnahmen «es el monto máximo que se puede facturar por año. Este valor se actualiza dos veces al año, considerando la variación del Índice de Precios al Consumidor (IPC)» — sind der Höchstbetrag, der pro Jahr in Rechnung gestellt werden darf, zweimal jährlich nach dem Verbraucherpreisindex aktualisiert. Die nächste Aktualisierung ist ab dem 1. Februar 2027 fällig. [19]
- Rekategorisierung und Ausschluss. Steuerpflichtige ordnen sich jeden Februar und August anhand der Zahlen der letzten 12 Monate neu ein: «El trámite puede realizarse hasta el día 5 de febrero o de agosto». Das Überschreiten der Obergrenze der Kategorie K, der Grenzen für Nutzfläche, Miete oder Stückpreis oder nicht fakturierte Verkäufe führen unter anderem zum Ausschluss, und «no se podrá volver al régimen hasta que hayan transcurrido 3 años calendario» — eine Rückkehr in das Regime ist drei Kalenderjahre lang nicht möglich. [19]
- Wechsel in das allgemeine Regime. Ein Steuerpflichtiger, der den Monotributo verlässt oder daraus ausgeschlossen wird, kann seinem ersten IVA-Vorsteuerguthaben «el impuesto que les fuera facturado en los 12 meses anteriores» hinzurechnen — die ihm in den vorangegangenen 12 Monaten in Rechnung gestellte Umsatzsteuer für tätigkeitsbezogene Einkäufe, sofern seine Bruttoeinnahmen in diesen 12 Monaten 50 % der Umsatzgrenze für Kleinstunternehmen nicht überschritten haben. [19]
 Quellenaufnahme vom 30.09.2026 — Original
Registrierung von Gebietsfremden
Als Umsatzsteuerregime nicht anwendbar — es gibt weder einen Schwellenwert für Gebietsfremde noch eine vereinfachte Registrierung für Gebietsfremde (Ley de IVA). Stattdessen legt das Gesetz die Steuer der argentinischen Partei auf:
- Dienstleistungen aus dem Ausland an einen Responsable inscripto: Der Kunde berechnet die Steuer selbst (Artikel 1 d und Artikel 4).
- Digitale Dienstleistungen aus dem Ausland an Verbraucher: Der argentinische Zahlungsvermittler erhebt die Steuer, oder der Kunde zahlt sie (Artikel 1 e; RG 4240).
- Inländische Vertreter oder Vermittler ausländischer Anbieter, die steuerpflichtige Dienstleistungen in Argentinien erbringen, sind Ersatzsteuerschuldner (Artikel 4 h).
- Waren: Der Importeur zahlt beim Zoll.
Siehe Ausländische Unternehmen mit Verkäufen nach Argentinien. Ein ausländisches Unternehmen, das in Argentinien in eigenem Namen tätig werden will, registriert eine Zweigniederlassung oder ständige Vertretung bei der Inspección General de Justicia (IGJ) nach Artikel 118 der Ley General de Sociedades 19.550 und erhält dann eine CUIT als juristische Person. [20]
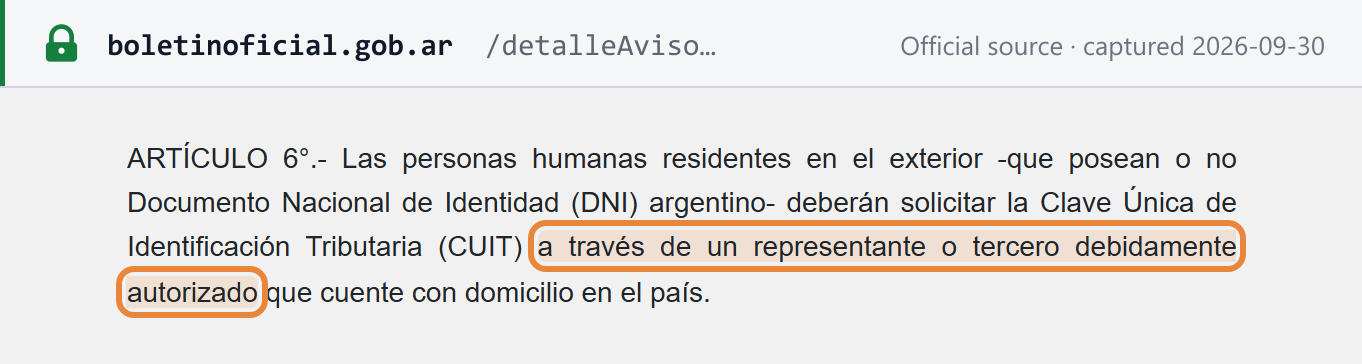
Gebietsfremde natürliche Personen erhalten eine CUIT nunmehr über einen inländischen Vertreter. RG 5803/2025 Art. 6: «Las personas humanas residentes en el exterior -que posean o no Documento Nacional de Identidad (DNI) argentino- deberán solicitar la Clave Única de Identificación Tributaria (CUIT) a través de un representante o tercero debidamente autorizado que cuente con domicilio en el país» — im Ausland ansässige natürliche Personen, mit oder ohne argentinische DNI, müssen eine CUIT über einen ordnungsgemäß bevollmächtigten Vertreter oder Dritten mit Anschrift in Argentinien beantragen. Der Antrag läuft über den Dienst „Presentaciones Digitales“ der ARCA. [6]
 Quellenaufnahme vom 30.09.2026 — Original
Die CDI wird nicht mehr an natürliche Personen vergeben. RG 5803 hat das CDI-Verfahren (Clave de Identificación) für natürliche Personen und ungeteilte Nachlässe abgeschafft und durch eine CUIT ersetzt; ihre Präambel nennt als Ziel «dejar sin efecto el procedimiento de solicitud de la Clave de Identificación (CDI) para personas humanas y sucesiones indivisas», und Art. 33 b) ist die maßgebliche Bestimmung zu «Las Claves de Identificación (CDI) otorgadas en el marco de la Resolución General N° 3.995 (DGI)». Bestehende CDIs bleiben nur gültig, bis der Inhaber seine Registerdaten ändern muss. Eine CDI besteht nur für diplomatische Vertretungen und ähnliche Einrichtungen fort, die keinen steuerlichen Grund für eine CUIT haben. RG 5803 gilt seit dem 2. März 2026. [6]
Steuer-Identifikationsnummer
Die Steuernummer ist die CUIT (Clave Única de Identificación Tributaria): 11 Ziffern, geschrieben NN-NNNNNNNN-N — ein zweistelliges Typpräfix, eine achtstellige Basis (bei natürlichen Personen die DNI-Nummer) und eine Modulo-11-Prüfziffer. Eine gesonderte USt-IdNr gibt es nicht: Die CUIT identifiziert den Steuerpflichtigen für IVA, Einkommensteuer und Zoll, und ihr Registereintrag zeigt, ob der Inhaber Responsable inscripto, Monotributo-Steuerpflichtiger oder steuerbefreit ist.
Zu den Präfixen, dem Prüfziffernalgorithmus und einem Rechenbeispiel siehe den Leitfaden zur argentinischen Steuer-ID (CUIT) von Lookuptax. Zur Prüfung der Registrierung eines Lieferanten siehe wie man eine CUIT überprüft, und prüfen Sie das Format einer Nummer mit dem argentinischen CUIT-Validator.
Wie man sich registriert
RG 5803/2025 hat die Verfahren für Registrierung, Änderung und Löschung mit Wirkung vom 2. März 2026 vereinheitlicht: «Esta resolución general entrará en vigencia el 2 de marzo de 2026». [6]
- CUIT beantragen.
- Natürliche Personen mit DNI beantragen sie online über den Dienst Inscripción digital der ARCA oder die App ARCA Móvil. Personen ohne DNI, deren Aufenthaltsverfahren läuft, ungeteilte Nachlässe, Inhaber einer DNI ohne Ablaufdatum und Minderjährige schließen das Verfahren persönlich ab.
- Gesellschaften: «La solicitud de inscripción la debe realizar el representante legal de la sociedad, a través del servicio con clave fiscal "Inscripción y Modificación de Personas Jurídicas"» — der gesetzliche Vertreter stellt den Antrag über diesen Clave-Fiscal-Dienst und fügt notariell beglaubigte digitale Dokumente bei. Die CUIT wird an die elektronische Steueranschrift der Gesellschaft (Domicilio Fiscal Electrónico) übermittelt. Eine Gesellschaft in Gründung hat 90 Tage, einmal um 90 Tage verlängerbar, um ihre endgültige Gründung nachzuweisen. [24]
- Für die IVA registrieren. Wählen Sie im Sistema Registral, Menü „Registro Tributario“, „Alta de impuestos“, dann Monat und Jahr der Registrierung und die Steuer: «El sistema mostrará una pantalla de confirmación del trámite realizado y se podrá ver e imprimir el Formulario 420/T» — das System bestätigt die Registrierung und stellt das Formular 420/T aus. [24]
- Zugangsdaten. Diese Dienste erfordern eine Clave Fiscal der Sicherheitsstufe 3 oder höher.
- Monotributo. Natürliche Personen, die das vereinfachte Regime wählen, registrieren sich im Monotributo-Portal; die ARCA erklärt «Todos los trámites necesarios son 100% gratuitos» — alle erforderlichen Schritte sind kostenlos. [19]
Zeitrahmen. Die ARCA veröffentlicht keine Bearbeitungsdauer für die CUIT- oder IVA-Registrierung.
Freiwillige Registrierung
Als solche nicht anwendbar — ohne Schwellenwert gibt es keine Position unterhalb des Schwellenwerts, aus der heraus man sich registrieren könnte. Die eigentliche Wahl hat eine natürliche Person unterhalb der Monotributo-Obergrenzen, für die das vereinfachte Regime optional ist (ARCA: «Podés ser monotributista si:» — Sie können Monotributista sein, wenn …). Eine solche Person kann sich stattdessen als Responsable inscripto registrieren; ein häufiger Grund ist, Vorsteuer zurückzuerhalten und die IVA auf Rechnungen der Klasse A gesondert auszuweisen, die Geschäftskunden abziehen können. [19]
Abmeldung
- Wann. Die Löschung ist zu beantragen, wenn die Tätigkeit endet, die die Registrierung erforderte, und gesondert für eine Steuer, wenn deren Grund entfällt. Ein Responsable inscripto kann die IVA verlassen, sobald alle mit der steuerpflichtigen Tätigkeit verbundenen Güter verwertet sind (RG 5803 Art. 21).
- Frist. RG 5803 Art. 22: Die Löschung «deberá ser solicitada ante este Organismo hasta el último día hábil del mes siguiente a aquel en que se produzca el cese definitivo» — bis zum letzten Werktag des Monats nach der endgültigen Einstellung, mit Wirkung ab dem nächsten Steuerzeitraum. Bis dahin bestehen die formellen Pflichten fort.
- Wie. Wählen Sie im Sistema Registral, Menü „Registro Tributario“, «F 420/T Baja de Impuestos/Regímenes», dann den Grund und das Datum der Einstellung. [6] [24]
- Schlusserklärung. Über die monatliche F.2051 für den letzten Tätigkeitszeitraum hinaus ist keine besondere Schlusserklärung vorgeschrieben (RG 5803 und RG 5705).
Gruppenregistrierung
Nicht verfügbar. Die Ley de IVA bestimmt die Steuerpflichtigen einzeln (Artikel 4) und enthält keine Organschaftsregelung; die Seiten der ARCA zum allgemeinen Regime beschreiben keine. [1]
Steuersätze
| Satz | Anwendungsbereich | Rechtsgrundlage |
|---|---|---|
| 21 % — Regelsatz | Alle steuerpflichtigen Umsätze und Einfuhren, die nicht anderweitig aufgeführt sind; in Kraft seit dem 1. April 1995 | Ley de IVA Art. 28, erster Absatz [1] |
| 27 % — erhöhter Satz | Gas, Strom, gemessenes Wasser und Telekommunikation, außerhalb von Wohnungen an einen Responsable inscripto oder Monotributo-Kunden geliefert | Ley de IVA Art. 28, zweiter Absatz |
| 10,5 % — ermäßigter Satz (50 % des Regelsatzes) | Aufgeführte Lebensmittel, landwirtschaftliche Erzeugnisse, Wohnungsbau, Finanz-, Beförderungs- und medizinische Leistungen sowie Investitionsgüter — siehe unten | Ley de IVA Art. 28, vierter Absatz |
| Gestaffelte Sätze: 2,5 %, 5 %, 10,5 % oder 21 % | Werbeflächen, die von Zeitungs-, Zeitschriften- und digitalen Nachrichtenverlagen verkauft werden, nach Umsatz des Verlags | Artikel nach Art. 28 |
| Steuerbefreit (keine IVA, kein Vorsteuerabzug — außer bei Ausfuhren) | Siehe Steuerbefreiungen | Ley de IVA Art. 7 und 8 |
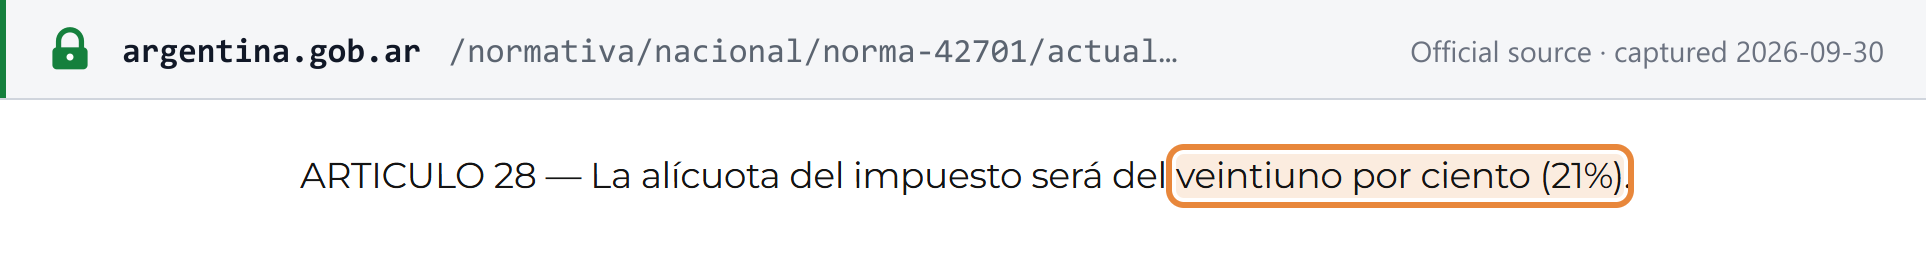
Regelsatz: 21 %. Artikel 28: «La alícuota del impuesto será del veintiuno por ciento (21%).» Die Tabelle zur Satzhistorie im konsolidierten Text weist den Regelsatz seit dem 1. April 1995 mit 21 % aus; ein vorübergehender Satz von 19 % galt vom 18. November 2002 bis zum 17. Januar 2003. [1]
 Quellenaufnahme vom 30.09.2026 — Original
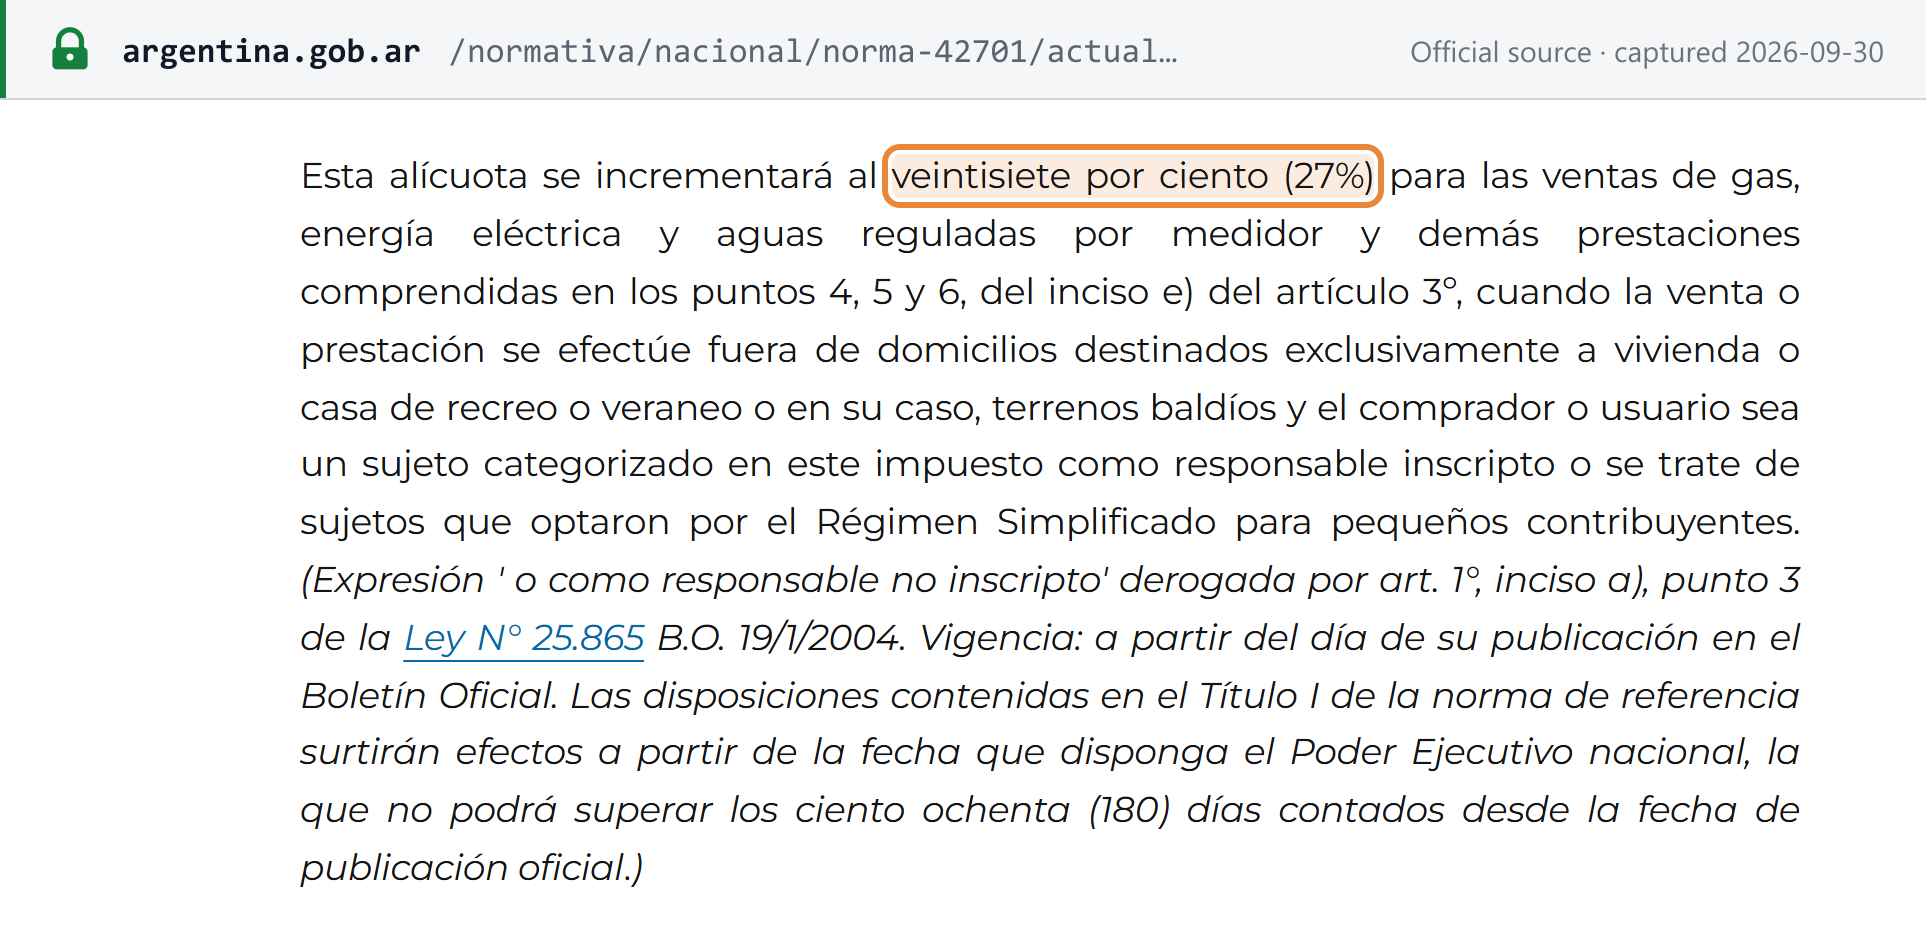
Erhöhter Satz: 27 %. Der Satz steigt «al veintisiete por ciento (27%) para las ventas de gas, energía eléctrica y aguas reguladas por medidor y demás prestaciones comprendidas en los puntos 4, 5 y 6, del inciso e) del artículo 3º» — für Verkäufe von Gas, Strom und gemessenem Wasser sowie die Leistungen nach Artikel 3 e) Punkte 4, 5 und 6, zu denen die Telekommunikation gehört — wenn die Lieferung außerhalb von Räumlichkeiten erfolgt, die ausschließlich als Wohnung, Ferienwohnung oder unbebautes Grundstück genutzt werden, und der Käufer Responsable inscripto ist oder den Monotributo gewählt hat. Dieselben Lieferungen an Haushalte und Verbraucher bleiben bei 21 %. [1]
 Quellenaufnahme vom 30.09.2026 — Original
Ermäßigter Satz: 10,5 %. Artikel 28: «Estarán alcanzados por una alícuota equivalente al cincuenta por ciento (50%) de la establecida en el primer párrafo» — die aufgeführten Positionen werden mit 50 % des Regelsatzes besteuert. Dazu gehören: [1]
- Lebensmittel und Landwirtschaft: lebende Rinder und andere aufgeführte Tiere sowie frisches Fleisch; frisches, gekühltes oder gefrorenes Obst und Gemüse, das nicht gekocht oder verarbeitet wurde; Getreide (außer Reis) und getrocknete Hülsenfrüchte; Weizenmehl; unverpacktes Brot und Backwaren; Honig in loser Form; sowie landwirtschaftliche Arbeitsleistungen wie Aussaat, Ernte und Ausbringung von Agrochemikalien.
- Wohnen: Bauleistungen an Gebäuden, die als Wohnungen genutzt werden.
- Finanzen: Zinsen und Gebühren auf Darlehen von Finanzinstituten nach Ley 21.526 an Responsables inscriptos.
- Investitionsgüter: die in den beigefügten Verzeichnissen aufgeführten Güter.
- Beförderung: «Los servicios de taxímetros, remises con chofer y todos los demás servicios de transporte de pasajeros, terrestres, acuáticos o aéreos, realizados en el país» — Taxis, Mietwagen mit Fahrer und sonstige inländische Personenbeförderung, die nicht nach Artikel 7 h) 12 befreit ist.
- Gesundheit: medizinische Leistungen von Genossenschaften, Gegenseitigkeitsvereinen und privaten Krankenversicherungen, die nicht befreit sind.
- Energie: Verkäufe von Flüssiggas; und seit 2026 «La provisión de energía eléctrica utilizada en sistemas y/o equipos de riego con destino al sector agroindustrial» — Strom für agroindustrielle Bewässerungsanlagen, eingefügt durch Artikel 189 der Ley 27.802 (Boletín Oficial 6. März 2026), mit Wirkung ab dem ersten Tag des Monats nach Inkrafttreten dieses Gesetzes.
Gestaffelte Sätze für Zeitungswerbung. Nach dem auf Artikel 28 folgenden Artikel, ersetzt durch Ley 27.701 mit Wirkung vom 1. Januar 2023, berechnen Verlage von Zeitungen, Zeitschriften und digitalen Nachrichten IVA auf Werbeflächen zu einem Satz, der sich nach ihrem Jahresumsatz richtet: [1]
| Jahresumsatz des Verlags (Stufen wie verabschiedet) | Satz |
|---|---|
| Bis 250.000.000 ARS | 2,5 % |
| Über 250.000.000 ARS bis 500.000.000 ARS | 5 % |
| Über 500.000.000 ARS bis 1.000.000.000 ARS | 10,5 % |
| Über 1.000.000.000 ARS | 21 % |
Die Umsatzstufen sind die verabschiedeten Beträge; sie werden seit dem 1. Januar 2024 indexiert, prüfen Sie daher die aktuellen Stufen vor der Anwendung. Derselbe Artikel besteuert Vertriebsleistungen für Zeitungen und Zeitschriften an Verlage mit 10,5 %.
Nullsatz. Nicht anwendbar — derzeit gilt kein Satz von 0 %. Der letzte, ein Satz von 0 % auf Grundnahrungsmittel für Verbraucher nach Decreto 567/2019, galt bis zum 31. Dezember 2019. Ausfuhren sind mit Vorsteuererstattung befreit (Artikel 8 d und 43), was wie ein Nullsatz wirkt: siehe Einfuhren und Ausfuhren.
Angekündigte künftige Sätze. Keine verabschiedet, Stand 30.09.2026. Die jüngste Änderung des Artikels 28 ist die oben genannte Position der Ley 27.802 zum Bewässerungsstrom.
Für Argentinien im Vergleich mit anderen Ländern siehe die weltweite Steuersatztabelle und die Tabelle der USt-Registrierungsschwellenwerte von Lookuptax.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhr von Waren. Endgültige Einfuhren sind steuerpflichtig (Artikel 1 c), und die IVA wird zusammen mit den Einfuhrabgaben berechnet und entrichtet (Artikel 27). Die Zollbehörde erhebt im Zeitpunkt der endgültigen Einfuhr zudem eine IVA-Perzeption — eine Vorauszahlung auf die IVA des Importeurs — nach RG 2937/2010: «Establécese un régimen de percepción del impuesto al valor agregado, que se hará efectivo en el momento de la importación definitiva de cosas muebles gravadas». Nach Artikel 7 der geltenden Fassung beträgt die Perzeption 20 % für Waren zum Regelsatz («VEINTE POR CIENTO (20%), cuando se trate de operaciones de importación definitiva de las mercaderías que se encuentren alcanzadas por la alícuota general») und 10 % für Waren zum ermäßigten Satz. Sie gilt für Responsables inscriptos und für Importeure, die keinen befreiten oder nicht steuerbaren Status nachweisen, mit Ausnahmen etwa für Waren, die eine natürliche Person für den persönlichen Gebrauch einführt. Der Importeur rechnet sie in seiner Monatserklärung an. Einfuhren der in einem Übergangsanhang aufgeführten Waren sind bis zum 31. Dezember 2026 von der Perzeption ausgenommen (RG 5868/2026). [10]
- Ausfuhren: befreit, mit Erstattung. Artikel 8 d) befreit «Las exportaciones». Artikel 43 erlaubt Exporteuren, die Vorsteuer, «que por bienes, servicios y locaciones que destinaren efectivamente a las exportaciones … les hubiera sido facturado» — die ihnen auf für Ausfuhren verwendete Waren und Dienstleistungen in Rechnung gestellt wurde — mit ihrer übrigen IVA zu verrechnen; ein Überschuss wird mit anderen ARCA-Steuern verrechnet, erstattet oder übertragen, begrenzt auf den auf den Ausfuhrwert angewandten IVA-Satz. Erstattungen werden über das Sistema Integral de Recupero (SIR) der ARCA beantragt, Regimecode 404, Formular F 8147 (RG 5879/2026). [1] [15]
- Ausfuhr von Dienstleistungen. Artikel 1 b): In Argentinien erbrachte Dienstleistungen, «cuya utilización o explotación efectiva se lleve a cabo en el exterior» — deren tatsächliche Nutzung im Ausland erfolgt — gelten nicht als in Argentinien erbracht und erhalten die Ausfuhrbehandlung nach Artikel 43. Ausfuhren werden mit Klasse E fakturiert — siehe Belegarten.
- Importierte Dienstleistungen: Der registrierte Kunde zahlt. Im Ausland erbrachte und in Argentinien genutzte Dienstleistungen sind steuerpflichtig, wenn der Kunde Responsable inscripto ist (Artikel 1 d), und der Kunde ist der Steuerschuldner. Der Fristenkalender der ARCA: «Determinación e Ingreso dentro de los 10 días hábiles siguientes de perfeccionado el hecho imponible» — der Kunde ermittelt und zahlt die Steuer innerhalb von 10 Werktagen nach dem steuerbaren Ereignis (RG 549). Artikel 12 gestattet ihm den Vorsteuerabzug erst «en el período fiscal inmediato siguiente» — im folgenden Steuerzeitraum. [1] [8]
Digitale Produkte und Dienstleistungen
Artikel 1 e) besteuert digitale Dienstleistungen, die von einem Gebietsfremden erbracht und in Argentinien von einem Kunden genutzt werden, der kein Responsable inscripto ist. Es gibt keinen Schwellenwert. [1] [9]
- Was erfasst wird. Die in Artikel 3 e) 21 m) aufgeführten digitalen Dienstleistungen. Die Begriffsliste der ARCA enthält zum Beispiel «La concesión, a Título oneroso, del derecho a comercializar un bien o servicio en un sitio de Internet que funcione como un mercado en línea» (die entgeltliche Einräumung des Rechts, auf einem Online-Marktplatz zu verkaufen). [9]
- Wo sie genutzt werden. ARCA: «Los servicios digitales prestados por un sujeto residente o domiciliado en el exterior se entenderán, en todos los casos, realizados en el exterior» — sie gelten stets als im Ausland erbracht. Die Nutzung in Argentinien wird anhand der IP-Adresse oder des Ländercodes der SIM-Karte, der Rechnungsanschrift oder der bei der Bank oder dem Kartenherausgeber des Kunden hinterlegten Anschrift vermutet. [9]
- Wer erhebt (RG 4240/2018). «Cuando las prestaciones de servicios digitales sean pagadas a sujetos residentes o domiciliados en el exterior por intermedio de entidades del país que faciliten o administren los pagos al exterior, éstas deberán actuar en carácter de agentes de percepción y liquidación del impuesto» — argentinische Stellen, welche die Zahlung ins Ausland abwickeln (Kartenherausgeber, Banken, Zahlungsaggregatoren), erheben die 21 % im Wege der Perzeption. Bei Kreditkarten erfolgt die Perzeption am Zahlungstag der Abrechnung, bei Debitkarten am Belastungstag. Die Agenten führen sie über das System SICORE der ARCA ab.
- Die Anbieterliste. Die ARCA veröffentlicht die Liste ausländischer Anbieter digitaler Dienstleistungen, deren Zahlungen die Perzeption auslösen — die Fassung «vigente para operaciones a partir de septiembre 2025» gilt für Vorgänge ab September 2025. Für Anbieter in Abschnitt B der Liste erheben die Vermittler nur bei Zahlungen bis 10 USD (RG 4240 Art. 4). [9]
- Andernfalls zahlt der Kunde. Wenn kein inländischer Vermittler erhebt, «el prestatario deberá ingresar el gravamen correspondiente hasta el último día del mes en que se efectuó el pago al prestador del exterior, mediante volante electrónico de pago» — zahlt der Kunde die Steuer bis zum letzten Tag des Zahlungsmonats mit einem elektronischen Zahlschein.
- Registrierte Kunden, die digitale Dienstleistungen beziehen, berechnen die Steuer nach Artikel 1 d) selbst, wie bei jeder importierten Dienstleistung.
 Quellenaufnahme vom 30.09.2026 — Original
Ausländische Unternehmen mit Verkäufen nach Argentinien — B2B und B2C
Ein ausländischer Anbieter registriert sich in keinem dieser Fälle für die IVA; die Steuer wird auf argentinischer Seite erhoben: [1] [9]
- Waren an Unternehmen (B2B). Der argentinische Importeur zahlt die Einfuhr-IVA und die Perzeption nach RG 2937 beim Zoll.
- Dienstleistungen, einschließlich digitaler Dienstleistungen, an registrierte Unternehmen (B2B). Der Kunde als Responsable inscripto berechnet die Steuer nach Artikel 1 d) innerhalb von 10 Werktagen selbst (RG 549). Der ausländische Anbieter stellt seine eigene Rechnung aus und hat keine argentinische IVA-Pflicht.
- Digitale Dienstleistungen an Verbraucher (B2C). Der argentinische Zahlungsvermittler erhebt 21 % nach RG 4240, oder der Verbraucher zahlt sie.
- Waren an Verbraucher (B2C). Die Waren durchlaufen den Zoll, wo der Importeur — der Verbraucher — zahlt.
- Sonstige Dienstleistungen an Verbraucher (B2C). Dienstleistungen, die weder digital sind noch an einen Responsable inscripto erbracht werden, fallen weder unter Artikel 1 d) noch unter Artikel 1 e); die Ley de IVA enthält keine Regel, die sie bei Erbringung im Ausland besteuert.
Ein ausländisches Unternehmen, das in Argentinien über eine Zweigniederlassung oder Vertretung tätig ist, registriert diese Niederlassung und folgt den inländischen Regeln.
Haftung von Marktplätzen / Plattformen als fiktive Leistungserbringer
Nicht anwendbar — Argentinien kennt keine Regel zum fiktiven Leistungserbringer (Ley de IVA und RG 4240). Die Erhebung auf ausländische digitale Dienstleistungen obliegt Zahlungsvermittlern als Perzeptionsagenten, nicht Marktplätzen als Leistungserbringern. Die eigene Provision der Plattform für den Verkauf auf einem Online-Marktplatz ist selbst eine steuerpflichtige digitale Dienstleistung; der zugrunde liegende Verkauf wird nicht auf die Plattform verlagert. [9]
Leistungsort
- Waren. Steuerpflichtig, wenn «situadas o colocadas en el territorio del país» — in Argentinien belegen oder verbracht (Artikel 1 a); Einfuhren bei endgültiger Einfuhr (Artikel 1 c).
- Dienstleistungen. Steuerpflichtig, wenn in Argentinien erbracht (Artikel 1 b). Internationale Telekommunikation gilt insoweit als in Argentinien erbracht, als ihr Preis dem dort ansässigen Unternehmen zuzurechnen ist. In Argentinien erbrachte, aber im Ausland genutzte Dienstleistungen werden als Ausfuhren behandelt; im Ausland erbrachte und in Argentinien genutzte Dienstleistungen werden beim registrierten Kunden besteuert (Artikel 1 d).
- Digitale Dienstleistungen von Gebietsfremden richten sich nach dem Standort des Kunden, vermutet anhand von IP-, SIM-, Rechnungs- oder Bankdaten (Artikel 1 e; siehe oben).
Kurier- und Kleinsendungsregeln für Einfuhren sind Zollangelegenheiten außerhalb des Rahmens dieses Leitfadens.
Rechnungsanforderungen
Die argentinischen Rechnungsregeln stehen in RG 1415/2003, zuletzt geändert durch RG 5866/2026, und deren Anexo II listet auf, was jeder Beleg enthalten muss. Die meisten Rechnungen sind inzwischen elektronisch, und jede benötigt einen Autorisierungscode der ARCA (CAE), bevor sie steuerliche Wirkung entfaltet — siehe Stand der E-Rechnung. Die erste Frage bei jeder argentinischen Rechnung ist ihre Klasse (A, B, C oder E), die vom IVA-Status des Ausstellers und des Kunden abhängt.
Belegarten
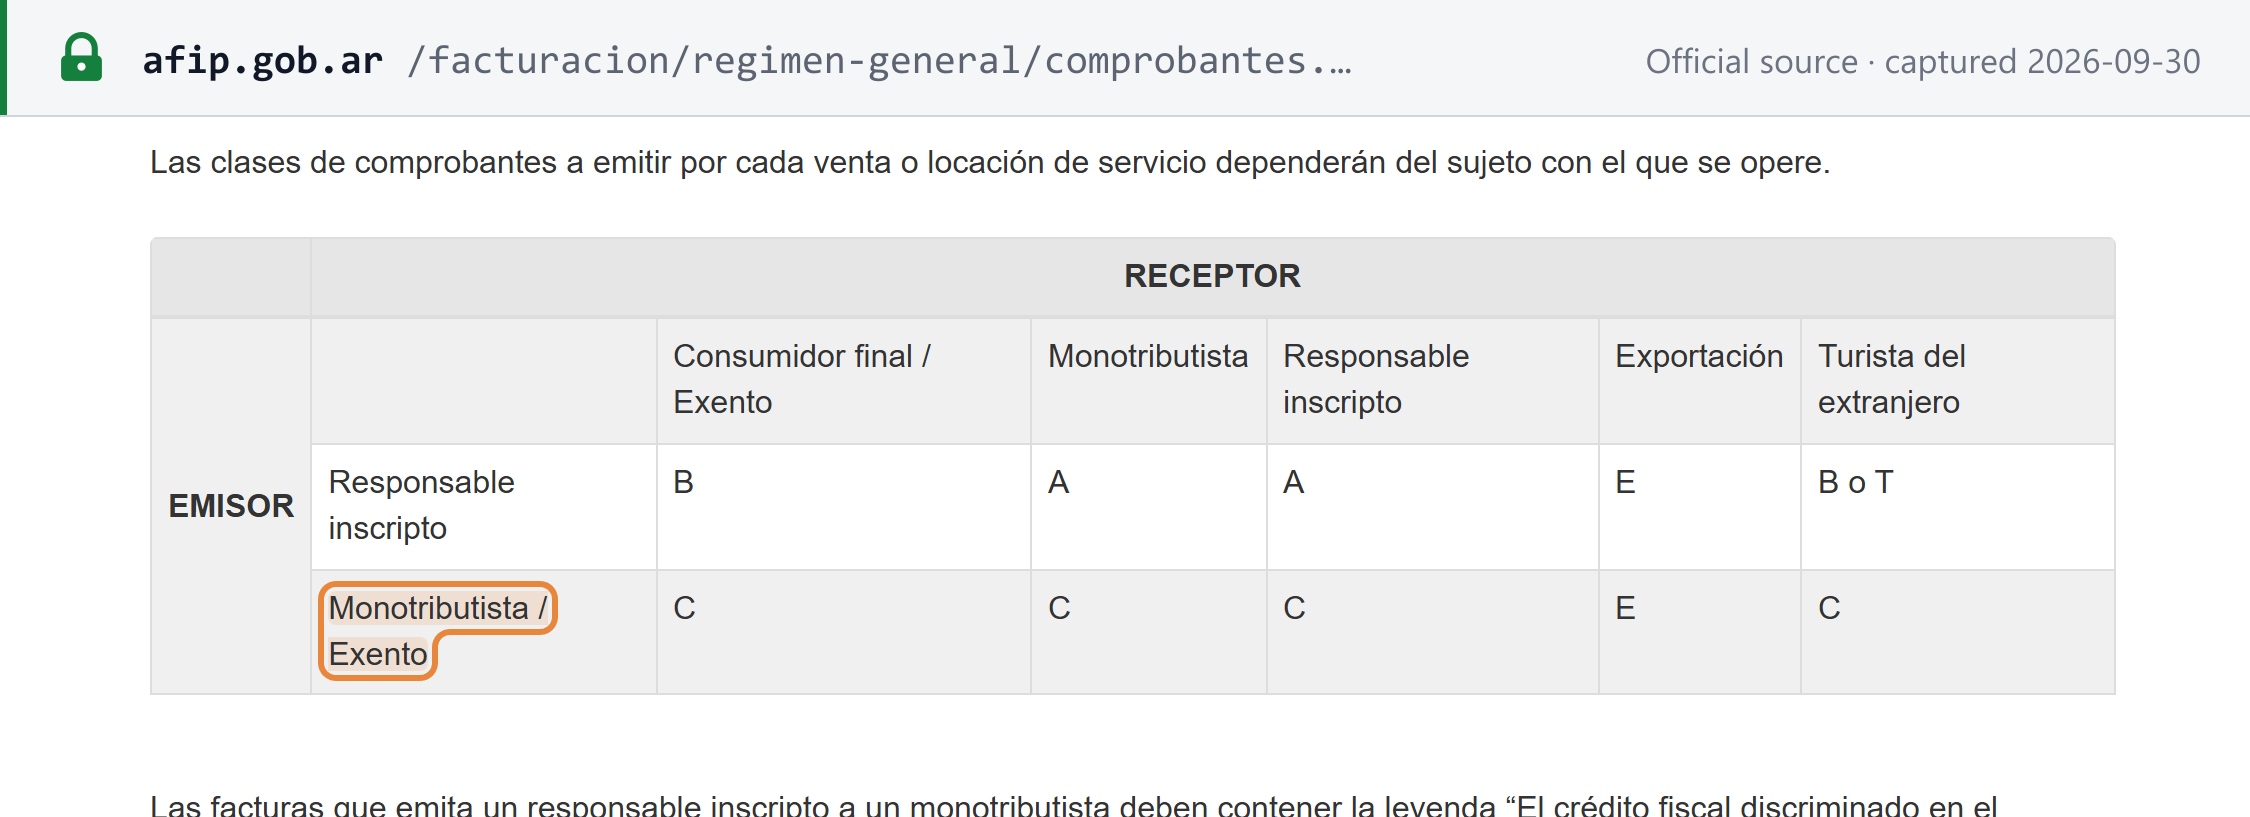
Die Klassentabelle der ARCA nach Aussteller und Kunde: [4]
| Aussteller ↓ / Kunde → | Endverbraucher, befreit oder nicht steuerbar | Monotributo | Responsable inscripto | Ausfuhr | Ausländischer Tourist |
|---|---|---|---|---|---|
| Responsable inscripto | B | A | A | E | B oder T |
| Monotributo oder umsatzsteuerbefreit | C | C | C | E | C |
- Klasse A — von einem Responsable inscripto an einen anderen Responsable inscripto oder an einen Monotributo-Kunden ausgestellt, mit gesondertem IVA-Ausweis. Die Monotributo-Konstellation ist seit RG 5003/2021 Klasse A, die regelte, dass registrierte Verkäufer Belege der Klasse «“A” por sus operaciones con sujetos adheridos al Régimen Simplificado … -en lugar de comprobantes clase “B”-» ausstellen — Klasse A statt Klasse B. Solche Rechnungen müssen den Vermerk «El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley Nº 27.618» tragen — die ausgewiesene IVA kann nur im Rahmen des Regimes nach Ley 27.618 angerechnet werden. [17]
- Varianten der Klasse A. Die ARCA kann einen Aussteller verpflichten, Klasse A «con leyenda Pago en CBU informada» (Zahlung nur auf das gemeldete Bankkonto) oder «con leyenda Operación sujeta a retención» zu verwenden. Letztere hat ab dem 1. Dezember 2025 die Klasse M ersetzt (RG 5762). Ein Responsable inscripto, der eine Rechnung mit „operación sujeta a retención“ erhält, behält 100 % der IVA und 6 % Einkommensteuer ein.
- Klasse B — von einem Responsable inscripto «por operaciones realizadas con consumidores finales, sujetos exentos en dicho impuesto, sujetos no alcanzados, sujetos no categorizados y con turistas del extranjero» ausgestellt — an Endverbraucher, befreite, nicht steuerbare und nicht kategorisierte Kunden sowie ausländische Touristen. Der Kunde erhält keinen Vorsteuerabzug. Seit dem 1. April 2025 wird die im Preis enthaltene Umsatzsteuer in einem Transparenzblock ausgewiesen — siehe Steuertransparenz für Verbraucher.
- Klasse C — von Monotributo- und umsatzsteuerbefreiten Ausstellern für alle ihre Vorgänge außer Ausfuhren ausgestellt; es wird keine IVA ausgewiesen.
- Klasse E — Ausfuhren von Waren und Dienstleistungen.
- Sonstige Belege. Kassenbons von Fiskalgeräten (von der ARCA zugelassene Registrierkassen) und vom Käufer ausgestellte Abrechnungsbelege in aufgeführten Branchen — siehe Gutschriftverfahren.
- Keine Kleinbetragsrechnung. Es gibt keine Rechnung mit verringerten Angaben für Kleinbeträge: Jede Klasse enthält die Angaben nach Anexo II, mit vereinfachter Kundenidentifikation bei Klasse B unter 10.000.000 ARS.
 Quellenaufnahme vom 30.09.2026 — Original
Pflichtangaben
RG 1415 Anexo II, Apartado A: «DATOS QUE DEBEN CONTENER LOS COMPROBANTES CLASE "A", "B", "C" o "E"» — die Angaben, die Belege der Klassen A, B, C und E enthalten müssen, in der nach RG 5866/2026 geltenden Fassung: [3]
| # | Erforderliche Angabe | Anexo II, Apartado A |
|---|---|---|
| 1 | Name oder Firma des Ausstellers und Geschäftsanschrift | I |
| 2 | CUIT des Ausstellers | I |
| 3 | IIBB-Nummer des Ausstellers (provinzielle Umsatzbruttosteuer) oder „no contribuyente“ | I a) 4 |
| 4 | IVA-Statusvermerk des Ausstellers: „IVA RESPONSABLE INSCRIPTO“, „IVA EXENTO“, „NO RESPONSABLE IVA“, „RESPONSABLE MONOTRIBUTO“, „MONOTRIBUTO TRABAJADOR INDEPENDIENTE PROMOVIDO“ oder „MONOTRIBUTISTA SOCIAL“ | I |
| 5 | Datum der Geschäftsaufnahme des Ausstellers, mit der Überschrift „INICIO DE ACTIVIDADES“ | I |
| 6 | Klassenbuchstabe (A, B, C oder E) mit dem Belegartcode sowie „ORIGINAL“ oder „DUPLICADO“ | I |
| 7 | Nummer: 13 Ziffern, Verkaufsstelle plus fortlaufende Nummer — siehe Nummerierung und Reihenfolge | V 4 |
| 8 | Ausstellungsdatum und die Nummern zugehöriger Lieferscheine (remitos) | I |
| 9 | Autorisierungscode «precedido de la sigla “C.A.I. N° ....”, “C.A.E. N° ….” o “C.A.E.A. N° …..”» mit seinem Ablaufdatum („Fecha de Vto.“) | I a) 10 |
| 10 | Kundendaten nach Status: ein Responsable inscripto — Name, Anschrift, CUIT und „IVA RESPONSABLE INSCRIPTO“; ein Monotributo-Kunde — dasselbe mit seinem Monotributo-Vermerk; befreit oder nicht steuerbar — „IVA EXENTO“ oder „NO RESPONSABLE IVA“; nicht kategorisiert — „SUJETO NO CATEGORIZADO“ | II |
| 11 | Verkäufe an Verbraucher: „A CONSUMIDOR FINAL“; die Identifikation des Käufers nur, wenn der Vorgang 10.000.000 ARS oder mehr beträgt; Name und Anschrift können „NR“ lauten; die CUIT des Käufers bei jedem Betrag, wenn der Käufer dies verlangt | II d) |
| 12 | Ausfuhren: die ausländische Steuernummer des Käufers (oder eine CUIT) und „IVA EXENTO OPERACION DE EXPORTACION“ | II |
| 13 | Beschreibung, Menge, Stückpreis und Gesamtpreis; Codes sind mit einem unterzeichneten Katalog zulässig | III |
| 14 | Bei Vorgängen in Fremdwährung der verwendete Wechselkurs | III d) |
| 15 | IVA-Behandlung: gegenüber einem Responsable inscripto oder Monotributo-Kunden der Steuersatz, der IVA-Betrag, sonstige nicht im Nettopreis enthaltene Steuern und etwaige Perzeptionen; gegenüber befreiten, nicht steuerbaren oder Verbraucherkunden die im Vorgang enthaltene IVA | IV a) 1 und 2 |
| 16 | Ein Monotributo-Aussteller weist nie IVA aus: «en ningún caso corresponderá efectuar discriminación alguna del impuesto al valor agregado» | IV b) |
Verbraucheridentifikation ab 10.000.000 ARS. Anexo II II d) 2: «Si el importe de la operación es igual o superior a PESOS DIEZ MILLONES ($10.000.000.-): Documento Nacional de Identidad (DNI), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI)» — und bei Ausländern deren Ausweisdokument oder Reisepass. RG 5866 hat diesen Schwellenwert ab dem 1. Juli 2026 festgelegt. Der Anhang nennt weiterhin die CDI, seit RG 5803/2025 eine Altkennung für natürliche Personen. Zur Prüfung einer DNI siehe wie man eine DNI in Argentinien überprüft.
 Quellenaufnahme vom 24.09.2026 — Original
Steuertransparenz für Verbraucher
Seit dem 1. April 2025 weisen die Rechnungen eines Responsable inscripto an Verbraucher die enthaltene Umsatzsteuer aus. Ley 27.743 (Boletín Oficial 8. Juli 2024) hat Artikel 39 der Ley de IVA neu gefasst: «Cuando un responsable inscripto realice ventas, locaciones o prestaciones de servicios gravadas a consumidores finales, deberá discriminar en la factura o documento equivalente el gravamen que recae sobre la operación» — ein Responsable inscripto, der an Endverbraucher verkauft, muss die Steuer auf der Rechnung ausweisen. [1]
- Der Block. RG 5614/2024 fügt RG 1415 einen Block mit dem Titel «Régimen de Transparencia Fiscal al Consumidor (Ley 27.743)» hinzu, mit einer Zeile «IVA Contenido» und darunter «Otros Impuestos Nacionales Indirectos» (Verbrauchsteuern), jeweils mit Betrag, unten links platziert. [13]
- Zeitplan. Große Unternehmen ab dem 1. Januar 2025. Für alle anderen war er ab dem 1. Januar 2025 freiwillig, «siendo obligatorio su cumplimiento a partir del 1 de abril del citado año» — verpflichtend ab dem 1. April 2025 (RG 5614 Art. 6 b).
- Kein Vorsteuerabzug. Der Verbraucher erhält weiterhin keinen Vorsteuerabzug; der Block dient der Information.
- Monotributo-Registrierte. Der zweite Satz von Artikel 39 wendet «el mismo criterio» — dasselbe Kriterium — auf Vorgänge mit befreiten Personen an, «incluyendo a aquellos … inscriptos en el Régimen Simplificado» — einschließlich Monotributo-Registrierter —, ohne zu sagen, ob als Aussteller oder als Kunden; die ARCA erklärt, die Pflicht zum Ausweis der Steuerkomponente «alcanza a todo el universo de contribuyentes» — erfasst alle Steuerpflichtigen. RG 1415 Anexo II IV b) besagt weiterhin, dass ein Monotributo-Aussteller die IVA auf der Rechnung nicht ausweist; folgen Sie daher den aktuellen Hinweisen der ARCA dazu, wie der Block auf Belegen der Klasse C erscheint. [1] [21]
 Quellenaufnahme vom 30.09.2026 — Original
Ausstellungsfrist
RG 1415 Art. 13: Rechnungen «deberán ser emitidos y entregados en los momentos que, para cada operación se indican» — müssen zu den Zeitpunkten ausgestellt und übergeben werden, die der Artikel für jede Art von Vorgang festlegt (Warenverkäufe, Dienstleistungen, Dauerleistungen, Vermietungen, Anzahlungen, Versorgungsleistungen); entnehmen Sie den genauen Zeitpunkt für Ihren Vorgang dem Artikel. [3]
Bei Verkäufen an Endverbraucher wird der Beleg im Zeitpunkt des Vorgangs übergeben oder zur Verfügung gestellt. Das steuerbare Ereignis bei Waren ist die Lieferung, die Rechnungsausstellung oder eine gleichwertige Handlung, je nachdem, was zuerst eintritt (Ley de IVA Artikel 5 a).
Nummerierung und Reihenfolge
Anexo II, Apartado A, V 4: «Numeración consecutiva y progresiva: Tendrá TRECE (13) dígitos». [3]
- Die ersten 5 Ziffern bezeichnen die Verkaufsstelle (00001 bis 99998).
- Die letzten 8 Ziffern sind die Rechnungsnummer, beginnend bei 00000001 und fortlaufend «en forma consecutiva, progresiva e independiente por cada punto de venta o emisión, cada clase (“A”, “B”, “C” o “E”) y tipo de comprobante» — fortlaufend und unabhängig je Verkaufsstelle, je Klasse und je Belegart.
- Eine Änderung von CUIT, Name oder IVA-Status lässt die Nummerierung wieder bei 00000001 beginnen.
- Eine neue Verkaufsstelle muss mindestens 3 Werktage vor der Nutzung gemeldet werden, und «Cuando se ingrese la baja de un punto de venta, el mismo no podrá volver a utilizarse» — eine abgemeldete Verkaufsstelle kann nie wieder verwendet werden (RG 1415 Art. 47).
Gutschriften und Lastschriften
RG 1415 Anexo IV: Gutschriften und Lastschriften, «que se emitan en concepto de descuentos, bonificaciones, quitas, devoluciones, rescisiones, intereses, etc., se ajustarán a los requisitos que se deben cumplir con relación a los comprobantes emitidos por las operaciones originarias» — für Rabatte, Preisnachlässe, Rücksendungen, Rücktritte, Zinsen und Ähnliches, erfüllen dieselben Anforderungen wie der ursprüngliche Beleg, in derselben Klasse. Da eine autorisierte elektronische Rechnung nach Erteilung des CAE nicht zurückgezogen werden kann, werden Fehler durch eine Gutschrift und eine neue Rechnung korrigiert. Rabatte und Rücksendungen berichtigen die IVA des Zeitraums, in dem sie gewährt werden (Ley de IVA Artikel 12 b). [3]
Währung und Sprache
- Währung. Eine Rechnung kann in Fremdwährung ausgestellt werden. Anexo II III d): «En los casos de operaciones realizadas en moneda extranjera se consignará en el comprobante que se emita el tipo de cambio utilizado» — die Rechnung gibt den verwendeten Wechselkurs an. Wird der Vorgang in derselben Fremdwährung fakturiert und abgewickelt, ist der Kurs der Verkaufskurs der Banco de la Nación Argentina bei Geschäftsschluss des vorangegangenen Werktags, den das E-Rechnungssystem der ARCA automatisch einträgt (RG 5616/2024). [3]
- Sprache. RG 1415 legt die Vermerke auf Spanisch fest („ORIGINAL“, „A CONSUMIDOR FINAL“, die IVA-Statusvermerke); für den übrigen Beleg enthält sie keine allgemeine Sprachklausel.
Gutschriftverfahren (Self-Billing)
Als allgemeiner Mechanismus nicht vorgesehen. RG 1415 enthält keine allgemeine Ermächtigung zum Gutschriftverfahren. Sie sieht jedoch vom Käufer ausgestellte Belege für aufgeführte Fälle vor, etwa «Compra de bienes usados a consumidores finales para su reventa» — den Ankauf gebrauchter Waren von Verbrauchern zum Weiterverkauf (Art. 23 b 2) — und die Abrechnungsbelege (liquidaciones) im Getreide-, Vieh-, Milch-, Zuckerrohr- und Tabakhandel. [3]
Aufbewahrung und Prüfpfad
- Aufbewahrung. Decreto 1397/79 Art. 48: Steuerpflichtige «deberán conservar los comprobantes y documentos que acrediten las operaciones vinculadas a la materia imponible, por un término que se extenderá hasta cinco (5) años después de operada la prescripción del período fiscal a que se refieran» — bewahren Belege und Unterlagen bis fünf Jahre nach Verjährung des Steuerzeitraums auf. Die Pflicht gilt auch für Einbehaltungs- und Perzeptionsagenten. [14]
- Verjährung. Bei registrierten Steuerpflichtigen verjähren die Befugnisse der ARCA nach fünf Jahren (Ley 11.683 Art. 56 in der durch Ley 27.799 ersetzten Fassung), verkürzt auf drei Jahre, wenn der registrierte Steuerpflichtige seine Erklärung fristgerecht abgegeben hat, unter den im Artikel festgelegten Bedingungen. Die Aufbewahrungsfrist läuft daher ab diesem Zeitpunkt, nicht ab der Ausstellung. [11]
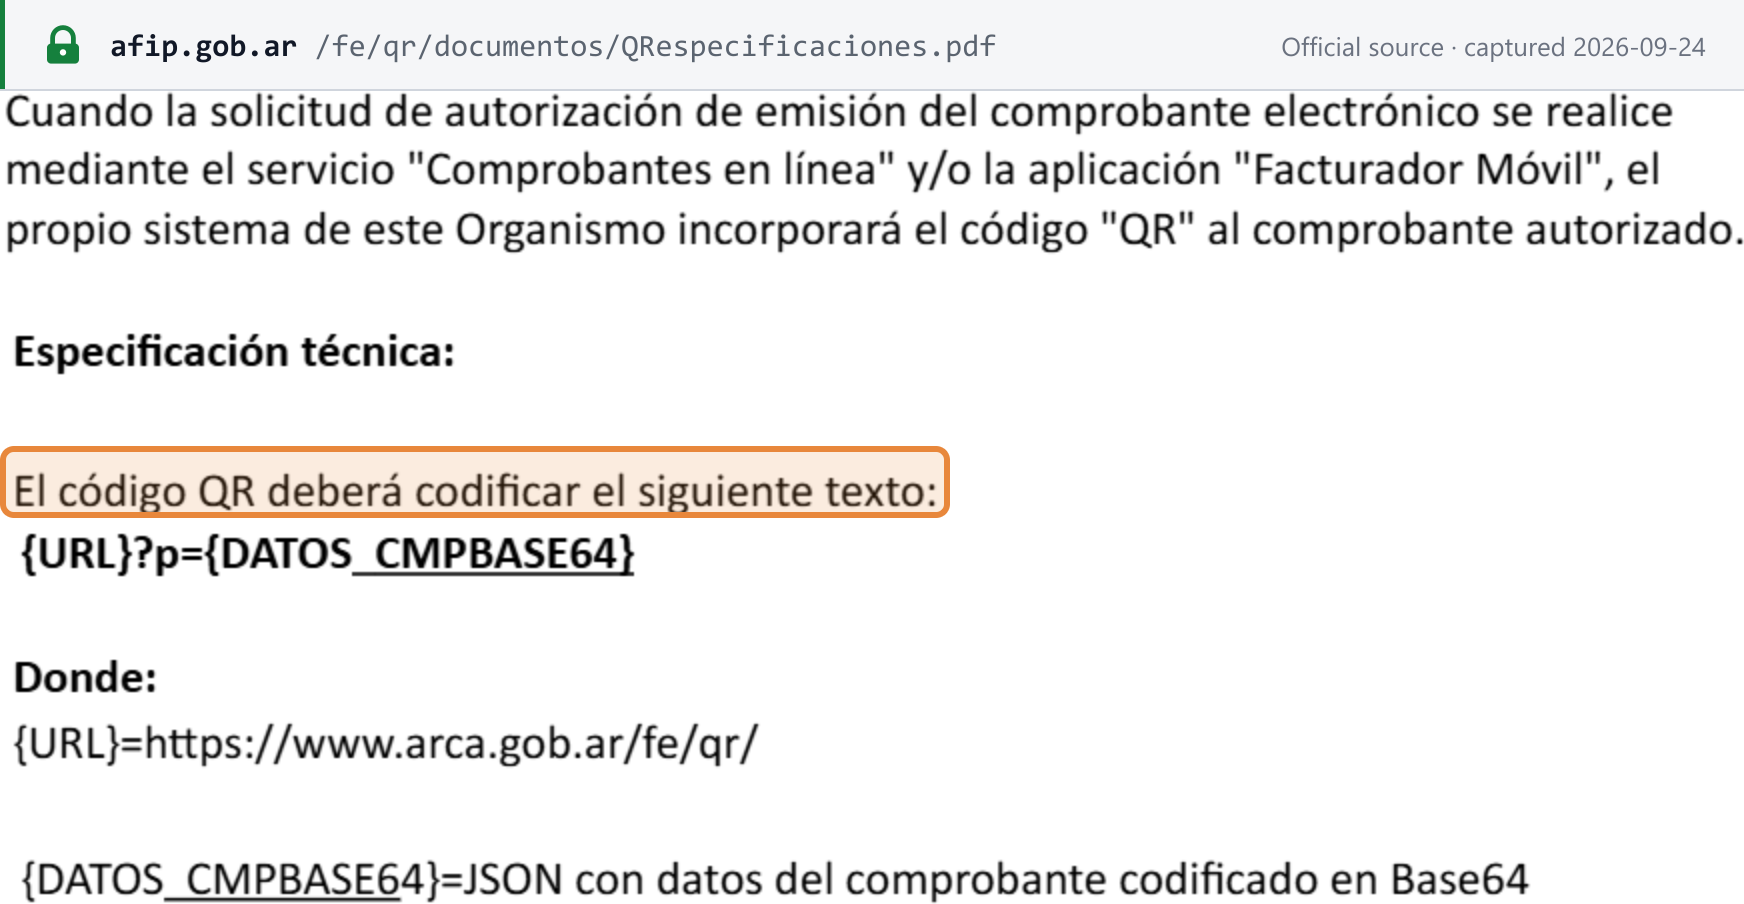
- Prüfpfad. Die Integrität beruht auf der Freigabe statt auf einer Hash-Kette: Jede E-Rechnung benötigt einen von der ARCA erteilten CAE, bevor sie steuerliche Wirkung entfaltet; die Nummerierung ist je Verkaufsstelle und Klasse fortlaufend; Verkaufsstellen werden vorab registriert und nie wiederverwendet; jede E-Rechnung trägt einen QR-Code, der zur ARCA führt; und jeder kann den CAE einer Rechnung über den öffentlichen Dienst „Constatación de comprobantes“ der ARCA prüfen. Die ausgestellten und empfangenen Rechnungen werden außerdem in die monatliche IVA-Erklärung vorgeladen — siehe Erklärung und Zahlung.
 Quellenaufnahme vom 24.09.2026 — Original
Muster einer ordnungsgemäßen Rechnung
Die ARCA veröffentlicht auf ihren Microsites zu E-Rechnung, Rechnungsstellung oder IVA kein kommentiertes Muster einer Rechnung der Klasse A oder B. Was RG 1415 vorschreibt, ist, wo einige Felder stehen (Anexo II, Apartado B): Die IVA-Aufschlüsselung für registrierte Kunden folgt auf die Rechnungspositionen, «debiendo estar dispuestos en forma vertical u horizontal», und der Transparenzblock steht unten links. [13]
Das folgende Layout ist eine eigene Darstellung von Lookuptax einer Rechnung der Klasse B an einen Endverbraucher, ausgestellt von einem Responsable inscripto, mit deutschen Bezeichnungen. Alle Namen, Nummern und Beträge darin sind fiktiv:
Factura B — elektronisch, an einen Endverbraucher
| BeschreibungAnexo II A.III | MengeAnexo II A.III | StückpreisAnexo II A.III | BetragAnexo II A.III |
|---|---|---|---|
| Wartungsleistung für Geräte (fiktiv) | 1 | 121.000,00 ARS | 121.000,00 ARS |
- GesamtbetragAnexo II A.III
- 121.000,00 ARS
- Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) — IVA ContenidoAnexo II B g) 1; Ley de IVA Art. 39
- 21.000,00 ARS
- Otros Impuestos Nacionales IndirectosAnexo II B g) 1
- 0,00 ARS
- C.A.E. N° SPECIMEN-CAE-0000 — Fecha de Vto. del CAE 25/10/2026: der Autorisierungscode, den die ARCA für diese Rechnung zurückgibt, mit seinem Ablaufdatum — Anexo II A.I a) 10.
- QR-Code, der zur ARCA führt und die Rechnungsdaten enthält — RG 4892/2020.
- Der Betrag IVA Contenido beträgt 21/121 des Preises: Der Verbraucher erhält keinen Vorsteuerabzug; der Block dient der Information — RG 5614/2024.
- Auf einer Rechnung der Klasse A an einen Responsable inscripto oder Monotributo-Kunden enthielte der Kundenblock Name, Anschrift, CUIT und IVA-Status, und die Summen wiesen Nettobetrag, Steuersatz und IVA-Betrag gesondert aus — Anexo II A.II und A.IV a) 1. Gegenüber einem Monotributo-Kunden wird der Vermerk nach Ley 27.618 hinzugefügt.
Stand der E-Rechnung
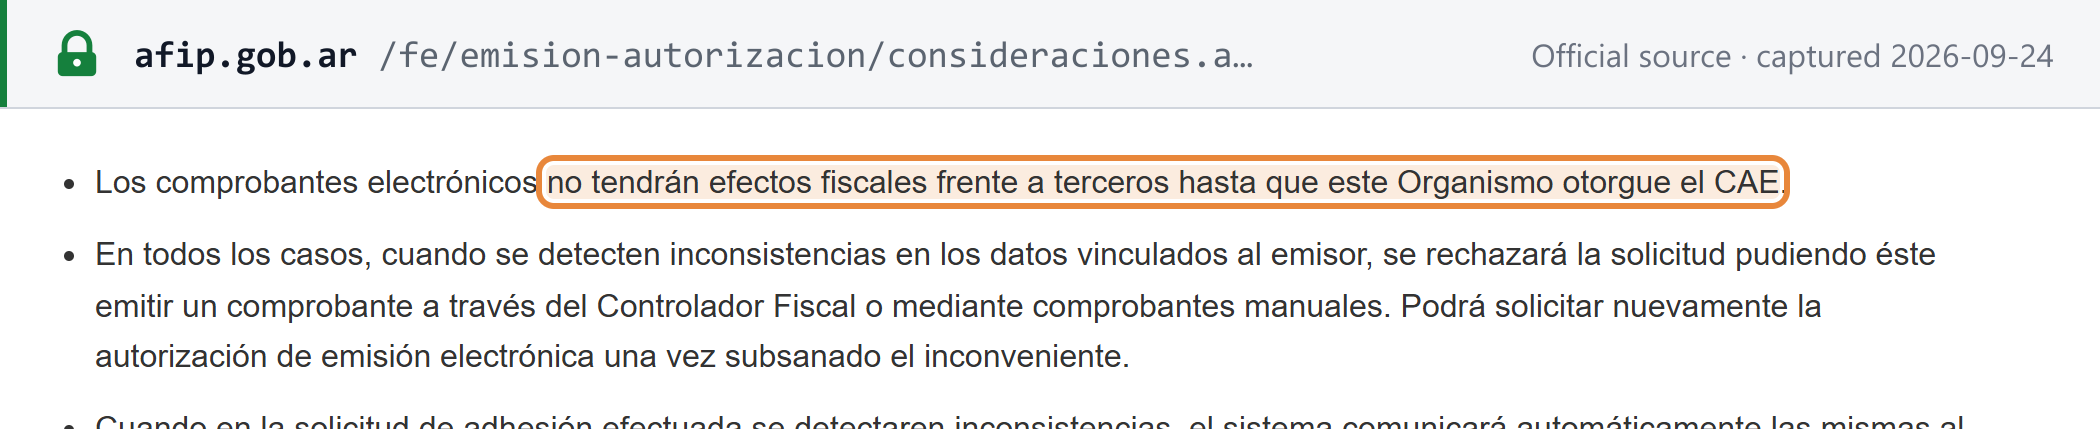
Stand (30.09.2026): verpflichtend, mit Echtzeitfreigabe, für B2B, B2C und B2G gleichermaßen. Responsables inscriptos, umsatzsteuerbefreite Aussteller und Monotributo-Steuerpflichtige dokumentieren ihre Inlandsumsätze mit elektronischen Rechnungen nach RG 4291/2018 (dem Régimen de Emisión de Comprobantes Electrónicos) und/oder Kassenbons von Fiskalgeräten. Die Regel der ARCA: «Los comprobantes electrónicos no tendrán efectos fiscales frente a terceros hasta que este Organismo otorgue el CAE» — elektronische Rechnungen haben keine steuerliche Wirkung, bis die ARCA den CAE erteilt. Es gibt keinen Umsatzschwellenwert. Der Leitfaden zur E-Rechnung in Argentinien von Lookuptax behandelt das Regime vollständig; zusammengefasst:
- System. Die eigenen SOAP-Webservices der ARCA — WSFEv1 für die Klassen A, B und C, WSMTXCA mit Positionsdetails, WSFEXv1 für Ausfuhren der Klasse E — sowie die Webwerkzeuge „Comprobantes en línea“ und „Facturador Móvil“. Es handelt sich nicht um Peppol, und es wird weder UBL noch CII verwendet. Ein QR-Code ist auf jeder elektronischen Rechnung Pflicht (RG 4892/2020).
- CAEA seit dem 1. August 2026 nur noch für Notfälle. Der vorab erteilte Autorisierungscode (CAEA) darf nur noch in Notfällen verwendet werden; der CAE pro Rechnung ist die Regel (RG 5782 und RG 5785/2025, verschoben durch RG 5852/2026).
- RG 5866/2026, in Kraft seit dem 1. Juli 2026, hat das Regime neu geordnet: Verbraucheridentifikation ab 10.000.000 ARS, eine optionale monatliche Sammelrechnung für Finanz-, Versicherungs- und Kartenunternehmen sowie eine gestaffelte Einbeziehung dieser Branchen vom 1. September 2026 bis zum 1. März 2027.
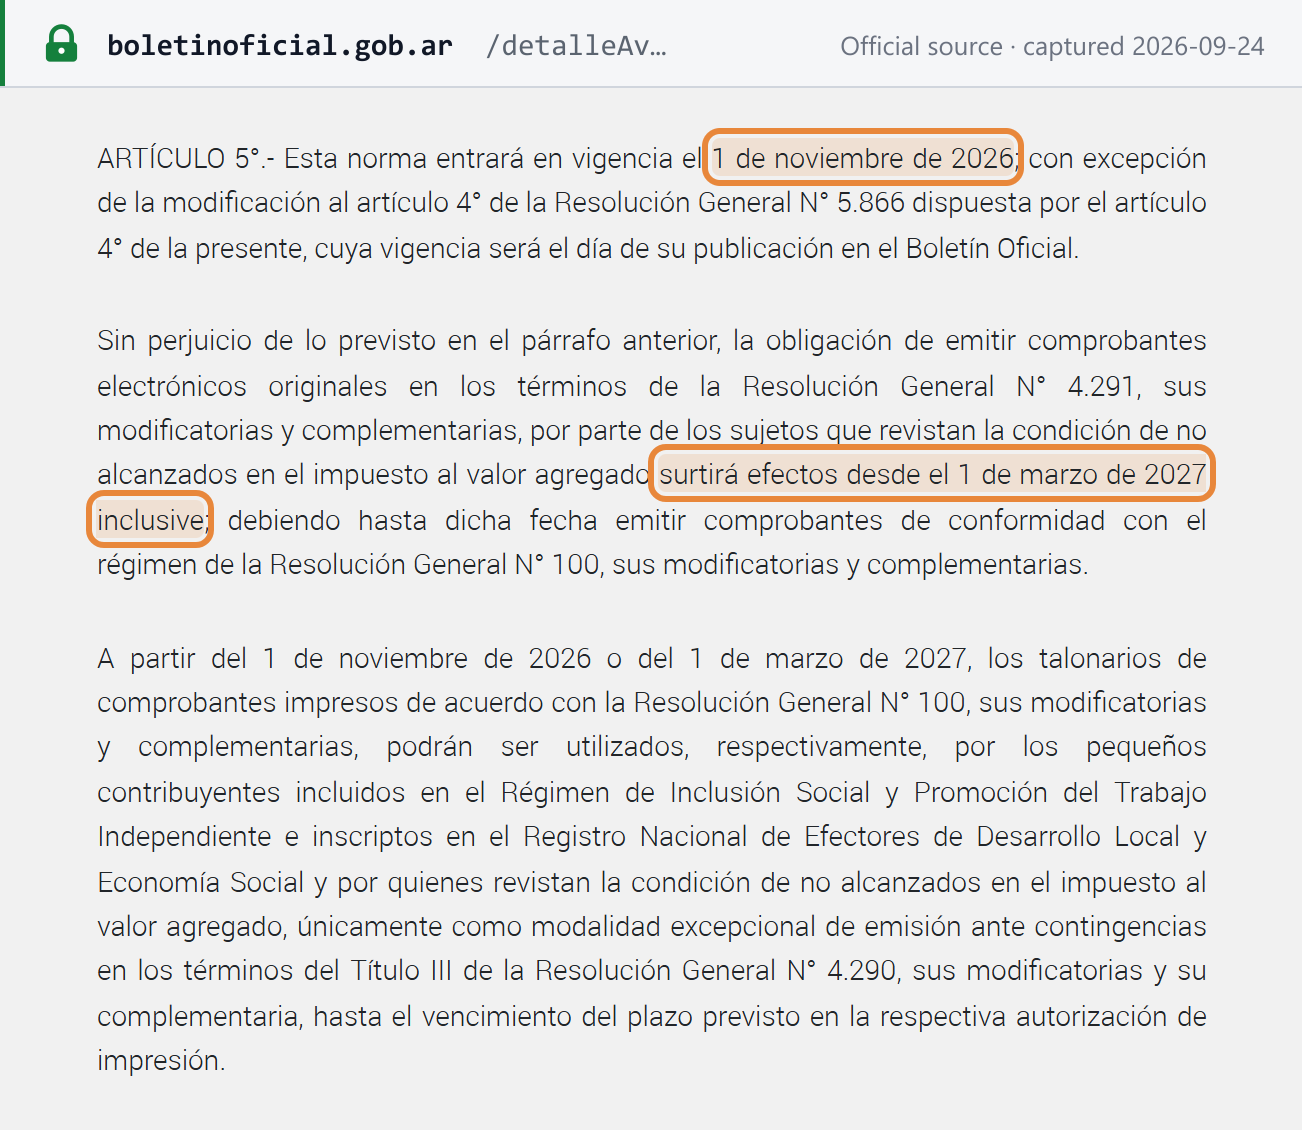
- Neu verpflichtete Gruppen. Steuerpflichtige im Monotributo social und promovido müssen ab dem 1. November 2026 elektronische Rechnungen ausstellen, nicht umsatzsteuerpflichtige Steuerpflichtige (no alcanzados) ab dem 1. März 2027 (RG 5893/2026).
- Zusatzregel B2B für Großunternehmen. Ein Kleinst-, kleines oder mittleres Unternehmen (MiPyME), das an ein Großunternehmen verkauft, muss für Vorgänge ab 5.549.862 ARS (ab dem 14. April 2026) eine Factura de Crédito Electrónica (FCE MiPyME) nach Ley 27.440 ausstellen.
- B2G. Lieferanten des nationalen öffentlichen Sektors stellen ausschließlich elektronische Rechnungen über dieselbe CAE-Freigabe aus.
 Quellenaufnahme vom 24.09.2026 — Original
 Quellenaufnahme vom 24.09.2026 — Original
Für Argentinien im Vergleich mit anderen Pflichten siehe die Tabelle zu E-Rechnungsstatus und Netzwerken von Lookuptax.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich für jeden Responsable inscripto, ohne Umsatzstufen (Ley de IVA Art. 27). Steuerpflichtige mit ausschließlich landwirtschaftlicher Tätigkeit können die jährliche Abrechnung wählen. Monotributo-Steuerpflichtige geben keine IVA-Erklärung ab; sie zahlen stattdessen ihren monatlichen Monotributo-Betrag. [1]
Abgabefrist der Erklärung
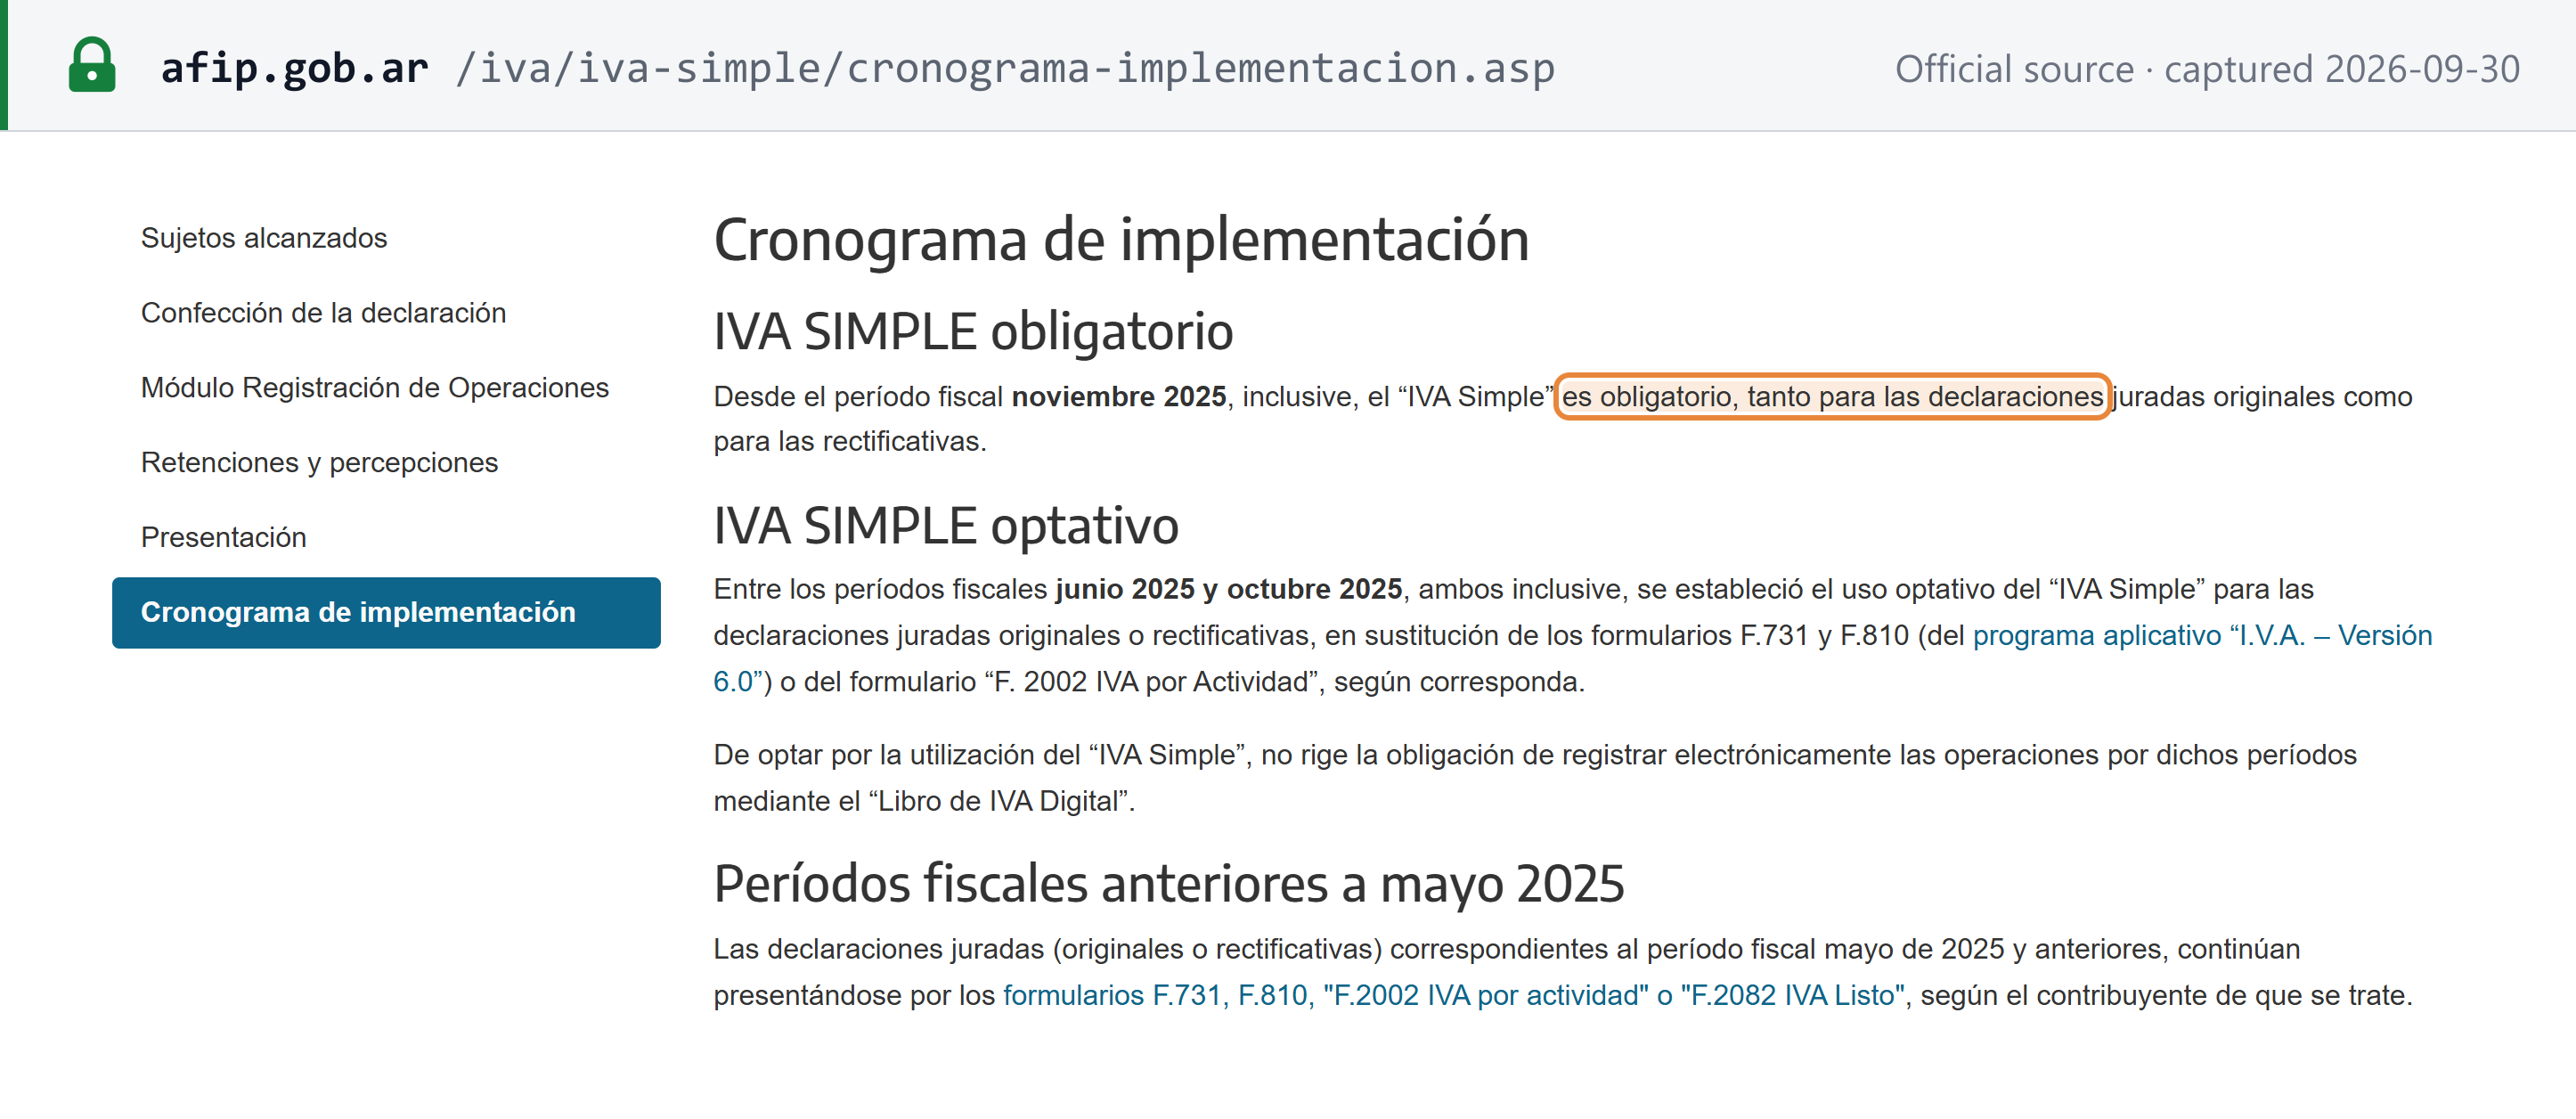
- Das Formular: F.2051 „IVA Simple“. RG 5705/2025 Art. 2: Die monatliche eidesstattliche Erklärung F. 2051 «deberá efectuarse a través del servicio denominado “PORTAL IVA”» — wird über den Dienst Portal IVA der ARCA eingereicht (Clave Fiscal Stufe 3 oder höher). ARCA: «Desde el período fiscal noviembre 2025, inclusive, el “IVA Simple” es obligatorio, tanto para las declaraciones juradas originales como para las rectificativas» — verpflichtend ab dem Zeitraum November 2025 für ursprüngliche und berichtigte Erklärungen. Für Juni bis Oktober 2025 war es freiwillig; Zeiträume bis Mai 2025 bleiben bei den älteren Formularen (F.731/F.810, F.2002 „IVA por actividad“ und F.2082 „IVA Listo“). [7]
- Vorgeladene Daten. Das System lädt die bei der ARCA vorliegenden ausgestellten und empfangenen Rechnungen sowie die von Agenten über die Systeme SIRE und SICORE gemeldeten Einbehalte und Perzeptionen; der Steuerpflichtige prüft und berichtigt sie vor der Abgabe. [23]
- Nullmeldungen. «La obligación de efectuar la registración debe cumplirse incluso cuando no se hayan efectuado operaciones» — auch ein Zeitraum ohne Vorgänge wird erfasst, als „SIN MOVIMIENTO“. [23]
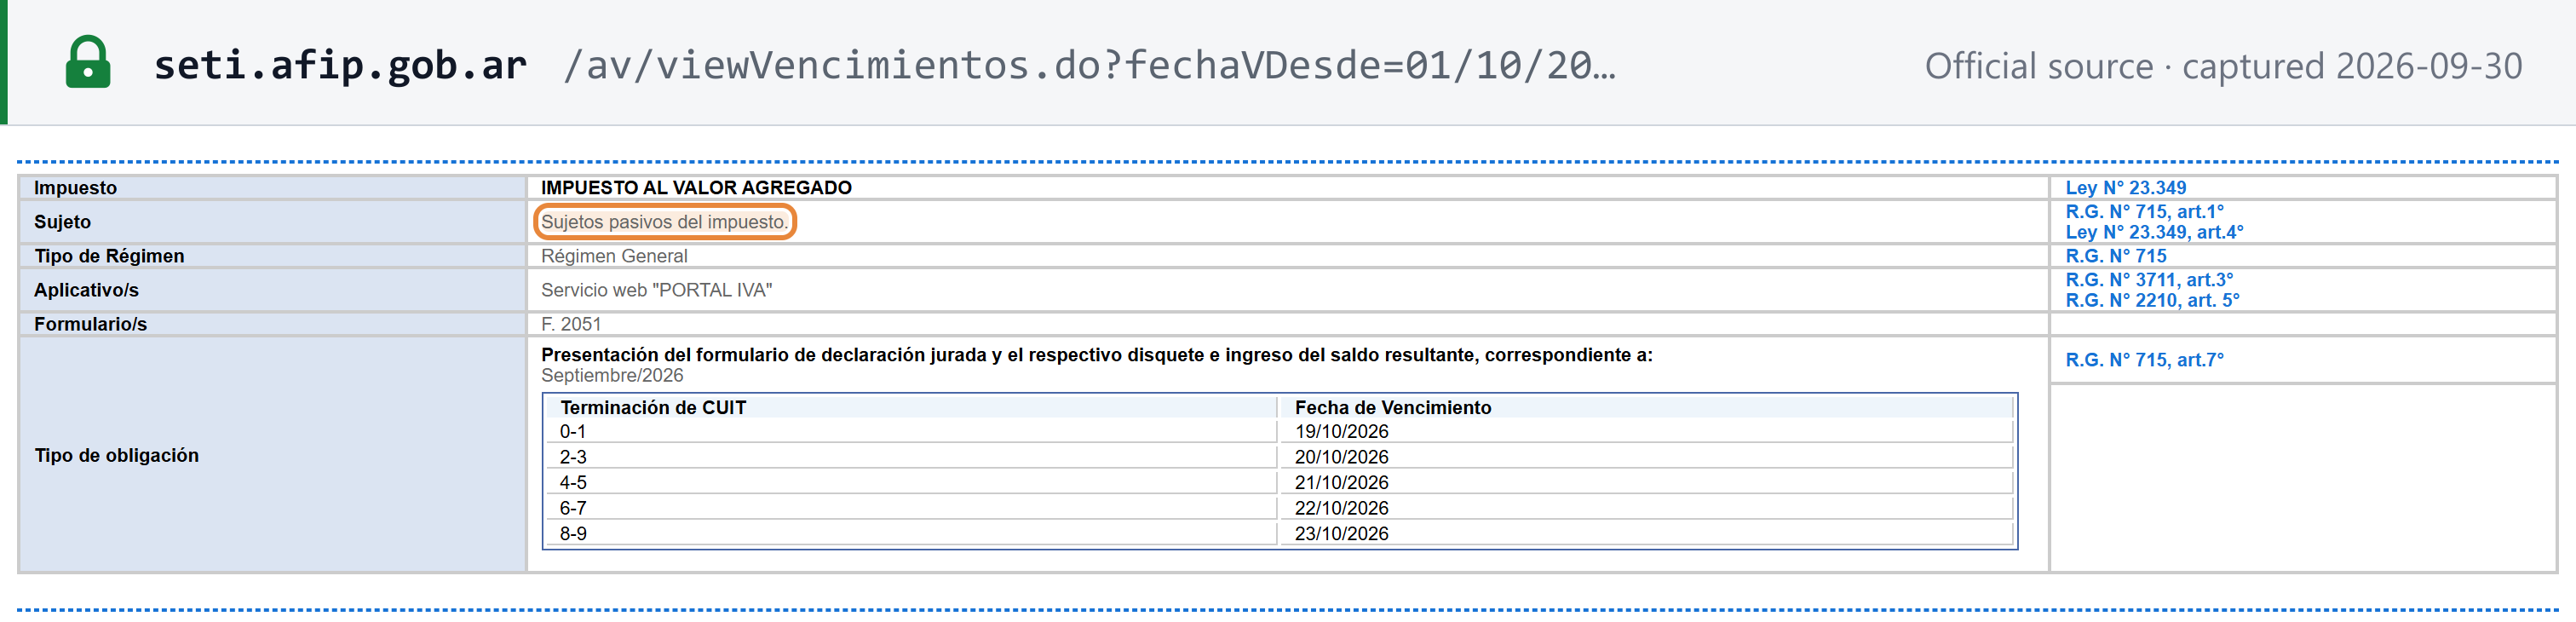
- Die Frist. RG 5705 Art. 5 knüpft Abgabe und Zahlung an die jährliche Agenda General de Vencimientos der ARCA, gestaffelt nach der letzten Ziffer der CUIT. Die Regel: im Monat nach dem Zeitraum, an dem Datum für die Endziffer der CUIT. Die genauen Tage verschieben sich jeden Monat wegen Wochenenden und Feiertagen. Für den Zeitraum September 2026: [8]
| CUIT endet auf | Abgabe und Zahlung fällig |
|---|---|
| 0 oder 1 | 19. Oktober 2026 |
| 2 oder 3 | 20. Oktober 2026 |
| 4 oder 5 | 21. Oktober 2026 |
| 6 oder 7 | 22. Oktober 2026 |
| 8 oder 9 | 23. Oktober 2026 |
 Quellenaufnahme vom 30.09.2026 — Original
 Quellenaufnahme vom 30.09.2026 — Original
Zahlungsfrist und Zahlungsweise
- Gleiches Datum wie die Erklärung. Der Saldo wird am oben genannten Fälligkeitstag der F.2051 gezahlt, «conforme las formas de pago autorizadas actualmente vigentes» — mit den zugelassenen Zahlungsmethoden der ARCA, aufgeführt auf ihrer Seite „Cómo pagar impuestos“. [23]
- Kleinst- und Kleinunternehmen zahlen später. Inhaber eines MiPyME-Zertifikats der Kategorie Kleinst- oder Kleinunternehmen geben die Erklärung zum normalen Datum ab, zahlen aber den Saldo des Zeitraums, der zwei Monate früher liegt: Im Fristenkalender Oktober 2026 erklären sie September 2026 und zahlen «Julio/2026» an denselben Daten nach CUIT-Ziffer (RG 4010). [8]
- Importierte Dienstleistungen werden innerhalb von 10 Werktagen nach dem steuerbaren Ereignis gezahlt (RG 549), die Einfuhr-IVA beim Zoll — siehe Grenzüberschreitende Regeln.
Zusätzliche Meldungen
- Keine gesonderte Verkaufs- oder Einkaufsliste. F.2051 enthält das Einkaufs- und Verkaufsbuch (ihr Modul „Registración electrónica de operaciones“). Argentinien hat kein Gegenstück zur Zusammenfassenden Meldung.
- Einbehaltungs- und Perzeptionsagenten melden über SIRE — «Es un sistema para que los agentes de retención y/o percepción de los regímenes de la seguridad social, del IVA y del Impuesto a las Ganancias, puedan informar el detalle de las operaciones y emitir los certificados correspondientes» — und über SICORE mit F. 744; im Oktober 2026 waren die SICORE-Erklärungen für September je nach CUIT-Ziffer am 9., 13. und 14. Oktober fällig. [22]
- Libro de IVA Digital. Der Fristenkalender der ARCA für Oktober 2026 führt für Responsables inscriptos weiterhin «Registración y presentación del "Libro de IVA Digital"» auf. RG 5705 hat Erklärende nach IVA Simple nur für Juni bis Oktober 2025 davon befreit, und weder RG 5705 noch die IVA-Simple-Seiten der ARCA sagen, ob es weiterhin gesondert von der F.2051 einzureichen ist; klären Sie dies für Ihren Fall mit der ARCA.
- Branchenbezogene Informationsregime, die im Fristenkalender aufgeführt sind (Debitkarten, Hotelerstattungen an Touristen und andere), gelten für die betroffenen Unternehmen.
Einbehalte und Perzeptionen
Argentinien erhebt einen großen Teil seiner IVA im Voraus durch Einbehalte (retenciones, durch Zahlende) und Perzeptionen (percepciones, durch Verkäufer, Zoll und Kartenherausgeber), die der Steuerpflichtige dann in seiner Monatserklärung anrechnet: [22]
- die Zollperzeption auf Einfuhren (RG 2937) und die Perzeption auf digitale Dienstleistungen (RG 4240), siehe oben;
- 100 % Einbehalt bei Rechnungen der Klasse A mit dem Vermerk „operación sujeta a retención“;
- Perzeptionsregime bei nicht kategorisierten Kunden sowie branchenbezogene Einbehaltungsregime (Getreide, Milch, Honig, Zuckerrohr, Baumwolle, Wolle und andere), die im Fristenkalender der ARCA aufgeführt sind.
Einbehalte werden in der Erklärung des Zeitraums angerechnet, in dem sie erlitten wurden. Perzeptionen «pueden ser computadas en la declaración jurada del período fiscal en el que se practicó la percepción o, en su caso, en la correspondiente a alguno de los 5 períodos fiscales inmediatos siguientes» — in diesem Zeitraum oder in einem der fünf folgenden Zeiträume (RG 5750).
Vorsteuerabzug und ausgeschlossene Positionen
Artikel 12: «Sólo darán lugar a cómputo del crédito fiscal las compras o importaciones definitivas, las locaciones y las prestaciones de servicios en la medida en que se vinculen con las operaciones gravadas» — die Vorsteuer ist nur insoweit abziehbar, als sie mit steuerpflichtigen Vorgängen zusammenhängt. Ganz oder teilweise ausgeschlossen: [1]
- Pkw. Der Abzug ist auf die IVA auf Anschaffungskosten von 20.000 ARS ohne IVA begrenzt — ein seit 2001 unveränderter Betrag, der in der Praxis fast den gesamten Abzug ausschließt —, es sei denn, das Fahrzeug ist Handelsware oder Kern der steuerpflichtigen Tätigkeit (Vermietung, Taxis, Mietwagen mit Fahrer, Handlungsreisende).
- Gastgewerbe und persönliche Dienstleistungen. Die Leistungen nach Artikel 3 e) Punkte 1, 2, 3, 12, 13, 15 und 16: Restaurants und Bars, Hotels, Stundenhotels, Bäder und Massage, Schwimmbäder und Fitnessstudios, Friseure und Schönheitssalons, Parkplätze und Garagen.
- Kleidung außer Arbeitskleidung.
- Gemischte Nutzung. Dienen Eingangsleistungen steuerpflichtigen und befreiten Vorgängen und lassen sie sich nicht zuordnen, wird der Abzug nach dem steuerpflichtigen Anteil aufgeteilt (Artikel 13).
- Zeitpunkt. Der Abzug auf importierte Dienstleistungen erfolgt im folgenden Zeitraum (Artikel 12); Vorsteuer auf einer Rechnung der Klasse A, die die ARCA bei der CAE-Erteilung wegen Unstimmigkeiten beim Kunden kennzeichnet, berechtigt nicht zum Abzug.
Erstattungen
- Inländisches Guthaben: Vortrag. Artikel 24: Das Guthaben zugunsten des Steuerpflichtigen «sólo deberá aplicarse a los débitos fiscales correspondientes a los ejercicios fiscales siguientes» — nur gegen künftige Umsatzsteuer. Ausgenommen ist der Teil aus erlittenen Einbehalten und Perzeptionen, der mit anderen Steuern verrechnet, erstattet oder übertragen werden kann. [1]
- Investitionsgüter. Vorsteuer auf Investitionsgüter außer Pkw, die nach sechs aufeinanderfolgenden Zeiträumen noch Teil des Guthabens ist, wird erstattet (der Artikel nach Artikel 24).
- Exporteure. Über SIR, Regimecode 404, Formular F 8147 — siehe Einfuhren und Ausfuhren.
- Bergbauexploration. Die IVA auf Bergbauinvestitionen (Ley 24.196 Art. 14 bis) wird über SIR, Regimecode 006, Formular F 8147, nach RG 5879/2026 (Boletín Oficial 23. Juli 2026) zurückgefordert: «resultará de aplicación obligatoria a partir del período de solicitud de recupero marzo 2026, inclusive» — verpflichtend ab dem Erstattungszeitraum März 2026. [15]
- Ausländische Touristen können die IVA auf aufgeführte Waren und bestimmte Hotelleistungen zurückerhalten (der Artikel nach Artikel 43).
- Gebietsfremde Unternehmen. Ein Erstattungsverfahren für ausländische Unternehmen ohne argentinische Geschäftstätigkeit ist in der Ley de IVA nicht vorgesehen.
Dieser Leitfaden behandelt nicht die allgemeinen IVA-Einbehaltungsregime (Sätze und Bestimmung der Agenten) und nicht die Entlastung bei Forderungsausfällen.
Steuerbefreiungen
Steuerbefreite Umsätze
Die Steuerbefreiungen sind in Artikel 7 (Waren und Dienstleistungen) und Artikel 8 (Einfuhren) aufgeführt. Dazu gehören: [1]
- Publikationen: Bücher, Broschüren, Zeitungen und Zeitschriften, einschließlich digitaler Nachrichtenabonnements (Art. 7 a); und «El acceso y/o la descarga de libros digitales» — Zugang zu und Download von digitalen Büchern (7 h 29).
- Grundgüter: gewöhnliches Wasser und einfache Milch, verkauft an Verbraucher oder den Staat (7 f).
- Briefmarken, Banknoten und Anlagegold von amtlichen Stellen (7 b, 7 d); Passagier- und Frachtflugzeuge (7 g).
- Bildung: Leistungen privater Schulen, die Teil des amtlichen Lehrplans und als solche anerkannt sind (7 h 3).
- Gesundheit: medizinische und paramedizinische Leistungen, die von Krankenversicherungsträgern (obras sociales) abgedeckt sind, innerhalb der Grenzen des Artikels (7 h 7).
- Beförderung: «Los servicios de taxímetros y remises con chofer, realizados en el país, siempre que el recorrido no supere los CIEN KILOMETROS (100 km.)» — Taxis und Mietwagen mit Fahrer für Fahrten bis 100 km (7 h 12); und «El transporte internacional de pasajeros y cargas … el que tendrá el tratamiento del artículo 43» — internationale Personen- und Güterbeförderung, die den Ausfuhrvorsteuerabzug behält (7 h 13).
- Finanzdienstleistungen: aufgeführte Vorgänge wie Bankeinlagen und bestimmte Zinsen (7 h 16).
- Wohnen: Wohnraumvermietung an den Mieter und seine Familie, Pacht landwirtschaftlicher Flächen und Vermietungen an den Staat (7 h 22).
- Öffentliche Leistungen des Staates (7 h 1) und Hausangestelltendienste (7 h 17).
- Ausfuhren (Art. 8 d) und Einfuhren mit Zollbefreiungen (Art. 8 a–c).
Steuerbefreit ist nicht gleich Nullsatz
Vorsteuer auf steuerbefreite Umsätze ist nicht abziehbar. Artikel 12 erlaubt den Abzug nur auf Eingangsleistungen, «en la medida en que se vinculen con las operaciones gravadas» — soweit sie mit steuerpflichtigen Vorgängen zusammenhängen —, und Artikel 13 teilt gemischt genutzte Eingangsleistungen auf. Ein steuerbefreites Unternehmen trägt daher die IVA auf seine Kosten. Ausgenommen sind Ausfuhren und ausfuhrähnliche Leistungen wie die internationale Beförderung, die befreit sind, aber das Recht auf Vorsteuererstattung nach Artikel 43 behalten. [1]
Sonderregelungen
- Monotributo — das vereinfachte Regime für kleine natürliche Personen als Steuerpflichtige; siehe Registrierungsschwellenwert.
- Zahlungsaufschub für Kleinst- und Kleinunternehmen (RG 4010) — siehe Zahlungsfrist und Zahlungsweise.
- Differenzbesteuerung, Gebrauchtwaren und Ist-Versteuerung. Eine allgemeine Differenzbesteuerung oder Ist-Versteuerung ist in der Ley de IVA nicht vorgesehen. Ankäufe gebrauchter Waren von Verbrauchern werden vom Käufer dokumentiert — siehe Gutschriftverfahren.
- Freizonen. Einfuhren aus Freizonen in das allgemeine Zollgebiet unterliegen der Perzeption nach RG 2937; das Freizonenregime selbst und das Sonderregime von Tierra del Fuego liegen außerhalb des Rahmens dieses Leitfadens.
Verstöße und Sanktionen
Verstöße
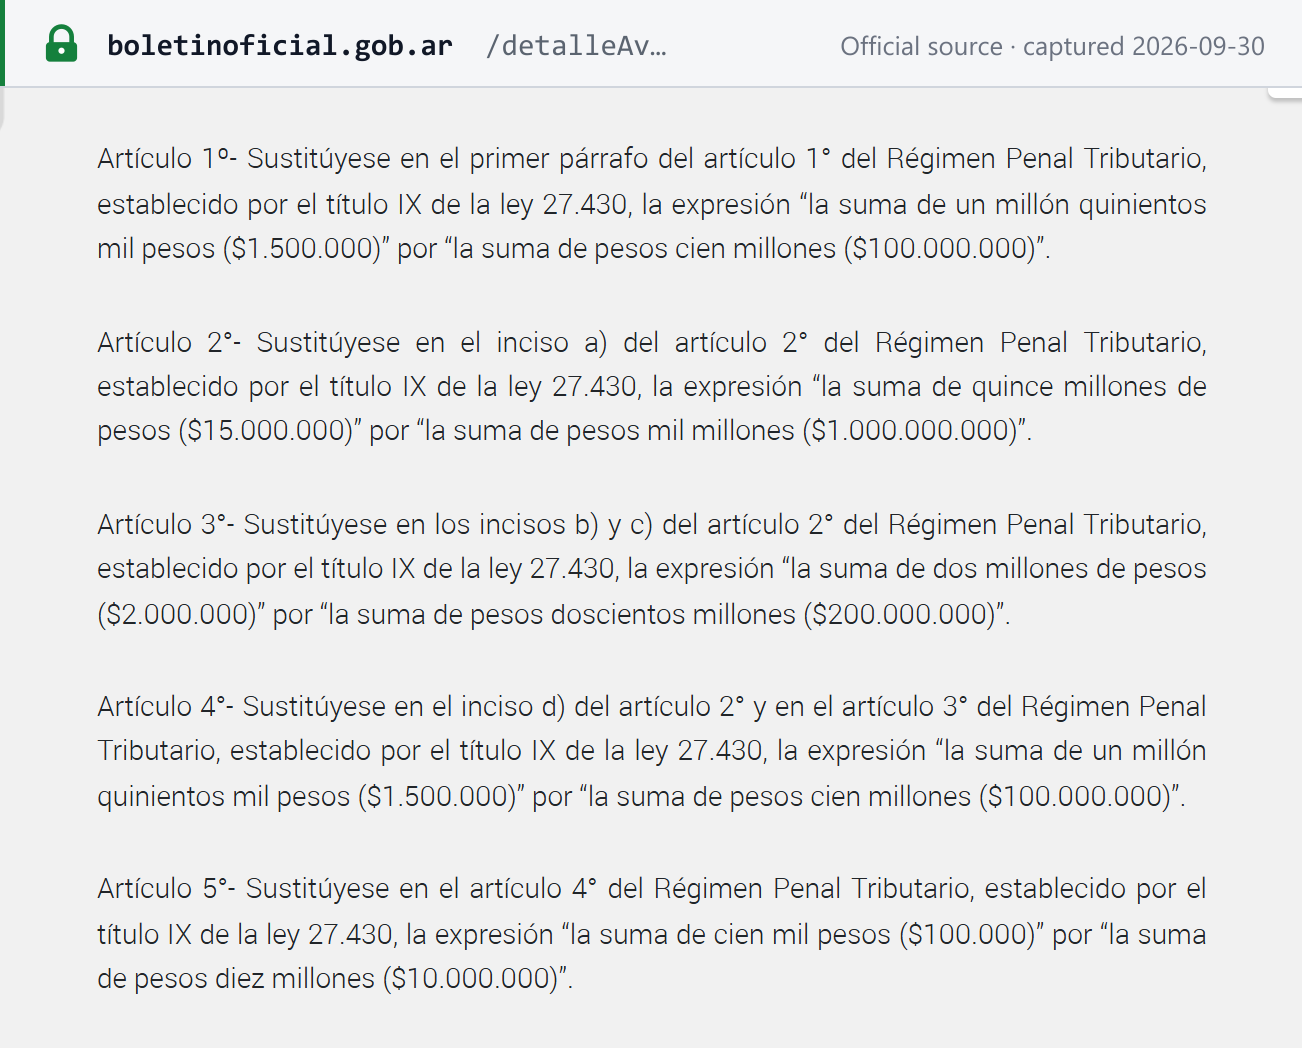
Straftaten (Régimen Penal Tributario, Titel IX der Ley 27.430). Ley 27.799 hat die Schwellenwerte ab dem 2. Januar 2026 angehoben: [16] [11]
| Straftat | Schwellenwert | Strafe |
|---|---|---|
| Einfache Steuerhinterziehung (Art. 1) — Hinterziehung durch irreführende Erklärungen, arglistiges Verschweigen oder sonstige Täuschung | Hinterzogener Betrag über 100.000.000 ARS je Steuer und je Jahr | 2 bis 6 Jahre Freiheitsstrafe |
| Schwere Steuerhinterziehung (Art. 2) | Betrag über 1.000.000.000 ARS oder Einschaltung von Strohleuten und andere aufgeführte Umstände | 3½ bis 9 Jahre Freiheitsstrafe |
| Veruntreuung durch einen Einbehaltungs- oder Perzeptionsagenten (Art. 4) — Nichtabführung einbehaltener oder erhobener Steuer innerhalb von 30 Kalendertagen nach Fälligkeit | Betrag über 10.000.000 ARS pro Monat | 2 bis 6 Jahre Freiheitsstrafe |
 Quellenaufnahme vom 30.09.2026 — Original
Artikel 1: «Será reprimido con prisión de dos (2) a seis (6) años el obligado que mediante declaraciones engañosas, ocultaciones maliciosas, o cualquier otro ardid o engaño … evadiere total o parcialmente el pago de tributos … siempre que el monto evadido excediere la suma de pesos cien millones ($100.000.000) por cada tributo y por cada ejercicio anual». Ley 27.799 untersagt der ARCA außerdem, Strafanzeige zu erstatten, wenn die hinterzogene Steuer und die Zinsen unter den von ihr festgelegten Bedingungen gezahlt werden, und indexiert die Beträge ab dem 1. Januar 2027 jährlich nach dem UVA-Index.
Verwaltungsrechtliche Verstöße, die nicht nur mit Bußgeldern geahndet werden:
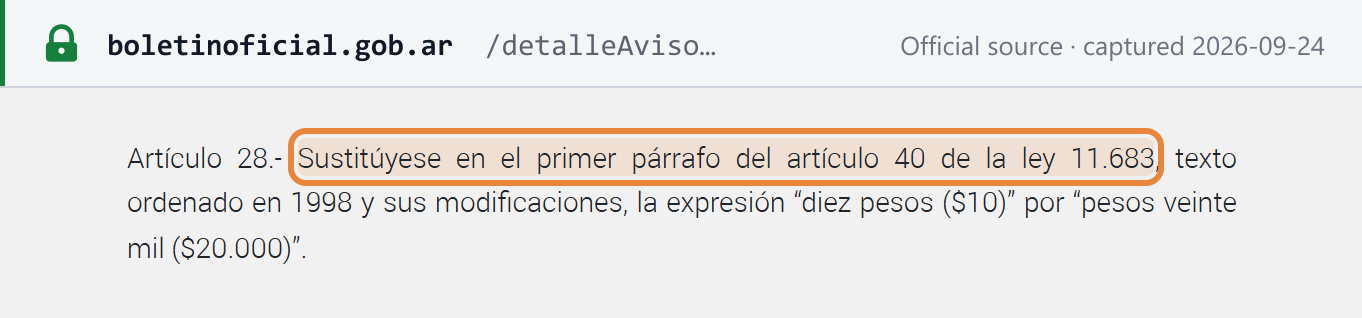
- Nichtausstellung von Rechnungen in der von der ARCA vorgeschriebenen Form wird, wenn die Waren oder Dienstleistungen 20.000 ARS übersteigen, mit Schließung des Betriebs für 2 bis 6 Tage geahndet, verdoppelt bei Wiederholung innerhalb von zwei Jahren (Ley 11.683 Art. 40 a), Schwellenwert angehoben durch Ley 27.799 Art. 28). [2]
- Rechnungsverstöße unterhalb der Nichtausstellung, etwa fehlerhafte Angaben, fallen unter das unten genannte Bußgeld für formelle Pflichten (Art. 39).
- Nicht fakturierte Vorgänge sind zudem ein Grund für den Ausschluss aus dem Monotributo (siehe Registrierungsschwellenwert).
- Missbrauch der Notfallmodi der E-Rechnung kann dazu führen, dass die ARCA die elektronische Ausstellung für ein Kalenderjahr sperrt — siehe den Leitfaden zur E-Rechnung.
 Quellenaufnahme vom 24.09.2026 — Original
Sanktionen
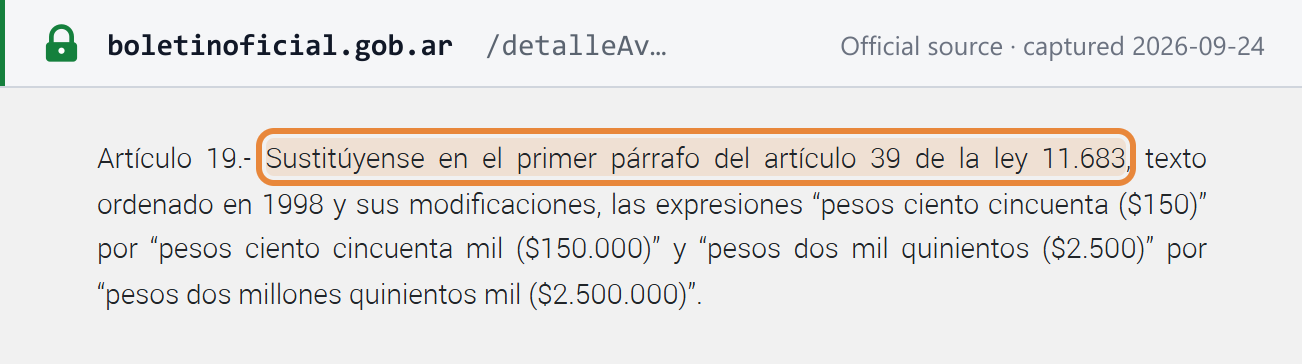
Beträge nach Ley 11.683 in der durch Ley 27.799 (Boletín Oficial 2. Januar 2026) geänderten Fassung; ab dem 1. Januar 2027 werden die festen Beträge jährlich nach dem UVA-Index angepasst. [2] [11]
| Verstoß | Sanktion | Ley 11.683 |
|---|---|---|
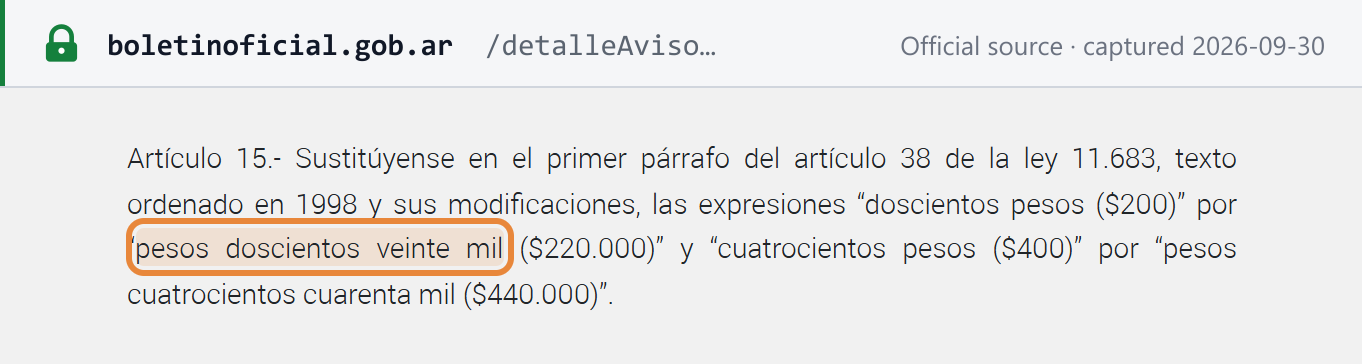
| Verspätete Abgabe einer Erklärung | 220.000 ARS; 440.000 ARS für in Argentinien gegründete Gesellschaften und Vereinigungen sowie für Betriebsstätten ausländischer Personen. Halbiert und nicht als Vorbelastung gezählt, wenn das Bußgeld gezahlt und die Erklärung innerhalb von 15 Tagen nach der Mitteilung der ARCA eingereicht wird | Art. 38 |
| Verletzung formeller Pflichten (einschließlich fehlerhafter Rechnungen) | 150.000 ARS bis 2.500.000 ARS | Art. 39 |
| Nichtausstellung von Rechnungen (über 20.000 ARS) | Schließung für 2 bis 6 Tage | Art. 40 |
| Unterlassung — Minderzahlung durch fehlende oder unrichtige Erklärung oder ein Agent, der nicht einbehält oder erhebt | 100 % der unterlassenen Steuer; 200 % bei Geschäften mit im Ausland ansässigen Personen; im Wiederholungsfall 200 % (300 % im grenzüberschreitenden Fall) | Art. 45 |
| Betrug (defraudación) — irreführende Erklärungen oder arglistiges Verschweigen | 2- bis 6-fache der hinterzogenen Steuer | Art. 46 |
| Agenten, die einbehaltene oder erhobene Steuer nach Fälligkeit zurückbehalten | 2- bis 6-fache des zurückbehaltenen Betrags | Art. 48 |
Artikel 38: Eine verspätete Erklärung «será sancionada, sin necesidad de requerimiento previo, con una multa de pesos doscientos veinte mil ($220.000), la que se elevará a pesos cuatrocientos cuarenta mil ($440.000)» für Gesellschaften — das Bußgeld fällt automatisch an, ohne vorherige Mitteilung.
 Quellenaufnahme vom 30.09.2026 — Original
 Quellenaufnahme vom 24.09.2026 — Original
Freiwillige Berichtigung. Ein Steuerpflichtiger, der kein Wiederholungstäter ist und die fehlende oder berichtigte Erklärung einreicht, bevor ihm eine Prüfungsanordnung mitgeteilt wird, «quedará exento de responsabilidad infraccional» — wird von der Haftung für den Verstoß befreit (Art. 49), mit gestaffelten Ermäßigungen im späteren Verfahren.
Zinsen (Stand 30.09.2026). Auf unbezahlte Steuern fallen ab Fälligkeit ohne Mahnung Ausgleichszinsen an (Art. 37), in Höhe von 2,75 % pro Monat; Beträge in gerichtlicher Beitreibung tragen Strafzinsen (Art. 52) von 3,50 % pro Monat. Beide Sätze wurden durch Resolución 3/2024 des Wirtschaftsministeriums in der durch Resolución 823/2025 ersetzten Fassung mit Wirkung vom 1. Juli 2025 festgelegt: «Establécese la tasa de interés resarcitorio prevista en el artículo 37 de la Ley N° 11.683 … en el dos coma setenta y cinco por ciento (2,75%) mensual». Erstattungszinsen an Steuerpflichtige betragen 0,50 % pro Monat. [12] [25]
Häufig gestellte Fragen
Wir sind ein Responsable inscripto und verkaufen an einen Monotributo-Kunden. Stellen wir eine Factura A oder eine Factura B aus?
Eine Factura A. Seit RG 5003/2021 stellt ein Responsable inscripto Kunden im vereinfachten Monotributo-Regime Rechnungen der Klasse A aus, nicht der Klasse B, und die Rechnungsklassentabelle der ARCA weist für diese Konstellation Klasse A aus. Die Rechnung weist den Umsatzsteuersatz und den Steuerbetrag aus und muss den Vermerk tragen, dass die ausgewiesene Umsatzsteuer nur für Zwecke des Regimes nach Ley 27.618 angerechnet werden kann. Klasse B ist für Endverbraucher, steuerbefreite und nicht steuerbare Kunden sowie ausländische Touristen bestimmt (die auch einen Beleg der Klasse T erhalten können). [4] [17]
Welches Formular ist die monatliche IVA-Erklärung, und wann ist sie fällig?
Responsables inscriptos reichen die Erklärung F.2051 IVA Simple über den Dienst Portal IVA der ARCA ein. Sie ist seit dem Zeitraum November 2025 für ursprüngliche und berichtigte Erklärungen nach RG 5705/2025 verpflichtend. Erklärung und Zahlung sind im Monat nach dem Zeitraum fällig, an einem Datum, das sich nach der letzten Ziffer der CUIT richtet: für den Zeitraum September 2026 vom 19. Oktober 2026 für CUITs mit Endziffer 0 oder 1 bis zum 23. Oktober 2026 für CUITs mit Endziffer 8 oder 9. Auch eine Nullmeldung ist erforderlich. Die älteren Formulare F.731, F.2002 und F.2082 gelten nur noch für vergangene Zeiträume. [7] [8]
Welche Monotributo-Grenzen gelten derzeit?
Ab dem 1. August 2026 reicht die Tabelle der Monotributo-Kategorien der ARCA von A (jährliche Bruttoeinnahmen bis 12.009.410,45 ARS) bis K (bis 126.610.838,75 ARS), mit einem maximalen Stückverkaufspreis für Waren von 716.840,77 ARS. Die Obergrenzen werden zweimal jährlich, im Februar und August, anhand des Verbraucherpreisindex angepasst; prüfen Sie daher die Kategorienseite der ARCA, bevor Sie sich nach Januar 2027 darauf verlassen. Wer die Obergrenze der Kategorie K überschreitet, kann den Monotributo nicht nutzen und muss sich im allgemeinen Regime registrieren. [5] [19]
Wir sind ein ausländisches Softwareunternehmen und verkaufen an Verbraucher in Argentinien. Müssen wir uns für die IVA registrieren?
Für ausländische Anbieter digitaler Dienstleistungen gibt es keinen Registrierungsweg. Nach RG 4240/2018 erhebt, wenn ein argentinischer Verbraucher einen Gebietsfremden für digitale Dienstleistungen über eine inländische Stelle bezahlt, die Zahlungen ins Ausland abwickelt, etwa einen Kartenherausgeber oder eine Bank, diese Stelle die IVA von 21 % als Perzeptionsagent. Wenn kein inländischer Vermittler sie erhebt, muss der Kunde die Steuer bis zum letzten Tag des Zahlungsmonats entrichten. Ist der Kunde ein Responsable inscripto, berechnet er die IVA auf die importierte Dienstleistung stattdessen selbst, innerhalb von 10 Werktagen nach dem steuerbaren Ereignis (RG 549). [9] [8]
Warum zeigen unsere Rechnungen an Verbraucher jetzt eine Zeile IVA Contenido?
Ley 27.743 hat Artikel 39 der Ley de IVA neu gefasst, sodass ein Responsable inscripto, der an Endverbraucher verkauft, die Umsatzsteuer auf der Rechnung ausweisen muss. RG 5614/2024 setzt dies um: Die Rechnung enthält einen Block mit der Überschrift Régimen de Transparencia Fiscal al Consumidor (Ley 27.743), mit einer Zeile für IVA Contenido und einer für Otros Impuestos Nacionales Indirectos. Dies war ab dem 1. Januar 2025 freiwillig und ist seit dem 1. April 2025 für alle Responsables inscriptos verpflichtend. Der Verbraucher erhält weiterhin keinen Vorsteuerabzug. [1] [13]
Können wir die IVA auf einen Firmenwagen oder ein Geschäftsessen zurückerhalten?
Weitgehend nicht. Artikel 12 der Ley de IVA begrenzt den Vorsteuerabzug bei Pkw auf die Umsatzsteuer auf 20.000 ARS Anschaffungskosten ohne Umsatzsteuer, ein seit 2001 unveränderter Betrag, sodass in der Praxis fast der gesamte Abzug ausgeschlossen ist, es sei denn, das Fahrzeug ist Handelsware oder Kern der steuerpflichtigen Tätigkeit, etwa bei Vermietung oder Taxis. Die Umsatzsteuer auf Restaurants und Bars, Hotels, Fitnessstudios und Schwimmbäder, Friseure und Parken ist überhaupt nicht abziehbar, ebenso wenig die Umsatzsteuer auf Kleidung außer Arbeitskleidung. [1]
Unser IVA-Guthaben wächst immer weiter. Können wir es erstattet bekommen?
In der Regel nicht in bar. Nach Artikel 24 der Ley de IVA wird ein technisches Guthaben auf künftige Umsatzsteuer vorgetragen. Ausnahmen sind Exporteure, die exportbezogene Vorsteuer über das Sistema Integral de Recupero (SIR, Regimecode 404) der ARCA zurückfordern; Vorsteuer auf Investitionsgüter außer Pkw, die nach sechs aufeinanderfolgenden Zeiträumen noch im Guthaben enthalten ist; sowie Guthaben aus erlittenen Einbehalten und Perzeptionen, die verrechnet, erstattet oder übertragen werden können. [1] [15]
Wie hoch ist das Bußgeld für die verspätete Abgabe der IVA-Erklärung?
Artikel 38 der Ley 11.683 in der durch Ley 27.799 ab dem 2. Januar 2026 geänderten Fassung ahndet eine verspätete Erklärung mit 220.000 ARS bzw. 440.000 ARS für in Argentinien gegründete Gesellschaften und Vereinigungen sowie für Betriebsstätten ausländischer Personen. Das Bußgeld halbiert sich, wenn der Steuerpflichtige es zahlt und die fehlende Erklärung innerhalb von 15 Tagen nach der Mitteilung der ARCA einreicht. Auf unbezahlte Steuern fallen zudem Ausgleichszinsen von 2,75 % pro Monat an, der seit dem 1. Juli 2025 geltende Satz. [11] [12]
Kann ein Gebietsfremder noch eine CDI erhalten?
Nicht als natürliche Person. RG 5803/2025, in Kraft seit dem 2. März 2026, hat das CDI-Verfahren (Clave de Identificación) für natürliche Personen und ungeteilte Nachlässe abgeschafft und durch eine CUIT ersetzt. Bestehende CDIs bleiben nur gültig, bis der Inhaber seine Registerdaten ändern muss. Eine gebietsfremde natürliche Person, mit oder ohne argentinische DNI, beantragt eine CUIT über einen Vertreter oder bevollmächtigten Dritten mit Anschrift in Argentinien. [6]
Wichtige Websites
| Website | Zweck |
|---|---|
| Inscripción digital | Online-Beantragung einer CUIT (natürliche Personen mit DNI) |
| Régimen General | Registrierung einer Gesellschaft, Anmeldung der IVA („alta de impuestos“) und Abmeldung über das Sistema Registral |
| Monotributo · aktuelle Kategorien | Beitritt zum vereinfachten Regime und Prüfung der Kategorieobergrenzen |
| IVA Simple | Abgabe der monatlichen Erklärung F.2051 über Portal IVA |
| Agenda de vencimientos | Fälligkeitstermine, gefiltert nach Steuer und Endziffer der CUIT |
| Cómo pagar impuestos — IVA | Zahlung des Saldos |
| Constancia de inscripción | Prüfung der Registrierung und des IVA-Status einer CUIT |
| Constatación de comprobantes | Prüfung, ob der CAE einer Rechnung erteilt wurde |
| Facturas apócrifas | Datenbank der ARCA zu Ausstellern unzuverlässiger Rechnungen |
| Factura electrónica | Microsite der ARCA zur E-Rechnung |
| Factura de Crédito Electrónica MiPyME | Das FCE-Regime für Verkäufe von MiPyMEs an Großunternehmen |
| Servicios digitales — Anbieterliste | Ausländische Anbieter digitaler Dienstleistungen, die unter die Perzeption nach RG 4240 fallen |
| SIRE | Erklärungen und Bescheinigungen zu Einbehalten und Perzeptionen |
| IGJ — Registrierung ausländischer Gesellschaften | Registrierung einer Zweigniederlassung oder Vertretung eines ausländischen Unternehmens |
| InfoLEG | Die konsolidierte Ley de IVA, einschließlich der Steuersätze nach Artikel 28 |
Zur CUIT selbst siehe den Leitfaden zur argentinischen Steuer-ID, wie man eine CUIT überprüft, wie man eine DNI überprüft und den CUIT-Validator von Lookuptax. Zum vollständigen E-Rechnungsregime siehe den Leitfaden zur E-Rechnung in Argentinien.
Aktuelle Änderungen
- 2026-08-31 — RG 5893/2026 veröffentlicht: Die elektronische Rechnungsstellung wird für Steuerpflichtige im Monotributo social und promovido ab dem 1. November 2026 und für nicht umsatzsteuerpflichtige Steuerpflichtige ab dem 1. März 2027 verpflichtend. (Boletín Oficial) — siehe Ereignis
- 2026-08-01 — Neue Monotributo-Kategorien: Obergrenze der Kategorie K 126.610.838,75 ARS jährliche Bruttoeinnahmen; maximaler Stückpreis 716.840,77 ARS. (ARCA)
- 2026-08-01 — Der CAEA wird nur noch für Notfälle zugelassen und der CAE pro Rechnung zur Regel (RG 5782 und RG 5785/2025, verschoben durch RG 5852/2026). (Boletín Oficial) — siehe Ereignis
- 2026-07-23 — RG 5879/2026: Die IVA-Erstattung auf Bergbauinvestitionen wird in das SIR verlagert (Regimecode 006), verpflichtend ab dem Erstattungszeitraum März 2026. (Argentina.gob.ar)
- 2026-07-01 — RG 5866/2026 in Kraft: ordnet die E-Rechnung neu, legt die Verbraucheridentifikation ab 10.000.000 ARS fest und hebt RG 5824/2026 auf. (Boletín Oficial) — siehe Ereignis
- 2026-03-06 — Ley 27.802 fügt Strom für agroindustrielle Bewässerung dem Satz von 10,5 % hinzu, ab dem ersten Tag des Monats nach ihrem Inkrafttreten. (InfoLEG)
- 2026-03-02 — RG 5803/2025 in Kraft: einheitliche CUIT-Registrierung; die CDI wird für natürliche Personen abgeschafft; gebietsfremde natürliche Personen erhalten eine CUIT über einen inländischen Vertreter. (Boletín Oficial)
- 2026-01-02 — Ley 27.799 erhöht Sanktionsbeträge und strafrechtliche Schwellenwerte: verspätete Abgabe 220.000/440.000 ARS; einfache Hinterziehung über 100.000.000 ARS. (Boletín Oficial)
Die vollständige Chronologie finden Sie unter Steueränderungen in Argentinien auf Lookuptax.
Referenzlinks
- Ley de Impuesto al Valor Agregado, texto ordenado 1997 (Decreto 280/97) — konsolidierter Text (InfoLEG)
- Ley 11.683 de Procedimiento Tributario, t.o. 1998 — konsolidierter Text (InfoLEG)
- RG 1415/2003 — Rechnungs- und Aufzeichnungsregime, konsolidiert (ARCA Biblioteca Electrónica)
- ARCA — Comprobantes: Rechnungsklassen nach Aussteller und Kunde
- ARCA — Monotributo, montos y categorías vigentes
- RG 5803/2025 — Registrierung, CUIT und CDI (Boletín Oficial, 24. Dezember 2025)
- ARCA — Einführungszeitplan IVA Simple · RG 5705/2025 (ARCA Biblioteca Electrónica)
- ARCA — Agenda de vencimientos, Oktober 2026
- ARCA — digitale Dienstleistungen: Perzeption nach RG 4240 · wer verpflichtet ist · Begriffe · Anbieterliste · RG 4240/2018 (ARCA Biblioteca Electrónica)
- RG 2937/2010 — IVA-Perzeption bei Einfuhren, konsolidiert (ARCA Biblioteca Electrónica)
- Ley 27.799 (Boletín Oficial, 2. Januar 2026)
- Resolución 3/2024 (Ministerio de Economía) — Zinssätze, aktualisierter Text (Argentina.gob.ar)
- RG 5614/2024 — Régimen de Transparencia Fiscal al Consumidor (Boletín Oficial, 13. Dezember 2024)
- Decreto 1397/79 — Durchführungsverordnung zu Ley 11.683, Art. 48 (InfoLEG)
- RG 5879/2026 — Sistema Integral de Recupero (Argentina.gob.ar)
- Ley 27.430, Titel IX — Régimen Penal Tributario (InfoLEG)
- RG 5003/2021 — Rechnungen der Klasse A an Monotributo-Kunden (Boletín Oficial, 2. Juni 2021)
- Ley de IVA — konsolidierter Text (Argentina.gob.ar Normativa)
- ARCA — Monotributo: ¿Qué es? · Parameter · Rekategorisierung · Ausschluss · Wechsel in das allgemeine Regime · Erste Schritte
- IGJ — Registrierung einer im Ausland gegründeten Gesellschaft (Argentina.gob.ar)
- ARCA — Meldung zum Régimen de Transparencia Fiscal al Consumidor
- ARCA — SIRE · IVA Simple: Einbehalte und Perzeptionen
- ARCA — IVA Simple: Erstellung der Erklärung · Abgabe und Zahlung · besondere Spezifikationen, Nullmeldungen
- ARCA — Schritte zur Registrierung einer Gesellschaft · steuerliche Anmeldungen · Abmeldung
- Resolución 823/2025 (Ministerio de Economía) — Zinssätze (Argentina.gob.ar)
Verwandte Seiten auf Lookuptax:
- Leitfaden zur argentinischen Steuer-ID (CUIT)
- Wie man eine CUIT in Argentinien überprüft
- Wie man eine DNI in Argentinien überprüft
- E-Rechnung in Argentinien — ARCA factura electrónica und CAE-Freigabe
- Steuersätze weltweit
- USt-Registrierungsschwellenwerte weltweit
- E-Rechnungsstatus und Netzwerke weltweit