Umsatzsteuer-Leitlinien für Aserbaidschan
| FAKTENBLATT | |
|---|---|
| Ländercode | AZ |
| Steuerbezeichnung | Umsatzsteuer (Mehrwertsteuer) — Əlavə dəyər vergisi (ƏDV) |
| Steuerbehörde | Staatlicher Steuerdienst beim Wirtschaftsministerium (Dövlət Vergi Xidməti) |
Überblick
Aserbaidschan erhebt eine Umsatzsteuer (Mehrwertsteuer) — aserbaidschanisch: Əlavə dəyər vergisi (ƏDV) — nach Kapitel XI (Artikel 153–181) des Steuergesetzbuchs der Republik Aserbaidschan (Vergi Məcəlləsi, verabschiedet am 11. Juli 2000), dessen konsolidierte Fassung im Rechtsregister des Justizministeriums, e-qanun.az, veröffentlicht ist. [1] Verwaltet wird die Steuer vom Staatlichen Steuerdienst beim Wirtschaftsministerium (Dövlət Vergi Xidməti); die Einfuhrumsatzsteuer erheben die Zollbehörden (Artikel 177.4). [2] [1]
Die Umsatzsteuer wird auf Lieferungen von Waren, Werk- und Dienstleistungen in Aserbaidschan, auf steuerpflichtige Einfuhren und auf den Handelsaufschlag beim Einzelhandelsverkauf landwirtschaftlicher Erzeugnisse erhoben (Artikel 159.1). Sie ist eine einheitliche nationale Steuer: Gemeindesteuern werden zwar gesondert von den Gemeinden verwaltet (Artikel 33.9), eine regionale oder kommunale Umsatzsteuerebene gibt es jedoch nicht. Der Steuersatz beträgt 18 % (siehe Steuersätze), Beträge lauten auf Aserbaidschan-Manat (AZN), und die Umsatzsteuer wird für jeden Kalendermonat erklärt (Artikel 178). [1]
Zwei Besonderheiten prägen nahezu jeden Umsatz. Erstens ist der Leistungszeitpunkt grundsätzlich der Zeitpunkt der Zahlung, nicht der Lieferung (Artikel 166.1). Zweitens ist die Vorsteuer nur abziehbar, wenn der Kaufpreis per Banküberweisung gezahlt und die Umsatzsteuer auf das Umsatzsteuer-Depositkonto des Lieferanten eingezahlt wird (Artikel 175.1) — siehe Erklärung und Zahlung. [1]
Jüngste Änderungen betreffen die Regelung für nichtansässige E-Commerce-Anbieter: Gesetz Nr. 355-VIIQD vom 13. Februar 2026 hat Artikel 33.8-1 mit einer Registrierungsschwelle von 10.000 USD neu gefasst, und der Kabinettsbeschluss Nr. 295 vom 14. September 2026 hat die Durchführungsbestimmungen daran angepasst. Siehe Jüngste Änderungen.
Registrierung
Wer sich registrieren muss. Eine Person, die eine Geschäftstätigkeit ausübt, muss die Umsatzsteuerregistrierung innerhalb von 10 Tagen ab dem ersten Tag des Monats beantragen, der auf den Monat folgt, in dem ihre steuerpflichtigen Umsätze 200.000 AZN übersteigen (berechnet über einen oder mehrere Monate eines zusammenhängenden 12-Monats-Zeitraums; Artikel 155.1 und 157.3.1); dasselbe gilt für Handels- und Gastronomiebetriebe, die die Option der vereinfachten Steuer nach Artikel 218.1 nicht nutzen (Artikel 155.1). Ein einzelner Umsatz oder Vertrag im Wert von mehr als 200.000 AZN ist für sich genommen ein umsatzsteuerpflichtiger Umsatz, und die Person muss die Registrierung vor dem Tag seiner Ausführung beantragen. Hersteller verbrauchsteuerpflichtiger Waren und kennzeichnungspflichtiger Waren sowie Bauunternehmen, die die vereinfachte Steuer nicht anwenden, sind unabhängig vom Umsatz umsatzsteuerpflichtig und beantragen die Registrierung zusammen mit ihrer staatlichen bzw. steuerlichen Registrierung (Artikel 154.6 und 155.1). Importeure sind für ihre steuerpflichtigen Einfuhren umsatzsteuerpflichtig (Artikel 154.3). [1]
Schwellenwert. 200.000 AZN steuerpflichtiger Umsätze in einem beliebigen Monat eines rollierenden 12-Monats-Zeitraums (Artikel 155.1). Die Registrierung wird am ersten Tag des Folgemonats wirksam; beim Auslöser durch einen Einzelvertrag vor dem Tag des Umsatzes (Artikel 157.3.1). Im Einzelhandel und bei Dienstleistungen an nicht bei den Steuerbehörden registrierte Personen wird der per bargeldloser POS-Terminal-Zahlung vereinnahmte Umsatz bei der Ermittlung der Schwelle mit einem Koeffizienten von 0,5 angesetzt (Artikel 155.1-1). [1]
Schwellenwert für Nichtansässige. Es gelten zwei getrennte Regeln:
- Die Umsätze eines Nichtansässigen zählen nur dann zur Schwelle von 200.000 AZN, wenn sie über eine Betriebsstätte in Aserbaidschan erbracht werden (Artikel 155.2). Ohne Betriebsstätte werden B2B-Dienstleistungen über das Reverse-Charge-Verfahren besteuert, siehe Grenzüberschreitende Regeln. [1]
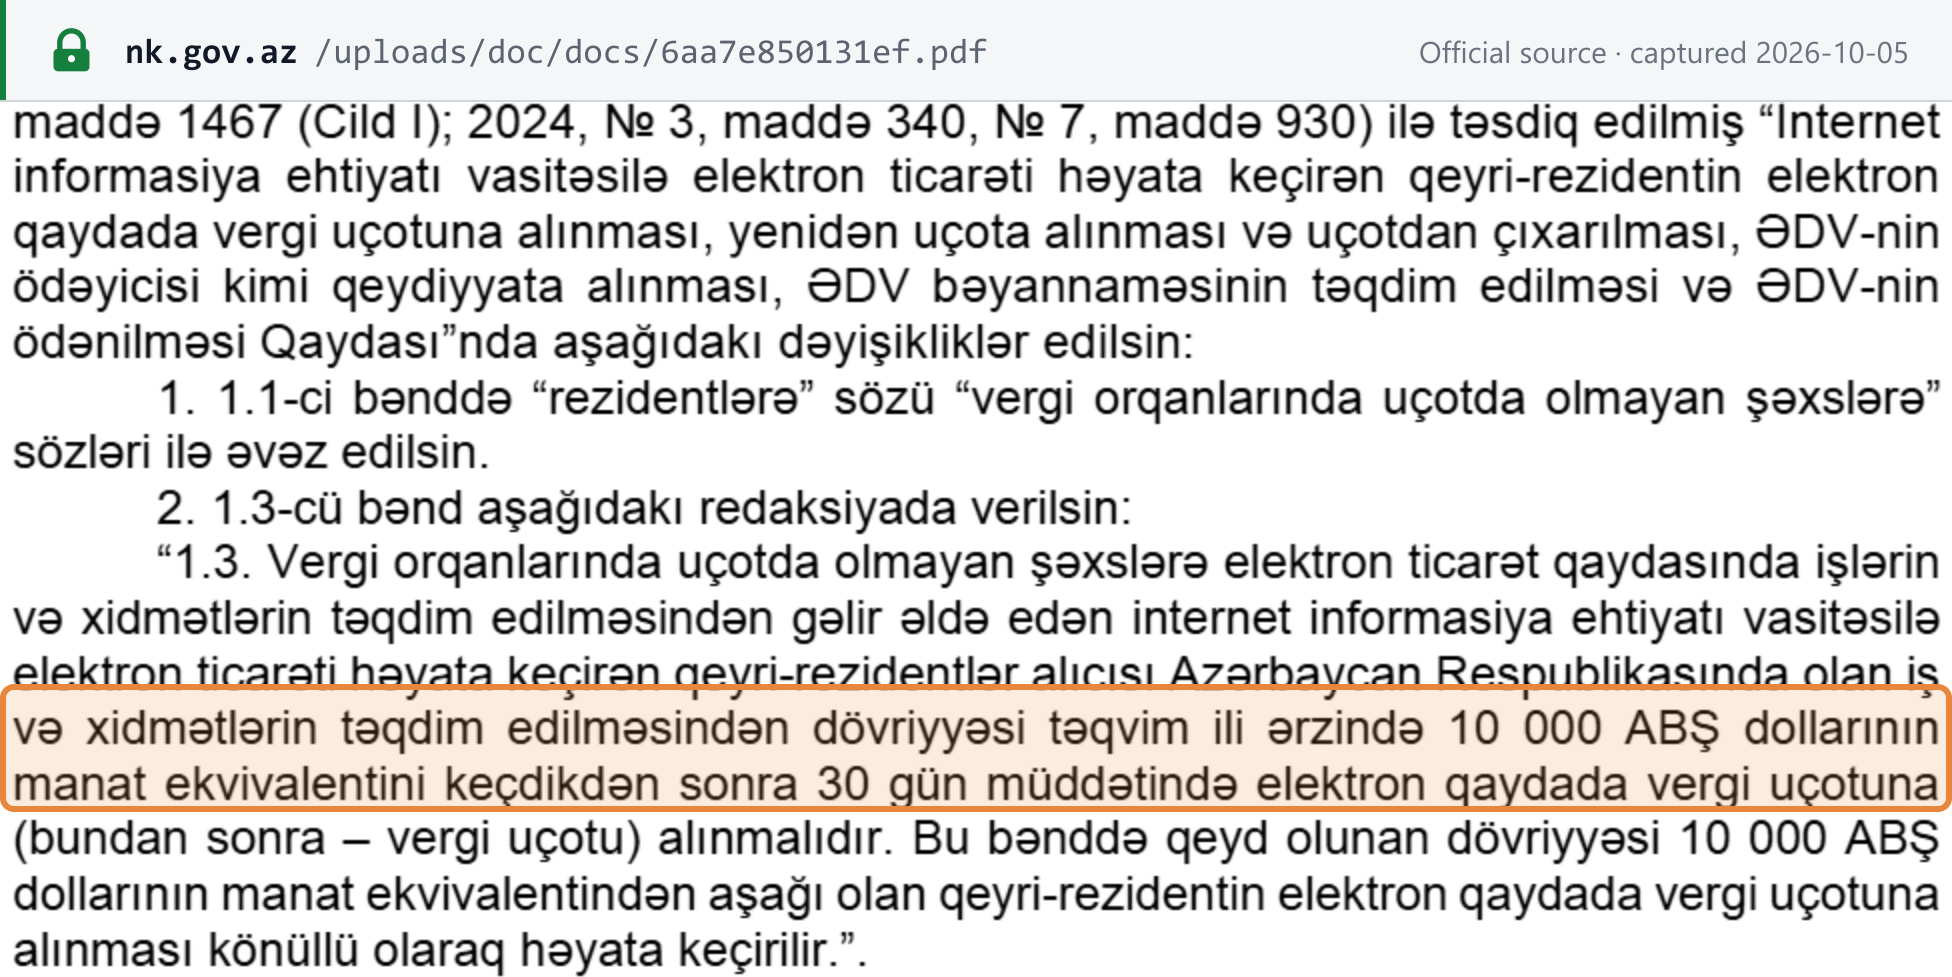
- Ein nichtansässiger E-Commerce-Anbieter von Werk- und Dienstleistungen an nicht bei den Steuerbehörden registrierte Personen muss sich innerhalb von 30 Tagen elektronisch registrieren, nachdem sein Umsatz aus Leistungen an Käufer in Aserbaidschan den Manat-Gegenwert von 10.000 USD in einem Kalenderjahr übersteigt; unterhalb dieses Betrags ist die Registrierung freiwillig (Artikel 33.8-1 in der Fassung des Gesetzes Nr. 355-VIIQD; gespiegelt in Punkt 1.3 der Kabinettsbestimmungen in der durch Beschluss Nr. 295 geänderten Fassung). Eine solche Person ist umsatzsteuerpflichtig (Artikel 154.7). [1] [3]
Steuerregistrierungsnummer. Jeder Steuerpflichtige wird durch seine VÖEN (Vergi ödəyicisinin eyniləşdirmə nömrəsi) identifiziert, eine für alle Steuern verwendete Steueridentifikationsnummer; eine gesonderte Umsatzsteuernummer gibt es nicht. Laut der Mitteilung des Staatlichen Steuerdienstes an die OECD ist sie zehnstellig: zwei Ziffern für die territoriale Verwaltungseinheit, sechs für eine laufende Nummer, eine neunte, die per Algorithmus berechnet wird, und eine zehnte, die den Rechtsstatus angibt (1 für juristische Personen, 2 für natürliche Personen). Die Bescheinigung über die Umsatzsteuerregistrierung enthält den Namen des Steuerpflichtigen, das Datum, ab dem die Registrierung wirksam ist, und seine VÖEN (Artikel 157.2). [1] [4] Zu Struktur und Prüfziffer siehe den Lookuptax-Leitfaden zur aserbaidschanischen VÖEN; zur Prüfung eines Geschäftspartners nutzen Sie den VÖEN-Validator für Aserbaidschan oder folgen Sie der Anleitung So überprüfen Sie eine VÖEN.
So registrieren Sie sich. Der Antrag auf verpflichtende oder freiwillige Umsatzsteuerregistrierung wird auf dem von der zuständigen Exekutivbehörde festgelegten Formular gestellt. Die Steuerbehörde trägt die Person in das staatliche Register der Umsatzsteuerpflichtigen ein und stellt die Registrierungsbescheinigung spätestens 5 Geschäftstage nach dem Antrag aus (Artikel 157.2). Stellt die Behörde fest, dass sich ein Steuerpflichtiger hätte registrieren müssen, dies aber nicht getan hat, registriert sie ihn von Amts wegen (Artikel 157.5). Nichtansässige E-Commerce-Anbieter registrieren sich online über das E-Commerce-Portal des Staatlichen Steuerdienstes, ecommerce.e-taxes.gov.az. [1] [5]
Freiwillige Registrierung. Ein Unternehmen, das nicht zur Registrierung verpflichtet ist, kann diese freiwillig beantragen (Artikel 156.1); die Registrierung wird am ersten Tag des Berichtszeitraums wirksam, der auf den Monat der Antragstellung folgt (Artikel 157.3.2). Die Registrierung ermöglicht den Vorsteuerabzug und die Ausstellung elektronischer Steuerrechnungen, die eine nicht registrierte Person nicht ausstellen darf (Artikel 176.1). [1]
Abmeldung. Ein Umsatzsteuerpflichtiger, der keine steuerpflichtigen Umsätze mehr tätigt, muss die Abmeldung beantragen, die an dem Tag wirksam wird, an dem diese Umsätze vollständig eingestellt werden (Artikel 158.1). Unabhängig davon kann ein Umsatzsteuerpflichtiger, dessen steuerpflichtige Umsätze in den vorangegangenen vollen 12 Kalendermonaten 100.000 AZN nicht überstiegen haben, die Abmeldung jederzeit nach Ablauf eines Jahres ab seiner letzten Registrierung beantragen, wirksam am Tag der Antragstellung (Artikel 158.2). Bei der Abmeldung vorhandene Waren gelten als im Rahmen eines steuerpflichtigen Umsatzes geliefert (Artikel 159.6), und bei Liquidation einer juristischen Person oder Geschäftsaufgabe eines Einzelunternehmers ist innerhalb von 30 Tagen eine abschließende Erklärung fällig (Artikel 177.2). [1]
Organschaft (Gruppenregistrierung). Nicht verfügbar. Kapitel XI des Steuergesetzbuchs (Artikel 153–181) enthält keine Vorschrift über Umsatzsteuergruppen; jede Person registriert sich einzeln. Die einzige Gruppierungsregel besteht darin, dass eine gemeinsame Tätigkeit ohne Gründung einer juristischen Person für die Umsatzsteuer als gesonderte Person behandelt wird, registriert durch den Beteiligten, der ihre Bücher führt (Artikel 154.5 und 155.3). (Geprüft am 05.10.2026.) [1]
Steuersätze
| Steuersatz | Anwendungsbereich |
|---|---|
| 18 % (Regelsatz) | Der Wert jedes steuerpflichtigen Umsatzes und jeder steuerpflichtigen Einfuhr (Artikel 173.1). [1] |
| 0 % (Nullsatz) | Die abschließende Liste in Artikel 165.1, darunter: Ausfuhren von Waren und der in Artikel 168.1.5 genannten Dienstleistungen; Lieferungen von Waren an Duty-free-Shops; internationale und Transitbeförderung von Waren und Personen (ausgenommen internationale Postdienste) sowie Werk- und Dienstleistungen, die unmittelbar mit internationalen und Transitflügen verbunden sind; Lieferungen für den amtlichen Gebrauch akkreditierter internationaler Organisationen sowie diplomatischer und konsularischer Vertretungen, vorbehaltlich der Gegenseitigkeit (Artikel 165.2); aus ausländischen Zuschüssen finanzierte Waren und Dienstleistungen; Lieferungen von Gold und anderen Wertgegenständen an die Zentralbank; sowie die Reparatur von Schiffen und anderen Wasserfahrzeugen im Auftrag eines Nichtansässigen. [1] |
| Steuerbefreit | Die Liste in Artikel 164.1 — siehe Steuerbefreiungen. [1] |
Aserbaidschan kennt keinen ermäßigten oder stark ermäßigten Steuersatz: Artikel 173 legt den einheitlichen Satz von 18 % fest. Einzelhändler, die in Aserbaidschan erzeugte landwirtschaftliche Produkte verkaufen, berechnen die Umsatzsteuer stattdessen auf den Handelsaufschlag statt auf den vollen Preis, und ab dem 1. Januar 2022 erfasst diese Aufschlagsbemessung für fünf Jahre auch Groß- und Einzelhandelsverkäufe inländischer und eingeführter landwirtschaftlicher Erzeugnisse (ausgenommen eingeführte Fischprodukte), vorausgesetzt, Ein- und Verkäufe werden gesondert erfasst und elektronisch dokumentiert (Artikel 153.2–153.3, 159.1 und 174.3–174.4). Dies ändert die Bemessungsgrundlage, nicht den Steuersatz. [1]
Umsatzsteuererstattungen an Verbraucher. Private Verbraucher erhalten einen Teil der Umsatzsteuer auf bestimmte Einkäufe im Einzelhandel und in der Gastronomie sowie auf Dienstleistungen zurück: 17,5 % der bargeldlos gezahlten Umsatzsteuer und 5 % der bar gezahlten Umsatzsteuer sowie 50 % der bargeldlos gezahlten Umsatzsteuer für Theater-, Kino-, Museums- und Sinfoniekonzertleistungen (Artikel 165.5). Es handelt sich um Erstattungen an Verbraucher, nicht um Steuersätze, die der Verkäufer berechnet. [1]
Grenzüberschreitende Regeln
Einfuhren. Wareneinfuhren sind steuerpflichtig, sofern sie nicht befreit sind; Transitwaren, vorübergehend eingeführte Waren und Waren, die zollrechtlich nicht als zum inländischen Verbrauch eingeführt gelten, sind keine Einfuhren im Sinne der Umsatzsteuer (Artikel 159.3). Der steuerpflichtige Wert ist der Zollwert zuzüglich der bei der Einfuhr zu zahlenden Steuern und Abgaben (Artikel 162.1), und die Einfuhrumsatzsteuer wird von den Zollbehörden nach dem Verfahren für Zölle berechnet und erhoben (Artikel 177.4). Vom Zoll ausgestellte Einfuhrdokumente, die die gezahlte Umsatzsteuer ausweisen, berechtigen unabhängig von der Zahlungsform zum Vorsteuerabzug (Artikel 175.10). [1]
Ausfuhren. Ausfuhren von Waren und der in Artikel 168.1.5 genannten Dienstleistungen unterliegen dem Nullsatz (Artikel 165.1.3), und die Vorsteuer auf Umsätze zum Nullsatz ist abziehbar (Artikel 175.7). [1]
Reverse Charge auf importierte Dienstleistungen. Erbringt ein nicht für die Umsatzsteuer registrierter Nichtansässiger Werk- oder Dienstleistungen in Aserbaidschan an einen Steuerbeauftragten (Steueragenten) — jede für die Umsatzsteuer registrierte Person (Artikel 169.2) —, wird die Umsatzsteuer mit 18 % auf den an den Nichtansässigen zu zahlenden Betrag erhoben, wobei der Leistungszeitpunkt der Zahlungszeitpunkt ist (Artikel 169.1 und 169.3). Ein umsatzsteuerlich registrierter Steueragent zahlt diese Umsatzsteuer mit seiner Erklärung für den Monat des Umsatzes, und der Zahlungsbeleg wird zur elektronischen Rechnung, die seinen Vorsteuerabzug begründet (Artikel 169.4). Ein nicht für die Umsatzsteuer registrierter Steueragent zahlt innerhalb von 7 Tagen nach Zahlung an den Nichtansässigen und reicht bis zum 20. des Folgemonats eine Umsatzsteuererklärung ein (Artikel 169.5 und 169.7). Per E-Commerce gebuchte Hotelleistungen im Ausland und Flugtickets sind von dieser Regel ausgenommen (Artikel 169.1). [1]
Ausländische Unternehmen mit Verkäufen in Aserbaidschan — B2B vs. B2C.
- B2B (an ein umsatzsteuerlich registriertes aserbaidschanisches Unternehmen): Es gilt das oben beschriebene Reverse-Charge-Verfahren; der Kunde erklärt die Umsatzsteuer als Steueragent, und die Umsätze des Nichtansässigen zählen nicht zur Schwelle von 200.000 AZN, es sei denn, sie werden über eine Betriebsstätte erbracht (Artikel 155.2). [1]
- B2C (an nicht bei den Steuerbehörden registrierte Personen): Ein nichtansässiger E-Commerce-Anbieter von Werk- und Dienstleistungen muss sich innerhalb von 30 Tagen elektronisch registrieren, nachdem sein Kalenderjahresumsatz mit Käufern in Aserbaidschan den Manat-Gegenwert von 10.000 USD übersteigt (Artikel 33.8-1). Nach der Registrierung berechnet und zahlt er die Umsatzsteuer selbst, statt sie einbehalten zu lassen (Artikel 169.8), und zahlt bis zum letzten Tag des Monats, der auf jeden Berichtszeitraum folgt (Artikel 177.1.4). Bis zu seiner Registrierung berechnet der lokale Zahlungsdienstleister (oder die aserbaidschanische Zweigniederlassung eines ausländischen Zahlungsdienstleisters), der die Zahlung des Käufers abwickelt, die Umsatzsteuer und führt sie aus den Mitteln des Käufers an den Haushalt ab (Artikel 169.3). Der Staatliche Steuerdienst erklärt, dass Banken bei Zahlungen an registrierte Anbieter keine Umsatzsteuer einbehalten. [1] [6]
Digitale Produkte und Dienstleistungen. Über Computer-, Internet- und andere elektronische Netze, per E-Mail oder auf ähnlichem Weg erbrachte Dienstleistungen, die Einräumung von Rechten zur Nutzung solcher Netze sowie von E-Commerce-Verkäufern erbrachte Werk- und Dienstleistungen gelten dort als erbracht, wo der Empfänger ansässig oder registriert ist (Artikel 168.1.5). Die Hinweise des Staatlichen Steuerdienstes zu den Kabinettsbestimmungen beschreiben den E-Commerce-Anwendungsbereich so, dass er E-Books, virtuelle Spiele, Software-Downloads und die Platzierung von Werbung umfasst, und behandeln den Käufer als in Aserbaidschan befindlich, wenn einer von vier Indikatoren zutrifft: Zahlung über eine Bank in Aserbaidschan, Standort des Käufers, IP-Adresse des Geräts oder Ländercode des Mobilfunkbetreibers. [1] [7] Der Beschluss Nr. 295 vom 14. September 2026 fügt den Bestimmungen Punkt 1.4-1 hinzu: Beratungs-, Rechts-, Finanz-, Buchhaltungs-, Design- und Ingenieurleistungen, die per E-Mail oder auf anderem interaktivem Weg erbracht werden, Online-Unterricht und -Schulungen in Echtzeit sowie die Online-Buchung von Tickets für Veranstaltungen aus Wissenschaft, Bildung, Kultur, Sport und Unterhaltung sind keine E-Commerce-Dienstleistungen im Sinne von Artikel 33.8-1. Derselbe Wortlaut ist inzwischen Bestandteil von Artikel 33.8-1 selbst. Siehe Ereignisdatensatz. [3] [1]
Haftung von Marktplätzen / Plattformen als fiktive Leistungserbringer. Dieser Leitfaden hat in Kapitel XI keine Vorschrift gefunden, die einen Online-Marktplatz zum fiktiven Lieferanten von Waren oder Dienstleistungen macht, die Dritte über ihn verkaufen. Die E-Commerce-Regelung legt die Pflicht dem nichtansässigen Verkäufer von Werk- und Dienstleistungen auf, wobei Zahlungsdienstleister die Umsatzsteuer erheben, wenn der Verkäufer nicht registriert ist (Artikel 33.8-1 und 169.3). (Geprüft am 05.10.2026.) [1]
Leistungsort. Waren: geliefert dort, wo sie übergeben werden; werden die Waren versandt oder befördert, dort, wo der Versand oder die Beförderung beginnt; installiert oder montiert der Lieferant sie, dort, wo sie installiert werden (Artikel 167). Werk- und Dienstleistungen: in folgender Rangfolge (Artikel 168.2): am Ort des Grundstücks bei grundstücksbezogenen Dienstleistungen; dort, wo Arbeiten an beweglichen Sachen tatsächlich ausgeführt werden; dort, wo kulturelle, künstlerische, Bildungs-, Sport- und ähnliche Dienstleistungen tatsächlich erbracht werden; dort, wo die Beförderung tatsächlich stattfindet; dort, wo der Empfänger ansässig oder registriert ist, bei den in Artikel 168.1.5 genannten Dienstleistungen (Rechte des geistigen Eigentums, Beratungs-, Rechts-, Buchhaltungs-, Ingenieur-, Werbe- und Datenverarbeitungsleistungen, Personalgestellung, Vermietung beweglicher Sachen, Telekommunikation, Rundfunk, elektronische Dienstleistungen und E-Commerce); und im Übrigen dort, wo der Lieferant seine Tätigkeit ausübt (Artikel 168.1.1–168.1.6). [1]
Rechnungsanforderungen
Umsatzsteuerlich registrierte Steuerpflichtige dokumentieren ihre Umsätze mit elektronischen Steuerrechnungen (elektron vergi hesab-fakturası, Artikel 176) und elektronischen Rechnungen / Lieferscheinen (elektron qaimə-faktura, Artikel 71-1), die beide über das elektronische System des Staatlichen Steuerdienstes ausgestellt werden. Eine nicht für die Umsatzsteuer registrierte Person ist nicht berechtigt, eine elektronische Steuerrechnung auszustellen (Artikel 176.1). [1]
Pflichtangaben
Artikel 176.2 zählt die Angaben einer elektronischen Steuerrechnung auf, die ein Formular mit strenger Rechenschaftspflicht ist und auf dem von der zuständigen Exekutivbehörde festgelegten Formular erstellt wird:
| Pflichtfeld | Vorschrift |
|---|---|
| Name des Steuerpflichtigen (Lieferanten) und des Käufers (Kunden) | Artikel 176.2.1 |
| Identifikationsnummer (VÖEN) des Steuerpflichtigen und des Käufers | Artikel 176.2.2 |
| Bezeichnung der versandten Waren, ausgeführten Werkleistungen oder erbrachten Dienstleistungen | Artikel 176.2.3 |
| Entgelt für den steuerpflichtigen Umsatz und Umfang des Umsatzes | Artikel 176.2.4 |
| Verbrauchsteuerbetrag bei verbrauchsteuerpflichtigen Waren | Artikel 176.2.5 |
| Auf den Umsatz zu zahlende Umsatzsteuer | Artikel 176.2.6 |
| Ausstellungsdatum | Artikel 176.2.7 |
| Rechnungsnummer | Artikel 176.2.8 |
| Bezeichnung der Steuerbehörde, die die Bescheinigung über die Umsatzsteuerregistrierung ausgestellt hat, sowie Datum und Nummer der Bescheinigung | Artikel 176.2.9 |
| Funktion, Nachname, Vorname und Vatersname der verantwortlichen Person, die die Rechnung unterzeichnet hat | Artikel 176.2.10 |
Ausstellungsfrist und Nummerierung
Eine elektronische Steuerrechnung muss spätestens 5 Tage nach Versand der Waren, Ausführung der Werkleistungen oder Erbringung der Dienstleistungen ausgestellt werden (Artikel 176.3). Für die elektronische qaimə-faktura gelten die Fristen in Artikel 71-1.1: bei Versand der Waren für die meisten Warenumsätze; innerhalb von 5 Tagen nach dem Lieferbeleg bei nicht im Voraus bestellten Waren und nach Ausführung bei Werk- und Dienstleistungen; vor Beginn der Beförderung bei internationalen Transporten; zu Beginn jedes Kalendermonats bei regelmäßigen und laufenden Dienstleistungen; innerhalb von 3 Tagen bei Rücksendungen und Umsatzkorrekturen. [1] Rechnungsnummern werden im System des Staatlichen Steuerdienstes vergeben; das Gesetzbuch verlangt die Nummer als Pflichtangabe (Artikel 176.2.8) und überlässt die Regeln über Form, Anwendung und Erfassung elektronischer Rechnungen der Exekutivbehörde (Artikel 71-1.2 und 176.3-1). [1]
Gutschriften und Belastungsanzeigen
Korrekturen erfolgen nicht über gesonderte Gutschriften, sondern über eigene Arten der elektronischen qaimə-faktura: eine für Warenrücksendungen (Artikel 71-1.5.2) und eine für Korrekturen des steuerpflichtigen Umsatzes nach Artikel 163 (Artikel 71-1.5.3), jeweils innerhalb von 3 Tagen nach der Rücksendung oder Korrektur auszustellen (Artikel 71-1.1.4). Das Gesetzbuch sieht außerdem Arten für Lieferungen durch und Rücksendungen an Vertreter und Kommissionäre, zur Verarbeitung oder Lagerung versandte Waren, interne Verbringungen verbrauchsteuerpflichtiger Waren, Verkäufe mit Ausfuhrvermerk und erhaltene Anzahlungen vor (Artikel 71-1.5). [1]
Währung und Sprache
Sind die Buchhaltungsunterlagen eines Steuerpflichtigen in einer Fremdsprache abgefasst, verlangen die Steuerbehörden eine amtliche Übersetzung ins Aserbaidschanische (Artikel 71.3). Das Umsatzsteuerkapitel des Steuergesetzbuchs enthält keine Umrechnungsregel für Entgelte in Fremdwährung; klären Sie die maßgeblichen Kursregeln der Zentralbank mit einem Berater. [1]
Vereinfachte Rechnungen
Bei Einzelhandelslieferungen an Käufer, die nicht umsatzsteuerpflichtig sind, kann statt einer elektronischen Steuerrechnung eine qaimə-faktura, eine elektronische qaimə-faktura, eine Quittung oder ein Kassenbon ausgestellt werden (Artikel 176.4). Belege über Bargeschäfte berechtigen nicht zum Vorsteuerabzug, und ein darauf gestützter Abzug ist unwirksam. Barzahlungen mit der Bevölkerung müssen über Registrierkassen oder Formulare mit strenger Rechenschaftspflicht abgewickelt werden (Artikel 58.7). [1]
Aufbewahrung
Buchhaltungsunterlagen, einschließlich Daten in elektronischer und Papierform, müssen mindestens 5 Jahre vollständig lesbar aufbewahrt werden (Artikel 71.4). Die allgemeine Verjährungsfrist für Steuerverstöße beträgt 3 Jahre ab dem Verstoß (Artikel 56.1). [1]
So sieht eine ordnungsgemäße Rechnung aus
Ein kommentiertes Muster des Staatlichen Steuerdienstes wird hier nicht zitiert. Die folgende Darstellung ordnet die Angaben nach Artikel 176.2 als Dokument an; das Layout stammt von LookupTax.
Elektronische Steuerrechnung (elektron vergi hesab-fakturası) — Illustration
| Waren, Werk- oder DienstleistungenArt. 176.2.3 | UmfangArt. 176.2.4 | EntgeltArt. 176.2.4 | USt 18 %Art. 173.1, 176.2.6 |
|---|---|---|---|
| Wartungsleistung für Anlagen (fiktiv) | 1 | 1.000,00 AZN | 180,00 AZN |
- Entgelt ohne UmsatzsteuerArt. 176.2.4
- 1.000,00 AZN
- Zu zahlende UmsatzsteuerArt. 176.2.6
- 180,00 AZN
- Gesamtbetrag
- 1.180,00 AZN
- Unterzeichnet von der verantwortlichen Person: Funktion, Nachname, Vorname und Vatersname — Art. 176.2.10.
- Verbrauchsteuerbetrag nur bei verbrauchsteuerpflichtigen Waren ausgewiesen — Art. 176.2.5.
- Damit der Käufer die 180,00 AZN als Vorsteuer abziehen kann, wird der Preis per Banküberweisung und die Umsatzsteuer auf das Umsatzsteuer-Depositkonto des Lieferanten gezahlt — Art. 175.1.
Stand der E-Rechnung
Status (Stand 05.10.2026): verpflichtende elektronische Dokumente über das eigene System der Steuerbehörde; kein Netzwerk nach Art von Peppol.
- System. Elektronische Steuerrechnungen (Artikel 176) und elektronische qaimə-faktura (Artikel 71-1) werden über das elektronische System des Staatlichen Steuerdienstes auf Formularen und nach Regeln ausgestellt, die die zuständige Exekutivbehörde festlegt (Artikel 71-1.2 und 176.3-1). Die Lieferung von Waren ohne elektronische qaimə-faktura, wo das Gesetzbuch eine solche verlangt, wird sanktioniert (Artikel 58.13). [1]
- Formate und Standards. Das Gesetzbuch schreibt den Inhalt vor und überlässt die Form der Exekutivbehörde; dieser Leitfaden hat keine Vorgabe für UBL, Peppol BIS oder ein anderes internationales Format gefunden.
- Anwendungsbereich. B2B: elektronische Steuerrechnungen und qaimə-faktura, verknüpft mit dem Vorsteuerabzug (Artikel 175 und 176). B2C / Einzelhandel: Kassenbons aus Registrierkassen oder Formulare mit strenger Rechenschaftspflicht bei Barzahlungen mit der Bevölkerung (Artikel 58.7), mit der Option qaimə-faktura, Quittung oder Kassenbon bei Einzelhandelslieferungen an Nicht-Umsatzsteuerpflichtige (Artikel 176.4). B2G: Dieser Leitfaden hat im Steuergesetzbuch keine gesonderte B2G-E-Rechnungspflicht gefunden; Einkäufe von Einrichtungen in mehrheitlich staatlichem Besitz und von Haushaltsorganisationen folgen den Regeln zum Umsatzsteuer-Depositkonto in Artikel 175.8. [1]
- Einführungsphasen. Ein Stufenplan nach Unternehmensgröße besteht nicht; die Pflicht folgt aus der Umsatzsteuerregistrierung.
Erklärung und Zahlung
Erklärungshäufigkeit. Monatlich. Der Umsatzsteuer-Berichtszeitraum ist der Kalendermonat (Artikel 178). [1]
Abgabefrist der Erklärung. Die Umsatzsteuererklärung ist spätestens am 20. des Monats einzureichen, der auf den Berichtszeitraum folgt (Artikel 177.2). Bei Liquidation einer juristischen Person oder Geschäftsaufgabe eines Einzelunternehmers ist die Erklärung innerhalb von 30 Tagen einzureichen (Artikel 177.2). [1]
Zahlungsfrist und Zahlungsweise. Die Umsatzsteuer ist für jeden Berichtszeitraum innerhalb der Erklärungsfrist zu zahlen (Artikel 177.1.3). Nach Artikel 33.8-1 für den E-Commerce registrierte Nichtansässige zahlen bis zum letzten Tag des Monats, der auf den Berichtszeitraum folgt (Artikel 177.1.4). Die Einfuhrumsatzsteuer wird vom Zoll erhoben (Artikel 177.4). Käufer, die umsatzsteuerpflichtig sind, juristische Personen mit mehr als 50 % Staatsbeteiligung und Haushaltsorganisationen überweisen die in elektronischen Rechnungen ausgewiesene Umsatzsteuer auf das Umsatzsteuer-Depositkonto, ebenso Käufer von Wohn- und Nichtwohnräumen von Bauunternehmen (Artikel 175.8). [1] Ab dem 1. Januar 2027 können Steuerpflichtige des privaten Nicht-Öl-und-Gas-Sektors für vier Jahre Mittel vom Umsatzsteuer-Depositkonto an den Staatlichen Sozialschutzfonds zu den von der zuständigen Behörde festgelegten Bedingungen überweisen (Artikel 175.8, dritter Satz, eingefügt durch Gesetz Nr. 445-VIIQD vom 13. Juli 2026, veröffentlicht am 28. Juli 2026). [1]
Vorsteuerabzug und ausgeschlossene Positionen. Die Vorsteuer wird verrechnet, wenn der Preis vom Bank- oder Zahlungskonto des Käufers auf das des Lieferanten und die Umsatzsteuer auf das Umsatzsteuer-Depositkonto gezahlt wird (Artikel 175.1), wobei die Umsatzsteuer innerhalb eines Geschäftstags nach Zahlung des Preises auf dem Depositkonto eingehen muss (Artikel 175.1.3). Gemischt genutzte und teilweise steuerbefreite Einkäufe werden aufgeteilt (Artikel 175.2 und 175.4). Kein Abzug ist zulässig für: die in Artikel 109.3 aufgeführten Aufwendungen (mit Ausnahme der in Artikel 109.4 und 119.2 genannten) (Artikel 175.3); Einkäufe von Personen, die ausschließlich steuerbefreite oder nicht steuerbare Umsätze tätigen, sowie aus dem Staatshaushalt finanzierte Einkäufe (Artikel 175.6); Quittungen, Kassenbons, Belege über Bargeschäfte und nicht ordnungsgemäß ausgestellte elektronische Rechnungen (Artikel 175.9); Belege aus Umsätzen ohne tatsächliche Waren (Artikel 175.11); und für fünf Jahre ab dem 1. Januar 2022 landwirtschaftliche Erzeugnisse, die von Groß- und Einzelhändlern gekauft werden (Artikel 175.12, vorbehaltlich der Einfuhroption in Artikel 175.13). [1]
Erstattungen. Übersteigt die abziehbare Umsatzsteuer die geschuldete Umsatzsteuer, erhält ein Steuerpflichtiger, dessen steuerpflichtiger Umsatz im Zeitraum zu mindestens 50 % dem Nullsatz unterliegt, den Überschuss innerhalb von 20 Tagen nach Antragstellung (Artikel 179.1); andere Steuerpflichtige erhalten ihn spätestens 4 Monate nach ihrem elektronischen Antrag (Artikel 179.2). Bei als risikobehaftet eingestuften Steuerpflichtigen beginnen diese Fristen erst nach Abschluss der damit verbundenen Steuerprüfungen und Kontrollen (Artikel 179.4). Ausländische Staatsangehörige und Staatenlose können die Umsatzsteuer auf zu nicht gewerblichen Zwecken gekaufte Waren nach einem Verfahren des Kabinetts zurückfordern (Artikel 165.3). Dieser Leitfaden hat in Kapitel XI keine Vorschrift zur Entlastung bei Forderungsausfällen gefunden; Artikel 166.1.3 behandelt stattdessen eine Forderung aus einer Lieferung als bezahlt und damit steuerpflichtig, wenn ihre Verjährungsfrist abläuft. [1]
Steuerbefreiungen
Artikel 164.1 listet die steuerbefreiten Lieferungen und Einfuhren auf. Beispiele sind: Finanzdienstleistungen, einschließlich Finanzierungsleasing (164.1.2); Lieferungen und Einfuhren von Landes- oder Fremdwährung und Wertpapieren (164.1.3); bestimmte Medienerzeugnisse und Bücher (ausgenommen E-Books) sowie Lehrbuchsätze (164.1.7); redaktionelle, verlegerische und drucktechnische Leistungen für Medien, Bücher und Lehrbücher (164.1.8); Bestattungsleistungen (164.1.9); Personenbeförderung mit der U-Bahn (164.1.12); kostenpflichtige Vorschulbildung (164.1.13); Lieferungen von Aktien oder Beteiligungen (164.1.17); Verkäufe landwirtschaftlicher Erzeuger aus eigener Produktion (164.1.18); humanitäre und karitative Hilfe (164.1.20–164.1.21); in eine Sonderwirtschaftszone eingeführte Waren, ausgenommen verbrauchsteuerpflichtige Waren (164.1.24); für die Zivilluftfahrt eingeführte Zivilluftfahrzeuge und Teile (164.1.38); private tierärztliche Leistungen (164.1.58); und Einfuhren von Kunstwerken, Sammlerstücken und Antiquitäten mit Bestätigung des Kulturministeriums (164.1.64). [1]
Die Befreiung nach Artikel 164.1.64 wurde durch Gesetz Nr. 355-VIIQD eingefügt; der Kabinettsbeschluss Nr. 268 vom 8. September 2026 genehmigt die zugehörige Liste der Warencodes und gilt ab dem 1. Januar 2026. Siehe Ereignisdatensatz. [1] [8]
Befreite Gebiete. Einfuhren bestimmter Maschinen, technologischer Ausrüstung, Anlagen, Rohstoffe und Materialien für bestimmte Wirtschaftstätigkeiten in den von der Besatzung befreiten Gebieten sind nach dem Kabinettsbeschluss Nr. 269 vom 5. August 2023 von Umsatzsteuer und Zoll befreit. Der Beschluss Nr. 264 vom 8. September 2026 ergänzt diese Liste um weitere Tätigkeiten, darunter Rinder- und Büffelzucht, Süßwasserfischzucht, die Verarbeitung von Fleisch, Fisch, Fett, Milch, Futtermitteln und Wein sowie die pharmazeutische Produktion. Siehe Ereignisdatensatz. [9]
Steuerbefreit ist nicht gleich Nullsatz. Eine Person, die ausschließlich steuerbefreite oder nicht steuerbare Umsätze tätigt, kann keine Vorsteuer auf ihre Einkäufe abziehen (Artikel 175.6), und eine Person mit sowohl steuerpflichtigen als auch steuerbefreiten Umsätzen zieht nur den Anteil ab, der ihrem steuerpflichtigen Umsatz entspricht, es sei denn, sie führt getrennte Aufzeichnungen (Artikel 175.4). Umsätze zum Nullsatz sind steuerpflichtige Umsätze, und die darauf entfallende Vorsteuer wird vollständig verrechnet (Artikel 175.7). [1]
Sonderregelungen. Unternehmen unterhalb der Umsatzsteuerschwelle können stattdessen der vereinfachten Steuer unterliegen (Artikel 218); Sonderwirtschaftszonen und die Aufschlagsbemessung für landwirtschaftliche Erzeugnisse sind oben behandelt. Ein vollständiger Vergleich mit der vereinfachten Steuer geht über den Rahmen dieses Umsatzsteuerleitfadens hinaus.
Straftaten und Sanktionen
Straftaten. Steuerhinterziehung in erheblichem Umfang (über 50.000 AZN bis 200.000 AZN) ist nach Artikel 213.1 des Strafgesetzbuchs eine Straftat, die mit einer Geldstrafe in Höhe des Zwei- bis Dreifachen des Schadens, Besserungsarbeit von bis zu zwei Jahren oder Freiheitsstrafe von bis zu drei Jahren geahndet wird. Hinterziehung durch eine organisierte Gruppe oder in großem Umfang (über 200.000 AZN bis 500.000 AZN) wird mit drei bis fünf Jahren Freiheitsstrafe oder einer Geldstrafe in Höhe des Dreifachen des Schadens bestraft (Artikel 213.2), und Hinterziehung in besonders großem Umfang (über 500.000 AZN) mit fünf bis sieben Jahren oder einer Geldstrafe in Höhe des Vierfachen des Schadens (Artikel 213.3). Ein Ersttäter nach Artikel 213.1–213.2, der den Schaden vollständig begleicht, wird von der strafrechtlichen Verantwortung befreit. [10] Nach dem Steuergesetzbuch umfasst das sanktionierte Verhalten die Tätigkeit ohne verpflichtende Umsatzsteuerregistrierung, die Ausstellung elektronischer Steuerrechnungen ohne Registrierung, die Lieferung von Waren ohne erforderliche elektronische qaimə-faktura und Barzahlungen mit der Bevölkerung ohne Registrierkasse (Artikel 58.4, 58.5, 58.7 und 58.13). [1]
Sanktionen. Nach dem Steuergesetzbuch: [1]
- Verspätete Zahlung — Zinsen von 0,1 % pro Tag auf die nicht gezahlte Steuer (Artikel 59.1); bei in einer Prüfung festgestellten Beträgen laufen sie für den gesamten Verzugszeitraum, jedoch höchstens ein Jahr (Artikel 59.2).
- Verspätete Erklärung — 40 AZN für die nicht fristgerechte Abgabe einer Steuererklärung ohne triftigen Grund (Artikel 57.1).
- Verkürzung oder Hinterziehung — 50 % der verkürzten oder hinterzogenen Steuer (Artikel 58.1).
- Unterlassener Antrag auf Steuerregistrierung — 200 AZN (Artikel 58.2).
- Geschäftstätigkeit ohne verpflichtende Umsatzsteuerregistrierung — 50 % der für den gesamten nicht registrierten Zeitraum zu zahlenden Umsatzsteuer (Artikel 58.4).
- Ausstellung einer elektronischen Steuerrechnung vor Wirksamwerden der Registrierung oder nach deren Aufhebung — 100 % der in der Rechnung ausgewiesenen Umsatzsteuer (Artikel 58.5).
- Keine Einzahlung der Umsatzsteuer auf das Depositkonto innerhalb eines Geschäftstags nach Zahlung des Preises — 50 % der verspätet gezahlten Umsatzsteuer (Artikel 58.6).
- Lieferung von Waren ohne erforderliche elektronische qaimə-faktura — 10 % des Verkaufspreises beim ersten Fall in einem Kalenderjahr, 20 % beim zweiten, 40 % beim dritten und jedem weiteren (Artikel 58.13).
Häufig gestellte Fragen
Wie hoch ist der Regelsatz der Umsatzsteuer in Aserbaidschan?
18 % des Werts jedes steuerpflichtigen Umsatzes und jeder steuerpflichtigen Einfuhr (Artikel 173.1). Einen ermäßigten Satz gibt es nicht; die Alternativen sind der Nullsatz für die Umsätze in Artikel 165 (hauptsächlich Ausfuhren von Waren und von Dienstleistungen nach Artikel 168.1.5 sowie internationale und Transitbeförderungen) und die Steuerbefreiungen in Artikel 164. [1]
Wie hoch ist die Schwelle für die Umsatzsteuerregistrierung in Aserbaidschan?
Beantragen Sie die Registrierung innerhalb von 10 Tagen ab dem ersten Tag des Monats, der auf den Monat folgt, in dem die steuerpflichtigen Umsätze 200.000 AZN übersteigen (über einen zusammenhängenden 12-Monats-Zeitraum); die Registrierung wird am ersten Tag des nächsten Monats wirksam (Artikel 155.1 und 157.3.1). Ein einzelner Umsatz oder Vertrag über 200.000 AZN erfordert die Registrierung vor dem Tag seiner Ausführung. Unterhalb der Schwelle ist eine freiwillige Registrierung möglich (Artikel 156.1). [1]
Müssen sich ausländische Anbieter digitaler Dienstleistungen in Aserbaidschan für die Umsatzsteuer registrieren?
Ja, sobald sie 10.000 USD überschreiten. Ein Nichtansässiger ohne Betriebsstätte, der Werk- und Dienstleistungen per E-Commerce an nicht bei den Steuerbehörden registrierte Personen verkauft, muss sich innerhalb von 30 Tagen elektronisch registrieren, nachdem sein Kalenderjahresumsatz mit Käufern in Aserbaidschan den Manat-Gegenwert von 10.000 USD übersteigt; darunter ist die Registrierung freiwillig (Artikel 33.8-1 in der Fassung des Gesetzes Nr. 355-VIIQD). Anschließend berechnet und zahlt er die Umsatzsteuer selbst (Artikel 169.8), und zwar bis zum letzten Tag des Monats nach jedem Berichtszeitraum (Artikel 177.1.4). Bis zu seiner Registrierung erhebt der lokale Zahlungsdienstleister die Umsatzsteuer aus den Mitteln des Käufers (Artikel 169.3). Der Beschluss Nr. 295 vom 14. September 2026 nimmt Beratungs-, Rechts-, Finanz-, Buchhaltungs-, Design- und Ingenieurleistungen, die per E-Mail oder auf anderem interaktivem Weg erbracht werden, Online-Unterricht und -Schulungen in Echtzeit sowie die Online-Buchung von Veranstaltungstickets aus. [1] [3]
Wann sind Umsatzsteuererklärungen und -zahlungen in Aserbaidschan fällig?
Der Berichtszeitraum ist der Kalendermonat (Artikel 178). Die Erklärung ist bis zum 20. des Folgemonats einzureichen und die Steuer innerhalb derselben Frist zu zahlen (Artikel 177.1.3 und 177.2). Für den E-Commerce registrierte Nichtansässige zahlen bis zum letzten Tag des Folgemonats (Artikel 177.1.4). Die Einfuhrumsatzsteuer wird vom Zoll erhoben (Artikel 177.4). [1]
Warum ist die Vorsteuer in Aserbaidschan an das Umsatzsteuer-Depositkonto gebunden?
Die Vorsteuer wird nur verrechnet, wenn der Preis per Banküberweisung an den Lieferanten und die Umsatzsteuer auf das Umsatzsteuer-Depositkonto des Lieferanten gezahlt wird (Artikel 175.1), und zwar innerhalb eines Geschäftstags nach Zahlung des Preises gemäß der elektronischen Rechnung (Artikel 175.1.3). Wer diese Frist versäumt, zahlt 50 % der verspätet gezahlten Umsatzsteuer (Artikel 58.6), und Quittungen, Kassenbons und Barbelege berechtigen nie zum Abzug (Artikel 175.9). [1]
Wichtige Websites
- Staatlicher Steuerdienst — Hauptseite — Nachrichten, Hinweise, Rechtsvorschriften und Einstieg in die Online-Dienste.
- Internet-Steueramt — e-taxes.gov.az — das Online-Steueramt des Staatlichen Steuerdienstes für elektronische Dienste der Steuerpflichtigen, einschließlich elektronischer Rechnungen.
- Umsatzsteuerportal für nichtansässige E-Commerce-Anbieter — ecommerce.e-taxes.gov.az — elektronische Registrierung, Neuregistrierung und Abmeldung, Erklärungen und Zahlung für nichtansässige E-Commerce-Anbieter (Support: ecommerce@taxes.gov.az). [5]
- e-qanun.az — Rechtsregister des Justizministeriums — das konsolidierte Steuergesetzbuch und Änderungsgesetze.
- Ministerkabinett — Beschlüsse — Durchführungsbeschlüsse wie Nr. 264, 268 und 295 von 2026.
- LookupTax — VÖEN-Validator für Aserbaidschan — prüft das Format der VÖEN eines Geschäftspartners.
Jüngste Änderungen
Die folgenden Daten sind die Annahme- oder Veröffentlichungsdaten des jeweiligen Rechtsakts; abweichende Inkrafttretensdaten sind im Text angegeben.
- 2026-09-14 — Der Kabinettsbeschluss Nr. 295 ändert die durch Beschluss Nr. 387 vom 30. Oktober 2023 genehmigten Bestimmungen für nichtansässige E-Commerce-Anbieter: Die Bestimmungen erfassen nun Leistungen an nicht bei den Steuerbehörden registrierte Personen, die Registrierung ist innerhalb von 30 Tagen nach Überschreiten des Manat-Gegenwerts von 10.000 USD in einem Kalenderjahr fällig (darunter freiwillig), und der neue Punkt 1.4-1 nimmt per E-Mail erbrachte freiberufliche Leistungen, Online-Unterricht in Echtzeit und die Online-Buchung von Veranstaltungstickets aus. (Ministerkabinett) — siehe Ereignis
- 2026-09-08 — Der Kabinettsbeschluss Nr. 268 genehmigt die Warencodeliste der Kunstwerke, Sammlerstücke und Antiquitäten, deren Einfuhr mit Bestätigung des Kulturministeriums umsatzsteuerbefreit ist, anwendbar ab dem 1. Januar 2026. (Ministerkabinett) — siehe Ereignis
- 2026-09-08 — Der Kabinettsbeschluss Nr. 264 erweitert die Liste der Tätigkeiten und Waren, deren Einfuhr in die befreiten Gebiete von Umsatzsteuer und Zoll befreit ist (Beschluss Nr. 269 von 2023). (Ministerkabinett) — siehe Ereignis
- 2026-08-13 — Der Staatliche Steuerdienst kündigt an, dass die elektronische Registrierung ab September 2026 für nichtansässige Anbieter digitaler Dienstleistungen mit einem Jahresumsatz in Aserbaidschan von über 10.000 USD verpflichtend wird und registrierte Anbieter die Umsatzsteuer selbst berechnen, erklären und zahlen. (Staatlicher Steuerdienst) — siehe Ereignis
- 2026-02-23 — Das Gesetz Nr. 355-VIIQD vom 13. Februar 2026 zur Änderung des Steuergesetzbuchs sowie der Gesetze über Banken und über den Zolltarif wird veröffentlicht; es fasst Artikel 33.8-1 mit der Registrierungsschwelle von 10.000 USD neu, und seine Bestimmungen zum E-Commerce Nichtansässiger treten am 23. August 2026 in Kraft. (e-qanun.az) — siehe Ereignis
Referenzlinks
- e-qanun.az — Steuergesetzbuch der Republik Aserbaidschan (konsolidierte Fassung)
- e-qanun.az — Gesetz Nr. 355-VIIQD vom 13. Februar 2026
- e-qanun.az — Strafgesetzbuch der Republik Aserbaidschan
- Ministerkabinett — Beschluss Nr. 295 vom 14. September 2026
- Ministerkabinett — Beschluss Nr. 268 vom 8. September 2026
- Ministerkabinett — Beschluss Nr. 264 vom 8. September 2026
- Staatlicher Steuerdienst — Elektronische Registrierung von Nichtansässigen, die elektronischen Handel betreiben
- Staatlicher Steuerdienst — Neue Regeln für Nichtansässige, die E-Commerce betreiben (27. November 2023)
- Staatlicher Steuerdienst — Vier weitere internationale Unternehmen für die Umsatzsteuer registriert (13. August 2026)
- OECD — TIN-Informationsblatt Aserbaidschan
- LookupTax — Leitfaden zur aserbaidschanischen VÖEN
- LookupTax — So überprüfen Sie eine VÖEN in Aserbaidschan
- LookupTax — Chronologie der Steueränderungen in Aserbaidschan