Belgien Umsatzsteuer (TVA/btw) – Leitfaden
| STECKBRIEF | |
|---|---|
| Ländercode | BE |
| Name der Steuer | Mehrwertsteuer (Umsatzsteuer) — TVA (taxe sur la valeur ajoutée) / btw (belasting over de toegevoegde waarde) |
| Steuerbehörde | SPF Finances / FOD Financiën (Föderaler Öffentlicher Dienst Finanzen) |
Überblick
Belgien erhebt eine Mehrwertsteuer. Auf Französisch heißt sie taxe sur la valeur ajoutée (TVA), auf Niederländisch belasting over de toegevoegde waarde (btw). Rechtsgrundlage ist der Code de la taxe sur la valeur ajoutée / Wetboek van de belasting over de toegevoegde waarde (im Folgenden MwStGB), geschaffen durch das Gesetz vom 3. Juli 1969 (Königlicher Erlass Nr. 20, Art. 2: "la loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée" — „das Gesetz vom 3. Juli 1969 zur Schaffung des Mehrwertsteuergesetzbuchs“). Verwaltet wird sie vom Föderalen Öffentlichen Dienst Finanzen — SPF Finances / FOD Financiën. [1] [13]
Rechtstexte. Gesetzeszitate stammen aus den konsolidierten Texten des SPF Finances in Fisconetplus, Stand Moniteur belge vom 31. August 2026. Maßgeblich ist der im Moniteur belge veröffentlichte Text. Die Zitate sind auf Französisch mit einer deutschen Wiedergabe.
Währung. Alle Beträge lauten auf Euro (EUR). Der Königliche Erlass Nr. 1 verlangt, dass die gesamte Umsatzsteuer auf einer Rechnung in der Landeswährung ausgedrückt wird: "Le montant total des taxes à payer ou à régulariser doit être exprimé dans la monnaie nationale de l'Etat membre qui détermine les règles applicables à l'émission des factures" („der Gesamtbetrag der zu zahlenden oder zu berichtigenden Steuer muss in der Landeswährung des Mitgliedstaats ausgedrückt werden, nach dessen Vorschriften die Rechnungen ausgestellt werden“, Art. 5 § 1er, 9°). [14]
Steuerzeiträume. Erklärungen werden für einen Kalendermonat oder ein Kalenderquartal abgegeben — siehe Erklärung und Zahlung.
Ebenen. Die Mehrwertsteuer ist eine föderale Steuer ohne regionale oder kommunale Sätze. Der König legt die Sätze durch im Ministerrat beratenen Königlichen Erlass fest: "Par arrêté délibéré en Conseil des Ministres, le Roi fixe les taux et arrête la répartition des biens et des services entre ces taux" („durch im Ministerrat beratenen Erlass legt der König die Sätze fest und ordnet ihnen die Gegenstände und Dienstleistungen zu“, MwStGB Art. 37 § 1er). [2]
Steuersatzerlasse müssen gesetzlich bestätigt werden. Nach Art. 37 § 2 gilt ein Steuersatzerlass als nie in Kraft getreten, sofern ihn nicht binnen zwölf Monaten nach seiner Veröffentlichung im Moniteur belge ein Gesetz bestätigt: "Lesdits arrêtés sont censés n'avoir jamais produit leurs effets s'ils n'ont pas été confirmés par la loi dans les douze mois de la date de leur publication au Moniteur belge." Das ist für die Satzänderungen zum 1. März 2026 von Bedeutung (siehe Steuersätze). [2]
Registrierung
Wer sich registrieren muss
Maßgeblich für die Steuerpflicht ist die Definition des Steuerpflichtigen (assujetti) in MwStGB Art. 4 § 1er: "Est un assujetti quiconque effectue, dans l'exercice d'une activité économique, d'une manière habituelle et indépendante, à titre principal ou à titre d'appoint, avec ou sans esprit de lucre, des livraisons de biens ou des prestations de services visées par le présent Code, quel que soit le lieu où s'exerce l'activité économique." Auf Deutsch: Steuerpflichtiger ist jeder, der im Rahmen einer wirtschaftlichen Tätigkeit gewöhnlich und selbständig, haupt- oder nebenberuflich, mit oder ohne Gewinnerzielungsabsicht, unter das Gesetzbuch fallende Lieferungen von Gegenständen oder Dienstleistungen erbringt, unabhängig davon, wo diese Tätigkeit ausgeübt wird. [3]
MwStGB Art. 50 § 1er legt sodann fest, wer eine Umsatzsteuernummer "comprenant les lettres BE" („mit den Buchstaben BE“) erhält: [4]
- 1° jeder in Belgien ansässige Steuerpflichtige, ausgenommen Personen, die ausschließlich nach Art. 44 steuerfreie Umsätze ohne Recht auf Vorsteuerabzug tätigen, nach Art. 8 und 8bis steuerpflichtige Personen sowie Nutzer der grenzüberschreitenden EU-Kleinunternehmerregelung;
- 2° nichtsteuerpflichtige juristische Personen und Personen mit ausschließlich steuerfreien Umsätzen, deren innergemeinschaftliche Erwerbe von Gegenständen 11.200 € übersteigen ("le seuil de 11.200 euros visé à l'article 25ter, § 1er, alinéa 2, 2°") oder die dafür optieren;
- 3° jeder nicht in Belgien ansässige Steuerpflichtige, der für Umsätze mit Recht auf Vorsteuerabzug belgische Umsatzsteuer schuldet — siehe Registrierung von Gebietsfremden.
Registrierungsschwelle
Belgien hat keine Schwelle für die Umsatzsteuerregistrierung. Ein in Belgien ansässiger Steuerpflichtiger beantragt die Umsatzsteuer-Identifikation vor Aufnahme seiner Tätigkeit, unabhängig von seinem Umsatz. Eine eng gefasste Ausnahme: Nach Art. 50 § 4 erhält eine natürliche Person unter der Kleinunternehmerregelung, deren einzige Umsätze Dienstleistungen über eine zugelassene Plattform sind, keine Umsatzsteuernummer. [4]
Der Betrag von 25.000 €, der oft als belgische Schwelle bezeichnet wird, ist etwas anderes: die Kleinunternehmerregelung (régime de la franchise de taxe / vrijstellingsregeling). Sie ist optional. Sie befreit die Umsätze des Unternehmens von der Umsatzsteuer; von der Identifikation entbindet sie das Unternehmen nicht. MwStGB Art. 56ter § 1er: "Les assujettis établis en Belgique dont le chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 euros, peuvent bénéficier du régime de la franchise de taxe pour les livraisons de biens et les prestations de services qu'ils effectuent en Belgique." Auf Deutsch: In Belgien ansässige Steuerpflichtige, deren in Belgien erzielter Jahresumsatz 25.000 € nicht übersteigt, können die Kleinunternehmerregelung für ihre in Belgien erbrachten Umsätze in Anspruch nehmen. [5]
Geplante Änderung (noch nicht in Kraft). Der Gesetzentwurf DOC 56 1593, den die Abgeordnetenkammer am 17. September 2026 angenommen hat, würde in Artikel 26 diese Obergrenze mit Wirkung ab dem 1. Januar 2027 auf 26.000 € für 2027, 27.000 € für 2028, 28.000 € für 2029, 29.000 € für 2030 und 30.000 € für 2031 und die Folgejahre anheben. Derselbe Stufenplan würde für die Obergrenze des belgischen Umsatzes von in einem anderen EU-Staat ansässigen Unternehmen gelten (Art. 56ter § 2). Zum 5. Oktober 2026 war er noch nicht im Moniteur belge veröffentlicht; die hier genannten Grenzen von 25.000 € sind daher die geltenden. (Abgeordnetenkammer)
| Punkt | Regel | Quelle |
|---|---|---|
| Registrierungsschwelle (ansässige Unternehmen) | Keine — Identifikation vor Aufnahme der Tätigkeit | MwStGB Art. 4, 50 § 1er; SPF Finances [4] [11] |
| Registrierungsschwelle (nicht ansässige Unternehmen) | Keine — Identifikation, sobald belgische Umsatzsteuer auf einen Umsatz mit Recht auf Vorsteuerabzug geschuldet wird, es sei denn, es wird ausschließlich der Nicht-EU-OSS oder der IOSS genutzt | MwStGB Art. 50 § 1er, 3° [4] |
| Kleinunternehmerregelung (optionale Steuerbefreiung) | Belgischer Jahresumsatz ≤ 25.000 € ohne Umsatzsteuer, je Kalenderjahr; im ersten Jahr anteilig gekürzt um die Tage vom 1. Januar bis zum Beginn der Tätigkeit | MwStGB Art. 56ter § 1er (Fassung ab 1. März 2026) [5] |
| Kleinunternehmerregelung für in einem anderen EU-Staat ansässige Unternehmen | EU-Umsatz ≤ 100.000 € ("le chiffre d'affaires annuel dans l'Union de l'assujetti ne dépasse pas 100.000 euros") und belgischer Umsatz ≤ 25.000 € (der Gesetzentwurf DOC 56 1593 würde diese Grenze ab 2027 im Gleichschritt mit § 1 anheben; noch nicht in Kraft), nach vorheriger Mitteilung an den Ansässigkeitsmitgliedstaat (das Unternehmen wird mit einer Nummer mit dem Suffix EX identifiziert) | MwStGB Art. 56ter § 2 [5] |
| Innergemeinschaftliche Erwerbe durch nichtsteuerpflichtige juristische Personen und Personen mit ausschließlich steuerfreien Umsätzen | Identifikation oberhalb von 11.200 € | MwStGB Art. 50 § 1er, 2° [4] |
Die Kleinunternehmerregelung hat ihren Preis und Ausschlüsse. Wer die Regelung nutzt, kann keine Vorsteuer abziehen: "Les assujettis qui bénéficient de la franchise de taxe ne peuvent pas déduire la taxe ayant grevé les biens et les services qu'ils utilisent pour effectuer leurs opérations en franchise de taxe" (MwStGB Art. 56bis § 4). Nach Art. 56bis § 2 (Fassung ab 2. März 2026) steht sie nicht offen für Mehrwertsteuereinheiten, für Unternehmen, die gewöhnlich Bauleistungen (travail immobilier) erbringen, für Unternehmen, die einen Kassenbon (ticket de caisse, etwa in Hotels und Restaurants) ausstellen müssen, und für Unternehmen, die gewöhnlich Schrott und Abfälle liefern. [6]
Eintrittstermine. Ein Unternehmen, das die Voraussetzungen erfüllt, kann der Kleinunternehmerregelung am 1. Januar, 1. April, 1. Juli oder 1. Oktober des folgenden Kalenderjahres beitreten. Der Antrag ist jeweils vor dem 15. Dezember, 15. März, 15. Juni bzw. 15. September zu stellen (Königlicher Erlass Nr. 19 vom 15. Dezember 2024, Art. 3 § 2: "…à compter du 1er janvier, du 1er avril, du 1er juillet ou du 1er octobre de l'année civile qui suit… avant le 15 décembre de l'année civile en cours ou avant le 15 mars, le 15 juin ou le 15 septembre de l'année civile qui suit"). [7]
Rückkehr nach einem Verzicht. Ein Unternehmen, das die Kleinunternehmerregelung zugunsten der Regelbesteuerung verlässt, ist für einen bestimmten Zeitraum von ihr ausgeschlossen. Königlicher Erlass Nr. 19, Art. 5 § 5 Abs. 2: "L'assujetti ne peut revenir au régime de la franchise de taxe avant le 1er janvier de la deuxième année qui suit celle au cours de laquelle l'option visée à l'alinéa 1er a pris cours" — es kann nicht vor dem 1. Januar des zweiten Jahres nach dem Jahr, in dem seine Option wirksam wurde, zurückkehren. [7]
Registrierung von Gebietsfremden
Für nicht in Belgien ansässige Unternehmen gibt es keine Schwelle. MwStGB Art. 50 § 1er, 3° (ab 1. Januar 2025) vergibt eine Umsatzsteuernummer an "tout assujetti non établi en Belgique qui : a) effectue des opérations visées par le Code lui ouvrant un droit à déduction pour lesquelles il est redevable de la taxe en Belgique en vertu des articles 51 et 52, à l'exception des assujettis qui n'effectuent que des opérations pour lesquelles ils se prévalent du régime particulier visé au titre XII, chapitre 6, section 2 ou 4, de la directive 2006/112/CE". Auf Deutsch: jeden nicht in Belgien ansässigen Steuerpflichtigen, der Umsätze mit Recht auf Vorsteuerabzug tätigt, für die er in Belgien die Steuer schuldet, ausgenommen Steuerpflichtige, die ausschließlich Umsätze im Rahmen des Nicht-EU-OSS oder des IOSS tätigen. Auslöser ist die Steuerschuld, nicht ein Betrag. [4]
Vertreter — für die meisten Verkäufer aus Drittstaaten Pflicht, aber nicht für alle. MwStGB Art. 55 § 1er (Fassung ab 11. Dezember 2023) verlangt, dass ein nicht in der EU ansässiger Steuerpflichtiger vor seinem ersten steuerpflichtigen Umsatz in Belgien einen in Belgien ansässigen verantwortlichen Vertreter (représentant responsable) zulassen lässt. Der Artikel sieht drei Ausnahmen von dieser Pflicht vor: [8]
- Umsätze, für die der belgische Kunde die Umsatzsteuer nach Art. 51 § 2 Abs. 1, 1°, 2°, 5° und 6° schuldet (Umkehrung der Steuerschuldnerschaft);
- Umsätze im Rahmen der Sonderregelungen nach Art. 58ter und 58quinquies (Nicht-EU-OSS und IOSS);
- ein Verkäufer, dessen Sitz oder feste Niederlassung sich in einem Land befindet, mit dem ein Rechtsinstrument über gegenseitige Amtshilfe besteht, "ayant une portée similaire à celle prévue par la directive 2010/24/UE et par le règlement (UE) n° 904/2010" — mit einer der Richtlinie 2010/24/EU und der Verordnung (EU) Nr. 904/2010 vergleichbaren Tragweite.
Der EU-OSS (Art. 58quater) steht nicht auf dieser Liste: Ein Verkäufer aus einem Drittstaat, der den EU-OSS nutzt und in Belgien außer Umsätzen mit Umkehrung der Steuerschuldnerschaft keine weiteren steuerpflichtigen Umsätze tätigt, muss dennoch einen Vertreter bestellen (Art. 55 § 1er Abs. 2: "autre que celles pour lesquelles le cocontractant est redevable"). Ein in einem anderen EU-Staat ansässiges Unternehmen kann einen Vertreter bestellen, ist dazu aber nicht verpflichtet (Art. 55 § 2). Neben einem individuell bestellten Vertreter sieht Art. 55 § 3 einen vorab zugelassenen globalen Vertreter vor. [8] Die E-Rechnungs-FAQ des SPF Finances (Frage 25) weist darauf hin, dass ein global haftender Vertreter "the specific VAT identification number allocated for this purpose with initials BE0796.5 or BE0796.6" verwendet — die eigens dafür vergebene Umsatzsteuer-Identifikationsnummer mit den Anfangsziffern BE0796.5 oder BE0796.6. [15]
Sicherheitsleistung. Königlicher Erlass Nr. 31 vom 2. April 2002, Art. 3 §§ 2–3 (Fassung ab 1. Oktober 2021): "Le montant de la sûreté visée au paragraphe 2 est fixé à dix p.c. du solde des taxes dues, pour une période de douze mois civils" … "ne peut être ni inférieur à 7.500 euros ni supérieur à un million d'euros." Auf Deutsch: Die Sicherheitsleistung beträgt 10 % des Saldos der über zwölf Kalendermonate geschuldeten Umsatzsteuer, mindestens 7.500 € und höchstens 1.000.000 €. Derselbe Artikel gilt auch für IOSS-Vermittler. [9]
Steueridentifikationsnummer
Eine belgische Umsatzsteuernummer besteht aus BE, gefolgt von der zehnstelligen Unternehmensnummer aus der Zentralen Datenbank der Unternehmen (BCE / KBO). Über dieselbe Unternehmensnummer werden belgische Unternehmen im Peppol-Netzwerk für die verpflichtende E-Rechnung adressiert. Das Rechnungsmuster mit Mindestangaben der Business Expert Group hält fest: "we use the Crossroads Bank for Enterprises (CBE) number as mandatory unique identification for a Belgian company (0208). Other identifications (e.g. Belgian VAT number as 9925) are possible if they are declared on the Peppol network" — als verpflichtende eindeutige Kennung eines belgischen Unternehmens dient die CBE-Nummer (0208); andere Kennungen (z. B. die belgische Umsatzsteuernummer als 9925) sind möglich, wenn sie im Peppol-Netzwerk hinterlegt sind. [20]
Format und Prüfziffern der Nummer sowie die persönliche numéro national behandelt der Leitfaden zur belgischen Steuer-ID von Lookuptax. Zur Prüfung eines Geschäftspartners siehe So überprüfen Sie eine belgische Umsatzsteuernummer und So überprüfen Sie eine belgische Unternehmensnummer, oder nutzen Sie den Prüfdienst für belgische Umsatzsteuernummern von Lookuptax.
So registrieren Sie sich
Die Registrierung erfolgt in zwei Schritten. Zunächst wird das Unternehmen in die Zentrale Datenbank der Unternehmen (BCE / KBO) eingetragen. Anschließend reicht es einen Antrag auf Umsatzsteuer-Identifikation ein (Formular 604A). Der SPF Finances erklärte: "Introduisez votre demande d'identification à la TVA minimum deux jours après l'inscription de votre entreprise dans la BCE, mais avant de débuter votre activité économique" — reichen Sie den Antrag auf Umsatzsteuer-Identifikation frühestens zwei Tage nach der Eintragung Ihres Unternehmens in die BCE, aber vor Beginn Ihrer wirtschaftlichen Tätigkeit ein. Änderungen sind "dans un délai d'un mois en rentrant une déclaration modificative d'une identification à la TVA (formulaire 604B)" mitzuteilen — binnen eines Monats mit dem Formular 604B (SPF Finances, abgerufen am 23. August 2026). [11]
Freiwillige Registrierung
Möglich. MwStGB Art. 50 § 3: "Un numéro d'identification à la T.V.A. peut également être attribué à d'autres assujettis" — eine Umsatzsteuernummer kann auch anderen Steuerpflichtigen erteilt werden. Ein Nutzer der Kleinunternehmerregelung, der Vorsteuer zurückerhalten möchte, kann zur Regelbesteuerung optieren, vorbehaltlich der oben beschriebenen Sperrfrist. [4]
Abmeldung
- Einstellung der Tätigkeit. SPF Finances: "Complétez dans le mois la déclaration de cessation d'activité (formulaire 604C)" — reichen Sie die Erklärung über die Einstellung der Tätigkeit (Formular 604C) innerhalb des Monats ein (SPF Finances, abgerufen am 23. August 2026). [11]
- Abschließende Kundenliste. Ein Unternehmen, das seine Eigenschaft als Steuerpflichtiger verliert oder nur noch nach Art. 44 steuerfreie Umsätze tätigt, reicht seine Kundenliste "dans les trois mois de cette modification ou de cette perte" ein — binnen drei Monaten nach der Änderung (Königlicher Erlass Nr. 23, Art. 1er § 3). [12]
- Schwelle für die Abmeldung. Entfällt — es gibt keine Registrierungsschwelle, die unterschritten werden könnte. Ein Unternehmen, das die Voraussetzungen der Kleinunternehmerregelung erfüllt, kann stattdessen zu einem der oben genannten Termine beitreten.
Gruppenregistrierung
Möglich als Mehrwertsteuereinheit (unité TVA / btw-eenheid) für in Belgien ansässige Personen, die finanziell, wirtschaftlich und organisatorisch eng miteinander verbunden sind (MwStGB Art. 4 § 2; Königlicher Erlass Nr. 55 vom 9. März 2007). Art. 1 § 1er des Erlasses beginnt: "Dans la mesure où ils sont établis en Belgique, peuvent être considérés comme un seul assujetti … les assujettis … qui remplissent les conditions cumulatives suivantes : 1° ils sont étroitement liés sur le plan financier." Die Einheit erhält eine BE-Nummer und jedes Mitglied eine Unternummer (MwStGB Art. 50 § 1er, 6°). Mehrwertsteuereinheiten können die Kleinunternehmerregelung nicht nutzen. [10] [4]
Steuersätze
Der Königliche Erlass Nr. 20 vom 20. Juli 1970, Art. 1er, legt vier Sätze fest: "Le taux normal de la taxe sur la valeur ajoutée applicable aux biens et services visés par le Code est fixé à 21 p.c.. Par dérogation à l'alinéa 1er, la taxe est perçue au taux réduit de : a) 6 p.c. en ce qui concerne les biens et services énumérés au tableau A … b) 12 p.c. en ce qui concerne les biens et services énumérés au tableau B … c) 0 p.c. en ce qui concerne les biens et services énumérés au tableau C de l'annexe au présent arrêté." Auf Deutsch: Der Regelsatz beträgt 21 %; die in den Tabellen A, B und C des Anhangs aufgeführten Gegenstände und Dienstleistungen unterliegen 6 %, 12 % bzw. 0 %. Alles, was in keiner Tabelle aufgeführt ist, unterliegt 21 %. [13]
| Satz | Beispiele (Positionen des Anhangs zum Königlichen Erlass Nr. 20) | Gültigkeit |
|---|---|---|
| 21 % (Regelsatz) | Alle nicht in den Tabellen A, B oder C aufgeführten Gegenstände und Dienstleistungen — darunter seit dem 1. März 2026 Pflanzenschutzmittel und seit dem 29. Juli 2025 Kohle und andere feste Brennstoffe | In Kraft (Stand 23. September 2026) |
| 12 % (Tabelle B) | Restaurant- und Verpflegungsdienstleistungen ohne Getränke ("Les services de restaurant et de restauration, à l'exclusion de la fourniture de boissons"); Hotels und Campingplätze; Margarine; bestimmte landwirtschaftliche Reifen; Wohnungen im Rahmen der Sozialpolitik | In Kraft; Hotels und Campingplätze zu 12 % ab dem 1. März 2026 |
| 6 % (Tabelle A) | Lebende Tiere; Fleisch; Milch, Milcherzeugnisse, Eier und Honig; sonstige Lebensmittel; Wasserversorgung; Strom, als Brennstoff verwendetes Erdgas und Wärme über Wärmenetze, seit dem 1. Juli 2023 nur im Rahmen von Verträgen mit Privatkunden ("dans le cadre du contrat de consommation non-professionnelle"); Arzneimittel und Medizinprodukte; Zeitungen, Zeitschriften und Bücher; Kunstgegenstände, Sammlungsstücke und Antiquitäten; Beförderung; Wartung und Reparatur; Urheberrechte sowie Konzert- und Bühnenaufführungen; Umbau, Renovierung, Reparatur und Wartung privater Wohnungen, deren Erstbezug mindestens zehn Jahre vor der ersten Rechnung lag (Position XXXI: "la transformation, la rénovation, la réhabilitation, l'amélioration, la réparation ou l'entretien"; Neubauten sind nicht erfasst); Abriss und Wiederaufbau von Wohnungen; kleine Reparaturdienstleistungen | In Kraft |
| 6 % (befristet) | Lieferung und Installation von Wärmepumpen zur Beheizung in oder neben Wohngebäuden, geliefert an und berechnet gegenüber einem Endverbraucher, in einer privaten Wohnung, deren Erstbezug weniger als zehn Jahre vor der ersten Rechnung lag ("bâtiment d'habitation dont la première occupation a eu lieu au cours d'une année civile qui précède de moins de dix ans la première facture"); die Pumpe muss die EU-Kriterien für Emissionen und Energieverbrauchskennzeichnung erfüllen (Art. 1quater/1 § 2) | 1. Januar 2026 bis 31. Dezember 2030 |
| 0 % (Tabelle C) | Begünstigte gedruckte Nachrichtenperiodika ("Publications périodiques") für die breite Öffentlichkeit, die nicht überwiegend Werbung enthalten, von einer professionellen Journalistenredaktion erstellt werden und mindestens 48-mal jährlich erscheinen ("au minimum quarante-huit fois par an"); § 3 erweitert den Satz auf begünstigte digitale Publikationen | Seit dem 1. April 2019 (Königlicher Erlass vom 13. April 2019, M.B. 26. April 2019) |
Der Satz von 0 % ist ein echter Nullsatz. Er ist ein Steuersatz im Sinne von Art. 1er; der Leistende berechnet also 0 % und behält sein Recht auf Vorsteuerabzug. Das unterscheidet ihn von einem nach MwStGB Art. 44 steuerfreien Umsatz — siehe Steuerbefreiungen.
Änderungen zum 1. März 2026
Ein Königlicher Erlass vom 14. Februar 2026 (Numac 2026001322), erlassen "dans le cadre de l'accord budgétaire pluriannuel" (im Rahmen der mehrjährigen Haushaltsvereinbarung), hat den Anhang mit Wirkung ab dem 1. März 2026 geändert. Der konsolidierte Erlass vermerkt dies als "Modifie à partir du 01.03.2026" und nennt vier Positionen: Tabelle A, Positionen XII und XXX; Tabelle B, Positionen III und IV. [13]
| Umsatz | Vor dem 1. März 2026 | Ab dem 1. März 2026 | Wortlaut des Erlasses |
|---|---|---|---|
| Hotels und Campingplätze — möblierte Unterkunft mit oder ohne Frühstück; Stellplätze auf Campingplätzen | 6 % (Tabelle A, XXX) | 12 % (Tabelle B, IV) | Tabelle A: "XXX. Hôtels, camping. Abrogé à partir du 01.03.2026". Tabelle B: "IV. Hôtels, camping / Rétabli à partir du 01.03.2026 / 1. La fourniture de logements meublés, avec ou sans petit-déjeuner. 2. La mise à disposition d'emplacements pour le camping." |
| Pflanzenschutzmittel (phytopharmacie) | 12 % (Tabelle B, III) | 21 % | "III. Phytopharmacie. Abrogé à partir du 01.03.2026". Düngemittel bleiben bei 6 %, "à l'exclusion de ceux qui sont mélangés à des produits phytopharmaceutiques" — ausgenommen solche, die mit Pflanzenschutzmitteln gemischt sind (Tabelle A, XII, 8°). |
Nach MwStGB Art. 37 § 2 muss dieser Erlass binnen zwölf Monaten nach seiner Veröffentlichung im Moniteur belge gesetzlich bestätigt werden, andernfalls gilt er als nie in Kraft getreten (siehe Überblick).
Weitere datierte Änderungen
- Kohle und feste Brennstoffe: 12 % → 21 % ab dem 29. Juli 2025. Tabelle B, Position VIII "Combustibles" wurde durch Art. 54 des Gesetzes vom 18. Juli 2025 (M.B. 29. Juli 2025, Numac 2025005578) "à partir du 29.07.2025" aufgehoben. [13]
- Wärmepumpen: 6 % vom 1. Januar 2026 bis 31. Dezember 2030. Art. 1quater/1 (Königlicher Erlass vom 18. Dezember 2025): "à partir du 1er janvier 2026 jusqu'au 31 décembre 2030, sont soumis au taux réduit de six p.c., les travaux immobiliers ayant pour objet la livraison avec installation de pompes à chaleur destinées au chauffage … dans, sur ou à proximité immédiate de bâtiments d'habitation". Hybridsysteme, die mit einem nicht elektrischen Heizgerät im selben Wasserkreislauf kombiniert sind, sind ausgeschlossen (§ 1er). § 2 legt die in der obigen Tabelle genannten Voraussetzungen für den Kunden, die Wohnung und die Pumpe fest. [13]
Angekündigte künftige Sätze. Die einzige datierte künftige Änderung im Königlichen Erlass Nr. 20 ist das Auslaufen des Wärmepumpensatzes nach dem 31. Dezember 2030 (Stand 23. September 2026).
Einen Vergleich Belgiens mit anderen Ländern bieten die Tabelle der weltweiten Steuersätze und die Tabelle der Umsatzsteuer-Registrierungsschwellen von Lookuptax.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhr von Gegenständen. Die Einfuhrumsatzsteuer wird im Einfuhrdokument erklärt. Ein Einfuhrdokument mit unzutreffenden Angaben zu Art oder Menge der Gegenstände oder zum Preis zieht "une amende égale à deux fois le montant de cette taxe, avec un minimum de 50 EUR" nach sich — eine Geldbuße in Höhe des Doppelten der Steuer, mindestens 50 € (MwStGB Art. 70 § 3). [17]
- Ausfuhren und innergemeinschaftliche Lieferungen sind steuerfrei mit Recht auf Vorsteuerabzug: MwStGB Art. 45 § 1er gestattet den Abzug für "des opérations exonérées en vertu des articles 39 à 42" (Ausfuhren, innergemeinschaftliche Lieferungen, internationale Beförderung und damit verbundene Dienstleistungen). [28]
Digitale Produkte und Dienstleistungen
Ein nicht in Belgien ansässiges Unternehmen, das Dienstleistungen einschließlich elektronisch erbrachter Dienstleistungen oder Fernverkäufe von Gegenständen an belgische Verbraucher erbringt, kann den EU-One-Stop-Shop (OSS) oder den Import-One-Stop-Shop (IOSS) nutzen. Ein Unternehmen, das ausschließlich den Nicht-EU-OSS oder den IOSS nutzt, ist nach MwStGB Art. 50 § 1er, 3° (siehe oben) von der belgischen Identifikation ausgenommen. [4]
Geplante ViDA-Änderungen (noch nicht in Kraft). Der Gesetzentwurf DOC 56 1718, den der Finanz- und Haushaltsausschuss der Kammer am 23. September 2026 angenommen hat (11 Stimmen dafür, 2 Enthaltungen; Ausschussbericht und angenommener Text veröffentlicht am 2. Oktober 2026), würde die Regeln von VAT in the Digital Age ab dem 1. Januar 2027 und dem 1. Juli 2029 anwenden. Nach den Ausschussunterlagen würde er die Vereinfachung für Konsignationslager (call-off stock) für Verbringungen nach dem 30. Juni 2028 beenden (Übergangsregeln bis 30. Juni 2029), die Regel des fiktiven Leistungserbringers für elektronische Plattformen auf weitere Käufergruppen ausdehnen und Nutzer der Kleinunternehmerregelung von der Einfuhrregelung (IOSS, MwStGB Art. 58quinquies) ausschließen. Zum 5. Oktober 2026 hatte noch keine Abstimmung im Plenum stattgefunden. (Abgeordnetenkammer)
Ist Belgien der Mitgliedstaat der Identifizierung, hieß es auf der niederländischsprachigen OSS-Seite: "De aangiften worden per kwartaal ingediend. De kwartaalaangifte moet worden ingediend vóór het einde van de maand die volgt op dat kwartaal (april, juli, oktober, januari)" — OSS-Erklärungen sind vierteljährlich abzugeben und vor Ende des auf das Quartal folgenden Monats fällig (April, Juli, Oktober, Januar) (FOD Financiën, abgerufen am 23. August 2026). IOSS-Erklärungen sind monatlich abzugeben. [18]
Ausländische Unternehmen mit Verkäufen nach Belgien — B2B und B2C
- B2B-Dienstleistungen — in der Regel schuldet der belgische Kunde die Umsatzsteuer, und der ausländische Leistende registriert sich nicht. Welche Rechnungsvorschriften gelten, hängt davon ab, wo der Leistende ansässig ist. Erbringt ein nicht in Belgien ansässiger Leistender einen Umsatz, für den der belgische Kunde die Umsatzsteuer schuldet, richtet sich die Rechnung nach MwStGB Art. 53decies § 1er Abs. 2, 1° nach den Vorschriften des Mitgliedstaats des Leistenden, es sei denn, der Kunde stellt die Rechnung selbst aus (Gutschriftverfahren). [40] Unterliegt eine Rechnung belgischen Vorschriften und schuldet der Kunde die Umsatzsteuer, verlangt der Königliche Erlass Nr. 1, Art. 5 § 1er bei B2B-Dienstleistungen die Umsatzsteuernummer des Kunden (4° a): "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu") und den Vermerk "Autoliquidation" anstelle des Steuersatzes und des Steuerbetrags (9°bis: "la mention " Autoliquidation " en lieu et place de l'indication des taux et du montant total des taxes dues lorsque la taxe est due par le cocontractant"). [14]
- B2B-Lieferungen von in Belgien befindlichen Gegenständen — anders. Ein nicht ansässiger Verkäufer, der selbst die belgische Umsatzsteuer auf die Lieferung schuldet, muss identifiziert sein (MwStGB Art. 50 § 1er, 3°) und benötigt, wenn er außerhalb der EU ansässig ist, in der Regel einen Vertreter (Art. 55 § 1er). Siehe Registrierung von Gebietsfremden. [4] [8]
- B2C — OSS oder IOSS, andernfalls belgische Identifikation. Der Verkäufer führt die Umsatzsteuer selbst ab, über OSS/IOSS oder, wenn er außerhalb dieser Regelungen steuerpflichtig ist, über eine belgische Umsatzsteuernummer (MwStGB Art. 50 § 1er, 3°). Ein in einem anderen EU-Staat ansässiges Unternehmen mit einem EU-Umsatz von höchstens 100.000 € und einem belgischen Umsatz von höchstens 25.000 € kann stattdessen nach vorheriger Mitteilung an seinen Ansässigkeitsmitgliedstaat die belgische Kleinunternehmerregelung nutzen (es wird mit einer Nummer mit dem Suffix EX identifiziert) (MwStGB Art. 56ter § 2). [5]
Inländische Umkehrung der Steuerschuldnerschaft bei Bauleistungen
Königlicher Erlass Nr. 1, Art. 20 § 1er: "le cocontractant de l'assujetti établi en Belgique qui effectue une des opérations indiquées au paragraphe 2, acquitte la taxe due en raison de cette opération lorsqu'il est lui-même un assujetti tenu au dépôt de la déclaration visée à l'article 53, § 1er, alinéa 1er, 2°, du Code." § 2: "Est visé tout travail immobilier au sens de l'article 19 § 2, du Code." Auf Deutsch: Bei Bauleistungen eines in Belgien ansässigen Steuerpflichtigen zahlt der Kunde die Umsatzsteuer, wenn er selbst ein Steuerpflichtiger ist, der periodische Umsatzsteuererklärungen abgibt. Absatz 4 des Artikels wurde mit Wirkung ab dem 1. Januar 2024 ersetzt. [14]
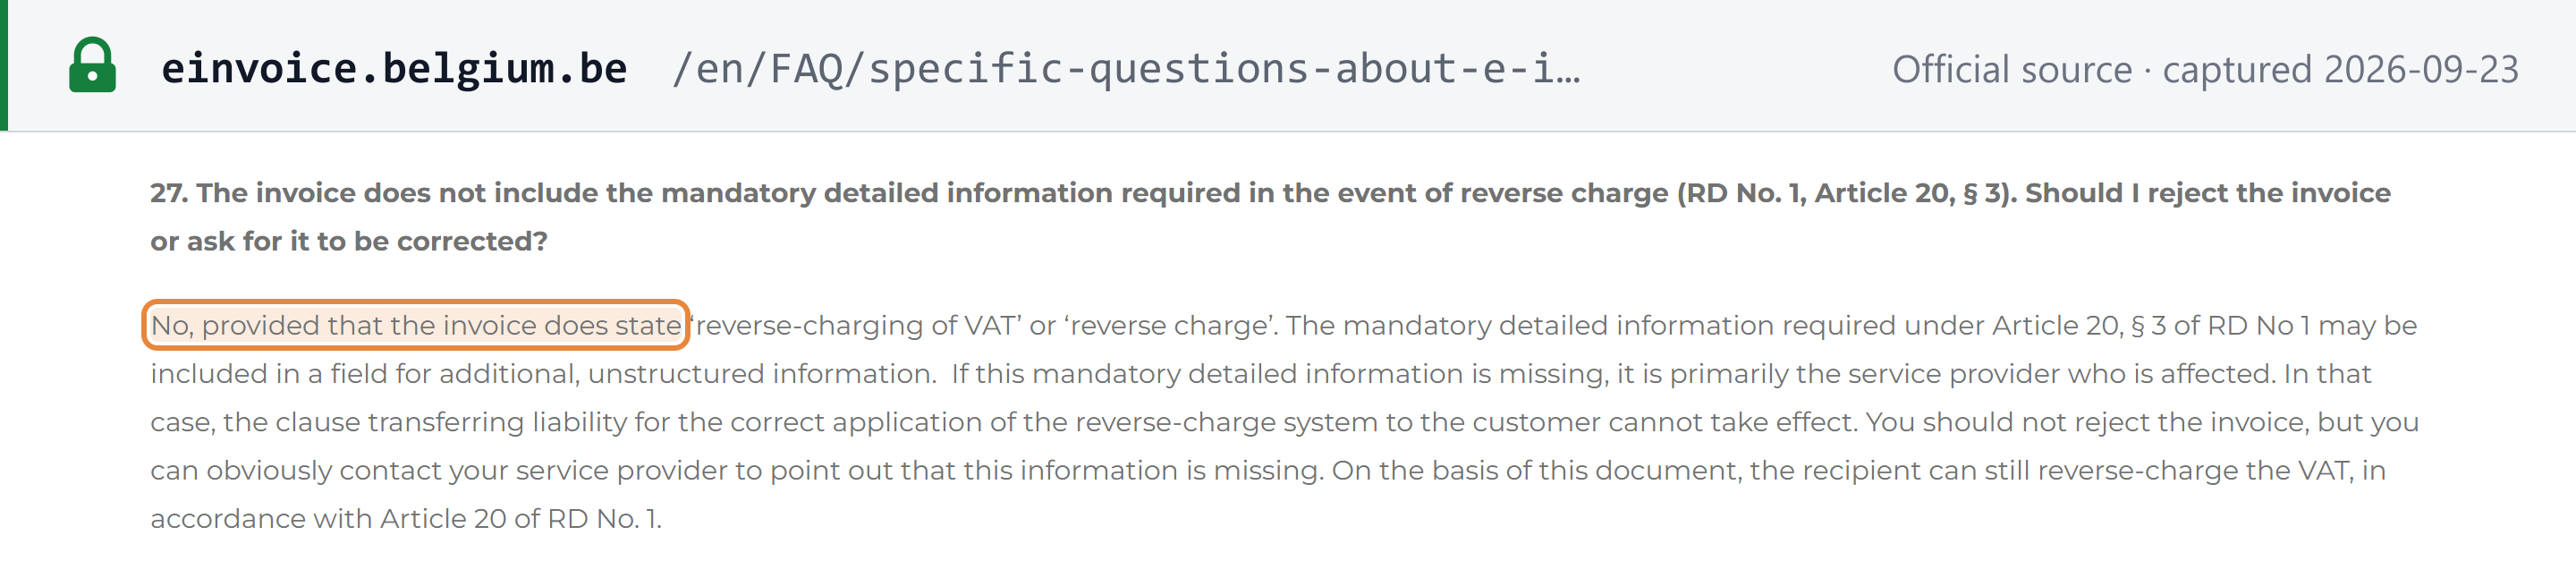
Zum Wortlaut sagt die E-Rechnungs-FAQ des SPF Finances (Frage 27), dass ein Kunde eine Rechnung, der der vollständige Text von Art. 20 § 3 fehlt, nicht zurückweisen muss, "provided that the invoice does state 'reverse-charging of VAT' or 'reverse charge'" — sofern die Rechnung den Vermerk „reverse-charging of VAT“ oder „reverse charge“ enthält. Der ausführliche Wortlaut kann in einem Freitextfeld stehen. [15]
Haftung von Marktplätzen und Plattformen als fiktive Leistungserbringer
Gilt, wie nach den EU-Vorschriften. MwStGB Art. 13bis (ab 1. Juli 2021): [16]
- § 1er — ein Steuerpflichtiger, der über eine elektronische Schnittstelle wie einen Marktplatz, eine Plattform oder ein Portal Fernverkäufe von aus Drittgebieten oder Drittländern eingeführten Gegenständen "contenus dans des envois d'une valeur intrinsèque ne dépassant pas 150 euros" (in Sendungen mit einem Sachwert von höchstens 150 €) unterstützt, "est réputé avoir reçu et livré ces biens lui-même" (wird so behandelt, als ob er diese Gegenstände selbst erhalten und geliefert hätte).
- § 2 — dasselbe gilt, wenn die Schnittstelle die Lieferung von Gegenständen innerhalb der EU durch einen nicht in der EU ansässigen Steuerpflichtigen an eine nichtsteuerpflichtige Person unterstützt.
Leistungsort
Die Regeln zum Ort der Lieferung von Gegenständen und der Erbringung von Dienstleistungen sind im MwStGB festgelegt. [1]
Rechnungsanforderungen
Die Rechnungsvorschriften stehen im Königlichen Erlass Nr. 1, vor allem in den Art. 1 bis 13quater. Art. 5 § 1er beginnt: "La facture et le document visé à l'article 2 portent les mentions suivantes :" — die Rechnung muss die folgenden Angaben enthalten. Rechnungen zwischen in Belgien umsatzsteuerpflichtigen Unternehmen müssen seit dem 1. Januar 2026 außerdem strukturierte E-Rechnungen sein — siehe Status der E-Rechnung. [14]
Pflichtangaben
Königlicher Erlass Nr. 1, Art. 5 § 1er (aktuelle Fassung, einschließlich des mit Wirkung ab dem 1. Januar 2025 eingefügten Punkts 10°quater): [14]
| Punkt | Pflichtfeld | Wortlaut des Erlasses |
|---|---|---|
| 1° | Ausstellungsdatum und eine eindeutige fortlaufende Nummer | "la date à laquelle ils sont respectivement émis ou établi et un numéro séquentiel, basé sur une ou plusieurs séries qui identifie ces documents de façon unique" |
| 2° | Name des Leistenden, Anschrift des Verwaltungs- oder Gesellschaftssitzes und Umsatzsteuernummer | "le nom ou la dénomination sociale du fournisseur de biens ou du prestataire de services, l'adresse de son siège administratif ou social et son numéro d'identification à la T.V.A." |
| 2°bis | Bei einem nicht ansässigen Leistenden: sein belgischer Vertreter | "l'identité et l'adresse de ce représentant responsable et l'indication de sa qualité" |
| 3° | Name, Anschrift und Umsatzsteuernummer des Kunden | "le nom ou la dénomination sociale, l'adresse et le numéro d'identification à la T.V.A. … du cocontractant" |
| 3°bis | Bei einem steuerschuldenden nicht ansässigen Kunden: sein belgischer Vertreter | wie 2°bis |
| 4° | Umsatzsteuernummer des Kunden bei B2B-Dienstleistungen, innergemeinschaftlichen Lieferungen und Dreiecksgeschäften | "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu" |
| 5° | Datum der Steuerentstehung oder der Zahlung, falls abweichend vom Ausstellungsdatum | "dans la mesure où une telle date est déterminée et différente de la date de l'émission de la facture" |
| 6° | Bezeichnung und Menge | "la dénomination usuelle des biens livrés et des services fournis et leur quantité ainsi que l'objet des services" |
| 7° | Bei Fahrzeugen: Fahrzeugdaten | "la marque, le modèle, la cylindrée, la puissance du moteur et le numéro de châssis" |
| 8° | Je Steuersatz oder Steuerbefreiung: Bemessungsgrundlage, Einzelpreis, Nachlässe | "pour chaque taux ou exemption, la base d'imposition, le prix unitaire hors taxe, ainsi que les escomptes, rabais ou ristournes éventuels" |
| 9° | Steuersätze und gesamte Umsatzsteuer (gesamte Umsatzsteuer in Euro) | "l'indication des taux de la taxe et le montant total des taxes à payer ou à régulariser" |
| 9°bis | Umkehrung der Steuerschuldnerschaft | der Vermerk "Autoliquidation" anstelle der Steuersätze und der gesamten Umsatzsteuer |
| 9°ter | Gutschriftverfahren | der Vermerk "Autofacturation", wenn der Kunde die Rechnung für den Leistenden ausstellt |
| 10° | Grund der Steuerbefreiung | "l'indication de la disposition pertinente de la directive ou de la disposition nationale correspondante" |
| 10°bis | Reisebüros | "Régime particulier - Agences de voyages" |
| 10°ter | Differenzbesteuerung | "Régime particulier - Biens d'occasion", "Régime particulier - Objets d'art", "Régime particulier - Objets de collection et d'antiquité" |
| 10°quater | Kleinunternehmerregelung | "Régime particulier de la franchise de taxe" |
| 11° | Verweis auf frühere Dokumente | "une référence à la pièce ou aux pièces antérieures" |
| 12° | Alle sonstigen nach dem Gesetzbuch vorgeschriebenen Angaben | "toutes autres mentions prescrites en exécution du Code" |
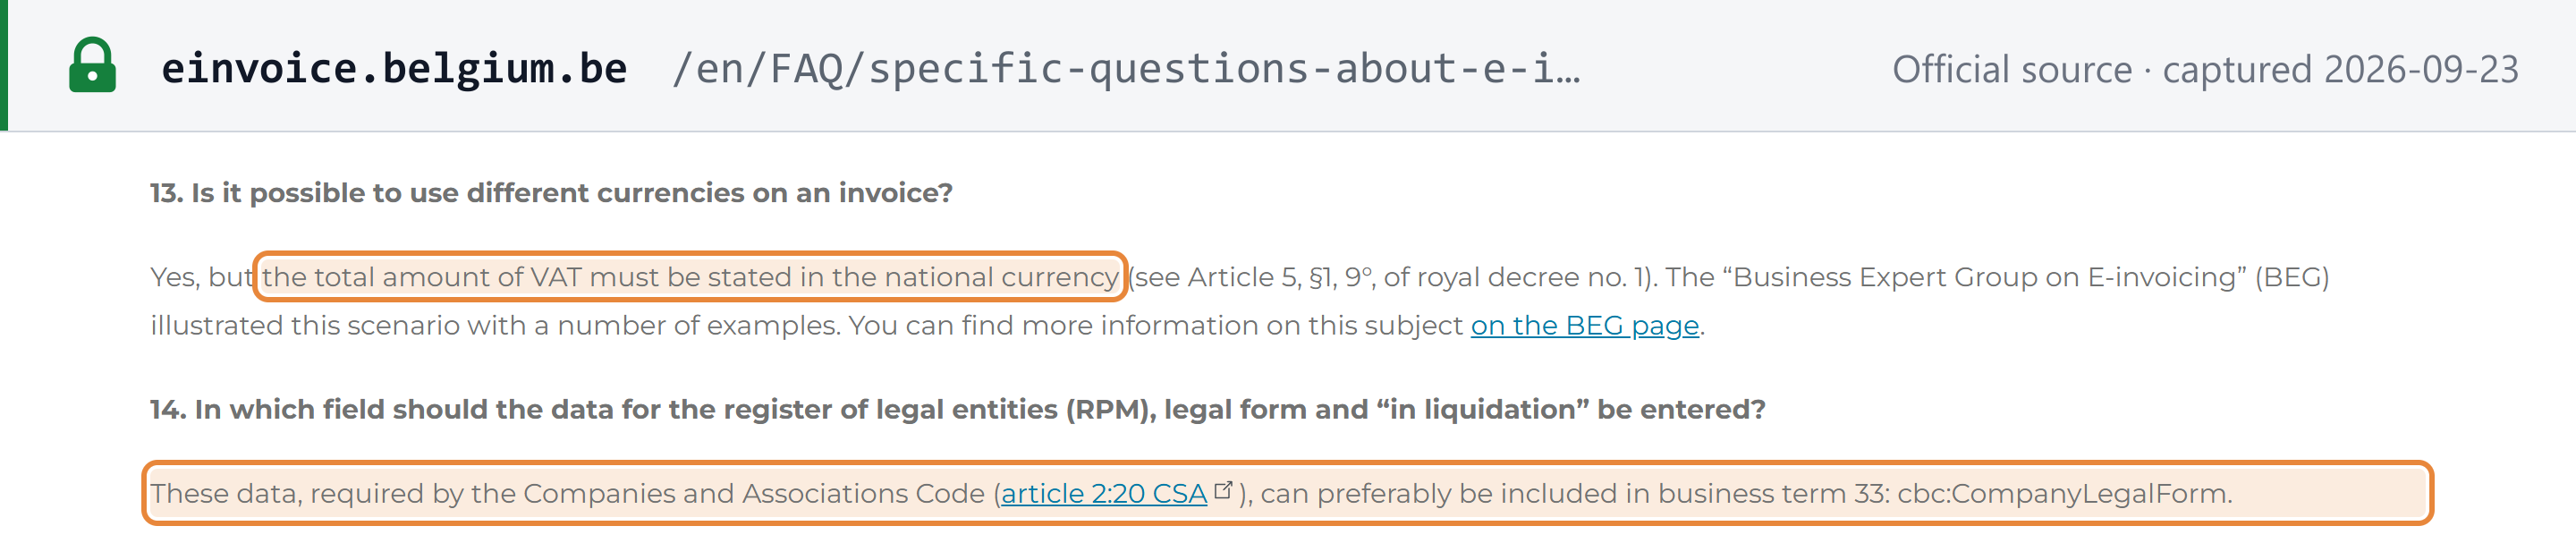
Gesellschaftsrechtliche Angaben. Das belgische Gesellschafts- und Wirtschaftsrecht verlangt weitere Angaben. Das Rechnungsmuster mit Mindestangaben der Business Expert Group (siehe unten) ordnet Name, Sitzanschrift, Unternehmensnummer, Rechtsform, Register der juristischen Personen (RPM / RPR) und Kontaktdaten des Verkäufers Art. 2:20 des Gesetzbuchs der Gesellschaften und Vereinigungen (CSA / WVV) und Art. III.25 des Wirtschaftsgesetzbuchs (CDE / WER) zu. Es erläutert: "The table contains mandatory elements based on Belgian legislation (Royal Decree 1, Economic law and Society law)." — die Tabelle enthält Pflichtangaben nach belgischem Recht (Königlicher Erlass 1, Wirtschaftsrecht und Gesellschaftsrecht). Die E-Rechnungs-FAQ des SPF Finances (Frage 14) ergänzt, dass die Angaben zu RPM, Rechtsform und „in Liquidation“, "required by the Companies and Associations Code (article 2:20 CSA), can preferably be included in business term 33: cbc:CompanyLegalForm" — die nach dem Gesetzbuch der Gesellschaften und Vereinigungen erforderlich sind, vorzugsweise in Business Term 33 (cbc:CompanyLegalForm) aufgenommen werden. [20] [15]
Ausstellungsfrist
Bis zum 15. des Monats nach der Steuerentstehung. Königlicher Erlass Nr. 1, Art. 4 § 1er (ab 1. Januar 2016): "La facture et le document visé à l'article 3, sont respectivement émis ou établis au plus tard le quinzième jour du mois qui suit celui au cours duquel est intervenu le fait générateur de la taxe conformément aux articles 16 et 22 du Code." Dieselbe Frist gilt für steuerfreie innergemeinschaftliche Lieferungen (§ 2) und für fortlaufende Abrechnungen (§ 3). [14]
Rechnungen an Privatpersonen sind nur in den in Art. 1er des Erlasses aufgeführten Fällen vorgeschrieben, etwa bei neuen Fahrzeugen und Bauleistungen.
Nummerierung und Reihenfolge
Eine eindeutige fortlaufende Nummer, "basé sur une ou plusieurs séries" — basierend auf einer oder mehreren Serien (Art. 5 § 1er, 1°). Auch vereinfachte Rechnungen tragen eine fortlaufende Nummer (Art. 13). [14]
Gutschriften und Belastungsanzeigen
Berichtigungen erfolgen mit einem Berichtigungsdokument (document rectificatif). Königlicher Erlass Nr. 1, Art. 12 (Fassung ab 1. Januar 2026): "Un document rectificatif au sens de l'article 53, § 2, alinéa 3 ou § 2bis, alinéa 3, du Code, doit être émis ou établi lorsque, après leur émission ou établissement, la facture ou un des documents visés … doivent être corrigés." § 3: "Le document rectificatif visé aux paragraphes 1er et 2 porte une référence à la facture ou au document à rectifier" — es muss auf die zu berichtigende Rechnung verweisen. [14]
Die Berichtigung einer strukturierten E-Rechnung ist selbst eine strukturierte E-Rechnung. Die FAQ des SPF Finances (Frage 23) erlaubt, dass eine Gutschrift aus dem Jahr 2026 zu einer PDF-Rechnung aus dem Jahr 2025 im PDF-Format bleibt, "as long as the customer accepts this (Art. 56, § 2 (4) of the VAT Code)" — sofern der Kunde dies akzeptiert. [15]
Währung und Sprache
- Währung. Jede Währung ist zulässig, die gesamte Umsatzsteuer muss jedoch in Euro angegeben werden. FAQ des SPF Finances (Frage 13): "Yes, but the total amount of VAT must be stated in the national currency (see Article 5, §1, 9°, of royal decree no. 1)." — ja, aber der Gesamtbetrag der Umsatzsteuer muss in der Landeswährung angegeben werden. Die Business Expert Group veröffentlicht Rechenbeispiele (Testfälle 10 und 11, "Invoice in USD and EUR vat"). [15] [21]
- Wechselkurs. MwStGB Art. 27 § 2 (aktuelle Fassung ab 1. Juli 2021) rechnet Fremdwährungsbeträge zu "le dernier cours indicatif de l'euro publié par la Banque centrale européenne" um — zum letzten von der Europäischen Zentralbank veröffentlichten Euro-Referenzkurs. Für Währungen, die die EZB nicht notiert, gilt der letzte Kurs der Belgischen Nationalbank. Ein von den Parteien vereinbarter oder im Vertrag bzw. auf der Rechnung angegebener Kurs gilt stattdessen, wenn der Preis tatsächlich zu diesem Kurs gezahlt wird. Für OSS- und IOSS-Erklärungen verwendet Art. 27 § 3 den EZB-Kurs am letzten Tag des Erklärungszeitraums. Art. 27 wurde mit Wirkung ab dem 1. Januar 2013 ersetzt; § 3 wurde zuletzt mit Wirkung ab dem 1. Juli 2021 geändert. [45]
- Sprache. Die gesetzlichen Vermerke müssen in der Sprache der Region des Leistenden abgefasst sein. Im Muster der Business Expert Group heißt es: "In Belgium, all legal wording is supposed to be expressed in the language of the region where the operating location of the supplier or service provider is located (article 52 of RD of 18/07/1966 holding the usage of languages in administrative matters)." — in Belgien sind alle gesetzlichen Formulierungen in der Sprache der Region abzufassen, in der sich der Betriebsstandort des Lieferanten oder Dienstleisters befindet. [20]
Belegarten
| Dokument | Verwendung | Quelle |
|---|---|---|
| Vollständige Rechnung | Standardfall bei Umsätzen an Steuerpflichtige | Königlicher Erlass Nr. 1, Art. 5 |
| Vereinfachte Rechnung | Rechnung über höchstens 100 € ohne Umsatzsteuer; ein als Rechnung geltendes Dokument; die Rechnung eines Nutzers der Kleinunternehmerregelung. Nicht zulässig bei innergemeinschaftlichen Lieferungen, Fernverkäufen, Dreiecksgeschäften oder Umsätzen mit Umkehrung der Steuerschuldnerschaft | Königlicher Erlass Nr. 1, Art. 13 |
| Berichtigungsdokument | Berichtigungen zugunsten und zulasten | Königlicher Erlass Nr. 1, Art. 12 |
| Gutschrift (Selbstfakturierung) | Vom Kunden ausgestellt, mit dem Vermerk "Autofacturation" | Königlicher Erlass Nr. 1, Art. 5 § 1er, 9°ter |
| Kassenbon (ticket de caisse) | Hotels und Restaurants mit einem registrierten Kassensystem, nach einem gesonderten Königlichen Erlass vom 30. Dezember 2009 | Königlicher Erlass vom 30. Dezember 2009 |
Vereinfachte Rechnung, Königlicher Erlass Nr. 1, Art. 13 (ab 1. Januar 2025): "Les assujettis sont autorisés à émettre une facture simplifiée dans les cas suivants : 1° lorsque le montant de la facture n'est pas supérieur à 100 euros, hors taxe sur la valeur ajoutée; … 4° lorsque l'assujetti bénéficie du régime de la franchise de taxe". Sie muss dennoch Datum und fortlaufende Nummer, Name, Anschrift und Umsatzsteuernummer des Leistenden, die Umsatzsteuernummer oder Name und Anschrift des Kunden, "l'identification du type de biens livrés ou des services prestés" sowie "l'indication, par taux, de la base d'imposition et le montant total des taxes dues" enthalten. Zwischen in Belgien umsatzsteuerpflichtigen Unternehmen wird auch eine vereinfachte Rechnung "(at least) via the Peppol-BIS format" übermittelt — (mindestens) im Peppol-BIS-Format (FAQ-Frage 18). [14] [15]
Gutschriftverfahren (Selbstfakturierung)
Zulässig, mit vorheriger Vereinbarung und Akzeptanz jeder einzelnen Gutschrift sowie dem Vermerk "Autofacturation" (Art. 5 § 1er, 9°ter). Für Peppol sagt die FAQ des SPF Finances (Frage 22): "Peppol provides a separate document type (self-billing invoice/self-billing credit note) … Please note: A prior agreement is still required, as is acceptance of each self-billing invoice or self-billing credit note." — Peppol sieht dafür einen eigenen Dokumenttyp vor; eine vorherige Vereinbarung sowie die Akzeptanz jeder einzelnen Gutschrift bleiben erforderlich. [14] [15]
Aufbewahrung und Prüfpfad
Rechnungen werden sieben Jahre aufbewahrt — nicht zehn. MwStGB Art. 60 § 3: "Les factures et copies de factures visées au paragraphe 1er doivent être conservées pendant sept ans à compter du 1er janvier de l'année qui suit leur date d'émission" — sieben Jahre ab dem 1. Januar des Jahres, das auf das Rechnungsdatum folgt. [19]
Die Frist hat sich zweimal geändert:
- Das Gesetz vom 20. November 2022 (Art. 103, M.B. 30. November 2022) verlängerte sie ab dem 1. Januar 2023 auf zehn Jahre ("pendant dix ans").
- Art. 97 des Gesetzes vom 18. Dezember 2025 (M.B. 30. Dezember 2025, Numac 2025009647) führte rückwirkend ab dem 1. Januar 2023 wieder sieben Jahre ein. Die aktuelle Fassung von Art. 60 gilt rückwirkend ab dem 1. Januar 2023; ihre Änderungshistorie lautet "Art. 60, à partir du 01.01.2023 *rétroactif (Art. 97, L 18.12.2025, M.B. 30.12.2025, Numac: 2025009647)".
Viele zwischen 2023 und 2025 verfasste Leitfäden nennen noch zehn Jahre. [19]
- Ort. In Belgien ansässige Steuerpflichtige bewahren Kopien ausgestellter Rechnungen und alle erhaltenen Rechnungen in Belgien auf, es sei denn, sie werden elektronisch mit vollständigem Online-Zugriff von Belgien aus gespeichert: "…doivent être conservées sur le territoire belge, lorsque cette conservation n'est pas effectuée sous un format électronique garantissant en Belgique un accès complet et en ligne aux données concernées" (Art. 60 § 2). Papier- oder elektronische Aufbewahrung ist zulässig.
- Prüfpfad. Art. 60 § 5: "L'authenticité de l'origine, l'intégrité du contenu et la lisibilité d'une facture, que celle-ci se présente sur papier ou sous format électronique, doivent être assurées à compter du moment de son émission et jusqu'à la fin de sa période de conservation." Jeder Steuerpflichtige entscheidet selbst, wie: "Tout contrôle de gestion qui établit une piste d'audit fiable entre une facture et une livraison de biens ou une prestation de services, est de nature à donner cette assurance" — jedes innerbetriebliche Kontrollverfahren, das einen verlässlichen Prüfpfad zwischen einer Rechnung und einer Leistung schafft, genügt. Das MwStGB und der Königliche Erlass Nr. 1 schreiben für B2B-Rechnungen weder Hash noch Signatur noch QR-Code vor (Stand 23. September 2026). [19]
Muster einer konformen Rechnung
Die Business Expert Group on E-invoicing (BEG) veröffentlicht auf dem staatlichen E-Rechnungsportal ein kommentiertes Muster, Szenario 1 — "Minimal legal + technical invoice". Die BEG wurde 2016 auf Initiative der FEB gegründet; in ihrem Lenkungsausschuss sitzen Wirtschaftsverbände gemeinsam mit dem FÖD Finanzen, dem FÖD BOSA und dem FÖD Wirtschaft. Das Muster ist eine Rechnung mit drei Positionen (eine zu 6 %, eine zu 21 %, eine steuerfrei), dargestellt als Tabelle. Für jedes Feld nennt es den Business Term und die ID nach EN 16931 (zum Beispiel BT-1 Rechnungsnummer, BT-2 Ausstellungsdatum, BT-7 Datum der Steuerentstehung, BT-5 Währung, BT-31 Umsatzsteuernummer des Verkäufers, BT-34 elektronische Adresse des Verkäufers, BT-30 Registerkennung, BT-33 Rechtsform), ob das Feld verpflichtend ist, die belgische Rechtsgrundlage ("RD1", "Art.2:20 … WVV", "WER Art. III.25") und das Peppol-UBL-Element. Daneben wird eine XML-Fassung veröffentlicht. [20] [21]
Sein erklärter Zweck: "This scenario holds a simple invoice containing the legal required elements. This means it contains the minimum set of the mandatory legal elements described in KB/AR 1 article 5 + 13ter, WER, WVV and the mandatory elements of the Peppol BIS v3 Billing standard which is based on the European Norm 16931." — das Szenario enthält eine einfache Rechnung mit den gesetzlich vorgeschriebenen Mindestangaben nach KB/AR 1 Art. 5 + 13ter, WER und WVV sowie den Pflichtelementen des auf der Europäischen Norm 16931 beruhenden Standards Peppol BIS v3 Billing. Und: "The main goal of this document is to provide clarity where to include information that is required by Belgian regulation." — Hauptziel des Dokuments ist es, klarzustellen, wo nach belgischem Recht erforderliche Angaben aufzunehmen sind. Die folgende Darstellung ist die Wiedergabe der Felder dieses Musters durch Lookuptax, mit der Rechtsgrundlage neben jedem Feld. Alle Namen, Nummern und Beträge sind fiktiv:
Facture / Factuur / Invoice
| BezeichnungKE 1 Art. 5 § 1er, 6° | MengeKE 1 Art. 5 § 1er, 6° | Einzelpreis (ohne USt)KE 1 Art. 5 § 1er, 8° | SteuersatzKE 1 Art. 5 § 1er, 9° | Betrag (ohne USt) |
|---|---|---|---|---|
| Gedruckte Bücher | 10 | 20,00 € | 6 % | 200,00 € |
| Bürostühle | 4 | 150,00 € | 21 % | 600,00 € |
| Steuerfreie Dienstleistung | 1 | 300,00 € | Steuerfrei | 300,00 € |
- Bemessungsgrundlage zu 6 %KE 1 Art. 5 § 1er, 8°
- 200,00 €
- Umsatzsteuer zu 6 %KE 1 Art. 5 § 1er, 9°
- 12,00 €
- Bemessungsgrundlage zu 21 %KE 1 Art. 5 § 1er, 8°
- 600,00 €
- Umsatzsteuer zu 21 %KE 1 Art. 5 § 1er, 9°
- 126,00 €
- Steuerfreier BetragKE 1 Art. 5 § 1er, 8°
- 300,00 €
- Umsatzsteuer gesamt (in EUR)KE 1 Art. 5 § 1er, 9°
- 138,00 €
- Gesamtbetrag einschließlich USt
- 1.238,00 €
- Steuerfreie Position: Die Rechnung nennt die einschlägige Befreiungsvorschrift der Mehrwertsteuerrichtlinie oder des belgischen MwStGB — KE 1 Art. 5 § 1er, 10°. Die Vorschrift wird hier allgemein gehalten.
- Bei Umsätzen mit Umkehrung der Steuerschuldnerschaft steht „Autoliquidation“ anstelle von Steuersatz und Umsatzsteuer — KE 1 Art. 5 § 1er, 9°bis. Ein Nutzer der Kleinunternehmerregelung vermerkt „Régime particulier de la franchise de taxe“ anstelle der Umsatzsteuer — 10°quater.
- Zwischen in Belgien umsatzsteuerpflichtigen Unternehmen wird diese Rechnung als strukturierte E-Rechnung im Format Peppol BIS (UBL) über Peppol versendet; die Business Expert Group veröffentlicht das XML für Szenario 1.
Status der E-Rechnung
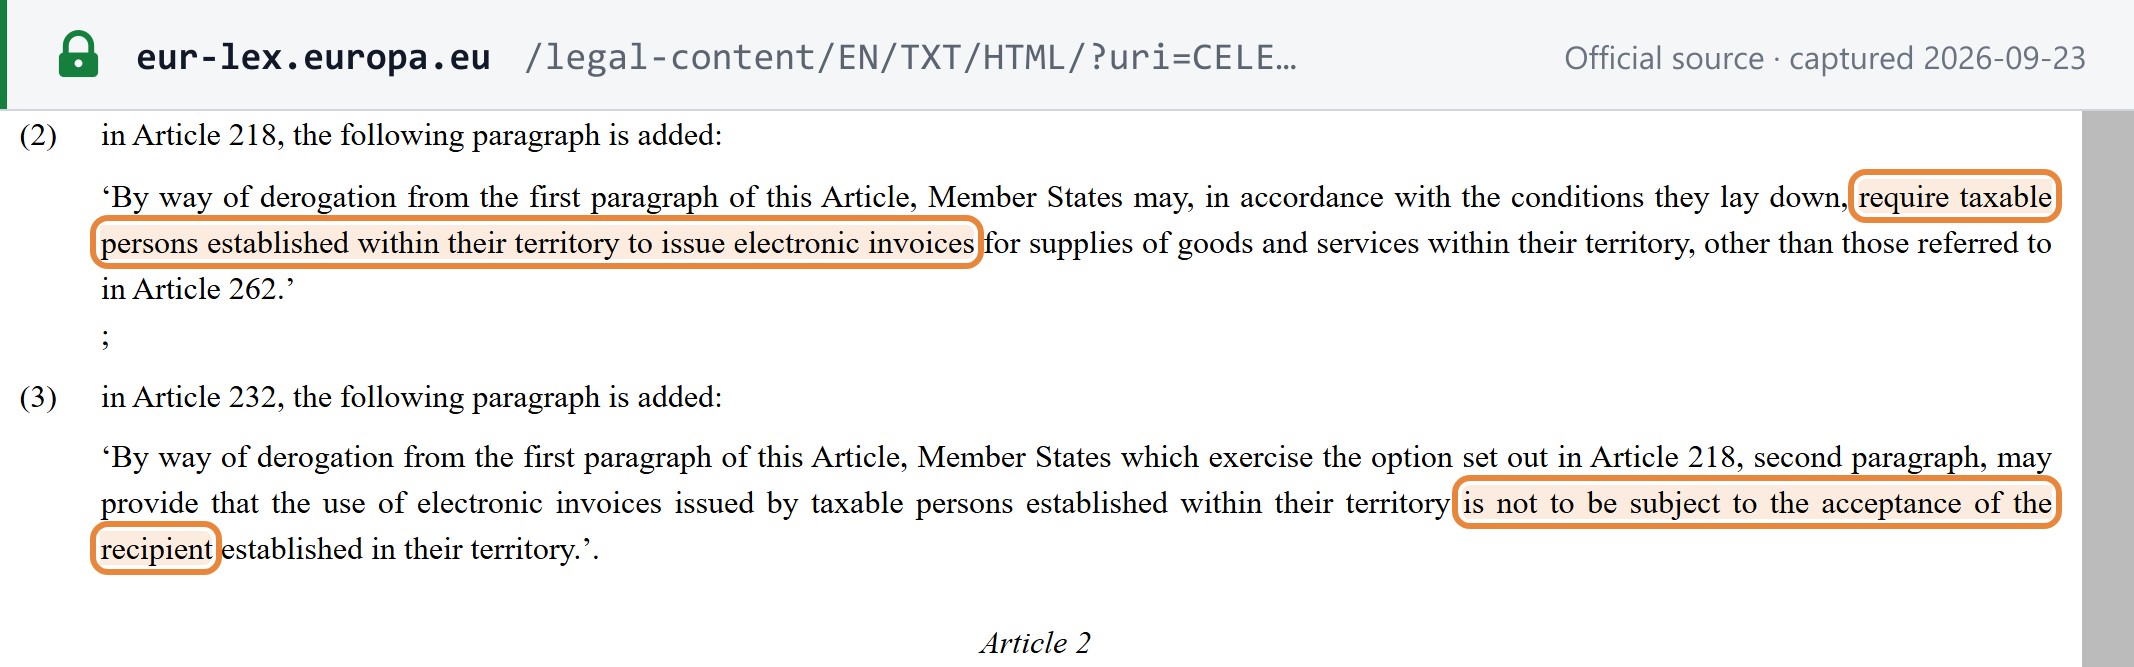
Status (Stand 23.09.2026): Strukturierte B2B-E-Rechnung seit dem 1. Januar 2026 verpflichtend; E-Reporting im Stadium eines Gesetzentwurfs. Seit dem 1. Januar 2026 müssen in Belgien umsatzsteuerpflichtige Unternehmen für inländische B2B-Umsätze strukturierte elektronische Rechnungen ausstellen und empfangen, im Format Peppol BIS (UBL) über das Peppol-Netzwerk. Ein anderes EN-16931-konformes Format ist nur nach Vereinbarung zwischen den Parteien zulässig (Königlicher Erlass Nr. 1, Art. 13ter: "1° en conformité avec la norme européenne sur la facturation électronique … concrétisées dans le format Peppol BIS dans la version UBL ; 2° via le réseau de transmission Peppol"). [14] [37] Am 18. Juli 2026 hat der Ministerrat einen Vorentwurf eines Gesetzes zur Einführung der elektronischen Meldung und zur Abschaffung der jährlichen Kundenliste gebilligt; er ist noch nicht in Kraft (siehe den Ereigniseintrag). [38] Auf EU-Ebene hat die Richtlinie (EU) 2025/516 des Rates (ViDA) den Artikeln 218 und 232 der Mehrwertsteuerrichtlinie Absätze hinzugefügt, sodass ein Mitgliedstaat nun von in seinem Gebiet ansässigen Unternehmen E-Rechnungen ohne Zustimmung des Empfängers verlangen kann und dafür keine Sonderermächtigung mehr benötigt. [22] Anwendungsbereich, Ausnahmen, Anbindung und Bußgeldskala behandelt der Leitfaden zur E-Rechnung in Belgien von Lookuptax.
Einen Vergleich Belgiens mit anderen Vorgaben bieten die Tabelle zum Status der E-Rechnung und den Netzwerken und der Peppol-Leitfaden von Lookuptax.
Erklärung und Zahlung
Erklärungshäufigkeit
Standardmäßig monatlich; vierteljährlich für kleinere Unternehmen. Der Königliche Erlass Nr. 1, Art. 17 § 2 (Fassung ab 10. Januar 2026, geändert durch den Königlichen Erlass vom 17. Dezember 2025, M.B. 31. Dezember 2025) erlaubt eine vierteljährliche Erklärung, wenn der Jahresumsatz ohne Umsatzsteuer höchstens 2.500.000 € beträgt: "… déclaration trimestrielle … lorsque le chiffre d'affaires annuel, hors taxe sur la valeur ajoutée, n'excède pas 2.500.000 euros pour l'ensemble de son activité économique." [23]
Ein Unternehmen, das eine monatliche Zusammenfassende Meldung abgeben muss, kann die vierteljährliche Regelung nicht nutzen. Ein Quartalszahler, der die Voraussetzungen nicht mehr erfüllt, wechselt am Ende des betreffenden Quartals zu monatlichen Erklärungen und muss die Änderung bis zum 10. des Folgemonats mitteilen (Art. 17 § 3).
Fälligkeit der Erklärung
| Erklärender | Fällig | Wochenenden und Feiertage |
|---|---|---|
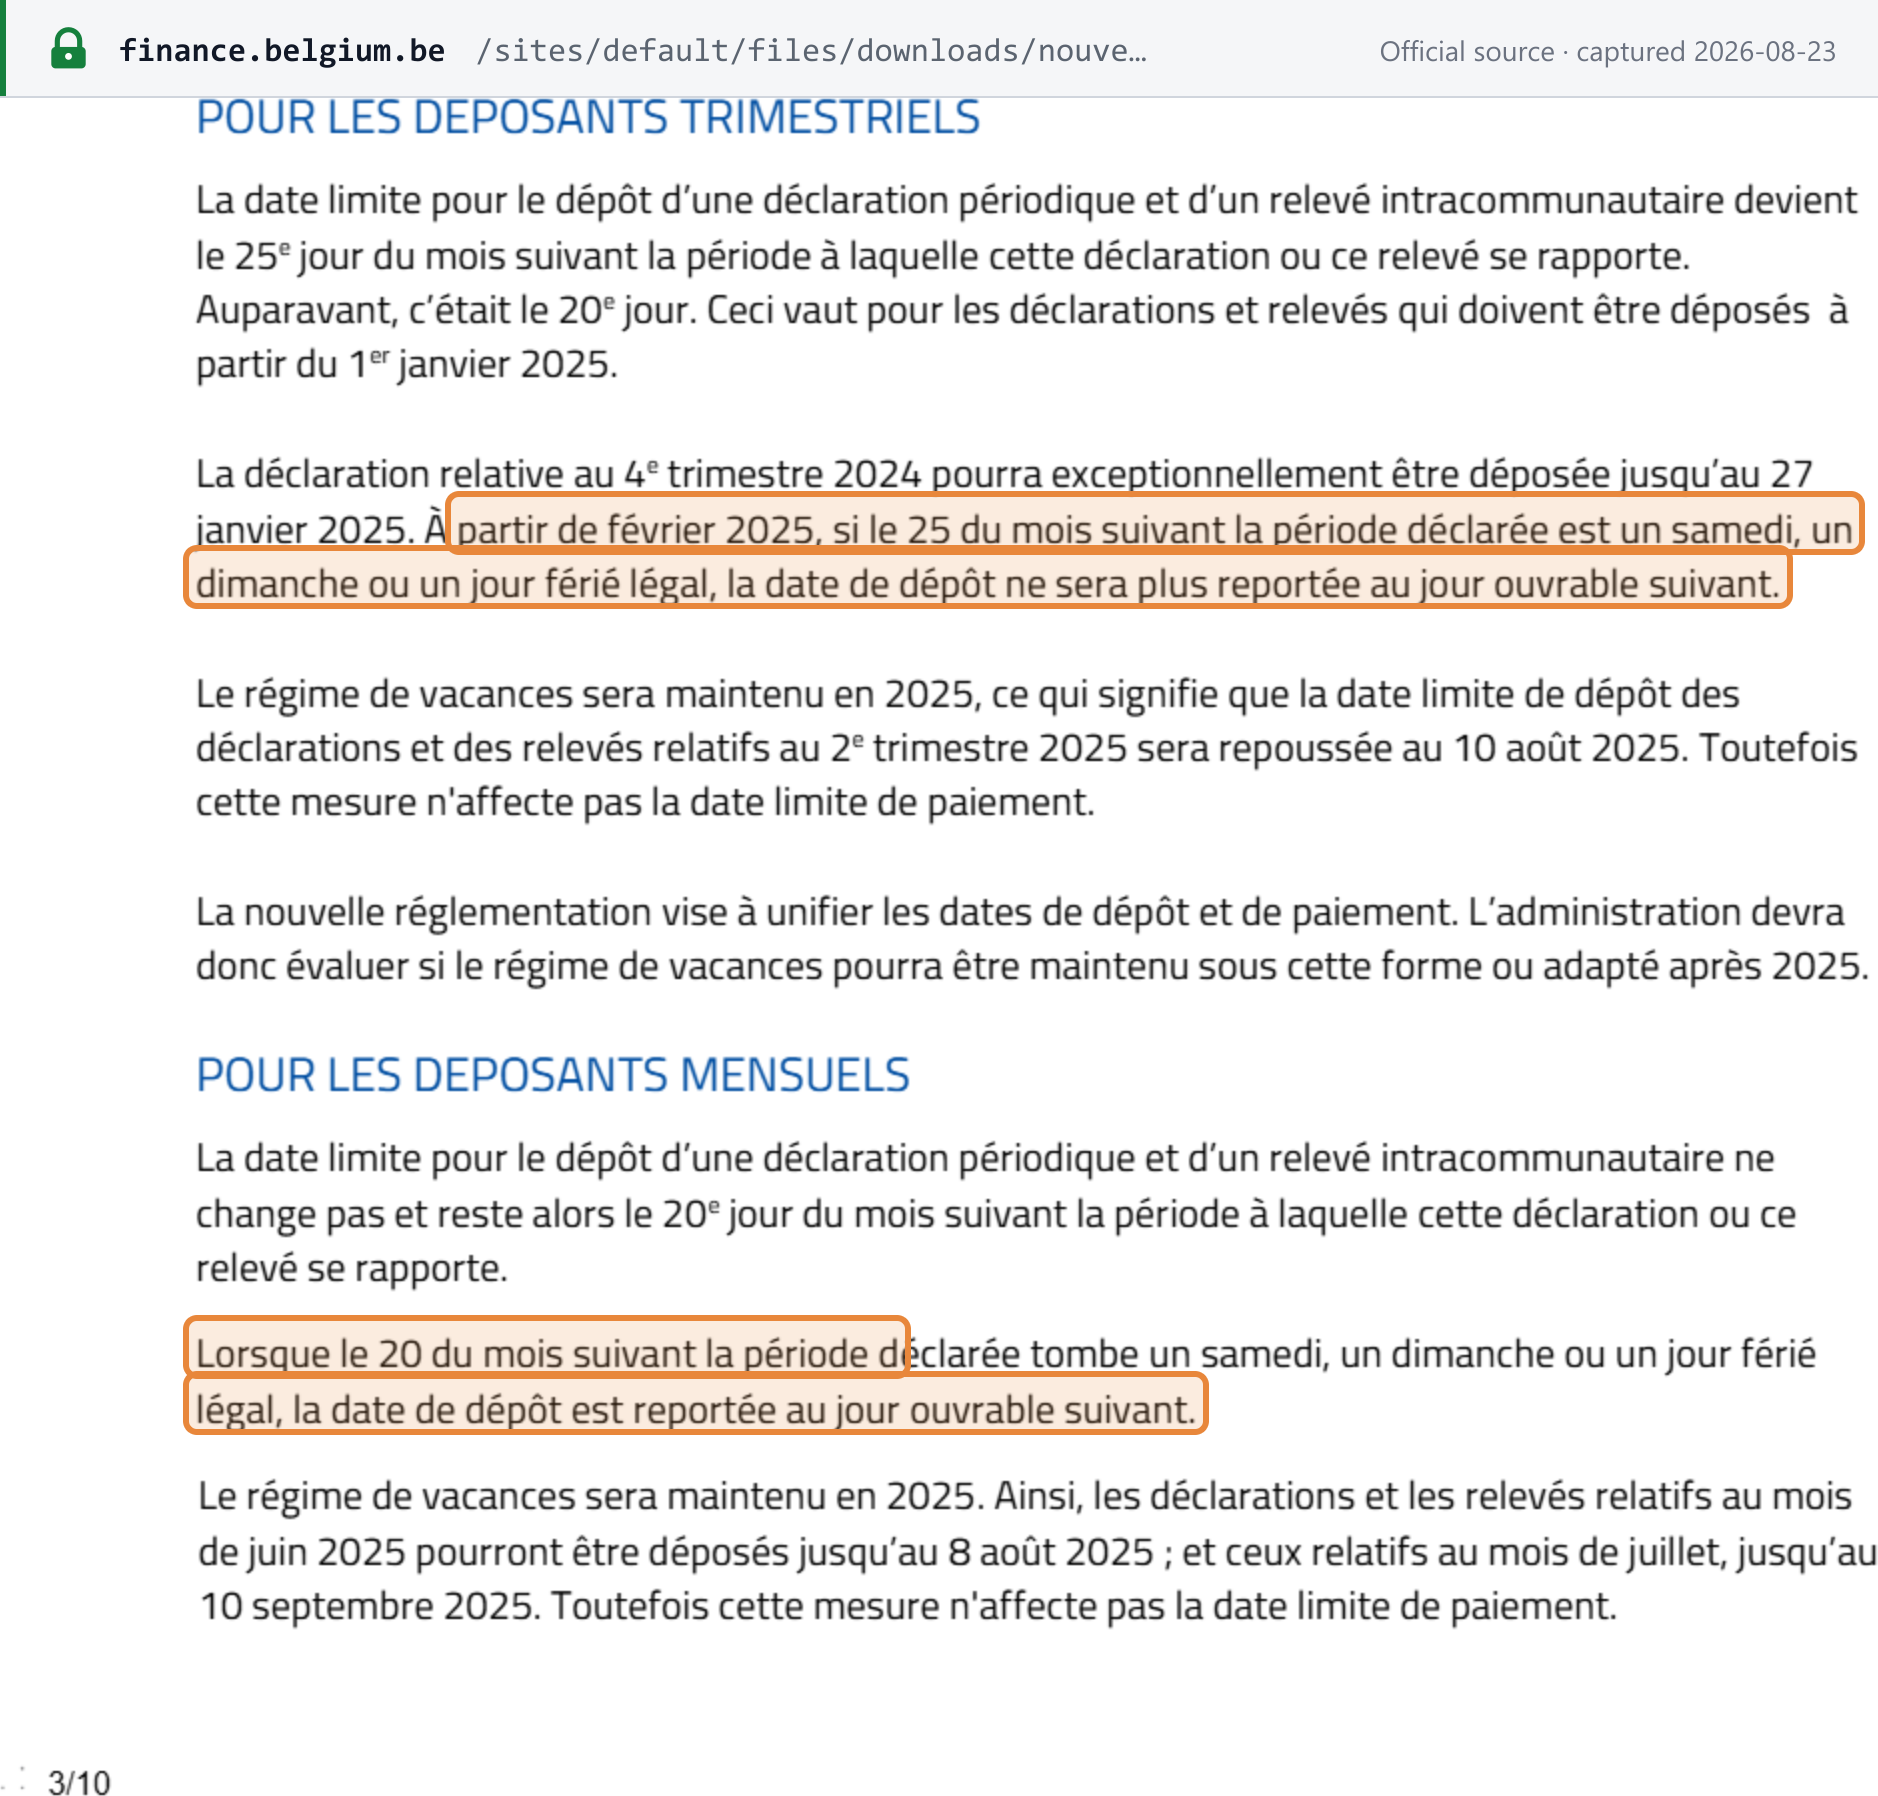
| Monatlich | "au plus tard le vingtième jour qui suit le mois auquel elle se rapporte" — bis zum 20. des Folgemonats | Verschiebung auf den nächsten Werktag |
| Vierteljährlich | "au plus tard le vingt-cinquième jour du mois qui suit chaque trimestre civil" — bis zum 25. des Monats nach dem Quartal | Keine Verschiebung |
Der vierteljährliche Termin wurde für ab dem 1. Januar 2025 fällige Erklärungen vom 20. auf den 25. verlegt (Art. 17 § 2). Die Wochenendregel ist zwischen den beiden Terminen aufgeteilt, wie die Erläuterung des SPF Finances zur neuen MwSt-Kette darlegt. [23] [39]
Vorauszahlungen sind nicht mehr zu leisten. Die vierteljährlichen Vorauszahlungen wurden ab dem 1. April 2017 und die Dezember-Vorauszahlung ab dem 10. April 2021 abgeschafft. [23]
Zahlungsfrist und Zahlungsweise
Es gelten dieselben Termine wie für die Erklärung. SPF Finances: "Ces dates correspondent au moment où le montant doit être arrivé sur le compte bancaire BTW-TVA BE41 6792 0036 4210" — der Betrag muss bis zu diesem Datum auf dem Umsatzsteuerkonto BE41 6792 0036 4210 eingegangen sein (SPF Finances, abgerufen am 23. August 2026). [24]
Das MwSt-Provisionskonto. MwStGB Art. 83bis richtet das Compte-provisions T.V.A. (Provisionskonto / provisierekening) ein, in Kraft seit dem 1. Februar 2025. Nicht erstattete Umsatzsteuerguthaben werden ihm gutgeschrieben (siehe Erstattungen). Der SPF Finances hat es am 1. Mai 2026 in MyMinfin sichtbar gemacht (SPF Finances, abgerufen am 23. August 2026) — siehe den Ereigniseintrag. [43] [25]
Die Ersatzerklärung
Wird eine periodische Erklärung nicht eingereicht, kann die Verwaltung die Umsatzsteuer schätzen. MwStGB Art. 53 § 1erter: [26]
- Wann. Die Verwaltung übermittelt "une proposition de déclaration de substitution en cas de non-dépôt dans le délai requis de la déclaration … à l'expiration d'un délai de trois mois suivant la période de déclaration" — einen Vorschlag für eine Ersatzerklärung, drei Monate nach Ablauf des Erklärungszeitraums.
- Wie viel. Er "reprend le montant de taxe dû le plus élevé indiqué dans les déclarations … relatives aux douze mois qui précèdent" — den höchsten in den Erklärungen der vorangegangenen zwölf Monate ausgewiesenen geschuldeten Steuerbetrag. Andernfalls "la proposition de déclaration de substitution … fixe le montant de taxe dû à 2.100 euros" — mindestens 2.100 €.
- Mitteilung. Er "est notifiée par pli simple … et produit ses effets le troisième jour ouvrable suivant le jour de la remise de ce pli au prestataire du service postal universel" — wird mit einfachem Brief versandt und wird am dritten Werktag nach der Aufgabe zur Post wirksam.
- So beenden Sie das Verfahren. Reichen Sie die fehlende Erklärung "dans un délai d'un mois à compter de la date d'effet de la notification" ein; "Le dépôt de cette déclaration met fin à la procédure de déclaration de substitution" — die Einreichung binnen eines Monats beendet das Verfahren.
- Einspruch. Sobald die Ersatzerklärung endgültig ist, "est autorisé à introduire une réclamation à l'encontre de cette déclaration dans un délai de six mois" — kann der Steuerpflichtige binnen sechs Monaten Einspruch einlegen (Königlicher Erlass Nr. 1, Art. 17bis § 1er, Fassung ab 10. Januar 2026). [14]
Weitere Meldungen
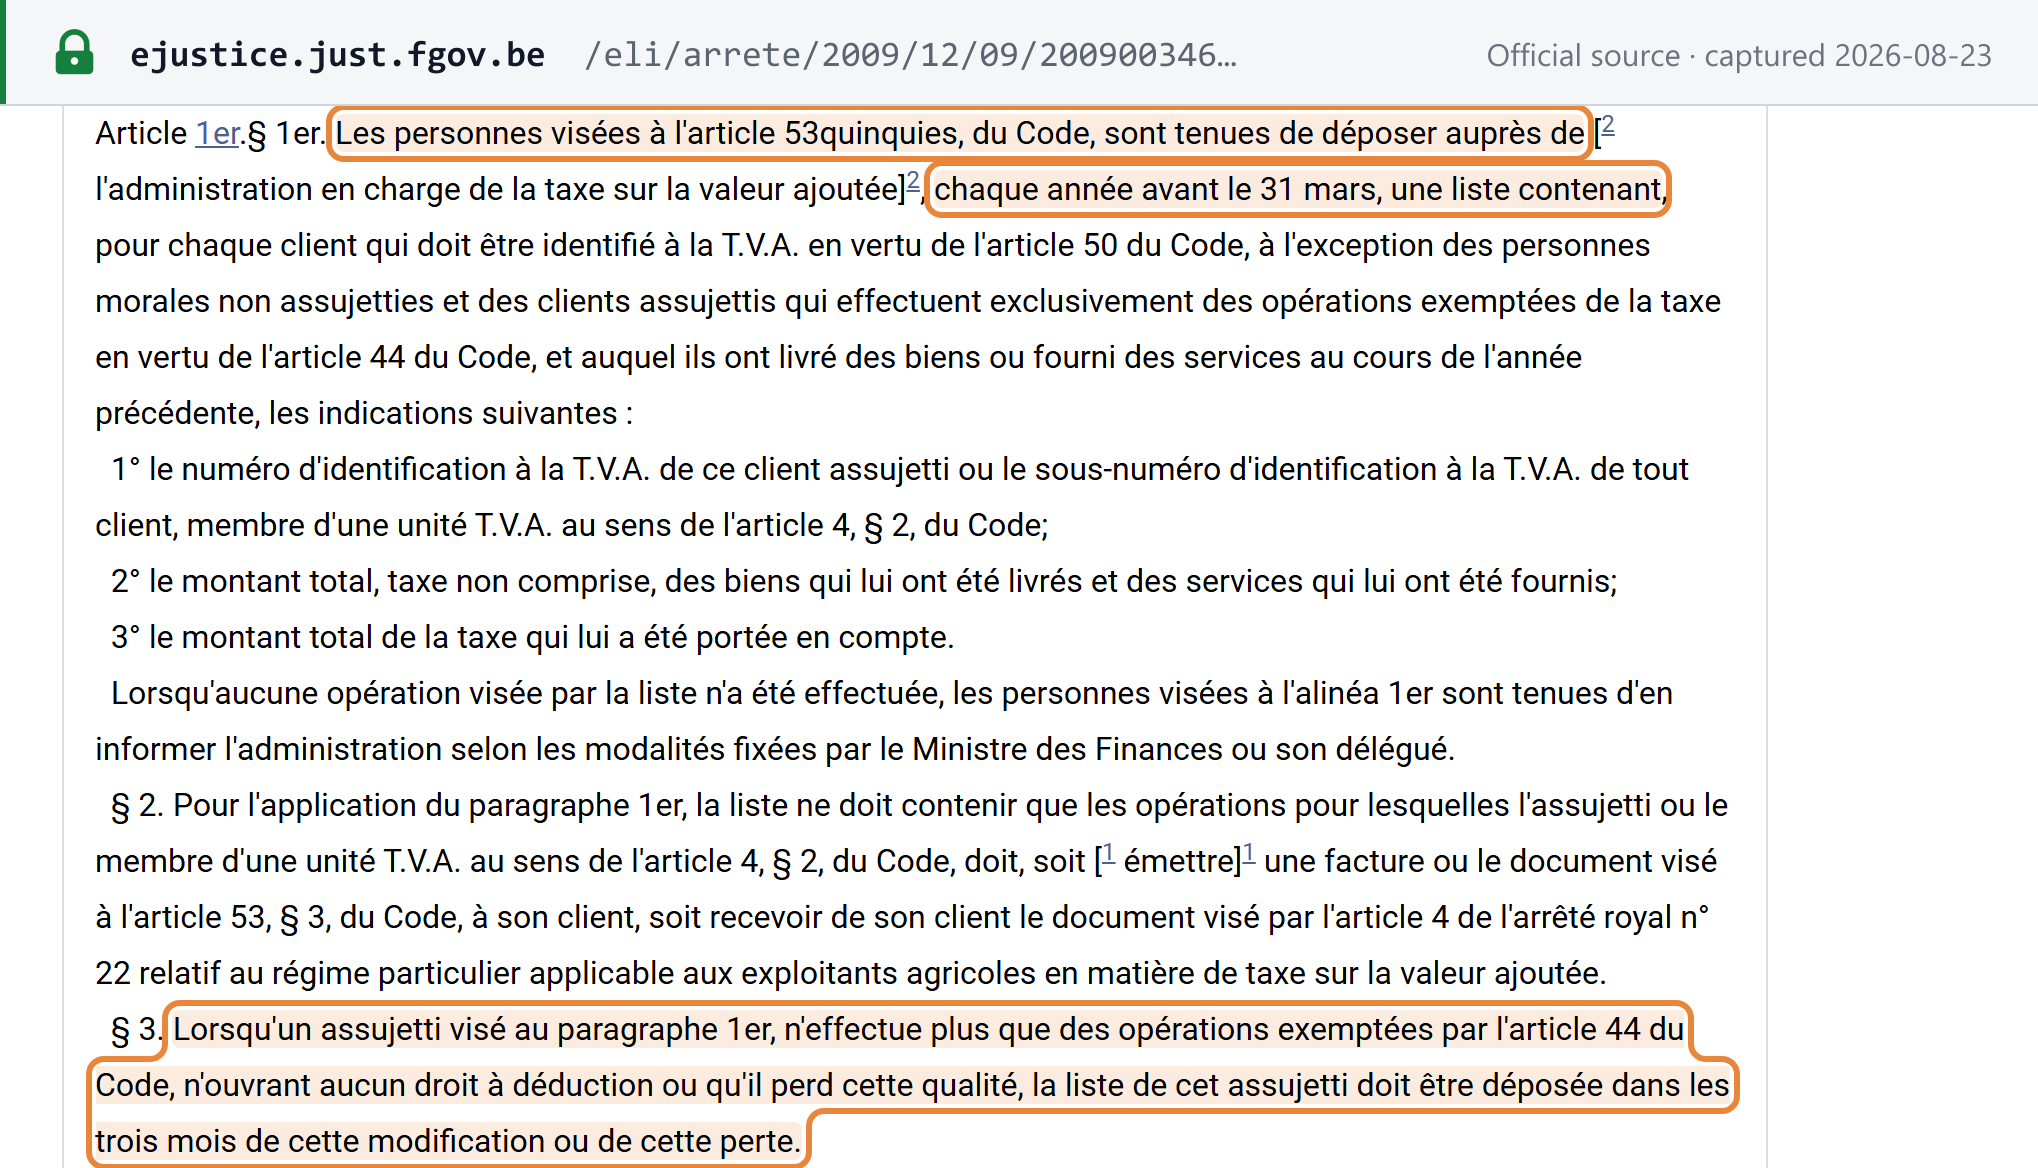
- Jährliche Kundenliste (Formular 725). Königlicher Erlass Nr. 23, Art. 1er § 1er: Steuerpflichtige reichen "chaque année avant le 31 mars, une liste" ein — vor dem 31. März jedes Jahres — mit jedem für die belgische Umsatzsteuer identifizierten Kunden, an den sie im Vorjahr geliefert haben. Bei Einstellung der Tätigkeit ist die Liste binnen drei Monaten fällig (§ 3). Ein am 18. Juli 2026 vom Ministerrat gebilligter Vorentwurf eines Gesetzes würde die Liste abschaffen; er ist noch nicht in Kraft. [12]
- Zusammenfassende Meldung (relevé intracommunautaire). Monatlich bis zum 20.; oder vierteljährlich bis zum 25., wenn die innergemeinschaftlichen Lieferungen von Gegenständen im Quartal und in jedem der vier vorangegangenen Quartale höchstens 50.000 € betragen. Eine Nullmeldung wird nicht abgegeben (Königlicher Erlass Nr. 50 vom 11. Dezember 2019). [44]
- Umsatzmeldung unter der Kleinunternehmerregelung. Ein Nutzer der Kleinunternehmerregelung meldet seinen belgischen Umsatz des vorangegangenen Kalenderjahres: "L'assujetti visé à l'alinéa 1er communique ces informations au plus tard le 31 mars qui suit l'année civile visée à l'alinéa 1er" — bis zum 31. März (MwStGB Art. 56quinquies § 2). [27]
- Grenzüberschreitende EU-Kleinunternehmerregelung — vierteljährliche Meldung. Ein belgisches Unternehmen, das die Kleinunternehmerregelung in anderen Mitgliedstaaten nutzt, meldet "dans un délai d'un mois à compter de la fin du trimestre civil" — binnen eines Monats nach Ende jedes Quartals. Das Überschreiten der EU-Umsatzgrenze von 100.000 € ist "dans un délai de quinze jours ouvrables" mitzuteilen — binnen fünfzehn Werktagen (MwStGB Art. 56quinquies § 1er, ab 1. Januar 2025). [27]
Vorsteuerabzug und Abzugsverbote
MwStGB Art. 45 (Fassung ab 1. Januar 2025): [28]
- Abziehbar. "Tout assujetti peut déduire de la taxe dont il est redevable, les taxes ayant grevé les biens et les services qui lui ont été fournis … dans la mesure où il les utilise pour effectuer : 1° des opérations taxées ; 2° des opérations exonérées en vertu des articles 39 à 42" — Umsatzsteuer auf Eingangsleistungen, die für steuerpflichtige Umsätze sowie für Ausfuhren, innergemeinschaftliche Lieferungen und internationale Beförderungen verwendet werden (§ 1er).
- Pkw — auf 50 % begrenzt. "…la déduction ne peut dépasser en aucun cas 50 p.c. des taxes qui ont été acquittées" (§ 2). Die Begrenzung gilt unter anderem nicht für Fahrzeuge über 3.500 kg, leichte Lieferwagen (camionnettes), Motorräder, zum Wiederverkauf oder zur Vermietung an die Allgemeinheit bestimmte Fahrzeuge und Taxis.
- Ausgeschlossen. "Ne sont pas déductibles, les taxes ayant grevé : 1° les livraisons et les acquisitions intracommunautaires de tabacs manufacturés; 2° … boissons spiritueuses autres que celles qui sont destinées à être revendues …; 3° les frais de logement, de nourriture et de boissons … 4° les frais de réception" — Tabakwaren; nicht zum Wiederverkauf bestimmte Spirituosen; Unterkunft, Speisen und Getränke; sowie Bewirtungskosten (§ 3).
Der Abzug setzt eine ordnungsgemäße Rechnung voraus — bei Umsätzen im Anwendungsbereich der Pflicht eine strukturierte E-Rechnung —, wobei die FAQ des SPF Finances (Frage 24) besagt, dass das Recht auf Vorsteuerabzug nicht versagt wird, wenn die materiellen Voraussetzungen erfüllt sind. [15]
Erstattungen
- Guthaben von Ansässigen. MwStGB Art. 76 § 1er (Fassung ab 20. Februar 2026): Ein Überschuss wird "au plus tard à la fin du troisième mois suivant la période de déclaration … lorsque l'assujetti ou son représentant responsable … en fait la demande expresse" erstattet — bis zum Ende des dritten Monats nach dem Erklärungszeitraum, auf ausdrücklichen Antrag. Erstattet wird nur, wenn die Erklärungen der vorangegangenen sechs Monate und des laufenden Zeitraums fristgerecht eingereicht wurden. Andernfalls oder ohne Antrag wird das Guthaben dem Provisionskonto gutgeschrieben: "Lorsque l'excédent visé à l'alinéa 1er ne fait pas l'objet d'une demande de restitution, ou lorsque les conditions de la restitution ne sont pas en tout ou en partie remplies, celui-ci est inscrit sur le Compte-provisions T.V.A. de l'assujetti". [29]
Steuerbefreiungen
Steuerfreie Umsätze
MwStGB Art. 44 (Fassung ab 3. November 2022) befreit unter anderem: [30]
- Heilbehandlungen durch die aufgeführten Gesundheitsberufe ("Sont exemptées de la taxe, les prestations de soins à la personne effectuées dans le cadre de leur profession ou pratique par les personnes suivantes :", § 1er);
- Lieferungen von Grundstücken ("les livraisons de biens immeubles par nature", § 3), ausgenommen neue Gebäude, die bis zum Ende des zweiten Jahres nach dem Erstbezug geliefert werden; diese sind steuerpflichtig;
- die Vermietung von Grundstücken, mit steuerpflichtigen Ausnahmen in Art. 44 § 3, 2°: nicht zu Wohnzwecken erfolgende Vermietungen von höchstens sechs Monaten; Park- und Lagerflächen; Stellplätze auf Campingplätzen; hotelähnliche möblierte Unterkünfte für weniger als drei Monate; Hafen- und Flughafenräumlichkeiten; fest eingebaute Ausrüstungen; Immobilienleasing; Schließfächer; sowie gewerbliche Vermietungen, bei denen die Parteien optieren;
- Finanz- und Versicherungsdienstleistungen.
Steuerfrei ist nicht gleich Nullsatz
In Belgien haben beide entgegengesetzte Folgen für den Vorsteuerabzug:
- Steuerfrei nach Art. 44 — grundsätzlich kein Abzug. Umsätze nach Art. 44 berechtigen grundsätzlich nicht zum Vorsteuerabzug. Ausgenommen sind Art. 44 § 3, 4° bis 10° (vor allem Finanz- und Versicherungsdienstleistungen), wenn der Kunde außerhalb der EU ansässig ist oder die Dienstleistung unmittelbar mit aus der EU ausgeführten Gegenständen zusammenhängt (Art. 45 § 1er, 4° und 5°: "4° des opérations visées à l'article 44, § 3, 4° à 10°, à condition que le cocontractant soit établi en dehors de la Communauté"). Ein Unternehmen, das ausschließlich Umsätze nach Art. 44 tätigt, erhält nicht einmal eine Umsatzsteuernummer: Art. 50 § 1er, 1° schließt "assujettis qui n'effectuent que des livraisons de biens ou des prestations de services qui sont exemptées en vertu de l'article 44 et qui ne leur ouvrent aucun droit à déduction" aus. [28] [4]
- Steuerfrei nach Art. 39 bis 42 oder Nullsatz — Abzug bleibt erhalten. Ausfuhren und innergemeinschaftliche Lieferungen sind steuerfrei mit Vorsteuerabzug. Begünstigte Nachrichtenperiodika unterliegen nach Tabelle C 0 %, sodass auch ihr Verleger seinen Vorsteuerabzug behält (siehe Steuersätze).
Unternehmen, die sowohl steuerpflichtige als auch Umsätze nach Art. 44 tätigen, teilen ihre Vorsteuer auf.
Sonderregelungen
- Kleinunternehmerregelung — 25.000 €; kein Vorsteuerabzug; Rechnungsvermerk "Régime particulier de la franchise de taxe". Siehe Registrierungsschwelle.
- Differenzbesteuerung für Gebrauchtgegenstände, Kunstgegenstände, Sammlungsstücke und Antiquitäten — Königlicher Erlass Nr. 53 vom 23. Dezember 1994, auf Grundlage von MwStGB Art. 58. Art. 1 definiert Gebrauchtgegenstände als "les biens meubles corporels susceptibles de remploi, en l'état ou après réparation, autres que des objets d'art, de collection ou d'antiquité, et autres que des métaux précieux, des pierres précieuses et des perles". Der Wiederverkäufer kann die Umsatzsteuer auf Gegenstände unter dieser Regelung nicht abziehen (MwStGB Art. 45 § 5), und die Rechnung trägt den Vermerk nach Art. 5 § 1er, 10°ter. [31]
- Pauschalregelung (régime du forfait) — Königlicher Erlass Nr. 2 vom 19. Dezember 2018. Die Pauschalsätze für Gastwirte stehen im Königlichen Erlass Nr. 2bis vom 7. Dezember 2025 (M.B. 19. Dezember 2025). Er ersetzte den Erlass von 2022, den der Staatsrat am 18. Oktober 2024 für nichtig erklärt hatte, und wurde durch einen Königlichen Erlass vom 7. Mai 2026 geändert. Seine pauschalen Bemessungsgrundlagen gelten für Umsätze "à partir du 1er janvier 2020 jusqu'au 31 décembre 2026" — vom 1. Januar 2020 bis zum 31. Dezember 2026 (Art. 31). [41]
- Landwirtschaftliche Sonderregelung — MwStGB Art. 57.
- Reisebüros — eine Differenzbesteuerung mit dem Rechnungsvermerk "Régime particulier - Agences de voyages" (Art. 5 § 1er, 10°bis). [14]
- Ist-Versteuerung — entfällt. Weder das MwStGB noch seine Königlichen Erlasse sehen eine allgemeine Ist-Versteuerung vor (Stand 23. September 2026). [32]
Straftaten und Sanktionen
Im belgischen Umsatzsteuerrecht bestehen zwei getrennte Risiken. Straftaten werden vor den Gerichten verfolgt. Verwaltungsrechtliche Geldbußen (amendes fiscales) verhängt der SPF Finances. MwStGB Art. 72: "A l'exception de celles qui figurent aux articles 73, 73bis et 73quater, toutes les amendes prévues dans le présent Code sont des amendes fiscales" — jede Geldbuße des Gesetzbuchs ist verwaltungsrechtlicher Art, mit Ausnahme derjenigen in Art. 73, 73bis und 73quater. [34]
Straftaten
Strafbarer Umsatzsteuerbetrug — MwStGB Art. 73, neu gefasst ab dem 1. September 2026. Art. 15 des Gesetzes vom 16. Mai 2024 (M.B. 21. Juni 2024, Numac 2024005238) hat Art. 73 ersetzt, um ihn an das neue Strafgesetzbuch anzupassen. Der neue Text lautet: "Sera puni d'une peine d'emprisonnement de niveau 2 telle que prévue à l'article 36 du Code pénal celui qui, dans une intention frauduleuse ou à dessein de nuire, contrevient aux dispositions du présent Code ou des arrêtés pris pour son exécution. Par dérogation aux articles 38 et 52, § 1er, du Code pénal, le juge peut prononcer une amende de 2.000 euros à 4.000.000 euros comme peine accessoire." [33]
Auf Deutsch:
- Tathandlung. Verstoß gegen das MwStGB oder seine Durchführungserlasse in betrügerischer Absicht oder mit Schädigungsabsicht.
- Strafe. Freiheitsstrafe der Stufe 2 nach Art. 36 des Strafgesetzbuchs; das Gericht kann zusätzlich eine Geldstrafe von 2.000 € bis 4.000.000 € verhängen.
- Schwerer Betrug. Freiheitsstrafe der Stufe 3, ob organisiert oder nicht. Betrug gilt stets als schwer, wenn er mit mindestens zwei Mitgliedstaaten in Verbindung steht und einen Schaden von mindestens 10.000.000 € verursacht: "La fraude fiscale est en tout cas considérée grave lorsque les infractions visées à l'alinéa 1er sont en lien avec le territoire d'au moins deux Etats membres et entraînent un préjudice d'un montant total d'au moins 10.000.000 euros."
- Inkrafttreten. "La date d'entrée en vigueur initialement prévue, à savoir le 8 avril 2026, a été reportée au 1er septembre 2026 par l'article 252 de la loi du 30 mars 2026 (M.B. du 2 avril 2026, NUMAC 2026002492)" — vom 8. April 2026 auf den 1. September 2026 verschoben.
Die Dauer der Freiheitsstrafe je Stufe legt Art. 36 des neuen Strafgesetzbuchs fest. Dasselbe Gesetz hat auch die Art. 73bis bis 73decies (Urkundenfälschung und verwandte Delikte) neu gefasst.
Verwaltungsrechtliche Verstöße. Zu den Handlungen, die eine verwaltungsrechtliche Geldbuße nach sich ziehen, gehören: Nichtzahlung oder verspätete Zahlung der Steuer; Abzug nicht abziehbarer Umsatzsteuer; Nichtausstellung einer Rechnung oder Ausstellung mit falschen Angaben (die Geldbuße schulden sowohl Leistender als auch Kunde); unzutreffende Einfuhrdokumente; überhöhte Ausfuhrdokumente; und jeder sonstige Verstoß gegen das Gesetzbuch (MwStGB Art. 70 und 71). [17]
Sanktionen
Proportionale Geldbußen (MwStGB Art. 70, Fassung ab 11. Dezember 2023). Das Gesetzbuch legt den Höchstbetrag fest; der Königliche Erlass Nr. 41 senkt ihn je nach den Umständen ab. [17] [35]
| Verstoß | Höchstbetrag im Gesetzbuch | Angewandte Skala |
|---|---|---|
| Nichtzahlung oder verspätete Zahlung | "une amende égale à deux fois la taxe éludée ou payée tardivement" — das Doppelte der Steuer (Art. 70 § 1er) | Herabgesetzt nach der Skala des Königlichen Erlasses Nr. 41 |
| Unberechtigter Abzug | "une amende égale au double du montant de cette taxe" — das Doppelte der Steuer (§ 1bis) | Herabgesetzt nach der Skala des Königlichen Erlasses Nr. 41 |
| Rechnung nicht ausgestellt oder unzutreffend hinsichtlich Umsatzsteuer-Identifikationsnummer, Name oder Anschrift der Parteien ("des parties intéressées à l'opération"), Art oder Menge der Gegenstände oder Dienstleistungen oder des Preises | "une amende égale à deux fois la taxe due sur l'opération, avec un minimum de 50 euros" — das Doppelte der Steuer, mindestens 50 €, geschuldet jeweils von Leistendem und Kunde; entfällt bei rein versehentlichen Unregelmäßigkeiten (§ 2). Andere fehlende Angaben fallen unter die festen Geldbußen unten | Königlicher Erlass Nr. 41, Tabelle C: Rechnung nicht ausgestellt, 60 % der Steuer, wenn die Umsatzsteuer noch nicht fällig war, 100 %, wenn sie fällig war; fehlende oder falsche Angaben, 100 % |
| Unzutreffendes Einfuhrdokument | Das Doppelte der Steuer, mindestens 50 € (§ 3) | — |
Feste Geldbußen (MwStGB Art. 70 § 4). Andere Verstöße ziehen "une amende fiscale non proportionnelle de 50 euros à 5.000 euros par infraction" nach sich, abgestuft durch Königlichen Erlass. Die Skala steht im Anhang zum Königlichen Erlass Nr. 44 vom 9. Juli 2012 (Fassung geändert ab 10. Januar 2026): [17] [36]
| Verstoß | Geldbuße |
|---|---|
| Periodische Erklärung nicht eingereicht | 500 € je Erklärung (erster Verstoß), 1.250 € (zweiter), 2.500 € (dritter), 5.000 € (weitere) |
| Periodische Erklärung verspätet eingereicht — bis zu fünf Monate oder rechtzeitig zur Beendigung eines Ersatzerklärungsverfahrens | "100 EUR par déclaration et par mois … de retard avec un maximum de 500 EUR" — 100 € je Erklärung und Monat, höchstens 500 €; jeder angefangene Monat zählt als voller Monat |
| Unrichtige periodische Erklärung | 80 €, wenn rein versehentlich; andernfalls 500 € |
| Falsche Erklärungshäufigkeit / falsches Erklärungsverfahren | 250 € / 400 € |
| OSS- oder IOSS-Erklärung, Sondererklärung, Meldungen im Rahmen der Kleinunternehmerregelung | Nicht eingereicht: 1.000 €. Verspätet: 100 € je Monat, höchstens 1.000 € |
| Jährliche Kundenliste | "Non-dépôt 3.000 EUR par liste" — 3.000 € bei Nichteinreichung. Bis zu 3 Monate verspätet: 50 € bei einer Nullliste, andernfalls "25 EUR par client à reprendre avec un minimum de 75 EUR et un maximum de 1.500 EUR". Bis zu 9 Monate verspätet: 150 € bei einer Nullliste, andernfalls 75 € je Kunde (mind. 225 €, höchstens 2.250 €). Mehr als 9 Monate: 3.000 € |
| Zusammenfassende Meldung | Nicht eingereicht: 3.000 € (Teil 1), 1.500 € (Teil 2). Bis zu 2 Monate verspätet: 25 € je Kunde (Teil 1), mind. 75 €, höchstens 1.500 € |
| Rechnung nicht fristgerecht ausgestellt (Abschnitt 2, I.A) oder sonstige Rechnungspflichten (I.B) | 50 € je Rechnung bis 500 € (erster Verstoß); 125 € bis 1.250 € (zweiter); 250 € bis 5.000 € (weitere). Nur für sonstige Rechnungspflichten (I.B): 25 € je Rechnung (mindestens 50 €, höchstens 250 €) bei einem ersten Verstoß, der rein versehentlich ist oder der Staatskasse keinen Schaden verursacht |
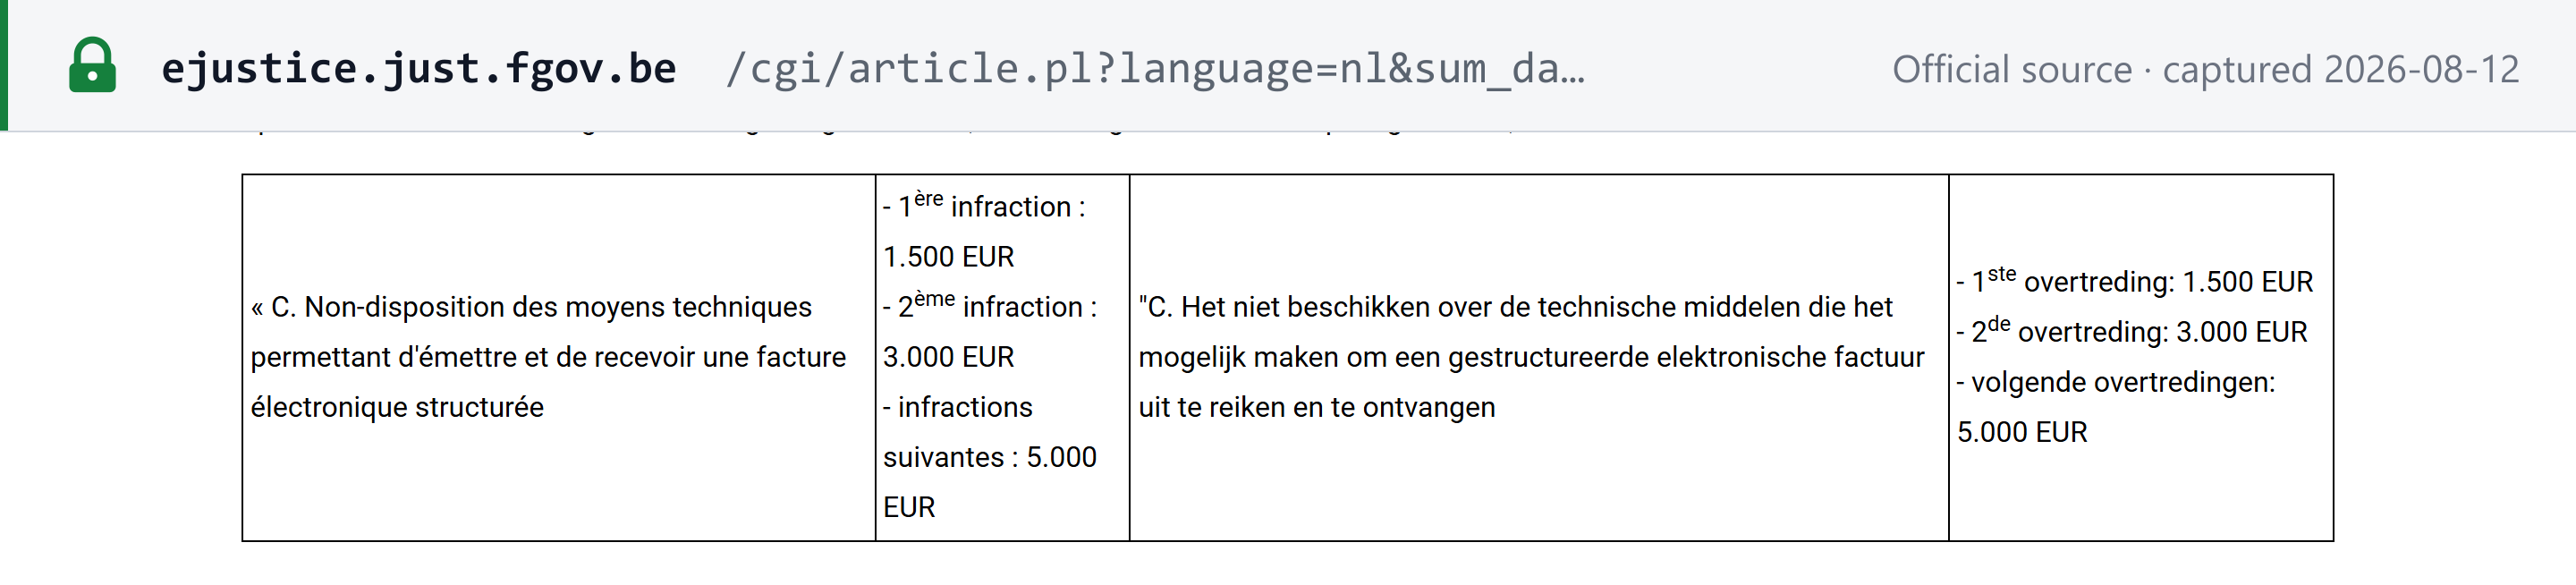
| Keine technischen Mittel zum Senden und Empfangen strukturierter E-Rechnungen | 1.500 € (erster), 3.000 € (zweiter), 5.000 € (weitere); ein zweiter oder weiterer Verstoß zählt nur, wenn er mindestens drei Monate nach dem vorherigen festgestellt wird |
Zwei Regeln gelten für die gesamte Skala. Wurde der Verstoß begangen, um Steuern zu hinterziehen, "le montant de l'amende la plus élevée prévu pour cette infraction est doublé sans pouvoir dépasser 5.000 euros par infraction" — die höchste für diesen Verstoß vorgesehene Geldbuße wird verdoppelt, höchstens 5.000 € (Art. 2). Frühere Verstöße zählen vier Jahre lang ("pendant une période de quatre années", Art. 3). [36]
Verzugszinsen. MwStGB Art. 91 § 1er (Fassung ab 9. März 2026) legt als Zinssatz den Satz nach Art. 2 § 2/1 Abs. 1, 1° des Gesetzes vom 5. Mai 1865 "augmenté de 4 points" fest — zuzüglich 4 Prozentpunkten — und "toute fraction de mois est comptée pour un mois entier": jeder angefangene Monat zählt als voller Monat. [42]
Häufig gestellte Fragen
Gibt es in Belgien einen Schwellenwert für die Umsatzsteuerregistrierung?
Nein. Ein in Belgien ansässiges Unternehmen beantragt die Umsatzsteuer-Identifikation, bevor es seine Tätigkeit aufnimmt, und ein im Ausland ansässiges Unternehmen muss identifiziert werden, sobald es belgische Umsatzsteuer auf einen Umsatz schuldet, der zum Vorsteuerabzug berechtigt, es sei denn, es nutzt ausschließlich den Nicht-EU-OSS oder den IOSS. Der Betrag von 25.000 € ist die optionale Kleinunternehmerregelung, die die Umsätze eines Unternehmens von der Steuer befreit, es aber nicht von der Identifikation entbindet.
Siehe Registrierungsschwelle.
Wie lange müssen Rechnungen in Belgien aufbewahrt werden — sieben Jahre oder zehn?
Sieben Jahre ab dem 1. Januar des Jahres, das auf das Rechnungsdatum folgt (MwStGB Art. 60 § 3). Ein Gesetz vom 20. November 2022 hatte die Frist ab dem 1. Januar 2023 auf zehn Jahre verlängert, doch Artikel 97 des Gesetzes vom 18. Dezember 2025 hat rückwirkend ab diesem Datum wieder sieben Jahre eingeführt.
Siehe Aufbewahrung und Prüfpfad.
Welcher Umsatzsteuersatz gilt in Belgien für Hotelübernachtungen?
12 % seit dem 1. März 2026, zuvor 6 %, aufgrund eines Königlichen Erlasses vom 14. Februar 2026. Restaurant- und Verpflegungsdienstleistungen unterliegen ebenfalls 12 %. Die Lieferung von Getränken ist von dieser Position ausgenommen.
Siehe Änderungen zum 1. März 2026.
Wir sind ein außerhalb der EU ansässiges Unternehmen und verkaufen Waren in Belgien. Benötigen wir einen Fiskalvertreter?
In der Regel ja. Ein außerhalb der EU ansässiger Steuerpflichtiger muss vor seinem ersten steuerpflichtigen Umsatz in Belgien einen zugelassenen verantwortlichen Vertreter haben (MwStGB Art. 55 § 1er), es sei denn, seine Umsätze unterliegen der Umkehrung der Steuerschuldnerschaft beim Kunden oder werden über den Nicht-EU-OSS oder den IOSS erklärt (Art. 58ter und 58quinquies), oder er ist in einem Land ansässig, mit dem ein Rechtsinstrument über gegenseitige Amtshilfe besteht, dessen Tragweite mit der Richtlinie 2010/24/EU und der Verordnung (EU) Nr. 904/2010 vergleichbar ist. Die Sicherheitsleistung beträgt 10 % des Saldos der über zwölf Kalendermonate geschuldeten Umsatzsteuer, mindestens 7.500 € und höchstens 1.000.000 €.
Siehe Registrierung von Gebietsfremden.
Dürfen wir einem belgischen Kunden in US-Dollar Rechnungen stellen?
Ja. Die Rechnung darf auf eine andere Währung lauten, der Gesamtbetrag der Umsatzsteuer muss jedoch in Euro angegeben werden (Königlicher Erlass Nr. 1, Art. 5 § 1er, 9°). Die Umrechnung erfolgt zum letzten von der Europäischen Zentralbank veröffentlichten Euro-Referenzkurs bzw. für Währungen, die die EZB nicht notiert, zum Kurs der Belgischen Nationalbank, es sei denn, die Parteien haben einen Kurs vereinbart oder im Vertrag bzw. auf der Rechnung angegeben und der Preis wird tatsächlich zu diesem Kurs gezahlt (MwStGB Art. 27 § 2).
Siehe Währung und Sprache.
Wir haben eine belgische Umsatzsteuererklärung versäumt. Was passiert?
Eine höchstens fünf Monate verspätet oder rechtzeitig zur Beendigung eines Ersatzerklärungsverfahrens eingereichte Erklärung kostet 100 € pro Monat der Verspätung, höchstens 500 €; eine nie eingereichte Erklärung kostet beim ersten Verstoß 500 €, bei späteren Verstößen bis zu 5.000 €. Drei Monate nach Ablauf des Zeitraums kann die Verwaltung eine Ersatzerklärung in Höhe der höchsten in den vorangegangenen zwölf Monaten geschuldeten Umsatzsteuer vorschlagen, mindestens 2.100 €. Wird die fehlende Erklärung innerhalb eines Monats nach dieser Mitteilung eingereicht, endet das Verfahren.
Siehe Die Ersatzerklärung.
Hat ein Kleinunternehmen unter der Kleinunternehmerregelung von 25.000 € weiterhin umsatzsteuerliche Pflichten?
Ja. Es meldet seinen belgischen Umsatz des Vorjahres bis zum 31. März, versieht seine Rechnungen anstelle eines Umsatzsteuerausweises mit dem Vermerk Régime particulier de la franchise de taxe und kann die Umsatzsteuer auf seine Kosten nicht abziehen. Außerdem unterliegt es der seit dem 1. Januar 2026 geltenden Pflicht zur strukturierten B2B-E-Rechnung.
Siehe Registrierungsschwelle.
Wann ist die vierteljährliche belgische Umsatzsteuererklärung fällig?
Bis zum 25. des Monats nach Ablauf des Quartals; monatliche Erklärungen sind bis zum 20. des Folgemonats fällig (Königlicher Erlass Nr. 1, Art. 17). Nach den Hinweisen des SPF Finances verschiebt sich ein 20., der auf einen Samstag, Sonntag oder gesetzlichen Feiertag fällt, auf den nächsten Werktag, der 25. dagegen nicht.
Siehe Fälligkeit der Erklärung.
Wichtige Websites
| Website | Zweck |
|---|---|
| SPF Finances — Beginn, Änderung oder Beendigung der Tätigkeit | Umsatzsteuer-Identifikation (Formular 604A), Änderungen (604B) und Einstellung (604C) |
| Intervat | Einreichung von Umsatzsteuererklärungen, Listen und OSS-Erklärungen |
| SPF Finances — Zahlung der Umsatzsteuer | Zahlung der Umsatzsteuer auf das Konto BE41 6792 0036 4210 (SPF Finances, abgerufen am 23. August 2026) |
| SPF Finances — MwSt-Provisionskonto | Das in MyMinfin angezeigte Provisionskonto |
| VIES-Prüfung von Umsatzsteuernummern | Prüfung einer belgischen oder anderen EU-Umsatzsteuernummer |
| CBE Public Search | Prüfung einer Unternehmensnummer in der Zentralen Datenbank der Unternehmen |
| Fisconetplus | Rechtsdatenbank des SPF Finances: MwStGB, Königliche Erlasse und Steuersätze |
| E-Rechnungsportal und Selbsttest zum Anwendungsbereich | Die B2B-E-Rechnungspflicht und ob sie für Sie gilt |
| Business Expert Group | Rechnungsmuster und Peppol-Feldzuordnungen |
Siehe auch den Prüfdienst für belgische Umsatzsteuernummern von Lookuptax.
Aktuelle Änderungen
- 2026-10-02 — Die Abgeordnetenkammer veröffentlicht den Ausschussbericht und den angenommenen Text des Gesetzentwurfs DOC 56 1718, den ihr Finanz- und Haushaltsausschuss am 23. September 2026 angenommen hat (11 Stimmen dafür, 2 Enthaltungen). Der Entwurf ändert das MwStGB, um die Regeln von VAT in the Digital Age ab dem 1. Januar 2027 und dem 1. Juli 2029 anzuwenden (teilweise Umsetzung der Richtlinie (EU) 2025/516), einschließlich des Auslaufens der Vereinfachung für Konsignationslager (Verbringungen nach dem 30. Juni 2028 sind nicht mehr begünstigt; Übergangsregeln enden am 30. Juni 2029). Noch nicht in Kraft: Zum 5. Oktober 2026 hatte keine Abstimmung im Plenum stattgefunden. (Belgische Abgeordnetenkammer) — siehe Ereigniseintrag
- 2026-09-17 — Das Plenum der Abgeordnetenkammer nimmt den Gesetzentwurf DOC 56 1593 ("lagere kosten II en diverse bepalingen") an, dessen Artikel 26 die Obergrenze der Kleinunternehmerregelung in MwStGB Art. 56ter mit Wirkung ab dem 1. Januar 2027 von 25.000 € auf 26.000 € für 2027 anheben würde, mit jährlichen Erhöhungen um 1.000 € bis auf 30.000 € für 2031 und die Folgejahre; derselbe Stufenplan würde für die Obergrenze des belgischen Umsatzes von in der EU ansässigen Nutzern der Kleinunternehmerregelung gelten (Art. 56ter § 2). Noch nicht in Kraft: Der Entwurf war zur königlichen Ausfertigung vorgelegt und zum 5. Oktober 2026 noch nicht im Moniteur belge veröffentlicht; 25.000 € bleibt daher die geltende Obergrenze. (Belgische Abgeordnetenkammer) — siehe Ereigniseintrag
- 2026-09-01 — Der Straftatbestand in MwStGB Art. 73 wird ersetzt: Freiheitsstrafe der Stufe 2 des Strafgesetzbuchs (Stufe 3 bei schwerem Betrug) und eine fakultative Geldstrafe von 2.000 € bis 4.000.000 €. Das Inkrafttreten wurde durch das Gesetz vom 30. März 2026 vom 8. April 2026 verschoben. (SPF Finances — Fisconetplus)
- 2026-07-18 — Der Ministerrat billigt einen Vorentwurf eines Gesetzes zur Einführung der elektronischen Meldung und zur Abschaffung der jährlichen Kundenliste. Noch nicht in Kraft. (Nachrichten der belgischen Bundesregierung) — siehe Ereigniseintrag
- 2026-05-01 — Das MwSt-Provisionskonto wird in MyMinfin sichtbar (SPF Finances, abgerufen am 23. August 2026). (SPF Finances) — siehe Ereigniseintrag
- 2026-03-01 — Königlicher Erlass vom 14. Februar 2026: Hotels und Campingplätze wechseln von 6 % auf 12 %; Pflanzenschutzmittel wechseln von 12 % auf 21 %. (SPF Finances — Fisconetplus)
- 2026-01-10 — Die vierteljährliche Umsatzsteuererklärung steht allen Unternehmen offen, deren Jahresumsatz ohne Umsatzsteuer für das gesamte Unternehmen 2.500.000 € nicht übersteigt; die frühere zusätzliche Obergrenze von 250.000 € für Lieferungen von Energieerzeugnissen, Mobiltelefonen, Computern und zulassungspflichtigen Kraftfahrzeugen entfällt (Arrêté royal vom 17. Dezember 2025 zur Änderung des Königlichen Erlasses Nr. 1, Art. 17 § 2). (SPF Finances — Fisconetplus) — siehe Ereignis · Ausgabe
- 2026-01-01 — Die strukturierte B2B-E-Rechnung über Peppol wird zwischen in Belgien umsatzsteuerpflichtigen Unternehmen verpflichtend. Am selben Tag beginnt ein befristeter Satz von 6 % für Wärmepumpen in Wohnungen; er gilt bis zum 31. Dezember 2030. (E-Rechnungsportal des SPF Finances; Fisconetplus)
- 2025-12-30 — Das Gesetz vom 18. Dezember 2025 wird veröffentlicht. Sein Art. 97 führt die siebenjährige Aufbewahrungsfrist für Rechnungen rückwirkend ab dem 1. Januar 2023 wieder ein. (SPF Finances — Fisconetplus)
- 2025-07-29 — Kohle und andere feste Brennstoffe wechseln von 12 % auf 21 % (Gesetz vom 18. Juli 2025, Art. 54). (SPF Finances — Fisconetplus)
Ausblick: 31. Dezember 2026, Ende der pauschalen Bemessungsgrundlagen für Gastwirte nach dem Königlichen Erlass Nr. 2bis; 31. Dezember 2030, Ende des Wärmepumpensatzes. Die vollständige Chronologie finden Sie unter Steueränderungen in Belgien auf Lookuptax.
Referenzlinks
Fisconetplus-Dokumente sind die konsolidierten Texte des SPF Finances, Stand Moniteur belge vom 31. August 2026.
- MwStGB — Inhaltsverzeichnis (Fisconetplus)
- MwStGB, Art. 37 — Festlegung der Steuersätze durch Königlichen Erlass (Fisconetplus)
- MwStGB, Art. 4 — Steuerpflichtige (Fisconetplus)
- MwStGB, Art. 50 — Umsatzsteuer-Identifikation (Fisconetplus)
- MwStGB, Art. 56ter — Kleinunternehmerregelung (Fisconetplus)
- MwStGB, Art. 56bis — Ausschlüsse von der Kleinunternehmerregelung und kein Vorsteuerabzug (Fisconetplus)
- Königlicher Erlass Nr. 19 vom 15. Dezember 2024 — Verfahren der Kleinunternehmerregelung (Fisconetplus)
- MwStGB, Art. 55 — Vertreter nicht ansässiger Steuerpflichtiger (Fisconetplus)
- Königlicher Erlass Nr. 31 vom 2. April 2002 — Sicherheitsleistung des Vertreters (Fisconetplus)
- Königlicher Erlass Nr. 55 vom 9. März 2007 — Mehrwertsteuereinheiten (Fisconetplus)
- SPF Finances — Beginn, Änderung oder Beendigung der Tätigkeit (Formulare 604A, 604B, 604C)
- Königlicher Erlass Nr. 23 vom 9. Dezember 2009 — jährliche Kundenliste (Fisconetplus)
- Königlicher Erlass Nr. 20 vom 20. Juli 1970 — Steuersätze und Tabellen A, B, C (Fisconetplus)
- Königlicher Erlass Nr. 1 — Rechnungen, Erklärungen, Umkehrung der Steuerschuldnerschaft, E-Rechnungsformat (Fisconetplus)
- SPF Finances — E-Rechnungs-FAQ, spezifische Fragen
- MwStGB, Art. 13bis — elektronische Schnittstellen (Fisconetplus)
- MwStGB, Art. 70 — proportionale und feste Geldbußen (Fisconetplus)
- FOD Financiën — OSS (Intervat)
- MwStGB, Art. 60 — Aufbewahrung von Rechnungen (Fisconetplus)
- Business Expert Group — Szenario 1, Minimal legal + technical invoice (DOCX) und das zugehörige XML
- Business Expert Group — Übersicht der Testfälle und Szenarien
- Richtlinie (EU) 2025/516 des Rates (ViDA) — EUR-Lex
- Königlicher Erlass Nr. 1, Art. 17 — Erklärungsfristen und vierteljährliche Erklärung (Fisconetplus)
- SPF Finances — Zahlung der Umsatzsteuer und Verzugszinsen
- SPF Finances — MwSt-Provisionskonto
- MwStGB, Art. 53 — Erklärungen und Ersatzerklärung (Fisconetplus)
- MwStGB, Art. 56quinquies — Meldungen im Rahmen der Kleinunternehmerregelung (Fisconetplus)
- MwStGB, Art. 45 — Recht auf Vorsteuerabzug (Fisconetplus)
- MwStGB, Art. 76 — Erstattung von Umsatzsteuerguthaben (Fisconetplus)
- MwStGB, Art. 44 — steuerfreie Umsätze (Fisconetplus)
- Königlicher Erlass Nr. 53 vom 23. Dezember 1994 — Differenzbesteuerung (Fisconetplus)
- Königliche Erlasse zur Umsatzsteuer — Inhaltsverzeichnis (Fisconetplus)
- MwStGB, Art. 73 — Straftatbestand, Fassung ab 1. September 2026 (Fisconetplus)
- MwStGB, Art. 72 — verwaltungsrechtliche und strafrechtliche Geldbußen (Fisconetplus)
- Königlicher Erlass Nr. 41 — Skala der proportionalen Geldbußen (Fisconetplus)
- Königlicher Erlass Nr. 44 vom 9. Juli 2012 — Skala der festen Geldbußen (Fisconetplus)
- SPF Finances — E-Rechnungsportal
- Ministerrat vom 18. Juli 2026 (Nachrichten der belgischen Bundesregierung)
- SPF Finances — Erläuterung zur neuen MwSt-Kette, 31. Januar 2025 (PDF)
- MwStGB, Art. 53decies — welche Rechnungsvorschriften welches Mitgliedstaats gelten (Fisconetplus)
- Königlicher Erlass Nr. 2bis vom 7. Dezember 2025 — Pauschalsätze für Gastwirte (Fisconetplus)
- MwStGB, Art. 91 — Verzugszinsen (Fisconetplus)
- MwStGB, Art. 83bis — MwSt-Provisionskonto (Fisconetplus)
- Königlicher Erlass Nr. 50 vom 11. Dezember 2019 — Zusammenfassende Meldung (Fisconetplus)
- MwStGB, Art. 27 — Wechselkurse (Fisconetplus)
Lookuptax-Seiten zu Belgien und zum Gesamtbild:
- Lookuptax — Leitfaden zur belgischen Steuer-ID
- Lookuptax — So überprüfen Sie eine belgische Umsatzsteuernummer
- Lookuptax — So überprüfen Sie eine belgische Unternehmensnummer
- Lookuptax — E-Rechnung in Belgien
- Lookuptax — Peppol-Leitfaden zur E-Rechnung
- Lookuptax — Status der E-Rechnung und Netzwerke weltweit
- Lookuptax — Umsatzsteuer-Registrierungsschwellen weltweit
- Lookuptax — Weltweite Steuersätze
- Lookuptax — Steueränderungen in Belgien