Bhutan – Leitfaden zur GST (Goods and Services Tax)
| STECKBRIEF | |
|---|---|
| Ländercode | BT |
| Name der Steuer | Goods and Services Tax (GST) — Waren- und Dienstleistungssteuer |
| Steuerbehörde | Department of Revenue and Customs (DRC), Ministry of Finance |
Überblick
Bhutan erhebt eine Goods and Services Tax (GST) nach dem GST Act of Bhutan 2020 (Dzongkha: འབྲུག་གི་ཅ་ཆས་དང་ཞབས་ཏོག་ཁྲལ་གྱི་ བཅའ་ཁྲིམས་ ༢༠༢༠ ཅན་མ།). Es handelt sich um eine Steuer mit einem einheitlichen Steuersatz nach dem Bestimmungslandprinzip: „This Act imposes GST in accordance with the destination principle, under which GST is imposed only on consumption in Bhutan“ (s.68). Die GST gilt „on taxable supplies and taxable imports“ (s.12). [1]
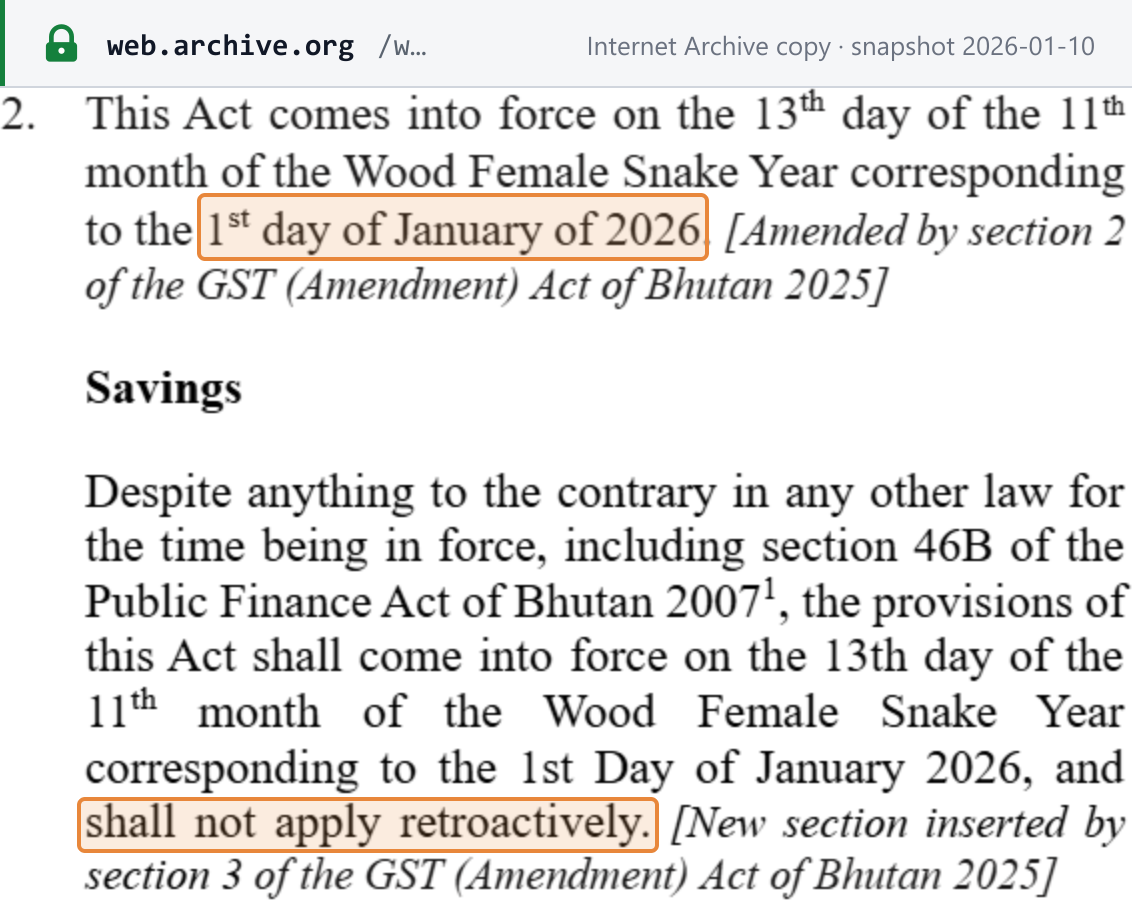
In Kraft seit dem 1. Januar 2026. Das Gesetz wurde 2020 verabschiedet, sein Inkrafttreten jedoch aufgeschoben. Der GST (Amendment) Act of Bhutan 2022 hielt die Kapitel zu Steuerberechnung, Zahlung, Erstattung und Registrierung zurück, bis „the goods and services tax system is ready“. Der GST (Amendment) Act of Bhutan 2025 legte den Beginn dann auf den 1. Januar 2026 fest, und eine Übergangsklausel bestimmt, dass das Gesetz „shall not apply retroactively“. Die GST hat am selben Tag die Sales Tax nach dem Sales Tax, Customs and Excise Act 2000 abgelöst. Die Bekanntmachung des DRC vom 27. April 2026 verweist auf „the implementation of the Goods and Services Tax (GST) Act of Bhutan on January 1, 2026, and the simultaneous cessation of Sales Tax“. Die vom Finanzministerium erlassenen GST Rules 2026 treten ebenfalls am 1. Januar 2026 in Kraft (Rule 2). [1] [2] [8] [12]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Quellen. Sections werden als „GST Act s.X“ nach der konsolidierten Fassung des DRC vom September 2025 zitiert, die die Änderungsgesetze von 2021, 2022 und 2025 einarbeitet. Maßgeblich ist der Dzongkha-Text, doch „in the event of any difference in the technical interpretation between the Dzongkha and the English texts, the English text shall be regarded as equally authoritative“ (s.336).
Behörde. „The Department of Revenue and Customs under the Ministry shall be the authority for the implementation and administration of this Act“ (s.7). Das Department of Revenue and Customs (DRC) ist auch für den Zoll zuständig und erhebt die GST auf Einfuhren bei der Zollabfertigung (s.47).
Währung. Der Ngultrum (Nu., BTN). Rechnungsbeträge und GST müssen in Ngultrum angegeben werden (GST Rules r.185(6)–(7)).
Steuerzeitraum. Standardmäßig ein Kalendermonat (s.337(105)). Kleinere Registrierte können auf Antrag Quartalszeiträume erhalten, und staatliche Stellen mit Ausnahme staatseigener Unternehmen verwenden Halbjahre (siehe Erklärung und Zahlung).
Ebenen. Keine. „This Act extends to the whole of Bhutan“ (s.4), und weder das Gesetz noch die Rules sehen eine subnationale GST vor. Verbrauchsteuern (Excise) sind eine eigene Steuer: Der frühere Part II des Gesetzes, die Excise Equalization Tax, wurde durch den Excise Tax Act of Bhutan 2025 aufgehoben, und dieser Leitfaden behandelt Verbrauchsteuern nicht.
Zu den Systemen der Nachbarländer siehe den Leitfaden zur GST in Indien und den Leitfaden zur Umsatzsteuer in Nepal. Wie die Steuer anderswo heißt, finden Sie unter Bezeichnungen von VAT, GST und Sales Tax nach Ländern.
Registrierung
Wer sich registrieren muss
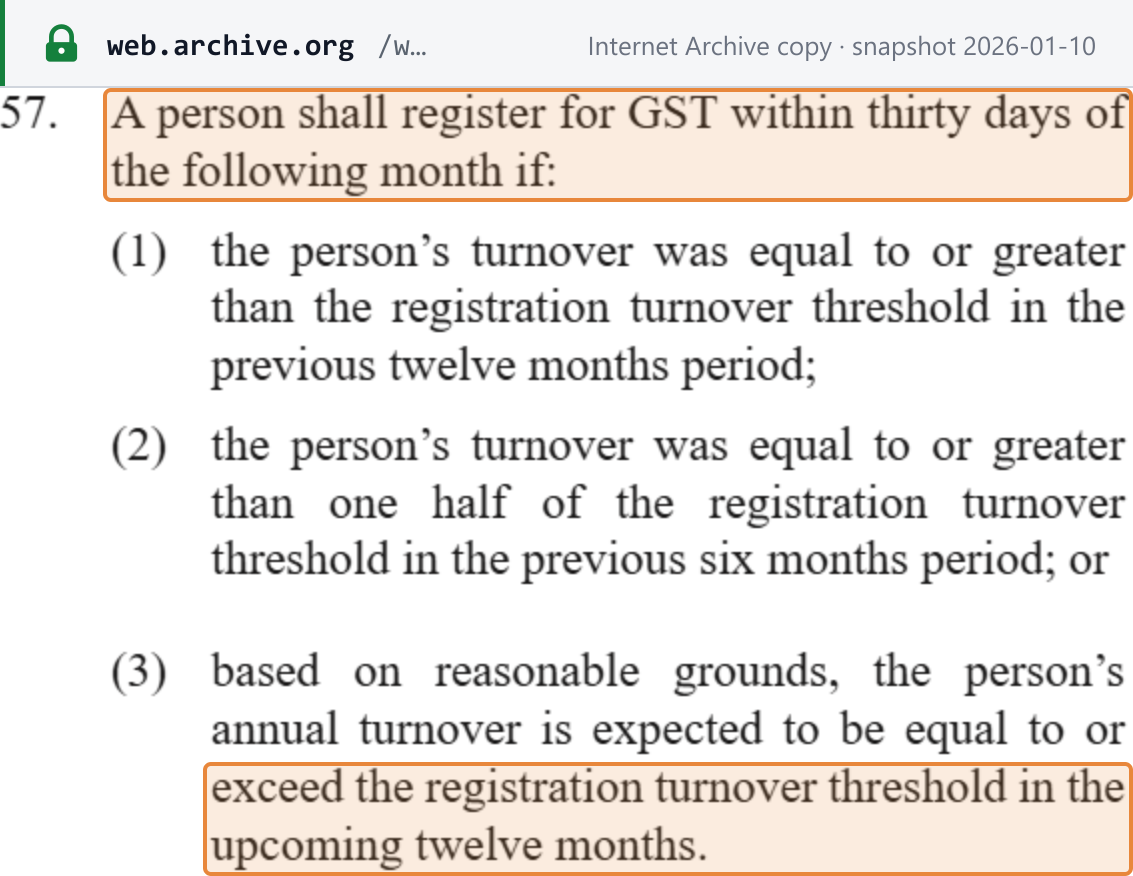
Eine Person muss sich „within thirty days of the following month“ für die GST registrieren, wenn einer von drei Tests erfüllt ist (GST Act s.57):
- Der Umsatz war in den vorangegangenen zwölf Monaten gleich dem Registrierungsschwellenwert oder höher;
- der Umsatz war in den vorangegangenen sechs Monaten gleich der Hälfte des Schwellenwerts oder höher; oder
- aus vernünftigen Gründen wird erwartet, dass der Jahresumsatz in den kommenden zwölf Monaten den Schwellenwert erreicht.
Die Tests 1 und 2 gelten nicht, wenn das DRC überzeugt ist, dass der Umsatz in den nächsten zwölf Monaten unter dem Schwellenwert bleibt (s.58). Das DRC kann eine Person auch selbst registrieren, wenn ihm objektive Nachweise vorliegen (s.61). Staatliche Stellen registrieren sich „irrespective of turnover“ (s.59). [1]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Registrierungsschwellenwert
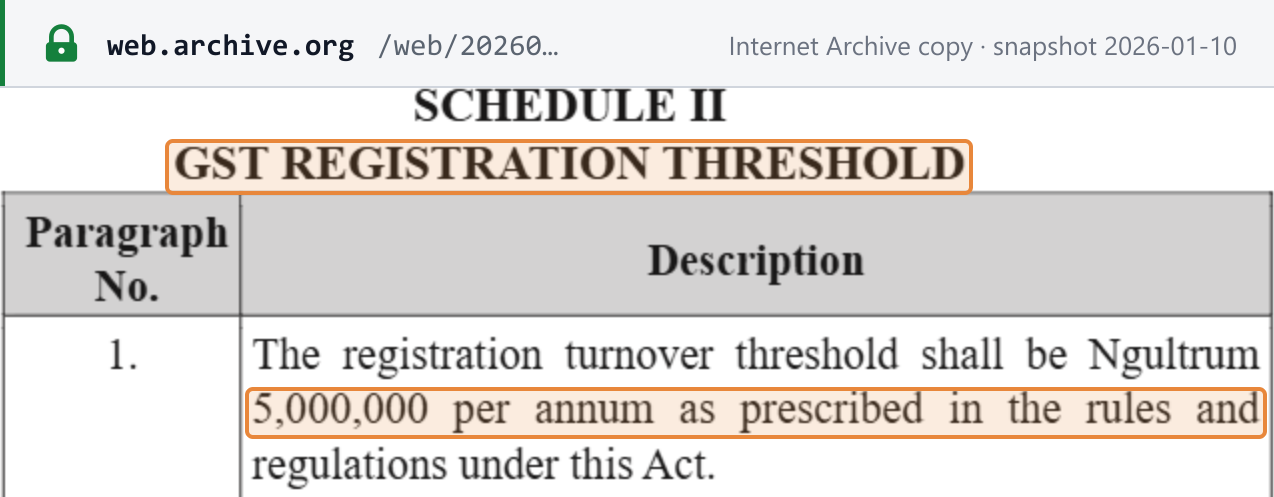
Nu. 5.000.000 Registrierungsumsatz pro Jahr. Schedule II: „The registration turnover threshold shall be Ngultrum 5,000,000 per annum as prescribed in the rules and regulations under this Act.“ Der Sechsmonatstest in s.57(2) liegt somit bei Nu. 2.500.000. [1]
- Was zählt (GST Rules r.6). Der Wert aller im Rahmen der wirtschaftlichen Tätigkeit erbrachten Lieferungen und Leistungen zuzüglich der empfangenen eingeführten B2B-Dienstleistungen. Veräußerungen von Anlagegütern und der Verkauf eines Unternehmens als laufender Betrieb bleiben außer Betracht.
- Natürliche Personen (r.7). Alle Unternehmen einer natürlichen Person werden zusammengerechnet, unabhängig von ihrem Standort. Ein Unternehmen in gemeinsamem Eigentum ist eine eigene Person und wird anhand seines eigenen Umsatzes geprüft.
- Zusammenfassung des DRC. Der „Easy Guide“ des DRC lautet: „Any business with an annual turnover of Nu. 5 million or more must register for GST“. [2] [3]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Die Umstellungsaktion 2025. Für den Übergang zur GST hat das DRC bestehende Unternehmen auf Grundlage ihrer Einkommensteuererklärungen für 2024 selbst registriert, ohne dass ein Antrag nötig war: „you are not required to submit a separate registration application. The Department of Revenue and Customs (DRC) will register your business based on your 2024 Income Tax return filing“ (DRC-Bekanntmachung DRC/GST/1/2025-2026/194 vom 19. August 2025, ein reiner Bildscan). Nach Angaben des DRC sollten die Registrierungsbescheinigungen über das BITS-Portal ausgestellt werden. [4]
Zu anderen Ländern siehe Registrierungsschwellenwerte für die Umsatzsteuer weltweit.
Registrierung von Gebietsfremden
Das Gesetz legt keinen gesonderten Schwellenwert für Gebietsfremde fest. Section 57 und Schedule II sprechen von „a person“, und weder das Gesetz noch die Rules regeln, ob die eingeführten B2C-Dienstleistungen eines Gebietsfremden in den Test von Nu. 5.000.000 einfließen. Das Gesetz regelt Folgendes:
- GST-Vertreter. „Unless otherwise allowed by the Department“ muss ein Gebietsfremder ohne feste Niederlassung in Bhutan, der eine steuerpflichtige Lieferung erbringt und dafür die GST schuldet, einen GST-Vertreter in Bhutan bestellen (r.122; Act s.145). Der Vertreter muss ein Gebietsansässiger, eine Person mit fester Niederlassung oder ein zugelassener Vertreter sein und zwölf Monate ordnungsgemäßer Steuer-Compliance vorweisen (r.125). Er beantragt die Registrierung und zahlt die GST und etwaige Strafen (r.126). Das DRC kann eine Sicherheitsleistung verlangen (r.124).
- Vereinfachtes Verfahren für B2C-Dienstleistungen. Ein Gebietsfremder, der ausschließlich eingeführte B2C-Dienstleistungen erbringt, kann sich für die vereinfachte Registrierung und vereinfachte Erklärungen entscheiden. Er kann dann keine Vorsteuer geltend machen und muss gegebenenfalls eine Kontaktperson in Bhutan benennen (r.129).
Siehe Ausländische Unternehmen, die nach Bhutan verkaufen. [2]
Steueridentifikationsnummer
Die GST-Registrierungsnummer ist die Steuerpflichtigennummer (taxpayer number), die das DRC TPN nennt („Taxpayer Identification Number (TPN)“ im Easy Guide). Die TPN steht auf jeder Steuerrechnung (r.185(3)). Ein abgemeldeter Registrierter registriert sich erneut „using the same taxpayer number“ (r.40). TPNs werden über das Steuerpflichtigensystem RAMIS des DRC vergeben, das auf der Startseite des DRC als „TPN Registration“ verlinkt ist. [2] [3]
Format. Das DRC veröffentlicht keine Regel zu Format, Länge oder Prüfziffer der TPN. Zu amtlichen Abfragen in anderen Ländern siehe Umsatzsteuernummer prüfen.
So registrieren Sie sich
- TPN beschaffen. Hat das Unternehmen keine, registriert es sich über RAMIS beim DRC als Steuerpflichtiger.
- GST-Registrierung beantragen, und zwar „electronically or in such form and manner as prescribed by the Department“ (r.23). Der Easy Guide des DRC sagt: „Applications are made through the Bhutan Integrated Taxation System (BITS) portal.“ Die Frist ist die aus s.57: innerhalb von dreißig Tagen des Folgemonats. Eine Person, die innerhalb von 30 Tagen nach ihrer Entstehung registrierungspflichtig wird, kann den Antrag stellen, sobald sie besteht (r.21).
- Das DRC entscheidet innerhalb von 15 Tagen nach Eingang des vollständigen Antrags, bei Registrierung von Unternehmensbereichen innerhalb von 30 Tagen (r.25). Eine Person, die fristgerecht beantragt hat, ist kein „taxable person“, bis das DRC über den Antrag entschieden hat (r.27).
- Wirksamkeitsdatum. Bei Pflichtregistrierung das spätere der beiden Daten: der Tag, an dem die Pflicht entstand, oder das Datum in der Mitteilung des DRC (r.29). Bei freiwilliger Registrierung der erste Tag des Monats nach der Mitteilung oder ein vom Antragsteller gewünschtes späteres Datum (r.30).
Weder das Gesetz noch die Rules führen die erforderlichen Unterlagen auf. Das DRC muss eine Liste der registrierten Personen „maintain and publish“, mit Name, Handelsname, Registrierungsnummer und Wirksamkeitsdatum jeder Person (r.31). Eine öffentliche Abfrage dieser Liste haben wir nicht gefunden. [2] [3]
Eine unterlassene Registrierung kostet beim ersten Verstoß Nu. 10.000; eine Wiederholung ist eine GST-Straftat (r.262). Zum allgemeinen Verfahren in anderen Ländern siehe So registrieren Sie sich für VAT, Sales Tax oder GST.
Freiwillige Registrierung
Möglich, aber nur oberhalb von Nu. 2.500.000. Eine nicht registrierungspflichtige Person kann sich freiwillig registrieren, wenn ihr Registrierungsumsatz in den vergangenen 12 Monaten „exceeds the voluntary registration threshold“ und das DRC überzeugt ist, dass sie ihre Pflichten erfüllen kann (r.8). Der freiwillige Schwellenwert ist „a registration turnover of Nu. 2,500,000 in the previous 12-month period“ (r.285(18)). Der Easy Guide des DRC formuliert es als „Nu. 2.5 million or more“; die Rule sagt „exceeds“. Ein freiwillig Registrierter muss mindestens zwei Jahre registriert bleiben (r.9). Durch die Registrierung kann ein Unternehmen Vorsteuer zurückerhalten und Steuerrechnungen ausstellen, aus denen seine Geschäftskunden den Vorsteuerabzug geltend machen können. [2]
Abmeldung
- Antrag innerhalb von 30 Tagen nach dauerhafter Einstellung der Lieferungen (r.33). Eine Person, die nicht mehr registrierungspflichtig ist, kann ebenfalls einen Antrag stellen (r.34).
- Das DRC muss die Registrierung löschen, wenn die Person mindestens 24 aufeinanderfolgende Monate registriert war, und kann sie bei kürzerer Dauer löschen (r.35). Das DRC löscht auch, wenn keine wirtschaftliche Tätigkeit vorliegt (r.36), und kann bei fehlenden Aufzeichnungen, unzuverlässigen Erklärungen oder falschen Angaben löschen (r.37).
- Nach der Löschung stellen Sie keine Steuerrechnungen mehr aus und müssen „file a final GST return and pay all amounts due under the Act within 30 days from the end of the last tax period“. Etwaige Erstattungen sind innerhalb derselben 30 Tage zu beantragen (r.39).
- Lagerbestände, für die Vorsteuer geltend gemacht wurde, lösen eine erhöhende Berichtigung aus (Act s.111). [1] [2]
Gruppenregistrierung
Möglich, ebenso die Registrierung von Unternehmensbereichen.
- Gruppenregistrierung (rr.10–17). Zwei oder mehr registrierte Personen unter gemeinsamer Kontrolle können sich als Gruppe registrieren, wenn jede von ihnen in Bhutan ansässig ist oder dort eine feste Niederlassung hat, keine Rückstände hat, denselben Steuerzeitraum verwendet, keiner anderen Gruppe angehört und nicht als Unternehmensbereich registriert ist (r.14). Der Antrag ist mindestens 30 Tage vor dem gewünschten Wirksamwerden der Gruppe zu stellen. Ein vertretendes Mitglied gibt die Erklärungen ab. Lieferungen zwischen Mitgliedern „are disregarded“, und „all group members are jointly and severally liable“ (r.17).
- Registrierung von Unternehmensbereichen (rr.18–20). Ein Unternehmen, dessen Bereiche getrennt Buch führen, kann diese gesondert registrieren. Jeder Bereich bleibt unabhängig von seinem eigenen Umsatz registriert, wenn die Bereiche zusammen den Schwellenwert überschreiten (r.20). [2]
Steuersätze
| Steuersatz | Gilt für | Quelle |
|---|---|---|
| 5 % (Regelsatz und einziger positiver Steuersatz) | Alle steuerpflichtigen Lieferungen und steuerpflichtigen Einfuhren von Waren und Dienstleistungen, die nicht dem Nullsatz unterliegen oder steuerbefreit sind | GST Act Schedule I, s.16 |
| 0 % (Nullsatz) | Lieferungen nach Schedule V: Ausfuhren von Waren, außerhalb Bhutans genutzte oder in Anspruch genommene Dienstleistungen, internationale Beförderungen und die übrigen unter Grenzüberschreitende Regeln aufgeführten Fälle; die Vorsteuer bleibt abziehbar (s.29) | GST Act s.28, Schedule V |
| Steuerbefreit (keine GST, kein Vorsteuerabzug) | Schedule IV: Finanzdienstleistungen, Bildung, Gesundheit, Wohnungsmieten und die aufgeführten Grundgüter — siehe Steuerbefreiungen | GST Act s.26, Schedule IV |
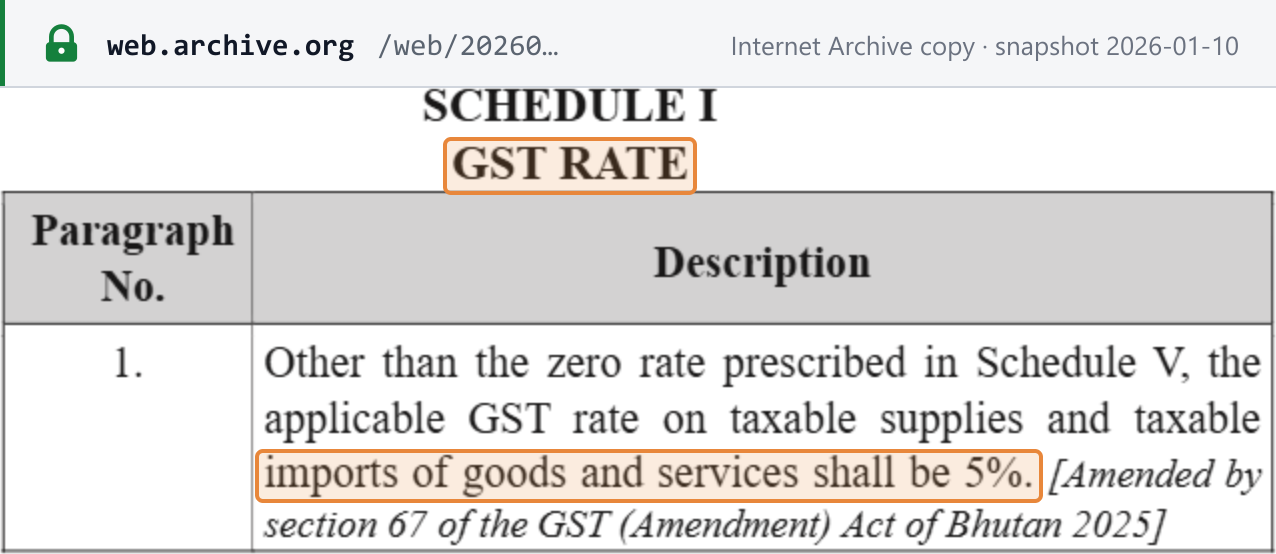
Regelsatz: 5 %, seit dem 1. Januar 2026. Schedule I: „Other than the zero rate prescribed in Schedule V, the applicable GST rate on taxable supplies and taxable imports of goods and services shall be 5%“, in der durch s.67 des GST (Amendment) Act of Bhutan 2025 geänderten Fassung. Der Steuersatz trat mit der Steuer am 1. Januar 2026 in Kraft. Der Easy Guide des DRC fasst es so zusammen: „Most goods and services: Taxed at 5%“. [1] [3]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Ermäßigte Steuersätze. Keine. Schedule I legt einen einzigen positiven Steuersatz fest, und weder das Gesetz noch die Rules enthalten einen weiteren.
Was die 5 % ersetzt haben. Die Sales-Tax-Sätze in Schedule 1 des Tax Act of Bhutan 2022 sind ab dem 1. Januar 2026 aufgehoben (die nach s.2 eingefügte Aufhebungsklausel sowie s.5). „Sales tax shall not be payable on an import, sale or other transaction to the extent that it is subject to GST“ (Schedule X para 4). [1]
Preise müssen die GST enthalten. Das Bewerben, Auszeichnen oder Angeben von Preisen ohne GST ist ein Verwaltungsverstoß: Nu. 5.000, dann Nu. 10.000 (s.264(4); r.262).
Angekündigte künftige Steuersätze. Keine; das DRC hat keine Änderung des Steuersatzes angekündigt.
Zu den Steuersätzen anderer Länder siehe Steuersätze weltweit.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhren von Waren. Steuerschuldner ist der Einführer (s.14(2)), und „GST payable on a taxable import shall be paid at the time of customs clearance“ nach dem Customs Act of Bhutan 2017 (s.47). Bemessungsgrundlage ist der Zollwert zuzüglich Zoll, Versicherung und Fracht sowie sonstiger Steuern und Gebühren (s.23). Rule 272 bestimmt, dass der GST-Wert „shall be customs value including excise tax, customs duty and any other fees and charges at the time of import“.
- Aufschub. Zugelassene Hersteller und Verarbeiter, deren Erklärungen regelmäßig einen negativen Nettobetrag ausweisen, können die Einfuhr-GST gegen Sicherheitsleistung in die Erklärung verlagern (s.168; rr.89–95).
- Einfuhren mit geringem Wert. Eine allgemeine Bagatellgrenze gibt es nicht. Geschenke per Post oder Kurier sind GST-frei, wenn „the total invoice value does not exceed Nu.10,000“, sofern sie für den persönlichen Gebrauch des Empfängers bestimmt sind, in nicht kommerziellen Mengen vorliegen und keinen Alkohol enthalten (r.49). Für Gratismuster gilt eine eigene Befreiung (r.50).
- Vorübergehende Verwendung ist begünstigt (s.167; r.87). „Refund of GST shall not be allowed on re-export of goods“ (s.171).
- Ausfuhren unterliegen dem Nullsatz. Waren sind begünstigt, wenn sie nach dem Customs Act zur Ausfuhr angemeldet und ausgeführt werden. Verkäufe eines zugelassenen Duty-free-Händlers an Touristen zählen ebenfalls dazu (Schedule V para 2). Hersteller und Exporteure mit regelmäßig negativen Nettobeträgen können Erstattungen beantragen, ohne den Vortragszeitraum abzuwarten (r.61). [1] [2]
Weitere Lieferungen zum Nullsatz (Schedule V).
- Dienstleistungen an einen Kunden außerhalb Bhutans, der sie außerhalb Bhutans nutzt oder in Anspruch nimmt, sofern sie sich nicht auf Grundstücke in Bhutan beziehen oder an Waren in Bhutan erbracht werden (para 9).
- Außerhalb Bhutans erbrachte Dienstleistungen (para 8).
- Geistiges Eigentum zur Nutzung außerhalb Bhutans (para 10).
- Telekommunikationsleistungen zwischen Netzbetreibern (para 11).
- Internationale Beförderung (para 12).
- Die erste Lieferung von raffiniertem Edelmetall an einen Händler (para 13).
Reverse-Charge-Verfahren bei eingeführten Dienstleistungen
Ja, im B2B-Bereich. Für „a taxable supply of imported Business to Business (B2B) services“ ist „the purchaser“ Steuerschuldner (s.14(3)). Der Kunde wird so behandelt, als entstünden bei ihm sowohl Umsatzsteuer als auch Vorsteuer, und er kann den Vorsteuerabzug geltend machen, sofern er die Umsatzsteuer erklärt hat (s.33). Ein B2B-Kunde ist ein Steuerpflichtiger, der die Dienstleistungen für seine wirtschaftliche Tätigkeit an einer festen Niederlassung in Bhutan bezieht (s.337(46)). Eingeführte B2B-Dienstleistungen fließen außerdem in den eigenen Registrierungsumsatz des Kunden ein (r.6(1)(b)). [1]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Siehe Reverse Charge erklärt.
Digitale Produkte und Dienstleistungen
„Electronic services“ werden erfasst, wenn sie über ein Telekommunikationsnetz erbracht werden (s.337(24)). Die Liste umfasst:
- Websites, Webhosting und Fernwartung;
- Software und deren Updates;
- virtuelle Währungen;
- Bilder, Texte und Informationen;
- Zugang zu Datenbanken;
- Selbstlernpakete;
- Musik, Filme und Spiele;
- Übertragungen und Veranstaltungen;
- „any other supplies that are imported B2C services“, die auf elektronischem Weg erbracht werden.
Jede eingeführte B2C-Dienstleistung, nicht nur eine elektronische, wird mit 5 % besteuert, wenn sie an einen bhutanischen Verbraucher erbracht wird: einen Gebietsansässigen, der nicht registriert ist oder der registriert ist, aber nicht für sein Unternehmen einkauft (s.337(10)). Ein Empfänger gilt als bhutanischer Verbraucher, wenn seine Kontakt- und Rechnungsadresse in Bhutan liegt und zusätzlich der Sitz der zahlenden Bank oder das Ausgabeland der Zahlungskarte auf Bhutan verweist (r.130). Das Gesetz nennt keinen Schwellenwert speziell für digitale Anbieter. [1] [2]
Siehe Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen, die nach Bhutan verkaufen — B2B und B2C
-
B2B-Dienstleistungen. Der bhutanische Geschäftskunde erklärt die Steuer selbst im Reverse-Charge-Verfahren (s.14(3), s.33). Der ausländische Anbieter berechnet keine bhutanische GST.
-
B2C-Dienstleistungen. Steuerschuldner ist die ausländische Seite. Nach s.14(4) schuldet die Steuer:
- der Betreiber der elektronischen Vertriebsplattform, wenn die Leistung über eine einzige Plattform erbracht wird;
- der nach den Rules bestimmte Betreiber, wenn mehr als eine Plattform beteiligt ist;
- der Anbieter, wenn keine Plattform genutzt wird.
Der Steuerschuldner kann das vereinfachte Registrierungs- und Erklärungsverfahren ohne Vorsteuerabzug nutzen (r.129) oder sich über einen GST-Vertreter vollständig registrieren (r.122).
-
Waren. An bhutanische Käufer gelieferte Waren sind Einfuhren, sodass der Einführer die GST beim Zoll zahlt (s.14(2), s.47). Waren, die ein Gebietsfremder in Bhutan installiert oder montiert, sind eine in Bhutan erbrachte Lieferung (s.74(2)(b)).
-
Schwellenwert. Das Gesetz nennt keinen speziellen Schwellenwert für Gebietsfremde (siehe Registrierung von Gebietsfremden). [1] [2]
Haftung von Marktplätzen / Plattformen als fiktive Lieferer
Ja, für Dienstleistungen. Der Betreiber einer elektronischen Vertriebsplattform schuldet die GST auf die über sie erbrachten eingeführten B2C-Dienstleistungen (s.14(4)(a)). Eine Plattform ist eine Website, ein Portal, ein Gateway, ein Webshop oder ein Marktplatz, über den Personen Kunden elektronisch beliefern können, und dient nicht ausschließlich der Zahlungsabwicklung (s.337(23)). Sind mehrere Plattformen beteiligt, legt r.170 die Reihenfolge fest:
- der Betreiber, der schriftlich zugestimmt hat, als Lieferer behandelt zu werden;
- andernfalls der erste Betreiber, der das Entgelt vereinnahmt oder die Belastung autorisiert;
- andernfalls der erste Betreiber, der die Lieferung autorisiert.
Das Gesetz enthält keine entsprechende Regel für Waren, die über Marktplätze verkauft werden; eingeführte Waren werden an der Grenze besteuert. Siehe Regeln zum fiktiven Lieferer bei Marktplätzen. [1] [2]
Ort der Leistung
- Gebietsansässige. „A supply by a resident shall be treated as a supply made in Bhutan“ (s.72). Der Nullsatz nach Schedule V nimmt dann Ausfuhren und im Ausland verbrauchte Leistungen von der Besteuerung aus (s.69).
- Gebietsfremde mit fester Niederlassung in Bhutan. Eine über diese feste Niederlassung erbrachte Leistung gilt als in Bhutan erbracht (s.73).
- Sonstige Gebietsfremde (s.74). Folgende Leistungen gelten als in Bhutan erbracht:
- unbewegliches Vermögen in Bhutan;
- Waren, die in Bhutan geliefert oder zur Verfügung gestellt oder dort installiert oder montiert werden;
- Versorgungsleistungen, die über ein Netz an eine Person in Bhutan geliefert werden;
- Dienstleistungen, die physisch in Bhutan erbracht werden oder sich auf Grundstücke in Bhutan beziehen;
- eingeführte B2B- und B2C-Dienstleistungen.
- Registrierter Gebietsfremder an registrierten Kunden. Die Dienstleistung gilt als in Bhutan erbracht (s.76), es sei denn, der Kunde bezieht sie über eine feste Niederlassung im Ausland (s.77). [1]
Rechnungsanforderungen
„A registered person who makes a taxable supply shall issue a serially numbered tax invoice for every supply“ (GST Act s.209). Die Einzelheiten regelt Kapitel 17 der GST Rules 2026. [1] [2]
Pflichtangaben
Rule 185 verlangt „a serially numbered true and correct tax invoice including pre-printed or e-invoice“, die Folgendes enthalten muss:
| Nr. | Angabe | Wann | GST Rules |
|---|---|---|---|
| — | Fortlaufende Nummer | immer | r.185 Einleitungssatz; Act s.209 |
| 1 | Die Worte „tax invoice“ an hervorgehobener Stelle | immer | r.185(1) |
| 2 | Ausstellungsdatum | immer | r.185(2) |
| 3 | Name, Steuerpflichtigennummer (TPN) und Anschrift des Lieferers | immer | r.185(3) |
| 4 | Beschreibung, Menge und sonstige relevante Spezifikationen des Liefergegenstands | immer | r.185(4) |
| 5 | Jeder gewährte Rabatt | wenn gewährt | r.185(5) |
| 6 | Gesamtentgelt und die darin enthaltene GST, in Ngultrum | immer | r.185(6) |
| 7 | Gesamtentgelt und GST in Ngultrum ausgedrückt | Rechnung in anderer Währung | r.185(7) |
| 8 | Name und Steuerpflichtigennummer des Kunden | Kunde ist registriert | r.185(8) |
| 9 | Name, Anschrift und Steuerpflichtigennummer (falls vorhanden) oder CID-/Reisepassnummer des Kunden sowie jeder Barzahlungsrabatt | Lieferung an eine nicht registrierte Person über Nu. 50.000 | r.185(9) |
| — | Steuerbefreite, dem Nullsatz unterliegende und steuerpflichtige Positionen getrennt, jeweils mit Bruttosumme | gemischte Rechnungen | r.186 |
Eine fehlerhafte Rechnung ist nicht nichtig, aber „such a tax invoice cannot be used to support an input tax credit“ (r.187). Es gibt nur ein Original; ein Ersatz muss als Kopie gekennzeichnet sein (r.188). [2]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Die unterlassene Ausstellung einer Steuerrechnung kostet Nu. 5.000, im Wiederholungsfall Nu. 10.000 (s.264(1); r.262).
Ausstellungsfrist
Spätestens an dem Tag, an dem die GST fällig wird (r.185). Die GST wird zum früheren der beiden Zeitpunkte fällig: Ausstellung der Rechnung oder Zahlung eines Teils des Entgelts (s.81). Bei fortlaufenden oder regelmäßig wiederkehrenden Lieferungen ist es der früheste Zeitpunkt aus Rechnung, Zahlung oder Fälligkeitsdatum (s.82). Ein Kunde kann eine fehlende Rechnung innerhalb von drei Monaten nach Fälligkeit der GST anfordern, und der Lieferer muss sie innerhalb von 15 Tagen nach der Anforderung ausstellen (rr.195–197). [1] [2]
Nummerierung und Reihenfolge
Rechnungen müssen „serially numbered“ sein (s.209; r.185). Vom Käufer erstellte Rechnungen benötigen „a serially printed number“ (r.200(6)(b)). Die Rules schreiben kein bestimmtes Format für den Nummernkreis vor.
Gutschriften und Belastungsanzeigen
Bhutan verwendet für beide Richtungen ein einziges Dokument: die Berichtigungsmitteilung (adjustment note). Der Lieferer stellt sie „within seven days of becoming aware of the event“ aus (s.89(1)(b); ebenso s.88(1)(b)). Berichtigungsereignisse sind Stornierungen, Änderungen des Entgelts, Warenrücksendungen und Änderungen, durch die eine Lieferung steuerpflichtig oder nicht steuerpflichtig wird (s.337(2)). Nach r.190 muss die Mitteilung enthalten:
- die Worte „adjustment note“ an hervorgehobener Stelle;
- das Ausstellungsdatum;
- Name, Steuerpflichtigennummer und Anschrift des Lieferers;
- die Art des Berichtigungsereignisses und die Lieferung, auf die es sich bezieht;
- die Auswirkung auf die geschuldete GST;
- Name und Steuerpflichtigennummer des Kunden, wenn der Kunde registriert ist.
Eine berichtigte Steuerrechnung kann als Berichtigungsmitteilung dienen (r.191). Ohne ordnungsgemäße Mitteilung gibt es keine mindernde Berichtigung (s.91; r.192). Forderungsausfälle erfordern keine Mitteilung (r.194). Die Entlastung setzt voraus, dass die Forderung seit mehr als zwei Jahren überfällig ist, dass zusätzlich ein Konkurs vorliegt oder die Beitreibung ausgeschöpft ist, und dass die Forderung abgeschrieben wurde (s.97). [1] [2]
Währung und Sprache
- Währung. Ngultrum. Eine Rechnung in einer anderen Währung muss Gesamtbetrag und GST zusätzlich in Ngultrum ausweisen (r.185(7)).
- Umrechnungskurs: keiner vorgeschrieben. Die Bekanntmachung des DRC vom August 2025 wies Unternehmen an, den am Ende des Steuerzeitraums geltenden Kurs zu verwenden. Die Bekanntmachung des Finanzministeriums vom 31. Dezember 2025 hält fest, dass diese Bestimmung aus r.185(7) „had already been removed“, und streicht eine versehentlich verbliebene Kopie davon aus r.190(6). Die geänderten Rules legen daher keinen Umrechnungskurs fest; klären Sie den zu verwendenden Kurs mit dem DRC. [7]
- Sprache. Keine Regel zur Rechnungssprache. Dokumente, die dem DRC in einer anderen Sprache als Dzongkha oder Englisch vorgelegt werden, muss die Person übersetzen lassen (s.334).
Dokumentarten
- Steuerrechnung (tax invoice). Die einzige Rechnungsart. Sie kann vorgedruckt oder eine E-Rechnung sein (r.185).
- Berichtigungsmitteilung (adjustment note). Für Gutschriften und Belastungen (r.190).
- Vom Käufer erstellte Steuerrechnung (buyer-created tax invoice). Für die Gutschrift im Sinne des Self-Billing (r.200).
Es gibt keine vereinfachte Rechnung und keine Wertgrenze für ein vereinfachtes Dokument. Die maßgebliche Wertgrenze ist Nu. 50.000: Darüber muss eine Rechnung an einen nicht registrierten Käufer den Käufer identifizieren (r.185(9)). Nur GST-Registrierte dürfen GST berechnen. Ein Nicht-Registrierter, der sie vereinnahmt, begeht eine Straftat, wie das DRC die Unternehmen am 5. Januar 2026 erinnerte. [2] [6]
Self-Billing
Zulässig, als „Buyer Created Tax Invoice“ (r.200). Die Voraussetzungen:
- eine schriftliche Vereinbarung mit jedem Lieferer;
- der Empfänger bestimmt den Wert der Lieferung;
- der Empfänger übergibt dem Lieferer eine Kopie und bewahrt selbst eine mindestens fünf Jahre lang auf;
- der Empfänger aktualisiert seine Liefererliste vierteljährlich.
Jede solche Rechnung muss alle Angaben nach r.185, eine fortlaufend gedruckte Nummer, die Worte „Buyer Created Tax Invoice“ und den Vermerk „The tax shown is the output tax payable to the Department of Revenue and Customs“ enthalten. Vertreter dürfen Rechnungen im Namen und unter der TPN des Auftraggebers ausstellen oder empfangen, sobald der Auftraggeber dem DRC eine Liste seiner bestellten Vertreter übermittelt hat (rr.198–199). [2]
Aufbewahrung und Prüfpfad
- Aufbewahrung: fünf Jahre. Aufzeichnungen „shall be retained for a period of five years from the end of the relevant tax period and shall be produced if required by the Department“ (s.211). Das DRC kann per Mitteilung eine längere Frist verlangen (s.212; r.203).
- Was aufzubewahren ist. Ausgestellte und erhaltene Steuerrechnungen und Berichtigungsmitteilungen sowie Zolldokumente für Ein- und Ausfuhren, „original or copy, as appropriate, in such form and manner as may be required by the Department“ (r.202).
- Ausschließlich elektronische Archivierung. Weder das Gesetz noch die Rules erlauben oder verbieten sie. E-Rechnungen (r.185) und Kopien (r.202) werden akzeptiert, ein Format ist jedoch nicht festgelegt.
- Prüfpfad. Keine Regel zu Manipulationsnachweis, Hashwerten oder Fiskalgeräten geht über „serially numbered true and correct“ hinaus. Beamte des DRC dürfen mit Genehmigung des Director Aufzeichnungen einsehen, kopieren und Auszüge daraus anfertigen (ss.274–275) und Aufzeichnungen per Mitteilung anfordern (s.276).
- Sanktion. Die unterlassene Führung von Aufzeichnungen kostet Nu. 5.000, dann Nu. 10.000 (r.262). [1] [2]
Muster einer ordnungsgemäßen Rechnung
Das DRC veröffentlicht kein amtliches Muster einer Steuerrechnung, und die Rules haben keinen Formularanhang. Nachfolgend stellt Lookuptax die Angaben nach Rule 185 für einen beispielhaften inländischen B2B-Verkauf zu 5 % dar. Alle Namen, Nummern und Beträge sind fiktiv:
Steuerrechnung — Beispiel
| Beschreibungr.185(4) | Menger.185(4) | Einzelpreis (ohne GST)r.185(4) | Betrag (ohne GST)r.185(6) |
|---|---|---|---|
| Bürostühle, Modell EX-1 | 10 | Nu. 4.000 | Nu. 40.000 |
| Lieferung und Montage | 1 | Nu. 20.000 | Nu. 20.000 |
- Rabattr.185(5)
- Nu. 0
- Wert ohne GSTr.185(6)
- Nu. 60.000
- GST 5 %r.185(6); Act Sch I
- Nu. 3.000
- Gesamtentgelt (einschließlich GST)r.185(6)
- Nu. 63.000
- Alle Beträge in Ngultrum. Eine Rechnung in einer anderen Währung muss Gesamtbetrag und GST zusätzlich in Ngultrum ausweisen — r.185(7).
- Bei einem Verkauf an einen nicht registrierten Käufer müsste diese Rechnung (über Nu. 50.000) zusätzlich Name, Anschrift und Steuerpflichtigennummer oder CID-/Reisepassnummer des Käufers sowie jeden Barzahlungsrabatt enthalten — r.185(9).
- Eine Rechnung, die steuerpflichtige, dem Nullsatz unterliegende und steuerbefreite Positionen mischt, muss diese trennen und für jede eine Bruttosumme angeben — r.186.
- Der Gesamtbetrag liegt über Nu. 50.000, daher dürfen davon höchstens Nu. 50.000 bar gezahlt werden — Act s.322; r.248.
Status der E-Rechnung
Status (Stand 22. Oktober 2026): keine Pflicht. E-Rechnungen sind zulässig, aber nicht vorgeschrieben: Rule 185 akzeptiert eine Steuerrechnung, die „pre-printed or e-invoice“ ist. Weder der GST Act noch die GST Rules 2026 sehen ein Clearance-Verfahren, Echtzeitmeldungen, Rechnungsregistrierungsnummern, QR-Codes auf Rechnungen oder Fiskalgeräte vor. Die Bekanntmachungen des DRC von August 2025 bis Juni 2026 kündigen nichts davon an. [2]
- System und Netzwerk. Für Rechnungen keines. Das Bhutan Integrated Taxation System (BITS) ist das Portal des DRC für Registrierung, Erklärungen und Zahlungen, kein Netzwerk für den Rechnungsaustausch. Der Easy Guide des DRC sagt, Erklärungen werden abgegeben „by logging in and entering sales and purchase details“. [3]
- Phasen, Formate und Standards. Nicht anwendbar.
- Anwendungsbereich. B2B, B2G und B2C: keine Pflicht.
- Keine Rechnungsregel. Die Bekanntmachung des DRC vom 20. Mai 2026 zu QR-Codes betrifft die Bankkonten, über die Unternehmen QR-Zahlungen empfangen, nach dem Income Tax Act of Bhutan 2025. Es handelt sich nicht um eine QR-Code-Pflicht für Rechnungen.
Wie andere Länder vorgehen, erfahren Sie unter CTC-Modelle der E-Rechnung und Status und Netzwerke der E-Rechnung weltweit.
Erklärung und Zahlung
Erklärungshäufigkeit
| Registrierter | Steuerzeitraum | Grundlage |
|---|---|---|
| Standard (jeder Registrierte) | Monatlich (Kalendermonat) | Act s.337(105) |
| Registrierungsumsatz nicht über dem Pflichtschwellenwert von Nu. 5.000.000, auf Antrag | Vierteljährlich (Kalenderquartal) | Rules r.68–70 |
| Staatliche Stelle mit Ausnahme staatseigener Unternehmen | Halbjährlich (1. Januar–30. Juni, 1. Juli–31. Dezember) | Rules r.166–167 |
Die vierteljährliche Erklärung ist optional und bedarf der Genehmigung des DRC: „a person may apply to the Department … to account for and pay GST on a quarterly basis, provided that the registration turnover of the person does not exceed the compulsory registration turnover threshold“ (r.68). In der Praxis betrifft das freiwillig Registrierte im Bereich von Nu. 2.500.000 bis 5.000.000. Ein Quartalsmelder kehrt zur monatlichen Erklärung zurück, sobald der Umsatz Nu. 5.000.000 übersteigt oder voraussichtlich übersteigen wird (r.71). Die Bekanntmachung des DRC vom August 2025 stellte die Umsatzbereiche als Tabelle dar; nach den Rules ist die Quartalsoption ein Antrag und kein automatischer Wechsel. [1] [2] [4]
Fälligkeit der Erklärung
Innerhalb von 30 Tagen nach Ende jedes Steuerzeitraums, bei jeder Erklärungshäufigkeit: „A taxable person shall, no later than thirty days after the end of each tax period, file a GST return reflecting the person’s net amount for the period“ (s.38). Staatliche Stellen haben ebenfalls 30 Tage nach jedem Halbjahr (r.167(2)). Ein Aufschub von Erklärung und Zahlung kann vor dem Fälligkeitstag wegen Umständen beantragt werden, die die Person nicht zu vertreten hat. Der Säumniszuschlag läuft dennoch ab dem ursprünglichen Fälligkeitstag (rr.41–42). [1]
 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Berichtigung einer Erklärung. Zur Erhöhung des Nettobetrags innerhalb von fünf Jahren (s.40). Zur Minderung innerhalb eines Jahres (s.41).
Zahlungsfrist und Zahlungsweise
Mit der Erklärung. Ein positiver Nettobetrag „shall be paid by the taxable person at the time of filing the GST return“ (s.46). Die Einfuhr-GST wird bei der Zollabfertigung gezahlt (s.47). Staatliche Stellen mit Ausnahme staatseigener Unternehmen müssen die von ihnen vereinnahmte GST außerdem „by the following working day“ abführen (r.167(1)).
Zahlungsweise. Laut Easy Guide des DRC kann die Zahlung „online through the BITS portal, via mobile banking apps, or at bank counters“ erfolgen. Mit seiner Bekanntmachung vom 30. Dezember 2025 nahm das DRC sein Einnahmensystem BIRMS vom Netz, um sich „for the implementation of the new taxes (GST and Excise Tax)“ vorzubereiten. Ratenzahlungsvereinbarungen laufen in der Regel bis zu 12 Monate und nie länger als 24 Monate (r.231). [3] [13]
Zusätzliche Meldungen
Keine. Weder das Gesetz noch die Rules verlangen eine jährliche GST-Erklärung oder eine gesonderte Verkaufs- oder Einkaufsliste. Verkaufs- und Einkaufsdaten werden in der periodischen Erklärung auf BITS erfasst.
Vorsteuerabzug und ausgeschlossene Positionen
Vorsteuer ist abziehbar, wenn Waren oder Dienstleistungen für die wirtschaftliche Tätigkeit und zur Ausführung steuerpflichtiger Lieferungen bezogen werden (s.32). Sie ist im Zeitraum der Rechnung oder der Zahlung, je nachdem, was früher liegt, oder in einem Zeitraum geltend zu machen, der innerhalb der nächsten 12 Monate endet (ss.85–86). Der Antragsteller muss die Belege bei Abgabe der Erklärung besitzen (s.87), und eine fehlerhafte Rechnung kann keinen Abzug begründen (r.187). Vorsteuer auf Waren, die innerhalb von drei Monaten vor der Registrierung zum Weiterverkauf oder als Rohstoffe gekauft wurden, kann geltend gemacht werden (s.107). [1]
Vom Abzug ausgeschlossen (s.34), sofern nicht als Arbeitnehmervergütung gewährt (s.35):
- Bewirtung, es sei denn, die Bewirtung ist der Geschäftszweck;
- Mitgliedschaften in Clubs, Verbänden und Vereinigungen;
- Lotterieleistungen;
- Personenkraftwagen sowie unmittelbar damit zusammenhängende Waren und Dienstleistungen.
Barzahlungen über Nu. 50.000. Für jeden Teil des Entgelts für eine steuerpflichtige Lieferung dürfen höchstens Nu. 50.000 bar gezahlt oder angenommen werden (s.322; r.248). Ein Käufer, der mehr bar zahlt, verliert den Vorsteuerabzug für diesen Einkauf (s.324), und ein Verkäufer, der die Barzahlung annimmt, verliert den Vorsteuerabzug für diese Lieferung (s.325).
Teilweise Steuerbefreiung. Die Vorsteuer wird zwischen steuerpflichtigen und steuerbefreiten Lieferungen aufgeteilt (s.36). Nach einer Bagatellregel wird die auf steuerbefreite Umsätze entfallende Vorsteuer als steuerpflichtig behandelt, wenn die steuerbefreiten Lieferungen des Zeitraums den niedrigeren der beiden Werte nicht übersteigen: Nu. 30.000 (der Monatswert bzw. bei Quartalsmeldern der Monatsdurchschnitt) und 5 % der Gesamtlieferungen (r.59).
Kein Übergangsabzug. „No transitional credit shall be available for sales tax paid on goods purchased and held in stock prior to January 1, 2026“ (DRC-Bekanntmachung vom 19. August 2025). [4]
Erstattungen
- Überschüssige Vorsteuer. Ein negativer Nettobetrag wird vorgetragen oder auf Antrag erstattet (ss.53–55). Eine Erstattung kann nach drei aufeinanderfolgenden Monatszeiträumen bzw. einem Quartalszeitraum des Vortrags beantragt werden (rr.65, 67). Sie erfolgt sofort, wenn die Registrierung gelöscht oder die Tätigkeit eingestellt wird (r.66), und ohne Wartezeit für Hersteller und Exporteure, deren Erklärungen regelmäßig einen negativen Nettobetrag ausweisen (r.61). Der Antrag ist innerhalb eines Jahres nach Abgabe der Erklärung zu stellen (r.63).
- Zeitrahmen. Das DRC „shall, pay the tax refund to the taxpayer no later than 30 days after the refund application is filed“ (s.303), nach Verrechnung mit anderen Steuerschulden (s.302). Verspätete Erstattungen werden mit einfachen Zinsen von 5 % pro Jahr verzinst (r.233). Überzahlungen sind innerhalb eines Jahres geltend zu machen (s.304).
- Touristen. Besucher erhalten Erstattungen bei der Ausreise, nur über den internationalen Flughafen (r.147). Sie müssen Waren im Wert von mindestens Nu. 50.000 einschließlich GST pro Rechnung kaufen und aus Bhutan ausführen (r.148). Eine Verwaltungsgebühr von 5 % wird einbehalten (r.149). Das DRC hat das Verfahren am 6. Februar 2026 mit einem Erstattungsschalter am Paro International Airport gestartet.
- Diplomaten und internationale Organisationen erhalten Erstattungen auf Antrag (ss.154–156).
- Gebietsfremde Unternehmen. Für sie gibt es kein Erstattungsverfahren, und Gebietsfremde im vereinfachten B2C-Verfahren können keine Vorsteuer geltend machen (r.129).
- Entlastung bei Forderungsausfällen. Siehe Gutschriften und Belastungsanzeigen (s.97). [1] [2] [9]
Verträge über den 1. Januar 2026 hinweg
Die DRC-Bekanntmachung DRC/GST/15/2026/392 vom 27. April 2026 behandelt Verträge, die sich über den Wechsel von der Sales Tax erstrecken. Die GST gilt für den ab dem 1. Januar 2026 gelieferten Teil. Im Jahr 2025 ausgestellte Rechnungen oder erhaltene Zahlungen für im Jahr 2026 erbrachte Lieferungen gehören in den ersten Steuerzeitraum 2026. [8]
Steuerbefreiungen
Steuerbefreite Lieferungen
„GST shall not be applicable on an exempt supply or exempt import as prescribed under Schedule IV of this Act“ (s.26). Nur das Parlament kann die Listen ändern (s.30). Eine Steuerbefreiung kann weder durch Zusage noch durch Verwaltungszugeständnis gewährt werden (ss.308–309).
- Steuerbefreite Lieferungen (Schedule IV-A):
- landwirtschaftliche Flächen;
- Wohnraummietverträge;
- Verkäufe von Wohnimmobilien, ausgenommen der Erstverkauf neuer Immobilien oder ein Weiterverkauf innerhalb von zwei Jahren nach Wohnnutzung;
- Kostenumlagen von Eigentümergemeinschaften;
- Finanzdienstleistungen, „except to the extent that a specific fee (not being a life insurance premium) is charged“;
- als einheitliche Lieferung behandelte Verkäufe von laufenden Betrieben (s.116);
- Bildungsleistungen;
- Gesundheitsleistungen.
- Bildung und Gesundheit im Einzelnen (rr.43–48). Erfasst sind: formale Lehrpläne an zugelassenen Einrichtungen, einschließlich Verpflegung, Unterkunft und Verwaltung für eingeschriebene Studierende; sowie notwendige medizinische, nicht kosmetische zahnärztliche, Geburtshilfe-, Pflege- und Rehabilitationsleistungen. Nicht befreit: optionaler oder gesondert berechneter Unterricht, Nachhilfe und Förderkurse; Leistungen an nicht eingeschriebene Personen; kosmetische, ästhetische oder elektive Eingriffe; Spa, Fitness und nicht anerkannte alternative Therapien.
- Steuerbefreite Einfuhren (Schedule IV-B):
- begünstigte Wiedereinfuhren;
- Waren im Transit oder Umschlag;
- nach einem ratifizierten Abkommen befreite Einfuhren;
- Spenden für die Katastrophenhilfe;
- persönliche Habe bhutanischer Bediensteter, die aus dem Auslandsdienst zurückkehren;
- Freigepäckmengen.
- Steuerbefreite Waren, inländisch und eingeführt (Schedule IV-C), aufgeführt nach Code der Bhutan Trade Classification. In der Fassung von 2026 umfasst die Liste:
- frische Butter;
- Reis, einschließlich geschältem, braunem und rotem Reis;
- Speiseöle (Soja-, Erdnuss-, Oliven-, Palm-, Sonnenblumen-, Kokos-, Raps- und Senf-, Lein-, Mais-, Sesamöl sowie andere pflanzliche Öle und Fette);
- Salz;
- Rollstühle, auch motorisierte;
- Damenbinden, Tampons und Windeln. [1] [2] [10]
Steuerbefreiungen in anderen Gesetzen. Schedule IV ist nicht die einzige Quelle für GST-Entlastungen: Auch andere Gesetze können GST-Befreiungen gewähren. Ein Beispiel ist der Renewable Energy Tax Exemption Act of Bhutan 2026, zu dem das DRC am 25. Juni 2026 eine öffentliche Bekanntmachung veröffentlicht hat. Klären Sie seinen Anwendungsbereich mit dem DRC. [14]
Die Ergänzungen von 2026. Frische Butter, weitere Reiskategorien, weitere Speiseöle und automatische Rollstühle wurden durch den GST (Amendment) Act of Bhutan 2026 in Schedule IV(C) aufgenommen. Die Public Notification DRC/STD/GST/50/2026/429 des DRC vom 25. Juni 2026 wies Unternehmen an, ab Mitternacht des 25. Juni 2026 keine GST mehr darauf zu berechnen. Der Nachtrag (Addendum) DRC/GST/50/2026/430 vom 26. Juni 2026 stellte dann klar, dass das Änderungsgesetz am 18. Mai 2026 in Kraft getreten ist. Die Steuerbefreiung „is deemed to have legally commenced on 18/05/2026“; der 25. Juni 2026 ist lediglich das Datum, ab dem die Erhebung eingestellt wurde. Ab dem 18. Mai 2026 auf diese Waren gezahlte GST kann in der Monatserklärung als Vorsteuer berichtigt werden. Die konsolidierte Fassung des Gesetzes vom September 2025 enthält die Ergänzungen noch nicht. [10] [11]
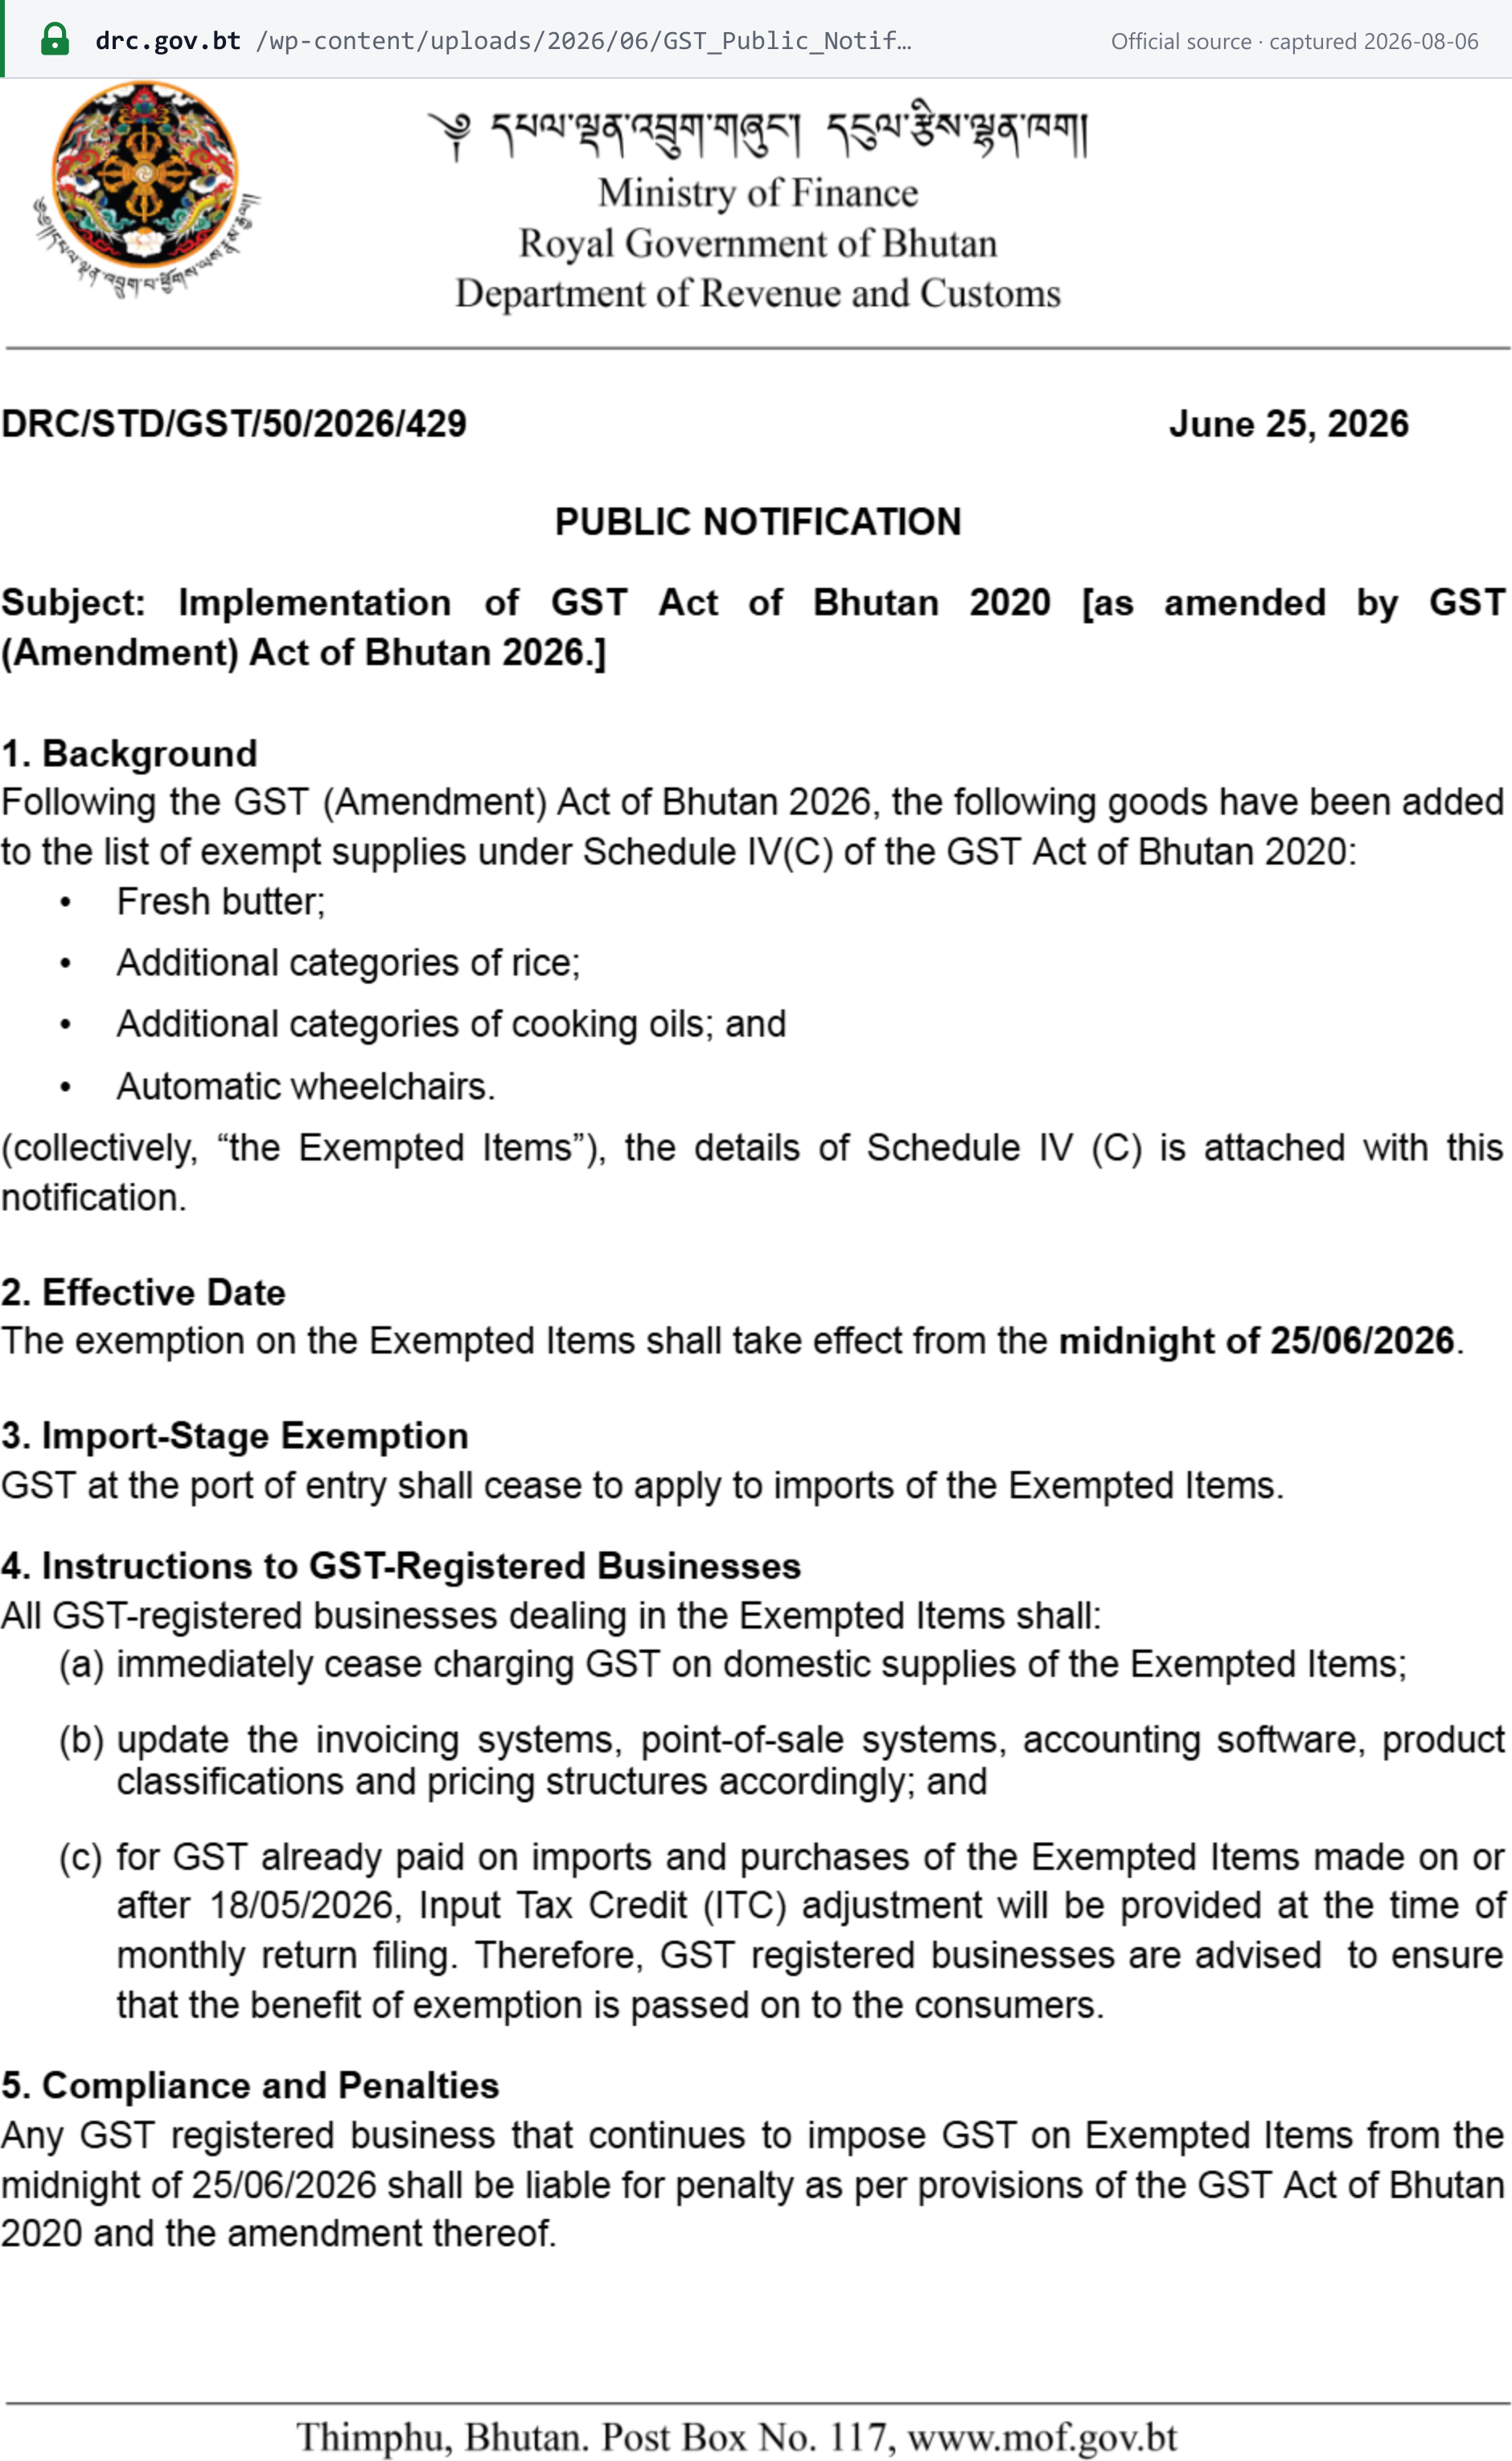 Quellen-Snapshot erstellt am 06.08.2026 — Original
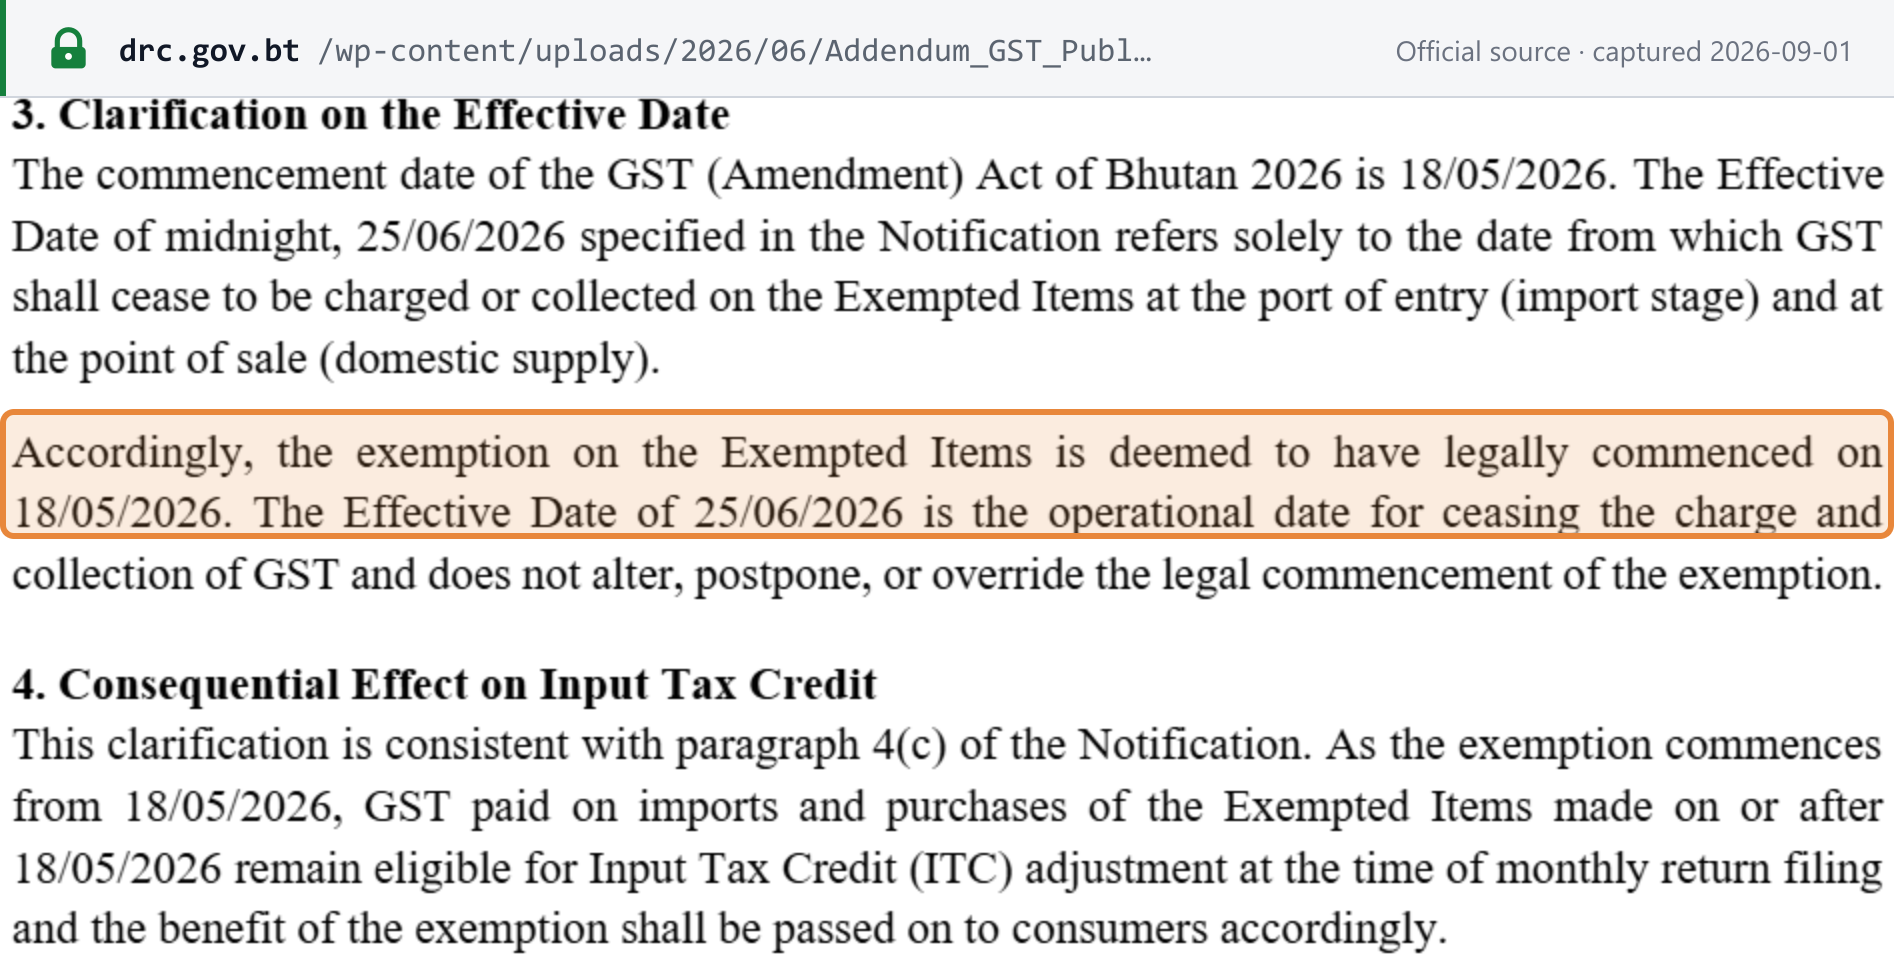 Quellen-Snapshot erstellt am 01.09.2026 — Original
Steuerbefreit ist nicht gleich Nullsatz. Ein steuerbefreiter Lieferer erhält keinen Vorsteuerabzug: „The supplier or importer shall not be entitled to input tax credits to the extent that an acquisition or import is for the purpose of making an exempt supply“ (s.27). Ein Lieferer mit Nullsatz behält den vollen Vorsteuerabzug (s.29). Ist eine Lieferung sowohl steuerbefreit als auch dem Nullsatz unterworfen, gilt der Nullsatz (s.31).
Sonderregelungen
- Gebrauchtwaren. Ein Händler, der Gebrauchtwaren zum Weiterverkauf ankauft, erhält eine mindernde Berichtigung in Höhe des Steueranteils am Kaufpreis (ss.136–137). Dies ist keine Differenzbesteuerung.
- Reisebüros. Bhutanische Tourismusleistungen eines gebietsfremden, nicht registrierten Reisebüros gelten nicht als in Bhutan erbracht (s.151). Ausländische Tourismusleistungen eines gebietsansässigen Reisebüros werden auf eine nach den Rules berechnete Marge besteuert (ss.149–153).
- Duty-free-Händler. Verkäufe an Touristen unterliegen dem Nullsatz (Schedule V para 2(2)).
- Staatliche Stellen. Halbjährliche Zeiträume, Abführung der vereinnahmten GST am nächsten Arbeitstag und kein Vorsteuerabzug (rr.166–168).
- Nicht vorgesehen: eine Pauschal- oder Kleinunternehmerregelung (über die freiwillige Registrierung und die vierteljährliche Erklärung hinaus), die Ist-Versteuerung oder eine Freizonen- bzw. Sonderwirtschaftszonenregelung im GST Act oder in den Rules. [1] [2]
Straftaten und Sanktionen
Straftaten
Die GST-Straftaten sind in s.265 geregelt, die Strafen in Schedule VII-C und r.263:
| Straftat (s.265) | Strafe |
|---|---|
| (1) Hinterziehung oder versuchte Hinterziehung von GST oder betrügerische Erlangung eines Vorteils | Doppelter Steuerbetrag |
| (2) Vorsätzliches Erstellen oder Führen falscher Aufzeichnungen | Doppelter Steuerbetrag |
| (3) Vernichtung von Aufzeichnungen zur Hinterziehung von GST | Doppelter Steuerbetrag |
| (4) Vorsätzlich falsche oder irreführende Angaben in einer Erklärung, die zu einer Steuerverkürzung oder zu einer überhöhten Vorsteuer oder Erstattung führen | Doppelter Steuerbetrag |
| (5) Vorsätzliche Nichtabgabe einer Erklärung in drei oder mehr Fällen | Nu. 20.000 für jedes Versäumnis |
| (6) Falsche Angabe, dass eine Person GST-registriert ist oder dass ein Preis GST enthält | Ab Nu. 50.000 bis zu Nu. 1.000.000 |
| (7) Zahlung oder Annahme von Bargeld über der Grenze von Nu. 50.000 (s.322) | Doppelter Steuerbetrag |
| (8) Jeder sonstige Verstoß gegen das Gesetz oder die Rules | Ab Nu. 50.000 bis zu Nu. 1.000.000 |
Ist die Verwaltungsstrafe für vergleichbares Verhalten höher, wird die höhere verhängt (Schedule VII-C para 2). Eine Person kann für dieselbe Handlung nicht sowohl mit einer Verwaltungsstrafe als auch wegen einer Straftat belangt werden (s.266).
Strafrechtliches Risiko. Stellt das DRC eine Straftat dem ersten Anschein nach fest, legt es seine Feststellungen „to the Office of the Attorney General for Prosecution“ vor (s.268). Der GST Act selbst sieht keine Freiheitsstrafe vor.
Zu den Durchsetzungsbefugnissen gehören:
- Durchsuchungen, mit oder ohne Durchsuchungsbefehl (ss.271–272);
- Beschlagnahme und Einziehung (ss.286–288);
- Drittschuldnerpfändungen (s.244);
- Ausreiseverbote, mit gerichtlicher Anordnung (s.249);
- Zurückhaltung von steuerlichen Unbedenklichkeitsbescheinigungen (s.250);
- Aussetzung von Lizenzen (s.251);
- Sperrung des Warenverkehrs (s.254).
Eine Person mit drei nicht erklärten oder nicht bezahlten Zeiträumen kann als säumiger Steuerpflichtiger eingestuft werden (r.223). [1] [2]
Sanktionen
- Verspätete Zahlung: 15 % pro Jahr als Säumniszuschlag, der täglich auf die ausstehende Steuer ab dem Tag ihrer Fälligkeit bis zur Zahlung anfällt (Schedule VII-A in der durch s.73 des GST (Amendment) Act of Bhutan 2025 geänderten Fassung; s.262). Auf Strafen wird er nicht erhoben (s.261), und er läuft auch während einer genehmigten Ratenzahlungsvereinbarung (s.263) oder eines Erklärungsaufschubs (r.42(2)) weiter.
- Verwaltungsstrafen reichen „from Ngultrum 5,000 to Ngultrum 500,000“, in den von den Rules festgelegten Beträgen (Schedule VII-B; s.264; r.262).
| Verstoß (s.264) | Erstmalig | Zweiter oder weiterer |
|---|---|---|
| (1)(a) Unterlassene Registrierung | Nu. 10.000 | GST-Straftat nach s.265(8) |
| (1)(b)–(m) Unterlassene Mitteilung von Änderungen, Beantragung der Löschung, Abgabe einer Erklärung, Vorlage von Dokumenten, Führung von Aufzeichnungen, Erteilung von Auskünften, Erscheinen, Mitwirkung, Ausstellung einer Steuerrechnung, Ausstellung einer Berichtigungsmitteilung oder Befolgung einer Drittschuldner- oder sonstigen Mitteilung | Nu. 5.000 | Nu. 10.000 |
| (2) Beteiligung an einer Gestaltung, die unter die allgemeine Missbrauchsvorschrift fällt | Nu. 250.000 | Nu. 500.000 |
| (3) Ausreise aus Bhutan unter Verstoß gegen ein Ausreiseverbot | Nu. 100.000 | Nu. 200.000 |
| (4) Bewerben, Auszeichnen oder Angeben von Preisen ohne GST | Nu. 5.000 | Nu. 10.000 |
| (5) Falsche oder irreführende Angabe, die zu einer Steuerverkürzung oder zu einer überhöhten Vorsteuer oder Erstattung führt | Nu. 200.000 | Nu. 400.000 |
| (7) Jeder sonstige Verstoß | Nu. 10.000 | Nu. 20.000 |
Strafen können über einen unabhängigen Ausschuss erlassen werden, wenn die Ursachen außerhalb des Einflussbereichs des Steuerpflichtigen liegen, Verzögerungen beim DRC vorliegen oder eine unbillige Härte besteht (s.267; rr.264–268). [1] [2]
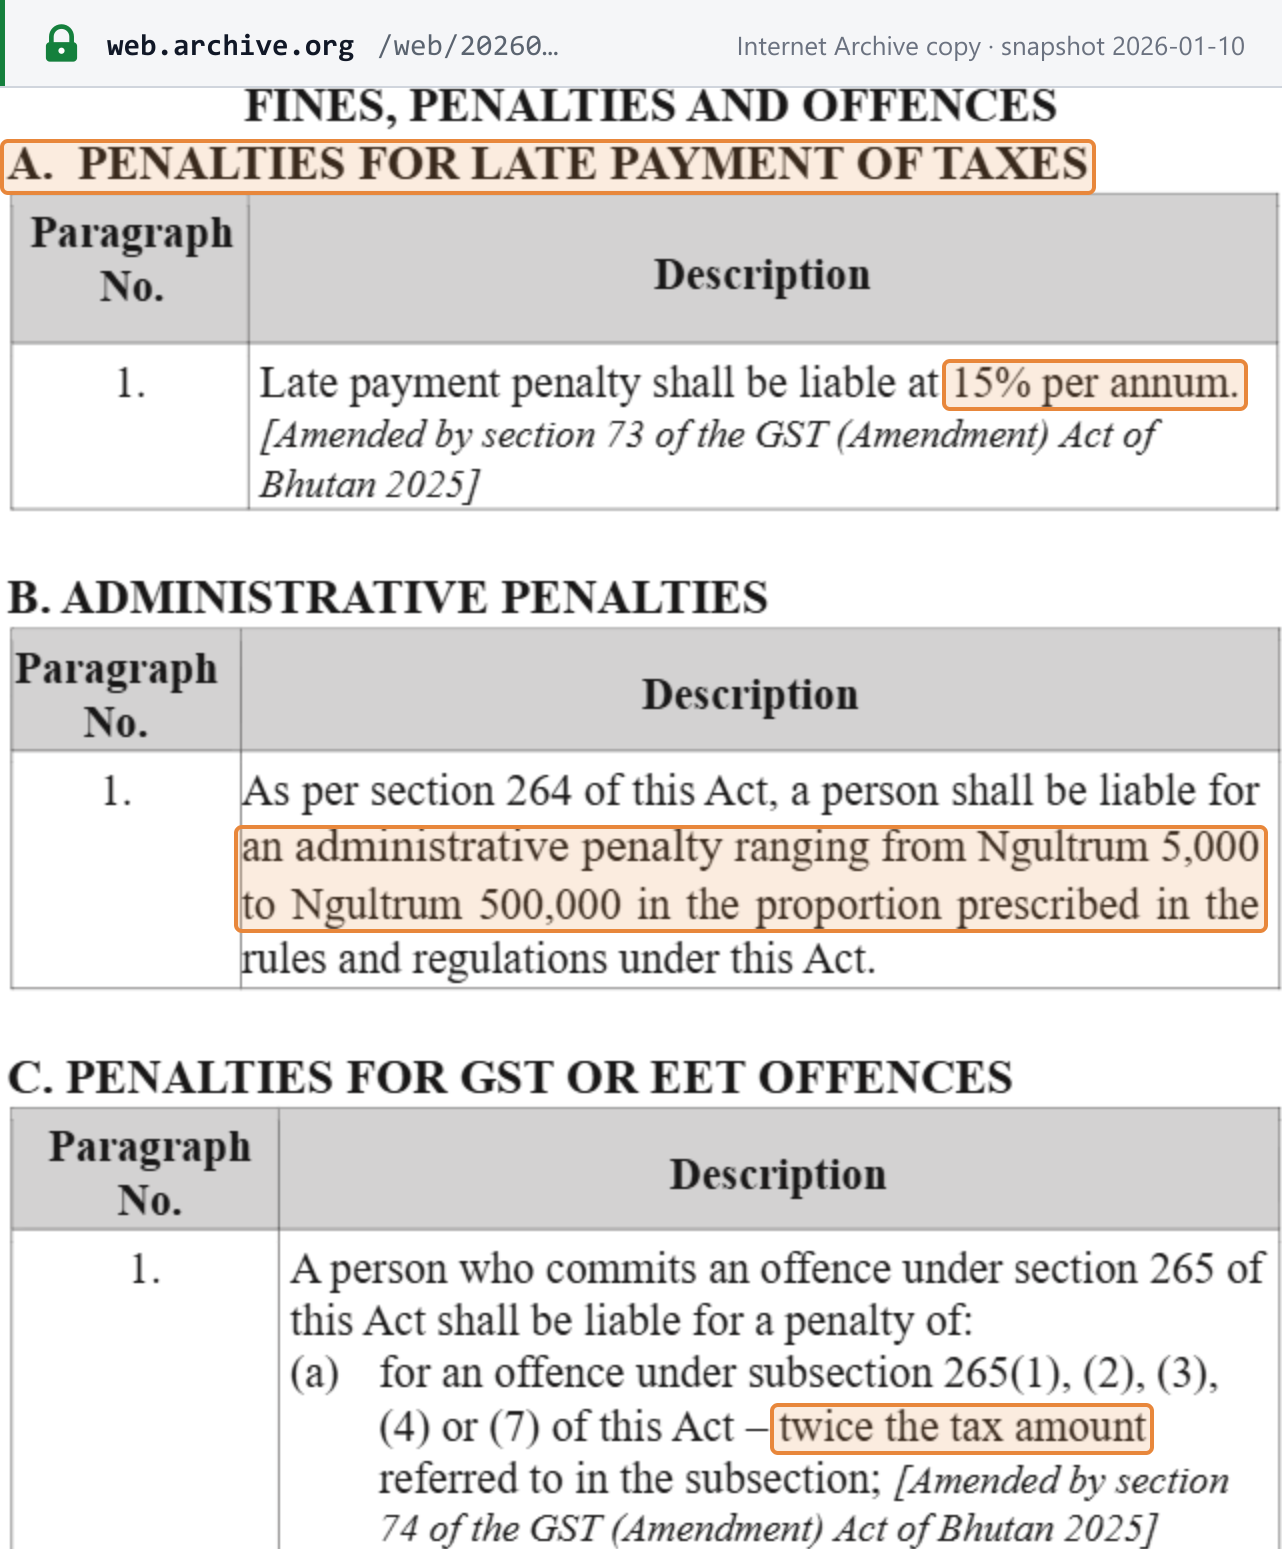 Quellen-Snapshot erstellt am 21.10.2026 aus der Kopie im Internet Archive (Snapshot vom 10.01.2026) — archivierte Kopie · offizielle URL
Häufig gestellte Fragen
Unser Umsatz liegt unter Nu. 5 Millionen. Dürfen wir in Bhutan trotzdem GST berechnen?
Nicht, solange Sie nicht registriert sind. Nur Unternehmen, die beim Department of Revenue and Customs (DRC) als GST-Registrierte eingetragen sind, dürfen GST berechnen und vereinnahmen; das hat das DRC in seiner öffentlichen Bekanntmachung vom 5. Januar 2026 klargestellt. Wer fälschlich vorgibt, registriert zu sein, oder fälschlich angibt, dass ein Preis GST enthält, begeht eine GST-Straftat nach Section 265(6) des GST Act, die mit einer Strafe von Nu. 50.000 bis zu Nu. 1.000.000 geahndet wird. Wenn Sie GST berechnen und Vorsteuer geltend machen möchten, können Sie die freiwillige Registrierung beantragen, sobald Ihr Umsatz in den vergangenen 12 Monaten Nu. 2.500.000 übersteigt (GST Rules 2026, Rule 8).
Wir sind ein ausländisches SaaS- oder Streaming-Unternehmen mit Kunden in Bhutan. Wer erklärt die GST?
Das hängt vom Kunden ab. Bei eingeführten B2B-Dienstleistungen erklärt der bhutanische Geschäftskunde die GST im Reverse-Charge-Verfahren selbst (GST Act Section 14(3) und Section 33). Bei eingeführten B2C-Dienstleistungen schuldet der Betreiber der elektronischen Vertriebsplattform die Steuer, wenn der Verkauf über eine Plattform abgewickelt wird; andernfalls schuldet sie der ausländische Anbieter (Section 14(4)). Ein Gebietsfremder, der ausschließlich eingeführte B2C-Dienstleistungen erbringt, kann sich für die vereinfachte Registrierung und vereinfachte Erklärungen entscheiden, kann dann aber keine Vorsteuer geltend machen (GST Rules 2026, Rule 129). Das Gesetz legt für Gebietsfremde keinen gesonderten Registrierungsschwellenwert fest.
Können wir die Sales Tax geltend machen, die wir auf den am 1. Januar 2026 vorhandenen Lagerbestand gezahlt haben?
Nein. Nach der Bekanntmachung des DRC vom 19. August 2025 gibt es keinen Übergangsabzug für Sales Tax, die auf vor dem 1. Januar 2026 gekaufte und auf Lager gehaltene Waren gezahlt wurde, und unter dem bisherigen System gezahlte Steuern können unter der GST nicht als Vorsteuer geltend gemacht werden.
Welchen Wechselkurs verwenden wir in Bhutan für eine Rechnung in USD oder INR?
Die GST Rules 2026 verlangen, dass der Gesamtbetrag und die GST in Ngultrum angegeben werden, wenn eine Rechnung auf eine andere Währung lautet (Rule 185(7)), schreiben aber keinen Umrechnungskurs mehr vor. Eine frühere Bekanntmachung des DRC nannte den am Ende des Steuerzeitraums geltenden Kurs; die Bekanntmachung des Finanzministeriums vom 31. Dezember 2025 hält fest, dass diese Bestimmung gestrichen wurde. Klären Sie den zu verwendenden Kurs mit dem DRC.
Dürfen wir in Bhutan für einen Verkauf über Nu. 50.000 Bargeld annehmen?
Nein. Für eine steuerpflichtige Lieferung darf Bargeld nur bis zu Nu. 50.000 gezahlt oder angenommen werden (GST Act Section 322 und GST Rules 2026, Rule 248). Ein Käufer, der mehr in bar zahlt, verliert den Vorsteuerabzug für diesen Einkauf (Section 324), und die Zahlung oder Annahme von Bargeld unter Verstoß gegen die Grenze ist eine GST-Straftat, die mit einer Strafe in Höhe des doppelten Steuerbetrags geahndet wird (Section 265(7) und Schedule VII-C).
Wichtige Websites
| Website | Zweck |
|---|---|
| DRC — Department of Revenue and Customs | Startseite der Steuerbehörde; Bekanntmachungen und GST-Neuigkeiten |
| DRC — Goods and Services Tax (GST) | GST-Übersichtsseite: das Gesetz, die Rules und Bekanntmachungen des DRC |
| DRC — Easy Guide for Businesses and Consumers | Leicht verständlicher Leitfaden des DRC (auf Englisch) zu Registrierung, Steuersätzen, Rechnungen, Erklärungen und Steuerbefreiungen |
| Bhutan Integrated Taxation System (BITS) | Das GST-Portal für Registrierung, Erklärungen und Zahlung; erreichbar über die Website des DRC |
| RAMIS — Registrierung von Steuerpflichtigen | TPN-Registrierung (verlinkt auf der Startseite des DRC) |
| BIRMS | Einnahmen- und Zahlungssystem des DRC (verlinkt auf der Startseite des DRC) |
| Electronic Customs Management System | Zollanmeldungen, bei denen die Einfuhr-GST gezahlt wird (verlinkt auf der Startseite des DRC) |
| DRC-Hotline | Gebührenfrei 3999 (laut Bekanntmachungen des DRC) |
Eine öffentliche Abfrage der registrierten Personen konnten wir nicht finden, ebenso wenig ein Tool zur Abfrage von Steuersätzen (die Steuersatztabelle im Easy Guide ist die eigene Zusammenfassung des DRC) oder ein Portal für E-Rechnungen.
Aktuelle Änderungen
- 2026-06-26 — DRC Addendum DRC/GST/50/2026/430: Die Steuerbefreiungen nach Schedule IV(C) sind rechtlich am 18. Mai 2026 in Kraft getreten; der 25. Juni 2026 war lediglich das Datum, ab dem die Erhebung eingestellt wurde, und ab dem 18. Mai gezahlte GST kann als Vorsteuer berichtigt werden. (DRC) — siehe Ereignis
- 2026-06-25 — Der GST (Amendment) Act of Bhutan 2026 nimmt frische Butter, weitere Reiskategorien, weitere Speiseöle und automatische Rollstühle in Schedule IV(C) auf; ab Mitternacht des 25. Juni 2026 wird darauf keine GST mehr berechnet (DRC/STD/GST/50/2026/429). (DRC) — siehe Ereignis
- 2026-04-27 — DRC-Bekanntmachung DRC/GST/15/2026/392 zu Verträgen über den 1. Januar 2026 hinweg: Die GST gilt für den ab diesem Datum gelieferten Teil. (DRC)
- 2026-02-06 — Start der GST-Erstattungen für Touristen an einem Schalter am Paro International Airport (DRC/GST/50/2026/1352). (DRC)
- 2026-01-01 — Die GST löst die Sales Tax ab (DRC/STD/GST/50/2025/997), mit dem einheitlichen Steuersatz von 5 % und dem Registrierungsschwellenwert von Nu. 5.000.000 nach Schedules I und II des GST Act. (DRC-Bekanntmachung · GST Act)
- 2025-12-31 — Das Finanzministerium hält fest, dass die Regel zur Währungsumrechnung zum Periodenende aus den GST Rules 2026 gestrichen wurde. (MoF/DRC)
Die vollständige Chronologie finden Sie unter Steueränderungen in Bhutan auf Lookuptax.
Referenzlinks
- DRC — Konsolidierte Fassung des GST Act of Bhutan 2020 und seiner Änderungen (September 2025; enthält die Änderungsgesetze von 2021, 2022 und 2025)
- Ministry of Finance — GST Rules 2026
- DRC — Easy Guide for Businesses and Consumers
- DRC — Bekanntmachung DRC/GST/1/2025-2026/194 vom 19. August 2025 (GST-Bereitschaft)
- DRC — Public Notification DRC/STD/GST/50/2025/997 vom 19. Dezember 2025 (Einführung der GST)
- DRC — Public Notification DRC/STD/GST/50/2026/1087 vom 5. Januar 2026 (Erhebung der GST durch registrierte Unternehmen)
- Ministry of Finance — Bekanntmachung zur Änderung der GST Rules (31. Dezember 2025)
- DRC — Bekanntmachung DRC/GST/15/2026/392 vom 27. April 2026 (laufende Verträge)
- DRC — Public Notification DRC/GST/50/2026/1352 vom 6. Februar 2026 (Erstattungen für Touristen)
- DRC — Public Notification DRC/STD/GST/50/2026/429 vom 25. Juni 2026 (Ergänzungen zu Schedule IV(C))
- DRC — Addendum DRC/GST/50/2026/430 vom 26. Juni 2026 (Inkrafttreten am 18. Mai 2026)
- GST (Amendment) Act of Bhutan 2022
- DRC — Public Notification DRC/RAAD/BIRMS-01/2025-2026/1054 vom 30. Dezember 2025 (Ausfallzeit von BIRMS für den GST-Start)
- DRC — Public Notification zum Renewable Energy Tax Exemption Act of Bhutan 2026 (25. Juni 2026)
Verwandte Seiten auf Lookuptax:
- Registrierungsschwellenwerte für die Umsatzsteuer weltweit
- Steuersätze weltweit
- Status und Netzwerke der E-Rechnung weltweit
- Reverse Charge erklärt
- Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter
- Regeln zum fiktiven Lieferer bei Marktplätzen
- So registrieren Sie sich für VAT, Sales Tax oder GST
- Leitfaden zur GST in Indien
- Umsatzsteuernummer prüfen — amtliche Abfragen nach Ländern