Bolivien Umsatzsteuer (IVA) – Leitfaden
| FAKTENBLATT | |
|---|---|
| Ländercode | BO |
| Name der Steuer | Impuesto al Valor Agregado (IVA) |
| Steuerbehörde | Servicio de Impuestos Nacionales (SIN) |
Überblick
Bolivien erhebt eine Mehrwertsteuer — das Impuesto al Valor Agregado (IVA) — auf Grundlage der Ley N° 843 (Título I, Texto Ordenado vigente), verwaltet vom Servicio de Impuestos Nacionales (SIN). Die IVA gilt für Verkäufe beweglicher Güter, die sich im bolivianischen Staatsgebiet befinden, für Werkverträge und die Erbringung von Dienstleistungen oder sonstigen Leistungen jeder Art sowie für endgültige Einfuhren. [1]
Der allgemeine und einheitliche Satz beträgt 13 % (Artikel 15 der Ley N° 843). [1] Entscheidend ist, dass diese 13 % derzeit „por dentro“ angewandt werden — also als bereits im Rechnungspreis enthalten behandelt, statt auf diesen aufgeschlagen zu werden —, was einen effektiven Satz auf den Preis vor Steuern (Nettopreis) von rund 14,94 % (13 ÷ 87) ergibt. Die eigene Ankündigung des SIN zu dem Steuerentlastungsgesetz, aus dem Ley N° 1733 hervorging, beschrieb genau diesen Mechanismus und diese Zahl. [2]
Die anstehende Reform „por fuera“ — Ley N° 1733
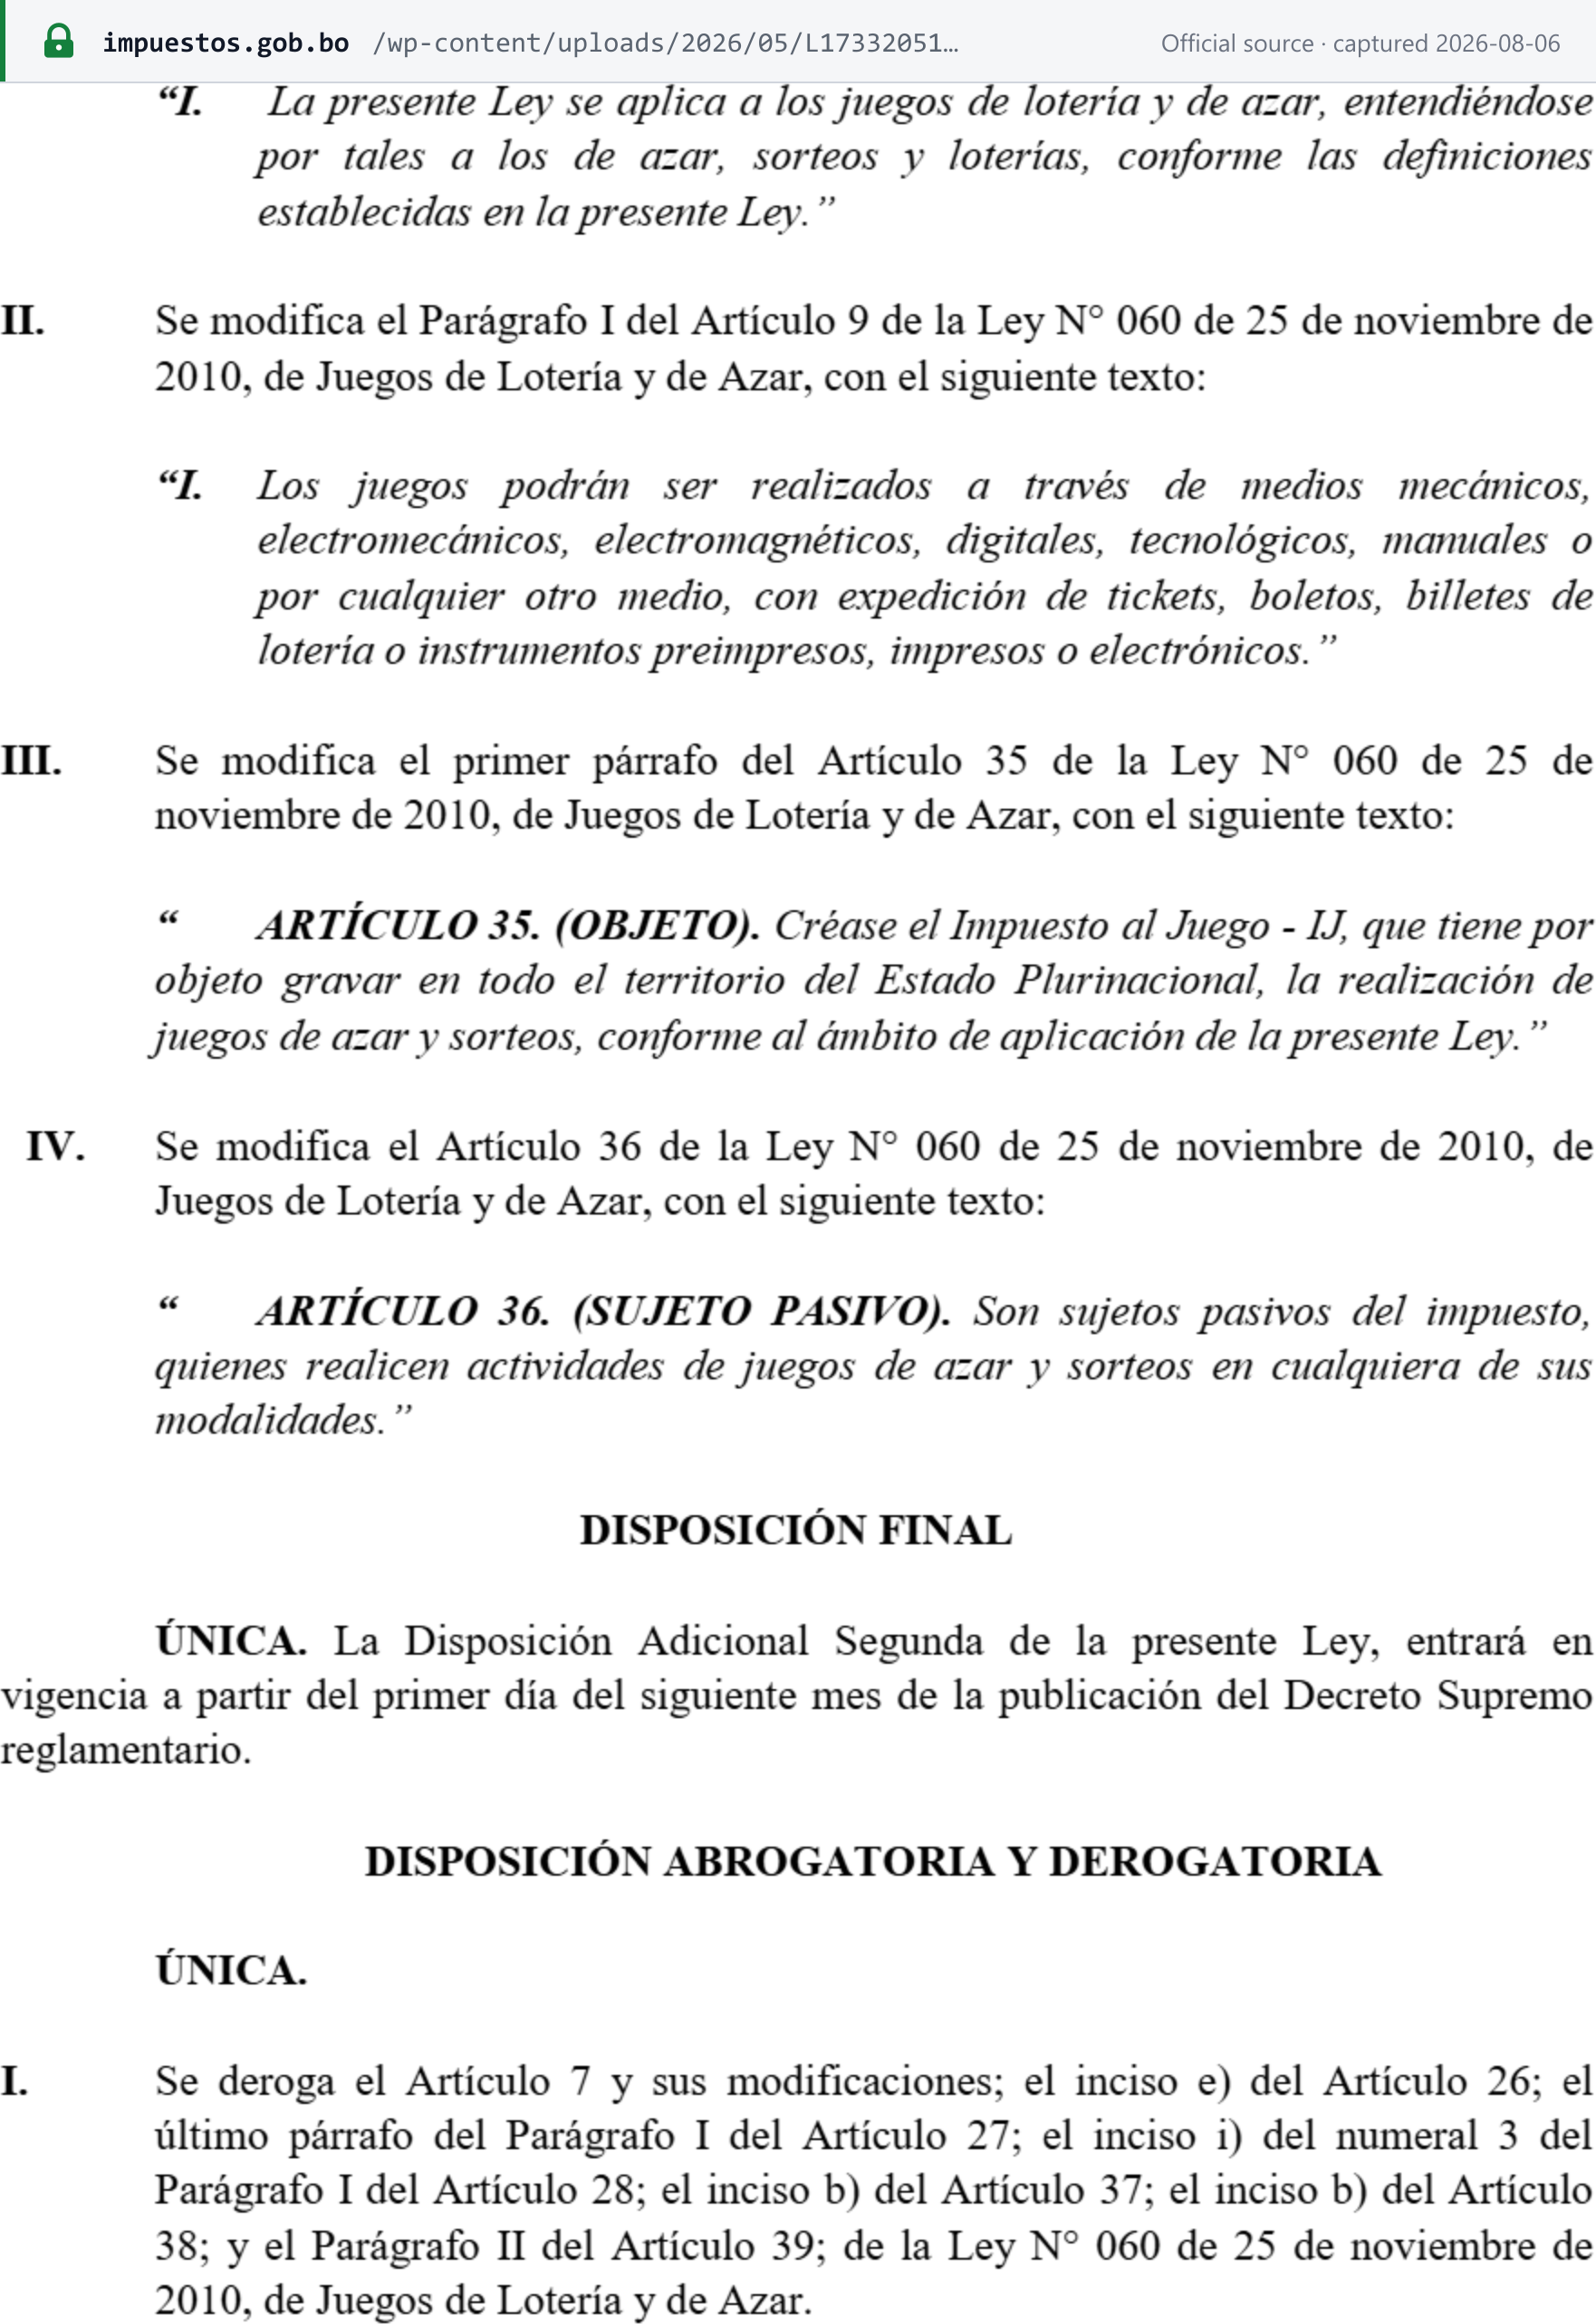
Ley N° 1733 (Ley de Alivio Tributario), verkündet am 27. Mai 2026, fasst Artikel 5 der Ley N° 843 neu, sodass die IVA auf den Nettopreis berechnet und auf der Rechnung gesondert ausgewiesen wird („por fuera“). Damit endet die eingebettete Methode „por dentro“ — dies ist die mit Abstand größte bevorstehende Änderung der bolivianischen IVA. [3]
Die Disposición Final Única der Ley N° 1733 selbst bestimmt, dass diese konkrete Änderung (ihre Disposición Adicional Segunda) „entrará en vigencia a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario“ — sie wird also erst ab dem ersten Tag des Monats wirksam, der auf die Veröffentlichung eines Decreto Supremo (Durchführungsdekret) folgt. Ein Decreto Supremo zur Durchführung von Ley N° 1733 war zum Stand 2026-10-07 nicht auffindbar. Die Methode „por fuera“ ist daher noch nicht in Kraft — Rechnungen sollten weiterhin nach der aktuellen Methode „por dentro“ (13 % nominal / ca. 14,94 % effektiv) ausgestellt werden, bis der SIN oder die Gaceta Oficial die Veröffentlichung des Dekrets bestätigen. [3]
 Quellen-Snapshot erstellt am 2026-08-06 — Original
Unabhängig davon, wann die Reform „por fuera“ selbst in Kraft tritt, hat der SIN bereits begonnen, das Sistema de Facturación an Ley N° 1733 anzupassen. Die Resolución Normativa de Directorio N° 102600000034 (La Paz, 1. September 2026) hat Version 0.0 des Anexo Técnico Ley N° 1733 unter „Información Técnica Guías de Uso y Consultas“ auf impuestos.gob.bo veröffentlicht, und ihr Artikel 2 verpflichtet jeden Steuerpflichtigen mit einem eigenen oder von einem Anbieter bereitgestellten Rechnungssoftwaresystem, diesen Anexo Técnico einzuhalten, um mit Tests in der Pilotumgebung zu beginnen und die anschließende Autorisierung zu erhalten — in einem Zeitfenster, das am 1. Oktober 2026 eröffnet wurde und bis zum 16. November 2026 läuft. Bis die RND zur Umsetzung der Änderungen am Sistema de Facturación veröffentlicht und in Kraft ist, bleibt die RND N° 102100000011 vollständig anwendbar. [7]
Ley N° 1733 erlässt außerdem, gesondert und bereits ab ihrer eigenen Verkündung wirksam (ihre Bestimmungen zu Erlass und Regularisierung sind nicht an ein Dekret geknüpft), bestimmte Steuerschulden aus der Zeit vor 2018 und aus 2020 und verkürzt die allgemeine Verjährungsfrist der Steuerverwaltung auf vier (4) Jahre (durch Änderung von Artikel 59 des Código Tributario Boliviano, Ley N° 2492). [3]
Weitere nationale Steuern neben der IVA
Unternehmen im allgemeinen Regime zahlen außerdem das Impuesto a las Transacciones (IT) zum allgemeinen Satz von 3 % auf die Bruttoeinnahmen (Ley N° 843, Artikel 72 und 75) sowie das Impuesto sobre las Utilidades de las Empresas (IUE) in Höhe von 25 % des steuerpflichtigen Nettogewinns (Artikel 50). Die jährlich gezahlte IUE wird monatlich als Vorauszahlung („pago a cuenta“) auf die IT angerechnet, bis sie aufgebraucht ist (Artikel 77) — ein gewinnbringender, IUE-konformer Steuerpflichtiger schuldet daher in der Regel wenig oder gar keine IT in bar. [1]
Vorsteuerabzug auf Kraftstoff wieder bei 100 %
Mit der RND N° 102600000012 vom 13. April 2026 (veröffentlicht am 14. April) hat der SIN den vollen (100 %) Vorsteuerabzug (crédito fiscal) auf Einkaufsrechnungen für Benzin und Diesel wiederhergestellt und eine frühere Obergrenze aufgehoben, nach der nur 70 % der Vorsteuer auf Kraftstoff angerechnet werden konnten — die gesamte auf einer Kraftstoffrechnung gezahlte Umsatzsteuer ist nun abziehbar. [4]
Regelmäßige Meldepflicht des Hotelsektors aufgehoben
Die Resolución Normativa de Directorio (RND) N° 102600000035 vom 2. September 2026 hebt die RND N° 102000000030 (4. November 2020) auf und beseitigt die formelle Pflicht des Beherbergungssektors, regelmäßige Berichte mit Zusatzinformationen einzureichen. Die aufgehobene Regelung erfasste „hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte“ — Hotels und Apart-Hotels, Hostels und Pensionen, sonstige Unterkünfte, Ferienhütten/-refugien sowie Übernachtungsbetriebe im Allgemeinen (der eigene Wortlaut des SIN ist eine offene Aufzählung mit Auffangklausel und nicht auf die fünf genannten Kategorien beschränkt). [5]
Steuerpflichtige, die unter die aufgehobene Regelung fielen, müssen noch einen letzten Bericht für den Zeitraum Juli–August 2026 einreichen; nach dieser Einreichung sind keine weiteren regelmäßigen Berichte dieser Art mehr erforderlich. [5]
Steuer-ID / NIT-Registrierung
Bolivien identifiziert Steuerpflichtige über eine einheitliche Número de Identificación Tributaria (NIT), die der SIN über das Padrón Nacional de Contribuyentes Biométrico Digital (PBD-11) vergibt; maßgeblich ist die RND N° 10-0009-11. [1]
So registrieren Sie sich:
- Rufen Sie
impuestos.gob.boauf, wählen Sie „SIAT en Línea“ und anschließend „Padrón Biométrico Digital“. - Legen Sie ein Anmeldekonto mit E-Mail-Adresse und Passwort an.
- Scannen Sie die für den Antragstellertyp erforderlichen Unterlagen ein und fügen Sie sie bei (eine natürliche Person benötigt einen Personalausweis und einen Nachweis des steuerlichen/gewöhnlichen Wohnsitzes; eine juristische Person benötigt Gründungs- und Vertretungsunterlagen).
- Nehmen Sie einen persönlichen Termin zur biometrischen Verifizierung in einer Geschäftsstelle des SIN wahr, um die Registrierung abzuschließen.
- Der SIN vergibt nach Genehmigung die NIT. [1] [2]
Die Registrierung im Padrón Biométrico Digital ist für alle natürlichen und juristischen Personen, Einzelunternehmen und ungeteilten Erbengemeinschaften — inländisch oder ausländisch — verpflichtend, die in Bolivien eine steuerpflichtige wirtschaftliche Tätigkeit ausüben. Sie wird durch die Tätigkeit selbst ausgelöst, nicht durch einen Umsatzschwellenwert — anders als die Schwellenwerte für die Umsatzsteuerregistrierung in vielen anderen Ländern. Siehe Registrierungsschwellenwerte weiter unten zu den vereinfachten Regimen, die manche kleinen Steuerpflichtigen anstelle des Régimen General nutzen können. [1]
Belege, die in einer Online-Rechnungsmodalität (Electrónica en Línea, Computarizada en Línea oder Portal Web en Línea) ausgestellt werden, tragen einen überprüfbaren QR-Code / Código Único de Facturación (CUF), der über die auf impuestos.gob.bo veröffentlichten Optionen mit den Datensätzen des SIN abgeglichen werden kann. [3]
Online-Wechsel von Steuerpflichtigentyp und Regime sowie RNC-Bescheinigungen
Die RND N° 102600000031 vom 13. August 2026 ändert die RND N° 102500000017 über das Registro Nacional de Contribuyentes (RNC). Steuerpflichtige können nun online oder persönlich einen Wechsel des Steuerpflichtigentyps — zwischen Persona Natural und Empresa Unipersonal — sowie einen Wechsel des Regimes — zwischen den vereinfachten und besonderen Regimen und dem Régimen General — beantragen. Ein neues Kapitel V schafft über die Oficina Virtual Tributaria auf impuestos.gob.bo elektronische Dienste zur Abfrage des NIT-Status, zur Bescheinigung der Eintragung im RNC und zur Bescheinigung des Nichtbesitzes einer NIT — jeweils mit einem überprüfbaren QR-Code. Die Resolution ist am Tag ihrer Veröffentlichung, dem 15. August 2026, in Kraft getreten. Über die Beobachtung hinaus ist kein Handeln erforderlich. [4]
Registrierungsschwellenwerte
Für das allgemeine Regime gibt es keinen Mindestumsatz-Schwellenwert: Jede Person, die in Bolivien Handel, Gewerbe, einen Beruf oder ein Geschäft betreibt oder Güter bzw. Dienstleistungen vermietet, muss sich für eine NIT registrieren und, sofern ihre Tätigkeit nach Ley N° 843 steuerpflichtig ist, IVA berechnen. [1]
Stattdessen leitet Bolivien sehr kleine Steuerpflichtige in alternative vereinfachte Regime um, anstatt den Zugang zum Régimen General über den Umsatz zu steuern. Am besten dokumentiert ist das Régimen Tributario Simplificado (RTS), das Kleinhändlern, Handwerkern und Lebensmittelverkäufern offensteht, deren Geschäftskapital 60.000 Bs nicht übersteigt, gemäß den Decretos Supremos N° 24484, N° 27924 und N° 3698. RTS-Steuerpflichtige zahlen nach Kapitalkategorie einen festen zweimonatlichen Betrag, anstatt sich im Régimen General für die IVA zu registrieren: [2]
| Kategorie | Kapital (Bs) | Zweimonatliche Zahlung (Bs) |
|---|---|---|
| 1 | 12.001 – 15.000 | 47 |
| 2 | 15.001 – 18.700 | 90 |
| 3 | 18.701 – 23.500 | 147 |
| 4 | 23.501 – 29.500 | 158 |
| 5 | 29.501 – 37.000 | 200 |
| 6 | 37.001 – 60.000 | 350 |
Ein Steuerpflichtiger, dessen Kapital 60.000 Bs übersteigt (Kategorie 6), muss in das Régimen General wechseln — also eine NIT für Umsatzsteuerzwecke registrieren und mit der Ausstellung von Steuerbelegen im Sistema de Facturación beginnen. [2] Bolivien unterhält außerdem gesonderte vereinfachte Regime für den Verkehrssektor (Sistema Tributario Integrado) und für kleine landwirtschaftliche Erzeuger (Régimen Agropecuario Unificado).
Steuersätze
| Satz | Anwendungsbereich |
|---|---|
| 13 % (nominal, „por dentro“) | Der einheitliche allgemeine IVA-Satz auf nahezu alle steuerpflichtigen Warenverkäufe, Werkverträge, Dienstleistungen und endgültigen Einfuhren (Ley N° 843, Art. 15). [1] |
| ca. 14,94 % (derzeitiger effektiver Satz) | Da die 13 % „por dentro“ (im Preis enthalten) berechnet und nicht auf den Preis aufgeschlagen werden, beträgt die effektive Belastung auf den Nettopreis vor Steuern 13 ÷ 87 ≈ 14,94 % — bis die Reform „por fuera“ durch Ley N° 1733 in Kraft tritt (siehe oben). [2] |
| Von der Ausgangs-IVA befreit | Ausfuhren (Artikel 11, Ley N° 843) — der Exporteur wird von der Belastung mit Ausgangssteuer freigestellt und kann die zugehörige Vorsteuer dennoch geltend machen. [1] |
| Steuerbefreit (enge Liste) | Waren, die von akkreditiertem diplomatischem Personal bzw. akkreditierten diplomatischen Einrichtungen eingeführt werden, sowie Waren von Reisenden im Rahmen der zolltariflichen Grenzen (Artikel 14, Ley N° 843). [1] |
Kraftstoffeinkäufe: Nach der RND N° 102600000012 vom 13. April 2026 (veröffentlicht am 14. April) ist die Vorsteuer (crédito fiscal) auf Benzin- und Dieselrechnungen zu 100 % abziehbar, gegenüber einer früheren Obergrenze von 70 %. [3]
Rechnungsanforderungen
Die zentralen Vorschriften Boliviens zur umsatzsteuerlichen Compliance finden sich im Sistema de Facturación, geregelt in der RND N° 102100000011 (11. August 2021, in regelmäßig geänderter Fassung) — Details der Rechnungsstellung sind hier von enormer Bedeutung, weil ein so großer Teil der täglichen IVA-Compliance davon abhängt, den Steuerbeleg korrekt auszustellen. [1]
Pflichtangaben
| Pflichtfeld | Hinweise |
|---|---|
| Ausstellungsdatum | Erfasst nach den Regeln der jeweiligen Modalität; bei einigen vorausbewerteten/vorausbezahlten Formaten kann es entfallen. |
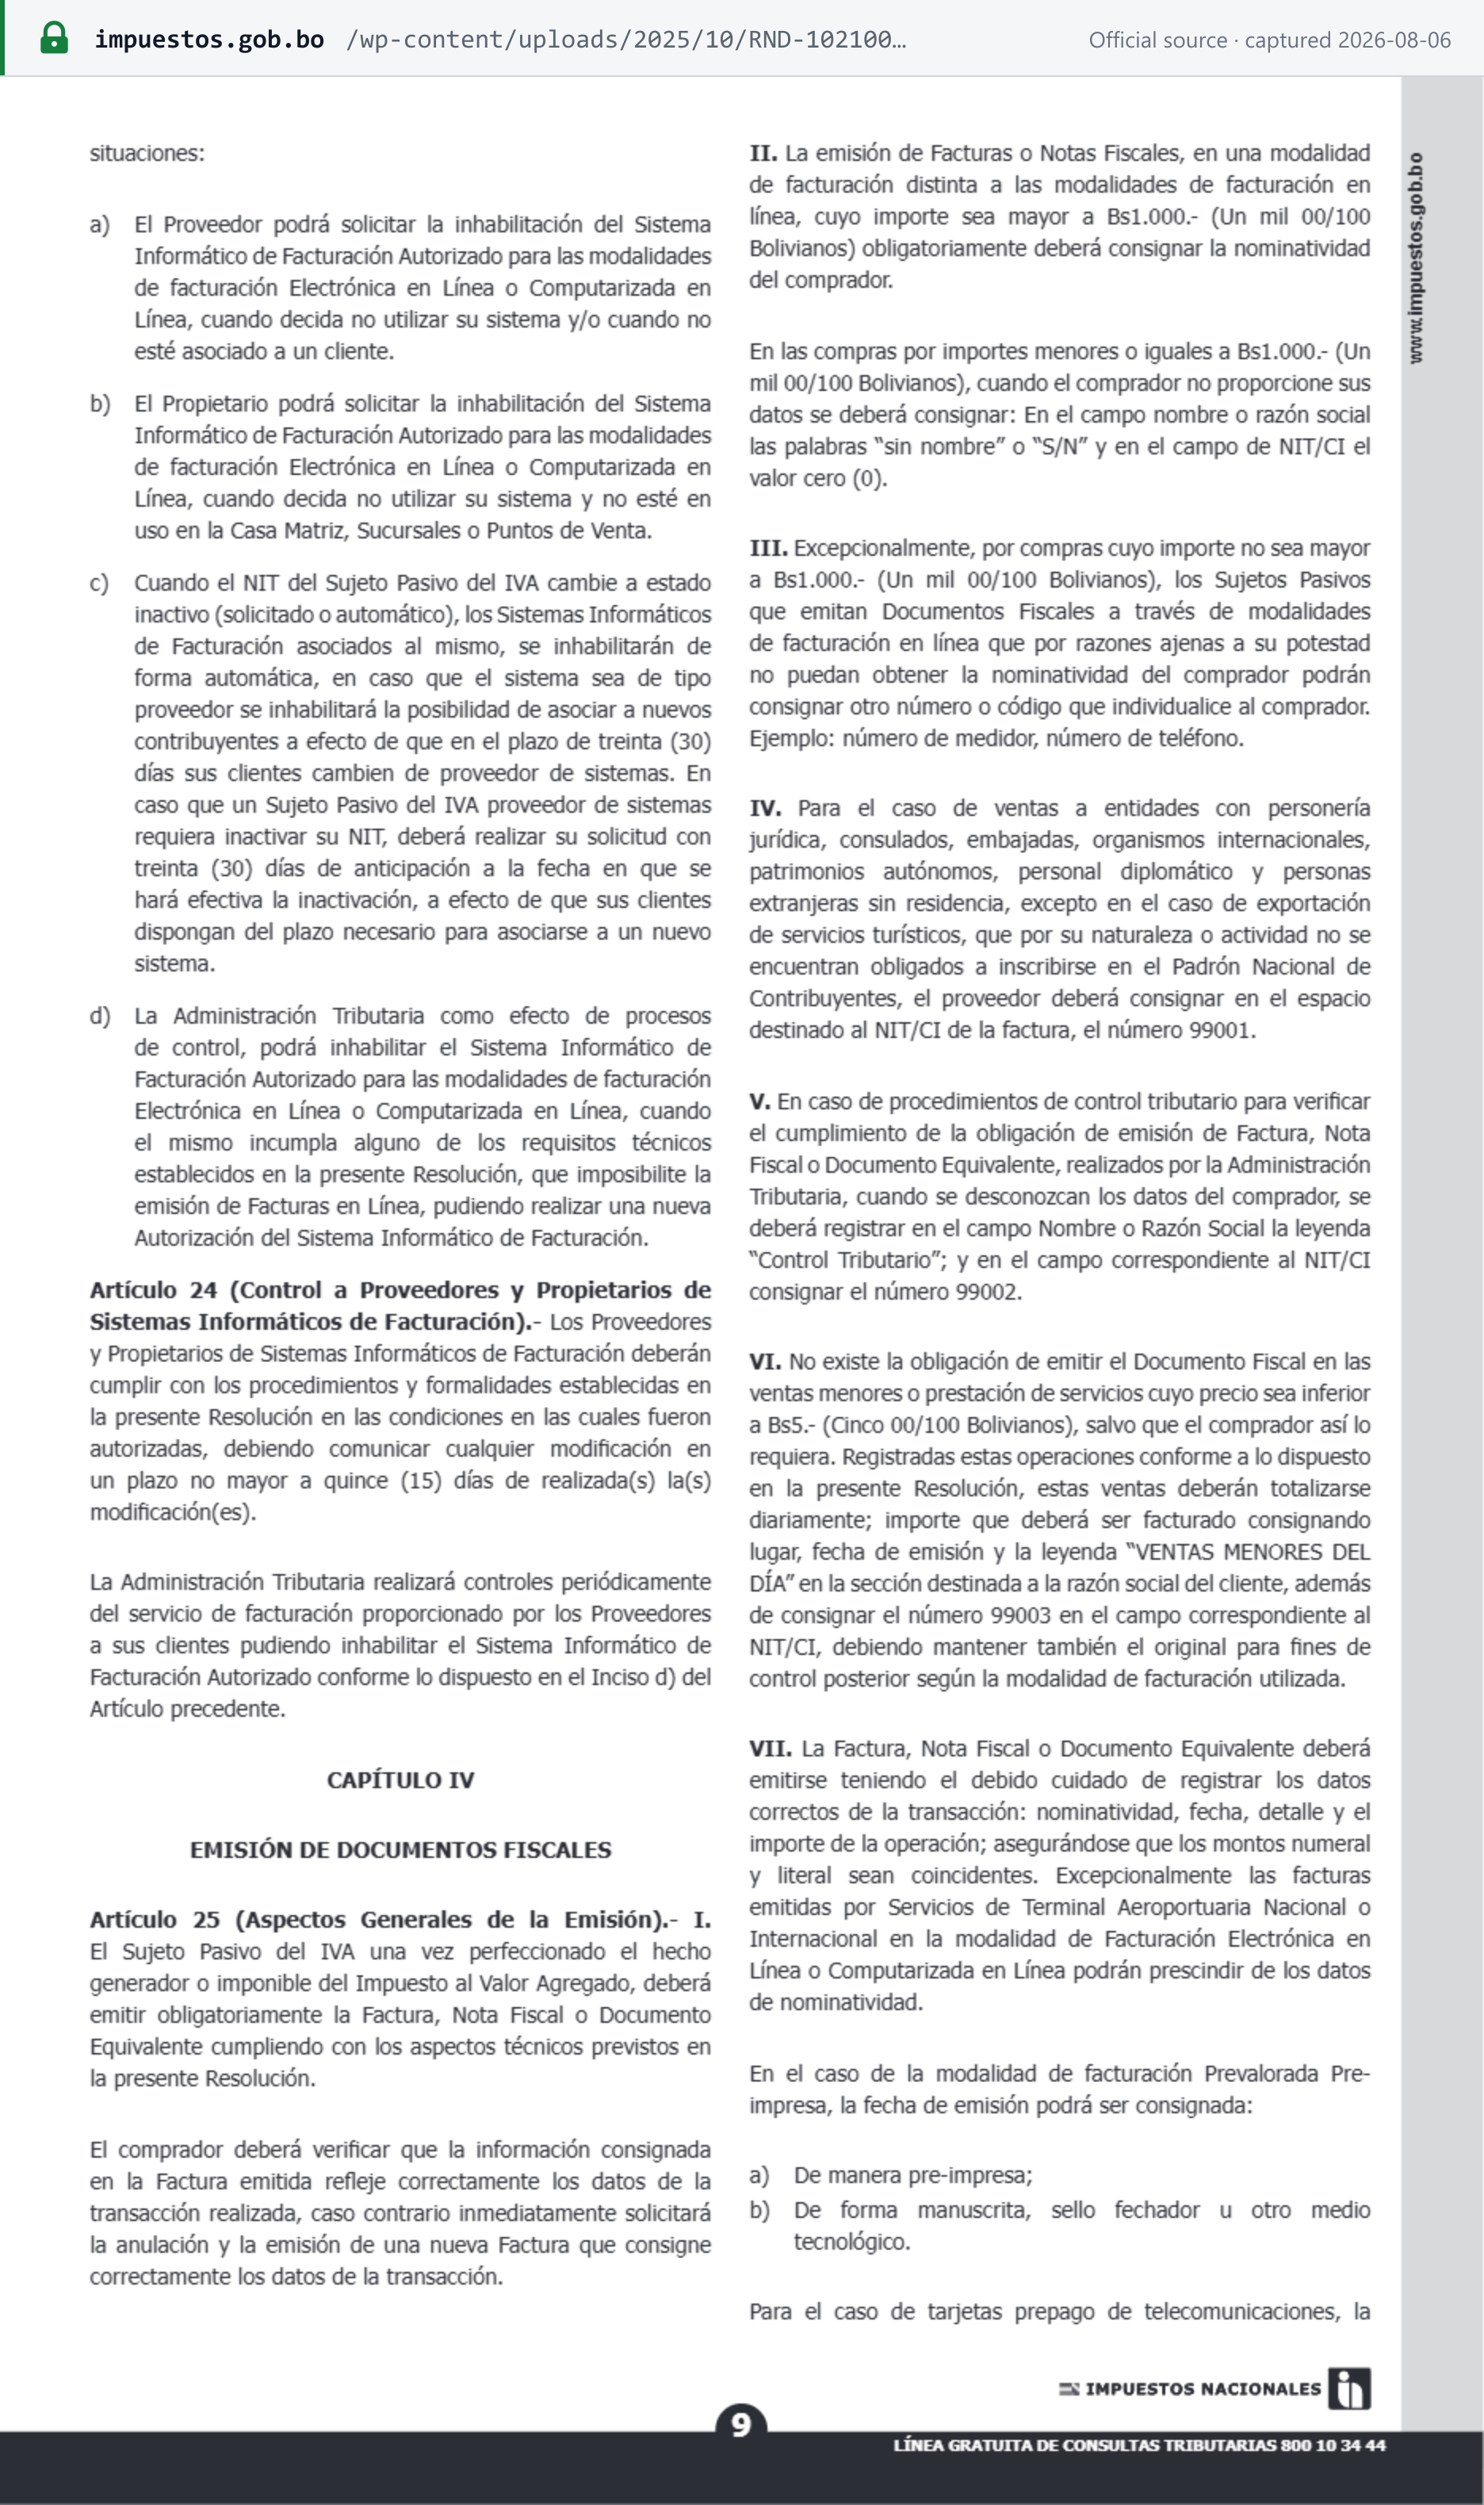
| Name und NIT/CI des Käufers | Vollständig erforderlich nur, wenn der Rechnungsbetrag 1.000 Bs übersteigt. Bis einschließlich 1.000 Bs trägt der Verkäufer, wenn der Käufer keine Angaben macht, „sin nombre“/„S/N“ und die NIT 0 ein. |
| Aufgeschlüsselte Beschreibung, Menge, Einzelpreis und Zwischensumme (Waren) bzw. Leistungsdetail/-beschreibung und Zwischensumme (Dienstleistungen) | Die Beträge in Ziffern und in Worten müssen übereinstimmen. |
| Anfallende Steuern | IVA und gegebenenfalls ICE, IEHD oder IPJ, jeweils gesondert ausgewiesen. |
| Autorisierung / Código de Control oder CUF | Alphanumerischer Kontrollcode (Offline-Modalitäten) oder Código Único de Facturación mit QR-Code (Online-Modalitäten), der den Beleg individualisiert. |
| Tipo de Cambio Oficial (TCO) bei Fremdwährungsgeschäften | Seit dem 16. Juli 2026 (Veröffentlichung der RND N° 102600000026) der tägliche amtliche Wechselkurs der Banco Central de Bolivia zum Datum des Geschäfts, gemäß RND N° 102600000026 (siehe Währung weiter unten). |
 Quellen-Snapshot erstellt am 2026-08-06 — Original
Artikel 25(VI) befreit Verkäufe oder Dienstleistungen unter 5 Bs von jeder Belegpflicht, sofern der Käufer keinen Beleg verlangt (die Tagessummen werden dann unter einer Position „VENTAS MENORES DEL DÍA“ mit NIT 99003 verbucht), und Artikel 25(VIII) erlaubt Restaurants und vergleichbaren Verkäufern der Modalität Manual, bei Rechnungen bis einschließlich 300 Bs statt einer aufgeschlüsselten Beschreibung „Consumo“ anzugeben. [1]
So sieht eine ordnungsgemäße Rechnung aus
Bolivien ist eines der wenigen Länder, die für jeden Belegtyp ein grafisches Musterformat veröffentlichen. Artikel 69 der RND 102100000011 bestimmt, dass die Muster der Steuerbelegformate und ihre representación gráfica im Anexo Técnico auf der Website des SIN veröffentlicht werden, und der SIN stellt für jeden Typ neben XML/XSD ein PDF „Formato Gráfico“ bereit. [1] [6]
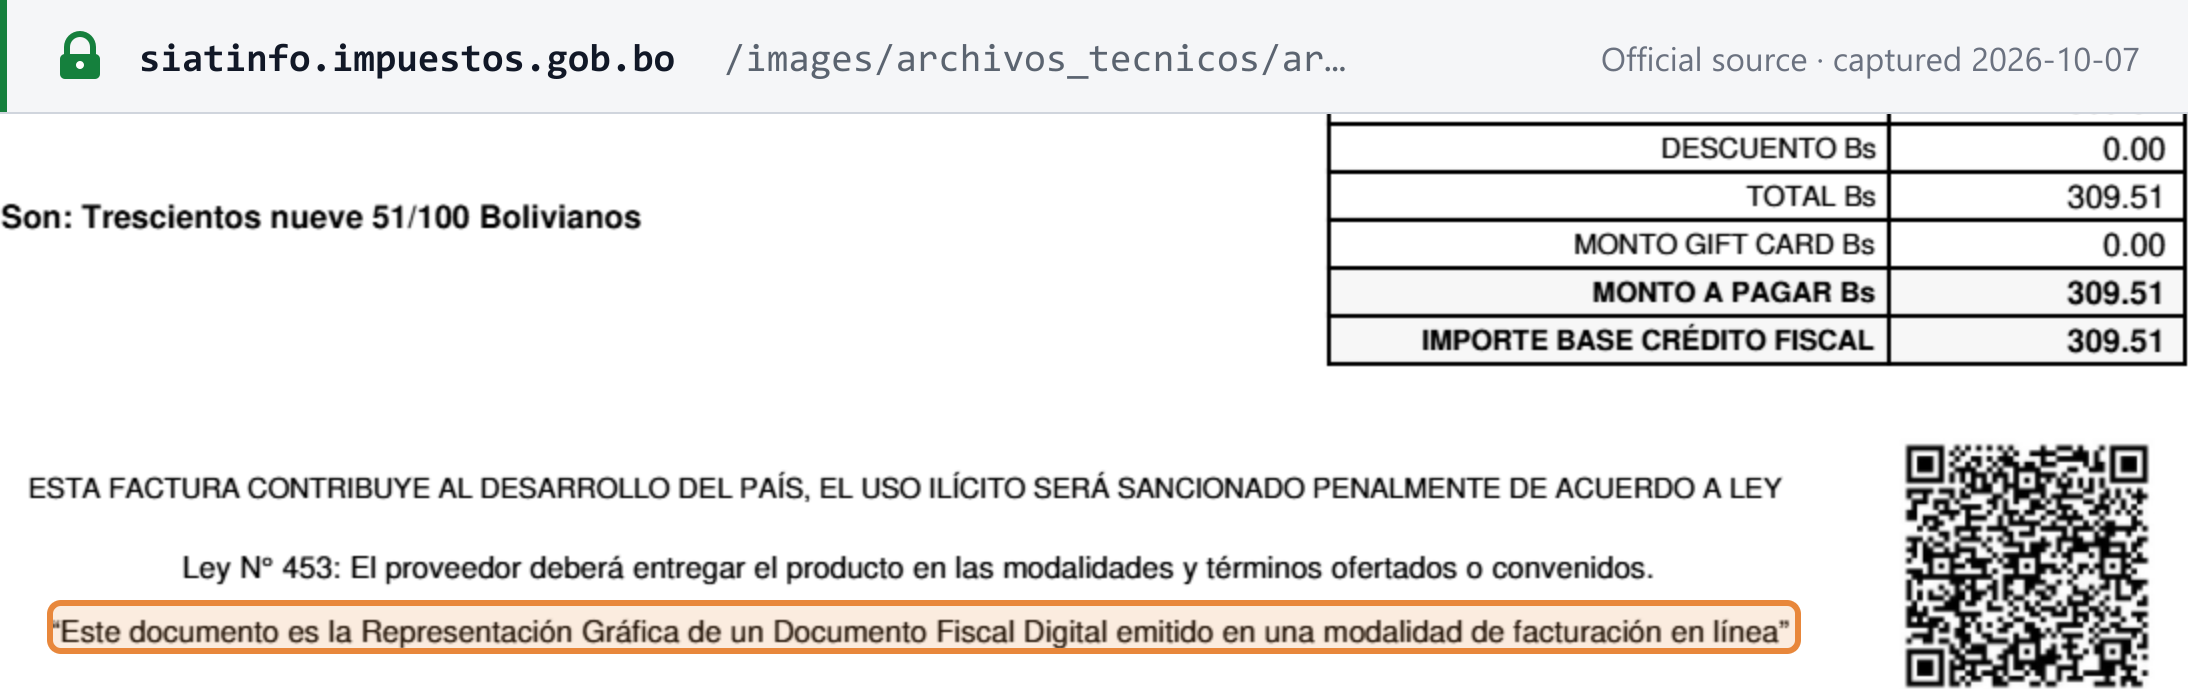
Das Muster der Factura de Compra y Venta zeigt die NIT, die Rechnungsnummer und den código de autorización, den Käuferblock, eine Positionstabelle mit sieben Spalten, die Summenstaffel bis zum importe base crédito fiscal, den QR-Code, den Hinweis nach Ley 453 und die verpflichtende Fußzeile „Este documento es la Representación Gráfica de un Documento Fiscal Digital emitido en una modalidad de facturación en línea“. Es trägt das Wasserzeichen SIN VALOR LEGAL. [6]
Anders als die meisten Länder in dieser Leitfadenreihe regelt Bolivien auch das physische Dokument: Artikel 69 erlaubt nur zusätzliche Felder, Artikel 70 legt Größenbeschränkungen fest, und Artikel 71 bestimmt Papierfarbe und -gewicht, eine Mindestschriftgröße von 8 Punkt und verbietet Kursivschrift. [1]
 Quellen-Snapshot erstellt am 2026-08-06 — Original
Ausstellungsfristen (nach Modalität)
| Modalität | Frist für die Ausstellung |
|---|---|
| Portal Web en Línea, Computarizada en Línea, Electrónica en Línea | Am Tag des Geschäfts |
| Manual | 180 Tage (720 Tage bei Vermietungen) |
| Computarizada SFV | 180 Tage |
| Prevalorada | 360 Tage (720 Tage für Telekommunikation; am Tag der Veranstaltung bei öffentlichen Aufführungen) |
| Factura por Contingencia | 360 Tage |
[1] In keiner Modalität besteht eine Pflicht, die Ausstellung auf einen Steuerzeitraum nach demjenigen zu verschieben, in dem der steuerbare Vorgang eingetreten ist.
Stornierung, Gut-/Lastschriften und nachträgliche Korrekturen
- Ein ordnungsgemäß registrierter Steuerbeleg in einer Online-Modalität kann bis zum 9. Tag des Folgemonats auf „ANULADO“ gesetzt werden (Artikel 38.II der RND N° 102100000011, geändert durch RND N° 102100000021), und zwar nur, wenn das zugrunde liegende Geschäft nie stattgefunden hat. [1]
- Seit dem 15. Juli 2026 führt die RND N° 102600000025 (vom 13. Juli 2026, mit Veröffentlichung in Kraft) ein förmliches Verfahren zur Stornierung eines Steuerbelegs nach Ablauf dieser Frist ein: Der Steuerpflichtige reicht bei seiner Gerencia Distrital/GRACO einen Antrag mit Nachweisen ein; ist der Beleg bereits in einer eingereichten Steuererklärung (DDJJ) enthalten, entscheidet der SIN darüber (Genehmigung oder Ablehnung, bekannt gegeben über das Steuerpostfach des Steuerpflichtigen) innerhalb von bis zu sechs Monaten; andernfalls wird der Antrag noch am selben Tag bei der GRACO bzw. der Bezirksstelle bearbeitet. Eine Übergangsregelung erlaubt es, Anträge für Belege, die vor dieser RND ausgestellt wurden, bis zum 30. November 2026 im neuen Verfahren zu stellen. [2]
- Notas de Crédito-Débito berichtigen die Umsatzsteuerschuld bzw. die Vorsteuer bei Rückgabe von Waren oder Dienstleistungen oder bei Rücktritt von einem vereinbarten Geschäft; Notas de Conciliación korrigieren den in Rechnung gestellten Betrag (z. B. bei Versorgungsleistungen) innerhalb von 12 Monaten nach der ursprünglichen Rechnung. [1]
Währung
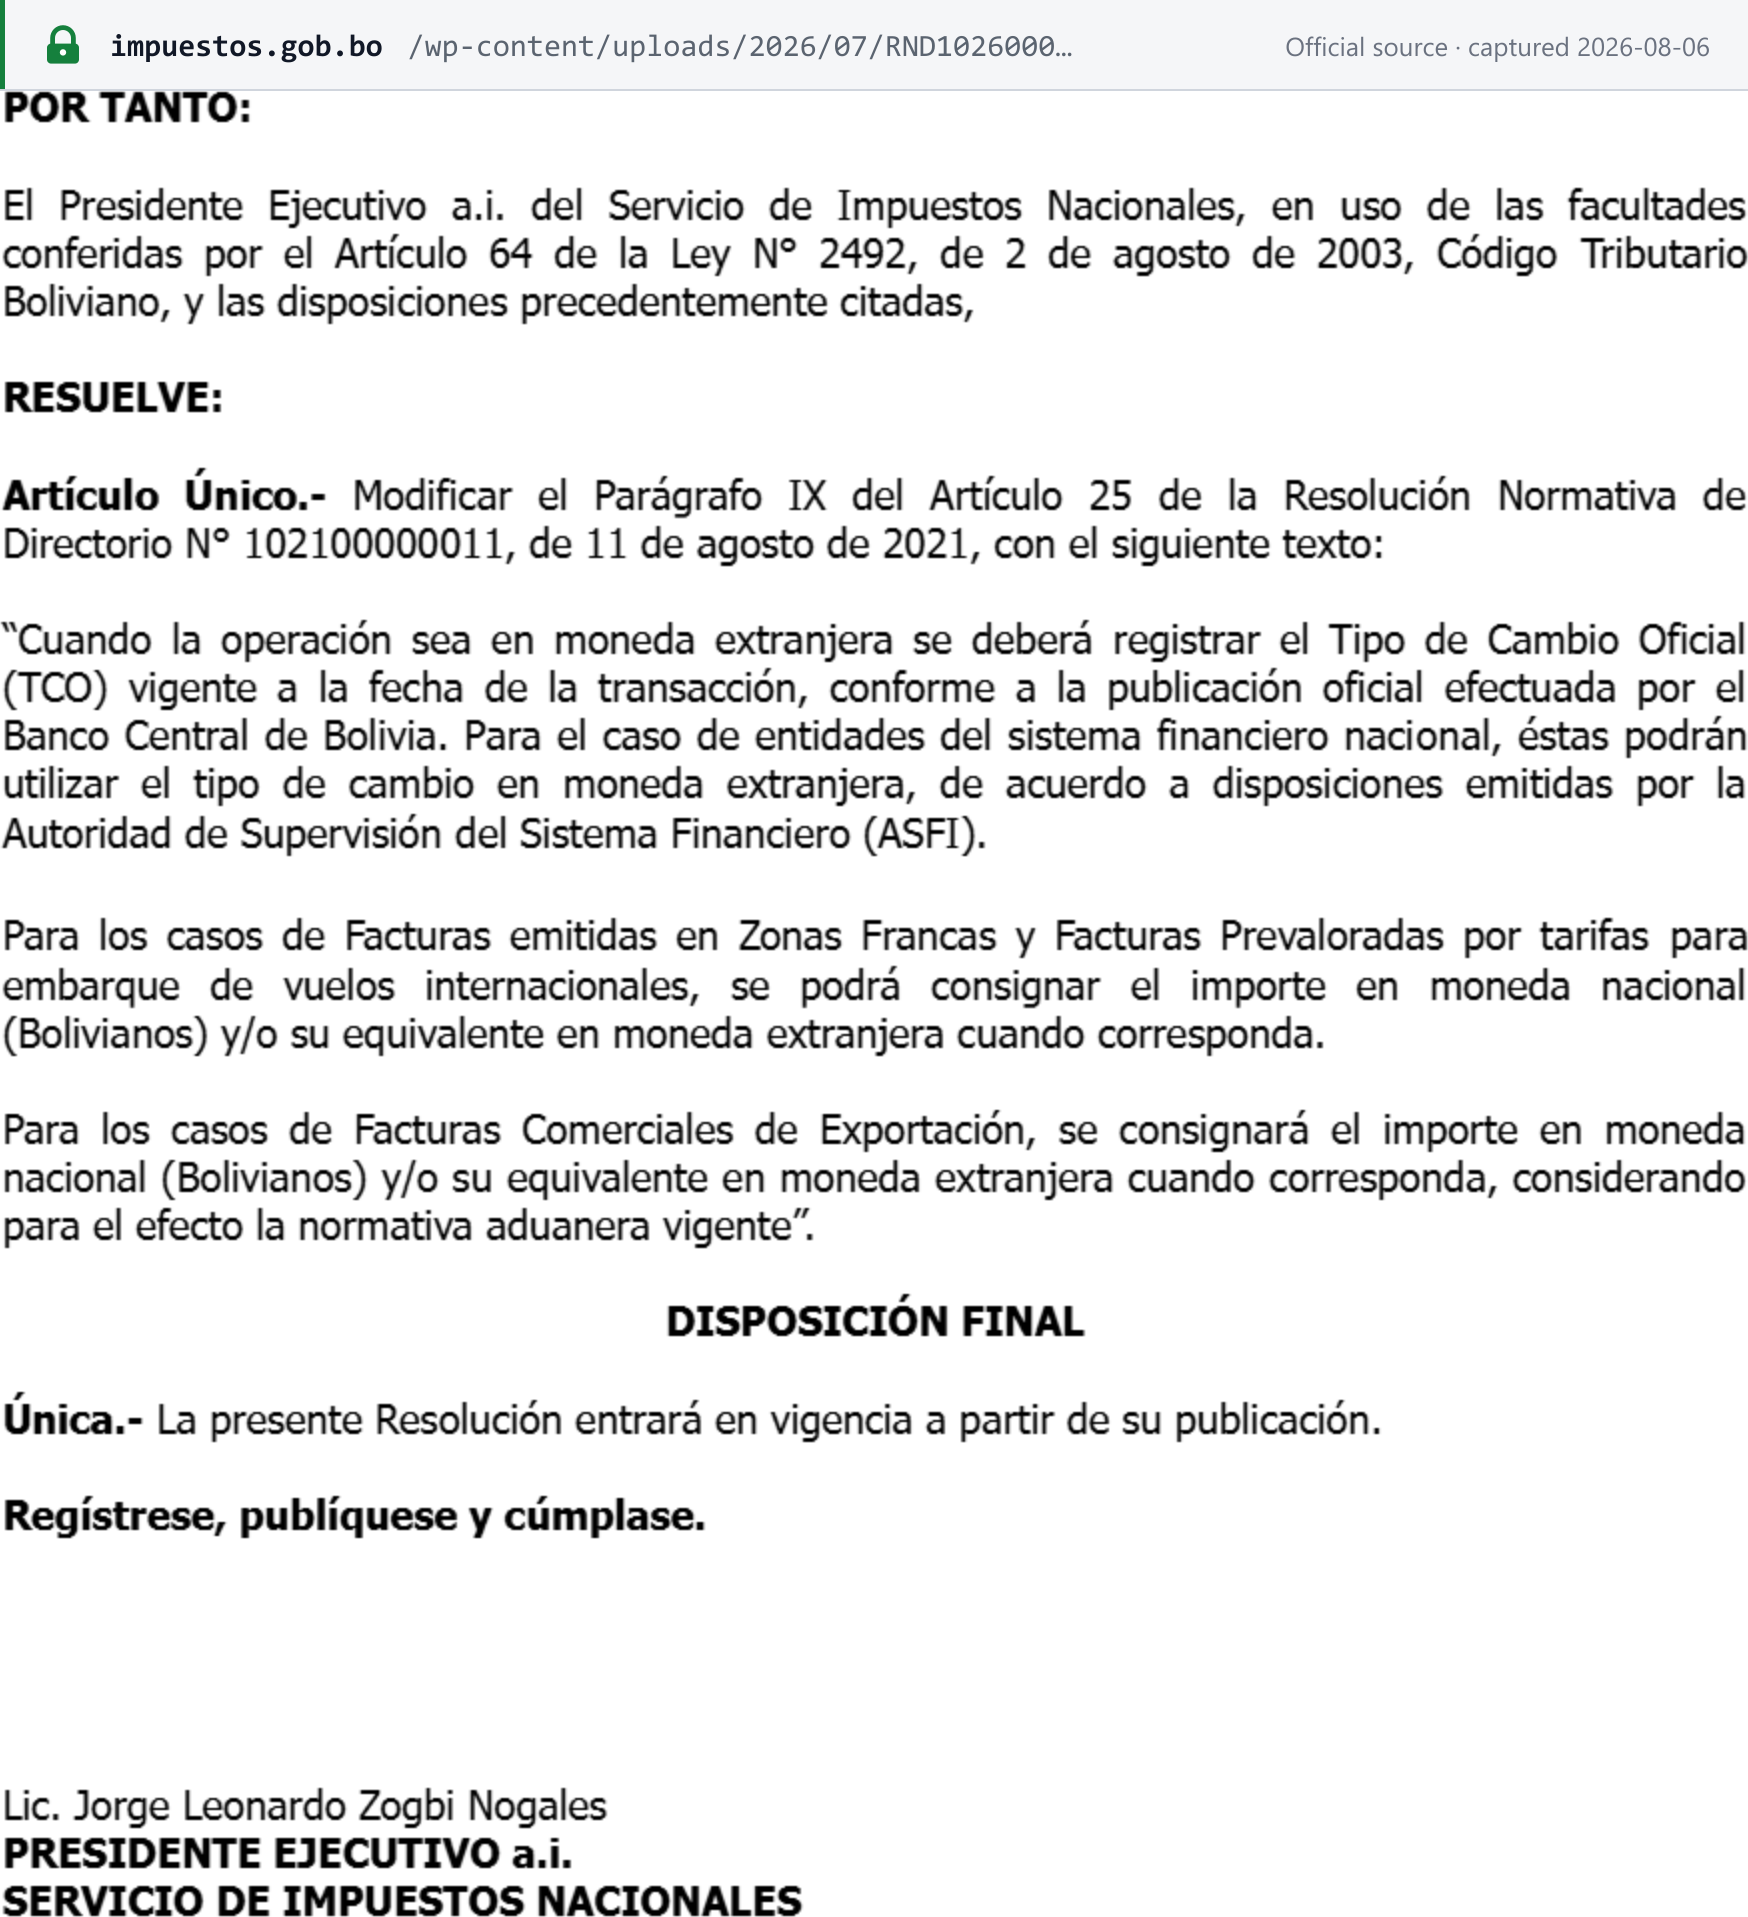
Seit dem 16. Juli 2026 ändert die RND N° 102600000026 (vom 15. Juli 2026, mit Veröffentlichung in Kraft) Artikel 25(IX) der RND N° 102100000011 dahingehend, dass ein Steuerbeleg in Fremdwährung den von der Banco Central de Bolivia (BCB) für das Datum des Geschäfts veröffentlichten Tipo de Cambio Oficial (TCO) ausweisen muss — infolge des Übergangs Boliviens zu einem flexiblen Wechselkursregime nach der Resolución Ministerial N° 245 und der BCB Resolución de Directorio N° 88/2026 (beide vom 26. Juni 2026). Beaufsichtigte Finanzinstitute können stattdessen den nach den ASFI-Vorschriften festgelegten Wechselkurs verwenden. Ausfuhrrechnungen, Rechnungen in Freizonen und vorausbewertete Tarife für internationale Flüge dürfen nach den Zollvorschriften weiterhin Bolivianos und/oder deren Gegenwert in Fremdwährung ausweisen. [3]
 Quellen-Snapshot erstellt am 2026-08-06 — Original
Aufbewahrung
Steuerbelege (und bei Stornierung das mit „ANULADO“ gekennzeichnete Original) sind für die Dauer der Verjährungsfrist der Steuerverwaltung nach dem Código Tributario Boliviano aufzubewahren — nunmehr vier (4) Jahre, nach der Änderung von Artikel 59 der Ley N° 2492 durch Ley N° 1733 (diese Änderung der Verjährung ist, anders als die IVA-Reform „por fuera“, nicht an ein ausstehendes Dekret geknüpft). [1] [4]
Technisches Format
Belege, die in einer Online-Modalität ausgestellt werden, müssen als XML-Documento Fiscal Digital erzeugt und übermittelt werden, authentifiziert mit einer digitalen Signatur (Electrónica en Línea) oder einem Hash/huella digital (Computarizada en Línea), gemäß dem technischen Anhang, den der SIN auf impuestos.gob.bo veröffentlicht. Den Zeitplan der Verpflichtung finden Sie unter Stand der E-Rechnung weiter unten. [1]
Stand der E-Rechnung (Sistema de Facturación)
Bolivien betreibt kein Netzwerk nach dem Vorbild von Peppol oder EN 16931; sein Sistema de Facturación (RND N° 102100000011) definiert sechs Modalitäten, davon drei online: [1]
| Modalität | Beschreibung |
|---|---|
| Facturación Electrónica en Línea | XML-Belege mit digitaler Signatur über ein autorisiertes (eigenes oder fremdes) Rechnungssystem. |
| Facturación Computarizada en Línea | Per Hash/Fingerabdruck authentifizierte Belege über ein autorisiertes System, unter Verwendung der eigenen Zugangsdaten des Steuerpflichtigen. |
| Facturación Portal Web en Línea | Das kostenlose Webportal des SIN auf impuestos.gob.bo, das allen IVA-Steuerpflichtigen nach Anmeldung offensteht. |
| Facturación Computarizada (SFV) | Softwarebasierte Übergangsmodalität aus dem früheren Sistema de Facturación Virtual. |
| Facturación Manual | Vorgedruckte, handschriftlich ausgefüllte Belege einer autorisierten Druckerei (max. 300 je Tätigkeit/Niederlassung). |
| Facturación Prevalorada | Vorausbewertete Belege (Waren und Dienstleistungen mit Festpreis/hohem Volumen), vorgedruckt oder online. |
Der SIN weist jeden Steuerpflichtigen einer Modalität zu und weist Online-Modalitäten per Resolution zu (früher in nummerierten „grupos“), anhand von Kriterien wie wirtschaftlicher Tätigkeit, Rechnungsvolumen und E-Commerce-Bezug. [1] Die RND N° 102600000038 (30. September 2026) hat die RND N° 102400000004, 102400000005, 102400000012 und 102400000025 samt ihren Änderungen aufgehoben, mit denen die neunte bis zwölfte Gruppe von Steuerpflichtigen (Grupos 9 bis 12) zur Einführung einer Online-Rechnungsmodalität bestimmt worden war. Damit entfallen die Einführungsfristen der Grupos 9–12, einschließlich des Zeitfensters für den Parallelbetrieb beider Modalitäten bis zum 30. September 2026 und des Stichtags 1. Oktober 2026 für die ausschließliche Online-Rechnungsstellung, die zuletzt durch RND N° 102600000007 (23. März 2026) festgelegt worden waren. An ihrer Stelle wird der SIN IVA-Steuerpflichtigen, die zum Zeitpunkt der Veröffentlichung noch keine Online-Modalität eingeführt hatten, regelmäßig eine Online-Rechnungsmodalität zuweisen. Als Begründung nennt die Resolution die Anwendung der Ley N° 1733 (IVA berechnet auf den Nettoverkaufspreis und gesondert auf dem Steuerbeleg ausgewiesen). [2] Sie sagt nicht, welche Modalität diese Steuerpflichtigen in der Zwischenzeit verwenden; beim Start des Systems im Jahr 2021 erlaubte Artikel 10 der RND N° 102100000011 den Steuerpflichtigen, ihre autorisierte Modalität beizubehalten, bis der SIN ihnen eine neue zuwies. Den vollständigen Zeitplan der Gruppen, Formate und das Onboarding finden Sie unter E-Rechnung in Bolivien.
Zwei Änderungen im Juli 2026 verfeinern die Online-Regeln weiter: Die RND N° 102600000026 (in Kraft seit 16. Juli 2026) verlangt, dass Belege in Fremdwährung in jeder Modalität den täglichen amtlichen Wechselkurs der BCB ausweisen (siehe Währung), und die RND N° 102600000025 (in Kraft seit 15. Juli 2026) führt ein förmliches Verfahren zur nachträglichen Stornierung von Steuerbelegen nach Ablauf der regulären Annullierungsfrist am 9. Tag des Folgemonats ein (siehe Stornierung, Gut-/Lastschriften und nachträgliche Korrekturen). [3] [4]
Anexo Técnico Ley N° 1733: verpflichtende Pilottests vom 1. Oktober bis 16. November 2026
Unabhängig von den oben genannten Zuweisungen der Online-Modalitäten hat die RND N° 102600000034 (La Paz, 1. September 2026) den Anexo Técnico Ley N° 1733, Version 0.0, im Bereich „Información Técnica Guías de Uso y Consultas“ der SIN-Website bereitgestellt, als Teil der Anpassungen des Sistema de Facturación im Zusammenhang mit der Reform durch Ley N° 1733. Ihr Artikel 2 verpflichtet jeden Steuerpflichtigen, der ein eigenes oder von einem Anbieter bereitgestelltes Rechnungssoftwaresystem betreibt, diesen Anexo Técnico einzuhalten, um mit Tests in der Pilotumgebung zu beginnen und eine erneute Autorisierung zu erhalten, in dem Zeitfenster, das am 1. Oktober 2026 eröffnet wurde und bis zum 16. November 2026 läuft. Eine einzige Zusatzbestimmung (Disposición Adicional) hält den normativen, technischen und operativen Rahmen der RND N° 102100000011 vollständig in Kraft und verbindlich, bis die RND zur Umsetzung dieser Änderungen am Sistema de Facturación veröffentlicht ist. [7]
Homologierung von Produkten/Dienstleistungen mit den wirtschaftlichen Tätigkeiten im RNC
Unabhängig von den oben genannten Zuweisungen der Online-Modalitäten verlangt der SIN außerdem, dass Steuerpflichtige die Produkte und Dienstleistungen in ihren Rechnungssystemen mit den für sie im Registro Nacional de Contribuyentes (RNC) erfassten Klassifikationen der wirtschaftlichen Tätigkeit homologieren — also abgleichen. Die RND N° 102600000028 vom 29. Juli 2026, veröffentlicht (und in Kraft) am 30. Juli 2026, verlängert diese Homologierungsfrist bis zum 30. Oktober 2026. Sie ist die jüngste in einer Reihe von Verlängerungen der ursprünglich durch RND N° 102500000018 (31. Oktober 2025) festgelegten Frist, zuletzt durch RND N° 102600000017 (31. Juli 2026). [5]
Aktuelle Änderungen
- 2026-10-01 (Fristbeginn) — Die RND N° 102600000034 (1. September 2026) hat Version 0.0 des Anexo Técnico Ley N° 1733 veröffentlicht und verpflichtet jeden Steuerpflichtigen mit einem eigenen oder von einem Anbieter bereitgestellten Rechnungssystem, Tests in der Pilotumgebung und die erneute Autorisierung in dem Zeitfenster abzuschließen, das am 1. Oktober 2026 eröffnet wurde und bis zum 16. November 2026 läuft; die RND N° 102100000011 bleibt vollständig in Kraft, bis die Umsetzungs-RND veröffentlicht ist. (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-09-30 — Die RND N° 102600000038 hat die RND N° 102400000004, 102400000005, 102400000012 und 102400000025 samt ihren Änderungen aufgehoben, mit denen die neunte bis zwölfte Gruppe von Steuerpflichtigen zur Einführung einer Online-Rechnungsmodalität bestimmt worden war; damit entfallen das Zeitfenster für den Parallelbetrieb beider Modalitäten bis zum 30. September 2026 und der durch RND N° 102600000007 (23. März 2026) festgelegte Stichtag 1. Oktober 2026 für die ausschließliche Online-Rechnungsstellung; der SIN wird stattdessen IVA-Steuerpflichtigen, die noch keine Online-Modalität eingeführt hatten, regelmäßig eine solche zuweisen. (Servicio de Impuestos Nacionales) — siehe Ereignis
- 2026-09-02 — Die RND N° 102600000035 hat die RND N° 102000000030 (4. November 2020) aufgehoben und damit die formelle Pflicht von Hotels, Apart-Hotels, Hostels/Residenciales, sonstigen Unterkünften, Ferienhütten/-refugien und sonstigen Übernachtungsbetrieben beseitigt, regelmäßige Berichte mit Zusatzinformationen einzureichen; betroffene Steuerpflichtige müssen noch einen letzten Bericht für den Zeitraum Juli–August 2026 einreichen. (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-08-15 — Die RND N° 102600000031 (13. August 2026) hat die RND N° 102500000017 über das Registro Nacional de Contribuyentes geändert: Steuerpflichtige können nun online oder persönlich einen Wechsel des Steuerpflichtigentyps (Persona Natural / Empresa Unipersonal) oder des Regimes (vereinfachte/besondere Regime / Régimen General) beantragen, und ein neues Kapitel V schafft elektronische Dienste für die Abfrage des NIT-Status sowie Bescheinigungen über die Eintragung im RNC bzw. den Nichtbesitz einer NIT, jeweils mit überprüfbarem QR-Code. (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-07-30 — Der SIN hat die RND N° 102600000028 (vom 29. Juli 2026) veröffentlicht und die Frist, innerhalb derer Steuerpflichtige die Produkte und Dienstleistungen in ihren Rechnungssystemen mit den Klassifikationen der wirtschaftlichen Tätigkeit im Registro Nacional de Contribuyentes (RNC) homologieren müssen, bis zum 30. Oktober 2026 verlängert; damit werden die ursprünglich durch RND N° 102500000018 und RND N° 102600000017 festgelegten Fristen geändert. (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-07-16 — Die RND N° 102600000026 (vom 15. Juli 2026, mit Veröffentlichung in Kraft) hat Artikel 25(IX) der RND N° 102100000011 (Sistema de Facturación) geändert: Steuerbelege in Fremdwährung müssen nun den täglich von der Banco Central de Bolivia veröffentlichten Tipo de Cambio Oficial ausweisen, infolge des Übergangs Boliviens zu einem flexiblen Wechselkursregime (Resolución Ministerial N° 245 und BCB Resolución de Directorio N° 88/2026, beide vom 26. Juni 2026). (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-07-15 — Die RND N° 102600000025 (vom 13. Juli 2026, mit Veröffentlichung in Kraft) hat Artikel 38(II) der RND N° 102100000011 geändert: Steuerpflichtige können nun die nachträgliche Stornierung eines Steuerbelegs nach Ablauf der regulären Frist am 9. Tag des Folgemonats beantragen, über die der SIN innerhalb von bis zu sechs Monaten entscheidet; eine Übergangsregelung erstreckt dies bis zum 30. November 2026 auf früher ausgestellte Belege. (Servicio de Impuestos Nacionales) — siehe Ausgabe
- 2026-05-27 — Ley N° 1733 (Ley de Alivio Tributario) erlassen, die Artikel 5 der Ley N° 843 reformiert, um die IVA von „por dentro“ (13 % eingebettet, ca. 14,94 % effektiv) auf „por fuera“ (13 % auf den Nettopreis aufgeschlagen) umzustellen — noch nicht in Kraft, bis zur Veröffentlichung eines Decreto Supremo zur Durchführung (zum Stand 2026-10-07 keines auffindbar). Dasselbe Gesetz erlässt außerdem bestimmte Steuerschulden aus der Zeit vor 2018 bzw. aus 2020 und verkürzt die steuerliche Verjährungsfrist auf 4 Jahre; beides ist bereits wirksam. (Gaceta Oficial del Estado Plurinacional de Bolivia; Gesetzestext auch veröffentlicht auf impuestos.gob.bo)
- 2026-04-13 — Der SIN hat den vollen (100 %) Vorsteuerabzug auf Einkaufsrechnungen für Benzin und Diesel wiederhergestellt und eine frühere Obergrenze aufgehoben, nach der nur 70 % der Vorsteuer angerechnet werden konnten. (Servicio de Impuestos Nacionales)
Referenzlinks
- Servicio de Impuestos Nacionales — Ley N° 843 y Decretos Reglamentarios, Texto Ordenado (IVA Art. 1–18, IT Art. 72–78, IUE Art. 50–51)
- Servicio de Impuestos Nacionales — RND N° 102100000011, Sistema de Facturación (modalidades, requisitos, plazos)
- Servicio de Impuestos Nacionales — RND N° 102600000026: emisión de documentos fiscales en operaciones con moneda extranjera (15. Juli 2026)
- Servicio de Impuestos Nacionales — RND N° 102600000025: procedimiento de anulación fuera de plazo (13. Juli 2026)
- Servicio de Impuestos Nacionales — Ley N° 1733, Ley de Alivio Tributario (27. Mai 2026)
- Gaceta Oficial del Estado Plurinacional de Bolivia — Ley N° 1733
- Servicio de Impuestos Nacionales — Pressemitteilung: dos meses más para la homologación de productos y servicios con actividades económicas del RNC, RND N° 102600000028 (30. Juli 2026)
- Servicio de Impuestos Nacionales — Pressemitteilung: 100% del crédito fiscal en facturas de combustible (13. April 2026)
- Servicio de Impuestos Nacionales — Pressemitteilung: proyecto de ley transparenta el IVA y fija tasa efectiva real del 13% (19. Februar 2026)
- Servicio de Impuestos Nacionales — Pressemitteilung: ampliación de plazo para facturación en línea al 30 de septiembre 2026, RND N° 102600000007 (25. März 2026)
- Servicio de Impuestos Nacionales — RND N° 10-0009-11: Padrón Nacional de Contribuyentes Biométrico Digital
- Servicio de Impuestos Nacionales — RND N° 102600000031: cambio de tipo de contribuyente/régimen y certificaciones del RNC (13. August 2026)
- Servicio de Impuestos Nacionales — Pressemitteilung: se elimina el reporte de información adicional del sector hotelero, RND N° 102600000035 (2. September 2026)
- Servicio de Impuestos Nacionales / SIAT — Régimen Tributario Simplificado (RTS): categorías y montos
- Servicio de Impuestos Nacionales — SIAT en Línea (registro, facturación y consultas)
- Servicio de Impuestos Nacionales — RND N° 102600000034: Anexo Técnico Ley N° 1733, ajustes al Sistema de Facturación (1. September 2026)
Häufig gestellte Fragen
Wie hoch ist der Regelsatz der IVA in Bolivien, und wird er „por dentro“ oder „por fuera“ berechnet?
Ley N° 843 legt einen einzigen allgemeinen IVA-Satz von 13 % fest (Artikel 15). Derzeit werden diese 13 % weiterhin „por dentro“ angewandt — also als bereits im Rechnungspreis enthalten behandelt, statt aufgeschlagen zu werden —, was einen effektiven Satz auf den Nettopreis vor Steuern von rund 14,94 % (13 ÷ 87) ergibt. Der SIN selbst hat genau diesen Mechanismus und diese Zahl in seiner Ankündigung vom Februar 2026 zu dem Vorhaben beschrieben, aus dem Ley N° 1733 hervorging. Ley N° 1733, erlassen am 27. Mai 2026, wird „por dentro“ beenden und auf „por fuera“ umstellen (13 % auf den Nettopreis, gesondert ausgewiesen) — jedoch erst, wenn das zugehörige Decreto Supremo (Durchführungsdekret) veröffentlicht ist; ein solches Dekret war zum Stand 2026-10-07 nicht auffindbar. Bis dahin werden Rechnungen weiterhin nach der aktuellen Methode ausgestellt. [1] [2]
Ist die Umstellung der IVA von „por dentro“ auf „por fuera“ nach Ley N° 1733 bereits in Kraft?
Nein. Die Disposición Final Única von Ley N° 1733 knüpft ihre Disposición Adicional Segunda (die Neufassung von Artikel 5 der Ley N° 843 im Sinne von „por fuera“) an ein künftiges Ereignis: das Inkrafttreten „a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario.“ Ein Decreto Supremo zur Durchführung von Ley N° 1733 war zum Stand 2026-10-07 nicht auffindbar. Stellen Sie Rechnungen weiterhin „por dentro“ mit 13 % nominal / ca. 14,94 % effektiv aus, bis der SIN oder die Gaceta Oficial die Veröffentlichung bestätigen. [1]
Wie erhalte ich eine NIT, um mich in Bolivien für die IVA zu registrieren?
Registrieren Sie sich online unter impuestos.gob.bo über „SIAT en Línea“ > „Padrón Biométrico Digital“ (RND N° 10-0009-11): Legen Sie ein Anmeldekonto an, fügen Sie die für Ihren Antragstellertyp erforderlichen Unterlagen bei und nehmen Sie anschließend persönlich einen biometrischen Termin in einer Geschäftsstelle des SIN wahr. Der SIN erteilt daraufhin die NIT. Die Registrierung ist für jede natürliche oder juristische Person erforderlich, die eine steuerpflichtige wirtschaftliche Tätigkeit ausübt — sie wird durch die Tätigkeit ausgelöst, nicht durch einen Umsatzschwellenwert. Kleinhändler unterhalb eines Kapitalschwellenwerts von 60.000 Bs können sich stattdessen im vereinfachten RTS-Regime registrieren — siehe Registrierungsschwellenwerte. [1]
Was muss eine gültige bolivianische Factura enthalten, und wann dürfen Angaben zum Käufer entfallen?
Nach Artikel 25 der RND N° 102100000011 muss eine Factura das Datum, eine aufgeschlüsselte Beschreibung mit Menge, Einzelpreis und Zwischensumme (bzw. die Leistungsbeschreibung), übereinstimmende Beträge in Ziffern und in Worten, die anfallenden Steuern sowie — nur über 1.000 Bs — Namen und NIT/CI des Käufers enthalten (bis einschließlich 1.000 Bs können nicht identifizierte Käufer als „sin nombre“/„S/N“ mit NIT 0 erfasst werden). Für Verkäufe unter 5 Bs ist überhaupt kein Beleg erforderlich, sofern keiner verlangt wird, und Restaurants dürfen bei Rechnungen der Modalität Manual bis einschließlich 300 Bs „Consumo“ angeben. Seit dem 16. Juli 2026 müssen Rechnungen in Fremdwährung zudem den amtlichen Wechselkurs der Banco Central de Bolivia ausweisen (RND N° 102600000026). [1] [2]
Was ist der Anexo Técnico Ley N° 1733, und was hat es mit der Frist vom 1. Oktober bis 16. November 2026 auf sich?
Die Resolución Normativa de Directorio N° 102600000034 (La Paz, 1. September 2026) hat Version 0.0 des Anexo Técnico Ley N° 1733 unter „Información Técnica Guías de Uso y Consultas“ auf impuestos.gob.bo veröffentlicht, als Teil der Anpassungen des Sistema de Facturación im Zusammenhang mit der Reform durch Ley N° 1733. Artikel 2 verpflichtet jeden Steuerpflichtigen, der ein eigenes oder von einem Anbieter bereitgestelltes Rechnungssoftwaresystem betreibt, diesen Anexo Técnico einzuhalten, um vom 1. Oktober bis 16. November 2026 mit Tests in der Pilotumgebung zu beginnen und die anschließende Autorisierung zu erhalten. Dies gilt für jeden Betreiber eines Rechnungssystems. Bis die RND zur Umsetzung der Änderungen am Sistema de Facturación veröffentlicht und in Kraft ist, bleibt die RND N° 102100000011 vollständig in Kraft und verbindlich. [1]
Ist die E-Rechnung in Bolivien verpflichtend?
Zunehmend, aber nicht flächendeckend. Das Sistema de Facturación bietet drei Online-Modalitäten — Electrónica en Línea, Computarizada en Línea und Portal Web en Línea — neben Manual, Prevalorada und der Übergangsmodalität Computarizada SFV. Der SIN weist die Steuerpflichtigen einer Modalität zu. Die RND N° 102600000038 (30. September 2026) hat die Resolutionen aufgehoben, mit denen die neunte bis zwölfte Gruppe von Steuerpflichtigen (Grupos 9–12) zur Einführung einer Online-Modalität bestimmt worden war, einschließlich des Stichtags 1. Oktober 2026 für die ausschließliche Online-Rechnungsstellung. Der SIN wird stattdessen IVA-Steuerpflichtigen, die zum Zeitpunkt der Veröffentlichung noch keine Online-Modalität eingeführt hatten, regelmäßig eine Online-Modalität zuweisen; die Resolution sagt nicht, welche Modalität diese Steuerpflichtigen in der Zwischenzeit verwenden (vollständiger Leitfaden). Belege in Fremdwährung müssen seit dem 16. Juli 2026 in jeder Modalität den amtlichen Wechselkurs der BCB ausweisen. [1]
Muss der bolivianische Hotelsektor weiterhin regelmäßige Berichte mit Zusatzinformationen beim SIN einreichen?
Nein, nicht nach dem Bericht für Juli–August 2026. Die RND N° 102600000035 (2. September 2026) hebt die RND N° 102000000030 (4. November 2020) auf und beseitigt die formelle Pflicht des Beherbergungssektors — der eigene Wortlaut des SIN umfasst „hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte“ (Hotels und Apart-Hotels, Hostels und Pensionen, sonstige Unterkünfte, Ferienhütten/-refugien sowie Übernachtungsbetriebe im Allgemeinen — eine offene Aufzählung, nicht auf die fünf genannten Kategorien beschränkt) —, regelmäßige Berichte mit Zusatzinformationen einzureichen. Steuerpflichtige, die unter die aufgehobene Regelung fielen, müssen noch einen letzten Bericht für den Zeitraum Juli–August 2026 einreichen; danach sind keine weiteren derartigen Berichte erforderlich. [1]