Bulgarien Umsatzsteuer (ДДС) – Leitfaden
| STECKBRIEF | |
|---|---|
| Ländercode | BG |
| Name der Steuer | Umsatzsteuer (Mehrwertsteuer) — данък върху добавената стойност (ДДС) |
| Steuerbehörde | Nationale Agentur für Einnahmen (Национална агенция за приходите, НАП) |
Überblick
Bulgarien erhebt eine Umsatzsteuer — данък върху добавената стойност (ДДС) — auf Grundlage des Umsatzsteuergesetzes (Закон за данък върху добавената стойност, ЗДДС), verkündet im Staatsblatt Nr. 63 vom 04.08.2006 und in Kraft seit dem 1. Januar 2007. [1]
Zuständige Behörde. Die Nationale Agentur für Einnahmen (Национална агенция за приходите, НАП / NRA). Registrierungsanträge werden bei „der zuständigen Gebietsdirektion der Nationalen Agentur für Einnahmen“ eingereicht (Art. 101 Abs. 1 UStG), und auch Erklärungen und Zahlungen gehen an diese (Art. 89 und 125). Der Zoll erhebt die Umsatzsteuer auf eingeführte Waren (Art. 90). [1]
Währung. Bulgarien verwendet seit dem 1. Januar 2026 den Euro, zum festen und unwiderruflichen Umrechnungskurs von 1 € = 1,95583 BGN. [3] Die Schwellenwerte des Umsatzsteuergesetzes wurden ab diesem Datum in Euro neu gefasst. Seine Sanktionsartikel nennen die Beträge weiterhin in Lewa (лв.). Nach Art. 11 Abs. 2 des Gesetzes zur Einführung des Euro „gelten“ Lewa-Beträge in bestehenden Rechtsakten „als Beträge in Euro“ zum amtlichen Kurs, umgerechnet und auf den Cent gerundet nach dessen Art. 12–13. Dieser Leitfaden nennt daher jede Sanktion in BGN, wie das Gesetz sie angibt, und kennzeichnet jeden EUR-Betrag als Umrechnung zum festen Kurs. [4]
Besteuerungszeitraum. Art. 87 Abs. 2 UStG: „Данъчният период е едномесечен за всички регистрирани лица и съвпада с календарния месец освен в случаите по глава осемнадесета“ — der Besteuerungszeitraum beträgt einen Kalendermonat für alle registrierten Personen, außer bei den OSS/IOSS-Sonderregelungen von Kapitel 18. Siehe Erklärung und Zahlung. [1]
Ebenen. Die Umsatzsteuer ist eine einheitliche nationale Steuer. Das Umsatzsteuergesetz ist ein einziges nationales Gesetz ohne regionalen oder kommunalen Steuersatz. [1]
Registrierung
Wer sich registrieren muss
Ein in Bulgarien ansässiger Steuerpflichtiger — nach Sitz und eingetragener Geschäftsanschrift oder, falls diese fehlen, nach ständiger Anschrift oder gewöhnlichem Aufenthalt — muss sich registrieren, wenn sein Jahresumsatz im Inland den nationalen Schwellenwert von 51.130 € überschreitet (Art. 96 Abs. 1 UStG, neu gefasst durch Staatsblatt Nr. 115/2025 mit Wirkung vom 1. Januar 2026): „е длъжно да се регистрира по този закон, когато годишният му оборот в страната, определен по реда на чл. 168в, надвиши националния праг от 51 130 евро“. [2]
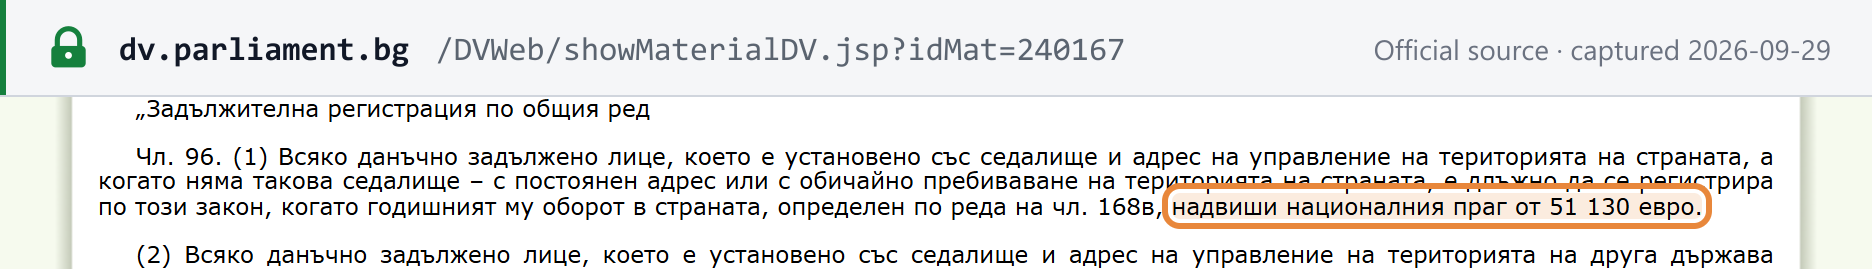
Was zählt und über welchen Zeitraum. Der „Jahresumsatz im Inland“ wird über das Kalenderjahr gemessen, nicht über rollierende 12 Monate. Art. 168в Abs. 1 definiert ihn als Summe der Bemessungsgrundlagen der Umsätze, „извършените през календарната година“ (im Laufe des Kalenderjahres ausgeführt), mit Leistungsort in Bulgarien. Er umfasst: [2]
- steuerpflichtige Umsätze, einschließlich innergemeinschaftlicher Lieferungen von Waren;
- steuerfreie Umsätze mit Recht auf Vorsteuerabzug (Nullsatz-Umsätze);
- Finanzdienstleistungen (Art. 46) und Versicherungsdienstleistungen (Art. 47);
- steuerfreie Lieferungen von Immobilien.
Finanz-, Versicherungs- und Immobilienumsätze bleiben außer Betracht, wenn sie Hilfsumsätze sind, ebenso Verkäufe des eigenen Anlagevermögens des Unternehmens (Art. 168в Abs. 2).
Registrierungsschwelle
| Auslöser | Schwellenwert | Bemessungszeitraum | Quelle |
|---|---|---|---|
| Pflichtregistrierung — in Bulgarien ansässig | 51.130 € (seit dem 1. Januar 2026; geprüft am 29.09.2026) | Kalenderjahr | Art. 96 Abs. 1, Staatsblatt Nr. 115/2025 [2] |
| EU-Unternehmen, das die EU-KMU-Regelung in Bulgarien nutzt | Bulgarischer Umsatz über 51.130 € oder EU-Umsatz über 100.000 € | Kalenderjahr | Art. 96 Abs. 2 [2] |
| Sonstige nicht ansässige Verkäufer | Keiner — Registrierung vor der ersten steuerpflichtigen Lieferung in Bulgarien | — | Art. 96 Abs. 3–4; siehe Registrierung von Gebietsfremden |
| Innergemeinschaftliche Erwerbe durch nicht registrierte juristische Personen | 10.000 € an Erwerben | Kalenderjahr | Art. 99 Abs. 2–3 [1] |
Wie es zu diesem Schwellenwert kam. Art. 96 Abs. 1 lautete bis zum 31.03.2025 auf 166.000 BGN. Das Staatshaushaltsgesetz 2025 (Staatsblatt Nr. 26 vom 27.03.2025, § 24) ersetzte ihn mit Wirkung vom 1. April 2025 durch 100.000 BGN. Das Staatsblatt Nr. 115/2025 fasste ihn dann ab dem 1. Januar 2026 als 51.130 € neu; 100.000 BGN zum festen Kurs entsprechen 51.129,19 €, und der Gesetzgeber legte den Betrag auf 51.130 € fest. [5] [2]
| Zeitraum | Schwellenwert nach Art. 96 Abs. 1 | Rechtsakt |
|---|---|---|
| Bis 31.03.2025 | 166.000 BGN | Umsatzsteuergesetz vor der Änderung 2025 |
| 01.04. – 31.12.2025 | 100.000 BGN | Staatsblatt Nr. 26/2025, § 24 |
| Ab 01.01.2026 | 51.130 € | Staatsblatt Nr. 115/2025 |
| Ab 01.01.2027 — vorgeschlagen, nicht geltendes Recht | 75.000 € | Entwurf des Finanzministeriums vom 23.09.2026 |
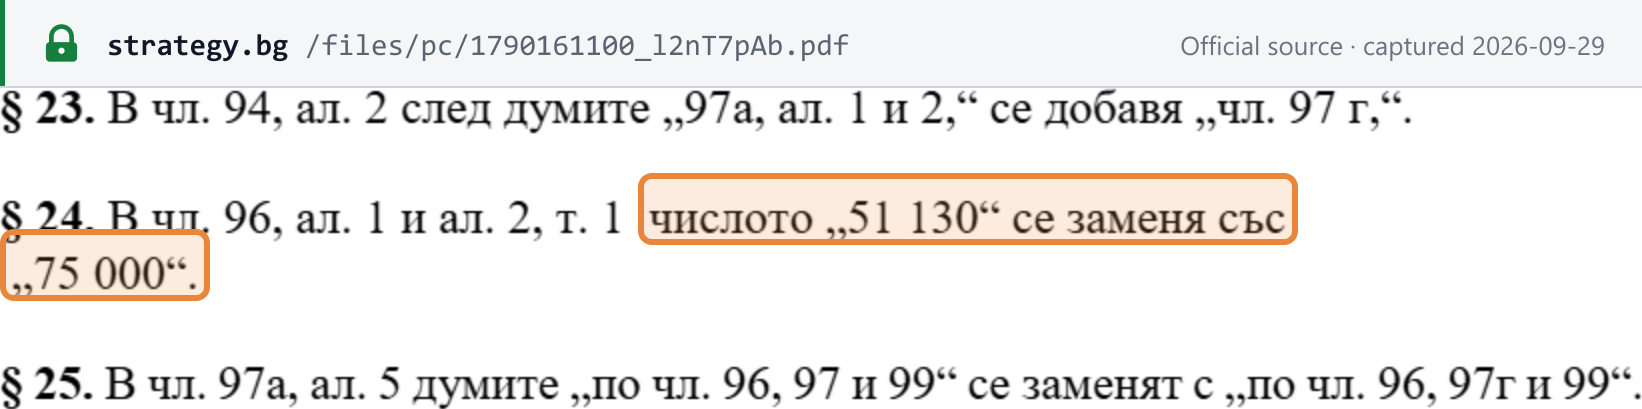
Vorgeschlagene Anhebung auf 75.000 €. Der Entwurf des Finanzministeriums zur Änderung des Umsatzsteuergesetzes, veröffentlicht am 23.09.2026 zur öffentlichen Konsultation bis zum 23.10.2026, würde in Art. 96 Abs. 1 und 2 ab dem 1. Januar 2027 „51 130“ durch „75 000“ ersetzen (§ 24 des Entwurfs). Dies ist ein Vorschlag: Er muss noch vom Ministerrat gebilligt und von der Nationalversammlung verabschiedet werden. [6] [7]
Vorgeschlagene Registrierungspflicht für Verkäufe neuer Gebäude (Art. 97g) — nicht geltendes Recht. Derselbe Entwurf würde einen Art. 97g einfügen: Ein Steuerpflichtiger, der in einem Kalenderjahr in Bulgarien steuerpflichtige Lieferungen neuer Gebäude (oder Teile davon, des dazugehörigen Grund und Bodens und dinglicher Rechte daran) oder von Eigentums- oder Baurechten an einem regulierten Grundstück ausführt, müsste sich registrieren, wobei der Antrag spätestens 7 Tage vor Entstehung der Umsatzsteuer auf die Lieferung fällig wäre. Natürliche Personen wären nur erfasst, wenn sie als Steuerpflichtige im Rahmen einer selbständigen wirtschaftlichen Tätigkeit handeln. Einer nur nach Art. 97g registrierten Person würde der Vorsteuerabzug für andere Umsätze verwehrt, und sie dürfte auf Rechnungen für andere Umsätze keine Umsatzsteuer ausweisen. Vorgeschlagenes Inkrafttreten am 1. Januar 2027; die oben dargestellten geltenden Registrierungsregeln bleiben unverändert. [6] [7]
Antragsfrist und Registrierungsdatum
- Ansässige Personen stellen den Antrag „в 7-дневен срок от датата на надвишаване на националния праг“ — innerhalb von 7 Tagen ab dem Tag der Überschreitung der Schwelle (Art. 96 Abs. 6 Nr. 1).
- Nicht ansässige Personen stellen den Antrag spätestens 7 Tage bevor die Umsatzsteuer auf ihre erste steuerpflichtige Lieferung in Bulgarien entsteht (Art. 96 Abs. 6 Nr. 2).
- Registrierungsdatum. Bei einer Registrierung wegen Überschreitung der Schwelle ist dies der Tag nach der Überschreitung der Schwelle (Art. 103 Abs. 1). Die Umsatzsteuer ist daher ab diesem Zeitpunkt geschuldet, obwohl der Registrierungsakt später erlassen wird.
- Rechnungen für die Zwischenzeit. Für Lieferungen zwischen dem Tag nach der Überschreitung der Schwelle und der Zustellung des Registrierungsakts sind Rechnungen spätestens 5 Tage nach Zustellung des Akts auszustellen (Art. 113 Abs. 4 Satz 2, neu ab dem 1. Januar 2026).
Registrierung von Gebietsfremden
Für nicht in Bulgarien ansässige Verkäufer gibt es keine Umsatzschwelle, mit Ausnahme von EU-Unternehmen, die dort die EU-KMU-Regelung nutzen (siehe Tabelle oben). Es gelten zwei Regeln: [2]
- Außerhalb der EU ansässig (Art. 96 Abs. 4): muss sich registrieren „преди датата, на която става изискуем данъкът за първата облагаема доставка с място на изпълнение на територията на страната“ — vor dem Tag, an dem die Umsatzsteuer auf seine erste steuerpflichtige Lieferung in Bulgarien entsteht.
- In einem anderen EU-Staat ansässig, ohne EU-KMU-Regelung in Bulgarien (Art. 96 Abs. 3): registriert sich auf derselben Grundlage, vor seiner ersten steuerpflichtigen Lieferung.
Keine der beiden Regeln gilt für Umsätze, die im Rahmen der Unions- oder Nicht-Unions-OSS-Regelung (oder des IOSS) erklärt werden, oder für Umsätze, für die der Kunde die Umsatzsteuer schuldet.
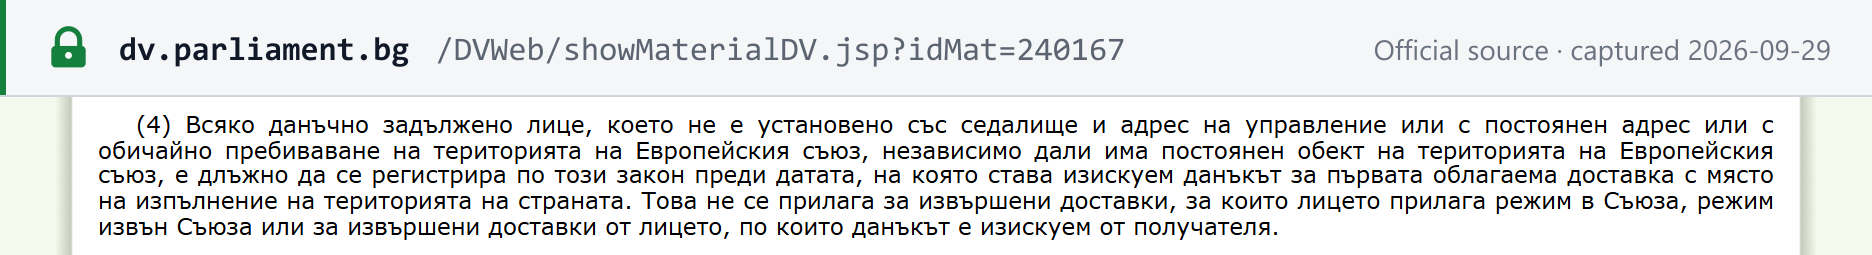
Akkreditierter Vertreter. Eine nicht in Bulgarien ansässige ausländische Person, die sich registrieren muss, tut dies „чрез акредитиран представител“ — über einen akkreditierten Vertreter (Art. 133 Abs. 2). Dies gilt nicht für eine in einem anderen EU-Mitgliedstaat ansässige Person oder für eine Person aus einem Drittstaat, mit dem die EU ein Amtshilfeabkommen geschlossen hat, das in seinem Umfang der Richtlinie 2010/24/EU und der Verordnung (EU) Nr. 904/2010 entspricht. Eine solche Person registriert sich nach den allgemeinen Regeln und kann auf Wunsch einen Vertreter bestellen (Art. 133 Abs. 6). [1]
Steueridentifikationsnummer
Bei der Registrierung vergibt die Nationale Agentur für Einnahmen eine Umsatzsteuer-Identifikationsnummer mit dem vorangestellten Buchstabenpaar „BG“ (Art. 94 Abs. 2, neu gefasst durch Staatsblatt Nr. 115/2025). [2] Das Umsatzsteuergesetz legt die nachfolgenden Ziffern nicht fest. Zum Aufbau der bulgarischen Kennnummern siehe den Leitfaden zur bulgarischen Steuer-ID von Lookuptax. Um die Nummer eines Geschäftspartners zu prüfen, lesen Sie wie man eine Umsatzsteuernummer in Bulgarien überprüft oder nutzen Sie den Validator für bulgarische Umsatzsteuernummern von Lookuptax.
So registrieren Sie sich
Reichen Sie den Registrierungsantrag in der vorgeschriebenen Form bei der zuständigen Gebietsdirektion der Nationalen Agentur für Einnahmen ein (Art. 101 Abs. 1). „Заявлението може да се подаде по електронен път“ — der Antrag kann nach der Steuer- und Sozialversicherungsverfahrensordnung elektronisch eingereicht werden (Art. 101 Abs. 3), über das E-Services-Portal der NRA. Die Agentur prüft die Voraussetzungen und erlässt den Registrierungsakt oder eine begründete Ablehnung „в срок 7 дни от подаване на заявлението“ — innerhalb von 7 Tagen ab Antragstellung (Art. 101 Abs. 6). [1]
Die beizufügenden Unterlagen sind in der Durchführungsverordnung zum Gesetz festgelegt (Art. 101 Abs. 4) und werden in diesem Leitfaden nicht behandelt.
Freiwillige Registrierung
Möglich. Art. 100 Abs. 1: „Всяко данъчно задължено лице, за което не са налице условията за задължителна регистрация по чл. 96, ал. 1, има право да се регистрира по този закон“ — jeder Steuerpflichtige, der die Voraussetzungen für eine Pflichtregistrierung nicht erfüllt, ist berechtigt, sich zu registrieren. Ein Unternehmen kann sich freiwillig registrieren, um Vorsteuer zurückzuerhalten. Juristische Personen können sich außerdem für ihre innergemeinschaftlichen Erwerbe registrieren lassen (Art. 100 Abs. 2). [1]
Abmeldung
- Freiwillig. Eine nach Art. 96 Abs. 1–3 registrierte Person kann sich abmelden, wenn der Grund für die Pflichtregistrierung entfallen ist (Art. 108 Abs. 1 Nr. 1). Seit dem 1. Januar 2026 kann sich jedoch eine Person, die die Schwelle im Vorjahr überschritten hat, aus diesem Grund erst nach Ablauf des laufenden Kalenderjahres abmelden (Art. 108 Abs. 5). [2]
- Registrierte aus Drittstaaten (Art. 96 Abs. 4) können sich abmelden, wenn sie im laufenden und in den vorangegangenen 12 Besteuerungszeiträumen keine steuerpflichtigen Umsätze in Bulgarien ausgeführt haben (Art. 108 Abs. 1 Nr. 5). [1]
- Pflichtabmeldung. Art. 107 nennt die Gründe, darunter Tod, Löschung aus dem Register und Beendigung einer juristischen Person. [1]
- Letzte Erklärung und vorhandene Vermögenswerte. Die Steuer für den letzten Zeitraum vor der Abmeldung ist bis zum Ende des Monats zu zahlen, der auf den Monat folgt, in dem diese Erklärung fällig war (Art. 89 Abs. 2).
- Verspäteter Antrag. Wer den Abmeldeantrag nicht rechtzeitig stellt, begeht eine Ordnungswidrigkeit nach Art. 178 — siehe Verstöße und Sanktionen.
Gruppenregistrierung
Nicht möglich. In Bulgarien gibt es keine umsatzsteuerliche Organschaft: Das Umsatzsteuergesetz enthält keine Gruppenbestimmung. Art. 132, nach dem sich eine nicht rechtsfähige Arbeitsgemeinschaft auf derselben Grundlage wie ihr registrierter Partner registriert, ist keine Gruppenregelung. [1]
Steuersätze
| Satz | Anwendungsbereich | Geltende Fassung |
|---|---|---|
| 20 % (Regelsatz) | Steuerpflichtige Umsätze mit Leistungsort in Bulgarien, Einfuhren von Waren und steuerpflichtige innergemeinschaftliche Erwerbe, sofern nicht ausdrücklich ein ermäßigter Satz oder Nullsatz vorgesehen ist (Art. 66 UStG) | Art. 66 in der Fassung des Staatsblatts Nr. 52/2022, ab dem 1. Juli 2022 [1] |
| 9 % (ermäßigt) | Hotel- und ähnliche Beherbergung, einschließlich Ferienunterkünften und Stellplätzen für Camping oder Wohnwagen; Bücher (gedruckt oder elektronisch, einschließlich Schulbüchern, Bilder- und Malbüchern für Kinder sowie Noten) sowie Zeitungen und Zeitschriften, ausgenommen Werbung oder überwiegend Video- oder Musikinhalte; Nahrung für Säuglinge und Kleinkinder, Babywindeln und ähnliche Babyhygieneartikel gemäß Anhang 4 (Art. 66a) | 1. Januar 2023 (Staatsblatt Nr. 102/2022) [9] |
| 0 % (steuerfrei mit Recht auf Vorsteuerabzug) | Umsätze nach Kapitel drei des Gesetzes, etwa Ausfuhren von Waren in Drittländer (Art. 28) und internationale Beförderungen, ferner innergemeinschaftliche Lieferungen von Waren (Art. 53) sowie die Umsätze nach Art. 64a, 140, 146 und 173 (Art. 66b) | [1] |
| Steuerfrei (keine Umsatzsteuer, kein Vorsteuerabzug) | Siehe Steuerbefreiungen | — |
Art. 66 Abs. 1 UStG: „Стандартната ставка на данъка е 20 на сто за облагаемите доставки с място на изпълнение на територията на страната“ — der Regelsatz beträgt 20 Prozent für steuerpflichtige Umsätze mit Leistungsort in Bulgarien. Art. 66a beginnt: „Ставката на данъка е 9 на сто за:“ — der Steuersatz beträgt 9 Prozent für die drei oben genannten Kategorien. (Geprüft am 29.09.2026.) Auch die Tabelle der Mehrwertsteuersätze der Europäischen Kommission weist für Bulgarien 20 % Regelsatz und 9 % ermäßigten Satz aus, ohne stark ermäßigten Satz oder Zwischensatz (Seite zuletzt von der Kommission am 13.07.2026 geprüft). [1] [10]
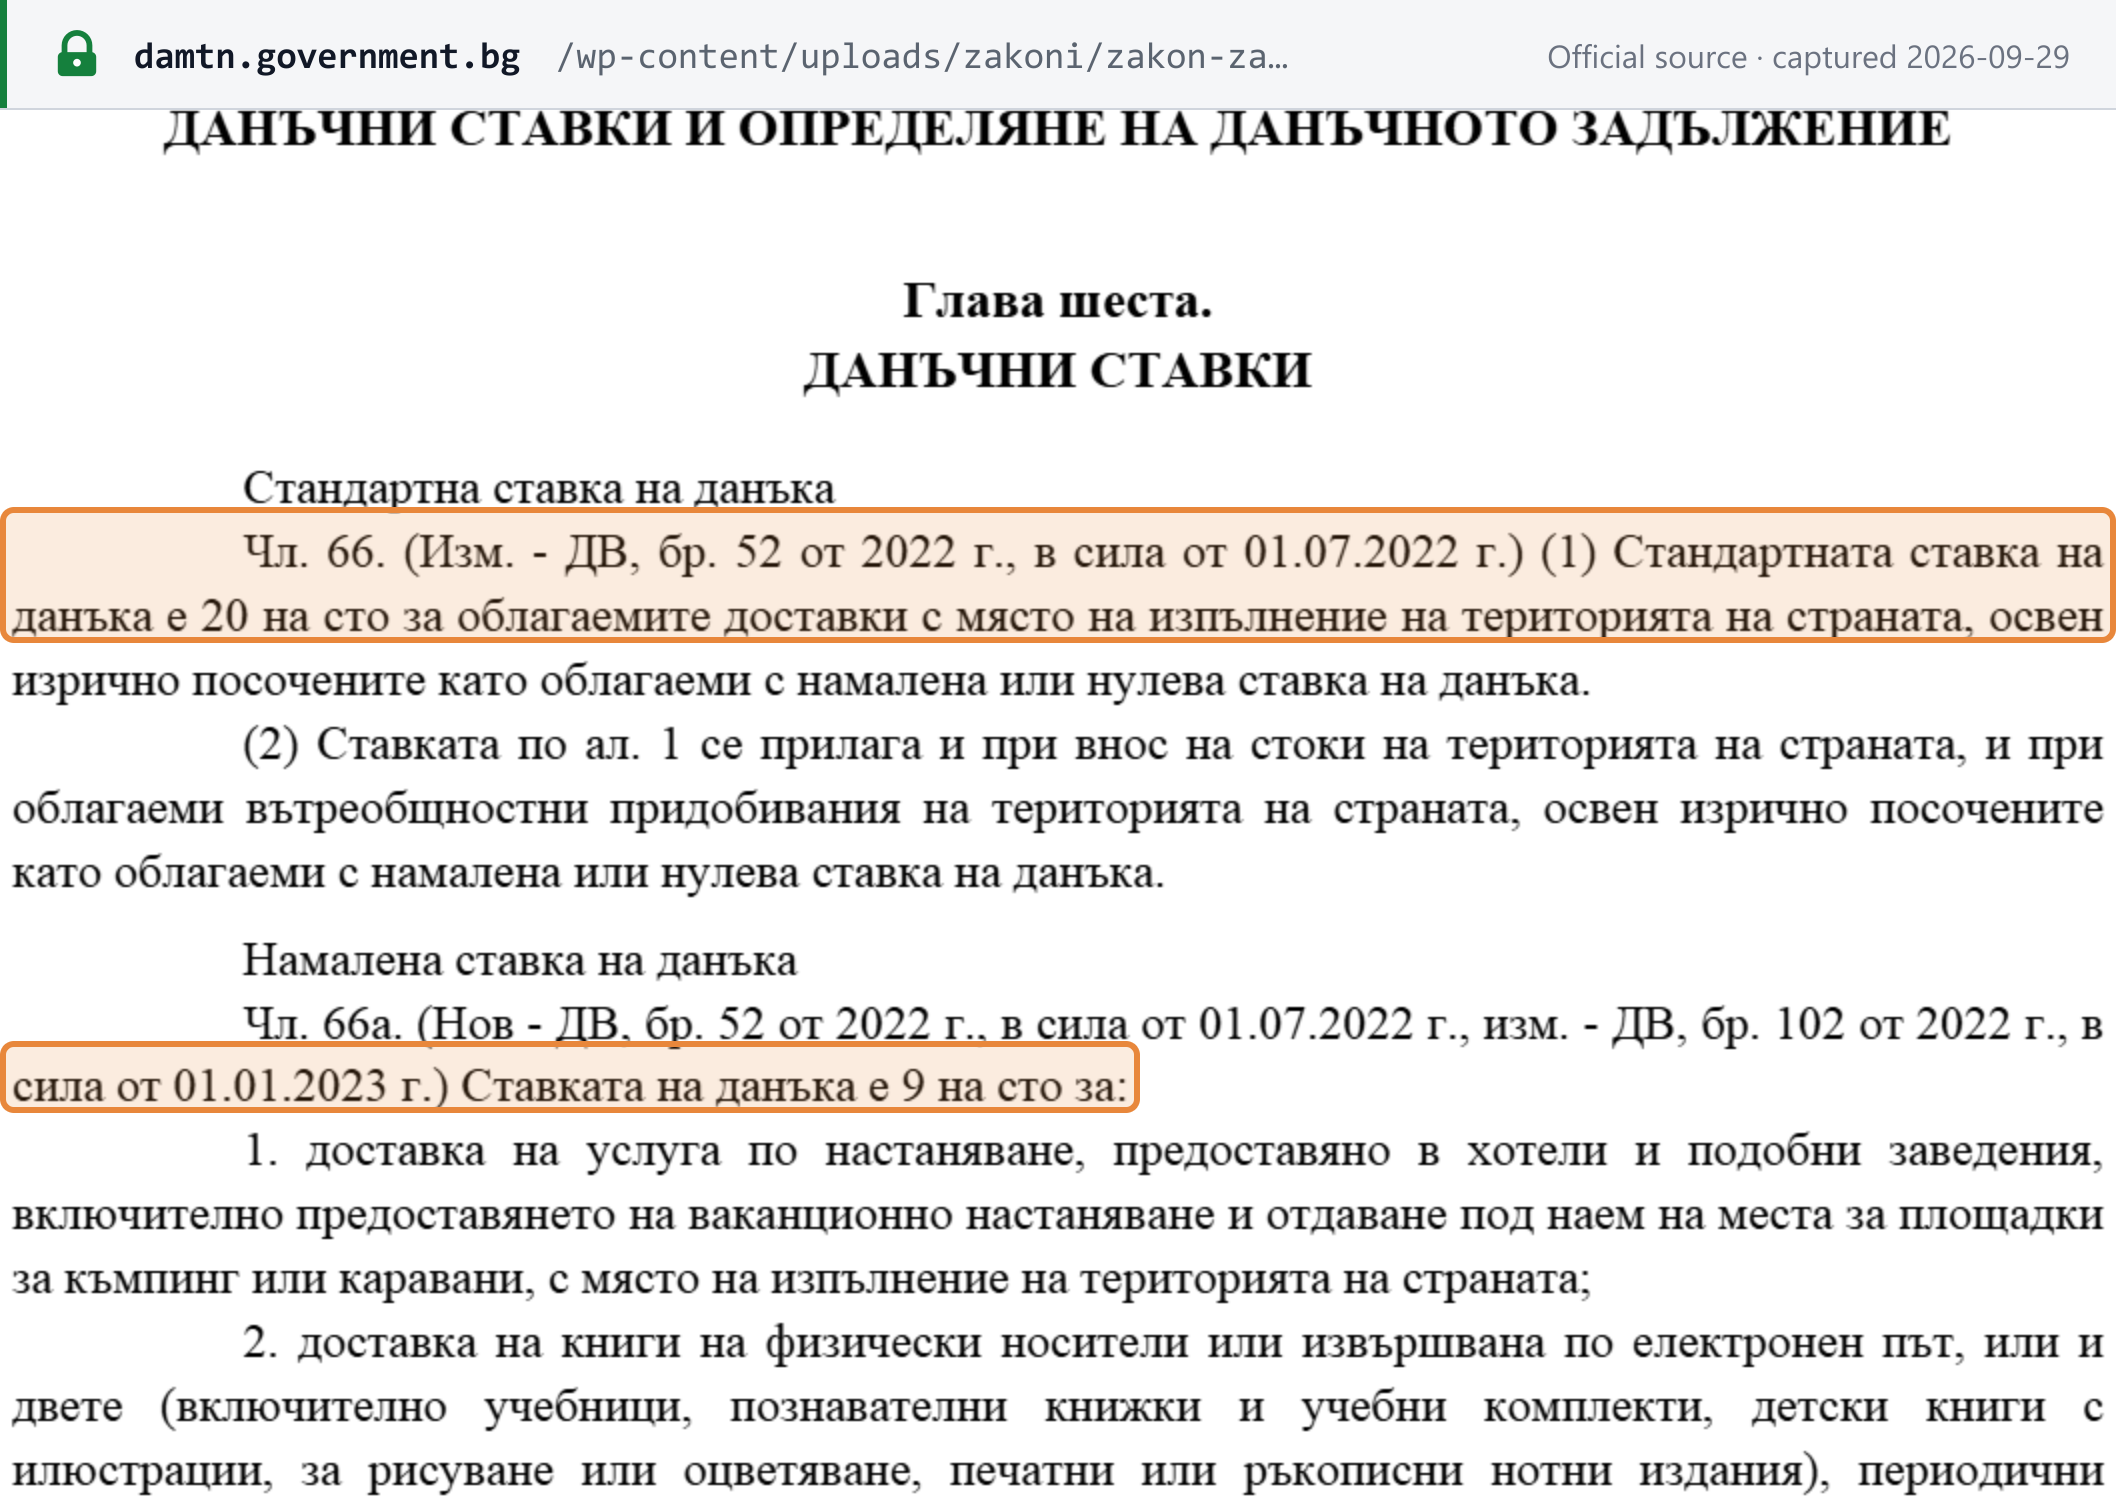
Restaurant- und Verpflegungsdienstleistungen stehen nicht auf der 9-%-Liste des geltenden Art. 66a und unterliegen daher 20 %. [9]
Nullsatz. Das Gesetz fasst ihn als „освобождаване с право на приспадане на данъчен кредит чрез прилагане на нулева ставка“ — Steuerbefreiung mit Recht auf Vorsteuerabzug durch Anwendung eines Nullsatzes (Art. 66b). [1]
Stark ermäßigte Sätze und Zwischensätze. Nicht anwendbar — das Gesetz kennt nur Art. 66 (20 %), 66a (9 %) und 66b (0 %).
Angekündigte künftige Sätze. Keine beschlossen. Der Entwurf des Finanzministeriums vom 23.09.2026 lässt Art. 66–66b unverändert. Er würde einen Nullsatz für Umsätze einführen, die nach Art. 20 der Verordnung (EU) 2025/1106 (Verteidigungsbeschaffung) befreit sind, in einem neuen Art. 173 Abs. 16; dies ist ein Vorschlag, kein geltendes Recht. [6]
Bulgarien im Vergleich mit anderen Ländern finden Sie in der Tabelle der weltweiten Steuersätze und der Tabelle der Umsatzsteuer-Registrierungsschwellen von Lookuptax.
Grenzüberschreitende Regeln
Ausländische Unternehmen, die nach Bulgarien verkaufen — B2B und B2C
Das Staatsblatt Nr. 115/2025 hat Art. 82 Abs. 2 Nr. 2 des Umsatzsteuergesetzes mit Wirkung vom 1. Januar 2026 aufgehoben. Diese Vorschrift machte einen in Bulgarien umsatzsteuerlich registrierten Kunden zum Steuerschuldner für Waren, die ihm in Bulgarien von einem nicht in Bulgarien ansässigen Verkäufer geliefert wurden. Ein ausländischer Verkäufer von Waren, die sich in Bulgarien befinden — zum Beispiel lokaler Lagerbestand, der an bulgarische Unternehmen verkauft wird —, muss sich nun in Bulgarien registrieren und die bulgarische Umsatzsteuer selbst berechnen. Dienstleistungen zwischen Unternehmen unterliegen weiterhin dem Reverse-Charge-Verfahren.
Vorgeschlagen, nicht geltendes Recht: § 17 des Entwurfs des Finanzministeriums vom 23.09.2026 würde Art. 82 Abs. 2 Nr. 4 einfügen, wonach ab dem 1. Januar 2028 der Kunde für Umsätze Steuerschuldner wäre, die nicht ansässige registrierte Leistende nach dem neuen Art. 113 Abs. 18 in Rechnung stellen — womit das Reverse-Charge-Verfahren für Waren weitgehend wiederhergestellt würde. [6] [2] [1]
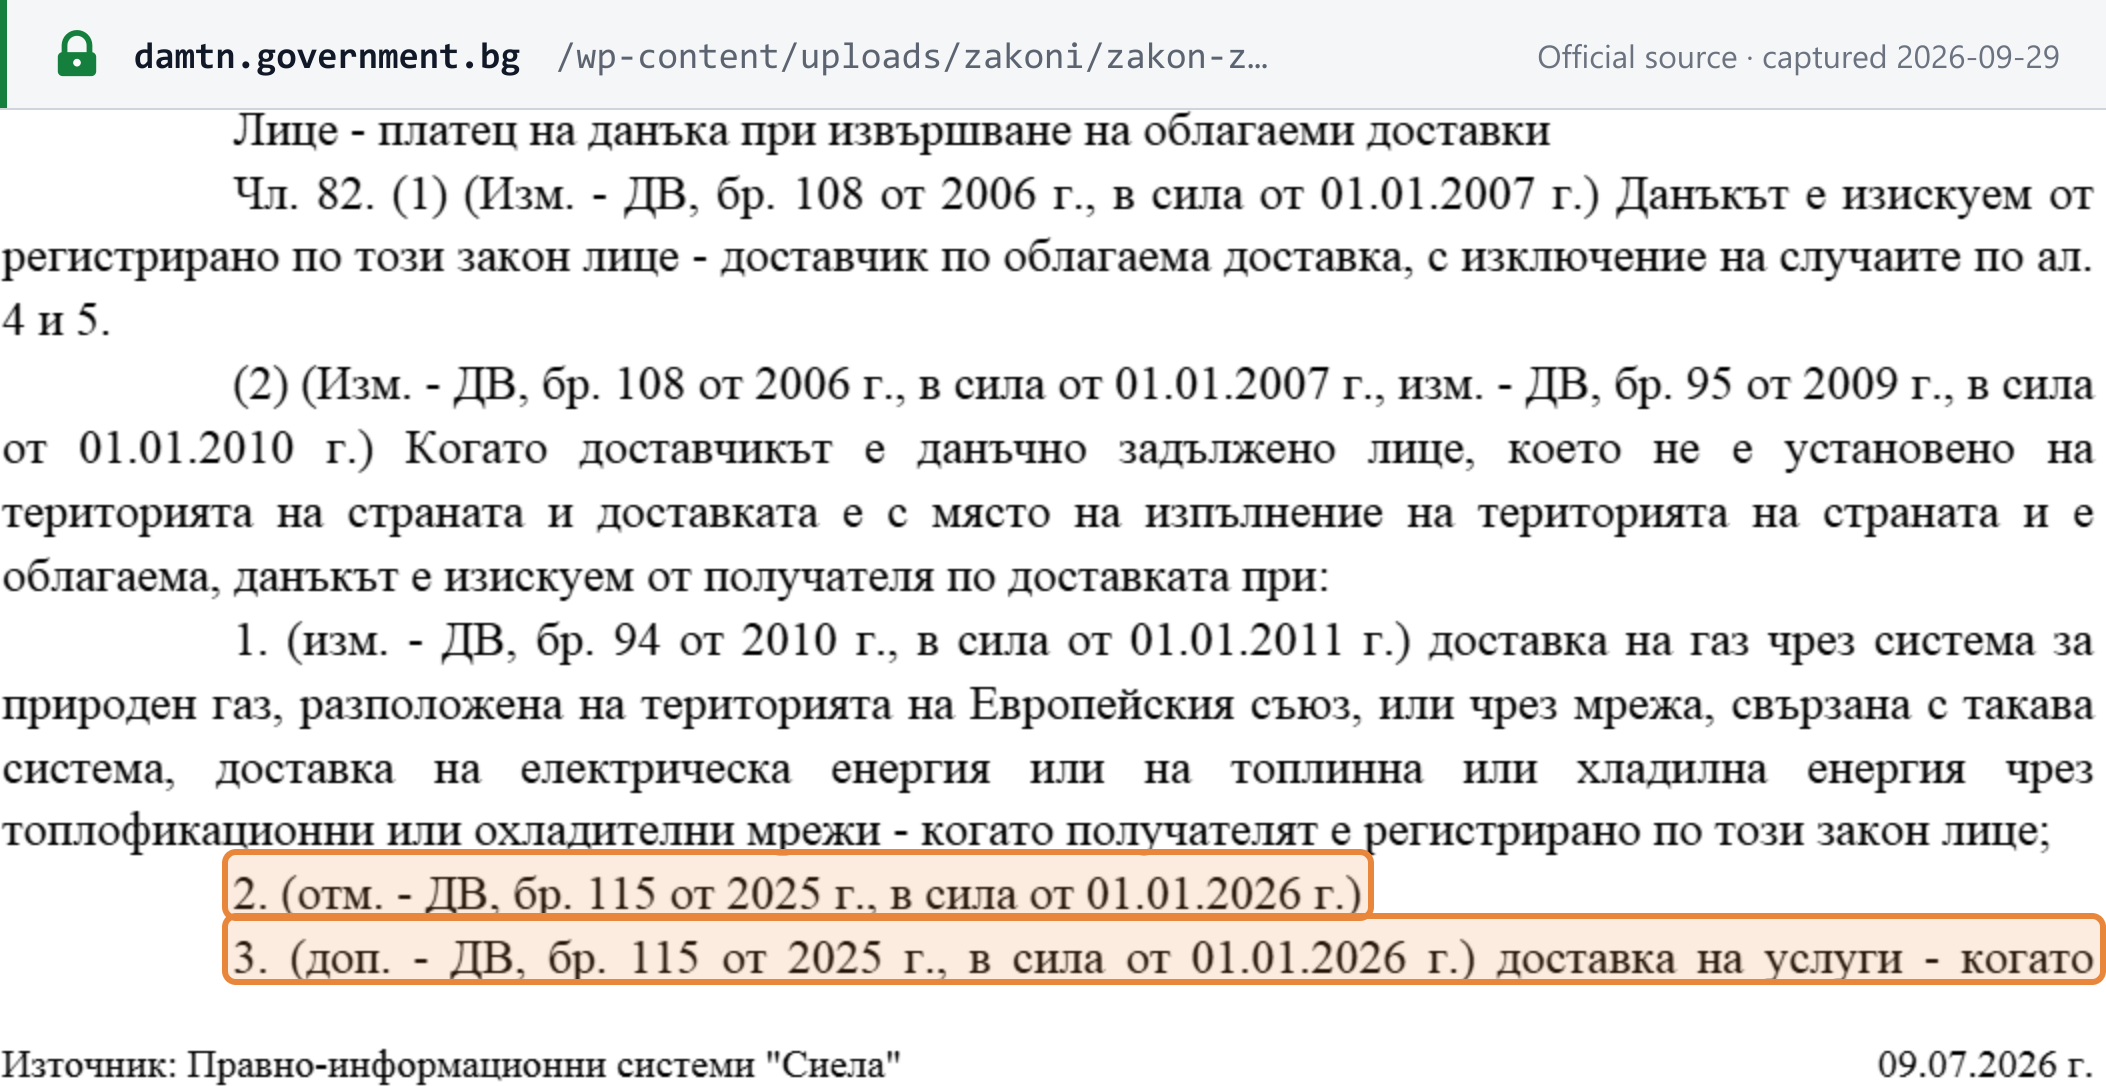
Art. 82 Abs. 2 des konsolidierten Gesetzes lautet nun für einen nicht in Bulgarien ansässigen Leistenden, der einen steuerpflichtigen Umsatz mit Leistungsort in Bulgarien ausführt: [1]
- Gas über das Erdgasnetz, Elektrizität sowie Wärme oder Kälte über die Netze an einen registrierten Kunden — der Kunde ist Steuerschuldner;
- „(отм. - ДВ, бр. 115 от 2025 г., в сила от 01.01.2026 г.)“ — aufgehoben durch Staatsblatt Nr. 115/2025, in Kraft ab dem 1. Januar 2026;
- „доставка на услуги - когато получателят е данъчно задължено лице“ — Dienstleistungen, wenn der Kunde ein Steuerpflichtiger ist — der Kunde ist Steuerschuldner, außer wenn der Leistende in Bulgarien für die EU-KMU-Regelung registriert ist.
Die Antwort hängt davon ab, was an wen verkauft wird:
| Umsatz eines nicht ansässigen Verkäufers | Wer die bulgarische Umsatzsteuer abführt | Registriert sich der Verkäufer in Bulgarien? |
|---|---|---|
| B2B-Dienstleistungen (Leistungsort in Bulgarien) | Der bulgarische Unternehmerkunde im Reverse-Charge-Verfahren (Art. 82 Abs. 2 Nr. 3) | Nein, für diese Umsätze nicht |
| B2B-Waren, die sich in Bulgarien befinden | Der Verkäufer — seit dem 1. Januar 2026 | Ja, vor der ersten Lieferung (Art. 96 Abs. 3–4) |
| B2C-elektronische Dienstleistungen und innergemeinschaftliche Fernverkäufe eines EU-Verkäufers | Umsatzsteuer des Herkunftslandes bis 10.000 € EU-weit; darüber bulgarische Umsatzsteuer | Über den Unions-OSS oder eine bulgarische Registrierung |
| B2C-Umsätze eines Verkäufers aus einem Drittstaat | Der Verkäufer | Ja, vor der ersten Lieferung — es sei denn, er nutzt den Nicht-Unions-OSS oder den IOSS (Art. 96 Abs. 4) |
Ein bulgarisches Unternehmen, das Dienstleistungen im Reverse-Charge-Verfahren bezieht, muss selbst registriert sein: Art. 97a Abs. 1 begründet diese Pflicht, und Art. 97a Abs. 4 verlangt den Antrag spätestens 7 Tage bevor die Umsatzsteuer auf den Umsatz entsteht. [1] Zum Mechanismus siehe die Erläuterung zum Reverse-Charge-Verfahren von Lookuptax.
Digitale Produkte und Dienstleistungen
Telekommunikations-, Rundfunk- und elektronisch erbrachte Dienstleistungen an Verbraucher werden am Ort des Verbrauchers besteuert (Art. 21 Abs. 6). Ein in einem Mitgliedstaat ansässiger EU-Verkäufer berechnet auf diese Dienstleistungen und auf innergemeinschaftliche Fernverkäufe von Waren weiterhin die Umsatzsteuer seines Herkunftslandes, solange deren EU-weite Summe sowohl im laufenden als auch im vorangegangenen Kalenderjahr 10.000 € nicht überschreitet. Art. 20b Abs. 1: „не надвишава през текущата календарна година и не е надвишавала през предходната календарна година 10 000 евро“. Der Umsatz, mit dem die Schwelle überschritten wird, ist in Bulgarien steuerpflichtig (Art. 20b Abs. 3), und der Verkäufer erklärt ihn über den Unions-OSS oder eine bulgarische Registrierung. Ein Verkäufer aus einem Drittstaat hat keine Schwelle: Er registriert sich vor seiner ersten Lieferung, es sei denn, er nutzt den Nicht-Unions-OSS. [1]
Siehe die Leitfäden von Lookuptax zum One-Stop-Shop, zum Import-One-Stop-Shop und zur Umsatzsteuer auf digitale Dienstleistungen für gebietsfremde Anbieter (auf Englisch).
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Anwendbar. Der Betreiber einer elektronischen Schnittstelle gilt als Lieferer und zugleich Empfänger der Waren, wenn er Folgendes unterstützt: [1]
- innergemeinschaftliche Fernverkäufe von Waren durch einen außerhalb der EU ansässigen Verkäufer;
- Fernverkäufe von aus Drittländern eingeführten Waren in Sendungen mit einem Sachwert von höchstens 150 €;
- Inlandsverkäufe in Bulgarien an Verbraucher durch einen außerhalb der EU ansässigen Verkäufer.
Art. 14a Abs. 6: „се счита за доставчик и получател, като се приема, че са налице едновременно две доставки“ — der Betreiber gilt als Lieferer und Empfänger, wobei angenommen wird, dass zwei Lieferungen gleichzeitig stattfinden. Siehe die Erläuterung zu fiktiven Lieferern bei Marktplätzen von Lookuptax (auf Englisch).
Einfuhren und Ausfuhren
- Einfuhr von Waren. Die Einfuhrumsatzsteuer zu 20 % oder 9 % wird vom Zoll festgesetzt. Der Einführer oder sein Zollvertreter zahlt sie auf das Konto der Zollagentur ein, und der Zoll überlässt die Waren erst „след заплащане или обезпечаване на начисления данък“ — nach Zahlung oder Sicherheitsleistung für die Steuer (Art. 90 Abs. 1, 3). [1]
- Sendungen mit geringem Wert. Es gelten die EU-Regeln für Sendungen bis 150 €, einschließlich des IOSS (Art. 14a Abs. 5). Das Umsatzsteuergesetz sieht keine eigene bulgarische Umsatzsteuer-Bagatellgrenze vor; Zollvorschriften werden in diesem Leitfaden nicht behandelt.
- Ausfuhren. Waren, die vom Lieferer oder für dessen Rechnung aus Bulgarien in ein Drittland versandt oder befördert werden, unterliegen dem Nullsatz (Art. 28). [1]
- Reverse Charge auf bezogene Dienstleistungen. Ein bulgarischer Unternehmerkunde führt die Umsatzsteuer auf Dienstleistungen eines nicht ansässigen Leistenden ab (Art. 82 Abs. 2 Nr. 3) — siehe oben.
- Innergemeinschaftliche Erwerbe. Eine nicht registrierte juristische Person muss sich registrieren, sobald ihre innergemeinschaftlichen Erwerbe im Kalenderjahr 10.000 € überschreiten (Art. 99 Abs. 2–3). [1]
Leistungsort
- Dienstleistungen — B2B (Art. 21 Abs. 2): Ort, an dem der Kunde sein Unternehmen betreibt — „мястото, където получателят е установил независимата си икономическа дейност“.
- Dienstleistungen — B2C (Art. 21 Abs. 1): Ort, an dem der Leistende sein Unternehmen betreibt. B2B-Dienstleistungen, die ausschließlich für private Zwecke verwendet werden, folgen der B2C-Regel (Art. 21 Abs. 3).
- Ausnahmen (Art. 21 Abs. 4–6): Für Grundstücke, Beförderung, Veranstaltungen sowie Telekommunikations-, Rundfunk- und elektronische Dienstleistungen an Verbraucher gelten eigene Regeln.
- Waren. Die Regeln zum Lieferort von Waren beginnen bei Art. 17 und werden in diesem Leitfaden nicht behandelt.
Rechnungsanforderungen
Die Rechnungsvorschriften stehen in Art. 113–122 UStG. Das Staatsblatt Nr. 115/2025 änderte mehrere davon mit Wirkung vom 1. Januar 2026, und das Gesetz zur Einführung des Euro stellte die Währungsanforderung zum selben Datum von Lewa auf Euro um. [2] [4]
Pflichtangaben
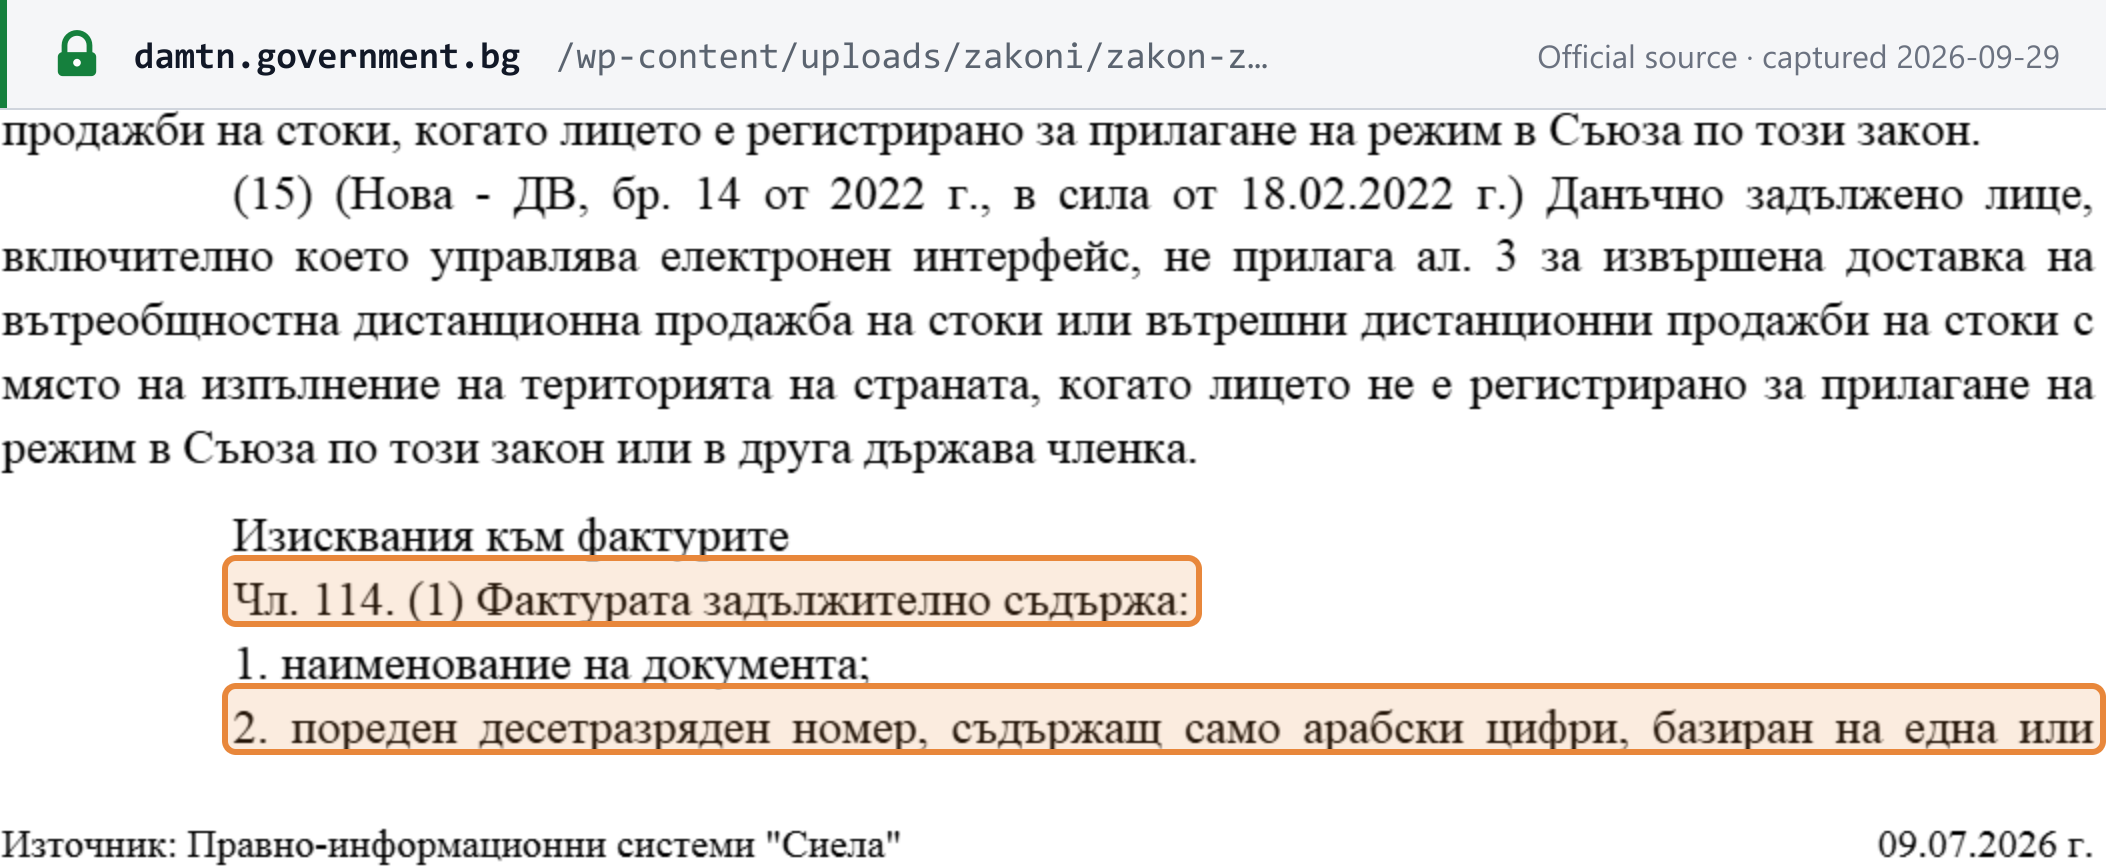
Art. 114 Abs. 1: „Фактурата задължително съдържа:“ — eine Rechnung muss Folgendes enthalten. Nr. 6 wurde 2010 aufgehoben. [1]
| Nr. | Pflichtangabe | Rechtsgrundlage |
|---|---|---|
| 1 | Bezeichnung des Dokuments („Фактура“) | Art. 114 Abs. 1 Nr. 1 |
| 2 | Fortlaufende zehnstellige Nummer, nur arabische Ziffern, in einer oder mehreren Serien, die die Rechnung eindeutig identifiziert | Art. 114 Abs. 1 Nr. 2 |
| 3 | Ausstellungsdatum | Art. 114 Abs. 1 Nr. 3 |
| 4 | Name und Anschrift des Leistenden | Art. 114 Abs. 1 Nr. 4 |
| 5 | Umsatzsteuernummer des Leistenden (Art. 94 Abs. 2) oder seine „EX“-Nummer der EU-KMU-Regelung oder — falls der Leistende nicht umsatzsteuerlich registriert ist — seine Kennnummer nach Art. 84 der Steuer- und Sozialversicherungsverfahrensordnung | Art. 114 Abs. 1 Nr. 5 |
| 7 | Name und Anschrift des Kunden | Art. 114 Abs. 1 Nr. 7 |
| 8 | Umsatzsteuernummer, EX-Nummer oder verfahrensrechtliche Kennnummer des Kunden; die Umsatzsteuernummer eines anderen Mitgliedstaats, wenn der Kunde dort registriert ist; oder eine andere vom Staat des Kunden verlangte Kennnummer | Art. 114 Abs. 1 Nr. 8 |
| 9 | Menge und Art der Waren oder Art der Dienstleistung | Art. 114 Abs. 1 Nr. 9 |
| 10 | Datum des Steuertatbestands oder Datum des Zahlungseingangs | Art. 114 Abs. 1 Nr. 10 |
| 11 | Einzelpreis ohne Umsatzsteuer und Bemessungsgrundlage sowie nicht im Einzelpreis enthaltene Handelsrabatte | Art. 114 Abs. 1 Nr. 11 |
| 12 | Steuersatz — und bei einem Nullsatz dessen Rechtsgrundlage; die Rechtsgrundlage für die Nichterhebung der Umsatzsteuer | Art. 114 Abs. 1 Nr. 12 |
| 13 | Umsatzsteuerbetrag | Art. 114 Abs. 1 Nr. 13 |
| 14 | Zahlbetrag, wenn er von der Bemessungsgrundlage zuzüglich Umsatzsteuer abweicht | Art. 114 Abs. 1 Nr. 14 |
| 15 | Bei innergemeinschaftlichen Lieferungen neuer Fahrzeuge die Umstände, aus denen sich ergibt, dass sie neu sind | Art. 114 Abs. 1 Nr. 15 |
Ist der Kunde Steuerschuldner, weist die Rechnung weder den Umsatzsteuerbetrag noch den Steuersatz aus. Art. 114 Abs. 4: „във фактурата се вписва "обратно начисляване", както и основанието за това“ — die Rechnung trägt den Vermerk „обратно начисляване“ (Reverse Charge) und die Rechtsgrundlage dafür. [1]
Ausstellungsfrist
- Grundregel — Art. 113 Abs. 4: „Фактурата се издава задължително не по-късно от 5 дни от датата на възникване на данъчното събитие за доставката“ — spätestens 5 Tage nach dem Steuertatbestand. Bei einer Anzahlung spätestens 5 Tage nach Eingang der Zahlung.
- Innergemeinschaftliche Lieferungen — bis zum 15. des Monats, der auf den Monat des Steuertatbestands folgt (Art. 113 Abs. 5).
- Sammelrechnungen — zwei oder mehr Umsätze, deren Umsatzsteuer im selben Besteuerungszeitraum entsteht, können in einer Rechnung zusammengefasst werden, die spätestens am letzten Tag dieses Monats ausgestellt wird (Art. 113 Abs. 13).
- Nach einer Registrierung wegen Überschreitung der Schwelle — siehe Antragsfrist und Registrierungsdatum.
Nummerierung und Reihenfolge
Jede Rechnung trägt eine zehnstellige Nummer, die nur aus arabischen Ziffern besteht — „пореден десетразряден номер, съдържащ само арабски цифри“. Die Nummern können „je nach den Berichtsanforderungen“ des Unternehmens in einer oder mehreren Serien laufen und müssen die Rechnung eindeutig identifizieren (Art. 114 Abs. 1 Nr. 2). Eine Nummer wie INV-2026-001 entspricht nicht den Anforderungen; 0000000123 schon. Das Gesetz sagt nichts über Lücken in der Nummernfolge. [1]
Gutschriften und Belastungsanzeigen
Ändert sich die Bemessungsgrundlage oder wird ein in Rechnung gestellter Umsatz rückgängig gemacht, muss der Leistende eine Anzeige zur Rechnung ausstellen (Art. 115 Abs. 1): [1]
- eine Belastungsanzeige (дебитно известие) bei einer Erhöhung;
- eine Gutschriftsanzeige (кредитно известие) bei einer Minderung oder Stornierung (Art. 115 Abs. 3).
Die Anzeige ist spätestens 5 Tage nach dem Ereignis auszustellen (Art. 115 Abs. 2). Neben den Angaben nach Art. 114 nennt sie Nummer und Datum der Rechnung, auf die sie sich bezieht, sowie den Grund für ihre Ausstellung (Art. 115 Abs. 4).
Währung und Sprache
- Währung. Art. 114 Abs. 5: „Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в евро“ — die Beträge können in jeder Währung angegeben werden, sofern die Bemessungsgrundlage und die Umsatzsteuer in Euro angegeben werden. Vor dem 1. Januar 2026 war Lewa vorgeschrieben. [1] [4]
- Wechselkurs. Fremdwährungsbeträge werden zum „letzten von der Europäischen Zentralbank veröffentlichten Wechselkurs zum Zeitpunkt der Entstehung der Steuer“ umgerechnet (Art. 26 Abs. 6). [1]
- Sprache. Das Umsatzsteuergesetz selbst enthält keine Sprachregel. Die OSS-Hinweise der Europäischen Kommission zu Bulgarien besagen: „If the supplier is established in Bulgaria, the invoice should be in Bulgarian. It can be issued in several languages provided that one of them is Bulgarian.“ (Ist der Leistende in Bulgarien ansässig, sollte die Rechnung auf Bulgarisch ausgestellt sein. Sie kann in mehreren Sprachen ausgestellt werden, sofern eine davon Bulgarisch ist.) Diese Seite ist teilweise veraltet — sie besagt noch, dass Beträge in BGN anzugeben sind. [11]
Dokumentarten
| Dokument | Verwendung | Rechtsgrundlage |
|---|---|---|
| Rechnung (фактура) | Standard für jeden steuerpflichtigen Umsatz an ein Unternehmen | Art. 113–114 |
| Vereinfachte Rechnung | Bemessungsgrundlage zuzüglich Umsatzsteuer bis 100 € oder ein Leistender, der eine KMU-Regelung nutzt. Sie darf die Nr. 12, 14 und 15 weglassen. Nicht zulässig für in einem anderen Mitgliedstaat steuerpflichtige Umsätze, innergemeinschaftliche Lieferungen oder Fernverkäufe. | Art. 114 Abs. 7, Staatsblatt Nr. 115/2025 |
| Belastungs- oder Gutschriftsanzeige (известие) | Änderung der Bemessungsgrundlage oder Stornierung | Art. 115 |
| Protokoll (протокол) | Dokument zur Selbstberechnung der Steuer, etwa bei Umsätzen im Reverse-Charge-Verfahren und innergemeinschaftlichen Erwerben | Art. 117 |
| Fiskalbeleg | Einzelhandelsverkäufe, aus einem registrierten Fiskalgerät | Art. 118 |
| Sammelrechnung | Mehrere Umsätze, deren Umsatzsteuer im selben Monat entsteht | Art. 113 Abs. 13 |
Art. 114 Abs. 7 Nr. 2 in der ab dem 1. Januar 2026 geltenden Fassung: „сумата на данъчната основа и данъкът не превишават 100 евро“ — Bemessungsgrundlage und Steuer übersteigen 100 € nicht. Für Umsätze an nicht steuerpflichtige natürliche Personen muss keine Rechnung ausgestellt werden (Art. 113 Abs. 3 Nr. 1), es sei denn, der Kunde verlangt eine (Art. 113 Abs. 6). [2] [1]
Bill of Supply. Nicht anwendbar — das Umsatzsteuergesetz definiert kein solches Dokument.
Gutschriftverfahren (Self-Billing)
Zulässig. Art. 113 Abs. 11: Der Kunde darf Rechnungen und Anzeigen im Namen und für Rechnung des Leistenden ausstellen, „ако има предварително споразумение между двете страни и при условие че е налице процедура за приемане на всяка фактура“ — wenn eine vorherige Vereinbarung zwischen den Parteien besteht und ein Verfahren zur Annahme jeder Rechnung oder Anzeige durch den Leistenden vorhanden ist. Ein Leistender kann auch einen Dritten schriftlich zur Ausstellung seiner Rechnungen ermächtigen (Art. 113 Abs. 7). [1]
Aufbewahrung und Prüfpfad
- Aufbewahrung. Art. 121 Abs. 1: Ausgestellte und empfangene Steuerdokumente werden „до 5 години след изтичане на давностния срок за погасяване на публичното задължение“ aufbewahrt — bis 5 Jahre nach Ablauf der Verjährungsfrist für die durch sie belegte Steuerschuld, in ihrer ursprünglichen Form. Das sind nicht pauschal 5 Jahre: Die Verjährungsfrist selbst ergibt sich aus der Steuer- und Sozialversicherungsverfahrensordnung und wird in diesem Leitfaden nicht behandelt. [1]
- Elektronische Aufbewahrung ist zulässig. Die Daten zum Nachweis von Echtheit und Unversehrtheit müssen zusammen mit den Dokumenten aufbewahrt werden (Art. 121 Abs. 2). Ermöglicht die Aufbewahrung einen Online-Zugriff, muss der Nationalen Agentur für Einnahmen — und den Behörden anderer Mitgliedstaaten, in denen Umsatzsteuer geschuldet wird — elektronischer Zugang gewährt werden (Art. 122). [1]
- Prüfpfad. Das Unternehmen gewährleistet die Echtheit der Herkunft, die Unversehrtheit des Inhalts und die Lesbarkeit von der Ausstellung bis zum Ende der Aufbewahrung (Art. 114 Abs. 6). Es tut dies „чрез всякакъв контрол на стопанската дейност, който създава надеждна одитна следа“ — durch jede Kontrolle der Geschäftstätigkeit, die einen verlässlichen Prüfpfad zwischen Rechnung und Umsatz schafft (Art. 114 Abs. 10). Für E-Rechnungen werden die qualifizierte elektronische Signatur und EDI als Beispieltechnologien genannt (Art. 114 Abs. 11). [1]
- Elektronische Rechnungen. Nur zulässig, wenn der Kunde sie „с писмено или мълчаливо съгласие“ akzeptiert — durch schriftliche oder stillschweigende Zustimmung (Art. 114 Abs. 9). Siehe Status der E-Rechnung. [1]
Muster einer ordnungsgemäßen Rechnung
Weder das Umsatzsteuergesetz noch das Staatsblatt veröffentlichen eine kommentierte Musterrechnung. Das folgende Layout ist eine eigene Darstellung von Lookuptax zu den Angaben nach Art. 114 Abs. 1. Alle Namen, Nummern und Beträge darin sind fiktiv:
Фактура — Rechnung
| Ware oder DienstleistungArt. 114 Abs. 1 Nr. 9 | MengeArt. 114 Abs. 1 Nr. 9 | Einzelpreis ohne UStArt. 114 Abs. 1 Nr. 11 | Wert ohne USt |
|---|---|---|---|
| Büroschreibtische | 10 | 250,00 € | 2.500,00 € |
- Nicht im Einzelpreis enthaltener HandelsrabattArt. 114 Abs. 1 Nr. 11
- 0,00 €
- Bemessungsgrundlage (in EUR)Art. 114 Abs. 1 Nr. 11, 114 Abs. 5
- 2.500,00 €
- SteuersatzArt. 114 Abs. 1 Nr. 12
- 20 %
- Umsatzsteuer (in EUR)Art. 114 Abs. 1 Nr. 13, 114 Abs. 5
- 500,00 €
- ZahlbetragArt. 114 Abs. 1 Nr. 14
- 3.000,00 €
- Die Nummer muss aus genau zehn arabischen Ziffern bestehen — keine Buchstaben, Präfixe oder Trennzeichen (Art. 114 Abs. 1 Nr. 2).
- Die Rechnung wird spätestens 5 Tage nach dem Steuertatbestand ausgestellt (Art. 113 Abs. 4).
- Lautet die Rechnung auf eine andere Währung, müssen Bemessungsgrundlage und Umsatzsteuer dennoch in Euro angegeben werden, umgerechnet zum letzten EZB-Kurs, der bei Entstehung der Umsatzsteuer veröffentlicht war (Art. 114 Abs. 5, 26 Abs. 6).
- Bei einem Umsatz zum Nullsatz oder im Reverse-Charge-Verfahren nennt die Rechnung anstelle eines Umsatzsteuerbetrags die Rechtsgrundlage für den Nullsatz oder für die Nichterhebung der Umsatzsteuer (Art. 114 Abs. 1 Nr. 12).
- Eine elektronische Fassung darf nur versandt werden, wenn der Kunde E-Rechnungen durch schriftliche oder stillschweigende Zustimmung akzeptiert (Art. 114 Abs. 9).
Status der E-Rechnung
Status (Stand 30.09.2026): keine B2B- oder B2C-Pflicht; öffentliche Auftraggeber müssen seit dem 1. November 2019 E-Rechnungen nach EN 16931 annehmen. Ein Gesetzentwurf sieht ab dem 1. Januar 2028 eine Pflicht zur strukturierten E-Rechnung vor; er befindet sich bis zum 23.10.2026 in der öffentlichen Konsultation und ist kein geltendes Recht.
Heute. Bulgarien hat keine B2B- oder B2C-Pflicht zur E-Rechnung und kein Clearance- oder Echtzeit-Meldesystem in Kraft. Elektronische Rechnungen sind zulässig, wenn der Kunde sie durch schriftliche oder stillschweigende Zustimmung akzeptiert (Art. 114 Abs. 9 UStG). [1] B2G, in Kraft: Seit dem 1. November 2019 müssen öffentliche Auftraggeber E-Rechnungen, die EN 16931 entsprechen, annehmen und verarbeiten (Art. 115a des Gesetzes über öffentliche Aufträge, eingefügt durch Staatsblatt 86/2018); Lieferanten sind nicht verpflichtet, sie zu senden. (Agentur für öffentliche Aufträge — konsolidiertes ЗОП) Zu B2G-Kanälen, Format und dem vollständigen Entwurf siehe den Leitfaden zur E-Rechnung in Bulgarien von Lookuptax (auf Englisch).
Der Entwurf — vorgeschlagen, nicht geltendes Recht. Am 23.09.2026 veröffentlichte das Finanzministerium auf dem Portal für öffentliche Konsultationen einen Gesetzentwurf zur Änderung des Umsatzsteuergesetzes (Konsultation 12733, offen bis zum 23.10.2026). Er muss noch vom Ministerrat gebilligt und von der Nationalversammlung verabschiedet werden, und jeder der folgenden Punkte kann sich ändern. [7] [6] In der Fassung des Entwurfs:
- Wer und was. Ein in Bulgarien ansässiger, umsatzsteuerlich registrierter Leistender muss eine strukturierte E-Rechnung und strukturierte Anzeigen für Umsätze mit Leistungsort in Bulgarien ausstellen, einschließlich Anzahlungen, wenn der Kunde in Bulgarien ansässig und ein Steuerpflichtiger, eine nicht steuerpflichtige juristische Person oder der Staat bzw. eine staatliche oder kommunale Stelle ist (Art. 113 Abs. 16 des Entwurfs). Nicht registrierte ansässige Leistende müssen dies ebenfalls für Umsätze an öffentliche Stellen tun (Art. 113 Abs. 17).
- Nicht erfasst. Innergemeinschaftliche Lieferungen und Dreiecksgeschäfte; Leistende, die in Bulgarien registriert, aber nicht ansässig sind und weiterhin gewöhnliche Rechnungen ausstellen (Art. 113 Abs. 18); sowie durch erweiterte Fiskalbelege dokumentierte Verkäufe (Art. 118 Abs. 24).
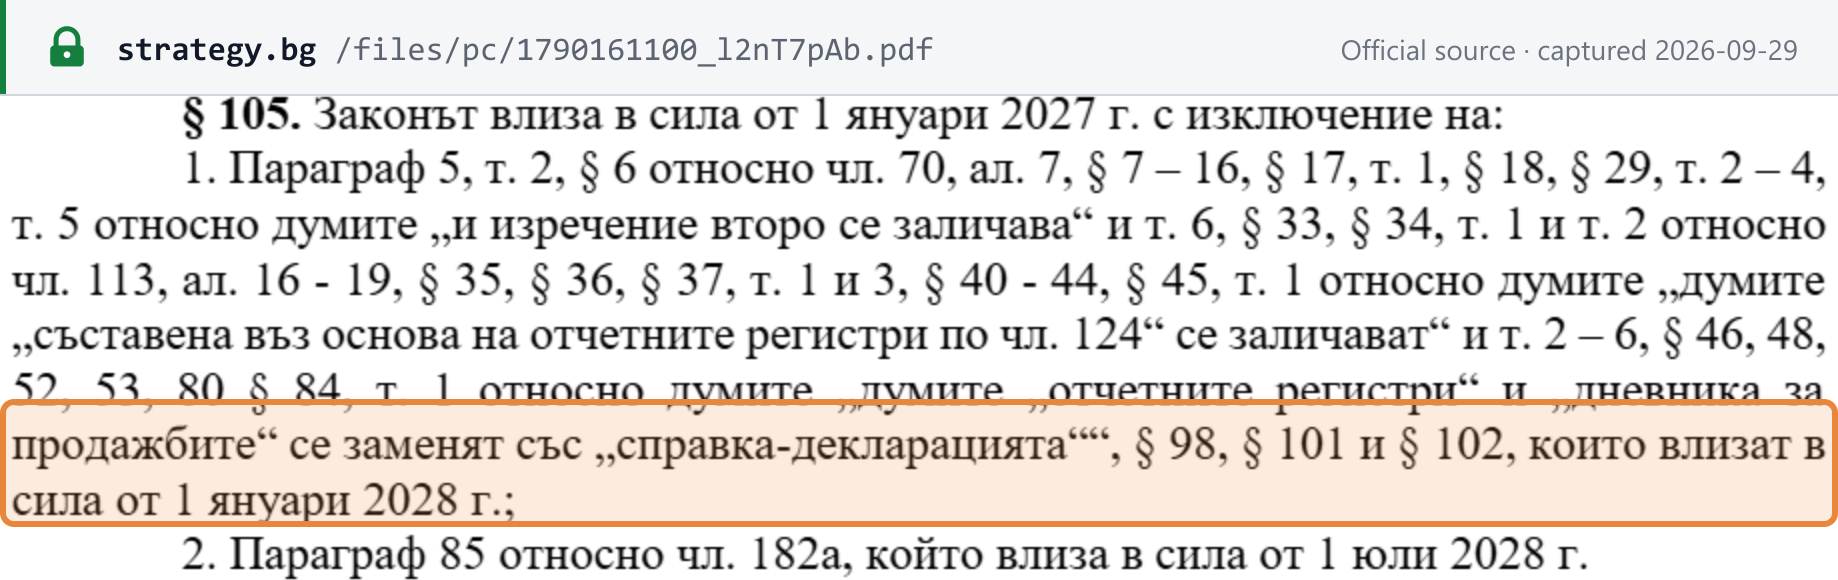
- Wann. Die Vorschriften zur E-Rechnung würden am 1. Januar 2028 für alle Erfassten in Kraft treten — der Entwurf sieht keine Staffelung nach Unternehmensgröße vor. Die Sanktion für die Nichtausstellung einer strukturierten E-Rechnung (neuer Art. 182a) würde ab dem 1. Juli 2028 gelten (§ 105 des Entwurfs).
- Clearance-Modell. Eine strukturierte E-Rechnung muss der europäischen Norm für die elektronische Rechnungsstellung und der Liste der Syntaxen nach der Richtlinie 2014/55/EU (EN 16931) entsprechen. Sie muss einen eindeutigen Konformitätscode aus dem nationalen Informationssystem der Nationalen Agentur für Einnahmen für strukturierte E-Rechnungen und digitale Meldungen (НИССЕФ) tragen und gilt erst als ausgestellt, wenn dieser Code erzeugt ist (Art. 120a Abs. 1, 3 des Entwurfs). Aus anderer Software gesendete Daten gehen „незабавно в реално време“ — unverzüglich, in Echtzeit — an die Agentur (Art. 120g Abs. 1), und ein abgelehntes Dokument muss innerhalb von 48 Stunden berichtigt werden (Art. 120g Abs. 3). Die Zustimmung des Kunden wäre nicht mehr erforderlich (Art. 120d Abs. 1).
- Zusätzliche Felder. Der KN-Code für Waren oder der UN/CEFACT-Code für Dienstleistungen sowie das Bankkonto bzw. die Bankkonten des Leistenden (Art. 120a Abs. 2 des Entwurfs).
- Vorausgefüllte Erklärungen. Die Agentur würde die monatliche Umsatzsteuererklärung bis zum 2. des Folgemonats aus E-Rechnungs- und Zolldaten vorausfüllen (Art. 125 Abs. 3, 15, 18 des Entwurfs), und die Verkaufs- und Einkaufsjournale würden abgeschafft (§ 44 des Entwurfs, Aufhebung von Art. 124 Abs. 1–6).
- Folgen. Ein Käufer hätte kein Recht auf Vorsteuerabzug für einen Umsatz, für den der Leistende zur Ausstellung einer strukturierten E-Rechnung verpflichtet war, dies aber unterlassen hat (Art. 70 Abs. 7 des Entwurfs), und einem Softwarehersteller, dessen Code die Datenübermittlung an das nationale System blockiert, drohten Geldbußen von 10.000–20.000 € für natürliche Personen oder 50.000–100.000 € für juristische Personen (Art. 192b des Entwurfs), beides ab dem 1. Januar 2028.
- Technische Vorschriften. Diese werden einer Verordnung des Finanzministers überlassen, die innerhalb von 6 Monaten nach der Verkündung zu erlassen ist, und vor dem Start ist ein 6-monatiges Testfenster vorgesehen, dessen Beginn jedoch nicht feststeht, weil § 103 des Entwurfs auf einen nicht existierenden § 104 Nr. 1 verweist (§§ 103–104 des Entwurfs). Der Entwurf sieht kein Ausweichverfahren für den Fall vor, dass das nationale System nicht verfügbar ist.
SAF-T ist eine gesonderte Pflicht — und geltendes Recht. Verwechseln Sie sie nicht mit der E-Rechnung. Das Staatsblatt Nr. 26/2025 hat eine Standard-Prüfdatei für Steuern (Standard Audit File for Tax) in die Steuer- und Sozialversicherungsverfahrensordnung eingefügt (neues Kapitel 8b, Art. 71з–71к). Sie wird monatlich bis zum Ende des Folgemonats eingereicht — das Staatsblatt Nr. 65/2025 (§ 17) ersetzte den ursprünglichen „14.“ in Art. 71к Abs. 1 durch „das Ende“ —, wobei Vermögenswerte jährlich und Inventare auf Anforderung übermittelt werden, und sie wird nach Unternehmensgröße schrittweise eingeführt: [5] [12]
| Ab | Wer erstmals einreichen muss (laut Staatsblatt Nr. 26/2025) |
|---|---|
| 1. Januar 2026 | Große Unternehmen mit Nettoumsatzerlösen 2023 über 300.000.000 BGN oder Steuereinnahmen über 3.500.000 BGN |
| 1. Januar 2027 | Große, mittlere und kleine Unternehmen, die dieselben Schwellen für 2024 erfüllen |
| 1. Januar 2028 | Nettoumsatzerlöse 2025 über 15.000.000 BGN oder Einnahmen über 1.500.000 BGN |
| 1. Januar 2029 | Alle großen, mittleren und kleinen Unternehmen (Status zum 31.12.2026) |
| 1. Januar 2030 | Alle übrigen Erfassten |
Dies sind die 2025 beschlossenen Beträge. Siehe die SAF-T-Erläuterung von Lookuptax.
Bulgarien im Vergleich mit anderen Verpflichtungen finden Sie in der Tabelle zu Status und Netzwerken der E-Rechnung und im ViDA-Leitfaden von Lookuptax.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich für jede registrierte Person. Der Besteuerungszeitraum ist ein Kalendermonat (Art. 87 Abs. 2 UStG), unabhängig von der Größe des Unternehmens. Das Gesetz bietet keine vierteljährliche oder jährliche Option; nur die OSS- und IOSS-Sonderregelungen von Kapitel 18 haben andere Zeiträume. [1]
Fälligkeit der Erklärung
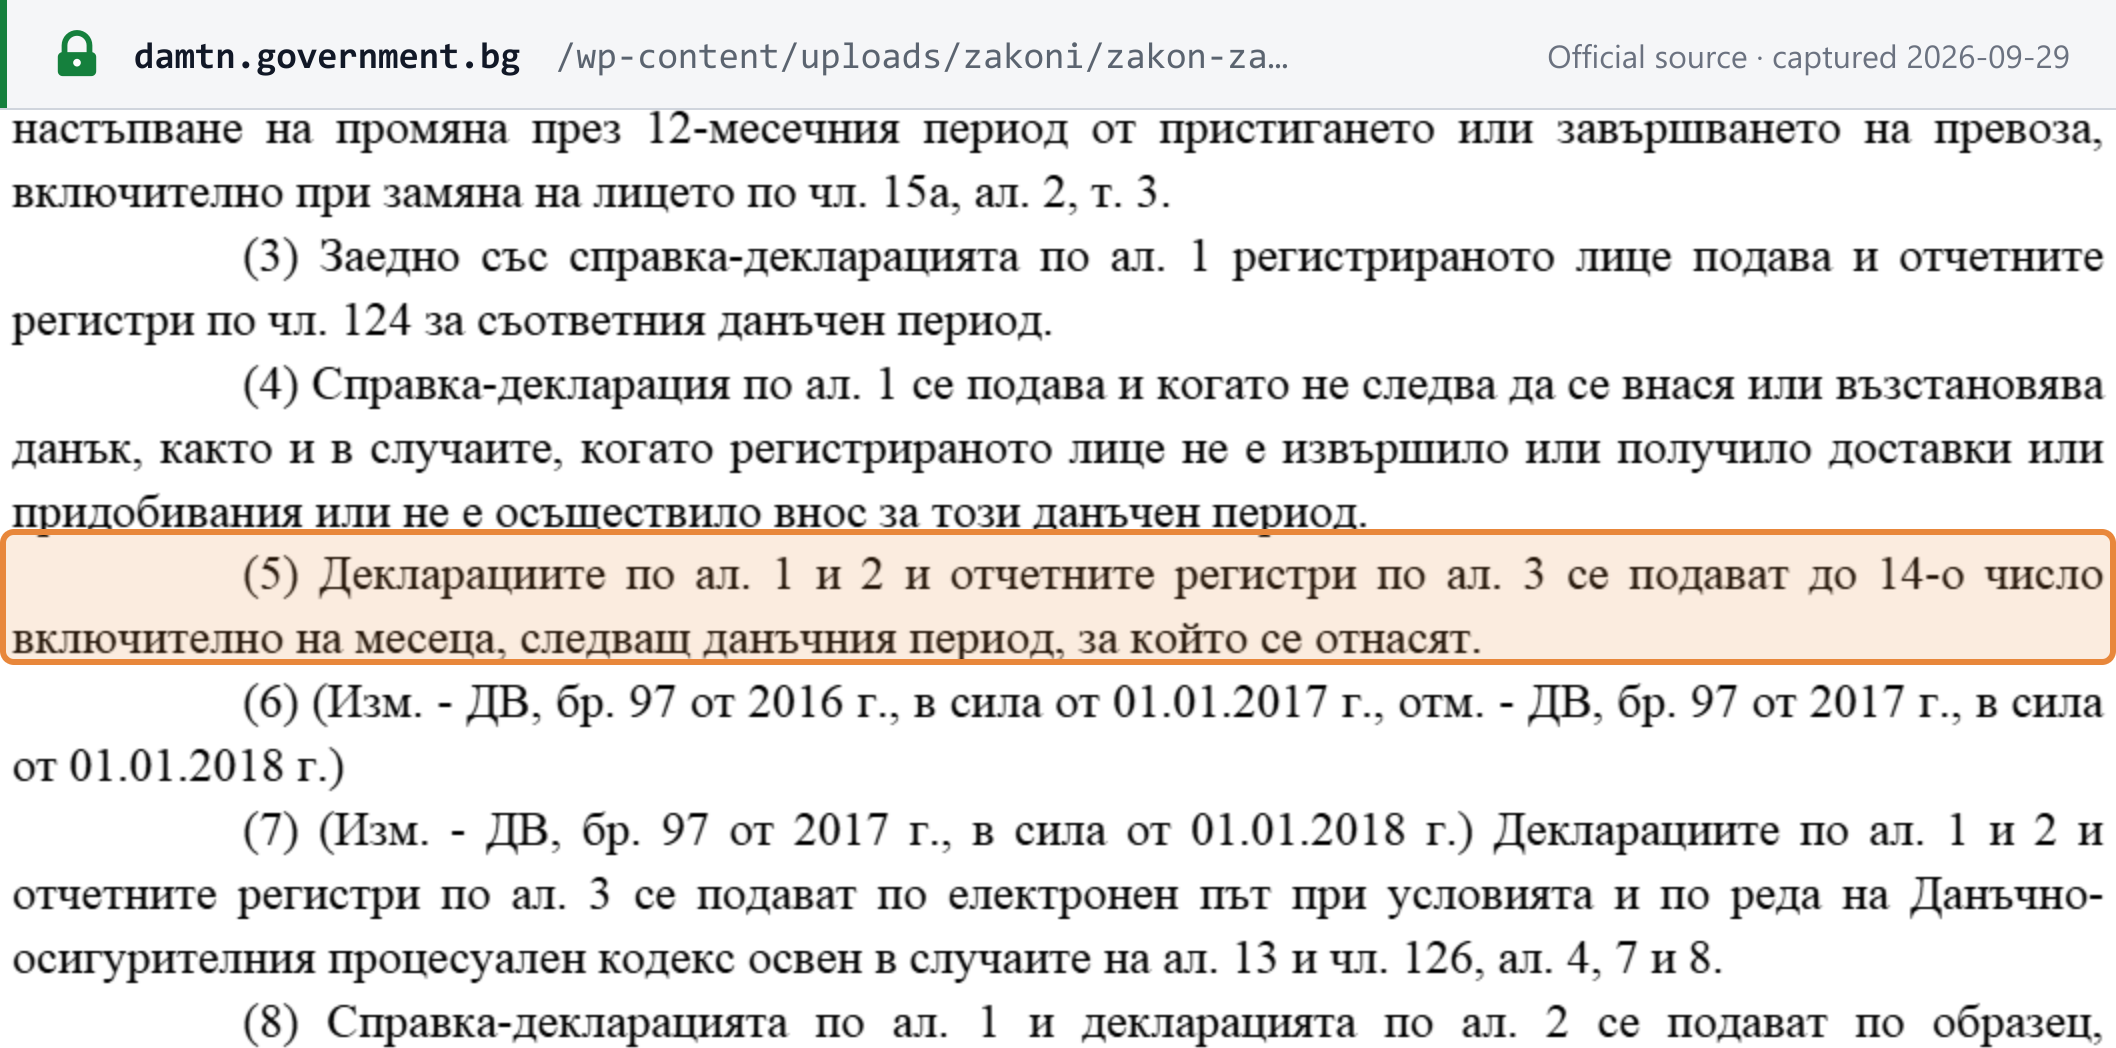
Art. 125 Abs. 5: „Декларациите по ал. 1 и 2 и отчетните регистри по ал. 3 се подават до 14-о число включително на месеца, следващ данъчния период, за който се отнасят“ — die Umsatzsteuererklärung, die VIES-Meldung und die Journale werden bis einschließlich zum 14. des Monats eingereicht, der auf den Besteuerungszeitraum folgt. Sie werden elektronisch eingereicht (Art. 125 Abs. 7). Eine Erklärung ist abzugeben „auch wenn keine Steuer zu zahlen oder zu erstatten ist“ und für einen Monat ohne Umsätze, Erwerbe oder Einfuhren (Art. 125 Abs. 4). [1]
Zahlungstermin und Zahlungsweise
Die zu zahlende Umsatzsteuer wird auf das Konto der zuständigen Gebietsdirektion der Nationalen Agentur für Einnahmen eingezahlt, „в срока за подаване на справка-декларацията“ — innerhalb der Frist für die Abgabe der Erklärung, also bis zum 14. (Art. 89 Abs. 1). Für den letzten Besteuerungszeitraum vor der Abmeldung ist die Steuer bis zum Ende des Monats fällig, der auf den Monat folgt, in dem diese Erklärung fällig war (Art. 89 Abs. 2). Verzugszinsen sind in einem gesonderten Gesetz geregelt und werden in diesem Leitfaden nicht behandelt. [1]
Zusätzliche Meldungen
- VIES-Meldung — monatlich bis zum 14., für Zeiträume mit innergemeinschaftlichen Lieferungen von Waren, Dreiecksgeschäften oder in einem anderen Mitgliedstaat steuerpflichtigen B2B-Dienstleistungen (Art. 125 Abs. 2, 5).
- Verkaufs- und Einkaufsjournale — mit jeder Erklärung eingereicht (Art. 124, 125 Abs. 3). Der Entwurf vom 23.09.2026 würde sie ab dem 1. Januar 2028 abschaffen (vorgeschlagen).
- SAF-T — eine gesonderte monatliche Datei nach der Steuer- und Sozialversicherungsverfahrensordnung, ab 2026 schrittweise eingeführt — siehe Status der E-Rechnung.
- Jährliche Umsatzsteuererklärung — nicht anwendbar; das Umsatzsteuergesetz sieht keine vor.
[1] Wie EU-Meldungen funktionieren, erläutert der Leitfaden zu VIES und Intrastat von Lookuptax.
Vorsteuerabzug und ausgeschlossene Posten
Es besteht kein Recht auf Vorsteuerabzug, wenn die Waren oder Dienstleistungen verwendet werden für (Art. 70 Abs. 1): [1]
- steuerfreie Umsätze nach Kapitel vier des Gesetzes;
- unentgeltliche Umsätze oder Tätigkeiten außerhalb der wirtschaftlichen Tätigkeit der Person;
- „представителни или развлекателни цели“ — Repräsentations- oder Bewirtungszwecke;
- den Erwerb oder die Einfuhr von Personenkraftwagen und Motorrädern sowie deren Wartung, Reparatur, Verbesserung und Betriebskosten, einschließlich Ersatzteilen, Kraftstoffen und Schmierstoffen.
Der Ausschluss für Fahrzeuge gilt nicht, wenn die Fahrzeuge ausschließlich für Beförderungs- oder Sicherheitsdienstleistungen, Taxidienste, Vermietung, Kurierdienste oder Fahrschulunterricht verwendet oder zum Weiterverkauf gehalten werden (Art. 70 Abs. 2). Auch Umsätze im Rahmen der KMU-Regelungen berechtigen nicht zum Vorsteuerabzug (Art. 70 Abs. 6). [1] [2]
Erstattungen
- Ansässige — Regelverfahren. Ein Vorsteuerüberhang wird zunächst mit anderen von der Nationalen Agentur für Einnahmen erhobenen Verbindlichkeiten verrechnet. Der Rest wird dann in den nächsten zwei aufeinanderfolgenden Besteuerungszeiträumen von der zu zahlenden Umsatzsteuer abgezogen, und der verbleibende Betrag wird verrechnet oder innerhalb von 30 Tagen nach Abgabe der letzten dieser Erklärungen erstattet (Art. 92 Abs. 1).
- Ansässige — beschleunigtes Verfahren. Eine Erstattung innerhalb von 30 Tagen nach der Erklärung ist in aufgeführten Fällen möglich — etwa wenn Umsätze zum Nullsatz mehr als 30 % aller steuerpflichtigen Umsätze der vorangegangenen 12 Monate ausmachten (Art. 92 Abs. 3 Nr. 1).
- Gebietsfremde. In Bulgarien gezahlte Umsatzsteuer wird Unternehmen erstattet, die in einem anderen EU-Mitgliedstaat ansässig und umsatzsteuerlich registriert sind, sowie außerhalb der EU ansässigen Unternehmen, die in ihrem eigenen Land umsatzsteuerlich registriert sind, auf Grundlage der Gegenseitigkeit (Art. 81 Abs. 1).
- Forderungsausfall. Seit dem 1. Januar 2023 kann ein registrierter Leistender die Bemessungsgrundlage und die Umsatzsteuer bei einer uneinbringlichen Forderung aus einem steuerpflichtigen Umsatz in Bulgarien mindern, wenn alle Voraussetzungen des Art. 126a erfüllt sind (Staatsblatt Nr. 102/2022).
Steuerbefreiungen
Steuerfreie Umsätze
Kapitel vier des Umsatzsteuergesetzes befreit unter anderem: [1]
- Heilbehandlungen durch medizinische Einrichtungen (Art. 39);
- soziale Dienstleistungen und Sozialversicherung (Art. 40);
- Bildung (Art. 41);
- bestimmte kulturelle Dienstleistungen (Art. 42) und Umsätze religiöser Körperschaften (Art. 43);
- Spendensammlungen gemeinnütziger Organisationen (Art. 44);
- Grund und Boden, Gebäude, die nicht neu sind, und die Vermietung von Wohnraum an natürliche Personen, die keine Gewerbetreibenden sind (Art. 45 Abs. 1, 3, 4);
- Finanzdienstleistungen (Art. 46) und Versicherungen (Art. 47);
- Glücksspiel — „Освободена доставка е организирането на хазартни игри по смисъла на Закона за хазарта“ (Art. 48);
- den Universalpostdienst und Briefmarken (Art. 49).
Der Leistende kann zur Steuerpflicht optieren bei Lieferungen von Grund und Boden, Altgebäuden und bei der Vermietung von Wohnraum (Art. 45 Abs. 7).
Steuerfrei ist nicht dasselbe wie Nullsatz. Ein Umsatz zum Nullsatz ist nach dem Wortlaut des Gesetzes eine „освобождаване с право на приспадане“ — eine Befreiung mit Recht auf Vorsteuerabzug (Art. 66b). Der Leistende berechnet 0 % und erhält die Umsatzsteuer auf seine Kosten zurück. Ein nach Kapitel vier steuerfreier Umsatz enthält keine Umsatzsteuer, und die Vorsteuer auf die dafür verwendeten Kosten ist nicht abziehbar (Art. 70 Abs. 1 Nr. 1). [1]
Sonderregelungen
-
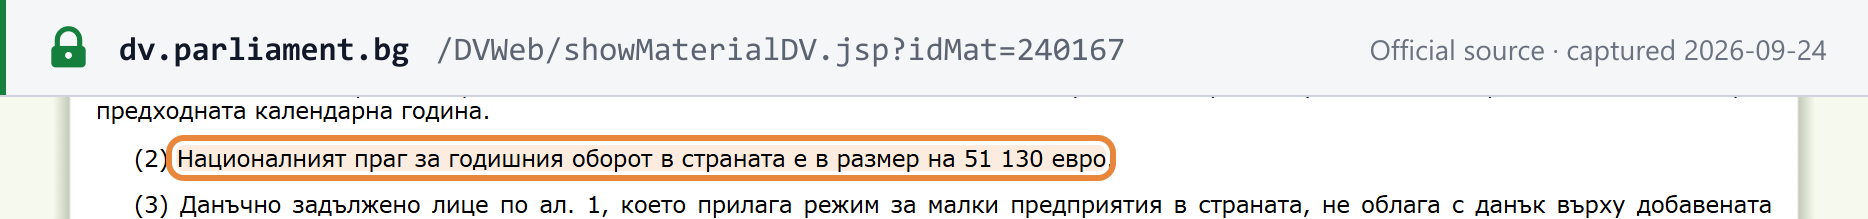
Nationale Kleinunternehmerregelung (ab dem 1. Januar 2026). Ein ansässiges Unternehmen, dessen bulgarischer Umsatz weder im laufenden noch im vorangegangenen Kalenderjahr den nationalen Schwellenwert von 51.130 € überschritten hat, berechnet auf seine Umsätze keine Umsatzsteuer (Art. 168d). Art. 168d Abs. 2: „Националният праг за годишния оборот в страната е в размер на 51 130 евро.“ Ein Vorsteuerabzug ist nicht möglich (Art. 70 Abs. 6). [2]
-
EU-KMU-Regelung (Richtlinie (EU) 2020/285, ab dem 1. Januar 2026). Ein bulgarisches Unternehmen kann die Befreiung in anderen Mitgliedstaaten nutzen und ein EU-Unternehmen in Bulgarien, vorbehaltlich der Obergrenze von 100.000 € EU-Umsatz (Art. 168e–168l). Rechnungen im Rahmen der EU-Regelung tragen die „EX“-Nummer des Leistenden (Art. 114 Abs. 13–14). Siehe die Erläuterung zur EU-KMU-Regelung von Lookuptax (auf Englisch). [2]
-
Ist-Versteuerung. Registrierte Personen, deren bulgarischer Jahresumsatz im laufenden oder vorangegangenen Kalenderjahr 500.000 € nicht überschritten hat, können die Umsatzsteuer bei Zahlungseingang anteilig zur Zahlung abführen (Art. 151a Abs. 1–2, Staatsblatt Nr. 115/2025). Zu den Voraussetzungen gehört, dass keine Steuerrückstände bestehen. [2]
-
Differenzbesteuerung und Anlagegold. Das Gesetz enthält eine Margenbesteuerung für Reiseveranstalter (Kapitel 16), eine Differenzbesteuerung für Gebrauchtgegenstände, Kunstgegenstände, Sammlungsstücke und Antiquitäten (Kapitel 17) sowie eine Sonderregelung für Anlagegold (Kapitel 19). Deren Einzelheiten gehen über diesen Leitfaden hinaus.
Verstöße und Sanktionen
Verstöße
Kapitel 26 des Umsatzsteuergesetzes stuft die folgenden Handlungen als Ordnungswidrigkeit ein. Das Gesetz verhängt gegen natürliche Personen, die keine Gewerbetreibenden sind, eine Geldbuße (глоба) und gegen juristische Personen und Einzelunternehmer eine „Vermögenssanktion“ (имуществена санкция). [1]
- nicht rechtzeitige Beantragung der Registrierung oder Abmeldung (Art. 178);
- Nichtabgabe oder verspätete Abgabe der Umsatzsteuererklärung oder der VIES-Meldung (Art. 179);
- nicht rechtzeitige Berechnung der Umsatzsteuer, auch weil die Person sich nicht rechtzeitig registriert hat (Art. 180 Abs. 1–2);
- Nichtübermittlung von Journaldaten oder Übermittlung von Daten, die von den Journalen abweichen (Art. 181);
- Nichtausstellung eines Steuerdokuments oder Nichterfassung eines ausgestellten oder empfangenen Dokuments, wodurch die zu zahlende Steuer zu niedrig oder eine Erstattung zu hoch ausgewiesen wird (Art. 182);
- Ausstellung eines Dokuments mit Umsatzsteuerausweis ohne Registrierung (Art. 183).
Die strafrechtliche Verantwortlichkeit für Steuerhinterziehung ist nicht im Umsatzsteuergesetz, sondern im Strafgesetzbuch geregelt und wird in diesem Leitfaden nicht behandelt.
Sanktionen
Das Gesetz nennt seine Sanktionen in Lewa. Nach dem Gesetz zur Einführung des Euro (Art. 11 Abs. 2) gelten sie als Euro-Beträge zum festen Kurs von 1,95583. Die EUR-Spalte ist eine Umrechnung von Lookuptax zu diesem Kurs, auf den Cent gerundet — sie ist kein im Gesetz abgedruckter Betrag. [1] [4]
| Art. | Verstoß | Gesetzlicher Betrag (BGN) | ≈ EUR, umgerechnet zu 1,95583 |
|---|---|---|---|
| 178 Abs. 1 | Antrag auf Registrierung oder Abmeldung nicht rechtzeitig gestellt | 500 – 5.000 BGN | 255,65 – 2.556,46 € |
| 179 Abs. 1 | Umsatzsteuererklärung oder VIES-Meldung nicht oder verspätet abgegeben | 500 – 10.000 BGN | 255,65 – 5.112,92 € |
| 180 Abs. 1 | Umsatzsteuer nicht rechtzeitig berechnet (auch ohne Registrierung, 180 Abs. 2) | Die nicht berechnete Umsatzsteuer, mindestens 500 BGN; Wiederholung: das Doppelte der Umsatzsteuer, mindestens 1.000 BGN | Mindestens 255,65 €; Wiederholung mindestens 511,29 € |
| 180 Abs. 3 | … verspätet berechnet, innerhalb von 6 Monaten | 5 % der Umsatzsteuer, mindestens 200 BGN (Wiederholung: 400 BGN) | Mindestens 102,26 € (204,52 €) |
| 180 Abs. 4 | … verspätet berechnet, nach 6, aber innerhalb von 18 Monaten | 10 % der Umsatzsteuer, mindestens 400 BGN (Wiederholung: 800 BGN) | Mindestens 204,52 € (409,03 €) |
| 181 Abs. 1–2 | Journaldaten nicht übermittelt oder abweichend von den Journalen | 500 – 10.000 BGN; Wiederholung 1.000 – 20.000 BGN | 255,65 – 5.112,92 €; Wiederholung 511,29 – 10.225,84 € |
| 182 Abs. 1 | Steuerdokument nicht ausgestellt oder nicht erfasst, Steuer zu niedrig ausgewiesen | Die betroffene Umsatzsteuer, mindestens 1.000 BGN | Mindestens 511,29 € |
| 182 Abs. 2 | … im folgenden Zeitraum ausgestellt oder erfasst | 25 % der Umsatzsteuer, mindestens 250 BGN | Mindestens 127,82 € |
| 183 Abs. 1–2 | Nicht registrierte Person weist Umsatzsteuer auf einem Dokument aus | Die ausgewiesene Umsatzsteuer, mindestens 1.000 BGN; Wiederholung: das Doppelte der Umsatzsteuer, mindestens 5.000 BGN | Mindestens 511,29 €; Wiederholung mindestens 2.556,46 € |
Art. 178 Abs. 1 setzt die Sanktion „в размер от 500 до 5000 лв.“ (500 bis 5.000 BGN) fest und Art. 179 Abs. 1 „в размер от 500 до 10 000 лв.“ (500 bis 10.000 BGN). [1]
Verzugszinsen. Nicht angegeben — siehe Zahlungstermin und Zahlungsweise.
Vorgeschlagene EUR-Sanktionen — nicht geltendes Recht. Der Entwurf des Finanzministeriums vom 23.09.2026 würde die Sanktionen in Euro neu fassen, mit getrennten Rahmen für natürliche und juristische Personen. Art. 178 würde beispielsweise 250–2.500 € für natürliche Personen und 500–5.000 € für juristische Personen vorsehen. Er würde außerdem ab dem 1. Juli 2028 Art. 182a einfügen: Die Nichtausstellung einer strukturierten E-Rechnung würde die nicht berechnete Umsatzsteuer kosten, mindestens jedoch 750 € für natürliche Personen oder 1.500 € für juristische Personen und Einzelunternehmer. Dies sind Vorschläge. [6]
Häufig gestellte Fragen
Wir halten Lagerbestand in Bulgarien und verkaufen ihn aus dem Ausland an in Bulgarien umsatzsteuerlich registrierte Unternehmen — können unsere Kunden die Umsatzsteuer weiterhin im Reverse-Charge-Verfahren abführen?
Nicht seit dem 1. Januar 2026. Das Staatsblatt Nr. 115/2025 hat Artikel 82 Abs. 2 Nr. 2 des Umsatzsteuergesetzes aufgehoben, der den bulgarischen Kunden zum Steuerschuldner für Warenlieferungen eines nicht in Bulgarien ansässigen Verkäufers machte. Ein ausländischer Verkäufer von Waren mit Leistungsort in Bulgarien berechnet die bulgarische Umsatzsteuer nun selbst und muss sich vor seiner ersten steuerpflichtigen Lieferung registrieren: Artikel 96 Abs. 4 erfasst außerhalb der EU ansässige Verkäufer, Artikel 96 Abs. 3 erfasst EU-Verkäufer, die in Bulgarien nicht die EU-KMU-Regelung nutzen. Bei Dienstleistungen zwischen Unternehmen ist es anders: Nach Artikel 82 Abs. 2 Nr. 3 schuldet weiterhin der bulgarische Unternehmerkunde die Umsatzsteuer, es sei denn, der Leistende ist in Bulgarien für die EU-KMU-Regelung registriert. Auch Lieferungen von Gas und Elektrizität über die Netze an registrierte Kunden unterliegen weiterhin dem Reverse-Charge-Verfahren (Artikel 82 Abs. 2 Nr. 1). [2]
Unser Umsatz hat im Laufe des Jahres 51.130 € überschritten — ab wann berechnen wir bulgarische Umsatzsteuer?
Ab dem Tag nach der Überschreitung der Schwelle. Artikel 96 Abs. 1 des Umsatzsteuergesetzes bemisst den Umsatz im Kalenderjahr, nicht über rollierende 12 Monate. Sie müssen innerhalb von 7 Tagen ab dem Tag der Überschreitung der Schwelle einen Antrag bei der Nationalen Agentur für Einnahmen stellen (Artikel 96 Abs. 6), und das Registrierungsdatum ist der Tag nach diesem Datum (Artikel 103), auch wenn der Registrierungsakt später erlassen wird; die Agentur hat ab Antragstellung 7 Tage Zeit, ihn zu erlassen (Artikel 101 Abs. 6). Für Lieferungen zwischen dem Tag nach der Überschreitung der Schwelle und der Zustellung des Registrierungsakts sind Rechnungen spätestens 5 Tage nach Zustellung des Akts auszustellen (Artikel 113 Abs. 4). [2]
Unser ERP nummeriert Rechnungen wie INV-2026-001 — ist das in Bulgarien zulässig?
Nein. Artikel 114 Abs. 1 Nr. 2 des Umsatzsteuergesetzes verlangt eine fortlaufende zehnstellige Nummer, die nur arabische Ziffern enthält. Die Nummer kann je nach den Berichtsanforderungen des Unternehmens in einer oder mehreren Serien laufen und muss die Rechnung eindeutig identifizieren. Buchstaben, Präfixe und Trennzeichen sind nicht zulässig, daher entspricht INV-2026-001 nicht den Anforderungen. Das Umsatzsteuergesetz selbst sagt nichts über Lücken in der Nummernfolge. [1]
Ist die E-Rechnung in Bulgarien verpflichtend?
Noch nicht. Stand 29.09.2026 gibt es weder eine Pflicht zur E-Rechnung noch ein Clearance-System: Eine elektronische Rechnung darf nur verwendet werden, wenn der Empfänger sie durch schriftliche oder stillschweigende Zustimmung akzeptiert (Artikel 114 Abs. 9 Umsatzsteuergesetz). Am 23.09.2026 veröffentlichte das Finanzministerium einen Gesetzentwurf, der bis zum 23.10.2026 zur öffentlichen Konsultation steht und in Bulgarien ansässige, umsatzsteuerlich registrierte Leistende verpflichten würde, ab dem 1. Januar 2028 für Inlandslieferungen an bulgarische Unternehmen, nicht steuerpflichtige juristische Personen und öffentliche Stellen strukturierte E-Rechnungen auszustellen, die über ein System der Nationalen Agentur für Einnahmen freigegeben werden. Der Entwurf muss noch vom Ministerrat gebilligt und von der Nationalversammlung verabschiedet werden, und seine Termine und sein Anwendungsbereich können sich ändern. [7]
Kann ein kleines Unternehmen bulgarische Umsatzsteuererklärungen vierteljährlich abgeben?
Nein. Nach Artikel 87 Abs. 2 des Umsatzsteuergesetzes ist der Besteuerungszeitraum für jede registrierte Person ein Kalendermonat; nur die Sonderregelungen OSS und IOSS haben andere Zeiträume. Die monatliche Umsatzsteuererklärung, die VIES-Meldung, sofern eine fällig ist, sowie die Verkaufs- und Einkaufsjournale werden bis zum 14. des Folgemonats elektronisch eingereicht (Artikel 125), und eine zu zahlende Umsatzsteuer ist zum selben Termin fällig (Artikel 89). Eine Erklärung ist auch für einen Monat ohne Umsätze abzugeben. [1]
Können wir einem bulgarischen Kunden in US-Dollar Rechnungen stellen?
Ja. Artikel 114 Abs. 5 des Umsatzsteuergesetzes erlaubt Rechnungsbeträge in jeder Währung, sofern die Bemessungsgrundlage und die Umsatzsteuer auch in Euro angegeben werden. Der Euro-Wert wird zum letzten von der Europäischen Zentralbank veröffentlichten Wechselkurs zum Zeitpunkt der Entstehung der Umsatzsteuer bestimmt (Artikel 26 Abs. 6). Vor dem 1. Januar 2026 mussten diese Beträge in Lewa angegeben werden. [1]
Wichtige Websites
| Website | Zweck |
|---|---|
| E-Services-Portal der NRA | Registrierungsanträge, Erklärungen, VIES-Meldungen, Journale, SAF-T-Upload und Zahlungen |
| Nationale Agentur für Einnahmen | Hauptwebsite der Agentur mit Hinweisen und Formularen |
| EU-VIES-Prüfung von Umsatzsteuernummern | Prüfung einer bulgarischen oder anderen EU-Umsatzsteuernummer |
| EU-One-Stop-Shop — Bulgarien | OSS- und IOSS-Informationen für grenzüberschreitende B2C-Verkäufer (teilweise veraltet) |
| Staatsblatt | Amtlicher Text der Änderungsgesetze zum Umsatzsteuergesetz |
| Öffentliche Konsultation 12733 | Der Entwurf des Finanzministeriums zur E-Rechnung und zur Schwelle von 75.000 €; Stellungnahmen bis zum 23.10.2026 |
| Zollagentur | Einfuhrumsatzsteuer und Zollanmeldungen |
| Handelsregister | Abfrage der EIK eines Unternehmens |
Ein E-Rechnungsportal gibt es noch nicht: Das nationale System des Entwurfs (НИССЕФ) hat keine veröffentlichte Adresse. Zur B2G-Plattform CAIS EOP siehe den Leitfaden zur E-Rechnung in Bulgarien (auf Englisch). Siehe auch den Validator für bulgarische Umsatzsteuernummern von Lookuptax und den Leitfaden zur Überprüfung von EU-Umsatzsteuernummern.
Jüngste Änderungen
- 2026-09-23 — Vorgeschlagen, nicht geltendes Recht. Derselbe Entwurf würde außerdem Umsätze, die nach Art. 20 der Verordnung (EU) 2025/1106 (SAFE-Verteidigungsinstrument) befreit sind, dem Nullsatz unterwerfen, neuer Art. 173 Abs. 16, anwendbar vom 29.05.2025 bis zum Inkrafttreten des Gesetzes, und würde eine Registrierungspflicht (Art. 97g) für Steuerpflichtige schaffen, die neue Gebäude oder Baurechte verkaufen; beide Vorschriften würden am 1. Januar 2027 in Kraft treten (die Teile des Entwurfs zur E-Rechnung ab dem 1. Januar 2028 und Art. 182a ab dem 1. Juli 2028). (Finanzministerium) — siehe Ereignis: Entwurf zum SAFE-Nullsatz für Verteidigung — siehe Ereignis: Entwurf zur Registrierung bei neuen Gebäuden
- 2026-09-23 — Vorgeschlagen, nicht geltendes Recht. Das Finanzministerium veröffentlichte einen Gesetzentwurf zur Änderung des Umsatzsteuergesetzes zur öffentlichen Konsultation bis zum 23.10.2026. Er würde die strukturierte, von der Nationalen Agentur für Einnahmen freigegebene E-Rechnung für in Bulgarien ansässige, umsatzsteuerlich registrierte Leistende ab dem 1. Januar 2028 verpflichtend machen (Sanktion ab dem 1. Juli 2028) und die Registrierungsschwelle ab dem 1. Januar 2027 von 51.130 € auf 75.000 € anheben. (Finanzministerium) — siehe Ereignis: Entwurf zur E-Rechnung — siehe Ereignis: Entwurf zur Schwelle von 75.000 € — siehe Ausgabe
- 2026-01-01 — Bulgarien führte den Euro ein (1 € = 1,95583 BGN), und das Staatsblatt Nr. 115/2025 trat in Kraft. Es fasste die Registrierungsschwelle als 51.130 € mit Bezug auf das Kalenderjahr neu, legte eine Antragsfrist von 7 Tagen fest, führte die nationale und die EU-KMU-Regelung ein, setzte die Grenze für vereinfachte Rechnungen auf 100 € und die Obergrenze für die Ist-Versteuerung auf 500.000 € fest und hob das Reverse-Charge-Verfahren für Warenlieferungen nicht ansässiger Verkäufer auf (Art. 82 Abs. 2 Nr. 2). Rechnungsbeträge müssen nun auch in Euro angegeben werden. (Staatsblatt)
- 2026-01-01 — Die SAF-T-Einreichung begann für die erste Gruppe großer Unternehmen, nach dem Staatsblatt Nr. 26/2025. (Staatsblatt)
- 2025-04-01 — Die Registrierungsschwelle sank von 166.000 BGN auf 100.000 BGN (Staatsblatt Nr. 26/2025, § 24). (Staatsblatt)
Ausblick — geplante Änderungen, die noch nicht wirksam sind:
- 2027-01-01 — SAF-T wird auf die zweite Gruppe ausgeweitet (Staatsblatt Nr. 26/2025). Die Schwelle von 75.000 € und die Registrierungspflicht für neue Gebäude nach Art. 97g würden ebenfalls zu diesem Datum beginnen, wenn der Entwurf verabschiedet wird, ebenso der SAFE-Nullsatz nach Art. 173 Abs. 16, den der Entwurf rückwirkend ab dem 29.05.2025 anwendet (vorgeschlagen).
- 2028-01-01 — Die strukturierte E-Rechnung würde beginnen, wenn der Entwurf verabschiedet wird (vorgeschlagen); SAF-T wird auf die dritte Gruppe ausgeweitet (geltendes Recht).
Die vollständige Chronologie finden Sie unter Steueränderungen in Bulgarien auf Lookuptax.
Referenzlinks
Der konsolidierte Text des Umsatzsteuergesetzes wird nach der von damtn.government.bg erneut veröffentlichten Ciela-Konsolidierung zitiert; die jeweilige Ausgabe des Staatsblatts mit der Änderung wird als Gesetz zitiert.
- ДАМТН — konsolidiertes Umsatzsteuergesetz (Закон за данък върху добавената стойност), Ciela-Konsolidierung vom 09.07.2026, Stand Staatsblatt Nr. 115/2025 (PDF, Bulgarisch)
- Staatsblatt Nr. 115 vom 30.12.2025 — Gesetz zur Änderung des Umsatzsteuergesetzes (Bulgarisch)
- Europäische Kommission, Access2Markets — Bulgarien führt am 1. Januar 2026 den Euro ein
- Staatsblatt — Gesetz zur Einführung des Euro (Закон за въвеждане на еврото в Република България) (Bulgarisch)
- Staatsblatt Nr. 26 vom 27.03.2025 — Staatshaushaltsgesetz 2025: Registrierungsschwelle und SAF-T (Bulgarisch)
- Staatsblatt Nr. 65 vom 08.08.2025 — Gesetz zur Änderung des Gesetzes zur Einführung des Euro, § 17: SAF-T fällig bis zum Ende des Folgemonats (Bulgarisch)
- Finanzministerium — Entwurf eines Gesetzes zur Änderung des Umsatzsteuergesetzes, 23.09.2026 (PDF, Bulgarisch)
- Portal für öffentliche Konsultationen — Konsultation 12733 zu den Änderungsentwürfen des Umsatzsteuergesetzes (Bulgarisch)
- Finanzministerium — Begründung zum Entwurf (PDF, Bulgarisch)
- Staatsblatt Nr. 102/2022 — Änderung zum ermäßigten Satz, Art. 66a (Bulgarisch)
- Europäische Kommission, Your Europe — Mehrwertsteuersätze in den EU-Ländern
- Europäische Kommission — nationale OSS-Mehrwertsteuervorschriften: Bulgarien
- Lookuptax — Leitfaden zur bulgarischen Steuer-ID
- Lookuptax — Wie man eine Umsatzsteuernummer in Bulgarien überprüft
- Lookuptax — Erläuterung zur EU-KMU-Regelung (auf Englisch)
- Lookuptax — SAF-T-Erläuterung
- Lookuptax — ViDA-Leitfaden
- Lookuptax — Leitfaden zur E-Rechnung in Bulgarien (auf Englisch)
- Lookuptax — Status und Netzwerke der E-Rechnung weltweit
- Lookuptax — Umsatzsteuer-Registrierungsschwellen weltweit
- Lookuptax — Weltweite Steuersätze