Burundi Umsatzsteuer (TVA) – Leitfaden
| STECKBRIEF | |
|---|---|
| Ländercode | BI |
| Name der Steuer | Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA) |
| Steuerbehörde | Office Burundais des Recettes (OBR) |
Überblick
Burundi erhebt die Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA), auf Kirundi itagisi nyongeragaciro — nach der Loi n°1/10 du 16 novembre 2020 (dem „Umsatzsteuergesetz“). Es handelt sich um eine vollständige Neufassung des Umsatzsteuergesetzes von 2013 mit 73 Artikeln, die sechs Monate nach der Verkündung in Kraft trat (Art. 72). Das Umsatzsteuergesetz beschreibt die Steuer als „un impôt général sur la consommation, proportionnel au prix des biens et services“, die auf Einfuhren und „jusqu'au commerce de détail“ erhoben wird (Art. 1). [1] [8]
Zwei weitere Gesetze sind ebenso wichtig wie das Umsatzsteuergesetz:
- Steuerverfahrensgesetz — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (die „LPF“): Registrierung, Buchführung, Aufbewahrung von Unterlagen, Verstöße und allgemeine Sanktionen. [2]
- Finanzgesetz 2026/2027 — Loi n°1/10 du 30 juin 2026 (das „Finanzgesetz“), in Kraft seit dem 1. Juli 2026 (Art. 277). Jedes jährliche Finanzgesetz legt die Registrierungsschwellen fest und ändert die Umsatzsteuerregeln für das jeweilige Haushaltsjahr. [3]
Alle drei werden vom OBR als gescannte PDFs ohne Textebene veröffentlicht. Die folgenden Seitenangaben sind PDF-Seitenzahlen, die mit den gedruckten Seitenzahlen übereinstimmen.
Behörde. Die Steuer wird vom Office Burundais des Recettes (OBR) verwaltet — „Administration fiscale : l'Office Burundais des Recettes“ (Umsatzsteuergesetz Art. 2 b). Zum Stand 07.10.2026 liefert jede HTML-Seite auf obr.bi einen „Application Instantiation Error“; die PDFs unter obr.bi/images/ werden weiterhin geladen. Wo das OBR ein PDF entfernt hat, zitiert dieser Leitfaden eine archivierte Kopie der eigenen Datei des OBR im Internet Archive und kennzeichnet sie entsprechend.
Währung. Beträge werden in Burundi-Francs (BIF) angegeben. In den Mitteilungen des OBR wird für dieselbe Währung häufig FBU geschrieben.
Steuerzeitraum. Ein Kalendermonat: „La taxe est déclarée par période imposable qui est … fixée à un mois“ (Umsatzsteuergesetz Art. 52). Das Haushalts- und Finanzgesetzjahr läuft vom 1. Juli bis zum 30. Juni. [1]
Ebenen. Die Umsatzsteuer ist eine einheitliche nationale Steuer. Daneben besteht eine gesonderte verbrauchsteuerähnliche taxe de consommation, die Teil der Umsatzsteuer-Bemessungsgrundlage ist: „La taxe de consommation de toute nature est incluse dans la base taxable de la TVA“ (Finanzgesetz Art. 90, S. 29). Das Umsatzsteuergesetz und das Finanzgesetz sehen keine regionale oder kommunale Umsatzsteuer vor. [3]
Zu den benachbarten ostafrikanischen Systemen siehe den Umsatzsteuer-Leitfaden für Tansania und den Umsatzsteuer-Leitfaden für Kenia.
Registrierung
Wer sich registrieren muss
Burundi kennt zwei Registrierungsschritte:
- Steuerliche Registrierung (NIF). Wer eine gewerbliche oder sonstige Tätigkeit aufnimmt, auch eine gelegentliche, die „susceptible d'entraîner des obligations fiscales“ ist, registriert sich innerhalb von 15 Kalendertagen nach Aufnahme der Tätigkeit oder Gründung des Unternehmens bei der Steuerverwaltung (LPF Art. 17). Änderungen sind innerhalb von 15 Tagen zu melden (Art. 18). [2]
- Umsatzsteuerliche Registrierung. Wer die unten genannte Pflichtschwelle erreicht, wird umsatzsteuerpflichtig („assujetti d'office“).
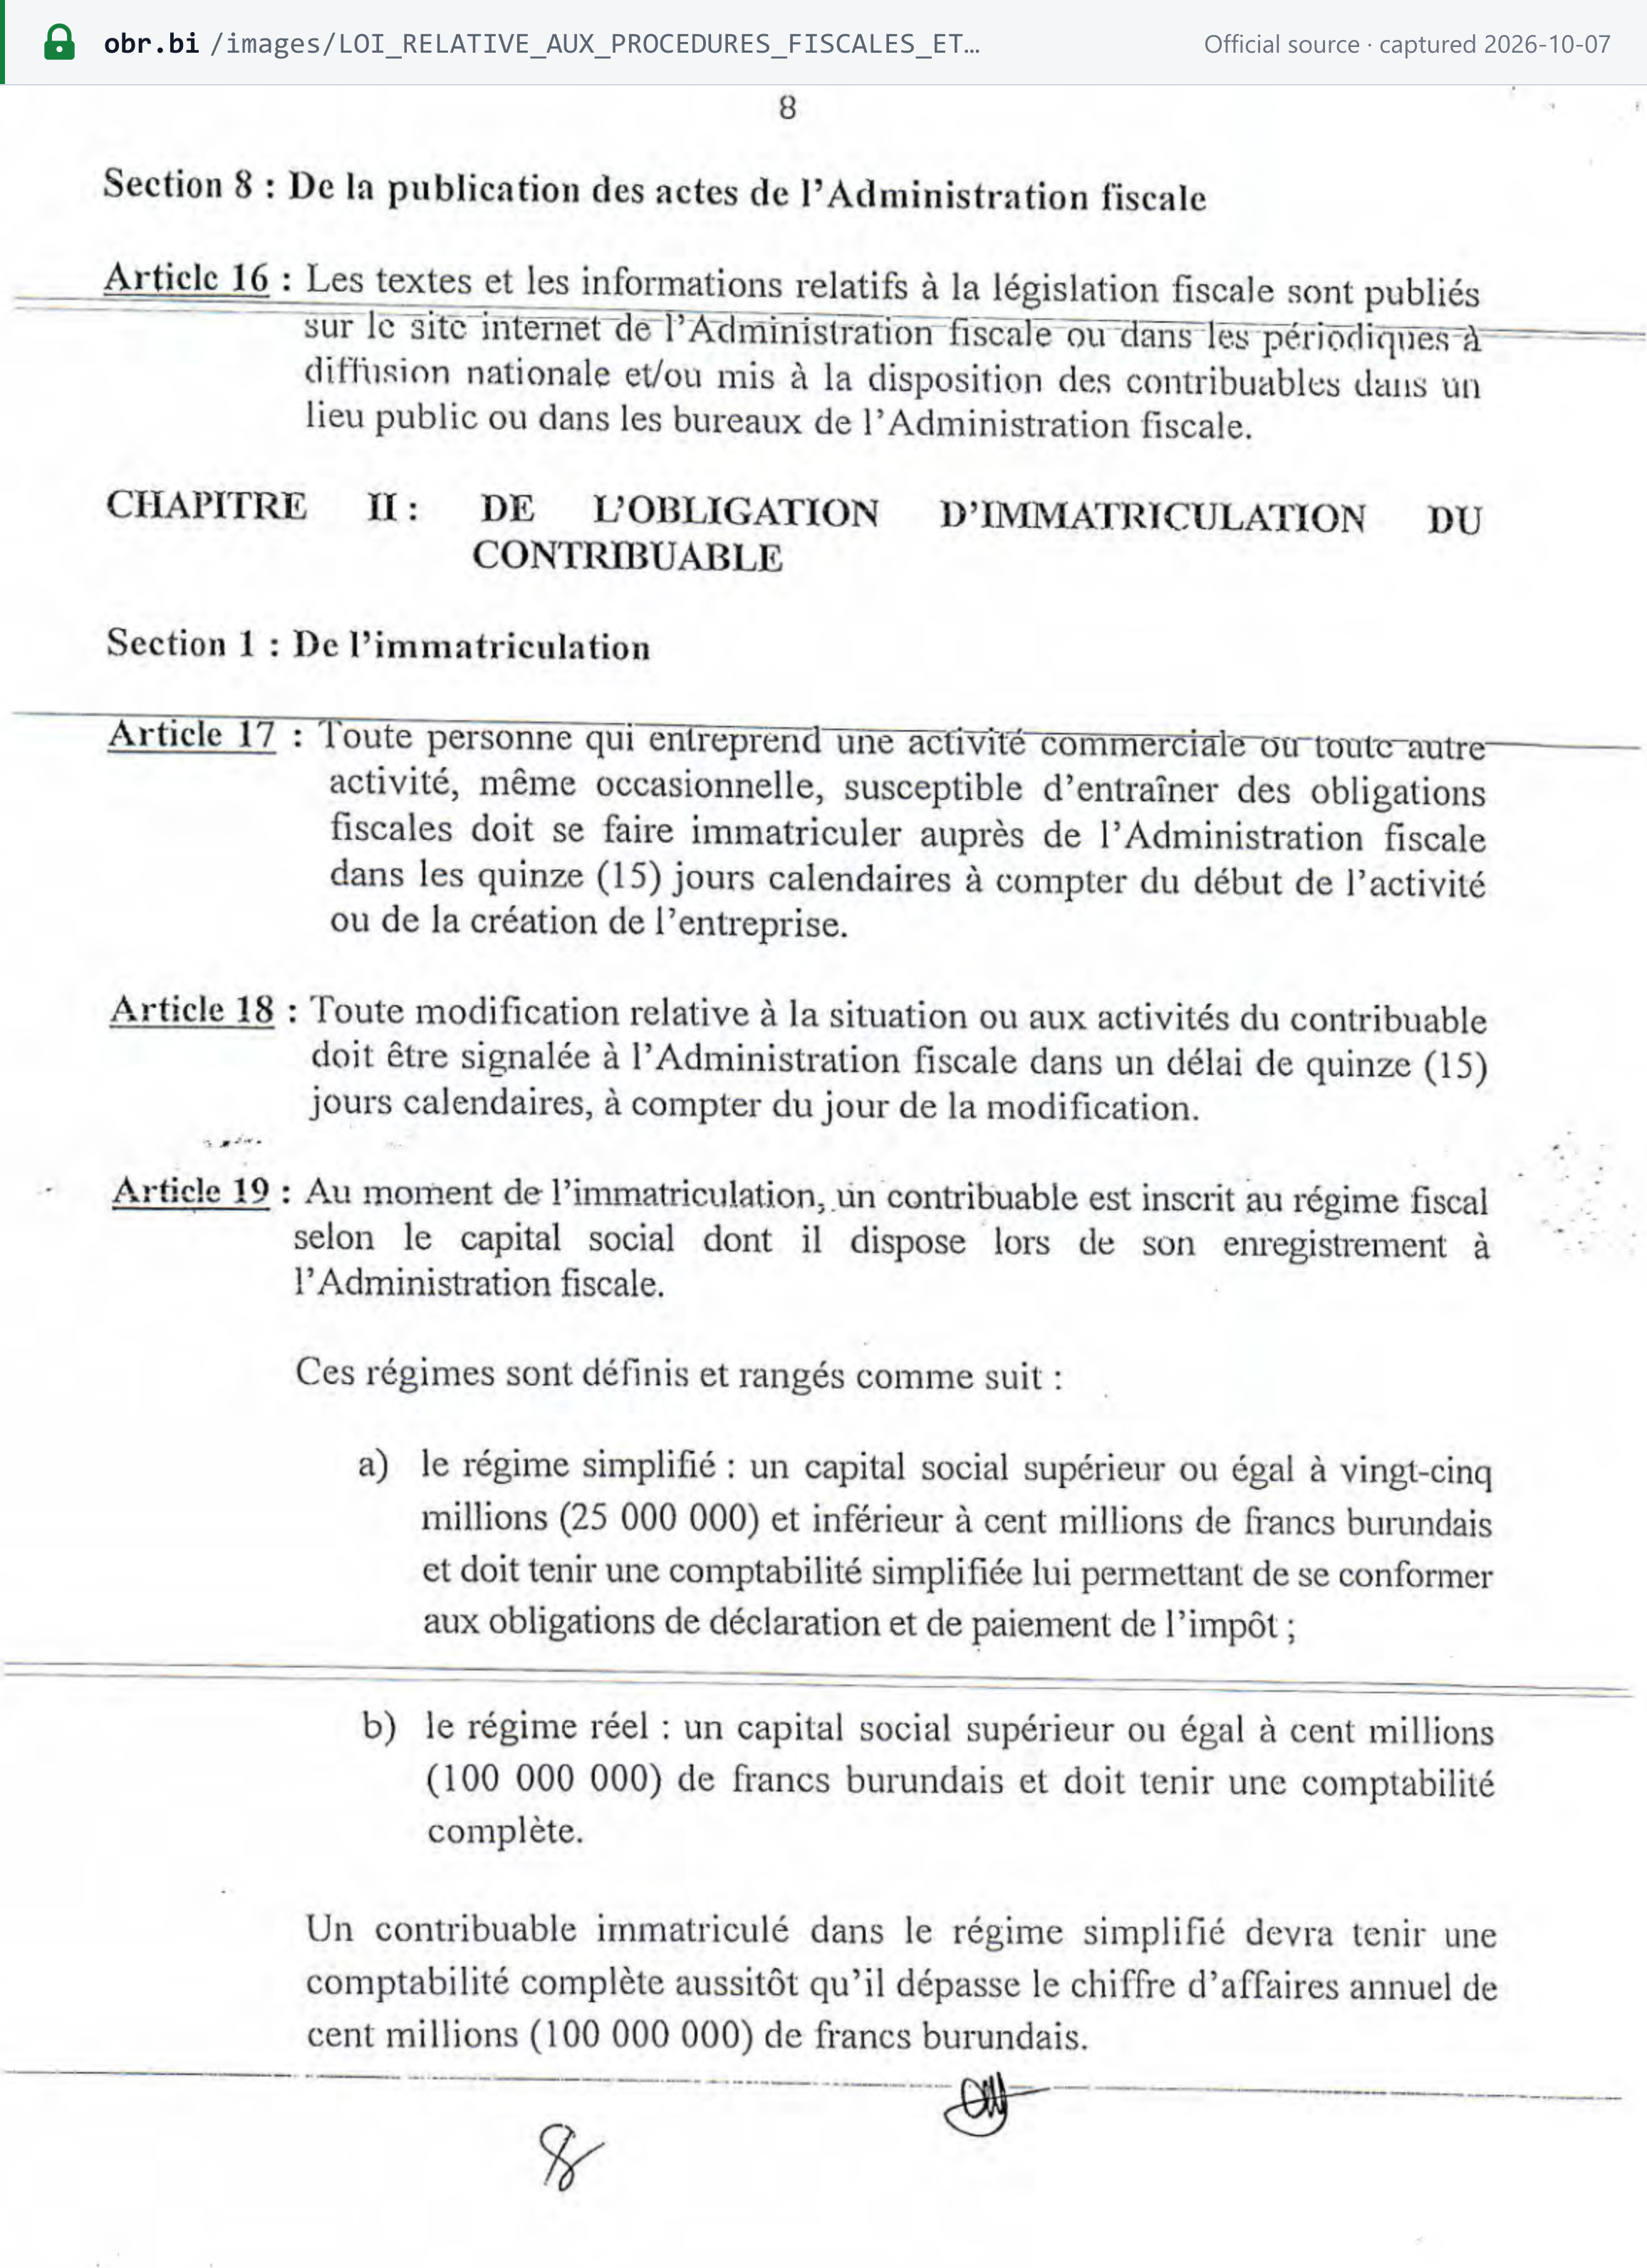
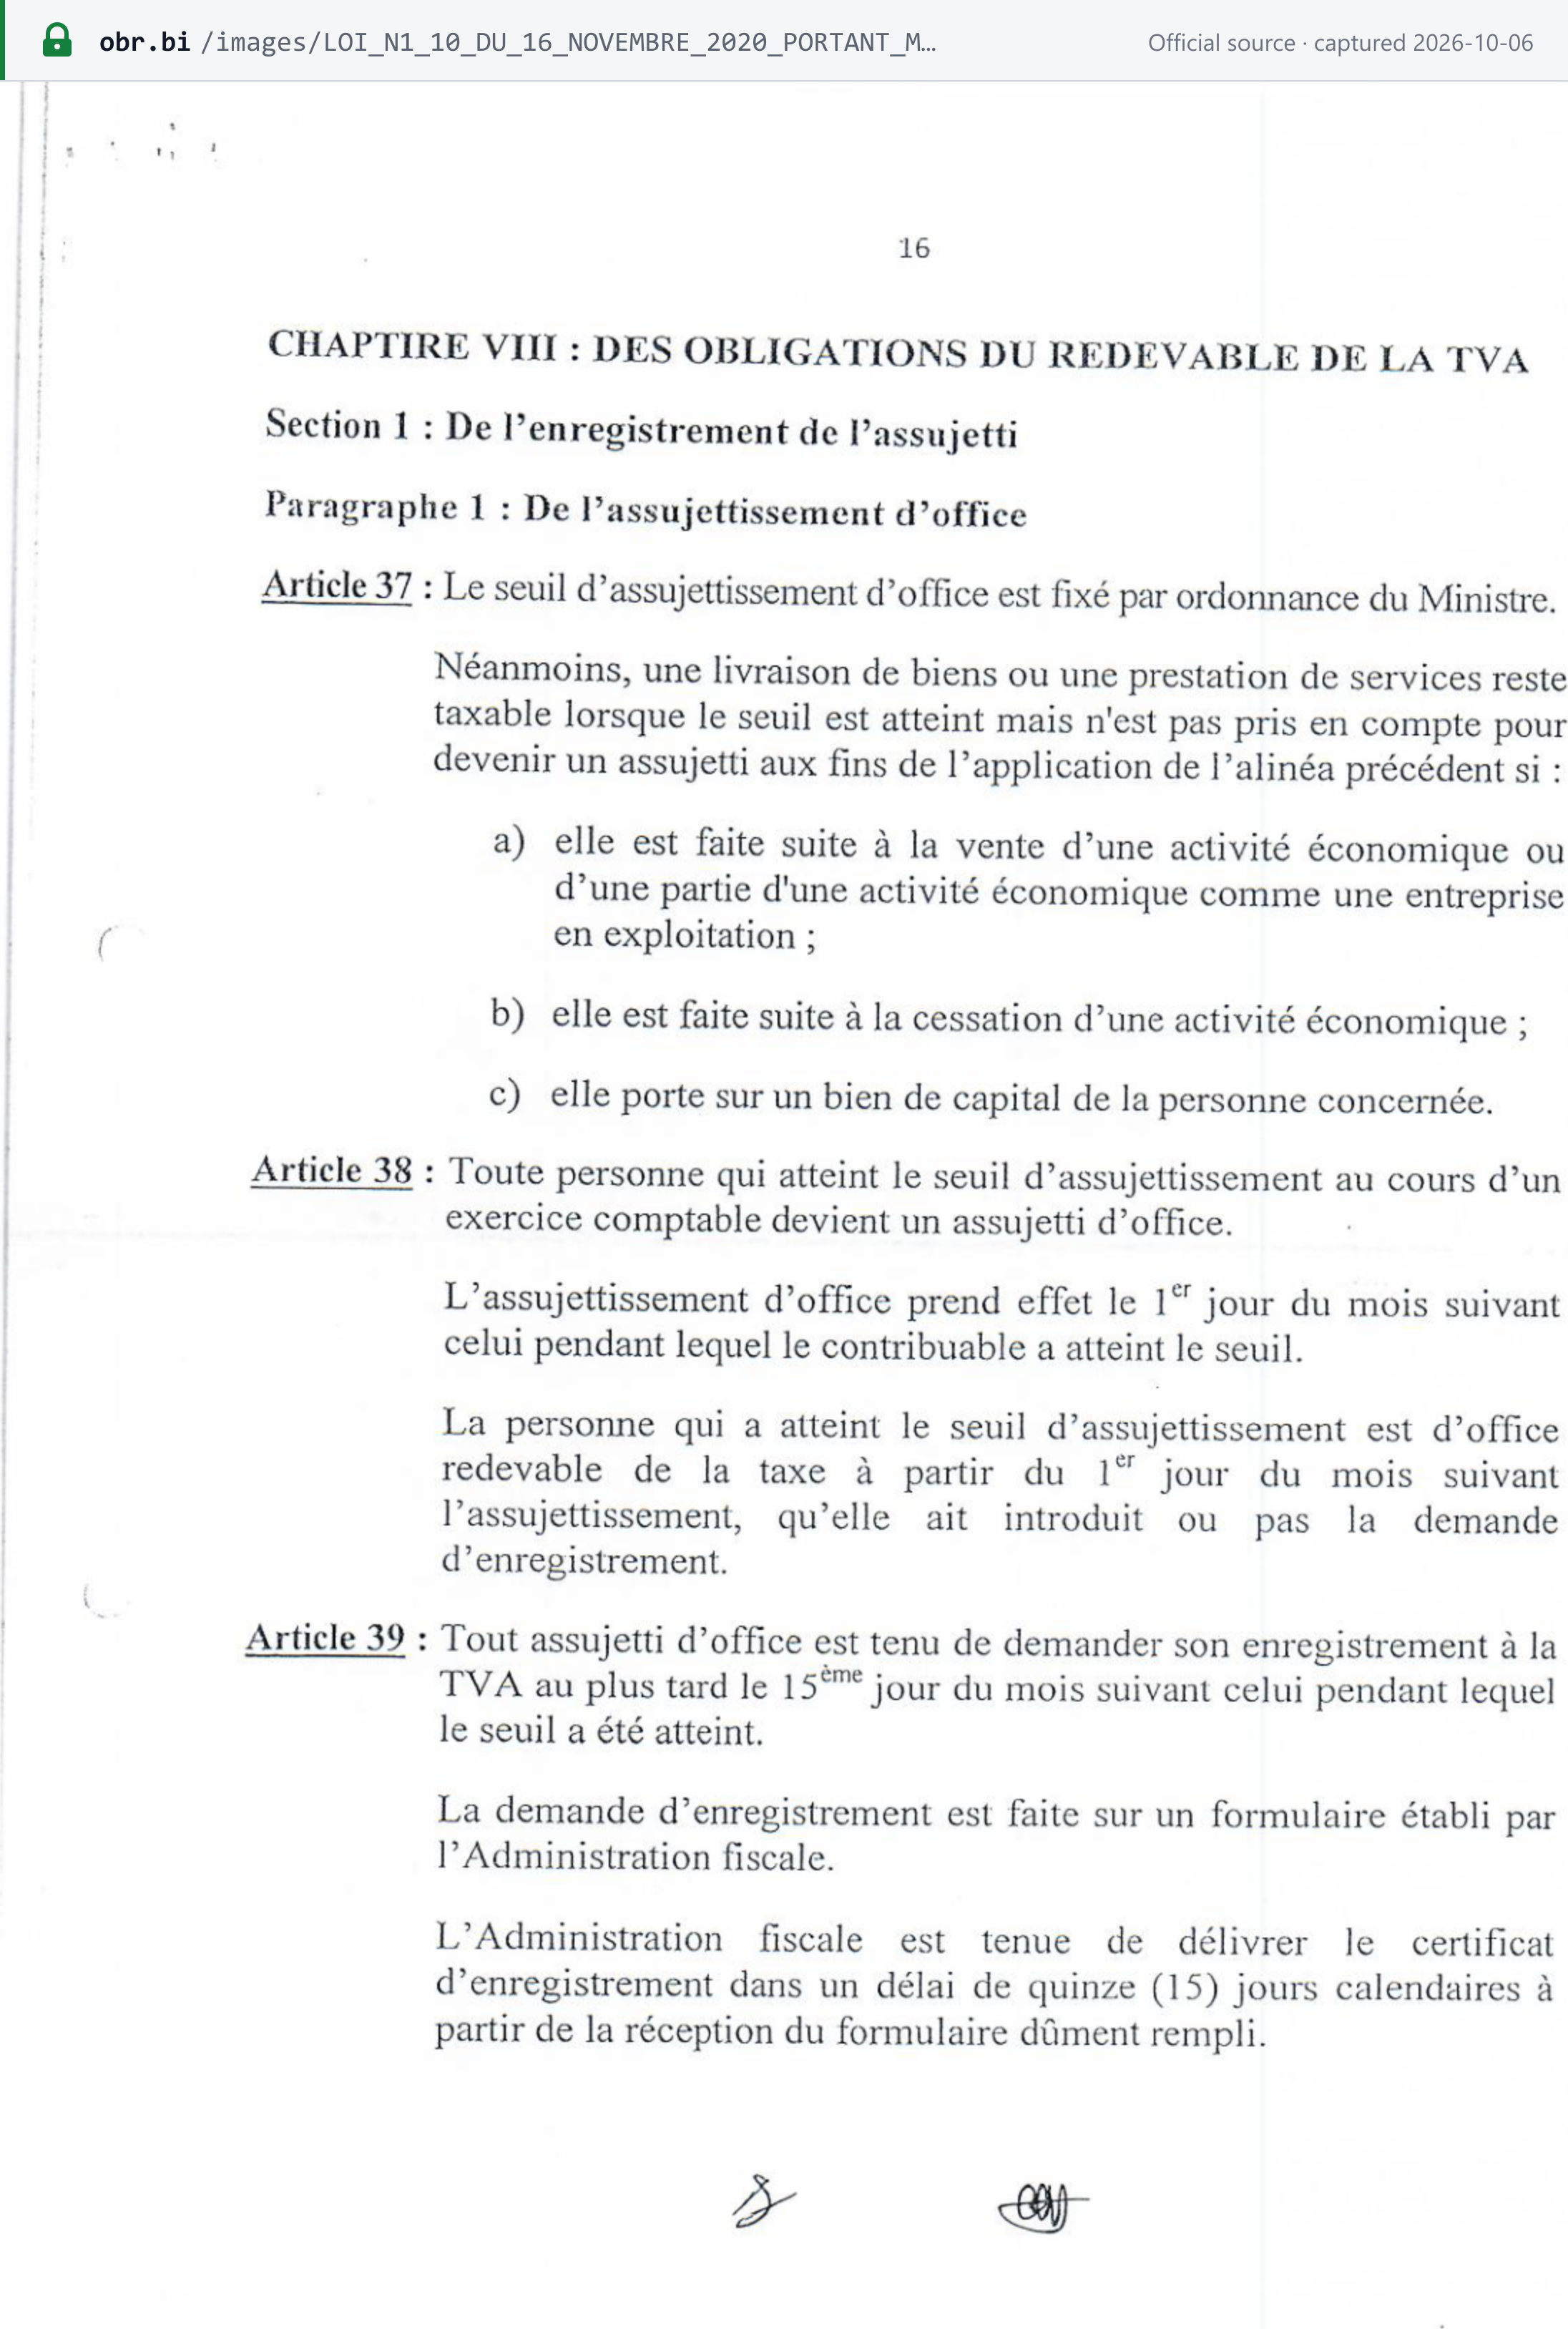
Die Steuerpflicht wartet nicht auf den Antrag. „La personne qui a atteint le seuil d'assujettissement est d'office redevable de la taxe à partir du 1er jour du mois suivant l'assujettissement, qu'elle ait introduit ou pas la demande d'enregistrement“ (Umsatzsteuergesetz Art. 38). [1]
Registrierungsschwelle
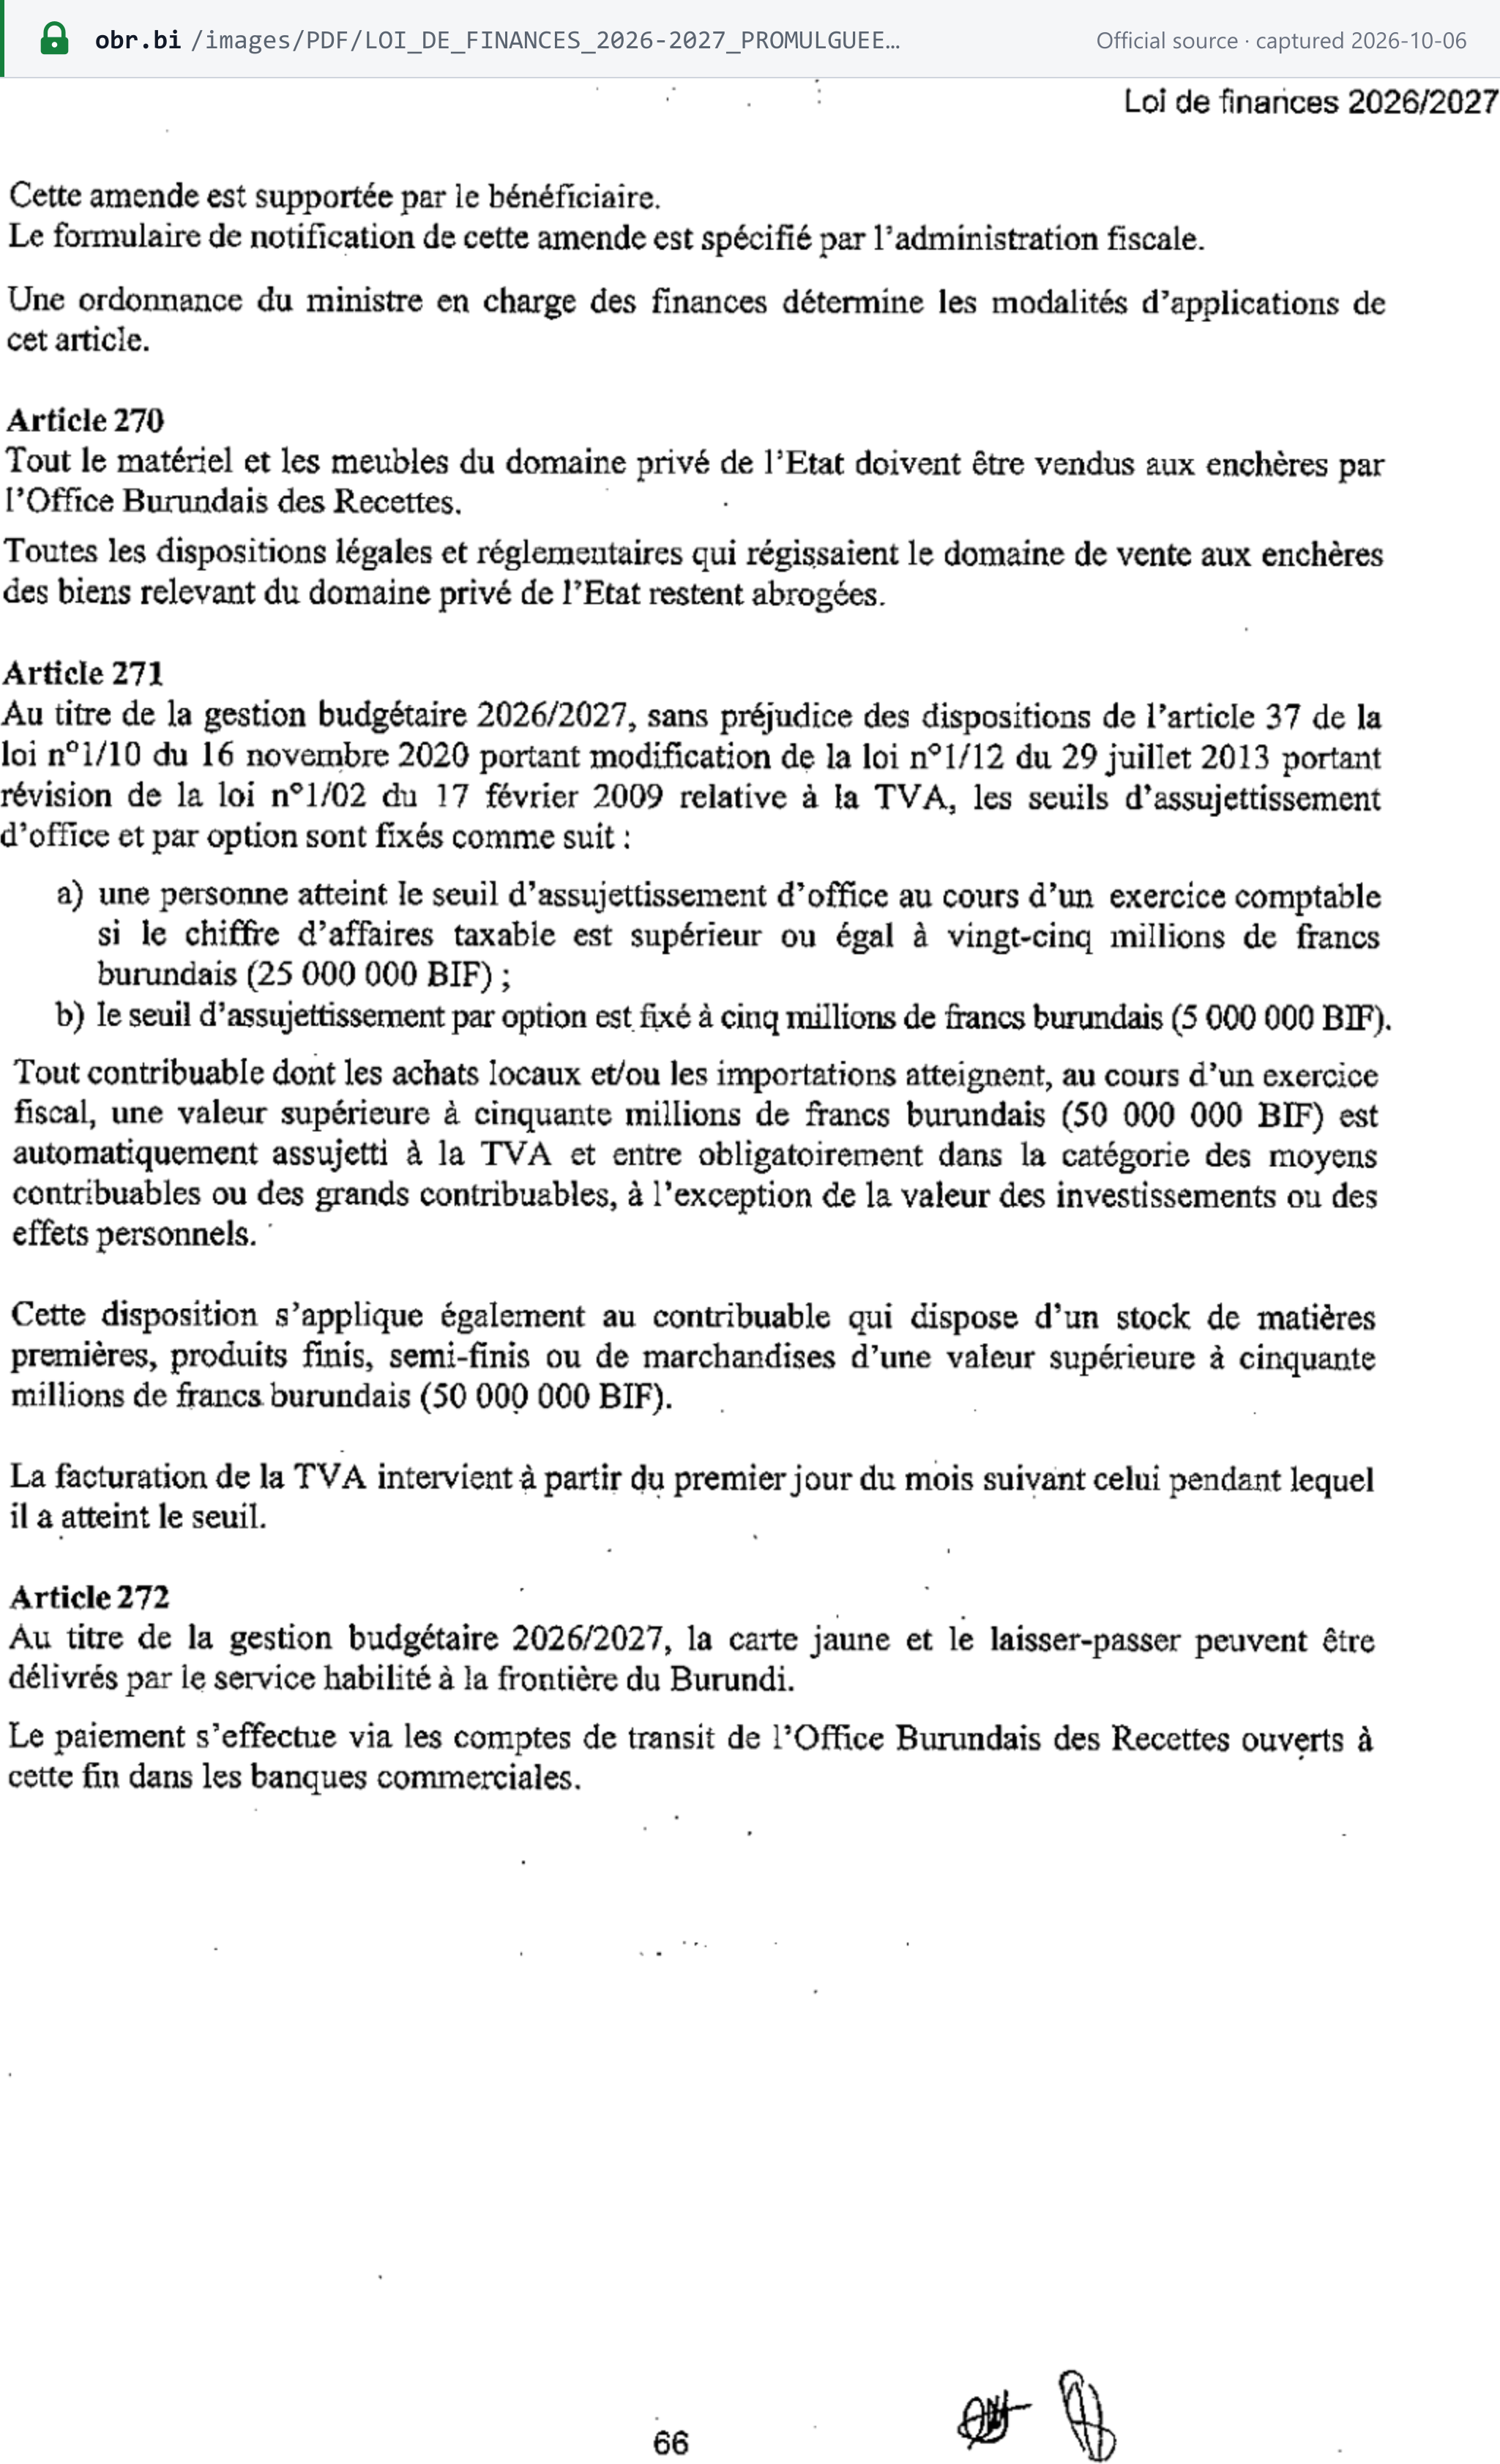
Für das Haushaltsjahr 2026/2027 (Stand 07.10.2026) legt Artikel 271 des Finanzgesetzes (S. 66) Folgendes fest: [3]
| Auslöser | Betrag | Wirkung |
|---|---|---|
| Steuerpflichtiger Umsatz in einem Geschäftsjahr („au cours d'un exercice comptable“) | 25.000.000 BIF oder mehr | Pflichtregistrierung für die Umsatzsteuer |
| Freiwillige Registrierung | 5.000.000 BIF | Schwelle für die freiwillige Registrierung |
| Inländische Einkäufe und/oder Einfuhren in einem Geschäftsjahr (ohne Investitionen und persönliche Gegenstände) | Mehr als 50.000.000 BIF | Automatische Umsatzsteuerpflicht und verpflichtender Wechsel in die Kategorie der mittleren oder großen Steuerpflichtigen |
| Lagerbestand an Rohstoffen, Fertig- oder Halbfertigerzeugnissen oder Handelswaren | Mehr als 50.000.000 BIF | Wie oben |
"a) une personne atteint le seuil d'assujettissement d'office au cours d'un exercice comptable si le chiffre d'affaires taxable est supérieur ou égal à vingt-cinq millions de francs burundais (25 000 000 BIF) ; b) le seuil d'assujettissement par option est fixé à cinq millions de francs burundais (5 000 000 BIF)." (Finanzgesetz Art. 271)
- Der Bemessungszeitraum ist das Geschäftsjahr, nicht ein rollierender Zeitraum von 12 Monaten.
- Die Umsatzsteuer beginnt am ersten Tag des Monats, der auf den Monat folgt, in dem die Schwelle erreicht wird: „La facturation de la TVA intervient à partir du premier jour du mois suivant celui pendant lequel il a atteint le seuil“ (Art. 271, letzter Absatz; Umsatzsteuergesetz Art. 38).
- Die Schwellen werden jährlich festgelegt. Artikel 271 gilt „au titre de la gestion budgétaire 2026/2027“. Prüfen Sie das nächste Finanzgesetz, bevor Sie sich nach dem 30.06.2027 auf diese Werte stützen.
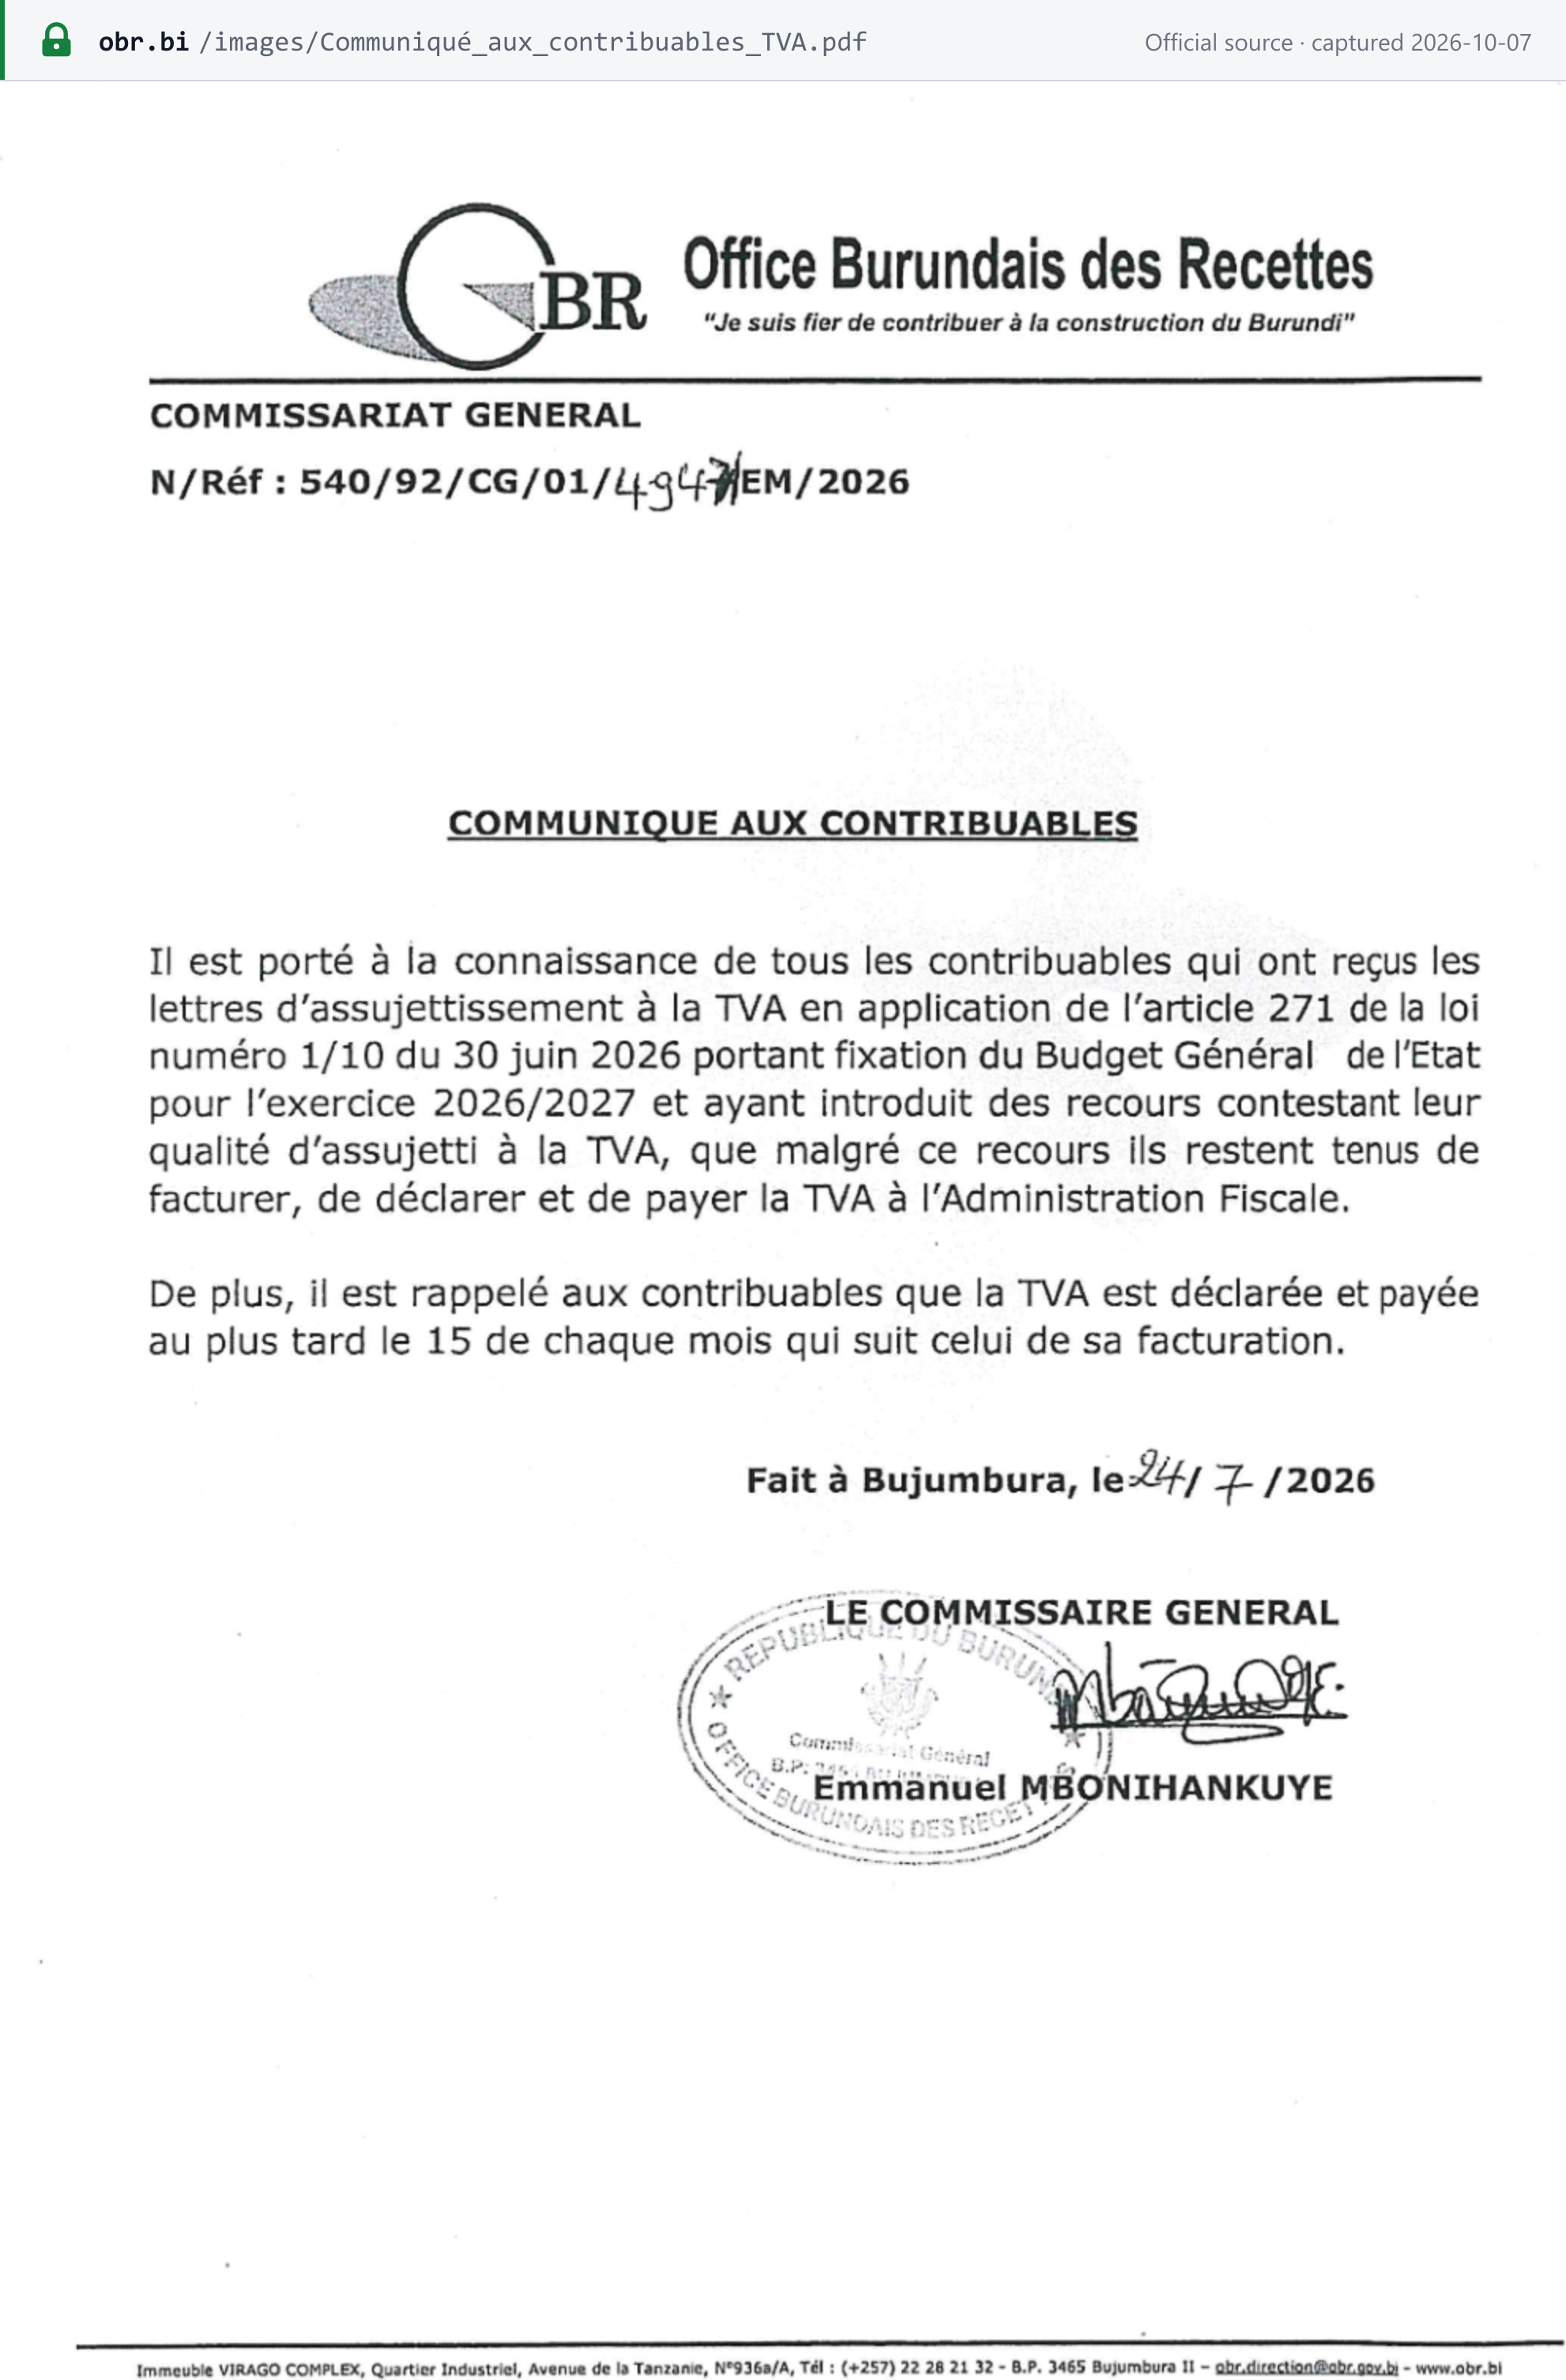
- Das OBR bestätigte die Schwellen des Artikels 271 in einer Mitteilung vom 24. Juli 2026 (Az. 540/92/CG/01/4947/EM/2026). [5]
Registrierung von Gebietsfremden
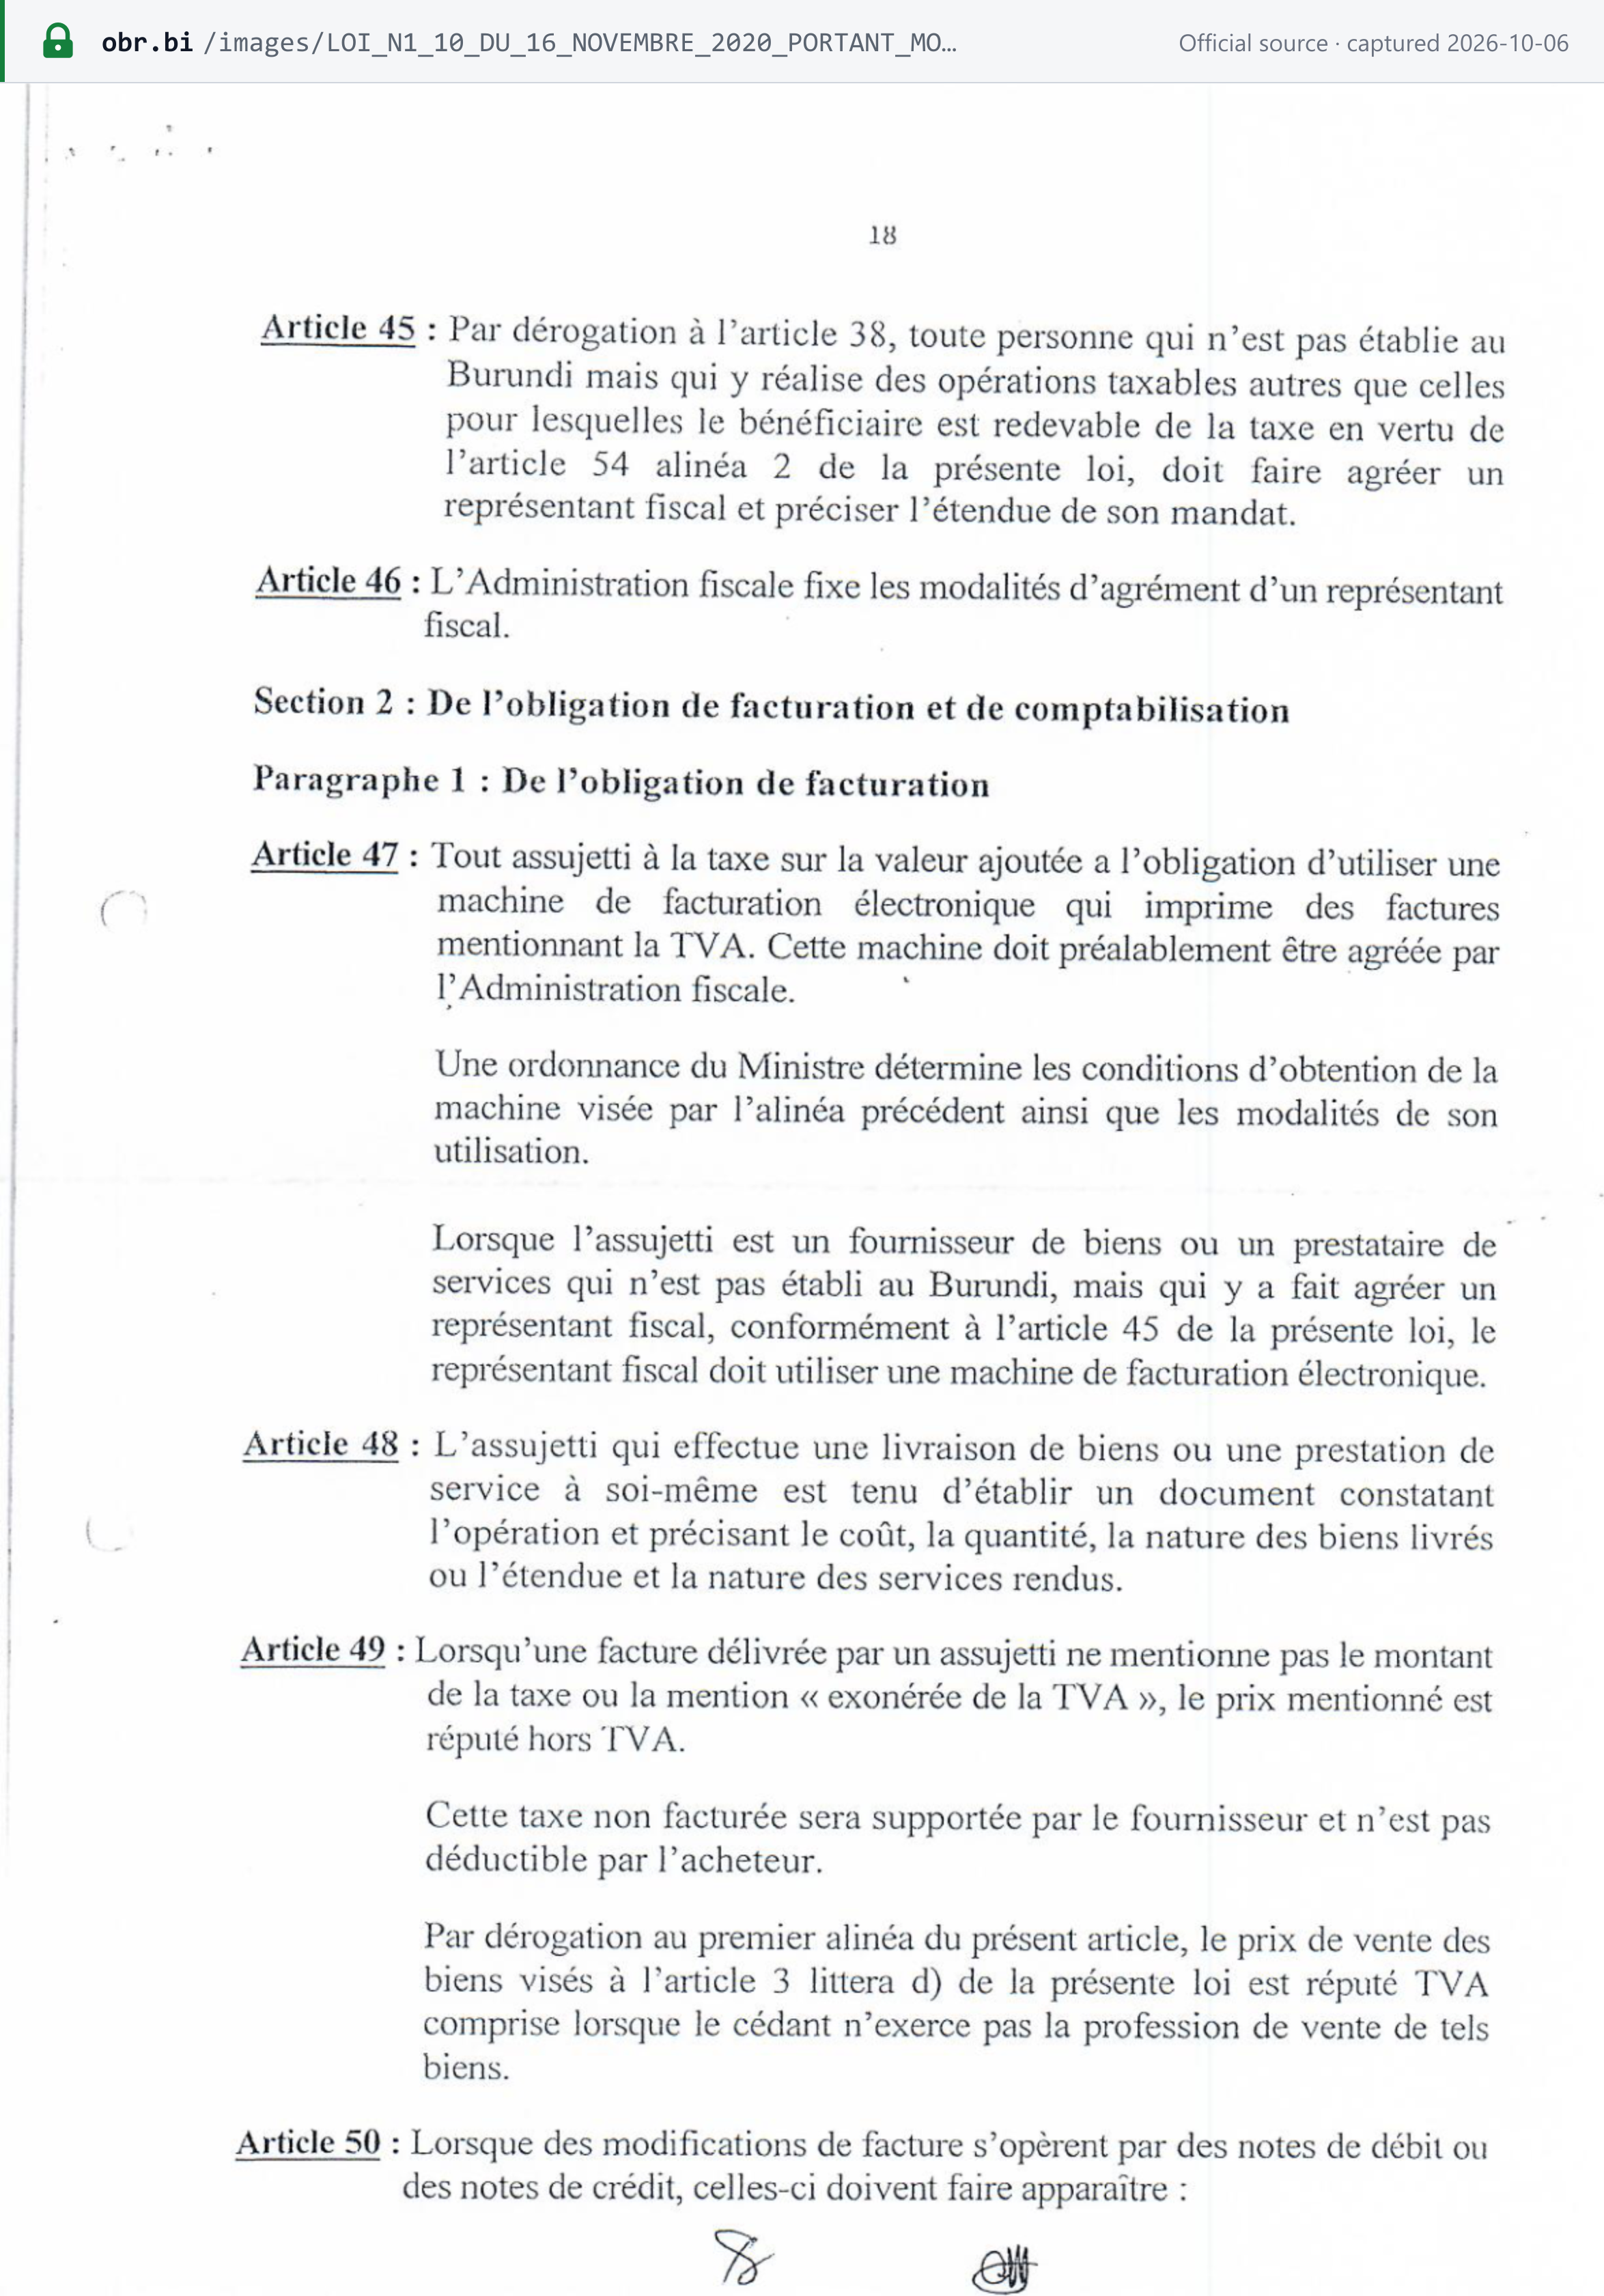
Für Gebietsfremde gibt es keine Schwelle. Eine nicht in Burundi ansässige Person, die dort steuerpflichtige Umsätze tätigt, muss einen zugelassenen Fiskalvertreter bestellen. Die einzige Ausnahme sind Umsätze, für die der burundische Kunde die Umsatzsteuer selbst abführt (Art. 54 Abs. 2; siehe Grenzüberschreitende Regeln). Die Regel gilt „par dérogation à l'article 38“, sodass die Umsatzschwelle keine Rolle spielt: [1]
"Par dérogation à l'article 38, toute personne qui n'est pas établie au Burundi mais qui y réalise des opérations taxables autres que celles pour lesquelles le bénéficiaire est redevable de la taxe en vertu de l'article 54 alinéa 2 de la présente loi, doit faire agréer un représentant fiscal et préciser l'étendue de son mandat." (Umsatzsteuergesetz Art. 45)
Der Fiskalvertreter muss selbst ein elektronisches Rechnungsgerät verwenden (Art. 47 Abs. 3).
Steueridentifikationsnummer
Die Steuernummer ist die NIF (Numéro d'Identification Fiscale). Das OBR vergibt sie an jede registrierte Person „à utiliser pour tous les types d'impôts“ (LPF Art. 21), sodass eine NIF die Umsatzsteuer und alle anderen Steuern abdeckt. Die NIF muss auf Erklärungen und Geschäftsunterlagen erscheinen (Art. 22), und Banken müssen sie für ihre Kontoinhaber erfassen (Art. 22 Abs. 2). [2]
Format. Länge, Aufbau und eine etwaige Prüfziffer der NIF sind weder in der LPF noch im Umsatzsteuergesetz, im Registrierungshandbuch des OBR oder in der EBMS-Schnittstellenspezifikation vom Januar 2022 festgelegt (Stand 07.10.2026). EBMS verfügt über eine Funktion checkTin, mit der bestätigt werden kann, dass eine NIF gültig ist. Diese Funktion ist Teil der E-Rechnungs-Schnittstelle und keine öffentliche Abfrage; zur öffentlichen NIF-Prüfung im e-KORI-Portal des OBR siehe So prüfen Sie im Leitfaden zur Steuer-ID in Burundi. [9]
Die meisten Beispiele, die das OBR selbst verwendet, sind 10-stellige Nummern, die mit 4 beginnen, etwa 4005864068 — eine Beobachtung, keine amtliche Regel. Ausführliche Informationen zur NIF finden Sie im Leitfaden zur Steuer-ID in Burundi.
So registrieren Sie sich
-
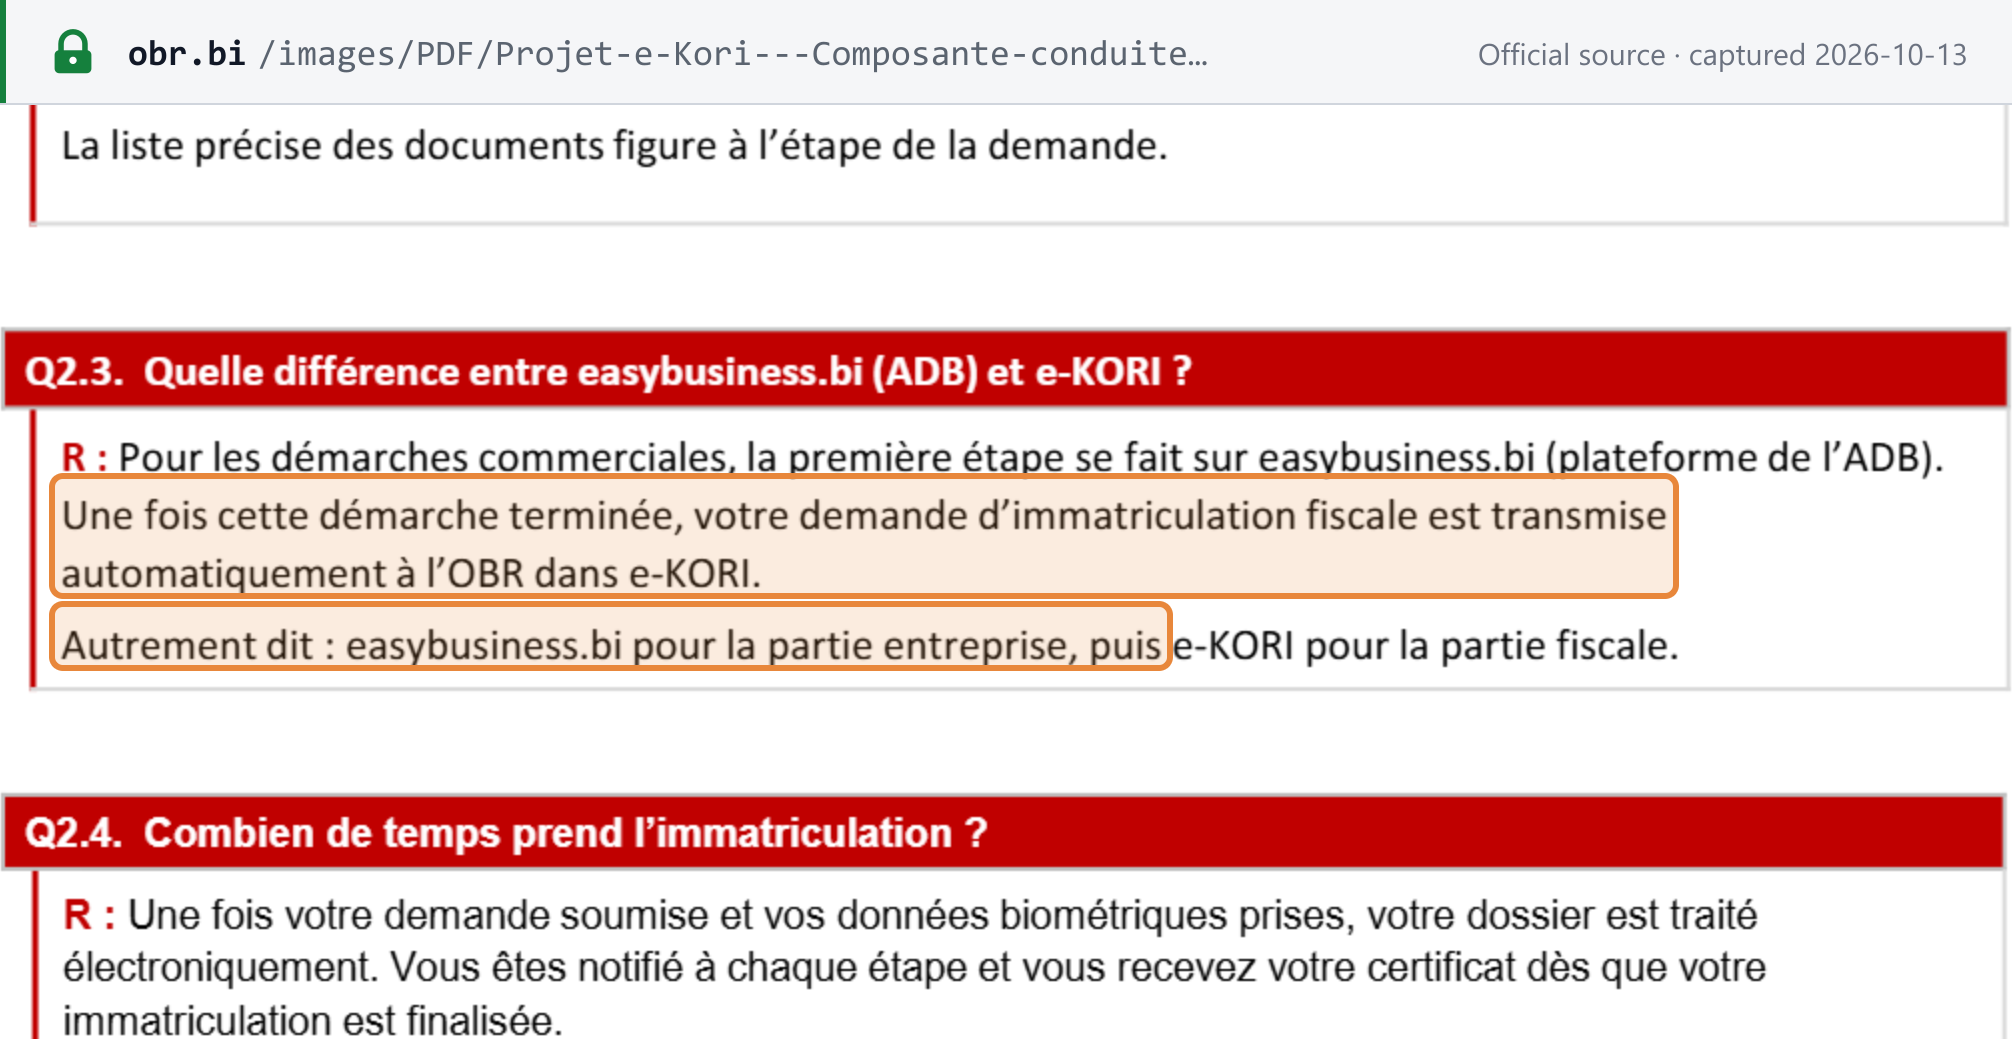
NIF. Die Registrierung erfolgt inzwischen online über das Portal e-KORI des OBR. Unternehmen mit gewerblicher Tätigkeit beginnen beim One-Stop-Shop der Burundi Development Agency, easybusiness.bi, und die steuerliche Registrierung geht dann in e-KORI an das OBR über; natürliche Personen geben beim OBR ihre Fingerabdrücke und ein Foto ab, und die Bescheinigung wird per E-Mail versandt. Die steuerliche Registrierung (die NIF) ist kostenlos, und bestehende NIFs bleiben gültig. [15]
-
Unterlagen (laut dem Registrierungshandbuch des OBR aus der Zeit vor e-KORI; e-KORI zeigt die genaue Liste nun während des Antrags an, und Fotos werden beim OBR biometrisch aufgenommen):
- natürliche Personen: Handelsregisterauszug, nationaler Personalausweis oder Reisepass, zwei Farbfotos;
- Gesellschaften: Satzung, Handelsregisterauszug, Ausweise der drei Hauptgesellschafter, zwei Fotos des Alleingesellschafters;
- Vereinigungen: Satzung sowie ein „texte d'engagement“. [6]
-
Umsatzsteuerliche Registrierung. Wer die Schwelle erreicht, stellt den Antrag „au plus tard le 15ème jour du mois suivant celui pendant lequel le seuil a été atteint“. Das OBR muss die Registrierungsbescheinigung innerhalb von 15 Kalendertagen nach Eingang des vollständigen Formulars ausstellen (Umsatzsteuergesetz Art. 39). Die Bescheinigung muss ausgehängt werden (Art. 43); wird sie nicht ausgehängt, kostet dies 500.000 BIF (Art. 62). [1]
Buchführungsregelungen. Die LPF knüpft die Buchführungsregelung an das Stammkapital (Art. 19): [2]
- Régime simplifié: Kapital ab 25.000.000 BIF bis 100.000.000 BIF; vereinfachte Buchführung.
- Régime réel: Kapital von 100.000.000 BIF oder mehr; vollständige Buchführung.
Ein Steuerpflichtiger der vereinfachten Regelung muss eine vollständige Buchführung führen, sobald sein Umsatz 100.000.000 BIF übersteigt. Die Kategorien der Steuerpflichtigen (klein, mittel, groß) werden durch Ministerialverordnung festgelegt (Art. 23); eine Kopie dieser Verordnung fand sich unter den vom OBR veröffentlichten PDFs nicht (Stand 07.10.2026).
Freiwillige Registrierung
Möglich, ab einem Umsatz von 5.000.000 BIF im Jahr 2026/2027 (Finanzgesetz Art. 271 b). Nach Art. 41 des Umsatzsteuergesetzes muss der Antragsteller: [1]
- eine tatsächliche wirtschaftliche Tätigkeit selbstständig ausüben;
- die freiwillige Schwelle erreicht haben;
- eine vollständige Buchführung führen;
- eine feste Anschrift haben; und
- im Vorjahr seine Erklärungspflichten erfüllt haben.
Das OBR antwortet innerhalb von 30 Tagen (Art. 42). Der übliche Grund für die Option ist der Vorsteuerabzug. Umsatzsteuer, die an einen nicht registrierten Lieferanten gezahlt wird, ist nicht abzugsfähig (Art. 21 c), und Käufer müssen prüfen, ob ein Lieferant registriert ist (Art. 32), sodass registrierte Kunden registrierte Lieferanten bevorzugen können.
Abmeldung
- Freiwillig. Nach 24 aufeinanderfolgenden Monaten unterhalb der Pflicht- oder der freiwilligen Schwelle kann ein Steuerpflichtiger die Abmeldung beantragen, und zwar ab dem Monat nach diesem Zeitraum (Umsatzsteuergesetz Art. 67). Im Fall höherer Gewalt ist auch ein schriftlicher Antrag möglich.
- Innerhalb von 15 Tagen nach der Abmeldung gibt der Steuerpflichtige die Umsatzsteuerbescheinigung zurück, reicht eine abschließende Erklärung ein und zahlt die noch geschuldete Nettosteuer (Art. 68 Abs. 2).
- Von Amts wegen. Das OBR kann einen Steuerpflichtigen auch selbst abmelden (Art. 69). [1]
Gruppenregistrierung
Nicht möglich. Das Umsatzsteuergesetz (Art. 1–73) enthält keine Bestimmung über eine umsatzsteuerliche Organschaft. (Geprüft am 06.10.2026.)
Steuersätze
| Satz | Gilt für | Quelle |
|---|---|---|
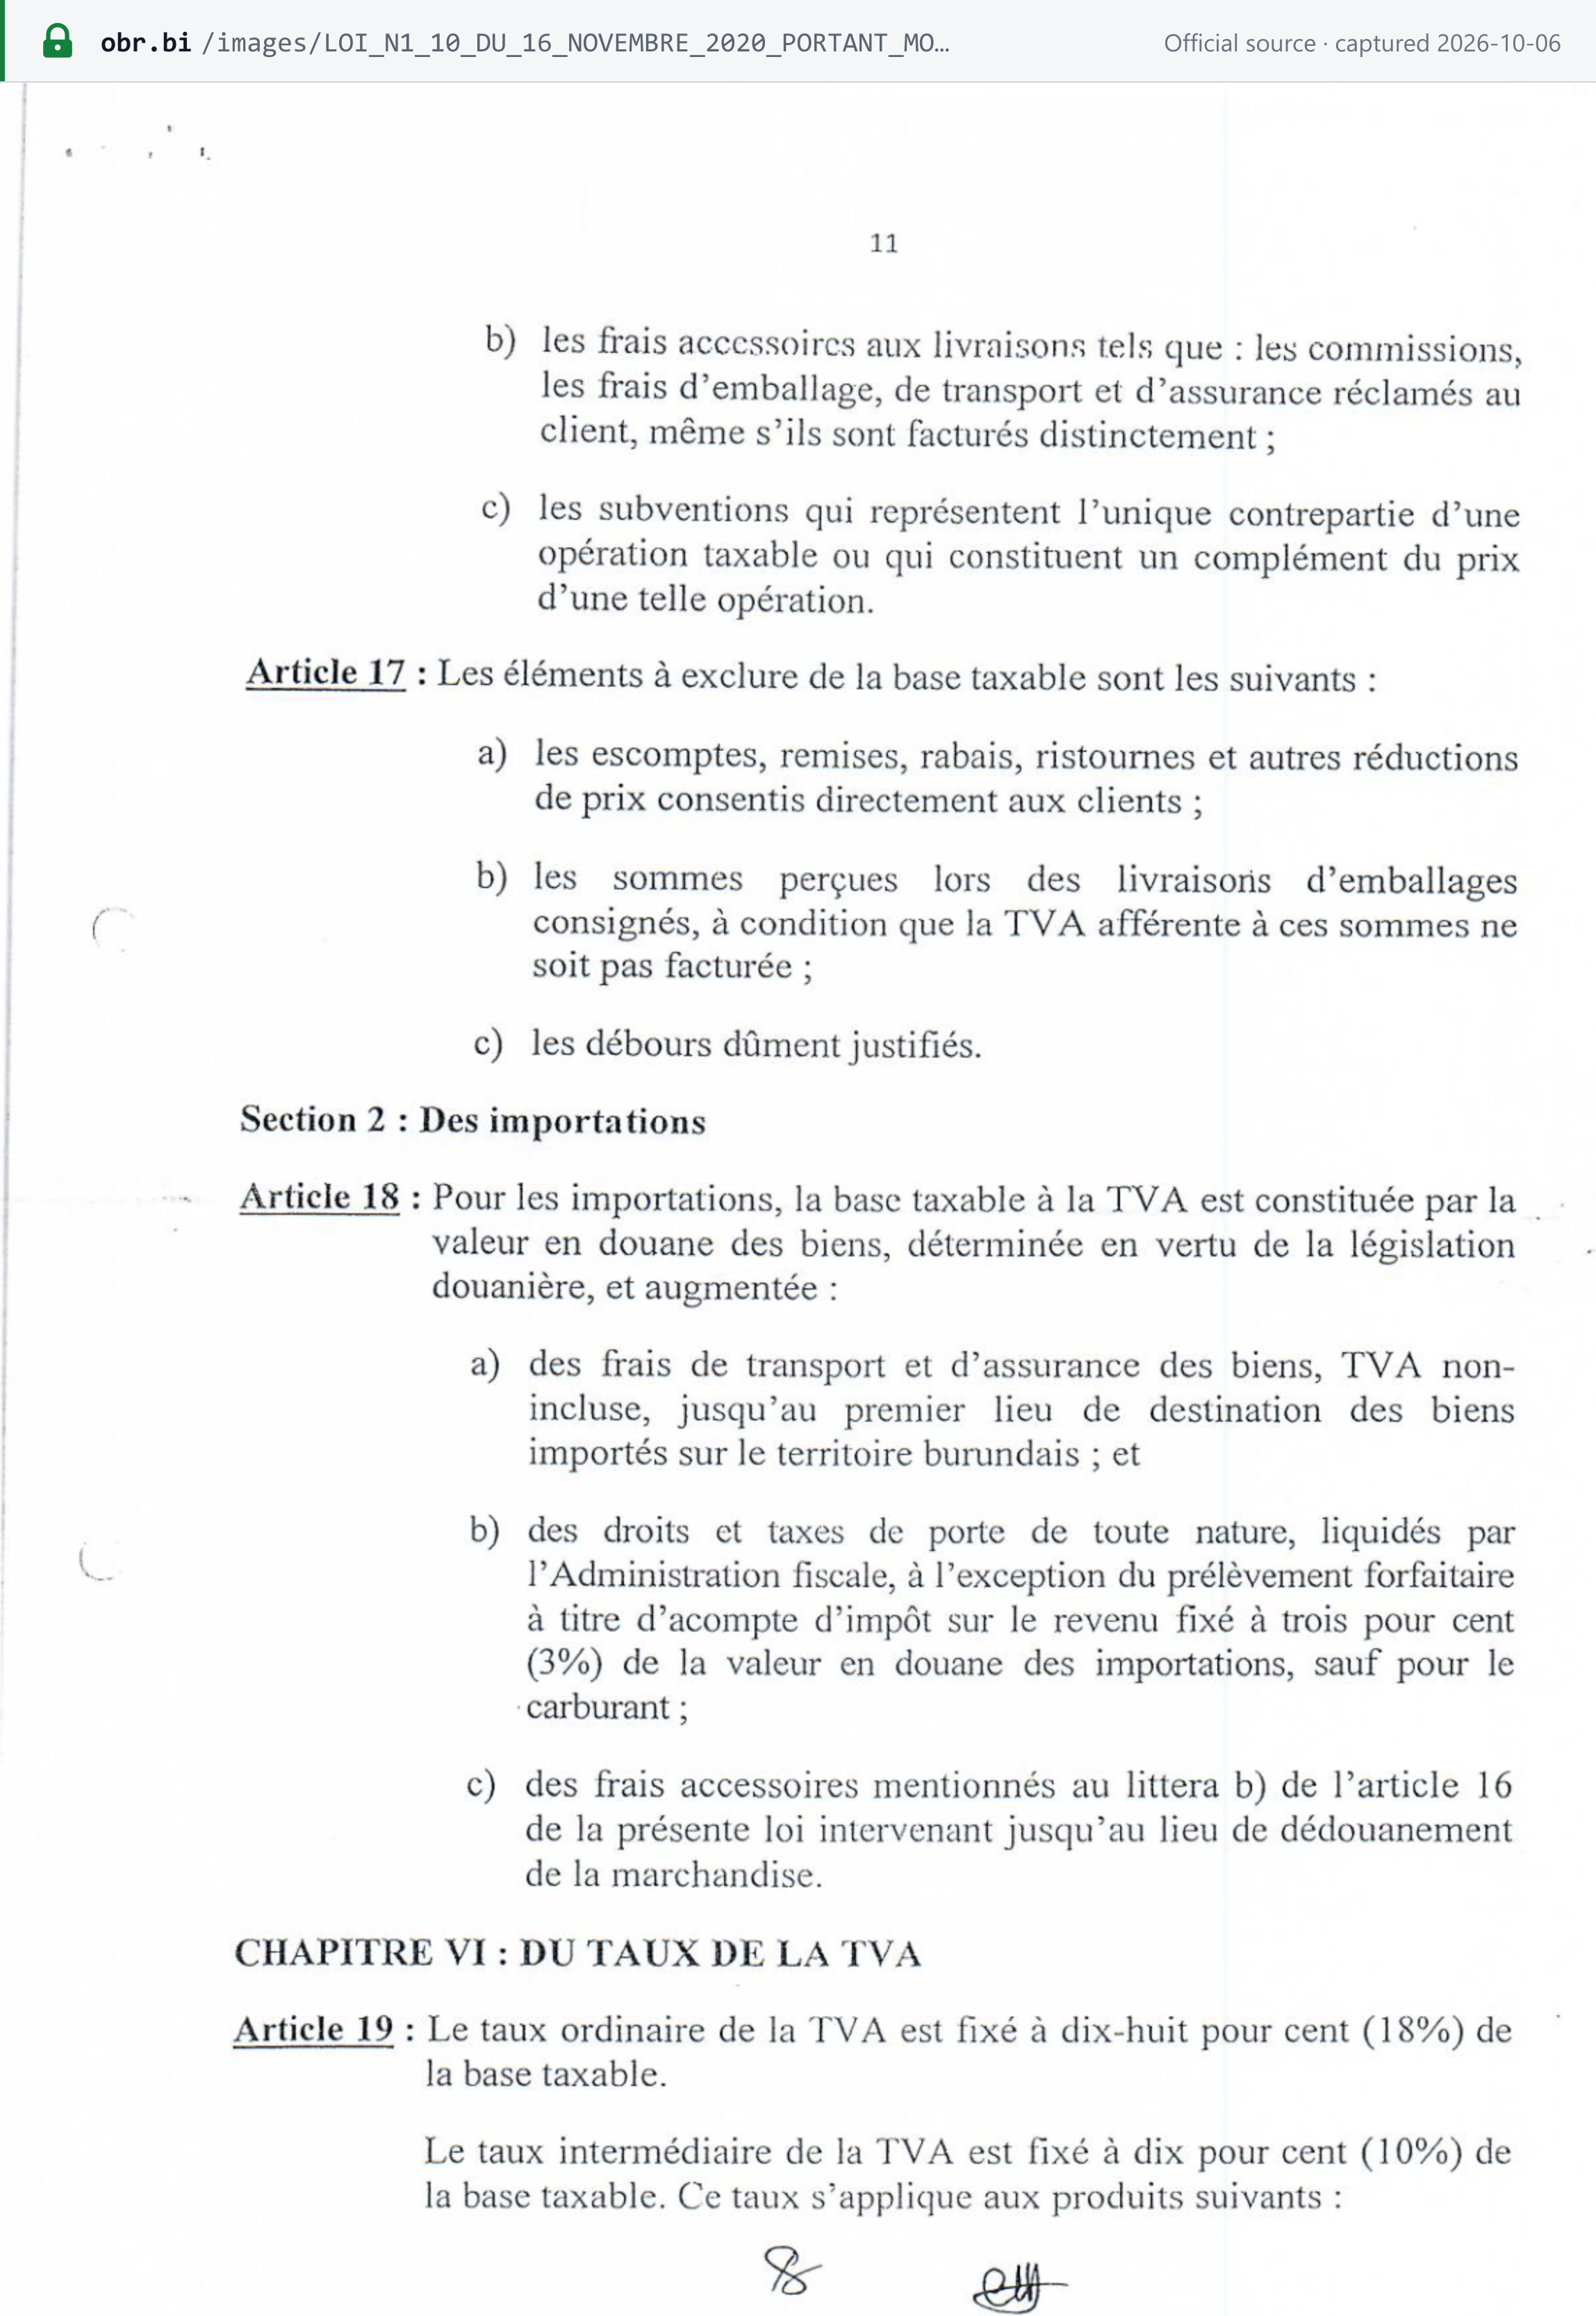
| 18 % (Regelsatz, taux ordinaire) | Alle steuerpflichtigen Lieferungen, Leistungen und Einfuhren, für die kein anderer Satz gilt | Umsatzsteuergesetz Art. 19 |
| 10 % (Zwischensatz, taux intermédiaire) | Landwirtschaftliche Betriebsmittel; in Burundi verarbeitete landwirtschaftliche Erzeugnisse; Einfuhren und inländische Käufe von Lebensmitteln gemäß einer durch Ministerialverordnung festgelegten Liste; Waren und Dienstleistungen von Hotels | Umsatzsteuergesetz Art. 19 |
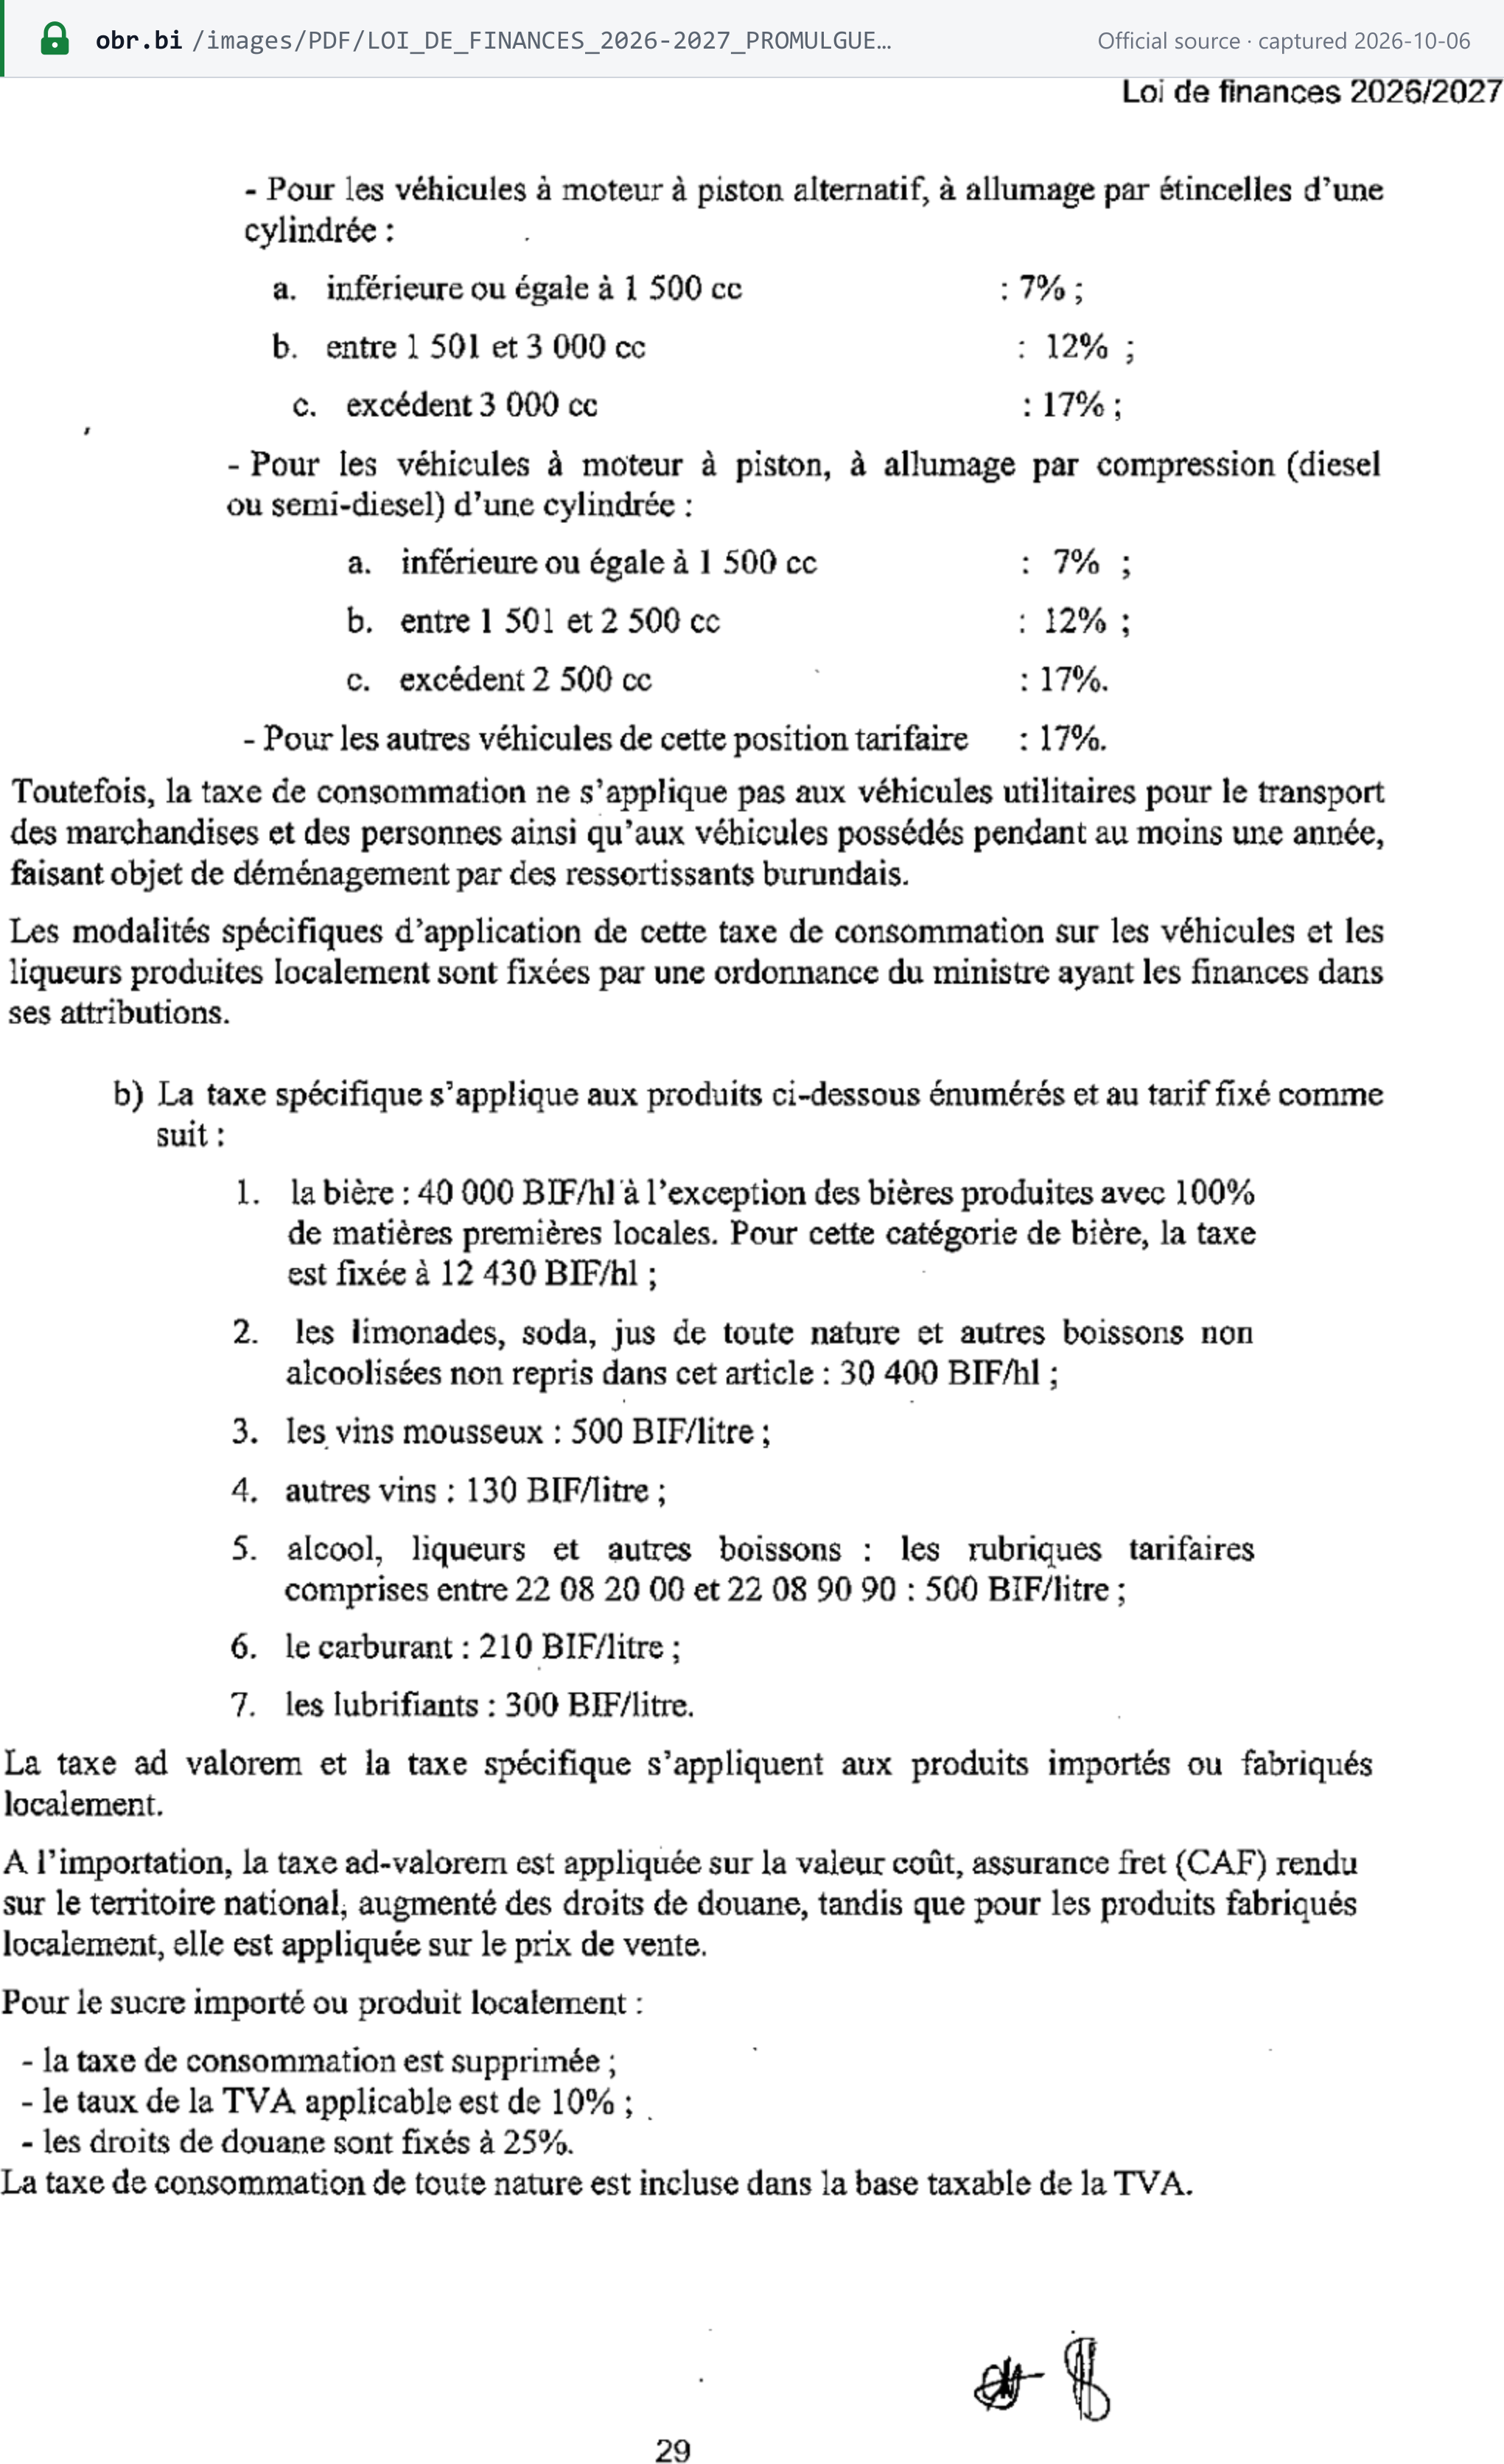
| 10 % — Zucker | Eingeführter oder im Inland hergestellter Zucker, ab dem 1. Juli 2026 | Finanzgesetz Art. 90 |
| 0 % (taux particulier) | Ausfuhren und gleichgestellte Umsätze; internationale Beförderungsleistungen mit Ausnahme von Nebenleistungen; Zwischenumsätze mit Waren für die Ausfuhr | Umsatzsteuergesetz Art. 19 |
Sätze zum Stand 07.10.2026. [1] [3]
"Le taux ordinaire de la TVA est fixé à dix-huit pour cent (18%) de la base taxable. Le taux intermédiaire de la TVA est fixé à dix pour cent (10%) de la base taxable." (Umsatzsteuergesetz Art. 19)
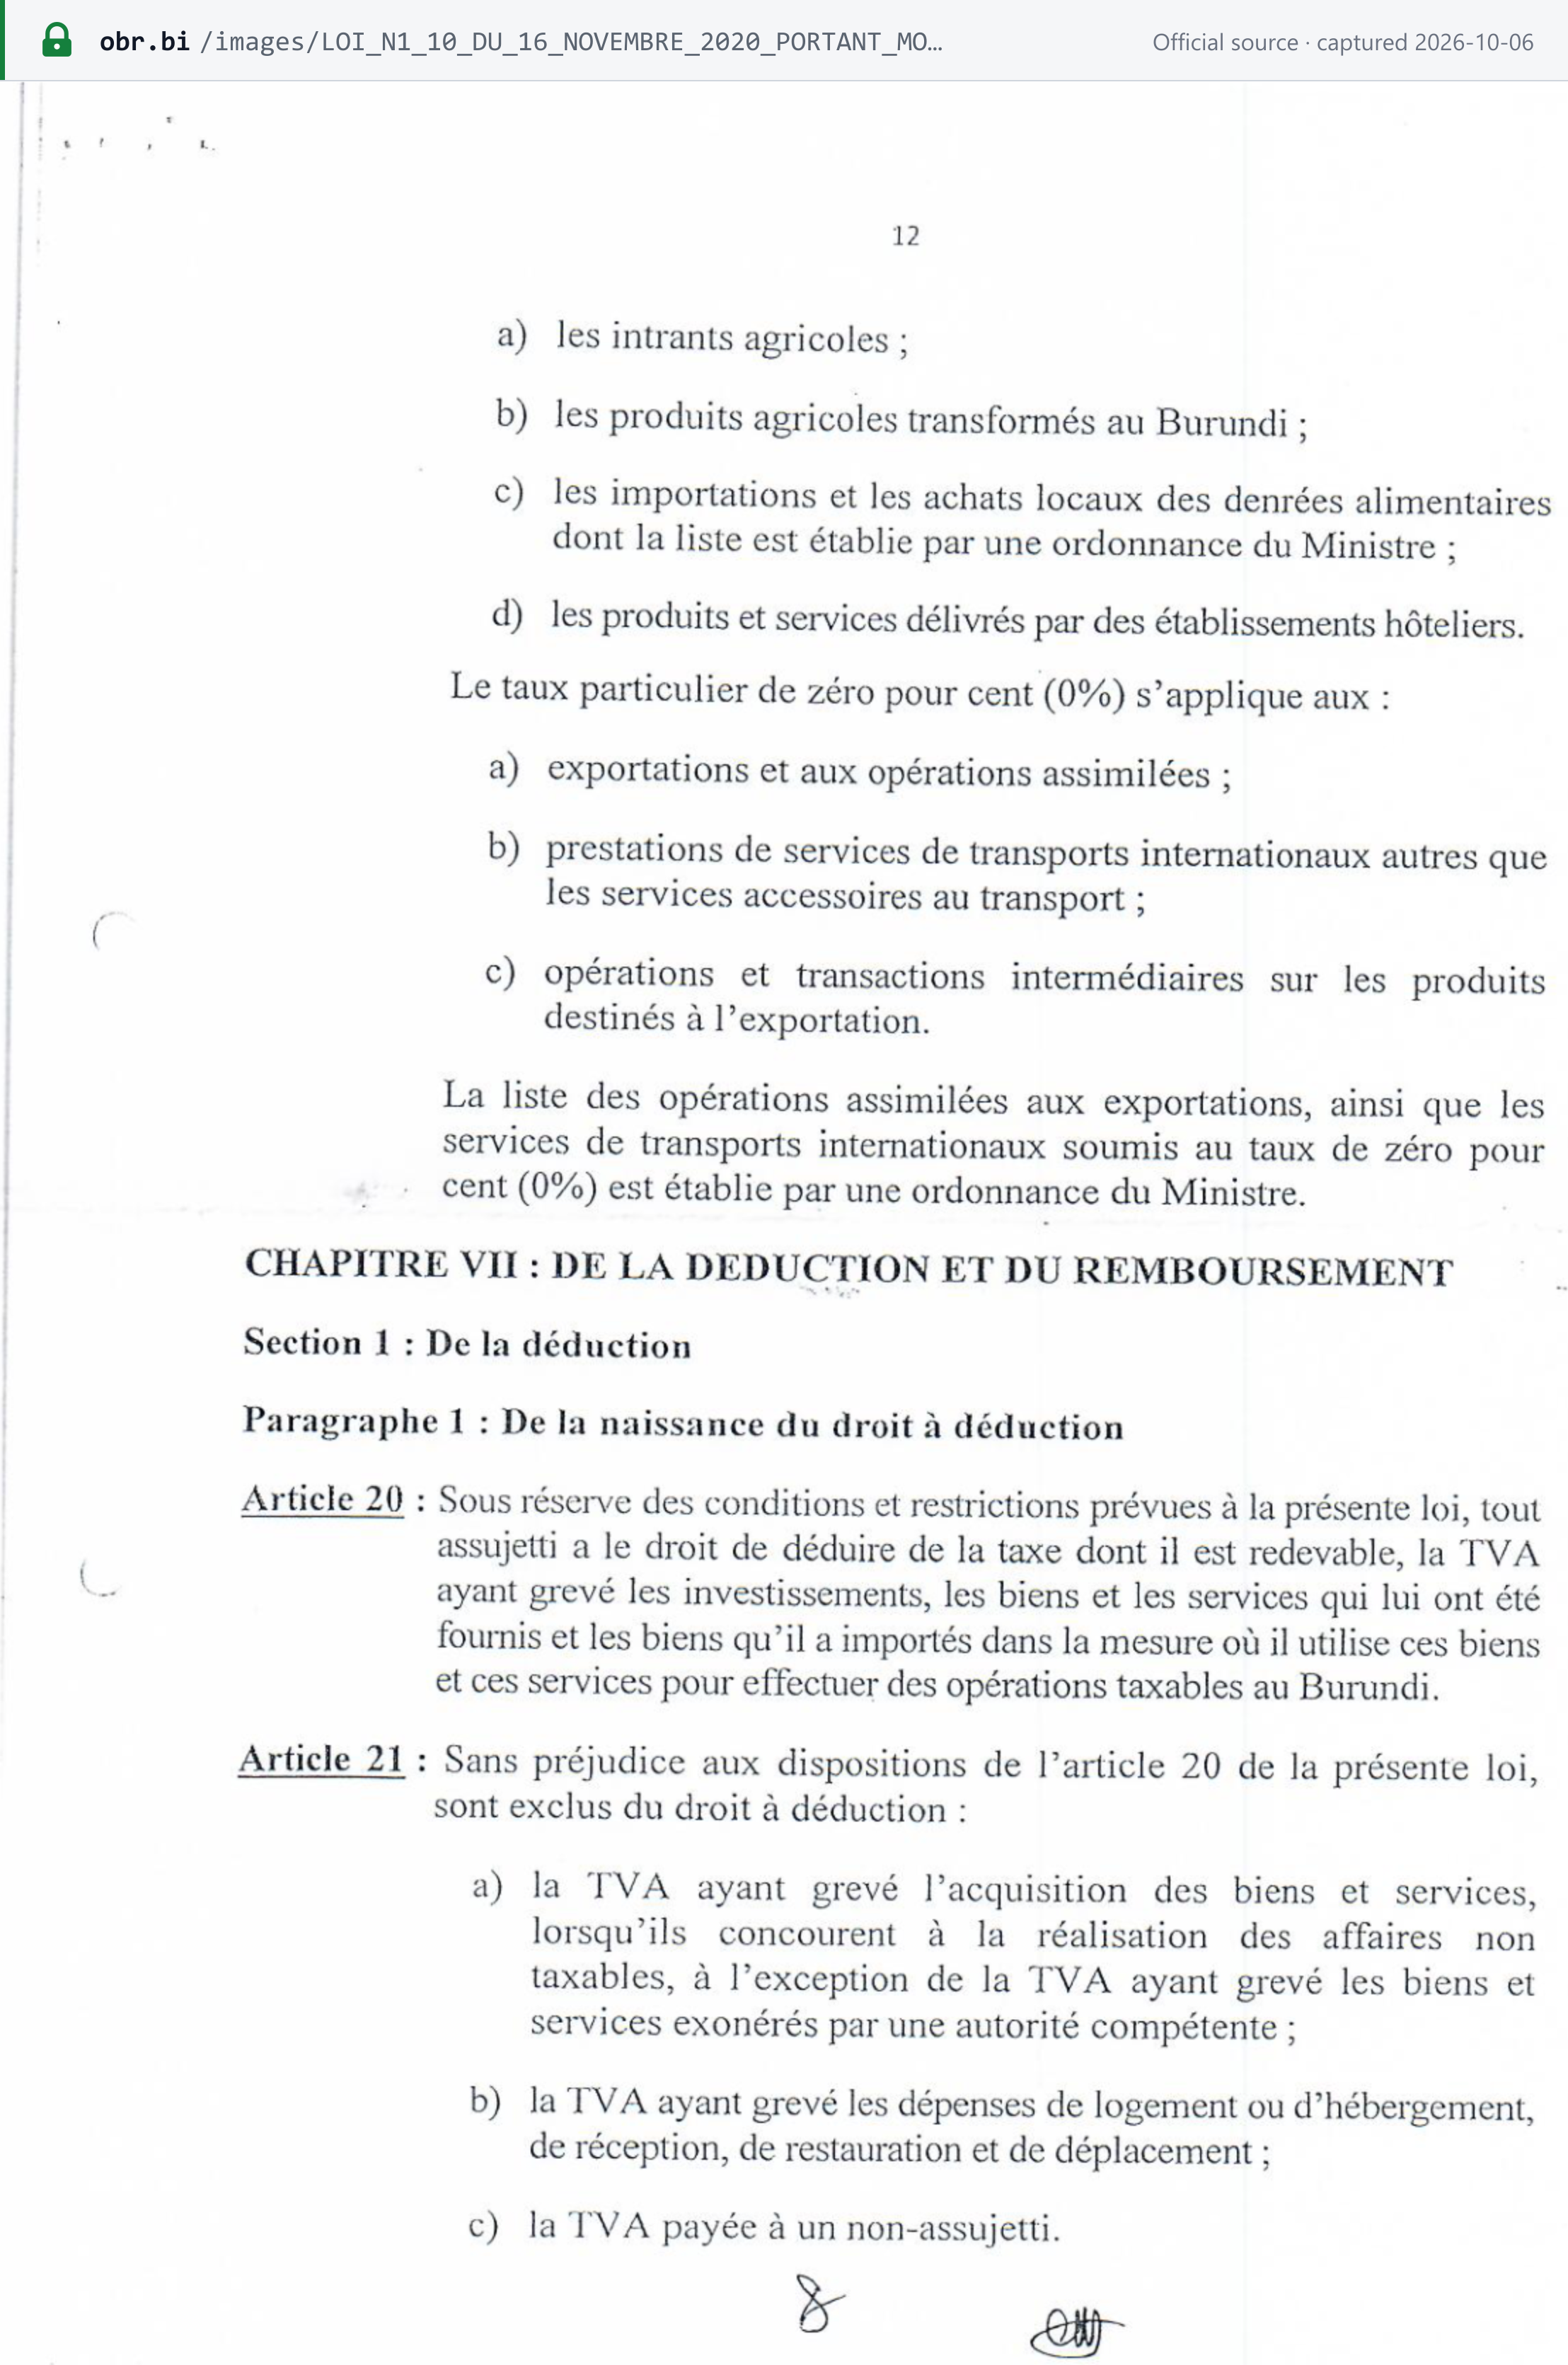
Das Gesetz von 2020 ersetzt das frühere Umsatzsteuergesetz, die Loi n°1/12 du 29 juillet 2013 (Titel der Loi n°1/10 vom 16. November 2020). Die Liste der Lebensmittel zu 10 % wird durch Ministerialverordnung festgelegt, nicht durch das Gesetz selbst (Stand 07.10.2026).
Zucker (Finanzgesetz Art. 90, S. 29). „Pour le sucre importé ou produit localement : - la taxe de consommation est supprimée ; - le taux de la TVA applicable est de 10% ; - les droits de douane sont fixés à 25%.“ [3]
Angekündigte künftige Sätze. Keine gefunden in Finanzgesetz S. 26–33 und 60–67 (geprüft am 06.10.2026).
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhren sind steuerpflichtig, unabhängig davon, wer einführt (Umsatzsteuergesetz Art. 3 b). Die Umsatzsteuer entsteht, wenn Waren in den freien Verkehr übergeführt werden (Art. 12 d), und „la TVA à l'importation doit être payée par l'importateur au moment de la mise en consommation des biens, comme s'il s'agissait d'un droit de douane“ (Art. 54 Abs. 3). [1]
- Bemessungsgrundlage bei der Einfuhr (Art. 18): der Zollwert zuzüglich Beförderung und Versicherung bis zum ersten Bestimmungsort in Burundi zuzüglich Einfuhrabgaben und -steuern. Die Einkommensteuervorauszahlung von 3 % auf Einfuhren bleibt außer Ansatz, außer bei Kraftstoff. Für Erdölerzeugnisse legt Finanzgesetz Art. 97 die Bemessungsgrundlage auf den CIF-Wert zuzüglich Abgaben und Hafengebühren fest. [3]
- Zollfreie Einfuhren im Rahmen einer Zollbefreiung sind steuerfrei (Art. 10 m). Um die Einfuhrumsatzsteuer abzuziehen, benötigt der Einführer ein auf seinen Namen ausgestelltes Einfuhrdokument, das die Zahlung belegt (Art. 22 b).
- Bagatellgrenze. Das Umsatzsteuergesetz und die Umsatzsteuerartikel des Finanzgesetzes sehen keine Befreiung für Einfuhren geringen Werts vor (geprüft am 06.10.2026).
- E-Rechnungssystem für Einführer. „Tout importateur de marchandises ou matières premières destinées à la revente ou à l'usage industriel, doit prouver qu'il possède un système de facturation électronique reconnue par l'administration fiscale“ (Finanzgesetz Art. 100, S. 32). Bereits in einer Mitteilung vom 19. September 2025 hatte das OBR Steuerpflichtigen mit eigenen Rechnungssystemen mitgeteilt, dass wer sein Lagerverwaltungsmodul nicht bis zum 20. Oktober 2025 aktualisiert habe, „ne pourra plus dédouaner ses marchandises“. [3] [13]
- Ausfuhren unterliegen dem Nullsatz, und der Ausführer behält das Recht auf Vorsteuerabzug (Art. 19–20). Die FAQ des OBR nennt eine Betriebsgenehmigung, eine Handelsrechnung, eine Steuerbescheinigung und einen Bankzahlungsbeleg für die Ausfuhrgebühren. [14]
Reverse Charge auf Dienstleistungen von Gebietsfremden
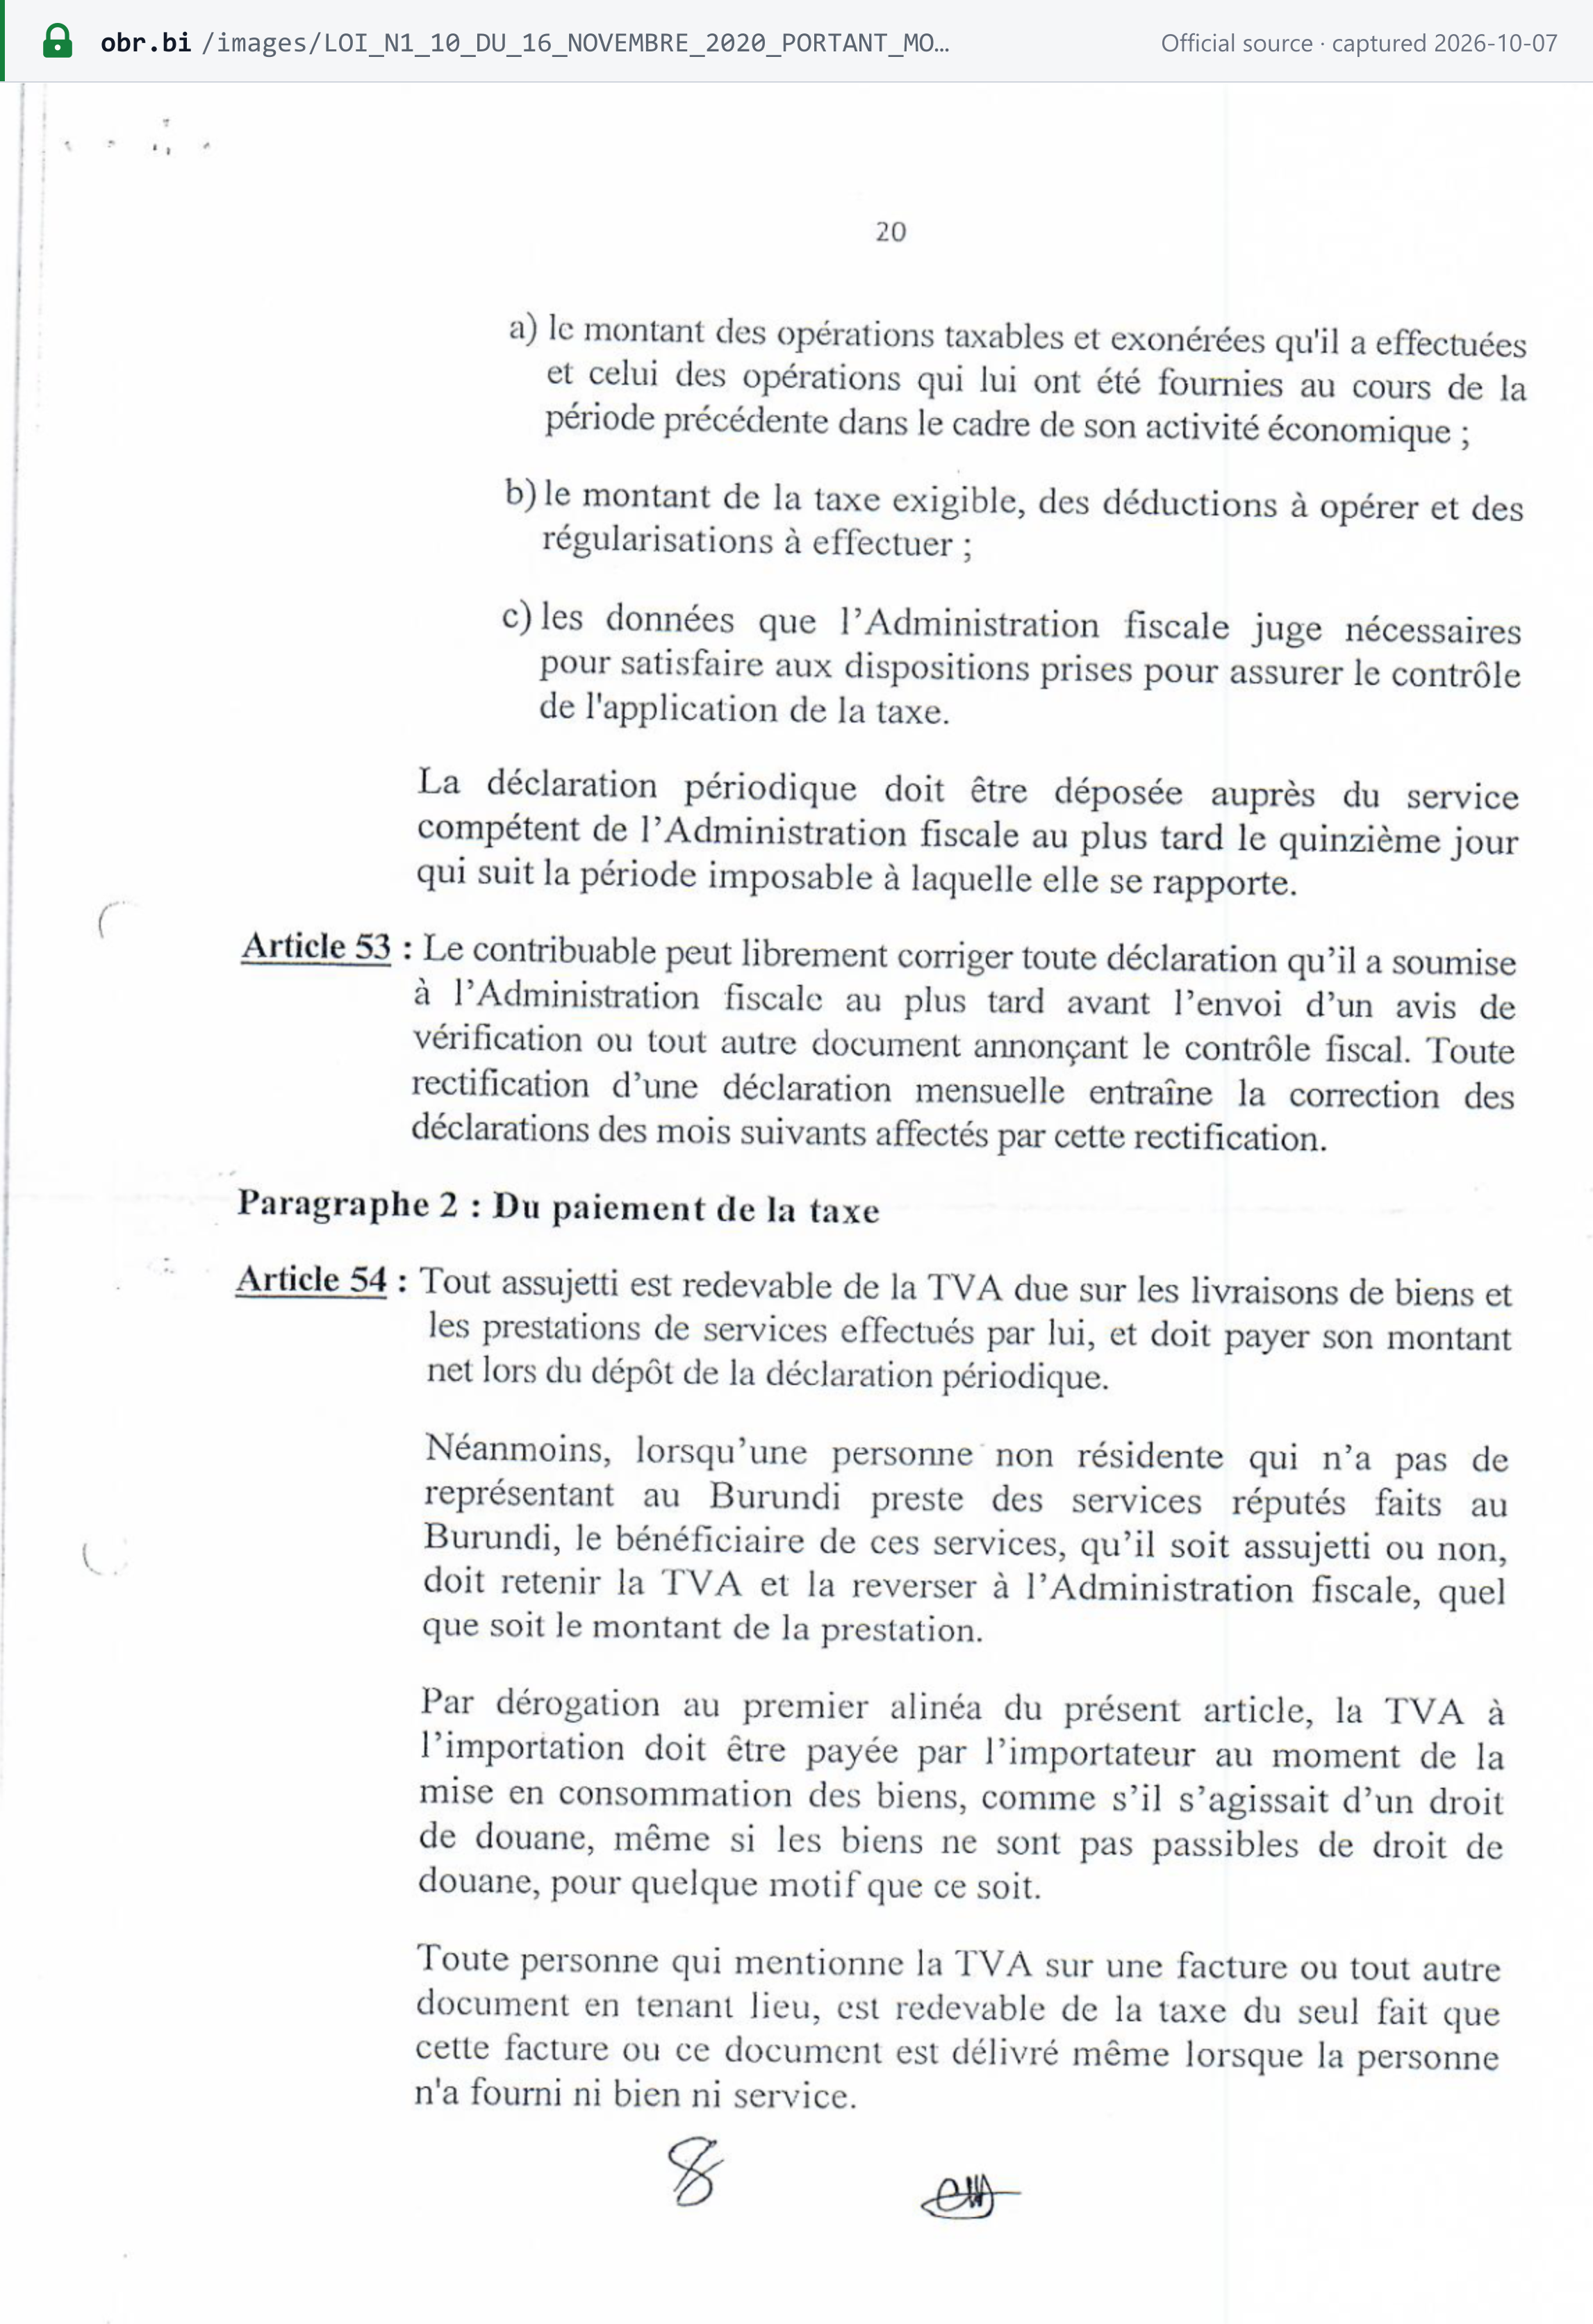
"Néanmoins, lorsqu'une personne non résidente qui n'a pas de représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire de ces services, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'Administration fiscale, quel que soit le montant de la prestation." (Umsatzsteuergesetz Art. 54 Abs. 2)
Der Kunde behält die Umsatzsteuer unabhängig vom Betrag ein, und unabhängig davon, ob er umsatzsteuerlich registriert ist. Ein registrierter Kunde kann die Umsatzsteuer nach ihrer Zahlung auf Grundlage der Rechnung abziehen (Art. 22 c). [1] Wie der Mechanismus allgemein funktioniert, erläutert die Lookuptax-Erklärung zum Reverse-Charge-Verfahren.
Digitale Produkte und Dienstleistungen
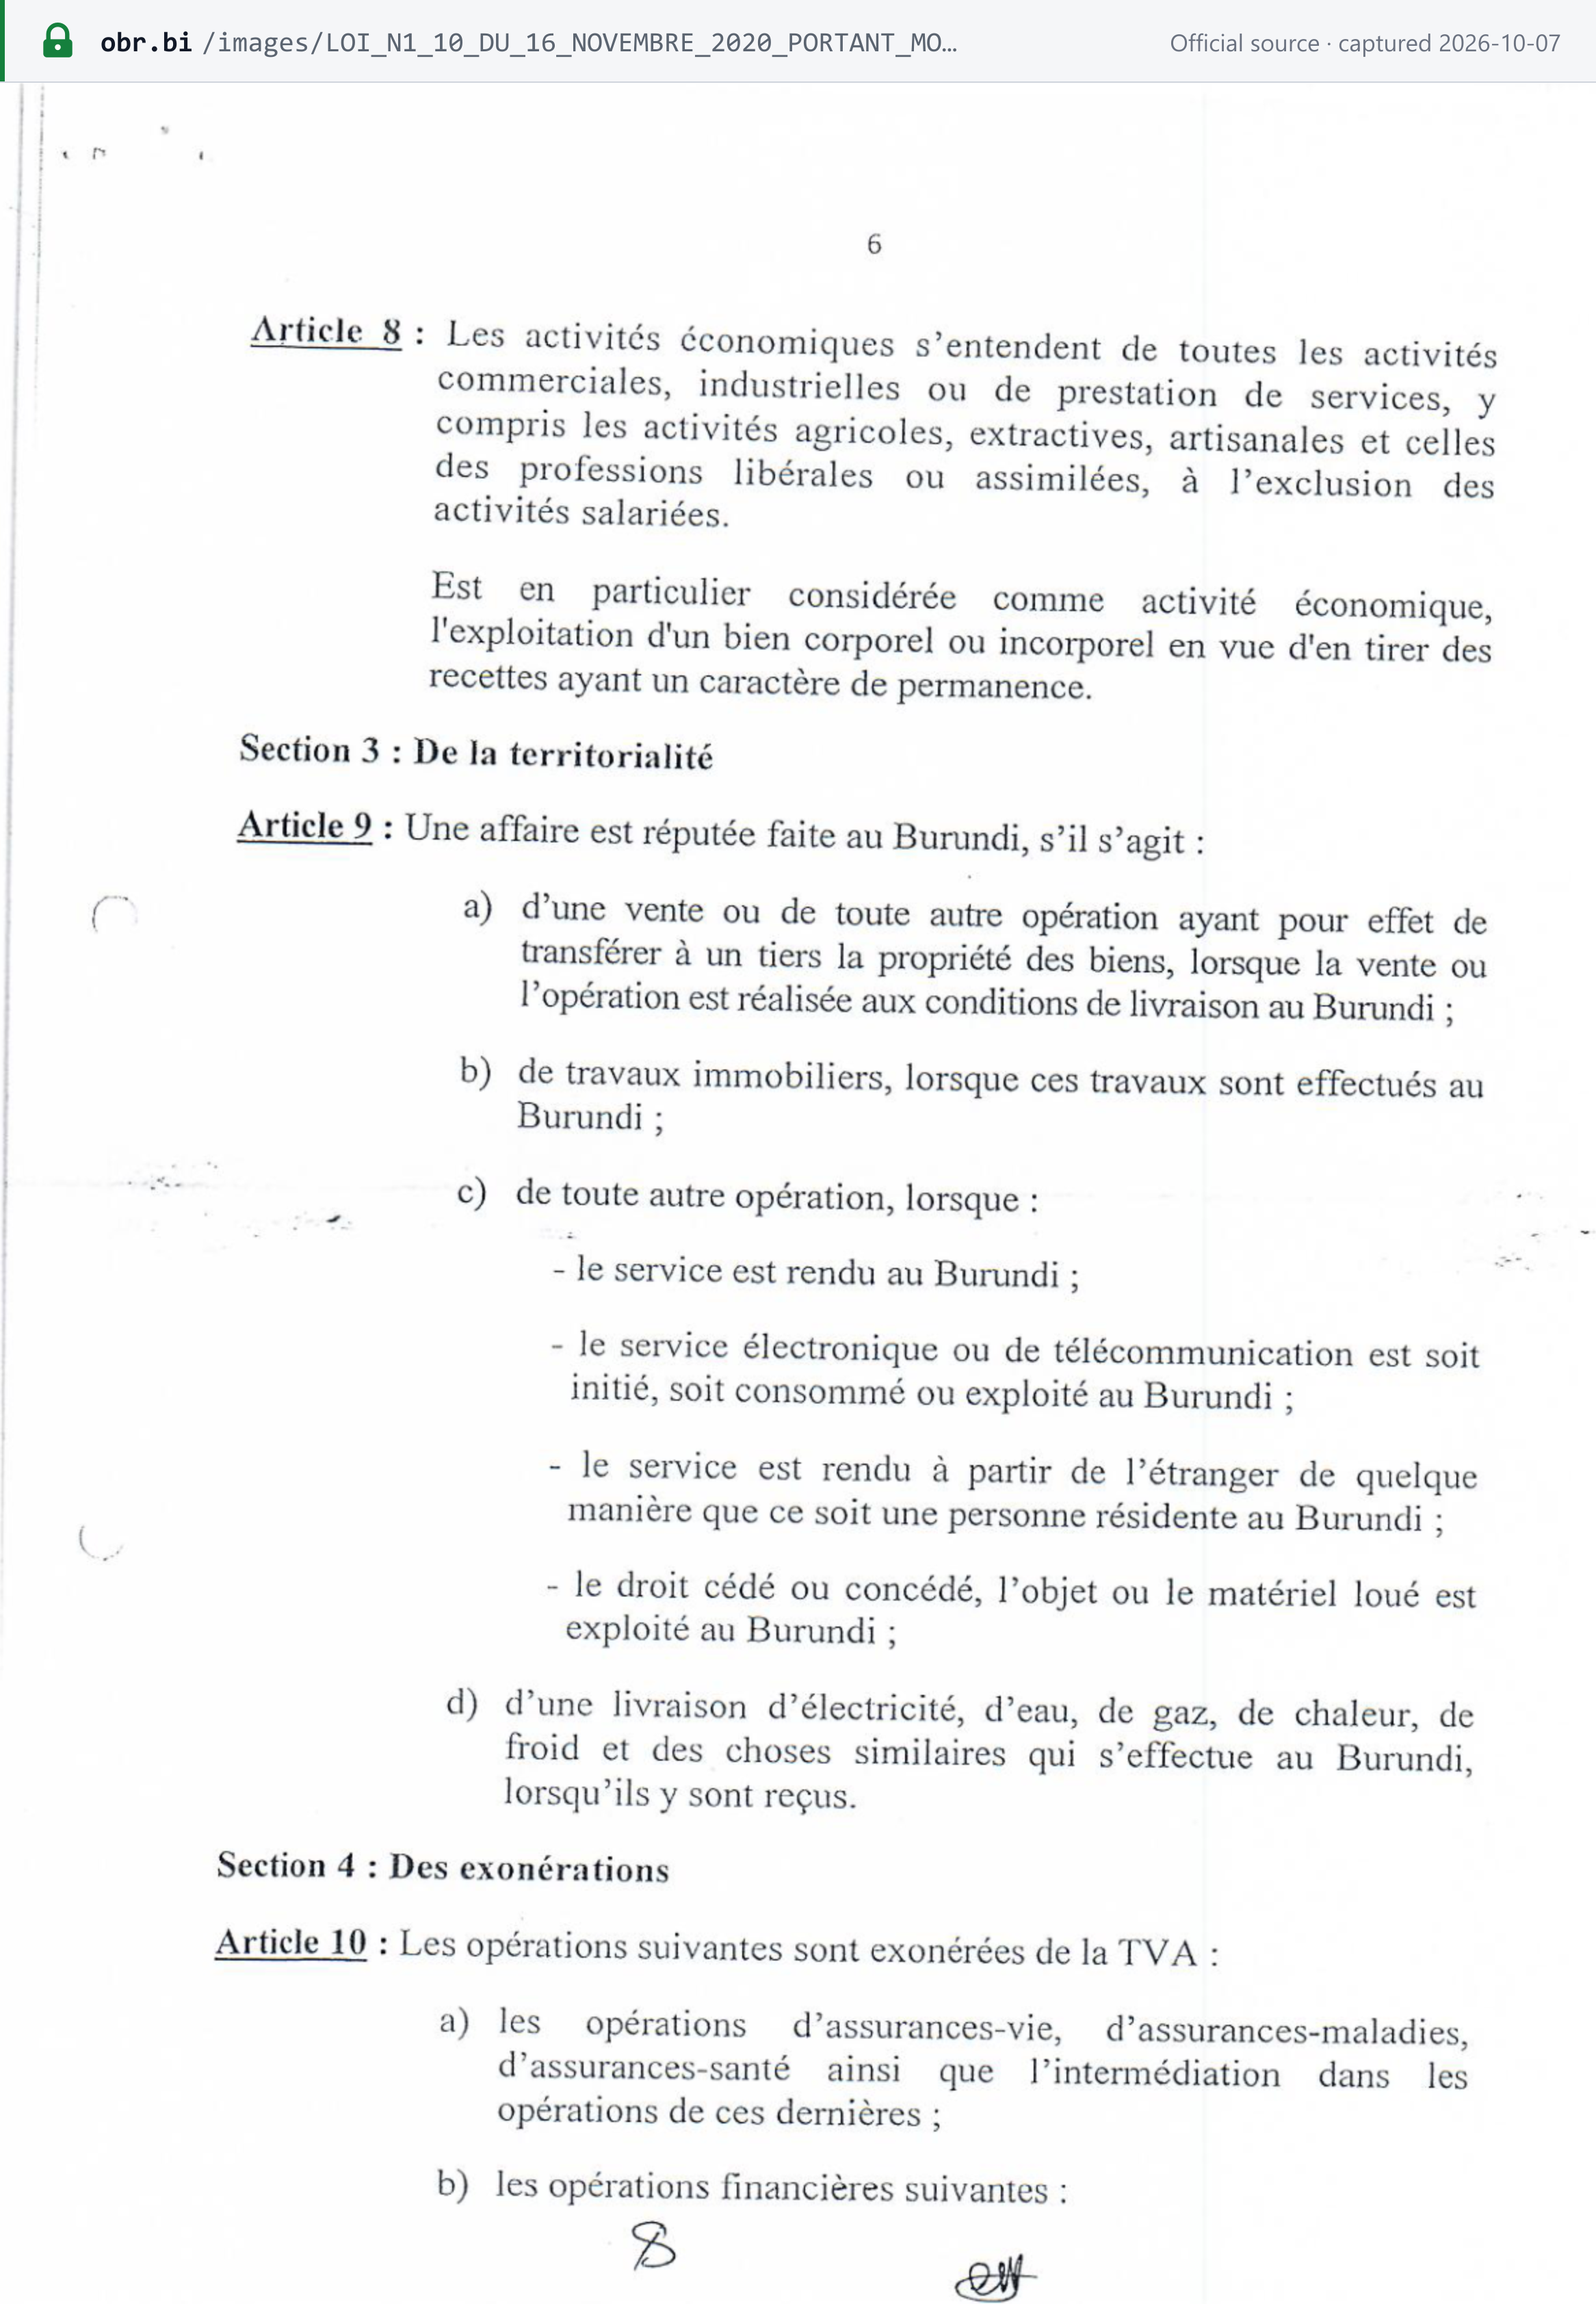
Elektronische und Telekommunikationsdienstleistungen gelten als in Burundi erbracht, wenn sie „soit initié, soit consommé ou exploité au Burundi“ sind (Art. 9 c). Artikel 2 h definiert elektronische Dienstleistungen so, dass sie Hosting, Fernwartung, Software und deren Aktualisierungen, audiovisuelle Inhalte, Datenbanken, Spiele einschließlich Glücksspiele sowie Fernunterricht umfassen. [1]
Weder das Umsatzsteuergesetz noch die Umsatzsteuerartikel des Finanzgesetzes sehen ein vereinfachtes Registrierungsverfahren für gebietsfremde Anbieter digitaler Leistungen vor (geprüft am 06.10.2026). Die gesetzliche Pflicht zur Abführung der Umsatzsteuer auf diese Leistungen trifft nach Art. 54 Abs. 2 den burundischen Leistungsempfänger. Das OBR veröffentlicht keine Hinweise dazu, wie dies gegenüber privaten Verbrauchern durchgesetzt wird. Wie andere Länder diese Leistungen besteuern, zeigt der Lookuptax-Leitfaden zur Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen mit Umsätzen in Burundi — B2B und B2C
| Umsatz eines Gebietsfremden | Wer die Umsatzsteuer abführt |
|---|---|
| Dienstleistungen an ein Unternehmen (B2B) | Der burundische Kunde behält die Umsatzsteuer ein und zahlt sie (Art. 54 Abs. 2). Der Leistende benötigt für diese Umsätze keinen Fiskalvertreter (Ausnahme in Art. 45) |
| Dienstleistungen, einschließlich elektronischer Dienstleistungen, an einen Verbraucher (B2C) | Rechtlich ebenfalls der Leistungsempfänger: Art. 54 Abs. 2 gilt „qu'il soit assujetti ou non“. Ein Registrierungsverfahren für Gebietsfremde existiert nicht |
| Waren und sonstige steuerpflichtige Umsätze in Burundi | Der Leistende, über einen zugelassenen Fiskalvertreter, der ein E-Rechnungsgerät verwendet (Art. 45, 47) |
| Von einem burundischen Kunden eingeführte Waren | Der Einführer zahlt die Einfuhrumsatzsteuer bei Überführung in den freien Verkehr (Art. 54 Abs. 3) |
Haftung von Marktplätzen und Plattformen als fiktive Leistende
Nicht anwendbar. Das Umsatzsteuergesetz und das Finanzgesetz 2026/2027 enthalten keine Regel, nach der Marktplätze oder Plattformen als Leistende gelten (geprüft am 06.10.2026).
Ort der Leistung
Ein Umsatz gilt als in Burundi ausgeführt (Art. 9): [1]
- Waren: wenn ein Verkauf oder eine sonstige Eigentumsübertragung mit Lieferbedingungen in Burundi erfolgt.
- Bauleistungen: wenn die Arbeiten in Burundi ausgeführt werden.
- Dienstleistungen und sonstige Umsätze, wenn:
- die Dienstleistung in Burundi erbracht wird;
- eine elektronische oder Telekommunikationsdienstleistung in Burundi initiiert, verbraucht oder genutzt wird;
- die Dienstleistung vom Ausland aus an eine in Burundi ansässige Person erbracht wird; oder
- ein abgetretenes Recht oder ein vermieteter Gegenstand oder eine vermietete Ausrüstung in Burundi genutzt wird.
- Versorgungsleistungen: wo sie empfangen werden.
Rechnungsanforderungen
Burundi regelt sowohl, wie die Rechnung aussieht, als auch, wie sie erstellt wird:
- Das Muster. Die Vorsteuer ist nur auf Grundlage von „une facture conforme au modèle établi par l'administration fiscale“ abzugsfähig (Umsatzsteuergesetz Art. 22 a). Eine Lieferung ohne „une facture conforme au modèle initié par l'Administration fiscale“ ist ein Verstoß (LPF Art. 129 Nr. 10). [1] [2]
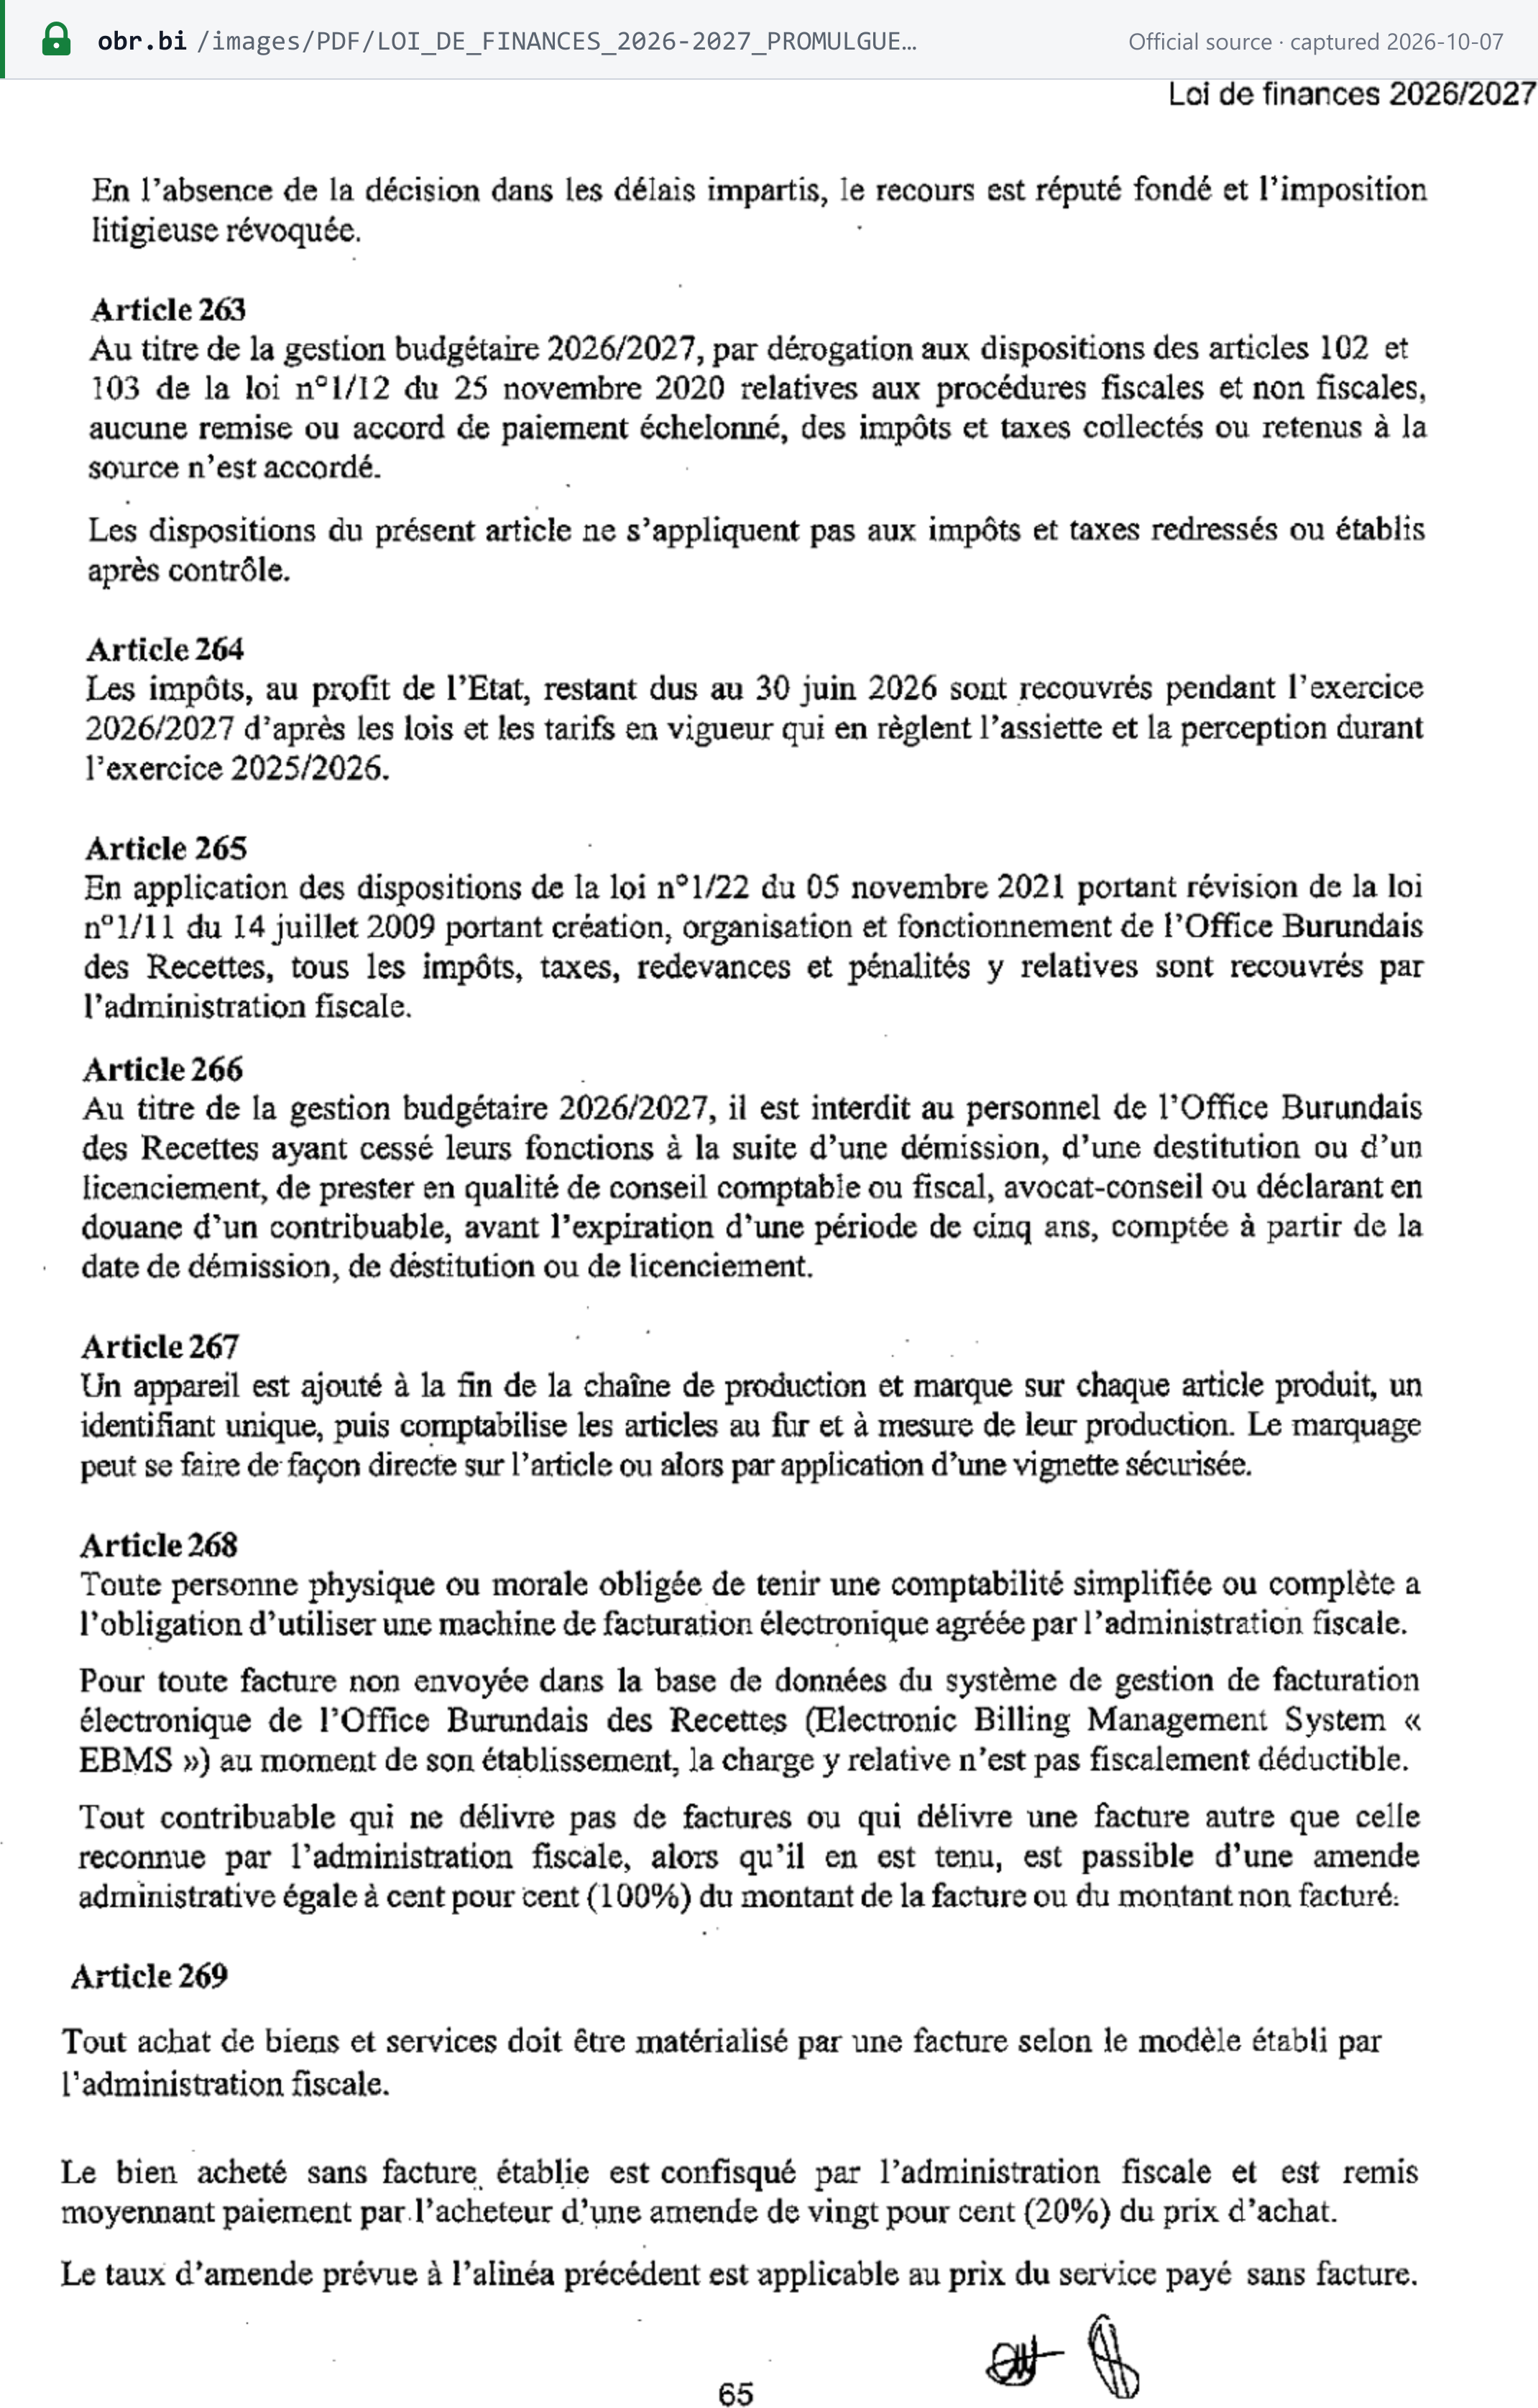
- Jeder Einkauf. Seit dem 1. Juli 2026 gilt: „Tout achat de biens et services doit être matérialisé par une facture selon le modèle établi par l'administration fiscale“ (Finanzgesetz Art. 269). [3]
- Das Gerät. „Tout assujetti à la taxe sur la valeur ajoutée a l'obligation d'utiliser une machine de facturation électronique qui imprime des factures mentionnant la TVA. Cette machine doit préalablement être agréée par l'Administration fiscale“ (Umsatzsteuergesetz Art. 47). Ab dem 1. Juli 2026 erweitert Finanzgesetz Art. 268 die Pflicht auf jede Person, die eine vereinfachte oder vollständige Buchführung führen muss. Siehe Status der E-Rechnung. [1]
Pflichtangaben
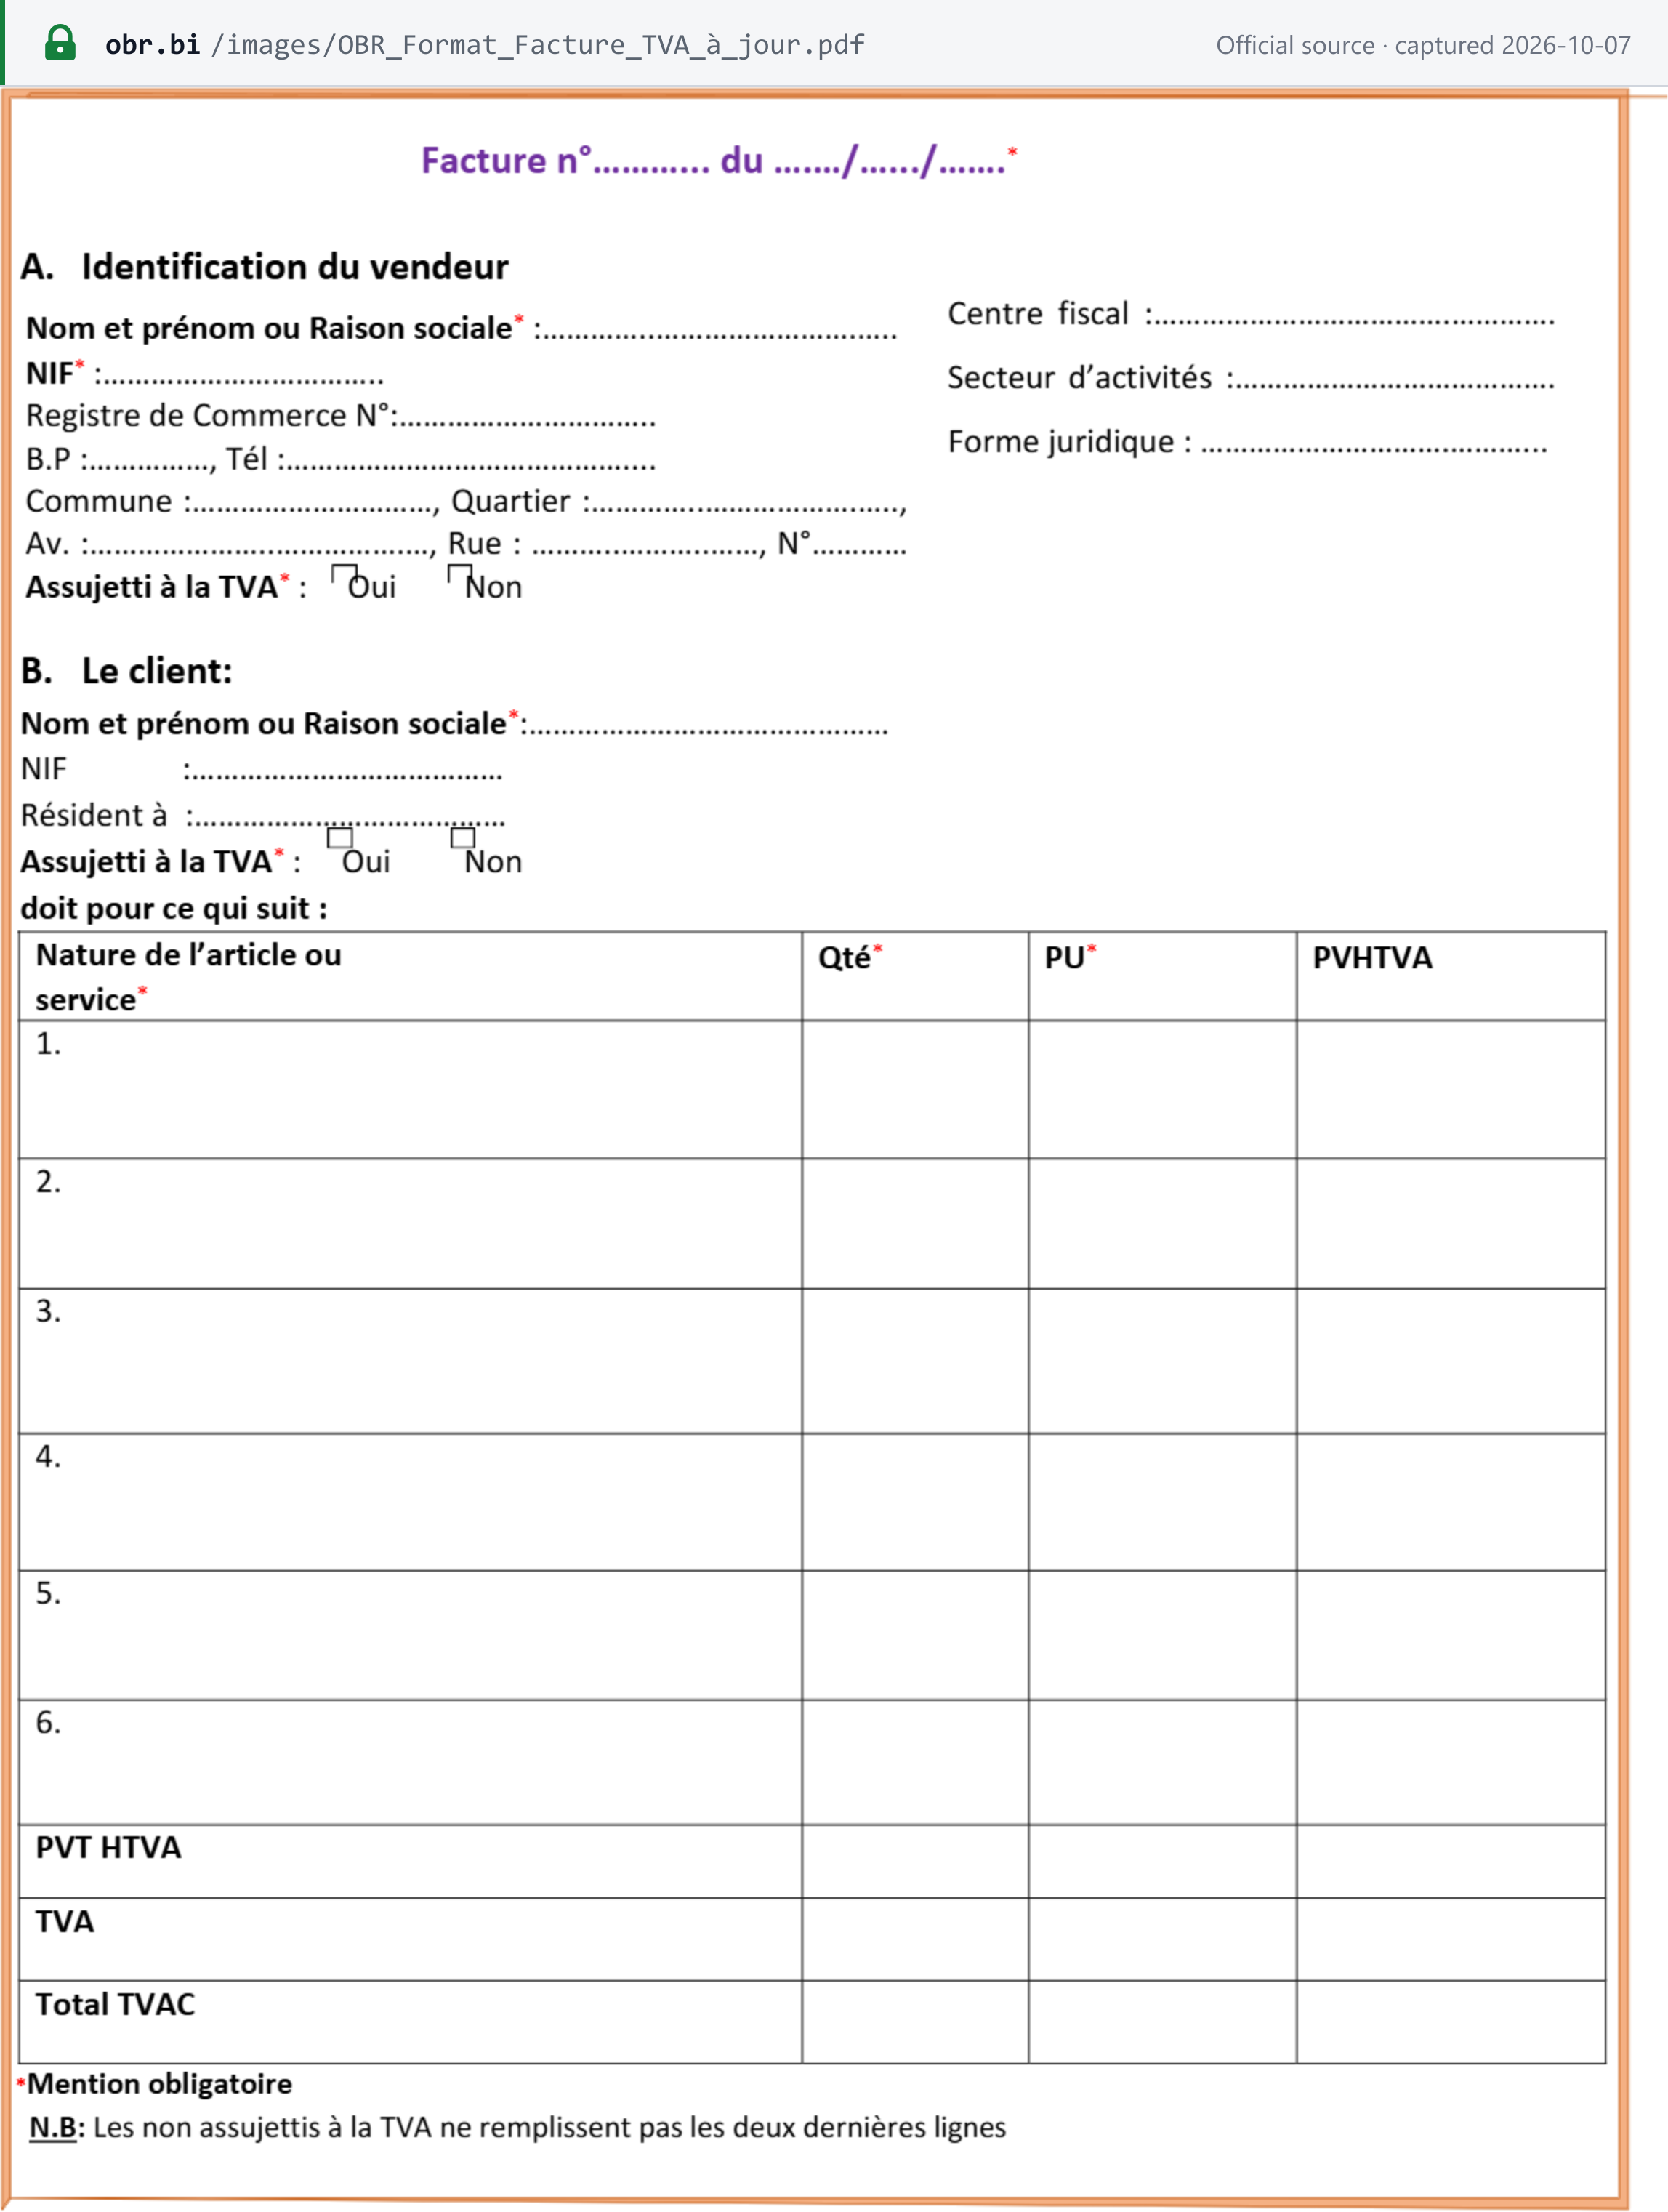
Das OBR veröffentlicht ein offizielles Muster für Umsatzsteuerrechnungen („Format Facture TVA“, aktuelle Fassung). Es kennzeichnet die Pflichtfelder mit einem Sternchen („*Mention obligatoire“). [4]
| Block | Feld | Pflicht (*) |
|---|---|---|
| Kopf | Facture n° … du …/…/… (Nummer und Datum) | Ja |
| A. Verkäufer (Identification du vendeur) | Name oder Firma (Nom et prénom ou Raison sociale) | Ja |
| NIF | Ja | |
| Handelsregisternummer | — | |
| Postfach, Telefon | — | |
| Anschrift: Gemeinde, Viertel, Avenue, Straße, Nummer | — | |
| Umsatzsteuerlich registriert: ja / nein (Assujetti à la TVA : Oui / Non) | Ja | |
| Steuerzentrum (Centre fiscal), Geschäftsbereich, Rechtsform | — | |
| B. Kunde (Le client) | Name oder Firma | Ja |
| NIF | — | |
| Ansässig in (Résident à) | — | |
| Umsatzsteuerlich registriert: ja / nein | Ja | |
| Positionen | Art der Ware oder Dienstleistung | Ja |
| Menge (Qté) | Ja | |
| Einzelpreis (PU) | Ja | |
| Preis ohne Umsatzsteuer (PVHTVA) | — | |
| Summen | Gesamtbetrag ohne Umsatzsteuer (PVT HTVA), Umsatzsteuer (TVA), Gesamtbetrag einschließlich Umsatzsteuer (Total TVAC) | — |
Die Fußnote des Musters: „N.B: Les non assujettis à la TVA ne remplissent pas les deux dernières lignes“ — ein nicht umsatzsteuerlich registrierter Verkäufer lässt die Zeilen für die Umsatzsteuer und den Bruttogesamtbetrag leer. Das OBR veröffentlicht das Muster auch auf Kirundi. [8]
Preise ohne ausgewiesene Umsatzsteuer gelten als Nettopreise. „Lorsqu'une facture délivrée par un assujetti ne mentionne pas le montant de la taxe ou la mention « exonérée de la TVA », le prix mentionné est réputé hors TVA. Cette taxe non facturée sera supportée par le fournisseur et n'est pas déductible par l'acheteur“ (Umsatzsteuergesetz Art. 49). Eine Ausnahme: Für die Waren nach Art. 3 d gilt der Preis als Bruttopreis, wenn der Verkäufer nicht gewerbsmäßig mit solchen Waren handelt (Art. 49, letzter Absatz). Zudem gilt: Ausgewiesene Umsatzsteuer ist geschuldete Umsatzsteuer — wer Umsatzsteuer auf einer Rechnung ausweist, schuldet sie, auch wenn nichts geliefert wurde (Art. 54 Abs. 4). [1]
Ausstellungsfrist
Es gibt keine kalendermäßige Frist nach der Leistung. Die Rechnung muss EBMS „au moment de son établissement“ erreichen — also bei ihrer Erstellung (Finanzgesetz Art. 99 und 268). Die E-Rechnungs-FAQ des OBR ergänzt: „L'envoi des données doit être automatique dès qu'une facture est validée dans le système.“ [3] [7]
Nummerierung und Reihenfolge
Das Muster verlangt eine Rechnungsnummer („Facture n°“), und Gut- und Lastschriften müssen eine Nummer „dans une série continue“ tragen (Umsatzsteuergesetz Art. 50 a). Für Rechnungen selbst enthält das Umsatzsteuergesetz keine gesonderte Regel über eine fortlaufende Nummernfolge (geprüft am 06.10.2026). In der Praxis nummeriert das zugelassene Gerät oder System jede Rechnung: Die EBMS-Rechnungssignatur endet mit der Rechnungsnummer. [9]
Gut- und Lastschriften
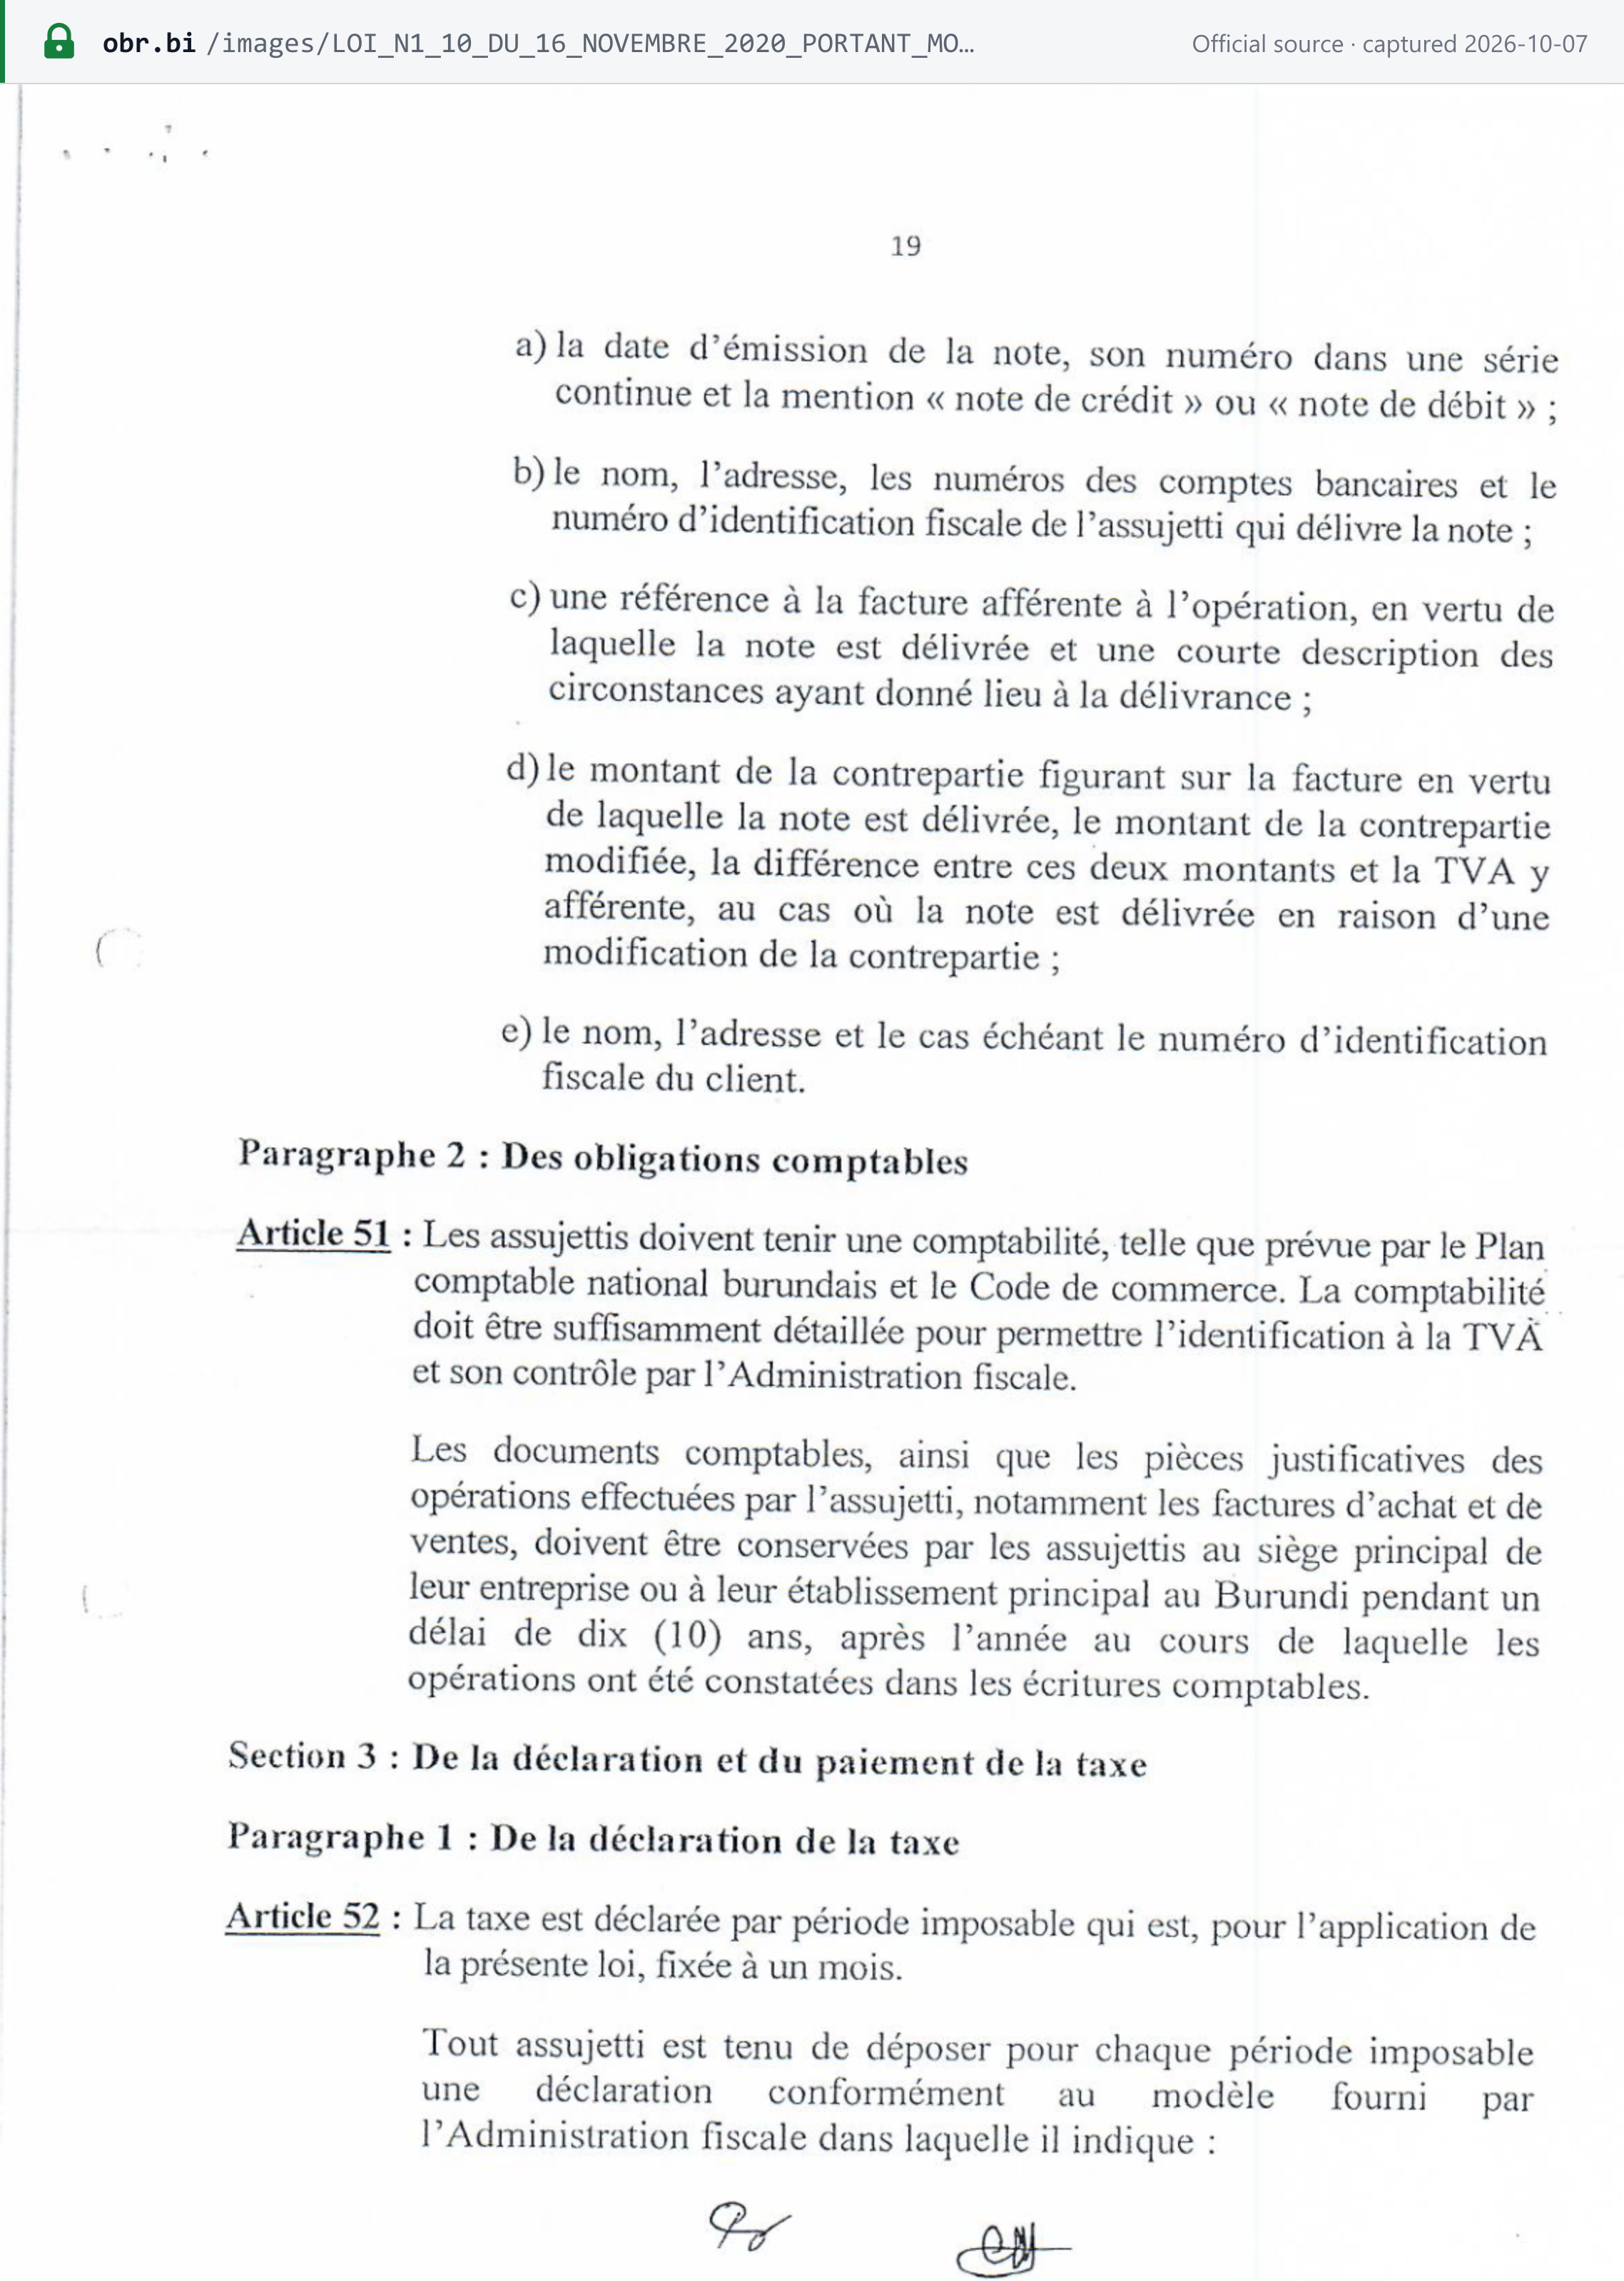
Nach Art. 50 des Umsatzsteuergesetzes muss eine Gut- oder Lastschrift Folgendes enthalten: [1]
- das Ausstellungsdatum, ihre Nummer in einer fortlaufenden Reihe und die Bezeichnung „note de crédit“ oder „note de débit“;
- Name, Anschrift, Bankkontonummern und NIF des Ausstellers;
- einen Verweis auf die ursprüngliche Rechnung und eine kurze Beschreibung des Grundes für die Ausstellung;
- bei einer Preisänderung den ursprünglichen Betrag, den geänderten Betrag, die Differenz und die Umsatzsteuer auf diese Differenz;
- Name, Anschrift und gegebenenfalls NIF des Kunden.
In EBMS wird eine stornierte Rechnung als Typ „FA“ (facture annulée) gekennzeichnet, wobei ein Feld cancelled_invoice_ref auf sie verweist. Die Schnittstellenspezifikation beschreibt keinen gesonderten Rechnungstyp für Gutschriften. [9]
Währung und Sprache
Keine Regel. Weder das Umsatzsteuergesetz noch die LPF oder das Finanzgesetz 2026/2027 legen eine Rechnungswährung, eine Rechnungssprache oder eine Regel zur Umrechnung von Fremdwährungen fest (Stand 07.10.2026). Die offiziellen Muster des OBR liegen auf Französisch und Kirundi vor.
Dokumentarten
- Vollständige Umsatzsteuerrechnung nach dem Muster des OBR, ausgestellt über ein zugelassenes Gerät oder System. Dies ist das einzige Dokument, das den Vorsteuerabzug begründet.
- Rechnung eines nicht Registrierten: dasselbe Muster ohne die Zeilen für die Umsatzsteuer und den Bruttogesamtbetrag (Fußnote des Musters).
- Vereinfachte Rechnung: Das Umsatzsteuergesetz sieht weder eine Form noch eine Wertgrenze für vereinfachte Rechnungen vor (geprüft am 06.10.2026).
- Banken und andere Unternehmen ohne Rechnungsstellung stellen für ihre Umsätze keine Rechnungen aus, sondern übermitteln Transaktionsdaten im Format des OBR an EBMS (E-Rechnungs-FAQ, F6). [7]
Gutschriftverfahren (Self-Billing)
Nicht vorgesehen. Das Umsatzsteuergesetz enthält keine Bestimmung zum Self-Billing (geprüft am 06.10.2026).
Aufbewahrung und Prüfpfad
- Aufbewahrung: 10 Jahre. Buchhaltungsunterlagen und Belege, „notamment les factures d'achat et de ventes“, werden „au siège principal de leur entreprise ou à leur établissement principal au Burundi pendant un délai de dix (10) ans, après l'année au cours de laquelle les opérations ont été constatées dans les écritures comptables“ aufbewahrt (Umsatzsteuergesetz Art. 51 Abs. 2). Auch die LPF sieht 10 Jahre ab dem Ende des Geschäftsjahres in Räumlichkeiten in Burundi vor (Art. 32). [1] [2]
- Rein elektronische Archivierung: Das Umsatzsteuergesetz und die LPF sagen nicht, ob ein papierloses Archiv diese Vorschriften erfüllt (Stand 07.10.2026).
- Integrität. Die E-Rechnungs-FAQ des OBR verlangt, dass eine elektronische Rechnung die Echtheit ihrer Herkunft, die Unversehrtheit ihres Inhalts („qui ne doit pas être modifiable“) und ihre Lesbarkeit gewährleistet. [7]
- Empfangsbestätigung. Seit dem 1. Juni 2024 lehnt EBMS Rechnungen aus eigenen Systemen der Steuerpflichtigen ab, die seine Empfangsbestätigung nicht verarbeiten können (Mitteilung des OBR vom 22. März 2024). [12]
- Signatur. Jede EBMS-Rechnung trägt eine Signatur der Form
<NIF>/<system id>/<date and time>/<invoice number>, die das Dokument mit dem Aussteller und dem Zeitpunkt der Ausstellung verknüpft. [9]
Muster einer ordnungsgemäßen Rechnung
Das oben abgebildete eigene Muster des OBR ist das offizielle Musterexemplar. Nachfolgend füllt Lookuptax die Felder dieses Musters für einen beispielhaften inländischen B2B-Verkauf zu 18 % aus. Alle Namen, Nummern und Beträge sind fiktiv:
Facture — Umsatzsteuerrechnung (OBR-Muster)
| Nature de l'article ou service* | Qté* | PU* | PVHTVA |
|---|---|---|---|
| Ciment, sac de 50 kg | 10 | 40.000 BIF | 400.000 BIF |
| Livraison sur chantier | 1 | 100.000 BIF | 100.000 BIF |
- PVT HTVA
- 500.000 BIF
- TVA (18 %)Umsatzsteuergesetz Art. 19
- 90.000 BIF
- Total TVAC
- 590.000 BIF
- * Mention obligatoire — die im OBR-Muster mit einem Sternchen gekennzeichneten Felder sind Pflichtangaben.
- Ein nicht umsatzsteuerlich registrierter Verkäufer lässt die Zeilen TVA und Total TVAC leer (Fußnote des Musters). Weist ein registrierter Verkäufer keine Umsatzsteuer aus, gilt der Preis als Nettopreis und der Verkäufer trägt die Umsatzsteuer — Umsatzsteuergesetz Art. 49.
- Ausgestellt über ein zugelassenes E-Rechnungsgerät oder -system und bei Ausstellung an EBMS übermittelt (Umsatzsteuergesetz Art. 47; Finanzgesetz Art. 99, 268). EBMS fügt eine Rechnungssignatur der Form NIF/System-ID/Datum-Uhrzeit/Rechnungsnummer hinzu.
- Der Bruttogesamtbetrag von 590.000 BIF liegt über 500.000 BIF, daher benötigt der Kunde für den Vorsteuerabzug einen Nachweis über eine Bank- oder elektronische Zahlung — Finanzgesetz Art. 99.
Status der E-Rechnung
Status (Stand 07.10.2026): verpflichtend. Jeder umsatzsteuerpflichtige Steuerpflichtige muss nach Art. 47 des Umsatzsteuergesetzes ein vom OBR zugelassenes elektronisches Rechnungsgerät (machine de facturation électronique, MFE / EBM) verwenden. Ab dem 1. Juli 2026 erfasst die Pflicht auch jede Person, die eine vereinfachte oder vollständige Buchführung führen muss (Finanzgesetz Art. 268). Die Geräte übermitteln jede Rechnung an das Electronic Billing Management System (EBMS) des OBR. [1] [3]
- Modell. Echtzeitmeldung: Die Mitteilung des OBR zu EBMS vom Januar 2022 beschreibt den „transfert des données, en temps réel, vers les serveurs de l'OBR“. Keine Quelle des OBR beschreibt eine Freigabe von Rechnungen vor ihrer Ausstellung; es handelt sich daher um eine Echtzeitmeldung, nicht um ein Clearance-Modell. [9]
- So erfüllen Sie die Pflicht (E-Rechnungs-FAQ, F7): Binden Sie Ihre eigene Rechnungssoftware über die Schnittstelle des OBR an EBMS an, oder kaufen Sie ein vom OBR zugelassenes Gerät. Die Bedingungen für den Erwerb und die Nutzung eines Geräts sind in der Ministerialverordnung n°540/678 vom 4. Juli 2022 festgelegt (FAQ F4). Das OBR stellt diese Verordnung nicht mehr auf seiner Website bereit (Stand 07.10.2026). [7]
- Format. Eine JSON-Webschnittstelle mit Funktionen zum Anmelden, Hinzufügen einer Rechnung, Abrufen einer Rechnung und Prüfen einer NIF (Schnittstellenspezifikation vom Januar 2022). Es handelt sich nicht um UBL oder Peppol. [9]
- Anwendungsbereich. Alle Umsätze eines erfassten Steuerpflichtigen — gleichermaßen B2B, B2G und B2C. Das OBR hat keine gesonderten Phasen nach Kundentyp veröffentlicht (geprüft am 06.10.2026). Im September 2022 bezog die FAQ des OBR „tous les contribuables exerçant les activités génératrices des revenus“ ein, mit Ausnahme der Steuerpflichtigen mit vierteljährlichen Erklärungen, die „progressivement“ hinzukommen sollten. Banken und vergleichbare Unternehmen übermitteln Transaktionsdaten statt Rechnungen (FAQ F6). [7]
- Ausfälle. Fallen das Gerät oder die Verbindung aus, darf der Steuerpflichtige manuelle Rechnungen ausstellen, muss das OBR sofort informieren und die Rechnungen nachträglich erfassen (FAQ F11). Eine Störung ist innerhalb von drei Werktagen zu melden (Umsatzsteuergesetz Art. 58). [7]
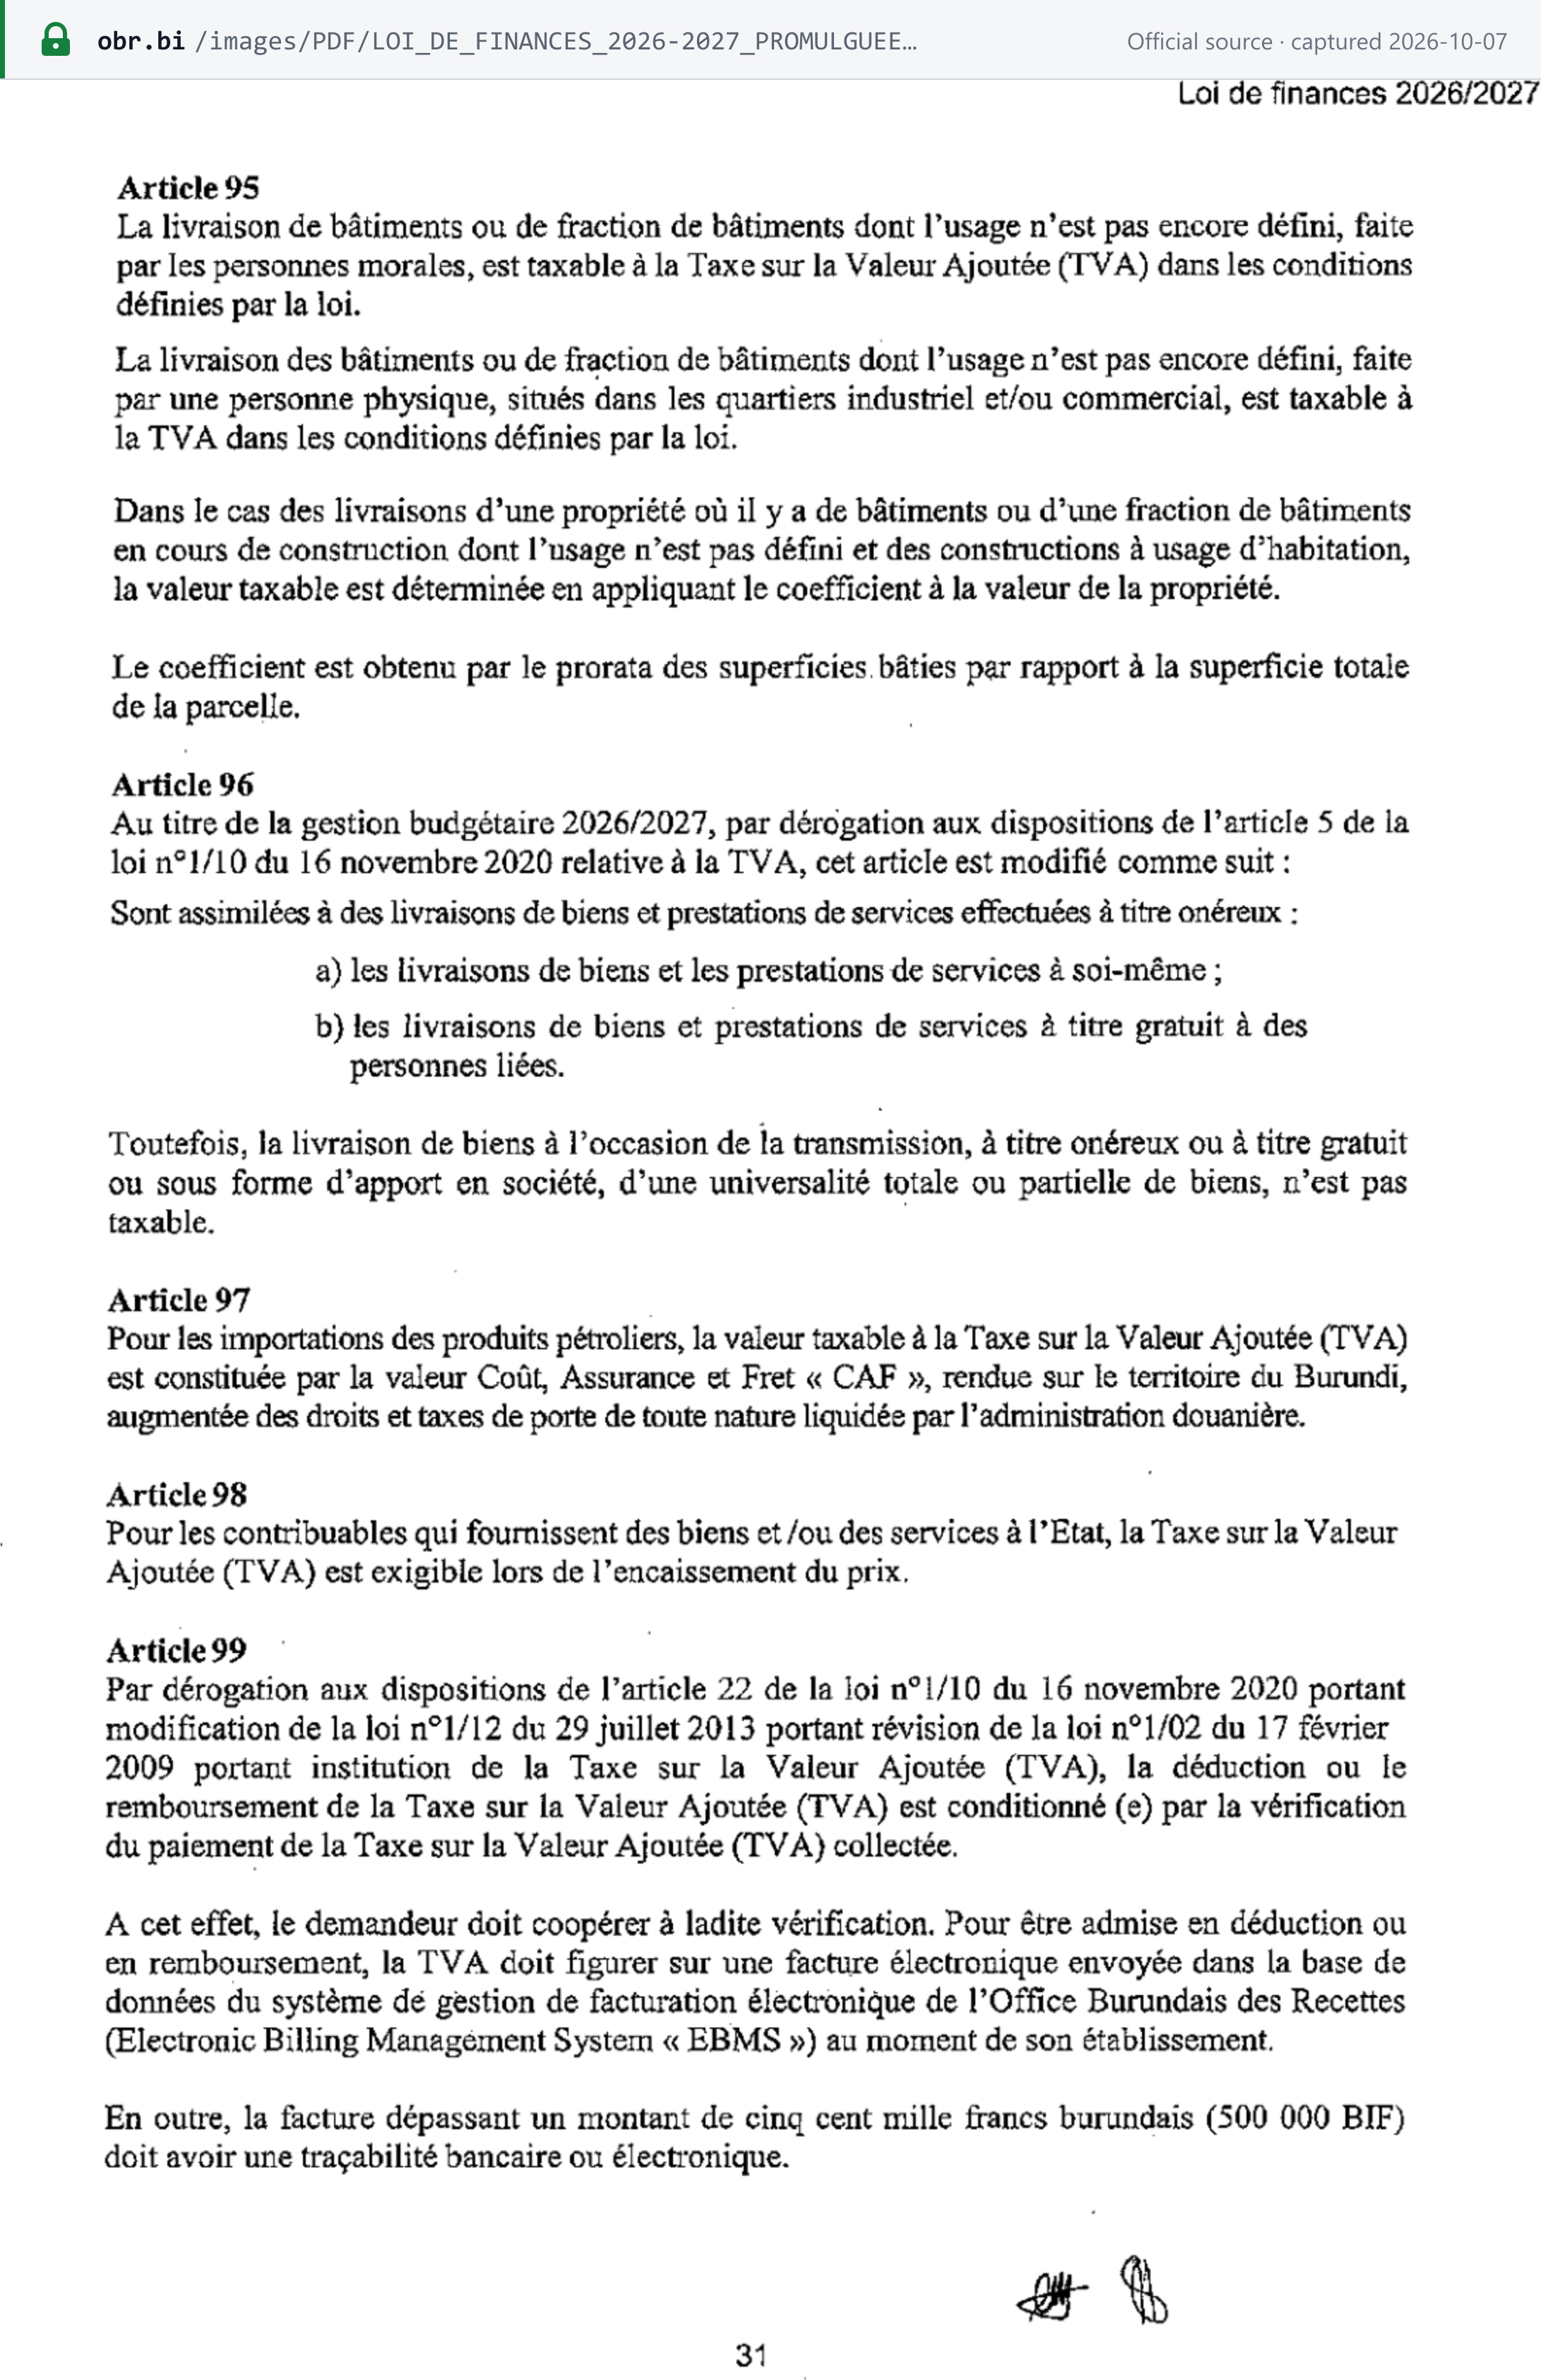
Vorsteuer nur auf EBMS-Rechnungen (ab dem 1. Juli 2026). Finanzgesetz Art. 99, S. 31: [3]
"Pour être admise en déduction ou en remboursement, la TVA doit figurer sur une facture électronique envoyée dans la base de données du système de gestion de facturation électronique de l'Office Burundais des Recettes (Electronic Billing Management System « EBMS ») au moment de son établissement. En outre, la facture dépassant un montant de cinq cent mille francs burundais (500 000 BIF) doit avoir une traçabilité bancaire ou électronique."
| Datum | Schritt |
|---|---|
| Umsatzsteuergesetz 2020 (Art. 47) | Zugelassenes E-Rechnungsgerät für jeden umsatzsteuerpflichtigen Steuerpflichtigen verpflichtend |
| 4. Juli 2022 | Ministerialverordnung n°540/678 legt die Bedingungen für den Erwerb und die Nutzung des Geräts fest |
| 15. September 2022 | FAQ des OBR: alle Steuerpflichtigen mit einkommenserzeugender Tätigkeit erfasst, außer Steuerpflichtigen mit vierteljährlichen Erklärungen, die schrittweise hinzukommen |
| 1. Juni 2024 | Eigene Systeme der Steuerpflichtigen müssen EBMS-Empfangsbestätigungen verarbeiten, sonst werden ihre Rechnungen abgelehnt [12] |
| 20. Oktober 2025 | Nutzer eigener Systeme müssen ihr Lagermodul aktualisiert haben, sonst können sie keine Waren verzollen [13] |
| 1. Juli 2026 | Finanzgesetz 2026/2027: Vorsteuer nur auf EBMS-Rechnungen und die Rückverfolgbarkeitsregel ab 500.000 BIF (Art. 99); Einführer müssen ein anerkanntes System haben (Art. 100); Pflicht auf alle buchführenden Steuerpflichtigen ausgeweitet, und Aufwendungen ohne EBMS-Rechnung nicht abzugsfähig (Art. 268) |
Lookuptax hat noch keinen eigenen Leitfaden zur E-Rechnung in Burundi. Burundi im Vergleich mit anderen Ländern finden Sie in der Lookuptax-Tabelle zum Status der E-Rechnung und zu Netzwerken.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich. Der Steuerzeitraum beträgt für jeden umsatzsteuerpflichtigen Steuerpflichtigen einen Monat (Umsatzsteuergesetz Art. 52). Das Gesetz sieht keine vierteljährliche oder jährliche Option vor. [1]
Frist für die Erklärung
Die Erklärung ist bis zum 15. des auf den Steuerzeitraum folgenden Monats fällig: „La déclaration périodique doit être déposée auprès du service compétent de l'Administration fiscale au plus tard le quinzième jour qui suit la période imposable à laquelle elle se rapporte“ (Art. 52). Eine Erklärung kann vor einer Prüfungsanordnung kostenfrei berichtigt werden (Art. 53). [1]
Zahlungsfrist und Zahlungsweise
- Am selben Tag wie die Erklärung. Die Umsatzsteuer ist ebenfalls bis zum 15. zu zahlen (Art. 54 Abs. 1). Das OBR wiederholte dies am 24. Juli 2026: „la TVA est déclarée et payée au plus tard le 15 de chaque mois qui suit celui de sa facturation“. [5]
- Ein Einspruch setzt die Umsatzsteuer nicht aus. Laut derselben Mitteilung „restent tenus de facturer, de déclarer et de payer la TVA“ die Steuerpflichtigen, die ihre Umsatzsteuerpflicht für 2026/2027 anfechten. [5]
- Elektronische Erklärung. Große und mittlere Steuerpflichtige müssen über das Portal Umutangakori erklären und zahlen. Ordonnance ministérielle n°540/1377 du 31/10/2023: „Ils sont tenus d'utiliser le portail « UMUTANGAKORI » pour la déclaration et le paiement des impôts et taxes“ (Art. 4). Höhere Gewalt ist innerhalb von 48 Stunden mitzuteilen (Art. 6), und bei einem Ausfall des Portals ist die Abgabe in Papierform zulässig (Art. 7). [11]
- Ist-Versteuerung für bestimmte Leistende. Die Umsatzsteuer auf Dienstleistungen wird mit Vereinnahmung des Entgelts fällig, mit der Option einer Versteuerung nach Rechnungsstellung (Art. 12 b, e). Lieferanten des Staates versteuern ebenfalls bei Vereinnahmung des Entgelts (Art. 12 f). Finanzgesetz Art. 98 bestätigt diese Regel für 2026/2027; es führt sie nicht ein. [1] [3]
Zusätzliche Meldungen
Dienstleister und Lieferanten des Staates, die nach vereinnahmten Entgelten versteuern, reichen eine monatliche Aufstellung der unbezahlten Rechnungen ein (Art. 12). Das Umsatzsteuergesetz sieht weder eine jährliche Umsatzsteuererklärung noch eine Verkaufs- und Einkaufsliste vor (geprüft am 06.10.2026). [1]
Vorsteuerabzug und ausgeschlossene Posten
Die Vorsteuer ist nach Art. 20 abzugsfähig, auf Grundlage einer Rechnung, die dem Muster des OBR entspricht (Art. 22 a). Ab dem 1. Juli 2026 muss die Rechnung zudem bei ihrer Ausstellung an EBMS übermittelt worden sein, und eine Rechnung über 500.000 BIF muss einen Nachweis über eine Bank- oder elektronische Zahlung haben (Finanzgesetz Art. 99). Ausgeschlossen nach Art. 21: [1]
- Umsatzsteuer auf Waren und Dienstleistungen, die für nicht steuerpflichtige Tätigkeiten verwendet werden, mit Ausnahme der Umsatzsteuer auf Waren und Dienstleistungen, die von einer zuständigen Behörde befreit wurden;
- Umsatzsteuer auf Unterkunft oder Beherbergung, Empfänge, Mahlzeiten und Reisen;
- an eine nicht umsatzsteuerlich registrierte Person gezahlte Umsatzsteuer.
Die Umsatzsteuer auf Erdölerzeugnisse, die zu regulierten Preisen verkauft werden, ist nicht abzugsfähig (Art. 66). Unternehmen mit steuerpflichtigen und steuerfreien Umsätzen ziehen anteilig ab (Art. 23). Käufer müssen prüfen, ob ihr Lieferant umsatzsteuerlich registriert ist (Art. 32).
Erstattungen
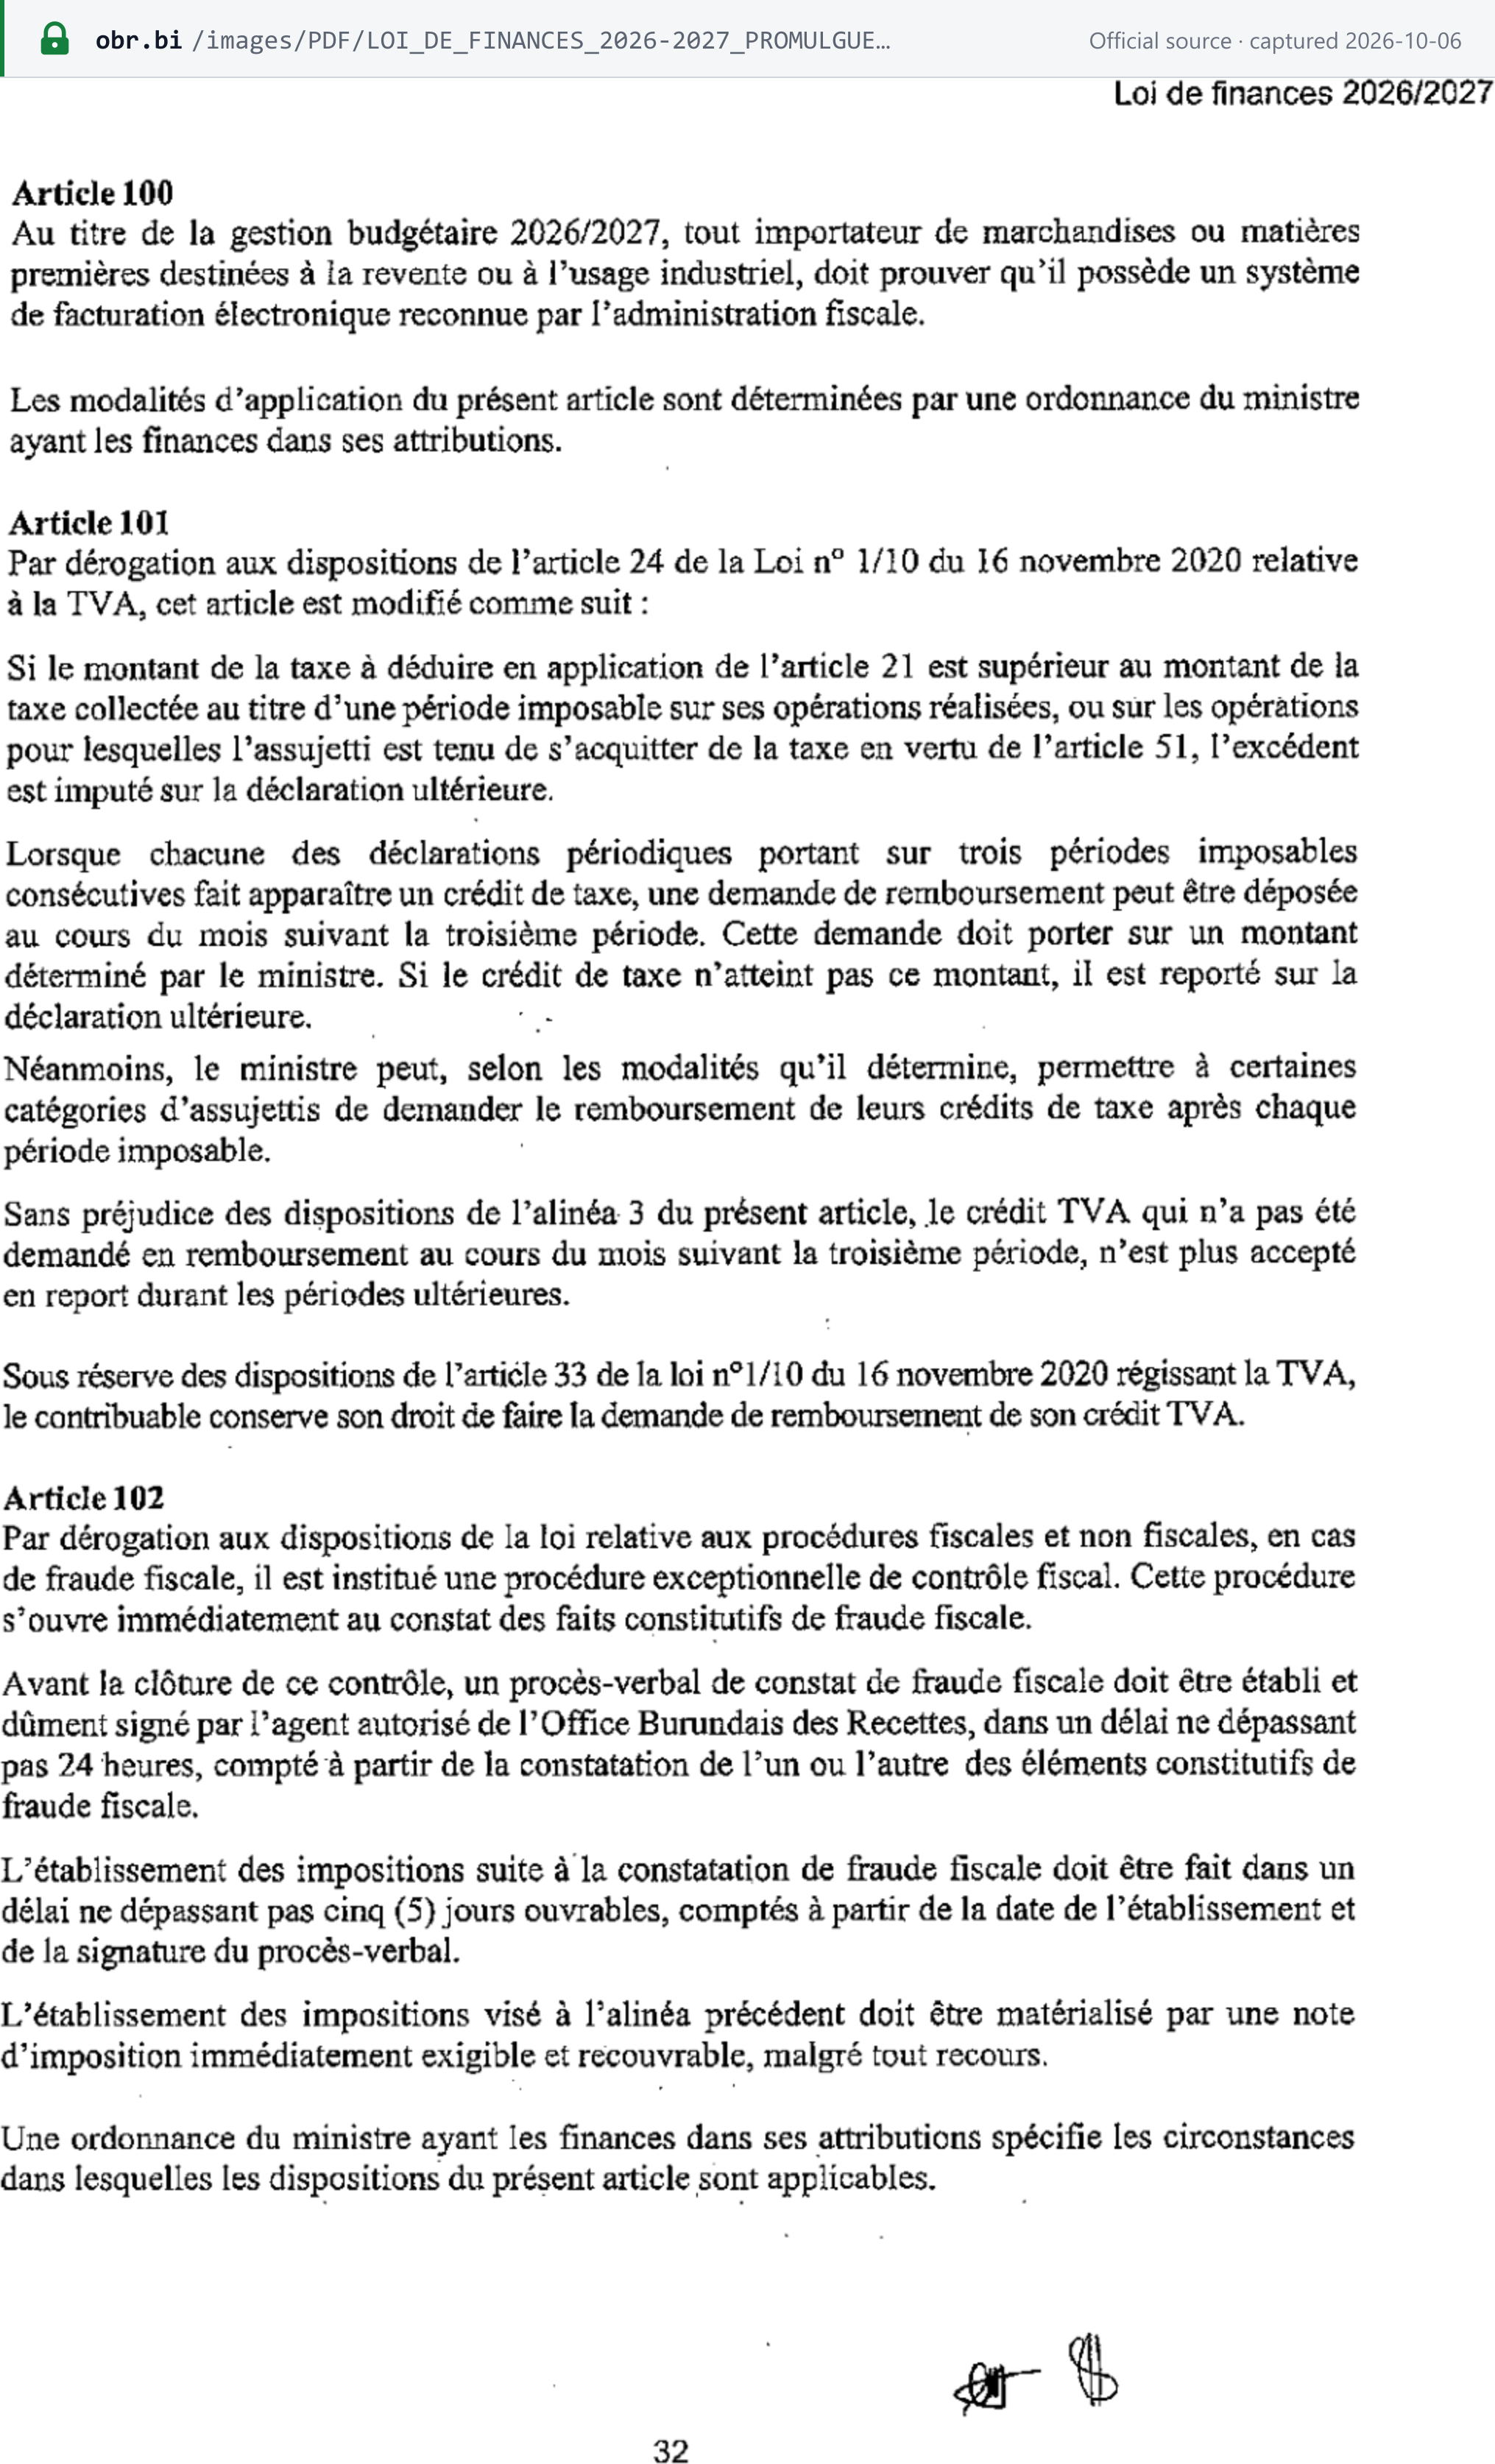
- Guthaben. Ein Überschussguthaben wird vorgetragen. Nach drei aufeinanderfolgenden Guthabenzeiträumen kann der Steuerpflichtige im Monat nach dem dritten Zeitraum eine Erstattung oberhalb eines durch Ministerialverordnung festgelegten Mindestbetrags beantragen (Art. 24, ersetzt durch Finanzgesetz Art. 101). Der Mindestbetrag ist im Gesetz selbst nicht angegeben (Stand 07.10.2026). [3]
- Kein Vortrag nach Ablauf des Antragsfensters. „Le crédit TVA qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période, n'est plus accepté en report durant les périodes ultérieures“ (Finanzgesetz Art. 101 Abs. 4). Das Guthaben geht nicht verloren: Der letzte Absatz des Artikels erhält das Recht, seine Erstattung zu beantragen, vorbehaltlich der Dreijahresfrist nach Art. 33 des Umsatzsteuergesetzes. Artikel 101 bestätigt das Vortragsverbot: Das OBR wendet es seit dem 1. Januar 2025 auf Grundlage von Art. 72 Abs. 5 der Loi n°1/27 du 30 décembre 2024 an (Mitteilung des OBR, Az. 540/92/CG/01/1833/EM/2025, vom 6. März 2025). [10]
- Zeitpunkt. Ein Antrag kann ab dem 15. gestellt werden (Umsatzsteuergesetz Art. 27). Das OBR muss „dans 90 jours calendaires à compter du lendemain du dépôt du dossier complet de la demande“ zahlen (Art. 28). Erstattungen erhalten nur Steuerpflichtige, die ihre Erklärungspflichten erfüllen, und sie werden mit Steuerschulden verrechnet (Art. 30). Der Erstattungsanspruch verjährt nach drei Jahren (Art. 33). [1]
- Gebietsfremde. Reisende haben Anspruch auf eine Erstattung (Art. 31), zu Bedingungen, die durch Ministerialverordnung festgelegt werden. Diplomatische Vertretungen und NGOs mit Abkommen zahlen die Umsatzsteuer und fordern sie zurück (Art. 10 i–j, 25). Das Gesetz enthält kein allgemeines Erstattungsverfahren für ausländische Unternehmen.
- Forderungsausfälle. Keine Entlastung. Das Umsatzsteuergesetz erlaubt nur die Berichtigungen nach Art. 35 b (geprüft am 06.10.2026).
Steuerbefreiungen
Steuerfreie Umsätze
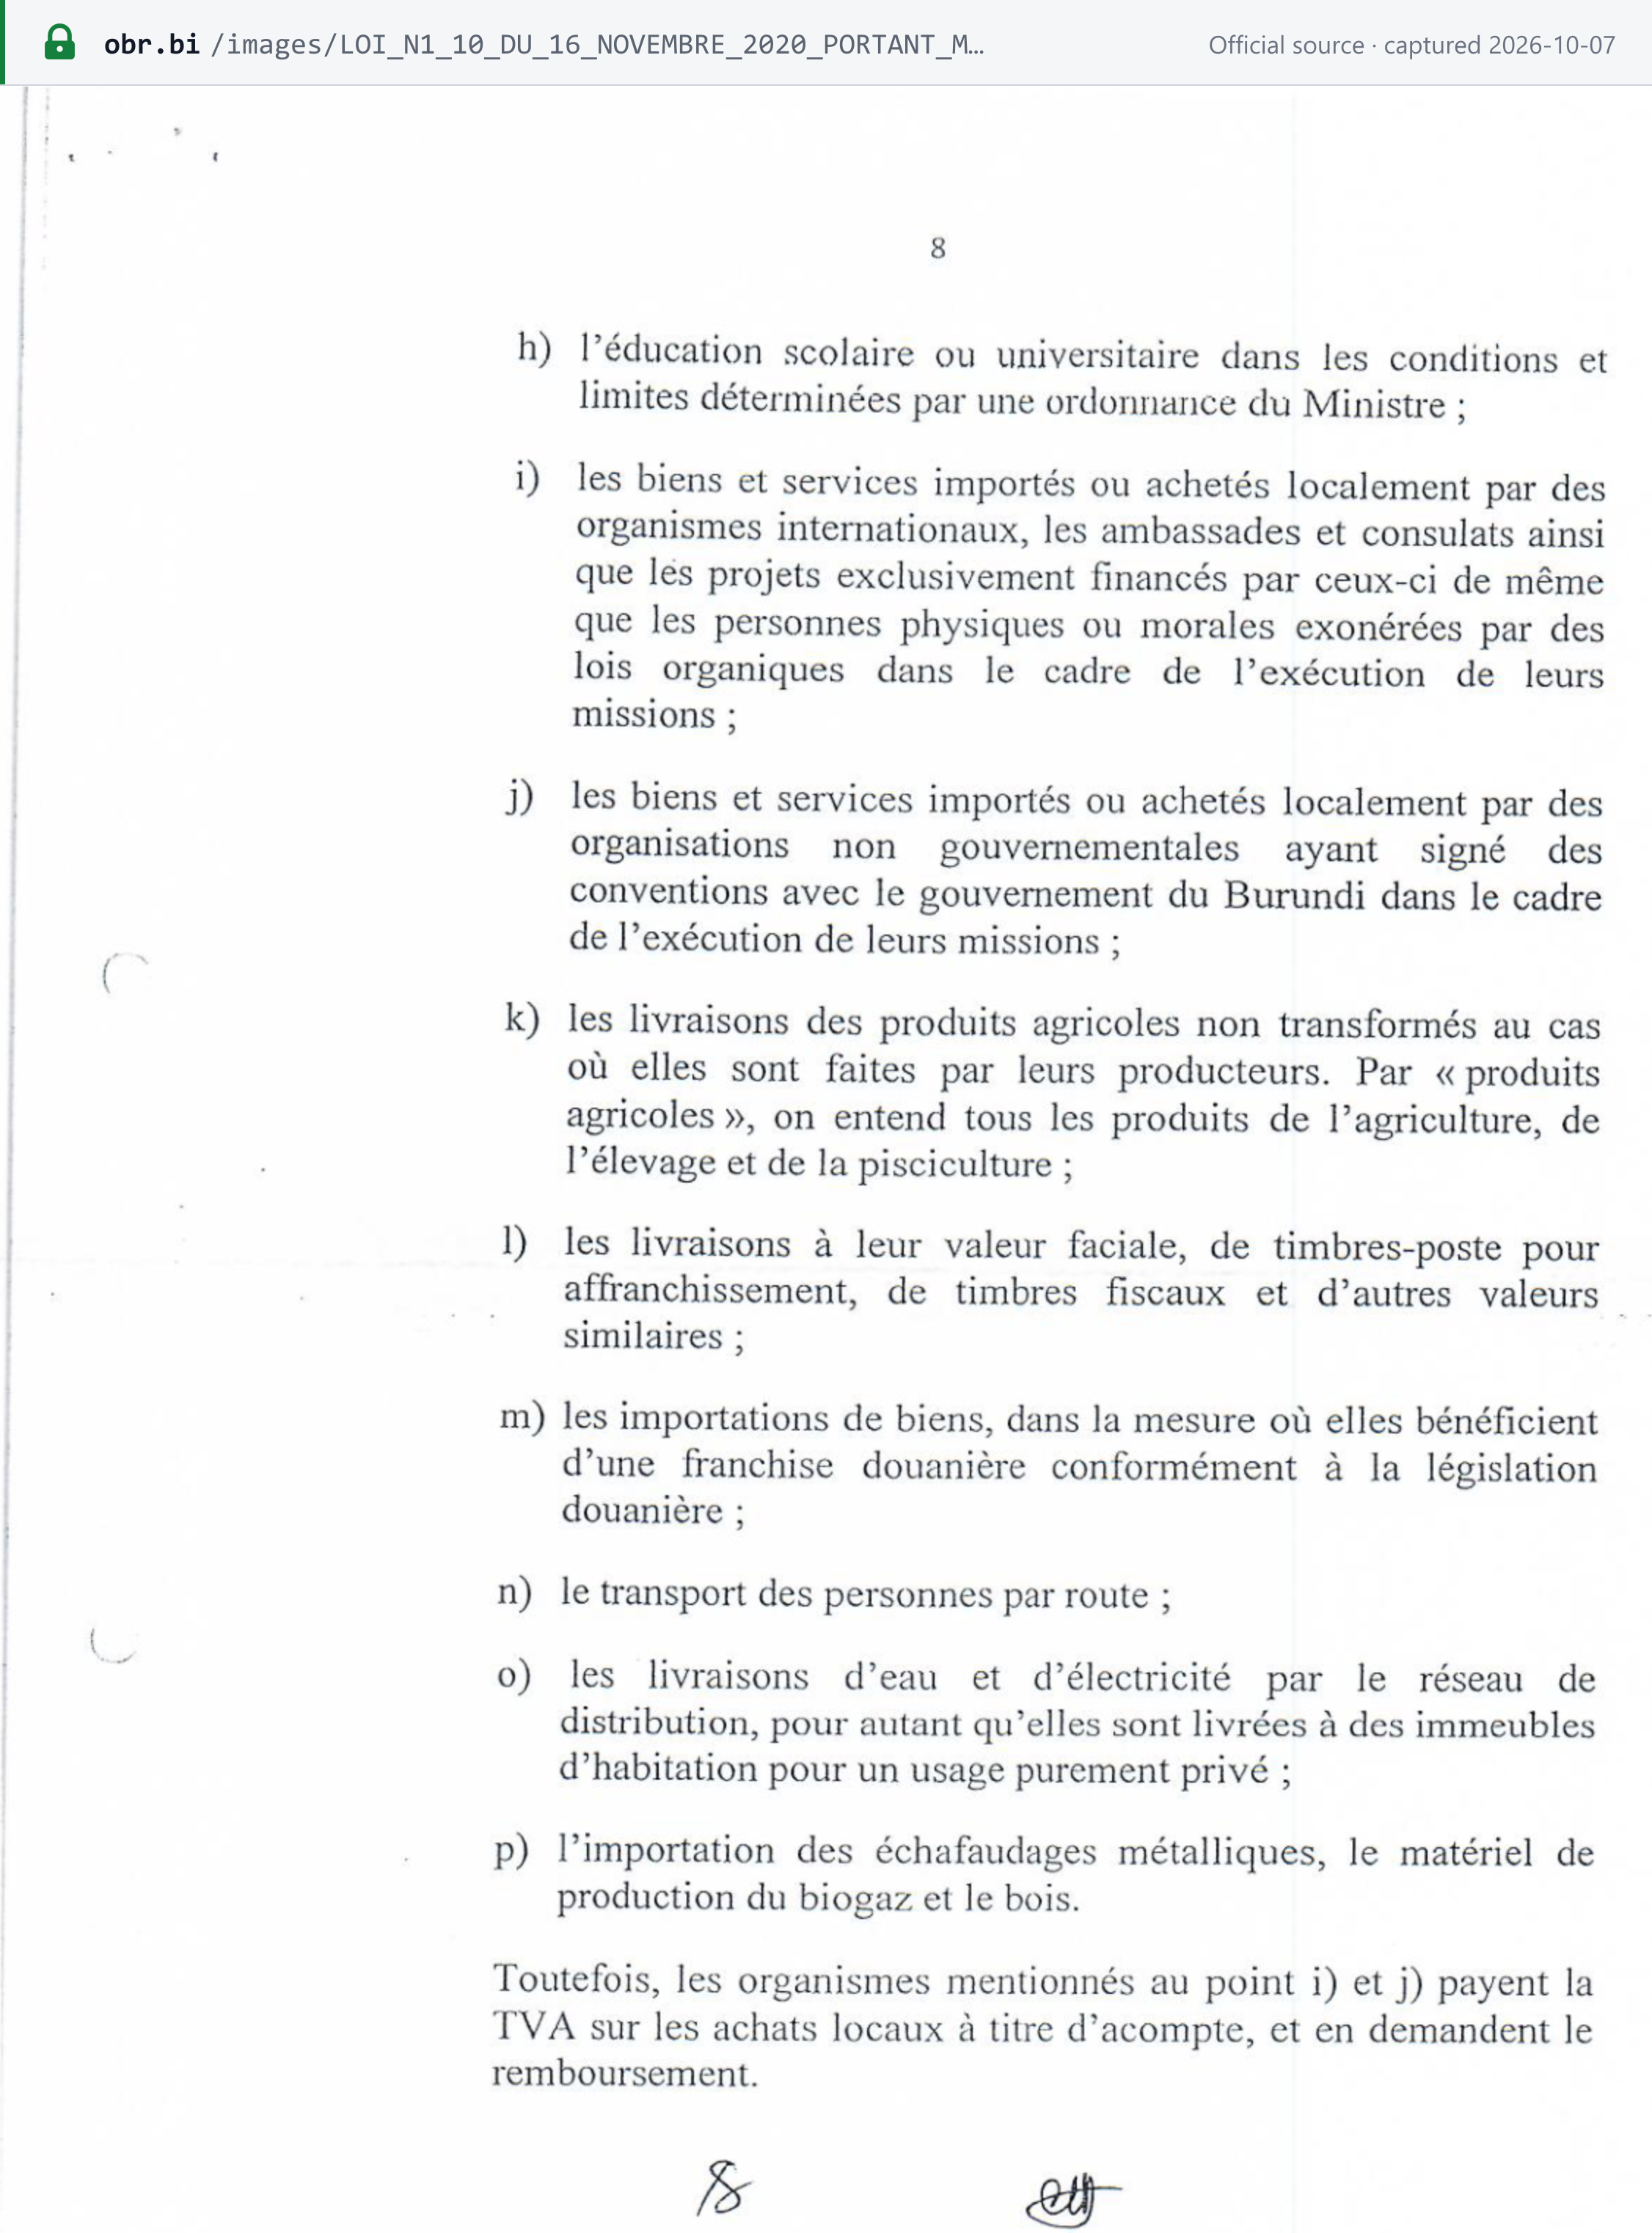
Art. 10 des Umsatzsteuergesetzes befreit unter anderem: [1]
- (a) Lebens-, Gesundheits- und Krankenversicherungen;
- (b) Kredite (nicht die Verwertung von Sicherheiten), Devisengeschäfte, Wertpapiere, Bankanlageprodukte und Finanzvermittlung. Die steuerpflichtigen Bankgeschäfte werden durch Ministerialverordnung aufgeführt;
- (c) Leasing ohne Kaufoption;
- (d) Wohngebäude und Grundstücke sowie (e) unbebaute Grundstücke mit Ausnahme erschlossener Parzellen;
- (f) Vermietung von Immobilien, ausgenommen Parkplätze, Lagerflächen, Hotel- und möblierte Vermietungen von bis zu drei Monaten sowie Vermietungen zu Nichtwohnzwecken;
- (g) medizinische Versorgung und Arzneimittel sowie (h) Bildung, jeweils in den im Artikel festgelegten Grenzen;
- (i) internationale Organisationen, Botschaften und ihre Projekte sowie (j) NGOs mit Abkommen;
- (k) unverarbeitete landwirtschaftliche Erzeugnisse, die von ihren Erzeugern verkauft werden;
- (l) Briefmarken zum Nennwert;
- (m) Einfuhren im Rahmen einer Zollbefreiung;
- (n) Personenbeförderung auf der Straße;
- (o) an Privatwohnungen geliefertes Wasser und gelieferter Strom;
- (p) eingeführte Metallgerüste, Biogasanlagen und Holz.
Änderungen 2026/2027. Für das Haushaltsjahr macht das Finanzgesetz Folgendes steuerpflichtig: [3]
- Lieferungen von gemischt genutzten Gebäuden („les livraisons des bâtiments à usage mixte sont taxables à la TVA“, Art. 247);
- Gebäude, deren Nutzung nicht festgelegt ist (Art. 95);
- Schenkungen von Nichtwohngebäuden oder unbebauten Grundstücken zwischen verbundenen Personen, außer zwischen Verwandten ersten Grades (Art. 246).
Steuerfrei ist nicht gleich Nullsatz. Ein steuerfreier Umsatz enthält keine Umsatzsteuer, aber der Leistende kann die Vorsteuer auf seine Kosten nicht abziehen (Art. 21 a). Ein Umsatz zum Nullsatz — etwa eine Ausfuhr — enthält ebenfalls keine Umsatzsteuer, der Leistende behält jedoch sein Abzugsrecht (Art. 19–20). Ein Ausführer kann sich daher in einer Erstattungsposition befinden, während eine steuerbefreite Bank oder Schule ihre Vorsteuer als Kosten trägt.
Sonderregelungen
- Geschäftsveräußerung im Ganzen liegt außerhalb des Anwendungsbereichs der Umsatzsteuer (Art. 5–6). Versicherungsentschädigungen richten sich nach Art. 65.
- Ist-Versteuerung: für Dienstleistungen und Lieferanten des Staates (Art. 12 b, e, f; siehe Zahlungsfrist und Zahlungsweise).
- Keine weitere Sonderregelung: Es gibt keine Differenzbesteuerung, keine Pauschal- oder Kleinunternehmerregelung für die Umsatzsteuer und keine Umsatzsteuerregelung für Freizonen. Weder das Umsatzsteuergesetz noch die Umsatzsteuerartikel des Finanzgesetzes sehen eine solche vor (Stand 07.10.2026). Unterhalb der Schwelle von 25.000.000 BIF bleibt ein Unternehmen einfach unregistriert, sofern nicht die Auslösegrenze von 50.000.000 BIF für Einkäufe oder Lagerbestand greift.
Verstöße und Sanktionen
Verstöße
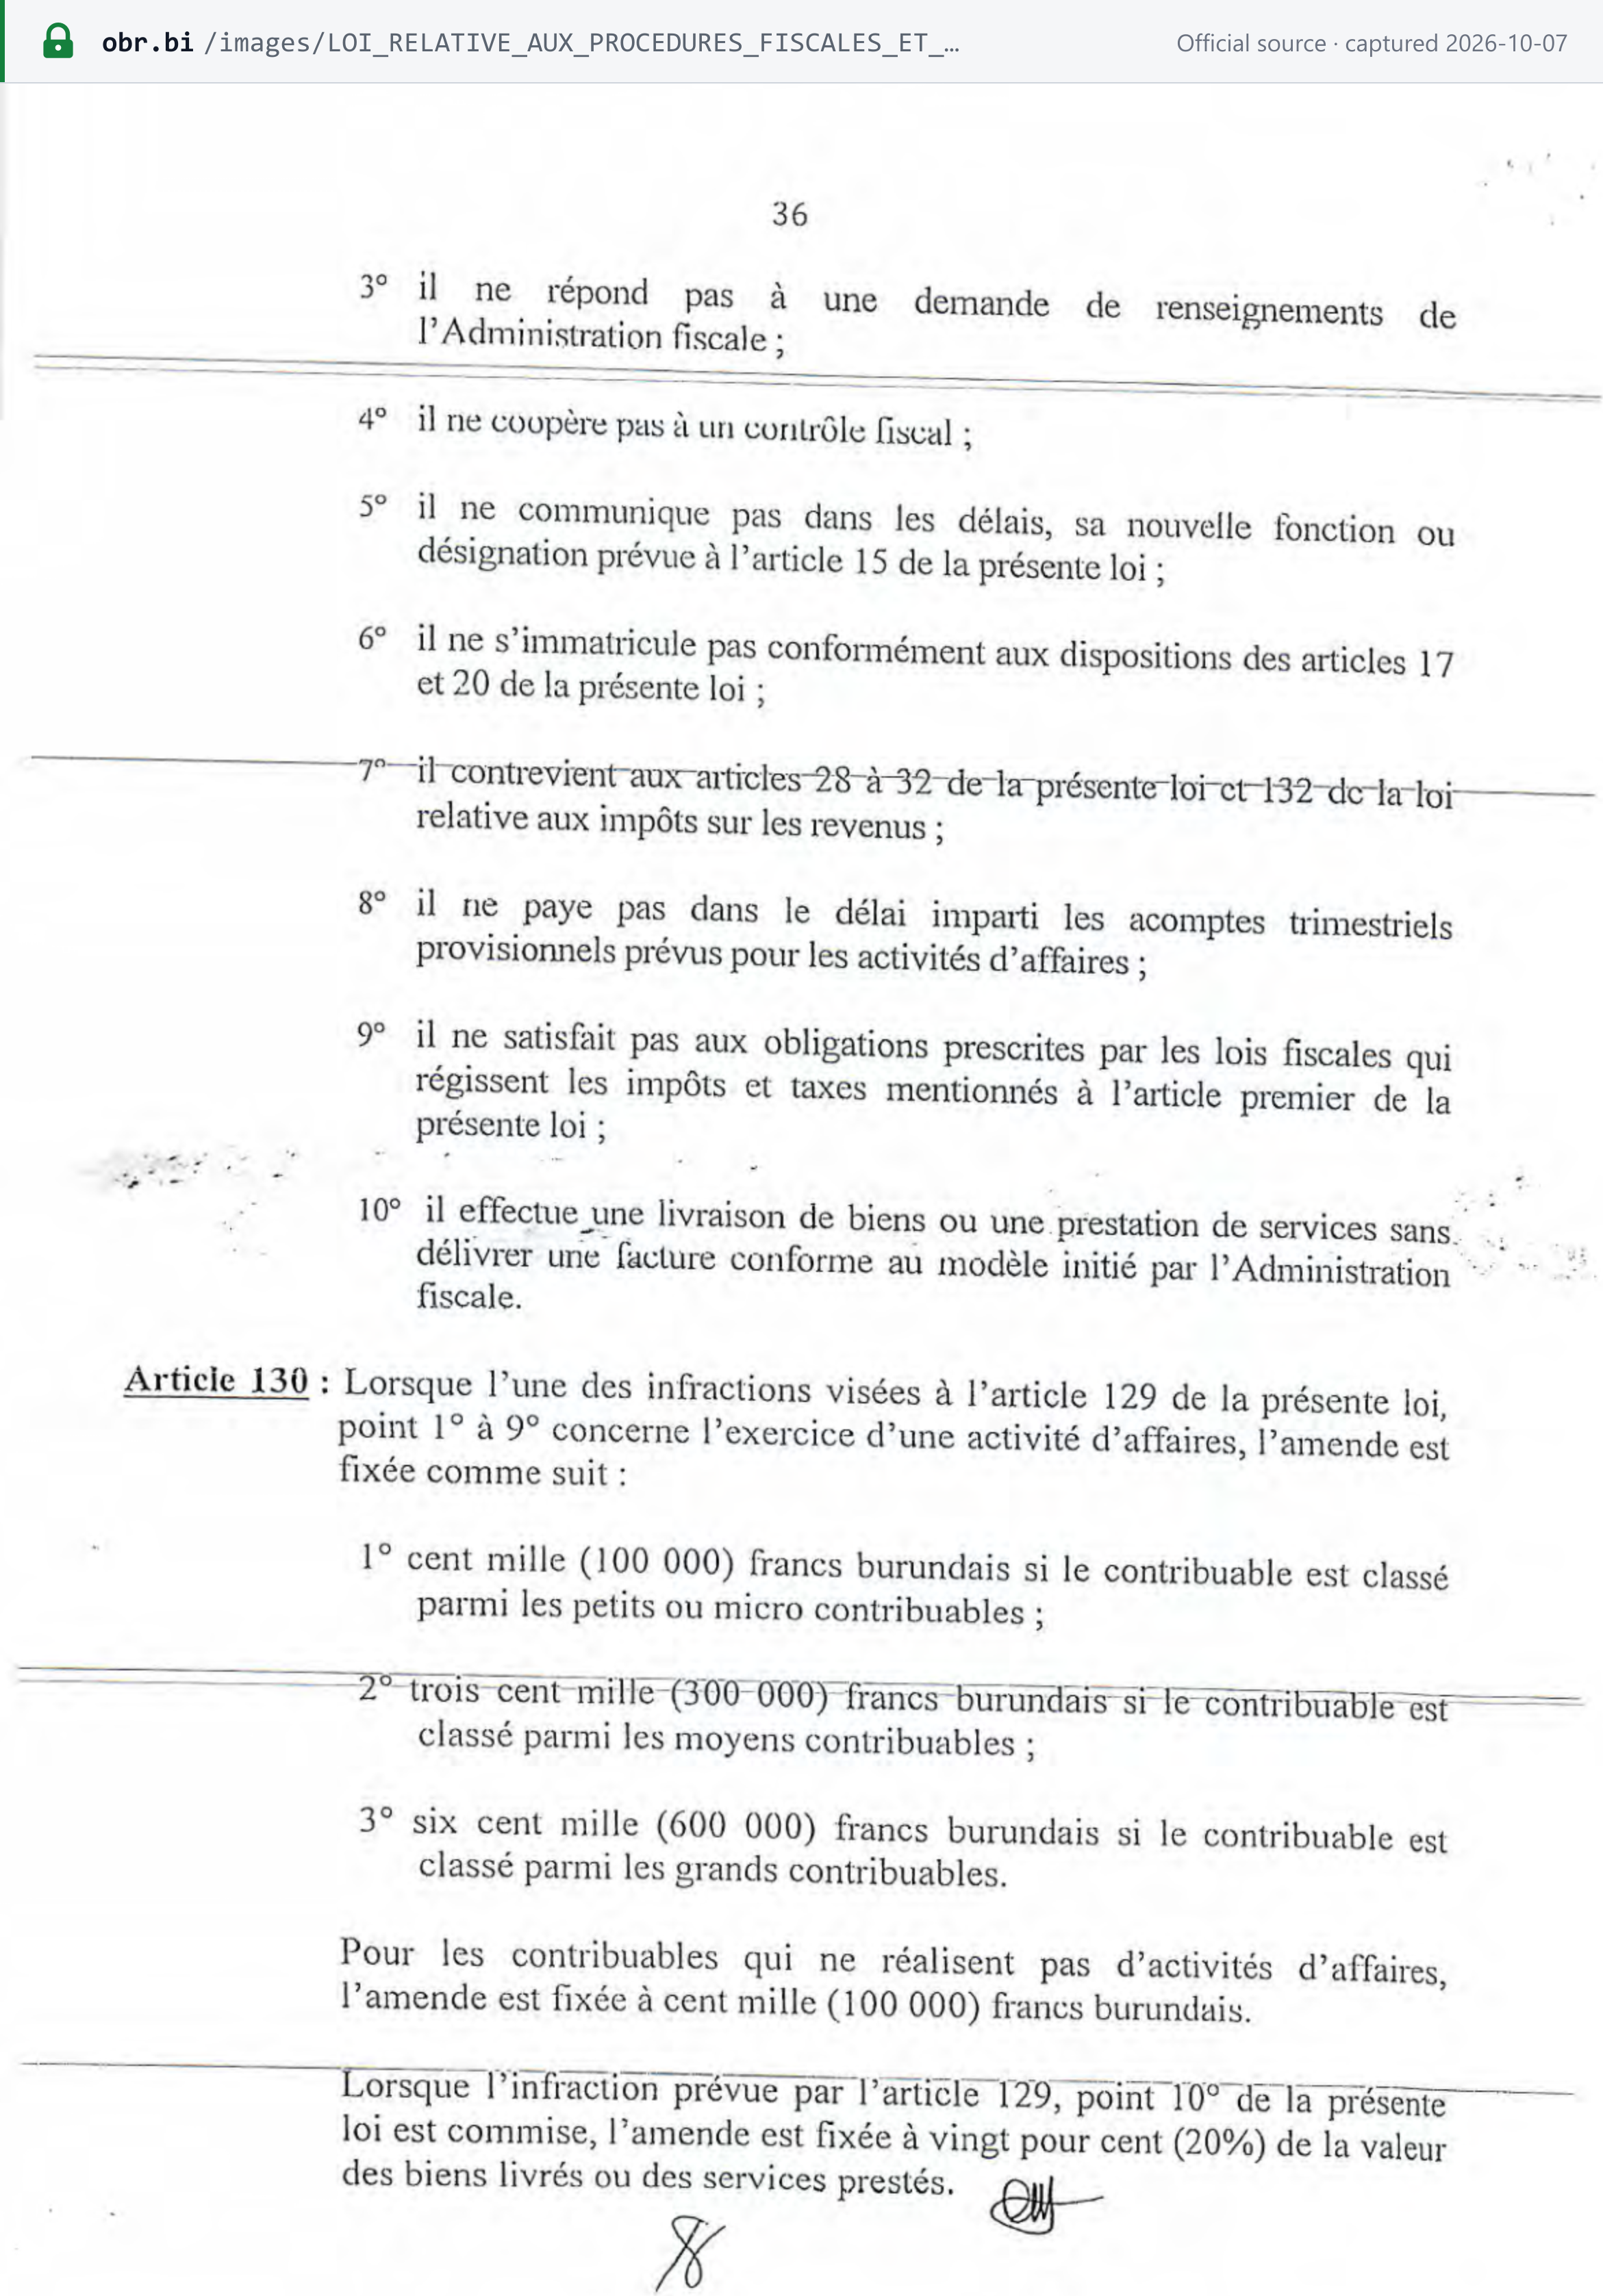
- Steuerverstöße (LPF Art. 129): [2]
- verspätete Abgabe; Nichtabgabe oder unterlassener Steuereinbehalt;
- Nichtbeantwortung eines Auskunftsersuchens oder fehlende Mitwirkung bei einer Prüfung;
- Nichtmitteilung einer Funktionsänderung;
- unterlassene Registrierung (Art. 17, 20);
- Verstoß gegen die Buchführungsvorschriften (Art. 28–32);
- nicht gezahlte vierteljährliche Vorauszahlungen und sonstige Pflichten;
- Nr. 10 Lieferung von Waren oder Dienstleistungen „sans délivrer une facture conforme au modèle initié par l'Administration fiscale“.
- Betrug. Eine Geldbuße von 100 % der hinterzogenen Steuer (LPF Art. 134), wobei das Strafgesetzbuch Anwendung findet (Art. 135). Der Generalkommissar kann einen Fall an die Staatsanwaltschaft abgeben (Art. 138). Eine Strafverfolgung ist bis zum Ende des fünften Jahres möglich (Art. 139), und bei einer Wiederholung innerhalb von fünf Jahren verdoppeln sich die Sanktionen (Art. 140). Behinderung und Beihilfe werden mit denselben Sanktionen belegt (Art. 143).
- Rechnungsstellung ohne Lagerbestand. „Un contribuable qui émet une facture alors qu'il ne dispose d'aucun stock est passible des sanctions pénales“ — der Generalkommissar gibt den Fall an die Staatsanwaltschaft ab (Umsatzsteuergesetz Art. 58). [1]
- Einkauf ohne Rechnung. Ab dem 1. Juli 2026 werden die Waren beschlagnahmt und erst zurückgegeben, wenn der Käufer eine Geldbuße von 20 % zahlt. Dasselbe gilt für Dienstleistungen (Finanzgesetz Art. 269). [3]
- Nebensanktionen:
- Ausschluss von öffentlichen Vergabeverfahren und Veröffentlichung von Wiederholungstätern (LPF Art. 144);
- Schließung des Betriebs eines säumigen Steuerpflichtigen (Art. 146);
- Schließung bei Verweigerung von Kontrollen (Finanzgesetz Art. 245).
- Freiheitsstrafe. Das Umsatzsteuergesetz, die LPF und das Finanzgesetz sehen selbst keine Freiheitsstrafe vor. Eine strafrechtliche Haftung ergibt sich über die Abgabe an die Staatsanwaltschaft nach dem Strafgesetzbuch (Stand 07.10.2026).
Sanktionen
Umsatzsteuerspezifische Sanktionen stehen im Umsatzsteuergesetz, allgemeine Verfahrenssanktionen in der LPF. Keines der beiden Gesetze regelt, welches Vorrang hat, wenn beide anwendbar sein könnten. Zahlungen werden zuerst auf Zinsen, dann auf Geldbußen und danach auf die Steuer angerechnet (LPF Art. 127). Werte zum Stand 07.10.2026: [1] [2]
| Verhalten | Sanktion | Quelle |
|---|---|---|
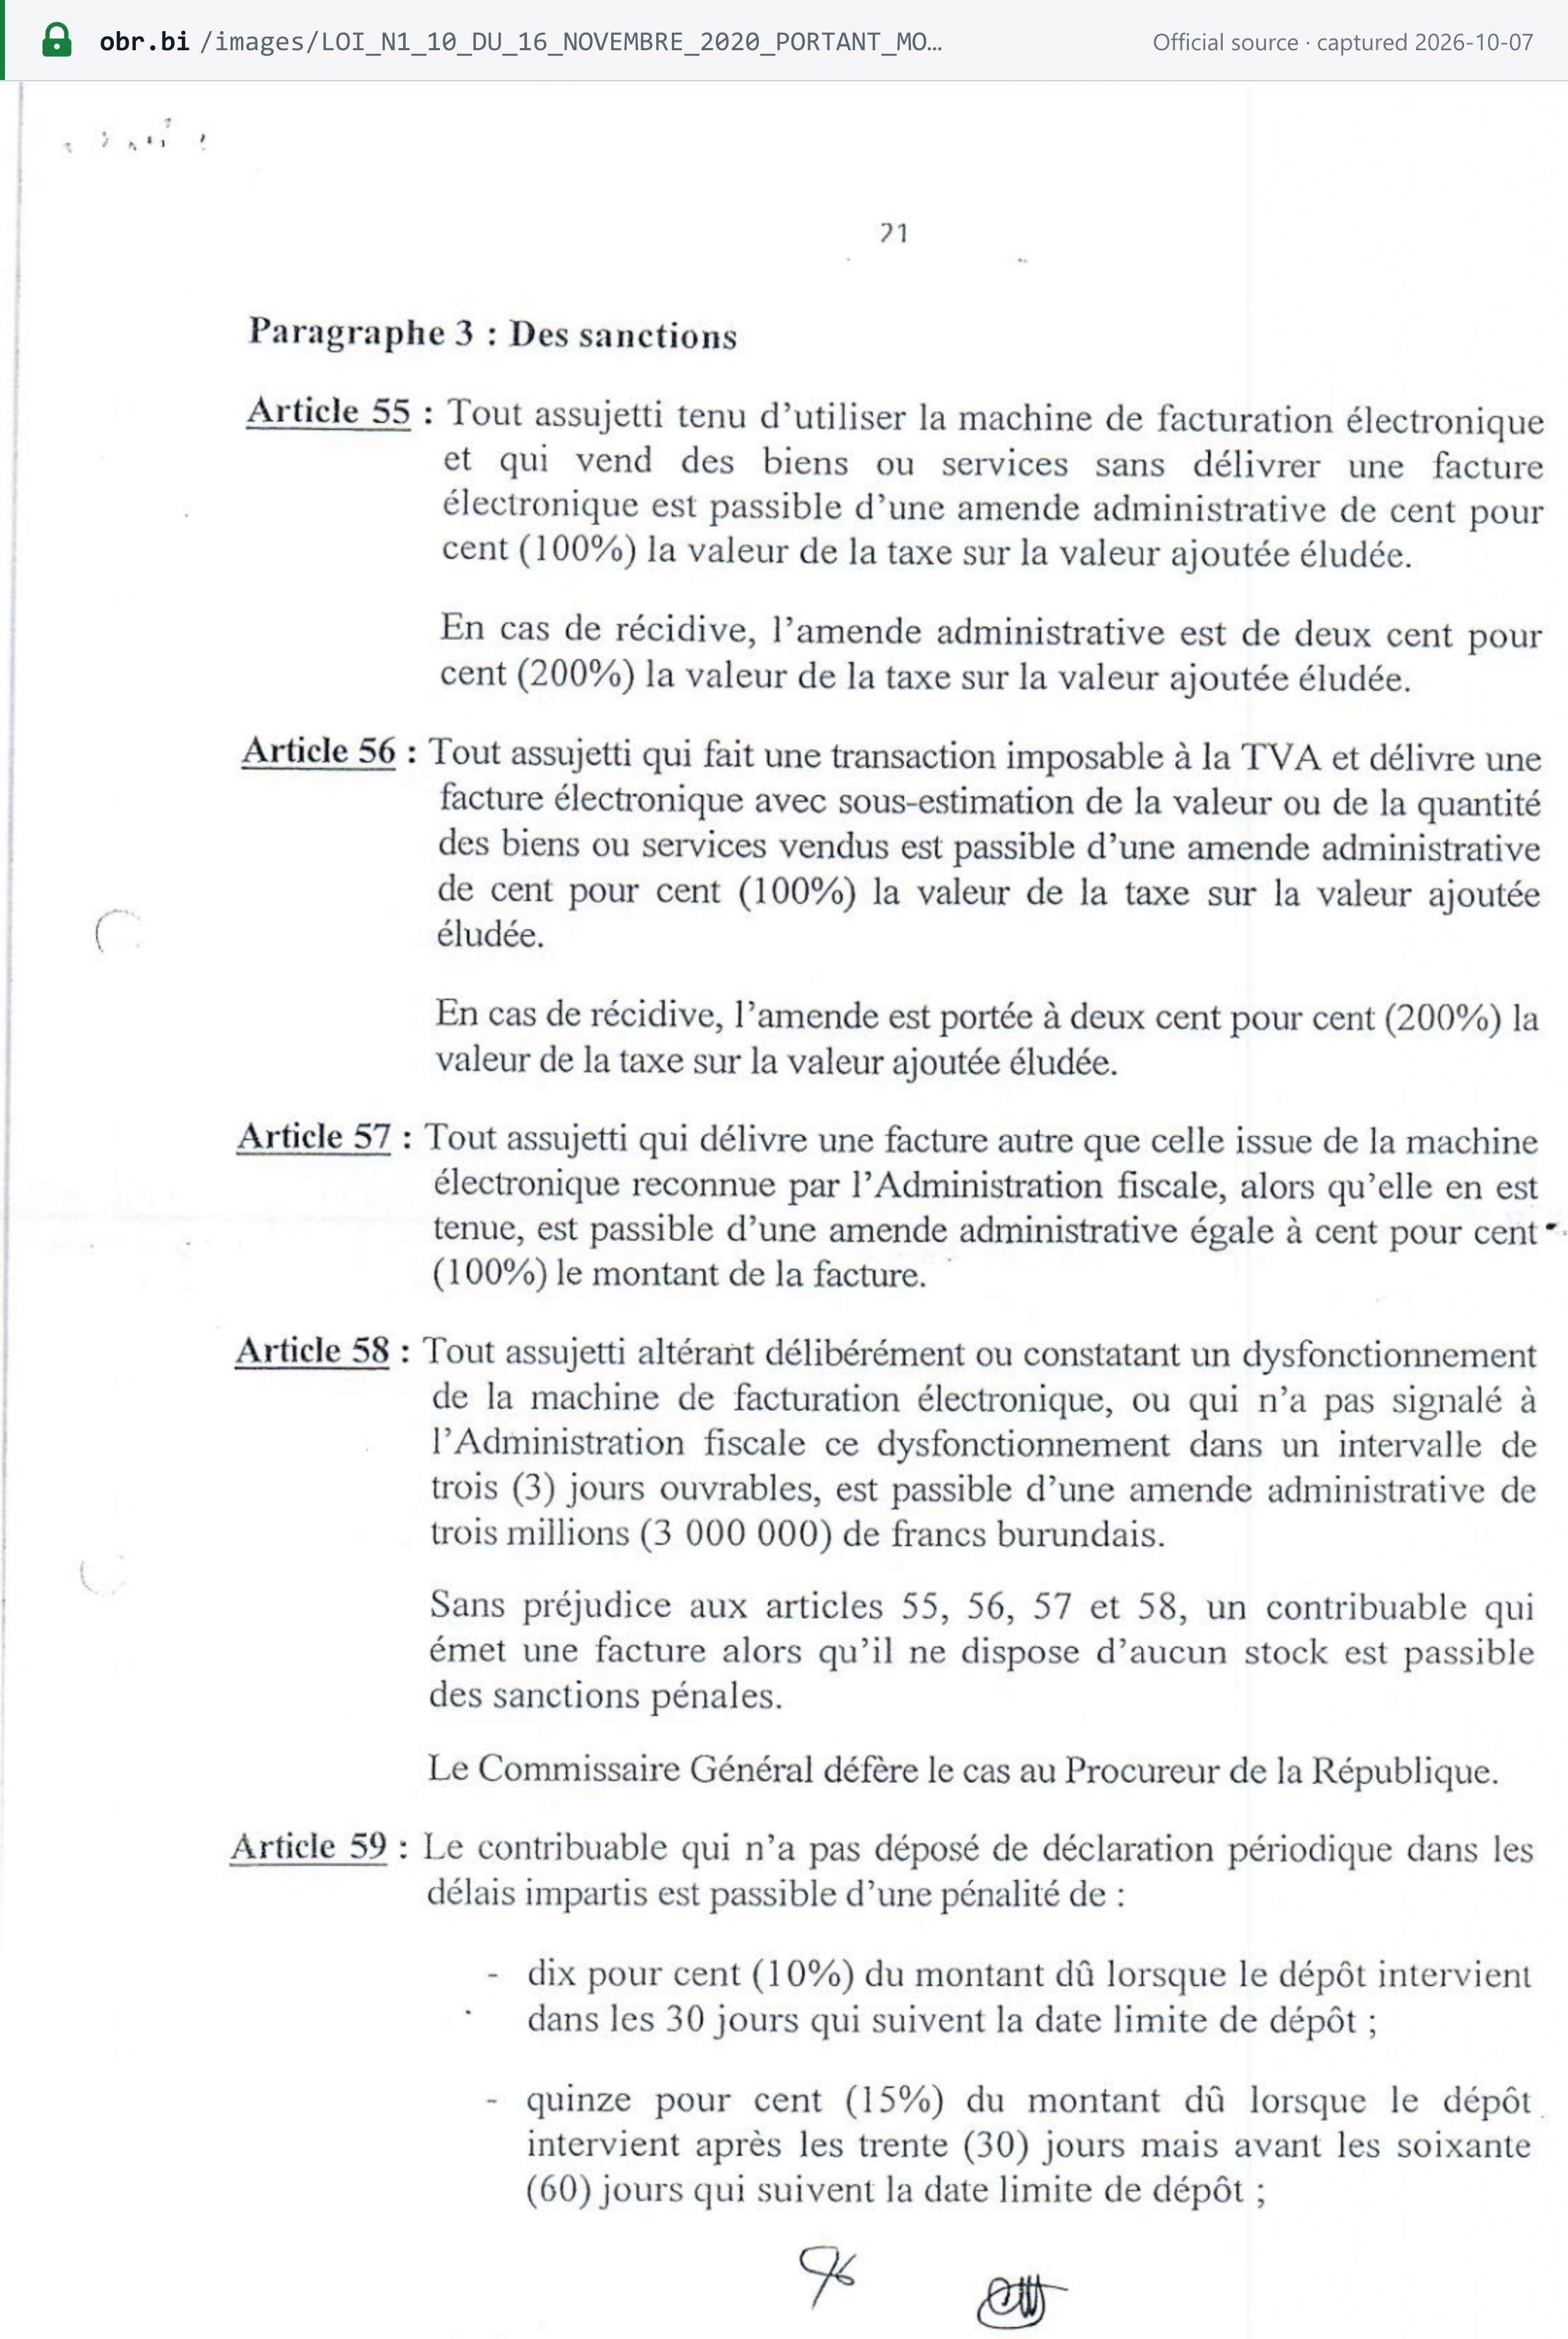
| Verkauf ohne Ausstellung einer E-Rechnung | 100 % der hinterzogenen Umsatzsteuer; 200 % im Wiederholungsfall | Umsatzsteuergesetz Art. 55 |
| E-Rechnung mit zu niedrig angegebenem Wert | 100 %; 200 % im Wiederholungsfall | Umsatzsteuergesetz Art. 56 |
| Rechnung nicht über das anerkannte Gerät ausgestellt | 100 % des Rechnungsbetrags | Umsatzsteuergesetz Art. 57; Finanzgesetz Art. 268 |
| Manipulation des Geräts oder keine Meldung einer Störung innerhalb von 3 Werktagen | 3.000.000 BIF | Umsatzsteuergesetz Art. 58 |
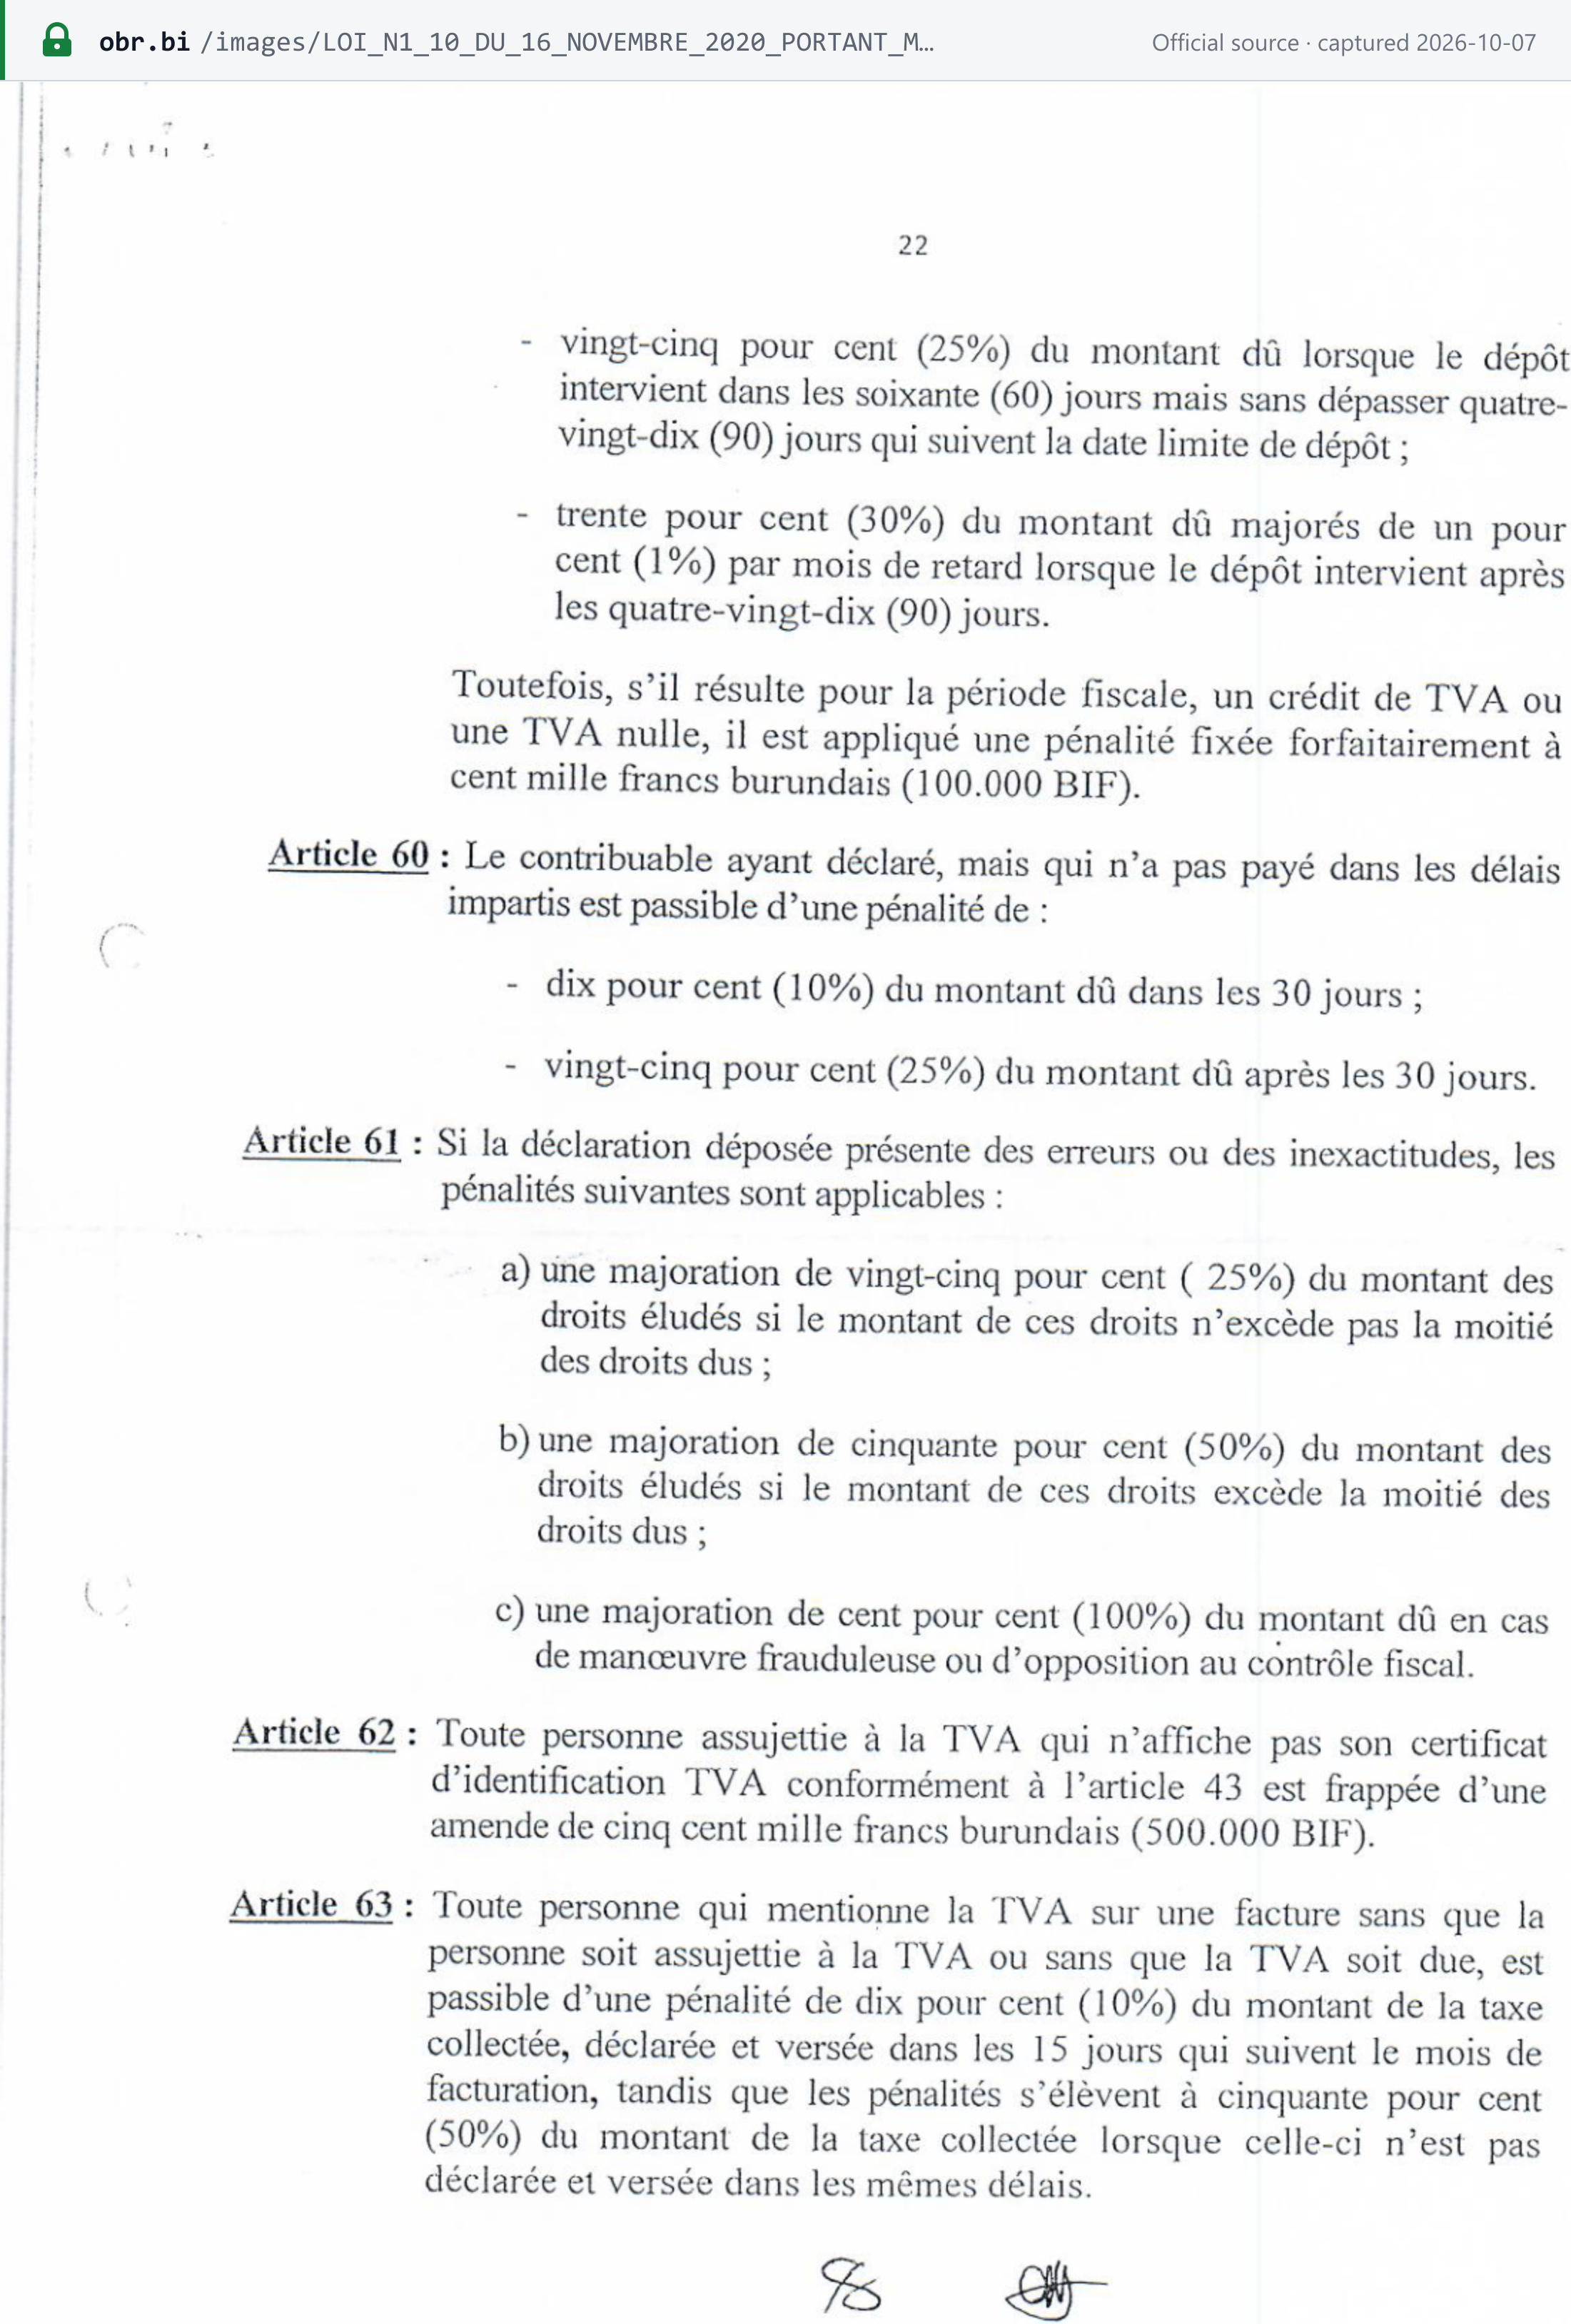
| Verspätete Umsatzsteuererklärung | 10 % (bis zu 30 Tage Verspätung) · 15 % (31–60) · 25 % (61–90) · 30 % zuzüglich 1 % pro Monat (über 90). Pauschal 100.000 BIF, wenn die Erklärung ein Guthaben oder null ausweist | Umsatzsteuergesetz Art. 59 |
| Verspätete Zahlung erklärter Umsatzsteuer | 10 % innerhalb von 30 Tagen; danach 25 % | Umsatzsteuergesetz Art. 60 |
| Fehler in der Erklärung | +25 % (Fehler bis zur Hälfte der geschuldeten Steuer) · +50 % (mehr als die Hälfte) · +100 % (Betrug oder Behinderung) | Umsatzsteuergesetz Art. 61 |
| Registrierungsbescheinigung nicht ausgehängt | 500.000 BIF | Umsatzsteuergesetz Art. 62 |
| Ausweis von Umsatzsteuer auf einer Rechnung durch eine nicht registrierte oder nicht steuerpflichtige Person | 10 %, wenn innerhalb von 15 Tagen nach dem Monat der Rechnungsstellung erklärt und gezahlt; sonst 50 % | Umsatzsteuergesetz Art. 63 |
| Sonstige Verfahrensverstöße (LPF Art. 129 Nr. 1–9) | 100.000 BIF (kleine und Kleinst-Steuerpflichtige) · 300.000 BIF (mittlere) · 600.000 BIF (große) · 100.000 BIF (Nichtunternehmer) | LPF Art. 130 |
| Lieferung ohne Rechnung nach dem offiziellen Muster (Art. 129 Nr. 10) | 20 % des Werts der Waren oder Dienstleistungen | LPF Art. 130 |
| Verspätete Zahlung (allgemein) | 10 % | LPF Art. 131 |
| Zu niedrige Steuerschätzung | 5 %, 10 %, 20 % oder 50 %, nach Stufen | LPF Art. 132 |
| Schätzungsveranlagung | 75 % | LPF Art. 133 |
| Verzugszinsen | Der am ersten Tag jedes Geschäftsjahres durch Ministerialverordnung festgelegte Satz zuzüglich 1,5 Prozentpunkten; einfache Zinsen, monatlich, wobei angefangene Monate voll zählen | LPF Art. 126 |
Der Zinssatz für 2026/2027 wird durch Ministerialverordnung festgelegt, nicht durch die LPF selbst (Stand 07.10.2026). Das Finanzgesetz 2026/2027 schließt zudem Erlass oder Ratenzahlung für vereinnahmte oder einbehaltene Steuern aus (Art. 263). Es führt eine außerordentliche Betrugsprüfung ein, deren Veranlagung sofort vollstreckbar ist (Art. 102), und sieht eine dreijährige Frist für Nachveranlagungen vor (Art. 251). [3]
Häufig gestellte Fragen
Unser Lieferant hat uns eine Rechnung auf Papier oder als Tabellenkalkulation ausgestellt. Können wir die Umsatzsteuer in Burundi trotzdem abziehen?
Nicht für 2026/2027. Nach Artikel 99 des Finanzgesetzes 2026/2027 kann die Umsatzsteuer nur abgezogen oder erstattet werden, wenn sie auf einer elektronischen Rechnung ausgewiesen ist, die bei ihrer Ausstellung an das Electronic Billing Management System (EBMS) des OBR übermittelt wurde; eine Rechnung über 500.000 BIF muss zudem über eine Bank- oder elektronische Zahlung nachvollziehbar sein. Artikel 268 ergänzt, dass auch eine Aufwendung auf einer Rechnung, die bei ihrer Ausstellung nicht an EBMS übermittelt wurde, steuerlich nicht abzugsfähig ist. [3]
Unser Umsatz liegt unter 25 Millionen BIF. Können wir in Burundi trotzdem umsatzsteuerpflichtig sein?
Ja. Nach Artikel 271 des Finanzgesetzes 2026/2027 wird ein Steuerpflichtiger, dessen inländische Einkäufe und/oder Einfuhren in einem Geschäftsjahr 50.000.000 BIF übersteigen, automatisch umsatzsteuerpflichtig und fällt in die Kategorie der mittleren oder großen Steuerpflichtigen, wobei der Wert von Investitionen und persönlichen Gegenständen außer Betracht bleibt. Dasselbe gilt für einen Steuerpflichtigen mit einem Lagerbestand an Rohstoffen, Fertig- oder Halbfertigerzeugnissen oder Handelswaren im Wert von mehr als 50.000.000 BIF. [3]
Wir haben gegen die Entscheidung des OBR, dass wir umsatzsteuerpflichtig sind, Einspruch eingelegt. Müssen wir während des laufenden Einspruchs Umsatzsteuer berechnen?
Ja. In einer Mitteilung vom 24. Juli 2026 teilte das OBR Steuerpflichtigen, die ihre Umsatzsteuerpflicht für 2026/2027 angefochten haben, mit, dass sie trotz des Einspruchs weiterhin verpflichtet sind, Umsatzsteuer in Rechnung zu stellen, zu erklären und zu zahlen. Dieselbe Mitteilung erinnert daran, dass die Umsatzsteuer spätestens am 15. des auf den Monat der Rechnungsstellung folgenden Monats erklärt und gezahlt wird. [5]
Ein ausländisches Unternehmen verkauft uns Software oder Beratungsleistungen. Wer zahlt die burundische Umsatzsteuer?
Der burundische Kunde. Nach Artikel 54 des Umsatzsteuergesetzes muss der Leistungsempfänger, wenn ein Gebietsfremder ohne Vertreter in Burundi Dienstleistungen erbringt, die als in Burundi erbracht gelten, die Umsatzsteuer einbehalten und an die Steuerverwaltung abführen, unabhängig davon, ob er umsatzsteuerlich registriert ist, und unabhängig vom Betrag. Elektronische und Telekommunikationsdienstleistungen, die in Burundi initiiert, verbraucht oder genutzt werden, gelten als dort erbracht (Artikel 9). [1]
Warum können wir unser Vorsteuerguthaben nicht mehr vortragen?
Ein Guthaben, dessen Erstattung nicht im Monat nach dem dritten aufeinanderfolgenden Guthabenzeitraum beantragt wird, kann nicht mehr auf spätere Zeiträume vorgetragen werden. Das Guthaben selbst geht nicht verloren: Artikel 101 des Finanzgesetzes 2026/2027 erhält das Recht, seine Erstattung zu beantragen, vorbehaltlich der Dreijahresfrist nach Artikel 33 des Umsatzsteuergesetzes. Das OBR wendet das Vortragsverbot seit dem 1. Januar 2025 auf Grundlage von Artikel 72 der Loi n°1/27 vom 30. Dezember 2024 an, und Artikel 101 bestätigt es. Unabhängig davon ist die Umsatzsteuer auf Unterkunft, Empfänge, Mahlzeiten und Reisen nie abzugsfähig (Artikel 21 des Umsatzsteuergesetzes), und ab dem 1. Juli 2026 gilt dies auch für die Umsatzsteuer auf Lieferantenrechnungen, die nicht an EBMS übermittelt wurden. [3] [10]
Was ist zu tun, wenn unser E-Rechnungsgerät ausfällt?
Melden Sie die Störung innerhalb von drei Werktagen an das OBR: Artikel 58 des Umsatzsteuergesetzes sieht eine Geldbuße von 3.000.000 BIF vor, wenn ein Steuerpflichtiger dies unterlässt oder das Gerät vorsätzlich manipuliert. Die E-Rechnungs-FAQ des OBR erlaubt während eines Ausfalls manuelle Rechnungen, sofern das OBR sofort informiert wird und die Rechnungen anschließend in das System eingegeben werden. [1] [7]
Wichtige Websites
Zum Stand 07.10.2026 liefern die HTML-Seiten des OBR einen Fehler. Die unten aufgeführten PDF-Links werden geladen; die Portallinks dienen nur der Orientierung.
| Website | Zweck |
|---|---|
| OBR — Office Burundais des Recettes | Startseite der Steuerbehörde (HTML-Seiten derzeit fehlerhaft) |
| Umutangakori-Portal | Elektronische Erklärung und Zahlung der Umsatzsteuer und anderer Steuern (verpflichtend für große und mittlere Steuerpflichtige) |
| OBR — Registrierung von Steuerpflichtigen | Informationen zur NIF-Registrierung |
| OBR — Handbuch der Registrierungsverfahren (PDF) | Registrierungsverfahren und Unterlagenlisten aus der Zeit vor e-KORI |
| OBR — e-KORI | Online-Registrierung der NIF und die öffentliche Prüfung „Contrôle de NIF en ligne“ |
| easybusiness.bi (Burundi Development Agency) | One-Stop-Shop für die Unternehmensregistrierung; die steuerliche Registrierung geht danach an e-KORI über |
| OBR — EBMS | E-Rechnungssystem: Rechtsvorschriften, Anbindungsleitfaden, FAQ, Verfahren bei Geräteausfall |
| OBR — Offizielles Rechnungsmuster, Französisch (PDF) · Kirundi (PDF) | Das vom OBR vorgeschriebene Rechnungslayout |
| OBR — Prüfung von Dokumenten | Bisherige Prüfung vom OBR ausgestellter Dokumente mit der Option „NIF contribuable“; e-KORI bietet nun ebenfalls eine Dokumentenprüfung an („Contrôle des documents émis par l'OBR“) |
| OBR — Steuerformulare | Erklärungs- und Registrierungsformulare |
| OBR — Gesetze und Verordnungen · Verordnungen (Ordonnances) | Rechtstexte, einschließlich Ministerialverordnungen |
| OBR — ASYCUDA World | Zollanmeldungen und Einfuhrumsatzsteuer |
Das OBR betreibt außerdem eine kostenlose Hotline unter 500 (FAQ des OBR, F14). [14] Für die E-Rechnung nennt die E-Rechnungs-FAQ des OBR die Telefonnummer 22 28 24 59 und facturation.electronique@obr.gov.bi. Es gibt kein offizielles Tool zur Abfrage von Steuersätzen; die Sätze stehen in Art. 19 des Umsatzsteuergesetzes und im Finanzgesetz.
Aktuelle Änderungen
- 24.07.2026 — Mitteilung des OBR: Ein Einspruch gegen die Umsatzsteuerpflicht nach Artikel 271 setzt die Pflicht nicht aus, Umsatzsteuer in Rechnung zu stellen, zu erklären und zu zahlen; diese ist bis zum 15. des Folgemonats fällig. (OBR)
- 01.07.2026 — Pflichtregistrierung für die Umsatzsteuer ab einem steuerpflichtigen Umsatz von 25.000.000 BIF in einem Geschäftsjahr, freiwillig ab 5.000.000 BIF, sowie automatische Steuerpflicht, wenn Einkäufe, Einfuhren oder Lagerbestand 50.000.000 BIF übersteigen (Finanzgesetz 2026/2027 Art. 271). (OBR) — siehe Ereignis
- 01.07.2026 — Zucker wird zum Satz von 10 % besteuert, seine Verbrauchsteuer wird abgeschafft (Finanzgesetz Art. 90). (OBR) — siehe Ereignis
- 01.07.2026 — Vorsteuer nur auf Rechnungen abzugsfähig, die bei Ausstellung an EBMS übermittelt werden, mit Bank- oder elektronischer Rückverfolgbarkeit über 500.000 BIF; Einführer müssen ein anerkanntes E-Rechnungssystem haben (Finanzgesetz Art. 99–100). (OBR) — siehe Ereignis
- 01.07.2026 — Pflicht zur Verwendung eines E-Rechnungsgeräts auf alle ausgeweitet, die eine vereinfachte oder vollständige Buchführung führen; Aufwendungen auf Rechnungen ohne EBMS-Übermittlung nicht abzugsfähig (Finanzgesetz Art. 268). (OBR)
- 01.07.2026 — Finanzgesetz Art. 98 und 101 bestätigen die Ist-Versteuerung für Lieferanten des Staates und das Verbot, Umsatzsteuerguthaben vorzutragen, deren Erstattung nach drei Guthabenzeiträumen nicht beantragt wurde (in Kraft seit dem 1. Januar 2025); das Recht, die Erstattung zu beantragen, bleibt bestehen. (OBR) — siehe Ereignis
Die vollständige Chronologie finden Sie unter Steueränderungen in Burundi auf Lookuptax.
Referenzlinks
- OBR — Loi n°1/10 du 16 novembre 2020 portant modification de la Loi n°1/12 du 29 juillet 2013 relative à la TVA (Umsatzsteuergesetz, gescanntes PDF)
- OBR — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (gescanntes PDF)
- OBR — Loi de finances 2026/2027, Loi n°1/10 du 30 juin 2026 (Finanzgesetz, gescanntes PDF)
- OBR — Format Facture TVA (offizielles Rechnungsmuster, aktuelle Fassung)
- OBR — Communiqué aux contribuables, 24. Juli 2026 (Einsprüche gegen die Umsatzsteuerpflicht, Fälligkeit)
- OBR — Manuel des procédures d'immatriculation des contribuables
- OBR — Foire aux questions, facturation électronique (15. September 2022) — archivierte Kopie
- OBR — Rechnungsmuster auf Kirundi
- OBR — Communiqué aux contribuables zu EBMS, mit der Schnittstellenspezifikation v0.1 (Januar 2022) — archivierte Kopie
- OBR — Mitteilung zu Umsatzsteuerguthaben (6. März 2025) — archivierte Kopie
- Ordonnance ministérielle n°540/1377 du 31/10/2023 zum Umutangakori-Portal — archivierte Kopie
- OBR — Mitteilung zu EBMS-Empfangsbestätigungen (22. März 2024) — archivierte Kopie
- OBR — Mitteilung an Steuerpflichtige mit eigenen E-Rechnungsgeräten (19. September 2025) — archivierte Kopie
- OBR — FAQ-Seite — archivierte Kopie (August 2026)
- OBR — FAQ e-KORI: neue Registrierungswege
Weitere Inhalte auf Lookuptax: