Chile – Leitfaden zur Umsatzsteuer (IVA)
| STECKBRIEF | |
|---|---|
| Ländercode | CL |
| Name der Steuer | Umsatzsteuer — Impuesto al Valor Agregado (IVA) |
| Steuerbehörde | Servicio de Impuestos Internos (SII) |
Überblick
Chile erhebt eine Umsatzsteuer — spanisch Impuesto al Valor Agregado (IVA) — nach Titel II der Ley sobre Impuesto a las Ventas y Servicios (LIVS), dem Decreto Ley 825 von 1974. Artikel 1 führt „un impuesto sobre las ventas y servicios, que se regirá por las normas de la presente ley“ ein. Der konsolidierte Text wird von der Biblioteca del Congreso Nacional (BCN Ley Chile) veröffentlicht. [1]
Zusatzsteuern sind keine IVA. Titel III desselben Gesetzes erhebt gesonderte Zusatz- und Sondersteuern, etwa auf Luxusgüter und Getränke. Sie werden zusätzlich zur IVA erhoben, nicht an ihrer Stelle, und sie sind keine ermäßigten IVA-Sätze (siehe Steuersätze). [1]
Behörde. Die IVA wird vom Servicio de Impuestos Internos (SII) verwaltet. Die Steuer wird an die Tesorería General de la República (TGR) gezahlt, und die Einfuhr-IVA wird vom Servicio Nacional de Aduanas (Zoll) erhoben. Verfahren, Zinsen, Sanktionen und Straftaten regelt der Código Tributario (D.L. 830 von 1974). [1] [2]
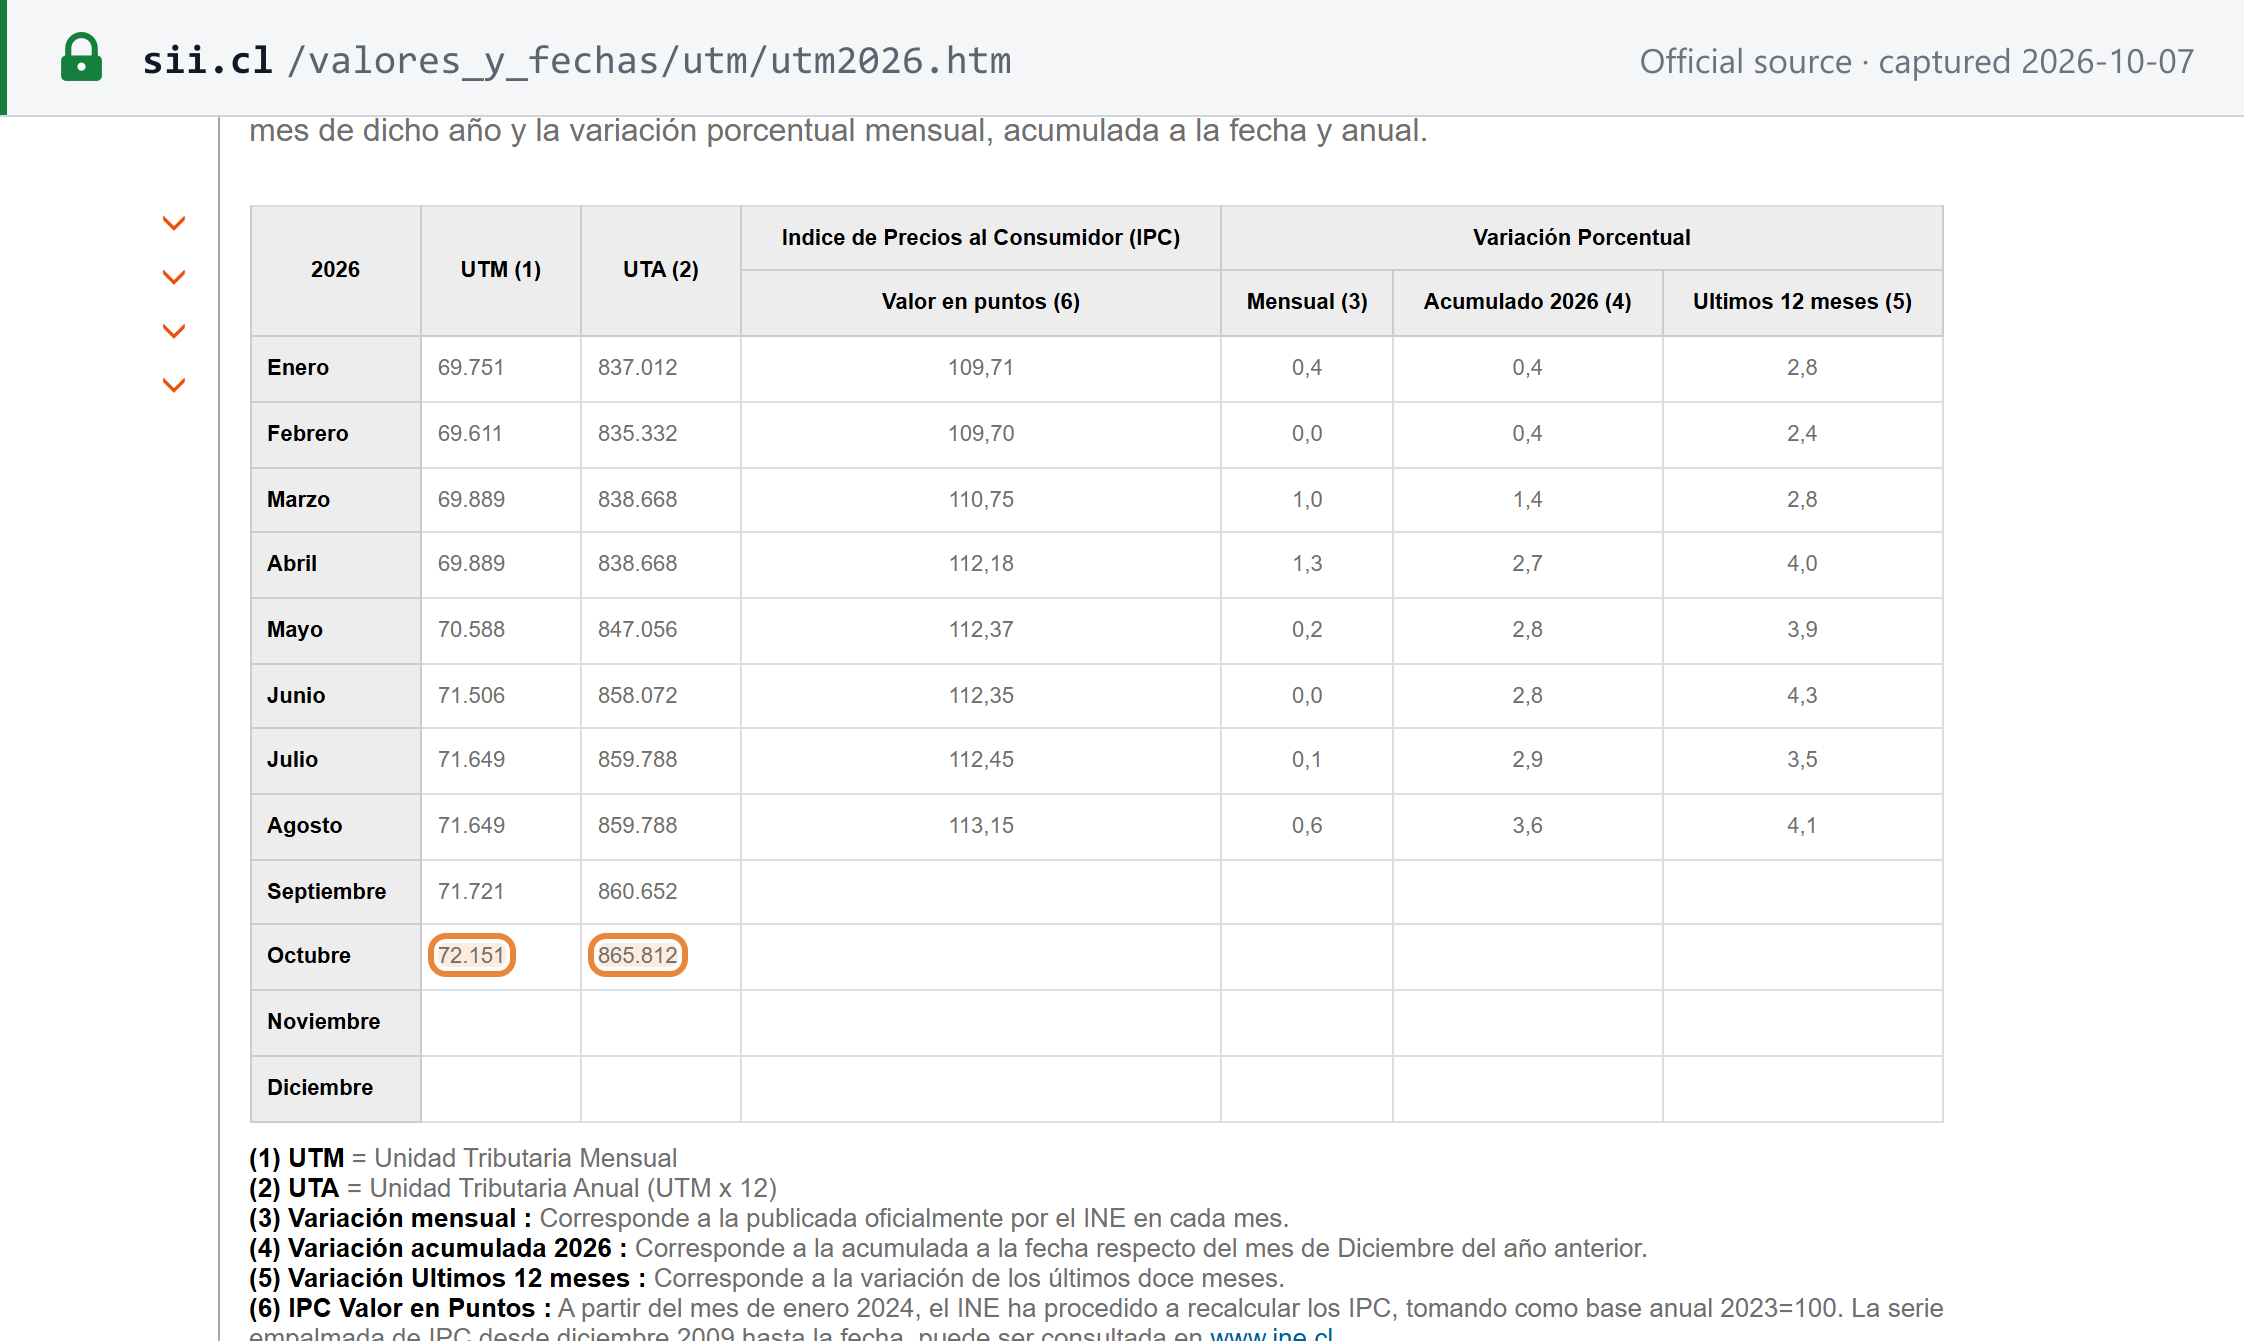
Währung und Steuerzeitraum. Beträge lauten auf chilenische Pesos (CLP). Sanktionen werden in Steuereinheiten festgesetzt: der monatlichen UTM und der jährlichen UTA. Für Oktober 2026 veröffentlicht der SII UTM = 72.151 CLP und UTA = 865.812 CLP. Der Steuerzeitraum ist der Kalendermonat: „Por ‚periodo tributario‘, un mes calendario, salvo que esta ley o la Dirección Nacional de Impuestos Internos señale otro diferente“ (LIVS Art. 2 N°5). Gebietsfremde im Regime IVA Digital können stattdessen ein Quartal wählen (siehe Grenzüberschreitende Regeln). [1] [26]
Ebenen. Die IVA ist eine einheitliche nationale Steuer. Das LIVS legt einen einzigen Steuersatz fest (Art. 14) und sieht keine regionale oder kommunale IVA vor (Stand: 07.10.2026). [1]
Ausführliches zum RUT finden Sie im Leitfaden zur chilenischen Steuer-ID (RUT) von Lookuptax. Für ein Nachbarsystem siehe den Leitfaden zur Umsatzsteuer (IVA) in Argentinien.
Registrierung
Wer sich registrieren muss
Steuerpflichtig sind Personen, die Verkäufe tätigen, Dienstleistungen erbringen oder andere nach dem LIVS steuerbare Vorgänge ausführen (Art. 3). Ein „vendedor“ ist, wer gewerbsmäßig verkauft (Art. 2 N°3). Ein „prestador de servicios“ ist jeder, der Dienstleistungen „en forma habitual o esporádica“ erbringt (Art. 2 N°4). [1]
Es gibt zwei Schritte:
- Eintragung in den RUT vor Aufnahme der Tätigkeit. Artikel 51 des LIVS: „las personas que inicien actividades susceptibles de originar impuestos de esta ley, deberán solicitar su inscripción en el Rol Unico Tributario, antes de dar comienzo a dichas actividades.“ [1]
- Einreichung der Declaración de inicio de actividades innerhalb von zwei Monaten nach Aufnahme der Tätigkeit (Código Tributario Art. 68): „deberán presentar al Servicio, dentro de los dos meses siguientes a aquél en que comiencen sus actividades, una declaración jurada sobre dicha iniciación.“ [2]
Registrierungsschwellenwert
Keiner. Die Steuerpflicht beginnt mit dem ersten steuerbaren Vorgang (LIVS Art. 3 und 51). Das LIVS sieht keinen Umsatz- oder Wertschwellenwert für die Registrierung vor (Stand: 07.10.2026). [1]
Registrierung von Gebietsfremden
Ebenfalls kein Schwellenwert. Die Antwort hängt davon ab, wer der Kunde ist:
- Verkäufe an Nicht-Steuerpflichtige (B2C). Artikel 35 A unterstellt jeden Gebietsfremden, der Waren an Personen in Chile verkauft oder Dienstleistungen an sie erbringt, „que no sean contribuyentes de los impuestos establecidos en esta ley“, dem vereinfachten Regime (IVA Digital). Der Artikel nennt keinen Mindestbetrag, ebenso wenig das IVA-Digital-Portal des SII und dessen FAQ (Stand: 07.10.2026). [1] [4]
- Verkäufe an IVA-Steuerpflichtige (B2B). Das vereinfachte Regime gilt nicht. Bei Dienstleistungen erklärt der chilenische Kunde die IVA (siehe Ausländische Unternehmen, die nach Chile verkaufen).
- Mit einer Niederlassung in Chile. Eine Agentur oder Betriebsstätte eines ausländischen Rechtsträgers trägt sich in den RUT ein und erklärt den Inicio de actividades auf dem regulären Weg (siehe So registrieren Sie sich).
Die Registrierung für IVA Digital erfolgt online unter sii.cl/vat über ein zweisprachiges Formular: [5] [3]
- Nach der E-Mail-Verifizierung vergibt der SII eine User Number, keinen RUT: „After verification, a Tax ID Number called User Number will be sent which will enable the business to create a password.“
- Kein chilenischer Vertreter ist erforderlich: „Is it necessary for the company to have a contact person in Chile? No. It is enough for the company to register an official contact at the time of Registration.“
- Die Währung (USD, EUR oder CLP) und der Erklärungszeitraum (monatlich oder vierteljährlich) werden bei der Registrierung gewählt. Laut Portal muss jede Änderung „deberá ser solicitado entre el 21 de enero y el 31 de enero de cada año“ (jedes Jahr zwischen dem 21. und 31. Januar beantragt werden).
Steueridentifikationsnummer
Die Registrierungsnummer ist der RUT (Rol Único Tributario): eine Zahl, gefolgt von einer Prüfziffer. Die Musterrechnung des SII druckt ihn mit Tausendertrennzeichen und einer per Bindestrich abgetrennten Prüfziffer, zum Beispiel „R.U.T.: 69.507.000-4“ (ein Test-RUT des SII). Das Druckhandbuch des SII verlangt den RUT des Ausstellers „con separador de miles“. [10]
| Kennung | Format | Wer sie hat |
|---|---|---|
| RUT | Ziffern + Bindestrich + Prüfziffer, z. B. 69.507.000-4 | Gebietsansässige, chilenische Rechtsträger, Agenturen und Betriebsstätten |
| IVA Digital User Number | Numerisch, vom SII vergeben | Gebietsfremde im vereinfachten Regime |
Den Prüfziffernalgorithmus und das Verhältnis des RUT zur persönlichen RUN behandelt der Leitfaden zur chilenischen Steuer-ID (RUT) von Lookuptax. Zur Prüfung einer Nummer siehe wie man einen RUT in Chile überprüft oder verwenden Sie den chilenischen RUT-Validator von Lookuptax.
So registrieren Sie sich
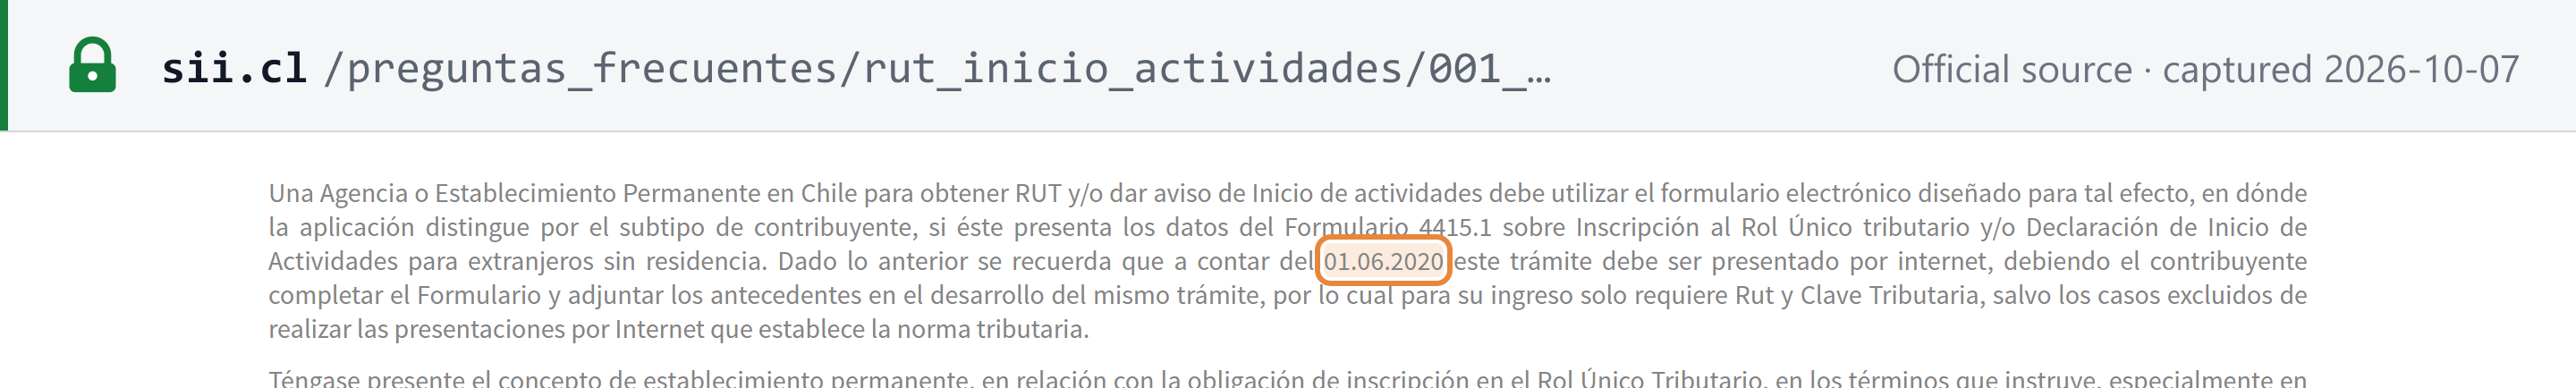
- Formular und Kanal. Für die RUT-Eintragung und den Inicio de actividades wird das Formulario 4415 verwendet. Laut SII „debe ser presentado por internet“ das Verfahren seit dem 1. Juni 2020 mit RUT und Clave Tributaria, ausgenommen gesetzlich ausgeschlossene Fälle. [31] [7]
- Ausländische Agenturen und Niederlassungen. Diese verwenden dasselbe elektronische Formular, das die Daten des Formulario 4415.1 erhebt, der Fassung für „extranjeros sin residencia“. Die FAQ des SII wurde am 04.06.2026 aktualisiert. [7]
- Bearbeitungszeit. Die Registrierungsseiten des SII nennen keine Bearbeitungszeit (Stand: 07.10.2026).
Freiwillige Registrierung
Nicht anwendbar. Es gibt keinen freiwilligen Weg, weil es keinen Schwellenwert gibt, den man unterschreiten könnte: Jeder, der eine steuerbare Tätigkeit aufnimmt, muss sich eintragen (LIVS Art. 51; Código Tributario Art. 68). [1]
Abmeldung
- Término de giro. Ein Steuerpflichtiger, der seine Tätigkeit einstellt, muss dies dem SII „a través de la carpeta tributaria electrónica del contribuyente“ mitteilen, eine Schlussbilanz beifügen und die Steuer „dentro de los dos meses siguientes a la fecha de término de su giro o de sus actividades“ zahlen (Código Tributario Art. 69). [2]
- Durch den SII. Der SII kann den Término de giro auch selbst erklären. Die SII-Resolution 117 vom 2. September 2026 tat dies für Steuerpflichtige mit 36 oder mehr Steuerzeiträumen ohne Umsätze, gestützt auf den letzten Absatz von Artikel 69. [29]
Gruppenregistrierung
Nicht verfügbar. Das LIVS enthält keine Vorschrift zur umsatzsteuerlichen Organschaft (Stand: 07.10.2026). [1]
Steuersätze
| Steuersatz | Gilt für | Gültig |
|---|---|---|
| 19 % (Regelsatz und einziger IVA-Satz) | Alle steuerbaren Verkäufe, Dienstleistungen und Einfuhren | Seit dem 1. Oktober 2003 (Ley 19.888); LIVS Art. 14 |
| Steuerbefreit mit Vorsteuererstattung | Ausfuhren von Waren (Art. 12 D) und vom Zoll als Ausfuhr eingestufte Dienstleistungen (Art. 12 E N°16) | Siehe Steuerbefreiungen |
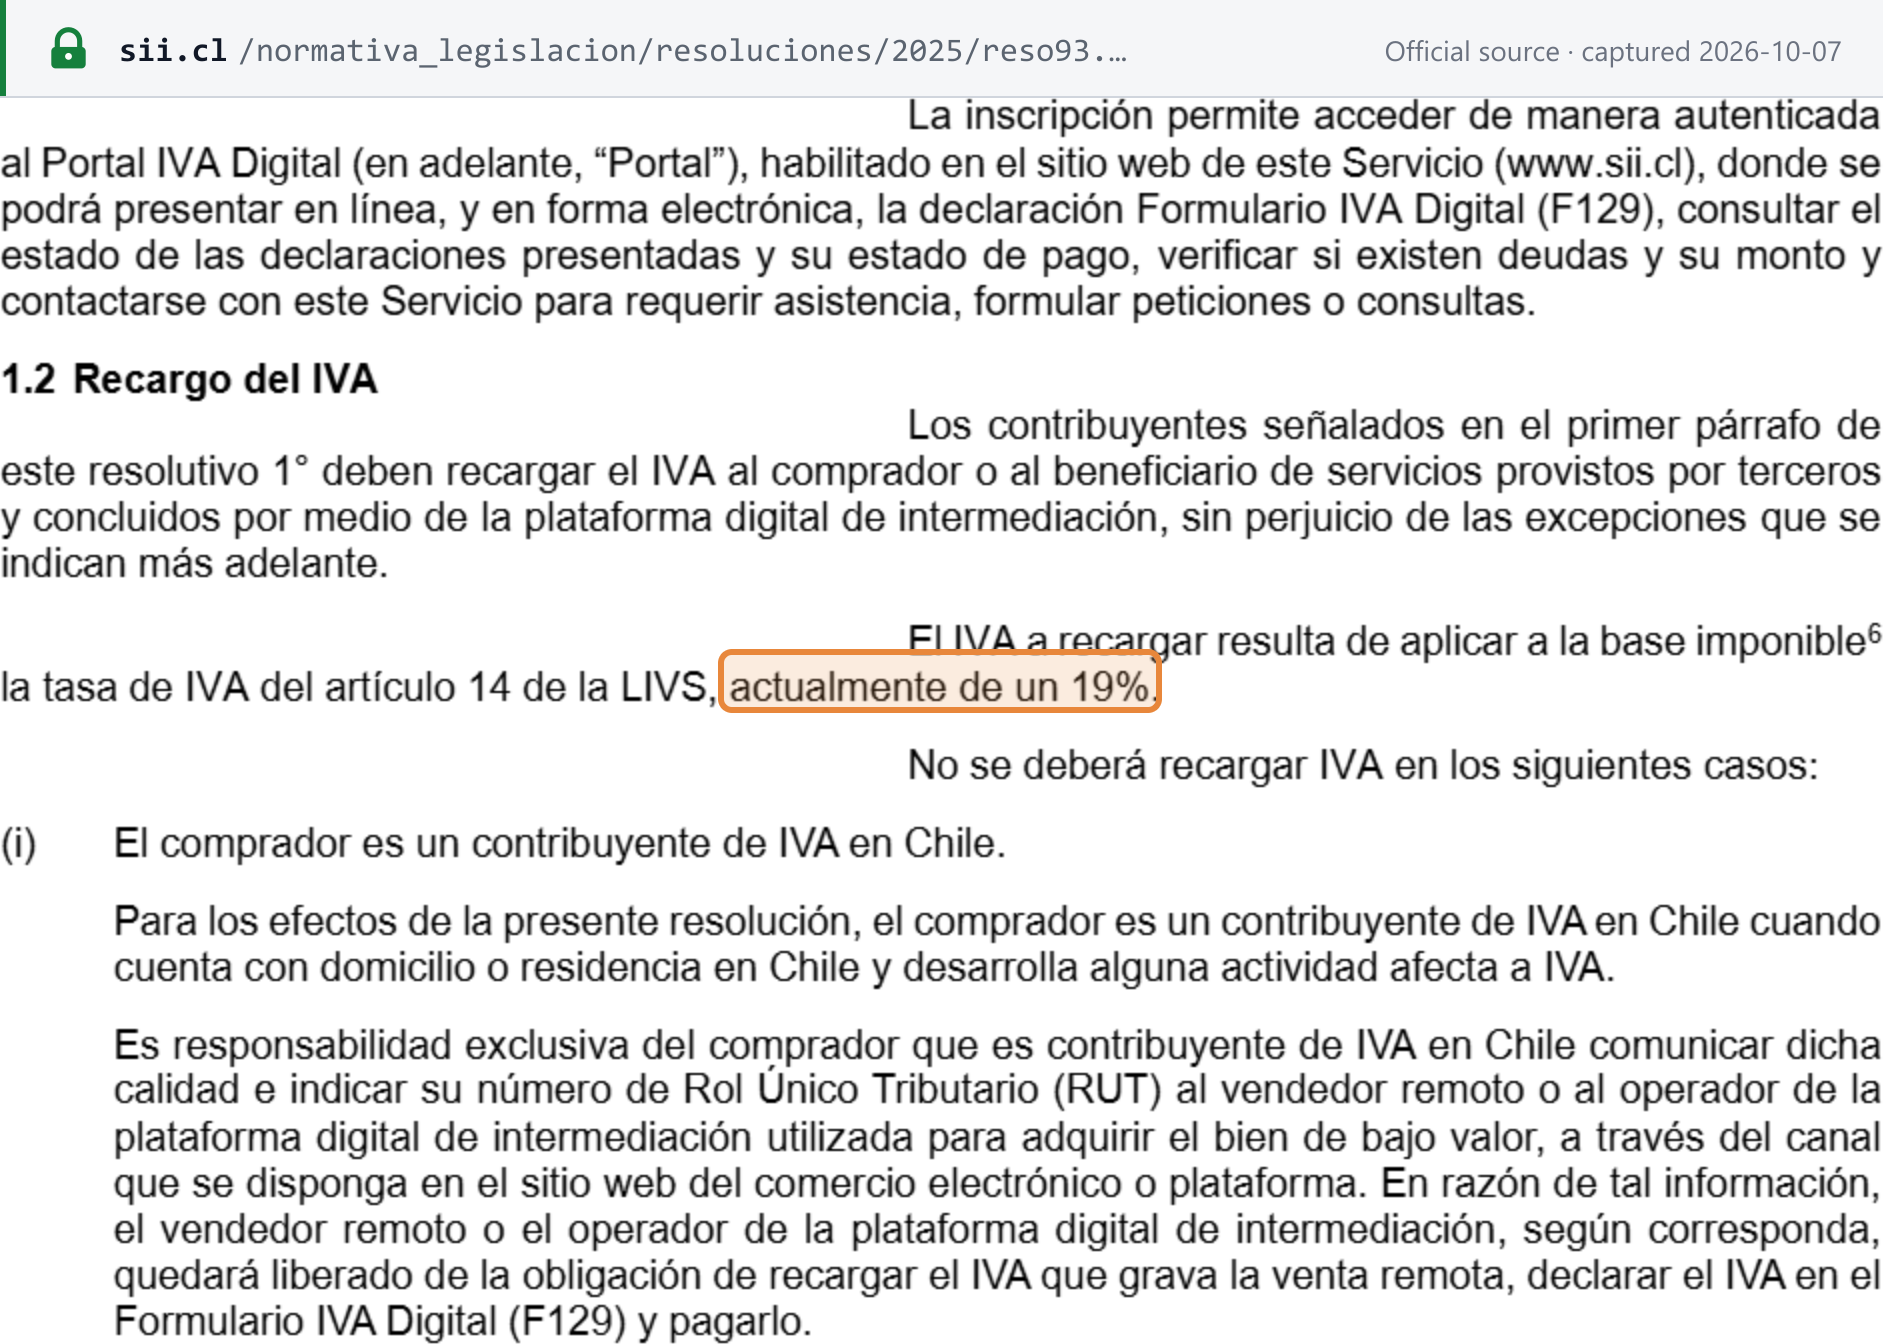
Artikel 14 des LIVS: „Los contribuyentes afectos a las disposiciones del presente Título pagarán el impuesto con una tasa de 19% sobre la base imponible.“ [1] Der SII legt denselben Wert zugrunde: In der Resolution 93 von 2025 beschreibt er den Steuersatz nach Artikel 14 als „actualmente de un 19%“. [13]
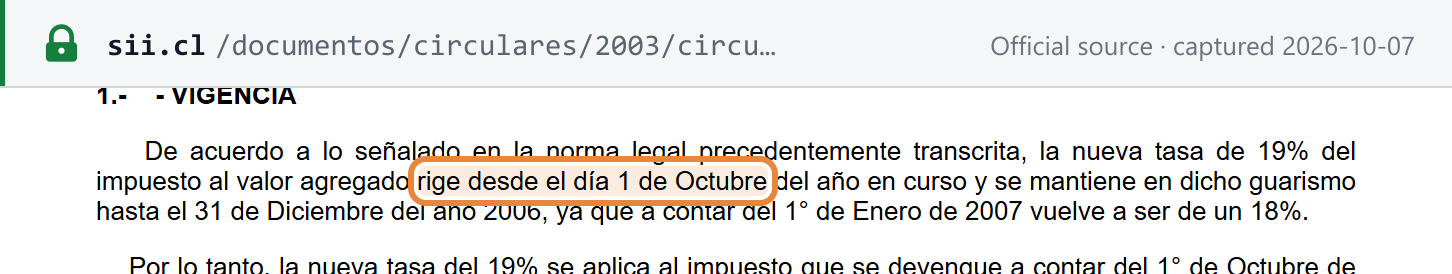
Regelsatz — 19 %. Der Steuersatz stieg mit der Ley 19.888 (Diario Oficial, 13. August 2003) auf 19 %. SII-Circular 47 vom 12. September 2003: „la nueva tasa de 19% del impuesto al valor agregado rige desde el día 1 de Octubre del año en curso“. Die Ley 19.888 sah ursprünglich eine Rückkehr zu 18 % ab dem 1. Januar 2007 vor. Der geltende Artikel 14 legt 19 % ohne Enddatum fest. [8] [1]
Kein ermäßigter Satz und kein Nullsatz. Artikel 14 legt einen einzigen Steuersatz fest, und das LIVS sieht – abgesehen von Ersatzregimen – keinen anderen IVA-Satz vor (Stand: 07.10.2026). Ausfuhren sind steuerbefreit mit Erstattung der Vorsteuer (Art. 12 D in Verbindung mit Art. 36) und wirken daher in der Praxis wie ein Nullsatz. [1]
Zusatzsteuern neben der IVA. Titel III erhebt gesonderte Steuern, die zusätzlich zu den 19 % anfallen. Im elektronischen Dokumentformat des SII ist zum Beispiel der Steuercode 23 die „IMPUESTO ADICIONAL Art 37 Letras a, b, c“ mit einer „Tasa del 15%“ auf Gegenstände aus Gold, Platin und Elfenbein, Schmuck und Edelsteine sowie edle Pelze. Diese Steuern sind keine ermäßigten IVA-Sätze; sie sind in Titel III des LIVS geregelt. [9]
Angekündigte künftige Steuersätze. Keine, Stand 07.10.2026: Die Resolutionen des SII aus 2026 bis einschließlich Resolution 135 vom 2. Oktober 2026 enthalten keine Satzänderung. [29]
Für Chile im Vergleich mit anderen Ländern siehe die weltweite Steuersatztabelle und die Tabelle der USt-Registrierungsschwellenwerte von Lookuptax.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhr von Waren. Einfuhren sind steuerbar, „tengan o no el carácter de habituales“ (Art. 8 a), und der Einführer ist Steuerschuldner (Art. 11 a). Bemessungsgrundlage ist der Zollwert oder, falls dieser fehlt, der CIF-Wert, zuzüglich Zöllen (Art. 16 a). Der Zoll erhebt die IVA: „Las Aduanas no autorizarán el retiro de los bienes del recinto aduanero sin que se les acredite previamente la cancelación del respectivo tributo“ (Art. 9 b). [1]
- Fernverkauf von Waren mit geringem Wert (500 USD oder weniger), seit dem 25. Oktober 2025. Im Ausland befindliche Waren, die von einer Person, die kein IVA-Steuerpflichtiger ist, aus der Ferne bei einem Gebietsfremden gekauft werden, gelten als in Chile belegen, wenn sie für Chile bestimmt sind und ihr Preis einschließlich Nebenkosten „no exceda de USD 500 o su equivalente en moneda nacional“ (Art. 4). Der Verkäufer oder die Plattform berechnet die IVA über IVA Digital. Die Einfuhr selbst ist dann von IVA und Zöllen befreit, sofern die IVA „fue efectivamente cobrado por el vendedor o plataforma digital“ (Art. 12 B N°18). [1]
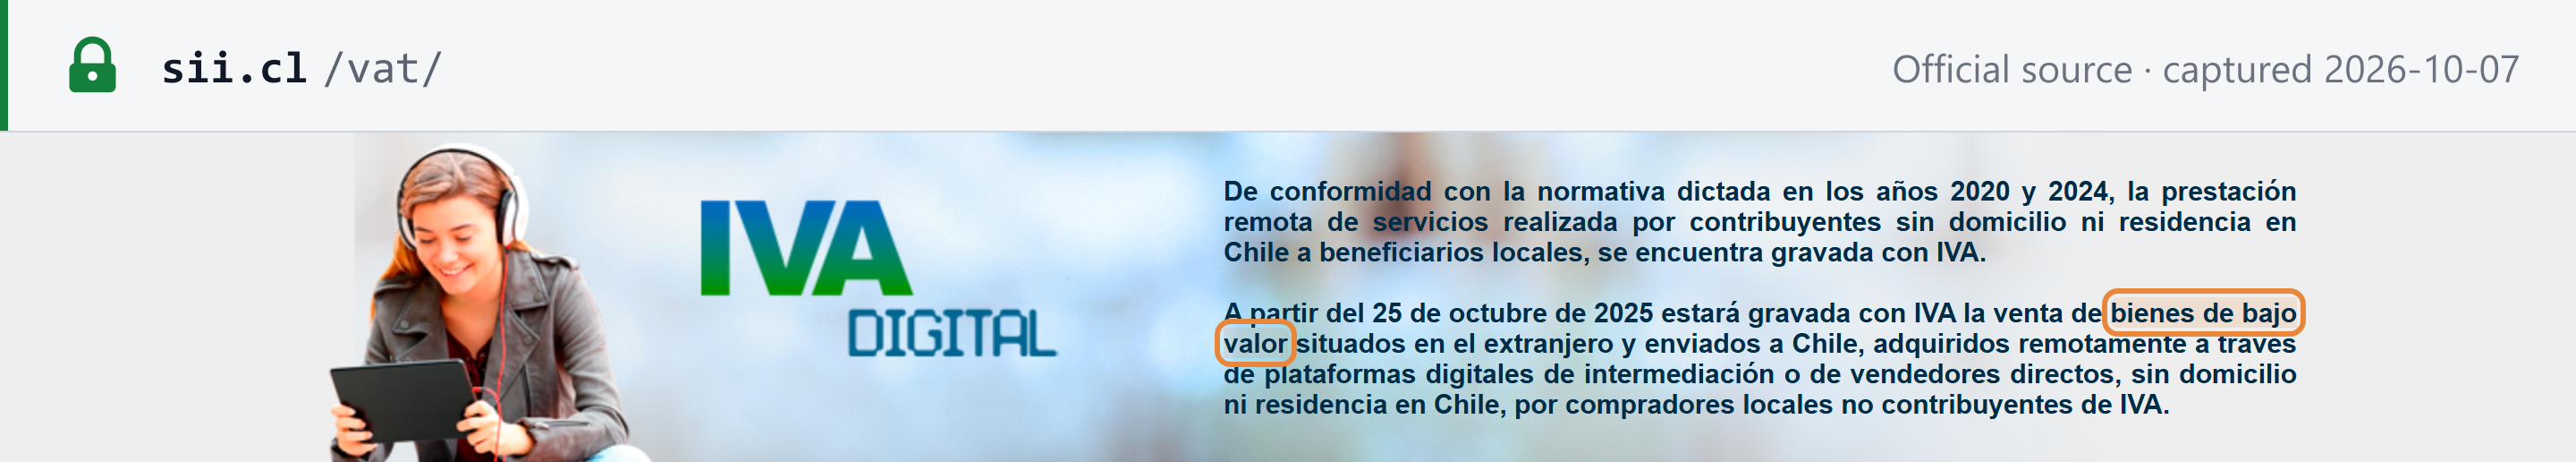
- Beginn. Das SII-Portal kündigte an, dass ab dem 25. Oktober 2025 IVA auf Verkäufe von im Ausland befindlichen und nach Chile versandten Waren mit geringem Wert anfällt, die aus der Ferne über digitale Vermittlungsplattformen oder bei Direktverkäufern ohne Sitz oder Wohnsitz in Chile gekauft werden. [3]
- Pro Artikel. Die SII-Resolution 84 vom 10. Juli 2025 wendet die Obergrenze von 500 USD auf „el precio del artículo o ítem, individualmente considerado“ an, einschließlich der für diesen Artikel berechneten Versand-, Versicherungs- und Verpackungskosten. Sie verpflichtet außerdem Plattformen und Weiterversandunternehmen zur Registrierung. [12]
- Ausfuhren. Ausgeführte Waren sind steuerbefreit (Art. 12 D), und Exporteure erhalten die Vorsteuer für ihre Exporttätigkeit erstattet (Art. 36): „Los exportadores tendrán derecho a recuperar el impuesto de este Título que se les hubiere recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación.“ Dienstleistungen an Gebietsfremde sind nur steuerbefreit, „siempre que el Servicio Nacional de Aduanas califique dichos servicios como exportación“ (Art. 12 E N°16). [1]
- Reverse Charge bei eingeführten Dienstleistungen. Ein chilenischer IVA-Steuerpflichtiger, der eine Dienstleistung von einem im Ausland ansässigen Anbieter erhält, ist selbst Steuerschuldner (Art. 11 e). Siehe die Erklärung zur Umkehrung der Steuerschuldnerschaft von Lookuptax. [1]
Digitale Produkte und Dienstleistungen
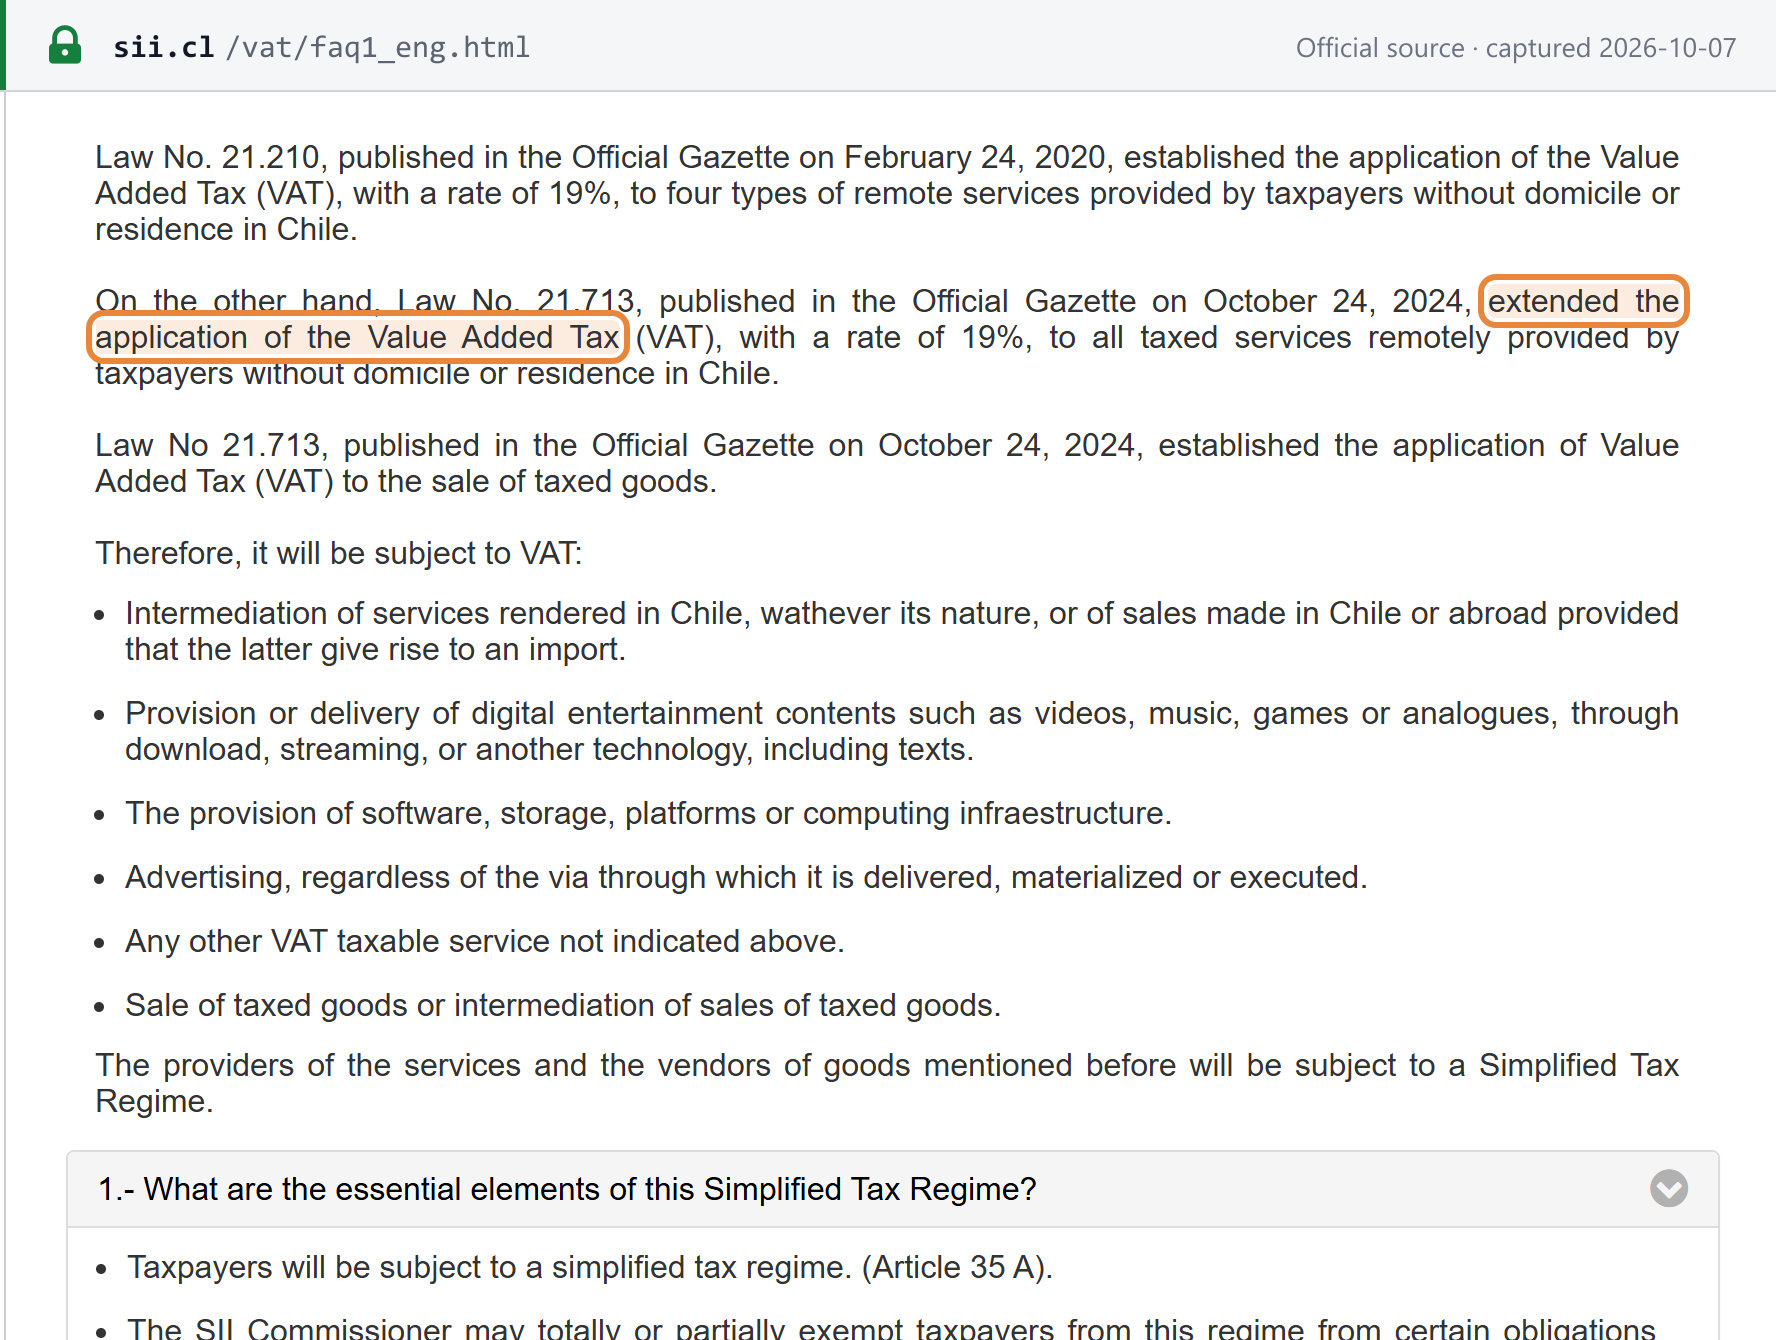
- Anwendungsbereich. Die Ley 21.210 (Diario Oficial, 24. Februar 2020) unterwarf vier Arten von Fernleistungen gebietsfremder Anbieter dem Satz von 19 %: Vermittlung, digitale Unterhaltung, Software, Speicher- und IT-Infrastruktur sowie Werbung. Die Ley 21.713 (Diario Oficial, 24. Oktober 2024) dehnte die Steuer auf alle steuerbaren Dienstleistungen aus, die Gebietsfremde aus der Ferne erbringen, sowie auf Verkäufe steuerbarer Waren. Der SII: „Law No. 21.713, published in the Official Gazette on October 24, 2024, extended the application of the Value Added Tax (VAT), with a rate of 19%, to all taxed services remotely provided by taxpayers without domicile or residence in Chile.“ Das Portal datiert die Regel für alle Dienstleistungen auf November 2024 und die Regel für Waren auf den 25. Oktober 2025. [4] [3]
- Schwellenwert. Keiner (siehe Registrierung von Gebietsfremden).
- Regeln des Regimes. Das vereinfachte Regime gewährt keinen Vorsteuerabzug, und die Anbieter stellen keine Steuerdokumente aus: Sie „no tendrán derecho a crédito fiscal y se encontrarán liberados de la obligación de emitir documentos tributarios por sus operaciones“ (Art. 35 C). Der Zeitraum ist „un periodo de uno o tres meses seguidos, a elección del contribuyente“ (Art. 35 D). Die Anbieter erklären und zahlen „hasta el día 20 del primer mes siguiente“ (Art. 35 E) mit dem Formulario 129. [1]
- Zahlung. Die Zahlung kann in USD, EUR oder CLP erfolgen. Zahlungen in Fremdwährung laufen über SWIFT: „In code 70, the User Number must be registered, followed by the name of the form, tax period and Folio. For example: 556545253-F129-202006-853201533.“ Feld 71-A wird auf OUR gesetzt. Eine Erklärung kann online nicht auf einen niedrigeren Betrag berichtigt werden („you cannot amend a tax return for an amount less than previously declared“). [6]
- Nicht registrierte Anbieter. Ist ein Gebietsfremder dem vereinfachten Regime nicht beigetreten, kann der SII Kartenherausgeber und ähnliche Zahlungssysteme anweisen, die IVA auf Zahlungen an ihn zu berechnen, einzubehalten und abzuführen (Art. 3, letzter Absatz). Das IVA-Digital-Portal verlinkt eine Liste nicht registrierter ausländischer Unternehmen („Nómina Empresas Extranjeras No Inscritas“). [1] [3]
- Online-Glücksspiel. Die SII-Resolution 69 von 2026 hat Offshore-Glücksspielplattformen in IVA Digital (Formulario 129) einbezogen, einschließlich der vorangegangenen 36 Zeiträume. Siehe den Ereigniseintrag. [30]
Siehe auch die Erklärung von Lookuptax zur Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen, die nach Chile verkaufen — B2B und B2C
- B2C (an Nicht-Steuerpflichtige) — der ausländische Verkäufer registriert sich. Der Gebietsfremde registriert sich in IVA Digital und berechnet 19 % auf Fernleistungen und auf Waren mit geringem Wert von 500 USD oder weniger (Art. 35 A und 4). Er stellt keine chilenischen Steuerdokumente aus (Art. 35 C). [1]
- B2B (an IVA-Steuerpflichtige) — der Kunde erklärt die Steuer. Bei Dienstleistungen ist der chilenische Kunde Steuerschuldner: „El beneficiario del servicio que sea un contribuyente del impuesto de este Título, siempre que la prestación sea realizada por un prestador domiciliado o residente en el extranjero“ (Art. 11 e). Das vereinfachte Regime gilt nicht, weil Artikel 35 A nur Käufer erfasst, die keine Steuerpflichtigen sind. [1]
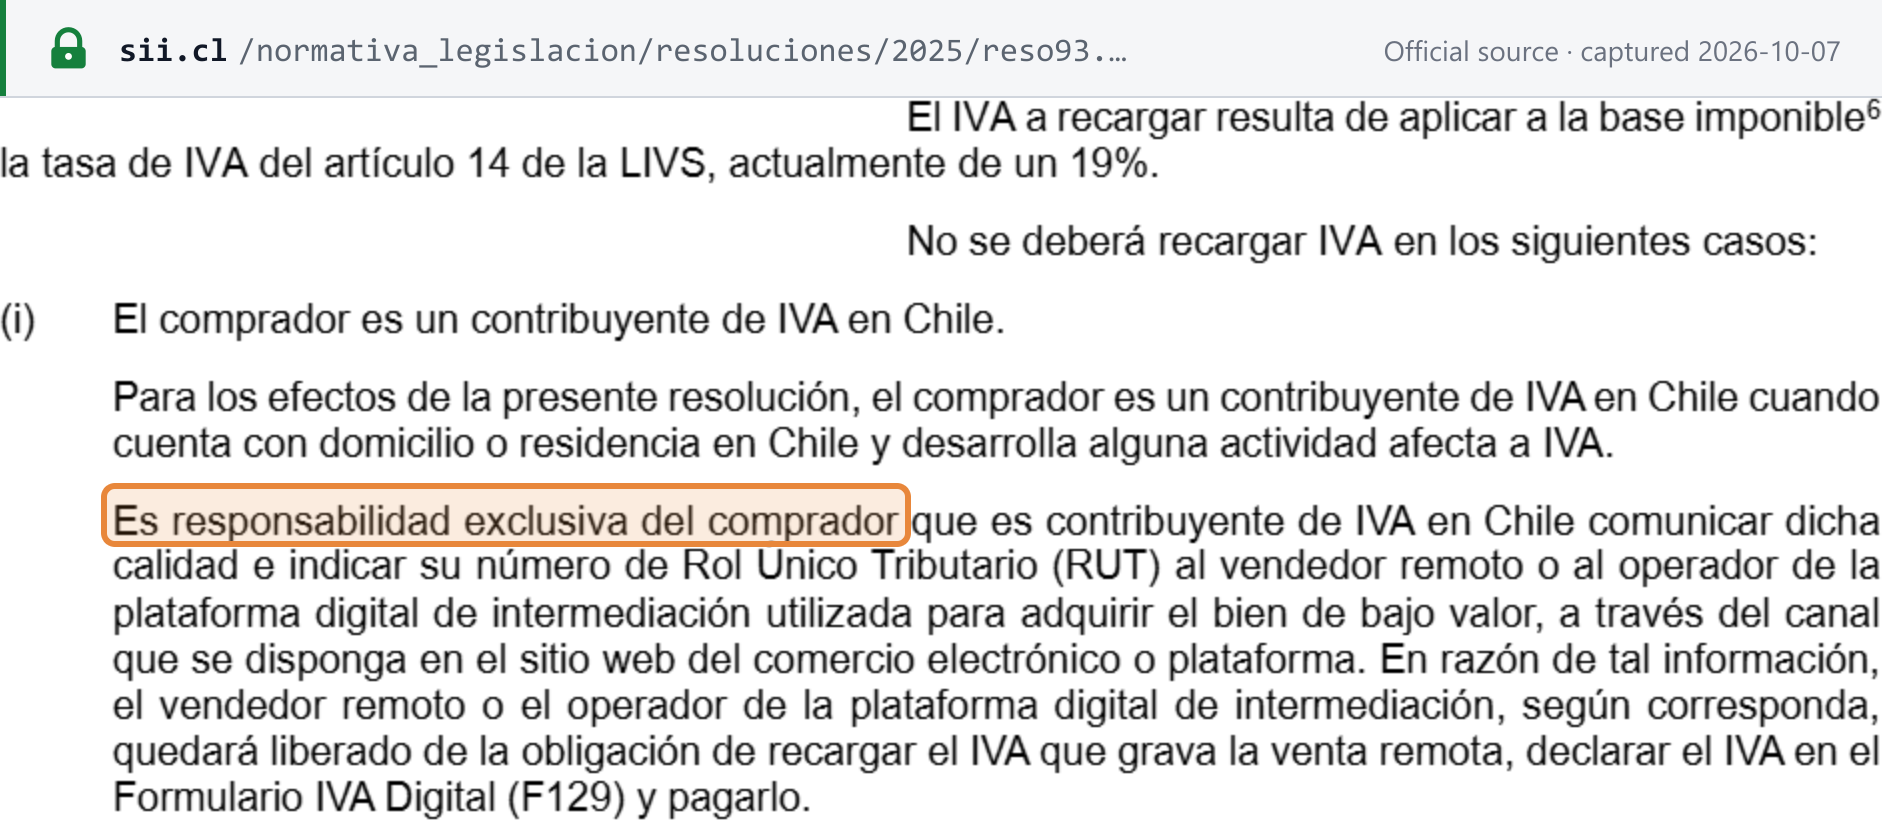
- B2B-Waren mit geringem Wert und Plattformverkäufe. SII-Resolution 93 vom 30. Juli 2025: „No se deberá recargar IVA en los siguientes casos: (i) El comprador es un contribuyente de IVA en Chile.“ Die Nachweislast für diesen Status trägt der Käufer: „Es responsabilidad exclusiva del comprador que es contribuyente de IVA en Chile comunicar dicha calidad e indicar su número de Rol Único Tributario (RUT) al vendedor remoto o al operador de la plataforma digital de intermediación utilizada para adquirir el bien de bajo valor“. [13]
- Waren über 500 USD oder in Chile gelagerte Waren. Waren oberhalb der Obergrenze werden bei der Einfuhr besteuert, mit dem Einführer als Steuerschuldner (Art. 8 a und 11 a). Ein ausländisches Unternehmen, das in Chile befindliche Waren verkauft, ist ein regulärer Verkäufer und trägt sich vor Aufnahme der Tätigkeit in den RUT ein (Art. 51).
Haftung von Marktplätzen / Plattformen als fiktive Lieferer
Gilt seit dem 25. Oktober 2025. Artikel 3 bis, eingefügt durch die Ley 21.713 (Diario Oficial 24. Oktober 2024), macht den Betreiber einer digitalen Vermittlungsplattform zum Steuerpflichtigen, „como si fuera un vendedor habitual del bien o prestador del servicio que se concluye a través de la plataforma digital que opere y siempre que se trate de una operación gravada“. [1]
- Nicht bei Beteiligung eines Steuerpflichtigen. Die Regel gilt nicht, „cuando el servicio subyacente sea prestado o el bien sea vendido por o a un contribuyente de esta ley“.
- Mehr als eine Plattform. Nur die Plattform, „que autorice o procese el pago de la operación gravada“, ist Steuerschuldner.
- Gebietsfremde Betreiber erklären die Steuer über das vereinfachte Regime.
- Keine Plattformen. Dienste, die nur werben oder Zahlungen abwickeln, gelten in diesem Sinne nicht als Plattformen.
Der Einbehalt durch Kartenherausgeber (Art. 3, letzter Absatz) bleibt eine Auffanglösung für ausländische Anbieter, die sich nicht registriert haben. Siehe die Erklärung von Lookuptax zu Marktplätzen als fiktiven Lieferern. [1]
Ort der Leistung
- Waren. Verkäufe von in Chile befindlichen Waren sind steuerbar, unabhängig davon, wo der Vertrag geschlossen wird (Art. 4), zuzüglich der oben genannten Regel für Fernverkäufe von Waren mit geringem Wert. [1]
- Dienstleistungen. Dienstleistungen sind steuerbar, wenn sie in Chile erbracht oder genutzt werden (Art. 5). [1]
- Eine Dienstleistung wird in Chile erbracht, wenn die Tätigkeit in Chile ausgeführt wird.
- Bei einer Fernleistung wird die Nutzung in Chile vermutet, wenn bei Vertragsschluss oder Zahlung mindestens zwei der folgenden Merkmale auf Chile verweisen: die IP-Adresse oder eine andere Geolokalisierung des Geräts; die Karte, das Bankkonto oder ein anderes Zahlungsmittel; die Rechnungsadresse; der Ländercode der SIM-Karte.
Rechnungsanforderungen
Die Rechnungsvorschriften stehen in den Artikeln 52–58 des LIVS. Die technische Ebene regeln Vorgaben des SII: das Formato DTE (XML-Format, v2.2), das Instructivo Técnico zur Ausstellung der Dokumente und das Manual de Muestras Impresas (Druckdarstellung, v4.0). Der SII veröffentlicht ein offizielles gedrucktes Muster, das unten gezeigt wird. [1] [9] [10]
Ausschließlich elektronisch. Artikel 54: „Las facturas, facturas de compra, guías de despacho, boletas de ventas y servicios, liquidaciones facturas y notas de débito y crédito que deban emitir los contribuyentes, consistirán exclusivamente en documentos electrónicos emitidos en conformidad a la ley, sin perjuicio de las excepciones legales pertinentes.“ Papier ist nur ausnahmsweise zulässig: [1]
- an Orten ohne Datenabdeckung oder Stromversorgung;
- in per SII-Resolution erklärten Katastrophengebieten (siehe Status der E-Rechnung);
- für Guías de despacho in Land- und Forstwirtschaft, handwerklicher Fischerei und Kleinbergbau.
Ein Dokument für jeden Vorgang. Jeder Vorgang erfordert ein Steuerdokument, ob steuerpflichtig oder nicht (Art. 52). [1]
Pflichtangaben
Das Manual de Muestras Impresas legt fest, was das gedruckte Dokument enthält und wo. Das Formato DTE v2.2 nennt die entsprechenden XML-Tags. [10] [9]
| # | Bereich | Feld | XML-Tag |
|---|---|---|---|
| 1 | Aussteller (oben links) | Razón social (Firmenname) vollständig | RznSoc |
| 2 | Aussteller | Giro (Wirtschaftstätigkeit), nicht abgekürzt | GiroEmis |
| 3 | Aussteller | Anschrift des Hauptsitzes und Comuna; Anschriften von Filialen optional, müssen aber beim SII registriert sein | DirOrigen, CmnaOrigen |
| 4 | Dokumentenfeld (oben rechts) | RUT des Ausstellers mit „.“ als Tausendertrennzeichen | RUTEmisor |
| 5 | Dokumentenfeld | Dokumentart auf Spanisch, in Großbuchstaben (z. B. FACTURA ELECTRÓNICA) | TipoDTE |
| 6 | Dokumentenfeld | Folio-Nummer aus einem vom SII genehmigten Bereich | Folio |
| 7 | Unter dem Feld | SII-Dienststelle des Hauptsitzes (z. B. „S.I.I. - SANTIAGO CENTRO“) | — |
| 8 | Kopfbereich | Ausstellungsdatum | FchEmis (YYYY-MM-DD) |
| 9 | Empfänger | Firmenname, RUT, Giro, Anschrift und Comuna | RznSocRecep, RUTRecep, GiroRecep, DirRecep, CmnaRecep |
| 10 | Referenzen (falls vorhanden) | Art des referenzierten Dokuments (in Worten), Folio, Datum und Grund | Referencia-Block |
| 11 | Detail | Positionen: Code, Beschreibung, Menge, Einheit, Einzelpreis, Positionsrabatt (als Betrag), Wert | Detalle-Block |
| 12 | Summen | Nettobetrag, steuerfreier Betrag (falls vorhanden), IVA mit ausgewiesenem Steuersatz, Gesamtbetrag | MntNeto, MntExe, TasaIVA, IVA, MntTotal |
| 13 | Fußzeile | Elektronischer Stempel (PDF417-Barcode), der Vermerk „Timbre electrónico SII“, die Genehmigungsresolution und „Verifique documento: www.sii.cl“ | TED |
| 14 | Fußzeile, nur Copia cedible | Feld für den Acuse de recibo (Name, RUT, Datum, Ort, Unterschrift), der Text der Ley 19.983 und das Wort „CEDIBLE“ | — |
Bemerkenswerte Punkte aus dem Handbuch:
- IVA-Satz auf dem Dokument. „En el totalizador de IVA debe siempre incorporar la tasa (19% o la vigente a la fecha).“
- Giro vollständig. „Giro: Se deben registrar las Actividades económicas inscritas por el contribuyente y/o la Glosa descriptiva, la cual no debe estar abreviada.“
- Stempelvermerk. Unter dem Stempel stehen „Timbre electrónico SII“ und „Res. XX de AAAA“, wobei XX und AAAA Nummer und Jahr der Resolution sind, die den Aussteller zur Ausstellung elektronischer Dokumente ermächtigt, gefolgt von „Verifique documento: www.sii.cl“.
Codes der Dokumentarten (TipoDTE, Formato DTE v2.2): 33 Factura Electrónica; 34 Factura No Afecta o Exenta Electrónica; 43 Liquidación-Factura Electrónica; 46 Factura de Compra Electrónica; 52 Guía de Despacho Electrónica; 56 Nota de Débito Electrónica; 61 Nota de Crédito Electrónica; 110 Factura de Exportación. [9]
Ausstellungsfrist
Artikel 55 des LIVS: [1]
- Waren. Die Factura wird „en el mismo momento en que se efectúe la entrega real o simbólica de las especies“ ausgestellt — bei tatsächlicher oder symbolischer Übergabe.
- Dienstleistungen. Sie wird „en el mismo período tributario en que la remuneración se perciba o se ponga, en cualquier forma, a disposición del prestador del servicio“ ausgestellt — im Steuerzeitraum, in dem die Vergütung vereinnahmt oder zur Verfügung gestellt wird.
- Aufschub. Die Ausstellung kann „hasta el décimo día posterior a la terminación del período en que se hubieren realizado las operaciones“ aufgeschoben werden (bis zum 10. Tag nach Ende des Zeitraums), die Rechnung muss aber auf den Zeitraum des Vorgangs datiert sein.
- Guía de despacho. Werden Waren vor Ausstellung der Factura bewegt, wird bei der Übergabe eine Guía de despacho (Lieferschein) ausgestellt, und die spätere Factura nennt deren Nummer und Datum.
- Boletas werden bei Waren bei der Übergabe und bei Dienstleistungen bei Zahlung ausgestellt.
Nummerierung und Reihenfolge
Jedes DTE trägt ein Folio aus einem Bereich, den der SII über einen Código de Autorización de Folios (CAF) genehmigt. Das Instructivo Técnico: „Todo documento electrónico debe estar numerado con un folio único y estar firmado en forma electrónica en su totalidad, incluyendo el timbre“. Folios müssen „rigurosamente en forma unívoca para cada documento“ vergeben werden — strikt eines pro Dokument. [11]
Gutschriften und Belastungsanzeigen
- Wann erforderlich. Artikel 57 verlangt Gutschriften (Notas de crédito) „por los descuentos o bonificaciones otorgados con posterioridad a la facturación“ (nach der Rechnungsstellung gewährte Rabatte oder Boni) sowie für Rücksendungen und stornierte Dienstleistungen. Er verlangt Belastungsanzeigen (Notas de débito) „por aumentos del impuesto facturado“ (Erhöhungen der in Rechnung gestellten Steuer). [1]
- Sechsmonatsfrist. Eine Warenrücksendung oder die Stornierung einer Dienstleistung mindert die Umsatzsteuer nur, wenn sie innerhalb von sechs Monaten erfolgt (Art. 21 N°2 mit Verweis auf Art. 70). [1]
- Referenzen. Eine Note verweist auf das Originaldokument: „Los campos mínimos de referencia son: Nombre completo del documento de referencia, Folio, fecha y motivo.“ [10]
Währung und Sprache
- Währung. Inlandsrechnungen lauten auf Pesos. Das SII-Oficio 1794 von 2017 verlangt unter Berufung auf die Circular 12 von 1991, dass Einzelpreise, Positionssummen, die IVA und der Endbetrag „siempre en moneda nacional“ angegeben werden. Fremdwährungsbeträge dürfen im Detailbereich angegeben werden, „con indicación del tipo de cambio utilizado que será el vigente al del día de la emisión de la factura“ — mit dem am Ausstellungstag geltenden Wechselkurs. Ausfuhrdokumente haben ein Währungsfeld (
TpoMoneda). [15] [9] - Sprache. Dokumentbezeichnungen werden „sólo en español, sin traducción“ gedruckt (nur auf Spanisch, ohne Übersetzung). Geschäftsbücher „deberán ser llevados en lengua castellana“ (Código Tributario Art. 17). [10] [2]
Dokumentarten
| Dokument | Verwendung | Fundstelle |
|---|---|---|
| Factura electrónica (33) / exenta (34) | Vorgänge mit anderen Verkäufern, Einführern und Dienstleistern (B2B), „incluso respecto de sus ventas o servicios exentos“ | LIVS Art. 53 a |
| Boleta electrónica | Alle übrigen Fälle (B2C), auch für steuerfreie Verkäufe | Art. 53 b |
| Factura de compra (46) | Vom Käufer ausgestellt, wenn der SII die IVA auf ihn verlagert hat (Cambio de sujeto) | Art. 3; Manual §1.4 |
| Guía de despacho (52) | Warenbewegung vor Ausstellung der Factura | Art. 55 |
| Nota de crédito / débito (61 / 56) | Korrekturen nach der Rechnungsstellung | Art. 57 |
| Factura de exportación (110) | Ausfuhren | Formato DTE |
Kein Mindestbetrag für Boletas. Die SII-Resolution 60 von 2023 setzte den Mindestbetrag für die Ausstellung einer Boleta ab dem 1. Juli 2023 auf „$1 (un peso)“ fest, sodass für jeden Verkauf eine Boleta erforderlich ist. (Die Boleta de honorarios ist ein gesondertes Einkommensteuerdokument für selbstständige Freiberufler, kein IVA-Dokument.) [14]
Gutschriftverfahren (Self-Billing)
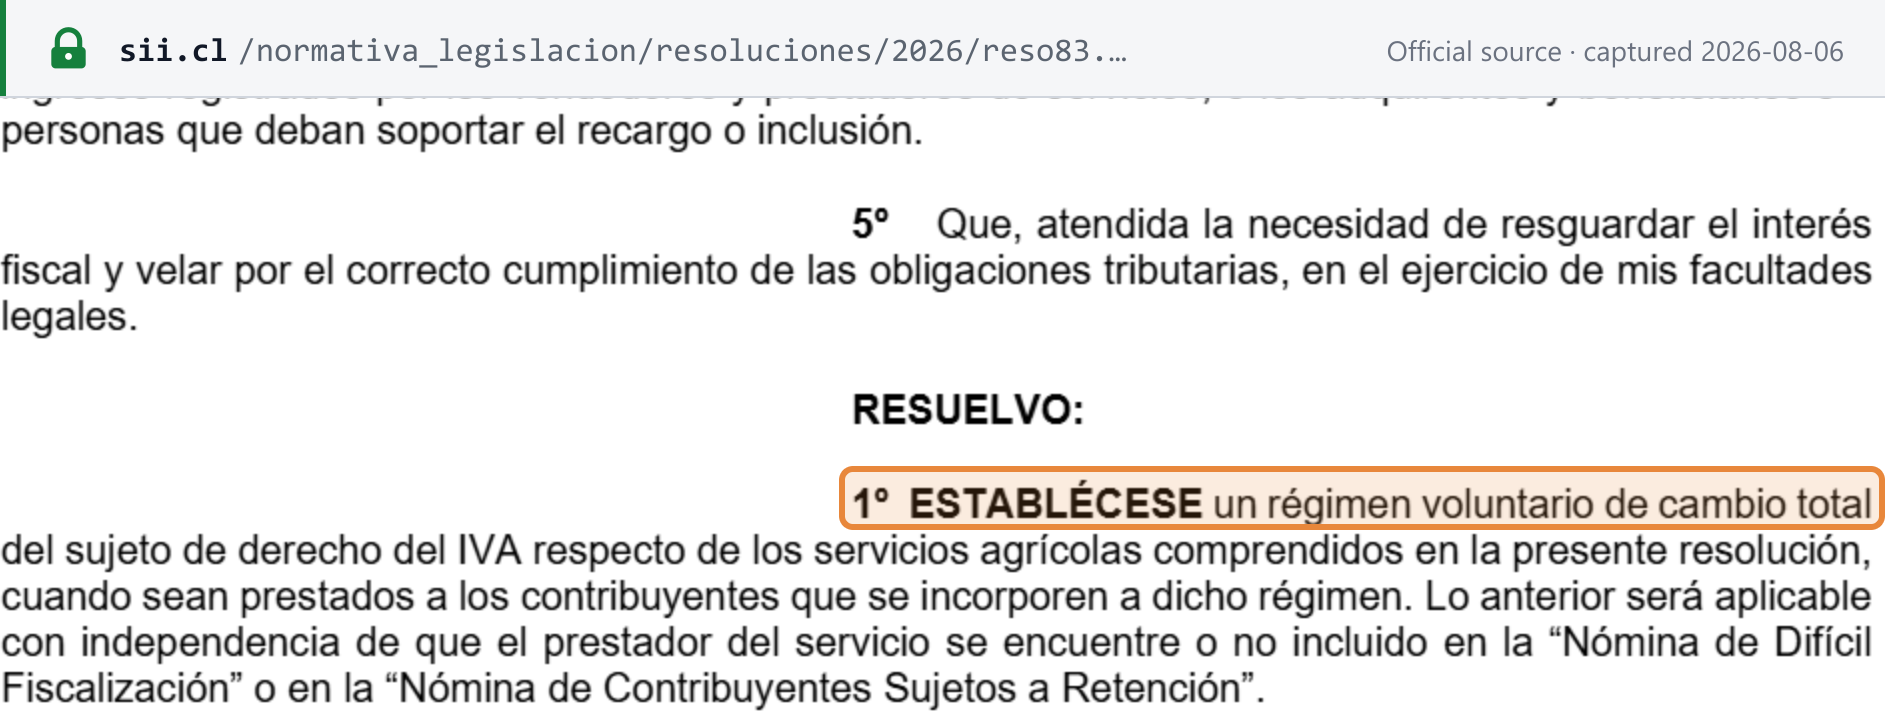
Verfügbar, über die Factura de compra. Nach Artikel 3 kann der SII die Steuerschuld für die IVA ganz oder teilweise auf den Käufer verlagern („también sólo por una parte de la tasa del impuesto“). Der Käufer stellt dann eine Factura de compra aus, die „se debe confeccionar de acuerdo al formato de cambio de sujeto del Impuesto al Valor Agregado y debe llevar copia cedible“. Die SII-Resolution 83 von 2026 ist ein aktuelles Beispiel. Sie führte für landwirtschaftliche Dienstleistungen ein freiwilliges Regime ein, bei dem die gesamte IVA auf den Käufer verlagert, mit einer Factura de compra dokumentiert und zu 100 % einbehalten wird. [1] [10] [28]
Aufbewahrung und Prüfpfad
- Aufbewahrung. „Los duplicados de las facturas y los originales de las boletas a que se refiere este párrafo deberán ser conservados por los respectivos contribuyentes durante seis años“ (LIVS Art. 58). Bücher und Unterlagen sind zudem aufzubewahren, solange die Prüfungsfrist des SII läuft (Código Tributario Art. 17). Diese Frist beträgt drei Jahre oder sechs Jahre, wenn keine Erklärung abgegeben wurde oder die Erklärung vorsätzlich falsch war (Art. 200). [1] [2]
- Prüfpfad. Jedes DTE trägt ein per CAF genehmigtes Folio, einen elektronischen Stempel und eine digitale Signatur über das gesamte Dokument. Der Stempel wird als PDF417-Barcode gedruckt: „El Timbre Electrónico del DTE consiste en una firma electrónica, sobre los campos que se definen como representativos del documento e incluyendo el Código de Autorización de Folios proporcionado por el SII.“ [11]
- Registro de Compras y Ventas. Der SII erfasst jedes ausgestellte oder empfangene DTE „en forma automatizada y cronológica“ in einem elektronischen Register, dem Registro de Compras y Ventas (Art. 59). [1]
- Annahme durch den Käufer. Der IVA-Vorsteueranspruch des Käufers entsteht im Zeitraum des Acuse de recibo (Art. 23 N°7). Die Rechnung gilt als unwiderruflich angenommen, sofern der Käufer sie nicht „dentro de los ocho días corridos siguientes a su recepción“ beanstandet (Ley 19.983 Art. 3). [1] [27]
Muster einer ordnungsgemäßen Rechnung
Der SII veröffentlicht ein offizielles gedrucktes Muster einer Factura Electrónica in seinem Manual de Muestras Impresas (Version 4.0, Juli 2014), Abschnitt 1.7, Seite 16: „Se adjunta ejemplo de una muestra impresa de Factura Electrónica en tipo de formato hoja“. Es ist unten wiedergegeben. Die Parteien und RUTs sind Testdaten des SII, keine echten Steuerpflichtigen. [10]
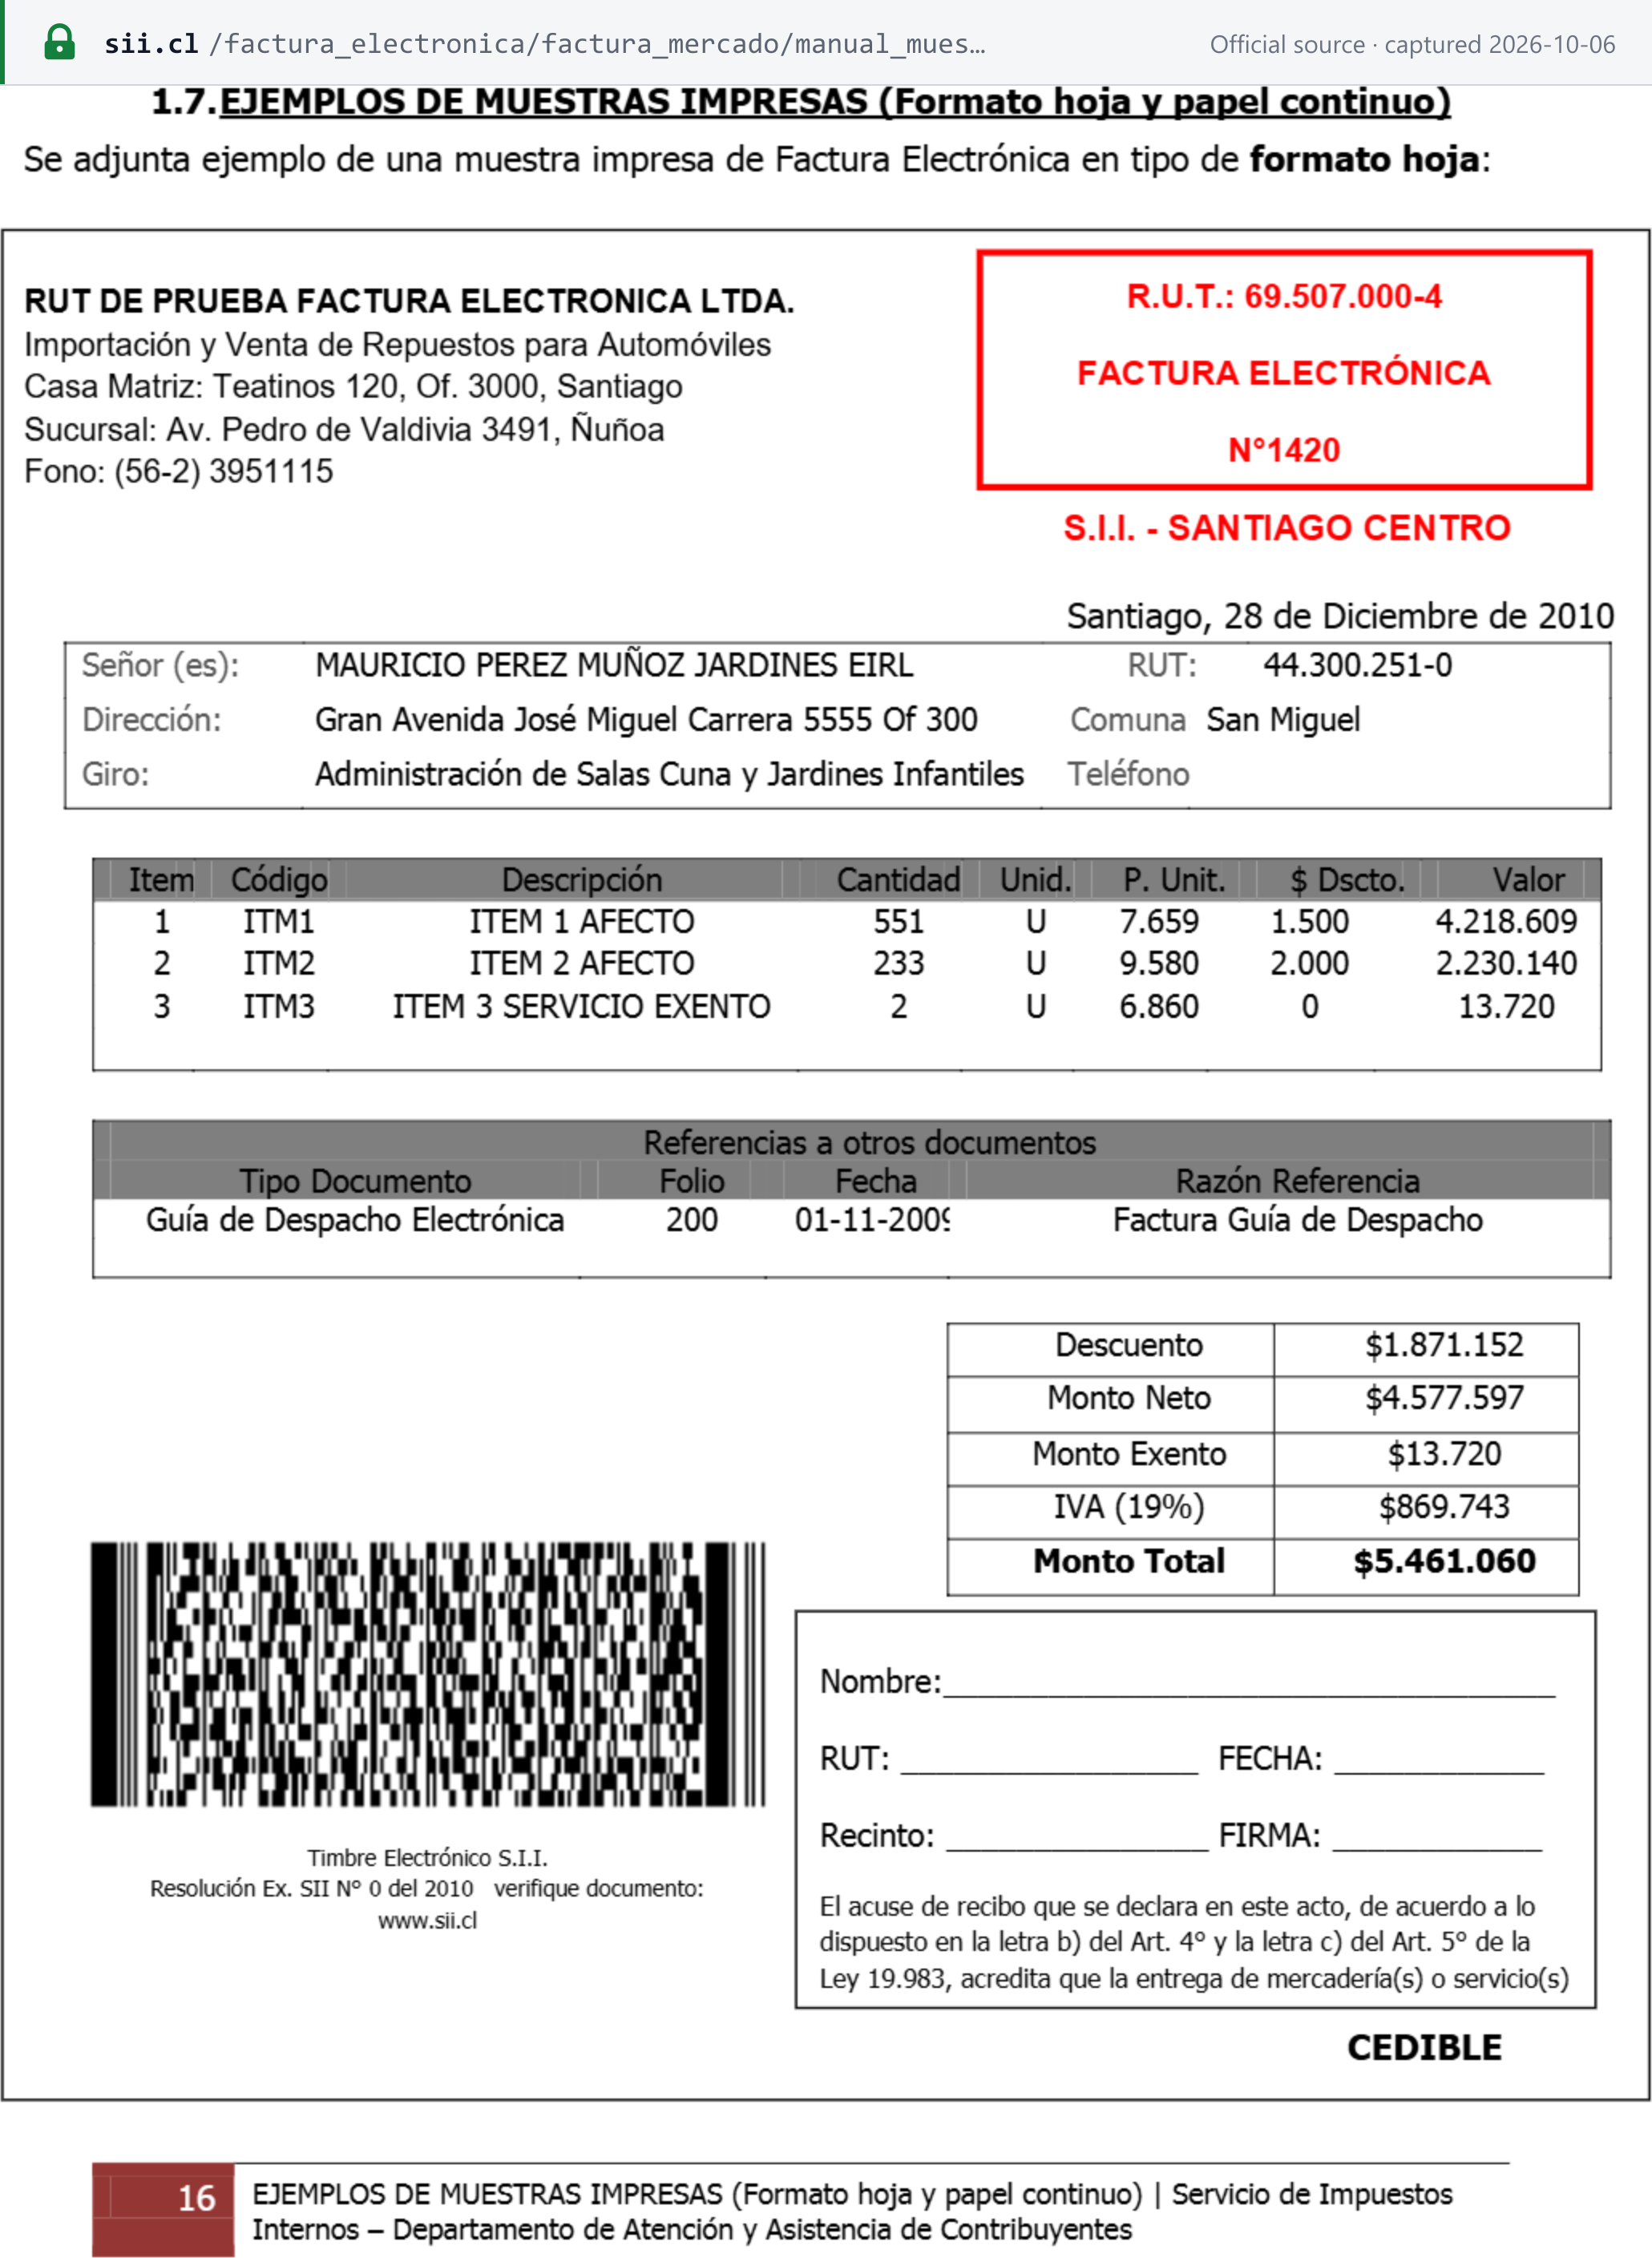
So entspricht das Muster den Pflichtangaben (die Nummern beziehen sich auf die obige Tabelle):
- Aussteller (1–3) — „RUT DE PRUEBA FACTURA ELECTRONICA LTDA.“, sein Giro („Importación y Venta de Repuestos para Automóviles“), der Hauptsitz (Casa Matriz) und eine Filiale (Sucursal).
- Dokumentenfeld (4–6) — ein rotes Feld mit „R.U.T.: 69.507.000-4“, „FACTURA ELECTRÓNICA“ und „N°1420“, darunter „S.I.I. - SANTIAGO CENTRO“ (7).
- Datum und Empfänger (8–9) — „Santiago, 28 de Diciembre de 2010“; Name, RUT, Anschrift, Comuna und Giro des Empfängers.
- Detail (11) — zwei steuerpflichtige Positionen und eine steuerfreie Dienstleistungsposition, jeweils mit Code, Beschreibung, Menge, Einheit, Einzelpreis, Rabattbetrag und Wert.
- Referenzen (10) — eine Guía de Despacho Electrónica, Folio 200.
- Summen (12) — Descuento $1.871.152; Monto Neto $4.577.597; Monto Exento $13.720; IVA (19%) $869.743; Monto Total $5.461.060. Wie gedruckt: Die beiden steuerpflichtigen Positionen (4.218.609 + 2.230.140) abzüglich des Rabatts ergeben den Nettobetrag; 19 % des Nettobetrags sind die IVA; und Netto + steuerfrei + IVA ergibt den Gesamtbetrag.
- Fußzeile (13–14) — der PDF417-Stempel mit „Timbre Electrónico S.I.I.“ sowie dem Resolutions- und Prüfvermerk, dann das Feld für den Acuse de recibo mit dem Text der Ley 19.983 und „CEDIBLE“.
Das Muster stammt aus dem Jahr 2010. Es zeigt das Layout; spätere Regeln wie den Boleta-Mindestbetrag von 1 CLP (2023) oder die Validierungen der Resolution 121 (2026) bildet es nicht ab.
Status der E-Rechnung
Stand (07.10.2026): verpflichtend. Facturas (B2B) und Boletas (B2C) müssen nach den Artikeln 53–54 des LIVS elektronische Dokumente (DTE) sein. Das LIVS kennt keinen gesonderten B2G-Pfad: Der Staat ist selbst steuerpflichtig (Art. 6) und erhält Facturas wie jeder andere Käufer. [1]
- System. Jedes DTE ist ein XML-Dokument im Format des SII. Es wird signiert, an den SII übermittelt, mit dem Empfänger ausgetauscht und im Registro de Compras y Ventas erfasst. Unternehmen stellen über das kostenlose Rechnungssystem des SII („Sistema de Facturación Gratuito del SII“) oder über Markt- oder Eigensoftware („Sistema de Facturación de Mercado“) aus, die eine SII-Zertifizierung bestehen muss. [17]
- B2B-Zeitplan. Die Ley 20.727 (veröffentlicht am 31. Januar 2014) machte elektronische Facturas für Großunternehmen neun Monate nach Veröffentlichung verpflichtend; der SII nannte den 1. November 2014. Für kleinere Unternehmen (Ley 20.416) betrug die Frist 30 Monate (städtisch) bzw. 36 Monate (ländlich) nach Veröffentlichung, für Kleinstunternehmen 36 Monate (städtisch) bzw. 48 Monate (ländlich). [16] [17]
- B2C-Zeitplan. Elektronische Boletas wurden am „1° de enero del 2021 para los que ya son facturadores electrónicos, y 1° de marzo 2021 para los que no son facturadores electrónicos“ verpflichtend (Resolution 74 von 2020, geändert durch die Ley 21.256). [18]
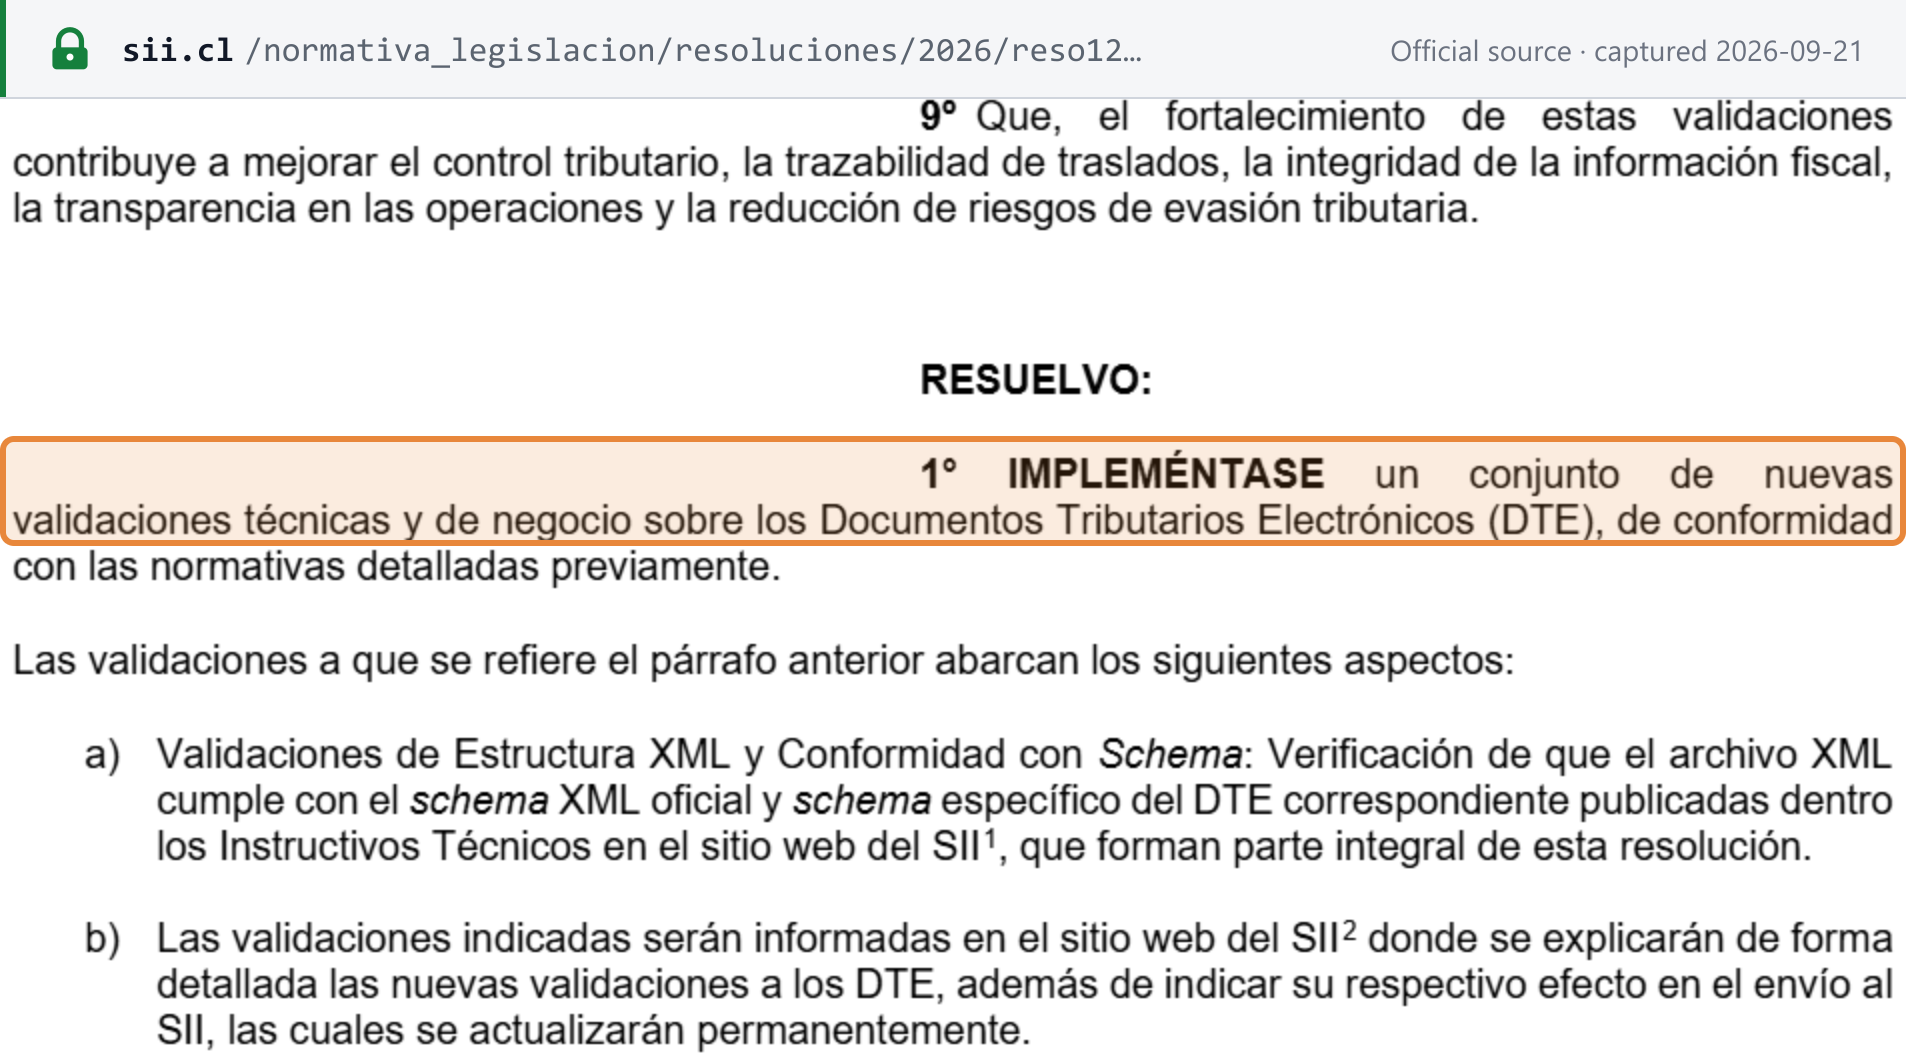
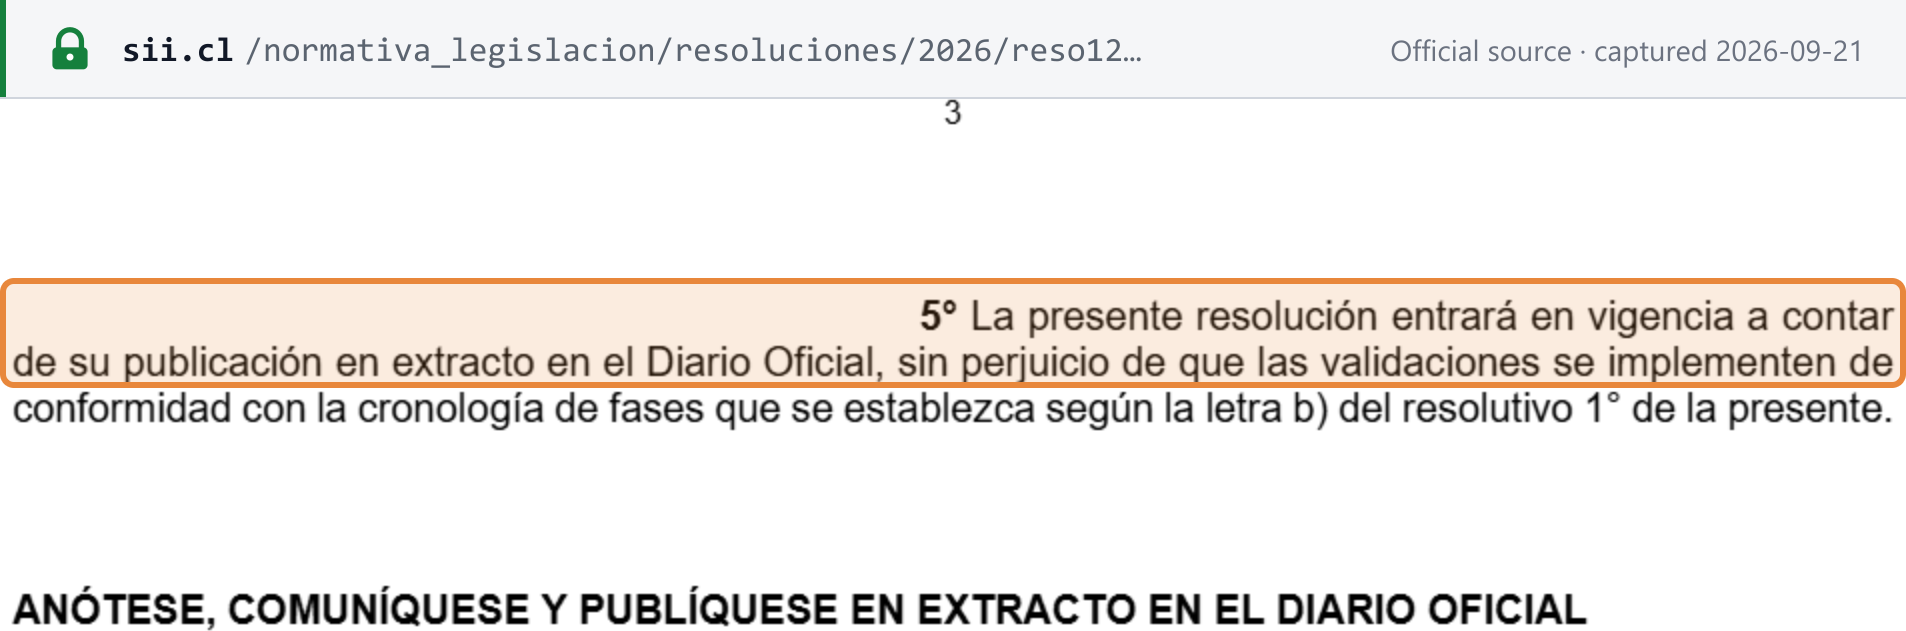
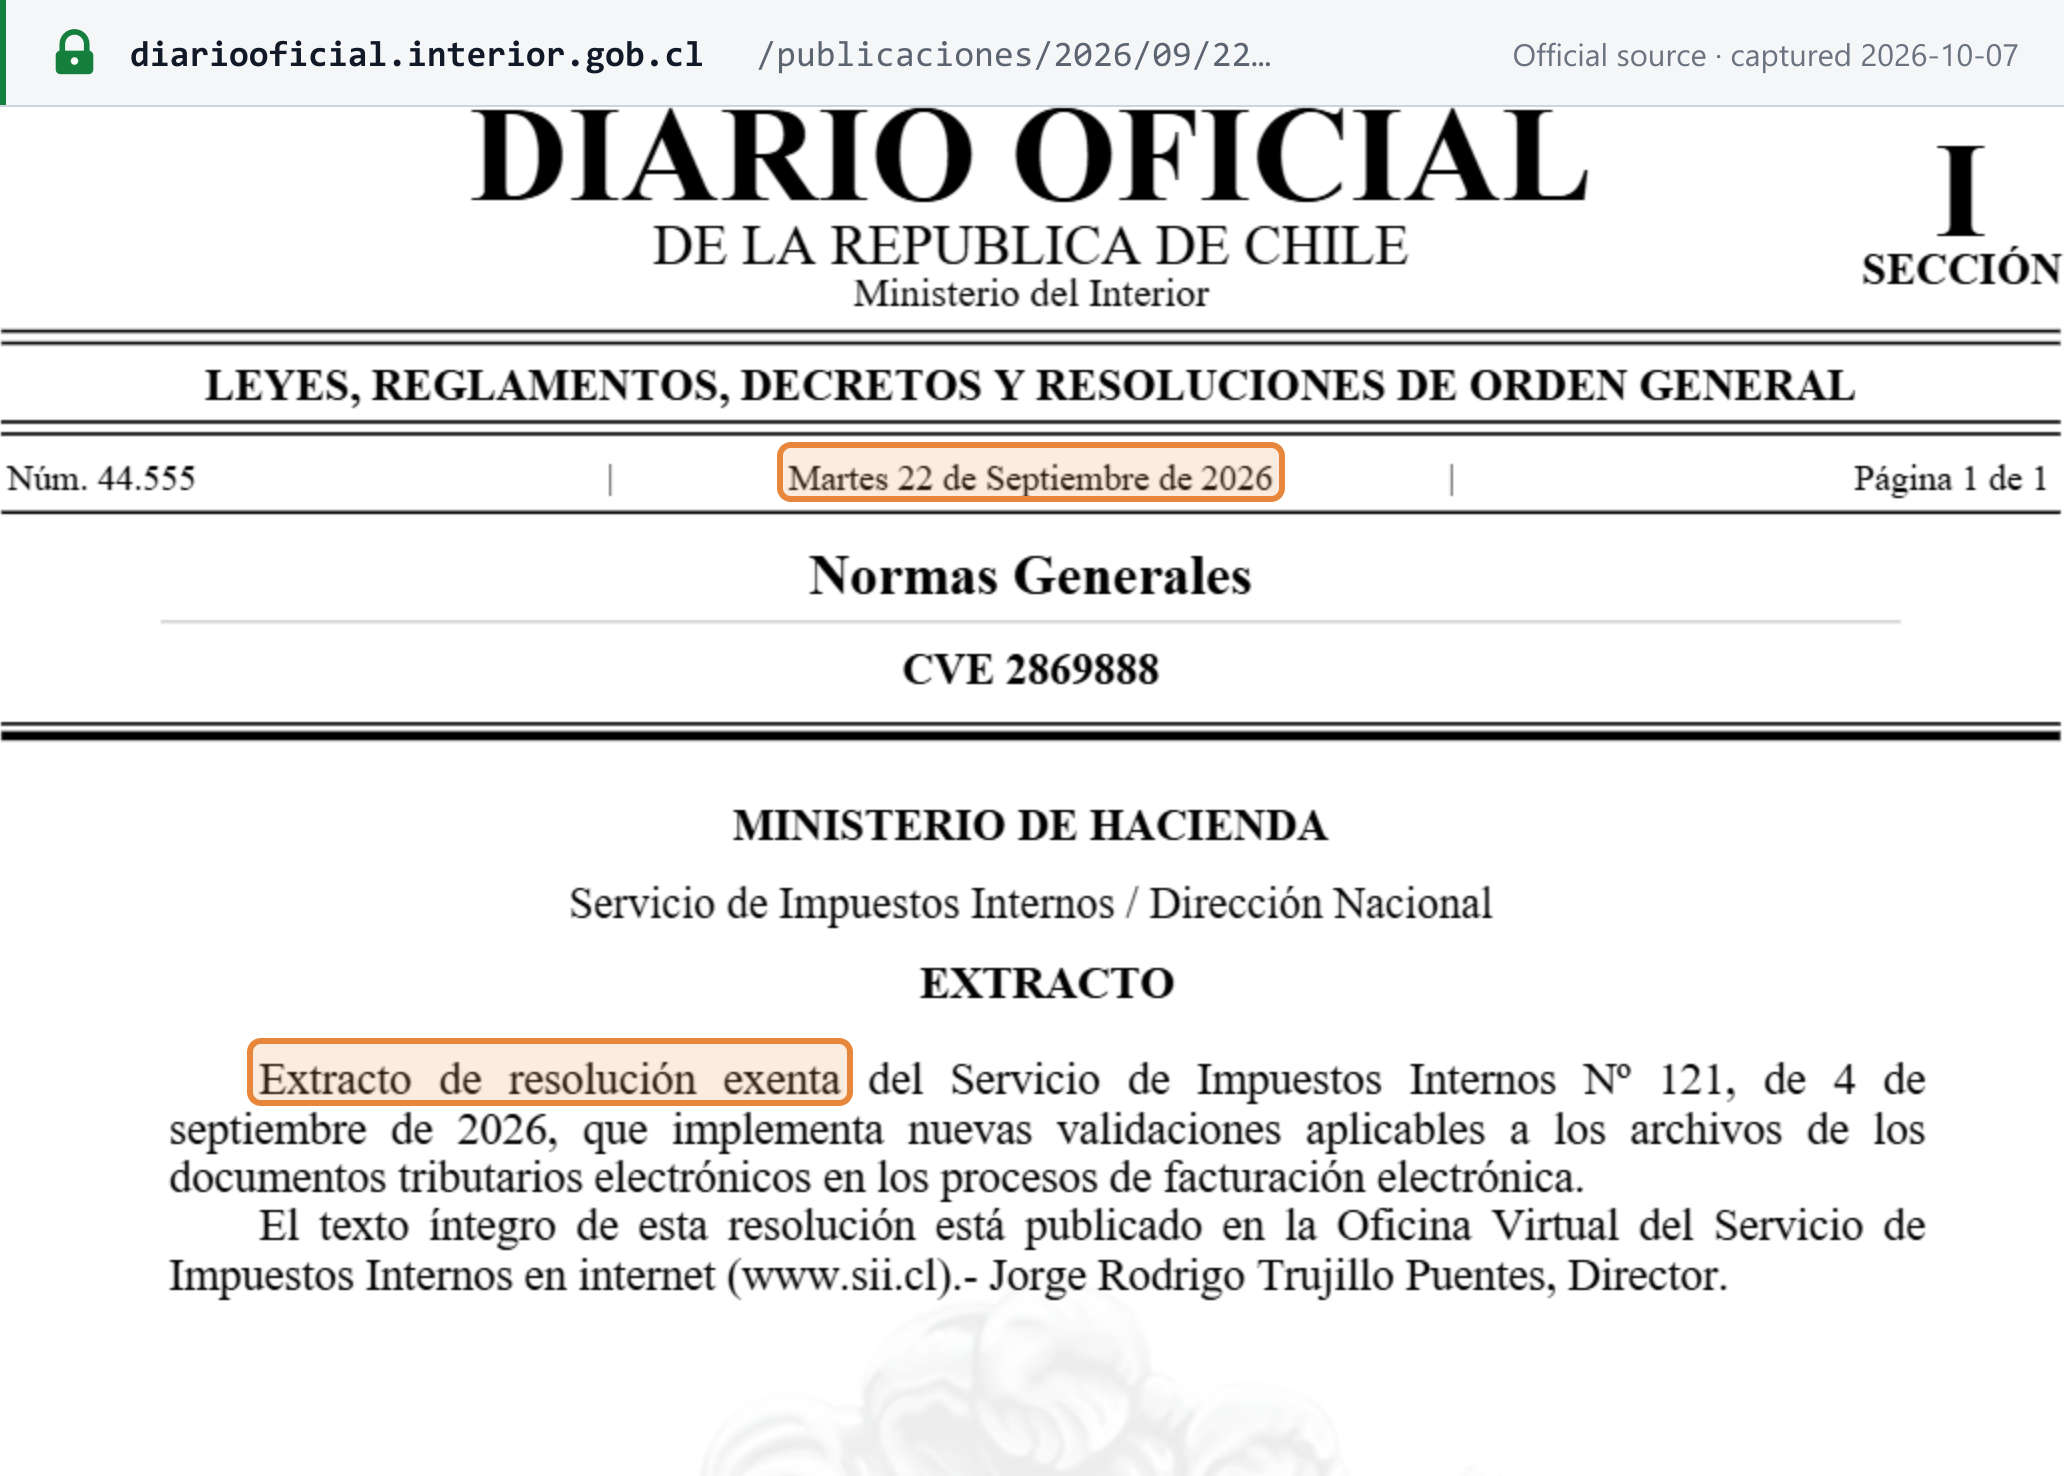
- Neue Validierungen (Resolution 121 von 2026). Die SII-Resolution 121 vom 4. September 2026 ergänzt technische und fachliche XML-Validierungen mit drei Empfangsergebnissen: Aceptado, Aceptado con reparos (angenommen mit Mängeln) und Rechazado. Ihr Auszug wurde im Diario Oficial Nr. 44.555 am 22. September 2026 veröffentlicht, sodass sie in Kraft ist; die einzelnen Validierungen werden schrittweise nach einem Zeitplan eingeführt, den der SII veröffentlichen wird. Siehe den Ereigniseintrag. [19] [20]
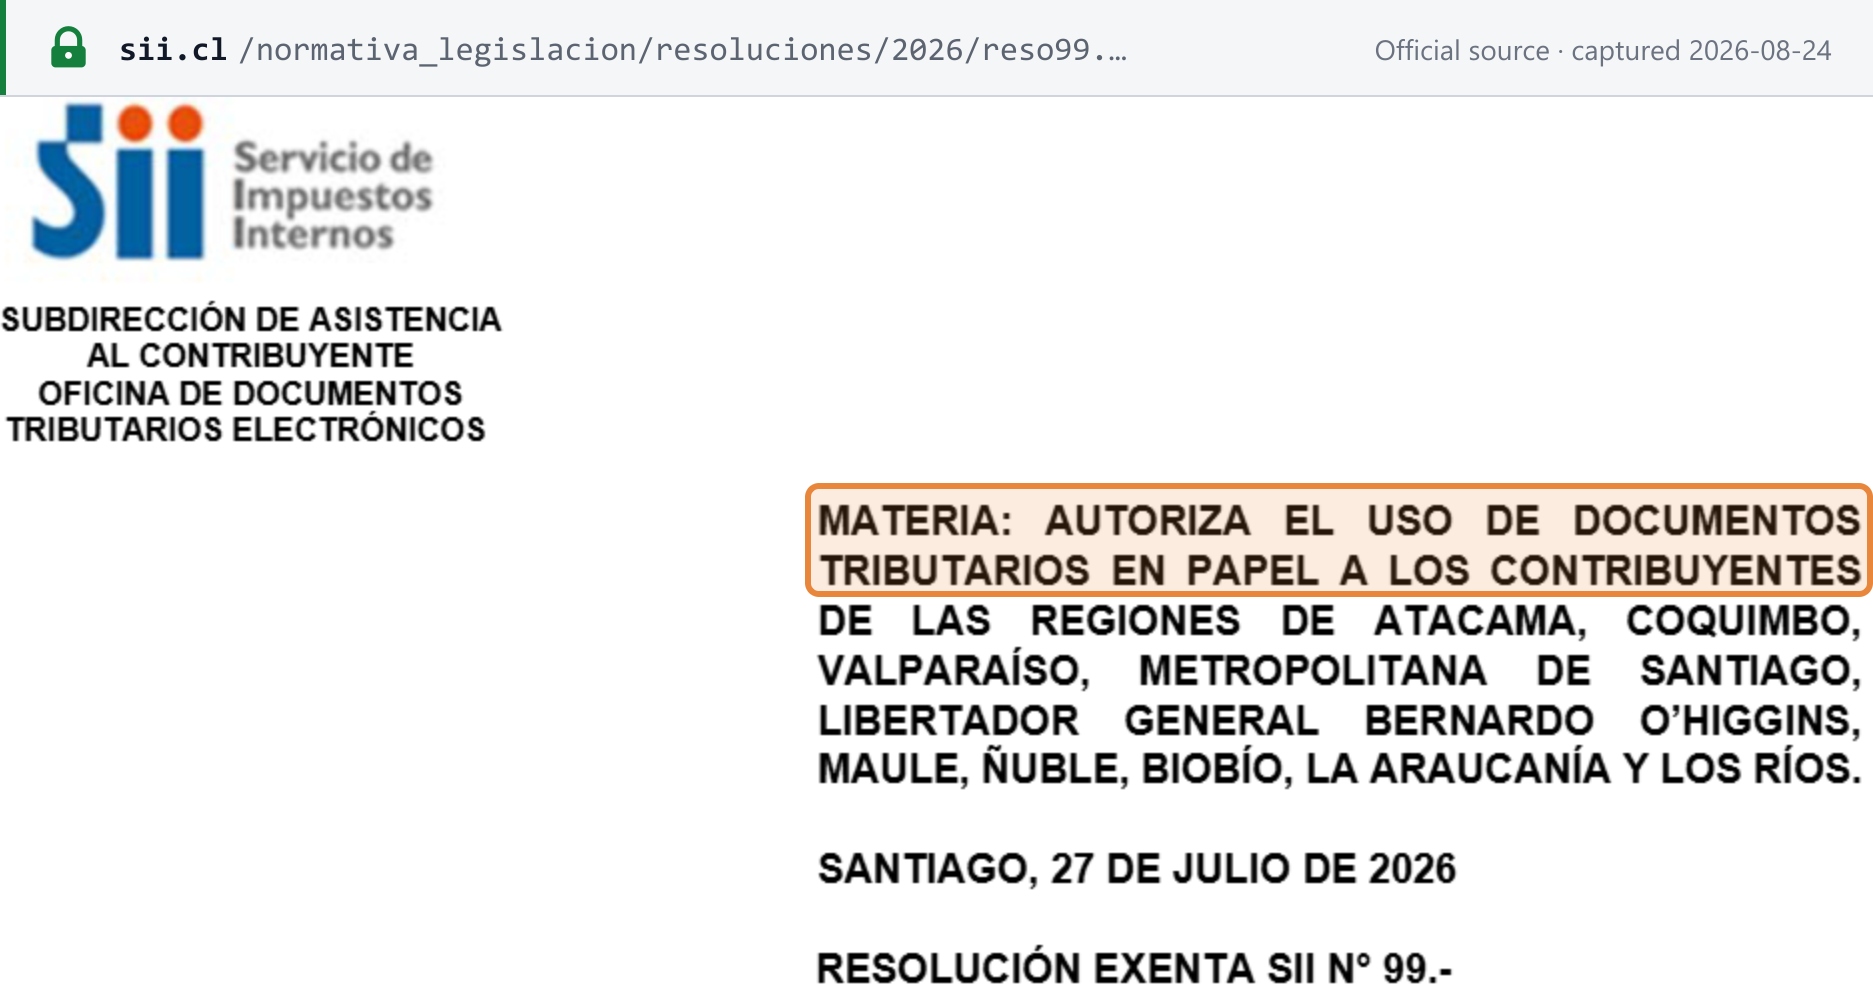
- Papierausnahme in Katastrophengebieten (Resolution 99 von 2026). Sie erlaubt für 12 Monate Steuerdokumente auf Papier in zehn zu Katastrophengebieten erklärten Regionen, gestützt auf die Befugnis aus Artikel 54. Siehe den Ereigniseintrag. [21]
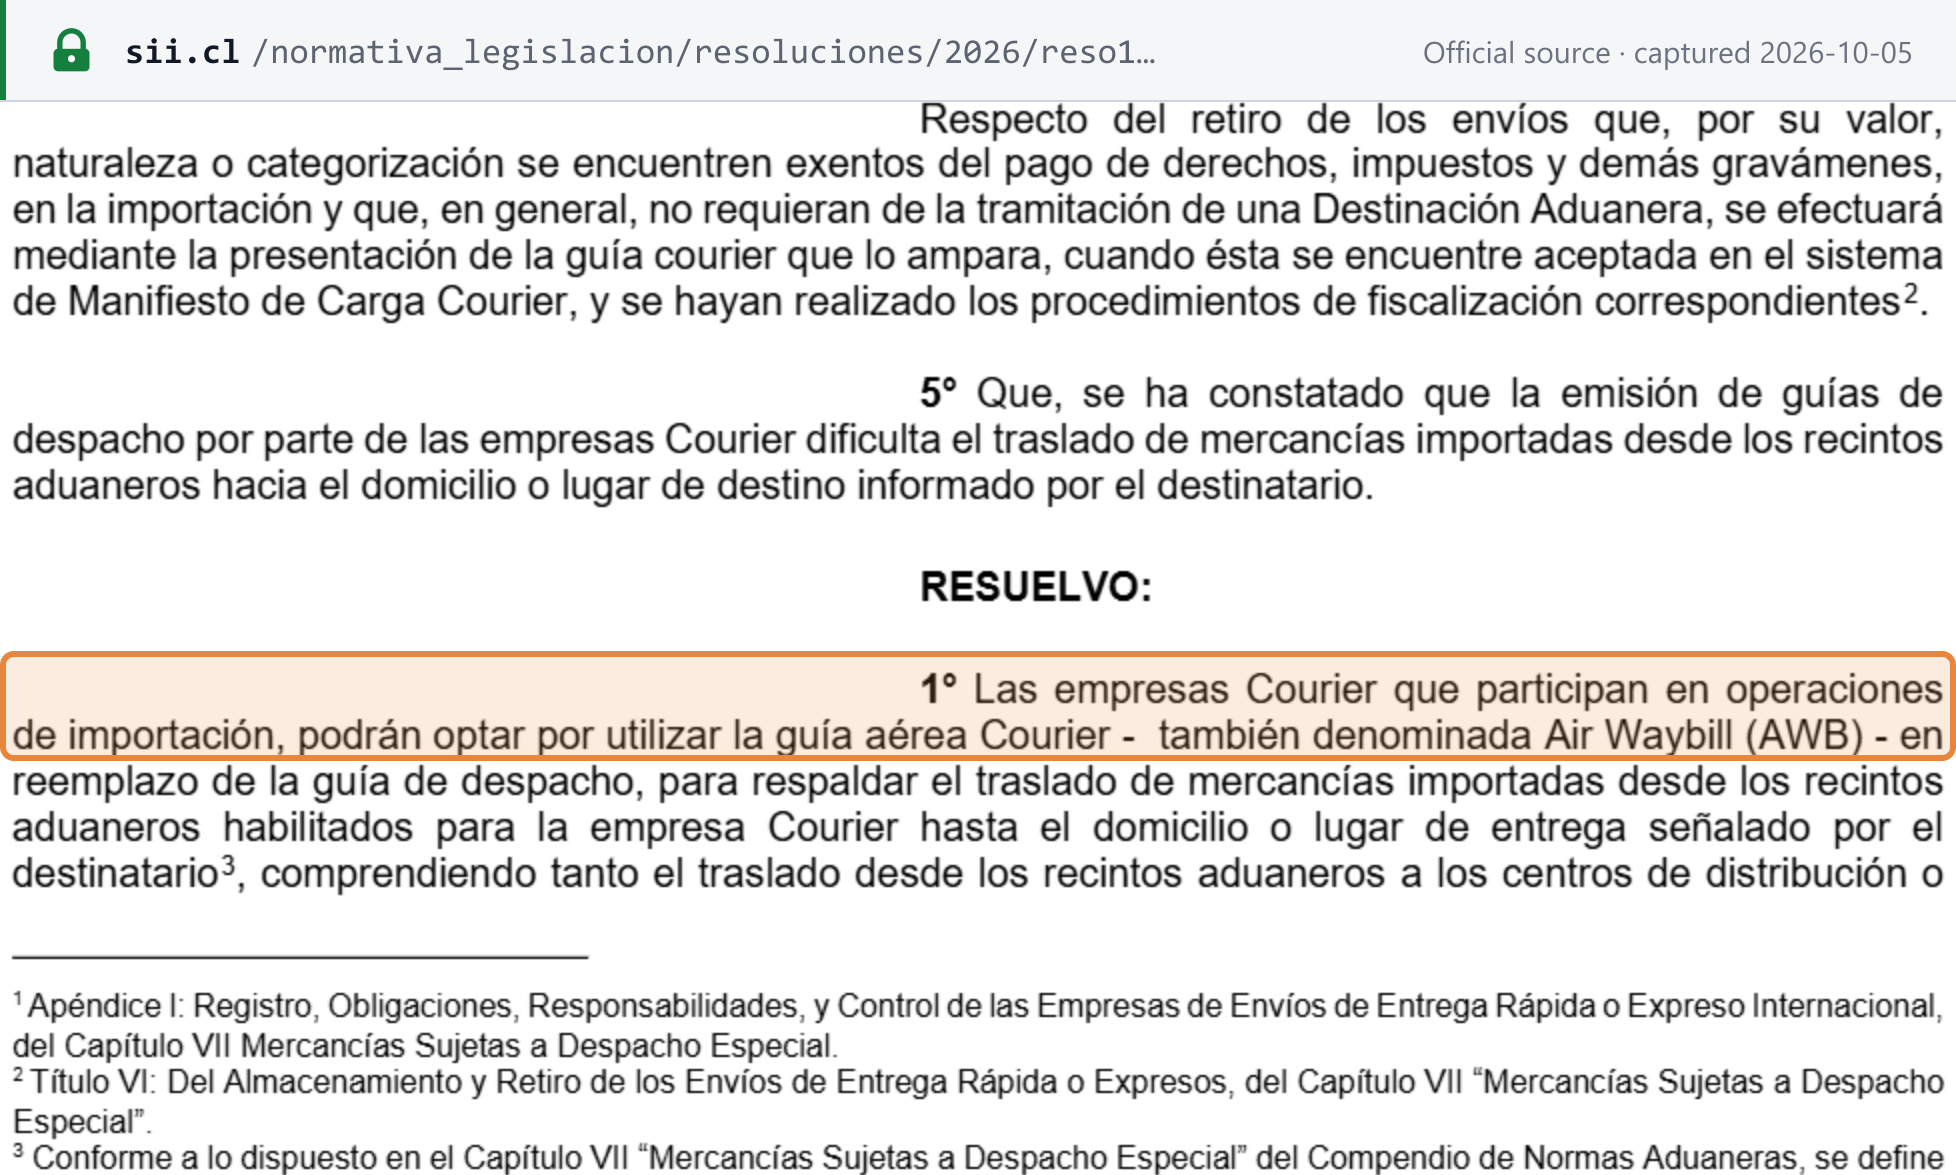
- Kurier-AWB (Resolution 134 von 2026). Kurierunternehmen dürfen für den Transport eingeführter Waren vom Zoll zum Empfänger den Luftfrachtbrief (Air Waybill) anstelle der Guía de despacho verwenden. Die Resolution 134 tritt mit der Veröffentlichung ihres Auszugs im Diario Oficial in Kraft. Siehe den Ereigniseintrag. [22]
Die vollständigen DTE-Regeln — Dokumentarten, XML-Schema, Timbre electrónico, Annahmefrist, Zertifizierung und Sanktionen — finden Sie im Leitfaden zur E-Rechnung in Chile (SII DTE). Für Chile im Vergleich mit anderen Ländern siehe die Tabelle zu Status und Netzwerken der E-Rechnung von Lookuptax.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich, für jeden IVA-Steuerpflichtigen. Der Steuerzeitraum ist der Kalendermonat (Art. 2 N°5). Die monatliche Erklärung, das Formulario 29, erklärt „el monto total de las operaciones realizadas en el mes anterior, incluso las exentas de impuesto“ — alle Vorgänge des Monats, einschließlich steuerfreier (Art. 64). Die vierteljährliche Option besteht nur für Gebietsfremde in IVA Digital (Art. 35 D). [1]
Fälligkeit der Erklärung
- Der 12., kraft Gesetzes. Die Steuern werden „hasta el día 12 de cada mes, los impuestos devengados en el mes anterior“ gezahlt (Art. 64). [1]
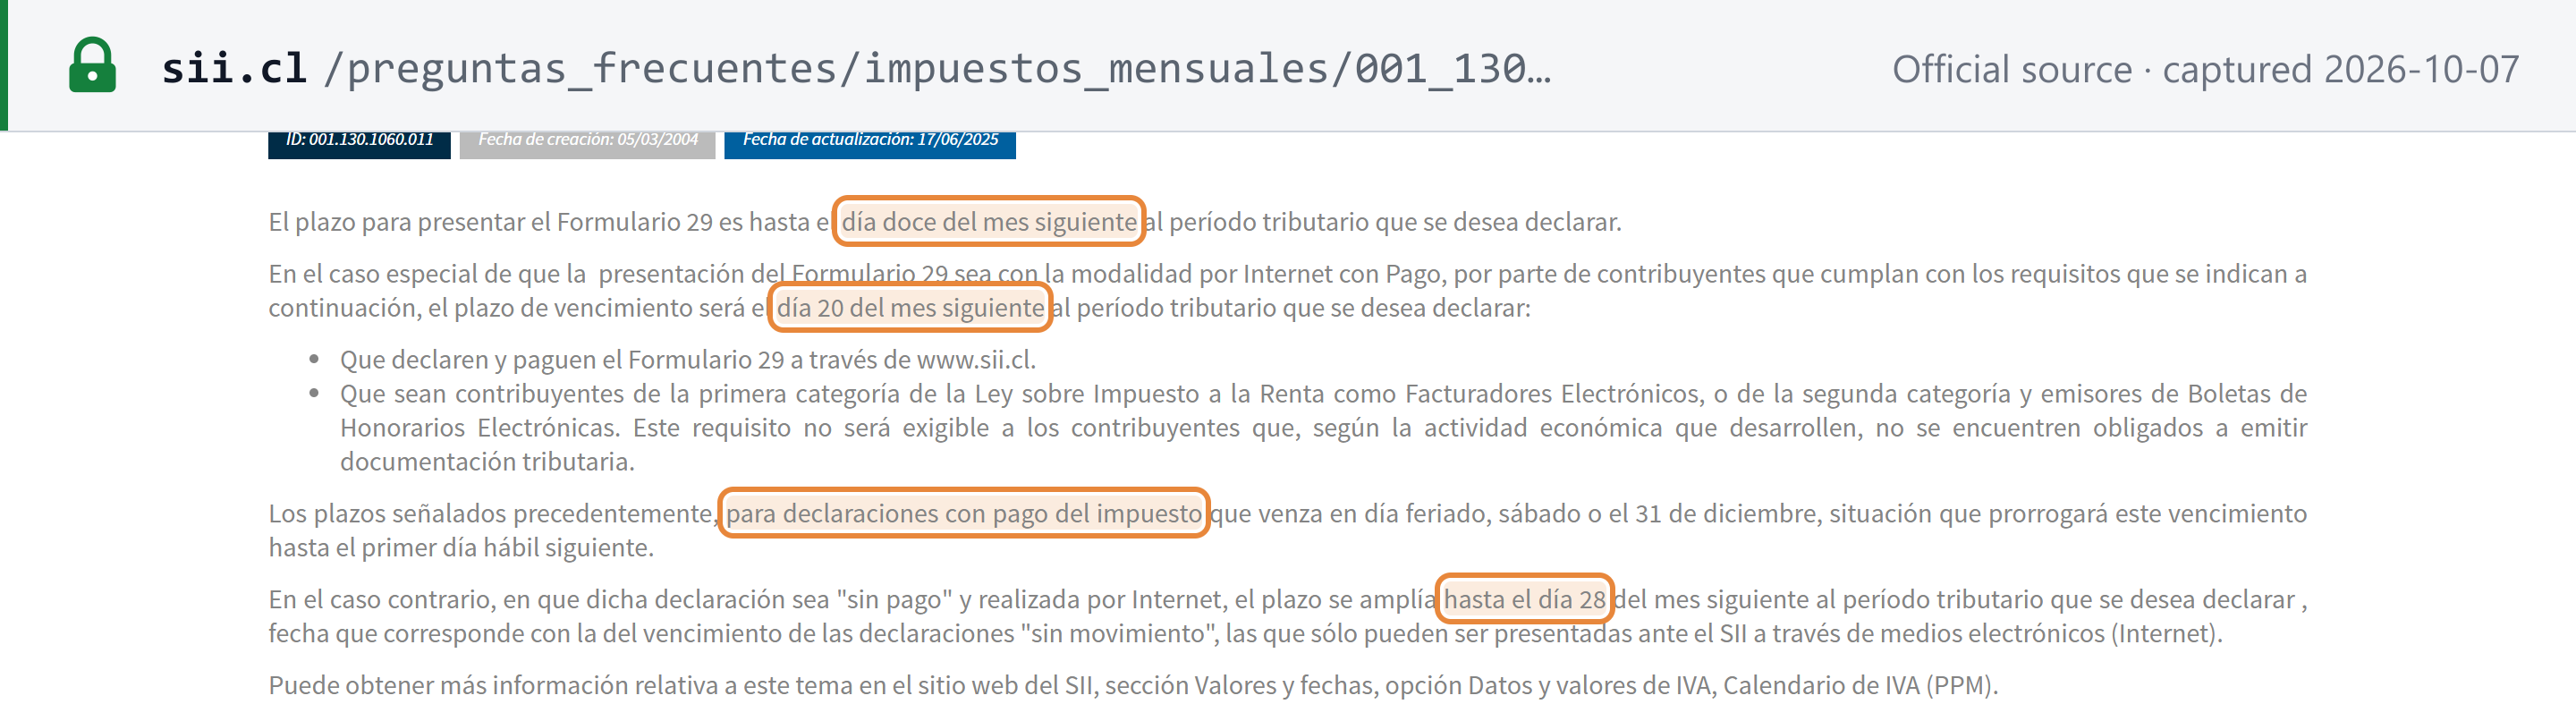
- Der 20., wenn Sie online als elektronischer Rechnungsaussteller erklären und zahlen (oder, bei Steuerpflichtigen der zweiten Kategorie, als Aussteller elektronischer Boletas de honorarios): „el plazo de vencimiento será el día 20 del mes siguiente al período tributario que se desea declarar“. [23] [24]
- Der 28., für Online-Erklärungen ohne Zahlung („sin pago“ und „sin movimiento“): „el plazo se amplía hasta el día 28 del mes siguiente“. [23]
- Wochenenden und Feiertage. Bei Erklärungen mit Steuerzahlung („declaraciones con pago del impuesto“) verschiebt sich eine Fälligkeit, die auf einen Samstag, einen Feiertag oder den 31. Dezember fällt, auf den nächsten Werktag. [23]
- IVA Digital (Formulario 129). Fällig bis zum 20. des Monats nach dem monatlichen oder vierteljährlichen Zeitraum (Art. 35 E). Für einen Zeitraum ohne Umsätze ist kein Formulario 129 erforderlich. [1] [6]
Fälligkeit und Art der Zahlung
Die Zahlung erfolgt zusammen mit der Erklärung („Declaración Mensual y Pago Simultáneo“), sodass das Zahlungsdatum dem oben genannten Erklärungsdatum entspricht. Die Steuer wird an die Tesorería gezahlt, online oder über zugelassene Banken (Art. 64). [1]
Zahlungsaufschub für KMU. Ein Steuerpflichtiger, „cuyo promedio anual de los ingresos de su giro no supere las 100.000 unidades de fomento en los últimos tres años calendario“, kann die vollständige Zahlung der IVA eines Monats „hasta dos meses después“ aufschieben (Art. 64, dritter Absatz). Zu den Voraussetzungen gehören die Anmeldung zu E-Mail-Benachrichtigungen und das Fehlen wiederholter Zahlungsrückstände. [1]
Zusätzliche Meldungen
- Keine gesonderte Verkaufs- oder Einkaufsliste. Der SII erstellt das Registro de Compras y Ventas automatisch aus den DTE (Art. 59). Steuerpflichtige ergänzen es nur für nicht elektronische Dokumente und für elektronische Dokumente, deren Einzelheiten dem SII nicht gemeldet werden. [1]
- Jährliche eidesstattliche Erklärungen (Declaraciones juradas) haben jährlich festgelegte Fristen. So legt etwa die Resolution 135 vom 2. Oktober 2026 die Termine für das Steuerjahr 2027 fest. Die meisten davon sind Einkommensteuererklärungen. [29]
Vorsteuerabzug und gesperrte Positionen
- Vorsteuer. Die Vorsteuer ist die auf Eingangsrechnungen berechnete oder bei der Einfuhr gezahlte IVA, die mit dem Unternehmen zusammenhängt (Art. 23 N°1). [1]
- Kein Vorsteuerabzug bei steuerfreier Verwendung. „No procede el derecho al crédito fiscal por la importación o adquisición de bienes o la utilización de servicios que se afecten a hechos no gravados por esta ley o a operaciones exentas o que no guarden relación directa con la actividad del vendedor“ (Art. 23 N°2). Bei gemischter Verwendung wird aufgeteilt (N°3). [1]
- Gesperrt: Pkw. Kein Vorsteuerabzug bei Einfuhr, Kauf oder Leasing von „automóviles, station wagons y similares“ oder für deren Kraftstoff, Schmierstoffe, Ersatzteile und Reparaturen, „salvo que el giro o actividad habitual del contribuyente sea la venta o el arrendamiento de dichos bienes“ (N°4). [1]
- Gesperrt: Scheinrechnungen. Eine Rechnung, die sich später als falsch erweist, verliert den Vorsteueranspruch, es sei denn, der Käufer weist die Zahlung per Scheck oder Überweisung nach und erbringt weitere Nachweise (N°5). [1]
- Zeitpunkt. Bei elektronischen Facturas entsteht der Vorsteueranspruch im Zeitraum des Acuse de recibo oder des fiktiven Empfangs (N°7). [1]
Erstattungen
- Vorsteuerüberhang wird vorgetragen. Ein nicht genutzter Saldo „se acumulará a los créditos que tengan su origen en el período tributario inmediatamente siguiente“, inflationsbereinigt durch Umrechnung in UTM (Art. 26–27). Eine allgemeine Barerstattung gibt es nicht, ausgenommen nach den Artikeln 27 bis, 27 ter und 36. [1]
- Anlagevermögen. Ein Vorsteuerüberhang aus dem Erwerb von Anlagevermögen, der über mindestens zwei aufeinanderfolgende Zeiträume entstanden ist, kann mit anderen Steuern verrechnet oder von der Tesorería erstattet werden (Art. 27 bis). [1]
- Exporteure erhalten die Vorsteuer nach Artikel 36 erstattet (siehe Einfuhren und Ausfuhren).
- Gebietsfremde. Das LIVS sieht kein IVA-Erstattungsverfahren für nicht in Chile ansässige Unternehmen vor, und Anbieter im vereinfachten Regime haben keinen Vorsteuerabzug (Art. 35 C). [1]
- Forderungsausfall. Eine allgemeine Entlastung bei Forderungsausfällen gibt es nicht. Artikel 27 ter gewährt eine begrenzte Entlastung: Ein Gläubiger in einem Reorganisationsverfahren nach der Ley de Reorganización y Liquidación de Activos de Empresas y Personas kann die IVA auf unbezahlte Rechnungen an Schuldner eines Acuerdo de Reorganización mit anderen Steuern verrechnen oder von der Tesorería erstatten lassen. [1]
Steuerbefreiungen
Steuerfreie Umsätze
Die Steuerbefreiungen stehen in Artikel 12 (steuerfreie Waren, Einfuhren und Dienstleistungen) und Artikel 13 (steuerbefreite Personen und Einrichtungen). Artikel 12 wurde zuletzt durch die Ley 21.806 (Art. 90, Diario Oficial 5. Februar 2026) geändert, die Artikel 12 A N°7 einfügte: gebrauchte bewegliche Güter, die von gemeinnützigen Wohltätigkeitsorganisationen verkauft werden, wenn die Güter ausschließlich aus ihnen zugegangenen Spenden stammen und die Organisation in einem besonderen Register des SII eingetragen ist. Eine Auswahl aus dem konsolidierten Text, Stand 07.10.2026: [1]
- Finanzerträge: „Los intereses provenientes de operaciones e instrumentos financieros y de créditos de cualquier naturaleza“ (Art. 12 E N°10).
- Vermietung unmöblierter Immobilien, mit Ausnahmen (Art. 12 E N°11).
- Selbstständige Freiberufler: Einkünfte nach den Artikeln 42 und 48 des Einkommensteuergesetzes, d. h. selbstständige Freiberufler und freiberufliche Partnerschaften (Art. 12 E N°8).
- Ambulante Gesundheitsleistungen ohne Unterbringung, Verpflegung oder stationäre Behandlung: „Los servicios de laboratorio no se incluyen en esta exención“ (Art. 12 E N°20). Von FONASA oder ISAPRE finanzierte Gesundheitsleistungen bis zum FONASA-Tarif (Art. 12 E N°19).
- Exportdienstleistungen, die vom Zoll als solche eingestuft werden (Art. 12 E N°16), sowie Fremdwährungseinnahmen von Hotels von ausländischen Touristen (Art. 12 E N°17).
- Waren: ausgeführte Waren (Art. 12 D); gebrauchte Kraftfahrzeuge, mit Ausnahmen (Art. 12 A N°1).
- Einrichtungen nach Artikel 13: Rundfunkveranstalter, ausgenommen Werbung; Personenbeförderungsunternehmen, „sólo respecto de los ingresos provenientes del transporte de pasajeros“; Bildungseinrichtungen, für Unterrichtseinnahmen; sowie staatliche und Universitätskrankenhäuser.
Steuerfrei ist nicht nullbesteuert. Ein steuerfreier Inlandsumsatz trägt keine IVA, und die IVA auf zugehörige Kosten kann nicht zurückerlangt werden (Art. 23 N°2). Ein Unternehmen mit beiden Arten von Umsätzen teilt auf. Ausfuhren sind ebenfalls steuerfrei, jedoch mit Erstattung nach Artikel 36, sodass sie funktional einem Nullsatz entsprechen. Steuerfreie Vorgänge erfordern dennoch eine Factura oder Boleta (Art. 53) und werden im Formulario 29 erklärt (Art. 64). [1]
Sonderregelungen
- Festbetrag für Kleinunternehmen (Art. 29). Kleinhändler, Handwerker und kleine Dienstleister, die an Verbraucher verkaufen, können nach Festlegung des SII „sobre la base de una cuota fija mensual“ zahlen. Juristische Personen können diese Regelung nicht nutzen (Art. 35). [1]
- Wechsel des Steuerschuldners (Art. 3). Der SII kann die Steuerschuld auf den Käufer verlagern, der die IVA einbehält und eine Factura de compra ausstellt. Die Resolution 83 von 2026 ist ein Beispiel (siehe Gutschriftverfahren (Self-Billing)). [1]
- Zahlungsaufschub für KMU (Art. 64), siehe Fälligkeit und Art der Zahlung.
- Ferias libres (Párrafo 7° ter, Art. 35 J–Ñ). Natürliche Personen, die mit kommunaler Genehmigung Waren auf Straßenmärkten (Ferias libres) verkaufen, können eine Ersatzsteuer von 1,5 % auf Verkäufe wählen, die mit zugelassenen elektronischen Zahlungsmitteln bezahlt werden, ohne jeden Abzug und ohne Vorsteuerabzug (Art. 35 K). [1]
- Freizonen. Artikel 3 verweist auf den Einbehalt bei Waren, die „desde los recintos de Zonas Francas“ eingeführt werden; das Freizonenregime selbst ist in der gesonderten Ley de Zonas Francas geregelt.
- Differenzbesteuerung für Gebrauchtwaren. Das LIVS kennt keine (Stand: 07.10.2026).
Straftaten und Sanktionen
Der Código Tributario (Art. 97) definiert sowohl die Straftaten als auch die Verwaltungsbußgelder. Säumniszinsen sind in Artikel 53 geregelt. Bußgelder werden als Prozentsatz der Steuer oder in UTM und UTA festgesetzt. Die Peso-Beträge unten beruhen auf den Werten für Oktober 2026 (UTM 72.151 CLP; UTA 865.812 CLP). [2] [26]
Straftaten
| Straftat (Código Tributario Art. 97) | Verhalten | Sanktion |
|---|---|---|
| Steuerbetrug (N°4, Abs. 1) | Vorsätzlich falsche oder unvollständige Erklärungen, Verschleierung in den Büchern, Wiederverwendung bereits verwendeter Rechnungen oder Boletas, sonstiges betrügerisches Verhalten | Geldstrafe von 100 %–300 % der hinterzogenen Steuer, zuzüglich Presidio menor en su grado máximo (Freiheitsstrafe) |
| Vorsätzliche Erhöhung von IVA-Vorsteuern (N°4, Abs. 2) | Erhöhung von Vorsteuern mit betrügerischen Mitteln | Presidio menor máximo bis Presidio mayor mínimo, zuzüglich 100 %–300 % |
| Betrügerische Erstattungen (N°4, Abs. 3) | Erlangung von Erstattungen durch Betrug | Bis zu Presidio mayor medio, zuzüglich 100 %–400 % |
| Falsche Dokumente (N°4, Abs. 5) | Herstellung, Verkauf oder Bereitstellung falscher Guías, Facturas, Notas oder Boletas | Presidio menor medio und eine Geldstrafe von bis zu 40 UTA; wenn zur Begehung eines Betrugs, Presidio menor máximo und bis zu 100 UTA |
| Vorsätzliche Nichtabgabe von Erklärungen (N°5) | Vorsätzliches Unterlassen steuerfestsetzender Erklärungen | 50 %–300 % der Steuer, zuzüglich Presidio menor medio bis máximo |
| Wiederholte Nichtausstellung von Dokumenten (N°10, Abs. 3) | Zwei oder mehr Verstöße innerhalb von drei Jahren | Presidio oder Relegación menor máximo |
Zu falschen Dokumenten: „El que confeccione, venda o facilite, a cualquier título, guías de despacho, facturas, notas de débito, notas de crédit o boletas falsas, con o sin timbre del Servicio, será sancionado con la pena de presidio menor en su grado medio y multa de hasta 40 unidades tributarias anuales“ (N°4). [2]
Sanktionen
| Verstoß (Código Tributario Art. 97) | Bußgeld | Oktober 2026, CLP |
|---|---|---|
| Verspätete oder fehlende Registrierung sowie andere nicht steuerfestsetzende Erklärungen (N°1) | 1 UTM bis 1 UTA | 72.151 bis 865.812 |
| Verspätete Abgabe einer steuerfestsetzenden Erklärung (N°2) | 10 % der Steuer bei bis zu fünf Monaten Verspätung, danach +2 % je Monat oder angefangenen Monat, höchstens 30 % | — |
| Verspätete Zahlung einbehaltener oder berechneter Steuern, einschließlich IVA (N°11) | 10 %, danach +2 % je Monat, höchstens 30 %; 20 % steigend auf 60 %, wenn der SII das Versäumnis bei einer Prüfung feststellt | — |
| Nichtausstellung oder fehlende elektronische Übermittlung von Rechnungen, Guías, Notas oder Boletas (N°10) | 50 %–500 % des Vorgangs, mindestens 2 UTM, höchstens 40 UTA, zuzüglich Schließung von bis zu 20 Tagen | 144.302 bis 34.632.480 |
| Fehlerhafte oder unvollständige Erklärung (N°3) | 5 %–20 % der Steuerdifferenz, sofern keine gebotene Sorgfalt nachgewiesen wird | — |
| Behinderung einer Prüfung (N°6) | 1 UTM bis 1 UTA (höhere Obergrenzen für Großsteuerpflichtige) | 72.151 bis 865.812 |
Hinweise zur Tabelle:
- Verspätete Abgabe (N°2). Das Bußgeld beträgt „diez por ciento de los impuestos que resulten de la liquidación, siempre que dicho retardo u omisión no sea superior a 5 meses“ und erhöht sich „en un dos por ciento por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del treinta por ciento“. Es gilt nicht, wenn das Bußgeld für verspätete Zahlung nach N°11 anfällt und die Erklärung nicht ohne Zahlung abgegeben werden konnte.
- Nichtausstellung von Dokumenten (N°10). Die Schließung kann sich auf „el sitio en internet o del sitio dentro de la plataforma virtual o digital a través de la cual el contribuyente realiza el ejercicio de la actividad comercial“ erstrecken — die Website oder den Shop auf einem Marktplatz.
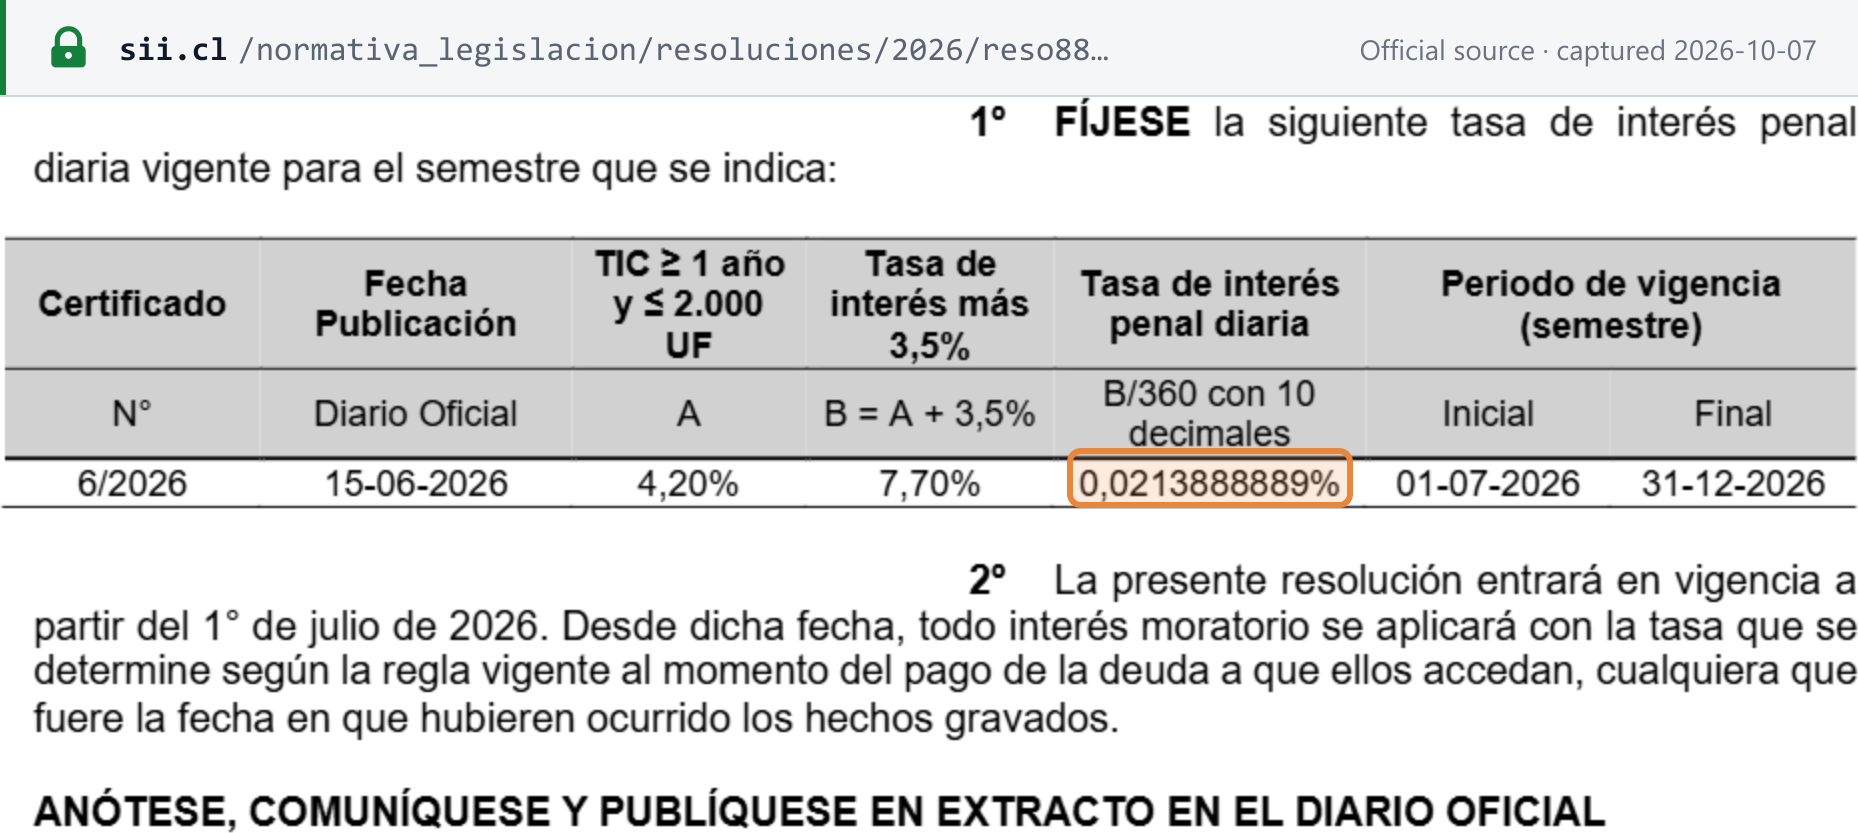
Säumniszinsen. Nicht gezahlte Steuer wird inflationsbereinigt (VPI) und trägt tägliche Strafzinsen. Artikel 53 in der Fassung der Ley 21.713 setzt sie auf die Tasa de interés corriente der Comisión para el Mercado Financiero für indexierte Geschäfte mit einer Laufzeit von einem Jahr oder mehr bis 2.000 UF fest, „incrementada en 3,5%“. Der SII legt den Satz halbjährlich fest. Für den Zeitraum 1. Juli – 31. Dezember 2026 beträgt er 7,70 % jährlich (4,20 % + 3,5 %), angewendet als 0,0213888889 % pro Tag (SII-Resolution 88 vom 26. Juni 2026). Für das erste Halbjahr 2026 betrug er 0,0220000000 % pro Tag (Basissatz 4,42 %; Resolution 205 von 2025). Der frühere pauschale Monatssatz gilt nicht mehr. [2] [25]
Häufig gestellte Fragen
Wir sind ein ausländisches SaaS-Unternehmen und verkaufen an chilenische Unternehmen. Berechnen wir chilenische IVA?
Nein, nicht wenn der Kunde IVA-Steuerpflichtiger ist. Das vereinfachte Regime IVA Digital nach Artikel 35 A der Ley sobre Impuesto a las Ventas y Servicios erfasst nur Verkäufe und Dienstleistungen an Personen, die keine IVA-Steuerpflichtigen sind. Erwirbt ein chilenischer IVA-Steuerpflichtiger eine Dienstleistung von einem im Ausland ansässigen Anbieter, ist der chilenische Kunde Steuerschuldner und erklärt die IVA selbst (Artikel 11 e). Für Waren mit geringem Wert und Plattformverkäufe bestimmt die SII-Resolution 93 von 2025, dass der Verkäufer einem Käufer, der IVA-Steuerpflichtiger ist, keine IVA berechnen darf, und es liegt in der alleinigen Verantwortung des Käufers, dem Verkäufer oder der Plattform seinen Status und seinen RUT mitzuteilen. Ein Geschäftskunde, der sich nie als solcher zu erkennen gibt, kann am Ende mit IVA belastet werden, die er nicht zurückerhalten kann. [1] [13]
Gibt es einen Umsatzschwellenwert, ab dem sich ein ausländischer Verkäufer für IVA Digital registrieren muss?
Es ist kein Schwellenwert festgelegt. Artikel 35 A gilt für jeden Gebietsfremden, der Waren verkauft oder Dienstleistungen an chilenische Nicht-Steuerpflichtige erbringt, und weder der Artikel noch das IVA-Digital-Portal des SII und dessen FAQ nennen einen Mindestbetrag (Stand: 07.10.2026). Der Anbieter registriert sich online unter sii.cl/vat, erhält statt eines RUT eine User Number und benötigt keine Kontaktperson in Chile. [1] [5]
Ist unser monatliches Formulario 29 am 12. oder am 20. fällig?
Die gesetzliche Frist ist der 12. des Folgemonats (Artikel 64). Der SII verlängert sie auf den 20. für Steuerpflichtige, die online erklären und zahlen und elektronische Rechnungsaussteller sind, und auf den 28. für Online-Erklärungen ohne Zahllast. Bei Erklärungen mit Steuerzahlung verschiebt sich eine Frist, die auf einen Samstag, einen Feiertag oder den 31. Dezember fällt, auf den nächsten Werktag. [23]
Können wir eine chilenische Factura in US-Dollar ausstellen?
Nicht für einen Inlandsumsatz. Die SII-Circular 12 von 1991, bekräftigt im Oficio 1794 von 2017, verlangt, dass Einzelpreise, der Gesamtbetrag je Position, die IVA und der Endbetrag in chilenischen Pesos angegeben werden. Die Dollarbeträge dürfen im Detailbereich zusammen mit dem am Ausstellungstag der Rechnung geltenden Wechselkurs angegeben werden. Ausfuhrdokumente haben ein eigenes Währungsfeld. [15]
Unsere elektronische Rechnung kam vom SII mit dem Status Aceptado con reparos zurück. Ist sie gültig?
Ja, sie ist angenommen, aber mit zu korrigierenden Mängeln. Die SII-Resolution 121 vom 4. September 2026 hat neue technische und fachliche XML-Validierungen mit drei Empfangsergebnissen eingeführt: Aceptado, Aceptado con reparos und Rechazado. Die Resolution trat mit der Veröffentlichung ihres Auszugs im Diario Oficial am 22. September 2026 in Kraft; die einzelnen Validierungen werden schrittweise nach einem Zeitplan eingeführt, den der SII veröffentlichen wird. Software, die nur zwischen angenommen und abgelehnt unterscheidet, übersieht die Warnung. [19] [20]
Wann kann unser chilenischer Kunde die IVA auf unserer Rechnung als Vorsteuer geltend machen?
In dem Zeitraum, in dem der Kunde den Acuse de recibo erteilt oder in dem die Waren oder Dienstleistungen als empfangen gelten (Artikel 23 N°7). Nach der Ley 19.983 gilt eine Rechnung als unwiderruflich angenommen, sofern der Kunde sie nicht innerhalb von acht Kalendertagen nach Erhalt beanstandet. Die Zeitpunktregel gilt nicht für Dienstleistungen. [1] [27]
Können wir in Chile die IVA auf einen Firmenwagen abziehen?
Nein, es sei denn, der Verkauf oder die Vermietung von Fahrzeugen ist Ihr Geschäftszweck. Artikel 23 N°4 versagt den Vorsteuerabzug bei Einfuhr, Kauf oder Leasing von Pkw, Kombis und ähnlichen Fahrzeugen sowie für deren Kraftstoff, Schmierstoffe, Ersatzteile und Reparaturen. [1]
Wichtige Websites
| Website | Zweck |
|---|---|
| SII — Startseite und Mi-SII-Login | Login mit RUT und Clave Tributaria; Online-RUT-Eintragung und Inicio de actividades (Formulario 4415); Abgabe und Zahlung des Formulario 29 |
| SII — Hilfe zu RUT und Inicio de actividades | Online-Eintragung und Erklärung des Tätigkeitsbeginns |
| SII — IVA-Digital-Portal | Registrierung Gebietsfremder (User Number), Abgabe und Zahlung des Formulario 129, Liste nicht registrierter ausländischer Unternehmen |
| SII — Dienste zur Factura electrónica | Kostenloses Rechnungssystem des SII, Zertifizierung von Marktsoftware, CAF-Folios |
| SII — Regelwerk zur E-Rechnung | Resolutionen und technische Dokumente zu DTE |
| SII — Registro de Compras y Ventas | Einsicht und Ergänzung des aus DTE erstellten Einkaufs- und Verkaufsregisters (Login erforderlich) |
| SII — Fristen für das Formulario 29 | Fälligkeiten der Monatserklärung (12., 20., 28.) |
| SII — UTM- und UTA-Werte 2026 | Monatliche Werte der Steuereinheiten zur Berechnung von Bußgeldern |
| Tesorería General de la República | Steuerzahlungen und Erstattungen |
| Servicio Nacional de Aduanas | Einfuhr-IVA und Zollabfertigung |
| BCN Ley Chile — D.L. 825 | Offizieller konsolidierter Text des IVA-Gesetzes |
Der SII bietet keinen gesonderten Dienst zur Abfrage von Steuersätzen an (Stand: 07.10.2026); der einheitliche Satz von 19 % steht in Artikel 14 des D.L. 825. Zur Prüfung eines RUT siehe den Leitfaden zur RUT-Verifizierung und den chilenischen RUT-Validator von Lookuptax.
Aktuelle Änderungen
- 30.09.2026 — SII-Resolution 134: Kurierunternehmen dürfen für eingeführte Waren den Luftfrachtbrief (AWB) anstelle der Guía de despacho verwenden; Inkrafttreten mit Veröffentlichung ihres Auszugs im Diario Oficial. (SII) — siehe Ereignis
- 22.09.2026 — Auszug der SII-Resolution 121 im Diario Oficial veröffentlicht; damit treten neue DTE-XML-Validierungen und das Ergebnis „Aceptado con reparos“ in Kraft. (Diario Oficial) — siehe Ereignis
- 27.07.2026 — SII-Resolution 99: Steuerdokumente auf Papier für 12 Monate in zehn Katastrophengebietsregionen erlaubt. (SII) — siehe Ereignis
- 01.07.2026 — Säumniszinsen für das zweite Halbjahr 2026 auf 7,70 % jährlich (0,0213888889 % pro Tag) festgesetzt. (SII-Resolution 88)
- 23.06.2026 — SII-Resolution 83: freiwilliger vollständiger Wechsel des Steuerschuldners (Factura de compra, 100 % IVA einbehalten) für landwirtschaftliche Dienstleistungen. (SII) — siehe Ereignis
- 02.06.2026 — SII-Resolution 69: Offshore-Online-Glücksspielplattformen zahlen IVA Digital (Formulario 129), einschließlich der vorangegangenen 36 Zeiträume. (SII) — siehe Ereignis
- 25.10.2025 — IVA auf Fernverkäufe von Waren mit geringem Wert (500 USD oder weniger) durch ausländische Verkäufer und Plattformen. (SII)
Die vollständige Chronologie finden Sie unter Steueränderungen in Chile auf Lookuptax.
Referenzlinks
- BCN Ley Chile — D.L. 825, Ley sobre Impuesto a las Ventas y Servicios (konsolidiert)
- BCN Ley Chile — D.L. 830, Código Tributario (konsolidiert)
- SII — IVA-Digital-Portal
- SII — IVA Digital FAQ 1: das vereinfachte Regime
- SII — IVA Digital FAQ 2: Registrierung
- SII — IVA Digital FAQ 3: Erklärungen und Zahlung
- SII — FAQ: RUT und Inicio de actividades für Agenturen und Betriebsstätten
- SII — Circular 47 vom 12. September 2003, der Steuersatz von 19 %
- SII — Formato de Documentos Tributarios Electrónicos, v2.2
- SII — Manual de Muestras Impresas, v4.0 (Juli 2014)
- SII — Instructivo Técnico zur Ausstellung von DTE
- SII — Resolution 84 vom 10. Juli 2025, Waren mit geringem Wert
- SII — Resolution 93 vom 30. Juli 2025, Waren mit geringem Wert und Plattformen
- SII — Resolution 60 von 2023, Mindestbetrag für Boletas
- SII — Oficio 1794 von 2017, Rechnungen in Landeswährung
- BCN Ley Chile — Ley 20.727 (Factura electrónica)
- SII — FAQ zur Ley 20.727
- SII — FAQ: Pflichttermine für die elektronische Boleta
- Diario Oficial Nr. 44.555, 22. September 2026 — Auszug der SII-Resolution 121
- SII — Resolution 121 vom 4. September 2026, DTE-Validierungen
- SII — Resolution 99 vom 27. Juli 2026, Papierdokumente in Katastrophengebieten
- SII — Resolution 134 von 2026, Kurier-AWB
- SII — FAQ: Fristen für das Formulario 29
- SII — FAQ: Wer das Formulario 29 bis zum 20. abgeben darf
- SII — Resolution 88 vom 26. Juni 2026, Säumniszinsen für das zweite Halbjahr 2026
- SII — UTM- und UTA-Werte, 2026
- BCN Ley Chile — Ley 19.983 (Factura als Vollstreckungstitel; Acuse de recibo)
- SII — Resolution 83 von 2026, freiwilliger Wechsel des Steuerschuldners für landwirtschaftliche Dienstleistungen
- SII — Verzeichnis der Resolutionen 2026
- SII — Nachrichten, 3. Juni 2026: Resolution 69 zu Online-Glücksspielplattformen
- SII — FAQ: Online-RUT-Eintragung und Inicio de actividades
Verwandte Seiten auf Lookuptax:
- Leitfaden zur chilenischen Steuer-ID (RUT)
- Leitfaden zur E-Rechnung in Chile (SII DTE)
- Wie man einen RUT in Chile überprüft
- Chilenischer RUT-Validator
- Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter
- Regeln für Marktplätze als fiktive Lieferer
- Umkehrung der Steuerschuldnerschaft erklärt
- Status und Netzwerke der E-Rechnung weltweit
- Steuersätze weltweit
- USt-Registrierungsschwellenwerte weltweit