China – Leitfaden zur Umsatzsteuer (VAT)
| FAKTENBLATT | |
|---|---|
| Ländercode | CN |
| Name der Steuer | Umsatzsteuer (Value Added Tax, VAT) — 增值税 (zēngzhíshuì) |
| Steuerbehörde | State Taxation Administration (STA) — 国家税务总局; die Einfuhrumsatzsteuer wird von der Allgemeinen Zollverwaltung (General Administration of Customs) erhoben |
Überblick
Festlandchina erhebt Umsatzsteuer (Value Added Tax, VAT) — chinesisch: 增值税 — nach dem Umsatzsteuergesetz der Volksrepublik China (VAT Law of the People's Republic of China, 中华人民共和国增值税法), das vom Ständigen Ausschuss des Nationalen Volkskongresses am 25. Dezember 2024 verabschiedet wurde und seit dem 1. Januar 2026 in Kraft ist; es hat die Vorläufigen Vorschriften zur Umsatzsteuer (Provisional Regulations on VAT) ersetzt (Artikel 38). [1] Die Durchführungsverordnung zum Umsatzsteuergesetz (Implementing Regulations of the VAT Law, Staatsratsdekret Nr. 826 vom 25. Dezember 2025) des Staatsrats trat am selben Tag in Kraft. [2]
Die Umsatzsteuer wird von der State Taxation Administration (STA) und ihren Provinzsteuerdiensten erhoben; die Einfuhrumsatzsteuer erhebt der Zoll im Auftrag der STA (Umsatzsteuergesetz, Artikel 32). [1] Es handelt sich um eine einheitliche nationale Steuer ohne Umsatzsteuerebene auf Provinz- oder Gemeindeebene; behält jedoch eine inländische Einheit nach den Maßnahmen der Bekanntmachung Nr. 28 von 2026 Umsatzsteuer auf Zahlungen an Einzelpersonen ein, so behält sie zusammen mit der Umsatzsteuer auch die anfallenden Zuschläge ein (siehe Jüngste Änderungen). [11]
Die Umsatzsteuer wird zusätzlich zum Preis berechnet: Der Umsatzbetrag enthält keine Umsatzsteuer, und der Umsatzsteuerbetrag muss auf dem Geschäftsbeleg gesondert ausgewiesen werden (Artikel 7). Umsätze werden in Renminbi (RMB) berechnet; in Fremdwährung abgerechnete Beträge werden in RMB umgerechnet (Artikel 18). [1] Die Besteuerungszeiträume werden je Steuerpflichtigem festgelegt, von 10 Tagen bis zu einem Quartal — siehe Abgabe und Zahlung.
Geltungsbereich. Dieser Leitfaden behandelt ausschließlich Festlandchina. Hongkong und Macao sind eigenständige Steuerhoheitsgebiete und fallen nicht unter das Umsatzsteuergesetz.
Der Übergang 2026 wird durch eine Reihe von MOF/STA-Bekanntmachungen ausgefüllt — Nr. 10 von 2026 (Fortführung von Befreiungen und Vergünstigungen), Nr. 25 von 2026 (nicht steuerbare Umsätze und Vorsteuerabzug), Nr. 28 von 2026 (Umsatzsteuereinbehalt bei Zahlungen an Einzelpersonen) — sowie durch Änderungen bei der Ausfuhrerstattung wie Nr. 2 von 2026 für Batterien. Siehe Jüngste Änderungen. Den wöchentlichen Überblick über alle Rechtsordnungen finden Sie unter Last Week in Taxes.
Registrierung
Wer steuerpflichtig ist. Einheiten und Einzelpersonen (einschließlich Einzelgewerbetreibender), die in China Waren, Dienstleistungen, immaterielle Vermögenswerte oder Immobilien verkaufen oder Waren einführen, sind umsatzsteuerpflichtig (Umsatzsteuergesetz, Artikel 3). [1]
Zwei Klassen von Steuerpflichtigen. China kennt keinen Registrierungsschwellenwert im Sinne der EU. Jeder unternehmerische Steuerpflichtige ist im Umsatzsteuersystem; der Schwellenwert entscheidet, welcher Klasse er angehört:
- Ein Kleinunternehmer-Steuerpflichtiger (小规模纳税人, small-scale taxpayer) ist ein Steuerpflichtiger, dessen umsatzsteuerpflichtige Jahresumsätze 5 Mio. RMB nicht übersteigen (Umsatzsteuergesetz, Artikel 9). Er kann das vereinfachte Verfahren anwenden: Umsatz multipliziert mit dem Erhebungssatz, ohne Vorsteuerabzug (Artikel 8). [1]
- Ein allgemeiner Steuerpflichtiger (一般纳税人, general taxpayer) wendet das allgemeine Verfahren an: Umsatzsteuer abzüglich Vorsteuer. Allgemeine Steuerpflichtige unterliegen einem Registrierungssystem (Durchführungsverordnung, Artikel 6). [2]
Schwellenwert. Eine Einheit oder ein Einzelgewerbe, deren steuerpflichtige Jahresumsätze 5 Mio. RMB übersteigen, muss sich bei der zuständigen Steuerbehörde als allgemeiner Steuerpflichtiger registrieren und wendet das allgemeine Verfahren ab dem Zeitraum an, in dem die Grenze überschritten wurde (Durchführungsverordnung, Artikel 36). Der Staatsrat kann die Grenze von 5 Mio. RMB anpassen und muss die Änderung dem Ständigen Ausschuss des NVK melden (Umsatzsteuergesetz, Artikel 9). [1] [2]
Freiwillige Registrierung. Ein Kleinunternehmer-Steuerpflichtiger mit ordnungsgemäßer Buchführung, der genaue Steuerinformationen bereitstellen kann, kann sich als allgemeiner Steuerpflichtiger registrieren (Umsatzsteuergesetz, Artikel 9). Unternehmen tun dies in der Regel, um Vorsteuer abziehen und Umsatzsteuer-Sonder-Fapiao ausstellen zu können, die ihre Kunden für den Vorsteuerabzug nutzen können. Nach der Registrierung als allgemeiner Steuerpflichtiger kann ein Unternehmen nicht in den Kleinunternehmer-Status zurückwechseln (Durchführungsverordnung, Artikel 36). Natürliche Personen sind stets Kleinunternehmer-Steuerpflichtige (Artikel 7). [1] [2]
Schwellenwert für Gebietsfremde. Nicht anwendbar. Das Umsatzsteuergesetz kennt kein Registrierungsverfahren für ausländische Verkäufer. Tätigt eine ausländische Einheit oder Einzelperson einen steuerpflichtigen Umsatz in China, behält der Käufer die Umsatzsteuer ein, sofern der ausländische Verkäufer nicht nach den Vorschriften des Staatsrats einen inländischen Vertreter mit der Anmeldung und Zahlung beauftragt (Artikel 15). Siehe Grenzüberschreitende Regeln. [1]
Steuerregistrierungsnummer. Juristische Personen und sonstige Organisationen werden über den 18-stelligen Einheitlichen Sozialkreditcode (Unified Social Credit Code, USCC, 统一社会信用代码) identifiziert. Nach dem Rahmenplan des Staatsrats von 2015 (国发〔2015〕33号) besteht der Code aus fünf Teilen: einem 1-stelligen Code der Registrierungsbehörde, einem 1-stelligen Code für die Rechtsform, einem 6-stelligen Code der Verwaltungseinheit, einer 9-stelligen Kennung der Einheit (dem früheren Organisationscode) und einem 1-stelligen Prüfzeichen. [7] Die Steuerbehörden akzeptieren den USCC im Feld „Steueridentifikationsnummer“ des Käufers auf einer Fapiao: Seit dem 1. Juli 2017 muss ein Unternehmen als Käufer dem Verkäufer seine Steueridentifikationsnummer oder seinen USCC mitteilen, und der Verkäufer muss diese auf der gewöhnlichen Umsatzsteuer-Fapiao angeben (STA-Bekanntmachung Nr. 16 von 2017). [8] Das vollständige Format, den Prüfzeichen-Algorithmus und die Kennungen für Einzelpersonen finden Sie im Leitfaden zur chinesischen TIN. Um den Code eines Geschäftspartners zu prüfen, verwenden Sie den China-USCI-Validator.
So registrieren Sie sich. Ein Steuerpflichtiger, der eine Produktions- oder Geschäftstätigkeit ausübt, muss die steuerliche Registrierung innerhalb von 30 Tagen nach Erhalt seiner Gewerbelizenz beantragen (Gesetz über die Steuererhebung und -verwaltung, Artikel 15). [6] Die Registrierung als allgemeiner Steuerpflichtiger erfolgt bei der zuständigen Steuerbehörde nach den von der STA festgelegten Verfahren (Durchführungsverordnung, Artikel 6). [2]
Abmeldung. Ein Steuerpflichtiger muss die Löschung seiner steuerlichen Registrierung beantragen, bevor er bei der Marktaufsichtsbehörde die Löschung seiner Gewerberegistrierung beantragt, und Änderungen der registrierten Angaben innerhalb von 30 Tagen melden (Gesetz über die Steuererhebung und -verwaltung, Artikel 16). Es gibt keinen Weg vom allgemeinen Steuerpflichtigen zurück zum Kleinunternehmer-Status (siehe oben). [6]
Gruppenregistrierung. Nicht verfügbar im Sinne einer Zusammenfassung getrennter juristischer Personen. Am nächsten kommt die konsolidierte Anmeldung durch die Hauptniederlassung: Befinden sich eine Hauptniederlassung und ihre Zweigniederlassungen in verschiedenen Kreisen oder Städten, meldet jede vor Ort an, sofern nicht die Finanz- und Steuerbehörden auf Provinzebene oder höher eine konsolidierte Anmeldung durch die Hauptniederlassung genehmigen (Umsatzsteuergesetz, Artikel 29 Abs. 1). Die Genehmigung erteilen MOF und STA für Zweigniederlassungen in anderen Provinzen und die Provinzbehörden für Zweigniederlassungen innerhalb derselben Provinz (Durchführungsverordnung, Artikel 42). [1] [2]
Steuersätze
Steuersätze nach Artikel 10 des Umsatzsteuergesetzes, in Kraft seit dem 1. Januar 2026: [1]
| Steuersatz | Anwendungsbereich |
|---|---|
| 13 % (Regelsatz) | Warenverkäufe; Verarbeitungs-, Reparatur- und Austauschdienstleistungen; Vermietung beweglicher Sachen; Einfuhr von Waren — sofern nicht einer der unten genannten Posten zu 9 % oder 0 % gilt. |
| 9 % | Transport-, Post-, Basistelekommunikations-, Bau- und Immobilienvermietungsdienstleistungen; Verkauf von Immobilien; Übertragung von Landnutzungsrechten; sowie Verkauf oder Einfuhr von: landwirtschaftlichen Erzeugnissen, Speisepflanzenöl, Speisesalz; Leitungswasser, Heizwärme, Kälte, Warmwasser, Stadtgas, Flüssiggas (LPG), Erdgas, Dimethylether, Biogas, Kohleprodukten für Haushalte; Büchern, Zeitungen, Zeitschriften, audiovisuellen Produkten, elektronischen Publikationen; Futtermitteln, chemischen Düngemitteln, Pestiziden, Landmaschinen und Agrarfolie. |
| 6 % | Sonstige Dienstleistungen und immaterielle Vermögenswerte, die nicht zu 13 %, 9 % oder 0 % besteuert werden — zum Beispiel Finanz-, IT-, Beratungs- und andere moderne Dienstleistungen. |
| 0 % | Ausgeführte Waren, sofern der Staatsrat nichts anderes bestimmt; grenzüberschreitende Verkäufe von Dienstleistungen und immateriellen Vermögenswerten im vom Staatsrat festgelegten Umfang. |
Nullbesteuerte grenzüberschreitende Dienstleistungen. Die Durchführungsverordnung zählt sie auf (Artikel 9): Forschung und Entwicklung, Energieeffizienz-Contracting, Design, Produktion und Vertrieb von Rundfunk, Film und Fernsehen, Software, Schaltkreisdesign und -prüfung, Informationssystem-, Geschäftsprozessmanagement- und Offshore-Outsourcing-Dienstleistungen, die an ausländische Einheiten verkauft und vollständig außerhalb Chinas verbraucht werden; an ausländische Einheiten übertragene Technologie zur Nutzung vollständig außerhalb Chinas; sowie internationale Transport-, Raumfahrttransport- und ausgehende Reparaturdienstleistungen. [2]
Erhebungssätze im vereinfachten Verfahren. Der gesetzliche Erhebungssatz beträgt 3 % (Umsatzsteuergesetz, Artikel 11). [1] Die MOF/STA-Bekanntmachung Nr. 10 von 2026 führt die bisherigen Vergünstigungen fort: [3]
- vom 1. Januar 2026 bis zum 31. Dezember 2027 zahlen Kleinunternehmer-Steuerpflichtige einen ermäßigten Satz von 1 % auf alle steuerpflichtigen Umsätze mit Ausnahme des Verkaufs oder der Vermietung von Immobilien und der Übertragung von Landnutzungsrechten;
- vom 1. Januar 2026 bis zum 31. Dezember 2027 können allgemeine Steuerpflichtige für aufgeführte Umsätze das vereinfachte Verfahren zu 3 % oder für aufgeführte Immobilienumsätze (etwa vor dem 30. April 2016 erworbene Immobilien und alte Immobilienentwicklungsprojekte) zu 5 % wählen;
- eine Ermäßigung von 3 % auf 2 % für Verkäufe gebrauchter Anlagegüter und Gebrauchtwaren sowie von 3 % auf 1,5 % für die Vermietung von Wohnraum durch Einzelpersonen.
Hat ein allgemeiner Steuerpflichtiger das vereinfachte Verfahren gewählt, kann er 36 Monate lang nicht wechseln (Bekanntmachung Nr. 10 von 2026). [3]
Gemischte Umsätze. Ein Steuerpflichtiger, der Umsätze zu unterschiedlichen Steuersätzen tätigt, muss diese getrennt erfassen, andernfalls gilt der höchste Steuersatz (Artikel 12). Ein einzelner Umsatz mit einem Haupt- und einem Nebenbestandteil unterliegt dem Steuersatz des Hauptbestandteils (Artikel 13; Durchführungsverordnung, Artikel 10). [1] [2]
Angekündigte Änderungen. Zum Stand 2026-10-05 war keine Änderung der Steuersätze von 13 %, 9 % oder 6 % veröffentlicht. Die Kleinunternehmer-Vergünstigung von 1 % und die monatliche Befreiungsgrenze von 100.000 RMB gelten beide bis zum 31. Dezember 2027 nach der Bekanntmachung Nr. 10 von 2026.
Grenzüberschreitende Regeln
Einfuhren. Eingeführte Waren werden zum anwendbaren Steuersatz auf den zusammengesetzten steuerpflichtigen Preis besteuert: den Zollwert zuzüglich Zoll und Verbrauchsteuer (Umsatzsteuergesetz, Artikel 14). Der Steuerentstehungszeitpunkt ist das Datum der Einfuhranmeldung (Artikel 28), und die Umsatzsteuer wird vom Zoll innerhalb der zollrechtlichen Fristen erhoben (Artikel 30 und 32). [1] Ein allgemeiner Steuerpflichtiger zieht die Einfuhrumsatzsteuer anhand der Sonderzahlungsbescheinigung des Zolls für die Einfuhrumsatzsteuer ab (Durchführungsverordnung, Artikel 11–12). [2]
Grenzüberschreitende E-Commerce-Einzelhandelseinfuhren. Für Waren, die Verbraucher über grenzüberschreitende E-Commerce-Einzelhandelskanäle kaufen, gelten ein Einzeltransaktionslimit von 5.000 RMB und ein Jahreslimit von 26.000 RMB pro Person. Eine Einzelbestellung über 5.000 RMB, die innerhalb des Jahreslimits liegt, kann den Kanal weiterhin nutzen; Zoll, Einfuhrumsatzsteuer und Verbrauchsteuer werden dann jedoch in voller Höhe zu den für Waren geltenden Sätzen erhoben (财关税〔2018〕49号, ab dem 1. Januar 2019). [12]
Ausfuhren. Ausgeführte Waren sind nullbesteuert. „Ausgeführte Waren“ sind beim Zoll angemeldete Waren, die China tatsächlich verlassen und an eine ausländische Einheit oder Einzelperson verkauft werden (Durchführungsverordnung, Artikel 8). [2] Ein Ausführer beantragt die Erstattung oder Befreiung bei seiner zuständigen Steuerbehörde (Umsatzsteuergesetz, Artikel 33) nach einem von zwei Verfahren (Durchführungsverordnung, Artikel 47). [1] [2]
- Befreiung-Verrechnung-Erstattung (免抵退): Befreiung bei der Ausfuhr; die zugehörige Vorsteuer wird mit der zu zahlenden Umsatzsteuer verrechnet und ein verbleibender Saldo erstattet.
- Befreiung-Erstattung (免退): Befreiung bei der Ausfuhr; die zugehörige Vorsteuer wird erstattet.
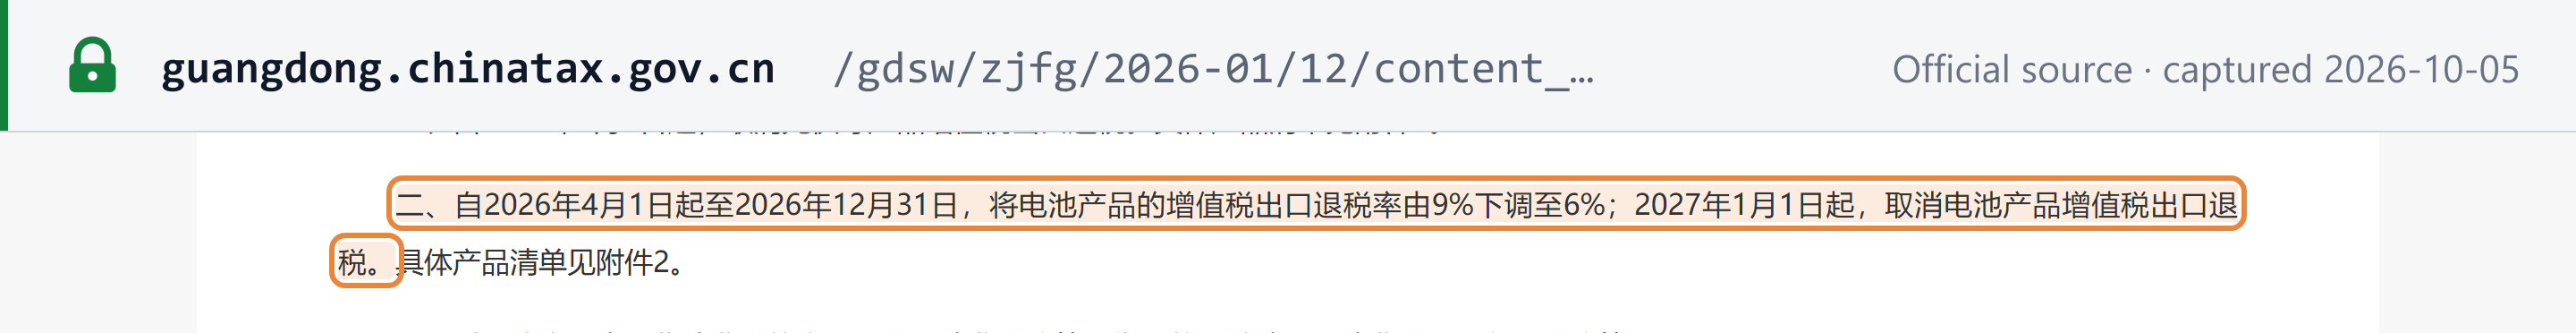
Erstattungen werden zum vom Staatsrat festgelegten Ausfuhrerstattungssatz berechnet, der niedriger als der Inlandssatz oder für bestimmte Produkte null sein kann. Die MOF/STA-Bekanntmachung Nr. 2 von 2026 hat die Ausfuhr-Umsatzsteuererstattung für Photovoltaik- und ähnliche Produkte ab dem 1. April 2026 abgeschafft. Sie senkte den Erstattungssatz für Batterieprodukte von 9 % auf 6 % für den Zeitraum vom 1. April bis zum 31. Dezember 2026 und schafft ihn ab dem 1. Januar 2027 vollständig ab. Der anwendbare Satz richtet sich nach dem Ausfuhrdatum auf der Zollanmeldung. Siehe Ereigniseintrag. [10]
Ein Ausführer, der die Antragsfrist versäumt, muss Umsatzsteuer zahlen, als wären die Waren im Inland verkauft worden (Durchführungsverordnung, Artikel 48). Ein Ausführer, der auf Erstattung oder Befreiung verzichtet, kann 36 Monate lang nicht dazu zurückkehren (Artikel 49). [2]
Leistungsort. Nach Artikel 4 des Umsatzsteuergesetzes findet ein steuerpflichtiger Umsatz in China statt, wenn: [1]
- Waren: der Versand- oder Belegenheitsort der Waren in China liegt;
- Immobilien und Rechte an natürlichen Ressourcen: die Immobilie oder Ressource in China belegen ist;
- Finanzprodukte: das Produkt in China ausgegeben wird oder der Verkäufer eine chinesische Einheit oder Einzelperson ist;
- sonstige Dienstleistungen und immaterielle Vermögenswerte: sie in China verbraucht werden oder der Verkäufer eine chinesische Einheit oder Einzelperson ist.
Eine Dienstleistung oder ein immaterieller Vermögenswert wird „in China verbraucht“, wenn ein ausländischer Verkäufer sie an eine chinesische Einheit oder Einzelperson verkauft (ausgenommen Dienstleistungen, die vor Ort außerhalb Chinas verbraucht werden) oder wenn sie in direktem Zusammenhang mit Waren, Immobilien oder natürlichen Ressourcen in China stehen (Durchführungsverordnung, Artikel 4). [2]
Ausländische Unternehmen mit Verkäufen nach China — B2B und B2C.
- B2B: Der chinesische Käufer ist der Einbehaltungspflichtige. Er behält die Umsatzsteuer in Höhe des Umsatzbetrags multipliziert mit dem Steuersatz ein, sofern der ausländische Verkäufer nicht einen inländischen Vertreter mit der Anmeldung und Zahlung beauftragt hat (Umsatzsteuergesetz, Artikel 15). Die Einbehaltungspflicht entsteht am selben Tag wie der Steuerentstehungszeitpunkt des Verkäufers (Artikel 28), und der Einbehaltungspflichtige meldet an seinem Sitz an (Artikel 29 Abs. 5). [1] Ein Käufer, der allgemeiner Steuerpflichtiger ist, zieht die auf der erhaltenen Steuerzahlungsbescheinigung ausgewiesene Umsatzsteuer ab (Durchführungsverordnung, Artikel 12 Abs. 3). [2]
- B2C: Artikel 15 wendet dieselbe Einbehaltungsregel unabhängig von der Art des Käufers an, und weder das Umsatzsteuergesetz noch die Durchführungsverordnung enthält ein gesondertes Registrierungs- oder One-Stop-Shop-Verfahren für ausländische Verkäufer an Verbraucher. Ein Sonderfall: Vermietet eine ausländische Einheit oder Einzelperson eine Immobilie in China an eine natürliche Person und hat sie einen inländischen Vertreter, meldet und zahlt der Vertreter die Steuer (Durchführungsverordnung, Artikel 35). Zum Stand 5. Oktober 2026 wurde keine STA-Vorschrift veröffentlicht, die regelt, wie ein ausländischer B2C-Anbieter digitaler Leistungen die Umsatzsteuer in der Praxis abführt. [2]
Digitale Produkte und Dienstleistungen. Es gibt keine gesonderte Regelung für digitale Dienstleistungen. Elektronische und Online-Dienstleistungen werden als Dienstleistungen besteuert (in der Regel zu 6 %), und es gilt die Leistungsortprüfung nach Artikel 4. [1]
Haftung von Marktplätzen / Plattformen als fiktive Lieferer. Nicht anwendbar. Das Umsatzsteuergesetz und die Durchführungsverordnung enthalten keine Regel, die eine Plattform zum fiktiven Lieferer macht. Die Einbehaltungsmaßnahmen nach der Bekanntmachung Nr. 28 von 2026 nehmen Einzelpersonen aus, die über Internetplattformen tätig sind, sofern die Plattform nach den Plattform-Meldevorschriften die Umsatzsteuer für sie anmeldet (Maßnahmen, Artikel 14). Dabei handelt es sich um eine Meldevereinbarung, nicht um eine Haftung als fiktiver Lieferer. [11]
Rechnungsanforderungen
Die Rechnung in China ist die Fapiao (发票), geregelt durch die Fapiao-Verwaltungsmaßnahmen (Fapiao Administrative Measures, 中华人民共和国发票管理办法, geändert durch Staatsratsdekret Nr. 764, in Kraft seit dem 20. Juli 2023). [5] Das Umsatzsteuergesetz verpflichtet Steuerpflichtige, Umsatzsteuer-Fapiao rechtmäßig auszustellen und zu verwenden. Umsatzsteuer-Fapiao können in Papier- oder elektronischer Form vorliegen, und elektronische Fapiao haben dieselbe Rechtswirkung wie Papier-Fapiao (Artikel 34). [1]
Belegarten
- Umsatzsteuer-Sonder-Fapiao (增值税专用发票, special VAT fapiao). Sie weist Umsatzbetrag und Umsatzsteuerbetrag gesondert aus (Durchführungsverordnung, Artikel 5) und ist der wichtigste Beleg, der einem Käufer, der allgemeiner Steuerpflichtiger ist, den Vorsteuerabzug ermöglicht (Artikel 11–12). Sie darf nicht ausgestellt werden, wenn der Käufer eine natürliche Person ist oder der Umsatz umsatzsteuerbefreit ist (Artikel 37). [2]
- Gewöhnliche Umsatzsteuer-Fapiao (增值税普通发票, ordinary VAT fapiao). Sie wird ausgestellt, wenn eine Sonder-Fapiao nicht benötigt wird oder nicht zulässig ist. Ist der Käufer ein Unternehmen, muss der Verkäufer die Steueridentifikationsnummer oder den USCC des Käufers darauf angeben, andernfalls kann die Fapiao nicht als Steuerbeleg verwendet werden (STA-Bekanntmachung Nr. 16 von 2017). [8]
- Sonstige Abzugsbelege: die Sonderzahlungsbescheinigung des Zolls für die Einfuhrumsatzsteuer, Steuerzahlungsbescheinigungen für bei Einkäufen aus dem Ausland einbehaltene Umsatzsteuer sowie Einkaufs- und Verkaufs-Fapiao für landwirtschaftliche Erzeugnisse (Durchführungsverordnung, Artikel 11). [2]
China kennt keine wertabhängige Stufe der „vereinfachten Rechnung“. Die Unterscheidung erfolgt zwischen Sonder- und gewöhnlicher Fapiao, nach Käufer und Verwendungszweck.
Pflichtangaben
Die STA führt die grundlegenden Pflichtangaben der vollständig digitalisierten E-Fapiao auf (STA-Bekanntmachung Nr. 11 von 2024, Punkt 3): [4]
| Feld | Hinweise |
|---|---|
| Bezeichnung der Fapiao | Z. B. „电子发票(增值税专用发票)“ oder „电子发票(普通发票)“. |
| Fapiao-Nummer | 20 Ziffern, landesweit vergeben (siehe unten). |
| Ausstellungsdatum | |
| Angaben zum Käufer | Name und Steueridentifikationsnummer / USCC. Pflicht für Unternehmen als Käufer gemäß STA-Bekanntmachung Nr. 16 von 2017. |
| Angaben zum Verkäufer | Name und Steueridentifikationsnummer / USCC. |
| Artikelbezeichnung, Spezifikation/Modell, Einheit, Menge, Einzelpreis, Betrag | Positionsdetails. |
| Steuersatz / Erhebungssatz, Steuerbetrag | Die Umsatzsteuer muss gesondert ausgewiesen werden (Umsatzsteuergesetz, Artikel 7; Durchführungsverordnung, Artikel 5). |
| Summe und Gesamtbetrag einschließlich Steuer | |
| Bemerkungen | Pflichtinhalte für bestimmte Geschäftsbereiche, etwa Bau oder raffiniertes Öl, werden aus Geschäftskennzeichen generiert. |
| Aussteller | Die Person, die die Fapiao ausgestellt hat. Die Ausstellung erfordert eine Identitätsprüfung mit Klarnamen (Punkt 7). |
Rabatte. Ein Rabatt mindert den Umsatzbetrag nur, wenn Preis und Rabatt in der Spalte „Betrag“ derselben Fapiao gesondert ausgewiesen sind; andernfalls wird die Umsatzsteuer auf den nicht rabattierten Preis erhoben (Bekanntmachung Nr. 25 von 2026, Punkt 10). [9]
Ausstellungsfrist und Nummerierung
Die Partei, die die Zahlung erhält, muss der zahlenden Partei eine Fapiao ausstellen (Fapiao-Verwaltungsmaßnahmen, Artikel 18). Eine Fapiao muss innerhalb der vorgeschriebenen Frist, in fortlaufender Reihenfolge und mit allen Feldern wahrheitsgemäß in einem Vorgang vollständig ausgefüllt ausgestellt werden (Artikel 21). [5] Die Ausstellung einer Fapiao bestimmt zugleich den Steuerentstehungszeitpunkt der Umsatzsteuer: Dieser ist das Datum des Zahlungseingangs oder der Entstehung des Zahlungsanspruchs oder das Ausstellungsdatum der Fapiao, falls dieses früher liegt (Umsatzsteuergesetz, Artikel 28). [1]
Die E-Fapiao-Nummer hat 20 Ziffern: [4]
- Ziffern 1–2: die letzten beiden Ziffern des Jahres;
- Ziffern 3–4: der Regionalcode des Provinzsteueramts des Ausstellers;
- Ziffer 5: der Ausstellungskanal;
- Ziffern 6–20: eine fortlaufende Nummer.
Gutschriften und Belastungsanzeigen
Korrekturen erfolgen mit einer Rotschrift-Fapiao (红字发票). Eine Rotschrift-E-Fapiao wird nach Rücksendungen, Ausstellungsfehlern, eingestellten Dienstleistungen oder Preisnachlässen ausgestellt (STA-Bekanntmachung Nr. 11 von 2024, Punkt 8). [4]
- Hat der Käufer die Verwendung der Fapiao noch nicht bestätigt oder sie noch nicht verbucht, stellt der Aussteller die Rotschrift-E-Fapiao direkt aus.
- Hat der Käufer sie bestätigt oder verbucht, kann jede Partei das Verfahren einleiten. Die andere Partei muss ein Bestätigungsformular für Rotschrift-Fapiao-Informationen innerhalb von 72 Stunden bestätigen, andernfalls verfällt das Formular.
- Ein Käufer, der die Vorsteuer bereits abgezogen hat, muss sie auf Grundlage des Formulars rückgängig machen.
Ein Verkäufer, der die Fapiao nicht wie vorgeschrieben storniert oder die Rotschrift-Sonder-Fapiao nicht ausstellt, kann seine Umsatzsteuer oder seinen Umsatzbetrag nicht mindern (Durchführungsverordnung, Artikel 38). [2]
Währung und Sprache
Umsätze werden in RMB berechnet (Umsatzsteuergesetz, Artikel 18). Bei Umsätzen in Fremdwährung kann der Steuerpflichtige zum RMB-Leitkurs am Tag des Umsatzes oder am ersten Tag des Monats umrechnen und muss die gewählte Methode 12 Monate beibehalten (Durchführungsverordnung, Artikel 17). [1] [2] Dieser Leitfaden hat über die von der STA festgelegten chinesischsprachigen Fapiao-Formulare hinaus keine gesetzliche Sprachvorschrift gefunden.
Gutschriftverfahren (Self-Billing)
Die Fapiao-Verwaltungsmaßnahmen erlauben es dem Zahlenden, „in besonderen Fällen“ die Fapiao an den Zahlungsempfänger auszustellen (Artikel 18). [5] Einkaufs-Fapiao für landwirtschaftliche Erzeugnisse und Einkaufs-Fapiao für Altmaterial werden vom Käufer ausgestellt und sind in den E-Fapiao-Vorschriften genannt (STA-Bekanntmachung Nr. 11 von 2024, Punkt 8). [4]
Aufbewahrung und Prüfpfad
- Fapiao-Stammblätter ausgestellter Fapiao müssen 5 Jahre aufbewahrt werden (Fapiao-Verwaltungsmaßnahmen, Artikel 28). [5]
- Buchführungsunterlagen werden je nach Art der Unterlage entweder dauerhaft oder für Mindestzeiträume von 10 oder 30 Jahren aufbewahrt, nach den Maßnahmen zur Verwaltung von Buchführungsarchiven (Accounting Archives Management Measures, MOF/Nationale Archivverwaltung, Verordnung Nr. 79, Artikel 14). Elektronische Unterlagen, die die Voraussetzungen der Maßnahmen erfüllen, dürfen ausschließlich elektronisch aufbewahrt werden (Artikel 8–9). [13]
- Prüfpfad. Jede E-Fapiao existiert nur in einer Ausfertigung und nur in digitaler Form. Wird sie per Download oder Ausdruck übermittelt, wird sie automatisch mit ihrer Download- und Druckanzahl gekennzeichnet (STA-Bekanntmachung Nr. 11 von 2024, Punkte 2 und 9). Jede E-Fapiao kann kostenlos auf der nationalen Fapiao-Prüfplattform überprüft werden (Punkt 11). [4]
So sieht eine ordnungsgemäße Rechnung aus
Die STA hat die Fapiao-Muster als Anlage 1 zur Bekanntmachung Nr. 11 von 2024 veröffentlicht. [4] Die folgende Darstellung ordnet die Pflichtangaben aus Punkt 3 in einem typischen Layout an.
电子发票(增值税专用发票) — vollständig digitalisierte E-Fapiao, Umsatzsteuer-Sonder-Fapiao
| ArtikelbezeichnungPunkt 3 | Spezifikation / ModellPunkt 3 | EinheitPunkt 3 | MengePunkt 3 | EinzelpreisPunkt 3 | BetragPunkt 3 | SatzUSt-Gesetz Art. 10 | SteuerDVO Art. 5 |
|---|---|---|---|---|---|---|---|
| *Beratungsleistungen* Markteintrittsberatung (fiktiv) | — | Stück | 1 | 10.000,00 | 10.000,00 | 6 % | 600,00 |
- Summe (合计) — Betrag / SteuerBek. 11/2024 Punkt 3
- RMB 10.000,00 / RMB 600,00
- Gesamtbetrag einschließlich Steuer (价税合计)Bek. 11/2024 Punkt 3
- RMB 10.600,00
- Bemerkungen (备注): Freitext sowie Pflichtinhalte für besondere Geschäftsbereiche (Bau, raffiniertes Öl, Altmaterialeinkauf …), die aus Geschäftskennzeichen generiert werden — Bek. 11/2024 Punkt 2.
- Aussteller (开票人): die identitätsgeprüfte Person, die die Fapiao ausgestellt hat — Bek. 11/2024 Punkte 3 und 7.
- Eine Umsatzsteuer-Sonder-Fapiao darf nicht an eine natürliche Person oder für einen befreiten Umsatz ausgestellt werden; stattdessen wird eine gewöhnliche Fapiao (电子发票(普通发票)) verwendet — Durchführungsverordnung Art. 37.
- Bei Download oder Ausdruck vermerkt die Plattform die Download- und Druckanzahl auf der Fapiao — Bek. 11/2024 Punkt 9.
Status der E-Rechnung
Status (Stand 2026-10-05): vollständig digitalisierte E-Fapiao landesweit eingeführt. Die STA hat die vollständig digitalisierte elektronische Fapiao (全面数字化的电子发票, „数电发票“) ab dem 1. Dezember 2024 landesweit eingeführt (STA-Bekanntmachung Nr. 11 von 2024). Pilotprojekte hatten am 1. Dezember 2021 in Guangdong, Shanghai und der Inneren Mongolei begonnen und wurden auf das ganze Land ausgeweitet. [4]
- System. Die vollständig digitalisierte E-Fapiao ist eine Art „elektronische Fapiao“ nach den Fapiao-Verwaltungsmaßnahmen. Ihre Pflichtangaben sind vollständig digitalisiert, ihre Nummer wird landesweit vergeben, und ihr Ausstellungskontingent wird von der Steuerbehörde gewährt. Das Kontingent begrenzt den Gesamtbetrag vor Steuern, den ein Steuerpflichtiger in einem Kalendermonat in Rechnung stellen darf, und wird an Risiko, Bonitätseinstufung und Geschäftstätigkeit des Steuerpflichtigen angepasst. Fapiao-Daten werden über steuerliche Digitalkonten automatisch zwischen den Parteien übermittelt (Punkte 1 und 6). [4]
- Netzwerk. Die Steuerbehörden betreiben eine nationale einheitliche Serviceplattform für elektronische Fapiao, die E-Fapiao kostenlos ausstellt und empfängt. Ausgestellte Fapiao werden automatisch über die Plattform zugestellt und können auch per E-Mail, QR-Code oder Download versandt werden (Punkte 5 und 9). [4]
- Käuferseite. Ein Käufer, der Vorsteuer abziehen oder eine Ausfuhrerstattung beantragen möchte, muss in seinem steuerlichen Digitalkonto die Verwendung der Fapiao bestätigen (Punkt 10). [4]
- Format. Zu den Fapiao-Kategorien gehören die E-Fapiao (Umsatzsteuer-Sonder-Fapiao), die E-Fapiao (gewöhnliche Fapiao) sowie E-Fapiao für Flug- und Bahntickets und für Kraftfahrzeug- und Gebrauchtwagenverkäufe (Punkt 2). Zum Stand 5. Oktober 2026 hat die STA kein Austauschschema nach Art von UBL oder Peppol veröffentlicht. Die Ausstellung läuft über die STA-Plattform statt über ein interoperables Netzwerk. [4]
- Papier. Papier-Fapiao bestehen rechtlich weiterhin. Das Umsatzsteuergesetz bestimmt, dass Umsatzsteuer-Fapiao „Papier-Fapiao und elektronische Fapiao umfassen“, mit gleicher Rechtswirkung, und dass der Staat elektronische Fapiao aktiv fördert (Artikel 34). Die Bekanntmachung Nr. 11 von 2024 legt kein Datum für die Abschaffung von Papier-Fapiao fest. [1]
Geltungsbereich. Die E-Fapiao gilt für Fapiao, die von jedem Steuerpflichtigen ausgestellt werden, gleichermaßen für B2B und B2C. Die Kennung des Käufers ist nur bei Unternehmen als Käufer Pflicht. Zum Stand 5. Oktober 2026 hat die STA keine gesonderte B2G-Regelung zur E-Rechnung veröffentlicht.
Abgabe und Zahlung
Abgabehäufigkeit. Die zuständige Steuerbehörde legt den Besteuerungszeitraum jedes Steuerpflichtigen — 10 Tage, 15 Tage, einen Monat oder ein Quartal — nach der Höhe der zu zahlenden Steuer fest. Steuerpflichtige, die nur gelegentlich steuerpflichtige Umsätze tätigen, können je Umsatz zahlen (Umsatzsteuergesetz, Artikel 30). [1] Folgende Steuerpflichtige können einen vierteljährlichen Zeitraum nutzen (Durchführungsverordnung, Artikel 43): [2]
- Kleinunternehmer-Steuerpflichtige;
- Banken, Finanzgesellschaften, Treuhandgesellschaften und Kreditgenossenschaften unter den allgemeinen Steuerpflichtigen;
- sonstige von STA und MOF benannte Steuerpflichtige.
Fälligkeiten für Erklärung und Zahlung. Diese richten sich nach Artikel 30–31 des Umsatzsteuergesetzes. [1]
- Monatlicher oder vierteljährlicher Zeitraum: Erklärung und Zahlung innerhalb von 15 Tagen nach Ende des Zeitraums.
- 10- oder 15-tägiger Zeitraum: Vorauszahlung innerhalb von 5 Tagen nach Ende jedes Zeitraums und Erklärung innerhalb von 15 Tagen ab dem ersten Tag des Folgemonats.
- Einfuhren: nach den zollrechtlichen Fristen.
- Einbehaltungspflichtige: Für die Abführung einbehaltener Steuer gelten dieselben Regeln.
Ein Steuerpflichtiger, der je Umsatz zahlt, muss bis zum 30. Juni des Folgejahres eine Erklärung abgeben, sobald seine Umsätze den Schwellenwert erreichen (Durchführungsverordnung, Artikel 44). [2]
Befreiungsgrenze für Kleinunternehmer-Steuerpflichtige. Vom 1. Januar 2026 bis zum 31. Dezember 2027 ist ein Kleinunternehmer-Steuerpflichtiger, dessen Umsätze unter der Grenze liegen, befreit. Bei Erreichen oder Überschreiten der Grenze ist Umsatzsteuer auf den gesamten Betrag fällig (Umsatzsteuergesetz, Artikel 23). Die Grenze beträgt: [3] [1]
- 100.000 RMB pro Monat bei monatlichem Zeitraum;
- 300.000 RMB pro Quartal bei vierteljährlichem Zeitraum;
- 1.000 RMB je Umsatz (oder pro Tag) für Steuerpflichtige, die je Umsatz zahlen (Bekanntmachung Nr. 10 von 2026, Punkt 1).
Vorauszahlungen. Für bestimmte Umsätze ist eine Vorauszahlung erforderlich (Durchführungsverordnung, Artikel 45): [2]
- Bauleistungen über Präfekturgrenzen hinweg oder bei Vorauszahlung des Entgelts;
- Vorverkäufe von Immobilien;
- Übertragungen oder Vermietungen von Immobilien außerhalb des Kreises des Steuerpflichtigen;
- bestimmte provinzübergreifende Öl- und Gasdienstleistungen.
Vorsteuerabzug. Vorsteuer wird nur auf Grundlage eines gültigen Abzugsbelegs abgezogen: Umsatzsteuer-Sonder-Fapiao, Sonderzahlungsbescheinigungen des Zolls für die Einfuhrumsatzsteuer, Steuerzahlungsbescheinigungen oder Einkaufs- und Verkaufs-Fapiao für landwirtschaftliche Erzeugnisse (Umsatzsteuergesetz, Artikel 16; Durchführungsverordnung, Artikel 11–12). [1] [2]
Ausgeschlossene Posten. Vorsteuer ist nicht abziehbar für (Umsatzsteuergesetz, Artikel 22): [1] [2]
- Vorhaben im vereinfachten Verfahren und befreite Vorhaben;
- außergewöhnliche Verluste (Diebstahl, Verlust oder Verderb infolge mangelhafter Verwaltung; Beschlagnahme wegen Rechtsverstoßes);
- Einkäufe für kollektive Sozialleistungen oder den persönlichen Verbrauch, wozu auch Geschäftsbewirtung gehört (Durchführungsverordnung, Artikel 20);
- unmittelbar in Anspruch genommene Gastronomie-, Alltagsdienstleistungen für Privatpersonen und Unterhaltungsdienstleistungen;
- Darlehenszinsen und unmittelbar damit zusammenhängende Beratungs-, Bearbeitungs- und Consultinggebühren, die „vorerst“ nicht abziehbar sind (Durchführungsverordnung, Artikel 21);
- Einkäufe für nicht steuerbare Umsätze, die wirtschaftlichen Nutzen außerhalb der Artikel 3–6 des Umsatzsteuergesetzes erbringen (Durchführungsverordnung, Artikel 22).
Gemischt genutzte langfristige Vermögenswerte mit einem ursprünglichen Wert bis zu 5 Mio. RMB sind vollständig abziehbar. Darüber wird die Vorsteuer beim Erwerb vollständig abgezogen und anschließend jährlich berichtigt (Durchführungsverordnung, Artikel 25). [2]
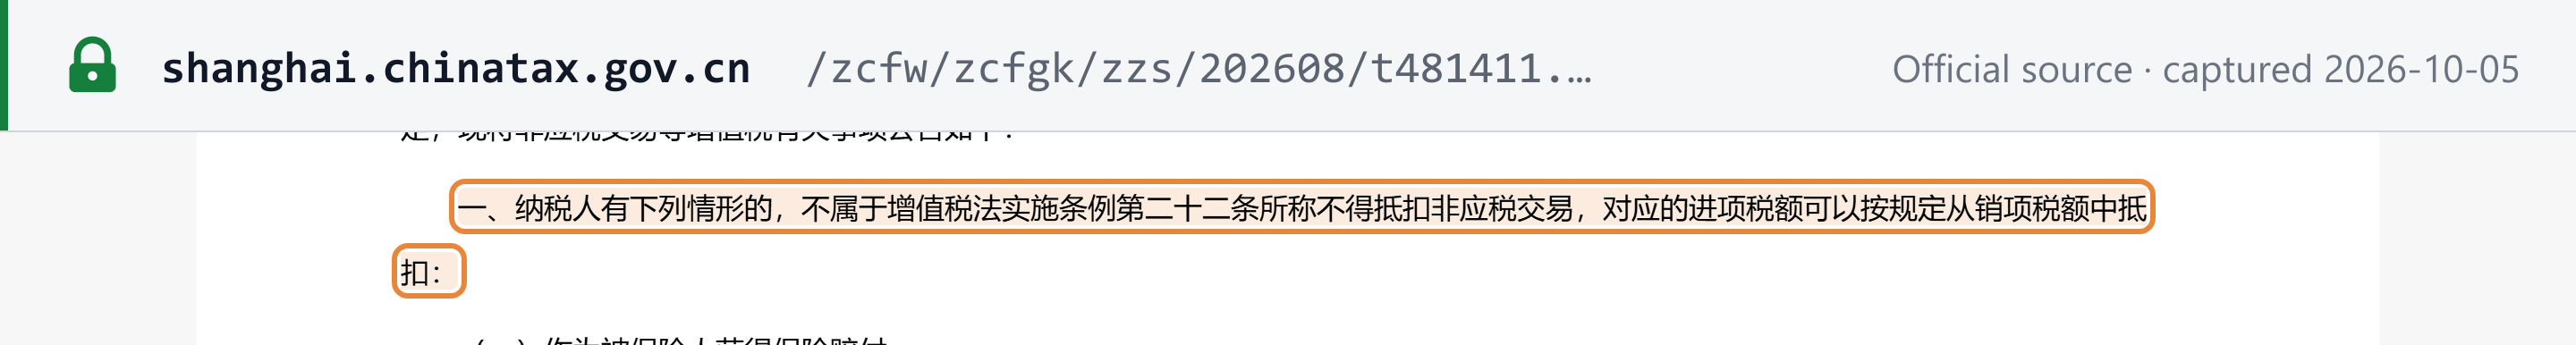
Nicht steuerbare Umsätze (Bekanntmachung Nr. 25 von 2026). Die seit dem 1. September 2026 geltende MOF/STA-Bekanntmachung Nr. 25 von 2026 legt fest, welche Posten unter den Ausschluss nach Artikel 22 fallen, und gilt auch für noch nicht erledigte Sachverhalte vom 1. Januar bis zum 31. August 2026. [9]
- Nicht ausgeschlossen — die zugehörige Vorsteuer bleibt abziehbar: als Versicherter erhaltene Versicherungsentschädigungen; erhaltene Geld- oder Sachspenden; Vertragsstrafen, wenn der Vertrag nicht erfüllt wurde und kein steuerpflichtiger Umsatz stattfand; unentgeltliche Dienstleistungen (außer unentgeltlichen Übertragungen von Finanzprodukten); Abtretung von Forderungen aus eigenen steuerpflichtigen Umsätzen des Steuerpflichtigen (außer Wertpapieren); und staatliche Zuschüsse, die nicht unmittelbar an Umsatzerlöse oder -mengen gekoppelt sind.
- Ausgeschlossen: Umsätze außerhalb des inländischen steuerbaren Bereichs nach Artikel 4; entgeltliche Übertragungen von Beteiligungen (außer Wertpapieren); Dividenden aus Beteiligungen und Stammaktien; und Warentermingeschäfte (außer bei physischer Lieferung).
Siehe Ereigniseintrag.
Erstattungen und Vortrag. Übersteigt die Vorsteuer die Umsatzsteuer, kann der Steuerpflichtige den Überschuss vortragen oder eine Erstattung beantragen, nach den Vorschriften des Staatsrats (Umsatzsteuergesetz, Artikel 21). [1] Ausfuhrerstattungen werden unter Grenzüberschreitende Regeln behandelt. Weder das Umsatzsteuergesetz noch die Durchführungsverordnung enthält eine allgemeine Regelung zur Forderungsausfallentlastung. Rücksendungen, Preisnachlässe und Stornierungen werden über Rotschrift-Fapiao abgewickelt (Durchführungsverordnung, Artikel 13–14 und 38). [2]
Steuerbefreiungen
Gesetzliche Befreiungen sind in Artikel 24 des Umsatzsteuergesetzes aufgeführt: [1]
- Verkäufe selbst erzeugter landwirtschaftlicher Erzeugnisse durch landwirtschaftliche Erzeuger und damit verbundene landwirtschaftliche Dienstleistungen;
- medizinische Leistungen medizinischer Einrichtungen (ausgenommen gewinnorientierte Einrichtungen der ästhetischen Medizin, gemäß Durchführungsverordnung Artikel 27);
- antiquarische und gebrauchte Bücher sowie Verkäufe eigener gebrauchter Gegenstände durch Einzelpersonen;
- eingeführte Instrumente, die unmittelbar für wissenschaftliche Forschung, Experimente und Lehre verwendet werden;
- von ausländischen Regierungen und internationalen Organisationen gespendete eingeführte Hilfsgüter;
- von Behindertenorganisationen zur Verwendung durch Menschen mit Behinderungen eingeführte Gegenstände sowie Dienstleistungen von Einzelpersonen mit Behinderungen;
- Betreuungsleistungen von Kinderbetreuungs-, Kindergarten-, Altenpflege- und Behindertenhilfeeinrichtungen, Ehevermittlungsleistungen und Bestattungsleistungen;
- anerkannte (学历) Bildungsleistungen von Schulen und Werkstudentenleistungen von Studierenden;
- Eintrittseinnahmen (erstes Tor) von Gedenkstätten, Museen, Kulturzentren, Galerien, Bibliotheken und ähnlichen Einrichtungen sowie von religiösen Stätten.
Die MOF/STA-Bekanntmachung Nr. 10 von 2026 führt eine wesentlich längere Liste vergünstigungsbasierter Befreiungen fort. Einige gelten ab dem 1. Januar 2026 ohne Enddatum; andere laufen bis zum 31. Dezember 2027. [3]
Befreit ist nicht nullbesteuert. Vorsteuer, die befreiten Posten zuzurechnen ist, ist nicht abziehbar (Umsatzsteuergesetz, Artikel 22 Abs. 2). Nullbesteuerte Ausfuhren und grenzüberschreitende Dienstleistungen bleiben für die Erstattung oder Befreiung der zugehörigen Vorsteuer berechtigt (Artikel 33; Durchführungsverordnung, Artikel 47). [1] [2]
Verzicht auf eine Befreiung. Ein Steuerpflichtiger kann auf eine Umsatzsteuervergünstigung verzichten, etwa um Sonder-Fapiao ausstellen und Vorsteuer zurückerhalten zu können. Nach dem Verzicht kann er dieselbe Vergünstigung 36 Monate lang nicht in Anspruch nehmen; Kleinunternehmer-Steuerpflichtige sind von dieser Bindung ausgenommen (Umsatzsteuergesetz, Artikel 27). Ein allgemeiner Steuerpflichtiger reicht bei seiner Steuerbehörde eine schriftliche Verzichtserklärung ein (Bekanntmachung Nr. 25 von 2026, Punkt 8). [1] [9] Ein Steuerpflichtiger mit befreiten und steuerpflichtigen Geschäften muss die befreiten Umsätze getrennt erfassen, andernfalls verliert er die Befreiung (Artikel 26). [1]
Sonderregelungen.
- Das vereinfachte Verfahren für Kleinunternehmer-Steuerpflichtige mit seinen Erhebungssätzen von 3 % und 1 % (siehe Steuersätze).
- Die Wahlrechte zum vereinfachten Verfahren für allgemeine Steuerpflichtige nach der Bekanntmachung Nr. 10 von 2026.
- Die konsolidierte Anmeldung durch die Hauptniederlassung (siehe Registrierung).
- Der Staatsrat kann gezielte Umsatzsteuervergünstigungen für Klein- und Kleinstunternehmen, Schlüsselbranchen, Innovation und Beschäftigung sowie gemeinnützige Spenden beschließen und muss sie dem Ständigen Ausschuss des NVK melden (Umsatzsteuergesetz, Artikel 25). [1]
Verstöße und Sanktionen
Das Umsatzsteuergesetz verweist hinsichtlich der Haftung auf das Gesetz über die Steuererhebung und -verwaltung (Tax Collection and Administration Law) und verwandte Gesetze (Artikel 37). [1]
Verstöße (das Fehlverhalten):
- Steuerhinterziehung (偷税): Fälschen, Verändern, Verbergen oder Vernichten von Büchern oder Belegen; Überhöhung von Ausgaben oder Unterbewertung von Einnahmen; Verweigerung der Erklärung nach Aufforderung; oder Abgabe einer falschen Erklärung, die zu nicht gezahlter oder zu niedrig gezahlter Steuer führt (Gesetz über die Steuererhebung und -verwaltung, Artikel 63). Strafrechtliche Haftung greift, wenn das Verhalten eine Straftat darstellt. [6]
- Ausstellung falscher Rechnungen (虚开发票): Ausstellung einer Fapiao, die nicht dem tatsächlichen Geschäft entspricht, oder Veranlassung einer solchen Ausstellung, für sich selbst oder für andere (Fapiao-Verwaltungsmaßnahmen, Artikel 21). Strafrechtliche Haftung greift, wenn das Verhalten eine Straftat darstellt (Artikel 35). [5]
- Unterlassene Ausstellung einer Fapiao, wenn diese vorgeschrieben ist, oder Ausstellung außerhalb der vorgeschriebenen Frist, Reihenfolge oder Felder (Fapiao-Verwaltungsmaßnahmen, Artikel 33 Abs. 1). [5]
- Unterlassene fristgerechte Registrierung, Änderung oder Löschung der steuerlichen Registrierung (Gesetz über die Steuererhebung und -verwaltung, Artikel 60). [6]
- Gestaltungen ohne angemessenen wirtschaftlichen Zweck, die Umsatzsteuer mindern, aufschieben oder vorziehen, können von der Steuerbehörde berichtigt werden (Durchführungsverordnung, Artikel 53). [2]
Sanktionen (die Geldbeträge):
- Verspätete Zahlung: ein Säumniszuschlag von 0,05 % der überfälligen Steuer pro Tag ab dem Tag, an dem die Steuer überfällig wird (Gesetz über die Steuererhebung und -verwaltung, Artikel 32). [6]
- Verspätete Erklärung: eine Geldbuße von bis zu 2.000 RMB oder in schweren Fällen 2.000–10.000 RMB (Artikel 62). [6]
- Verspätete Registrierung: eine Geldbuße von bis zu 2.000 RMB oder in schweren Fällen 2.000–10.000 RMB. Registriert sich der Steuerpflichtige auch nach Anordnung nicht, kann seine Gewerbelizenz entzogen werden (Artikel 60). [6]
- Steuerhinterziehung: Die nicht gezahlte Steuer und der Säumniszuschlag werden nachgefordert, zuzüglich einer Geldbuße vom 0,5- bis 5-Fachen der nicht gezahlten Steuer (Artikel 63). Dieselbe Geldbuße vom 0,5- bis 5-Fachen gilt bei Nichtzahlung nach Ablauf einer von der Steuerbehörde gesetzten Frist (Artikel 68). [6]
- Fapiao-Verstöße wie unterlassene Ausstellung, Ausstellung außerhalb der Frist oder Reihenfolge oder unsachgemäße Aufbewahrung: eine Geldbuße von bis zu 10.000 RMB, und rechtswidrig erlangte Gewinne werden eingezogen (Fapiao-Verwaltungsmaßnahmen, Artikel 33). [5]
- Ausstellung falscher Rechnungen: Rechtswidrig erlangte Gewinne werden eingezogen. Die Geldbuße beträgt bis zu 50.000 RMB, wenn der falsch fakturierte Betrag 10.000 RMB oder weniger beträgt, und 50.000–500.000 RMB darüber (Artikel 35). [5]
Häufig gestellte Fragen
Welche Umsatzsteuersätze gelten in China?
Nach Artikel 10 des Umsatzsteuergesetzes, in Kraft seit dem 1. Januar 2026, gelten folgende Steuersätze: [1] [3]
- 13 % für Waren, Verarbeitungs-, Reparatur- und Austauschdienstleistungen, die Vermietung beweglicher Sachen und Einfuhren;
- 9 % für Transport-, Post-, Basistelekommunikations-, Bau- und Immobilienvermietungsdienstleistungen, den Verkauf von Immobilien, Landnutzungsrechte und aufgeführte Waren wie landwirtschaftliche Erzeugnisse, Speiseöl, Versorgungsleistungen, Bücher, Futtermittel und Düngemittel;
- 6 % für sonstige Dienstleistungen und immaterielle Vermögenswerte;
- 0 % für ausgeführte Waren und begünstigte grenzüberschreitende Dienstleistungen.
Kleinunternehmer-Steuerpflichtige im vereinfachten Verfahren zahlen einen Erhebungssatz von 3 % (Artikel 11). Nach der MOF/STA-Bekanntmachung Nr. 10 von 2026 ist dieser für die meisten Umsätze vom 1. Januar 2026 bis zum 31. Dezember 2027 auf 1 % gesenkt.
Was ist ein Kleinunternehmer-Steuerpflichtiger in China und wann muss sich ein Unternehmen als allgemeiner Steuerpflichtiger registrieren?
Ein Kleinunternehmer-Steuerpflichtiger hat steuerpflichtige Jahresumsätze von 5 Mio. RMB oder weniger (Umsatzsteuergesetz, Artikel 9). Er kann das vereinfachte Verfahren anwenden: Umsatz multipliziert mit dem Erhebungssatz, ohne Vorsteuerabzug. [1] [2]
- Eine Einheit oder ein Einzelgewerbe, die 5 Mio. RMB überschreiten, muss sich als allgemeiner Steuerpflichtiger registrieren und ab dem Zeitraum, in dem die Grenze überschritten wurde, das allgemeine Verfahren anwenden.
- Ein Kleinunternehmer-Steuerpflichtiger mit ordnungsgemäßer Buchführung kann sich freiwillig registrieren.
- Die Registrierung als allgemeiner Steuerpflichtiger ist eine Einbahnstraße: Es gibt keinen Wechsel zurück (Durchführungsverordnung, Artikel 36).
- Natürliche Personen sind stets Kleinunternehmer-Steuerpflichtige (Artikel 7).
Was ist die vollständig digitalisierte E-Fapiao (数电发票)?
Sie ist eine Form der elektronischen Fapiao nach den Fapiao-Verwaltungsmaßnahmen. Ihre Pflichtangaben sind vollständig digitalisiert, ihre Nummer wird landesweit vergeben, ihr Ausstellungskontingent wird von der Steuerbehörde gewährt, und ihre Daten werden automatisch über steuerliche Digitalkonten übermittelt. Sie hat dieselbe Rechtswirkung wie Papier. [4]
Die STA führte sie ab dem 1. Dezember 2024 landesweit ein (STA-Bekanntmachung Nr. 11 von 2024), nach Pilotprojekten, die am 1. Dezember 2021 in Guangdong, Shanghai und der Inneren Mongolei begannen. Jede E-Fapiao hat eine 20-stellige Nummer und wird kostenlos über die nationale Serviceplattform für elektronische Fapiao ausgestellt.
Muss sich ein ausländisches Unternehmen, das Dienstleistungen nach China verkauft, für die chinesische Umsatzsteuer registrieren?
Das Umsatzsteuergesetz schafft kein Registrierungsverfahren für ausländische Verkäufer. Nach Artikel 15 ist bei einem steuerpflichtigen Umsatz einer ausländischen Einheit oder Einzelperson in China der Käufer der Einbehaltungspflichtige. Er behält die Umsatzsteuer in Höhe des Umsatzbetrags multipliziert mit dem anwendbaren Steuersatz ein, sofern der ausländische Verkäufer nicht einen inländischen Vertreter mit der Anmeldung und Zahlung beauftragt. [1] [2]
Eine Dienstleistung wird in China verbraucht und ist dort somit steuerpflichtig, wenn:
- ein ausländischer Verkäufer sie an eine chinesische Einheit oder Einzelperson verkauft, sofern die Dienstleistung nicht vor Ort im Ausland verbraucht wird; oder
- sie in direktem Zusammenhang mit Waren, Immobilien oder natürlichen Ressourcen in China steht (Durchführungsverordnung, Artikel 4).
Ein Käufer, der allgemeiner Steuerpflichtiger ist und Steuer einbehält, kann die auf der Steuerzahlungsbescheinigung ausgewiesene Umsatzsteuer als Vorsteuer abziehen (Durchführungsverordnung, Artikel 12).
Wann sind chinesische Umsatzsteuererklärungen fällig?
Die Steuerbehörde legt den Besteuerungszeitraum jedes Steuerpflichtigen fest: 10 Tage, 15 Tage, ein Monat oder ein Quartal, nach der Höhe der zu zahlenden Steuer (Umsatzsteuergesetz, Artikel 30). [1] [2] [6]
- Monatlicher oder vierteljährlicher Zeitraum: Erklärung und Zahlung innerhalb von 15 Tagen nach Ende des Zeitraums.
- 10- oder 15-tägiger Zeitraum: Vorauszahlung innerhalb von 5 Tagen nach Ende jedes Zeitraums und Erklärung innerhalb von 15 Tagen ab dem ersten Tag des Folgemonats (Artikel 30–31).
- Vierteljährliche Zeiträume stehen Kleinunternehmer-Steuerpflichtigen sowie Banken, Finanzgesellschaften, Treuhandgesellschaften und Kreditgenossenschaften offen (Durchführungsverordnung, Artikel 43).
Bei verspäteter Zahlung fällt ein Säumniszuschlag von 0,05 % pro Tag an (Gesetz über die Steuererhebung und -verwaltung, Artikel 32).
Wichtige Websites
- State Taxation Administration (国家税务总局) — die nationale Steuerbehörde: Richtlinienveröffentlichungen, die Datenbank für Richtlinien und Vorschriften sowie Links zu den Provinzsteuerdiensten. Die nationale Website ist von außerhalb Chinas oft langsam; Provinzspiegel wie STA Shanghai enthalten dieselben Richtlinientexte.
- STA-Datenbank für Richtlinien und Vorschriften — amtliche Texte von Steuergesetzen, Vorschriften und MOF/STA-Bekanntmachungen.
- Finanzministerium (财政部, Ministry of Finance) — Mitherausgeber der Umsatzsteuer-Bekanntmachungen, einschließlich Änderungen der Ausfuhrerstattungssätze.
- Nationale Fapiao-Prüfplattform (全国增值税发票查验平台) — kostenlose Überprüfung ausgestellter Fapiao, einschließlich vollständig digitalisierter E-Fapiao (genannt in STA-Bekanntmachung Nr. 11 von 2024, Punkt 11).
- Nationales Informationssystem für Unternehmensbonitätsdaten (National Enterprise Credit Information Publicity System) — das Unternehmensregister, durchsuchbar nach Name oder USCC.
- LookupTax — China-USCI-Validator — prüft Format und Prüfzeichen eines 18-stelligen USCC.
Umsatzsteuerregistrierung, Erklärungsabgabe und E-Fapiao-Ausstellung erfolgen über das elektronische Steueramt (电子税务局) der jeweiligen Provinz, das ein Steuerpflichtiger über die Website seines Provinzsteuerdienstes erreicht (zum Beispiel STA Guangdong). Dieser Leitfaden verlinkt keine einheitliche nationale Abgabe-URL, da der Zugang nach Provinz erfolgt und ein registriertes Konto erfordert.
Jüngste Änderungen
- 2026-09-03 — Die MOF/STA-Bekanntmachung Nr. 28 von 2026 erließ die Maßnahmen zum Umsatzsteuereinbehalt durch inländische Einheiten bei natürlichen Personen. Ab dem 1. November 2026 muss eine inländische Einheit, die eine Einzelperson in China (境内自然人) für Forschungs- und Entwicklungs-, Software-, Design-, Beratungs-, Rundfunk-/Film-/Fernsehproduktions-, Kultur- oder Bildungsleistungen bezahlt, bei Zahlung Umsatzsteuer (Umsatz multipliziert mit dem Erhebungssatz) und Zuschläge einbehalten, sofern die Zahlung je Umsatz (oder pro Tag) die Grenze je Umsatz erreicht (1.000 RMB nach der Bekanntmachung Nr. 10 von 2026) und die Einzelperson die Steuer nicht bereits gezahlt hat, und monatlich innerhalb von 15 Tagen des Folgemonats eine Erklärung abgeben. Bis zum 31. Oktober 2026 melden Einzelpersonen selbst nach Artikel 44 der Durchführungsverordnung an. (STA Hainan) — siehe Ereignis
- 2026-08-27 — Die MOF/STA-Bekanntmachung Nr. 25 von 2026, in Kraft seit dem 1. September 2026, legt fest, welche „nicht steuerbaren Umsätze“ den Vorsteuerabzug ausschließen. Versicherungsleistungen, erhaltene Spenden, unentgeltliche Dienstleistungen, die Abtretung eigener Forderungen und nicht mengenabhängige Zuschüsse schließen ihn nicht aus; Beteiligungsübertragungen, Dividenden und Termingeschäfte ohne Lieferung schon. Sie erfasst auch noch nicht erledigte Sachverhalte vom 1. Januar bis zum 31. August 2026. (STA Shanghai) — siehe Ereignis
- 2026-01-08 — Die MOF/STA-Bekanntmachung Nr. 2 von 2026 schaffte die Ausfuhr-Umsatzsteuererstattung für Photovoltaik- und ähnliche Produkte ab dem 1. April 2026 ab. Sie senkte den Erstattungssatz für Batterieprodukte von 9 % auf 6 % für den Zeitraum vom 1. April bis zum 31. Dezember 2026 und schafft die Ausfuhr-Umsatzsteuererstattung für Batterien ab dem 1. Januar 2027 ab. (STA Guangdong) — siehe Ereignis
Referenzlinks
- NVK — Umsatzsteuergesetz der Volksrepublik China (中华人民共和国增值税法), verabschiedet am 25. Dezember 2024, in Kraft seit dem 1. Januar 2026
- Staatsrat — Durchführungsverordnung zum Umsatzsteuergesetz (Staatsratsdekret Nr. 826)
- MOF — MOF/STA-Bekanntmachung Nr. 10 von 2026 (Umsatzsteuervergünstigungen nach Inkrafttreten des Umsatzsteuergesetzes)
- Richtlinienbibliothek des Staatsrats — STA-Bekanntmachung Nr. 11 von 2024 (landesweite Einführung der vollständig digitalisierten E-Fapiao)
- Rechtsdatenbank des MOFCOM — Fapiao-Verwaltungsmaßnahmen (Fassung 2023, Staatsratsdekret Nr. 764)
- STA-Richtliniendatenbank — Gesetz über die Steuererhebung und -verwaltung
- Nationale Energiebehörde (abgedruckte Mitteilung des Staatsrats) — Rahmenplan zum Einheitlichen Sozialkreditcode (国发〔2015〕33号)
- STA Shanghai — STA-Bekanntmachung Nr. 16 von 2017 (Steuer-ID oder USCC des Käufers auf der gewöhnlichen Fapiao)
- STA Shanghai — MOF/STA-Bekanntmachung Nr. 25 von 2026 (nicht steuerbare Umsätze und Vorsteuerabzug)
- STA Guangdong — MOF/STA-Bekanntmachung Nr. 2 von 2026 (Ausfuhrerstattungen für Photovoltaik und Batterien)
- STA Hainan — MOF/STA-Bekanntmachung Nr. 28 von 2026, Maßnahmen zum Umsatzsteuereinbehalt durch inländische Einheiten bei natürlichen Personen (PDF)
- Richtlinienbibliothek des Staatsrats — 财关税〔2018〕49号 (Limits für grenzüberschreitende E-Commerce-Einzelhandelseinfuhren)
- MOF — Maßnahmen zur Verwaltung von Buchführungsarchiven (MOF/NAA-Verordnung Nr. 79)
- LookupTax — Leitfaden zur chinesischen TIN (USCC und Resident-ID)