Dänemark – Leitfaden zur Umsatzsteuer (moms)
| STECKBRIEF | |
|---|---|
| Ländercode | DK |
| Name der Steuer | Umsatzsteuer (VAT) — Merværdiafgift (moms) |
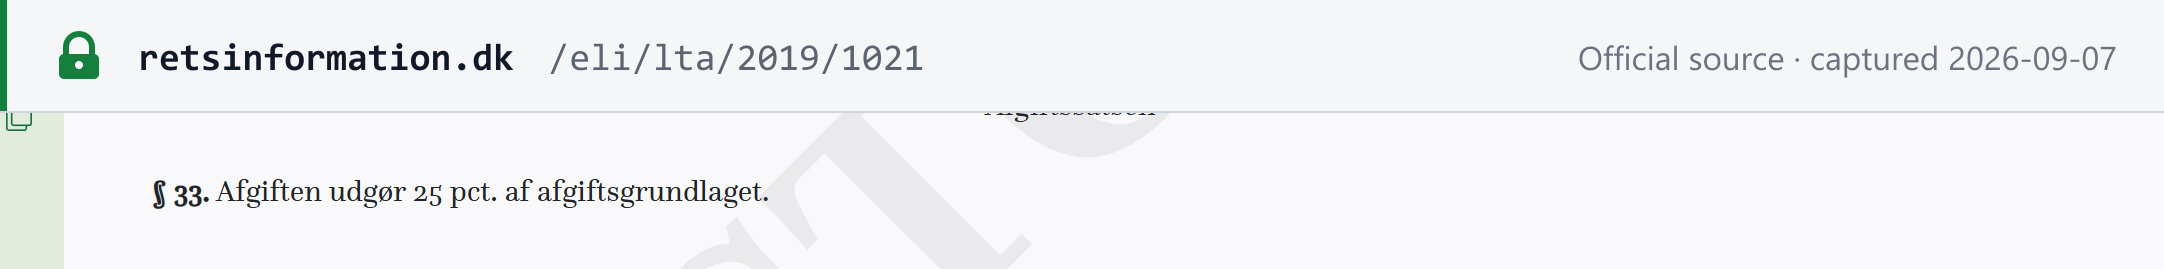
| Regelsatz | 25 % — kein ermäßigter Satz, ein Nullsatz von 0 % für Zeitungen |
| Steuerbehörde | Skattestyrelsen (dänische Steuerbehörde) |
| Registrierungsschwellenwert | 50.000 DKK (in Dänemark ansässige Unternehmen sowie EU-Unternehmen mit EX-Nummer) |
Überblick
Dänemark erhebt eine Umsatzsteuer — merværdiafgift, allgemein moms genannt — nach dem Momsloven (derzeit als LBK konsolidiert und auf retsinformation.dk laufend aktualisiert), verwaltet von Skattestyrelsen (der dänischen Steuerbehörde), die zum Steuerministerium (Skatteministeriet) gehört. [1]
Währung. Alle Beträge in diesem Leitfaden sind, sofern nicht anders angegeben, in Dänischen Kronen (DKK) angegeben. Dänemark ist EU-Mitgliedstaat, behält jedoch seine eigene Währung und hat den Euro nicht eingeführt.
Ebenen. Die dänische moms ist eine einheitliche nationale Steuer — es gibt keine gesonderte staatliche, regionale oder kommunale Umsatzsteuerebene. Das dänische Umsatzsteuergebiet umfasst das dänische Festland sowie dessen Küstenmeer und Luftraum; es umfasst nicht die Färöer und Grönland, die beide eigene Systeme indirekter Steuern außerhalb des EU-Mehrwertsteuergebiets betreiben. [1]
Grundlage des Steuerzeitraums. Der Umsatzsteuerzeitraum (afgiftsperiode) ist je nach Umsatz monatlich, vierteljährlich oder halbjährlich — siehe Erklärung und Zahlung.
Die eine Tatsache, die Sie zuerst richtig verstehen sollten. Dänemark wendet auf nahezu alles einen einheitlichen Satz von 25 % an — es hat keinen allgemeinen ermäßigten Satz. Die einzige Ausnahme ist ein echter Nullsatz von 0 % für Zeitungen, die mindestens monatlich erscheinen. Die vielfach wiederholte Behauptung, Dänemark unterwerfe auch Bücher dem Nullsatz, ist falsch: Der Gesetzentwurf, der dies bewirkt hätte (L 125), wurde mit der Ausschreibung der Parlamentswahl 2026 hinfällig, und Bücher unterliegen weiterhin 25 %. Siehe Steuersätze.
 Quellen-Snapshot aufgenommen am 07.09.2026 — Original
Registrierung
Wer sich registrieren muss
Nach momsloven § 47 muss jeder Steuerpflichtige (afgiftspligtig person), der ein Unternehmen betreibt, das Waren oder Dienstleistungen liefert, sich bei Skattestyrelsen zur Registrierung anmelden. Dies gilt nicht für ein Unternehmen, das ausschließlich nach § 13 steuerbefreite Waren oder Dienstleistungen liefert (siehe Steuerbefreiungen), oder für ein Unternehmen, das nur Waren liefert, die zollfrei im Kopenhagener Freihafen, in einem Zolllager oder in einem Verbrauchsteuerlager gelagert werden. [1]
Registrierungsschwellenwert
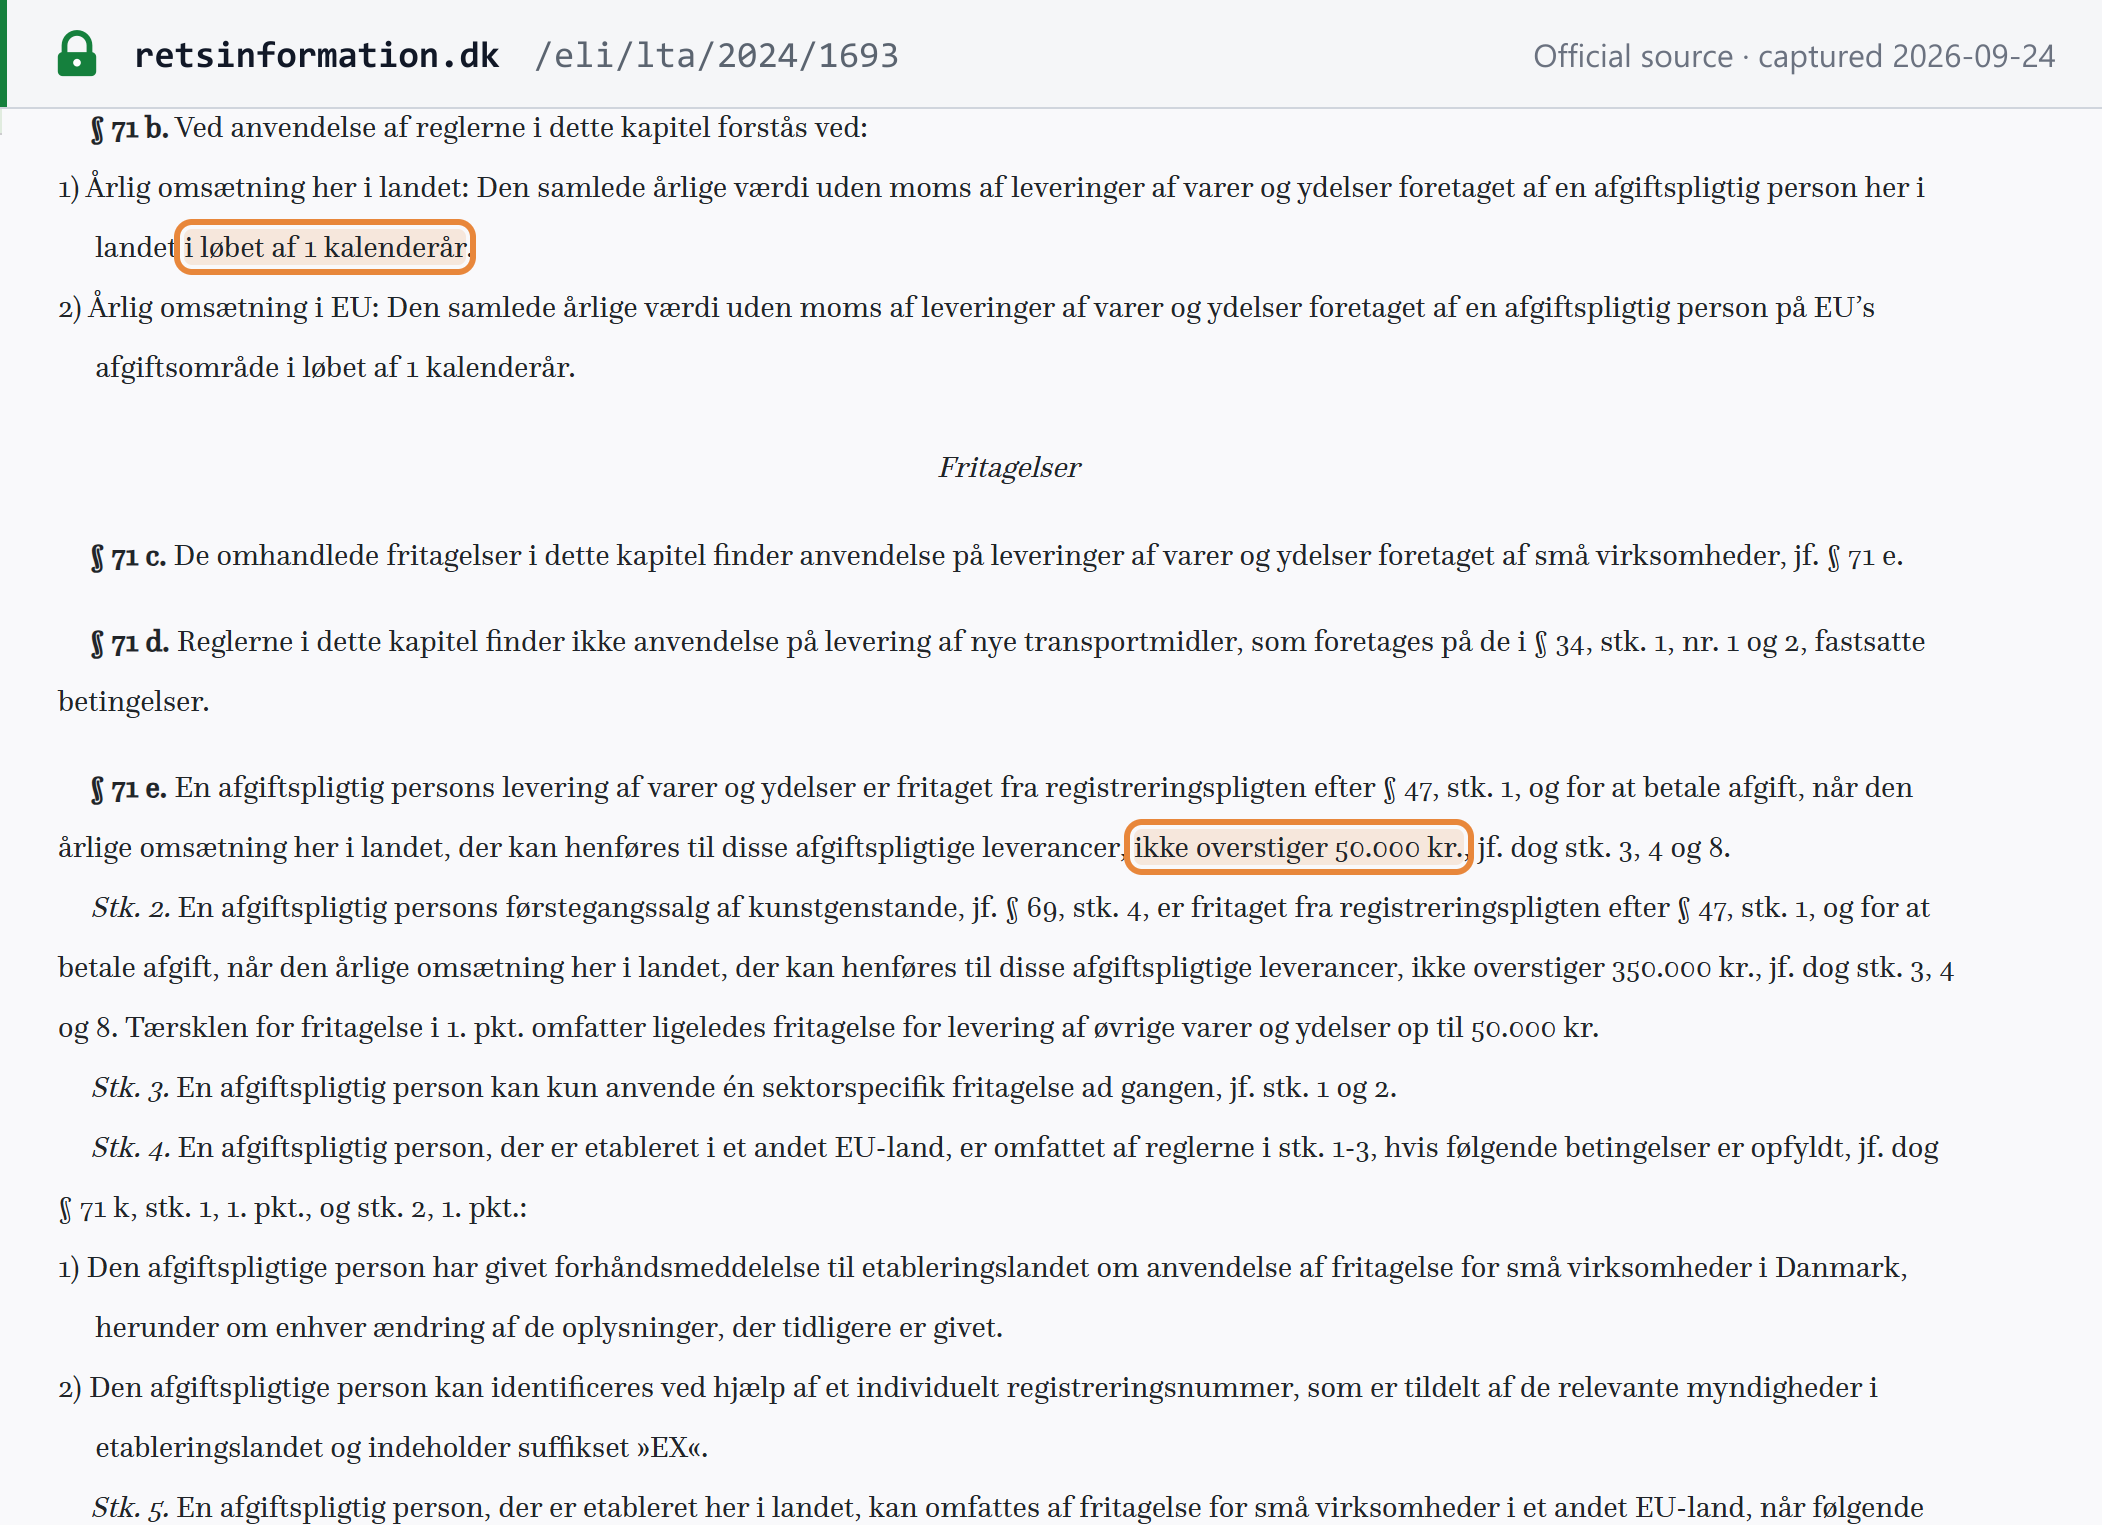
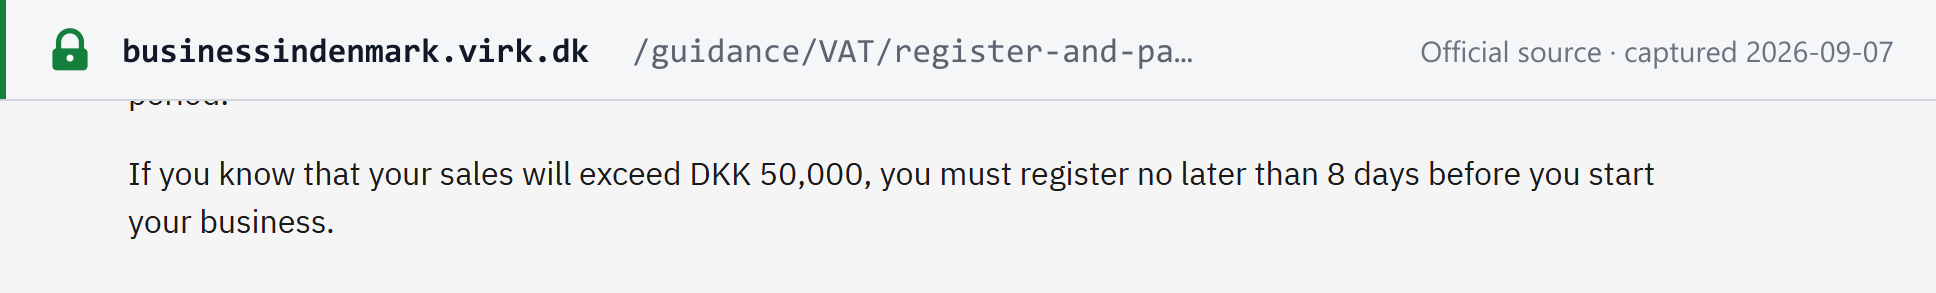
50.000 DKK, gemessen je Kalenderjahr („i løbet af 1 kalenderår“, momsloven § 71 b, nr. 1), für in Dänemark ansässige Unternehmen (momsloven § 71 e, stk. 1, eingefügt durch Lov nr. 1693/2024). Unterhalb dieses Betrags muss sich ein in Dänemark ansässiges Unternehmen nicht registrieren — eine Registrierung ist jedoch unabhängig vom Umsatz stets erforderlich für ein dänisches Unternehmen, das neue Fahrzeuge in ein anderes EU-Land liefert. [1] Die eigenen Hinweise der dänischen Unternehmensbehörde nennen die Frist unmissverständlich: Wenn Sie wissen, dass Ihre Verkäufe 50.000 DKK übersteigen werden, müssen Sie sich spätestens 8 Tage vor Aufnahme Ihrer Geschäftstätigkeit registrieren. [2]
 Quellen-Snapshot aufgenommen am 24.09.2026 — Original
 Quellen-Snapshot aufgenommen am 07.09.2026 — Original
Geplant, nicht Gesetz. Ein Konsultationsentwurf (veröffentlicht am 28. August 2026) würde den Schwellenwert für Lieferungen von Lizenzen an urheberrechtlich geschützten Kunstwerken ab dem 1. Juli 2027 auf 350.000 DKK anheben. Er würde die bestehende Grenze von 350.000 DKK für Erstverkäufe von Kunstwerken auf Lizenzen erstrecken; Künstler, die ihre eigenen Werke lizenzieren, sind bereits befreit, sodass die Änderung vor allem Dritte wie Erben und Verwertungsgesellschaften betrifft. Der oben genannte Schwellenwert von 50.000 DKK bleibt die geltende Regel. Siehe Aktuelle Änderungen.
Registrierung von Gebietsfremden
Der Schwellenwert von 50.000 DKK gilt nicht für Unternehmen aus Drittstaaten. Ein in einem anderen EU-Mitgliedstaat ansässiges Unternehmen mit EX-Nummer kann die Befreiung nutzen (momsloven § 71 e, stk. 4, Lov nr. 1693/2024); nur Unternehmen aus Drittstaaten haben keinen Schwellenwert: Ein Steuerpflichtiger aus einem Drittstaat, der eine steuerpflichtige Leistung mit Leistungsort in Dänemark erbringt, muss sich unabhängig vom Umsatz registrieren, sofern nicht der Kunde im Reverse-Charge-Verfahren Steuerschuldner wird (§ 47, stk. 2, letzter Satz). [1]
Ein Steuerpflichtiger, der außerhalb der EU in einem Land ansässig ist, mit dem Dänemark kein dem EU-Instrument gleichwertiges Amtshilfeinstrument hat, muss sich über eine in Dänemark wohnhafte Person oder ein in Dänemark ansässiges Unternehmen — einen Fiskalvertreter — registrieren lassen, und der Vertreter und das ausländische Unternehmen haften gesamtschuldnerisch für die Umsatzsteuer (§ 47, stk. 2 und § 46, stk. 8). Dieselbe Vertreterpflicht gilt, wenn das ausländische Unternehmen innergemeinschaftliche Erwerbe von Waren tätigt. [1]
Steuerliche Registrierungsnummer
Die dänische Umsatzsteuernummer ist die CVR-Nummer (für in Dänemark ansässige Rechtsträger) oder die SE-nummer (typischerweise für ausländische Unternehmen ohne dänische Niederlassung), jeweils 8 Ziffern, für die EU-Umsatzsteuer-Identifikationsnummer mit dem Präfix DK (z. B. DK28866984). Zum vollständigen Format, zur Prüfziffer und zu durchgerechneten Beispielen siehe unseren Leitfaden zur dänischen Steuer-ID, und nutzen Sie den CVR-Validator für Dänemark oder die Anleitung So überprüfen Sie eine CVR-Nummer, um eine Nummer zu prüfen.
So registrieren Sie sich
In Dänemark ansässige Unternehmen registrieren sich über das Portal Start Virksomhed / Virk.dk der Erhvervsstyrelsen, das die CVR-Nummer vergibt; die Umsatzsteuerregistrierung erfolgt im Rahmen desselben Verfahrens. Ausländische Unternehmen ohne dänische Niederlassung registrieren sich direkt bei Skattestyrelsen. Nach der Registrierung erhält das Unternehmen ein Passwort für TastSelv Erhverv (bzw. E-tax for businesses), das innerhalb von 30 Tagen aktiviert werden muss und für Erklärung und Zahlung verwendet wird. [2]
Freiwillige Registrierung
Möglich. Ein in Dänemark ansässiges Unternehmen unterhalb des Schwellenwerts von 50.000 DKK kann sich freiwillig registrieren — die eigenen Hinweise der Erhvervsstyrelsen stellen unmissverständlich fest, dass die Registrierung unterhalb des Schwellenwerts „Ihnen überlassen“ ist („up to you“). Ein freiwillig registriertes Unternehmen muss die Umsatzsteuer wie jedes andere registrierte Unternehmen berechnen, erklären und abführen, auch solange es unter dem Schwellenwert liegt — dies kann sich lohnen, um die Vorsteuer auf Kosten zurückzuerhalten. [2]
Abmeldung
Ein Unternehmen muss Skattestyrelsen innerhalb von 8 Tagen nach Einstellung der steuerpflichtigen Tätigkeit benachrichtigen (momsloven § 47, stk. 7); die amtlichen Hinweise formulieren dies ebenso — Abmeldung innerhalb von 8 Tagen nach der Einstellung, und dieselbe Umsatzsteuernummer kann erneut vergeben werden, wenn das Unternehmen die Tätigkeit später wieder aufnimmt. [1] [2] Die Abmeldung hat finanzielle Folgen: Der Verkauf der verbleibenden Vermögenswerte des Unternehmens oder auch nur die Abmeldung, während Vermögenswerte gehalten werden, für die Vorsteuer abgezogen wurde, gilt als fiktive steuerpflichtige Lieferung (§ 8), und ein noch laufender Berichtigungszeitraum für Investitionsgüter bei Ausrüstung, Grundstücken oder Arbeiten an Grundstücken (5 Jahre für Ausrüstung/Dienstleistungen, 10 Jahre für Grundstücke, nach §§ 43–44) wird vorgezogen — die verbleibende Berichtigung ist bei der Abmeldung fällig, statt über den Rest des Zeitraums verteilt zu werden.
Gruppenregistrierung
Möglich (fællesregistrering). Nach momsloven § 47, stk. 4 können zwei oder mehr Steuerpflichtige, die ausschließlich registrierungspflichtige Tätigkeiten ausüben, auf Antrag umsatzsteuerlich als einer registriert werden. Skattestyrelsen kann einer Gruppe auch die Einbeziehung von Rechtsträgern ohne umsatzsteuerlich registrierungspflichtige Tätigkeit gestatten, jedoch nur, wenn ein Rechtsträger (die Muttergesellschaft) unmittelbar oder mittelbar sämtliche Anteile an den übrigen hält und alle Mitglieder in Dänemark ansässig sind. Der Antrag muss mindestens 1 Monat vor dem geplanten Beginn der Gruppenregistrierung gestellt werden. [1]
Steuersätze
| Satz | Rechtsgrundlage | Anwendungsbereich |
|---|---|---|
| 25 % Regelsatz | momsloven § 33 | Alles, was nicht unter eine Steuerbefreiung oder den unten genannten Nullsatz fällt — in Kraft seit dem 1. Januar 1992. |
| 0 % (echter Nullsatz) | momsloven § 34, stk. 1, nr. 18 | Zeitungen, einschließlich elektronischer Zeitungen, die mindestens einmal im Monat erscheinen. |
| Steuerbefreiung mit Vorsteuerabzug | momsloven § 34 (übrige Positionen) | Ausfuhren in Länder außerhalb der EU, innergemeinschaftliche Lieferungen an umsatzsteuerlich registrierte EU-Kunden und weitere aufgeführte Umsätze — wirtschaftlich einem Nullsatz gleichwertig (umsatzsteuerfrei unter Erhalt des Vorsteuerabzugs), im Gesetz jedoch als Steuerbefreiung und nicht als Steuersatz ausgestaltet. |
Dänemark hat praktisch keinen ermäßigten Satz. Anders als fast alle anderen EU-Mitgliedstaaten hat Dänemark nach der EU-Mehrwertsteuerrichtlinie keine Kategorie ermäßigter Sätze eingeführt: Lebensmittel, Bücher, Restaurantmahlzeiten, Hotelübernachtungen, inländische Personenbeförderung und ähnliche Kategorien, die anderswo in der EU einem ermäßigten Satz unterliegen, werden in Dänemark sämtlich mit den vollen 25 % besteuert. Die einzige Ausnahme mit echtem Nullsatz sind Zeitungen nach § 34, stk. 1, nr. 18. [3]
Entwicklung des Steuersatzes. Die eigenen rechtlichen Hinweise von Skattestyrelsen (Den juridiske vejledning, D.A.9) weisen den Satz seit dem 1. Januar 1992 durchgehend mit 25 % aus (20 % des Bruttopreises einschließlich Umsatzsteuer), nach 22 % in den Jahren 1980 bis 1991. [3]
Angekündigte künftige Sätze — der hinfällig gewordene Nullsatz für Bücher
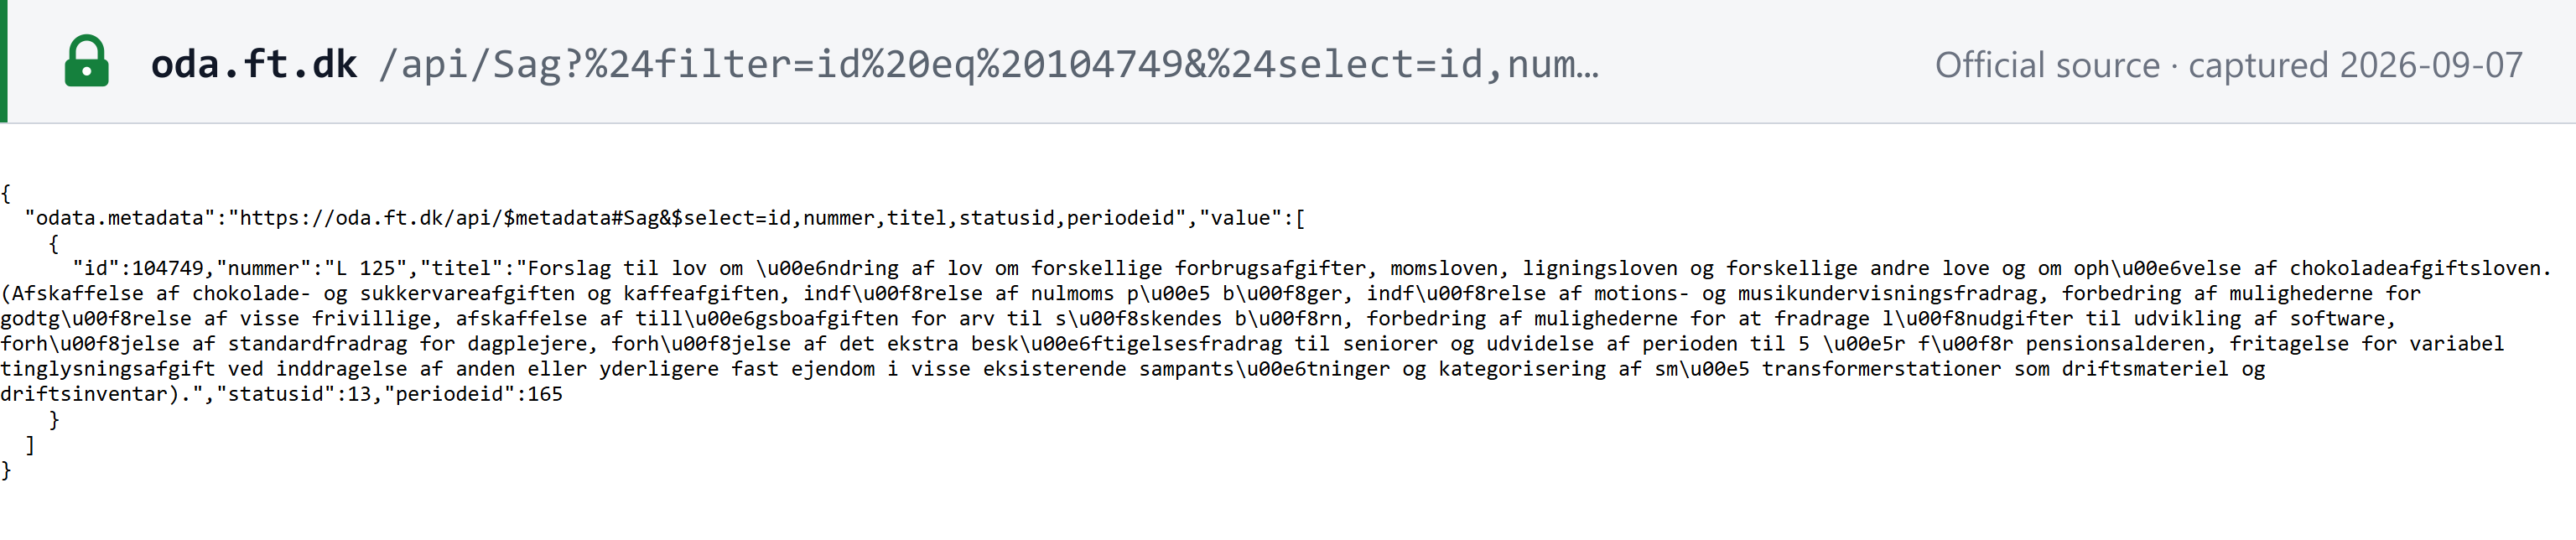
Zitieren Sie dies nicht als geltendes oder bevorstehendes Recht. Ein Regierungsentwurf, Lovforslag L 125 (Folketinget, Sitzungsperiode 2025-26, 1. samling), wurde am 25. Februar 2026 vorgelegt („fremsat“). Er hätte unter anderem einen Umsatzsteuersatz von 0 % auf Bücher neben den Zeitungen in § 34, stk. 1, nr. 18, eingefügt, mit Wirkung zum 1. Juli 2026. Die Regierungsspitze rief am Tag nach der Vorlage des Entwurfs eine Parlamentswahl aus; nach dem dänischen parlamentarischen Verfahren wird jeder noch nicht verabschiedete Gesetzentwurf mit der Ausschreibung einer Wahl hinfällig (bortfalder). L 125 wurde zusammen mit dem übrigen Gesetzespaket hinfällig und nie verabschiedet. Mit Stand 07.09.2026 haben wir im neuen Folketing keinen erneut eingebrachten Gesetzentwurf zu diesem Thema gefunden. Bücher unterliegen weiterhin dem Regelsatz von 25 %. [4] [4a] (ft.dk blockiert automatisierte Anfragen; die offene Daten-API des Folketing selbst führt den Vorgang 104749 mit dem Status Bortfaldet — hinfällig — und ohne lovnummer, was bestätigt, dass er nie verabschiedet wurde.)
 Quellen-Snapshot aufgenommen am 07.09.2026 — Original
Wir konnten ft.dk nicht direkt abrufen (die Website liefert auf automatisierte Anfragen HTTP 403), daher stützt sich diese Darstellung auf den amtlichen Titel und die Metadaten des Entwurfs, wie sie indexiert sind, abgeglichen mit zeitgleichen Fachberichten (Deloitte, BDO, FSR und Grakom beschreiben alle denselben Ablauf — L 125 am 25. Februar 2026 vorgelegt, Wahl am 26. Februar 2026 ausgeschrieben, Entwurf hinfällig). Wir haben keine Quelle gefunden, die dem widerspricht.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
Einfuhren. Die Umsatzsteuer auf Waren, die aus Ländern außerhalb der EU eingeführt werden, schuldet der Einführer (momsloven § 46, stk. 6); sie wird von Toldstyrelsen (der dänischen Zollbehörde) bei der Einfuhr auf Grundlage des Zollwerts festgesetzt.
Ausfuhren. Waren, die von einem dänischen Unternehmen (oder in seinem Auftrag) an einen Ort außerhalb der EU geliefert werden, sind mit Vorsteuerabzug steuerbefreit (momsloven § 34, stk. 1, nr. 5) — umsatzsteuerfrei unter Erhalt des Vorsteuerabzugs, wirtschaftlich einem Nullsatz gleichwertig.
Innergemeinschaftliche Lieferungen. Eine Lieferung von Waren, die an ein umsatzsteuerlich registriertes Unternehmen in einem anderen EU-Land versandt werden, ist ebenfalls mit Vorsteuerabzug steuerbefreit (§ 34, stk. 1, nr. 1).
Reverse Charge bei bezogenen Dienstleistungen
Nach momsloven § 46, stk. 1, nr. 3 muss, wenn ein hier ansässiges Unternehmen Dienstleistungen im Sinne von § 16, stk. 1 (der allgemeinen B2B-Regel zum Leistungsort) von einem nicht in Dänemark ansässigen Leistenden bezieht, der dänische Leistungsempfänger — sofern es sich um ein registriertes Unternehmen oder eine umsatzsteuerlich registrierte nicht steuerpflichtige juristische Person handelt — die Umsatzsteuer selbst erklären. Die Anwendung des Reverse-Charge-Verfahrens ist verpflichtend, auch wenn der ausländische Leistende zufällig eine dänische Umsatzsteuernummer besitzt (§ 46 a). [1]
Digitale Produkte und Dienstleistungen
Elektronisch erbrachte Dienstleistungen, Telekommunikations- sowie Rundfunk- und Fernsehdienstleistungen folgen den EU-Regeln zum Leistungsort: B2B-Leistungen werden dort besteuert, wo der Geschäftskunde ansässig ist (allgemeine Regel, Reverse Charge bei ausländischem Leistenden); B2C-Leistungen werden dort besteuert, wo sich der Privatverbraucher befindet. Ein ausländischer Anbieter solcher B2C-Dienstleistungen kann die Registrierung in jedem EU-Land vermeiden, indem er den OSS (One-Stop-Shop) nutzt — siehe unten. Unterhalb von insgesamt 10.000 EUR je Kalenderjahr (netto) darf ein Unternehmen, das nur in einem EU-Mitgliedstaat ansässig ist, weiterhin den Umsatzsteuersatz seines Heimatlandes statt des Satzes des Kunden anwenden; oberhalb dieses Betrags gilt ab dem ersten Euro der Satz des Bestimmungslandes. [5]
Ausländische Unternehmen, die nach Dänemark verkaufen — B2B und B2C
Diese Fälle werden sehr unterschiedlich beantwortet und sollten nicht vermischt werden:
- B2B. Ein ausländisches Unternehmen, das Dienstleistungen an einen in Dänemark umsatzsteuerlich registrierten Kunden erbringt, muss sich in der Regel nicht registrieren — das Reverse-Charge-Verfahren nach § 46, stk. 1, nr. 3 verlagert die Steuerschuld auf den Kunden, und § 47, stk. 2 befreit den ausländischen Leistenden ausdrücklich von der Registrierungspflicht, „soweit der Empfänger zur Zahlung verpflichtet ist“. Bei Warenlieferungen ist dies anders: Ein ausländisches Unternehmen, das eine steuerpflichtige Warenlieferung mit Leistungsort in Dänemark ausführt, bei der das dänische Unternehmen die Steuer nicht selbst erklärt, benötigt weiterhin eine dänische Registrierung.
- B2C. Gegenüber einem Privatverbraucher steht kein Reverse-Charge-Verfahren zur Verfügung, daher muss sich ein ausländisches Unternehmen, das eine steuerpflichtige B2C-Leistung mit Leistungsort in Dänemark erbringt, grundsätzlich ab der ersten Leistung registrieren und die dänische moms selbst berechnen — vorbehaltlich des EU-weiten Gesamtschwellenwerts von 10.000 EUR und der OSS-Regelung für qualifizierte digitale Dienstleistungen und innergemeinschaftliche Fernverkäufe von Waren.
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Als EU-Mitgliedstaat wendet Dänemark die EU-Regel zur Behandlung elektronischer Schnittstellen als fiktive Lieferer an (Artikel 14a der Mehrwertsteuerrichtlinie 2006/112/EG, geändert durch Richtlinie (EU) 2017/2455): Ein Online-Marktplatz, der bestimmte B2C-Verkäufe unterstützt — Waren mit geringem Wert (≤ 150 EUR), die aus Ländern außerhalb der EU eingeführt werden, sowie Lieferungen von Waren innerhalb der EU durch einen Verkäufer aus einem Drittstaat —, wird so behandelt, als hätte er die Waren selbst erhalten und geliefert, und muss die Umsatzsteuer abführen. Wir haben die konkrete Vorschrift des dänischen momsloven, die diese EU-Regel umsetzt, nicht unabhängig bestätigt; sie gilt in Dänemark ungeachtet dessen als unmittelbar umgesetzte EU-weite Regel. [5]
Ort der Leistung
Waren (momsloven, kapitel 4): grundsätzlich dort, wo die Beförderung zum Kunden beginnt, oder dort, wo sich die Waren befinden, wenn sie nicht befördert werden, vorbehaltlich besonderer Regeln für Fernverkäufe sowie für Lieferungen mit Installation oder Montage. Dienstleistungen: Nach der allgemeinen B2B-Regel wird die Leistung dort besteuert, wo der Geschäftskunde ansässig ist; nach der allgemeinen B2C-Regel dort, wo der Leistende ansässig ist, mit aufgeführten Ausnahmen — elektronisch erbrachte Dienstleistungen, Telekommunikations- sowie Rundfunk- und Fernsehdienstleistungen an Verbraucher werden dort besteuert, wo sich der Verbraucher befindet. [1]
Rechnungsanforderungen
Pflichtangaben
Momsbekendtgørelsen (die Umsatzsteuer-Durchführungsverordnung) § 58, stk. 1 verlangt, dass jede Rechnung (einschließlich einer im Gutschriftsverfahren erstellten afregningsbilag) Folgendes enthält: [6]
| Nr. | Pflichtangabe |
|---|---|
| 1 | Ausstellungsdatum |
| 2 | Eine fortlaufende Nummer, die auf einer oder mehreren Nummernfolgen beruht und die Rechnung identifiziert |
| 3 | Die Registrierungsnummer des registrierten Unternehmens (Verkäufers) |
| 4 | Name und Anschrift des registrierten Unternehmens und des Käufers |
| 5 | Menge und Art der gelieferten Waren bzw. Umfang und Art der erbrachten Dienstleistungen |
| 6 | Das Datum der Lieferung oder Fertigstellung oder das Datum der Zahlung einer Abschlagszahlung, sofern dieses Datum feststeht und vom Ausstellungsdatum abweicht |
| 7 | Die Bemessungsgrundlage, der Einzelpreis ohne Steuer sowie etwaige Rabatte, Boni oder Preisnachlässe, die nicht bereits im Einzelpreis enthalten sind |
| 8 | Der anzuwendende Steuersatz |
| 9 | Der zu entrichtende Steuerbetrag |
Jedes Dokument oder jede Mitteilung, das bzw. die die ursprüngliche Rechnung spezifisch und eindeutig ändert oder auf sie Bezug nimmt, gilt selbst als Rechnung (§ 58, stk. 2).
Ausstellungsfrist
Momsloven § 52a verlangt eine Rechnung für jede Lieferung von Waren oder Dienstleistungen sowie eine gesonderte Rechnung für jede Anzahlung, legt für rein inländische Rechnungen jedoch keine feste Anzahl von Tagen nach der Leistung fest — wir haben dies geprüft und keine solche allgemeine Frist im Gesetz gefunden. Eine spezifische Frist gilt für grenzüberschreitende Fälle: Eine Rechnung für eine steuerbefreite innergemeinschaftliche Warenlieferung oder für eine grenzüberschreitende B2B-Dienstleistung, bei der der Kunde die Steuer nach § 16, stk. 1 erklärt, muss spätestens am 15. Tag des auf den Monat der Leistung folgenden Monats ausgestellt werden (momsloven § 52b). [1]
Nummerierung und Reihenfolge
Die Rechnungsnummer muss fortlaufend sein und auf einer oder mehreren Nummernfolgen beruhen, die zur Identifizierung der Rechnung ausreichen — die Durchführungsverordnung schreibt weder eine einzige lückenlose Nummernfolge noch ein bestimmtes Format vor (momsbekendtgørelsen § 58, stk. 1, nr. 2). [6]
Gutschriften und Belastungsanzeigen
Das dänische Umsatzsteuerrecht kennt kein gesondert benanntes Instrument „Gutschrift“, das sich von der allgemeinen Berichtigungsregel unterscheidet: Jedes Dokument oder jede Mitteilung, das bzw. die die ursprüngliche Rechnung spezifisch und eindeutig ändert oder auf sie Bezug nimmt, gilt als Rechnung (momsbekendtgørelsen § 58, stk. 2). Momsloven § 52a, stk. 5 verlangt eine kreditnota, wenn Waren zurückgegeben werden oder der Lieferer den Preis nach Ausstellung der Rechnung nachträglich mindert, und eine weitere Rechnung, wenn später eine zusätzliche Zahlung fällig wird. [1] [6]
Währung und Sprache
Eine Rechnung darf Beträge in jeder Währung ausweisen, sofern der Umsatzsteuerbetrag selbst auch in Dänischen Kronen oder Euro angegeben ist (momsbekendtgørelsen § 97, stk. 2). Die Buchführung selbst darf nach dem Buchführungsgesetz in DKK, EUR oder einer anderen für das Unternehmen maßgeblichen Fremdwährung geführt werden. Als Umrechnungskurs gilt der zuletzt veröffentlichte Kurs zum Zeitpunkt der Entstehung der Steuer; ein Unternehmen kann den DKK/EUR-Kurs der Europäischen Zentralbank oder alternativ den Zollkurs verwenden, und seine Wahl ist für mindestens 2 Jahre bindend. [6] Skattestyrelsen kann zu Kontrollzwecken verlangen, dass eine Rechnung ins Dänische übersetzt wird, wenn der Leistungsort Dänemark ist oder der Empfänger in Dänemark ansässig ist (momsbekendtgørelsen § 71).
Dokumentarten
- Standardrechnung — Angaben nach momsbekendtgørelsen § 58, siehe oben.
- Vereinfachte Rechnung — für Leistungen von 3.000 DKK oder weniger oder für ein Dokument, das die ursprüngliche Rechnung nach § 58, stk. 2 ändert oder auf sie Bezug nimmt, kann ein Unternehmen eine vereinfachte Rechnung ausstellen, die Folgendes enthält: Ausstellungsdatum; fortlaufende Nummer; Registrierungsnummer, Name und Anschrift des Verkäufers; Menge und Art der Waren/Dienstleistungen; den Gesamtbetrag und die zu entrichtende Steuer oder die zu ihrer Berechnung erforderlichen Angaben — z. B. den Hinweis, dass die Steuer 20 % des Gesamtbetrags beträgt; und bei einem ändernden Dokument einen spezifischen und eindeutigen Verweis auf die ursprüngliche Rechnung (momsbekendtgørelsen § 66, stk. 1).
- Kassenbon (kassebon) — Einzelhändler, die überwiegend an Privatverbraucher verkaufen, können anstelle einer vollständigen Rechnung eine vereinfachte Rechnung oder einen Kassenbon ausstellen, vorbehaltlich weiterer Bedingungen und Schwellenwerte in § 66.
- Gutschriftsverfahren (afregningsbilag) — siehe unten.
Gutschriftsverfahren
Zulässig. Der Kunde darf die Rechnung (afregningsbilag) im Namen des Lieferers ausstellen, wenn die Parteien eine vorherige Vereinbarung getroffen haben, die ein Verfahren festlegt, nach dem der Lieferer jede Rechnung genehmigt (momsloven § 52a, stk. 3). Das im Gutschriftsverfahren erstellte Dokument muss dieselben inhaltlichen Anforderungen wie eine gewöhnliche Rechnung erfüllen, die Angabe „selvfakturering“ oder „self-billing“ tragen und die Registrierungsnummer des Käufers enthalten (momsbekendtgørelsen § 70). [1] [6]
Aufbewahrung und Prüfpfad
5 Jahre ab dem Ende des Geschäftsjahres, auf das sich die Unterlagen beziehen, für Buchführungsunterlagen allgemein (Buchführungsgesetz § 12) und speziell für Umsatzsteuerrechnungen und Buchungsunterlagen (momsbekendtgørelsen § 92, stk. 1) — dies gilt auch für Unternehmen unterhalb des Registrierungsschwellenwerts von 50.000 DKK. Kassenbelege im Einzelhandel müssen nur 1 Jahr ab Unterzeichnung des Jahresabschlusses aufbewahrt werden. Unterlagen zur Berichtigung für Investitionsgüter bei Grundstücken sind 10 Jahre ab dem Erwerb oder den Verbesserungsarbeiten aufzubewahren (§ 92, stk. 3), und Unterlagen zu den OSS-Sonderregelungen sind 10 Jahre ab dem Ende des Jahres des Umsatzes aufzubewahren (momsloven § 66h). [6]
Bei einer Rechnung, ob auf Papier oder elektronisch, müssen Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit von der Ausstellung bis zum Ende der Aufbewahrungsfrist gewährleistet sein (momsbekendtgørelsen § 68, stk. 1); ein Unternehmen entscheidet selbst, wie es dies sicherstellt, doch die Anforderungen des Buchführungsgesetzes an den transaktionsspor (Transaktionspfad, der jede Buchung mit dem Jahresabschluss verknüpft) und den kontrolspor (Prüfpfad, der jede Buchung mit ihrem Beleg verknüpft) gelten parallel (Buchführungsgesetz §§ 8–9). Jede Berichtigung eines Belegs muss sowohl den ursprünglichen Inhalt als auch die Änderung deutlich erkennbar lassen.
Muster einer ordnungsgemäßen Rechnung
Keine dänische Behörde veröffentlicht ein kommentiertes Rechnungsmuster — momsbekendtgørelsen § 58 führt die Pflichtangaben auf, legt aber kein Layout fest. Das nachstehende Blatt wurde von LookupTax erstellt, um zu zeigen, wo jede Angabe steht; alle Namen, Nummern und Beträge sind fiktiv.
Faktura — Rechnung
| Varens/ydelsens artnr. 5 | Mængde | Enhedspris ekskl. moms | Momssats | Beløb ekskl. moms |
|---|---|---|---|---|
| Kontorreoler, model Fjord | 8 stk. | 1.450,00 kr. | 25 % | 11.600,00 kr. |
| Montering på adressen | 6 timer | 650,00 kr. | 25 % | 3.900,00 kr. |
- Beløb ekskl. momsnr. 7
- 15.500,00 kr.
- Moms (25%)nr. 8–9
- 3.875,00 kr.
- Beløb inkl. moms
- 19.375,00 kr.
- Unterhalb von 3.000 DKK oder für ein Dokument, das die ursprüngliche Rechnung lediglich ändert oder auf sie Bezug nimmt, kann stattdessen eine vereinfachte Rechnung nach momsbekendtgørelsen § 66 verwendet werden — siehe Dokumentarten oben.
- Eine im Gutschriftsverfahren erstellte Rechnung (afregningsbilag) muss die Angabe „selvfakturering“ oder „self-billing“ und die Registrierungsnummer des Käufers tragen (§ 70); das Dokument wird dabei nicht vom Verkäufer erstellt.
- Bei einer grenzüberschreitenden Reverse-Charge-Dienstleistung in ein anderes EU-Land muss die Rechnung stattdessen angeben, dass der Kunde die Steuer erklärt, z. B. „omvendt betalingspligt, køber afregner momsen“ oder „reverse charge, buyer settles the VAT“ (§ 62), ohne Angabe eines dänischen Umsatzsteuersatzes oder -betrags.
- Zeitungen mit dem Nullsatz von 0 % (§ 34, stk. 1, nr. 18) würden in der Spalte für den Steuersatz „0%“ statt 25 % ausweisen — dieses Muster zeigt eine gewöhnliche inländische Lieferung zum Regelsatz.
Stand der E-Rechnung
Mit Stand 30.09.2026 hat Dänemark eine seit Langem bestehende B2G-Pflicht und keine B2B- oder B2C-Pflicht. Digitale Buchführungssysteme müssen E-Rechnungen senden und empfangen können, und seit dem 29. September 2026 müssen registrierte Systeme ihre Kunden standardmäßig für die E-Rechnung anmelden. Das vollständige Bild finden Sie in unserem Leitfaden zur E-Rechnung in Dänemark.
- B2G — verpflichtend. Dänemark schreibt seit 2005 die elektronische Rechnungsstellung an Kunden des öffentlichen Sektors vor, abgewickelt über Nemhandel, die dänische E-Rechnungs-Infrastruktur, unter Verwendung des dänischen Formats OIOUBL neben dem europaweiten Format Peppol BIS 3.0 (die beiden Netze sind interoperabel). Empfänger — öffentlich oder privat — registrieren sich im Nemhandelsregistret (NHR) und werden über CVR-Nummer, SE-nummer oder GLN identifiziert. [7]
- B2B — keine allgemeine gesetzliche Pflicht. Es gibt kein Gesetz, das verlangt, jede B2B-Rechnung als strukturierte E-Rechnung über Nemhandel oder Peppol zu versenden. Die Umsatzsteuer-Durchführungsverordnung erlaubt einem Unternehmen weiterhin, elektronische Rechnungen nur an einen Empfänger auszustellen, der diese akzeptiert (momsbekendtgørelsen, BEK nr. 1435/2023, § 68, stk. 4). [6]
- Digitale Buchführung ist eine verwandte, aber gesonderte Anforderung. Das Buchführungsgesetz (Lov om bogføring, LOV nr. 700 af 24. maj 2022) verlangt von einem Unternehmen, das einen Jahresabschluss einreichen muss oder dessen Nettoumsatz in zwei aufeinanderfolgenden Einkommensjahren 300.000 DKK übersteigt, seine Bücher in einem digitalen Buchführungssystem zu führen, das entweder bei der Erhvervsstyrelsen registriert ist oder die Anforderungen des Gesetzes eigenständig erfüllt (§§ 15–16). Zu diesen Anforderungen gehört, dass das System das automatische Senden und Empfangen von E-Rechnungen unterstützt (§ 15, stk. 1, nr. 3) — die Software muss E-Rechnungs-fähig sein, was nicht dasselbe ist, wie dass jede Rechnung gesetzlich über Nemhandel laufen muss. Unternehmen, die keinen Jahresabschluss einreichen, fallen nach BEK nr. 297/2025, in Kraft seit dem 1. Januar 2026, ab ihrem ersten Geschäftsjahr nach diesem Datum unter diese Anforderung, wenn ihr Nettoumsatz in zwei aufeinanderfolgenden Einkommensjahren 300.000 DKK überstiegen hat. [8] [12]
- Die Standardanmeldung ist nun in Kraft. BEK nr. 811/2026, veröffentlicht am 28. September 2026 und in Kraft seit dem 29. September 2026, verpflichtet die Anbieter registrierter digitaler Buchführungssysteme, Kunden, die noch nicht angemeldet sind, mitzuteilen, dass sie für die E-Rechnung angemeldet werden, sofern sie nicht innerhalb von vier Wochen aktiv widersprechen, und sie innerhalb von vier Wochen nach Ablauf dieser Frist anzumelden. Bestandskunden durchlaufen dies nach der MitID-Identitätsprüfung, die ab dem 1. März 2027 gilt; gesperrte Absenderdaten aus dem CVR folgen am 1. Januar 2028. Stellt ein Nutzer eine Rechnung manuell aus, muss das System ihn deutlich darauf hinweisen, wenn der Empfänger im Nemhandelsregistret registriert ist und eine E-Rechnung empfangen kann. Die Anmeldung verpflichtet ein Unternehmen nicht, ausschließlich E-Rechnungen zu verwenden. Die Regelung wurde vom 1. Juli bis 17. August 2026 konsultiert (Anhörung 71305), als der geplante Beginn noch der 1. Januar 2027 war. [11] [10]
- Format. OIOUBL 2.1 (dänischer nativer XML-Standard) und Peppol BIS 3.0, beide über Nemhandel/Peppol übermittelt.
- Anwendungsbereich. B2G verpflichtend; B2B und B2C freiwillig.
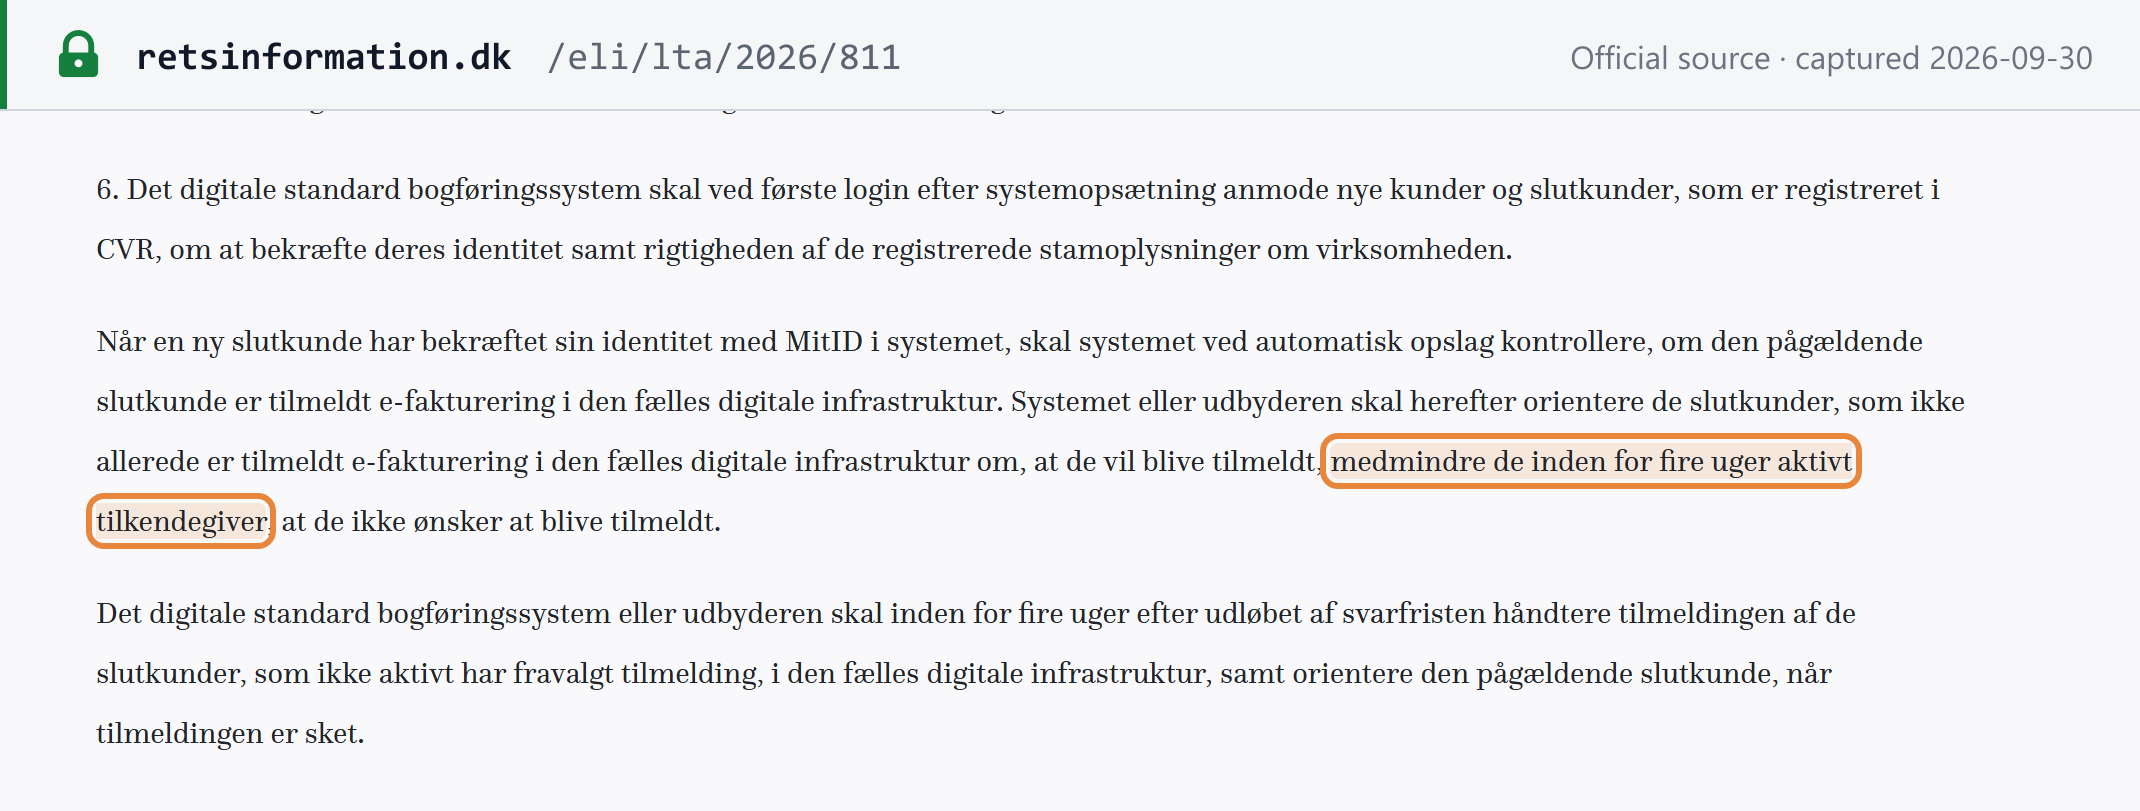 Quellen-Snapshot aufgenommen am 30.09.2026 — Original
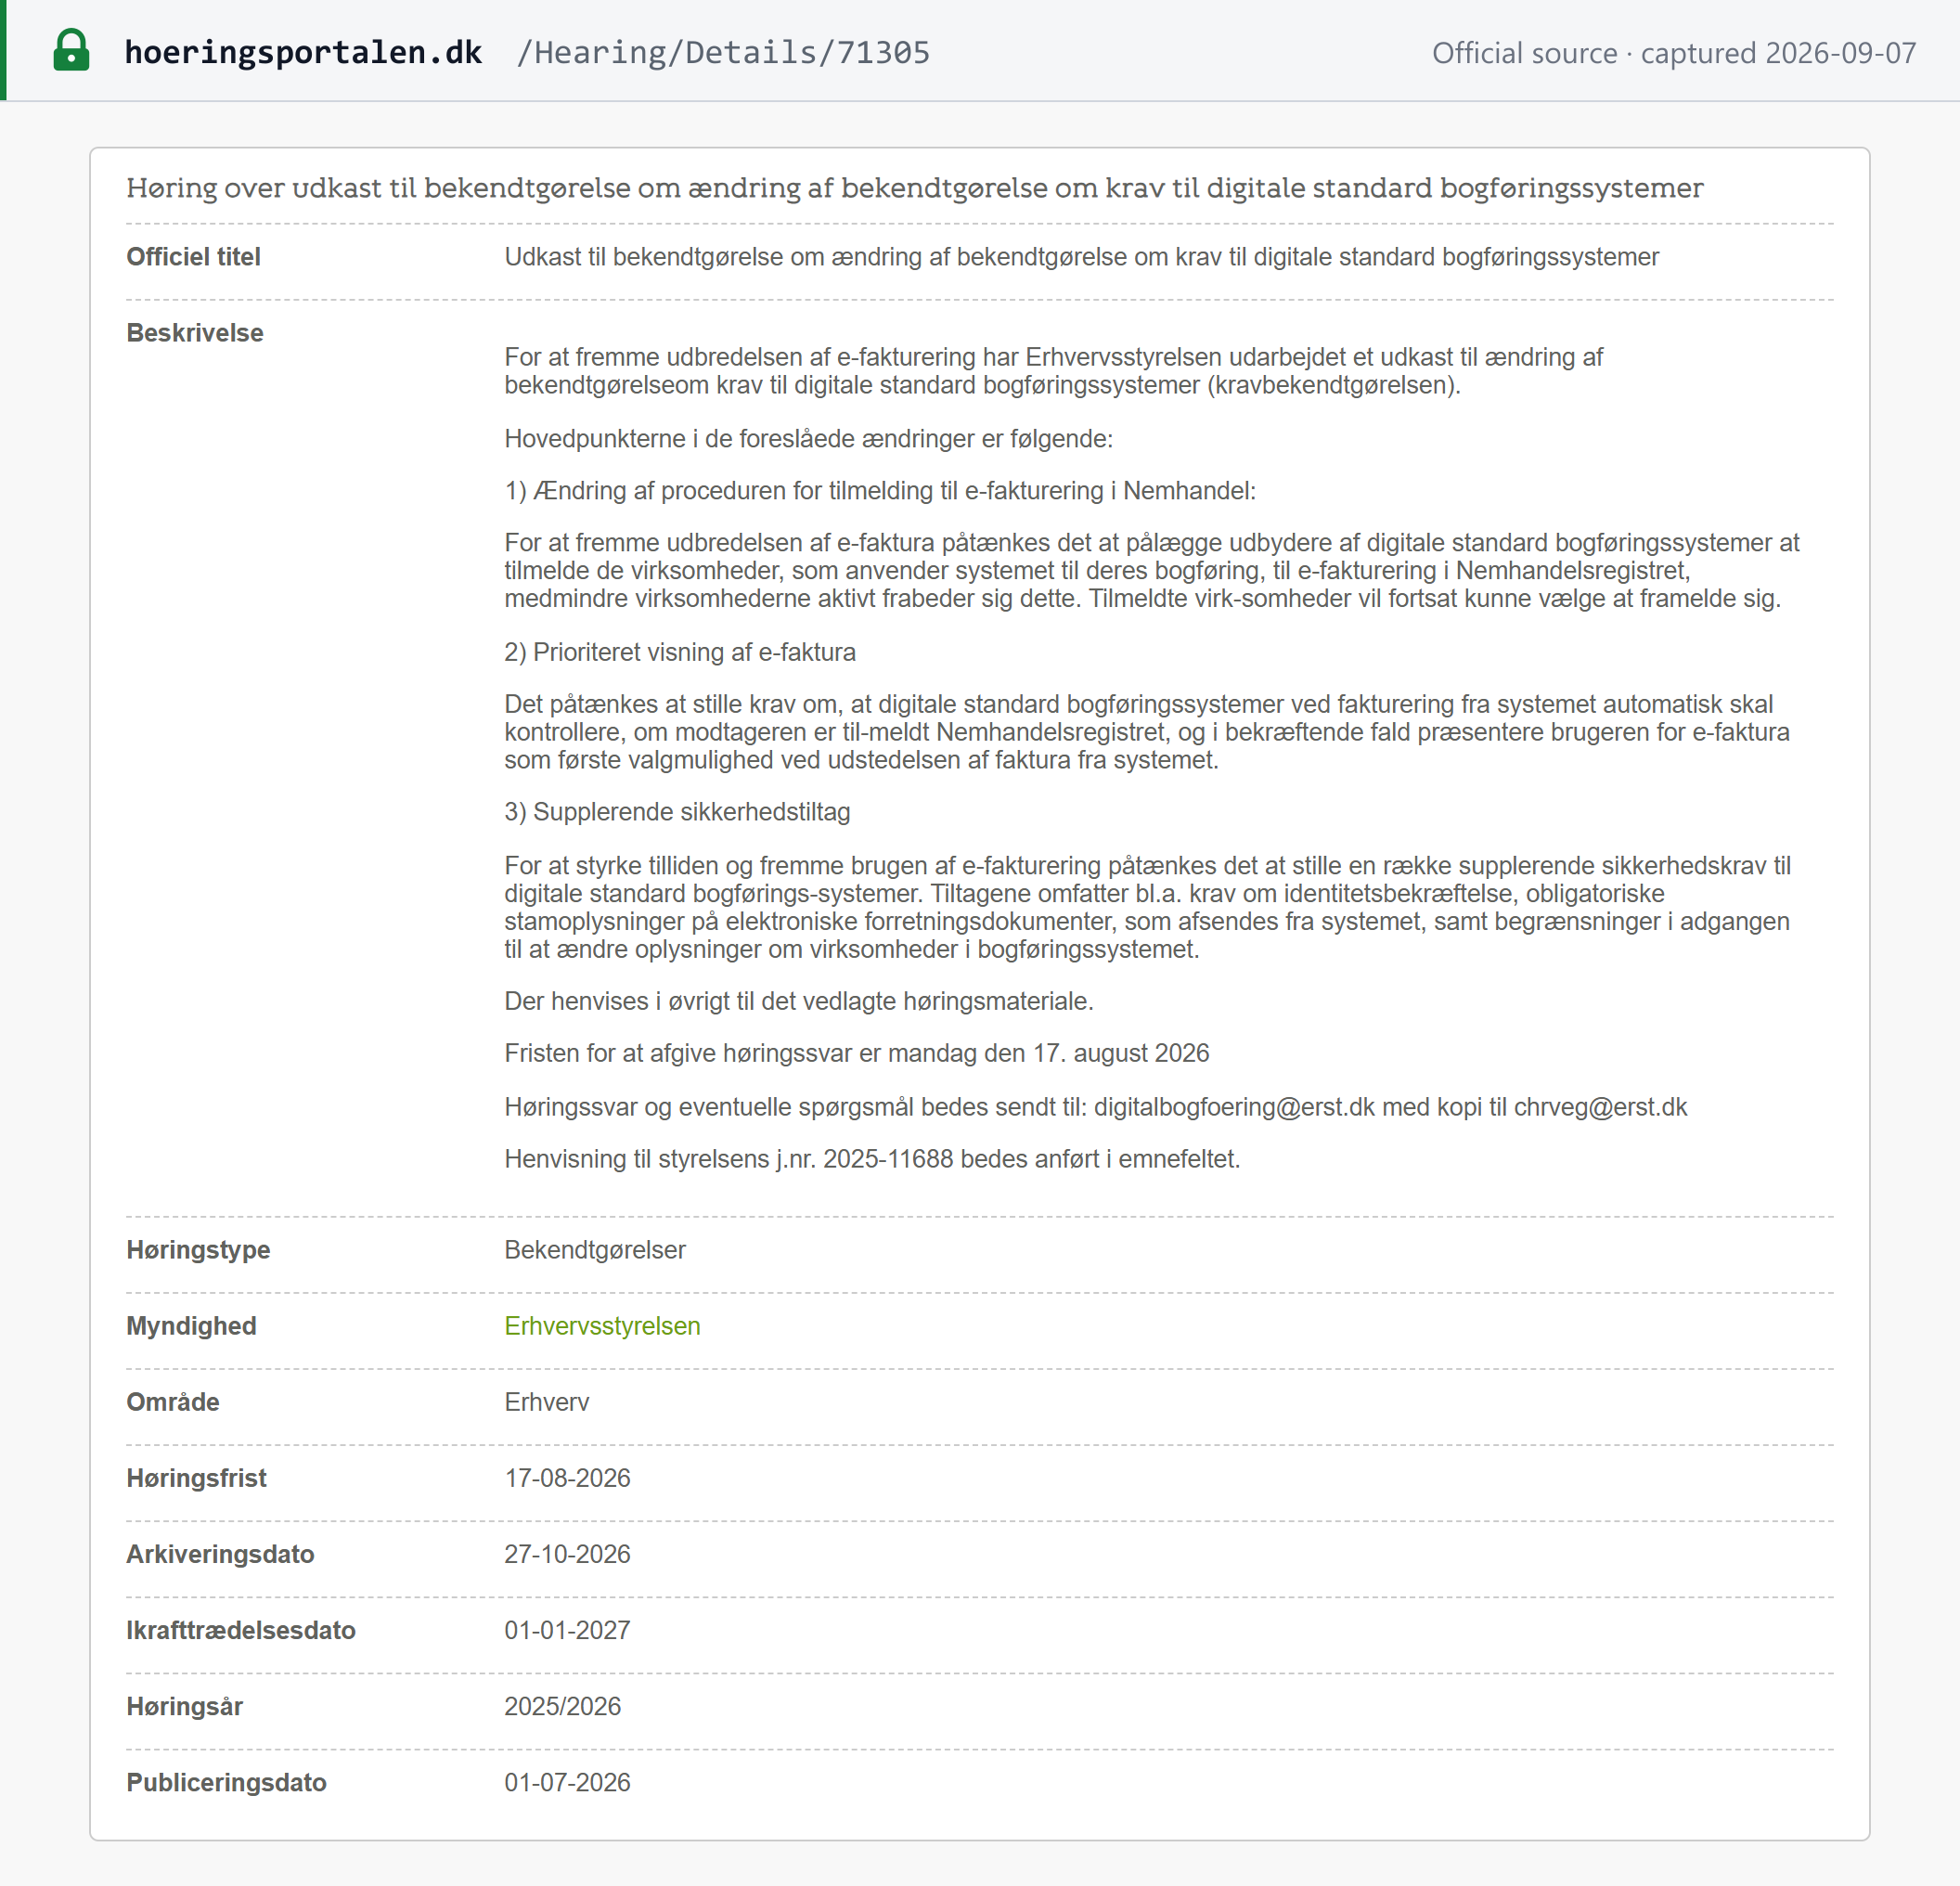 Quellen-Snapshot aufgenommen am 07.09.2026 — Original
Erklärung und Zahlung
Erklärungshäufigkeit
Festgelegt durch momsloven § 57 auf Grundlage der gesamten steuerpflichtigen Umsätze des Unternehmens im Jahr: [1]
| Jährliche steuerpflichtige Umsätze | Zeitraum | Fälligkeit der Erklärung |
|---|---|---|
| Mehr als 50 Mio. DKK | Monatlich | 25. des Folgemonats (für Juni: 1 Monat und 17 Tage nach Ende des Zeitraums) |
| Mehr als 5 Mio. DKK bis 50 Mio. DKK | Vierteljährlich | 1. des dritten Monats nach Quartalsende |
| 5 Mio. DKK oder weniger | Halbjährlich (1./2. Hälfte des Kalenderjahres) | 1. des dritten Monats nach Ende des Halbjahres |
Ein neu registriertes Unternehmen wird standardmäßig dem vierteljährlichen Zeitraum zugeordnet, es sei denn, seine erwarteten jährlichen steuerpflichtigen Umsätze übersteigen 55 Mio. DKK; in diesem Fall wird es von Anfang an monatlich registriert (§ 47, stk. 6). Ein Unternehmen kann beantragen, in einen kürzeren Zeitraum zu wechseln, als sein Umsatz erfordert; ein Wechsel in einen längeren Zeitraum wird erst zum 1. Januar nach einem vollen 12-monatigen Zeitraum fristgerechter Erklärung und Zahlung wirksam, und ein Unternehmen, das seinen Zeitraum wechselt, kann 2 Jahre lang keinen weiteren Wechsel beantragen.
Fälligkeit der Erklärung
Siehe Tabelle oben — die Fälligkeitstermine berechnen sich ab dem Ende des Umsatzsteuerzeitraums, nicht ab einem festen Kalenderdatum, und unterscheiden sich je nach Länge des Zeitraums.
Fälligkeit und Art der Zahlung
Die Zahlung ist bis zum selben Datum wie die Erklärung fällig und erfolgt elektronisch über TastSelv Erhverv.
Zusätzliche Meldungen
Ein registriertes Unternehmen, das Waren oder Dienstleistungen in ein anderes EU-Land liefert, bei denen der Kunde die Steuer auf Dienstleistungen nach § 16, stk. 1 erklärt, muss bei Skattestyrelsen regelmäßig Zusammenfassende Meldungen einreichen (momsloven § 54). Unternehmen, die die OSS-Sonderregelungen nutzen, reichen eine gesonderte vierteljährliche OSS-Erklärung ein, die bis zum Ende des auf das Kalenderquartal folgenden Monats fällig ist — 30. April für Q1 usw. — unabhängig davon, ob im Zeitraum eine qualifizierte Leistung erbracht wurde (§ 66 g). Die frühere Frist „innerhalb von 20 Tagen“ gehörte zur MOSS-Regelung vor Juli 2021 und gilt nicht mehr.
Vorsteuerabzug und ausgeschlossene Positionen
Die Vorsteuer ist grundsätzlich abziehbar, wenn Waren oder Dienstleistungen für die steuerpflichtigen Umsätze des Unternehmens verwendet werden. Der Abzug ist ausgeschlossen für die Umsatzsteuer auf: Geschenke (über einen Bagatellbetrag hinaus); Unterkunft für Gäste und Personal, Ferienhäuser und Ähnliches; Bewirtung, Restaurantleistungen, Repräsentation und Geschenke allgemein; sowie Anschaffung und Betrieb von Personenkraftwagen für 9 oder weniger Personen — vorbehaltlich eines teilweisen Abzugs von 25 % auf Restaurantkosten, die streng geschäftlich veranlasst sind, und besonderer Regeln für den teilweisen Abzug bei geleasten Personenkraftwagen, die zu mindestens 10 % für steuerpflichtige geschäftliche Zwecke genutzt werden. [1]
Erstattungen
Übersteigt die abziehbare Vorsteuer in einem Zeitraum die Umsatzsteuer, wird der Überschuss erstattet. Ausländische Unternehmen, die in Dänemark nicht registriert sind, können dänische Umsatzsteuer auf hier angefallene Kosten über das EU-Vorsteuer-Vergütungsverfahren (für in der EU ansässige Antragsteller) oder ein entsprechendes Vergütungsverfahren für Drittstaaten, vorbehaltlich der Gegenseitigkeit, zurückerhalten. Wir haben die aktuellen Angaben zur Bearbeitungsdauer dänischer Umsatzsteuererstattungen nicht unabhängig überprüft und lassen sie hier weg, statt eine nicht belegte Zahl zu wiederholen.
Steuerbefreiungen
Steuerbefreite Umsätze
Momsloven § 13 befreit eine lange, abschließende Liste von Umsätzen von der Umsatzsteuer, darunter: Krankenhausbehandlung und ärztliche Tätigkeit (einschließlich Zahnbehandlung); Leistungen der Sozialfürsorge sowie der Kinder- und Altenbetreuung; Schul- und Weiterbildung; qualifizierte Tätigkeiten gemeinnütziger Mitgliedsorganisationen und Sportverbände; kulturelle Tätigkeiten (Bibliotheken, Museen, Zoos); eigene schöpferische Leistungen von Autoren und Künstlern; Vermietung und Verpachtung von Grundstücken (mit Ausnahmen für Hotels, Kurzzeitvermietung, Camping-, Park- und Werbeflächen sowie Lagerboxen); die meisten Verkäufe bestehender Grundstücke (Neubauten und Bauland sind nicht befreit); Versicherung und Rückversicherung; zentrale Finanzdienstleistungen (Kreditgewährung, Zahlungen, Devisen, Wertpapiere, Fondsverwaltung); Lotterien und Glücksspiele; Universaldienstleistungen der Post; Briefmarken zum Nennwert; Personenbeförderung; Bestattungsleistungen; Wohltätigkeitsveranstaltungen und Verkäufe in Wohltätigkeitsläden unter bestimmten Voraussetzungen; sowie Anlagegold. [1]
Steuerbefreit ist nicht gleich Nullsatz
Ein nach § 13 steuerbefreiter Umsatz gewährt kein Recht auf Abzug der Vorsteuer auf die zu seiner Ausführung verwendeten Kosten. Dies unterscheidet sich vom Nullsatz von 0 % für Zeitungen oder von der Steuerbefreiung mit Vorsteuerabzug für Ausfuhren und innergemeinschaftliche Lieferungen nach § 34, die beide den vollen Vorsteuerabzug erhalten. Ein Unternehmen, das sowohl steuerbefreite als auch steuerpflichtige Umsätze ausführt, muss die Vorsteuer zwischen ihnen aufteilen.
Sonderregelungen
- Gruppenregistrierung (fællesregistrering) — siehe Registrierung.
- Freiwillige Registrierung unterhalb des Schwellenwerts von 50.000 DKK — siehe Registrierung.
- OSS/IOSS — siehe Grenzüberschreitende Regeln und Erklärung und Zahlung.
- Differenzbesteuerung für Gebrauchtgegenstände, Kunstgegenstände, Antiquitäten und Sammlungsstücke — momsloven, kapitel 17, besteuert nur die Marge des Händlers statt des vollen Verkaufspreises; weitere Einzelheiten haben wir für diesen Leitfaden nicht überprüft.
- Freizonen sowie Zoll- und Verbrauchsteuerlager — Waren, die im Kopenhagener Freihafen, in einem Zolllager oder in einem Verbrauchsteuerlager gelagert werden, können geliefert werden, ohne dass zu diesem Zeitpunkt Umsatzsteuer fällig wird (§ 34, stk. 1, nr. 19, und der Registrierungsausschluss in § 47).
Straftaten und Sanktionen
Straftaten
Momsloven § 81 stellt es unter Strafe, vorsätzlich oder grob fahrlässig: für die Umsatzsteuerkontrolle relevante falsche oder irreführende Angaben zu machen oder Angaben zurückzuhalten; gegen bestimmte Vorschriften zu Registrierung, Rechnungsstellung, Buchführung, Erklärung oder Meldung zu verstoßen; die Erklärungsfristen nach § 62 zu versäumen; die Meldung von Verkäufen neuer Fahrzeuge nach § 65 zu unterlassen oder die Meldefrist zu versäumen; eine vorsätzlich falsche Rechnung oder einen anderen falschen Beleg auszustellen, der als Grundlage für eine Umsatzsteuererklärung verwendet werden kann; oder wissentlich Waren oder Dienstleistungen zu Bedingungen zu erwerben, die darauf hindeuten, dass der Lieferer die Umsatzsteuer nicht abführen wird. Vorsätzliche Hinterziehung sowie das Betreiben einer registrierungspflichtigen Tätigkeit, nachdem die Registrierung verweigert oder entzogen wurde, werden mit Geldstrafe oder Freiheitsstrafe bis zu 1 Jahr und 6 Monaten geahndet, sofern nicht nach § 289 des Strafgesetzbuchs eine schwerere Strafe verwirkt ist. [1]
Sanktionen
- Nichtbefolgung einer förmlichen Anordnung (z. B. zur Behebung eines Registrierungsverstoßes) — Skattestyrelsen kann tägliche Zwangsgelder von mindestens 1.000 DKK pro Tag verhängen, bis die Anordnung befolgt wird (§ 77).
- Eine Gebühr von 65 DKK wird für Mahnschreiben erhoben, wenn ein Unternehmen keine Zusammenfassenden Meldungen einreicht (§ 54, stk. 3).
- Vorsätzliche oder grob fahrlässige Hinterziehung, falsche Rechnungsstellung oder Geschäfte mit einem Lieferer, von dem bekannt ist, dass er Umsatzsteuer hinterzieht — Geldstrafe oder Freiheitsstrafe bis zu 1 Jahr und 6 Monaten, sofern nicht eine schwerere Strafe nach dem Strafgesetzbuch verwirkt ist (§ 81, stk. 3–5).
- Einen gesonderten, allgemeinen Katalog verwaltungsrechtlicher Sanktionen für verspätete Registrierung oder verspätete Erklärung (im Unterschied zu den oben genannten Straftaten) haben wir für diesen Leitfaden nicht unabhängig überprüft, und wir lassen konkrete Beträge weg, statt eine nicht belegte Zahl zu wiederholen; prüfen Sie die aktuellen Hinweise von Skattestyrelsen, bevor Sie sich auf eine bestimmte Gebühr für verspätete Erklärungen verlassen.
Häufig gestellte Fragen
Hat Dänemark einen ermäßigten Umsatzsteuersatz für Lebensmittel, Bücher oder Kinderartikel?
Nein. Dänemark gehört zu den wenigen EU-Ländern, die praktisch keinen ermäßigten Umsatzsteuersatz haben — momsloven § 33 legt einen einheitlichen Satz von 25 % fest, der nahezu einheitlich für alle Waren und Dienstleistungen gilt, einschließlich Lebensmitteln und Kinderartikeln. Die einzige Ausnahme ist ein echter Nullsatz von 0 % nach § 34, stk. 1, nr. 18, für Zeitungen, die mindestens einmal im Monat erscheinen, einschließlich elektronischer Zeitungen — zur Unterstützung der Zeitungsbranche in das Gesetz eingefügt und nicht Teil einer allgemeinen Kategorie ermäßigter Sätze. Verwechseln Sie dies nicht mit einem nach EU-Recht zulässigen ermäßigten Satz: Dänemark hat sich entschieden, überhaupt keinen einzuführen.
Ich habe gehört, Dänemark wolle Bücher dem Nullsatz unterwerfen — kann ich dort bereits umsatzsteuerfreie Bücher verkaufen?
Nein — dieser Gesetzentwurf ist hinfällig geworden, und Bücher unterliegen weiterhin dem Regelsatz von 25 %. Lovforslag L 125 (2025-26, 1. samling), der einen Nullsatz von 0 % für Bücher in § 34, stk. 1, nr. 18, aufgenommen hätte, wurde dem Folketing am 25. Februar 2026 vorgelegt. Die Regierungsspitze rief am nächsten Tag eine Parlamentswahl aus, und nach dem dänischen parlamentarischen Verfahren wird jeder noch nicht verabschiedete Gesetzentwurf mit der Ausschreibung einer Wahl hinfällig — L 125 wurde zusammen mit dem übrigen Gesetzespaket hinfällig. Der geplante Satz, der am 1. Juli 2026 in Kraft treten sollte, wurde nie Gesetz. Wenn L 125 als Beleg für den Nullsatz auf Bücher zitiert wird, beschreibt dies einen hinfälligen Entwurf und nicht geltendes Recht.
Muss ich mich als kleines gebietsfremdes Unternehmen, das nach Dänemark verkauft, für die dänische moms registrieren?
Mit ziemlicher Sicherheit ja, und zwar sofort — sofern Sie nicht in einem anderen EU-Mitgliedstaat ansässig sind und eine EX-Nummer besitzen, gilt der Schwellenwert von 50.000 DKK für Sie nicht. Momsloven § 71 e, stk. 1 befreit ein Unternehmen von der Registrierung, solange sein jährlicher Umsatz in Dänemark, gerechnet je Kalenderjahr (§ 71 b, nr. 1), 50.000 DKK nicht übersteigt, und § 71 e, stk. 4 erlaubt einem in einem anderen EU-Mitgliedstaat ansässigen Unternehmen mit EX-Nummer, dieselbe Befreiung zu nutzen; für Unternehmen aus Drittstaaten gibt es keinen solchen Schwellenwert. [Lov nr. 1693/2024] Ein gebietsfremdes Unternehmen, das steuerpflichtige B2C-Leistungen mit Leistungsort in Dänemark erbringt, muss sich ab seiner ersten Leistung registrieren, sofern nicht ein Reverse-Charge-Mechanismus oder eine Sonderregelung wie OSS greift. B2B-Dienstleistungen an einen in Dänemark umsatzsteuerlich registrierten Kunden unterliegen in der Regel stattdessen dem Reverse-Charge-Verfahren, sodass die Registrierungspflicht davon abhängt, ob Ihr Kunde ein registriertes Unternehmen oder ein Privatverbraucher ist.
Ich bin ein Unternehmen aus einem Drittstaat und verkaufe nach Dänemark — benötige ich einen dänischen Fiskalvertreter?
Das hängt davon ab, wo Sie ansässig sind. Momsloven § 47, stk. 2 verlangt von einem Steuerpflichtigen, der außerhalb der EU in einem Land ansässig ist, mit dem Dänemark kein dem EU-Instrument gleichwertiges Amtshilfeinstrument hat, sich über eine in Dänemark wohnhafte Person oder ein in Dänemark ansässiges Unternehmen registrieren zu lassen — faktisch über einen Fiskalvertreter, der gesamtschuldnerisch mit Ihnen für die Umsatzsteuer haftet. Dieselbe Anforderung gilt, wenn Sie innergemeinschaftliche Erwerbe von Waren tätigen. Sie gilt nicht, wenn stattdessen Ihr dänischer Kunde Schuldner der Umsatzsteuer wird (Reverse Charge), und Unternehmen, die in der EU oder in einem Land mit einer gleichwertigen Amtshilfevereinbarung ansässig sind, registrieren sich direkt, ohne dass ein Vertreter erforderlich ist.
Dänemarks E-Rechnungs-Änderungen 2026 — ist NemHandel jetzt für meine B2B-Rechnungen verpflichtend?
Nein, und hier werden zwei verschiedene Dinge vermischt. Erstens verlangt das Buchführungsgesetz (LOV nr. 700 af 24. maj 2022) von Unternehmen, die Jahresabschlüsse einreichen müssen oder deren Nettoumsatz in zwei aufeinanderfolgenden Einkommensjahren 300.000 DKK übersteigt, ihre Bücher in einem digitalen Buchführungssystem zu führen — Unternehmen ohne Pflicht zum Jahresabschluss fallen nach BEK nr. 297/2025, in Kraft seit dem 1. Januar 2026, darunter. Dieses System muss E-Rechnungen automatisch senden und empfangen können, das Gesetz zwingt jedoch nicht jede B2B-Rechnung über Nemhandel. Zweitens verpflichtet BEK nr. 811/2026, in Kraft seit dem 29. September 2026, die Anbieter registrierter Buchführungssysteme, ihre Kunden für die E-Rechnung anzumelden, sofern diese nicht innerhalb von vier Wochen widersprechen; Bestandskunden durchlaufen dies nach der MitID-Identitätsprüfung, die ab dem 1. März 2027 gilt. Die Anmeldung verpflichtet ein Unternehmen nicht, ausschließlich E-Rechnungen zu senden oder anzunehmen, und die Umsatzsteuer-Durchführungsverordnung (BEK nr. 1435/2023, § 68) erlaubt einem Unternehmen weiterhin, elektronische Rechnungen nur an einen Empfänger auszustellen, der diese akzeptiert. Dänemarks verbindliche Pflicht gilt nur für den öffentlichen Sektor (B2G) und besteht seit 2005. Siehe unseren Leitfaden zur E-Rechnung in Dänemark.
Wichtige Websites
| Website | Zweck |
|---|---|
| Skattestyrelsen — skat.dk | Steuersätze, Hinweise, Umsatzsteuerregistrierung für ausländische Unternehmen, Anmeldung bei TastSelv Erhverv |
| TastSelv Erhverv / E-tax for businesses | Umsatzsteuererklärungen einreichen, Festsetzungen einsehen und bezahlen |
| Erhvervsstyrelsen / Virk.dk — Start Virksomhed | Ein dänisches Unternehmen registrieren und eine CVR-Nummer erhalten |
| Business in Denmark | Verständliche englischsprachige Hinweise für ausländische Unternehmen zu Registrierung, Erklärung und Zahlung der dänischen Umsatzsteuer |
| Det Centrale Virksomhedsregister (CVR-Abfrage) | Kostenlose Abfrage und Überprüfung einer dänischen CVR-Nummer |
| Nemhandelsregistret (NHR) | Registrierung zum Senden oder Empfangen von E-Rechnungen über Nemhandel/Peppol |
| Toldstyrelsen | Zoll und Einfuhrumsatzsteuer |
| EU VIES | Überprüfung einer dänischen (oder beliebigen EU-) Umsatzsteuernummer für grenzüberschreitende Umsätze |
Aktuelle Änderungen
Datierte, amtlich belegte Entwicklungen bei der dänischen Umsatzsteuer und den zugehörigen Compliance-Regeln. Einträge mit einem Ereignisdatensatz verlinken auf diesen; die übrigen werden direkt mit ihren amtlichen Quellen belegt. Gesetzentwürfe und Konsultationsentwürfe werden nur zur Nachverfolgung aufgeführt und sind kein Gesetz.
- 29.09.2026 — BEK nr. 811/2026 in Kraft getreten (veröffentlicht am 28. September 2026): Anbieter registrierter digitaler Buchführungssysteme müssen Kunden für die E-Rechnung anmelden, sofern diese nicht innerhalb von vier Wochen widersprechen; MitID-Identitätsprüfungen ab dem 1. März 2027. Die E-Rechnung bleibt im B2B-Bereich freiwillig. Siehe den Leitfaden zur E-Rechnung in Dänemark. (retsinformation.dk)
- 28.08.2026 — Konsultationsentwurf (Skatte- og Vækstministeriet, J.nr. 2025-5042) zur Umsetzung von Teilen der ViDA-Richtlinie: Vom 1. Januar 2027 bis zum Inkrafttreten anderer Regeln am 1. Juli 2028 würden Lieferungen von Gas, Elektrizität und Kälte als Fernverkäufe von Waren behandelt, sodass ein Lieferer eine einzige Registrierung im One-Stop-Shop nutzen könnte. Ein Entwurf, kein Gesetz; Stellungnahmen waren bis zum 25. September 2026 fällig. (Ereignisdatensatz, høringsportalen.dk)
- 28.08.2026 — Derselbe Gesetzentwurf würde die Steuerbefreiung für Waren und Dienstleistungen, die in engem Zusammenhang mit einer steuerbefreiten Tätigkeit geliefert werden, einschränken, wenn die Leistung in direktem Wettbewerb mit umsatzsteuerpflichtigen Unternehmen steht, und die Differenzbesteuerung auf mit Umsatzsteuer erworbene Kunstwerke erweitern, geplant ab dem 1. Januar 2027. Ein Entwurf, kein Gesetz. (Ereignisdatensatz, høringsportalen.dk)
- 28.08.2026 — Derselbe Gesetzentwurf würde den Umsatzsteuer-Registrierungsschwellenwert für Lieferungen von Lizenzen an urheberrechtlich geschützten Kunstwerken von 50.000 DKK auf 350.000 DKK anheben, geplant ab dem 1. Juli 2027. Ein Entwurf, kein Gesetz; der derzeitige Schwellenwert von 50.000 DKK bleibt in Kraft. (Ereignisdatensatz, høringsportalen.dk)
- 01.07.2026 — Die Erhvervsstyrelsen führte (bis zum 17. August 2026) eine Konsultation zu einem Änderungsentwurf der Verordnung über digitale Standard-Buchführungssysteme durch, nach dem Anbieter Geschäftsnutzer für die E-Rechnung im Nemhandel-Register anmelden würden, sofern diese nicht widersprechen; die Anhörungsseite nannte den 1. Januar 2027 als geplanten Beginn. Dies wurde durch BEK nr. 811/2026, in Kraft seit dem 29. September 2026, überholt (siehe oben). (Ereignisdatensatz, høringsportalen.dk)
- 24.03.2026 — Das neue Folketing trat nach der dänischen Parlamentswahl 2026 zusammen, die am 26. Februar 2026 ausgeschrieben worden war — das Ereignis, durch das L 125 (der Gesetzentwurf, der Bücher dem Nullsatz unterworfen hätte) hinfällig wurde. (ft.dk)
- 25.02.2026 — Lovforslag L 125 (2025-26, 1. samling) vorgelegt, einschließlich eines geplanten Umsatzsteuersatzes von 0 % auf Bücher — am folgenden Tag mit der Ausschreibung der Wahl hinfällig geworden und nie verabschiedet. (ft.dk)
- 01.01.2026 — BEK nr. 297/2025 in Kraft getreten: Unternehmen ohne Pflicht zum Jahresabschluss, deren Nettoumsatz in zwei aufeinanderfolgenden Einkommensjahren 300.000 DKK übersteigt, unterliegen ab ihrem ersten Geschäftsjahr nach diesem Datum der Pflicht zur digitalen Buchführung nach dem Buchführungsgesetz. (retsinformation.dk)
Referenzlinks
- Momsloven — Bekendtgørelse af lov om merværdiafgift (retsinformation.dk, laufend aktualisiert)
- Momsbekendtgørelsen — BEK nr. 1435 af 29/11/2023 om merværdiafgift (retsinformation.dk)
- Lov om bogføring — Buchführungsgesetz, LOV nr. 700 af 24/05/2022 (retsinformation.dk)
- Skattestyrelsen — Den juridiske vejledning, D.A.9 Momssatsen ML § 33
- BEK nr. 297 af 20/03/2025 — digitale Buchführung für Unternehmen ohne Pflicht zum Jahresabschluss (retsinformation.dk)
- BEK nr. 811 af 22/09/2026 — Standardanmeldung zur E-Rechnung (retsinformation.dk)
- Erhvervsstyrelsen — öffentliche Anhörung zur Änderung der Regeln für digitale Buchführungssysteme (Entwurfsstadium)
- Lookuptax — Leitfaden zur E-Rechnung in Dänemark (Nemhandel, OIOUBL, Peppol)
- Folketinget — L 125, 2025-26, 1. samling, som fremsat
- Business in Denmark (Erhvervsstyrelsen) — Umsatzsteuer registrieren und zahlen
- Nemhandel — Hinweise zum Nemhandelsregistret (NHR)
- Europäische Kommission — VAT One Stop Shop
- Lookuptax — Leitfaden zur dänischen Steuer-ID (CPR, CVR, SE-nummer)
- Lookuptax — So überprüfen Sie eine dänische CVR-Nummer
Zu dänischen Steueridentifikationsnummern siehe unseren Leitfaden zur dänischen Steuer-ID. Um eine dänische CVR- bzw. Umsatzsteuernummer zu überprüfen, siehe So überprüfen Sie eine CVR-Nummer in Dänemark oder nutzen Sie unseren CVR-Validator für Dänemark. Zur EU-weiten grenzüberschreitenden Überprüfung siehe unseren Leitfaden zur EU-Umsatzsteuer-Verifizierung.