Dominikanische Republik – Leitfaden zum ITBIS
| STECKBRIEF | |
|---|---|
| Ländercode | DO |
| Name der Steuer | ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios |
| Steuerbehörde | DGII (Dirección General de Impuestos Internos) |
Überblick
Die Umsatzsteuer der Dominikanischen Republik ist der ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios (Steuer auf die Übertragung von Industriegütern und Dienstleistungen). Die DGII beschreibt ihn als „un impuesto general al consumo tipo valor agregado“ (eine allgemeine Verbrauchsteuer nach dem Mehrwertprinzip), die auf die Übertragung und Einfuhr von Industriegütern sowie auf die Erbringung von Dienstleistungen erhoben wird. Jeder Steuerpflichtige berechnet ITBIS auf seine Verkäufe und zieht den ITBIS ab, den er auf seine Einkäufe gezahlt hat. Dieser Leitfaden gibt die Rechtslage zum 14. Oktober 2026 wieder. [1]
Behörde. Der ITBIS wird von der Dirección General de Impuestos Internos (DGII) verwaltet: „Este impuesto será administrado por la Dirección General de Impuestos Internos“ (Steuergesetzbuch, Artikel 351). Der ITBIS auf Einfuhren wird zusammen mit den Zöllen festgesetzt und gezahlt. [2]
Rechtsgrundlage. Das Steuergesetzbuch (Código Tributario, Gesetz 11-92), Titel III, Artikel 335 bis 360, umgesetzt durch die Verordnung 293-11 und die allgemeinen Vorschriften der DGII (Normas Generales). [2] [12]
Was besteuert wird. Nach Artikel 335: die Übertragung von Industriegütern, die Einfuhr von Industriegütern sowie die Erbringung und Vermietung von Dienstleistungen. [2] Als nicht dem ITBIS unterliegend nennt die DGII: Immobilien; Geld, Wertpapiere und Anteile; Übertragungen von Urheberrechten, gewerblichen Schutzrechten, Lizenzen und anderen Rechten, die kein körperliches bewegliches Gut betreffen; sowie die Überlassung von Rechten oder immateriellen Gütern. [3]
Währung. Dominikanische Pesos (DOP, geschrieben RD$).
Steuerzeitraum. „El período fiscal es el mes calendario“ (der Steuerzeitraum ist der Kalendermonat; Artikel 353). [2]
Ebenen. Der ITBIS ist eine einheitliche nationale Steuer. Es gibt keine Umsatzsteuer auf Provinz- oder Gemeindeebene.
Zu benachbarten Systemen siehe den Leitfaden zur Umsatzsteuer in Mexiko und den Leitfaden zur Umsatzsteuer in Kolumbien.
Registrierung
Wer sich registrieren muss
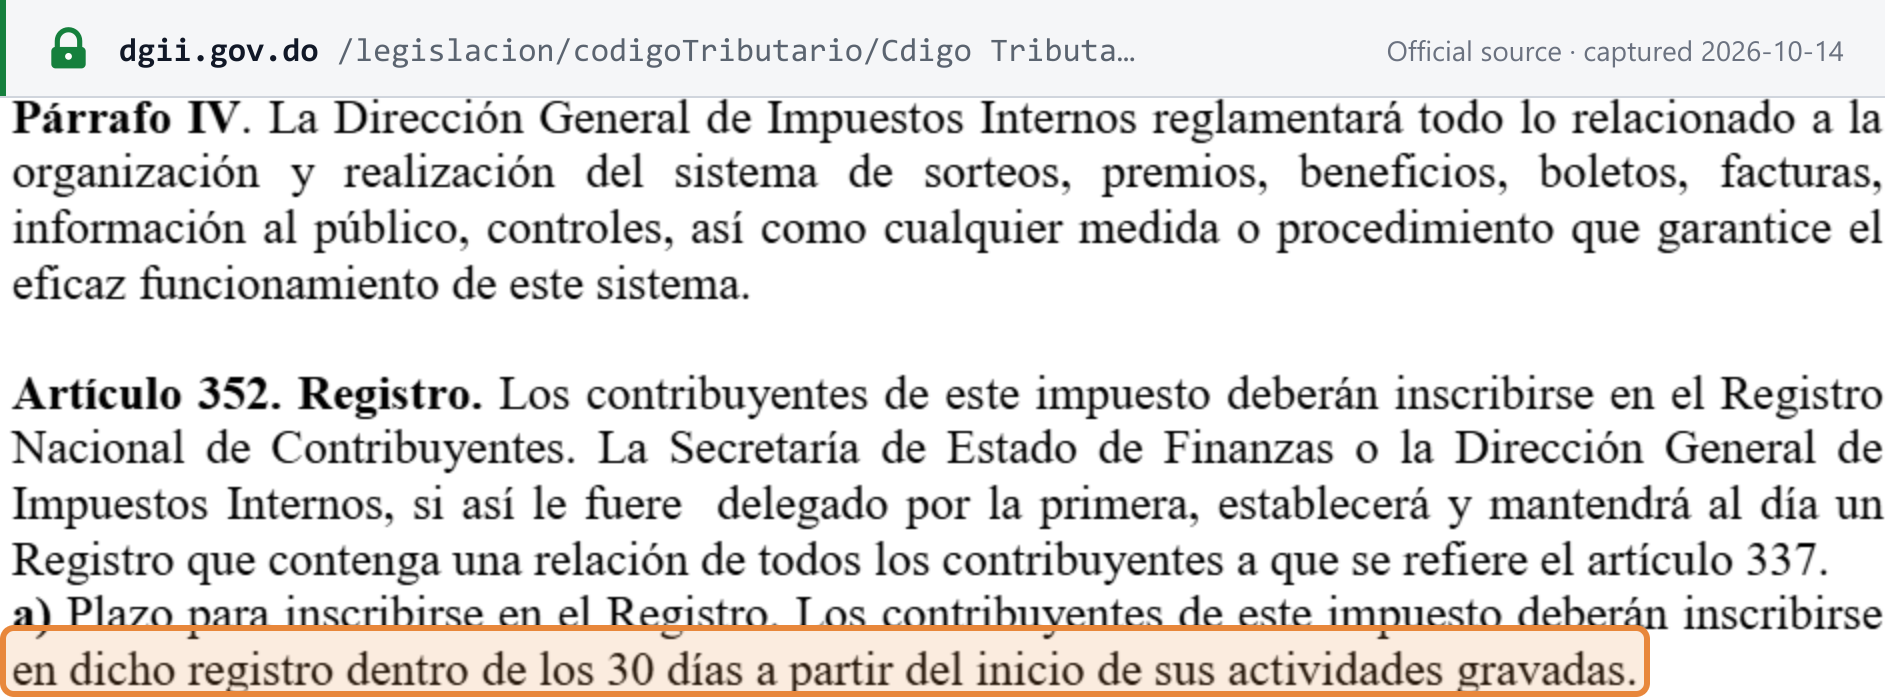
ITBIS-Steuerpflichtige sind natürliche Personen, Gesellschaften und Unternehmen, „nacionales o extranjeras“ (dominikanische oder ausländische), die im Rahmen einer gewerblichen oder kaufmännischen Tätigkeit Industriegüter übertragen, steuerpflichtige Waren einführen oder steuerpflichtige Dienstleistungen erbringen (Artikel 337). Sie müssen sich im Registro Nacional de Contribuyentes (RNC) eintragen, und zwar „dentro de los 30 días a partir del inicio de sus actividades gravadas“ (innerhalb von 30 Tagen nach Aufnahme ihrer steuerpflichtigen Tätigkeit; Artikel 352). [2]
Wer ausschließlich steuerfreie Waren oder Dienstleistungen liefert bzw. erbringt, ist kein ITBIS-Steuerpflichtiger, und der ITBIS, den er auf Einkäufe zahlt, ist Kostenbestandteil (siehe Steuerbefreiungen). [12]
Registrierungsschwellenwert
Keiner. Titel III des Steuergesetzbuchs sieht keinen Umsatzschwellenwert für den ITBIS vor: Die Registrierungspflicht knüpft an die Aufnahme steuerpflichtiger Tätigkeiten an, unabhängig von deren Umfang. [2]
Registrierung von Gebietsfremden
Das Gesetzbuch behandelt dominikanische und ausländische Personen gleich, ohne Schwellenwert. Ein ausländisches Unternehmen, das im Land tätig wird, registriert eine lokale Gesellschaft oder Niederlassung: Seine Gründungsdokumente müssen vor dem RNC-Antrag ins Spanische übersetzt, mit einer Apostille versehen und bei der Handelskammer eingetragen werden. [2] [4]
Es gibt kein ITBIS-Registrierungsverfahren für ausländische Anbieter von Fern- oder digitalen Dienstleistungen (siehe Digitale Produkte und Dienstleistungen). Nicht registrierte Einführer tragen beim Zoll eine ITBIS-Perzeption (siehe Einfuhren und Ausfuhren).
Steueridentifikationsnummer
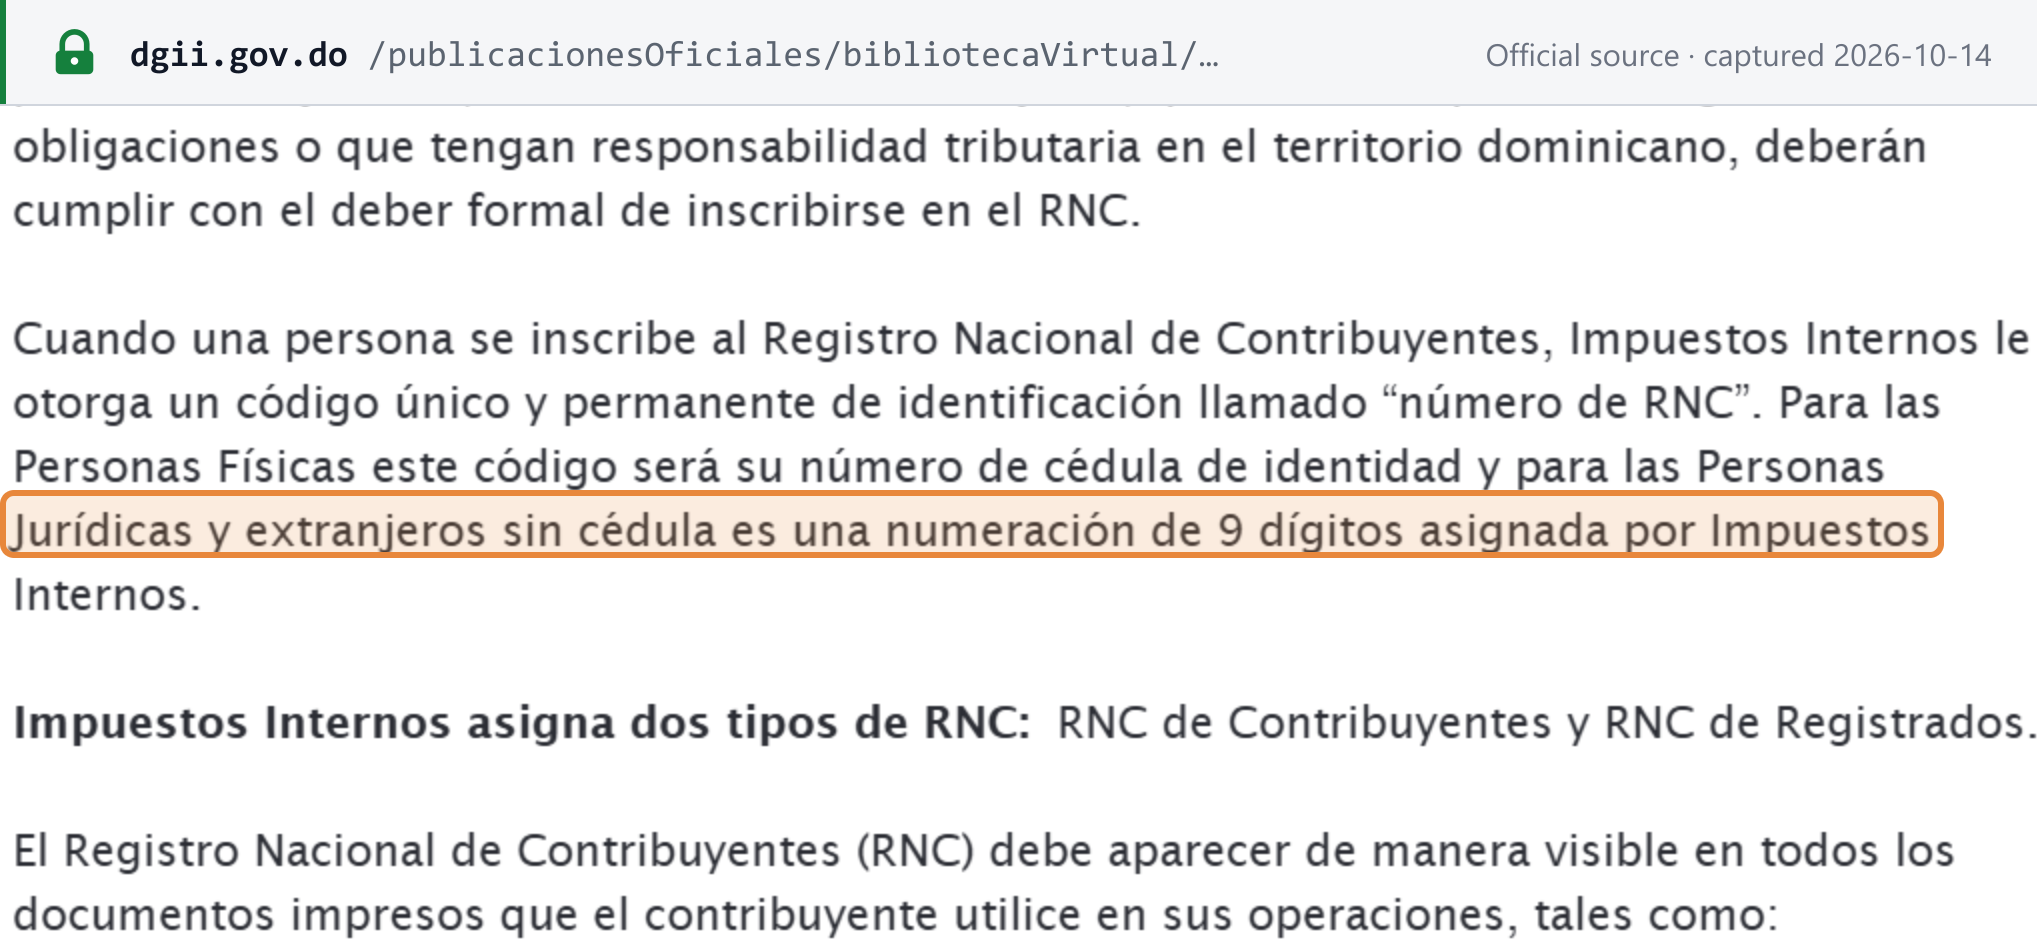
Der RNC ist die Steuernummer der DGII. „Para las Personas Físicas este código será su número de cédula de identidad y para las Personas Jurídicas y extranjeros sin cédula es una numeración de 9 dígitos asignada por Impuestos Internos“ — für natürliche Personen ist es die 11-stellige Cédula; für juristische Personen und Ausländer ohne Cédula ist es eine von der DGII vergebene 9-stellige Nummer. Die erste Ziffer eines 9-stelligen RNC gibt die Art an: 1 für eine juristische Person mit Gewinnerzielungsabsicht, 4 für eine gemeinnützige juristische Person, 5 für eine ausländische natürliche Person. [4]
Die DGII unterscheidet contribuyentes (mit wiederkehrenden Erklärungspflichten) von registrados (Inhabern, die nur gelegentliche Verfahren durchführen, etwa ein Fahrzeug- oder Immobiliengeschäft, eine Erstattung oder eine einmalige Zahlung). Der RNC muss auf jeder Rechnung stehen. [5] [4]
Prüfen Sie einen RNC mit dem RNC-Validator für die Dominikanische Republik, oder lesen Sie, wie Sie einen RNC im DGII-Portal überprüfen.
So registrieren Sie sich
Sie können einen RNC auf drei Wegen beantragen: online über die Oficina Virtual (OFV) der DGII, persönlich in einer örtlichen Geschäftsstelle der DGII oder über das einheitliche Unternehmensgründungsportal Formalízate. [4]
Juristische Personen reichen das Formular RC-02 ein mit: [4]
- der Bescheinigung des Registro Mercantil (Handelsregister);
- der bei der Handelskammer eingetragenen Satzung, in der die für die steuerlichen Pflichten verantwortliche Person benannt ist;
- den Ausweisdokumenten oder Reisepässen der Gesellschafter;
- dem Beleg über die Gründungssteuer von 1 %. Die DGII weist darauf hin, dass das Gesetz 30-26 (Artikel 58) diese Steuer ab 2027 aufhebt.
Das von Ihnen angegebene Datum der Geschäftsaufnahme „nunca podrá exceder de 60 días contados desde la fecha de solicitud“ (darf niemals mehr als 60 Tage nach dem Antrag liegen). Die DGII kann jeden ohne Vorankündigung eintragen, der im Registro Mercantil eingetragen ist und die RNC-Registrierung nicht innerhalb von 60 Tagen abgeschlossen hat. [4]
Ein neuer Steuerpflichtiger, der die Genehmigung zur Ausstellung von Steuerbelegen beantragt, erhält die Antwort der DGII „en un plazo máximo de diez (10) días laborales“ (innerhalb von höchstens zehn Arbeitstagen; Norma General 06-2018, Artikel 3, Absatz II). [6] Neu Registrierte müssen außerdem innerhalb von 120 Tagen dem e-CF-System beitreten (siehe Status der E-Rechnung).
Freiwillige Registrierung
Nicht anwendbar. Da es keinen Schwellenwert gibt, muss sich jedes Unternehmen, das steuerpflichtige Tätigkeiten aufnimmt, ohnehin registrieren; es gibt also nichts, wofür man optieren könnte.
Abmeldung
- Endgültig (dado de baja). Gilt bei Auflösung oder Liquidation einer juristischen Person sowie in weiteren aufgeführten Fällen, darunter eine juristische Person, die drei aufeinanderfolgende Jahre ohne Umsätze, Schulden oder Vermögen ausgesetzt war. Einzureichen sind das Formular RC-02 mit einer abschließenden Einkommensteuererklärung, das bei der Handelskammer eingetragene Auflösungsprotokoll und eine notariell beglaubigte Garantieerklärung. Die Schließung muss „en un plazo de sesenta (60) días contados a partir del acta de la asamblea de liquidación“ (innerhalb von 60 Tagen nach dem Liquidationsprotokoll) mitgeteilt werden. Nach dem erklärten Einstellungsdatum „no podrá solicitar ni emitir NCF“ der Steuerpflichtige (darf er keine Steuerbelege mehr anfordern oder ausstellen). [4]
- Vorübergehende Einstellung (cese temporal). Eine genehmigte Unterbrechung der Geschäftstätigkeit „por un periodo máximo de tres (3) años“ (für höchstens drei Jahre). [4]
Gruppenregistrierung
Nicht verfügbar. Das Gesetzbuch kennt keine freiwillige umsatzsteuerliche Organschaft. Artikel 337 wirkt in die umgekehrte Richtung: Die Steuerverwaltung kann verlangen, dass gemeinsam beherrschte Personen, die steuerpflichtige Umsätze ausführen, „como un solo contribuyente“ (als ein einziger Steuerpflichtiger) behandelt werden, und eine natürliche Person, die mehrere steuerpflichtige Unternehmen besitzt, beherrscht oder führt, ist ein einziger Steuerpflichtiger. [2]
Steuersätze
| Steuersatz | Gilt für |
|---|---|
| 18 % | Regelsatz: steuerpflichtige Übertragungen, Einfuhren und Dienstleistungen |
| 16 % | Ermäßigter Satz: Joghurt und Butter, Kaffee, genießbare tierische und pflanzliche Fette, Zucker, Kakao und Schokolade |
| 0 % | Ausgeführte Waren, mit Abzug und Erstattung des Vorsteuer-ITBIS |
| Steuerfrei | In Artikel 343 aufgeführte Waren und in Artikel 344 aufgeführte Dienstleistungen (siehe Steuerbefreiungen) |
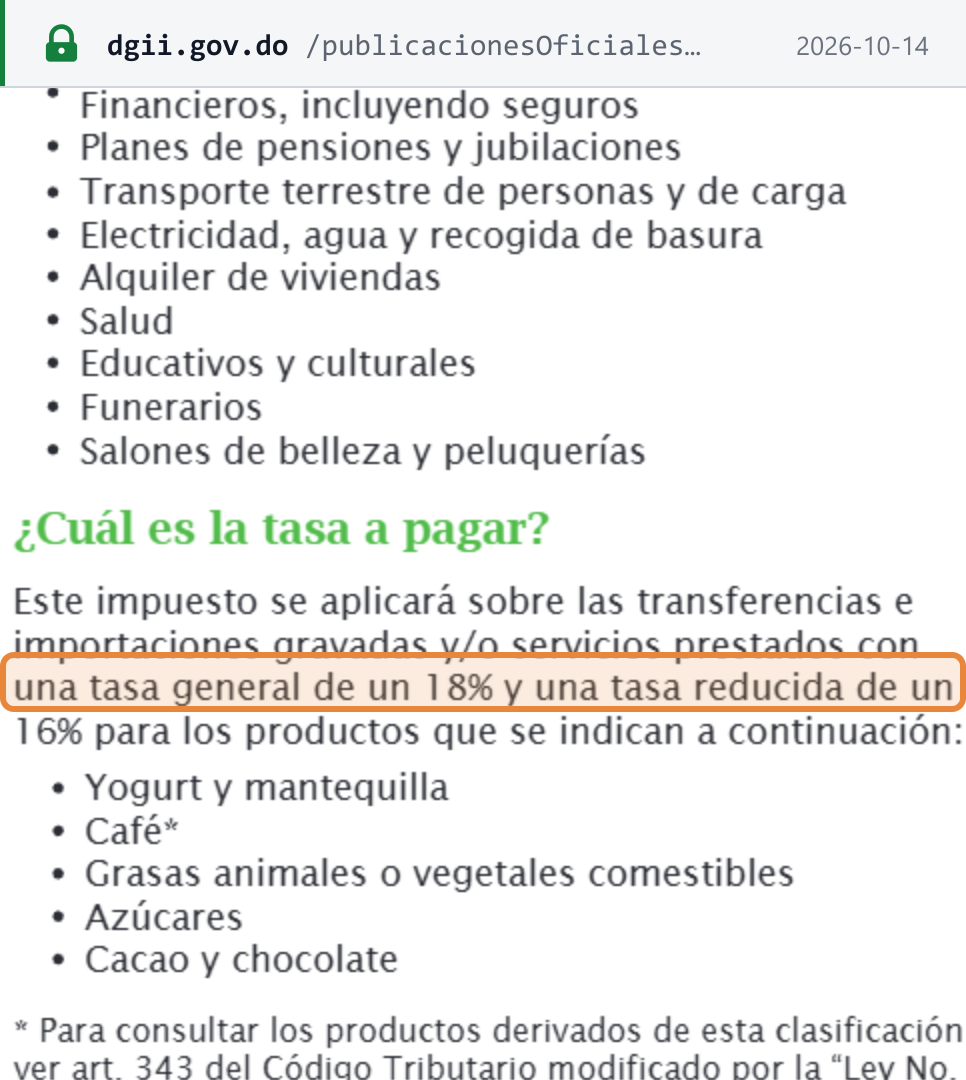
Regelsatz: 18 %. Ermäßigter Satz: 16 %. Der ITBIS-Leitfaden der DGII (Ausgabe Juli 2026): „Este impuesto se aplicará sobre las transferencias e importaciones gravadas y/o servicios prestados con una tasa general de un 18% y una tasa reducida de un 16%“ für Joghurt und Butter, Kaffee, genießbare tierische oder pflanzliche Fette, Zucker sowie Kakao und Schokolade. [1] Das Steuersatzblatt der DGII nennt dieselben Sätze sowie eine „tasa 0% para los exportadores“. [7]
Die 16-%-Liste ist abschließend und in Artikel 345 des Gesetzbuchs nach Zolltarifpositionen bestimmt: Joghurt (0403.10.00) und die übrigen Erzeugnisse der Tarifposition 0403.90.00 („Los demás“); Butter; gerösteter oder entkoffeinierter Kaffee und kaffeehaltige Ersatzstoffe; genießbare tierische und pflanzliche Fette und Öle (Soja-, Erdnuss-, Palm-, Sonnenblumen-, Kokos- und Maisöl) sowie Margarine; Rohr- und Rübenzucker; Kakaopulver und Schokolade in Tafeln oder Blöcken. Artikel 345 legte für diese Waren 8 % im Jahr 2013, 11 % im Jahr 2014 und 13 % im Jahr 2015 fest sowie 16 % ab 2016. [2]
Artikel 345 enthält außerdem noch den Text des Gesetzes 253-12 zum Regelsatz, der eine Senkung auf 16 % ab 2015 vorsah, abhängig von einem Steueraufkommensziel. Die aktuellen Leitlinien der DGII wenden 18 % an. Artikel 341 des konsolidierten Gesetzbuchs ist mit „16%*“ abgedruckt, mit einer Anmerkung des Herausgebers, die auf Artikel 345 verweist; beide sind zusammen zu lesen. [2] [1]
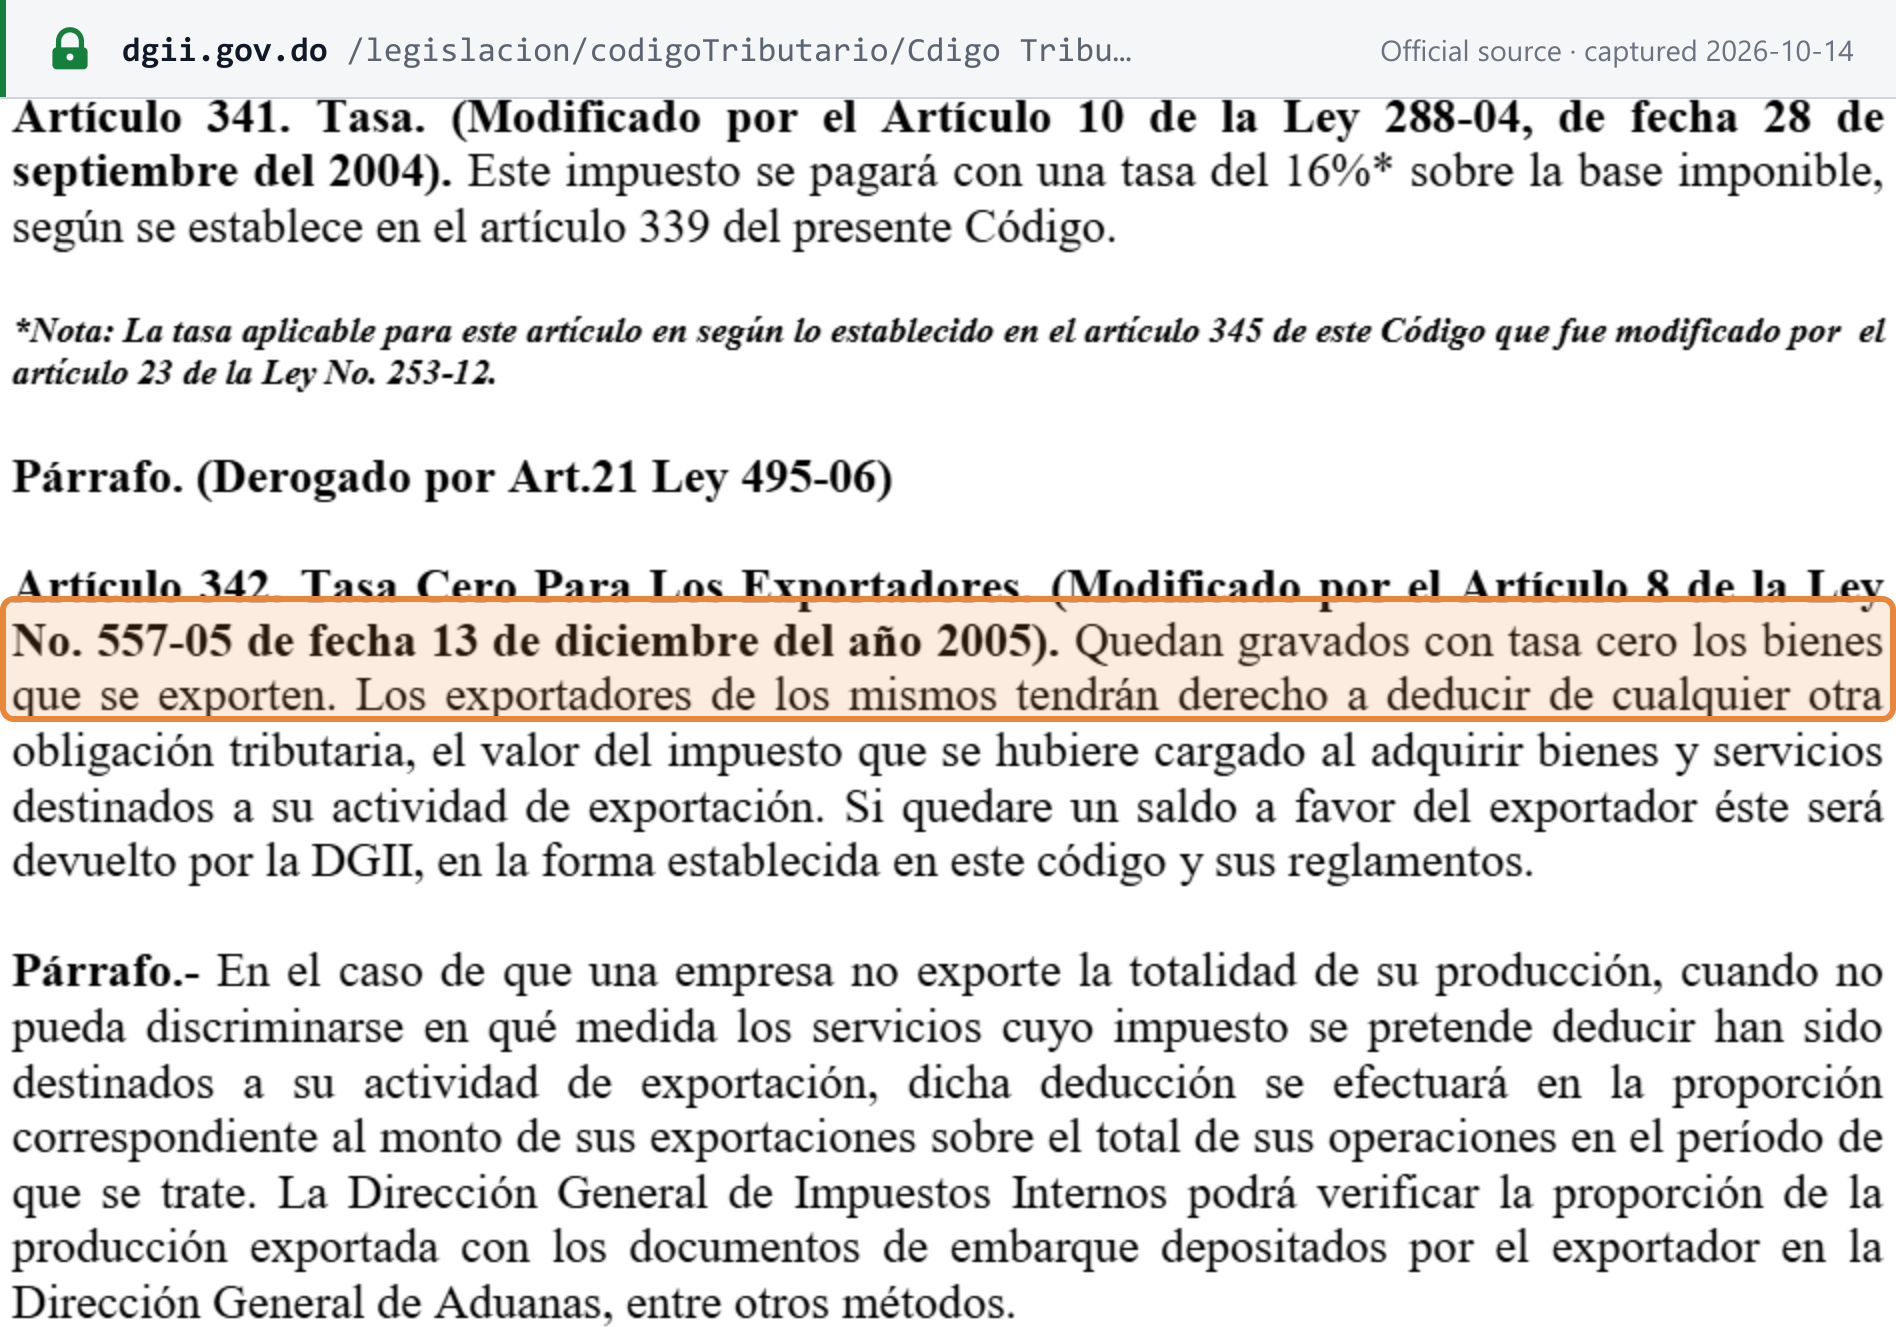
Nullsatz. „Quedan gravados con tasa cero los bienes que se exporten“ (ausgeführte Waren werden mit dem Nullsatz besteuert; Artikel 342). [2]
Angekündigte Änderungen. Eine Änderung der ITBIS-Sätze ist nicht beschlossen worden. Das Gesetz 30-26 (verkündet am 18. Juni 2026) ändert die Listen der Steuerbefreiungen, nicht die Sätze, und der Kalender der DGII zu den Maßnahmen des Gesetzes 30-26 (Aviso 10-26) enthält keinen Punkt zum ITBIS-Satz. [8] [9]
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
Einfuhr von Waren. „En el caso de la importación de bienes el impuesto se liquidará y pagará conjuntamente con los impuestos aduaneros correspondientes“ (Artikel 354): Der ITBIS auf Einfuhren wird zusammen mit den Zöllen festgesetzt und gezahlt. Bemessungsgrundlage ist der Zollwert zuzüglich aller Steuern auf die Einfuhr (Artikel 339). Ein registrierter Einführer zieht den beim Zoll gezahlten ITBIS als Vorsteuer ab (Artikel 346). [2]
ITBIS-Perzeption bei informellen Einführern (Gesetz 30-26). Artikel 34 des Gesetzes 30-26 (verkündet am 18. Juni 2026; nach Artikel 62 mit Verkündung und Veröffentlichung in Kraft) fügt dem Gesetzbuch den Artikel 354-1 hinzu: [9]
- Ein informeller Einführer ist eine nicht im RNC eingetragene Person mit einer wirtschaftlichen Tätigkeit, die sie ITBIS-pflichtig macht.
- Der Zoll erhebt auf die Zollanmeldung eines informellen Einführers eine ITBIS-Perzeption (percepción, eine Vorauserhebung der Steuer).
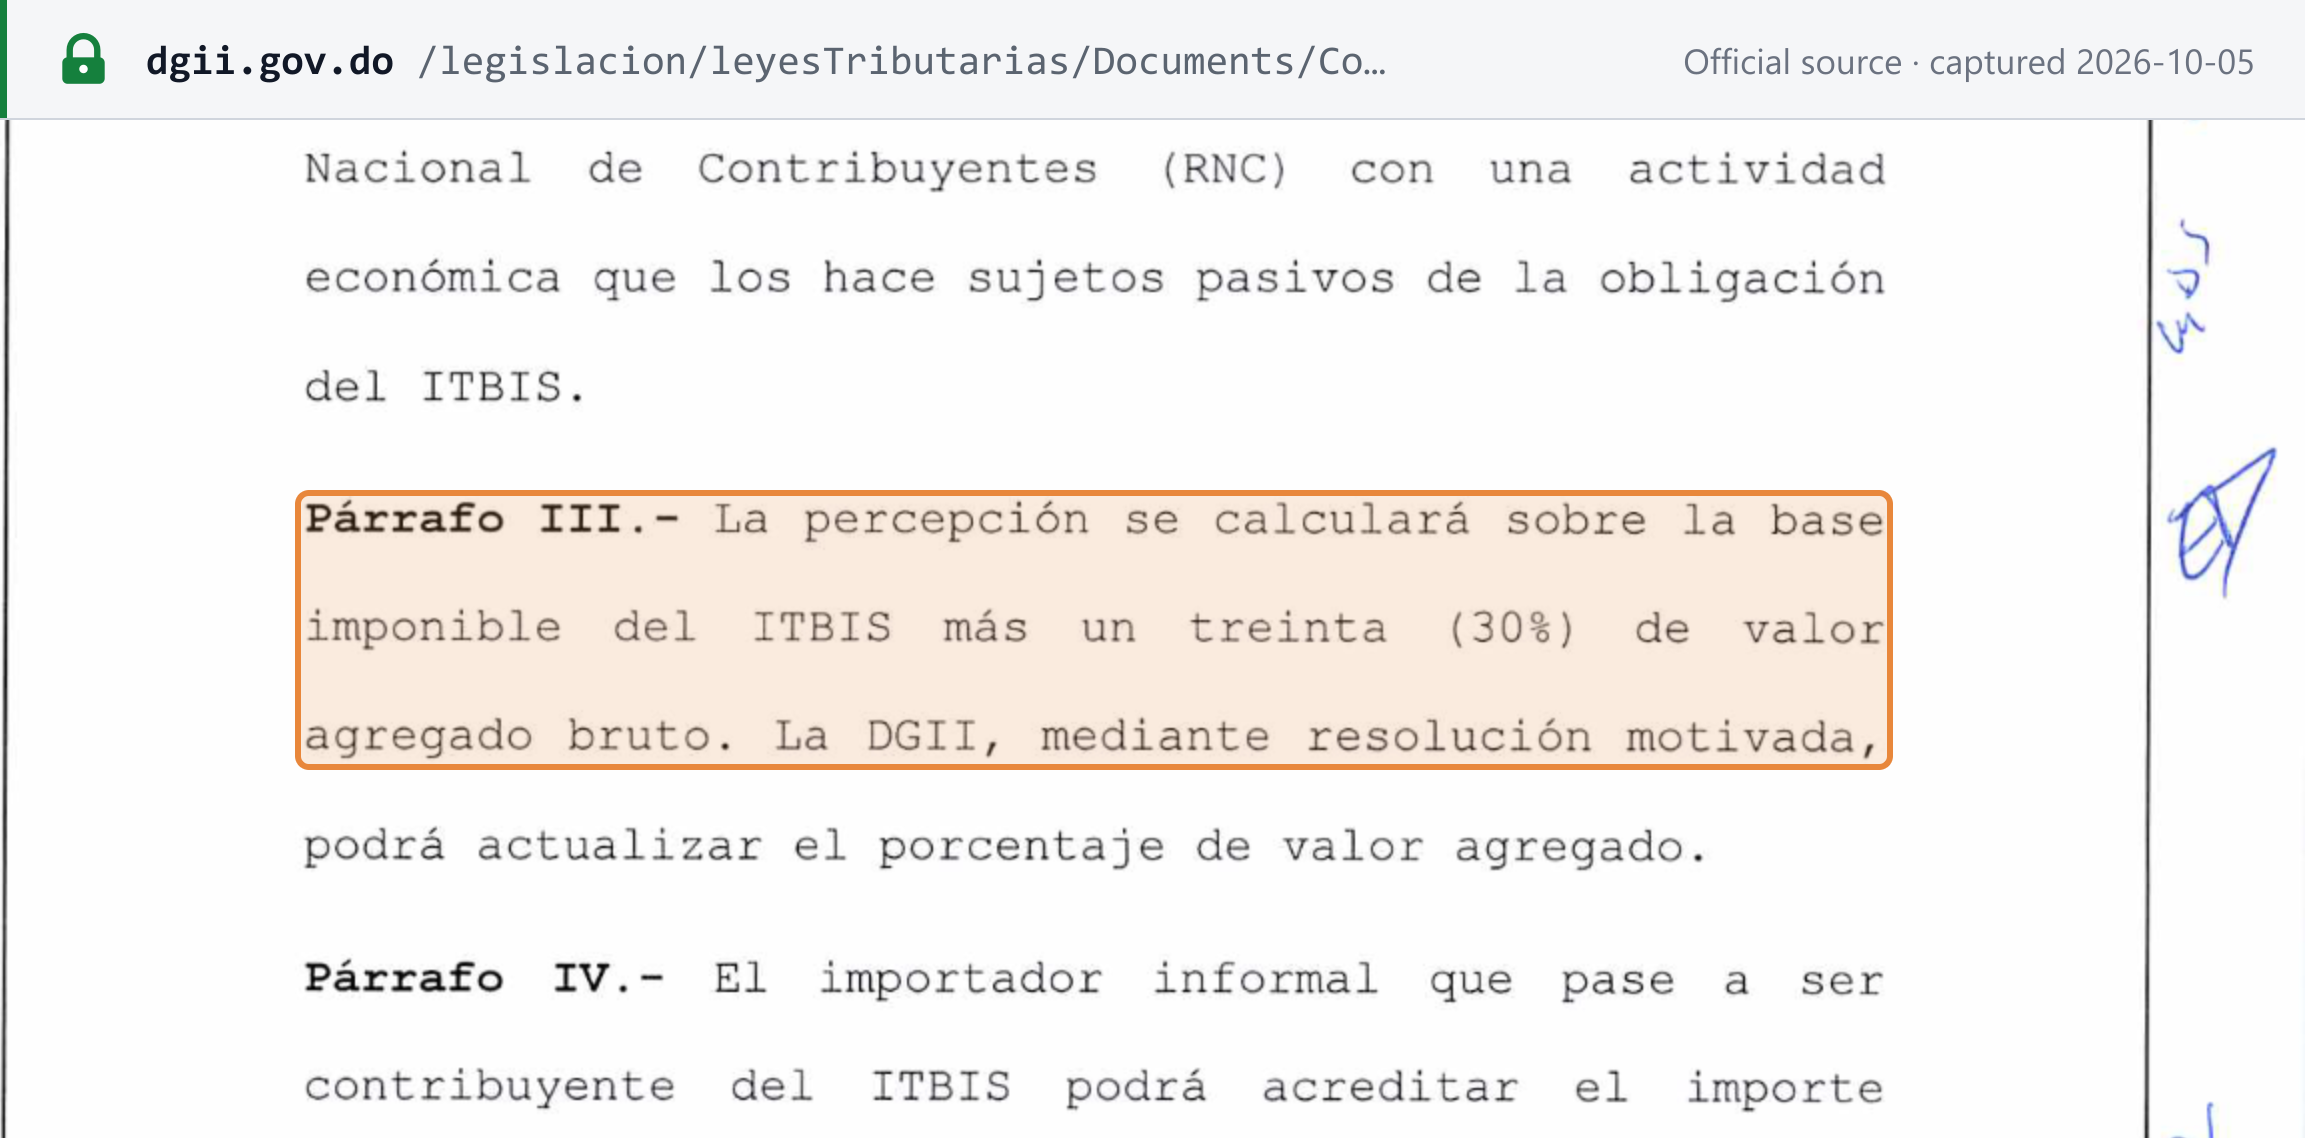
- „La percepción se calculará sobre la base imponible del ITBIS más un treinta (30%) de valor agregado bruto“ — Bemessungsgrundlage ist die ITBIS-Bemessungsgrundlage zuzüglich 30 % Bruttowertschöpfung. Die DGII kann den Prozentsatz durch begründete Resolution anpassen.
- Ein informeller Einführer, der sich später registriert, kann die Perzeption für nicht verjährte Zeiträume anrechnen. DGII und Zoll sollen gemeinsame Durchführungsvorschriften erlassen.
Ausfuhren. Ausgeführte Waren unterliegen dem Nullsatz, und Exporteure können den auf Einkäufe für ihre Exporttätigkeit gezahlten ITBIS „de cualquier otra obligación tributaria“ (von jeder anderen Steuerschuld) abziehen, wobei ein etwaiges Guthaben erstattet wird (Artikel 342; siehe Erstattungen). Exporteure, die auch im Inland verkaufen, teilen ihre Vorsteuer auf. [2]
Ausgeführte Dienstleistungen. Der Nullsatz nach Artikel 342 erfasst Waren. Ausgeführte Dienstleistungen sind steuerfrei, nicht nullbesteuert: Die Verordnung 293-11 führt sie unter den steuerfreien Dienstleistungen auf (Artikel 14, Buchstabe j), wenn die Dienstleistung vom dominikanischen Staatsgebiet aus erbracht und ausschließlich im Ausland von einer Person genutzt und verbraucht wird, die im Land weder Sitz noch Wohnsitz hat und mit Einkünften aus ausländischen Quellen bezahlt. Die DGII hat entschieden, dass eine in der Dominikanischen Republik für einen ausländischen Kunden erbrachte und dort genutzte Dienstleistung steuerpflichtig ist und nicht als ausgeführt gilt (Consulta 9-2022). [12] [37] Warenausfuhren werden mit einem Ausfuhrbeleg (e-CF-Typ 46) dokumentiert, während „los servicios exportados serán sustentados en facturas de consumo“ (ausgeführte Dienstleistungen mit Verbraucherrechnungen dokumentiert werden; Norma General 05-19, Artikel 10). [10]
Freizonen. Waren, die aus dem Staatsgebiet in eine industrielle Freizone verbracht werden, gelten als ausgeführt, und Waren, die eine Freizone in das Staatsgebiet verlassen, als eingeführt (Artikel 357). Einfuhren von Vorleistungen und Ausrüstung durch Freizonenunternehmen sind steuerfrei (Artikel 343). [2]
Digitale Produkte und Dienstleistungen
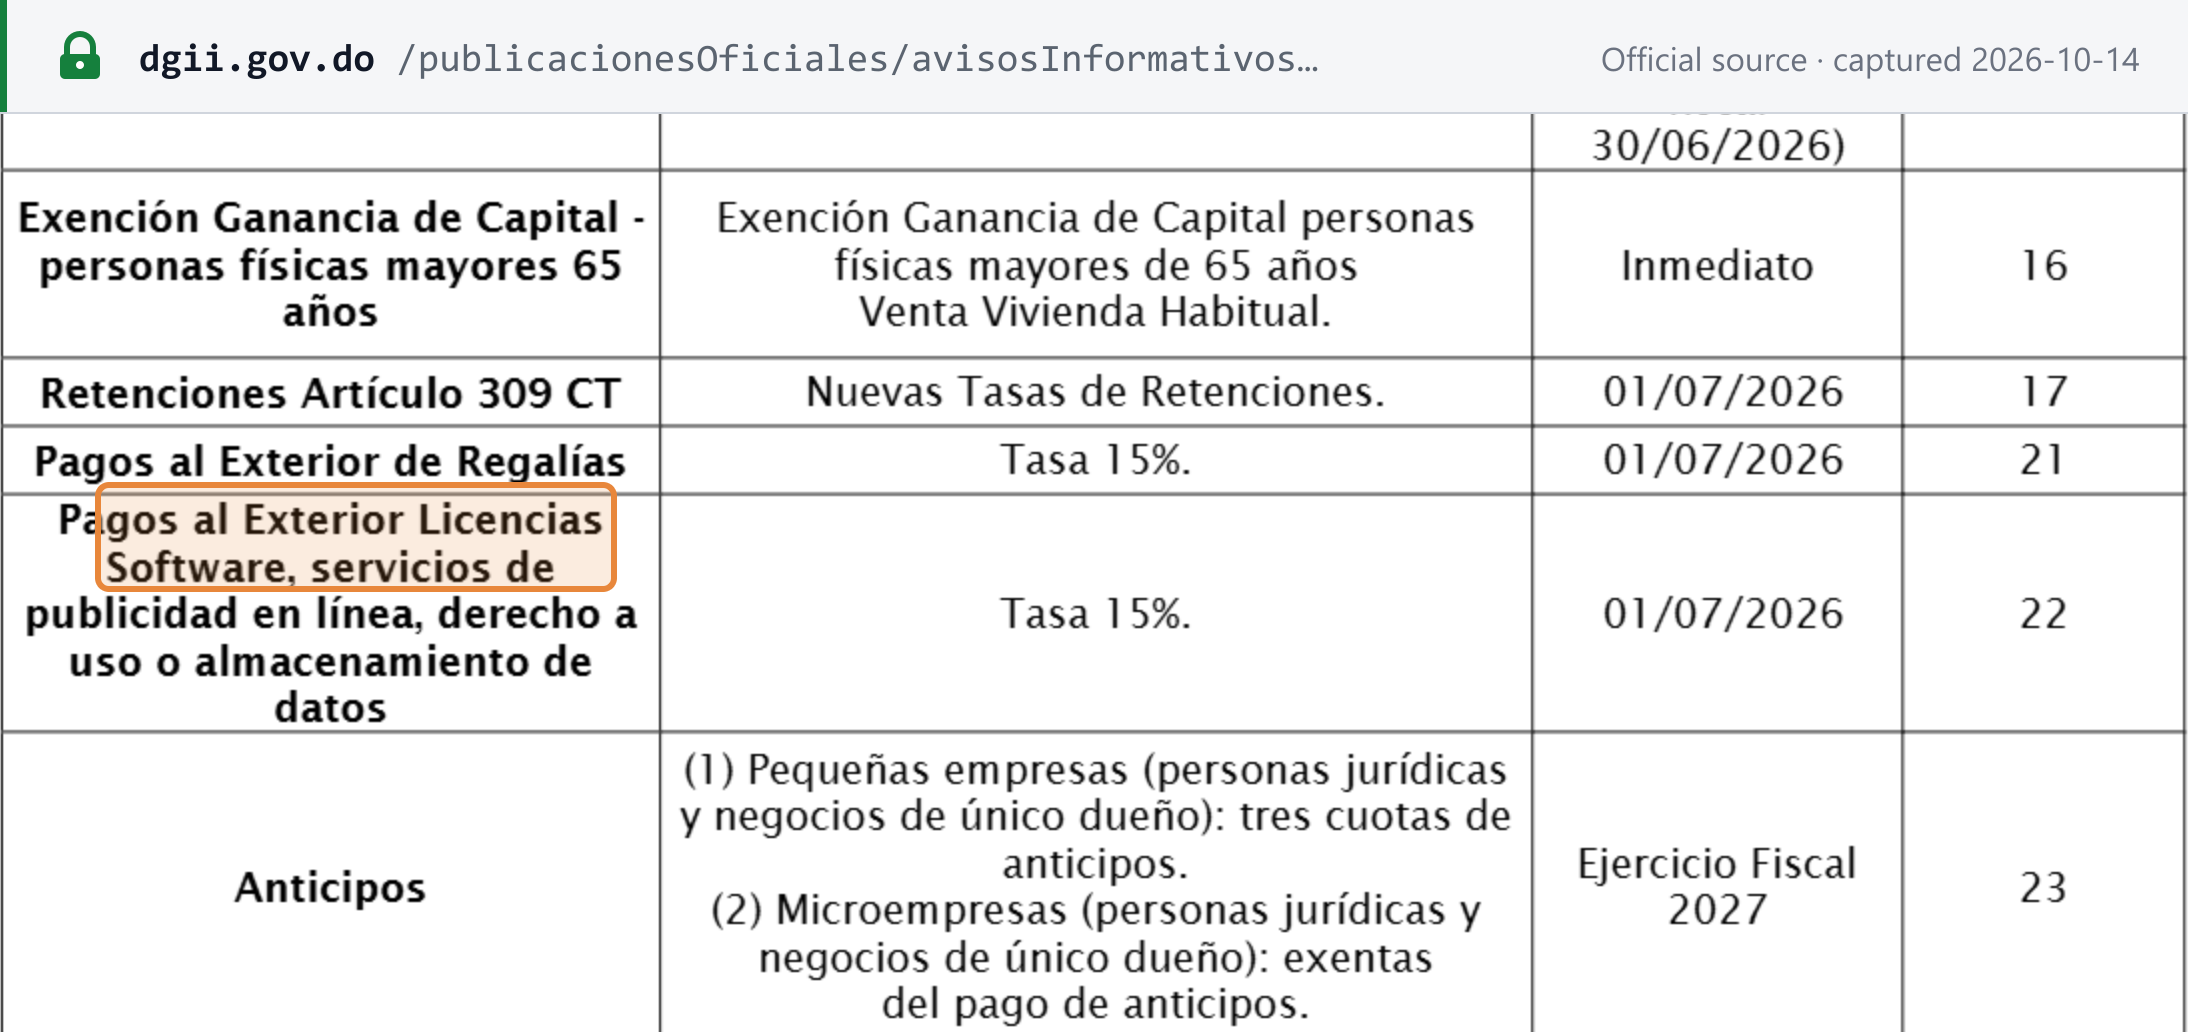
Auf digitale Dienstleistungen aus dem Ausland wird kein ITBIS erhoben. Das Dekret 30-25 vom 17. Januar 2025 regelte eine ITBIS-Perzeption auf im Land konsumierte digitale Dienstleistungen ausländischer Anbieter. Die Regierung hob es am 3. März 2025 auf: „El Gobierno dominicano derogó este lunes 3 de marzo, mediante el Decreto núm. 107-25, el Decreto 30-25“. [11] Das ITBIS-Kapitel des Gesetzes 30-26 (Artikel 34 bis 39) enthält keine Bestimmung zu digitalen Dienstleistungen. [9]
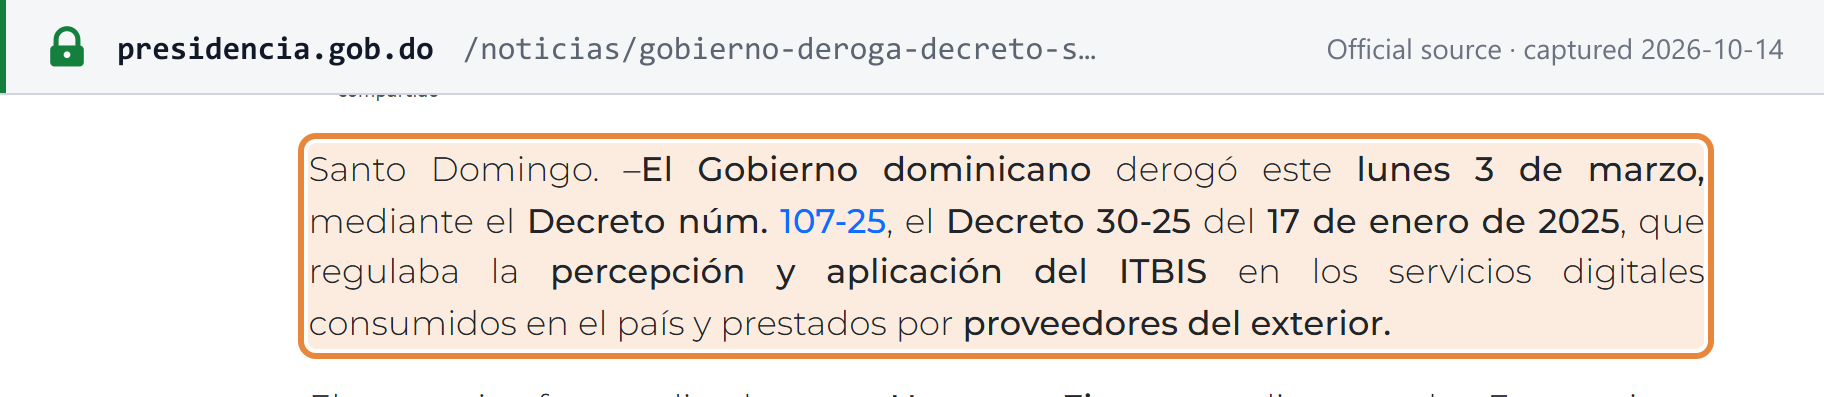
Die 15 % ab dem 1. Juli 2026 sind Einkommensteuer, kein ITBIS. Artikel 22 des Gesetzes 30-26 (neuer Artikel 305-2 des Gesetzbuchs) verpflichtet jeden, der Gebietsfremden Beträge für „licencias de software, servicios de publicidad en linea, derecho a uso o almacenamiento de datos“ (Softwarelizenzen, Online-Werbung sowie Datennutzung oder -speicherung) zahlt, 15 % des Bruttobetrags als abgeltende Zahlung der Einkommensteuer einzubehalten. Der Kalender der DGII datiert dies auf den 1. Juli 2026. Zum Einbehalt verpflichtet ist, wer den Betrag zahlt oder gutschreibt („Quienes paguen o acrediten en cuenta“). Es handelt sich um einen Einbehalt der Einkommensteuer, nicht um eine ITBIS-Belastung. [9] [8]
Wie andere Länder sie besteuern, erfahren Sie unter Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen mit Verkäufen in die Dominikanische Republik — B2B und B2C
- Waren (B2B und B2C): Der eingetragene Einführer (Importer of Record) zahlt den ITBIS beim Zoll. Ein nicht im RNC eingetragener Einführer trägt zusätzlich die Perzeption nach dem Gesetz 30-26 auf die Bemessungsgrundlage zuzüglich 30 %. [2] [9]
- Fernleistungen an Verbraucher (B2C): Es gibt kein Registrierungs- oder Erhebungsverfahren für ausländische Anbieter; das Dekret 30-25 wurde am 3. März 2025 aufgehoben. [11]
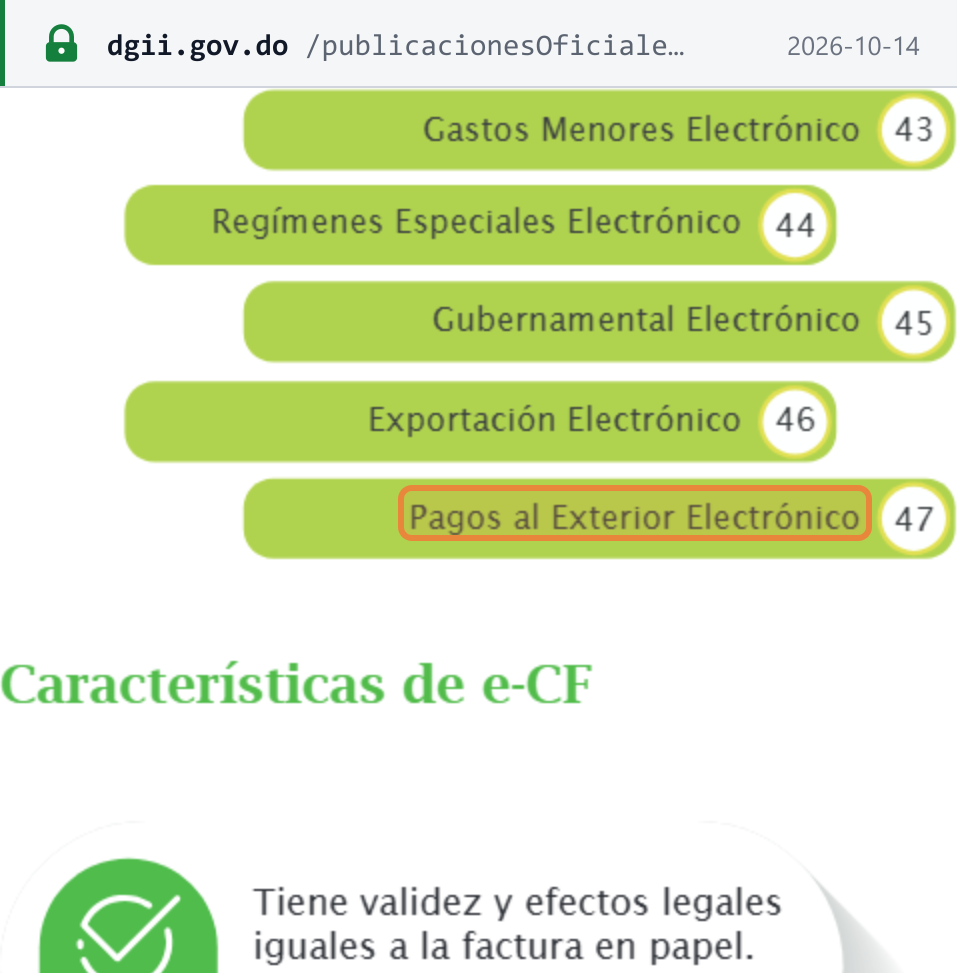
- Fernleistungen an Unternehmen (B2B): Der Vorsteuerabzug des dominikanischen Käufers erfasst nur den an inländische Lieferanten und beim Zoll gezahlten ITBIS (Artikel 346). Bei der Zahlung ins Ausland hat der Käufer einkommensteuerliche Pflichten: Er stellt einen Beleg Pagos al Exterior (e-CF-Typ 47) für an einen Gebietsfremden gezahlte Einkünfte aus dominikanischen Quellen aus, auf die er die Einkommensteuer vollständig einbehalten muss, und meldet die Zahlung im Formato 609. Für Softwarelizenzen, Online-Werbung und Daten beträgt der Einbehalt ab dem 1. Juli 2026 15 %. [2] [10] [9]
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Nicht anwendbar: Weder Titel III des Steuergesetzbuchs noch das Gesetz 30-26 machen einen Marktplatz oder eine Plattform für den ITBIS auf darüber getätigte Verkäufe haftbar. Am nächsten kommt dem der Einbehalt und die Perzeption, die Kartenakzeptanten und Zahlungsaggregatoren nach der Norma General 06-23 bei inländischen Händlern anwenden (siehe ITBIS-Einbehalt). [2] [9] Siehe die Regeln für Marktplätze als fiktive Lieferer.
Ort der Leistung
- Waren werden bei Übertragung im Inland und bei der Einfuhr besteuert (Artikel 335). [2]
- Internationale Personenbeförderung auf dem Luft- und Seeweg wird besteuert, „cuando el pasaje haya sido adquirido en la República Dominicana“ (wenn der Fahrschein in der Dominikanischen Republik gekauft wurde), und ein im Ausland gekaufter Fahrschein wird besteuert, wenn die Reise in der Dominikanischen Republik beginnt (Verordnung 293-11, Artikel 3). [12]
- Sonstige Dienstleistungen: Titel III des Gesetzbuchs enthält keinen allgemeinen Artikel zum Leistungsort für Dienstleistungen.
Rechnungsanforderungen
Jeder Umsatz, ob steuerpflichtig oder steuerfrei, muss mit einem Comprobante fiscal (Steuerbeleg) dokumentiert werden, der eine von der DGII genehmigte Nummer trägt, und der ITBIS muss getrennt vom Preis ausgewiesen werden (Artikel 355). [2] Papierbelege tragen eine NCF der Serie „B“; elektronische Belege (e-CF) tragen eine e-NCF der Serie „E“. Die elektronische Rechnungsstellung ist verpflichtend und ersetzt das Papier nach Steuerpflichtigengruppen (siehe Status der E-Rechnung).
Dokumentarten
| e-CF-Typ | Dokument | Verwendung |
|---|---|---|
| 31 | Factura de Crédito Fiscal | Verkäufe an Unternehmen; belegt die Kosten und den Vorsteuer-ITBIS des Käufers |
| 32 | Factura de Consumo | Verkäufe an Endverbraucher; ohne Abzugsberechtigung |
| 33 | Nota de Débito | Erhöht einen früheren Beleg |
| 34 | Nota de Crédito | Mindert oder storniert einen früheren Beleg |
| 41 | Compras | Vom Käufer ausgestellt beim Kauf von einer nicht als Steuerpflichtiger registrierten Person |
| 43 | Gastos Menores | Kleinere Personalausgaben |
| 44 | Regímenes Especiales | Verkäufe an Einrichtungen in Sonderregimen und Freizonen |
| 45 | Gubernamental | Verkäufe an den Staat |
| 46 | Exportaciones | Exportverkäufe |
| 47 | Pagos al Exterior | An Gebietsfremde gezahlte Einkünfte aus dominikanischen Quellen |
Die Grundtypen legt das Dekret 254-06 (Artikel 4) fest; die Typcodes und ihre Verwendung stehen im E-Rechnungs-Leitfaden der DGII und in der Norma General 05-19. Die Wahl hängt davon ab, wer der Käufer ist, nicht vom Betrag: Es gibt keine Wertgrenze, die eine vereinfachte Rechnung erlaubt. [14] [13] [10]
Pflichtangaben
Das Dekret 254-06 (Artikel 7 bis 9) legt den Inhalt eines Steuerbelegs fest, die Norma General 06-2018 (Artikel 7) seine Gestaltung: [14] [6]
| Block | Angabe |
|---|---|
| Dokument | Dokumentart (crédito fiscal oder consumo); NCF oder e-NCF; Ablaufdatum der Nummernfolge (nur crédito fiscal); bei einer Gutschrift oder Lastschrift die NCF, die sie ändert |
| Aussteller | RNC; eingetragener Firmenname; Handelsname; Ausgabestelle (Niederlassung); Ausstellungsdatum |
| Käufer | RNC und Firmenname (crédito fiscal und Notas) |
| Positionen | Beschreibung, Menge und Maßeinheit; gegebenenfalls Artikelcode; Einzelpreis; ein „E“ links neben jeder ITBIS-befreiten Position |
| Summen | Nettobetrag vor Steuern; Rabatte und Zuschläge; ITBIS, selektive Verbrauchsteuer (ISC) und sonstige Abgaben, jeweils getrennt ausgewiesen; Gesamtbetrag |
| Ausfertigungen | Jede Ausfertigung gibt an, für wen sie bestimmt ist (Original für den Käufer, Kopie für den Aussteller) |
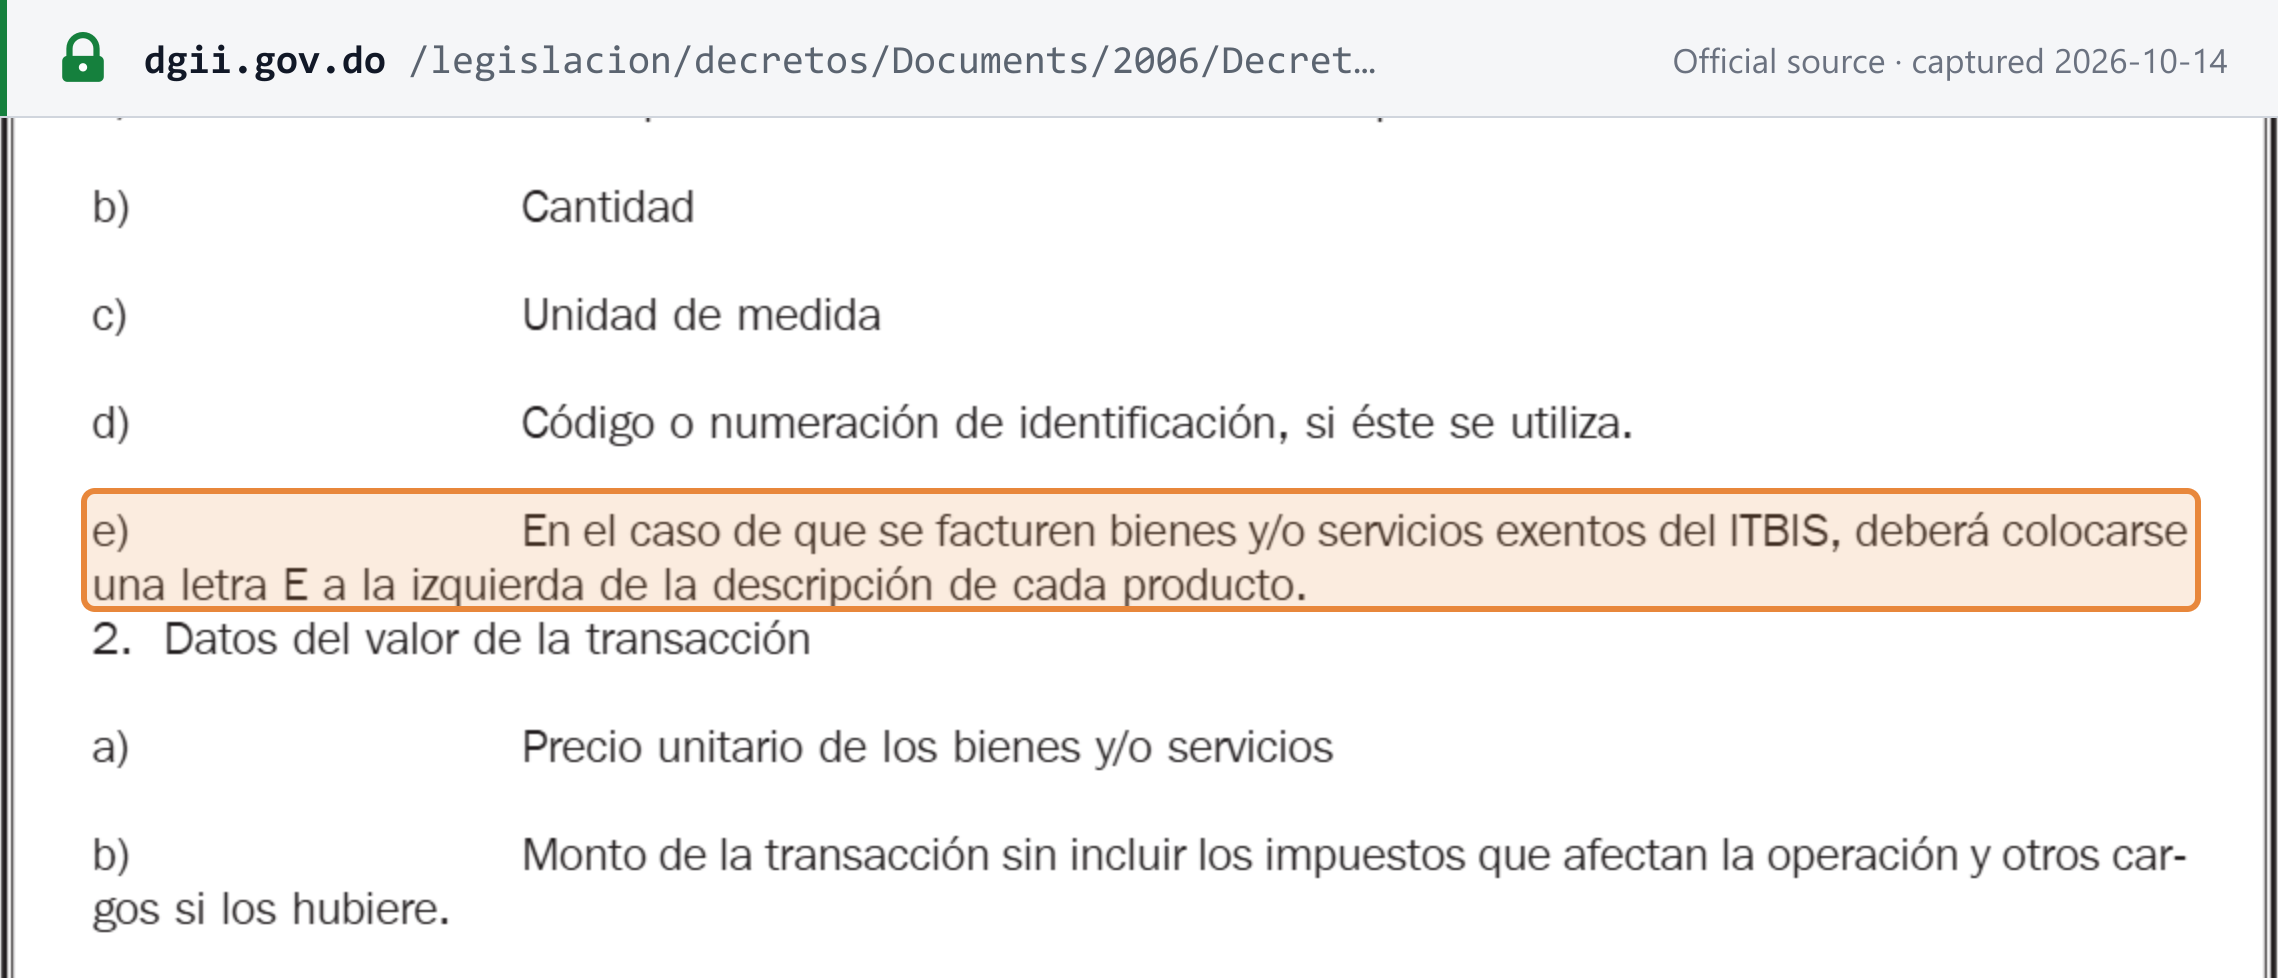
Dekret 254-06: „En el caso de que se facturen bienes y/o servicios exentos del ITBIS, deberá colocarse una letra E a la izquierda de la descripción de cada producto“ (werden ITBIS-befreite Waren oder Dienstleistungen in Rechnung gestellt, ist links neben der Beschreibung jeder Position ein E anzubringen). [14]
Ein e-CF muss nach Artikel 18 des Gesetzes 32-23 außerdem die Dokumentidentifikation, den Aussteller, den Käufer oder Empfänger, die Waren oder Dienstleistungen, den Transaktionswert, die Steuern, „fecha y hora de la firma digital“ (Datum und Uhrzeit der digitalen Signatur) sowie die digitale Signatur enthalten. [19] Ein Käufer, der e-CF nicht elektronisch empfängt, erhält eine gedruckte Darstellung (RI) mit QR-Code und Sicherheitscode. [13]
Ausstellungsfrist
Der Steuerentstehungszeitpunkt (Artikel 338) ist: [2]
- Waren: die Ausstellung der Rechnung oder eines gleichwertigen Dokuments oder die Lieferung, falls diese früher erfolgt.
- Dienstleistungen: der früheste Zeitpunkt von Rechnung, Abschluss der Dienstleistung oder Zahlung.
Jeder Umsatz, ob steuerpflichtig oder steuerfrei, erfordert einen Steuerbeleg (Artikel 355). Wird ein Verkauf innerhalb von 30 Tagen rückgängig gemacht und die Ware zurückgegeben, erlischt die Steuerschuld (Artikel 338). [2]
Nummerierung und Reihenfolge
- Eine e-NCF besteht aus „E“, gefolgt vom zweistelligen e-CF-Typ und einer zehnstelligen Laufnummer: insgesamt 13 Zeichen (zum Beispiel
E310000000001). [13] [15] - Die DGII genehmigt die Nummernfolgen. Eine genehmigte Nummernfolge gilt bis zu zwei Kalenderjahre, wobei das Jahr der Genehmigung mitzählt (Norma General 06-2018, Artikel 6). [6] Nicht verwendete, 2024 genehmigte Nummernfolgen sind am 1. Januar 2026 verfallen (Aviso 29-25). [16]
Gutschriften und Lastschriften
Gutschriften und Lastschriften dürfen nur an denselben Käufer wie der ursprüngliche Beleg ausgestellt werden und müssen die NCF angeben, die sie ändern (Dekret 254-06, Artikel 4 und 9). [14] Sobald ein e-CF an die DGII übermittelt wurde, kann es nur durch eine elektronische Gutschrift oder Lastschrift berichtigt werden, und auch seine Stornierung erfordert eine elektronische Gutschrift (Dekret 587-24, Artikel 11). [17]
Währung und Sprache
Bücher „deben ser llenados en lengua castellana“ (müssen auf Spanisch geführt werden; Steuergesetzbuch Artikel 50). [18]
Gutschriftverfahren (Self-Billing)
Ein allgemeines Gutschriftverfahren zwischen registrierten Unternehmen gibt es nicht. Der vom Käufer ausgestellte Comprobante de Compras (B11 / e-CF-Typ 41) wird beim Kauf von einer nicht als Steuerpflichtiger registrierten Person verwendet. Der Käufer muss zuvor im DGII-Portal prüfen, dass der Verkäufer nicht registriert ist, und „la retención del cien por ciento (100%) del valor del ITBIS facturado aplicará en todos los casos en que se emita este tipo de comprobante“ (100 % des ITBIS werden einbehalten, wann immer dieser Beleg ausgestellt wird; Norma General 05-19, Artikel 7). [10]
Aufbewahrung und Prüfpfad
- Aufbewahrung: 10 Jahre. Steuerpflichtige müssen ihre Bücher, Aufzeichnungen, Belege „o cualquier documento, físico o electrónico“ (oder jedes Dokument, physisch oder elektronisch) „por un período de diez (10) años“ aufbewahren (Steuergesetzbuch Artikel 50). [18]
- Prüfungszeitraum: 3 Jahre. Die Festsetzungsbefugnis der DGII verjährt nach drei Jahren (Steuergesetzbuch Artikel 21). Die zehnjährige Aufbewahrungsfrist ist länger als der Prüfungszeitraum. [18]
- Prüfpfad für e-CF. Jedes e-CF wird digital signiert und von der DGII validiert, die eine TrackID und einen Status zurückgibt: angenommen, bedingt angenommen, abgelehnt oder in Bearbeitung (Gesetz 32-23, Artikel 19 und 20). Die Änderung eines e-CF, nachdem es signiert und an die DGII übermittelt wurde, ist ein Verstoß, ebenso die fehlende Aufbewahrung der gedruckten Darstellung (Artikel 26). [19]
Muster einer ordnungsgemäßen Rechnung
Die DGII veröffentlicht ein offizielles Muster: Seite 6 ihres Leitfadens zur elektronischen Rechnungsstellung (Guía 6) zeigt eine gedruckte Musterdarstellung einer elektronischen Factura de Crédito Fiscal mit dem Vermerk „Este modelo de RI es exclusivo para fines ilustrativos“ (dieses RI-Muster dient ausschließlich der Veranschaulichung). [13] Von oben nach unten enthält es:
- Firmen- und Handelsname, Niederlassung, RNC und Anschrift des Ausstellers;
- Dokumenttitel, e-NCF (
E310000000001), Ablaufdatum der Nummernfolge und Ausstellungsdatum; - Firmenname und RNC des Käufers;
- Positionsspalten für Menge, Beschreibung, Einheit, Preis, ITBIS und Wert;
- Summen für die steuerpflichtige Zwischensumme (Subtotal Gravado), den gesamten ITBIS und den Gesamtbetrag;
- QR-Code, Sicherheitscode und Datum der digitalen Signatur.
Die darauf angegebenen Namen und RNC sind Beispielwerte der DGII, nicht die eines realen Steuerpflichtigen.
Status der E-Rechnung
Status: verpflichtend, gestaffelt nach Steuerpflichtigengruppen. Große nationale, große lokale und mittlere Steuerpflichtige müssen bereits e-CF ausstellen; kleine, Kleinst- und nicht klassifizierte Steuerpflichtige müssen bis zum 15. November 2026 umstellen.
- Rechtsgrundlage. Das Gesetz 32-23 über die elektronische Rechnungsstellung, verkündet am 16. Mai 2023, und seine Durchführungsverordnung, das Dekret 587-24 vom 10. Oktober 2024. [20] [17] [28] [26]
- Anwendungsbereich. Jeder im Land Ansässige, der Waren überträgt oder Dienstleistungen erbringt (Gesetz 32-23, Artikel 2). B2B, B2C (e-CF-Typ 32) und B2G (Typ 45) sind gleichermaßen erfasst. B-Belege auf Papier dürfen nur noch von Gruppen verwendet werden, die sich noch in ihrem Übergangszeitraum befinden — große lokale und mittlere Steuerpflichtige bis zum 31. Oktober 2026 sowie kleine, Kleinst- und nicht klassifizierte Steuerpflichtige, deren Umstellungsfrist der 15. November 2026 ist —, ansonsten nur in einem erklärten Notfall (siehe den Zeitplan unten). [19]
- Modell. Clearance über das eigene System der DGII, nicht über Peppol. Der Aussteller signiert das e-CF als XML und übermittelt es per Webservice an die DGII; die DGII validiert es und gibt eine TrackID und einen Status zurück; der Aussteller liefert das XML dann an einen elektronischen Empfänger oder eine RI mit QR-Code an alle anderen; der Empfänger sendet eine Empfangsbestätigung und eine kaufmännische Annahme oder Ablehnung an die DGII und den Aussteller. Die Übermittlung von e-CF in einem anderen Format als XML ist ein Verstoß. [19]
- Signatur. Ein digitales Zertifikat für steuerliche Verfahren, ausgestellt von einer bei INDOTEL akkreditierten Zertifizierungsstelle. [13]
- Ausstellungswege. Ein eigenes, von der DGII zertifiziertes System, ein von der DGII zertifizierter Dienstleister oder der kostenlose Facturador Gratuito der DGII, der Steuerpflichtigen mit bis zu 150 Rechnungen pro Monat zur Verfügung steht. Jeder Aussteller durchläuft vor der Ausstellung die Zertifizierung der DGII. [13]
Zeitplan nach Steuerpflichtigengruppen (Gesetz 32-23, Artikel 37, und Avisos der DGII):
| Gruppe | Gesetzliche Frist | Verlängerung | Ausschließlich e-CF |
|---|---|---|---|
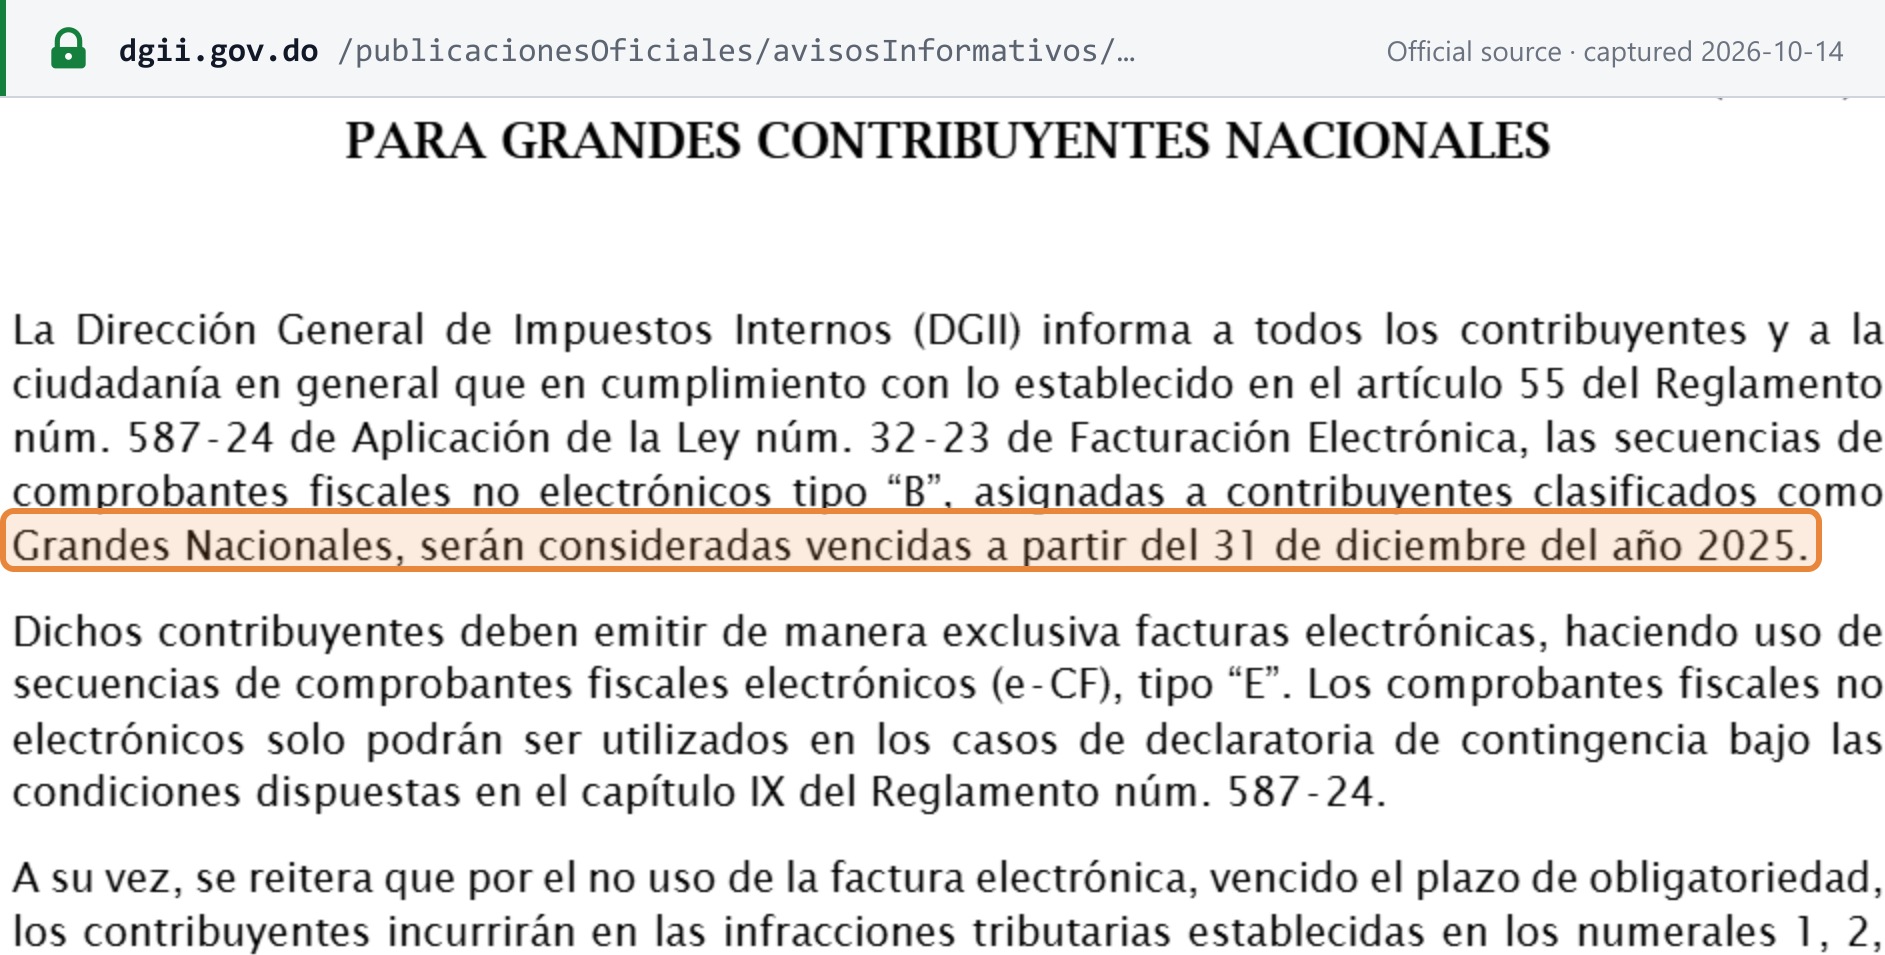
| Grandes Contribuyentes Nacionales | 12 Monate ab dem Gesetz: 15. Mai 2024 | Im Einzelfall, bis zu 120 Tage (Aviso 08-24) | B-Nummernfolgen auf Papier ab dem 31. Dezember 2025 verfallen (Aviso 25-25) |
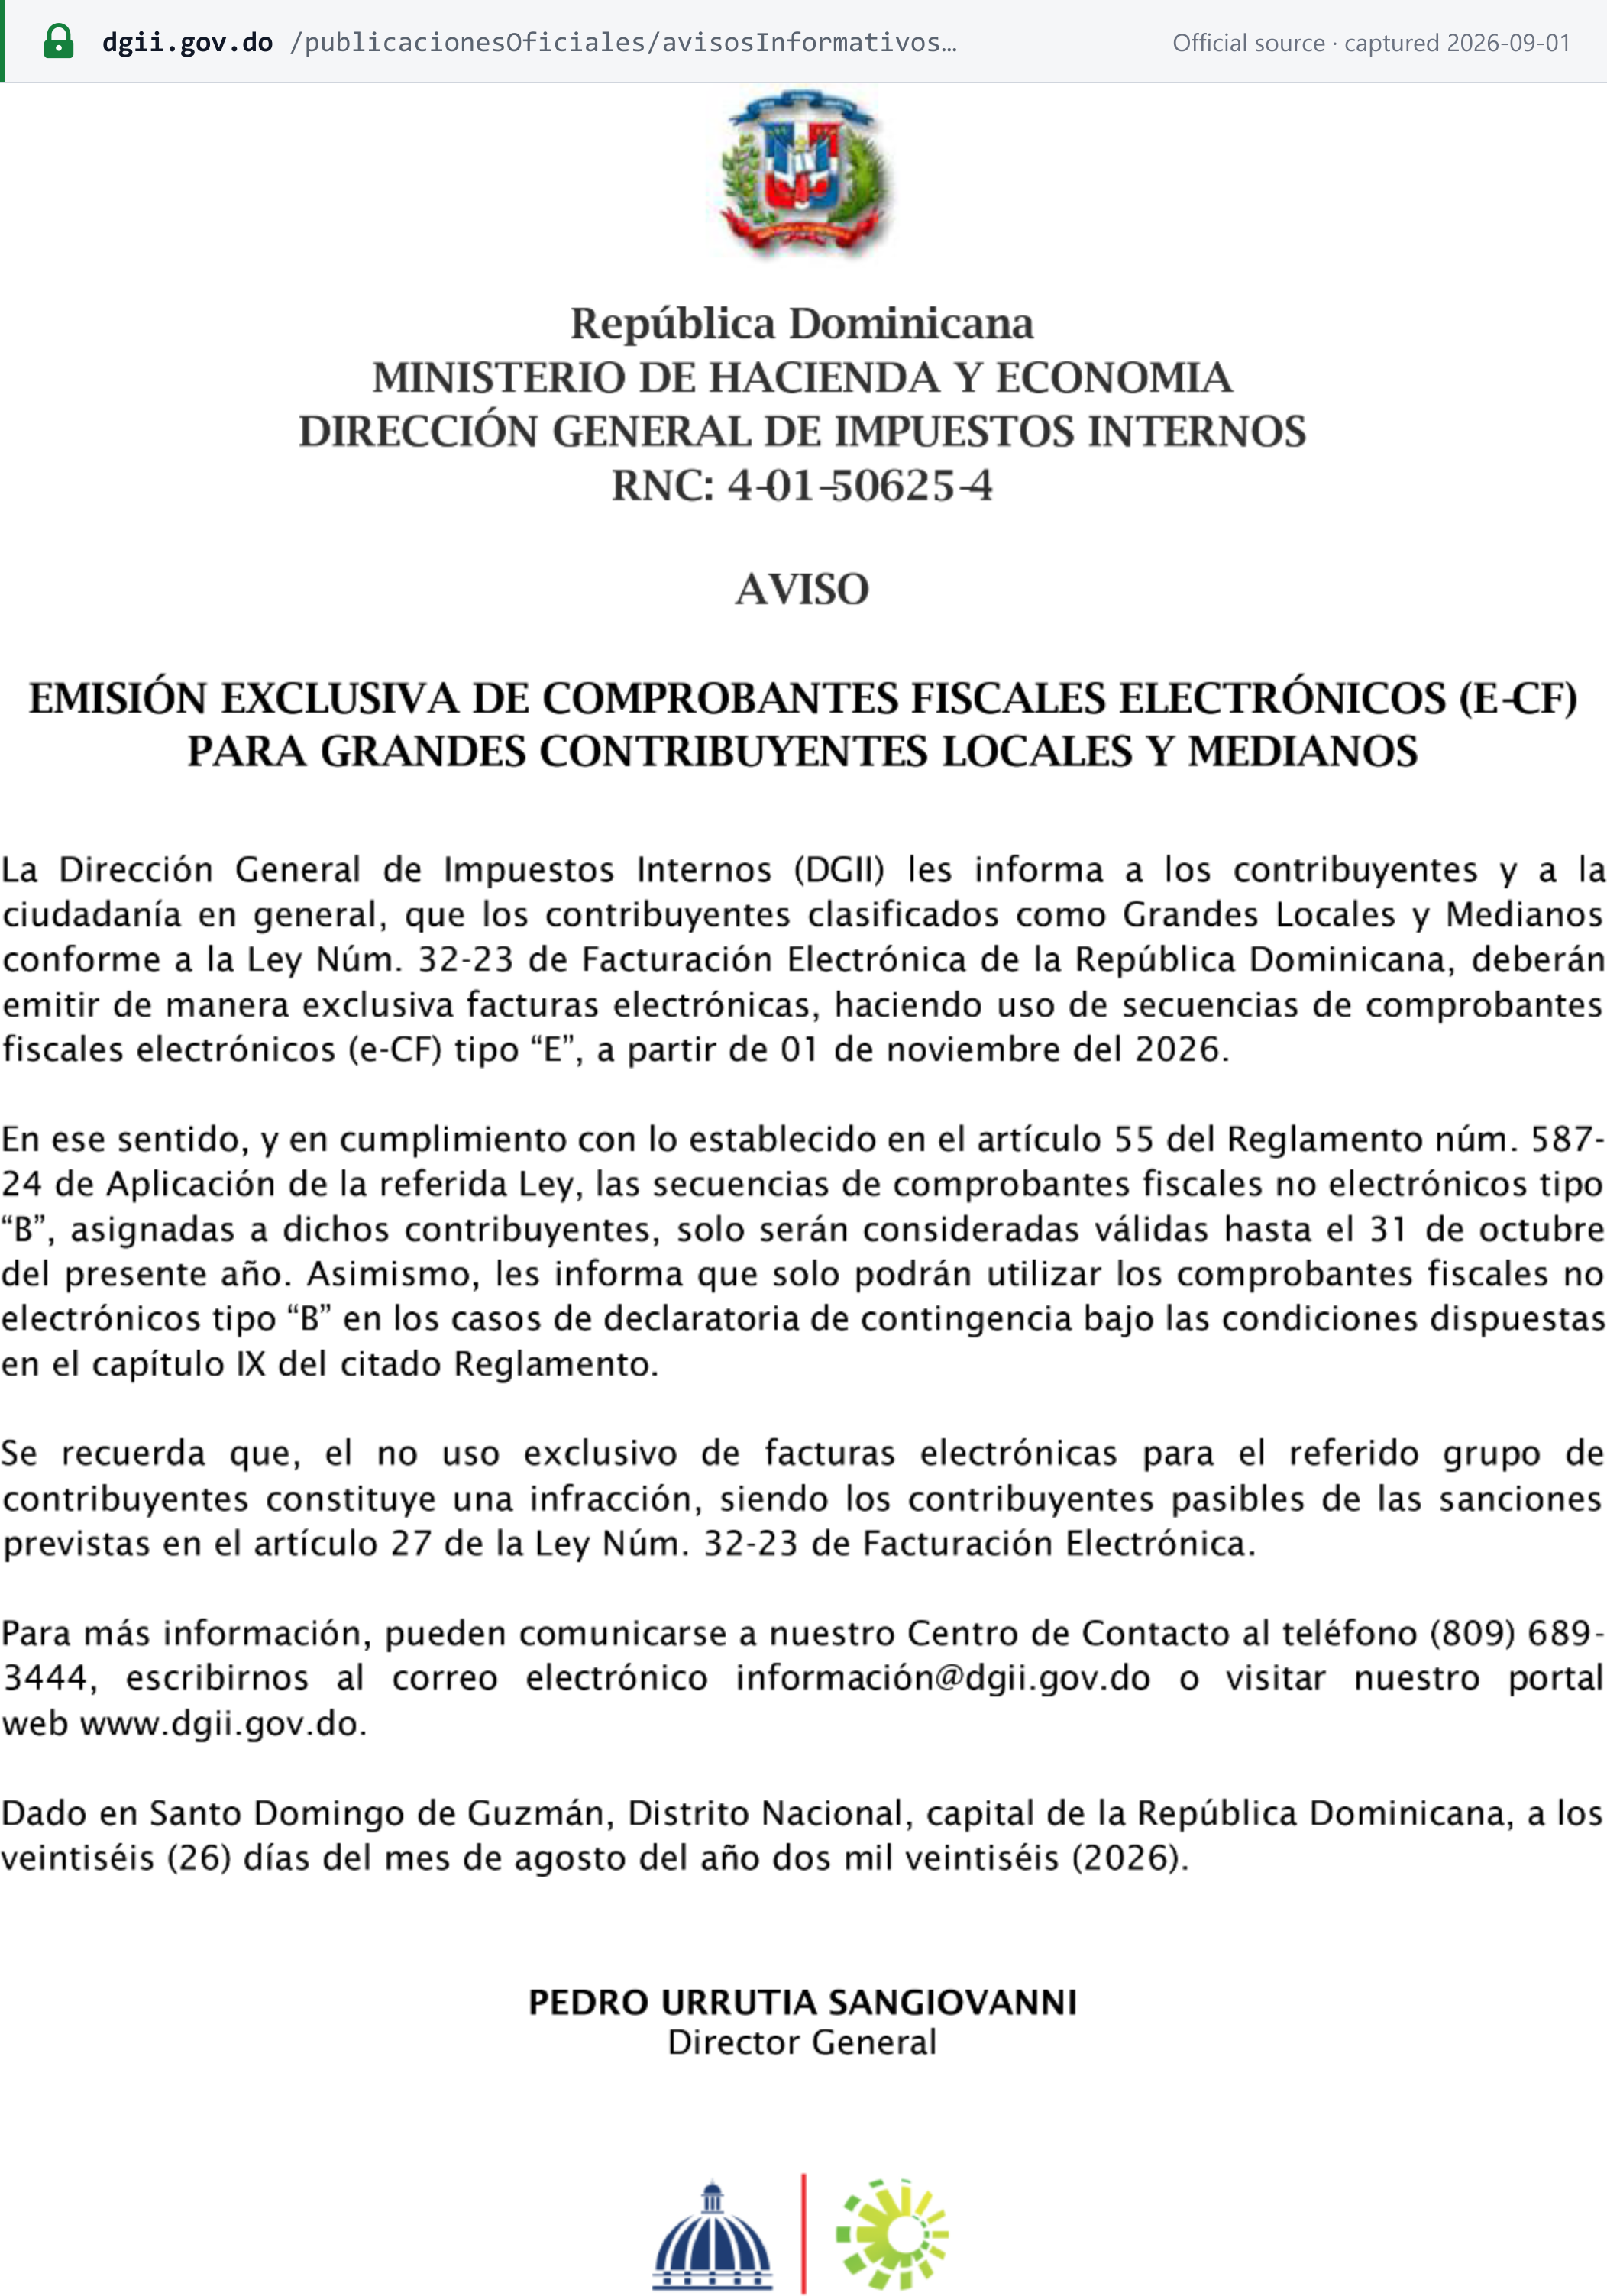
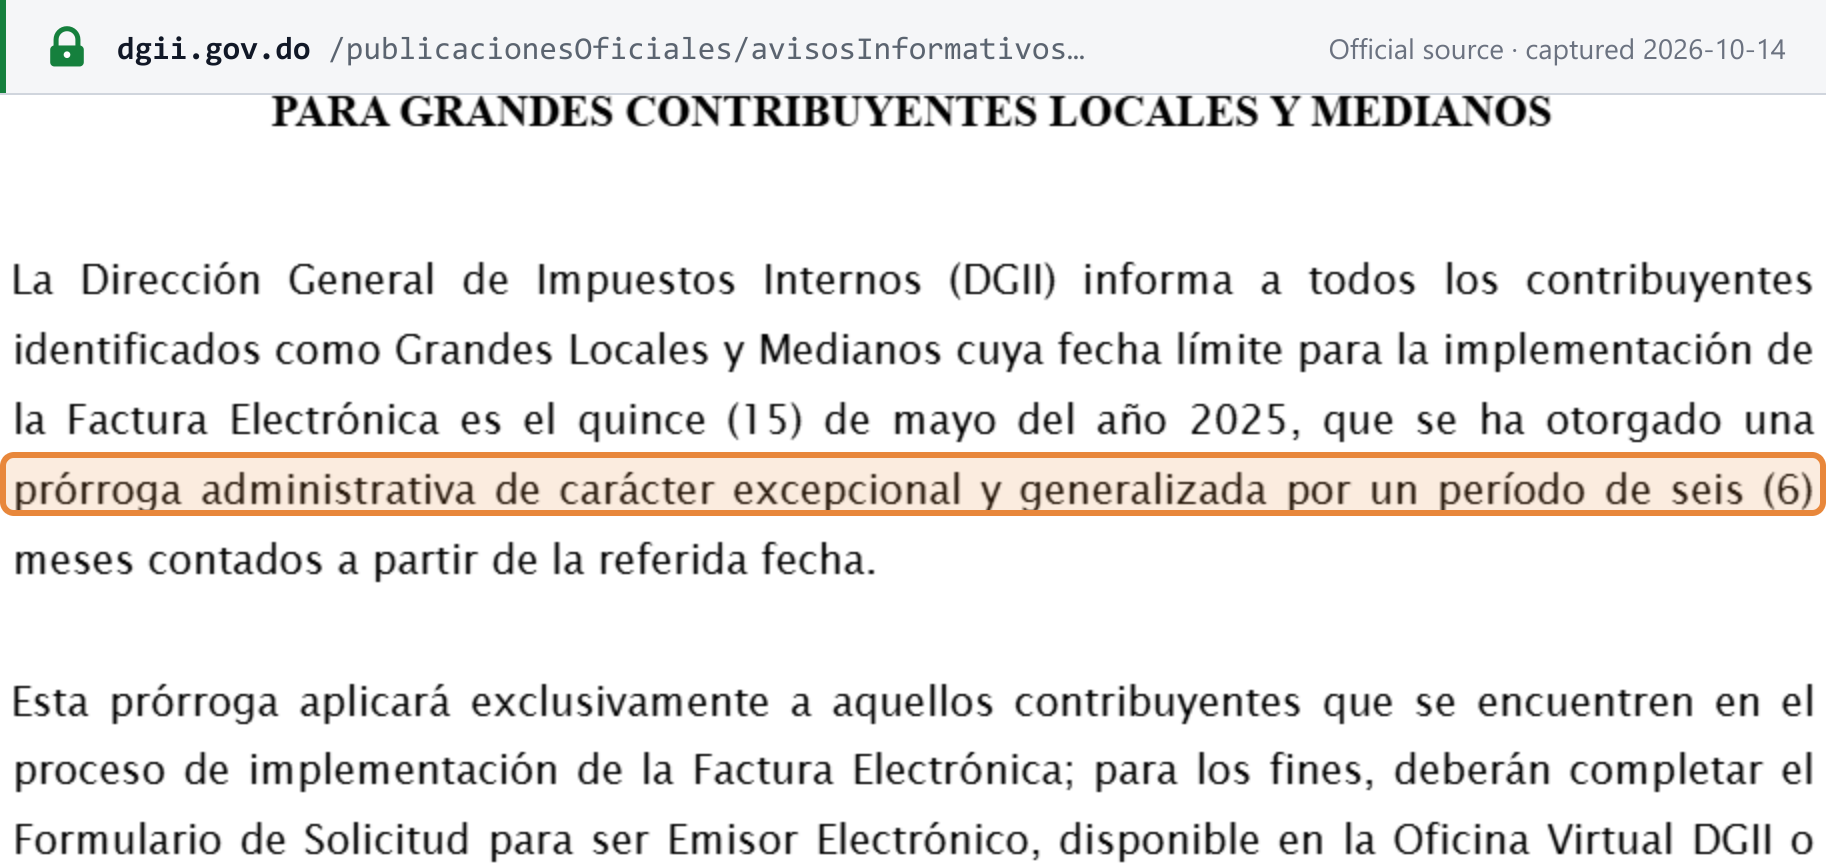
| Grandes Contribuyentes Locales y Medianos | 24 Monate: 15. Mai 2025 | Sechs Monate, bis zum 15. November 2025 (Aviso 12-25) | B-Nummernfolgen nur bis zum 31. Oktober 2026 gültig; ab dem 1. November 2026 nur e-CF (Aviso 14-26) |
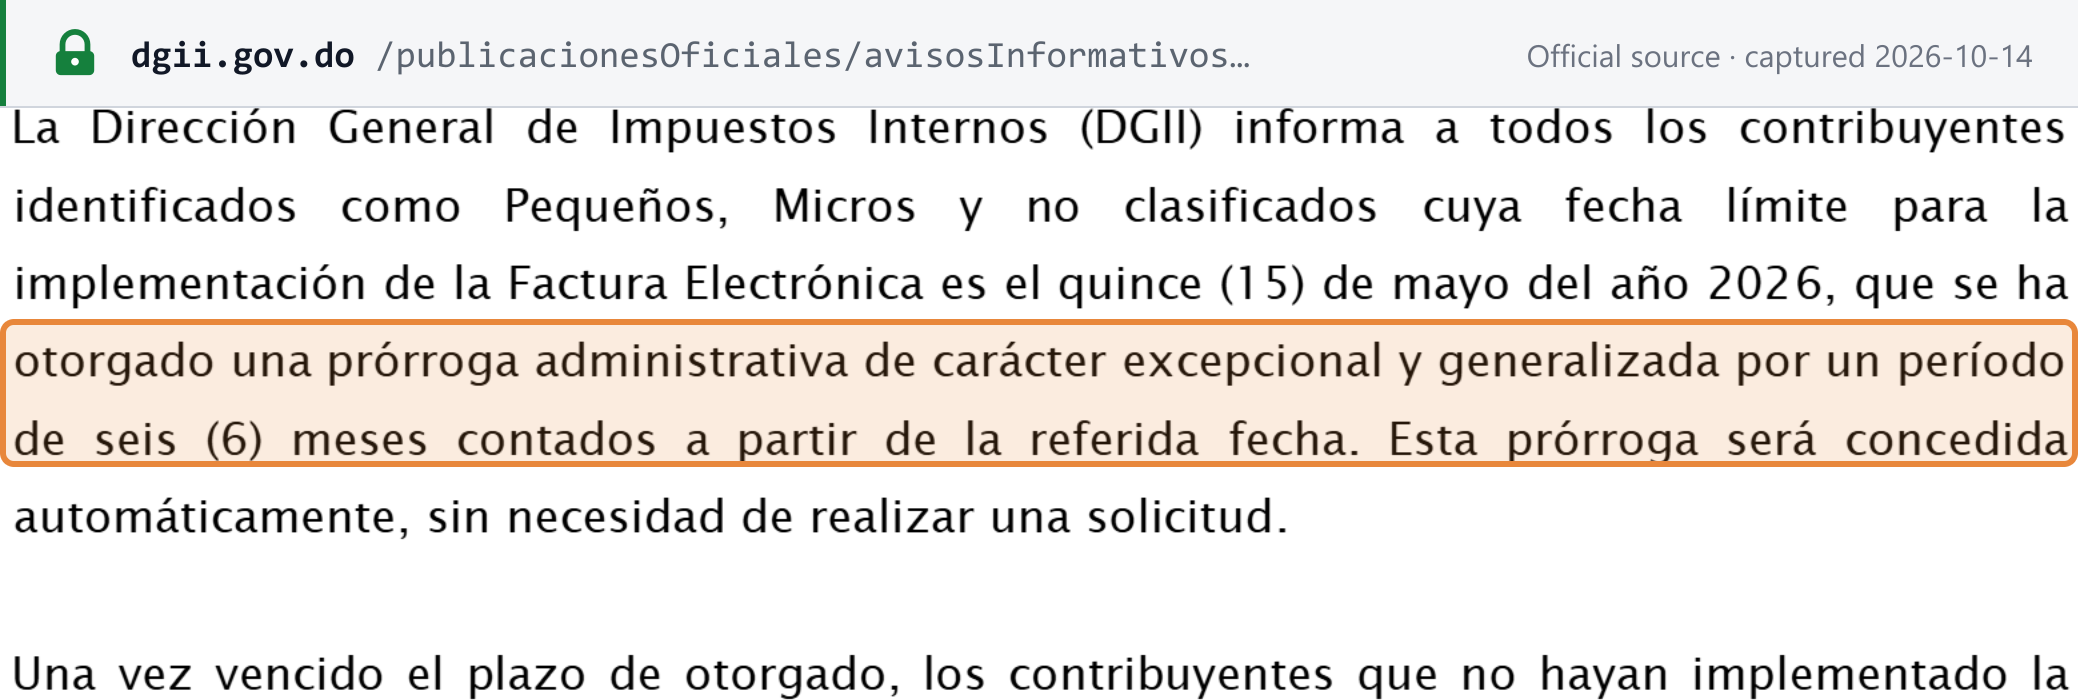
| Pequeños, Micro y no Clasificados | 36 Monate: 15. Mai 2026 (Aviso 14-25) | Sechs Monate, automatisch, bis zum 15. November 2026 (Aviso 06-26) | Noch kein Datum angekündigt |
- Große lokale und mittlere Steuerpflichtige. Die sechsmonatige Verlängerung nach Aviso 12-25 galt nur für Steuerpflichtige, die die E-Rechnung bereits einführten und den Antrag auf Zulassung als elektronischer Aussteller abschließen mussten. Der Aviso 14-26 (26. August 2026) legte dann das Ende des Papiers fest: Diese Steuerpflichtigen „deberán emitir de manera exclusiva facturas electrónicas … a partir de 01 de noviembre del 2026“, und ihre B-Nummernfolgen „solo serán consideradas válidas hasta el 31 de octubre“ 2026. Danach dürfen B-Belege nur noch in einem erklärten Notfall verwendet werden. [21] [25]
- Kleine, Kleinst- und nicht klassifizierte Steuerpflichtige. Der Aviso 06-26 (6. Mai 2026) gewährte „una prórroga administrativa de carácter excepcional y generalizada por un período de seis (6) meses“ ab dem 15. Mai 2026, „concedida automáticamente, sin necesidad de realizar una solicitud“ (automatisch gewährt, ohne Antrag). Die Frist ist daher der 15. November 2026. [24]
- Neu Registrierte. Ein Steuerpflichtiger, der sich nach der Frist seiner Gruppe registriert, hat 120 Tage ab der Registrierung, um beizutreten; wer sich kurz vor der Frist registriert, erhält eine Verlängerung, um auf 120 Tage zu kommen (Dekret 587-24, Artikel 7). [17]
- Verlängerungen. Das Dekret 587-24 (Artikel 8) erlaubt nur eine einzige Verlängerung von höchstens sechs Monaten und keine für einen Steuerpflichtigen, der mit der Umstellung nicht begonnen hat; die Verlängerung nach Aviso 06-26 ist etwas anderes, nämlich eine außerordentliche allgemeine Verwaltungsverlängerung, die die DGII der gesamten Gruppe der kleinen, Kleinst- und nicht klassifizierten Steuerpflichtigen automatisch gewährt hat. [17] [24]
Die Dominikanische Republik im Vergleich mit anderen Ländern finden Sie in der Tabelle zu Status und Netzwerken der E-Rechnung.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich für jeden ITBIS-Steuerpflichtigen. Der Steuerzeitraum ist der Kalendermonat, und Titel III sieht keine vierteljährliche oder nach Umsatz gestaffelte Option vor. Steuerpflichtige im vereinfachten Regime folgen dessen eigenen Regeln (siehe Sonderregelungen). [2]
Fälligkeit der Erklärung
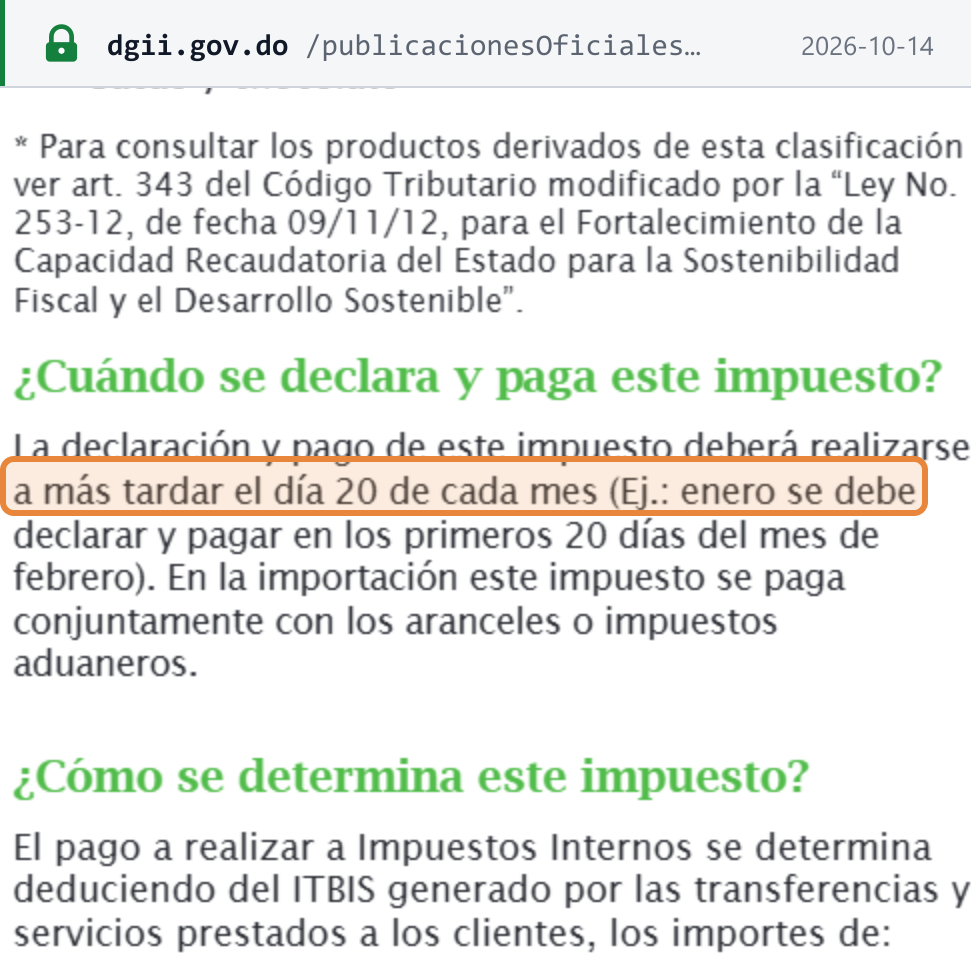
Die ITBIS-Erklärung, das Formular IT-1, „deberá ser presentada en el transcurso de los primeros veinte (20) días de cada mes, aun cuando no exista impuesto a pagar“ — innerhalb der ersten 20 Tage des Folgemonats, auch wenn keine Steuer geschuldet wird (Artikel 353). [2] Die DGII: „La declaración y pago de este impuesto deberá realizarse a más tardar el día 20 de cada mes (Ej.: enero se debe declarar y pagar en los primeros 20 días del mes de febrero).“ [1]
Die DGII verschiebt gelegentlich eine Frist: Der Aviso 05-26 verschob nach einem Systemausfall die Zahlungsfrist für März 2026 von Montag, dem 20. April, auf Dienstag, den 21. April 2026. [31]
Fälligkeit und Art der Zahlung
Die Zahlung ist mit der Erklärung bis zum 20. fällig. Sie können am Bankschalter, über Online-Banking oder in den örtlichen Geschäftsstellen der DGII zahlen; in den Geschäftsstellen müssen Zahlungen über 15.000 RD$ per beglaubigtem Scheck oder Bankscheck erfolgen. Der ITBIS auf Einfuhren wird mit den Zöllen gezahlt. [1]
Zusätzliche Meldungen
- Die Datenformate 606 (Einkäufe), 607 (Verkäufe) und 608 (stornierte Belege) sind bis zum 15. jedes Monats fällig. „Los Formatos 606, 607 y 608 deben ser remitidos antes de la declaración del ITBIS, aun cuando no haya operaciones“ (sie müssen vor der ITBIS-Erklärung übermittelt werden, auch wenn keine Umsätze stattgefunden haben). [1] [30]
- Das 609 meldet monatlich Zahlungen für Dienstleistungen aus dem Ausland. Die DGII veröffentlicht Vorlagen für alle vier Formate. [29] [1]
- Jahreserklärung. Eine jährliche ITBIS-Erklärung gibt es nicht. Zum Einbehalt Verpflichtete reichen eine jährliche Einbehaltungserklärung ein (Steuergesetzbuch Artikel 50). [18]
ITBIS-Einbehalt
Viele Käufer behalten einen Teil oder den gesamten ITBIS auf ihre Einkäufe ein und führen ihn an die DGII ab. Für den Lieferanten sind einbehaltene Beträge Vorauszahlungen auf seine IT-1. [1]
| Zahlender → Empfänger | Einbehalt | Rechtsgrundlage |
|---|---|---|
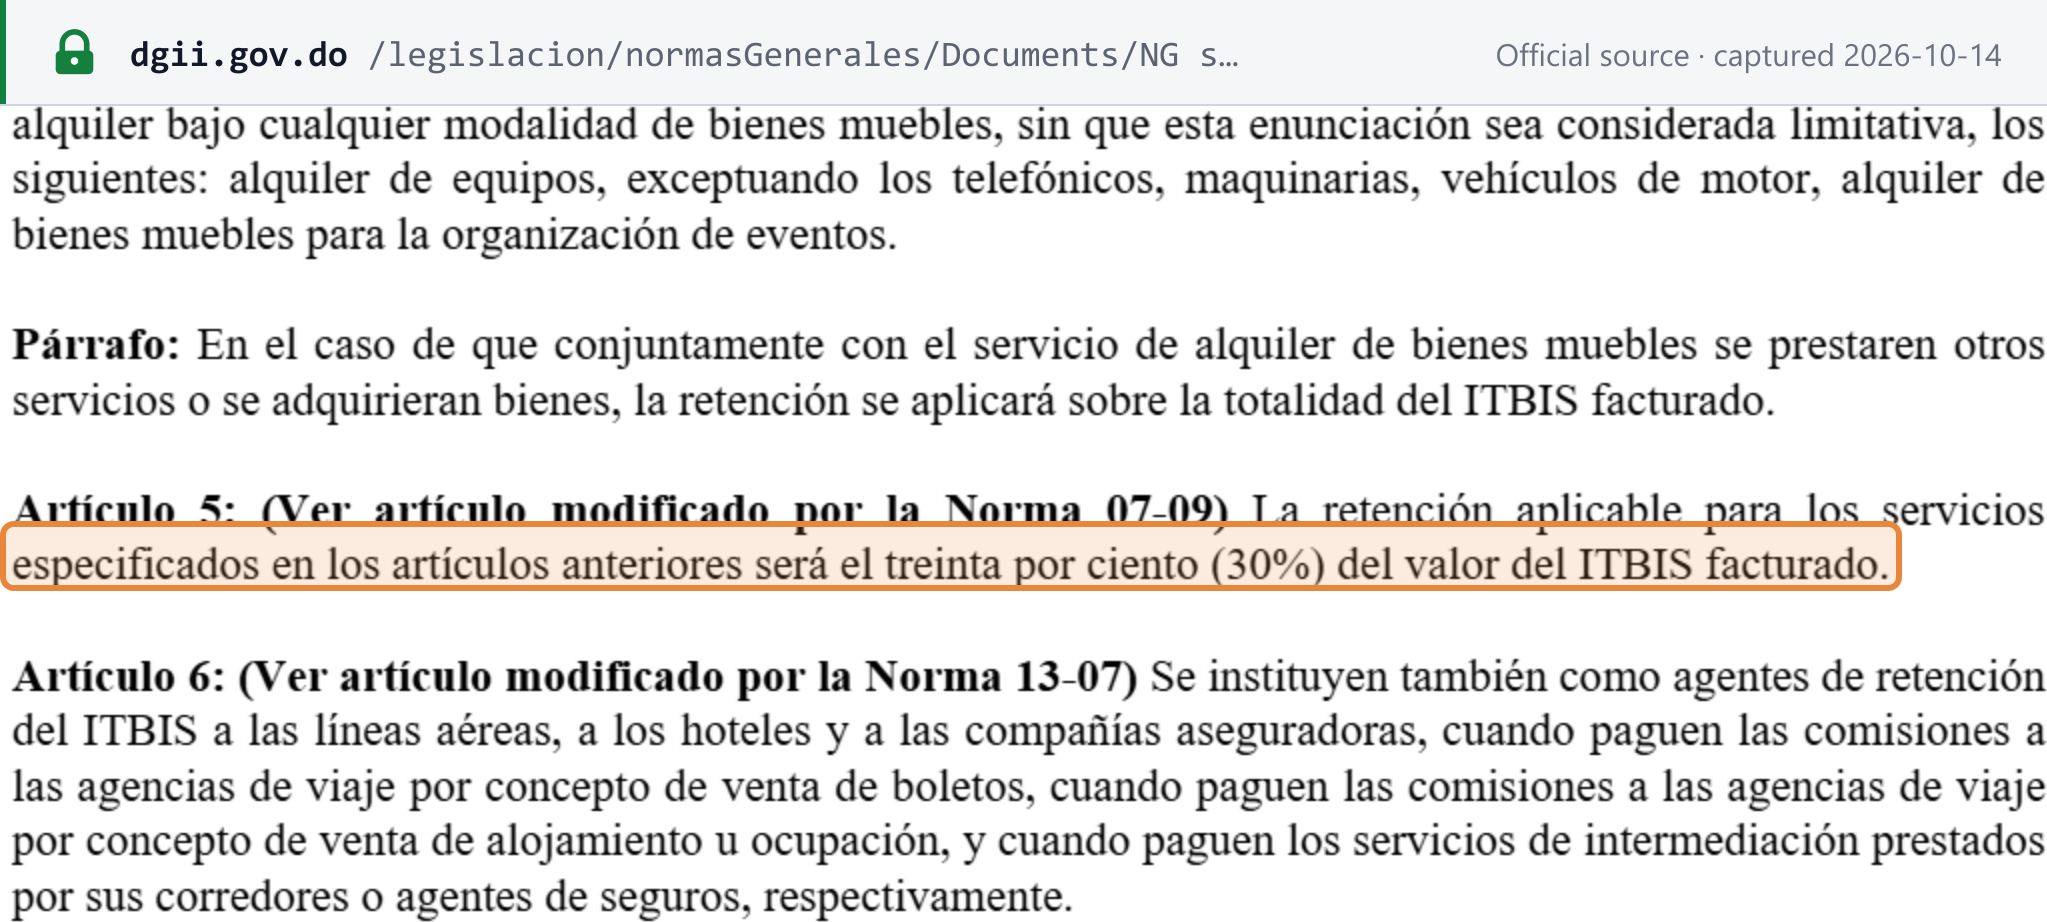
| Unternehmen → Unternehmen: freiberufliche Dienstleistungen (Ingenieurwesen, Architektur, Buchhaltung, Wirtschaftsprüfung, Rechtsberatung, IT, Verwaltung, Design, Beratung) und Vermietung beweglicher Sachen | 30 % des in Rechnung gestellten ITBIS | Norma General 02-05, geändert durch 07-09 [33] [34] |
| Unternehmen → Unternehmen: Sicherheits- und Bewachungsdienste | 100 % | Norma General 07-09 [34] |
| Fluggesellschaften und Hotels → Provisionen von Reisebüros; Versicherer → Makler | 100 % | Norma General 02-05, Artikel 6 [33] |
| Gesellschaften und Einzelunternehmen → natürliche Personen, die steuerpflichtige Dienstleistungen erbringen | 100 % | Verordnung 293-11, Artikel 25 [3] |
| Jeder Käufer → eine nicht als Steuerpflichtiger registrierte Person (Comprobante de Compras) | 100 % | Norma General 05-19, Artikel 7 [10] |
| Käufer → Lieferanten im vereinfachten Regime (RST) | 100 % | DGII-Guía 7 [1] |
| Bauunternehmen beim Einkauf steuerpflichtiger Dienstleistungen | 100 % von natürlichen Personen; 30 % von Unternehmen | DGII-Revista ITBIS [3] |
| Juristische Personen → gemeinnützige Einrichtungen, für Werbung oder andere steuerpflichtige Dienstleistungen | 100 % | DGII-Guía 7 [1] |
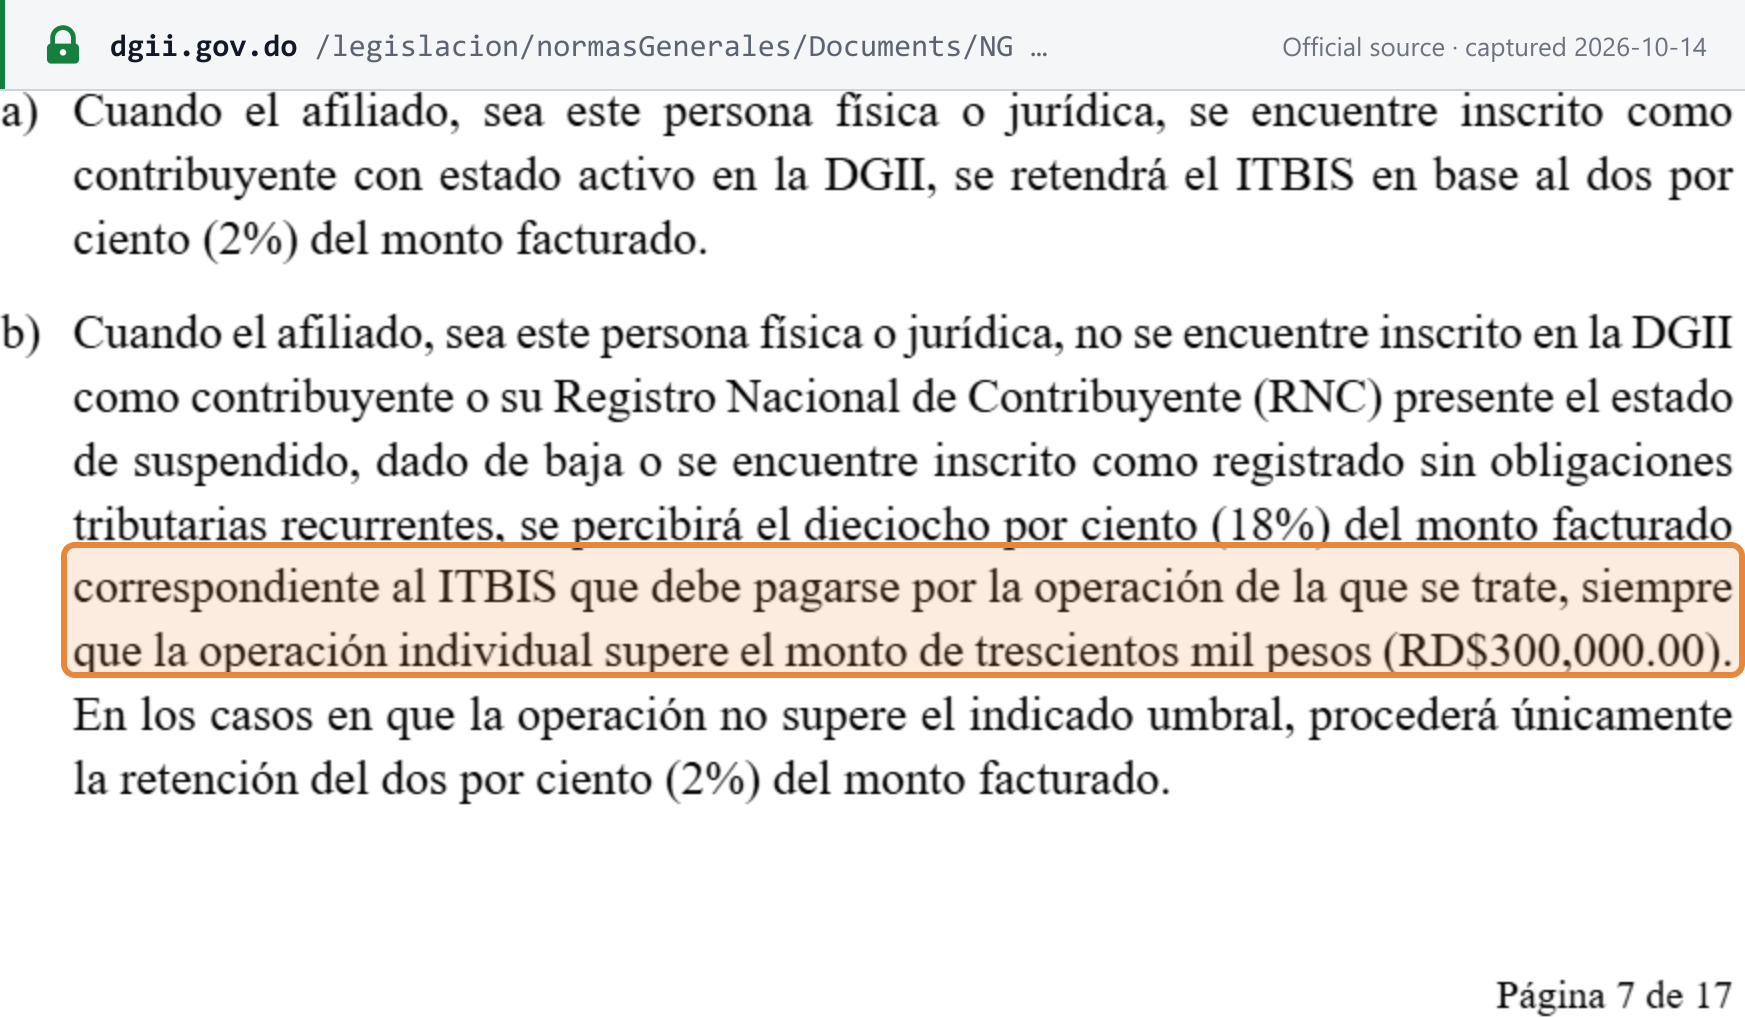
| Kartenakzeptanten, Zahlungsaggregatoren und E-Payment-Stellen → Händler | 2 % des Rechnungsbetrags; 18 % Perzeption, wenn der Händler nicht registriert, ausgesetzt, abgemeldet oder nur registrado ist und der einzelne Vorgang 300.000 RD$ übersteigt | Norma General 06-23, Artikel 4 [35] |
NG 02-05, Artikel 5: „La retención aplicable para los servicios especificados en los artículos anteriores será el treinta por ciento (30%) del valor del ITBIS facturado.“ [33]
Kartenzahlungen (Norma General 06-23, 3. Oktober 2023). Bei Händlern ohne aktiven RNC-Status „se percibirá el dieciocho por ciento (18%) del monto facturado … siempre que la operación individual supere el monto de trescientos mil pesos (RD$300,000.00). En los casos en que la operación no supere el indicado umbral, procederá únicamente la retención del dos por ciento (2%).“ Kartenakzeptanten melden und zahlen wöchentlich, jeweils freitags, für den Zeitraum von Freitag bis Donnerstag. [35]
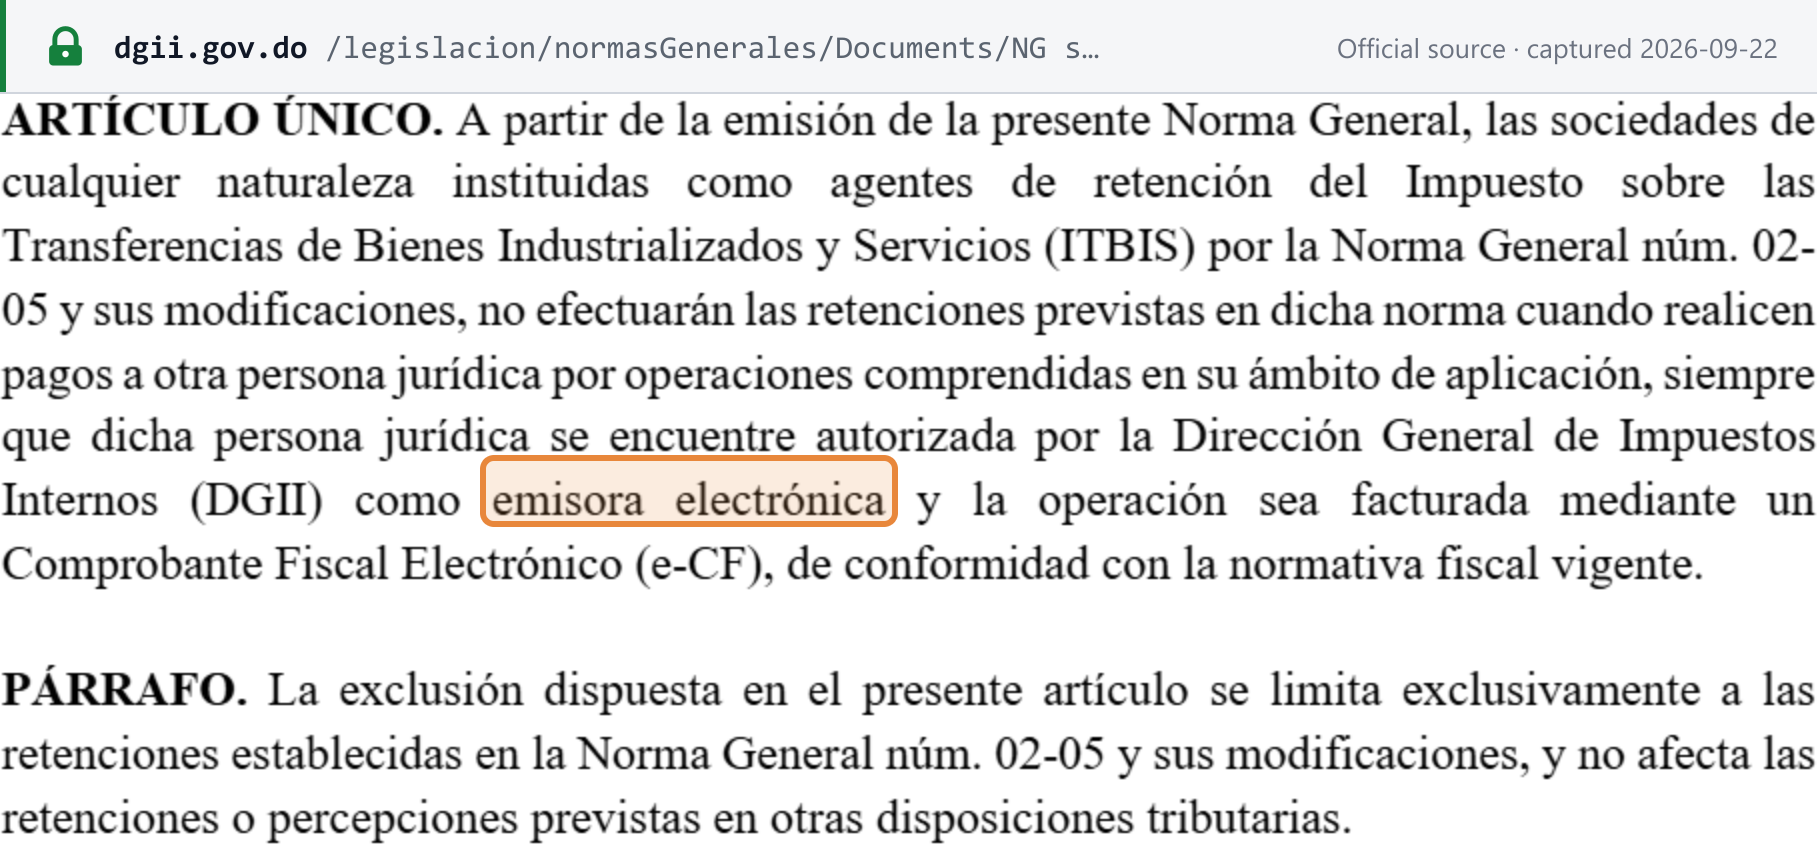
Kein Unternehmenseinbehalt von 30 % oder 100 % auf Zahlungen an e-CF-Aussteller (Norma General 02-2026). Ab ihrem Erlass am 16. September 2026 „no efectuarán las retenciones previstas en dicha norma“ Unternehmen, die nach der Norma General 02-05 als Einbehaltungspflichtige handeln, wenn sie an eine andere juristische Person zahlen, die die DGII als elektronischen Aussteller zugelassen hat, und der Umsatz mit einem e-CF abgerechnet wird. Der Ausschluss „se limita exclusivamente a las retenciones establecidas en la Norma General núm. 02-05“ und berührt keine anderen Einbehalte oder Perzeptionen, etwa das Kartenregime, Zahlungen an natürliche Personen oder Compras-Belege. [32]
Siehe Umsatzsteuer-Einbehaltungsregime und den Ereigniseintrag.
Vorsteuerabzug und gesperrte Positionen
Ein Steuerpflichtiger zieht den im selben Zeitraum an inländische Lieferanten und beim Zoll gezahlten ITBIS ab (Artikel 346) und behandelt den bei ihm einbehaltenen ITBIS als Vorauszahlung. [2] Die DGII stellt folgende Voraussetzungen auf: [1]
- die Ausgabe ist für die Einkommensteuer abzugsfähig und durch eine Rechnung mit NCF belegt;
- der ITBIS ist getrennt vom Preis ausgewiesen;
- der Einkauf ist im 606 gemeldet.
Vorsteuer, die sowohl für steuerpflichtige als auch für steuerfreie Umsätze verwendet wird, wird aufgeteilt (Artikel 349). Gesperrt: ITBIS auf Waren, die Teil eines Wirtschaftsguts der Kategorie 1 (Gebäude) werden, kann niemals abgezogen werden (Artikel 336). Titel III enthält keine besondere Abzugssperre für Pkw oder Bewirtung; darüber entscheidet die Voraussetzung der einkommensteuerlichen Abzugsfähigkeit. [2]
Erstattungen
- Gebietsansässige. Überschüssiger Vorsteuer-ITBIS wird auf die Folgemonate vorgetragen (Artikel 350). [2]
- Exporteure können die Erstattung oder Verrechnung ihrer Vorsteuerguthaben „dentro de un plazo de seis (6) meses“ (innerhalb von sechs Monaten) beantragen. Die DGII hat zwei Monate Zeit für die Entscheidung; entscheidet sie nicht, „el silencio de la Administración surtirá los mismos efectos que la autorización“ (gilt das Schweigen als Genehmigung), und der Exporteur kann das Guthaben mit jeder Steuer verrechnen, ausgenommen von Dritten einbehaltene Steuern. [2]
- Gebietsfremde. Titel III enthält kein ITBIS-Erstattungsverfahren für nicht registrierte ausländische Unternehmen.
Steuerbefreiungen
Steuerfreie Umsätze
Steuerfreie Waren sind eine abschließende Liste von Zolltarifpositionen in Artikel 343. Dazu gehören: lebende Tiere; frisches, gekühltes und gefrorenes Fleisch und frischer, gekühlter und gefrorener Fisch; Milch, Eier und Honig sowie Milcherzeugnisse außer Joghurt und Butter; unverarbeitetes Obst und Gemüse; Getreide und Mehle; Rohkaffee und Kakaobohnen; Babynahrung, Teigwaren und Brot; natürliches Wasser und Mineralwasser; Kraftstoffe; Arzneimittel; Düngemittel und Agrochemikalien; Bücher und Lehrmaterial; Rollstühle und Gelenkprothesen. Steuerfrei sind außerdem Einfuhren im Rahmen von Reise- und Diplomatenfreigrenzen, die vorübergehende Verwendung sowie von Freizonenunternehmen eingeführte Vorleistungen und Ausrüstung. [2] [1]
Steuerfreie Dienstleistungen (Artikel 344): Finanzdienstleistungen einschließlich Versicherungen; Renten; Personen- und Güterbeförderung auf dem Landweg; Strom, Wasser und Müllabfuhr; Wohnraummiete; Gesundheit; Bildung und Kultur; Bestattungsdienstleistungen; sowie Schönheitssalons und Friseure. [2]
Änderungen durch das Gesetz 30-26 (verkündet am 18. Juni 2026; mit Verkündung und Veröffentlichung in Kraft, Artikel 62): [9]
- Artikel 36 fügt der Befreiungsliste des Artikels 343 Zolltarifunterpositionen hinzu, darunter Asphaltprodukte, Feuerwehrfahrzeuge, Müllfahrzeuge und Krankenwagen.
- Artikel 38 nimmt Frischmilch, natürliches Wasser und Teigwaren in Artikel 343 Absatz III auf, der die von Herstellern dieser Waren erworbenen Vorleistungen befreit. Die Behandlung der Waren selbst ändert sich dadurch nicht.
- Artikel 39 erlaubt diesen Herstellern, den auf ihre Vorleistungen gezahlten ITBIS abzuziehen: „dicho ITBIS podrá ser deducido del impuesto cobrado en el periodo fiscal en que se trate“.
Steuerfrei ist nicht nullbesteuert. Wer ausschließlich steuerfreie Waren oder Dienstleistungen liefert bzw. erbringt, ist kein ITBIS-Steuerpflichtiger, und „el ITBIS pagado … deberá ser llevado a su costo“ (der von ihm gezahlte ITBIS ist als Kosten zu behandeln; Verordnung 293-11, Artikel 5). [12] Ein Exporteur berechnet dagegen 0 % und zieht seinen Vorsteuer-ITBIS ab oder lässt ihn sich erstatten (Artikel 342). [2]
Sonderregelungen
- Vereinfachtes Regime (RST) — geltend. Das Régimen Simplificado de Tributación nach dem Dekret 265-19, in Kraft seit dem Steuerjahr 2019, bestimmt Einkommensteuer und ITBIS auf Grundlage der Bruttoeinnahmen oder der Einkäufe. [36]
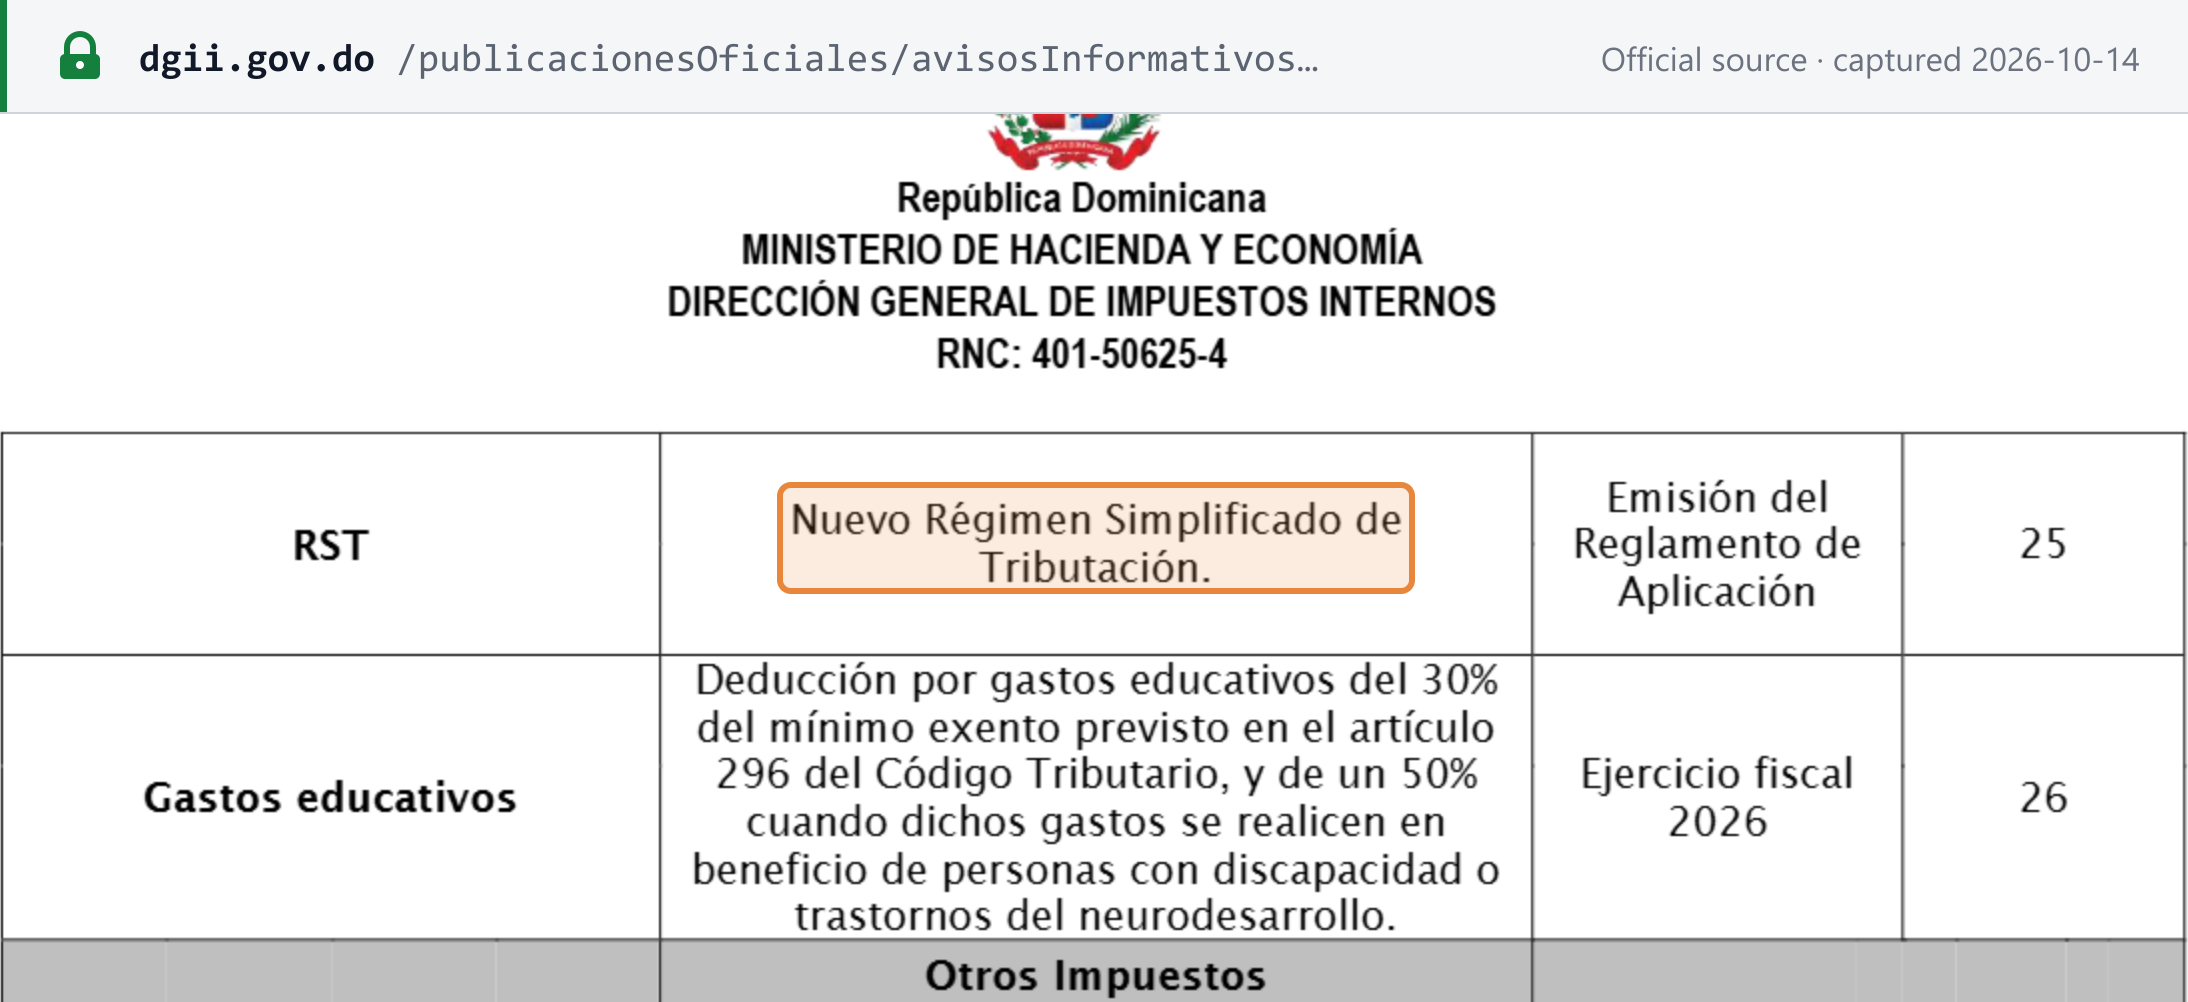
- Vereinfachtes Regime — neu, Durchführungsverordnung ausstehend. Das Gesetz 30-26 (Artikel 25, neuer Artikel 290 des Gesetzbuchs) schafft ein neues freiwilliges RST mit vorheriger Genehmigung der DGII, die bis zum 31. Dezember zu beantragen ist. Die Einnahmen-Variante steht juristischen Personen und Einzelunternehmen offen, die an Endverbraucher verkaufen und Bruttoeinnahmen bis 30.000.000 RD$ erzielen, sowie Freiberuflern, selbständigen Gewerben und der Landwirtschaft bis 15.000.000 RD$; die Einkaufs-Variante steht dem Handel mit Einkäufen und Einfuhren bis 60.000.000 RD$ offen. Die Beträge werden jährlich an die Inflation angepasst, und Artikel 35 wendet das Regime auf die ITBIS-Pflichten seiner Mitglieder an. Der Kalender der DGII gibt als Beginn „Emisión del Reglamento de Aplicación“ an — es wird erst wirksam, wenn seine Durchführungsverordnung erlassen ist. [9] [8]
- Freizonen. Verkäufe in industrielle Freizonen gelten als Ausfuhren, und Einfuhren von Vorleistungen und Ausrüstung in Freizonen sind steuerfrei (siehe Einfuhren und Ausfuhren).
Straftaten und Sanktionen
Straftaten
- Verletzung formaler Pflichten (Steuergesetzbuch Artikel 254): fehlende Registrierung, fehlende Buchführung, Verweigerung des Zugangs für die DGII, fehlende Erklärungsabgabe sowie die Weigerung, Steuerbelege auszustellen oder deren Kopien aufzubewahren. [18]
- Steuerhinterziehung (evasión) (Artikel 248 und 249): Abgabe einer falschen oder unrichtigen Erklärung oder vollständige oder teilweise Nichtzahlung der Steuer. [18]
- Steuerbetrug (defraudación) (Artikel 236 und 237): unter anderem falsche Zahlen in den Büchern und die nicht fristgerechte Abführung einbehaltener oder erhobener Steuer. Vorsatz wird vermutet, wenn die hinterzogene Steuer 100.000 RD$ übersteigt. Freiheitsstrafe von sechs Tagen bis zu zwei Jahren droht bei Wiederholungstaten, bei Betrug über 100.000 RD$ in einem Zeitraum sowie für Einbehaltungs- oder Erhebungspflichtige, die die Steuer nicht abführen (Artikel 239). [18]
- Verstöße bei der E-Rechnung (Gesetz 32-23, Artikel 26) umfassen unter anderem die Nichtverwendung elektronischer Rechnungen, die Ausstellung ohne Genehmigung der DGII, das Fehlen eines gültigen Zertifikats, die Änderung eines signierten e-CF, die Übermittlung in einem anderen Format als XML, die fehlende Aufbewahrung der RI, die Ausstellung von e-CF, die die DGII nicht validiert hat, und die verspätete Übermittlung an die DGII. [19]
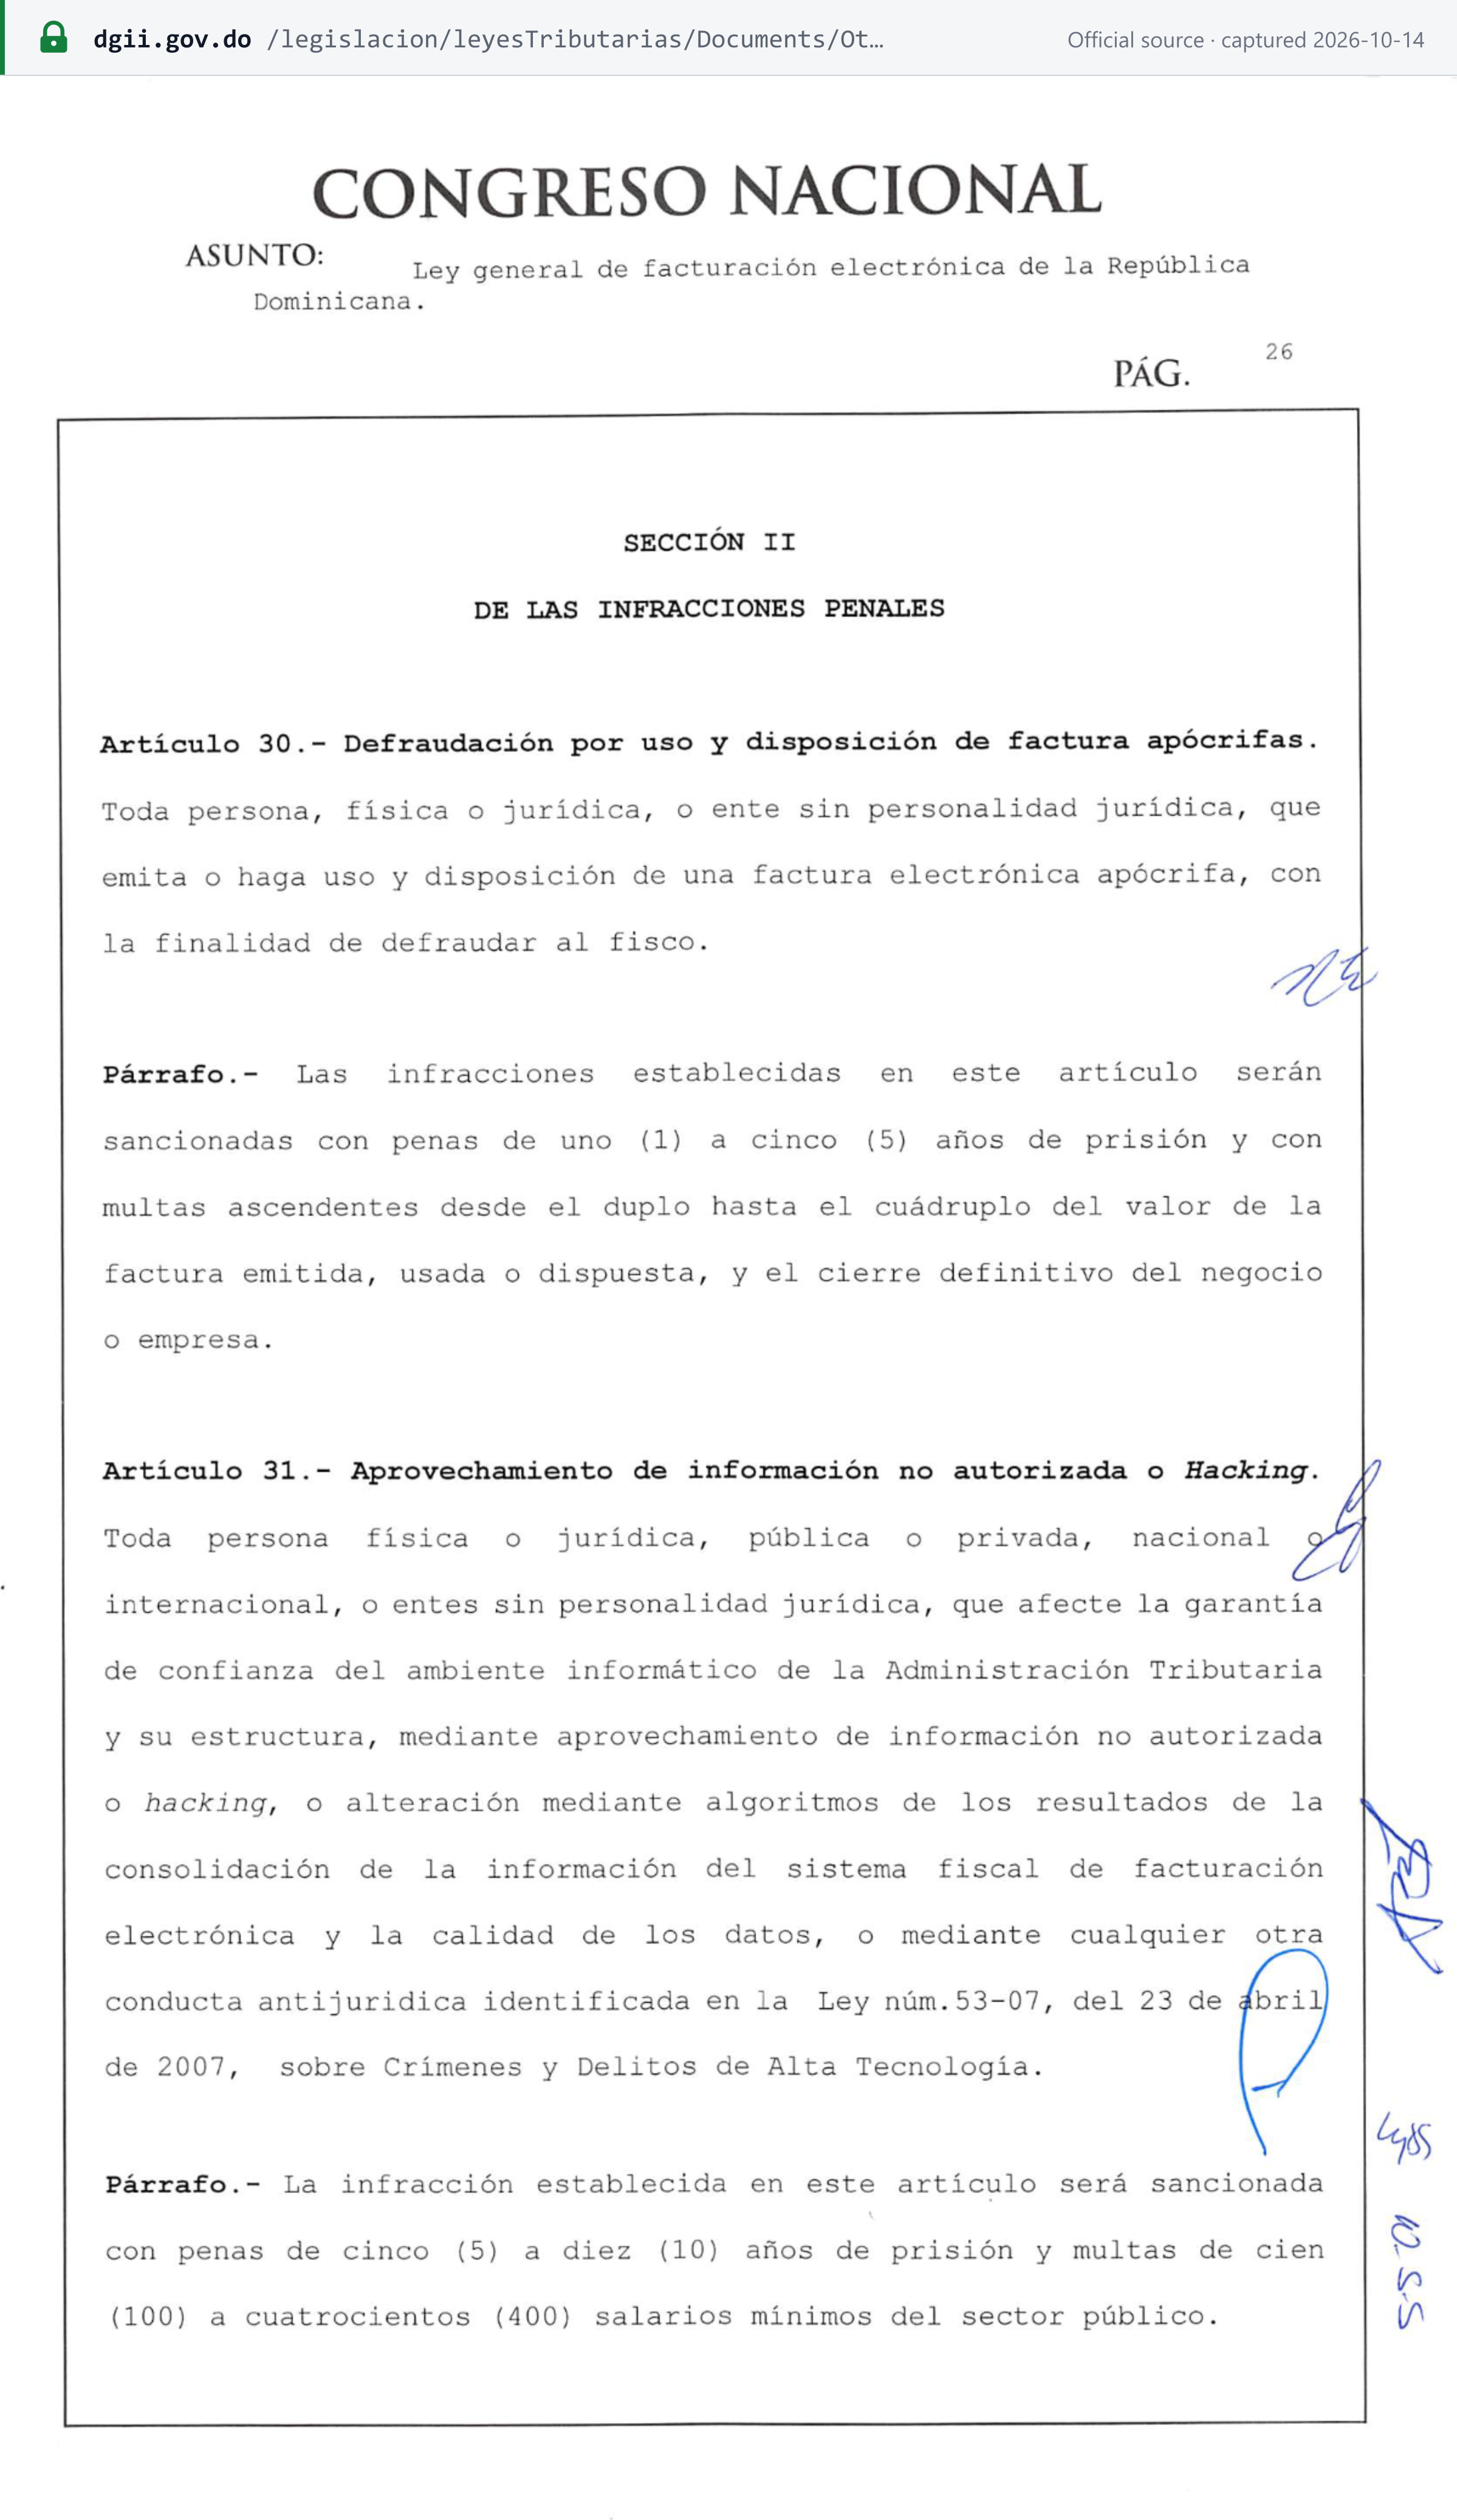
- Gefälschte E-Rechnungen. Die Ausstellung oder Verwendung einer gefälschten elektronischen Rechnung zu Betrugszwecken wird mit einem bis fünf Jahren Freiheitsstrafe, einer Geldstrafe in Höhe des Zwei- bis Vierfachen des Rechnungswerts und der endgültigen Schließung des Unternehmens bestraft (Gesetz 32-23, Artikel 30). Angriffe auf das E-Rechnungssystem werden mit fünf bis zehn Jahren bestraft (Artikel 31). [19]
Sanktionen
| Verstoß | Sanktion | Rechtsgrundlage |
|---|---|---|
| Verspätete Zahlung (ab Juli 2026) | Säumniszuschlag von 3 % pro Monat oder angefangenem Monat, begrenzt auf 100 % der Steuer; gilt gleichermaßen für Einbehaltungspflichtige | Gesetz 30-26, Artikel 7 (Artikel 252 des Gesetzbuchs); für Einbehaltungspflichtige Artikel 5 (Artikel 26 Absatz VI des Gesetzbuchs) [9] |
| Ausgleichszinsen | 1,10 % pro Monat oder angefangenem Monat | DGII-Guía 7 [1] |
| Verletzung formaler Pflichten (verspätete Erklärung, fehlende Registrierung, fehlende Ausstellung eines ordnungsgemäßen Belegs) | 5 bis 30 Mindestlöhne; bei Verstößen gegen Informationsmeldepflichten zusätzlich bis zu 0,25 % der erklärten Einnahmen des Vorjahres; Schließung oder Aussetzung können hinzukommen | Artikel 257 des Gesetzbuchs [18] |
| Verstöße bei der E-Rechnung | Verstöße 1–15 werden nach Artikel 257 des Gesetzbuchs geahndet; verspätete Übermittlung (16) nach Artikel 205 | Gesetz 32-23, Artikel 27–28 [19] |
| Steuerhinterziehung (evasión) | Bis zum Zweifachen der verkürzten Steuer | Artikel 250 des Gesetzbuchs [18] |
| Steuerbetrug sowie Einbehaltungspflichtige, die einbehaltene Steuer zurückhalten | Das Zwei- bis Zehnfache der Steuer, zuzüglich Einziehung, Schließung für bis zu zwei Monate und Entzug von Genehmigungen für bis zu sechs Monate | Artikel 239 des Gesetzbuchs [18] |
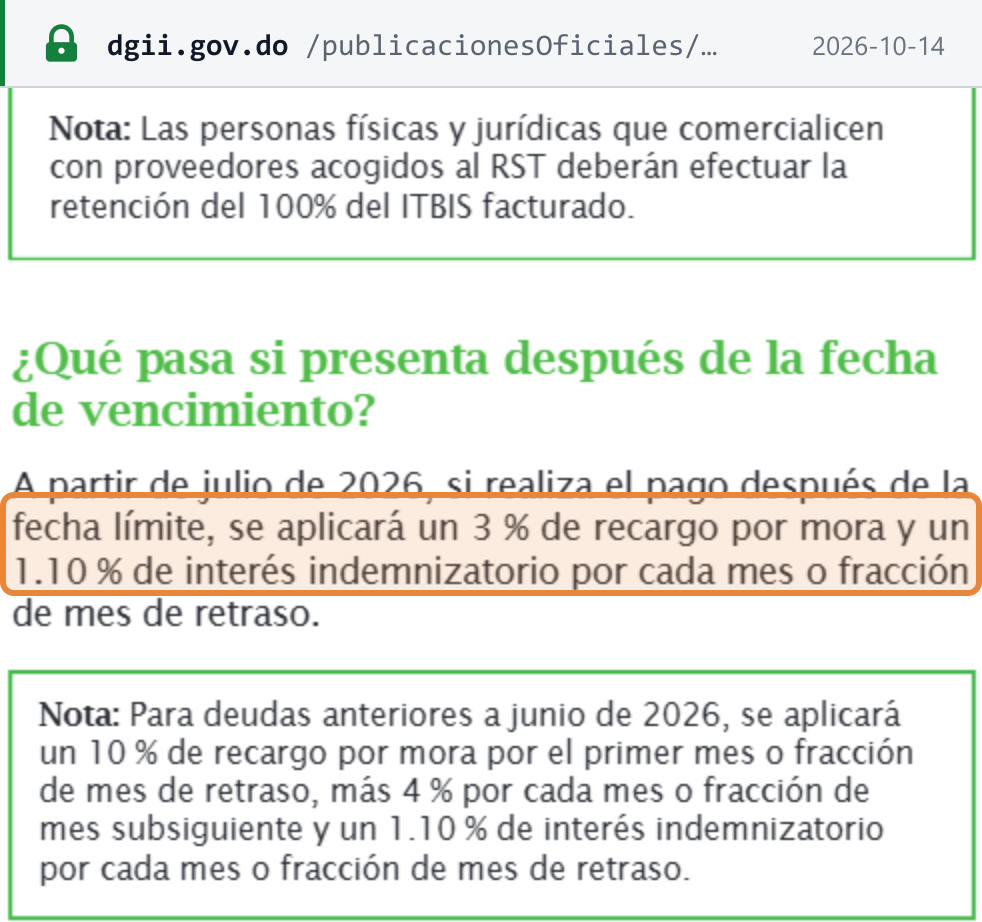
Der Leitfaden der DGII fasst die Regeln zur verspäteten Zahlung so zusammen: „A partir de julio de 2026, si realiza el pago después de la fecha límite, se aplicará un 3 % de recargo por mora y un 1.10 % de interés indemnizatorio por cada mes o fracción de mes de retraso.“ Für ältere Schulden heißt es: „Para deudas anteriores a junio de 2026, se aplicará un 10 % de recargo por mora por el primer mes o fracción de mes de retraso, más 4 % por cada mes o fracción de mes subsiguiente.“ [1] Das Gesetz 30-26 ersetzt außerdem die Zinsformel durch den jährlichen durchschnittlichen Kreditzins der Universalbanken (bancos múltiples) zuzüglich 30 Basispunkten, festgelegt zu Beginn jedes Jahres; der Kalender der DGII wendet die neue Formel ab Januar 2027 an. Eine zeitnahe Zahlung mindert den Zuschlag je nach Verfahrensstadium um 90 %, 70 %, 50 % oder 30 %, außer in Betrugsfällen. [9] [8]
Ratenzahlungen. Das Gesetz 30-26 (neuer Artikel 17-1 des Gesetzbuchs) erlaubt Zahlungsvereinbarungen mit einer Anzahlung von mindestens 15 %, einer Sicherheit und monatlichen Raten über höchstens 12 Monate oder 24 Monate bei Schulden, die mehr als 12 Monate umfassen. [9]
Häufig gestellte Fragen
Beträgt der ITBIS-Satz 18 % oder 16 %?
Beide gibt es. Der Regelsatz beträgt 18 % und gilt für die meisten steuerpflichtigen Waren, Einfuhren und Dienstleistungen. Ein ermäßigter Satz von 16 % gilt nur für eine abschließende Liste von Waren: Joghurt und Butter, Kaffee, genießbare tierische und pflanzliche Fette und Öle, Zucker sowie Kakao und Schokolade. Ausgeführte Waren werden mit 0 % besteuert. Artikel 345 des Steuergesetzbuchs enthält noch einen älteren Text, der eine Senkung des Regelsatzes auf 16 % ankündigt, die aktuellen Leitlinien der DGII wenden jedoch 18 % an.
Mein Lieferant stellt e-CF aus. Muss ich weiterhin 30 % des ITBIS auf seiner Rechnung einbehalten?
Nicht, wenn der Lieferant ein Unternehmen ist, das die DGII als elektronischen Aussteller zugelassen hat, und der Umsatz mit einem e-CF abgerechnet wird. Seit der Norma General 02-2026 (16. September 2026) wenden Unternehmen in diesem Fall die Einbehalte der Norma General 02-05 nicht mehr an, zu denen der Einbehalt von 30 % auf freiberufliche Dienstleistungen und die Vermietung beweglicher Sachen gehört. Die Änderung betrifft nur die Norma General 02-05. Andere Einbehalte und Perzeptionen bestehen fort, etwa der Einbehalt von 100 % auf Zahlungen an natürliche Personen und der Karteneinbehalt nach der Norma General 06-23.
Wir sind ein mittlerer Steuerpflichtiger und stellen bereits e-CF aus. Dürfen wir unsere B-Rechnungen auf Papier weiterverwenden?
Nur bis zum 31. Oktober 2026. Nach dem DGII-Aviso 14-26 müssen Steuerpflichtige der Kategorie Grandes Locales y Medianos ab dem 1. November 2026 ausschließlich e-CF ausstellen, und ihre B-Nummernfolgen auf Papier gelten nur bis zum 31. Oktober 2026. Danach dürfen B-Belege nur noch verwendet werden, wenn ein Notfall (Contingencia) nach dem Dekret 587-24 erklärt wurde.
Müssen ausländische Streaming- oder SaaS-Anbieter dominikanischen Kunden ITBIS berechnen?
Eine ITBIS-Erhebung auf digitale Dienstleistungen aus dem Ausland ist nicht in Kraft. Das Dekret 30-25 vom 17. Januar 2025 hätte sie eingeführt, doch das Dekret 107-25 hob es am 3. März 2025 auf. Unabhängig davon verpflichtet das Gesetz 30-26 ab dem 1. Juli 2026 jeden, der Gebietsfremden Beträge für Softwarelizenzen, Online-Werbung sowie Datennutzung oder -speicherung zahlt oder gutschreibt, zu einem Einbehalt von 15 %. Diese 15 % sind Einkommensteuer, die der Zahlende einbehalten muss, kein ITBIS.
Was hat es mit den 18 % auf sich, die bei Kartenzahlungen an manche Händler erhoben werden?
Nach der Norma General 06-23 behalten Kartenakzeptanten (Acquirer), Zahlungsaggregatoren und andere Stellen für elektronische Zahlungen bei Zahlungen an Händler mit aktivem RNC 2 % des Rechnungsbetrags ein. Ist der Händler nicht registriert, ausgesetzt, abgemeldet oder nur registrado, erheben sie 18 % des Rechnungsbetrags als ITBIS-Perzeption, allerdings nur, wenn der einzelne Vorgang 300.000 RD$ übersteigt. Unterhalb dieses Betrags gilt nur der Einbehalt von 2 %.
Wir haben unseren RNC nach der e-CF-Frist unserer Gruppe registriert. Ab wann müssen wir e-CF ausstellen?
Innerhalb von 120 Tagen ab Ihrem Registrierungsdatum. Das Dekret 587-24 gewährt Steuerpflichtigen, die sich nach der Frist ihrer Gruppe registrieren, 120 Tage ab der Registrierung, um dem Modell der elektronischen Rechnungsstellung beizutreten. Steuerpflichtige, die sich kurz vor der Frist ihrer Gruppe registrieren, erhalten eine Verlängerung, sodass auch sie 120 Tage haben.
Wann ist die monatliche ITBIS-Erklärung fällig, und muss ich sie auch einreichen, wenn nichts geschuldet wird?
Die Erklärung IT-1 wird innerhalb der ersten 20 Tage des Folgemonats eingereicht und bezahlt, und sie muss auch dann eingereicht werden, wenn keine Steuer zu zahlen ist. Davor sind bis zum 15. die Datenformate 606 (Einkäufe), 607 (Verkäufe) und 608 (stornierte Belege) fällig, ebenfalls wenn keine Umsätze stattgefunden haben.
Wichtige Websites
| Website | Zweck |
|---|---|
| DGII Oficina Virtual (OFV) | RNC registrieren, IT-1 und Datenformate einreichen und bezahlen |
| Formalízate | Einheitliches Portal für die Gründung und Registrierung eines Unternehmens |
| RNC-Abfrage der DGII | Einen RNC oder eine Cédula und deren Status abfragen |
| RNC-Validator für die Dominikanische Republik | Das Format eines RNC mit Lookuptax prüfen |
| NCF-/e-NCF-Abfrage der DGII | Prüfen, ob eine Steuerbelegnummer gültig ist |
| e-CF-Portal der DGII | Anforderungen an die elektronische Rechnungsstellung, Zertifizierung und Anbieter |
| Zur Einführung von e-CF verpflichtete Steuerpflichtige | Umsetzungskalender und Listen nach Gruppen |
| Facturador Gratuito | Kostenloses e-CF-Tool der DGII für kleine Aussteller |
| Vorlagen für Datenformate | Vorlagen für 606, 607, 608 und 609 |
| ITBIS-Steuersatzblatt der DGII | Regelsatz, ermäßigter Satz und Nullsatz |
| Dirección General de Aduanas | Zollverwaltung, bei der der ITBIS auf Einfuhren gezahlt wird |
Aktuelle Änderungen
- 16.09.2026 — Die Norma General 02-2026 beendete die ITBIS-Einbehalte nach der Norma General 02-05 auf Zahlungen an juristische Personen, die als elektronische Aussteller zugelassen sind und mit e-CF abrechnen. (DGII) — siehe Ereignis
- 26.08.2026 — Aviso 14-26: Grandes Locales y Medianos müssen ab dem 1. November 2026 ausschließlich e-CF ausstellen; ihre B-Nummernfolgen auf Papier gelten nur bis zum 31. Oktober 2026. (DGII) — siehe Ereignis
- 01.07.2026 — Der Säumniszuschlag beträgt nun 3 % pro Monat oder angefangenem Monat, begrenzt auf 100 % (Gesetz 30-26). (DGII)
- 18.06.2026 — Gesetz 30-26 verkündet: ITBIS-Perzeption bei informellen Einführern (Bemessungsgrundlage zuzüglich 30 %), Ausdehnung des vereinfachten Regimes auf den ITBIS vorbehaltlich der Durchführungsverordnung und Ergänzungen der Befreiungslisten. (DGII) — siehe Ereignis
- 06.05.2026 — Aviso 06-26: automatische Verlängerung der e-CF-Frist um sechs Monate für kleine, Kleinst- und nicht klassifizierte Steuerpflichtige bis zum 15. November 2026. (DGII) — siehe Ereignis
- 31.12.2025 — Die B-Nummernfolgen auf Papier der Grandes Contribuyentes Nacionales sind verfallen; sie stellen ausschließlich e-CF aus. (DGII)
Die vollständige Chronologie finden Sie unter Steueränderungen in der Dominikanischen Republik auf Lookuptax.
Referenzlinks
- DGII — Guía del Contribuyente No. 7: ITBIS (PDF)
- DGII — Steuergesetzbuch, Titel III: ITBIS (PDF)
- DGII — Revista ITBIS (PDF)
- DGII — Revista del Registro Nacional de Contribuyentes (PDF)
- DGII — RNC-Registrierung
- DGII — Norma General 06-2018 über Steuerbelege (PDF)
- DGII — ITBIS-Steuersätze (PDF)
- DGII — Aviso 10-26: Umsetzungskalender zum Gesetz 30-26 (PDF)
- DGII — Gesetz 30-26 (PDF)
- DGII — Norma General 05-2019 über Steuerbelege (PDF)
- Presidencia de la República — Aufhebung des Dekrets 30-25 durch das Dekret 107-25
- DGII — Verordnung 293-11 (PDF)
- DGII — Guía del Contribuyente No. 6: elektronische Rechnungsstellung (PDF)
- DGII — Dekret 254-06 (PDF)
- DGII — Aviso 24-19 (PDF)
- DGII — Aviso 29-25 (PDF)
- DGII — Dekret 587-24 (PDF)
- DGII — Steuergesetzbuch, Titel I (PDF)
- DGII — Gesetz 32-23 über die elektronische Rechnungsstellung (PDF)
- DGII — Zur Einführung der elektronischen Rechnungsstellung verpflichtete Steuerpflichtige
- DGII — Aviso 12-25 (PDF)
- DGII — Aviso 14-25 (PDF)
- DGII — Aviso 25-25 (PDF)
- DGII — Aviso 06-26 (PDF)
- DGII — Aviso 14-26 (PDF)
- DGII — Rechtsrahmen für e-CF
- DGII — Aviso 08-24 (PDF)
- DGII — Aviso 20-24 (PDF)
- DGII — Vorlagen für Datenformate
- DGII — ITBIS-Infografik (PDF)
- DGII — Aviso 05-26 (PDF)
- DGII — Norma General 02-2026 (PDF)
- DGII — Norma General 02-05 (PDF)
- DGII — Norma General 07-09 (PDF)
- DGII — Norma General 06-23 (PDF)
- DGII — Régimen Simplificado de Tributación (RST)
- DGII — Consulta técnica 9-2022: ITBIS auf die Datenbankwartung für einen ausländischen Kunden (PDF)
Verwandte Seiten auf Lookuptax: