DR Kongo – Leitfaden zur Umsatzsteuer (TVA)
| STECKBRIEF | |
|---|---|
| Ländercode | CD |
| Name der Steuer | Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA) |
| Steuerbehörde | Direction Générale des Impôts (DGI) |
Überblick
Nicht zu verwechseln mit der Republik Kongo (Kongo-Brazzaville, Ländercode CG), die ein eigenes Umsatzsteuersystem hat — siehe den Leitfaden zur Umsatzsteuer in der Republik Kongo.
Die Demokratische Republik Kongo (DR Kongo) erhebt eine Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA) — auf Grundlage der Ordonnance-loi n° 10/001 du 20 août 2010 (das „Umsatzsteuergesetz“). Artikel 1 führt sie ein als „un impôt général sur la consommation dénommé « taxe sur la valeur ajoutée »“. Sie ersetzte die frühere Umsatzabgabe (impôt sur le chiffre d'affaires) und wurde seit 2013 durch die meisten Finanzgesetze geändert. Die DGI beschreibt sie als Steuer auf alle Waren und Dienstleistungen „de toutes origines, consommés ou utilisés en RDC“. [1] [3]
Drei weitere Texte sind ebenso wichtig wie das Umsatzsteuergesetz:
- Décret n° 011/42 du 22 novembre 2011 — das Durchführungsdekret zur Umsatzsteuer: Ermittlung des Umsatzes, Vertreter, Online-Dienstleistungen, Erklärungen und Erstattungen.
- Décret n° 23/10 du 03 mars 2023 — die facture normalisée (normalisierte Rechnung) und die Fiskalgeräte, die sie ausstellen.
- Loi n° 004/2003 du 13 mars 2003 über die Steuerverfahren (die „LPF“) — die Numéro Impôt, Festsetzungsfristen, allgemeine Sanktionen und Straftaten.
Die DGI veröffentlicht alle vier in ihrem konsolidierten Code des Impôts, Stand 10. Juli 2023, den dieser Leitfaden nach Seiten zitiert. Diese Ausgabe ist nur bis zum Finanzgesetz n° 22/071 (2023) konsolidiert. Spätere Finanzgesetze — darunter das Loi de finances n° 25/060 du 29 décembre 2025 für 2026, das nach Angaben der DGI sowohl das Umsatzsteuergesetz als auch die LPF geändert hat — sind auf keiner offiziellen Website, die wir erreichen konnten, in konsolidierter Form veröffentlicht (Stand: 21. Oktober 2026). Wo sich eine Regel seit Juli 2023 geändert haben könnte, weist dieser Leitfaden darauf hin. [1] [19]
Behörde. Die Umsatzsteuer wird von der Direction Générale des Impôts (DGI) verwaltet. Bei der Einfuhr wird die Umsatzsteuer vom Zoll (DGDA) erhoben: „A l’importation, la taxe sur la valeur ajoutée est perçue par l’Administration des Douanes“ (Art. 62 Umsatzsteuergesetz). [1]
Währung. Alle gesetzlichen Beträge lauten auf kongolesische Francs (CDF, „FC“). Umsatzsteuererstattungen werden auf ein Konto „libellé en Franc congolais“ gezahlt (Arrêté ministériel n° 018 vom 18. März 2016). [1]
Steuerzeitraum. Der Kalendermonat (Art. 60 Umsatzsteuergesetz).
Ebenen. Die Umsatzsteuer ist eine einheitliche nationale Steuer. Das Umsatzsteuergesetz sieht keine Umsatzsteuer der Provinzen oder Kommunen vor.
Zu benachbarten Systemen siehe den Leitfaden zur Umsatzsteuer in Burundi, den Leitfaden zur Umsatzsteuer in Tansania, den Leitfaden zur Umsatzsteuer in Uganda und den Leitfaden zur Umsatzsteuer in Angola.
Registrierung
Wer sich registrieren muss
Jede natürliche oder juristische Person — einschließlich des Staates, der Provinzen, der dezentralisierten Gebietskörperschaften (ETD) und öffentlicher Einrichtungen —, die selbstständig, gewohnheitsmäßig oder gelegentlich steuerbare Umsätze tätigt und deren Jahresumsatz den unten genannten Schwellenwert erreicht, ist umsatzsteuerpflichtig (Art. 13 und 14 Umsatzsteuergesetz). Einfuhren sind „quelle que soit leur valeur“ steuerbar (Art. 12), sodass der Schwellenwert einen Importeur nicht vor der Einfuhrumsatzsteuer schützt. [1]
Registrierungsschwellenwert
80.000.000 CDF Jahresumsatz. Artikel 14: „Les personnes morales et physiques sont assujetties à la taxe sur la valeur ajoutée lorsqu’elles réalisent un chiffre d’affaires annuel égal ou supérieur à 80.000.000 de Francs congolais.“ [1]
- Umsatzgrundlage. Umsatz ohne Umsatzsteuer (Art. 42 Dekret 011/42).
- Bemessungszeitraum. Bei einem bestehenden Unternehmen der Umsatz des Vorjahres; bei einem neuen Unternehmen der voraussichtliche Umsatz (Art. 43 Dekret).
- Überschreiten des Schwellenwerts im laufenden Jahr. Reichen Sie eine Erklärung zur Umsatzsteuerpflicht (déclaration d'assujettissement) ein, und zwar „avant le quinze du mois qui suit celui au cours duquel ce seuil a été dépassé“ (Art. 55 Umsatzsteuergesetz).
- Änderungen. Der Finanzminister kann den Schwellenwert per Arrêté ändern (Art. 14).
Die Umsatzsteuerseite der DGI und ihr Umsatzsteuer-Merkblatt vom August 2025 nennen beide den Betrag von 80.000.000 CDF (Stand: 21. Oktober 2026). Unternehmen unterhalb dieses Betrags zahlen die pauschale Gewinnsteuer für Unternehmen (IBP) im Regime der Centres d'Impôts Synthétiques: Ein Kommuniqué der DGI vom 20. Januar 2026 ordnet diesem Regime Umsätze über 10 Millionen CDF und unter 80 Millionen CDF zu. [2] [3] [16]
Freie Berufe. Die Umsatzsteuerseite und das Merkblatt der DGI besagen, dass freie Berufe „sans considération de leur chiffre d’affaires“ steuerpflichtig sind. Der Code des Impôts der DGI selbst kennzeichnet die dieser Regel zugrunde liegende Dekretbestimmung (Art. 44 Dekret) jedoch seit dem Finanzgesetz n° 15/021 vom 31. Dezember 2015 als überholt, und der geänderte Artikel 14 enthält keine Ausnahme. Nach unserer Lesart gilt der Schwellenwert von 80.000.000 CDF nach dem Gesetzeswortlaut auch für sie. Wenn Sie einen freien Beruf unterhalb des Schwellenwerts ausüben, lassen Sie sich Ihre Lage von Ihrem DGI-Büro bestätigen. [1] [3]
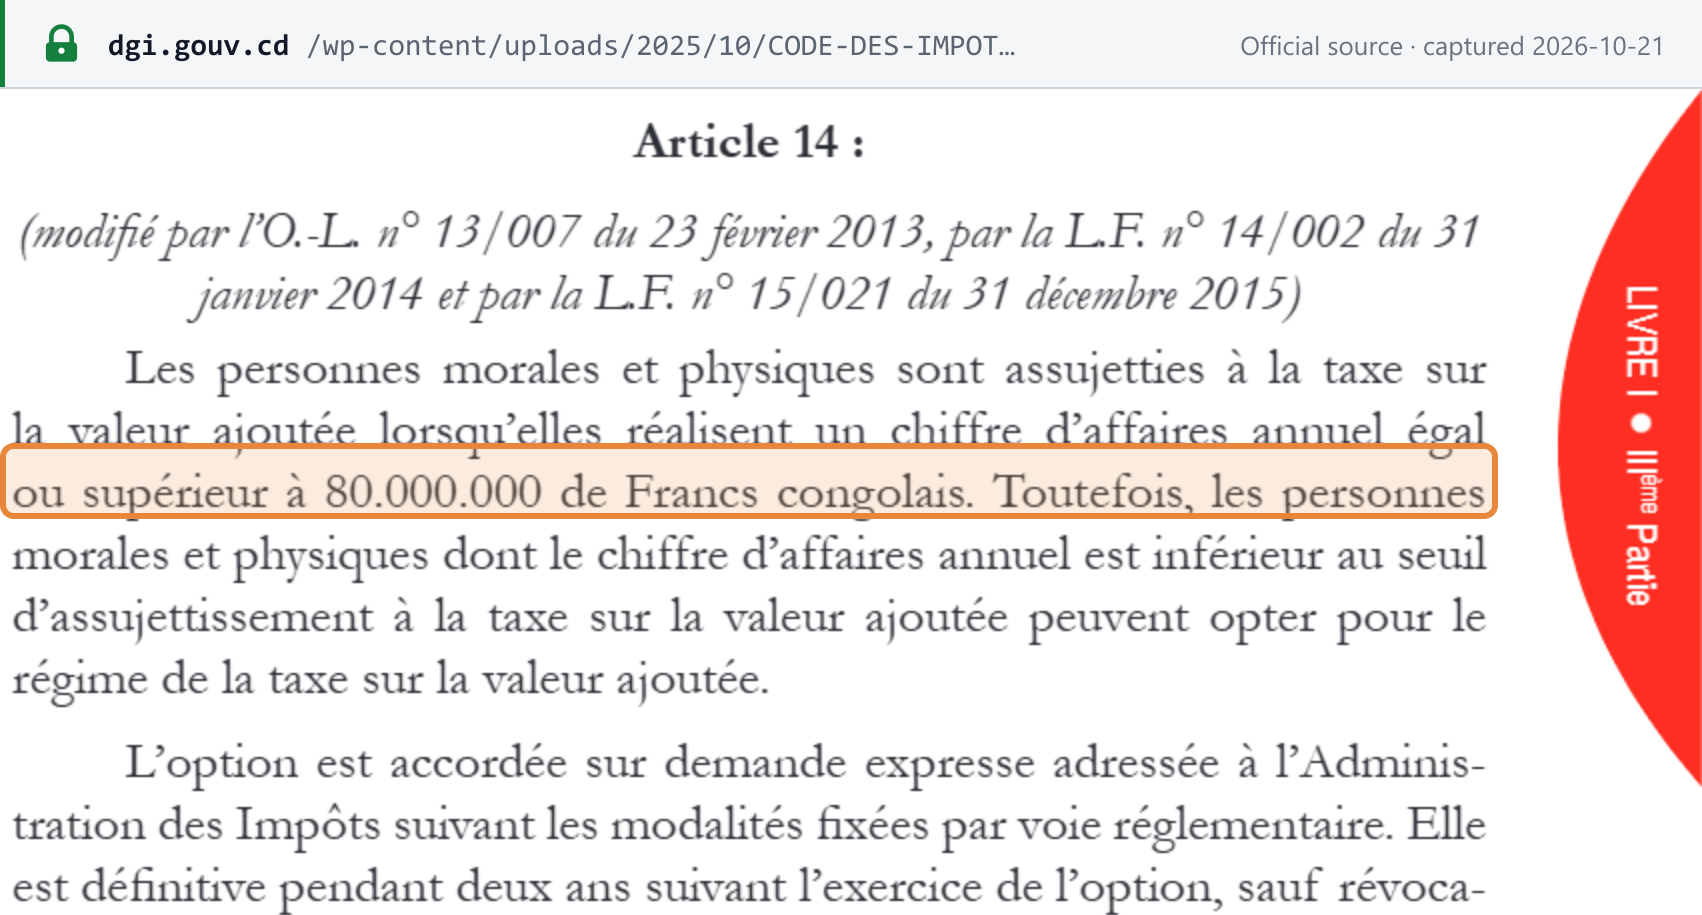 Quellenaufnahme vom 21.10.2026 — Original
Registrierung von Gebietsfremden
Das Umsatzsteuergesetz sieht keinen gesonderten Schwellenwert für Gebietsfremde vor. Einfuhren, einschließlich eingeführter Dienstleistungen, sind „quelle que soit leur valeur“ steuerbar, vorbehaltlich des Artikels 14 (Art. 12). Ein umsatzsteuerpflichtiger Gebietsfremder muss einen zugelassenen, in der DR Kongo ansässigen Vertreter bestellen; andernfalls zahlt sein Kunde die Umsatzsteuer. Siehe unten Ausländische Unternehmen mit Verkäufen in die DR Kongo.
Steueridentifikationsnummer
Jeder Steuerpflichtige benötigt eine Numéro Impôt (NIF), die „dans les quinze jours qui suivent le début de ses activités“ zu beantragen ist (Art. 1 LPF). Die DGI vergibt sie erst, nachdem sie den tatsächlichen Standort des Steuerpflichtigen bestätigt hat, und Änderungen sind innerhalb von 15 Tagen zu melden (Art. 2 LPF). Artikel 54 des Umsatzsteuergesetzes verweist auf eine gesonderte, per Arrêté zugeteilte „numéro TVA“; ein solches Arrêté haben wir nicht gefunden, und in der Praxis ist die Numéro Impôt die Kennung, die auf Rechnungen und Erklärungen angegeben wird. [1]
Format. Die DGI veröffentlicht weder eine Formatspezifikation noch eine Prüfziffer. Die in Dokumenten der DGI abgedruckten Nummern — die eigene Nummer der DGI „A 0707219 F“ sowie die von Anbietern in ihrer Liste zugelassener Fakturierungssysteme — folgen dem Muster ein Buchstabe, sieben Ziffern und ein Buchstabe. Dies ist unsere Beobachtung, keine offizielle Regel. [2] [14] Lookuptax hat noch keine Seite und keinen Validator zur Steuer-ID der DR Kongo; zu offiziellen Abfragen in anderen Ländern siehe USt-IdNr. prüfen.
So registrieren Sie sich
- Numéro Impôt. Beantragen Sie sie innerhalb von 15 Tagen nach Aufnahme der Tätigkeit. Anträge können online über das e-NIF-Portal der DGI gestellt werden, das auch eine NIF-Suche bietet.
- Umsatzsteuerregistrierung. Reichen Sie die déclaration d'assujettissement „avant le début de ses activités“ ein (Art. 54 Umsatzsteuergesetz). Art. 130 des Dekrets räumt einem neuen Unternehmen Zeit bis zum 15. Tag nach Aufnahme der Tätigkeit ein und einem bestehenden Unternehmen 15 Tage ab Erhalt der Mitteilung der DGI über die Steuerpflicht. Das offizielle Formular ist auf der Umsatzsteuerseite der DGI verlinkt; es nennt eine dritte Frist, den 15. des Monats nach dem Monat der Aufnahme der Tätigkeit. Das Gesetz (vor Aufnahme der Tätigkeit) ist der sicherste Termin, an dem Sie sich orientieren sollten. [1] [15]
- Fiskalgerät. Melden Sie sich vor der ersten Rechnungsstellung für ein Fiskalgerät an (physisch oder online über e-DEF) — siehe Stand der E-Rechnung.
Die verspätete Einreichung der Registrierungserklärung kostet 500.000 CDF (Art. 69 Umsatzsteuergesetz).
Die Schaltfläche „Commencer mon immatriculation“ auf der Startseite der DGI führt zu immatriculation.gouv.cd, wo Kfz-Kennzeichen registriert werden. Es handelt sich nicht um die Registrierung von Unternehmen oder für die Umsatzsteuer.
Freiwillige Registrierung
Möglich. Ein Unternehmen unterhalb des Schwellenwerts kann durch ausdrücklichen Antrag bei der DGI zur Umsatzsteuer optieren. „Elle est définitive pendant deux ans suivant l’exercice de l’option, sauf révocation de l’Administration des Impôts“ (Art. 14). Durch die Option kann ein Unternehmen die Vorsteuer abziehen und Geschäftskunden, die sie zurückerhalten können, Umsatzsteuer in Rechnung stellen. [1]
Abmeldung
Ein sofortiger Ausstieg ist nicht möglich. Ein Unternehmen, dessen Umsatz unter den Schwellenwert fällt, „conserve sa qualité les deux années suivant celle de la constatation de la diminution de son chiffre d’affaires“ (Art. 14). Ein Unternehmen, das seine Tätigkeit einstellt, reicht innerhalb von 15 Tagen eine Einstellungserklärung ein (Art. 143 Dekret; Art. 2 LPF). Ein beim Verlust des Status als Umsatzsteuerpflichtiger noch bestehendes Umsatzsteuerguthaben wird mit anderen Steuern verrechnet, und ein etwaiger Rest wird erstattet (Art. 65). [1]
Gruppenregistrierung
In der DR Kongo nicht verfügbar: Weder das konsolidierte Umsatzsteuergesetz noch das Dekret 011/42 enthält eine Bestimmung über eine umsatzsteuerliche Organschaft oder Gruppe (Stand: 21. Oktober 2026). Die Option des Artikels 49 zum getrennten Vorsteuerabzug nach Sektoren gilt innerhalb eines einzelnen Steuerpflichtigen und ist keine Gruppenbesteuerung.
Steuersätze
| Steuersatz | Anwendungsbereich | Quelle |
|---|---|---|
| 16 % (Regelsteuersatz) | Jeder steuerbare Umsatz, der nicht dem ermäßigten Steuersatz oder 0 % unterliegt | Art. 35 Umsatzsteuergesetz |
| 8 % (ermäßigt, laut Konsolidierung bis 2023) | 24 aufgeführte Tarifpositionen von Grundgütern — darunter Rind-, Schweine- und Geflügelfleisch, gefrorener Tilapia und Stöcker, getrockneter oder gesalzener Fisch, Reis, Zucker, Säuglingsmilchnahrung, Kondensmilch, abgefülltes Tafelwasser, jodiertes Salz, Haushaltsseife und Streichhölzer — sowie Inlandsflugtickets | Art. 35 Umsatzsteuergesetz |
| 5 % und 1 % (Rechnungsgruppen ab 2026) | Eingeführt nach dem Finanzgesetz n° 25/060 für 2026; die DGI hat nicht veröffentlicht, welche Waren unter welche Stufe fallen | Kommuniqué der DGI vom 25. Februar 2026 |
| 0 % | Exporte und als Exporte behandelte Umsätze (Art. 7: Luftfahrzeuge und Schiffe, Durchfuhr, Waren in Nichterhebungsverfahren, Beförderung von Exportwaren) | Art. 35 Umsatzsteuergesetz |
Regelsteuersatz. 16 %, seit die Umsatzsteuer die Umsatzabgabe ersetzt hat. Artikel 35: „taux normal : 16% applicable à toutes les opérations imposables à l’exclusion des opérations soumises au taux réduit ou au taux zéro“. Das Umsatzsteuer-Merkblatt der DGI vom August 2025 nennt alle drei Steuersätze — 16 %, 8 % und 0 % —, wie unten wiedergegeben. [1] [2]
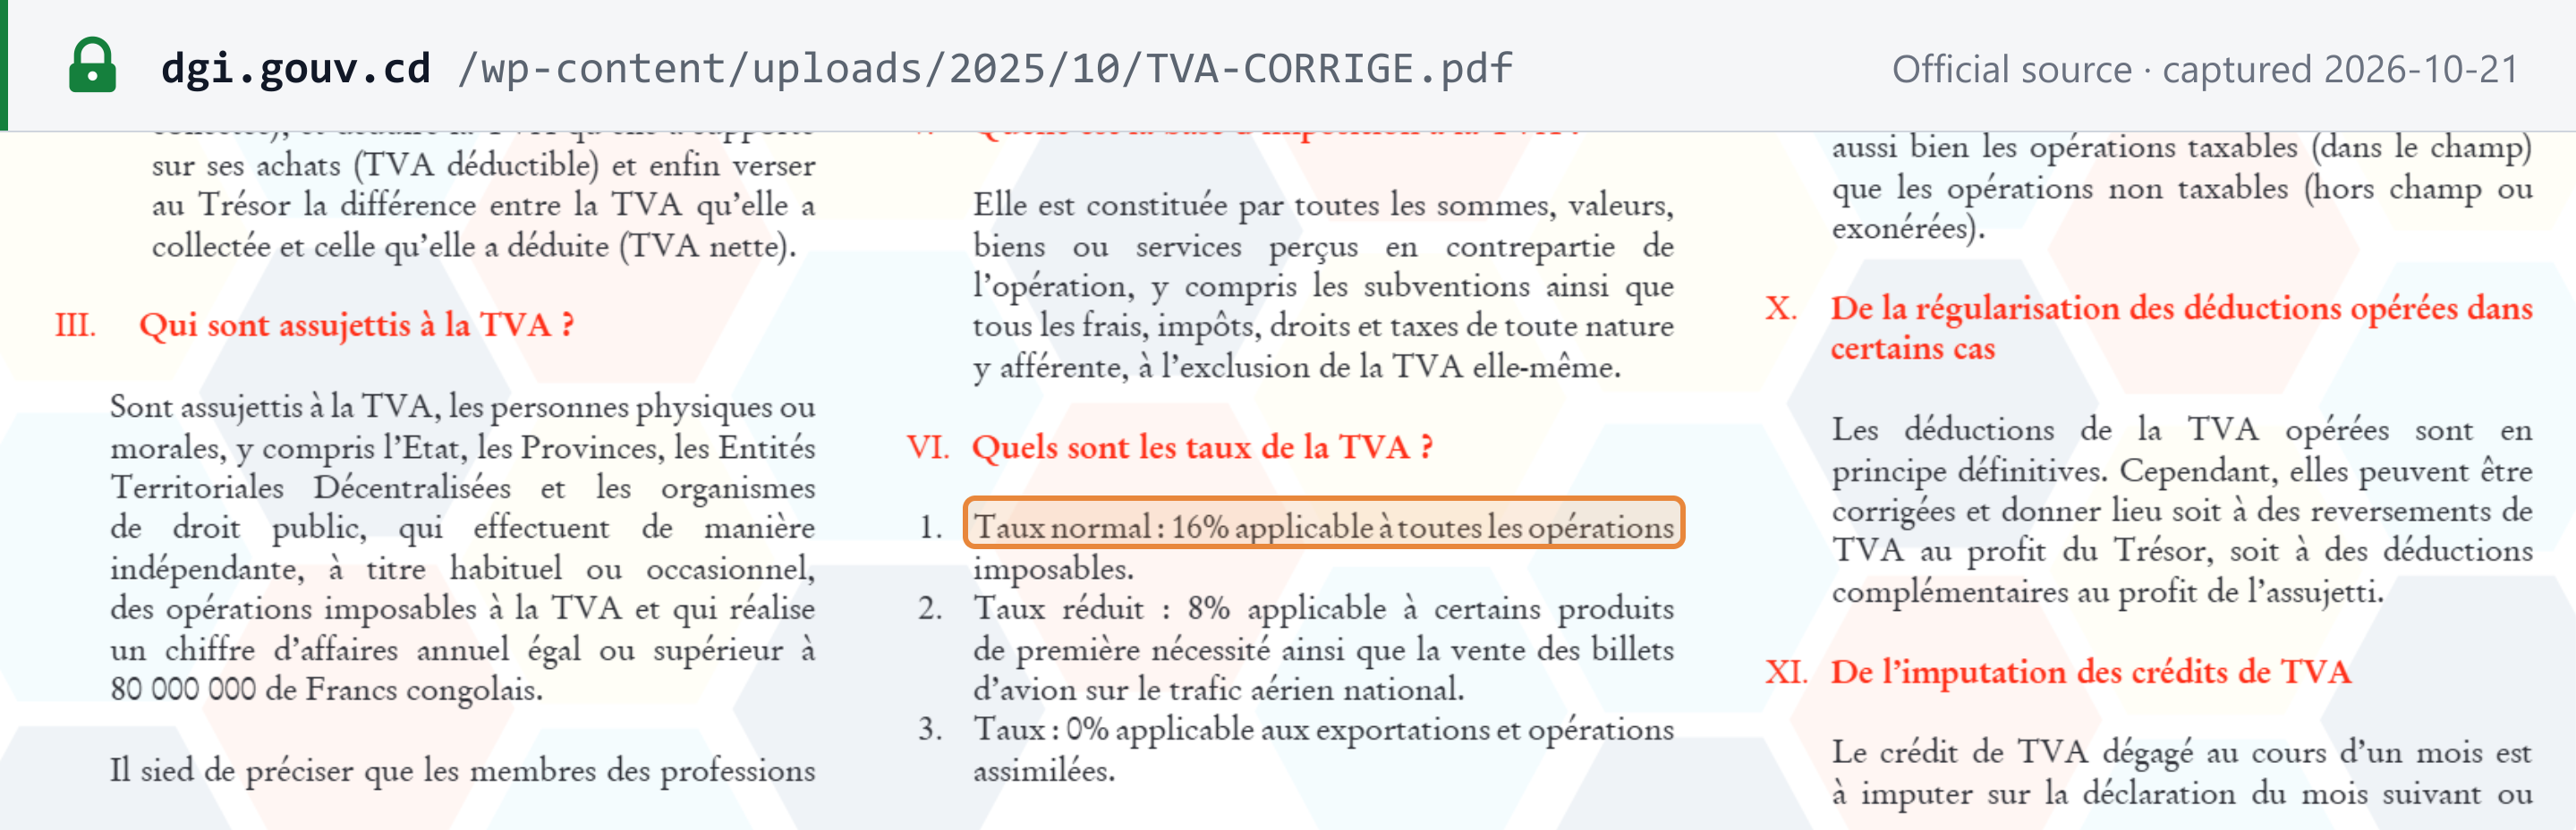 Quellenaufnahme vom 21.10.2026 — Original
Der ermäßigte Steuersatz im Jahr 2026. Zur Umsetzung des Finanzgesetzes n° 25/060 für 2026 änderte das Communiqué officiel N° 01/010 der DGI vom 25. Februar 2026 die Besteuerungsgruppen, die zertifizierte Fakturierungssysteme verwenden: Die Gruppe C „TAXABLE A 8 %“ wird zu „TAXABLE 5 %“, die Gruppe für öffentliche Aufträge mit 8 % wird zu 5 %, und zwei neue Gruppen mit 1 % kommen hinzu. Das Kommuniqué nennt weder, welche Waren zu welcher Gruppe gehören, noch ab welchem Datum. Das Finanzgesetz selbst ist auf keiner offiziellen Website verfügbar, die wir erreichen konnten (Stand: 21. Oktober 2026). Betrachten Sie daher 16 % als gesichert und lassen Sie sich den ermäßigten Steuersatz für ein bestimmtes Produkt von der DGI bestätigen, bevor Sie es in Rechnung stellen. [8]
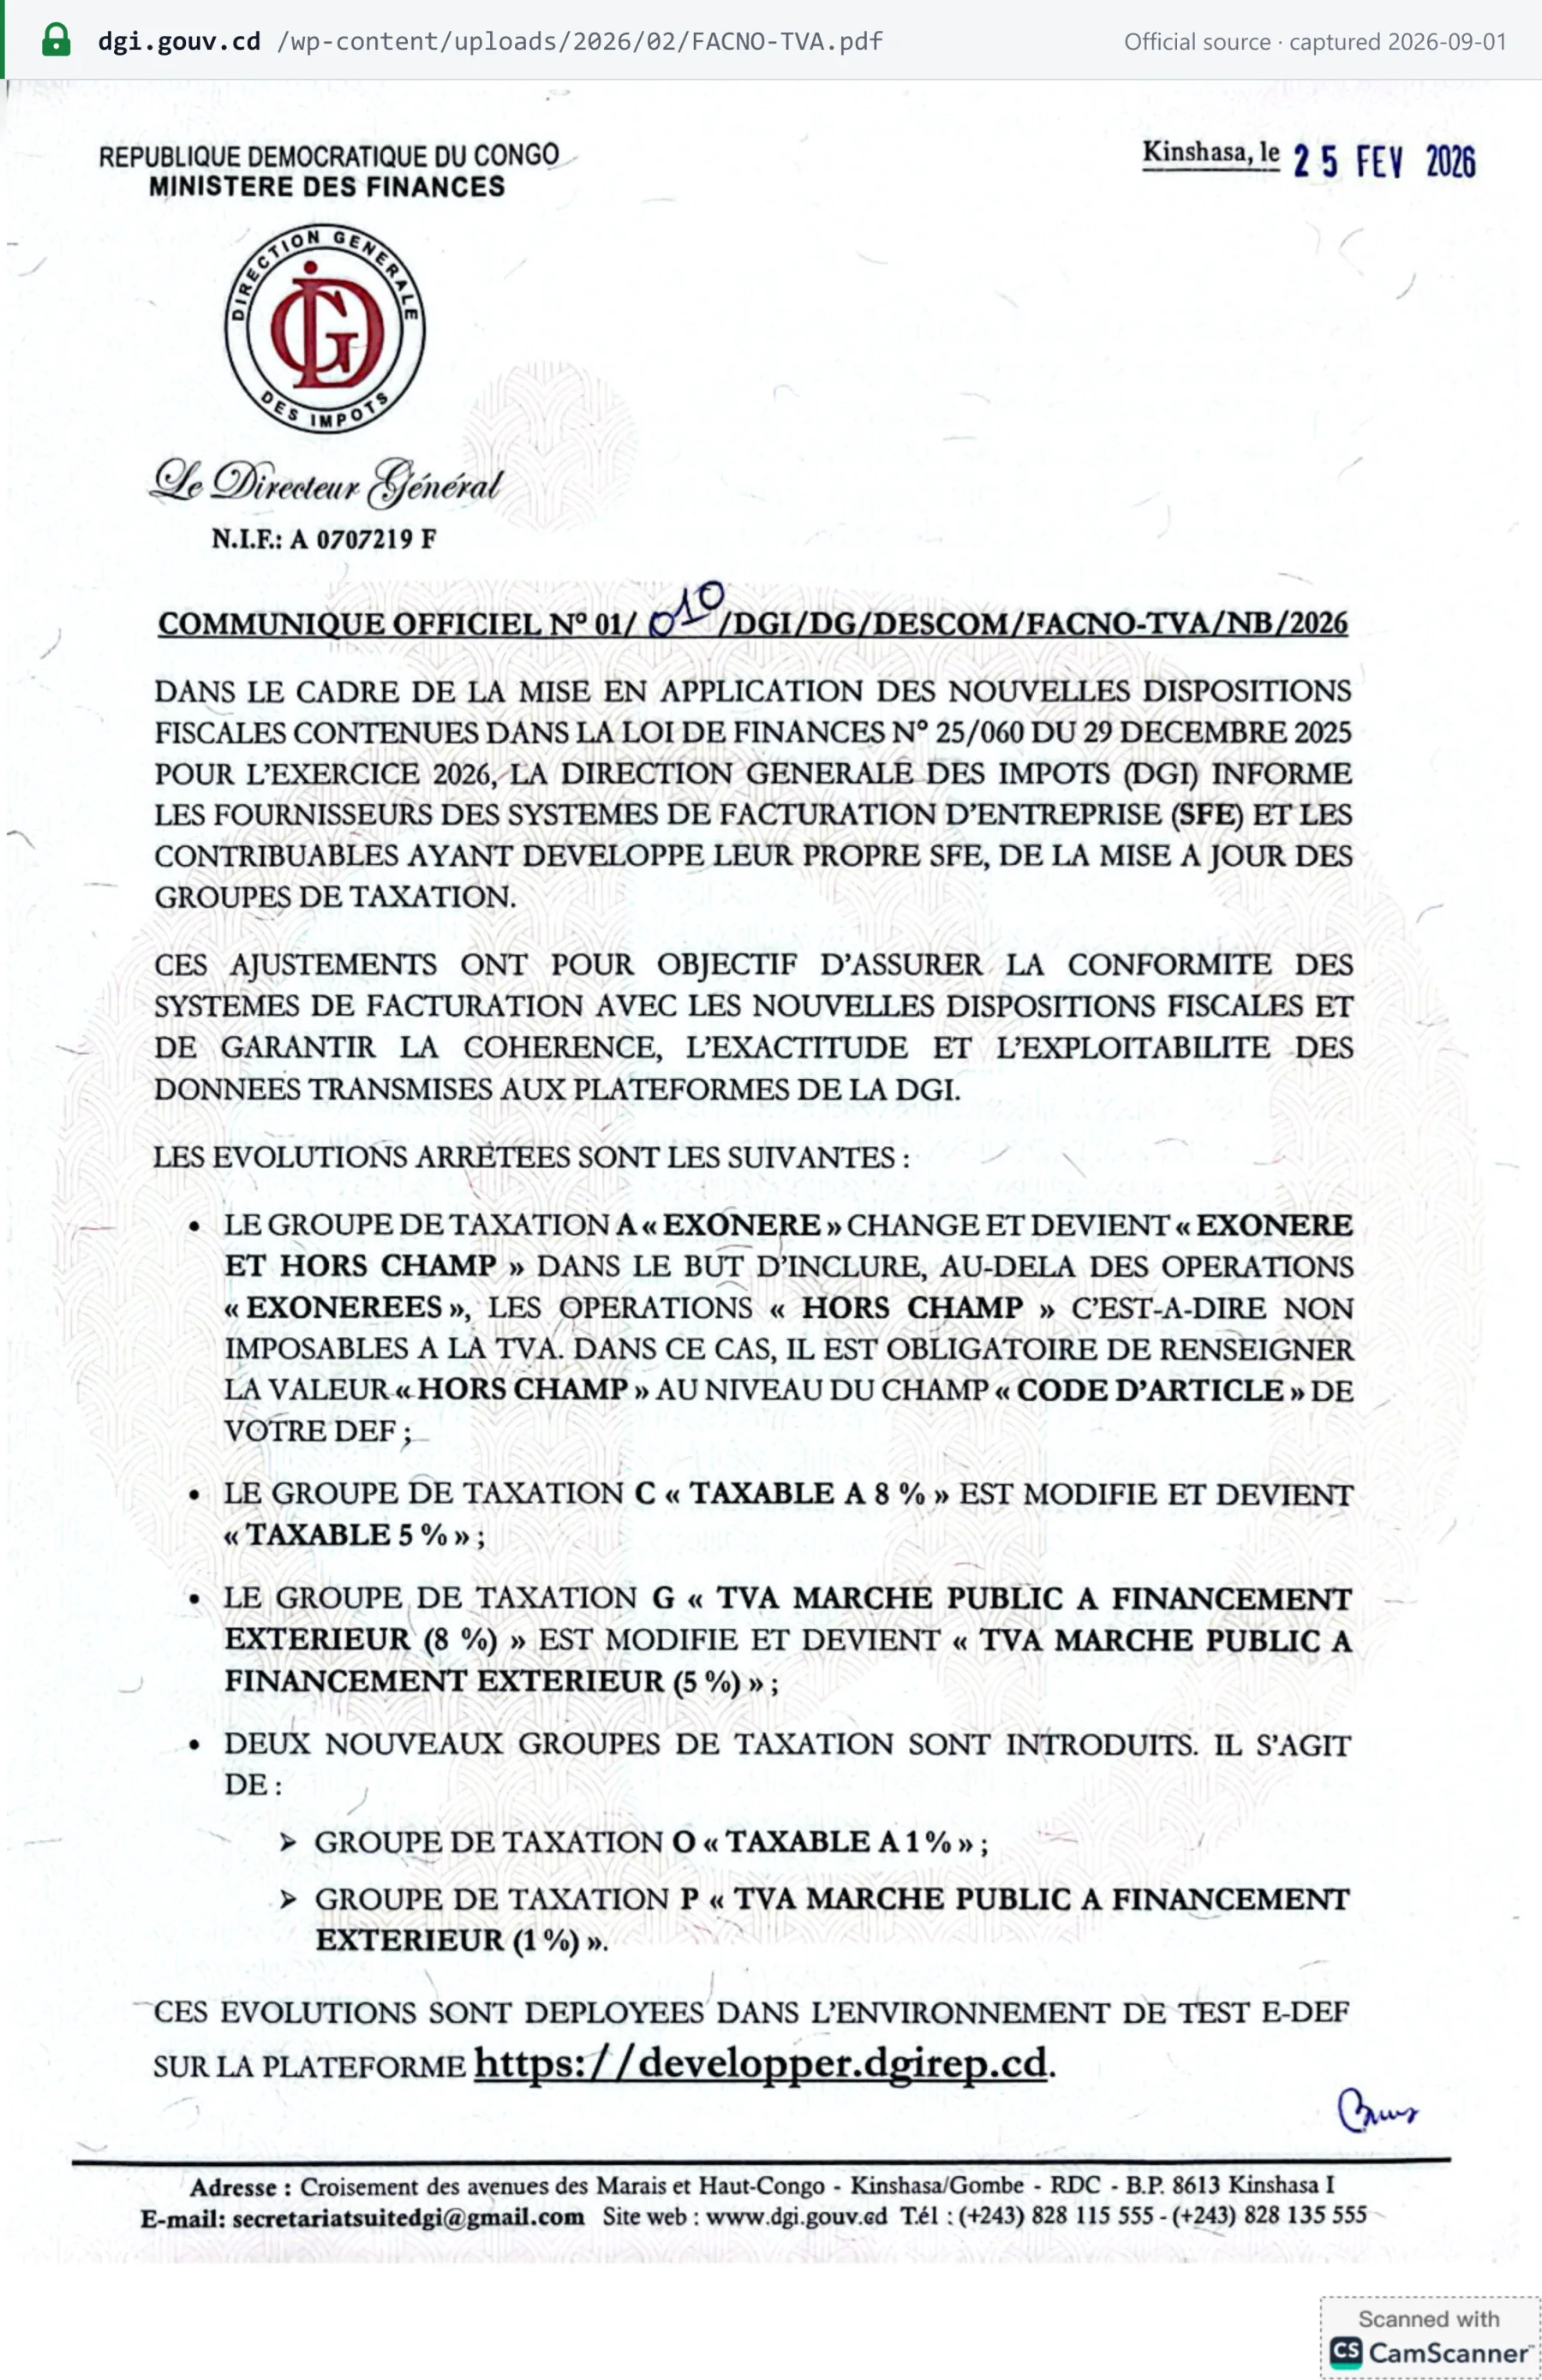 Quellenaufnahme vom 01.09.2026 — Original
Aussetzungen per Dekret. Der Code des Impôts führt mehrere Dekrete auf, die die Erhebung der Umsatzsteuer aussetzen: auf aufgeführte Güter des Grundbedarfs (Décret n° 22/30 vom 15. Oktober 2022, geändert 2023), auf bestimmte Zement- und Immobiliengüter (Décret n° 22/31), auf Einfuhren von Luftfahrtausrüstung und auf Elektrizität. Der Entwurf des Bürgerhaushalts 2026 des Haushaltsministeriums besagt, die Regierung „a supprimé la TVA sur certains produits alimentaires comme le lait et le sucre“. Die aktuellen Listen wurden mit diesen Quellen nicht veröffentlicht; prüfen Sie sie daher bei der DGI. [1] [18]
Zu den Steuersätzen anderer Länder siehe Steuersätze weltweit.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhren sind „quelle que soit leur valeur“ steuerbar (Art. 12): Es gibt keine Bagatellgrenze. Bemessungsgrundlage ist der CIF-Wert zuzüglich Einfuhrzöllen und etwaiger Verbrauchsteuern (Art. 27). Die Umsatzsteuer „doit être déclarée et versée avant l’enlèvement de la marchandise“ (Art. 61) und wird vom Zoll erhoben. Sie ist auf Grundlage der Zollfreigabeerklärung abziehbar (Art. 38). Bergbauunternehmen in der Abbauphase erklären die Umsatzsteuer auf begünstigte Einfuhren (außer Erdölprodukten) zum nächsten Erklärungstermin gegenüber der DGI, statt sie an der Grenze zu zahlen (Art. 62; Arrêté ministériel n° 015 vom 15. April 2022).
- Ausfuhren unterliegen dem Nullsatz (Art. 35). Der Vorsteuerabzug für Ausfuhren ist erst dann „définitivement acquises“, wenn Zolldokumente den Warenausgang belegen und die Exporterlöse gemäß den Devisenkontrollvorschriften repatriiert wurden (Art. 39). [1]
Reverse Charge bei Dienstleistungen Gebietsfremder
Die DR Kongo kennt kein allgemeines Reverse-Charge-Verfahren nach EU-Muster. Stattdessen kombiniert Artikel 23 einen Vertreter mit einer Ersatzhaftung des Kunden. Ein umsatzsteuerpflichtiger Gebietsfremder bestellt einen zugelassenen, in der DR Kongo ansässigen Vertreter, der gesamtschuldnerisch haftet. Unterbleibt dies, „la taxe sur la valeur ajoutée et, le cas échéant, les pénalités y afférentes sont payées par la personne cliente“. Für ein Unternehmen in der DR Kongo, das Dienstleistungen aus dem Ausland bezieht, kommt die praktische Wirkung einer Umkehrung der Steuerschuldnerschaft nahe, das Gesetz gestaltet sie jedoch als subsidiäre Haftung des Kunden. Eine eingeführte Dienstleistung ist „le service reçu de l’étranger par des résidents“ (Art. 29 Dekret 011/42). [1]
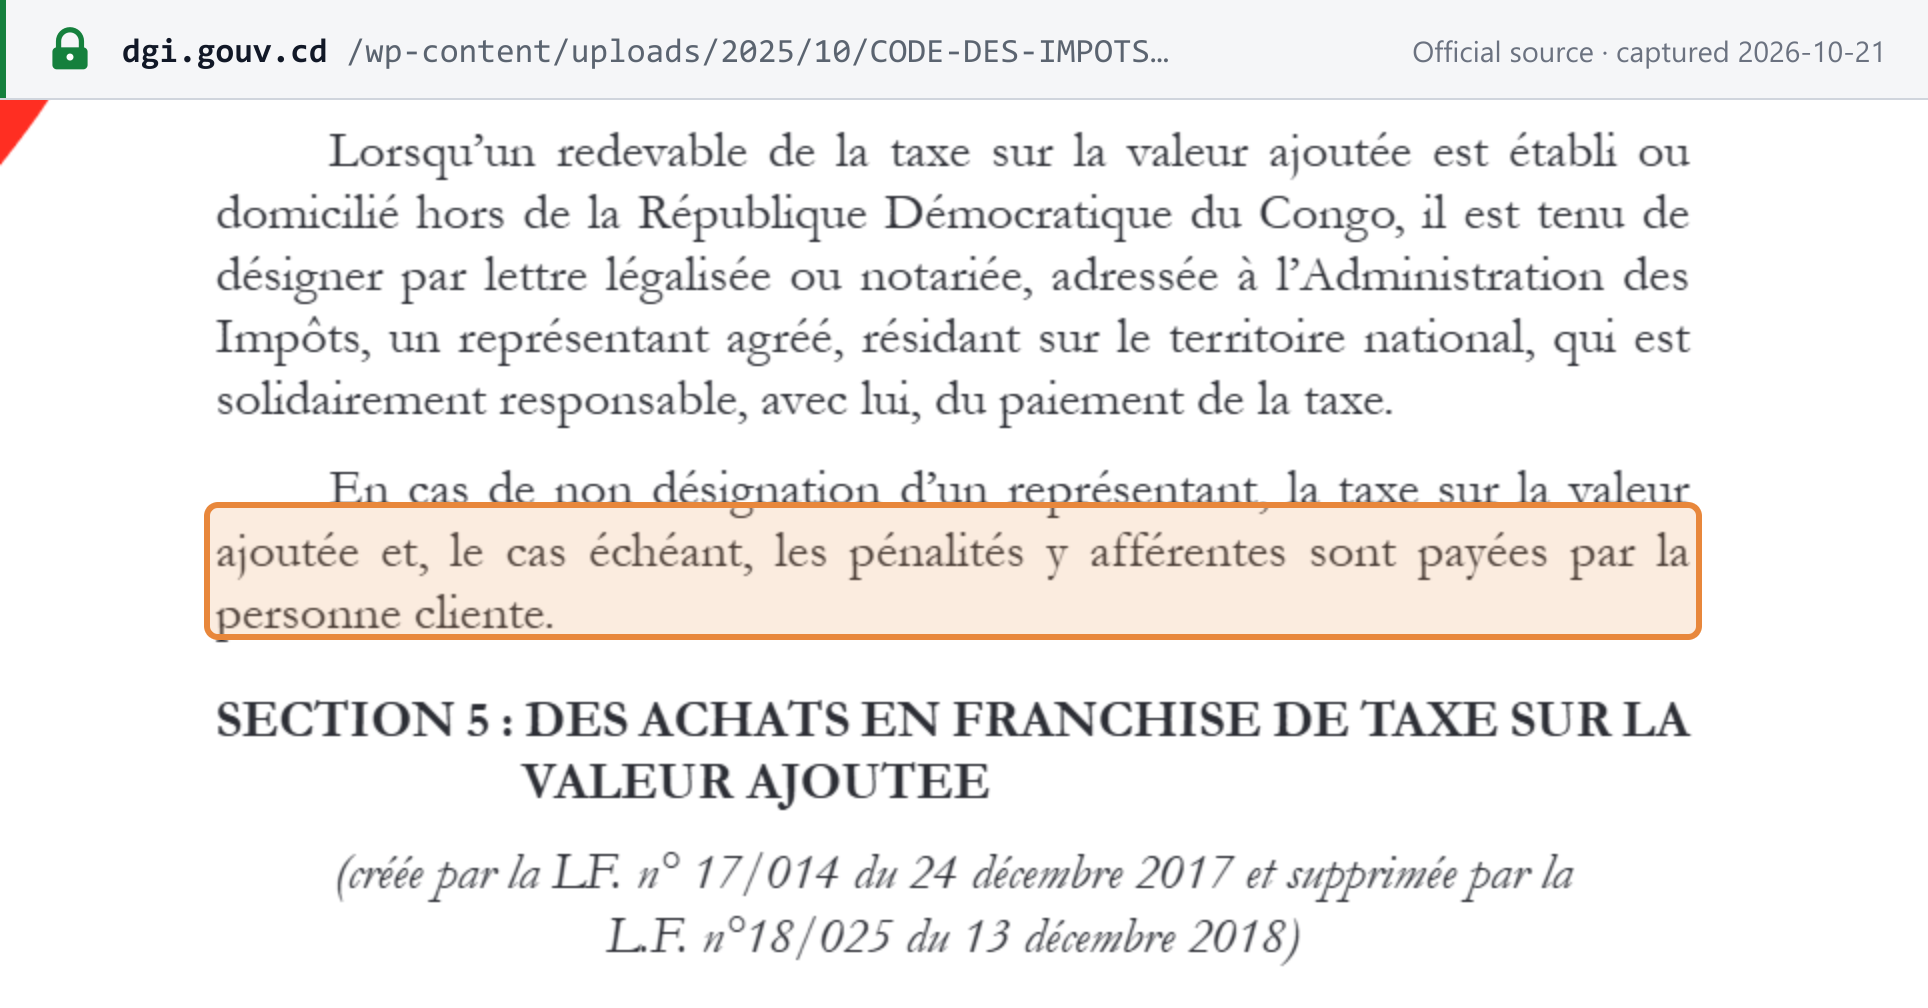 Quellenaufnahme vom 21.10.2026 — Original
Siehe Umkehrung der Steuerschuldnerschaft erklärt für einen Vergleich mit anderen Systemen.
Digitale Produkte und Dienstleistungen
Online-Dienstleistungen fallen in den Anwendungsbereich. Art. 23 des Dekrets 011/42 definiert „les services électroniques fournis en ligne par des entreprises résidentes et non résidentes“: Bereitstellung und Hosting von Websites, Online-Software und Updates, Bilder, Texte und Informationen, Datenbanken, Musik, Filme und Spiele, digitalisierte Bücher und Publikationen, Fernunterricht sowie Fernwartung von Programmen und Geräten. Eine Dienstleistung wird in der DR Kongo erbracht, wenn sie dort genutzt oder verwertet wird (Art. 22 Nr. 3 Umsatzsteuergesetz), sodass die in der DR Kongo genutzte Online-Dienstleistung eines Gebietsfremden mit 16 % steuerpflichtig ist, und zwar über einen Vertreter, mit dem Kunden als Ersatzhaftendem. [1]
Die DGI veröffentlicht weder einen eigenen Registrierungsweg noch ein vereinfachtes Regime für gebietsfremde Anbieter digitaler Leistungen (geprüft wurden ihre Umsatzsteuerseite, ihre Kommuniqués 2025–2026 und ihre Verzeichnisse der Instruktionen, 21. Oktober 2026). Siehe Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen mit Verkäufen in die DR Kongo — B2B und B2C
Das Gesetz unterscheidet nicht zwischen B2B und B2C: Artikel 23 gilt für jeden gebietsfremden „redevable“ der Umsatzsteuer.
- B2B. Bestellen Sie einen Vertreter, oder Ihr Geschäftskunde in der DR Kongo zahlt die Umsatzsteuer und etwaige Sanktionen für Sie.
- B2C. Die Ersatzhaftung des Kunden funktioniert nur, wenn der Kunde die Steuer erklären und zahlen kann, was ein Verbraucher in der Regel nicht kann. Die DGI hat keine Hinweise zu B2C veröffentlicht; nach unserer Lesart benötigt ein Gebietsfremder, der an Verbraucher verkauft, einen Vertreter, der die Umsatzsteuer abführt.
- Schwellenwert. Das Gesetz sieht keinen speziellen Schwellenwert für Gebietsfremde vor. Einfuhren, einschließlich eingeführter Dienstleistungen, sind „quelle que soit leur valeur“ steuerbar, vorbehaltlich des Artikels 14 (Art. 12). [1]
Der Vertreter wird durch ein legalisiertes oder notariell beglaubigtes Schreiben an die DGI innerhalb von 15 Tagen nach Aufnahme der Tätigkeit bestellt. Je Gebietsfremdem ist nur einer zulässig, und die DGI entscheidet innerhalb von 10 Arbeitstagen, wobei Schweigen als Zustimmung gilt (Arrêté ministériel n° 067 vom 29. November 2011). Die gesamtschuldnerische Haftung, die Regel des einzigen Vertreters und die Ersatzhaftung des Kunden werden in Art. 39–41 des Dekrets 011/42 wiederholt.
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Nicht vorgesehen. Weder das Umsatzsteuergesetz noch das Dekret 011/42 oder die Kommuniqués der DGI 2025–2026 enthalten eine Regel über Plattformen als fiktive Lieferer (Stand: 21. Oktober 2026). Die einzigen Einbehaltungsmechanismen sind inländisch: Die Staatskasse behält die Umsatzsteuer auf Lieferungen an den Staat ein, und Bergbauunternehmen behalten sie auf Lieferungen vollständig staatseigener Unternehmen ein (Art. 53). Siehe Regeln für Marktplätze als fiktive Lieferer.
Ort der Leistung
- Territorialität. Alle in der DR Kongo getätigten Umsätze sind steuerbar, auch wenn sich Wohnsitz, Aufenthaltsort oder Sitz des Steuerpflichtigen im Ausland befinden (Art. 21).
- Waren. In der DR Kongo geliefert, wenn sie sich zum Zeitpunkt des Verkaufs dort befinden (Art. 22 Nr. 1).
- Arbeiten an Grundstücken. In der DR Kongo erbracht, wenn sie dort ausgeführt werden (Art. 22 Nr. 2).
- Dienstleistungen. In der DR Kongo erbracht, „lorsque le service rendu, le droit cédé ou l’objet loué, sont utilisés ou exploités au pays“ (Art. 22 Nr. 3). Dies ist ein Kriterium der Nutzung und Auswertung, kein Kriterium des Sitzes des Leistenden. [1]
Rechnungsanforderungen
Jeder Umsatzsteuerpflichtige, der an einen anderen Steuerpflichtigen liefert oder von ihm eine Anzahlung verlangt, „doit lui délivrer une facture normalisée produite par les dispositifs électroniques fiscaux ou un document en tenant lieu“ (Art. 58 Umsatzsteuergesetz, geändert durch das Finanzgesetz n° 22/071). Seit dem 1. Dezember 2025 gilt die Pflicht, eine facture normalisée auszustellen und zu verlangen, für alle Handelsgeschäfte (siehe Stand der E-Rechnung). Private Unternehmen, NGOs, öffentliche Ausgabestellen und öffentliche Unternehmen dürfen nur normalisierte Rechnungen annehmen (Art. 27 Décret 23/10). [1] [4]
Pflichtangaben
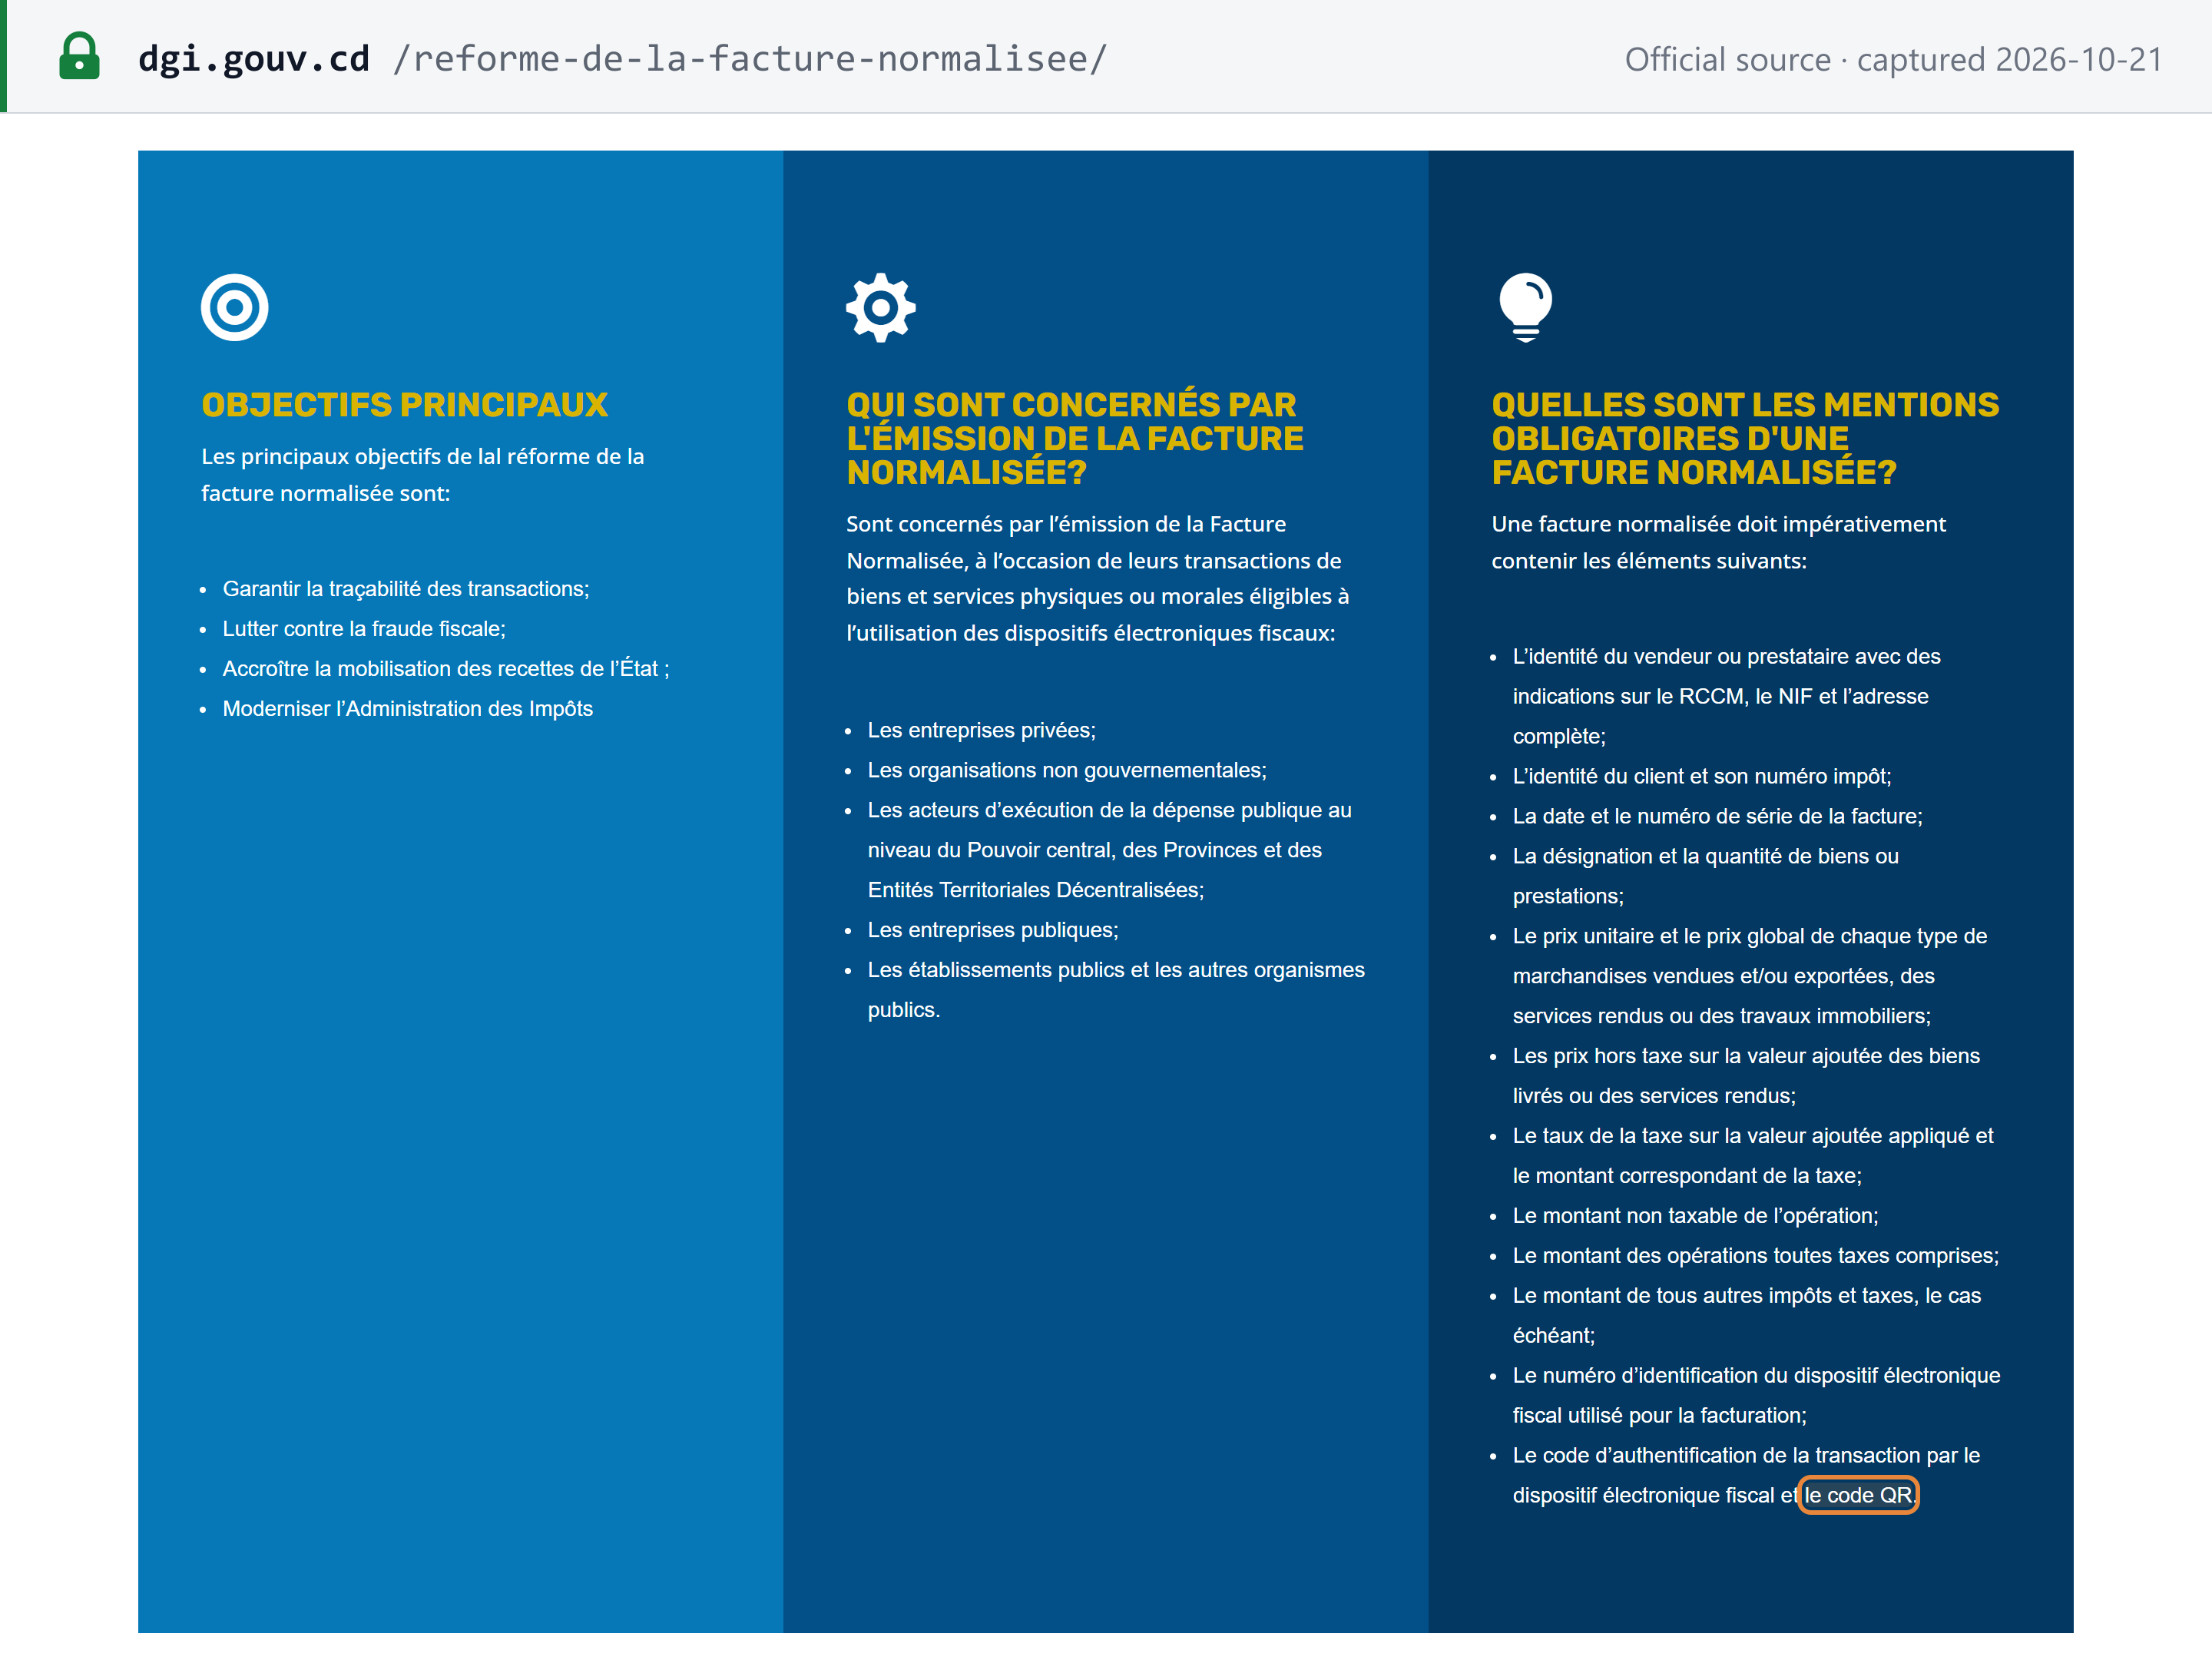
Art. 26 des Décret n° 23/10 nennt zwölf Pflichtangaben, und die Reformseite der DGI wiederholt sie (ergänzt um die Handelsregisternummer des Verkäufers, RCCM):
| # | Angabe | Décret 23/10 Art. 26 |
|---|---|---|
| 1 | Verkäufer oder Leistender: Name oder Firma, genaue Anschrift und Numéro Impôt | a) |
| 2 | Kunde: Name oder Firma, genaue Anschrift und Numéro Impôt des Kunden | b) |
| 3 | Rechnungsdatum und fortlaufende Nummer | c) |
| 4 | Bezeichnung und Menge der Waren oder Dienstleistungen | d) |
| 5 | Einzelpreis und Gesamtpreis je Art von Waren, Dienstleistungen oder Arbeiten (steuerpflichtige Beträge getrennt von begründeten nicht steuerpflichtigen Beträgen ausgewiesen) | e) |
| 6 | Preise ohne Umsatzsteuer | f) |
| 7 | Angewandter Umsatzsteuersatz und entsprechender Umsatzsteuerbetrag | g) |
| 8 | Nicht steuerpflichtiger Betrag des Umsatzes | h) |
| 9 | Gesamtbetrag einschließlich aller Steuern | i) |
| 10 | Betrag etwaiger sonstiger Steuern | j) |
| 11 | Identifikationsnummer des verwendeten Fiskalgeräts (DEF) | k) |
| 12 | Vom DEF erzeugter Authentifizierungscode des Umsatzes und ein QR-Code | l) |
Ein „document tenant lieu“ (Ersatzdokument) muss alle Angaben außer 11 und 12 enthalten. Das Arrêté ministériel n° 044 vom 30. Dezember 2024 legt fest, welche Dokumente in Betracht kommen; es wird in einem Kommuniqué der DGI vom 4. Dezember 2025 genannt, ist aber nicht auf der Website der DGI veröffentlicht (Stand: 21. Oktober 2026). [1] [7]
 Quellenaufnahme vom 21.10.2026 — Original
Jede fehlende Angabe kostet 750.000 CDF für eine Gesellschaft und 250.000 CDF für eine natürliche Person (Art. 97 bis LPF).
Frist für die Rechnungsausstellung
Zum Zeitpunkt des Umsatzes: Die Rechnung wird „lors de chaque transaction“ ausgestellt (Art. 59 quater; Art. 3 Arrêté ministériel n° 033 vom 23. Oktober 2023). Eine Frist für die nachträgliche Ausstellung gibt es nicht. Verkäufe, die während eines Verbindungsausfalls nicht fakturiert werden konnten, müssen innerhalb von 48 Stunden durch normalisierte Rechnungen nachgeholt werden, und bei einer Prüfung der DGI festgestellte nicht fakturierte Verkäufe innerhalb von 7 Tagen nach Mitteilung (Art. 7 AM 033). An jeder Kasse muss der Hinweis „EXIGEZ LA FACTURE NORMALISEE“ angebracht sein. [12]
Nummerierung und Reihenfolge
Jede Rechnung trägt eine fortlaufende Nummer (Art. 26 c), die zusammen mit ihren Sicherheitselementen vom Fiskalgerät erzeugt wird. Stornierte Rechnungen werden im Rechnungsbuch oder in der Rechnungsdatei „selon l’ordre chronologique de numérotation“ aufbewahrt (Art. 127 Dekret 011/42). [1]
Gutschriften und Belastungsanzeigen
Eine facture normalisée „ne peut être annulée ou corrigée autrement que par l’émission d’une facture d’avoir normalisée“ (Circulaire n° 004 vom 30. Dezember 2024). Die Gutschrift trägt dieselben Sicherheitselemente wie die Rechnung — QR-Code, DEF/DGI-Code und die eindeutige Seriennummer des Geräts (NID) — und muss:
- sich auf eine tatsächliche Originalrechnung beziehen (ausgenommen Rabatte über mehrere Rechnungen und Gutschriften für von Dritten vorfinanzierte Kosten);
- insgesamt den Betrag der Originalrechnung nicht überschreiten;
- ihren Grund angeben und belegen;
- denselben Kunden, dieselben Positionen und dieselben Besteuerungsgruppen wie die Originalrechnung verwenden.
Bei einer Gutschrift an eine Privatperson erfassen Sie deren Kontaktdaten und bewahren eine Kopie ihres Ausweisdokuments auf. Führen Sie ein besonderes Register der Gutschriften. Gutschriften, die gegen diese Regeln verstoßen, werden als Scheinrechnungen behandelt. [10]
Bei einer uneinbringlichen Forderung übersendet der Verkäufer dem Kunden ein Rechnungsduplikat mit dem Aufdruck „FACTURE DEMEUREE IMPAYEE POUR LA SOMME DE …“, und der Kunde muss die von ihm abgezogene Umsatzsteuer zurückzahlen (Art. 52 Umsatzsteuergesetz; Art. 127 Dekret). [1]
Währung und Sprache
In den Umsatzsteuertexten nicht geregelt. Weder das Umsatzsteuergesetz noch das Dekret 011/42, das Décret 23/10 oder das AM 033 legen eine Rechnungswährung, eine Sprache oder eine Regel zur Währungsumrechnung fest (Stand: 21. Oktober 2026). Gesetzliche Beträge, Erklärungen und Erstattungen lauten durchweg auf kongolesische Francs.
Belegarten
- Facture normalisée — über ein Fiskalgerät ausgestellt, mit den Sicherheitselementen.
- Document tenant lieu — ein Ersatzdokument ohne die Geräteelemente, für die im AM 044/2024 aufgeführten Fälle.
- Facture d'avoir normalisée — die normalisierte Gutschrift.
- Rechnung über Eigenverbrauch — eine facture normalisée à soi-même ist der Nachweis für den Vorsteuerabzug bei einer Eigenlieferung (Art. 38).
Wir haben weder eine vereinfachte Rechnung noch einen Wertschwellenwert gefunden, unterhalb dessen ein einfacheres Dokument zulässig ist.
Wer von der Nutzung eines Fiskalgeräts befreit ist (Circulaire n° 005 vom 30. Dezember 2024): der Staat, die Provinzen, die ETD und öffentliche Einrichtungen; diplomatische Vertretungen und internationale Organisationen; kleine Unternehmen außerhalb der Umsatzsteuer im IBP-Regime; Landwirte, Viehzüchter und Gärtner, die ihre eigenen unverarbeiteten Erzeugnisse verkaufen (nicht Zwischenhändler); Privatpersonen, die unmöblierte Immobilien an Privatpersonen vermieten; öffentliche Wasser- und Stromversorger; von der Zentralbank zugelassene Banken und Mikrofinanzinstitute; sowie ausländische Fluggesellschaften, die nur ihre eigenen Produkte verkaufen. Andere können bei der DGI eine vorübergehende Befreiung beantragen, die „ne peut excéder une période de deux (02) mois“. [11]
Gutschriftverfahren (Self-Billing)
Nicht vorgesehen: Die gesichteten Umsatzsteuertexte enthalten keine Bestimmung zum Gutschriftverfahren (Stand: 21. Oktober 2026).
Aufbewahrung und Prüfpfad
- Aufbewahrung. Die Umsatzsteuertexte legen keine ausdrückliche Frist in Jahren fest. Die DGI kann Steuern „au titre de l’exercice en cours et de quatre années précédentes“ nachfestsetzen (Art. 43 LPF); bewahren Sie Rechnungen und Unterlagen daher mindestens für das laufende Jahr und vier weitere Jahre auf. Die Bücher sind in der DR Kongo am Hauptsitz oder in der Hauptniederlassung oder beim Fiskalvertreter zu führen, und Belege für Vorsteuerabzüge müssen Originale sein (Art. 57 Umsatzsteuergesetz). Nutzer eigenständiger Fakturierungsgeräte (UF) müssen Thermopapier verwenden, das mindestens vier Jahre lesbar bleibt (Art. 8 AM 033).
- Prüfpfad. Fakturierungssysteme „doivent en outre respecter les critères d’inaltérabilité, de sécurisation, de conservation et d’archivage des données“ (Art. 59 quater). Das Arrêté ministériel n° 016 vom 27. Februar 2025 konkretisiert dies für homologierte Unternehmensfakturierungssysteme: Korrekturen werden selbst aufgezeichnet, tägliche, monatliche und jährliche Abschlüsse werden aufbewahrt, und Archive werden mindestens jährlich mit garantierter Integrität erstellt. [1] [13]
Muster einer ordnungsgemäßen Rechnung
Die DGI veröffentlicht kein offizielles Muster einer facture normalisée. Wir haben im Code des Impôts, in den Ministerialerlassen und Rundschreiben zur Reform, in den Kommuniqués zur E-Rechnung 2025–2026, in der Liste der zugelassenen Fakturierungssysteme, in der Mediathek der DGI und im e-DEF-Portal gesucht (21. Oktober 2026); die Rechnungsbilder auf der Website der DGI sind dekorative Illustrationen, keine Vorlagen. Nachfolgend stellt Lookuptax die zwölf Angaben des Art. 26 Décret 23/10 für einen beispielhaften inländischen B2B-Verkauf mit 16 % dar. Alle Namen, Nummern und Codes sind fiktiv:
Facture normalisée — Beispiel
| Désignationart. 26 d | Qtéart. 26 d | Prix unitaire HTart. 26 e | Prix total HTart. 26 e, f |
|---|---|---|---|
| Ramettes de papier A4 | 200 | CDF 3,000 | CDF 600,000 |
| Livraison | 1 | CDF 200,000 | CDF 200,000 |
- Total hors TVAart. 26 f
- CDF 800,000
- TVA 16%art. 26 g
- CDF 128,000
- Montant non taxableart. 26 h
- CDF 0
- Autres impôts et taxesart. 26 j
- CDF 0
- Total toutes taxes comprisesart. 26 i
- CDF 928,000
- Vom Fiskalgerät gedruckte Sicherheitselemente (Art. 26 k und l): DEF-Nummer DEF-SPECIMEN-0001 · DEF/DGI-Authentifizierungscode SPECIMEN-CODE · QR-Code (nicht abgebildet).
- Ein Ersatzdokument (document tenant lieu) enthält dieselben Angaben mit Ausnahme der DEF-Nummer, des Authentifizierungscodes und des QR-Codes — Art. 26, letzter Absatz.
- Der Gesamtbetrag liegt unter 1.000.000 CDF. Ein Umsatz von 1.000.000 CDF oder mehr zwischen Umsatzsteuerpflichtigen muss per Scheck, Überweisung oder Bankkarte bezahlt werden, andernfalls verliert der Kunde den Vorsteuerabzug — Art. 59 bis und 74 bis Umsatzsteuergesetz.
Stand der E-Rechnung
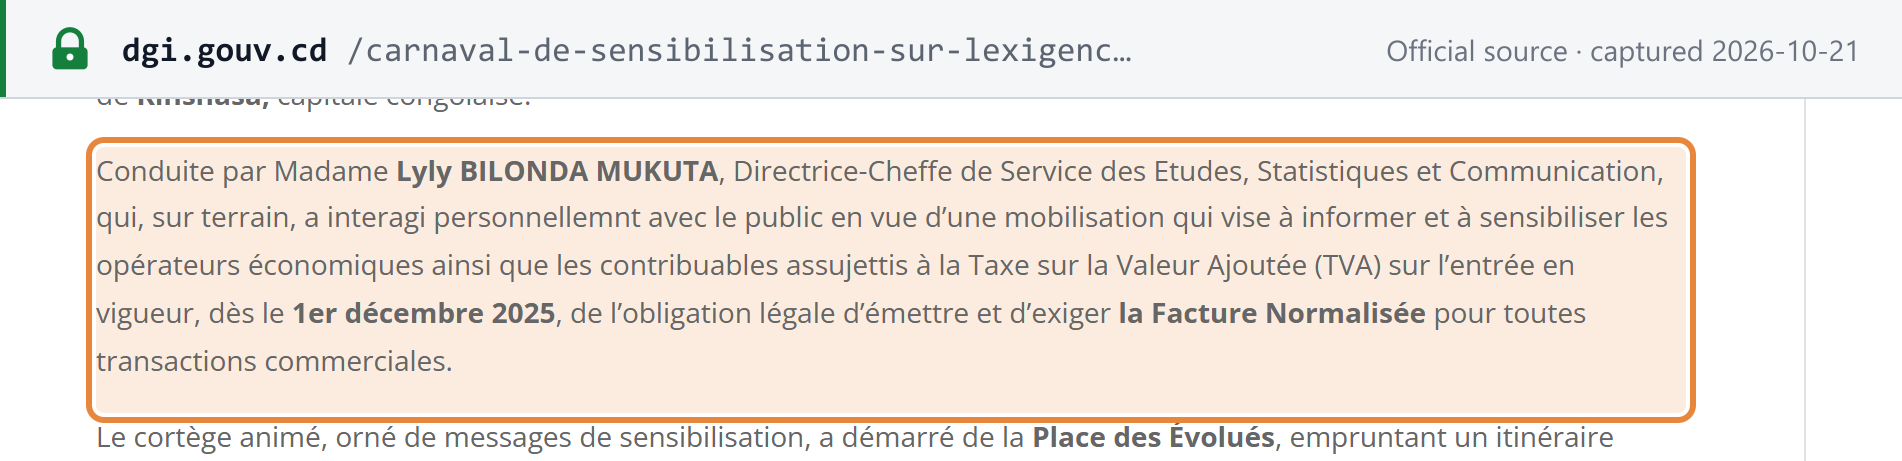
Status (Stand: 21. Oktober 2026): seit dem 1. Dezember 2025 für alle Umsatzsteuerpflichtigen verpflichtend. Jede Rechnung ist eine facture normalisée, die über ein mit der DGI verbundenes dispositif électronique fiscal (DEF) ausgestellt wird. Die DGI bezeichnet die facture normalisée als „un document commercial électronique, doté des éléments de sécurité“, ausgestellt „à l’aide d’un Dispositif Électronique Fiscal qui est directement relié à l’Administration des Impôts“. Am 5. Oktober 2026 erklärte sie, dass die Pflicht „est pleinement effective“, nachdem die Moratorien beendet sind, und dass ihre Dienststellen landesweit Konformitätsprüfungen durchführen. [4] [9]
 Quellenaufnahme vom 21.10.2026 — Original
-
Modell. Echtzeitmeldung über ein zertifiziertes Gerät: Die Geräte sind „connectés au système informatique de l’Administration des Impôts“ (Art. 59 quater), und physische Geräte übertragen über das Mobilfunknetz (Art. 8 AM 033). Eine Beschreibung der DGI zu einer Freigabe vor der Ausstellung haben wir nicht gefunden; es handelt sich daher nicht um ein Clearance-Modell. Siehe CTC-Modelle der E-Rechnung und Fiskalgeräte.
-
Geräte (Art. 4–10 Décret 23/10):
- UF (unité de facturation) — ein eigenständiges physisches Fakturierungsgerät;
- MCF (module de contrôle de facturation) — angebunden an ein von der DGI homologiertes Unternehmensfakturierungssystem (SFE);
- e-UF — die kostenlose Online-Fakturierung der DGI für Unternehmen ohne Fakturierungssoftware;
- e-MCF — das Online-Kontrollmodul für Unternehmen mit einem homologierten SFE.
Die Online-Versionen laufen auf der e-DEF-Plattform der DGI. Homologierte Systeme erhalten eine ISF-Kennung und Geräte eine NID (AM 016/2025). Die DGI veröffentlicht die Liste der homologierten SFE und zugelassenen DEF-Anbieter; die neueste ist auf den 4. September 2026 datiert. [13] [14]
-
Phasen nach Unternehmensgröße. Keine: ein einziger Termin, der 1. Dezember 2025, für alle Umsatzsteuerpflichtigen (Communiqué officiel N° 01/050 der DGI vom 2. Oktober 2025: „la date de l’effectivité de l’obligation d’émission et d’exigence d’une facture normalisée … est fixée au 1er décembre 2025“). [6]
-
Formate und Standards. Jede Rechnung trägt die Gerätenummer, den DEF/DGI-Authentifizierungscode und einen QR-Code. Die DGI veröffentlicht kein XML-, UBL- oder Peppol-Format; ihre technische Spezifikation liegt in einer Entwicklerumgebung, die am 21. Oktober 2026 nicht erreichbar war.
-
Anwendungsbereich. B2B und B2C: jeder Umsatz. B2G: Öffentliche Ausgabestellen und öffentliche Unternehmen dürfen nur normalisierte Rechnungen annehmen, während verkaufende öffentliche Einrichtungen selbst von der Nutzung eines Geräts befreit sind (Circulaire 005/2024).
Zeitleiste.
| Datum | Schritt |
|---|---|
| 23. Juni 2017 | Das Finanzgesetz n° 17/005 führt die Pflicht zur Nutzung von Fiskalgeräten ein; der Starttermin ist per Arrêté festzulegen |
| 28. Dezember 2022 | Das Finanzgesetz n° 22/071 führt die facture normalisée, die SFE-Homologation und die zugehörigen Sanktionen ein |
| 3. März 2023 | Das Décret n° 23/10 regelt die facture normalisée |
| 23. Oktober 2023 | Arrêtés ministériels n° 033 (Nutzungsbedingungen für Fiskalgeräte) und 034 (Zulassung und Vertrieb von Geräten und Systemen) |
| 30. Dezember 2024 | Circulaires n° 004 (Gutschriften) und 005 (Anwendungsbereich und Befreiungen); AM 044 (Ersatzdokumente) |
| 27. Februar 2025 | Das AM 016 ändert die Regeln für Zulassung und Homologation |
| 2. Oktober 2025 | Die DGI legt den Starttermin auf den 1. Dezember 2025 fest |
| 1. Dezember 2025 | Pflicht zur Ausstellung und Anforderung der facture normalisée für alle Umsatzsteuerpflichtigen in Kraft |
| 4. Dezember 2025 | DGI: Vorsteuerabzüge für Dezember 2025 ohne normalisierte Rechnungen werden nach einer Regularisierungsfrist von 20 Tagen berichtigt |
| 25. Februar 2026 | Besteuerungsgruppen für das Finanzgesetz n° 25/060 aktualisiert (5 % und 1 %) |
| 5. Oktober 2026 | DGI: Der Minister hat das Ende der Moratorien angekündigt, und die Pflicht ist „pleinement effective“; landesweite Konformitätsprüfungen |
Zu anderen Ländern siehe Stand der E-Rechnung und Netzwerke weltweit.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich, für jeden Umsatzsteuerpflichtigen. Die Umsatzsteuertexte sehen keine vierteljährliche oder jährliche Option nach Umsatzklassen vor.
Fälligkeit der Erklärung
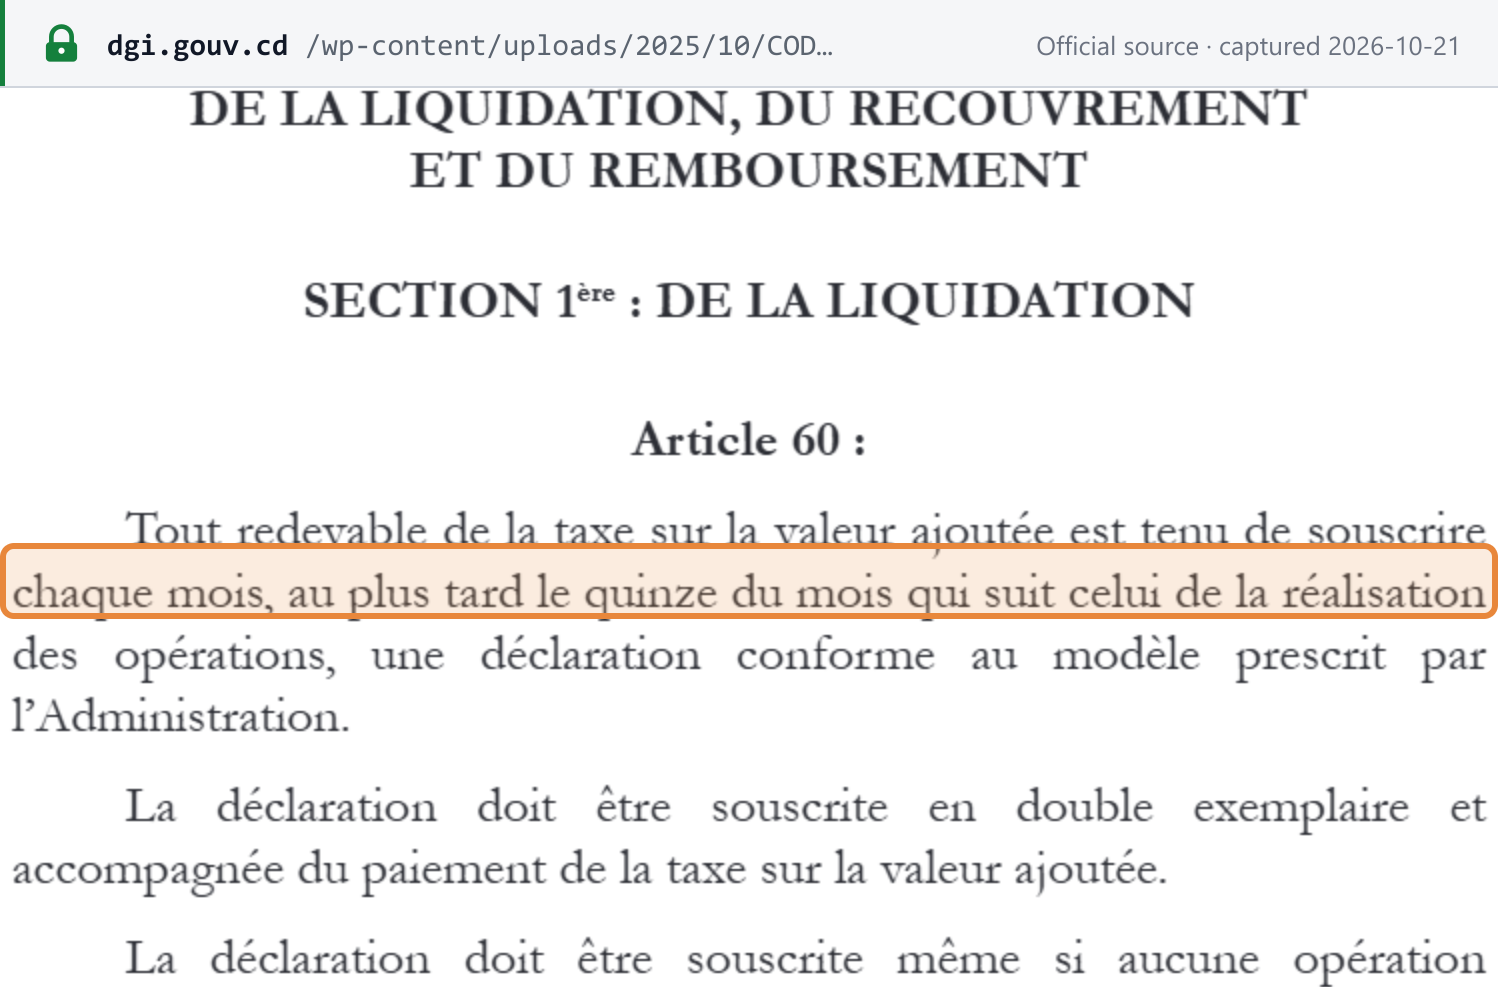
Bis zum 15. des Monats nach dem Monat der Umsätze: „Tout redevable de la taxe sur la valeur ajoutée est tenu de souscrire chaque mois, au plus tard le quinze du mois qui suit celui de la réalisation des opérations, une déclaration conforme au modèle prescrit par l’Administration“ (Art. 60 Umsatzsteuergesetz). Eine Erklärung ist auch dann abzugeben, wenn nichts zu erklären ist, und mit „Néant“ zu kennzeichnen. Jeder Erklärung ist eine detaillierte Aufstellung der Vorsteuerabzüge beizufügen, die jede Lieferantenrechnung aufführt (Name und Numéro Impôt des Lieferanten, Rechnungsnummer, Datum und Betrag, Umsatzsteuer sowie Art und Menge des Einkaufs); fehlt sie, werden die Abzüge nach einer förmlichen Mahnung mit einer Frist von fünf Tagen rückgängig gemacht (Art. 56). [1]
Das Gesetz verschiebt die Frist nicht, wenn der 15. auf ein Wochenende oder einen Feiertag fällt. Die DGI veröffentlicht das genaue Datum jeden Monat in einem Kommuniqué — zum Beispiel Donnerstag, den 15. Oktober 2026, für die Erklärungen für September 2026. [17]
 Quellenaufnahme vom 21.10.2026 — Original
Zahlungsfrist und Zahlungsweise
Mit der Erklärung: Die Erklärung „doit être souscrite en double exemplaire et accompagnée du paiement de la taxe sur la valeur ajoutée“ (Art. 60), sodass auch die Zahlung bis zum 15. fällig ist. Die elektronische Erklärung (télédéclaration) über das i-impôts-Portal der DGI wird für Steuerpflichtige genutzt, die von der Direktion für Großunternehmen (DGE), den Steuerzentren (CDI) und einigen Centres d'Impôts Synthétiques betreut werden. Andere Steuerpflichtige laden die amtlichen Formulare von der Website der DGI herunter und reichen sie bei ihrem Finanzamt ein, per E-Mail oder auf Papier, wie es die monatlichen Kommuniqués der DGI vorgeben. [17]
Die Einfuhrumsatzsteuer wird vor der Abholung der Waren an den Zoll gezahlt (Art. 61).
Zusätzliche Meldungen
- Jährliche Kunden- und Lieferantenlisten. Jede natürliche oder juristische Person, die mit ihren Gewinnen 2025 steuerpflichtig und umsatzsteuerpflichtig ist, ob befreit oder nicht, reicht jährlich eine Liste ihrer Kunden und eine Liste ihrer Lieferanten ein (Art. 47 bis und 47 ter LPF). Die Kundenliste wurde durch das Finanzgesetz n° 24/011 vom 20. Dezember 2024 mit einer ersten Frist zum 31. März 2025 für Hersteller, Importeure und Großhändler eingeführt. Das Kommuniqué der DGI für 2026 richtet beide Listen an jeden Umsatzsteuerpflichtigen, der der Gewinnsteuer unterliegt, und setzt den 31. März 2026 als Frist. Teilnehmer an der elektronischen Erklärung reichen online ein; andere verwenden die Formulare auf der Website der DGI. [20]
- Einbehaltene Umsatzsteuer. Von der Staatskasse oder von Bergbauunternehmen einbehaltene Umsatzsteuer wird in gesonderten Anlagen gemeldet (Art. 53).
- Es gibt kein Gegenstück zur Zusammenfassenden Meldung der EU.
Vorsteuerabzug und ausgeschlossene Posten
Das Recht auf Vorsteuerabzug entsteht, wenn die Steuer fällig wird, und muss „jusqu’au 31 décembre de l’année qui suit celle au cours de laquelle la taxe est devenue exigible“ ausgeübt werden (Art. 37). Es erfordert eine facture normalisée oder ein Ersatzdokument mit der Numéro Impôt des Lieferanten, bei Einfuhren die Zollfreigabeerklärung (Art. 38). [1]
Vom Vorsteuerabzug ausgeschlossen (Art. 41–42):
- Kosten für Unterkunft, Beherbergung, Restaurant, Empfänge und Unterhaltung sowie Anmietung von Touristenfahrzeugen und Personenbeförderung — ausgenommen Tourismus-, Restaurant- und Unterhaltungsbetriebe im Rahmen ihrer steuerpflichtigen Tätigkeit;
- Waren, die von Dritten, Geschäftsführern oder Personal genutzt werden;
- Erdölprodukte, außer für den Weiterverkauf im Großhandel, die Stromerzeugung, ortsfeste Industrieanlagen und Fluggesellschaften; andere Verwendungen sind auf 50 % begrenzt;
- Personenkraftwagen sowie deren Anmietung, Ersatzteile und Dienstleistungen — ausgenommen Personalbusse mit zehn oder mehr Sitzplätzen, Flotten des öffentlichen Verkehrs und Autovermietungen;
- Umsatzsteuer auf einer außerhalb der Fiskalgeräte ausgestellten Rechnung durch eine zur Nutzung verpflichtete Person;
- Umsätze von 1.000.000 CDF oder mehr zwischen Umsatzsteuerpflichtigen, die nicht per Scheck, Überweisung oder Bankkarte bezahlt werden (Art. 59 bis und 74 bis).
Unternehmen, die sowohl steuerpflichtige als auch steuerfreie Umsätze tätigen, ziehen die Vorsteuer anteilig ab (Pro-rata-Satz, aufgerundet), vorläufig auf Grundlage des Vorjahres und endgültig festgelegt bis zum 31. März (Art. 43–45). Vorsteuerabzüge auf Investitionsgüter werden bei beweglichen Gütern über fünf Jahre und bei unbeweglichen über zwanzig Jahre berichtigt (Art. 50).
Erstattungen
Grundregel ist der Vortrag: „Le crédit d’impôt ne peut pas faire l’objet d’un remboursement au profit de l’assujetti et ne peut être cédé“ (Art. 63). Erstattungen stehen nur folgenden Gruppen zu (Art. 64):
- Exporteuren, begrenzt auf 16 % der Exporte des Monats;
- Unternehmen mit neuen Investitionen in Anlagevermögen bei Projekten von 1.000.000.000 CDF oder mehr;
- Bergbau- und Ölunternehmen in der Explorations- oder Erschließungs- und Bauphase;
- Unternehmen, die ihre Tätigkeit einstellen;
- vollständig staatseigenen öffentlichen Einrichtungen, deren Umsatzsteuer einbehalten wurde.
Der Antrag wird mit der monatlichen Erklärung auf dem amtlichen Formular eingereicht; ein unvollständiger Antrag wird innerhalb von 7 Tagen zurückgegeben, und der Steuerpflichtige hat 3 Monate Zeit, ihn zu vervollständigen (Art. 144–145 Dekret). Erstattungen werden per Banküberweisung auf ein CDF-Konto innerhalb von 30, 60 oder 90 Tagen gezahlt, je nach Risikokategorie des Steuerpflichtigen (Arrêté ministériel n° 018 vom 18. März 2016). Es gibt kein Erstattungsverfahren für Gebietsfremde. [1] [2]
Steuerbefreiungen
Steuerfreie Umsätze
Die Steuerbefreiungen bilden eine abschließende Liste in den Artikeln 15 bis 19: „En dehors des opérations reprises aux articles 15 à 19 ci-dessus, aucune exonération ou exemption en matière de la taxe sur la valeur ajoutée ne peut être accordée par des textes particuliers“ (Art. 20). Beispiele:
- Waren und Einfuhren (Art. 15): Gebrauchtwaren, die von einem Nutzer verkauft werden, der die darauf entfallende Umsatzsteuer nicht abziehen konnte; Steuermarken; aufgeführte landwirtschaftliche Betriebsmittel; Übertragungen von Grundstücken durch Nicht-Bauträger; menschliche Organe und Blut sowie Prothesen; Fischerboote und Fischernetze; aufgeführte pharmazeutische Produkte und medizinische Ausrüstung; Moskitonetze; Särge; Bergbau- und Ölausrüstung vor der Abbauphase; Einfuhren von Weizen, Mais und deren Mehlen sowie inländische Verkäufe von Weizen, Brot, Mais und diesen Mehlen; inländische Verkäufe lebender Tiere; von neuen Unternehmen eingeführte Erstausstattung; vom Künstler verkaufte Originalkunstwerke.
- Dienstleistungen (Art. 17): Zeitungen und Bücher (ausgenommen Werbung); Schulgebühren zugelassener Einrichtungen; ärztliche Behandlung und Analysen; Krankentransporte; Bestattungsleistungen; internationaler Luftverkehr; Zinsen auf Investitionskredite, Leasing, Agrarkredite und Überziehungskredite; Mikrofinanzkredite; Vermietung unmöblierter Wohnungen durch Nicht-Bauträger; Prämien für Lebens- und Krankenversicherungen und Rückversicherungen.
- Ebenfalls befreit: Tätigkeiten, die einer spezifischen ausschließlichen Steuer unterliegen, etwa Eintrittskarten, der Registrierungsgebühr unterliegende Übertragungen und Glücksspielgewinne (Art. 18); sowie diplomatische Vertretungen und internationale Organisationen, vorbehaltlich der Gegenseitigkeit (Art. 19). [1]
Steuerfrei ist nicht gleich Nullsatz. Exporte mit 0 % behalten den vollen Vorsteuerabzug. Steuerfreie Umsätze gewähren kein Recht auf Vorsteuerabzug: „aucun droit à déduction n’est ouvert pour les assujettis qui effectuent des opérations exonérées“ (Art. 98 Dekret 011/42). Ein Unternehmen, das beides tätigt, wendet den Pro-rata-Satz an.
Sonderregelungen
- Gebrauchtwarenhändler zahlen Umsatzsteuer auf ihre Marge bei Waren, die sie von Nicht-Steuerpflichtigen erworben haben (Art. 31).
- Reisebüros wenden eine Margenbesteuerung an und können die eingekauften Kosten nicht abziehen (Art. 32–33).
- Spediteure und Zollagenten werden auf ihre Vergütung abzüglich nachgewiesener durchlaufender Posten besteuert (Art. 34).
- Dienstleistungen und Arbeiten werden nach vereinnahmten Entgelten besteuert — die Umsatzsteuer entsteht mit Zahlungseingang (Art. 25). Die DGI kann stattdessen die Besteuerung nach Rechnungsstellung genehmigen (Art. 26); die Rechnungen müssen dann den Vermerk „Autorisation d’acquitter la TVA d’après les débits“ tragen.
- Freizonen liegen außerhalb des Zollgebiets; Waren, die sie zum Verbrauch verlassen, werden mit ihrem Wert beim Verlassen besteuert (Art. 24 und 27).
- Kleine Unternehmen haben keine Pauschalregelung für die Umsatzsteuer: Unterhalb von 80.000.000 CDF stehen sie außerhalb der Umsatzsteuer und zahlen die IBP, sofern sie nicht optieren.
- Bergbauunternehmen in der Abbauphase erklären die Einfuhrumsatzsteuer über ihre Erklärung (Art. 62).
Straftaten und Sanktionen
Straftaten
Mit offensichtlicher Betrugsabsicht begangene Steuerstraftaten werden „sans préjudice des peines portées aux articles 124 et 127 du Code Pénal“ geahndet (Art. 101 LPF). Dazu gehören die vorsätzliche Nichtabgabe von Erklärungen, das Verschleiern steuerpflichtiger Beträge, fingierte oder unrichtige Buchungen, die Behinderung der Steuerverwaltung, die organisierte Zahlungsunfähigkeit und das Nichtabführen einer als gesetzlicher Schuldner vereinnahmten Steuer — was die den Kunden berechnete Umsatzsteuer einschließt. Die Geldstrafe entspricht der hinterzogenen Steuer und verdoppelt sich im Wiederholungsfall; die Verfolgung erfolgt durch die Staatsanwaltschaft auf Antrag eines Bediensteten der DGI. Die LPF selbst nennt keine Freiheitsstrafe; sie verweist auf das Strafgesetzbuch. [1]
Umsatzsteuerspezifisches Verhalten wird „sans préjudice des poursuites pénales“ sanktioniert: unberechtigter Ausweis von Umsatzsteuer, falsche oder gefälschte Rechnungen und Manipulation eines Fakturierungssystems. Wiederholte Nichtausstellung normalisierter Rechnungen kann zu einer dreimonatigen behördlichen Schließung und einem Aufenthaltsverbot für ausländische Geschäftsführer führen (Art. 74 sexies). Eine Geschäftstätigkeit ohne Numéro Impôt führt zur vorläufigen Schließung (Art. 98 LPF).
Sanktionen
Alle Beträge laut Konsolidierung im Code des Impôts vom 10. Juli 2023. Das Finanzgesetz n° 25/060 hat das Umsatzsteuergesetz und die LPF für 2026 geändert, und sein Text war auf keiner offiziellen Website verfügbar, die wir erreichen konnten (Stand: 21. Oktober 2026).
| Verstoß | Sanktion | Quelle |
|---|---|---|
| Verspätete Erklärung zur Umsatzsteuerpflicht | 500.000 CDF | Art. 69 Umsatzsteuergesetz |
| Verspätete Erklärung mit Guthaben / Nullerklärung | 1.500.000 CDF und Verlust von 10 % des Guthabens / 500.000 CDF | Art. 69 bis |
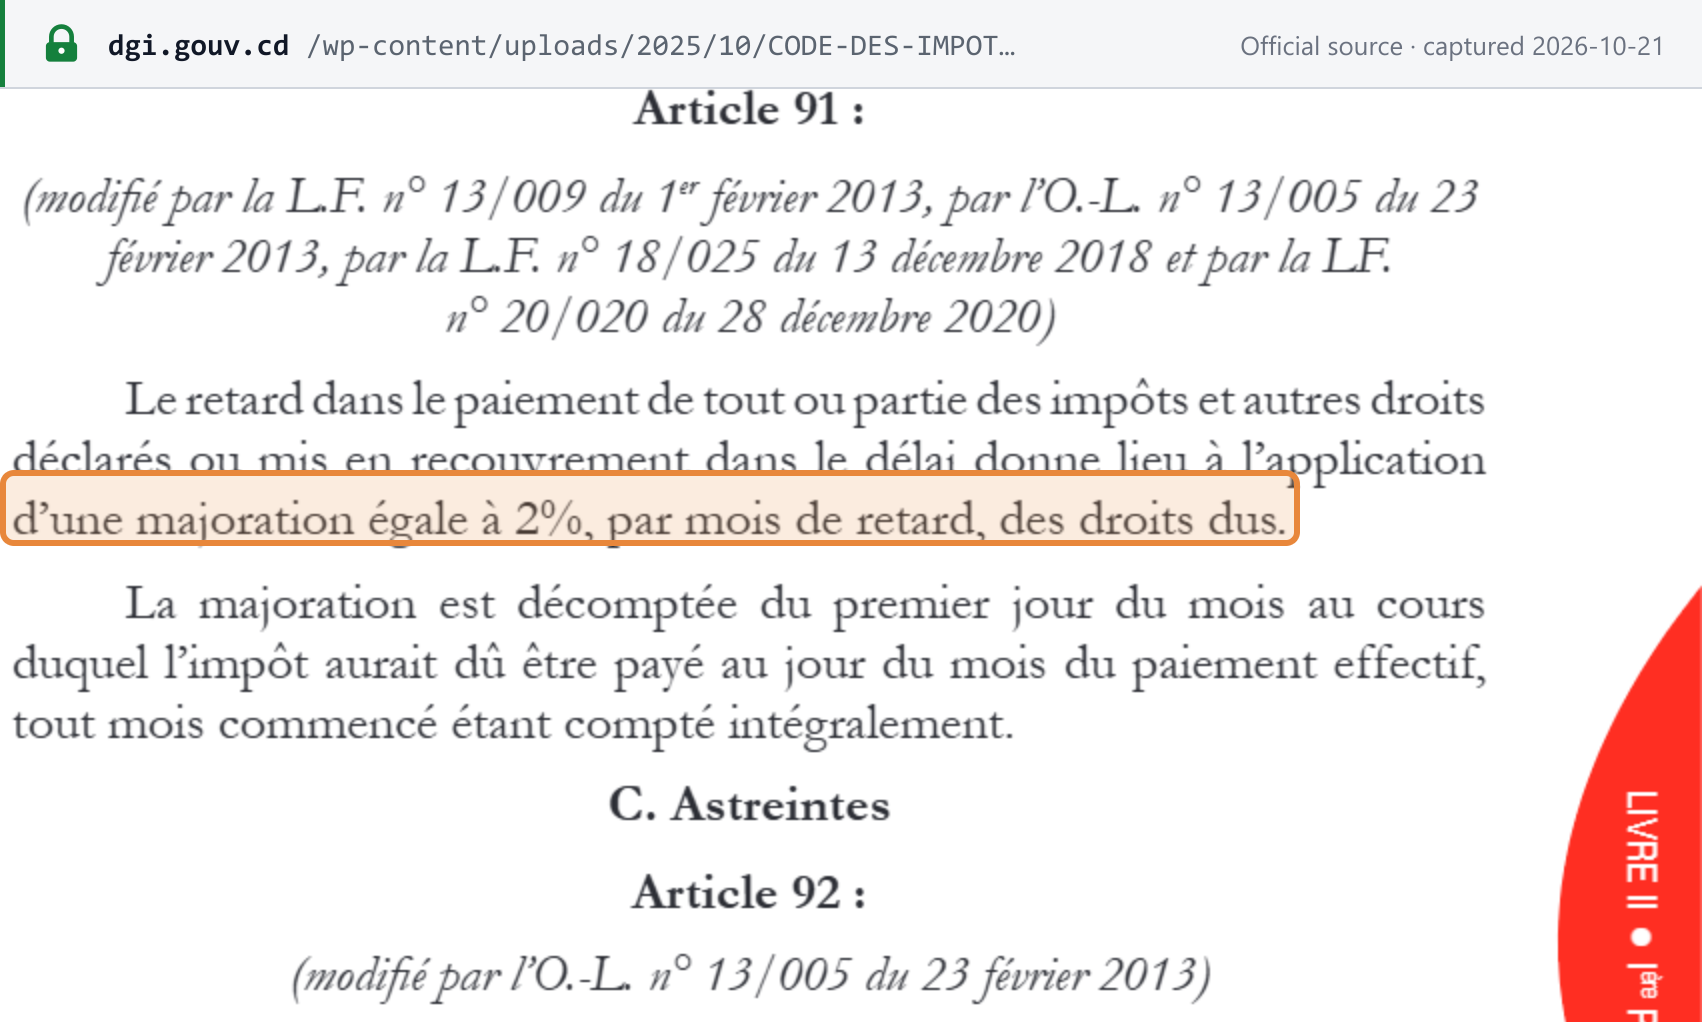
| Verspätete Zahlung erklärter Steuer | 2 % pro Monat, jeder angefangene Monat zählt voll | Art. 91 LPF |
| Verspätete Erklärung, vor förmlicher Mahnung nachgeholt | 25 % der erklärten Steuer | Art. 89 LPF |
| Nachfestsetzung | 20 % der hinterzogenen Steuer (40 % im Wiederholungsfall); 50 % bei Schätzung (100 % im Wiederholungsfall); Zinsen von 2 % pro Monat, begrenzt auf 50 % | Art. 89 LPF |
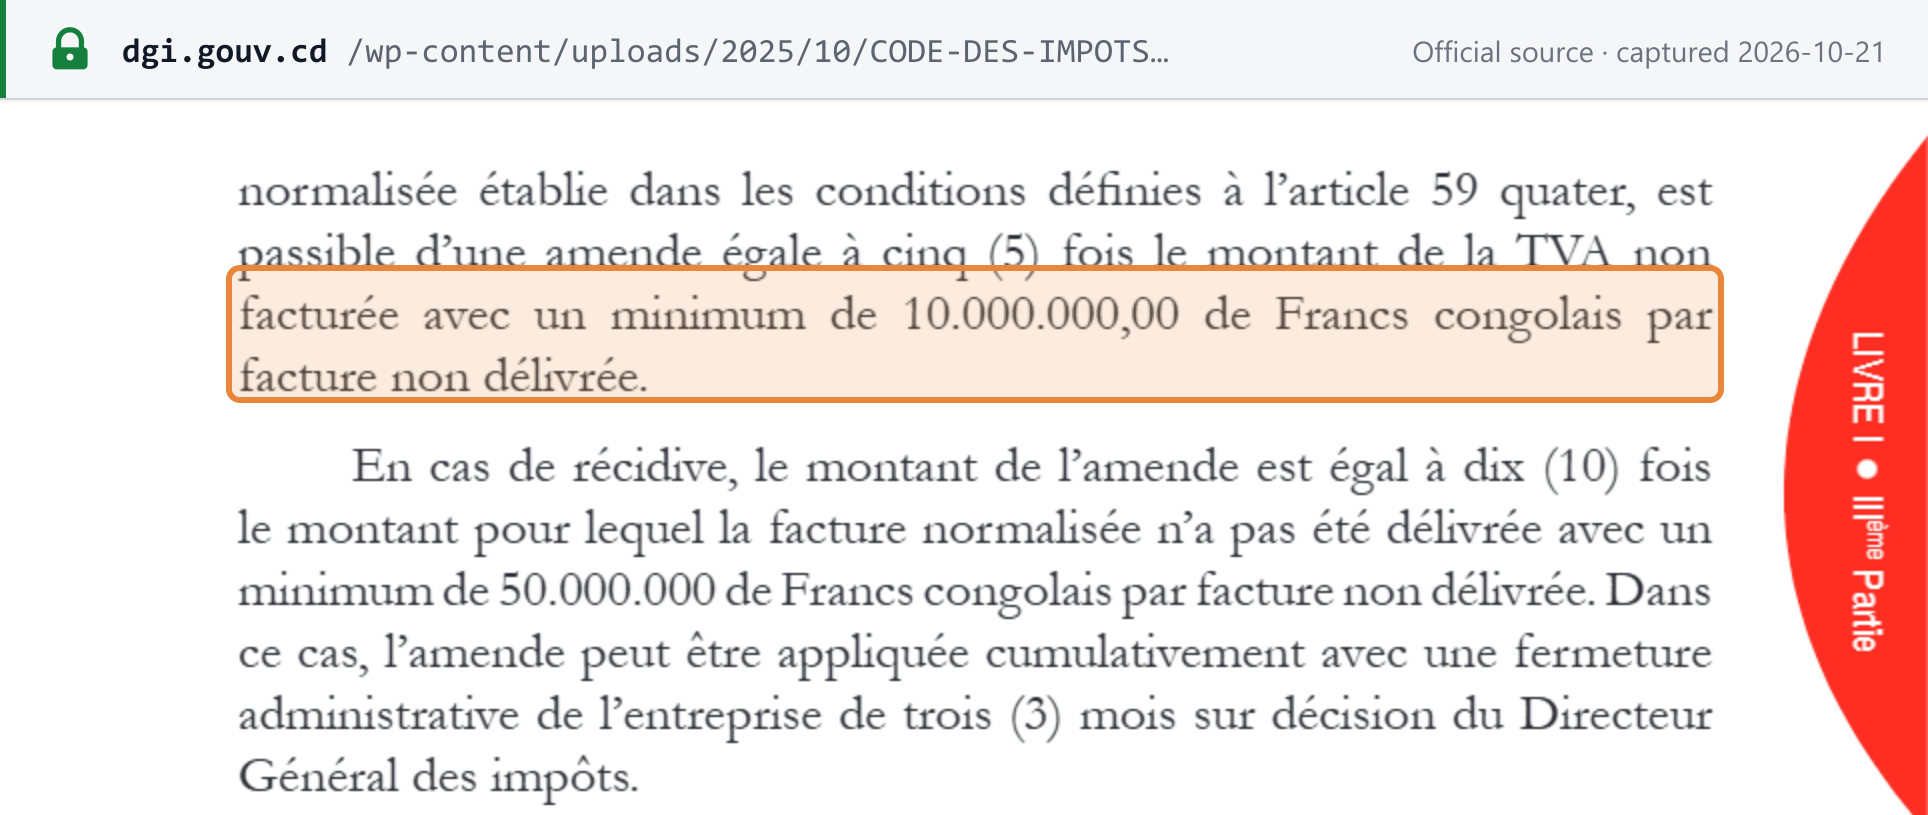
| Umsatz ohne facture normalisée | das 5-Fache der nicht fakturierten Umsatzsteuer, mindestens 10.000.000 CDF je Rechnung; im Wiederholungsfall das 10-Fache des nicht fakturierten Betrags, mindestens 50.000.000 CDF je Rechnung, mit möglicher dreimonatiger Schließung | Art. 74 sexies Umsatzsteuergesetz |
| Keine Nutzung eines Fiskalgeräts | 10.000.000 CDF | Art. 74 quater |
| Vorsätzliche Manipulation eines Fiskalgeräts | 5.000.000 CDF; im Wiederholungsfall verdreifacht | Art. 74 quinquies |
| Jeder andere Verstoß gegen die Vorschriften über Fiskalgeräte | 10.000.000 CDF | Art. 74 decies |
| Veränderung eines Fakturierungssystems oder Identitätsdiebstahl zur Rechnungsausstellung | 10.000.000 CDF je Rechnung | Art. 74 octies |
| Nicht homologierte Fakturierungssoftware (Anbieter, Herausgeber oder interner Entwickler) | 50.000.000 CDF; 100.000.000 CDF im Wiederholungsfall | Art. 74 nonies |
| Jede fehlende Pflichtangabe auf der Rechnung | 750.000 CDF (Gesellschaften) / 250.000 CDF (natürliche Personen) je Auslassung | Art. 97 bis LPF |
| Keine Rechnung ausgestellt | das 2-Fache der betroffenen Steuer; im Wiederholungsfall verdreifacht | Art. 72 Umsatzsteuergesetz |
| Ausstellung einer falschen Rechnung oder Verwendung einer gefälschten Rechnung zum Vorsteuerabzug | das 3-Fache der Umsatzsteuer | Art. 71 |
| Unberechtigter Ausweis von Umsatzsteuer auf einer Rechnung | das 3-Fache der unberechtigt ausgewiesenen Umsatzsteuer | Art. 70 |
| Unterlassene Einbehaltung der Umsatzsteuer | Geldbuße in Höhe der nicht einbehaltenen Umsatzsteuer | Art. 74 ter |
 Quellenaufnahme vom 21.10.2026 — Original
 Quellenaufnahme vom 21.10.2026 — Original
Häufig gestellte Fragen
Unser Lieferant in der DR Kongo hat uns eine gewöhnliche Rechnung ausgestellt, keine facture normalisée. Können wir die Umsatzsteuer abziehen?
Nein. Artikel 42 des Umsatzsteuergesetzes schließt den Abzug der Umsatzsteuer aus, die auf einer Rechnung ausgewiesen ist, die eine zur Nutzung der Fiskalgeräte (DEF) verpflichtete Person außerhalb dieser Geräte ausgestellt hat. Das Kommuniqué der DGI vom 4. Dezember 2025 kündigte an, dass Vorsteuerabzüge für Dezember 2025, die nicht durch eine normalisierte Rechnung belegt sind, nach einer Regularisierungsfrist von 20 Tagen berichtigt werden, und am 5. Oktober 2026 bestätigte die DGI, dass die Pflicht nach dem Ende der Moratorien voll wirksam ist.
Wir nutzen bereits ein ERP-System. Benötigen wir in der DR Kongo trotzdem ein Fiskalgerät?
Ja. Jeder Umsatzsteuerpflichtige muss seine Rechnungen über ein mit der DGI verbundenes dispositif électronique fiscal ausstellen. Ein Unternehmen mit eigener Fakturierungssoftware benötigt für diese Software eine Homologation durch die DGI als Unternehmensfakturierungssystem (SFE) und eine Anbindung an ein Kontrollmodul (MCF) oder dessen Online-Version (e-MCF). Ein Unternehmen ohne Fakturierungssoftware kann die kostenlose Online-Lösung e-UF der DGI auf der Plattform e-DEF nutzen.
Wir sind ein ausländisches Unternehmen und verkaufen Software oder Dienstleistungen an Kunden in der DR Kongo. Wer zahlt die Umsatzsteuer?
Ein in der DR Kongo umsatzsteuerpflichtiger Gebietsfremder muss durch ein legalisiertes oder notariell beglaubigtes Schreiben an die DGI einen zugelassenen, in der DR Kongo ansässigen Vertreter bestellen, und der Vertreter haftet gesamtschuldnerisch für die Steuer (Artikel 23 des Umsatzsteuergesetzes). Wird kein Vertreter bestellt, zahlt der Kunde die Umsatzsteuer und etwaige Sanktionen. Online-Dienstleistungen gebietsfremder Unternehmen fallen ausdrücklich in den Anwendungsbereich (Artikel 23 des Dekrets 011/42), und das Gesetz sieht keinen gesonderten Schwellenwert für Gebietsfremde vor.
Wann ist die Umsatzsteuererklärung in der DR Kongo fällig, wenn der 15. auf ein Wochenende fällt?
Das Umsatzsteuergesetz bestimmt lediglich, dass Erklärung und Zahlung spätestens am 15. des Monats fällig sind, der auf den Monat der Umsätze folgt. Es regelt nicht, was gilt, wenn der 15. auf ein Wochenende oder einen Feiertag fällt. Die DGI veröffentlicht jeden Monat ein Kommuniqué mit der genauen Frist; prüfen Sie daher ihre Seite mit den offiziellen Kommuniqués.
Können wir unser Umsatzsteuerguthaben in der DR Kongo erstattet bekommen?
Nur wenn Sie unter eine der Kategorien des Artikels 64 des Umsatzsteuergesetzes fallen: Exporteure (begrenzt auf 16 % der Exporte des Monats), Unternehmen mit Neuinvestitionen von 1.000.000.000 CDF oder mehr, Bergbau- und Ölunternehmen in der Explorations- oder Erschließungsphase, Unternehmen, die ihre Tätigkeit einstellen, sowie vollständig staatseigene öffentliche Einrichtungen, deren Umsatzsteuer einbehalten wurde. Alle anderen tragen das Guthaben vor; nach Artikel 63 kann es weder erstattet noch abgetreten werden.
Wichtige Websites
| Website | Zweck |
|---|---|
| DGI — Direction Générale des Impôts | Startseite der Steuerbehörde |
| DGI — Umsatzsteuerseite | Umsatzsteuerregeln, die Formulare für Registrierung und Erklärung, das Umsatzsteuer-Merkblatt und das veröffentlichte Verzeichnis der Umsatzsteuerpflichtigen |
| e-NIF | Online-Antrag auf eine Numéro Impôt, mit NIF-Suche |
| i-impôts | Elektronische Erklärung und Zahlung (Großunternehmen, Steuerzentren und einige CIS-Steuerpflichtige); prüft auch steuerliche Unbedenklichkeitsbescheinigungen |
| e-DEF | Plattform der DGI für die Online-Fiskalgeräte (e-UF, e-MCF) |
| DGI — Reform der facture normalisée | Regeln, Ministerialerlasse und Rundschreiben zur normalisierten Rechnung |
| Zugelassene Fakturierungssysteme und Geräte (PDF, 4. September 2026) | Homologierte SFE und zugelassene DEF-Anbieter |
| DGI — Offizielle Kommuniqués | Monatliche Erklärungsfristen und Mitteilungen zur E-Rechnung |
| SYGDEF | Fiskalgerätesystem der DGI (Konto-Login), genannt im Circulaire 005/2024 und im Kommuniqué der DGI vom 5. Oktober 2026, zusammen mit ihrer Mobil-App „FACNO RDC“ zur Prüfung normalisierter Rechnungen |
| DGI — Dokumentenauthentifizierung | Prüft von der DGI ausgestellte Dokumente per QR-Code oder Nummer |
| DGDA — Zoll | Einfuhranmeldungen und Einfuhrumsatzsteuer |
| Journal officiel | Amtsblatt (am 21. Oktober 2026 nicht erreichbar) |
Es gibt kein offizielles Tool zur Abfrage der Steuersätze; das Umsatzsteuer-Merkblatt der DGI ist ihre eigene Zusammenfassung der Steuersätze.
Aktuelle Änderungen
- 05.10.2026 — Die DGI erklärt, dass die Pflicht zur Ausstellung und Übergabe einer facture normalisée nach dem vom Minister verfügten Ende der Moratorien voll wirksam ist, mit landesweiten Konformitätsprüfungen. (DGI) — siehe Ereignis
- 23.03.2026 — Jährliche Kunden- und Lieferantenlisten sind nun von jedem Umsatzsteuerpflichtigen, der der Gewinnsteuer unterliegt, bis zum 31. März 2026 einzureichen (Art. 47 bis und 47 ter LPF). (DGI)
- 25.02.2026 — Besteuerungsgruppen für das Finanzgesetz n° 25/060 aktualisiert: Die 8-%-Gruppe wird zu 5 %, und eine neue 1-%-Gruppe kommt hinzu. (DGI) — siehe Ereignis
- 01.12.2025 — Die über ein Fiskalgerät ausgestellte facture normalisée wird für alle Umsatzsteuerpflichtigen verpflichtend. (DGI)
Die vollständige Chronologie finden Sie unter Steueränderungen in der DR Kongo auf Lookuptax.
Referenzlinks
- DGI — Code des Impôts, Stand 10. Juli 2023 (Umsatzsteuergesetz, Dekret 011/42, Décret 23/10 und Steuerverfahrensgesetz)
- DGI — La TVA : notions essentielles à retenir (Umsatzsteuer-Merkblatt, August 2025)
- DGI — Taxe sur la valeur ajoutée (Umsatzsteuerseite)
- DGI — Réforme de la facture normalisée
- DGI — Sensibilisierungskampagne zur Pflicht der facture normalisée ab dem 1. Dezember 2025 (Nachricht, November 2025)
- DGI — Communiqué officiel N° 01/050 vom 2. Oktober 2025 (Starttermin)
- DGI — Communiqué officiel N° 01/059 vom 4. Dezember 2025 (praktische Modalitäten)
- DGI — Communiqué officiel N° 01/010 vom 25. Februar 2026 (Besteuerungsgruppen)
- DGI — Kommuniqué vom 5. Oktober 2026 (Pflicht voll wirksam)
- Circulaire ministérielle n° 004 vom 30. Dezember 2024 (normalisierte Gutschriften)
- Circulaire ministérielle n° 005 vom 30. Dezember 2024 (Anwendungsbereich und Befreiungen)
- Arrêté ministériel n° 033 vom 23. Oktober 2023 (Nutzungsbedingungen für Fiskalgeräte)
- Arrêté ministériel n° 016 vom 27. Februar 2025 (Zulassung und Homologation)
- DGI — Homologierte SFE und zugelassene DEF, Stand 4. September 2026
- DGI — Formular der Erklärung zur Umsatzsteuerpflicht
- DGI — Communiqué officiel N° 01/005 vom 20. Januar 2026 (Centres d'Impôts Synthétiques)
- DGI — Kommuniqué zur Frist am 15. Oktober 2026
- Ministère du Budget — Budget citoyen 2026
- DGI — Veranstaltung zu den Neuerungen des Finanzgesetzes n° 25/060 für 2026 (Januar 2026)
- DGI — Communiqué officiel N° 01/015 vom 23. März 2026 (Kunden- und Lieferantenlisten)
Verwandte Seiten auf Lookuptax:
- Umsatzsteuer-Registrierungsschwellenwerte weltweit
- Steuersätze weltweit
- Stand der E-Rechnung und Netzwerke weltweit
- Fiskalgeräte und zertifizierte Registrierkassen erklärt
- Umkehrung der Steuerschuldnerschaft erklärt
- Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter
- So registrieren Sie sich für Umsatzsteuer, Sales Tax oder GST
- USt-IdNr. prüfen — offizielle Abfragen nach Land