Kolumbien – Leitfaden zur Umsatzsteuer (IVA)
| STECKBRIEF | |
|---|---|
| Ländercode | CO |
| Name der Steuer | Impuesto sobre las ventas (IVA) |
| Steuerbehörde | Dirección de Impuestos y Aduanas Nacionales (DIAN) |
Überblick
Kolumbien erhebt die impuesto sobre las ventas (IVA) nach Buch III des Estatuto Tributario (ET), Decreto 624 de 1989. Nach ET Art. 420 gilt sie für Verkäufe beweglicher und unbeweglicher körperlicher Gegenstände, Verkäufe oder Übertragungen immaterieller Güter mit Bezug zum gewerblichen Eigentum, in Kolumbien erbrachte Dienstleistungen „o desde el exterior“, Einfuhren körperlicher Gegenstände sowie Glücksspiele mit Ausnahme von Lotterien und reinen Online-Spielen. [1]
Behörde. Die IVA, das Steuerregister (RUT) und das E-Rechnungssystem werden von der Dirección de Impuestos y Aduanas Nacionales (DIAN) verwaltet. [4]
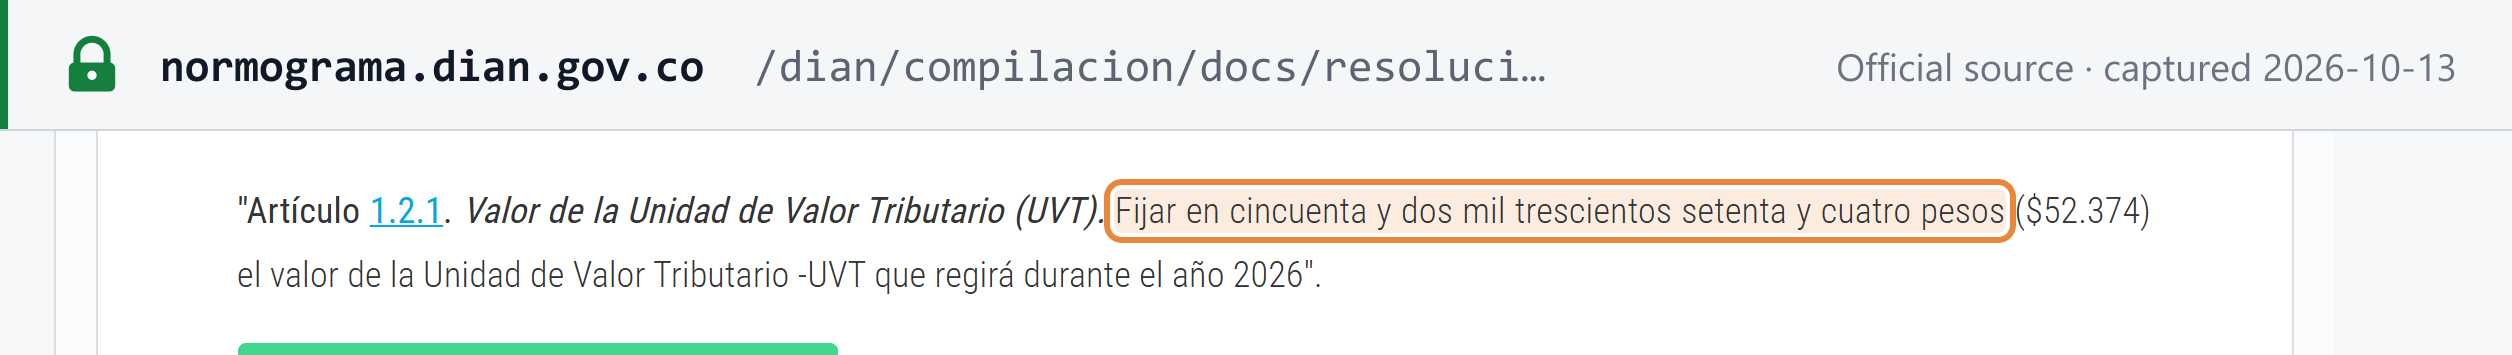
Währung. Beträge lauten auf kolumbianische Pesos (COP). Die meisten Schwellenwerte und Sanktionen sind in UVT (Unidad de Valor Tributario) festgelegt, die die DIAN jedes Jahr neu festsetzt. Für 2026 gilt 1 UVT = 52.374 COP (DIAN-Resolución 000238 vom 15.12.2025). [3] Die COP-Beträge auf dieser Seite sind Umrechnungen zu diesem Wert für 2026 und als solche gekennzeichnet.
Steuerzeitraum. Die IVA-Zeiträume richten sich nach dem Kalender: zwei oder vier Monate, je nach Unternehmen (siehe Erklärungszeitraum).
Ebenen. Keine. Die IVA ist eine einheitliche nationale Steuer ohne IVA auf Departamento- oder Gemeindeebene. Die kommunale impuesto de industria y comercio (ICA) ist eine gesonderte Steuer.
Rechtsinstrumente. Im September 2025 fasste die DIAN ihre Steuerresolutionen in der Resolución 000227 de 2025 zusammen, der Resolución Única en Materia Tributaria, Aduanera y Cambiaria. Frühere Resolutionen zur E-Rechnung (Res. 000165/2023), zum documento soporte (Res. 000167/2021), zur elektronischen Lohnabrechnung (Res. 000013/2021) und zu ausländischen digitalen Anbietern (Res. 000051/2018) sind nun darin enthalten und werden nachfolgend mit ihrem Artikel der Res. 000227/2025 zitiert, der frühere Artikel in Klammern. [20]
Für Nachbarsysteme siehe die Leitfäden zu Mexiko, Chile und Argentinien.
Registrierung
Wer sich registrieren muss
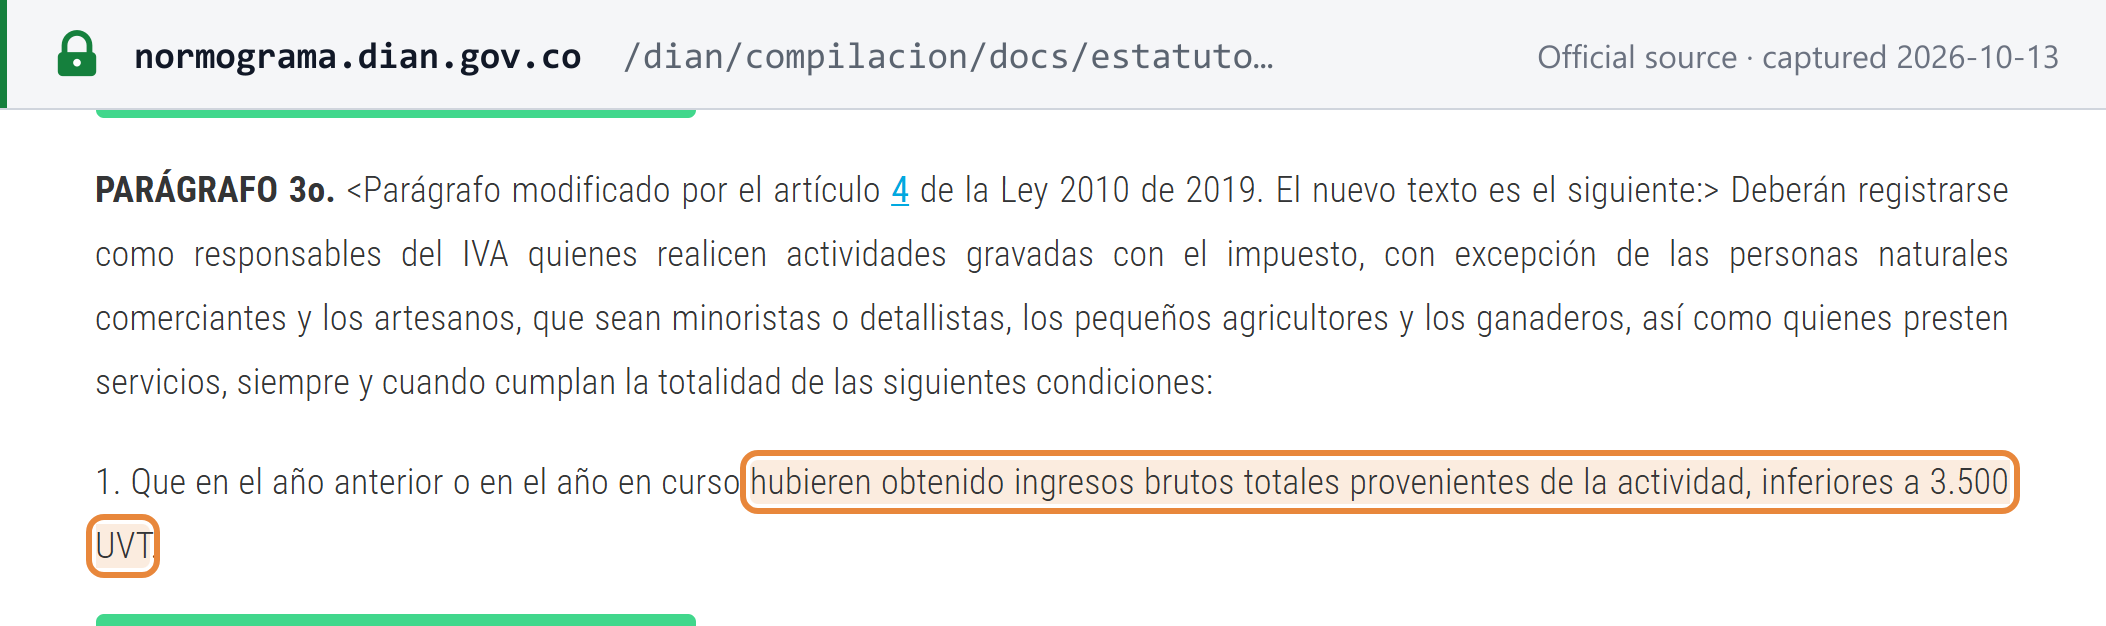
ET Art. 437 Par. 3: „Deberán registrarse como responsables del IVA quienes realicen actividades gravadas con el impuesto“ — wer IVA-pflichtige Tätigkeiten ausübt, muss sich als responsable de IVA registrieren. Der einzige Ausweg ist ein Katalog von Voraussetzungen für bestimmte natürliche Personen: Einzelhändler und Handwerker, Kleinlandwirte und Viehhalter sowie einzelne Dienstleister. [2]
Konsortien und Arbeitsgemeinschaften (uniones temporales) sind selbst responsables, wenn sie steuerpflichtige Tätigkeiten unmittelbar ausüben. [2]
Registrierungsschwellenwert
- Gesellschaften und andere juristische Personen: kein Schwellenwert. Die Ausnahme in ET Art. 437 Par. 3 nennt nur Kategorien natürlicher Personen.
- Natürliche Personen der genannten Kategorien bleiben nur dann außerhalb der IVA, wenn sie alle sechs Voraussetzungen erfüllen: [2]
- Bruttoeinnahmen aus der Tätigkeit unter 3.500 UVT (183.309.000 COP bei der UVT 2026) im Vorjahr oder im laufenden Jahr;
- höchstens eine Betriebsstätte;
- kein Franchise und keine andere Vereinbarung zur Verwertung immaterieller Güter;
- kein Zollbeteiligter (usuario aduanero);
- kein einzelner steuerpflichtiger Vertrag über 3.500 UVT oder mehr im Vorjahr oder im laufenden Jahr;
- Bankeinlagen und Ähnliches aus steuerpflichtigen Tätigkeiten nicht über 3.500 UVT.
- Auftragnehmer des Staates. Für dienstleistende natürliche Personen, deren Einnahmen aus Verträgen mit dem Staat stammen, liegen die Grenzen bei 4.000 UVT (209.496.000 COP bei der UVT 2026) (Par. 5).
- Bemessung. Bruttoeinnahmen aus der Tätigkeit — nicht nur steuerpflichtige Umsätze — im vorangegangenen oder laufenden Kalenderjahr. Wer im Begriff ist, einen einzelnen Vertrag über 3.500 UVT abzuschließen, muss sich vor der Unterzeichnung registrieren.
- Régimen Simple. Natürliche Personen im SIMPLE-Regime mit Bruttoeinnahmen unter 3.500 UVT sind nicht IVA-responsable (Par. 4).
Registrierung von Gebietsfremden
Für Gebietsfremde gibt es keinen Schwellenwert. Was ein ausländischer Verkäufer tun muss, hängt davon ab, wer der Kunde ist:
- Verkauf an kolumbianische IVA-responsables (B2B): keine Registrierung — der Kunde behält die IVA ein (siehe Ausländische Unternehmen mit Verkäufen nach Kolumbien).
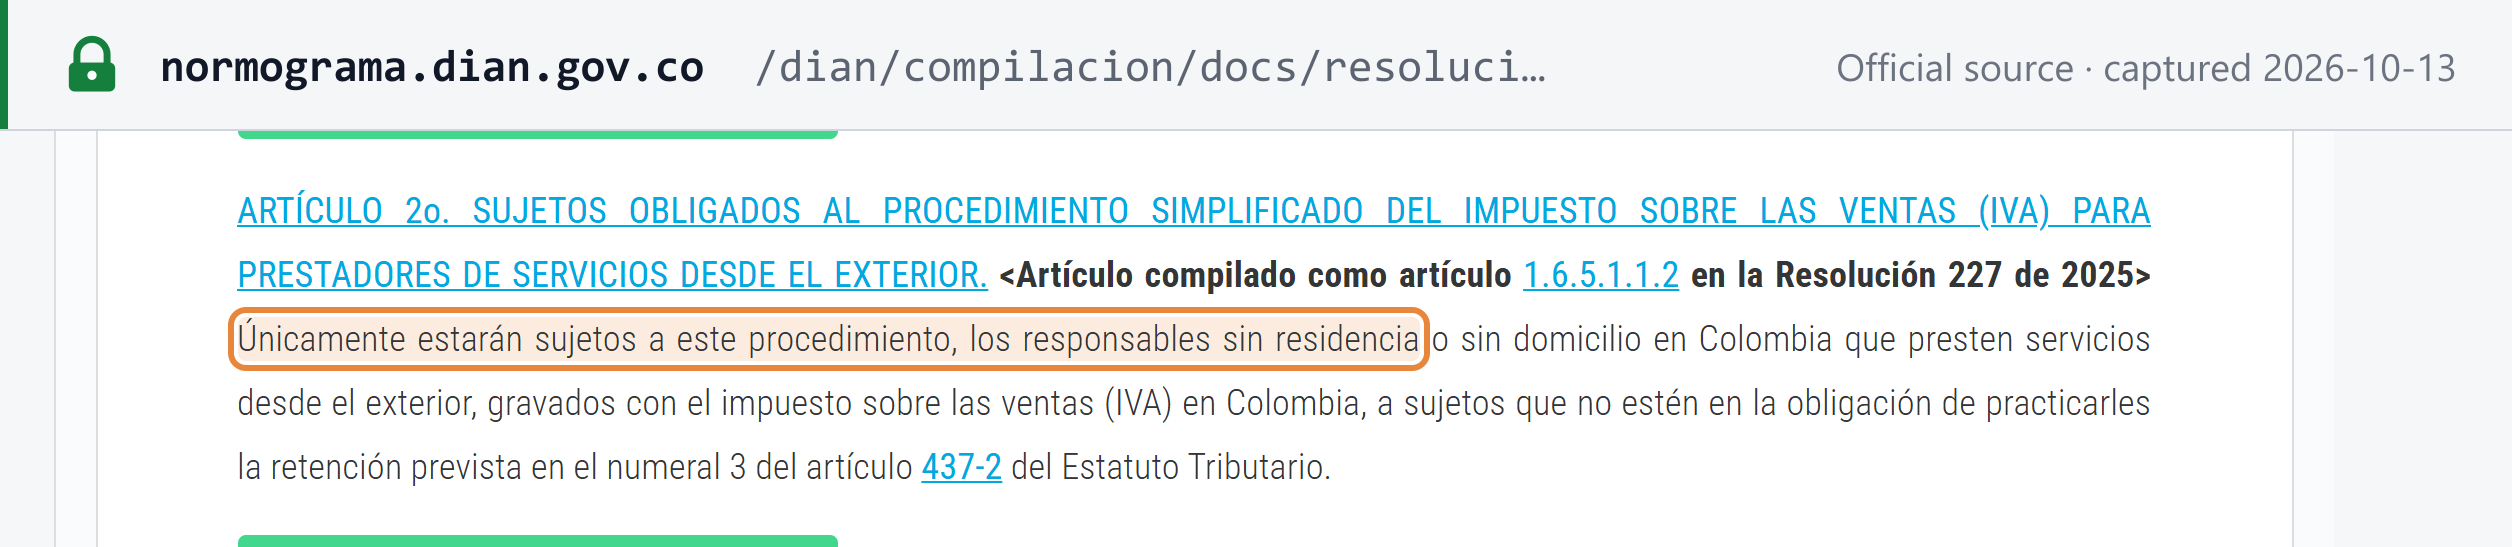
- Verkauf von Dienstleistungen an Verbraucher und andere nicht zum Einbehalt verpflichtete Kunden (B2C): Registrierung im RUT als IVA-responsable im vereinfachten Verfahren für Anbieter von Dienstleistungen aus dem Ausland. Res. 000051/2018 Art. 2 (jetzt Res. 000227/2025 Art. 1.6.5.1.1.2): „Únicamente estarán sujetos a este procedimiento, los responsables sin residencia o sin domicilio en Colombia que presten servicios desde el exterior, gravados con el impuesto sobre las ventas (IVA) en Colombia, a sujetos que no estén en la obligación de practicarles la retención“. Der RUT-Verantwortlichkeitscode lautet 46 – „IVA prestadores de servicios desde el exterior“. [5]
Registrierte ausländische Anbieter geben zweimonatlich Erklärungen auf einem DIAN-Formular ab, das auf Spanisch und Englisch verfügbar ist; nach ET Art. 437 Par. 2 kann die Steuer in der Erklärung in US-Dollar berechnet und zum amtlichen Wechselkurs (TRM) am Tag der Abgabe und Zahlung in Pesos umgerechnet werden. [2] Der Registrierungsantrag läuft über den Kanal „PQSR y Denuncias“ der DIAN. [5]
Steueridentifikationsnummer
„El Número de Identificación Tributaria, NIT, constituye el código de identificación de los inscritos en el RUT“ (ET Art. 555-2). [4] Eine Unternehmens-NIT hat bis zu 9 Ziffern, gefolgt von einer Prüfziffer (dígito de verificación, DV) — die eigene NIT der DIAN, die auf ihrer Website angegeben ist, lautet 800.197.268-4. Für Erklärungsfristen bleibt die DV unberücksichtigt (siehe Fälligkeit der Erklärung).
Das Format, die Berechnung der Prüfziffer und die Überprüfung einer NIT finden Sie im Leitfaden zur kolumbianischen Steuer-ID. Um eine Nummer zu prüfen, verwenden Sie den kolumbianischen NIT-Validator.
So registrieren Sie sich
Die Eintragung in das RUT (Registro Único Tributario) „deberá cumplirse en forma previa al inicio de la actividad económica“ — also vor Aufnahme der Geschäftstätigkeit — bei der DIAN, einer Handelskammer oder einer anderen befugten Stelle, und sie kann elektronisch erfolgen. [4] Die Unterlagen hängen von der Art des Antragstellers ab und sind im Decreto Único Reglamentario 1625 de 2016 (DUR) Art. 1.6.1.2.11 aufgeführt — für eine juristische Person zum Beispiel ihre Bescheinigung über Bestehen und gesetzliche Vertretung sowie der Ausweis des gesetzlichen Vertreters. [13]
Die RUT-Seiten der DIAN nennen keine Bearbeitungszeit. Beginnen Sie auf der Seite der DIAN zur Eintragung und Aktualisierung im RUT.
Freiwillige Registrierung
Es gibt keinen eigenständigen Artikel zur freiwilligen Registrierung, die Wirkung besteht aber: Eine Person außerhalb des Regimes, die ihren Preisen IVA hinzurechnet, muss dann sämtliche Pflichten eines responsable erfüllen (ET Art. 437, erster Parágrafo). [2]
Abmeldung
„Los responsables del impuesto solo podrán solicitar su retiro del régimen cuando demuestren que en el año fiscal anterior se cumplieron, las condiciones establecidas en la presente disposición“ (ET Art. 437 Par. 3) — eine natürliche Person kann erst austreten, nachdem sie nachgewiesen hat, dass sie im vorangegangenen Steuerjahr alle sechs Voraussetzungen erfüllt hat. [2] Die Löschung des RUT selbst richtet sich nach DUR Art. 1.6.1.2.18; [13] ausländische digitale Anbieter melden sich nach Res. 000051/2018 Art. 7 ab. [5]
Gruppenregistrierung
Nicht verfügbar. Das ET enthält keine Bestimmung zur IVA-Gruppe; dass Konsortien und Arbeitsgemeinschaften eigenständig responsables sind, ist keine Gruppenbildung. Wie Organschaften anderswo funktionieren, erfahren Sie unter Umsatzsteuergruppen erklärt.
Steuersätze
| Steuersatz | Gilt für |
|---|---|
| 19 % | Regelsatz, seit 2017 (ET Art. 468 in der Fassung der Ley 1819 de 2016) |
| 5 % | Aufgeführte Waren (ET Art. 468-1) und Dienstleistungen (ET Art. 468-3) |
| 0 % — exento | Steuerbefreite Waren und Dienstleistungen mit Recht auf Anrechnung und Erstattung (ET Art. 477, 478, 481) |
| Excluido | Außerhalb der IVA: Es wird keine IVA berechnet, und die Vorsteuer kann nicht angerechnet werden (ET Art. 424, 476) |
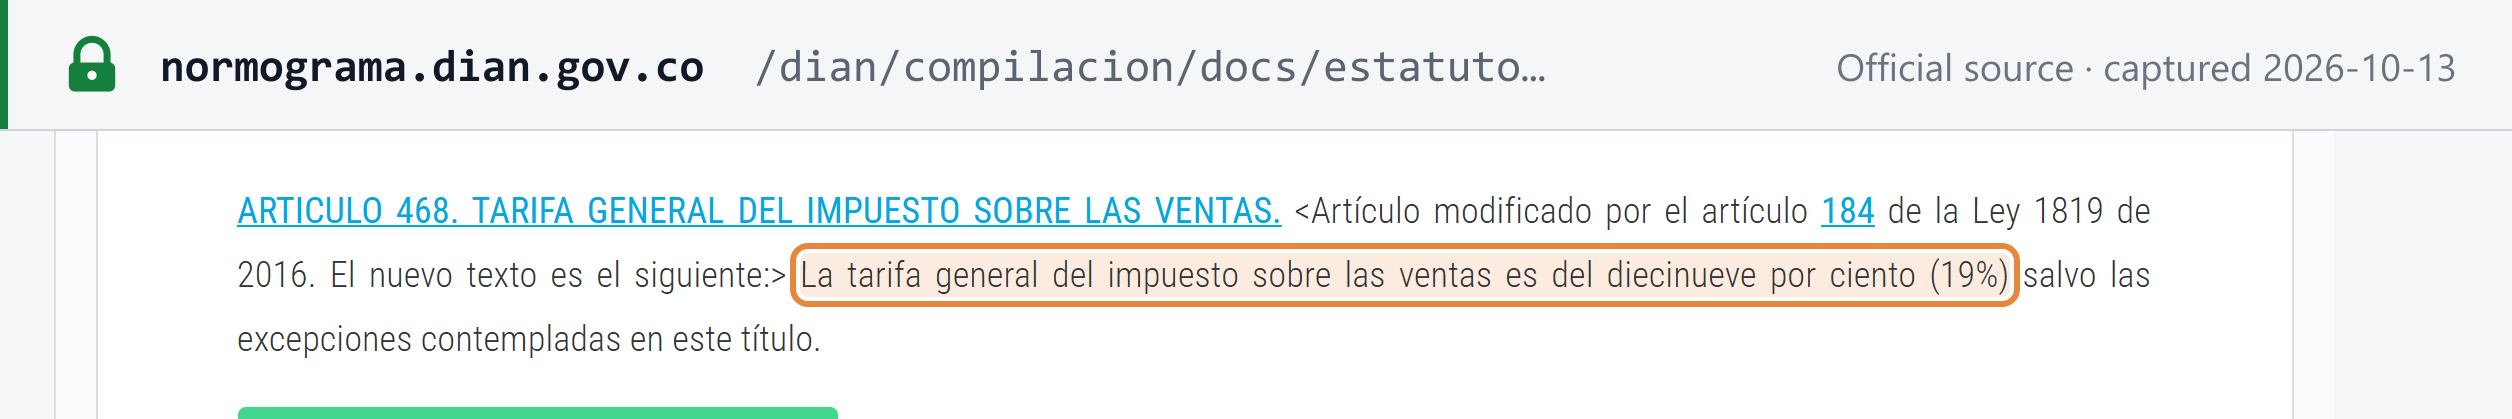
Regelsatz. „La tarifa general del impuesto sobre las ventas es del diecinueve por ciento (19%) salvo las excepciones contempladas en este título“ (ET Art. 468). Ab dem Steuerjahr 2017 ist ein Prozentpunkt des Aufkommens für Gesundheit und Bildung zweckgebunden. [6]
Ermäßigter Steuersatz von 5 %.
- Waren (Art. 468-1), nach Zolltarifposition aufgeführt — zum Beispiel Kaffee (09.01), Weizen (10.01), Industriemais und Reis, Sojabohnen und rohe Pflanzenöle. [7]
- Dienstleistungen (Art. 468-3) — zum Beispiel die Lagerung landwirtschaftlicher Erzeugnisse in Zolllagern, Agrarversicherungen sowie Prepaid-Medizin und ergänzende Gesundheitspläne. Bewachungs-, Reinigungs- und Zeitarbeitsdienstleistungen unterliegen nur dann 5 %, wenn sie von Einrichtungen unter Aufsicht der Superintendencia de Economía Solidaria erbracht werden, deren alleiniger Zweck diese Dienstleistungen sind, und die Leistungen von Menschen mit Behinderung ausgeführt werden. Der im selben Artikel vorgesehene Satz von 5 % für Flugtickets galt nur bis zum 31.12.2022. [8]
Exento ist nicht excluido. Kolumbien kennt keinen eigens so bezeichneten „Nullsatz“; stattdessen unterscheidet es zwei Kategorien, und die Begriffe laufen genau umgekehrt wie bei der EU-Mehrwertsteuer:
- Exento (steuerbefreit) = mit 0 % besteuert, mit Vorsteueranrechnung und Erstattung. Art. 477: „Están exentos del impuesto sobre las ventas, con derecho a compensación y devolución, los siguientes bienes“. Das entspricht dem, was die EU-Mehrwertsteuer als Nullsatz bezeichnet. [9]
- Excluido (ausgeschlossen) = der Umsatz „no causa el impuesto“, und es entsteht keine Vorsteueranrechnung (Art. 424 in Verbindung mit Art. 488). Das entspricht dem, was die EU-Mehrwertsteuer als steuerbefreit bezeichnet. [10]
Beispiele für beide Kategorien finden Sie unter Steuerbefreiungen.
Angekündigte künftige Steuersätze. Keine beschlossen, Stand 13.10.2026.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhren körperlicher Gegenstände sind steuerpflichtig, sofern sie nicht ausdrücklich ausgeschlossen sind. Bemessungsgrundlage ist die Zollwertgrundlage zuzüglich der Zölle selbst (ET Art. 459). [15] Die Einfuhranmeldung belegt den Vorsteueranspruch (DUR Art. 1.6.1.4.12 Par. 2). [13]
- Einfuhren mit geringem Wert. Post- und Expresseinfuhren mit einem Wert bis 200 USD sind nur dann von der IVA ausgeschlossen, wenn ein Freihandelsabkommen Kolumbien ausdrücklich verpflichtet, keine IVA zu erheben (ET Art. 428 Buchst. j). Es handelt sich nicht um eine allgemeine De-minimis-Grenze. [16]
- Ausfuhren von Waren sind steuerbefreit mit Recht auf Erstattung (ET Art. 481 Buchst. a). In Kolumbien erbrachte Dienstleistungen, die ausschließlich im Ausland von Parteien ohne Geschäftstätigkeit in Kolumbien genutzt werden, sind vorbehaltlich der regulatorischen Anforderungen steuerbefreit (Art. 481 Buchst. c). [17]
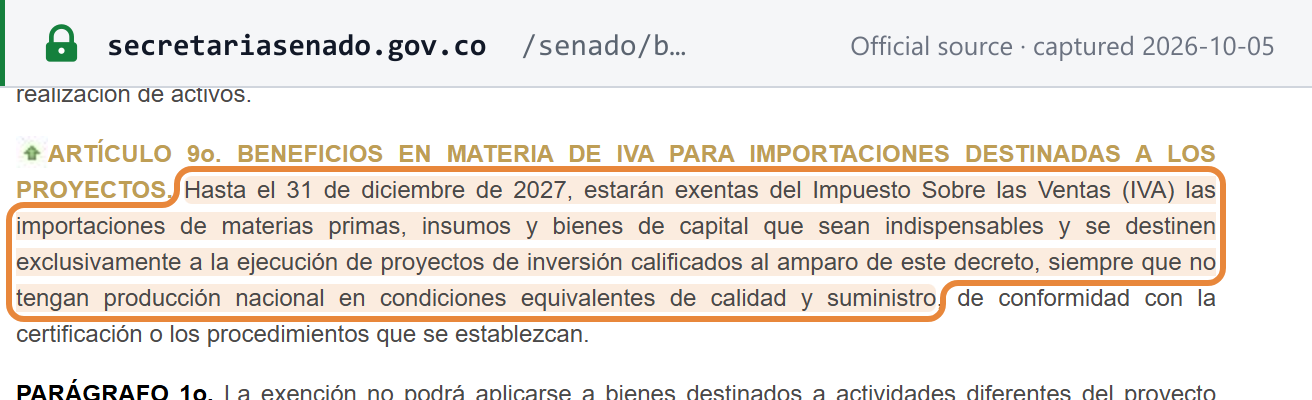
- Erdbebengebiet. Bis zum 31.12.2027 sind Einfuhren unverzichtbarer Rohstoffe, Vorprodukte und Investitionsgüter für qualifizierte Investitionsprojekte in den betroffenen Gemeinden steuerbefreit (Decreto Legislativo 1413 de 2026, Art. 9, siehe Aktuelle Änderungen). [46]
Ort der Leistung
- Dienstleistungen und immaterielle Güter aus dem Ausland sind in Kolumbien steuerpflichtig, wenn der unmittelbare Nutzer oder Empfänger seinen steuerlichen Wohnsitz, Sitz, eine Betriebsstätte oder den Sitz seiner wirtschaftlichen Tätigkeit in Kolumbien hat (ET Art. 420 Par. 3). [1]
- Dienstleistungen im Zusammenhang mit Grundstücken sind dort steuerpflichtig, wo das Grundstück liegt; kulturelle und künstlerische Dienstleistungen sowie Verlade- und Lagerdienstleistungen dort, wo sie tatsächlich ausgeführt werden (Art. 420 Par. 2). [1]
- Waren werden beim Verkauf in Kolumbien und bei der Einfuhr besteuert (Art. 420 Buchst. a und d).
Reverse Charge bei Dienstleistungen Gebietsfremder
Kolumbien wendet das Reverse-Charge-Verfahren als Einbehalt an. Ein kolumbianischer IVA-responsable, der steuerpflichtige Dienstleistungen von einer Person ohne Wohnsitz oder Sitz in Kolumbien bezieht, ist Einbehaltungspflichtiger (ET Art. 437-2 Nr. 3), und „la retención será equivalente al ciento por ciento (100%) del valor del impuesto“ (Art. 437-1 Par. 1). [11] [12] Der Kunde kann diese IVA nur anrechnen, wenn der Einbehalt tatsächlich vorgenommen wurde (DUR Art. 1.6.1.4.12 Par. 1), [13] und er belegt den Einkauf mit einem documento soporte. Siehe Umkehrung der Steuerschuldnerschaft erklärt.
Auch ein inländischer IVA-Einbehalt existiert: Staatliche Stellen, grandes contribuyentes, Kartenaussteller und Käufer von SIMPLE-Steuerpflichtigen behalten bis zu 50 % der IVA ein — 15 %, wenn kein besonderer Satz festgelegt ist — und melden sie monatlich an. [11] Siehe Umsatzsteuer-Einbehaltungsregime.
Digitale Produkte und Dienstleistungen
Elektronische und digitale Dienstleistungen, die aus dem Ausland an kolumbianische Empfänger erbracht werden, sind nach der obigen Regel zum Leistungsort steuerpflichtige Dienstleistungen — zum Beispiel audiovisuelle Inhalte, Plattformdienste, Online-Werbung, Fernunterricht und die Überlassung immaterieller Güter. Statt sich zu registrieren, kann ein Anbieter, der ausschließlich solche Dienstleistungen erbringt und sich nicht für die zweimonatliche Erklärung entschieden hat, sich für ein Einbehaltungsverfahren entscheiden: Kartenaussteller, Verkäufer von Prepaid-Karten und Inkassostellen behalten die IVA ein, wenn sie an den Anbieter zahlen, und die DIAN führt die erfassten Anbieter per Resolution auf (ET Art. 437-2 Par. 3). [12] Ein ausländischer Anbieter ohne steuerlichen Wohnsitz in Kolumbien muss für elektronische oder digitale Dienstleistungen keine Rechnung ausstellen (ET Art. 437 Par. 2). [2] Siehe Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Die signifikante wirtschaftliche Präsenz (PES) ist eine Ertragsteuerregel, keine IVA-Regel. Seit dem 01.01.2024 sind Gebietsfremde mit PES — gezielter und systematischer Interaktion mit dem kolumbianischen Markt und Bruttoeinnahmen von 31.300 UVT oder mehr (1.639.306.200 COP bei der UVT 2026) von kolumbianischen Kunden — einkommensteuerpflichtig (ET Art. 20-3). An der IVA-Registrierung ändert dies nichts. [14]
Ausländische Unternehmen mit Verkäufen nach Kolumbien — B2B und B2C
- Verkauf an Unternehmen (B2B). Ist der kolumbianische Kunde IVA-responsable, registriert sich der ausländische Verkäufer nicht: Der Kunde behält 100 % der IVA ein, führt sie an die DIAN ab und stellt ein documento soporte aus. [11]
- Verkauf an Verbraucher (B2C) — und an jeden Kunden, der nicht zum Einbehalt verpflichtet ist. Der ausländische Verkäufer steuerpflichtiger Dienstleistungen registriert sich im RUT (Code 46), berechnet IVA und gibt zweimonatlich bis zum 10. Geschäftstag des Folgemonats Erklärungen ab, ohne Schwellenwert. Ein rein digitaler Anbieter kann sich stattdessen für den Einbehalt über Kartenaussteller entscheiden. [5] [13]
- Waren. Die IVA auf nach Kolumbien versandte Waren wird bei der Einfuhr erhoben (siehe Einfuhren und Ausfuhren).
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Nicht anwendbar. Kolumbien kennt keine Regel, nach der Marktplätze als fiktive Lieferer gelten; die IVA auf ausländische digitale Dienstleistungen wird über das oben beschriebene Einbehaltungsverfahren über Kartenaussteller erhoben. Die nächstliegende Plattformregel ist ET Art. 616-1: „Las plataformas de comercio electrónico deberán poner a disposición un servicio que permita la expedición y entrega de la factura electrónica de venta por parte de sus usuarios al consumidor final“ — Plattformen müssen ihren Nutzern eine Möglichkeit zur Ausstellung von E-Rechnungen bieten, sie aber nicht selbst als Verkäufer ausstellen. [18] Den Vergleich mit anderen Ländern finden Sie unter Regeln für Marktplätze als fiktive Lieferer.
Rechnungsanforderungen
Jede E-Rechnung wird von der DIAN freigegeben, bevor sie existiert. „Todas las facturas electrónicas de venta para su reconocimiento tributario deben ser validadas previo a su expedición“ durch die DIAN, und eine Rechnung „solo se entenderá expedida cuando sea validada y entregada al adquirente“ (ET Art. 616-1). [18] Alles Folgende ergibt sich aus diesem Clearance-Modell (siehe auch Status der E-Rechnung).
Pflichtangaben
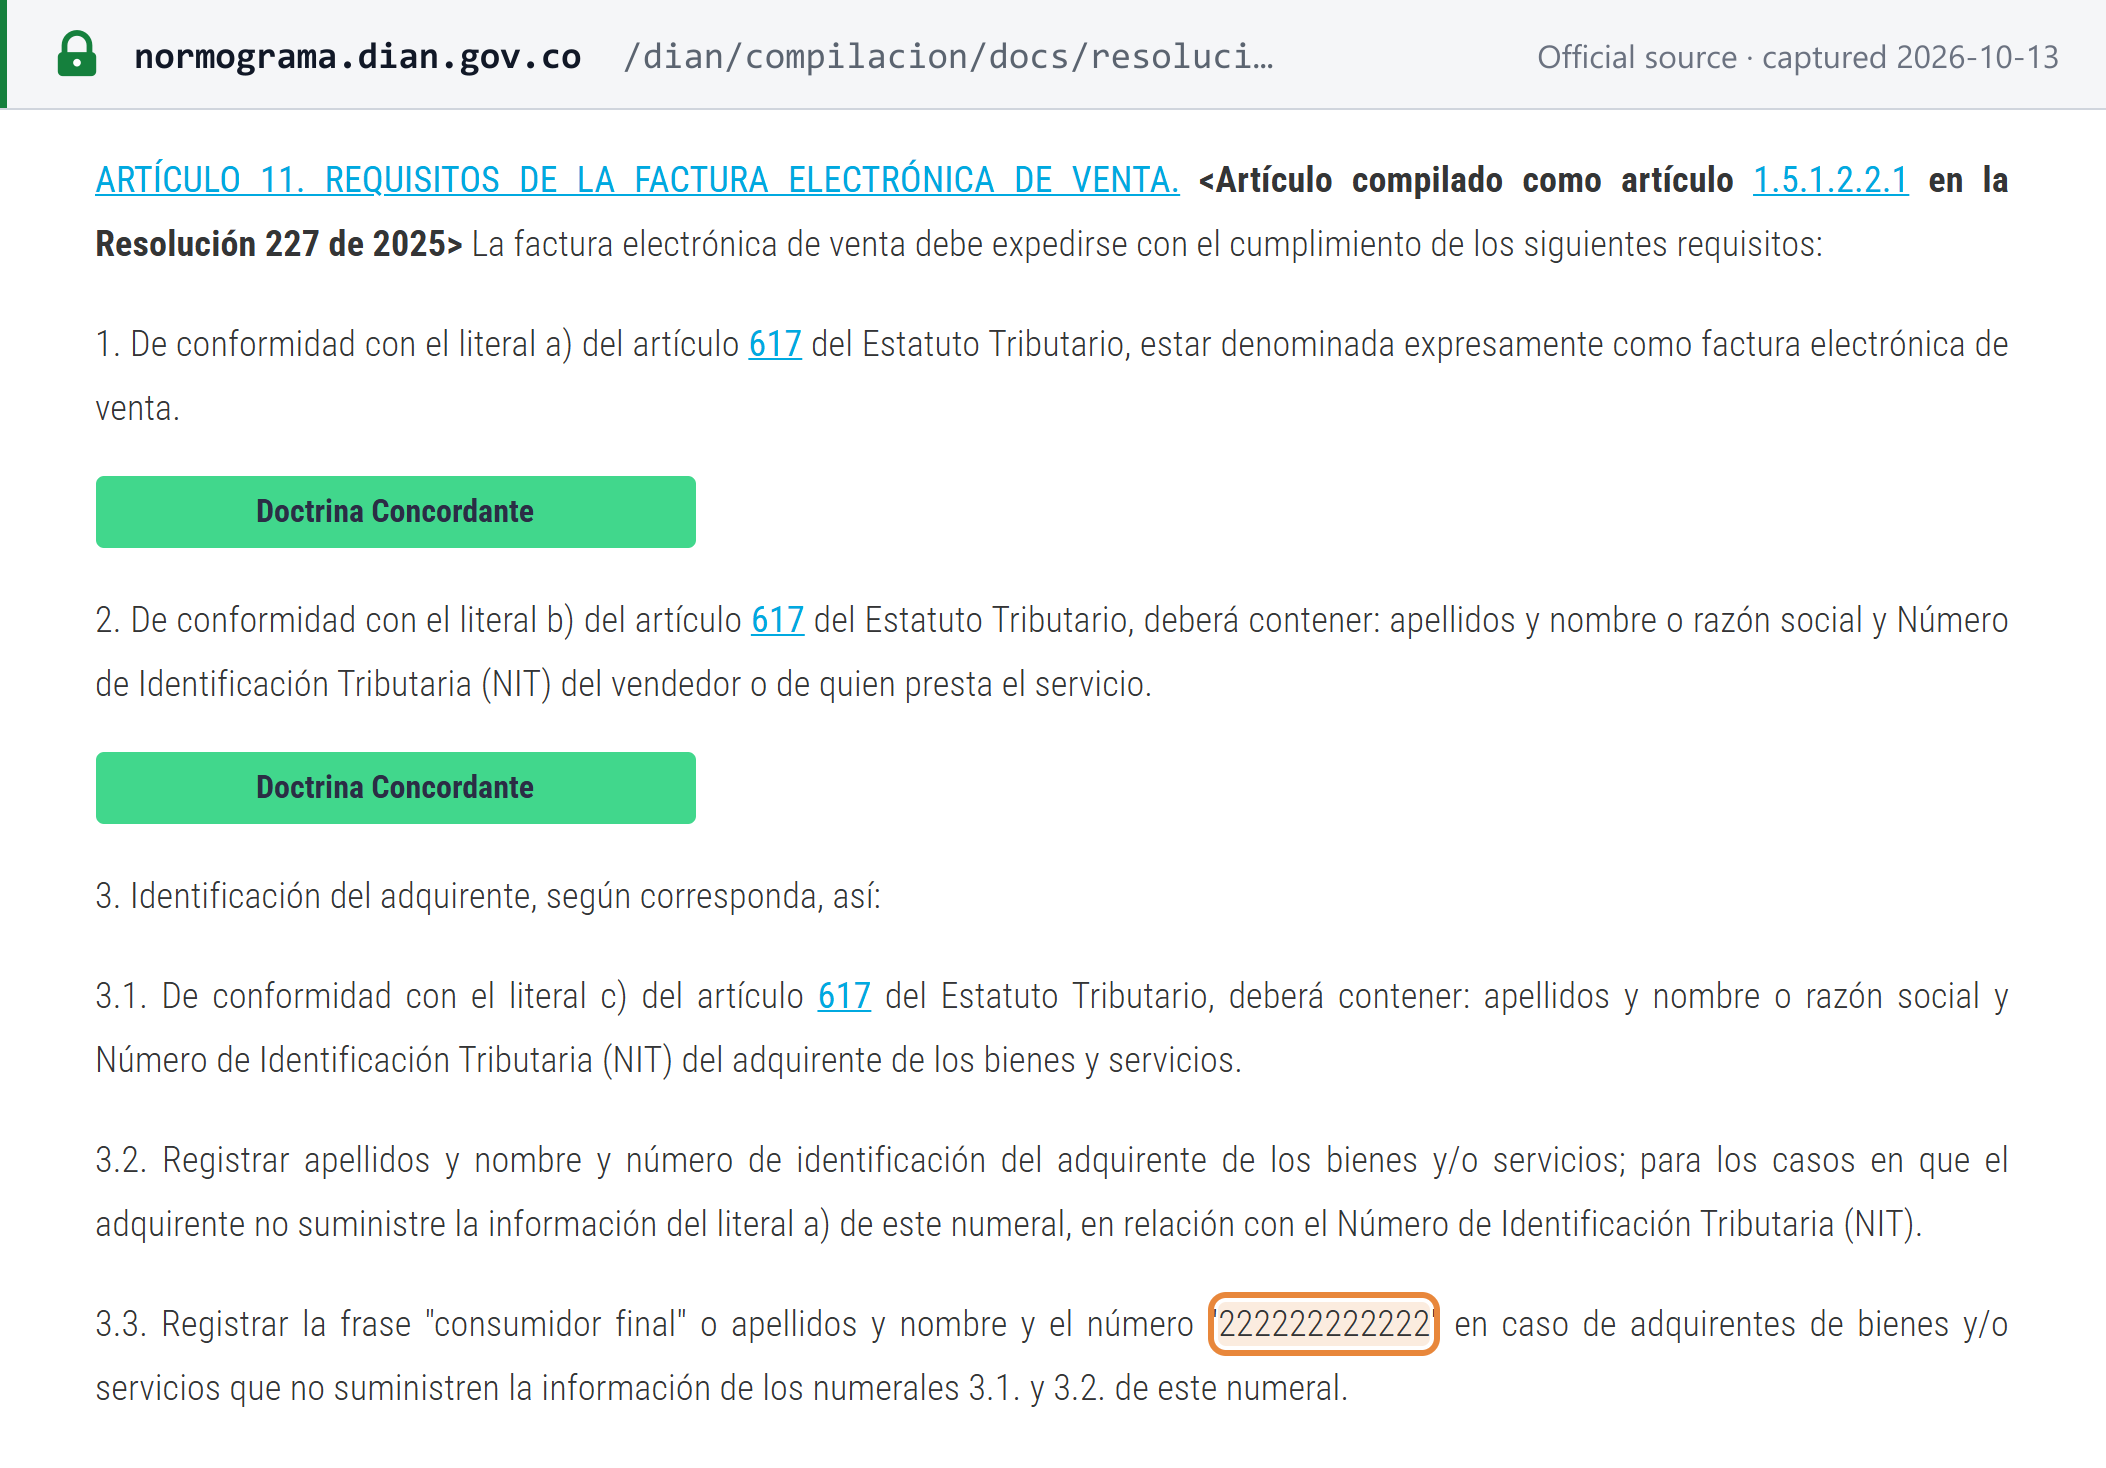
Res. 000227/2025 Art. 1.5.1.2.2.1 (früher Res. 000165/2023 Art. 11) nennt 18 Anforderungen an die factura electrónica de venta: [19] [20]
| Nr. | Angabe |
|---|---|
| 1 | Die Bezeichnung „factura electrónica de venta“ |
| 2 | Name und NIT des Verkäufers |
| 3 | Name und NIT des Käufers; ohne NIT Name und Ausweisnummer; macht der Käufer keine Angaben, „consumidor final“ mit der Nummer 222222222222; bei Verkäufen außerhalb der Geschäftsräume an nicht identifizierte Käufer die Lieferadresse |
| 4 | Fortlaufende Nummer mit einem Präfix von bis zu 4 alphanumerischen Zeichen sowie Datum und Gültigkeit der Nummernvergabe-Genehmigung der DIAN |
| 5 | Datum und Uhrzeit der Erstellung |
| 6 | Datum und Uhrzeit der Ausstellung (der Validierungszeitpunkt) |
| 7 | Zustellung im Erstellungsformat mit dem Validierungsdokument der DIAN („Documento validado por la Dian“) im elektronischen Container |
| 8 | Positionen: Menge, Einheit, Beschreibung und eindeutige Codes |
| 9 | Gesamtbetrag |
| 10 | Zahlungsart: bar oder auf Kredit, bei Kredit mit Zahlungsziel |
| 11 | Zahlungsmittel (bei Barverkäufen) |
| 12 | Status, sofern zutreffend: IVA-Einbehaltungspflichtiger, Selbsteinbehalter der Einkommensteuer, gran contribuyente, SIMPLE-Steuerpflichtiger |
| 13 | Aufschlüsselung mit Steuersätzen von IVA, nationaler Verbrauchsteuer (INC), Plastiktütensteuer, den „impuestos saludables“ und jeder anderen gesetzlich vorgeschriebenen Steuer |
| 14 | Digitale Signatur |
| 15 | Der CUFE (Código Único de Factura Electrónica) |
| 16 | Die URL der DIAN im QR-Code |
| 17 | Der Inhalt des technischen Anhangs |
| 18 | Name und NIT des Softwareherstellers, der Softwarename und der Technologieanbieter |
Der CUFE „corresponde a un valor alfanumérico obtenido a partir de la aplicación de un procedimiento que utiliza los datos de la factura electrónica de venta“ — ein Code, der nach dem Verfahren des technischen Anhangs aus den Rechnungsdaten abgeleitet wird (Res. 000227/2025 Art. 1.5.1.5.2.2, früher Res. 000165/2023 Art. 30). [19] Die gesetzliche Grundlage ist die kürzere Liste in ET Art. 617. [21]
Käuferdaten. Verlangt ein Käufer eine Rechnung auf seinen eigenen Namen, darf der Verkäufer nur nach Name oder Firma, Ausweisart und -nummer sowie E-Mail-Adresse fragen (Res. 000165/2023 Art. 69 in der Fassung der Res. 000202 vom 31.03.2025). [22]
Ausstellungsfrist
Zum Zeitpunkt jedes Verkaufs. Die Ausstellung „comprende su generación, transmisión, validación y entrega ... por todas y cada una de las operaciones de venta y/o prestación de servicios al momento de efectuarse estas“ (Res. 000227/2025 Art. 1.5.1.1.3.1, früher Res. 000165/2023 Art. 5). [19] Für eine gewöhnliche E-Rechnung gibt es kein nachträgliches Übermittlungsfenster; die 48-Stunden-Fenster gelten nur in Notfällen (siehe Status der E-Rechnung).
Nummerierung und Reihenfolge
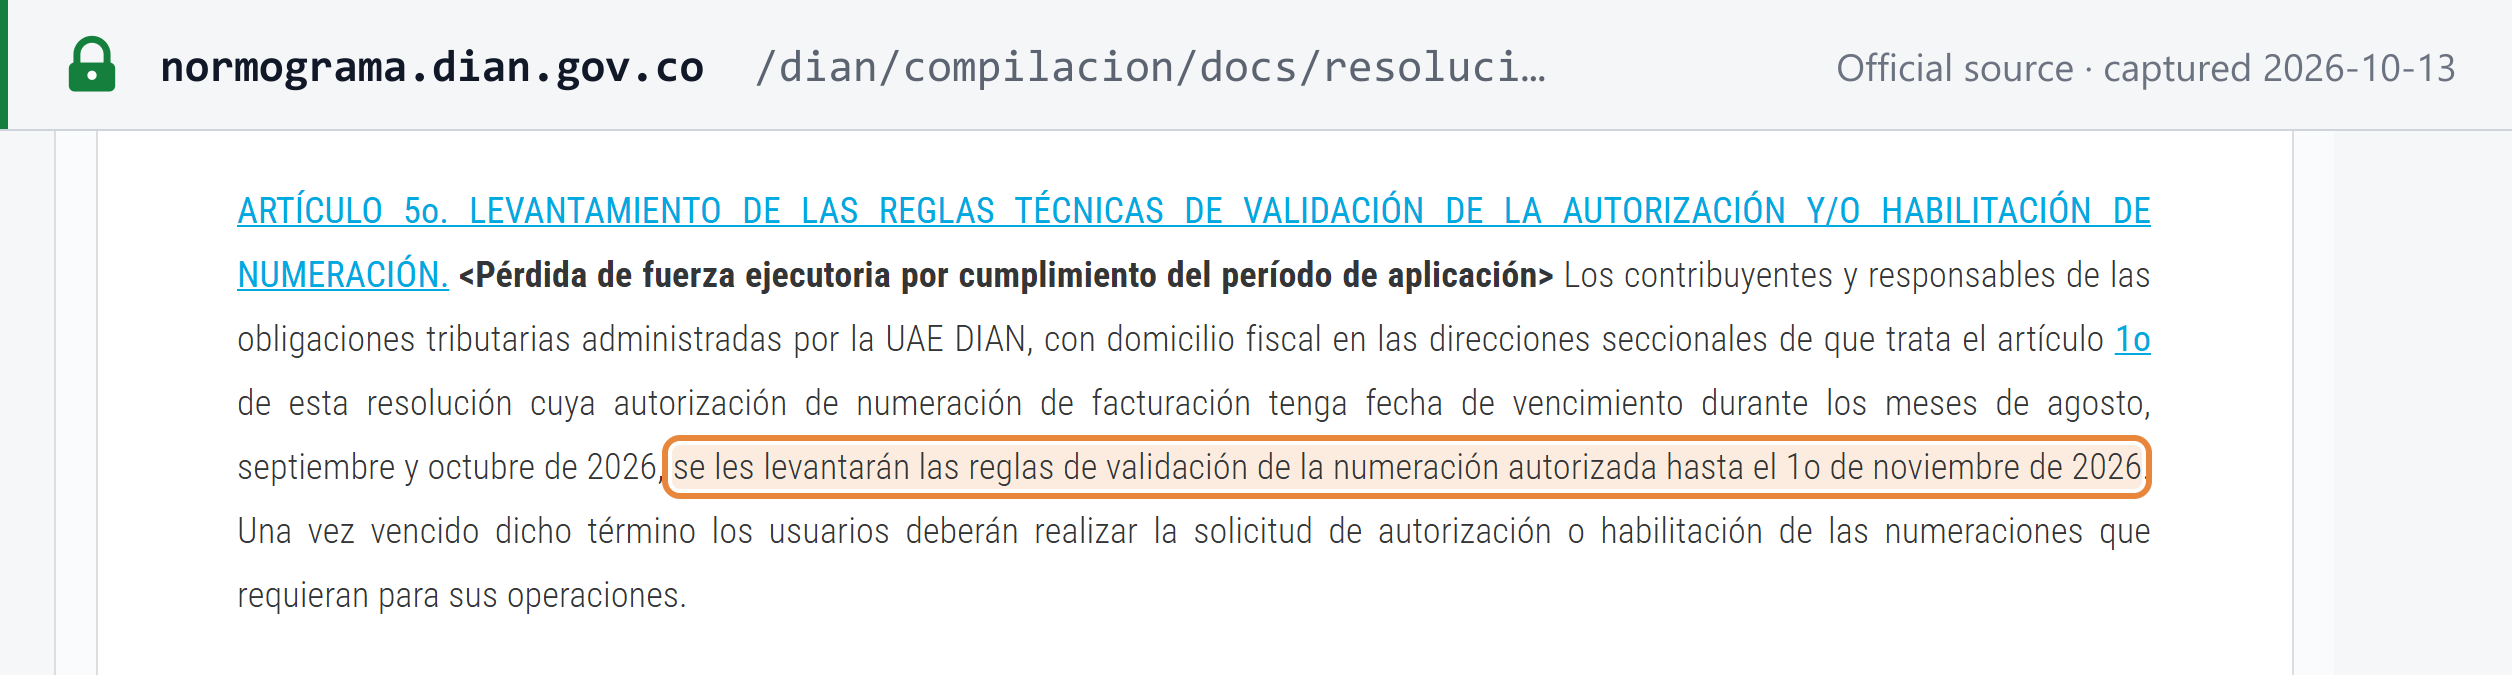
Rechnungen tragen „un número que corresponda a un sistema de numeración consecutiva de facturas de venta“ (ET Art. 617 Buchst. d). [21] Die DIAN genehmigt jeden Nummernkreis, sein Präfix und seine Gültigkeit über ihren Nummernvergabedienst (Res. 000165/2023 Art. 42–50, jetzt in Res. 000227/2025). Eine verbrauchte Nummer, deren Validierung fehlgeschlagen ist, wird gesperrt (inhabilitado), und ihre Spur bleibt erhalten. [19] Bis zum 01.11.2026 sind die Validierungsregeln für die Nummerierung für Steuerpflichtige in neun von Katastrophen betroffenen Städten aufgehoben, deren Genehmigungen von August bis Oktober 2026 abgelaufen sind (DIAN-Res. 012017/2026 Art. 5, siehe Aktuelle Änderungen). [48]
Gutschriften und Belastungsanzeigen
Eine aus einer E-Rechnung abgeleitete Gutschrift oder Belastungsanzeige muss als solche bezeichnet sein, eine interne fortlaufende Nummer tragen, „el prefijo, el número, el Código Único de Factura Electrónica (CUFE) de las facturas electrónicas de venta a la cual hace referencia“ sowie das Erstellungsdatum des CUFE angeben und einen eigenen CUDE (Código Único de Documento Electrónico) sowie die QR-URL enthalten (Res. 000227/2025 Art. 1.5.1.5.6.1, früher Res. 000165/2023 Art. 36). [19]
Währung und Sprache
„Se debe utilizar el idioma español y el peso colombiano en la generación de los documentos que hacen parte del sistema de facturación“ — Spanisch und kolumbianische Pesos sind Pflicht, ein Wert in einer anderen Währung oder eine zweite Sprache darf hinzugefügt werden (Res. 000227/2025 Art. 1.5.1.11.4, früher Res. 000165/2023 Art. 66). [19] Die Rechnungsresolutionen legen keinen Wechselkurs und kein Datum für die Umrechnung eines Fremdwährungsbetrags in Pesos fest.
Dokumentarten
- Factura electrónica de venta — das Standarddokument für B2B, B2G und B2C.
- Documentos equivalentes electrónicos — elektronische Äquivalenzdokumente, etwa der POS-Kassenbeleg, Rechnungen öffentlicher Versorger, Personenbeförderungs- und Flugtickets, Glücksspielscheine, Mautbelege sowie Veranstaltungs- und Kinokarten. Der elektronische POS-Beleg wurde am 01.05.2024 (grandes contribuyentes), 01.06.2024 (andere Einkommensteuerpflichtige) und 01.07.2024 (alle Übrigen) eingeführt; die anderen Äquivalenzdokumente folgten zwischen September und November 2024 (Res. 000165/2023 Art. 23 in geänderter Fassung, jetzt in Res. 000227/2025). [19]
- Grenzen des herkömmlichen POS-Belegs. Er darf nur ausgestellt werden, „siempre que la venta ... no supere cinco (5) UVT“ (261.870 COP bei der UVT 2026), ohne Steuern; er berechtigt weder zum Vorsteuerabzug noch zum Abzug bei der Einkommensteuer; und der Käufer kann jederzeit eine Rechnung verlangen (ET Art. 616-1 Par. 2). [18] In den Erwägungsgründen der Res. 000165/2023 erklärt die DIAN, dass das elektronische POS-Dokument für jeden Betrag ausgestellt werden kann und zum Vorsteuerabzug berechtigt, wenn der Käufer mit Namen und Ausweisnummer vollständig identifiziert ist.
- Documento soporte — siehe Gutschriftverfahren.
- Nómina electrónica — der elektronische Beleg für die Lohnabrechnung (siehe Status der E-Rechnung).
Gutschriftverfahren (Self-Billing)
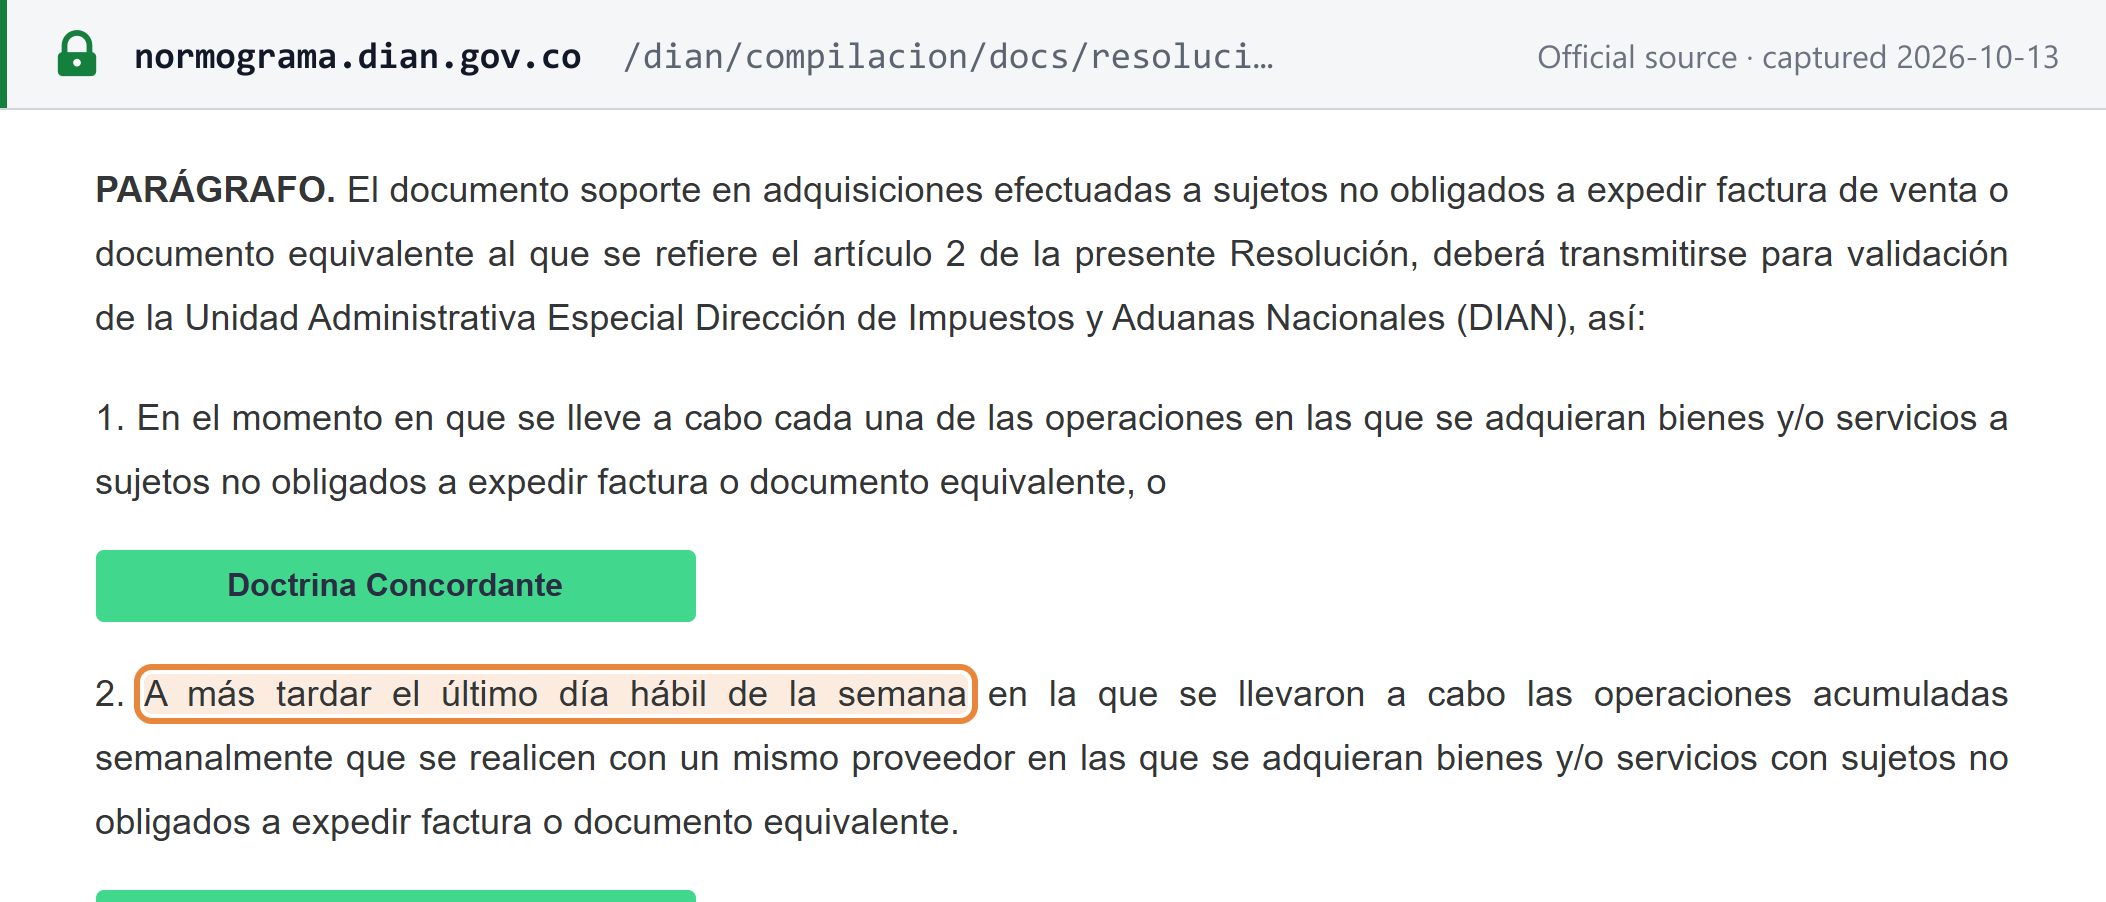
Kauft ein Unternehmen bei jemandem, der nicht zur Rechnungsstellung verpflichtet ist — einschließlich Gebietsfremder — und möchte es die Kosten oder die Vorsteuer geltend machen, erstellt es ein elektronisches documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar und übermittelt es der DIAN zur Validierung. Es muss zum Zeitpunkt jedes Vorgangs übermittelt werden oder, bei wöchentlich mit demselben Lieferanten gesammelten Einkäufen, „a más tardar el último día hábil de la semana“ (Res. 000227/2025 Art. 1.5.2.3.4, früher Res. 000167/2021 Art. 10). [23] Ein Gebietsfremder ohne RUT wird anstelle einer NIT mit der Steuer-ID seines Heimatlandes identifiziert (DUR Art. 1.6.1.4.12 Nr. 3). [13] Siehe die Hinweise der DIAN zum documento soporte.
Aufbewahrung und Prüfpfad
- Aufbewahrung: mindestens 5 Jahre. Bücher, Belege, Einbehaltungsnachweise und Erklärungen sind „por un período mínimo de cinco (5) años, contados a partir del 1o. de enero del año siguiente al de su elaboración, expedición o recibo“ aufzubewahren; bei EDV-gestützter Buchführung sind auch die Speichermedien und Programme aufzubewahren (ET Art. 632). [24]
- Elektronische Archivierung. Das von der DIAN validierte XML ist die rechtsgültige Rechnung, daher ist die elektronische Aufbewahrung die Regel; elektronische Belege müssen zugänglich und unversehrt bleiben (Res. 000167/2021 Art. 21 in Anwendung der Ley 527 de 1999 Art. 12–13). [23]
- Prüfpfad. Vorabvalidierung, CUFE und die genehmigten Nummernkreise der DIAN machen jede Rechnung nachverfolgbar; Nummern, deren Validierung fehlschlägt, werden unter Erhalt ihrer Spur gesperrt. ET Art. 617 verlangt „los medios necesarios para su verificación y auditoría“, [21] und Software zur Umsatzunterdrückung wird mit Schließung geahndet (ET Art. 657 Nr. 2, siehe Sanktionen).
Muster einer ordnungsgemäßen Rechnung
Die DIAN veröffentlicht keine kommentierte Musterrechnung. Nachfolgend stellt Lookuptax die 18 Pflichtangaben für einen inländischen B2B-Verkauf mit zwei IVA-Sätzen dar. Alle Namen, Nummern und Beträge sind fiktiv:
Factura electrónica de venta
| CodeNr. 8 | BeschreibungNr. 8 | Menge / EinheitNr. 8 | Einzelpreis (COP) | Betrag (COP) | IVA-SatzNr. 13 |
|---|---|---|---|---|---|
| SPEC-001 | Bürostuhl | 10 Stück | 200.000 | 2.000.000 | 19 % |
| SPEC-002 | Röstkaffee, 500 g | 20 Stück | 25.000 | 500.000 | 5 % |
- Zwischensumme
- 2.500.000 COP
- IVA 19 % auf 2.000.000 COPNr. 13
- 380.000 COP
- IVA 5 % auf 500.000 COPNr. 13
- 25.000 COP
- GesamtbetragNr. 9
- 2.905.000 COP
- CUFE: CUFE-SPECIMEN-PLACEHOLDER (Nr. 15). QR-Code mit der Validierungs-URL der DIAN (Nr. 16).
- Die digitale Signatur des Verkäufers (Nr. 14) und der Inhalt des technischen Anhangs (Nr. 17) befinden sich im XML.
- Zustellung an den Käufer im elektronischen Container mit dem „Documento validado por la Dian“ der DIAN (Nr. 7).
- Das Zahlungsmittel ist bei Barverkäufen anzugeben (Nr. 11); dieses Muster ist ein Kreditverkauf.
- Software: SPECIMEN-ERP von Ejemplo Software S.A.S. (NIT-SPECIMEN-C); Technologieanbieter NIT-SPECIMEN-D (Nr. 18).
- Eine Adresse ist nur als Lieferadresse für nicht identifizierte Käufer bei Verkäufen außerhalb der Geschäftsräume erforderlich (Nr. 3); die obigen Adressen sind optional.
- Bezeichnung „factura electrónica de venta“ (Nr. 1). Bei einem anonymen Verbraucher lautet der Käuferblock „consumidor final“, 222222222222 (Nr. 3).
Status der E-Rechnung
Status (Stand 13.10.2026): verpflichtend, Clearance mit Vorabvalidierung. Das kolumbianische System ist das Sistema de Facturación Electrónica der DIAN mit validación previa: Die DIAN validiert jede Rechnung, bevor sie ausgestellt wird (ET Art. 616-1). [18] Siehe CTC-Modelle der E-Rechnung.
- Format. XML nach dem mit Res. 000165/2023 angenommenen technischen Anhang („Versión 1.9 del Anexo Técnico de Factura Electrónica de Venta“). Der mit Res. 000042/2020 erlassene Anhang weist ein Dokument zurück, dessen Versionsfeld nicht „UBL 2.1“ lautet. [19] [25]
- Wer übermittelt. Der Aussteller, über von der DIAN zugelassene Technologieanbieter oder den kostenlosen Rechnungsdienst der DIAN.
- Phasen. Die Ausstellung wurde schrittweise verpflichtend, zunächst für von der DIAN ausgewählte Steuerpflichtige, dann für alle nach dem Zeitplan in Res. 000042/2020 Art. 20, der vom 15.06.2020 bis zum 01.11.2020 lief. [25] Dieser Zeitplan wurde durch Res. 000165/2023 Art. 70 aufgehoben. Steuerpflichtige, die sich im Régimen SIMPLE registrieren, haben zwei Monate Zeit, mit der Ausstellung von E-Rechnungen zu beginnen (Res. 000227/2025 Art. 1.5.1.2.1.1; DUR Art. 1.6.1.4.28). [20] [13] Die elektronischen Äquivalenzdokumente folgten 2024 (siehe Dokumentarten).
- Anwendungsbereich. B2B, B2G und B2C sind sämtlich erfasst — die Käuferregeln umfassen „consumidor final“.
- Notfall. Fallen die eigenen Systeme des Ausstellers aus, stellt er Papierrechnungen aus und übermittelt sie anschließend als E-Rechnungen „tipo 3“ „dentro de las 48 horas siguientes al momento en que se supera el inconveniente“ (Res. 000227/2025 Art. 1.5.1.5.7.1, früher Res. 000165/2023 Art. 37). [19] Fallen die Systeme der DIAN aus, darf die Rechnung ohne Vorabvalidierung ausgestellt und innerhalb von 48 Stunden nach Ende des Ausfalls übermittelt werden (ET Art. 616-1). [18]
- RADIAN. E-Rechnungen, die Wertpapiere (títulos valor) sind, werden in RADIAN registriert; „Hasta tanto no se realice el registro de las operaciones en el RADIAN, no se hará efectiva la correspondiente cesión de derechos“ (ET Art. 616-1 Par. 3). Ein Käufer auf Kredit muss elektronische Empfangsbestätigungen senden, bevor die Rechnung seine Kosten und seine Vorsteuer belegt (Res. 000085/2022). [26]
- Elektronische Lohnabrechnung. Lohnzahlungen werden mit dem documento soporte de pago de nómina electrónica belegt, das innerhalb der ersten 10 Tage des Monats nach der Zahlung übermittelt wird (Res. 000227/2025 Art. 1.5.3.4.1.1, früher Res. 000013/2021). [27]
Kolumbien im Vergleich mit anderen Ländern finden Sie in der Tabelle zu Status und Netzwerken der E-Rechnung sowie in den Leitfäden zur E-Rechnung in Peru und Chile.
Erklärung und Zahlung
Erklärungszeitraum
| Häufigkeit | Zeiträume | Wer |
|---|---|---|
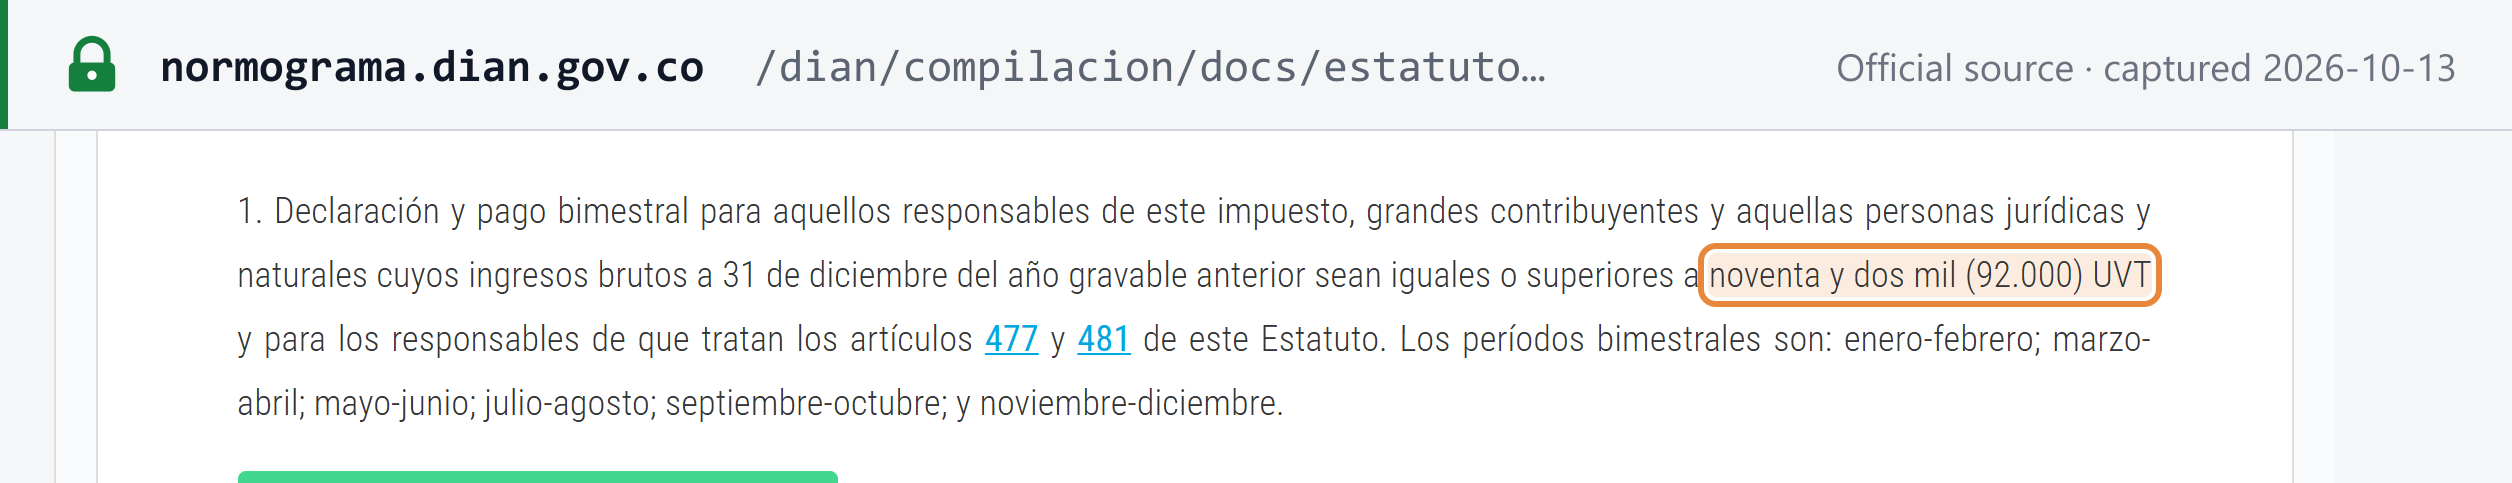
| Zweimonatlich | Jan.–Feb., März–Apr., Mai–Juni, Juli–Aug., Sept.–Okt., Nov.–Dez. | Grandes contribuyentes; jeder, dessen Bruttoeinnahmen zum 31. Dezember des Vorjahres 92.000 UVT oder mehr betrugen; responsables nach Art. 477 und 481 (Hersteller steuerbefreiter Waren, Exporteure) |
| Viermonatlich (cuatrimestral) | Jan.–Apr., Mai–Aug., Sept.–Dez. | Alle mit Bruttoeinnahmen im Vorjahr unter 92.000 UVT |
| Zweimonatlich | Wie oben | Ausländische Anbieter von Dienstleistungen aus dem Ausland (Res. 000051/2018 Art. 14; DUR Art. 1.6.1.13.2.30 Par. 4) |
Quellen: ET Art. 600 für die ersten beiden Zeilen; [28] Res. 000051/2018 und das DUR für ausländische Anbieter. [5] [13] Der Test mit 92.000 UVT verwendet die Vorjahreseinnahmen zur UVT des Vorjahres, daher liest man den Schwellenwert am besten in UVT (bei der UVT 2026 wären es 4.818.408.000 COP). Für einen Zeitraum ohne steuerpflichtige oder anrechenbare Vorgänge ist keine Erklärung abzugeben (ET Art. 601). [49]
Fälligkeit der Erklärung
Abgabe und Zahlung sind am selben Tag fällig, der sich nach der letzten Ziffer der NIT ohne Prüfziffer richtet: „sin tener en cuenta el dígito de verificación“ (DUR Art. 1.6.1.13.2.30 und 1.6.1.13.2.31, ersetzt durch Decreto 2229 de 2023 für 2024 und die Folgejahre). [13]
| Letzte NIT-Ziffer | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 0 |
|---|---|---|---|---|---|---|---|---|---|---|
| Geschäftstag des Monats nach dem Zeitraum | 7. | 8. | 9. | 10. | 11. | 12. | 13. | 14. | 15. | 16. |
Ausländische Anbieter von Dienstleistungen aus dem Ausland geben ihre Erklärung ab und zahlen bis zum 10. Geschäftstag des Monats nach jedem Zweimonatszeitraum, unabhängig von der NIT-Ziffer (DUR Art. 1.6.1.13.2.30 Par. 4). [13]
Anstehende Termine 2026 (Steuerkalender 2026 der DIAN): [29]
| Erklärung | Fälligkeiten (letzte NIT-Ziffer 1 → 0) |
|---|---|
| Zweimonatlich, Sept.–Okt. 2026 | 11., 12., 13., 17., 18., 19., 20., 23., 24., 25. November 2026 |
| Zweimonatlich, Nov.–Dez. 2026, und viermonatlich, Sept.–Dez. 2026 | 13., 14., 15., 18., 19., 20., 21., 22., 25., 26. Januar 2027 |
| Ausländische Dienstleister, Sept.–Okt. 2026 | 17.11.2026 (jede Ziffer) |
| Ausländische Dienstleister, Nov.–Dez. 2026 | 18.01.2027 (jede Ziffer) |
Zahlungsfrist und Zahlungsweise
Am selben Tag wie die Erklärung. Erklärungen werden über die Online-Dienste der DIAN unter dian.gov.co abgegeben und bezahlt. Die Erklärungen ausländischer Anbieter werden in US-Dollar berechnet und zur TRM am Tag der Abgabe und Zahlung umgerechnet (ET Art. 437 Par. 2). [2]
Zusätzliche Meldungen
- Erklärungen zum IVA-Einbehalt. Einbehaltungspflichtige melden und zahlen die einbehaltene IVA monatlich (DUR Art. 1.6.1.13.2.34). [13]
- Exogene Informationen (información exógena) — jährliche Meldung von Drittdaten, sanktioniert nach ET Art. 651. [43]
- Steuerpflichtige im Régimen Simple geben eine jährliche zusammengefasste IVA-Erklärung ab (DUR Art. 1.6.1.13.2.51). [13]
Vorsteuerabzug und gesperrte Posten
- Was anrechenbar ist. Nur IVA auf Einkäufe und Einfuhren, die für die Einkommensteuer als Kosten oder Aufwand gelten und für IVA-pflichtige Vorgänge verwendet werden (ET Art. 488). [30] IVA auf Eingangsleistungen für excluido-Umsätze ist daher nicht anrechenbar.
- Anlagevermögen — gesperrt. „El impuesto sobre las ventas por la adquisición o importación de activos fijos no otorgará descuento“, außer im Regime des Art. 485-2 für Investitionsgüter der Schwerindustrie (ET Art. 491). [31]
- Belege. Der Einkauf erfordert eine factura electrónica, ein Äquivalenzdokument, das zum Abzug berechtigt, oder ein documento soporte; bei Kreditkäufen müssen zudem die elektronischen Empfangsbestätigungen gesendet worden sein. Auf Dienstleistungen Gebietsfremder einbehaltene IVA ist erst anrechenbar, wenn der Einbehalt vorgenommen wurde.
Erstattungen
- Wer eine Erstattung beantragen kann. Exporteure und andere responsables nach Art. 481, Hersteller steuerbefreiter Waren nach Art. 477, responsables, bei denen IVA einbehalten wurde („aquellos que hayan sido objeto de retención“), sowie Leistende, die nach Art. 468-1 und 468-3 mit 5 % besteuert werden (für die Satzdifferenz, nach Abgabe der Einkommensteuererklärung) (ET Art. 850 Par. 1). Andere responsables tragen ein Guthaben vor. [32]
- Fristen. Die Bearbeitungsfristen sind in ET Art. 855 festgelegt.
- Gebietsfremde. Das Estatuto Tributario sieht kein Erstattungsverfahren für gebietsfremde Unternehmen vor.
Steuerbefreiungen
Steuerbefreite (exento) und ausgeschlossene (excluido) Umsätze
Exento — 0 % mit Anrechnung und Erstattung (ET Art. 477, 478, 481): [9] [17]
- lebende Rinder sowie Rind-, Schweine- und Hühnerfleisch und Eier (Art. 477);
- ausgeführte Waren und qualifizierte ausgeführte Dienstleistungen; touristische Dienstleistungen an Gebietsfremde; Verkäufe von Vorprodukten an industrielle Nutzer von Freihandelszonen; Internet für Haushalte der sozioökonomischen Schichten 1 und 2 (Art. 481);
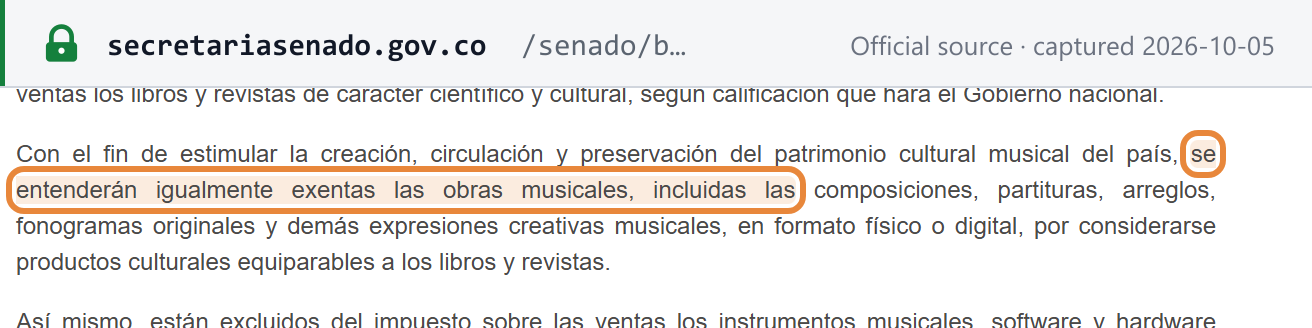
- wissenschaftliche und kulturelle Bücher und Zeitschriften sowie seit der Ley 2615 de 2026 musikalische Werke — Kompositionen, Partituren, Arrangements und Originaltonträger, physisch oder digital (Art. 478). [34]
Excluido — außerhalb der IVA, keine Anrechnung (ET Art. 424, 476): [10] [33]
- „Los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana“ (Art. 476 Nr. 1);
- Bildung durch anerkannte Einrichtungen;
- öffentlicher Personenverkehr;
- öffentliche Versorgungsleistungen — Strom, Wasser, Gas;
- Internet für Haushalte der Schicht 3;
- die in Art. 424 aufgeführten Waren.
Exento ist nicht excluido. Ein exento-Leistender berechnet 0 %, rechnet die auf Eingangsleistungen gezahlte IVA an und kann eine Erstattung beantragen. Ein excluido-Leistender berechnet nichts und kann die Vorsteuer nicht anrechnen, weil Art. 488 die Anrechnung nur für Eingangsleistungen erlaubt, die für steuerpflichtige Vorgänge verwendet werden — die gezahlte IVA wird zu Kosten. [30] Wenn Sie die EU-Mehrwertsteuer gewohnt sind: exento wirkt wie ein Nullsatz und excluido wie eine Steuerbefreiung.
Sonderregelungen
- Régimen Simple de Tributación (SIMPLE). SIMPLE-Steuerpflichtige, die ausschließlich Läden und Minimärkte betreiben (Art. 908 Nr. 1), und natürliche Personen im SIMPLE-Regime unter 3.500 UVT sind nicht IVA-responsable; Käufer behalten bei SIMPLE-Lieferanten IVA ein (ET Art. 437 Par. 4 und 437-2 Nr. 9). [2] [12]
- Freihandelszonen. Verkäufe von Vorprodukten aus dem nationalen Zollgebiet an industrielle Nutzer einer zona franca sind steuerbefreit (ET Art. 481 Buchst. e). [17]
- Erdbebengebiet. Einfuhrbefreiung bis zum 31.12.2027 für qualifizierte Projekte (Decreto Legislativo 1413 de 2026, siehe Aktuelle Änderungen).
- Musiksektor. Instrumente, spezialisierte Software und Hardware sowie die Vermittlung von Tonträgerlizenzen im Eigentum nicht massenmarktorientierter Künstler (vorbehaltlich der Qualifizierung durch die Regierung) und Vorprodukte für im Simus registrierte Instrumentenbauer sind ausgeschlossen (excluido) (ET Art. 478 in der Neufassung durch die Ley 2615 de 2026). [47]
Straftaten und Sanktionen
Straftaten
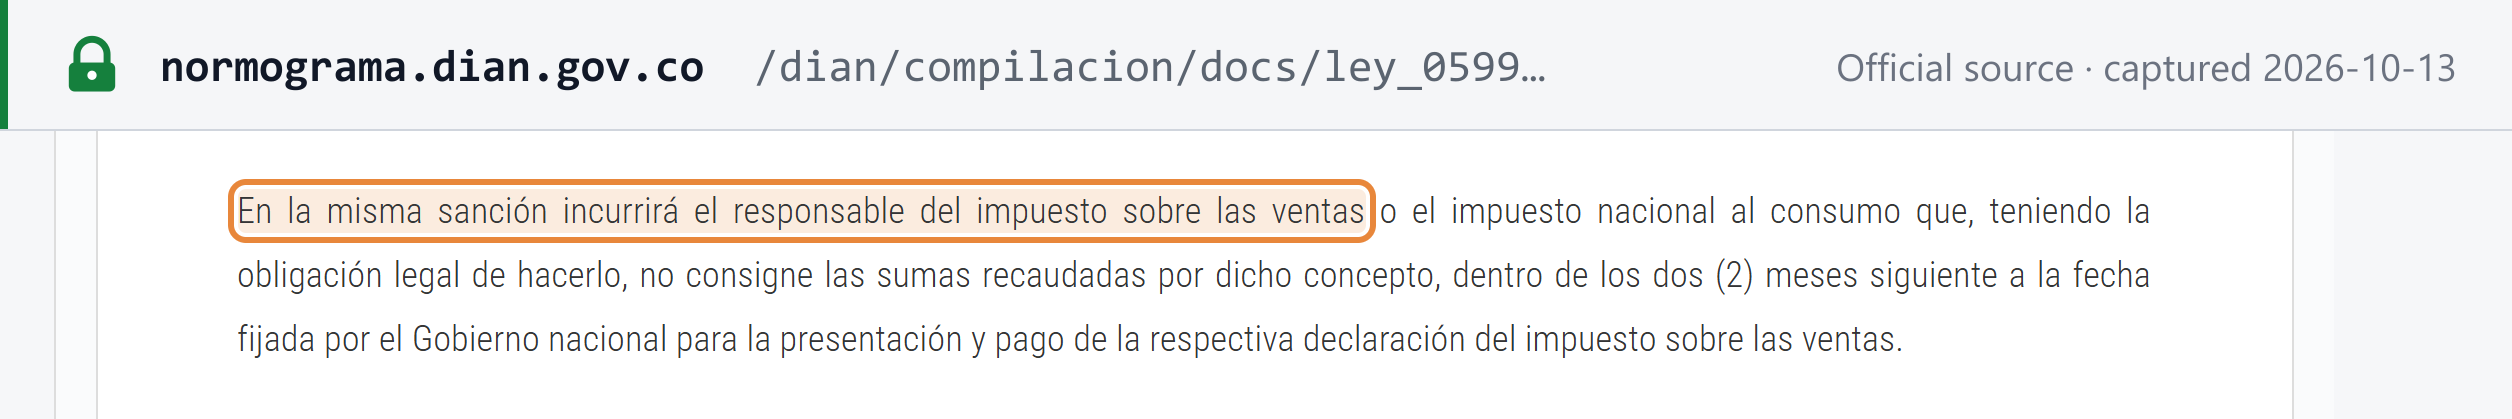
- Nichtabführung vereinnahmter IVA (Código Penal Art. 402). „En la misma sanción incurrirá el responsable del impuesto sobre las ventas ... que, teniendo la obligación legal de hacerlo, no consigne las sumas recaudadas por dicho concepto, dentro de los dos (2) meses siguiente a la fecha fijada“ für Abgabe und Zahlung. Die Strafe lautet „prisión de cuarenta (48) [sic] a ciento ocho (108) meses y multa equivalente al doble de lo no consignado sin que supere el equivalente a 1.020.000 UVT“. Die vollständige Zahlung einschließlich Zinsen beendet das Verfahren. [35]
- Steuerbetrug oder Steuerhinterziehung (Código Penal Art. 434B). Das Verschweigen von Einnahmen, das Geltendmachen fiktiver Kosten oder unberechtigter Anrechnungen im Umfang von 100 bis 2.500 monatlichen Mindestlöhnen (SMMLV) wird mit 36 bis 60 Monaten Freiheitsstrafe geahndet, die sich oberhalb von 2.500 SMMLV um ein Drittel und oberhalb von 5.000 SMMLV um die Hälfte erhöht. [36]
- Mit Schließung geahndete Verwaltungsverstöße: keine Rechnungsstellung, doppelte Rechnungsstellung oder Software zur Umsatzunterdrückung, IVA-Erklärungen oder -Zahlungen mit mehr als 3 Monaten Verspätung sowie fehlende Eintragung in das RUT vor Aufnahme der Geschäftstätigkeit (siehe unten).
Sanktionen
Die COP-Beträge sind Umrechnungen zur UVT 2026 von 52.374 COP.
| Sanktion | Betrag |
|---|---|
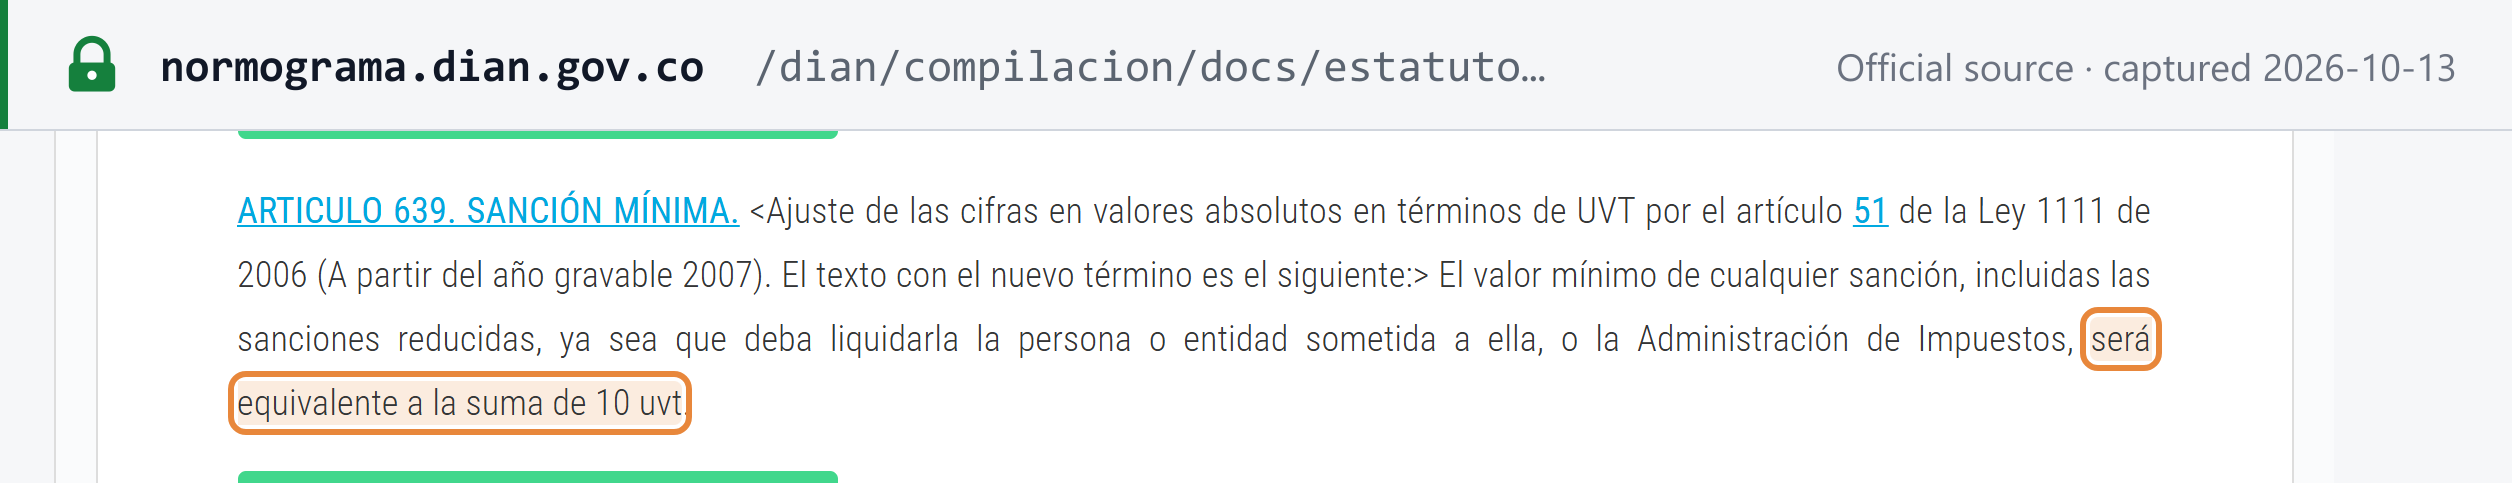
| Mindestsanktion | 10 UVT (523.740 COP), einschließlich ermäßigter Sanktionen; Zinsen und einige RUT-Sanktionen sind ausgenommen (ET Art. 639) [37] |
| Verspätete Abgabe | 5 % der geschuldeten Steuer für jeden angefangenen Monat der Verspätung, höchstens 100 % der Steuer; ohne geschuldete Steuer 0,5 % der Bruttoeinnahmen pro Monat, höchstens der niedrigste Betrag aus 5 % der Einnahmen, dem Doppelten des Guthabens oder 2.500 UVT (130.935.000 COP) (ET Art. 641) [38] |
| Nichtabgabe | Bei der IVA 10 % der Bankeinlagen oder Bruttoeinnahmen des Zeitraums oder der Bruttoeinnahmen laut letzter IVA-Erklärung, je nachdem, welcher Betrag höher ist (ET Art. 643 Nr. 2) [39] |
| Säumniszinsen | Täglich berechnet zum von der Superintendencia Financiera bescheinigten Wucherzinssatz für Verbraucherkredite abzüglich 2 Prozentpunkten (ET Art. 634–635). Die DIAN veröffentlicht den Satz für jeden Zeitraum. [40] |
| Sanktion | Betrag |
|---|---|
| Rechnung ohne Bezeichnung, NIT der Druckerei oder Status als Einbehaltungspflichtiger (ET Art. 617 Buchst. a, h, i) | 1 % der abgerechneten Umsätze, höchstens 950 UVT (49.755.300 COP); ein Wiederholungsfall führt zur Schließung (ET Art. 652) [41] |
| Keine Rechnungsstellung oder eine Rechnung ohne die Angaben nach ET Art. 617 Buchst. b–g | Schließung für 3 Tage — die Geschäftsräume werden mit „CERRADO POR LA DIAN“ versiegelt — oder stattdessen eine Geldbuße von 5 % der betrieblichen Einnahmen des Vormonats (ET Art. 652-1 und 657 Nr. 1 und Par. 6) [42] |
| Sanktion | Betrag |
|---|---|
| Umsatzunterdrückung oder doppelte Rechnungsstellung; Nichteinführung vorgeschriebener technischer Kontrollen | Schließung für 3 Tage oder eine Geldbuße von 10 % der betrieblichen Einnahmen des Vormonats (ET Art. 657 Nr. 2 und 5) [42] |
| IVA-Erklärungen oder -Zahlungen mit mehr als 3 Monaten Verspätung | Schließung für 3 Tage oder eine Geldbuße von 15 % der betrieblichen Einnahmen des Vormonats (ET Art. 657 Nr. 4) [42] |
| Nicht ordnungsgemäß übermittelte Rechnungsdokumente | Bis zu 7.500 UVT (392.805.000 COP): 1 % der nicht gemeldeten Beträge, 0,7 % der fehlerhaft gemeldeten Beträge, 0,5 % der verspätet gemeldeten Beträge (ET Art. 616-1 in Anwendung von Art. 651) [43] |
| Verspätete RUT-Eintragung | Schließung für 1 Tag pro Monat der Verspätung oder 1 UVT (52.374 COP) pro Tag ohne Geschäftsräume; keine Aktualisierung des RUT 1 UVT pro Tag (2 UVT bei Adress- oder Tätigkeitsänderungen); falsche RUT-Angaben 100 UVT (5.237.400 COP) (ET Art. 658-3) [44] |
Das Aufbrechen der Siegel verdoppelt die Schließungsdauer. Selbst festgesetzte Sanktionen ermäßigen sich auf 50 %, wenn in den vorangegangenen 2 Jahren kein Wiederholungsfall vorlag, oder auf 75 %, wenn im Vorjahr keiner vorlag, sofern die DIAN noch keine Beanstandung erhoben hat (ET Art. 640). [45]
Häufig gestellte Fragen
Ich verkaufe Software as a Service aus dem Ausland an kolumbianische Unternehmen und Verbraucher. Muss ich mich für die IVA registrieren?
Das hängt vom Kunden ab. Bei Verkäufen an kolumbianische Unternehmen, die IVA-responsable sind, nein: Der Kunde behält 100 % der IVA ein und belegt den Einkauf mit einem documento soporte. Bei Verkäufen an Verbraucher und andere Kunden, die nicht zum Einbehalt verpflichtet sind, ja: Sie registrieren sich im RUT mit dem Verantwortlichkeitscode 46, geben zweimonatlich bis zum 10. Geschäftstag des Folgemonats Erklärungen ab, und es gilt kein Schwellenwert. Ein Anbieter, der ausschließlich elektronische oder digitale Dienstleistungen erbringt, kann sich stattdessen für das Einbehaltungsverfahren über Kartenaussteller entscheiden. Für digitale Dienstleistungen müssen Sie keine kolumbianische E-Rechnung ausstellen.
Gibt es in Kolumbien einen Schwellenwert für die IVA-Registrierung?
Nicht für Unternehmen. Nur bestimmte natürliche Personen, etwa Einzelhändler, Handwerker, Kleinlandwirte und einzelne Dienstleister, können außerhalb der IVA bleiben, und zwar nur, wenn sie alle sechs Voraussetzungen erfüllen, darunter Bruttoeinnahmen aus der Tätigkeit unter 3.500 UVT im Vorjahr oder im laufenden Jahr (183.309.000 COP bei der UVT 2026 von 52.374 COP).
Wann ist eine kolumbianische IVA-Erklärung fällig?
Die Erklärungen sind zweimonatlich abzugeben, wenn Ihre Bruttoeinnahmen zum 31. Dezember des Vorjahres mindestens 92.000 UVT betrugen oder wenn Sie gran contribuyente oder Exporteur bzw. Hersteller steuerbefreiter Waren sind; andernfalls sind sie viermonatlich abzugeben. Abgabe und Zahlung sind am selben Tag fällig, zwischen dem 7. und dem 16. Geschäftstag des Monats nach dem Zeitraum, je nach letzter Ziffer Ihrer NIT ohne Prüfziffer. Beispielsweise ist die Erklärung für September bis Oktober 2026 zwischen dem 11. und dem 25. November 2026 fällig.
Kann ich die auf einem POS-Beleg ausgewiesene IVA abziehen?
Nicht bei einem herkömmlichen POS-Kassenbeleg, der nur für Verkäufe bis 5 UVT ausgestellt werden darf und nicht zum Vorsteuerabzug berechtigt. Die DIAN erklärt, dass das elektronische POS-Äquivalenzdokument sehr wohl zum Vorsteuerabzug berechtigt, wenn es den Käufer mit Namen und Ausweisnummer identifiziert. Verlangen Sie im Zweifel eine factura electrónica de venta: Ein Käufer kann sie jederzeit verlangen.
Was passiert, wenn ich in Kolumbien keine E-Rechnung ausstelle?
Die DIAN kann die Geschäftsräume für 3 Tage schließen, oder das Unternehmen kann stattdessen eine Geldbuße von 5 % der betrieblichen Einnahmen des Vormonats zahlen. Eine Rechnung, der die Bezeichnung, die NIT der Druckerei oder der Status als Einbehaltungspflichtiger fehlt, kostet 1 % der abgerechneten Umsätze, höchstens 950 UVT. Werden Rechnungsdokumente nicht ordnungsgemäß übermittelt, kann dies bis zu 7.500 UVT kosten.
Was ist der Unterschied zwischen exento und excluido bei der kolumbianischen IVA?
Ein exento-Umsatz wird mit 0 % besteuert, und der Leistende behält sein Recht, die auf Eingangsleistungen gezahlte IVA anzurechnen, und kann eine Erstattung beantragen. Ein excluido-Umsatz liegt vollständig außerhalb der IVA, und die auf Eingangsleistungen gezahlte IVA kann nicht angerechnet werden. Das ist das Gegenteil davon, wie viele Leser das Wort steuerbefreit bei der EU-Mehrwertsteuer verwenden.
Wichtige Websites
| Website | Zweck |
|---|---|
| DIAN — Eintragung und Aktualisierung im RUT | Eintragung in das RUT und Erhalt einer NIT |
| DIAN — Consulta Estado RUT | RUT-Status einer NIT abfragen |
| Kolumbianischer NIT-Validator | Format und Prüfziffer einer NIT prüfen |
| DIAN | Online-Dienste zur Abgabe und Zahlung von Erklärungen |
| Steuerkalender 2026 der DIAN (PDF) | Alle Fälligkeiten 2026 nach NIT-Ziffer |
| DIAN — Sistema de Facturación Electrónica | E-Rechnungssystem, Freischaltung und technische Anhänge |
| DIAN — Facturación gratuita | Kostenloser Rechnungsdienst der DIAN |
| DIAN — Consulta de documentos electrónicos | Eine E-Rechnung anhand ihres CUFE abfragen |
| DIAN — Documento soporte | Hinweise zum documento soporte für Einkäufe bei nicht rechnungspflichtigen Personen |
| DIAN — Vorschriften zur E-Rechnung | Geltende Resolutionen zur E-Rechnung |
| DIAN Normograma | Sammlung von Steuerrecht und Resolutionen der DIAN |
| Estatuto Tributario (Senado) | Konsolidierte Fassung des ET |
Aktuelle Änderungen
- 17.09.2026 — Decreto Legislativo 1413 de 2026, Art. 9: Bis zum 31.12.2027 sind Einfuhren unverzichtbarer Rohstoffe, Vorprodukte und Investitionsgüter für qualifizierte Investitionsprojekte in den vom Erdbeben betroffenen Gemeinden, für die es keine gleichwertige nationale Produktion gibt, von der IVA befreit. [46] — siehe den Ereigniseintrag
- 13.08.2026 — DIAN-Res. 012017 de 2026: Für Steuerpflichtige in DIAN-Dienststellen in neun Städten (Pereira, Armenia, Manizales, Tuluá, Palmira, Popayán, Quibdó, Buenaventura und Cali), deren Genehmigung zur Rechnungsnummerierung im August, September oder Oktober 2026 abgelaufen ist, gilt: „se les levantarán las reglas de validación de la numeración autorizada hasta el 1o de noviembre de 2026“. Die Erleichterung gilt automatisch. [48]
- 29.07.2026 — Ley 2615 de 2026, Art. 16, hat ET Art. 478 neu gefasst: Musikalische Werke sind exento, und bestimmte Instrumente, Software, Hardware und Vorprodukte für den Instrumentenbau im Musiksektor sind excluido. (Senado) — siehe den Ereigniseintrag
- 15.12.2025 — DIAN-Res. 000238 de 2025 setzt die UVT 2026 auf 52.374 COP fest. (DIAN Normograma)
- 23.09.2025 — DIAN-Res. 000227 de 2025, die Resolución Única, fasst die Steuerresolutionen der DIAN zusammen und ersetzt sie, darunter Res. 000165/2023 (E-Rechnung), 000167/2021 (documento soporte), 000013/2021 (elektronische Lohnabrechnung) und 000051/2018 (ausländische Anbieter). (DIAN Normograma)
- 31.03.2025 — DIAN-Res. 000202 de 2025: Ein Verkäufer darf einen Käufer, der eine Rechnung auf seinen Namen wünscht, nur nach Name, Ausweisart und -nummer sowie E-Mail-Adresse fragen. (DIAN Normograma)
Die vollständige Chronologie finden Sie unter Steueränderungen in Kolumbien auf Lookuptax.
Referenzlinks
- Estatuto Tributario Art. 420 — Steuertatbestände und Leistungsort (Senado)
- Estatuto Tributario Art. 437 — responsables, Registrierungsvoraussetzungen, ausländische Anbieter (Senado)
- DIAN-Res. 000238 de 2025 — UVT für 2026 (Normograma)
- Estatuto Tributario Art. 555-2 — RUT und NIT (Senado)
- DIAN-Res. 000051 de 2018 — ausländische Anbieter von Dienstleistungen aus dem Ausland (Normograma)
- Estatuto Tributario Art. 468 — Regelsatz (Senado)
- Estatuto Tributario Art. 468-1 — Waren zu 5 % (Senado)
- Estatuto Tributario Art. 468-3 — Dienstleistungen zu 5 % (Senado)
- Estatuto Tributario Art. 477 — steuerbefreite Waren (Senado)
- Estatuto Tributario Art. 424 — ausgeschlossene Waren (Senado)
- Estatuto Tributario Art. 437-1 — Sätze des IVA-Einbehalts (Senado)
- Estatuto Tributario Art. 437-2 — IVA-Einbehaltungspflichtige (Senado)
- Decreto Único Reglamentario 1625 de 2016 (DIAN Normograma)
- Estatuto Tributario Art. 20-3 — signifikante wirtschaftliche Präsenz (Senado)
- Estatuto Tributario Art. 459 — Bemessungsgrundlage bei Einfuhren (Senado)
- Estatuto Tributario Art. 428 — Ausschlüsse bei Einfuhren (Senado)
- Estatuto Tributario Art. 481 — steuerbefreit mit Erstattung (Senado)
- Estatuto Tributario Art. 616-1 — Rechnungssystem und Vorabvalidierung (Senado)
- DIAN-Res. 000165 de 2023 — elektronisches Rechnungssystem (Normograma)
- DIAN-Res. 000227 de 2025 — Resolución Única en Materia Tributaria, Aduanera y Cambiaria (Normograma)
- Estatuto Tributario Art. 617 — Rechnungsanforderungen (Senado)
- DIAN-Res. 000202 de 2025 — Käuferdaten (Normograma)
- DIAN-Res. 000167 de 2021 — documento soporte (Normograma)
- Estatuto Tributario Art. 632 — Aufbewahrung von Unterlagen (Senado)
- DIAN-Res. 000042 de 2020 — Zeitplan der E-Rechnung (DIAN, PDF)
- DIAN-Res. 000085 de 2022 — RADIAN (Normograma)
- DIAN-Res. 000013 de 2021 — elektronische Lohnabrechnung (Normograma)
- Estatuto Tributario Art. 600 — IVA-Zeiträume (Senado)
- DIAN — Calendario Tributario 2026 (PDF)
- Estatuto Tributario Art. 488 — anrechenbare IVA (Senado)
- Estatuto Tributario Art. 491 — Anlagevermögen (Senado)
- Estatuto Tributario Art. 850 — Erstattungen (Senado)
- Estatuto Tributario Art. 476 — ausgeschlossene Dienstleistungen (Senado)
- Estatuto Tributario Art. 478 — Bücher, Zeitschriften und musikalische Werke (Senado)
- Código Penal Art. 402 (Senado)
- Código Penal Art. 434B (Senado)
- Estatuto Tributario Art. 639 — Mindestsanktion (Senado)
- Estatuto Tributario Art. 641 — verspätete Abgabe (Senado)
- Estatuto Tributario Art. 643 — Nichtabgabe (Senado)
- Estatuto Tributario Art. 635 — Säumniszinsen (Senado)
- Estatuto Tributario Art. 652 — Rechnungen ohne Pflichtangaben (Senado)
- Estatuto Tributario Art. 657 — Schließung (Senado)
- Estatuto Tributario Art. 651 — Sanktionen bei Informationspflichten (Senado)
- Estatuto Tributario Art. 658-3 — RUT-Sanktionen (Senado)
- Estatuto Tributario Art. 640 — Ermäßigung von Sanktionen (Senado)
- Decreto Legislativo 1413 de 2026 (Senado)
- Ley 2615 de 2026 (Senado)
- DIAN-Res. 012017 de 2026 — Erleichterung bei der Nummerierung (Normograma)
- Estatuto Tributario Art. 601 — keine Erklärung ohne Vorgänge (Senado)
Verwandte Seiten auf Lookuptax:
- Leitfaden zur kolumbianischen Steuer-ID (NIT)
- Kolumbianischer NIT-Validator
- Schwellenwerte für die Umsatzsteuerregistrierung weltweit
- Steuersätze weltweit
- Status und Netzwerke der E-Rechnung weltweit
- CTC-Modelle der E-Rechnung: Clearance, Reporting und Interchange
- Umsatzsteuer-Einbehaltungsregime
- Regeln für Marktplätze als fiktive Lieferer
- Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter
- Fiskalgeräte und zertifizierte Registrierkassen