Republik Kongo (Kongo-Brazzaville) – Leitfaden zur Umsatzsteuer (TVA)
| STECKBRIEF | |
|---|---|
| Ländercode | CG |
| Name der Steuer | Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA) |
| Steuerbehörde | Direction Générale des Impôts et des Domaines (DGID) |
Überblick
Nicht zu verwechseln mit der Demokratischen Republik Kongo (Kongo-Kinshasa, Ländercode CD, 16 % Umsatzsteuer). Dieser Leitfaden behandelt die Republik Kongo (Kongo-Brazzaville, CG). Zur DR Kongo siehe den Umsatzsteuerleitfaden DR Kongo.
Die Republik Kongo erhebt die Umsatzsteuer — Taxe sur la Valeur Ajoutée (TVA) — auf Grundlage des Loi n° 12-97 du 12 mai 1997 zur Einführung der Umsatzsteuer, „telle que modifiée par les lois de finances subséquentes“ (Arrêté 1520, Bezugsvermerke). Das Umsatzsteuergesetz steht außerhalb des kodifizierten Code général des impôts (CGI): Das Finanzgesetz 2026 ändert es unter „Modifications des textes non codifiés“. [1] [6]
Das Gesetz wurde durch das Loi n° 39-2023 du 29 décembre 2023 (Finanzgesetz für 2024, „LF 2024“), das die CEMAC-Umsatzsteuerrichtlinie umsetzte, neu gefasst und neu nummeriert. Dieser Leitfaden verwendet die Artikelnummern dieser Neufassung, wie sie in der Instruction n° 0339/MEF/DGID/DRC vom 18. März 2024 der DGID wiedergegeben sind, sowie die späteren Änderungen durch das Loi n° 47-2024 (LF 2025) und das Loi n° 42-2025 (LF 2026). [2] [3]
Ein Hinweis zu den Quellen. Die Website des Finanzministeriums stellt auch einen „Code général des impôts — Tome 1“ bereit. Dessen Umsatzsteueranhang ist nur bis 2002 fortgeschrieben, und seine Artikelnummern, Steuersätze und Erklärungsfrist stimmen nicht mehr mit dem Gesetz überein. Verlassen Sie sich nicht darauf. Ein aktueller konsolidierter CGI ist online nicht veröffentlicht: Das eigene Portal der DGID (impots.gouv.cg) war nicht erreichbar, und impots.cg zeigte eine Seite „site en construction“ (geprüft am 22. Oktober 2026). Wo dieser Leitfaden eine Regel nicht im geltenden Text bestätigen konnte, sagt er das.
Behörde. Die Umsatzsteuer wird von der Direction Générale des Impôts et des Domaines (DGID) verwaltet, die zum Ministère des Finances, du Budget et du Portefeuille Public gehört. Das Ministerium beschreibt die DGID als „l'organe technique qui assiste le Ministre dans l'exercice de ses attributions en matière fiscale“. Die Einfuhrumsatzsteuer wird vom Zoll festgesetzt (Direction Générale des Douanes et des Droits Indirects). [17]
Währung. Der Franc CFA (FCFA, ISO-Code XAF), der in der gesamten CEMAC-Zone gilt. Die SFEC-E-Rechnungs-API akzeptiert Rechnungen in XAF oder USD. [12]
Steuerzeitraum. Der Kalendermonat (Art. 35).
Ebenen. Die Umsatzsteuer ist eine nationale Steuer, doch Centimes additionnels (CA) in Höhe von 5 % des Umsatzsteuerbetrags werden zusätzlich erhoben. Sie werden von der Steuerverwaltung „au profit des collectivités locales“ eingezogen und „ne donnent pas lieu à déduction“ (Art. 38 A). Beim Regelsteuersatz ergeben Umsatzsteuer und CA zusammen 18,9 % des Nettopreises: 18 % + (5 % × 18 %) = 18,9 %. [3]
Zu den Nachbarsystemen siehe den Umsatzsteuerleitfaden DR Kongo und den Umsatzsteuerleitfaden Angola.
Registrierung
Wer sich registrieren muss
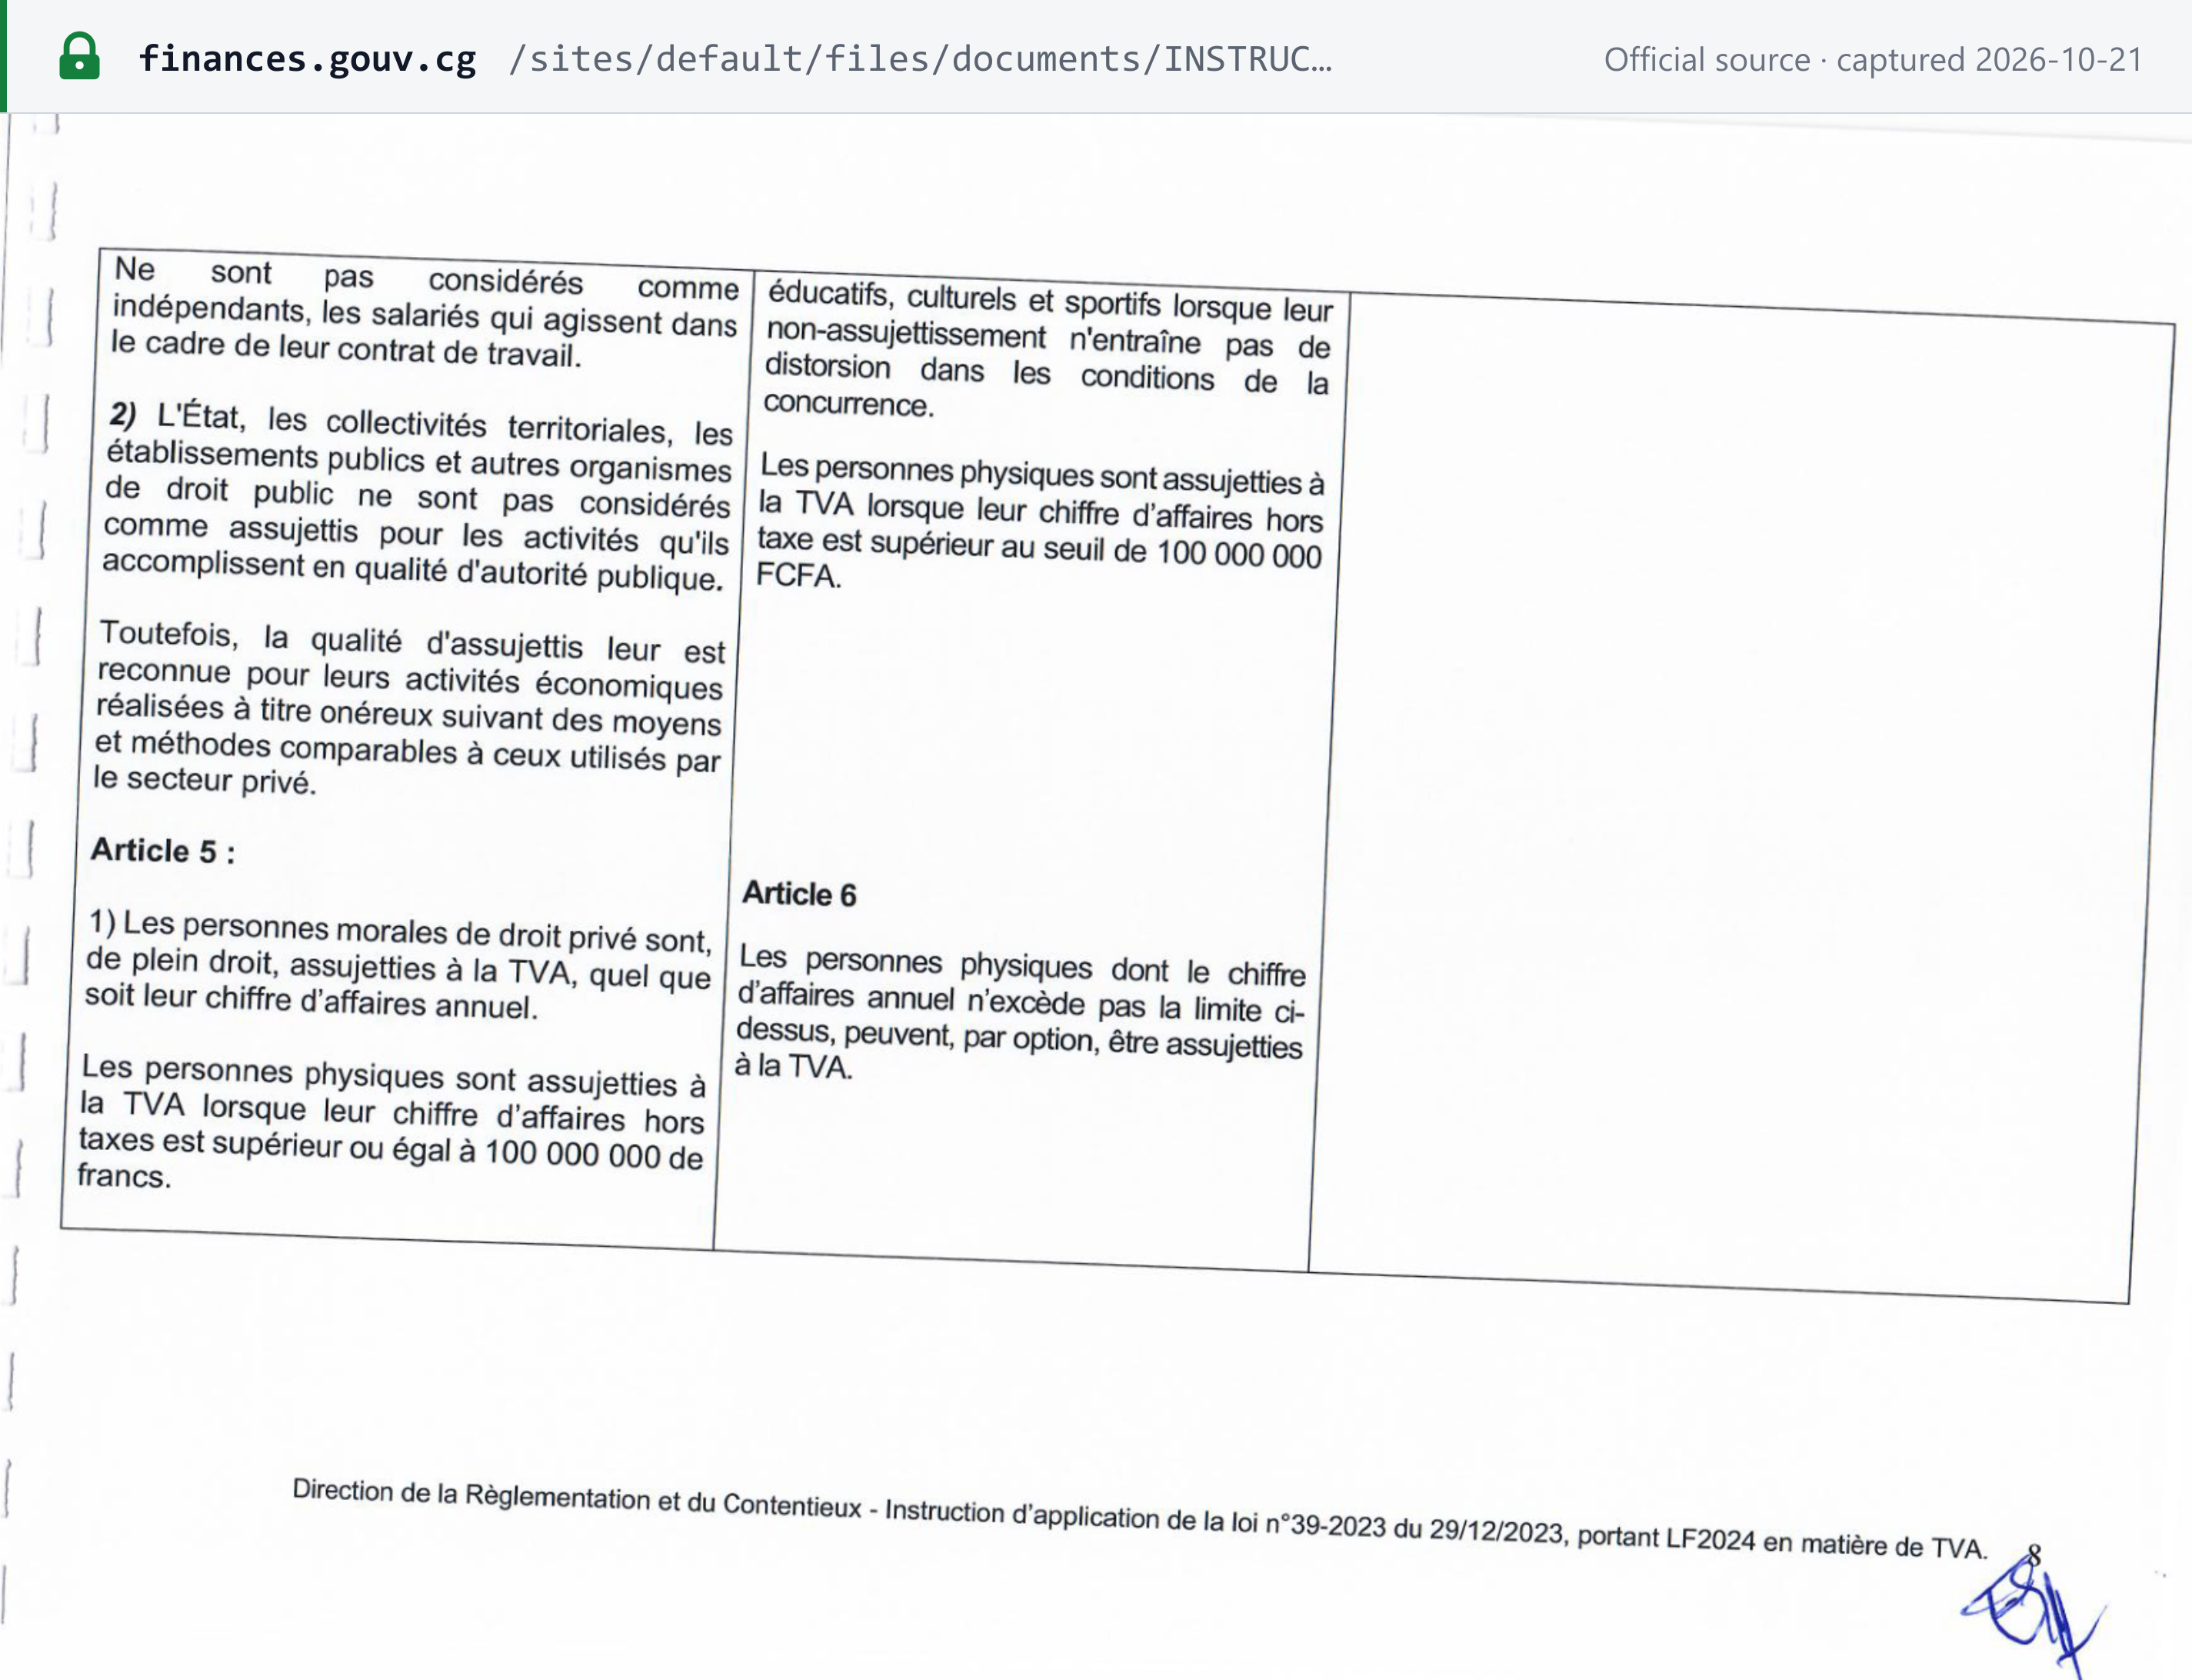
Gesellschaften sind unabhängig von ihrem Umsatz umsatzsteuerpflichtig, natürliche Personen erst ab 100.000.000 FCFA. Artikel 5 Abs. 1 in der Neufassung durch das LF 2024: „Les personnes morales de droit privé sont, de plein droit, assujetties à la TVA, quel que soit leur chiffre d'affaires annuel. Les personnes physiques sont assujetties à la TVA lorsque leur chiffre d'affaires hors taxes est supérieur ou égal à 100 000 000 de francs.“ [3]
Der Anwendungsbereich ist weit. Artikel 4 macht jeden steuerpflichtig, der steuerbare Umsätze gewohnheitsmäßig oder gelegentlich, selbstständig und im Rahmen einer entgeltlichen wirtschaftlichen Tätigkeit ausführt, „quel que soit le secteur d'activité“. Der Staat, die Gebietskörperschaften und öffentliche Einrichtungen sind für ihre hoheitliche Tätigkeit nicht steuerpflichtig, wohl aber für wirtschaftliche Tätigkeiten, die sie in gleicher Weise wie der Privatsektor ausüben.
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Registrierungsschwellenwert
100.000.000 FCFA Jahresumsatz ohne Steuer, nur für natürliche Personen (Stand: 22. Oktober 2026). Für Gesellschaften gibt es keinen Schwellenwert.
- Prüfmaßstab. Ein Umsatz „supérieur ou égal“ zu 100.000.000 FCFA. Das LF 2024 änderte den Wortlaut von „supérieur au seuil“.
- Bemessungszeitraum. Das Umsatzsteuergesetz sagt dazu nichts. Der CGI in der im LF 2026 abgedruckten Fassung (Art. 96) knüpft das Forfait-Regime an denselben „seuil d'assujettissement à la TVA“ und beendet es „dès le premier exercice qui suit celui au cours duquel les limites du chiffre d'affaires … sont dépassées“: in der Praxis also das Geschäftsjahr.
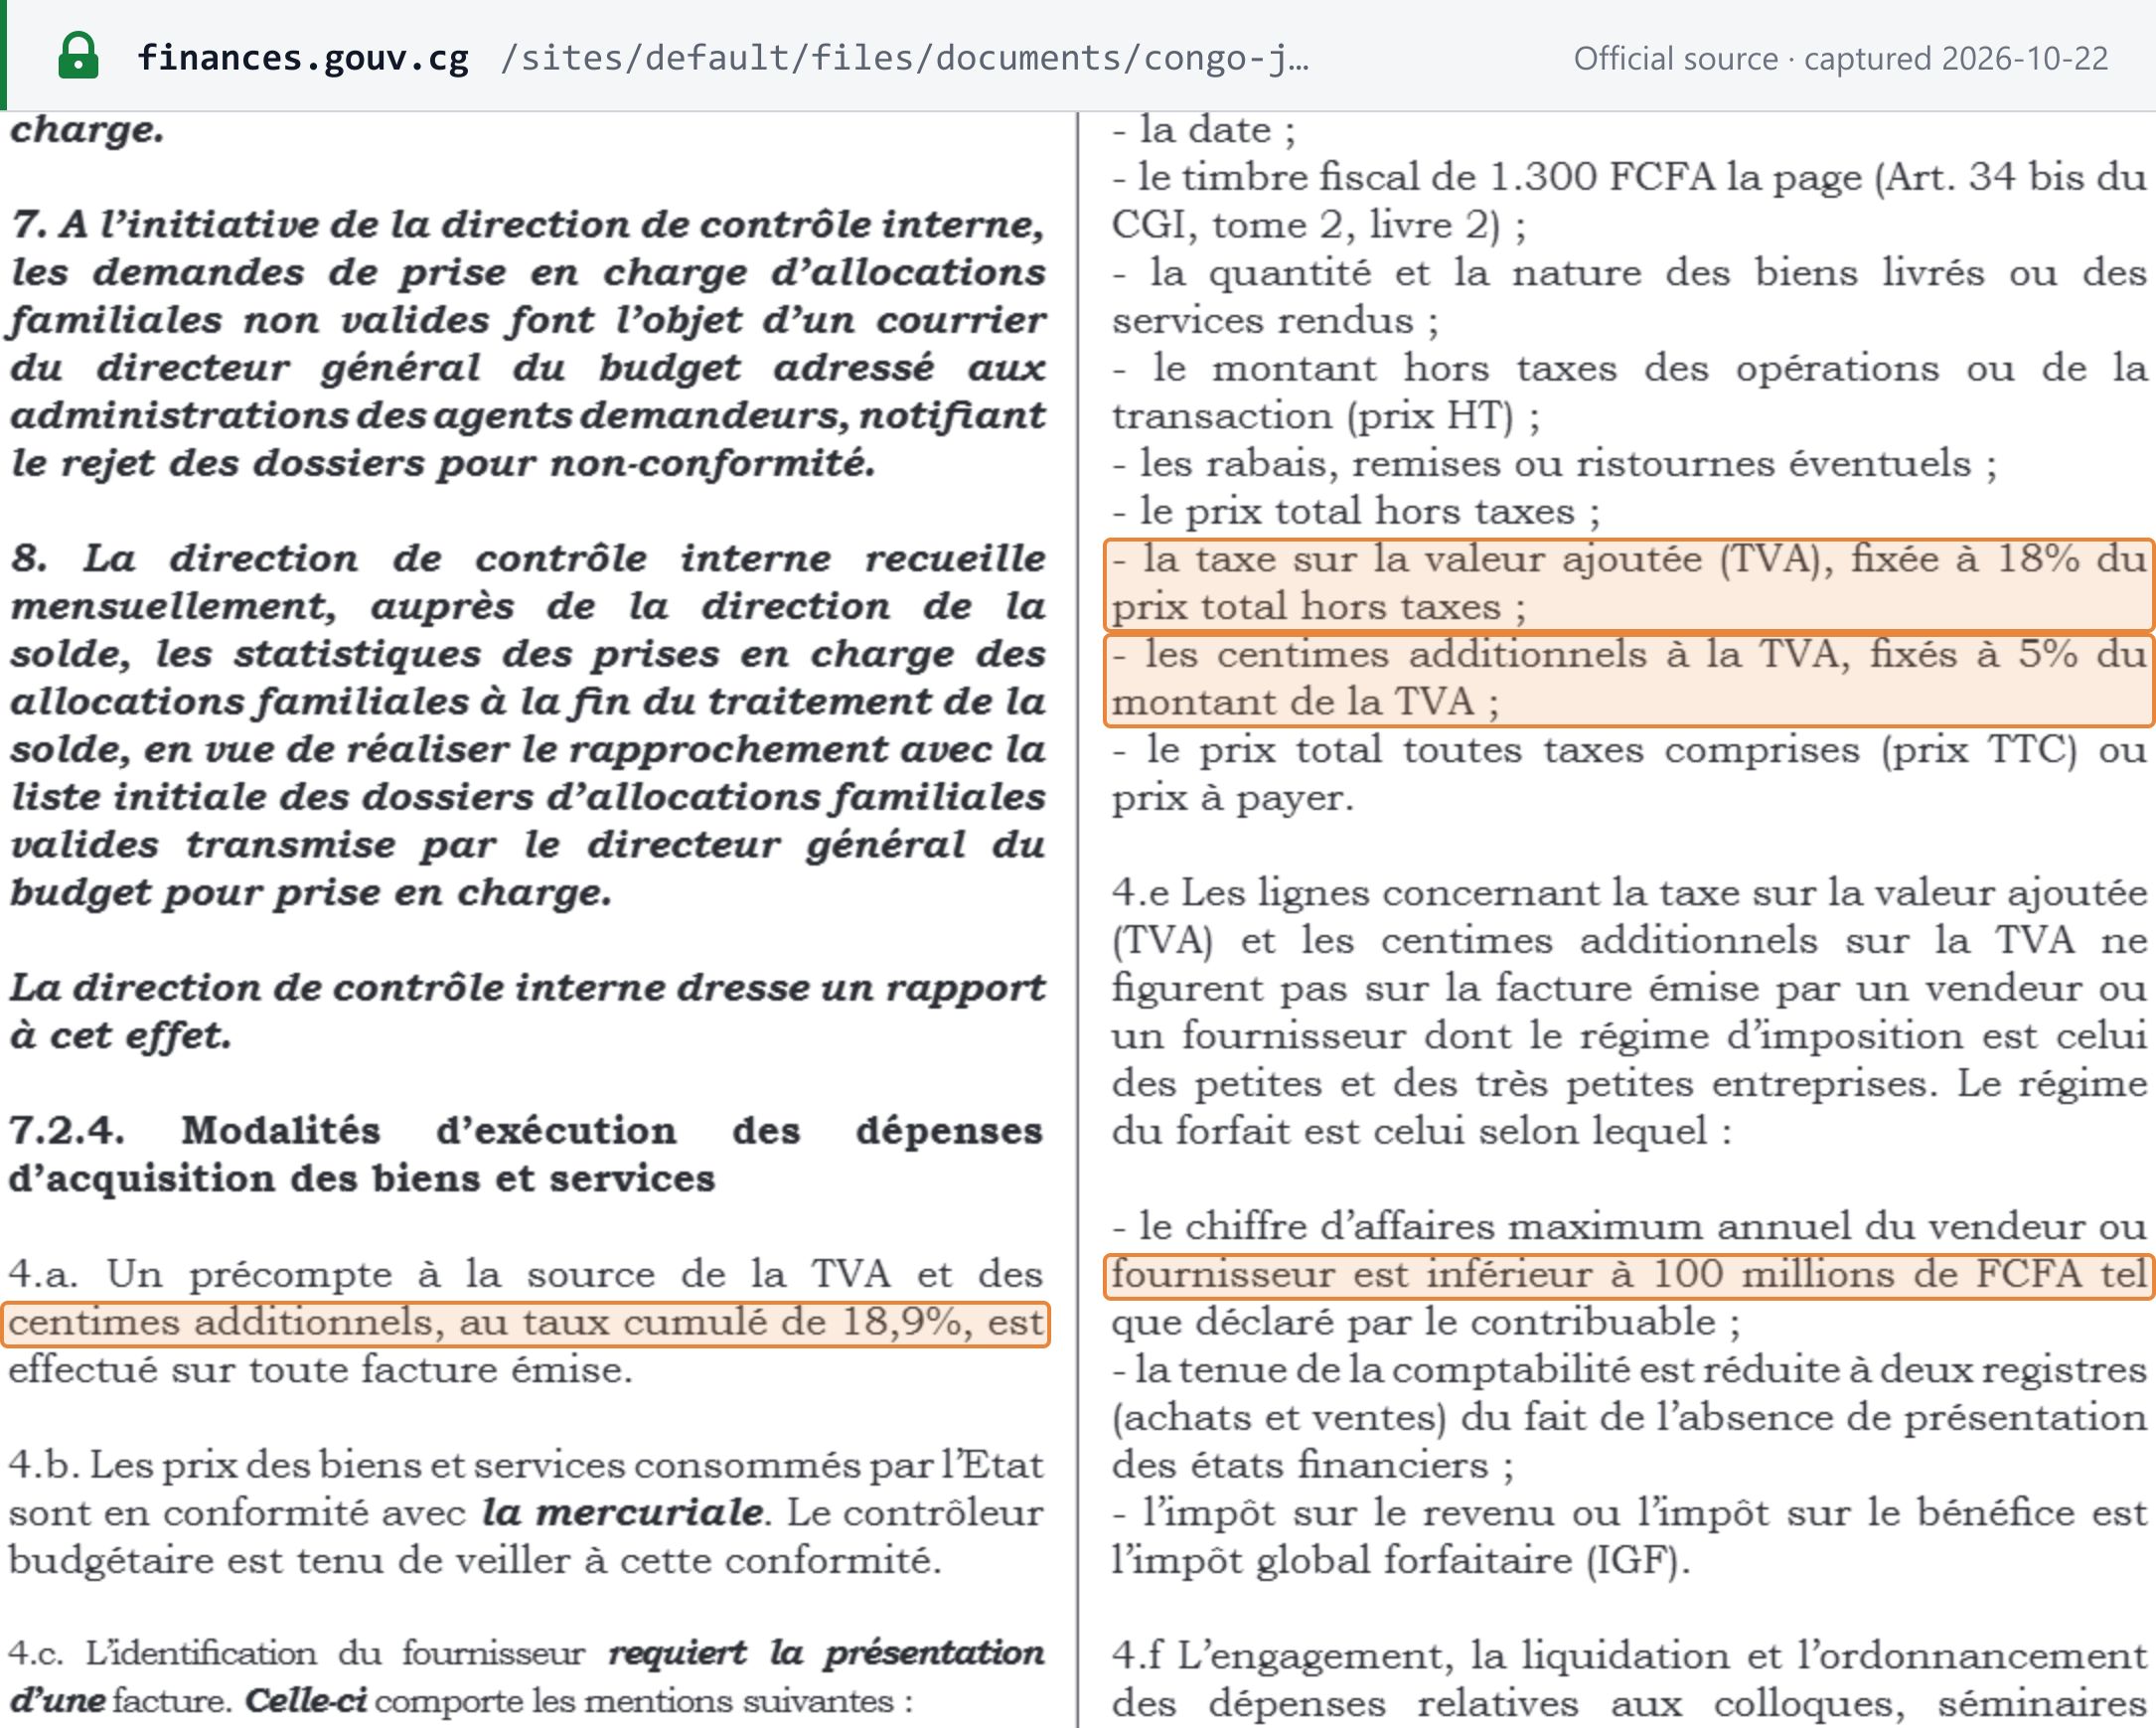
- Unterhalb des Schwellenwerts. Natürliche Personen werden im Forfait-Regime (impôt global forfaitaire, IGF) besteuert. Das LF 2026 definiert den Forfait-Verkäufer als einen, dessen „chiffre d'affaires maximum annuel … est inférieur à 100 millions de FCFA“, und bestimmt, dass seine Rechnungen keine Umsatzsteuer- oder CA-Zeilen enthalten. [1]
 Quellen-Snapshot erstellt am 2026-10-22 — Original
Registrierung von Gebietsfremden
Das Umsatzsteuergesetz sieht keinen gesonderten Schwellenwert für Gebietsfremde vor. Ein umsatzsteuerpflichtiger Gebietsfremder muss „un représentant solvable accrédité, résident sur le territoire congolais“ bestellen, der selbst für die Umsatzsteuer registriert sein muss und gesamtschuldnerisch für die Steuer haftet (Art. 12 Abs. 1). Wird kein Vertreter bestellt, „doivent être payées par la personne cliente“ die Umsatzsteuer und etwaige Sanktionen (Art. 12 Abs. 2). Gebietsfremde Anbieter digitaler Dienstleistungen bilden die Ausnahme: Sie registrieren sich selbst über die ARPCE-Plattform und zahlen dort selbst (Art. 12 Abs. 3). Siehe Ausländische Unternehmen, die in die Republik Kongo verkaufen. [3]
Steueridentifikationsnummer
Die Kennung ist die NIU — numéro d'identification unique, die von der Steuerverwaltung vergeben wird. „Un redevable ne peut se prévaloir de la qualité d'assujetti qu'après enregistrement et attribution d'un numéro d'identification unique (NIU)“ (Art. 30). Artikel 30 verpflichtet die Verwaltung außerdem, die NIUs online mit dem Umsatzsteuerstatus, dem Namen, der Anschrift und dem zuständigen Steueramt jedes Steuerpflichtigen zu veröffentlichen. Eine solche öffentliche Liste haben wir nicht gefunden (geprüft am 22. Oktober 2026). [3]
Format. Es ist keine amtliche Formatspezifikation und keine Prüfziffer veröffentlicht. Die SFEC-API-Dokumentation verlangt für Unternehmens- und Behördenkunden eine Käufer-NIU mit „16 ou 17 caractères“. Die NIUs, die in den von uns gelesenen amtlichen Dokumenten abgedruckt sind, sind 16 oder 17 Zeichen lang und beginnen mit einem Buchstaben. Das ist unsere Beobachtung, keine amtliche Regel. [12] Lookuptax hat noch keine Seite und keinen Validator für die kongolesische Steuer-ID; für amtliche Abfragen in anderen Ländern siehe Umsatzsteuer-ID prüfen.
So registrieren Sie sich
- Gründen Sie das Unternehmen über die ACPCE. Die Agence Congolaise pour la Création des Entreprises ist die zentrale Anlaufstelle, bei der Gründer „en un lieu unique et sur un même document“ die gesetzlich vorgeschriebenen Erklärungen abgeben. [19] Ihre Unterlagenlisten für eine Gesellschaft verlangen die persönliche NIU des Geschäftsführers, einen Ausweis, einen Nachweis des Geschäftssitzes und die Satzung. [16]
- Beantragen Sie die NIU. Der Umsatzsteuerstatus ergibt sich aus der Registrierung und der NIU (Art. 30).
- Aktivieren Sie E-TAX. Die Online-Erklärung ist über www.impots.gouv.cg erreichbar. Sobald die DGID den professionellen Bereich aktiviert, sendet sie per E-Mail eine „numéro télé-déclarant“ und ein vorläufiges Passwort (E-TAX-Benutzerhandbuch v2.3, Juli 2026). [15]
- Melden Sie sich vor der Rechnungsstellung beim SFEC an. Die Anmeldung verlangt unter anderem die NIU, die RCCM-Nummer und deren Datum, die Rechtsform, die steuerliche Ansässigkeit, das Steuerregime, die Branche, die Währung und das Kapital. [10]
Registrierungsfrist: nicht bestätigt. Das LF 2024 strich den eigenen Artikel des Umsatzsteuergesetzes zur déclaration d'existence, weil die Pflicht nun in Art. 399 quater CGI Tome 1 geregelt ist. Der geltende Text dieses Artikels ist online nicht veröffentlicht, sodass wir weder die Frist noch die Sanktion für eine verspätete Registrierung angeben können (geprüft am 22. Oktober 2026). Fragen Sie bei der DGID nach.
Freiwillige Registrierung
Möglich für natürliche Personen unterhalb von 100.000.000 FCFA. Der CGI in der im LF 2026 abgedruckten Fassung (Art. 96 Abs. 2 Buchst. a) bestimmt, dass ein Forfait-Steuerpflichtiger, „qui optent pour assujettissement à la TVA“, das Forfait-Regime sofort verlässt und für die Gewinnbesteuerung in das Regime der tatsächlichen Besteuerung (régime du réel) wechselt. Die Option erlaubt es einem Unternehmen, die Vorsteuer abzuziehen und Umsatzsteuerrechnungen auszustellen, die seine Geschäftskunden abziehen können. Gesellschaften haben nichts, wofür sie optieren könnten: Sie sind bereits steuerpflichtig. [1]
Abmeldung
- Natürliche Personen. Ein Steuerpflichtiger im Regime der tatsächlichen Besteuerung, dessen Umsatz unter den Schwellenwert fällt, kehrt erst dann in das Forfait-Regime zurück, „que lorsque leur chiffre d'affaires est resté inférieur à cette limite pendant deux exercices successifs“ (Art. 96 Abs. 3 CGI, LF 2026). [1]
- Gesellschaften können die Umsatzsteuerpflicht nicht über den Umsatz verlassen, da sie kraft Gesetzes steuerpflichtig sind.
- Geschäftsaufgabe. Verbleibende Umsatzsteuerguthaben werden Unternehmen, die ihre Tätigkeit einstellen, erstattet (Art. 39 Abs. 3). SFEC-Nutzer müssen außerdem ihr Rechnungssystem über ihren Vertriebspartner deaktivieren (Art. 11 Arrêté 1519). Die Fristen des CGI für die Aufgabeerklärung sind in geltender Fassung nicht veröffentlicht.
Gruppenregistrierung
Nach den veröffentlichten Texten nicht möglich: Das Umsatzsteuergesetz in der Neufassung durch das LF 2024 (die gesamte Instruction 0339) und die Umsatzsteueränderungen durch das LF 2025 und das LF 2026 enthalten keine Bestimmung über eine Gruppenbildung oder Konsolidierung (geprüft am 22. Oktober 2026).
Steuersätze
| Steuersatz | Gilt für | Quelle |
|---|---|---|
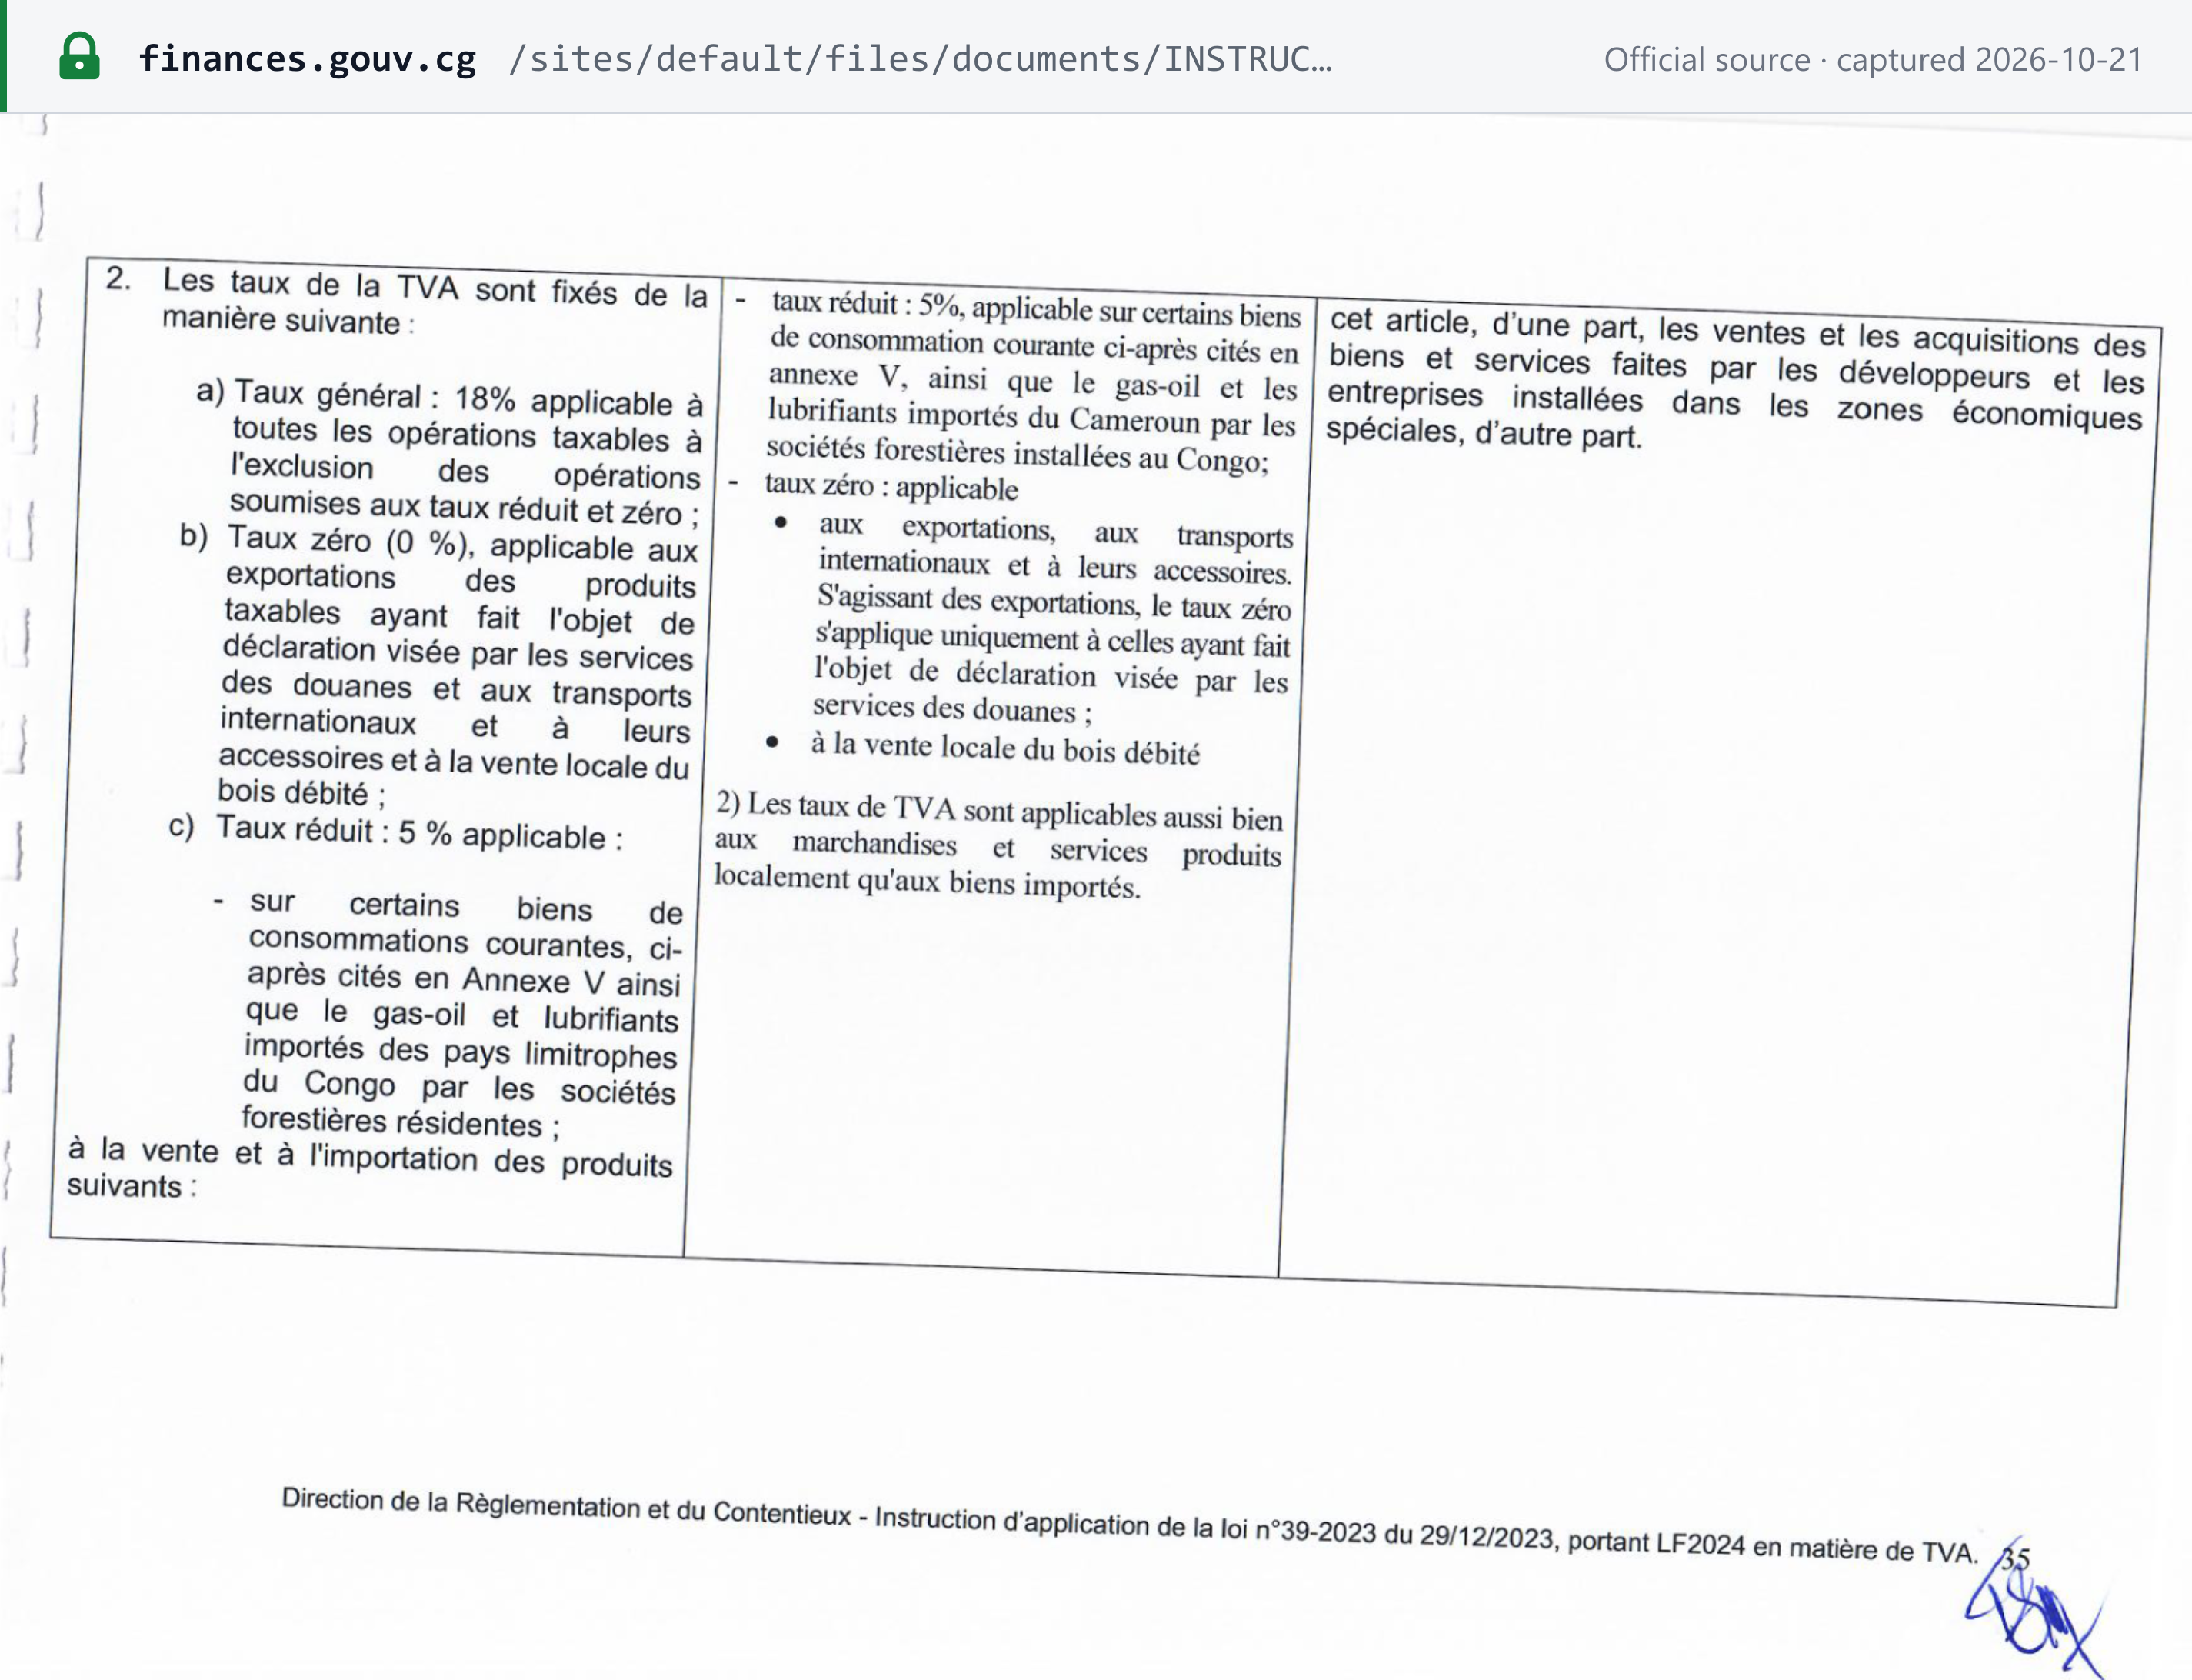
| 18 % (taux général) | Jeden steuerbaren Umsatz, der nicht dem ermäßigten Steuersatz oder dem Nullsatz unterliegt | Art. 22 Abs. 2 Buchst. a Umsatzsteuergesetz |
| + 5 % der Umsatzsteuer (centimes additionnels) | Auf den Umsatzsteuerbetrag erhoben; insgesamt 18,9 % beim Regelsteuersatz; nicht abzugsfähig | Art. 38 A; LF 2026 |
| 5 % (taux réduit) | Waren des täglichen Bedarfs in Annexe 5 (in der durch das LF 2026 ersetzten Fassung): Milch und Sahne, Tomaten, Reis, Weizenmehl, Zucker, Brot, Backwaren und Kekse sowie Salz der Position 25.01.00.11; Gasöl und Schmierstoffe, die von gebietsansässigen Forstunternehmen aus Nachbarländern eingeführt werden; Verkäufe und Erwerbe von Entwicklern und Unternehmen in Sonderwirtschaftszonen | Art. 22 Abs. 2 Buchst. c; LF 2025; LF 2026 |
| 0 % (taux zéro) | Ausfuhren steuerpflichtiger Waren, die beim Zoll angemeldet und von ihm bestätigt wurden; internationale Beförderung und ihre Nebenleistungen; Inlandsverkäufe von Schnittholz (bois débité) | Art. 22 Abs. 2 Buchst. b |
Regelsteuersatz. 18 %, der „taux général … applicable à toutes les opérations taxables à l'exclusion des opérations soumises aux taux réduit et zéro“ (Art. 22 Abs. 2 Buchst. a). Er betrug bereits im Gesetz von 1997 18 %, und das LF 2024 hat ihn beibehalten. Das LF 2026 wiederholt in seinen Regeln für staatliche Beschaffungen „la taxe sur la valeur ajoutée (TVA), fixée à 18% du prix total hors taxes“ und „les centimes additionnels à la TVA, fixés à 5% du montant de la TVA“. [1] [3]
18 % oder 18,9 %? Beide sind amtlich. 18 % ist der Umsatzsteuersatz. 18,9 % sind die Umsatzsteuer zuzüglich der 5 % Centimes additionnels auf diese Umsatzsteuer, ausgedrückt als Anteil am Nettopreis. Das LF 2026 verwendet die kombinierte Zahl für den Einbehalt durch staatliche Käufer: „Un précompte à la source de la TVA et des centimes additionnels, au taux cumulé de 18,9%, est effectué sur toute facture émise“. Im ARPCE-Regime für digitale Dienstleistungen Gebietsfremder fallen die Centimes additionnels nicht an; dort beträgt die Gesamtbelastung 18 % (siehe unten).
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Die Listen für den ermäßigten Steuersatz haben sich seit 2024 zweimal geändert. Das LF 2025 ersetzte die Warentabelle in Artikel 22 (Milch und Sahne, Brot und Backwaren, Reis, Weizenmehl) und strich die landwirtschaftlichen Düngemittel und Pestizide, die das LF 2024 dem Satz von 5 % unterworfen hatte. Das LF 2026 ersetzte Annexe 5 und verschob Düngemittel, Insektizide und Pestizide in die Befreiungsliste der Annexe 3. Düngemittel und Pestizide sind daher steuerfrei, nicht mit 5 % belegt; die Instruction 0339 S. 36 zeigt noch die überholte Liste von 2024. Salz wird nach Zolltarifposition aufgeteilt: Das LF 2026 führt „Sel“ der Position 25.01.00.11 mit 5 % in Annexe 5 auf und befreit „Sel“ der Position 25.01.00.19 in Annexe 3 (JO spécial 3-2026 S. 78). Prüfen Sie die Position, bevor Sie Salz in Rechnung stellen. [1] [2]
Künftige Steuersätze. Keine angekündigt: Das LF 2026 ersetzte die Warenlisten, nicht aber die Steuersätze (geprüft am 22. Oktober 2026). Das Rechnungsdatenmodell des SFEC kodiert dieselben zwei positiven Steuersätze, „[T]“ 18 % und „[R]“ 5 %. [12]
Zu den Steuersätzen anderer Länder siehe Steuersätze weltweit.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhren. Die Einfuhrumsatzsteuer „doit être obligatoirement déclarée et versée avant l'enlèvement de la marchandise“ (Art. 37) und wird vom Zoll festgesetzt. Sie ist nicht geschuldet bei Anmeldungen in zollrechtlichen Nichterhebungsverfahren oder bei Direktabholung. Für den Abzug benötigt der Einführer eine Zollanmeldung mit seiner NIU und die Zollquittung über die gezahlte Umsatzsteuer. Steuerpflichtige, die produktive Investitionen von mehr als 100.000.000 FCFA tätigen, können die darauf entfallende Einfuhrumsatzsteuer bis zum Abgabetermin der Erklärung des Folgemonats aufschieben.
- Bagatellgrenze. Die von uns gelesenen Umsatzsteuertexte sehen keine vor (geprüft am 22. Oktober 2026). Den CEMAC-Zollkodex haben wir nicht geprüft. Ebenso konnten wir nicht bestätigen, ob der Zoll die 5 % Centimes additionnels auf die Einfuhrumsatzsteuer erhebt.
- Ausfuhren unterliegen dem Nullsatz, wenn sie beim Zoll angemeldet und von ihm bestätigt wurden (Art. 22 Abs. 2 Buchst. b). Ausführer, die eine Erstattung beantragen, fügen die Zollreferenzen und den Nachweis der Rückführung der Gelder bei (Art. 35 Abs. 5). Ausführer, die mehr als 80 % ihrer Umsätze im Ausland erzielen, „sont autorisés à retenir la TVA qui leur est facturée“ auf ihre abzugsfähigen Einkäufe (Art. 35 Abs. 6): Sie setzen die Umsatzsteuer an der Quelle aus, statt ein Guthaben aufzubauen. [3]
Reverse Charge bei Dienstleistungen Gebietsfremder
Die Republik Kongo kennt kein Reverse-Charge-Verfahren nach EU-Vorbild. Artikel 12 kombiniert einen Vertreter mit einer Ersatzhaftung des Kunden: Ein umsatzsteuerpflichtiger Gebietsfremder bestellt einen für die Umsatzsteuer registrierten, im Kongo ansässigen Vertreter, der gesamtschuldnerisch mit ihm haftet; geschieht das nicht, werden die Umsatzsteuer und etwaige Sanktionen „par la personne cliente pour le compte de la personne n'ayant pas dans l'Etat un établissement stable“ gezahlt. Da immaterielle Dienstleistungen „sont imposables dans le pays d'établissement du preneur“ (Art. 11 Abs. 2), sind die meisten grenzüberschreitenden B2B-Dienstleistungen, die ein kongolesisches Unternehmen bezieht, im Kongo steuerbar, und in der Praxis erklärt der Kunde die Umsatzsteuer. [3] Siehe Umkehrung der Steuerschuldnerschaft erklärt für einen Vergleich mit anderen Systemen.
Digitale Produkte und Dienstleistungen
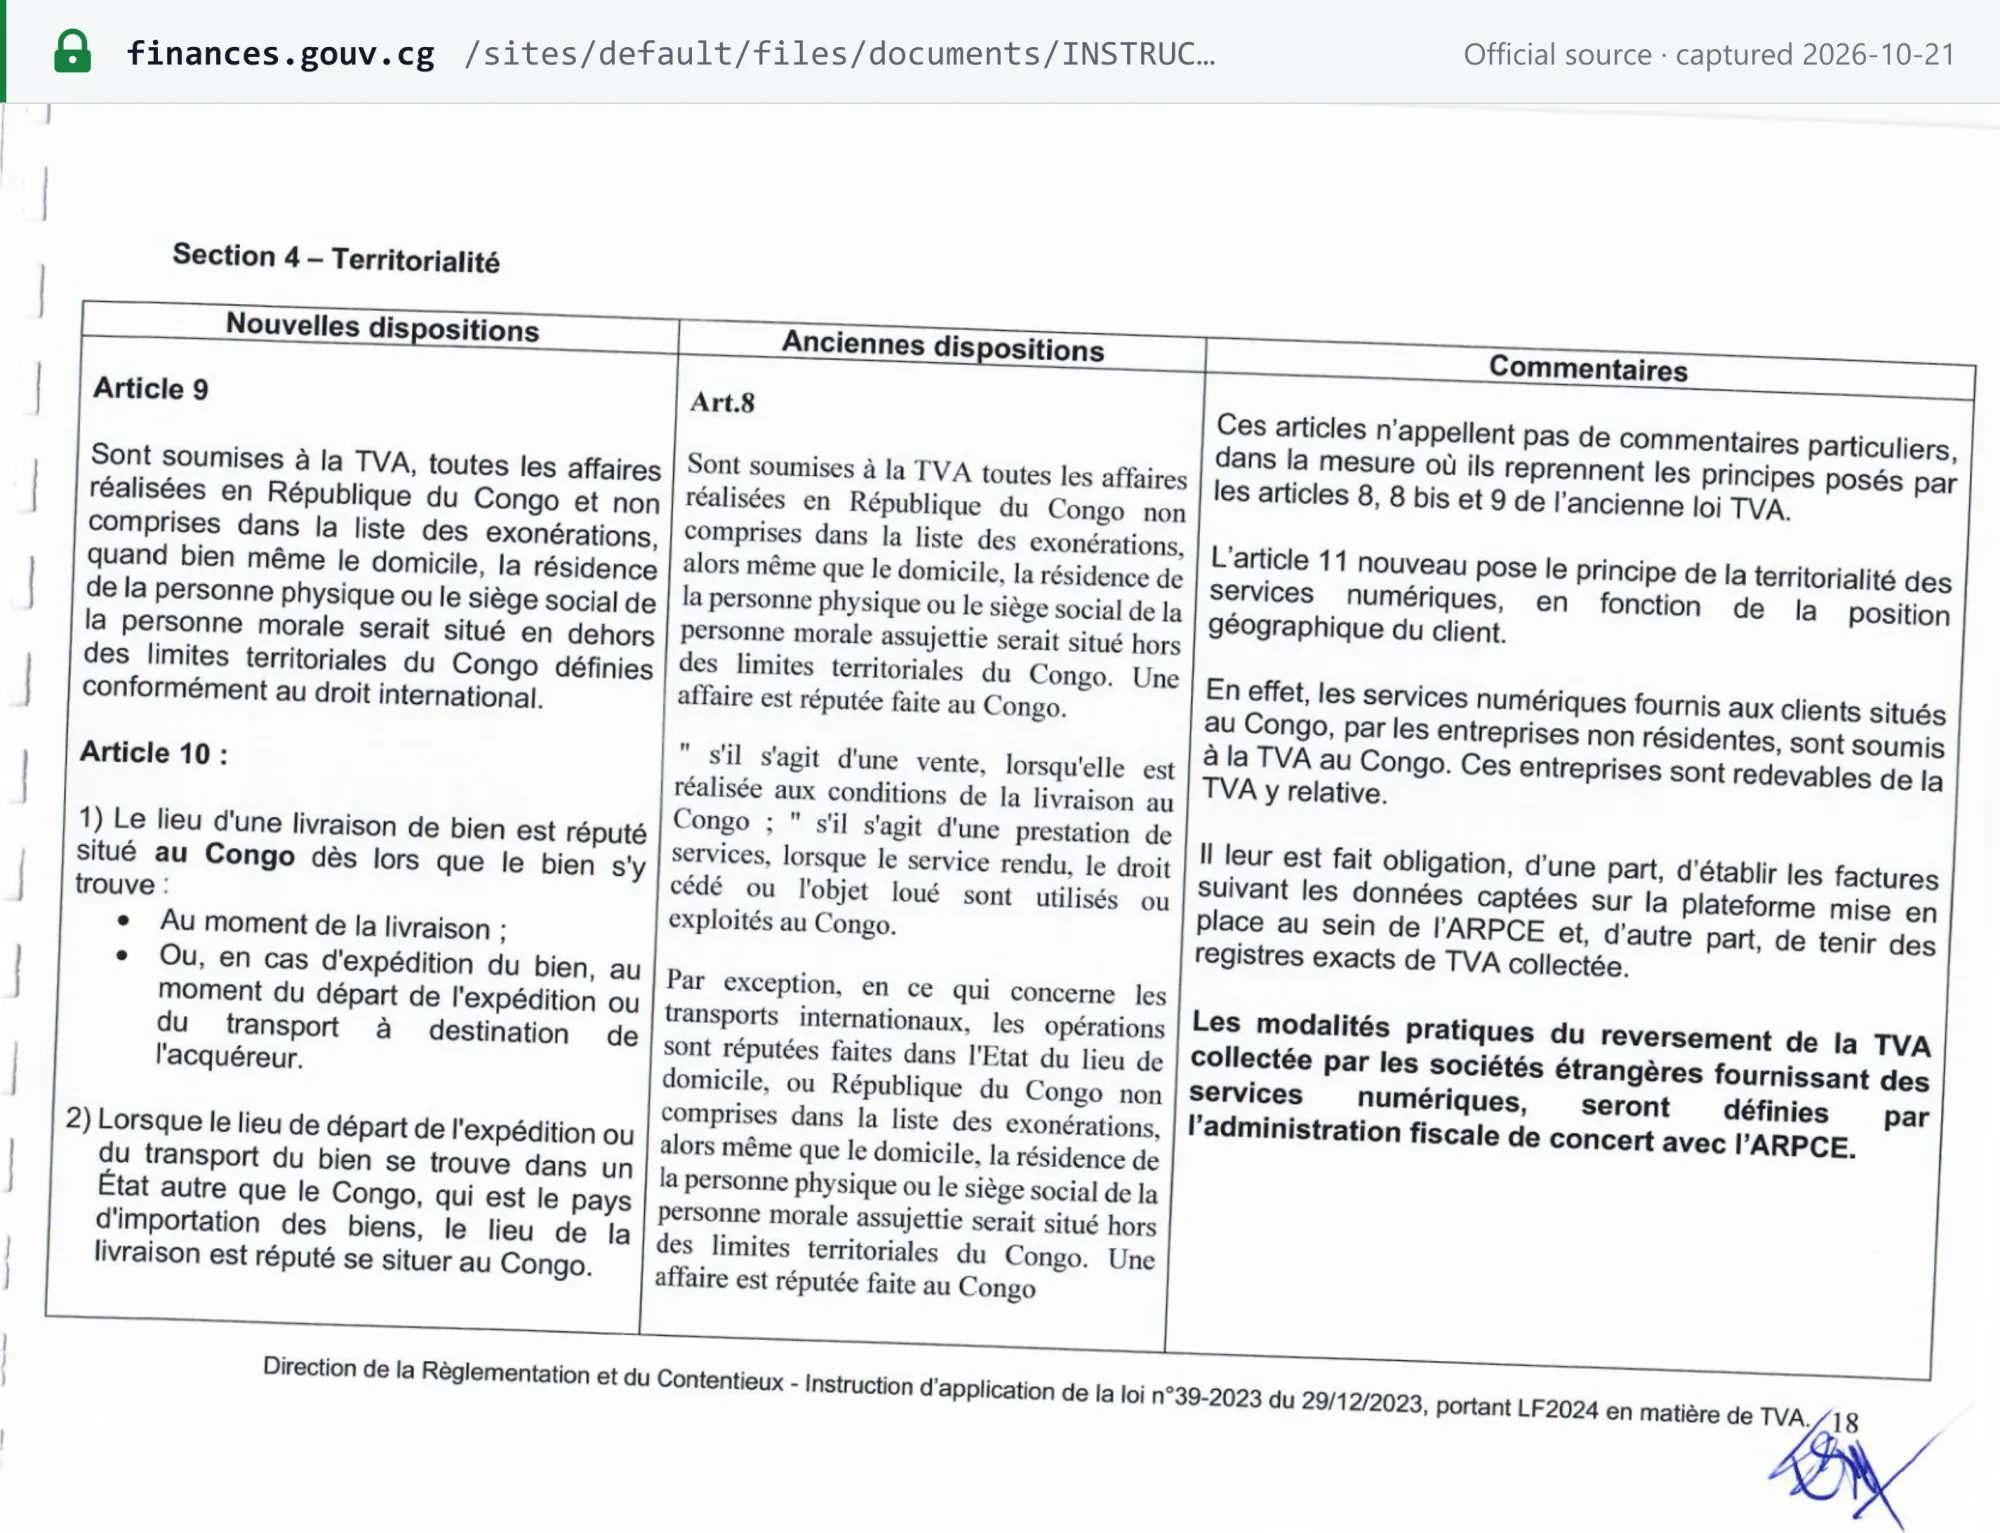
Gebietsfremde Anbieter digitaler Dienstleistungen haben ein eigenes Regime, das gemeinsam mit der Telekommunikationsregulierungsbehörde ARPCE betrieben wird. Dienstleistungen, die im Kongo über ausländische oder inländische E-Commerce-Plattformen erbracht werden, sowie die Provisionen der Plattformen sind im Kongo steuerbar (Art. 11 Abs. 6). Nach Art. 12 Abs. 3 „sont responsables de la TVA y relative“ die gebietsfremden Anbieter und zahlen sie auf Grundlage von Rechnungen, die aus den auf der ARPCE-Plattform erfassten Daten erstellt werden. Sie müssen genaue Aufzeichnungen über die von ihnen vereinnahmte Umsatzsteuer führen. [3]
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Die FAQ der ARPCE zum Portal (ein PDF vom 29. September 2026, abrufbar unter den User Guides des Portals) beschreibt die Funktionsweise:
- Anwendungsbereich. Digitale Dienstleistungen an Kunden im Kongo, sowohl B2C als auch B2B, sowie Transaktionen zwischen Plattformen.
- Steuersatz. „A single rate of 18% applies … No additional surtax applies under this regime“: Die 5 % Centimes additionnels werden nicht hinzugerechnet.
- Schwellenwert. Keiner. Die Pflicht gilt unabhängig vom Umsatz.
- Vertreter. Nicht erforderlich. Die Registrierung im Portal verleiht eine NIU für dieses Regime und begründet keine Betriebsstätte (ARPCE Explanatory Note N° 001/ARPCE-DG/26).
- Erklärungen und Zahlung. Vierteljährlich, einschließlich Nullquartalen, bis zum 20. des Monats nach Quartalsende, gezahlt per internationaler Banküberweisung in EUR oder USD.
- Beginn. Die Erhebung begann am 1. Juli 2026, sodass die erste Erklärung (Q3 2026) am 20. Oktober 2026 fällig war.
- Aufzeichnungen. B2B-Rechnungen weisen die Kennung des Kunden und, soweit vorhanden, seine kongolesische Steuernummer aus; die Aufzeichnungen werden 10 Jahre aufbewahrt. [14]
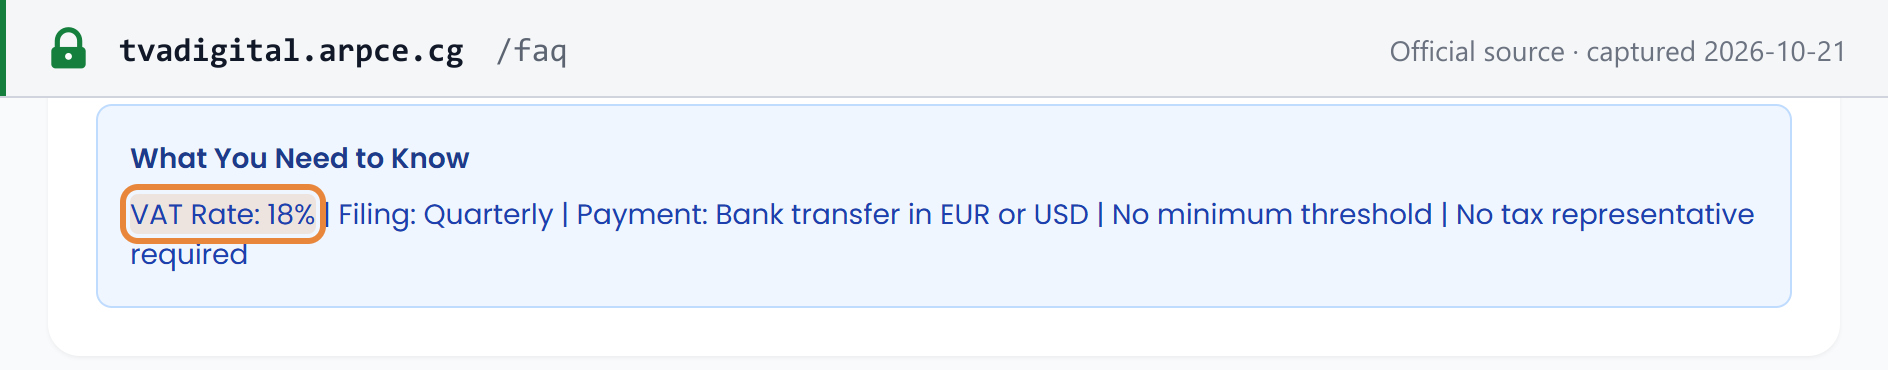 Quellen-Snapshot erstellt am 2026-10-21 — Original
Siehe Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen, die in die Republik Kongo verkaufen — B2B und B2C
Die Antwort hängt mehr davon ab, was Sie verkaufen, als davon, wer Ihr Kunde ist.
- Digitale Dienstleistungen, B2B wie B2C. Das ARPCE-Regime: Registrieren Sie sich im Portal, berechnen Sie 18 % und reichen Sie vierteljährlich Erklärungen ein. Kein Schwellenwert, kein Vertreter.
- Sonstige Dienstleistungen und Waren, B2B. Bestellen Sie einen für die Umsatzsteuer registrierten Vertreter im Kongo, oder Ihr kongolesischer Geschäftskunde zahlt die Umsatzsteuer und etwaige Sanktionen für Sie (Art. 12 Abs. 2).
- Sonstige Dienstleistungen und Waren, B2C. Artikel 12 gilt ebenso, doch die Ersatzhaftung des Kunden funktioniert nur, wenn der Kunde erklären und zahlen kann, was ein Verbraucher in der Regel nicht kann. Nach unserem Verständnis benötigt ein Gebietsfremder, der nicht digitale Dienstleistungen an Verbraucher verkauft, einen Vertreter. Eine Fernverkaufsregelung für Waren haben wir nicht gefunden: Waren gelangen über den Zoll ins Land und tragen an der Grenze Einfuhrumsatzsteuer (Art. 37).
- SFEC-E-Rechnung. „Toutes les transactions économiques réalisées sur le territoire congolais sont certifiées par le SFEC, à l'exception de celles impliquant un fournisseur étranger“ (Art. 34 bis, LF 2025). Das DGID-Kommuniqué 07-8 bezieht jedoch alle Lieferanten von UGE-, UME- und USTPG-Unternehmen „sans distinction de taille ni de résidence fiscale“ in die erste Phase ein; kein Text der DGID bringt beides in Einklang, klären Sie Ihre Position daher mit dem SFEC-Team. [7] [2]
- Verkäufe an den Staat. Staatliche Käufer behalten auf jeder Lieferantenrechnung Umsatzsteuer und Centimes additionnels zum kumulierten Satz von 18,9 % ein (LF 2026, Punkt 4.a). Siehe Umsatzsteuer-Einbehaltungsregelungen.
Haftung von Marktplätzen / Plattformen als fiktive Leistungserbringer
Bei digitalen Plattformen haftet die Plattform für die Umsatzsteuer auf ihre eigenen Provisionen. ARPCE: Solche Erträge sind steuerbar, wenn sich der Plattformbetreiber, der Verkäufer oder der Käufer zum Zeitpunkt der Transaktion im Kongo befindet, und „the digital services platform is responsible for declaring and remitting the corresponding tax“ (Explanatory Note §4.4, wiedergegeben in der ARPCE-FAQ). [14] Eine Regel, die einen Marktplatz zum fiktiven Lieferer physischer Waren macht, die Drittverkäufer verkaufen, haben wir nicht gefunden (geprüft wurden das Umsatzsteuergesetz in der Neufassung durch das LF 2024, das LF 2025, das LF 2026 und die ARPCE-Texte, 22. Oktober 2026). Siehe Regeln für Marktplätze als fiktive Leistungserbringer.
Leistungsort
- Waren (Art. 10). Im Kongo geliefert, wenn sich die Waren bei der Lieferung dort befinden; bei versendeten Waren, wenn die Versendung im Kongo beginnt. Einfuhren aus einem anderen Staat gelten als im Kongo geliefert. Waren, die vom Lieferer installiert oder montiert werden, gelten dort als geliefert, wo sie installiert werden.
- Physisch erbrachte Dienstleistungen (Art. 11 Abs. 1): am Ort der Erbringung. Dazu gehören die Vermietung von Beförderungsmitteln, Dienstleistungen im Zusammenhang mit Grundstücken, kulturelle, sportliche und Bildungsdienstleistungen, Arbeiten an beweglichen Gegenständen sowie Vermittler.
- Immaterielle Dienstleistungen (Art. 11 Abs. 2): am Ort der Niederlassung des Kunden. Dazu zählen unter anderem Rechte des geistigen Eigentums, Werbung, Beratung, Ingenieurleistungen, Buchhaltungs- und Rechtsdienstleistungen, Datenverarbeitung, Bank-, Finanz- und Versicherungsdienstleistungen, Personalgestellung, Telekommunikation, Rundfunk und elektronisch erbrachte Dienstleistungen. Ist der kongolesische Kunde kein Steuerpflichtiger, liegt der Leistungsort wieder im Staat des Lieferers (Art. 11 Abs. 5).
- Plattformdienstleistungen (Art. 11 Abs. 6): Dienstleistungen, die im Kongo über E-Commerce-Plattformen erbracht werden, und die Provisionen der Plattformen sind im Kongo steuerbar. [3]
Rechnungsanforderungen
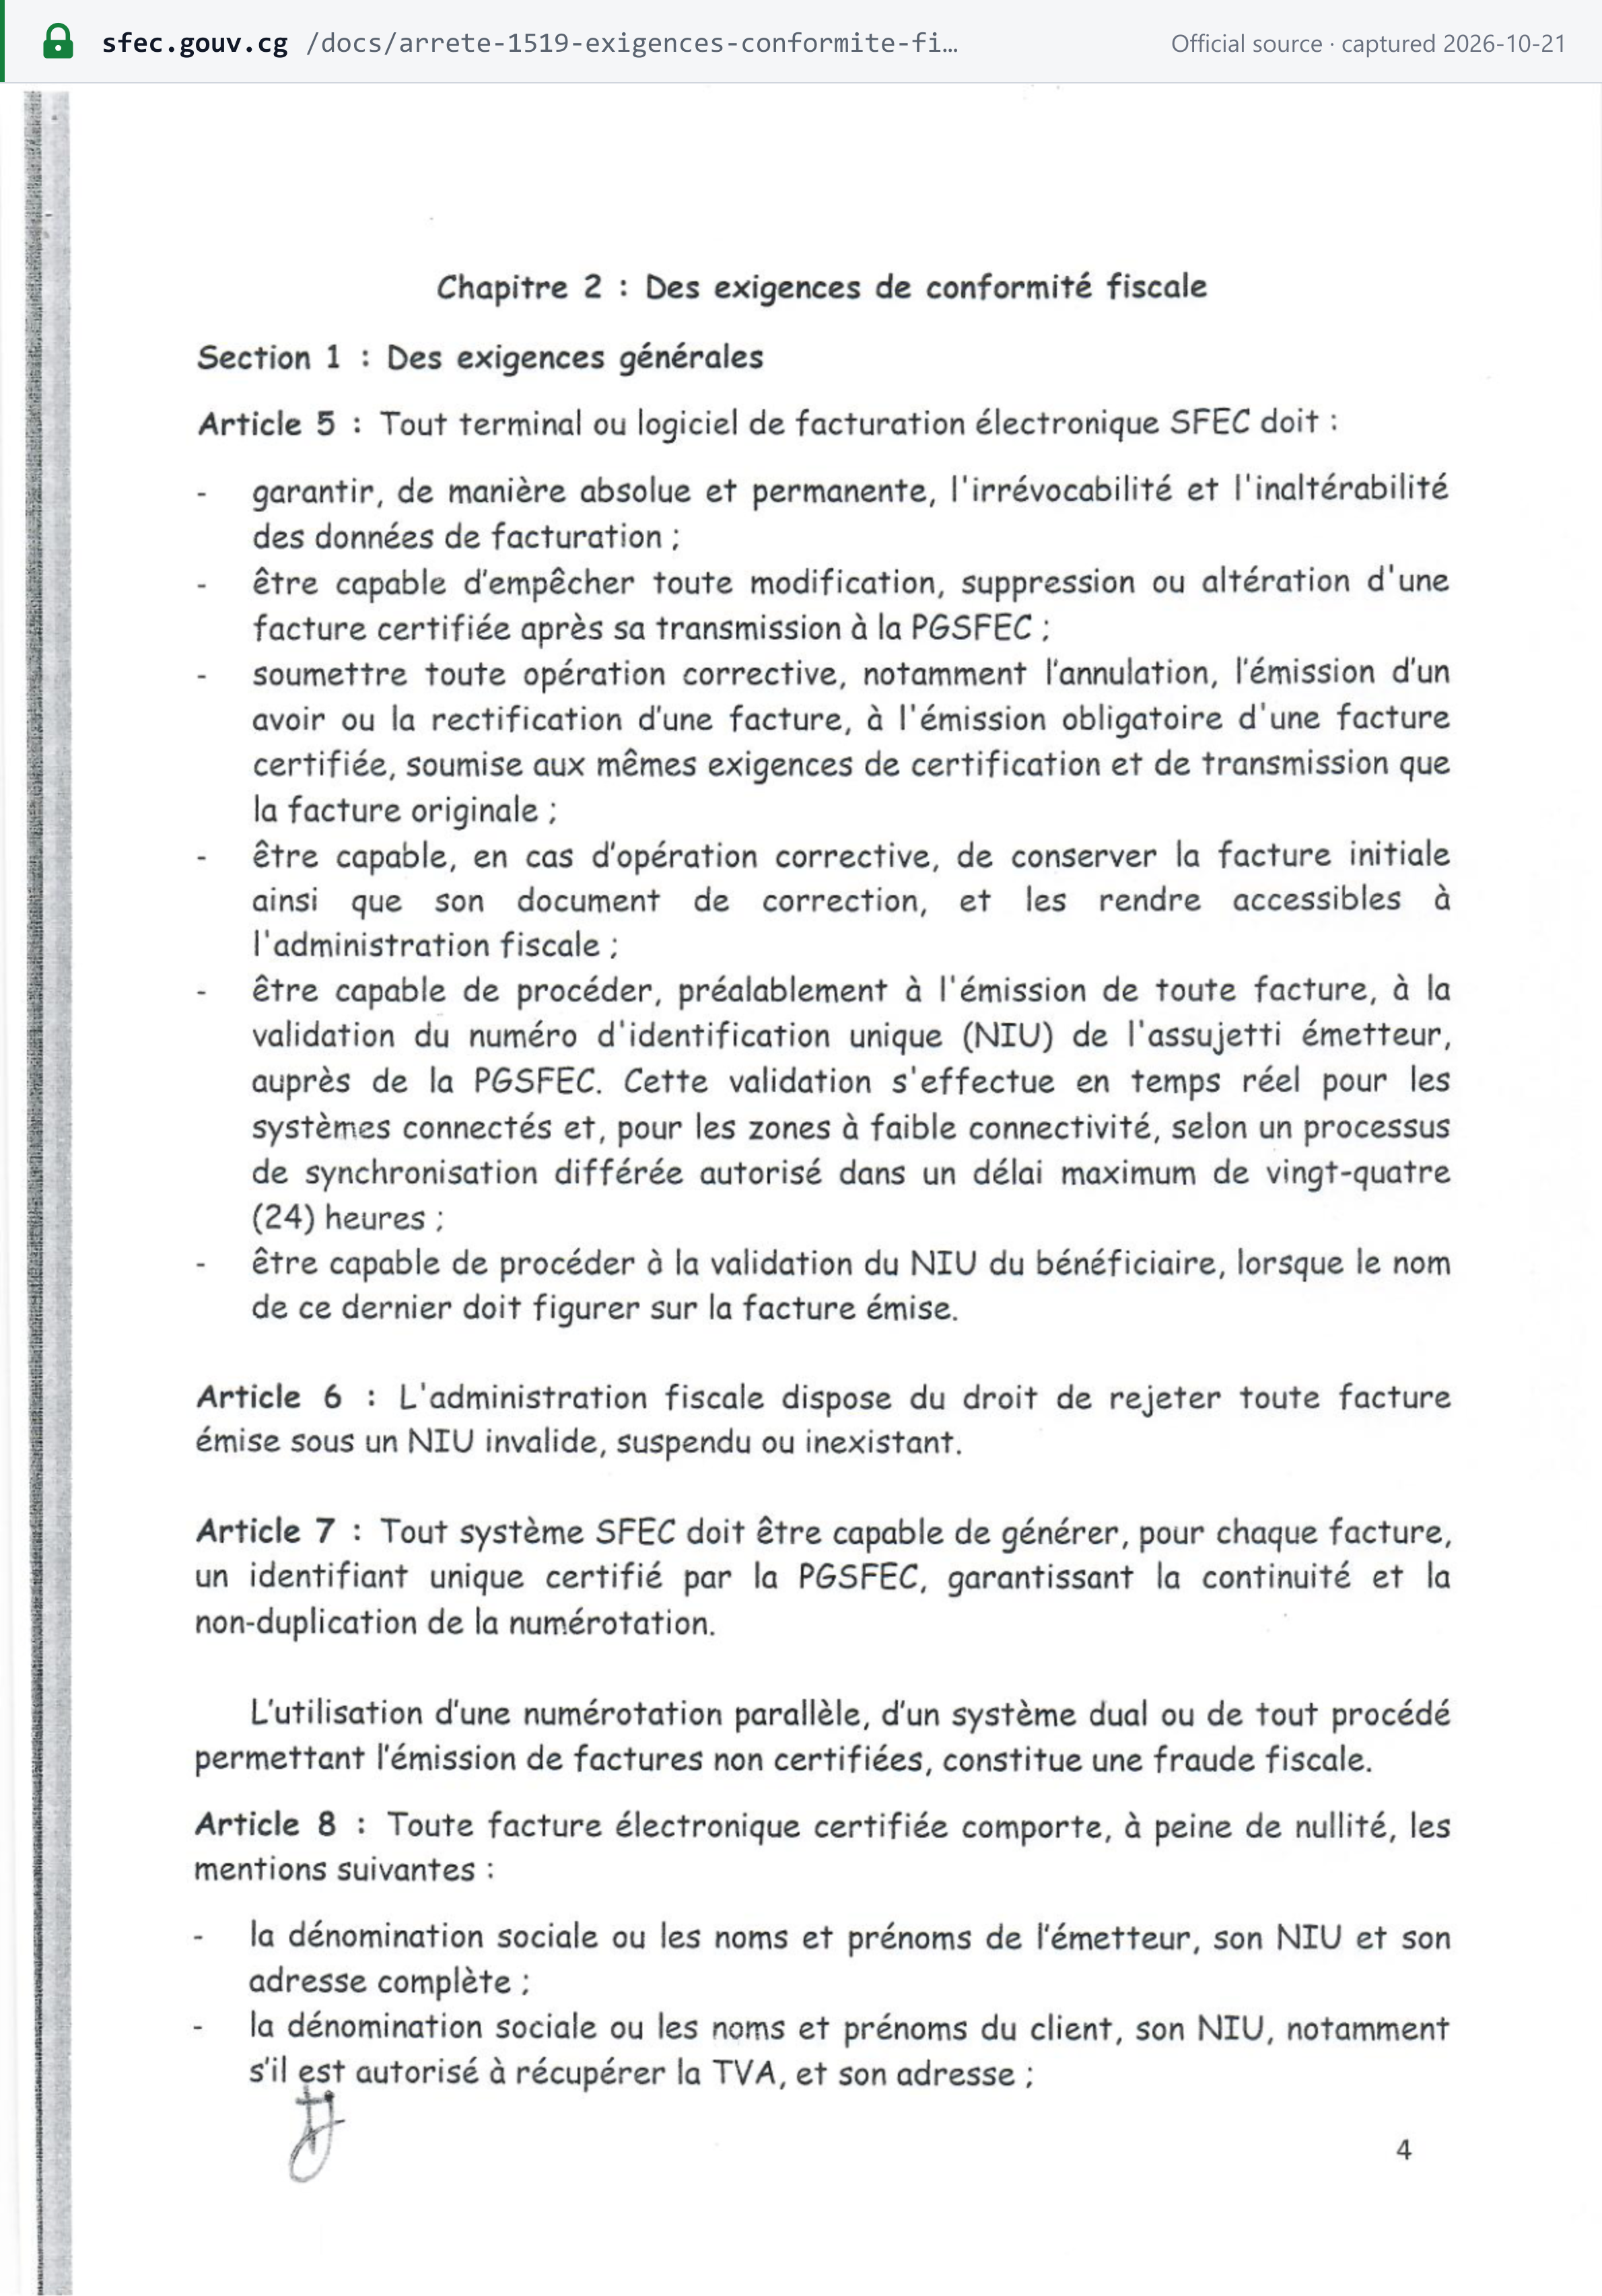
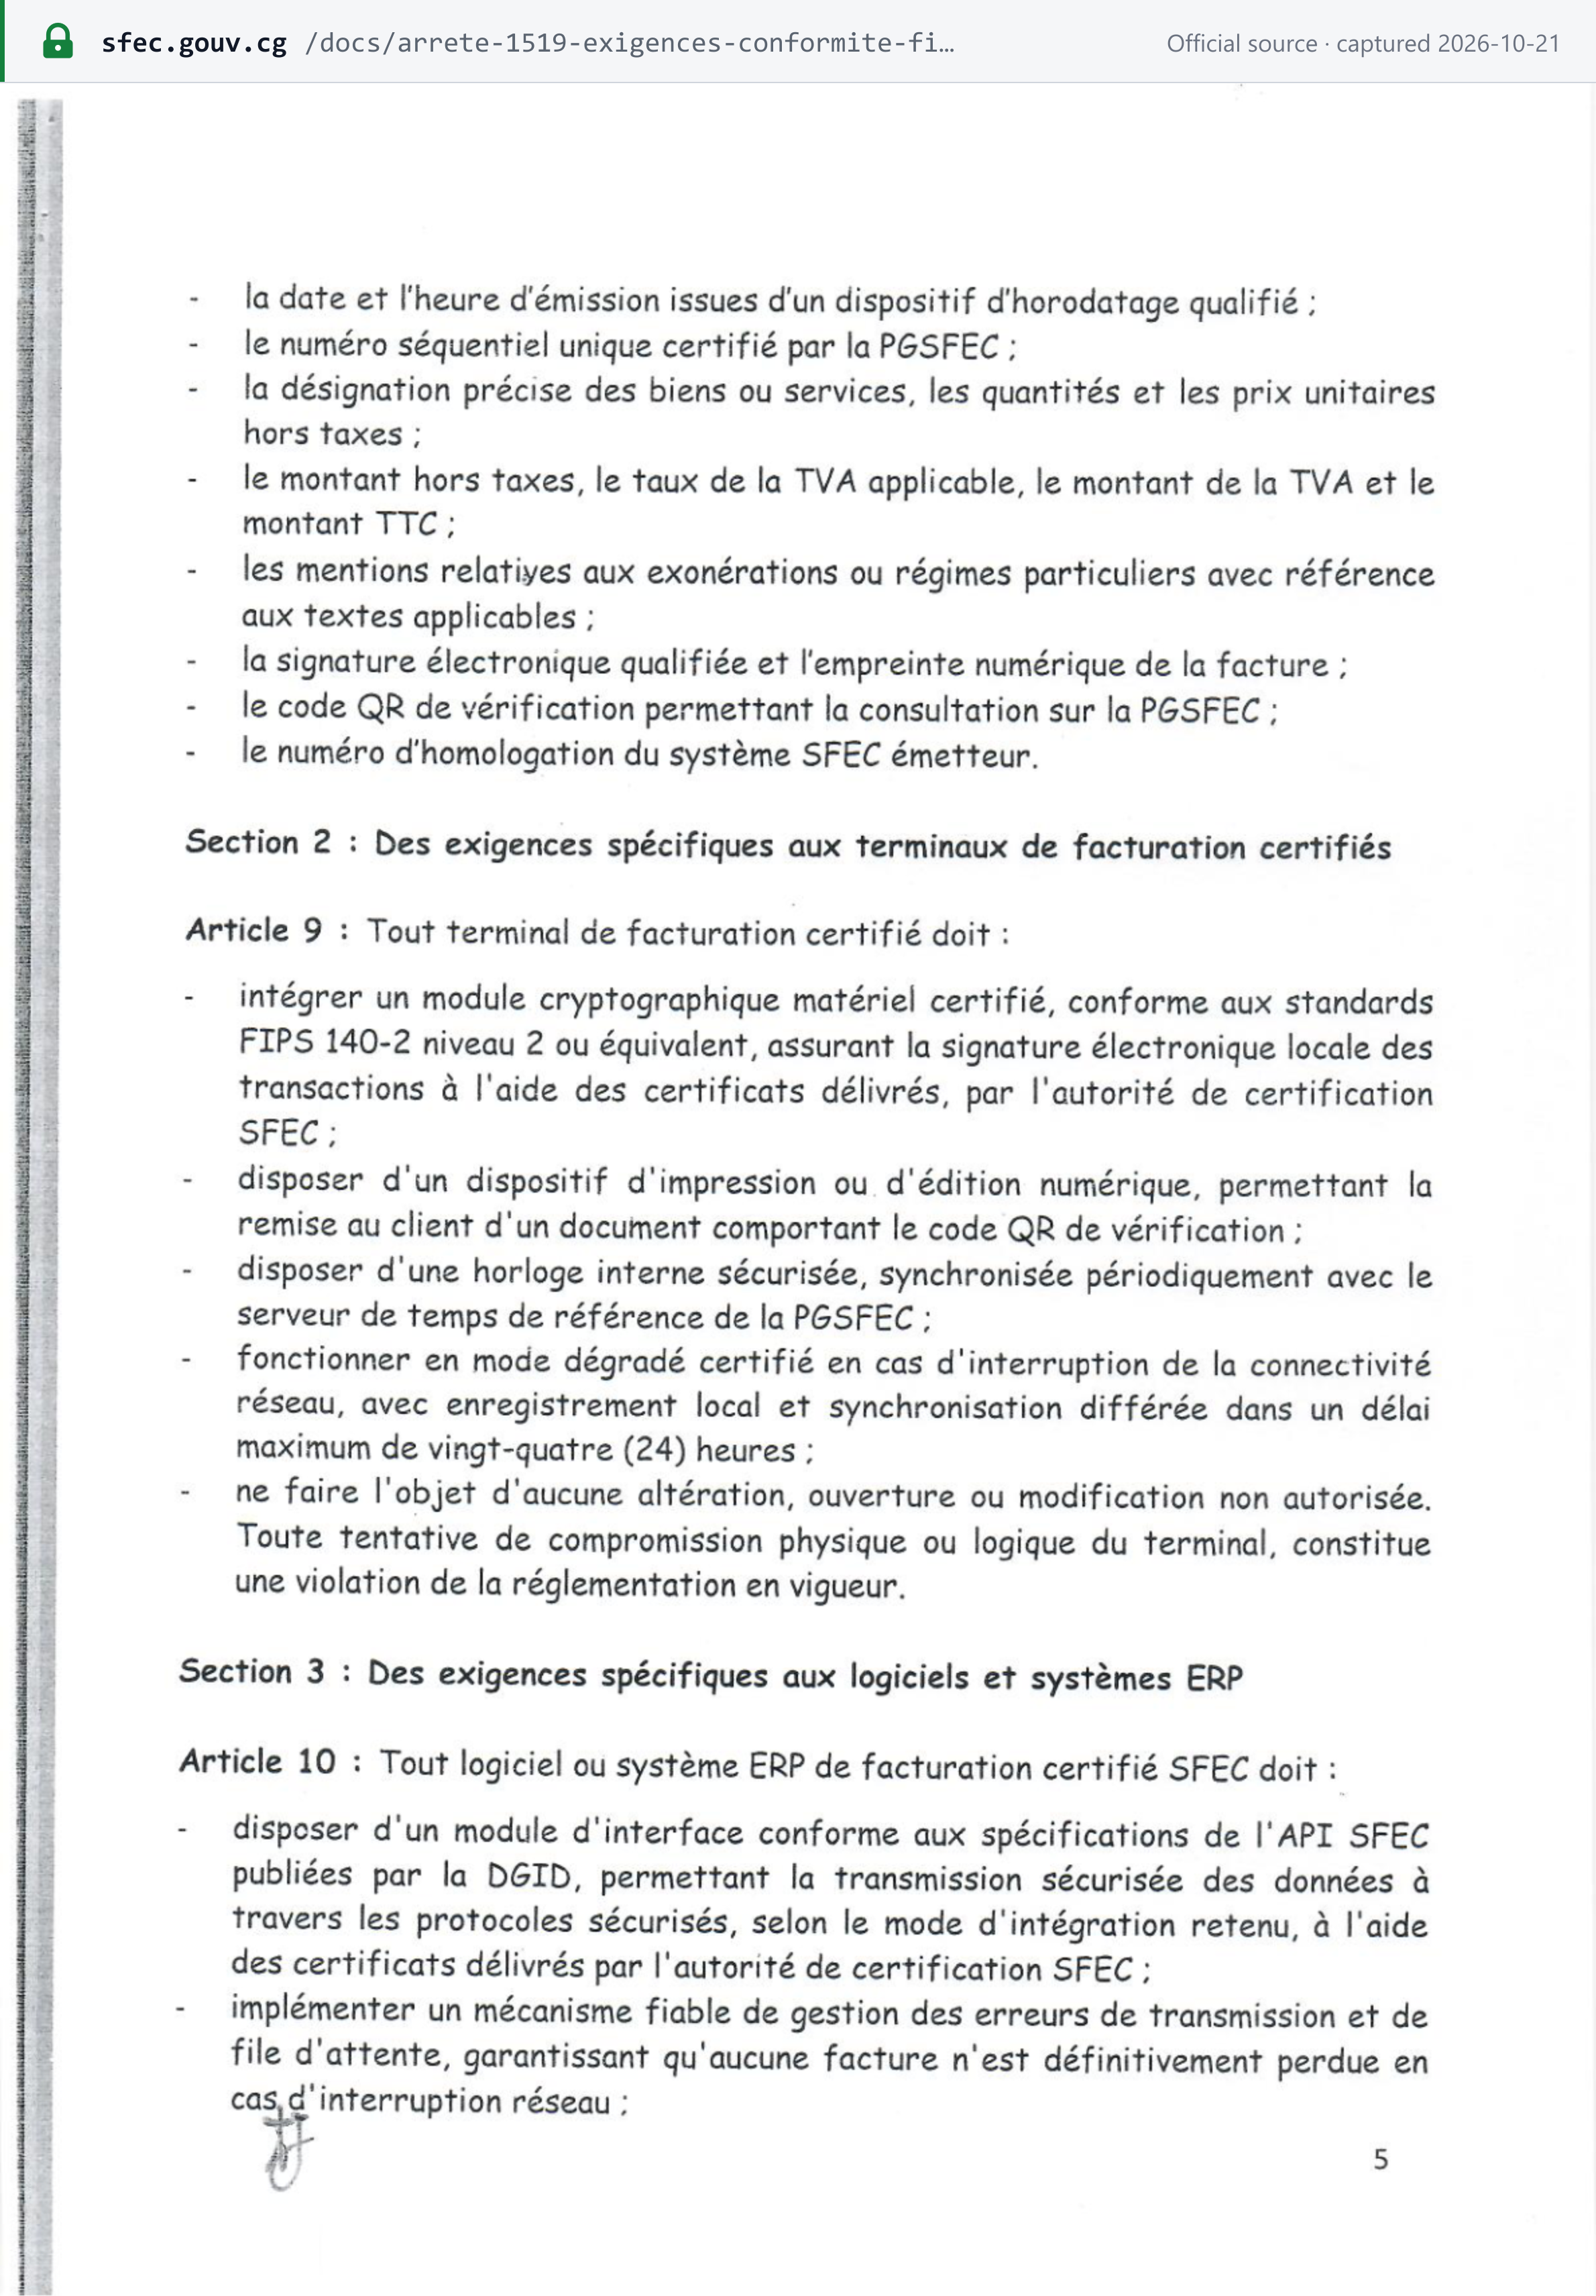
Es gelten zwei Listen, und eine ordnungsgemäße Rechnung erfüllt beide. Das Umsatzsteuergesetz (Art. 32 in der Neufassung durch das LF 2024) legt die Grundangaben fest. Seit dem 1. August 2026 muss jede Rechnung von Unternehmen im Anwendungsbereich des SFEC zusätzlich eine über das SFEC ausgestellte zertifizierte elektronische Rechnung sein. Das Arrêté n° 1519/MFBPP-CAB vom 9. Juli 2026, Art. 8, führt deren Angaben „à peine de nullité“ auf. Jeder Steuerpflichtige muss das SFEC nutzen, und jeder Kunde, ob steuerpflichtig oder nicht, muss für alle seine Einkäufe eine zertifizierte Rechnung verlangen (Art. 34 bis, LF 2025). [2] [5]
Pflichtangaben
| # | Angabe | Art. 32 Abs. 2 Umsatzsteuergesetz | Art. 8 Arrêté 1519 |
|---|---|---|---|
| 1 | Rechnungsdatum und -nummer in einer fortlaufenden Reihe | ✓ | Datum und Uhrzeit aus einer qualifizierten Zeitstempeleinrichtung; von der PGSFEC zertifizierte eindeutige fortlaufende Nummer |
| 2 | Lieferer: Name, genaue Anschrift, Firma und NIU | ✓ | ✓ (vollständige Anschrift) |
| 3 | Handelsregisternummer (RCCM) oder Handwerksregisternummer des Lieferers | ✓ | — |
| 4 | Steuerregime des Lieferers | ✓ | — |
| 5 | Kunde: Name, Anschrift und NIU | ✓ | ✓ — NIU „notamment s'il est autorisé à récupérer la TVA“ |
| 6 | Bezeichnung und Menge der Waren oder Dienstleistungen | ✓ | ✓, mit Einzelpreisen ohne Steuer |
| 7 | Umsatzsteuersatz, Nettopreis, Umsatzsteuerbetrag und Gesamtbetrag einschließlich Steuer | ✓ | ✓ |
| 8 | Vermerk über die Steuerbefreiung oder das Sonderregime unter Angabe der einschlägigen Texte | — | ✓ |
| 9 | Bankverbindung (références bancaires) | ✓ | — |
| 10 | Das Steueramt, bei dem der Lieferer veranlagt ist | ✓ | — |
| 11 | Qualifizierte elektronische Signatur und digitaler Fingerabdruck der Rechnung | — | ✓ |
| 12 | QR-Code zur Überprüfung auf der PGSFEC | — | ✓ |
| 13 | Homologationsnummer des ausstellenden SFEC-Systems | — | ✓ |
Ein teilweise steuerbefreites Unternehmen weist für jeden Umsatz den nicht steuerbaren Betrag sowie den steuerbaren Betrag, den Steuersatz und die Umsatzsteuer aus (Art. 32 Abs. 3). Forfait-Verkäufer stellen Rechnungen ohne Umsatzsteuer- oder Centimes-additionnels-Zeilen aus (LF 2026, Punkt 4.e); laut SFEC-FAQ „sera émise sans TVA et mentionnera le régime fiscal applicable“ eine solche Rechnung. Rechnungen an staatliche Käufer. Das LF 2026 (Punkt 4.d) führt auf, was die Rechnung eines Lieferers im Regime der tatsächlichen Besteuerung an den Staat enthalten muss. Neben Datum, Mengen, Beträgen, Umsatzsteuer und Centimes additionnels muss sie „le timbre fiscal de 1.300 FCFA la page“ tragen (Art. 34 bis CGI Tome 2). [1] [3] [10]
 Quellen-Snapshot erstellt am 2026-10-21 — Original
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Ausstellungsfrist
Bei jedem Umsatz. Für jeden Umsatz wird eine zertifizierte Rechnung erzeugt und dem Kunden ausgehändigt, auch wenn er sie nicht verlangt (Art. 19 Décret n° 2026-101; Art. 11 Arrêté 1519). Das Umsatzsteuergesetz verlangt eine Rechnung für gelieferte Waren, erbrachte Dienstleistungen „ainsi que pour les acomptes perçus“ (Art. 32 Abs. 1), sodass auch Anzahlungen in Rechnung gestellt werden. Eine in Tagen bemessene Frist für eine spätere Ausstellung nennen die von uns gelesenen Texte nicht (geprüft am 22. Oktober 2026). [3] [4]
Nummerierung und Reihenfolge
Das Umsatzsteuergesetz verlangt „une série continue“ (Art. 32 Abs. 2). Im SFEC muss jedes System für jede Rechnung „un identifiant unique certifié par la PGSFEC, garantissant la continuité et la non-duplication de la numérotation“ erzeugen. „L'utilisation d'une numérotation parallèle, d'un système dual ou de tout procédé permettant l'émission de factures non certifiées, constitue une fraude fiscale“ (Art. 7 Arrêté 1519). [5]
Gutschriften und Belastungsanzeigen
Eine zertifizierte Rechnung wird nie geändert. Eine Stornierung, eine Gutschrift (avoir) oder eine Korrektur muss selbst als zertifizierte Rechnung ausgestellt werden, „soumise aux mêmes exigences de certification et de transmission que la facture originale“. Das System bewahrt sowohl das Original als auch das Korrekturdokument für die Steuerverwaltung auf (Art. 5 Arrêté 1519). In der SFEC-API ist eine Gutschrift eine Rechnung vom Typ „creditNote“, die auf die ursprüngliche Verkaufsrechnung verweist; die SFEC-FAQ lässt vollständige und teilweise Gutschriften zu. [5] [12]
Die eigenen Korrekturregeln des Umsatzsteuergesetzes (Art. 29):
- Stornierte oder rückabgewickelte Verkäufe. Senden Sie dem Kunden eine neue Rechnung, die das Original aufhebt und ersetzt.
- Forderungsausfälle. Ist die Forderung „réellement et définitivement irrécouvrable“, senden Sie ein Duplikat der ursprünglichen Rechnung mit dem Aufdruck des unbezahlten Nettobetrags und der entsprechenden Umsatzsteuer, die der Kunde nicht abziehen darf. [3]
Währung und Sprache
Gesetzliche Beträge lauten auf FCFA; das SFEC akzeptiert Rechnungen in XAF oder USD. Das Umsatzsteuergesetz, die Instruction 0339, das Décret 2026-101, die Arrêtés 1519 und 1520 sowie das LF 2026 legen weder eine Rechnungssprache noch eine Umrechnungsregel für Rechnungen in Fremdwährung fest (geprüft am 22. Oktober 2026). Alle amtlichen Texte und SFEC-Felder sind auf Französisch.
Dokumentarten
- Zertifizierte Rechnung (facture électronique certifiée) — die einzige gültige Rechnung für Unternehmen im Anwendungsbereich des SFEC. Das SFEC zertifiziert „factures et tickets de caisse“, sodass ein Kassenbon eine zertifizierte Rechnung mit weniger Kundenangaben ist und keine eigene Dokumentenklasse. [13]
- Rechnung eines Forfait-Verkäufers — ohne Umsatzsteuer- oder Centimes-additionnels-Zeilen; gibt das Steuerregime an.
- Gutschrift (avoir) — selbst zertifiziert (siehe oben).
- Proforma-Rechnung — „n'est pas une facture définitive“ und wird nicht zertifiziert (SFEC-FAQ).
Eine vereinfachte Rechnung oder eine Wertgrenze, unterhalb derer ein einfacheres Dokument zulässig ist, haben wir nicht gefunden.
Wer außerhalb des SFEC steht (Art. 2 Décret 2026-101, wie im SFEC-Portal zusammengefasst): der Staat und die Gebietskörperschaften für ihre Aufgaben der öffentlichen Daseinsvorsorge; Botschaften, diplomatische Vertretungen und internationale Organisationen für im Kongo nicht steuerbare Umsätze. Umsätze mit einem ausländischen Lieferanten sind ebenfalls von der Zertifizierung ausgenommen (Art. 34 bis). [11]
Gutschriftverfahren (Self-Billing)
Nicht vorgesehen: Die von uns gelesenen Umsatzsteuertexte enthalten keine Bestimmung zum Gutschriftverfahren, und sowohl Art. 32 als auch Art. 34 bis legen die Ausstellungspflicht „le fournisseur des biens et services“ auf (geprüft am 22. Oktober 2026).
Aufbewahrung und Prüfpfad
- Aufbewahrung: 10 Jahre. Buchhaltungsunterlagen und Belege werden „pendant un délai de dix ans après l'année au cours de laquelle les opérations ont été constatées“ aufbewahrt, zuzüglich etwaiger Jahre, für die ein Umsatzsteuerguthaben vorgetragen und nicht genutzt wurde (Art. 33 Abs. 3). Belege für Abzüge müssen Originale sein. Art. 12 Arrêté 1519 legt für SFEC-Rechnungsdaten dieselbe Mindestfrist von zehn Jahren fest, bei garantierter Integrität, Vertraulichkeit und Verfügbarkeit.
- Bücher. Geführt nach SYSCOHADA (Journal, Verkaufs- und Einkaufsjournal, Inventarbuch, Hauptbuch, Saldenliste), im Kongo, am Sitz oder in der Hauptniederlassung (Art. 33 Abs. 1–2).
- Elektronische Archivierung. Die PGSFEC speichert die zertifizierten Rechnungen. Eine Regel gegen eine ausschließlich elektronische Archivierung haben wir nicht gefunden, und bei einer SFEC-Rechnung ist das Original die zertifizierte elektronische Rechnung.
- Prüfpfad (Arrêté 1519):
- Rechnungsdaten müssen unwiderruflich und unveränderbar sein, ohne Änderung nach der Übermittlung (Art. 5);
- die NIU des Ausstellers wird vor jeder Rechnung bei der PGSFEC validiert: in Echtzeit oder in Gebieten mit schwacher Konnektivität innerhalb von 24 Stunden (Art. 5);
- Terminals benötigen ein zertifiziertes kryptografisches Hardwaremodul (FIPS 140-2 Level 2 oder gleichwertig) und einen eingeschränkten Offline-Modus, der innerhalb von 24 Stunden synchronisiert (Art. 9);
- ERP-Software führt ein internes, mit Zeitstempel versehenes Prüfprotokoll über jeden Vorgang an Rechnungsdaten mit der Identität des Bedieners (Art. 10);
- die DGID kann ohne Vorankündigung vor Ort prüfen (Art. 4). [3] [5]
Muster einer ordnungsgemäßen Rechnung
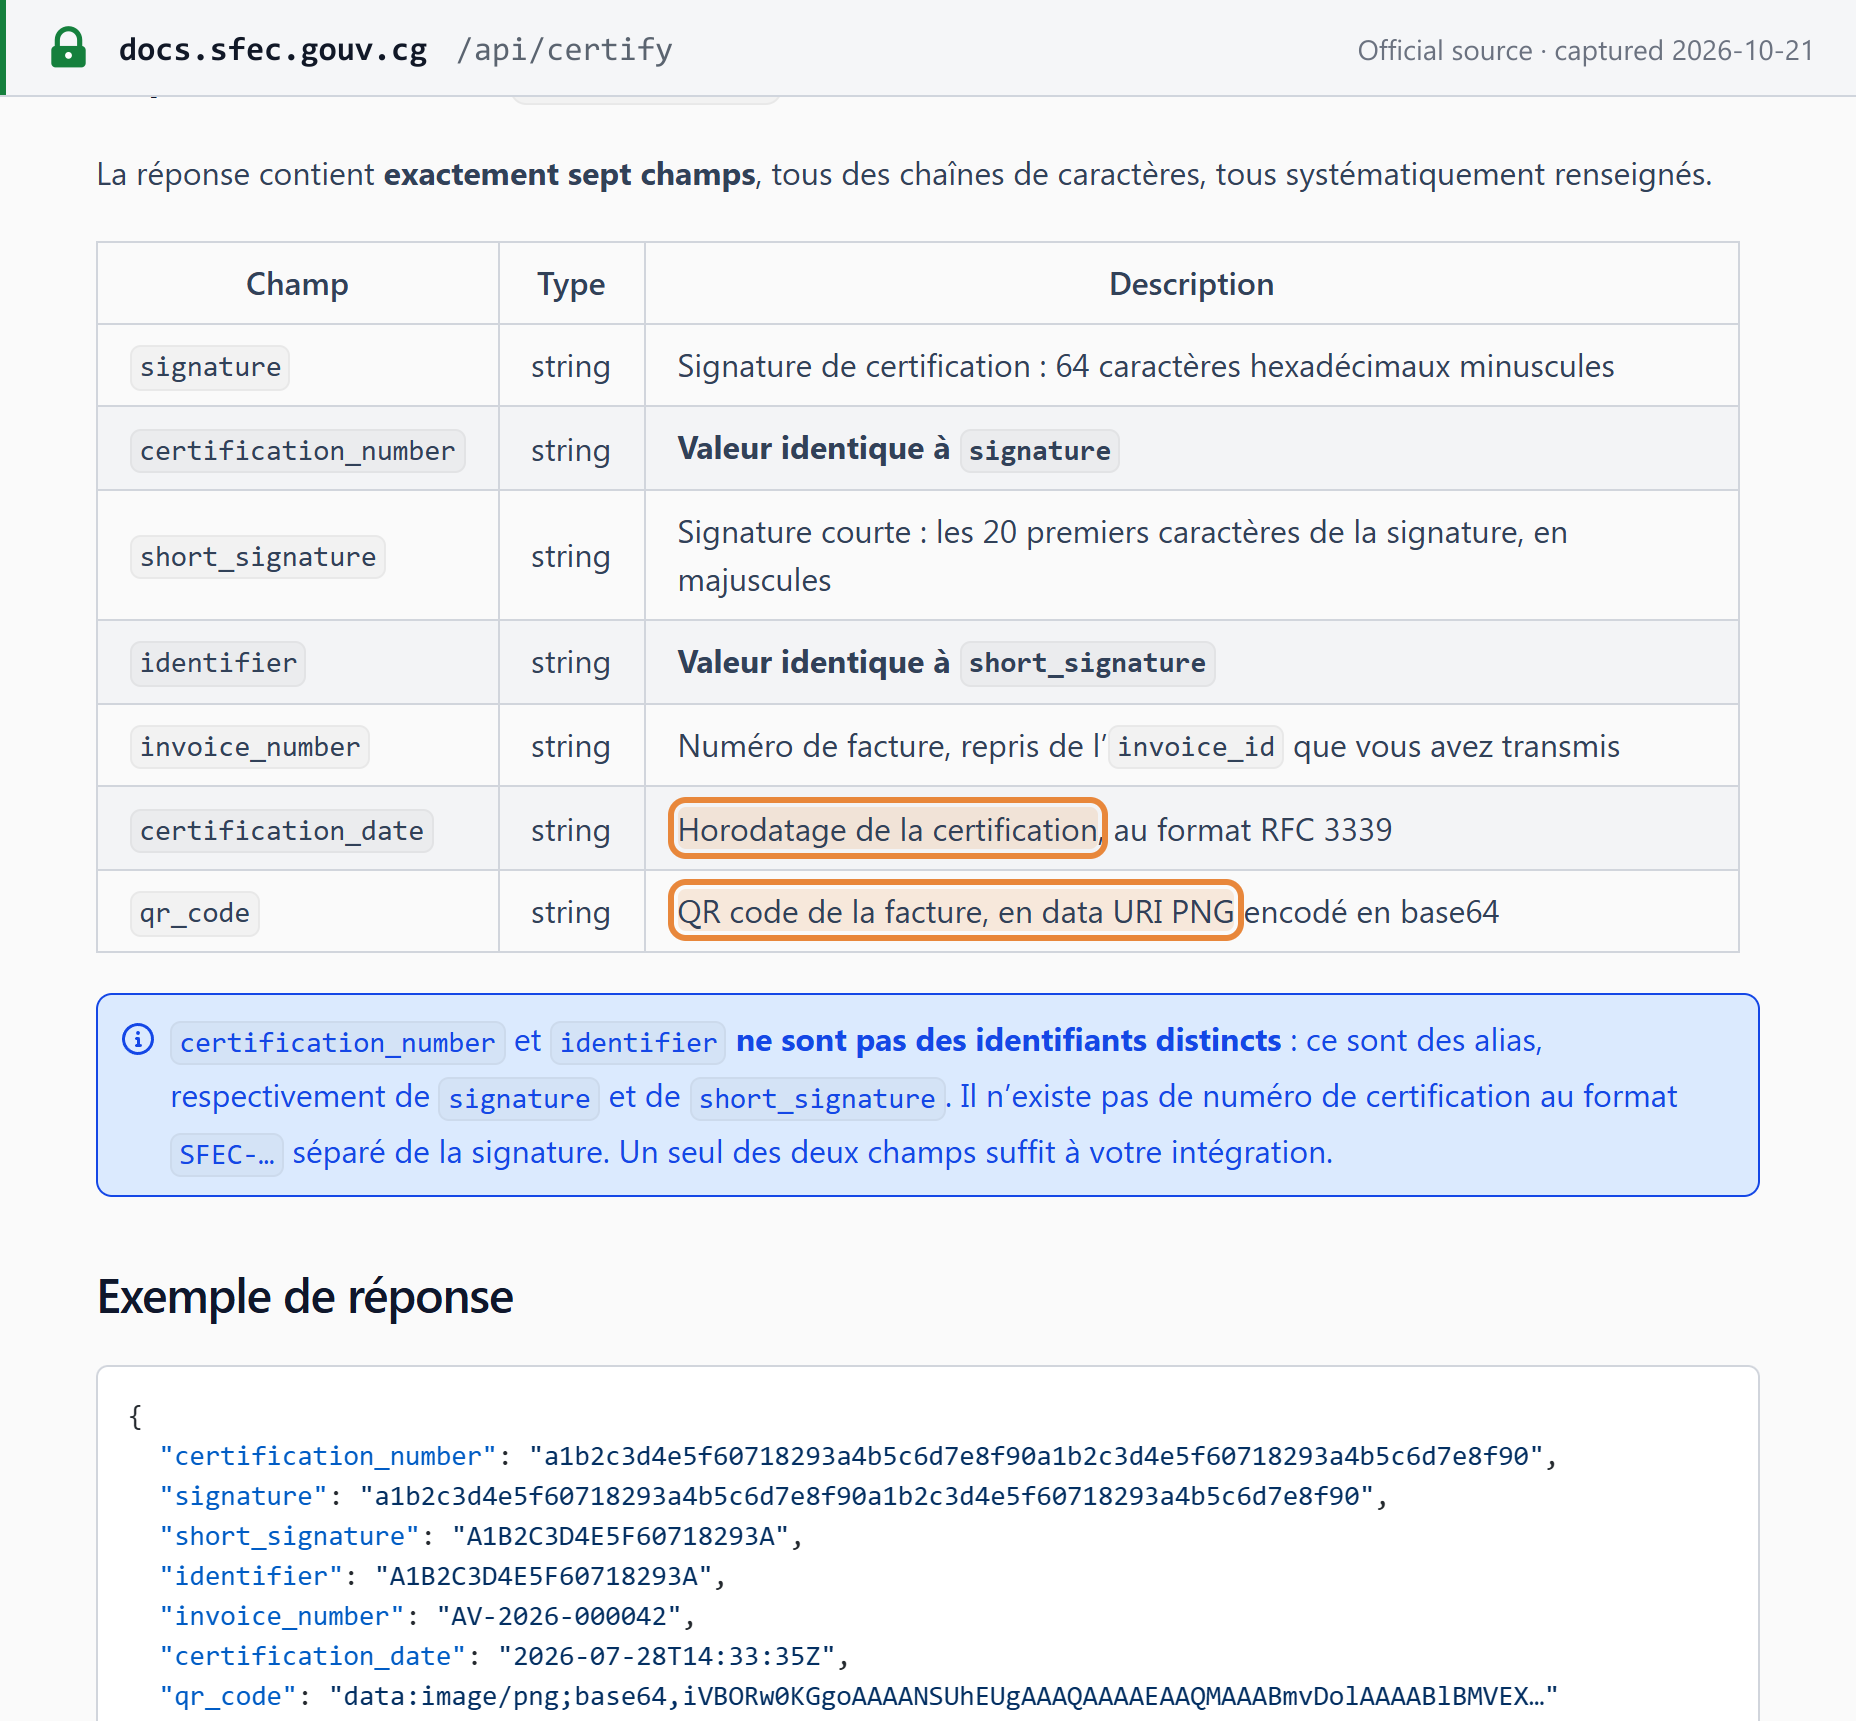
Die DGID veröffentlicht kein kommentiertes Rechnungsmuster. Wir haben auf sfec.gouv.cg (Startseite, Seiten zu Konformität, FAQ, Ressourcen und Neuigkeiten), in der technischen SFEC-Dokumentation, auf den SFEC-Seiten des Ministeriums, im Décret 2026-101, in den Arrêtés 1519 und 1520, in der Instruction 0339, im LF 2025, im LF 2026 und im E-TAX-Benutzerhandbuch gesucht (22. Oktober 2026). Was die DGID veröffentlicht, ist ein Beispiel der Zertifizierungsantwort: die Daten, die das SFEC jeder von ihm zertifizierten Rechnung hinzufügt.
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Nachfolgend stellt Lookuptax die Angaben nach Art. 32 Abs. 2 und Art. 8 Arrêté 1519 für einen beispielhaften inländischen B2B-Verkauf zu 18 % dar. Alle Namen, Nummern und Codes sind fiktiv:
Facture électronique certifiée (SFEC) — Beispiel
| Bezeichnungart. 32(2) | Mengeart. 32(2) | Einzelpreis nettoArr. 1519 art. 8 | Nettobetragart. 32(2) |
|---|---|---|---|
| Pakete A4-Papier | 100 | 3.500 FCFA | 350.000 FCFA |
| Lieferung und Installation | 1 | 150.000 FCFA | 150.000 FCFA |
- Summe ohne Steuer (Total hors taxes)art. 32(2)
- 500.000 FCFA
- Umsatzsteuer (TVA) 18 %art. 22(2)(a); art. 32(2)
- 90.000 FCFA
- Centimes additionnels 5 % der Umsatzsteuerart. 38 A
- 4.500 FCFA
- Gesamtbetrag einschließlich Steuer (Total TTC)art. 32(2)
- 594.500 FCFA
- Vom SFEC erzeugte Sicherheitselemente (Art. 8 Arrêté 1519): qualifizierte elektronische Signatur und digitaler Fingerabdruck SPECIMEN-SIGNATURE · QR-Code zur Überprüfung auf der PGSFEC (nicht wiedergegeben).
- Références bancaires: Banque Exemple, compte SPECIMEN-0000 — art. 32(2).
- Umsatzsteuer zuzüglich Centimes additionnels ergeben 18,9 % des Nettobetrags. Ein staatlicher Käufer behält diese 18,9 % an der Quelle ein (LF 2026). Die Centimes additionnels sind für den Kunden nicht abzugsfähig (Art. 38 A).
- Eine steuerfreie Lieferung oder eine Lieferung im Sonderregime muss den Befreiungsvermerk mit der Rechtsgrundlage tragen (Art. 8 Arrêté 1519). Ein Forfait-Verkäufer stellt die Rechnung ohne die Umsatzsteuer- und Centimes-additionnels-Zeilen aus (LF 2026).
Status der E-Rechnung
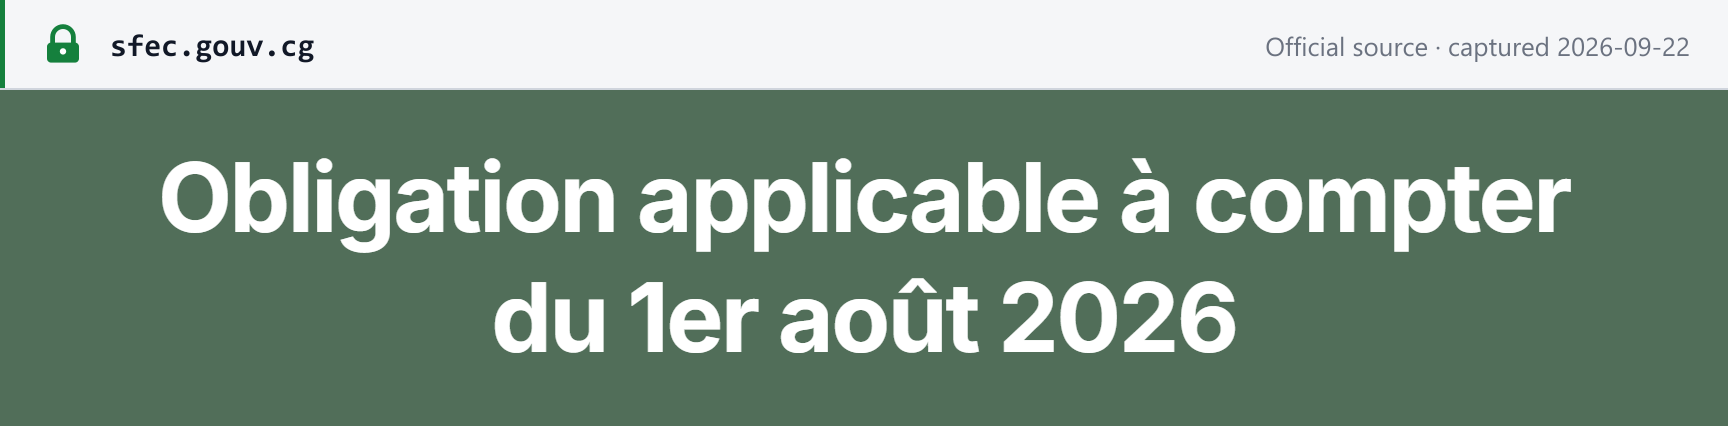
Status (Stand: 22. Oktober 2026): verpflichtend und seit dem 1. August 2026 in Kraft, gestaffelt nach Steuerpflichtigensegment. Das System ist das SFEC — Système de Facturation Électronique Certifiée, das die DGID über eine zentrale Plattform, die PGSFEC, betreibt. „En application du décret n°2026-101 du 31 mars 2026, les agents économiques sont tenus, à compter du 1er août 2026, d'émettre leurs factures sous forme électronique certifiée“ (SFEC-Portal). [9]
 Quellen-Snapshot erstellt am 2026-09-22 — Original
- Modell. Über die API oder e-Facture ausgestellte Rechnungen werden von der DGID-Plattform online zertifiziert, bevor der Käufer sie erhält; das funktioniert wie ein Clearance-Modell. Die API gibt eine Signatur, eine Kurzsignatur, einen Zertifizierungszeitstempel und einen QR-Code zurück. Zertifizierte Terminals signieren Rechnungen lokal und übermitteln sie an die PGSFEC, im Offline-Betrieb innerhalb von 24 Stunden. Es gibt keinen Annahmeschritt durch den Käufer und kein Austauschnetzwerk. Siehe CTC-Modelle der E-Rechnung. [12]
- Phasen nach Steuerpflichtigensegment.
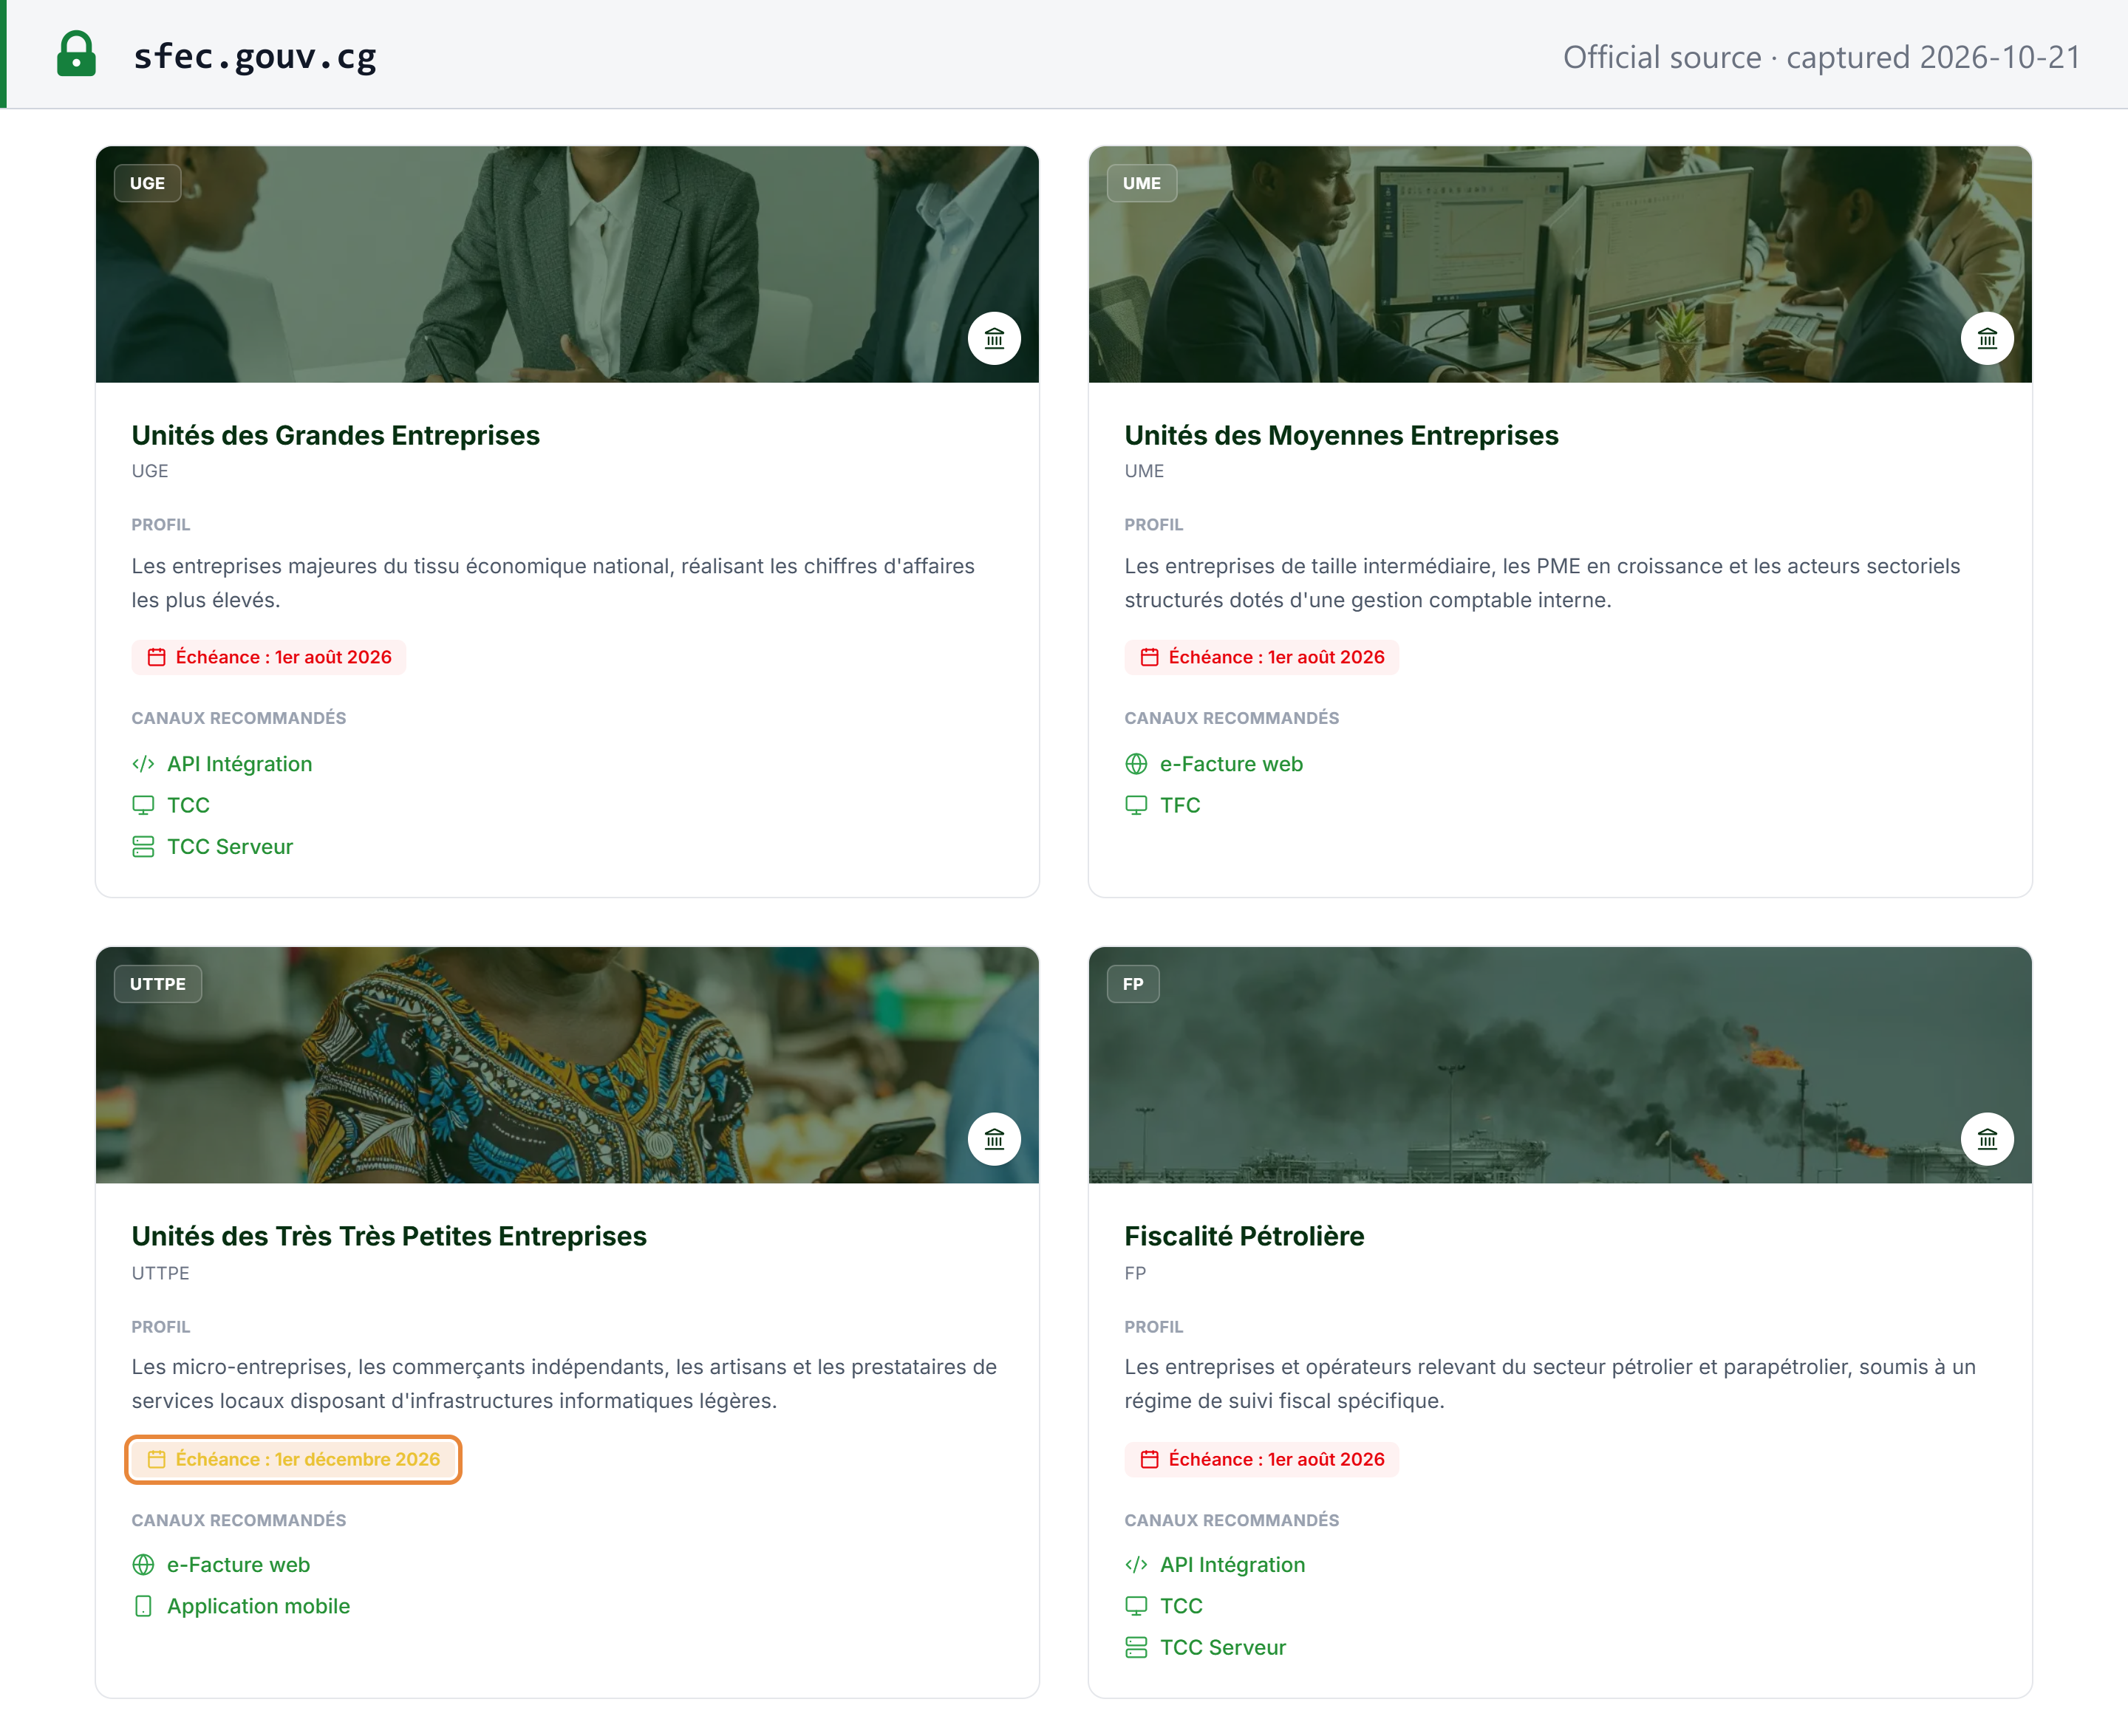
- 1. August 2026 — die Einheiten für Großunternehmen (UGE), für mittlere Unternehmen (UME) und für Subunternehmer der Öl- und Gasbranche (USTPG), „et tous leurs prestataires de services ou fournisseurs de biens, sans distinction de taille ni de résidence fiscale“ (DGID-Kommuniqué N° 07-8/MFBPP/DGID/P.SFEC vom 30. Juli 2026). Ein kleiner Lieferant eines Großunternehmens fällt daher ab dem 1. August in den Anwendungsbereich. Das SFEC-Portal führt das Ölsegment als „FP — Fiscalité Pétrolière“. [7]
- 1. Dezember 2026 — die Einheit für Kleinstunternehmen (UTTPE), laut der Fristenkarte im SFEC-Portal der DGID. Dieses Datum stützt sich allein auf das Portal. Weder ein Dekret noch ein Arrêté oder Kommuniqué, das es festlegt, wurde veröffentlicht, und die SFEC-FAQ besagt, dass andere Kategorien „le calendrier officiel de la DGID“ folgen. [9]
- 1. Juli oder 1. August. Die SFEC-Seite des Ministeriums gibt noch an, dass Unternehmen „jusqu'au 1er juillet 2026“ Zeit haben, die Anforderungen zu erfüllen; ein Artikel des Ministeriums vom 30. Juni 2026 meldete die Verschiebung des Starts auf den 1. August 2026, und das DGID-Kommuniqué 07-8 ist der erste Text, der die Einführung ausdrücklich ab dem 1. August 2026 festlegt; das Arrêté 1520 vom 9. Juli 2026 (Journal officiel n° 29-2026, 16. Juli) verwendete dieses Datum bereits als Stichtag für die Konformität (Art. 2 b), Art. 4). Kein Décret oder Arrêté hat das Datum verschoben. Dieselbe Seite des Ministeriums besagt, dass das Dekret den Unternehmen „un délai transitoire de trois (3) mois“ zur Umsetzung gewährt. [18] [7] [6] [13]
 Quellen-Snapshot erstellt am 2026-10-21 — Original
-
Kanäle.
- e-Facture — das kostenlose Webportal der DGID (efacture.gouv.cg), auch als mobile App verfügbar.
- API — REST, für die ERP-Integration.
- TFC (terminal de facturation et de certification, so die Auflösung in der SFEC-FAQ) — ein zertifiziertes Rechnungsterminal.
- TCC (terminal de contrôle et de certification) — an bestehende Kassen und Software angeschlossen; auch als TCC Serveur.
Terminals und Software müssen von der DGID homologiert sein. Ein Unternehmen ohne eigenes Rechnungssystem nutzt e-Facture (Art. 30 Décret 2026-101). Siehe Fiskalgeräte und zertifizierte Registrierkassen. [4] [9]
-
Formate und Standards. Die API arbeitet laut technischer SFEC-Dokumentation mit JSON über HTTPS. Die SFEC-FAQ spricht dagegen von Rechnungen „au format XML conforme aux normes établies“; die beiden amtlichen Seiten widersprechen sich, und maßgeblich für die Umsetzung ist die technische Spezifikation. Kein amtlicher Text nennt UBL, CII oder Peppol. [10] [12]
-
Anwendungsbereich. B2B und B2C: jeder Umsatz, ob der Kunde es verlangt oder nicht. B2G: Lieferanten des Staates stellen SFEC-Rechnungen aus; der Staat und die Gebietskörperschaften sind nur für ihre eigenen Aufgaben der öffentlichen Daseinsvorsorge von der Nutzung des SFEC befreit (Art. 2 Décret). Ausländische Lieferanten: Art. 34 bis des Umsatzsteuergesetzes nimmt Umsätze unter Beteiligung eines ausländischen Lieferanten aus, während das Kommuniqué 07-8 die Lieferanten von UGE-, UME- und USTPG-Unternehmen „sans distinction de taille ni de résidence fiscale“ erfasst; kein Text der DGID bringt beides in Einklang. Das Finanzgesetz ist ein Gesetz und hat Vorrang vor einem DGID-Kommuniqué, das zeigt, wie die DGID die Regel anwendet; ausländische Lieferanten sollten ihre Position mit dem SFEC-Team klären. [7] [2]
-
Vergünstigungen für frühzeitige Umsetzung (Art. 4 Arrêté n° 1520/MFBPP-CAB, verfügbar bis 31. Dezember 2026):
- Unternehmen in der Pilotphase, die tatsächlich zertifizierte Rechnungen ausgestellt haben: 60 % Erlass der für 2025 und 2026 verhängten und vor dem 1. August 2026 festgesetzten Sanktionen, Geldbußen und Verzugszinsen sowie 100 % für jede Prüfung oder freiwillige Berichtigung für 2026 auf Grundlage von SFEC-Daten;
- Unternehmen, die ihre Rechnungsstellung vor dem 1. August 2026 an das SFEC angepasst haben: derselbe Erlass von 100 % für 2026. [6]
Zeitleiste.
| Datum | Schritt |
|---|---|
| 27. Dezember 2022 | Das LF 2023 (Loi n° 77-2022) führt laut der SFEC-Seite des Ministeriums das SFEC ein |
| 30. Dezember 2024 | LF 2025 (Loi n° 47-2024): Jeder Steuerpflichtige muss das SFEC nutzen; Geldbuße von 50.000.000 FCFA (Art. 34 bis Umsatzsteuergesetz) |
| 31. März 2026 | Das Décret n° 2026-101 regelt das SFEC |
| 30. Juni 2026 | Das Ministerium meldet die Verschiebung des Starts auf den 1. August 2026 |
| 9. Juli 2026 | Arrêtés n° 1518 bis 1521/MFBPP-CAB: Homologation, Konformitätsanforderungen (einschließlich der Rechnungsangaben), Anreize, Gebühren |
| 30. Juli 2026 | DGID-Kommuniqué 07-8: schrittweise Einführung, zuerst UGE, UME, USTPG und alle ihre Lieferanten |
| 1. August 2026 | Zertifizierte E-Rechnung für das erste Segment in Kraft |
| 1. Dezember 2026 | UTTPE, laut SFEC-Portal (kein Rechtsakt gefunden) |
| 31. Dezember 2026 | Ende des Erlasses für frühzeitige Umsetzung (Arrêté 1520) |
Zu Kanälen, Homologation und Gebühren, der API, den Offline-Regeln und den Sanktionen im Einzelnen siehe den Leitfaden zur SFEC-E-Rechnung in der Republik Kongo. Zu anderen Ländern siehe Status und Netzwerke der E-Rechnung weltweit.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich, für jeden Umsatzsteuerpflichtigen (Art. 35). Das Umsatzsteuergesetz sieht keine vierteljährliche oder jährliche Option nach Umsatzklassen vor. Gebietsfremde Anbieter digitaler Dienstleistungen im ARPCE-Regime erklären vierteljährlich (siehe Digitale Produkte und Dienstleistungen).
Fälligkeit der Erklärung
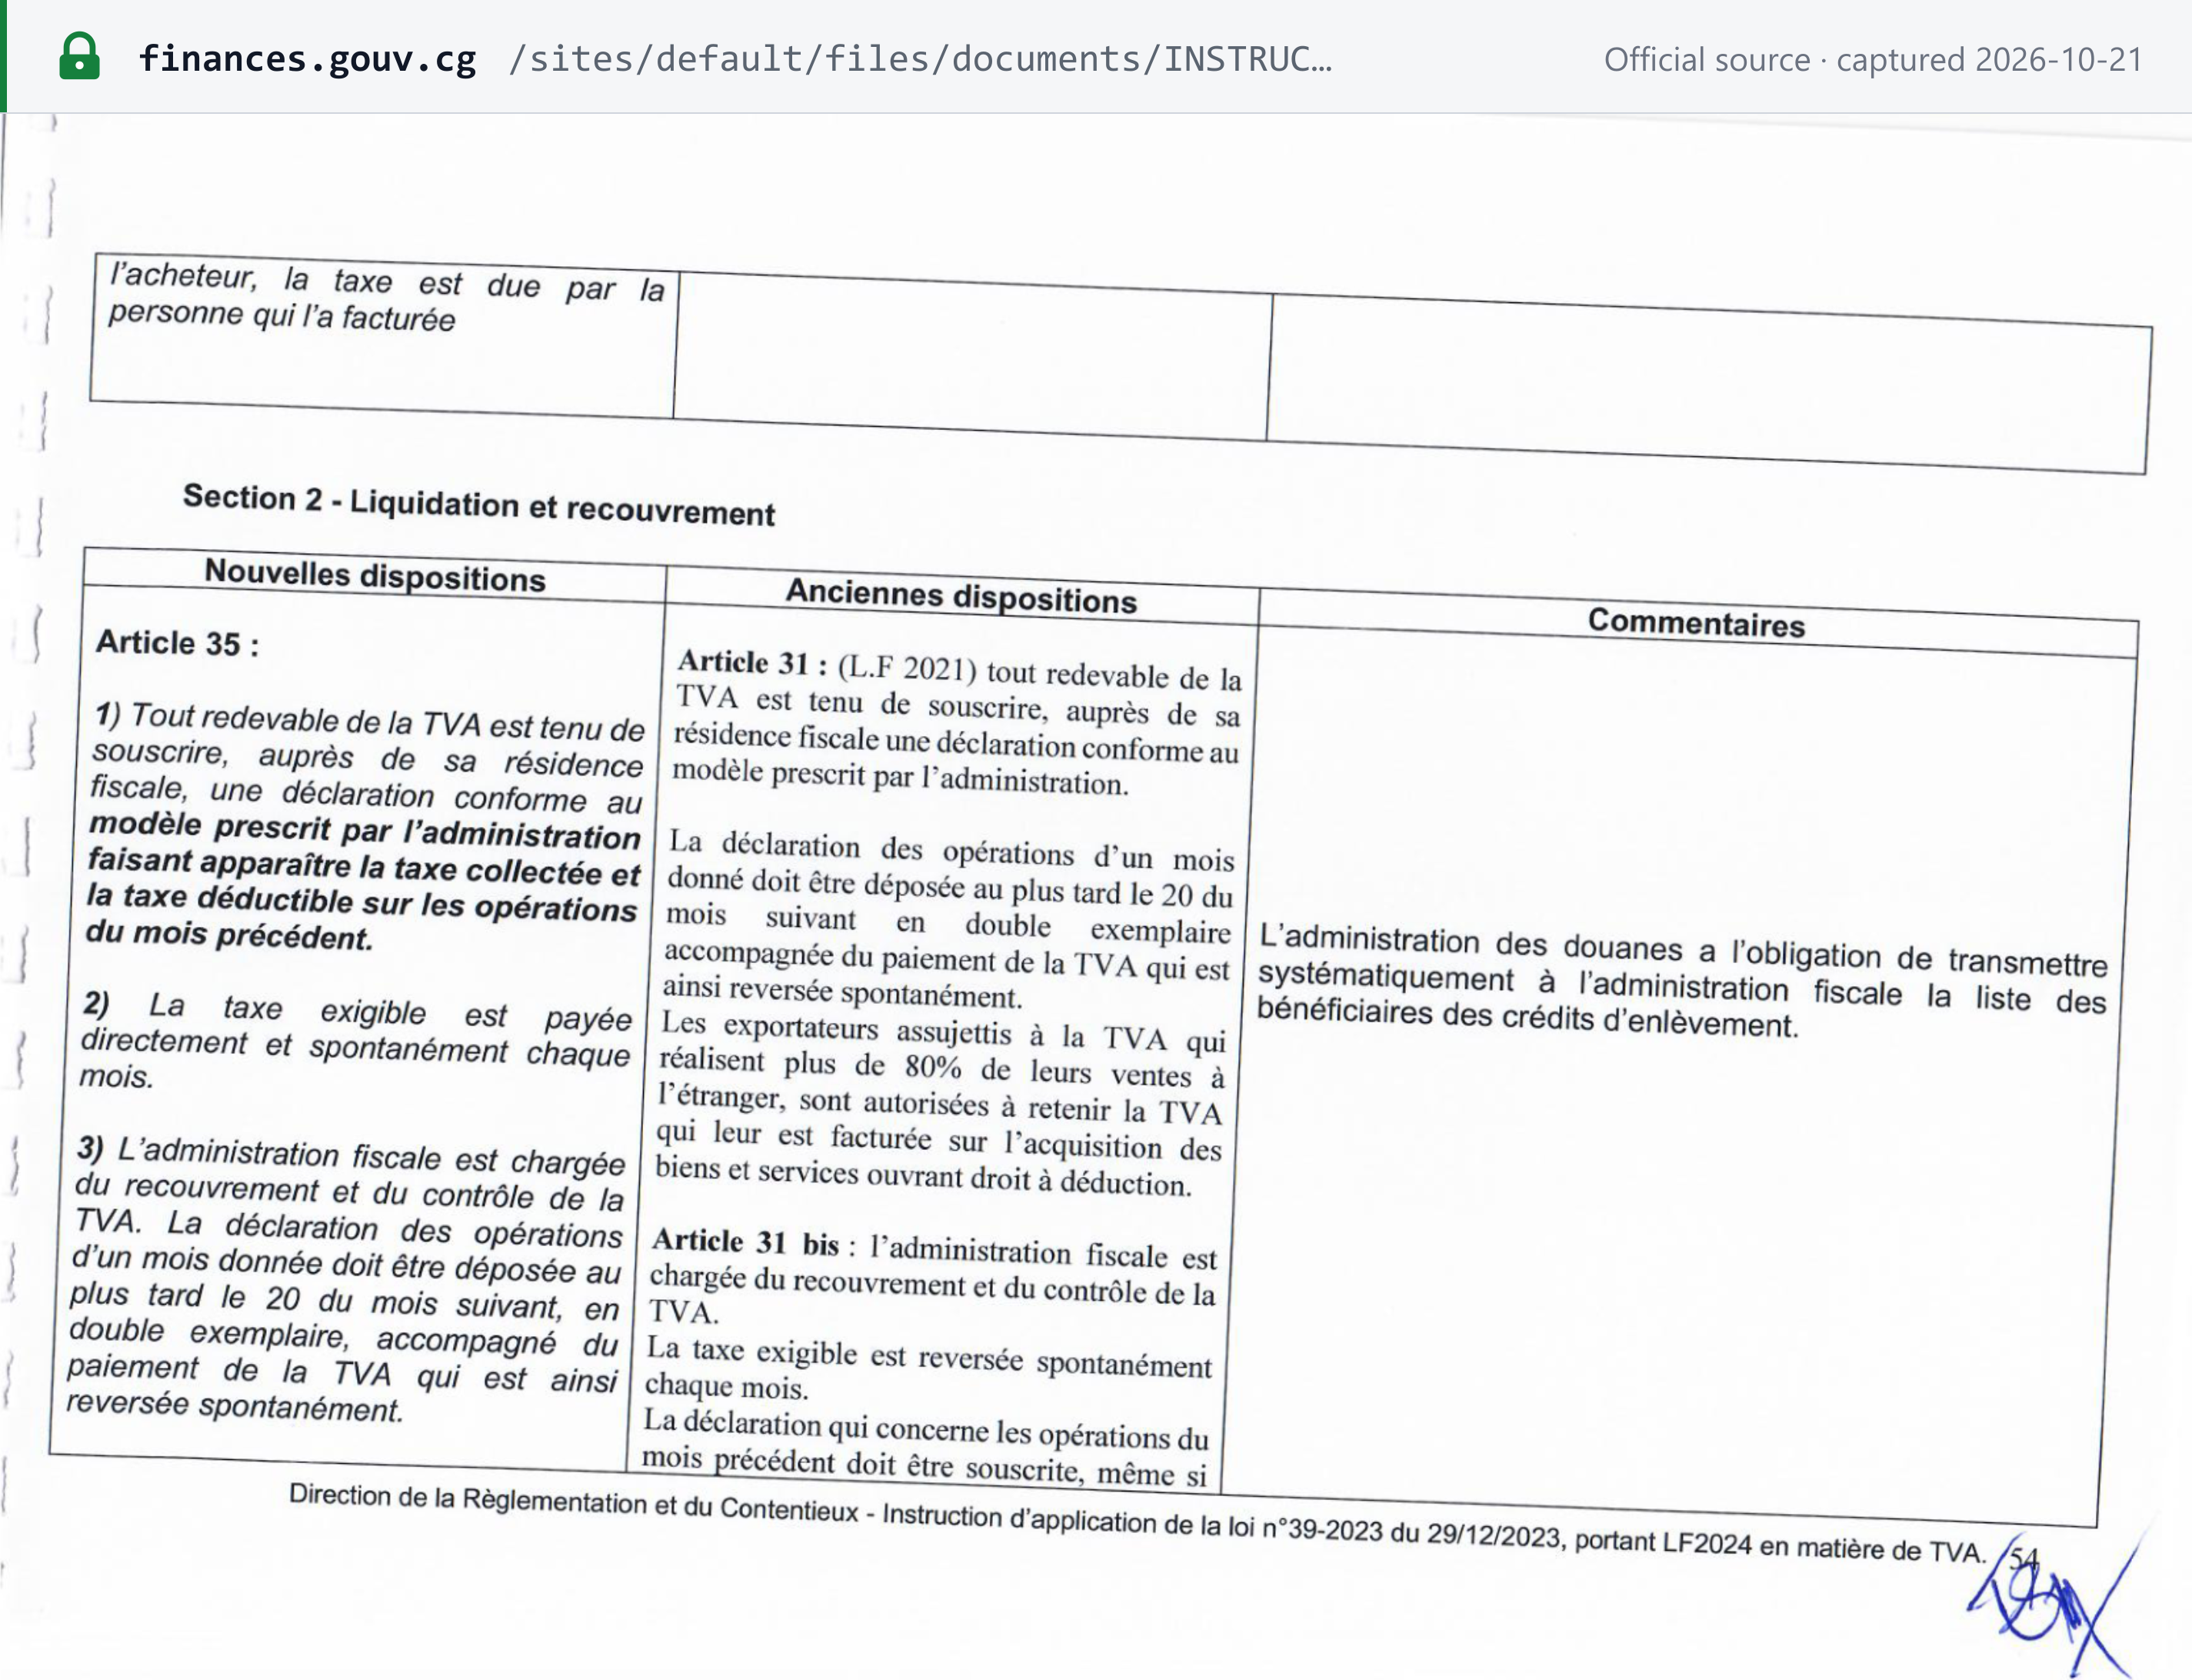
Bis zum 20. des Monats, der auf den Monat der Umsätze folgt. Artikel 35 in der Neufassung durch das LF 2024: „La déclaration des opérations d'un mois donnée doit être déposée au plus tard le 20 du mois suivant, en double exemplaire, accompagné du paiement de la TVA“. Eine Erklärung mit dem Vermerk „NEANT“ ist auch dann fällig, wenn in dem Monat keine Geschäfte getätigt wurden (Art. 35 Abs. 4). Das SFEC „ne modifie pas les obligations déclaratives prévues par la législation fiscale“ (SFEC-FAQ). [3] [10]
 Quellen-Snapshot erstellt am 2026-10-21 — Original
Jeder Erklärung liegt eine detaillierte Aufstellung der Abzüge bei (Art. 31), die für jede Lieferantenrechnung Folgendes aufführt:
- Name und NIU des Lieferanten;
- Rechnungsnummer, Datum und Nettobetrag;
- die Umsatzsteuer und die Art des Einkaufs;
- bei Einfuhren die Zollanmeldung und die Quittung;
- seit dem LF 2025 außerdem die Rechnungsanschrift und „les éléments de sécurité liés au SFEC“.
Ohne die Aufstellung werden die Abzüge versagt. Steuerpflichtige im Regime der tatsächlichen Besteuerung reichen außerdem eine monatliche Einnahmenerklärung ein (Art. 36). Die von uns gelesenen Texte sagen nicht, ob sich die Frist verschiebt, wenn der 20. auf ein Wochenende oder einen Feiertag fällt. [2] [3]
Fälligkeit und Art der Zahlung
Mit der Erklärung, bis zum 20. (Art. 35). Erklärungen werden über E-TAX, das Online-Erklärungssystem der DGID, eingereicht. Dessen Benutzerhandbuch (v2.3, Juli 2026) behandelt die monatliche oder vierteljährliche Erklärung von Steuern und Abgaben. [15]
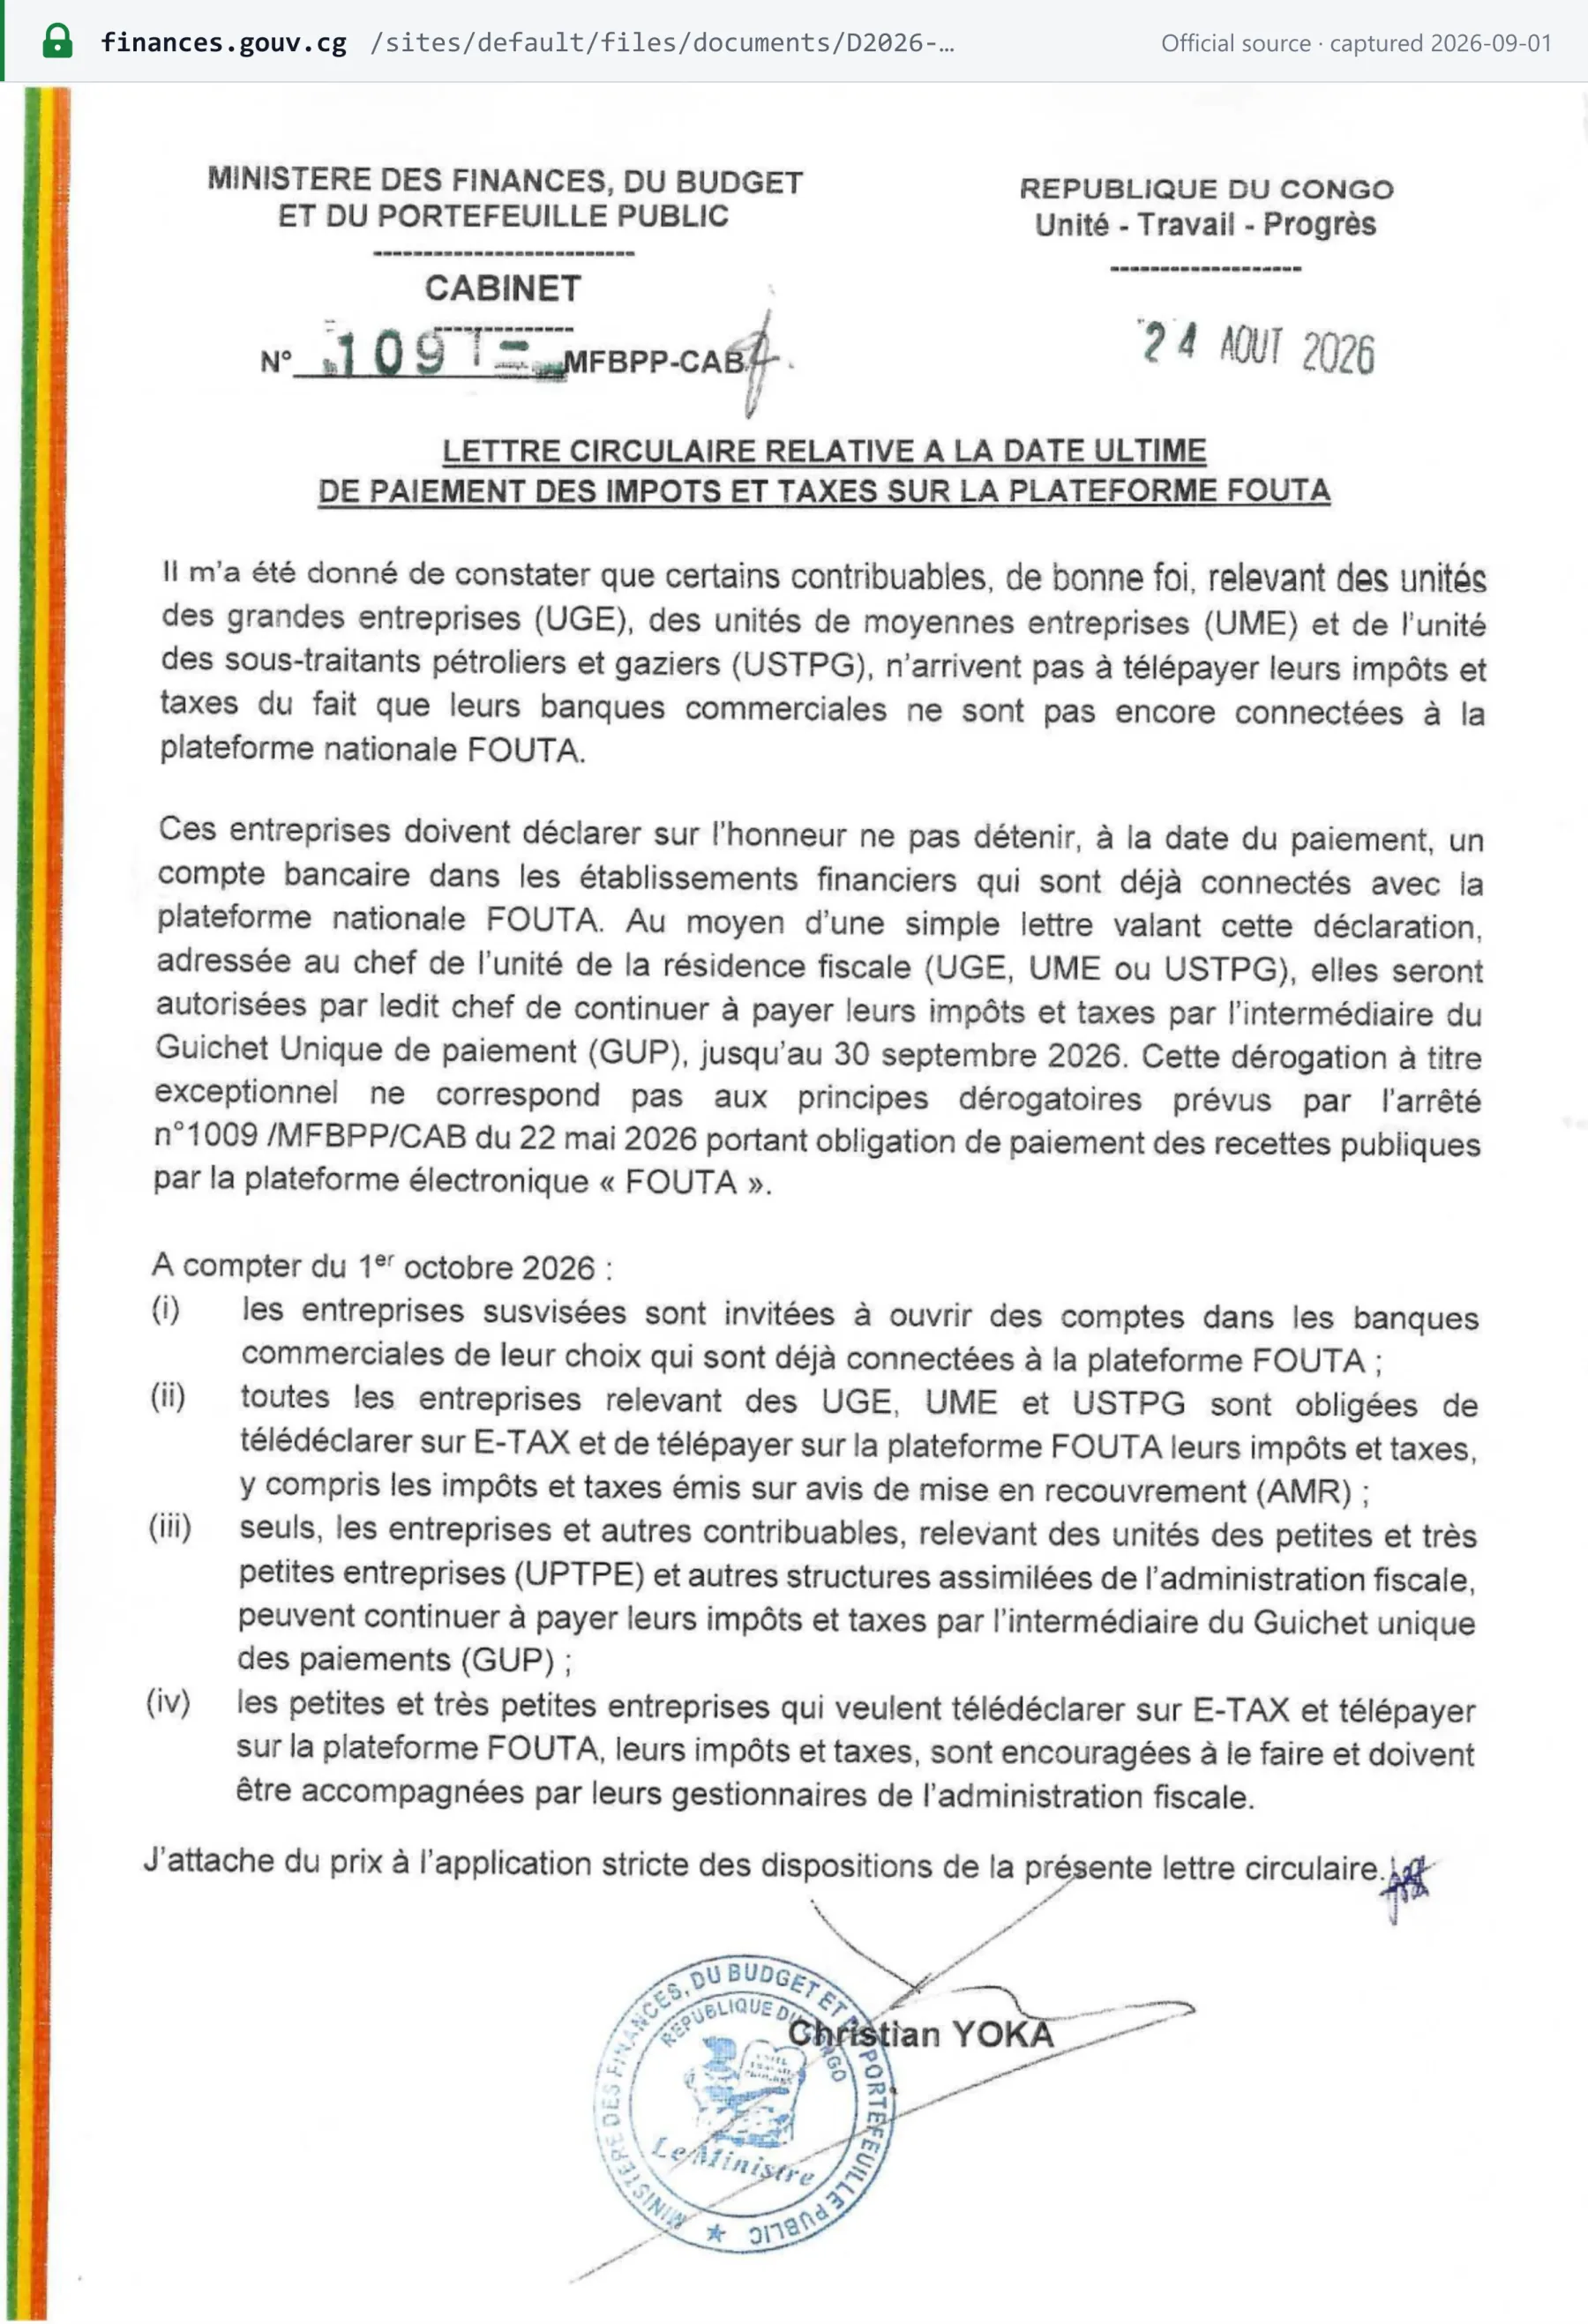
Ab dem 1. Oktober 2026 „sont obligées de télédéclarer sur E-TAX et de télépayer sur la plateforme FOUTA“ alle Unternehmen der Einheiten UGE, UME und USTPG — FOUTA ist die nationale E-Payment-Plattform. Nur Unternehmen der Einheiten für kleine und Kleinstunternehmen (UPTPE) und vergleichbare Strukturen dürfen nach der Lettre circulaire n° 1091/MFBPP-CAB vom 24. August 2026 weiterhin über den Guichet unique des paiements (GUP) zahlen. [8]
 Quellen-Snapshot erstellt am 2026-09-01 — Original
Einbehalt durch staatliche Käufer. Staatliche Käufer behalten auf jeder Rechnung Umsatzsteuer und Centimes additionnels „au taux cumulé de 18,9%“ ein (LF 2026, Regeln zum Haushaltsvollzug, Punkt 4.a). Die Einfuhrumsatzsteuer wird vor der Abholung der Waren an den Zoll gezahlt (Art. 37). [1]
Zusätzliche Meldungen
- Detaillierte Aufstellung der Abzüge mit jeder monatlichen Erklärung (siehe oben), die jetzt die SFEC-Sicherheitselemente enthält.
- Monatliche Einnahmenerklärung für Steuerpflichtige im Regime der tatsächlichen Besteuerung (Art. 36).
- Es gibt kein Gegenstück zur Zusammenfassenden Meldung, und die von uns gelesenen Umsatzsteuertexte sehen keine jährliche Umsatzsteuererklärung vor (geprüft am 22. Oktober 2026).
Vorsteuerabzug und gesperrte Posten
Registrierte Steuerpflichtige im Regime der tatsächlichen Besteuerung ziehen die Umsatzsteuer auf Waren und Dienstleistungen ab, die für das Unternehmen notwendig und ihm zugeordnet sind (Art. 23). Das Recht entsteht, wenn die Steuer beim Lieferanten fällig wird (bei Einfuhren mit der Überführung in den zollrechtlich freien Verkehr). „La TVA qui a grevé les éléments du prix d'une opération imposable au cours d'un mois donné est déductible au titre de ce mois“ (Art. 23 Abs. 4). Das LF 2024 ersetzte die frühere Verzögerung von einem Monat. Frist: „Le droit à déduction est exercé au plus tard jusqu'à la fin de l'année qui suit celle au cours de laquelle la TVA est devenue exigible“; danach „est acquise au trésor public“ die nicht abgezogene Umsatzsteuer (Art. 23 Abs. 7, Instruction 0339 S. 38). Die Umsatzsteuer muss auf einer Rechnung eines registrierten Lieferanten mit dessen NIU ausgewiesen sein. Ab dem 1. August 2026 muss es sich um eine zertifizierte SFEC-Rechnung handeln, wenn der Lieferant in den Anwendungsbereich fällt. Teilweise steuerbefreite Unternehmen ziehen nach einem umsatzbasierten Pro-rata-Satz ab (Art. 25–27). [3]
Gesperrte Vorsteuer (Art. 24):
- Kosten für Unterkunft, Beherbergung, Restaurant, Empfänge und Unterhaltung, außer bei Tourismus-, Restaurant- und Unterhaltungsunternehmen;
- unbenutzt wieder ausgeführte Einfuhren sowie Dienstleistungen im Zusammenhang mit gesperrten Waren;
- Mineralölerzeugnisse;
- unentgeltliche Abgaben von Waren zu Werbe- oder Verkaufsförderungszwecken;
- Scheinrechnungen und falsche Zollanmeldungen;
- bar bezahlte Ausgaben über 200.000 FCFA (LF 2026; nach dem LF 2024 waren es 500.000 FCFA);
- Personenkraftwagen und gemischt genutzte Fahrzeuge, deren Miete, Teile, Zubehör und damit verbundene Dienstleistungen — außer Straßenfahrzeugen mit mehr als acht Sitzplätzen neben dem Fahrersitz, die ausschließlich zur Personalbeförderung genutzt werden, und den Fuhrparks von Fahrzeugvermietungsunternehmen.
Die Centimes additionnels sind nie abzugsfähig (Art. 38 A). [1] [3]
Erstattungen
Überschüssige Vorsteuer ist ein Guthaben, das auf spätere Zeiträume vorgetragen wird, bis es verbraucht ist (Art. 39 Abs. 1). Erstattungen von „crédits de TVA dûment justifiés“ werden nur an juristische Personen gezahlt, und zwar innerhalb von drei Monaten nach dem Antrag (Art. 39 Abs. 2). Eine Frist von zwei Monaten gilt für (Art. 39 Abs. 3):
- Ausführer, die mehr als 80 % ihres Umsatzes im Ausland erzielen;
- Gesellschaften, die wegen des Quelleneinbehalts strukturell ein Guthaben aufweisen;
- diplomatische und konsularische Vertretungen, bei Gegenseitigkeit;
- Unternehmen, die ihre Tätigkeit einstellen.
Anträge sind nur zulässig, wenn der Steuerpflichtige alle seine steuerlichen Pflichten erfüllt hat (Art. 39 Abs. 4). Ein zur Erstattung beantragtes Guthaben kann nicht vorgetragen werden und verfällt, wenn die Erstattung abgelehnt wird. Zwanzig Prozent der Einnahmen aus der Einfuhrumsatzsteuer fließen auf ein Treuhandkonto bei der BEAC zur Finanzierung von Erstattungen (Art. 40). [3]
Neu im LF 2026. Steuerpflichtige, die in ihrer Oktober-Erklärung ein strukturelles Umsatzsteuerguthaben ausweisen, müssen in Anwesenheit der Steuerverwaltung, die mindestens 20 Tage im Voraus benachrichtigt wird, eine körperliche Bestandsaufnahme von Vorräten und Anlagevermögen durchführen. Unterbleibt dies, „annule tout crédit de TVA constaté au 31 décembre“ des betreffenden Jahres. [1]
Ein Erstattungsverfahren für Gebietsfremde haben wir nicht gefunden (geprüft am 22. Oktober 2026). Entlastung bei Forderungsausfällen gibt es über das Duplikat der „facture demeurée impayée“ (Art. 29; siehe Gutschriften und Belastungsanzeigen).
Steuerbefreiungen
Steuerfreie Umsätze
Die Befreiungen sind eine abschließende Liste in Artikel 7 (in der Neufassung durch das LF 2024 und geändert durch das LF 2025, wobei Annexe 3 durch das LF 2026 ersetzt wurde). Außerhalb dieser Liste „aucune exonération ou exemption n'est accordée“ aufgrund von Investitionsanreizen, Branchenmaßnahmen oder Sondervereinbarungen (Art. 6). Beispiele:
- Finanzen und Immobilien: Bank- und Finanzgeschäfte (einschließlich Finanzintermediation), Versicherung und Rückversicherung; Übertragungen von Grundstücken durch andere Personen als Projektentwickler; Zinsen auf Auslandskredite und auf Einlagen von Nichtgewerbetreibenden.
- Soziales: ärztliche Behandlung, Krankenhausaufenthalt, Analysen und Prothesen; Arzneimittel (keine Nahrungsergänzungsmittel oder Kosmetika); Schul- und Ausbildungsgebühren zugelassener Einrichtungen; Zeitungen und Zeitschriften (ohne Werbung); die „sozialen“ Tarifstufen von Wasser und Strom.
- Waren: Verkäufe von Erzeugnissen des Bergbaus; Rohprodukte kongolesischer Landwirte, Viehzüchter, Fischer und Jäger; im Kongo hergestelltes Mineralwasser und im Kongo abgefülltes Butangas samt ihren Vorleistungen (LF 2025); Einfuhren von Photovoltaikmodulen durch Start-ups und Kleinstunternehmen (LF 2025).
- Güter des Grundbedarfs in Annexe 3 (LF 2026): darunter Fleisch und Geflügel, Seefisch (kein Luxusfisch), gesalzener Fisch, Weizen und Mais, Pflanzenöl, Säuglingsnahrung, Tierfutter, Chinin, Insulin, Antibiotika, Düngemittel, Insektizide und Pestizide, Schulhefte und Bücher, Korrekturbrillen, Rollstühle und medizinische Ausrüstung.
- Sonstiges: Glücksspiele; Briefmarken und Steuermarken zum Nennwert; Versorgung der internationalen Schifffahrt und Luftfahrt sowie zwischenstaatlicher Transit; von Nichtgewerbetreibenden verkaufte Gebrauchtwaren; von Nichtgewerbetreibenden vermietetes unbebautes Land oder unmöblierter Wohnraum. [1] [2] [3]
Steuerfrei ist nicht gleich Nullsatz. Ausfuhren, internationale Beförderung und Inlandsverkäufe von Schnittholz unterliegen dem Nullsatz (Art. 22): Die Vorsteuer bleibt abzugsfähig, und Ausführer können Erstattungen beantragen (Art. 39). Steuerfreie Umsätze geben kein Recht auf Abzug der Umsatzsteuer auf ihre Kosten. Ein Unternehmen, das beides tätigt, zieht nach einem Pro-rata-Satz ab, in dessen Zähler nur steuerpflichtige Einnahmen und Ausfuhren stehen (Art. 25–27).
Sonderregelungen
- Forfait (IGF) für natürliche Personen unterhalb von 100.000.000 FCFA: keine Umsatzsteuer berechnet, keine abgezogen, sofern sie nicht optieren.
- Sonderwirtschaftszonen: Verkäufe und Erwerbe von Waren und Dienstleistungen durch dort ansässige Entwickler und Unternehmen werden mit 5 % besteuert (Art. 22 Abs. 2 Buchst. c).
- Ausführer mit mehr als 80 % können die Umsatzsteuer auf ihre Einkäufe aussetzen (Art. 35 Abs. 6).
- Gebrauchtwaren, die von Gewerbetreibenden verkauft werden, sind steuerpflichtig; solche, die von Nichtgewerbetreibenden verkauft werden, sind steuerfrei. Eine Differenzbesteuerung und eine Ist-Besteuerung haben wir in den gelesenen Texten nicht gefunden (geprüft am 22. Oktober 2026).
Straftaten und Sanktionen
Straftaten
- Nichtnutzung des SFEC. „Toute action de nature à violer l'obligation d'utiliser le SFEC“ wird sanktioniert (Art. 34 bis, LF 2025); Art. 24 Décret 2026-101 verweist für die Nichtnutzung auf diesen Artikel zurück.
- Parallelnummerierung, ein duales System oder jedes Verfahren zur Ausstellung nicht zertifizierter Rechnungen „constitue une fraude fiscale“ (Art. 7 Arrêté 1519).
- Manipulation: das Entfernen oder der Versuch des Entfernens von Terminalsiegeln oder das Verändern oder der Versuch des Veränderns von SFEC-Rechnungsdaten (Art. 19 Décret). Jede physische oder logische Kompromittierung eines Terminals „constitue une violation de la réglementation en vigueur“ (Art. 9 Arrêté 1519).
- Verkauf nicht homologierter Terminals oder Software oder Verkauf ohne Zulassung als SFEC-Vertriebspartner (Art. 4, 11 und 26 Décret).
- Ausweis von Umsatzsteuer auf einer Rechnung: „Toute personne qui mentionne la TVA sur une facture … est redevable de la taxe du seul fait de sa facturation“ (Art. 34), auch wenn keine tatsächliche Lieferung stattgefunden hat.
- Strafrechtliche Risiken. Die allgemeinen Strafvorschriften des CGI sind online nicht in geltender Fassung veröffentlicht, sodass wir nicht angeben können, ob Freiheitsstrafe droht und in welcher Höhe (geprüft am 22. Oktober 2026). [2] [4] [5]
Sanktionen
| Verstoß | Sanktion | Quelle |
|---|---|---|
| Verstoß gegen die Pflicht zur Nutzung des SFEC | Steuerliche Geldbuße von 50.000.000 FCFA, und die Umsatzsteuer auf den nicht konformen Umsatz ist nicht abzugsfähig | Art. 34 bis Umsatzsteuergesetz, LF 2025 (Loi n° 47-2024) |
| Freiwillig berichtigte Unterzahlung vor jeglichem Tätigwerden der Verwaltung | Zinsen von 0,5 % pro Verzugstag, höchstens 20 % des Hauptbetrags; keine Sanktion | Art. 374 ter CGI, LF 2026 |
| Keine detaillierte Aufstellung der Abzüge mit der Erklärung | Abzüge versagt | Art. 31 Umsatzsteuergesetz |
| Strukturelles Umsatzsteuerguthaben ohne die erforderliche Bestandsaufnahme | Umsatzsteuerguthaben zum 31. Dezember verfällt | Umsatzsteuergesetz, LF 2026 |
| Verspätete Registrierung, verspätete Erklärung, verspätete Zahlung (allgemeine Sätze) | Online nicht in geltender Fassung veröffentlicht — siehe unten | CGI (geltender Text nicht verfügbar) |
Die Geldbuße von 50.000.000 FCFA wurde durch das Finanzgesetz 2025 (Loi n° 47-2024 du 30 décembre 2024) eingeführt, nicht durch das Finanzgesetz 2026. Das Décret 2026-101 legt keinen Betrag fest; es verweist auf „l'article 34 bis nouveau de la loi n° 47-2024“. [2] [4]
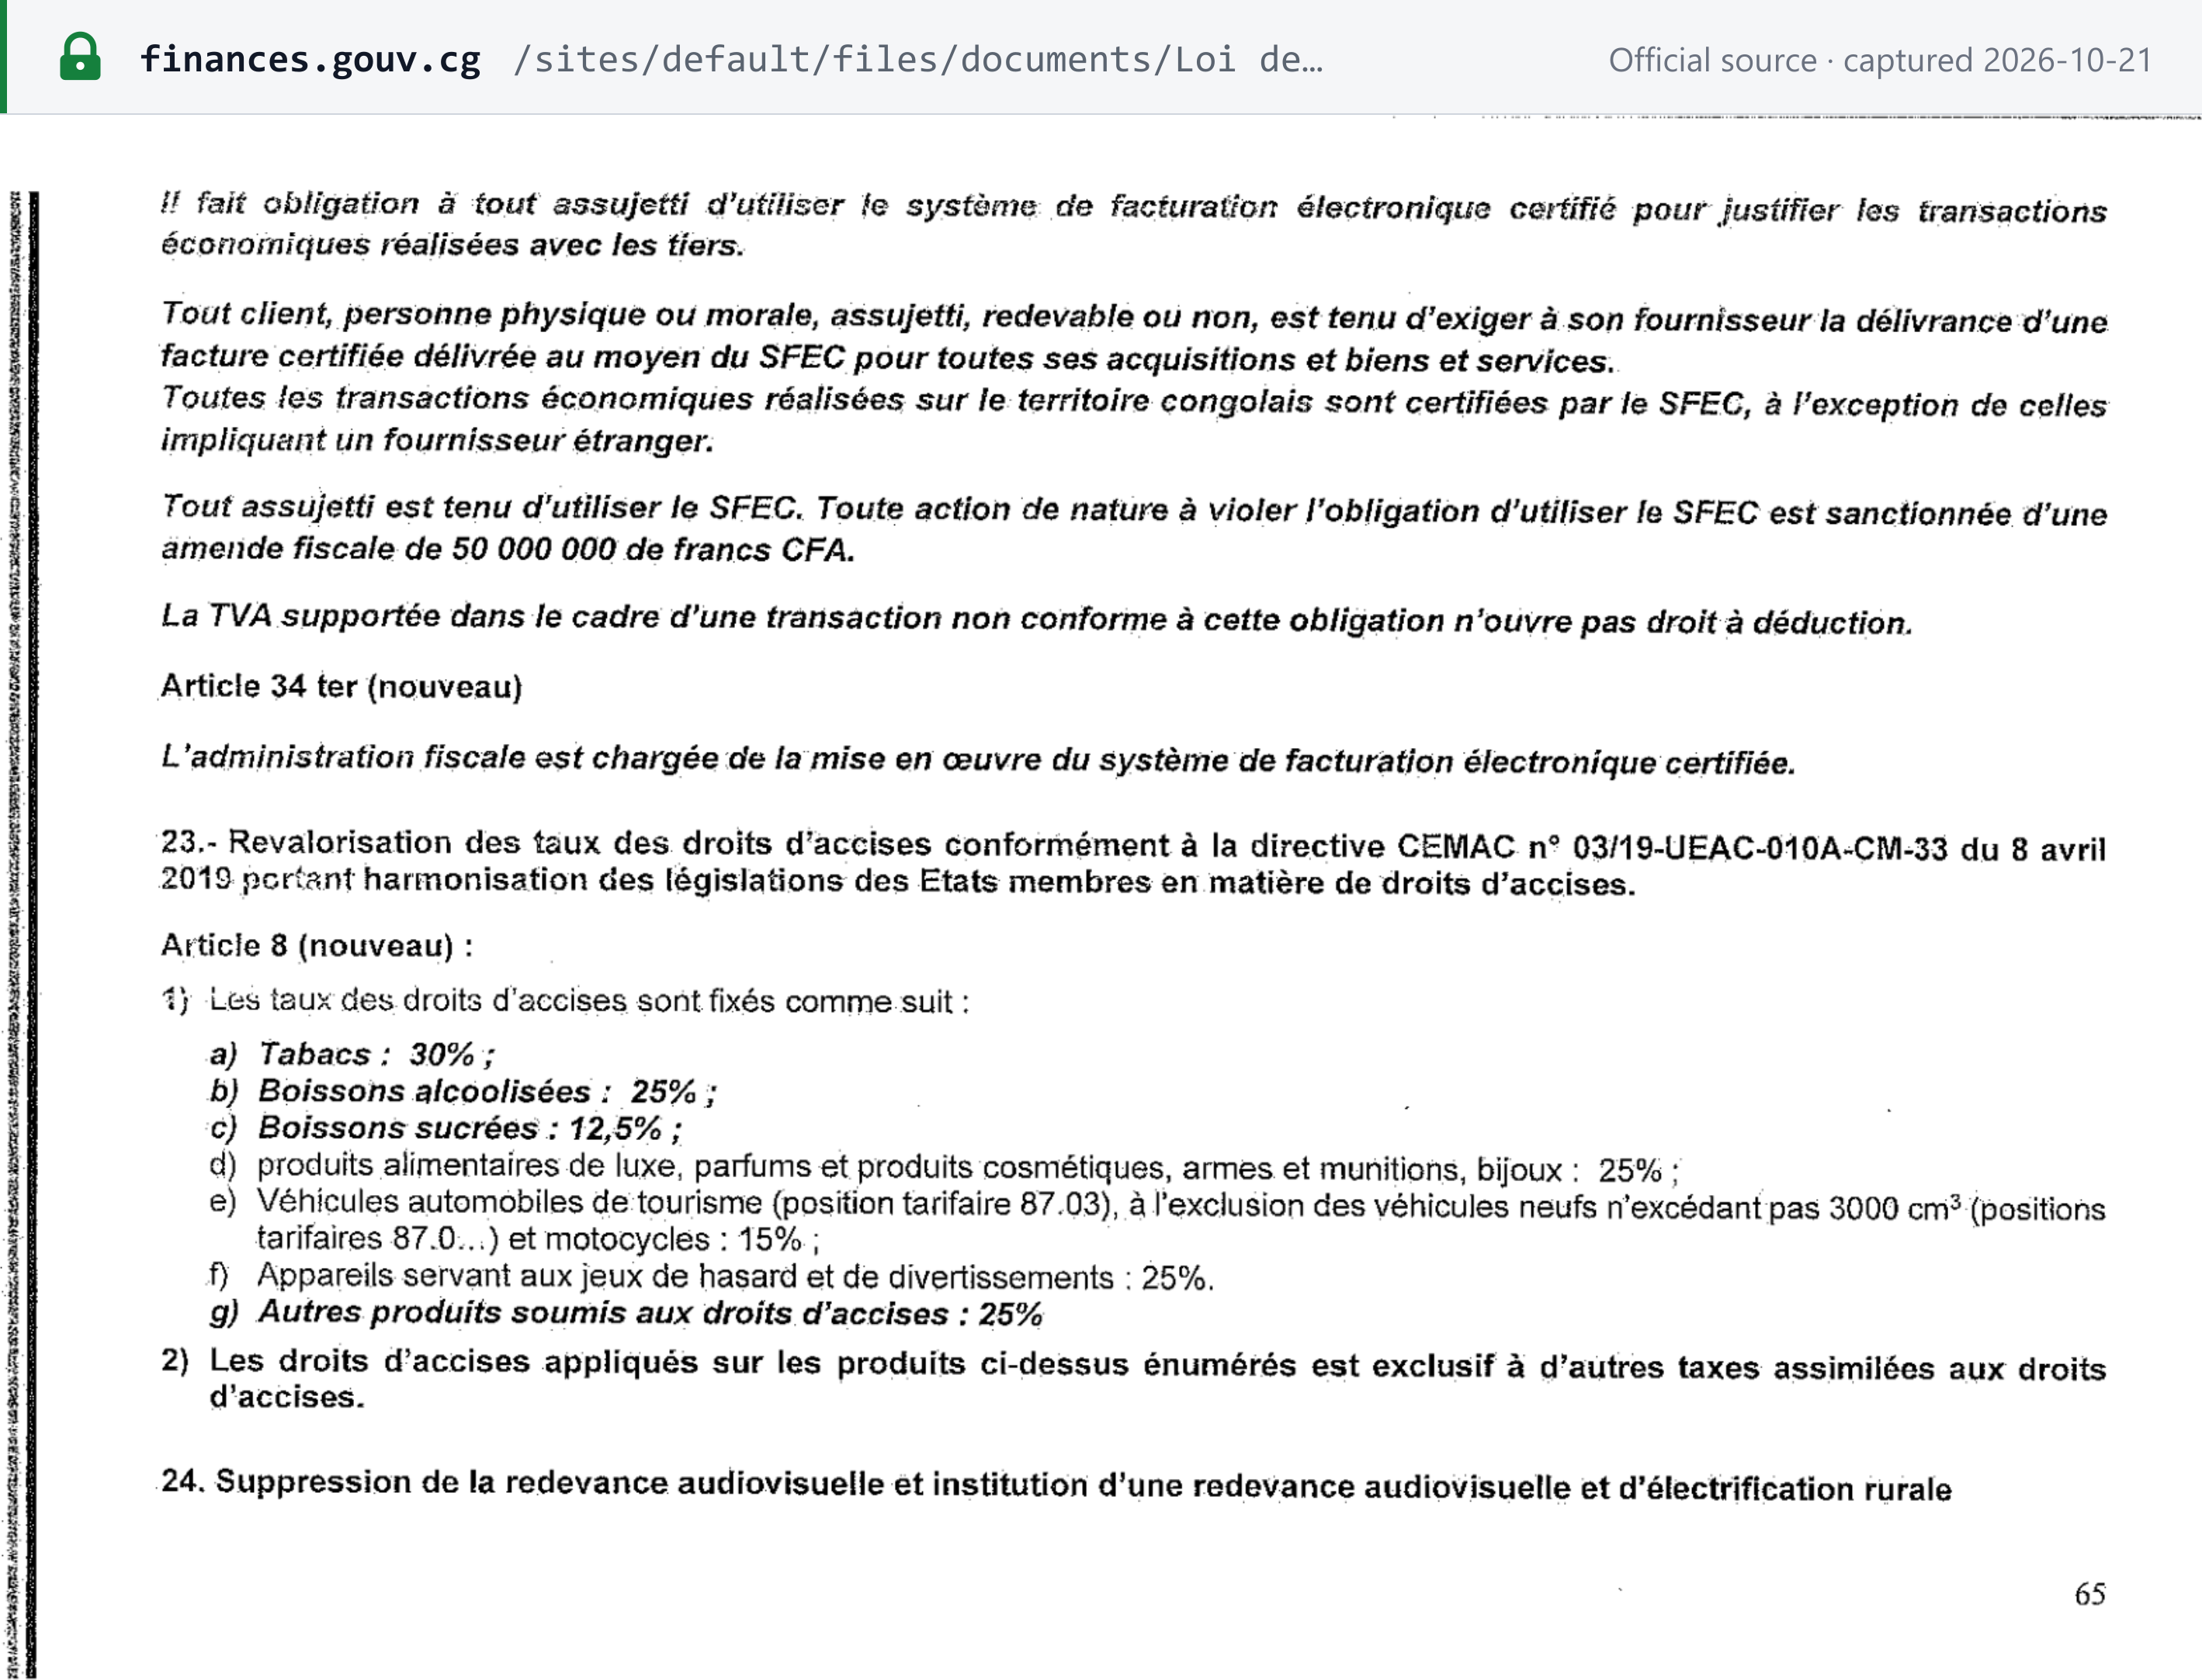 Quellen-Snapshot erstellt am 2026-10-21 — Original
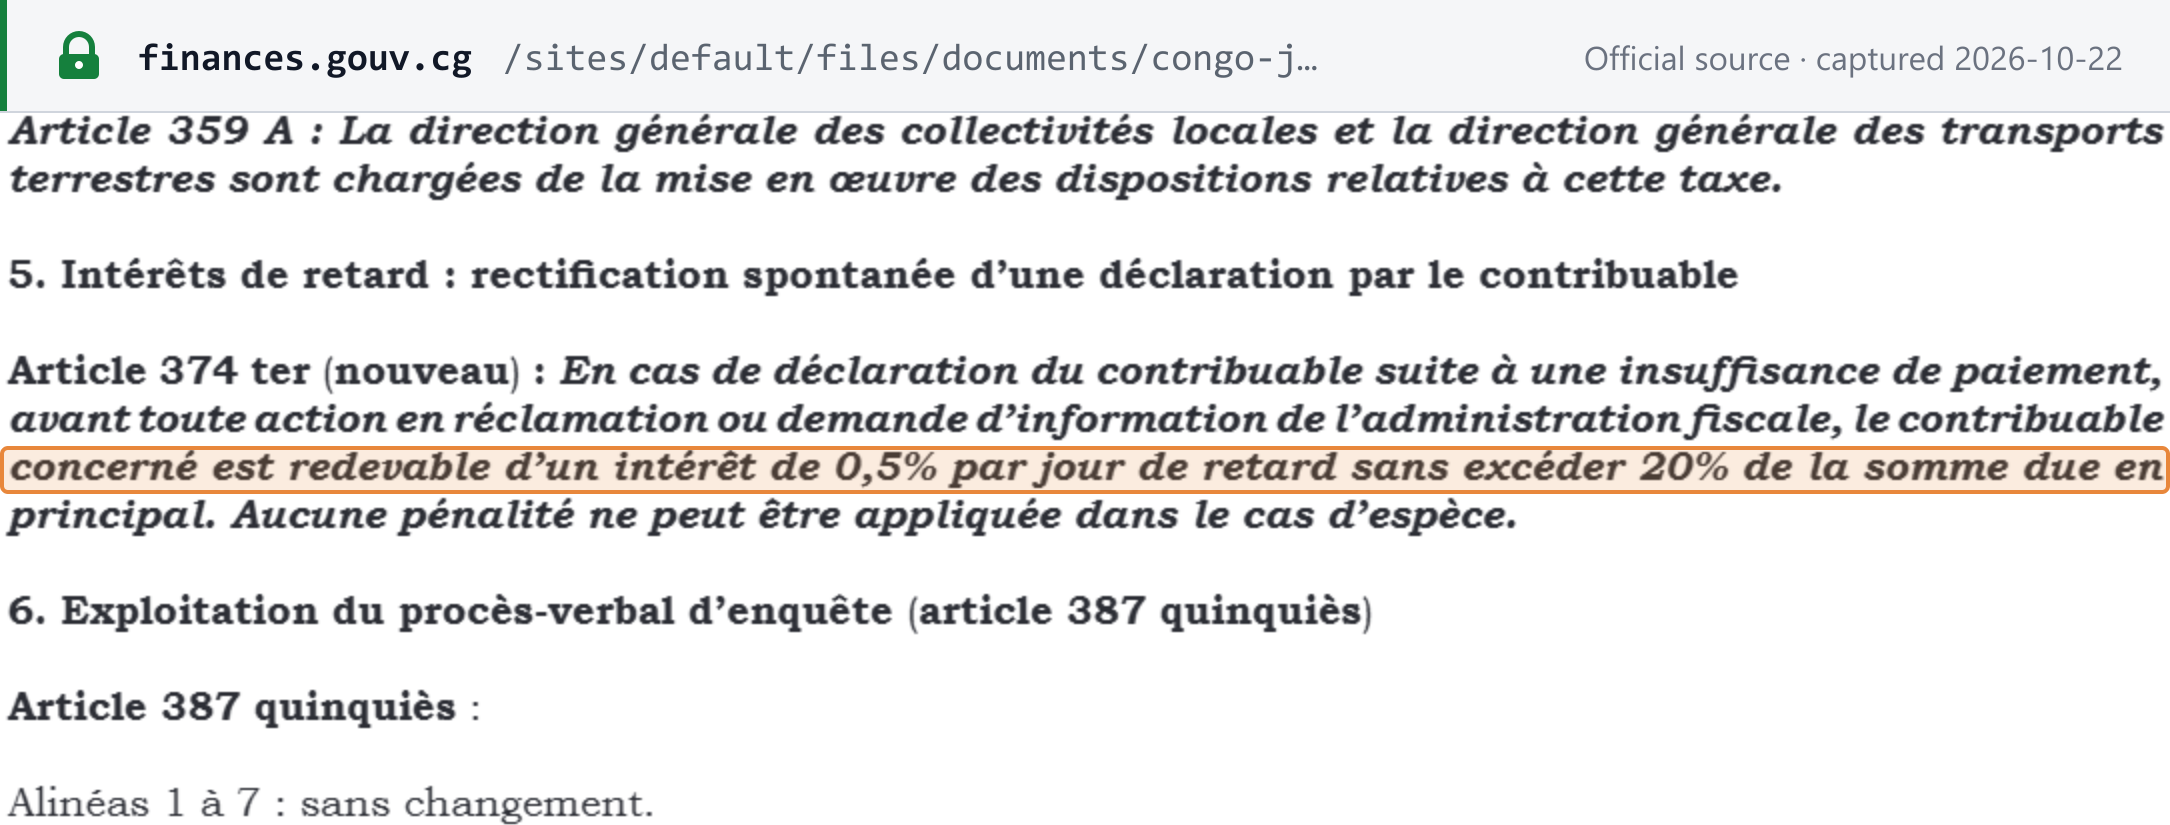 Quellen-Snapshot erstellt am 2026-10-22 — Original
Was nicht veröffentlicht ist. Die allgemeinen Sanktionen für verspätete Registrierung, verspätete Erklärung und verspätete Zahlung sowie für Nachveranlagungen stehen in den Sanktionsartikeln des CGI. Diese Artikel wurden durch neuere Finanzgesetze geändert; das LF 2026 etwa fügte Art. 374 ter hinzu. Ein aktueller konsolidierter Text des CGI ist auf keiner amtlichen Website verfügbar, die wir erreichen konnten (geprüft am 22. Oktober 2026), und der vom Ministerium bereitgestellte Tome 1 enthält die Fassung von 2000–2002. Wir geben diese älteren Zahlen nicht als geltend wieder. Fragen Sie bei der DGID nach dem Satz, der für Ihren Fall gilt.
Entlastung. Bis zum 31. Dezember 2026 können Unternehmen, die am SFEC-Pilotprojekt teilgenommen oder die Anforderungen vor dem 1. August 2026 erfüllt haben, einen Erlass von 100 % der Sanktionen, Geldbußen und Verzugszinsen für Prüfungen und Berichtigungen für 2026 auf Grundlage von SFEC-Daten erhalten. Pilotunternehmen erhalten außerdem einen Erlass von 60 % der für 2025 und 2026 verhängten und vor dem 1. August 2026 festgesetzten Beträge (Art. 4 Arrêté 1520, auf Grundlage von Art. 451 CGI). [6]
Häufig gestellte Fragen
Ein kongolesischer Lieferant hat uns nach dem 1. August 2026 eine gewöhnliche Rechnung geschickt, keine SFEC-zertifizierte. Können wir die Umsatzsteuer abziehen?
Nicht, wenn der Lieferant in den Anwendungsbereich des SFEC fällt. Nach Artikel 34 bis des Umsatzsteuergesetzes, eingefügt durch das Finanzgesetz 2025, berechtigt die Umsatzsteuer auf einen Umsatz, der die Pflicht zur Nutzung des SFEC nicht einhält, nicht zum Vorsteuerabzug. Laut der SFEC-FAQ der DGID ist eine nicht zertifizierte Rechnung, die nach dem 1. August 2026 von einem Lieferanten aus dem Segment der mittleren Unternehmen (UME) eingeht, nicht abzugsfähig, und solche Rechnungen sollten zurückgewiesen werden. Nicht zertifizierte Rechnungen kleiner Unternehmen, die noch nicht einbezogen sind, bleiben abzugsfähig.
Der Umsatz unseres Unternehmens liegt unter 100 Millionen FCFA. Müssen wir uns trotzdem in der Republik Kongo für die Umsatzsteuer registrieren?
Ja, wenn Sie eine Gesellschaft sind. Artikel 5 des Umsatzsteuergesetzes in der durch das Finanzgesetz 2024 neu gefassten Form unterwirft juristische Personen des Privatrechts kraft Gesetzes der Umsatzsteuer, unabhängig von ihrem Jahresumsatz. Der Schwellenwert von 100.000.000 FCFA gilt nur für natürliche Personen (Einzelunternehmer): Darunter werden sie im Pauschalregime (Forfait) besteuert und stellen Rechnungen ohne Umsatzsteuerzeilen aus, sofern sie nicht zur Umsatzsteuer optieren.
Wir sind ein ausländisches Unternehmen und stellen einem Kunden in Kongo-Brazzaville Rechnungen. Benötigen wir das SFEC, und wer zahlt die Umsatzsteuer?
Artikel 34 bis des Umsatzsteuergesetzes nimmt Umsätze unter Beteiligung eines ausländischen Lieferanten von der SFEC-Zertifizierung aus, doch das DGID-Kommuniqué 07-8 erfasst die Lieferanten von UGE-, UME- und USTPG-Unternehmen unabhängig von ihrer steuerlichen Ansässigkeit, und kein Text der DGID bringt beides in Einklang. Für die Umsatzsteuer selbst muss ein umsatzsteuerpflichtiger Gebietsfremder einen zahlungsfähigen, zugelassenen, im Kongo ansässigen Vertreter bestellen, der selbst für die Umsatzsteuer registriert ist und gesamtschuldnerisch haftet; wird keiner bestellt, zahlt der Kunde die Umsatzsteuer und etwaige Sanktionen (Artikel 12). Gebietsfremde Anbieter digitaler Dienstleistungen unterliegen einem gesonderten Regime: Sie registrieren sich selbst über das ARPCE-Portal und zahlen dort 18 %, ohne Schwellenwert und ohne Vertreter.
Beträgt der Umsatzsteuersatz in der Republik Kongo 18 % oder 18,9 %?
Beide Zahlen sind amtlich, und sie messen Unterschiedliches. Der Umsatzsteuersatz beträgt 18 % des Nettopreises. Zusätzlich zur Umsatzsteuer werden zugunsten der Gebietskörperschaften Centimes additionnels in Höhe von 5 % des Umsatzsteuerbetrags erhoben, was 0,9 Prozentpunkte hinzufügt: 18 % plus 5 % von 18 % ergibt 18,9 % des Nettopreises. Die Centimes additionnels sind nicht abzugsfähig. Im ARPCE-Regime für digitale Dienstleistungen Gebietsfremder fallen sie nicht an; dort beträgt die Gesamtbelastung 18 %.
Hat das SFEC die Frist für die Umsatzsteuererklärung geändert?
Nein. Laut der SFEC-FAQ der DGID ändert das SFEC nichts an den Erklärungspflichten der Steuergesetzgebung. Die monatliche Umsatzsteuererklärung und die Zahlung sind weiterhin spätestens am 20. des Monats fällig, der auf den Monat der Umsätze folgt (Artikel 35 des Umsatzsteuergesetzes), und werden über E-TAX eingereicht. Seit dem 1. Oktober 2026 müssen große und mittlere Unternehmen sowie Subunternehmer der Öl- und Gasbranche über die E-Payment-Plattform FOUTA zahlen.
Wichtige Websites
| Website | Zweck |
|---|---|
| DGID — Seite des Finanzministeriums | Beschreibung und Kontaktdaten der Steuerbehörde |
| impots.gouv.cg | DGID-Portal und der professionelle Bereich E-TAX für die Online-Erklärung, wie im E-TAX-Handbuch genannt. War am 22. Oktober 2026 nicht erreichbar |
| E-TAX-Benutzerhandbuch v2.3 (PDF, Juli 2026) | Aktivierung des Kontos und Einreichung von Erklärungen; enthält eine NIU-Suche für angemeldete Gewerbetreibende |
| FOUTA | Nationale E-Payment-Plattform (Programmseite; ab dem 1. Oktober 2026 verpflichtend für UGE, UME und USTPG) |
| ACPCE | Zentrale Anlaufstelle für Unternehmensgründungen, mit Unterlagenlisten nach Rechtsform |
| SFEC-Portal | Regeln, Phasen, FAQ und Ressourcen zur E-Rechnung |
| e-Facture | Das kostenlose Web-Rechnungsportal der DGID (Anmeldung erforderlich) |
| SFEC-Sandbox | Testumgebung; Testrechnungen haben keine steuerliche Wirkung |
| Technische SFEC-Dokumentation | Integration von API, TCC und TFC |
| ARPCE-Portal für die Umsatzsteuer auf digitale Dienstleistungen | Registrierung, vierteljährliche Erklärungen und Zahlung für gebietsfremde Anbieter digitaler Dienstleistungen |
| Dokumentation des Finanzministeriums | Finanzgesetze, DGID-Instructions, Dekrete und Arrêtés (durchsuchbar) |
| Journal officiel | Amtsblatt |
| Zoll (DGDDI) | Zollanmeldungen und Einfuhrumsatzsteuer |
Abfrage der Steuer-ID. Artikel 30 des Umsatzsteuergesetzes verpflichtet die DGID, die NIUs mit ihrem Umsatzsteuerstatus online zu veröffentlichen, doch eine öffentliche Abfrage haben wir nicht gefunden (geprüft am 22. Oktober 2026). Es gibt kein amtliches Werkzeug zur Abfrage der Steuersätze; Quelle sind die Finanzgesetze.
Aktuelle Änderungen
- 2026-10-01 — Unternehmen der UGE, UME und USTPG müssen über E-TAX erklären und ausschließlich über FOUTA zahlen (Lettre circulaire n° 1091/MFBPP-CAB vom 24. August 2026). (Finanzministerium) — siehe Ereignis
- 2026-08-01 — Zertifizierte SFEC-E-Rechnung in Kraft für die Einheiten UGE, UME und USTPG und alle ihre Lieferanten; das SFEC-Portal nennt den 1. Dezember 2026 für Kleinstunternehmen. (DGID) — siehe Ereignis
- 2026-07-09 — Die Arrêtés n° 1518 bis 1521/MFBPP-CAB regeln Homologation, Konformitätsanforderungen (einschließlich der Pflichtangaben auf Rechnungen), Anreize und Gebühren des SFEC. (SFEC-Portal)
- 2026-07-01 — Die Erhebung der Umsatzsteuer auf digitale Dienstleistungen Gebietsfremder über das ARPCE-Portal beginnt: 18 %, kein Schwellenwert, vierteljährliche Erklärungen. (ARPCE)
- 2026-06-30 — Der Start des SFEC wird vom 1. Juli auf den 1. August 2026 verschoben. (Finanzministerium) — siehe Ereignis
- 2026-03-31 — Das Décret n° 2026-101 regelt das SFEC. (SFEC-Portal) — siehe Ereignis
- 2026-01-01 — Das LF 2026 ersetzt die Listen der steuerfreien und ermäßigt besteuerten Waren (Annexes 3 und 5), senkt die Grenze für den Abzug bar bezahlter Ausgaben auf 200.000 FCFA und führt die Zinsen nach Art. 374 ter ein. (Journal officiel)
Die vollständige Chronologie finden Sie unter Steueränderungen in der Republik Kongo auf Lookuptax.
Referenzlinks
- Journal officiel, édition spéciale n° 3-2026 du 5 janvier 2026 — Loi n° 42-2025 du 31 décembre 2025, loi de finances pour 2026
- Loi n° 47-2024 du 30 décembre 2024, loi de finances pour 2025
- DGID — Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024, Anwendung des LF 2024 (Loi n° 39-2023) auf die Umsatzsteuer
- Décret n° 2026-101 du 31 mars 2026 réglementant le SFEC
- Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026 — steuerliche Konformitätsanforderungen an SFEC-Terminals und -Software
- Arrêté n° 1520/MFBPP-CAB du 9 juillet 2026 — steuerliche Fördermaßnahmen zum SFEC
- DGID — Communiqué N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026 (Einführung des SFEC)
- Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026 (Zahlung über FOUTA)
- DGID — SFEC-Portal
- DGID — SFEC-FAQ
- DGID — SFEC-Seite zur Konformität
- DGID — Technische SFEC-Dokumentation, „Certifier une facture“
- Finanzministerium — Système de facturation électronique certifié (SFEC)
- ARPCE — FAQ, Digital VAT Portal (PDF „FAQ_ARPCE_Digital_VAT_Portal_EN_2026-09-29“, 29. September 2026), abrufbar unter den User Guides des Portals
- DGID — E-TAX-Benutzerhandbuch, Guide Portail Espace Professionnel v2.3 (Juli 2026)
- ACPCE — Créer une société
- Finanzministerium — Direction Générale des Impôts et des Domaines
- Finanzministerium — SFEC-Informationskampagne, 30. Juni 2026 (Start auf den 1. August 2026 verschoben)
- ACPCE — Missions
Verwandte Inhalte auf Lookuptax:
- Umsatzsteuerleitfaden DR Kongo — der andere Kongo (Kinshasa)
- Umsatzsteuer-Registrierungsschwellenwerte weltweit
- Steuersätze weltweit
- Status und Netzwerke der E-Rechnung weltweit
- CTC-Modelle der E-Rechnung erklärt
- Fiskalgeräte und zertifizierte Registrierkassen erklärt
- Umsatzsteuer-Einbehaltungsregelungen
- Umkehrung der Steuerschuldnerschaft erklärt
- Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter
- Regeln für Marktplätze als fiktive Leistungserbringer
- Bezeichnungen der Umsatzsteuer nach Ländern
- So registrieren Sie sich für Umsatzsteuer, Sales Tax oder GST
- Umsatzsteuer-ID prüfen — amtliche Abfragen nach Ländern