Kroatien – Leitfaden zur Umsatzsteuer (PDV)
| STECKBRIEF | |
|---|---|
| Ländercode | HR |
| Name der Steuer | Umsatzsteuer (porez na dodanu vrijednost, PDV) |
| Steuerbehörde | Finanzministerium, Steuerverwaltung (Porezna uprava) |
Überblick
Kroatien erhebt eine Umsatzsteuer (kroatisch: porez na dodanu vrijednost, PDV) nach dem Zakon o porezu na dodanu vrijednost (Umsatzsteuergesetz), veröffentlicht in den Narodne novine (NN) 73/2013 und seitdem vielfach geändert, zuletzt durch NN 48/2026. Sie wird vom Finanzministerium, Steuerverwaltung (Porezna uprava), Boškovićeva 5, 10 000 Zagreb, verwaltet. Die Umsatzsteuerseite der Porezna uprava, aktualisiert am 15.05.2026, führt die Änderungskette des Gesetzes bis NN 48/26 auf. [1]
Währung. Alle Beträge lauten auf Euro (EUR). Kroatien hat den Euro am 1. Januar 2023 eingeführt, und NN 113/2022 hat ab diesem Tag jeden Kuna-Betrag im Umsatzsteuergesetz in Euro umgerechnet. [5]
Besteuerungszeitraum. Der Besteuerungszeitraum ist der Kalendermonat. Ein Steuerpflichtiger, dessen Umsätze im Vorjahr einschließlich Umsatzsteuer unter 110.000 € lagen, kann vierteljährlich abgeben (Art. 84 Abs. 2, geändert durch NN 114/2023 mit Wirkung vom 1. Januar 2024). Die vierteljährliche Option gilt nicht für einen Steuerpflichtigen, der innergemeinschaftliche Umsätze tätigt, und ein nicht ansässiger, in Kroatien umsatzsteuerlich registrierter Steuerpflichtiger gibt monatlich ab (Art. 84 Abs. 3–4, geändert durch NN 143/2014). [6] [22]
Ebenen. Die PDV ist eine einheitliche nationale Steuer ohne regionale oder kommunale Umsatzsteuer. Lokale Steuern wie die Verbrauchsteuer (porez na potrošnju) existieren, sind aber keine Umsatzsteuer.
Registrierung
Wer sich registrieren muss
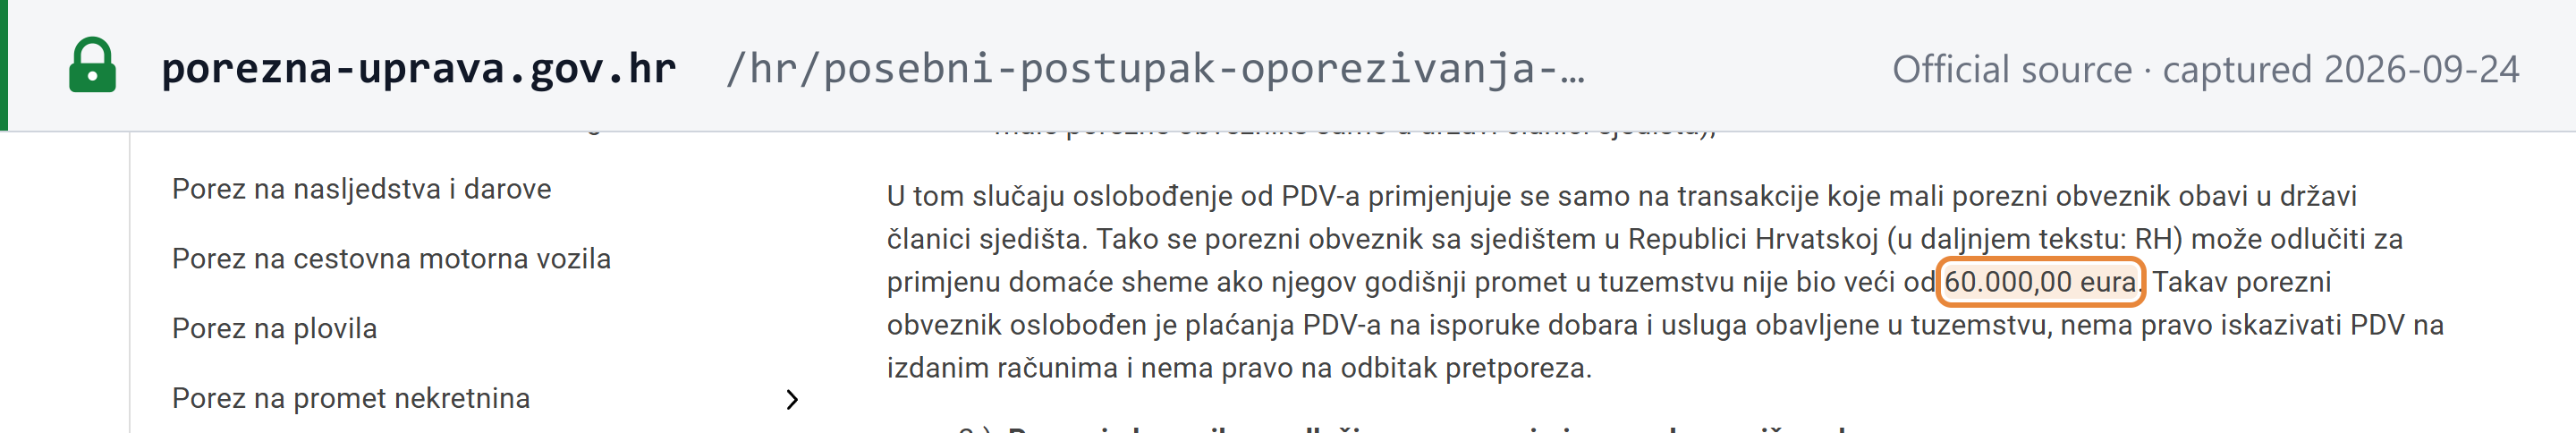
Ein in Kroatien ansässiger Steuerpflichtiger ist im Rahmen der Kleinunternehmerregelung von der Umsatzsteuer befreit, solange sein jährlicher Inlandsumsatz 60.000 € nicht übersteigt. Umsatz ist der Wert der Lieferungen und Leistungen ohne Umsatzsteuer im Kalenderjahr (Art. 89.a und 90 Abs. 1 des Umsatzsteuergesetzes, neu gefasst durch NN 152/2024 mit Wirkung vom 1. Januar 2025; zuvor betrug der Schwellenwert 40.000 €). Die Befreiung endet „ab dem Moment“, in dem der Schwellenwert überschritten wird (Art. 90.f Abs. 2). [3]
- Überschreiten des Schwellenwerts im Laufe des Jahres. Das Unternehmen wird ab dem ersten Tag nach dem Tag, an dem es 60.000 € überschritten hat, in das Umsatzsteuerregister eingetragen. Es muss sein Finanzamt der Porezna uprava innerhalb von 8 Tagen mit dem Formular P-PDV benachrichtigen. Unterlässt es dies, registriert das Amt es von Amts wegen ab demselben Datum (Art. 186 Abs. 1 und 5–7 der Umsatzsteuer-Durchführungsverordnung, neu gefasst durch NN 16/2025). [4]
- Keine gesonderte Frist zum 15. Januar. Einige ältere Hinweise der Porezna uprava für Handwerker besagen noch, dass die Registrierung bis zum 15. Januar nach einem Jahr über dem Schwellenwert fällig ist; die geltende Durchführungsverordnung (Art. 186, neu gefasst durch NN 16/2025) kennt kein solches Datum — die Registrierung gilt ab dem Tag nach dem Überschreiten des Schwellenwerts, mit der oben genannten 8-tägigen Mitteilungsfrist. [4]
Registrierungsschwellenwert
| Auslöser | Schwellenwert | Bemessungszeitraum | Hinweise |
|---|---|---|---|
| Gebietsansässige (inländische Kleinunternehmerregelung) | 60.000 € | Kalenderjahr, Umsätze ohne Umsatzsteuer | Registrierung ab dem Tag nach dem Überschreiten; Mitteilung innerhalb von 8 Tagen (Art. 186 der Durchführungsverordnung). [3] [4] |
| In einem anderen EU-Mitgliedstaat ansässige Unternehmen | Können die kroatische Befreiung nutzen, wenn der EU-Umsatz ≤ 100.000 € und die kroatischen Umsätze ≤ 60.000 € betragen | Kalenderjahr | Grenzüberschreitende KMU-Regelung, seit 1. Januar 2025 (Art. 90 Abs. 2). [3] |
| Außerhalb der EU ansässige Unternehmen | Keiner | — | Können die Kleinunternehmerregelung nicht nutzen (Art. 186.d Abs. 1 der Durchführungsverordnung). [4] |
Registrierung von Gebietsfremden
Für ein außerhalb Kroatiens ansässiges Unternehmen gibt es keinen Registrierungsschwellenwert, es sei denn, es erfüllt die Voraussetzungen der Kleinunternehmerregelung, was nur in der EU ansässigen Unternehmen möglich ist. Die Porezna uprava zählt zu denjenigen, die sich registrieren müssen: „Porezni obveznici bez sjedišta, prebivališta ili uobičajenog boravišta u tuzemstvu, koji su obvezni platiti PDV u RH na obavljene isporuke dobara ili usluga, ako ne primjenjuju posebni postupak oporezivanja za male porezne obveznike u RH ili ako zato nisu ispunjeni uvjeti“ (Steuerpflichtige ohne Sitz, Wohnsitz oder gewöhnlichen Aufenthalt in Kroatien, die für ihre Lieferungen und Leistungen in Kroatien Umsatzsteuer schulden, sofern sie die Kleinunternehmerregelung in Kroatien nicht anwenden oder deren Voraussetzungen nicht erfüllen). Die Durchführungsverordnung schließt Unternehmen aus Drittländern von der Regelung aus: „Porezni obveznik koji ima sjedište, prebivalište ili uobičajeno boravište u trećoj zemlji ne može primjenjivati posebni postupak oporezivanja iz članka 90. Zakona“ (Art. 186.d Abs. 1). [1] [4]
Fiskalvertreter (Art. 126 des Umsatzsteuergesetzes). [2]
- Ein in einem anderen EU-Mitgliedstaat ansässiges Unternehmen kann einen Fiskalvertreter (porezni zastupnik) bestellen.
- Ein außerhalb der EU ansässiges Unternehmen muss nur dann einen bestellen, wenn Kroatien mit dessen Staat keine Abkommen über gegenseitige Amtshilfe geschlossen hat, die „in ihrem Umfang vergleichbar“ mit der Richtlinie 2010/24/EU und der Verordnung (EU) Nr. 904/2010 sind. Es handelt sich nicht um eine automatische Pflicht für jedes Unternehmen aus einem Drittland.
- Selbst dann benötigt kein Vertreter, wer das Nicht-EU-OSS-Verfahren nutzt (Art. 119 Nr. 1) oder in Kroatien ausschließlich gelegentliche grenzüberschreitende Personenbeförderung auf der Straße erbringt (Art. 126 Abs. 2 Satz 2, geändert durch NN 138/2020). [24]
- Der Vertreter muss in Kroatien ansässig sein und haftet als Bürge und Zahler (jamac platac) für die Umsatzsteuer.
Steueridentifikationsnummer
Die kroatische Umsatzsteuer-Identifikationsnummer (PDV-ID) ist die 11-stellige persönliche Identifikationsnummer (OIB) mit dem Präfix „HR“. Art. 77 Abs. 6 des Umsatzsteuergesetzes: „PDV identifikacijski broj je osobni identifikacijski broj (OIB) kojemu se dodaje predznak »HR«.“ [2]
Zu Format, Prüfziffer und einem Rechenbeispiel der OIB siehe den Leitfaden zur kroatischen Steuer-ID (OIB und PDV-ID) von Lookuptax. Zur Prüfung einer Nummer verwenden Sie den kroatischen OIB-Validator von Lookuptax oder lesen Sie, wie man eine EU-USt-IdNr in VIES überprüft.
So registrieren Sie sich
Die Registrierung wird mit dem Formular P-PDV beim zuständigen Finanzamt der Porezna uprava beantragt (Art. 186 Abs. 7 der Durchführungsverordnung). Der Online-Kanal ist ePorezna, wofür eine Anmeldung erforderlich ist. Für ausländische Personen erklärt die Porezna uprava: „P-PDV Form (Application for Registration for VAT Purposes) and PDV Form (VAT Return) are available in English and German“ (das Formular P-PDV (Antrag auf Registrierung für Umsatzsteuerzwecke) und das Formular PDV (Umsatzsteuererklärung) sind auf Englisch und Deutsch verfügbar). [4] [13]
Bearbeitungszeit. Die einzige gefundene gesetzliche Frist betrifft die freiwillige Registrierung: Der Antrag gilt als genehmigt, wenn die Porezna uprava innerhalb von 8 Tagen keinen Bescheid erlässt (Art. 90.h). Für die Registrierung Gebietsfremder veröffentlicht die Porezna uprava keine Bearbeitungszeit. [3]
Freiwillige Registrierung
Möglich. Ein neues Unternehmen kann sich zu Beginn seiner Tätigkeit registrieren, „najkasnije prije prve isporuke dobara i usluga“ (spätestens vor der ersten Lieferung von Gegenständen und Erbringung von Dienstleistungen). [12]
Ein Unternehmen, das die Kleinunternehmerregelung anwendet, kann zur Regelbesteuerung optieren und muss diese dann im laufenden und im folgenden Kalenderjahr anwenden (Art. 90.h). Der übliche Grund für die Option ist die Vorsteuer: Ein Kleinunternehmer „nema pravo iskazivati PDV na izdanim računima i nema pravo na odbitak pretporeza“ (hat kein Recht, auf ausgestellten Rechnungen Umsatzsteuer auszuweisen, und kein Recht auf Vorsteuerabzug) (Art. 90.g). [3]
Abmeldung
Art. 186.e der Durchführungsverordnung (NN 16/2025) sieht zwei Wege vor: [4]
- Auf Antrag, bis zum 15. Januar. Ein registrierter Steuerpflichtiger kann bei seinem Finanzamt bis zum 15. Januar des laufenden Jahres schriftlich die Abmeldung beantragen, wenn zwei Voraussetzungen erfüllt sind: „a) u prethodnoj kalendarskoj godini ostvario je promet manji od iznosa propisanog u članku 90. stavku 1. Zakona, i b) u prethodnoj kalendarskoj godini nije upisan u registar obveznika PDV-a.“ (a) im vorangegangenen Kalenderjahr lag sein Umsatz unter dem Betrag nach Art. 90 Abs. 1 des Gesetzes [60.000 €], und b) im vorangegangenen Kalenderjahr war er nicht in das Umsatzsteuerregister eingetragen.)
- Von Amts wegen. Ein Steuerpflichtiger, der länger als ein Kalenderjahr keine wirtschaftliche Tätigkeit ausübt, wird aus dem Register gelöscht; die Porezna uprava kann einen Steuerpflichtigen früher löschen, wenn er an Betrug beteiligt ist.
Gruppenregistrierung
Nicht möglich. Das Umsatzsteuergesetz (NN 73/2013 in der bis NN 48/2026 geänderten Fassung) enthält keine Vorschrift über umsatzsteuerliche Organschaften bzw. Gruppen (Stand: 29.09.2026).
Steuersätze
Die Porezna uprava nennt vier Steuersätze: „Porezne stope PDV-a: 0% 5%, 13% i 25%“ (Art. 38 des Umsatzsteuergesetzes). [1]
| Steuersatz | Anwendungsbereich (Beispiele) | Rechtsgrundlage und Geltungsbeginn |
|---|---|---|
| 25 % (Regelsatz) | Alle steuerpflichtigen Umsätze, die nicht anderweitig aufgeführt sind | Art. 38 Abs. 1. 25 % seit dem 1. März 2012 (von 23 % angehoben durch NN 22/2012); geltender Wortlaut durch NN 39/2022. [8] [9] |
| 13 % (ermäßigt) | Hotel- und ähnliche Beherbergung, Campingplätze; Zeitungen und Zeitschriften, die nicht unter den 5-%-Satz fallen; Kindersitze für Autos und Windeln; Menstruationsprodukte; öffentliche Wasserversorgung (nicht abgefüllt); Elektrizität; Erdgas und Fernwärme; Brennholz, Pellets, Briketts und Hackschnitzel; öffentliche Sammlung von Siedlungsabfällen; Urnen und Särge; Zubereitung und Servieren von Speisen und Desserts | Art. 38 Abs. 3, NN 39/2022; Buchstabe i (Abfallsammlung) neu gefasst durch NN 152/2024. [9] [3] |
| 5 % (ermäßigt) | Alle Brotsorten; Milch (nicht Joghurt, Kefir, Schokoladenmilch oder andere Milchprodukte) und Muttermilchersatz; Fach-, wissenschaftliche, künstlerische, kulturelle und Bildungsbücher sowie Lehrbücher; zugelassene Arzneimittel; Eintrittskarten für Kino, Konzerte, Sport- und Kulturveranstaltungen; Babynahrung; Speiseöle und -fette, Butter und Margarine; frisches oder gekühltes Fleisch, Fisch, Gemüse, Obst und Nüsse; frische Eier; Setzlinge und Saatgut; Düngemittel und Pestizide; Futtermittel (nicht Heimtierfutter) | Art. 38 Abs. 2, NN 39/2022, in Kraft seit 1. April 2022. [9] |
| 5 % (befristet) | Erdgas; Wärme aus Heizwerken; Brennholz, Pellets, Briketts und Hackschnitzel | Art. 38 Abs. 4–5, bis 31. März 2027 (NN 32/2026). [10] |
| 0 % | Lieferung und Installation von Solarmodulen auf Privathäusern, Wohnräumen und Gebäuden von öffentlichem Interesse sowie in deren Nähe | Art. 38 Abs. 6, eingefügt durch NN 113/2022, in Kraft seit 1. Oktober 2022. [5] |
| Steuerfrei (keine Umsatzsteuer, kein Vorsteuerabzug) | Siehe Steuerbefreiungen | — |
Der befristete Energiesatz von 5 % gilt bis zum 31. März 2027. Das Umsatzsteuergesetz führt Erdgas, Fernwärme und Brennholz unter dem Satz von 13 % auf, doch Art. 38 Abs. 4 und 5 besteuern sie für ein festes Zeitfenster mit 5 %. NN 32/2026 hat in beiden Absätzen „31. ožujka 2026.“ durch „31. ožujka 2027.“ ersetzt und ist am 30. März 2026 in Kraft getreten. Das Zeitfenster wird seit 2023 jedes Jahr verlängert (NN 33/2023, NN 35/2024, NN 52/2025, NN 32/2026). [10]
Der Satz von 0 % ist ein echter Steuersatz, keine Steuerbefreiung. Art. 38 Abs. 6: „PDV se obračunava i plaća po stopi od 0% na isporuku i ugradnju solarnih ploča na privatne stambene objekte, prostore za stanovanje te javne i druge zgrade koje se koriste za aktivnosti od javnog interesa te isporuku i ugradnju solarnih ploča u blizini takvih objekata, prostora i zgrada.“ Der Lieferer behält sein Recht auf Vorsteuerabzug. [5]
Angekündigte künftige Steuersätze. Eine Satzänderung ist nicht geplant. Seit dem 9. Mai 2026 erlaubt ein neuer Art. 38.a (NN 48/2026) der Regierung, per Verordnung und befristet den Umsatzsteuersatz auf verbrauchsteuerpflichtige Energieerzeugnisse festzulegen, und zwar unter besonderen Umständen, insbesondere bei einer Störung des Energiemarkts. Das Gesetz legt für diesen Satz weder eine Untergrenze noch eine Obergrenze fest. Bei der Prüfung am 29.09.2026 war in den Narodne novine keine Verordnung nach Art. 38.a veröffentlicht. [11]
Keine Umsatzsteueränderung: Kraftstoff-Verbrauchsteuer. Der Rat der EU hat Kroatien ermächtigt, die Verbrauchsteuer auf Kraftstoffe vom 1. August 2026 bis zum 31. Januar 2027 unter das EU-Mindestniveau zu senken. Dies ist eine Verbrauchsteuermaßnahme und ändert keinen Umsatzsteuersatz. [19]
Für Kroatien im Vergleich mit anderen Ländern siehe die weltweite Steuersatztabelle und die Tabelle der USt-Registrierungsschwellenwerte von Lookuptax.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
- Einfuhr von Gegenständen. Die Einfuhrumsatzsteuer wird zu dem Satz erhoben, der im Inland für dieselben Gegenstände gilt: „Na uvoz dobara primjenjuje se stopa PDV-a koja se za takva dobra primjenjuje u tuzemstvu“ (Art. 37 Abs. 4, NN 152/2024, ab 1. Januar 2025). Sie wird vom Einführer bzw. Zollschuldner geschuldet (Art. 75 Abs. 1 Nr. 2), innerhalb der Zahlungsfrist für Zölle. Ein umsatzsteuerlich registrierter Einführer mit vollem Vorsteuerabzugsrecht kann die Einfuhrumsatzsteuer stattdessen als Verbindlichkeit in seiner Umsatzsteuererklärung angeben, wenn er dies in der Zollanmeldung beantragt (Art. 76 Abs. 8, geändert durch NN 138/2020). Diese Verlagerung gilt nicht für Anmeldungen von Sendungen mit geringem Wert oder von Waren in Postsendungen (Art. 76 Abs. 10). [3] [2] [24]
- Einfuhren mit geringem Wert. Sendungen mit einem Sachwert bis 150 € können über IOSS oder die Sonderregelung für die Einfuhr abgewickelt werden. Bei der Sonderregelung wird die Umsatzsteuer in einer monatlichen Erklärung angemeldet, die bis zum letzten Tag des Monats für den Vormonat abzugeben ist, und innerhalb der Zahlungsfrist für Zölle entrichtet. [14] Siehe die Erklärung zu IOSS von Lookuptax.
- Ausfuhren. Ausfuhren sind steuerfrei mit Recht auf Vorsteuerabzug. Gegenstände, die im persönlichen Reisegepäck eines Reisenden aus einem Drittland ausgeführt werden, sind nur steuerfrei, wenn der Reisende keinen Wohnsitz in der EU hat, die Lieferung 100 € einschließlich Umsatzsteuer übersteigt, die Gegenstände die EU innerhalb von drei Monaten nach dem Monat der Lieferung verlassen und ein zollamtlich bestätigter Ausfuhrnachweis vorliegt. [1]
- Reverse Charge bei eingeführten Dienstleistungen. Ein kroatischer Steuerpflichtiger oder eine umsatzsteuerlich registrierte nichtsteuerpflichtige juristische Person berechnet die Umsatzsteuer selbst auf allgemeine B2B-Dienstleistungen, die sie von einem Anbieter ohne Sitz, Wohnsitz oder gewöhnlichen Aufenthalt in Kroatien erhält (Art. 75 Abs. 1 Nr. 6). Die im Reverse-Charge-Verfahren geschuldete Umsatzsteuer gilt als gezahlt, wenn die Verbindlichkeit in der Umsatzsteuererklärung angegeben wird (Art. 76 Abs. 4). [2] Siehe die Erklärung zur Umkehrung der Steuerschuldnerschaft von Lookuptax.
Digitale Produkte und Dienstleistungen
B2C-Telekommunikations-, Rundfunk- und elektronisch erbrachte Dienstleistungen werden dort besteuert, wo sich der Verbraucher befindet (Art. 26). Ein in Kroatien ansässiger Anbieter behält die kroatische Umsatzsteuer auf seine grenzüberschreitenden elektronischen B2C-Dienstleistungen und innergemeinschaftlichen Fernverkäufe bei, solange diese Umsätze im laufenden und im vorangegangenen Kalenderjahr 10.000 € (ohne Umsatzsteuer) nicht übersteigen (Art. 26.a Abs. 1 Buchst. c: Wortlaut nach NN 138/2020, Betrag nach NN 113/2022). Ein außerhalb der EU ansässiger Anbieter hat keinen Schwellenwert: Er registriert sich in Kroatien oder nutzt das Nicht-EU-OSS-Verfahren. [24] [5] [14]
Ausländische Unternehmen, die nach Kroatien verkaufen — B2B und B2C
- B2B: In der Regel erklärt der kroatische Kunde die Umsatzsteuer. Bei allgemeinen B2B-Dienstleistungen wendet der kroatische Kunde das Reverse-Charge-Verfahren an (Art. 75 Abs. 1 Nr. 6). Bei anderen steuerpflichtigen Umsätzen in Kroatien durch einen Lieferer, der dort weder ansässig noch umsatzsteuerlich registriert ist, zahlt der Kunde die Umsatzsteuer, wenn er Steuerpflichtiger oder eine umsatzsteuerlich registrierte juristische Person ist (Art. 75 Abs. 2, geändert durch NN 106/2018). Die Rechnung muss den Vermerk „prijenos porezne obveze“ oder „reverse charge“ tragen (Art. 79 Abs. 7). [23] [2]
- B2C: Der Verkäufer registriert sich oder nutzt OSS/IOSS. Ein nicht ansässiger Verkäufer, der kroatische Umsatzsteuer schuldet, muss sich registrieren (siehe Registrierung von Gebietsfremden). OSS und IOSS sind optional: „Primjena navedenih postupaka predstavlja mogućnost, a ne obvezu poreznih obveznika.“ Ein Verkäufer, der sie nicht nutzt, muss sich „registrirati se za potrebe PDV-a u svakoj državi članici u kojoj je mjesto oporezivanja isporuka koje obavljaju“ (in jedem Mitgliedstaat für Umsatzsteuerzwecke registrieren, in dem seine Umsätze steuerbar sind). [1] [14] Siehe die Erklärung zum OSS von Lookuptax.
Haftung von Marktplätzen / Plattformen als fiktive Lieferer
Gilt. Eine elektronische Schnittstelle (Marktplatz, Plattform oder Portal) wird als Lieferer behandelt, wenn sie (1) Fernverkäufe von aus Drittländern eingeführten Gegenständen in Sendungen mit einem Sachwert bis 150 € und (2) Lieferungen von Gegenständen innerhalb der EU durch einen außerhalb der EU ansässigen Verkäufer an Verbraucher unterstützt (Art. 7.b: Wortlaut nach NN 138/2020, Betrag nach NN 113/2022). [24] [5] Siehe die Erklärung von Lookuptax zu Marktplätzen als fiktiven Lieferern.
Ort der Leistung
- Dienstleistungen, B2B (Art. 17 Abs. 1). Erbracht dort, wo der Kunde seinen Sitz hat: „Mjestom obavljanja usluga poreznom obvezniku koji djeluje kao takav smatra se mjesto sjedišta tog poreznog obveznika.“
- Dienstleistungen, B2C (Art. 17 Abs. 2). Erbracht dort, wo der Leistende seinen Sitz hat: „Mjestom obavljanja usluga osobi koja nije porezni obveznik smatra se mjesto u kojem porezni obveznik koji obavlja usluge ima sjedište.“
- Ausnahmen (Art. 18–26). Für Grundstücke, Veranstaltungen, Beförderung, Restaurantdienstleistungen sowie B2C-Telekommunikations-, Rundfunk- und elektronische Dienstleistungen gelten eigene Regeln. Seit dem 1. Januar 2025 werden virtuelle Veranstaltungsdienstleistungen an Verbraucher dort besteuert, wo sich der Kunde befindet (Art. 21 Abs. 4, NN 152/2024).
- Gegenstände. Innergemeinschaftliche Fernverkäufe folgen der oben genannten 10.000-€-Regel.
Rechnungsanforderungen
Die Rechnungsregeln finden sich in Art. 78–82 des Umsatzsteuergesetzes. In Echtzeit fiskalisierte Belege sowie eRačun zwischen Unternehmen unterliegen zusätzlichen Anforderungen nach dem Fiskalisierungsgesetz (Zakon o fiskalizaciji, NN 89/2025).
Pflichtangaben
Eine vollständige Rechnung muss die folgenden Angaben enthalten (Art. 79 Abs. 1–2 des Umsatzsteuergesetzes, NN 73/2013): [2]
| Nr. | Pflichtangabe | Rechtsgrundlage |
|---|---|---|
| 1 | Rechnungsnummer und Ausstellungsdatum | Art. 79 Abs. 1 Nr. 1 |
| 2 | Name, Anschrift und OIB oder PDV-ID des Lieferers | Art. 79 Abs. 1 Nr. 2 |
| 3 | Name, Anschrift und OIB oder PDV-ID des Kunden | Art. 79 Abs. 1 Nr. 3 |
| 4 | Menge (oder Umfang) und handelsübliche Bezeichnung der Gegenstände; Art und Umfang der Dienstleistungen | Art. 79 Abs. 1 Nr. 4 |
| 5 | Datum der Lieferung oder des Erhalts einer Anzahlung, sofern es vom Ausstellungsdatum abweicht | Art. 79 Abs. 1 Nr. 5 |
| 6 | Einzelpreis ohne Umsatzsteuer oder das Entgelt, aufgeschlüsselt nach Steuersatz | Art. 79 Abs. 1 Nr. 6 |
| 7 | Nicht im Einzelpreis enthaltene Rabatte und Preisnachlässe | Art. 79 Abs. 1 Nr. 7 |
| 8 | Steuersatz | Art. 79 Abs. 1 Nr. 8 |
| 9 | Steuerbetrag je Steuersatz | Art. 79 Abs. 1 Nr. 9 |
| 10 | Gesamtbetrag aus Entgelt und Umsatzsteuer | Art. 79 Abs. 1 Nr. 10 |
| 11 | Stets die OIB; bei innergemeinschaftlichen Umsätzen die PDV-ID | Art. 79 Abs. 2 |
Bedingte Vermerke. [2]
- Steuerfreie Umsätze: Angabe der Befreiungsvorschrift und nur des Gesamtentgelts, ohne Steuersatz oder Steuerbetrag (Art. 79 Abs. 3).
- Reverse Charge: „prijenos porezne obveze“ oder „reverse charge“ (Art. 79 Abs. 7).
- Gutschriftverfahren (Self-Billing): „samoizdavanje računa“ (Art. 79 Abs. 6).
- Reisebüros und Differenzbesteuerung: der vorgeschriebene Vermerk „posebni postupak oporezivanja“ (Art. 79 Abs. 4–5).
Ausstellungsfrist
Für innergemeinschaftliche Lieferungen von Gegenständen und für B2B-Dienstleistungen, bei denen der Kunde in einem anderen Mitgliedstaat die Umsatzsteuer schuldet, ist die Rechnung bis zum 15. des Monats nach dem Monat des Steuerentstehungszeitpunkts auszustellen (Art. 78). Für inländische Rechnungen legt das Umsatzsteuergesetz keine allgemeine Frist fest (Stand: 29.09.2026). Für inländische B2B-Umsätze im Anwendungsbereich von Fiskalizacija 2.0 wird der eRačun bei der Ausstellung fiskalisiert; siehe Status der E-Rechnung. [2]
Nummerierung und Reihenfolge
Das Umsatzsteuergesetz verlangt eine Rechnungsnummer (Art. 79 Abs. 1 Nr. 1). Für fiskalisierte Belege verlangt das Fiskalisierungsgesetz (Art. 9) eine dreiteilige Nummer: numerische Nummer / Kennzeichen des Geschäftsraums / Nummer des Ausstellungsgeräts. Der numerische Teil „mora slijediti neprekinuti numerički redoslijed, bez praznina“ (muss einer ununterbrochenen numerischen Reihenfolge ohne Lücken folgen), und zwar je Geschäftsraum oder je Gerät; die Regeln zur Reihenfolge müssen in einem internen Akt festgelegt sein, der bei einer Steuerprüfung vorgelegt wird. [15]
Gutschriften und Belastungsanzeigen
„Svaka isprava ili obavijest koja mijenja prvobitni račun i koja se izričito i nedvojbeno odnosi na njega smatra se računom“ (jedes Dokument und jede Mitteilung, die die ursprüngliche Rechnung ändert und sich spezifisch und eindeutig auf sie bezieht, gilt als Rechnung) (Art. 78). Für ein solches Änderungsdokument kann eine vereinfachte Rechnung verwendet werden (Art. 79 Abs. 12); sie muss auf die ursprüngliche Rechnung und die geänderten Angaben verweisen. [2] [3]
Dokumentarten
- Vollständige Rechnung. Die oben genannten Angaben nach Art. 79 Abs. 1.
- Vereinfachte Rechnung. Zulässig, wenn der Rechnungsbetrag 100 € nicht übersteigt, wenn das Dokument eine frühere Rechnung ändert oder wenn der Aussteller die Kleinunternehmerregelung anwendet (Art. 79 Abs. 12, neu gefasst durch NN 152/2024 mit Wirkung vom 1. Januar 2025). Nicht zulässig ist sie bei innergemeinschaftlichen Umsätzen, bei denen der Kunde die Umsatzsteuer schuldet (Art. 79 Abs. 13). [3]
- Fiskalisierter Beleg (B2C). Neben den Rechnungsangaben muss ein fiskalisierter Beleg die Uhrzeit der Ausstellung, das Kennzeichen des Bedieners, die Zahlungsart, die eindeutige Rechnungskennung (JIR), den Schutzcode des Ausstellers (ZKI) und einen QR-Code enthalten (Art. 7 Abs. 1 des Fiskalisierungsgesetzes). [15]
Gutschriftverfahren (Self-Billing)
Zulässig, wenn die Parteien es vereinbart haben und ein Verfahren besteht, nach dem der Lieferer jede Rechnung akzeptiert (Art. 78). Die Rechnung muss den Vermerk „samoizdavanje računa“ tragen (Art. 79 Abs. 6). [2]
Währung und Sprache
- Währung. Rechnungsbeträge werden in Euro angegeben. Sie können zusätzlich in einer anderen Währung ausgewiesen werden, sofern die geschuldete Umsatzsteuer in Euro zum Wechselkurs nach Art. 36 Abs. 2 angegeben wird (Art. 81). NN 113/2022 hat in Art. 36 Abs. 2 „kune“ durch „eure“ ersetzt. [5]
- Sprache. Die Rechnungsartikel des Umsatzsteuergesetzes (Art. 78–82) enthalten keine Sprachanforderung (Stand: 29.09.2026). Art. 79 Abs. 7 erlaubt ausdrücklich die englischen Worte „reverse charge“.
Aufbewahrung, elektronische Rechnungen und Prüfpfad
- Aufbewahrung. Ausgestellte und erhaltene Rechnungen, Korrekturbelege, Einfuhr- und Ausfuhrnachweise, Befreiungsunterlagen und Umsatzsteuerberechnungen müssen für die im Allgemeinen Steuergesetz (Opći porezni zakon) festgelegten Fristen auf Papier oder elektronisch aufbewahrt werden (Art. 82 des Umsatzsteuergesetzes). [2]
- eRačun. Ausgestellte und erhaltene eRačun werden in ihrer Originalform sechs Jahre ab dem Ende des Ausstellungsjahres aufbewahrt, sofern sie fiskalisiert wurden (Art. 35 Abs. 1 des Fiskalisierungsgesetzes). [15]
- Elektronische Rechnungen und Zustimmung. Eine elektronische Rechnung erfordert die Zustimmung des Empfängers (Art. 80 Abs. 1). Ab dem 1. Januar 2026 ist keine Zustimmung erforderlich, wenn das Fiskalisierungsgesetz den eRačun vorschreibt (neuer Art. 80 Abs. 2, NN 151/2025). [7]
- Integrität. Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit müssen von der Ausstellung bis zum Ende der Aufbewahrungsfrist gewährleistet sein, ob auf Papier oder elektronisch. Dies kann durch EDI, eine fortgeschrittene elektronische Signatur oder ein innerbetriebliches Kontrollverfahren geschehen, das die Rechnung mit der Leistung verknüpft (Art. 80). [2]
- Prüfpfad für Belege. Lückenlose Nummerierung je Geschäftsraum oder Gerät, dokumentiert in einem internen Akt (Art. 9 des Fiskalisierungsgesetzes), und ein Bedienerkennzeichen auf jedem Beleg (Art. 7). [15]
Musterrechnung
Amtliches Muster für B2C-Belege. Die Porezna uprava veröffentlicht ein kommentiertes Beispiel eines fiskalisierten Belegs, auf dem die Rechnungsnummer, die Uhrzeit der Ausstellung, die Zahlungsart, das Bedienerkennzeichen, ZKI, JIR und der QR-Code gekennzeichnet sind. [16]
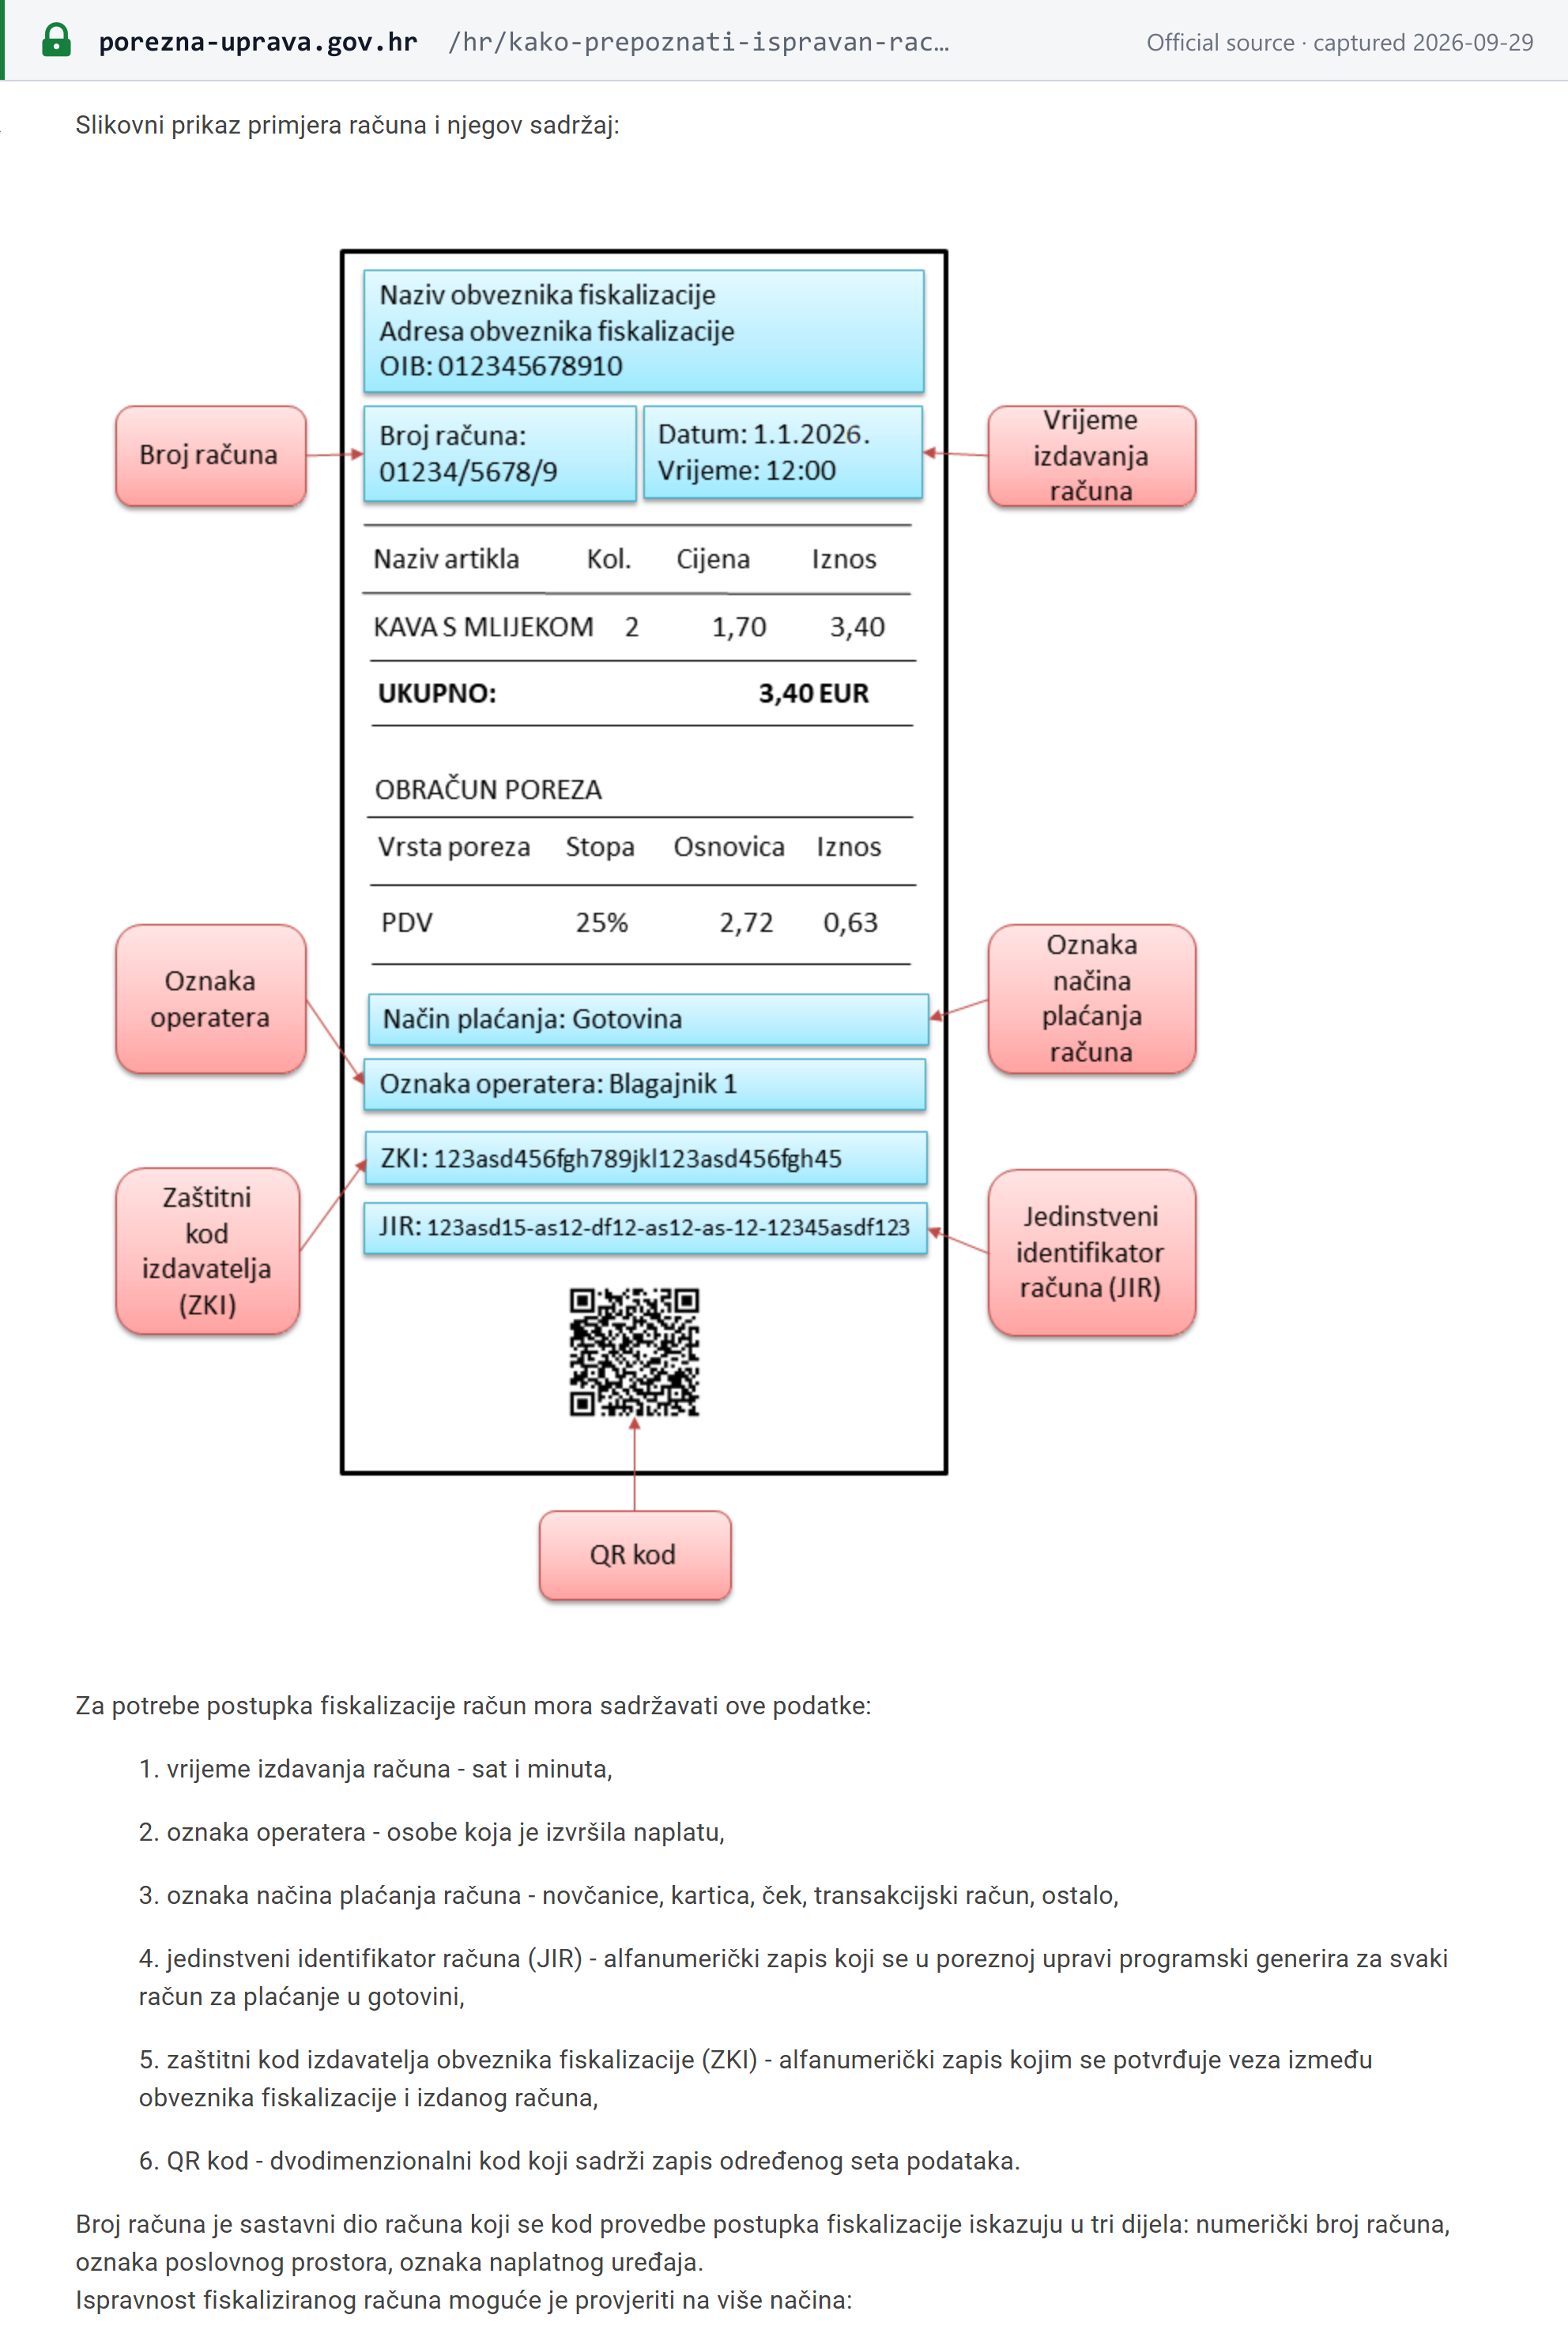
Die Zahlen des Musters selbst gehen nicht auf: Es weist eine Umsatzsteuer von 0,63 auf eine Bemessungsgrundlage von 2,72 bei 25 % aus, doch 25 % von 2,72 sind 0,68. Verwenden Sie es für das Layout, nicht für die Berechnung.
Die Liste der Zahlungsarten auf dieser Seite enthält zudem noch Schecks („ček“). Das Fiskalisierungsgesetz nennt „novčanice, kartica, transakcijski račun, ostalo“ (Banknoten, Karte, Transaktionskonto, Sonstiges) (Art. 7 Abs. 1 Nr. 3). [15]
Beispielhafte B2B-Rechnung. Es wurde kein amtliches Muster einer B2B-Umsatzsteuerrechnung gefunden; das folgende Beispiel hat Lookuptax daher auf Grundlage von Art. 79 Abs. 1 erstellt.
Račun (Rechnung)
| BezeichnungArt. 79 Abs. 1 Nr. 4 | MengeArt. 79 Abs. 1 Nr. 4 | Einzelpreis (ohne USt)Art. 79 Abs. 1 Nr. 6 | Betrag (ohne USt) |
|---|---|---|---|
| Bürostühle | 10 | EUR 120,00 | EUR 1.200,00 |
- Nicht im Einzelpreis enthaltener RabattArt. 79 Abs. 1 Nr. 7
- EUR 0,00
- Bemessungsgrundlage zu 25 %Art. 79 Abs. 1 Nr. 6
- EUR 1.200,00
- SteuersatzArt. 79 Abs. 1 Nr. 8
- 25 %
- Umsatzsteuerbetrag zu 25 %Art. 79 Abs. 1 Nr. 9
- EUR 300,00
- Gesamtbetrag einschließlich UStArt. 79 Abs. 1 Nr. 10
- EUR 1.500,00
- Die Beträge lauten auf Euro; eine andere Währung kann hinzugefügt werden, wenn die Umsatzsteuer zusätzlich in Euro angegeben wird – Art. 81.
- Bei einer innergemeinschaftlichen Lieferung wird die PDV-ID (HR + OIB) angegeben, und die Rechnung wird bis zum 15. des Monats nach der Lieferung ausgestellt – Art. 78 und 79 Abs. 2.
- Schuldet der Kunde die Umsatzsteuer, enthält die Rechnung den Vermerk „prijenos porezne obveze“ oder „reverse charge“ – Art. 79 Abs. 7.
- Ein steuerfreier Umsatz gibt die Befreiungsvorschrift an und weist nur das Gesamtentgelt aus – Art. 79 Abs. 3.
Status der E-Rechnung
Status (Stand: 29.09.2026): verpflichtend und stufenweise (Fiskalizacija 2.0 / eRačun). Dieser Abschnitt fasst zusammen; die vollständigen Regeln finden Sie im Leitfaden zur E-Rechnung in Kroatien (Fiskalizacija 2.0) von Lookuptax. [15]
| Anwendungsbereich | Pflicht | Ab |
|---|---|---|
| B2B und B2G, Phase 1 | In Kroatien ansässige umsatzsteuerlich registrierte Steuerpflichtige stellen strukturierte eRačun für inländische Umsätze aus, empfangen und fiskalisieren sie | 1. Januar 2026 |
| Phase 2 | Nicht umsatzsteuerpflichtige Einkommensteuer- und Gewinnsteuerpflichtige sowie nicht umsatzsteuerpflichtige öffentliche Stellen müssen ebenfalls ausstellen (Art. 38 Abs. 1 Nr. 2–3 des Fiskalisierungsgesetzes) | 1. Januar 2027 |
| B2C | Echtzeit-Fiskalisierung von Belegen; ab dem 1. Januar 2027 können Fiskalisierungszertifikate von jedem Anbieter auf einer eIDAS-Vertrauensliste stammen (NN 97/2026) [20] | In Kraft |
| Nicht ansässige, umsatzsteuerlich registrierte Unternehmen | Nicht erfasst: keine Pflicht, eRačun auszustellen, zu empfangen oder zu fiskalisieren (FAQ der Porezna uprava) [21] | — |
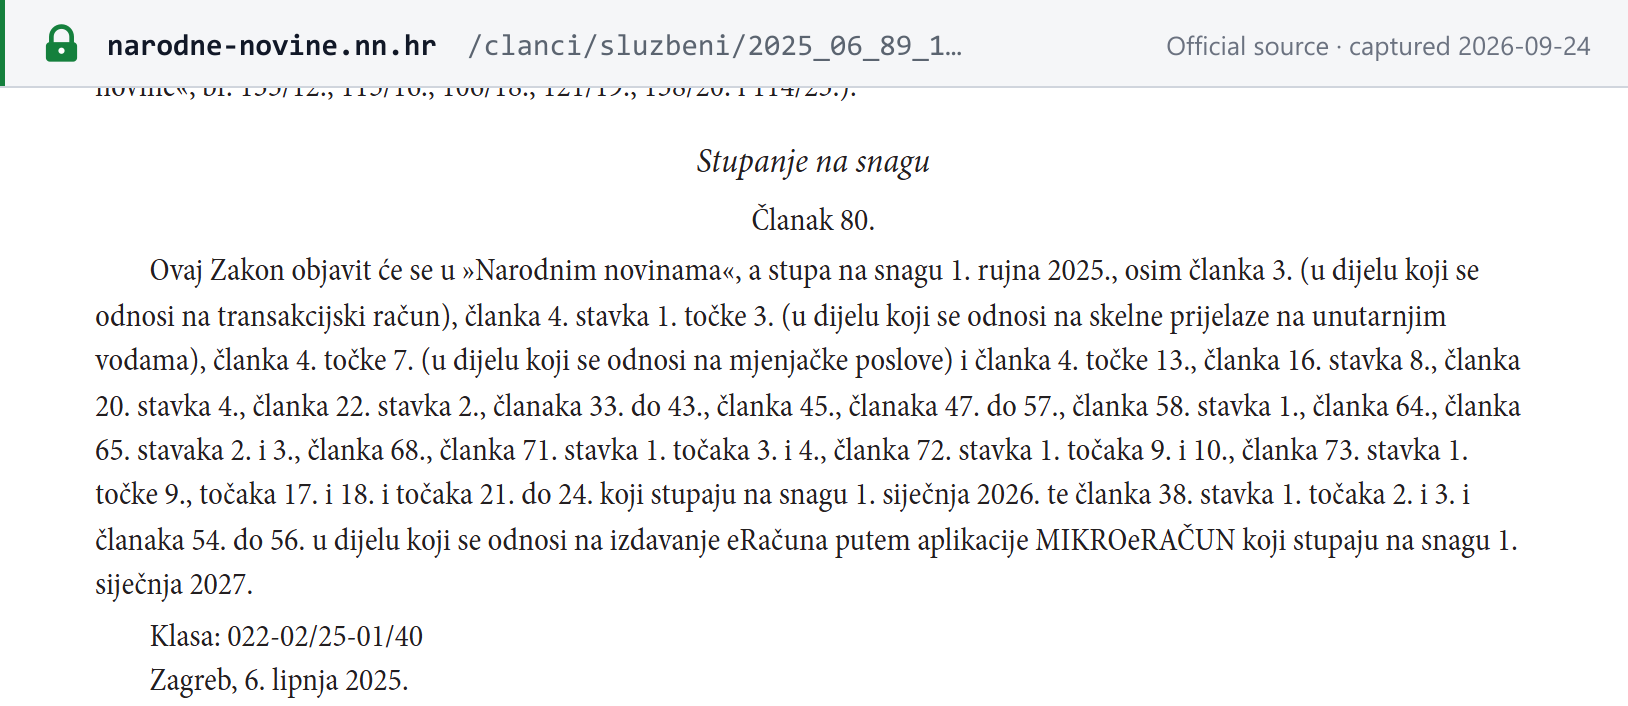
Format und Netzwerk. EN 16931 mit der kroatischen CIUS (CIUS-HR), ausgetauscht über das nationale eRačun-Netzwerk; die Porezna uprava bietet die kostenlose App MIKROeRAČUN an. Verwechseln Sie die Frist für die eRačun-Meldung (E-Reporting) (der 20. des Folgemonats) nicht mit der Frist für die Umsatzsteuererklärung (der letzte Tag des Folgemonats). Der Leitfaden zur E-Rechnung behandelt Formate, Zugangspunkte, Meldungen und Sanktionen im Detail.
Siehe auch die Übersicht von Lookuptax zu Status und Netzwerken der E-Rechnung weltweit.
Erklärung und Zahlung
Die Umsatzsteuererklärung, die Erklärung über EU-Erwerbe und empfangene Dienstleistungen sowie die Zusammenfassende Meldung sind jetzt bis zum letzten Tag des Monats fällig, der auf den Besteuerungszeitraum folgt, nicht mehr am 20. NN 151/2025 hat die Änderung mit Wirkung vom 1. Januar 2026 eingeführt. Für die Erklärungen zum letzten Besteuerungszeitraum des Jahres 2025 galten noch die alten Fristen. [7]
Erklärungshäufigkeit
Standardmäßig monatlich. Vierteljährlich, wenn die Umsätze im Vorjahr einschließlich Umsatzsteuer unter 110.000 € lagen, ausgenommen Steuerpflichtige, die innergemeinschaftliche Umsätze tätigen. Ein nicht ansässiger, für die kroatische Umsatzsteuer registrierter Steuerpflichtiger gibt monatlich ab. Siehe Überblick. [6]
Fälligkeit der Erklärung
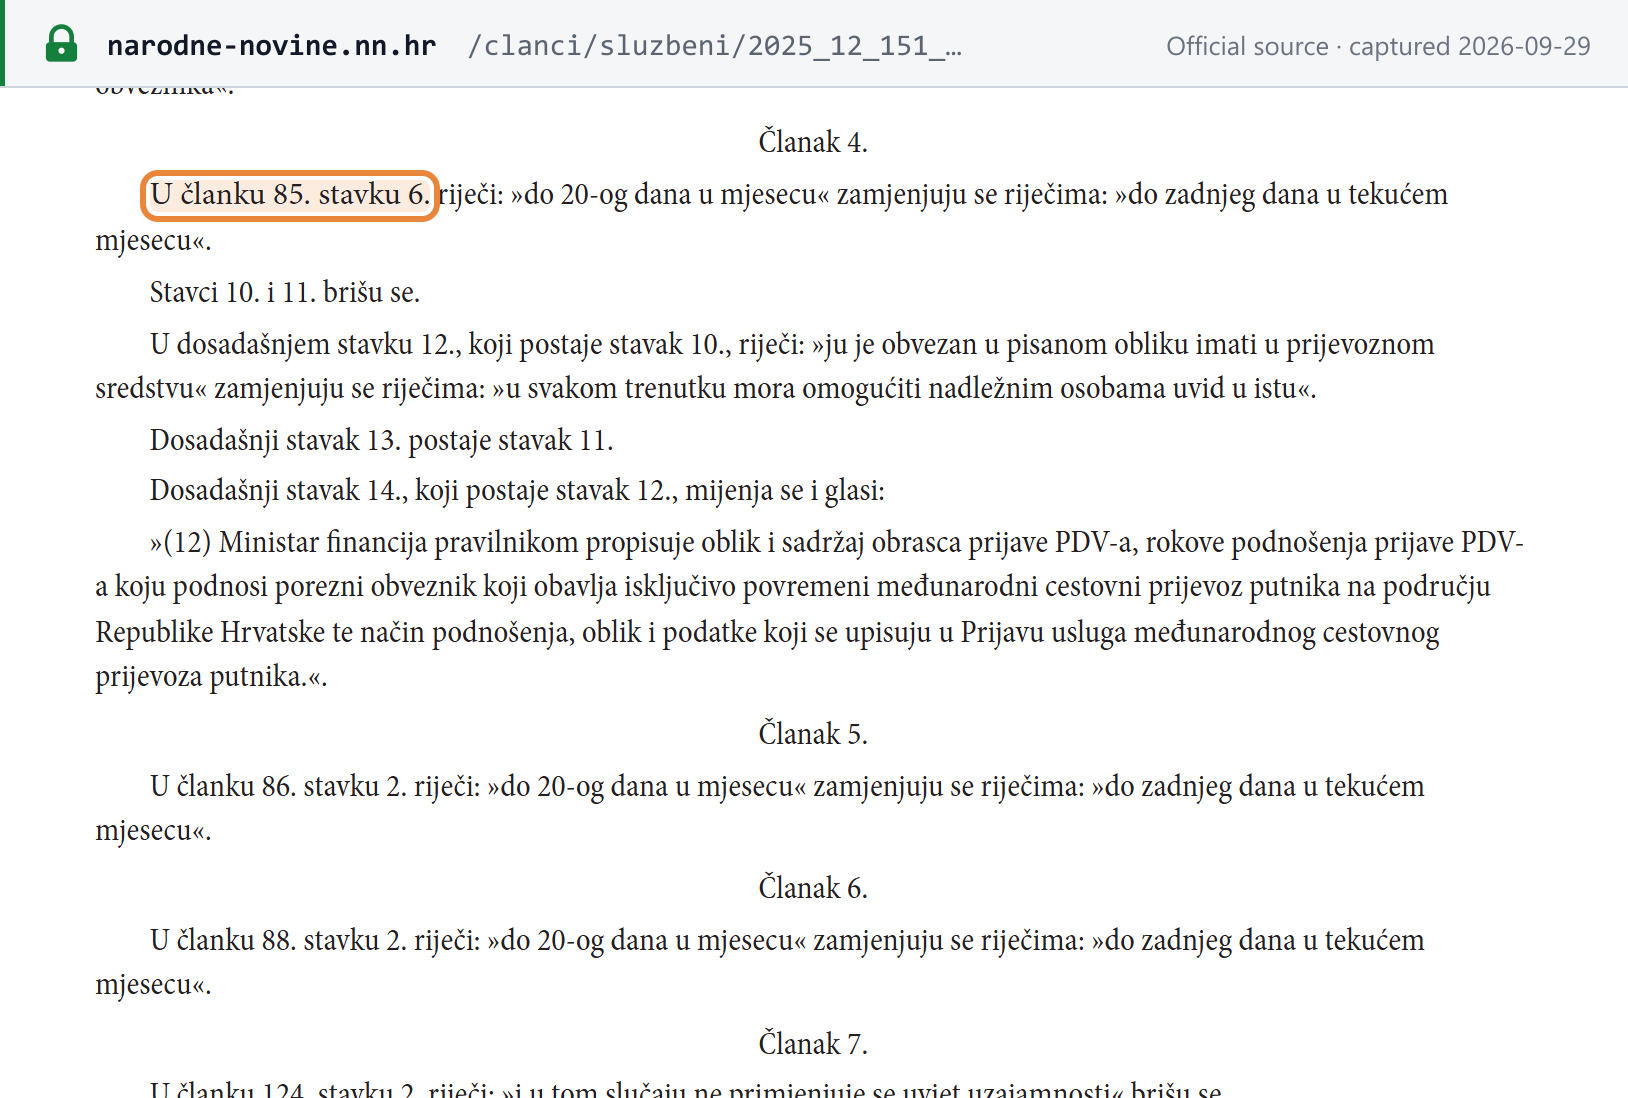
Die Umsatzsteuererklärung (Formular PDV) ist bis zum letzten Tag des Monats fällig, der auf den Besteuerungszeitraum folgt, ob monatlich oder vierteljährlich. NN 151/2025 Art. 4: „U članku 85. stavku 6. riječi: »do 20-og dana u mjesecu« zamjenjuju se riječima: »do zadnjeg dana u tekućem mjesecu«“ (in Art. 85 Abs. 6 wird „bis zum 20. des Monats“ durch „bis zum letzten Tag des laufenden Monats“ ersetzt). Eine Erklärung ist auch für einen Zeitraum ohne steuerpflichtige Umsätze abzugeben. [7] [12]
Fälligkeit und Art der Zahlung
Die Umsatzsteuer wird bis zum letzten Tag des Monats gezahlt, der auf den Besteuerungszeitraum folgt, sodass Erklärungs- und Zahlungsfrist ab 2026 zusammenfallen. Die Porezna uprava: „PDV se plaća do posljednjeg dana u mjesecu koji slijedi po proteku razdoblja oporezivanja (mjesečnog ili tromjesečnog).“ Die Zahlung erfolgt auf das vorgeschriebene Zahlungskonto (Art. 76 des Umsatzsteuergesetzes). Im Reverse-Charge-Verfahren geschuldete Umsatzsteuer gilt als gezahlt, wenn sie in der Erklärung angegeben wird (Art. 76 Abs. 4). [1] [2]
Zusätzliche Meldungen
Alle wurden ab dem 1. Januar 2026 auf den letzten Tag des Folgemonats verschoben (NN 151/2025 Art. 1, 5 und 6): [7]
| Meldung | Inhalt | Rechtsgrundlage |
|---|---|---|
| Erklärung über innergemeinschaftliche Erwerbe und empfangene Dienstleistungen | Erwerbe von Gegenständen und aus anderen Mitgliedstaaten empfangene Dienstleistungen | Art. 86 Abs. 2 |
| Zusammenfassende Meldung (zbirna prijava) | Innergemeinschaftliche Lieferungen von Gegenständen und Dienstleistungen, Konsignationslager und Dreiecksgeschäfte; für monatliche Zeiträume abgegeben | Art. 88 Abs. 2 |
| Aufstellung für die Zollverfahren 42/63 | Anschließende innergemeinschaftliche Lieferungen von Gegenständen, die im Rahmen dieser Verfahren eingeführt wurden | Art. 44 Abs. 3 |
Hintergründe finden Sie im Leitfaden zu VIES und Intrastat von Lookuptax.
Vorsteuerabzug und gesperrte Positionen
- Repräsentation (reprezentacija): kein Abzug. Dies umfasst Bewirtung und Geschenke für Geschäftspartner, deren Urlaub, Sport und Freizeit sowie die Anmietung von Pkw, Booten, Flugzeugen und Ferienhäusern für sie (Art. 61 Abs. 1 des Umsatzsteuergesetzes, neu gefasst durch NN 115/2016 mit Wirkung vom 1. Januar 2017). [25]
- Personenkraftwagen: 50 % nicht abziehbar. Die Porezna uprava: 50 % der Vorsteuer auf den Kauf oder das Leasing von Personenkraftwagen (Klasse M1, höchstens acht Sitzplätze außer dem Fahrersitz), einschließlich aller zugehörigen Gegenstände und Dienstleistungen, sind nicht abziehbar. Die frühere Wertgrenze von 53.089,12 € wurde mit Wirkung vom 1. Januar 2019 abgeschafft. [1]
Erstattungen
- Gebietsansässige. Ein Vorsteuerüberhang kann erstattet oder vorgetragen werden. Wird eine Erstattung beantragt, muss die Porezna uprava sie „u roku od 30 dana od dana predaje prijave PDV-a, a najkasnije u roku od 90 dana od dana pokretanja poreznog nadzora“ (innerhalb von 30 Tagen nach Abgabe der Erklärung und spätestens innerhalb von 90 Tagen nach Beginn einer Steuerprüfung) auszahlen. [1]
- Unternehmen aus Drittländern. Ein Unternehmen ohne Sitz, feste Niederlassung, Wohnsitz oder gewöhnlichen Aufenthalt in der EU kann unter vorgeschriebenen Voraussetzungen die Umsatzsteuer erstattet verlangen, die ihm für in Kroatien an es erbrachte Lieferungen und Dienstleistungen oder auf seine Einfuhren berechnet wurde. [1]
- EU-Unternehmen. Erstattung über das EU-Vorsteuervergütungsverfahren; siehe die Seite der Porezna uprava zur EU-Vorsteuervergütung.
- Berichtigung bei uneinbringlichen Forderungen. In diesem Leitfaden nicht behandelt.
Steuerbefreiungen
Steuerfreie Umsätze
Art. 40 Abs. 1 des Umsatzsteuergesetzes befreit ohne Recht auf Vorsteuerabzug unter anderem: Versicherungen und Rückversicherungen; die Gewährung von Krediten und Darlehen; Lieferungen von Gebäuden nach dem Erstbezug, wenn seitdem mehr als zwei Jahre vergangen sind; Grundstücke, die kein Bauland sind; und die Vermietung von Wohnräumen. Befreiungen im öffentlichen Interesse (medizinische, Bildungs-, soziale, kulturelle und ähnliche Leistungen) finden sich in Art. 39. [2]
Steuerfrei ist nicht dasselbe wie 0 %. Ein Lieferer steuerfreier Umsätze berechnet keine Umsatzsteuer und kann die auf diese Umsätze entfallende Vorsteuer nicht abziehen. Seine Rechnung muss die Befreiungsvorschrift angeben und darf keinen Steuersatz oder Steuerbetrag ausweisen (Art. 79 Abs. 3). Die Lieferung von Solarmodulen zu 0 % (Art. 38 Abs. 6) ist zu 0 % steuerpflichtig, sodass der Lieferer sein Recht auf Vorsteuerabzug behält. Ausfuhren und innergemeinschaftliche Lieferungen von Gegenständen sind steuerfrei mit Recht auf Vorsteuerabzug. [2] [5]
Sonderregelungen
- Kleinunternehmerregelung. Inlandsumsatz bis 60.000 €: keine Umsatzsteuer berechnet, kein Vorsteuerabzug (Art. 90 und 90.g). Seit dem 1. Januar 2025 gilt auch die grenzüberschreitende KMU-Regelung der EU: Ihre Befreiungsnummer ist die OIB mit dem Suffix „EX“ (Art. 90 Abs. 6), und die vierteljährliche Meldung ist innerhalb eines Monats nach Quartalsende fällig (Art. 90.b Abs. 2). [3] Siehe die Erklärung von Lookuptax zur KMU-Regelung der EU im Umsatzsteuerrecht.
- Ist-Versteuerung (postupak oporezivanja prema naplaćenim naknadama). Steht in Kroatien ansässigen Steuerpflichtigen offen, deren Umsätze im Vorjahr 2.000.000 € ohne Umsatzsteuer nicht überstiegen (Art. 125.i Abs. 1: Wortlaut nach NN 143/2014, Betrag nach NN 113/2022). Die Umsatzsteuer entsteht mit Eingang der Zahlung. [22] [5]
- Differenzbesteuerung. Gebrauchtgegenstände, Kunstgegenstände, Sammlungsstücke und Antiquitäten (Art. 95 ff.) sowie Reisebüros (Art. 91), jeweils mit vorgeschriebenem Rechnungsvermerk (Art. 79 Abs. 4–5). [2]
- Freizonen. In diesem Leitfaden nicht behandelt.
Straftaten und Sanktionen
Straftaten
- Ordnungswidrigkeiten nach dem Umsatzsteuergesetz (prekršaji), Art. 130 und 131. Dazu gehören: die unterlassene Meldung einer Änderung oder Einstellung der Tätigkeit oder die unterlassene Beantragung einer PDV-ID (Art. 130 Abs. 1 Nr. 3); eine Rechnung ohne vorgeschriebene Angaben (Art. 130 Abs. 1 Nr. 4); die unterlassene oder verspätete Ausstellung einer Rechnung; die unterlassene oder verspätete Zahlung der Umsatzsteuer; und die unterlassene oder verspätete Abgabe der Umsatzsteuererklärung. NN 151/2025 hat den Tatbestand der verspäteten Erklärung neu gefasst: „ne podnese ili ne podnese u propisanom roku nadležnoj ispostavi Porezne uprave prijavu PDV-a (članak 85. stavak 6.)“ (Art. 131 Abs. 1 Nr. 10). [2] [7]
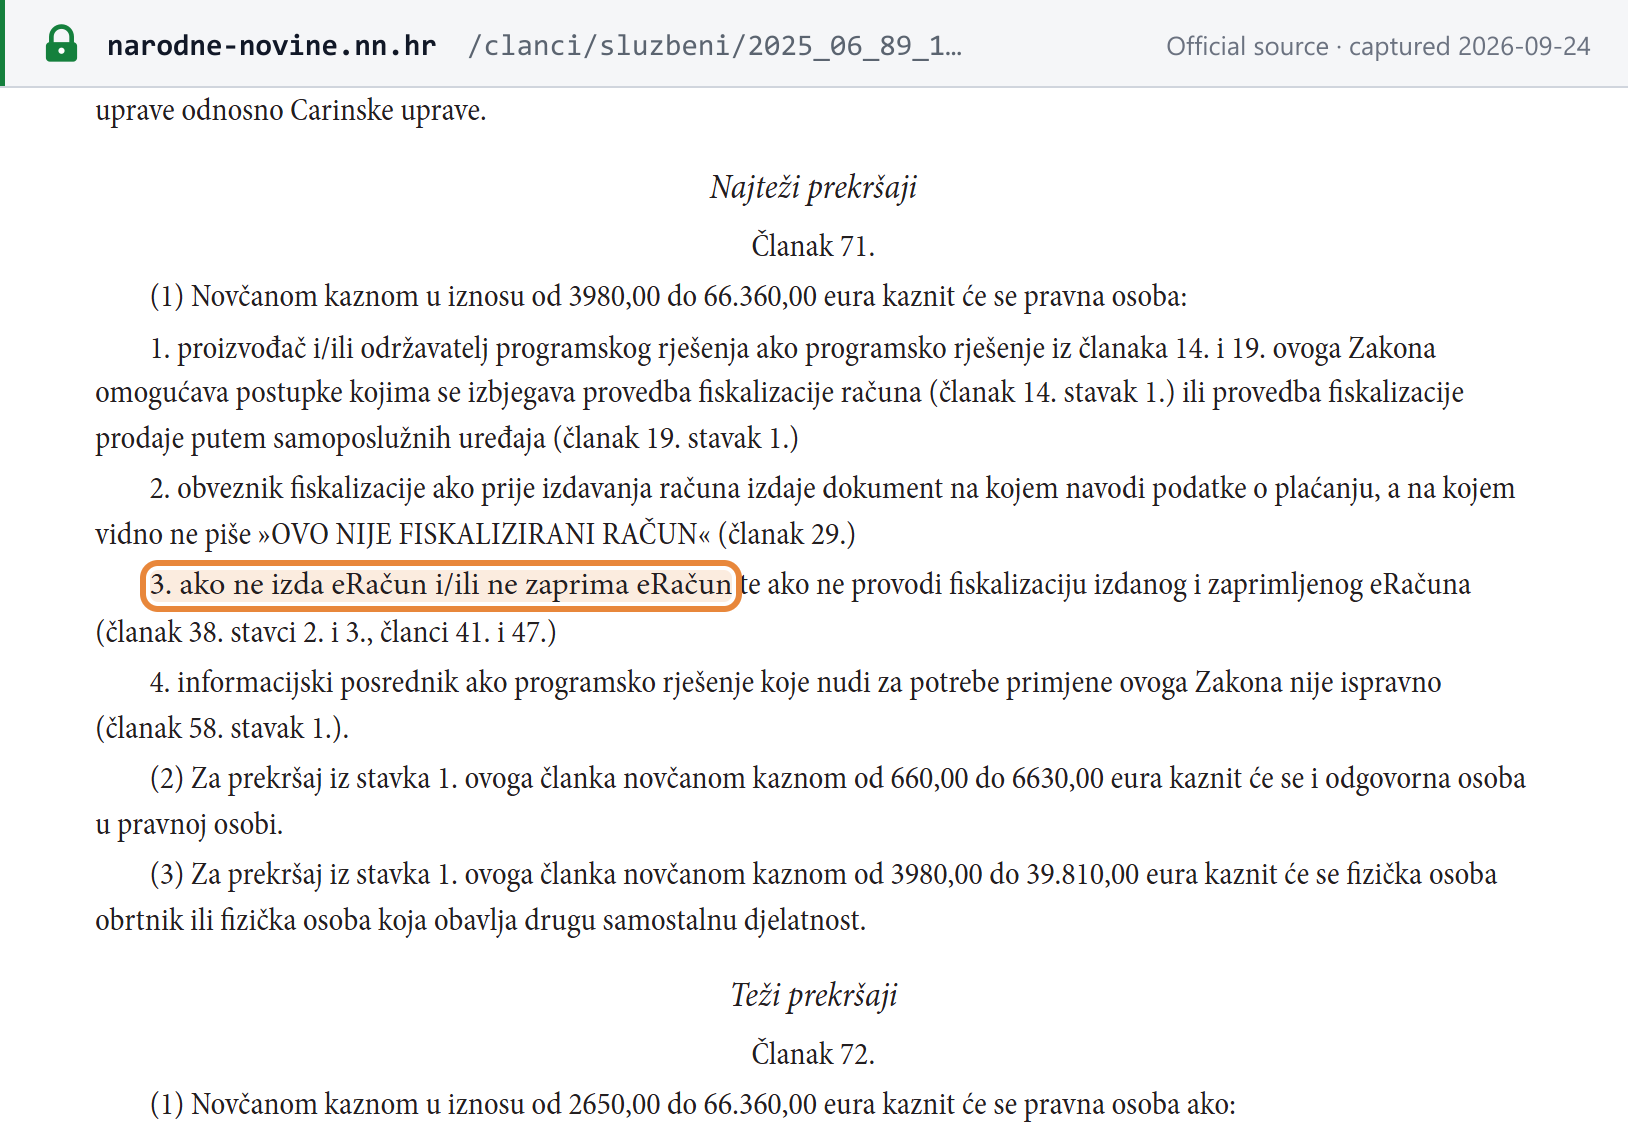
- Ordnungswidrigkeiten nach dem Fiskalisierungsgesetz. Unterlassene Ausstellung, unterlassener Empfang oder unterlassene Fiskalisierung eines eRačun (Art. 71) sowie Versäumnisse bei der Fiskalisierung von Belegen (Art. 72). [15]
- Straftat: Steuerhinterziehung (Art. 256 des Strafgesetzbuchs). Unrichtige oder unvollständige Angaben oder die unterlassene Meldung mit dem Ziel, Steuern zu hinterziehen, werden, wenn die hinterzogene Steuer 2.654,46 € übersteigt, mit Freiheitsstrafe von sechs Monaten bis zu fünf Jahren bestraft. Hinterziehung in großem Ausmaß wird mit einem bis zu zehn Jahren bestraft. Der Euro-Schwellenwert hat mit Wirkung vom 1. Januar 2023 den Betrag von 20.000 HRK ersetzt (NN 114/2022). [17] [18]
Sanktionen
| Verstoß | Geldbuße | Quelle |
|---|---|---|
| Ordnungswidrigkeiten nach Art. 130 (Versäumnisse bei Registrierung und PDV-ID, fehlende Rechnungsangaben und andere) | Steuerpflichtiger 130–26.540 €; verantwortliche Person in einer juristischen Person 60–5.300 € | Art. 130 des Umsatzsteuergesetzes, Beträge festgelegt durch NN 113/2022 [5] |
| Ordnungswidrigkeiten nach Art. 131 (verspätete oder fehlende Erklärung oder Zahlung, unterlassene Rechnungsstellung und andere) | Steuerpflichtiger 260–66.360 €; verantwortliche Person 130–6.630 € | Art. 131 des Umsatzsteuergesetzes, Beträge festgelegt durch NN 113/2022 [5] |
| Unterlassene Ausstellung, unterlassener Empfang oder unterlassene Fiskalisierung eines eRačun | Juristische Person 3.980–66.360 €; verantwortliche Person 660–6.630 €; Handwerker oder Selbstständiger 3.980–39.810 € | Art. 71 des Fiskalisierungsgesetzes [15] |
| Verspätete Registrierung | Registrierung von Amts wegen ab dem Tag nach dem Überschreiten des Schwellenwerts (Art. 186 Abs. 6 der Durchführungsverordnung) zuzüglich der Geldbuße nach Art. 130 | [4] |
| Verspätete Zahlung | Zinsen werden nach dem Allgemeinen Steuergesetz berechnet; der Zinssatz wird in diesem Leitfaden nicht behandelt. | — |
Die Porezna uprava hat erklärt, dass in der Anfangsphase der Anwendung des Fiskalisierungsgesetzes keine Ordnungswidrigkeitenverfahren eingeleitet werden; siehe den Leitfaden zur E-Rechnung.
Häufig gestellte Fragen
Ist die kroatische Umsatzsteuererklärung noch am 20. des Folgemonats fällig?
Nein. Seit dem 1. Januar 2026 hat NN 151/2025 die Frist in Art. 85 Abs. 6 des Umsatzsteuergesetzes vom 20. auf den letzten Tag des Monats verschoben, der auf den Besteuerungszeitraum folgt. Dasselbe Gesetz hat die Erklärung über Erwerbe und empfangene Dienstleistungen aus anderen EU-Mitgliedstaaten (Art. 86 Abs. 2), die Zusammenfassende Meldung (Art. 88 Abs. 2) und die Aufstellung für die Zollverfahren 42/63 (Art. 44 Abs. 3) auf den letzten Tag des Folgemonats verschoben. Auch die Umsatzsteuer wird bis zum letzten Tag des Folgemonats gezahlt. Für die Erklärungen zum letzten Besteuerungszeitraum des Jahres 2025 galten noch die alten Fristen. Verwechseln Sie dies nicht mit der Frist für die eRačun-Meldung (E-Reporting) nach dem Fiskalisierungsgesetz, die am 20. des Folgemonats endet und eine gesonderte Pflicht ist. [7]
Wir sind ein Unternehmen aus einem Drittland und verkaufen an Verbraucher in Kroatien. Gibt es einen Registrierungsschwellenwert, unter dem wir bleiben können?
Nein. Der Schwellenwert von 60.000 € gehört zur Kleinunternehmerregelung, und die Umsatzsteuer-Durchführungsverordnung (Art. 186.d Abs. 1) bestimmt, dass ein in einem Drittland ansässiges Unternehmen diese Regelung nicht anwenden kann. Die Porezna uprava erklärt, dass ein Unternehmen ohne Sitz, Wohnsitz oder gewöhnlichen Aufenthalt in Kroatien, das für seine Umsätze kroatische Umsatzsteuer schuldet, sich registrieren muss, sofern es nicht die Kleinunternehmerregelung anwendet. In der Praxis registriert sich ein Verkäufer aus einem Drittland, der an kroatische Verbraucher verkauft, entweder in Kroatien oder nutzt die optionalen Verfahren OSS oder IOSS. Ein Unternehmen aus einem Drittland muss nur dann einen Fiskalvertreter bestellen, wenn Kroatien mit dessen Staat kein Abkommen über gegenseitige Amtshilfe geschlossen hat, das in seinem Umfang der Richtlinie 2010/24/EU und der Verordnung 904/2010 vergleichbar ist (Art. 126 Abs. 2 des Umsatzsteuergesetzes). [1] [4]
Werden Gas, Fernwärme und Brennholz in Kroatien mit 13 % oder 5 % besteuert?
Mit 5 %, bis zum 31. März 2027. Das Umsatzsteuergesetz führt Erdgas, Wärme aus Heizwerken sowie Brennholz, Pellets, Briketts und Hackschnitzel unter dem Satz von 13 % auf (Art. 38 Abs. 3 Buchst. g–h), doch Art. 38 Abs. 4 und 5 wenden auf diese Lieferungen einen befristeten Satz von 5 % an. NN 32/2026 hat das Enddatum beider Absätze mit Wirkung vom 30. März 2026 vom 31. März 2026 auf den 31. März 2027 verschoben. Das Zeitfenster wird seit 2023 jedes Jahr verlängert. [10]
Hat Kroatien einen Umsatzsteuersatz von 0 %, und ist das dasselbe wie eine Steuerbefreiung?
Ja, Kroatien hat einen Satz von 0 %, und nein, es handelt sich nicht um eine Steuerbefreiung. Seit dem 1. Oktober 2022 werden die Lieferung und Installation von Solarmodulen auf Privathäusern, Wohnräumen und Gebäuden von öffentlichem Interesse sowie in deren Nähe mit 0 % besteuert (Art. 38 Abs. 6 des Umsatzsteuergesetzes, eingefügt durch NN 113/2022). Eine Lieferung zu 0 % ist steuerpflichtig, sodass der Lieferer sein Recht auf Vorsteuerabzug behält. Steuerfreie Umsätze nach Art. 40, etwa Versicherungen, Kredite und die Vermietung von Wohnraum, berechtigen nicht zum Vorsteuerabzug, und die Rechnung muss die Befreiungsvorschrift angeben, ohne einen Steuersatz oder Steuerbetrag auszuweisen (Art. 79 Abs. 3). [5]
Wir sind ein ausländisches Unternehmen, das für die kroatische Umsatzsteuer registriert ist. Müssen wir nach Fiskalizacija 2.0 eRačun ausstellen?
Nein. Laut den FAQ der Porezna uprava zur E-Rechnung ist ein umsatzsteuerlich registrierter Steuerpflichtiger ohne Sitz, Wohnsitz oder gewöhnlichen Aufenthalt in Kroatien nicht verpflichtet, nach dem Fiskalisierungsgesetz eRačun auszustellen, zu empfangen oder zu fiskalisieren. Die Ausstellungspflicht nach Art. 38 Abs. 1 des Fiskalisierungsgesetzes gilt ab dem 1. Januar 2026 für in Kroatien ansässige umsatzsteuerlich registrierte Steuerpflichtige und ab dem 1. Januar 2027 für nicht umsatzsteuerpflichtige Einkommensteuer- und Gewinnsteuerpflichtige sowie öffentliche Stellen. Ihre regulären Rechnungspflichten nach dem Umsatzsteuergesetz gelten weiterhin. [21]
Wichtige Websites
Stand: 29.09.2026, sofern nicht anders angegeben.
| Website | Zweck |
|---|---|
| ePorezna | Online-Registrierungsanträge, Abgabe von Erklärungen und Meldungen (Anmeldung erforderlich) |
| Prüfung im Umsatzsteuerregister (Provjera obveznika u sustavu PDV-a) | Prüfung, ob ein kroatisches Unternehmen umsatzsteuerlich registriert ist |
| Prüfung ausländischer USt-IdNr | Hinweise der Porezna uprava zur Prüfung von EU-USt-IdNr |
| Formulare (obrasci) | Registrierungsformular P-PDV, Erklärung PDV und weitere Formulare |
| Umsatzsteuer für ausländische Personen | Englischsprachige Hinweise; Formulare P-PDV und PDV auf Englisch und Deutsch |
| OSS und IOSS | Registrierung und Hinweise zu den EU-Sonderregelungen |
| Umsatzsteuererstattungen und EU-Vorsteuervergütung | Erstattungsverfahren |
| Umsatzsteuerüberblick | Zusammenfassung der Porezna uprava zu Steuersätzen, Registrierung und Erklärungen |
| Fiskalisierungsportal und MIKROeRAČUN | Fiskalisierung von eRačun und Belegen |
| Beleg prüfen | Überprüfung eines fiskalisierten Belegs per QR-Code oder App |
| Narodne novine | Amtsblatt: das Umsatzsteuergesetz und jedes Änderungsgesetz |
| Zollverwaltung | Einfuhrumsatzsteuer und Zollanmeldungen |
Siehe auch den kroatischen OIB-Validator von Lookuptax.
Aktuelle Änderungen
- 02.09.2026 — NN 97/2026 veröffentlicht: Die geänderte Durchführungsverordnung zur Belegfiskalisierung akzeptiert Zertifikate jedes Anbieters auf einer eIDAS-Vertrauensliste, in Kraft ab 1. Januar 2027. Früher ausgestellte Zertifikate bleiben bis zu ihrem Ablauf gültig. (Narodne novine) — siehe Ereignis
- 01.08.2026 — Verbrauchsteuer, nicht Umsatzsteuer: Die Ermächtigung des Rates der EU für Kroatien, die Verbrauchsteuer auf Kraftstoffe unter die EU-Mindestsätze zu senken, gilt vom 1. August 2026 bis zum 31. Januar 2027. Kein Umsatzsteuersatz wurde geändert. (Rat der EU) — siehe Ereignis
- 09.05.2026 — NN 48/2026 in Kraft: Der neue Art. 38.a erlaubt der Regierung, den Umsatzsteuersatz auf verbrauchsteuerpflichtige Energieerzeugnisse befristet per Verordnung festzulegen. Bis zum 29.09.2026 war keine Verordnung veröffentlicht. (Narodne novine)
- 30.03.2026 — NN 32/2026 in Kraft: Der befristete Satz von 5 % auf Erdgas, Fernwärme und Brennholz wird bis zum 31. März 2027 verlängert. (Narodne novine)
- 01.01.2026 — NN 151/2025 in Kraft: Umsatzsteuererklärung, Erklärung über EU-Erwerbe und Zusammenfassende Meldung werden vom 20. auf den letzten Tag des Folgemonats verschoben, und für verpflichtende eRačun ist keine Zustimmung des Empfängers mehr erforderlich. Am selben Tag beginnt Phase 1 von Fiskalizacija 2.0. (Narodne novine)
- 01.01.2025 — NN 152/2024 in Kraft: Der Kleinunternehmer-Schwellenwert steigt von 40.000 € auf 60.000 €, die grenzüberschreitende KMU-Regelung der EU beginnt, und die Gründe für vereinfachte Rechnungen werden erweitert. (Narodne novine)
Ausblick — geplante Änderungen, die noch nicht in Kraft getreten sind:
- 01.01.2027 — Fiskalizacija 2.0, Phase 2: Nicht umsatzsteuerpflichtige Einkommensteuer- und Gewinnsteuerpflichtige sowie öffentliche Stellen müssen ebenfalls eRačun ausstellen; die Zertifikatsregeln nach NN 97/2026 gelten. (Narodne novine) — siehe Ereignis
- 31.03.2027 — Der befristete Satz von 5 % auf Erdgas, Fernwärme und Brennholz endet, sofern er nicht erneut verlängert wird. (Narodne novine)
Die vollständige Chronologie finden Sie unter Steueränderungen in Kroatien auf Lookuptax.
Referenzlinks
- Porezna uprava — Porez na dodanu vrijednost (Umsatzsteuerüberblick, aktualisiert am 15.05.2026)
- Narodne novine 73/2013 — Zakon o porezu na dodanu vrijednost (Umsatzsteuergesetz, Ursprungsfassung)
- Narodne novine 152/2024 — Änderungen des Umsatzsteuergesetzes, in Kraft seit 1. Januar 2025
- Narodne novine 16/2025 — Änderungen der Umsatzsteuer-Durchführungsverordnung (Pravilnik o PDV-u)
- Narodne novine 113/2022 — Änderungen des Umsatzsteuergesetzes (Euro-Umstellung, 0 % für Solarmodule)
- Narodne novine 114/2023 — Änderungen des Umsatzsteuergesetzes (Schwellenwert von 110.000 € für vierteljährliche Abgabe)
- Narodne novine 151/2025 — Änderungen des Umsatzsteuergesetzes, in Kraft seit 1. Januar 2026 (Abgabefristen)
- Narodne novine 22/2012 — Anhebung des Regelsatzes auf 25 %
- Narodne novine 39/2022 — Änderungen des Umsatzsteuergesetzes (Steuersätze nach Art. 38)
- Narodne novine 32/2026 — Energiesatz von 5 % bis 31. März 2027 verlängert
- Narodne novine 48/2026 — neuer Art. 38.a (Umsatzsteuer auf Energieerzeugnisse per Verordnung)
- Porezna uprava — Obrtnici: 3. Porez na dodanu vrijednost
- Porezna uprava — Umsatzsteuer für ausländische Personen
- Porezna uprava — Posebni postupak oporezivanja PDV-a (OSS)
- Narodne novine 89/2025 — Zakon o fiskalizaciji (Fiskalisierungsgesetz)
- Porezna uprava — Kako prepoznati ispravan račun? (kommentierter Beleg)
- Narodne novine 125/2011 — Kazneni zakon (Strafgesetzbuch)
- Narodne novine 114/2022 — Änderungen des Strafgesetzbuchs (Euro-Schwellenwerte)
- Rat der EU — ST-10873/26, Ausnahmeregelung für Kroatien bei der Kraftstoff-Verbrauchsteuer (PDF)
- Narodne novine 97/2026 — geänderte Durchführungsverordnung zur Belegfiskalisierung
- Porezna uprava — FAQ zu Ausstellung, Empfang und Fiskalisierung von eRačun
- Narodne novine 143/2014 — Änderungen des Umsatzsteuergesetzes (Besteuerungszeiträume, Ist-Versteuerung)
- Narodne novine 106/2018 — Änderungen des Umsatzsteuergesetzes (Art. 75 Abs. 2)
- Narodne novine 138/2020 — Änderungen des Umsatzsteuergesetzes (E-Commerce-Paket, Verlagerung der Einfuhrumsatzsteuer, Fiskalvertreter)
- Narodne novine 115/2016 — Änderungen des Umsatzsteuergesetzes (Vorsteuerbeschränkungen nach Art. 61)
Verwandte Seiten auf Lookuptax
- Leitfaden zur kroatischen Steuer-ID (OIB und PDV-ID)
- Leitfaden zur E-Rechnung in Kroatien (Fiskalizacija 2.0)
- Wie man eine EU-USt-IdNr in VIES überprüft
- Kroatischer OIB-Validator
- KMU-Regelung der EU im Umsatzsteuerrecht
- Umsatzsteuer-One-Stop-Shop (OSS)
- Steuersätze weltweit
- USt-Registrierungsschwellenwerte weltweit