Kuba – Leitfaden zur Verkaufs- und Dienstleistungssteuer
| STECKBRIEF | |
|---|---|
| Ländercode | CU |
| Name der Steuer | Impuesto sobre las Ventas (Verkaufssteuer, Waren) und Impuesto sobre los Servicios (Dienstleistungssteuer) — keine Umsatzsteuer |
| Steuerbehörde | Oficina Nacional de Administración Tributaria (ONAT) |
Überblick
Kuba hat keine Umsatzsteuer. Es erhebt zwei getrennte Steuern auf den Umsatz: das Impuesto sobre las Ventas (Verkaufssteuer) auf Warenverkäufe und das Impuesto sobre los Servicios (Dienstleistungssteuer) auf Dienstleistungen. Beide werden auf den Bruttobetrag erhoben — die Verkaufssteuer auf „el importe total de las ventas de los bienes gravados“ (Ley 113 Art. 135), die Dienstleistungssteuer auf „el total de los ingresos que generen los servicios prestados“ (Art. 148). Die Kapitel der Ley 113 zu diesen Steuern (Art. 132–153) enthalten keine Bestimmung zur Anrechnung, zum Abzug oder zur Erstattung der auf Einkäufe gezahlten Steuer, sodass sich die Steuer kumuliert: Jeder Verkäufer in einer Kette zahlt sie erneut auf seinen vollen Umsatz. Begriffe wie „Vorsteuer“, „Nullsatz“ oder „USt-IdNr“ finden keine Anwendung. [1]
Ein Übergang zu einer Mehrwertsteuer (impuesto al valor agregado, IVA) mit schrittweiser Einführung der E-Rechnung wurde in der Presse angekündigt, doch zum 22. Oktober 2026 steht in der Gaceta Oficial weder eine Norm noch ein Steuersatz oder ein Datum für das eine oder das andere. Bis dahin gelten die nachstehenden Regeln.
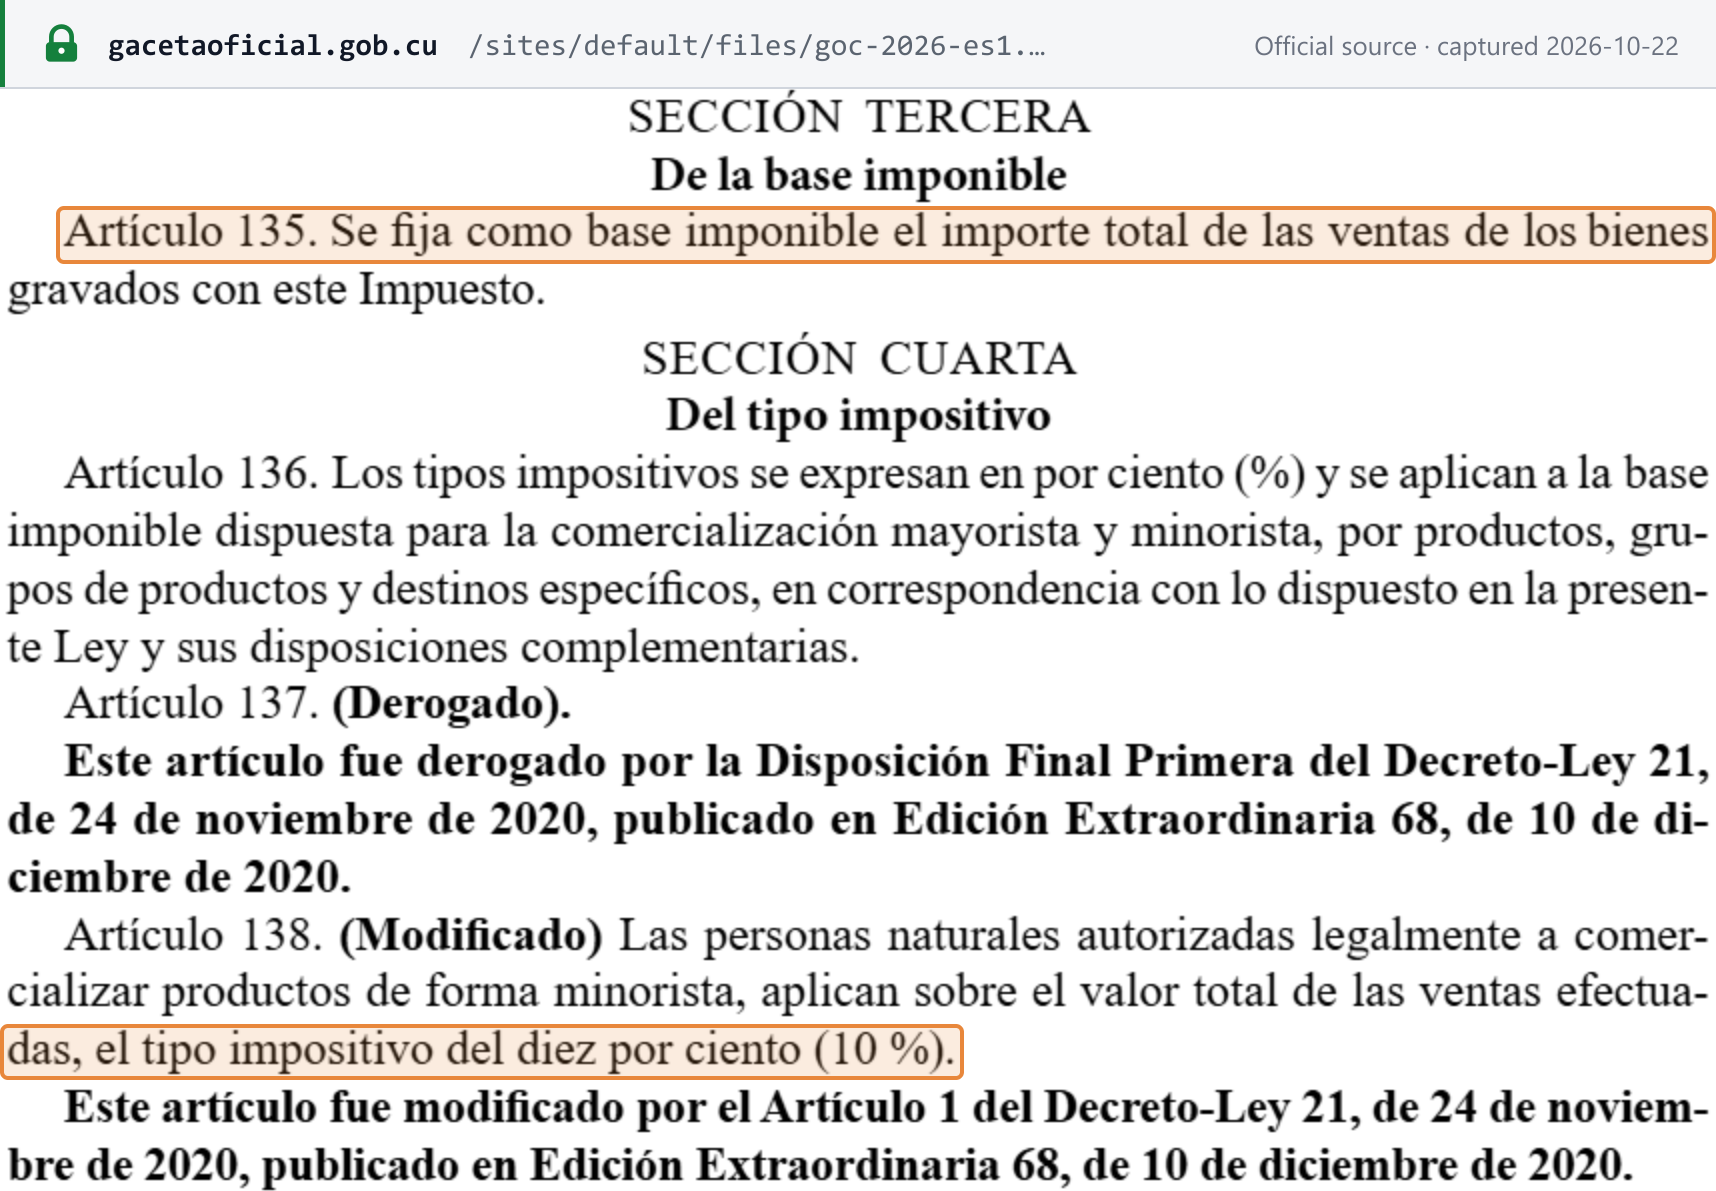 Quellen-Snapshot erstellt am 2026-10-22 — Original
Das Gesetz. Die Ley 113/2012 „Del Sistema Tributario“ schafft beide Steuern, und ihre Durchführungsverordnung, das Decreto 308/2012, regelt die Verfahren. Die Gaceta Oficial hat den amtlichen konsolidierten Text beider Normen, fortgeschrieben bis Ley 181/2025, Decreto-Ley 107/2025 und Decreto 131/2025, in der Edición Especial Nr. 1 vom 12. Januar 2026 („ES1“) veröffentlicht. Die Steuersätze für jedes Jahr werden durch das jährliche Staatshaushaltsgesetz festgelegt — für 2026 durch die Ley 181/2025 „Del Presupuesto del Estado para el año 2026“ (GOC Ordinaria 99 vom 29. Dezember 2025). [1] [2]
Eine dritte Steuer obendrauf. Das Impuesto Especial a Productos y Servicios (Sondersteuer auf Produkte und Dienstleistungen, eine Verbrauchsteuer) „se aplica en adición a los impuestos sobre las Ventas o los Servicios“ (Ley 113 Art. 141). Das Ministerium für Finanzen und Preise wendet sie im Laufe des Jahres auf bestimmte Produkte an (Ley 181 Art. 69) — siehe Steuersätze.
Behörde. Die Steuern werden von der Oficina Nacional de Administración Tributaria (ONAT) verwaltet; der Zoll (die Aduana General de la República) ist die andere operative Steuerverwaltung. Der Minister für Finanzen und Preise „es la máxima autoridad de la Administración Tributaria“ (Ley 113 Art. 387). [1]
Währung. Steuern werden in kubanischen Pesos (CUP) gezahlt. Das Decreto-Ley 107/2025 (GOC Ordinaria 97 vom 23. Dezember 2025) bestimmt, dass Steuern, die bisher in konvertiblen Pesos oder frei konvertierbarer Währung zu zahlen waren, in CUP gezahlt werden, und ermächtigt den Ministerrat und den Minister für Finanzen und Preise, die Zahlung bestimmter Steuern in moneda libremente convertible (MLC) vorzuschreiben. In MLC genehmigte Einzelhandelsverkäufe und Dienstleistungen werden nach den Anordnungen des Ministers besteuert (Ley 181 Art. 59). [5] [2]
Steuerzeitraum. Das Steuerjahr ist das Kalenderjahr (Ley 113 Art. 5 b); die Verkaufs- und Dienstleistungssteuer werden monatlich berechnet und gezahlt (siehe Erklärung und Zahlung).
Ebenen. Beide sind nationale Steuern; es gibt keine Verkaufssteuer auf Provinz- oder Gemeindeebene. Ley 181 Art. 63 tritt das Aufkommen zweier Posten an die Gemeindehaushalte ab — die Verkaufssteuer auf den Einzelhandel mit Zigaretten, Zigarren und Streichhölzern sowie die Dienstleistungssteuer auf Telekommunikation —, ohne zu ändern, wer sie verwaltet. [2]
Für ein benachbartes System mit Umsatzsteuer siehe den Leitfaden zur Dominikanischen Republik.
Registrierung
Wer sich registrieren muss
Jeder Steuerpflichtige. Ley 113 Art. 393 a) verpflichtet die Steuerpflichtigen, „inscribirse en el Registro de Contribuyentes, salvo las excepciones que para ello se disponga en las normas complementarias“, und Decreto 308 Art. 18 wiederholt dies: „Los contribuyentes están obligados a inscribirse en el Registro de Contribuyentes“. Die Pflicht zur Verkaufs- oder Dienstleistungssteuer ergibt sich aus der Ausübung der steuerpflichtigen Tätigkeit — dem Verkauf von Waren oder der Erbringung von Dienstleistungen aufgrund einer Lizenz oder Genehmigung —, nicht aus dem Erreichen eines Umsatzbetrags. [1]
Registrierungsschwellenwert
Nicht anwendbar — Kuba hat keinen Registrierungsschwellenwert. Ley 113, Decreto 308 und Ley 181/2025 enthalten keinen betragsmäßigen Schwellenwert für die Registrierung oder für die Verkaufs- und Dienstleistungssteuer. Die Registrierung wird durch die Betriebsgenehmigung ausgelöst:
- Frist: 15 Kalendertage (Decreto 308 Art. 20) —
- natürliche Personen ab der Erteilung der Genehmigungen, Lizenzen, Erlaubnisse oder Mitgliedschaften „que originen su obligación de tributar“;
- juristische Personen ab der Mitteilung ihrer Eintragung im konstitutiven Register (bei Gesellschaften im Registro Mercantil).
- Bearbeitungszeit der ONAT: 5 Kalendertage, sobald ihr die Unterlagen vorliegen (Art. 22).
- Wo: bei der ONAT-Dienststelle am domicilio legal des Steuerpflichtigen, persönlich oder durch einen rechtmäßig bevollmächtigten Vertreter (Art. 24).
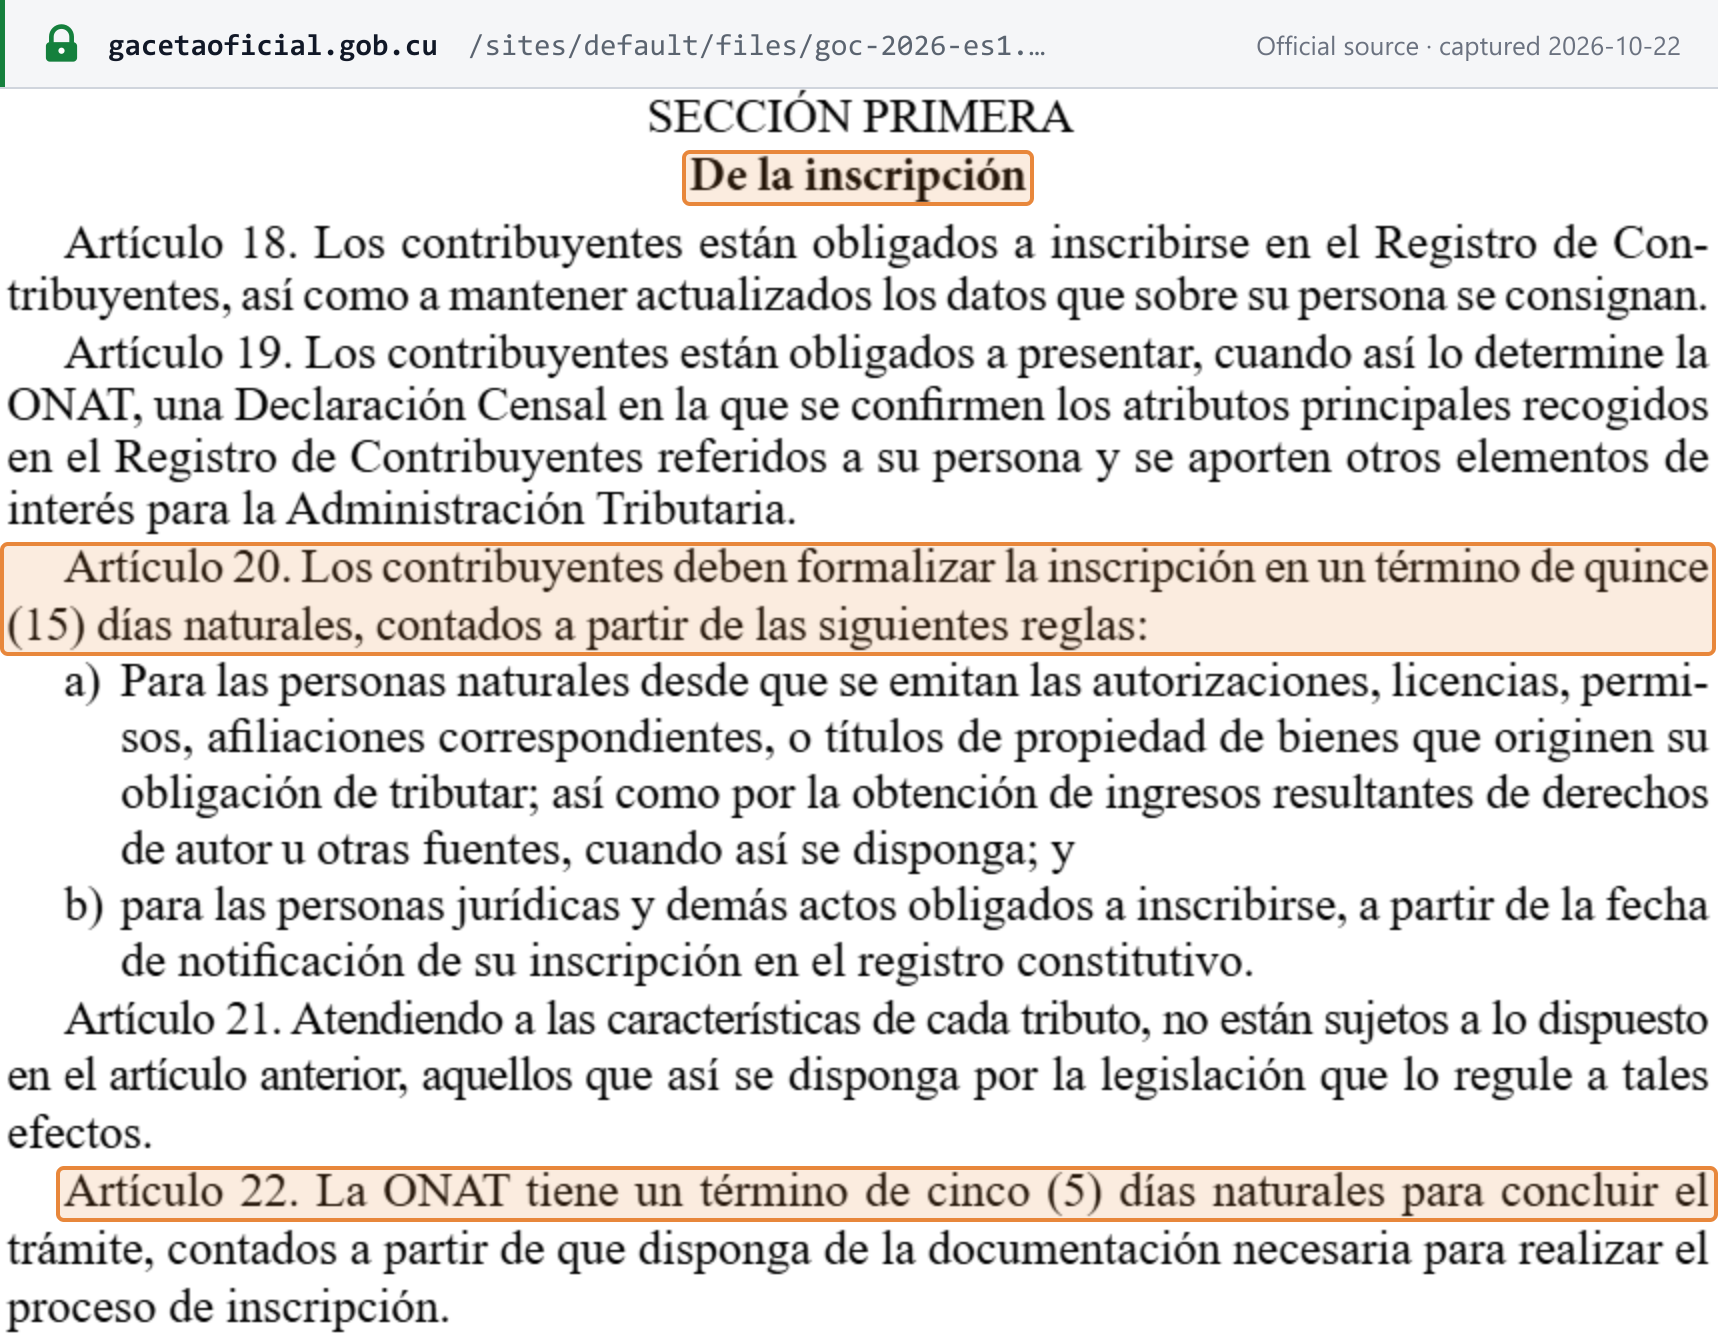 Quellen-Snapshot erstellt am 2026-10-22 — Original
Registrierung von Gebietsfremden
Ley 113 und Decreto 308 sehen kein Registrierungsregime für Gebietsfremde und keinen Schwellenwert für ausländische Verkäufer vor. Ausländische natürliche Personen haben dieselben steuerlichen Rechte und Pflichten wie Kubaner, und eine ausländische juristische Person muss „cuando operen por mediación de un establecimiento permanente en el territorio nacional“ eine in Kuba ansässige natürliche oder juristische Person bestellen, die sie gegenüber der Steuerverwaltung vertritt (Ley 113 Art. 9). Zweigniederlassungen, Agenten und Repräsentanzen ausländischer Unternehmen zahlen die höhere Stempelgebühr für die Registrierung (siehe unten). Siehe Grenzüberschreitende Regeln. [1]
Steueridentifikationsnummer
Bei der Registrierung vergibt die ONAT eine Número de Identificación Tributaria (NIT). Die ONAT-Resolución 162/2025 schreibt ihre Verwendung „en la declaración y pago de impuestos, en la emisión de facturas, en la apertura de cuentas bancarias y en la formalización de contratos“ verpflichtend vor. Für juristische Personen hat sie 11 Ziffern: zwei für die Organisationsform, dann „00“, dann eine sechsstellige fortlaufende Nummer und schließlich eine Prüfziffer. Für natürliche Personen gilt: Die NIT „coincide con el número de identidad permanente“. Die Resolution veröffentlicht keinen Prüfziffernalgorithmus und gewährte den Steuerpflichtigen ab ihrem Inkrafttreten 180 Tage, um die NIT in ihre Systeme zu integrieren. [5]
Zu Kennnummern, Portalanmeldung und Jahreserklärung siehe den Leitfaden zur kubanischen Steuer-ID. Lookuptax bietet keinen Validator für Kuba an, und weder die ONAT noch das Ministerium für Finanzen und Preise stellen eine öffentliche NIT-Abfrage bereit.
So registrieren Sie sich
Wo sich jede Gruppe von Steuerpflichtigen registriert, wie von der ONAT veröffentlicht (Registrierungsseite, Juli 2024):
- Selbstständige (trabajadores por cuenta propia, TCP) — an der ventanilla única (zentrale Anlaufstelle) der Gemeinde des Wohnsitzes laut Personalausweis.
- Kleinst-, kleine und mittlere Unternehmen (MIPYMES) und nichtlandwirtschaftliche Genossenschaften (CNA) — über die Plataforma de Actores Económicos (PAE) des Ministeriums für Wirtschaft und Planung. Für CNA legt die Gaceta die Frist fest: 15 Kalendertage ab Eintragung im Registro Mercantil (MFP-Res. 307/2023, Trigésimo Primero).
- Sonstige natürliche Personen — Künstler und Kulturschaffende und ihr Hilfspersonal, soziale Kommunikatoren und Designer, Personal ausländischer Zweigniederlassungen und andere — bei der ONAT-Dienststelle der Gemeinde.
- Sonstige juristische Personen — staatliche Unternehmen, Joint Ventures, landwirtschaftliche Genossenschaften, ausländische Unternehmen und andere Einrichtungen — ebenfalls bei der ONAT-Dienststelle der Gemeinde. [14] [6]
Unterlagen (ONAT, Juli 2024): für natürliche Personen das Ausweisdokument, die Lizenz oder (bei TCP) die Planilla de Solicitud de Proyecto de Trabajo, eine Vollmacht, wenn ein Vertreter den Antrag stellt, eine Erklärung über beschäftigte Arbeitnehmer und Miteigentümer sowie die Anmeldung zur Sozialversicherung; für juristische Personen die Bescheinigung über die Eintragung im konstitutiven Register, die notariell beurkundete Gründungsurkunde, die Vollmacht des Vertreters und eine Erklärung über die Betriebsstätten. Beide geben außerdem ihre Bankkonten an.
Stempelgebühr. Die Eintragung im Registro de Contribuyentes kostet CUP 30,00 (Grupo 1) oder CUP 750,00 (Grupo 2), eine Bescheinigung CUP 20,00 bzw. 500,00 (Ley 113 Anexo 4, Ziffer 23). Die ONAT-Seite vom Juli 2024 ordnet gebietsansässige natürliche Personen, staatliche Einrichtungen, zu 100 % in kubanischem Eigentum stehende Gesellschaften, Auslandsinvestitionsvehikel nach Ley 118, Nutzer der Sonderentwicklungszone Mariel, Genossenschaften, MIPYMES und Vereinigungen der Gruppe mit CUP 30 zu, gebietsfremde natürliche Personen sowie Zweigniederlassungen, Agenten und Repräsentanzen ausländischer Unternehmen der Gruppe mit CUP 750. [1] [14]
Neue MIPYMES sind für den Monat, in dem sie sich bei der ONAT registrieren, von der Verkaufs- und Dienstleistungssteuer befreit (sowie von der Gewinnsteuer, der Steuer auf die Nutzung der Arbeitskraft und dem Beitrag zur lokalen Entwicklung) (MFP-Res. 306/2023, Duodécimo). Die früheren sechs- und zwölfmonatigen Gründungsbefreiungen wurden ab 2024 abgeschafft. [6]
Freiwillige Registrierung
Nicht anwendbar. Die Registrierung ist für jeden Steuerpflichtigen verpflichtend, und es gibt keinen Schwellenwert, den man unterschreiten könnte, sodass es nichts gibt, wofür man optieren könnte; Ley 113 und Decreto 308 enthalten keine Bestimmung zur freiwilligen Registrierung.
Änderungen und Abmeldung
- Änderungen der registrierten Daten müssen binnen 30 Kalendertagen bei der ONAT formalisiert werden (Decreto 308 Art. 25). [1]
- Die Abmeldung (baja) erfolgt aus einem der Gründe in Art. 45 — darunter Erlöschen, Verschmelzung, Tod, endgültiges Verlassen des Landes, „conclusión de actividades gravadas“, Schließung oder Entzug der Lizenz als steuerliche Sanktion sowie Nichtverlängerung der Lizenz. [1]
- Bei einer baja prüft die ONAT die Lage des Steuerpflichtigen und fordert etwaige offene Schulden ein (Art. 54). [1]
Gruppenregistrierung
Nicht verfügbar. Das Decreto 308 enthält keine Bestimmung zur Gruppenbildung. Eine juristische Person, die von mehreren Betriebsstätten aus tätig ist, registriert sich als contribuyente principal und meldet ihre Betriebsstätten an, doch jede Betriebsstätte registriert sich weiterhin an ihrem eigenen Sitz (Art. 30), und der Hauptsteuerpflichtige hat 45 Kalendertage, um dies nachzuweisen (Art. 31). Das ist eine Registrierung von Zweigniederlassungen, keine Organschaft. [1]
Steuersätze
Die Steuersätze für 2026 werden durch Ley 181/2025, Art. 58–69 (das Haushaltsgesetz für 2026) festgelegt, ergänzt durch Resolutionen des Ministeriums für Finanzen und Preise (MFP) für bestimmte Tätigkeiten. Es gibt keine allgemeine Kategorie „ermäßigter Steuersatz“: Jeder Satz von 5 % ist eine spezifische, an eine Tätigkeit gebundene bonificación. [2]
| Steuersatz | Gilt für | Quelle |
|---|---|---|
| 10 % (allgemein) | Juristische Personen, auf Einzelhandelsverkäufe von Waren und auf Dienstleistungen an die Bevölkerung | Ley 181 Art. 58 |
| 10 % | MIPYMES, nichtlandwirtschaftliche Genossenschaften und Projekte der lokalen Entwicklung, auf die Gesamtheit ihrer Verkäufe und Dienstleistungen | Ley 181 Art. 60 |
| 10 % | Natürliche Personen, einschließlich Selbstständiger | Ley 181 Art. 61; MFP-Res. 271/2024 Art. 19 |
| 10 % | Vereinigungen, Stiftungen und andere Vereinigungsformen, auf Verkäufe und Dienstleistungen an die Bevölkerung | Ley 181 Art. 62 |
| 5 % | Telekommunikationsdienstleistungen der Empresa de Telecomunicaciones de Cuba (ETECSA) — Dienstleistungssteuer | Ley 181 Art. 64 |
| 10 % / 5 % | Einzelhandel mit landwirtschaftlichen Erzeugnissen auf Märkten: 10 %; 5 %, wo die Provinz- oder Gemeinderäte Höchst- oder vereinbarte Preise festsetzen, oder für zentral bepreiste Erzeugnisse — ab dem 1. Januar 2026 | MFP-Res. 348/2025, Primero–Segundo |
| 5 % | Einzelhandel mit den im Anexo Único der Resolution aufgeführten Produkten über Verkaufsstellen des Projekts „Mercado del Barrio“ — ab dem 4. August 2026 | MFP-Res. 161/2026, Primero |
| 10 % / 5 % | Projekte der lokalen Entwicklung: 10 % auf die gesamten Verkäufe und Dienstleistungen; 5 % auf den Einzelhandel mit Lebensmitteln aus ihren Kleinindustrien — veröffentlicht am 21. Oktober 2026 | MFP-Res. 202/2026 Art. 6.1 |
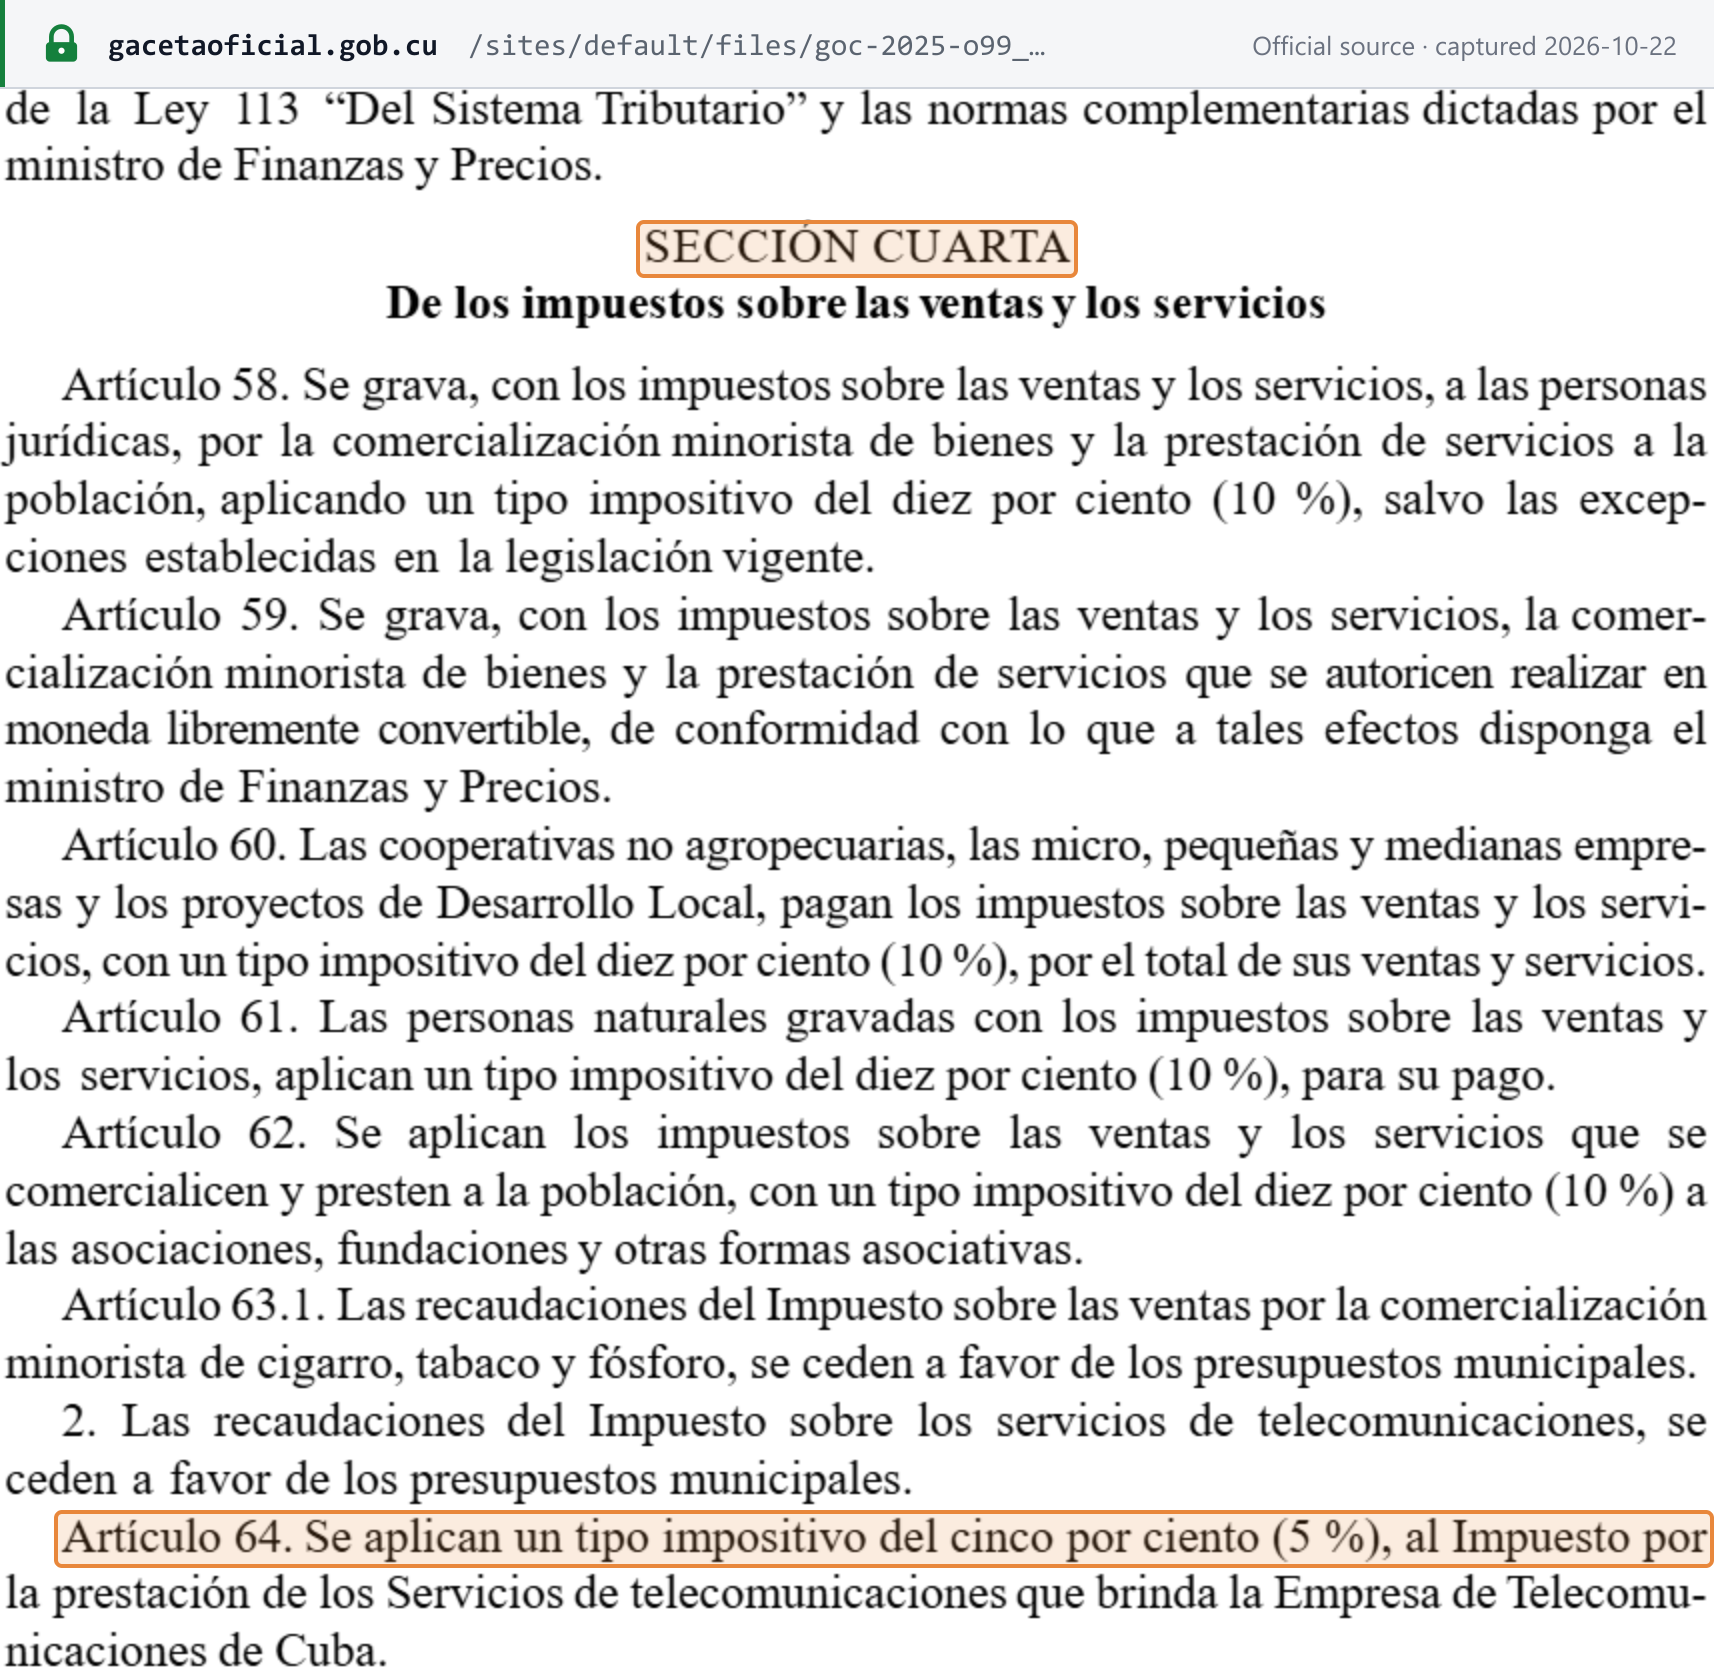 Quellen-Snapshot erstellt am 2026-10-22 — Original
Die 10 % in der Ley 113 selbst. Seit dem Decreto-Ley 21/2020 (GOC Extraordinaria 68 vom 10. Dezember 2020) legt auch die Ley 113 unmittelbar 10 % für natürliche Personen im Einzelhandel (Art. 138, zu sehen im Snapshot im Überblick) und für Einrichtungen fest, die Dienstleistungen an die Bevölkerung erbringen (Art. 150). Das Haushaltsgesetz bestätigt und erweitert diese Steuersätze jedes Jahr. [1]
Selbstständige (TCP) zahlen die Verkaufs- und Dienstleistungssteuer monatlich mit 10 % ihres Monatseinkommens. Provisionseinkünfte von Telekommunikations- und Versicherungsagenten unterliegen ihnen nicht, und gewerbliche Fischer sowie unter Vertrag stehende Künstler folgen eigenen Regeln (Res. 271/2024 Art. 19). Über elektronische Zahlungskanäle gezahlte Steuer bringt eine bonificación von 3 % (Art. 7). [7] [7]
Mercado del Barrio. Res. 161/2026 gewährt „una bonificación, consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %)“ auf den Einzelhandel mit den aufgeführten Produkten über Verkaufsstellen, die mit dem Projekt verbunden und von ihrer übergeordneten Einrichtung zertifiziert sind; in Kraft mit der Veröffentlichung am 4. August 2026. [8]
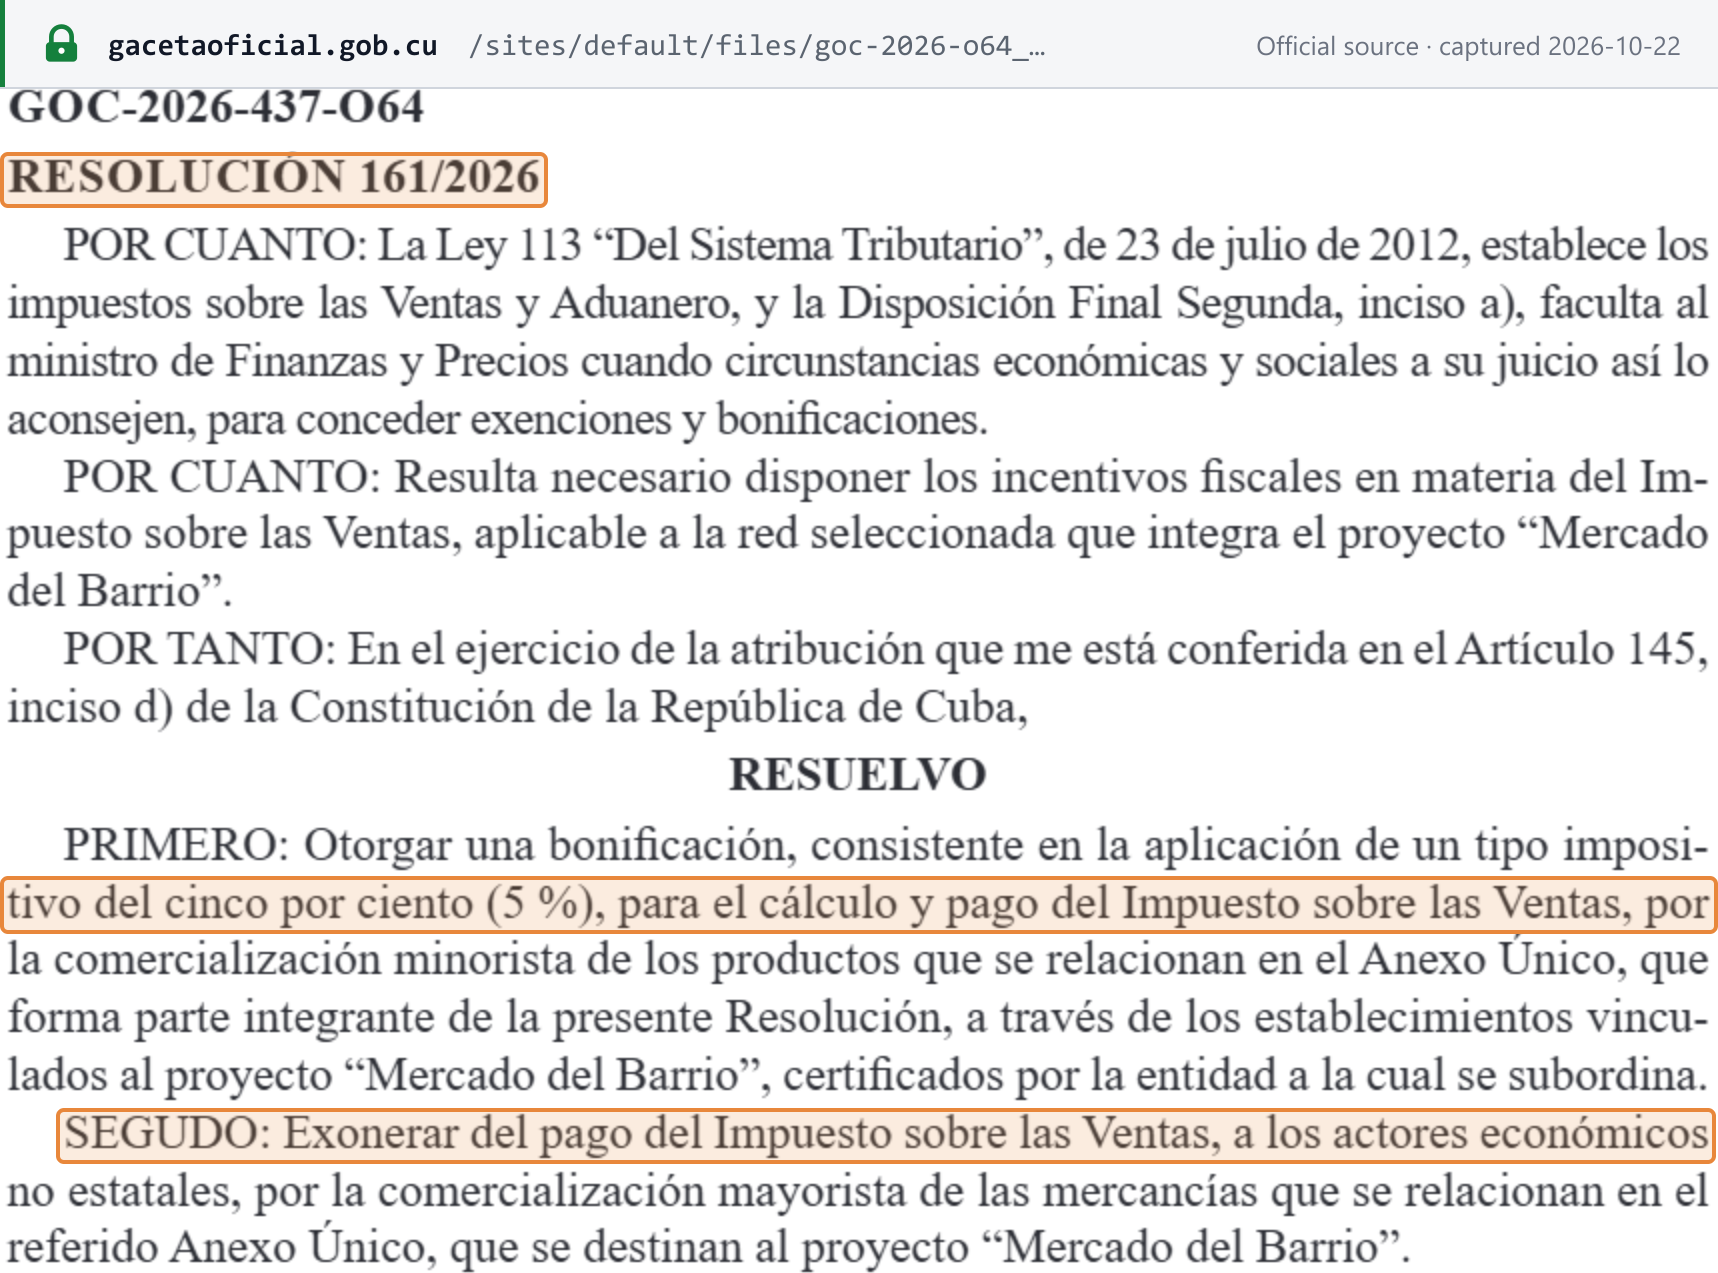 Quellen-Snapshot erstellt am 2026-10-22 — Original
Projekte der lokalen Entwicklung. Res. 202/2026, veröffentlicht in der GOC Ordinaria 87 am 21. Oktober 2026, legt ihre Steuersätze von 10 % und 5 % sowie den Haushaltsposten fest, an den sie zahlen. Die Resolution nennt kein Datum des Inkrafttretens; sie wurde am 9. September 2026 unterzeichnet. [10]
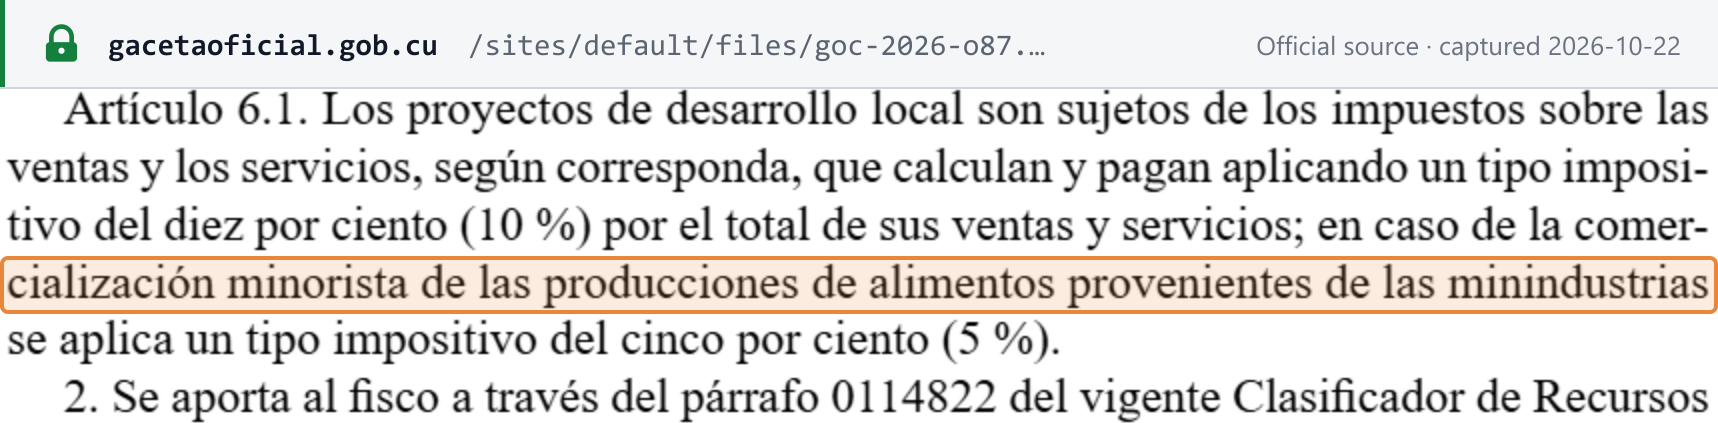 Quellen-Snapshot erstellt am 2026-10-22 — Original
Nicht steuerbare und befreite Posten sind unter Befreiungen aufgeführt; einen Nullsatz gibt es nicht.
Die Verbrauchsteuer obendrauf. Das Impuesto Especial a Productos y Servicios wird Produkt für Produkt angewendet. 2026 wendet die MFP-Res. 172/2026 (GOC Ordinaria 65 vom 4. August 2026) es auf zugelassene Handelsunternehmen „por la venta en dólares estadounidenses (USD) o su equivalente en otras monedas convertibles, de vehículos de motor, remolques y semirremolques“ mit den Beträgen in ihrem Anhang an; und die Zusammenfassung der Gaceta zur MFP-Res. 56/2026 beschreibt eine Verbrauchsteuer auf Einfuhren von Bier und alkoholischen Getränken. [13] [15]
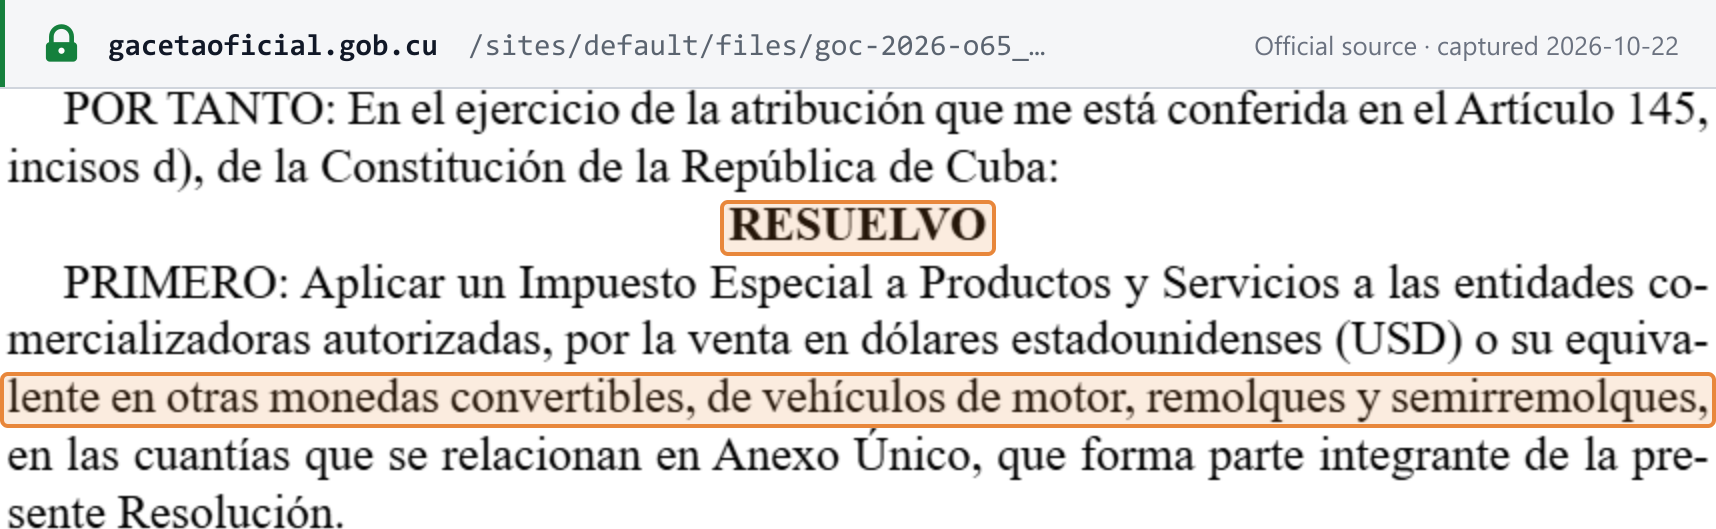 Quellen-Snapshot erstellt am 2026-10-22 — Original
Angekündigte künftige Steuersätze. Keine. In der Gaceta Oficial steht kein Steuersatz, kein Gesetz und kein Datum für eine Mehrwertsteuer.
Zu den Steuersätzen anderer Länder siehe Steuersätze weltweit.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
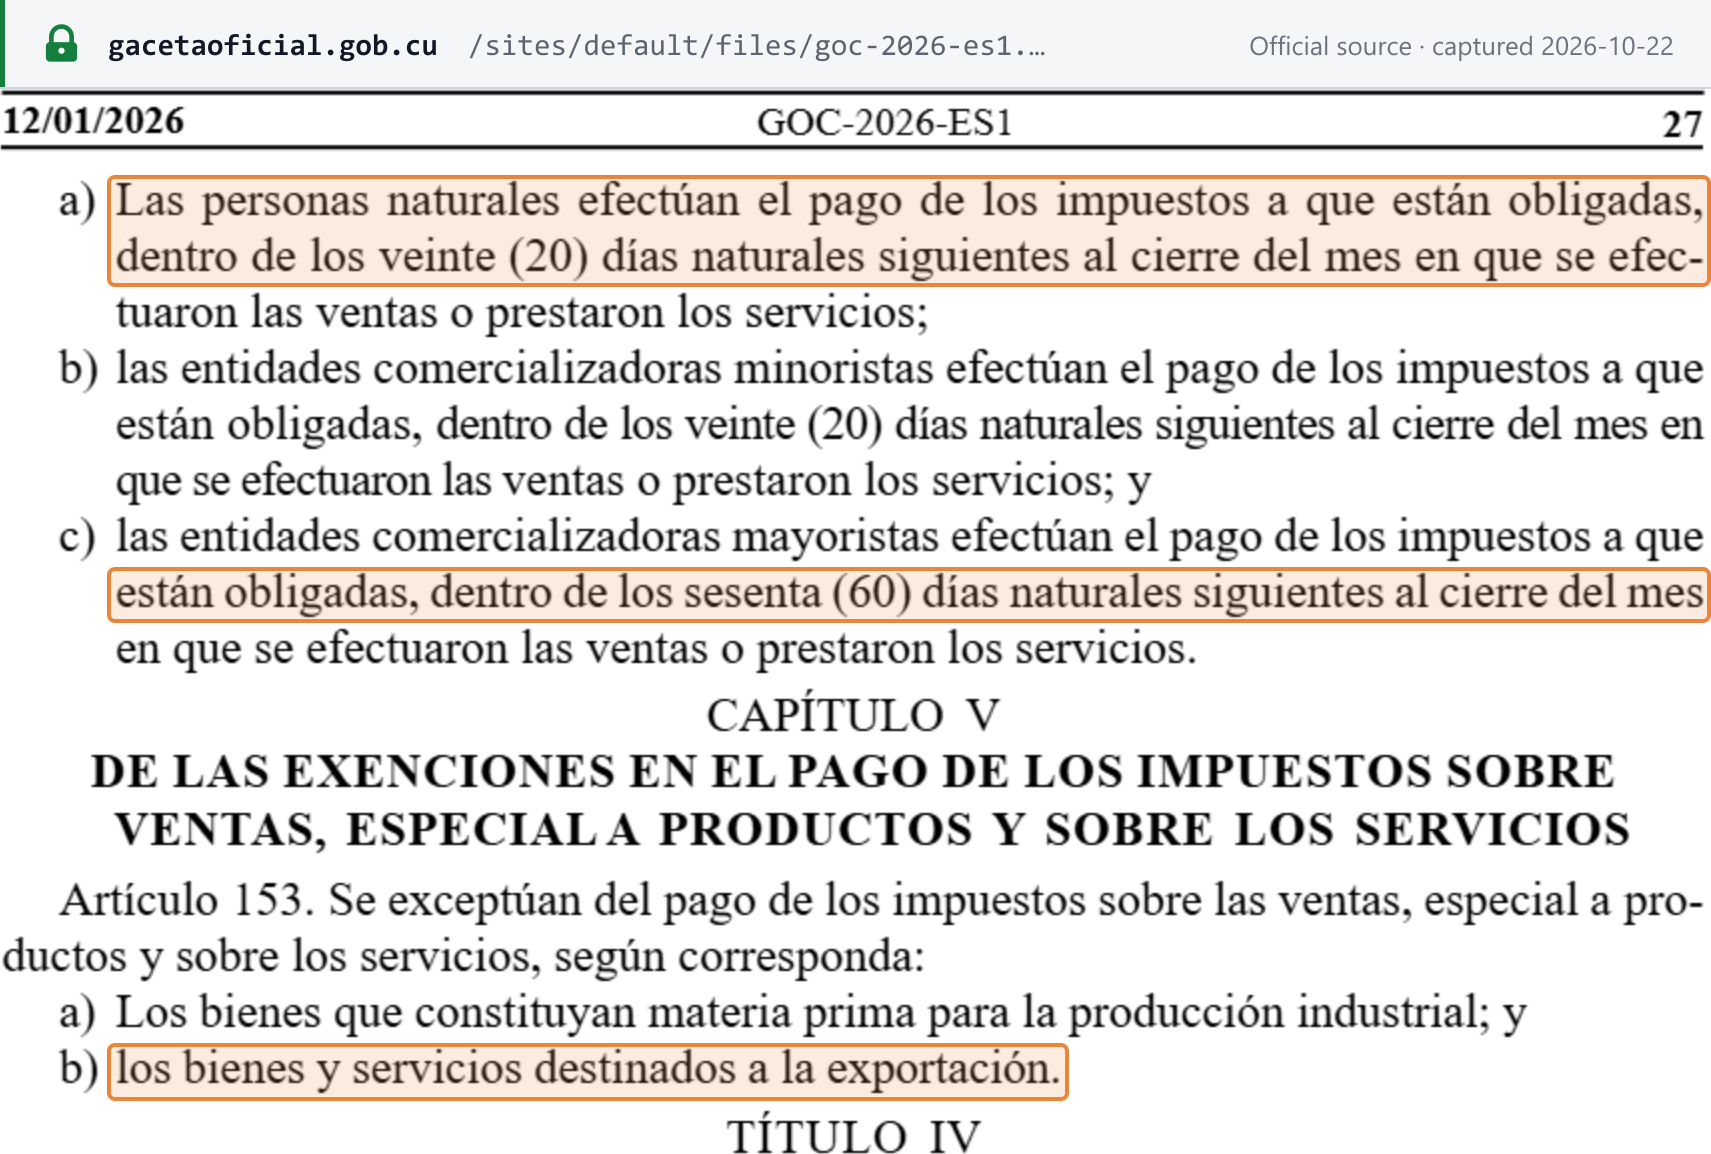
- Ausfuhren. Waren und Dienstleistungen, die „destinados a la exportación“ sind, sind von der Verkaufs-, der Sonder- und der Dienstleistungssteuer ausgenommen (Ley 113 Art. 153 b) — siehe den Snapshot unter Erklärung und Zahlung.
- Einfuhren. Die Einfuhr von Waren unterliegt dem Impuesto Aduanero (Zoll), das vom Zoll über den Tarif erhoben wird (Art. 282–284). Die Verkaufssteuer erfasst eingeführte Waren, wenn sie in Kuba verkauft werden: Art. 132 erfasst Waren, die „importados o producidos“ sind. Die Ley 113 kennt keine vom Zoll bei der Einfuhr erhobene Verkaufssteuer. [1]
Reverse Charge bei eingeführten Dienstleistungen
Die Ley 113 kennt kein Reverse-Charge-Verfahren. Die Dienstleistungssteuer erfasst Dienstleistungen, „que se presten en el territorio nacional“ (Art. 146), und Steuerpflichtige sind diejenigen, „que presten los servicios gravados“ (Art. 147). Kein Artikel macht einen kubanischen Kunden zum Schuldner der Dienstleistungssteuer eines ausländischen Anbieters. Unabhängig davon haftet eine kubanische juristische Person, die Einkünfte an ein ausländisches Unternehmen ohne Betriebsstätte zahlt, gesamtschuldnerisch für die Steuerschuld auf diese Einkünfte (Art. 128) — eine Regel der Einkommensbesteuerung, nicht der Verkaufssteuer. Siehe Umkehrung der Steuerschuldnerschaft erklärt dazu, wie andere Systeme dies handhaben. [1]
Digitale Produkte und Dienstleistungen
Ley 113 und Decreto 308 enthalten keine Bestimmung zu digitalen Dienstleistungen, keinen Registrierungsweg für gebietsfremde digitale Anbieter und keinen Schwellenwert. Vergleichen Sie Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter.
Ausländische Unternehmen mit Verkäufen nach Kuba — B2B und B2C
- B2B. Keine besondere Regel. Ein ausländisches Unternehmen, das über eine Betriebsstätte tätig ist, registriert sich über einen ansässigen Vertreter (Art. 9) und wird wie jede andere juristische Person besteuert. Für einen Anbieter ohne Präsenz in Kuba sieht die Ley 113 keine Registrierungspflicht vor und verlagert die Steuer nicht auf den kubanischen Kunden.
- B2C. Kein Registrierungsregime für gebietsfremde Fernverkäufer und kein Schwellenwert. [1]
Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Die Ley 113 enthält keine Bestimmung zum fiktiven Lieferer. Siehe Regeln zum fiktiven Lieferer bei Marktplätzen.
Leistungsort
Keine eigenen Regeln. Waren werden besteuert, wenn sie in Kuba verkauft werden (Art. 132); Dienstleistungen, wenn sie „en el territorio nacional“ erbracht werden (Art. 146).
Rechnungsanforderungen
Die Rechnung ist das Modelo SC-2-12 „Factura“, definiert durch die MFP-Resolución 11/2007, ersetzt durch die Resolución 55/2021 (GOC Ordinaria 37 vom 8. April 2021). Sie formalisiert Verkäufe von Waren und Dienstleistungen sowie Kommissionslieferungen und wird auch für Verkäufe von Anlagevermögen, Warenrücksendungen, die Einziehung von Vertragsstrafen und „el cobro de los impuestos, tasas y contribuciones previstos en la Ley del Sistema Tributario y que se autorizan a transferir a los clientes en la facturación“ verwendet. Die Normseite der Gaceta zur Res. 55/2021 führt keine Norm auf, die sie ändert oder aufhebt („Normas que la modifican: No existen referencias de normas“). [3] [17]
Anwendungsbereich. Die Res. 55/2021 bestimmt: „Este modelo es de uso obligatorio para todas las empresas, unidades presupuestadas, cooperativas u otras entidades que utilicen la factura digital.“ Sie sagt nicht ausdrücklich, ob MIPYMES und Selbstständige das Layout SC-2-12 verwenden müssen; ihre NIT müssen sie auf ihren Rechnungen in jedem Fall angeben (ONAT-Res. 162/2025).
Pflichtangaben
Die dreizehn „datos de uso obligatorio“ der Factura (Res. 55/2021):
| Nr. | Angabe | Res. 55/2021 |
|---|---|---|
| 1 | Ausstellungsdatum | dato 1 |
| 2 | Lieferant: Name, Anschrift, REEUP-Code (oder ONEI-Eintragung), Bankkonto und Filiale, NIT, Nummer des Registro Comercial, soweit zutreffend | dato 2 |
| 3 | Käufer: dieselben Angaben; bei natürlichen Personen die dauerhafte Identitätsnummer | dato 3 |
| 4 | Der Gegenstand des Geschäfts | dato 4 |
| 5 | Frachtführer: Name, Identitätsnummer, Kennzeichen des Fahrzeugs, Nummer des Frachtbriefs (Carta de Porte) und Eisenbahnwaggon, soweit zutreffend | dato 5 |
| 6 | Positionen: Code, Beschreibung, Mengeneinheit, Menge, Einzelpreis und Betrag | dato 6 |
| 7 | Steuersatz („Tipo impositivo y porciento, según corresponda“) | dato 7 |
| 8 | Rechnungsbetrag, gegebenenfalls Zwischensumme, und Zahlungswährung | dato 8 |
| 9 | Name und Unterschrift der Person, die die Waren übergibt oder die übrigen Vorgänge mitteilt, und das Datum | dato 9 |
| 10 | Name und Unterschrift der Person, die die Waren, die Dienstleistung oder die Zahlung empfängt, und das Datum | dato 10 |
| 11 | Name und Unterschrift des Frachtführers und Datum des Empfangs, soweit zutreffend | dato 11 |
| 12 | Name und Unterschrift der Person, die die Rechnung verbucht und in der Bestandskontrolle erfasst | dato 12 |
| 13 | Fortlaufende Nummer des Modells | dato 13 |
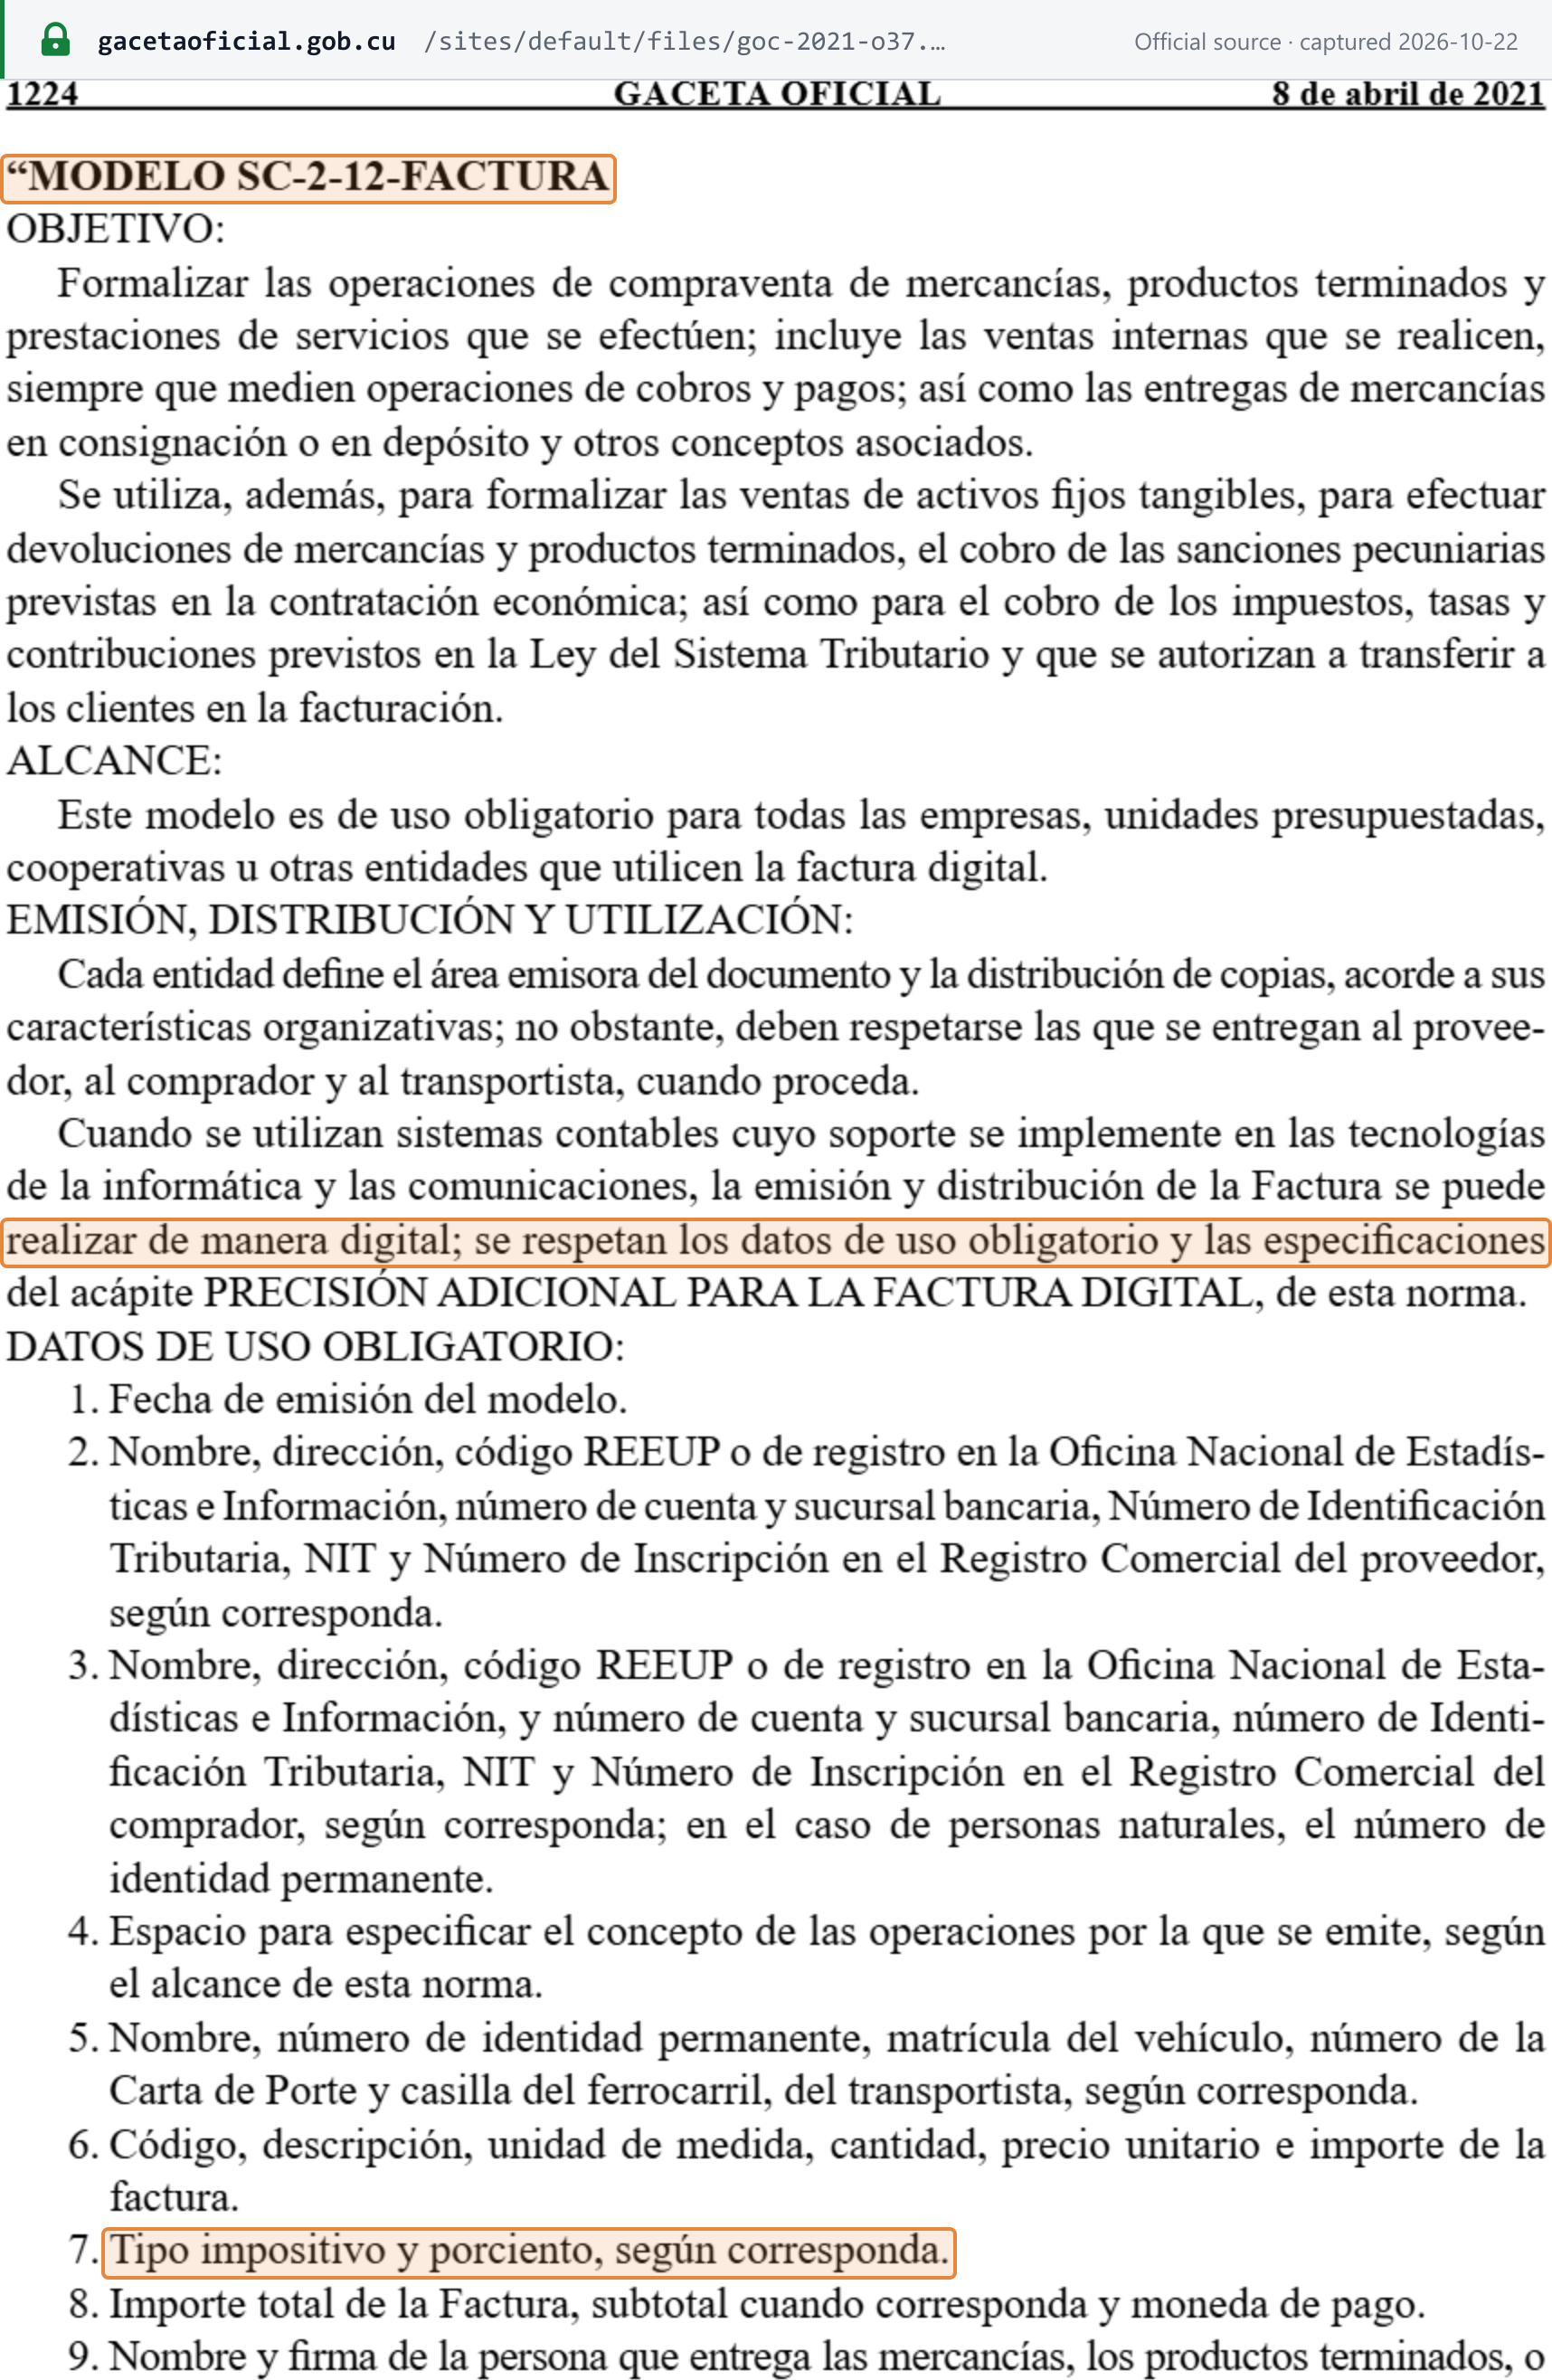 Quellen-Snapshot erstellt am 2026-10-22 — Original
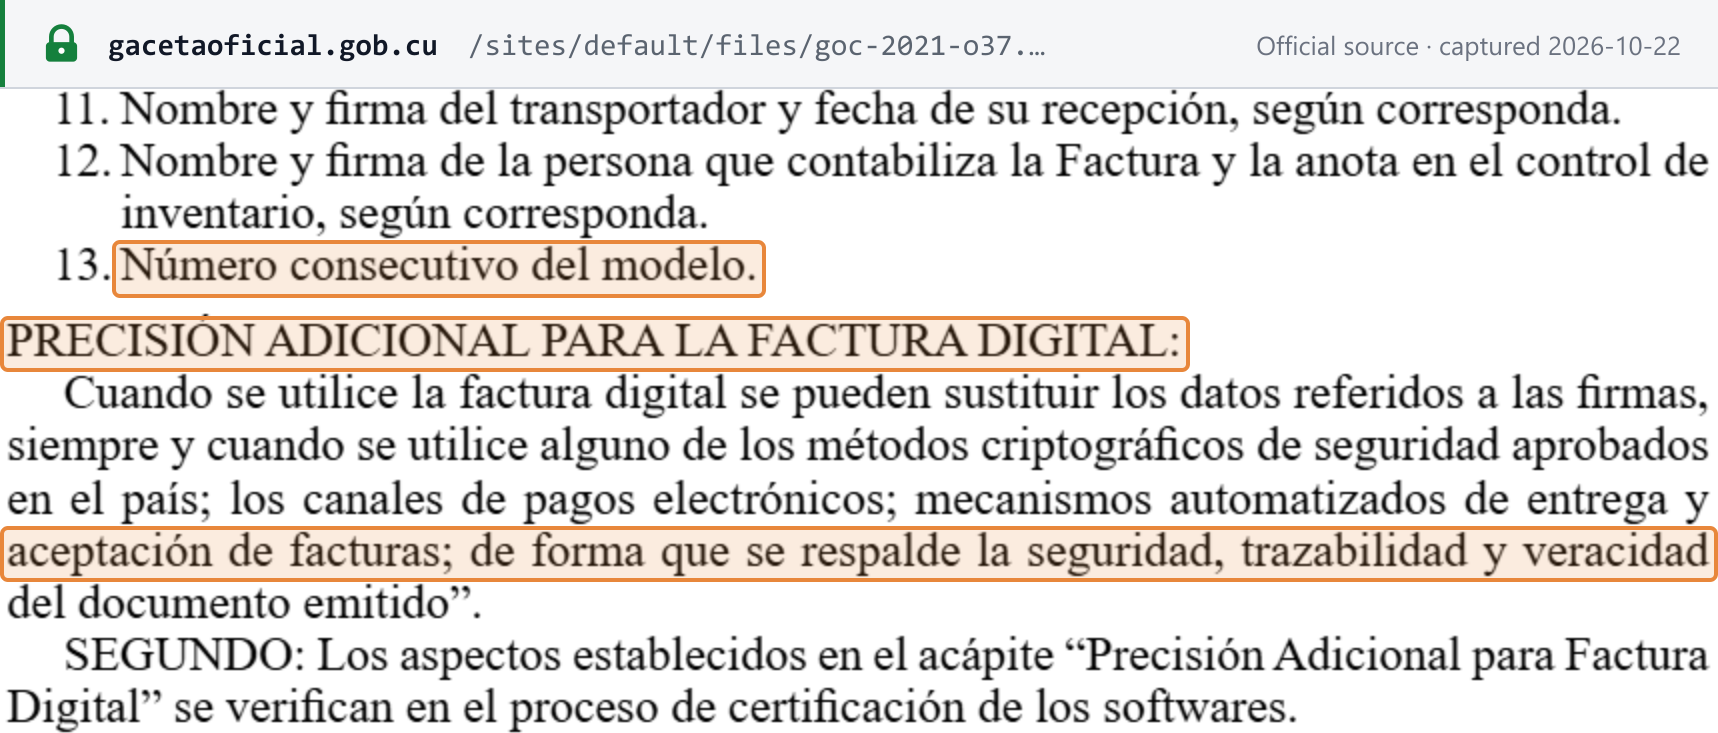 Quellen-Snapshot erstellt am 2026-10-22 — Original
Ausstellungsfrist
Res. 11/2007 und Res. 55/2021 legen keine Anzahl von Tagen fest. Kann die Rechnung bei der Lieferung nicht ausgestellt werden, dient das Modelo SC-2-11 „Conduce“ (Lieferschein) „como documento provisional en los casos en que no existan condiciones para efectuar la facturación en el momento de efectuar la entrega“; es erfasst auch Teillieferungen, die eine spätere Factura zusammenführt (Res. 11/2007). [4]
Nummerierung und Reihenfolge
Jede Factura trägt die „Número consecutivo del modelo“ (dato 13). Weitere Regeln zur Reihenfolge sind nicht veröffentlicht.
Gutschriften und Belastungsanzeigen
Die MFP-Normen enthalten kein Modell für eine nota de crédito oder nota de débito. Die Res. 55/2021 verwendet die Factura selbst „para efectuar devoluciones de mercancías y productos terminados“.
Währung und Sprache
Die Factura muss die Zahlungswährung angeben (dato 8). Res. 11/2007 und Res. 55/2021 legen keine Sprachanforderung und keine Wechselkursregel für Rechnungen in Fremdwährung fest. Die Steuer selbst wird in CUP gezahlt, sofern nicht die Zahlung in MLC genehmigt ist (siehe Überblick).
Belegarten
- Factura (SC-2-12) — auf Papier oder digital.
- Conduce (SC-2-11) — Lieferschein und vorläufiges Dokument.
- Bescheinigung des Käufers — eine nichtlandwirtschaftliche Genossenschaft, die bei Lieferanten einkauft, „que no emitan documentos justificantes“, muss den Einkauf selbst bescheinigen und dabei mindestens Name, steuerlichen Wohnsitz und NIT des Verkäufers sowie Wert, Datum, Beschreibung, Zahlungsart und Bankkonto angeben (Res. 307/2023, Vigesimoctavo). [6]
Die Res. 55/2021 hob die MFP-Instrucción 15 vom 16. Juni 2006 auf, um die Rechnungsregeln „con independencia de su forma de emisión“ zu vereinheitlichen. Die MFP-Normen sehen keine vereinfachte Rechnung, keine Wertgrenze für einen erleichterten Beleg und keine Regel für Kassenbelege im Einzelhandel von TCP oder MIPYMES vor.
Gutschriftverfahren (Self-Billing)
Als solches nicht vorgesehen. Die oben genannte Bescheinigung des Käufers bei Genossenschaften kommt dem am nächsten.
Aufbewahrung und Prüfpfad
- Aufbewahrung: 5 Jahre. Bücher, Aufzeichnungen, Belege, Kopien von Erklärungen, Zahlungsbelege und die übrigen erforderlichen Dokumente sind „en condiciones de auditabilidad o cualquier otra acción de fiscalización, por un término de cinco (5) años“ aufzubewahren (Ley 113 Art. 393 d).
- Elektronische Aufzeichnungen. Werden die Bücher elektronisch geführt, müssen die Datenträger und „los programas respectivos“ fünf Jahre lang betriebsfähig gehalten und alle automatisierten Aufzeichnungen bereitgestellt werden (Art. 393 e).
- Prüfungszugriff. Mitarbeiter der ONAT dürfen die eigenen Programme des Steuerpflichtigen zur Informationsgewinnung nutzen (Art. 393 g).
- Sanktion. Werden Bücher, Aufzeichnungen und „facturas de venta“ nicht fünf Jahre lang aufbewahrt, kostet dies 50–70 cuotas (natürliche Personen) oder 60–100 cuotas (juristische Personen) (Decreto 308 Art. 119 c).
Für Papierrechnungen ist keine Manipulationssicherheits- oder Hash-Anforderung veröffentlicht; eine digitale Rechnung benötigt ein zugelassenes kryptografisches Verfahren nur dann, wenn es die Unterschriften ersetzt. [1]
Muster einer ordnungsgemäßen Rechnung
Das MFP veröffentlicht kein amtliches Muster der Factura. Res. 55/2021 und Res. 11/2007 sind reiner Text — Listen von Angaben ohne Formularabbildung —, und die Formularliste der ONAT enthält Erklärungsvordrucke, aber kein Rechnungsmodell. Nachstehend stellt Lookuptax die dreizehn Angaben für einen beispielhaften Inlandsverkauf dar. Alle Namen, Nummern und Codes sind fiktiv:
Factura (Modelo SC-2-12) — zur Veranschaulichung
| Códigodato 6 | Descripcióndato 6 | U/Mdato 6 | Cantidaddato 6 | Precio unitariodato 6 | Importedato 6 |
|---|---|---|---|---|---|
| EJ-001 | Resmas de papel | U | 100 | CUP 400.00 | CUP 40,000.00 |
| EJ-002 | Cajas de cartón | U | 50 | CUP 200.00 | CUP 10,000.00 |
- Subtotaldato 8
- CUP 50,000.00
- Tipo impositivo y porcientodato 7
- Impuesto sobre las Ventas — 10 %
- Importe total de la Facturadato 8
- CUP 50,000.00
- Moneda de pagodato 8
- CUP
- Frachtführer (dato 5): Name, Identitätsnummer, Kennzeichen des Fahrzeugs und Nummer der Carta de Porte — hier weggelassen, weil der Käufer die Waren abholt.
- Unterschriftsblöcke, jeweils mit Name, Unterschrift und Datum: übergeben von (dato 9) · empfangen von (dato 10) · Frachtführer (dato 11) · verbucht von (dato 12). Eine digitale Factura kann die Unterschriften durch ein zugelassenes kryptografisches Verfahren, elektronische Zahlungskanäle oder automatisierte Übergabe- und Annahmemechanismen ersetzen.
- Das Muster zeigt nur den Steuersatz (dato 7): Die Verkaufssteuer wird auf den Bruttoumsatz des Verkäufers erhoben. Die Res. 55/2021 erlaubt der Factura außerdem die Einziehung von Steuern, „que se autorizan a transferir a los clientes“; wo diese Genehmigung besteht, erschiene die Steuer als eigene Zeile.
Stand der E-Rechnung
Status: keine E-Rechnungspflicht und kein Clearance- oder Echtzeit-Meldesystem. Die Res. 55/2021 erlaubt eine digitale Factura: Wo die Buchhaltungssysteme auf Informationstechnik beruhen, „la emisión y distribución de la Factura se puede realizar de manera digital“, unter Beachtung derselben Pflichtangaben. Eine digitale Factura darf die Unterschriftsfelder nur dann weglassen, wenn sie ein zugelassenes kryptografisches Sicherheitsverfahren, elektronische Zahlungskanäle oder automatisierte Übergabe- und Annahmemechanismen verwendet, die „la seguridad, trazabilidad y veracidad del documento emitido“ gewährleisten, und diese Merkmale werden bei der Zertifizierung der Buchhaltungssoftware geprüft (Res. 55/2021, Segundo). Beide Punkte sind in den Snapshots zu den Rechnungsregeln oben zu sehen. [3]
- System und Netzwerk. Keine veröffentlicht: kein Portal, kein Netzwerk, kein Format, kein Schema.
- Phasen nach Unternehmensgröße. Keine.
- Formate und Standards. Über die dreizehn Angaben hinaus keine vorgeschrieben.
- Anwendungsbereich. B2B, B2G und B2C gleichermaßen: Die digitale Ausstellung ist für alle freiwillig.
Keine Norm in der Gaceta Oficial schreibt die elektronische Rechnung verpflichtend vor. Siehe CTC-E-Rechnungsmodelle dazu, wie eine Pflicht aussehen würde, und Stand und Netzwerke der E-Rechnung weltweit für andere Länder.
Erklärung und Zahlung
Erklärungshäufigkeit
Monatlich, für jede Gruppe von Steuerpflichtigen: Die Steuern werden auf die Verkaufs- oder Dienstleistungserlöse jedes Monats berechnet und nach Monatsabschluss gezahlt. Eine vierteljährliche oder jährliche Option ist nicht veröffentlicht.
Fälligkeit der Zahlung
Die gesetzliche Regel ist Ley 113 Art. 152:
| Steuerpflichtiger | Fällig |
|---|---|
| Natürliche Personen (einschließlich TCP) | Binnen 20 Kalendertagen nach Ablauf des Monats, in dem die Verkäufe getätigt oder die Dienstleistungen erbracht wurden |
| Einzelhandelsunternehmen | Binnen 20 Kalendertagen |
| Großhandelsunternehmen | Binnen 60 Kalendertagen |
 Quellen-Snapshot erstellt am 2026-10-22 — Original
Regimespezifische Regeln:
- Nichtlandwirtschaftliche Genossenschaften (CNA): monatlich, binnen 20 Kalendertagen nach Monatsende, an den Haushaltsposten 011452 (Res. 307/2023, Decimonoveno).
- MIPYMES: 10 % auf das gesamte Monatseinkommen (Res. 306/2023, Segundo); ein eigener Zahltag ist nicht genannt, sodass Art. 152 gilt.
- Selbstständige (TCP): monatlich (Res. 271/2024 Art. 19), mit der bonificación von 3 % bei elektronischer Zahlung.
- Landwirtschaftlicher Einzelhandel auf Märkten: täglich, an den Marktbetreiber aufgrund einer täglichen eidesstattlichen Erklärung; andere Verkaufsstellen bis spätestens zum 20. des Folgemonats (Res. 348/2025, Tercero–Séptimo).
- Wochenenden: Eine Frist, die an einem Samstag endet, verschiebt sich auf den nächsten Arbeitstag (Ley 113 Art. 448). [1] [6] [2]
Erklärungs- und Zahlungsweg
Die Zahlung erfolgt in Bankfilialen oder anderen zugelassenen Stellen auf den Posten („párrafo“) des Clasificador de Recursos Financieros des Staatshaushalts, den die jeweilige Norm nennt — zum Beispiel 011452 für CNA und 0114822 für Projekte der lokalen Entwicklung. Das Portal Tributario der ONAT auf onat.gob.cu wird mit der NIT und dem Passwort des Steuerpflichtigen aufgerufen. [16] Name und Nummer des Monatsformulars sowie die Frage, ob die monatliche Pflicht eine gesonderte eidesstattliche Erklärung oder nur eine Zahlung ist, sind in Ley 113 und Decreto 308 nicht geregelt. Die jährliche Declaración Jurada ist eine Ertragsteuererklärung (Einkommensteuer natürlicher Personen oder Gewinnsteuer), keine Verkaufssteuererklärung.
Beitreibung bestandskräftiger Schulden. Seit der MFP-Res. 126/2026 (GOC Ordinaria 53 vom 18. Juni 2026, in Kraft 30 Tage nach der Veröffentlichung) kann die ONAT der Bank des Steuerpflichtigen eine „orden de cobro sin aceptación“ vorlegen, und die Schuld „se debita de la cuenta bancaria fiscal o de la cuenta corriente“ bis zur vollständigen Begleichung. [11]
Zusätzliche Meldungen
Keine. Ley 113 und Decreto 308 sehen weder eine jährliche Verkaufssteuererklärung noch eine Verkaufs- oder Einkaufsliste vor.
Vorsteuerabzug und ausgeschlossene Posten
Nicht anwendbar. Die Bemessungsgrundlage sind die Bruttoverkäufe bzw. -erlöse (Art. 135 und 148), und die Ley 113 kennt keinen Anrechnungsmechanismus, sodass es keine Vorsteuer zu erstatten und keine Liste ausgeschlossener Posten gibt.
Erstattungen
Nur von irrtümlich oder zu viel gezahlten Beträgen (ingresos indebidos): Steuerpflichtige haben Anspruch auf Erstattung von „las cantidades ingresadas indebidamente“ (Art. 426), der Anspruch verjährt ein Jahr nach der Zahlung (Art. 429), und die ONAT kann anerkannte Guthaben mit Steuerschulden verrechnen (Art. 427). Es gibt keine Erstattung von Guthabenpositionen und kein Erstattungsverfahren für Gebietsfremde. [1]
Befreiungen
Nicht steuerbare und befreite Lieferungen
Nach Ley 181/2025 für 2026:
- Nicht der Verkaufssteuer unterliegend: Bücher, Zeitungen, Zeitschriften sowie Bildungs- und wissenschaftliche Materialien und andere Materialien für die bildungsbezogene und kulturelle Entwicklung der Bevölkerung (Art. 65).
- Nicht der Dienstleistungssteuer unterliegend: die Stromübertragung durch die Unternehmen der Unión Eléctrica (Art. 66).
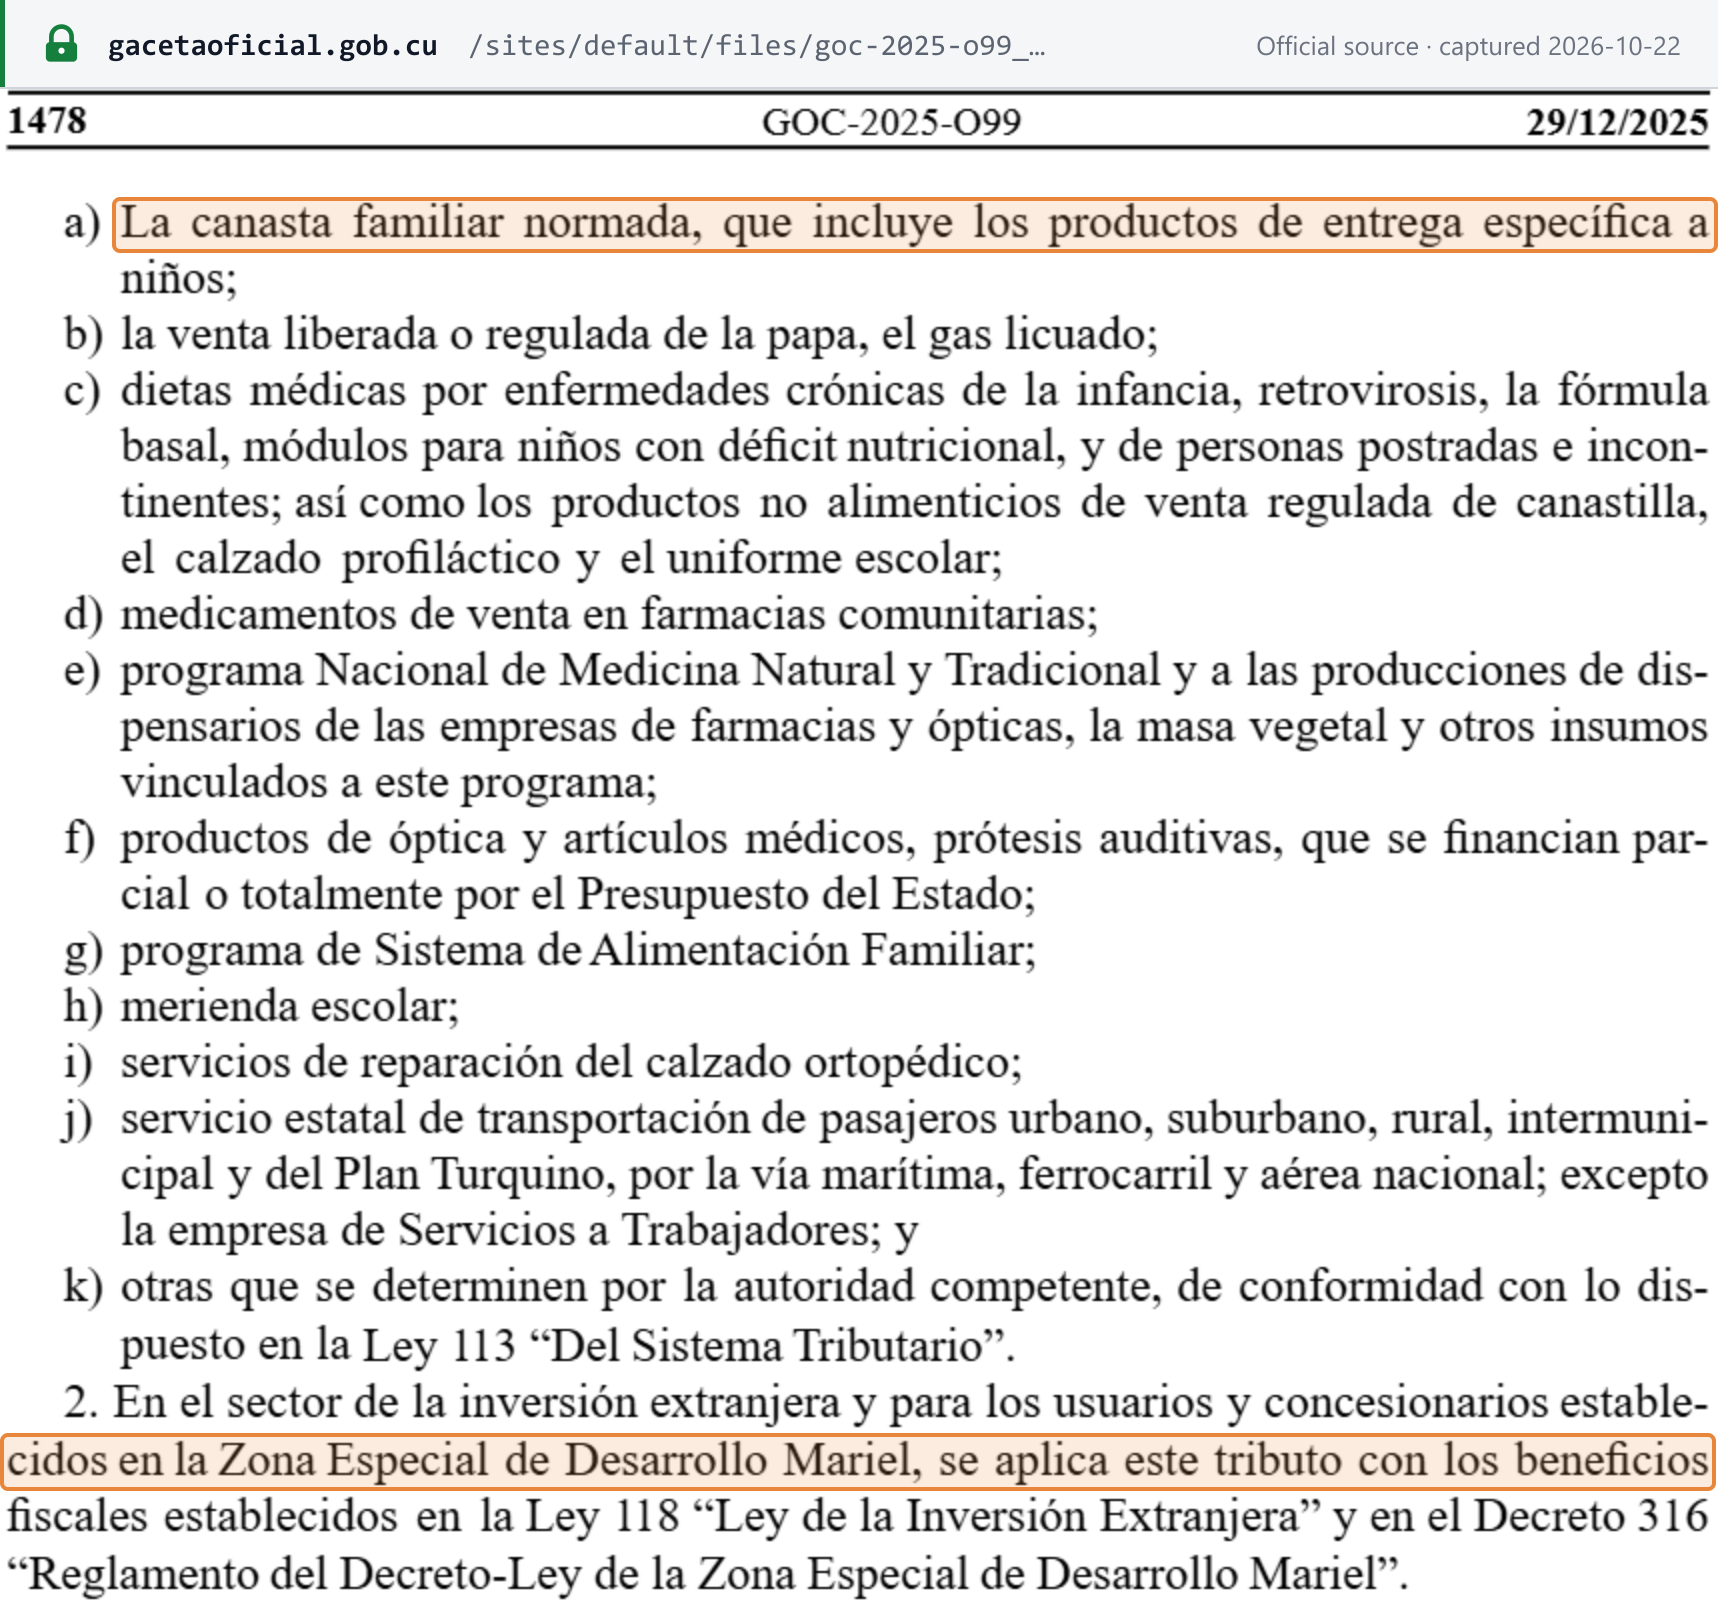
- Von der Verkaufssteuer auf den Einzelhandel und von der Dienstleistungssteuer befreit (Art. 67.1): der rationierte Familienwarenkorb (canasta familiar normada); Kartoffeln und Flüssiggas; medizinische Diäten und aufgeführte Kinder- und Medizinprodukte; in Gemeindeapotheken verkaufte Arzneimittel; natürliche und traditionelle Medizin; aus dem Staatshaushalt finanzierte optische und medizinische Artikel; das Familienernährungsprogramm; Schulverpflegung; Reparatur orthopädischer Schuhe; staatlicher Personenverkehr; sowie weitere von der zuständigen Behörde bestimmte Posten. [2]
 Quellen-Snapshot erstellt am 2026-10-22 — Original
Dauerhaft nimmt Ley 113 Art. 153 Waren, die Rohstoff für die industrielle Produktion sind, sowie Waren und Dienstleistungen für die Ausfuhr aus (Snapshot unter Erklärung und Zahlung).
Befreit ist nicht gleich Nullsatz — und hier hat keines von beiden eine Vorsteuerfolge. Da nie Vorsteuer angerechnet wird, trägt ein befreiter oder nicht steuerbarer Verkauf schlicht keine Steuer; es gibt kein Guthaben, das man behalten oder verlieren könnte.
Gezielte Großhandelsbefreiungen 2026
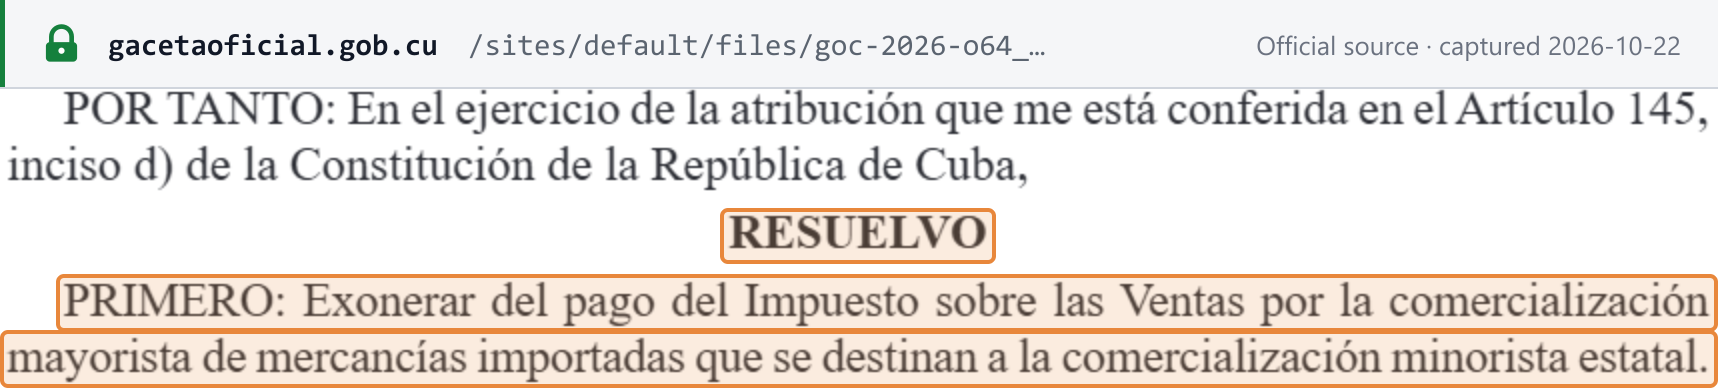
- Eingeführte Waren für den staatlichen Einzelhandel. Res. 160/2026, Primero: „Exonerar del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal.“ Der Großhändler weist die Vergünstigung gegenüber der ONAT mit den zugehörigen Rechnungen nach (Segundo). In Kraft mit der Veröffentlichung am 4. August 2026. [8]
- Waren des Mercado del Barrio. Res. 161/2026, Segundo: Nichtstaatliche Wirtschaftsakteure sind beim Großhandel mit den für das Projekt bestimmten Waren des Anhangs befreit (Snapshot unter Steuersätze).
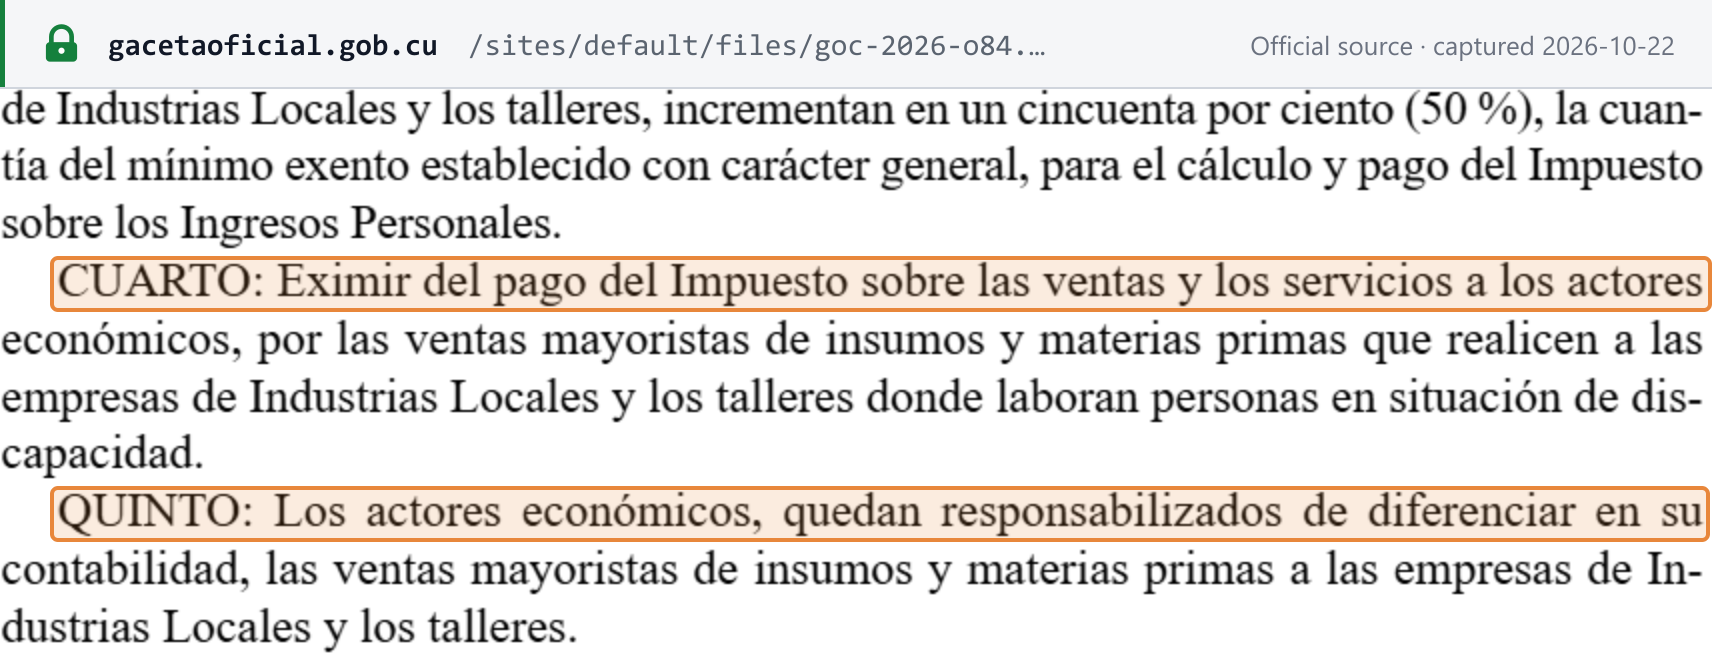
- Vorleistungen an Industrias Locales und Werkstätten für Menschen mit Behinderung. Res. 201/2026, Cuarto (GOC Ordinaria 84 vom 7. Oktober 2026, in Kraft mit der Veröffentlichung): Wirtschaftsakteure sind beim Großhandel mit Vorleistungen und Rohstoffen an Unternehmen der Industrias Locales und an Werkstätten, die Menschen mit Behinderung beschäftigen, von der Verkaufs- und Dienstleistungssteuer befreit und müssen diese Verkäufe in ihrer Buchführung gesondert ausweisen (Quinto). [9]
 Quellen-Snapshot erstellt am 2026-10-22 — Original
 Quellen-Snapshot erstellt am 2026-10-22 — Original
Sonderregelungen
- Auslandsinvestitionen und die Sonderentwicklungszone Mariel (ZED Mariel): Die Steuern gelten „con los beneficios fiscales“ der Ley 118 und des Decreto 316 (Ley 181 Art. 67.2); diese Vergünstigungen liegen außerhalb dieses Leitfadens.
- Landwirtschaft: Die Verkaufssteuersätze auf landwirtschaftliche Erzeugnisse werden jährlich über das Haushaltsgesetz festgelegt (Ley 113 Art. 375) — für 2026 durch die Res. 348/2025 (siehe Steuersätze).
- Projekte der lokalen Entwicklung: 10 % / 5 % nach Res. 202/2026.
- Hochschulabsolventen, die nicht im Rahmen des Absolventenvermittlungsplans eingesetzt werden und TCP werden: im ersten Tätigkeitsjahr, gerechnet ab dem Datum des Studienabschlusses, von der Verkaufs-, der Sonder- (Verbrauch-), der Dienstleistungs- und der Einkommensteuer natürlicher Personen befreit (Res. 271/2024 Art. 14.1).
- Abgelegene Gebiete: Gemeinderäte können die Verkaufs- und Dienstleistungssteuer von TCP in schwer zugänglichen ländlichen und gebirgigen Gebieten ausnahmsweise um bis zu 35 % senken (Art. 15.3).
- Neue MIPYMES: für den Monat der Registrierung befreit (siehe So registrieren Sie sich).
- Ist-Versteuerung, Differenzbesteuerung, Pauschalregelungen: keine in der Ley 113 für diese Steuern. [1] [7]
Straftaten und Sanktionen
Straftaten
Der Código Penal (Ley 151/2022) erfasst Straftaten gegen die öffentlichen Finanzen:
- Steuerhinterziehung (Art. 319.1): Hinterziehung oder Verweigerung der Zahlung einer Steuer, nachdem die Festsetzung bestandskräftig ist, die Zahlung angefordert wurde und die Frist abgelaufen ist — 1 bis 3 Jahre Freiheitsstrafe oder Geldstrafe von 300 bis 1.000 cuotas oder beides; 2 bis 5 Jahre oder 500 bis 1.000 cuotas oder beides, wenn der Staatshaushalt schwer geschädigt wird (Art. 319.2).
- Fälschung oder Verschleierung (Art. 320.1): Fälschung, Verheimlichung oder Veränderung steuerlich erheblicher Informationen oder jede andere Täuschung zur Hinterziehung — 2 bis 5 Jahre oder 500 bis 1.000 cuotas oder beides; 3 bis 8 Jahre bei schwerer Schädigung.
- Nicht abgeführte einbehaltene oder vereinnahmte Steuern (Art. 322): 2 bis 5 Jahre oder 500 bis 1.000 cuotas oder beides.
- Strafverfolgung wegen Art. 319 und 320 setzt eine Anzeige des Vertreters der ONAT voraus (Art. 323.1), und die Steuerverwaltung verfolgt die Schuld parallel (Ley 113 Art. 436). [12]
Eine strafrechtliche Geldstrafen-cuota ist zwischen CUP 10 und 200 wert und wird vom Gericht nach dem Einkommen des Täters festgesetzt (Código Penal Art. 40.2–3). Sie ist eine andere Einheit als die steuerliche Bußgeld-cuota weiter unten. [12]
Sanktionen
Steuerliche Bußgelder für formelle Verstöße werden in cuotas ausgedrückt: zwischen 10 und 100 cuotas, jeweils im Wert von CUP 100 bis 1.000 „según se disponga en la Ley Anual del Presupuesto del Estado o mediante disposición del ministro de Finanzas y Precios“ (Ley 113 Art. 439). Die Ley 181/2025 legt keinen Wert für die cuota fest, sodass ein Bußgeld nur als diese Spanne angegeben werden kann.
| Verstoß | Sanktion | Quelle |
|---|---|---|
| Verspätete Zahlung (recargo por mora) | 2 % bei Zahlung binnen 30 Arbeitstagen nach dem Fälligkeitstag; 5 % binnen 60 Arbeitstagen; danach 0,1 % pro Tag, bis zu 40 % der Hauptschuld | Ley 113 Art. 425 in der Fassung des DL 107/2025 |
| Zwangsbeitreibung (recargo de apremio) | 5 % der Schuld | Art. 424 |
| Nicht fristgerechte Zahlung der Steuer, ganz oder teilweise | Geldbuße von bis zu 40 % der geschuldeten oder verspätet gezahlten Hauptschuld zuzüglich Zuschlag | Art. 438 |
| Nicht registriert oder Registrierungsdaten nicht rechtzeitig aktualisiert | 10–50 cuotas (natürliche Personen) / 20–60 cuotas (juristische Personen) | Decreto 308 Art. 119 a) |
| Bücher, Aufzeichnungen und Verkaufsrechnungen nicht 5 Jahre aufbewahrt | 50–70 / 60–100 cuotas | Art. 119 c) |
| Erklärungen und sonstige Meldungen nicht oder verspätet abgegeben | 20–40 / 30–50 cuotas | Art. 119 f) |
| Fälschung, Verheimlichung oder Veränderung steuerlicher Unterlagen | 50–100 / 60–100 cuotas | Art. 119 j) |
| Sonstige formelle Pflichten | 10–20 cuotas | Art. 119 l) |
Das Decreto 308 sieht keine besondere Sanktion für die unterlassene Ausstellung einer Rechnung vor; diese fällt unter das Auffangbußgeld von 10–20 cuotas für „otros deberes formales“ (Art. 119 l). Neben Bußgeldern umfassen die Sanktionen den Verlust steuerlicher Vergünstigungen sowie die vorübergehende oder dauerhafte Schließung von Betrieben oder den Entzug der Lizenz (Ley 113 Art. 440). [1] [5]
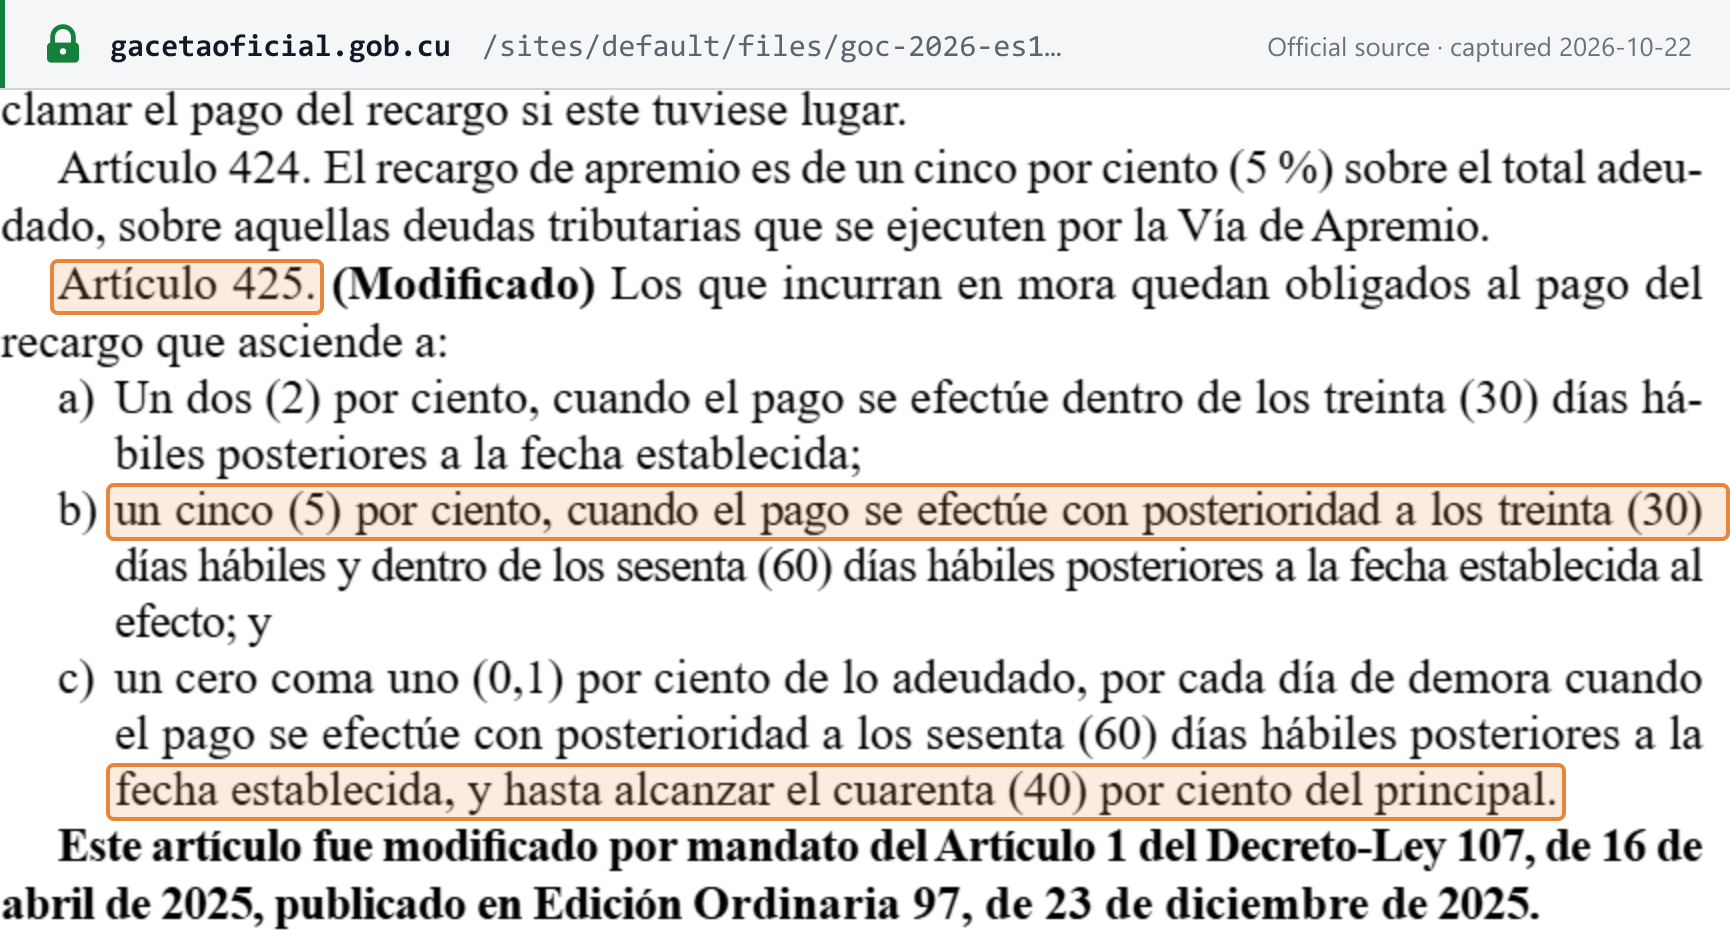 Quellen-Snapshot erstellt am 2026-10-22 — Original
Häufig gestellte Fragen
Hat Kuba eine Umsatzsteuer? Können wir die auf Einkäufe gezahlte Steuer zurückerhalten?
Nein. Kuba hat keine Mehrwert- bzw. Umsatzsteuer. Es erhebt das Impuesto sobre las Ventas auf Warenverkäufe und das Impuesto sobre los Servicios auf Dienstleistungen, jeweils auf den vollen Betrag der Verkaufs- bzw. Dienstleistungserlöse (Ley 113 Artikel 135 und 148). Ley 113 enthält keinen Mechanismus zur Anrechnung der auf Einkäufe gezahlten Steuer, sodass sich die Steuer entlang der Lieferkette kumuliert. Kein Gesetz und keine Resolution zur Einführung einer Mehrwertsteuer wurde in der Gaceta Oficial veröffentlicht.
Gibt es einen Umsatzschwellenwert, unterhalb dessen sich ein kubanisches Unternehmen nicht registrieren muss?
Nein. Jeder Steuerpflichtige muss sich binnen 15 Kalendertagen im Registro de Contribuyentes der ONAT eintragen lassen: natürliche Personen ab der Lizenz oder Genehmigung, die die Steuerpflicht begründet, juristische Personen ab der Mitteilung ihrer Eintragung im konstitutiven Register (Decreto 308 Artikel 18 und 20). Ley 113, Decreto 308 und Ley 181 legen keinen betragsmäßigen Registrierungsschwellenwert für die Verkaufs- oder Dienstleistungssteuer fest.
Unser MIPYME verkauft im Großhandel an andere Unternehmen. Ist das steuerpflichtig?
Ja. Für 2026 besteuert Ley 181 Artikel 60 MIPYMES, nichtlandwirtschaftliche Genossenschaften und Projekte der lokalen Entwicklung mit 10 % auf die Gesamtheit ihrer Verkäufe und Dienstleistungen, einschließlich des Großhandels. Gezielte Befreiungen gibt es für den Großhandel mit eingeführten Waren, die für den staatlichen Einzelhandel bestimmt sind (Resolution 160/2026), für den Großhandel nichtstaatlicher Akteure mit den für das Projekt Mercado del Barrio gelisteten Waren (Resolution 161/2026) sowie für den Großhandel mit Vorleistungen und Rohstoffen an Unternehmen der Industrias Locales und Werkstätten für Menschen mit Behinderung (Resolution 201/2026).
Wann ist die monatliche Verkaufs- oder Dienstleistungssteuer in Kuba fällig?
Natürliche Personen und Einzelhandelsunternehmen zahlen binnen 20 Kalendertagen nach Ablauf des Monats, in dem sie die Verkäufe getätigt oder die Dienstleistungen erbracht haben; Großhandelsunternehmen haben 60 Kalendertage (Ley 113 Artikel 152). Eine Frist, die an einem Samstag endet, verschiebt sich auf den nächsten Arbeitstag (Artikel 448).
Müssen kubanische Rechnungen elektronisch sein?
Nein. MFP-Resolution 55/2021 erlaubt eine digitale Factura, die dieselben Pflichtangaben enthalten muss. Ihre Unterschriftsfelder können durch ein zugelassenes kryptografisches Verfahren, elektronische Zahlungskanäle oder automatisierte Übergabe- und Annahmemechanismen ersetzt werden, die bei der Zertifizierung der Buchhaltungssoftware geprüft werden. Keine Norm in der Gaceta Oficial schreibt die E-Rechnung verpflichtend vor oder schafft ein Clearance-System.
Wir sind ein ausländisches Unternehmen und verkaufen Software oder Dienstleistungen an kubanische Kunden. Müssen wir uns registrieren?
Ley 113 sieht kein Registrierungsregime, keinen Schwellenwert und kein Reverse-Charge-Verfahren für gebietsfremde Anbieter sowie keine Regel für digitale Dienstleistungen vor. Die Dienstleistungssteuer trifft denjenigen, der steuerpflichtige Dienstleistungen im Staatsgebiet erbringt (Artikel 146 und 147), und eine ausländische juristische Person, die über eine Betriebsstätte in Kuba tätig ist, muss einen in Kuba ansässigen Vertreter bestellen (Artikel 9).
Was kostet die verspätete Zahlung der kubanischen Verkaufs- oder Dienstleistungssteuer?
Ein Zuschlag von 2 % bei Zahlung binnen 30 Arbeitstagen nach dem Fälligkeitstag, von 5 % bei Zahlung binnen 60 Arbeitstagen und danach 0,1 % pro Tag bis zu 40 % der Hauptschuld (Ley 113 Artikel 425 in der Fassung des Decreto-Ley 107). Die Nichtzahlung kann zudem eine Geldbuße von bis zu 40 % der Hauptschuld zuzüglich Zuschlag nach sich ziehen (Artikel 438).
Wichtige Websites
| Website | Zweck |
|---|---|
| ONAT — Oficina Nacional de Administración Tributaria | Steuerbehörde; das Portal Tributario für Erklärung, Zahlung und Kontozugang (Anmeldung mit NIT und Passwort) |
| Plataforma de Actores Económicos (MEP) | Registrierung von MIPYMES und nichtlandwirtschaftlichen Genossenschaften |
| ONAT-Dienststellen der Gemeinden und ventanillas únicas | Registrierung von Selbstständigen, sonstigen natürlichen Personen und sonstigen juristischen Personen |
| Gaceta Oficial de la República de Cuba | Die Gesetze und Resolutionen, einschließlich der Steuersätze jedes Jahres (Suche unter /es/search/node/) |
| Ministerio de Finanzas y Precios | Nachrichten des Ministeriums und Listen der Steuernormen |
| Aduana General de la República | Zoll: Einfuhranmeldungen und Zölle |
Es gibt kein amtliches Tool zur Abfrage von Steuersätzen, keinen öffentlichen NIT-Überprüfungsdienst und kein E-Rechnungsportal.
Aktuelle Änderungen
- 21.10.2026 — MFP-Res. 202/2026: Projekte der lokalen Entwicklung zahlen die Verkaufs- und Dienstleistungssteuer mit 10 % und mit 5 % auf den Einzelhandel mit Lebensmitteln aus ihren Kleinindustrien. (Gaceta Oficial)
- 07.10.2026 — MFP-Res. 201/2026: Großhandel mit Vorleistungen und Rohstoffen an Unternehmen der Industrias Locales und Werkstätten für Menschen mit Behinderung von der Verkaufs- und Dienstleistungssteuer befreit. (Gaceta Oficial)
- 11.08.2026 — MFP-Res. 172/2026 in Kraft: neue Sätze des Impuesto Especial a Productos y Servicios auf Verkäufe von Kraftfahrzeugen in konvertierbarer Währung. (Gaceta Oficial) — siehe Ereignis
- 04.08.2026 — MFP-Res. 161/2026: Verkaufssteuer von 5 % auf den Einzelhandel mit den aufgeführten Produkten über Verkaufsstellen des Mercado del Barrio sowie eine Großhandelsbefreiung für nichtstaatliche Akteure, die diese beliefern. (Gaceta Oficial) — siehe Ereignis
- 04.08.2026 — MFP-Res. 160/2026: Großhandel mit eingeführten Waren, die für den staatlichen Einzelhandel bestimmt sind, von der Verkaufssteuer befreit. (Gaceta Oficial) — siehe Ereignis
- 18.06.2026 — MFP-Res. 126/2026 veröffentlicht: Die ONAT kann bestandskräftige Steuerschulden ab 30 Tagen nach der Veröffentlichung per Lastschrift vom Bankkonto des Steuerpflichtigen einziehen. (Gaceta Oficial)
- 01.01.2026 — Die Steuersätze der Ley 181/2025 für 2026 (10 % allgemein, 5 % für Telekommunikation der ETECSA) und die landwirtschaftlichen Steuersätze der MFP-Res. 348/2025 (10 % / 5 %) treten in Kraft. (Gaceta Oficial)
- 23.12.2025 — Decreto-Ley 107/2025 veröffentlicht: neue Staffel der Säumniszuschläge und Zahlung von Steuern in CUP. (Gaceta Oficial)
Die vollständige Chronologie finden Sie unter Steueränderungen in Kuba auf Lookuptax.
Referenzlinks
- Gaceta Oficial Edición Especial Nr. 1 vom 12. Januar 2026 — konsolidierte Texte der Ley 113/2012 „Del Sistema Tributario“ und des Decreto 308/2012
- Gaceta Oficial Ordinaria Nr. 99 vom 29. Dezember 2025 — Ley 181/2025 „Del Presupuesto del Estado para el año 2026“ und MFP-Resolución 348/2025
- Gaceta Oficial Ordinaria Nr. 37 vom 8. April 2021 — MFP-Resolución 55/2021 (Modelo SC-2-12 Factura und die digitale Rechnung)
- Gaceta Oficial Ordinaria Nr. 15 vom 12. Februar 2007 — MFP-Resolución 11/2007 (Modelle einschließlich SC-2-11 Conduce)
- Gaceta Oficial Ordinaria Nr. 97 vom 23. Dezember 2025 — Decreto-Ley 107/2025, Decreto 131/2025 und ONAT-Resolución 162/2025 (NIT)
- Gaceta Oficial Ordinaria Nr. 5 von 2024 — MFP-Resoluciones 306/2023 (MIPYMES) und 307/2023 (nichtlandwirtschaftliche Genossenschaften)
- Gaceta Oficial Ordinaria Nr. 78 vom 19. August 2024 — MFP-Resolución 271/2024 (Selbstständige)
- Gaceta Oficial Ordinaria Nr. 64 vom 4. August 2026 — MFP-Resoluciones 160/2026 und 161/2026
- Gaceta Oficial Ordinaria Nr. 84 vom 7. Oktober 2026 — MFP-Resolución 201/2026
- Gaceta Oficial Ordinaria Nr. 87 vom 21. Oktober 2026 — MFP-Resolución 202/2026 (Projekte der lokalen Entwicklung)
- Gaceta Oficial Ordinaria Nr. 53 vom 18. Juni 2026 — MFP-Resolución 126/2026 (Beitreibung von Steuerschulden)
- Gaceta Oficial Ordinaria Nr. 93 vom 1. September 2022 — Ley 151/2022, Código Penal
- Gaceta Oficial Ordinaria Nr. 65 vom 4. August 2026 — MFP-Resolución 172/2026 (Verbrauchsteuer auf Fahrzeuge)
- ONAT — Inscripción en el Registro de Contribuyentes (Registrierungsseite, Juli 2024)
- Gaceta Oficial — Normseite zur MFP-Resolución 56/2026
- ONAT — Startseite und Anmeldung zum Portal Tributario (archiviert am 16. Juni 2026)
- Gaceta Oficial — Normseite zur MFP-Resolución 55/2021
Verwandte Seiten auf Lookuptax:
- Leitfaden zur kubanischen Steuer-ID — Carné de Identidad und NIT
- Steuersätze weltweit
- Umsatzsteuer-Registrierungsschwellenwerte weltweit
- Stand und Netzwerke der E-Rechnung weltweit
- Wie Länder ihre Umsatzsteuer, GST oder Sales Tax nennen
- So registrieren Sie sich für Umsatzsteuer, Sales Tax oder GST
- Umkehrung der Steuerschuldnerschaft erklärt