Österreich – Leitfaden zur Umsatzsteuer
| FAKTENBLATT | |
|---|---|
| Ländercode | AT |
| Steuerbezeichnung | Umsatzsteuer (USt) – Value Added Tax (VAT) |
| Steuerbehörde | Bundesministerium für Finanzen (BMF), operativ über das Finanzamt Österreich |
Überblick
Österreich erhebt die Umsatzsteuer (USt) – Value Added Tax – auf Grundlage des Umsatzsteuergesetzes 1994 (UStG 1994). Das gemeinsame Unternehmensportal von BMF und BMAW, das USP (Unternehmensserviceportal), formuliert die Steuerpflicht unmittelbar: „Umsatzsteuerpflichtig sind in Österreich grundsätzlich alle Unternehmen,“ wobei ein Unternehmen (Unternehmer) überall dort vorliegt, wo „eine gewerbliche oder berufliche Tätigkeit selbständig ausgeübt wird“. [1]
Zuständige Behörde. Die Umsatzsteuer wird vom Bundesministerium für Finanzen (BMF) verwaltet, operativ durch das Finanzamt Österreich – das im Zuge der Finanzamtsreform 2020 geschaffene bundesweit einheitliche Finanzamt –, und die Erklärungen werden über das E-Steuerportal FinanzOnline eingereicht. Hinweise für Steuerpflichtige veröffentlichen BMF und Bundesministerium für Arbeit und Wirtschaft gemeinsam auf usp.gv.at. [1]
Währung. Alle Beträge in diesem Leitfaden sind in Euro (EUR, €) angegeben.
Besteuerungszeitraum. Der Veranlagungszeitraum für die Umsatzsteuer ist das Kalenderjahr. Der Voranmeldungszeitraum ist standardmäßig der Kalendermonat bzw. das Kalendervierteljahr für Unternehmen unterhalb einer Umsatzgrenze – siehe Erklärung und Zahlung.
Ebenen. Die österreichische Umsatzsteuer ist eine einheitliche Bundessteuer. Es gibt weder eine Landes- noch eine Gemeindeebene und keinen regionalen Zuschlag – jeder Steuersatz und jeder Schwellenwert in diesem Leitfaden gilt einheitlich in allen neun Bundesländern, mit einer eng begrenzten territorialen Ausnahme (siehe Steuersätze). Als EU-Mitgliedstaat setzt Österreich mit dem UStG 1994 die Richtlinie 2006/112/EG um, sodass die Mechanismen auf EU-Ebene – innergemeinschaftliche Lieferungen, das grenzüberschreitende Reverse-Charge-Verfahren, OSS/IOSS – hier wie überall im Binnenmarkt gelten.
Was Österreich besonders macht. Drei Merkmale haben in den meisten vergleichbaren EU-Ländern auf dieser Website keine genaue Entsprechung: ein Steuersatz von 19 %, der nur in den Enklaven Jungholz und Mittelberg gilt (siehe Steuersätze); eine Kleinunternehmergrenze, die 2025 sowohl ihren Betrag als auch ihre Bemessungsweise geändert hat (siehe Registrierung); und ein inländisches Reverse-Charge-Verfahren, das breiter angewendet wird als in den meisten EU-Staaten und sich auch auf Bauleistungen erstreckt (siehe Grenzüberschreitende Regeln).
Registrierung
Wer sich registrieren muss
Ein Unternehmer – jeder, der selbständig eine gewerbliche oder berufliche Tätigkeit ausübt – unterliegt ab dem ersten steuerpflichtigen Umsatz der österreichischen Umsatzsteuer. [1] Es gibt keinen gesonderten Registrierungsschwellenwert, der darüber entscheidet, ob die Tätigkeit steuerpflichtig ist – die unten beschriebene Kleinunternehmergrenze ist eine Steuerbefreiung für in Österreich ansässige Unternehmen, keine Erlaubnis, bis zu ihrem Erreichen unversteuert tätig zu sein. Ein Unternehmen ohne österreichische Niederlassung hat überhaupt keine vergleichbare Bagatellgrenze (siehe unten).
Registrierungsschwellenwert
| Auslöser | Schwellenwert | Bemessungszeitraum | Hinweise |
|---|---|---|---|
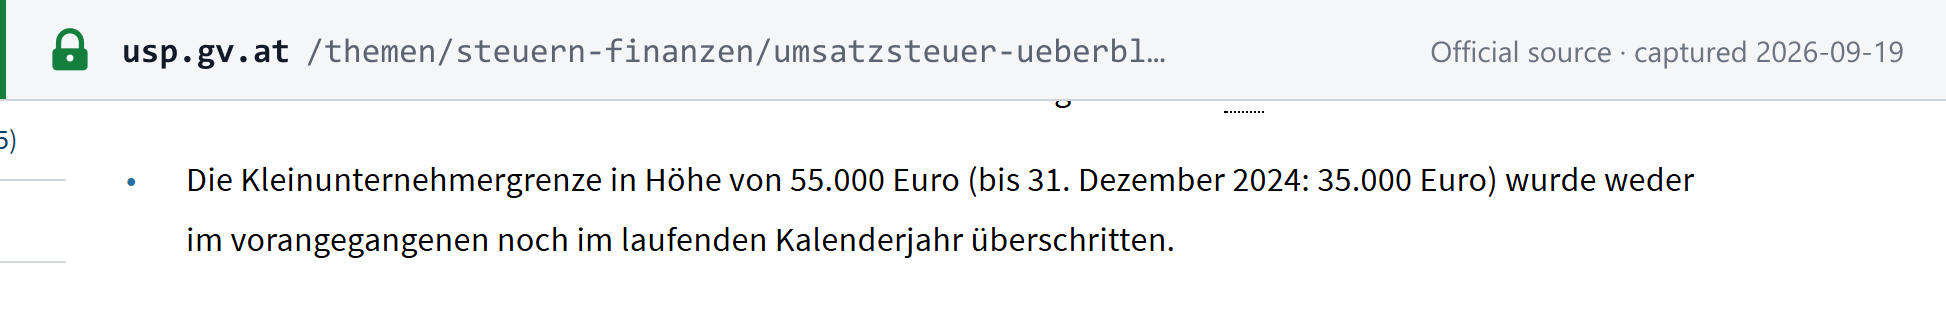
| Kleinunternehmerbefreiung – in Österreich ansässiges Unternehmen (§ 6 Abs. 1 Z 27 UStG) | 55.000 €, berechnet auf das gesamte vereinbarte Entgelt | Weder im vorangegangenen noch im laufenden Kalenderjahr überschritten | Angehoben von 35.000 € netto mit Wirkung zum 1. Januar 2025 nach § 6 Abs. 1 Z 27 UStG 1994 in der durch das Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024) neu gefassten Form, wobei der Betrag von 55.000 € durch das Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024) festgelegt wurde. Bemessen wird auf das gesamte vereinbarte Entgelt (USP: „es ist das gesamte vereinbarte Entgelt zu berücksichtigen“; § 6 Abs. 1 Z 27 UStG) – anders als nach der Regel vor 2025 wird vorab keine fiktive Umsatzsteuer herausgerechnet. Es gilt eine Toleranzgrenze von 10 %: Eine Überschreitung von 55.000 € um ≤ 10 % (bis 60.500 €) in einem Kalenderjahr erhält die Befreiung bis zum Jahresende, beendet sie jedoch ab 1. Januar des Folgejahres; eine Überschreitung um mehr als 10 % lässt die Befreiung rückwirkend entfallen – ab dem Umsatz, der die Grenze überschritten hat, und für jeden weiteren Umsatz im selben Jahr. [2] |
| Nicht in Österreich ansässiges Unternehmen | Null | – | Die Registrierungspflicht entsteht mit dem ersten steuerpflichtigen Umsatz. Dies ist der Wert, von dem Leser am häufigsten annehmen, er entspreche der Kleinunternehmergrenze – das ist nicht der Fall. [1] |
| Grenzüberschreitende KMU-Regelung der EU | 55.000 € Umsatz in Österreich und 100.000 € EU-weiter Umsatz, beide gleichzeitig | Laufendes oder vorangegangenes Kalenderjahr | Seit 1. Januar 2025 nur für Unternehmen zugänglich, die in einem anderen EU-Mitgliedstaat ansässig sind, und erst, nachdem deren heimische Steuerbehörde eine KMU-Identifikationsnummer mit dem Suffix „-EX“ vergeben hat – die österreichische Befreiung gilt ab dem Vergabedatum, nicht ab der Antragstellung. [3] |
Steuerliche Registrierungsnummer
Die österreichische Umsatzsteuer-Kennung für innergemeinschaftliche Umsätze ist die UID (Umsatzsteuer-Identifikationsnummer): im Format ATU + 8 Ziffern (^ATU\d{8}$), überprüfbar über VIES oder FinanzOnline. Eine vollständige Erläuterung des Formats, der zugehörigen Abgabenkontonummer (Steuernummer) und Firmenbuchnummer sowie häufiger ERP-Formatierungsfehler finden Sie im Leitfaden zur österreichischen Steuer-ID von Lookuptax. Um die Nummer eines Geschäftspartners zu prüfen, verwenden Sie den österreichischen UID-Validator.
Wie man sich registriert
Nicht ansässige Unternehmen, die österreichische Umsatzsteuer in Rechnung stellen müssen, wenden sich an eine einzige zentrale Stelle – das Finanzamt Österreich, Dienststelle Graz-Stadt, nicht das nächstgelegene örtliche Finanzamt – und reichen das Formular Verf 19 mit den Nachweisen auf dem Postweg ein. Die übliche Bearbeitungszeit beträgt 7–8 Wochen; es gibt keine gesetzliche Frist, die eine schnellere Vergabe erzwingt. Eine neu vergebene UID benötigt zusätzliche Werktage, bis sie in VIES abrufbar ist – wer eine UID verrechnet, bevor VIES sie bestätigen kann, gefährdet das Vorsteuerabzugsrecht des Geschäftspartners. [5]
Freiwillige Registrierung
Möglich. Ein Unternehmen unterhalb der Kleinunternehmergrenze kann auf die Befreiung verzichten (Verzicht auf die Kleinunternehmerbefreiung / Regelbesteuerung), um zur vollen Umsatzsteuerpflicht zu optieren – typischerweise, um bei erheblichen Anfangsinvestitionen die Vorsteuer geltend zu machen. Einige Veröffentlichungen geben an, dass der Verzicht das Unternehmen nach § 6 Abs. 3 UStG 1994 für mindestens fünf Kalenderjahre bindet. Das BMF-Formular U12 sagt es wörtlich: „Die Erklärung bindet die*den Unternehmer*in mindestens für fünf Kalenderjahre.“ Die Rückkehr zur Befreiung erfordert einen ausdrücklichen Widerruf mit Wirkung zum Beginn eines Kalenderjahres, der bis 31. Jänner dieses Jahres abzugeben ist. [U12]
Abmeldung
Das BMF-Formular Verf 25 – Fragebogen anlässlich der Aufgabe einer gewerblichen oder beruflichen Tätigkeit – ist der Fragebogen zur Einstellung der Tätigkeit und ist innerhalb eines Monats an das Finanzamt zu retournieren; er löst zugleich die Löschung der UID-Nummer aus. [Verf25]
Ein Unternehmen, das seine Tätigkeit einstellt, muss dies dem Finanzamt melden – unabhängig vom Grund verpflichtend: „Gibt jemand seine unternehmerische Tätigkeit auf — egal aus welchen Gründen —, muss diese Tatsache dem zuständigen Finanzamt mitgeteilt werden.“ Einzelunternehmer reichen die Meldung mit dem Titel „Finanzamt-Anzeige Einzelunternehmen“ ein, persönlich, per Post, per Fax oder über FinanzOnline. [6] Parallel dazu muss ein ausscheidendes Unternehmen in der Regel außerdem: die Gewerbeberechtigung zurücklegen oder ruhend melden; die Löschung aus dem Firmenbuch beantragen (Gesellschaften); die Sozialversicherung (SVS) innerhalb eines Monats verständigen; und etwaige Dienstnehmer abmelden. Die Quelle dieses Leitfadens nannte weder ein konkret nummeriertes Abmeldeformular (eine Bezeichnung „Verf25“ wird von einigen Sekundärquellen genannt, ist aber auf keiner amtlichen Seite bestätigt) noch eine feste Frist für die letzte Umsatzsteuererklärung – behandeln Sie beides bis zur Bestätigung als offene Fragen und nicht als gesicherte Tatsachen.
Gruppenregistrierung
Möglich, als Umsatzsteuergruppe (Organschaft). Als Rechtsgrundlage wird § 2 Abs. 2 Z 2 UStG 1994 genannt, der Artikel 11 der MwSt-Systemrichtlinie umsetzt: Eine Gesellschaft, die finanziell, wirtschaftlich und organisatorisch in das Unternehmen eines anderen Unternehmers eingegliedert ist, ist kein selbständiger Steuerpflichtiger mehr, die Gruppe wird als ein einziger Unternehmer (Organträger) behandelt, und Umsätze zwischen Gruppenmitgliedern sind als nicht steuerbare Innenumsätze vom Anwendungsbereich der Umsatzsteuer ausgenommen, beschränkt auf das Inland. Dieser Verweis stützt sich auf sekundäre juristische Kommentarliteratur und nicht auf einen eigenständig abgerufenen RIS-Text – prüfen Sie den aktuellen Wortlaut des § 2 UStG direkt, bevor Sie sich in Grenzfällen darauf verlassen.
Steuersätze
| Steuersatz | Anwendungsbereich | Rechtsgrundlage und Inkrafttreten |
|---|---|---|
| 20 % (Normalsteuersatz) | Jeder steuerpflichtige Umsatz, der nicht ausdrücklich ermäßigt, mit null besteuert oder befreit ist | Seit Langem unverändert. [8] |
| 10 % (ermäßigt) | Wohnungsmiete; Beherbergung und Verpflegung (unter Voraussetzungen); Bücher und Zeitungen; öffentlicher Personenverkehr; medizinische und pflegerische Leistungen; in Anlage 1 angeführte Lebensmittel | Anlage 1 zum UStG 1994. [8] |
| 13 % (ermäßigt) | Lebende Tiere, Pflanzen und Brennholz; künstlerische Darbietungen; Eintritt in Kinos, Zirkusse, Theater und Tiergärten; Eintrittskarten für Sportveranstaltungen; Wein aus frischen Trauben, den der erzeugende landwirtschaftliche Betrieb verkauft | Anlage 2 zum UStG 1994. [8] |
| 4,9 % (stark ermäßigt) | Bestimmte Grundnahrungsmittel: Brot, Butter, Eier, Milch, Reis, Weizenmehl und -grieß, die meisten frischen und tiefgekühlten Gemüsesorten, Äpfel, Birnen und Steinobst (KN 0808/0809 – keine Bananen, Zitrusfrüchte oder Beeren), Joghurt, Speisesalz, einfache Teigwaren. Leistungen der Gastronomie sind ausgenommen. | In Kraft seit 1. Juli 2026. Durch zwei voneinander unabhängige amtliche Quellen bestätigt: die Steuersatzseite des USP („Der 4,9-prozentige Steuersatz gilt für ausgewählte Nahrungsmittel, wie z.B. Brot, Butter, Eier, Milch“) und die eigene Dokumentation des österreichischen Parlaments über die Bestätigung der Novelle durch den Bundesrat am 3. Juni 2026. [8] [9] |
| 19 % (nur Jungholz und Mittelberg) | Alle Umsätze in den beiden alpinen Enklaven durch einen Unternehmer mit Sitz, gewöhnlichem Aufenthalt oder Betriebsstätte dort, anstelle des regulären Normalsteuersatzes von 20 %. Die ermäßigten Sätze von 10 %/13 % gelten in den Enklaven unverändert weiter. Fahrzeuglieferungen und -vermietungen unterliegen wieder 20 %, wenn der Erwerber oder Mieter im übrigen Österreich ansässig ist. | § 10 Abs. 4 UStG 1994. Jungholz (Tirol) und Mittelberg (im Kleinwalsertal, Vorarlberg) sind praktisch nur über deutsches Staatsgebiet erreichbar und werden für diesen Zweck dem deutschen Zollgebiet zugerechnet, sodass der Steuersatz dem unveränderten deutschen Normalsteuersatz von 19 % folgt und nicht den österreichischen 20 %. [7] |
| Befreit | Siehe Steuerbefreiungen – keine Umsatzsteuer, kein Vorsteuerabzug | § 6 UStG 1994. |
Aktualitätshinweis zum Enklaven-Steuersatz von 19 %. Der oben zitierte RIS-Dokumentstand zu § 10 UStG 1994 ist als für den Zeitraum 1. Januar–31. Dezember 2020 in Kraft ausgewiesen – das RIS versioniert diese Bestimmung nach Änderungszeiträumen und nicht als eine dauerhaft gültige Seite, und eine aktuell datierte NOR-Kennung konnte im vorgesehenen Rahmen nicht ermittelt werden. Seit 2020 wurde keine Änderung des Jungholz/Mittelberg-Mechanismus gemeldet, und er folgt dem unveränderten deutschen Satz von 19 %, daher behandelt dieser Leitfaden den Wert mit hoher Sicherheit als aktuell – wer sich jedoch für ein konkretes Geschäft darauf stützt, sollte vorher die „tagesaktuelle Fassung“ des § 10 UStG auf ogd.ris.bka.gv.at erneut abrufen.
Angekündigte künftige Steuersätze. Keine für die Sätze von 20 %, 13 % oder 10 %. Der oben genannte stark ermäßigte Satz von 4,9 % ist zum Aktualisierungsdatum dieses Leitfadens bereits in Kraft.
Grenzüberschreitende Regeln
Einfuhren und Ausfuhren
Schuldner der Einfuhrumsatzsteuer ist in der Regel der Importeur (Importer of Record). Ab 1. Januar 2027 erhalten die Ämter der Bundesfinanzverwaltung eine neue Befugnis zur Durchsetzung der Steuerpflicht: Besteht im Zusammenhang mit der Einfuhr von Gegenständen der Verdacht eines Finanzvergehens nach § 80 FinStrG, können sie nach dem geänderten § 26 Abs. 3 Z 2 UStG 1994 per Bescheid für bis zu zwei Jahre die verpflichtende Erhebung der Einfuhrumsatzsteuer anordnen, anstatt die gewöhnliche Verbuchung auf dem Abgabenkonto zuzulassen. Dies wurde durch das Budgetbegleitgesetz 2027-2028 beschlossen, kundgemacht als BGBl. I Nr. 62/2026 am 29. Juli 2026. [27]
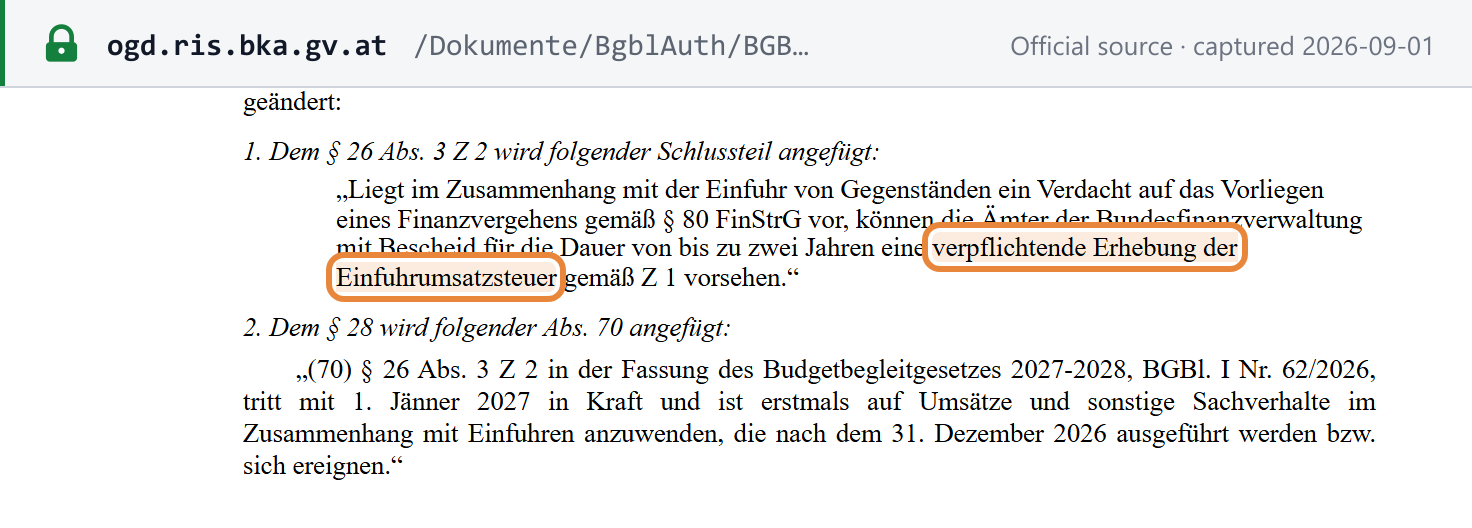 Quellen-Screenshot erstellt am 01.09.2026 – Original
Reverse Charge bei Leistungen aus dem Ausland. Erbringt ein Leistender ohne Sitz oder Betriebsstätte in Österreich eine Leistung an einen österreichischen Unternehmer, schuldet in der Regel der österreichische Leistungsempfänger die Umsatzsteuer selbst – das gewöhnliche B2B-Reverse-Charge-Verfahren, das in denselben amtlichen Hinweisen beschrieben ist, die auch die unten genannten inländischen Reverse-Charge-Kategorien behandeln. [10]
Inländisches Reverse-Charge-Verfahren – breiter als in den meisten EU-Staaten. Über den grenzüberschreitenden Fall hinaus verlagert Österreich die Steuerschuld für mehrere aufgezählte Kategorien auf den inländischen Leistungsempfänger, gestützt auf § 19 Abs. 1a–1e UStG 1994 und zwei Durchführungsverordnungen: die Schrott-Umsatzsteuerverordnung (Schrott und Altmetall) und die Umsatzsteuerbetrugsbekämpfungsverordnung (Verordnung zur Bekämpfung von Umsatzsteuerbetrug – Mobiltelefone, integrierte Schaltkreise, Treibhausgasemissionszertifikate sowie in bestimmten Fällen Gas und Strom). [10]
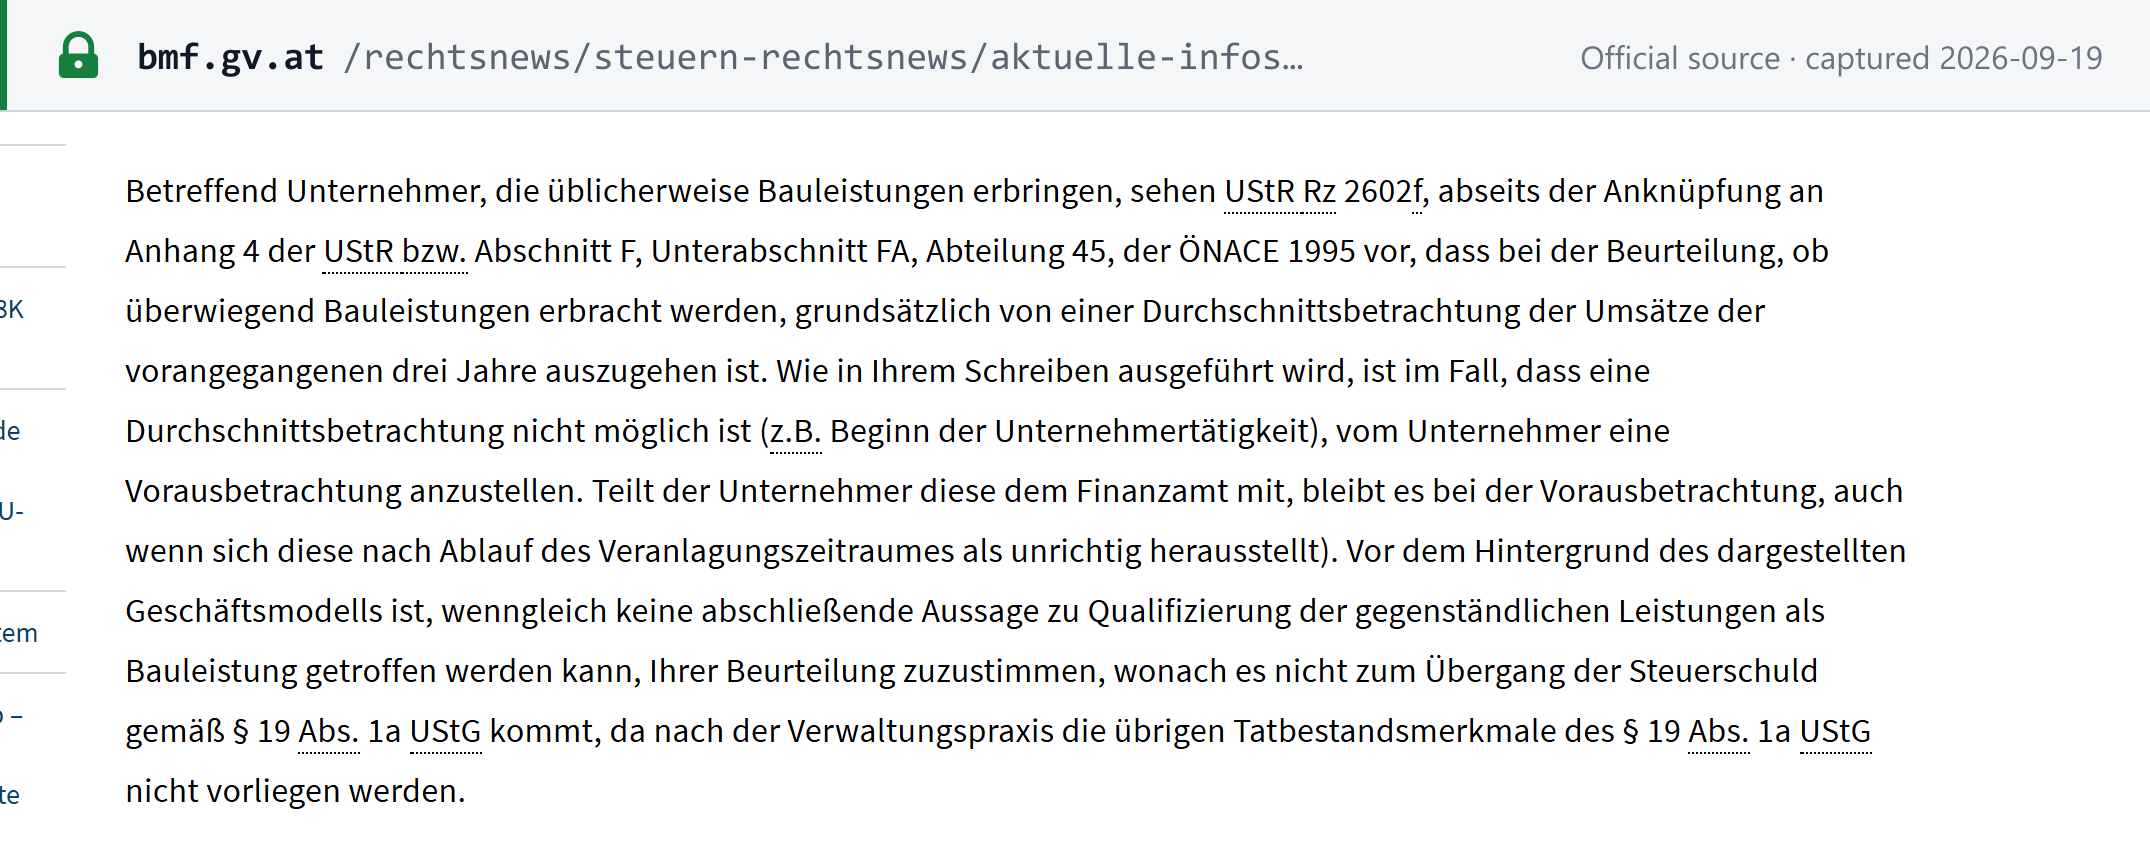
Bauleistungen – § 19 Abs. 1a UStG. Der Leistungsempfänger wird Steuerschuldner, wenn er entweder selbst mit der Erbringung der Bauleistung beauftragt wurde oder üblicherweise bzw. überwiegend selbst Bauleistungen erbringt – geprüft anhand eines Dreijahresdurchschnitts der Umsätze, wobei die Grenze bei einem Bauleistungsanteil von mehr als 50 % liegt: „Bei Bauleistungen kommt es zum Übergang der Steuerschuld, wenn die Empfängerin/der Empfänger selbst mit der Bauleistung beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt“ und „[ist] grundsätzlich von einer Durchschnittsbetrachtung der Umsätze der vorangegangenen drei Jahre auszugehen.“ Die Rechnung wird ohne Umsatzsteuer (netto) ausgestellt, muss die UIDs beider Parteien enthalten und den Reverse-Charge-Hinweis tragen – der übliche Wortlaut lautet „Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG).“ [10] [11]
Digitale Produkte und Dienstleistungen
Telekommunikations-, Rundfunk- und elektronisch erbrachte Dienstleistungen folgen dem EU-weiten Rahmen für den Leistungsort und den One-Stop-Shop, der in die Binnenmarktbestimmungen des UStG umgesetzt ist. Für innergemeinschaftliche B2C-Fernverkäufe und digitale Dienstleistungen ist die praktische Trennlinie der EU-weite gemeinsame grenzüberschreitende Schwellenwert von 10.000 € im Rahmen des OSS-Verfahrens – darunter darf ein nur in einem Mitgliedstaat ansässiger Leistender weiterhin in seinem Ansässigkeitsstaat versteuern, darüber wird der Umsatz dort besteuert, wo der Kunde ansässig ist. Der Wert von 10.000 € ist als Schwellenwert auf Ebene der EU-Richtlinie bestätigt, der österreichische Umsetzungstext im Binnenmarkt-Anhang des UStG wurde jedoch nicht eigenständig wiedergegeben; behandeln Sie den Wert inhaltlich als zutreffend, bis eine neue innerstaatliche Fundstelle vorliegt.
Ausländische Unternehmen mit Umsätzen in Österreich – B2B und B2C
- B2B – Dienstleistungen. Hat ein ausländischer Leistender keinen Sitz und keine Betriebsstätte in Österreich, schuldet der österreichische Unternehmer als Leistungsempfänger die Umsatzsteuer in der Regel selbst im oben beschriebenen Reverse-Charge-Verfahren; der ausländische Leistende muss sich für diesen Umsatz nicht in Österreich registrieren. [10]
- B2C. Es gibt kein Reverse-Charge-Verfahren, da ein Verbraucher die Steuer nicht selbst schulden kann. Ein ausländischer Verkäufer ohne österreichische Niederlassung, der B2C-Umsätze nach Österreich tätigt, muss sich grundsätzlich registrieren, sobald er steuerpflichtig wird – bei innergemeinschaftlichen Fernverkäufen von Gegenständen entscheidet der EU-weite gemeinsame Schwellenwert von 10.000 € (siehe oben), ob österreichische Umsatzsteuer oder die Umsatzsteuer des Ansässigkeitsstaats des Verkäufers anfällt; darüber ist eine OSS-Registrierung in einem beliebigen Mitgliedstaat oder eine direkte Registrierung in Österreich erforderlich.
- Jeder andere steuerpflichtige Umsatz in Österreich eines nicht ansässigen Verkäufers unterliegt überhaupt keinem Schwellenwert – die Registrierungspflicht entsteht mit dem ersten Umsatz (siehe Registrierung), und ein nicht in der EU ansässiger Verkäufer muss zusätzlich einen Fiskalvertreter bestellen (siehe Fiskalvertreter).
Haftung von Marktplätzen und Plattformen als fiktive Leistende
Der Betreiber einer elektronischen Schnittstelle (eines Marktplatzes, einer Plattform oder eines Portals) gilt als Lieferer – und schuldet die Umsatzsteuer – bei (a) Fernverkäufen von aus Drittländern eingeführten Gegenständen, deren Sachwert je Sendung 150 € nicht übersteigt, und (b) innergemeinschaftlichen Lieferungen von Gegenständen nicht in der EU ansässiger Unternehmer an Nichtunternehmer, die er unterstützt. Rechtsgrundlage: § 3 Abs. 3a UStG 1994 zur Umsetzung von Artikel 5d der EU-Durchführungsverordnung 282/2011, mit Aufzeichnungspflichten nach § 18 Abs. 1/12 UStG, die eine zehnjährige Aufbewahrung der Plattform-Transaktionsdaten verlangen. [12]
Paketsteuer
Ab 1. Oktober 2026 gilt eine Paketsteuer von 2 EUR je Paket für die inländische Zustellung von Paketen im Rahmen von Fernverkäufen von Gegenständen, nach dem Paketsteuergesetz, das durch das Budgetbegleitgesetz 2027-2028 (BGBl. I Nr. 62/2026, kundgemacht am 29. Juli 2026) beschlossen wurde. Sie gilt für Fernverkäufer, deren Fernverkaufserlöse in Österreich im Vorjahr 100 Mio. EUR überstiegen haben, und Online-Marktplätze haften, wenn sie nach der eigenen, weiter gefassten Zurechnungsregel des Paketsteuergesetzes als fiktive Leistende gelten – ein über eine Plattform abgewickelter Fernverkauf wird auf den eigenen Schwellenwert von 100 Mio. EUR der Plattform angerechnet. Dies ist eine weiter reichende Regel als die oben beschriebene umsatzsteuerliche Regel zum fiktiven Leistenden, die nur Einfuhren bis 150 EUR und innergemeinschaftliche Lieferungen von Verkäufern aus Drittländern erfasst. Die Paketsteuer besteht getrennt von und zusätzlich zur regulären Umsatzsteuer auf den zugrunde liegenden Umsatz. [28]
Leistungsort
Das österreichische UStG 1994 setzt die allgemeine Aufteilung der EU-Richtlinie um: Beförderte oder versendete Gegenstände werden dort geliefert, wo die Beförderung oder Versendung beginnt; nicht bewegte Gegenstände werden dort geliefert, wo sie sich zum Zeitpunkt der Lieferung befinden; B2B-Dienstleistungen werden grundsätzlich dort besteuert, wo der unternehmerische Leistungsempfänger ansässig ist, und B2C-Dienstleistungen grundsätzlich dort, wo der Leistende ansässig ist – vorbehaltlich der vorrangigen Sonderregeln (Grundstücke, Personenbeförderung, Veranstaltungen, Restaurant- und Verpflegungsdienstleistungen, kurzfristige Vermietung von Beförderungsmitteln sowie Telekommunikations-, Rundfunk- und elektronische Dienstleistungen an Verbraucher), die die Richtlinie in allen Mitgliedstaaten vorgibt. Die konkreten österreichischen Paragraphen zum Leistungsort werden hier nicht belegt; prüfen Sie Grenzfälle direkt anhand des UStG, bevor Sie sich darauf verlassen.
Rechnungsanforderungen
Pflichtangaben
§ 11 UStG 1994 legt die Liste der Pflichtangaben einer vollständigen Rechnung fest:
| Angabe | Erforderlicher Inhalt |
|---|---|
| Leistender | Name und Anschrift des liefernden oder leistenden Unternehmers |
| Leistungsempfänger | Name und Anschrift; die UID des Leistungsempfängers ist zusätzlich erforderlich, sobald die Rechnung 10.000 € brutto übersteigt |
| Gegenstände/Leistungen | Menge und handelsübliche Bezeichnung der Gegenstände bzw. Art und Umfang der Leistungen |
| Datum | Tag der Lieferung oder der sonstigen Leistung (oder der Leistungszeitraum) |
| Entgelt | Das Nettoentgelt, aufgeschlüsselt nach Steuersätzen |
| Steuersatz | Der bzw. die anzuwendenden Steuersätze |
| Steuerbetrag | Gesondert vom Nettobetrag ausgewiesen |
| Ausstellungsdatum | – |
| Rechnungsnummer | Eine fortlaufende Nummer, einmalig vergeben |
| Eigene UID des Leistenden | – |
Originalzitate: „den Namen und die Anschrift des liefernden oder leistenden Unternehmers,“ „die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände,“ „den Tag der Lieferung oder der sonstigen Leistung,“ „das Ausstellungsdatum.“ [13]
Vereinfachte Rechnung (Kleinbetragsrechnung). Unter 400 € brutto (mit Wirkung zum 1. März 2014 von einem niedrigeren Betrag angehoben) sind nur Name und Anschrift des Leistenden, eine Bezeichnung der Gegenstände oder Leistungen, das Datum sowie der Bruttobetrag samt Steuersatz erforderlich – Angaben zum Leistungsempfänger, die UID des Leistenden oder des Leistungsempfängers, eine Rechnungsnummer und die Aufteilung in Netto- und Steuerbetrag sind nicht erforderlich. [13]
Ausstellungsfrist
Allgemeine Regel: innerhalb von sechs Monaten nach dem Umsatz – „innerhalb von sechs Monaten nach Ausführung des Umsatzes.“ Grenzüberschreitende B2B-Leistungen, bei denen der Leistungsempfänger die Steuer schuldet: bis zum 15. Tag des Folgemonats nach dem Monat der Leistung – „spätestens am fünfzehnten Tag des Kalendermonates, der auf den Kalendermonat folgt.“ [13]
Nummerierung und Reihenfolge
§ 11 UStG verlangt als eine der oben aufgeführten Pflichtangaben eine fortlaufende Rechnungsnummer, die die Rechnung eindeutig kennzeichnet. [13]
Gutschriften und Belastungsanzeigen
Nicht anhand eines aktuellen amtlichen Textes bestätigt: die aktuelle österreichische Bestimmung zu Rechnungsberichtigungen anhand eines neu abgerufenen RIS-Textes; § 16 UStG 1994 regelt nach allgemeinem Verständnis die Berichtigung der Bemessungsgrundlage und der entsprechenden Vorsteuer, wenn sich das Entgelt ändert, entfällt oder eine Lieferung rückgängig gemacht wird, dies wurde jedoch nicht eigenständig überprüft. Prüfen Sie dies direkt, bevor Sie sich auf die Mechanik einer konkreten Berichtigung verlassen.
Währung und Sprache
Bei Rechnungen, die nicht auf EUR lauten, ist der Steuerbetrag zusätzlich in Euro anzugeben, unter Anwendung einer Umrechnungsmethode, die § 20 Abs. 6 UStG entspricht: „ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben.“ [13] Die Quellen dieses Leitfadens bestätigten keine vorgeschriebene Rechnungssprache.
Belegarten
Österreich unterscheidet die oben beschriebene vollständige Rechnung nach § 11 von der Kleinbetragsrechnung (vereinfachte Rechnung), die unterhalb der Grenze von 400 € brutto zulässig ist. [13] Für Reverse-Charge-Rechnungen – etwa nach der Bauleistungsregel – gilt zusätzlich, dass die UIDs beider Parteien und der ausdrückliche Reverse-Charge-Hinweis auf dem Beleg erscheinen müssen (siehe Grenzüberschreitende Regeln).
Gutschriftsverfahren (Self-Billing)
Nicht dokumentiert. Für eine amtliche österreichische Regelung zum Gutschriftsverfahren wurde keine amtliche österreichische Quelle gefunden; sie wird hier nicht angegeben, statt sie zu unterstellen.
Aufbewahrung und Prüfpfad
Bücher, Aufzeichnungen und Belege sind nach § 132 Abs. 1 der Bundesabgabenordnung (BAO) sieben Jahre aufzubewahren, und länger, solange sie für anhängige Abgabenverfahren von Bedeutung sind; die Aufbewahrung auf Datenträgern ist zulässig, wenn die vollständige, inhaltsgleiche Wiedergabe gewährleistet ist (§ 132 Abs. 2). [29]
Muster einer ordnungsgemäßen Rechnung
BMF und USP veröffentlichen kein amtliches kommentiertes Rechnungsmuster. Das folgende Layout ist ein eigenes Layout von Lookuptax, erstellt anhand der oben angeführten Pflichtangaben nach § 11 UStG. Alle Namen, Nummern und Beträge sind fiktiv:
Rechnung (Umsatzsteuerrechnung)
| Bezeichnung | Menge | Nettobetrag (ohne USt) |
|---|---|---|
| Büromöbel – Schreibtische | 10 Stück | EUR 4.500,00 |
- Nettoentgelt
- EUR 4.500,00
- USt 20 %
- EUR 900,00
- Gesamtbetrag
- EUR 5.400,00
- Die UID des Leistungsempfängers ist erst verpflichtend, wenn die Rechnung 10.000 € brutto übersteigt – dieses Beispiel zeigt sie dennoch als bewährte Praxis bei einem B2B-Umsatz.
- Unter 400 € brutto erlaubt Österreich eine vereinfachte Kleinbetragsrechnung: Name/Anschrift des Leistenden, eine Bezeichnung, das Datum sowie Bruttobetrag und Steuersatz, ohne Rechnungsnummer, ohne UID und ohne Aufteilung in Netto- und Steuerbetrag.
- Eine Rechnung über Bauleistungen im inländischen Reverse-Charge-Verfahren würde stattdessen beide UIDs, keine ausgewiesene Umsatzsteuer und den gesetzlichen Hinweis „Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)“ enthalten.
Status der E-Rechnung
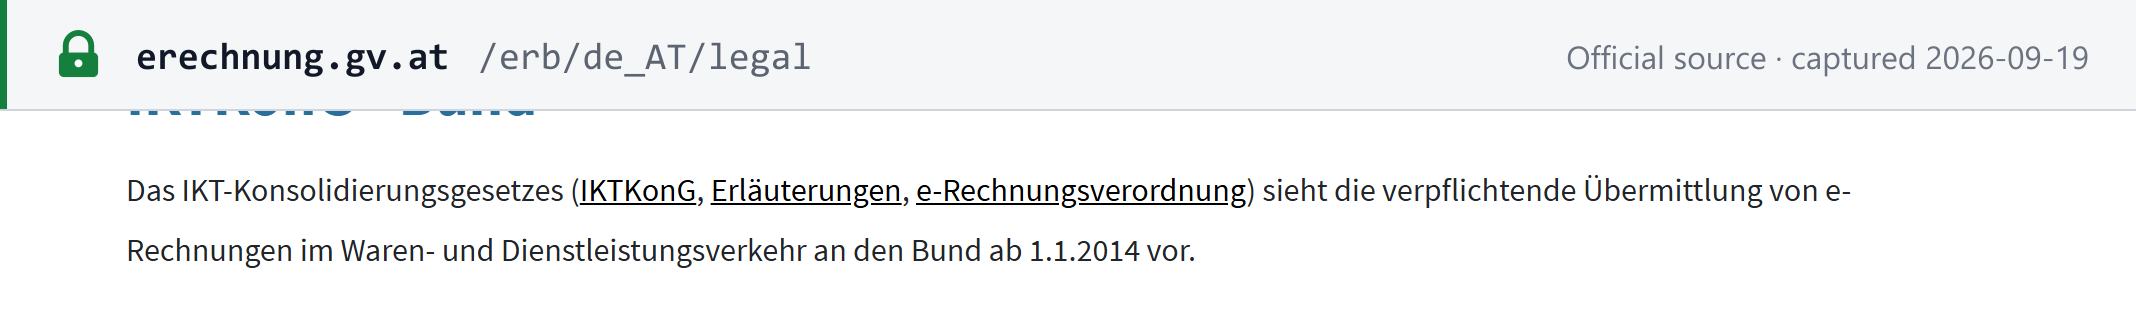
B2G – verpflichtend seit 1. Januar 2014. Lieferanten von Bundesdienststellen (Bund) müssen elektronische Rechnungen übermitteln; dies gilt – nach Maßgabe der technischen Möglichkeiten – sogar für ausländische Vertragspartner von Bundesdienststellen: „Die verpflichtende Übermittlung von e-Rechnungen im Waren- und Dienstleistungsverkehr an den Bund ab 1.1.2014“ und „Ausländische Vertragspartner von Bundesdienststellen sind nach Maßgabe der technischen Möglichkeit zur Ausstellung und Übermittlung von e-Rechnungen verpflichtet.“ Rechtsgrundlage: das IKT-Konsolidierungsgesetz (IKTKonG). Portal: e-Rechnung.gv.at, betrieben vom BMF; Rechnungen werden über das Unternehmensserviceportal (USP) eingebracht – dessen Administrator ID Austria oder EU Login benötigt – oder über Peppol, wofür kein USP-Konto erforderlich ist. [30] [31] Zulässige Formate: ebInterface (Österreichs eigener nationaler XML-Standard, Versionen 4.3 bis 6.1) und UBL 2.1 / Peppol BIS Billing 3.0. [32] Siehe den Leitfaden zur E-Rechnung in Österreich. [14]
B2B – es besteht keine Pflicht. Zum Aktualisierungsdatum dieses Leitfadens, dem 20. September 2026, veröffentlichen weder die amtliche Rechtsgrundlagen-Seite von e-Rechnung.gv.at noch das BMF eine B2B-E-Rechnungspflicht. Österreich hat keine Durchführungsgesetzgebung für eine inländische B2B-Pflicht mit fortlaufenden Transaktionskontrollen (CTC) erlassen. Einige beratende Kommentare erwarten einen künftigen Peppol-basierten B2B-Vorschlag im Einklang mit dem ViDA-Paket der EU, wobei genannte Zeitschätzungen von 2027 bis in die frühen 2030er-Jahre reichen – nichts davon ist durch beschlossene österreichische Gesetzgebung gedeckt, und nichts davon wird hier als Tatsache dargestellt. Den Zeitplan auf Ebene der EU-Richtlinie, in den sich eine künftige österreichische B2B-Pflicht einfügen würde, finden Sie in Lookuptax' Beitrag ViDA – Umsatzsteuer im digitalen Zeitalter, erklärt. [14]
Erklärung und Zahlung
Abgabehäufigkeit
Der Zeitraum für die Umsatzsteuervoranmeldung (UVA) ist standardmäßig der Kalendermonat. Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1–2 UStG im vorangegangenen Kalenderjahr 100.000 € nicht überstiegen haben, geben stattdessen vierteljährlich ab: „Für Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1 und 2 im vorangegangenen Kalenderjahr 100.000 Euro nicht überstiegen haben, ist das Kalendervierteljahr der Voranmeldungszeitraum.“ [15]
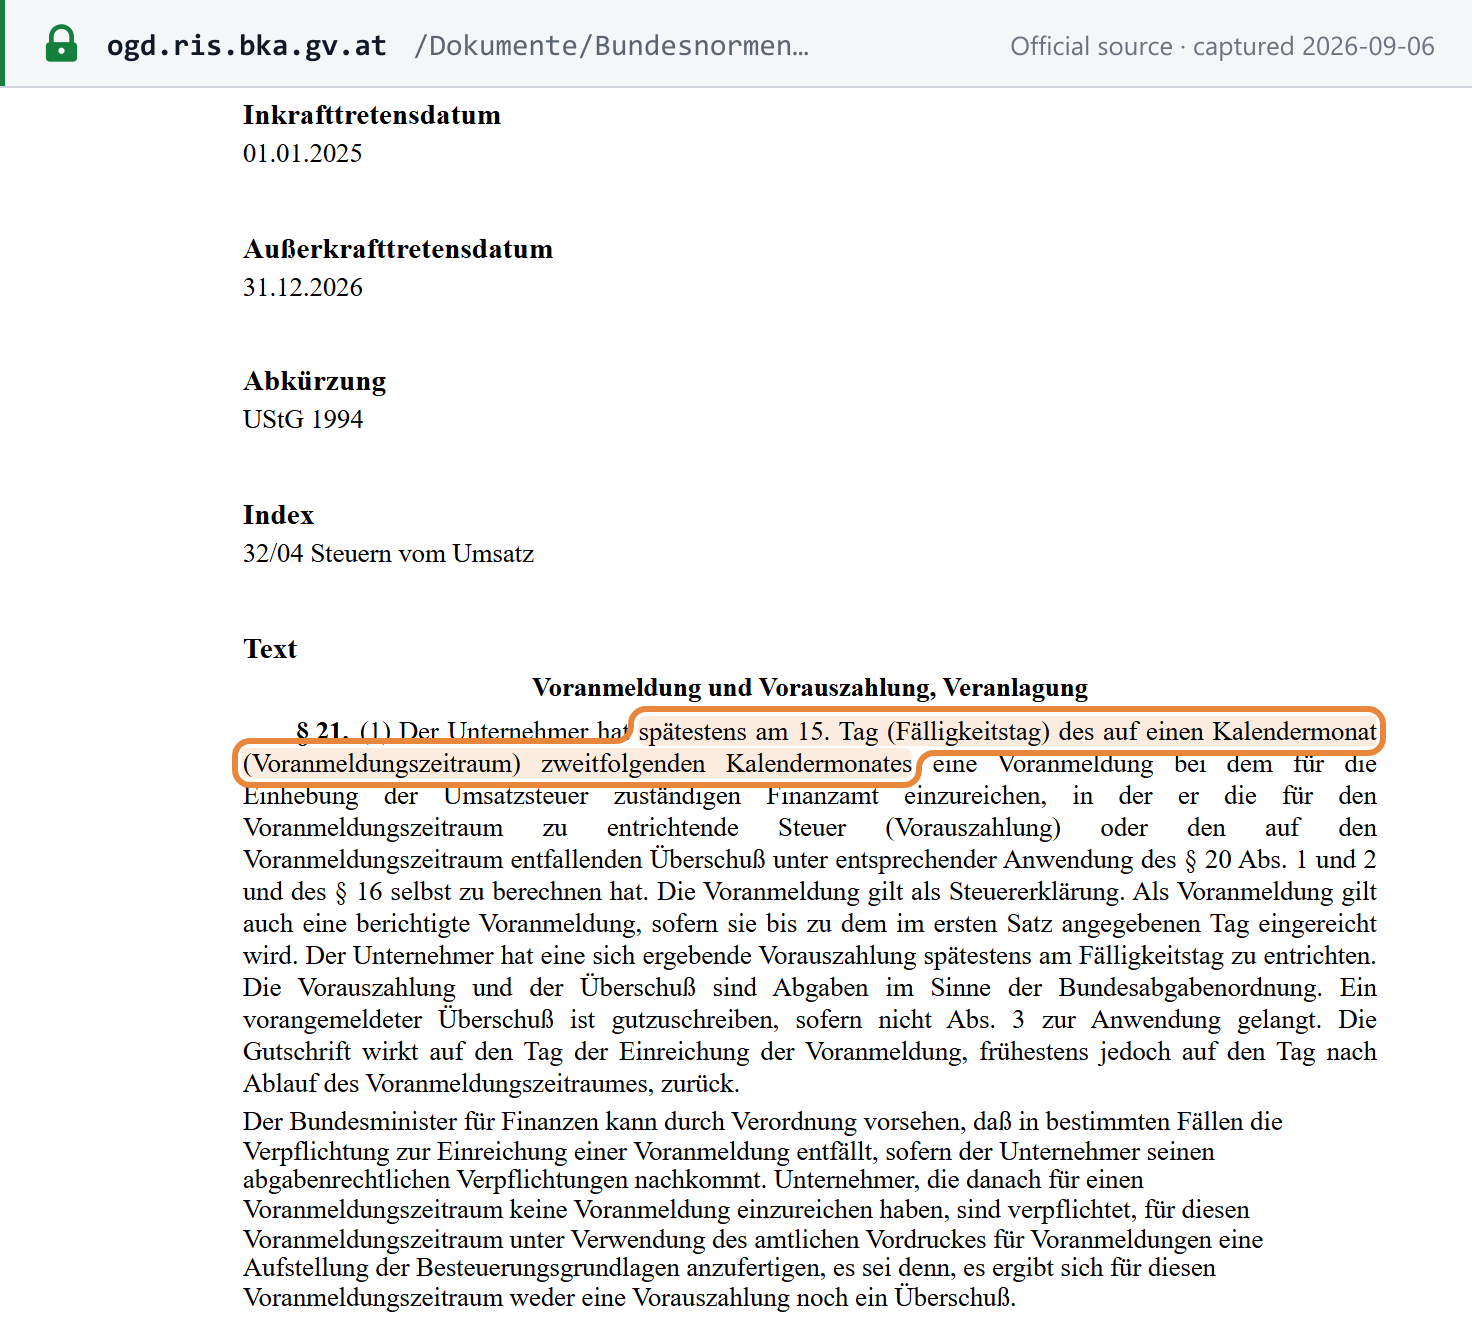 Quellen-Screenshot erstellt am 06.09.2026 – Original
Fälligkeit der Erklärung und Zahlung
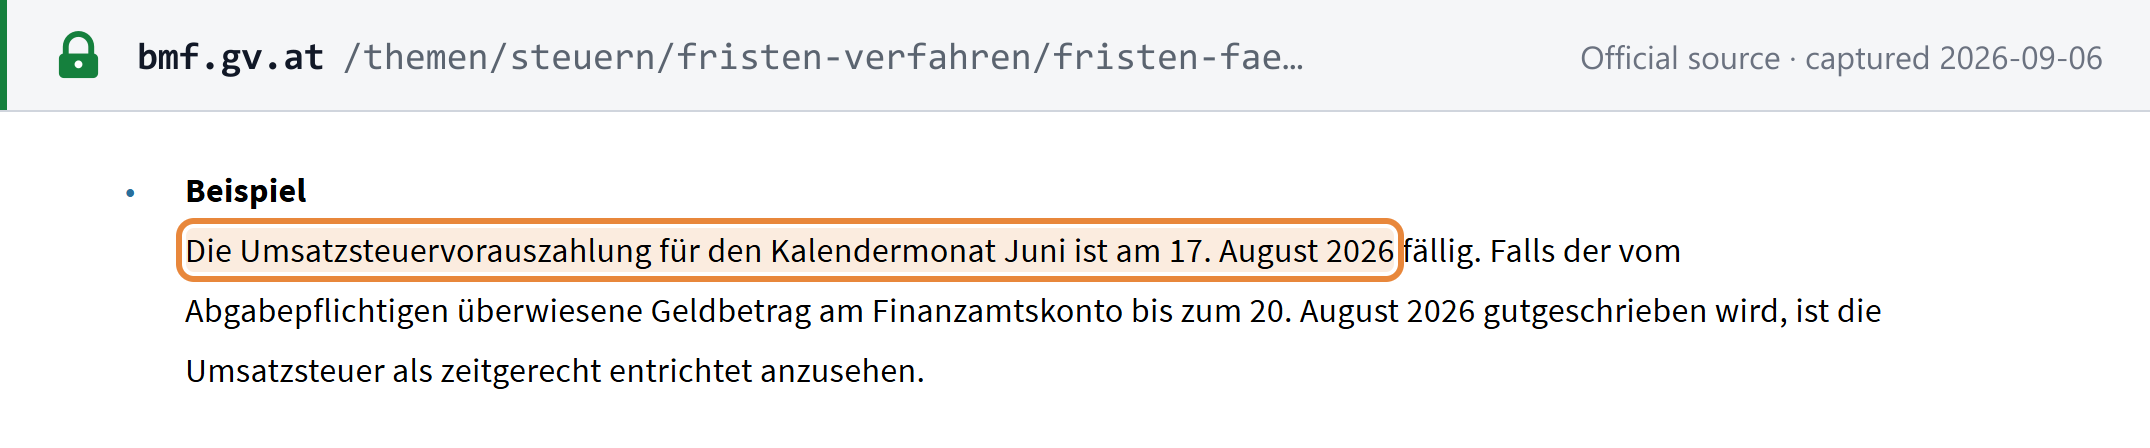
Sowohl die Voranmeldung als auch die Zahlung sind bis zum 15. Tag des zweitfolgenden Kalendermonats nach dem Voranmeldungszeitraum fällig: „Der Unternehmer hat spätestens am 15. Tag (Fälligkeitstag) des auf einen Kalendermonat (Voranmeldungszeitraum) zweitfolgenden Kalendermonates eine Voranmeldung... einzureichen.“ Das eigene Rechenbeispiel des BMF: Die Vorauszahlung für den Kalendermonat Juni ist am 15. August fällig; in der Darstellung für 2026 wird sie nach Anwendung der unten beschriebenen Wochenend-/Feiertagsverschiebung am 17. August fällig. [15] [16]
 Quellen-Screenshot erstellt am 06.09.2026 – Original
Fristverschiebung bei Wochenenden und Feiertagen
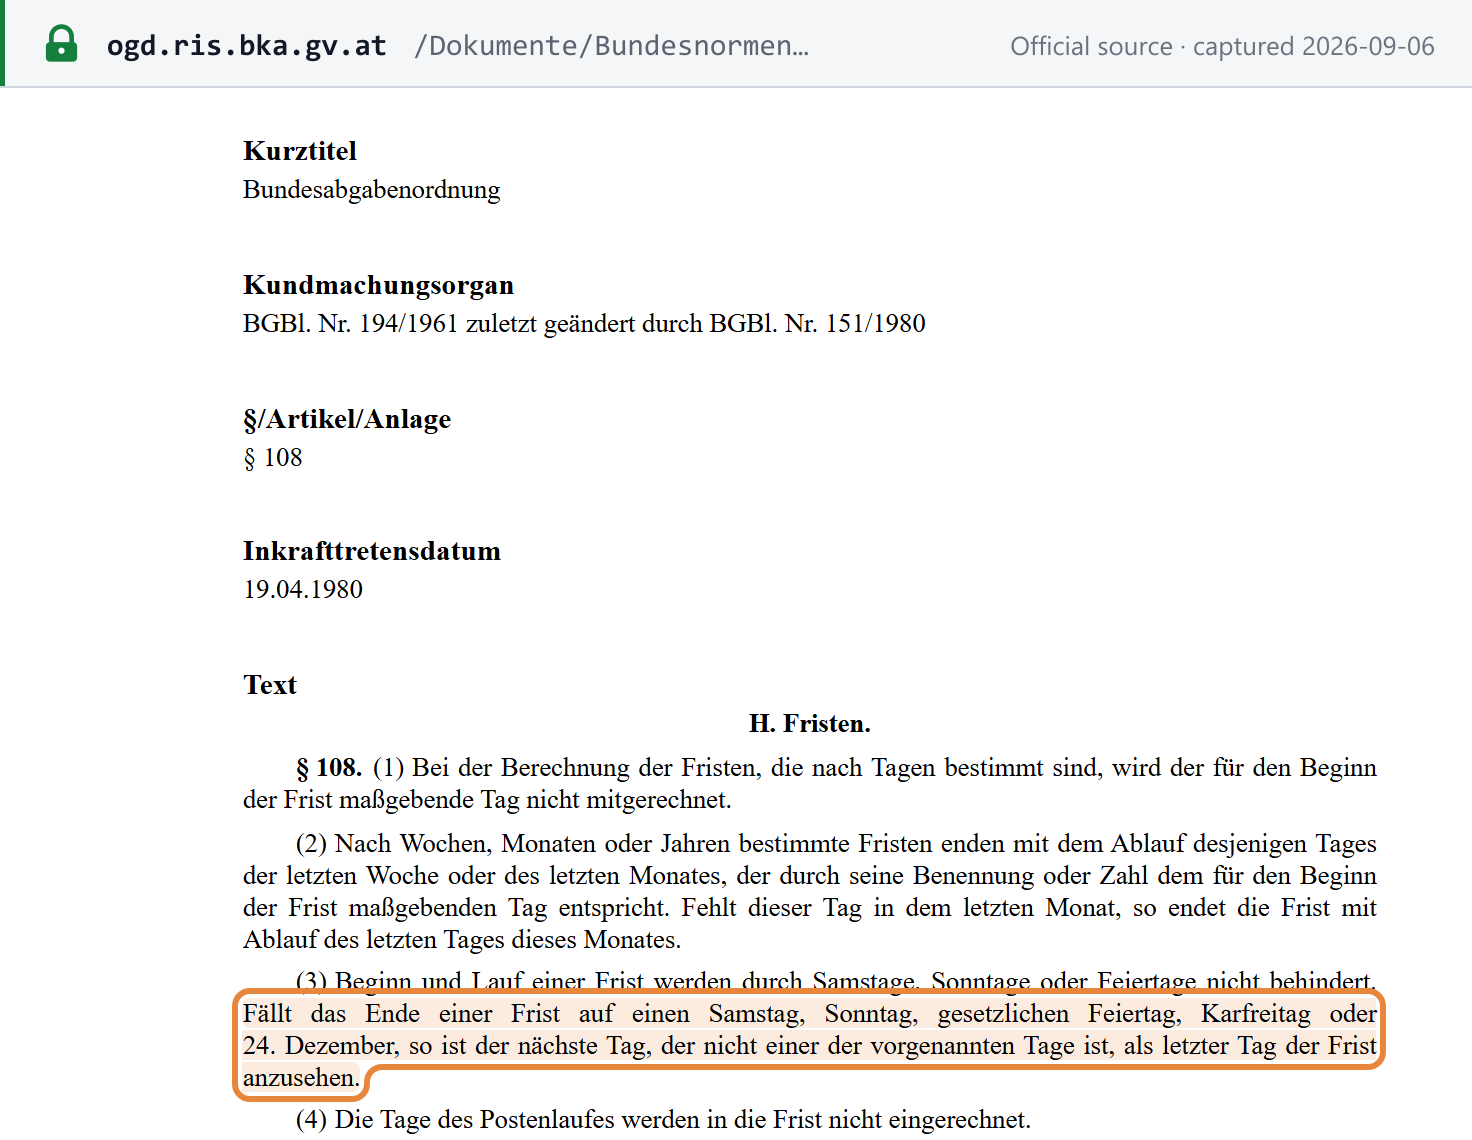
Fällt eine Abgabe- oder Zahlungsfrist auf einen Samstag, Sonntag, gesetzlichen Feiertag, Karfreitag oder den 24. Dezember, verschiebt sie sich auf den nächsten Tag, der keiner dieser Tage ist – § 108 Abs. 3 BAO für Abgabefristen und § 210 Abs. 3 BAO für Fälligkeitstage von Zahlungen (ausgenommen Ein- und Ausgangsabgaben). Der Karfreitag ist seit seiner Streichung aus der Feiertagsliste durch BGBl. I Nr. 22/2019 infolge des EuGH-Urteils Cresco Investigation kein gesetzlicher Feiertag mehr – und verschiebt dennoch eine Steuerfrist, eine echte Falle für alle, die sich auf einen allgemeinen österreichischen Feiertagskalender verlassen. § 211 Abs. 2 BAO gewährt für Zahlungen eine weitere dreitägige Respirofrist: verspätet, aber ohne Rechtsfolgen, wobei sich der Fälligkeitstag selbst nicht verschiebt. [17] [18]
 Quellen-Screenshot erstellt am 06.09.2026 – Original
Jahreserklärung
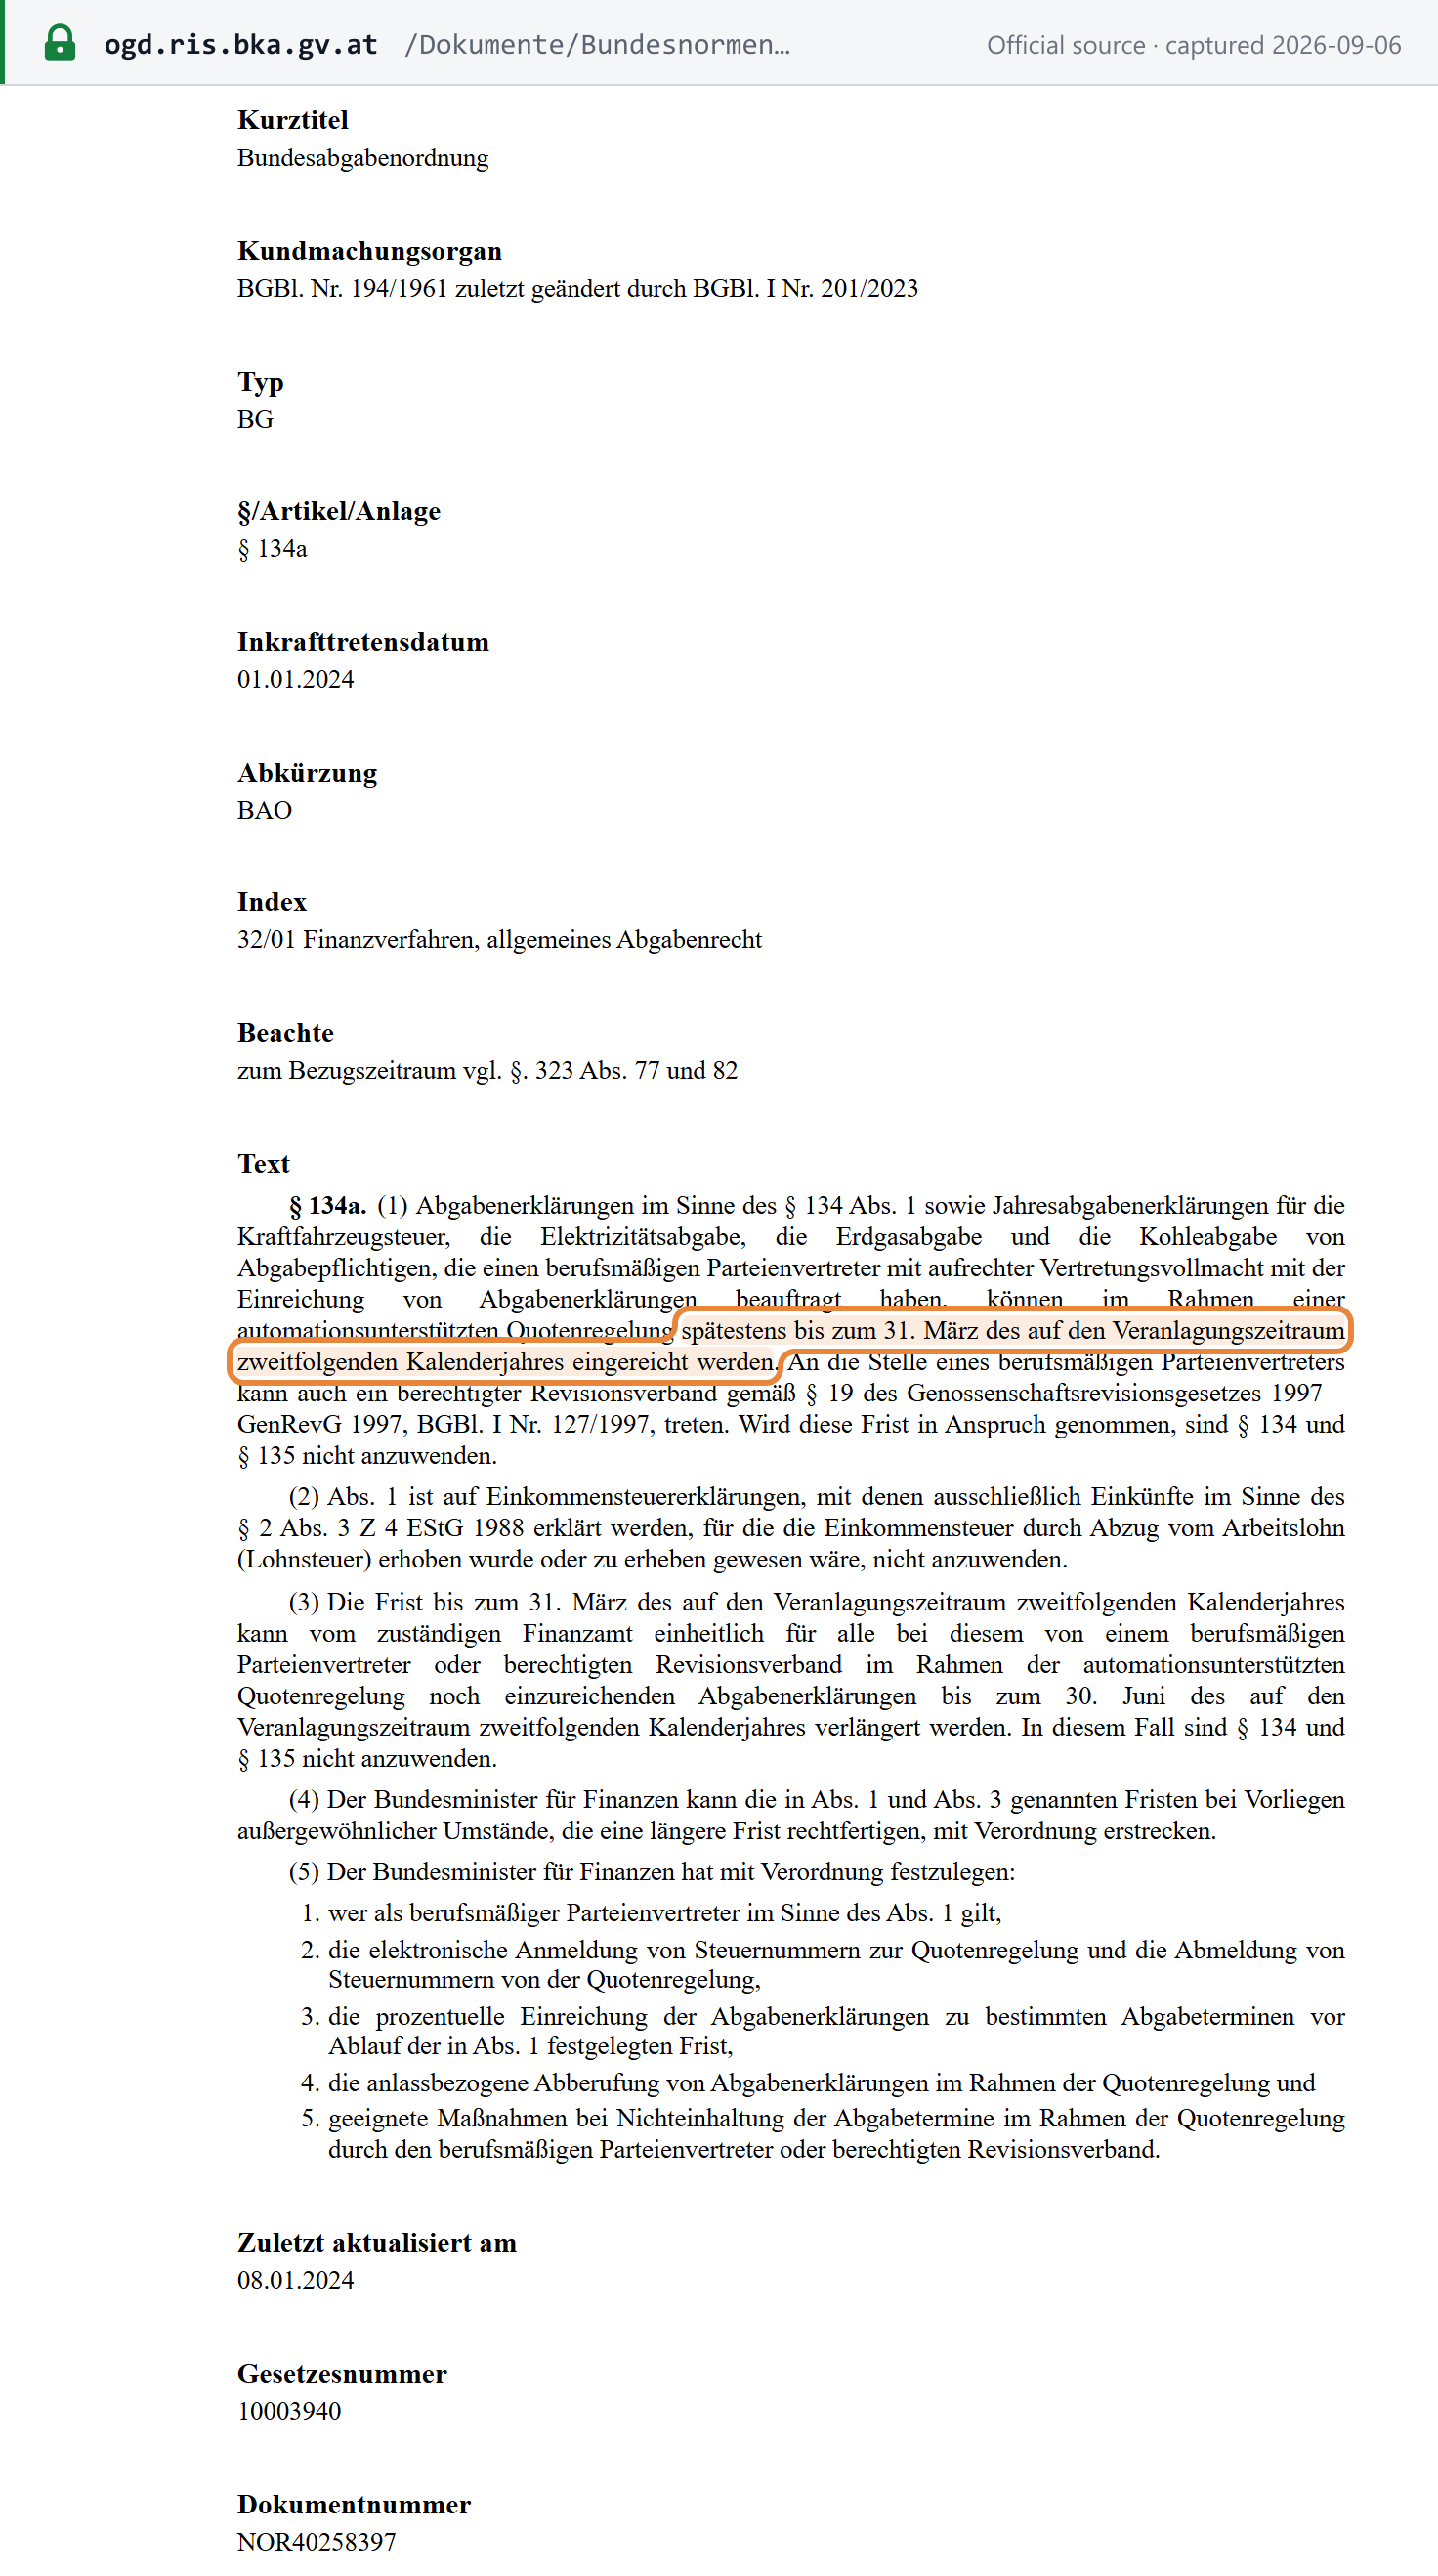
Reguläre Frist: Ende April des Folgejahres bzw. Ende Juni bei elektronischer Einreichung (§ 134 Abs. 1 BAO). Wird der Steuerpflichtige von einem berufsmäßigen Parteienvertreter vertreten, verschiebt die automatisierte Quotenregelung (§ 134a BAO) die Frist auf den 31. März des zweitfolgenden Kalenderjahres nach dem Veranlagungszeitraum – die Erklärung für 2025 ist also am 31. März 2027 fällig –, und wo dies greift, entfallen die gewöhnlichen Termine nach §§ 134/135 für diesen Steuerpflichtigen vollständig. Das Finanzamt kann die Frist für den gesamten Klientenstock eines Parteienvertreters zusätzlich bis 30. Juni verlängern. [19] [20]
 Quellen-Screenshot erstellt am 06.09.2026 – Original
Zusätzliche Meldungen – Zusammenfassende Meldung und OSS
Die Zusammenfassende Meldung (ZM) ist bis zum Ende des Folgemonats nach dem Meldezeitraum fällig; vierteljährliche UVA-Abgeber richten sich auch bei der ZM nach ihrem Voranmeldungszeitraum (UStG 1994 Anhang (Binnenmarkt) Art. 21 Abs. 3). [21] OSS-Erklärungen (One-Stop-Shop) und Zahlungen sind bis zum letzten Tag des Folgemonats nach dem Erklärungszeitraum fällig, der das Kalendervierteljahr ist (UStG Art. 25a Abs. 3). [22]
Vorsteuerabzug und Abzugsverbote
Für Personenkraftwagen mit Verbrennungsmotor wird häufig ein generelles Vorsteuerabzugsverbot nach § 12 Abs. 2 Z 2 lit. b UStG angegeben – keine Vorsteuer abziehbar auf Anschaffung, Leasingraten oder laufende Kosten –, mit Ausnahmen für Fahrschulfahrzeuge, Vorführfahrzeuge, ausschließlich zur gewerblichen Weiterveräußerung bestimmte Fahrzeuge, Fahrzeuge, die zu mindestens 80 % der gewerblichen Personenbeförderung oder Vermietung dienen, und Fahrzeuge mit einem CO2-Ausstoß von 0 g/km (batterieelektrische Fahrzeuge sind vom Abzugsverbot wieder ausgenommen). Repräsentationsaufwendungen ohne überwiegenden Werbezweck, Geschenke und Einladungen werden ebenfalls häufig als vom Vorsteuerabzug ausgeschlossen genannt. Die Rechtsgrundlage stützt sich hier auf sekundäre steuerberatende Zusammenfassungen und nicht auf eine eigenständig abgerufene USP- oder RIS-Seite – prüfen Sie dies direkt, bevor Sie sich in Grenzfällen darauf verlassen.
Erstattungen
Hier nicht behandelt. Für den Ablauf von Gutschriften und Erstattungen bei Ansässigen sowie für das österreichische Vorsteuererstattungsverfahren für Nichtansässige (das der 13. Richtlinie entsprechende EU-Verfahren für Antragsteller aus Drittländern) wurde keine amtliche Quelle ermittelt. Dies wird hier als echte Lücke gekennzeichnet, statt es zu umschreiben.
Steuerbefreiungen
Steuerbefreite Umsätze
Der Befreiungskatalog des UStG 1994 (§ 6 Abs. 1) folgt den EU-weit harmonisierten Kategorien der MwSt-Systemrichtlinie – darunter üblicherweise Finanz- und Versicherungsdienstleistungen, Grundstücksumsätze und Vermietung (mit einer Optionsmöglichkeit zur Steuerpflicht nach § 6 Abs. 2), ärztliche Leistungen und Krankenhausleistungen, Bildung sowie kleinere kulturelle und gemeinnützige Tätigkeiten. Die vollständige Liste des § 6 wird hier nicht aus einer amtlichen Quelle wiedergegeben; behandeln Sie die oben genannten Kategorien bis zu einer neuen Fundstelle als im Grundsatz zutreffend.
Befreit ist nicht gleich Nullsatz
Ein steuerbefreiter Umsatz bedeutet keine Umsatzsteuer und keinen Vorsteuerabzug auf die dafür angefallenen Kosten – eine strukturell andere (und ungünstigere) Position als ein Umsatz mit Nullsatz, der weiterhin ein steuerpflichtiger Umsatz ist und den vollen Vorsteuerabzug behält.
Sonderregelungen
Die Kleinunternehmerbefreiung wird ausführlich unter Registrierung behandelt – sie wird hier nicht wiederholt. Andere österreichische Sonderregelungen werden hier nicht behandelt (Ist-Besteuerung, Differenzbesteuerung, branchenspezifische Regeln); dies wird als Lücke gekennzeichnet, statt etwas zu unterstellen.
Straftatbestände und Sanktionen
Straftatbestände
Vorsätzliche Abgabenhinterziehung (§ 33 FinStrG) – einschließlich der vorsätzlichen Verletzung der Offenlegungs- und Wahrheitspflichten bei der UVA nach § 21 UStG – wird mit einer Geldstrafe von bis zu 200 % (dem Doppelten) des hinterzogenen Steuerbetrags geahndet: „bis zum Doppelten des hinterzogenen Steuerbetrages.“ [23] Die Quellen dieses Leitfadens enthielten widersprüchliche Angaben zur Freiheitsstrafe bei gerichtlich verfolgten Fällen – eine amtliche BMF-Seite nennt bis zu 4 Jahre neben bis zu 3 Monaten Ersatzfreiheitsstrafe bei Nichtbezahlung einer verwaltungsbehördlichen Geldstrafe, während eine andere Sekundärquelle bis zu 2 Jahre angab –, und diese Seite konnte den Widerspruch nicht auflösen (er könnte auf die Aufteilung zwischen der verwaltungsbehördlichen Finanzstrafbehörde und den Strafgerichten zurückgehen, die von einer nicht bestätigten Wertgrenze abhängt). Auf dieser Seite wird keine Freiheitsstrafe angegeben, bis dieser Widerspruch aufgelöst ist; der oben genannte Wert von 200 % für die Geldstrafe ist belastbar und unabhängig belegt. Dieser Leitfaden hat außerdem keine gesonderte amtliche Aufzählung verhaltensbezogener Tatbestände (unterlassene Registrierung, unterlassene Ausstellung einer ordnungsgemäßen Rechnung, Ausstellung falscher Rechnungen) neben den Hinterziehungsbestimmungen des § 33 FinStrG und den unten beschriebenen BAO-Zuschlägen gefunden – dies ist als Lücke für weitere Recherchen gekennzeichnet.
Bei gerichtlich verfolgter Abgabenhinterziehung nach § 33 FinStrG beträgt die Höchstfreiheitsstrafe bis zu vier Jahre. Eine scheinbar kursierende Angabe von zwei Jahren entspricht der Rechtslage vor 2019: BGBl I 2019/62 hat das Höchstmaß mit Wirkung zum 23. Juli 2019 von zwei auf vier Jahre angehoben, sodass der niedrigere Wert überholt ist und keine alternative Lesart darstellt. Im verwaltungsbehördlichen (nicht gerichtlichen) Verfahren ist die Ersatzfreiheitsstrafe bei Nichtbezahlung einer Geldstrafe auf drei Monate begrenzt. [BMF]
Sanktionen
Verspätete Zahlung (Säumniszuschlag, § 217 BAO). Ein erster Säumniszuschlag von 2 % des nicht entrichteten Betrags fällt ab dem Tag nach dem Fälligkeitstag an: „Der erste Säumniszuschlag beträgt 2% des nicht zeitgerecht entrichteten Abgabenbetrages.“ Ein zweiter und dritter Säumniszuschlag von je 1 % fallen an, wenn der Betrag mehr als drei Monate nach Eintritt der Vollstreckbarkeit noch nicht entrichtet ist, bzw. erneut drei Monate nach Entstehen der Verpflichtung zum zweiten Säumniszuschlag – eine maximale Gesamtbelastung von 4 %. Kein erster Säumniszuschlag wird festgesetzt, wenn die Verspätung höchstens fünf Tage beträgt und der Abgabepflichtige in den vorangegangenen sechs Monaten keinerlei Säumnis aufwies (die „Respirofrist“, § 217 Abs. 5). [24]
Verspätete Abgabe (Verspätungszuschlag, § 135 BAO). Angegeben mit bis zu 10 % der festgesetzten Abgabe, wenn die Verspätung nicht entschuldbar ist, wobei Zuschläge unter 50 € nicht festgesetzt werden. Dieser Wert ist über sekundäre Rechtsdatenbank-Spiegelungen des RIS-Textes bestätigt und nicht über eine eigenständig abgerufene RIS-Seite – behandeln Sie ihn als sehr wahrscheinlich zutreffend, aber nicht unabhängig überprüft.
Fiskalvertreter für nicht in der EU ansässige Unternehmen
Ein nicht in der EU ansässiger Unternehmer, der in Österreich steuerpflichtige Umsätze ausführt, muss einen im Inland ansässigen Fiskalvertreter bestellen (§ 27 UStG 1994), es sei denn, der Leistungsempfänger haftet stattdessen nach § 27 Abs. 4, oder Österreich hat mit dem Ansässigkeitsstaat des Unternehmers ein Amtshilfeabkommen, das in seinem Umfang den EU-Richtlinien 2010/24/EU und 2011/16/EU vergleichbar ist. Zugelassene Fiskalvertreter sind im Inland ansässige Wirtschaftstreuhänder (Steuer- und Unternehmensberater), Rechtsanwälte und Notare sowie Spediteure: „Zugelassene Fiskalvertreter sind Wirtschaftstreuhänder, Rechtsanwälte und Notare mit Wohnsitz oder Sitz im Inland sowie Spediteure.“ Jeder andere in Österreich ansässige Unternehmer kann auf Antrag vom Finanzamt Graz-Stadt zugelassen werden. Erbringt ein Nichtansässiger steuerpflichtige Leistungen und behält der Leistungsempfänger (eine Körperschaft des öffentlichen Rechts oder ein Unternehmer) die geschuldete Umsatzsteuer nicht ein oder führt sie nicht ab, haftet nach § 27 Abs. 4 der Leistungsempfänger selbst für den dadurch entstehenden Ausfall – „haftet er für den hiedurch entstehenden Steuerausfall.“ [25]
UID-Bestätigung – Stufe 1 und Stufe 2
Zum Format der ATU-Nummer selbst siehe Registrierung und den Leitfaden zur österreichischen Steuer-ID von Lookuptax. Das österreichische UID-Bestätigungsverfahren läuft auf zwei Stufen: Stufe 1 bestätigt lediglich, dass eine von einem anderen Mitgliedstaat vergebene UID derzeit gültig ist – „Hier wird lediglich die Gültigkeit einer von einem anderen Mitgliedstaat vergebenen UID-Nummer überprüft.“ Stufe 2 bestätigt diese UID zusätzlich in Verbindung mit Name und Anschrift eines bestimmten Geschäftspartners und wird bei neuen Geschäftsbeziehungen oder bei Zweifeln an der Richtigkeit der Angaben empfohlen – „meist nur dann sinnvoll, wenn Zweifel an der Richtigkeit der Angaben... bestehen oder wenn mit einer Geschäftspartnerin/einem Geschäftspartner erstmals Geschäftsbeziehungen aufgenommen werden.“ Für österreichische Unternehmen läuft die Abfrage über FinanzOnline; das Gegenstück auf EU-Seite ist VIES. [26]
Häufig gestellte Fragen
Die Kleinunternehmergrenze wurde auf 55.000 € angehoben – wird brutto oder netto gemessen, und was passiert, wenn ich sie geringfügig überschreite?
Maßgeblich ist das gesamte vereinbarte Entgelt (USP: „es ist das gesamte vereinbarte Entgelt zu berücksichtigen“; § 6 Abs. 1 Z 27 UStG), und die Toleranzgrenze ist es, an der die meisten Unternehmen an der Schwelle scheitern. Seit 1. Januar 2025 beträgt die Umsatzgrenze für die Kleinunternehmerbefreiung 55.000 € Jahresumsatz, angehoben von 35.000 €, nach § 6 Abs. 1 Z 27 UStG 1994 in der durch das Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024) neu gefassten Form, wobei der Betrag von 55.000 € durch das Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024) festgelegt wurde. Die USP-eigenen Hinweise sagen es unmissverständlich – die Befreiung gilt, wenn die Grenze weder im vorangegangenen noch im laufenden Kalenderjahr überschritten wurde, und entscheidend: „es ist das gesamte vereinbarte Entgelt zu berücksichtigen“ – das gesamte vereinbarte Entgelt zählt, ohne dass vorab eine fiktive Umsatzsteuer herausgerechnet wird, anders als beim nettobasierten Test vor 2025. Eine Toleranzgrenze von 10 % entscheidet dann über die Folgen einer Überschreitung: Wird die Grenze von 55.000 € in einem Kalenderjahr um höchstens 10 % (bis 60.500 €) überschritten, bleibt die Befreiung bis zum Ende dieses Jahres bestehen, entfällt jedoch ab 1. Januar des Folgejahres; wird sie um mehr als 10 % überschritten, entfällt die Befreiung rückwirkend – ab dem Umsatz, der die Grenze überschritten hat, und für jeden weiteren Umsatz im selben Jahr. [2]
Ich bin ein EU-Unternehmen unterhalb beider Schwellenwerte – kann ich ohne österreichische UID nach Österreich verkaufen?
Ja, seit 1. Januar 2025 – aber zwei getrennte Obergrenzen müssen gleichzeitig eingehalten werden, und sie entsprechen nicht dem österreichischen Inlandsschwellenwert. Ein in einem anderen EU-Mitgliedstaat ansässiges Unternehmen kann die österreichische Kleinunternehmerbefreiung auf seine österreichischen Umsätze anwenden, ohne sich für eine vollwertige österreichische UID registrieren zu müssen, sofern sein österreichischer Umsatz im laufenden oder vorangegangenen Jahr 55.000 € nicht übersteigt und sein EU-weiter Gesamtumsatz im laufenden oder vorangegangenen Jahr 100.000 € nicht übersteigt. Das Verfahren läuft über Ihren Ansässigkeitsmitgliedstaat, nicht über Österreich: Sie melden sich zunächst bei Ihrer eigenen Steuerbehörde, die eine KMU-Identifikationsnummer mit dem Suffix „-EX“ vergibt – die österreichische Befreiung gilt erst, wenn diese Nummer tatsächlich vergeben wurde, nicht ab dem Antragsdatum. [3]
Mein Unternehmen hat seinen Sitz in Jungholz – warum weist meine Rechnung 19 % statt der österreichischen 20 % aus?
Weil Jungholz und Mittelberg dem deutschen Zollgebiet zugerechnet werden – nicht aufgrund eines Fehlers. Beide sind alpine Enklaven – Jungholz in Tirol, Mittelberg im Kleinwalsertal in Vorarlberg –, praktisch nur über deutsches Staatsgebiet erreichbar, und § 10 Abs. 4 UStG 1994 reagiert darauf, indem er den Steuersatz für dort ausgeführte Umsätze eines Unternehmers mit Sitz, gewöhnlichem Aufenthalt oder Betriebsstätte in einer der beiden Enklaven auf 19 % senkt. Diese 19 % folgen dem unveränderten deutschen Normalsteuersatz – Österreich wendet den deutschen Satz innerhalb des deutschen Zollgebiets an; es handelt sich nicht um einen Abschlag auf die österreichischen 20 %. Die ermäßigten österreichischen Steuersätze von 10 % und 13 % gelten in den Enklaven ganz normal weiter; der deutsche ermäßigte Steuersatz von 7 % gilt in Jungholz und Mittelberg nicht. Eine Ausnahme kehrt den gesamten Mechanismus um: Fahrzeuglieferungen und -vermietungen unterliegen wieder dem regulären Satz von 20 %, wenn der Erwerber oder Mieter im übrigen Österreich ansässig ist. [7]
Ich bin Subunternehmer auf einer österreichischen Baustelle – stelle ich dem Generalunternehmer Umsatzsteuer in Rechnung?
In der Regel nicht – die Steuer schuldet der Leistungsempfänger, nicht Sie. Nach § 19 Abs. 1a UStG 1994 geht bei Bauleistungen die Steuerschuld auf den Leistungsempfänger über, wenn dieser entweder selbst mit der Erbringung der Bauleistung im selben Auftrag beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt. Die amtlichen Hinweise stellen für die zweite Alternative auf einen Dreijahresdurchschnitt der Umsätze ab: Übersteigen die Bauumsätze 50 % dieses Dreijahresdurchschnitts, wird der Leistungsempfänger Steuerschuldner. Greift die Regelung, stellen Sie netto ohne Umsatzsteuer in Rechnung, führen die UID-Nummern beider Parteien an und drucken den gesetzlichen Hinweis – „Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)“ – auf die Rechnung, anstatt selbst Umsatzsteuer zu berechnen. [10] [11]
Österreich hat eine E-Rechnungspflicht – muss ich meinen Kunden jetzt strukturierte B2B-E-Rechnungen ausstellen?
Nein – und das ist das häufigste Missverständnis der österreichischen E-Rechnungsregeln. Österreich schreibt seit 1. Januar 2014 die elektronische Rechnungsstellung an Bundesdienststellen vor, über das Portal e-Rechnung.gv.at, im Format ebInterface oder Peppol BIS Billing 3.0 – und diese Pflicht erstreckt sich nach Maßgabe der technischen Möglichkeiten sogar auf ausländische Vertragspartner, die Bundesdienststellen direkt Rechnungen stellen. Nichts davon ist eine B2B-Pflicht. Zum Aktualisierungsdatum dieses Leitfadens hat Österreich keine Durchführungsgesetzgebung erlassen, die strukturierte E-Rechnungen zwischen gewöhnlichen Unternehmen vorschreibt. Beratende Kommentare erwarten einen künftigen Peppol-basierten B2B-Vorschlag im Einklang mit dem ViDA-Zeitplan der EU, doch veröffentlichte Zeitschätzungen gehen weit auseinander, und nichts davon ist geltendes österreichisches Recht – die Meilensteine auf Ebene der EU-Richtlinie, in die sich eine künftige Pflicht einfügen würde, finden Sie im ViDA-Leitfaden von Lookuptax. [14]
Wann genau ist meine Umsatzsteuer für Juni fällig, und verschiebt der Karfreitag österreichische Steuerfristen, obwohl er kein gesetzlicher Feiertag ist?
Am 15. Tag des zweitfolgenden Kalendermonats nach dem Zeitraum – die Voranmeldung und die Zahlung für Juni sind also beide am 15. August fällig, im eigenen Rechenbeispiel des BMF für 2026 verschoben auf den 17. August. § 21 Abs. 1 UStG 1994 legt die allgemeine monatliche Regel fest; Unternehmer, deren Umsätze im vorangegangenen Kalenderjahr 100.000 € nicht überstiegen haben, geben nach demselben Absatz stattdessen vierteljährlich ab. Zur Verschiebung selbst: Ja, der Karfreitag verschiebt eine österreichische Steuerfrist, obwohl er seit seiner Aufhebung durch BGBl. I Nr. 22/2019 infolge des EuGH-Urteils Cresco Investigation kein gesetzlicher Feiertag mehr ist. § 108 Abs. 3 BAO (Abgabe) und § 210 Abs. 3 BAO (Zahlung) verschieben beide eine Frist, die auf einen Samstag, Sonntag, gesetzlichen Feiertag, Karfreitag oder den 24. Dezember fällt, auf den nächsten Tag, der keiner dieser Tage ist – ein weiterer Kreis als die tatsächliche österreichische Feiertagsliste. § 211 Abs. 2 BAO fügt für Zahlungen eine zusätzliche dreitägige Respirofrist hinzu. [15] [16] [17]
Ich bin ein US-Unternehmen, das nach Österreich verkauft – muss ich einen Fiskalvertreter bestellen?
In den meisten Fällen ja. § 27 UStG 1994 verpflichtet einen nicht in der EU ansässigen Unternehmer, der in Österreich steuerpflichtige Umsätze ausführt, einen im Inland ansässigen Fiskalvertreter zu bestellen, es sei denn, der Leistungsempfänger haftet stattdessen nach § 27 Abs. 4, oder Österreich hat mit Ihrem Ansässigkeitsstaat ein Amtshilfeabkommen, das in seinem Umfang den EU-Richtlinien 2010/24/EU und 2011/16/EU vergleichbar ist. Der Kreis zulässiger Vertreter ist bewusst eng gezogen: im Inland ansässige Wirtschaftstreuhänder (Steuer- und Unternehmensberater), Rechtsanwälte und Notare sowie Spediteure; jeder andere in Österreich ansässige Unternehmer kann beim Finanzamt Graz-Stadt eine Einzelzulassung beantragen. Die Folgen eines Fehlers treffen auch die andere Seite des Geschäfts: Erbringt ein Nichtansässiger steuerpflichtige Leistungen und behält der Leistungsempfänger die geschuldete Umsatzsteuer nicht ein und führt sie nicht ab, haftet der Leistungsempfänger selbst für den Ausfall. [25]
Wichtige Websites
| Website | Zweck |
|---|---|
| FinanzOnline | Registrierung, UVA-Abgabe, Zahlung und Abfragen im UID-Bestätigungsverfahren |
| USP – Unternehmensserviceportal | Amtliche Unternehmens- und Steuerinformationen zu Registrierung, Schwellenwerten und grenzüberschreitenden Regeln |
| BMF – Bundesministerium für Finanzen | Steuerpolitik, Formulare und Informationen zu Steuersätzen |
| e-Rechnung.gv.at | Österreichs B2G-E-Rechnungsportal |
| RIS – Rechtsinformationssystem des Bundes | Konsolidierte österreichische Rechtsvorschriften (UStG, BAO) |
| Firmenbuch über JustizOnline | Abfrage des österreichischen Firmenbuchs |
| EU-VIES-Prüfung von Umsatzsteuer-Identifikationsnummern | Grenzüberschreitende UID-Bestätigung |
Siehe auch den österreichischen UID-Validator von Lookuptax.
Jüngste Änderungen
- 01.10.2026 – Nach § 132a BAO kann der elektronische Beleg für eine in einer Registrierkasse erfasste Barzahlung entweder durch Übermittlung in den unmittelbaren Verfügungsbereich des Empfängers (zum Beispiel per E-Mail oder App) oder dadurch bereitgestellt werden, dass der Empfänger ihn vor Ort mit einem Gerät auslesen kann (zum Beispiel über einen QR-Code am Bildschirm). Die Belegerteilungspflicht besteht unabhängig vom Betrag weiter, und der Kunde oder ein Organ der Abgabenbehörde behält das Recht auf einen Papierbeleg, der bis zum Ende des Geschäftstags der Transaktion verlangt werden kann. (BMF; BMF-Presseaussendung, 29. September 2026) – siehe den Ereigniseintrag
- 01.07.2026 – Wird die Steuer für einen innergemeinschaftlichen Erwerb von einem Parteienvertreter nach § 11 Abs. 5 NoVAG 1991 berechnet und entrichtet, kann die Steuererklärung des Erwerbers entfallen (neuer zweiter Unterabsatz von Art. 21 Abs. 2 des Anhangs zum UStG 1994, Binnenmarktregelung, durch Art. 2 des Budgetmaßnahmengesetzes 2026, BGBl. I Nr. 43/2026); dies gilt für Umsätze und sonstige Sachverhalte nach dem 30. Juni 2026. (Rechtsinformationssystem des Bundes) – siehe den Ereigniseintrag
- 01.07.2026 – Ein neuer stark ermäßigter Umsatzsteuersatz von 4,9 % trat für bestimmte Grundnahrungsmittel in Kraft – Brot, Butter, Eier, Milch, Reis, Weizenmehl und -grieß, die meisten frischen und tiefgekühlten Gemüsesorten, Äpfel, Birnen und Steinobst (KN 0808/0809), Joghurt, Speisesalz und einfache Teigwaren –, gesenkt von 10 %. Leistungen der Gastronomie sind ausgenommen. Vom Bundesrat am 3. Juni 2026 bestätigt. (Parlament Österreich) – siehe den Ereigniseintrag
- 01.01.2025 – Die Kleinunternehmergrenze stieg auf 55.000 € (von 35.000 € netto), berechnet auf das gesamte vereinbarte Entgelt, ohne Herausrechnung einer fiktiven Umsatzsteuer, nach § 6 Abs. 1 Z 27 UStG 1994 in der durch das Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024) neu gefassten Form, wobei der Betrag von 55.000 € durch das Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024) festgelegt wurde; zum selben Datum wurde die grenzüberschreitende KMU-Regelung der EU auf österreichische Umsätze von in der EU ansässigen Unternehmen unter den doppelten Obergrenzen von 55.000 € / 100.000 € ausgeweitet. (USP)
Ausblick – geplante Änderungen, die noch nicht in Kraft getreten sind:
- 01.01.2027 (geplant) – Die Ämter der Bundesfinanzverwaltung erhalten die Befugnis, für bis zu zwei Jahre die verpflichtende Erhebung der Einfuhrumsatzsteuer anzuordnen, wenn im Zusammenhang mit einer Einfuhr der Verdacht eines Finanzvergehens nach § 80 FinStrG besteht, gemäß dem geänderten § 26 Abs. 3 Z 2 UStG 1994 (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026, kundgemacht am 29. Juli 2026). (Rechtsinformationssystem des Bundes) – siehe den Ereigniseintrag
- 01.10.2026 – Eine neue Paketsteuer von 2 EUR gilt je Paket für inländische Zustellungen im Rahmen von Fernverkäufen von Gegenständen, für Fernverkäufer mit Fernverkaufserlösen in Österreich von mehr als 100 Mio. EUR im Vorjahr (Marktplätze haften nach der eigenen Regel des Paketsteuergesetzes zum fiktiven Leistenden), nach dem Paketsteuergesetz (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026). (BMF) – siehe Ereignis und Ausgabe
Referenzlinks
- USP – Umsatzsteuerpflicht (Überblick zur Steuerpflicht)
- USP – Kleinunternehmen (Kleinunternehmerbefreiung)
- USP – Kleinunternehmerbefreiung für EU-Unternehmen (grenzüberschreitende KMU-Regelung der EU)
- USP (EN) – Umsatzsteuer-Identifikationsnummer (UID-Registrierung für ausländische Unternehmen)
- USP – UID-Bestätigungsverfahren (Stufe 1 / Stufe 2)
- USP – Beendigung Einzelunternehmen (Abmeldung)
- USP – Steuersätze und Steuerbefreiungen der Umsatzsteuer
- Parlament Österreich – stark ermäßigter Steuersatz von 4,9 %, Bestätigung durch den Bundesrat
- USP – Reverse Charge
- BMF – Bauleistungen und Reverse Charge
- USP – Aufzeichnungspflichten für Plattformen (Regeln zum fiktiven Leistenden)
- Rechtsinformationssystem des Bundes (RIS) – § 10 UStG 1994 (Steuersätze inkl. Jungholz/Mittelberg)
- RIS – § 11 UStG 1994 (Rechnungsanforderungen)
- RIS – § 21 UStG 1994 (Voranmeldungen, UVA)
- RIS – § 108 BAO (Fristverschiebung bei Abgabefristen)
- RIS – § 211 BAO (Respirofrist bei Zahlungen)
- RIS – § 134 BAO (Jahreserklärung)
- RIS – § 134a BAO (Quotenregelung)
- RIS – UStG 1994 Anhang (Binnenmarkt) Art. 21 (Zusammenfassende Meldung)
- RIS – UStG 1994 Art. 25a (OSS)
- RIS – § 217 BAO (Säumniszuschlag)
- BMF – Höhe der Strafen (Strafen bei Finanzvergehen)
- RIS – § 27 UStG 1994 (Fiskalvertreter)
- RIS – BGBl. I Nr. 62/2026 (verpflichtende Erhebung der Einfuhrumsatzsteuer, ab 2027)
- BMF – Paketsteuer: Überblick und FAQ
- BMF – Fristen und Fälligkeiten
- e-Rechnung.gv.at – Rechtsgrundlagen
- Lookuptax – Leitfaden zur österreichischen Steuer-ID und UID-Nummer
- Lookuptax – Wie man eine Umsatzsteuer-Identifikationsnummer über VIES überprüft (EU-weit)
- Lookuptax – ViDA, Umsatzsteuer im digitalen Zeitalter, erklärt
- Lookuptax – Status der E-Rechnung und Netzwerke weltweit