Tschechien – Leitfaden zur Umsatzsteuer (DPH)
| FAKTENBLATT | |
|---|---|
| Ländercode | CZ |
| Name der Steuer | Umsatzsteuer — Daň z přidané hodnoty (DPH) |
| Steuerbehörde | Finanzverwaltung der Tschechischen Republik — Finanční správa České republiky |
Überblick
Tschechien erhebt eine Umsatzsteuer — auf Tschechisch daň z přidané hodnoty (DPH) — auf Grundlage des Gesetzes Nr. 235/2004 Sb. über die Umsatzsteuer (zákon o dani z přidané hodnoty). Dieser Leitfaden folgt der ab dem 1. Januar 2026 geltenden konsolidierten Fassung, der neuesten Fassung, die in der amtlichen Gesetzessammlung e-Sbírka veröffentlicht ist. Verfahren, Fristen und die meisten Sanktionen sind in der Abgabenordnung, Gesetz Nr. 280/2009 Sb. (daňový řád), geregelt. [1] [2]
Behörde. Die DPH wird von der Finanzverwaltung der Tschechischen Republik (Finanční správa České republiky) verwaltet: der Generalfinanzdirektion (Generální finanční ředitelství, GFŘ) und den regionalen Finanzämtern (finanční úřady). Die Zollverwaltung (Celní správa) verwaltet die Einfuhrumsatzsteuer, außer wenn ein Umsatzsteuerzahler die Einfuhrumsatzsteuer selbst erklärt (§ 93(1)(b)). [1]
Währung. Beträge in diesem Leitfaden sind in Tschechischen Kronen (CZK, Kč) angegeben. Eine Rechnung kann in einer anderen Währung ausgestellt werden, die darauf ausgewiesene Umsatzsteuer muss jedoch „v české měně“ — in tschechischer Währung — angegeben werden (§ 29(1)(l)). [1]
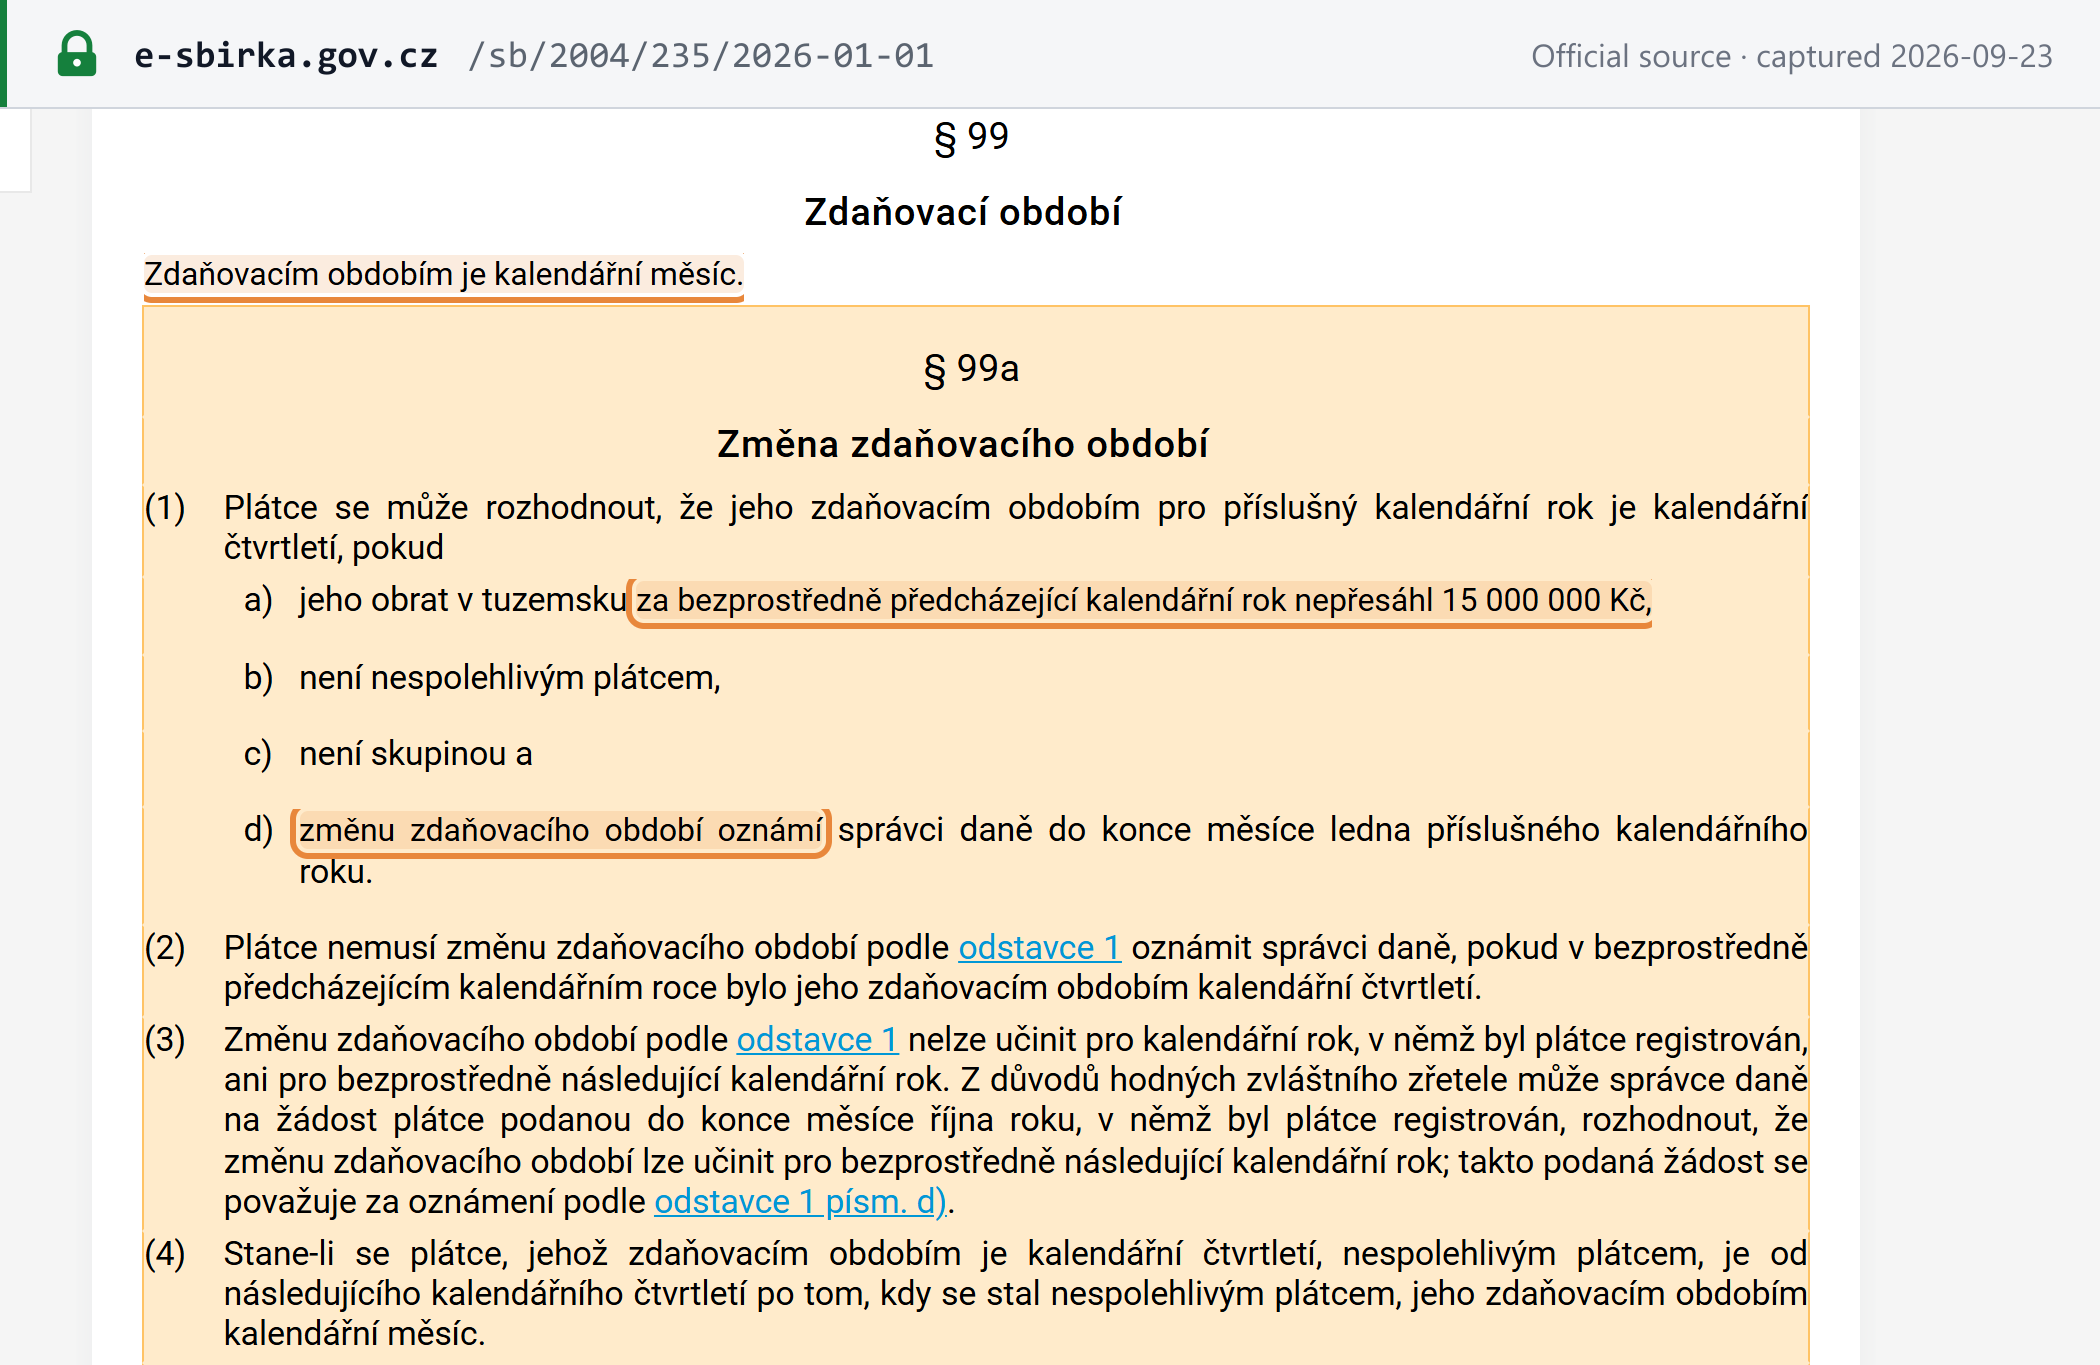
Besteuerungszeitraum. „Zdaňovacím obdobím je kalendářní měsíc“ — der Besteuerungszeitraum ist der Kalendermonat (§ 99). Ein Umsatzsteuerzahler kann unter den in Erklärung und Zahlung genannten Voraussetzungen das Kalendervierteljahr wählen. [1]
Ebenen. Die DPH ist eine einheitliche nationale Steuer. Das Umsatzsteuergesetz sieht keine regionale oder kommunale Umsatzsteuerebene vor. [1]
Registrierung
Ein registriertes Unternehmen ist ein Umsatzsteuerzahler (plátce). Ein Unternehmen, das sich nur registriert, um die Umsatzsteuer auf grenzüberschreitende Dienstleistungen abzuführen, ist eine identifizierte Person (identifikovaná osoba); dazu siehe unten.
Wer sich registrieren muss
Ein Steuerpflichtiger mit Sitz in Tschechien wird kraft Gesetzes Umsatzsteuerzahler, sobald sein Inlandsumsatz die Schwellenwerte des § 6 überschreitet. Seit dem 1. Januar 2025 ist das Kalenderjahr maßgeblich: [1]
„(1) Osoba povinná k dani se sídlem v tuzemsku … je plátcem od prvního dne kalendářního roku bezprostředně následujícího po kalendářním roce, ve kterém její obrat v tuzemsku překročil částku 2 000 000 Kč.“
(Ein Steuerpflichtiger mit Sitz in Tschechien … ist Umsatzsteuerzahler ab dem ersten Tag des Kalenderjahres, das unmittelbar auf das Kalenderjahr folgt, in dem sein Inlandsumsatz den Betrag von 2.000.000 CZK überschritten hat.)
| Inlandsumsatz im Kalenderjahr | Wird Umsatzsteuerzahler | Fundstelle |
|---|---|---|
| Über 2.000.000 CZK | Ab dem 1. Januar des Folgejahres | § 6(1) |
| Über 2.000.000 CZK, und das Unternehmen wählt in einem fristgerechten Antrag einen früheren Beginn | Ab dem Tag nach Überschreiten von 2.000.000 CZK | § 6(2)(a) |
| Über 2.536.500 CZK | Ab dem Tag nach Überschreiten von 2.536.500 CZK | § 6(2)(b) |
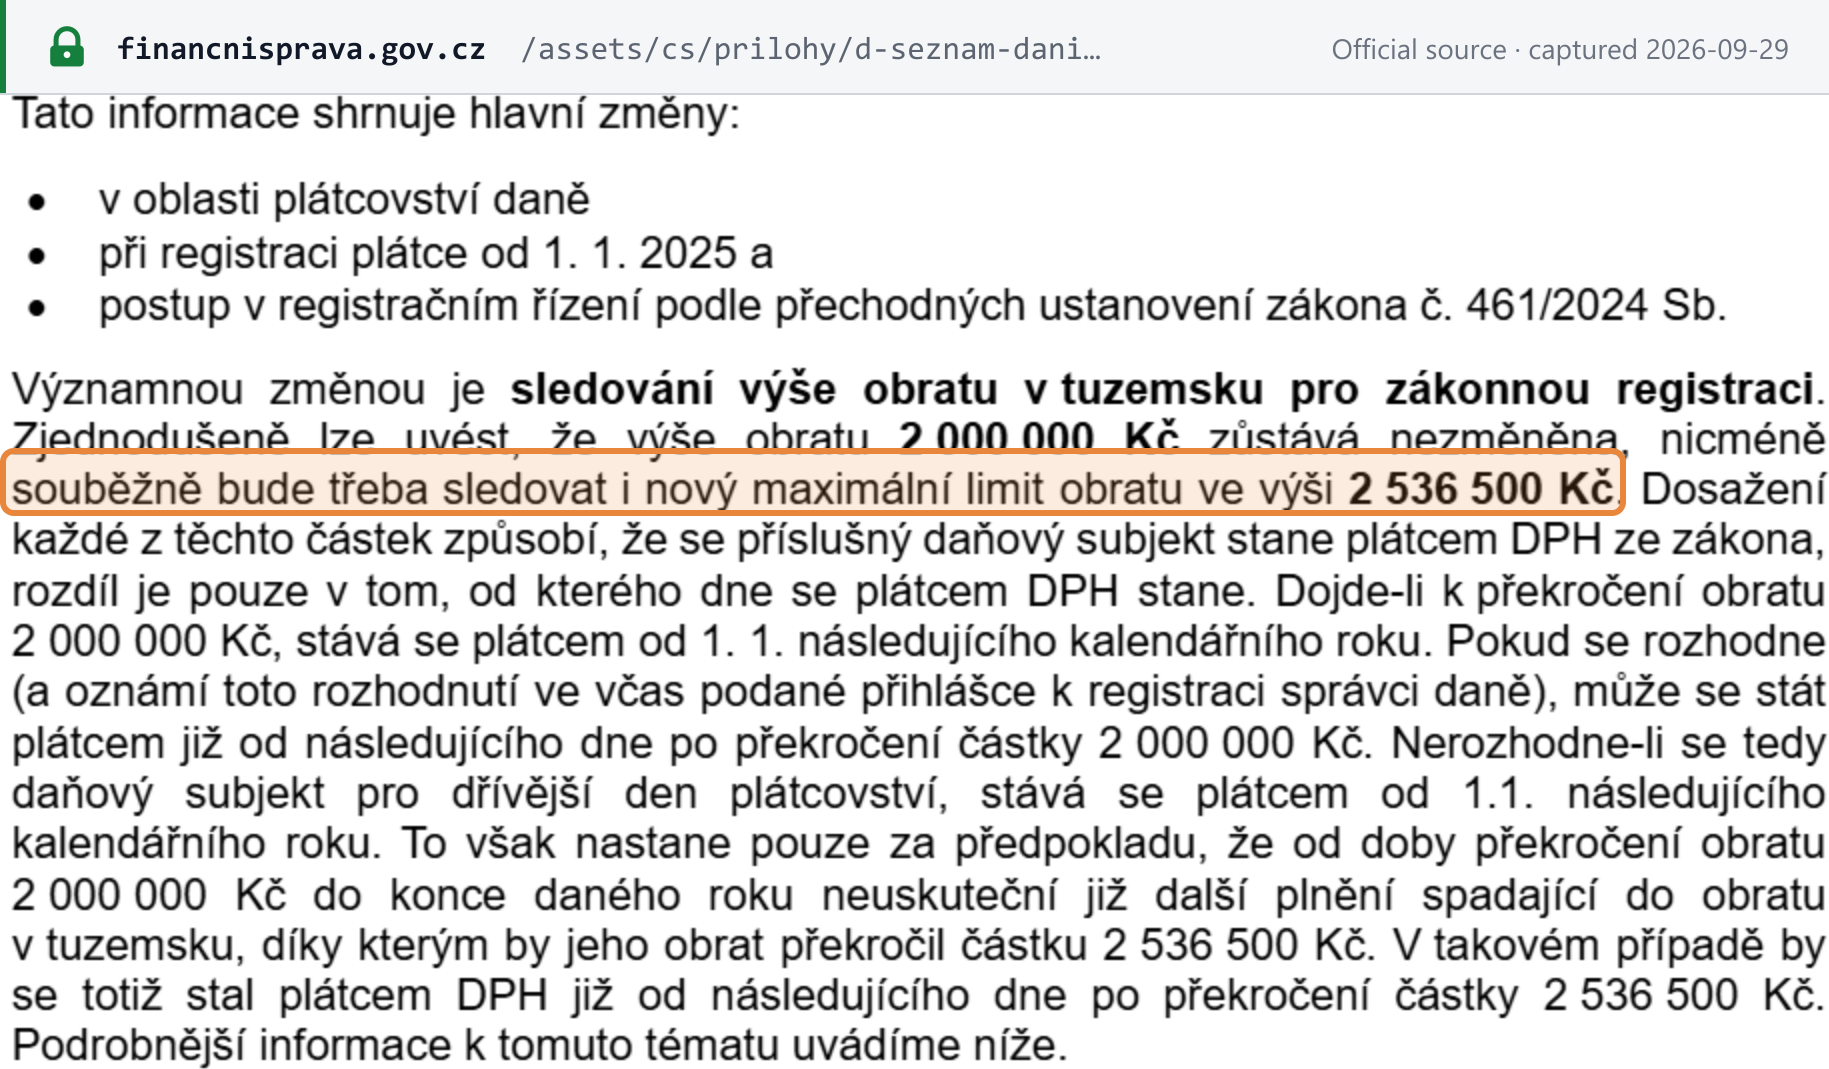
Die Information der GFŘ zu den Änderungen 2025 formuliert es so: Der Betrag von 2.000.000 CZK bleibt unverändert, daneben ist jedoch eine neue Höchstgrenze von 2.536.500 CZK zu beachten; das Erreichen einer der beiden Grenzen macht das Unternehmen kraft Gesetzes zum Umsatzsteuerzahler, und der einzige Unterschied ist der Tag, ab dem dies gilt. [3]
Was als Umsatz gilt. Der Inlandsumsatz (obrat v tuzemsku) ist das Entgelt ohne Umsatzsteuer für Leistungen mit Leistungsort in Tschechien, die steuerpflichtig sind (oder es ohne die Kleinunternehmerbefreiung wären), die mit Recht auf Vorsteuerabzug steuerbefreit sind, oder für steuerbefreite Finanz-, Versicherungs- und Immobilienleistungen, sofern diese nicht nur Nebenleistungen und gelegentlich erbracht werden (§ 4a(1)). Verkäufe von langfristigem Vermögen bleiben außer Betracht, es sei denn, sie sind fester Bestandteil der üblichen Tätigkeit des Unternehmens (§ 4a(3)). [1]
Historie. Bis zum 31. Dezember 2024 war maßgeblich, ob der Umsatz in höchstens 12 unmittelbar vorangegangenen aufeinanderfolgenden Monaten 2.000.000 CZK überstieg (§ 6(1), Fassung 2024). Der Betrag selbst stieg am 1. Januar 2023 von 1.000.000 CZK auf 2.000.000 CZK; das Gesetz Nr. 461/2024 Sb. ersetzte dann ab dem 1. Januar 2025 den rollierenden Zeitraum durch das Kalenderjahr und führte die Auslösung bei 2.536.500 CZK ein. [21] [6] [4]
Identifizierte Personen. Ein Unternehmen, das kein Umsatzsteuerzahler ist, wird zur identifizierten Person, wenn es beispielsweise Dienstleistungen von einem ausländischen Lieferer bezieht, für die es die Umsatzsteuer abführen muss, oder B2B-Dienstleistungen erbringt, die in einem anderen Mitgliedstaat besteuert werden. Es muss den Antrag innerhalb von 15 Tagen nach Eintritt dieses Status stellen (§ 97) und gibt nur für Monate, in denen eine Steuerschuld besteht, eine Erklärung ab. [1]
Registrierung von Gebietsfremden
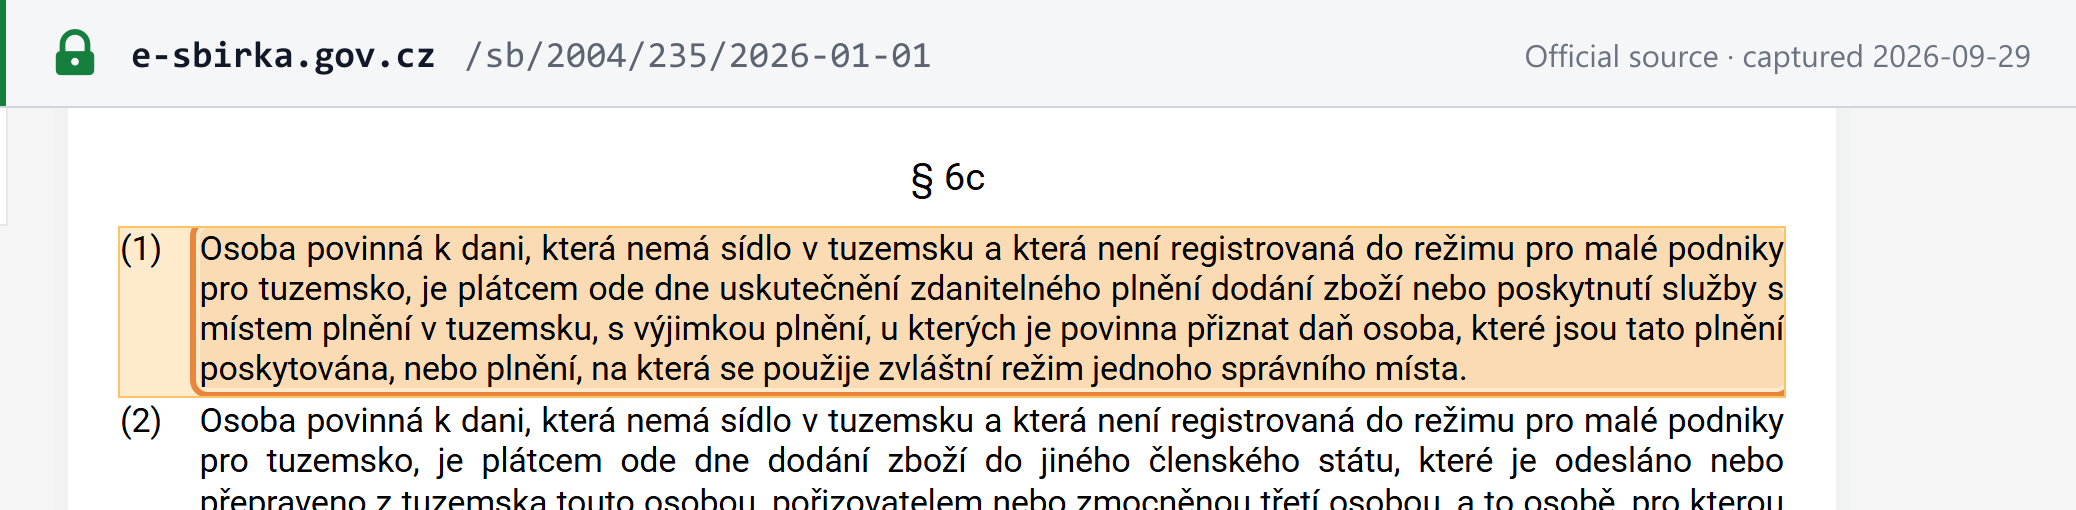
Für ein Unternehmen ohne Sitz in Tschechien gibt es keinen Schwellenwert. Nach § 6c(1) wird ein Steuerpflichtiger, der keinen Sitz in Tschechien hat (und nicht unter die Kleinunternehmerregelung fällt), Umsatzsteuerzahler ab dem Tag seiner ersten steuerpflichtigen Lieferung von Waren oder Dienstleistungen mit Leistungsort in Tschechien, ausgenommen Leistungen, für die der Kunde die Steuer erklären muss, und Leistungen, die über den One-Stop-Shop erklärt werden. Er wird außerdem Umsatzsteuerzahler ab seiner ersten innergemeinschaftlichen Lieferung von Waren, die aus Tschechien versandt werden, sowie ab seiner ersten Verbringung eigener Waren aus dem Land (§ 6c(2)–(3)). [1]
- Frist. Der Antrag ist innerhalb von 10 Arbeitstagen ab dem Tag zu stellen, an dem das Unternehmen Umsatzsteuerzahler wurde (§ 94(4)). [1]
- Zuständiges Finanzamt. Für jeden Steuerpflichtigen ohne Sitz, Wohnsitz oder Betriebsstätte in Tschechien ist das Finanzamt für die Mährisch-Schlesische Region (Finanční úřad pro Moravskoslezský kraj) zuständig (§ 93a(2)). [1]
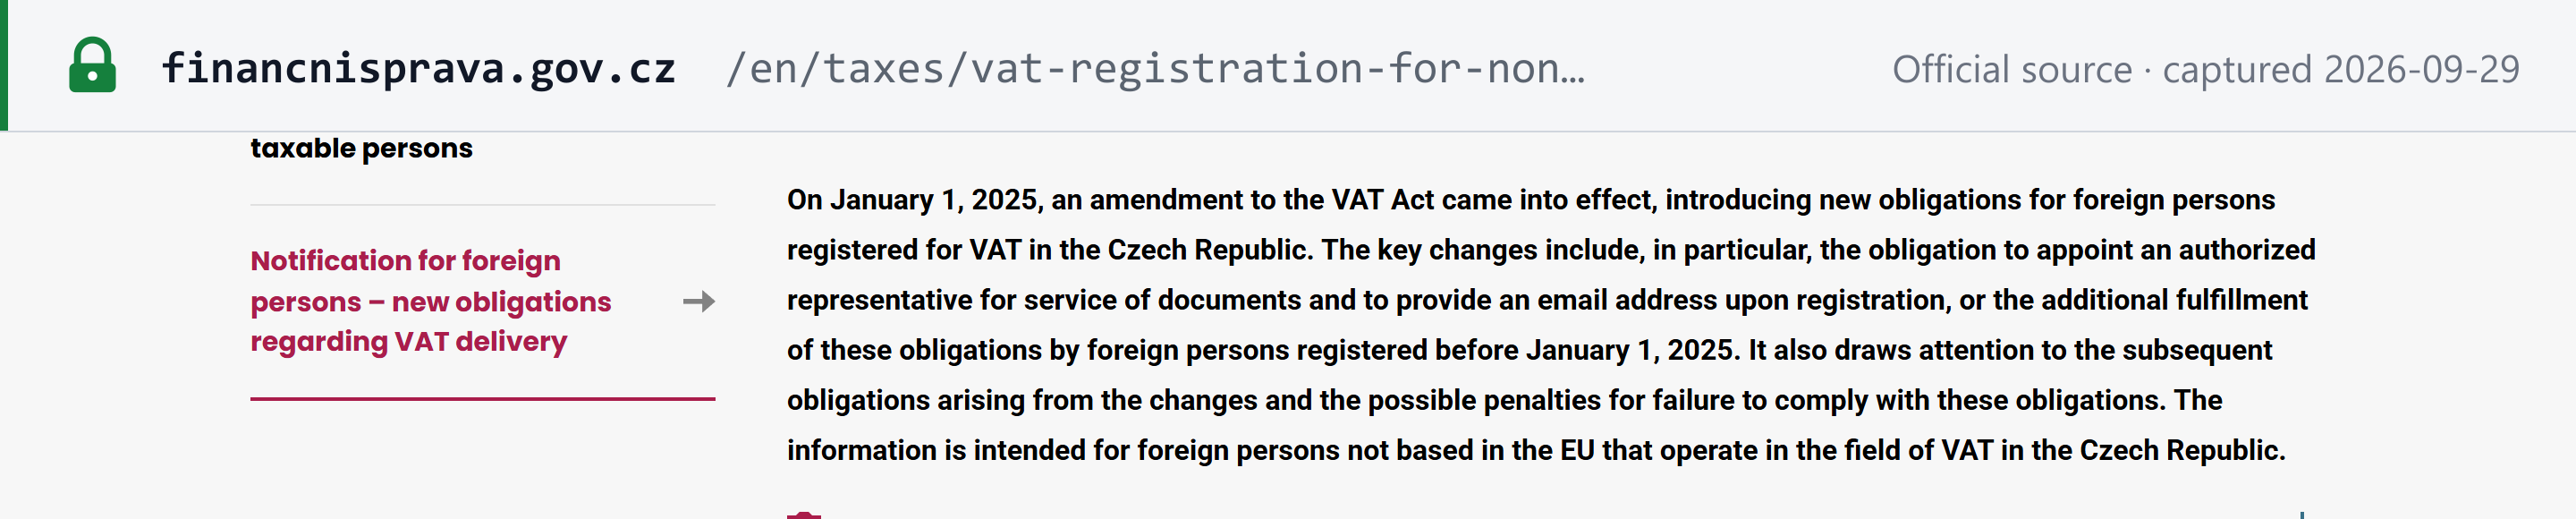
- Zustellungsbevollmächtigter und E-Mail-Adresse ab 2025. Eine ausländische Person — eine Person ohne Sitz oder Betriebsstätte in der EU (§ 4(1)(g)) — muss spätestens bis zum Ablauf der Registrierungsfrist einen Zustellungsbevollmächtigten (zmocněnec pro doručování) mit gesetzlicher Datenbox bestellen, sofern sie keine eigene Datenbox hat (§ 98b(1)). Sie muss außerdem in ihrem Antrag eine E-Mail-Adresse angeben (§ 96(3)). Die unterlassene oder verspätete Bestellung des Bevollmächtigten kostet 1.000 CZK pro Tag (§ 98b(3)). [1] [7]
- Keine Registrierung für B2B-Verkäufe im Reverse-Charge-Verfahren. Lieferungen an tschechische Umsatzsteuerzahler, bei denen der Kunde die Umsatzsteuer erklärt, lösen keine Registrierungspflicht aus — siehe Ausländische Unternehmen, die nach Tschechien verkaufen.
Steueridentifikationsnummer
Die tschechische Umsatzsteuer-Identifikationsnummer ist die DIČ (daňové identifikační číslo) mit dem Präfix CZ. Bei einer juristischen Person besteht sie aus CZ, gefolgt von ihrer 8-stelligen IČO (Identifikationsnummer des Unternehmens); bei einer natürlichen Person aus CZ, gefolgt von 9 oder 10 Ziffern. Das Finanzamt veröffentlicht im Online-Register der Umsatzsteuerzahler und identifizierten Personen für jeden Umsatzsteuerzahler die DIČ, den Namen und den Sitz, die zur Veröffentlichung bestimmten Bankkonten sowie die Angabe, ob er keinen Sitz und keine Betriebsstätte in Tschechien hat (§ 98); auch eine Entscheidung, dass ein Umsatzsteuerzahler unzuverlässig ist, wird dort veröffentlicht (§ 106ac(4)). Einzelheiten zum Format finden Sie im Leitfaden zur tschechischen Steuer-ID von Lookuptax. [1]
Um einen Geschäftspartner zu prüfen, lesen Sie, wie Sie eine DIČ in Tschechien überprüfen, oder nutzen Sie den tschechischen DIČ-Validator von Lookuptax.
So registrieren Sie sich
- Wo. Der Antrag (přihláška k registraci) und jede Änderung der Registrierungsdaten „pouze elektronicky lze podat“ — können nur elektronisch eingereicht werden (§ 101a(2)), über das Steuerportal MOJE daně oder eine Datenbox. [1]
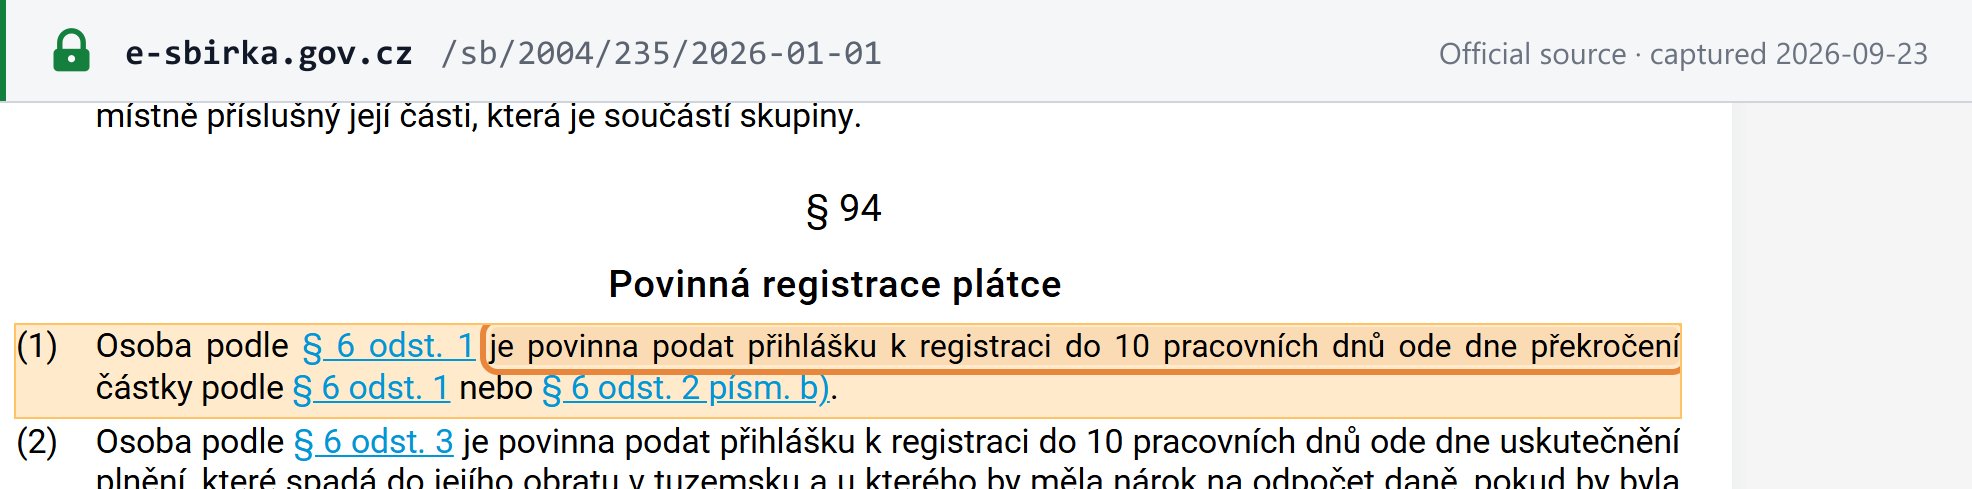
- Frist. Innerhalb von 10 Arbeitstagen ab dem Tag, an dem der Umsatz 2.000.000 CZK oder 2.536.500 CZK übersteigt (§ 94(1)); 15 Tage für eine identifizierte Person (§ 97). [1]
- Zeitablauf. Der Status als pflichtiger Umsatzsteuerzahler entsteht kraft Gesetzes zu den in der obigen Tabelle genannten Zeitpunkten, nicht am Tag der Registrierungsentscheidung. Stellt ein Unternehmen den Antrag bis zum 30. September, weil es 2.000.000 CZK überschritten und keinen früheren Beginn gewählt hat, prüft das Finanzamt die Angaben innerhalb von 30 Tagen (§ 97b(1)) und erlässt die Registrierungsentscheidung bis zum Ende des Kalenderjahres, jedoch nicht vor dem 1. Dezember (§ 97b(4)). Wer sich freiwillig registriert, wird ab dem Tag nach Bekanntgabe der Registrierungsentscheidung Umsatzsteuerzahler (§ 6f(1)). [1] [1]
- Unterlagen. Das Umsatzsteuergesetz schreibt das elektronische Formular, die E-Mail-Adresse für ausländische Personen und die Bestellung des Zustellungsbevollmächtigten vor; die Liste der Anlagen für jede Art von Antragsteller ist Teil des Registrierungsformulars auf MOJE daně.
Freiwillige Registrierung
Möglich. Ein Steuerpflichtiger mit Sitz oder Betriebsstätte in Tschechien, der Leistungen mit Recht auf Vorsteuerabzug erbringt oder erbringen wird, kann sich bei jedem Umsatz registrieren (§ 6f(1)). Ein Unternehmen ohne Sitz in Tschechien, das tschechische Leistungen mit Recht auf Vorsteuerabzug erbringen wird und nicht unter die Kleinunternehmerregelung fällt, kann sich ebenfalls registrieren (§ 6f(2)). Eine unzuverlässige Person kann keinen Antrag stellen (§ 94a(1)). Der übliche Grund für eine freiwillige Registrierung ist, die Vorsteuer bereits vor Erreichen des Schwellenwerts zurückzuerhalten oder B2B-Kunden gerecht zu werden, die Rechnungen mit Umsatzsteuer erwarten. [1]
Abmeldung
- Auf Antrag, ansässiger Umsatzsteuerzahler. Das Finanzamt hebt die Registrierung eines Umsatzsteuerzahlers mit Sitz in Tschechien, der keine Gruppe ist, auf, wenn seit Eintritt der Steuerpflicht mindestens ein Kalenderjahr vergangen ist und sein Umsatz weder im vorangegangenen noch im laufenden Kalenderjahr 2.000.000 CZK überstiegen hat (§ 106(4)(a)). [1]
- Auf Antrag, freiwilliger Umsatzsteuerzahler. Nach mindestens 6 Monaten als Umsatzsteuerzahler, wenn sein Umsatz 2.000.000 CZK nicht überstiegen hat (§ 106(6)). [1]
- Auf Antrag, nicht ansässiger Umsatzsteuerzahler. Nach 2 aufeinanderfolgenden Monaten ohne tschechische steuerpflichtige Leistungen außer solchen, für die der Kunde die Steuer im Reverse-Charge-Verfahren schuldet, oder solchen, die über OSS erklärt werden, und ohne steuerbefreite innergemeinschaftliche Lieferungen von Waren; Lieferungen als mittlere Person in einem Dreiecksgeschäft werden nicht mitgezählt (§ 106(4)(b)). [1]
- Von Amts wegen. Beispielsweise wenn der Umsatzsteuerzahler im vorangegangenen Kalenderjahr keine umsatzrelevante Leistung erbracht hat (§ 106(2)) oder seine Pflichten schwerwiegend verletzt (§ 106(3)). [1]
Gruppenregistrierung
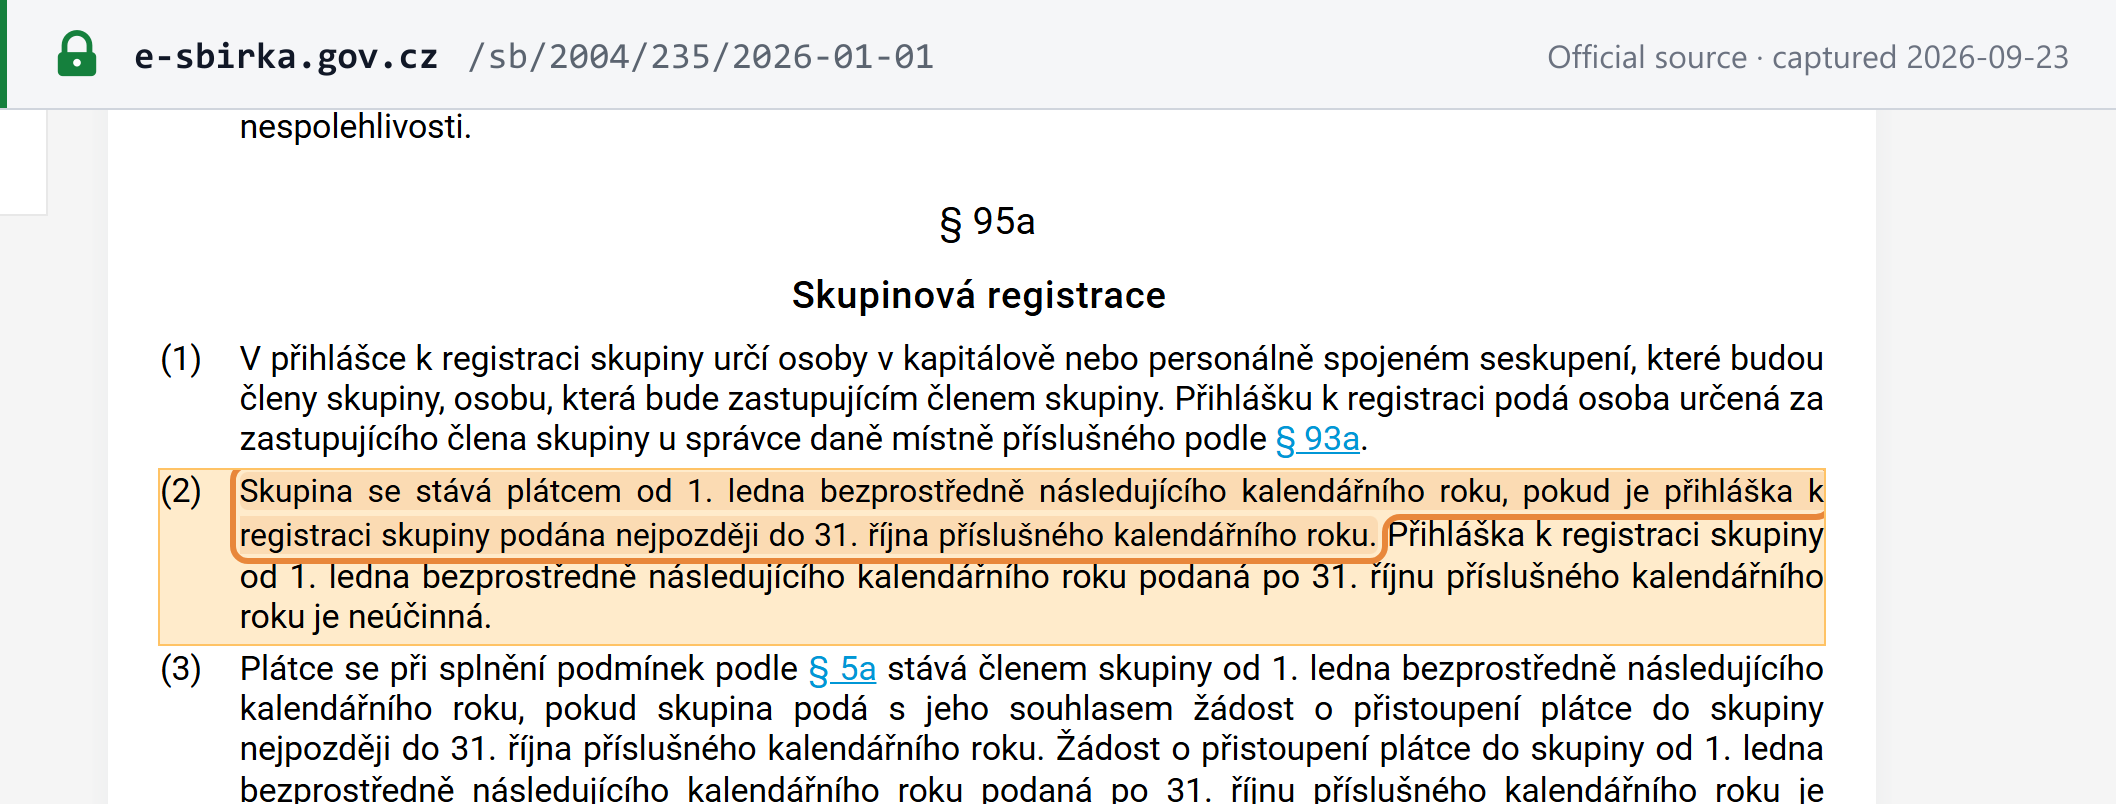
Möglich. Personen, die personell oder kapitalmäßig verbunden sind, wobei die Beteiligung am Stammkapital oder an den Stimmrechten mindestens 40 % beträgt, können eine Umsatzsteuergruppe (skupina) bilden; jedes Mitglied muss Sitz oder Betriebsstätte in Tschechien haben (§ 5a(1)). Der Antrag muss bis zum 31. Oktober gestellt werden, damit die Gruppe ab dem 1. Januar Umsatzsteuerzahler wird; ein späterer Antrag ist unwirksam (§ 95a(2)). Der Steuerkalender 2026 der Finanzverwaltung verschiebt diesen Termin vom Wochenende auf den 2. November 2026. [1] [20]
Steuersätze
| Steuersatz | Gilt für | In Kraft |
|---|---|---|
| 21 % (Regelsteuersatz) | Jede steuerpflichtige Leistung, für die nicht der ermäßigte Steuersatz gilt | Seit dem 1. Januar 2013 [1] |
| 12 % (ermäßigt) | Waren in Anlage 3, Wärme und Kälte sowie Dienstleistungen in Anlage 2 — siehe unten | Seit dem 1. Januar 2024 [5] |
| Steuerbefreit mit Recht auf Vorsteuerabzug | Ausfuhren, innergemeinschaftliche Lieferungen, Bücher — das Äquivalent zum Nullsatz; siehe unten | — |
| Steuerbefreit ohne Recht auf Vorsteuerabzug | Siehe Steuerbefreiungen | — |
§ 47(1): „U zdanitelného plnění nebo přijaté úplaty se uplatňuje a) základní sazba daně ve výši 21 %, nebo b) snížená sazba daně ve výši 12 %“ — für eine steuerpflichtige Leistung oder eine erhaltene Zahlung gilt der Regelsteuersatz von 21 % oder der ermäßigte Steuersatz von 12 %. Maßgeblich ist der Steuersatz, der an dem Tag gilt, an dem die Pflicht zur Erklärung der Steuer entsteht (§ 47(2)). [1]
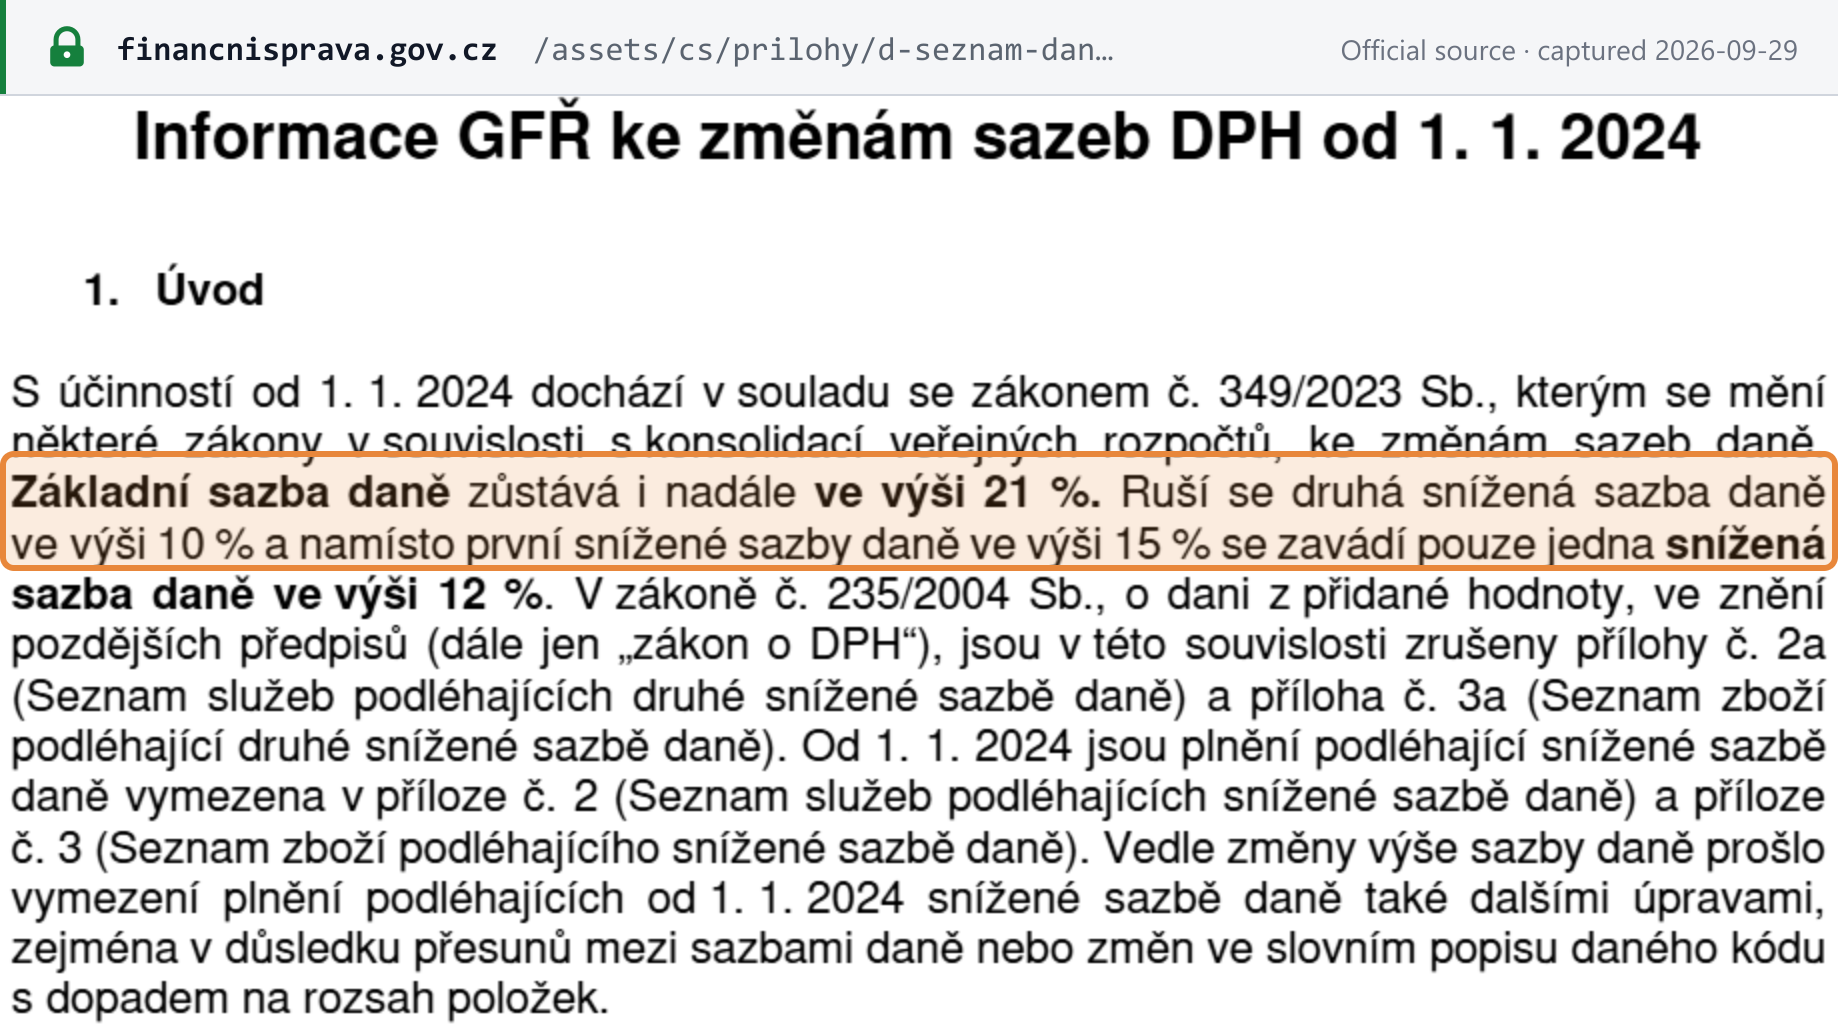
Wie es zu den heutigen Steuersätzen kam. Die Steuersätze betrugen 2012 20 % und 14 % und ab dem 1. Januar 2013 21 % und 15 %; ein zweiter ermäßigter Steuersatz von 10 % galt bis Ende 2023. Am 1. Januar 2024 behielt das Gesetz Nr. 349/2023 Sb. (das Paket zur Konsolidierung der öffentlichen Finanzen) den Regelsteuersatz von 21 % bei, schaffte den Steuersatz von 10 % ab und ersetzte den Steuersatz von 15 % durch einen einheitlichen ermäßigten Steuersatz von 12 %. [5] [1]
Was der Steuersatz von 12 % umfasst. In Anlage 3 aufgeführte Waren, Wärme und Kälte sowie in Anlage 2 aufgeführte Dienstleistungen (§ 47(3)–(4)). Beispiele: [1]
- Waren (Anlage 3): Lebensmittel und Futtermittel — jedoch sind Getränke und Wasser ausgenommen, außer „ausgewählten Getränken“ (Milch, flüssige Milcherzeugnisse und pflanzliche Milchalternativen); Leitungstrinkwasser; Arzneimittel; Zeitungen und Zeitschriften; aufgeführte Medizinprodukte; Brillen und Linsen.
- Dienstleistungen (Anlage 2): Wasserversorgung und Abwasserentsorgung; öffentlicher Personenlinienverkehr; Beherbergung; Verpflegungsdienstleistungen — ausgenommen das Servieren von Getränken außer Trinkwasser und den ausgewählten Getränken, das bei 21 % bleibt; Eintritt zu Kulturveranstaltungen, Museen, Zoos und Kinos; Sportveranstaltungen und -anlagen; Gesundheits- und Sozialleistungen; Bestattungsleistungen; Saunen.
- Sozialer Wohnungsbau und dessen Lieferung (§§ 48a–49).
2024 auf 21 % angehoben. Unter anderem: Friseurleistungen; Reparaturen von Schuhen, Kleidung und Fahrrädern; Reinigung von Privathaushalten; Schnittblumen; Brennholz; Personenlinienverkehr in der Luftfahrt; Flugblätter. [5]
Nullsatz. Das Umsatzsteuergesetz kennt keinen Steuersatz von 0 %. Ausfuhren, innergemeinschaftliche Lieferungen, Dienstleistungen an Drittländer und die internationale Personenbeförderung sind stattdessen mit Recht auf Vorsteuerabzug steuerbefreit (§ 63(1)). Bücher und vergleichbare Leistungen, einschließlich E-Books, sind seit dem 1. Januar 2024 mit Recht auf Vorsteuerabzug steuerbefreit (§ 71i); zuvor wurden sie mit 10 % besteuert. [1] [5]
Angekündigte künftige Steuersätze. Zum 29. September 2026 war keine Änderung des Steuersatzes von 21 % oder 12 % beschlossen oder veröffentlicht: Für das Umsatzsteuergesetz gibt es keine konsolidierte Fassung nach dem 1. Januar 2026. Eine Änderung des Anwendungsbereichs des Steuersatzes von 12 % ist für den 1. Januar 2027 beschlossen: Teil Drei des Gesetzes über die Umsatzerfassung (Sněmovní tisk 189, vom Präsidenten am 17. September 2026 unterzeichnet und am 1. Oktober 2026 zur Veröffentlichung in der Gesetzessammlung übermittelt) ändert Anlage 2 so, dass der ermäßigte Steuersatz für Verpflegungsdienstleistungen allgemein das Servieren alkoholfreier Getränke umfasst (alkoholische Getränke ausgenommen) und die derzeitige Beschränkung auf Trinkwasser und die ausgewählten Getränke ersetzt. Bis dahin gilt der obige Text. [14] [1]
Für Tschechien im Vergleich mit anderen Ländern siehe die Tabelle der weltweiten Steuersätze und die Tabelle der Schwellenwerte für die Umsatzsteuerregistrierung von Lookuptax.
Grenzüberschreitende Regeln
Ausländische Unternehmen, die nach Tschechien verkaufen — B2B und B2C
Die Antwort hängt davon ab, wer der Kunde ist.
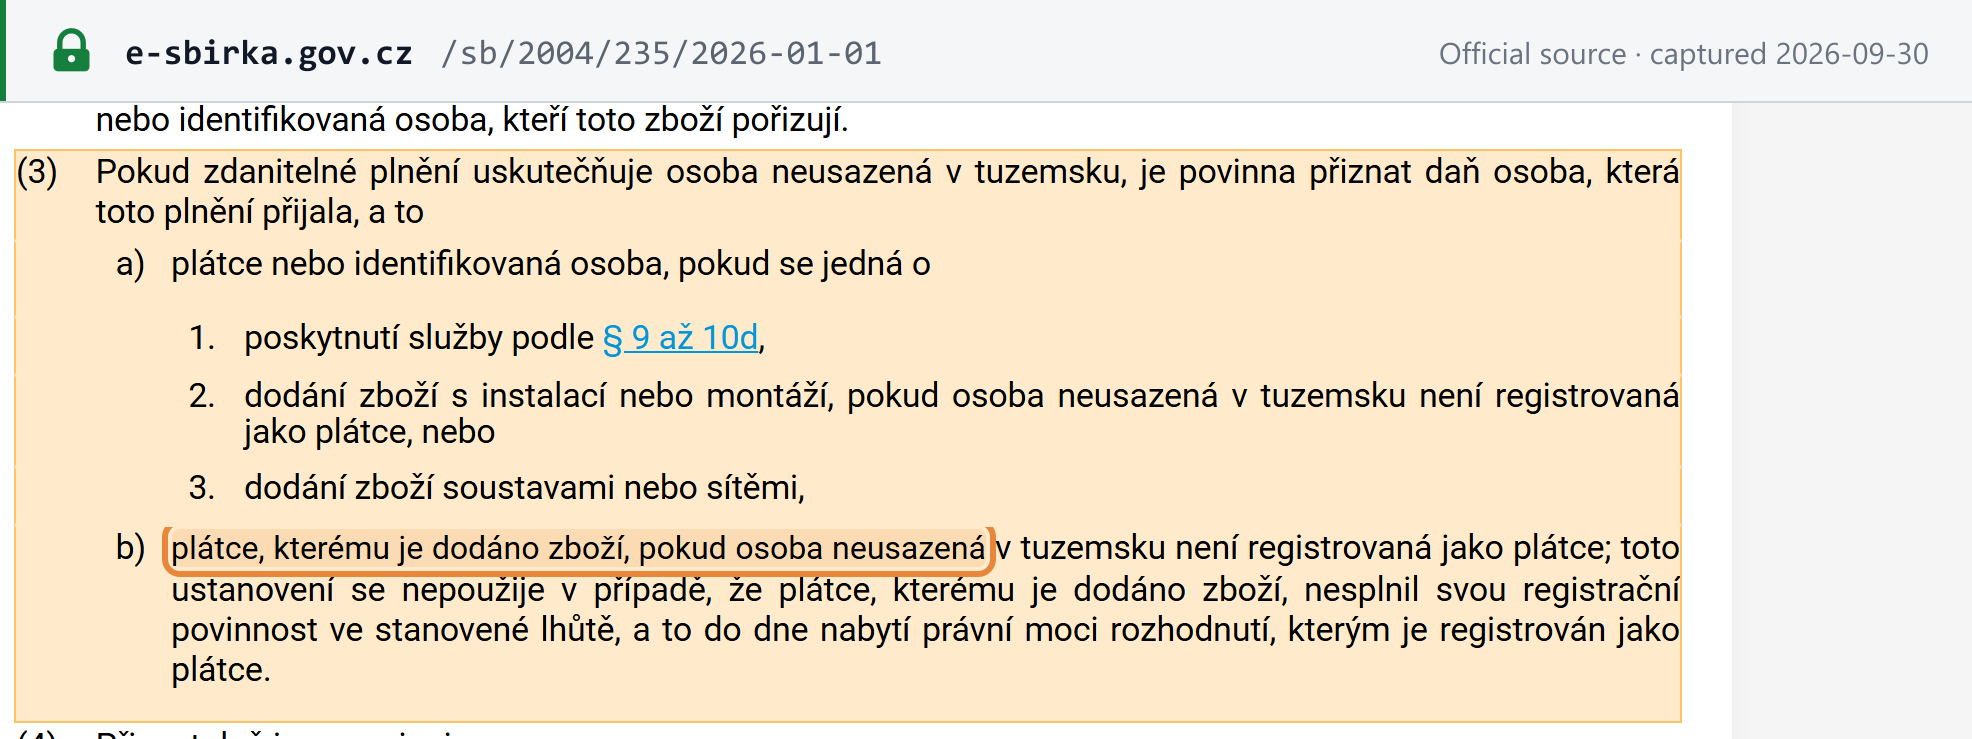
B2B — in der Regel keine tschechische Registrierung. Ist der Lieferer nicht in Tschechien ansässig, erklärt der tschechische Kunde die Umsatzsteuer (§ 108(3)): [1]
- ein Umsatzsteuerzahler oder eine identifizierte Person tut dies für Dienstleistungen nach §§ 9–10d, für Waren, die von einem nicht registrierten Lieferer mit Installation oder Montage geliefert werden, und für Waren, die über Gas- und Stromnetze geliefert werden;
- ein Umsatzsteuerzahler tut dies für jede Lieferung von Waren an ihn durch einen nicht ansässigen Lieferer, der nicht als tschechischer Umsatzsteuerzahler registriert ist — außer solange der Erwerber selbst seine Registrierung nicht fristgerecht vorgenommen hat, bis zur Bestandskraft seiner Registrierungsentscheidung (§ 108(3)(b)).
Ein ausländisches Unternehmen, das in Tschechien befindliche Waren an tschechische Umsatzsteuerzahler verkauft, muss sich daher für diese Verkäufe nicht registrieren: § 6c(1) nimmt Lieferungen im Reverse-Charge-Verfahren von der Registrierungspflicht aus. Der ausländische Lieferer stellt dennoch die Rechnung aus (§ 28(4)), versehen mit dem Vermerk „daň odvede zákazník“ (Steuer wird vom Kunden abgeführt) (§ 29(2)(c)). Siehe die Erklärung zum Reverse-Charge-Verfahren von Lookuptax. [1]
B2C — Registrierung ab dem ersten Verkauf oder Nutzung eines OSS-Verfahrens. Ein nicht ansässiger Verkäufer, der eine Leistung an einen Verbraucher mit Leistungsort in Tschechien erbringt, wird ab seiner ersten solchen Leistung Umsatzsteuerzahler, ohne Schwellenwert, es sei denn, er erklärt die Leistung über den One-Stop-Shop (§ 6c(1)). Fernverkäufe von Waren aus einem anderen Mitgliedstaat sowie B2C-Telekommunikations-, Rundfunk- und elektronische Dienstleistungen haben ihren Leistungsort in Tschechien, sobald der EU-weite Schwellenwert von 10.000 EUR im laufenden oder vorangegangenen Kalenderjahr überschritten ist (§ 8(2)(c), § 8(3)); darunter kann der Verkäufer optieren (§ 8(4)). [1]
Digitale Produkte und Dienstleistungen
Telekommunikations-, Rundfunk- und elektronisch erbrachte Dienstleistungen an Nichtsteuerpflichtige werden dort erbracht, wo sich der Kunde befindet (§ 10i(1)). Ein EU-Lieferer rechnet sie zusammen mit seinen innergemeinschaftlichen Fernverkäufen von Waren auf den oben genannten Schwellenwert von 10.000 EUR an. Für einen außerhalb der EU ansässigen Lieferer gibt es keinen Schwellenwert: Er berechnet ab dem ersten Verkauf tschechische Umsatzsteuer und erklärt sie über den Nicht-EU-OSS oder registriert sich in Tschechien. Siehe den Leitfaden von Lookuptax zur Umsatzsteuer auf digitale Dienstleistungen gebietsfremder Anbieter. [1]
Die OSS-Verfahren in Tschechien. Drei Verfahren stehen zur Verfügung: das EU-Verfahren (režim EU), das Nicht-EU-Verfahren (režim mimo EU) und das Einfuhrverfahren (dovozní režim, IOSS) für Sendungen mit einem Sachwert bis 150 EUR. Die Finanzverwaltung weist darauf hin, dass die Nutzung des OSS „není povinné“ — nicht verpflichtend — ist. Ist Tschechien der Mitgliedstaat der Identifizierung, ist die zuständige Steuerbehörde das Finanzamt für die Südmährische Region, Außenstelle Brno I (Finanční úřad pro Jihomoravský kraj, Územní pracoviště pro Brno I) (§ 110a(3)). OSS- und IOSS-Erklärungen sind bis zum Ende des auf den Zeitraum folgenden Monats fällig, und — anders als bei der inländischen Erklärung — wird der Termin bei Wochenenden oder Feiertagen nicht verschoben (§ 110zc). Siehe den Leitfaden zum One-Stop-Shop und den IOSS-Leitfaden von Lookuptax. [8] [1]

Haftung von Marktplätzen und Plattformen als fiktive Lieferer
Anwendbar. Eine elektronische Schnittstelle gilt als Käufer und Wiederverkäufer von Waren (Fiktion), wenn sie Folgendes unterstützt (§ 13a): [1]
- Fernverkäufe eingeführter Waren mit einem Sachwert von höchstens 150 EUR; oder
- Lieferungen von Waren durch eine ausländische Person (außerhalb der EU ansässig) an Nichtsteuerpflichtige in der EU.
Siehe die Erklärung zur Haftung von Marktplätzen als fiktive Lieferer von Lookuptax.
Einfuhren und Ausfuhren
- Einfuhren durch einen Umsatzsteuerzahler. Wenn der Zoll die Waren in den zollrechtlich freien Verkehr überlässt, erklärt der Umsatzsteuerzahler die Einfuhrumsatzsteuer in seiner eigenen Erklärung für diesen Zeitraum (§ 23(2)); der Zoll erhebt sie nicht. Die Zollentscheidung dient als Steuerbeleg (§ 33). [1]
- Einfuhren durch einen Nicht-Umsatzsteuerzahler. Die Umsatzsteuer wird an den Zoll gezahlt (§ 108(5)(a)). [1]
- Sendungen mit geringem Wert. Bis 150 EUR, über IOSS oder die Sonderregelung des § 110, bei der die ergänzende Zollanmeldung monatlich abgegeben wird. [1]
- Ausfuhren. Mit Recht auf Vorsteuerabzug steuerbefreit (§ 63(1)(c), § 66). Innergemeinschaftliche Lieferungen von Waren sind mit Recht auf Vorsteuerabzug steuerbefreit und werden in der Zusammenfassenden Meldung gemeldet. [1]
- Bezogene Dienstleistungen aus dem Ausland. Die Steuer wird vom tschechischen Umsatzsteuerzahler oder der identifizierten Person im Reverse-Charge-Verfahren geschuldet (§ 108(3)(a)(1)). [1]
Inländisches Reverse-Charge-Verfahren
Zwischen zwei tschechischen Umsatzsteuerzahlern erklärt der Erwerber die Umsatzsteuer auf: Gold (§ 92b); in Anlage 5 aufgeführte Abfälle und Schrott (§ 92c); Immobilien, wenn der Verkäufer zur Steuerpflicht optiert (§ 92d); Bau- und Montageleistungen der CZ-CPA-Codes 41–43 sowie die Überlassung von Arbeitskräften dafür (§ 92e); und nach der Regierungsverordnung Nr. 361/2014 Sb. (§ 92f) Treibhausgasemissionszertifikate, Stromzertifikate, Strom und Gas, die an Händler geliefert werden, Großhandelsdienstleistungen der elektronischen Kommunikation sowie — wenn die Bemessungsgrundlage aller solchen Waren in der Lieferung 100.000 CZK übersteigt — Getreide und technische Kulturpflanzen, Metalle, Mobiltelefone, integrierte Schaltkreise, Laptops und Tablets sowie Videospielkonsolen. Das Reverse-Charge-Verfahren kann nicht angewendet werden, wenn eine der Parteien am Tag der Leistung nicht als Umsatzsteuerzahler im Register veröffentlicht ist (§ 92a(6)). [1] [17]
Leistungsort
- Waren ohne Beförderung. Dort, wo sich die Waren bei der Lieferung befinden (§ 7(1)). [1]
- Waren mit Beförderung. Dort, wo die Beförderung beginnt (§ 7(2)); Fernverkäufe richten sich nach § 8. [1]
- Dienstleistungen, B2B. „Místem plnění při poskytnutí služby osobě povinné k dani … je místo, kde má tato osoba sídlo“ — dort, wo der unternehmerische Kunde seinen Sitz hat, oder an der festen Niederlassung, an die die Dienstleistung erbracht wird (§ 9(1)). [1]
- Dienstleistungen, B2C. Dort, wo der Leistende seinen Sitz hat (§ 9(2)). [1]
- Sonderregeln für Immobilien, Beförderung, Veranstaltungen, elektronische Dienstleistungen an Verbraucher und andere haben Vorrang (§ 9(4), § 10i). [1]
Rechnungsanforderungen
Ein Steuerbeleg (daňový doklad) ist in §§ 26–35a des Umsatzsteuergesetzes geregelt. Er kann in Papierform oder elektronisch vorliegen; ein elektronischer Beleg erfordert die Zustimmung des Kunden (§ 26(3)). [1]
Pflichtangaben
„Daňový doklad musí obsahovat tyto údaje“ — ein Steuerbeleg muss folgende Angaben enthalten (§ 29(1)): [1]
| # | Pflichtfeld | Rechtsgrundlage |
|---|---|---|
| a | Bezeichnung des Lieferers — Name (mit etwaigem Namenszusatz) und Sitz | § 29(1)(a), § 29(4) |
| b | DIČ des Lieferers | § 29(1)(b) |
| c | Bezeichnung des Kunden | § 29(1)(c) |
| d | DIČ des Kunden | § 29(1)(d) |
| e | Belegnummer (evidenční číslo daňového dokladu) | § 29(1)(e) |
| f | Umfang und Gegenstand der Leistung | § 29(1)(f) |
| g | Ausstellungsdatum | § 29(1)(g) |
| h | Datum der steuerpflichtigen Leistung oder der erhaltenen Zahlung, sofern es vom Ausstellungsdatum abweicht | § 29(1)(h) |
| i | Einzelpreis ohne Umsatzsteuer und etwaiger darin nicht enthaltener Rabatt | § 29(1)(i) |
| j | Bemessungsgrundlage | § 29(1)(j) |
| k | Steuersatz | § 29(1)(k) |
| l | Umsatzsteuerbetrag, in tschechischer Währung | § 29(1)(l) |
Bedingte Angaben (§ 29(2)): der Hinweis auf die Steuerbefreiung; „vystaveno zákazníkem“, wenn der Kunde die Rechnung ausstellt; „daň odvede zákazník“, wenn der Kunde die Steuer erklärt; die Angaben zu einem neuen Fahrzeug; und der Hinweis auf ein Dreiecksgeschäft. Können entfallen (§ 29(3)): eine nicht zugeteilte DIČ sowie Steuersatz und Umsatzsteuerbetrag bei steuerbefreiten Leistungen oder Leistungen im Reverse-Charge-Verfahren. [1]
Die Liste des Umsatzsteuergesetzes umfasst nicht die IČO (Identifikationsnummer des Unternehmens); andere Gesetze, die Geschäftsdokumente regeln, können sie vorschreiben.
Ausstellungsfrist
- Grundregel: „Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění“ — innerhalb von 15 Tagen ab dem Tag, an dem die Pflicht zur Erklärung der Steuer (oder der Leistung) entstanden ist (§ 28(8)). [1]
- Steuerbefreite innergemeinschaftliche Lieferungen von Waren sowie B2B-Dienstleistungen, die in einem anderen Mitgliedstaat oder einem Drittland besteuert werden: innerhalb von 15 Tagen nach Ende des Monats der Leistung (§ 28(9)). [1]
- Sammelrechnung für einen Kalendermonat: innerhalb von 15 Tagen nach Monatsende (§ 31b(2)). [1]
- Der Lieferer muss angemessene Anstrengungen unternehmen, damit der Beleg den Kunden innerhalb der Frist erreicht (§ 28(11)). [1]
Nummerierung und Reihenfolge
Jeder Steuerbeleg trägt eine evidenční číslo — eine Belegnummer (§ 29(1)(e)). Das Umsatzsteuergesetz schreibt dafür weder ein Format noch eine lückenlose Nummernfolge vor. [1]
Gutschriften und Belastungsanzeigen
Ändert sich die Bemessungsgrundlage, stellt der Umsatzsteuerzahler einen korrigierten Steuerbeleg (opravný daňový doklad) aus und unternimmt angemessene Anstrengungen, damit dieser den Kunden innerhalb von 15 Tagen erreicht (§ 42(5)). Er muss beide Parteien und ihre DIČ, die Nummern des ursprünglichen und des korrigierten Belegs, den Grund der Korrektur, die Differenzen bei Bemessungsgrundlage, Umsatzsteuer und Gesamtbetrag sowie das Datum des Korrekturereignisses enthalten (§ 45(1)). Eine Korrektur nach unten wird für den Zeitraum erklärt, in dem die Zustellungsbemühungen unternommen wurden (§ 42(6)); es gelten der Steuersatz und der Wechselkurs der ursprünglichen Leistung (§ 42(7)); und Korrekturen sind bis zum Ende des siebten Kalenderjahres nach dem Jahr der ursprünglichen Leistung möglich (§ 42(8)). [1]
Währung und Sprache
- Währung. Jede Währung ist zulässig, der Umsatzsteuerbetrag muss jedoch in CZK angegeben werden (§ 29(1)(l)). Fremdwährungen werden zum Devisenmarktkurs der Tschechischen Nationalbank oder zum Referenzkurs der Europäischen Zentralbank umgerechnet, je nachdem, welchen die umrechnende Person verwendet, und zwar an dem Tag, an dem die Pflicht zur Erklärung der Steuer entsteht (§ 4(8)). [1]
- Sprache. Das Umsatzsteuergesetz enthält keine Vorschrift zur Rechnungssprache, aber wer den Beleg aufbewahrt, muss auf Verlangen des Finanzamts eine tschechische Übersetzung vorlegen (§ 35(5)). [1]
Belegarten
| Beleg | Wann er verwendet wird | Fundstelle |
|---|---|---|
| Vollständiger Steuerbeleg | Ein Umsatzsteuerzahler erbringt eine Leistung an einen anderen Steuerpflichtigen oder an eine nicht steuerpflichtige juristische Person (außer steuerbefreiten Leistungen ohne Recht auf Vorsteuerabzug) sowie in den anderen in § 28(1) aufgeführten Fällen | § 28(1), § 29 |
| Vereinfachter Steuerbeleg (zjednodušený daňový doklad) | Wenn der Gesamtbetrag der Leistung höchstens 10.000 CZK beträgt. Nicht zulässig für steuerbefreite innergemeinschaftliche Lieferungen, Fernverkäufe nach Tschechien, Leistungen im Reverse-Charge-Verfahren oder bestimmte Tabakverkäufe. Name und DIČ des Kunden, Einzelpreis, Bemessungsgrundlage und Umsatzsteuerbetrag können entfallen; entfällt die Umsatzsteuer, wird der Gesamtpreis angegeben. | § 30, § 30a |
| Sammelsteuerbeleg (souhrnný daňový doklad) | Mehrere Leistungen an einen Kunden in einem Kalendermonat | § 31b |
| Raten- und Zahlungspläne | Wenn sie die Rechnungsangaben enthalten | §§ 31, 31a |
| Beleg über Eigenverbrauch (doklad o použití) | Private oder nichtunternehmerische Verwendung | § 32 |
| Zollentscheidung | Einfuhren | § 33 |
| Korrigierter Steuerbeleg | Änderungen der Bemessungsgrundlage | § 45 |
§ 28(1)(a) nennt nur Steuerpflichtige und nicht steuerpflichtige juristische Personen; eine Leistung an eine Privatperson erfordert daher für sich genommen keinen Steuerbeleg. [1] [1]
Gutschriftverfahren (Self-Billing)
Durch Vereinbarung zulässig. Eine andere Person, einschließlich des Kunden, kann den Steuerbeleg „na základě jejich ujednání“ — auf der Grundlage ihrer Vereinbarung — ausstellen und hat dann dieselben Rechte und Pflichten wie der Lieferer; das Finanzamt kann von ihr den Nachweis der Vereinbarung verlangen (§ 28(10)). Der Beleg trägt den Vermerk „vystaveno zákazníkem“ (§ 29(2)(b)), und der Lieferer bleibt für die Richtigkeit der Angaben und die rechtzeitige Ausstellung verantwortlich (§ 26(4)). [1]
Aufbewahrung und Prüfpfad
- Aufbewahrung. „Daňové doklady se uchovávají po dobu 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo“ — 10 Jahre ab dem Ende des Besteuerungszeitraums, in dem die Leistung erbracht wurde (§ 35(2)). [1]
- Ort. Wer in Tschechien ansässig ist und Belege aufbewahrt, bewahrt sie dort auf, sofern kein ständiger Fernzugriff besteht; werden sie im Ausland gespeichert, ist das Finanzamt vorab zu benachrichtigen (§ 35(3)–(4)). [1]
- Elektronische Archivierung. Papierbelege dürfen in elektronische Form umgewandelt und ausschließlich elektronisch aufbewahrt werden; die Daten zum Nachweis der Unversehrtheit sind ebenfalls aufzubewahren (§ 35a). [1]
- Prüfpfad. Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit sind von der Ausstellung bis zum Ende der Aufbewahrung sicherzustellen (§ 34(1)) — durch betriebliche Kontrollen, „vytvářejících spolehlivou vazbu mezi daňovým dokladem a daným plněním“ (die eine verlässliche Verbindung zwischen dem Steuerbeleg und der Leistung herstellen) (§ 34(3)), oder bei elektronischen Belegen durch eine anerkannte elektronische Signatur, ein anerkanntes elektronisches Siegel oder EDI (§ 34(4)). Das Gesetz sieht für Rechnungen keine Hash-, QR-Code- oder Registrierungsnummernpflicht vor. [1]
Muster einer konformen Rechnung
Die Finanzverwaltung veröffentlicht keine kommentierte Musterrechnung. Die folgende Darstellung ist eine eigene Veranschaulichung von Lookuptax zu den Angaben nach § 29(1) für eine inländische B2B-Leistung. Alle darin enthaltenen Namen, Nummern und Beträge sind fiktiv:
Faktura — daňový doklad (Steuerrechnung)
| Beschreibung§ 29(1)(f) | Menge§ 29(1)(f) | Einzelpreis (ohne USt)§ 29(1)(i) | Steuersatz§ 29(1)(k) | Wert (ohne USt) |
|---|---|---|---|---|
| IT-Beratung (Stunden) | 10 | 2.500,00 CZK | 21 % | 25.000,00 CZK |
| Verpflegung für Workshop | 1 | 5.000,00 CZK | 12 % | 5.000,00 CZK |
- Bemessungsgrundlage zu 21 %§ 29(1)(j)
- 25.000,00 CZK
- Umsatzsteuer zu 21 %§ 29(1)(l)
- 5.250,00 CZK
- Bemessungsgrundlage zu 12 %§ 29(1)(j)
- 5.000,00 CZK
- Umsatzsteuer zu 12 %§ 29(1)(l)
- 600,00 CZK
- Gesamtbetrag einschließlich USt
- 35.850,00 CZK
- Die Umsatzsteuerbeträge müssen in tschechischen Kronen angegeben werden, auch wenn die übrige Rechnung in einer anderen Währung ausgestellt ist — § 29(1)(l); Umrechnung zum Kurs der ČNB oder der EZB — § 4(8).
- Erklärt der Kunde die Steuer, trägt die Rechnung den Vermerk „daň odvede zákazník“, und Steuersatz und Umsatzsteuerbetrag können entfallen — § 29(2)(c), § 29(3); stellt der Kunde sie aus, „vystaveno zákazníkem“ — § 29(2)(b).
- Die Verpflegung unterliegt 12 %, dazu servierte Getränke außer Trinkwasser und den ausgewählten Getränken jedoch 21 % — Anlage 2.
- Eine elektronische Fassung erfordert die Zustimmung des Kunden — § 26(3). Der Kunde sollte nur auf ein Bankkonto zahlen, das für den Lieferer im Register der Umsatzsteuerzahler veröffentlicht ist — § 109(2)(c).
Stand der E-Rechnung
Stand (zum 29.09.2026): keine B2B- oder B2C-E-Rechnungspflicht und keine Clearing-Plattform; B2G seit 2019/2020 nur Empfangspflicht. Einzelheiten finden Sie im Leitfaden zur E-Rechnung in Tschechien (ISDOC) von Lookuptax und für andere Länder in der Tabelle zu Status und Netzwerken der E-Rechnung.
- B2B und B2C — freiwillig. „S použitím daňového dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje“ — der Kunde muss einem elektronischen Steuerbeleg zustimmen (§ 26(3)). [1]
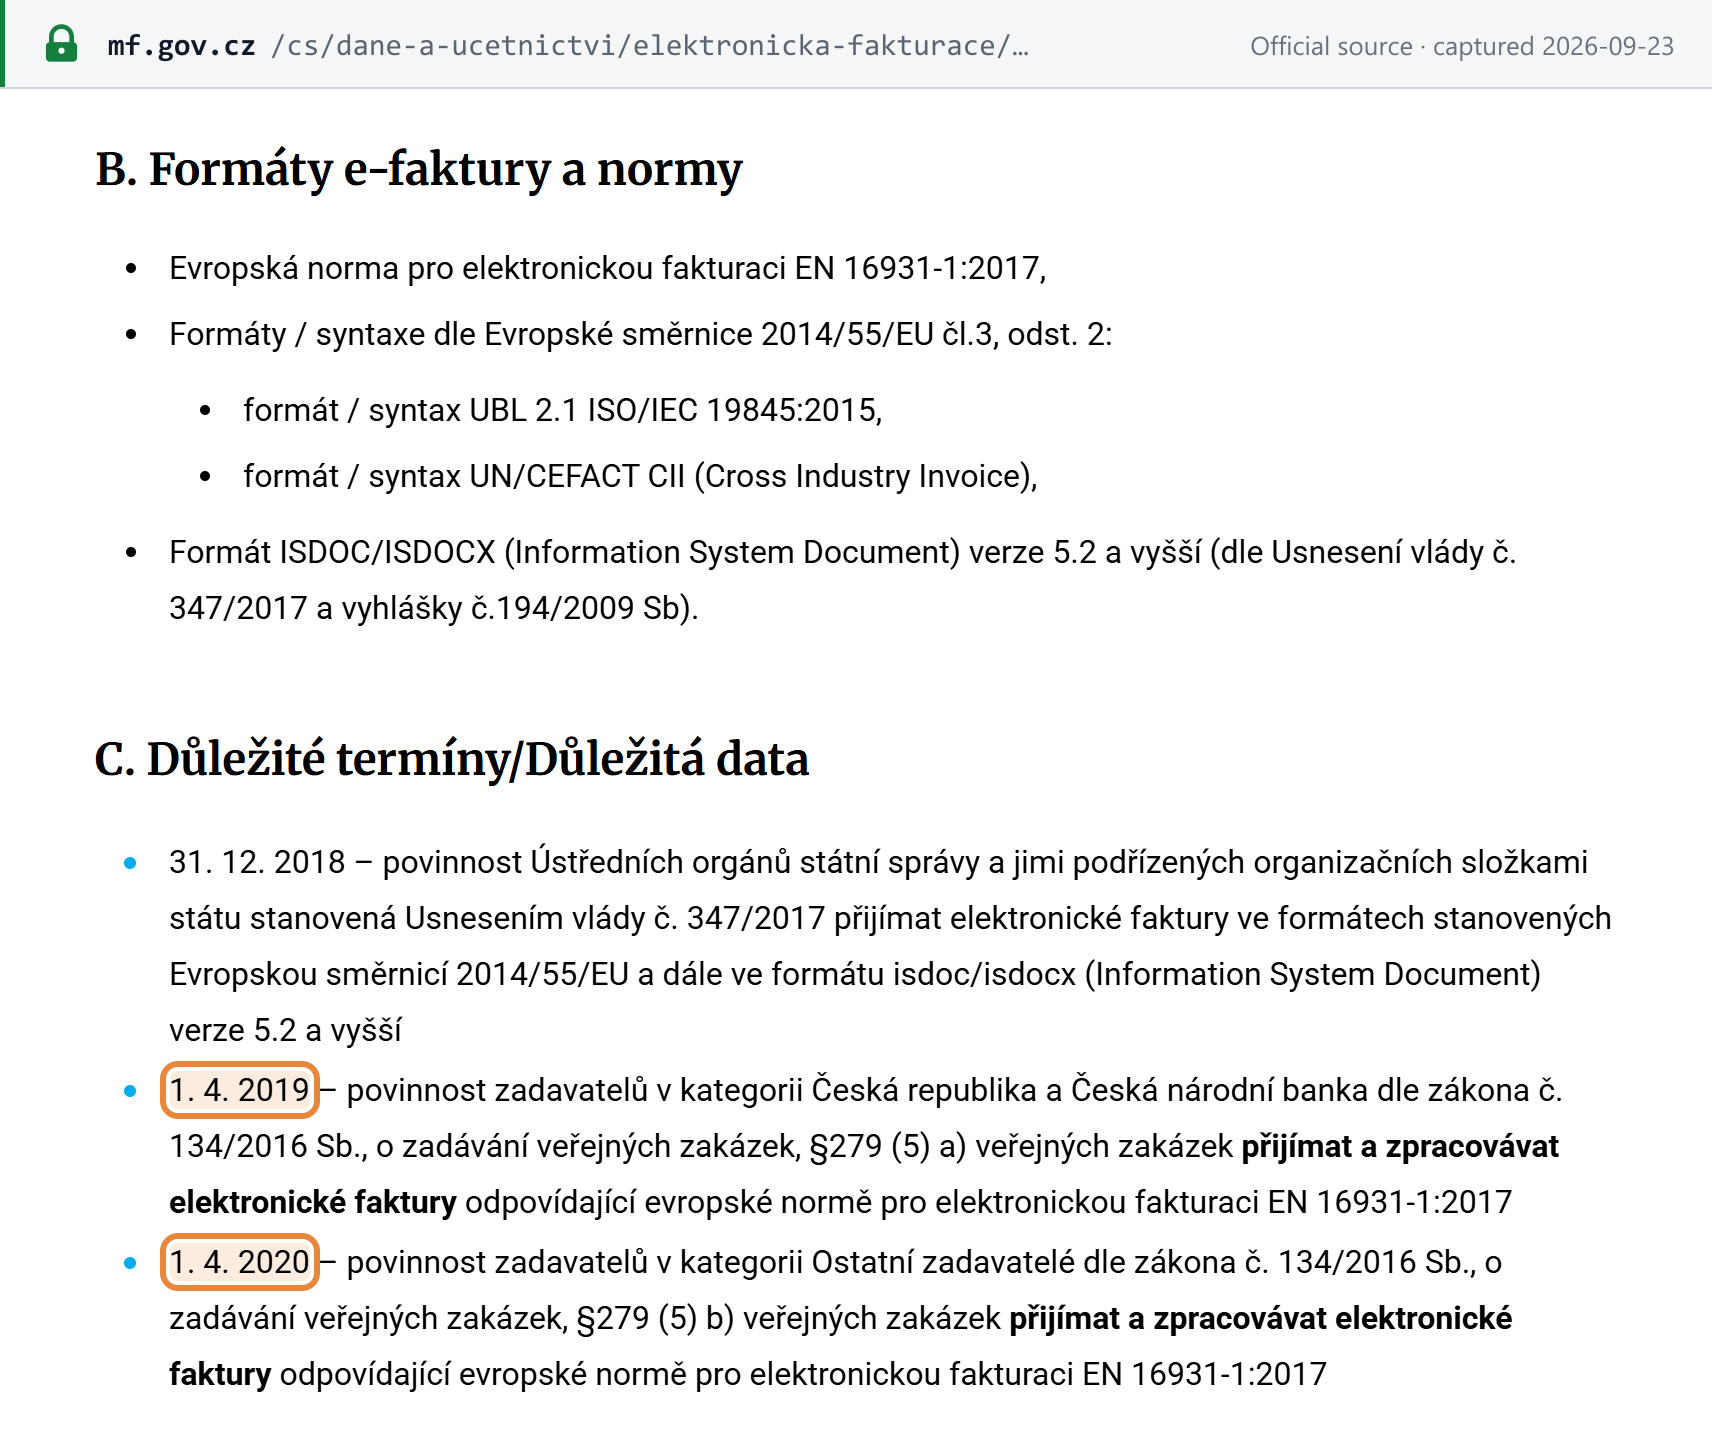
- B2G — Behörden müssen annehmen, Lieferer müssen nicht senden. Ein öffentlicher Auftraggeber „nesmí odmítnout elektronickou fakturu“ (darf eine elektronische Rechnung nicht zurückweisen), deren Format der europäischen Norm entspricht (§ 221 des Vergabegesetzes, Nr. 134/2016 Sb.). Dies gilt seit dem 1. April 2019 für den Staat und die Tschechische Nationalbank und seit dem 1. April 2020 für alle übrigen öffentlichen Auftraggeber. Lieferer sind nicht zur E-Rechnung verpflichtet. [12] [11]
- Formate. Laut Finanzministerium müssen Behörden E-Rechnungen annehmen, die der EN 16931 in UBL 2.1 oder UN/CEFACT CII entsprechen, sowie das nationale Format ISDOC/ISDOCX ab Version 5.2. [11]
- Die Kontrollmeldung ist eine Meldepflicht, keine E-Rechnung. Seit 2016 melden Umsatzsteuerzahler ihre Umsätze regelmäßig über die kontrolní hlášení — siehe Erklärung und Zahlung.
- ViDA. Die EU-Richtlinie „VAT in the Digital Age“ (Mehrwertsteuer im digitalen Zeitalter) macht die E-Rechnung ab dem 1. Juli 2030 zum Standard für innergemeinschaftliche B2B-Leistungen. Drucksache 218, ein Regierungsentwurf zur Änderung des Umsatzsteuergesetzes zur Umsetzung erster Elemente der ViDA-Richtlinie, liegt dem Abgeordnetenhaus vor: erste Lesung am 14. Juli 2026, der Haushaltsausschuss empfahl am 17. September 2026 die Annahme, und die zweite Lesung ist für die Sitzung ab dem 13. Oktober 2026 vorgeschlagen. Er würde einen im EU-One-Stop-Shop registrierten Steuerpflichtigen so behandeln, als habe er die OSS-Regeln gewählt, ab dem 1. Januar 2027 Lieferungen von Gas, Strom, Wärme und Kälte als OSS-Fernverkäufe zählen lassen und die Konsignationslagerregelung (§ 18) ab dem 1. Juli 2028 mit einer Übergangsnutzung bis zum 30. Juni 2029 aufheben; die zweite und dritte Lesung hat er noch nicht passiert. Siehe den ViDA-Leitfaden von Lookuptax. [22]
Verwandtes Regime: Umsatzerfassung EET 2.0 (keine E-Rechnung)
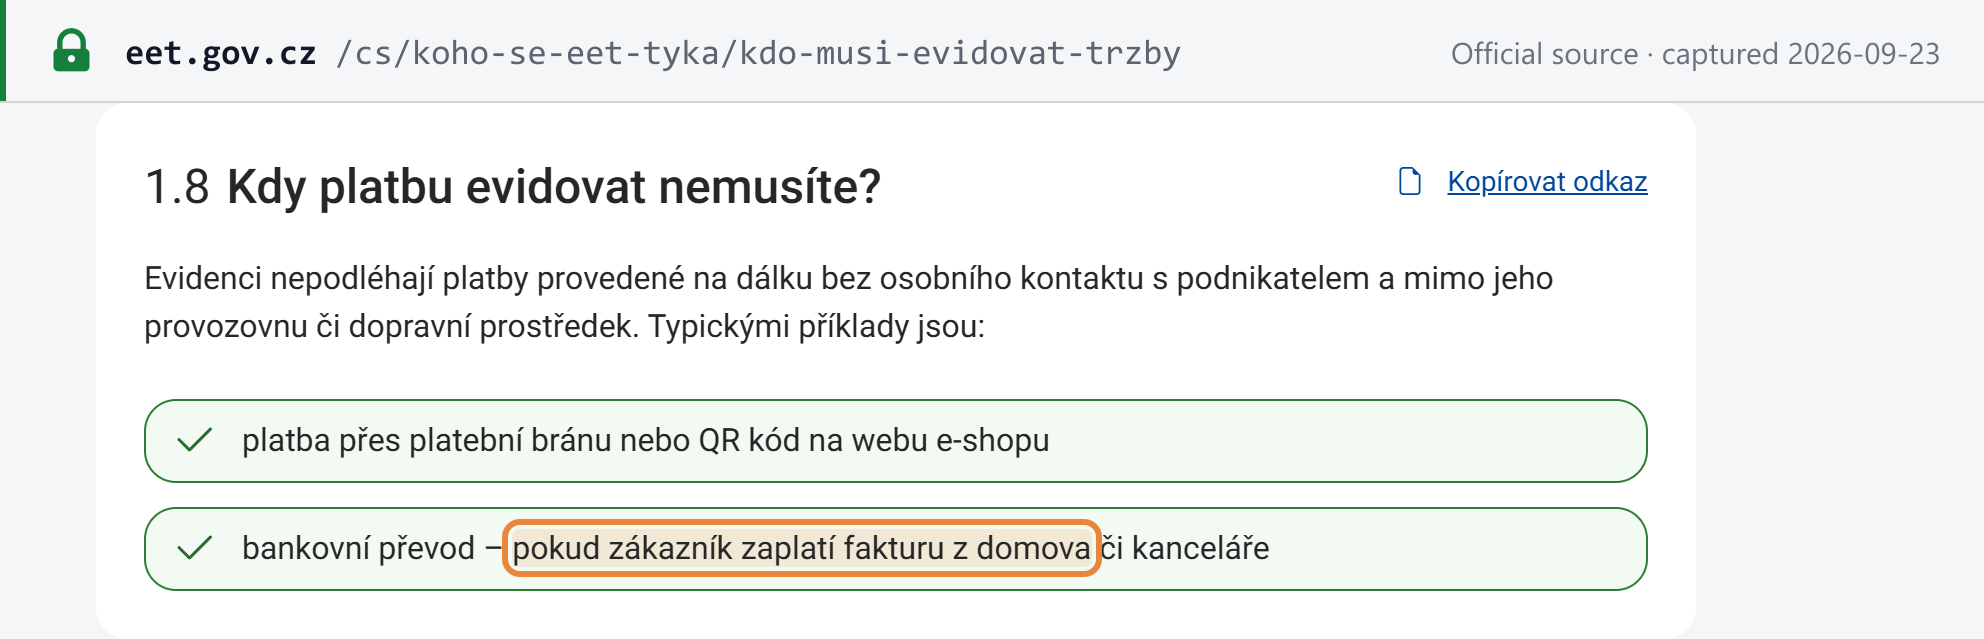
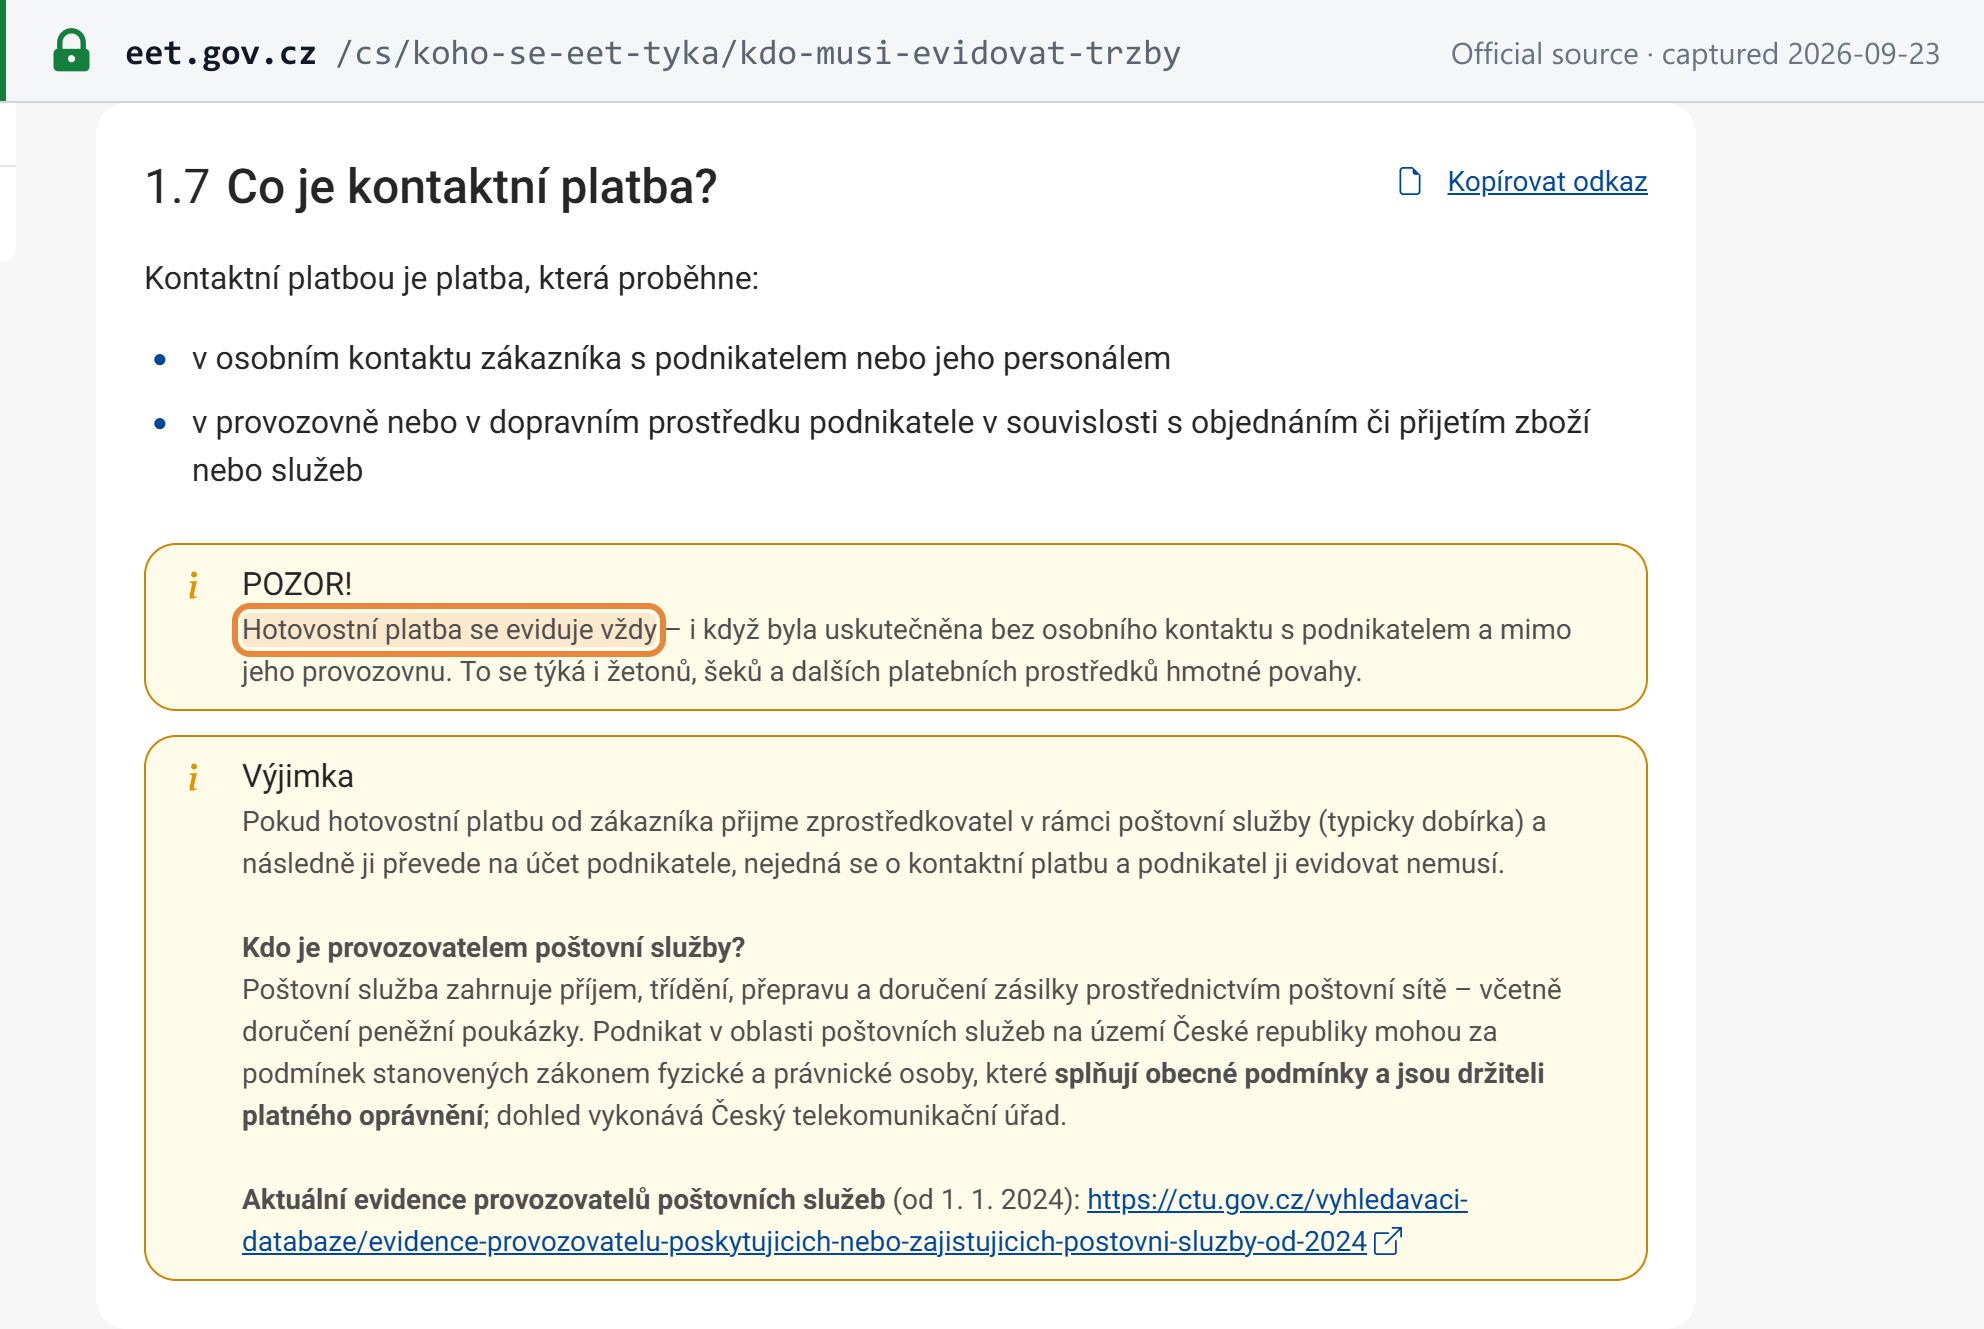
EET 2.0 (evidence tržeb) ist ein Regime zur Umsatzerfassung in Echtzeit für Einkommen- und Körperschaftsteuerpflichtige, kein System der Umsatzsteuer-E-Rechnung. Ab dem 1. Januar 2027 wird jeder erfasste Verkauf in dem Moment, in dem er stattfindet, an die Finanzverwaltung übermittelt, mit minimalen Daten und ohne Umsatzsteuerbeträge. Bargeld wird immer erfasst, auch wenn es ohne persönlichen Kontakt gezahlt wird, ebenso Wertmarken, Schecks und andere physische Zahlungsmittel; die Ausnahme ist die Nachnahme über einen Postdienst. Andere aus der Ferne ohne persönlichen Kontakt geleistete Zahlungen — etwa über ein Zahlungsgateway in einem Onlineshop oder wenn ein Kunde eine Rechnung per Banküberweisung von zu Hause oder aus dem Büro begleicht — fallen nicht darunter. Der Präsident hat das Gesetz am 17. September 2026 unterzeichnet; es wurde am 1. Oktober 2026 zur Veröffentlichung in der Gesetzessammlung übermittelt; zu diesem Zeitpunkt war es noch nicht in der Gesetzessammlung veröffentlicht. [13] [14] [23]
Erklärung und Zahlung
Erklärungshäufigkeit
Standardmäßig monatlich (§ 99). Ein Umsatzsteuerzahler kann das Kalendervierteljahr wählen, wenn sein Umsatz im vorangegangenen Kalenderjahr 15.000.000 CZK nicht überstiegen hat, er kein unzuverlässiger Umsatzsteuerzahler und keine Gruppe ist und er dies dem Finanzamt bis Ende Januar mitteilt. Das Vierteljahr steht im Kalenderjahr der Registrierung und im darauffolgenden Jahr nicht zur Verfügung (§ 99a). [1]
Fälligkeit der Erklärung
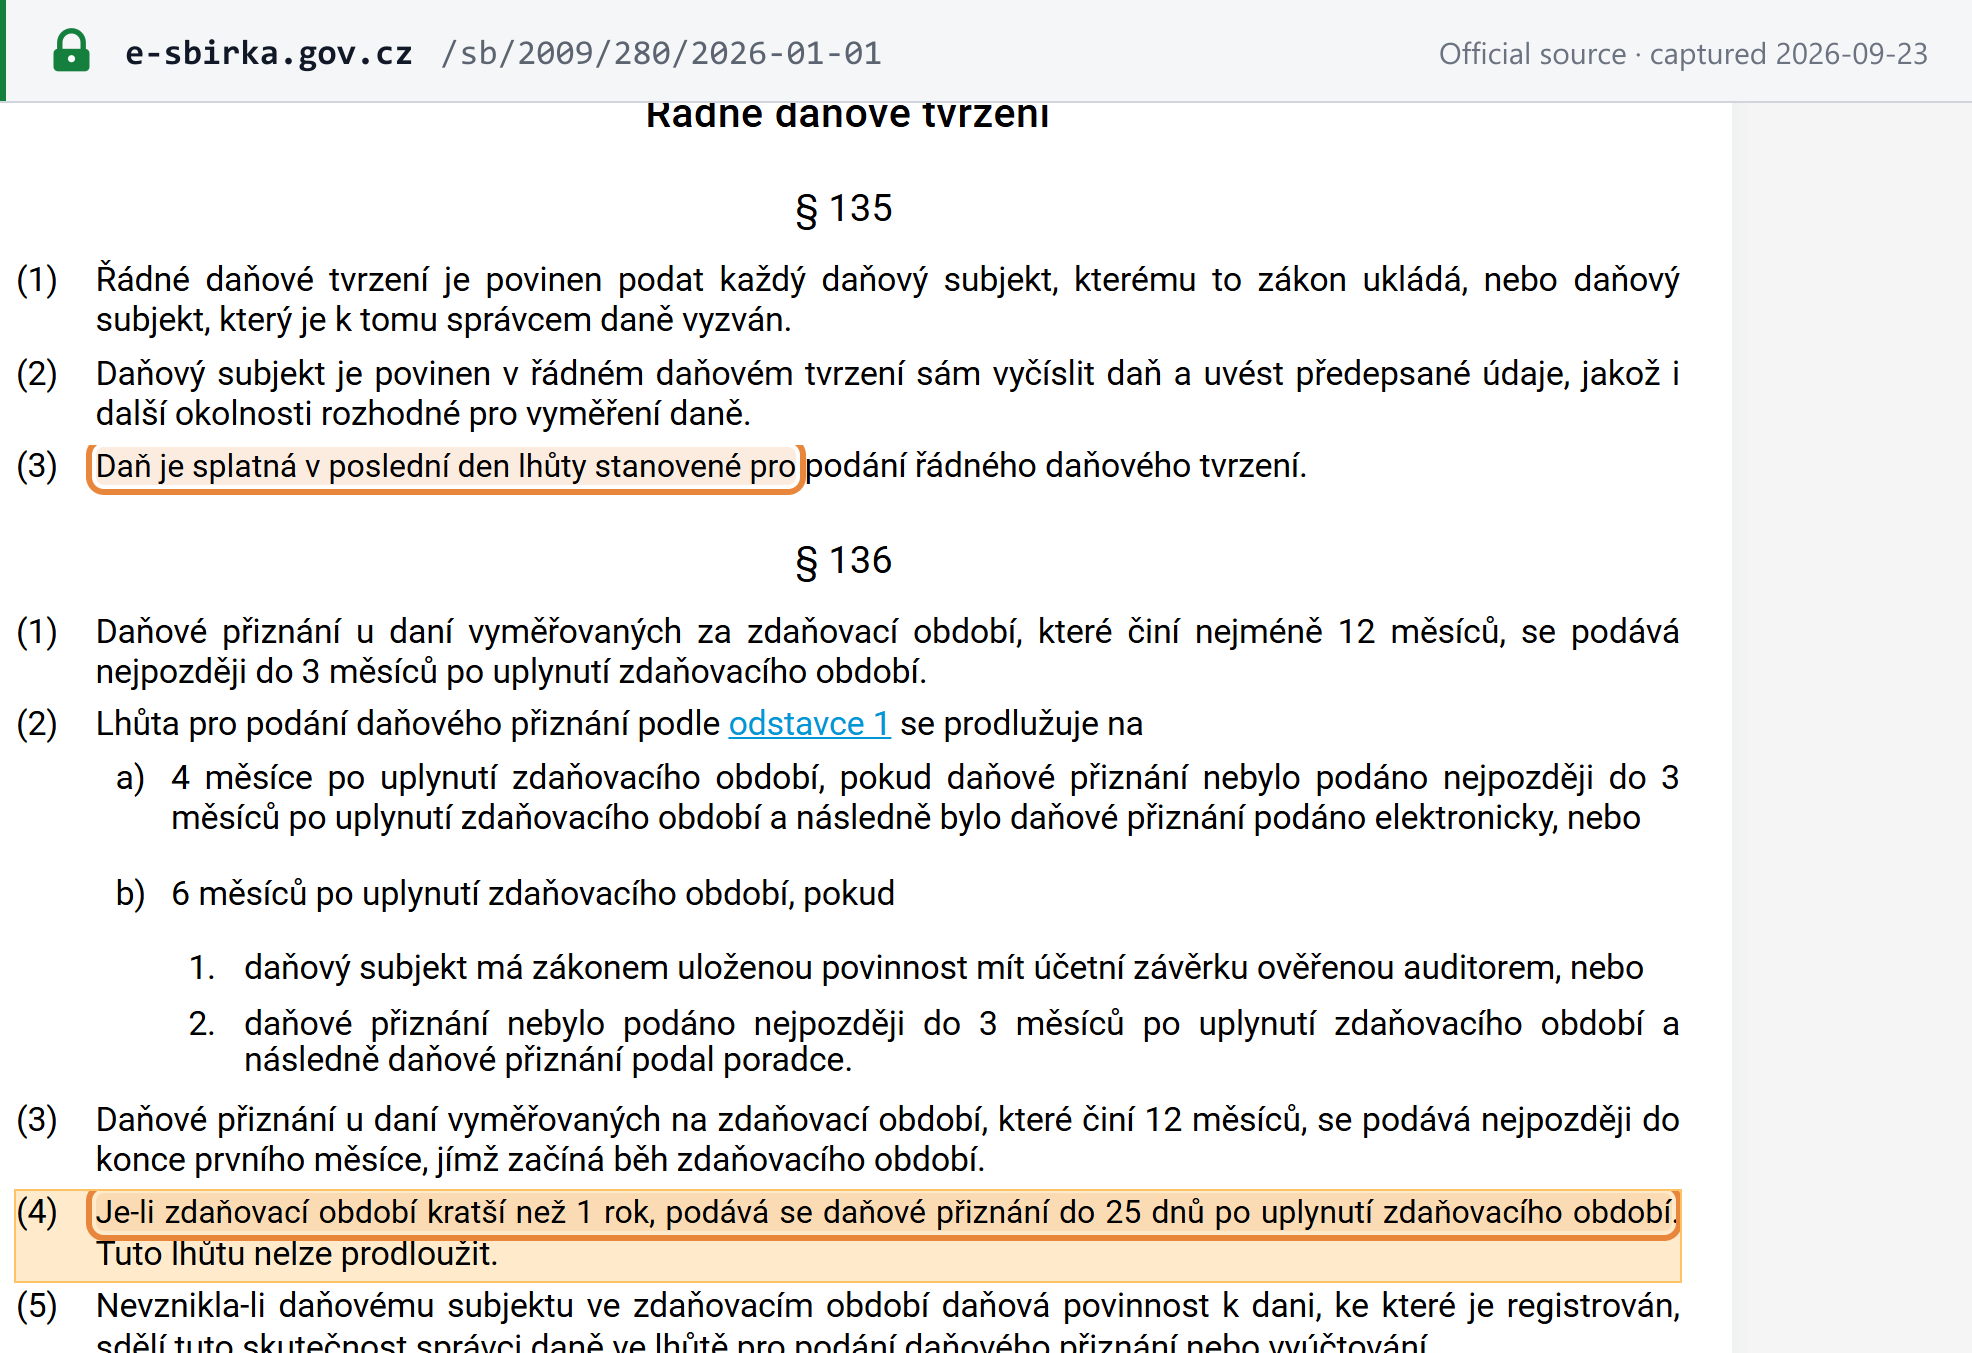
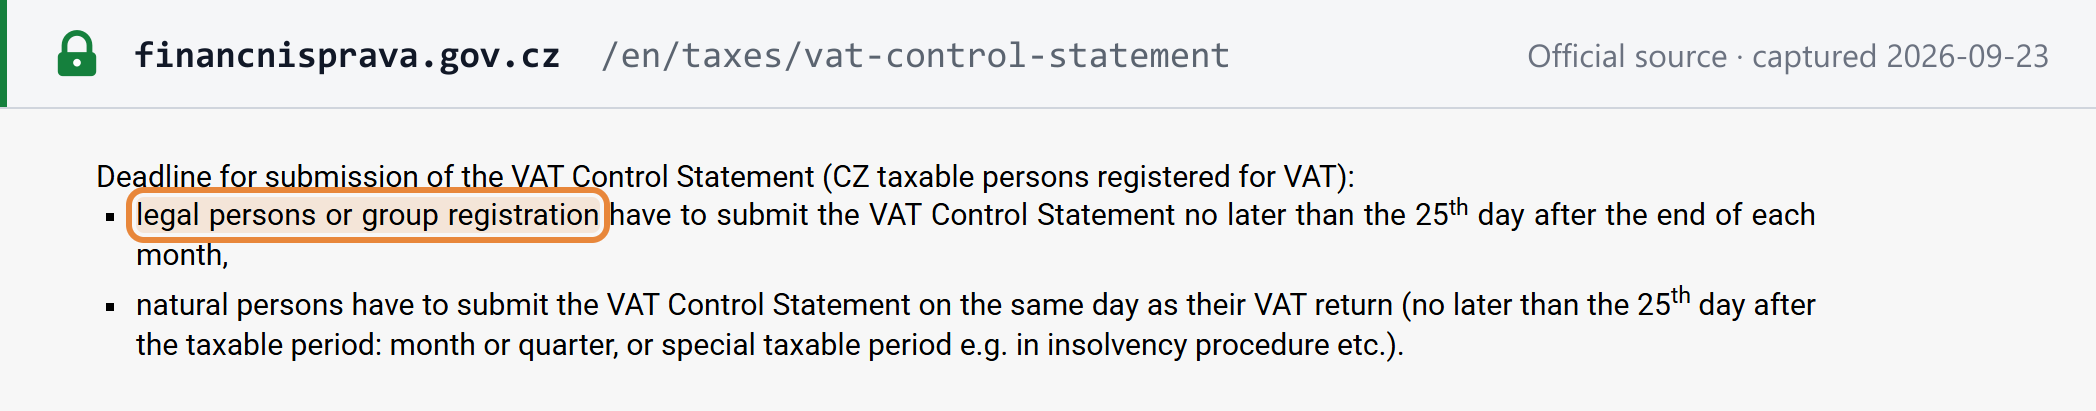
Die Umsatzsteuererklärung (přiznání k DPH) ist innerhalb von 25 Tagen nach Ende des Besteuerungszeitraums fällig, und diese Frist kann nicht verlängert werden (Abgabenordnung § 136(4)). Fällt eine Frist auf einen Samstag, Sonntag oder gesetzlichen Feiertag, verschiebt sie sich auf den nächsten Arbeitstag (§ 33(4)) — die Erklärung für September 2026 ist daher am 26. Oktober 2026 fällig —, die Termine für OSS, IOSS und die KMU-Regelung verschieben sich jedoch nicht. [2] [20]
- Nur elektronisch. Die Erklärung, die Kontrollmeldung und die Zusammenfassende Meldung müssen elektronisch im vorgeschriebenen Format und in der vorgeschriebenen Struktur eingereicht werden; eine auf andere Weise eingereichte Erklärung ist unwirksam (§ 101a(1), (4)). Ein per E-Mail versandtes PDF gilt nicht als Einreichung. [1]
- Nullmeldungen. Ein in Tschechien ansässiger Umsatzsteuerzahler gibt für jeden Zeitraum eine Erklärung ab, auch ohne Umsätze (§ 101(3)); ein nicht ansässiger Umsatzsteuerzahler nur für Zeiträume mit Tätigkeit (§ 101(4)). [1]
- Keine jährliche Umsatzsteuererklärung.
Zahlungstermin und Zahlungsweise
„Daň je splatná v poslední den lhůty stanovené pro podání řádného daňového tvrzení“ — die Umsatzsteuer ist am letzten Tag der Erklärungsfrist zu zahlen (Abgabenordnung § 135(3)), sodass Zahlung und Erklärung zusammen fällig werden. Die Zahlung erfolgt auf das Konto des zuständigen Finanzamts; dieser Leitfaden führt die Kontonummern nicht auf. [2]
Zusätzliche Meldungen
| Meldung | Wer und was | Fällig |
|---|---|---|
| Kontrolní hlášení (Umsatzsteuer-Kontrollmeldung) | Ein Umsatzsteuerzahler mit Umsätzen im Zeitraum, die unter § 101c fallen; ohne solche wird keine Meldung abgegeben. Juristische Personen melden monatlich, auch wenn sie vierteljährliche Erklärungen abgeben; natürliche Personen melden mit ihrer Erklärung. | 25 Tage nach dem Monat (juristische Personen); nicht verlängerbar — § 101e |
| Souhrnné hlášení (Zusammenfassende Meldung) | Innergemeinschaftliche Lieferungen von Waren, Konsignationslager, Dreiecksgeschäfte und B2B-Dienstleistungen nach § 9(1). Wer nur Dienstleistungen meldet und vierteljährliche Erklärungen abgibt, kann vierteljährlich melden. | 25 Tage nach dem Monat — § 102(5)–(6) |
| OSS-/IOSS-Erklärungen | Nutzer der One-Stop-Shop-Verfahren | Ende des auf den Zeitraum folgenden Monats, keine Verschiebung bei Wochenenden — § 110zc |
Vorsteuerabzug und ausgeschlossene Posten
- Voraussetzungen. Die Vorsteuer ist abziehbar auf Eingangsleistungen, die für steuerpflichtige Leistungen, für mit Recht auf Vorsteuerabzug steuerbefreite Leistungen und für aufgeführte Auslandsleistungen verwendet werden (§ 72(1)); der Umsatzsteuerzahler muss einen Steuerbeleg besitzen (§ 73(1)(a)). Fehlen einem Beleg einzelne Angaben, kann er durch andere Nachweise ergänzt werden (§ 73(5)). Gemischte Verwendung führt zu einem anteiligen Abzug (§ 72(9)). [1]
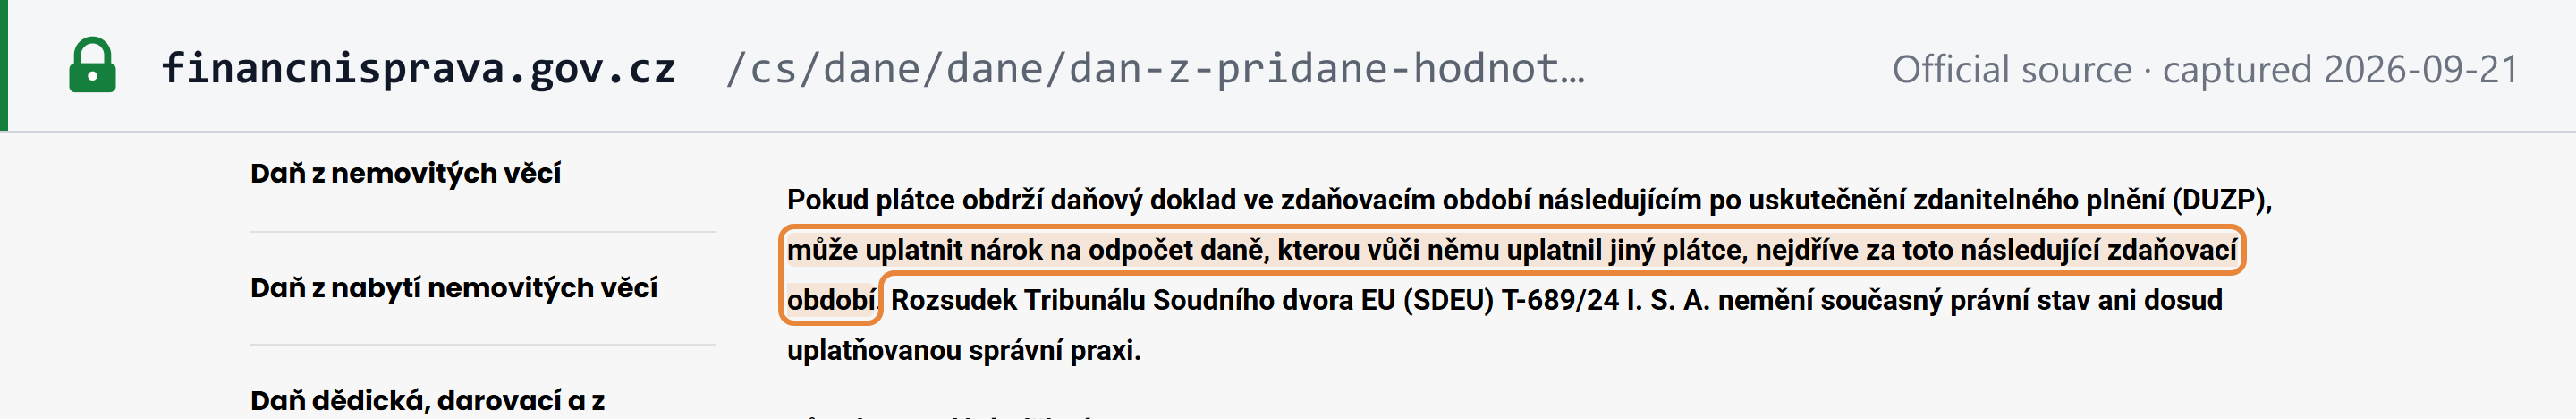
- Zeitpunkt. „Plátce je oprávněn uplatnit nárok na odpočet daně nejdříve za zdaňovací období, ve kterém jsou splněny podmínky“ — frühestens für den Zeitraum, in dem die Voraussetzungen erfüllt sind (§ 73(2)). Die Stellungnahme der Finanzverwaltung vom 13. April 2026 bestätigt, dass eine in einem späteren Zeitraum eingegangene Rechnung frühestens in diesem späteren Zeitraum abziehbar ist. [1] [15]
- Ausschlussfrist. Der Anspruch erlischt mit Ablauf des zweiten Kalenderjahres nach dem Jahr seiner Entstehung (§ 73(3)). [1]
- Bewirtung und Repräsentation (reprezentace): kein Abzug für Eingangsleistungen, die für Repräsentation verwendet werden und bei der Einkommensteuer nicht abziehbar sind (§ 72(6)). [1]
- Personenkraftwagen. Die Vorsteuer auf den Erwerb eines ausgewählten Personenkraftwagens, der als langfristiges Vermögen gehalten wird, ist auf 420.000 CZK pro Fahrzeug begrenzt (§ 72(3)); Krankenwagen, Leichenwagen, Fahrzeuge für die konzessionierte Beförderung und Sportfahrzeuge fallen nicht unter die Definition (§ 72(10)). Die Begrenzung wurde am 1. Januar 2024 eingeführt. Dasselbe Gesetz (Sněmovní tisk 189) hebt die Vorsteuerregeln für Personenkraftwagen in § 72(3), (4), (10) und § 77a ab dem 1. Januar 2027 auf. [1]
- Gespendete Waren. Nach der seit dem 1. Juli 2026 angewandten Leitlinie der GFŘ können Waren, die ihren Handelswert verloren haben, gespendet werden, ohne dass der Vorsteuerabzug rückgängig gemacht wird. [16]
Erstattungen
- Vorsteuerüberhang (nadměrný odpočet). Ein daraus entstehendes erstattungsfähiges Guthaben wird ohne Antrag erstattet: innerhalb von 15 Tagen nach Bekanntgabe der Festsetzung oder innerhalb von 30 Tagen ab dem Tag, an dem die Festsetzung als zugestellt gilt, wenn sie nicht bekannt gegeben wird — der übliche Fall bei einer angenommenen Erklärung (Abgabenordnung § 155b(3)). [2]
- Vorschuss während der Prüfung. Während das Finanzamt einen Anspruch prüft, kann der Umsatzsteuerzahler einen Vorschuss (záloha) auf den unstreitigen Teil erhalten, wenn dieser 50.000 CZK erreicht (Abgabenordnung § 174a; Umsatzsteuergesetz § 105a). [2]
- Zinsen auf eine verzögerte Erstattung. Fallen nach 4 Monaten ab der Erklärungsfrist an, in Höhe der Hälfte des Verzugszinssatzes (Abgabenordnung § 254a). [2]
- EU-Unternehmen beantragen die tschechische Umsatzsteuer über das Portal ihres Heimatstaats; die tschechische Steuerbehörde ist das Finanzamt für die Hauptstadt Prag (§ 82b(1)). Tschechische Umsatzsteuerzahler beantragen die Umsatzsteuer anderer Mitgliedstaaten bis zum 30. September des Folgejahres (§ 82(3)). [1]
- Nicht-EU-Unternehmen: „Daň se vrací na základě principu vzájemnosti“ — nur bei Gegenseitigkeit (§ 83(3)), für ein Unternehmen, das in Tschechien keine anderen als die in § 83(1) aufgeführten Leistungen erbringt; der Antrag ist bis zum Ende des Kalenderjahres nach dem Jahr der Leistung zu stellen (§ 83(5)). [1]
- Forderungsausfall. Der Gläubiger kann die Bemessungsgrundlage einer uneinbringlichen Forderung im Vollstreckungs-, Insolvenz- oder Nachlassverfahren mindern (§ 46(1)). Ein Verfahren für Kleinforderungen erfasst Forderungen bis 10.000 CZK einschließlich Umsatzsteuer, die mindestens 6 Monate überfällig sind, nach zwei schriftlichen Mahnungen, bis zu 20.000 CZK pro Schuldner und Jahr (§ 46(1)(i)). Ab dem 1. Januar 2027 (Sněmovní tisk 189, unterzeichnet am 17. September 2026) steigt die Grenze auf 20.000 CZK pro Forderung, die Überfälligkeitsfrist beträgt 3 Monate und der jährliche Gesamtbetrag pro Schuldner 100.000 CZK einschließlich Umsatzsteuer; die 6-Monats-Frist in § 74b(3) für die Berichtigung des Vorsteuerabzugs durch den Schuldner wird ebenfalls auf 3 Monate verkürzt. Die allgemeine Frist beträgt 3 Jahre ab dem Ende des Zeitraums der Leistung (§ 46(5)). [1]
Unzuverlässige Umsatzsteuerzahler und Haftung
Dies ist die Prüfung hinter jedem tschechischen Purchase-to-Pay-Lauf.
Unzuverlässiger Umsatzsteuerzahler. Das Finanzamt entscheidet, dass ein Umsatzsteuerzahler, der seine Pflichten schwerwiegend verletzt, ein nespolehlivý plátce ist (§ 106a(1)); ein Nicht-Umsatzsteuerzahler kann zur unzuverlässigen Person erklärt werden (§ 106aa). Gegen die Entscheidung kann innerhalb von 15 Tagen mit aufschiebender Wirkung Einspruch eingelegt werden, und sie wird im Register der Umsatzsteuerzahler veröffentlicht (§ 106ac(4)). Ein unzuverlässiger Umsatzsteuerzahler wird zwingend auf monatliche Zeiträume umgestellt und kann nach einem Jahr ohne schwerwiegende Verstöße die Aufhebung des Status beantragen. [1]
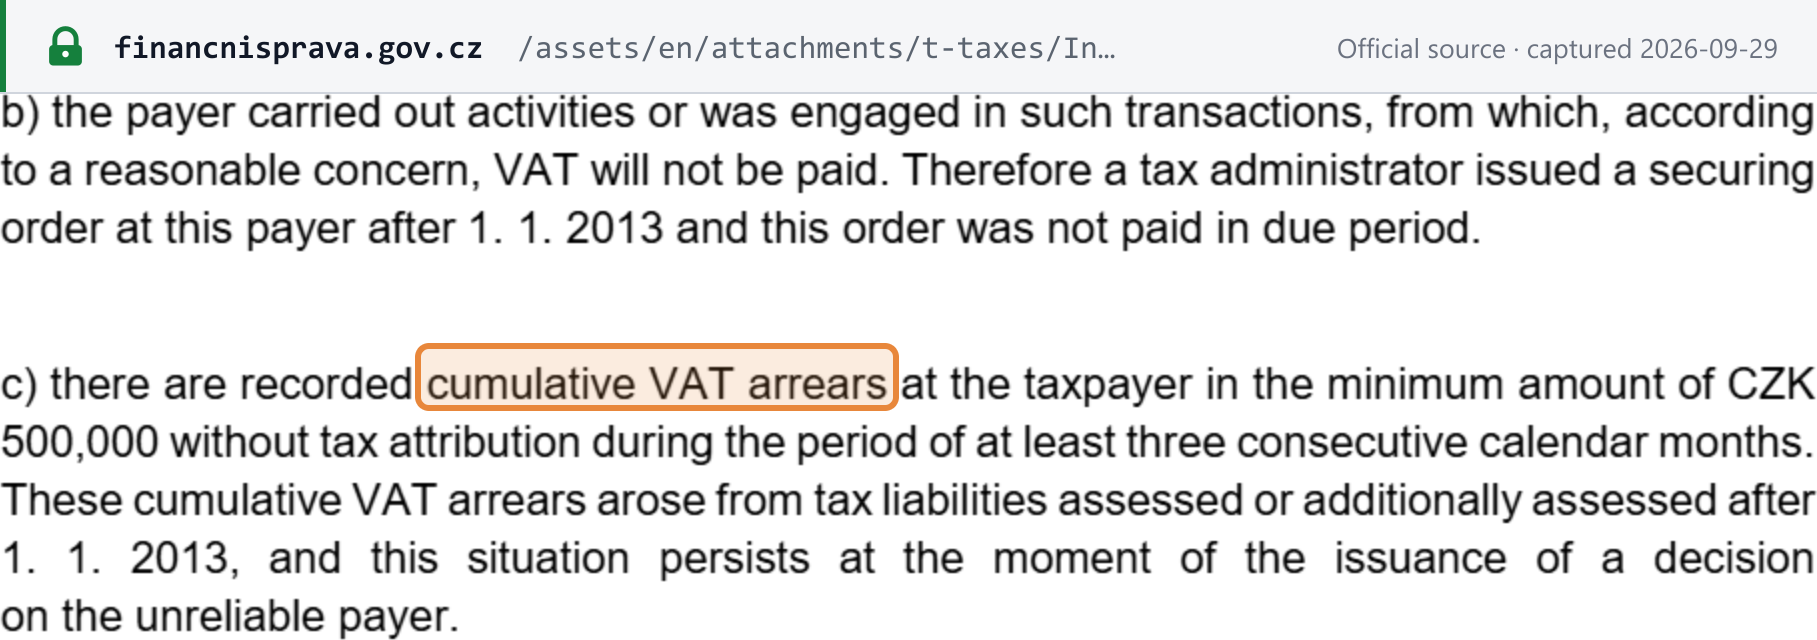
Das Gesetz definiert keinen „schwerwiegenden Verstoß“. Die GFŘ veröffentlicht neun Kriterien, (a) bis (i). Vier davon knüpfen an 500.000 CZK an: eine Schätzung der Steuer von mindestens 500.000 CZK; kumulierte Umsatzsteuerrückstände von mindestens 500.000 CZK über mindestens drei aufeinanderfolgende Kalendermonate; ein um mindestens 500.000 CZK gekürzter Vorsteuerabzug, der nicht beglichen wurde; und eine um mindestens 500.000 CZK erhöhte Ausgangssteuer, die nicht beglichen wurde. Die übrigen betreffen eine nicht beglichene Sicherungsanordnung, wiederholte Schätzungen, fehlende Mitwirkung, wiederholte Nichtabgabe und falsche Registrierungsangaben. Jedes ist ein eigenständiges Kriterium. [9]
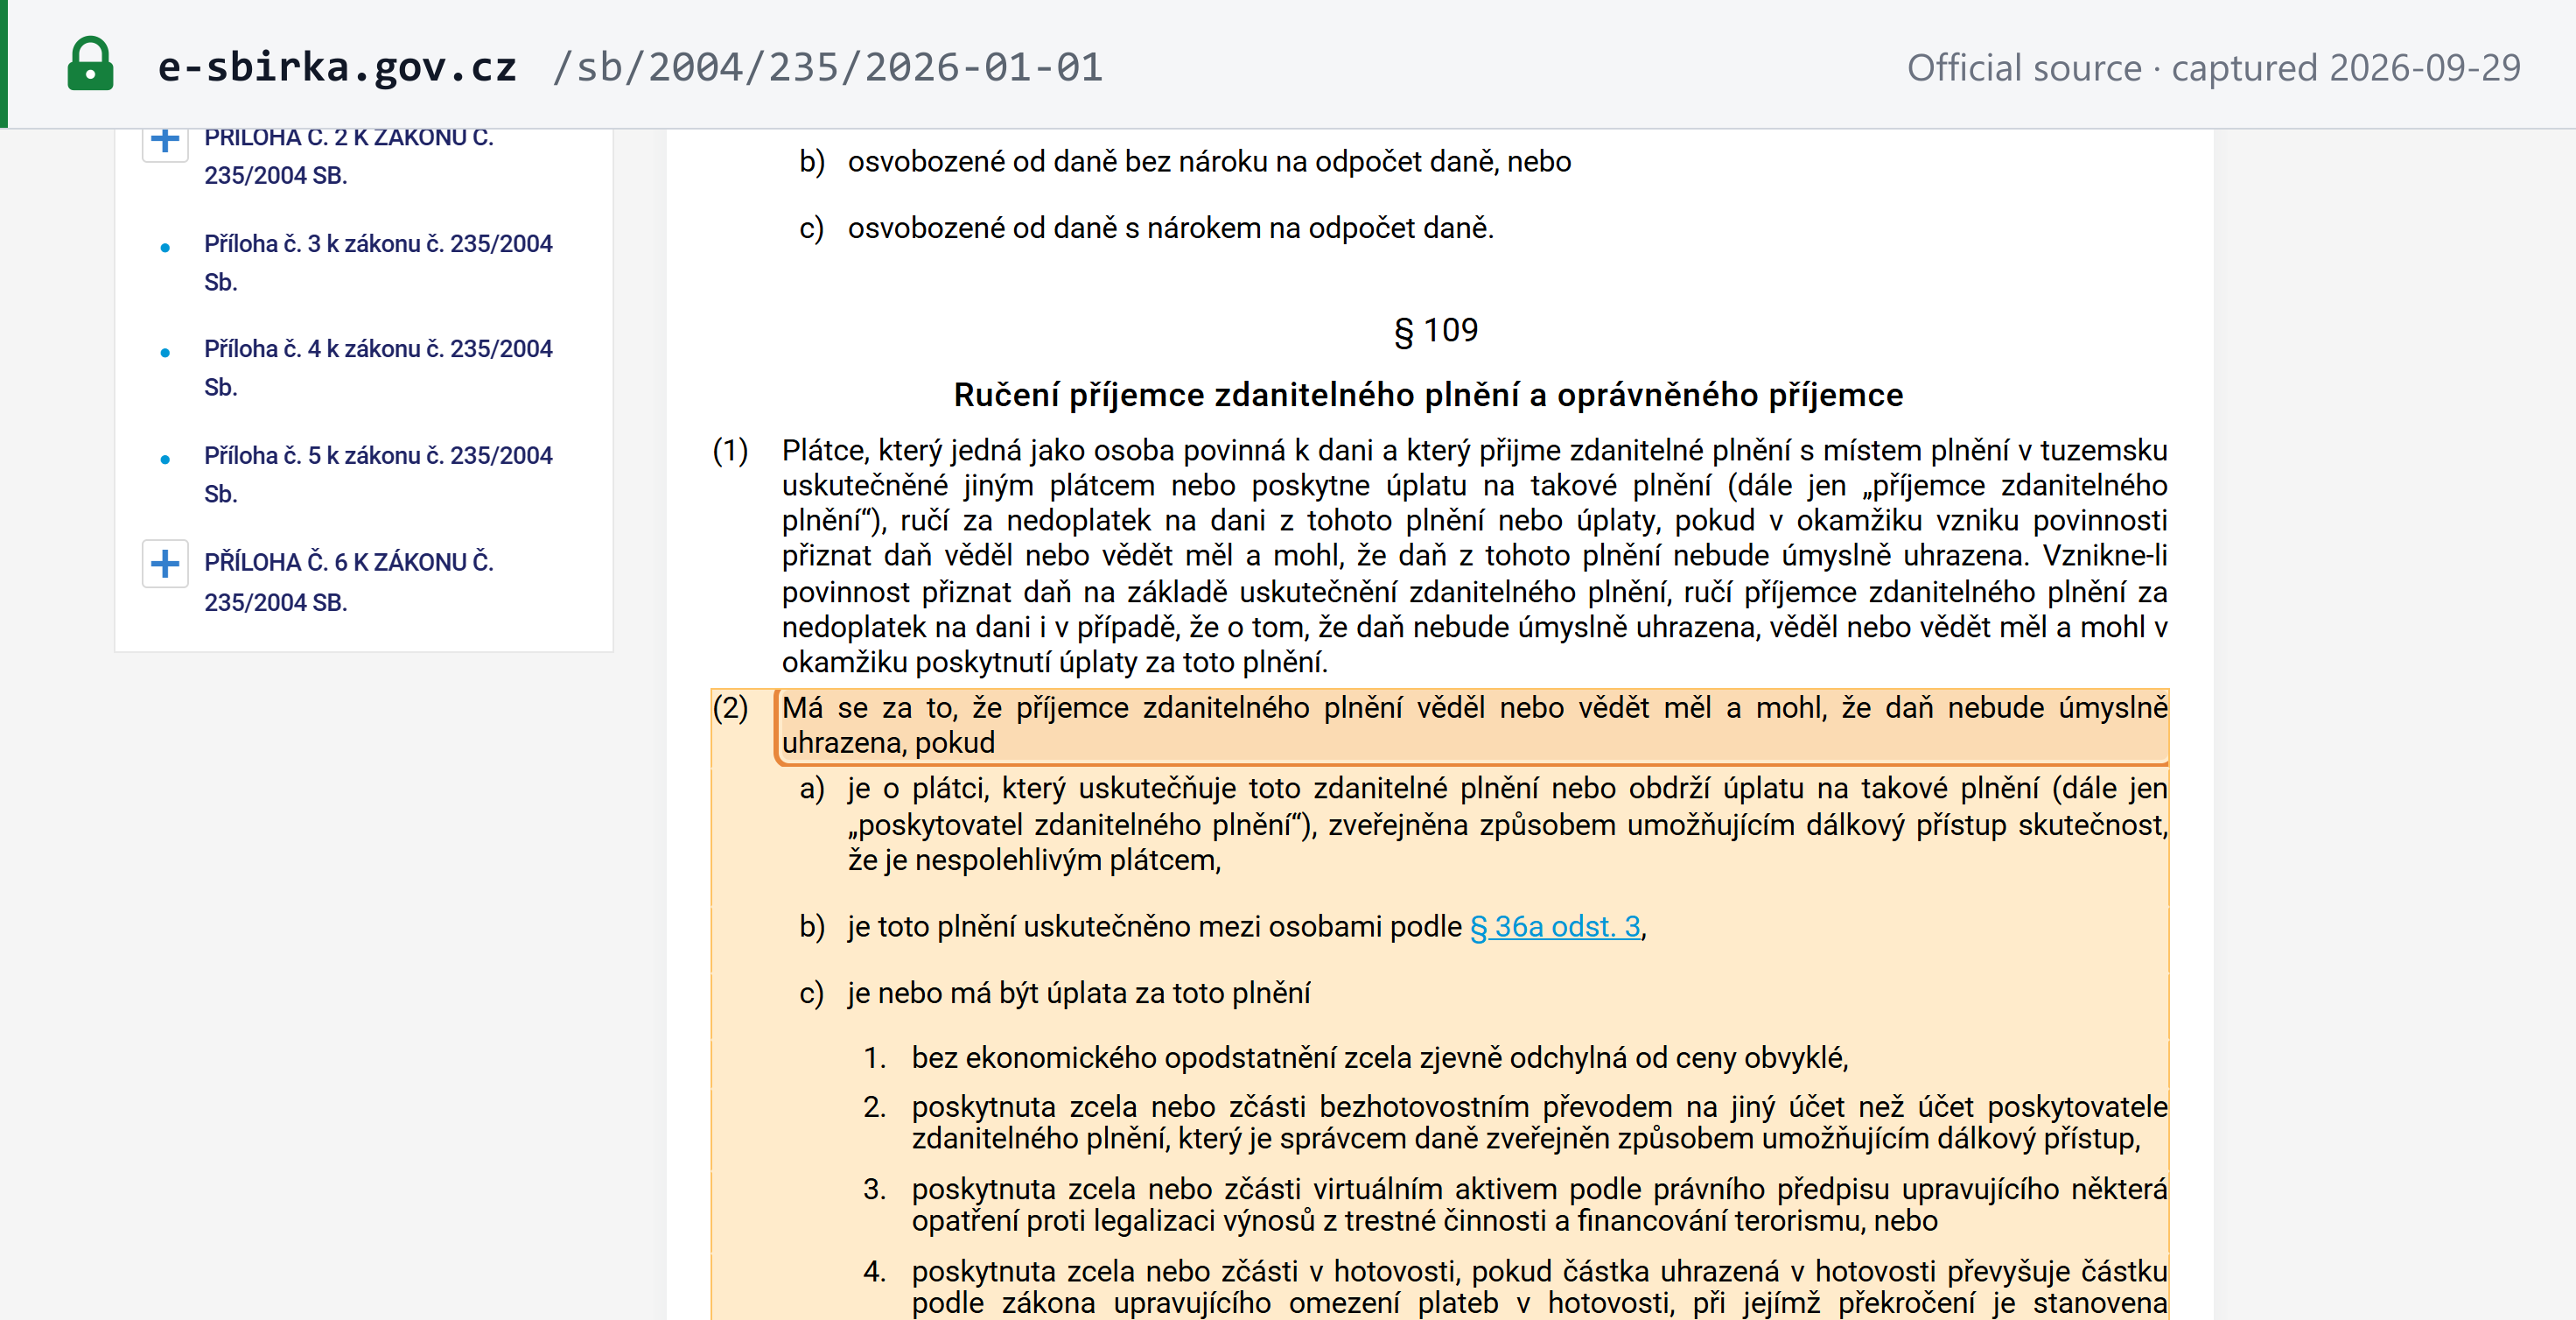
Haftung, neu gefasst ab dem 1. Januar 2025. Ein Umsatzsteuerzahler, der in Tschechien eine steuerpflichtige Leistung von einem anderen Umsatzsteuerzahler erhält, haftet (ručí) für die darauf nicht entrichtete Umsatzsteuer des Lieferers, „pokud v okamžiku vzniku povinnosti přiznat daň věděl nebo vědět měl a mohl, že daň z tohoto plnění nebude úmyslně uhrazena“ — wenn er im Zeitpunkt der Entstehung der Steuer wusste oder hätte wissen müssen und können, dass die Steuer vorsätzlich nicht entrichtet wird (§ 109(1)). Es wird vermutet, dass der Empfänger davon wusste — eine widerlegbare Vermutung („má se za to“) —, und zwar in jedem der folgenden eigenständigen Fälle (§ 109(2)): [1]
- der Lieferer ist als unzuverlässiger Umsatzsteuerzahler veröffentlicht (§ 109(2)(a));
- die Parteien sind verbundene Personen (§ 109(2)(b));
- der Preis weicht ohne wirtschaftlichen Grund offensichtlich vom Marktpreis ab, oder er wird ganz oder teilweise durch Überweisung auf ein nicht im Register veröffentlichtes Konto gezahlt, unabhängig vom Betrag, oder in virtuellen Vermögenswerten, oder in bar über der gesetzlichen Barzahlungsgrenze (§ 109(2)(c));
- ein Kraftstofflieferant ist nicht als registrierter Kraftstoffvertreiber veröffentlicht (§ 109(2)(d)).
Jeder Auslöser genügt für sich allein: ein veröffentlichter Status als unzuverlässig oder die Zahlung auf ein nicht veröffentlichtes Konto. Bis 2024 ließ das Gesetz den Erwerber ohne Kenntnisprüfung unmittelbar haften, und zwar bei Zahlung auf ein nicht veröffentlichtes Konto erst oberhalb des Doppelten der Barzahlungsgrenze sowie beim Kauf von einem veröffentlichten unzuverlässigen Umsatzsteuerzahler; diese Betragsschwelle und der Auslöser für ausländische Konten sind entfallen. Der Erwerber kann die Umsatzsteuer weiterhin nach § 109a direkt an das Finanzamt des Lieferers zahlen. [1] [21]
Steuerbefreiungen
Steuerbefreite Leistungen
- Steuerbefreit ohne Recht auf Vorsteuerabzug (§ 51(1)): grundlegende Postdienstleistungen; öffentlich-rechtlicher Rundfunk; Finanzdienstleistungen (§ 54); Rentenleistungen; Versicherungen (§ 55); Lieferungen von Grundstücken und älteren Gebäuden; Vermietung von Immobilien (§ 56a); Bildung (§ 57); Gesundheitsleistungen und Gesundheitsgüter (§ 58); Sozialhilfe; Glücksspiel; und weitere aufgeführte Leistungen. Für Grundstücke, Gebäude und Vermietungen besteht eine Option zur Steuerpflicht. [1]
- Steuerbefreit mit Recht auf Vorsteuerabzug (§ 63(1)): innergemeinschaftliche Lieferungen von Waren, Ausfuhren, Dienstleistungen an Drittländer, internationale Personenbeförderung, Bücher und andere. [1]
Steuerbefreit ist nicht gleich Nullsatz. Ein Unternehmen, das Leistungen erbringt, die ohne Recht auf Vorsteuerabzug steuerbefreit sind, berechnet keine Umsatzsteuer und kann die Umsatzsteuer auf die dafür verwendeten Eingangsleistungen nicht zurückerhalten, weil das Recht auf Vorsteuerabzug nur die in § 72(1) aufgeführten Verwendungen umfasst. Ein Unternehmen, das Leistungen erbringt, die mit Recht auf Vorsteuerabzug steuerbefreit sind, berechnet ebenfalls keine Umsatzsteuer, behält aber sein Recht auf Vorsteuerabzug. Gemischte Verwendung führt zu einem anteiligen Abzug (§ 72(9)). [1]
Sonderregelungen
- Kleinunternehmerbefreiung. Die Leistungen eines in Tschechien ansässigen Unternehmens, das kein Umsatzsteuerzahler ist, sind steuerbefreit (§ 50(1)) — die Kehrseite des Schwellenwerts von 2.000.000 CZK. Die grenzüberschreitende EU-KMU-Regelung gilt seit 2025 (§§ 109bb–109bt): Unternehmen aus anderen Mitgliedstaaten können sie in Tschechien nutzen, und tschechische Unternehmen, die sie im Ausland nutzen, geben vierteljährliche Meldungen ab. Siehe den Leitfaden zur EU-KMU-Regelung für die Umsatzsteuer von Lookuptax. [1]
- Differenzbesteuerung für Gebrauchtwaren, Kunstgegenstände, Sammlungsstücke und Antiquitäten (§ 90); eine Gesamtdifferenz pro Zeitraum ist für Gegenstände zulässig, die für jeweils bis zu 1.000 CZK erworben wurden (§ 90(4)). [1]
- Sonderregelung für Reiseleistungen, verpflichtend für einen Anbieter, der dem Kunden gegenüber im eigenen Namen auftritt (§ 89(1)). [1]
- Anlagegold (§ 92). [1]
- Ist-Versteuerung — keine. Das Umsatzsteuergesetz sieht keine Ist-Versteuerung vor. [1]
Straftaten und Sanktionen
Straftaten
- Steuerhinterziehung ist eine Straftat. Nach § 240 des Strafgesetzbuchs (Gesetz Nr. 40/2009 Sb.) wird, wer Steuern, einschließlich der Umsatzsteuer, „ve větším rozsahu“ (in größerem Umfang) hinterzieht oder sich betrügerisch einen Steuervorteil verschafft, mit Freiheitsstrafe von 6 Monaten bis 3 Jahren oder einem Tätigkeitsverbot bestraft (§ 240(1)). Der Strafrahmen beträgt 2 bis 8 Jahre, wenn die Tat gemeinsam mit mindestens zwei weiteren Personen oder in erheblichem Umfang begangen wird (§ 240(2)), und 5 bis 10 Jahre bei großem Umfang oder bei erheblichem Umfang innerhalb einer in mehreren Staaten tätigen organisierten Gruppe (§ 240(3)). Die Vorbereitung ist strafbar (§ 240(4)). [18]
- Verwaltungsverstöße. Unterlassene Registrierung (Abgabenordnung § 247a(1)(a)); verspätete oder unterlassene Abgabe einer Erklärung (§ 250); verspätete oder unterlassene Abgabe der Kontrollmeldung (Umsatzsteuergesetz § 101h); Behinderung der Steuerverwaltung (§ 247; Umsatzsteuergesetz § 101h(4)); und bei ausländischen Personen die unterlassene Bestellung eines Zustellungsbevollmächtigten (Umsatzsteuergesetz § 98b). [2]
- Der Ausweis von Umsatzsteuer auf einem Beleg verpflichtet den Aussteller zu deren Zahlung, unabhängig davon, ob sie geschuldet war (Umsatzsteuergesetz § 108(4)(g)). [1]
Sanktionen
| Risiko | Betrag | Fundstelle |
|---|---|---|
| Unterlassene Registrierung (jede Registrierungspflicht) | Geldstrafe bis 500.000 CZK | Abgabenordnung § 247a(1)(a) |
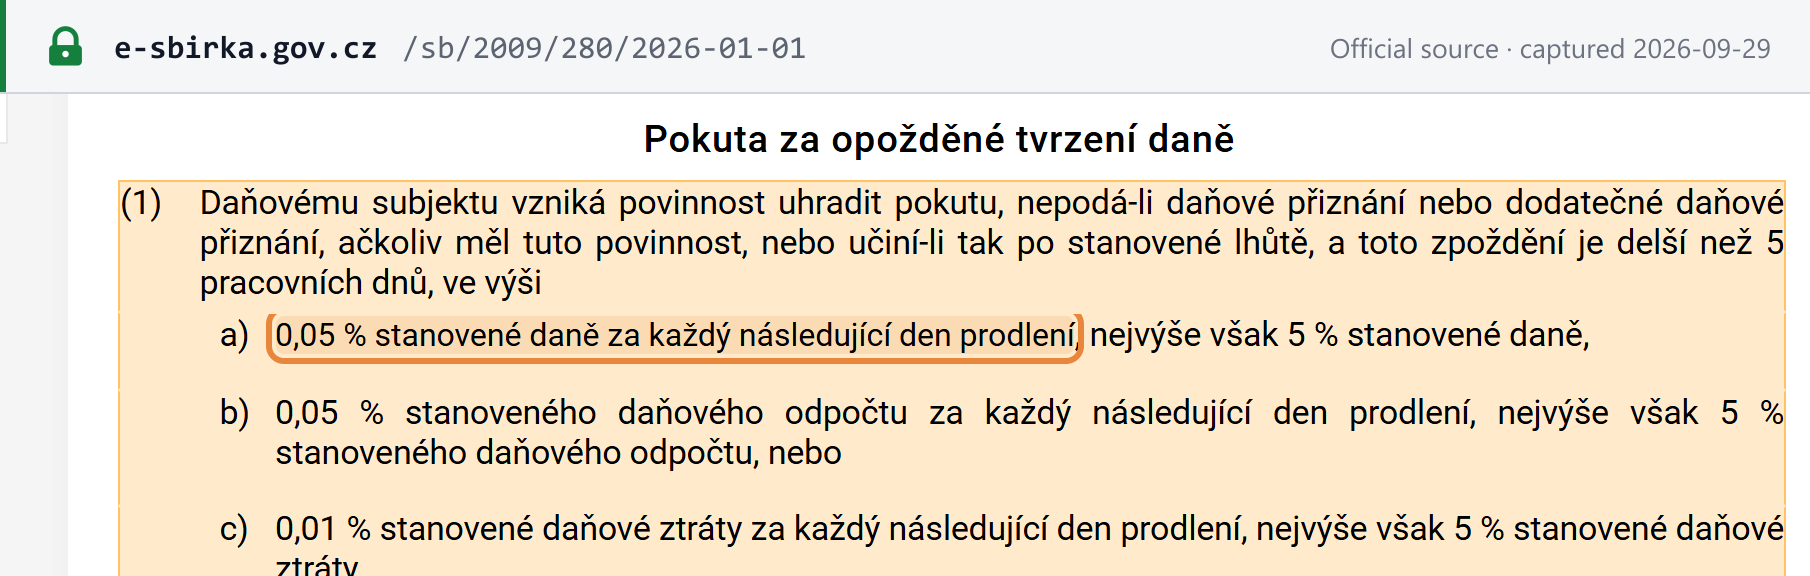
| Verspätete Erklärung | 0,05 % der festgesetzten Steuer pro Tag, begrenzt auf 5 %, wenn die Verspätung 5 Arbeitstage übersteigt; nicht erhoben unter 1.000 CZK; mindestens 500 CZK, wenn die Erklärung nie abgegeben wird; nie über 300.000 CZK; halbiert, wenn sie innerhalb von 30 Tagen nach Fristablauf abgegeben wird und es die einzige verspätete Abgabe in diesem Jahr ist | § 250(1), (3)–(5), (7) |
| Verspätete Erklärung mit Vorsteuerüberhang | 0,05 % des Vorsteuerüberhangs pro Tag, begrenzt auf 5 % | § 250(1)(b) |
| Nachfestsetzung durch das Finanzamt | Strafzuschlag (penále) von 20 % der Steuererhöhung oder der Kürzung des Vorsteuerabzugs; keiner, wenn die eigene ergänzende Erklärung des Umsatzsteuerzahlers dazu geführt hat | § 251(1), (4) |
| Verspätete Zahlung | Zinsen ab dem 4. Tag nach dem Fälligkeitstag, in Höhe des Reposatzes der Tschechischen Nationalbank am ersten Tag des Kalenderhalbjahres zuzüglich 8 Prozentpunkten pro Jahr | § 252(2), (4); Regierungsverordnung Nr. 351/2013 Sb. § 2(1) |
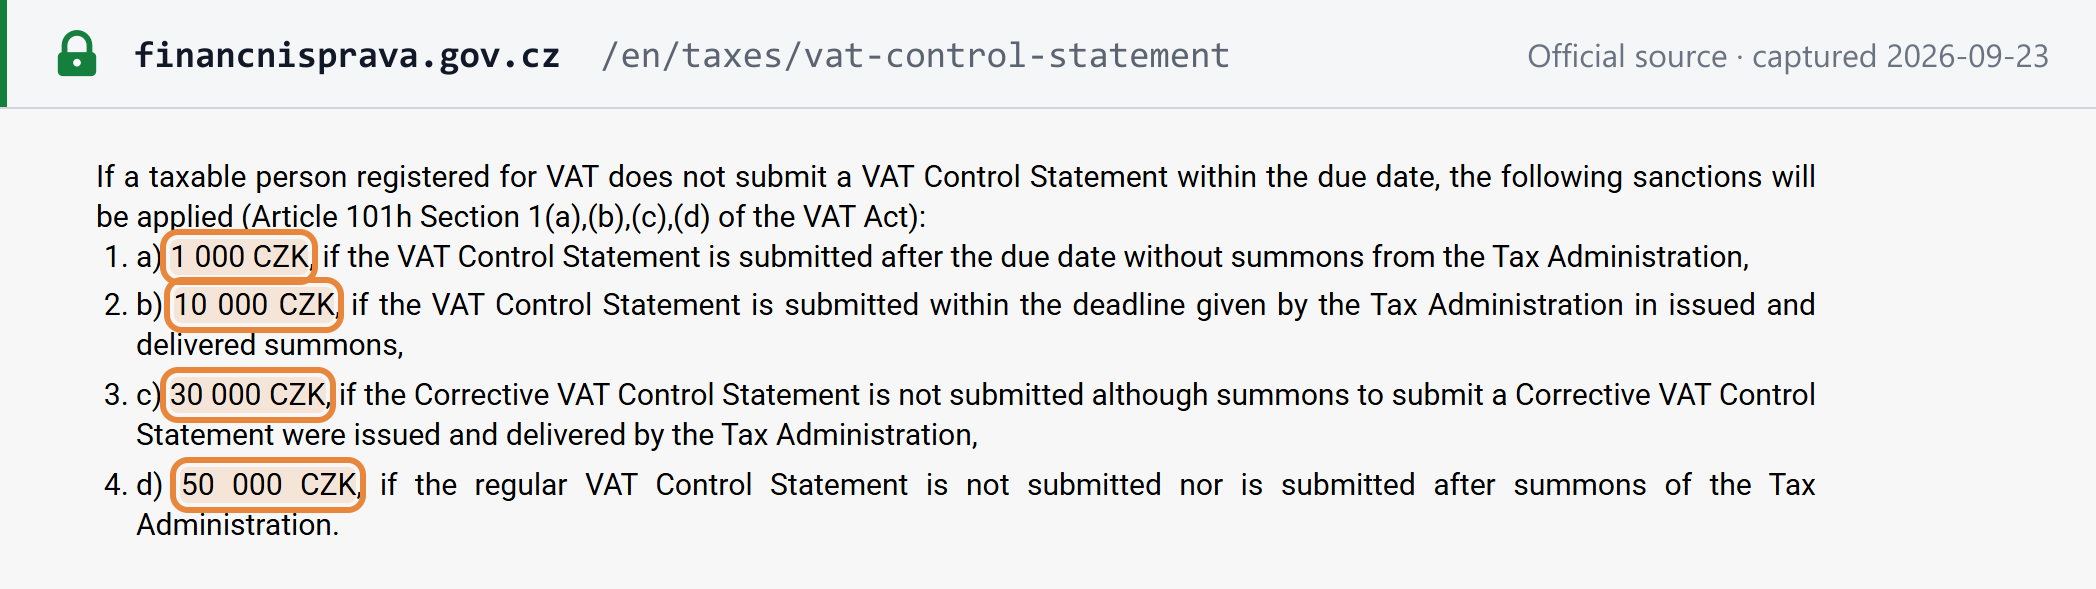
| Kontrollmeldung | Feste Beträge von 1.000 / 10.000 / 30.000 / 50.000 CZK je nach Art des Versäumnisses; Stufen 2–4 halbiert für natürliche Personen, vierteljährlich meldende Umsatzsteuerzahler und Ein-Personen-s.r.o. im Eigentum einer natürlichen Person; bis 50.000 CZK, wenn nach einer Aufforderung nicht berichtigt wird; bis 500.000 CZK bei schwerwiegender Behinderung; keine Geldstrafe für die erste Verspätung der 1.000-CZK-Kategorie oder der 10.000-CZK-Kategorie in einem Kalenderjahr | Umsatzsteuergesetz § 101h(1)–(4), § 101j |
| Kein Zustellungsbevollmächtigter (ausländische Person) | 1.000 CZK pro Tag | Umsatzsteuergesetz § 98b(3) |
| Behinderung / Missachtung einer Aufforderung | Ordnungsgeld bis 500.000 CZK | Abgabenordnung § 247(2) |
| Unterlassene Ausstellung einer konformen Rechnung | Das Umsatzsteuergesetz sieht keine rechnungsspezifische Geldstrafe vor | — |
Der Reposatz ändert sich, sodass sich auch der Zinssatz jedes Halbjahr ändert; den am ersten Tag des maßgeblichen Halbjahres geltenden Satz finden Sie bei der Tschechischen Nationalbank.
Häufig gestellte Fragen
Unser tschechischer Umsatz hat im Oktober 2.000.000 CZK überschritten — berechnen wir ab dem nächsten Tag Umsatzsteuer?
Nicht standardmäßig. Nach § 6(1) des Umsatzsteuergesetzes in der seit dem 1. Januar 2025 geltenden Fassung wird ein in Tschechien ansässiges Unternehmen, dessen Inlandsumsatz in einem Kalenderjahr 2.000.000 CZK übersteigt, ab dem 1. Januar des Folgejahres Umsatzsteuerzahler. Es muss dennoch innerhalb von 10 Arbeitstagen nach Überschreiten des Betrags die Registrierung beantragen (§ 94(1)). Zwei Fälle ziehen den Zeitpunkt vor: Übersteigt der Umsatz im selben Kalenderjahr 2.536.500 CZK, werden Sie ab dem Folgetag Umsatzsteuerzahler (§ 6(2)(b)); und Sie können wählen, ab dem Tag nach Überschreiten von 2.000.000 CZK Umsatzsteuerzahler zu werden, indem Sie dies in einem fristgerechten Antrag angeben (§ 6(2)(a)). Maßgeblich ist das Kalenderjahr, nicht ein rollierender Zeitraum von 12 Monaten. [1] [3]
Wir sind ein deutsches Unternehmen und verkaufen Waren aus einem tschechischen Lager an tschechische Umsatzsteuerzahler — brauchen wir eine tschechische Umsatzsteuerregistrierung?
Nicht für diese Verkäufe. Liefert ein Lieferer, der in Tschechien weder ansässig noch dort als Umsatzsteuerzahler registriert ist, Waren an einen tschechischen Umsatzsteuerzahler, erklärt der Kunde die Umsatzsteuer (§ 108(3)(b)), und § 6c(1) nimmt solche Lieferungen von der Registrierungspflicht aus. Registrieren müssen Sie sich, ohne Schwellenwert, ab Ihrer ersten Lieferung, für die der Kunde die Steuer nicht abführt, etwa einem Verkauf an einen Verbraucher, der nicht über den One-Stop-Shop erklärt wird, sowie ab Ihrer ersten innergemeinschaftlichen Lieferung oder Verbringung eigener Waren, die aus Tschechien versandt werden (§ 6c(2)–(3)). Der Antrag wird innerhalb von 10 Arbeitstagen nach Eintritt der Steuerpflicht elektronisch gestellt (§ 94(4)). [1] [1]
Unser tschechischer Lieferant hat uns gebeten, auf ein neues Bankkonto zu zahlen — ist das ein Umsatzsteuerrisiko?
Ja. Seit dem 1. Januar 2025 haftet ein Umsatzsteuerzahler für die nicht entrichtete Umsatzsteuer seines Lieferanten, wenn er im Zeitpunkt der Entstehung der Steuer wusste oder hätte wissen müssen und können, dass die Steuer vorsätzlich nicht entrichtet wird (§ 109(1)). Diese Kenntnis wird, sofern Sie nicht das Gegenteil beweisen, vermutet, wenn der Preis ganz oder teilweise durch Überweisung auf ein Konto gezahlt wird, das das Finanzamt nicht im Register der Umsatzsteuerzahler veröffentlicht hat (§ 109(2)(c)(2)), unabhängig vom Betrag. Gesondert wird sie vermutet, wenn der Lieferant als unzuverlässiger Umsatzsteuerzahler veröffentlicht ist (§ 109(2)(a)). Prüfen Sie vor der Zahlung den Status und die veröffentlichten Konten des Lieferanten im Register. [1]
Wir geben die Umsatzsteuererklärung vierteljährlich ab — warum verhängt das Finanzamt gegen uns eine Geldstrafe wegen einer fehlenden Kontrollmeldung?
Weil ein Umsatzsteuerzahler, der eine juristische Person ist, die Kontrollmeldung (kontrolní hlášení) unabhängig von seinem Besteuerungszeitraum monatlich innerhalb von 25 Tagen nach Monatsende abgibt (§ 101e(1)), und zwar für jeden Monat, in dem er Umsätze hat, die von der Meldung erfasst werden (§ 101c); nur natürliche Personen geben sie mit ihrer Steuererklärung ab. Die Geldstrafen sind fest: 1.000 CZK für eine verspätete Abgabe ohne Aufforderung, 10.000 CZK für eine erst nach Aufforderung abgegebene Meldung, 30.000 CZK für die Nichtabgabe auf eine Aufforderung zur Änderung, Ergänzung oder Bestätigung von Angaben und 50.000 CZK für die Nichtabgabe nach einer Aufforderung zur Abgabe (§ 101h(1)). Für die erste Verspätung der 1.000-CZK-Kategorie bzw. die erste Verspätung der 10.000-CZK-Kategorie in einem Kalenderjahr fällt keine Geldstrafe an (§ 101j). [1] [10]
Ist EET 2.0 eine E-Rechnungspflicht?
Nein. EET 2.0 ist ein Regime zur Umsatzerfassung für Einkommen- und Körperschaftsteuerpflichtige: Ab dem 1. Januar 2027 wird jeder erfasste Verkauf in dem Moment, in dem er stattfindet, an die Finanzverwaltung gemeldet. Bargeld wird immer erfasst, auch wenn es ohne persönlichen Kontakt gezahlt wird; andere aus der Ferne geleistete Zahlungen, etwa wenn ein Kunde eine Rechnung per Banküberweisung von zu Hause oder aus dem Büro begleicht, fallen nicht darunter, und es werden keine Umsatzsteuerbeträge erfasst. Der Präsident hat das Gesetz am 17. September 2026 unterzeichnet; es wurde am 1. Oktober 2026 zur Veröffentlichung in der Gesetzessammlung übermittelt. Tschechien hat keine B2B- oder B2C-E-Rechnungspflicht: Eine elektronische Rechnung bedarf der Zustimmung des Kunden (Umsatzsteuergesetz § 26(3)), und öffentliche Auftraggeber dürfen eine E-Rechnung, die der europäischen Norm EN 16931 entspricht, nicht zurückweisen. [13] [14] [1] [12]
Wir sind ein US-Softwareunternehmen und verkaufen Abonnements an tschechische Verbraucher — was müssen wir tun?
Berechnen Sie ab dem ersten Verkauf tschechische Umsatzsteuer: Elektronisch erbrachte Dienstleistungen an Verbraucher werden dort besteuert, wo sich der Kunde befindet (§ 10i), und für ein Unternehmen ohne Sitz in Tschechien gilt kein Registrierungsschwellenwert (§ 6c(1)). Sie können die Verkäufe entweder über den Nicht-EU-One-Stop-Shop erklären oder sich direkt registrieren. Bei direkter Registrierung ist das Finanzamt für die Mährisch-Schlesische Region zuständig (§ 93a(2)), und seit dem 1. Januar 2025 muss eine ausländische Person ohne Sitz oder Betriebsstätte in der EU bis zum Ablauf der Registrierungsfrist einen Zustellungsbevollmächtigten mit gesetzlicher Datenbox bestellen, sofern sie keine eigene Datenbox hat, und in ihrem Antrag eine E-Mail-Adresse angeben. Die unterlassene Bestellung des Bevollmächtigten kostet 1.000 CZK pro Tag (§ 98b). [1] [7]
Können wir tschechischen Kunden Rechnungen in Euro ausstellen?
Ja, aber der Umsatzsteuerbetrag auf der Rechnung muss in tschechischen Kronen angegeben werden (§ 29(1)(l)). Rechnen Sie ihn zum Devisenmarktkurs der Tschechischen Nationalbank oder zum Referenzkurs der Europäischen Zentralbank um, je nachdem, welchen die umrechnende Person verwendet, gültig an dem Tag, an dem die Pflicht zur Erklärung der Steuer entsteht (§ 4(8)). Das Umsatzsteuergesetz enthält keine Sprachvorschrift für Rechnungen, aber das Finanzamt kann eine tschechische Übersetzung einer in einer Fremdsprache ausgestellten Rechnung verlangen (§ 35(5)). [1]
Wichtige Websites
| Website | Zweck |
|---|---|
| MOJE daně | Steuerportal: Umsatzsteuerregistrierung, Erklärungen, Kontrollmeldung und Zusammenfassende Meldung (elektronische EPO-Formulare) |
| Register der Umsatzsteuerzahler — Subjekty DPH | Vor der Zahlung eine DIČ, den Status als unzuverlässiger Umsatzsteuerzahler und die veröffentlichten Bankkonten des Lieferanten prüfen |
| VIES | Prüfung von EU-Umsatzsteuer-Identifikationsnummern |
| Finanzverwaltung — Umsatzsteuer (DPH) | Leitlinien und Neuigkeiten zur Umsatzsteuer |
| Registrierung nicht ansässiger Personen (EN) | Registrierung eines ausländischen Unternehmens, einschließlich der Regeln von 2025 zum Zustellungsbevollmächtigten |
| Umsatzsteuer-Kontrollmeldung (EN) | Wer die kontrolní hlášení abgibt, Fristen und Geldstrafen |
| One-Stop-Shop (OSS / IOSS) | Registrierung für die OSS-Verfahren und Abgabe der Erklärungen |
| Steuerkalender | Die Erklärungs- und Zahlungstermine des Jahres, mit Verschiebungen bei Wochenenden |
| Tschechische Zollverwaltung | Einfuhrumsatzsteuer für Nicht-Umsatzsteuerzahler |
| e-Sbírka — Umsatzsteuergesetz | Der amtliche konsolidierte Text des Gesetzes Nr. 235/2004 Sb. |
| EET 2.0 | Umsatzerfassung ab 2027 (Einkommensteuer, nicht Umsatzsteuer) |
| Finanzministerium — elektronische Rechnungsstellung | Akzeptierte E-Rechnungsformate und die Regeln zur Annahme im B2G-Bereich |
Siehe auch den tschechischen DIČ-Validator von Lookuptax und die Anleitung, wie Sie eine DIČ überprüfen.
Aktuelle Änderungen
- 17.09.2026 — Der Präsident unterzeichnete das Gesetz über die Umsatzerfassung EET 2.0 (Einkommensteuerpflichtige, allgemeines Inkrafttreten am 1. Januar 2027); es wurde am 1. Oktober 2026 zur Veröffentlichung in der Gesetzessammlung übermittelt. Es handelt sich nicht um eine Umsatzsteuer-E-Rechnung. Das Gesetz ändert außerdem ab dem 1. Januar 2027 das Umsatzsteuergesetz: Alkoholfreie Getränke bei Verpflegungsdienstleistungen fallen unter den Steuersatz von 12 %, die Grenzen beim Forderungsausfall steigen auf 20.000 CZK pro Forderung (100.000 CZK pro Schuldner und Jahr, 3-Monats-Frist), und die Vorsteuerregeln für ausgewählte Personenkraftwagen werden aufgehoben. (Abgeordnetenhaus) — siehe Ereignis — siehe Ereignis: Getränke bei Verpflegungsdienstleistungen — siehe Ereignis: Forderungsausfall und Pkw-Regeln
- 01.07.2026 — Ab diesem Datum gilt eine Leitlinie der GFŘ: Waren, die ihren Handelswert verloren haben, können gespendet werden, ohne dass der Vorsteuerabzug rückgängig gemacht wird. (Finanční správa) — siehe Ereignis
- 13.04.2026 — Die Finanzverwaltung bestätigte, dass eine in einem späteren Zeitraum eingegangene Rechnung frühestens in diesem Zeitraum abziehbar ist. (Finanční správa) — siehe Ereignis
- 01.01.2025 — Das Gesetz Nr. 461/2024 Sb. trat in Kraft: der Kalenderjahrtest für den Schwellenwert und die Auslösung am Folgetag ab 2.536.500 CZK; 10 Arbeitstage für die Registrierung; die Grenze für die vierteljährliche Erklärung auf 15.000.000 CZK angehoben; die Haftung nach § 109 um eine Kenntnisprüfung und Vermutungen herum neu gefasst; ein Zustellungsbevollmächtigter und eine E-Mail-Adresse für ausländische Personen außerhalb der EU; die EU-KMU-Regelung. (Finanční správa)
- 01.01.2024 — Das Gesetz Nr. 349/2023 Sb. trat in Kraft: Steuersätze von 21 % und 12 % (der Steuersatz von 10 % abgeschafft, 15 % durch 12 % ersetzt); Bücher mit Recht auf Vorsteuerabzug steuerbefreit. (Finanční správa)
- 01.01.2023 — Der Registrierungsschwellenwert stieg von 1.000.000 CZK auf 2.000.000 CZK. (Finanční správa)
Geplant, beschlossen: Ab dem 1. Januar 2027 erweitert das Gesetz über die Umsatzerfassung (Sněmovní tisk 189) den Steuersatz von 12 % für Verpflegungsdienstleistungen allgemein auf alkoholfreie Getränke, hebt die Grenzen beim Forderungsausfall auf 20.000 CZK pro Forderung und 100.000 CZK pro Schuldner und Jahr bei einer 3-Monats-Frist an und hebt die Vorsteuerregeln für ausgewählte Personenkraftwagen auf. (Abgeordnetenhaus) — siehe Ereignis: Getränke bei Verpflegungsdienstleistungen — siehe Ereignis: Forderungsausfall und Pkw-Regeln
Anhängig, noch kein Gesetz: Drucksache 218, ein Regierungsentwurf zur Änderung des Umsatzsteuergesetzes zur Umsetzung erster ViDA-Elemente (OSS ab dem 1. Januar 2027, Aufhebung der Konsignationslagerregelung ab dem 1. Juli 2028), wartet auf die zweite Lesung im Abgeordnetenhaus, die für die Sitzung ab dem 13. Oktober 2026 vorgeschlagen ist. (Abgeordnetenhaus) — siehe Ereignis
Die vollständige Chronologie finden Sie unter Steueränderungen in Tschechien auf Lookuptax.
Referenzlinks
- e-Sbírka — Gesetz Nr. 235/2004 Sb. über die Umsatzsteuer, konsolidiert ab dem 1. Januar 2026
- e-Sbírka — Gesetz Nr. 280/2009 Sb., Abgabenordnung, konsolidiert ab dem 1. Januar 2026
- GFŘ — Information zu den Änderungen beim Status als Umsatzsteuerzahler und bei der Registrierung ab dem 1. Januar 2025, Az. 11977/25 (PDF)
- Finanční správa — Änderungen beim Status als Umsatzsteuerzahler und bei der Registrierung ab dem 1. Januar 2025
- GFŘ — Information zu den Änderungen der Umsatzsteuersätze ab dem 1. Januar 2024 (PDF)
- Finanční správa — Änderung zur Anhebung des Registrierungsschwellenwerts auf 2.000.000 CZK ab dem 1. Januar 2023
- Finanční správa — Hinweis für ausländische Personen (EN)
- Finanční správa — One-Stop-Shop (OSS)
- GFŘ — Information zum unzuverlässigen Umsatzsteuerzahler (EN, PDF)
- Finanční správa — Umsatzsteuer-Kontrollmeldung (EN)
- Finanzministerium — Elektronische Rechnungsstellung, Grundinformationen
- e-Sbírka — Gesetz Nr. 134/2016 Sb. über die öffentliche Auftragsvergabe, § 221
- EET 2.0 — Wer Umsätze erfassen muss
- Abgeordnetenhaus — Drucksache 189 (EET 2.0), Gesetzgebungsverlauf
- Finanční správa — Stellungnahme zum Zeitpunkt des Vorsteuerabzugs
- Finanční správa — Umsatzsteuerregeln für das Spenden von Waren, 2026
- e-Sbírka — Regierungsverordnung Nr. 361/2014 Sb., erweitertes Reverse-Charge-Verfahren
- e-Sbírka — Gesetz Nr. 40/2009 Sb., Strafgesetzbuch, § 240
- e-Sbírka — Regierungsverordnung Nr. 351/2013 Sb. über Zinssätze
- Finanční správa — Steuerkalender
- e-Sbírka — Gesetz Nr. 235/2004 Sb., Fassung ab dem 1. Januar 2024
- Abgeordnetenhaus — Drucksache 218 (Änderung des Umsatzsteuergesetzes), Gesetzgebungsverlauf
- EET 2.0 — Pressemitteilung: Der Präsident hat das Gesetz über EET 2.0 unterzeichnet
Verwandte Seiten auf Lookuptax: