Umsatzsteuer-Leitfaden für die Vereinigten Arabischen Emirate (VAE)
| FAKTENBLATT | |
|---|---|
| Ländercode | AE |
| Steuerbezeichnung | Value Added Tax (VAT) — Umsatzsteuer |
| Steuerbehörde | Federal Tax Authority (FTA) |
Überblick
Die Vereinigten Arabischen Emirate erheben eine Umsatzsteuer (Value Added Tax, VAT) mit einem Regelsatz von 5 % auf die Lieferung und Einfuhr von Waren und Dienstleistungen. Die Umsatzsteuer wurde durch das Bundesgesetzesdekret (Federal Decree-Law) Nr. 8 von 2017 eingeführt, das am 1. Januar 2018 in Kraft trat (Artikel 85); der Regelsatz von 5 % ist in Artikel 3 des Gesetzesdekrets festgelegt. [1] Die Umsatzsteuer wird von der Federal Tax Authority (FTA) verwaltet. [2]
Die VAE haben zudem für Geschäftsjahre, die am oder nach dem 1. Juni 2023 beginnen, eine bundesweite Körperschaftsteuer (Corporate Tax) eingeführt; dieser Leitfaden konzentriert sich jedoch auf die Umsatzsteuer und die Compliance bei indirekten Steuern.
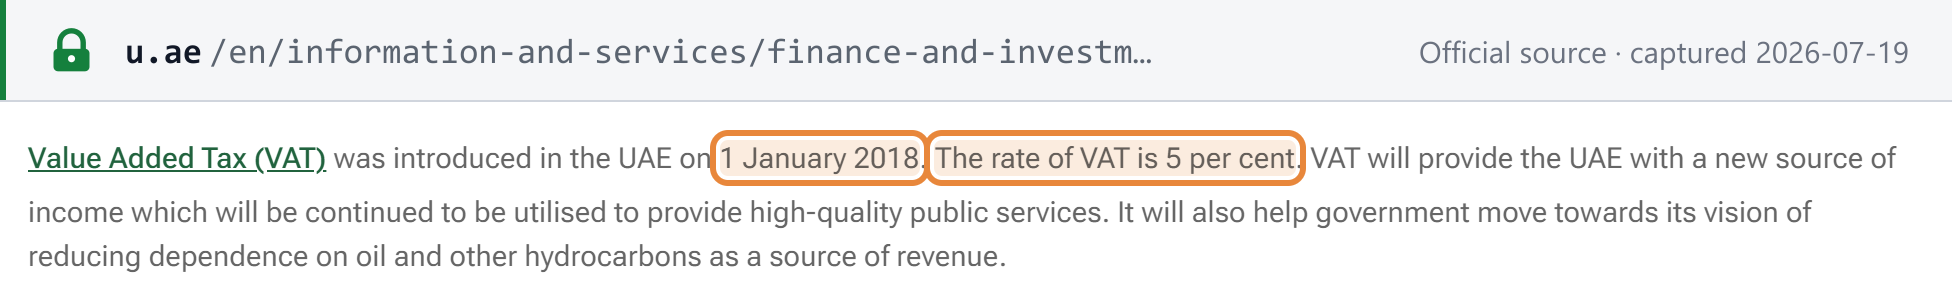 Quell-Snapshot vom 19. Juli 2026 — Original (u.ae — das Regierungsportal der VAE)
TRN und Registrierung
Die Umsatzsteuer-Registrierung erfolgt online über die Plattform EmaraTax der FTA. Nach der Genehmigung erhält das Unternehmen eine Steuerregistrierungsnummer (Tax Registration Number, TRN), die im Dashboard des E-Services-Kontos des Steuerpflichtigen angezeigt wird; die von der FTA angegebene Bearbeitungszeit beträgt 20 Arbeitstage ab Eingang eines vollständigen Antrags. [1]
- Pflichtregistrierung — AED 375.000. Ein in den VAE ansässiges Unternehmen muss sich registrieren, wenn der Gesamtwert seiner steuerpflichtigen Lieferungen und Leistungen sowie Einfuhren in den vorangegangenen 12 Monaten AED 375.000 überschritten hat oder diesen Wert voraussichtlich innerhalb der nächsten 30 Tage überschreiten wird. Dieser Schwellenwert gilt nicht für ausländische Unternehmen — nicht ansässige Unternehmen, die steuerpflichtige Lieferungen in den VAE erbringen, müssen sich unabhängig vom Wert registrieren. [2]
- Freiwillige Registrierung — AED 187.500. Ein Unternehmen kann sich freiwillig registrieren, wenn seine steuerpflichtigen Lieferungen und Einfuhren oder seine steuerpflichtigen Aufwendungen in den vorangegangenen 12 Monaten AED 187.500 überschritten haben. [2]
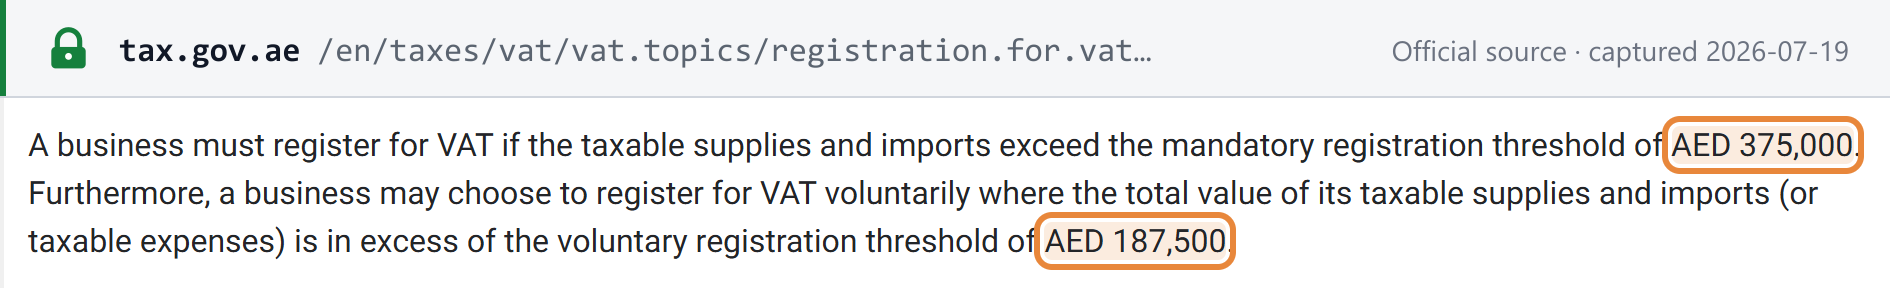 Quell-Snapshot vom 19. Juli 2026 — Original (Federal Tax Authority)
Sie können eine TRN der VAE mit unserem TRN-Validator für die Vereinigten Arabischen Emirate prüfen.
Steuersätze
- Regelsatz: 5 % — gilt für die meisten Lieferungen und Einfuhren von Waren und Dienstleistungen (Artikel 3, Bundesgesetzesdekret Nr. 8 von 2017). [1]
- Nullsatz: 0 % — Artikel 45 des Gesetzesdekrets unterwirft unter anderem folgende Umsätze dem Nullsatz: direkte oder indirekte Ausfuhren außerhalb der Implementing States; internationale Beförderung von Personen und Gütern; Lieferung bestimmter Beförderungsmittel (Luft, See, Land) und zugehöriger Waren/Dienstleistungen; Anlageedelmetalle; die erste Lieferung von Wohngebäuden innerhalb von 3 Jahren nach Fertigstellung; Lieferung oder Einfuhr von Rohöl und Erdgas; bestimmte Bildungsleistungen (staatliche oder staatlich finanzierte Einrichtungen); sowie präventive und grundlegende Gesundheitsleistungen. [1]
- Steuerbefreit — Artikel 46 befreit: bestimmte Finanzdienstleistungen; die Lieferung von Wohngebäuden (außer der nullsatzbesteuerten Erstlieferung); unbebautes Land; sowie den örtlichen Personenverkehr. Steuerbefreite Lieferanten können die Vorsteuer auf damit zusammenhängende Kosten nicht abziehen. [1]
- Freizonen und Designated Zones — eine Freizone liegt nicht automatisch außerhalb der Umsatzsteuer der VAE. Nur Zonen auf der Liste der Designated Zones des Kabinetts [3], die Artikel 51(1) der Durchführungsverordnung erfüllen, erhalten eine Sonderbehandlung, und dies nur für bestimmte Warenlieferungen; Dienstleistungen werden dort wie auf dem Festland mit 5 % besteuert (Durchführungsverordnung Art. 51(6)). [4] Siehe Freizonen der VAE und umsatzsteuerliche Designated Zones für die Liste für Dubai und Rechenbeispiele.
Verbrauchsteuer (getrennt von der Umsatzsteuer)
Die VAE erheben außerdem eine Verbrauchsteuer (Excise Tax), eine von der Umsatzsteuer getrennte Steuer, nach dem Bundesgesetzesdekret Nr. 7 von 2017 über die Verbrauchsteuer auf Tabakerzeugnisse, Energydrinks, kohlensäurehaltige Getränke, gesüßte Getränke sowie elektronische Rauchgeräte und die darin verwendeten Flüssigkeiten. Sie wird von der FTA verwaltet, hat aber eigene Regeln für Registrierung, Preisuntergrenzen und Berechnung — eine Änderung eines Verbrauchsteuerpreises (Excise Price) berührt weder den Umsatzsteuersatz von 5 % noch die oben beschriebenen Schwellenwerte für die Umsatzsteuer-Registrierung.
Der Kabinettsbeschluss Nr. 137 von 2026, erlassen am 24. Juli 2026, hebt den Kabinettsbeschluss Nr. 55 von 2019 auf und legt neue Untergrenzen für den Mindest-Verbrauchsteuerpreis fest — die Bemessungsgrundlage, auf der die Verbrauchsteuer berechnet wird, keine Änderung des Steuersatzes selbst — für Tabakerzeugnisse und erstmals für Flüssigkeiten, die in elektronischen Rauchgeräten und -werkzeugen verwendet werden. Mit Wirkung zum 1. September 2026 darf der Verbrauchsteuerpreis für diese Waren nicht niedriger sein als: [1]
- AED 0,4 pro Zigarette (herkömmlich oder elektrisch erhitzt)
- AED 0,1 pro Gramm Wasserpfeifentabak, gebrauchsfertiger Tabak und ähnliche Erzeugnisse
- AED 1 pro 1 ml Flüssigkeit, die in elektronischen Rauchgeräten und -werkzeugen verwendet wird, unabhängig davon, ob sie Nikotin enthält — eine neu regulierte Kategorie ohne bisherige Mindestpreisuntergrenze
Der Verbrauchsteuerpreis selbst wird weiterhin nach Artikel 11 des Kabinettsbeschlusses Nr. 197 von 2025 bestimmt; der Beschluss Nr. 137 legt lediglich die Untergrenze darunter fest, sodass ein erklärter Preis die Bemessungsgrundlage nicht zu niedrig ausweisen kann. Für die Verbrauchsteuer registrierte Importeure, Hersteller und Händler von Tabak- und E-Liquid-Erzeugnissen sollten ihren erklärten Verbrauchsteuerpreis ab dem 1. September 2026 an diesen Untergrenzen neu berechnen. Dies steht in keinem Zusammenhang mit dem unten beschriebenen FTA-Beschluss Nr. 13 von 2026, einem gesonderten Rechtsakt zur Lieferantenprüfung beim Vorsteuerabzug.
FTA-Richtlinien zu Steuertransaktionen
Neben dem Umsatzsteuer-Gesetzesdekret und seiner Durchführungsverordnung veröffentlicht die Federal Tax Authority Richtlinien zu Steuertransaktionen (Directives on Tax Transactions) auf ihrem Gesetzgebungsportal. Fünf Richtlinien aus 2026 wurden dort veröffentlicht, alle im Juli 2026 — drei davon (Nr. 3, 4 und 5) in der Mitte bis Ende Juli: [1]
| Richtlinie | Gegenstand | Datum |
|---|---|---|
| Nr. 1 von 2026 | Gerichtliche Sachverständigenleistungen (Judicial Expert Services) | 10. Juli 2026 (Veröffentlichungsdatum im Portal); erlassen am 8. Juli 2026 |
| Nr. 2 von 2026 | Korrekturen der Umsatzsteuer (Output Tax) und Vorsteuer (Input Tax) nach dem Ausscheiden eines Registrierten aus einer Steuergruppe | 10. Juli 2026 (Veröffentlichungsdatum im Portal); erlassen am 8. Juli 2026; wirksam ab 1. August 2026 |
| Nr. 3 von 2026 | Methode zur Umrechnung des Werts von Digitalwährungen in VAE-Dirham | 17. Juli 2026 (Veröffentlichungsdatum im Portal); erlassen am 14. Juli 2026 |
| Nr. 4 von 2026 | Gebühren und Entgelte als Bestandteil des Lebensversicherungsvertrags und des Lebensrückversicherungsvertrags | 14. Juli 2026 (unterzeichnet) |
| Nr. 5 von 2026 | Methode zur Bestimmung des Werts fiktiver Dienstleistungen (Deemed Supplies of Services) | 20. Juli 2026 (unterzeichnet) |
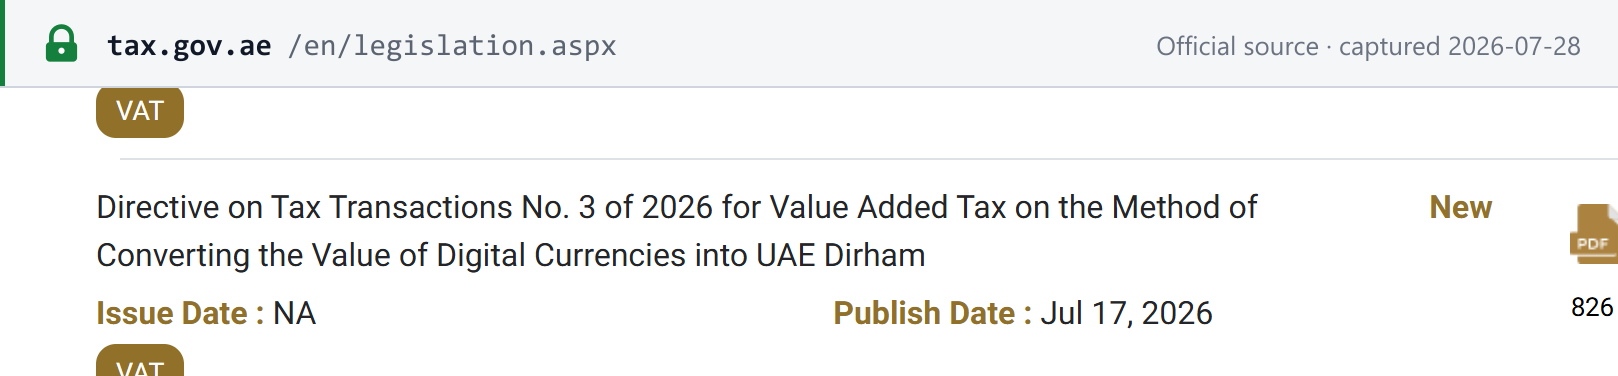 Quell-Snapshot vom 28.07.2026 — Original
Die Daten in der Tabelle sind bei Nr. 1 und 2 das Issue Date (Erlassdatum) im Portal; bei Nr. 3, 4 und 5 zeigt das Feld Issue Date im Portal NA, weshalb dieser Leitfaden stattdessen das auf der Schlussseite jeder Richtlinie aufgedruckte Unterschriftsdatum anführt (jeweils im Hidschri- und im gregorianischen Kalender angegeben): Die Richtlinie Nr. 3 ist am 14. Juli 2026 (29 Muharram 1448H) unterzeichnet, die Richtlinie Nr. 4 am 14. Juli 2026 (29 Muharram 1448H) und die Richtlinie Nr. 5 am 20. Juli 2026 (6 Safar 1448H). [1] [2] [3] [4]
Der Unterschriftenblock der Richtlinie Nr. 3 lautet „Issued on 29 Muharram 1448H Corresponding to 14 July 2026“; das Veröffentlichungsdatum (Publish Date) vom 17. Juli 2026 im FTA-Gesetzgebungsportal ist der Zeitpunkt der Einstellung, nicht des Erlasses. Nr. 1 und 2 tragen im Portal ein Issue Date vom 10. Juli 2026, das ihrem Veröffentlichungsdatum entspricht; ihre eigenen Unterschriftenblöcke (jeweils im Hidschri- und im gregorianischen Kalender datiert) zeigen in beiden Fällen den 8. Juli 2026 — die Richtlinie Nr. 1 lautet „Issued on 23 Muharram 1448H, Corresponding to 8 July 2026“, identisch formatiert wie der Block der Nr. 2.
Die Richtlinie Nr. 1 von 2026 (gerichtliche Sachverständigenleistungen), erlassen am 8. Juli 2026, bestimmt: Wird eine natürliche oder juristische Person, die im Sachverständigenverzeichnis (Roster of Experts) des Justizministeriums, einer lokalen Justizbehörde oder eines Schiedszentrums eingetragen ist (ein „gerichtlicher Sachverständiger“, Judicial Expert), von einem zuständigen Gericht zur Erbringung von Sachverständigenleistungen bestellt, so werden diese Leistungen im Rahmen eines Unternehmens in den VAE erbracht und stellen steuerpflichtige Lieferungen und Leistungen (Taxable Supplies) im Sinne der Artikel 1 und 2 des Umsatzsteuergesetzes dar. Jeder Betrag, den der gerichtliche Sachverständige für die Leistungen erhält, ist Gegenleistung für eine Dienstleistung im Sinne von Artikel 1. Der gerichtliche Sachverständige muss alle gesetzlich vorgeschriebenen steuerlichen Pflichten erfüllen, einschließlich der Registrierung für die Umsatzsteuer nach Artikel 13 des Umsatzsteuergesetzes und Artikel 7 der Umsatzsteuer-Durchführungsverordnung, wenn die Registrierungsvoraussetzungen erfüllt sind und er noch nicht registriert ist — und der Erhalt der Gegenleistung von einer Regierungsstelle ändert die steuerliche Behandlung der Leistung nicht. [5]
Die Richtlinie Nr. 2 von 2026 (Korrekturen der Umsatzsteuer und Vorsteuer nach dem Ausscheiden eines Registrierten aus einer Steuergruppe), erlassen am 8. Juli 2026, ist ab dem 1. August 2026 wirksam. Scheidet eine Person aus einer umsatzsteuerlichen Steuergruppe (Tax Group) aus, bleibt aber umsatzsteuerlich registriert (Registrant), und gibt es Korrekturen im Zusammenhang mit steuerpflichtigen Lieferungen und Leistungen oder steuerpflichtigen Aufwendungen dieser Person vor dem Ausscheiden aus der Steuergruppe — sofern diese Lieferungen oder Aufwendungen zuvor in den eigenen Steuererklärungen der Steuergruppe erklärt wurden —, so muss der Registrierte diese Korrekturen in seinen eigenen Steuererklärungen nach dem Umsatzsteuergesetz und seiner Durchführungsverordnung vornehmen. Zu den Korrekturen gehören Minderungen des Werts zuvor erklärter steuerpflichtiger Lieferungen und Minderungen des Werts steuerpflichtiger Aufwendungen, für die zuvor über die Erklärungen der Steuergruppe Vorsteuer abgezogen wurde. Der Registrierte muss die Belege und Aufzeichnungen aufbewahren, die nachweisen, dass sich die Korrekturen auf steuerpflichtige Lieferungen oder Aufwendungen beziehen, die vor seinem Ausscheiden aus der Steuergruppe erklärt wurden. [4]
Die Richtlinie Nr. 3 von 2026 (unterzeichnet am 14. Juli 2026) ist maßgeblich, wenn Sie Gegenleistungen in Digitalwährung annehmen. Die Umsatzsteuer der VAE wird in Dirham abgerechnet, sodass die angewandte Umrechnungsmethode unmittelbar in Ihre Umsatzsteuerbeträge, Ihre Rechnungsbeträge und Ihre Aufzeichnungen einfließt. Lesen Sie die veröffentlichte Richtlinie im FTA-Gesetzgebungsportal (tax.gov.ae) und richten Sie Ihre Umrechnungs- und Dokumentationsmethode vor Ihrer nächsten Umsatzsteuererklärung daran aus — mehrere seit der Veröffentlichung kursierende Zusammenfassungen Dritter beschreiben eine bestimmte Umrechnungsmechanik, die die veröffentlichte Auflistung der FTA selbst nicht angibt; konfigurieren Sie daher keine Steuer-Engine auf deren Grundlage. [1]
Die Richtlinie Nr. 4 von 2026 (unterzeichnet am 14. Juli 2026) bestimmt, dass Leistungen im Zusammenhang mit einem Lebensversicherungs- oder Lebensrückversicherungsvertrag als Bestandteil der umsatzsteuerbefreiten Lieferung der Lebensversicherung behandelt werden, sofern alle drei Voraussetzungen erfüllt sind: Die Leistungen sind für die Erbringung dieser Lieferung erforderlich; sie hängen unmittelbar mit der Bereitstellung oder Eigentumsübertragung des Vertrags zusammen; und die Gegenleistung dafür bildet einen integralen Bestandteil der nach dem Vertrag zu zahlenden Gesamtgegenleistung — gemäß Artikel 42 der Umsatzsteuer-Durchführungsverordnung. Gebühren für die Verwaltung, den Betrieb oder die Ausführung eines Lebensversicherungs-/Rückversicherungsvertrags sind die Art von Entgelt, die hiervon erfasst wird. Eine Leistung, die eigenständiger Natur ist oder für die eine gesonderte Gegenleistung berechnet wird, bleibt eine eigenständige steuerpflichtige Leistung. Versicherer und Rückversicherer sollten ihre Gebühren- und Entgeltverzeichnisse anhand dieses Bündelungstests prüfen, statt von einer pauschalen Befreiung für alles auszugehen, was als Lebensversicherungsgebühr abgerechnet wird. [2]
Die Richtlinie Nr. 5 von 2026 (unterzeichnet am 20. Juli 2026) legt die Methode zur Bewertung einer fiktiven Dienstleistung (Deemed Supply of Services) nach Artikel 37 des Umsatzsteuergesetzes fest: Der Wert entspricht den gesamten Kosten — direkt und indirekt —, für die der Steuerpflichtige zur Erbringung dieser Leistung Vorsteuer getragen hat. Der Mechanismus: (1) Ermitteln Sie den Marktwert (Open Market Value) der Leistungen (oder vergleichbarer Leistungen, wenn der Marktwert der fiktiven Leistung selbst nicht bestimmbar ist); (2) entfernen Sie den Gewinnanteil, indem Sie diesen Marktwert durch (1 + Nettogewinnmarge) dividieren — unter Verwendung der eigenen Marge des Steuerpflichtigen aus dem vorangegangenen Geschäftsjahr oder des geltenden Branchendurchschnitts, wenn die eigene Marge des Steuerpflichtigen nicht bestimmbar ist; (3) berechnen Sie, welcher Prozentsatz der Gesamtkosten des Steuerpflichtigen für dieses vorangegangene Geschäftsjahr mit Vorsteuer belastet war; und (4) wenden Sie diesen Prozentsatz auf die geschätzten Gesamtkosten aus Schritt (2) an. Der sich ergebende Betrag ist der Wert der fiktiven Leistung nach Artikel 37. [3]
FTA-Beschlüsse zu Vorsteuer und Aufzeichnungspflichten
Getrennt von den oben genannten Richtlinien — die auslegen, wie die Umsatzsteuer auf bestimmte Leistungen anzuwenden ist — erlässt die FTA nummerierte Beschlüsse (Decisions), die verfahrensrechtliche Pflichten auferlegen. Drei der Beschlüsse von 2026 betreffen unmittelbar die umsatzsteuerliche Compliance, und zwei davon knüpfen den Vorsteuerabzug selbst an Bedingungen.
Beschluss Nr. 13 von 2026 — Lieferantenprüfung vor dem Vorsteuerabzug
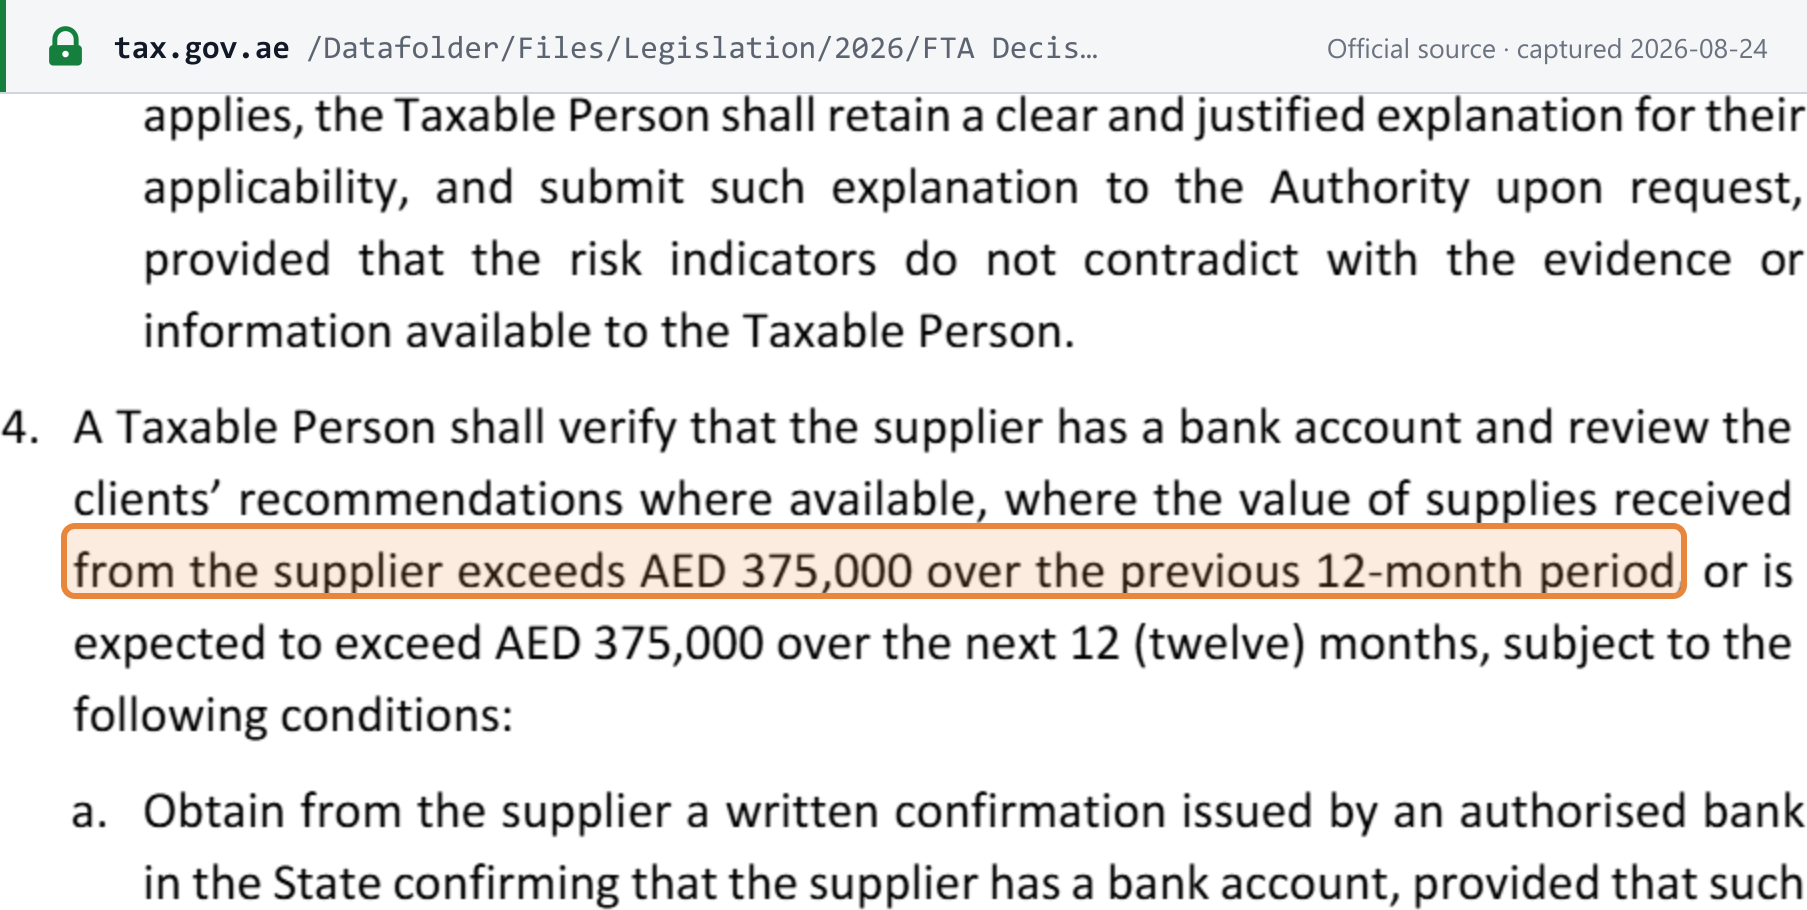
Erlassen am 22. Juli 2026, wirksam ab 1. Oktober 2026. Er knüpft den Vorsteuerabzug an dokumentierte Lieferantenprüfungen und legt die Maßnahmen, Verfahren und Voraussetzungen fest, die ein Steuerpflichtiger erfüllen muss, um die Gültigkeit und Integrität erhaltener Lieferungen vor dem Abzug der Vorsteuer nach Artikel 54 bis des Umsatzsteuergesetzes zu prüfen: [6]
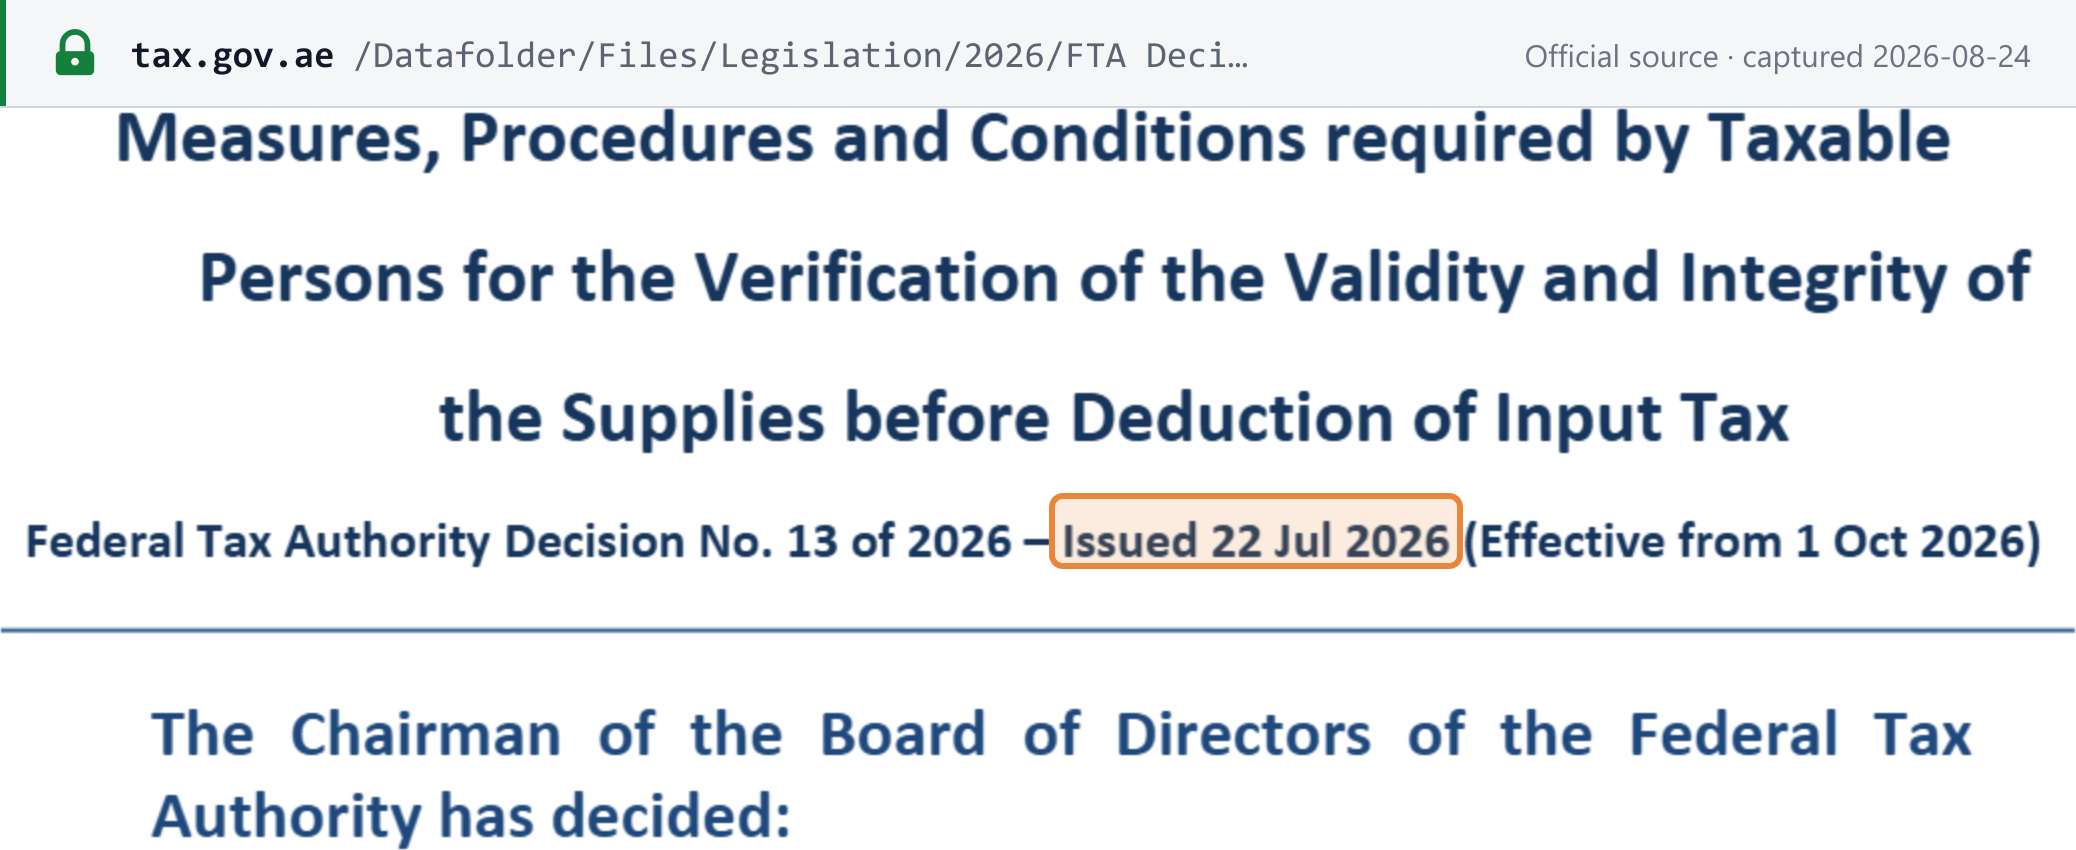 Quell-Snapshot vom 24.08.2026 — Original
Der Beschluss Nr. 13 wendet „Article 54(bis) of the VAT Law“ an, doch die auf dem FTA-Portal veröffentlichte konsolidierte PDF-Fassung des Bundesgesetzesdekrets Nr. 8 von 2017 ist nur bis zum Bundesgesetzesdekret Nr. 18 von 2022 konsolidiert und enthält keinen Artikel 54 bis. Das Archiv der FTA führt gesondert eine am 30. Oktober 2024 in Kraft getretene Änderung auf, die in die aktuelle Konsolidierung noch nicht eingearbeitet wurde. Die Pflicht ergibt sich aus dem eigenen Text des Beschlusses Nr. 13; wer dem Link zum Umsatzsteuergesetz zur Überprüfung folgt, wird den Artikel dort nicht finden.
Artikel 2 – Anwendungsbereich: Für die Zwecke der Anwendung der Bestimmungen von Artikel 54(bis) des Umsatzsteuergesetzes gelten die Bestimmungen dieses Beschlusses für die Steuerpflichtigen in Bezug auf die Prüfung der Gültigkeit und Integrität der von ihnen erhaltenen Lieferungen vor dem Abzug der Vorsteuer.
Was die Prüfung umfasst:
| Prüfung | Einzelheiten |
|---|---|
| Identität des Lieferanten — natürliche Person | Gültiger Identitätsnachweis, einschließlich einer Emirates ID oder eines Reisepasses, sowie ein Treffen mit dem Lieferanten persönlich oder virtuell, bevor die Lieferung erfolgt (Art. 3(1)) |
| Identität des Lieferanten — juristische Person | Prüfung der Gründung über amtliche Datenbanken oder Beschaffung der Gründungsurkunde sowie gesonderte Identifizierung des bevollmächtigten Geschäftsführers, Vertreters oder Mitarbeiters anhand von Emirates ID oder Reisepass (Art. 3(1)) |
| Geschäftssitz | Prüfung eines tatsächlichen Geschäftssitzes mit geeigneten elektronischen Mitteln oder durch einen Vor-Ort-Besuch sowie Prüfung, ob dieser mit den Tätigkeiten des Lieferanten vereinbar ist (Art. 3(2)) |
| Risikoindikatoren | Drei, jeweils quantifiziert (Art. 3(3)(a)): Adresse in den vorangegangenen 12 Monaten mehr als zweimal geändert; Schlüsselmitarbeiter in den vorangegangenen 12 Monaten mehr als zweimal gewechselt; Transaktionen, die in keinem Verhältnis zu Größe und Geschichte des Unternehmens stehen. Trifft einer davon zu, ist eine begründete Erklärung aufzubewahren und auf Anfrage vorzulegen |
| Bankkonto | Eine vorbehaltlose schriftliche Bestätigung einer zugelassenen Bank im Staat, wenn die Lieferungen dieses Lieferanten in den vorangegangenen 12 Monaten AED 375.000 übersteigen oder diesen Betrag in den nächsten 12 Monaten voraussichtlich übersteigen — zusammen mit einer Durchsicht öffentlich verfügbarer Bewertungen und Medienberichte über den Lieferanten (Art. 3(4)) |
| Die Lieferung selbst | Wirtschaftliche Plausibilität; Echtheit und Herkunft der Waren sowie das Verfügungsrecht des Lieferanten darüber; und Zahlung der Gegenleistung auf elektronischem Weg, wobei Barzahlung nur bei einem dokumentierten geschäftlichen Grund innerhalb der gesetzlichen Schwellenwerte zulässig ist (Art. 4) |
| Turnus | Beim ersten Geschäftskontakt und erneut bei wiederkehrenden Geschäften, wenn der Lieferant in den vorangegangenen 12 Monaten nicht geprüft wurde (Art. 5(1)) |
| Dokumentation | Jeder Schritt wird dokumentiert und aufbewahrt, im Rahmen einer dokumentierten Richtlinie, die die für Durchführung, Überprüfung und Überwachung der Prüfungen verantwortlichen Personen benennt (Art. 5(4)) |
 Quell-Snapshot vom 24.08.2026 — Original
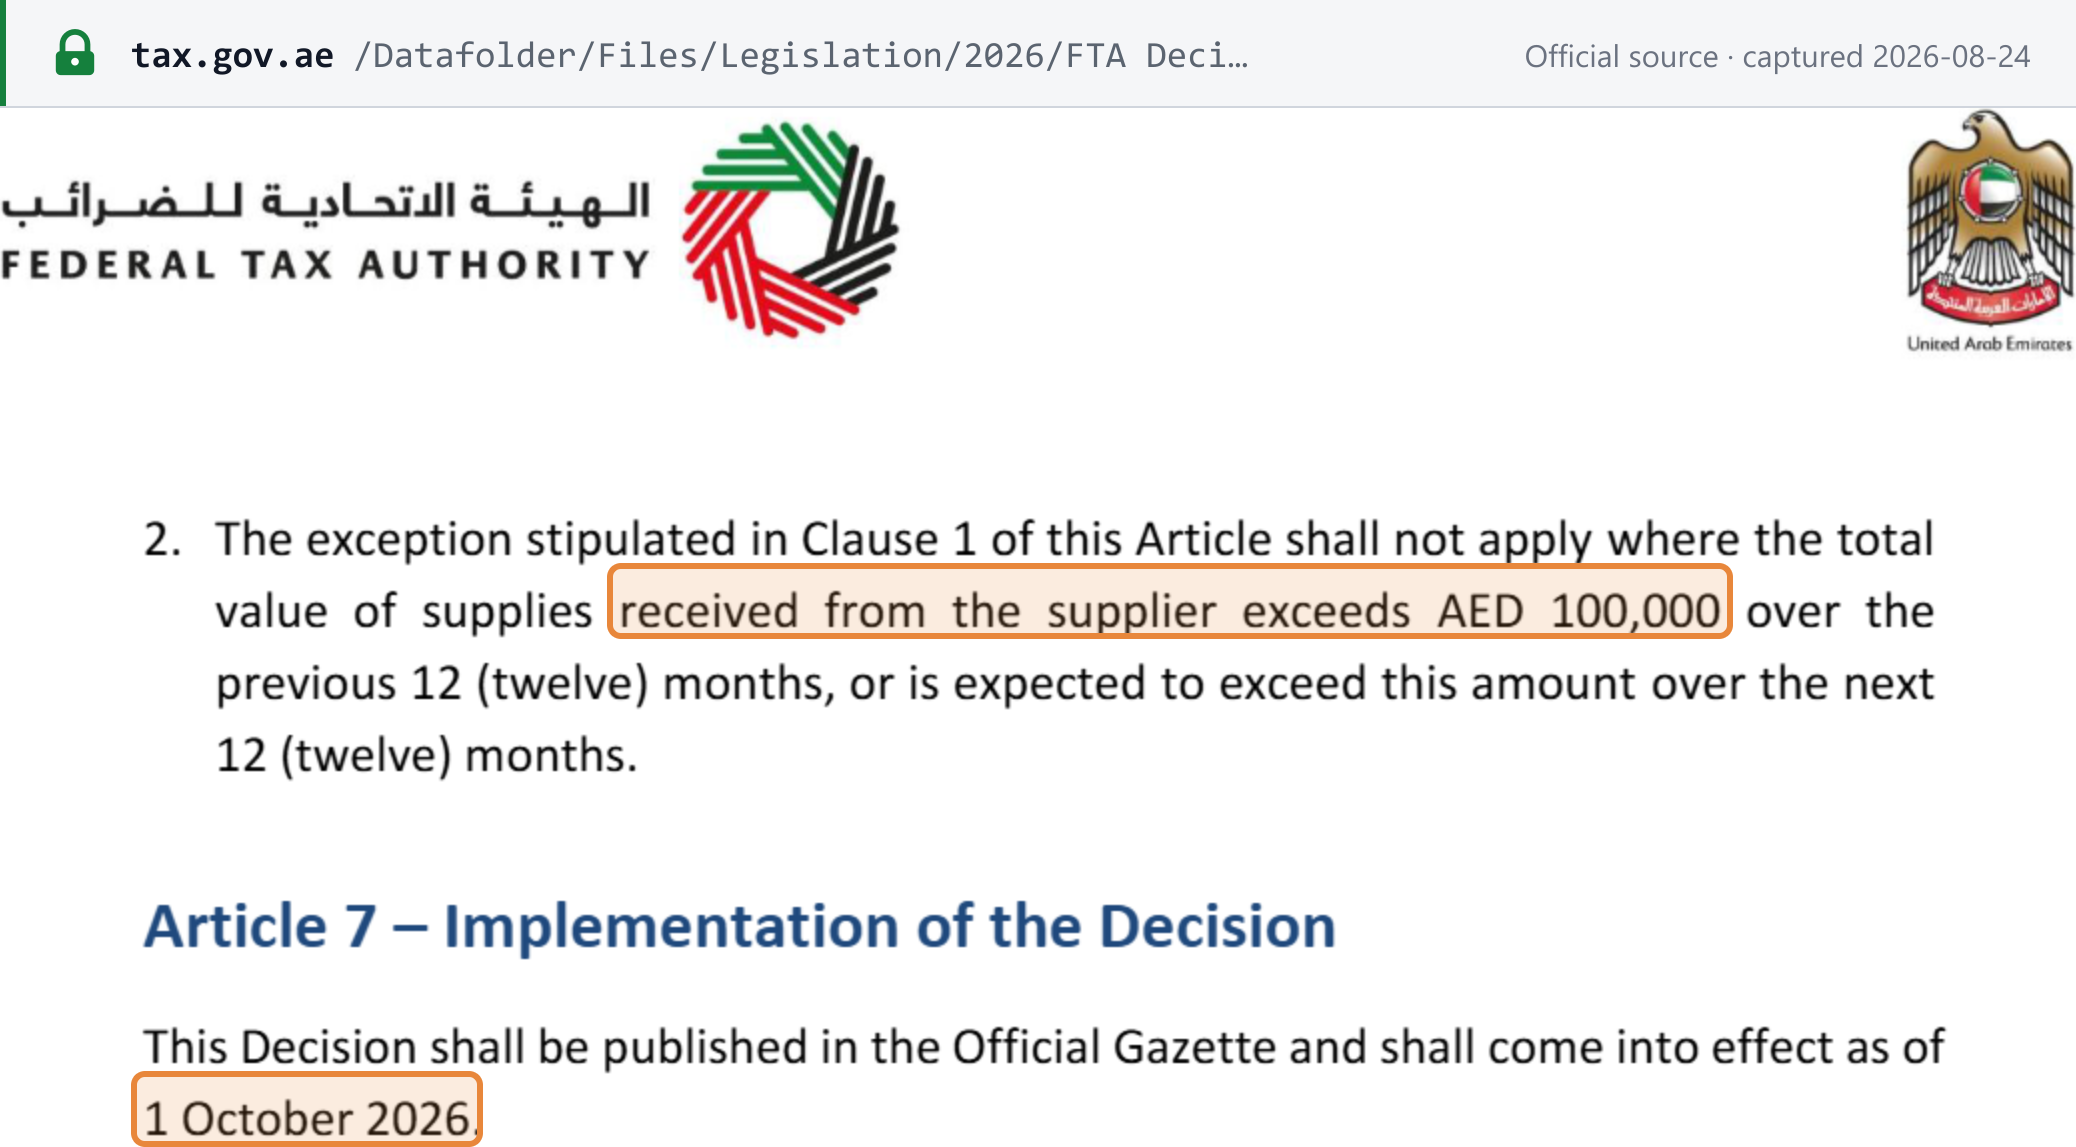
Die Bagatellgrenze und die Falle darin. Artikel 6(1) erlaubt es einem Steuerpflichtigen, diese Maßnahmen außer Acht zu lassen, wenn die Gegenleistung für die steuerpflichtige Lieferung ohne Umsatzsteuer weniger als AED 10.000 beträgt. Artikel 6(2) schaltet diese Ausnahme jedoch vollständig ab:
Die in Absatz 1 dieses Artikels vorgesehene Ausnahme gilt nicht, wenn der Gesamtwert der vom Lieferanten erhaltenen Lieferungen in den vorangegangenen 12 (zwölf) Monaten AED 100.000 übersteigt oder diesen Betrag in den nächsten 12 (zwölf) Monaten voraussichtlich übersteigen wird.
Die Erleichterung gilt also pro Lieferung und ist pro Lieferant gedeckelt. Ein Käufer, der monatlich Lieferungen von AED 9.000 von einem Lieferanten erwartet — jede einzelne unter AED 10.000 —, erwartet in den nächsten 12 Monaten AED 108.000 (12 × 9.000), sodass die Ausnahme nie greift, nicht einmal für die erste Lieferung; ein Käufer, der dies nicht vorhergesehen hat, verliert die Ausnahme, sobald die Summe der vorangegangenen 12 Monate AED 100.000 übersteigt — das Gegenteil dessen, wie sich ein Schwellenwert pro Lieferung üblicherweise verhält, und der Grund, warum eine reine Prüfung auf Rechnungsebene dies nicht korrekt umsetzt.
 Quell-Snapshot vom 24.08.2026 — Original
Die praktische Verschiebung liegt darin, wo die Beweislast liegt. Der Vorsteuerabzug hat schon immer eine gültige Steuerrechnung vorausgesetzt; ab dem 1. Oktober erfordert er zusätzlich den Nachweis, dass Sie geprüft haben, wer sie ausgestellt hat, und dass dieser Nachweis aufbewahrt wurde. Da der Beschluss die Dokumentation jedes Schritts verlangt, muss die Prüfung im Purchase-to-Pay-System verankert sein statt im Ermessen eines Einkäufers — und der Auslöser von AED 375.000 ist niedrig genug, um gewöhnliche Handelsbeziehungen zu erfassen, nicht nur ungewöhnliche. Siehe den Ereigniseintrag.
Beschluss Nr. 4 von 2026 — elektronische Führung von Buchhaltungsunterlagen
Erlassen am 2. Juni 2026, wirksam ab 30. Juli 2026. Er legt die Regeln für die Aufbewahrung der Informationen in Buchhaltungsunterlagen und Handelsbüchern als elektronische Kopien oder Fotokopien anstelle von Originalen fest: [7]
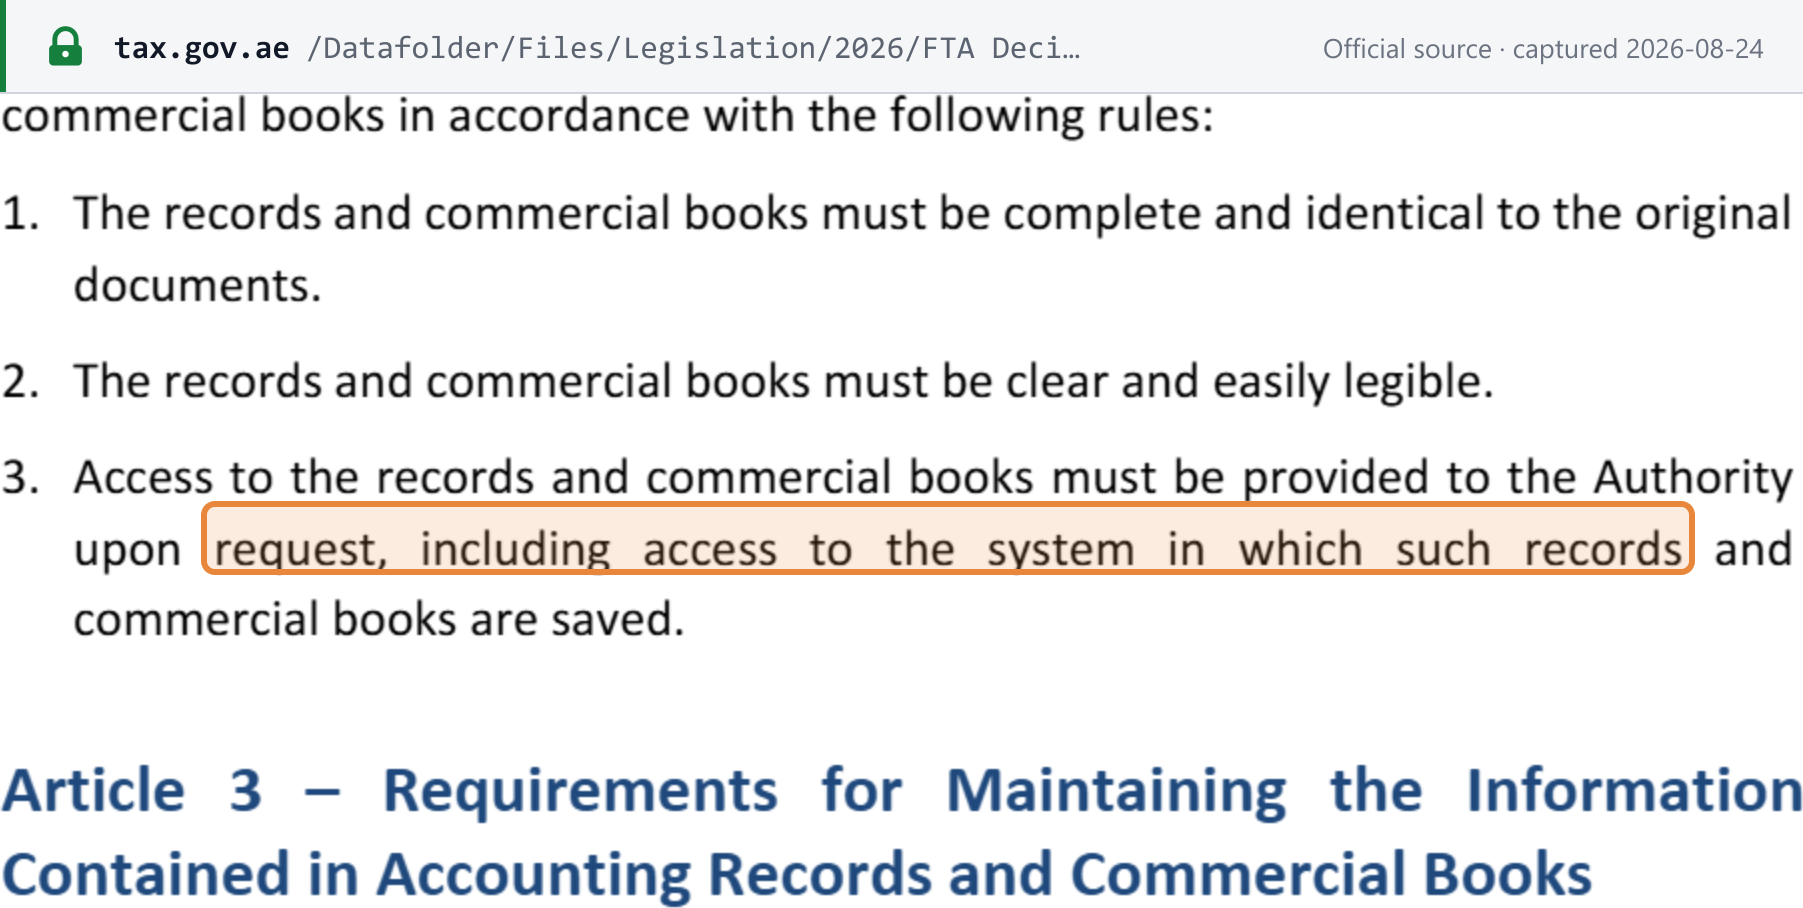
Eine Person ist verpflichtet, die in Buchhaltungsunterlagen und Handelsbüchern enthaltenen Informationen nach folgenden Regeln aufzubewahren: 1. Die Unterlagen und Handelsbücher müssen vollständig und mit den Originaldokumenten identisch sein. 2. Die Unterlagen und Handelsbücher müssen klar und gut lesbar sein. 3. Der Behörde ist auf Anfrage Zugang zu den Unterlagen und Handelsbüchern zu gewähren, einschließlich des Zugangs zu dem System, in dem diese Unterlagen und Handelsbücher gespeichert sind.
Die Aufbewahrung durch Dritte ist zulässig, der Registrierte bleibt jedoch rechtlich verantwortlich. Am stärksten greift die dritte Anforderung: Eine Unterlage, die vollständig und lesbar ist, aber hinter einem Verschlüsselungsschlüssel oder Passwort liegt, das die Behörde nicht erhalten kann, erfüllt den Beschluss nicht, und die Pflicht erstreckt sich auf die Gewährung des Zugangs zum System, nicht nur auf den Export der Dateien. Wenn Sie ein externes Archiv nutzen, prüfen Sie, ob Ihr Vertrag Ihnen erlaubt, diesen Zugang auf Verlangen bereitzustellen. Der Beschluss ergeht auf Grundlage des Bundesgesetzesdekrets Nr. 28 von 2022 über Steuerverfahren und erfasst daher alle steuerlich Registrierten, nicht nur die umsatzsteuerlich Registrierten. Siehe den Ereigniseintrag.
 Quell-Snapshot vom 24.08.2026 — Original
Beschluss Nr. 17 von 2026 — Vorsteuerabzug bei Mitarbeiteraufwendungen
Erlassen am 9. September 2026, wirksam ab 1. Oktober 2026. Er legt die Fälle und Voraussetzungen für den Abzug der Vorsteuer auf Waren oder Dienstleistungen fest, die unentgeltlich für Mitarbeiter erworben werden, wenn eine vertragliche Verpflichtung oder eine dokumentierte Richtlinie dies vorschreibt, gemäß Artikel 53(1)(c)(2) der Umsatzsteuer-Durchführungsverordnung (Kabinettsbeschluss Nr. 52 von 2017). Artikel 2 umfasst Mitarbeiterbeförderung, Speisen und Getränke, Unterkunft (einschließlich vorübergehender Unterkunft für neue Mitarbeiter), Mobilfunk- und Internetdienste sowie Parkplätze, jeweils vorbehaltlich der aufgeführten Voraussetzungen. [11]
Reverse-Charge-Verfahren für Metallschrott (Kabinettsbeschluss Nr. 153 von 2025)
Die öffentliche Umsatzsteuer-Klarstellung (VAT Public Clarification) VATP047 der FTA (Oktober 2026) erläutert die Umkehrung der Steuerschuldnerschaft (Reverse Charge) bei Lieferungen von Metallschrott (Metal Scrap) zwischen umsatzsteuerlich Registrierten nach dem Kabinettsbeschluss Nr. 153 von 2025, der für Metallschrott gilt, der am oder nach dem 14. Januar 2026 geliefert wird. Der Empfänger rechnet die Umsatzsteuer auf Lieferungen von Metallschrott zum Weiterverkauf oder zur Verarbeitung ab, vorbehaltlich der Voraussetzungen des Beschlusses, und Lieferant und Empfänger müssen vor dem Lieferdatum zusätzliche Compliance-Anforderungen erfüllen. Sind die Voraussetzungen nicht erfüllt, rechnet der Lieferant die Umsatzsteuer ab, und der Empfänger kann die zugehörige Vorsteuer nach Artikel 54(1)(a) und (b) des Umsatzsteuergesetzes nicht abziehen. [12]
Kabinettsbeschluss Nr. 149 von 2026 — Änderungen der Durchführungsverordnung
Der Kabinettsbeschluss Nr. 149 von 2026, unterzeichnet am 1. September 2026, ändert neun Bestimmungen der Umsatzsteuer-Durchführungsverordnung (Kabinettsbeschluss Nr. 52 von 2017) und fügt zwei neue hinzu. Artikel 3 regelt das Inkrafttreten: Der Beschluss tritt am 1. Oktober 2026 in Kraft, mit Ausnahme des überarbeiteten Mechanismus zur Vorsteueraufteilung (Artikel 55, Absätze 6 und 7 sowie neuer Absatz 19), der erst ab dem ersten Steuerjahr gilt, das nach dem 1. Oktober 2027 beginnt. [1]
Artikel 3: 1. Dieser Beschluss wird im Amtsblatt veröffentlicht und tritt am 1. Oktober 2026 in Kraft. 2. Ungeachtet Absatz 1 dieses Artikels treten die Bestimmungen der Absätze 6 und 7 von Artikel 55 sowie Absatz 19 von Artikel 55 dieses Beschlusses ab dem ersten Steuerjahr in Kraft, das nach dem 1. Oktober 2027 beginnt.
| Geänderte/neue Bestimmung | Wirksam | Was sich ändert |
|---|---|---|
| Artikel 29, Absatz 5 | 1. Okt. 2026 | Der „Einkaufspreis“ (Purchase Price), der zur Bewertung einer fiktiven Lieferung von Waren herangezogen wird, umfasst nun ausdrücklich alle Kosten oder Gebühren, die für den Erwerb der Ware angefallen sind, sofern die Vorsteuer auf diese Kosten/Gebühren selbst nach Artikel 54 des Gesetzesdekrets nicht abziehbar ist. |
| Artikel 41, Absatz 4 | 1. Okt. 2026 | Die Nullsatzbesteuerung medizinischer Güter wird neu auf jedes in einem Kabinettsbeschluss bestimmte Medizinprodukt ausgerichtet (statt auf eine feste Liste in der Verordnung), zuzüglich Waren, die im Rahmen nullsatzbesteuerter Gesundheitsleistungen geliefert werden und für diese Leistung erforderlich sind. |
| Artikel 52, Absatz 2 | 1. Okt. 2026 | Der Anwesenheitstest für den Leistungsort „außerhalb des Staates“: Eine Person gilt nur dann als außerhalb der VAE, wenn sie weniger als 30 Tage anwesend ist und diese Anwesenheit nicht tatsächlich mit der Leistung verbunden ist. |
| Artikel 53, Absatz 1(c)(1)–(2) | 1. Okt. 2026 | Schränkt ein, wann vom Arbeitgeber gestellte Mitarbeiterunterkünfte von der Vorsteuersperre für verpflichtende Mitarbeiterleistungen ausgenommen sind — eine verpflichtende Unterkunft ist nur dann wieder einbezogen, wenn ein Beschluss oder eine Richtlinie des Ministeriums für Personalwesen und Emiratisierung (Ministry of Human Resources and Emiratisation) dies ausdrücklich verlangt, oder im Rahmen einer vertraglichen/dokumentierten Richtlinie, die die Voraussetzungen der Behörde erfüllt. |
| Artikel 55, Absätze 6 und 7 (ersetzt) und neuer Absatz 19 | Erstes Steuerjahr nach dem 1. Okt. 2027 | Fasst den Mechanismus zur Vorsteueraufteilung neu: Vorsteuer, die Leistungen nach Artikel 54(1)/Artikel 57 zuzuordnen ist, ist vollständig abziehbar; sonstige Vorsteuer folgt der Grundregel des Gesetzesdekrets; Vorsteuer bei gemischter Verwendung wird nach einer Formel auf Basis des Anteils an den Gesamtumsätzen aufgeteilt, gerundet auf die nächste ganze Zahl. Der neue Absatz 19 legt eine gesonderte Aufteilungsformel für Regierungsstellen und gemeinnützige Organisationen fest, basierend auf dem Verhältnis der abziehbaren zur gesamten (abziehbaren + nicht abziehbaren) Vorsteuer des Steuerzeitraums. |
| Artikel 57, Absatz 1 | 1. Okt. 2026 | Fasst den Schwellenwert des Capital Asset Scheme neu: Ein Investitionsgut (Capital Asset) ist ein betriebliches Wirtschaftsgut mit Kosten von AED 5.000.000 oder mehr (ohne Steuer) und einer geschätzten Nutzungsdauer von 10 Jahren oder mehr bei einem Gebäude bzw. 5 Jahren oder mehr bei jedem anderen Investitionsgut. |
| Artikel 60, Absatz 1(a) | 1. Okt. 2026 | Eine Steuergutschrift (Tax Credit Note) muss nun deutlich die Worte „Tax Credit Note“ ausweisen — eine neue ausdrückliche Pflichtangabe zusätzlich zu den bestehenden, unten unter Währung, Rundung und Korrekturen beschriebenen Gutschriftsregeln. |
| Neuer Artikel 4, Absatz 6 | 1. Okt. 2026 | Zusammengesetzte Leistung (Composite Supply): Eine Leistung mit mehr als einem Bestandteil darf nicht als mehrere Leistungen behandelt werden, wenn die Bestandteile ihrer Natur und wirtschaftlichen Substanz nach miteinander verbunden und untrennbar sind — sie ist eine einheitliche zusammengesetzte Leistung, die nach ihrem Hauptbestandteil besteuert wird. |
| Neuer Artikel 54, Absatz 3 | 1. Okt. 2026 | Die Vorsteuer darf bei einer Leistung oberhalb eines vom Finanzminister noch festzulegenden Wertschwellenwerts nicht abgezogen werden, wenn die Gegenleistung in bar gezahlt wird oder gezahlt werden soll — vorbehaltlich der Kontrollen, die der Beschluss des Ministers festlegen wird. Ein Schwellenbetrag wurde noch nicht veröffentlicht; achten Sie vor dem 1. Oktober 2026 auf den umsetzenden Ministerialbeschluss. |
Rechnungsanforderungen
Eine Steuerrechnung (Tax Invoice) muss innerhalb von 14 Kalendertagen ab dem Datum jeder steuerpflichtigen Lieferung ausgestellt und übermittelt werden. Für den Lieferanten bestimmt sie das Lieferdatum und den Steuerzeitraum, in dem die Umsatzsteuer abzurechnen ist; für den Empfänger ist sie der wichtigste Belegnachweis für den Vorsteuerabzug. [5]
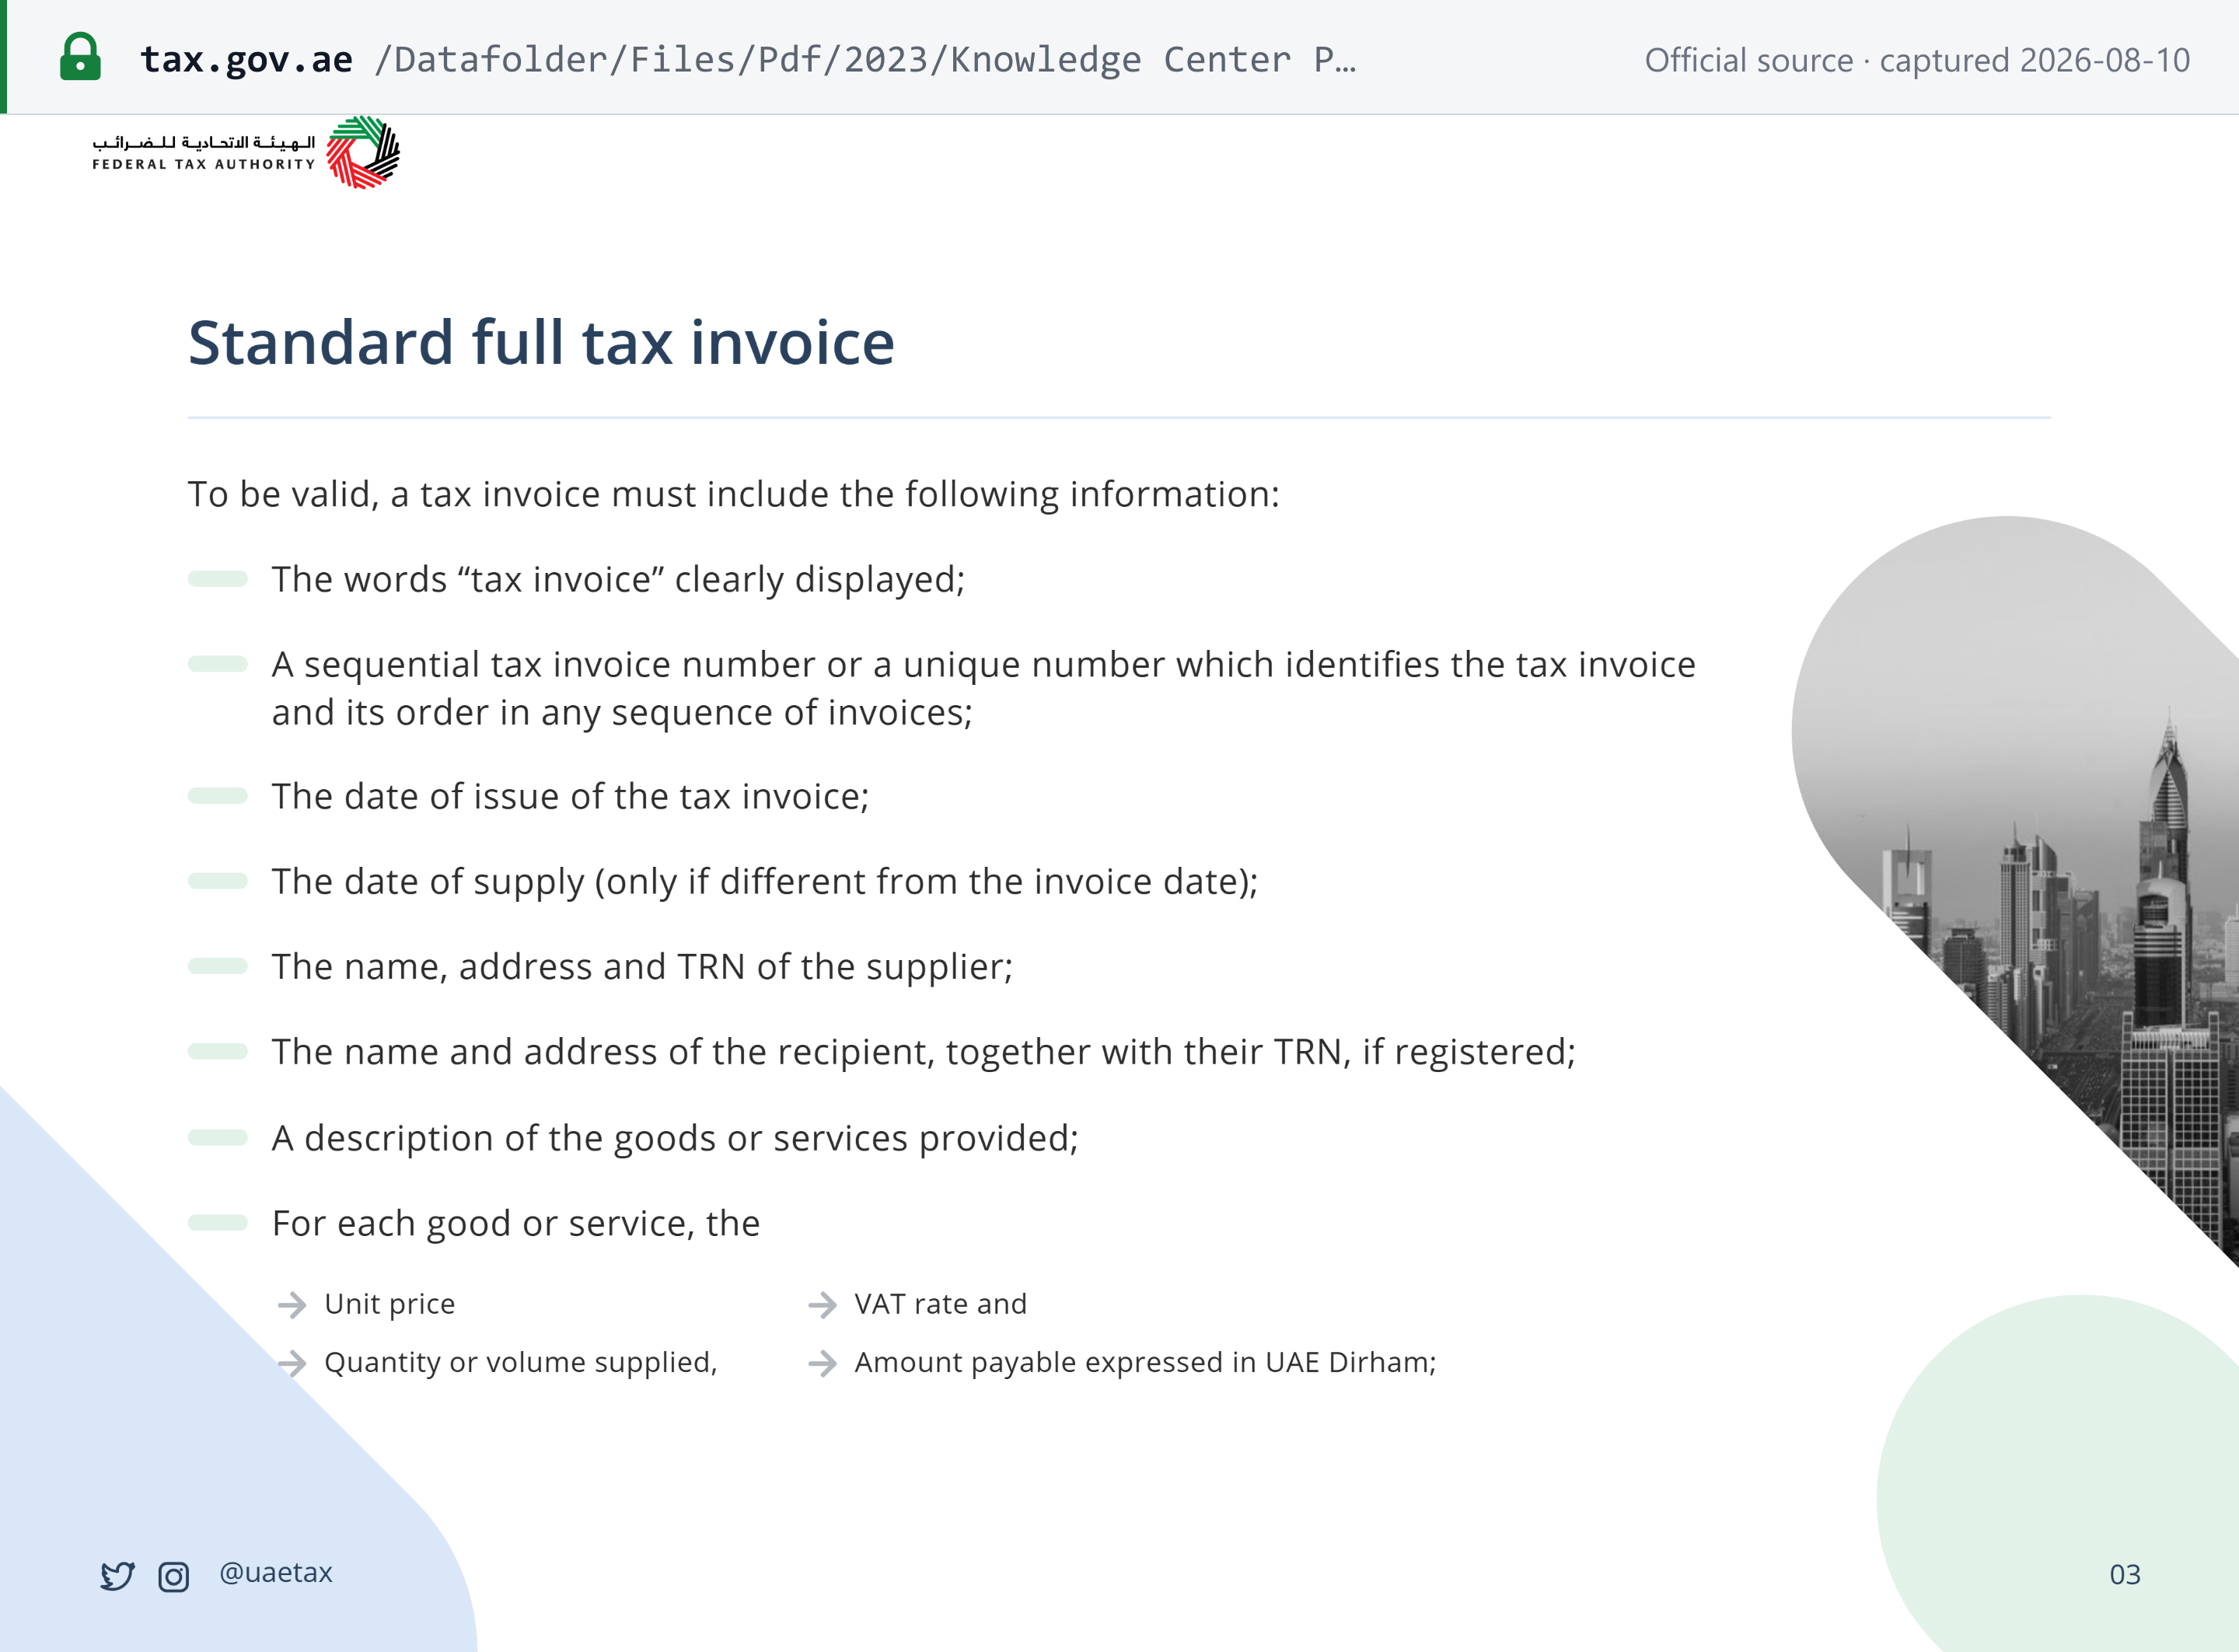
Vollständige Standard-Steuerrechnung
| Pflichtangabe | Hinweise |
|---|---|
| Die Worte „tax invoice“ deutlich sichtbar | — |
| Eine fortlaufende Rechnungsnummer oder eine eindeutige Nummer, die die Rechnung und ihre Position in einer Nummernfolge identifiziert | — |
| Ausstellungsdatum | — |
| Lieferdatum | Nur wenn abweichend vom Rechnungsdatum |
| Name, Anschrift und TRN des Lieferanten | — |
| Name und Anschrift des Empfängers, zusammen mit dessen TRN, falls registriert | — |
| Beschreibung der gelieferten Waren oder erbrachten Dienstleistungen | — |
| Für jede Ware oder Dienstleistung: Einzelpreis, gelieferte Menge oder gelieferter Umfang, Umsatzsteuersatz und zu zahlender Betrag in VAE-Dirham | Pro Rechnungsposition |
| Zu zahlender Bruttobetrag in VAE-Dirham | — |
| Der Betrag eines gewährten Rabatts | — |
| Gesamte Umsatzsteuer in VAE-Dirham, zusammen mit dem angewandten Wechselkurs und der Quelle dieses Kurses | Die Quelle des Wechselkurses muss auf der Rechnung angegeben werden |
| Bei Anwendung des inländischen Reverse-Charge-Verfahrens: ein Hinweis, dass der Kunde die Umsatzsteuer abzurechnen hat, sowie ein Verweis auf die einschlägige Bestimmung des Bundesumsatzsteuergesetzes | Ein bloßer Vermerk „Reverse Charge anwendbar“ genügt nicht — zitieren Sie die Bestimmung |
 Quell-Snapshot vom 10.08.2026 — Original
Vereinfachte Steuerrechnung
Ein Steuerpflichtiger kann anstelle einer vollständigen eine vereinfachte Steuerrechnung ausstellen, wenn entweder: [5]
- der Empfänger nicht für die Umsatzsteuer registriert ist; oder
- der Empfänger registriert ist und die Gegenleistung (Preis einschließlich Umsatzsteuer) AED 10.000 oder weniger beträgt.
Eigene Rechenbeispiele der FTA: Eine Privatperson kauft Kleidung für AED 40.000 → eine vereinfachte Rechnung ist zulässig (nicht registrierter Empfänger). Ein registriertes Geschäft kauft Kleidung für AED 10.001 → eine vollständige Rechnung ist erforderlich (registrierter Empfänger, oberhalb des Schwellenwerts).
Eine vereinfachte Steuerrechnung muss mindestens enthalten: den Begriff „tax invoice“ an hervorgehobener Stelle; Name, Anschrift und TRN des Lieferanten; das Ausstellungsdatum; eine Beschreibung, die zur Identifizierung der Waren oder Dienstleistungen ausreicht; sowie die Gesamtgegenleistung und die berechnete Umsatzsteuer.
Gutschriftverfahren (vom Empfänger erstellte Steuerrechnungen)
Der Empfänger kann die Steuerrechnung im Namen des Lieferanten ausstellen, sofern alle folgenden Voraussetzungen erfüllt sind: Der Empfänger ist für die Umsatzsteuer registriert; die Parteien vereinbaren schriftlich, dass der Lieferant keine Steuerrechnung ausstellt; die Rechnung erfüllt sämtliche Anforderungen an eine vollständige Standard-Steuerrechnung; und sie weist deutlich die Worte „buyer-created tax invoice“ aus. [5]
Währung, Rundung und Korrekturen
- Rechnungen in einer Fremdwährung müssen mit einem von der Zentralbank genehmigten Wechselkurs in VAE-Dirham umgerechnet werden. [5]
- Ergibt der Umsatzsteuerbetrag einen Bruchteil eines Fils, ist er auf den nächsten Fils zu runden. [5]
- Fehler werden durch Steuergutschriften (Tax Credit Notes) oder zusätzliche Steuerrechnungen korrigiert — nicht durch Neuausstellung des Originals. [5] Ab dem 1. Oktober 2026 muss eine Steuergutschrift zudem deutlich die Worte „Tax Credit Note“ ausweisen (Kabinettsbeschluss Nr. 149 von 2026, Änderung von Artikel 60(1)(a) der Durchführungsverordnung) — siehe Kabinettsbeschluss Nr. 149 von 2026 oben. [6]
Elektronische Rechnungen, Sammelrechnungen und Ausnahmen
- Eine Steuerrechnung kann elektronisch ausgestellt werden, sofern eine Kopie unter Einhaltung der Aufbewahrungspflichten sicher gespeichert wird und die Echtheit der Herkunft und die Unversehrtheit des Inhalts gewährleistet sind. (Dies ist die bereits bestehende Umsatzsteuerregel; sie ist getrennt von der künftigen verpflichtenden E-Rechnungsregelung, die unten unter E-Rechnung beschrieben wird.) [5]
- Eine monatliche Sammel-Steuerrechnung ist auszustellen, wenn der Lieferant im selben Kalendermonat mehr als eine Lieferung an dieselbe Person erbringt. [5]
- Für eine vollständig nullsatzbesteuerte Lieferung ist keine Steuerrechnung erforderlich, wenn ausreichende Aufzeichnungen zur Feststellung ihrer Einzelheiten vorhanden sind. Ist die Ausstellung einer Rechnung tatsächlich unpraktikabel, kann ein Steuerpflichtiger bei der FTA eine Verwaltungsausnahme beantragen. [5]
So sieht eine konforme Rechnung aus
Das Finanzministerium (Ministry of Finance) veröffentlicht ein ausgearbeitetes Muster einer elektronischen Steuerrechnung (Electronic Tax Invoice) — die menschenlesbare Darstellung der strukturierten PINT-AE-Rechnung —, das die Blöcke für Verkäufer und Käufer (jeweils mit TRN, rechtlicher Registrierungsnummer und -art, Name der Behörde, Anschrift und elektronischer Adresse), die Peppol-Kennungen für Geschäftsprozess und Spezifikation, den Rechnungskopf, eine Positionstabelle, eine Aufschlüsselung der Umsatzsteuer und die Summenstaffel bis zum zu zahlenden Gesamtbetrag zeigt. [8]
Betrachten Sie es als Veranschaulichung der erforderlichen Daten, nicht als vorgeschriebenes Layout: Die VAE schreiben die Felder und die PINT-AE-Spezifikation vor, nicht ein visuelles Design — und Steuerpflichtige dürfen PINT AE keine eigenen optionalen Felder hinzufügen. [8]
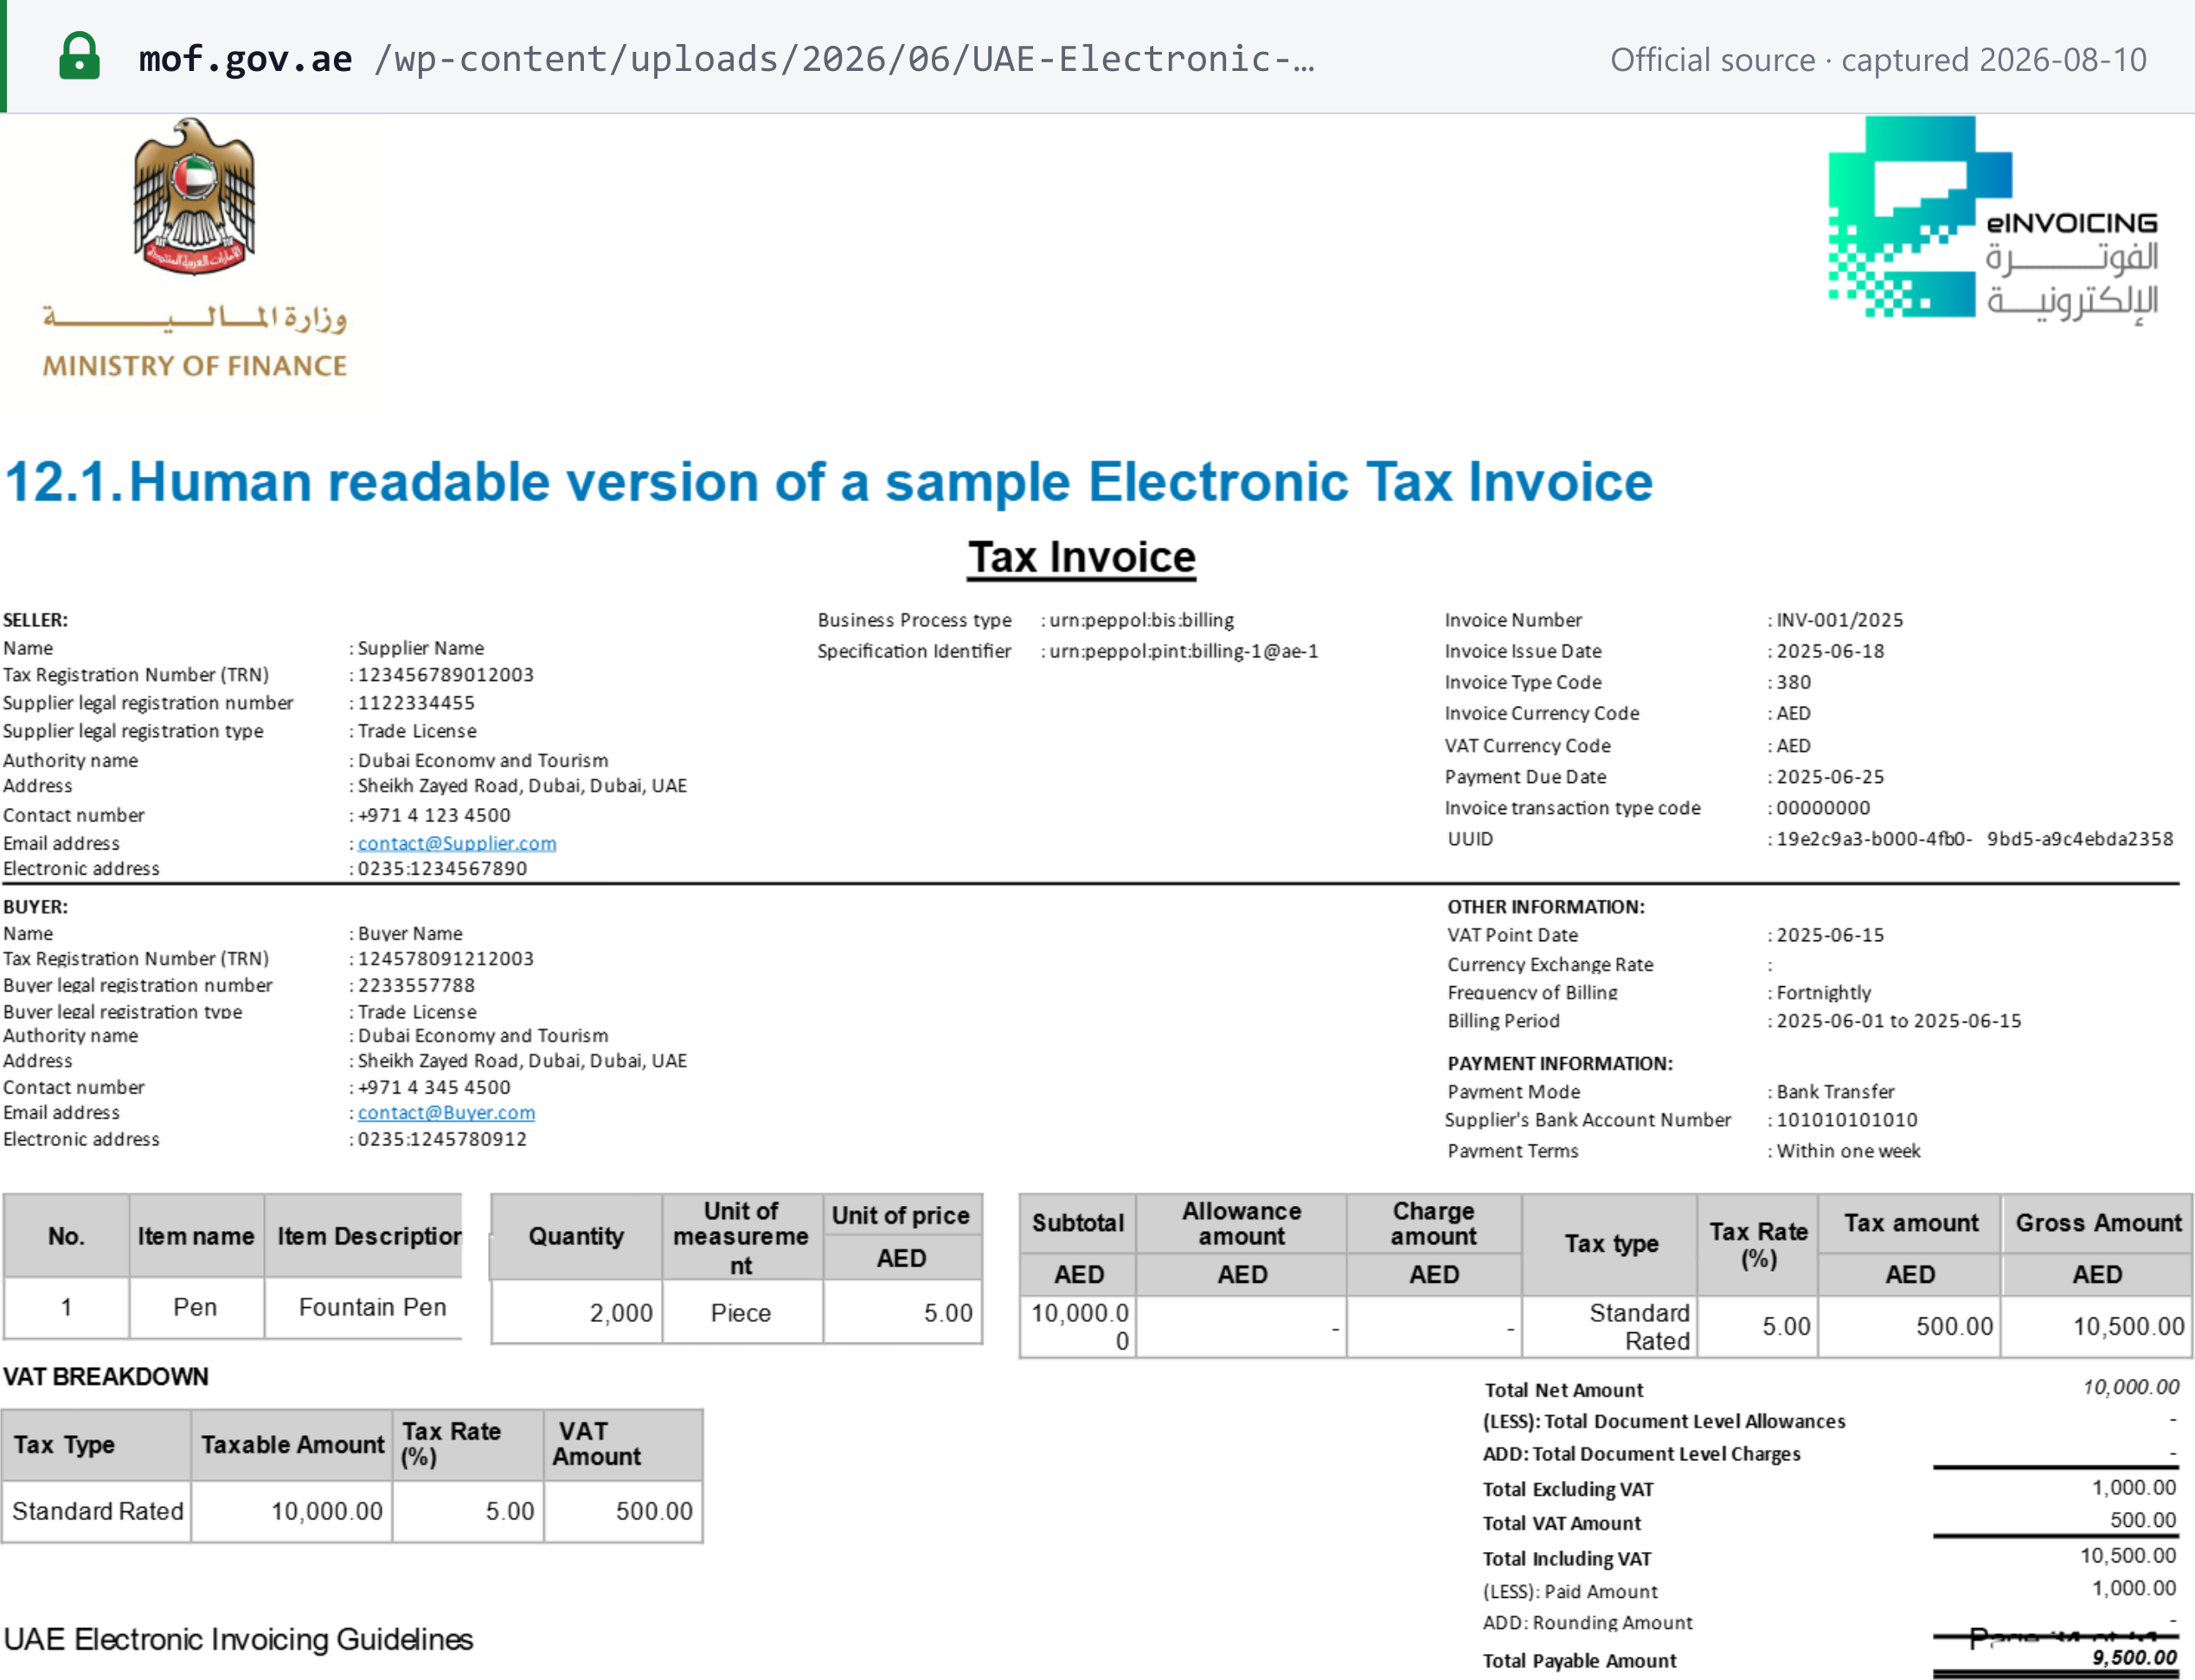 Quell-Snapshot vom 10.08.2026 — Original
Weitere Rechtsgrundlagen: FTA-Beschluss Nr. 4 von 2018 über Steuerrechnungen, FTA-Beschluss Nr. 7 von 2019 über Steuerrechnungen und Steuergutschriften sowie die öffentliche Umsatzsteuer-Klarstellung VATP006.
E-Rechnung
Für die vollständige Einführung — Phasen, Anwendungsbereich und Ausnahmen, PINT-AE-Format, ASP-Onboarding und Sanktionen — siehe unseren Leitfaden zur E-Rechnung in den VAE.
Die VAE führen ein nationales elektronisches Rechnungssystem (Electronic Invoicing System) auf Basis eines Modells der dezentralen kontinuierlichen Transaktionskontrolle und des Austauschs (Decentralised Continuous Transaction Control and Exchange, DCTCE) ein — eine Peppol-Fünf-Ecken-Architektur, in der Lieferant (Ecke 1) und Käufer (Ecke 4) Rechnungen über akkreditierte Dienstleister (Accredited Service Providers, ASPs) (Ecken 2 und 3) austauschen und Steuerdaten an die FTA (Ecke 5) gemeldet werden. Elektronische Rechnungen werden als XML auf Basis der Peppol-Spezifikation PINT AE ausgetauscht. [1]
Rechtsrahmen. Das System beruht auf dem Ministerialbeschluss Nr. 243 von 2025 (Anwendungsbereich und Pflichten des elektronischen Rechnungssystems) und dem Ministerialbeschluss Nr. 244 von 2025 (Zeitplan der Umsetzung), ergänzt durch den Ministerialbeschluss Nr. 64 von 2025 (Akkreditierung von ASPs) und den Kabinettsbeschluss Nr. 106 von 2025 (Verstöße und Sanktionen). 2026 hat das Finanzministerium gezielte Änderungen erlassen: Der Ministerialbeschluss Nr. 66 von 2026 ändert den Beschluss 244, und der Ministerialbeschluss Nr. 56 von 2026 ändert den Beschluss 64. [1] [2]
Start des 4-Ecken-Modells (April 2026). Am 21. April 2026 startete das Finanzministerium das optionale eInvoicing-4-Ecken-Modell: Unternehmen wählen über das EmaraTax-System der FTA einen vom Finanzministerium akkreditierten Dienstleister aus, schließen das Onboarding ab und beginnen mit dem Austausch strukturierter E-Rechnungen zwischen Ecke 1 und Ecke 4, noch vor dem Go-live der Steuermeldung (Ecke 5) und dem Pilotprojekt im Juli. [3]
Pilot- und freiwillige Phase (ab 1. Juli 2026). Die elektronische Rechnungsstellung begann am 1. Juli 2026 mit einem Pilotprogramm für eine ausgewählte Gruppe von Steuerpflichtigen, die der Teilnahme schriftlich zustimmen; das Finanzministerium kündigte den Pilotstart des 5-Ecken-Modells am 26. Juni 2026 an. Alle Unternehmen können die E-Rechnung unabhängig vom Umsatz ab dem 1. Juli 2026 freiwillig einführen — Verwaltungssanktionen gelten erst ab dem verpflichtenden Umsetzungsdatum des jeweiligen Unternehmens. [4] [5]
Verpflichtender Zeitplan. Nach dem Ministerialbeschluss Nr. 244 von 2025 in der geänderten Fassung: [2] [5]
| Einheit | Jahresumsatz | ASP bestellen bis | E-Rechnung umsetzen ab |
|---|---|---|---|
| Unternehmen | ≥ AED 50.000.000 | 30. Oktober 2026 (verlängert vom 31. Juli 2026) | 1. Januar 2027 |
| Unternehmen | < AED 50.000.000 | 31. März 2027 | 1. Juli 2027 |
| Regierungsstelle | Entfällt | 31. März 2027 | 1. Oktober 2027 |
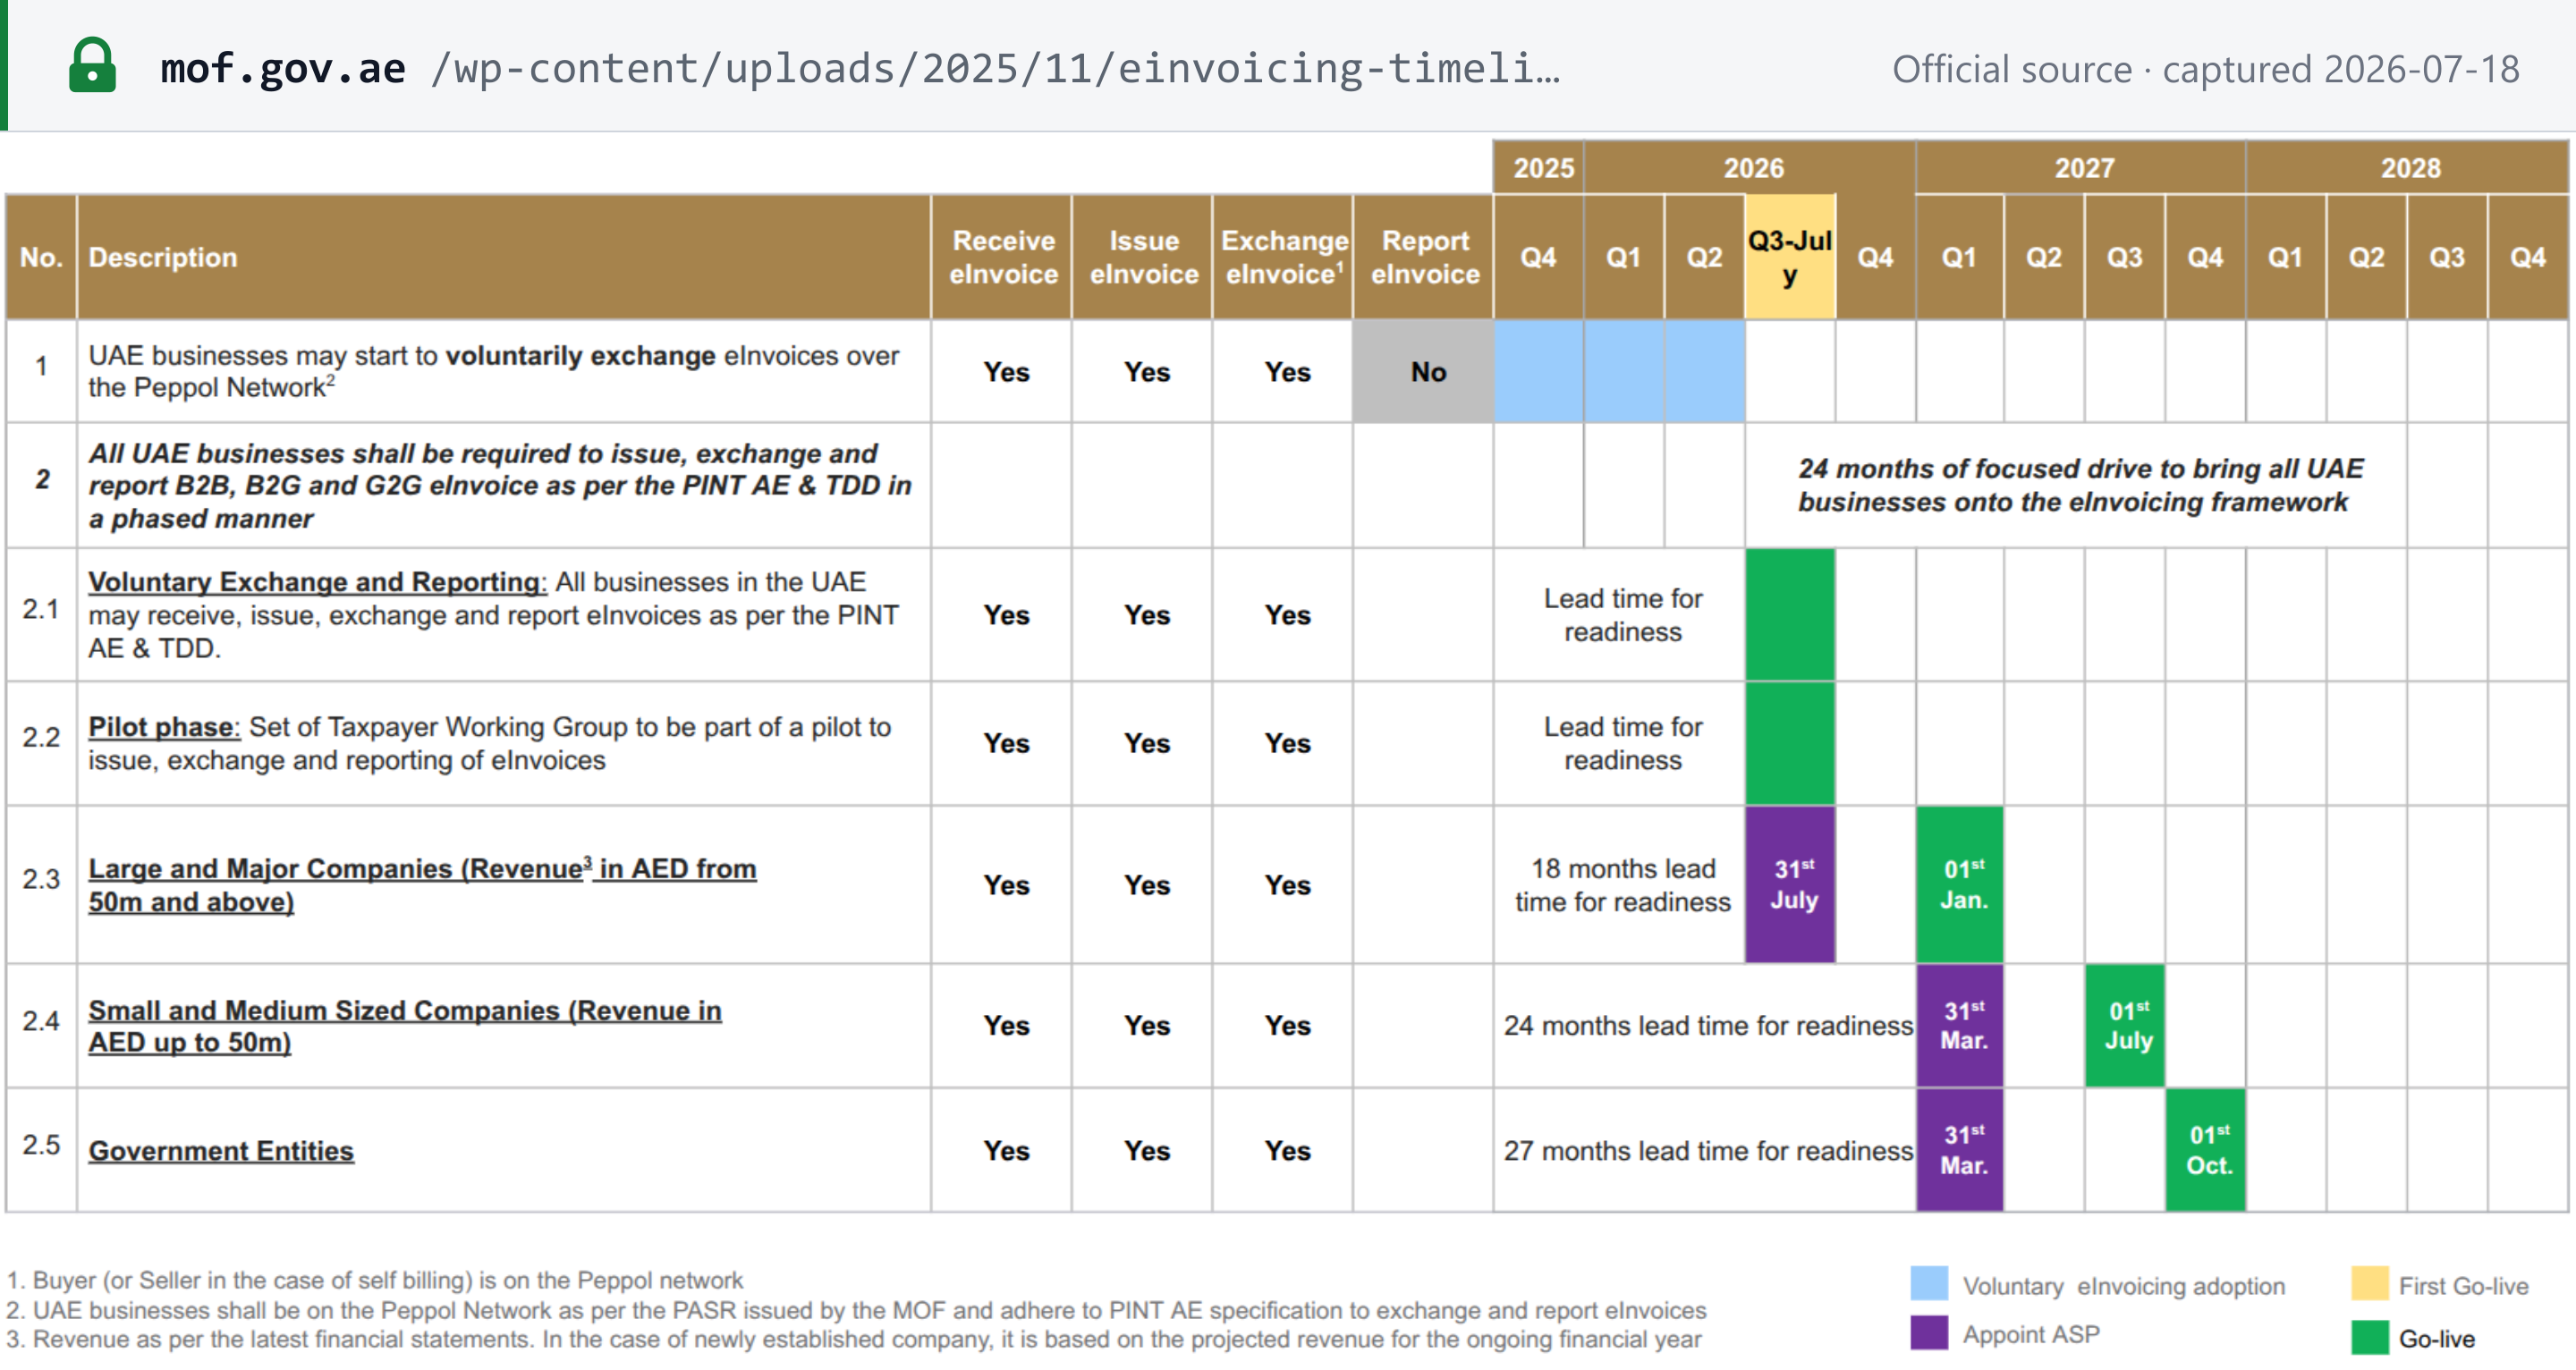 Quell-Snapshot vom 18. Juli 2026 — Original (Finanzministerium der VAE); die Verlängerung der ASP-Frist auf den 30. Oktober 2026 ergibt sich aus der Ankündigung der Änderungen vom Mai 2026:
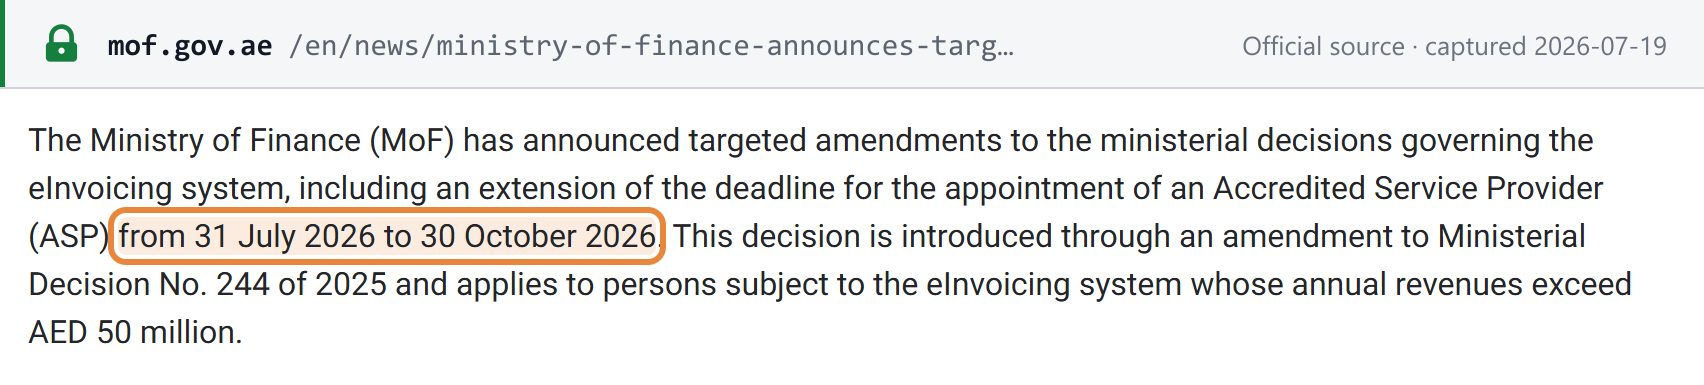 Quell-Snapshot vom 19. Juli 2026 — Original (Finanzministerium der VAE)
Erneut geprüft am 3. August 2026 direkt anhand des Gesetzestextes: Die konsolidierte Neuveröffentlichung des Ministerialbeschlusses Nr. 244 von 2025 durch das Finanzministerium enthält eine Fußnote zu Artikel 5(1)(a) — „Paragraph amended as per Ministerial Decision No. 66 of 2026“ —, die bestätigt, dass die ASP-Frist für den Schwellenwert ≥ AED 50.000.000 der 30. Oktober 2026 ist (mit verpflichtender Umsetzung ab dem 1. Januar 2027) und dass die Phasen für Unternehmen unter AED 50 Mio. und für Regierungsstellen in der obigen Tabelle unverändert sind. [6]
Anwendungsbereich. Die E-Rechnung gilt für B2B- und B2G-Geschäftsvorfälle (einschließlich G2B und G2G), unabhängig vom umsatzsteuerlichen Registrierungsstatus. Lieferungen an Verbraucher (B2C) sind nicht erfasst — es besteht keine Pflicht, für eine Lieferung an einen Verbraucher eine elektronische Rechnung auszustellen. Transaktionen zwischen Mitgliedern derselben umsatzsteuerlichen Gruppe sind erfasst, profitieren aber von einer 24-monatigen Übergangsfrist ab dem 1. Januar 2027. Eine erfasste Person muss einen einzigen ASP sowohl für den Versand als auch für den Empfang bestellen; die von der FTA vergebene Peppol-Teilnehmerkennung lautet 0235, gefolgt von der 10-stelligen TIN der Person. [5]
Aktuelle Änderungen
Datierte, amtlich belegte Änderungen bei Umsatzsteuer und E-Rechnung in den VAE, neueste zuerst. Die vollständige Historie finden Sie in unserem weltweiten Steuer-Update-Feed.
- 01.10.2026 — Der FTA-Beschluss Nr. 17 von 2026 (erlassen am 9. September 2026) tritt in Kraft und legt die Fälle und Voraussetzungen für den Vorsteuerabzug bei Mitarbeiteraufwendungen fest (Beförderung, Speisen und Getränke, Unterkunft einschließlich vorübergehender Unterkunft für neue Mitarbeiter, Mobilfunk- und Internetdienste, Parkplätze) gemäß Kabinettsbeschluss Nr. 52 von 2017, Artikel 53(1)(c)(2). Siehe Beschluss Nr. 17 von 2026. (Federal Tax Authority der VAE) — siehe Ereignis
- 01.10.2026 — Der Kabinettsbeschluss Nr. 149 von 2026 (unterzeichnet am 1. September 2026) tritt in Kraft und ändert die Umsatzsteuer-Durchführungsverordnung: die Definition des Einkaufspreises für fiktive Lieferungen, die Nullsatzbesteuerung medizinischer Güter, den 30-Tage-Anwesenheitstest für den Leistungsort „außerhalb des Staates“, die Vorsteuersperre für Mitarbeiterunterkünfte, die Neufassung des Schwellenwerts für das Capital Asset Scheme (AED 5.000.000), eine neue Pflicht zur Angabe „Tax Credit Note“, die Behandlung als zusammengesetzte Leistung für miteinander verbundene Leistungen mit mehreren Bestandteilen sowie eine noch festzulegende Beschränkung des Vorsteuerabzugs bei Barzahlung. Der überarbeitete Mechanismus zur Vorsteueraufteilung (Artikel 55, Absätze 6, 7 und neuer Absatz 19) gilt erst ab dem ersten Steuerjahr, das nach dem 1. Oktober 2027 beginnt. (Finanzministerium der VAE) — siehe die Ausgabe
- 01.10.2026 — Der FTA-Beschluss Nr. 13 von 2026 (erlassen am 22. Juli 2026) macht eine dokumentierte Lieferantenprüfung zur Voraussetzung für den Vorsteuerabzug nach Artikel 54 bis des Umsatzsteuergesetzes: je nach Lieferantenart unterschiedliche Identitätsprüfungen, Prüfung eines tatsächlichen Geschäftssitzes, drei quantifizierte Risikoindikatoren, eine vorbehaltlose Bestätigung einer zugelassenen Bank im Staat, wenn die Lieferungen eines Lieferanten in den vorangegangenen 12 Monaten AED 375.000 übersteigen oder in den nächsten 12 Monaten voraussichtlich übersteigen werden, Zahlung auf elektronischem Weg sowie Aufbewahrung der Nachweise im Rahmen einer dokumentierten Richtlinie. Unterhalb von AED 10.000 ohne Umsatzsteuer gilt eine Ausnahme pro Lieferung — sie entfällt jedoch vollständig, wenn die Lieferungen dieses Lieferanten in 12 Monaten AED 100.000 übersteigen. (Federal Tax Authority) — siehe den Ereigniseintrag und die Ausgabe
- 10.2026 — Die öffentliche Umsatzsteuer-Klarstellung VATP047 der FTA (Oktober 2026) erläutert das Reverse-Charge-Verfahren für Metallschrott zwischen umsatzsteuerlich Registrierten nach dem Kabinettsbeschluss Nr. 153 von 2025, anwendbar auf Lieferungen am oder nach dem 14. Januar 2026; sind die Voraussetzungen nicht erfüllt, rechnet der Lieferant die Umsatzsteuer ab, und der Empfänger kann die zugehörige Vorsteuer nicht abziehen (Artikel 54(1)(a) und (b)). Siehe Reverse-Charge-Verfahren für Metallschrott. (Federal Tax Authority der VAE) — siehe Ereignis
- 01.09.2026 — Der Kabinettsbeschluss Nr. 137 von 2026 (Verbrauchsteuer, erlassen am 24. Juli 2026, unter Aufhebung des Kabinettsbeschlusses Nr. 55 von 2019) ist in Kraft getreten: neue Untergrenzen für den Mindest-Verbrauchsteuerpreis für Tabakerzeugnisse und erstmals für Flüssigkeiten, die in elektronischen Rauchgeräten und -werkzeugen verwendet werden — nicht weniger als AED 0,4 pro Zigarette, AED 0,1 pro Gramm Wasserpfeifen-/gebrauchsfertigen Tabak und AED 1 pro ml E-Liquid. Dies ist eine Änderung der Verbrauchsteuer, getrennt von der Umsatzsteuer und vom obigen FTA-Beschluss Nr. 13 von 2026. (Federal Tax Authority / Finanzministerium der VAE) — siehe Ausgabe
- 01.08.2026 — Die FTA-Richtlinie zu Steuertransaktionen Nr. 2 von 2026 (erlassen am 8. Juli 2026) tritt in Kraft: Eine Person, die aus einer umsatzsteuerlichen Steuergruppe ausscheidet, aber umsatzsteuerlich registriert bleibt, muss in ihren eigenen Steuererklärungen Korrekturen für steuerpflichtige Lieferungen und Leistungen oder steuerpflichtige Aufwendungen vor dem Ausscheiden aus der Steuergruppe vornehmen und die Belege aufbewahren. (Federal Tax Authority der VAE) — siehe Ausgabe
- 30.07.2026 — Der FTA-Beschluss Nr. 4 von 2026 (erlassen am 2. Juni 2026) legt die Regeln für die Aufbewahrung von Buchhaltungsunterlagen und Handelsbüchern als elektronische Kopien fest: vollständig und mit den Originalen identisch, klar und gut lesbar sowie für die Behörde auf Anfrage zugänglich, einschließlich des Zugangs zu dem System, in dem sie gespeichert sind. Die Aufbewahrung durch Dritte ist zulässig, der Registrierte bleibt jedoch verantwortlich. (Federal Tax Authority) — siehe den Ereigniseintrag und die Ausgabe
- 20.07.2026 — Die FTA-Richtlinie zu Steuertransaktionen Nr. 5 von 2026 (unterzeichnet am 20. Juli 2026) legt die Bewertungsmethode nach Artikel 37 für fiktive Dienstleistungen fest: Marktwert der Leistungen (oder vergleichbarer Leistungen), abzüglich der Gewinnmarge (die eigene Nettomarge des Steuerpflichtigen oder der Branchendurchschnitt), skaliert mit dem Verhältnis der vorsteuerbelasteten Kosten zu den Gesamtkosten. (Federal Tax Authority der VAE) — siehe Ausgabe
- 14.07.2026 — Die FTA-Richtlinie zu Steuertransaktionen Nr. 3 von 2026 zur Methode zur Umrechnung des Werts von Digitalwährungen in VAE-Dirham ist laut ihrem eigenen abschließenden Unterschriftenblock am 14. Juli 2026 (29 Muharram 1448H) unterzeichnet; das Veröffentlichungsdatum vom 17. Juli 2026 im FTA-Gesetzgebungsportal ist der Zeitpunkt der Einstellung. Daneben stehen die Richtlinie Nr. 4 von 2026 (unterzeichnet am 14. Juli 2026, Gebühren und Entgelte aus Lebensversicherungs- und Lebensrückversicherungsverträgen) und die Richtlinie Nr. 5 von 2026 (unterzeichnet am 20. Juli 2026, Bewertung fiktiver Dienstleistungen); diese folgen auf die Richtlinien Nr. 1 und 2 von 2026 (beide erlassen am 8. Juli 2026, gerichtliche Sachverständigenleistungen sowie Korrekturen der Umsatz- und Vorsteuer nach dem Ausscheiden eines Registrierten aus einer Steuergruppe) — insgesamt fünf Richtlinien aus 2026. (Federal Tax Authority der VAE) — siehe den Ereigniseintrag und die Ausgabe
- 14.07.2026 — Die FTA-Richtlinie zu Steuertransaktionen Nr. 4 von 2026 (unterzeichnet am 14. Juli 2026) bestimmt, dass Gebühren und Entgelte im Zusammenhang mit einem Lebensversicherungs- oder Lebensrückversicherungsvertrag Bestandteil der umsatzsteuerbefreiten Lieferung der Lebensversicherung sind, wenn sie für diese Lieferung erforderlich sind und unmittelbar mit ihr zusammenhängen und ihre Gegenleistung ein integraler Bestandteil der Gesamtgegenleistung des Vertrags ist, gemäß Artikel 42 der Umsatzsteuer-Durchführungsverordnung; gesondert berechnete Leistungen bleiben eigenständige steuerpflichtige Leistungen. (Federal Tax Authority der VAE) — siehe Ausgabe
- 13.07.2026 — Regelwerk der E-Rechnung in den VAE konsolidiert: Der Ministerialbeschluss Nr. 66 von 2026 ändert den MD Nr. 244 von 2025 (ASP-Bestellfrist für Unternehmen ab AED 50 Mio. auf den 30. Oktober 2026 festgelegt; verpflichtender Go-live unverändert am 1. Januar 2027), und der MD Nr. 56 von 2026 ändert die Regeln zur ASP-Akkreditierung, neben den Electronic Invoicing Guidelines V1.1 des Finanzministeriums (datiert 1. Juni 2026). (Finanzministerium der VAE) — siehe Ausgabe
- 08.07.2026 — Die FTA-Richtlinie zu Steuertransaktionen Nr. 1 von 2026 (Veröffentlichungsdatum im Portal 10. Juli 2026; laut eigenem Unterschriftenblock erlassen am 8. Juli 2026) bestätigt, dass umsatzsteuerlich registrierte gerichtliche Sachverständige, die von einem Gericht, einer Justizbehörde oder einem Schiedszentrum bestellt werden, bei der Erbringung von Sachverständigenleistungen steuerpflichtige Lieferungen und Leistungen im Sinne der Artikel 1–2 des Umsatzsteuergesetzes erbringen und sich nach Artikel 13 für die Umsatzsteuer registrieren müssen, sobald die Voraussetzungen erfüllt sind. (Federal Tax Authority der VAE) — siehe den Ereigniseintrag und die Ausgabe
- 01.07.2026 — Die Pilotphase des elektronischen Rechnungssystems (5-Ecken-Modell) startete mit einer ausgewählten Gruppe von Steuerpflichtigen; die freiwillige Einführung steht jedem Unternehmen ab demselben Datum offen. (Finanzministerium der VAE) — siehe Ausgabe
- 10.05.2026 — Das Finanzministerium kündigte gezielte Änderungen der E-Rechnungsbeschlüsse an und verlängerte die Frist für Unternehmen mit einem Jahresumsatz von AED 50 Millionen oder mehr zur Bestellung eines akkreditierten Dienstleisters vom 31. Juli 2026 auf den 30. Oktober 2026; der verpflichtende Go-live bleibt der 1. Januar 2027. (Finanzministerium der VAE) — siehe Ausgabe
- 21.04.2026 — Das Finanzministerium startete das optionale eInvoicing-4-Ecken-Modell: Unternehmen können über das EmaraTax-System der FTA einen vom Finanzministerium akkreditierten Dienstleister bestellen und mit dem Austausch strukturierter E-Rechnungen beginnen. (Finanzministerium der VAE) — siehe Ausgabe
Referenzlinks
- Kabinettsbeschluss Nr. 149 von 2026 — Änderung der Umsatzsteuer-Durchführungsverordnung (Finanzministerium der VAE)
- Federal Tax Authority — Umsatzsteuer (VAT)
- FTA — Registrierung für die Umsatzsteuer (Schwellenwerte)
- FTA — Dienst zur Umsatzsteuer-Registrierung (EmaraTax)
- Bundesgesetzesdekret Nr. 8 von 2017 und seine Änderungen (FTA)
- FTA — Liste der Designated Zones (Datei vom 21. September 2021)
- FTA — konsolidierte Umsatzsteuer-Durchführungsverordnung (Kabinettsbeschluss Nr. 52 von 2017 in der geänderten Fassung)
- FTA-Gesetzgebungsportal — Richtlinien zu Steuertransaktionen
- Richtlinie zu Steuertransaktionen Nr. 1 von 2026 — Gerichtliche Sachverständigenleistungen (FTA)
- Richtlinie zu Steuertransaktionen Nr. 2 von 2026 — Korrekturen der Umsatzsteuer und Vorsteuer nach dem Ausscheiden eines Registrierten aus einer Steuergruppe (FTA)
- Richtlinie zu Steuertransaktionen Nr. 3 von 2026 — Methode zur Umrechnung des Werts von Digitalwährungen in VAE-Dirham (FTA)
- FTA-Beschluss Nr. 13 von 2026 — Maßnahmen, Verfahren und Voraussetzungen für die Prüfung der Gültigkeit und Integrität von Lieferungen vor dem Vorsteuerabzug
- FTA-Beschluss Nr. 4 von 2026 — Regeln und Anforderungen an die elektronische Führung von Buchhaltungsunterlagen und Handelsbüchern
- Ministerialbeschluss Nr. 244 von 2025 über die Umsetzung des elektronischen Rechnungssystems, geändert durch den Ministerialbeschluss Nr. 66 von 2026 (konsolidierte Neuveröffentlichung, FTA)
- Richtlinie zu Steuertransaktionen Nr. 4 von 2026 — Gebühren und Entgelte aus Lebensversicherungs- und Lebensrückversicherungsverträgen (FTA)
- Richtlinie zu Steuertransaktionen Nr. 5 von 2026 — Bewertung fiktiver Dienstleistungen (FTA)
- Finanzministerium — eInvoicing-Programm
- Electronic Invoicing Guidelines der VAE V1.1 (Juni 2026)
- Kabinettsbeschluss Nr. 137 von 2026 — Verbrauchsteuerpreis für Tabakerzeugnisse und Flüssigkeiten für elektronische Rauchgeräte und -werkzeuge (FTA)
Häufig gestellte Fragen
Wer muss sich in den VAE für die Umsatzsteuer registrieren, und welche Schwellenwerte gelten?
Ein in den VAE ansässiges Unternehmen muss sich registrieren, sobald der Gesamtwert seiner steuerpflichtigen Lieferungen und Leistungen sowie Einfuhren in den vorangegangenen 12 Monaten AED 375.000 überschritten hat oder diesen Wert voraussichtlich innerhalb der nächsten 30 Tage überschreiten wird. Die freiwillige Registrierung ist ab AED 187.500 möglich (steuerpflichtige Lieferungen und Einfuhren oder steuerpflichtige Aufwendungen). Der Pflichtschwellenwert gilt nicht für ausländische Unternehmen. Die Registrierung erfolgt über die Plattform EmaraTax der FTA, und der genehmigte Antragsteller erhält eine Steuerregistrierungsnummer (Tax Registration Number, TRN). [1] [2]
Ab wann ist die E-Rechnung für mein Unternehmen verpflichtend?
In Phasen, nach Umsatz, gemäß Artikel 5 des Ministerialbeschlusses Nr. 244 von 2025 in der Fassung des Ministerialbeschlusses Nr. 66 von 2026. Ein Pilotprojekt begann am 1. Juli 2026, und die freiwillige Einführung steht ab diesem Datum allen offen. Unternehmen mit einem Jahresumsatz von ≥ AED 50 Millionen müssen bis zum 30. Oktober 2026 (verlängert vom 31. Juli 2026) einen akkreditierten Dienstleister bestellen und ab dem 1. Januar 2027 umsetzen. Unternehmen unter AED 50 Millionen müssen bis zum 31. März 2027 einen ASP bestellen und ab dem 1. Juli 2027 umsetzen; Regierungsstellen müssen ebenfalls bis zum 31. März 2027 einen ASP bestellen und ab dem 1. Oktober 2027 umsetzen. Bei dieser Prüfung direkt anhand der konsolidierten Neuveröffentlichung des MD 244/2025 mit der Änderungsfußnote zu MD 66/2026 bestätigt. [1] [2] [3]
Sind B2C-Transaktionen von der E-Rechnungspflicht der VAE erfasst?
Nein. Das System umfasst B2B- und B2G-Transaktionen (einschließlich G2B und G2G). Lieferungen an Verbraucher sind nicht erfasst, und es besteht keine Pflicht, für eine B2C-Lieferung eine elektronische Rechnung auszustellen — die regulären Regeln für Steuerrechnungen nach dem Gesetzesdekret gelten jedoch weiterhin. [1]
Was ist der Unterschied zwischen nullsatzbesteuerten und steuerbefreiten Lieferungen bei der Umsatzsteuer der VAE?
Beide werden mit 0 % berechnet, aber Lieferanten nullsatzbesteuerter Umsätze (Artikel 45: Ausfuhren, internationale Beförderung, Anlageedelmetalle, erste Lieferung von Wohngebäuden innerhalb von 3 Jahren, Rohöl und Erdgas, bestimmte Bildungs- und Gesundheitsleistungen) können die Vorsteuer abziehen, während Lieferanten steuerbefreiter Umsätze (Artikel 46: bestimmte Finanzdienstleistungen, sonstige Wohnimmobilienlieferungen, unbebautes Land, örtlicher Personenverkehr) die Vorsteuer auf damit zusammenhängende Kosten nicht abziehen können. [1]
Fällt auf Honorare für gerichtliche Sachverständigenleistungen in den VAE Umsatzsteuer an?
Ja. Nach der Richtlinie zu Steuertransaktionen Nr. 1 von 2026 der FTA, erlassen am 8. Juli 2026, gilt: Bestellt ein Gericht, eine lokale Justizbehörde oder ein Schiedszentrum eine im Sachverständigenverzeichnis (Roster of Experts) des Justizministeriums eingetragene Person (einen „gerichtlichen Sachverständigen“, Judicial Expert) zur Erbringung von Sachverständigenleistungen, so gelten diese Leistungen als im Rahmen eines Unternehmens in den VAE erbracht und sind steuerpflichtige Lieferungen und Leistungen (Taxable Supplies) im Sinne der Artikel 1 und 2 des Umsatzsteuergesetzes. Jeder Betrag, den der gerichtliche Sachverständige für die Leistungen erhält, ist Gegenleistung für eine Leistung. Der gerichtliche Sachverständige muss alle sich daraus ergebenden umsatzsteuerlichen Pflichten erfüllen — einschließlich der Registrierung nach Artikel 13 des Umsatzsteuergesetzes und Artikel 7 der Umsatzsteuer-Durchführungsverordnung, wenn die Registrierungsvoraussetzungen erfüllt sind und er noch nicht registriert ist. Der Erhalt der Gegenleistung von einer Regierungsstelle ändert die steuerliche Behandlung nicht. [1]
Was geschieht mit Umsatzsteuerkorrekturen, wenn eine Person aus einer umsatzsteuerlichen Steuergruppe der VAE ausscheidet?
Nach der Richtlinie zu Steuertransaktionen Nr. 2 von 2026 der FTA, erlassen am 8. Juli 2026 und wirksam ab dem 1. August 2026, muss eine Person, die nicht mehr Mitglied einer umsatzsteuerlichen Steuergruppe ist, aber weiterhin umsatzsteuerlich registriert bleibt (Registrant), in ihren eigenen Steuererklärungen Korrekturen für steuerpflichtige Lieferungen und Leistungen bzw. steuerpflichtige Aufwendungen vornehmen, die vor ihrem Ausscheiden aus der Steuergruppe erbracht bzw. angefallen sind, sofern diese Lieferungen oder Aufwendungen zuvor in den eigenen Steuererklärungen der Steuergruppe erklärt wurden. Dies umfasst Minderungen des Werts zuvor erklärter steuerpflichtiger Lieferungen und Minderungen des Werts steuerpflichtiger Aufwendungen, für die zuvor über die Erklärungen der Steuergruppe Vorsteuer abgezogen wurde. Der Registrierte muss die Belege und Aufzeichnungen aufbewahren, die nachweisen, dass sich die Korrekturen auf steuerpflichtige Lieferungen oder Aufwendungen aus der Zeit vor dem Ausscheiden beziehen. [1]
Wie ist eine Gegenleistung in Digitalwährung für die Umsatzsteuer der VAE in AED umzurechnen?
Die FTA hat dies in der Richtlinie zu Steuertransaktionen Nr. 3 von 2026, „Method of Converting the Value of Digital Currencies into UAE Dirham“ (Methode zur Umrechnung des Werts von Digitalwährungen in VAE-Dirham), geregelt, die laut ihrem eigenen abschließenden Unterschriftenblock am 14. Juli 2026 unterzeichnet wurde (29 Muharram 1448H); das FTA-Gesetzgebungsportal unter tax.gov.ae zeigt gesondert ein Veröffentlichungsdatum vom 17. Juli 2026, also das Datum der Einstellung, nicht des Erlasses. Die veröffentlichte Richtlinie ist die maßgebliche Darstellung der vorgeschriebenen Methode — beschaffen Sie sie dort, bevor Sie eine Umrechnungsregel in Ihre Steuer-Engine schreiben, denn mehrere weit verbreitete Zusammenfassungen Dritter beschreiben eine Mechanik, die die veröffentlichte Auflistung der FTA nicht angibt. Sie wurde zusammen mit der Richtlinie Nr. 4 von 2026 (unterzeichnet am 14. Juli 2026, Gebühren und Entgelte als Bestandteil von Lebensversicherungs- und Lebensrückversicherungsverträgen) und der Richtlinie Nr. 5 von 2026 (unterzeichnet am 20. Juli 2026, Methode zur Bestimmung des Werts fiktiver Dienstleistungen) veröffentlicht und folgt auf die Richtlinien Nr. 1 und 2 von 2026 (beide erlassen am 8. Juli 2026) — insgesamt fünf Richtlinien aus 2026. Wenn Sie Gegenleistungen in Digitalwährung erhalten, richten Sie Ihre AED-Umrechnung und Aufzeichnungen vor Ihrer nächsten Umsatzsteuererklärung an der Richtlinie Nr. 3 aus. [1]
Wie behandelt die Richtlinie Nr. 4 von 2026 Gebühren und Entgelte aus Lebensversicherungsverträgen bei der Umsatzsteuer der VAE?
Die Richtlinie zu Steuertransaktionen Nr. 4 von 2026, unterzeichnet am 14. Juli 2026, behandelt Leistungen im Zusammenhang mit einem Lebensversicherungs- oder Lebensrückversicherungsvertrag als Bestandteil der umsatzsteuerbefreiten Lieferung der Lebensversicherung, sofern die Leistungen für die Erbringung dieser Lieferung erforderlich sind, unmittelbar mit der Bereitstellung oder Eigentumsübertragung des Vertrags zusammenhängen und die Gegenleistung dafür einen integralen Bestandteil der nach dem Vertrag zu zahlenden Gesamtgegenleistung bildet — gemäß Artikel 42 der Umsatzsteuer-Durchführungsverordnung. Gebühren für die Verwaltung, den Betrieb oder die Ausführung des Vertrags fallen unter diesen Test. Eine Leistung, die eigenständiger Natur ist oder für die eine gesonderte Gegenleistung berechnet wird, bleibt eine eigenständige steuerpflichtige Leistung. [1]
Wie wird der Wert einer fiktiven Dienstleistung nach der Richtlinie Nr. 5 von 2026 berechnet?
Die Richtlinie zu Steuertransaktionen Nr. 5 von 2026, unterzeichnet am 20. Juli 2026, legt die Bewertungsmethode für eine fiktive Dienstleistung nach Artikel 37 des Umsatzsteuergesetzes fest: Der Wert entspricht den gesamten direkten und indirekten Kosten, für die der Steuerpflichtige Vorsteuer getragen hat. Die Methode: Ermitteln Sie den Marktwert der Leistungen (oder vergleichbarer Leistungen, falls nicht bestimmbar); entfernen Sie den Gewinnanteil, indem Sie diesen Wert durch (1 + Nettogewinnmarge des Steuerpflichtigen bzw. den Branchendurchschnitt, wenn die eigene Marge des Steuerpflichtigen nicht bestimmbar ist) dividieren; ermitteln Sie, welcher Prozentsatz der Gesamtkosten mit Vorsteuer belastet war; und wenden Sie diesen Prozentsatz auf die um den Gewinn bereinigte Kostengröße an. [1]
Ändert der neue Mindest-Verbrauchsteuerpreis für Vape-Liquids in den VAE den Umsatzsteuersatz?
Nein — Verbrauchsteuer und Umsatzsteuer sind getrennte Steuern der VAE, und diese Änderung betrifft ausschließlich die Verbrauchsteuer. Der Kabinettsbeschluss Nr. 137 von 2026, erlassen am 24. Juli 2026 unter Aufhebung des Kabinettsbeschlusses Nr. 55 von 2019, legt mit Wirkung zum 1. September 2026 neue Untergrenzen für den Mindest-Verbrauchsteuerpreis (Excise Price) für Tabakerzeugnisse und erstmals für Flüssigkeiten fest, die in elektronischen Rauchgeräten und -werkzeugen verwendet werden: nicht weniger als AED 0,4 pro Zigarette, AED 0,1 pro Gramm Wasserpfeifentabak oder gebrauchsfertigen Tabak und AED 1 pro 1 ml E-Liquid, unabhängig davon, ob es Nikotin enthält. Der Beschluss setzt eine Untergrenze für die Bemessungsgrundlage, auf der die Verbrauchsteuer berechnet wird (gemäß Artikel 11 des Kabinettsbeschlusses Nr. 197 von 2025) — er ändert weder den Umsatzsteuer-Regelsatz von 5 % noch die Schwellenwerte für die Umsatzsteuer-Registrierung oder eine andere Umsatzsteuerregel auf dieser Seite. [1]
Was ändert der Kabinettsbeschluss Nr. 149 von 2026 ab dem 1. Oktober 2026 bei der Umsatzsteuer der VAE?
Der Kabinettsbeschluss Nr. 149 von 2026, unterzeichnet am 1. September 2026, ändert die Umsatzsteuer-Durchführungsverordnung und tritt für die meisten seiner Änderungen am 1. Oktober 2026 in Kraft: die Einkaufspreis-Definition für fiktive Lieferungen, die Nullsatzbesteuerung medizinischer Güter, der 30-Tage-Anwesenheitstest für den Leistungsort „außerhalb des Staates“, die Vorsteuersperre für Mitarbeiterunterkünfte, ein neu gefasster Schwellenwert von AED 5.000.000 für das Capital Asset Scheme, eine neue Pflicht, dass eine Steuergutschrift (Tax Credit Note) diese Worte ausweist, die Behandlung als zusammengesetzte Leistung für miteinander verbundene Leistungen mit mehreren Bestandteilen sowie eine Beschränkung des Vorsteuerabzugs bei Barzahlung oberhalb eines Wertschwellenwerts, den der Finanzminister noch nicht festgelegt hat. Der überarbeitete Mechanismus zur Vorsteueraufteilung (Artikel 55, Absätze 6, 7 und neuer Absatz 19) wird auf das erste Steuerjahr verschoben, das nach dem 1. Oktober 2027 beginnt. Die vollständige Aufschlüsselung finden Sie oben unter Kabinettsbeschluss Nr. 149 von 2026. [1]
Was ist das Fünf-Ecken-Modell (PINT AE), und was wurde im April 2026 gestartet?
Die E-Rechnung der VAE beruht auf einem Peppol-basierten Fünf-Ecken-Modell: Lieferant (C1) → ASP des Lieferanten (C2) → ASP des Käufers (C3) → Käufer (C4), wobei beide ASPs Steuerdaten an die FTA (C5) melden. Rechnungen sind VAE-Standard-XML gemäß der PINT-AE-Spezifikation. Am 21. April 2026 startete das Finanzministerium den optionalen 4-Ecken-Austausch (C1–C4, ohne Meldung an die FTA), damit sich Unternehmen vor dem Pilotprojekt vom 1. Juli 2026 über EmaraTax bei einem akkreditierten Dienstleister anmelden konnten. [1] [2]
Weitere Informationen zu den Steuerkennungen der VAE finden Sie in unserem Leitfaden zur Steuer-ID der Vereinigten Arabischen Emirate. Um eine TRN der VAE zu überprüfen, lesen Sie unseren Leitfaden zur TRN-Überprüfung in den VAE oder nutzen Sie den TRN-Validator. Die E-Rechnungspflicht im Detail finden Sie unter E-Rechnung in den VAE.