Guía del GST en Bután
| FICHA TÉCNICA | |
|---|---|
| Código de país | BT |
| Nombre del impuesto | Impuesto sobre bienes y servicios (Goods and Services Tax, GST) |
| Administración tributaria | Department of Revenue and Customs (DRC), Ministerio de Hacienda (Ministry of Finance) |
Resumen
Bután aplica un impuesto sobre bienes y servicios (Goods and Services Tax, GST) conforme a la GST Act of Bhutan 2020 (en dzongkha: འབྲུག་གི་ཅ་ཆས་དང་ཞབས་ཏོག་ཁྲལ་གྱི་ བཅའ་ཁྲིམས་ ༢༠༢༠ ཅན་མ།). Es un impuesto de tipo único basado en el destino: «esta ley establece el GST conforme al principio de destino, según el cual el GST solo grava el consumo en Bután» (s.68). El GST se aplica «a las operaciones gravadas y a las importaciones gravadas» (s.12). [1]
En vigor desde el 1 de enero de 2026. La ley se aprobó en 2020, pero su entrada en vigor se aplazó. La GST (Amendment) Act of Bhutan 2022 retuvo los capítulos de contabilización, pago, devoluciones y registro hasta que «el sistema del impuesto sobre bienes y servicios esté listo». La GST (Amendment) Act of Bhutan 2025 fijó después el inicio el 1 de enero de 2026, y una cláusula de salvaguarda establece que la ley «no se aplicará con carácter retroactivo». El GST sustituyó ese mismo día al Sales Tax (impuesto sobre las ventas) de la Sales Tax, Customs and Excise Act 2000. La notificación del DRC del 27 de abril de 2026 se refiere a «la aplicación de la Goods and Services Tax (GST) Act of Bhutan el 1 de enero de 2026 y el cese simultáneo del Sales Tax». Las GST Rules 2026 dictadas por el Ministerio de Hacienda también entran en vigor el 1 de enero de 2026 (regla 2). [1] [2] [8] [12]
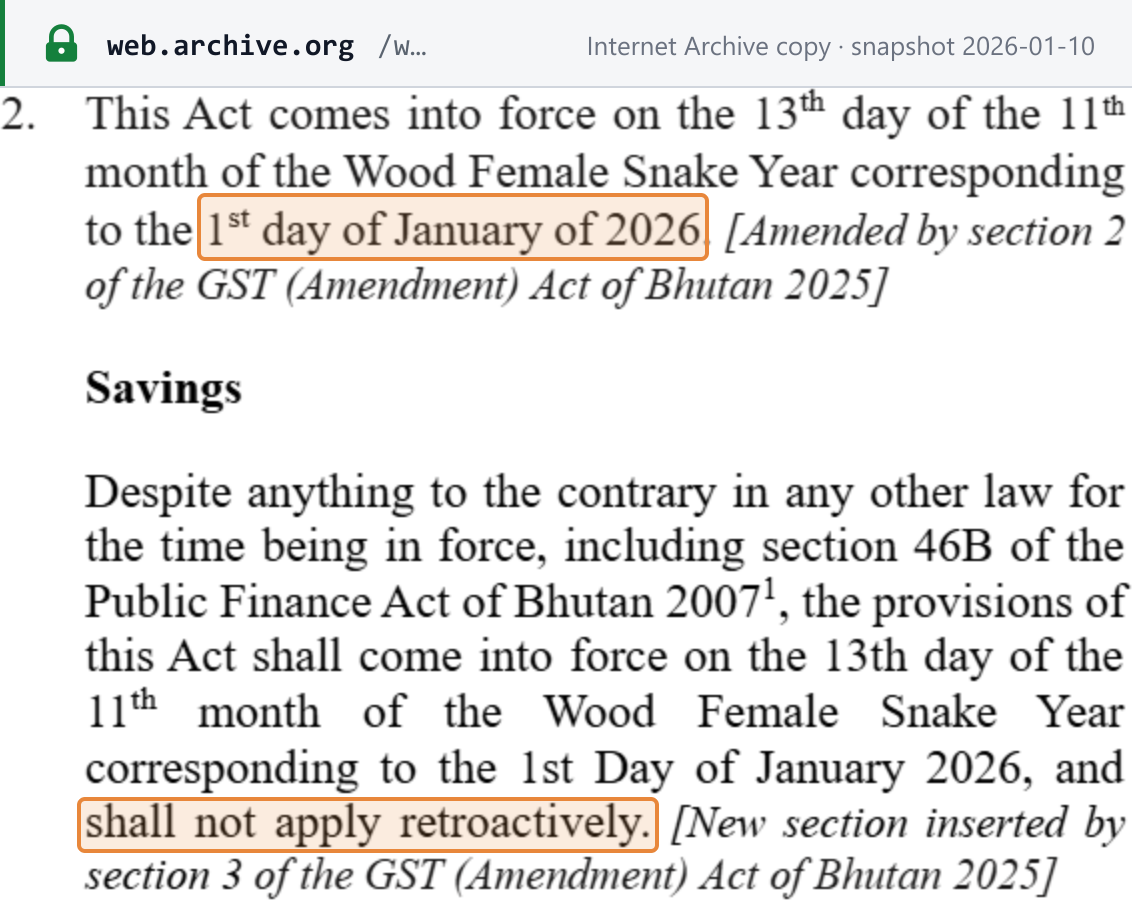 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Fuentes. Las secciones se citan como «GST Act s.X» según la consolidación del DRC de septiembre de 2025, que incorpora las leyes de modificación de 2021, 2022 y 2025. El texto en dzongkha es el auténtico, pero «en caso de cualquier diferencia en la interpretación técnica entre los textos en dzongkha e inglés, el texto inglés se considerará igualmente auténtico» (s.336).
Autoridad. «el Department of Revenue and Customs, dependiente del Ministerio, será la autoridad encargada de la aplicación y administración de esta ley» (s.7). El Department of Revenue and Customs (DRC) también gestiona las aduanas y recauda el GST a la importación en el despacho aduanero (s.47).
Moneda. El ngultrum (Nu., BTN). Los totales de la factura y el GST deben expresarse en ngultrum (GST Rules r.185(6)–(7)).
Periodo impositivo. Por defecto, un mes natural (s.337(105)). Los sujetos registrados más pequeños pueden optar, previa aprobación, por periodos trimestrales, y las entidades públicas distintas de las empresas estatales utilizan semestres (véase Declaración y pago).
Niveles. Ninguno. «esta ley se extiende a todo Bután» (s.4), y ni la ley ni las Rules prevén ningún GST subnacional. Los impuestos especiales (excise) son un tributo distinto: la antigua Parte II de la ley, el Excise Equalization Tax, fue derogada por la Excise Tax Act of Bhutan 2025, y esta guía no trata los impuestos especiales.
Para los sistemas vecinos, consulte la guía del GST en India y la guía del IVA en Nepal. Para saber cómo se denomina el impuesto en otros países, consulte nombres del IVA, el GST y el impuesto sobre las ventas por país.
Registro
Quién debe registrarse
Una persona debe registrarse en el GST «dentro de los treinta días del mes siguiente» si se cumple cualquiera de estas tres pruebas (GST Act s.57):
- la facturación fue igual o superior al umbral de facturación para el registro en los doce meses anteriores;
- la facturación fue igual o superior a la mitad del umbral en los seis meses anteriores; o
- existen motivos razonables para prever que la facturación anual alcanzará el umbral en los próximos doce meses.
Las pruebas 1 y 2 no se aplican si el DRC considera acreditado que la facturación se mantendrá por debajo del umbral en los doce meses siguientes (s.58). El DRC también puede registrar de oficio a una persona cuando disponga de pruebas objetivas (s.61). Las entidades públicas se registran «con independencia de su facturación» (s.59). [1]
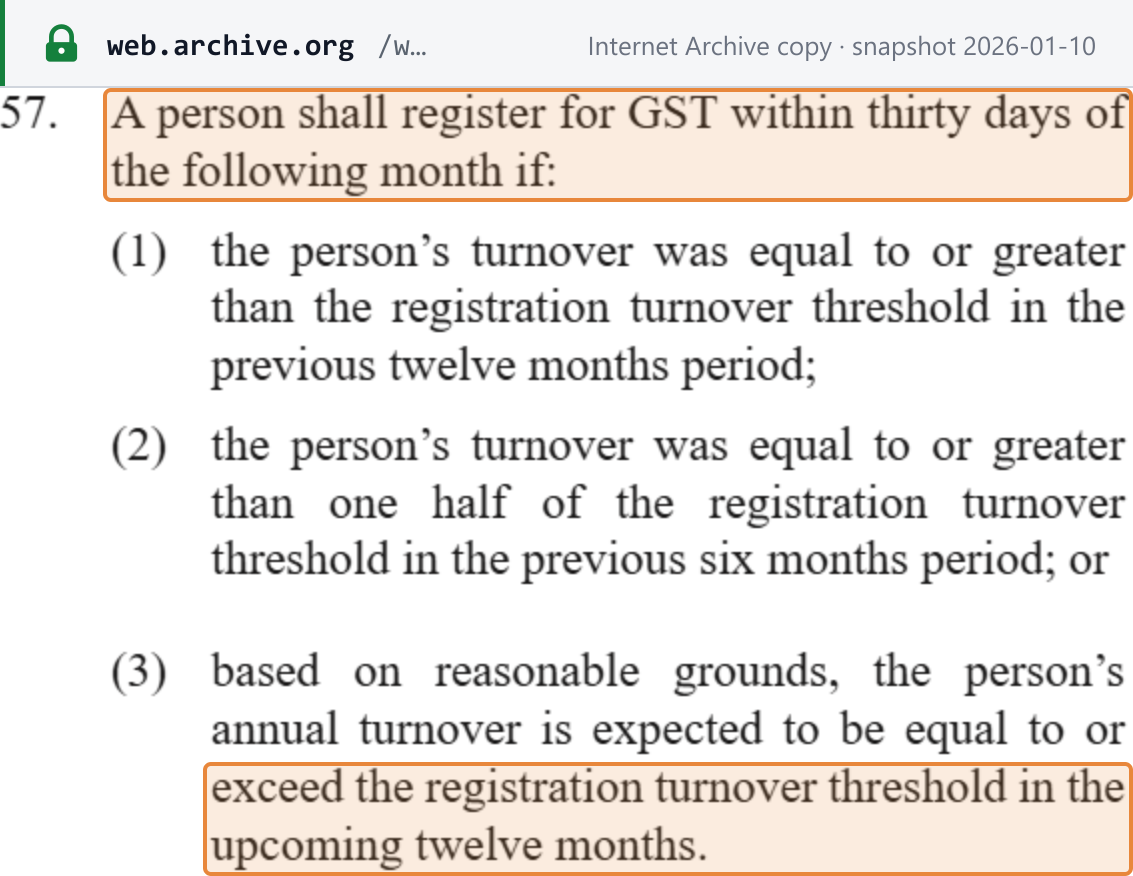 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Umbral de registro
Nu. 5.000.000 de facturación para el registro al año. Anexo II: «El umbral de facturación para el registro será de 5.000.000 de ngultrum al año, según lo prescrito en las normas y reglamentos dictados en virtud de esta ley». La prueba de seis meses de la s.57(2) es, por tanto, de Nu. 2.500.000. [1]
- Qué se computa (GST Rules r.6). El valor de todas las operaciones realizadas en el curso de una actividad económica, más los servicios B2B importados recibidos. Se excluyen las transmisiones de bienes de inversión y la venta de una empresa en funcionamiento.
- Personas físicas (r.7). Se suman todos los negocios de una persona física, dondequiera que estén situados. Un negocio en copropiedad es una persona distinta y se evalúa según su propia facturación.
- Resumen del DRC. La «Easy Guide» del DRC indica: «Toda empresa con una facturación anual de Nu. 5 millones o más debe registrarse en el GST». [2] [3]
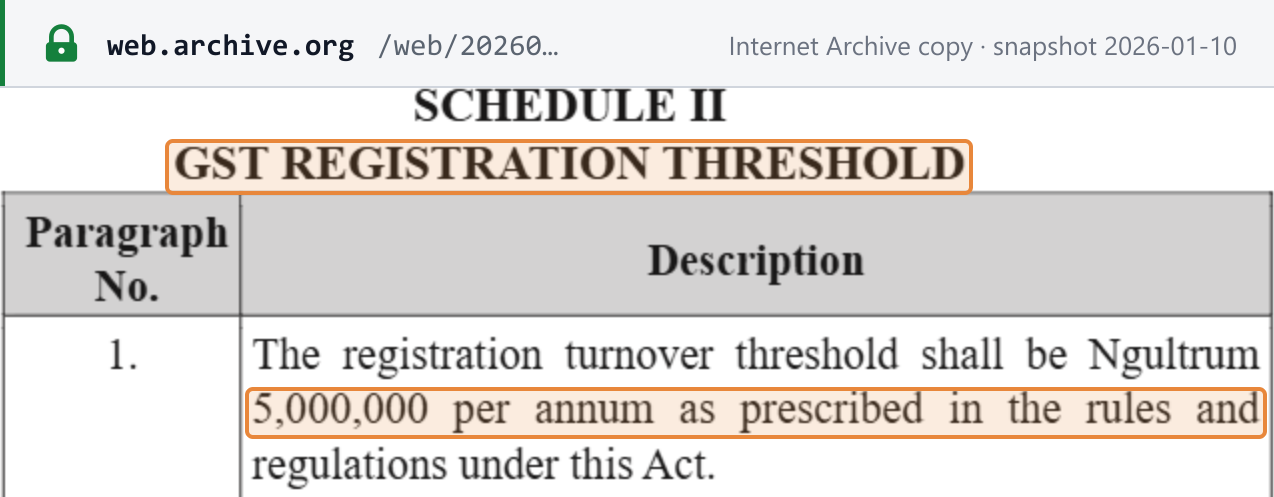 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
La campaña de transición de 2025. Para el paso al GST, el DRC registró de oficio a las empresas existentes a partir de sus declaraciones del impuesto sobre la renta de 2024, sin necesidad de solicitud: «no es necesario que presente una solicitud de registro por separado. El Department of Revenue and Customs (DRC) registrará su empresa sobre la base de la declaración del impuesto sobre la renta de 2024» (notificación del DRC DRC/GST/1/2025-2026/194, de 19 de agosto de 2025, un documento escaneado solo en imagen). El DRC indicó que los certificados de registro se emitirían a través del portal BITS. [4]
Para otros países, consulte los umbrales de registro del IVA en el mundo.
Registro de no residentes
La ley no fija un umbral distinto para los no residentes. La sección 57 y el Anexo II se refieren a «una persona», y ni la ley ni las Rules aclaran si los servicios B2C importados de un no residente se computan para la prueba de Nu. 5.000.000. Lo que la ley sí establece:
- Representante a efectos del GST. «Salvo que el Departamento permita otra cosa», un no residente que no tiene un establecimiento fijo en Bután, realiza una operación gravada y es responsable del GST correspondiente debe designar un representante a efectos del GST en Bután (r.122; ley s.145). El representante debe ser un residente, una persona con un establecimiento fijo o un representante autorizado, con doce meses de buen cumplimiento (r.125). Solicita el registro y paga el GST y las posibles sanciones (r.126). El DRC puede exigir una garantía (r.124).
- Vía simplificada para servicios B2C. Un no residente que presta únicamente servicios B2C importados puede optar por el registro simplificado y las declaraciones simplificadas. En ese caso no puede deducir el impuesto soportado y puede tener que designar una persona de contacto en Bután (r.129).
Véase Empresas extranjeras que venden en Bután. [2]
Número de identificación fiscal
El número de registro del GST es el número de contribuyente, que el DRC denomina TPN («Taxpayer Identification Number (TPN)» en la Easy Guide). El TPN figura en todas las facturas fiscales (r.185(3)). Un sujeto cuyo registro se ha cancelado vuelve a registrarse «con el mismo número de contribuyente» (r.40). Los TPN se emiten a través del sistema de contribuyentes RAMIS del DRC, enlazado desde la página de inicio del DRC como «TPN Registration». [2] [3]
Formato. El DRC no publica ninguna regla de formato, longitud o dígito de control del TPN. Para las consultas oficiales en otros países, consulte Comprobar un número de IVA.
Cómo registrarse
- Obtenga un TPN. Si la empresa no lo tiene, regístrese como contribuyente ante el DRC a través de RAMIS.
- Solicite el registro en el GST «por vía electrónica o en la forma y manera que prescriba el Departamento» (r.23). La Easy Guide del DRC indica: «Las solicitudes se presentan a través del portal Bhutan Integrated Taxation System (BITS)». El plazo es el de la s.57: dentro de los treinta días del mes siguiente. Una persona que vaya a estar obligada a registrarse dentro de los 30 días siguientes a su constitución puede solicitarlo en cuanto exista (r.21).
- El DRC resuelve en un plazo de 15 días desde la solicitud completa, o de 30 días en el caso del registro por divisiones (r.25). Una persona que presentó la solicitud a tiempo no es «sujeto pasivo» hasta que el DRC tramita la solicitud (r.27).
- Fecha de efecto. En el registro obligatorio, la más tardía entre la fecha en que la persona quedó obligada y la fecha indicada en la notificación del DRC (r.29). En el registro voluntario, el primer día del mes siguiente a la notificación, o una fecha posterior que solicite el interesado (r.30).
Ni la ley ni las Rules enumeran los documentos exigidos. El DRC debe «mantener y publicar» una lista de personas registradas, con el nombre, el nombre comercial, el número de registro y la fecha de efecto de cada una (r.31). No hemos encontrado ninguna consulta pública de esa lista. [2] [3]
No registrarse cuesta Nu. 10.000 en la primera infracción; la reincidencia es un delito del GST (r.262). Para el procedimiento general en otros países, consulte cómo registrarse en el IVA, el impuesto sobre las ventas o el GST.
Registro voluntario
Disponible, pero solo por encima de Nu. 2.500.000. Una persona no obligada a registrarse puede hacerlo voluntariamente si su facturación para el registro de los últimos 12 meses «supera el umbral de registro voluntario» y el DRC considera que puede cumplir sus obligaciones (r.8). El umbral voluntario es «una facturación para el registro de Nu. 2.500.000 en el periodo de 12 meses anterior» (r.285(18)). La Easy Guide del DRC lo formula como «Nu. 2,5 millones o más»; la regla dice «supera». Un sujeto registrado voluntariamente debe permanecer registrado al menos dos años (r.9). El registro permite a la empresa recuperar el impuesto soportado y emitir facturas fiscales que sus clientes empresariales pueden deducir. [2]
Baja del registro
- Solicitud en los 30 días siguientes al cese definitivo de las operaciones (r.33). También puede solicitarla una persona que ya no esté obligada a estar registrada (r.34).
- El DRC debe cancelar el registro si la persona lleva registrada al menos 24 meses consecutivos, y puede cancelarlo si lleva menos (r.35). El DRC también cancela el registro cuando no hay actividad económica (r.36), y puede cancelarlo por falta de registros contables, declaraciones poco fiables o información falsa (r.37).
- Tras la cancelación, deje de emitir facturas fiscales y «presente una declaración final del GST y pague todos los importes adeudados conforme a la ley dentro de los 30 días siguientes al final del último periodo impositivo». Solicite cualquier devolución en esos mismos 30 días (r.39).
- Las existencias por las que se dedujo el impuesto soportado dan lugar a un ajuste al alza (ley s.111). [1] [2]
Registro de grupo
Disponible, al igual que el registro por divisiones.
- Registro de grupo (rr.10–17). Dos o más personas registradas bajo control común pueden registrarse como grupo si cada una es residente o tiene un establecimiento en Bután, no tiene deudas pendientes, tiene el mismo periodo impositivo, no pertenece a otro grupo y no está acogida al registro por divisiones (r.14). La solicitud se presenta al menos 30 días antes de la fecha de efecto del grupo. Un miembro representante presenta las declaraciones. Las operaciones entre miembros «no se tienen en cuenta», y «todos los miembros del grupo son responsables solidarios» (r.17).
- Registro por divisiones (rr.18–20). Una empresa cuyas divisiones llevan contabilidad independiente puede registrarlas por separado. Cada división permanece registrada sea cual sea su propia facturación si las divisiones en conjunto superan el umbral (r.20). [2]
Tipos
| Tipo | Se aplica a | Fuente |
|---|---|---|
| 5% (general y único tipo positivo) | Todas las operaciones gravadas e importaciones gravadas de bienes y servicios que no estén sujetas al tipo cero ni exentas | GST Act Anexo I, s.16 |
| 0% (tipo cero) | Operaciones del Anexo V: exportaciones de bienes, servicios utilizados o disfrutados fuera de Bután, transporte internacional y los demás casos enumerados en Reglas transfronterizas; el impuesto soportado sigue siendo recuperable (s.29) | GST Act s.28, Anexo V |
| Exento (sin GST ni crédito por el impuesto soportado) | Anexo IV: servicios financieros, educación, sanidad, alquileres de vivienda y los bienes básicos enumerados — véase Exenciones | GST Act s.26, Anexo IV |
Tipo general: 5%, desde el 1 de enero de 2026. Anexo I: «Salvo el tipo cero prescrito en el Anexo V, el tipo del GST aplicable a las operaciones gravadas y a las importaciones gravadas de bienes y servicios será del 5%», en la redacción dada por la s.67 de la GST (Amendment) Act of Bhutan 2025. El tipo entró en vigor con el impuesto el 1 de enero de 2026. La Easy Guide del DRC lo resume así: «La mayoría de los bienes y servicios: gravados al 5%». [1] [3]
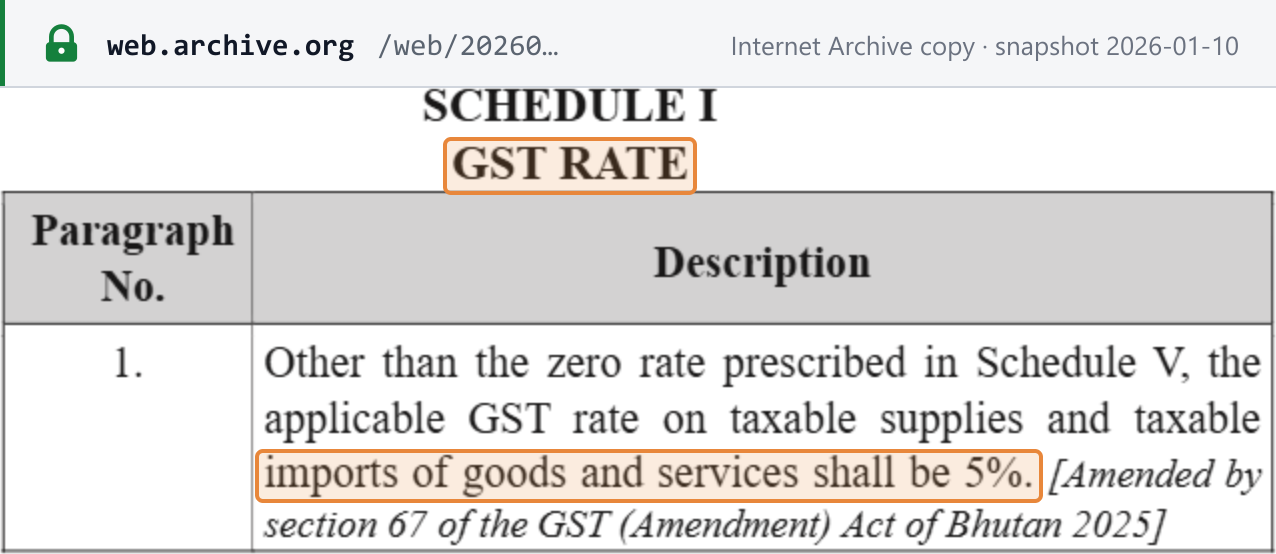 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Tipos reducidos. Ninguno. El Anexo I fija un único tipo positivo, y ni la ley ni las Rules contienen otro.
Qué sustituyó el 5%. Los tipos del Sales Tax del Anexo 1 de la Tax Act of Bhutan 2022 quedan derogados desde el 1 de enero de 2026 (la cláusula derogatoria insertada después de la s.2, y la s.5). «El Sales Tax no será exigible sobre una importación, venta u otra transacción en la medida en que esté sujeta al GST» (Anexo X, párr. 4). [1]
Los precios deben incluir el GST. Anunciar, exhibir o indicar precios sin GST es una infracción administrativa: Nu. 5.000 y, después, Nu. 10.000 (s.264(4); r.262).
Tipos futuros anunciados. Ninguno; el DRC no ha anunciado ningún cambio de tipo.
Para los tipos de otros países, consulte las tasas impositivas en el mundo.
Reglas transfronterizas
Importaciones y exportaciones
- Importaciones de bienes. El responsable es el importador (s.14(2)), y «el GST exigible sobre una importación gravada se pagará en el momento del despacho aduanero» conforme a la Customs Act of Bhutan 2017 (s.47). La base es el valor en aduana más los derechos de aduana, el seguro y el flete y otros impuestos y tasas (s.23). La regla 272 dispone que el valor a efectos del GST «será el valor en aduana, incluidos el impuesto especial, los derechos de aduana y cualesquiera otras tasas y cargos en el momento de la importación».
- Diferimiento. Los fabricantes y transformadores autorizados cuyas declaraciones arrojan habitualmente un importe neto negativo pueden diferir el GST a la importación a la declaración, previa garantía (s.168; rr.89–95).
- Importaciones de escaso valor. No existe un umbral de minimis general. Los regalos enviados por correo o mensajería están libres de GST cuando «el valor total de la factura no excede de Nu. 10.000», siempre que sean para uso personal del destinatario, en cantidades no comerciales y no contengan alcohol (r.49). Las muestras gratuitas tienen su propia franquicia (r.50).
- La admisión temporal está exonerada (s.167; r.87). «No se permitirá la devolución del GST en la reexportación de bienes» (s.171).
- Las exportaciones tributan al tipo cero. Los bienes cumplen los requisitos cuando se declaran para la exportación conforme a la Customs Act y se exportan. También se incluyen las ventas de un vendedor libre de impuestos autorizado a un turista (Anexo V, párr. 2). Los fabricantes y exportadores con importes netos negativos habituales pueden solicitar devoluciones sin esperar el periodo de arrastre (r.61). [1] [2]
Otras operaciones al tipo cero (Anexo V).
- Servicios prestados a un cliente fuera de Bután que los utiliza o disfruta fuera de Bután, salvo que estén relacionados con inmuebles situados en Bután o se presten sobre bienes que se encuentren en Bután (párr. 9).
- Servicios prestados fuera de Bután (párr. 8).
- Propiedad intelectual para su uso fuera de Bután (párr. 10).
- Telecomunicaciones entre operadores (párr. 11).
- Transporte internacional (párr. 12).
- La primera entrega de metal precioso refinado a un comerciante (párr. 13).
Inversión del sujeto pasivo en servicios importados
Sí, en B2B. En «una operación gravada de servicios importados entre empresas (B2B)», el responsable es «el adquirente» (s.14(3)). Se considera que el cliente soporta tanto el impuesto repercutido como el impuesto soportado, y puede deducir el crédito siempre que haya liquidado el impuesto repercutido (s.33). Un cliente B2B es un sujeto pasivo que adquiere los servicios para su actividad económica en un establecimiento fijo en Bután (s.337(46)). Los servicios B2B importados también se computan en la facturación para el registro del propio cliente (r.6(1)(b)). [1]
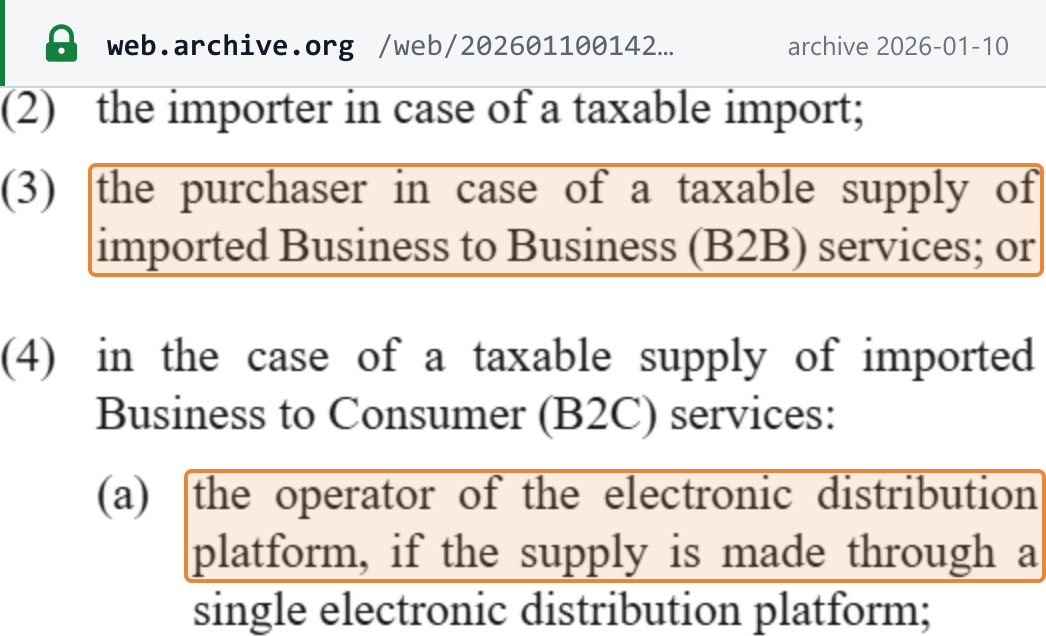 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Véase la inversión del sujeto pasivo explicada.
Productos y servicios digitales
Los «servicios electrónicos» quedan comprendidos cuando se prestan a través de una red de telecomunicaciones (s.337(24)). La lista incluye:
- sitios web, alojamiento web y mantenimiento a distancia;
- software y sus actualizaciones;
- monedas virtuales;
- imágenes, textos e información;
- acceso a bases de datos;
- paquetes de autoformación;
- música, películas y juegos;
- retransmisiones y eventos;
- «cualesquiera otras operaciones que sean servicios B2C importados» realizadas por comunicación electrónica.
Cualquier servicio B2C importado, no solo los electrónicos, tributa al 5% cuando se presta a un consumidor butanés: un residente que no está registrado, o que está registrado pero no adquiere para su empresa (s.337(10)). Se considera que el destinatario es un consumidor butanés si su dirección de contacto y de facturación está en Bután, junto con la ubicación del banco pagador o el país de emisión de la tarjeta de pago (r.130). La ley no establece ningún umbral específico para los proveedores digitales. [1] [2]
Véase el IVA sobre los servicios digitales de proveedores no residentes.
Empresas extranjeras que venden en Bután — B2B y B2C
-
Servicios B2B. El cliente empresarial butanés autoliquida el impuesto mediante la inversión del sujeto pasivo (s.14(3), s.33). El proveedor extranjero no cobra GST butanés.
-
Servicios B2C. La responsabilidad recae en la parte extranjera. Según la s.14(4), el responsable es:
- el operador de la plataforma de distribución electrónica, si la operación se realiza a través de una única plataforma;
- el operador que se determine conforme a las Rules, si intervienen varias plataformas;
- el proveedor, si no se utiliza ninguna plataforma.
El responsable puede utilizar la vía simplificada de registro y declaración, sin crédito por el impuesto soportado (r.129), o registrarse plenamente a través de un representante a efectos del GST (r.122).
-
Bienes. Los bienes entregados a compradores butaneses son importaciones, por lo que el importador paga el GST en la aduana (s.14(2), s.47). Los bienes que un no residente instala o monta en Bután constituyen una operación realizada en Bután (s.74(2)(b)).
-
Umbral. La ley no establece ninguno específico para los no residentes (véase Registro de no residentes). [1] [2]
Responsabilidad de marketplaces y plataformas como proveedor presunto
Sí, en los servicios. El operador de una plataforma de distribución electrónica es responsable del GST sobre los servicios B2C importados prestados a través de ella (s.14(4)(a)). Una plataforma es un sitio web, portal, pasarela, tienda web o marketplace que permite a las personas realizar operaciones con clientes por vía electrónica y que no se dedica únicamente a procesar pagos (s.337(23)). Cuando intervienen varias plataformas, la r.170 establece el orden:
- el operador que haya aceptado por escrito ser tratado como proveedor;
- en su defecto, el primer operador que reciba o autorice el cargo;
- en su defecto, el primer operador que autorice la entrega.
La ley no tiene una regla equivalente para los bienes vendidos a través de marketplaces; los bienes importados tributan en la frontera. Véanse las reglas del proveedor presunto para marketplaces. [1] [2]
Lugar de realización
- Residentes. «Una operación realizada por un residente se considerará realizada en Bután» (s.72). El tipo cero del Anexo V excluye después del gravamen las exportaciones y las operaciones consumidas en el extranjero (s.69).
- No residentes con un establecimiento fijo en Bután. Una operación realizada a través de ese establecimiento fijo se realiza en Bután (s.73).
- Otros no residentes (s.74). Se realizan en Bután estas operaciones:
- bienes inmuebles situados en Bután;
- bienes entregados o puestos a disposición en Bután, o instalados o montados allí;
- suministros prestados a través de una red a una persona en Bután;
- servicios prestados físicamente en Bután o relacionados con inmuebles situados en Bután;
- servicios B2B y B2C importados.
- No residente registrado a un cliente registrado. El servicio se realiza en Bután (s.76), salvo que el cliente lo adquiera a través de un establecimiento fijo en el extranjero (s.77). [1]
Requisitos de la factura
«Un sujeto registrado que realice una operación gravada emitirá una factura fiscal numerada correlativamente por cada operación» (GST Act s.209). El detalle figura en el capítulo 17 de las GST Rules 2026. [1] [2]
Contenido obligatorio
La regla 185 exige «una factura fiscal veraz y correcta, numerada correlativamente, incluidas las preimpresas o las facturas electrónicas», que debe contener:
| N.º | Dato | Cuándo | GST Rules |
|---|---|---|---|
| — | Número de serie | siempre | r.185, encabezamiento; ley s.209 |
| 1 | Las palabras «tax invoice» (factura fiscal), en un lugar destacado | siempre | r.185(1) |
| 2 | Fecha de emisión | siempre | r.185(2) |
| 3 | Nombre, número de contribuyente (TPN) y dirección del proveedor | siempre | r.185(3) |
| 4 | Descripción, cantidad y demás especificaciones pertinentes de lo suministrado | siempre | r.185(4) |
| 5 | Cualquier descuento ofrecido | cuando se ofrezca | r.185(5) |
| 6 | Contraprestación total y GST incluido en ella, en ngultrum | siempre | r.185(6) |
| 7 | Contraprestación total y GST expresados en ngultrum | factura en otra moneda | r.185(7) |
| 8 | Nombre y número de contribuyente del cliente | el cliente está registrado | r.185(8) |
| 9 | Nombre, dirección y número de contribuyente (si lo tiene) o número de CID/pasaporte del cliente, y cualquier descuento por pago en efectivo | operación con una persona no registrada superior a Nu. 50.000 | r.185(9) |
| — | Líneas exentas, al tipo cero y gravadas diferenciadas, con un total bruto para cada una | facturas mixtas | r.186 |
Una factura defectuosa no es nula, pero «dicha factura fiscal no puede utilizarse para justificar un crédito por impuesto soportado» (r.187). Solo existe un original; un duplicado debe marcarse como copia (r.188). [2]
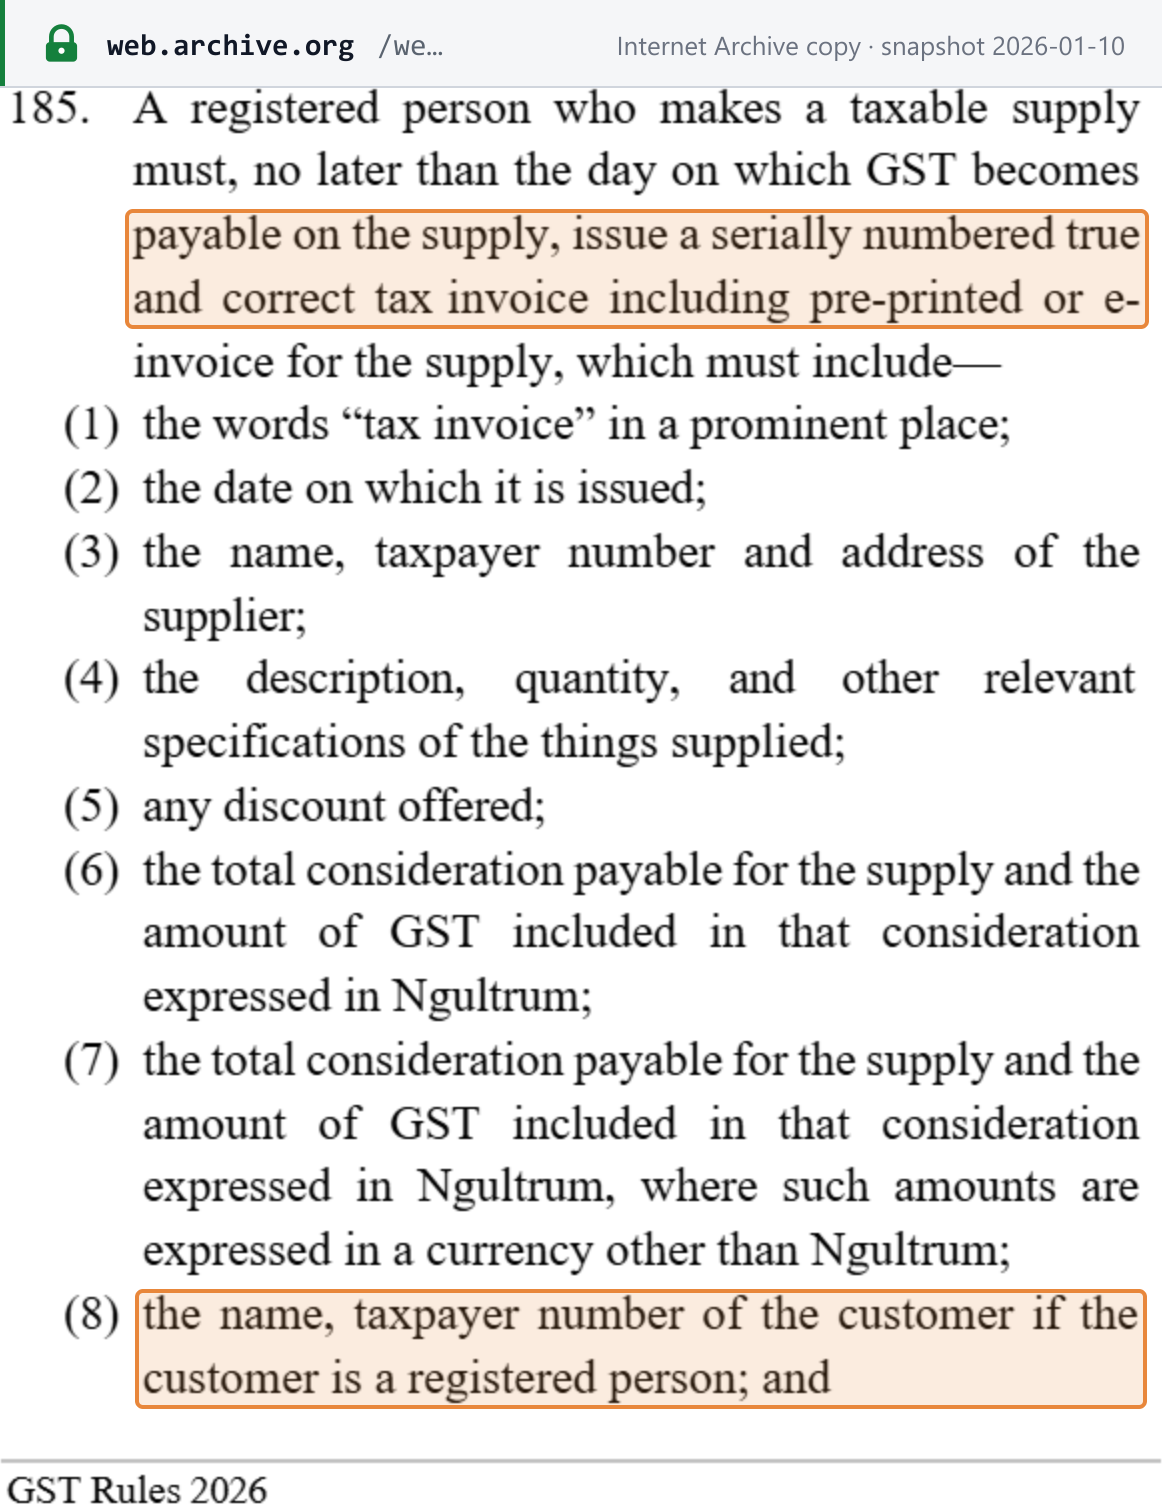 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
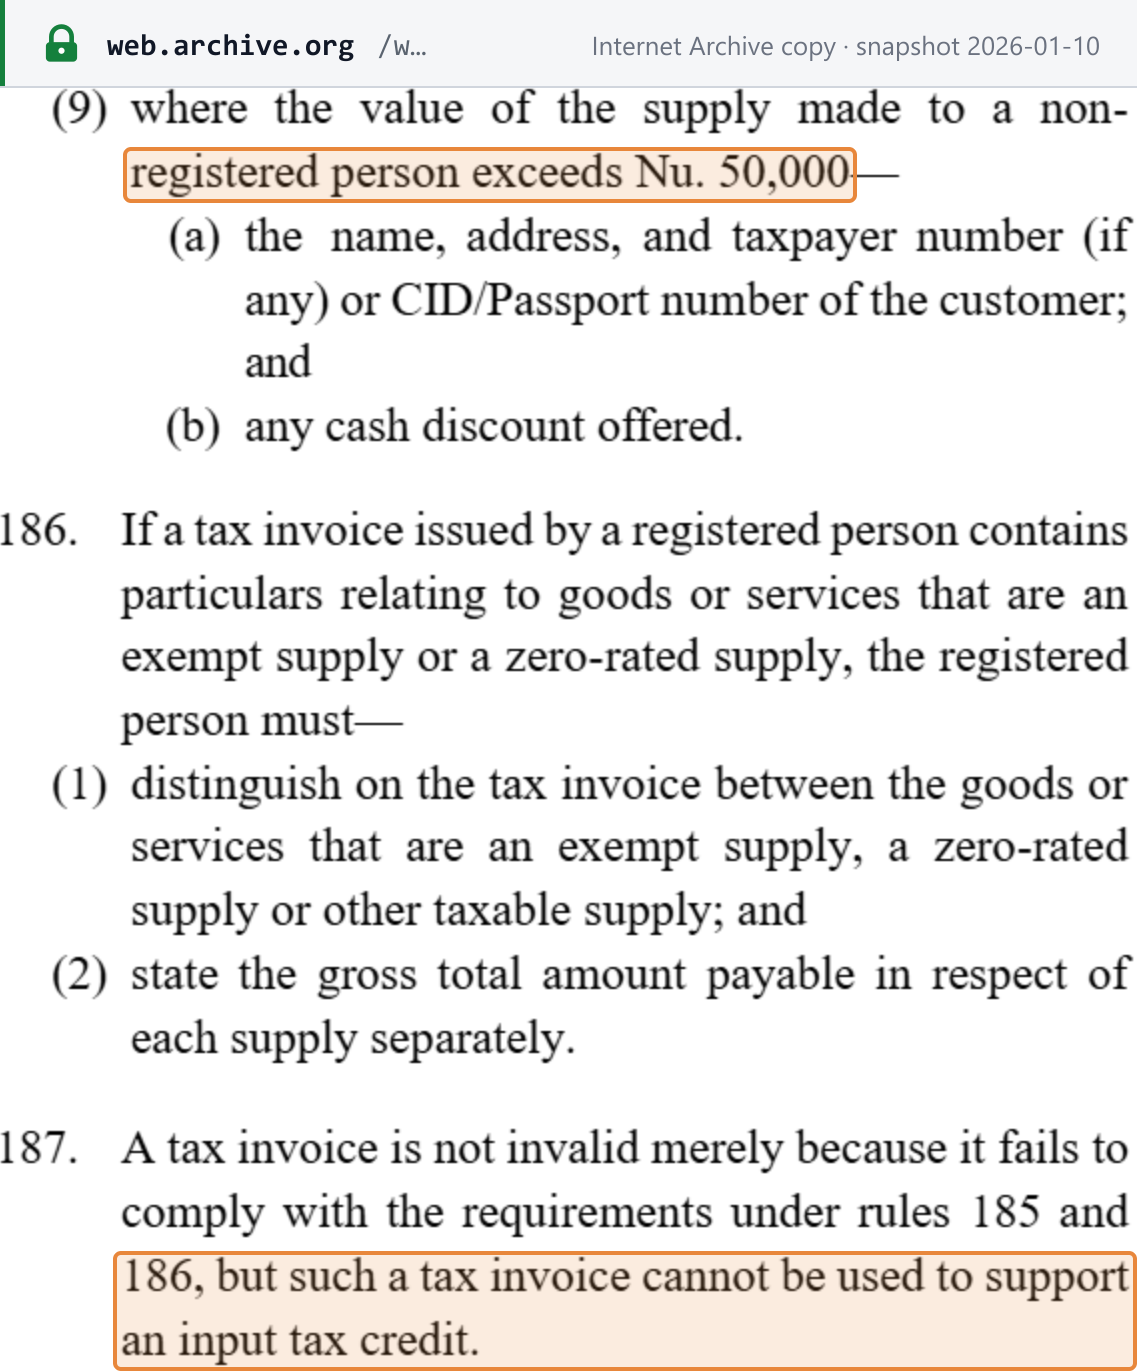 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
No emitir una factura fiscal cuesta Nu. 5.000 y, en caso de reincidencia, Nu. 10.000 (s.264(1); r.262).
Plazo de emisión
A más tardar el día en que el GST pasa a ser exigible (r.185). El GST es exigible en el momento anterior de entre la emisión de la factura y el pago de cualquier parte de la contraprestación (s.81). En las operaciones progresivas o periódicas, es el momento más temprano de entre la factura, el pago o la fecha de vencimiento (s.82). Un cliente puede solicitar una factura no emitida dentro de los tres meses siguientes a la exigibilidad del GST, y el proveedor debe emitirla en un plazo de 15 días desde la solicitud (rr.195–197). [1] [2]
Numeración y secuencia
Las facturas deben estar «numeradas correlativamente» (s.209; r.185). Las facturas emitidas por el comprador necesitan «un número impreso correlativo» (r.200(6)(b)). Las Rules no prescriben ningún formato concreto para la serie.
Notas de crédito y débito
Bután utiliza un único documento en ambos sentidos: la nota de ajuste (adjustment note). El proveedor la emite «dentro de los siete días siguientes a tener conocimiento del hecho» (s.89(1)(b); de igual modo, s.88(1)(b)). Los hechos que dan lugar a ajuste son las cancelaciones, los cambios en la contraprestación, las devoluciones de bienes y los cambios que convierten una operación en gravada o no gravada (s.337(2)). Según la r.190, la nota debe contener:
- las palabras «adjustment note» (nota de ajuste) en un lugar destacado;
- la fecha de emisión;
- el nombre, el número de contribuyente y la dirección del proveedor;
- la naturaleza del hecho que da lugar al ajuste y la operación a la que se refiere;
- el efecto sobre el GST exigible;
- el nombre y el número de contribuyente del cliente, si el cliente está registrado.
Una factura fiscal rectificada puede servir como nota de ajuste (r.191). Sin una nota conforme no hay ajuste a la baja (s.91; r.192). Los créditos incobrables no necesitan nota (r.194). La reducción exige que la deuda esté vencida desde hace más de dos años, además de quiebra o agotamiento de las vías de cobro, y una cancelación contable (s.97). [1] [2]
Moneda e idioma
- Moneda. Ngultrum. Una factura en otra moneda debe indicar también el total y el GST en ngultrum (r.185(7)).
- Tipo de conversión: no se prescribe ninguno. El aviso del DRC de agosto de 2025 indicaba a las empresas que utilizaran el tipo vigente al final del periodo impositivo. La notificación del Ministerio de Hacienda del 31 de diciembre de 2025 deja constancia de que esa disposición «ya había sido suprimida» de la r.185(7), y elimina una copia residual de ella en la r.190(6). Por tanto, las Rules modificadas no fijan ningún tipo de conversión; confirme con el DRC el tipo que debe utilizar. [7]
- Idioma. No hay ninguna regla sobre el idioma de la factura. Los documentos entregados al DRC en un idioma distinto del dzongkha o del inglés deben ser traducidos por la persona (s.334).
Tipos de documentos
- Factura fiscal. El único tipo de factura. Puede ser preimpresa o electrónica (r.185).
- Nota de ajuste. Para abonos y cargos (r.190).
- Factura fiscal emitida por el comprador. Para la autofacturación (r.200).
No existe factura simplificada ni un umbral de valor para un documento más ligero. La cifra que sí importa es Nu. 50.000: por encima de ella, una factura a un comprador no registrado debe identificar al comprador (r.185(9)). Solo los sujetos registrados en el GST pueden cobrar el GST. Un sujeto no registrado que lo recaude comete un delito, como recordó el DRC a las empresas el 5 de enero de 2026. [2] [6]
Autofacturación
Permitida, como «Buyer Created Tax Invoice» (factura fiscal emitida por el comprador) (r.200). Las condiciones:
- un acuerdo escrito con cada proveedor;
- el destinatario determina el valor de la operación;
- el destinatario entrega una copia al proveedor y conserva otra durante al menos cinco años;
- el destinatario actualiza trimestralmente su lista de proveedores.
Cada una de estas facturas debe incluir todos los datos de la r.185, un número impreso correlativo, las palabras «Buyer Created Tax Invoice» y la declaración «The tax shown is the output tax payable to the Department of Revenue and Customs» (el impuesto indicado es el impuesto repercutido que debe pagarse al Department of Revenue and Customs). Los agentes pueden emitir o recibir facturas en nombre y con el TPN del principal una vez que este haya entregado al DRC una lista de sus agentes designados (rr.198–199). [2]
Conservación y pista de auditoría
- Conservación: cinco años. Los registros «se conservarán durante un periodo de cinco años desde el final del periodo impositivo correspondiente y se presentarán si el Departamento lo requiere» (s.211). El DRC puede exigir un plazo mayor mediante notificación (s.212; r.203).
- Qué conservar. Las facturas fiscales y notas de ajuste emitidas y recibidas, y los documentos aduaneros de importaciones y exportaciones, «en original o copia, según proceda, en la forma y manera que exija el Departamento» (r.202).
- Archivo exclusivamente electrónico. Ni la ley ni las Rules lo autorizan ni lo prohíben. Se aceptan las facturas electrónicas (r.185) y las copias (r.202), pero no se fija ningún formato.
- Pista de auditoría. Ninguna regla de inalterabilidad, hash o dispositivo fiscal va más allá de «numerada correlativamente, veraz y correcta». Los funcionarios del DRC pueden inspeccionar, copiar y extraer datos de los registros con la aprobación del Director (ss.274–275), y exigir registros mediante notificación (s.276).
- Sanción. No llevar registros cuesta Nu. 5.000 y, después, Nu. 10.000 (r.262). [1] [2]
Modelo de una factura conforme
El DRC no publica ningún modelo oficial de factura fiscal, y las Rules no tienen un anexo de formularios. A continuación, Lookuptax presenta los datos de la regla 185 para una venta nacional B2B ilustrativa al 5%. Todos los nombres, números e importes son ficticios:
Factura fiscal (tax invoice) — ilustrativa
| Descripciónr.185(4) | Cant.r.185(4) | Precio unitario (sin GST)r.185(4) | Importe (sin GST)r.185(6) |
|---|---|---|---|
| Sillas de oficina, modelo EX-1 | 10 | Nu. 4.000 | Nu. 40.000 |
| Entrega y montaje | 1 | Nu. 20.000 | Nu. 20.000 |
- Descuentor.185(5)
- Nu. 0
- Valor sin GSTr.185(6)
- Nu. 60.000
- GST 5%r.185(6); Act Sch I
- Nu. 3.000
- Contraprestación total (GST incluido)r.185(6)
- Nu. 63.000
- Todos los importes en ngultrum. Una factura con precios en otra moneda debe indicar también el total y el GST en ngultrum — r.185(7).
- Si se vendiera a un comprador no registrado, esta factura (superior a Nu. 50.000) también necesitaría el nombre, la dirección y el número de contribuyente del comprador, o su número de CID/pasaporte, y cualquier descuento por pago en efectivo — r.185(9).
- Una factura que mezcle líneas gravadas, al tipo cero y exentas debe separarlas e indicar un total bruto para cada una — r.186.
- El total supera Nu. 50.000, por lo que no más de Nu. 50.000 pueden pagarse en efectivo — Act s.322; r.248.
Situación de la facturación electrónica
Situación (a 22 de octubre de 2026): no hay obligación. Las facturas electrónicas están permitidas, no exigidas: la regla 185 acepta una factura fiscal que sea «preimpresa o factura electrónica». Ni la GST Act ni las GST Rules 2026 prevén la validación previa (clearance), la comunicación en tiempo real, números de registro de facturas, códigos QR en las facturas ni dispositivos fiscales. Los avisos del DRC de agosto de 2025 a junio de 2026 no anuncian ninguno. [2]
- Sistema y red. Ninguno para las facturas. El Bhutan Integrated Taxation System (BITS) es el portal de registro, declaración y pago del DRC, no una red de intercambio de facturas. La Easy Guide del DRC indica que las declaraciones se presentan «iniciando sesión e introduciendo los datos de ventas y compras». [3]
- Fases, formatos y estándares. No aplicable.
- Ámbito. B2B, B2G y B2C: ninguno obligatorio.
- No es una regla de facturación. La notificación del DRC del 20 de mayo de 2026 sobre códigos QR se refiere a las cuentas bancarias que las empresas utilizan para recibir pagos por QR, conforme a la Income Tax Act of Bhutan 2025. No es un requisito de código QR en las facturas.
Consulte los modelos de facturación electrónica CTC para ver cómo lo hacen otros países, y la situación de la facturación electrónica y las redes en el mundo.
Declaración y pago
Periodicidad de la declaración
| Sujeto registrado | Periodo impositivo | Base |
|---|---|---|
| Por defecto (todos los sujetos registrados) | Mensual (mes natural) | Ley s.337(105) |
| Facturación para el registro no superior al umbral obligatorio de Nu. 5.000.000, previa solicitud | Trimestral (trimestre natural) | Rules r.68–70 |
| Entidad pública distinta de una empresa estatal | Semestral (1 de enero–30 de junio, 1 de julio–31 de diciembre) | Rules r.166–167 |
La declaración trimestral es opcional y requiere la aprobación del DRC: «una persona puede solicitar al Departamento … liquidar y pagar el GST trimestralmente, siempre que su facturación para el registro no supere el umbral de facturación para el registro obligatorio» (r.68). En la práctica, esto se refiere a los sujetos registrados voluntariamente en la franja de Nu. 2.500.000–5.000.000. Un declarante trimestral vuelve a la periodicidad mensual en cuanto su facturación supera, o es probable que supere, Nu. 5.000.000 (r.71). El aviso del DRC de agosto de 2025 presentaba las franjas en una tabla; las Rules configuran la opción trimestral como una solicitud, no como un cambio automático. [1] [2] [4]
Vencimiento de la declaración
Dentro de los 30 días siguientes al final de cada periodo impositivo, con cualquier periodicidad: «Un sujeto pasivo presentará, a más tardar treinta días después del final de cada periodo impositivo, una declaración del GST que refleje el importe neto de la persona correspondiente al periodo» (s.38). Las entidades públicas disponen de los mismos 30 días tras cada semestre (r.167(2)). Puede solicitarse un aplazamiento de la presentación y del pago antes de la fecha de vencimiento por circunstancias ajenas al control de la persona. El recargo por pago tardío sigue corriendo desde la fecha de vencimiento original (rr.41–42). [1]
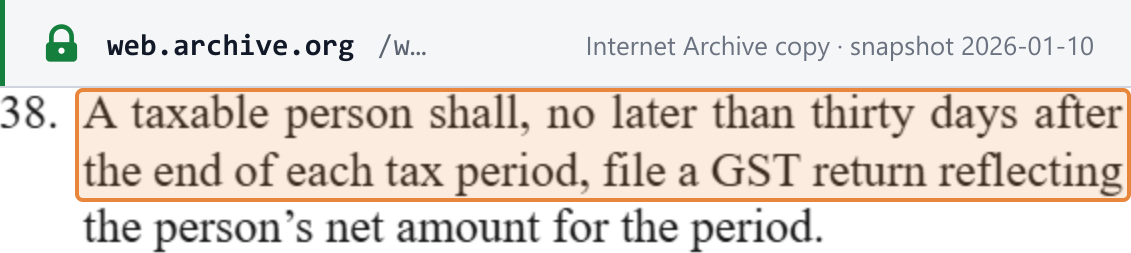 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Rectificación de una declaración. Para aumentar el importe neto, en un plazo de cinco años (s.40). Para reducirlo, en un plazo de un año (s.41).
Vencimiento y forma de pago
Con la declaración. Un importe neto positivo «será pagado por el sujeto pasivo en el momento de presentar la declaración del GST» (s.46). El GST a la importación se paga en el despacho aduanero (s.47). Las entidades públicas distintas de las empresas estatales deben además ingresar el GST que recaudan «el siguiente día hábil» (r.167(1)).
Forma de pago. La Easy Guide del DRC indica que el pago puede realizarse «en línea a través del portal BITS, mediante aplicaciones de banca móvil o en ventanillas bancarias». El aviso del DRC del 30 de diciembre de 2025 desconectó su sistema de recaudación BIRMS para prepararse «para la aplicación de los nuevos impuestos (GST y Excise Tax)». Los acuerdos de pago a plazos suelen extenderse hasta 12 meses y nunca más de 24 (r.231). [3] [13]
Declaraciones adicionales
Ninguna. Ni la ley ni las Rules exigen una declaración anual del GST ni una relación separada de ventas o compras. Los datos de ventas y compras se introducen en la declaración periódica en BITS.
Recuperación del impuesto soportado y partidas excluidas
El impuesto soportado es deducible cuando los bienes o servicios se adquieren para la actividad económica y para realizar operaciones gravadas (s.32). Dedúzcalo en el periodo de la factura o del pago, el que sea anterior, o en cualquier periodo que finalice dentro de los 12 meses siguientes (ss.85–86). El solicitante debe disponer de los documentos cuando presenta la declaración (s.87), y una factura defectuosa no puede justificar una deducción (r.187). Puede deducirse el impuesto soportado sobre bienes adquiridos en los tres meses anteriores al registro, para su reventa o para su uso como materias primas (s.107). [1]
Excluidos (s.34), salvo que se proporcionen como retribución a los empleados (s.35):
- atenciones y espectáculos (entertainment), salvo que proporcionarlos sea la actividad de la empresa;
- cuotas de clubes, asociaciones y sociedades;
- operaciones de lotería;
- vehículos de turismo, y los bienes o servicios utilizados directamente en relación con ellos.
Pagos en efectivo de más de Nu. 50.000. Por cualquier parte de la contraprestación de una operación gravada, no pueden pagarse ni aceptarse en efectivo más de Nu. 50.000 (s.322; r.248). El comprador que paga más en efectivo pierde el crédito por impuesto soportado de esa compra (s.324), y el vendedor que lo acepta pierde el crédito por impuesto soportado de esa operación (s.325).
Prorrata. El impuesto soportado se reparte entre operaciones gravadas y exentas (s.36). Según una regla de minimis, el impuesto soportado relacionado con operaciones exentas se trata como gravado cuando las operaciones exentas del periodo no superan la menor de estas cifras: Nu. 30.000 (la cifra mensual, o la media mensual para los declarantes trimestrales) y el 5% del total de las operaciones (r.59).
Sin crédito transitorio. «No existirá crédito transitorio por el Sales Tax pagado sobre bienes adquiridos y mantenidos en existencias antes del 1 de enero de 2026» (notificación del DRC del 19 de agosto de 2025). [4]
Devoluciones
- Crédito excedente. Un importe neto negativo se arrastra a periodos siguientes o se devuelve a solicitud del interesado (ss.53–55). Puede solicitarse la devolución tras tres periodos mensuales consecutivos, o un periodo trimestral, de arrastre (rr.65, 67). Es inmediata cuando se cancela el registro o cesa la actividad (r.66), y está disponible sin espera para los fabricantes y exportadores cuyas declaraciones arrojan habitualmente un importe neto negativo (r.61). Solicítela en el plazo de un año desde la presentación de la declaración (r.63).
- Plazos. El DRC «pagará la devolución al contribuyente a más tardar 30 días después de presentada la solicitud de devolución» (s.303), tras compensar otras deudas tributarias (s.302). Las devoluciones tardías devengan un interés simple del 5% anual (r.233). Solicite los pagos en exceso en el plazo de un año (s.304).
- Turistas. Los visitantes obtienen las devoluciones a la salida, solo a través del aeropuerto internacional (r.147). Deben comprar bienes por valor de al menos Nu. 50.000, GST incluido, por factura, y sacarlos de Bután (r.148). Se deduce un cargo administrativo del 5% (r.149). El DRC puso en marcha el régimen el 6 de febrero de 2026, con una ventanilla de devolución en el aeropuerto internacional de Paro.
- Diplomáticos y organizaciones internacionales solicitan las devoluciones previa solicitud (ss.154–156).
- Empresas no residentes. No existe un régimen de devolución para ellas, y los no residentes acogidos a la vía simplificada B2C no pueden deducir el impuesto soportado (r.129).
- Reducción por créditos incobrables. Véase Notas de crédito y débito (s.97). [1] [2] [9]
Contratos que abarcan el 1 de enero de 2026
La notificación del DRC DRC/GST/15/2026/392, de 27 de abril de 2026, trata los contratos que se extienden a ambos lados del cambio desde el Sales Tax. El GST se aplica a la parte suministrada a partir del 1 de enero de 2026. Las facturas emitidas o los pagos recibidos en 2025 por operaciones realizadas en 2026 corresponden al primer periodo impositivo de 2026. [8]
Exenciones
Operaciones exentas
«El GST no será aplicable a una operación exenta ni a una importación exenta según lo prescrito en el Anexo IV de esta ley» (s.26). Solo el Parlamento puede modificar las listas (s.30). No puede concederse ninguna exención mediante promesa o concesión administrativa (ss.308–309).
- Operaciones exentas (Anexo IV-A):
- terrenos agrícolas;
- arrendamientos de vivienda;
- ventas de inmuebles residenciales, salvo la primera venta de inmuebles nuevos o una reventa dentro de los dos años siguientes a su ocupación como vivienda;
- repercusiones de gastos de las comunidades de propietarios;
- servicios financieros, «salvo en la medida en que se cobre una comisión específica (que no sea una prima de seguro de vida)»;
- ventas de empresas en funcionamiento tratadas como una operación única (s.116);
- servicios educativos;
- servicios sanitarios.
- Educación y sanidad, en detalle (rr.43–48). Incluidos: los planes de estudios oficiales en centros autorizados, con las comidas, el alojamiento y la administración para los alumnos matriculados; y la atención médica esencial, odontológica no estética, de maternidad, de enfermería y de rehabilitación. No exentos: las clases optativas o facturadas por separado, de refuerzo y de enriquecimiento; los servicios a personas no matriculadas; los procedimientos cosméticos, estéticos o electivos; los spas, el fitness y las terapias alternativas no reconocidas.
- Importaciones exentas (Anexo IV-B):
- reimportaciones que cumplan los requisitos;
- bienes en tránsito o en transbordo;
- importaciones exentas en virtud de un acuerdo ratificado;
- donaciones para socorro en catástrofes naturales;
- efectos personales de funcionarios butaneses que regresan de un destino en el extranjero;
- franquicias de equipaje.
- Bienes exentos, nacionales e importados (Anexo IV-C), enumerados por código de la Bhutan Trade Classification. Tras la modificación de 2026, la lista incluye:
- mantequilla fresca;
- arroz, incluidos el arroz descascarillado, integral y rojo;
- aceites de cocina (de soja, de cacahuete, de oliva, de palma, de girasol, de coco, de colza y mostaza, de linaza, de maíz, de sésamo y otros aceites y grasas vegetales);
- sal;
- sillas de ruedas, incluidas las motorizadas;
- compresas, tampones y pañales. [1] [2] [10]
Exenciones en otras leyes. El Anexo IV no es la única fuente de beneficios en el GST: otras leyes también pueden conceder exenciones del GST. Un ejemplo es la Renewable Energy Tax Exemption Act of Bhutan 2026, sobre la que el DRC publicó una notificación pública el 25 de junio de 2026. Confirme su alcance con el DRC. [14]
Las incorporaciones de 2026. La mantequilla fresca, nuevas categorías de arroz, nuevos aceites de cocina y las sillas de ruedas automáticas se añadieron al Anexo IV(C) mediante la GST (Amendment) Act of Bhutan 2026. La Public Notification del DRC DRC/STD/GST/50/2026/429, de 25 de junio de 2026, indicó a las empresas que dejaran de cobrar el GST sobre ellos a partir de la medianoche del 25 de junio de 2026. Su Addendum DRC/GST/50/2026/430, de 26 de junio de 2026, aclaró después que la Amendment Act entró en vigor el 18 de mayo de 2026. Por tanto, la exención «se considera legalmente en vigor desde el 18/05/2026»; el 25 de junio de 2026 es solo la fecha en que cesó la recaudación. El GST pagado sobre estos productos desde el 18 de mayo de 2026 puede ajustarse como crédito por impuesto soportado en la declaración mensual. La ley consolidada de septiembre de 2025 aún no recoge las incorporaciones. [10] [11]
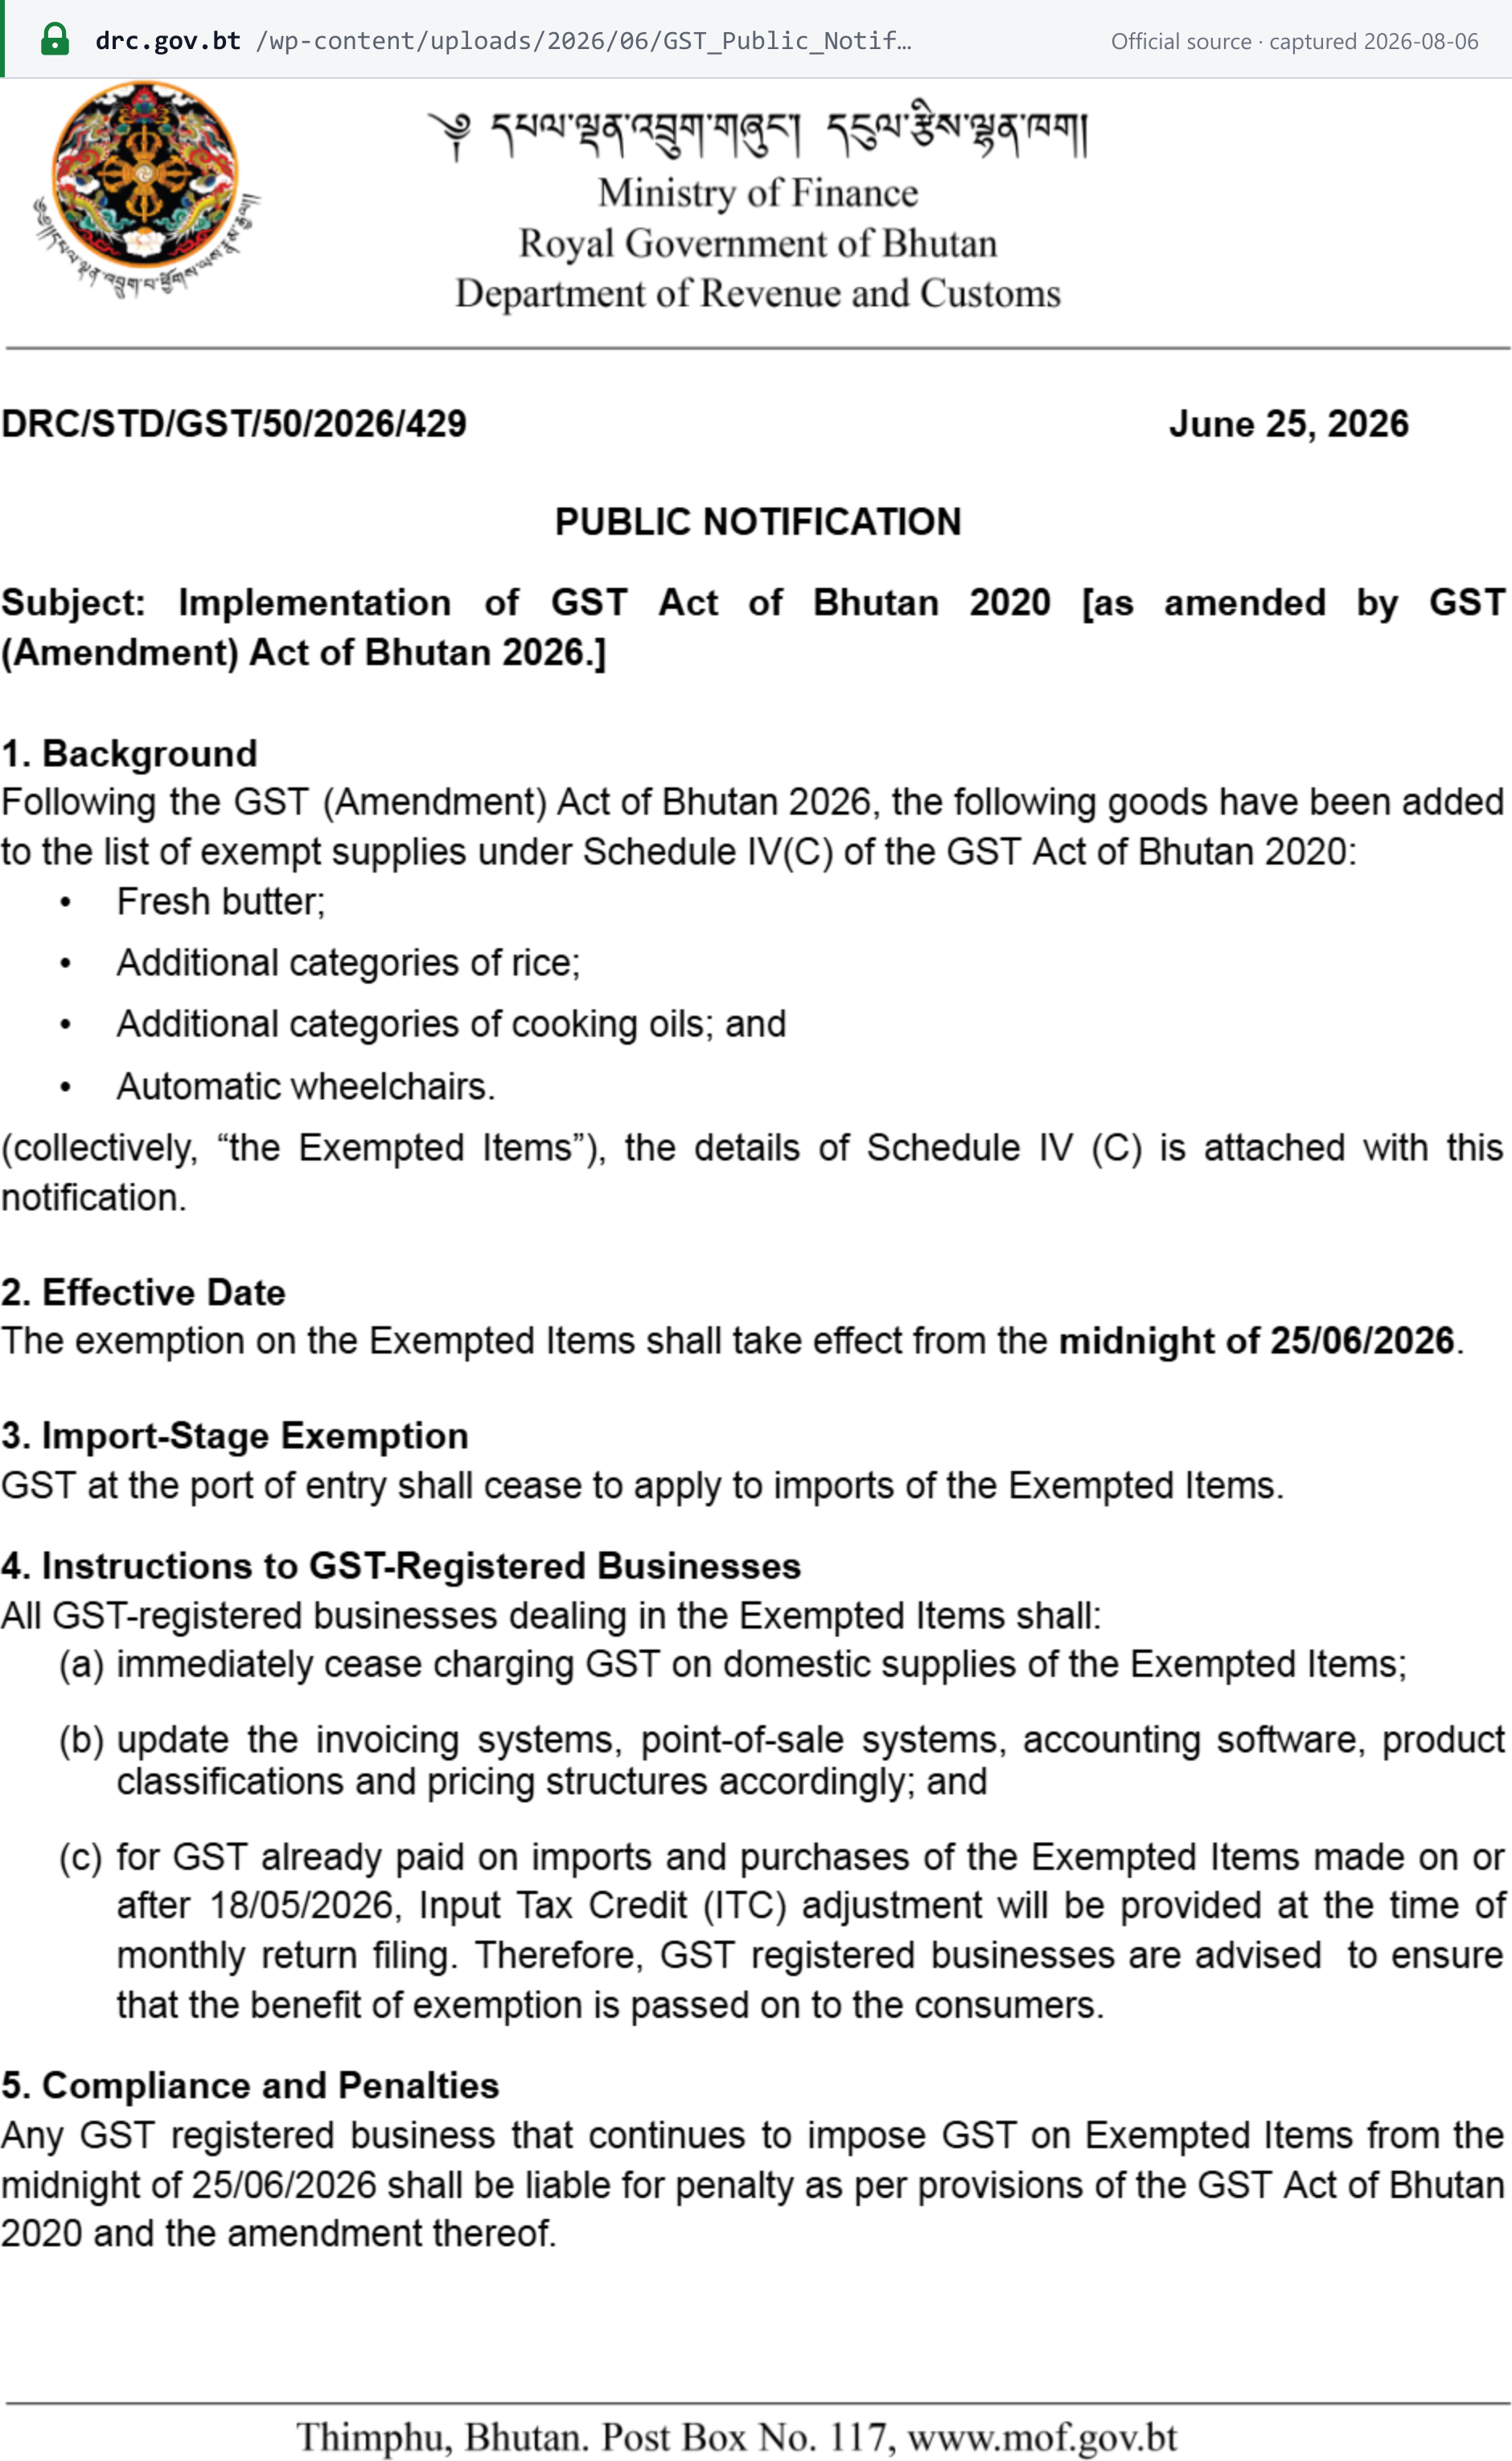 Captura de la fuente realizada el 06/08/2026 — original
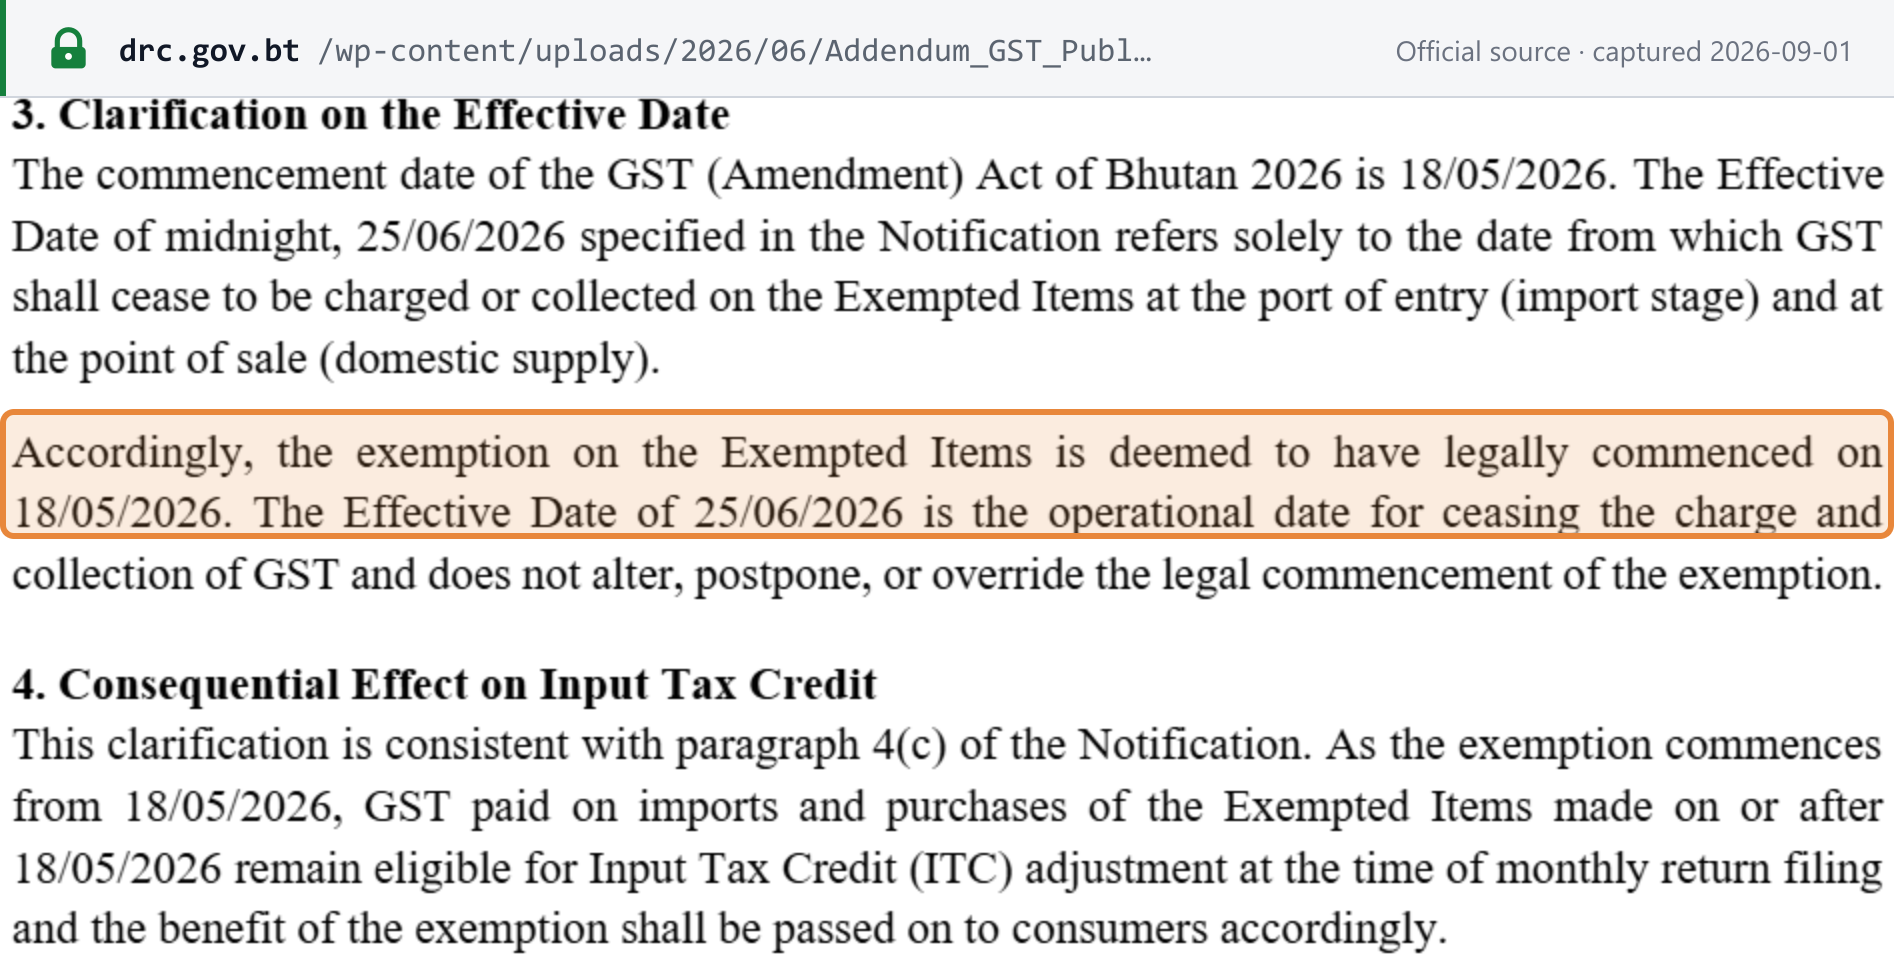 Captura de la fuente realizada el 01/09/2026 — original
Exento no es lo mismo que tipo cero. Un proveedor exento no tiene crédito por impuesto soportado: «El proveedor o importador no tendrá derecho a créditos por impuesto soportado en la medida en que una adquisición o importación tenga por objeto realizar una operación exenta» (s.27). Un proveedor al tipo cero conserva el crédito íntegro (s.29). Cuando una operación es a la vez exenta y al tipo cero, tributa al tipo cero (s.31).
Regímenes especiales
- Bienes de segunda mano. Un comerciante que adquiere bienes de segunda mano para su reventa obtiene un ajuste a la baja igual a la fracción de impuesto del precio de compra (ss.136–137). No es un régimen del margen.
- Agencias de viajes. Las operaciones turísticas en Bután de una agencia de viajes no residente y no registrada no se realizan en Bután (s.151). Las operaciones turísticas en el extranjero de una agencia residente tributan sobre un margen calculado conforme a las Rules (ss.149–153).
- Vendedores libres de impuestos. Las ventas a turistas tributan al tipo cero (Anexo V, párr. 2(2)).
- Entidades públicas. Periodos semestrales, ingreso del GST recaudado el siguiente día hábil y sin crédito por impuesto soportado (rr.166–168).
- No previstos: un régimen de tanto alzado o para pequeñas empresas (más allá del registro voluntario y la declaración trimestral), el criterio de caja, ni un régimen de zona franca o ZEE en la GST Act o las Rules. [1] [2]
Infracciones y sanciones
Delitos
Los delitos del GST se establecen en la s.265, con las sanciones en el Anexo VII-C y la r.263:
| Delito (s.265) | Sanción |
|---|---|
| (1) Evadir o intentar evadir el GST, u obtener fraudulentamente un beneficio | El doble del importe del impuesto |
| (2) Crear o llevar deliberadamente registros falsos | El doble del importe del impuesto |
| (3) Destruir registros para evadir el GST | El doble del importe del impuesto |
| (4) Hacer deliberadamente una declaración falsa o engañosa en una declaración tributaria, que cause un déficit o un crédito o una devolución en exceso | El doble del importe del impuesto |
| (5) No presentar deliberadamente una declaración en tres o más ocasiones | Nu. 20.000 por cada incumplimiento |
| (6) Declarar falsamente que una persona está registrada en el GST, o que un precio incluye el GST | Desde Nu. 50.000 hasta Nu. 1.000.000 |
| (7) Pagar o aceptar efectivo por encima del límite de Nu. 50.000 (s.322) | El doble del importe del impuesto |
| (8) Cualquier otra infracción de la ley o de las Rules | Desde Nu. 50.000 hasta Nu. 1.000.000 |
Cuando la sanción administrativa por una conducta similar es mayor, se impone la mayor (Anexo VII-C, párr. 2). Una persona no puede ser sancionada a la vez administrativamente y por un delito por el mismo hecho (s.266).
Responsabilidad penal. Si el DRC aprecia indicios de delito penal, remite sus conclusiones «a la Office of the Attorney General para su enjuiciamiento» (s.268). La GST Act no fija por sí misma ninguna pena de prisión.
Las facultades de ejecución incluyen:
- registros, con o sin orden judicial (ss.271–272);
- incautación y decomiso (ss.286–288);
- notificaciones de embargo a terceros (s.244);
- órdenes de prohibición de salida del país, con orden judicial (s.249);
- retención de los certificados de estar al corriente de obligaciones tributarias (s.250);
- suspensión de licencias (s.251);
- inmovilización de la circulación de bienes (s.254).
Una persona con tres periodos sin declarar o sin pagar puede ser calificada como contribuyente moroso (r.223). [1] [2]
Sanciones
- Pago tardío: 15% anual, devengado diariamente sobre el impuesto pendiente desde la fecha en que fue exigible hasta su pago (Anexo VII-A, en la redacción dada por la s.73 de la GST (Amendment) Act of Bhutan 2025; s.262). No se aplica sobre las sanciones (s.261), y sigue corriendo durante un acuerdo de pago a plazos aprobado (s.263) o un aplazamiento de la presentación (r.42(2)).
- Las sanciones administrativas van «desde 5.000 ngultrum hasta 500.000 ngultrum», en los importes que prescriben las Rules (Anexo VII-B; s.264; r.262).
| Infracción (s.264) | Primera | Segunda o posteriores |
|---|---|---|
| (1)(a) No registrarse | Nu. 10.000 | Delito del GST según la s.265(8) |
| (1)(b)–(m) No comunicar cambios, no solicitar la cancelación, no presentar una declaración, no aportar documentos, no llevar registros, no facilitar información, no comparecer, no colaborar, no emitir una factura fiscal, no emitir una nota de ajuste, o no atender un embargo a terceros u otra notificación | Nu. 5.000 | Nu. 10.000 |
| (2) Participar en un esquema comprendido en la norma general antiabuso | Nu. 250.000 | Nu. 500.000 |
| (3) Salir de Bután incumpliendo una orden de prohibición de salida | Nu. 100.000 | Nu. 200.000 |
| (4) Anunciar, exhibir o indicar precios sin GST | Nu. 5.000 | Nu. 10.000 |
| (5) Una declaración falsa o engañosa que cause un déficit o un crédito o una devolución en exceso | Nu. 200.000 | Nu. 400.000 |
| (7) Cualquier otra infracción | Nu. 10.000 | Nu. 20.000 |
Las sanciones pueden condonarse a través de un comité independiente por causas ajenas al control del contribuyente, retrasos del DRC o perjuicio indebido (s.267; rr.264–268). [1] [2]
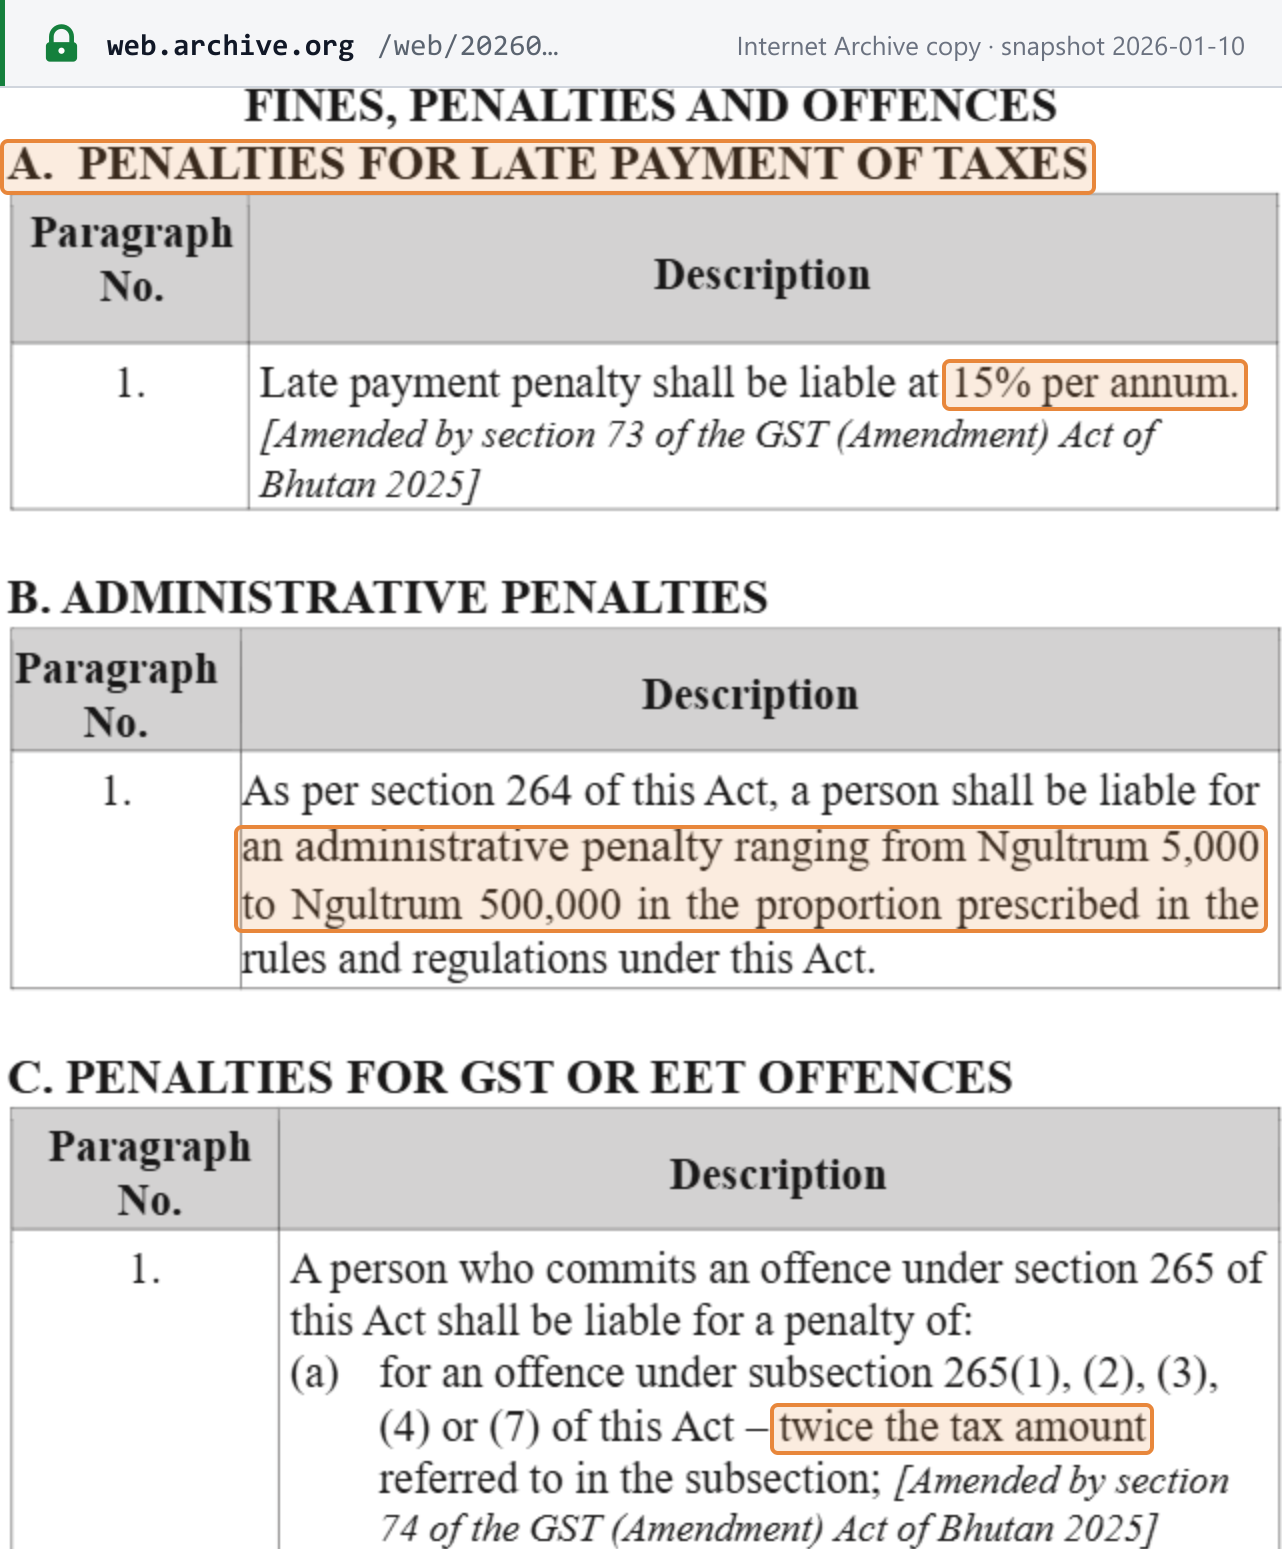 Captura de la fuente realizada el 21/10/2026 a partir de la copia del Internet Archive (instantánea del 10/01/2026) — copia archivada · URL oficial
Preguntas frecuentes
Nuestra facturación es inferior a Nu. 5 millones. ¿Podemos cobrar igualmente el GST en Bután?
No, salvo que esté registrado. Solo las empresas registradas ante el Department of Revenue and Customs (DRC) como sujetos registrados en el GST pueden cobrar y recaudar el GST; así lo indicó el DRC en su notificación pública del 5 de enero de 2026. Declarar falsamente que se está registrado, o que un precio incluye el GST, constituye un delito del GST según la sección 265(6) de la GST Act, con una sanción de Nu. 50.000 a Nu. 1.000.000. Si desea cobrar el GST y deducir el impuesto soportado, puede solicitar el registro voluntario una vez que su facturación de los últimos 12 meses supere Nu. 2.500.000 (GST Rules 2026, regla 8).
Somos una empresa extranjera de SaaS o streaming con clientes butaneses. ¿Quién liquida el GST?
Depende del cliente. En los servicios B2B importados, el cliente empresarial butanés liquida él mismo el GST mediante la inversión del sujeto pasivo (secciones 14(3) y 33 de la GST Act). En los servicios B2C importados, el responsable es el operador de la plataforma de distribución electrónica si la venta se realiza a través de una plataforma; en caso contrario, lo es el proveedor extranjero (sección 14(4)). Un no residente que solo presta servicios B2C importados puede optar por el registro simplificado y las declaraciones simplificadas, pero entonces no puede deducir el impuesto soportado (GST Rules 2026, regla 129). La ley no fija un umbral de registro distinto para los no residentes.
¿Podemos deducir el Sales Tax pagado por las existencias que teníamos al 1 de enero de 2026?
No. La notificación del DRC del 19 de agosto de 2025 indica que no existe crédito transitorio por el Sales Tax pagado sobre bienes adquiridos y mantenidos en existencias antes del 1 de enero de 2026, y que los impuestos pagados con el sistema anterior no pueden deducirse como crédito de impuesto soportado en el GST.
¿Qué tipo de cambio utilizamos en una factura en USD o INR en Bután?
Las GST Rules 2026 exigen que el total y el GST se expresen en ngultrum cuando la factura está en otra moneda (regla 185(7)), pero ya no prescriben un tipo de conversión. Un aviso anterior del DRC mencionaba el tipo vigente al final del periodo impositivo; la notificación del Ministerio de Hacienda del 31 de diciembre de 2025 deja constancia de que esa disposición se suprimió. Confirme con el DRC el tipo que debe utilizar.
¿Podemos aceptar efectivo por una venta de más de Nu. 50.000 en Bután?
No. Por una operación gravada solo pueden pagarse o aceptarse en efectivo hasta Nu. 50.000 (sección 322 de la GST Act y regla 248 de las GST Rules 2026). El comprador que paga más en efectivo pierde el crédito de impuesto soportado de esa compra (sección 324), y pagar o aceptar efectivo por encima del límite es un delito del GST sancionado con el doble del importe del impuesto (sección 265(7) y Anexo VII-C).
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| DRC — Department of Revenue and Customs | Página de inicio de la administración tributaria; avisos y noticias sobre el GST |
| DRC — Goods and Services Tax (GST) | Centro del GST: la ley, las Rules y las notificaciones del DRC |
| DRC — Easy Guide for Businesses and Consumers | Guía del DRC en inglés sencillo sobre registro, tipos, facturas, declaraciones y exenciones |
| Bhutan Integrated Taxation System (BITS) | El portal del GST para registro, declaraciones y pago; se accede desde el sitio del DRC |
| RAMIS — registro de contribuyentes | Registro del TPN (enlazado desde la página de inicio del DRC) |
| BIRMS | Sistema de pago de ingresos del DRC (enlazado desde la página de inicio del DRC) |
| Electronic Customs Management System | Declaraciones aduaneras, donde se paga el GST a la importación (enlazado desde la página de inicio del DRC) |
| Línea de ayuda del DRC | Número gratuito 3999 (según los avisos del DRC) |
No hemos encontrado ninguna consulta pública de personas registradas, ninguna herramienta de consulta de tipos (la tabla de tipos de la Easy Guide es el resumen propio del DRC) ni ningún portal de facturación electrónica.
Cambios recientes
- 26/06/2026 — Addendum del DRC DRC/GST/50/2026/430: las exenciones del Anexo IV(C) entraron legalmente en vigor el 18 de mayo de 2026; el 25 de junio de 2026 fue solo la fecha en que cesó la recaudación, y el GST pagado desde el 18 de mayo puede ajustarse como crédito por impuesto soportado. (DRC) — véase el evento
- 25/06/2026 — La GST (Amendment) Act of Bhutan 2026 añade la mantequilla fresca, nuevas categorías de arroz, nuevos aceites de cocina y las sillas de ruedas automáticas al Anexo IV(C); el GST deja de cobrarse sobre ellos a partir de la medianoche del 25 de junio de 2026 (DRC/STD/GST/50/2026/429). (DRC) — véase el evento
- 27/04/2026 — Notificación del DRC DRC/GST/15/2026/392 sobre los contratos que abarcan el 1 de enero de 2026: el GST se aplica a la parte suministrada a partir de esa fecha. (DRC)
- 06/02/2026 — Comienzan las devoluciones del GST a turistas, en una ventanilla del aeropuerto internacional de Paro (DRC/GST/50/2026/1352). (DRC)
- 01/01/2026 — El GST sustituye al Sales Tax (DRC/STD/GST/50/2025/997), con el tipo único del 5% y el umbral de registro de Nu. 5.000.000 fijados por los Anexos I y II de la GST Act. (aviso del DRC · GST Act)
- 31/12/2025 — El Ministerio de Hacienda deja constancia de que la regla de conversión de moneda al final del periodo se suprimió de las GST Rules 2026. (MoF/DRC)
Para la cronología completa, consulte los cambios fiscales de Bután en Lookuptax.
Enlaces de referencia
- DRC — Consolidación de la GST Act of Bhutan 2020 y sus modificaciones (septiembre de 2025; incorpora las leyes de modificación de 2021, 2022 y 2025)
- Ministerio de Hacienda — GST Rules 2026
- DRC — Easy Guide for Businesses and Consumers
- DRC — Notificación DRC/GST/1/2025-2026/194, de 19 de agosto de 2025 (preparación para el GST)
- DRC — Public Notification DRC/STD/GST/50/2025/997, de 19 de diciembre de 2025 (introducción del GST)
- DRC — Public Notification DRC/STD/GST/50/2026/1087, de 5 de enero de 2026 (recaudación del GST por las empresas registradas)
- Ministerio de Hacienda — Notificación sobre la modificación de las GST Rules (31 de diciembre de 2025)
- DRC — Notificación DRC/GST/15/2026/392, de 27 de abril de 2026 (contratos en curso)
- DRC — Public Notification DRC/GST/50/2026/1352, de 6 de febrero de 2026 (devoluciones a turistas)
- DRC — Public Notification DRC/STD/GST/50/2026/429, de 25 de junio de 2026 (incorporaciones al Anexo IV(C))
- DRC — Addendum DRC/GST/50/2026/430, de 26 de junio de 2026 (entrada en vigor el 18 de mayo de 2026)
- GST (Amendment) Act of Bhutan 2022
- DRC — Public Notification DRC/RAAD/BIRMS-01/2025-2026/1054, de 30 de diciembre de 2025 (interrupción del BIRMS por el inicio del GST)
- DRC — Public Notification sobre la Renewable Energy Tax Exemption Act of Bhutan 2026 (25 de junio de 2026)
Relacionado en Lookuptax:
- Umbrales de registro del IVA en el mundo
- Tasas impositivas en el mundo
- Situación de la facturación electrónica y redes en el mundo
- La inversión del sujeto pasivo explicada
- El IVA sobre los servicios digitales de proveedores no residentes
- Reglas del proveedor presunto para marketplaces
- Cómo registrarse en el IVA, el impuesto sobre las ventas o el GST
- Guía del GST en India
- Comprobar un número de IVA — consultas oficiales por país