Guía del Impuesto sobre las Ventas y del Impuesto sobre los Servicios en Cuba
| FICHA TÉCNICA | |
|---|---|
| Código de país | CU |
| Nombre del impuesto | Impuesto sobre las Ventas (bienes) e Impuesto sobre los Servicios (servicios) — no hay IVA |
| Autoridad tributaria | Oficina Nacional de Administración Tributaria (ONAT) |
Resumen
Cuba no tiene IVA. Aplica dos impuestos distintos sobre el volumen de operaciones: el Impuesto sobre las Ventas sobre la venta de bienes y el Impuesto sobre los Servicios sobre los servicios. Ambos se calculan sobre el importe bruto — el impuesto sobre las ventas sobre «el importe total de las ventas de los bienes gravados» (Ley 113, art. 135), el impuesto sobre los servicios sobre «el total de los ingresos que generen los servicios prestados» (art. 148). Los capítulos de la Ley 113 dedicados a estos impuestos (arts. 132–153) no contienen ninguna disposición que permita acreditar, deducir o devolver el impuesto pagado en las compras, por lo que el impuesto se aplica en cascada: cada vendedor de la cadena lo vuelve a pagar sobre la totalidad de su facturación. Términos como «IVA soportado», «tipo cero» o «número de IVA» no son aplicables. [1]
La prensa ha anunciado el paso a un impuesto sobre el valor añadido (impuesto al valor agregado, IVA) con una implantación gradual de la facturación electrónica, pero al 22/10/2026 no figura en la Gaceta Oficial ninguna norma, tipo ni fecha para ninguno de los dos. Mientras no se publique, las reglas que siguen son el derecho vigente.
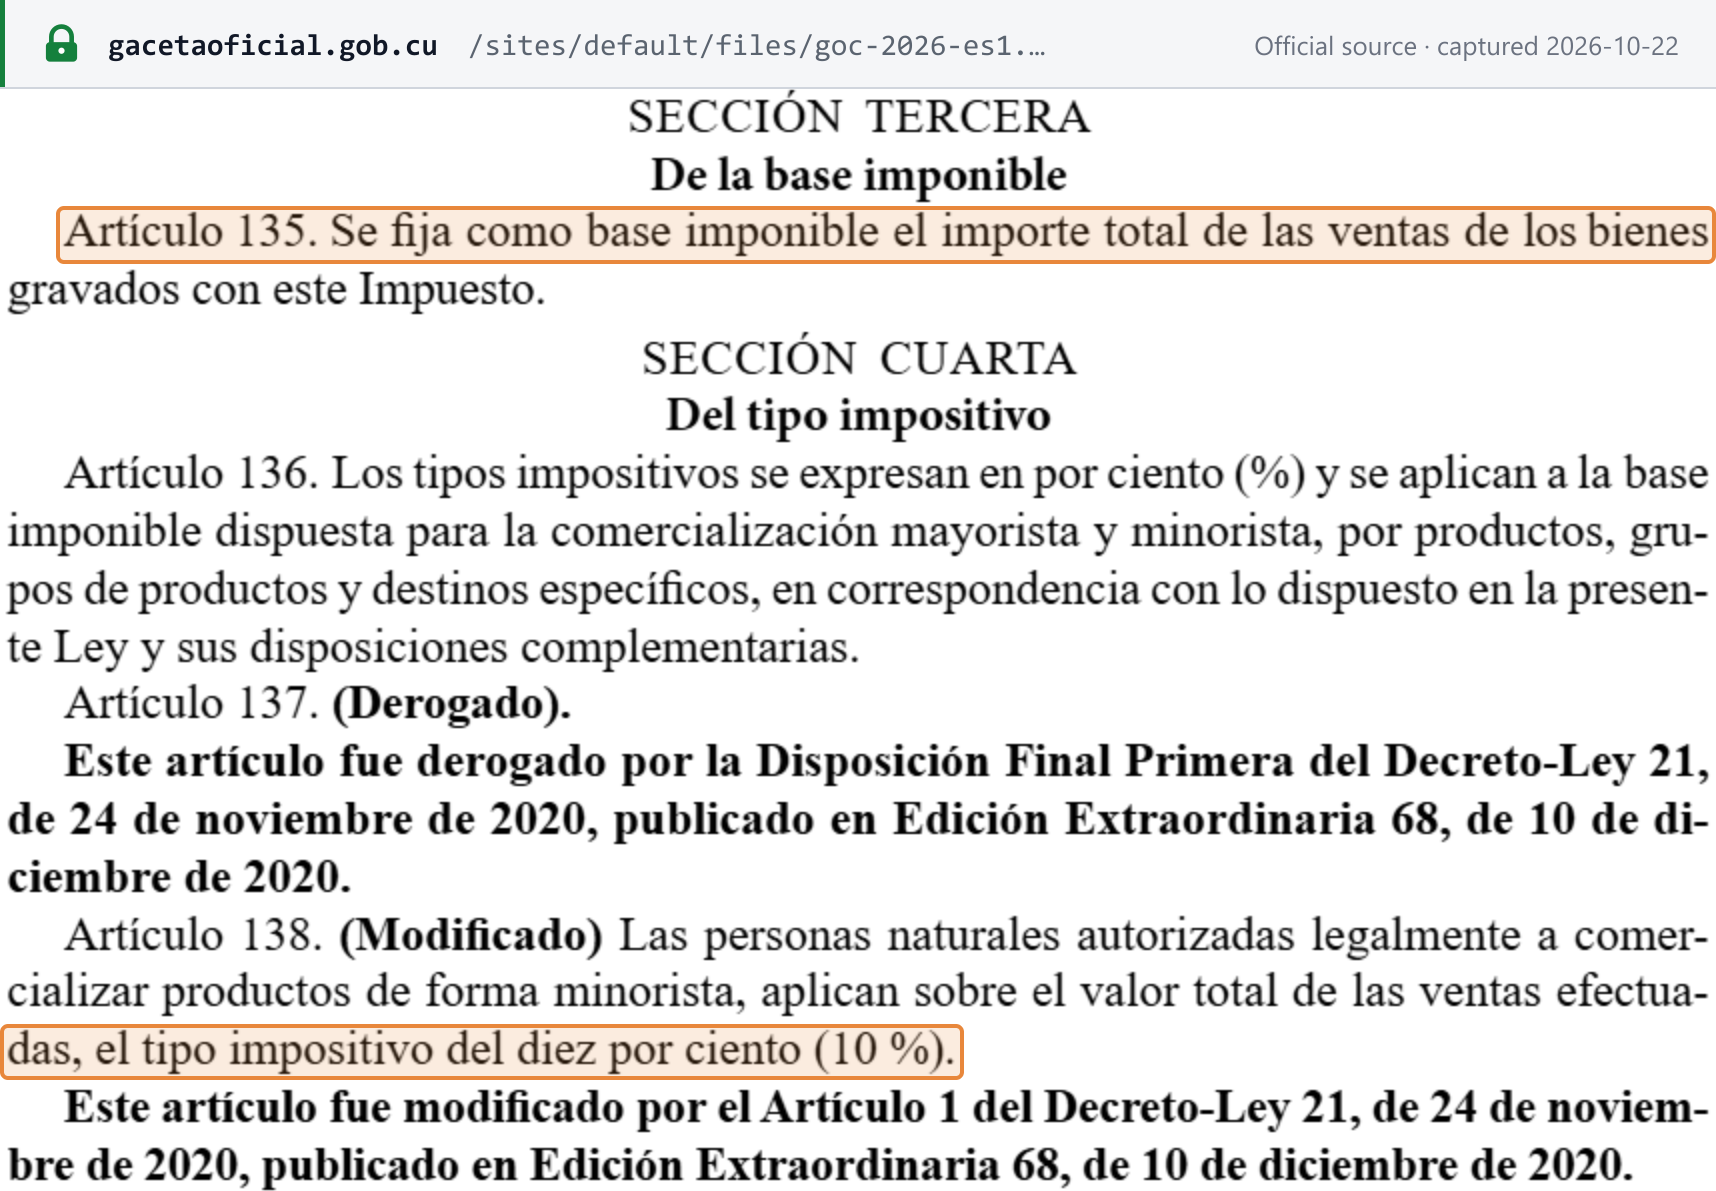 Captura de la fuente realizada el 2026-10-22 — original
La ley. La Ley 113/2012 «Del Sistema Tributario» crea ambos impuestos y su reglamento, el Decreto 308/2012, establece los procedimientos. La Gaceta Oficial publicó el texto concordado oficial de ambos, actualizado hasta la Ley 181/2025, el Decreto-Ley 107/2025 y el Decreto 131/2025, en la Edición Especial No. 1 del 12 de enero de 2026 («ES1»). Los tipos de cada año los fija la ley anual del Presupuesto del Estado — para 2026, la Ley 181/2025 «Del Presupuesto del Estado para el año 2026» (GOC Ordinaria 99 del 29 de diciembre de 2025). [1] [2]
Un tercer impuesto adicional. El Impuesto Especial a Productos y Servicios (un impuesto especial sobre consumos específicos) «se aplica en adición a los impuestos sobre las Ventas o los Servicios» (Ley 113, art. 141). El Ministerio de Finanzas y Precios lo aplica a productos concretos a lo largo del año (Ley 181, art. 69) — consulte Tipos impositivos.
Autoridad. Los impuestos los administra la Oficina Nacional de Administración Tributaria (ONAT); la aduana (la Aduana General de la República) es la otra administración tributaria operativa. El ministro de Finanzas y Precios «es la máxima autoridad de la Administración Tributaria» (Ley 113, art. 387). [1]
Moneda. Los impuestos se pagan en pesos cubanos (CUP). El Decreto-Ley 107/2025 (GOC Ordinaria 97 del 23 de diciembre de 2025) dispone que los impuestos que antes se pagaban en pesos convertibles o en divisas libremente convertibles se pagan en CUP, y faculta al Consejo de Ministros y al ministro de Finanzas y Precios para exigir el pago de determinados impuestos en moneda libremente convertible (MLC). Las ventas minoristas y los servicios autorizados en MLC tributan según disponga el ministro (Ley 181, art. 59). [5] [2]
Período tributario. El ejercicio fiscal es el año natural (Ley 113, art. 5 b); los impuestos sobre las ventas y sobre los servicios se calculan y pagan mensualmente (consulte Declaración y pago).
Niveles. Ambos son impuestos nacionales; no existe un impuesto sobre las ventas provincial ni municipal. El artículo 63 de la Ley 181 cede la recaudación de dos conceptos a los presupuestos municipales — el impuesto sobre las ventas minoristas de cigarros, tabacos y fósforos, y el impuesto sobre los servicios de telecomunicaciones — sin cambiar quién los administra. [2]
Para un sistema vecino con IVA, consulte la guía de la República Dominicana.
Registro
Quién debe inscribirse
Todo contribuyente. El artículo 393 a) de la Ley 113 obliga a los contribuyentes a «inscribirse en el Registro de Contribuyentes, salvo las excepciones que para ello se disponga en las normas complementarias», y el artículo 18 del Decreto 308 lo reitera: «Los contribuyentes están obligados a inscribirse en el Registro de Contribuyentes». La sujeción al impuesto sobre las ventas o sobre los servicios se deriva del ejercicio de la actividad gravada — vender bienes o prestar servicios al amparo de una licencia o autorización —, no de alcanzar una cifra de facturación. [1]
Umbral de registro
No aplicable — Cuba no tiene umbral de registro. La Ley 113, el Decreto 308 y la Ley 181/2025 no contienen ningún umbral monetario para el registro ni para los impuestos sobre las ventas y sobre los servicios. El registro se activa con la autorización para operar:
- Plazo: 15 días naturales (Decreto 308, art. 20) —
- las personas naturales, desde la emisión de las autorizaciones, licencias, permisos o afiliaciones «que originen su obligación de tributar»;
- las personas jurídicas, desde la notificación de su inscripción en el registro constitutivo (para las sociedades mercantiles, el Registro Mercantil).
- Plazo de respuesta de la ONAT: 5 días naturales una vez que dispone de los documentos (art. 22).
- Dónde: en la oficina de la ONAT del domicilio legal del contribuyente, personalmente o mediante un representante legalmente acreditado (art. 24).
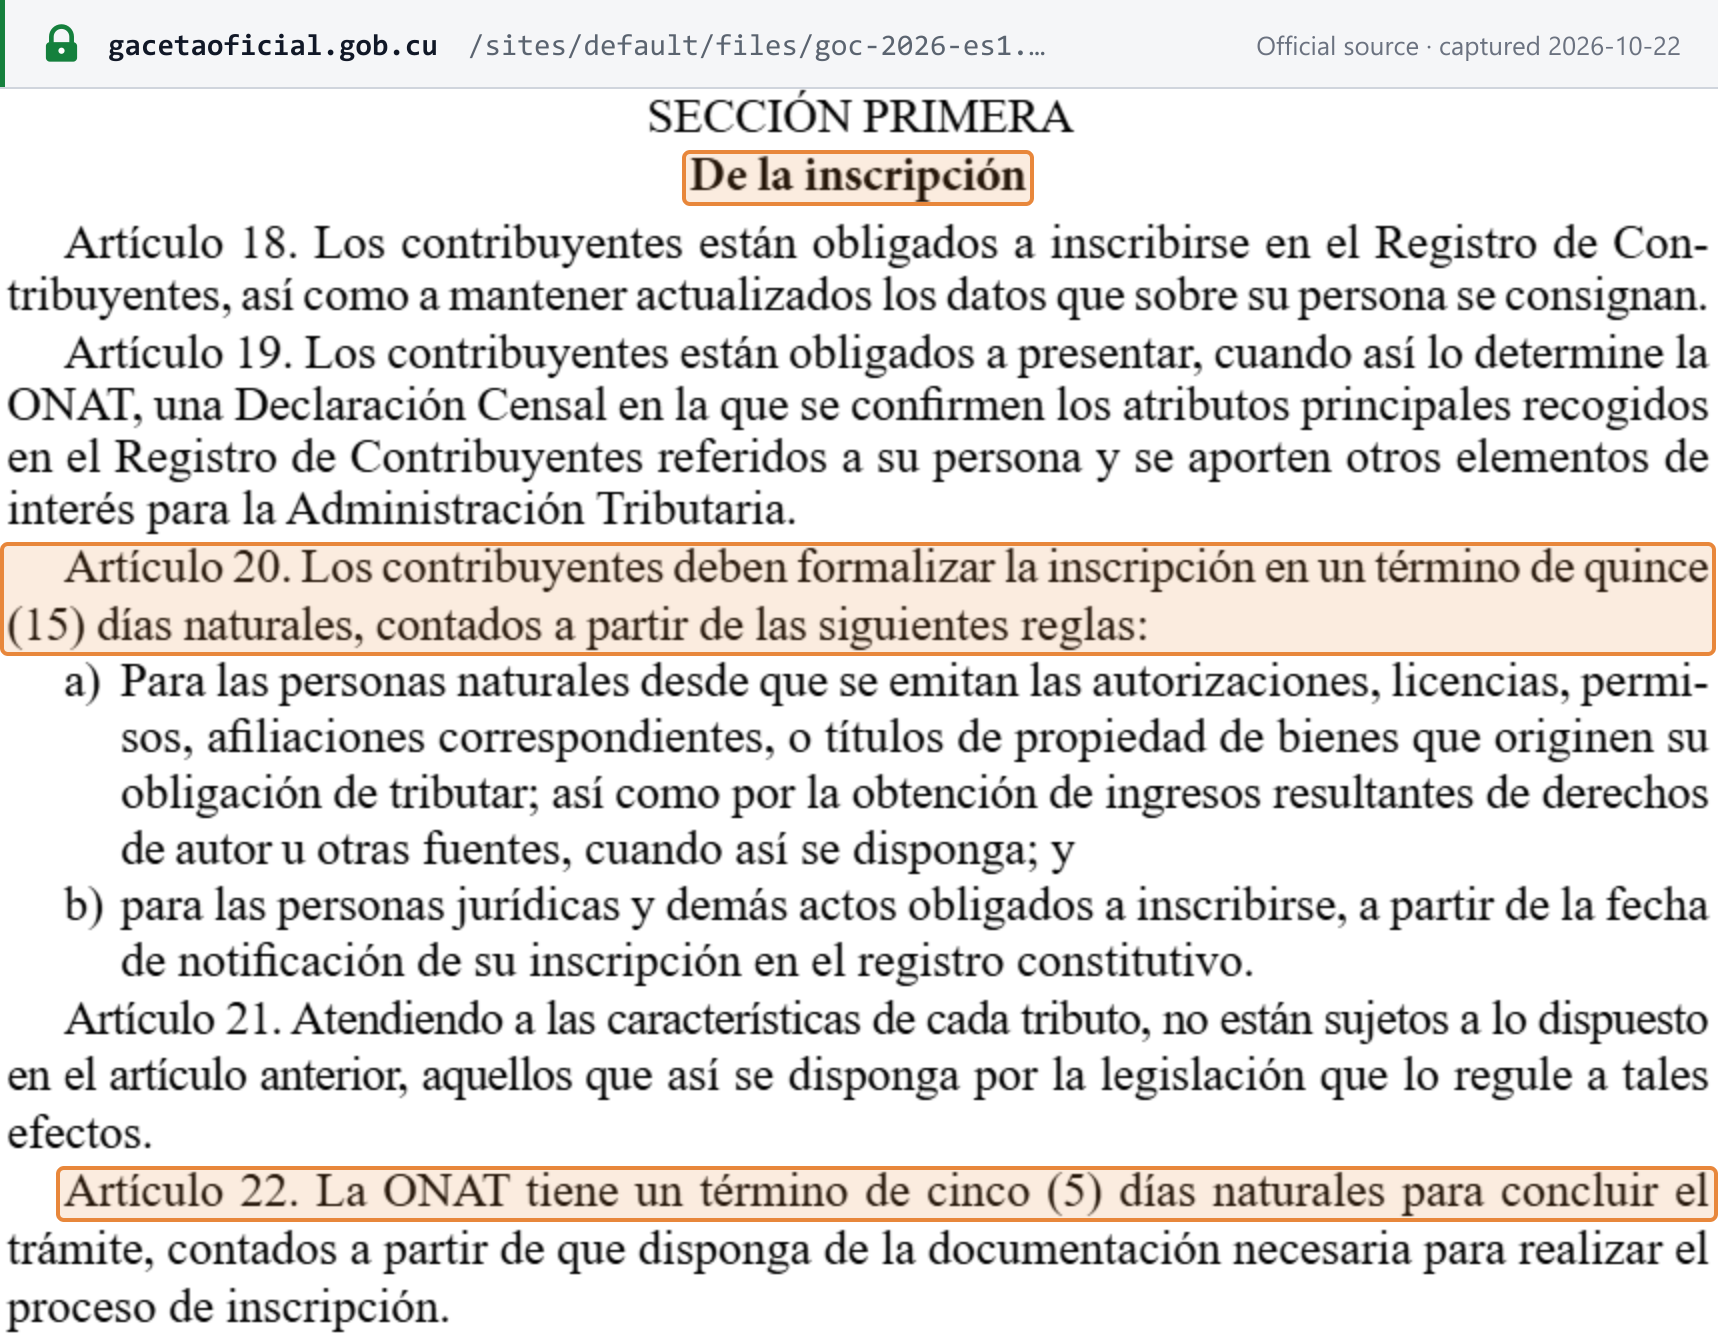 Captura de la fuente realizada el 2026-10-22 — original
Registro de no residentes
La Ley 113 y el Decreto 308 no prevén ningún régimen de registro para no residentes ni ningún umbral para vendedores extranjeros. Las personas naturales extranjeras tienen los mismos derechos y deberes tributarios que los cubanos, y una persona jurídica extranjera, «cuando operen por mediación de un establecimiento permanente en el territorio nacional», debe designar a una persona natural o jurídica residente en Cuba que la represente ante la administración tributaria (Ley 113, art. 9). Las sucursales, agentes y oficinas de representación de empresas extranjeras pagan el impuesto de timbre de registro más elevado (véase más abajo). Consulte Reglas transfronterizas. [1]
Número de identificación fiscal
Al inscribirse, la ONAT asigna un Número de Identificación Tributaria (NIT). La Resolución 162/2025 de la ONAT lo hace obligatorio «en la declaración y pago de impuestos, en la emisión de facturas, en la apertura de cuentas bancarias y en la formalización de contratos». Para las personas jurídicas tiene 11 dígitos: dos para la forma organizativa, luego «00», luego un número consecutivo de seis dígitos y, por último, un dígito de control. Para las personas naturales el NIT «coincide con el número de identidad permanente». La resolución no publica ningún algoritmo del dígito de control y otorgó a los contribuyentes 180 días desde su entrada en vigor para incorporar el NIT a sus sistemas. [5]
Para los identificadores, el acceso al portal y la declaración anual, consulte la guía del número de identificación fiscal de Cuba. Lookuptax no dispone de un validador para Cuba, y ni la ONAT ni el Ministerio de Finanzas y Precios publican una consulta pública del NIT.
Cómo inscribirse
Dónde se inscribe cada clase de contribuyente, según lo publicado por la ONAT (página de inscripción, julio de 2024):
- Trabajadores por cuenta propia (TCP) — en la ventanilla única del municipio de residencia que consta en su carné de identidad.
- Micro, pequeñas y medianas empresas (MIPYMES) y cooperativas no agropecuarias (CNA) — a través de la Plataforma de Actores Económicos (PAE) del Ministerio de Economía y Planificación. Para las CNA, la Gaceta fija el plazo: 15 días naturales desde la inscripción en el Registro Mercantil (Res. 307/2023 del MFP, Trigésimo Primero).
- Otras personas naturales — artistas y creadores del sector de la cultura y su personal de apoyo, comunicadores sociales y diseñadores, personal de sucursales extranjeras y otros — en la oficina municipal de la ONAT.
- Otras personas jurídicas — empresas estatales, empresas mixtas, cooperativas agropecuarias, empresas extranjeras y otras entidades — también en la oficina municipal de la ONAT. [14] [6]
Documentos (ONAT, julio de 2024): para las personas naturales, el documento de identidad, la licencia o (para los TCP) la Planilla de Solicitud de Proyecto de Trabajo, un poder cuando presenta un representante, una declaración de los trabajadores contratados y de los copropietarios, y la afiliación a la seguridad social; para las personas jurídicas, la certificación de inscripción en el registro constitutivo, la escritura protocolizada, el poder del representante y una declaración de dependencias. En ambos casos se relacionan también las cuentas bancarias.
Impuesto de timbre. La inscripción en el Registro de Contribuyentes cuesta 30,00 CUP (Grupo 1) o 750,00 CUP (Grupo 2), y una certificación 20,00 o 500,00 CUP (Ley 113, Anexo 4, numeral 23). La página de la ONAT de julio de 2024 sitúa en el grupo de 30 CUP a las personas naturales residentes, las entidades estatales, las sociedades mercantiles de capital 100% cubano, las modalidades de inversión extranjera de la Ley 118, los usuarios de la Zona Especial de Desarrollo Mariel, las cooperativas, las MIPYMES y las asociaciones, y en el grupo de 750 CUP a las personas naturales no residentes y a las sucursales, agentes y oficinas de representación de empresas extranjeras. [1] [14]
Las nuevas MIPYMES están exentas de los impuestos sobre las ventas y sobre los servicios (y del impuesto sobre utilidades, el impuesto por la utilización de la fuerza de trabajo y la contribución territorial para el desarrollo local) durante el mes en que se inscriben en la ONAT (Res. 306/2023 del MFP, Duodécimo). Las antiguas exenciones de inicio de seis y doce meses se suprimieron a partir de 2024. [6]
Registro voluntario
No aplicable. El registro es obligatorio para todo contribuyente y no existe un umbral por debajo del cual quedar, por lo que no hay nada a lo que optar; la Ley 113 y el Decreto 308 no contienen ninguna disposición sobre registro voluntario.
Modificaciones y baja del registro
- Las modificaciones de los datos registrados deben formalizarse en la ONAT en un plazo de 30 días naturales (Decreto 308, art. 25). [1]
- La baja procede por alguna de las causas del art. 45 — entre ellas la extinción, la fusión, el fallecimiento, la salida definitiva del país, la «conclusión de actividades gravadas», la clausura o el retiro de la licencia como sanción tributaria, y la no renovación de la licencia. [1]
- Ante una baja, la ONAT comprueba la situación del contribuyente y exige cualquier deuda pendiente (art. 54). [1]
Registro de grupo
No disponible. El Decreto 308 no contiene ninguna disposición sobre agrupación. Una persona jurídica que opera desde varios establecimientos se inscribe como contribuyente principal y declara sus dependencias, pero cada dependencia se inscribe igualmente en su propio domicilio (art. 30), y el contribuyente principal dispone de 45 días naturales para acreditar que lo han hecho (art. 31). Se trata de un registro de sucursales, no de un grupo fiscal. [1]
Tipos impositivos
Los tipos para 2026 los fija la Ley 181/2025, arts. 58–69 (la ley del presupuesto para 2026), junto con resoluciones del Ministerio de Finanzas y Precios (MFP) para actividades determinadas. No existe una categoría general de «tipo reducido»: cada 5% es una bonificación específica vinculada a una actividad. [2]
| Tipo | Se aplica a | Fuente |
|---|---|---|
| 10% (general) | Personas jurídicas, sobre las ventas minoristas de bienes y los servicios a la población | Ley 181 art. 58 |
| 10% | MIPYMES, cooperativas no agropecuarias y proyectos de desarrollo local, sobre el total de sus ventas y servicios | Ley 181 art. 60 |
| 10% | Personas naturales, incluidos los trabajadores por cuenta propia | Ley 181 art. 61; Res. 271/2024 del MFP art. 19 |
| 10% | Asociaciones, fundaciones y otras formas asociativas, sobre las ventas y servicios a la población | Ley 181 art. 62 |
| 5% | Servicios de telecomunicaciones de la Empresa de Telecomunicaciones de Cuba (ETECSA) — impuesto sobre los servicios | Ley 181 art. 64 |
| 10% / 5% | Venta minorista de productos agropecuarios en los mercados: 10%; 5% cuando los consejos provinciales o municipales fijan precios máximos o concertados, o para productos con precios centralizados — desde el 01/01/2026 | Res. 348/2025 del MFP, Primero–Segundo |
| 5% | Venta minorista de los productos del Anexo Único de la resolución en los establecimientos del proyecto «Mercado del Barrio» — desde el 04/08/2026 | Res. 161/2026 del MFP, Primero |
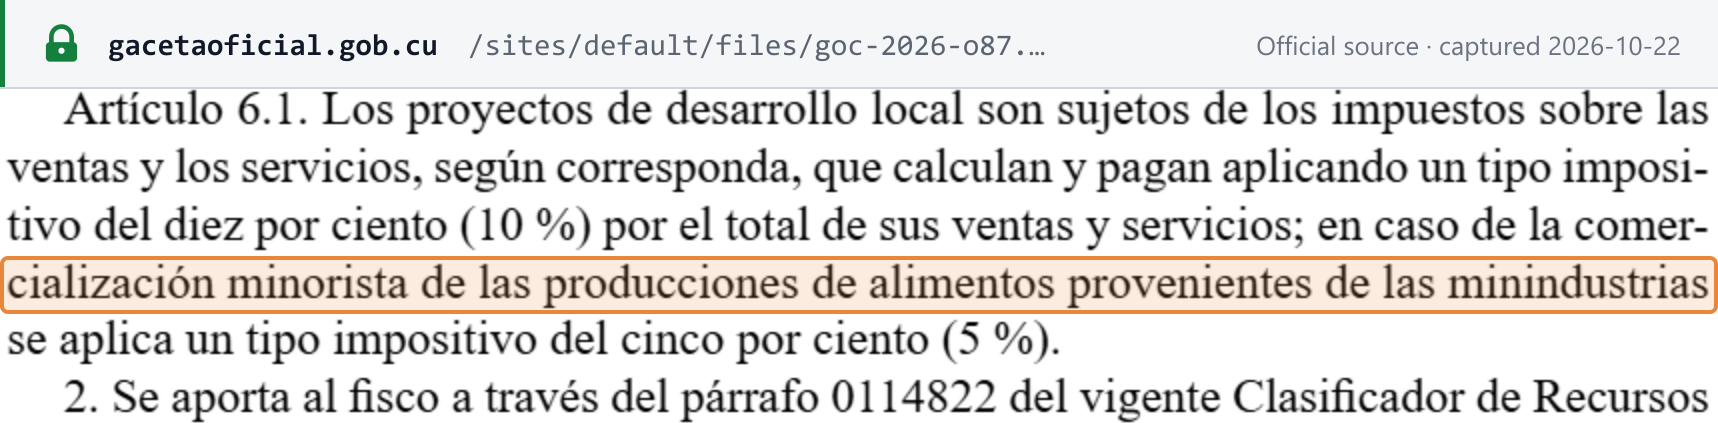
| 10% / 5% | Proyectos de desarrollo local: 10% sobre el total de ventas y servicios; 5% sobre la venta minorista de alimentos de sus minindustrias — publicada el 21/10/2026 | Res. 202/2026 del MFP art. 6.1 |
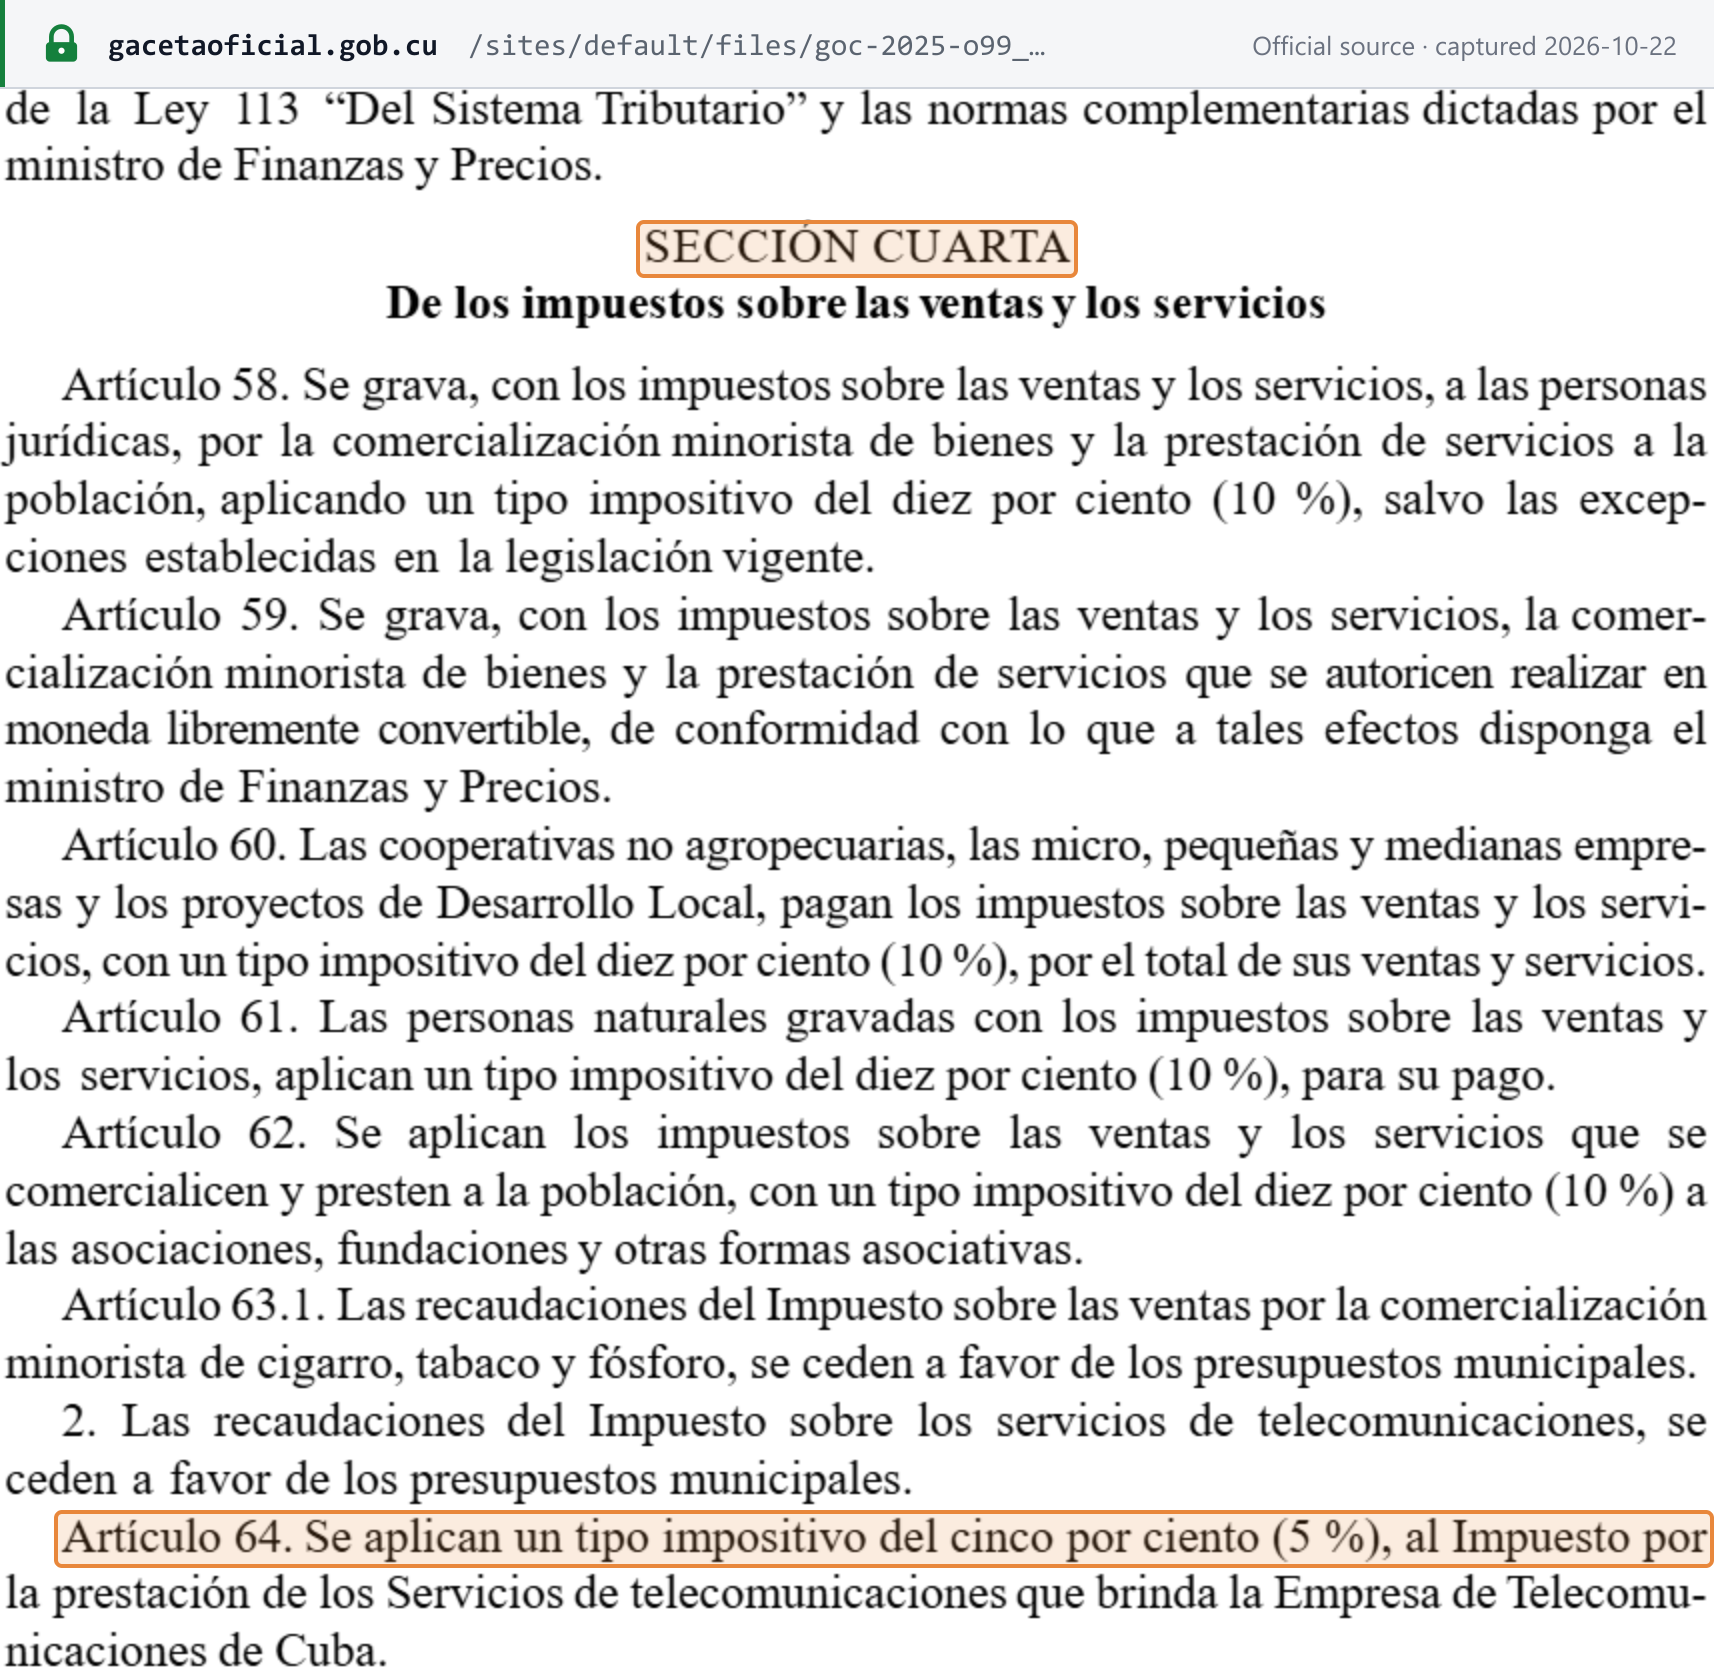 Captura de la fuente realizada el 2026-10-22 — original
El 10% en la propia Ley 113. Desde el Decreto-Ley 21/2020 (GOC Extraordinaria 68 del 10 de diciembre de 2020), la Ley 113 fija también directamente el 10% para las personas naturales que venden al por menor (art. 138, que se muestra en la captura del Resumen) y para las entidades que prestan servicios a la población (art. 150). La ley del presupuesto reitera y amplía esos tipos cada año. [1]
Los trabajadores por cuenta propia (TCP) pagan los impuestos sobre las ventas y sobre los servicios mensualmente al 10% de sus ingresos mensuales. Los ingresos por comisiones de los agentes de telecomunicaciones y de los agentes de seguros no están sujetos a ellos, y los pescadores comerciales y los artistas contratados siguen sus propias reglas (Res. 271/2024, art. 19). El impuesto pagado por canales electrónicos de pago obtiene una bonificación del 3% (art. 7). [7] [7]
Mercado del Barrio. La Res. 161/2026 concede «una bonificación, consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %)» sobre la venta minorista de los productos listados en los establecimientos vinculados al proyecto y certificados por su entidad de subordinación, en vigor desde su publicación el 04/08/2026. [8]
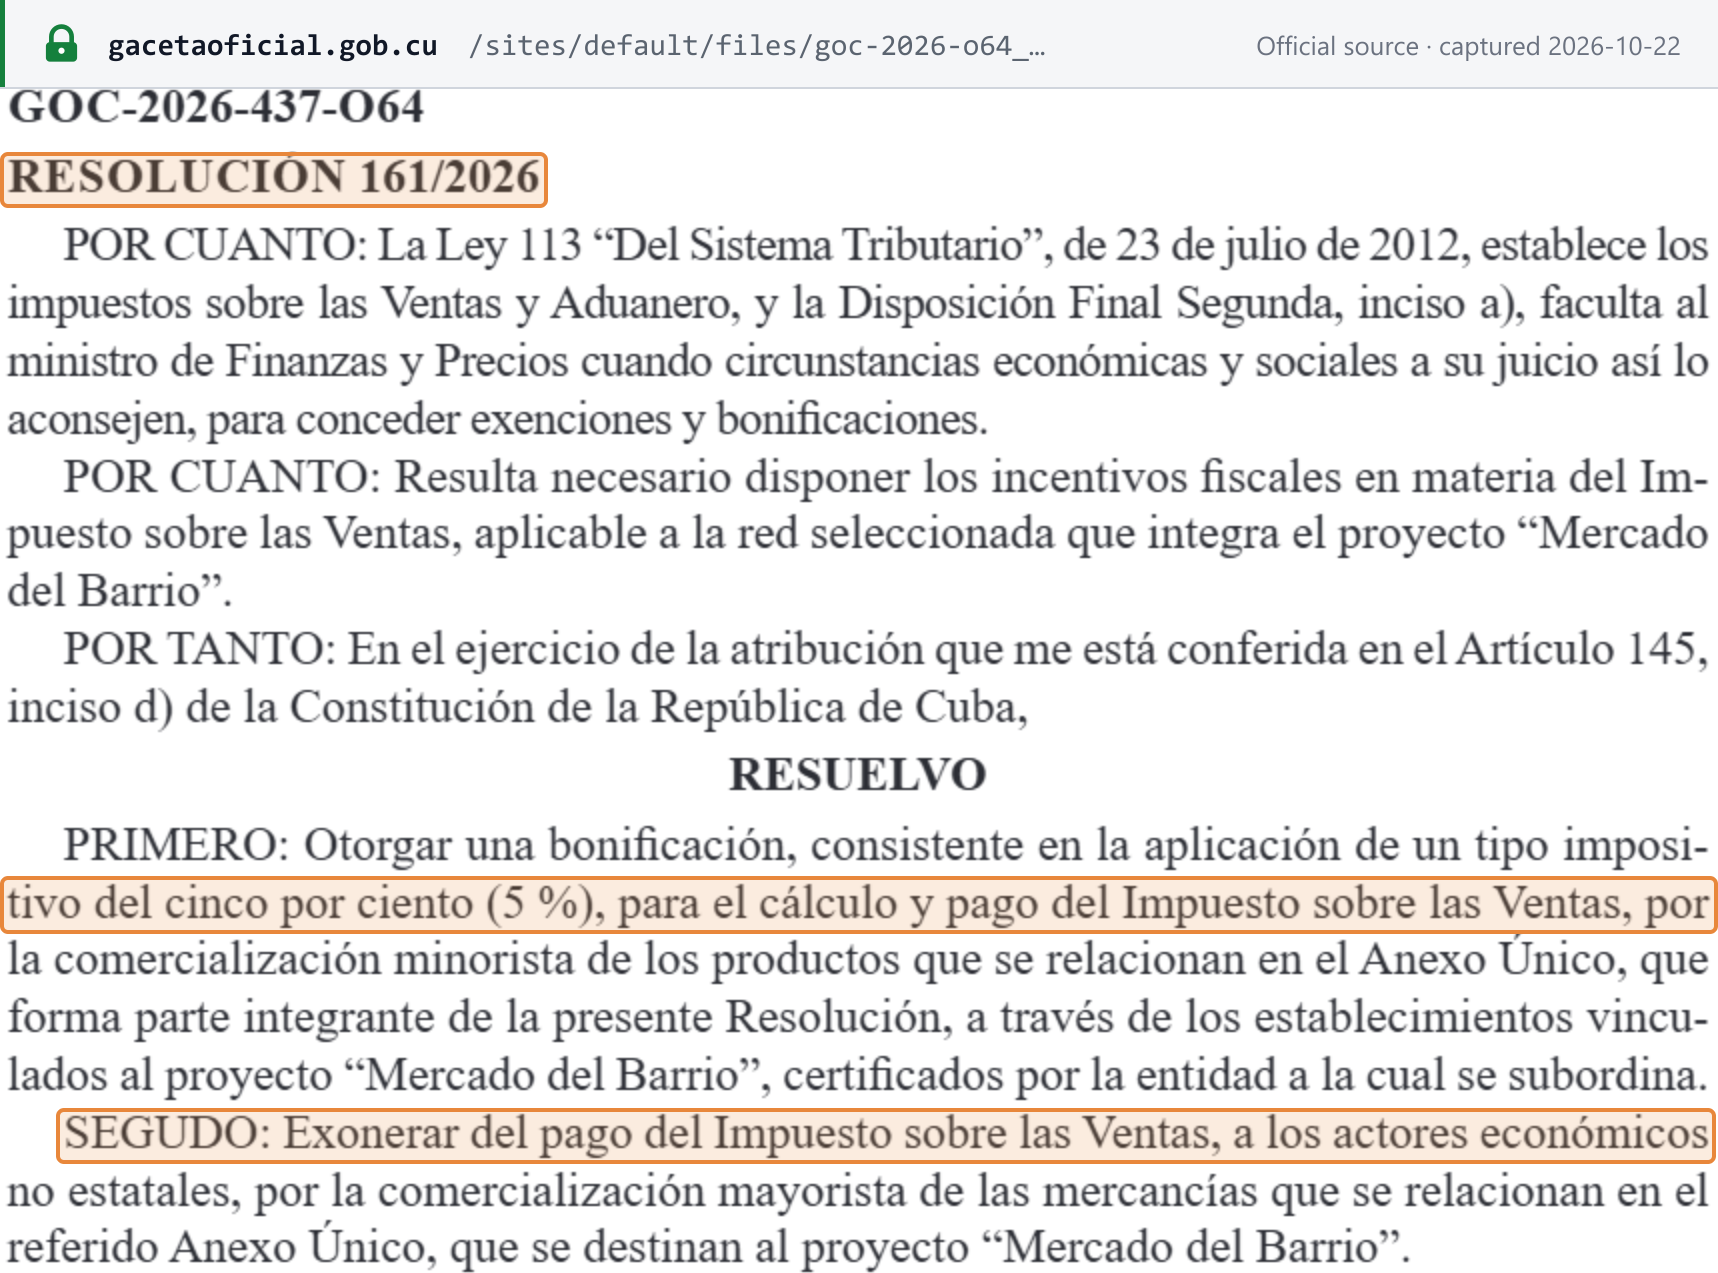 Captura de la fuente realizada el 2026-10-22 — original
Proyectos de desarrollo local. La Res. 202/2026, publicada en la GOC Ordinaria 87 el 21/10/2026, fija sus tipos del 10% y del 5% y la partida presupuestaria a la que ingresan. La resolución no indica fecha de entrada en vigor; se firmó el 09/09/2026. [10]
 Captura de la fuente realizada el 2026-10-22 — original
Las operaciones no sujetas y exentas se enumeran en Exenciones; no existe tipo cero.
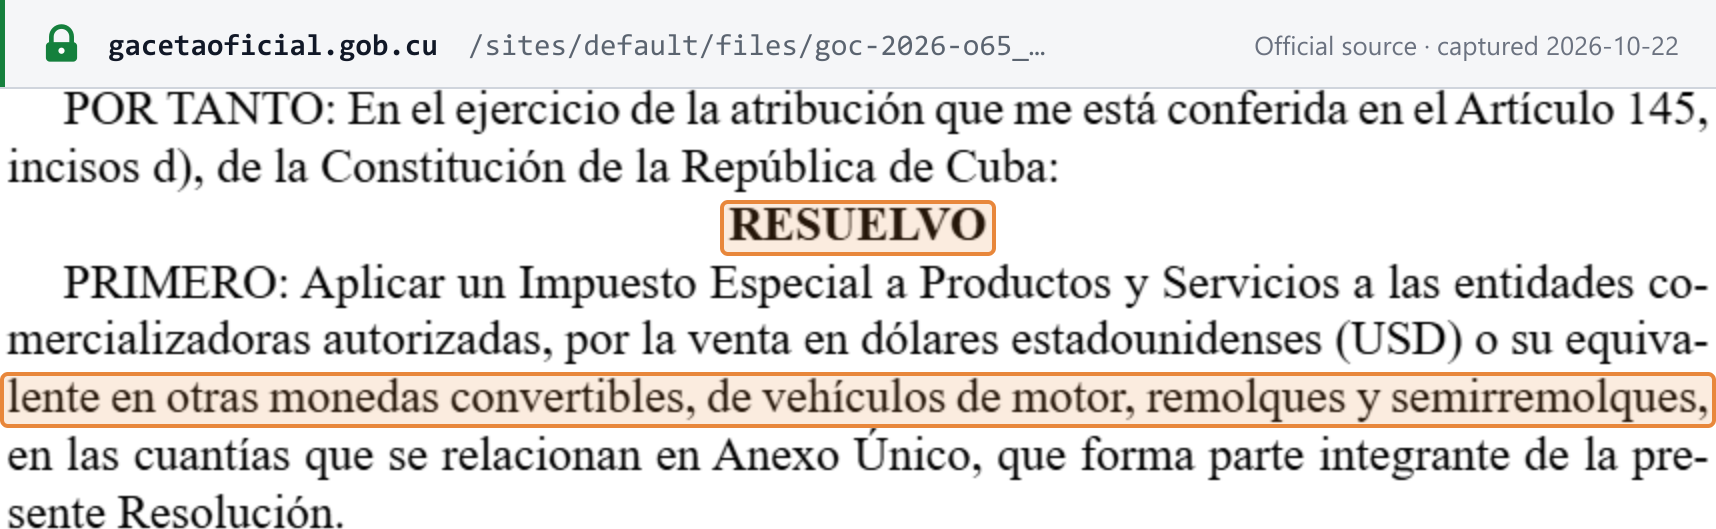
El impuesto especial adicional. El Impuesto Especial a Productos y Servicios se aplica producto por producto. En 2026, la Res. 172/2026 del MFP (GOC Ordinaria 65 del 4 de agosto de 2026) lo aplica a las entidades comercializadoras autorizadas «por la venta en dólares estadounidenses (USD) o su equivalente en otras monedas convertibles, de vehículos de motor, remolques y semirremolques», por los importes de su anexo; y el resumen de la Gaceta de la Res. 56/2026 del MFP describe un impuesto especial sobre las importaciones de cerveza y bebidas alcohólicas. [13] [15]
 Captura de la fuente realizada el 2026-10-22 — original
Tipos futuros anunciados. Ninguno. En la Gaceta Oficial no figura ningún tipo, ley ni fecha para un impuesto sobre el valor añadido.
Para los tipos de otros países, consulte las tasas impositivas mundiales.
Reglas transfronterizas
Importaciones y exportaciones
- Exportaciones. Los bienes y servicios «destinados a la exportación» están exceptuados de los impuestos sobre las ventas, especial y sobre los servicios (Ley 113, art. 153 b) — consulte la captura en Declaración y pago.
- Importaciones. La entrada de mercancías soporta el Impuesto Aduanero, que recauda la aduana mediante el arancel (arts. 282–284). El impuesto sobre las ventas alcanza a los bienes importados cuando se venden en Cuba: el art. 132 abarca los bienes «importados o producidos». La Ley 113 no prevé ningún impuesto sobre las ventas recaudado por la aduana en la importación. [1]
Inversión del sujeto pasivo en servicios importados
La Ley 113 no prevé la inversión del sujeto pasivo. El impuesto sobre los servicios alcanza a los servicios «que se presten en el territorio nacional» (art. 146), y sus contribuyentes son quienes «presten los servicios gravados» (art. 147). Ningún artículo hace responsable a un cliente cubano del impuesto sobre los servicios de un proveedor extranjero. Por otra parte, una persona jurídica cubana que paga rentas a una empresa extranjera sin establecimiento permanente responde solidariamente de la deuda tributaria por esas rentas (art. 128) — una regla del impuesto sobre la renta, no del impuesto sobre las ventas. Consulte la explicación de la inversión del sujeto pasivo para ver cómo lo resuelven otros sistemas. [1]
Productos y servicios digitales
La Ley 113 y el Decreto 308 no contienen ninguna disposición sobre servicios digitales, ningún canal de registro para proveedores digitales no residentes y ningún umbral. Compare con el IVA en servicios digitales prestados por proveedores no residentes.
Empresas extranjeras que venden a Cuba — B2B y B2C
- B2B. No existe una regla específica. Una empresa extranjera que opera mediante un establecimiento permanente se inscribe a través de un representante residente (art. 9) y tributa como cualquier otra persona jurídica. Para un proveedor sin presencia en Cuba, la Ley 113 no establece ninguna obligación de registro ni traslada el impuesto al cliente cubano.
- B2C. No existe ningún régimen de registro para vendedores a distancia no residentes, ni ningún umbral. [1]
Responsabilidad de marketplaces y plataformas como proveedor presunto
La Ley 113 no contiene ninguna disposición sobre el proveedor presunto. Consulte las reglas del vendedor presunto en marketplaces.
Lugar de realización
No existen reglas específicas. Los bienes tributan cuando se venden en Cuba (art. 132); los servicios, cuando se prestan «en el territorio nacional» (art. 146).
Requisitos de facturación
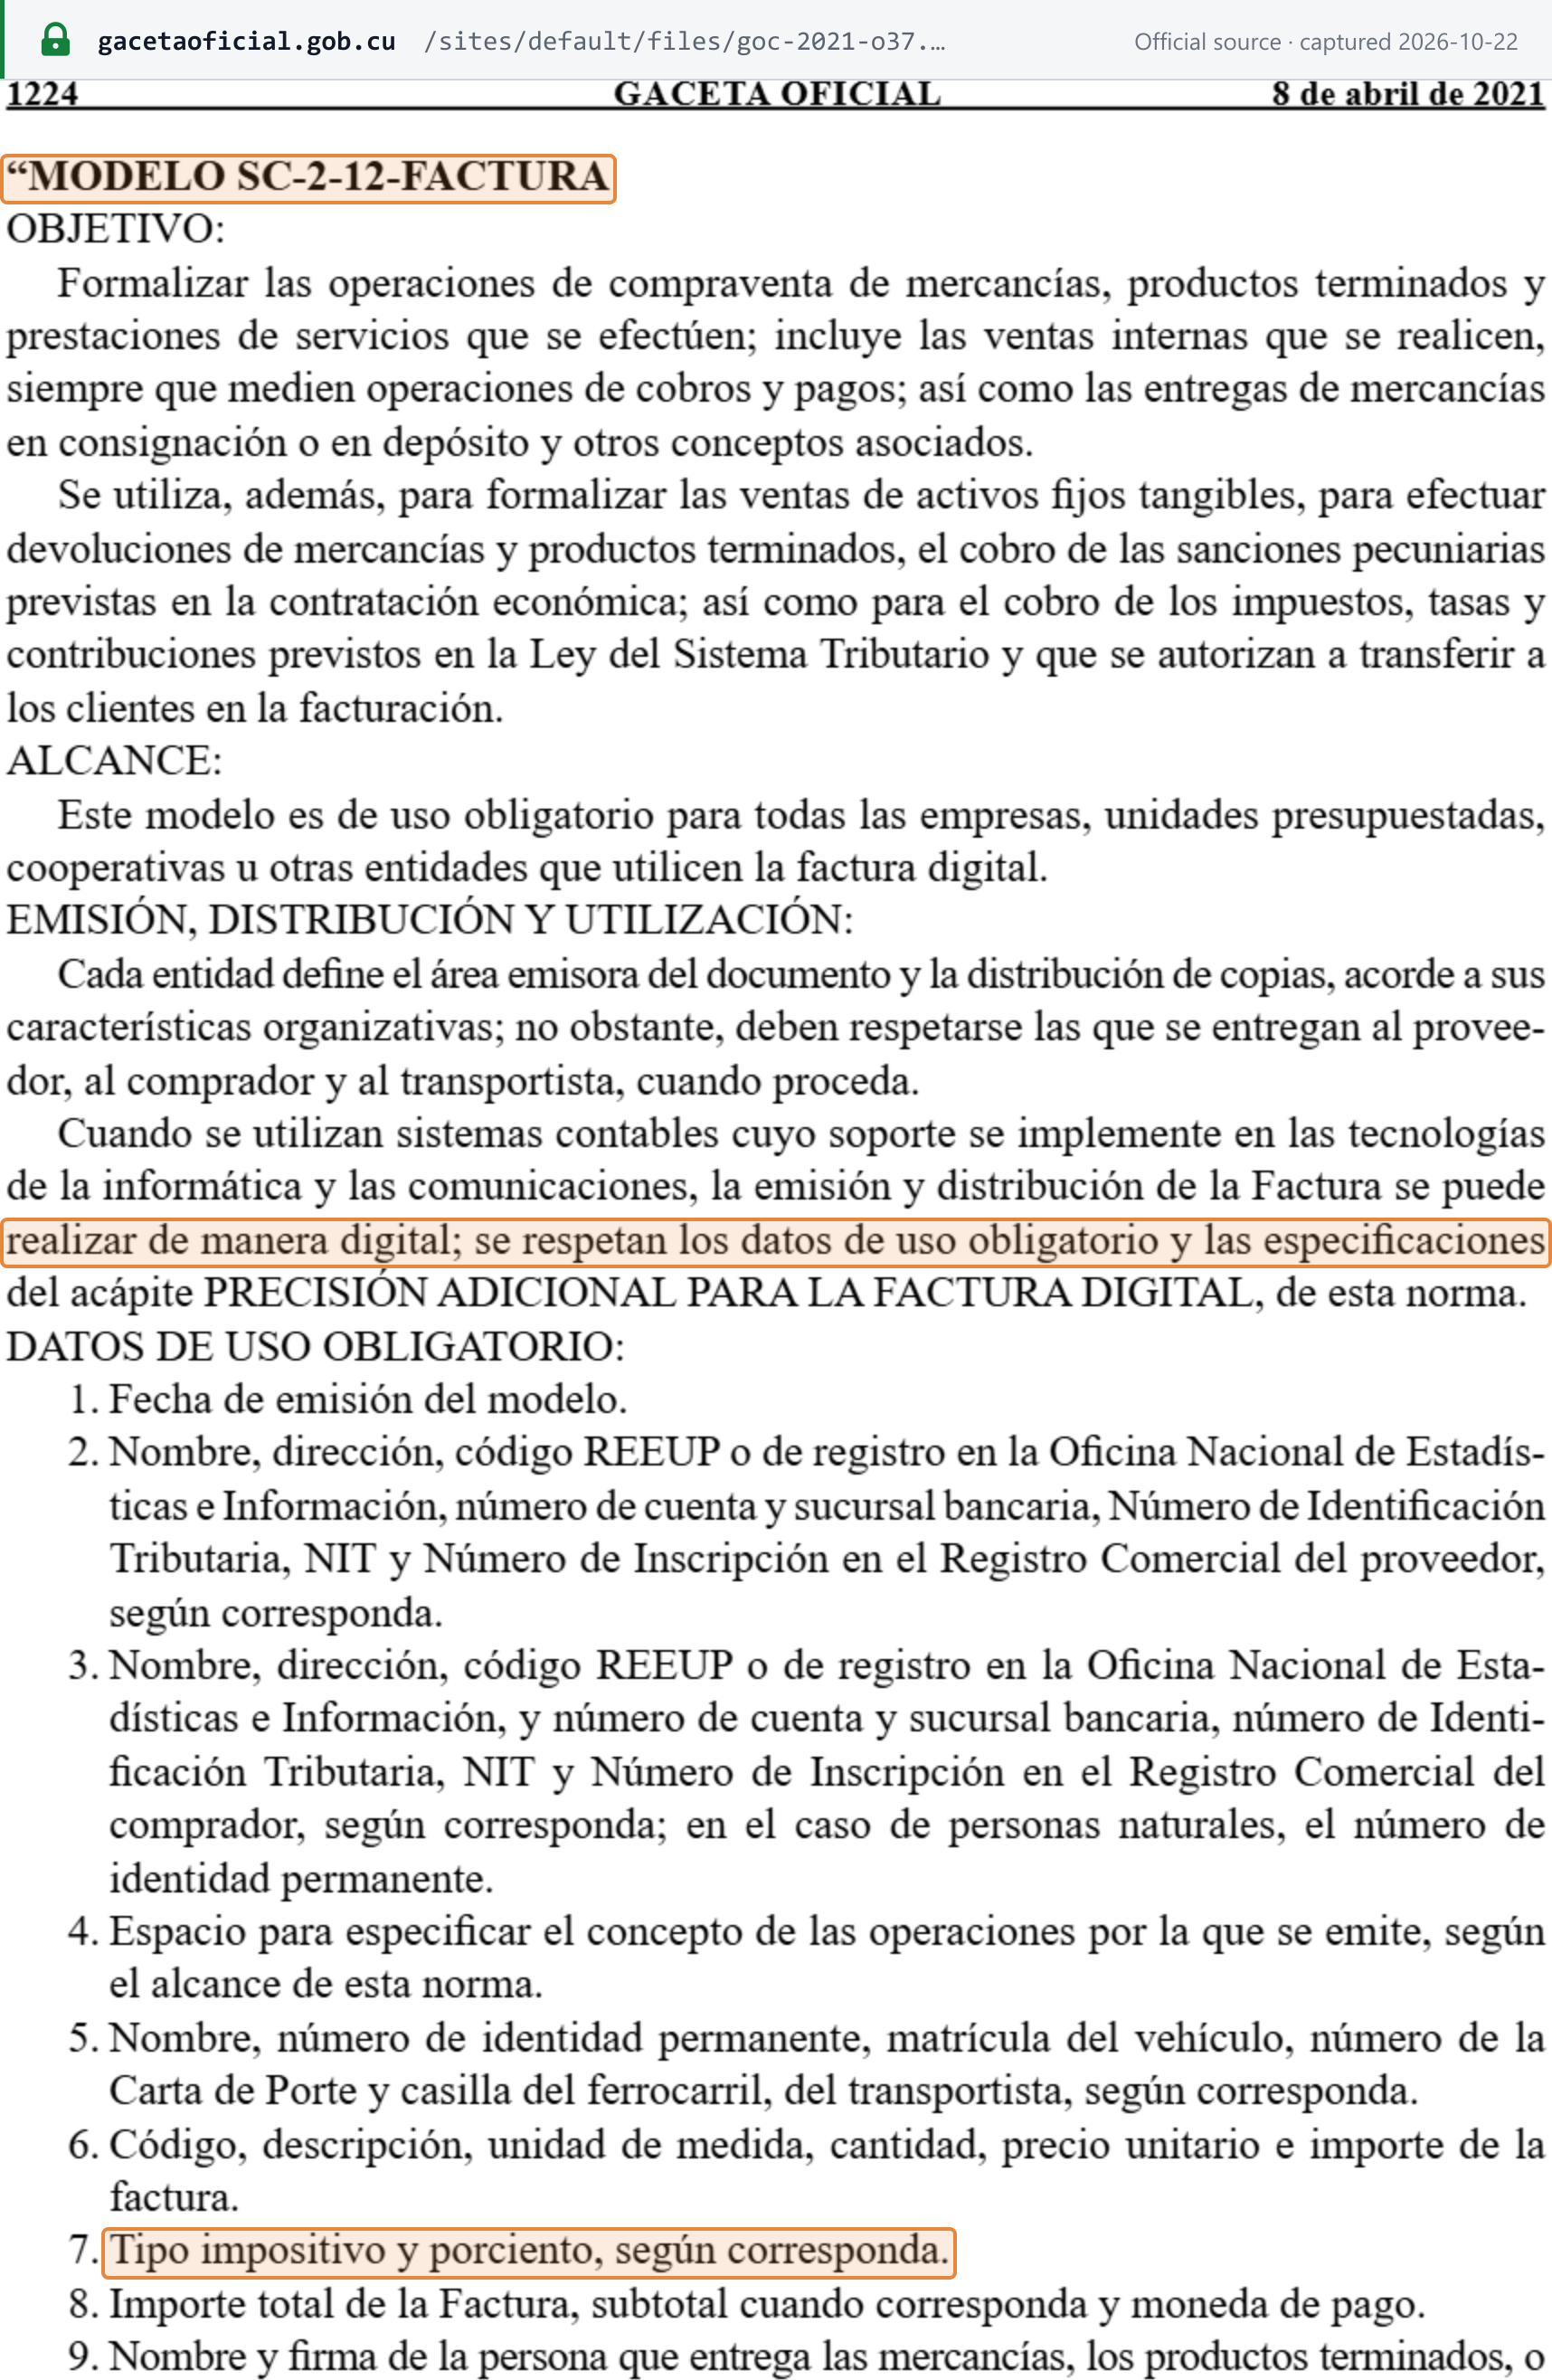
La factura es el Modelo SC-2-12 «Factura», definido por la Resolución 11/2007 del MFP y sustituido por la Resolución 55/2021 (GOC Ordinaria 37 del 8 de abril de 2021). Formaliza las ventas de bienes y servicios y las entregas en consignación, y se utiliza también para la venta de activos fijos, la devolución de mercancías, el cobro de penalidades contractuales y «el cobro de los impuestos, tasas y contribuciones previstos en la Ley del Sistema Tributario y que se autorizan a transferir a los clientes en la facturación». La página de la norma de la Res. 55/2021 en la Gaceta no recoge ninguna norma que la modifique o derogue («Normas que la modifican: No existen referencias de normas»). [3] [17]
Ámbito. La Res. 55/2021 establece: «Este modelo es de uso obligatorio para todas las empresas, unidades presupuestadas, cooperativas u otras entidades que utilicen la factura digital.» No dice expresamente si las MIPYMES y los trabajadores por cuenta propia deben utilizar el formato SC-2-12; en cualquier caso, deben consignar su NIT en sus facturas (Res. 162/2025 de la ONAT).
Contenido obligatorio
Los trece «datos de uso obligatorio» de la Factura (Res. 55/2021):
| # | Dato | Res. 55/2021 |
|---|---|---|
| 1 | Fecha de emisión | dato 1 |
| 2 | Proveedor: nombre, dirección, código REEUP (o inscripción en la ONEI), cuenta bancaria y sucursal, NIT, número del Registro Comercial, según corresponda | dato 2 |
| 3 | Comprador: los mismos datos; para las personas naturales, el número de identidad permanente | dato 3 |
| 4 | El concepto de la operación | dato 4 |
| 5 | Transportista: nombre, número de identidad, matrícula del vehículo, número de la Carta de Porte y vagón de ferrocarril, según corresponda | dato 5 |
| 6 | Partidas: código, descripción, unidad de medida, cantidad, precio unitario e importe | dato 6 |
| 7 | Tipo impositivo («Tipo impositivo y porciento, según corresponda») | dato 7 |
| 8 | Importe total de la factura, subtotal cuando proceda, y moneda de pago | dato 8 |
| 9 | Nombre y firma de quien entrega los bienes o notifica los demás conceptos, y la fecha | dato 9 |
| 10 | Nombre y firma de quien recibe los bienes, el servicio o el pago, y la fecha | dato 10 |
| 11 | Nombre y firma del transportista y fecha de recepción, según corresponda | dato 11 |
| 12 | Nombre y firma de quien contabiliza la factura y la registra en el control de inventarios | dato 12 |
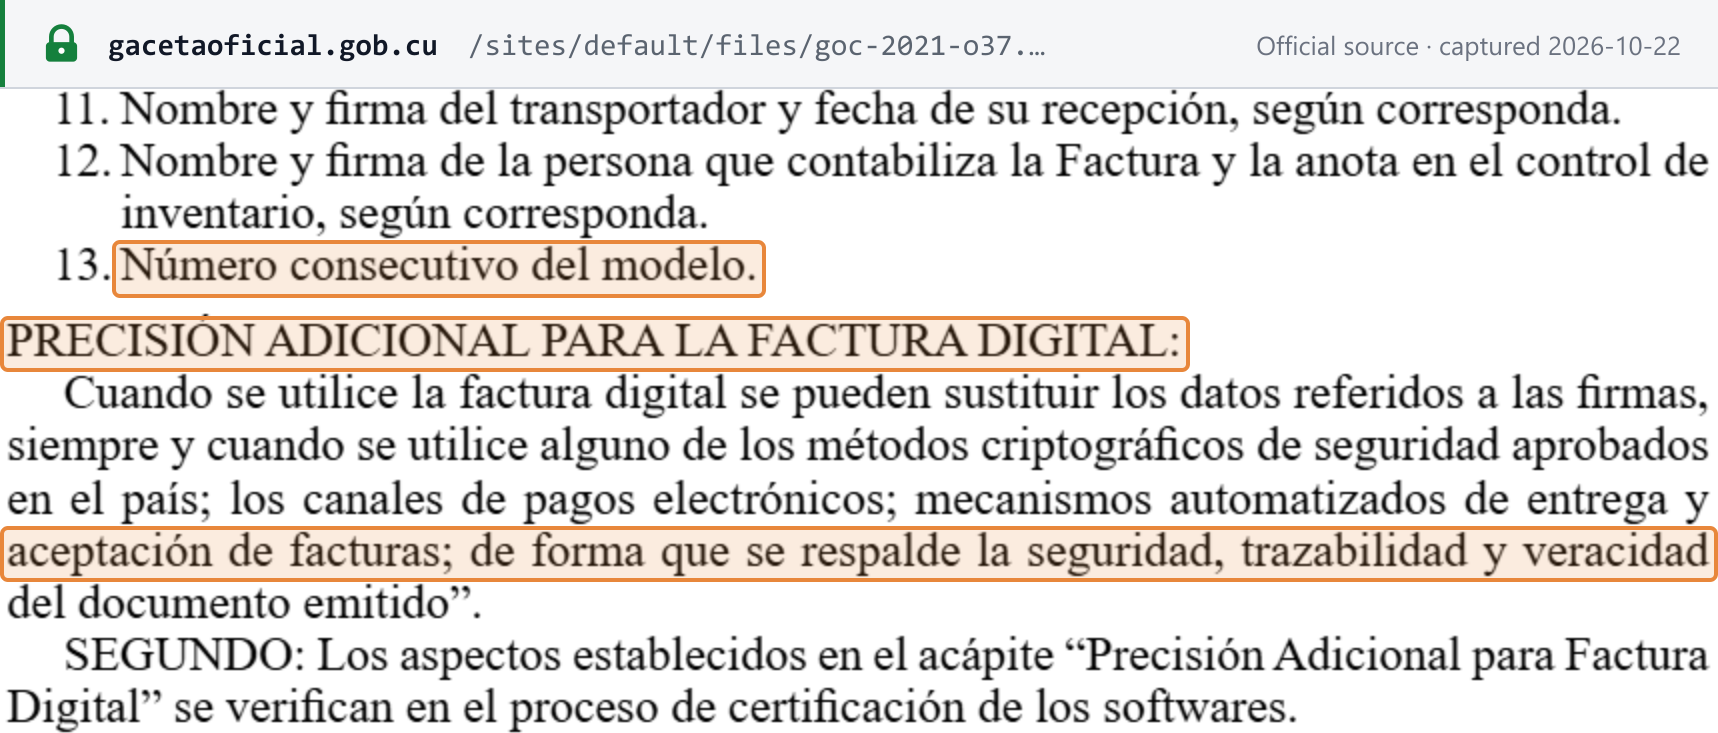
| 13 | Número consecutivo del modelo | dato 13 |
 Captura de la fuente realizada el 2026-10-22 — original
 Captura de la fuente realizada el 2026-10-22 — original
Plazo de emisión
La Res. 11/2007 y la Res. 55/2021 no fijan ningún número de días. Cuando la factura no puede emitirse en el momento de la entrega, el Modelo SC-2-11 «Conduce» (documento de entrega) sirve «como documento provisional en los casos en que no existan condiciones para efectuar la facturación en el momento de efectuar la entrega»; abarca también las entregas parciales que una Factura posterior agrupa (Res. 11/2007). [4]
Numeración y secuencia
Cada Factura lleva el «Número consecutivo del modelo» (dato 13). No se publica ninguna otra regla de secuencia.
Notas de crédito y de débito
Las normas del MFP no contienen ningún modelo de nota de crédito ni de nota de débito. La Res. 55/2021 utiliza la propia Factura «para efectuar devoluciones de mercancías y productos terminados».
Moneda e idioma
La Factura debe indicar la moneda de pago (dato 8). La Res. 11/2007 y la Res. 55/2021 no establecen ningún requisito de idioma ni ninguna regla de tipo de cambio para las facturas en moneda extranjera. El impuesto en sí se paga en CUP, salvo que se autorice el pago en MLC (consulte el Resumen).
Tipos de documentos
- Factura (SC-2-12) — en papel o digital.
- Conduce (SC-2-11) — documento de entrega y documento provisional.
- Certificación del comprador — una cooperativa no agropecuaria que compra a proveedores «que no emitan documentos justificantes» debe certificar ella misma la compra, indicando como mínimo el nombre del vendedor, el domicilio fiscal, el NIT, el valor, la fecha, la descripción, la forma de pago y la cuenta bancaria (Res. 307/2023, Vigesimoctavo). [6]
La Res. 55/2021 derogó la Instrucción 15 del MFP del 16 de junio de 2006, para unificar las reglas de facturación «con independencia de su forma de emisión». Las normas del MFP no prevén ninguna factura simplificada, ningún umbral de valor para un documento más sencillo ni ninguna regla sobre los comprobantes de venta minorista de los TCP o las MIPYMES.
Autofacturación
No está prevista como tal. La certificación del comprador por parte de la cooperativa, descrita arriba, es el equivalente más cercano.
Conservación y pista de auditoría
- Conservación: 5 años. Los libros, registros, comprobantes, copias de las declaraciones, recibos de pago y demás documentos exigidos deben conservarse «en condiciones de auditabilidad o cualquier otra acción de fiscalización, por un término de cinco (5) años» (Ley 113, art. 393 d).
- Registros electrónicos. Cuando la contabilidad se lleva de forma electrónica, los soportes y «los programas respectivos» deben mantenerse operativos durante cinco años, y deben facilitarse todos los registros automatizados (art. 393 e).
- Acceso de auditoría. El personal de la ONAT puede utilizar los propios programas del contribuyente para extraer información (art. 393 g).
- Sanción. No conservar durante cinco años los libros, registros y «facturas de venta» cuesta 50–70 cuotas (personas naturales) o 60–100 cuotas (personas jurídicas) (Decreto 308, art. 119 c).
No se publica ningún requisito de inalterabilidad ni de hash para las facturas en papel; una factura digital solo necesita un método criptográfico aprobado cuando sustituye a las firmas. [1]
Un ejemplo de factura conforme
El MFP no publica ningún modelo oficial de la Factura. La Res. 55/2021 y la Res. 11/2007 son solo texto — listas de datos sin imagen del formulario — y la lista de formularios de la ONAT incluye modelos de declaración, pero ningún modelo de factura. A continuación, Lookuptax presenta los trece datos para una venta nacional ilustrativa. Todos los nombres, números y códigos son ficticios:
Factura (Modelo SC-2-12) — ilustrativa
| Códigodato 6 | Descripcióndato 6 | U/Mdato 6 | Cantidaddato 6 | Precio unitariodato 6 | Importedato 6 |
|---|---|---|---|---|---|
| EJ-001 | Resmas de papel | U | 100 | CUP 400,00 | CUP 40.000,00 |
| EJ-002 | Cajas de cartón | U | 50 | CUP 200,00 | CUP 10.000,00 |
- Subtotaldato 8
- CUP 50.000,00
- Tipo impositivo y porcientodato 7
- Impuesto sobre las Ventas — 10 %
- Importe total de la Facturadato 8
- CUP 50.000,00
- Moneda de pagodato 8
- CUP
- Transportista (dato 5): nombre, número de identidad, matrícula del vehículo y número de la Carta de Porte — se omite aquí porque el comprador recoge las mercancías.
- Bloques de firma, cada uno con nombre, firma y fecha: entregado por (dato 9) · recibido por (dato 10) · transportista (dato 11) · contabilizado por (dato 12). Una Factura digital puede sustituir las firmas por un método criptográfico aprobado, canales electrónicos de pago o mecanismos automatizados de entrega y aceptación.
- El ejemplo muestra solo el tipo (dato 7): el impuesto sobre las ventas se aplica sobre las ventas brutas del vendedor. La Res. 55/2021 permite también que la Factura cobre impuestos «que se autorizan a transferir a los clientes»; cuando exista esa autorización, el impuesto figuraría en una línea propia.
Estado de la facturación electrónica
Estado: no existe obligación de facturación electrónica ni sistema de validación previa o de notificación en tiempo real. La Res. 55/2021 permite una Factura digital: cuando los sistemas contables funcionan con tecnologías de la información, «la emisión y distribución de la Factura se puede realizar de manera digital», respetando los mismos datos obligatorios. Una Factura digital solo puede prescindir de los campos de firma si utiliza un método de seguridad criptográfica aprobado, canales electrónicos de pago o mecanismos automatizados de entrega y aceptación que garanticen «la seguridad, trazabilidad y veracidad del documento emitido», y esas funciones se comprueban al certificar el software contable (Res. 55/2021, Segundo). Ambos puntos se muestran en las capturas de las reglas de facturación anteriores. [3]
- Sistema y red. No se ha publicado ninguno: ni portal, ni red, ni formato, ni esquema.
- Fases por tamaño del contribuyente. Ninguna.
- Formatos y estándares. No se prescribe ninguno más allá de los trece datos.
- Ámbito. B2B, B2G y B2C por igual: la emisión digital es opcional para todos.
Ninguna norma de la Gaceta Oficial hace obligatoria la factura electrónica. Consulte los modelos de facturación electrónica CTC para ver cómo sería una obligación, y el estado de la facturación electrónica y redes en el mundo para otros países.
Declaración y pago
Frecuencia de declaración
Mensual, para todas las clases de contribuyentes: los impuestos se calculan sobre las ventas o los ingresos por servicios de cada mes y se pagan tras el cierre del mes. No se publica ninguna opción trimestral ni anual.
Fecha de vencimiento del pago
La regla legal es el artículo 152 de la Ley 113:
| Contribuyente | Vencimiento |
|---|---|
| Personas naturales (incluidos los TCP) | Dentro de los 20 días naturales siguientes al cierre del mes en que se realizaron las ventas o se prestaron los servicios |
| Entidades comercializadoras minoristas | Dentro de los 20 días naturales |
| Entidades comercializadoras mayoristas | Dentro de los 60 días naturales |
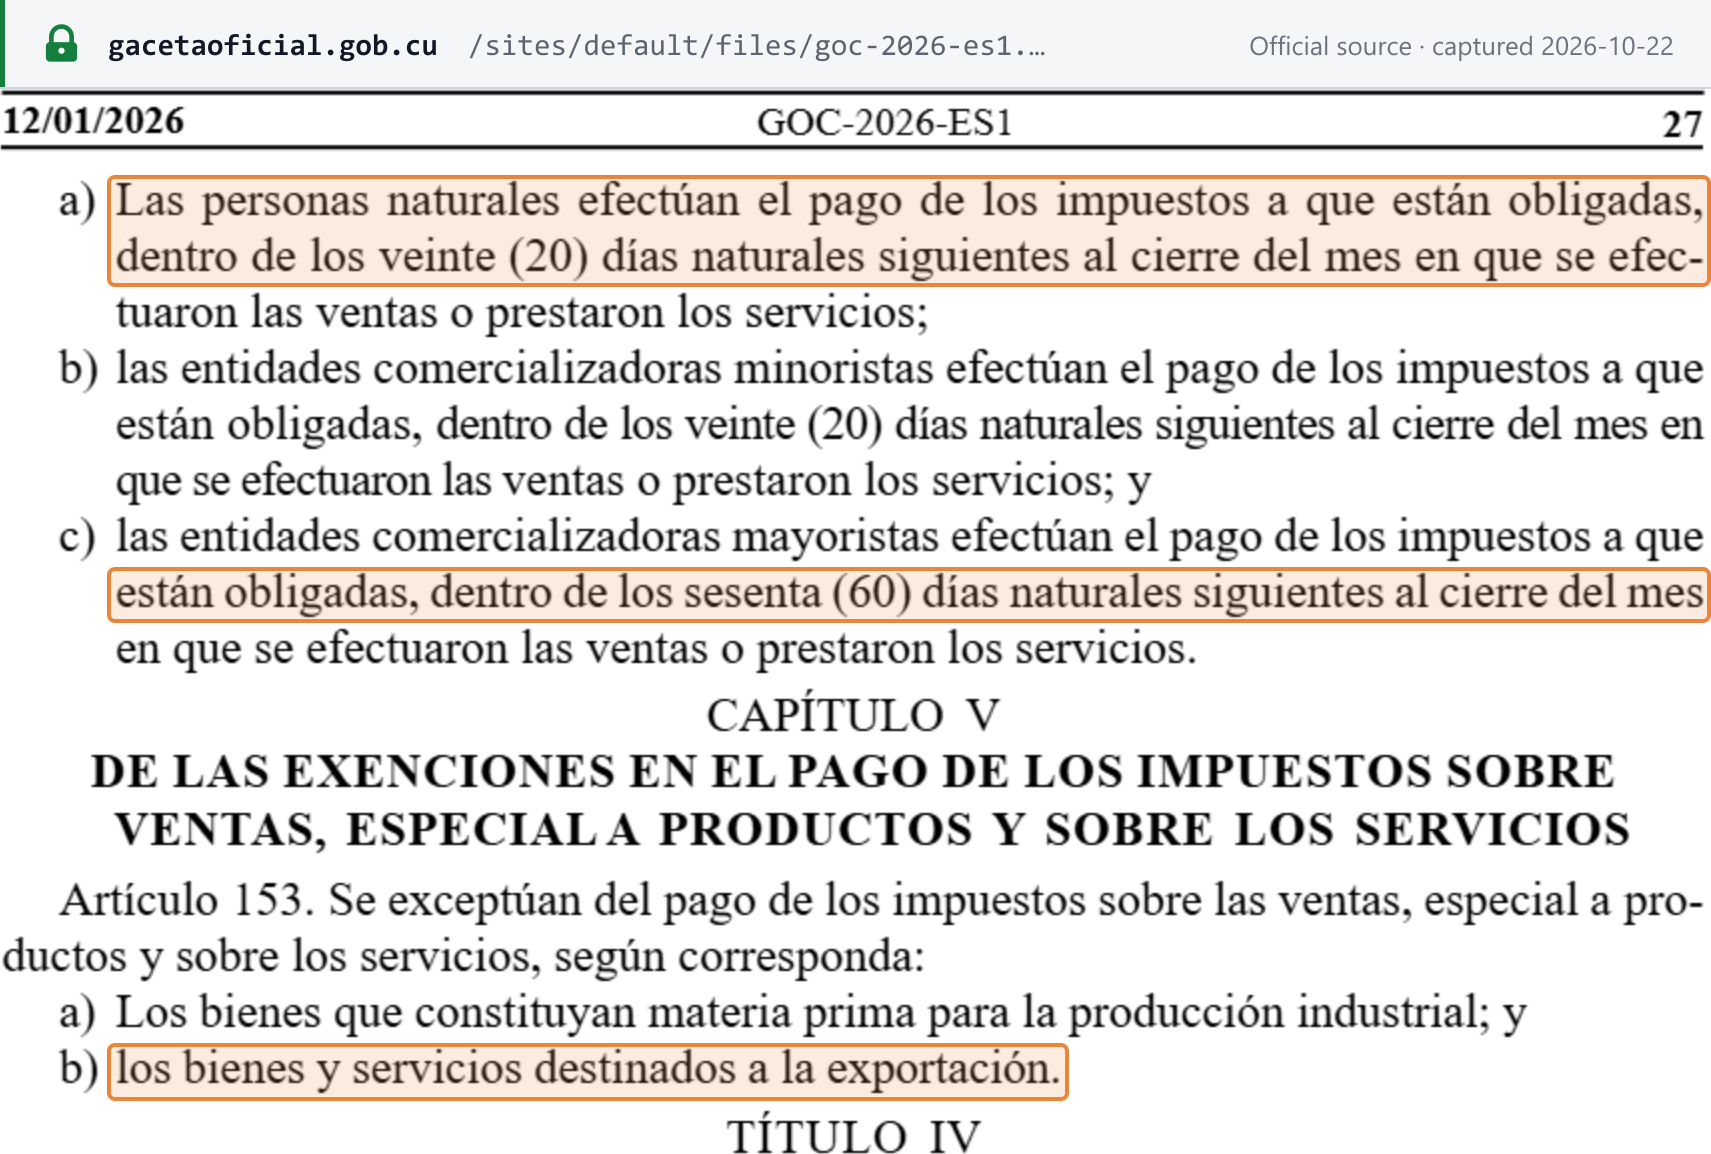 Captura de la fuente realizada el 2026-10-22 — original
Reglas específicas de cada régimen:
- Cooperativas no agropecuarias (CNA): mensualmente, dentro de los 20 días naturales siguientes al cierre del mes, en la partida presupuestaria 011452 (Res. 307/2023, Decimonoveno).
- MIPYMES: 10% sobre el total de los ingresos mensuales (Res. 306/2023, Segundo); no se indica un día propio, por lo que se aplica el art. 152.
- Trabajadores por cuenta propia (TCP): mensualmente (Res. 271/2024, art. 19), con la bonificación del 3% por pago electrónico.
- Venta minorista agropecuaria en los mercados: diariamente, al operador del mercado, mediante una declaración jurada diaria; los demás puntos de venta, a más tardar el día 20 del mes siguiente (Res. 348/2025, Tercero–Séptimo).
- Fines de semana: un plazo que vence en sábado se traslada al siguiente día hábil (Ley 113, art. 448). [1] [6] [2]
Forma de declaración y pago
El pago se efectúa en las sucursales bancarias u otras oficinas autorizadas, en la partida («párrafo») del Clasificador de Recursos Financieros del Presupuesto del Estado que indica cada norma — por ejemplo, 011452 para las CNA y 0114822 para los proyectos de desarrollo local. Al Portal Tributario de la ONAT, en onat.gob.cu, se accede con el NIT y la contraseña del contribuyente. [16] El nombre y el número del formulario mensual, y si la obligación mensual es una declaración jurada independiente o solo un pago, no se establecen en la Ley 113 ni en el Decreto 308. La Declaración Jurada anual es una declaración del impuesto sobre la renta (impuesto sobre los ingresos personales o impuesto sobre utilidades), no una declaración del impuesto sobre las ventas.
Cobro de deudas firmes. Desde la Res. 126/2026 del MFP (GOC Ordinaria 53 del 18 de junio de 2026, en vigor a los 30 días de su publicación), la ONAT puede presentar al banco del contribuyente una «orden de cobro sin aceptación», y la deuda «se debita de la cuenta bancaria fiscal o de la cuenta corriente» hasta su pago total. [11]
Declaraciones informativas adicionales
Ninguna. La Ley 113 y el Decreto 308 no prevén ninguna declaración anual del impuesto sobre las ventas ni ningún listado de ventas o compras.
Recuperación del impuesto soportado y partidas no deducibles
No aplicable. La base son las ventas o los ingresos brutos (arts. 135 y 148) y la Ley 113 no contiene ningún mecanismo de crédito, por lo que no hay impuesto soportado que recuperar ni lista de partidas no deducibles.
Devoluciones
Solo de las cantidades pagadas por error o en exceso (ingresos indebidos): los contribuyentes tienen derecho a la devolución de «las cantidades ingresadas indebidamente» (art. 426), la reclamación prescribe un año después del pago (art. 429), y la ONAT puede compensar los créditos reconocidos con deudas tributarias (art. 427). No existe devolución de saldos a favor ni ningún régimen de devolución para no residentes. [1]
Exenciones
Operaciones no sujetas y exentas
Conforme a la Ley 181/2025 para 2026:
- No sujetos al impuesto sobre las ventas: libros, periódicos, revistas y materiales educativos y científicos, y otros materiales para el desarrollo educativo y cultural de la población (art. 65).
- No sujeta al impuesto sobre los servicios: la transmisión de electricidad por las empresas de la Unión Eléctrica (art. 66).
- Exonerados del impuesto sobre las ventas minoristas y del impuesto sobre los servicios (art. 67.1): la canasta familiar normada; la papa y el gas licuado; las dietas médicas y determinados productos infantiles y médicos; los medicamentos vendidos en las farmacias comunitarias; la medicina natural y tradicional; los artículos ópticos y médicos financiados por el Presupuesto del Estado; el programa de alimentación a la familia; la alimentación escolar; la reparación de calzado ortopédico; el transporte estatal de pasajeros; y otros que determine la autoridad competente. [2]
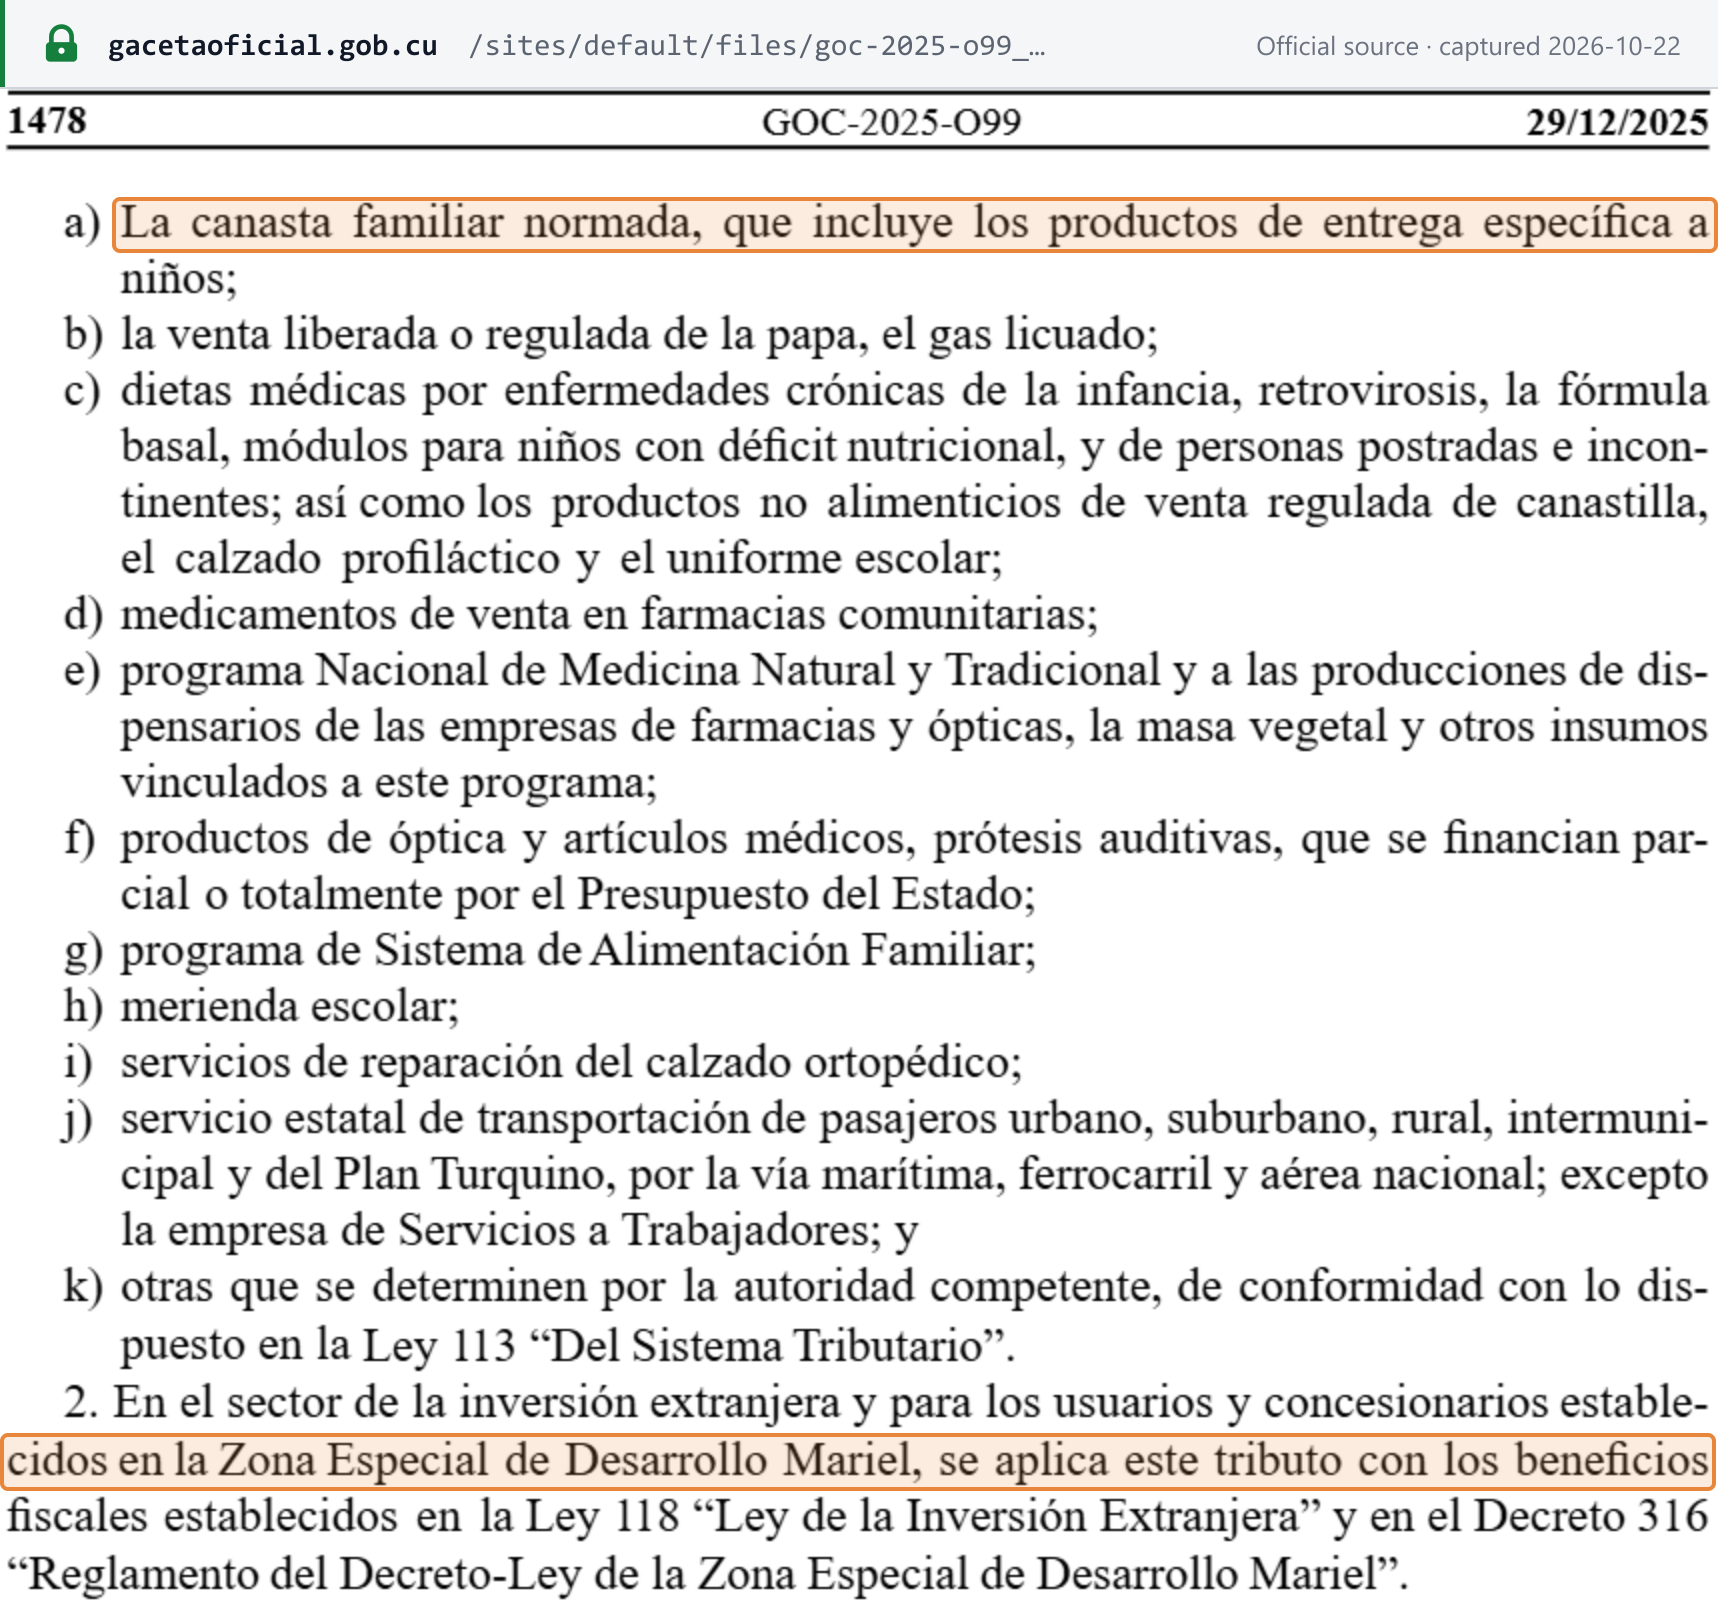 Captura de la fuente realizada el 2026-10-22 — original
Con carácter permanente, el art. 153 de la Ley 113 exceptúa los bienes que constituyen materia prima para la producción industrial y los bienes y servicios destinados a la exportación (captura en Declaración y pago).
Exento no es lo mismo que tipo cero — y aquí ninguno de los dos tiene consecuencias en el impuesto soportado. Como nunca se acredita impuesto soportado, una venta exenta o no sujeta simplemente no soporta impuesto; no hay crédito que conservar ni que perder.
Exenciones mayoristas específicas de 2026
- Mercancías importadas para la venta minorista estatal. Res. 160/2026, Primero: «Exonerar del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal.» El mayorista acredita el beneficio ante la ONAT con las facturas justificativas (Segundo). En vigor desde su publicación, el 04/08/2026. [8]
- Bienes del Mercado del Barrio. Res. 161/2026, Segundo: los actores económicos no estatales están exentos por la venta mayorista de los bienes del anexo destinados al proyecto (captura en Tipos impositivos).
- Insumos para Industrias Locales y talleres para personas con discapacidad. Res. 201/2026, Cuarto (GOC Ordinaria 84 del 7 de octubre de 2026, en vigor desde su publicación): los actores económicos están exentos de los impuestos sobre las ventas y sobre los servicios por la venta mayorista de insumos y materias primas a las empresas de Industrias Locales y a los talleres que emplean a personas con discapacidad, y deben separar esas ventas en su contabilidad (Quinto). [9]
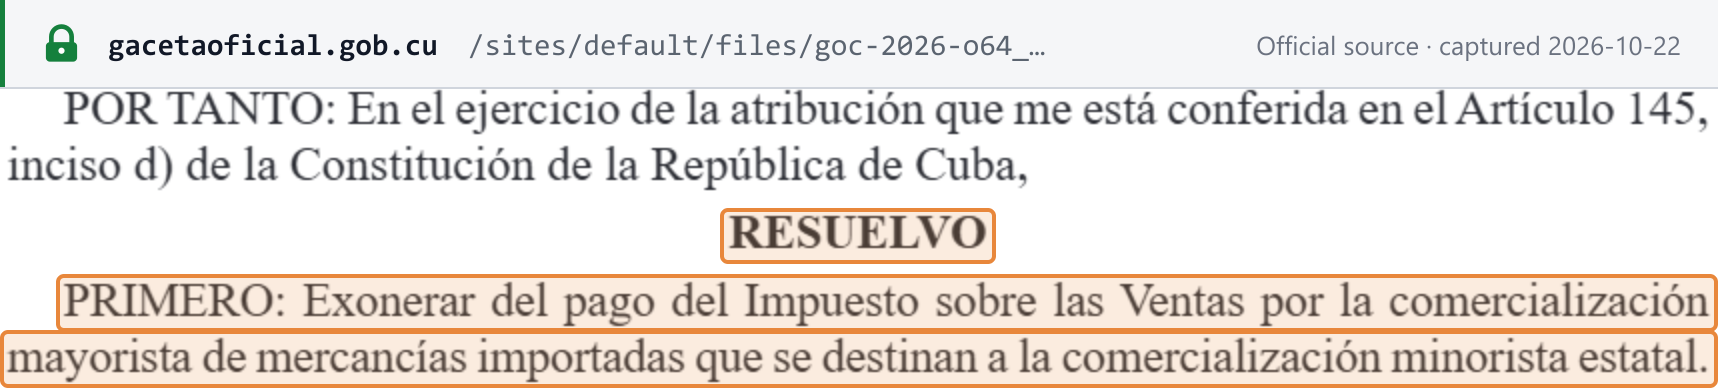 Captura de la fuente realizada el 2026-10-22 — original
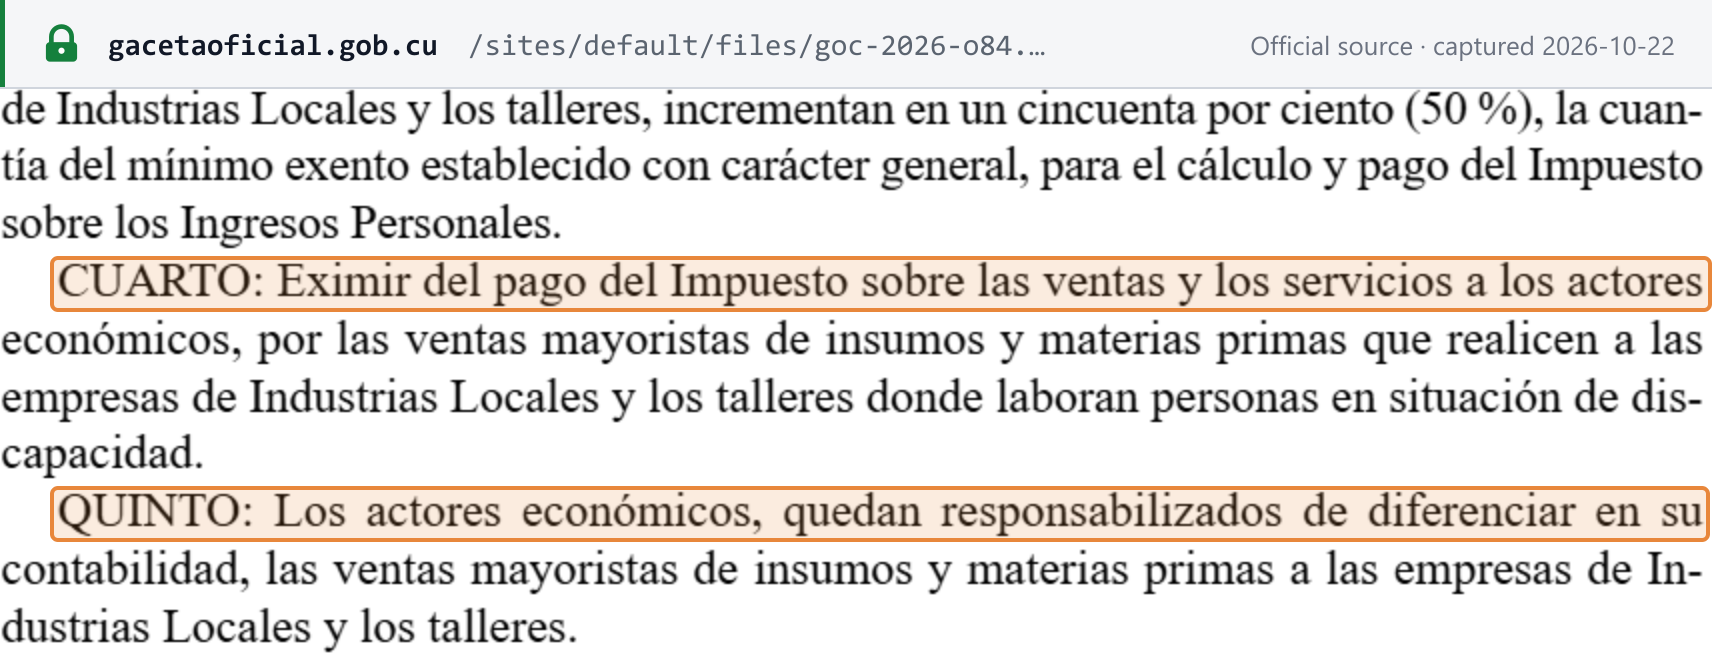 Captura de la fuente realizada el 2026-10-22 — original
Regímenes especiales
- Inversión extranjera y Zona Especial de Desarrollo Mariel (ZED Mariel): los impuestos se aplican «con los beneficios fiscales» de la Ley 118 y del Decreto 316 (Ley 181, art. 67.2); esos beneficios quedan fuera del alcance de esta guía.
- Agricultura: los tipos del impuesto sobre las ventas de productos agropecuarios se fijan anualmente mediante la ley del presupuesto (Ley 113, art. 375) — para 2026, la Res. 348/2025 (consulte Tipos impositivos).
- Proyectos de desarrollo local: 10% / 5% conforme a la Res. 202/2026.
- Recién graduados no ubicados en el plan de distribución de graduados que se convierten en TCP: exentos de los impuestos sobre las ventas, especial (a productos y servicios), sobre los servicios y sobre los ingresos personales durante el primer año de operaciones, contado desde la fecha en que concluyeron sus estudios (Res. 271/2024, art. 14.1).
- Zonas de difícil acceso: los consejos municipales pueden, de forma excepcional, reducir hasta en un 35% el impuesto sobre las ventas y sobre los servicios de los TCP en zonas rurales y montañosas de difícil acceso (art. 15.3).
- Nuevas MIPYMES: exentas durante el mes de inscripción (consulte Cómo inscribirse).
- Criterio de caja, régimen del margen, regímenes de estimación objetiva: la Ley 113 no prevé ninguno para estos impuestos. [1] [7]
Infracciones y sanciones
Delitos
El Código Penal (Ley 151/2022) tipifica los delitos contra la hacienda pública:
- Evasión fiscal (art. 319.1): evadir o negarse a pagar un tributo una vez firme la liquidación, requerido el pago y vencido el plazo — de 1 a 3 años de privación de libertad, o multa de 300 a 1.000 cuotas, o ambas; de 2 a 5 años, o de 500 a 1.000 cuotas, o ambas, cuando se causa un perjuicio grave al presupuesto del Estado (art. 319.2).
- Falsificación u ocultación (art. 320.1): falsificar, ocultar o alterar información con trascendencia tributaria, o cualquier otro ardid para evadir — de 2 a 5 años, o de 500 a 1.000 cuotas, o ambas; de 3 a 8 años con perjuicio grave.
- Tributos retenidos o percibidos no ingresados (art. 322): de 2 a 5 años, o de 500 a 1.000 cuotas, o ambas.
- El procesamiento por los arts. 319 y 320 requiere la denuncia del representante de la ONAT (art. 323.1), y la administración tributaria persigue la deuda en paralelo (Ley 113, art. 436). [12]
Una cuota de multa penal vale entre 10 y 200 CUP, y la fija el tribunal según los ingresos del infractor (Código Penal, art. 40.2–3). Es una unidad distinta de la cuota de multa tributaria que se describe a continuación. [12]
Sanciones
Las multas tributarias por infracciones formales se expresan en cuotas: entre 10 y 100 cuotas, cada una con un valor de 100 a 1.000 CUP «según se disponga en la Ley Anual del Presupuesto del Estado o mediante disposición del ministro de Finanzas y Precios» (Ley 113, art. 439). La Ley 181/2025 no fija ningún valor para la cuota, por lo que una multa solo puede expresarse como este intervalo.
| Infracción | Sanción | Fuente |
|---|---|---|
| Pago tardío (recargo por mora) | 2% si se paga dentro de los 30 días hábiles siguientes al vencimiento; 5% dentro de los 60 días hábiles; después, 0,1% diario, hasta el 40% del principal | Ley 113 art. 425, modificado por el DL 107/2025 |
| Cobro coactivo (recargo de apremio) | 5% de la deuda | art. 424 |
| No pagar el tributo, total o parcialmente, en plazo | Multa de hasta el 40% del principal más el recargo adeudado o pagado con retraso | art. 438 |
| No inscribirse, o no actualizar en plazo los datos del registro | 10–50 cuotas (personas naturales) / 20–60 cuotas (personas jurídicas) | Decreto 308 art. 119 a) |
| No conservar durante 5 años los libros, registros y facturas de venta | 50–70 / 60–100 cuotas | art. 119 c) |
| No presentar, o presentar fuera de plazo, las declaraciones juradas y otras declaraciones | 20–40 / 30–50 cuotas | art. 119 f) |
| Falsificar, ocultar o alterar documentación tributaria | 50–100 / 60–100 cuotas | art. 119 j) |
| Otros deberes formales | 10–20 cuotas | art. 119 l) |
El Decreto 308 no prevé ninguna sanción específica por no emitir una factura; ello queda comprendido en la multa residual de 10–20 cuotas por «otros deberes formales» (art. 119 l). Además de las multas, las sanciones incluyen la pérdida de beneficios fiscales y la clausura temporal o definitiva de establecimientos o el retiro de la licencia (Ley 113, art. 440). [1] [5]
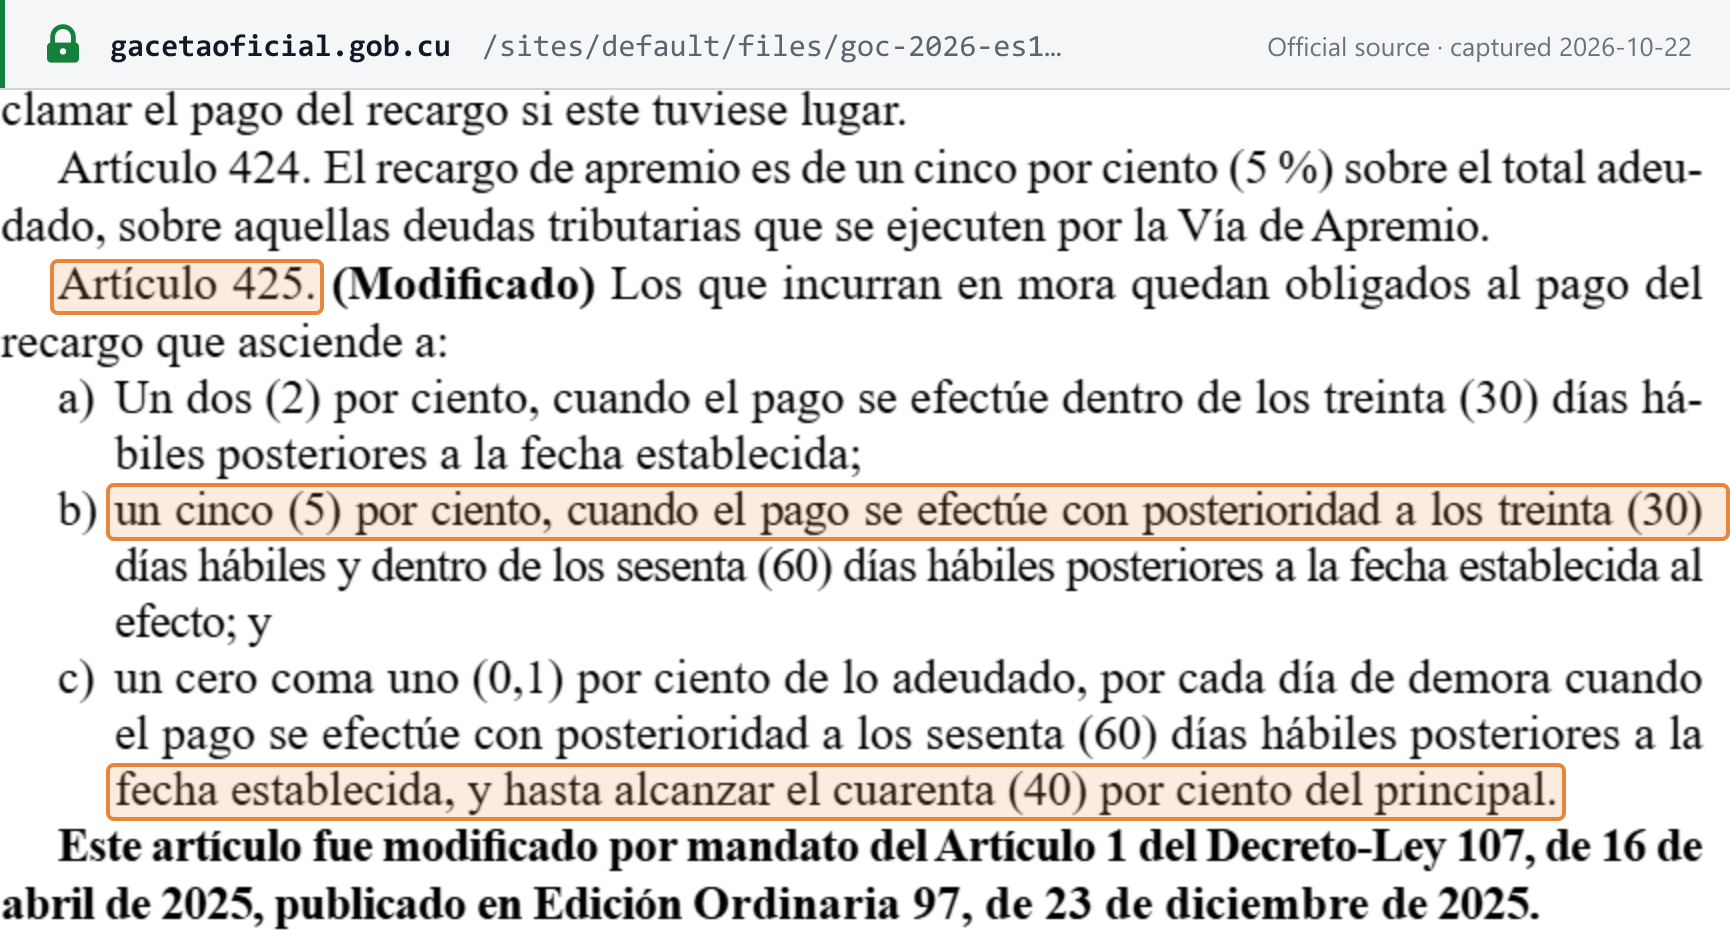 Captura de la fuente realizada el 2026-10-22 — original
Preguntas frecuentes
¿Tiene Cuba IVA? ¿Podemos recuperar el impuesto que pagamos en las compras?
No. Cuba no tiene impuesto sobre el valor añadido. Grava con el Impuesto sobre las Ventas la venta de bienes y con el Impuesto sobre los Servicios los servicios, cada uno aplicado sobre el importe total de las ventas o de los ingresos por servicios (artículos 135 y 148 de la Ley 113). La Ley 113 no contiene ningún mecanismo para acreditar el impuesto pagado en las compras, por lo que el impuesto se acumula en cascada a lo largo de la cadena de suministro. En la Gaceta Oficial no se ha publicado ninguna ley ni resolución que introduzca un impuesto sobre el valor añadido.
¿Existe un umbral de facturación por debajo del cual una empresa cubana no necesita inscribirse?
No. Todo contribuyente debe inscribirse en el Registro de Contribuyentes de la ONAT en un plazo de 15 días naturales: las personas naturales, desde la licencia o autorización que origina la obligación tributaria; las personas jurídicas, desde la notificación de su inscripción en el registro constitutivo (artículos 18 y 20 del Decreto 308). La Ley 113, el Decreto 308 y la Ley 181 no fijan ningún umbral monetario de registro para el impuesto sobre las ventas ni para el impuesto sobre los servicios.
Nuestra MIPYME vende al por mayor a otras empresas. ¿Está gravado?
Sí. Para 2026, el artículo 60 de la Ley 181 grava a las MIPYMES, las cooperativas no agropecuarias y los proyectos de desarrollo local al 10% sobre el total de sus ventas y servicios, incluidas las ventas mayoristas. Existen exenciones específicas para la comercialización mayorista de mercancías importadas destinadas a la comercialización minorista estatal (Resolución 160/2026), la venta mayorista por actores no estatales de los bienes listados para el proyecto Mercado del Barrio (Resolución 161/2026) y la venta mayorista de insumos y materias primas a las empresas de Industrias Locales y a los talleres para personas con discapacidad (Resolución 201/2026).
¿Cuándo vence el pago mensual del impuesto sobre las ventas o sobre los servicios en Cuba?
Las personas naturales y las entidades minoristas pagan dentro de los 20 días naturales siguientes al cierre del mes en que realizaron las ventas o prestaron los servicios; las entidades mayoristas disponen de 60 días naturales (artículo 152 de la Ley 113). Un plazo que vence en sábado se traslada al siguiente día hábil (artículo 448).
¿Deben ser electrónicas las facturas cubanas?
No. La Resolución 55/2021 del MFP permite una Factura digital, que debe contener los mismos datos obligatorios. Sus campos de firma pueden sustituirse por un método criptográfico aprobado, canales electrónicos de pago o mecanismos automatizados de entrega y aceptación, que se comprueban al certificar el software contable. Ninguna norma de la Gaceta Oficial hace obligatoria la facturación electrónica ni crea un sistema de validación previa.
Somos una empresa extranjera que vende software o servicios a clientes cubanos. ¿Debemos inscribirnos?
La Ley 113 no publica ningún régimen de registro, umbral ni inversión del sujeto pasivo para los proveedores no residentes, ni ninguna regla para los servicios digitales. El impuesto sobre los servicios recae sobre quien presta servicios gravados en el territorio nacional (artículos 146 y 147), y una persona jurídica extranjera que opera mediante un establecimiento permanente en Cuba debe designar un representante residente en Cuba (artículo 9).
¿Cuánto cuesta pagar con retraso el impuesto sobre las ventas o sobre los servicios en Cuba?
Un recargo del 2% si se paga dentro de los 30 días hábiles siguientes al vencimiento, del 5% si se paga dentro de los 60 días hábiles y, a partir de entonces, del 0,1% diario hasta el 40% del principal (artículo 425 de la Ley 113, modificado por el Decreto-Ley 107). La falta de pago puede acarrear además una multa de hasta el 40% del principal más el recargo (artículo 438).
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| ONAT — Oficina Nacional de Administración Tributaria | Autoridad tributaria; el Portal Tributario para declaraciones, pagos y acceso a la cuenta (acceso con NIT y contraseña) |
| Plataforma de Actores Económicos (MEP) | Inscripción de MIPYMES y cooperativas no agropecuarias |
| Oficinas municipales de la ONAT y ventanillas únicas | Inscripción de trabajadores por cuenta propia, otras personas naturales y otras personas jurídicas |
| Gaceta Oficial de la República de Cuba | Las leyes y resoluciones, incluidos los tipos de cada año (búsqueda en /es/search/node/) |
| Ministerio de Finanzas y Precios | Noticias del ministerio y listas de normas tributarias |
| Aduana General de la República | Aduana: declaraciones de importación y aranceles |
No existe ninguna herramienta oficial de consulta de tipos, ningún servicio público de verificación del NIT ni ningún portal de facturación electrónica.
Cambios recientes
- 2026-10-21 — Res. 202/2026 del MFP: los proyectos de desarrollo local pagan los impuestos sobre las ventas y sobre los servicios al 10%, y al 5% sobre la venta minorista de alimentos de sus minindustrias. (Gaceta Oficial)
- 2026-10-07 — Res. 201/2026 del MFP: la venta mayorista de insumos y materias primas a las empresas de Industrias Locales y a los talleres para personas con discapacidad queda exenta de los impuestos sobre las ventas y sobre los servicios. (Gaceta Oficial)
- 2026-08-11 — Entra en vigor la Res. 172/2026 del MFP: nuevos importes del Impuesto Especial a Productos y Servicios sobre la venta de vehículos de motor en moneda convertible. (Gaceta Oficial) — consulte el evento
- 2026-08-04 — Res. 161/2026 del MFP: impuesto sobre las ventas del 5% sobre la venta minorista de los productos listados en los establecimientos del Mercado del Barrio, y exención mayorista para los actores no estatales que los abastecen. (Gaceta Oficial) — consulte el evento
- 2026-08-04 — Res. 160/2026 del MFP: la comercialización mayorista de mercancías importadas destinadas a la comercialización minorista estatal queda exonerada del impuesto sobre las ventas. (Gaceta Oficial) — consulte el evento
- 2026-06-18 — Se publica la Res. 126/2026 del MFP: la ONAT puede cobrar las deudas tributarias firmes mediante débito directo en la cuenta bancaria del contribuyente, a partir de los 30 días de su publicación. (Gaceta Oficial)
- 2026-01-01 — Entran en vigor los tipos de la Ley 181/2025 para 2026 (10% general, 5% para las telecomunicaciones de ETECSA) y los tipos agropecuarios de la Res. 348/2025 del MFP (10% / 5%). (Gaceta Oficial)
- 2025-12-23 — Se publica el Decreto-Ley 107/2025: nueva escala del recargo por mora y pago de los impuestos en CUP. (Gaceta Oficial)
Para la cronología completa, consulte los cambios fiscales de Cuba en Lookuptax.
Enlaces de referencia
- Gaceta Oficial Edición Especial No. 1 del 12 de enero de 2026 — textos concordados de la Ley 113/2012 «Del Sistema Tributario» y del Decreto 308/2012
- Gaceta Oficial Ordinaria No. 99 del 29 de diciembre de 2025 — Ley 181/2025 «Del Presupuesto del Estado para el año 2026» y Resolución 348/2025 del MFP
- Gaceta Oficial Ordinaria No. 37 del 8 de abril de 2021 — Resolución 55/2021 del MFP (Modelo SC-2-12 Factura y la factura digital)
- Gaceta Oficial Ordinaria No. 15 del 12 de febrero de 2007 — Resolución 11/2007 del MFP (modelos, incluido el SC-2-11 Conduce)
- Gaceta Oficial Ordinaria No. 97 del 23 de diciembre de 2025 — Decreto-Ley 107/2025, Decreto 131/2025 y Resolución 162/2025 de la ONAT (NIT)
- Gaceta Oficial Ordinaria No. 5 de 2024 — Resoluciones 306/2023 (MIPYMES) y 307/2023 (cooperativas no agropecuarias) del MFP
- Gaceta Oficial Ordinaria No. 78 del 19 de agosto de 2024 — Resolución 271/2024 del MFP (trabajadores por cuenta propia)
- Gaceta Oficial Ordinaria No. 64 del 4 de agosto de 2026 — Resoluciones 160/2026 y 161/2026 del MFP
- Gaceta Oficial Ordinaria No. 84 del 7 de octubre de 2026 — Resolución 201/2026 del MFP
- Gaceta Oficial Ordinaria No. 87 del 21 de octubre de 2026 — Resolución 202/2026 del MFP (proyectos de desarrollo local)
- Gaceta Oficial Ordinaria No. 53 del 18 de junio de 2026 — Resolución 126/2026 del MFP (cobro de deudas tributarias)
- Gaceta Oficial Ordinaria No. 93 del 1 de septiembre de 2022 — Ley 151/2022, Código Penal
- Gaceta Oficial Ordinaria No. 65 del 4 de agosto de 2026 — Resolución 172/2026 del MFP (impuesto especial sobre vehículos)
- ONAT — Inscripción en el Registro de Contribuyentes (página de inscripción, julio de 2024)
- Gaceta Oficial — página de la norma de la Resolución 56/2026 del MFP
- ONAT — página de inicio y acceso al Portal Tributario (archivada el 16 de junio de 2026)
- Gaceta Oficial — página de la norma de la Resolución 55/2021 del MFP
Relacionado en Lookuptax:
- Guía del número de identificación fiscal de Cuba — Carné de Identidad y NIT
- Tasas impositivas mundiales
- Umbrales de registro del IVA en el mundo
- Estado de la facturación electrónica y redes en el mundo
- Cómo llaman los países a su IVA, GST o impuesto sobre las ventas
- Cómo registrarse en el IVA, el impuesto sobre las ventas o el GST
- La inversión del sujeto pasivo explicada