Guía del ITBIS en República Dominicana
| FICHA TÉCNICA | |
|---|---|
| Código de país | DO |
| Nombre del impuesto | ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios |
| Autoridad tributaria | DGII (Dirección General de Impuestos Internos) |
Resumen
El impuesto sobre el valor añadido de la República Dominicana es el ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios. La DGII lo describe como «un impuesto general al consumo tipo valor agregado» que se aplica a la transferencia e importación de bienes industrializados y a la prestación de servicios. Cada contribuyente cobra ITBIS sobre sus ventas y deduce el ITBIS que pagó en sus compras. Esta guía refleja las normas vigentes al 14 de octubre de 2026. [1]
Autoridad. El ITBIS es administrado por la Dirección General de Impuestos Internos (DGII): «Este impuesto será administrado por la Dirección General de Impuestos Internos» (Código Tributario, artículo 351). El ITBIS sobre las importaciones se liquida y paga junto con los impuestos aduaneros. [2]
Norma legal. El Código Tributario (Ley 11-92), Título III, artículos 335 a 360, desarrollado por el Reglamento 293-11 y las Normas Generales de la DGII. [2] [12]
Qué se grava. Según el artículo 335: la transferencia de bienes industrializados, la importación de bienes industrializados, y la prestación y locación de servicios. [2] La DGII enumera como no sujetos al ITBIS: los bienes inmuebles; el dinero, los títulos valores y las acciones; las transferencias de derechos de autor, de propiedad industrial, de licencias y de otros derechos que no impliquen un bien mueble tangible; y los arrendamientos de derechos o intangibles. [3]
Moneda. Pesos dominicanos (DOP, que se escribe RD$).
Período fiscal. «El período fiscal es el mes calendario» (artículo 353). [2]
Niveles de gobierno. El ITBIS es un impuesto nacional único. No existe un IVA provincial ni municipal.
Para sistemas vecinos, consulte la guía del IVA de México y la guía del IVA de Colombia.
Registro
Quién debe inscribirse
Son contribuyentes del ITBIS las personas físicas, sociedades y empresas, «nacionales o extranjeras», que transfieran bienes industrializados en el ejercicio de una actividad industrial o comercial, que importen bienes gravados o que presten servicios gravados (artículo 337). Deben inscribirse en el Registro Nacional de Contribuyentes (RNC) «dentro de los 30 días a partir del inicio de sus actividades gravadas» (artículo 352). [2]
Una persona que suministra únicamente bienes o servicios exentos no es contribuyente del ITBIS, y el ITBIS que paga en sus compras constituye un costo (consulte Exenciones). [12]
Umbral de registro
Ninguno. El Título III del Código Tributario no fija ningún umbral de facturación para el ITBIS: la obligación de inscribirse nace con el inicio de las actividades gravadas, cualquiera que sea su valor. [2]
Registro de no residentes
El Código trata por igual a las personas dominicanas y extranjeras, sin umbral. Una empresa extranjera que realiza operaciones en el país inscribe una entidad o sucursal local: sus documentos constitutivos deben traducirse al español, apostillarse y registrarse en la Cámara de Comercio antes de la solicitud del RNC. [2] [4]
No existe un régimen de inscripción en el ITBIS para proveedores extranjeros de servicios remotos o digitales (consulte Productos y servicios digitales). Los importadores que no están inscritos soportan una percepción del ITBIS en la aduana (consulte Importaciones y exportaciones).
Número de identificación fiscal
El RNC es el número de contribuyente de la DGII. «Para las Personas Físicas este código será su número de cédula de identidad y para las Personas Jurídicas y extranjeros sin cédula es una numeración de 9 dígitos asignada por Impuestos Internos»: para las personas físicas es la cédula de 11 dígitos; para las personas jurídicas, y para los extranjeros sin cédula, es un número de 9 dígitos asignado por la DGII. El primer dígito de un RNC de 9 dígitos indica el tipo: 1 para una persona jurídica con fines de lucro, 4 para una persona jurídica sin fines de lucro, 5 para una persona física extranjera. [4]
La DGII distingue entre contribuyentes (con obligaciones de declaración recurrentes) y registrados (titulares que solo realizan trámites ocasionales, como una operación con un vehículo o un inmueble, un reembolso o un pago puntual). El RNC debe figurar en toda factura. [5] [4]
Compruebe un RNC con el validador de RNC de la República Dominicana, o consulte cómo verificar un RNC en el portal de la DGII.
Cómo inscribirse
Puede solicitar un RNC de tres maneras: en línea a través de la Oficina Virtual (OFV) de la DGII, de forma presencial en una administración local de la DGII, o a través de la ventanilla única de formalización de empresas Formalízate. [4]
Las personas jurídicas presentan el Formulario RC-02 con: [4]
- el certificado del Registro Mercantil;
- los estatutos registrados en la Cámara de Comercio, que designen a la persona responsable de las obligaciones tributarias;
- los documentos de identidad o pasaportes de los accionistas;
- el recibo del impuesto del 1% por constitución de compañías. La DGII señala que la Ley 30-26 (artículo 58) deroga este impuesto a partir de 2027.
La fecha de inicio de operaciones que usted declare «nunca podrá exceder de 60 días contados desde la fecha de solicitud». La DGII puede inscribir, sin previo aviso, a cualquier titular de un Registro Mercantil que no haya completado la inscripción en el RNC en un plazo de 60 días. [4]
Un nuevo contribuyente que solicita autorización para emitir comprobantes fiscales recibe la respuesta de la DGII «en un plazo máximo de diez (10) días laborales» (Norma General 06-2018, artículo 3, párrafo II). [6] Los nuevos inscritos también deben incorporarse al sistema e-CF en un plazo de 120 días (consulte Estado de la facturación electrónica).
Registro voluntario
No aplica. Al no existir umbral, toda empresa que inicia actividades gravadas ya debe inscribirse, por lo que no hay nada a lo que optar.
Baja del registro
- Definitiva (dado de baja). Procede en caso de disolución o liquidación de una persona jurídica, entre otros supuestos enumerados, incluida una persona jurídica que haya estado suspendida durante tres años consecutivos sin operaciones, deudas ni activos. Se presenta el Formulario RC-02 con una declaración final del impuesto sobre la renta, el acta de disolución registrada en la Cámara de Comercio y una carta de garantía notarizada. El cierre debe notificarse «en un plazo de sesenta (60) días contados a partir del acta de la asamblea de liquidación». Después de la fecha de cese declarada, el contribuyente «no podrá solicitar ni emitir NCF». [4]
- Cese temporal. Una pausa de operaciones aprobada «por un periodo máximo de tres (3) años». [4]
Registro de grupo
No disponible. El Código no prevé la agrupación voluntaria a efectos del IVA. El artículo 337 funciona en sentido contrario: la administración tributaria puede exigir que las personas bajo control común que realizan operaciones gravadas sean tratadas «como un solo contribuyente», y una persona física que posee, controla o dirige varias empresas gravadas es un solo contribuyente. [2]
Tasas
| Tasa | Se aplica a |
|---|---|
| 18% | Tasa general: transferencias, importaciones y servicios gravados |
| 16% | Tasa reducida: yogur y mantequilla, café, grasas comestibles de origen animal y vegetal, azúcar, cacao y chocolate |
| 0% | Bienes exportados, con deducción y reembolso del ITBIS soportado |
| Exento | Bienes enumerados en el artículo 343 y servicios enumerados en el artículo 344 (consulte Exenciones) |
Tasa general: 18%. Tasa reducida: 16%. La guía del ITBIS de la DGII (edición de julio de 2026): «Este impuesto se aplicará sobre las transferencias e importaciones gravadas y/o servicios prestados con una tasa general de un 18% y una tasa reducida de un 16%» para el yogur y la mantequilla, el café, las grasas comestibles de origen animal o vegetal, los azúcares, y el cacao y el chocolate. [1] La hoja de tasas de la DGII indica las mismas tasas, además de la «tasa 0% para los exportadores». [7]
La lista del 16% es cerrada y está definida por partida arancelaria en el artículo 345 del Código: el yogur (0403.10.00) y los demás productos de la partida 0403.90.00 («Los demás»); la mantequilla; el café tostado o descafeinado y los sucedáneos que contengan café; las grasas y aceites comestibles de origen animal y vegetal (aceites de soya, maní, palma, girasol, coco y maíz) y la margarina; el azúcar de caña y de remolacha; el cacao en polvo y el chocolate en barras o bloques. El artículo 345 fija para estos bienes un 8% en 2013, un 11% en 2014 y un 13% en 2015, y el 16% a partir de 2016. [2]
El artículo 345 también conserva el texto sobre la tasa general de la Ley 253-12, que programaba una reducción al 16% a partir de 2015 condicionada a una meta de recaudación tributaria. Las orientaciones vigentes de la DGII aplican el 18%. El artículo 341 del Código consolidado está impreso como «16%*» con una nota del editor que remite al artículo 345; ambos deben leerse conjuntamente. [2] [1]
Tasa cero. «Quedan gravados con tasa cero los bienes que se exporten» (artículo 342). [2]
Cambios anunciados. No se ha promulgado ningún cambio en las tasas del ITBIS. La Ley 30-26 (promulgada el 18 de junio de 2026) modifica las listas de exenciones, no las tasas, y el calendario de medidas de la Ley 30-26 de la DGII (Aviso 10-26) no incluye ninguna partida sobre las tasas del ITBIS. [8] [9]
Reglas transfronterizas
Importaciones y exportaciones
Importaciones de bienes. «En el caso de la importación de bienes el impuesto se liquidará y pagará conjuntamente con los impuestos aduaneros correspondientes» (artículo 354): el ITBIS sobre las importaciones se liquida y paga con los impuestos aduaneros. La base es el valor en aduana más todos los impuestos que gravan la importación (artículo 339). Un importador inscrito deduce como ITBIS soportado el ITBIS pagado en la aduana (artículo 346). [2]
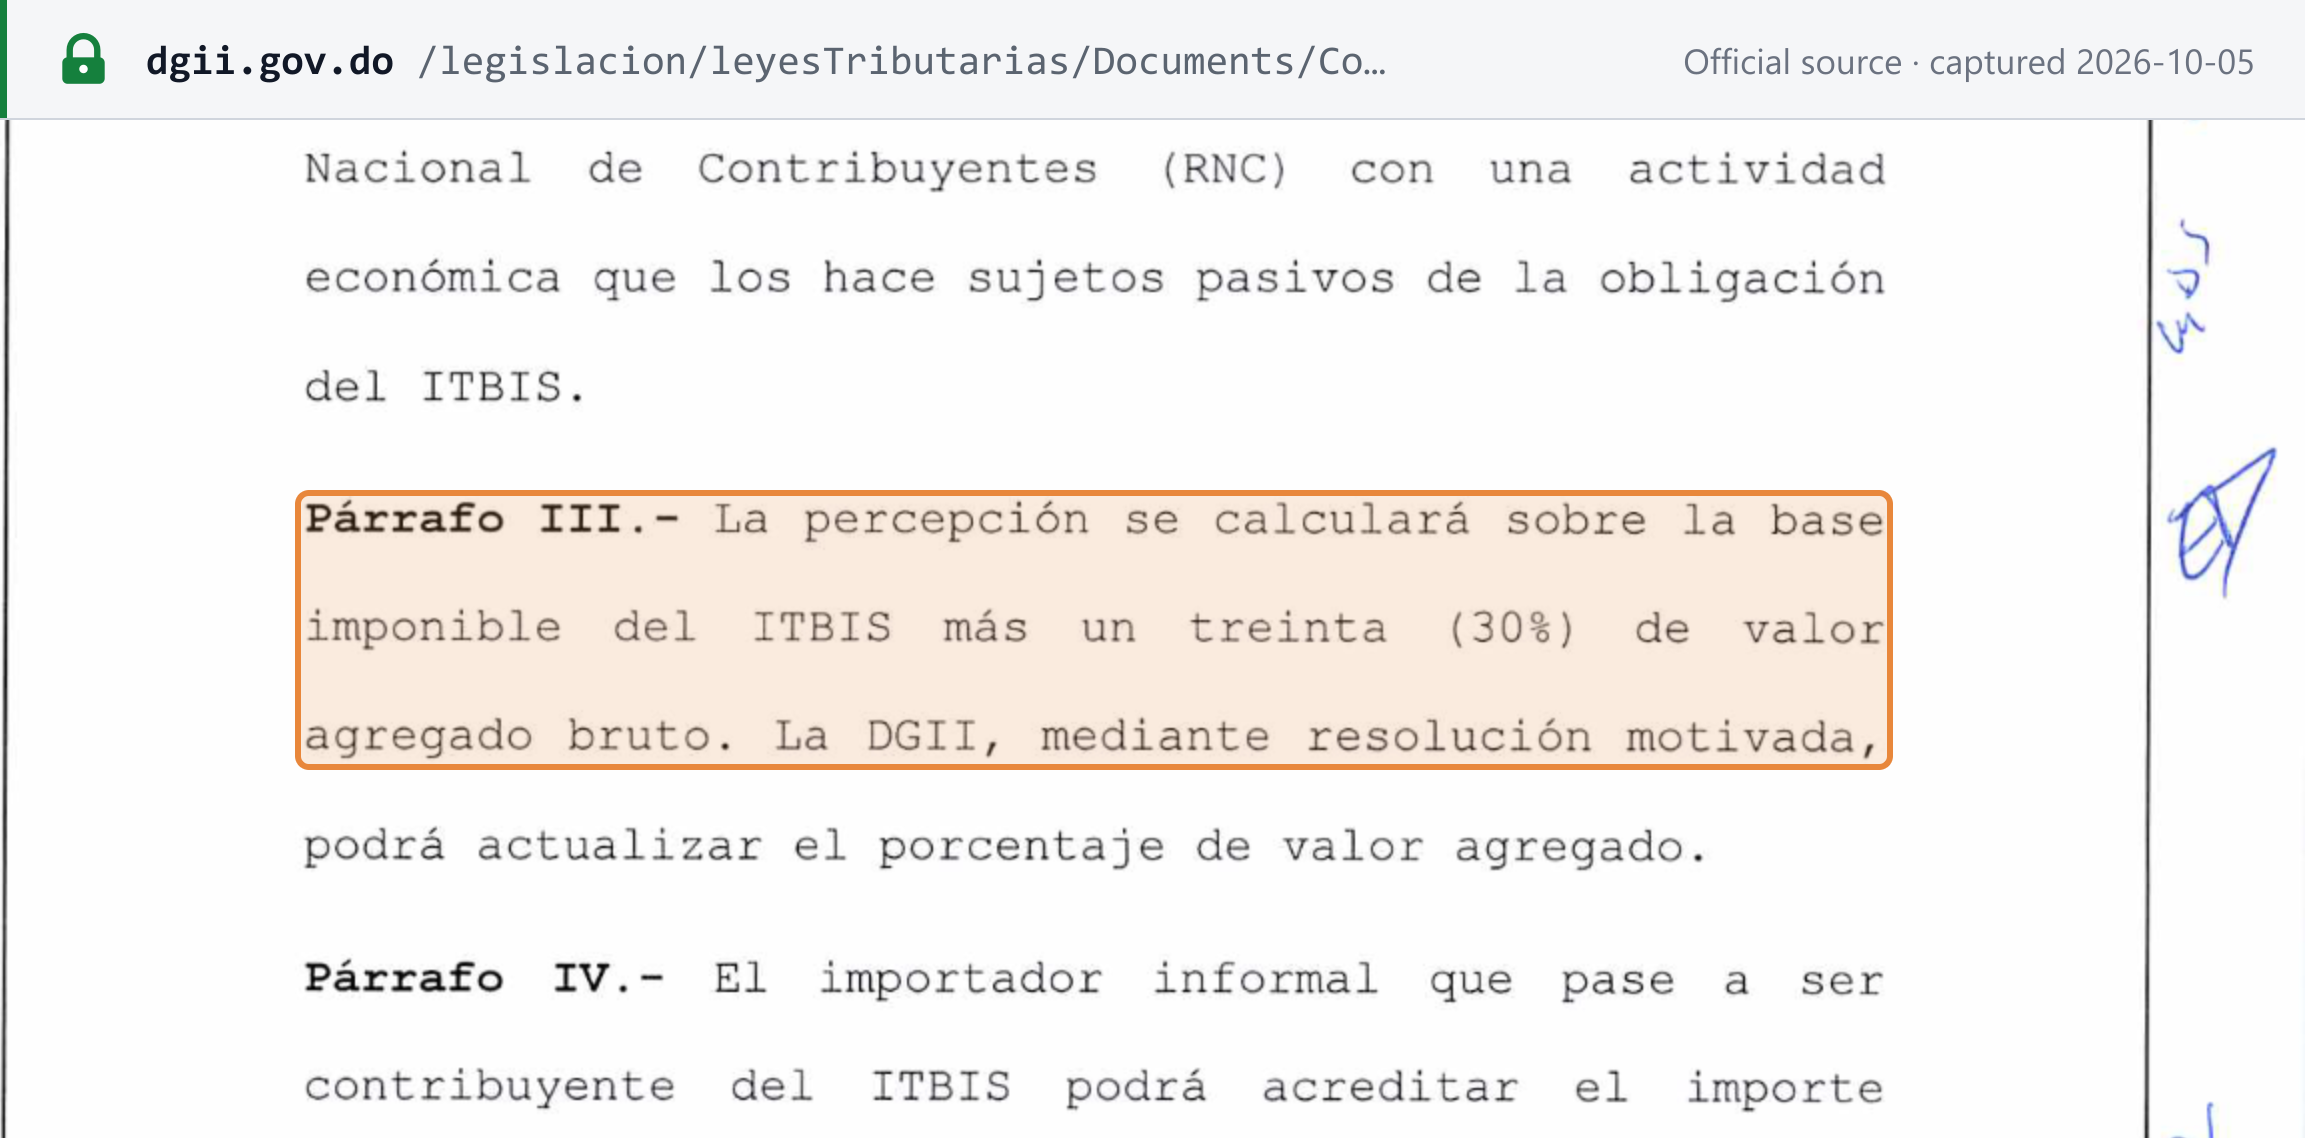
Percepción del ITBIS a importadores informales (Ley 30-26). El artículo 34 de la Ley 30-26 (promulgada el 18 de junio de 2026; vigente desde su promulgación y publicación según el artículo 62) añade el artículo 354-1 al Código: [9]
- Un importador informal es una persona no inscrita en el RNC con una actividad económica que la hace sujeto del ITBIS.
- La aduana aplica una percepción del ITBIS en la declaración aduanera de un importador informal.
- «La percepción se calculará sobre la base imponible del ITBIS más un treinta (30%) de valor agregado bruto»: la base es la base imponible del ITBIS más un 30% de valor agregado bruto. La DGII puede actualizar el porcentaje mediante resolución motivada.
- Un importador informal que se inscriba posteriormente puede acreditarse la percepción en los períodos no prescritos. La DGII y la aduana deben dictar normas conjuntas de aplicación.
Exportaciones. Los bienes exportados tributan a tasa cero, y los exportadores pueden deducir el ITBIS pagado en las compras destinadas a su actividad exportadora «de cualquier otra obligación tributaria», con reembolso de cualquier saldo (artículo 342; consulte Reembolsos). Los exportadores que también venden en el mercado local prorratean su ITBIS soportado. [2]
Servicios exportados. La tasa cero del artículo 342 abarca los bienes. Los servicios exportados están exentos, no gravados a tasa cero: el Reglamento 293-11 los incluye entre los servicios exentos (artículo 14, literal j) cuando el servicio se presta desde el territorio dominicano y se utiliza y consume exclusivamente en el exterior por una persona que no está domiciliada ni es residente en el país y que paga con rentas de fuente extranjera. La DGII ha sostenido que un servicio prestado y utilizado en la República Dominicana para un cliente extranjero está gravado, no exportado (Consulta 9-2022). [12] [37] Las exportaciones de bienes se documentan con un comprobante de exportación (e-CF tipo 46), mientras que «los servicios exportados serán sustentados en facturas de consumo» (Norma General 05-19, artículo 10). [10]
Zonas francas. Los bienes transferidos desde el territorio nacional a una zona franca industrial se consideran exportados, y los bienes que salen de una zona franca hacia el territorio nacional, importados (artículo 357). Las importaciones de insumos y equipos por empresas de zona franca están exentas (artículo 343). [2]
Productos y servicios digitales
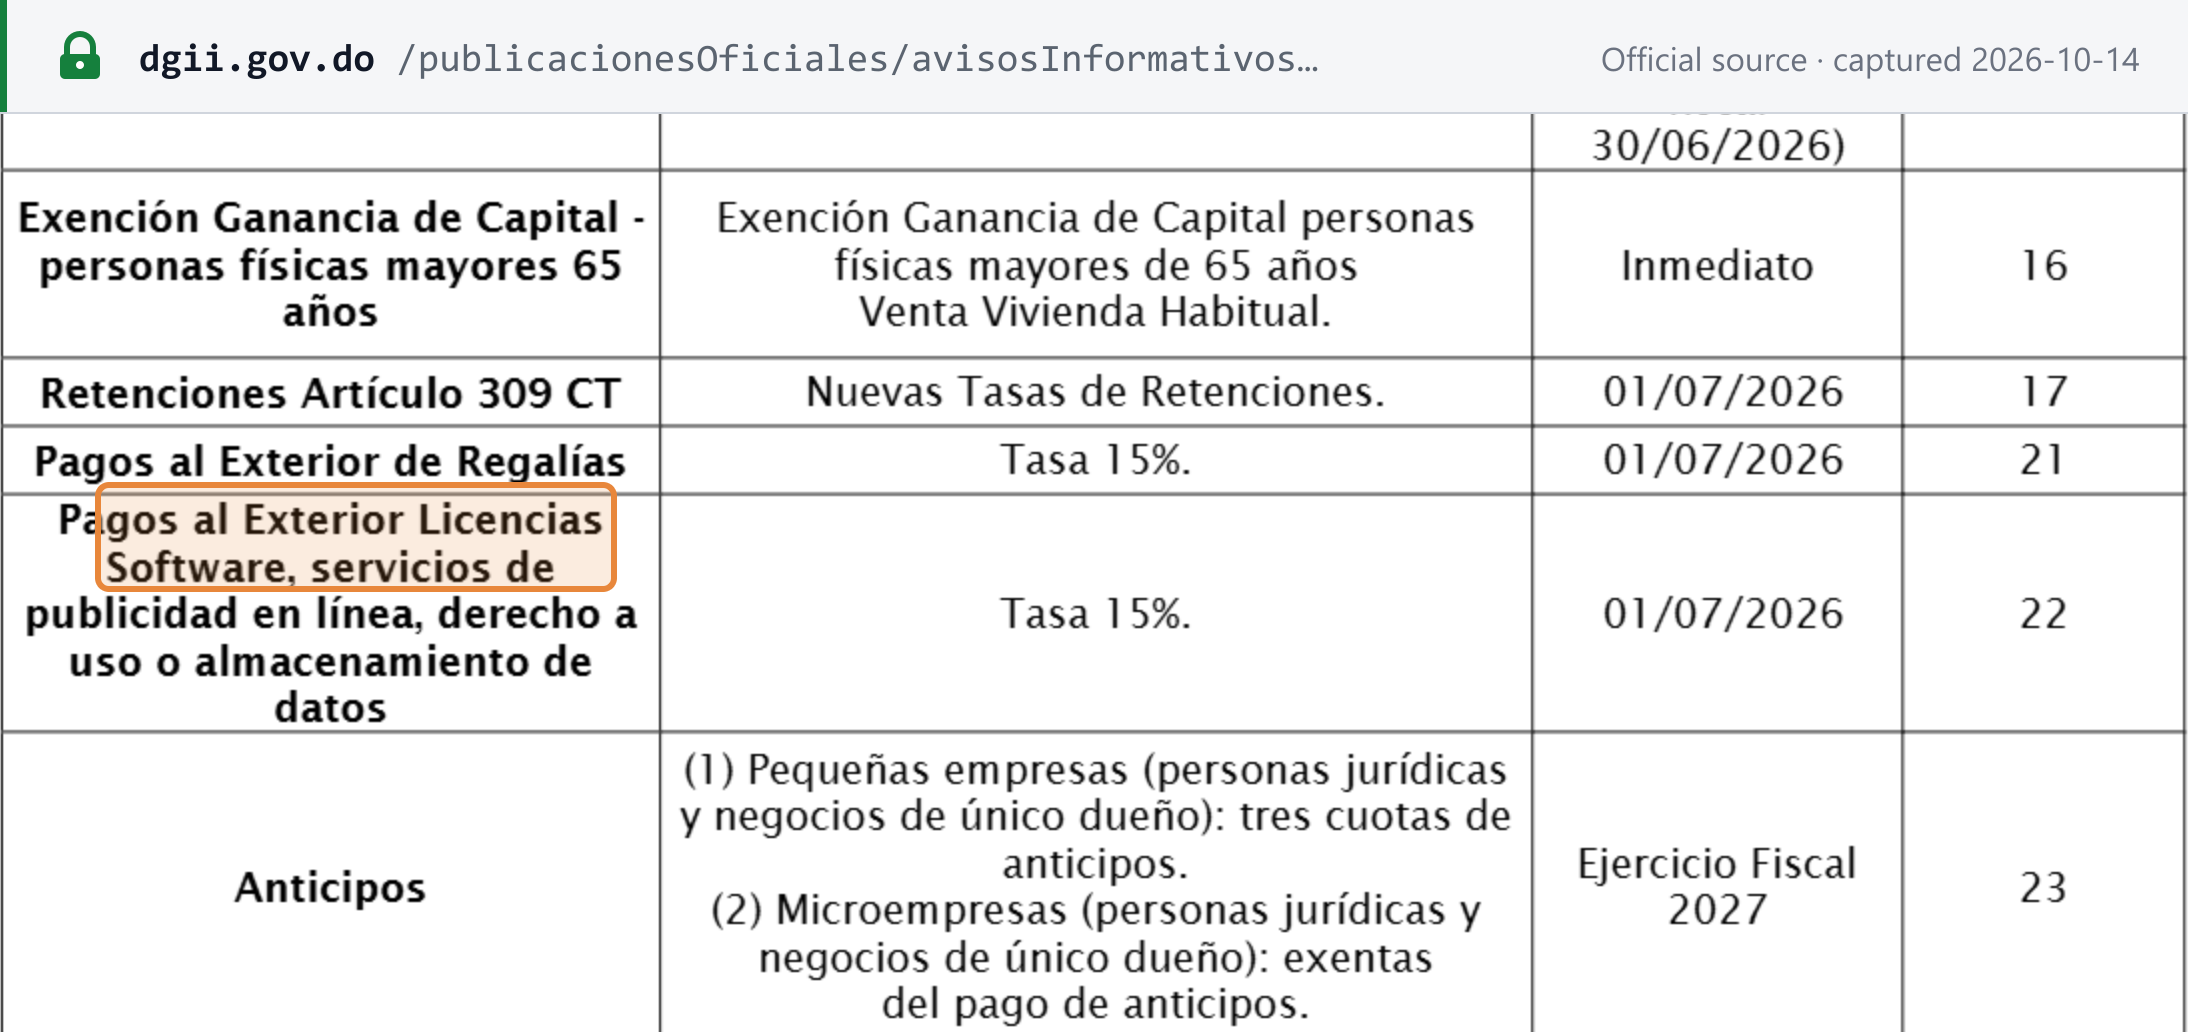
No se cobra ITBIS sobre los servicios digitales prestados desde el exterior. El Decreto 30-25 del 17 de enero de 2025 regulaba una percepción del ITBIS sobre los servicios digitales consumidos en el país y prestados por proveedores extranjeros. El Gobierno lo derogó el 3 de marzo de 2025: «El Gobierno dominicano derogó este lunes 3 de marzo, mediante el Decreto núm. 107-25, el Decreto 30-25». [11] El capítulo del ITBIS de la Ley 30-26 (artículos 34 a 39) no contiene ninguna disposición sobre servicios digitales. [9]
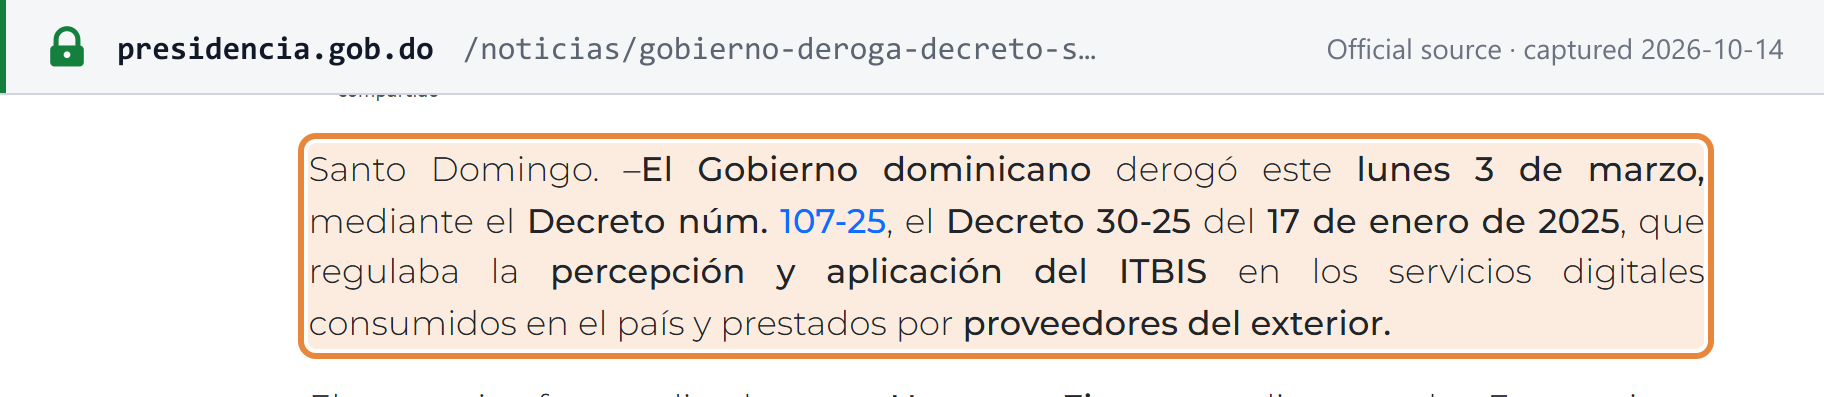
El 15% desde el 1 de julio de 2026 es impuesto sobre la renta, no ITBIS. El artículo 22 de la Ley 30-26 (nuevo artículo 305-2 del Código) obliga a quien pague a no residentes por «licencias de software, servicios de publicidad en linea, derecho a uso o almacenamiento de datos» a retener el 15% del monto bruto como pago definitivo del impuesto sobre la renta. El calendario de la DGII lo fecha a partir del 1 de julio de 2026. El agente de retención es quien paga o acredita el monto («Quienes paguen o acrediten en cuenta»). Se trata de una retención del impuesto sobre la renta, no de un cobro de ITBIS. [9] [8]
Consulte el IVA en servicios digitales prestados por proveedores no residentes para ver cómo los gravan otros países.
Empresas extranjeras que venden en la República Dominicana — B2B y B2C
- Bienes (B2B y B2C): el importador registrado en la declaración paga el ITBIS en la aduana. Un importador no inscrito en el RNC soporta además la percepción de la Ley 30-26 sobre la base más un 30%. [2] [9]
- Servicios remotos a consumidores (B2C): no existe ningún mecanismo de inscripción o cobro para proveedores extranjeros; el Decreto 30-25 fue derogado el 3 de marzo de 2025. [11]
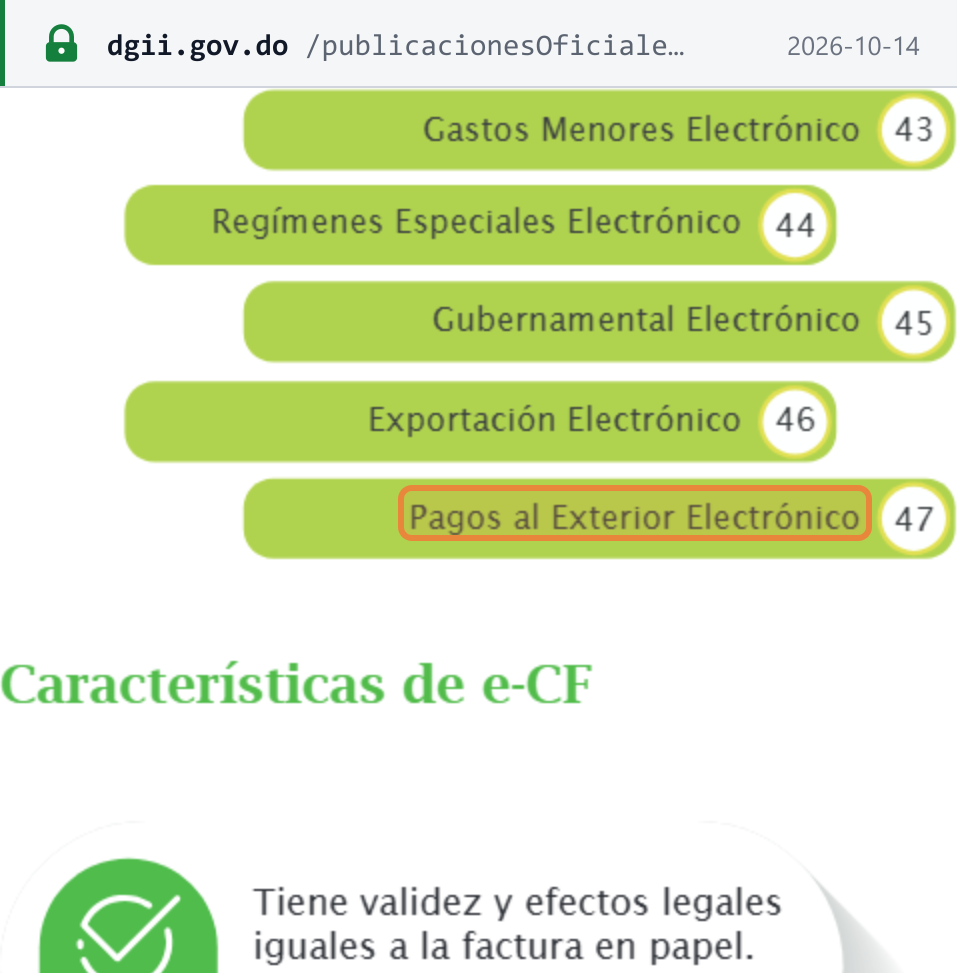
- Servicios remotos a empresas (B2B): el crédito por ITBIS soportado del comprador dominicano abarca solo el ITBIS pagado a proveedores locales y en la aduana (artículo 346). Respecto del pago al exterior, las obligaciones del comprador son de impuesto sobre la renta: emite un comprobante de Pagos al Exterior (e-CF tipo 47) por las rentas de fuente dominicana pagadas a un no residente sobre las que debe retener la totalidad del impuesto sobre la renta, e informa el pago en el Formato 609. Para las licencias de software, la publicidad en línea y los datos, la retención es del 15% desde el 1 de julio de 2026. [2] [10] [9]
Responsabilidad de marketplaces y plataformas como vendedor presunto
No aplica: ni el Título III del Código Tributario ni la Ley 30-26 hacen responsable del ITBIS a un marketplace o plataforma por las ventas realizadas a través de él. El mecanismo más cercano es la retención y percepción que los adquirentes de tarjetas y los agregadores de pago aplican a los comercios locales según la Norma General 06-23 (consulte Retención del ITBIS). [2] [9] Consulte las reglas del vendedor presunto en marketplaces.
Lugar de la prestación
- Los bienes tributan por su transferencia en el país y por su importación (artículo 335). [2]
- El transporte internacional de pasajeros por vía aérea y marítima está gravado «cuando el pasaje haya sido adquirido en la República Dominicana», y un pasaje adquirido en el exterior está gravado cuando el viaje se inicia en la República Dominicana (Reglamento 293-11, artículo 3). [12]
- Otros servicios: el Título III del Código no contiene ningún artículo general sobre el lugar de prestación de los servicios.
Requisitos de la factura
Toda operación, gravada o exenta, debe documentarse con un comprobante fiscal que lleve un número autorizado por la DGII, y el ITBIS debe figurar separado del precio (artículo 355). [2] Los comprobantes en papel llevan un NCF de la serie «B»; los comprobantes electrónicos (e-CF) llevan un e-NCF de la serie «E». La facturación electrónica es obligatoria y está sustituyendo al papel por grupo de contribuyentes (consulte Estado de la facturación electrónica).
Tipos de documentos
| Tipo de e-CF | Documento | Cuándo se usa |
|---|---|---|
| 31 | Factura de Crédito Fiscal | Ventas a empresas; sustenta los costos y el ITBIS soportado del comprador |
| 32 | Factura de Consumo | Ventas a consumidores finales; sin valor de crédito |
| 33 | Nota de Débito | Aumenta un comprobante anterior |
| 34 | Nota de Crédito | Reduce o anula un comprobante anterior |
| 41 | Compras | La emite el comprador cuando compra a una persona no inscrita como contribuyente |
| 43 | Gastos Menores | Gastos menores del personal |
| 44 | Regímenes Especiales | Ventas a entidades de regímenes especiales y de zona franca |
| 45 | Gubernamental | Ventas al Gobierno |
| 46 | Exportaciones | Ventas de exportación |
| 47 | Pagos al Exterior | Rentas de fuente dominicana pagadas a no residentes |
Los tipos básicos los establece el Decreto 254-06 (artículo 4); los códigos de tipo y sus usos figuran en la guía de facturación electrónica de la DGII y en la Norma General 05-19. La elección depende de quién es el comprador, no del monto: no existe ningún umbral de valor que permita una factura simplificada. [14] [13] [10]
Contenido obligatorio
El Decreto 254-06 (artículos 7 a 9) establece el contenido de un comprobante fiscal, y la Norma General 06-2018 (artículo 7) su formato: [14] [6]
| Bloque | Campo |
|---|---|
| Documento | Tipo de documento (crédito fiscal o consumo); NCF o e-NCF; fecha de vencimiento de la secuencia (solo crédito fiscal); en una nota de crédito o débito, el NCF que modifica |
| Emisor | RNC; razón social según el registro; nombre comercial; punto de emisión (sucursal); fecha de emisión |
| Comprador | RNC y razón social (crédito fiscal y notas) |
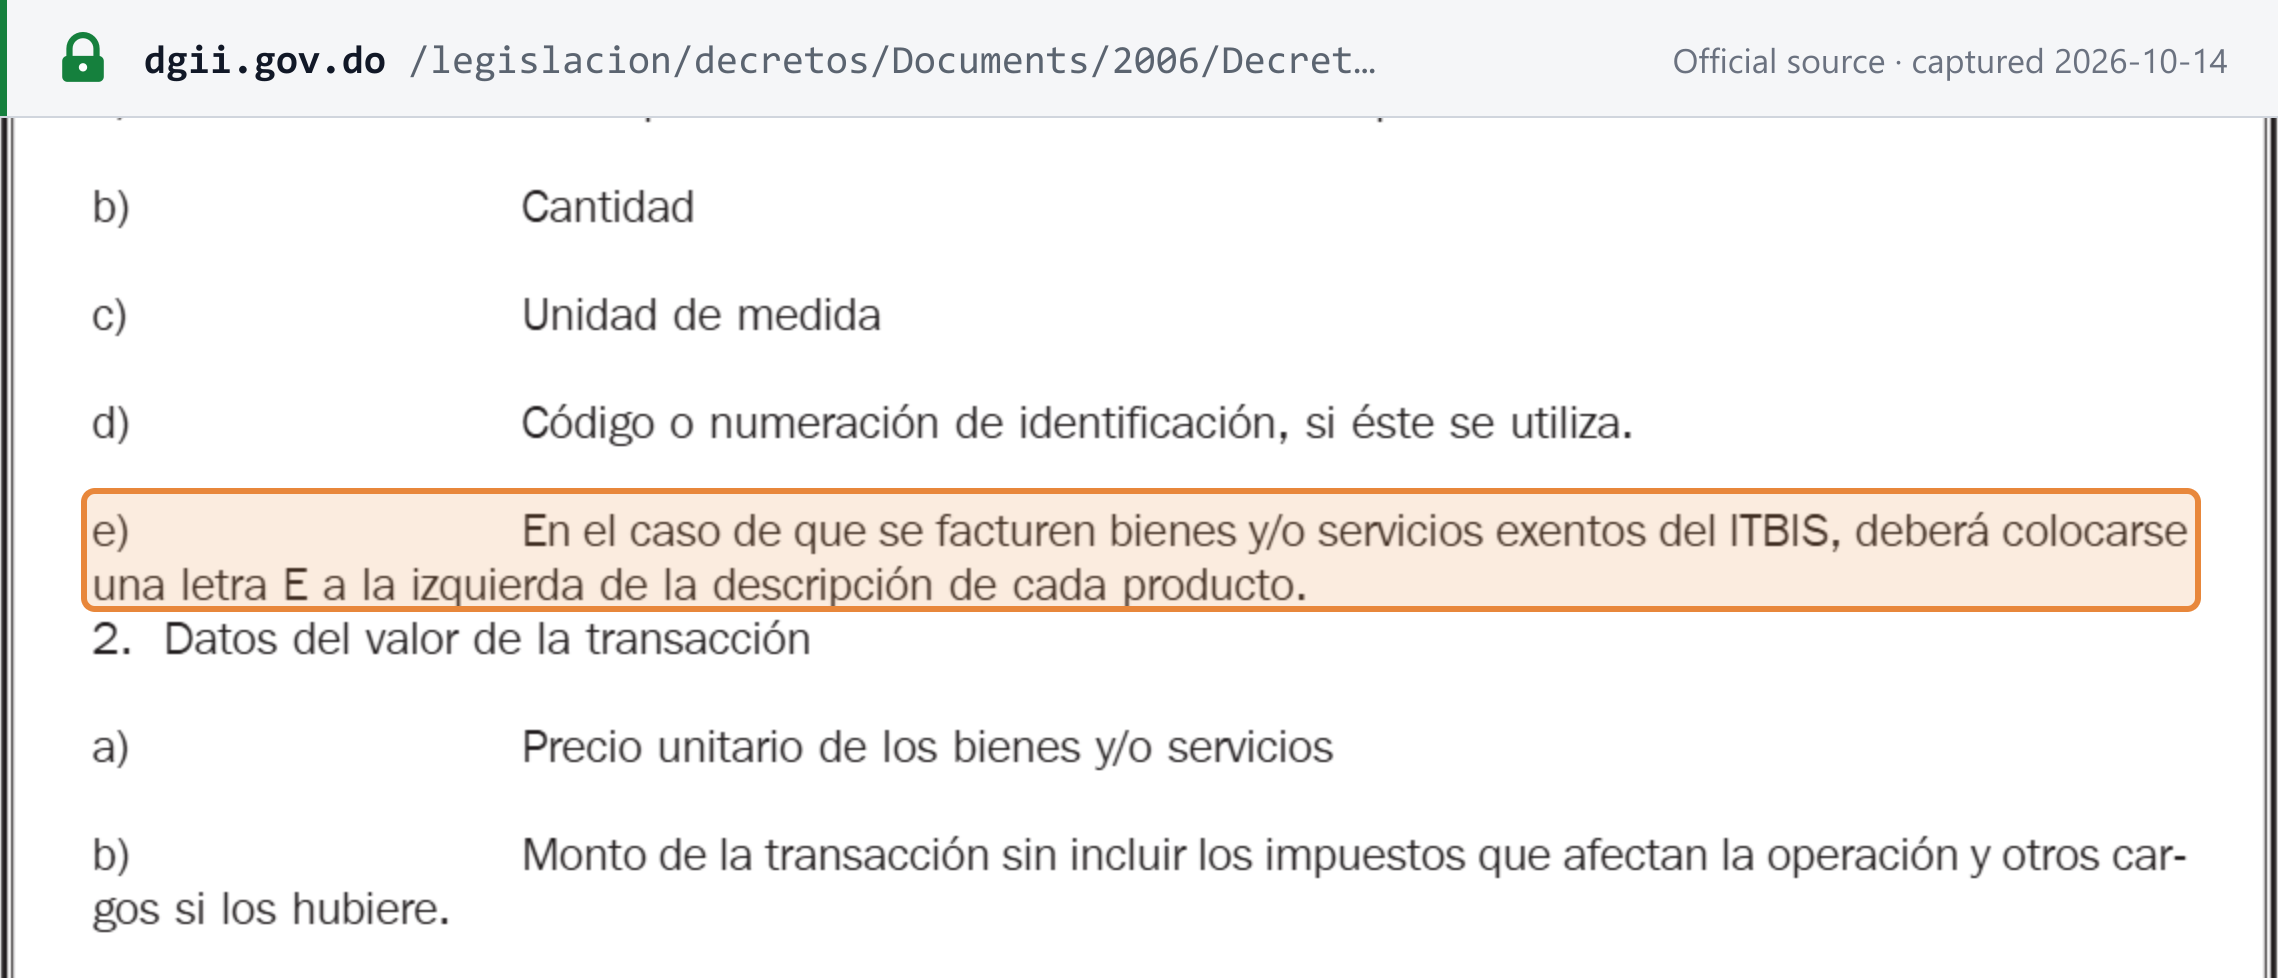
| Líneas | Descripción, cantidad y unidad de medida; código del artículo cuando se utilice; precio unitario; una «E» a la izquierda de cada artículo exento del ITBIS |
| Totales | Monto neto antes de impuestos; descuentos y recargos; ITBIS, impuesto selectivo al consumo (ISC) y cualquier otro cargo, cada uno por separado; total general |
| Copias | Cada copia indica a quién va destinada (original para el comprador, copia para el emisor) |
Decreto 254-06: «En el caso de que se facturen bienes y/o servicios exentos del ITBIS, deberá colocarse una letra E a la izquierda de la descripción de cada producto». [14]
Un e-CF también debe contener, según el artículo 18 de la Ley 32-23, la identificación del documento, el emisor, el comprador o receptor, los bienes o servicios, el valor de la transacción, los impuestos, la «fecha y hora de la firma digital» y la firma digital. [19] Un comprador que no recibe e-CF por vía electrónica obtiene una representación impresa (RI) con un código QR y un código de seguridad. [13]
Plazo de emisión
El nacimiento de la obligación (artículo 338) se produce: [2]
- Bienes: al emitirse la factura o documento equivalente, o con la entrega si esta es anterior.
- Servicios: en el primero de estos momentos: la factura, la finalización del servicio o el pago.
Toda operación, gravada o exenta, requiere un comprobante fiscal (artículo 355). Si una venta se deshace dentro de los 30 días y los bienes se devuelven, la obligación tributaria queda anulada (artículo 338). [2]
Numeración y secuencia
- Un e-NCF está formado por una «E» seguida del tipo de e-CF de dos dígitos y una secuencia de diez dígitos: 13 caracteres en total (por ejemplo
E310000000001). [13] [15] - La DGII autoriza las secuencias. Una secuencia autorizada es válida durante un máximo de dos años calendario, contando el año de autorización (Norma General 06-2018, artículo 6). [6] Las secuencias no utilizadas autorizadas en 2024 vencieron el 1 de enero de 2026 (Aviso 29-25). [16]
Notas de crédito y débito
Las notas de crédito y débito solo pueden emitirse al mismo comprador del comprobante original y deben indicar el NCF que modifican (Decreto 254-06, artículos 4 y 9). [14] Una vez enviado un e-CF a la DGII, solo puede corregirse mediante una nota de crédito o débito electrónica, y su anulación también requiere una nota de crédito electrónica (Decreto 587-24, artículo 11). [17]
Moneda e idioma
Los libros «deben ser llenados en lengua castellana» (Código Tributario, artículo 50). [18]
Autofacturación
No existe una autofacturación general entre empresas inscritas. El Comprobante de Compras emitido por el comprador (B11 / e-CF tipo 41) se utiliza cuando se compra a una persona no inscrita como contribuyente. El comprador debe comprobar primero en el portal de la DGII que el vendedor no está inscrito, y «la retención del cien por ciento (100%) del valor del ITBIS facturado aplicará en todos los casos en que se emita este tipo de comprobante» (Norma General 05-19, artículo 7). [10]
Conservación y pista de auditoría
- Conservación: 10 años. Los contribuyentes deben conservar sus libros, registros, comprobantes «o cualquier documento, físico o electrónico» «por un período de diez (10) años» (Código Tributario, artículo 50). [18]
- Plazo de fiscalización: 3 años. La facultad de la DGII para determinar el impuesto prescribe a los tres años (Código Tributario, artículo 21). El período de conservación de 10 años es más largo que el plazo de fiscalización. [18]
- Pista de auditoría del e-CF. Todo e-CF se firma digitalmente y lo valida la DGII, que devuelve un TrackID y un estado: aceptado, aceptado condicional, rechazado o en proceso (Ley 32-23, artículos 19 y 20). Modificar un e-CF después de firmado y enviado a la DGII es una infracción, como lo es no conservar la representación impresa (artículo 26). [19]
Modelo de una factura conforme
La DGII publica un modelo oficial: la página 6 de su guía de facturación electrónica (Guía 6) muestra un modelo de representación impresa de una Factura de Crédito Fiscal electrónica, marcado «Este modelo de RI es exclusivo para fines ilustrativos». [13] Presenta, de arriba abajo:
- la razón social y el nombre comercial del emisor, la sucursal, el RNC y la dirección;
- el título del documento, el e-NCF (
E310000000001), la fecha de vencimiento de la secuencia y la fecha de emisión; - la razón social y el RNC del comprador;
- columnas de línea para cantidad, descripción, unidad, precio, ITBIS y valor;
- totales del subtotal gravado (Subtotal Gravado), del ITBIS total y del total;
- el código QR, el código de seguridad y la fecha de la firma digital.
Los nombres y RNC que figuran en él son valores ilustrativos de la propia DGII, no los de un contribuyente real.
Estado de la facturación electrónica
Estado: obligatoria, escalonada por grupo de contribuyentes. Los grandes contribuyentes nacionales, los grandes locales y los medianos ya deben emitir e-CF; los pequeños, micro y no clasificados deben implementarla a más tardar el 15 de noviembre de 2026.
- Base legal. La Ley 32-23 de facturación electrónica, promulgada el 16 de mayo de 2023, y su reglamento de aplicación, el Decreto 587-24 del 10 de octubre de 2024. [20] [17] [28] [26]
- Ámbito. Todas las personas domiciliadas en el país que transfieran bienes o presten servicios (Ley 32-23, artículo 2). Quedan cubiertas las operaciones B2B, B2C (e-CF tipo 32) y B2G (tipo 45). Los comprobantes B en papel siguen siendo utilizables solo por los grupos que aún están dentro de su período de transición —los grandes locales y medianos hasta el 31 de octubre de 2026, y los pequeños, micro y no clasificados, cuyo plazo de implementación es el 15 de noviembre de 2026— y, fuera de ello, solo en una contingencia declarada (consulte el calendario más abajo). [19]
- Modelo. Validación previa a través del sistema propio de la DGII, no Peppol. El emisor firma el e-CF en formato XML y lo envía a la DGII mediante un servicio web; la DGII lo valida y devuelve un TrackID y un estado; a continuación el emisor entrega el XML a un receptor electrónico, o una RI con código QR a cualquier otro; el receptor envía un acuse de recibo y una aprobación o un rechazo comercial a la DGII y al emisor. Enviar e-CF en cualquier formato distinto de XML es una infracción. [19]
- Firma. Un certificado digital para procedimientos tributarios emitido por una entidad de certificación acreditada por el INDOTEL. [13]
- Cómo emitir. Con un sistema propio certificado por la DGII, con un proveedor de servicios certificado por la DGII, o con el Facturador Gratuito de la DGII, disponible para los contribuyentes que emiten hasta 150 facturas al mes. Todo emisor supera la certificación de la DGII antes de emitir. [13]
Calendario por grupo de contribuyentes (Ley 32-23, artículo 37, y avisos de la DGII):
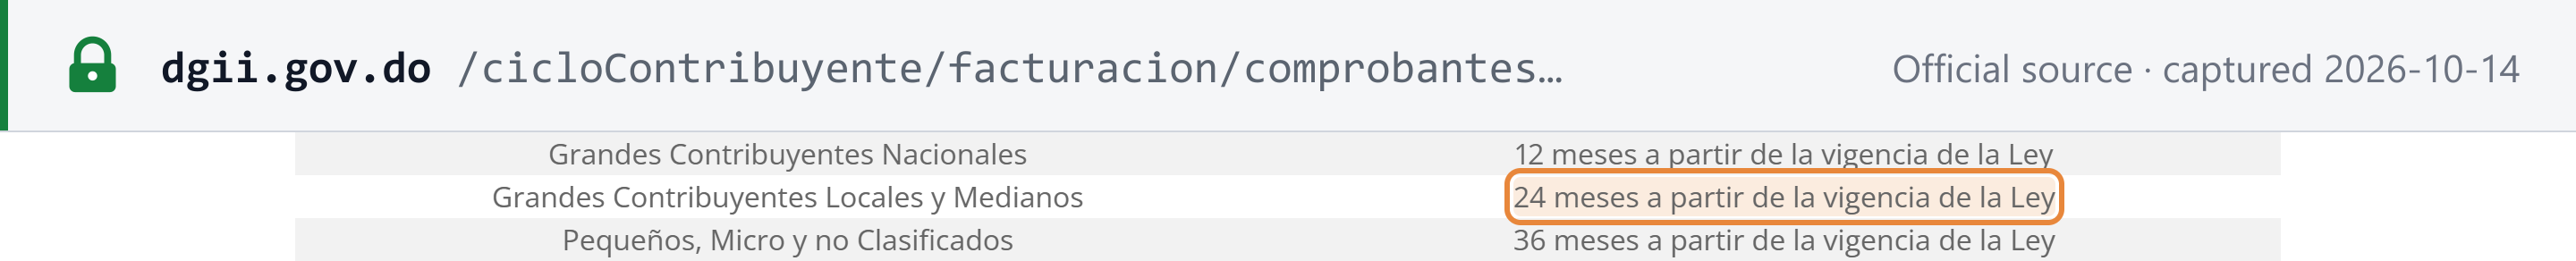
| Grupo | Plazo legal | Prórroga | e-CF exclusivo |
|---|---|---|---|
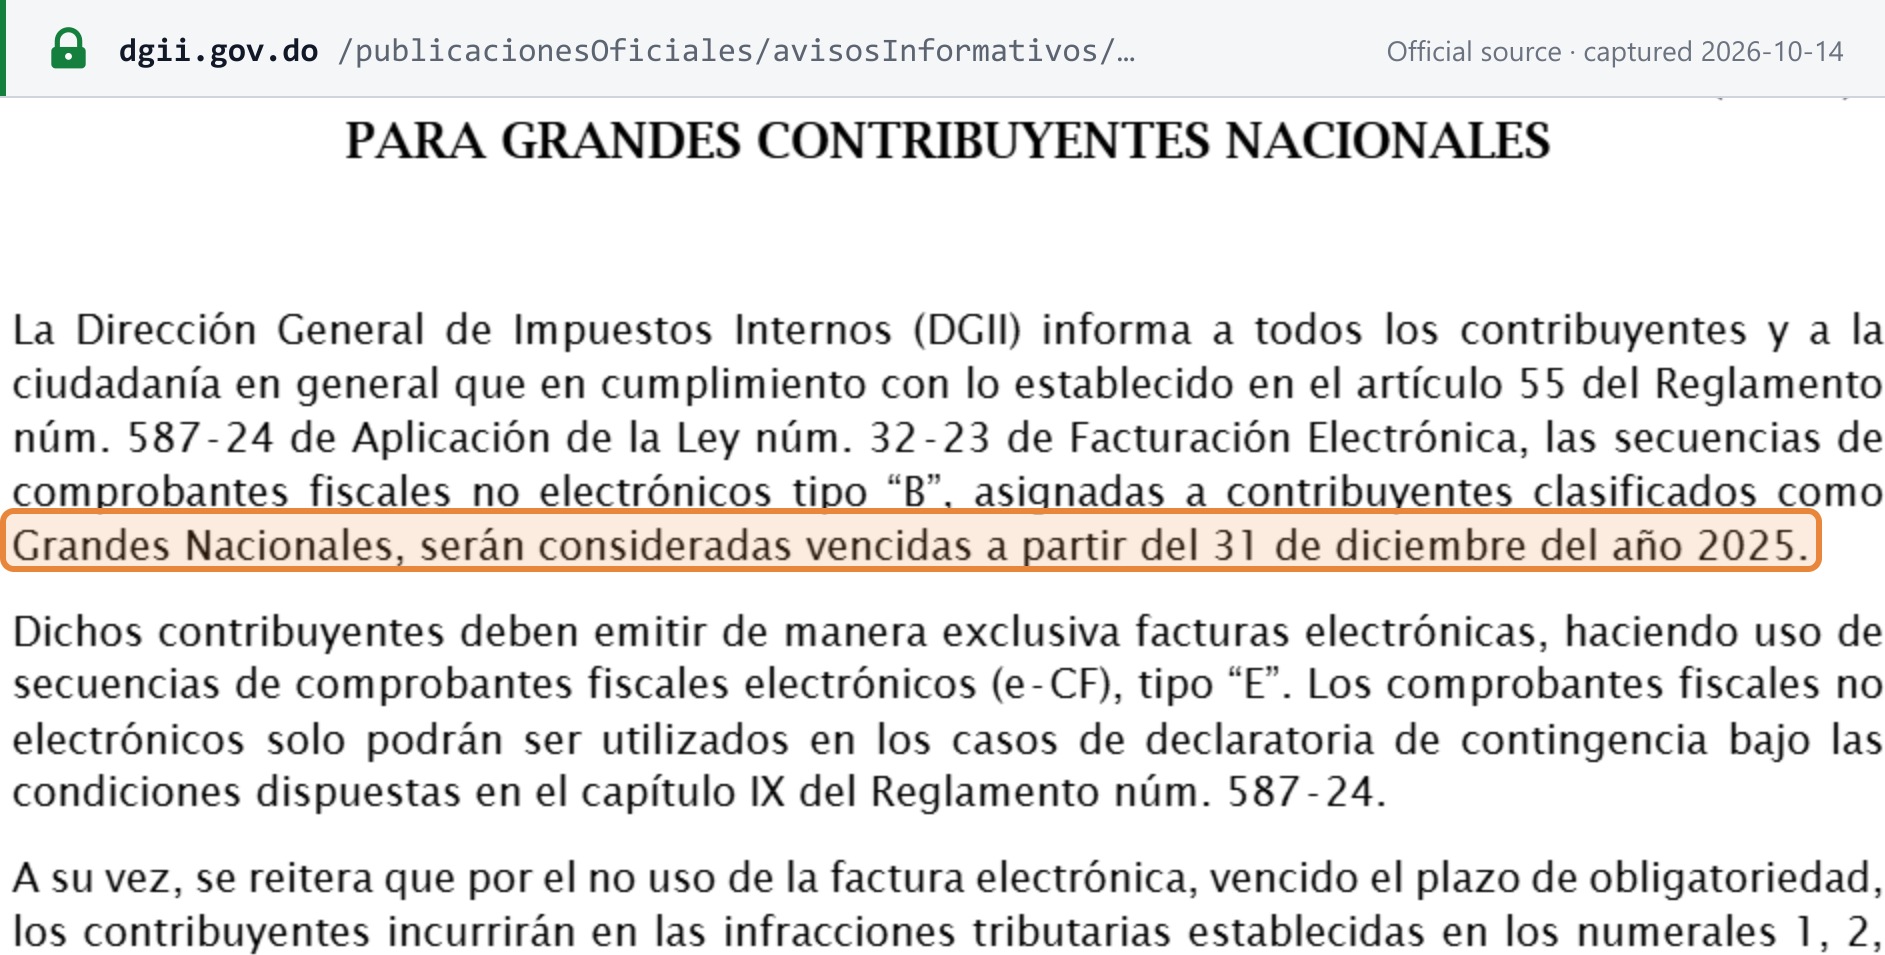
| Grandes Contribuyentes Nacionales | 12 meses desde la ley: 15 de mayo de 2024 | Caso por caso, hasta 120 días (Aviso 08-24) | Las secuencias B en papel vencieron a partir del 31 de diciembre de 2025 (Aviso 25-25) |
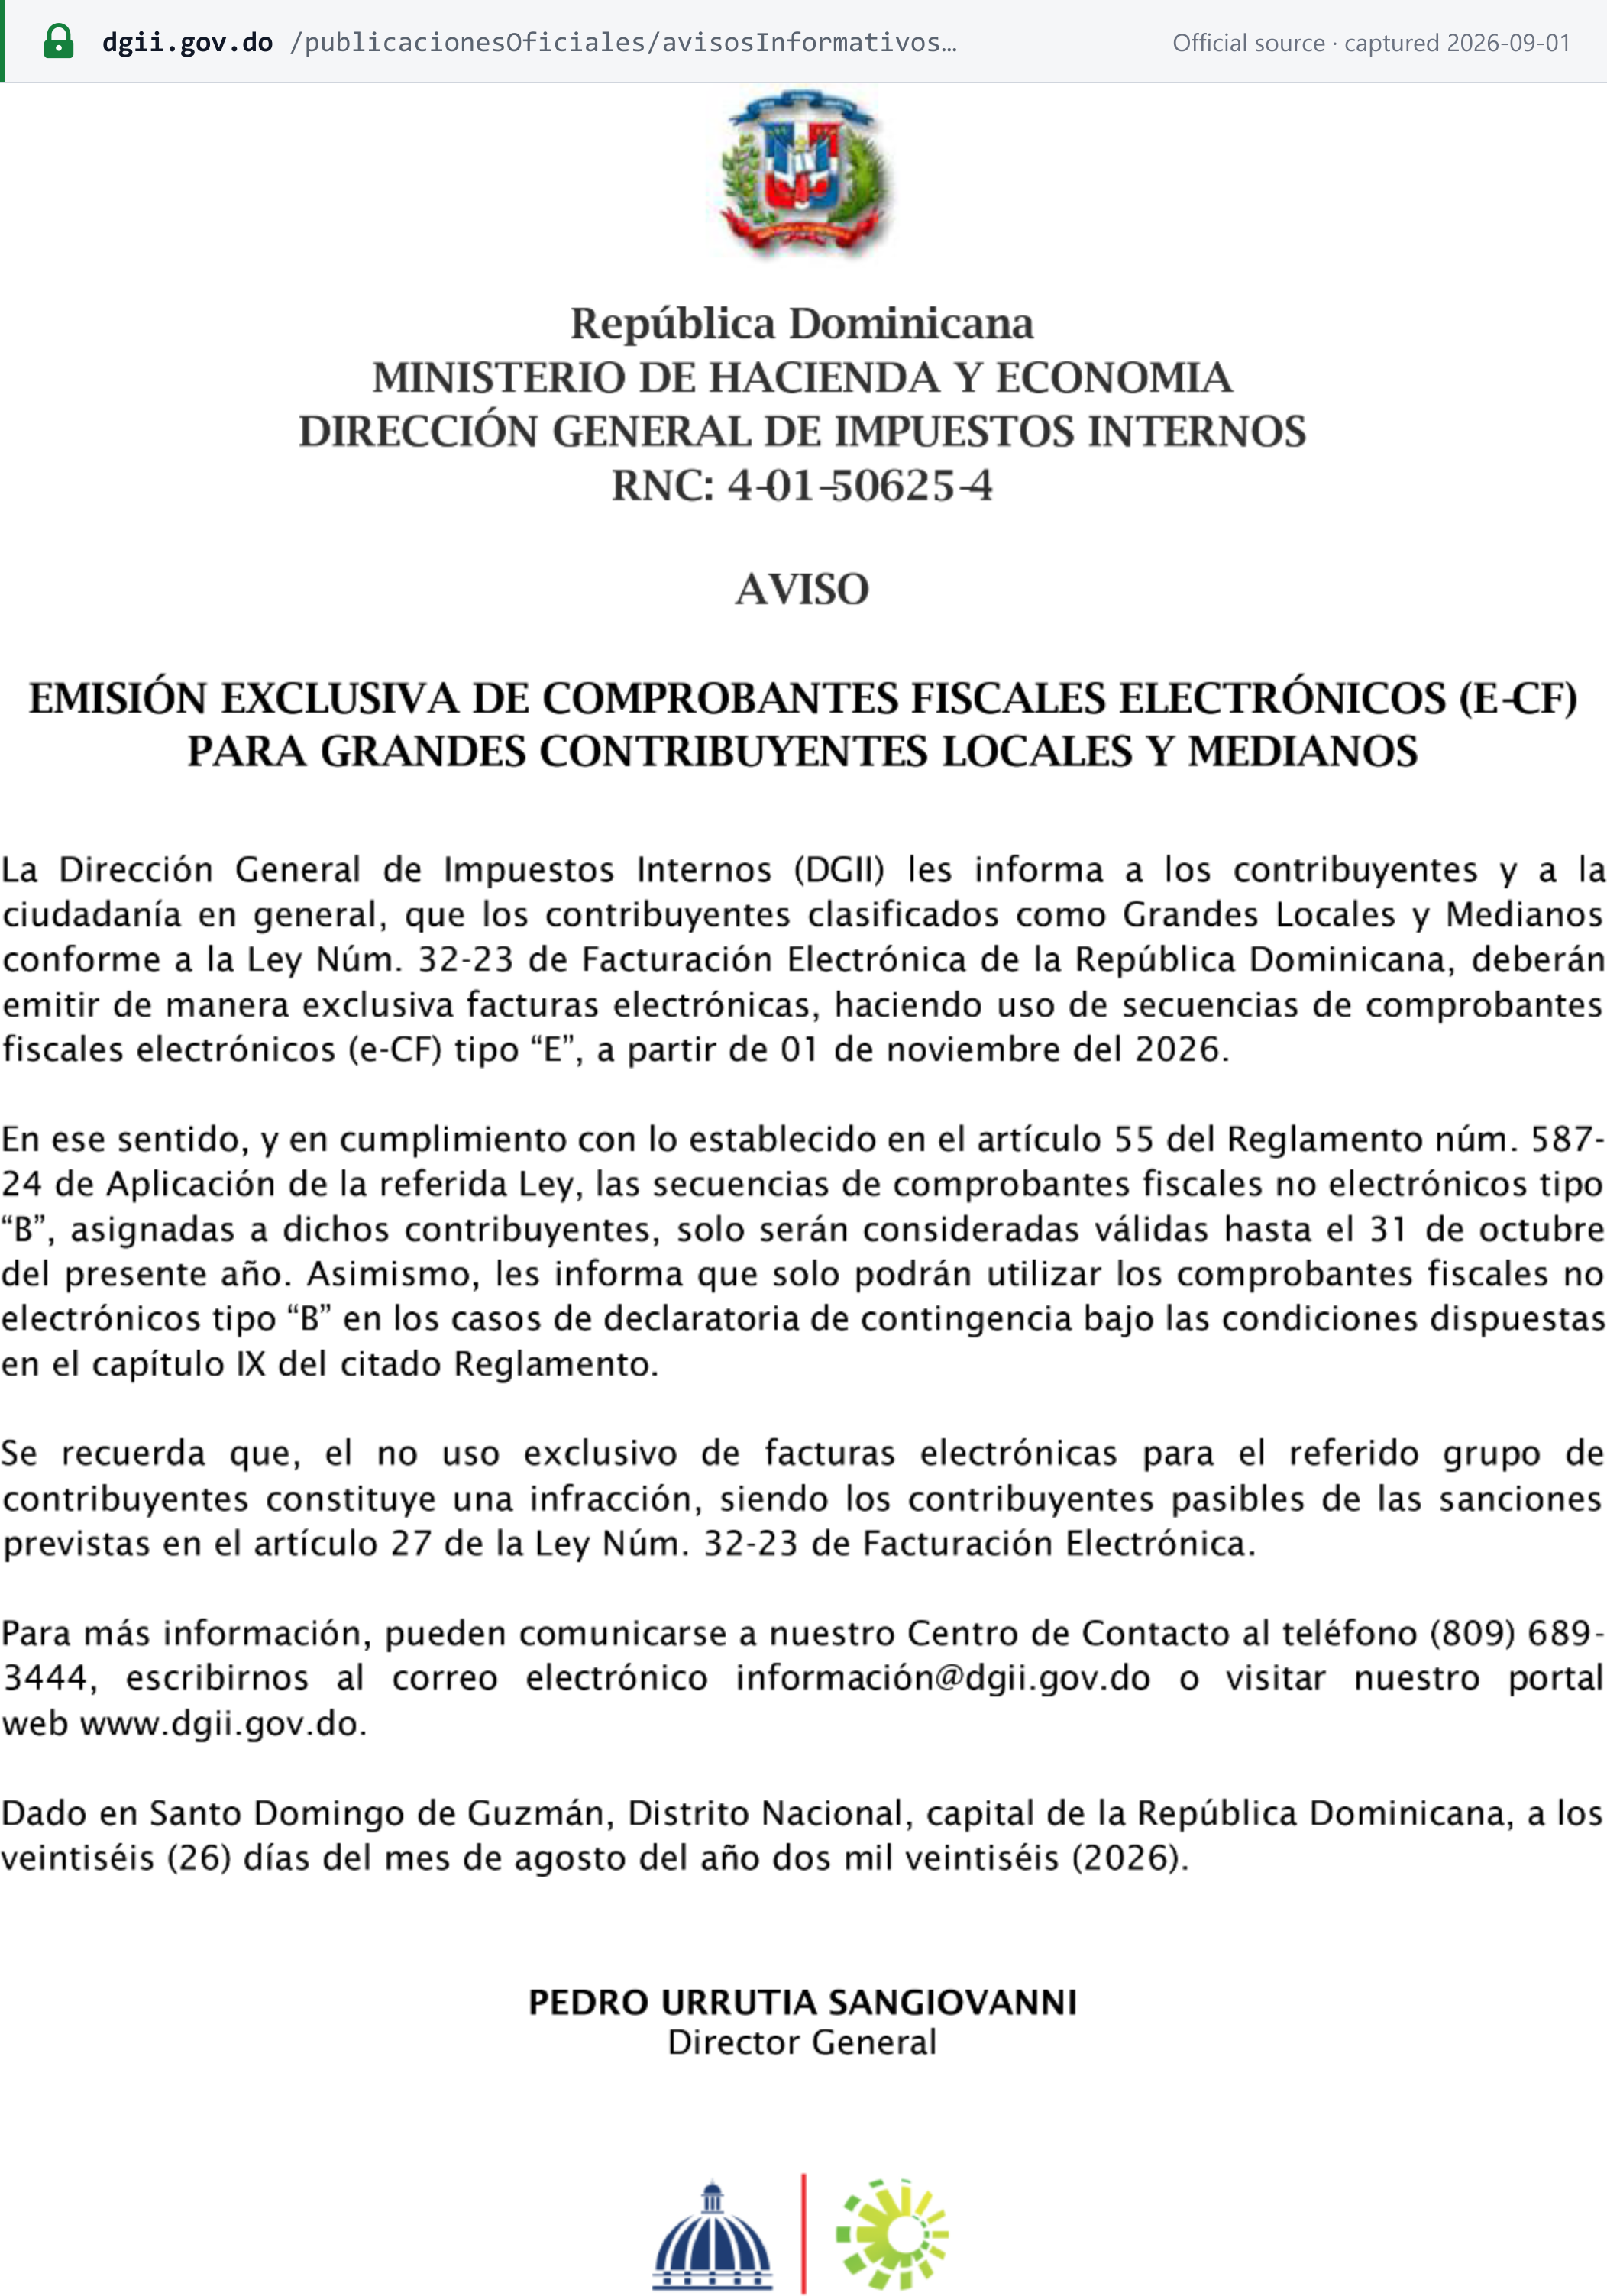
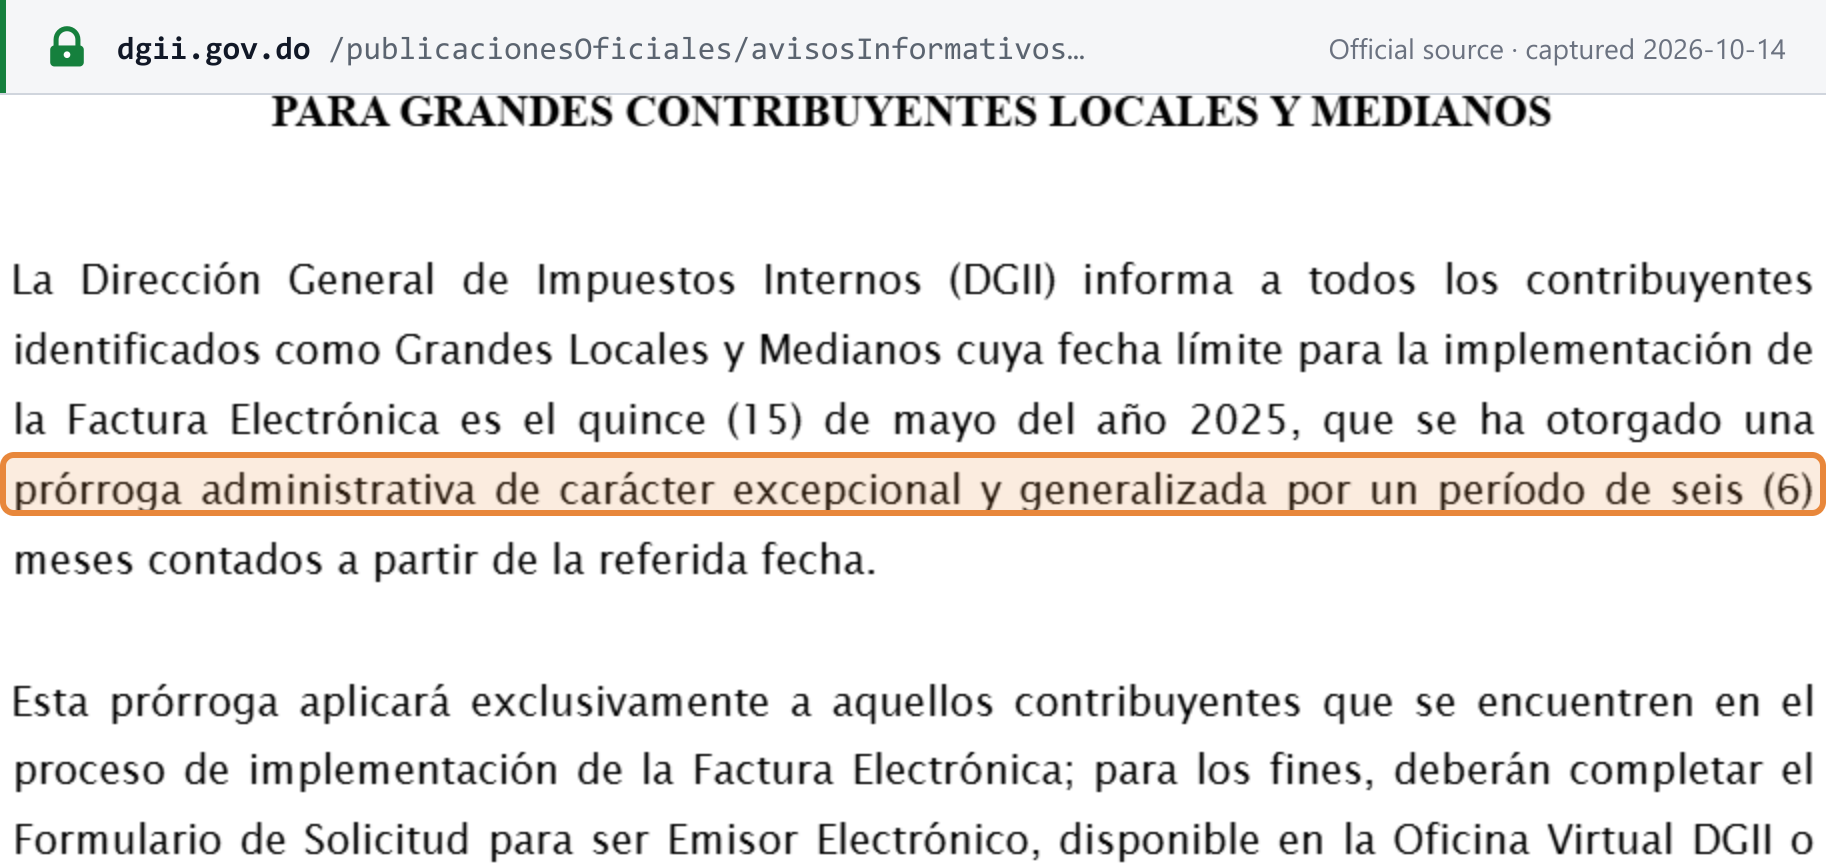
| Grandes Contribuyentes Locales y Medianos | 24 meses: 15 de mayo de 2025 | Seis meses, hasta el 15 de noviembre de 2025 (Aviso 12-25) | Secuencias B válidas solo hasta el 31 de octubre de 2026; solo e-CF a partir del 1 de noviembre de 2026 (Aviso 14-26) |
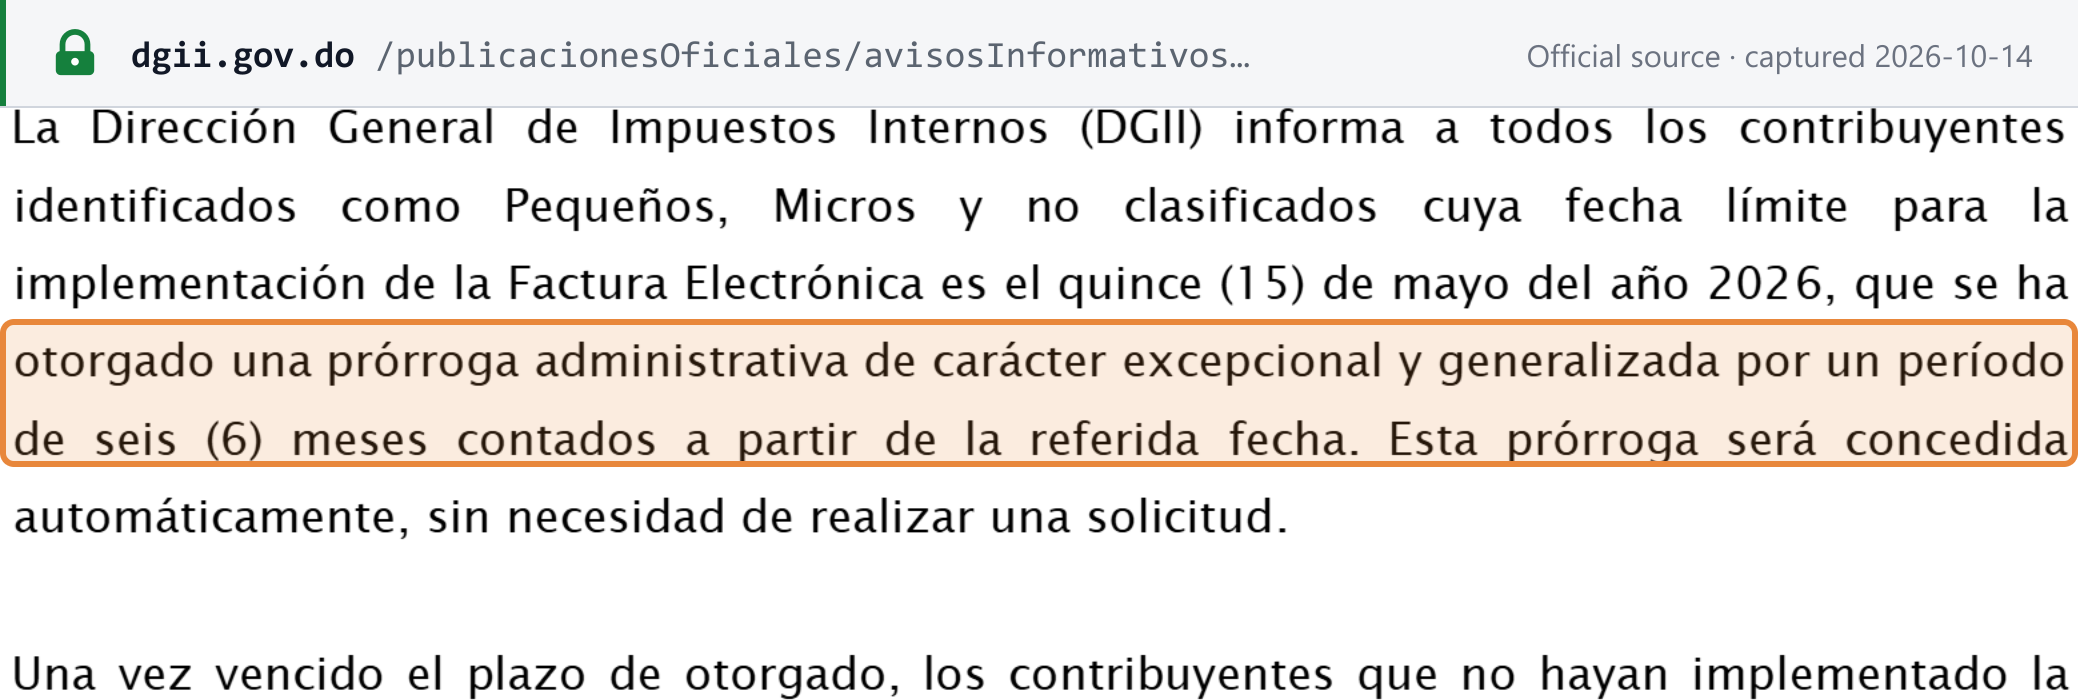
| Pequeños, Micro y no Clasificados | 36 meses: 15 de mayo de 2026 (Aviso 14-25) | Seis meses, automática, hasta el 15 de noviembre de 2026 (Aviso 06-26) | Aún no se ha anunciado ninguna fecha |
- Grandes locales y medianos. La prórroga de seis meses del Aviso 12-25 se aplicó solo a los contribuyentes que ya estaban implementando la facturación electrónica, que debían completar la solicitud para ser emisores electrónicos. El Aviso 14-26 (26/08/2026) fijó después el fin del papel: estos contribuyentes «deberán emitir de manera exclusiva facturas electrónicas … a partir de 01 de noviembre del 2026», y sus secuencias B «solo serán consideradas válidas hasta el 31 de octubre» de 2026. Después de esa fecha, los comprobantes B solo pueden usarse en una contingencia declarada. [21] [25]
- Pequeños, micro y no clasificados. El Aviso 06-26 (06/05/2026) otorgó «una prórroga administrativa de carácter excepcional y generalizada por un período de seis (6) meses» a partir del 15 de mayo de 2026, «concedida automáticamente, sin necesidad de realizar una solicitud». Por tanto, el plazo es el 15 de noviembre de 2026. [24]
- Nuevos inscritos. Un contribuyente que se inscribe después del plazo de su grupo dispone de 120 días desde la inscripción para incorporarse; uno que se inscribe poco antes del plazo obtiene una prórroga para completar 120 días (Decreto 587-24, artículo 7). [17]
- Prórrogas. El Decreto 587-24 (artículo 8) permite una sola prórroga, de seis meses como máximo, y ninguna para un contribuyente que no haya iniciado la implementación; la prórroga del Aviso 06-26 es distinta: una prórroga administrativa excepcional y generalizada que la DGII concedió automáticamente a todo el grupo de pequeños, micro y no clasificados. [17] [24]
Para ver la República Dominicana junto a otros países, consulte la tabla del estado de la facturación electrónica y redes.
Declaración y pago
Periodicidad de la declaración
Mensual para todo contribuyente del ITBIS. El período fiscal es el mes calendario, y el Título III no prevé ninguna opción trimestral ni por tramos de facturación. Los contribuyentes del régimen simplificado siguen sus propias normas (consulte Regímenes especiales). [2]
Vencimiento de la declaración
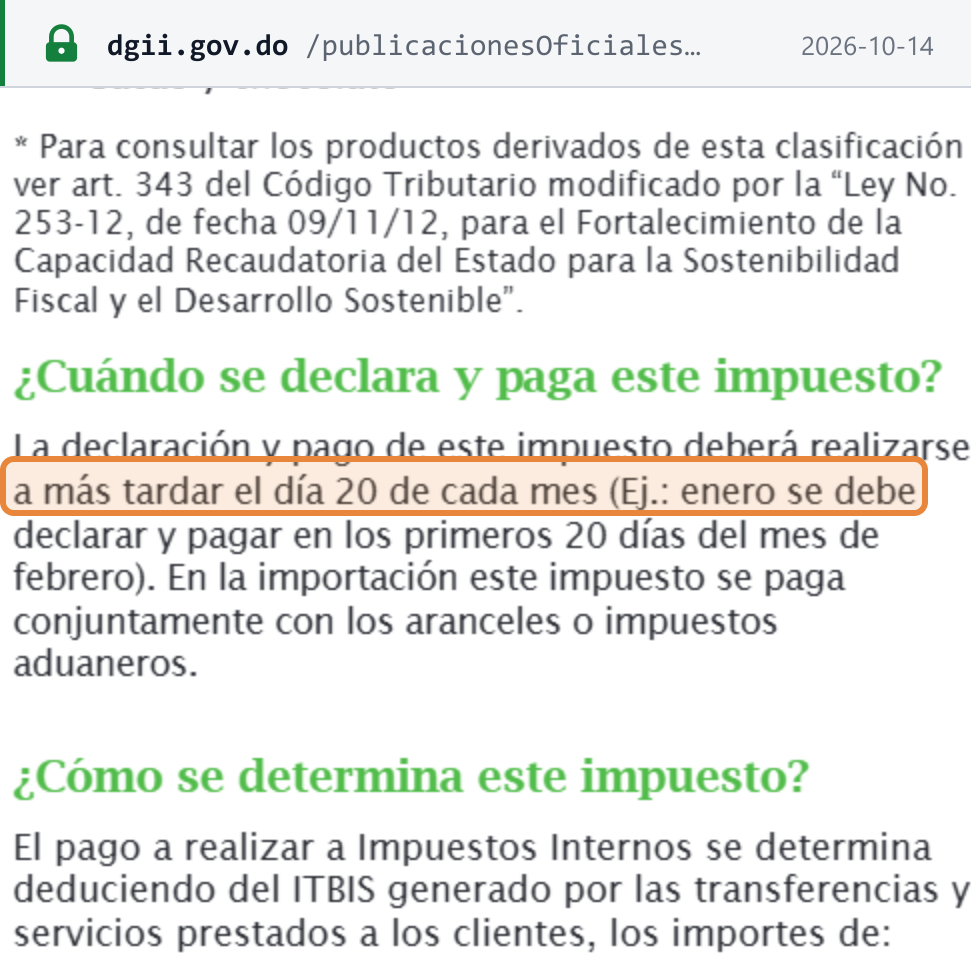
La declaración del ITBIS, el Formulario IT-1, «deberá ser presentada en el transcurso de los primeros veinte (20) días de cada mes, aun cuando no exista impuesto a pagar»: dentro de los primeros 20 días del mes siguiente, aun cuando no haya impuesto a pagar (artículo 353). [2] La DGII: «La declaración y pago de este impuesto deberá realizarse a más tardar el día 20 de cada mes (Ej.: enero se debe declarar y pagar en los primeros 20 días del mes de febrero).» [1]
La DGII traslada ocasionalmente un plazo: el Aviso 05-26 trasladó el plazo de pago correspondiente a marzo de 2026 del lunes 20 de abril al martes 21 de abril de 2026 tras una caída del sistema. [31]
Vencimiento y forma de pago
El pago vence con la declaración, a más tardar el día 20. Puede pagar en ventanillas bancarias, por banca en línea o en las administraciones locales de la DGII; en las administraciones locales, los pagos superiores a RD$15.000 deben realizarse mediante cheque certificado o de administración. El ITBIS sobre las importaciones se paga con los impuestos aduaneros. [1]
Declaraciones adicionales
- Los formatos de envío de datos 606 (compras), 607 (ventas) y 608 (comprobantes anulados) vencen el día 15 de cada mes. «Los Formatos 606, 607 y 608 deben ser remitidos antes de la declaración del ITBIS, aun cuando no haya operaciones». [1] [30]
- El 609 informa los pagos por servicios del exterior, mensualmente. La DGII publica plantillas para los cuatro formatos. [29] [1]
- Declaración anual. No existe una declaración anual del ITBIS. Los agentes de retención presentan una declaración anual de retenciones (Código Tributario, artículo 50). [18]
Retención del ITBIS
Muchos compradores retienen una parte o la totalidad del ITBIS de sus compras y lo ingresan a la DGII. Para el proveedor, los montos retenidos son pagos a cuenta en su IT-1. [1]
| Pagador → beneficiario | Retención | Base legal |
|---|---|---|
| Empresa → empresa: servicios profesionales (ingeniería, arquitectura, contabilidad, auditoría, servicios legales, informática, administración, diseño, consultoría) y alquiler de bienes muebles | 30% del ITBIS facturado | Norma General 02-05, modificada por la 07-09 [33] [34] |
| Empresa → empresa: servicios de seguridad y vigilancia | 100% | Norma General 07-09 [34] |
| Aerolíneas y hoteles → comisiones de agencias de viajes; aseguradoras → corredores | 100% | Norma General 02-05, artículo 6 [33] |
| Sociedades y empresas unipersonales → personas físicas que prestan servicios gravados | 100% | Reglamento 293-11, artículo 25 [3] |
| Cualquier comprador → una persona no inscrita como contribuyente (Comprobante de Compras) | 100% | Norma General 05-19, artículo 7 [10] |
| Compradores → proveedores del régimen simplificado (RST) | 100% | Guía 7 de la DGII [1] |
| Empresas constructoras que adquieren servicios gravados | 100% de personas físicas; 30% de sociedades | Revista ITBIS de la DGII [3] |
| Personas jurídicas → entidades sin fines de lucro, por publicidad u otros servicios gravados | 100% | Guía 7 de la DGII [1] |
| Adquirentes de tarjetas, agregadores de pago y entidades de pagos electrónicos → comercios | 2% del monto facturado; percepción del 18% si el comercio no está inscrito, está suspendido, dado de baja o solo registrado y la operación individual supera RD$300.000 | Norma General 06-23, artículo 4 [35] |
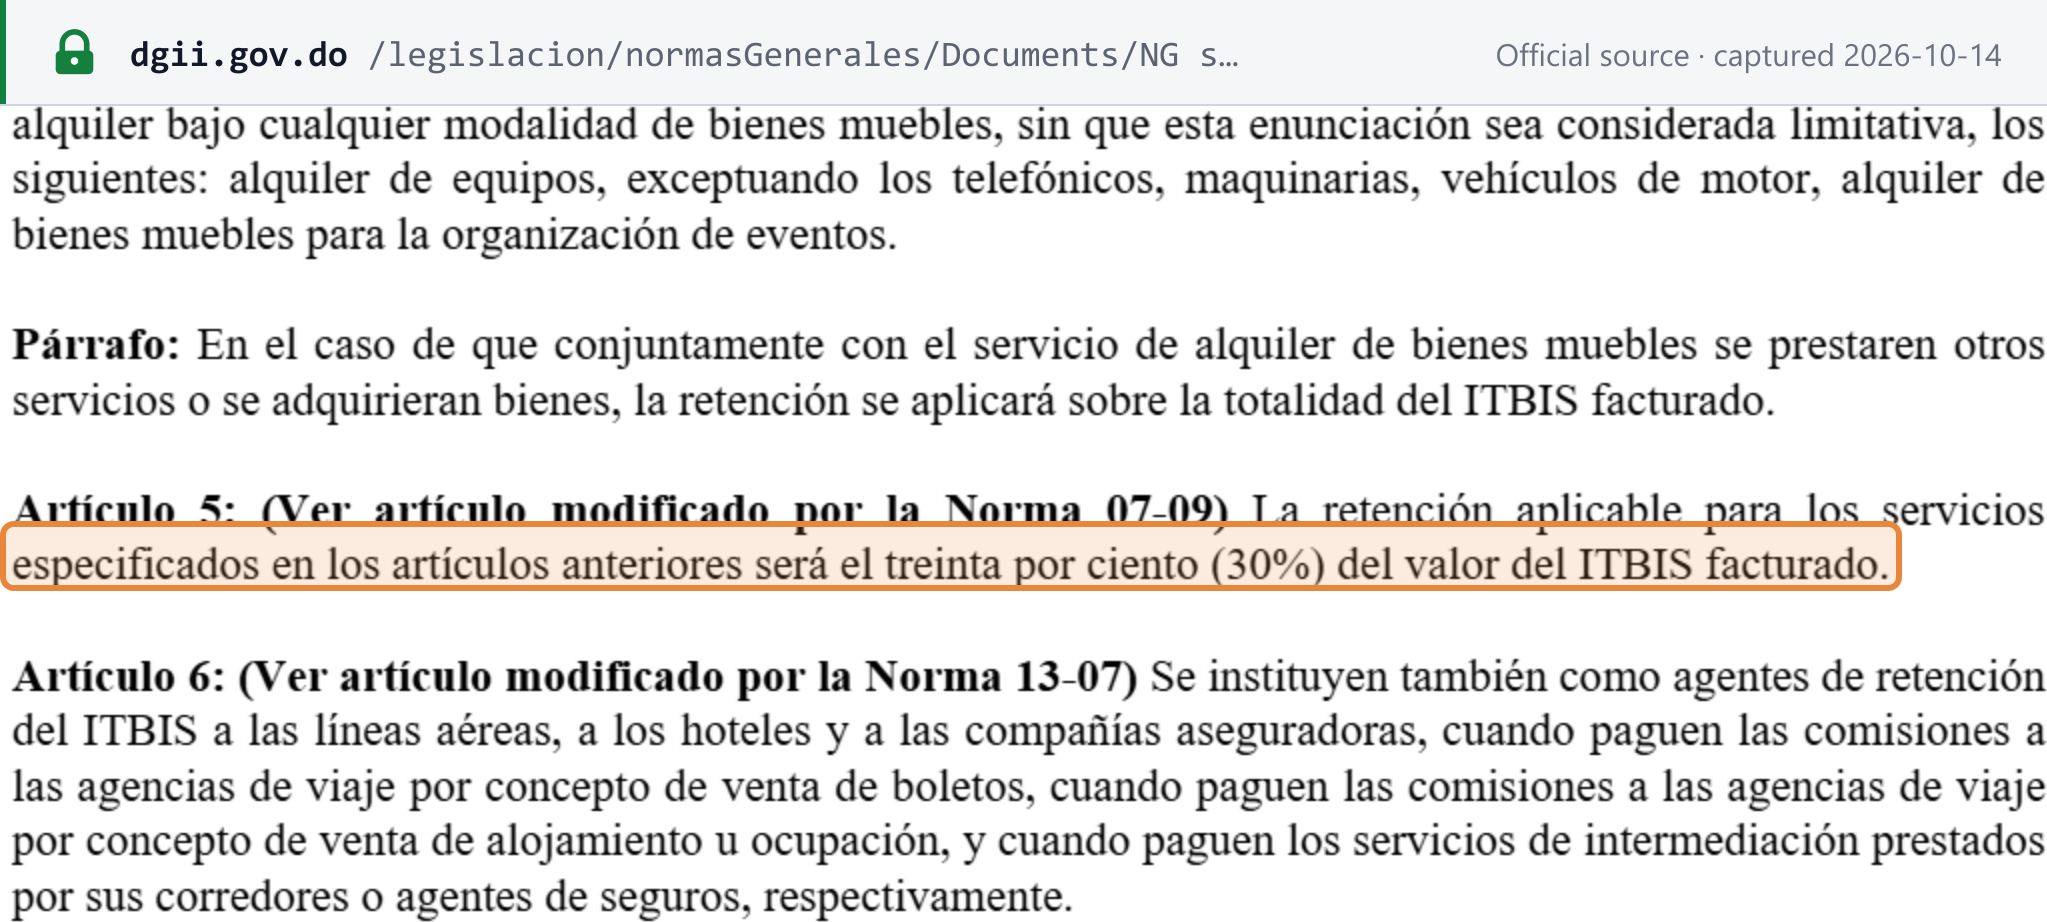
NG 02-05, artículo 5: «La retención aplicable para los servicios especificados en los artículos anteriores será el treinta por ciento (30%) del valor del ITBIS facturado.» [33]
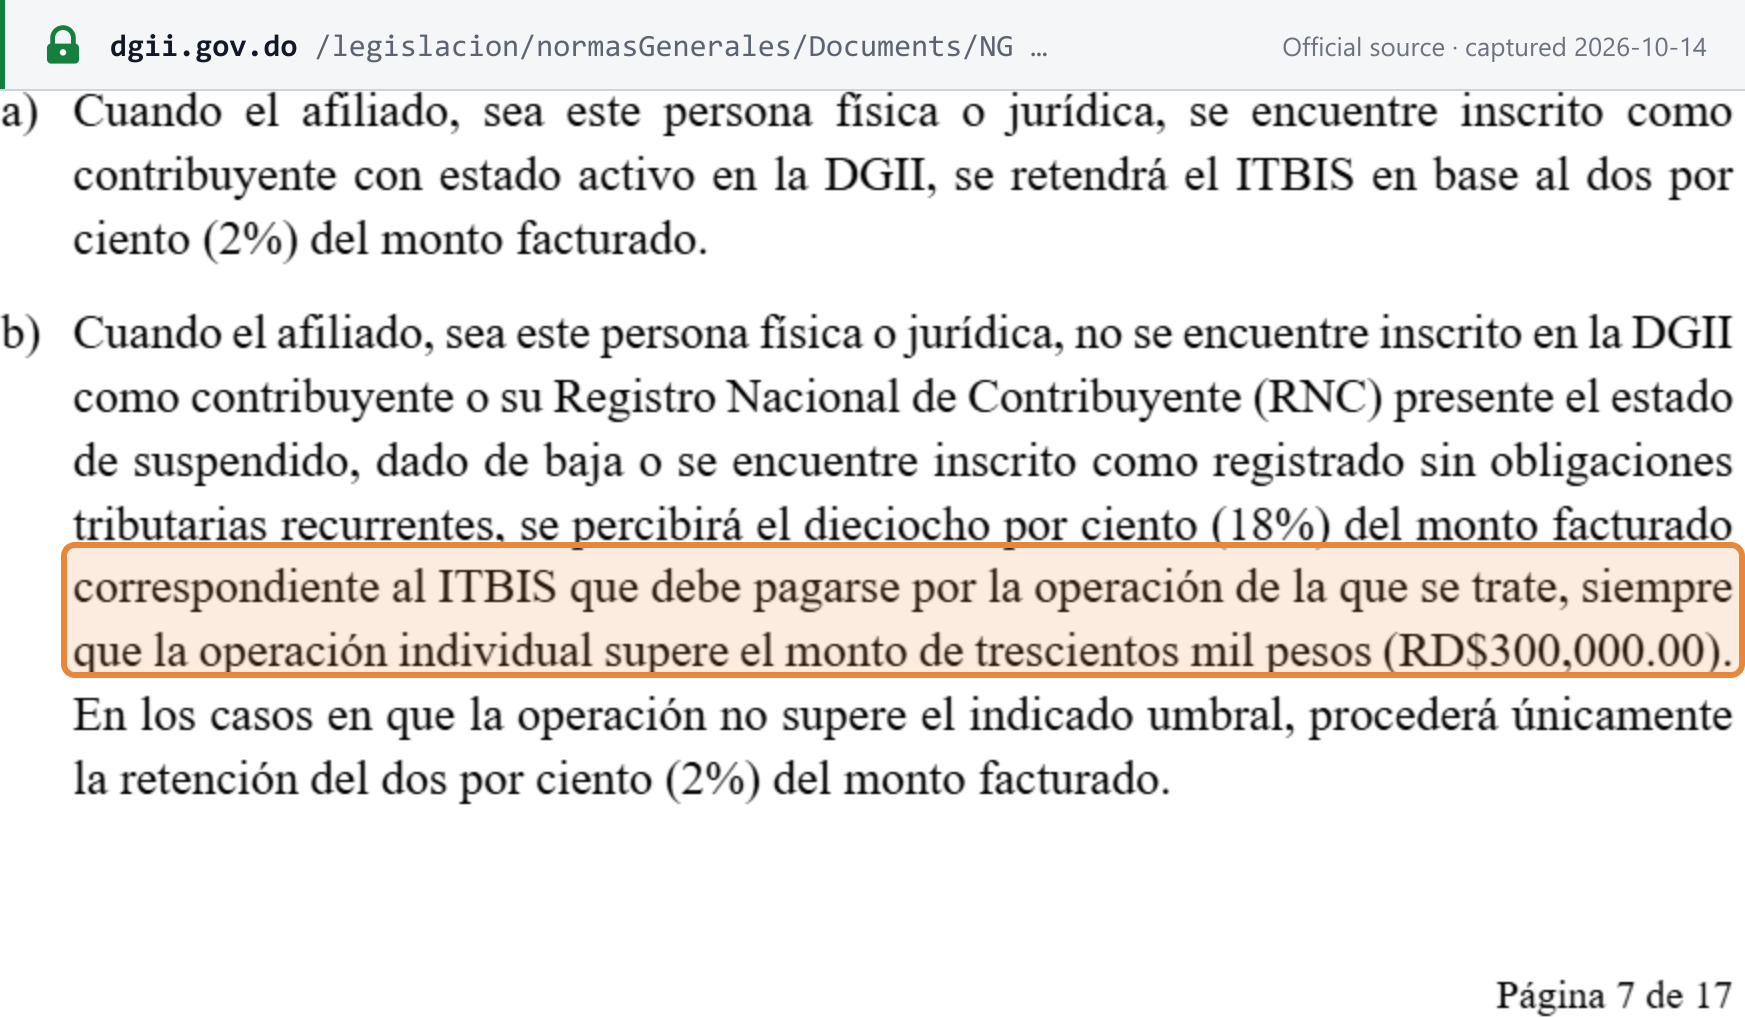
Pagos con tarjeta (Norma General 06-23, 03/10/2023). Para los comercios sin estado activo en el RNC, «se percibirá el dieciocho por ciento (18%) del monto facturado … siempre que la operación individual supere el monto de trescientos mil pesos (RD$300,000.00). En los casos en que la operación no supere el indicado umbral, procederá únicamente la retención del dos por ciento (2%).» Los adquirentes de tarjetas declaran y pagan semanalmente, cada viernes, por el período de viernes a jueves. [35]
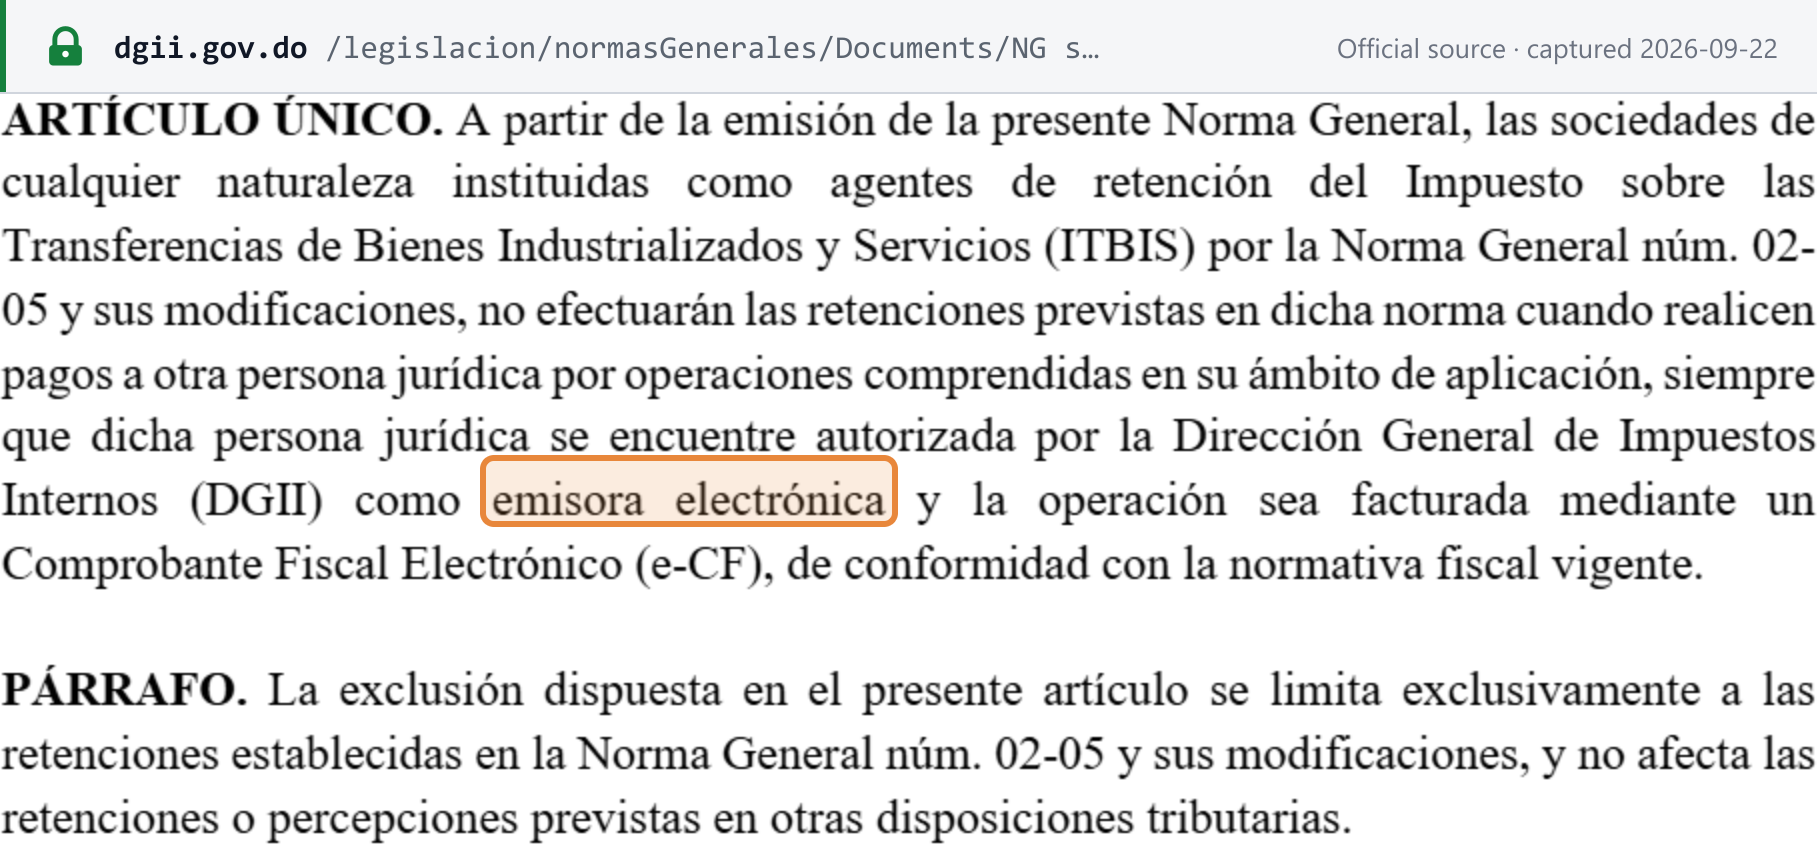
Sin retención empresarial del 30% o del 100% en los pagos a emisores de e-CF (Norma General 02-2026). Desde su emisión el 16 de septiembre de 2026, las empresas que actúan como agentes de retención según la Norma General 02-05 «no efectuarán las retenciones previstas en dicha norma» cuando paguen a otra persona jurídica que la DGII haya autorizado como emisor electrónico y la operación se facture con un e-CF. La exclusión «se limita exclusivamente a las retenciones establecidas en la Norma General núm. 02-05» y no afecta a otras retenciones o percepciones, como el régimen de tarjetas, los pagos a personas físicas o los comprobantes de Compras. [32]
Consulte los regímenes de retención del IVA y el registro del evento.
Recuperación del ITBIS soportado y partidas excluidas
Un contribuyente deduce el ITBIS pagado en el mismo período a proveedores locales y en la aduana (artículo 346), y trata el ITBIS que le han retenido como un pago a cuenta. [2] La DGII establece estas condiciones: [1]
- el gasto es deducible para el impuesto sobre la renta y está sustentado en una factura con NCF;
- el ITBIS figura separado del precio;
- la compra se informa en el 606.
El ITBIS soportado utilizado tanto para operaciones gravadas como exentas se prorratea (artículo 349). Excluido: el ITBIS sobre bienes que pasan a formar parte de un activo de Categoría 1 (edificaciones) nunca puede deducirse (artículo 336). El Título III no contiene ninguna exclusión específica para automóviles ni gastos de representación; la condición de deducibilidad en el impuesto sobre la renta es la que decide en esos casos. [2]
Reembolsos
- Residentes. El exceso de ITBIS soportado se traslada a los meses siguientes (artículo 350). [2]
- Los exportadores pueden solicitar el reembolso o la compensación de sus créditos por ITBIS soportado «dentro de un plazo de seis (6) meses». La DGII dispone de dos meses para resolver; si no lo hace, «el silencio de la Administración surtirá los mismos efectos que la autorización», y el exportador puede compensar el crédito con cualquier impuesto, salvo los impuestos retenidos a terceros. [2]
- No residentes. El Título III no contiene ningún régimen de reembolso del ITBIS para empresas extranjeras no inscritas.
Exenciones
Operaciones exentas
Los bienes exentos son una lista cerrada de partidas arancelarias del artículo 343. Incluyen: animales vivos; carne y pescado frescos, refrigerados y congelados; leche, huevos y miel, y productos lácteos distintos del yogur y la mantequilla; frutas y hortalizas sin procesar; cereales y harinas; café verde y cacao en grano; alimentos infantiles, pastas y pan; agua natural y mineral; combustibles; medicamentos; fertilizantes y agroquímicos; libros y material educativo; sillas de ruedas y prótesis articulares. También están exentas las importaciones al amparo de franquicias de viajeros y diplomáticas, la admisión temporal, y los insumos y equipos importados por empresas de zona franca. [2] [1]
Servicios exentos (artículo 344): servicios financieros, incluidos los seguros; pensiones; transporte terrestre de personas y de carga; electricidad, agua y recogida de basura; alquiler de vivienda; salud; educación y cultura; servicios funerarios; y salones de belleza y peluquerías. [2]
Cambios introducidos por la Ley 30-26 (promulgada el 18 de junio de 2026; vigente desde su promulgación y publicación, artículo 62): [9]
- El artículo 36 añade subpartidas arancelarias a la lista de exenciones del artículo 343, entre ellas productos asfálticos, camiones de bomberos, camiones recolectores de basura y ambulancias.
- El artículo 38 añade la leche fresca, el agua natural y las pastas al párrafo III del artículo 343, que exime los insumos adquiridos por los productores de esos bienes. No modifica el tratamiento de los propios bienes.
- El artículo 39 permite a esos productores deducir el ITBIS que pagan sobre sus insumos: «dicho ITBIS podrá ser deducido del impuesto cobrado en el periodo fiscal en que se trate».
Exento no equivale a tasa cero. Una persona que suministra únicamente bienes o servicios exentos no es contribuyente del ITBIS, y «el ITBIS pagado … deberá ser llevado a su costo» (Reglamento 293-11, artículo 5). [12] Un exportador, en cambio, cobra el 0% y deduce o recupera su ITBIS soportado (artículo 342). [2]
Regímenes especiales
- Régimen simplificado (RST) — vigente. El Régimen Simplificado de Tributación del Decreto 265-19, en vigor desde el ejercicio fiscal 2019, determina el impuesto sobre la renta y el ITBIS sobre la base de los ingresos brutos o de las compras. [36]
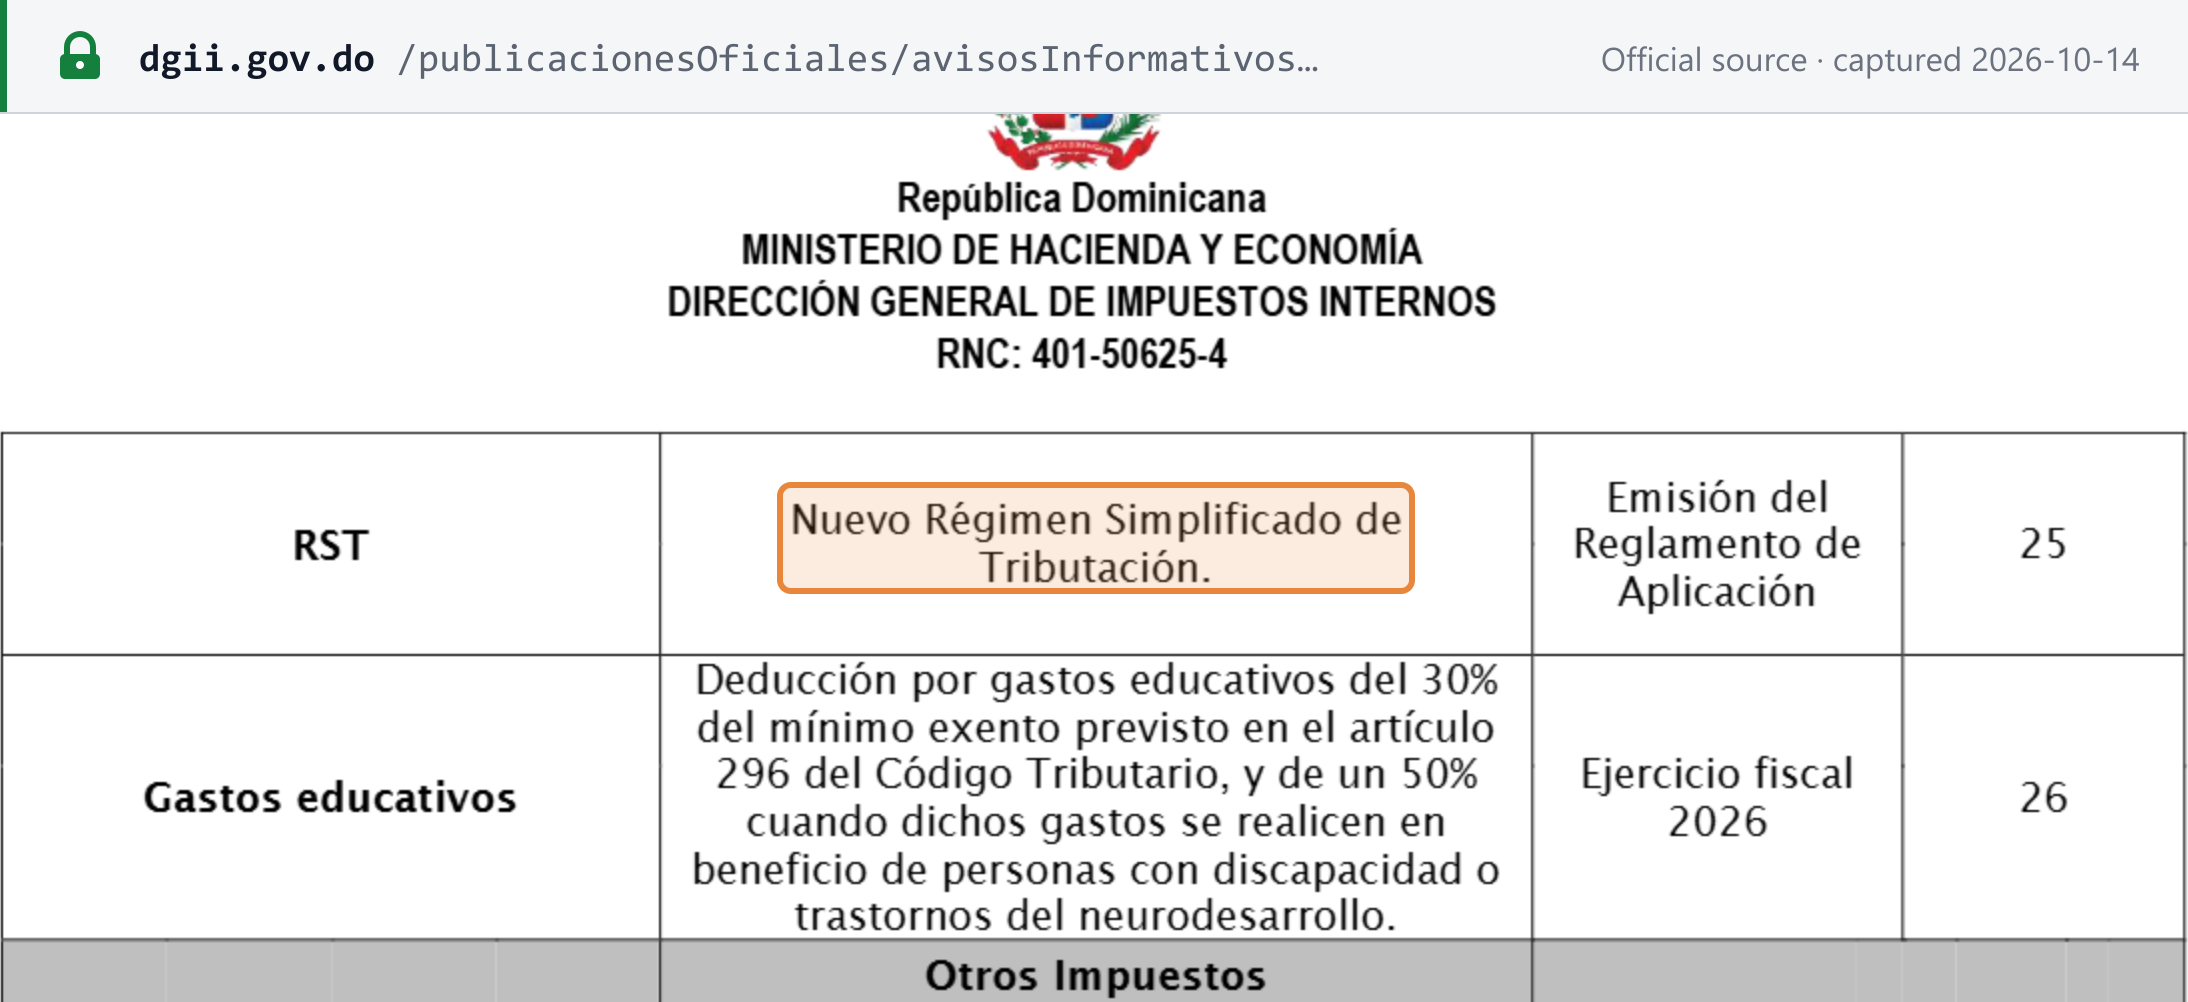
- Régimen simplificado — nuevo, pendiente de reglamento. La Ley 30-26 (artículo 25, nuevo artículo 290 del Código) crea un nuevo RST voluntario, con autorización previa de la DGII solicitada a más tardar el 31 de diciembre. La modalidad de ingresos está abierta a las personas jurídicas y empresas unipersonales que venden a consumidores finales con ingresos brutos de hasta RD$30.000.000, y a los profesionales, oficios independientes y actividades agropecuarias de hasta RD$15.000.000; la modalidad de compras está abierta al comercio con compras e importaciones de hasta RD$60.000.000. Los montos se indexan a la inflación cada año, y el artículo 35 aplica el régimen a las obligaciones de ITBIS de sus miembros. El calendario de la DGII indica como inicio la «Emisión del Reglamento de Aplicación»: solo surte efecto una vez que se dicte su reglamento de aplicación. [9] [8]
- Zonas francas. Las ventas a zonas francas industriales se consideran exportaciones, y las importaciones de insumos y equipos de las zonas francas están exentas (consulte Importaciones y exportaciones).
Infracciones y sanciones
Infracciones
- Incumplimiento de deberes formales (Código Tributario, artículo 254): no inscribirse, no llevar libros, negar el acceso a la DGII, no presentar declaraciones, y negarse a emitir comprobantes fiscales o a conservar sus copias. [18]
- Evasión (artículos 248 y 249): presentar una declaración falsa o inexacta, o no pagar total o parcialmente el impuesto. [18]
- Defraudación tributaria (artículos 236 y 237): incluye consignar cifras falsas en los libros y no ingresar en plazo el impuesto retenido o percibido. Se presume la intención cuando el impuesto evadido supera RD$100.000. Se aplica prisión de seis días a dos años a la reincidencia, a la defraudación superior a RD$100.000 en un período, y a los agentes de retención o percepción que no ingresen el impuesto (artículo 239). [18]
- Infracciones de facturación electrónica (Ley 32-23, artículo 26): incluyen no utilizar facturas electrónicas, emitir sin autorización de la DGII, no tener un certificado válido, modificar un e-CF firmado, enviar un formato distinto de XML, no conservar la RI, emitir e-CF que la DGII no ha validado y enviar con retraso a la DGII. [19]
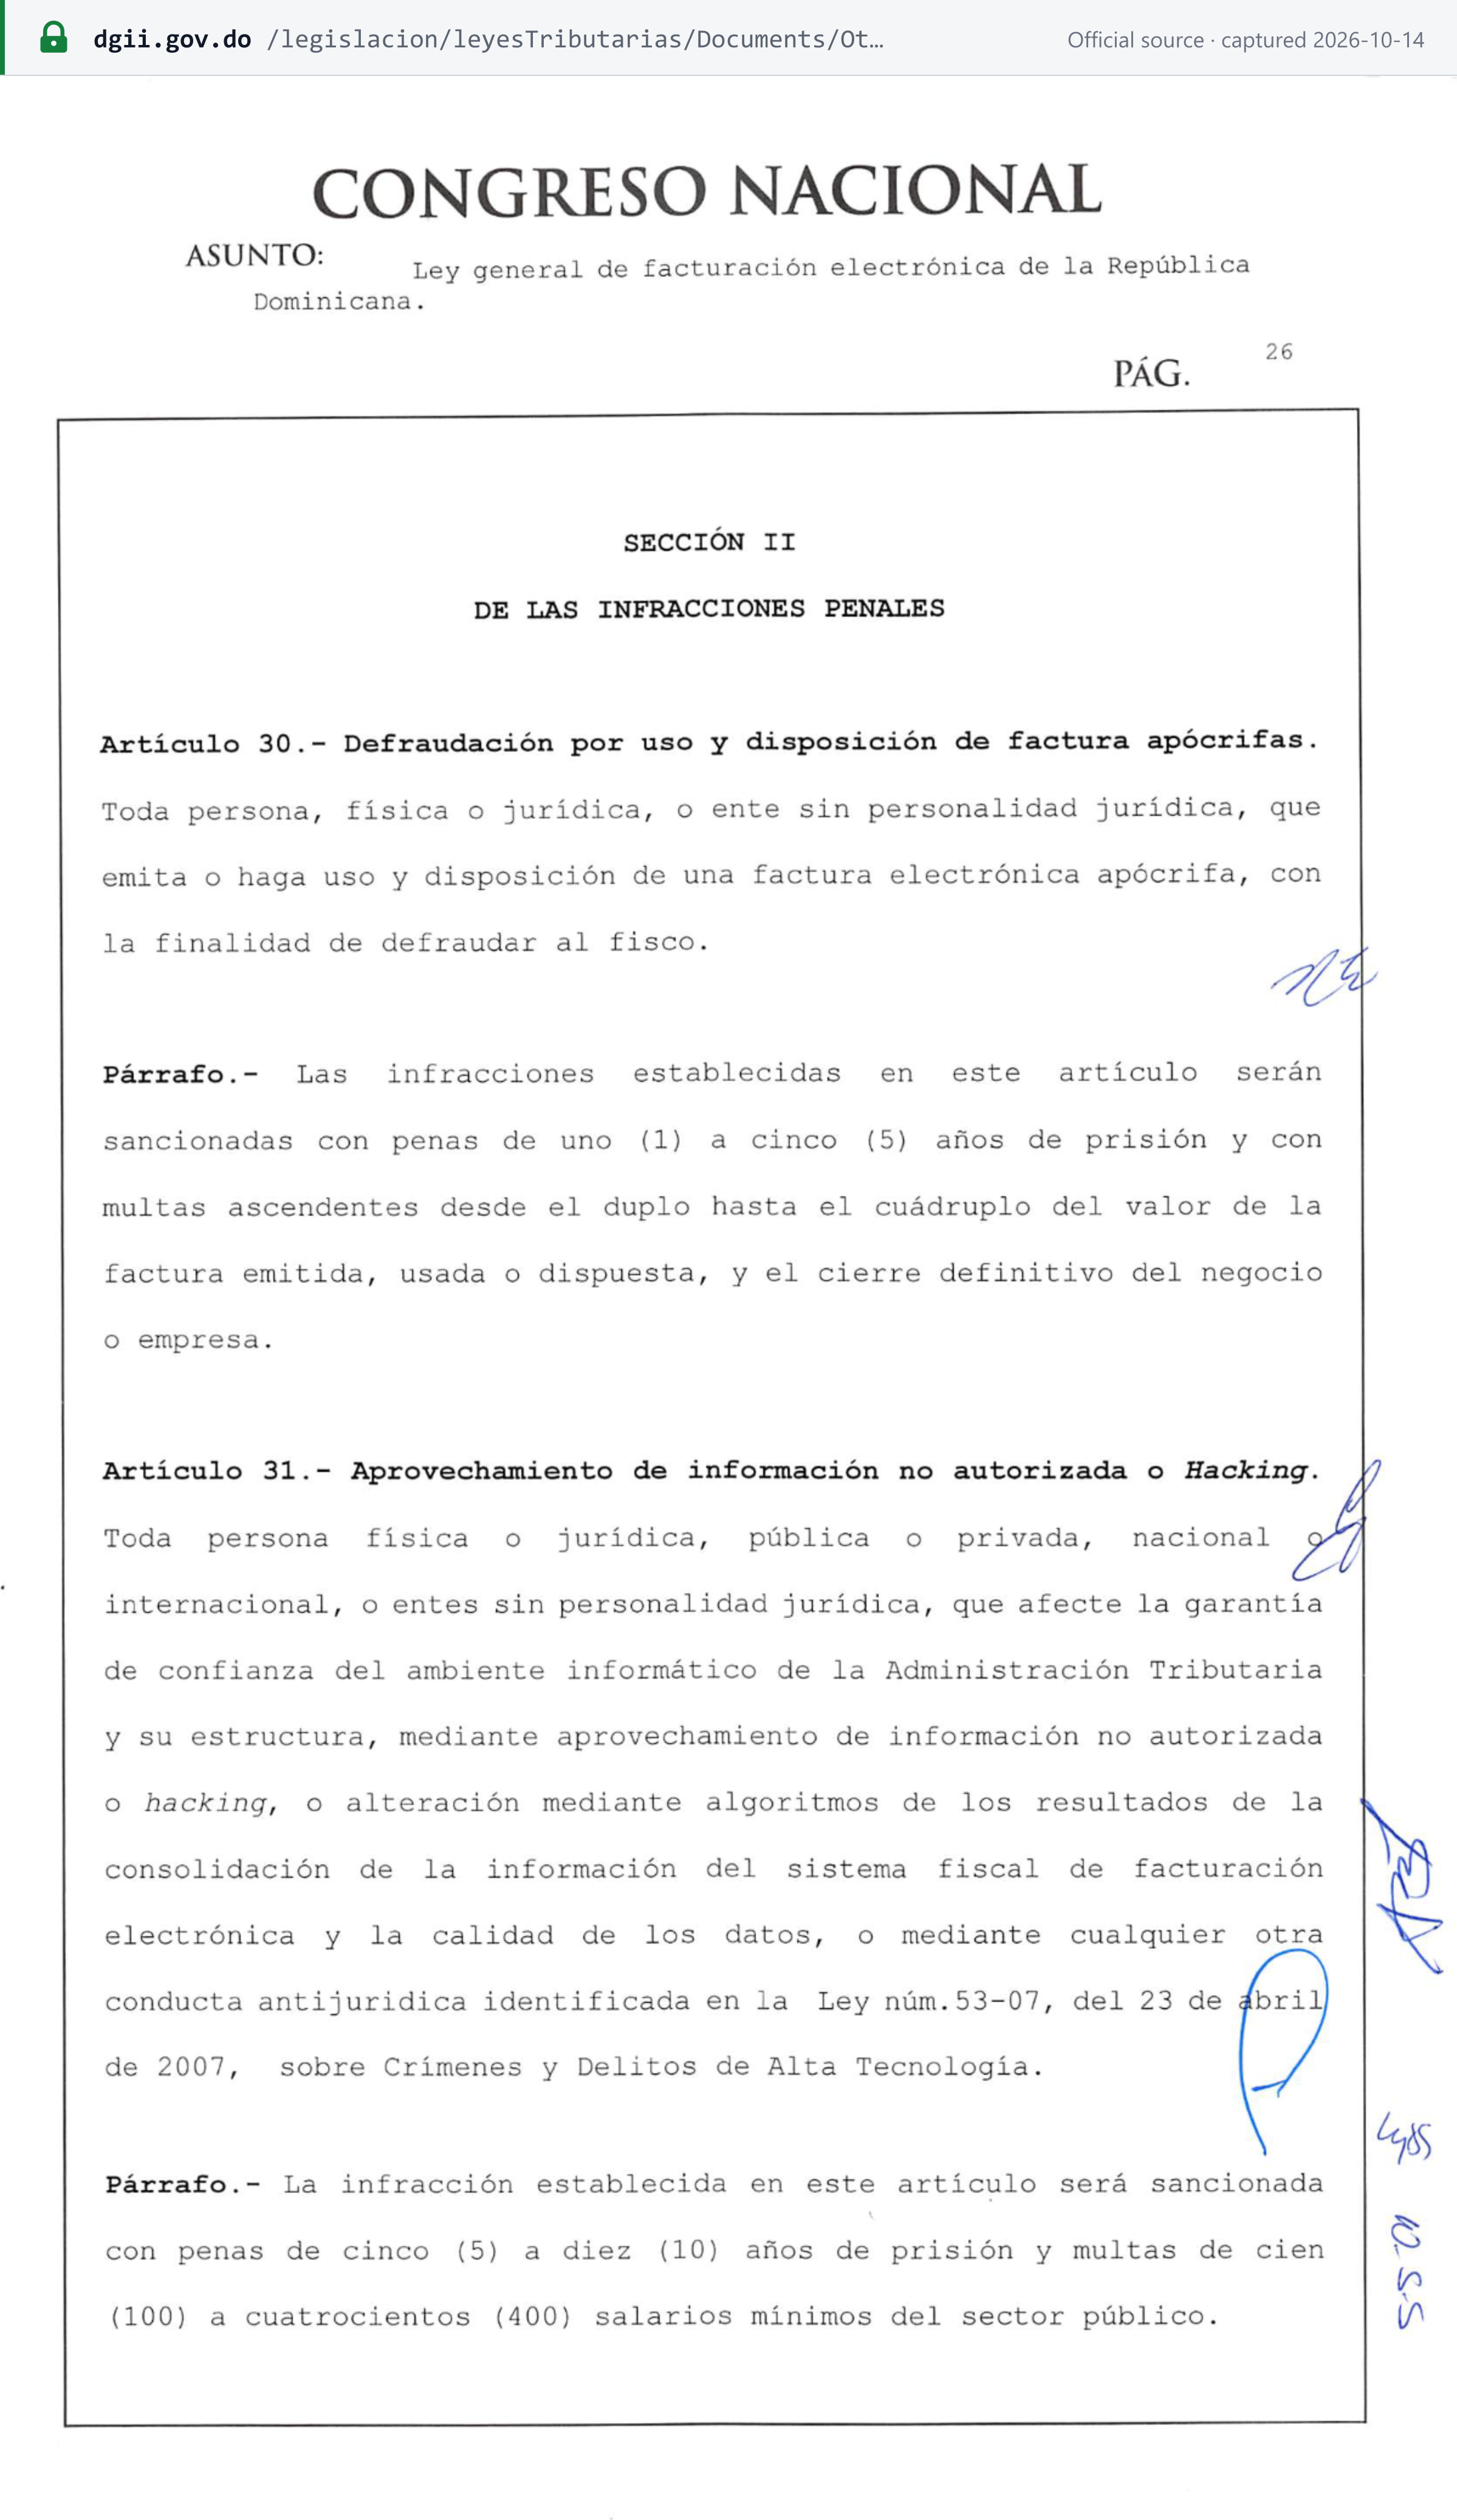
- Facturas electrónicas falsas. Emitir o utilizar una factura electrónica apócrifa para defraudar se castiga con uno a cinco años de prisión, una multa de dos a cuatro veces el valor de la factura y la clausura definitiva del negocio (Ley 32-23, artículo 30). Los ataques al sistema de facturación electrónica conllevan de cinco a diez años (artículo 31). [19]
Sanciones
| Infracción | Sanción | Base legal |
|---|---|---|
| Pago tardío (desde julio de 2026) | Recargo del 3% por mes o fracción de mes, con un tope del 100% del impuesto; se aplica igualmente a los agentes de retención | Ley 30-26, artículo 7 (artículo 252 del Código); para los agentes de retención, artículo 5 (artículo 26, párrafo VI del Código) [9] |
| Interés indemnizatorio | 1,10% por mes o fracción de mes | Guía 7 de la DGII [1] |
| Incumplimiento de deberes formales (presentación tardía, falta de inscripción, no emisión de un comprobante conforme) | De 5 a 30 salarios mínimos; hasta un 0,25% adicional de los ingresos declarados del año anterior por incumplimientos de suministro de información; pueden añadirse la clausura o la suspensión | Artículo 257 del Código [18] |
| Infracciones de facturación electrónica | Las infracciones 1–15 se sancionan conforme al artículo 257 del Código; la transmisión tardía (16), conforme al artículo 205 | Ley 32-23, artículos 27–28 [19] |
| Evasión | Hasta 2 veces el impuesto omitido | Artículo 250 del Código [18] |
| Defraudación tributaria, y agentes de retención que se quedan con el impuesto retenido | De 2 a 10 veces el impuesto, más comiso, clausura de hasta dos meses y cancelación de licencias de hasta seis meses | Artículo 239 del Código [18] |
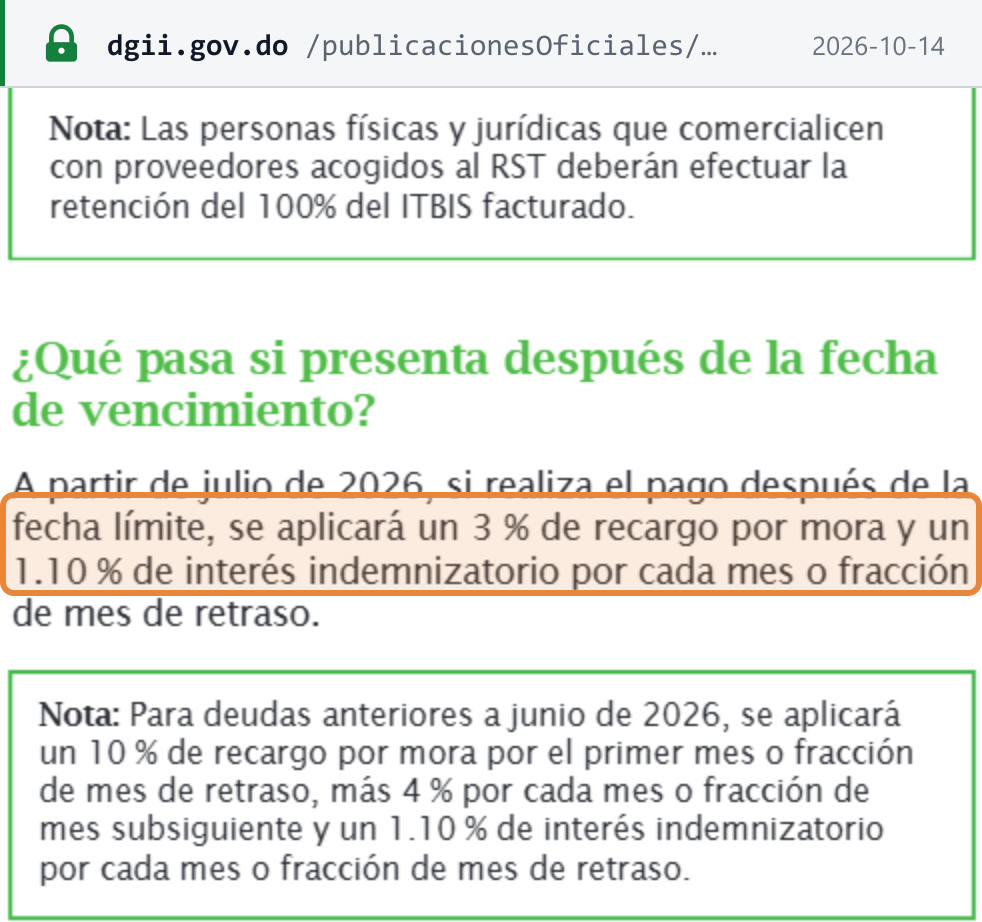
La guía de la DGII expone así las reglas del pago tardío: «A partir de julio de 2026, si realiza el pago después de la fecha límite, se aplicará un 3 % de recargo por mora y un 1.10 % de interés indemnizatorio por cada mes o fracción de mes de retraso.» Para las deudas anteriores señala: «Para deudas anteriores a junio de 2026, se aplicará un 10 % de recargo por mora por el primer mes o fracción de mes de retraso, más 4 % por cada mes o fracción de mes subsiguiente.» [1] La Ley 30-26 también sustituye la fórmula del interés por la tasa activa promedio anual de los bancos múltiples más 30 puntos básicos, fijada al inicio de cada año; el calendario de la DGII aplica la nueva fórmula a partir de enero de 2027. El pago oportuno reduce el recargo en un 90%, 70%, 50% o 30% según la etapa, salvo en casos de defraudación. [9] [8]
Acuerdos de pago. La Ley 30-26 (nuevo artículo 17-1 del Código) permite acuerdos de pago con al menos un 15% pagado por adelantado, una garantía y cuotas mensuales, por un máximo de 12 meses, o de 24 meses para deudas que abarquen más de 12 meses. [9]
Preguntas frecuentes
¿La tasa del ITBIS es del 18% o del 16%?
Existen ambas. La tasa general es del 18% y se aplica a la mayoría de los bienes, importaciones y servicios gravados. Una tasa reducida del 16% se aplica solo a una lista cerrada de bienes: yogur y mantequilla, café, grasas y aceites comestibles de origen animal y vegetal, azúcar, y cacao y chocolate. Los bienes exportados tributan al 0%. El artículo 345 del Código Tributario todavía contiene un texto anterior que anunciaba una reducción de la tasa general al 16%, pero las orientaciones vigentes de la DGII aplican el 18%.
Mi proveedor emite e-CF. ¿Debo seguir reteniendo el 30% del ITBIS de su factura?
No, si el proveedor es una empresa que la DGII ha autorizado como emisor electrónico y la operación se factura con un e-CF. Desde la Norma General 02-2026 (16/09/2026), las empresas ya no aplican en ese caso las retenciones de la Norma General 02-05, que incluyen la retención del 30% sobre servicios profesionales y alquiler de bienes muebles. El cambio abarca solo la Norma General 02-05. Las demás retenciones y percepciones continúan, como la retención del 100% en los pagos a personas físicas y la retención sobre pagos con tarjeta de la Norma General 06-23.
Somos un contribuyente mediano y ya emitimos e-CF. ¿Podemos seguir usando nuestras facturas B en papel?
Solo hasta el 31 de octubre de 2026. Según el Aviso 14-26 de la DGII, los contribuyentes clasificados como Grandes Locales y Medianos deben emitir exclusivamente e-CF a partir del 1 de noviembre de 2026, y sus secuencias B en papel son válidas solo hasta el 31 de octubre de 2026. Después de esa fecha, los comprobantes B solo pueden usarse cuando se haya declarado una contingencia conforme al Decreto 587-24.
¿Los proveedores extranjeros de streaming o SaaS deben cobrar ITBIS a los clientes dominicanos?
No está vigente ningún cobro de ITBIS sobre los servicios digitales prestados desde el exterior. El Decreto 30-25 del 17 de enero de 2025 lo habría introducido, pero el Decreto 107-25 lo derogó el 3 de marzo de 2025. Por otra parte, desde el 1 de julio de 2026 la Ley 30-26 obliga a quien pague o acredite a no residentes por licencias de software, publicidad en línea y uso o almacenamiento de datos a retener un 15%. Ese 15% es impuesto sobre la renta que el pagador debe retener, no ITBIS.
¿Qué es el 18% que se cobra sobre los pagos con tarjeta a algunos comercios?
Según la Norma General 06-23, los adquirentes de tarjetas, los agregadores de pago y otras entidades de pagos electrónicos retienen el 2% del monto facturado en los pagos a comercios con un RNC activo. Si el comercio no está inscrito, está suspendido, dado de baja o solo registrado, perciben el 18% del monto facturado como percepción del ITBIS, pero solo cuando la operación individual supera RD$300.000. Por debajo de ese monto, solo se aplica la retención del 2%.
Inscribimos nuestro RNC después del plazo de e-CF de nuestro grupo. ¿Cuándo debemos empezar a emitir e-CF?
Dentro de los 120 días siguientes a su fecha de inscripción. El Decreto 587-24 concede a los contribuyentes que se inscriben después del plazo de su grupo 120 días desde la inscripción para incorporarse al modelo de facturación electrónica. Los contribuyentes que se inscriben poco antes del plazo de su grupo obtienen una prórroga para que también dispongan de 120 días.
¿Cuándo vence la declaración mensual del ITBIS y debo presentarla si no hay nada que pagar?
La declaración IT-1 se presenta y paga dentro de los primeros 20 días del mes siguiente, y debe presentarse aun cuando no haya impuesto a pagar. Antes de ella, los formatos de envío de datos 606 (compras), 607 (ventas) y 608 (comprobantes anulados) vencen el día 15, también cuando no hubo operaciones.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| Oficina Virtual (OFV) de la DGII | Inscribir un RNC, presentar el IT-1 y los formatos de envío de datos, y pagar |
| Formalízate | Ventanilla única para constituir y registrar una empresa |
| Consulta de RNC de la DGII | Consultar un RNC o una cédula y su estado |
| Validador de RNC de la República Dominicana | Comprobar el formato de un RNC con Lookuptax |
| Consulta de NCF / e-NCF de la DGII | Comprobar que un número de comprobante fiscal es válido |
| Portal del e-CF de la DGII | Requisitos de la facturación electrónica, certificación y proveedores |
| Contribuyentes obligados a implementar el e-CF | Calendario de implementación y listados por grupo |
| Facturador Gratuito | Herramienta gratuita de e-CF de la DGII para pequeños emisores |
| Plantillas de formatos de envío de datos | Plantillas del 606, 607, 608 y 609 |
| Hoja de tasas del ITBIS de la DGII | Las tasas general, reducida y cero |
| Dirección General de Aduanas | Aduana, donde se paga el ITBIS sobre las importaciones |
Cambios recientes
- 2026-09-16 — La Norma General 02-2026 puso fin a las retenciones del ITBIS de la Norma General 02-05 en los pagos a personas jurídicas autorizadas como emisores electrónicos que facturan con un e-CF. (DGII) — consulte el evento
- 2026-08-26 — Aviso 14-26: los Grandes Locales y Medianos deben emitir exclusivamente e-CF a partir del 1 de noviembre de 2026; sus secuencias B en papel son válidas solo hasta el 31 de octubre de 2026. (DGII) — consulte el evento
- 2026-07-01 — El recargo por pago tardío pasó a ser del 3% por mes o fracción de mes, con un tope del 100% (Ley 30-26). (DGII)
- 2026-06-18 — Promulgada la Ley 30-26: percepción del ITBIS a importadores informales (base más 30%), extensión del régimen simplificado al ITBIS pendiente de reglamento, y adiciones a las listas de exenciones. (DGII) — consulte el evento
- 2026-05-06 — Aviso 06-26: prórroga automática de seis meses del plazo del e-CF para los pequeños, micro y no clasificados, hasta el 15 de noviembre de 2026. (DGII) — consulte el evento
- 2025-12-31 — Vencieron las secuencias B en papel de los Grandes Contribuyentes Nacionales; emiten solo e-CF. (DGII)
Para la cronología completa, consulte los cambios fiscales de la República Dominicana en Lookuptax.
Enlaces de referencia
- DGII — Guía del Contribuyente No. 7: ITBIS (PDF)
- DGII — Código Tributario, Título III: ITBIS (PDF)
- DGII — Revista ITBIS (PDF)
- DGII — Revista del Registro Nacional de Contribuyentes (PDF)
- DGII — Inscripción en el RNC
- DGII — Norma General 06-2018 sobre comprobantes fiscales (PDF)
- DGII — Tasas del ITBIS (PDF)
- DGII — Aviso 10-26: calendario de aplicación de la Ley 30-26 (PDF)
- DGII — Ley 30-26 (PDF)
- DGII — Norma General 05-2019 sobre comprobantes fiscales (PDF)
- Presidencia de la República — derogación del Decreto 30-25 mediante el Decreto 107-25
- DGII — Reglamento 293-11 (PDF)
- DGII — Guía del Contribuyente No. 6: facturación electrónica (PDF)
- DGII — Decreto 254-06 (PDF)
- DGII — Aviso 24-19 (PDF)
- DGII — Aviso 29-25 (PDF)
- DGII — Decreto 587-24 (PDF)
- DGII — Código Tributario, Título I (PDF)
- DGII — Ley 32-23 de facturación electrónica (PDF)
- DGII — Contribuyentes obligados a implementar la facturación electrónica
- DGII — Aviso 12-25 (PDF)
- DGII — Aviso 14-25 (PDF)
- DGII — Aviso 25-25 (PDF)
- DGII — Aviso 06-26 (PDF)
- DGII — Aviso 14-26 (PDF)
- DGII — Marco legal del e-CF
- DGII — Aviso 08-24 (PDF)
- DGII — Aviso 20-24 (PDF)
- DGII — Plantillas de formatos de envío de datos
- DGII — Infografía del ITBIS (PDF)
- DGII — Aviso 05-26 (PDF)
- DGII — Norma General 02-2026 (PDF)
- DGII — Norma General 02-05 (PDF)
- DGII — Norma General 07-09 (PDF)
- DGII — Norma General 06-23 (PDF)
- DGII — Régimen Simplificado de Tributación (RST)
- DGII — Consulta técnica 9-2022: ITBIS sobre el mantenimiento de bases de datos para un cliente extranjero (PDF)
Relacionado en Lookuptax: