Guía del IVA en Angola
| FICHA INFORMATIVA | |
|---|---|
| Código de país | AO |
| Nombre del impuesto | Impuesto sobre el valor añadido — Imposto sobre o Valor Acrescentado (IVA) |
| Administración tributaria | Administração Geral Tributária (AGT) |
Descripción general
El impuesto sobre el valor añadido de Angola es el Imposto sobre o Valor Acrescentado (IVA). Grava las entregas de bienes y prestaciones de servicios localizadas en Angola y las importaciones de bienes.
Autoridad. El IVA lo administra la Administração Geral Tributária (AGT), que gestiona tanto las oficinas tributarias como las aduanas, por lo que el IVA a la importación se recauda en el despacho aduanero. El registro, las declaraciones, el pago y la facturación electrónica se tramitan a través del Portal do Contribuinte de la AGT.
Norma legal. El Código del IVA (Código do Imposto sobre o Valor Acrescentado, «CIVA») fue aprobado por la Lei n.º 7/19, de 24 de Abril, y modificado y republicado por la Lei n.º 14/23, de 28 de Dezembro. Las leyes presupuestarias anuales lo modifican además; la ley presupuestaria de 2026, Lei n.º 14/25, de 30 de Dezembro (OGE 2026), cambió las normas de los regímenes y añadió un tipo del 5% para el equipamiento industrial. [1] [2] La facturación y la facturación electrónica se rigen por el Regime Jurídico das Facturas, aprobado por el Decreto Presidencial n.º 71/25, de 20 de Março. [3]
Niveles. Un único impuesto nacional, sin nivel provincial ni municipal. La única variación territorial es el régimen especial de la Provincia de Cabinda, gravado al 1% (véase Tipos impositivos).
Moneda. Kwanza (AOA, escrito «Kz»). Los importes en moneda extranjera se convierten al tipo de cambio de venta del Banco Nacional de Angola (BNA) en la fecha en que el impuesto se hace exigible (CIVA art. 17.º n.º 8). [1]
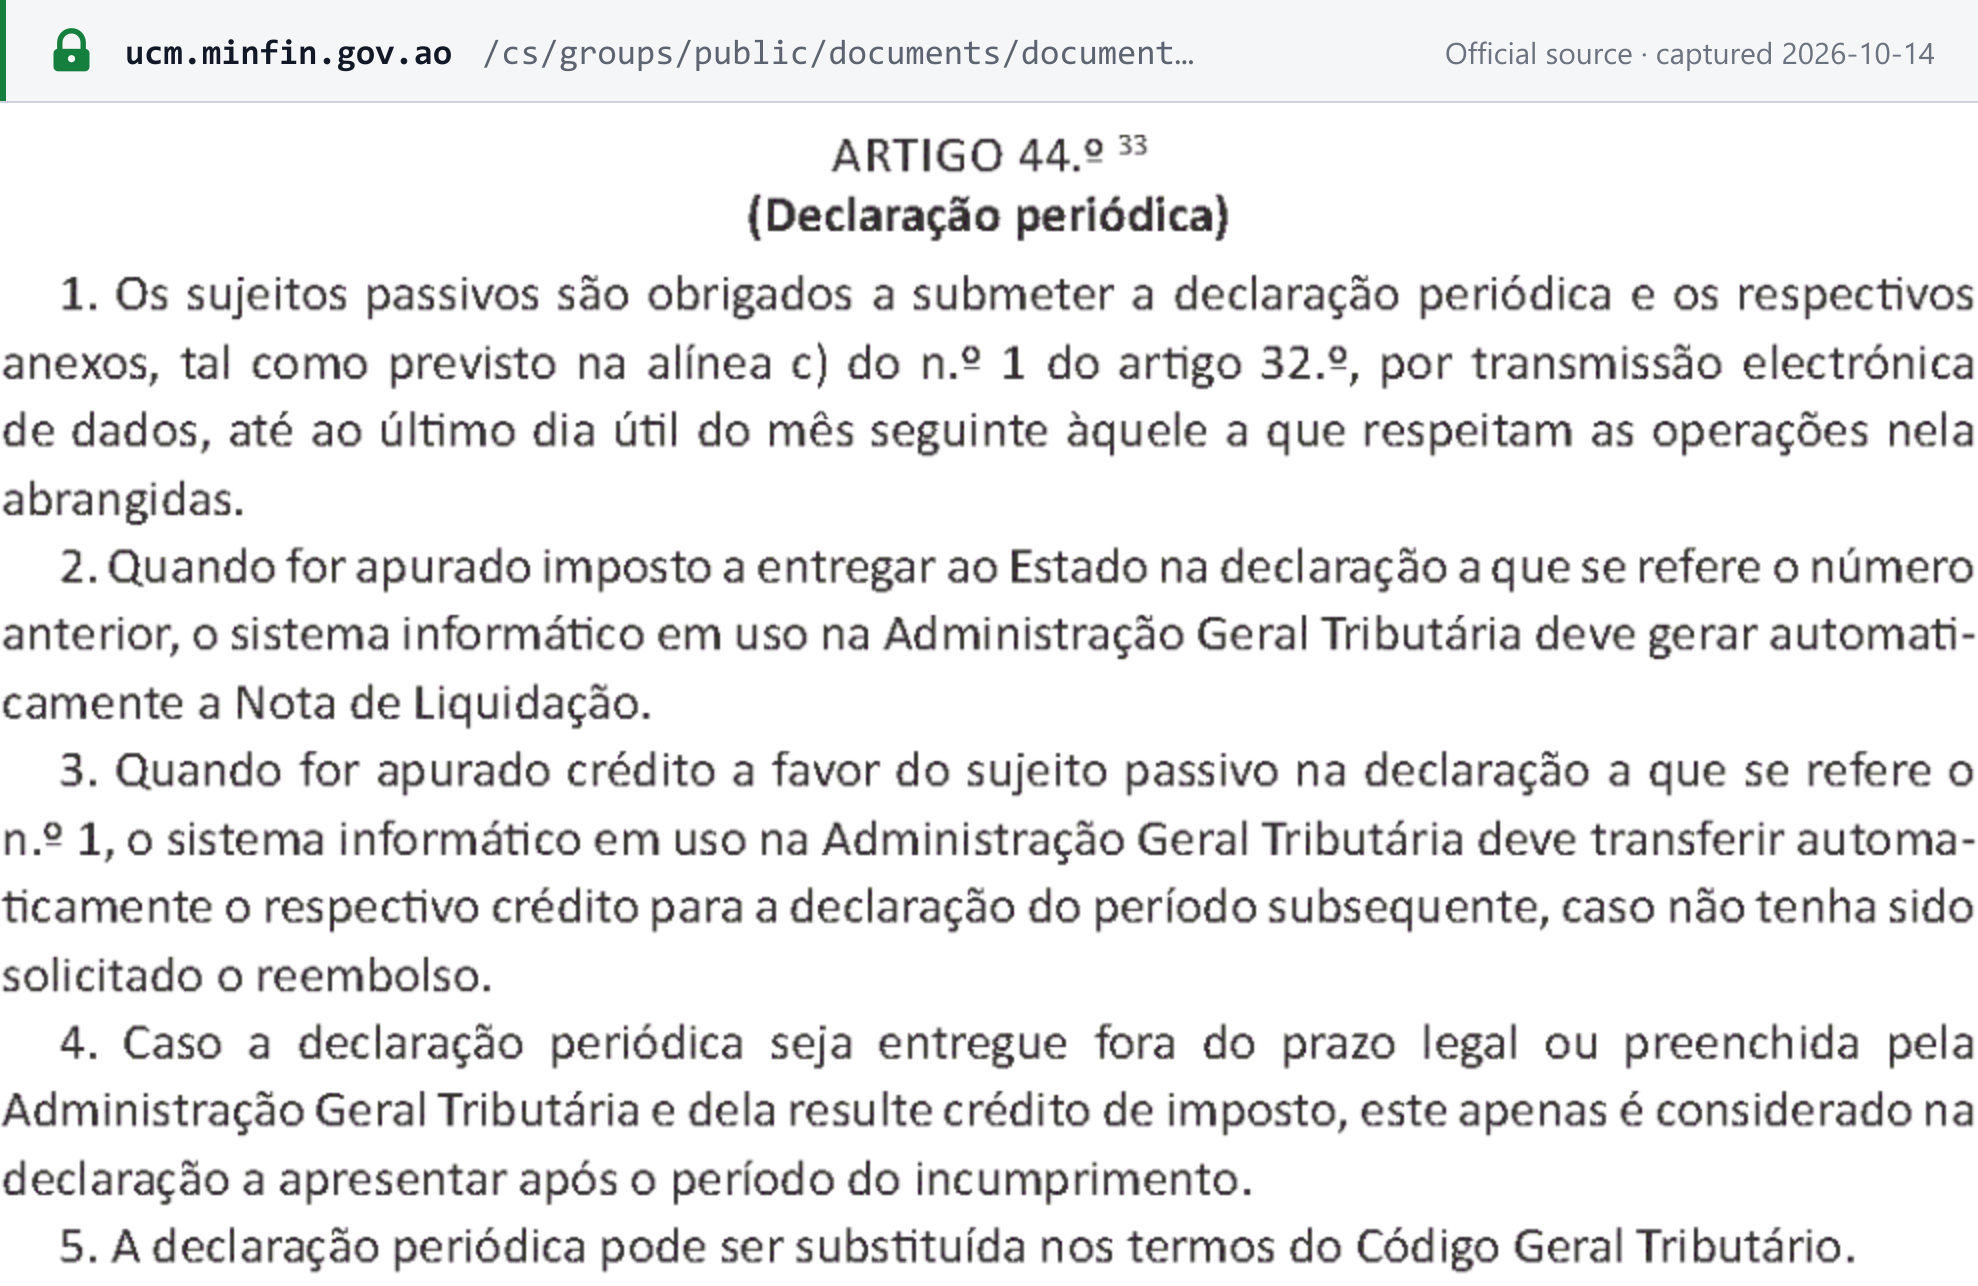
Período impositivo. El mes natural. Los contribuyentes deben «entregar mensalmente a declaração periódica» — presentar mensualmente la declaración periódica — por las operaciones del mes anterior (CIVA art. 32.º n.º 1 c)). [1]
Esta guía recoge la ley y la práctica publicada por la AGT a 14 de octubre de 2026.
Para el sistema portugués, del que procede la terminología de Angola, consulte la guía del IVA de Portugal.
Registro
Quién debe registrarse
Toda persona que ejerza una actividad económica en Angola debe registrarse en la AGT y obtener un NIF (Número de Identificação Fiscal). La declaração de início de actividade (declaración de inicio de actividad) se presenta electrónicamente 15 días antes del inicio de la actividad (CIVA art. 43.º n.º 1). [1]
Umbral de registro
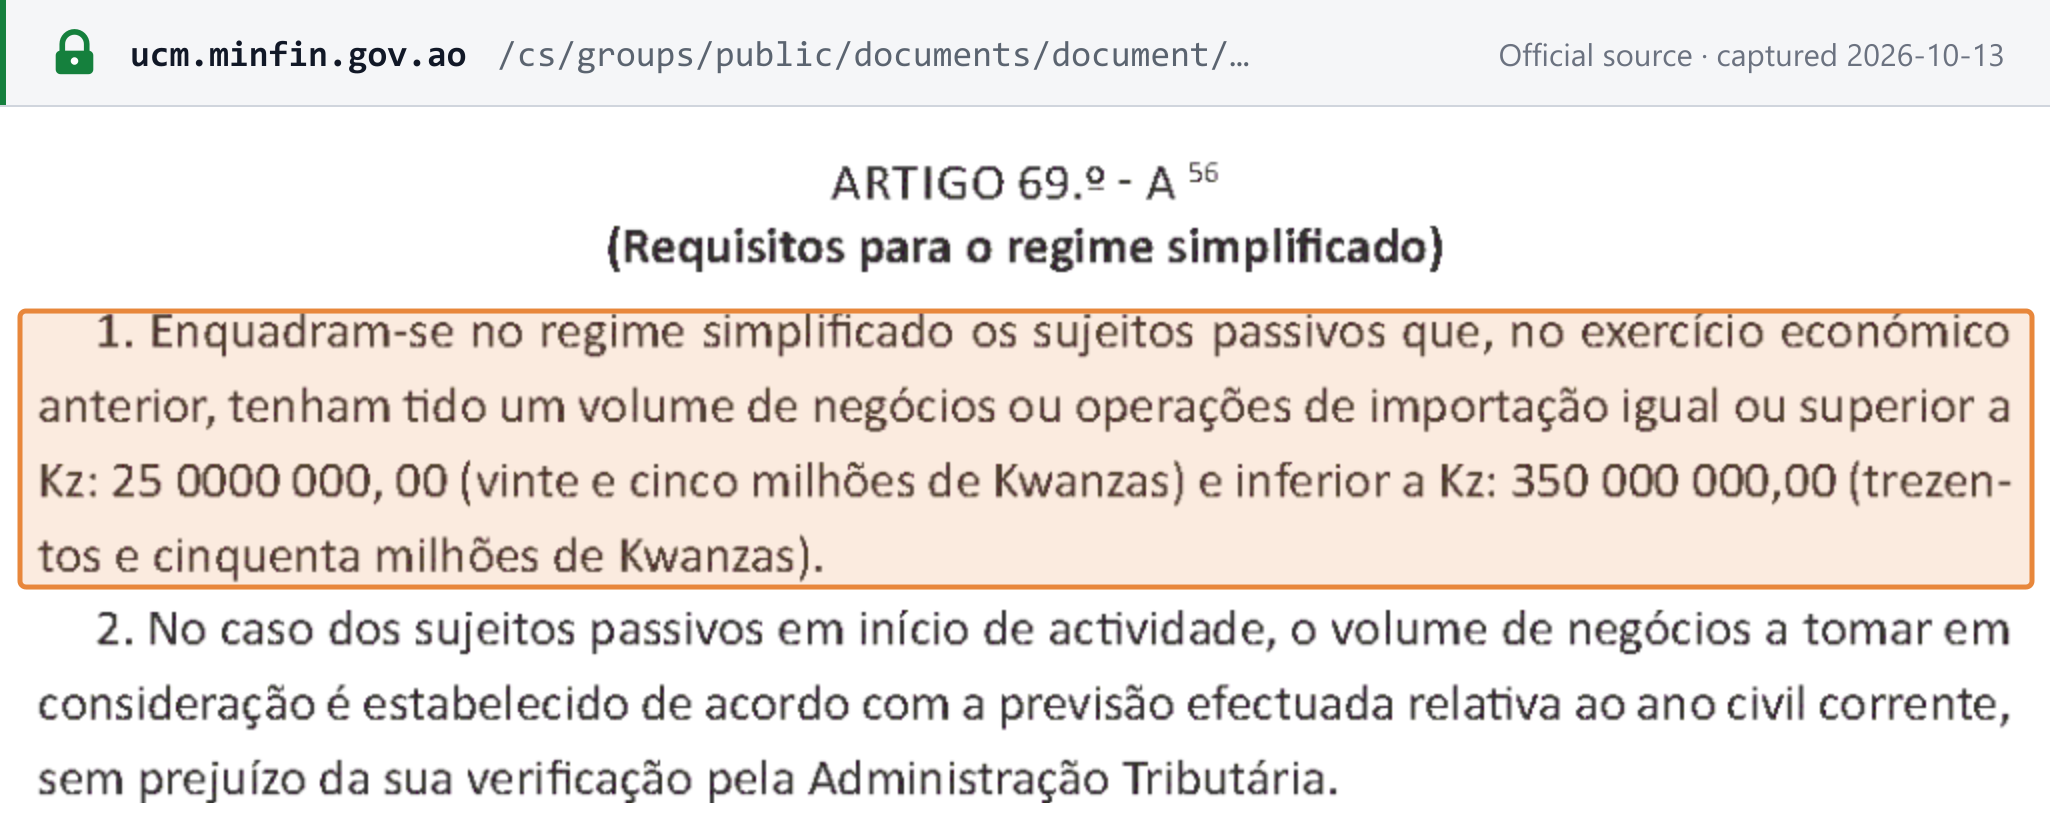
Angola no tiene un umbral de cifra de negocios para registrarse: todas las empresas se registran. La cifra de negocios (o las importaciones) del ejercicio anterior determina qué régimen del IVA se aplica: [1] [5]
| Régimen | Cifra de negocios o importaciones, ejercicio anterior | Tratamiento |
|---|---|---|
| Exclusão (exclusión) | Por debajo de Kz 25.000.000 | No se repercute IVA; las facturas llevan la mención «IVA — Regime de Exclusão» |
| Simplificado (simplificado) | Desde Kz 25.000.000 hasta, sin incluir, Kz 350.000.000 | 7% sobre la cifra de negocios efectivamente cobrada; deducible el 10% del IVA soportado; declaración simplificada mensual |
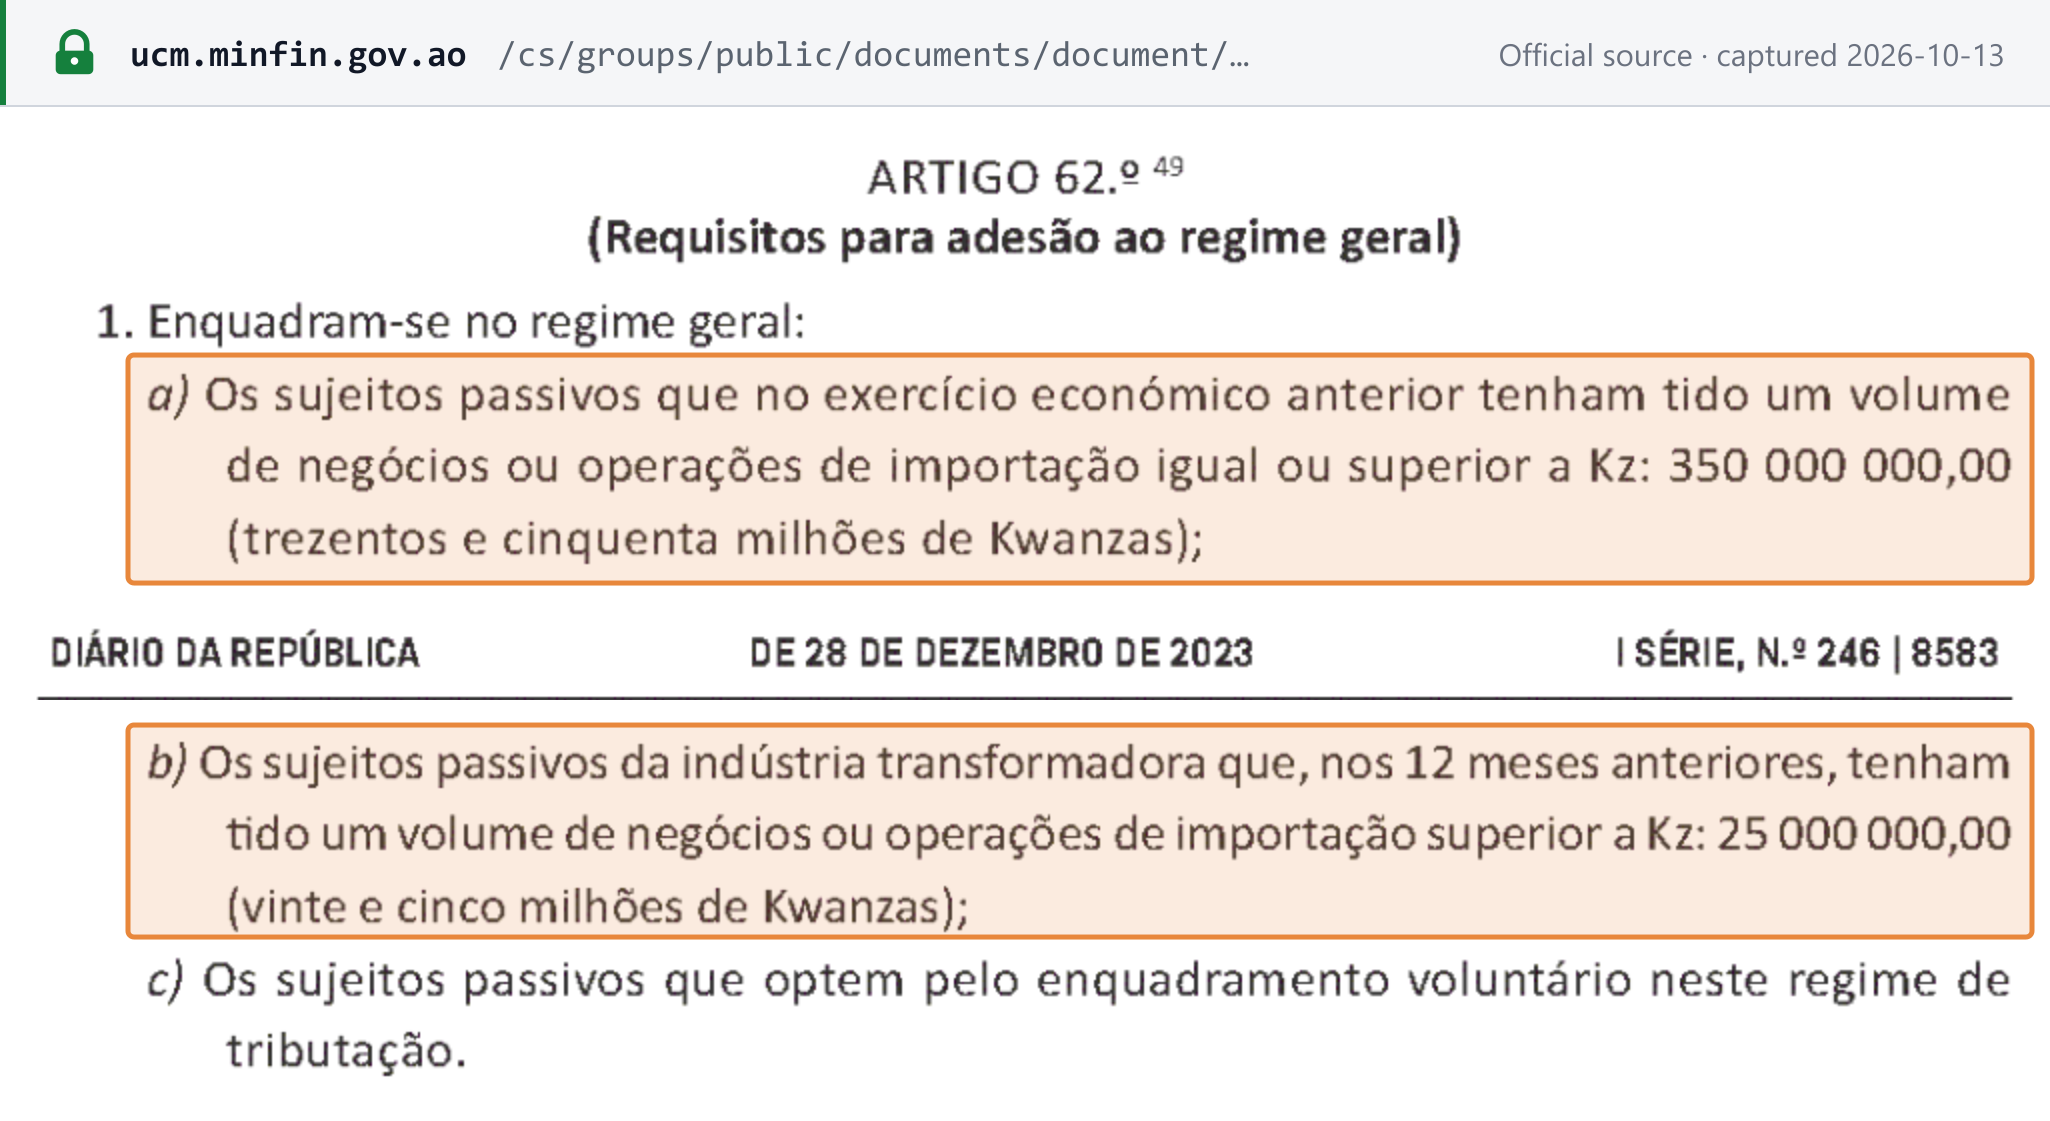
| Geral (general) | Kz 350.000.000 o más | IVA completo: repercute IVA en las facturas y deduce el IVA soportado |
- También en el régimen general: los fabricantes cuya cifra de negocios o importaciones de los 12 meses anteriores superó Kz 25.000.000, y cualquier contribuyente que opte por él (CIVA art. 62.º).
- Solo los contribuyentes del régimen general repercuten IVA en la factura: «A liquidação do imposto na factura compete exclusivamente aos sujeitos passivos do regime geral do IVA» (art. 34.º n.º 4).
- Cambio de régimen (desde 2026). Un contribuyente cuya cifra de negocios cruza un límite debe cambiar de régimen antes del final del mes siguiente; si no lo hace, la AGT puede cambiar el régimen de oficio (Lei 14/25 art. 23.º n.ºs 2–3). [2]
Registro de no residentes
No existe un umbral específico para no residentes, y lo que debe hacer una empresa extranjera depende de lo que vende y a quién (véase Empresas extranjeras que venden en Angola):
- Servicios a sujetos pasivos angoleños (B2B): el cliente angoleño liquida el IVA mediante la inversión del sujeto pasivo, por lo que el proveedor extranjero no se registra por estas operaciones (CIVA art. 29.º n.º 2).
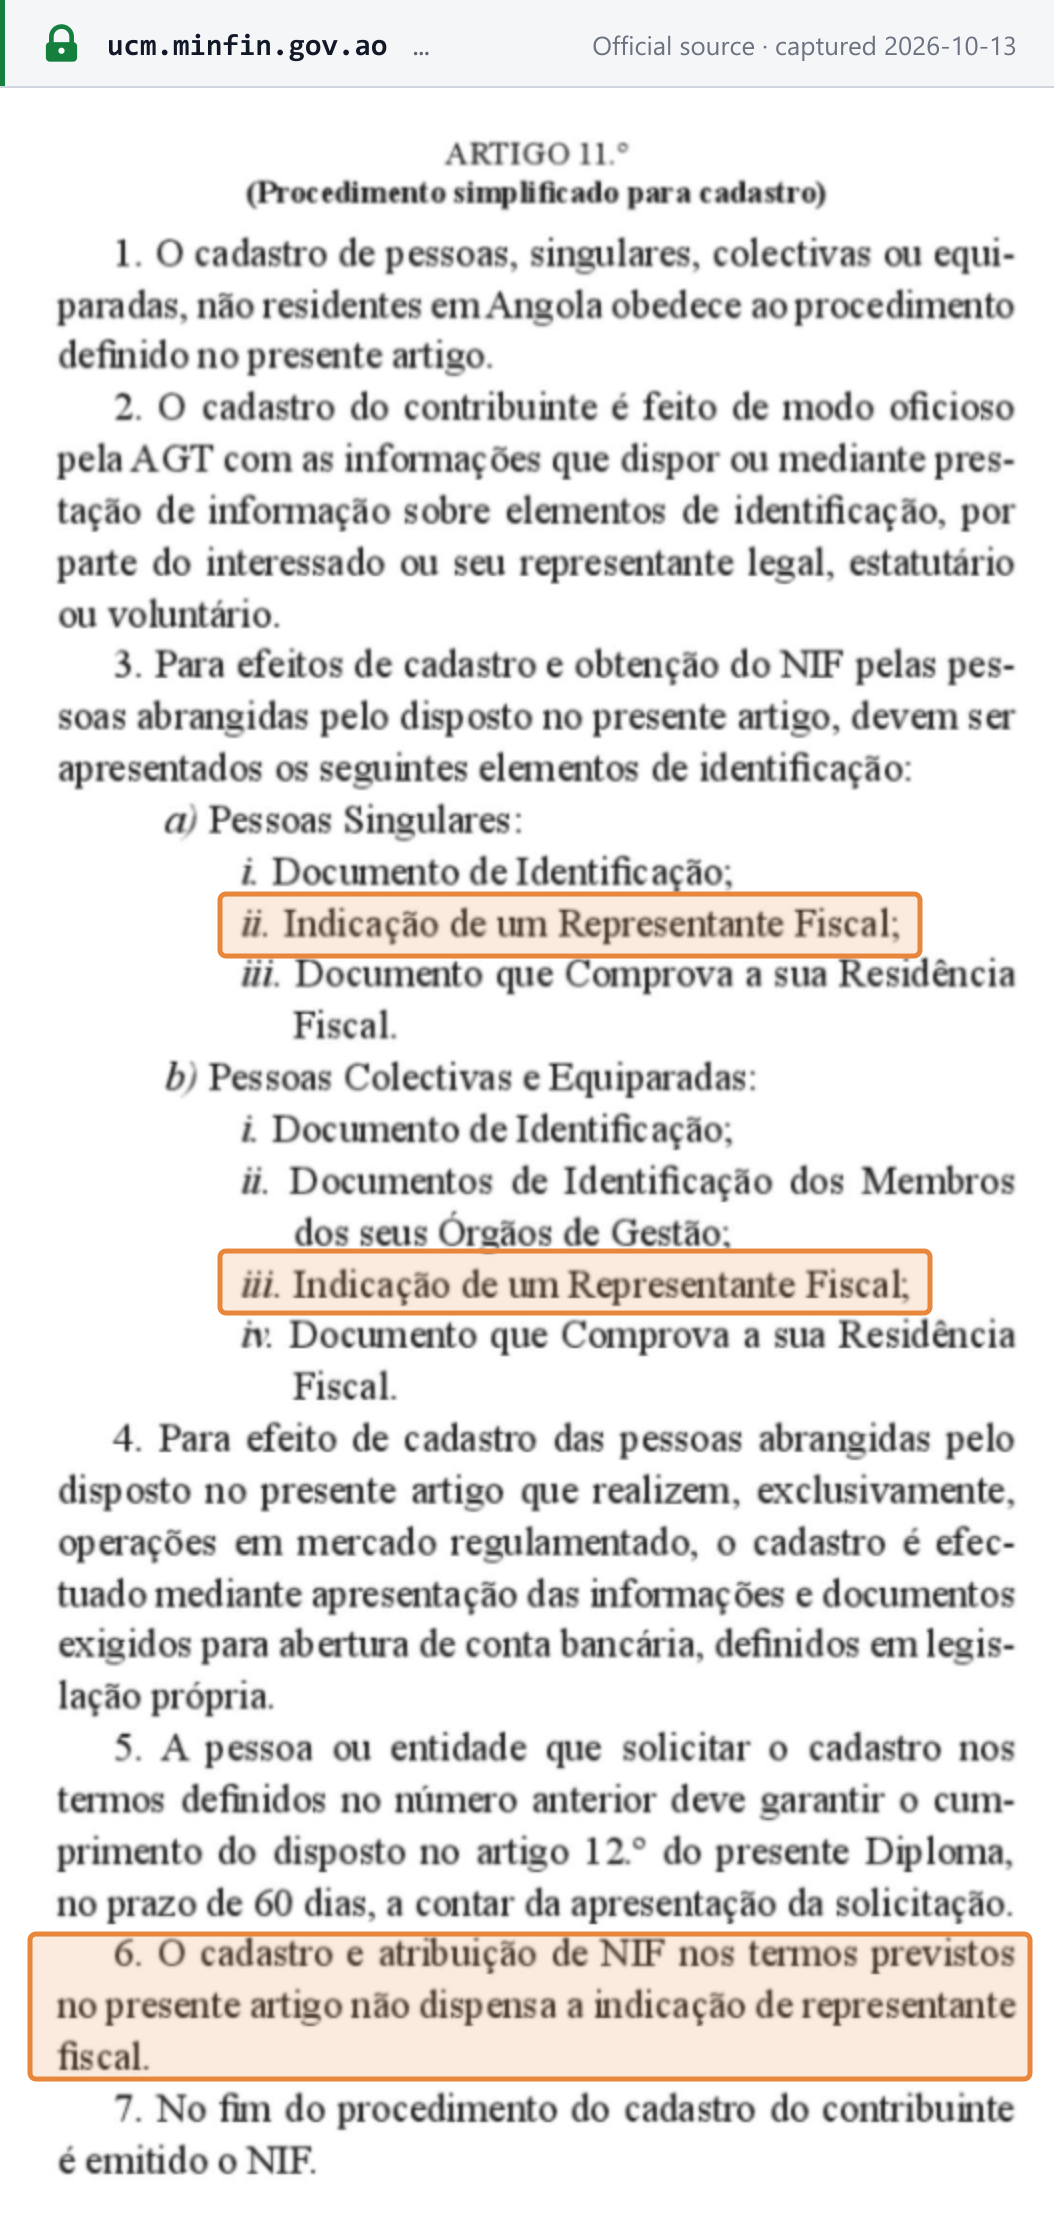
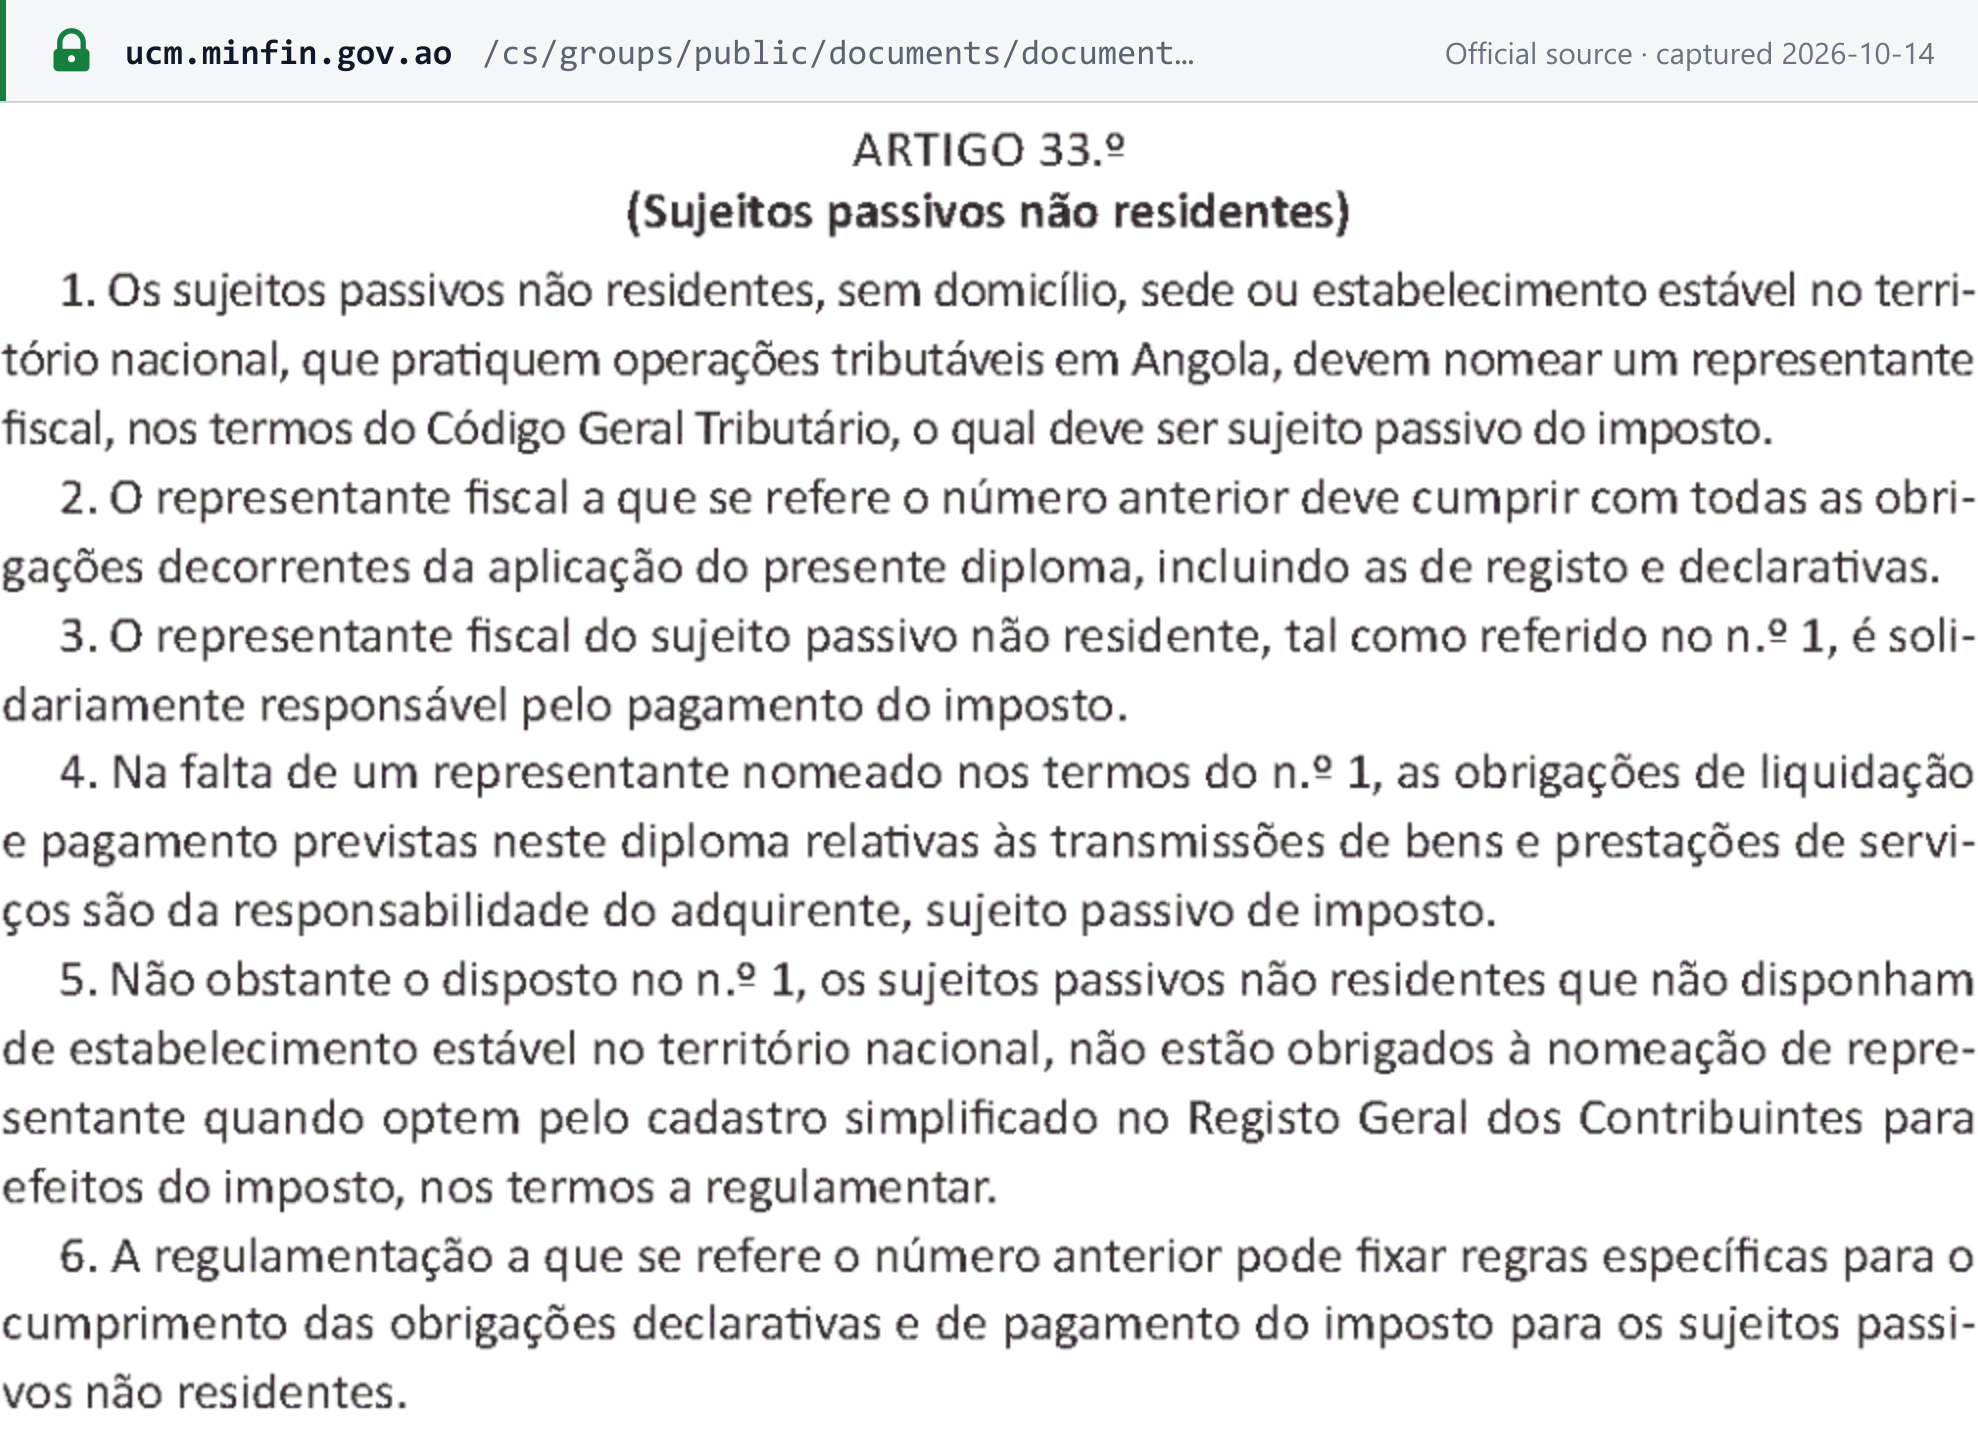
- Cualquier otra operación gravada en Angola, incluidas las ventas a consumidores: «Os sujeitos passivos não residentes … que pratiquem operações tributáveis em Angola, devem nomear um representante fiscal» — los no residentes que realizan operaciones gravadas en Angola deben nombrar un representante fiscal, que a su vez debe ser sujeto pasivo del IVA y responde solidariamente del impuesto (art. 33.º n.ºs 1–3).
Para obtener un NIF, una persona física o sociedad no residente debe designar un representante fiscal, y el registro no elimina esa obligación (Decreto Presidencial 245/21 art. 11.º). [1] [14]
Número de identificación fiscal
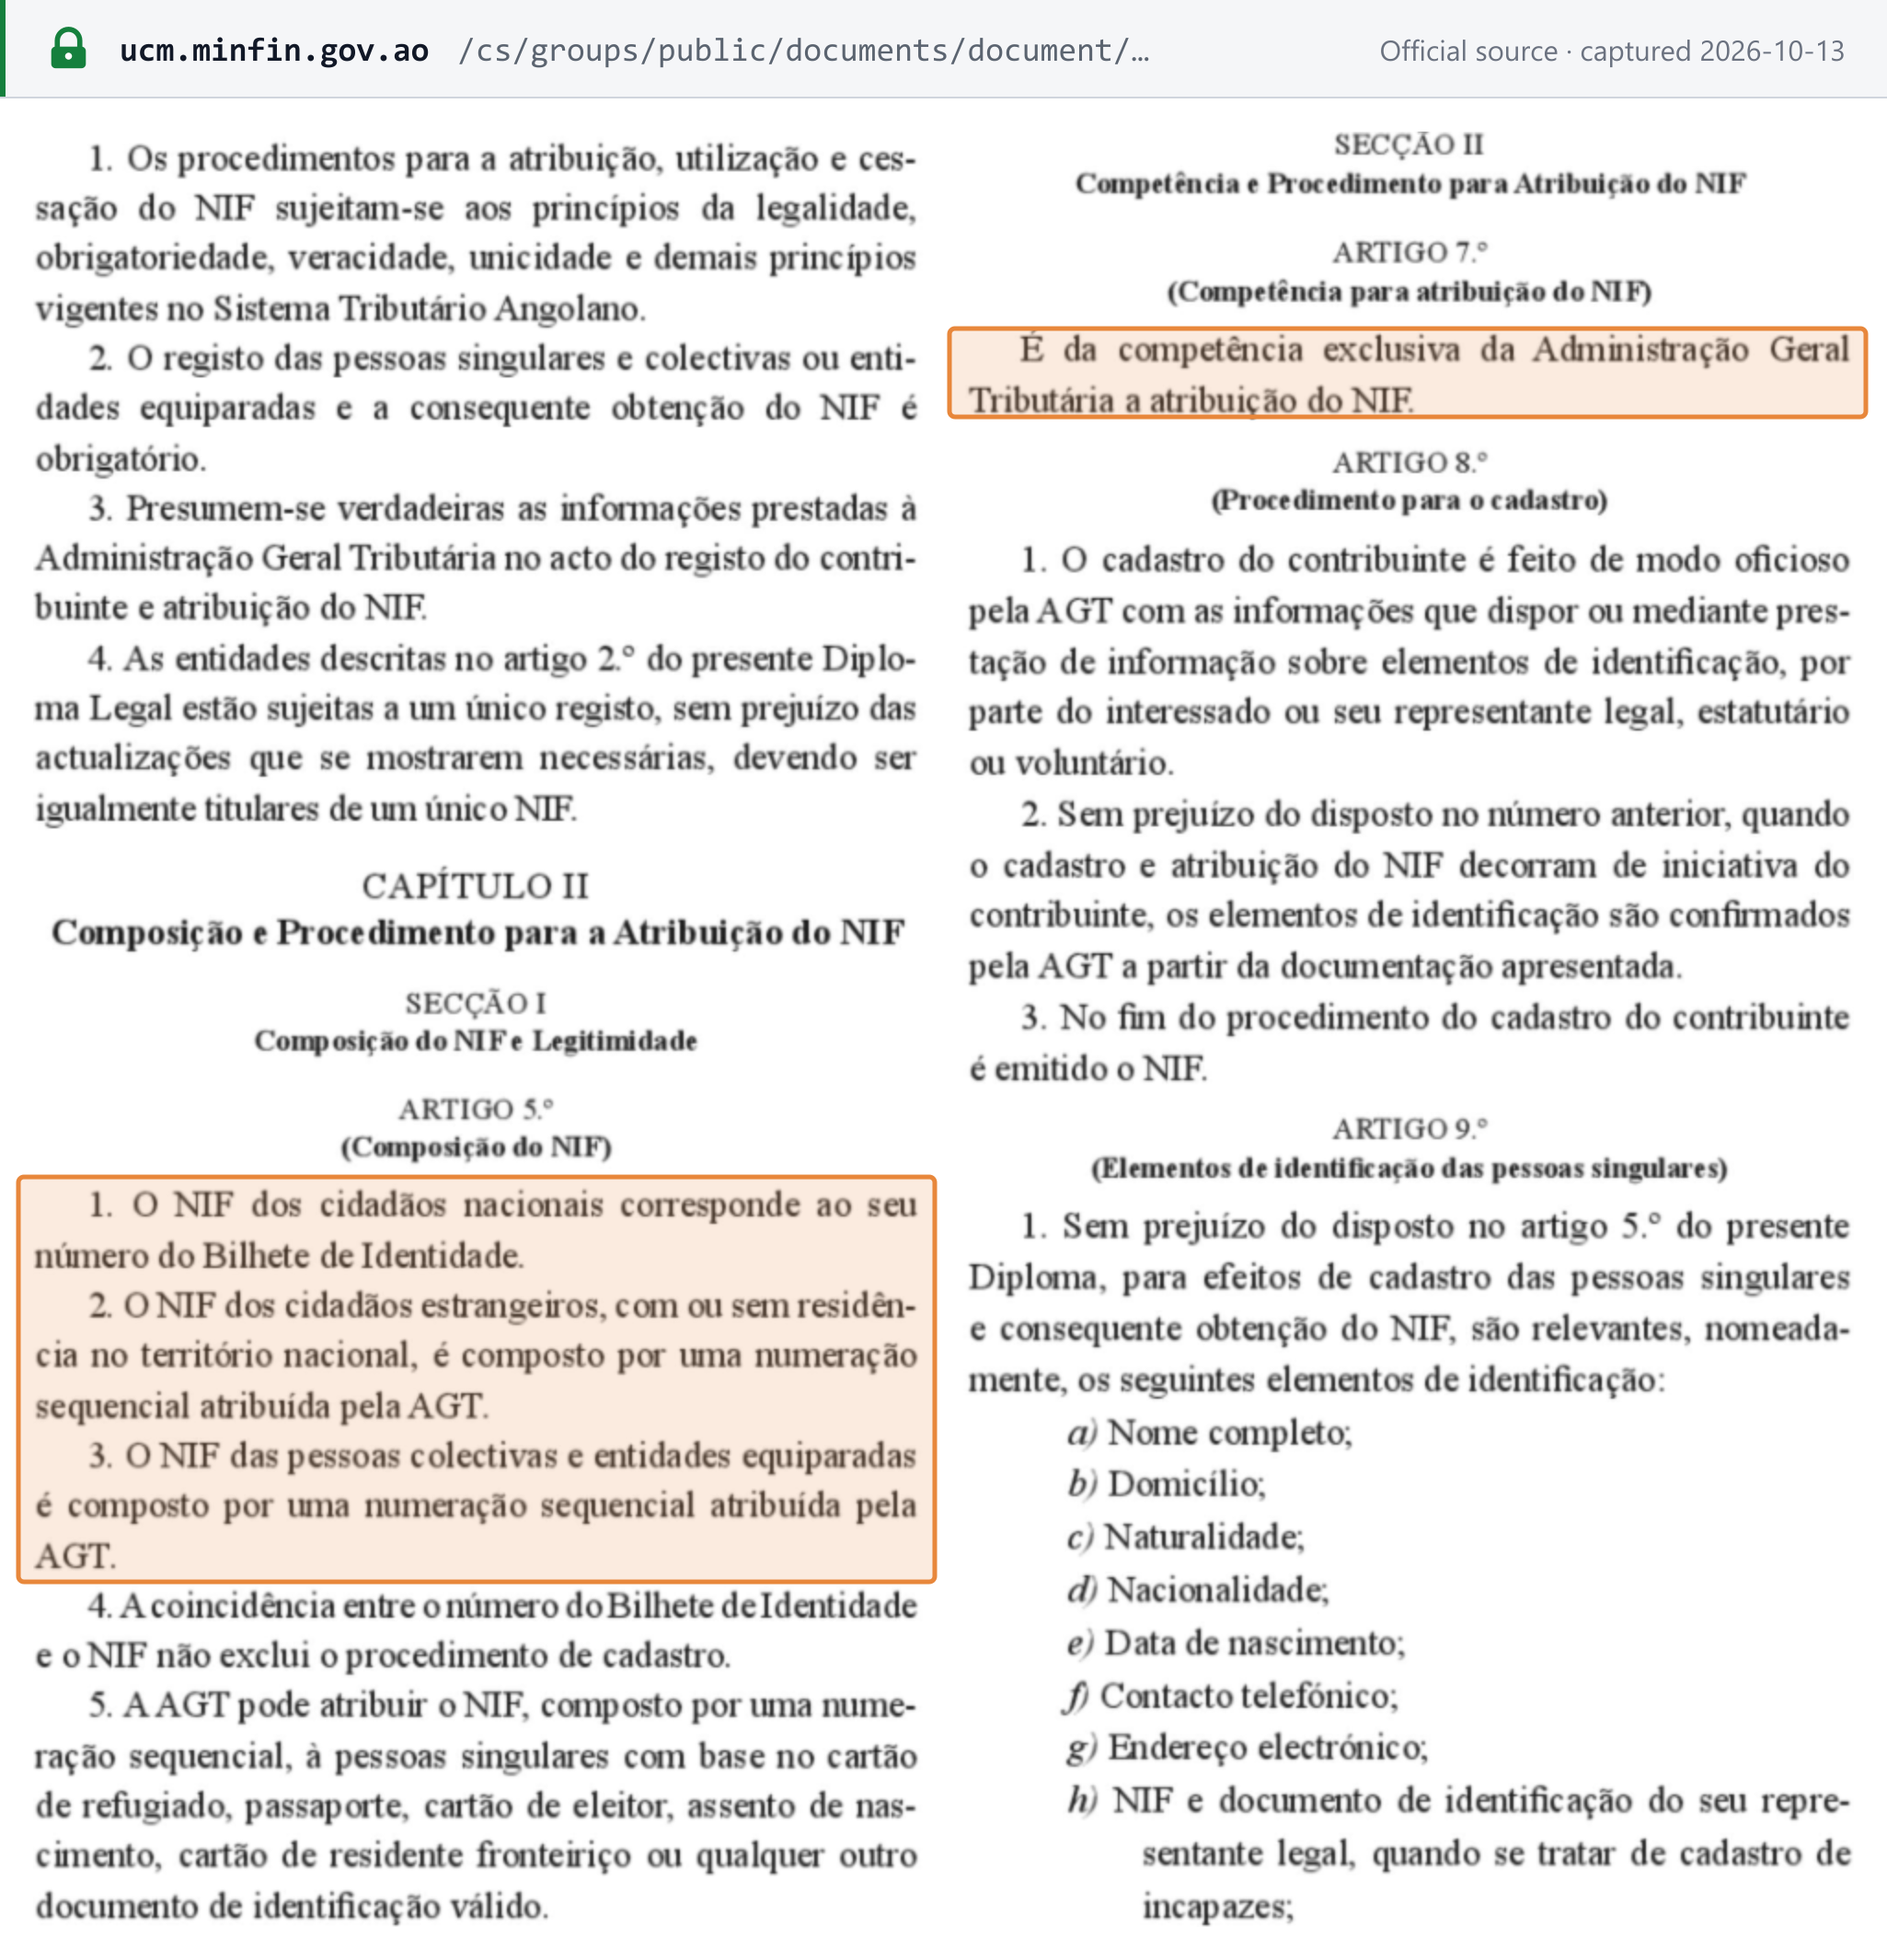
Angola no tiene un número de IVA independiente: una empresa se identifica por su NIF, y su régimen del IVA es un campo del registro del NIF. Solo la AGT asigna los NIF (Decreto Presidencial 245/21 art. 7.º). Para los ciudadanos angoleños, el NIF es el número de su Bilhete de Identidade; las personas físicas extranjeras y las sociedades reciben un número secuencial asignado por la AGT (art. 5.º). [14]
Para conocer el formato del NIF, cómo funciona la suspensión y cómo comprobar un número, consulte la guía del número de identificación fiscal de Angola, o compruebe el formato de un NIF con el validador de NIF de Angola.
Cómo registrarse
El registro y la declaración de inicio de actividad se presentan electrónicamente a través del Portal do Contribuinte. Los cambios en los datos registrados se comunican en un plazo de 15 días mediante una declaração de alteração (CIVA art. 45.º n.º 2). [1]
Registro voluntario
Un contribuyente por debajo de Kz 350.000.000 puede optar por el régimen general (CIVA art. 62.º n.º 1 c)), lo que le permite repercutir IVA y deducir íntegramente el IVA soportado. Un contribuyente que ejerce esta opción debe permanecer en el régimen general al menos 5 años (art. 61.º n.º 3). [1]
Baja del registro
- Plazo: la declaração de cessação se presenta electrónicamente «no prazo de 30 dias a contar da data de cessação» — en un plazo de 30 días desde el cese de la actividad (CIVA art. 46.º n.º 1).
- Cese presunto: ausencia de actividad gravada durante dos años consecutivos (los bienes empresariales restantes se consideran entonces transmitidos), agotamiento de los activos de la empresa o transmisión de la empresa (art. 46.º n.º 2).
- De oficio: la AGT puede declarar el cese por sí misma (art. 46.º n.º 3).
- Devolución de un crédito: en caso de cese, un crédito de IVA puede devolverse sin esperar (art. 26.º n.º 3 a)).
Registro de grupo
No disponible. El Código del IVA, tal como fue republicado por la Lei 14/23, no contiene ninguna disposición sobre grupos de IVA: cada contribuyente se registra y declara por separado.
Tipos impositivos
| Tipo | Se aplica a |
|---|---|
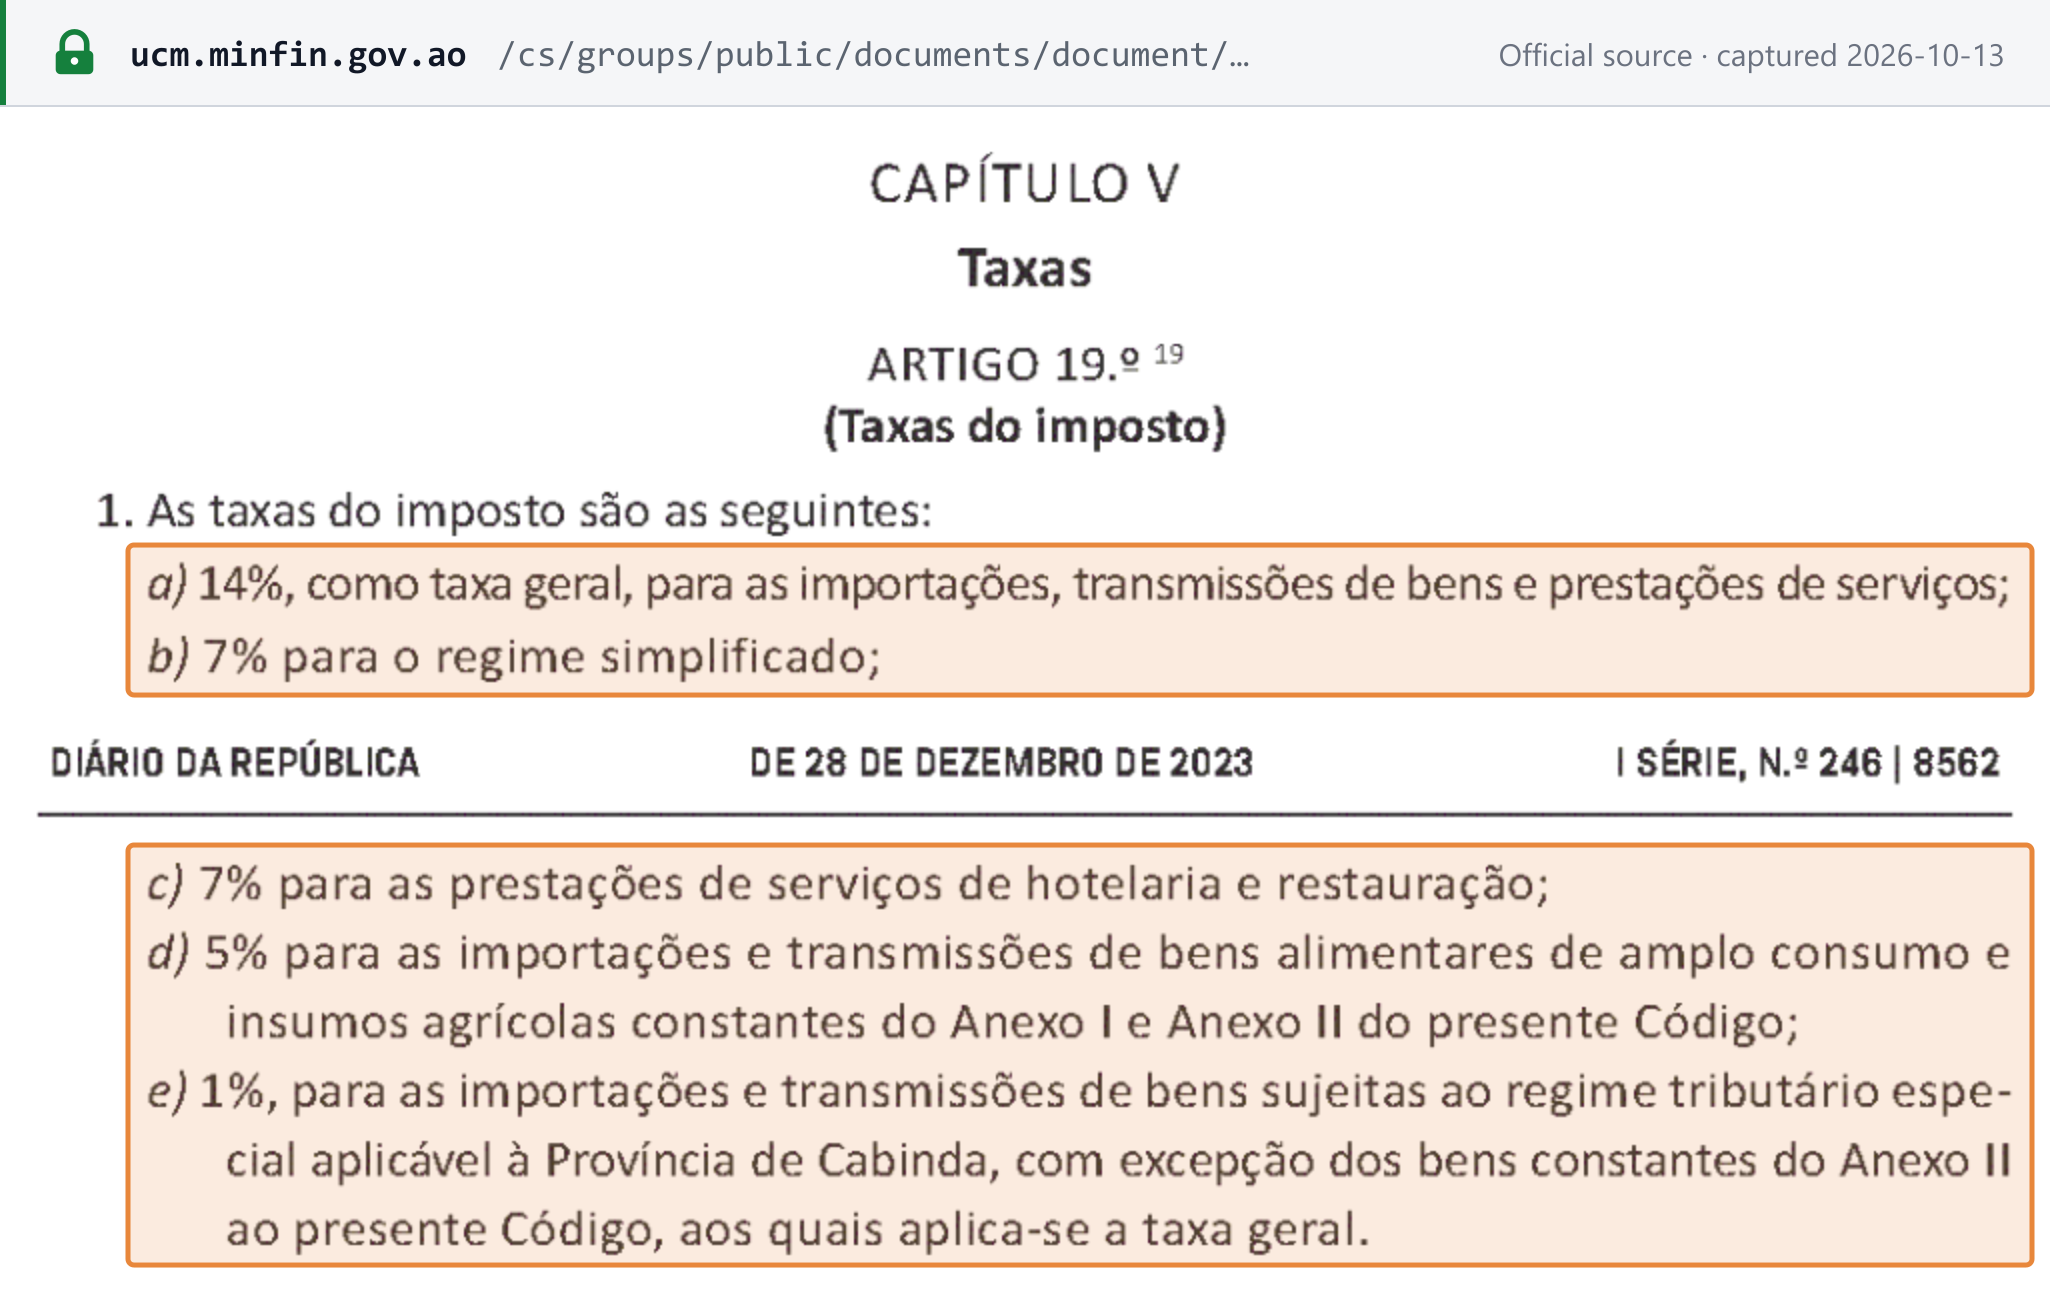
| 14% (taxa geral) | Importaciones, entregas de bienes y prestaciones de servicios no sujetas a otro tipo |
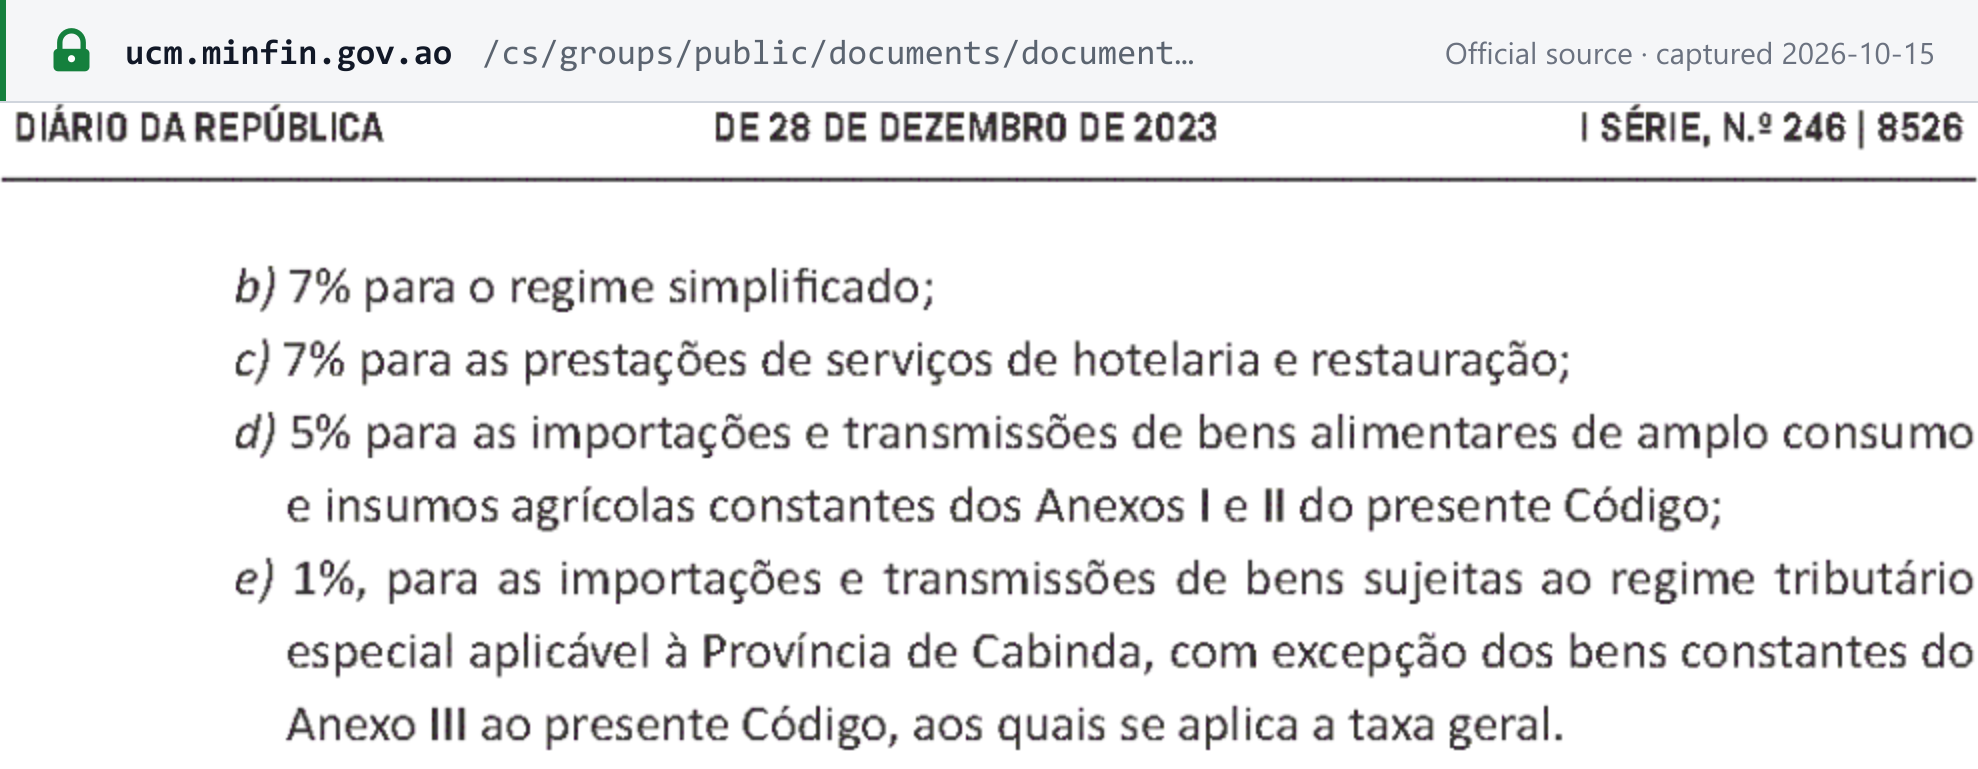
| 7% | Todas las operaciones de los contribuyentes del régimen simplificado, sobre la cifra de negocios cobrada |
| 7% | Servicios de hostelería y restauración, solo por proveedores que cumplan cuatro condiciones (a continuación) |
| 5% | Alimentos básicos e insumos agrícolas enumerados en los Anexos I y II del Código del IVA |
| 5% | Equipamiento industrial importado o entregado por su fabricante (desde 2026) |
| 1% | Importaciones y entregas en el régimen especial de la Provincia de Cabinda, salvo los bienes del Anexo III (como alcohol, tabaco, joyería, vehículos y armas), que pagan el 14% |
Tipo general del 14%. «14%, como taxa geral, para as importações, transmissões de bens e prestações de serviços» (CIVA art. 19.º n.º 1 a)).
Hostelería y restauración al 7%. El tipo reducido «apenas é aplicada pelos prestadores dos referidos serviços que cumpram cumulativamente» — se aplica solo a los proveedores que cumplan las cuatro condiciones siguientes (art. 19.º n.º 2):
- todos los inmuebles que poseen o utilizan para la actividad están registrados;
- todos los vehículos de motor que poseen o utilizan para la actividad están registrados;
- emiten las facturas mediante sistemas de facturación electrónica;
- han presentado sus declaraciones tributarias de los años anteriores.
Alimentos básicos e insumos agrícolas al 5%. El Anexo I («Bens alimentares de Amplo Consumo») enumera alimentos como carne, pescado (salvo tiburón, salmón y bacalao), leche, huevos, hortalizas, fruta, cereales, harina, aceite de cocina (salvo aceite de oliva), azúcar, pasta, pan, agua y sal. El Anexo II enumera los insumos agrícolas.
Equipamiento industrial al 5%. La ley presupuestaria de 2026 grava al 5% el equipamiento industrial importado o entregado por el fabricante, sujeto a verificación de la AGT (Lei 14/25 art. 23.º n.º 1). La Circular 01/GACA/GJ/AGT/2026 de la AGT lo limita al equipamiento «que tenham como finalidade potenciar a indústria nacional» — destinado a fortalecer la industria nacional — y exige un registro actualizado que muestre una actividad de fabricación, así como una licencia industrial y una ficha técnica. [2] [5]
Sin tipo cero. Angola no tiene un tipo del 0%. Las exportaciones están exentas con derecho a deducción, lo que produce el mismo efecto (véase Exenciones).
Cambios anunciados. Ninguno. La ley presupuestaria de 2026 mantiene sin cambios el tipo del 14%.
Normas transfronterizas
Importaciones y exportaciones
Importaciones de bienes. El IVA se aplica sobre el valor en aduana más los derechos y demás gravámenes y los gastos accesorios hasta el primer destino en Angola (CIVA art. 18.º), y «é pago nos serviços aduaneiros competentes no acto do desembaraço alfandegário» — se paga a la aduana en el despacho (art. 30.º n.º 4). Las importaciones exentas (art. 14.º) incluyen los bienes cuya entrega interior está exenta, el oro y la moneda importados por el BNA, los bienes humanitarios y de ayuda en catástrofes, los bienes para operaciones petroleras y mineras, y las donaciones al Estado. [1]
Envíos de mensajería y postales. Los bienes enviados a través de operadores postales o de mensajería urgente pueden despacharse mediante un procedimiento simplificado a un tipo fijo del 16% (taxa forfetária) cuando su valor es de hasta Kz 1.500.000; los bienes por encima de ese valor se declaran en el régimen aduanero general (Lei 14/25 art. 28.º n.ºs 2–3; Circular de la AGT 01/GACA/GJ/AGT/2026, punto 11). [2] [5]
Exportaciones. «As transmissões de bens expedidos ou transportados com destino ao estrangeiro pelo exportador» están exentas (art. 15.º n.º 1 a)), con derecho a deducir el IVA soportado (art. 22.º n.º 3 b) i.). Lo mismo se aplica a las entregas para buques y aeronaves y al transporte internacional. La prueba son los documentos aduaneros correspondientes o las declaraciones emitidas por el cliente que indiquen el destino de los bienes o servicios; sin ellos, el proveedor adeuda el IVA (art. 32.º n.ºs 3–4). [1]
Zonas francas y depósitos aduaneros. Los bienes están exentos mientras permanezcan en el régimen (art. 16.º).
Servicios procedentes del extranjero. Un cliente angoleño sujeto pasivo liquida el IVA de los servicios adquiridos a un no residente (véase más abajo).
Productos y servicios digitales
Los servicios tributan en Angola cuando el cliente tiene allí su domicilio, sede o establecimiento permanente (CIVA art. 10.º n.º 1), y «as prestações de serviços utilizadas ou cuja exploração efectiva ocorra em território nacional, são sempre tributáveis» — los servicios utilizados o efectivamente explotados en Angola siempre tributan (art. 10.º n.º 4). Las ventas a distancia de bienes en el comercio electrónico internacional se localizan en Angola cuando el comprador está establecido allí o cuando el pago se origina en Angola o pasa por una entidad financiera angoleña (art. 9.º n.º 5). [1]
Sin umbral. El Código del IVA no fija ningún umbral de cifra de negocios para los vendedores extranjeros. Consulte IVA sobre servicios digitales de proveedores no residentes.
Empresas extranjeras que venden en Angola — B2B y B2C
- Venta de servicios a empresas angoleñas (B2B). Cuando el proveedor es un no residente sin establecimiento permanente en Angola y el cliente es un sujeto pasivo, «o imposto é devido por esse mesmo adquirente» — el cliente adeuda el IVA mediante la inversión del sujeto pasivo (CIVA art. 29.º n.º 2). Un cliente del régimen simplificado autoliquida al 7% (art. 69.º-C n.º 3). El cliente introduce estas facturas manualmente en el anexo de proveedores (anexo de fornecedores) de su declaración. El proveedor extranjero no se registra por estas operaciones. [1] [9]
- Operaciones gravadas en Angola, incluidas las ventas a consumidores (B2C). Un no residente sin domicilio, sede ni establecimiento permanente debe nombrar un representante fiscal, que debe ser sujeto pasivo del IVA, cumple todas las obligaciones del IVA y responde solidariamente del impuesto (art. 33.º n.ºs 1–3). Si no se nombra ninguno, un cliente sujeto pasivo asume las obligaciones de repercutir e ingresar el impuesto (n.º 4). Las facturas emitidas por el representante indican su NIF y domicilio (art. 34.º n.º 3).
- Registro simplificado. El art. 33.º n.º 5 permite a un no residente sin establecimiento permanente registrarse mediante un cadastro simplificado en lugar de nombrar un representante, «nos termos a regulamentar» — en los términos que establezca la reglamentación. El art. 77.º permite a los vendedores no residentes de comercio electrónico ingresar sin sanción el IVA que repercutieron antes de la implantación del sistema de registro simplificado («antes da implementação do sistema de cadastro simplificado»).
Consulte la inversión del sujeto pasivo explicada.
Responsabilidad de marketplaces / plataformas como proveedor presunto
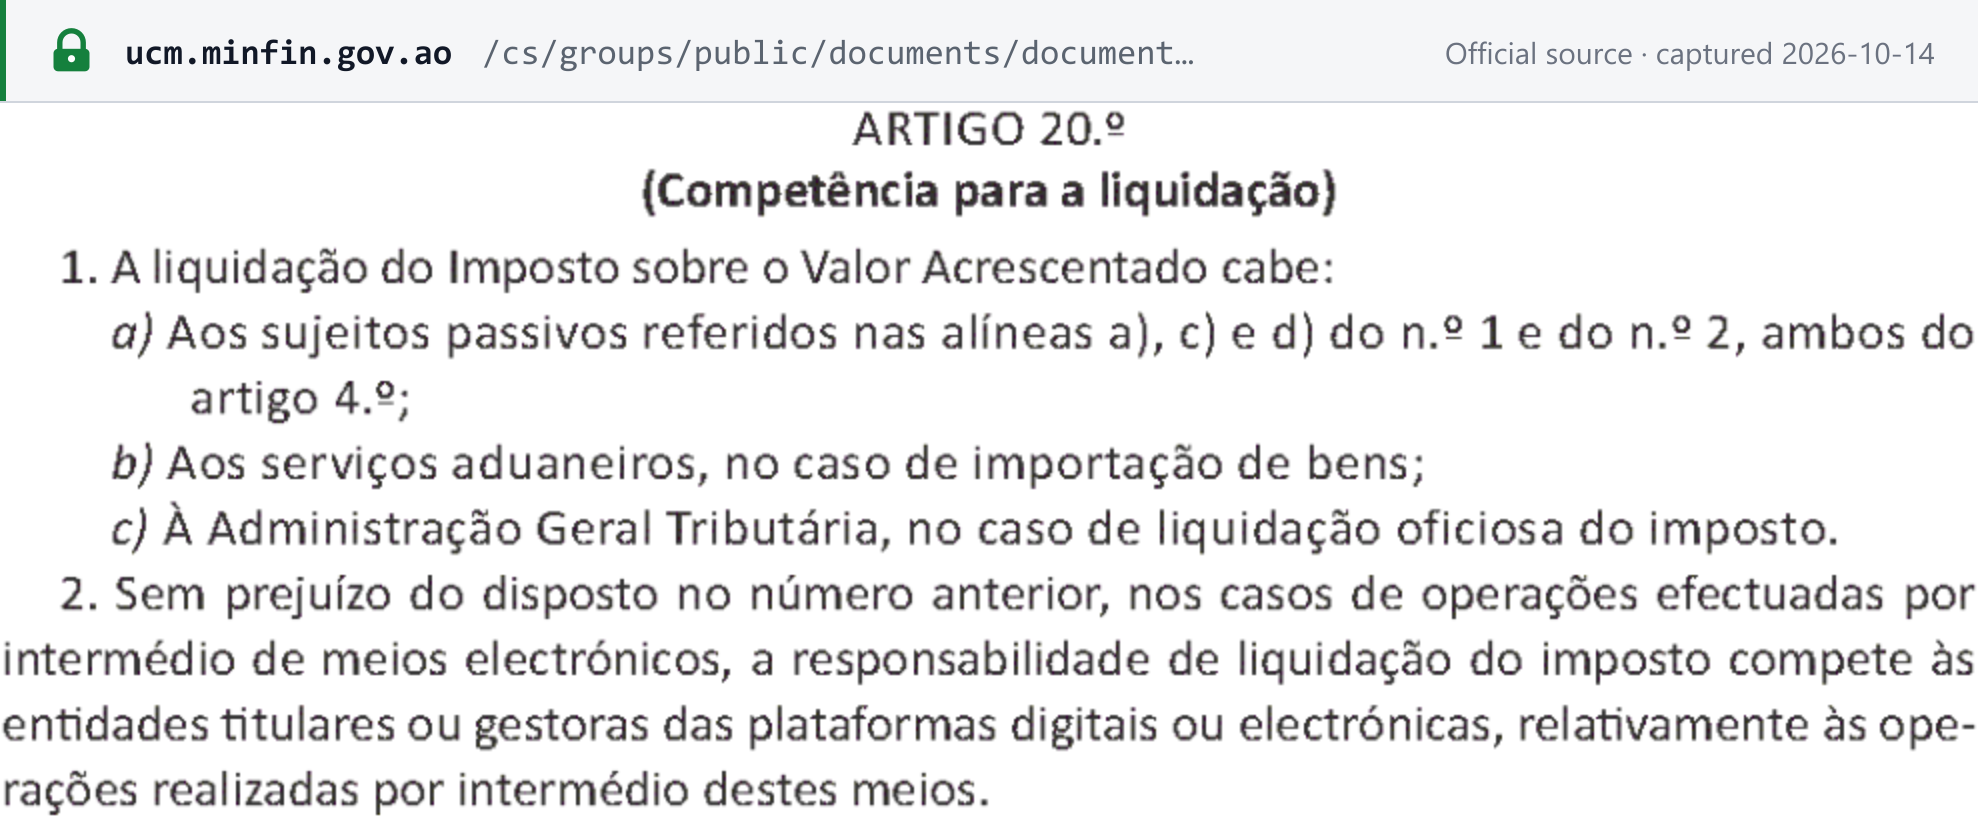
En las operaciones realizadas por medios electrónicos, «a responsabilidade de liquidação do imposto compete às entidades titulares ou gestoras das plataformas digitais ou electrónicas» — el titular u operador de la plataforma digital repercute el IVA (CIVA art. 20.º n.º 2), y también es responsable de ingresarlo (art. 29.º n.º 6). El Código no fija ningún umbral para esta norma. [1]
Consulte las normas de proveedor presunto para marketplaces.
Lugar de realización
- Bienes: donde se encuentran los bienes cuando comienza el transporte hacia el cliente, o donde se ponen a disposición del cliente. Las ventas a distancia del comercio electrónico internacional se localizan en Angola según lo descrito anteriormente (art. 9.º).
- Servicios, regla general: «quando nele o adquirente possui domicílio, sede ou estabelecimento estável» — donde el cliente tiene su domicilio, sede o establecimiento permanente (art. 10.º n.º 1).
- Siempre localizados en Angola (art. 10.º n.º 2): servicios relacionados con inmuebles angoleños; servicios de hostelería y restauración prestados allí; trabajos sobre bienes muebles; transporte de pasajeros por el tramo angoleño; medios de transporte puestos a disposición allí; y servicios culturales, deportivos y educativos prestados allí.
- Utilización y disfrute: los servicios utilizados o efectivamente explotados en Angola siempre tributan (art. 10.º n.º 4).
Requisitos de facturación
«É obrigatória a emissão de factura em todas as transmissões de bens, prestações de serviços, adiantamento ou pagamentos antecipados» — la factura es obligatoria en toda entrega de bienes o prestación de servicios, y en todo anticipo o pago anticipado, localizados en Angola (Decreto Presidencial 71/25 art. 4.º n.º 1). [3]
Cómo se emiten las facturas:
- Régimen general y simplificado: mediante software de facturación validado por la AGT (art. 7.º n.º 1).
- Régimen de exclusión: software validado, talonarios de facturas de imprentas autorizadas por la AGT, o el Portal do Contribuinte, limitado a 300 facturas y otros documentos al año (arts. 7.º n.º 2 y 9.º).
- Avería del equipo: con autorización de la AGT, pueden utilizarse talonarios impresos durante un máximo de 45 días naturales (art. 7.º n.º 6).
Contenido obligatorio
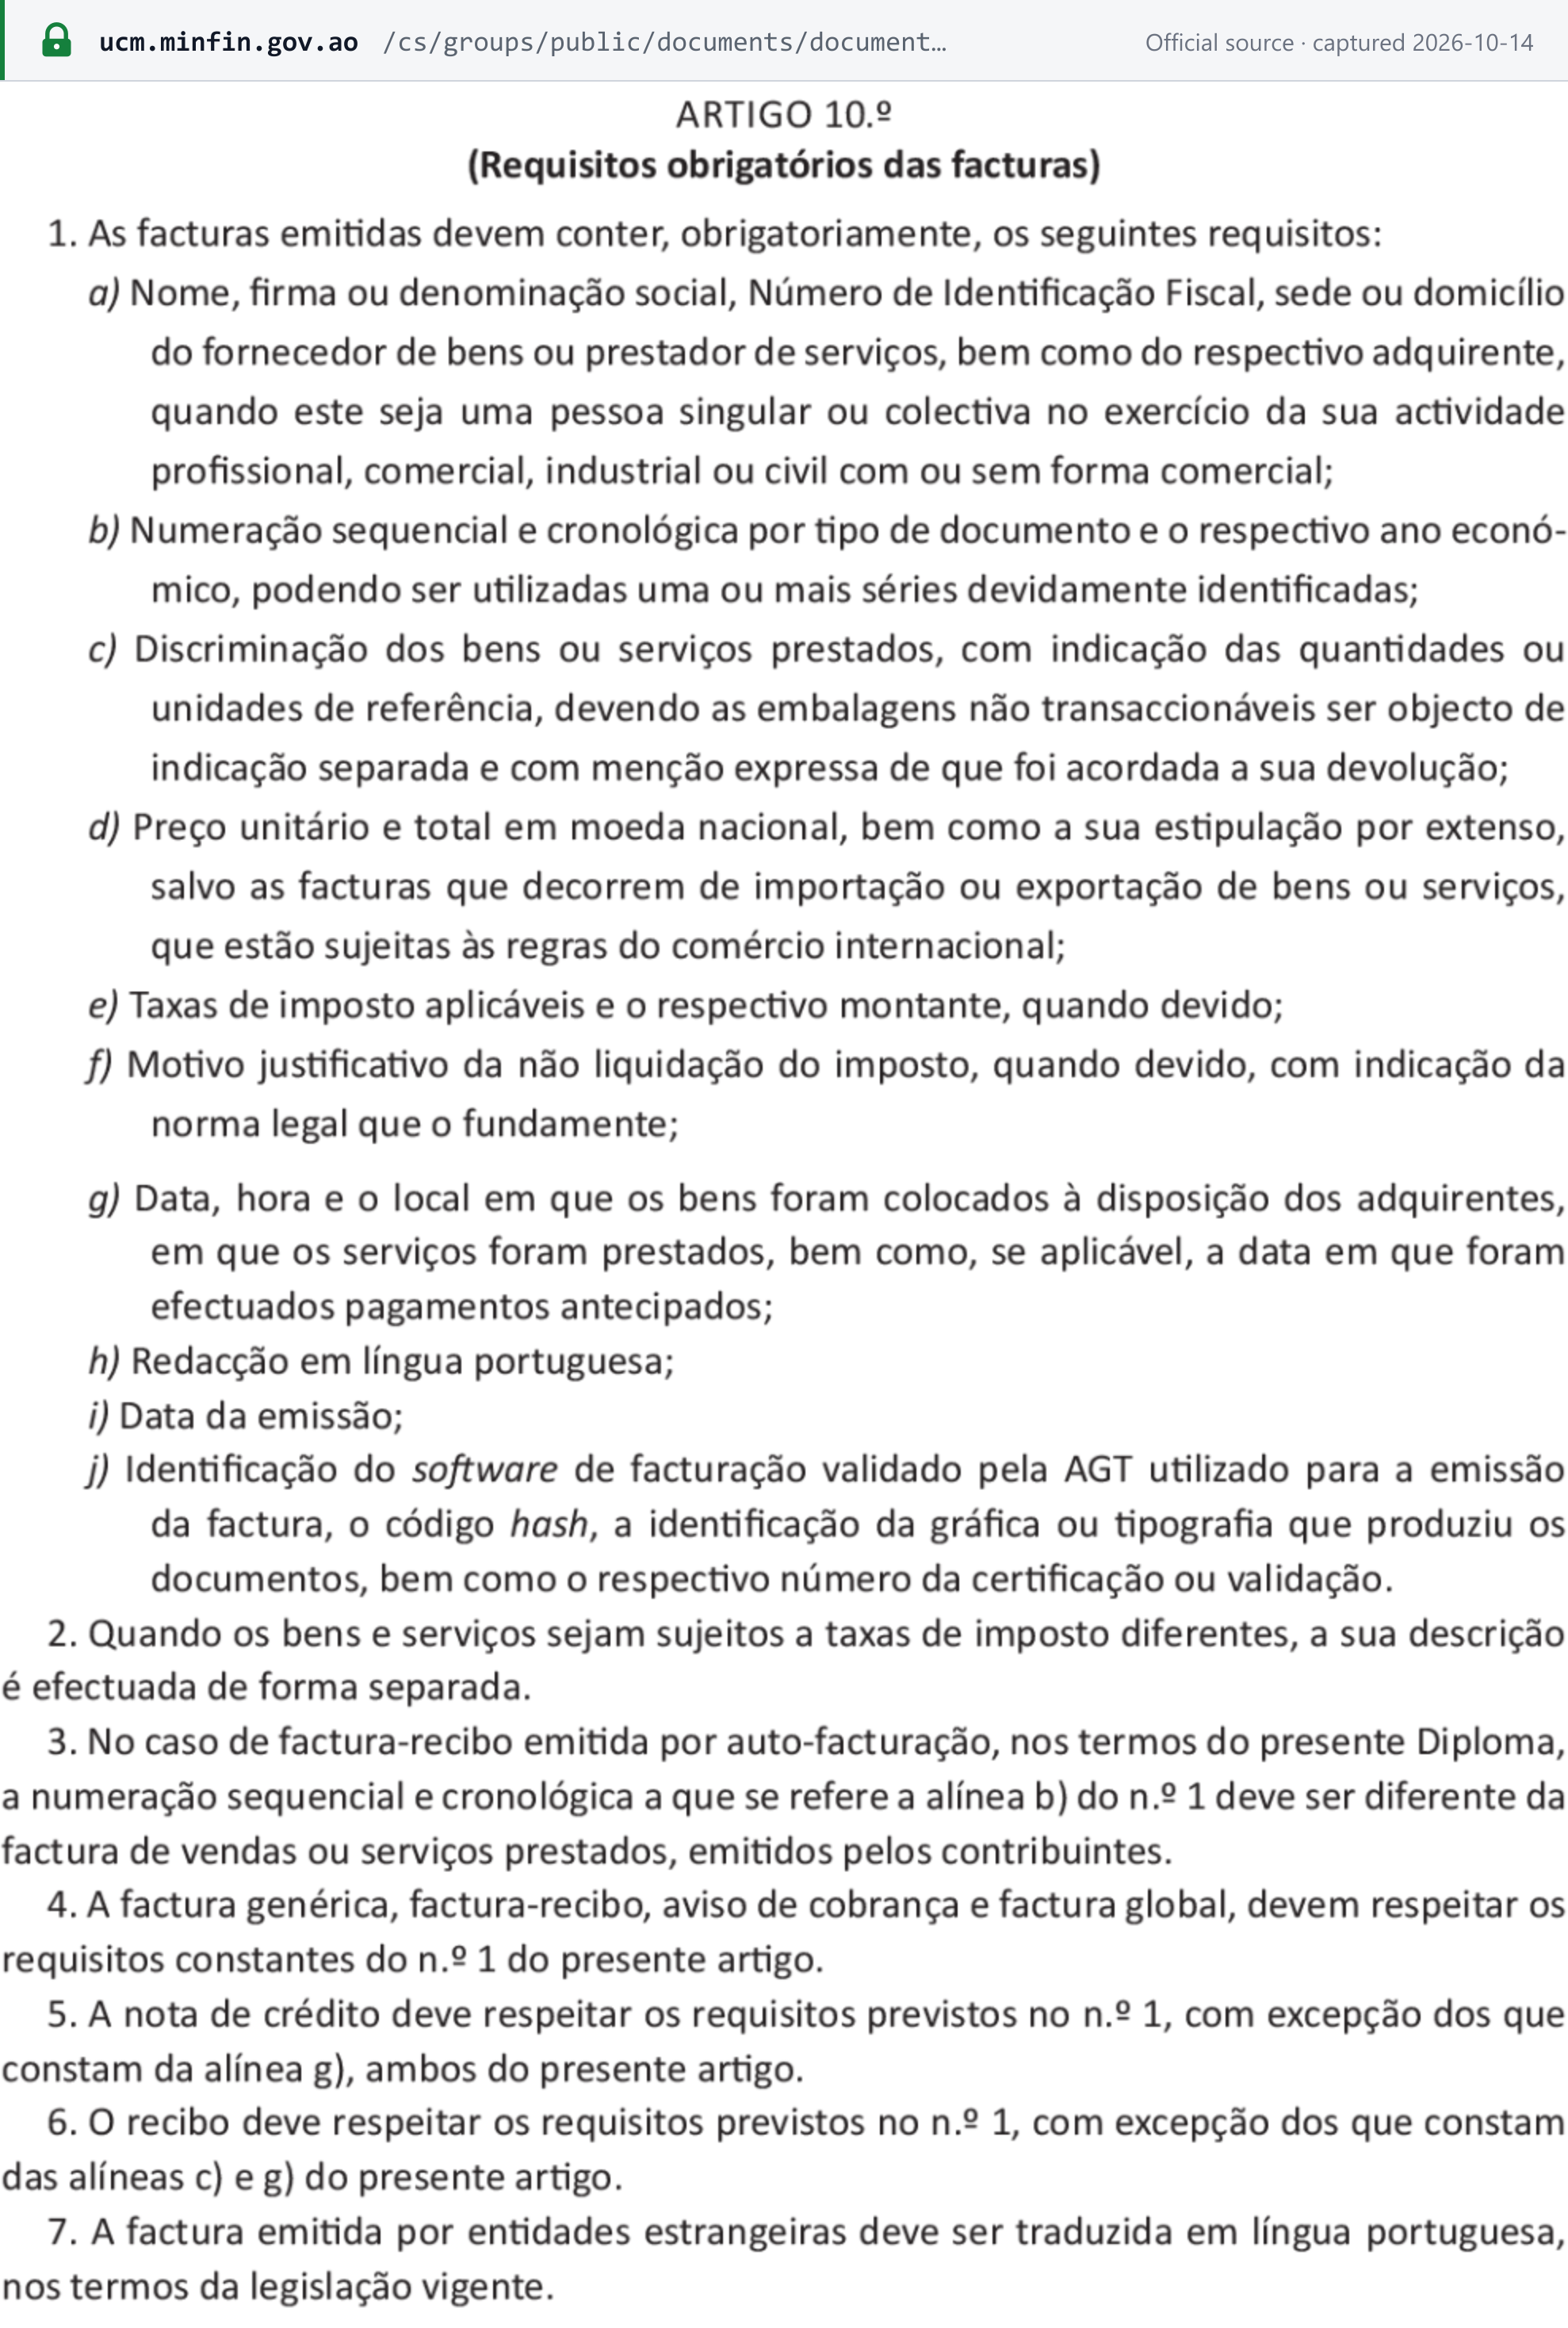
«As facturas emitidas devem conter, obrigatoriamente, os seguintes requisitos» — toda factura debe contener (Decreto Presidencial 71/25 art. 10.º n.º 1): [3]
| Art. 10.º n.º 1 | Campo |
|---|---|
| a) | Nombre, NIF y sede o domicilio del proveedor, y del cliente cuando actúa en el ejercicio de una actividad empresarial o profesional |
| b) | Número secuencial y cronológico por tipo de documento y ejercicio económico; se admiten varias series identificadas |
| c) | Descripción de los bienes o servicios, con cantidades o unidades; los envases no retornables se indican por separado |
| d) | Precio unitario y total en kwanzas, también escrito en letra (por extenso) — salvo en las facturas de importaciones y exportaciones |
| e) | Tipo(s) impositivo(s) aplicado(s) y la cuota del impuesto |
| f) | Cuando no se repercute impuesto, el motivo, citando la disposición legal |
| g) | Fecha, hora y lugar en que se pusieron a disposición los bienes o se prestaron los servicios, y la fecha de cualquier pago anticipado |
| h) | Idioma portugués |
| i) | Fecha de emisión |
| j) | El software de facturación validado por la AGT utilizado, su código hash, la imprenta de los talonarios preimpresos y el número de certificación o validación |
Otras normas del art. 10.º:
- Las líneas gravadas a tipos distintos se indican por separado (n.º 2).
- La factura genérica, la factura-recibo, el aviso de cobrança y la factura global deben cumplir los mismos requisitos (n.º 4).
- Las notas de crédito pueden omitir la letra g), y los recibos las letras c) y g) (n.ºs 5–6).
- «A factura emitida por entidades estrangeiras deve ser traduzida em língua portuguesa» — las facturas de entidades extranjeras deben traducirse al portugués (n.º 7).
Otras menciones obligatorias: «IVA — Regime Simplificado» o «IVA — Regime de Exclusão» para los contribuyentes de esos regímenes; «original» en la primera impresión y «2.ª via, em conformidade com a original» en una reimpresión (art. 7.º n.ºs 4–5); «Auto-Facturação» en las facturas emitidas por el destinatario (art. 12.º); y los recibos deben indicar cualquier impuesto retenido, incluido el IVA cativo (art. 6.º n.º 3). [3]
Plazo de emisión
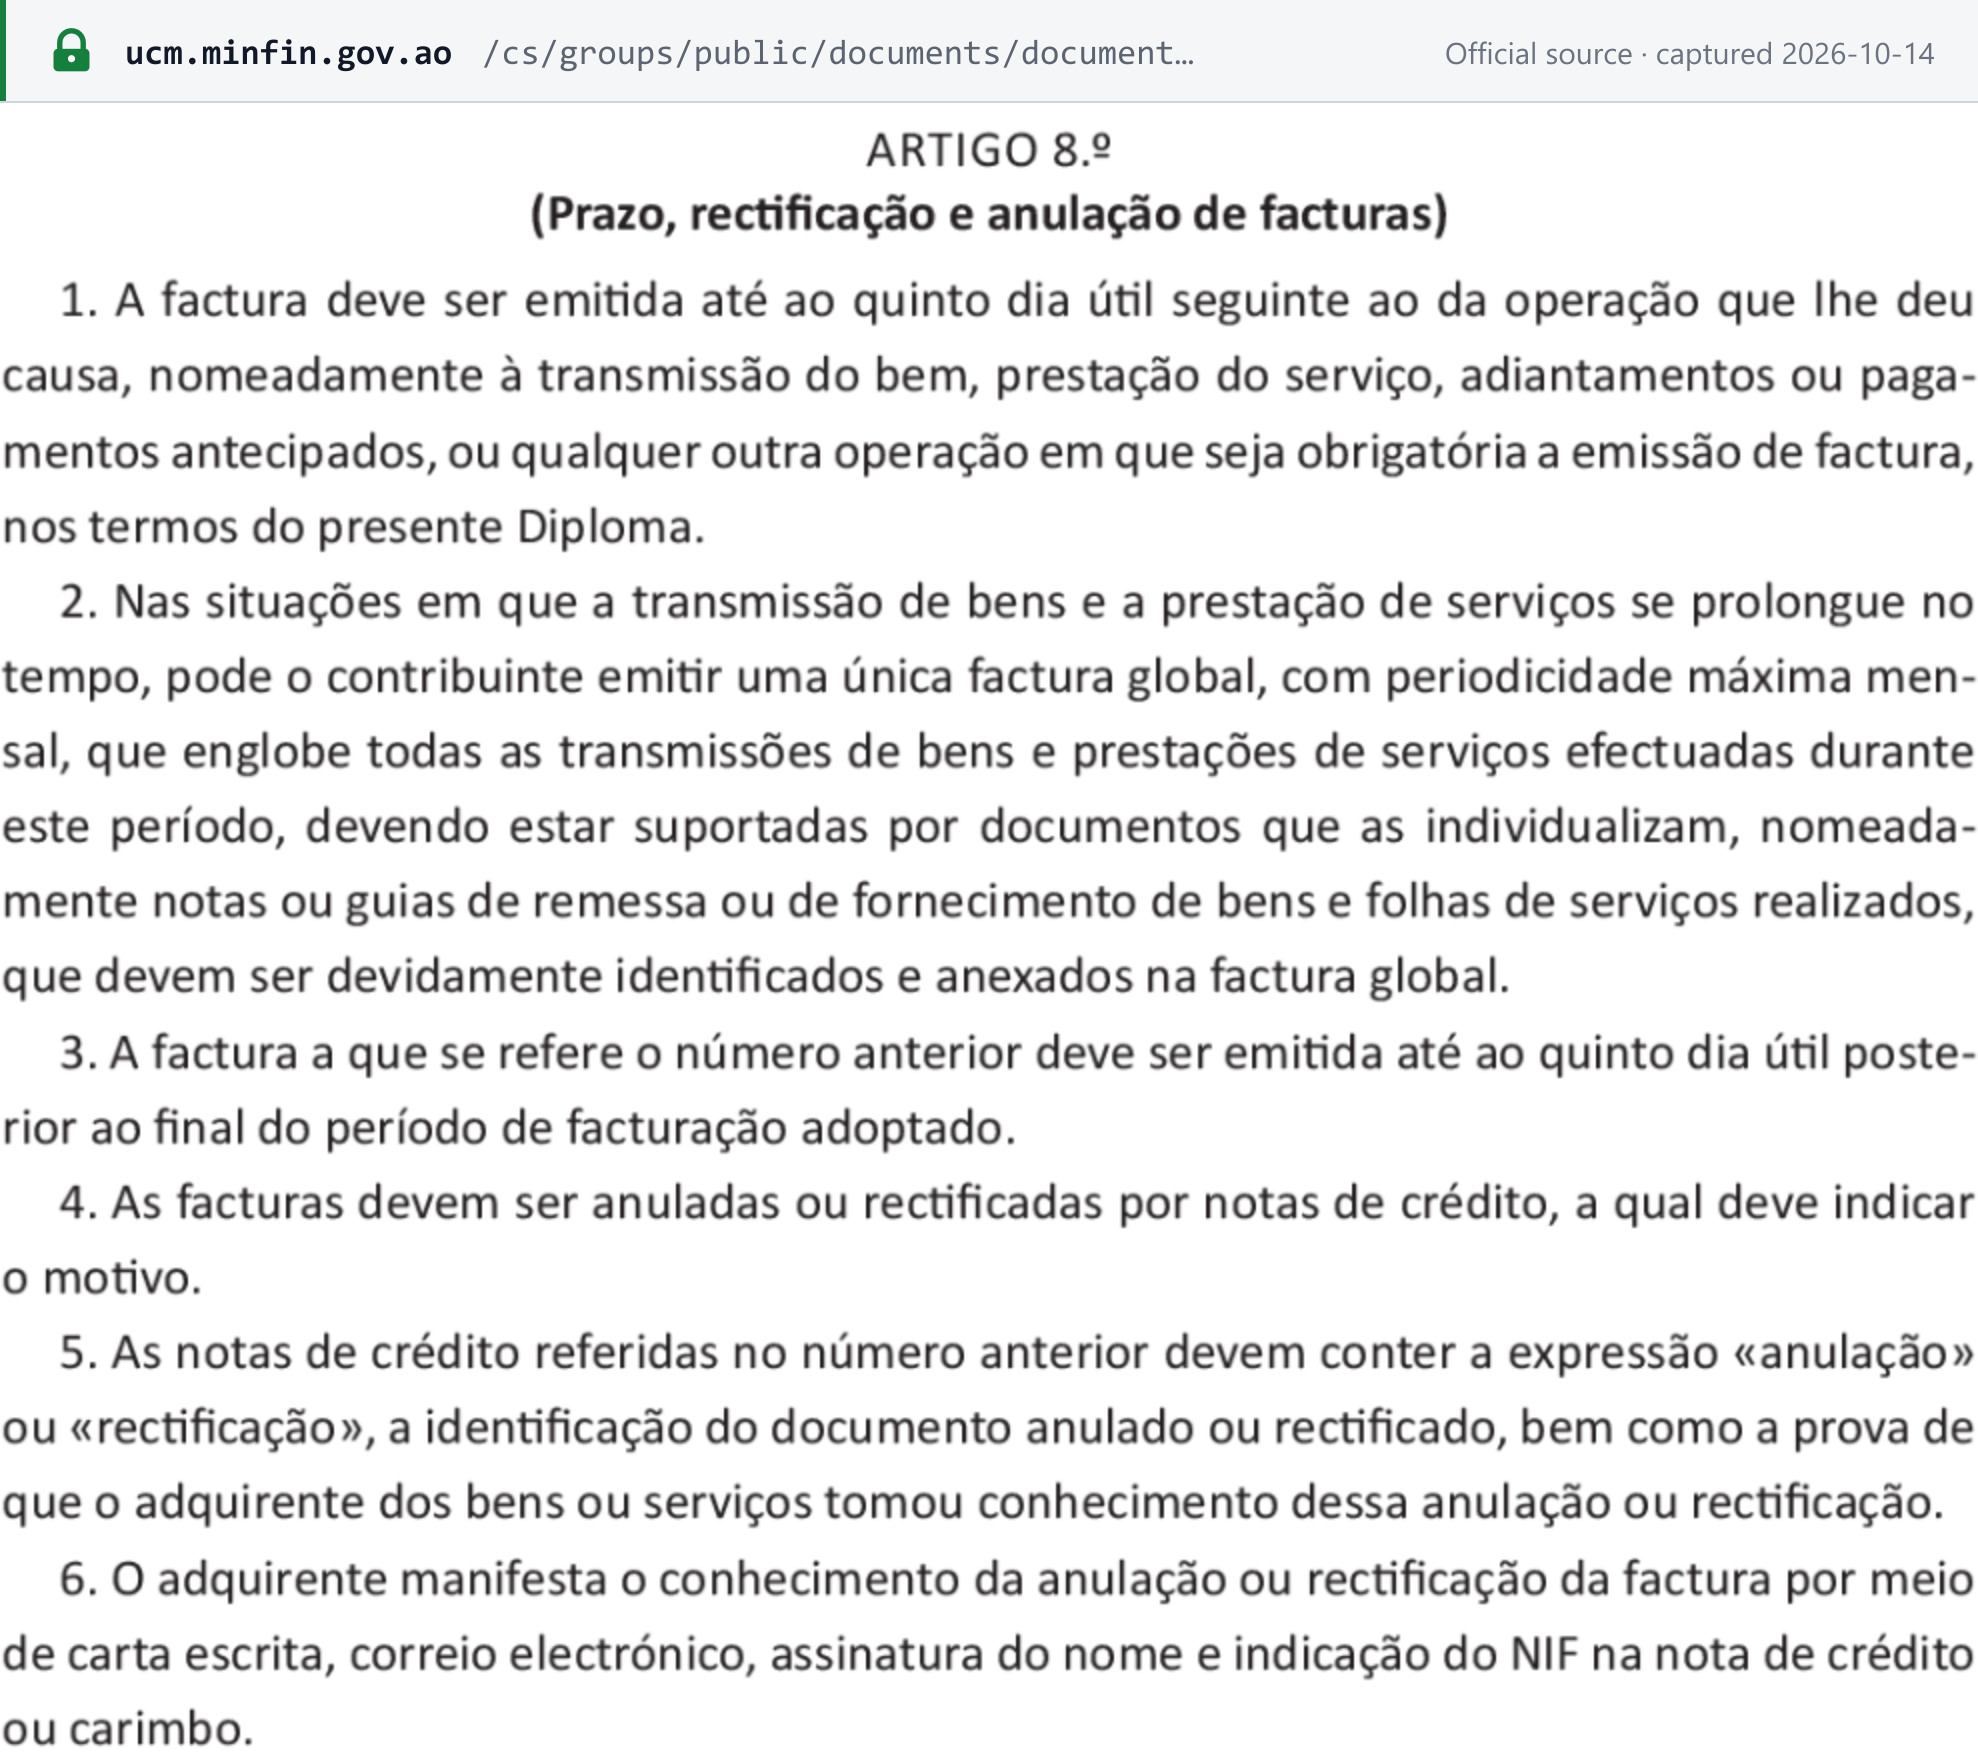
«A factura deve ser emitida até ao quinto dia útil seguinte ao da operação» — la factura debe emitirse a más tardar el quinto día hábil posterior a la operación (entrega, anticipo o pago anticipado) (art. 8.º n.º 1). Para las operaciones continuadas, se admite una única factura global que abarque como máximo un mes si está respaldada por albaranes u hojas de servicio, y debe emitirse a más tardar el quinto día hábil posterior al final del período (art. 8.º n.ºs 2–3). [3]
Numeración y secuencia
Las facturas se numeran de forma secuencial y cronológica por tipo de documento y ejercicio económico, en una o más series identificadas (art. 10.º n.º 1 b)). En el software de facturación electrónica, la AGT genera las series (Decreto Executivo 683/25 art. 4.º). Las facturas de una serie no comunicada a la AGT se consideran no emitidas (Decreto Presidencial 71/25 art. 35.º n.º 4). [3] [4]
Notas de crédito y débito
- Las notas de crédito son la única forma de anular o corregir una factura (art. 8.º n.º 4). La nota de crédito indica el motivo, la palabra «anulação» o «rectificação», el documento que anula o corrige y la prueba de que el cliente tuvo conocimiento — una carta, un correo electrónico, la firma y el NIF del cliente en la nota de crédito, o su sello (n.ºs 5–6). Se presume que el cliente tiene conocimiento si regulariza el impuesto a favor del Estado (n.º 7).
- Excepción: un error en la identificación de las partes puede anularse en el software validado sin nota de crédito, al igual que una factura que nunca se envió al cliente (n.ºs 8–9). Las facturas de anticipo se liquidan mediante nota de crédito (n.º 10).
- Las notas de débito no llevan IVA. Se utilizan cuando no procede emitir factura, para los bonos polivalentes y para los gastos repercutidos en nombre de un tercero (arts. 3.º m) y 4.º).
- Las regularizaciones del IVA se rigen por el art. 48.º del CIVA.
Moneda e idioma
- Moneda: precios en kwanzas y en letra (art. 10.º n.º 1 d)); las facturas de importación y exportación siguen las normas del comercio internacional. Una base imponible en moneda extranjera se convierte al tipo de cambio de venta del BNA en la fecha en que el impuesto se hace exigible (CIVA art. 17.º n.º 8). [1]
- Idioma: portugués (art. 10.º n.º 1 h)).
Tipos de documentos
- Documentos con valor de factura (todos sujetos al art. 10.º n.º 1): factura, factura-recibo, factura genérica, factura global y aviso de cobrança.
- No son facturas: las facturas proforma, los albaranes, los pedidos, los presupuestos, las notas de crédito y las notas de débito (art. 4.º n.º 9).
- No hay umbral de importe para una factura simplificada. Solo tres tipos de venta a particulares quedan dispensados de factura (art. 5.º): máquinas expendedoras, billetes al portador y vendedores ambulantes con licencia — e incluso entonces «a dispensa não afasta a obrigação da emissão de Talão de Venda/Factura-Recibo»: sigue siendo obligatorio emitir un tique de venta o una factura-recibo si se solicita.
- Los recibos son obligatorios en todo pago, salvo que ya se haya emitido un documento que sirva de recibo (art. 6.º).
Autofacturación
Las entidades residentes en Angola que llevan contabilidad pueden autofacturar cuando compran, a particulares que no pueden emitir facturas, bienes del sector primario (agricultura, silvicultura, pesca, ganadería, artesanía), bienes manufacturados o servicios. El régimen también abarca al Estado, y los bienes sujetos a registro comprados a particulares que los han utilizado durante más de 6 meses (Decreto Presidencial 71/25 art. 11.º). El documento lleva la mención «Auto-Facturação» y su propia serie de numeración (arts. 10.º n.º 3 y 12.º). [3]
Conservación y pista de auditoría
- Conservación. Los contribuyentes deben conservar todas las facturas y documentos con relevancia fiscal, y los registros de su tratamiento informático, «nos prazos estabelecidos no Código Geral Tributário» — durante los plazos fijados por el Código General Tributario (art. 26.º n.º 1).
- El archivo electrónico está permitido. Las copias de seguridad deben estar disponibles para consulta inmediata, y el archivo debe garantizar la integridad, detectar cualquier alteración o destrucción, recuperarse de incidentes y producir copias legibles (arts. 26.º–27.º).
- Pista de auditoría (art. 22.º). El sistema de facturación debe controlar la integridad, detectar cambios no autorizados, permitir copias de seguridad y dejar de funcionar si su integridad se ve comprometida hasta que el productor presente un informe técnico. Debe dar a la AGT acceso controlado y exportaciones exactas de datos, cualquiera que sea la versión del software. El contribuyente conserva la documentación técnica del sistema (modelo y diccionario de datos, ciclos operativos, controles).
- Acceso de la AGT (art. 23.º). La AGT puede inspeccionar in situ, acceder directamente al software o exigir los datos en un formato digital estándar. Si el software o el archivo están alojados fuera de Angola, el contribuyente debe facilitar ese acceso desde dentro de Angola (n.º 3).
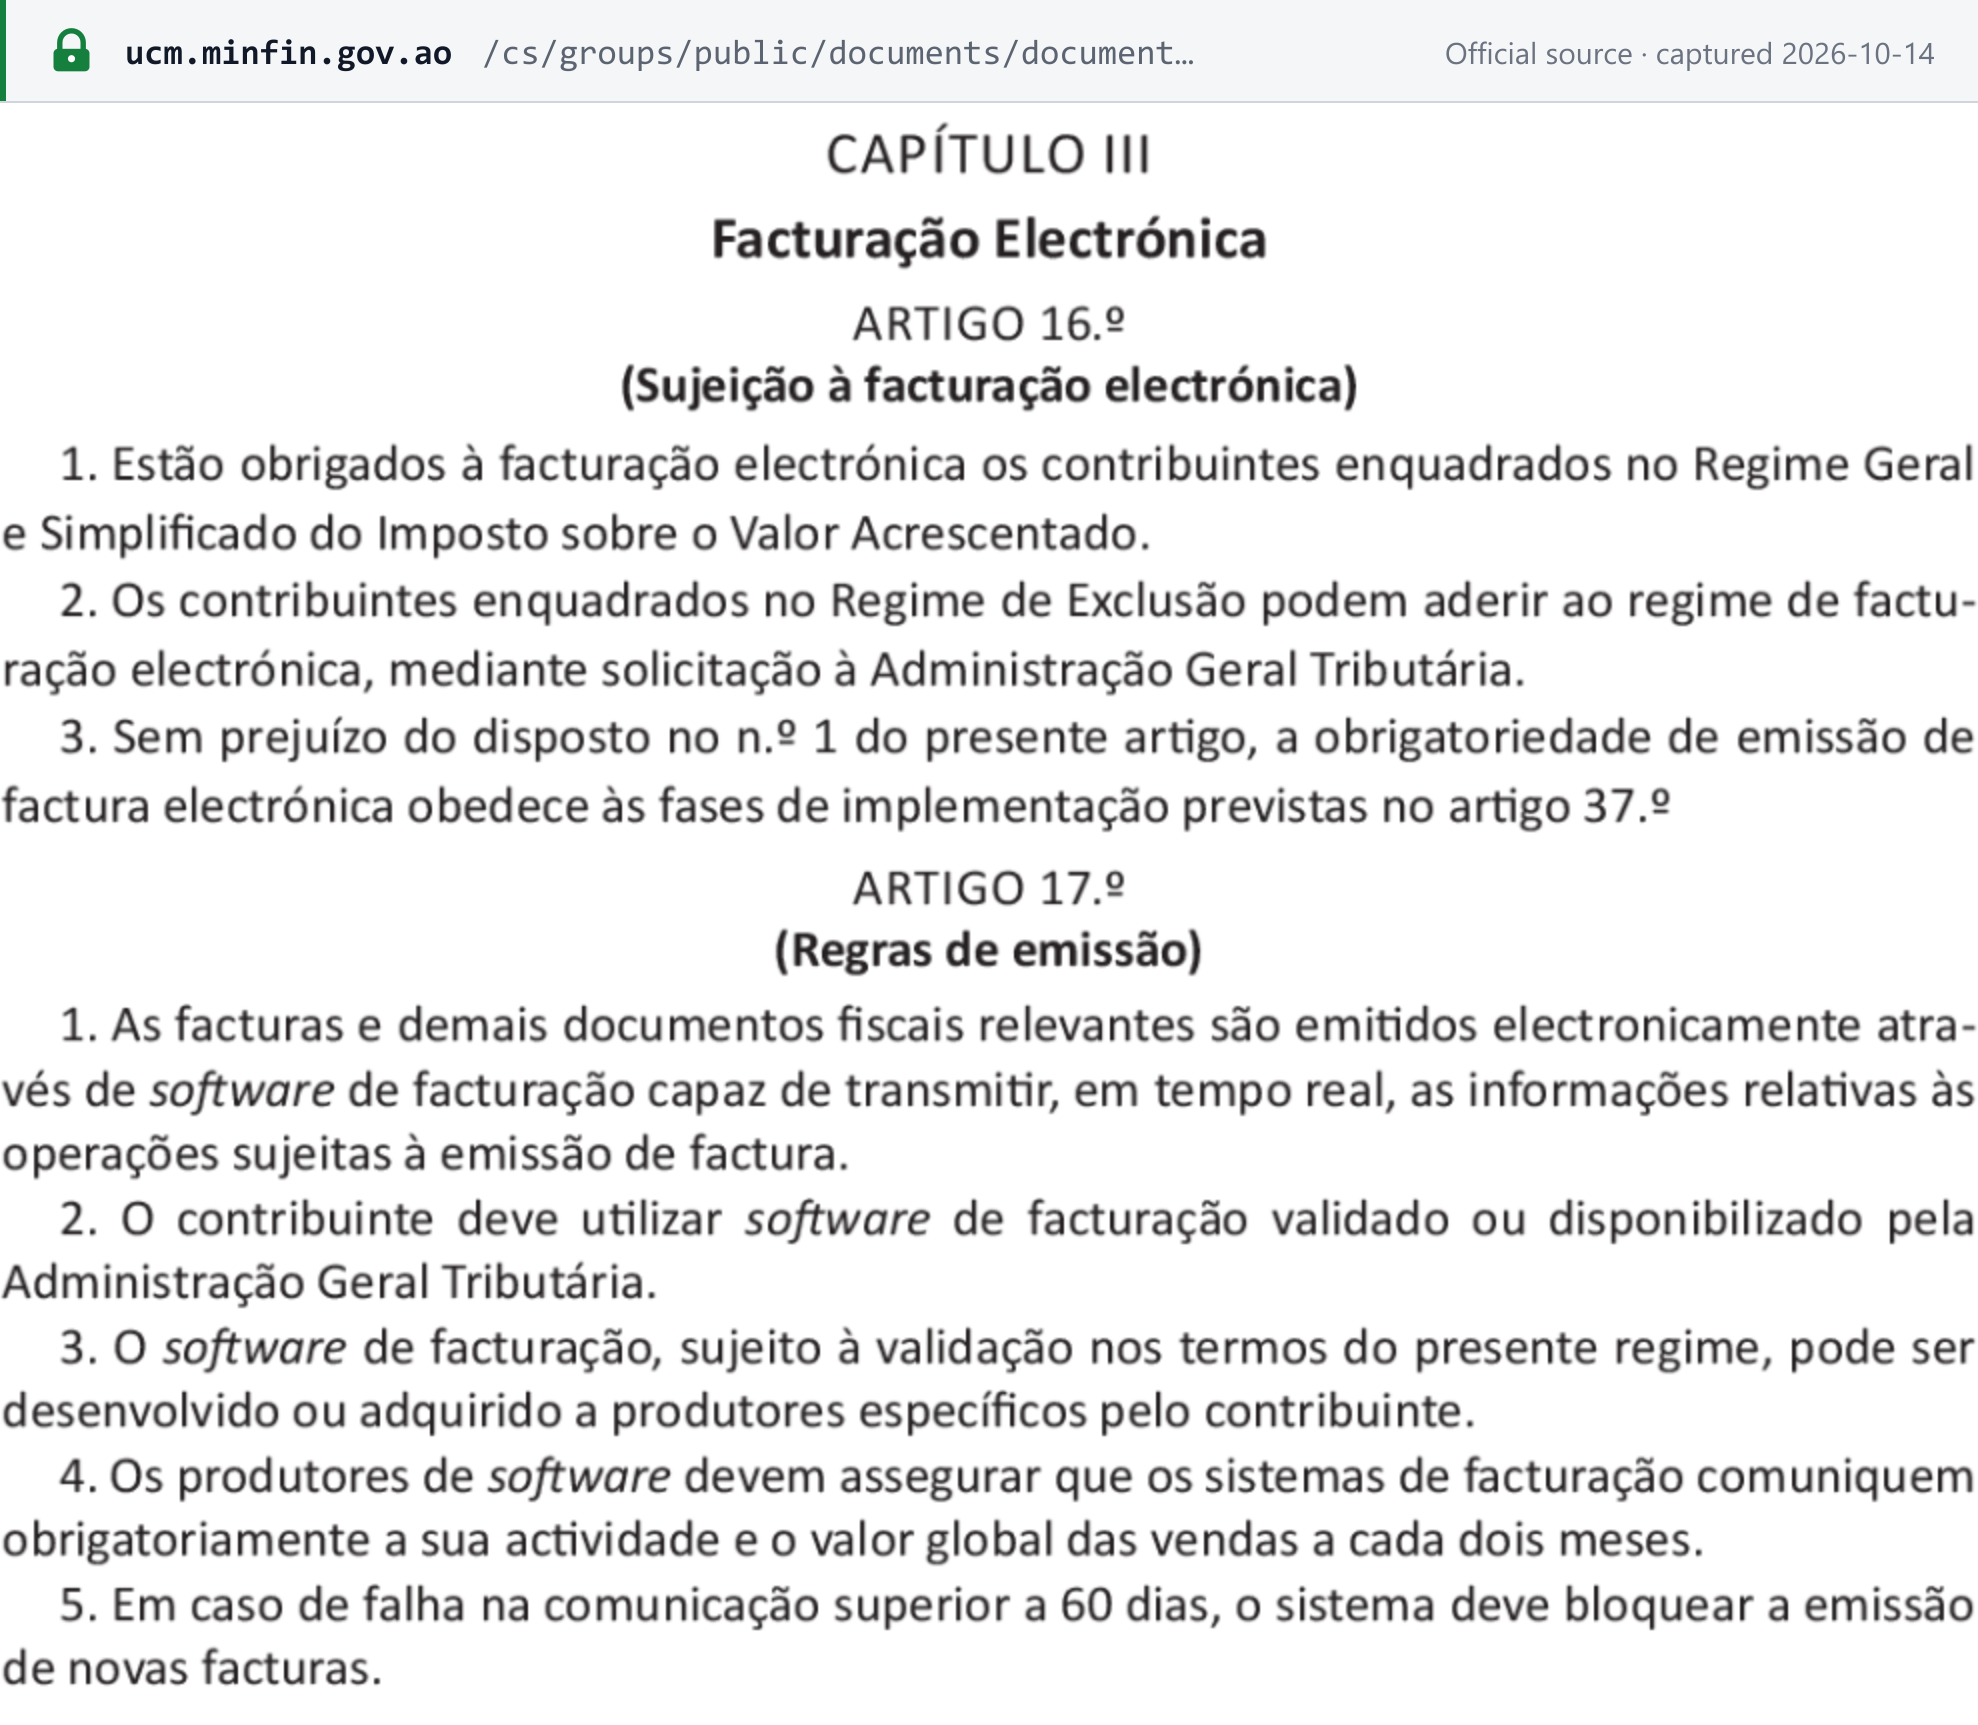
- Bloqueo por falta de comunicación. El software de facturación electrónica debe bloquear la emisión de nuevas facturas tras más de 60 días sin comunicarse con la AGT (art. 17.º n.º 5).
Modelo de una factura conforme
La AGT no publica ningún modelo de factura anotado; el Decreto Executivo 683/25 define la factura electrónica como una estructura de datos JSON, no como un diseño impreso. A continuación, Lookuptax presenta los datos del art. 10.º del Decreto Presidencial 71/25 para una prestación de servicios interior en el régimen general vendida a un banco comercial, que retiene el 50% del IVA. Todos los nombres, números e importes son ficticios:
FACTURA
| DescripciónArt 10.1 c) | Cant.Art 10.1 c) | Precio unitario (Kz)Art 10.1 d) | TipoArt 10.1 e) | Total (Kz)Art 10.1 d) |
|---|---|---|---|---|
| Servicios de consultoría informática, septiembre de 2026 | 1 | 1.000.000,00 | 14% | 1.000.000,00 |
- Base imponibleArt 10.1 d)
- Kz 1.000.000,00
- IVA 14%Art 10.1 e)
- Kz 140.000,00
- TotalArt 10.1 d)
- Kz 1.140.000,00
- En letraArt 10.1 d)
- um milhão, cento e quarenta mil kwanzas
- Emitida con el software de facturación validado por la AGT «SpecimenSoft 1.0», certificado n.º SPECIMEN/AGT/0000, extracto del hash XXXX (Art 10.1 j)).
- El cliente es un banco comercial, que retiene el 50% del IVA (IVA cativo, CIVA art. 21.º n.º 2): paga Kz 1.070.000,00 y el recibo debe indicar los Kz 70.000,00 retenidos (Art 6.3).
- Si una línea estuviera exenta, la factura indicaría el motivo y citaría la disposición legal en lugar de un tipo (Art 10.1 f)).
- Emitida a más tardar el quinto día hábil posterior a la operación (Art 8.1).
Situación de la facturación electrónica
Situación: obligatoria por fases, con un modelo de notificación en tiempo real. Las facturas se emiten en software validado por la AGT «capaz de transmitir, em tempo real» — capaz de transmitir los datos de la factura a la AGT en tiempo real (Decreto Presidencial 71/25 art. 17.º n.º 1) — o en el Portal do Contribuinte. [3]
| Fase | Quién | Desde |
|---|---|---|
| 1 | Contribuyentes de las Oficinas Tributarias de Grandes Contribuyentes 1.ª y 2.ª (incorporados automáticamente) y proveedores del Estado | 1 de enero de 2026 |
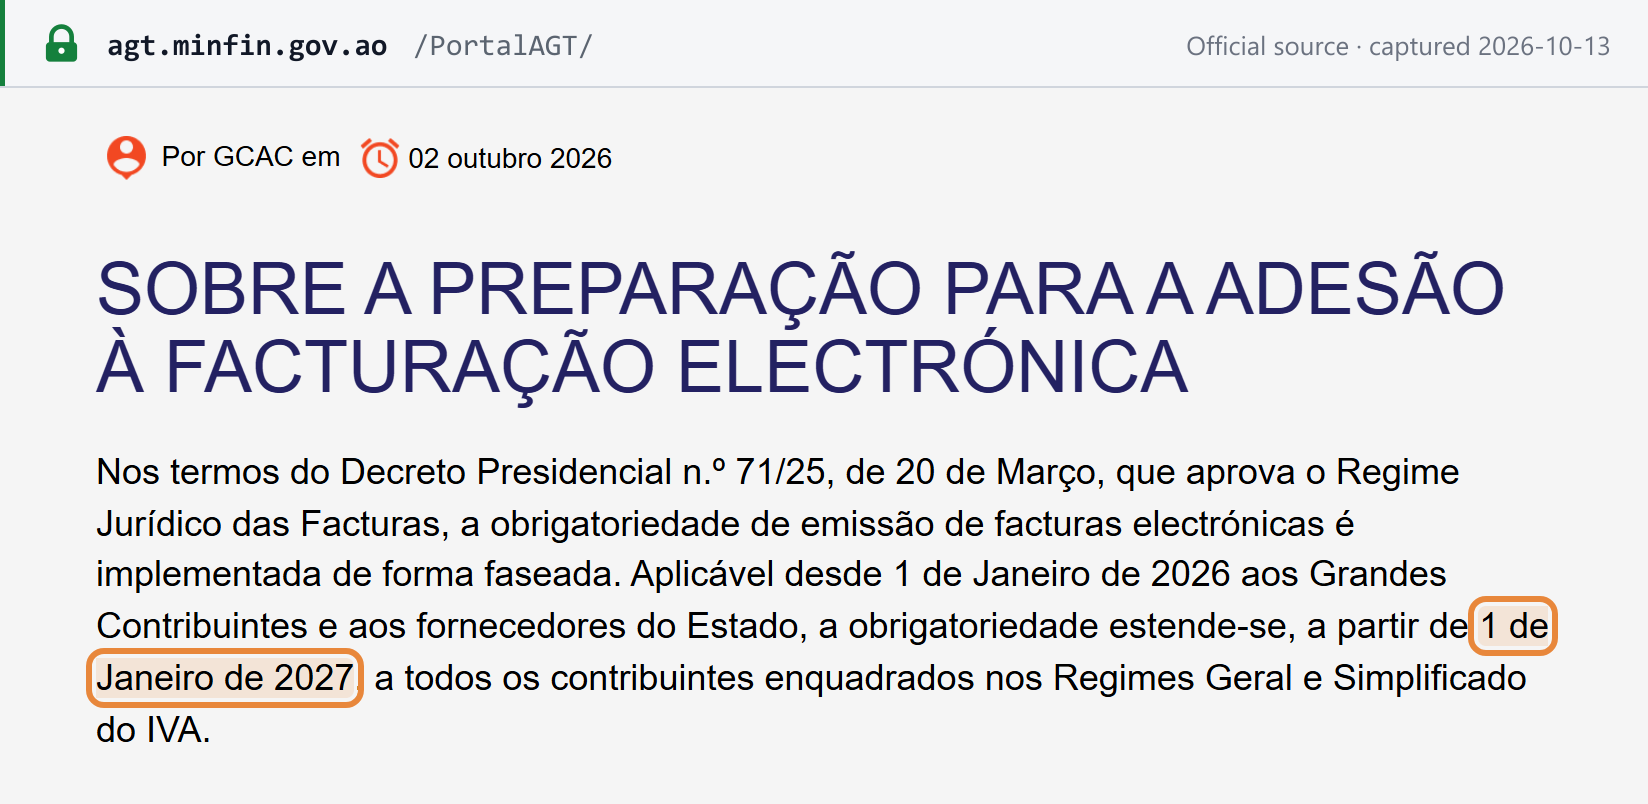
| 2 | Todos los contribuyentes de los regímenes general y simplificado del IVA | 1 de enero de 2027 |
| Opcional | Contribuyentes del régimen de exclusión, previa solicitud a la AGT | — |
AGT, 2 de octubre de 2026: «Aplicável desde 1 de Janeiro de 2026 aos Grandes Contribuintes e aos fornecedores do Estado, a obrigatoriedade estende-se, a partir de 1 de Janeiro de 2027, a todos os contribuintes enquadrados nos Regimes Geral e Simplificado do IVA.» El 6 de mayo de 2026 la presidencia de la AGT declaró «não haverá prorrogação do prazo» — no habrá prórroga del plazo. [6] [15]
- Ámbito. La obligación recae en el emisor, por lo que, una vez que un contribuyente entra en el ámbito, abarca todas las facturas que emite — B2B, B2G y B2C. Los contribuyentes del régimen de exclusión pueden adherirse previa solicitud a la AGT (art. 16.º n.º 2); la AGT considera a un contribuyente que se adhiere plenamente sujeto a la obligación. [7]
- Formato. Servicios web JSON definidos en el Decreto Executivo n.º 683/25, de 22 de Agosto, Anexo I. El servicio «Solicitar Registo de Factura Electrónica» incluye campos como
schemaVersion,submissionGUID,taxRegistrationNumber,submissionTimeStampysoftwareInfo; se firma con una JWS (jwsSoftwareSignature) utilizando la clave privada del productor del software; cada llamada transporta como máximo 30 facturas; y los números de documento siguen la numeración del SAF-T (AO). [4] - Contingencia. Emisión sin conexión en el software cuando falla la conexión con la AGT, marcada como emitida en contingencia (art. 18.º), o talonarios impresos autorizados por la AGT durante un máximo de 45 días si falla el equipo (art. 7.º n.º 6).
- SAF-T. Los contribuyentes de los regímenes general y simplificado que emiten facturas electrónicas «estão dispensados da submissão dos Ficheiros Normativos de Inspecção Tributária (SAF-T)» — ya no presentan el archivo SAF-T de facturación (AGT, 24 de marzo de 2026). El SAF-T contable (antes del 10 de abril) y el archivo de inventario (antes del 15 de febrero) siguen siendo obligatorios (art. 24.º n.º 1 d)–e)). [8]
- Sanciones. Se aplican las multas de facturación (véase Infracciones y sanciones), y los proveedores del Estado que no cumplen quedan excluidos de suministrar al Estado y restringidos en el sistema de gestión financiera del Estado (SIGFE). [7]
- Adopción. El 7 de mayo de 2026 la AGT informó de que unas 46.000 empresas emitían facturas electrónicas y de que se le comunicaban unas 400.000 facturas al día. [15]
Para ver Angola junto con otros países, consulte la tabla de situación y redes de facturación electrónica, y para saber en qué se diferencia la notificación en tiempo real del modelo de autorización previa, los modelos CTC de facturación electrónica.
Declaración y pago
Frecuencia de declaración
Mensual, tanto en el régimen general como en el simplificado. Los contribuyentes del régimen general presentan la declaração periódica (Modelo 7); los del régimen simplificado presentan una declaración simplificada. La declaración es obligatoria aunque no haya operaciones (CIVA art. 32.º n.º 2), y una declaración presentada sin sus anexos y cuadros de regularización «considera-se não entregue» — se considera no presentada (art. 32.º n.º 5). [1]
Plazo de la declaración
La norma legal. La declaración periódica y sus anexos se presentan electrónicamente «até ao último dia útil do mês seguinte àquele a que respeitam as operações» — a más tardar el último día hábil del mes siguiente al de las operaciones (CIVA art. 44.º n.º 1). La presentación genera automáticamente el documento de pago (Nota de Liquidação), y un crédito se traslada a la siguiente declaración salvo que se solicite su devolución (art. 44.º n.ºs 2–3). [1]
Prórrogas puntuales en 2026. La AGT ha prorrogado plazos concretos del régimen general, sin sanciones:
- las obligaciones que vencían el 15 de abril de 2026 podían cumplirse hasta el 30 de abril de 2026; [11]
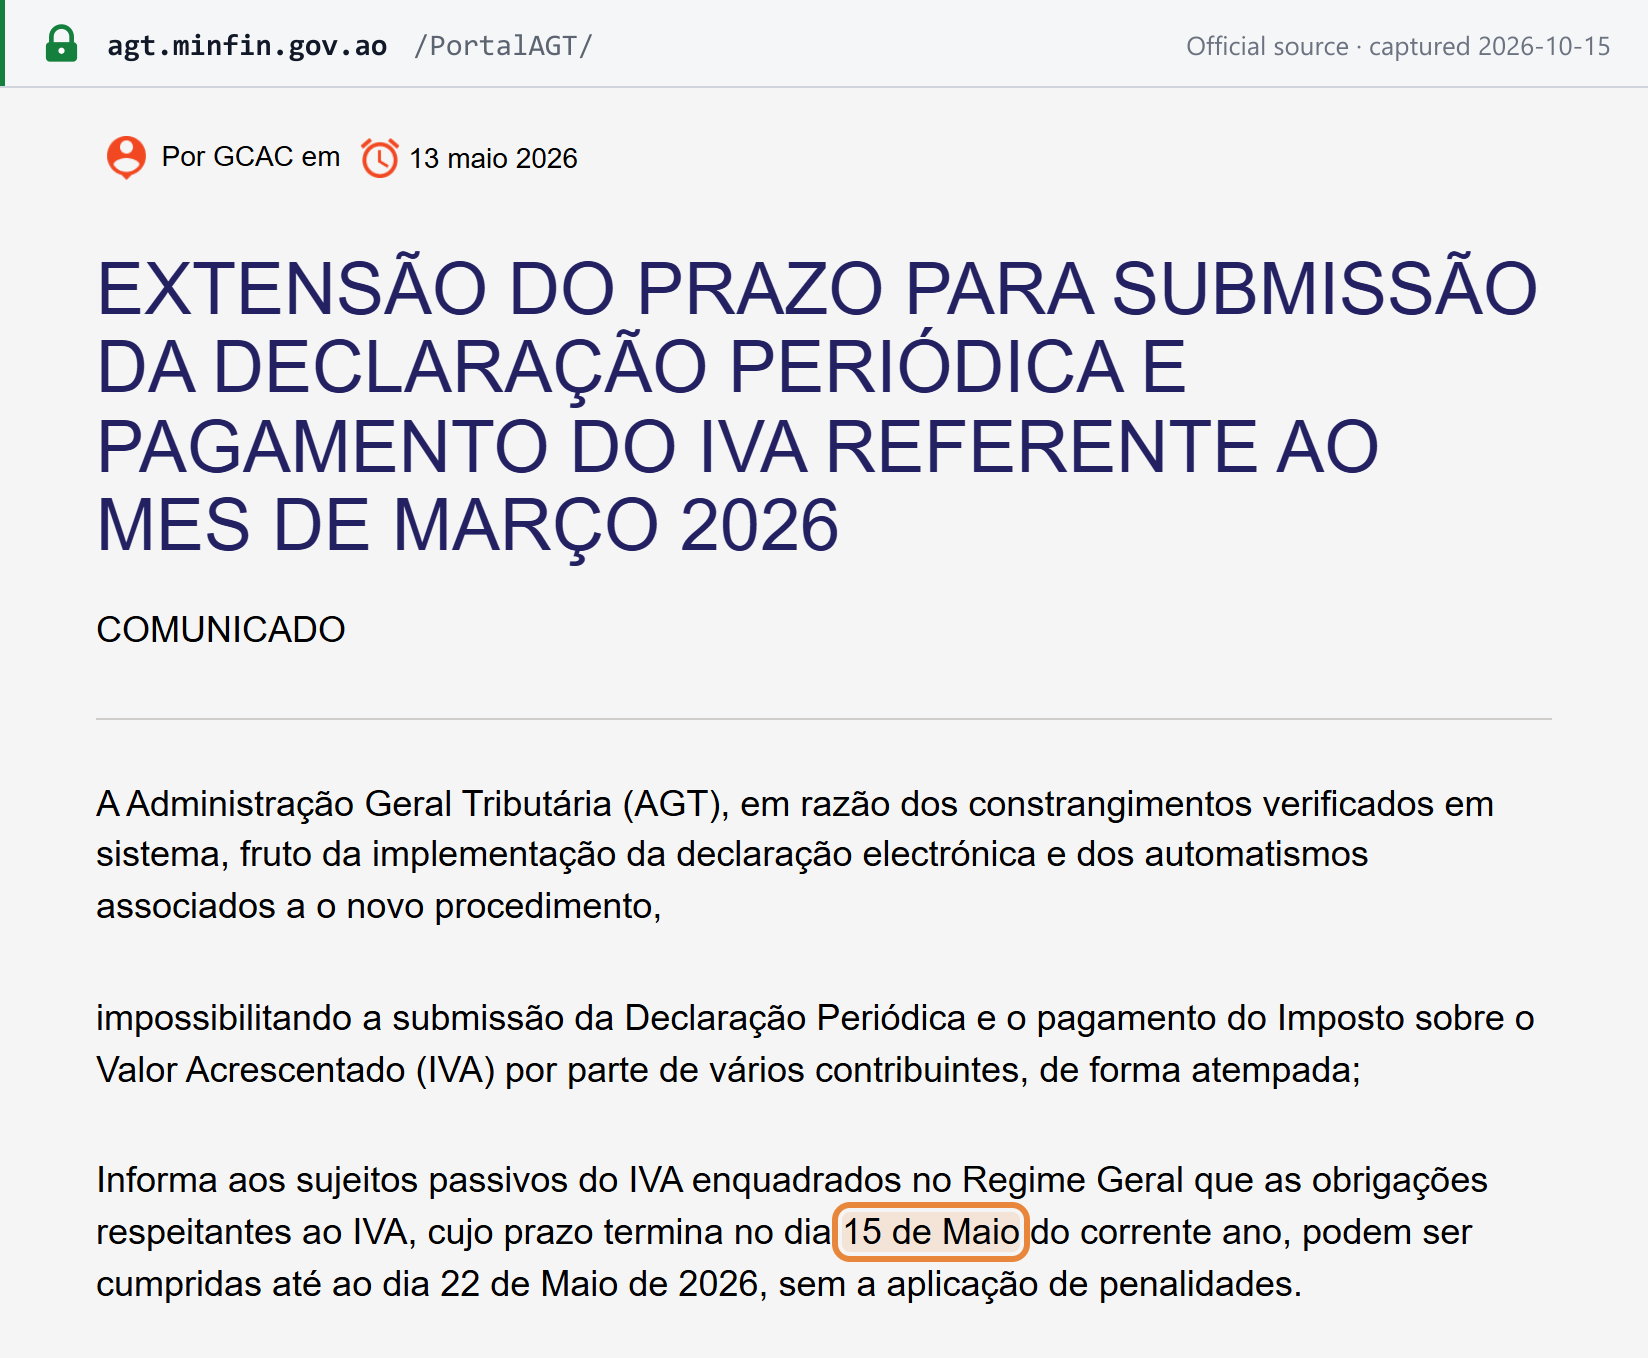
- para la declaración y el pago de marzo de 2026, las obligaciones que vencían el 15 de mayo de 2026 podían cumplirse hasta el 22 de mayo de 2026. [10]
Estos avisos indican el 15 de abril y el 15 de mayo como fechas de vencimiento originales, que difieren de la fecha del último día hábil del Código; la AGT no ha publicado el fundamento. [10] [11]
La AGT anuncia estas prórrogas en su sitio web y en el Portal do Contribuinte.
Plazo y forma de pago
El IVA se paga en el mismo plazo que la declaración: «até ao último dia útil do mês seguinte» (CIVA art. 30.º n.º 1), utilizando la Nota de Liquidação generada al presentar la declaración; las prórrogas puntuales de 2026 indicadas arriba abarcaron tanto el pago como la declaración. La presentación y el pago son electrónicos, a través del Portal do Contribuinte. El IVA a la importación se paga a la aduana en el despacho (art. 30.º n.º 4). [1]
Declaraciones informativas adicionales
- Anexo de proveedores (anexo de fornecedores). Se rellena previamente a partir de los archivos SAF-T y las facturas electrónicas de los proveedores. Para cada factura, el contribuyente elige deducirla, no deducirla, aplazarla o rechazarla; un aplazamiento dura como máximo 12 meses, tras los cuales se pierde la deducción. La presentación automática es obligatoria para todo el régimen general, salvo las sociedades de inversión petrolera (AGT, 26 de febrero de 2026). [12]
- Introducidas manualmente: las facturas de servicios de proveedores extranjeros sin establecimiento en Angola y las facturas con IVA cativo (AGT, 1 de junio de 2026). [9]
- Archivos anuales: el SAF-T contable del ejercicio anterior antes del 10 de abril, y el archivo de inventario a 31 de diciembre antes del 15 de febrero (Decreto Presidencial 71/25 art. 24.º n.º 1 d)–e)). [3]
IVA cativo (retención por el cliente)
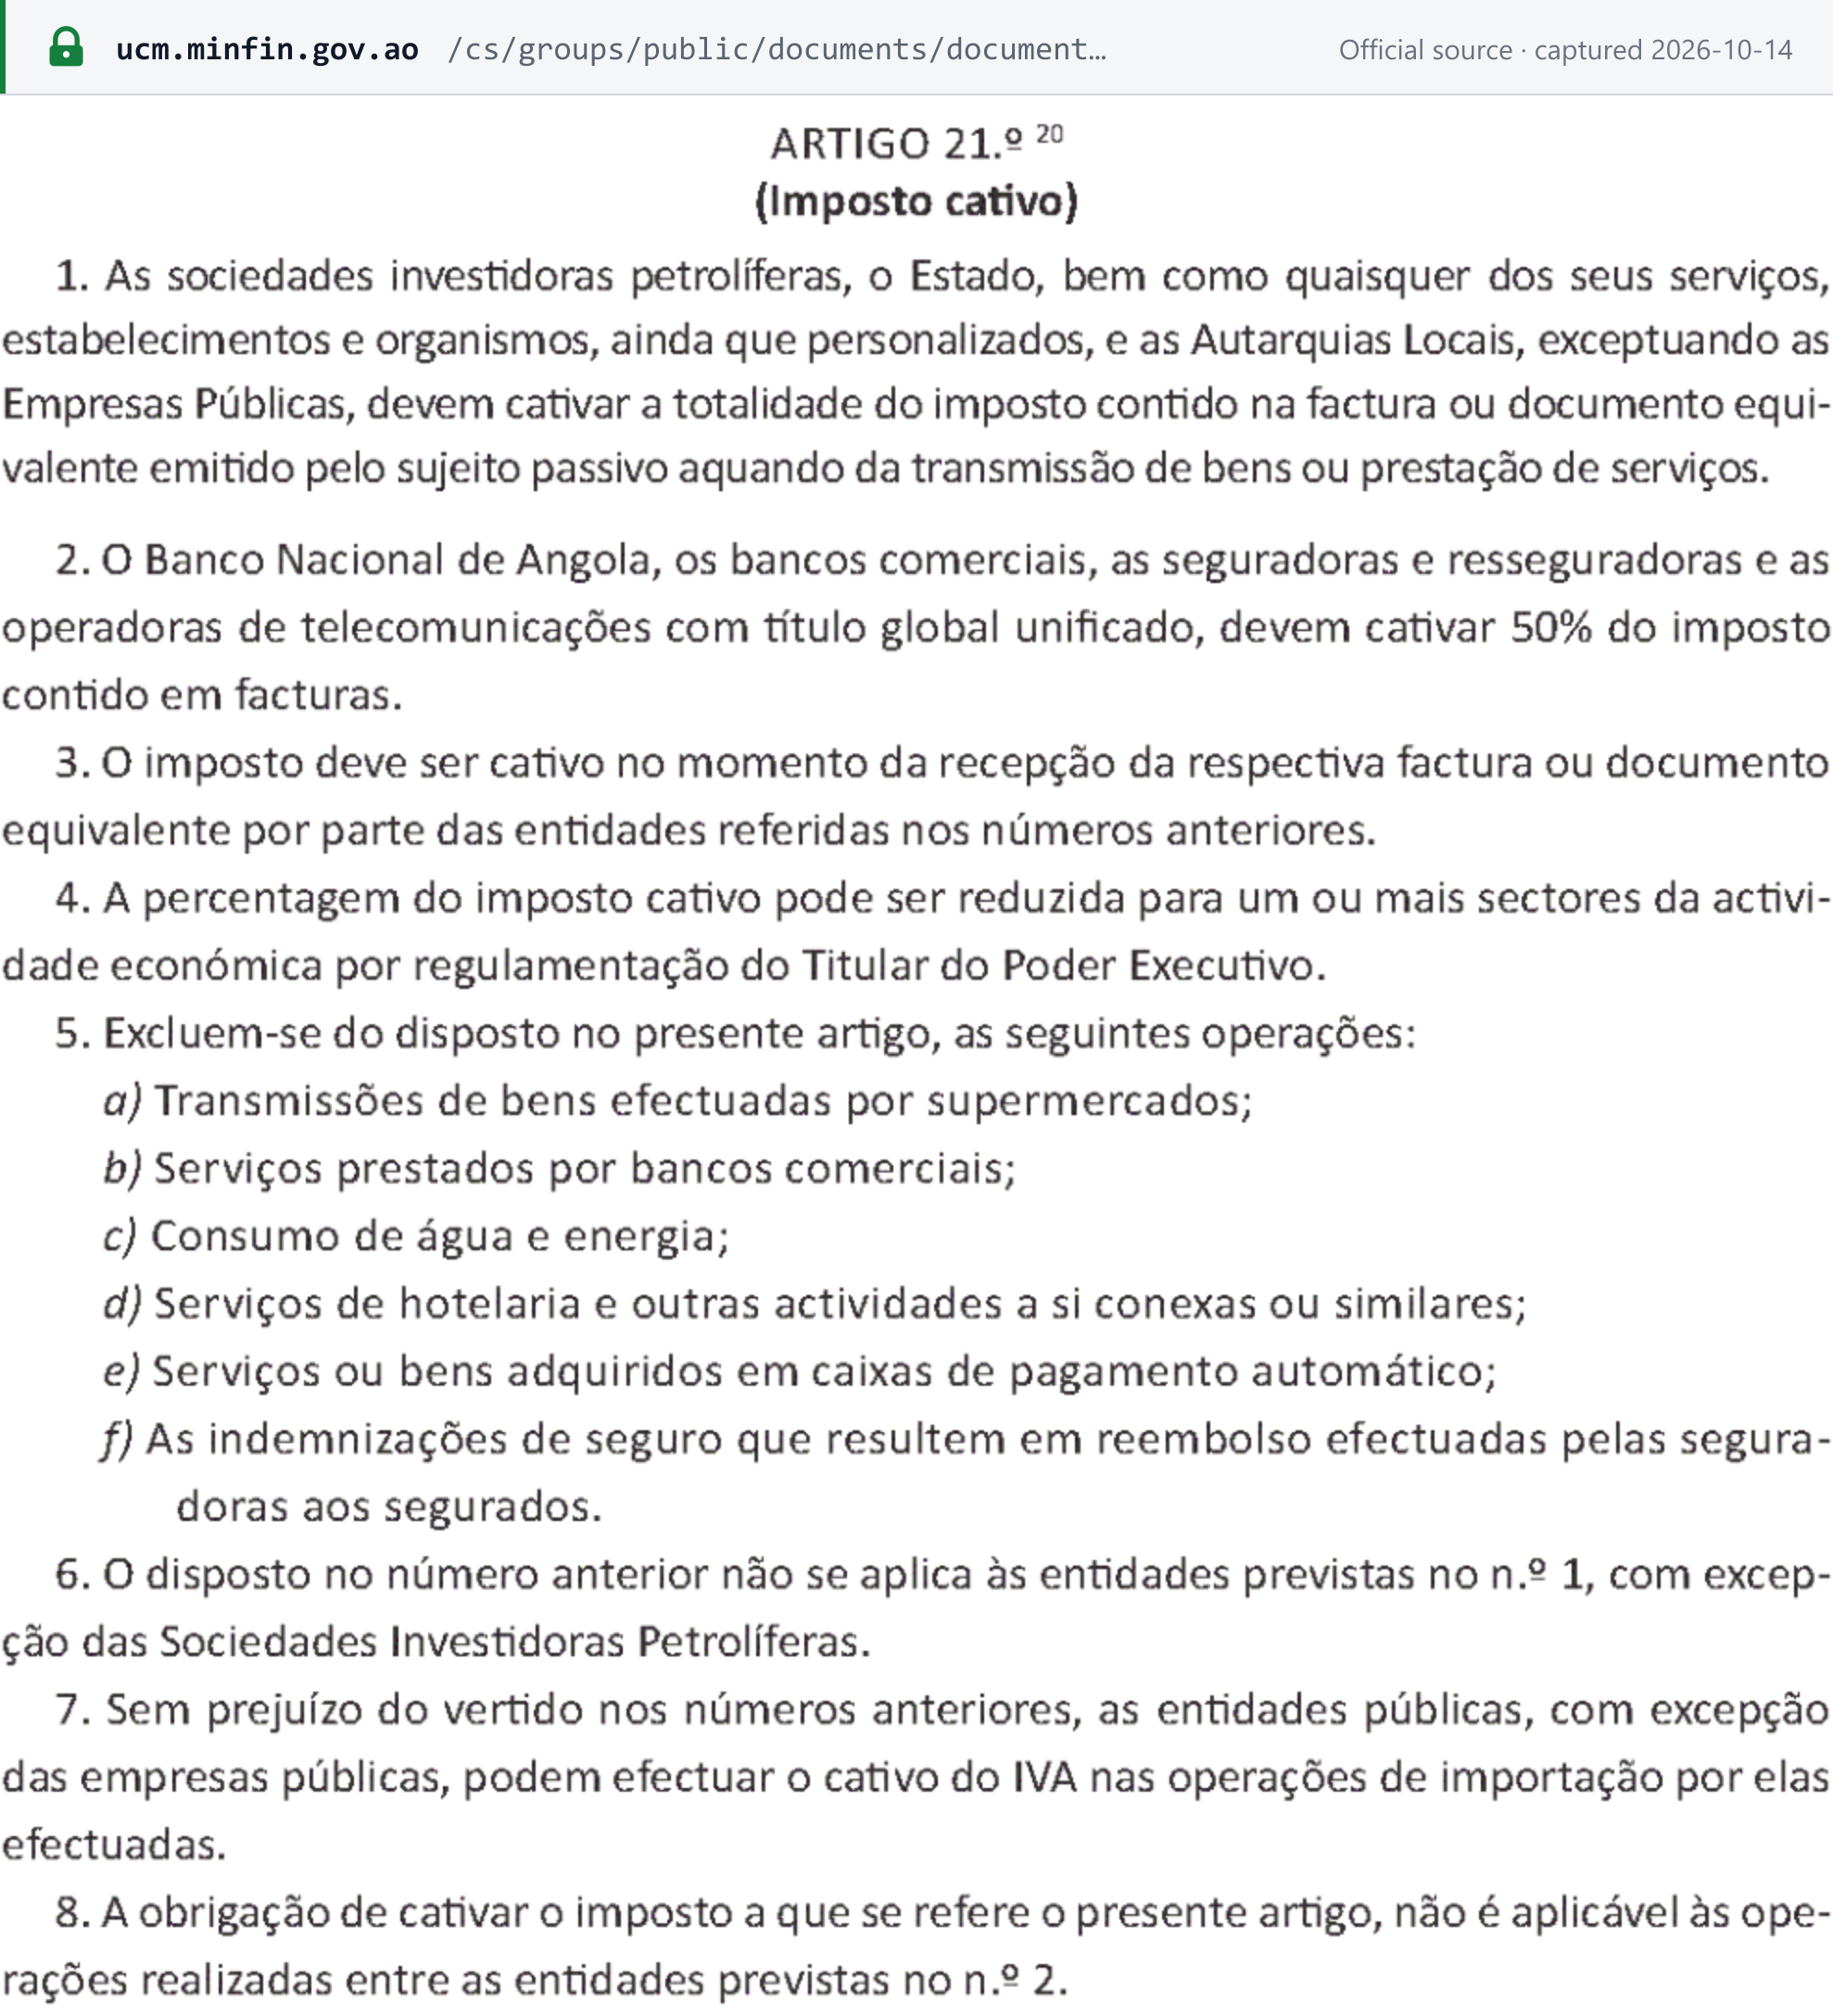
Angola obliga a determinados clientes a retener el IVA de las facturas que reciben (CIVA art. 21.º): [1]
| Cliente | Retiene |
|---|---|
| Sociedades de inversión petrolera, el Estado y sus servicios y organismos, y las autarquías locales (no las empresas públicas) | 100% del IVA de la factura |
| Banco Nacional de Angola, bancos comerciales, aseguradoras y reaseguradoras, y operadores de telecomunicaciones con licencia global unificada | 50% del IVA de la factura (no en las operaciones entre ellos) |
- Cuándo: al recibir la factura (n.º 3).
- Excluidas de la retención (n.º 5): los bienes vendidos por supermercados, los servicios de bancos comerciales, el agua y la energía, los servicios de hostelería, las compras en terminales de pago automático y las indemnizaciones de seguros. Estas exclusiones se aplican a los retenedores del 50% y a las sociedades de inversión petrolera, no al Estado ni a las autarquías locales (n.º 6).
- Lado del proveedor: el proveedor deduce el IVA retenido en la declaración del período en que emitió la factura (art. 22.º n.º 6), y su recibo debe indicar el importe retenido. Si el cliente no retiene, el proveedor paga el IVA por sí mismo (art. 29.º n.º 5).
- Lado del retenedor: el IVA retenido se ingresa a más tardar el último día hábil del mes siguiente (art. 31.º n.º 1).
- Proveedores del régimen simplificado: el Estado retiene sobre los pagos que les realiza a través del SIGFE (art. 69.º-D).
Consulte los regímenes de retención del IVA.
Recuperación del IVA soportado y partidas no deducibles
- Documentos: el IVA soportado solo es deducible con documentos a nombre y NIF del contribuyente — facturas del régimen general y recibos de importación (CIVA art. 23.º n.º 3).
- Momento: la deducción se practica en la declaración del período de la factura o en la siguiente (art. 23.º n.º 2), y dentro de los 12 meses siguientes a la factura.
- Prorrata: un contribuyente con operaciones gravadas y exentas deduce según la cifra de negocios anual, redondeada al alza; con un 98% o más, todo el IVA soportado es deducible (art. 27.º).
- Régimen simplificado: solo es deducible el 10% del IVA soportado (art. 69.º-C n.º 4).
- No deducibles (art. 24.º n.º 1): la adquisición, arrendamiento, seguro, utilización y reparación de turismos («viaturas de turismo»), embarcaciones de recreo, helicópteros, aviones y motocicletas; alojamiento, comida, bebida y atenciones; y tabaco. La exclusión no se aplica cuando el bien se revende en una venta gravada (n.º 2). Las sociedades de inversión petrolera tienen su propia lista, más amplia (art. 25.º).
Devoluciones
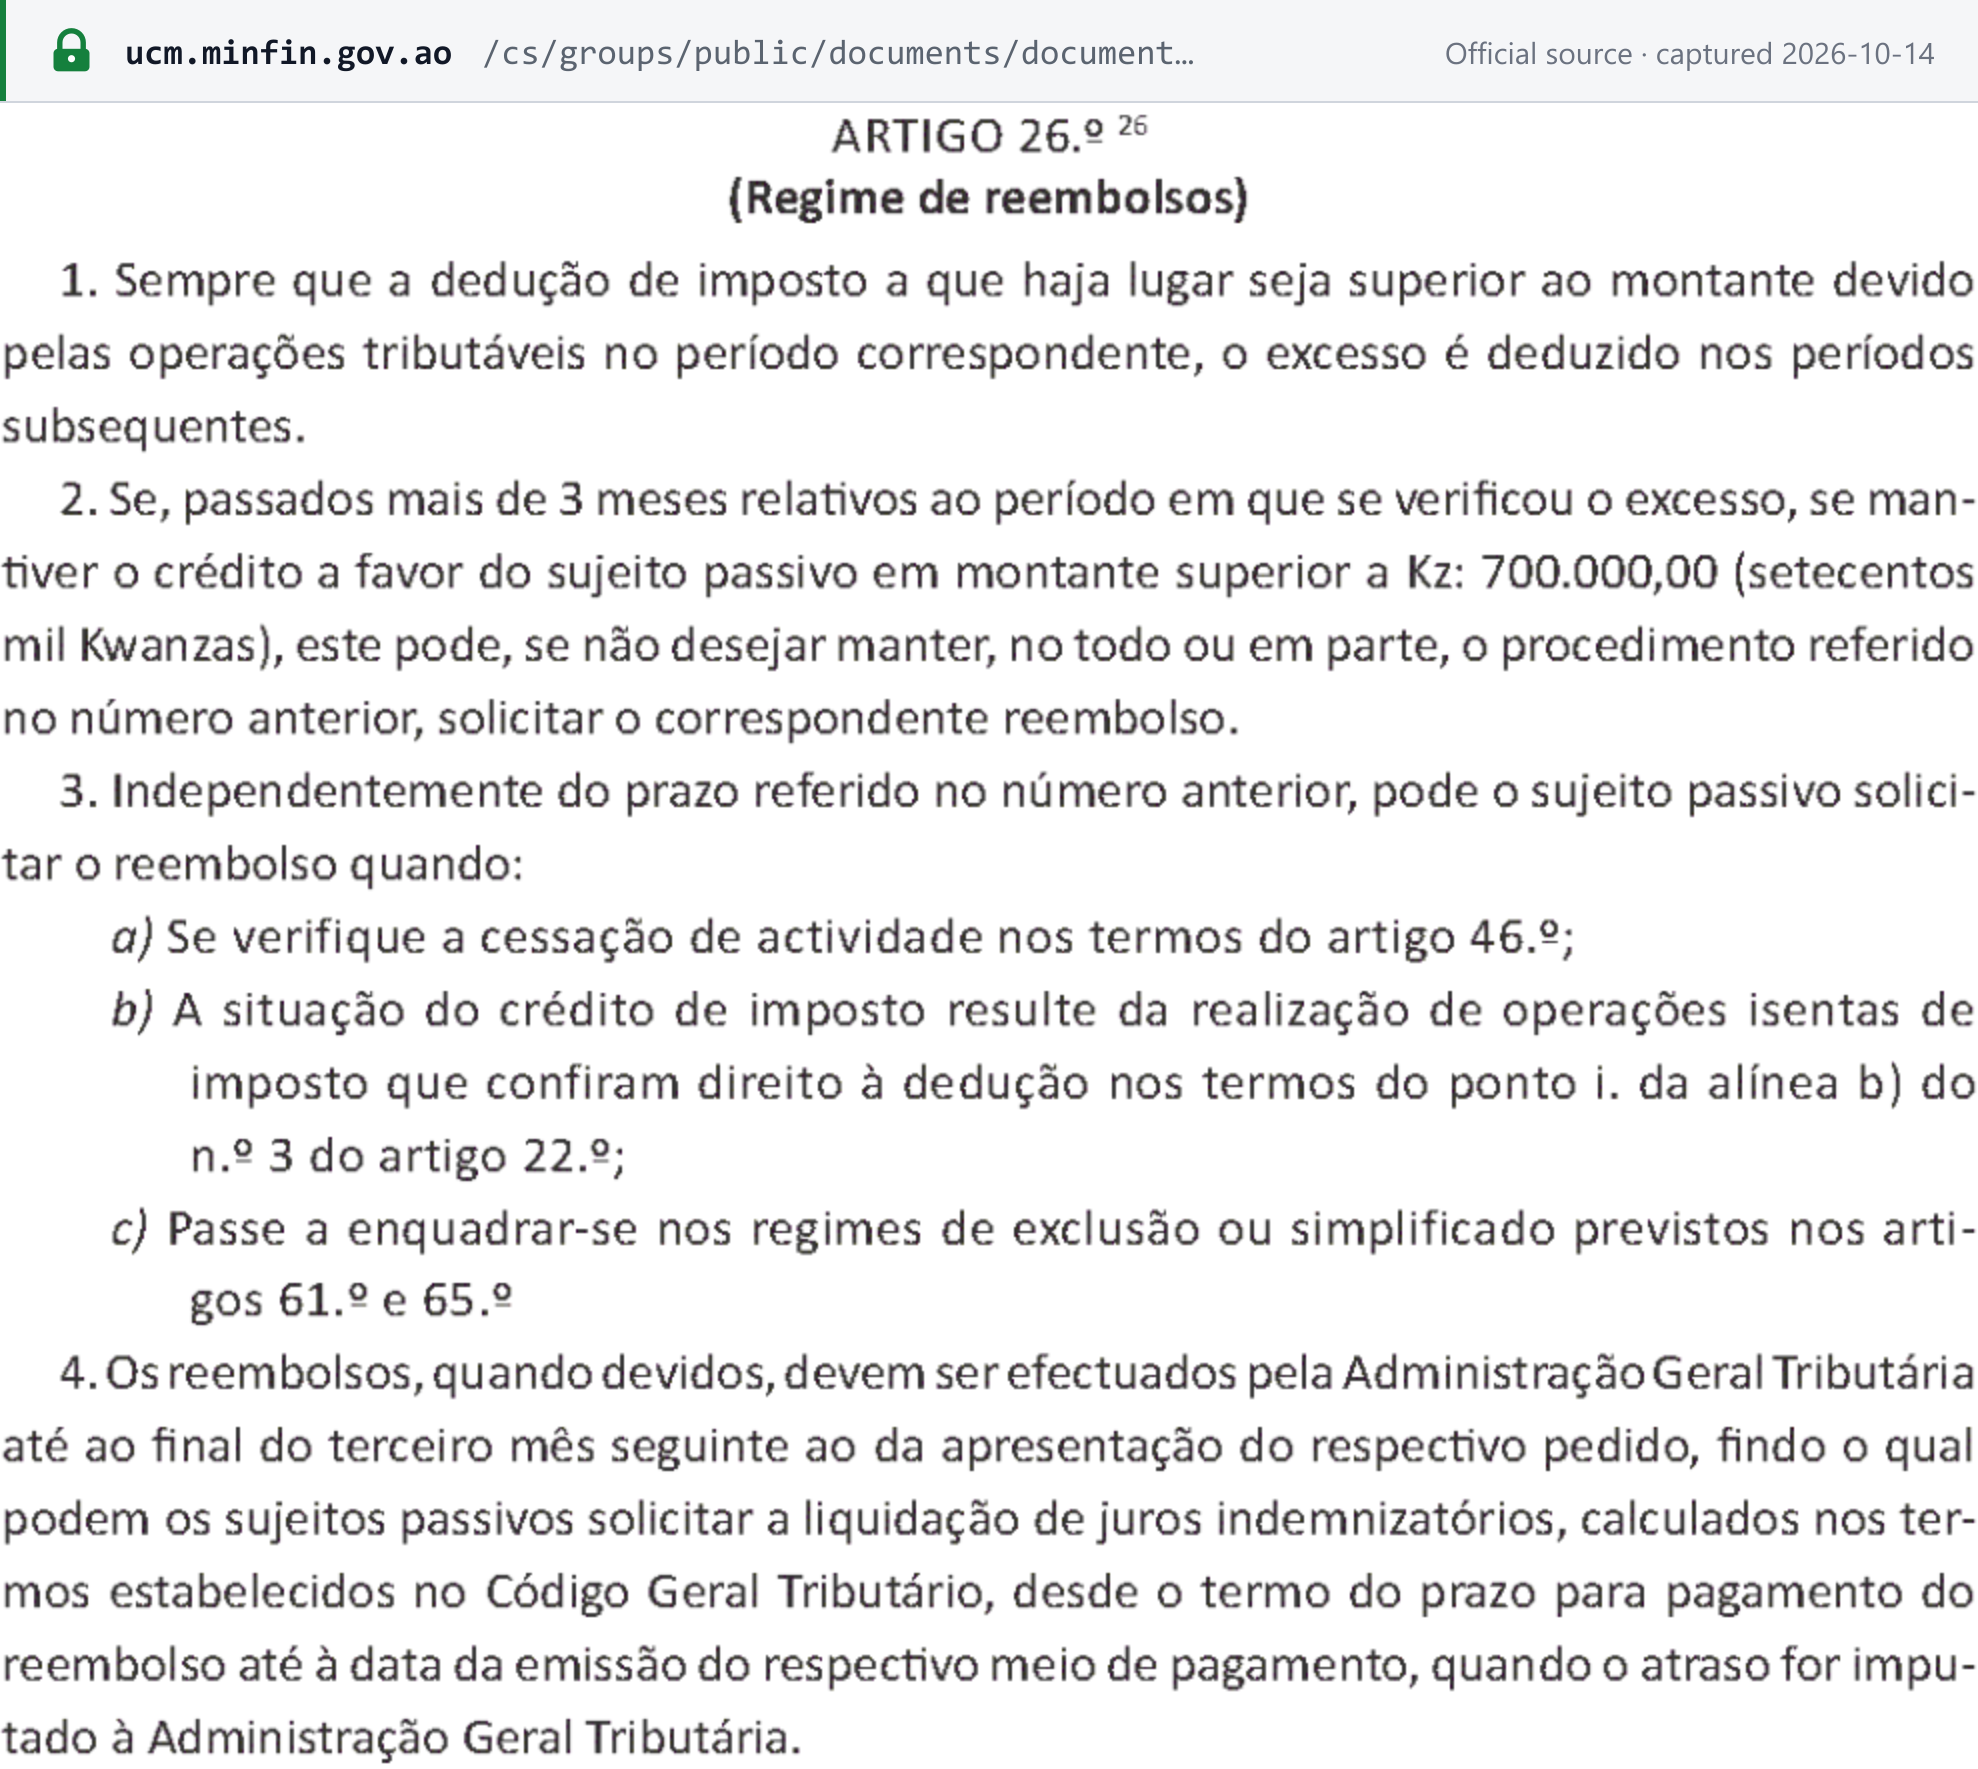
- Regla general: el exceso de IVA soportado se traslada a períodos posteriores (CIVA art. 26.º n.º 1).
- Solicitud de devolución: si, más de 3 meses después del período del exceso, el crédito sigue siendo superior a Kz 700.000, el contribuyente puede solicitar la devolución (art. 26.º n.º 2).
- En cualquier momento: al cesar la actividad, cuando el crédito procede de exportaciones u otras operaciones exentas con derecho a deducción, o al pasar al régimen de exclusión o simplificado (art. 26.º n.º 3).
- Plazo de la AGT: «até ao final do terceiro mês seguinte ao da apresentação do respectivo pedido» — antes del final del tercer mes siguiente a la solicitud; transcurrido ese plazo, el contribuyente puede reclamar intereses indemnizatorios si la AGT causó el retraso (art. 26.º n.º 4). La AGT puede suspender el plazo durante 30 días mientras espera documentos (n.º 5), o hasta 6 meses más si sospecha de un delito fiscal (n.º 9).
- Forma: en efectivo o mediante un certificado de crédito fiscal (n.º 7).
- Régimen simplificado: solo puede solicitarse la devolución transcurridos 12 meses (n.º 10).
- No residentes: el Código del IVA no prevé ningún sistema de devolución para empresas extranjeras no registradas en Angola.
En 2026, el 20% de la recaudación del IVA se ingresa en una Cuenta de Devoluciones específica (Lei 14/25 art. 9.º n.º 5). [2]
Exenciones
Operaciones exentas
Exentas sin derecho a deducción (CIVA art. 12.º n.º 1) — ejemplos: [1]
- medicamentos y equipos médicos (Anexo IV); ayudas para personas con discapacidad, braille y ayudas visuales y auditivas;
- libros, incluidos los libros digitales, salvo los pornográficos;
- arrendamiento de inmuebles, salvo el alojamiento hotelero y similar, y transmisiones de inmuebles;
- transporte público de pasajeros y transporte en ambulancia;
- intermediación financiera (Anexo VI), salvo los servicios retribuidos mediante comisión; seguros de salud, y seguros y reaseguros de vida;
- productos petrolíferos (Anexo V);
- educación, y servicios médicos distintos de los estéticos.
Opción por la tributación. Disponible solo para medicamentos y libros (art. 12.º n.º 2); una vez elegida, vincula durante 5 años (art. 13.º n.º 4).
Novedad para 2026. «Ficam isentas do Imposto sobre o Valor Acrescentado e Imposto de Selo as transacções efectuadas através de plataformas de pagamento e transferências instantâneas móveis devidamente autorizadas pelo Banco Nacional de Angola» — los pagos y transferencias instantáneas a través de plataformas de pago móvil autorizadas por el BNA están exentos del IVA y del impuesto de sellos (Lei 14/25 art. 35.º). [2]
Exento no es tipo cero. El IVA soportado solo es deducible para las operaciones gravadas y para las exportaciones y demás operaciones de los arts. 15.º y 16.º (art. 22.º n.º 3). Así, una operación del art. 12.º no lleva IVA y el IVA de las compras utilizadas para realizarla no puede recuperarse, mientras que una exportación no lleva IVA y conserva la deducción íntegra. Los contribuyentes del régimen general cuyas operaciones están todas exentas sin deducción pagan en su lugar un impuesto de sellos del 1% sobre sus cobros (art. 74.º). [1]
Regímenes especiales
- Regímenes simplificado y de exclusión para pequeñas y medianas empresas (véase Registro).
- Cabinda: las importaciones y entregas en el régimen especial de la Provincia de Cabinda tributan al 1%, salvo los bienes del Anexo III, que pagan el tipo general (art. 19.º n.º 1 e), modificado por la Lei 14/23 art. 1).
- Zonas francas y depósitos aduaneros: exentos mientras los bienes permanezcan en el régimen (art. 16.º).
- Régimen del margen para bienes de segunda mano, objetos de arte, de colección y antigüedades adquiridos para su reventa a personas no sujetas identificadas: el impuesto recae sobre la diferencia entre el precio de venta y el de compra (art. 17.º n.º 3 f)).
- Sector petrolero: IVA cativo del 100%, su propia limitación de deducciones (art. 25.º) e importaciones exentas para operaciones petroleras y mineras (art. 14.º).
- Equipamiento industrial: para el equipamiento industrial importado o entregado por el fabricante, el IVA puede aplazarse hasta 12 meses sin recargos cuando el equipamiento se destina al inicio de la actividad («para início de actividade», art. 78.º n.º 1), o pagarse en hasta 12 cuotas mensuales sin recargos, se inicie o no la actividad (art. 78.º n.º 2); el tipo del 5% se aplica desde 2026.
Infracciones y sanciones
Infracciones
Los delitos fiscales — fraude fiscal (fraude fiscal), fraude fiscal agravado, incluido el uso de facturas por operaciones que no se realizaron, y el abuso de confianza fiscal (abuso de confiança fiscal), como quedarse con el IVA cobrado o retenido en lugar de entregarlo al Estado — están tipificados y castigados, incluso con pena de prisión, por el Código General Tributario (Código Geral Tributário, Lei n.º 21/14 en su versión original, arts. 172.º–179.º). [13]
Otras conductas ilícitas, castigadas con las multas indicadas a continuación: no emitir factura, emitir facturas desde software no validado por la AGT o en series no comunicadas a ella, no presentar la declaración, y no retener o no ingresar el IVA cativo. El fraude en el sorteo de premios de facturas se remite a la vía penal (Decreto Presidencial 71/25 art. 33.º).
Sanciones
Declaraciones y pago (Código del IVA art. 70.º).
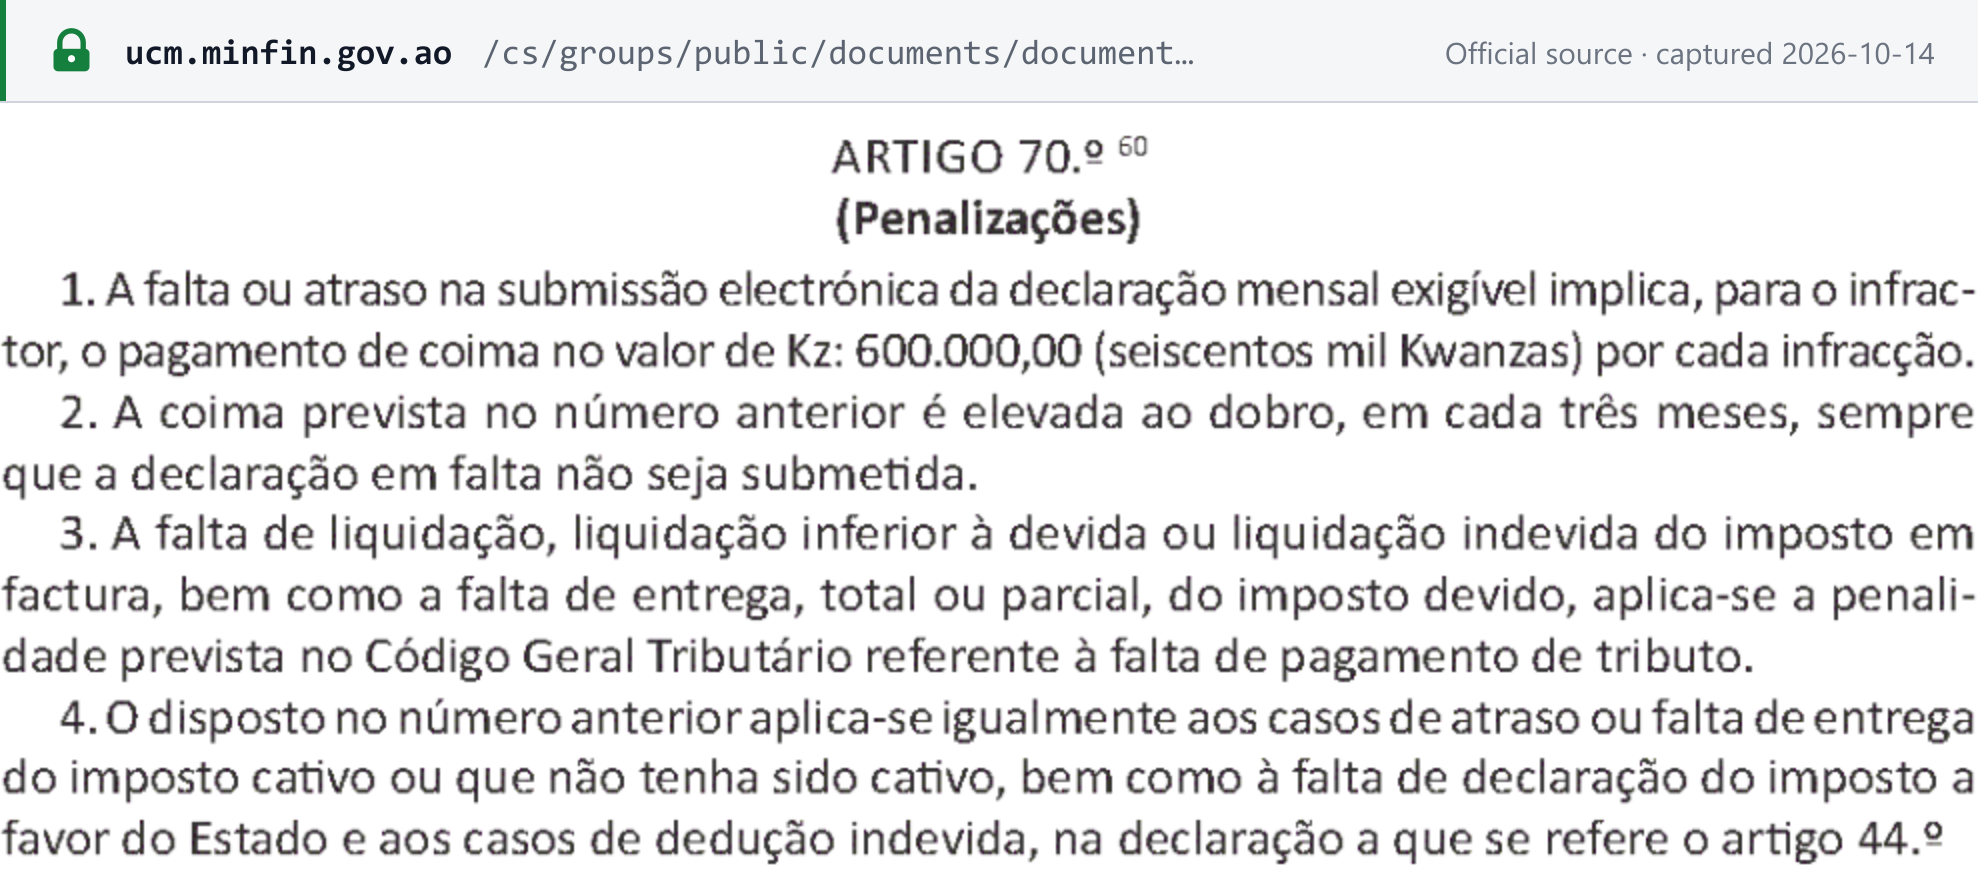
- Declaración mensual tardía o no presentada: multa de Kz 600.000 por infracción, duplicada por cada tres meses que la declaración siga sin presentarse (n.ºs 1–2).
- Repercusión insuficiente, falta de pago, pago tardío o falta de pago del IVA cativo, o deducción indebida: se aplica la sanción del Código General Tributario por falta de pago del impuesto (n.ºs 3–4).
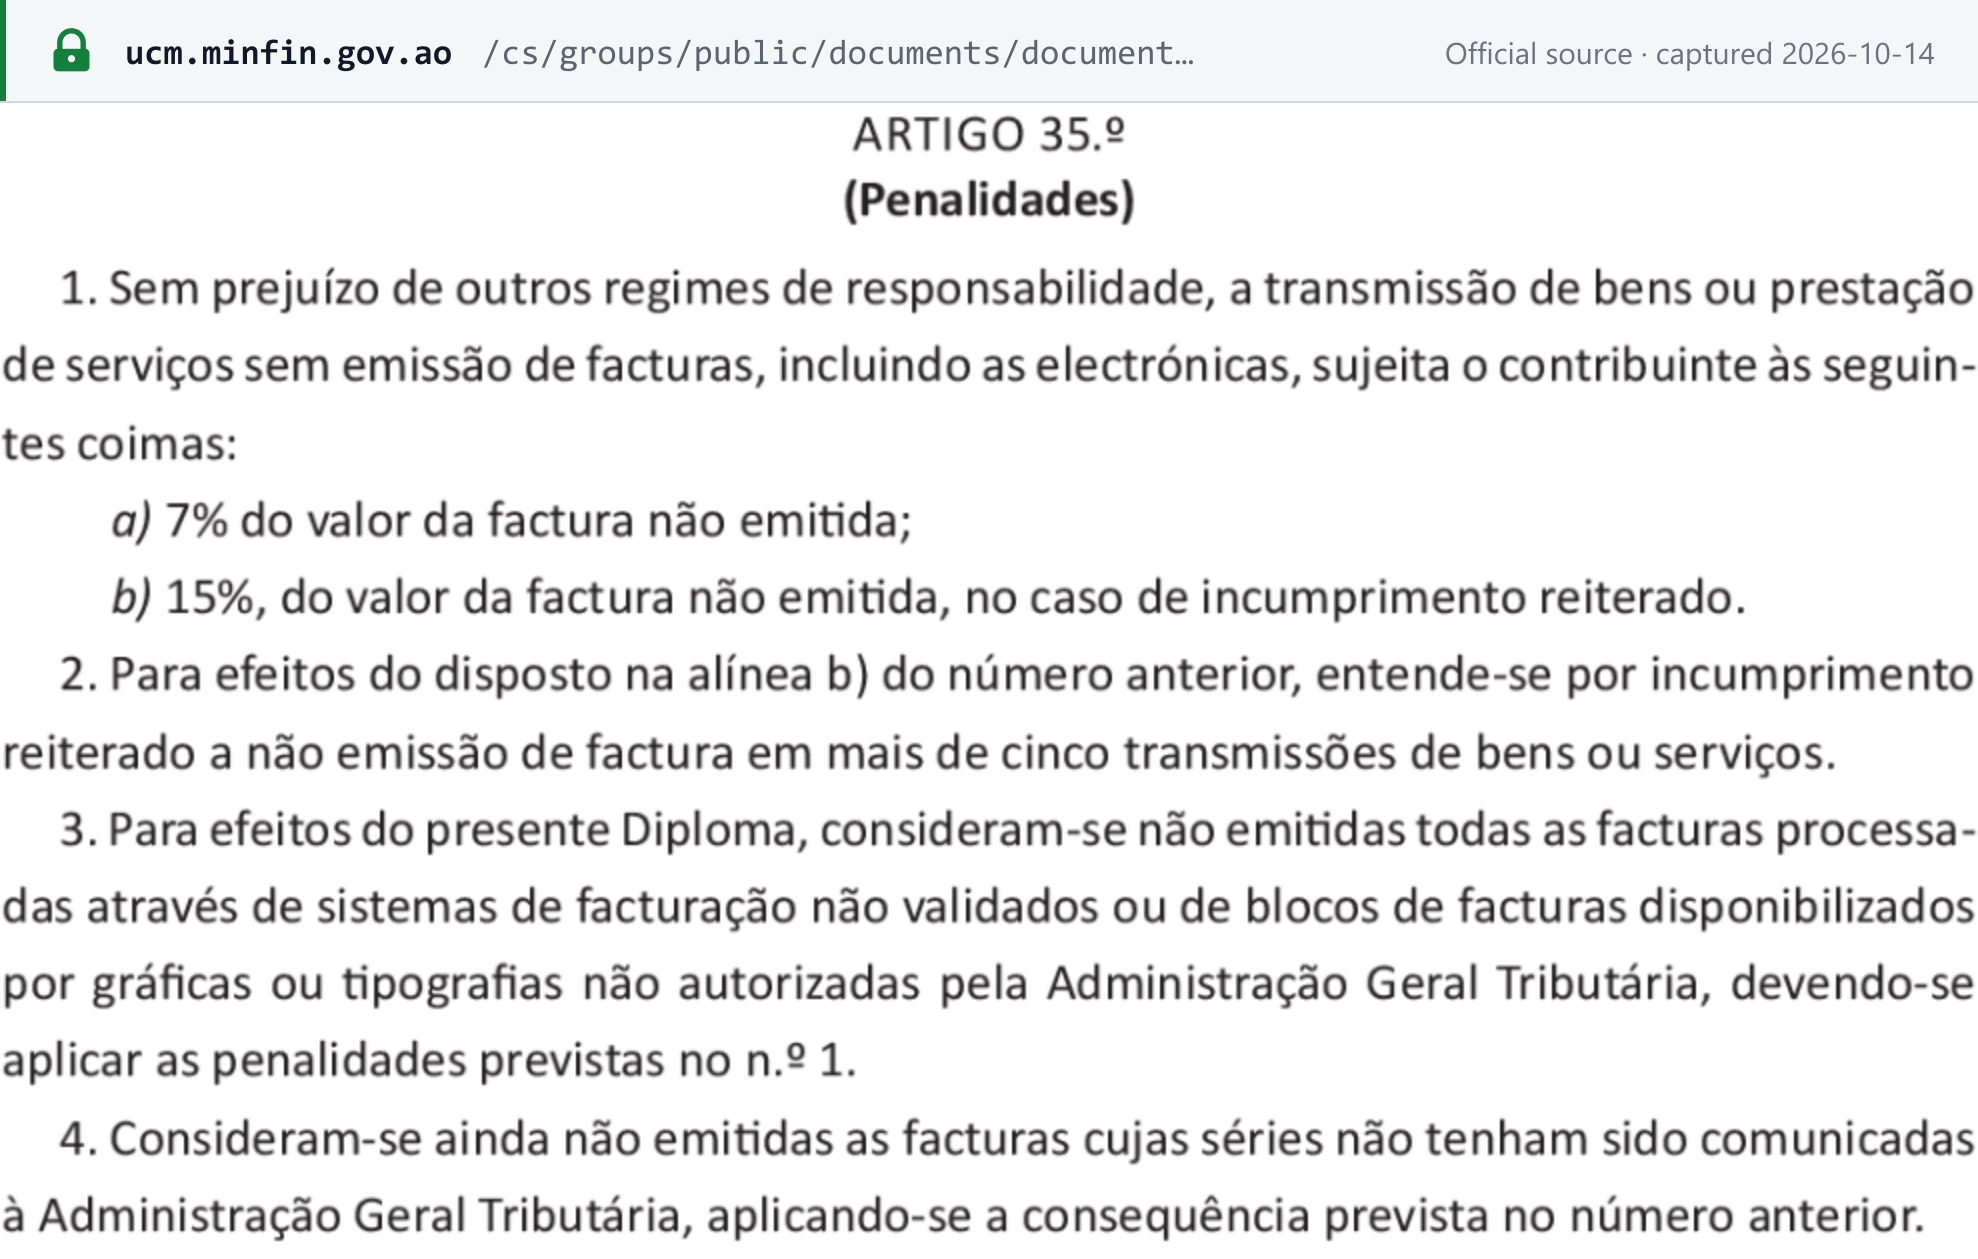
Facturación (Decreto Presidencial 71/25 art. 35.º). [3]
| Infracción | Multa | Art. 35.º |
|---|---|---|
| No emisión de factura, incluidas las facturas electrónicas | 7% del valor de la factura no emitida | n.º 1 a) |
| No emisión reiterada (más de cinco operaciones) | 15% del valor de la factura no emitida | n.º 1 b), n.º 2 |
| Factura que omite o consigna erróneamente el precio, el NIF, el domicilio, el nombre del emisor o el software validado | 5% por factura | n.º 8 a) |
| Factura que omite o consigna erróneamente cualquier otro elemento | 1% por factura | n.º 8 b) |
| Factura tardía (después del quinto día hábil) | 0,2% de cada factura | n.º 10 |
| Falta de recibos, o falta de archivo | 1% por factura | n.º 9 |
| Omisiones en el SAF-T, o falta de SAF-T durante más de 3 períodos consecutivos | 7% | n.ºs 11–12 |
| Incumplimiento del SAF-T causado por el productor del software | Kz 600.000 por período, a cargo del productor | n.º 13 |
- Consideradas no emitidas: las facturas de software no validado, de imprentas no autorizadas o en series no comunicadas a la AGT se consideran no emitidas, por lo que se aplica la multa del 7% o del 15% (n.ºs 3–4).
- Primera infracción: las sanciones se reducen a la mitad en la primera infracción del decreto (n.º 15).
Normas del NIF. Las entidades que infringen el régimen del NIF se enfrentan a una multa de Kz 200.000 (Decreto Presidencial 245/21). [14]
Preguntas frecuentes
Nuestro cliente es el Estado o una empresa petrolera y pagó nuestra factura sin el IVA. ¿Es correcto?
Sí. Según el artículo 21 del Código del IVA, las sociedades de inversión petrolera, el Estado y sus servicios, y las autarquías locales (pero no las empresas públicas) retienen la totalidad del IVA de las facturas que reciben. El Banco Nacional de Angola, los bancos comerciales, las aseguradoras y reaseguradoras, y los operadores de telecomunicaciones con licencia global unificada retienen el 50%. Usted deduce el importe retenido en la declaración del período en que emitió la factura, y su recibo debe reflejarlo.
¿Existe un umbral de registro del IVA en Angola?
No en el sentido de una cifra de negocios por debajo de la cual usted no se registra. Toda persona que ejerza una actividad económica debe registrarse en la AGT y obtener un NIF. La cifra de negocios o las importaciones del ejercicio anterior determinan el régimen del IVA: por debajo de Kz 25.000.000 usted está en el régimen de exclusión y no repercute IVA; desde Kz 25.000.000 hasta menos de Kz 350.000.000 está en el régimen simplificado y paga el 7% sobre la cifra de negocios cobrada; con Kz 350.000.000 o más está en el régimen general y repercute IVA en sus facturas.
Somos una empresa extranjera de software que vende a empresas angoleñas. ¿Tenemos que registrarnos a efectos del IVA?
No por los servicios que presta desde el extranjero a sujetos pasivos angoleños. Cuando el proveedor es no residente sin establecimiento permanente en Angola, el cliente empresarial angoleño liquida él mismo el IVA mediante la inversión del sujeto pasivo (artículo 29(2) del Código del IVA); un cliente del régimen simplificado aplica el 7%. Un no residente que realiza operaciones gravadas en Angola debe nombrar un representante fiscal, que responde solidariamente del impuesto (artículo 33).
¿Y si vendemos servicios digitales a consumidores angoleños?
Los servicios utilizados o efectivamente explotados en Angola siempre tributan allí. Un no residente que realiza operaciones gravadas en Angola debe nombrar un representante fiscal angoleño, que responde solidariamente del impuesto. El artículo 33(5) del Código del IVA prevé en su lugar un registro simplificado para no residentes sin establecimiento permanente, en los términos que establezca la reglamentación. Cuando la venta se realiza a través de una plataforma digital, el titular u operador de la plataforma repercute e ingresa el IVA.
¿Cuándo tenemos que emitir facturas electrónicas?
Según la AGT, la facturación electrónica se aplica desde el 1 de enero de 2026 a los contribuyentes de las Oficinas Tributarias de Grandes Contribuyentes 1.ª y 2.ª y a los proveedores del Estado, y se aplica desde el 1 de enero de 2027 a todos los contribuyentes de los regímenes general y simplificado del IVA. Los contribuyentes del régimen de exclusión pueden adherirse voluntariamente.
¿Seguimos presentando el SAF-T si emitimos facturas electrónicas?
No el archivo SAF-T de facturación: la AGT anunció el 24 de marzo de 2026 que los contribuyentes de los regímenes general y simplificado que emiten facturas electrónicas ya no lo presentan. El SAF-T contable anual del ejercicio anterior (con vencimiento el 10 de abril) y el archivo de inventario a 31 de diciembre (con vencimiento el 15 de febrero) siguen siendo obligatorios.
¿Podemos facturar en dólares estadounidenses?
Los precios deben indicarse en kwanzas y también escribirse en letra, salvo en las facturas de importaciones y exportaciones, que siguen las normas del comercio internacional. Cuando la base imponible está en moneda extranjera, se convierte al tipo de cambio de venta del Banco Nacional de Angola en la fecha en que el impuesto se hace exigible.
¿Cuándo vence la declaración del IVA?
El Código del IVA fija el último día hábil del mes siguiente al de las operaciones, tanto para la declaración como para el pago. La AGT prorroga ocasionalmente plazos concretos: en 2026 prorrogó las obligaciones que vencían el 15 de abril hasta el 30 de abril, y las obligaciones de marzo de 2026 que vencían el 15 de mayo hasta el 22 de mayo. Los avisos de la AGT indican el 15 de abril y el 15 de mayo como fechas de vencimiento originales, que difieren de la fecha del Código; la AGT no ha publicado el fundamento.
¿Podemos recuperar el IVA de los coches de empresa o de las comidas del personal?
No. El artículo 24 del Código del IVA excluye la deducción del IVA soportado en turismos, embarcaciones de recreo, helicópteros, aviones y motocicletas (incluidos su arrendamiento, seguro y reparación), en alojamiento, comida, bebida y atenciones, y en tabaco, salvo que el bien se revenda en una venta gravada.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| Portal do Contribuinte | Registrarse, presentar la declaración del IVA (Modelo 7), pagar, darse de alta en la facturación electrónica, emitir facturas en el régimen de exclusión y comprobar el estado de su NIF |
| AGT — Consultar NIF | Consulta pública de NIF de la AGT (protegida por una verificación reCAPTCHA) |
| Guía de usuario del Modelo 7 (PDF) | Guía de la AGT para cumplimentar la declaración periódica del régimen general |
| Lista de software de facturación electrónica certificado (PDF) | Lista de la AGT de software de facturación validado, octubre de 2026 |
| Simulador tributario de la AGT | Simulador de impuestos y derechos de aduana de la AGT |
| Guiché Único da Empresa | Ventanilla única para constituir una sociedad |
| AGT | Noticias, avisos, biblioteca de legislación; atención al contribuyente en el (+244) 923 167 010 o apoio.agt@minfin.gov.ao |
| Validador de NIF de Angola | Compruebe el formato de un NIF con Lookuptax |
Cambios recientes
- 2026-10-02 — La AGT confirma que la facturación electrónica se extiende a todos los sujetos pasivos del IVA de los regímenes general y simplificado desde el 1 de enero de 2027. (AGT)
- 2026-06-01 — AGT: la declaración periódica se rellena previamente el día 1 de cada mes a partir de las facturas electrónicas y los archivos SAF-T; las facturas de servicios extranjeros y las de IVA cativo se introducen manualmente. (AGT)
- 2026-05-13 — La AGT prorroga el plazo del IVA del régimen general del 15 de mayo de 2026 (operaciones de marzo de 2026) hasta el 22 de mayo de 2026. (AGT)
- 2026-03-24 — La AGT dispensa a quienes emiten facturas electrónicas en los regímenes general y simplificado de presentar el archivo SAF-T de facturación. (AGT)
- 2026-02-26 — La AGT hace obligatoria la presentación automática del anexo de proveedores para el régimen general y limita el aplazamiento de facturas a 12 meses. (AGT)
- 2026-01-01 — La facturación electrónica pasa a ser obligatoria para los grandes contribuyentes y los proveedores del Estado. (AGT)
- 2026-01-01 — Entra en vigor el OGE 2026 (Lei 14/25): cambios de régimen antes del final del mes siguiente, IVA del 5% sobre el equipamiento industrial de los fabricantes y exención de los pagos móviles. (Lei 14/25)
Para la cronología completa, consulte los cambios fiscales de Angola en Lookuptax.
Enlaces de referencia
- Código del IVA, republicado por la Lei n.º 14/23, de 28 de Dezembro (Diário da República I Série n.º 246, PDF)
- Lei n.º 14/25, de 30 de Dezembro — Presupuesto General del Estado (OGE) 2026 (PDF)
- Decreto Presidencial n.º 71/25, de 20 de Março — Regime Jurídico das Facturas (PDF)
- Decreto Executivo n.º 683/25, de 22 de Agosto — normas técnicas de facturación electrónica (PDF)
- Circular de la AGT n.º 01/GACA/GJ/AGT/2026 — medidas tributarias del OGE 2026 (PDF)
- AGT — Sobre a preparação para a adesão à facturação electrónica (2 de octubre de 2026)
- AGT — facturación electrónica en vigor para grandes contribuyentes y proveedores del Estado (5 de enero de 2026)
- AGT — dispensa del SAF-T para contribuyentes con facturación electrónica (24 de marzo de 2026)
- AGT — prellenado de la declaración periódica y anexo de proveedores (1 de junio de 2026)
- AGT — prórroga del plazo de la declaración del IVA de marzo de 2026 (13 de mayo de 2026)
- Portal do Contribuinte — prórroga del plazo del IVA del 15 de abril de 2026
- AGT — anexo de proveedores y presentación automática (26 de febrero de 2026)
- Código Geral Tributário, Lei n.º 21/14, de 22 de Outubro (PDF)
- Decreto Presidencial n.º 245/21 — régimen del NIF (PDF)
- AGT — adopción de la facturación electrónica y sin prórroga del plazo (7 de mayo de 2026)
Relacionado en Lookuptax:
- Guía del número de identificación fiscal de Angola (NIF)
- Validador de NIF de Angola
- La inversión del sujeto pasivo explicada
- Regímenes de retención del IVA
- El SAF-T explicado
- Modelos CTC de facturación electrónica
- Tipos impositivos en el mundo
- Umbrales de registro del IVA en el mundo
- Situación y redes de facturación electrónica en el mundo