Guía del IVA en Argentina
| FICHA TÉCNICA | |
|---|---|
| Código de país | AR |
| Nombre del impuesto | Impuesto al Valor Agregado (IVA) |
| Administración tributaria | Agencia de Recaudación y Control Aduanero (ARCA), antes AFIP |
Visión general
Argentina grava el valor agregado mediante el Impuesto al Valor Agregado (IVA), un impuesto nacional. El texto vigente es la Ley de Impuesto al Valor Agregado, texto ordenado en 1997, aprobada por el Decreto 280/97. El artículo 1 establece el impuesto «en todo el territorio de la Nación» sobre las ventas internas de cosas muebles; las obras, locaciones y prestaciones de servicios realizadas en Argentina; las importaciones definitivas de cosas muebles; los servicios prestados en el exterior y utilizados en Argentina cuando el prestatario es un contribuyente inscripto; y los servicios digitales prestados por no residentes y utilizados en Argentina. [1]
Organismo. El IVA, las aduanas y el Monotributo están a cargo de la Agencia de Recaudación y Control Aduanero (ARCA), que reemplazó a la AFIP en virtud del Decreto 953/2024. Las resoluciones de ARCA (resoluciones generales, «RG») reglamentan la ley; el procedimiento, las sanciones y los intereses se rigen por la Ley 11.683 (texto ordenado 1998). ARCA todavía sirve la mayoría de sus micrositios desde los antiguos dominios afip.gob.ar, con el mismo contenido que arca.gob.ar. [7] [2]
Moneda. Todos los importes de esta guía están expresados en pesos argentinos (ARS); la ley y las páginas de ARCA los escriben con «$». Una factura puede emitirse en moneda extranjera — consulte Moneda e idioma.
Período fiscal. Artículo 27: el impuesto «se liquidará y abonará por mes calendario sobre la base de declaración jurada efectuada en formulario oficial» — es decir, por mes calendario, mediante declaración jurada en el formulario oficial. Los contribuyentes que solo realizan actividades agropecuarias pueden optar por liquidar por ejercicio comercial, opción que los obliga durante tres años. En las importaciones definitivas, el IVA se liquida y paga junto con los derechos de importación. [1]
Niveles de imposición. El IVA es un impuesto nacional único; no existe un IVA provincial. Las provincias y la Ciudad de Buenos Aires aplican su propio impuesto sobre los ingresos brutos (IIBB), que no es un IVA y no genera crédito fiscal. Queda fuera del alcance de esta guía, pero aparece en todas las facturas: la RG 1415 exige como dato obligatorio el número de inscripción en IIBB del emisor, o la leyenda «no contribuyente». Las alícuotas provinciales de IIBB y sus regímenes de retención no se tratan aquí. [3]
Registro
Quién debe inscribirse
El artículo 4 define a los sujetos pasivos por lo que hacen, no por cuánto venden: «Son sujetos pasivos del impuesto quienes» — son sujetos pasivos quienes hagan habitualmente ventas de cosas muebles; realicen en nombre propio pero por cuenta de terceros ventas o compras; importen definitivamente; construyan; «Presten servicios gravados»; sean locadores de bienes gravados; sean prestatarios de servicios del exterior utilizados en Argentina; actúen como representantes o intermediarios locales de prestadores del exterior, en calidad de responsables sustitutos; o sean prestatarios de servicios digitales del exterior. [1]
Una empresa comprendida en el artículo 4 tiene dos formas de estar en el sistema:
- Responsable inscripto (RI) — inscripto en el IVA bajo el Régimen General, que cobra IVA y computa crédito fiscal y presenta declaraciones mensuales. Las sociedades (SA, SRL y similares) siempre se inscriben aquí.
- Monotributo (Régimen Simplificado para Pequeños Contribuyentes) — un régimen simplificado para pequeños contribuyentes personas humanas. ARCA: «El monotributo es un régimen para pequeños contribuyentes, que unifica el pago de IVA y Ganancias con los aportes jubilatorios y la obra social» — reemplaza el IVA y el impuesto a las Ganancias por un único pago mensual que incluye también los aportes previsionales y de salud. Un monotributista no cobra IVA ni lo recupera. [19]
No puede acceder al Monotributo quien supere el tope de la categoría K indicado más abajo, quien se encuentre en el supuesto «Realizaste importaciones de cosas muebles y/o servicios para su comercialización posterior, durante los últimos 12 meses», quien desarrolle más de tres actividades o unidades de explotación, o quien venda un bien por encima del precio unitario máximo. Quien no reúna los requisitos debe inscribirse en el régimen general. [19]
Umbral de registro
No aplica — no existe un umbral de inscripción en el IVA. El artículo 4 define a los sujetos pasivos por su actividad, y la Ley de IVA no contiene ninguna cifra de facturación que genere la obligación. El único límite de tamaño del sistema es el tope del Monotributo: una persona humana por debajo de él puede optar por el régimen simplificado en lugar de inscribirse como responsable inscripto.
Categorías del Monotributo desde el 1 de agosto de 2026. La tabla de montos vigentes de ARCA, «Valores de aplicación desde el 1/08/2026», fija once categorías según los ingresos brutos anuales. La cuota mensual combina el impuesto integrado con los aportes previsionales (SIPA) y de obra social: [5]
| Categoría | Ingresos brutos anuales hasta (ARS) | Cuota mensual, servicios (ARS) | Cuota mensual, venta de bienes (ARS) |
|---|---|---|---|
| A | 12.009.410,45 | 49.527,18 | 49.527,18 |
| B | 17.595.182,74 | 56.379,08 | 56.379,08 |
| C | 24.670.494,31 | 66.020,12 | 64.530,58 |
| D | 30.628.651,43 | 84.612,93 | 82.564,81 |
| E | 36.028.231,33 | 119.811,45 | 108.267,51 |
| F | 45.151.659,41 | 150.784,21 | 129.930,65 |
| G | 53.995.798,87 | 230.312,94 | 158.815,05 |
| H | 81.924.660,37 | 522.706,68 | 317.895,01 |
| I | 91.699.761,90 | 963.747,86 | 474.992,78 |
| J | 105.012.519,20 | 1.167.299,76 | 580.793,69 |
| K | 126.610.838,75 | 1.614.446,04 | 702.103,24 |
- Otros topes. El precio unitario máximo de venta de bienes es de ARS 716.840,77 en todas las categorías. La tabla también limita la superficie afectada (de 30 m² en la categoría A hasta 200 m²), la energía eléctrica consumida (de 3.330 a 20.000 kW anuales) y los alquileres anuales (de ARS 2.792.886,15 a 8.378.658,45).
- Actualización dos veces al año. Página de parámetros de ARCA: los ingresos brutos: «es el monto máximo que se puede facturar por año. Este valor se actualiza dos veces al año, considerando la variación del Índice de Precios al Consumidor (IPC)». La próxima actualización corresponde a partir del 1 de febrero de 2027. [19]
- Recategorización y exclusión. Los contribuyentes se recategorizan cada febrero y agosto según las cifras de los últimos 12 meses: «El trámite puede realizarse hasta el día 5 de febrero o de agosto». Superar el tope de la categoría K, los límites de superficie, alquileres o precio unitario, o realizar ventas sin facturar, entre otras causas, excluye al contribuyente, y «no se podrá volver al régimen hasta que hayan transcurrido 3 años calendario». [19]
- Paso al régimen general. El contribuyente que renuncia al Monotributo o queda excluido puede sumar a su primer crédito fiscal de IVA «el impuesto que les fuera facturado en los 12 meses anteriores» por compras vinculadas con la actividad, siempre que sus ingresos brutos de esos 12 meses no hayan superado el 50% del tope de ventas de las microempresas. [19]
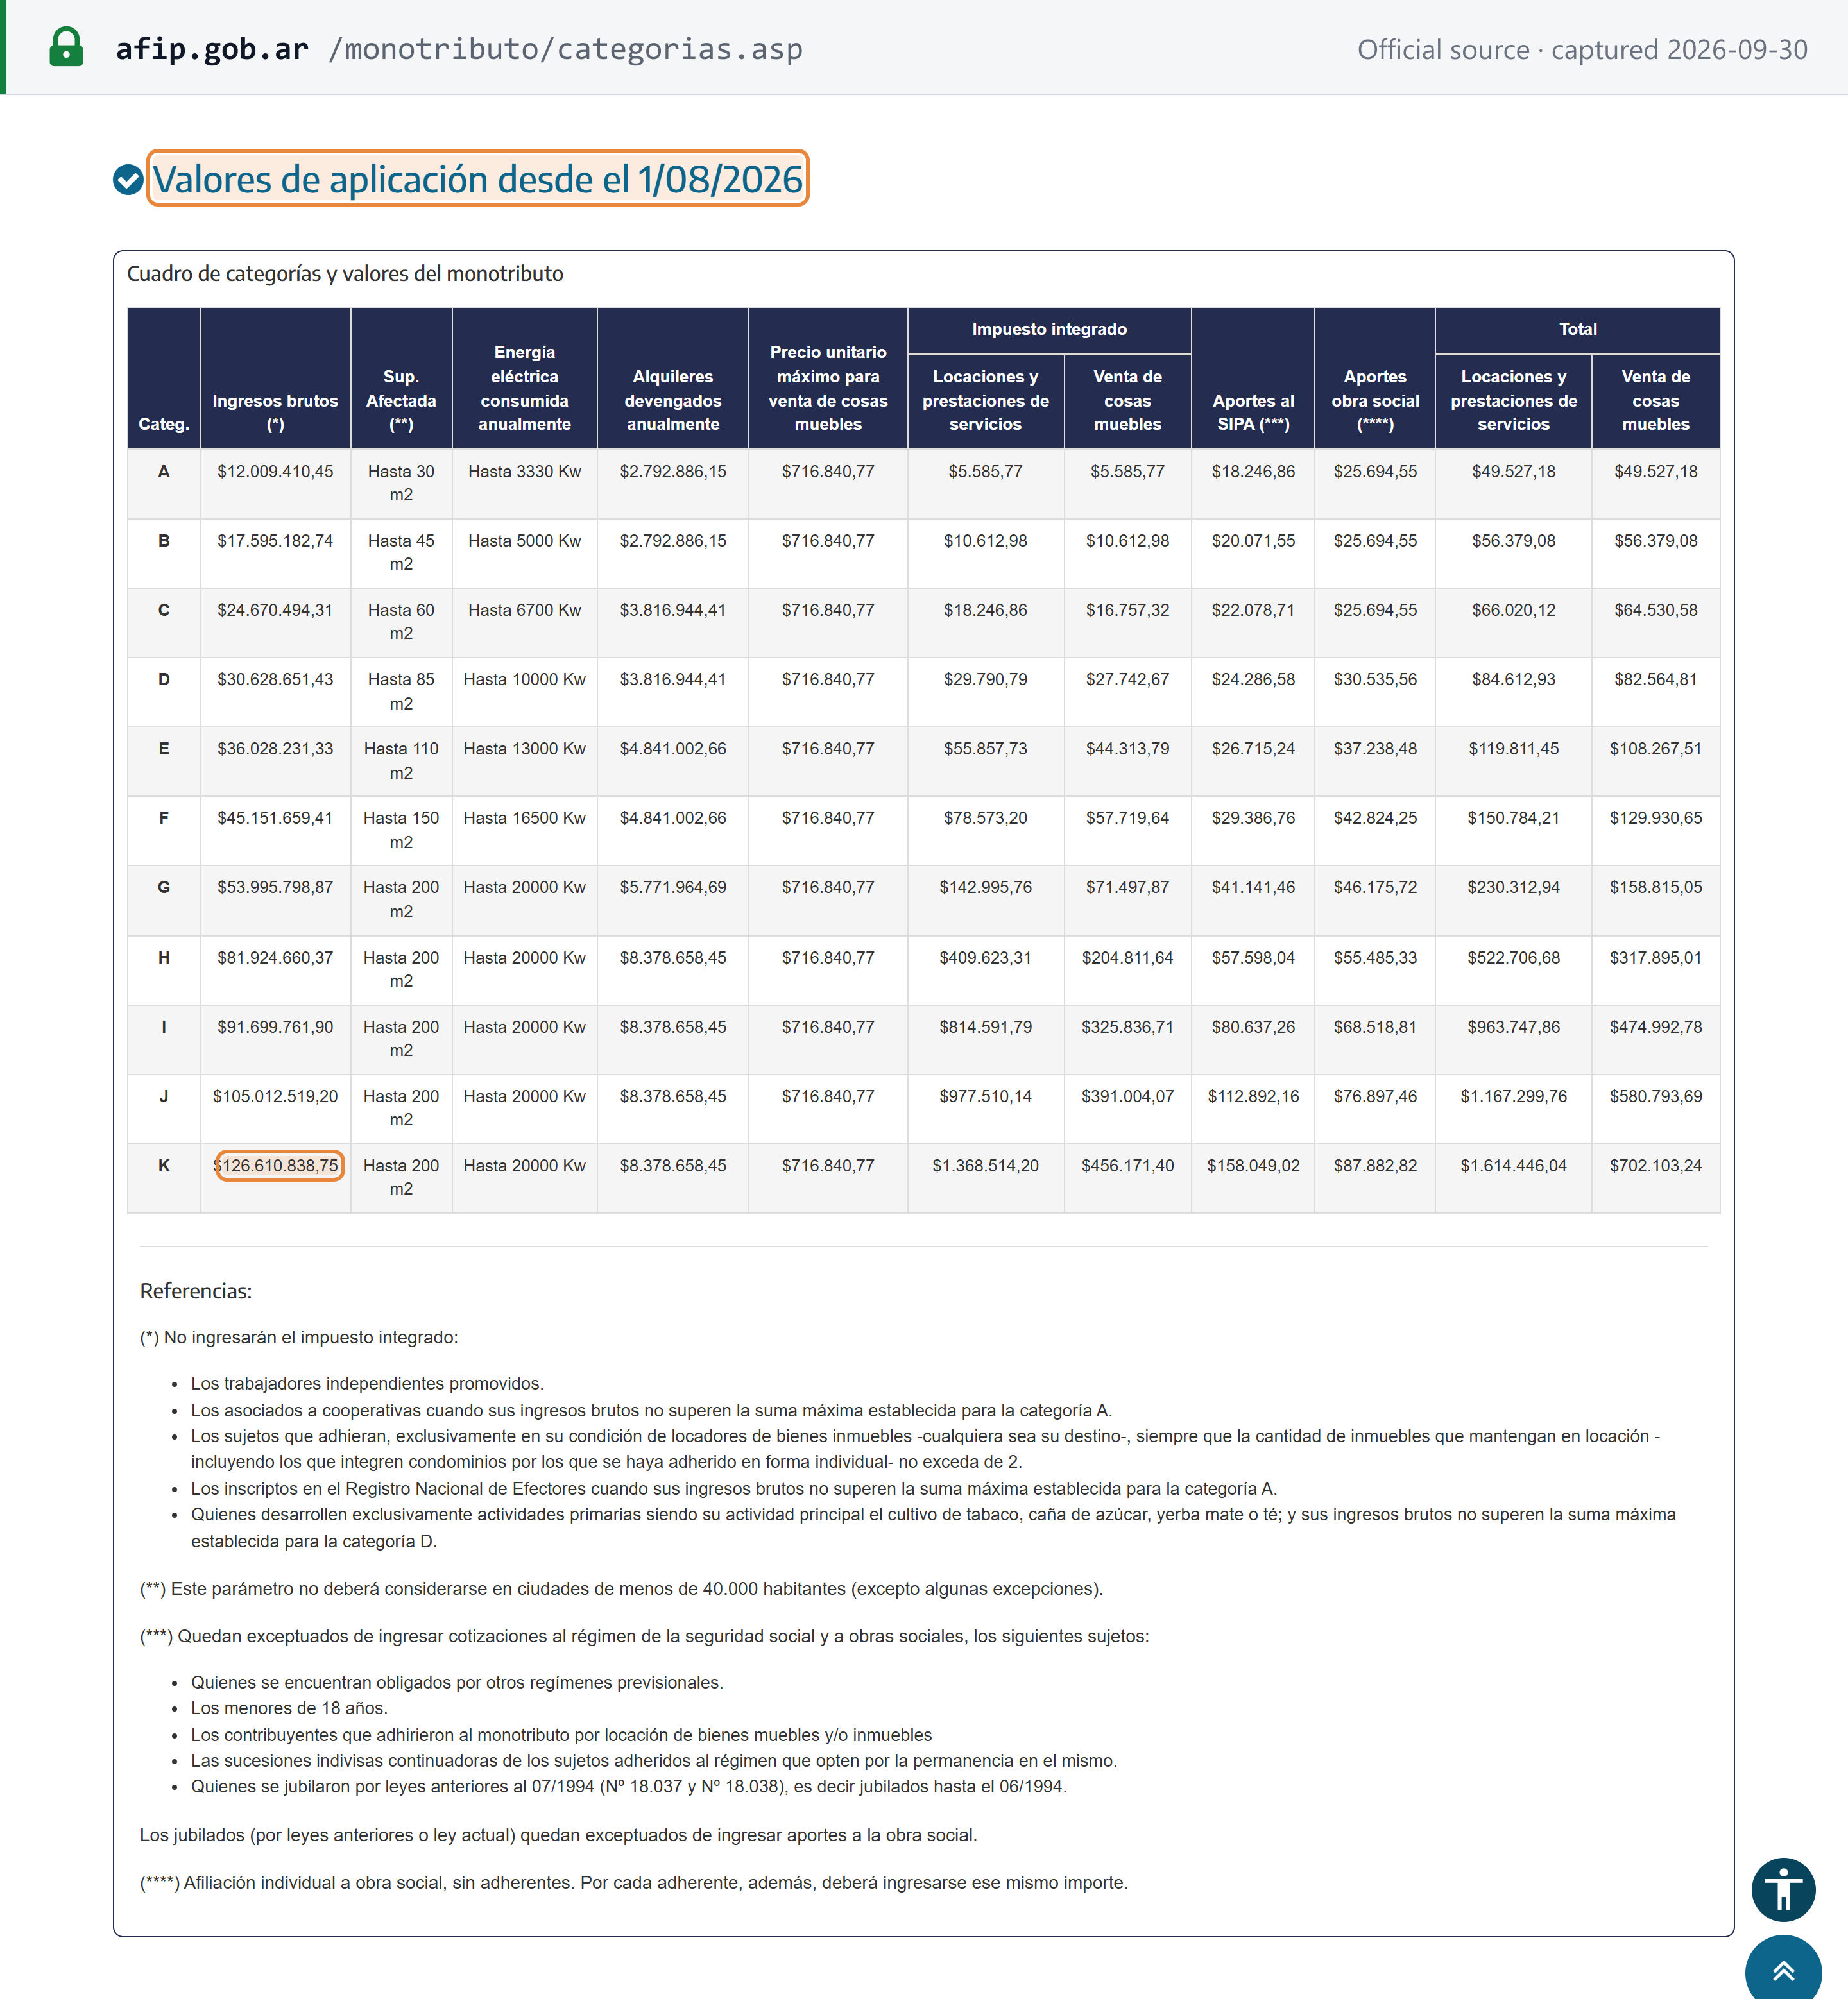 Captura de la fuente realizada el 30/09/2026 — original
Inscripción de no residentes
No aplica como régimen de IVA — no existe un umbral para no residentes ni una inscripción simplificada para no residentes (Ley de IVA). En su lugar, la ley coloca el impuesto en cabeza de la parte argentina:
- Servicios del exterior a un responsable inscripto: el cliente autoliquida el impuesto (artículo 1 d y artículo 4).
- Servicios digitales del exterior a consumidores: el intermediario de pago argentino percibe el impuesto, o el cliente lo ingresa (artículo 1 e; RG 4240).
- Los representantes o intermediarios locales de prestadores del exterior que realizan servicios gravados en Argentina son responsables sustitutos (artículo 4 h).
- Bienes: el importador paga en la aduana.
Consulte Empresas extranjeras que venden en Argentina. Una empresa extranjera que quiera operar en Argentina por cuenta propia inscribe una sucursal o representación permanente ante la Inspección General de Justicia (IGJ) conforme al artículo 118 de la Ley General de Sociedades 19.550, y luego obtiene una CUIT como persona jurídica. [20]
Las personas humanas no residentes obtienen ahora la CUIT a través de un representante local. RG 5803/2025 art. 6: «Las personas humanas residentes en el exterior -que posean o no Documento Nacional de Identidad (DNI) argentino- deberán solicitar la Clave Única de Identificación Tributaria (CUIT) a través de un representante o tercero debidamente autorizado que cuente con domicilio en el país». La solicitud se tramita mediante el servicio «Presentaciones Digitales» de ARCA. [6]
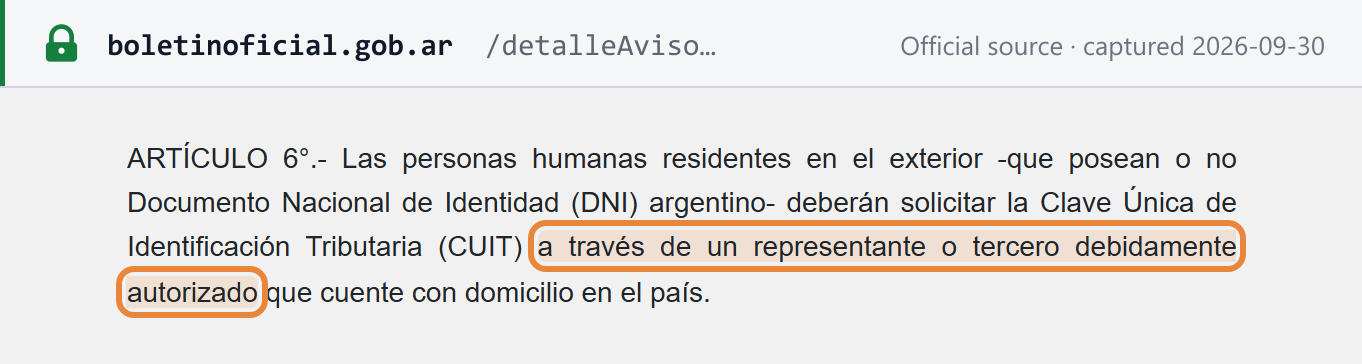 Captura de la fuente realizada el 30/09/2026 — original
La CDI ya no se otorga a personas humanas. La RG 5803 dejó sin efecto el procedimiento de la CDI (Clave de Identificación) para personas humanas y sucesiones indivisas y la reemplazó por una CUIT; sus considerandos expresan el objetivo de «dejar sin efecto el procedimiento de solicitud de la Clave de Identificación (CDI) para personas humanas y sucesiones indivisas», y el art. 33 b) es la disposición operativa sobre «Las Claves de Identificación (CDI) otorgadas en el marco de la Resolución General N° 3.995 (DGI)». Las CDI existentes siguen siendo válidas solo hasta que el titular deba modificar sus datos registrales. La CDI subsiste únicamente para misiones diplomáticas y organismos similares sin motivo fiscal para tener una CUIT. La RG 5803 se aplica desde el 2 de marzo de 2026. [6]
Número de identificación fiscal
El número del contribuyente es la CUIT (Clave Única de Identificación Tributaria): 11 dígitos, con el formato NN-NNNNNNNN-N — un prefijo de tipo de dos dígitos, una base de ocho dígitos (el número de DNI en el caso de las personas humanas) y un dígito verificador módulo 11. No existe un número de IVA separado: la CUIT identifica al contribuyente para el IVA, el impuesto a las Ganancias y la aduana, y su constancia de inscripción indica si el titular es responsable inscripto, monotributista o exento.
Para los prefijos, el algoritmo del dígito verificador y un ejemplo resuelto, consulte la guía de la CUIT de Argentina de Lookuptax. Para comprobar la inscripción de un proveedor, consulte cómo verificar una CUIT, y compruebe el formato de un número con el validador de CUIT de Argentina.
Cómo inscribirse
La RG 5803/2025 unificó los procedimientos de inscripción, modificación y baja, con efecto a partir del 2 de marzo de 2026: «Esta resolución general entrará en vigencia el 2 de marzo de 2026». [6]
- Obtenga una CUIT.
- Las personas humanas con DNI la solicitan en línea mediante el servicio Inscripción digital de ARCA o la aplicación ARCA Móvil. Las personas sin DNI mientras tramitan su residencia, las sucesiones indivisas, los titulares de un DNI sin fecha de vencimiento y los menores completan el trámite de forma presencial.
- Sociedades: «La solicitud de inscripción la debe realizar el representante legal de la sociedad, a través del servicio con clave fiscal "Inscripción y Modificación de Personas Jurídicas"» — el representante legal la solicita mediante ese servicio con Clave Fiscal, adjuntando documentación digital certificada por escribano. La CUIT se notifica en el Domicilio Fiscal Electrónico de la sociedad. Una sociedad en formación dispone de 90 días, prorrogables una vez por otros 90, para acreditar su inscripción definitiva. [24]
- Inscríbase en el IVA. En Sistema Registral, menú «Registro Tributario», elija «Alta de impuestos», luego el mes y año de alta y el impuesto: «El sistema mostrará una pantalla de confirmación del trámite realizado y se podrá ver e imprimir el Formulario 420/T» — el sistema confirma la inscripción y emite el Formulario 420/T. [24]
- Credenciales. Estos servicios requieren una Clave Fiscal de nivel de seguridad 3 o superior.
- Monotributo. Las personas humanas que optan por el régimen simplificado se adhieren en el portal del Monotributo; ARCA indica: «Todos los trámites necesarios son 100% gratuitos». [19]
Plazos. ARCA no publica un plazo de tramitación para la inscripción en la CUIT o en el IVA.
Inscripción voluntaria
No aplica como tal — al no existir umbral, no hay una situación por debajo del umbral desde la cual inscribirse voluntariamente. La opción real corresponde a la persona humana que está por debajo de los topes del Monotributo, para quien el régimen simplificado es optativo (ARCA: «Podés ser monotributista si:» — puede ser monotributista si…). Esa persona puede inscribirse como responsable inscripto; un motivo habitual es recuperar el IVA soportado (crédito fiscal) y discriminar el IVA en facturas clase A, que los clientes empresariales pueden computar. [19]
Baja
- Cuándo. La baja debe solicitarse cuando cesa la actividad que motivó la inscripción, y por separado para un impuesto cuando cesa su causa. Un responsable inscripto puede darse de baja en el IVA una vez realizados todos los bienes vinculados a la actividad gravada (RG 5803 art. 21).
- Plazo. RG 5803 art. 22: la baja «deberá ser solicitada ante este Organismo hasta el último día hábil del mes siguiente a aquel en que se produzca el cese definitivo» — hasta el último día hábil del mes siguiente al cese definitivo, con efecto a partir del período fiscal siguiente. Hasta entonces, las obligaciones formales siguen vigentes.
- Cómo. En Sistema Registral, menú «Registro Tributario», elija «F 420/T Baja de Impuestos/Regímenes», y luego el motivo y la fecha del cese. [6] [24]
- Declaración final. No se prevé una declaración final especial más allá de la F.2051 mensual del último período de actividad (RG 5803 y RG 5705).
Inscripción en grupo
No disponible. La Ley de IVA define a los sujetos pasivos de forma individual (artículo 4) y no contiene ninguna disposición de agrupación; las páginas del régimen general de ARCA no describen ninguna. [1]
Alícuotas
| Alícuota | Se aplica a | Fundamento legal |
|---|---|---|
| 21% — alícuota general | Todas las operaciones e importaciones gravadas no incluidas en otro apartado; vigente desde el 1 de abril de 1995 | Ley de IVA art. 28, primer párrafo [1] |
| 27% — alícuota incrementada | Gas, energía eléctrica, aguas reguladas por medidor y telecomunicaciones suministrados fuera de viviendas a un cliente responsable inscripto o monotributista | Ley de IVA art. 28, segundo párrafo |
| 10,5% — alícuota reducida (50% de la alícuota general) | Determinados alimentos, productos agropecuarios, vivienda, servicios financieros, transporte, servicios médicos y bienes de capital — véase más abajo | Ley de IVA art. 28, cuarto párrafo |
| Alícuotas escalonadas: 2,5%, 5%, 10,5% o 21% | Espacios publicitarios vendidos por editores de diarios, revistas y medios digitales de noticias, según la facturación del editor | Artículo sin número a continuación del art. 28 |
| Exento (sin IVA y sin crédito fiscal — salvo exportaciones) | Consulte Exenciones | Ley de IVA arts. 7 y 8 |
Alícuota general: 21%. Artículo 28: «La alícuota del impuesto será del veintiuno por ciento (21%).» La tabla histórica de alícuotas del texto ordenado muestra la alícuota general en el 21% desde el 1 de abril de 1995; una alícuota transitoria del 19% rigió del 18 de noviembre de 2002 al 17 de enero de 2003. [1]
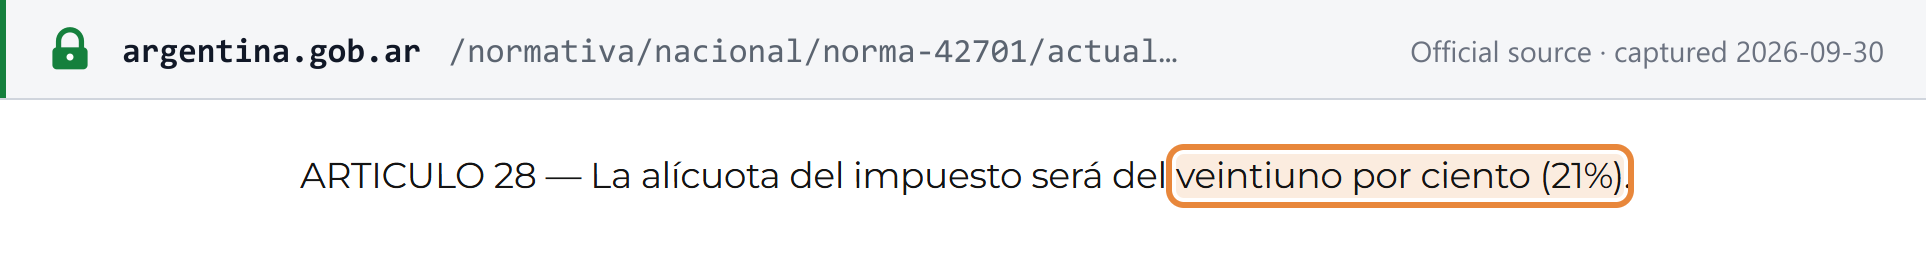 Captura de la fuente realizada el 30/09/2026 — original
Alícuota incrementada: 27%. La alícuota se eleva «al veintisiete por ciento (27%) para las ventas de gas, energía eléctrica y aguas reguladas por medidor y demás prestaciones comprendidas en los puntos 4, 5 y 6, del inciso e) del artículo 3º» — que incluyen las telecomunicaciones — cuando el suministro se realiza fuera de inmuebles destinados exclusivamente a vivienda, casa de recreo o veraneo o terrenos baldíos, y el comprador es responsable inscripto o ha optado por el Monotributo. Los mismos suministros a hogares y consumidores siguen al 21%. [1]
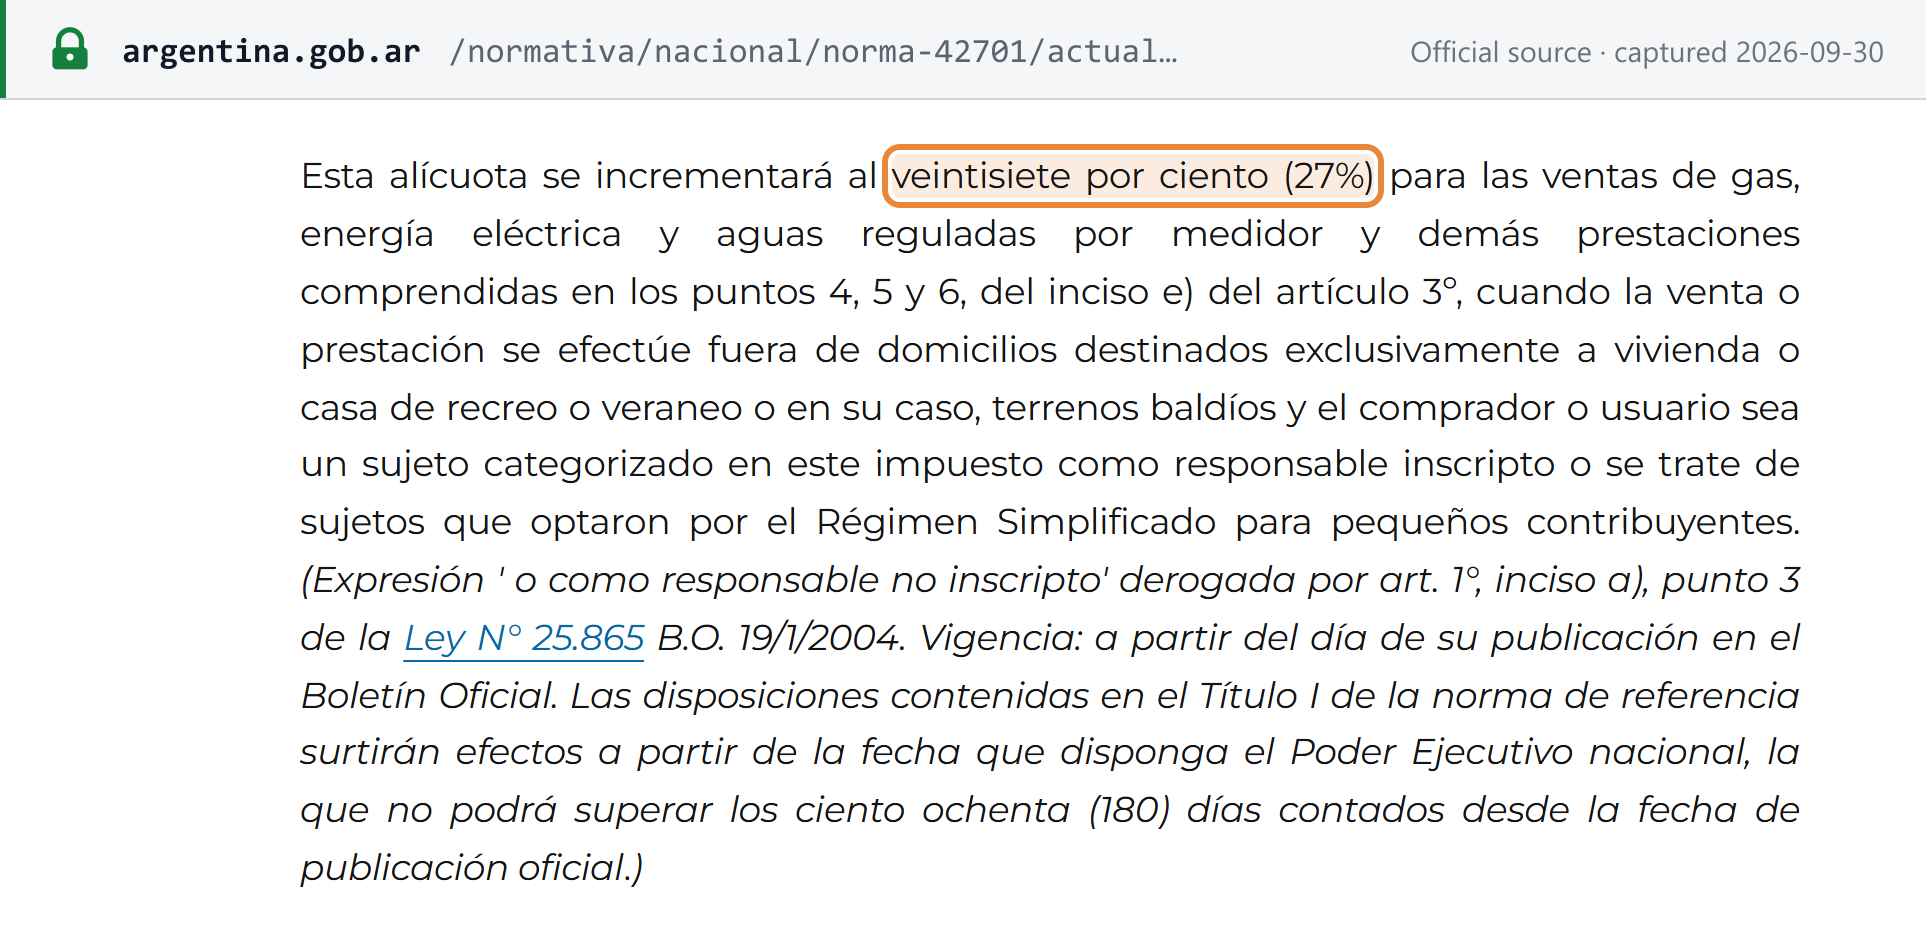 Captura de la fuente realizada el 30/09/2026 — original
Alícuota reducida: 10,5%. Artículo 28: «Estarán alcanzados por una alícuota equivalente al cincuenta por ciento (50%) de la establecida en el primer párrafo» — los conceptos enumerados tributan al 50% de la alícuota general. Entre ellos: [1]
- Alimentos y agro: ganado bovino en pie y otros animales enumerados, y carnes frescas; frutas, legumbres y hortalizas frescas, refrigeradas o congeladas que no hayan sido cocidas ni procesadas; granos (excepto arroz) y legumbres secas; harina de trigo; pan y productos de panadería no envasados; miel a granel; y servicios de labores agrícolas como siembra, cosecha y aplicación de agroquímicos.
- Vivienda: trabajos de construcción sobre inmuebles destinados a vivienda.
- Finanzas: intereses y comisiones de préstamos otorgados por entidades financieras regidas por la Ley 21.526 a responsables inscriptos.
- Bienes de capital: los bienes enumerados en las planillas anexas.
- Transporte: «Los servicios de taxímetros, remises con chofer y todos los demás servicios de transporte de pasajeros, terrestres, acuáticos o aéreos, realizados en el país» — taxis, remises con chofer y demás transporte interno de pasajeros no exento por el artículo 7 h) 12.
- Salud: servicios médicos de cooperativas, mutuales y sistemas de medicina prepaga que no estén exentos.
- Energía: ventas de gas licuado de petróleo; y, desde 2026, «La provisión de energía eléctrica utilizada en sistemas y/o equipos de riego con destino al sector agroindustrial», incorporada por el artículo 189 de la Ley 27.802 (Boletín Oficial del 6 de marzo de 2026), con efecto desde el primer día del mes siguiente a la entrada en vigor de esa ley.
Alícuotas escalonadas sobre publicidad en diarios. Según el artículo que sigue al artículo 28, sustituido por la Ley 27.701 con efecto desde el 1 de enero de 2023, los editores de diarios, revistas y medios digitales de noticias aplican el IVA sobre los espacios publicitarios a una alícuota que depende de su facturación anual: [1]
| Facturación anual del editor (tramos según la ley sancionada) | Alícuota |
|---|---|
| Hasta ARS 250.000.000 | 2,5% |
| Más de ARS 250.000.000 hasta ARS 500.000.000 | 5% |
| Más de ARS 500.000.000 hasta ARS 1.000.000.000 | 10,5% |
| Más de ARS 1.000.000.000 | 21% |
Los tramos de facturación corresponden a los montos sancionados; se actualizan desde el 1 de enero de 2024, por lo que conviene verificar los tramos vigentes antes de aplicarlos. El mismo artículo grava al 10,5% los servicios de distribución de diarios y revistas prestados a los editores.
Tasa cero. No aplica — no hay ninguna alícuota del 0% vigente. La última, un 0% sobre alimentos básicos para consumidores según el Decreto 567/2019, rigió hasta el 31 de diciembre de 2019. Las exportaciones están exentas con recupero del crédito fiscal (artículos 8 d y 43), lo que funciona como una tasa cero: consulte Importaciones y exportaciones.
Alícuotas futuras anunciadas. Ninguna sancionada al 30/09/2026. El último cambio en el artículo 28 es el concepto de energía eléctrica para riego de la Ley 27.802 mencionado arriba.
Para comparar Argentina con otras jurisdicciones, consulte la tabla de tasas impositivas mundiales y la tabla de umbrales de registro del IVA de Lookuptax.
Reglas transfronterizas
Importaciones y exportaciones
- Importaciones de bienes. Las importaciones definitivas están gravadas (artículo 1 c), y el IVA se liquida y paga junto con los derechos de importación (artículo 27). La aduana percibe además una percepción de IVA — un pago a cuenta del IVA del importador — en el momento de la importación definitiva según la RG 2937/2010: «Establécese un régimen de percepción del impuesto al valor agregado, que se hará efectivo en el momento de la importación definitiva de cosas muebles gravadas». Según el artículo 7 de su texto vigente, la percepción es del 20% para los bienes a la alícuota general («VEINTE POR CIENTO (20%), cuando se trate de operaciones de importación definitiva de las mercaderías que se encuentren alcanzadas por la alícuota general») y del 10% para los bienes a la alícuota reducida. Se aplica a los responsables inscriptos y a los importadores que no acrediten su condición de exentos o no alcanzados, con excepciones como los bienes importados para uso personal de una persona humana. El importador la computa en su declaración mensual. Las importaciones de los bienes enumerados en un anexo transitorio quedan excluidas de la percepción hasta el 31 de diciembre de 2026 (RG 5868/2026). [10]
- Exportaciones: exentas, con recupero. El artículo 8 d) exime «Las exportaciones». El artículo 43 permite a los exportadores computar el IVA soportado «que por bienes, servicios y locaciones que destinaren efectivamente a las exportaciones … les hubiera sido facturado» contra su otro IVA; el excedente se compensa con otros impuestos de ARCA, se devuelve o se transfiere, con un límite equivalente a la alícuota del IVA aplicada sobre el valor de exportación. Las devoluciones se solicitan a través del Sistema Integral de Recupero (SIR) de ARCA, código de régimen 404, formulario F 8147 (RG 5879/2026). [1] [15]
- Exportaciones de servicios. Artículo 1 b): los servicios realizados en Argentina «cuya utilización o explotación efectiva se lleve a cabo en el exterior» no se consideran realizados en Argentina y reciben el tratamiento de exportación del artículo 43. Las exportaciones se facturan con comprobantes clase E — consulte Tipos de comprobantes.
- Servicios importados: paga el cliente inscripto. Los servicios realizados en el exterior y utilizados en Argentina están gravados cuando el prestatario es responsable inscripto (artículo 1 d), y el prestatario es el sujeto pasivo. Agenda de vencimientos de ARCA: «Determinación e Ingreso dentro de los 10 días hábiles siguientes de perfeccionado el hecho imponible» — el cliente determina e ingresa el impuesto dentro de los 10 días hábiles siguientes al hecho imponible (RG 549). El artículo 12 solo le permite computar el crédito «en el período fiscal inmediato siguiente». [1] [8]
Productos y servicios digitales
El artículo 1 e) grava los servicios digitales prestados por un no residente y utilizados en Argentina por un cliente que no es responsable inscripto. No existe umbral. [1] [9]
- Qué queda alcanzado. Los servicios digitales enumerados en el artículo 3 e) 21 m). La lista de conceptos de ARCA incluye, por ejemplo, «La concesión, a Título oneroso, del derecho a comercializar un bien o servicio en un sitio de Internet que funcione como un mercado en línea». [9]
- Dónde se utilizan. ARCA: «Los servicios digitales prestados por un sujeto residente o domiciliado en el exterior se entenderán, en todos los casos, realizados en el exterior». La utilización en Argentina se presume a partir de la dirección IP o el código de país de la tarjeta SIM, la dirección de facturación, o la dirección registrada por el banco o el emisor de la tarjeta del cliente. [9]
- Quién percibe (RG 4240/2018). «Cuando las prestaciones de servicios digitales sean pagadas a sujetos residentes o domiciliados en el exterior por intermedio de entidades del país que faciliten o administren los pagos al exterior, éstas deberán actuar en carácter de agentes de percepción y liquidación del impuesto» — las entidades argentinas que gestionan el pago al exterior (emisores de tarjetas, bancos, agregadores de pago) perciben el 21%. Con tarjetas de crédito, la percepción se practica en la fecha de pago del resumen; con tarjetas de débito, en la fecha del débito. Los agentes la ingresan mediante el sistema SICORE de ARCA.
- La lista de prestadores. ARCA publica la lista de prestadores extranjeros de servicios digitales cuyos pagos dan lugar a la percepción — la versión «vigente para operaciones a partir de septiembre 2025» se aplica a las operaciones desde septiembre de 2025. Para los prestadores del apartado B de la lista, los intermediarios solo perciben sobre pagos de hasta USD 10 (RG 4240 art. 4). [9]
- En los demás casos paga el cliente. Si ningún intermediario local percibe, «el prestatario deberá ingresar el gravamen correspondiente hasta el último día del mes en que se efectuó el pago al prestador del exterior, mediante volante electrónico de pago».
- Los clientes inscriptos que adquieren servicios digitales autoliquidan el impuesto según el artículo 1 d), como con cualquier servicio importado.
 Captura de la fuente realizada el 30/09/2026 — original
Empresas extranjeras que venden en Argentina — B2B y B2C
En ninguno de estos casos el proveedor extranjero se inscribe en el IVA; el impuesto se recauda del lado argentino: [1] [9]
- Bienes a empresas (B2B). El importador argentino paga el IVA de importación y la percepción de la RG 2937 en la aduana.
- Servicios, incluidos los digitales, a empresas inscriptas (B2B). El cliente responsable inscripto autoliquida el impuesto según el artículo 1 d) dentro de los 10 días hábiles (RG 549). El proveedor extranjero emite su propia factura y no tiene obligaciones de IVA argentino.
- Servicios digitales a consumidores (B2C). El intermediario de pago argentino percibe el 21% según la RG 4240, o el consumidor lo ingresa.
- Bienes a consumidores (B2C). Los bienes pasan por la aduana, donde paga el importador — el consumidor.
- Otros servicios a consumidores (B2C). Los servicios que no son digitales ni se prestan a un responsable inscripto quedan fuera del artículo 1 d) y del artículo 1 e); la Ley de IVA no establece ninguna regla que los grave cuando se realizan en el exterior.
Una empresa extranjera que opera en Argentina a través de una sucursal o representación inscribe ese establecimiento y sigue las reglas internas.
Responsabilidad de mercados y plataformas como proveedor presunto
No aplica — Argentina no tiene una regla de proveedor presunto (Ley de IVA y RG 4240). La percepción sobre los servicios digitales del exterior recae en los intermediarios de pago como agentes de percepción, no en los mercados en línea como proveedores. La comisión propia de la plataforma por vender en un mercado en línea es en sí misma un servicio digital gravado; la venta subyacente no se traslada a la plataforma. [9]
Lugar de realización
- Bienes. Gravados cuando están «situadas o colocadas en el territorio del país» (artículo 1 a); las importaciones, al momento de la importación definitiva (artículo 1 c).
- Servicios. Gravados cuando se realizan en Argentina (artículo 1 b). Las telecomunicaciones internacionales se consideran realizadas en Argentina en la medida en que su retribución sea atribuible a la empresa ubicada en el país. Los servicios realizados en Argentina pero utilizados en el exterior se tratan como exportaciones; los servicios realizados en el exterior y utilizados en Argentina se gravan en cabeza del cliente inscripto (artículo 1 d).
- Los servicios digitales de no residentes siguen la ubicación del cliente, presumida a partir de la IP, la SIM o los datos de facturación o bancarios (artículo 1 e; véase arriba).
Las reglas de courier y de importaciones de bajo valor son materia aduanera y quedan fuera del alcance de esta guía.
Requisitos de facturación
Las normas de facturación de Argentina se encuentran en la RG 1415/2003, modificada por última vez por la RG 5866/2026, cuyo Anexo II enumera lo que debe contener cada comprobante. La mayoría de las facturas son hoy electrónicas y cada una necesita un código de autorización de ARCA (CAE) antes de tener efectos fiscales — consulte Estado de la facturación electrónica. La primera pregunta ante cualquier factura argentina es su clase (A, B, C o E), que depende de la condición frente al IVA del emisor y del cliente.
Tipos de comprobantes
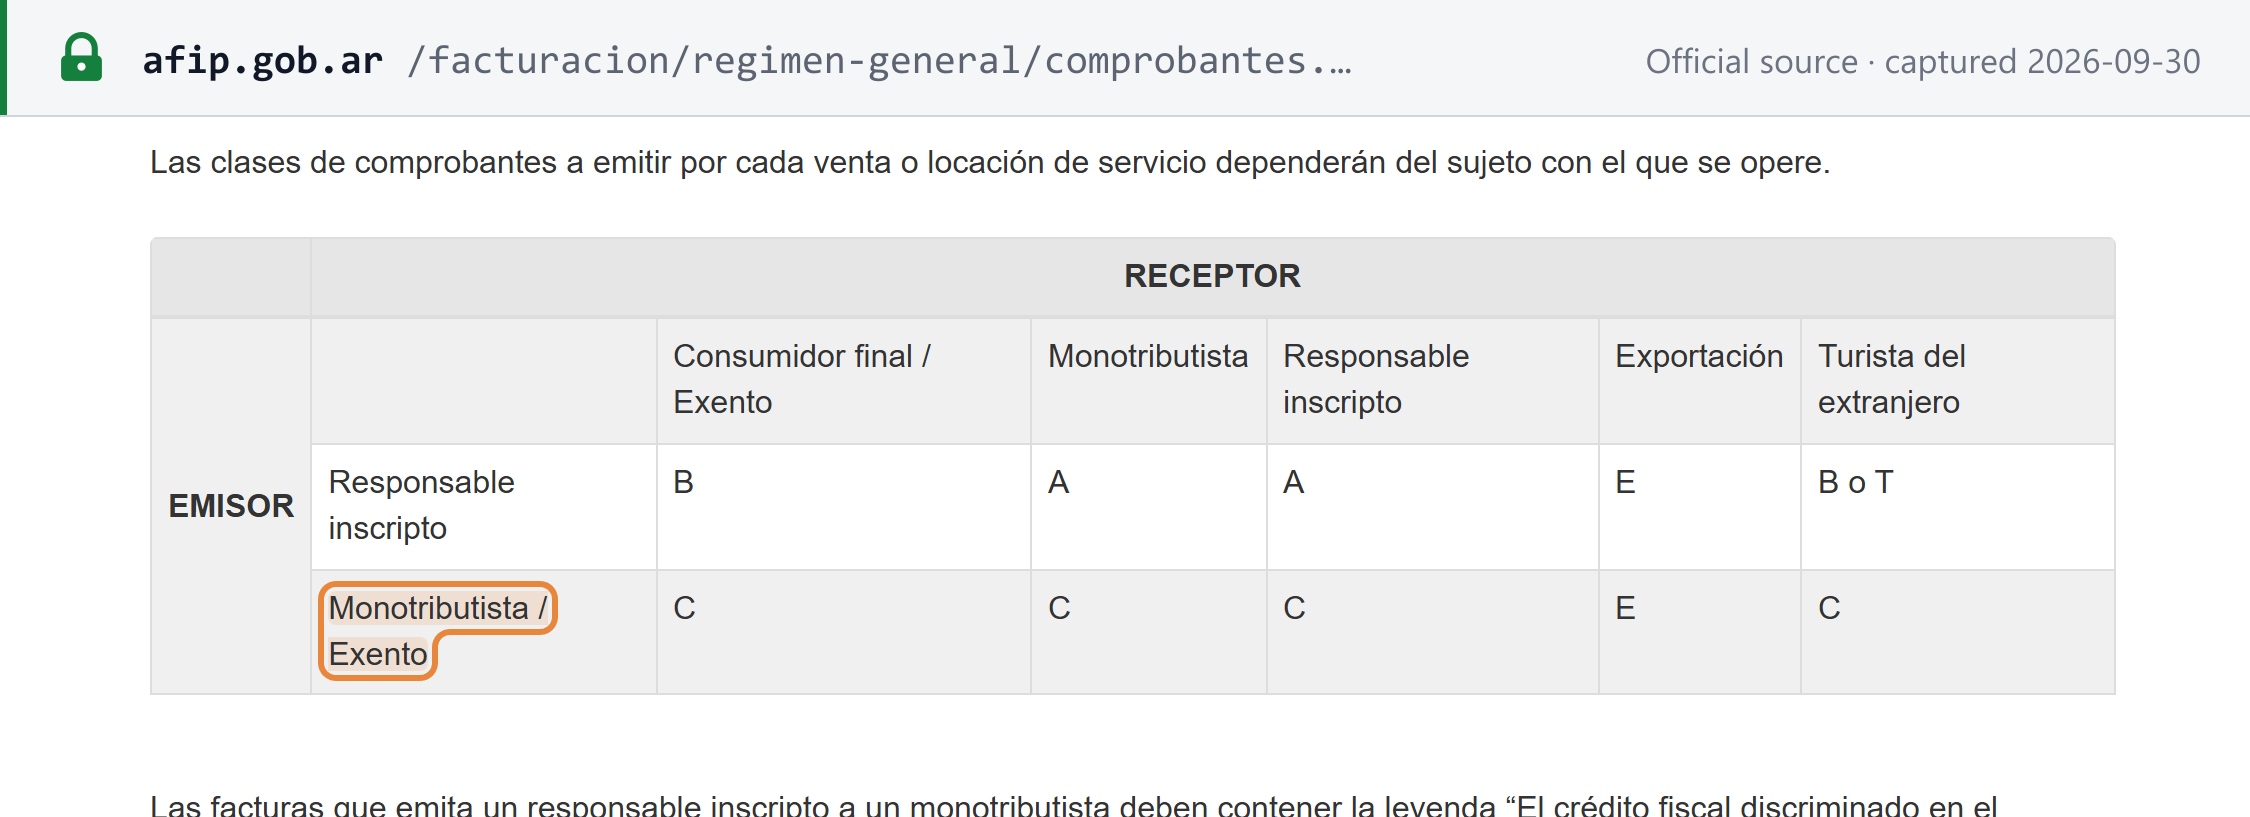
Tabla de clases de ARCA, por emisor y cliente: [4]
| Emisor ↓ / Cliente → | Consumidor final, exento o no alcanzado | Monotributo | Responsable inscripto | Exportación | Turista extranjero |
|---|---|---|---|---|---|
| Responsable inscripto | B | A | A | E | B o T |
| Monotributo o exento de IVA | C | C | C | E | C |
- Clase A — emitida por un responsable inscripto a otro responsable inscripto o a un cliente monotributista, con el IVA discriminado. La combinación con monotributistas es clase A desde la RG 5003/2021, que dispuso que los vendedores inscriptos emitan comprobantes clase «“A” por sus operaciones con sujetos adheridos al Régimen Simplificado … -en lugar de comprobantes clase “B”-». Esas facturas deben llevar la leyenda «El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley Nº 27.618». [17]
- Variantes de la clase A. ARCA puede exigir a un emisor utilizar la clase A «con leyenda Pago en CBU informada» (pago únicamente en la cuenta bancaria declarada) o «con leyenda Operación sujeta a retención». Esta última reemplazó a la clase M desde el 1 de diciembre de 2025 (RG 5762). Un responsable inscripto que recibe una factura «operación sujeta a retención» retiene el 100% del IVA y el 6% del impuesto a las Ganancias.
- Clase B — emitida por un responsable inscripto «por operaciones realizadas con consumidores finales, sujetos exentos en dicho impuesto, sujetos no alcanzados, sujetos no categorizados y con turistas del extranjero». El cliente no obtiene crédito fiscal. Desde el 1 de abril de 2025, el IVA contenido en el precio se muestra en un bloque de transparencia — consulte Transparencia fiscal al consumidor.
- Clase C — emitida por monotributistas y emisores exentos de IVA en todas sus operaciones salvo las exportaciones; no se discrimina IVA.
- Clase E — exportaciones de bienes y servicios.
- Otros comprobantes. Tiques de controladores fiscales (cajas registradoras homologadas por ARCA) y liquidaciones emitidas por el comprador en determinados sectores — consulte Autofacturación.
- Sin factura simplificada. No existe una factura con datos reducidos para importes bajos: todas las clases llevan el contenido del Anexo II, con una identificación más liviana del cliente en la clase B por debajo de ARS 10.000.000.
 Captura de la fuente realizada el 30/09/2026 — original
Contenido obligatorio
RG 1415 Anexo II, Apartado A: «DATOS QUE DEBEN CONTENER LOS COMPROBANTES CLASE "A", "B", "C" o "E"», en el texto vigente tras la RG 5866/2026: [3]
| # | Contenido obligatorio | Anexo II, Apartado A |
|---|---|---|
| 1 | Nombre o razón social del emisor y domicilio comercial | I |
| 2 | CUIT del emisor | I |
| 3 | Número de IIBB (impuesto provincial sobre los ingresos brutos) del emisor, o «no contribuyente» | I a) 4 |
| 4 | Leyenda de la condición frente al IVA del emisor: «IVA RESPONSABLE INSCRIPTO», «IVA EXENTO», «NO RESPONSABLE IVA», «RESPONSABLE MONOTRIBUTO», «MONOTRIBUTO TRABAJADOR INDEPENDIENTE PROMOVIDO» o «MONOTRIBUTISTA SOCIAL» | I |
| 5 | Fecha de inicio de actividades del emisor, bajo el título «INICIO DE ACTIVIDADES» | I |
| 6 | Letra de la clase (A, B, C o E) con su código de tipo de comprobante, y «ORIGINAL» o «DUPLICADO» | I |
| 7 | Número: 13 dígitos, punto de venta más número correlativo — consulte Numeración y correlatividad | V 4 |
| 8 | Fecha de emisión, y los números de los remitos relacionados | I |
| 9 | Código de autorización «precedido de la sigla “C.A.I. N° ....”, “C.A.E. N° ….” o “C.A.E.A. N° …..”» con su fecha de vencimiento («Fecha de Vto.») | I a) 10 |
| 10 | Datos del cliente según su condición: responsable inscripto — nombre, domicilio, CUIT e «IVA RESPONSABLE INSCRIPTO»; cliente monotributista — lo mismo con su leyenda de Monotributo; exento o no alcanzado — «IVA EXENTO» o «NO RESPONSABLE IVA»; no categorizado — «SUJETO NO CATEGORIZADO» | II |
| 11 | Ventas a consumidores: «A CONSUMIDOR FINAL»; la identificación del comprador solo cuando la operación es de ARS 10.000.000 o más; nombre y domicilio pueden consignarse como «NR»; la CUIT del comprador por cualquier importe si este la solicita | II d) |
| 12 | Exportaciones: la identificación fiscal del comprador extranjero (o una CUIT) e «IVA EXENTO OPERACION DE EXPORTACION» | II |
| 13 | Descripción, cantidad, precio unitario y precio total; se admiten códigos con un catálogo firmado | III |
| 14 | En operaciones en moneda extranjera, el tipo de cambio utilizado | III d) |
| 15 | Tratamiento del IVA: a un cliente responsable inscripto o monotributista, la alícuota, el importe del IVA, otros tributos no incluidos en el precio neto y cualquier percepción; a clientes exentos, no alcanzados o consumidores, el IVA contenido en la operación | IV a) 1 y 2 |
| 16 | Un emisor monotributista nunca discrimina IVA: «en ningún caso corresponderá efectuar discriminación alguna del impuesto al valor agregado» | IV b) |
Identificación del consumidor desde ARS 10.000.000. Anexo II II d) 2: «Si el importe de la operación es igual o superior a PESOS DIEZ MILLONES ($10.000.000.-): Documento Nacional de Identidad (DNI), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI)» — y, para extranjeros, su documento de identidad o pasaporte. La RG 5866 fijó este umbral a partir del 1 de julio de 2026. El anexo todavía menciona la CDI, un identificador heredado para personas humanas desde la RG 5803/2025. Para comprobar un DNI, consulte cómo verificar un DNI en Argentina.
 Captura de la fuente realizada el 24/09/2026 — original
Transparencia fiscal al consumidor
Desde el 1 de abril de 2025, las facturas de un responsable inscripto a consumidores muestran el IVA que contienen. La Ley 27.743 (Boletín Oficial del 8 de julio de 2024) modificó el artículo 39 de la Ley de IVA: «Cuando un responsable inscripto realice ventas, locaciones o prestaciones de servicios gravadas a consumidores finales, deberá discriminar en la factura o documento equivalente el gravamen que recae sobre la operación». [1]
- El bloque. La RG 5614/2024 incorpora a la RG 1415 un bloque titulado «Régimen de Transparencia Fiscal al Consumidor (Ley 27.743)», con una línea «IVA Contenido» y, debajo, «Otros Impuestos Nacionales Indirectos» (impuestos internos), cada una con su importe, ubicado en el margen inferior izquierdo. [13]
- Plazos. Grandes empresas desde el 1 de enero de 2025. Para los demás fue optativo desde el 1 de enero de 2025, «siendo obligatorio su cumplimiento a partir del 1 de abril del citado año» — obligatorio desde el 1 de abril de 2025 (RG 5614 art. 6 b).
- Sin crédito. El consumidor sigue sin obtener crédito fiscal; el bloque es informativo.
- Monotributistas. La segunda oración del artículo 39 aplica «el mismo criterio» a las operaciones con sujetos exentos, «incluyendo a aquellos … inscriptos en el Régimen Simplificado», sin aclarar si como emisores o como clientes; ARCA indica que la obligación de mostrar el componente impositivo «alcanza a todo el universo de contribuyentes». La RG 1415 Anexo II IV b) sigue indicando que un emisor monotributista no discrimina IVA en la factura, por lo que conviene seguir las indicaciones vigentes de ARCA sobre cómo aparece el bloque en los comprobantes clase C. [1] [21]
 Captura de la fuente realizada el 30/09/2026 — original
Plazo de emisión
RG 1415 art. 13: los comprobantes «deberán ser emitidos y entregados en los momentos que, para cada operación se indican» — el artículo fija el momento para cada tipo de operación (ventas de bienes, servicios, servicios continuos, locaciones, señas o anticipos, servicios públicos); tome el momento exacto para su operación del propio artículo. [3]
En las ventas a consumidores finales, el comprobante se entrega o se pone a disposición en el momento de la operación. El hecho imponible en las ventas de bienes es la entrega, la emisión de la factura o un acto equivalente, lo que ocurra primero (Ley de IVA artículo 5 a).
Numeración y correlatividad
Anexo II, Apartado A, V 4: «Numeración consecutiva y progresiva: Tendrá TRECE (13) dígitos». [3]
- Los primeros 5 dígitos identifican el punto de venta (00001 a 99998).
- Los últimos 8 dígitos son el número de factura, que comienza en 00000001 y avanza «en forma consecutiva, progresiva e independiente por cada punto de venta o emisión, cada clase (“A”, “B”, “C” o “E”) y tipo de comprobante».
- Un cambio de CUIT, de razón social o de condición frente al IVA reinicia la numeración en 00000001.
- Un nuevo punto de venta debe comunicarse con al menos 3 días hábiles de anticipación a su uso, y «Cuando se ingrese la baja de un punto de venta, el mismo no podrá volver a utilizarse» (RG 1415 art. 47).
Notas de crédito y de débito
RG 1415 Anexo IV: las notas de crédito y de débito «que se emitan en concepto de descuentos, bonificaciones, quitas, devoluciones, rescisiones, intereses, etc., se ajustarán a los requisitos que se deben cumplir con relación a los comprobantes emitidos por las operaciones originarias» — cumplen los mismos requisitos que el comprobante original, en la misma clase. Como una factura electrónica autorizada no puede anularse una vez otorgado su CAE, los errores se corrigen con una nota de crédito y una nueva factura. Los descuentos y devoluciones ajustan el IVA del período en que se otorgan (Ley de IVA artículo 12 b). [3]
Moneda e idioma
- Moneda. Una factura puede emitirse en moneda extranjera. Anexo II III d): «En los casos de operaciones realizadas en moneda extranjera se consignará en el comprobante que se emita el tipo de cambio utilizado». Cuando la operación se factura y se cancela en la misma moneda extranjera, el tipo de cambio es el tipo vendedor del Banco de la Nación Argentina al cierre del día hábil anterior, que el sistema de facturación electrónica de ARCA completa automáticamente (RG 5616/2024). [3]
- Idioma. La RG 1415 fija las leyendas en español («ORIGINAL», «A CONSUMIDOR FINAL», las leyendas de condición frente al IVA); no contiene una cláusula general de idioma para el resto del comprobante.
Autofacturación
No prevista como mecanismo general. La RG 1415 no contiene una autorización general de autofacturación. Sí prevé comprobantes emitidos por el comprador en determinados casos, como la «Compra de bienes usados a consumidores finales para su reventa» (art. 23 b 2), y las liquidaciones utilizadas en los sectores de granos, hacienda, leche, caña de azúcar y tabaco. [3]
Conservación y pista de auditoría
- Conservación. Decreto 1397/79 art. 48: los contribuyentes «deberán conservar los comprobantes y documentos que acrediten las operaciones vinculadas a la materia imponible, por un término que se extenderá hasta cinco (5) años después de operada la prescripción del período fiscal a que se refieran» — hasta cinco años después de prescripto el período fiscal. La obligación alcanza a los agentes de retención y percepción. [14]
- Prescripción. Para los contribuyentes inscriptos, las facultades de ARCA prescriben a los cinco años (Ley 11.683 art. 56, sustituido por la Ley 27.799), plazo que se reduce a tres años cuando el contribuyente inscripto presentó su declaración en término, en las condiciones que fija el artículo. Por lo tanto, el plazo de conservación se cuenta desde esa fecha, no desde la emisión. [11]
- Pista de auditoría. La integridad proviene de la autorización previa y no de una cadena de hashes: cada factura electrónica necesita un CAE otorgado por ARCA antes de tener efectos fiscales; la numeración es correlativa por punto de venta y clase; los puntos de venta se registran previamente y nunca se reutilizan; cada factura electrónica lleva un código QR que remite a ARCA; y cualquier persona puede comprobar el CAE de una factura en el servicio público «Constatación de comprobantes» de ARCA. Las facturas emitidas y recibidas también se precargan en la declaración mensual de IVA — consulte Declaración y pago.
 Captura de la fuente realizada el 24/09/2026 — original
Modelo de factura conforme
ARCA no publica un modelo comentado de factura clase A o clase B en sus micrositios de facturación electrónica, facturación o IVA. Lo que sí prescribe la RG 1415 es dónde se ubican algunos campos (Anexo II, Apartado B): la discriminación del IVA para clientes inscriptos sigue a los renglones de detalle, «debiendo estar dispuestos en forma vertical u horizontal», y el bloque de transparencia va en el margen inferior izquierdo. [13]
El diseño siguiente es una ilustración propia de Lookuptax de una factura clase B a un consumidor final emitida por un responsable inscripto, con etiquetas en español. Todos los nombres, números e importes son ficticios:
Factura B — electrónica, a un consumidor final
| DescripciónAnexo II A.III | Cant.Anexo II A.III | Precio unitarioAnexo II A.III | ImporteAnexo II A.III |
|---|---|---|---|
| Servicio de mantenimiento de equipos (ficticio) | 1 | ARS 121.000,00 | ARS 121.000,00 |
- TotalAnexo II A.III
- ARS 121.000,00
- Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) — IVA ContenidoAnexo II B g) 1; Ley de IVA art. 39
- ARS 21.000,00
- Otros Impuestos Nacionales IndirectosAnexo II B g) 1
- ARS 0,00
- C.A.E. N° SPECIMEN-CAE-0000 — Fecha de Vto. del CAE 25/10/2026: el código de autorización que ARCA devuelve para esta factura, con su fecha de vencimiento — Anexo II A.I a) 10.
- Código QR que remite a ARCA, con los datos de la factura — RG 4892/2020.
- El importe de IVA Contenido es 21/121 del precio: el consumidor no obtiene crédito fiscal; el bloque es informativo — RG 5614/2024.
- En una factura clase A a un cliente responsable inscripto o monotributista, el bloque del cliente incluiría nombre, domicilio, CUIT y condición frente al IVA, y los totales mostrarían por separado el importe neto, la alícuota y el importe del IVA — Anexo II A.II y A.IV a) 1. Para un cliente monotributista, se agrega la leyenda de la Ley 27.618.
Estado de la facturación electrónica
Situación (al 30/09/2026): obligatoria, con autorización en tiempo real, para operaciones B2B, B2C y B2G por igual. Los responsables inscriptos, los emisores exentos de IVA y los monotributistas documentan sus ventas internas con facturas electrónicas conforme a la RG 4291/2018 (el Régimen de Emisión de Comprobantes Electrónicos) y/o con tiques de controladores fiscales. Regla de ARCA: «Los comprobantes electrónicos no tendrán efectos fiscales frente a terceros hasta que este Organismo otorgue el CAE». No existe umbral de facturación. La guía de facturación electrónica de Argentina de Lookuptax trata el régimen en detalle; en resumen:
- Sistema. Los servicios web SOAP propios de ARCA — WSFEv1 para las clases A, B y C, WSMTXCA con detalle de ítems, WSFEXv1 para las exportaciones clase E — más las herramientas web «Comprobantes en línea» y «Facturador Móvil». No es Peppol y no utiliza los formatos UBL ni CII. Un código QR es obligatorio en toda factura electrónica (RG 4892/2020).
- CAEA solo para contingencias desde el 1 de agosto de 2026. El código de autorización anticipado (CAEA) solo puede utilizarse ahora en contingencias; el CAE por comprobante es la regla (RG 5782 y RG 5785/2025, según la prórroga de la RG 5852/2026).
- La RG 5866/2026, vigente desde el 1 de julio de 2026, reorganizó el régimen: identificación del consumidor desde ARS 10.000.000, una factura mensual consolidada optativa para entidades financieras, aseguradoras y emisoras de tarjetas, y una incorporación escalonada de esos sectores entre el 1 de septiembre de 2026 y el 1 de marzo de 2027.
- Nuevos grupos obligados. Los monotributistas sociales y promovidos deben emitir facturas electrónicas desde el 1 de noviembre de 2026, y los sujetos no alcanzados por el IVA desde el 1 de marzo de 2027 (RG 5893/2026).
- Capa B2B para grandes empresas. Una micro, pequeña o mediana empresa (MiPyME) que vende a una gran empresa debe emitir una Factura de Crédito Electrónica (FCE MiPyME) conforme a la Ley 27.440 por operaciones de ARS 5.549.862 o más (desde el 14 de abril de 2026).
- B2G. Los proveedores del sector público nacional emiten únicamente facturas electrónicas, mediante la misma autorización CAE.
 Captura de la fuente realizada el 24/09/2026 — original
 Captura de la fuente realizada el 24/09/2026 — original
Para comparar Argentina con otros mandatos, consulte la tabla de estado de la facturación electrónica y redes de Lookuptax.
Declaración y pago
Periodicidad de las declaraciones
Mensual para todo responsable inscripto, sin tramos de facturación (Ley de IVA art. 27). Los contribuyentes exclusivamente agropecuarios pueden optar por la liquidación anual. Los monotributistas no presentan declaración de IVA; en su lugar pagan su cuota mensual del Monotributo. [1]
Vencimiento de la declaración
- El formulario: F.2051 «IVA Simple». RG 5705/2025 art. 2: la declaración jurada mensual F. 2051 «deberá efectuarse a través del servicio denominado “PORTAL IVA”» — se presenta mediante el servicio Portal IVA de ARCA (Clave Fiscal de nivel 3 o superior). ARCA: «Desde el período fiscal noviembre 2025, inclusive, el “IVA Simple” es obligatorio, tanto para las declaraciones juradas originales como para las rectificativas». Fue optativo para los períodos junio a octubre de 2025; los períodos hasta mayo de 2025 siguen con los formularios anteriores (F.731/F.810, F.2002 «IVA por actividad» y F.2082 «IVA Listo»). [7]
- Datos precargados. El sistema carga las facturas emitidas y recibidas que constan en ARCA, y las retenciones y percepciones informadas por los agentes a través de los sistemas SIRE y SICORE; el contribuyente las valida y ajusta antes de presentar. [23]
- Declaraciones sin movimiento. «La obligación de efectuar la registración debe cumplirse incluso cuando no se hayan efectuado operaciones» — un período sin operaciones se registra igualmente, como «SIN MOVIMIENTO». [23]
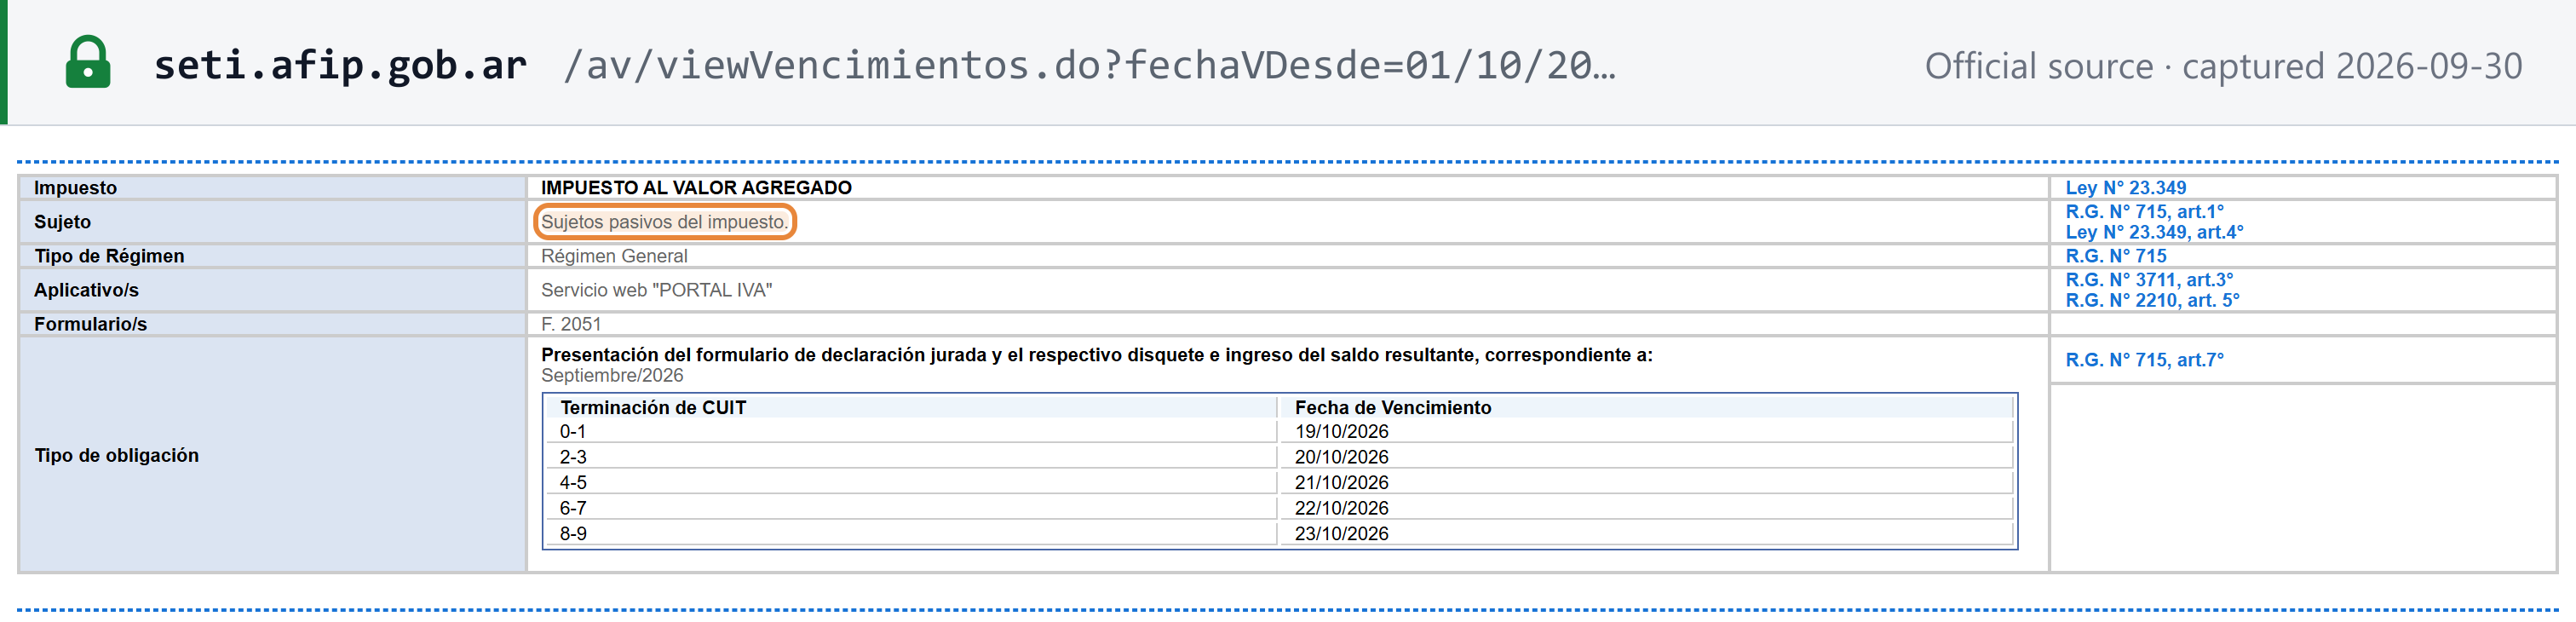
- El vencimiento. La RG 5705 art. 5 vincula la presentación y el pago a la Agenda General de Vencimientos anual de ARCA, escalonada según el último dígito de la CUIT. La regla: en el mes siguiente al período, en la fecha correspondiente al dígito final de la CUIT. Los días exactos varían cada mes por fines de semana y feriados. Para el período septiembre 2026: [8]
| CUIT terminada en | Vencimiento de presentación y pago |
|---|---|
| 0 o 1 | 19 de octubre de 2026 |
| 2 o 3 | 20 de octubre de 2026 |
| 4 o 5 | 21 de octubre de 2026 |
| 6 o 7 | 22 de octubre de 2026 |
| 8 o 9 | 23 de octubre de 2026 |
 Captura de la fuente realizada el 30/09/2026 — original
 Captura de la fuente realizada el 30/09/2026 — original
Vencimiento y forma de pago
- Misma fecha que la declaración. El saldo se paga en la fecha de vencimiento del F.2051 indicada arriba, «conforme las formas de pago autorizadas actualmente vigentes» — mediante los medios de pago autorizados por ARCA, enumerados en su página «Cómo pagar impuestos». [23]
- Las micro y pequeñas empresas pagan más tarde. Los titulares de un certificado MiPyME en el tramo micro o pequeña presentan en la fecha normal pero pagan el saldo del período de dos meses antes: en la agenda de octubre de 2026 presentan septiembre de 2026 y pagan «Julio/2026» en las mismas fechas según el dígito de la CUIT (RG 4010). [8]
- Los servicios importados se pagan dentro de los 10 días hábiles siguientes al hecho imponible (RG 549), y el IVA de importación en la aduana — consulte Reglas transfronterizas.
Regímenes informativos adicionales
- Sin libro de ventas o compras separado. El F.2051 incorpora el libro de compras y ventas (su módulo «Registración electrónica de operaciones»). Argentina no tiene un equivalente a la declaración recapitulativa de operaciones intracomunitarias.
- Los agentes de retención y percepción informan a través del SIRE — «Es un sistema para que los agentes de retención y/o percepción de los regímenes de la seguridad social, del IVA y del Impuesto a las Ganancias, puedan informar el detalle de las operaciones y emitir los certificados correspondientes» — y del SICORE con el F. 744; en octubre de 2026, las declaraciones SICORE de septiembre vencieron el 9, 13 y 14 de octubre según el dígito de la CUIT. [22]
- Libro de IVA Digital. La agenda de octubre de 2026 de ARCA todavía incluye «Registración y presentación del "Libro de IVA Digital"» para los responsables inscriptos. La RG 5705 eximió de él a quienes presentaron IVA Simple solo para junio a octubre de 2025, y ni la RG 5705 ni las páginas de IVA Simple de ARCA aclaran si todavía debe presentarse por separado del F.2051; confirme con ARCA para su caso.
- Los regímenes informativos sectoriales incluidos en la agenda (tarjetas de débito, reintegros hoteleros a turistas y otros) se aplican a las empresas alcanzadas.
Retenciones y percepciones
Argentina recauda buena parte de su IVA por anticipado mediante retenciones (practicadas por los pagadores) y percepciones (practicadas por vendedores, la aduana y los emisores de tarjetas), que el contribuyente luego computa en su declaración mensual: [22]
- la percepción aduanera sobre importaciones (RG 2937) y la percepción sobre servicios digitales (RG 4240), mencionadas arriba;
- la retención del 100% sobre facturas clase A con la leyenda «operación sujeta a retención»;
- los regímenes de percepción sobre clientes no categorizados, y los regímenes sectoriales de retención (granos, leche, miel, caña de azúcar, algodón, lana y otros) incluidos en la agenda de ARCA.
Las retenciones se computan en la declaración del período en que se sufrieron. Las percepciones «pueden ser computadas en la declaración jurada del período fiscal en el que se practicó la percepción o, en su caso, en la correspondiente a alguno de los 5 períodos fiscales inmediatos siguientes» — en ese período o en cualquiera de los cinco períodos siguientes (RG 5750).
Recupero del IVA soportado y conceptos no computables
Artículo 12: «Sólo darán lugar a cómputo del crédito fiscal las compras o importaciones definitivas, las locaciones y las prestaciones de servicios en la medida en que se vinculen con las operaciones gravadas» — el IVA soportado es computable solo en la medida en que se vincule con operaciones gravadas. No computables, total o parcialmente: [1]
- Automóviles. El crédito se limita al IVA correspondiente a un costo de ARS 20.000, neto de IVA — una cifra sin cambios desde 2001, que en la práctica bloquea casi todo — salvo que el automóvil sea bien de cambio o constituya el objeto principal de la actividad gravada (alquiler, taxis, remises, viajantes de comercio).
- Hotelería y servicios personales. Los servicios del artículo 3 e) puntos 1, 2, 3, 12, 13, 15 y 16: restaurantes y bares, hoteles, alojamientos por hora, baños y masajes, piscinas y gimnasios, peluquerías y salones de belleza, estacionamientos y garajes.
- Indumentaria que no sea ropa de trabajo.
- Uso mixto. Cuando los insumos se destinan a operaciones gravadas y exentas y no pueden asignarse, el crédito se prorratea según la proporción gravada (artículo 13).
- Momento del cómputo. El crédito por servicios importados se computa en el período siguiente (artículo 12); el IVA soportado en una factura clase A que ARCA marca con inconsistencias del cliente al otorgar el CAE no genera crédito.
Devoluciones
- Saldo técnico a favor: se traslada. Artículo 24: el saldo a favor del contribuyente «sólo deberá aplicarse a los débitos fiscales correspondientes a los ejercicios fiscales siguientes» — solo contra el IVA repercutido (débito fiscal) futuro. La excepción es la parte originada en retenciones y percepciones sufridas, que puede compensarse con otros impuestos, devolverse o transferirse. [1]
- Bienes de uso. El IVA soportado por bienes de uso distintos de automóviles que siga formando parte del saldo a favor tras seis períodos consecutivos se devuelve (artículo sin número a continuación del artículo 24).
- Exportadores. A través del SIR, código de régimen 404, formulario F 8147 — consulte Importaciones y exportaciones.
- Exploración minera. El IVA de las inversiones mineras (Ley 24.196 art. 14 bis) se recupera a través del SIR, código de régimen 006, formulario F 8147, según la RG 5879/2026 (Boletín Oficial del 23 de julio de 2026): «resultará de aplicación obligatoria a partir del período de solicitud de recupero marzo 2026, inclusive». [15]
- Los turistas extranjeros pueden recuperar el IVA de determinados bienes y de ciertos servicios hoteleros (artículo sin número a continuación del artículo 43).
- Empresas no residentes. La Ley de IVA no prevé un régimen de devolución para empresas extranjeras sin operaciones en Argentina.
Esta guía no trata los regímenes generales de retención de IVA (alícuotas y designación de agentes) ni el recupero por deudores incobrables.
Exenciones
Operaciones exentas
Las exenciones se enumeran en el artículo 7 (bienes y servicios) y en el artículo 8 (importaciones). Entre ellas: [1]
- Publicaciones: libros, folletos, diarios y revistas, incluidas las suscripciones a ediciones periodísticas digitales (art. 7 a); y «El acceso y/o la descarga de libros digitales» (7 h 29).
- Bienes básicos: el agua ordinaria natural, y la leche sin aditivos vendida a consumidores o al Estado (7 f).
- Sellos, billetes y oro de inversión de entidades oficiales (7 b, 7 d); aeronaves de pasajeros y carga (7 g).
- Educación: servicios de establecimientos educativos privados incorporados a los planes de enseñanza oficial y reconocidos como tales (7 h 3).
- Salud: servicios médicos y paramédicos cubiertos por las obras sociales, dentro de los límites del artículo (7 h 7).
- Transporte: «Los servicios de taxímetros y remises con chofer, realizados en el país, siempre que el recorrido no supere los CIEN KILOMETROS (100 km.)» (7 h 12); y «El transporte internacional de pasajeros y cargas … el que tendrá el tratamiento del artículo 43» — el transporte internacional de pasajeros y cargas conserva el crédito de exportación (7 h 13).
- Servicios financieros: determinadas operaciones como los depósitos bancarios y ciertos intereses (7 h 16).
- Vivienda: locación de inmuebles destinados a casa habitación del locatario y su familia, arrendamientos de inmuebles rurales y locaciones al Estado (7 h 22).
- Servicios públicos prestados por el Estado (7 h 1) y servicio doméstico (7 h 17).
- Exportaciones (art. 8 d) e importaciones con franquicias (art. 8 a–c).
Exento no es tasa cero
El IVA soportado en operaciones exentas no es computable. El artículo 12 solo admite el crédito por insumos «en la medida en que se vinculen con las operaciones gravadas», y el artículo 13 prorratea los insumos de uso mixto. Por lo tanto, una empresa exenta soporta el IVA de sus costos. La excepción son las exportaciones y los servicios asimilados como el transporte internacional, que están exentos pero conservan el derecho a recuperar el IVA soportado según el artículo 43. [1]
Regímenes especiales
- Monotributo — el régimen simplificado para pequeños contribuyentes personas humanas; consulte Umbral de registro.
- Diferimiento del pago para micro y pequeñas empresas (RG 4010) — consulte Vencimiento y forma de pago.
- Regímenes de margen, bienes usados y criterio de caja. La Ley de IVA no contiene un régimen general de margen ni de criterio de caja. Las compras de bienes usados a consumidores se documentan por el comprador — consulte Autofacturación.
- Zonas francas. Las importaciones desde zonas francas al territorio aduanero general están sujetas a la percepción de la RG 2937; el régimen de zonas francas en sí y el régimen especial de Tierra del Fuego quedan fuera del alcance de esta guía.
Infracciones y sanciones
Infracciones
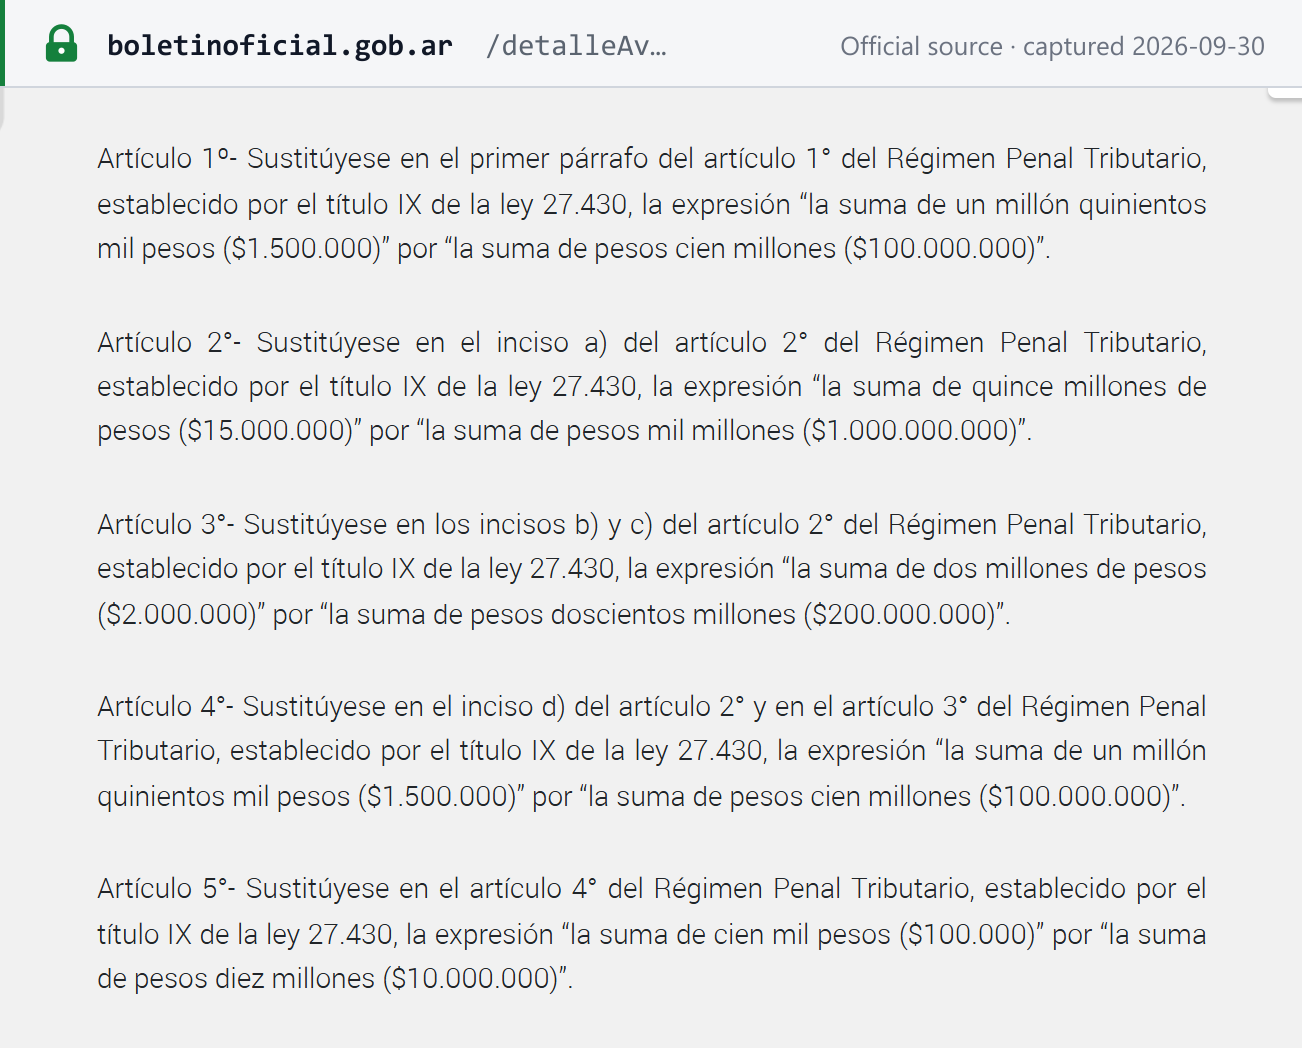
Delitos (Régimen Penal Tributario, Título IX de la Ley 27.430). La Ley 27.799 elevó los umbrales desde el 2 de enero de 2026: [16] [11]
| Delito | Umbral | Pena |
|---|---|---|
| Evasión simple (art. 1) — evadir tributos mediante declaraciones engañosas, ocultaciones maliciosas u otro ardid o engaño | Monto evadido superior a ARS 100.000.000 por tributo y por ejercicio anual | 2 a 6 años de prisión |
| Evasión agravada (art. 2) | Monto superior a ARS 1.000.000.000, o uso de personas interpuestas y otras circunstancias enumeradas | 3½ a 9 años de prisión |
| Apropiación indebida por un agente de retención o percepción (art. 4) — no depositar el tributo retenido o percibido dentro de los 30 días corridos del vencimiento | Monto superior a ARS 10.000.000 por mes | 2 a 6 años de prisión |
 Captura de la fuente realizada el 30/09/2026 — original
Artículo 1: «Será reprimido con prisión de dos (2) a seis (6) años el obligado que mediante declaraciones engañosas, ocultaciones maliciosas, o cualquier otro ardid o engaño … evadiere total o parcialmente el pago de tributos … siempre que el monto evadido excediere la suma de pesos cien millones ($100.000.000) por cada tributo y por cada ejercicio anual». La Ley 27.799 también impide a ARCA formular denuncia penal cuando el tributo evadido y sus intereses se cancelan en las condiciones que establece, y actualiza los montos anualmente según el índice UVA a partir del 1 de enero de 2027.
Infracciones administrativas que no son solo multas:
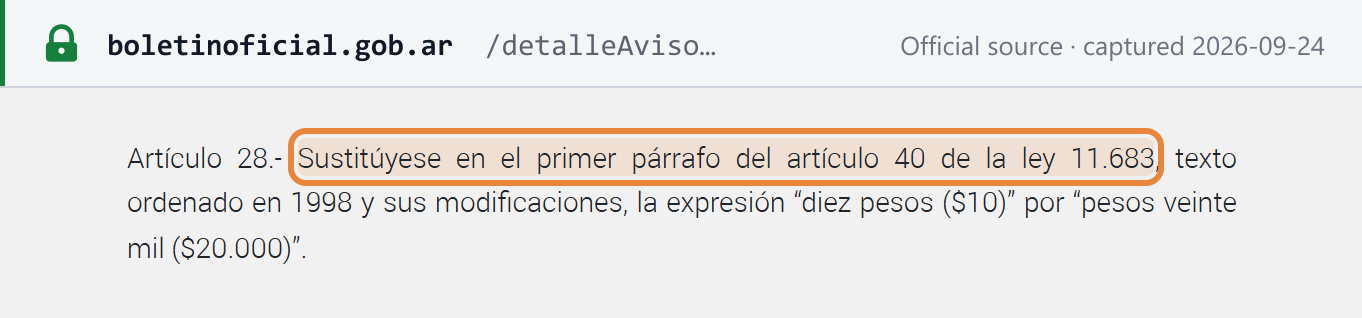
- No emitir facturas en la forma que exige ARCA, cuando los bienes o servicios superan ARS 20.000, se sanciona con la clausura del establecimiento de 2 a 6 días, que se duplica en caso de reincidencia dentro de dos años (Ley 11.683 art. 40 a), umbral elevado por la Ley 27.799 art. 28). [2]
- Los incumplimientos de facturación distintos de la falta de emisión, como los datos defectuosos, quedan sujetos a la multa por deberes formales indicada más abajo (art. 39).
- Las operaciones sin facturar también son causal de exclusión del Monotributo (consulte Umbral de registro).
- El uso indebido de las modalidades de contingencia de la facturación electrónica puede llevar a ARCA a impedir la emisión electrónica durante un año calendario — consulte la guía de facturación electrónica.
 Captura de la fuente realizada el 24/09/2026 — original
Sanciones
Montos de la Ley 11.683 modificada por la Ley 27.799 (Boletín Oficial del 2 de enero de 2026); a partir del 1 de enero de 2027, los montos fijos se actualizan cada año según el índice UVA. [2] [11]
| Incumplimiento | Sanción | Ley 11.683 |
|---|---|---|
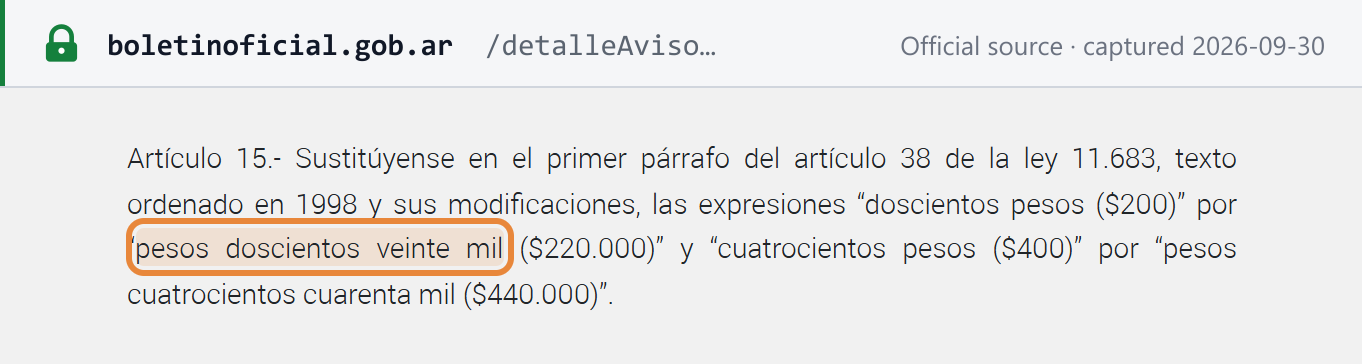
| Presentación tardía de una declaración | ARS 220.000; ARS 440.000 para sociedades y asociaciones constituidas en Argentina y para establecimientos estables de personas del exterior. Se reduce a la mitad, y no se considera antecedente, si la multa se paga y la declaración se presenta dentro de los 15 días de la notificación de ARCA | art. 38 |
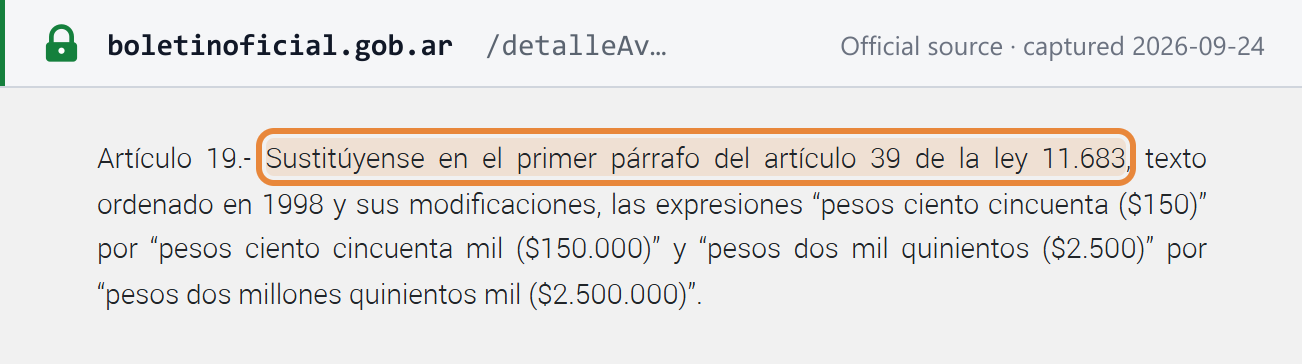
| Incumplimiento de deberes formales (incluidas facturas defectuosas) | ARS 150.000 a ARS 2.500.000 | art. 39 |
| No emitir facturas (por encima de ARS 20.000) | Clausura de 2 a 6 días | art. 40 |
| Omisión — pagar de menos por falta de declaración o declaración inexacta, o un agente que omite retener o percibir | 100% del tributo omitido; 200% cuando se trata de transacciones con personas domiciliadas en el exterior; en caso de reincidencia, 200% (300% en el supuesto transfronterizo) | art. 45 |
| Defraudación — declaraciones engañosas u ocultación maliciosa | 2 a 6 veces el tributo evadido | art. 46 |
| Agentes que mantienen en su poder tributos retenidos o percibidos después del vencimiento | 2 a 6 veces el monto retenido | art. 48 |
Artículo 38: la presentación tardía «será sancionada, sin necesidad de requerimiento previo, con una multa de pesos doscientos veinte mil ($220.000), la que se elevará a pesos cuatrocientos cuarenta mil ($440.000)» para las sociedades — la multa se aplica automáticamente, sin intimación previa.
 Captura de la fuente realizada el 30/09/2026 — original
 Captura de la fuente realizada el 24/09/2026 — original
Regularización espontánea. Un contribuyente que no sea reincidente y presente la declaración omitida o rectificada antes de ser notificado de una orden de intervención «quedará exento de responsabilidad infraccional» (art. 49), con reducciones graduales en etapas posteriores del procedimiento.
Intereses (al 30/09/2026). El tributo impago devenga intereses resarcitorios desde el vencimiento, sin necesidad de interpelación (art. 37), al 2,75% mensual; los montos en ejecución judicial devengan intereses punitorios (art. 52) del 3,50% mensual. Ambas tasas fueron fijadas por la Resolución 3/2024 del Ministerio de Economía, sustituida por la Resolución 823/2025, con efecto desde el 1 de julio de 2025: «Establécese la tasa de interés resarcitorio prevista en el artículo 37 de la Ley N° 11.683 … en el dos coma setenta y cinco por ciento (2,75%) mensual». Los intereses sobre devoluciones a contribuyentes son del 0,50% mensual. [12] [25]
Preguntas frecuentes
Somos responsable inscripto y vendemos a un cliente monotributista. ¿Emitimos Factura A o Factura B?
Factura A. Desde la RG 5003/2021, un responsable inscripto emite comprobantes clase A, y no clase B, a los clientes adheridos al Régimen Simplificado (Monotributo), y la tabla de clases de comprobantes de ARCA indica la clase A para esa combinación. La factura muestra la alícuota y el importe del IVA, y debe llevar la leyenda de que el IVA discriminado solo puede computarse a los efectos del régimen de la Ley 27.618. La clase B corresponde a consumidores finales, clientes exentos y no alcanzados, y turistas del extranjero (que también pueden recibir un comprobante clase T). [4] [17]
¿Cuál es el formulario de la declaración mensual de IVA y cuándo vence?
Los responsables inscriptos presentan la declaración F.2051 IVA Simple a través del servicio Portal IVA de ARCA. Es obligatoria desde el período noviembre 2025, para declaraciones originales y rectificativas, según la RG 5705/2025. La declaración y el pago vencen en el mes siguiente al período, en una fecha que depende del último dígito de la CUIT: para el período septiembre 2026, del 19 de octubre de 2026 para las CUIT terminadas en 0 o 1 al 23 de octubre de 2026 para las terminadas en 8 o 9. Aunque no haya operaciones, la declaración sigue siendo obligatoria. Los antiguos formularios F.731, F.2002 y F.2082 solo se aplican a períodos anteriores. [7] [8]
¿Cuáles son los límites actuales del Monotributo?
Desde el 1 de agosto de 2026, la tabla de categorías del Monotributo de ARCA va de la A (ingresos brutos anuales de hasta ARS 12.009.410,45) a la K (hasta ARS 126.610.838,75), con un precio unitario máximo de venta de bienes de ARS 716.840,77. Los topes se actualizan dos veces al año, en febrero y agosto, según el índice de precios al consumidor, por lo que conviene consultar la página de categorías de ARCA antes de utilizarlos después de enero de 2027. Quien supere el tope de la categoría K no puede utilizar el Monotributo y debe inscribirse en el régimen general. [5] [19]
Somos una empresa de software extranjera que vende a consumidores en Argentina. ¿Debemos inscribirnos en el IVA?
No existe una vía de inscripción para un prestador extranjero de servicios digitales. Según la RG 4240/2018, cuando un consumidor argentino paga a un no residente por servicios digitales a través de una entidad local que gestiona pagos al exterior, como un emisor de tarjetas o un banco, esa entidad percibe el IVA del 21% como agente de percepción. Si ningún intermediario local lo percibe, el cliente debe ingresar el impuesto hasta el último día del mes del pago. Si el cliente es responsable inscripto, en cambio, autoliquida el IVA sobre el servicio importado dentro de los 10 días hábiles siguientes al hecho imponible (RG 549). [9] [8]
¿Por qué nuestras facturas a consumidores muestran ahora una línea de IVA Contenido?
La Ley 27.743 modificó el artículo 39 de la Ley de IVA para que el responsable inscripto que vende a consumidores finales discrimine el IVA en la factura. La RG 5614/2024 lo reglamenta: la factura incluye un bloque titulado Régimen de Transparencia Fiscal al Consumidor (Ley 27.743), con una línea de IVA Contenido y otra de Otros Impuestos Nacionales Indirectos. Fue opcional desde el 1 de enero de 2025 y es obligatorio para todos los responsables inscriptos desde el 1 de abril de 2025. El consumidor sigue sin obtener crédito fiscal. [1] [13]
¿Podemos recuperar el IVA de un automóvil de la empresa o de una cena de negocios?
En gran medida, no. El artículo 12 de la Ley de IVA limita el crédito sobre automóviles al IVA correspondiente a ARS 20.000 de costo, neto de IVA, una cifra sin cambios desde 2001, por lo que en la práctica casi todo queda bloqueado, salvo que el automóvil sea bien de cambio o constituya el objeto principal de la actividad gravada, como el alquiler o los taxis. El IVA de restaurantes y bares, hoteles, gimnasios y piscinas, peluquerías y estacionamientos no es computable en absoluto, como tampoco el IVA sobre la ropa que no sea de trabajo. [1]
Nuestro saldo a favor de IVA no deja de crecer. ¿Podemos obtener su devolución?
Normalmente no en efectivo. Según el artículo 24 de la Ley de IVA, el saldo técnico a favor se traslada contra el IVA repercutido (débito fiscal) futuro. Las excepciones son los exportadores, que recuperan el IVA soportado vinculado a exportaciones a través del Sistema Integral de Recupero (SIR, código de régimen 404) de ARCA; el IVA soportado por bienes de uso distintos de automóviles que siga formando parte del saldo tras seis períodos consecutivos; y los saldos originados en retenciones y percepciones sufridas, que pueden compensarse, devolverse o transferirse. [1] [15]
¿Cuál es la multa por presentar tarde la declaración de IVA?
El artículo 38 de la Ley 11.683, modificado por la Ley 27.799 desde el 2 de enero de 2026, sanciona la presentación tardía con una multa de ARS 220.000, o ARS 440.000 para sociedades y asociaciones constituidas en Argentina y para establecimientos estables de personas del exterior. La multa se reduce a la mitad si el contribuyente la paga y presenta la declaración omitida dentro de los 15 días de la notificación de ARCA. El impuesto impago devenga además intereses resarcitorios del 2,75% mensual, la tasa vigente desde el 1 de julio de 2025. [11] [12]
¿Puede un no residente obtener todavía una CDI?
Una persona humana, no. La RG 5803/2025, vigente desde el 2 de marzo de 2026, dejó sin efecto el procedimiento de la CDI (Clave de Identificación) para personas humanas y sucesiones indivisas y la reemplazó por una CUIT. Las CDI existentes siguen siendo válidas solo hasta que el titular deba modificar sus datos registrales. Una persona humana no residente, posea o no DNI argentino, solicita la CUIT a través de un representante o tercero autorizado con domicilio en Argentina. [6]
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| Inscripción digital | Obtener una CUIT en línea (personas humanas con DNI) |
| Régimen General | Inscribir una sociedad, dar de alta el IVA («alta de impuestos») y darse de baja, mediante Sistema Registral |
| Monotributo · categorías vigentes | Adherirse al régimen simplificado y consultar los topes de las categorías |
| IVA Simple | Presentar la declaración mensual F.2051 mediante Portal IVA |
| Agenda de vencimientos | Vencimientos, filtrados por impuesto y dígito final de la CUIT |
| Cómo pagar impuestos — IVA | Pagar el saldo |
| Constancia de inscripción | Comprobar la inscripción de una CUIT y su condición frente al IVA |
| Constatación de comprobantes | Comprobar que se otorgó el CAE de una factura |
| Facturas apócrifas | Base de datos de ARCA de emisores de facturas no confiables |
| Factura electrónica | Micrositio de facturación electrónica de ARCA |
| Factura de Crédito Electrónica MiPyME | El régimen FCE para ventas de MiPyMEs a grandes empresas |
| Servicios digitales — lista de prestadores | Prestadores extranjeros de servicios digitales alcanzados por la percepción de la RG 4240 |
| SIRE | Declaraciones y certificados de retenciones y percepciones |
| IGJ — inscripción de sociedades extranjeras | Inscribir una sucursal o representación de una sociedad extranjera |
| InfoLEG | La Ley de IVA actualizada, incluidas las alícuotas del artículo 28 |
Sobre la CUIT en sí, consulte la guía de la CUIT de Argentina, cómo verificar una CUIT, cómo verificar un DNI y el validador de CUIT de Lookuptax. Para el régimen completo de facturación electrónica, consulte la guía de facturación electrónica de Argentina.
Cambios recientes
- 31/08/2026 — Se publica la RG 5893/2026: la facturación electrónica pasa a ser obligatoria para los monotributistas sociales y promovidos desde el 1 de noviembre de 2026, y para los sujetos no alcanzados por el IVA desde el 1 de marzo de 2027. (Boletín Oficial) — consulte el evento
- 01/08/2026 — Nuevas categorías del Monotributo: tope de la categoría K de ARS 126.610.838,75 de ingresos brutos anuales; precio unitario máximo de ARS 716.840,77. (ARCA)
- 01/08/2026 — El CAEA pasa a ser solo para contingencias y el CAE por comprobante se convierte en la regla (RG 5782 y RG 5785/2025, según la prórroga de la RG 5852/2026). (Boletín Oficial) — consulte el evento
- 23/07/2026 — RG 5879/2026: el recupero del IVA de las inversiones mineras pasa al SIR (código de régimen 006), obligatorio desde el período de solicitud de recupero marzo 2026. (Argentina.gob.ar)
- 01/07/2026 — Entra en vigor la RG 5866/2026: reorganiza la facturación electrónica, fija la identificación del consumidor desde ARS 10.000.000 y deroga la RG 5824/2026. (Boletín Oficial) — consulte el evento
- 06/03/2026 — La Ley 27.802 incorpora la energía eléctrica para riego agroindustrial a la alícuota del 10,5%, desde el primer día del mes siguiente a su entrada en vigor. (InfoLEG)
- 02/03/2026 — Entra en vigor la RG 5803/2025: inscripción unificada en la CUIT; se suprime la CDI para personas humanas; las personas humanas no residentes obtienen la CUIT a través de un representante local. (Boletín Oficial)
- 02/01/2026 — La Ley 27.799 eleva los montos de las sanciones y los umbrales penales: presentación tardía ARS 220.000/440.000; evasión simple por encima de ARS 100.000.000. (Boletín Oficial)
Para la cronología completa, consulte los cambios fiscales de Argentina en Lookuptax.
Enlaces de referencia
- Ley de Impuesto al Valor Agregado, texto ordenado 1997 (Decreto 280/97) — texto actualizado (InfoLEG)
- Ley 11.683 de Procedimiento Tributario, t.o. 1998 — texto actualizado (InfoLEG)
- RG 1415/2003 — régimen de emisión de comprobantes y registración, texto actualizado (Biblioteca Electrónica de ARCA)
- ARCA — Comprobantes: clases de comprobantes por emisor y cliente
- ARCA — Monotributo, montos y categorías vigentes
- RG 5803/2025 — inscripción, CUIT y CDI (Boletín Oficial, 24 de diciembre de 2025)
- ARCA — cronograma de implementación de IVA Simple · RG 5705/2025 (Biblioteca Electrónica de ARCA)
- ARCA — Agenda de vencimientos, octubre 2026
- ARCA — servicios digitales: percepción RG 4240 · sujetos obligados · conceptos · lista de prestadores · RG 4240/2018 (Biblioteca Electrónica de ARCA)
- RG 2937/2010 — percepción de IVA en importaciones, texto actualizado (Biblioteca Electrónica de ARCA)
- Ley 27.799 (Boletín Oficial, 2 de enero de 2026)
- Resolución 3/2024 (Ministerio de Economía) — tasas de interés, texto actualizado (Argentina.gob.ar)
- RG 5614/2024 — Régimen de Transparencia Fiscal al Consumidor (Boletín Oficial, 13 de diciembre de 2024)
- Decreto 1397/79 — reglamentación de la Ley 11.683, art. 48 (InfoLEG)
- RG 5879/2026 — Sistema Integral de Recupero (Argentina.gob.ar)
- Ley 27.430, Título IX — Régimen Penal Tributario (InfoLEG)
- RG 5003/2021 — comprobantes clase A a clientes monotributistas (Boletín Oficial, 2 de junio de 2021)
- Ley de IVA — texto actualizado (Argentina.gob.ar Normativa)
- ARCA — Monotributo: ¿Qué es? · parámetros · recategorización · exclusión · pase al régimen general · primeros pasos
- IGJ — inscripción de una sociedad constituida en el extranjero (Argentina.gob.ar)
- ARCA — novedad sobre el Régimen de Transparencia Fiscal al Consumidor
- ARCA — SIRE · IVA Simple: retenciones y percepciones
- ARCA — IVA Simple: confección de la declaración · presentación y pago · especificaciones especiales, declaraciones sin movimiento
- ARCA — pasos para la inscripción de sociedades · alta de impuestos · baja
- Resolución 823/2025 (Ministerio de Economía) — tasas de interés (Argentina.gob.ar)
Páginas relacionadas de Lookuptax:
- Guía de la CUIT de Argentina
- Cómo verificar una CUIT en Argentina
- Cómo verificar un DNI en Argentina
- Facturación electrónica en Argentina — factura electrónica de ARCA y autorización CAE
- Tasas impositivas mundiales
- Umbrales de registro del IVA en el mundo
- Estado de la facturación electrónica y redes en el mundo