Guía del IVA en Austria
| FICHA INFORMATIVA | |
|---|---|
| Código de país | AT |
| Nombre del impuesto | Umsatzsteuer (USt) — Impuesto sobre el Valor Añadido (IVA) |
| Administración tributaria | Bundesministerium für Finanzen (BMF), operativamente a través de la Finanzamt Österreich |
Visión general
Austria grava la Umsatzsteuer (USt) — el Impuesto sobre el Valor Añadido (IVA) — en virtud de la Umsatzsteuergesetz 1994 (UStG 1994). El portal empresarial conjunto del BMF y el BMAW, USP (Unternehmensserviceportal), enuncia directamente la regla de sujeción: "Umsatzsteuerpflichtig sind in Österreich grundsätzlich alle Unternehmen," existiendo una empresa (Unternehmer) siempre que "eine gewerbliche oder berufliche Tätigkeit selbständig ausgeübt wird" — una actividad comercial o profesional ejercida de forma independiente. [1]
Autoridad gestora. El IVA lo gestiona el Bundesministerium für Finanzen (BMF), operativamente a través de la Finanzamt Österreich — la oficina tributaria nacional única creada por la reforma de las oficinas tributarias de 2020 — y se presenta a través del portal tributario electrónico FinanzOnline. Las orientaciones dirigidas a los contribuyentes las publican conjuntamente el BMF y el Bundesministerium für Arbeit und Wirtschaft en usp.gv.at. [1]
Moneda. Todas las cifras de esta guía están expresadas en euros (EUR, €).
Base del periodo impositivo. El periodo de liquidación del IVA (Veranlagungszeitraum) es el año natural. El periodo de las declaraciones anticipadas (Voranmeldungszeitraum) es mensual por defecto, o trimestral para las empresas por debajo de un umbral de volumen de negocios — véase Presentación y pago.
Niveles. El IVA austriaco es un único impuesto federal. No existe un nivel de IVA estatal (Land) ni municipal ni ningún recargo regional — todos los tipos y umbrales de esta guía se aplican de manera uniforme en los nueve Bundesländer, con una única excepción territorial muy acotada (véase Tipos impositivos). Como Estado miembro de la UE, la UStG 1994 transpone la Directiva 2006/112/EC, por lo que la maquinaria a escala de la UE — entregas intracomunitarias, inversión del sujeto pasivo transfronteriza, OSS/IOSS (ventanilla única) — se aplica aquí como en el resto del mercado único.
Qué distingue a Austria. Tres rasgos no tienen un equivalente cercano en la mayoría de las jurisdicciones homólogas de la UE tratadas en este sitio: un tipo del 19 % que solo se aplica dentro de los enclaves de Jungholz y Mittelberg (véase Tipos impositivos); un umbral Kleinunternehmer que en 2025 cambió tanto su cifra como su forma de cálculo (véase Registro); y una inversión del sujeto pasivo nacional aplicada de forma más amplia que en la mayoría de los Estados de la UE, que se extiende a los servicios de construcción (Bauleistungen) (véase Normas transfronterizas).
Registro
Quién debe registrarse
Un Unternehmer — cualquier persona que ejerza de forma independiente una actividad comercial o profesional — queda dentro del ámbito del IVA austriaco desde la primera operación sujeta. [1] No existe un umbral de registro independiente que determine si la actividad está sujeta — el umbral Kleinunternehmer indicado más abajo es una exención disponible para las empresas establecidas en Austria, no un permiso para operar sin tributar hasta alcanzarlo. Una empresa sin establecimiento en Austria no dispone de ningún mínimo exento equivalente (véase más abajo).
Umbral de registro
| Supuesto | Umbral | Periodo de cómputo | Notas |
|---|---|---|---|
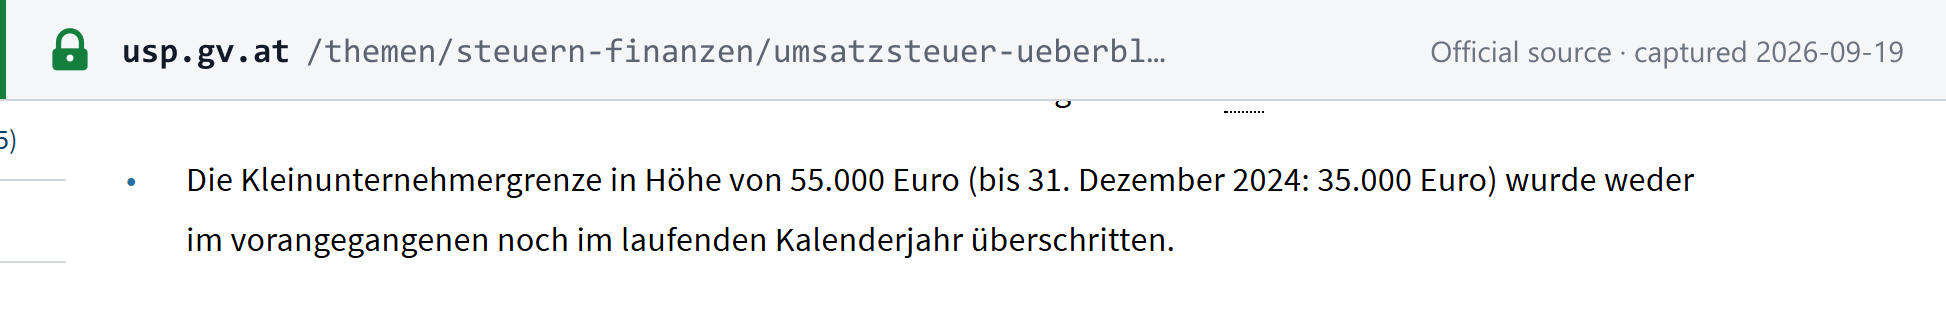
| Exención Kleinunternehmer — empresa establecida en Austria (§ 6 Abs. 1 Z 27 UStG) | 55.000 €, computando la contraprestación total pactada | No superado ni en el año natural anterior ni en el actual | Frente a los 35.000 € netos anteriores, con efecto desde el 1 de enero de 2025, conforme al § 6 Abs. 1 Z 27 UStG 1994 en la redacción dada por la Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), con la cifra de 55.000 € fijada por la Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). Se mide sobre la contraprestación total pactada (USP: "es ist das gesamte vereinbarte Entgelt zu berücksichtigen"; § 6 Abs. 1 Z 27 UStG) — sin descontar previamente un IVA teórico, a diferencia de la regla anterior a 2025. Se aplica una banda de tolerancia del 10 %: superar los 55.000 € en un ≤10 % (hasta 60.500 €) en un año natural mantiene la exención hasta el final del año, pero la extingue a partir del 1 de enero del año siguiente; superarlos en más de un 10 % anula la exención con carácter retroactivo, desde la operación que rebasó el umbral y para todas las operaciones posteriores de ese mismo año. [2] |
| Empresa no establecida en Austria | Cero | — | La obligación de registrarse nace con la primera operación sujeta. Esta es la cifra que los lectores suelen suponer que coincide con la del Kleinunternehmer — y no es así. [1] |
| Régimen transfronterizo de pymes de la UE | 55.000 € de volumen de negocios en Austria y 100.000 € de volumen de negocios en toda la UE, ambos simultáneamente | Año natural actual o anterior | Desde el 1 de enero de 2025, abierto únicamente a empresas establecidas en otro Estado miembro de la UE, y solo una vez que su administración tributaria de origen haya emitido un número de identificación de pyme con el sufijo "-EX" — la exención austriaca es válida desde esa fecha de emisión, no desde la solicitud. [3] |
Número de registro fiscal
El identificador de IVA de Austria para las operaciones intracomunitarias es el UID (Umsatzsteuer-Identifikationsnummer): el formato ATU + 8 dígitos (^ATU\d{8}$), verificable a través de VIES o FinanzOnline. Para el desglose completo del formato, la Abgabenkontonummer (Steuernummer) y el Firmenbuchnummer relacionados, y los errores de formato habituales en los ERP, consulte la guía del NIF de Austria de Lookuptax. Para comprobar el número de una contraparte, utilice el validador de UID de Austria.
Cómo registrarse
Las empresas no residentes que deben repercutir IVA austriaco presentan su solicitud ante una única oficina centralizada — Finanzamt Österreich, Dienststelle Graz-Stadt, no la Finanzamt local más cercana — mediante el formulario Verf 19 con la documentación justificativa, por correo postal. El plazo de tramitación habitual es de 7–8 semanas; no existe ningún plazo legal que obligue a una emisión más rápida. Un UID recién emitido tarda algunos días hábiles adicionales en propagarse a VIES — facturar con un UID antes de que VIES pueda confirmarlo anula el derecho de la contraparte a deducir el IVA soportado. [5]
Registro voluntario
Disponible. Una empresa por debajo del umbral Kleinunternehmer puede renunciar a la exención (Verzicht auf die Kleinunternehmerbefreiung / Regelbesteuerung) para optar por la plena sujeción al IVA — normalmente para recuperar el IVA soportado en inversiones iniciales significativas. Algunas fuentes publicadas indican que la renuncia vincula a la empresa durante un mínimo de cinco años naturales conforme al § 6 Abs. 3 UStG 1994. El propio formulario U12 del BMF lo dice textualmente: "Die Erklärung bindet dieden Unternehmerin mindestens für fünf Kalenderjahre." Volver a la exención requiere una revocación expresa con efecto desde el inicio de un año natural, que debe presentarse a más tardar el 31 de enero de ese año. [U12]
Baja en el registro
El formulario Verf 25 del BMF — Fragebogen anlässlich der Aufgabe einer gewerblichen oder beruflichen Tätigkeit — es el cuestionario para el cese de la actividad, que debe devolverse a la Finanzamt en el plazo de un mes; también da lugar a la cancelación del número UID. [Verf25]
Una empresa que cesa su actividad debe notificarlo a la Finanzamt — con carácter obligatorio, sea cual sea el motivo: "Gibt jemand seine unternehmerische Tätigkeit auf — egal aus welchen Gründen —, muss diese Tatsache dem zuständigen Finanzamt mitgeteilt werden." Los empresarios individuales presentan la notificación titulada "Finanzamt-Anzeige Einzelunternehmen", que puede entregarse en persona, por correo postal, por fax o a través de FinanzOnline. [6] Paralelamente, una empresa que cesa suele tener también que: devolver o suspender la licencia comercial (Gewerbeberechtigung); solicitar la cancelación en el Firmenbuch (sociedades); notificar a la seguridad social (SVS) en el plazo de un mes; y dar de baja a los empleados. La fuente de esta guía no indicaba un formulario de baja numerado específico (algunas fuentes secundarias mencionan la denominación "Verf25", pero no está confirmada en una página oficial) ni un plazo fijo para la declaración final de IVA — trate ambos puntos como cuestiones abiertas y no como hechos establecidos hasta que se confirmen.
Registro de grupo
Disponible, como Umsatzsteuergruppe (Organschaft). El instrumento se identifica como el § 2 Abs. 2 Z 2 UStG 1994, que transpone el artículo 11 de la Directiva del IVA de la UE: una entidad integrada financiera, económica y organizativamente en la empresa de otro empresario deja de ser un sujeto pasivo independiente, el grupo se trata como un único empresario (Organträger) y las operaciones entre los miembros del grupo quedan fuera del ámbito del IVA como operaciones internas no sujetas, limitadas a las operaciones nacionales. Esta cita procede de comentarios jurídicos secundarios y no de un texto del RIS consultado de forma independiente — confirme directamente la redacción vigente del § 2 UStG antes de basarse en detalles de casos límite.
Tipos impositivos
| Tipo | Se aplica a | Base jurídica y fecha de efecto |
|---|---|---|
| 20 % (general) | Toda entrega sujeta que no esté específicamente reducida, a tipo cero o exenta | De larga data, sin cambios. [8] |
| 10 % (reducido) | Alquiler de vivienda; alojamiento y restauración (sujetos a condiciones); libros y periódicos; transporte público; servicios médicos y asistenciales; alimentos enumerados en el Anlage 1 | Anlage 1 de la UStG 1994. [8] |
| 13 % (reducido) | Animales vivos, plantas y leña; actuaciones artísticas; entradas de cine, circo, teatro y zoológico; entradas a eventos deportivos; vino de uva fresca vendido por la explotación agrícola productora | Anlage 2 de la UStG 1994. [8] |
| 4,9 % (superreducido) | Alimentos básicos especificados: pan, mantequilla, huevos, leche, arroz, harina y sémola de trigo, la mayoría de las hortalizas frescas y congeladas, manzanas, peras y frutas de hueso (NC 0808/0809 — no plátanos, cítricos ni bayas), yogur, sal de mesa, pasta simple. Se excluyen los suministros de hostelería. | Con efecto desde el 1 de julio de 2026. Corroborado por dos fuentes oficiales independientes: la propia página de tipos de USP ("Der 4,9-prozentige Steuersatz gilt für ausgewählte Nahrungsmittel, wie z.B. Brot, Butter, Eier, Milch") y el propio registro del Parlamento austriaco sobre la confirmación de la modificación por el Bundesrat el 3 de junio de 2026. [8] [9] |
| 19 % (solo Jungholz y Mittelberg) | Todas las entregas realizadas en los dos enclaves alpinos por un empresario con sede, residencia habitual o establecimiento permanente allí, en lugar del tipo general ordinario del 20 %. Los tipos reducidos del 10 %/13 % siguen aplicándose con normalidad dentro de los enclaves. Las ventas y los alquileres de vehículos vuelven al 20 % cuando el comprador o arrendatario está establecido en otra parte de Austria. | § 10 Abs. 4 UStG 1994. Jungholz (Tirol) y Mittelberg (en el Kleinwalsertal, Vorarlberg) solo son accesibles en la práctica a través de territorio alemán y se consideran, a estos efectos, dentro del territorio aduanero del IVA alemán, por lo que el tipo sigue el tipo general alemán del 19 %, que no ha cambiado, en lugar del 20 % austriaco. [7] |
| Exento | Véase Exenciones — no se repercute IVA y no se recupera el IVA soportado | § 6 UStG 1994. |
Nota de actualidad sobre el tipo del 19 % de los enclaves. La instantánea del documento del RIS citada arriba para el § 10 UStG 1994 figura como vigente para el periodo 1 de enero–31 de diciembre de 2020 — el RIS versiona esta disposición por intervalos de fechas de modificación en lugar de como una única página permanente, y no fue posible resolver un identificador NOR con fecha actual dentro del presupuesto disponible. No se ha informado de ningún cambio en el mecanismo de Jungholz/Mittelberg desde 2020, y este sigue el tipo general alemán del 19 %, que no ha cambiado, por lo que esta guía considera la cifra vigente con un alto grado de confianza — pero el lector que se base en ella para una operación concreta debería volver a consultar la "tagesaktuelle Fassung" del § 10 UStG en ogd.ris.bka.gv.at antes de basarse en ella.
Tipos futuros anunciados. Ninguno para las cifras del 20 %, 13 % o 10 %. El tipo superreducido del 4,9 % indicado arriba ya está en vigor a la fecha de actualización de esta guía.
Normas transfronterizas
Importaciones y exportaciones
La persona obligada al pago del IVA a la importación es, por lo general, el importador registrado. A partir del 1 de enero de 2027, las oficinas de la Administración Financiera Federal (Ämter der Bundesfinanzverwaltung) adquieren una nueva facultad de control: cuando exista sospecha de un delito financiero conforme al § 80 FinStrG relacionado con la importación de mercancías, podrán ordenar mediante resolución (Bescheid) la recaudación obligatoria del IVA a la importación conforme al § 26 Abs. 3 Z 2 UStG 1994 modificado durante un máximo de dos años, en lugar de permitir que se aplique el tratamiento ordinario de contabilización diferida. Así lo estableció la Budgetbegleitgesetz 2027-2028, publicada como BGBl. I Nr. 62/2026 el 29 de julio de 2026. [27]
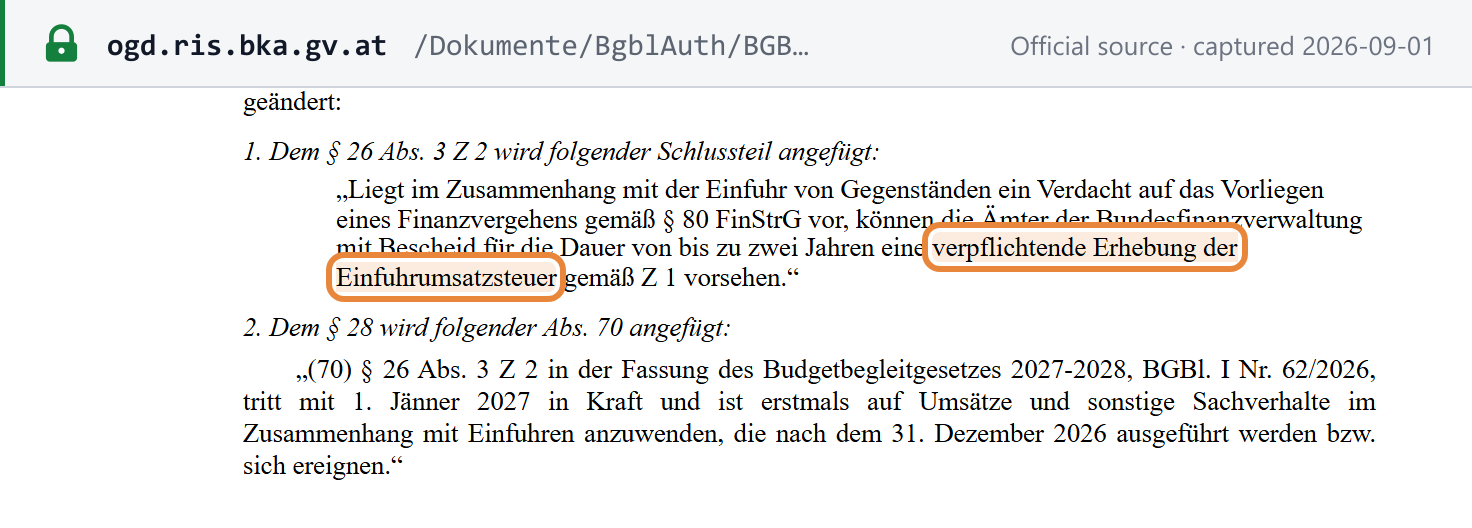 Captura de la fuente realizada el 01/09/2026 — original
Inversión del sujeto pasivo en servicios procedentes del extranjero. Cuando un proveedor sin sede ni establecimiento en Austria presta un servicio a un empresario austriaco, el destinatario austriaco suele autoliquidar el IVA como sujeto obligado — el mecanismo ordinario B2B de inversión del sujeto pasivo descrito en la misma guía oficial que trata las categorías nacionales de inversión del sujeto pasivo indicadas más abajo. [10]
Inversión del sujeto pasivo nacional — más amplia que en la mayoría de los Estados de la UE. Más allá del caso transfronterizo, Austria traslada la obligación tributaria del IVA al destinatario nacional en varias categorías enumeradas conforme al § 19 Abs. 1a–1e UStG 1994 y a dos reglamentos de desarrollo: la Schrott-Umsatzsteuerverordnung (chatarra metálica) y la Umsatzsteuerbetrugsbekämpfungsverordnung (reglamento de prevención del fraude en el IVA — teléfonos móviles, circuitos integrados, derechos de emisión de gases de efecto invernadero y, en determinados casos, gas/electricidad). [10]
Servicios de construcción (Bauleistungen) — § 19 Abs. 1a UStG. El destinatario pasa a ser el obligado al pago del IVA cuando ha sido a su vez contratado para prestar servicios de construcción, o cuando presta habitualmente/predominantemente servicios de construcción — lo que se comprueba sobre una media del volumen de negocios de tres años, con el umbral situado en más del 50 % de volumen de negocios de construcción: "Bei Bauleistungen kommt es zum Übergang der Steuerschuld, wenn die Empfängerin/der Empfänger selbst mit der Bauleistung beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt" y "[ist] grundsätzlich von einer Durchschnittsbetrachtung der Umsätze der vorangegangenen drei Jahre auszugehen." La factura se emite sin IVA, debe incluir los UID de ambas partes y debe indicar la mención de inversión del sujeto pasivo — la redacción estándar es "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)." [10] [11]
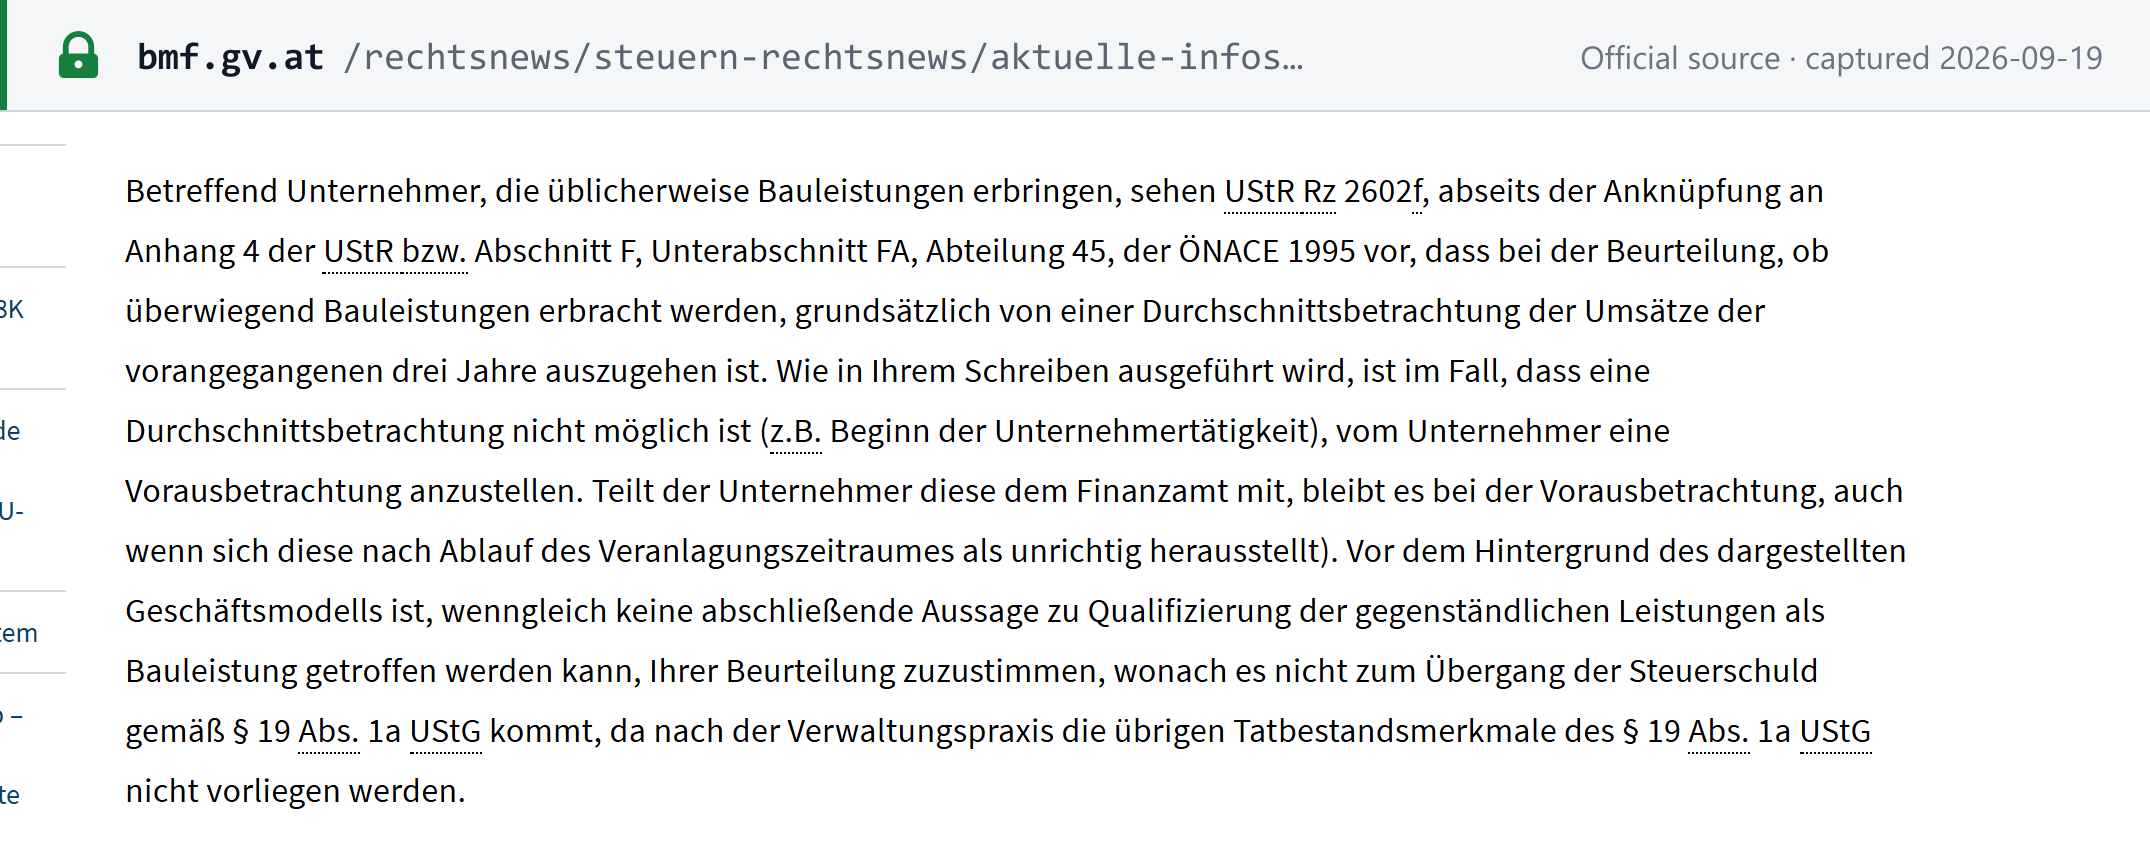
Productos y servicios digitales
Los servicios digitales, de telecomunicaciones y de radiodifusión siguen el marco de la UE sobre lugar de prestación y ventanilla única (One Stop Shop) transpuesto en las disposiciones de mercado interior (Binnenmarkt) de la UStG. Para las ventas a distancia intracomunitarias B2C y los servicios digitales, la línea divisoria práctica es el umbral transfronterizo combinado de 10.000 € a escala de la UE en el marco del régimen OSS — por debajo de él, un proveedor establecido en un solo Estado miembro puede seguir tributando en su Estado de origen; por encima, la entrega tributa donde se encuentra el cliente. La cifra de 10.000 € está confirmada como umbral a nivel de la Directiva de la UE, pero no se ha reproducido de forma independiente el texto de transposición propio de Austria en el Anhang Binnenmarkt de la UStG; trate la cifra como correcta en lo sustancial a la espera de una cita nacional actualizada.
Empresas extranjeras que venden en Austria — B2B y B2C
- B2B — servicios. Cuando un proveedor extranjero no tiene sede ni establecimiento en Austria, el destinatario empresarial austriaco suele autoliquidar el IVA mediante el mecanismo de inversión del sujeto pasivo descrito arriba; el proveedor extranjero no necesita registrarse en Austria por esa operación. [10]
- B2C. No hay inversión del sujeto pasivo, porque un consumidor no puede autoliquidar. Un vendedor extranjero sin establecimiento en Austria que realiza entregas B2C en Austria debe, por lo general, registrarse una vez que resulta obligado — para las ventas a distancia intracomunitarias de bienes, el umbral combinado de 10.000 € a escala de la UE (véase arriba) determina si se aplica el IVA austriaco o el IVA del Estado de origen del vendedor; por encima de él, se exige el registro en el OSS en cualquier Estado miembro o el registro directo en Austria.
- Cualquier otra entrega sujeta realizada en Austria por un vendedor no establecido no tiene umbral alguno — la obligación de registrarse nace con la primera operación (véase Registro), y un vendedor no establecido en la UE debe además nombrar un representante fiscal (véase Representante fiscal).
Responsabilidad de mercados y plataformas como proveedor presunto
El operador de una interfaz electrónica (un mercado, plataforma o portal) se considera proveedor — y pasa a ser el obligado al pago del IVA — en (a) las ventas a distancia de bienes importados cuyo valor intrínseco por envío no supere los 150 €, y (b) las entregas intracomunitarias de bienes facilitadas por empresas no establecidas en la UE a personas que no son sujetos pasivos. Base jurídica: § 3 Abs. 3a UStG 1994, que aplica el artículo 5d del Reglamento de Ejecución (UE) 282/2011, con obligaciones de registro conforme al § 18 Abs. 1/12 UStG que exigen la conservación durante 10 años de los registros de operaciones de la plataforma. [12]
Impuesto sobre la entrega de paquetes (Paketsteuer)
A partir del 1 de octubre de 2026, se aplica un impuesto sobre la entrega de paquetes de 2 EUR por paquete a la entrega nacional de paquetes realizada en el marco de ventas a distancia de bienes, conforme a la Paketsteuergesetz promulgada por la Budgetbegleitgesetz 2027-2028 (BGBl. I Nr. 62/2026, publicada el 29 de julio de 2026). Se aplica a los vendedores a distancia cuyos ingresos por ventas a distancia en Austria superaron los 100 millones de EUR en el año anterior, y los mercados en línea son responsables cuando son el proveedor presunto conforme a la regla de atribución propia y más amplia de la Paketsteuergesetz — una venta a distancia facilitada por una plataforma computa para el propio umbral de 100 millones de EUR de la plataforma. Se trata de una regla más amplia que la regla de proveedor presunto del IVA descrita arriba, que solo abarca las importaciones de 150 EUR o menos y las entregas intracomunitarias de vendedores de fuera de la UE. El impuesto sobre los paquetes es independiente y adicional al IVA ordinario de la entrega subyacente. [28]
Lugar de realización
La UStG 1994 de Austria transpone la división general de la Directiva de la UE: los bienes expedidos o transportados se entregan donde se inicia la expedición; los bienes que no se desplazan se entregan donde se encuentran en el momento de la entrega; los servicios prestados B2B tributan, por lo general, donde está establecido el cliente empresarial, y los servicios prestados B2C tributan, por lo general, donde está establecido el proveedor, con sujeción a las reglas específicas prevalentes (bienes inmuebles, transporte de pasajeros, eventos, restauración y catering, alquiler de vehículos a corto plazo, y servicios de telecomunicaciones/radiodifusión/electrónicos a consumidores) que la Directiva aplica en todos los Estados miembros. Los números de artículo específicos de Austria sobre el lugar de realización no se citan aquí; confirme los casos límite directamente con la UStG antes de basarse en ellos.
Requisitos de facturación
Contenido obligatorio
El § 11 UStG 1994 establece la lista de contenido obligatorio de la factura completa:
| Campo | Contenido exigido |
|---|---|
| Proveedor | Nombre y dirección del empresario que realiza la entrega o la prestación |
| Destinatario | Nombre y dirección; el UID del destinatario se exige además cuando la factura supera los 10.000 € brutos |
| Bienes/servicios | Cantidad y denominación comercial de los bienes, o naturaleza y alcance de los servicios |
| Fecha | La fecha de la entrega o de la otra prestación (o el periodo que abarca) |
| Contraprestación | La contraprestación neta (Entgelt), desglosada por tipo impositivo |
| Tipo impositivo | El tipo o los tipos aplicables |
| Cuota del impuesto | Indicada por separado del importe neto |
| Fecha de emisión | — |
| Número de factura | Un número correlativo, asignado de forma única |
| UID propio del proveedor | — |
Citas de la fuente: "den Namen und die Anschrift des liefernden oder leistenden Unternehmers," "die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände," "den Tag der Lieferung oder der sonstigen Leistung," "das Ausstellungsdatum." [13]
Factura simplificada (Kleinbetragsrechnung). Por debajo de 400 € brutos (cifra elevada desde un importe inferior con efecto desde el 1 de marzo de 2014), solo se exigen el nombre y la dirección del proveedor, una descripción de los bienes o servicios, la fecha y un importe bruto conjunto junto con el tipo impositivo — no se exigen los datos del destinatario, el UID del proveedor ni del destinatario, un número de factura ni el desglose neto/cuota. [13]
Plazo de emisión
Regla general: en el plazo de seis meses desde la operación — "innerhalb von sechs Monaten nach Ausführung des Umsatzes." Servicios B2B transfronterizos en los que el destinatario es el obligado al pago del IVA: a más tardar el día 15 del mes siguiente al mes de la prestación — "spätestens am fünfzehnten Tag des Kalendermonates, der auf den Kalendermonat folgt." [13]
Numeración y correlatividad
El § 11 UStG exige un número de factura correlativo, que identifique la factura de forma única, como uno de los datos obligatorios enumerados arriba. [13]
Notas de crédito y de débito
No confirmado frente a un texto oficial vigente: la disposición austriaca actual sobre facturas rectificativas frente a un texto actualizado del RIS; se entiende en general que el § 16 UStG 1994 regula los ajustes de la base imponible y del IVA soportado correspondiente cuando la contraprestación cambia, se anula o se devuelve una entrega, pero esto no se ha verificado de forma independiente. Confírmelo directamente antes de basarse en la mecánica de una rectificación concreta.
Moneda e idioma
En las facturas no expresadas en EUR, la cuota del impuesto debe indicarse además en euros, utilizando un método de conversión conforme al § 20 Abs. 6 UStG: "ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben." [13] Las fuentes de esta guía no confirmaron un idioma obligatorio para las facturas.
Tipos de documento
Austria distingue la factura completa del § 11 descrita arriba de la Kleinbetragsrechnung (factura simplificada), permitida por debajo del umbral de 400 € brutos. [13] Las facturas con inversión del sujeto pasivo — por ejemplo, conforme a la regla de los Bauleistungen en la construcción — llevan el requisito adicional de que figuren en el documento los UID de ambas partes y la mención expresa de inversión del sujeto pasivo (véase Normas transfronterizas).
Autofacturación
No documentada. No se localizó ninguna fuente oficial austriaca sobre una disposición oficial austriaca de autofacturación; no se indica aquí en lugar de suponerla.
Conservación y pista de auditoría
Los libros, registros y justificantes deben conservarse durante siete años conforme al § 132 Abs. 1 de la Bundesabgabenordnung (BAO), y más tiempo mientras sean relevantes para procedimientos tributarios pendientes; se permite su almacenamiento en soportes de datos si se garantiza una reproducción completa y fiel (§ 132 Abs. 2). [29]
Modelo de factura conforme
Ni el BMF ni el USP publican un modelo oficial de factura anotado. El diseño siguiente es propio de Lookuptax, elaborado a partir de la lista de contenido obligatorio del § 11 UStG indicada arriba. Todos los nombres, números y cifras son ficticios:
Rechnung (factura con IVA)
| Descripción | Cantidad | Importe neto (sin IVA) |
|---|---|---|
| Mobiliario de oficina — escritorios | 10 unidades | 4.500,00 EUR |
- Contraprestación neta (Entgelt)
- 4.500,00 EUR
- IVA al 20 %
- 900,00 EUR
- Importe total a pagar
- 5.400,00 EUR
- El UID del destinatario solo es obligatorio cuando la factura supera los 10.000 € brutos — este ejemplo lo muestra igualmente como buena práctica para una entrega B2B.
- Por debajo de 400 € brutos, Austria permite una Kleinbetragsrechnung simplificada: nombre/dirección del proveedor, una descripción, la fecha y una cifra conjunta de importe bruto y tipo, sin que se exijan número de factura, UID ni desglose neto/cuota.
- Una factura de servicios de construcción (Bauleistungen) con inversión del sujeto pasivo nacional mostraría en cambio ambos UID, ningún IVA repercutido y la mención legal «Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)».
Situación de la facturación electrónica
B2G — obligatoria desde el 1 de enero de 2014. Los proveedores de organismos de la administración federal (Bund) deben presentar facturas electrónicas, obligación que se extiende — en la medida en que sea técnicamente posible — incluso a los contratistas extranjeros de organismos federales: "Die verpflichtende Übermittlung von e-Rechnungen im Waren- und Dienstleistungsverkehr an den Bund ab 1.1.2014" y "Ausländische Vertragspartner von Bundesdienststellen sind nach Maßgabe der technischen Möglichkeit zur Ausstellung und Übermittlung von e-Rechnungen verpflichtet." Base jurídica: la IKT-Konsolidierungsgesetz (IKTKonG). Portal: e-Rechnung.gv.at, gestionado por el BMF; las facturas se envían a través del Business Service Portal (USP) — cuyo administrador necesita ID Austria o EU Login — o a través de Peppol, que no requiere cuenta en el USP. [30] [31] Formatos aceptados: ebInterface (el estándar XML nacional propio de Austria, versiones 4.3 a 6.1) y UBL 2.1 / Peppol BIS Billing 3.0. [32] Consulte la guía de facturación electrónica de Austria. [14]
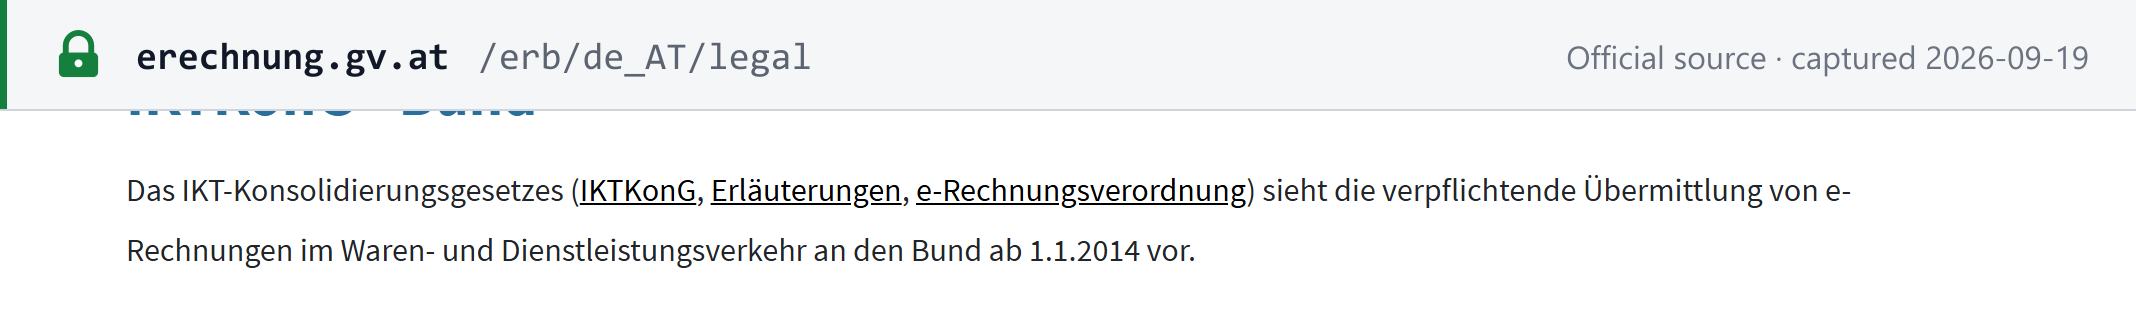
B2B — no existe ninguna obligación. A la fecha de actualización de esta guía, el 20 de septiembre de 2026, ni la página jurídica oficial de e-Rechnung.gv.at ni el BMF publican ninguna obligación de facturación electrónica B2B. Austria no ha adoptado legislación de desarrollo para una obligación nacional B2B de controles continuos de transacciones. Algunos comentarios de asesores prevén una futura propuesta B2B basada en Peppol y alineada con el paquete ViDA de la UE, con estimaciones de plazos publicadas que van de 2027 a principios de la década de 2030 — nada de ello respaldado por legislación austriaca adoptada, y nada de ello se presenta aquí como un hecho. Para el calendario de la UE a nivel de directiva en el que se enmarcaría cualquier futura obligación B2B austriaca, consulte ViDA — el IVA en la era digital, explicado de Lookuptax. [14]
Presentación y pago
Frecuencia de presentación
El periodo de la declaración anticipada del IVA (Umsatzsteuervoranmeldung, UVA) es mensual por defecto. Las empresas cuyo volumen de negocios conforme al § 1 Abs. 1 Z 1–2 UStG no superó los 100.000 € en el año natural anterior presentan en su lugar declaraciones trimestrales: "Für Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1 und 2 im vorangegangenen Kalenderjahr 100.000 Euro nicht überstiegen haben, ist das Kalendervierteljahr der Voranmeldungszeitraum." [15]
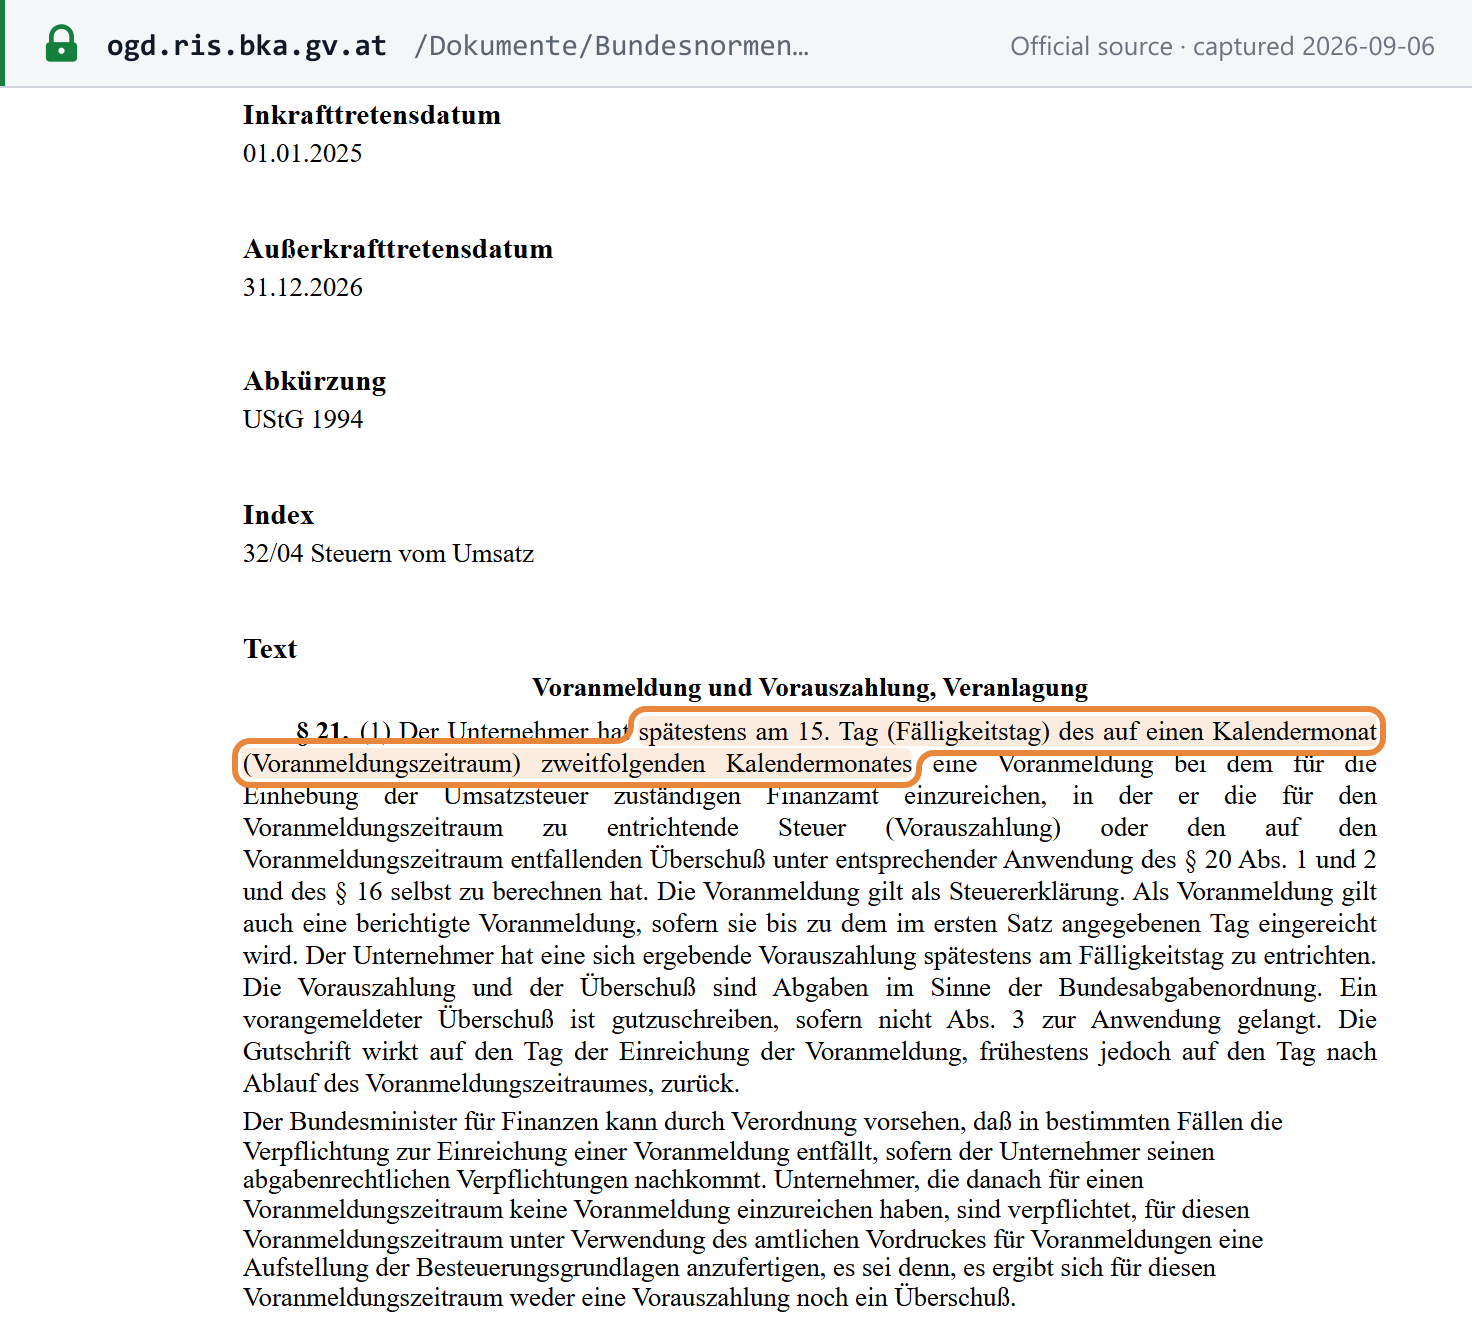 Captura de la fuente realizada el 06/09/2026 — original
Fecha de vencimiento de la declaración y pago
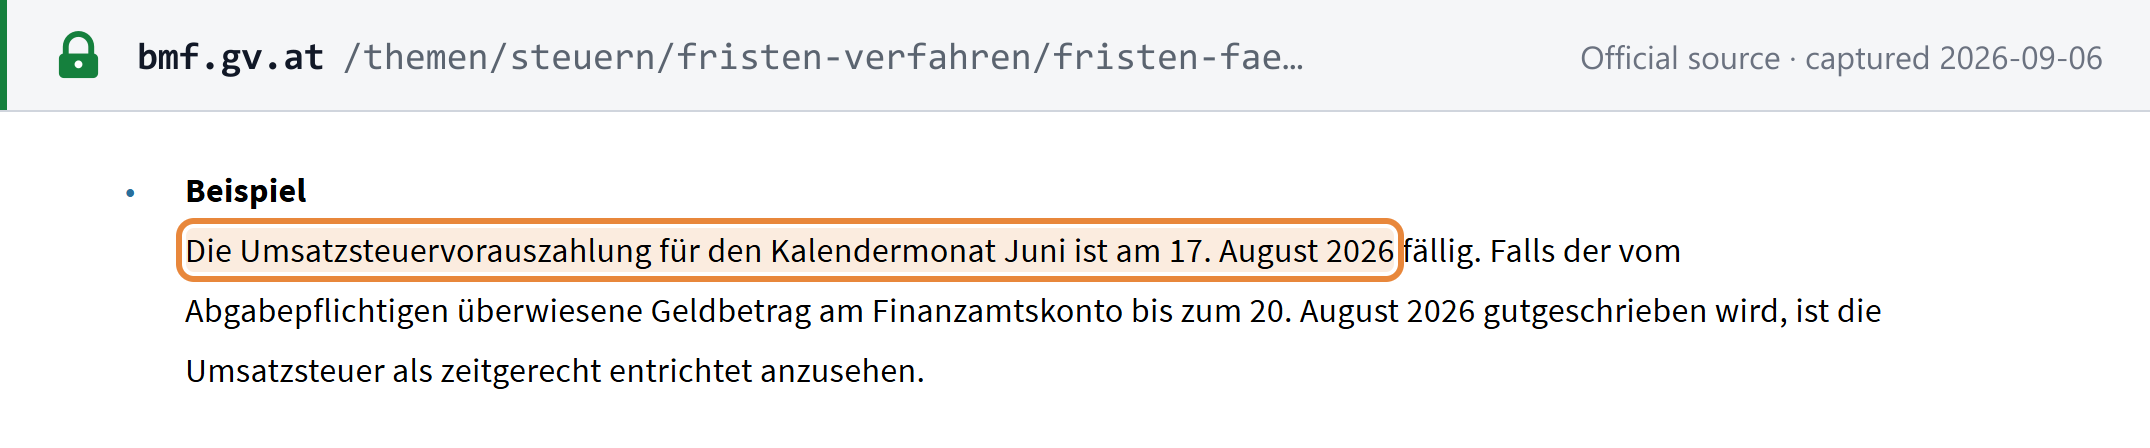
Tanto la declaración como el pago vencen a más tardar el día 15 del segundo mes natural siguiente al periodo de declaración: "Der Unternehmer hat spätestens am 15. Tag (Fälligkeitstag) des auf einen Kalendermonat (Voranmeldungszeitraum) zweitfolgenden Kalendermonates eine Voranmeldung... einzureichen." El propio ejemplo práctico del BMF: el pago anticipado correspondiente al mes natural de junio vence el 15 de agosto, que en su ilustración de 2026 aparece con vencimiento el 17 de agosto una vez aplicado el traslado por fin de semana/festivo descrito más abajo. [15] [16]
 Captura de la fuente realizada el 06/09/2026 — original
Traslado de plazos por fin de semana y festivos
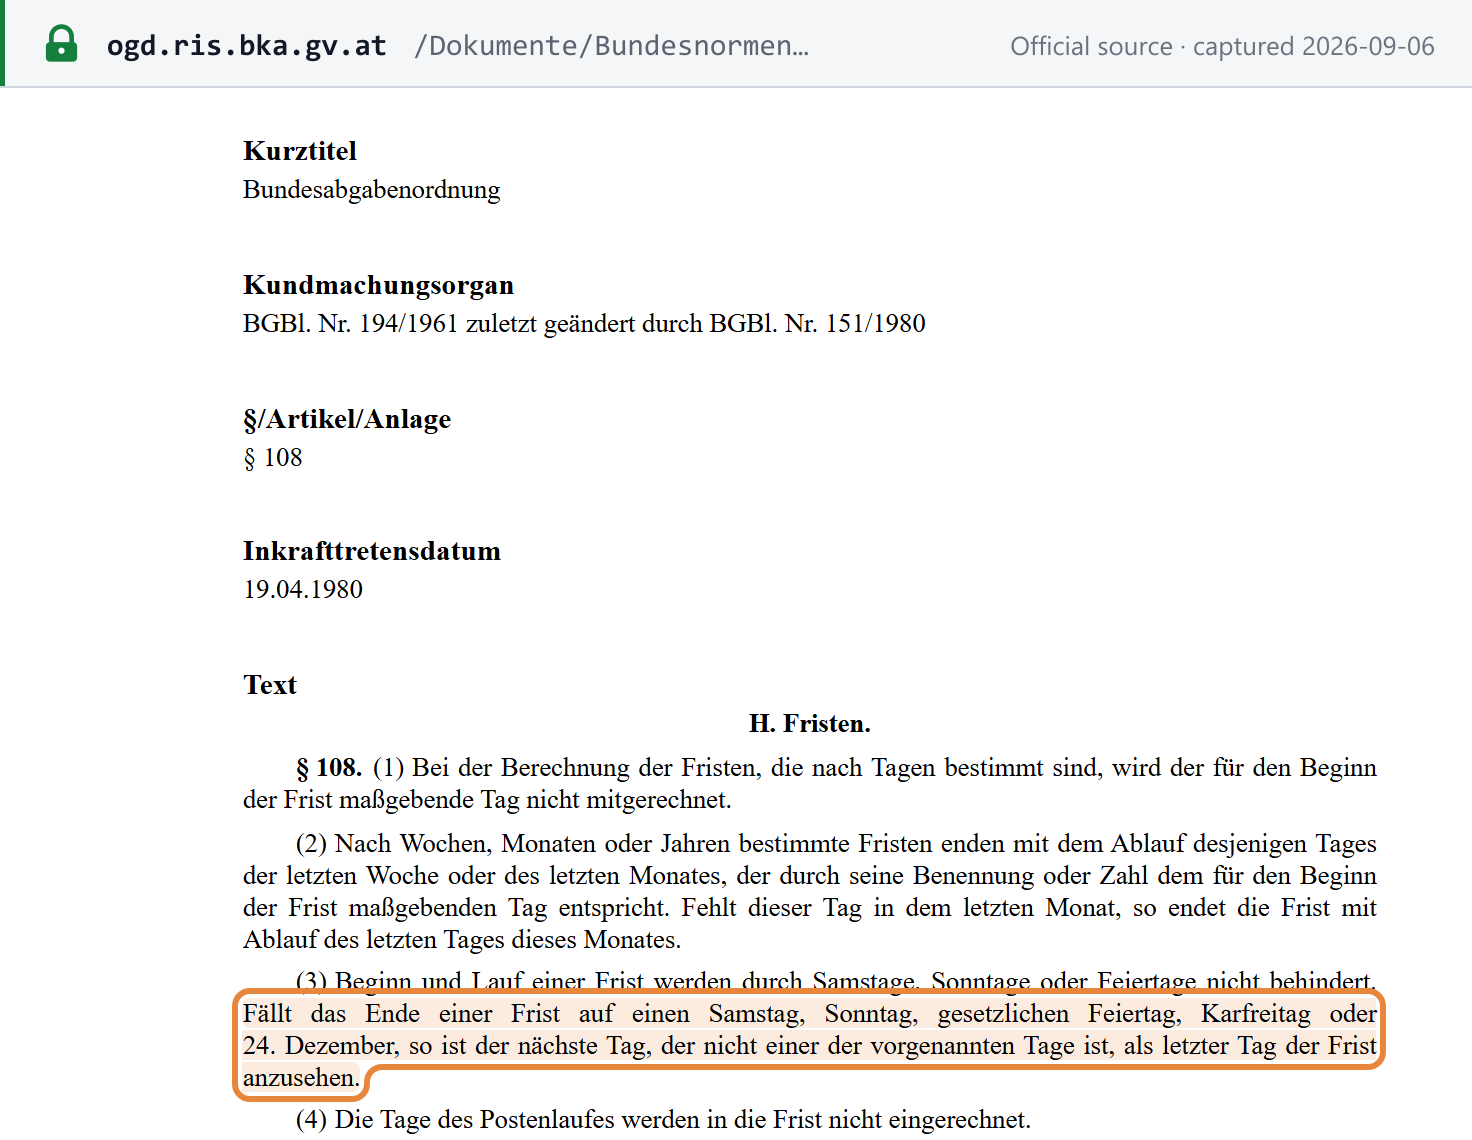
Cuando un plazo de presentación o de pago vence en sábado, domingo, festivo legal, Viernes Santo o 24 de diciembre, se traslada al siguiente día que no sea ninguno de ellos — § 108 Abs. 3 BAO para los plazos de presentación y § 210 Abs. 3 para las fechas de vencimiento de pagos (excluidos los derechos de importación/exportación). El Viernes Santo no es festivo legal desde que fue suprimido de la lista de festivos por el BGBl. I Nr. 22/2019 tras la sentencia Cresco Investigation del TJUE — y aun así sigue trasladando un plazo tributario, una auténtica trampa para quien se base en un calendario genérico de festivos austriacos. El § 211 Abs. 2 concede a los pagos una tolerancia de gracia adicional de tres días: el pago es tardío pero sin consecuencias legales, aunque la fecha de vencimiento en sí no se traslada. [17] [18]
 Captura de la fuente realizada el 06/09/2026 — original
Declaración anual
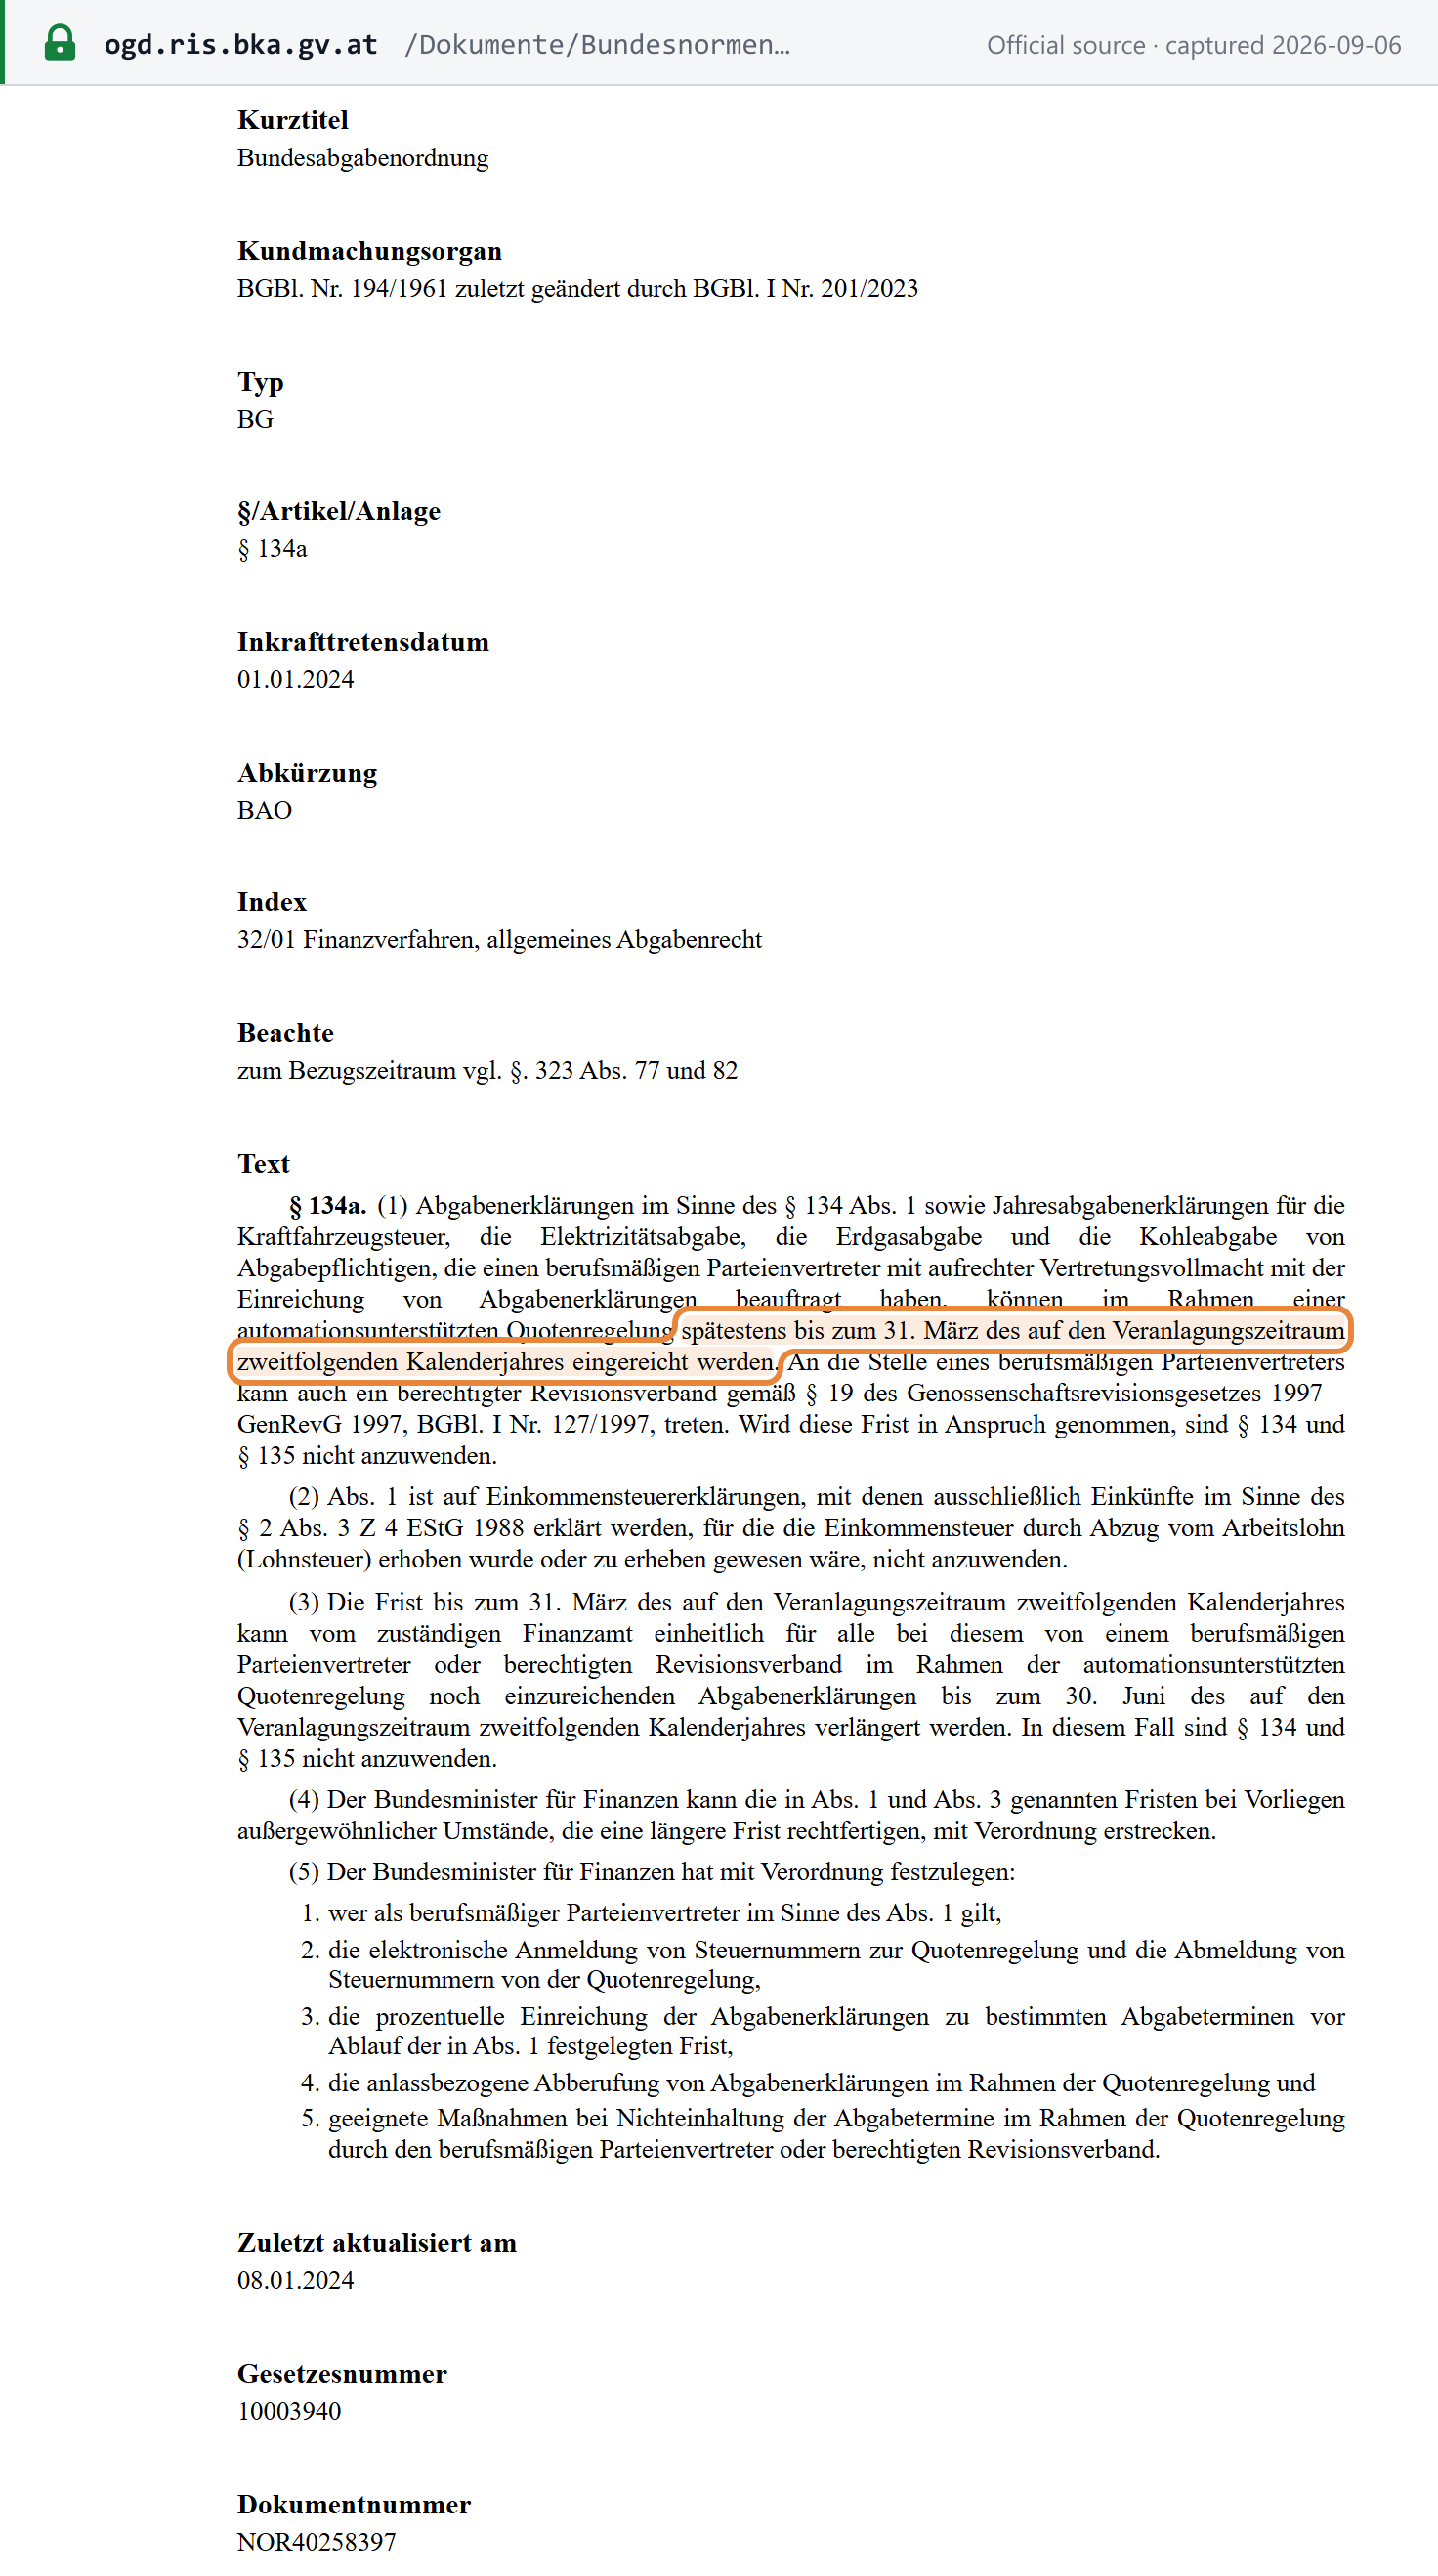
Plazo ordinario: final de abril del año siguiente, o final de junio si se presenta por vía electrónica (§ 134 Abs. 1 BAO). Cuando un asesor fiscal profesional representa al contribuyente, el régimen automatizado de cuotas (Quotenregelung, § 134a BAO) amplía el plazo hasta el 31 de marzo del segundo año natural siguiente al periodo de liquidación — de modo que la declaración de 2025 vence el 31 de marzo de 2027 — y, cuando se aplica, las fechas ordinarias de los §§ 134/135 dejan de aplicarse por completo a ese contribuyente. La oficina tributaria puede además prorrogar hasta el 30 de junio para toda la cartera de clientes de un asesor. [19] [20]
 Captura de la fuente realizada el 06/09/2026 — original
Declaraciones adicionales — declaración recapitulativa y OSS
La Zusammenfassende Meldung (ZM) — la declaración recapitulativa de operaciones intracomunitarias — vence a final del mes siguiente al periodo de declaración; quienes presentan la UVA trimestralmente siguen también para la ZM su periodo de declaración anticipada (UStG 1994 Anhang (Binnenmarkt) Art. 21 Abs. 3). [21] Las declaraciones y el pago del OSS (One Stop Shop, ventanilla única) vencen el último día del mes siguiente al periodo de declaración, que es el trimestre natural (UStG Art. 25a Abs. 3). [22]
Recuperación del IVA soportado y partidas excluidas
Se suele indicar que los turismos con motor de combustión (Personenkraftwagen) están sujetos a una exclusión general del derecho a deducir conforme al § 12 Abs. 2 Z 2 lit. b UStG — sin recuperación del IVA soportado en la adquisición, las cuotas de arrendamiento ni los gastos corrientes — con excepciones para los vehículos de autoescuela, los vehículos de demostración, los vehículos destinados exclusivamente a la reventa comercial, los vehículos utilizados al menos en un 80 % para el transporte comercial de pasajeros o el alquiler, y los vehículos con 0 g/km de emisiones de CO2 (los vehículos eléctricos de batería quedan excluidos de la exclusión). También se suele indicar que los gastos de representación empresarial sin un fin predominantemente publicitario (Repräsentationsaufwendungen), los obsequios y las invitaciones están excluidos de la recuperación del IVA soportado. La base jurídica aquí descansa en síntesis secundarias de asesoría fiscal y no en una página del USP o del RIS consultada de forma independiente — confírmelo directamente antes de basarse en casos límite.
Devoluciones
No se trata aquí. No se identificó ninguna fuente oficial sobre el mecanismo y los plazos de compensación/devolución para residentes ni sobre la vía austriaca de devolución del IVA a no residentes (el procedimiento equivalente a la Decimotercera Directiva de la UE para solicitantes de fuera de la UE). Se señala aquí como una laguna real en lugar de soslayarla.
Exenciones
Entregas exentas
El catálogo de exenciones de la UStG 1994 (§ 6 Abs. 1) sigue las categorías armonizadas de la UE conforme a la Directiva del IVA — que suelen incluir, entre otras, los servicios financieros y de seguros, las operaciones inmobiliarias y los arrendamientos (con opción de tributar disponible conforme al § 6 Abs. 2), los servicios médicos y hospitalarios, la educación y las actividades culturales y benéficas de pequeña escala. La lista completa del § 6 no se reproduce aquí a partir de una fuente oficial; trate los epígrafes de categorías anteriores como orientativamente correctos a la espera de una cita actualizada.
Exento no es lo mismo que tipo cero
Una entrega exenta no lleva IVA repercutido ni permite recuperar el IVA soportado en los costes empleados para realizarla — una posición estructuralmente distinta (y menos favorable) que la de una entrega a tipo cero, que sigue siendo una entrega sujeta y conserva la plena recuperación del IVA soportado.
Regímenes especiales
La exención Kleinunternehmer para pequeñas empresas se trata por completo en Registro — no se repite aquí. Otros regímenes especiales austriacos no se tratan aquí (criterio de caja, regímenes de margen, normas sectoriales); se señalan como una laguna en lugar de suponerlos.
Infracciones y sanciones
Infracciones
La defraudación tributaria dolosa (Abgabenhinterziehung, § 33 FinStrG) — incluido el incumplimiento doloso de las obligaciones de declaración y veracidad de la UVA conforme al § 21 UStG — se castiga con una multa de hasta el 200 % (el doble) del importe defraudado: "bis zum Doppelten des hinterzogenen Steuerbetrages." [23] Las fuentes de esta guía ofrecían cifras de prisión contradictorias para los casos perseguidos judicialmente — una página oficial del BMF indica hasta 4 años junto con hasta 3 meses de prisión sustitutoria por impago de una multa administrativa, mientras que otra fuente secundaria citaba hasta 2 años — y esta página no pudo conciliar la discrepancia (puede reflejar una división entre la Finanzstrafbehörde administrativa y los tribunales penales, delimitada por un umbral de cuantía que no se confirmó). En esta página no se indica ninguna pena de prisión a la espera de esa conciliación; la cifra de multa del 200 % indicada arriba es sólida y cuenta con una fuente independiente. Esta guía tampoco localizó una enumeración oficial diferenciada de infracciones por conducta (falta de registro, no emisión de una factura conforme, facturación falsa) separada de las disposiciones sobre defraudación del § 33 FinStrG y de los recargos de la BAO indicados más abajo — se señala como una laguna para investigación posterior.
Para la Abgabenhinterziehung perseguida judicialmente conforme al § 33 FinStrG, la pena privativa de libertad máxima es de hasta cuatro años. La cifra de dos años que circula corresponde a la ley anterior a 2019: el BGBl I 2019/62 elevó el máximo de dos a cuatro años con efecto desde el 23 de julio de 2019, por lo que la cifra inferior ha quedado superada y no es una interpretación alternativa. En los procedimientos administrativos (no judiciales), la prisión sustitutoria por impago de una multa tiene un límite de tres meses. [BMF]
Sanciones
Pago tardío (Säumniszuschlag, § 217 BAO). Se aplica un primer recargo del 2 % del importe impagado a partir del día siguiente a la fecha de vencimiento: "Der erste Säumniszuschlag beträgt 2% des nicht zeitgerecht entrichteten Abgabenbetrages." Se aplican un segundo y un tercer recargo del 1 % cada uno si el importe sigue impagado más de tres meses después de ser exigible, y de nuevo tres meses después de nacer la obligación del segundo recargo — una exposición total máxima del 4 %. No se aplica el primer recargo si el retraso es de cinco días o menos y el contribuyente no tuvo ningún atraso en los seis meses anteriores (la "Respirofrist", § 217 Abs. 5). [24]
Presentación tardía (Verspätungszuschlag, § 135 BAO). Se indica que asciende a hasta el 10 % del impuesto liquidado cuando el retraso en la presentación es inexcusable, sin que se impongan recargos inferiores a 50 €. Esta cifra está corroborada a través de réplicas secundarias del texto del RIS en bases de datos jurídicas y no de una página del RIS consultada de forma independiente — trátela como de alta confianza pero no verificada de forma independiente.
Representante fiscal para empresas no establecidas en la UE
Un empresario no establecido en la UE que realice entregas sujetas en Austria debe nombrar un representante fiscal establecido en Austria (§ 27 UStG 1994), salvo que el destinatario asuma la obligación conforme al § 27 Abs. 4, o que Austria tenga con el Estado de origen del empresario un acuerdo de asistencia mutua de alcance comparable a las Directivas de la UE 2010/24/EU y 2011/16/EU. Los representantes fiscales autorizados son Wirtschaftstreuhänder (asesores fiscales/empresariales), Rechtsanwälte (abogados) y Notare (notarios) establecidos en Austria, además de los transitarios (Spediteure): "Zugelassene Fiskalvertreter sind Wirtschaftstreuhänder, Rechtsanwälte und Notare mit Wohnsitz oder Sitz im Inland sowie Spediteure." Cualquier otro empresario establecido en Austria puede ser aprobado, previa solicitud, por la oficina tributaria de Graz-Stadt. Conforme al § 27 Abs. 4, cuando un no residente presta servicios sujetos y el destinatario (un organismo público o un empresario) no retiene o no ingresa el IVA adeudado, el propio destinatario pasa a ser responsable del importe dejado de ingresar resultante — "haftet er für den hiedurch entstehenden Steuerausfall." [25]
Confirmación del UID — Stufe 1 y Stufe 2
Para el formato del número ATU en sí, véase Registro y la guía del NIF de Austria de Lookuptax. El UID-Bestätigungsverfahren de Austria (procedimiento de confirmación del número de IVA) funciona en dos niveles: Stufe 1 confirma únicamente que un UID emitido por otro Estado miembro es válido en ese momento — "Hier wird lediglich die Gültigkeit einer von einem anderen Mitgliedstaat vergebenen UID-Nummer überprüft." Stufe 2 confirma además ese UID frente al nombre y la dirección de una contraparte concreta, y se recomienda para nuevas relaciones comerciales o cuando existan dudas sobre la exactitud de los datos indicados — "meist nur dann sinnvoll, wenn Zweifel an der Richtigkeit der Angaben... bestehen oder wenn mit einer Geschäftspartnerin/einem Geschäftspartner erstmals Geschäftsbeziehungen aufgenommen werden." Para las empresas austriacas, la consulta se realiza a través de FinanzOnline; el equivalente a escala de la UE es VIES. [26]
Preguntas frecuentes
El umbral Kleinunternehmer ha pasado a 55.000 € — ¿se mide en bruto o en neto, y qué ocurre si lo supero por poco?
Se computa la contraprestación total pactada (USP: "es ist das gesamte vereinbarte Entgelt zu berücksichtigen"; § 6 Abs. 1 Z 27 UStG), y la banda de tolerancia es lo que atrapa a la mayoría de las empresas que están en el límite. Desde el 1 de enero de 2025, el umbral de la exención Kleinunternehmer es de 55.000 € de volumen de negocios anual, frente a los 35.000 € anteriores, conforme al § 6 Abs. 1 Z 27 UStG 1994 en la redacción dada por la Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), con la cifra de 55.000 € fijada por la Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). La propia guía de USP lo dice expresamente — la exención se aplica cuando el umbral no se ha superado ni en el año natural anterior ni en el actual y, de forma decisiva, "es ist das gesamte vereinbarte Entgelt zu berücksichtigen" — se computa la contraprestación total pactada, sin descontar previamente un IVA teórico, a diferencia de la prueba en neto anterior a 2025. Una banda de tolerancia del 10 % determina después qué ocurre al superarlo: si se superan los 55.000 € en un 10 % o menos (hasta 60.500 €) en un año natural, la exención se mantiene hasta el final de ese año, pero se pierde a partir del 1 de enero del siguiente; si se superan en más de un 10 %, la exención decae con carácter retroactivo — desde la operación que cruzó el límite y para todas las operaciones posteriores de ese mismo año. [2]
Soy una empresa de la UE por debajo de ambos umbrales — ¿puedo vender en Austria sin un UID austriaco?
Sí, desde el 1 de enero de 2025 — pero deben cumplirse dos límites distintos a la vez, y no coinciden con el umbral nacional austriaco. Una empresa establecida en otro Estado miembro de la UE puede aplicar la exención austriaca para pequeñas empresas a sus ventas en Austria sin registrarse para obtener un UID austriaco completo, siempre que su volumen de negocios en Austria no supere los 55.000 € en el año en curso o en el anterior y que su volumen de negocios total en la UE no supere los 100.000 € en el año en curso o en el anterior. El mecanismo se tramita a través de su Estado miembro de origen, no de Austria: usted notifica primero a su propia administración tributaria, y esta emite un número de identificación de pyme con el sufijo "-EX" — la exención austriaca solo es válida una vez emitido efectivamente ese número, no desde la fecha de la solicitud. [3]
Mi empresa está ubicada físicamente en Jungholz — ¿por qué mi factura muestra un 19 % en lugar del 20 % de Austria?
Porque Jungholz y Mittelberg se consideran parte del territorio aduanero del IVA alemán, no por un error. Ambos son enclaves alpinos — Jungholz en el Tirol y Mittelberg en el Kleinwalsertal, en Vorarlberg — a los que en la práctica solo se puede acceder a través de territorio alemán, y el § 10 Abs. 4 UStG 1994 responde reduciendo el tipo al 19 % para las entregas realizadas allí por una empresa con su sede, residencia habitual o un establecimiento permanente en uno de los dos enclaves. Ese 19 % sigue el tipo general alemán, que no ha cambiado — es Austria aplicando el tipo alemán dentro del territorio aduanero alemán, no un descuento sobre el 20 % austriaco. Los tipos reducidos austriacos del 10 % y del 13 % siguen aplicándose con normalidad dentro de los enclaves; el tipo reducido alemán del 7 % no se traslada a Jungholz ni a Mittelberg. Una excepción invierte todo el mecanismo: las ventas y los alquileres de vehículos vuelven al 20 % ordinario cuando el comprador o arrendatario está establecido en otra parte de Austria. [7]
Soy subcontratista en una obra en Austria — ¿debo repercutir IVA en mi factura al contratista principal?
Normalmente no — el IVA lo declara el destinatario, no usted. Conforme al § 19 Abs. 1a UStG 1994, los servicios de construcción (Bauleistungen) trasladan la obligación tributaria del IVA al destinatario siempre que este haya sido a su vez contratado para prestar servicios de construcción en la misma obra, o que preste habitualmente servicios de construcción. La guía oficial utiliza una media del volumen de negocios de tres años para decidir el segundo supuesto: si el volumen de negocios de construcción supera el 50 % de esa media trienal, el destinatario queda obligado. Cuando se aplica, usted factura sin IVA, indica los números UID de ambas partes e incluye la mención legal — "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)" — en lugar de repercutir usted el IVA. [10] [11]
Austria tiene una obligación de facturación electrónica — ¿significa eso que ya debo emitir facturas electrónicas estructuradas B2B a mis clientes?
No — y esta es la interpretación errónea más habitual de las normas austriacas de facturación electrónica. Austria exige la facturación electrónica a los organismos de la administración federal desde el 1 de enero de 2014, a través del portal e-Rechnung.gv.at, en formato ebInterface o Peppol BIS Billing 3.0 — y esa obligación se extiende, en la medida en que sea técnicamente posible, incluso a los contratistas extranjeros que facturan directamente a organismos federales. Nada de ello constituye una obligación B2B. A la fecha de actualización de esta guía, Austria no ha adoptado legislación de desarrollo que exija facturas electrónicas estructuradas entre empresas ordinarias. Los comentarios de asesores prevén una futura propuesta B2B basada en Peppol y alineada con el calendario ViDA de la UE, pero las estimaciones de plazos publicadas varían mucho y nada de ello es derecho austriaco promulgado — consulte la guía de ViDA de Lookuptax para conocer los hitos a nivel de directiva en los que se enmarcaría cualquier futura obligación. [14]
¿Cuándo vence exactamente mi IVA de junio, y el Viernes Santo aplaza los plazos tributarios austriacos aunque no sea festivo?
El día 15 del segundo mes natural siguiente al periodo — así que la declaración anticipada y el pago de junio vencen ambos el 15 de agosto, trasladado al 17 de agosto en el propio ejemplo práctico del BMF para 2026. El § 21 Abs. 1 UStG 1994 establece la regla mensual general; las empresas cuyo volumen de negocios no superó los 100.000 € en el año natural anterior presentan en su lugar declaraciones trimestrales conforme al mismo apartado. En cuanto al traslado: sí, el Viernes Santo aplaza un plazo tributario austriaco aunque no es festivo legal desde que el BGBl. I Nr. 22/2019 lo suprimió tras la sentencia Cresco Investigation del TJUE. El § 108 Abs. 3 BAO (presentación) y el § 210 Abs. 3 (pago) trasladan ambos un plazo que vence en sábado, domingo, festivo legal, Viernes Santo o 24 de diciembre al siguiente día que no sea ninguno de ellos — un conjunto más amplio que la lista real de festivos de Austria. El § 211 Abs. 2 añade una tolerancia de gracia adicional de tres días para los pagos. [15] [16] [17]
Soy una empresa estadounidense que vende en Austria — ¿debo nombrar un representante fiscal?
En la mayoría de los casos, sí. El § 27 UStG 1994 obliga a un empresario no establecido en la UE que realice entregas sujetas en Austria a nombrar un representante fiscal establecido en Austria, salvo que el destinatario asuma la obligación conforme al § 27 Abs. 4, o que Austria tenga con su Estado de origen un acuerdo de asistencia mutua de alcance comparable a las Directivas de la UE 2010/24/EU y 2011/16/EU. Los representantes admisibles son deliberadamente limitados: Wirtschaftstreuhänder (asesores fiscales y empresariales), Rechtsanwälte (abogados) y Notare (notarios) establecidos en Austria, además de los transitarios (Spediteure); cualquier otro empresario establecido en Austria puede solicitar su aprobación individual a la oficina tributaria de Graz-Stadt. Lo que está en juego si se hace mal recae también en la otra parte de la operación: cuando un no residente presta servicios sujetos y el destinatario no retiene ni ingresa el IVA adeudado, el propio destinatario pasa a ser responsable del importe dejado de ingresar. [25]
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| FinanzOnline | Registro, presentación de la UVA, pago y consultas del UID-Bestätigungsverfahren |
| USP — Unternehmensserviceportal | Orientación oficial empresarial/tributaria sobre registro, umbrales y normas transfronterizas |
| BMF — Bundesministerium für Finanzen | Política de la administración tributaria, formularios y orientación sobre tipos |
| e-Rechnung.gv.at | Portal de facturación electrónica B2G de Austria |
| RIS — Rechtsinformationssystem des Bundes | Legislación austriaca consolidada (UStG, BAO) |
| Firmenbuch a través de JustizOnline | Consulta del registro mercantil austriaco |
| Validación de números de IVA en VIES de la UE | Confirmación transfronteriza del UID |
Consulte también el validador de UID de Austria de Lookuptax.
Cambios recientes
- 01/10/2026 — Conforme al § 132a BAO, el justificante electrónico de un pago en efectivo registrado en una caja registradora puede facilitarse bien enviándolo a la esfera de control inmediata del destinatario (por ejemplo, por correo electrónico o aplicación), bien permitiendo que el destinatario lo lea in situ con un dispositivo (por ejemplo, un código QR en pantalla). La obligación de emitir el justificante se mantiene con independencia del importe, y el cliente o un funcionario de la administración tributaria conserva el derecho a un justificante en papel, que puede solicitarse hasta el cierre de la jornada del día de la operación. (BMF; nota de prensa del BMF, 29 de septiembre de 2026) — véase el registro del evento
- 01/07/2026 — Cuando el impuesto sobre una adquisición intracomunitaria lo calcula e ingresa un Parteienvertreter conforme al § 11(5) NoVAG 1991, puede omitirse la declaración tributaria del adquirente (nuevo segundo párrafo del art. 21, apartado 2, del Anexo de la UStG 1994, Binnenmarktregelung, mediante el art. 2 de la Budgetmaßnahmengesetz 2026, BGBl. I Nr. 43/2026); se aplica a las entregas y otros hechos posteriores al 30 de junio de 2026. (Rechtsinformationssystem des Bundes) — véase el registro del evento
- 01/07/2026 — Entró en vigor un nuevo tipo de IVA superreducido del 4,9 % para alimentos básicos especificados — pan, mantequilla, huevos, leche, arroz, harina y sémola de trigo, la mayoría de las hortalizas frescas y congeladas, manzanas, peras y frutas de hueso (NC 0808/0809), yogur, sal de mesa y pasta simple — frente al 10 % anterior. Se excluyen los suministros de hostelería. Confirmado por el Bundesrat el 3 de junio de 2026. (Parlament Österreich) — véase el registro del evento
- 01/01/2025 — El umbral Kleinunternehmer subió a 55.000 € (desde 35.000 € netos), computando la contraprestación total pactada, medida sin descontar un IVA teórico, conforme al § 6 Abs. 1 Z 27 UStG 1994 en la redacción dada por la Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), con la cifra de 55.000 € fijada por la Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024); en la misma fecha se extendió el régimen transfronterizo de pymes de la UE a las ventas en Austria de empresas establecidas en la UE con los límites duales de 55.000 € / 100.000 €. (USP)
Próximamente — cambios programados que aún no han entrado en vigor:
- 01/01/2027 (programado) — Las oficinas de la Administración Financiera Federal (Ämter der Bundesfinanzverwaltung) adquieren la facultad de ordenar la recaudación obligatoria del IVA a la importación durante un máximo de dos años cuando se sospeche un delito financiero conforme al § 80 FinStrG en relación con una importación, conforme al § 26 Abs. 3 Z 2 UStG 1994 modificado (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026, publicada el 29 de julio de 2026). (Rechtsinformationssystem des Bundes) — véase el registro del evento
- 01/10/2026 — Se aplica un nuevo impuesto sobre la entrega de paquetes de 2 EUR por paquete a las entregas nacionales realizadas en el marco de ventas a distancia de bienes, para los vendedores a distancia con ingresos por ventas a distancia en Austria superiores a 100 millones de EUR en el año anterior (los mercados en línea son responsables conforme a la regla propia de proveedor presunto de la Paketsteuergesetz), conforme a la Paketsteuergesetz (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026). (BMF) — véase el evento y el boletín
Enlaces de referencia
- USP — Umsatzsteuerpflicht (visión general de la sujeción al IVA)
- USP — Kleinunternehmer (exención para pequeñas empresas)
- USP — Kleinunternehmerbefreiung für EU-Unternehmen (régimen transfronterizo de pymes de la UE)
- USP (EN) — Umsatzsteuer-Identifikationsnummer (registro UID para empresas extranjeras)
- USP — UID-Bestätigungsverfahren (confirmación del número de IVA, Stufe 1 / Stufe 2)
- USP — Betriebsauflösung Einzelunternehmen (baja en el registro)
- USP — Steuersätze und Steuerbefreiungen der Umsatzsteuer (tipos impositivos)
- Parlament Österreich — tipo superreducido del 4,9 %, confirmación del Bundesrat
- USP — Reverse Charge
- BMF — Bauleistungen und Reverse Charge
- USP — Aufzeichnungspflichten für Plattformen (normas de proveedor presunto para plataformas)
- Rechtsinformationssystem des Bundes (RIS) — § 10 UStG 1994 (tipos, incl. Jungholz/Mittelberg)
- RIS — § 11 UStG 1994 (requisitos de facturación)
- RIS — § 21 UStG 1994 (declaraciones anticipadas, UVA)
- RIS — § 108 BAO (traslado de plazos de presentación)
- RIS — § 211 BAO (tolerancia de gracia en los pagos)
- RIS — § 134 BAO (declaración anual)
- RIS — § 134a BAO (Quotenregelung)
- RIS — UStG 1994 Anhang (Binnenmarkt) Art. 21 (declaración recapitulativa)
- RIS — UStG 1994 Art. 25a (OSS)
- RIS — § 217 BAO (Säumniszuschlag)
- BMF — Höhe der Strafen (sanciones por delitos financieros)
- RIS — § 27 UStG 1994 (representante fiscal)
- RIS — BGBl. I Nr. 62/2026 (recaudación obligatoria del IVA a la importación, desde 2027)
- BMF — Parcel Delivery Tax: Overview and FAQs (impuesto sobre la entrega de paquetes)
- BMF — Fristen und Fälligkeiten
- e-Rechnung.gv.at — Base jurídica
- Lookuptax — Guía del NIF y del número UID de Austria
- Lookuptax — Cómo verificar un número de IVA a través de VIES (toda la UE)
- Lookuptax — ViDA, el IVA en la era digital, explicado
- Lookuptax — Situación de la facturación electrónica y las redes en todo el mundo