Guía del IVA en Azerbaiyán
| FICHA INFORMATIVA | |
|---|---|
| Código de país | AZ |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA) — Əlavə dəyər vergisi (ƏDV) |
| Autoridad tributaria | Servicio Tributario Estatal adscrito al Ministerio de Economía (Dövlət Vergi Xidməti) |
Visión general
Azerbaiyán aplica el Impuesto sobre el Valor Añadido (IVA) — en azerbaiyano: Əlavə dəyər vergisi (ƏDV) — conforme al capítulo XI (artículos 153–181) del Código Tributario de la República de Azerbaiyán (Vergi Məcəlləsi, aprobado el 11 de julio de 2000), cuyo texto consolidado se publica en el registro jurídico del Ministerio de Justicia, e-qanun.az. [1] El impuesto lo administra el Servicio Tributario Estatal adscrito al Ministerio de Economía (Dövlət Vergi Xidməti), y el IVA a la importación lo recaudan las autoridades aduaneras (artículo 177.4). [2] [1]
El IVA grava las entregas de bienes, obras y servicios en Azerbaiyán, las importaciones gravadas y el margen comercial aplicado en la venta minorista de productos agrícolas (artículo 159.1). Es un impuesto nacional único: los impuestos municipales los administran por separado los municipios (artículo 33.9), pero no existe un nivel regional o municipal del IVA. El tipo es del 18% (véase Tipos), los importes se expresan en manats azerbaiyanos (AZN) y el IVA se declara por cada mes natural (artículo 178). [1]
Dos características condicionan casi todas las operaciones. En primer lugar, el momento del devengo es, por regla general, el momento del pago, no el de la entrega (artículo 166.1). En segundo lugar, el IVA soportado solo es recuperable cuando el precio de compra se paga por transferencia bancaria y el IVA se ingresa en la cuenta de depósito del IVA del proveedor (artículo 175.1) — véase Presentación y pago. [1]
Los cambios recientes afectan al régimen de comercio electrónico de no residentes: la Ley n.º 355-VIIQD de 13 de febrero de 2026 dio nueva redacción al artículo 33.8-1 con un umbral de registro de 10.000 USD, y la Resolución del Consejo de Ministros n.º 295 de 14 de septiembre de 2026 adaptó a ella las Normas de desarrollo. Véase Cambios recientes.
Registro
Quién debe registrarse. Una persona que ejerce una actividad empresarial debe solicitar el registro del IVA dentro de los 10 días siguientes al primer día del mes posterior al mes en que sus operaciones gravadas superen los 200.000 AZN (computados sobre cualquier mes o meses de un período de 12 meses consecutivos; artículos 155.1 y 157.3.1); lo mismo se aplica a las empresas de comercio y restauración que no utilizan la opción del impuesto simplificado del artículo 218.1 (artículo 155.1). Una sola operación o contrato por un valor superior a 200.000 AZN constituye por sí misma una operación sujeta al IVA, y la persona debe solicitar el registro antes del día en que se realice. Los fabricantes de bienes sujetos a impuestos especiales y de bienes sujetos a marcado obligatorio, así como las empresas de construcción de edificios que no utilizan el impuesto simplificado, son sujetos pasivos del IVA con independencia de su volumen de negocios y lo solicitan junto con su registro estatal o tributario (artículos 154.6 y 155.1). Los importadores son sujetos pasivos del IVA por sus importaciones gravadas (artículo 154.3). [1]
Umbral. 200.000 AZN de operaciones gravadas en cualquier mes de un período móvil de 12 meses (artículo 155.1). El registro surte efecto el primer día del mes siguiente; en el caso del contrato único, antes del día de la operación (artículo 157.3.1). En el comercio minorista y los servicios prestados a personas no registradas ante la administración tributaria, el volumen de negocios cobrado mediante pago sin efectivo por terminal TPV computa con un coeficiente de 0,5 a efectos del umbral (artículo 155.1-1). [1]
Umbral para no residentes. Se aplican dos normas distintas:
- Las entregas de un no residente computan para el umbral de 200.000 AZN solo si se realizan a través de un establecimiento permanente en Azerbaiyán (artículo 155.2). Sin él, los servicios B2B tributan mediante la inversión del sujeto pasivo descrita en Normas transfronterizas. [1]
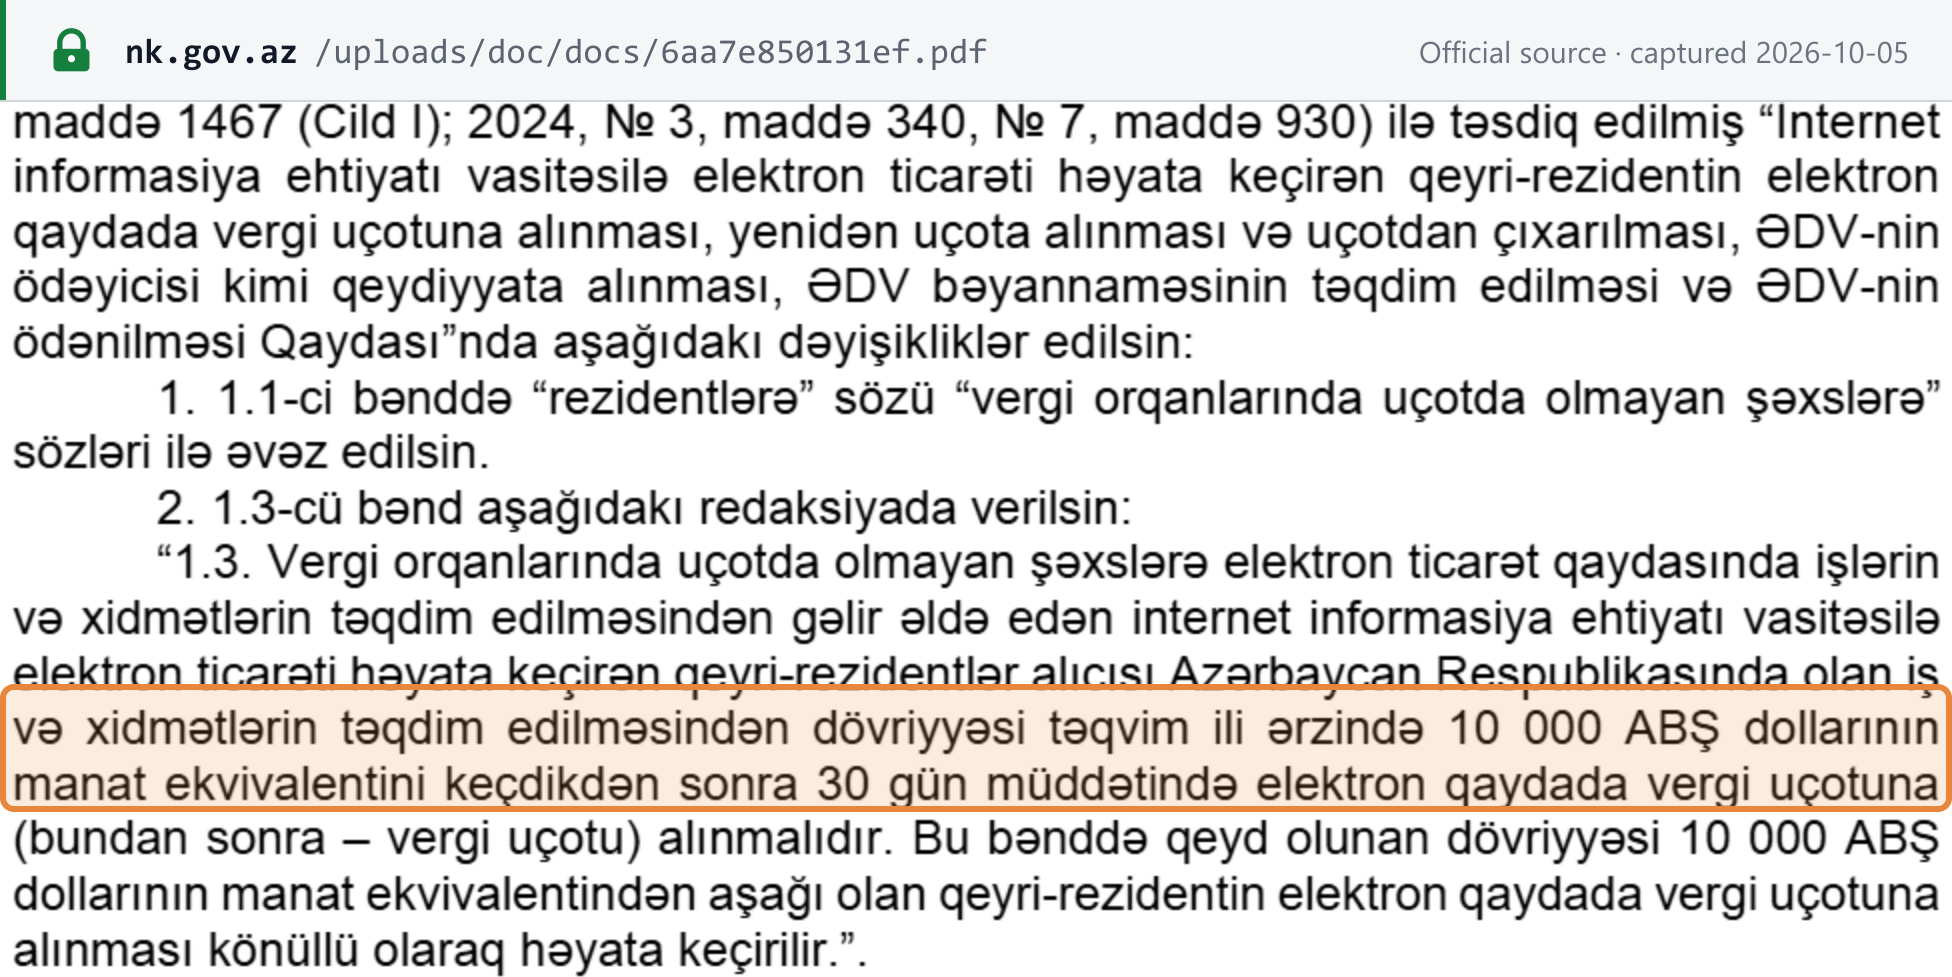
- Un proveedor no residente de comercio electrónico de obras y servicios a personas no registradas ante la administración tributaria debe registrarse electrónicamente dentro de los 30 días siguientes a que su volumen de negocios por entregas a compradores en Azerbaiyán supere el equivalente en manats de 10.000 USD en un año natural; por debajo de ese importe el registro es voluntario (artículo 33.8-1, en la redacción dada por la Ley n.º 355-VIIQD; reproducido en el punto 1.3 de las Normas del Consejo de Ministros, modificadas por la Resolución n.º 295). Dicha persona es sujeto pasivo del IVA (artículo 154.7). [1] [3]
Número de registro fiscal. Cada contribuyente se identifica mediante su VÖEN (Vergi ödəyicisinin eyniləşdirmə nömrəsi), un número de identificación del contribuyente utilizado para todos los impuestos; no existe un número de IVA independiente. Según la información remitida por el Servicio Tributario Estatal a la OCDE, consta de diez dígitos: dos para la unidad administrativa territorial, seis para un número de serie, un noveno calculado mediante un algoritmo y un décimo que indica la condición jurídica (1 para personas jurídicas, 2 para personas físicas). La notificación de registro del IVA indica el nombre del contribuyente, la fecha en que surte efecto el registro y su VÖEN (artículo 157.2). [1] [4] Para conocer la estructura y el dígito de control, consulte la guía del VÖEN de Azerbaiyán de Lookuptax; para comprobar a una contraparte, utilice el validador de VÖEN de Azerbaiyán o siga cómo verificar un VÖEN.
Cómo registrarse. La solicitud de registro obligatorio o voluntario del IVA se presenta en el formulario establecido por la autoridad ejecutiva competente. La administración tributaria inscribe a la persona en el registro estatal de sujetos pasivos del IVA y emite la notificación de registro a más tardar 5 días hábiles después de la solicitud (artículo 157.2). Cuando la administración detecta a un contribuyente que debía haberse registrado y no lo hizo, lo registra de oficio (artículo 157.5). Los proveedores no residentes de comercio electrónico se registran en línea a través del portal de comercio electrónico del Servicio Tributario Estatal, ecommerce.e-taxes.gov.az. [1] [5]
Registro voluntario. Una empresa que no está obligada a registrarse puede solicitarlo voluntariamente (artículo 156.1); el registro surte efecto el primer día del período de declaración siguiente al mes de la solicitud (artículo 157.3.2). El registro permite recuperar el IVA soportado y emitir facturas fiscales electrónicas, que una persona no registrada no puede emitir (artículo 176.1). [1]
Baja en el registro. Un sujeto pasivo del IVA que deja de realizar operaciones gravadas debe solicitar la baja, que surte efecto el día en que dichas operaciones cesan por completo (artículo 158.1). Por otra parte, un sujeto pasivo del IVA cuyas operaciones gravadas no hayan superado los 100.000 AZN durante los 12 meses naturales completos anteriores puede solicitar la baja en cualquier momento transcurrido un año desde su último registro, con efectos el día de la solicitud (artículo 158.2). Los bienes en existencia en el momento de la baja se consideran entregados en una operación gravada (artículo 159.6), y debe presentarse una declaración final dentro de los 30 días cuando se liquida una persona jurídica o un empresario individual cesa en su actividad (artículo 177.2). [1]
Registro de grupo. No disponible. El capítulo XI del Código Tributario (artículos 153–181) no contiene ninguna disposición sobre grupos de IVA; cada persona se registra individualmente. La única norma de agrupación es que una actividad conjunta realizada sin constituir una persona jurídica se trata como una persona independiente a efectos del IVA, registrada por el partícipe que lleva su contabilidad (artículos 154.5 y 155.3). (Comprobado el 05/10/2026.) [1]
Tipos
| Tipo | Se aplica a |
|---|---|
| 18% (general) | El valor de cada operación gravada y de cada importación gravada (artículo 173.1). [1] |
| 0% (tipo cero) | La lista cerrada del artículo 165.1, que incluye: exportaciones de bienes y de los servicios enumerados en el artículo 168.1.5; entregas de bienes a tiendas libres de impuestos; transporte internacional y en tránsito de mercancías y pasajeros (salvo los servicios postales internacionales), y obras y servicios directamente vinculados a vuelos internacionales y en tránsito; entregas para el uso oficial de organizaciones internacionales acreditadas y de misiones diplomáticas y consulares, sujetas a reciprocidad (artículo 165.2); bienes y servicios financiados con subvenciones extranjeras; entregas de oro y otros objetos de valor al Banco Central; y reparación de buques y otras embarcaciones encargada por un no residente. [1] |
| Exento | La lista del artículo 164.1 — véase Exenciones. [1] |
Azerbaiyán no tiene tipo reducido ni superreducido: el artículo 173 establece el tipo único del 18%. Los vendedores minoristas de productos agrícolas producidos en Azerbaiyán calculan en cambio el IVA sobre el margen comercial y no sobre el precio total, y desde el 1 de enero de 2022, durante cinco años, esta base de margen abarca también las ventas mayoristas y minoristas de productos agrícolas locales e importados (salvo los productos pesqueros importados), con sujeción a una contabilidad separada y a la documentación electrónica de compras y ventas (artículos 153.2–153.3, 159.1 y 174.3–174.4). Esto modifica la base imponible, no el tipo. [1]
Devoluciones del IVA a consumidores. Los consumidores particulares recuperan parte del IVA de determinadas compras minoristas, de restauración y de servicios: el 17,5% del IVA pagado mediante pago sin efectivo y el 5% del IVA pagado en efectivo, y el 50% del IVA pagado mediante pago sin efectivo por servicios de teatro, cine, museo y conciertos sinfónicos (artículo 165.5). Se trata de devoluciones a los consumidores, no de tipos que aplique el vendedor. [1]
Normas transfronterizas
Importaciones. Las importaciones de bienes están gravadas salvo que estén exentas; los bienes en tránsito, los bienes importados temporalmente y los bienes que la legislación aduanera no considera importados para consumo interno no constituyen importaciones a efectos del IVA (artículo 159.3). El valor imponible es el valor en aduana más los impuestos y derechos exigibles a la importación (artículo 162.1), y el IVA a la importación lo calculan y recaudan las autoridades aduaneras conforme al procedimiento aplicable a los derechos de aduana (artículo 177.4). Los documentos de importación emitidos por la aduana que acreditan el pago del IVA permiten compensar el IVA soportado cualquiera que sea la forma de pago (artículo 175.10). [1]
Exportaciones. Las exportaciones de bienes, y de los servicios enumerados en el artículo 168.1.5, tributan al tipo cero (artículo 165.1.3), y el IVA soportado en las operaciones a tipo cero es recuperable (artículo 175.7). [1]
Inversión del sujeto pasivo en servicios importados. Cuando un no residente no registrado a efectos del IVA realiza obras o presta servicios en Azerbaiyán a un agente fiscal — cualquier persona registrada a efectos del IVA (artículo 169.2) —, el IVA se aplica al 18% sobre el importe pagadero al no residente, y el momento del devengo es el momento del pago (artículos 169.1 y 169.3). Un agente registrado a efectos del IVA paga este IVA con su declaración del mes de la operación, y el documento de pago se convierte en la factura electrónica que respalda la compensación de su IVA soportado (artículo 169.4). Un agente no registrado a efectos del IVA paga dentro de los 7 días siguientes al pago al no residente y presenta una declaración del IVA a más tardar el día 20 del mes siguiente (artículos 169.5 y 169.7). Las reservas mediante comercio electrónico de servicios hoteleros en el extranjero y de billetes de avión quedan excluidas de esta norma (artículo 169.1). [1]
Empresas extranjeras que venden en Azerbaiyán — B2B frente a B2C.
- B2B (a una empresa azerbaiyana registrada a efectos del IVA): se aplica la inversión del sujeto pasivo descrita arriba; el cliente liquida el IVA como agente fiscal, y las entregas del no residente no computan para el umbral de 200.000 AZN salvo que se realicen a través de un establecimiento permanente (artículo 155.2). [1]
- B2C (a personas no registradas ante la administración tributaria): un proveedor no residente de comercio electrónico de obras y servicios debe registrarse electrónicamente dentro de los 30 días siguientes a superar el equivalente en manats de 10.000 USD de volumen de negocios anual natural procedente de compradores en Azerbaiyán (artículo 33.8-1). Una vez registrado, calcula y paga el IVA por sí mismo en lugar de que se le retenga (artículo 169.8), y paga a más tardar el último día del mes siguiente a cada período de declaración (artículo 177.1.4). Hasta que se registre, el proveedor local de servicios de pago (o la sucursal azerbaiyana de uno extranjero) que procesa el pago del comprador calcula el IVA y lo ingresa en el presupuesto con cargo a los fondos del comprador (artículo 169.3). El Servicio Tributario Estatal indica que los bancos no retienen el IVA en los pagos a proveedores registrados. [1] [6]
Productos y servicios digitales. Los servicios prestados por ordenador, internet y otras redes electrónicas, correo electrónico o medios similares, la concesión de derechos de uso de dichas redes, y las obras y servicios prestados por vendedores de comercio electrónico se entienden prestados donde está ubicado o registrado el destinatario (artículo 168.1.5). La guía del Servicio Tributario Estatal sobre las Normas del Consejo de Ministros describe el ámbito del comercio electrónico como inclusivo de libros electrónicos, juegos virtuales, descargas de software y colocación de publicidad, y considera que el comprador está en Azerbaiyán cuando concurre cualquiera de cuatro indicadores: pago a través de un banco en Azerbaiyán, la ubicación del comprador, la dirección IP del dispositivo o el código de país del operador móvil. [1] [7] La Resolución n.º 295 de 14 de septiembre de 2026 añade el punto 1.4-1 a las Normas: los servicios de consultoría, jurídicos, financieros, contables, de diseño y de ingeniería prestados por correo electrónico u otros medios interactivos, la enseñanza y formación en línea en tiempo real, y la reserva en línea de entradas para eventos científicos, educativos, culturales, deportivos y de entretenimiento no son servicios de comercio electrónico a efectos del artículo 33.8-1. El mismo texto forma parte ahora del propio artículo 33.8-1. Véase el registro del evento. [3] [1]
Responsabilidad de mercados en línea / plataformas como proveedor presunto. Esta guía no ha encontrado en el capítulo XI ninguna disposición que convierta a un mercado en línea en proveedor presunto de los bienes o servicios vendidos en él por terceros. El régimen de comercio electrónico impone la obligación al vendedor no residente de obras y servicios, y los proveedores de servicios de pago recaudan el IVA cuando el vendedor no está registrado (artículos 33.8-1 y 169.3). (Comprobado el 05/10/2026.) [1]
Lugar de realización. Bienes: se entregan donde se ponen a disposición; cuando los bienes se expiden o transportan, donde comienza la expedición o el transporte; cuando el proveedor los instala o monta, donde se instalan (artículo 167). Obras y servicios: por este orden de prioridad (artículo 168.2), donde está situado el bien inmueble en los servicios relacionados con él; donde se ejecutan efectivamente las obras sobre bienes muebles; donde se prestan efectivamente los servicios culturales, artísticos, educativos, deportivos y similares; donde se realiza efectivamente el transporte; donde está ubicado o registrado el destinatario en los servicios enumerados en el artículo 168.1.5 (derechos de propiedad intelectual, servicios de consultoría, jurídicos, contables, de ingeniería, de publicidad y de tratamiento de datos, cesión de personal, alquiler de bienes muebles, telecomunicaciones, radiodifusión, servicios electrónicos y comercio electrónico); y, en los demás casos, donde el proveedor ejerce su actividad (artículos 168.1.1–168.1.6). [1]
Requisitos de facturación
Los contribuyentes registrados a efectos del IVA documentan sus entregas con facturas fiscales electrónicas (elektron vergi hesab-fakturası, artículo 176) y facturas / albaranes electrónicos (elektron qaimə-faktura, artículo 71-1), ambos emitidos a través del sistema electrónico del Servicio Tributario Estatal. Una persona no registrada a efectos del IVA no tiene derecho a emitir una factura fiscal electrónica (artículo 176.1). [1]
Contenido obligatorio
El artículo 176.2 enumera los datos de una factura fiscal electrónica, que es un formulario de control estricto elaborado conforme al modelo establecido por la autoridad ejecutiva competente:
| Campo obligatorio | Disposición |
|---|---|
| Nombre del contribuyente (proveedor) y del comprador (cliente) | Artículo 176.2.1 |
| Número de identificación (VÖEN) del contribuyente y del comprador | Artículo 176.2.2 |
| Denominación de los bienes expedidos, las obras realizadas o los servicios prestados | Artículo 176.2.3 |
| Contraprestación de la operación gravada y volumen de la operación | Artículo 176.2.4 |
| Importe del impuesto especial, en el caso de bienes sujetos a impuestos especiales | Artículo 176.2.5 |
| IVA exigible por la operación | Artículo 176.2.6 |
| Fecha de emisión | Artículo 176.2.7 |
| Número de factura | Artículo 176.2.8 |
| Nombre de la administración tributaria que emitió la notificación de registro del IVA, y fecha y número de la notificación | Artículo 176.2.9 |
| Cargo, apellido, nombre y patronímico de la persona responsable que firmó la factura | Artículo 176.2.10 |
Plazo de emisión y numeración
Una factura fiscal electrónica debe emitirse a más tardar 5 días después de la expedición de los bienes, la realización de las obras o la prestación de los servicios (artículo 176.3). La qaimə-faktura electrónica sigue los plazos del artículo 71-1.1: en el momento de la expedición de los bienes, para la mayoría de las operaciones con bienes; dentro de los 5 días siguientes al documento de entrega para los bienes no encargados previamente, y a la ejecución para las obras y servicios; antes del inicio del transporte, para el transporte internacional; al comienzo de cada mes natural, para los servicios periódicos y continuados; dentro de los 3 días, para las devoluciones y los ajustes del volumen de negocios. [1] Los números de factura se asignan dentro del sistema del Servicio Tributario Estatal; el Código exige el número como dato obligatorio (artículo 176.2.8) y deja a la autoridad ejecutiva las normas sobre la forma, la aplicación y la contabilización de las facturas electrónicas (artículos 71-1.2 y 176.3-1). [1]
Notas de crédito y de débito
Las rectificaciones se realizan con tipos específicos de qaimə-faktura electrónica en lugar de notas de crédito independientes: uno para las devoluciones de bienes (artículo 71-1.5.2) y otro para los ajustes del volumen de negocios gravado conforme al artículo 163 (artículo 71-1.5.3), cada uno emitido dentro de los 3 días siguientes a la devolución o el ajuste (artículo 71-1.1.4). El Código prevé también tipos para las entregas realizadas por agentes y comisionistas y las devoluciones a ellos, los bienes enviados para su transformación o almacenamiento, los movimientos internos de bienes sujetos a impuestos especiales, las ventas con marca de exportación y los anticipos recibidos (artículo 71-1.5). [1]
Moneda e idioma
Cuando los documentos contables de un contribuyente están redactados en un idioma extranjero, la administración tributaria exige una traducción oficial al azerbaiyano (artículo 71.3). El capítulo del IVA del Código Tributario no establece una norma de conversión de divisas para la contraprestación en moneda extranjera; confirme con un asesor las normas aplicables sobre el tipo de cambio del Banco Central. [1]
Facturas simplificadas
En las entregas minoristas a compradores que no son sujetos pasivos del IVA, puede emitirse una qaimə-faktura, una qaimə-faktura electrónica, un recibo o un tique en lugar de una factura fiscal electrónica (artículo 176.4). Los documentos que registran operaciones en efectivo no permiten compensar el IVA soportado, y la compensación basada en ellos es inválida. Los cobros en efectivo a la población deben realizarse mediante cajas registradoras o formularios de control estricto (artículo 58.7). [1]
Conservación
Los documentos contables, incluidos los datos en formato electrónico y en papel, deben conservarse íntegramente legibles durante no menos de 5 años (artículo 71.4). El plazo general de prescripción de las infracciones tributarias es de 3 años desde la infracción (artículo 56.1). [1]
Cómo es una factura conforme
Aquí no se cita ningún modelo anotado del Servicio Tributario Estatal. La ilustración siguiente presenta los datos del artículo 176.2 en forma de documento; el diseño es propio de LookupTax.
Factura fiscal electrónica (elektron vergi hesab-fakturası) — ilustración
| Bienes, obras o serviciosArt. 176.2.3 | VolumenArt. 176.2.4 | ContraprestaciónArt. 176.2.4 | IVA 18%Arts. 173.1, 176.2.6 |
|---|---|---|---|
| Servicio de mantenimiento de equipos (ficticio) | 1 | 1.000,00 AZN | 180,00 AZN |
- Contraprestación sin IVAArt. 176.2.4
- 1.000,00 AZN
- IVA exigibleArt. 176.2.6
- 180,00 AZN
- Total
- 1.180,00 AZN
- Firmada por la persona responsable: cargo, apellido, nombre y patronímico — Art. 176.2.10.
- El importe del impuesto especial solo figura en el caso de bienes sujetos a impuestos especiales — Art. 176.2.5.
- Para que el comprador compense los 180,00 AZN, el precio se paga por transferencia bancaria y el IVA se ingresa en la cuenta de depósito del IVA del proveedor — Art. 175.1.
Estado de la facturación electrónica
Estado (a 05/10/2026): documentos electrónicos obligatorios a través del sistema propio de la administración tributaria; sin red de tipo Peppol.
- Sistema. Las facturas fiscales electrónicas (artículo 176) y las qaimə-faktura electrónicas (artículo 71-1) se emiten a través del sistema electrónico del Servicio Tributario Estatal, conforme a los formularios y normas establecidos por la autoridad ejecutiva competente (artículos 71-1.2 y 176.3-1). La entrega de bienes sin qaimə-faktura electrónica cuando el Código la exige está sancionada (artículo 58.13). [1]
- Formatos y estándares. El Código prescribe el contenido y deja la forma a la autoridad ejecutiva; esta guía no ha encontrado ninguna exigencia de UBL, Peppol BIS u otro formato internacional.
- Ámbito. B2B: facturas fiscales electrónicas y qaimə-faktura, vinculadas a la recuperación del IVA soportado (artículos 175 y 176). B2C / minorista: recibos de caja registradora o formularios de control estricto para los cobros en efectivo a la población (artículo 58.7), con la opción de qaimə-faktura, recibo o tique para las entregas minoristas a quienes no son sujetos pasivos del IVA (artículo 176.4). B2G: esta guía no ha encontrado en el Código Tributario una obligación específica de facturación electrónica B2G; las compras de entidades de mayoría estatal y organizaciones presupuestarias siguen las normas de la cuenta de depósito del IVA del artículo 175.8. [1]
- Calendario de implantación. No se aplica un calendario por fases según el tamaño del contribuyente; la obligación deriva del registro del IVA.
Presentación y pago
Periodicidad de presentación. Mensual. El período de declaración del IVA es el mes natural (artículo 178). [1]
Plazo de la declaración. La declaración del IVA se presenta a más tardar el día 20 del mes siguiente al período de declaración (artículo 177.2). En caso de liquidación de una persona jurídica o de cese de la actividad de un empresario individual, la declaración se presenta dentro de los 30 días (artículo 177.2). [1]
Plazo y forma de pago. El IVA se paga dentro del plazo de la declaración de cada período (artículo 177.1.3). Los no residentes registrados por comercio electrónico conforme al artículo 33.8-1 pagan a más tardar el último día del mes siguiente al período de declaración (artículo 177.1.4). El IVA a la importación lo recauda la aduana (artículo 177.4). Los compradores que son sujetos pasivos del IVA, las personas jurídicas con más del 50% de participación estatal y las organizaciones presupuestarias transfieren el IVA que figura en las facturas electrónicas a la cuenta de depósito del IVA, al igual que los compradores de locales residenciales y no residenciales a empresas de construcción (artículo 175.8). [1] A partir del 1 de enero de 2027, durante cuatro años, los contribuyentes del sector privado ajeno al petróleo y el gas podrán transferir fondos de la cuenta de depósito del IVA al Fondo Estatal de Protección Social en las condiciones fijadas por la autoridad designada (artículo 175.8, tercera frase, añadida por la Ley n.º 445-VIIQD de 13 de julio de 2026, publicada el 28 de julio de 2026). [1]
Recuperación del IVA soportado y partidas no deducibles. El IVA soportado se compensa cuando el precio se paga desde la cuenta bancaria o de pago del comprador a la del proveedor y el IVA se ingresa en la cuenta de depósito del IVA (artículo 175.1), debiendo el IVA estar en la cuenta de depósito dentro de un día hábil desde el pago del precio (artículo 175.1.3). Las compras de uso mixto y parcialmente exentas se prorratean (artículos 175.2 y 175.4). No se permite la compensación de: los gastos enumerados en el artículo 109.3 (salvo los de los artículos 109.4 y 119.2) (artículo 175.3); las compras de personas que solo realizan operaciones exentas o no gravadas, y las compras financiadas con cargo al presupuesto del Estado (artículo 175.6); los recibos, tiques, documentos de operaciones en efectivo y facturas electrónicas emitidas incorrectamente (artículo 175.9); los documentos de operaciones sin bienes reales (artículo 175.11); y, durante cinco años desde el 1 de enero de 2022, los productos agrícolas adquiridos por comerciantes mayoristas y minoristas (artículo 175.12, sin perjuicio de la opción de importación del artículo 175.13). [1]
Devoluciones. Cuando el IVA compensable supera el IVA repercutido, el contribuyente con al menos el 50% de su volumen de negocios gravado al tipo cero en el período recibe el exceso dentro de los 20 días siguientes a la solicitud (artículo 179.1); los demás contribuyentes lo reciben a más tardar 4 meses después de su solicitud electrónica (artículo 179.2). Para los contribuyentes clasificados como de riesgo, estos plazos solo empiezan a correr una vez finalizadas las inspecciones y controles tributarios correspondientes (artículo 179.4). Los ciudadanos extranjeros y los apátridas pueden recuperar el IVA de los bienes adquiridos con fines no comerciales conforme a un procedimiento del Consejo de Ministros (artículo 165.3). Esta guía no ha encontrado en el capítulo XI ninguna disposición sobre la recuperación del IVA por créditos incobrables; el artículo 166.1.3, en cambio, considera cobrado, y por tanto gravado, un crédito derivado de una entrega cuando expira su plazo de prescripción. [1]
Exenciones
El artículo 164.1 enumera las entregas e importaciones exentas. Entre los ejemplos figuran: servicios financieros, incluido el arrendamiento financiero (164.1.2); las entregas e importaciones de moneda nacional o extranjera y de valores (164.1.3); determinados productos de medios de comunicación y libros (excluidos los libros electrónicos) y lotes de libros de texto (164.1.7); la edición, publicación e impresión de medios de comunicación, libros y libros de texto (164.1.8); los servicios funerarios (164.1.9); el transporte de pasajeros en metro (164.1.12); la educación preescolar de pago (164.1.13); las entregas de acciones o participaciones (164.1.17); las ventas por productores agrícolas de su propia producción (164.1.18); la ayuda humanitaria y benéfica (164.1.20–164.1.21); los bienes importados en una zona económica especial, excluidos los bienes sujetos a impuestos especiales (164.1.24); las aeronaves civiles y sus piezas importadas para la aviación civil (164.1.38); los servicios veterinarios privados (164.1.58); y las importaciones de obras de arte, objetos de colección y antigüedades con confirmación del Ministerio de Cultura (164.1.64). [1]
La exención del artículo 164.1.64 fue añadida por la Ley n.º 355-VIIQD; la Resolución del Consejo de Ministros n.º 268 de 8 de septiembre de 2026 aprueba su lista de códigos de mercancías y se aplica desde el 1 de enero de 2026. Véase el registro del evento. [1] [8]
Territorios liberados. Las importaciones de determinada maquinaria, equipos tecnológicos, instalaciones, materias primas y materiales destinados a determinadas actividades económicas en los territorios liberados de la ocupación están exentas del IVA y de los derechos de aduana conforme a la Resolución del Consejo de Ministros n.º 269 de 5 de agosto de 2023. La Resolución n.º 264 de 8 de septiembre de 2026 añade actividades a esa lista, entre ellas la cría de ganado bovino y búfalos, la piscicultura de agua dulce, la transformación de carne, pescado, grasas, lácteos, piensos y vino, y la producción farmacéutica. Véase el registro del evento. [9]
Exento no es lo mismo que tipo cero. Una persona que solo realiza entregas exentas o no gravadas no puede compensar el IVA soportado en sus compras (artículo 175.6), y una persona que realiza entregas gravadas y exentas solo compensa la parte correspondiente a su volumen de negocios gravado, salvo que lleve registros separados (artículo 175.4). Las operaciones a tipo cero son operaciones gravadas, y el IVA soportado en ellas se compensa íntegramente (artículo 175.7). [1]
Regímenes especiales. Las empresas por debajo del umbral del IVA pueden quedar sujetas en su lugar al impuesto simplificado (artículo 218); las zonas económicas especiales y la base del margen agrícola se han tratado más arriba. Una comparación completa del impuesto simplificado excede el alcance de esta guía del IVA.
Infracciones y sanciones
Infracciones. La evasión de impuestos por un importe considerable (más de 50.000 AZN y hasta 200.000 AZN) es un delito tipificado en el artículo 213.1 del Código Penal, castigado con multa de dos a tres veces el perjuicio, trabajos correccionales de hasta dos años o prisión de hasta tres años. La evasión cometida por un grupo organizado o por un importe elevado (más de 200.000 AZN y hasta 500.000 AZN) conlleva de tres a cinco años de prisión o una multa del triple del perjuicio (artículo 213.2), y la evasión por un importe especialmente elevado (más de 500.000 AZN) conlleva de cinco a siete años o una multa del cuádruple del perjuicio (artículo 213.3). El infractor primario conforme a los artículos 213.1–213.2 que repara íntegramente el perjuicio queda exento de responsabilidad penal. [10] Conforme al Código Tributario, las conductas sancionadas incluyen operar sin el registro obligatorio del IVA, emitir facturas fiscales electrónicas sin estar registrado, entregar bienes sin la qaimə-faktura electrónica exigida y realizar cobros a la población sin caja registradora (artículos 58.4, 58.5, 58.7 y 58.13). [1]
Sanciones. Conforme al Código Tributario: [1]
- Pago fuera de plazo — intereses del 0,1% diario sobre el impuesto no pagado (artículo 59.1); para los importes determinados en una inspección, corren durante todo el período de demora pero no más de un año (artículo 59.2).
- Declaración fuera de plazo — 40 AZN por no presentar a tiempo una declaración tributaria sin causa justificada (artículo 57.1).
- Infravaloración o evasión — el 50% del impuesto infravalorado o evadido (artículo 58.1).
- Falta de solicitud del registro fiscal — 200 AZN (artículo 58.2).
- Operar sin el registro obligatorio del IVA — el 50% del IVA exigible durante todo el período sin registro (artículo 58.4).
- Emitir una factura fiscal electrónica antes de que el registro surta efecto o después de su cancelación — el 100% del IVA consignado en la factura (artículo 58.5).
- No ingresar el IVA en la cuenta de depósito dentro de un día hábil desde el pago del precio — el 50% del IVA ingresado fuera de plazo (artículo 58.6).
- Entregar bienes sin la qaimə-faktura electrónica exigida — el 10% del precio de venta en el primer caso de un año natural, el 20% en el segundo y el 40% en el tercero y siguientes (artículo 58.13).
Preguntas frecuentes
¿Cuál es el tipo general del IVA en Azerbaiyán?
El 18% del valor de cada operación gravada y de cada importación gravada (artículo 173.1). No existe tipo reducido; las alternativas son el tipo cero para las operaciones del artículo 165 (principalmente exportaciones de bienes y de servicios del artículo 168.1.5, y el transporte internacional y en tránsito) y las exenciones del artículo 164. [1]
¿Cuál es el umbral de registro del IVA en Azerbaiyán?
Solicite el registro dentro de los 10 días siguientes al primer día del mes posterior al mes en que las operaciones gravadas superen los 200.000 AZN (en un período de 12 meses consecutivos); el registro surte efecto el primer día del mes siguiente (artículos 155.1 y 157.3.1). Una sola operación o contrato de más de 200.000 AZN exige el registro antes del día en que se realice. Es posible el registro voluntario por debajo del umbral (artículo 156.1). [1]
¿Deben registrarse a efectos del IVA en Azerbaiyán los proveedores extranjeros de servicios digitales?
Sí, una vez que superan los 10.000 USD. Un no residente sin establecimiento permanente que vende obras y servicios mediante comercio electrónico a personas no registradas ante la administración tributaria debe registrarse electrónicamente dentro de los 30 días siguientes a que su volumen de negocios anual natural procedente de compradores en Azerbaiyán supere el equivalente en manats de 10.000 USD; por debajo de ese importe, el registro es voluntario (artículo 33.8-1, en la redacción dada por la Ley n.º 355-VIIQD). A continuación calcula y paga el IVA por sí mismo (artículo 169.8), a más tardar el último día del mes siguiente a cada período de declaración (artículo 177.1.4). Hasta que se registre, el proveedor local de servicios de pago aplica el IVA con cargo a los fondos del comprador (artículo 169.3). La Resolución n.º 295 de 14 de septiembre de 2026 excluye los servicios de consultoría, jurídicos, financieros, contables, de diseño y de ingeniería prestados por correo electrónico u otros medios interactivos, la enseñanza y formación en línea en tiempo real, y la reserva en línea de entradas para eventos. [1] [3]
¿Cuándo vencen las declaraciones y los pagos del IVA en Azerbaiyán?
El período de declaración es el mes natural (artículo 178). La declaración se presenta a más tardar el día 20 del mes siguiente y el impuesto se paga dentro del mismo plazo (artículos 177.1.3 y 177.2). Los no residentes registrados por comercio electrónico pagan a más tardar el último día del mes siguiente (artículo 177.1.4). El IVA a la importación lo recauda la aduana (artículo 177.4). [1]
¿Por qué el IVA soportado está vinculado a la cuenta de depósito del IVA en Azerbaiyán?
El IVA soportado solo se compensa cuando el precio se paga por transferencia bancaria al proveedor y el IVA se ingresa en la cuenta de depósito del IVA del proveedor (artículo 175.1), dentro de un día hábil desde el pago del precio conforme a la factura electrónica (artículo 175.1.3). Incumplir ese plazo cuesta el 50% del IVA ingresado fuera de plazo (artículo 58.6), y los recibos, tiques y documentos en efectivo nunca permiten la compensación (artículo 175.9). [1]
Sitios web importantes
- Servicio Tributario Estatal — sitio principal — noticias, orientaciones, legislación y punto de acceso a los servicios en línea.
- Oficina Tributaria en Internet — e-taxes.gov.az — la oficina tributaria en línea del Servicio Tributario Estatal para los servicios electrónicos de los contribuyentes, incluidas las facturas electrónicas.
- Portal del IVA para no residentes de comercio electrónico — ecommerce.e-taxes.gov.az — registro electrónico, nuevo registro y baja, declaraciones y pago para proveedores no residentes de comercio electrónico (soporte: ecommerce@taxes.gov.az). [5]
- e-qanun.az — registro jurídico del Ministerio de Justicia — el Código Tributario consolidado y las leyes modificativas.
- Consejo de Ministros — resoluciones — resoluciones de desarrollo como las n.º 264, 268 y 295 de 2026.
- LookupTax — validador de VÖEN de Azerbaiyán — comprueba el formato del VÖEN de una contraparte.
Cambios recientes
Las fechas siguientes son la fecha de aprobación o publicación de cada instrumento; las fechas de entrada en vigor, cuando difieren, figuran en el texto.
- 14/09/2026 — La Resolución del Consejo de Ministros n.º 295 modifica las Normas aprobadas por la Resolución n.º 387 de 30 de octubre de 2023 para proveedores no residentes de comercio electrónico: las Normas abarcan ahora las entregas a personas no registradas ante la administración tributaria, el registro debe realizarse dentro de los 30 días siguientes a superar el equivalente en manats de 10.000 USD en un año natural (voluntario por debajo de ese importe), y el nuevo punto 1.4-1 excluye los servicios profesionales prestados por correo electrónico, la enseñanza en línea en tiempo real y la reserva en línea de entradas para eventos. (Consejo de Ministros) — véase el evento
- 08/09/2026 — La Resolución del Consejo de Ministros n.º 268 aprueba la lista de códigos de mercancías de obras de arte, objetos de colección y antigüedades cuya importación está exenta del IVA con confirmación del Ministerio de Cultura, aplicable desde el 1 de enero de 2026. (Consejo de Ministros) — véase el evento
- 08/09/2026 — La Resolución del Consejo de Ministros n.º 264 amplía la lista de actividades y bienes cuya importación en los territorios liberados está exenta del IVA y de los derechos de aduana (Resolución n.º 269 de 2023). (Consejo de Ministros) — véase el evento
- 13/08/2026 — El Servicio Tributario Estatal anuncia que el registro electrónico pasa a ser obligatorio a partir de septiembre de 2026 para los proveedores no residentes de servicios digitales con un volumen de negocios anual en Azerbaiyán superior a 10.000 USD, y que los proveedores registrados calculan, declaran y pagan el IVA por sí mismos. (Servicio Tributario Estatal) — véase el evento
- 23/02/2026 — Se publica la Ley n.º 355-VIIQD de 13 de febrero de 2026, que modifica el Código Tributario y las leyes de bancos y del arancel aduanero; da nueva redacción al artículo 33.8-1 con el umbral de registro de 10.000 USD, y sus disposiciones sobre comercio electrónico de no residentes entran en vigor el 23 de agosto de 2026. (e-qanun.az) — véase el evento
Enlaces de referencia
- e-qanun.az — Código Tributario de la República de Azerbaiyán (texto consolidado)
- e-qanun.az — Ley n.º 355-VIIQD de 13 de febrero de 2026
- e-qanun.az — Código Penal de la República de Azerbaiyán
- Consejo de Ministros — Resolución n.º 295 de 14 de septiembre de 2026
- Consejo de Ministros — Resolución n.º 268 de 8 de septiembre de 2026
- Consejo de Ministros — Resolución n.º 264 de 8 de septiembre de 2026
- Servicio Tributario Estatal — Registro electrónico de no residentes que realizan comercio electrónico
- Servicio Tributario Estatal — Nuevas normas para no residentes que realizan comercio electrónico (27 de noviembre de 2023)
- Servicio Tributario Estatal — Otras cuatro empresas internacionales registradas a efectos del IVA (13 de agosto de 2026)
- OCDE — Ficha informativa del TIN de Azerbaiyán
- LookupTax — Guía del VÖEN de Azerbaiyán
- LookupTax — Cómo verificar un VÖEN en Azerbaiyán
- LookupTax — Cronología de cambios fiscales de Azerbaiyán