Guía del IVA en Bélgica
| FICHA INFORMATIVA | |
|---|---|
| Código de país | BE |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA) — TVA (taxe sur la valeur ajoutée) / btw (belasting over de toegevoegde waarde) |
| Administración tributaria | SPF Finances / FOD Financiën (Servicio Público Federal de Finanzas) |
Visión general
Bélgica grava el impuesto sobre el valor añadido (IVA). En francés se denomina taxe sur la valeur ajoutée (TVA); en neerlandés, belasting over de toegevoegde waarde (btw). La norma es el Code de la taxe sur la valeur ajoutée / Wetboek van de belasting over de toegevoegde waarde, creado por la Ley de 3 de julio de 1969 (Real Decreto n.º 20, art. 2: "la loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée" — «la ley de 3 de julio de 1969 por la que se crea el Código del IVA»). Lo administra el Servicio Público Federal de Finanzas — SPF Finances / FOD Financiën. [1] [13]
Textos legales. Las citas normativas proceden de los textos consolidados del SPF Finances en Fisconetplus, actualizados al Moniteur belge de 31 de agosto de 2026. El texto auténtico es el del Moniteur belge. Las citas se reproducen en francés con una traducción al español.
Moneda. Todos los importes se expresan en euros (EUR). El Real Decreto n.º 1 exige que el IVA total de una factura se exprese en la moneda nacional: "Le montant total des taxes à payer ou à régulariser doit être exprimé dans la monnaie nationale de l'Etat membre qui détermine les règles applicables à l'émission des factures" («el importe total del impuesto que deba pagarse o regularizarse debe expresarse en la moneda nacional del Estado miembro cuyas normas rigen la emisión de las facturas», art. 5 § 1er, 9°). [14]
Períodos impositivos. Las declaraciones se presentan por mes natural o por trimestre natural; consulte Presentación y pago.
Niveles de gobierno. El IVA es un impuesto federal sin tipos regionales ni municipales. El Rey fija los tipos mediante real decreto deliberado en el Consejo de Ministros: "Par arrêté délibéré en Conseil des Ministres, le Roi fixe les taux et arrête la répartition des biens et des services entre ces taux" («mediante decreto deliberado en el Consejo de Ministros, el Rey fija los tipos y distribuye los bienes y servicios entre ellos», Código del IVA, art. 37 § 1er). [2]
Los decretos de tipos deben ser confirmados por ley. Según el art. 37 § 2, un decreto de tipos se considera que nunca ha surtido efecto si una ley no lo confirma en los doce meses siguientes a su publicación en el Moniteur belge: "Lesdits arrêtés sont censés n'avoir jamais produit leurs effets s'ils n'ont pas été confirmés par la loi dans les douze mois de la date de leur publication au Moniteur belge." Esto es relevante para los cambios de tipos del 1 de marzo de 2026 (consulte Tipos). [2]
Registro
Quién debe registrarse
La regla de sujeción es la definición de sujeto pasivo (assujetti) del Código del IVA, art. 4 § 1er: "Est un assujetti quiconque effectue, dans l'exercice d'une activité économique, d'une manière habituelle et indépendante, à titre principal ou à titre d'appoint, avec ou sans esprit de lucre, des livraisons de biens ou des prestations de services visées par le présent Code, quel que soit le lieu où s'exerce l'activité économique." En español: toda persona que, en el ejercicio de una actividad económica, de forma habitual e independiente, como actividad principal o accesoria, con o sin ánimo de lucro, realice entregas de bienes o prestaciones de servicios contempladas en el Código, con independencia del lugar donde se ejerza esa actividad. [3]
El Código del IVA, art. 50 § 1er, establece a continuación quién recibe un número de IVA "comprenant les lettres BE" («que contiene las letras BE»): [4]
- 1° todo sujeto pasivo establecido en Bélgica, salvo quienes solo realizan operaciones exentas en virtud del art. 44 sin derecho a deducción, las personas sujetas al impuesto en virtud de los arts. 8 y 8bis y quienes utilizan el régimen transfronterizo de la UE para pequeñas empresas;
- 2° las personas jurídicas no sujetas al impuesto y las personas que solo realizan operaciones exentas cuyas adquisiciones intracomunitarias de bienes superan 11.200 EUR ("le seuil de 11.200 euros visé à l'article 25ter, § 1er, alinéa 2, 2°"), o que optan por ello;
- 3° todo sujeto pasivo no establecido en Bélgica que adeude IVA belga por operaciones que den derecho a deducción; consulte Registro de no residentes.
Umbral de registro
Bélgica no tiene umbral de registro del IVA. Un sujeto pasivo establecido en Bélgica solicita su identificación a efectos del IVA antes de comenzar a operar, sea cual sea su volumen de negocios. Hay una excepción limitada: el art. 50 § 4 no asigna número de IVA a una persona física acogida a la franquicia cuyas únicas operaciones sean servicios prestados a través de una plataforma autorizada. [4]
La cifra de 25.000 EUR que suele presentarse como el umbral belga es otra cosa: la franquicia para pequeñas empresas (régime de la franchise de taxe / vrijstellingsregeling). Es opcional. Exime del IVA las entregas y prestaciones de la empresa; no la dispensa de identificarse. Código del IVA, art. 56ter § 1er: "Les assujettis établis en Belgique dont le chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 euros, peuvent bénéficier du régime de la franchise de taxe pour les livraisons de biens et les prestations de services qu'ils effectuent en Belgique." En español: los sujetos pasivos establecidos en Bélgica cuyo volumen de negocios anual en Bélgica no supere 25.000 EUR pueden acogerse a la franquicia para las entregas y prestaciones que realicen en Bélgica. [5]
Cambio propuesto (aún no es ley). El proyecto de ley DOC 56 1593, aprobado por la Cámara de Representantes el 17 de septiembre de 2026, elevaría en su artículo 26 este límite a 26.000 EUR para 2027, 27.000 EUR para 2028, 28.000 EUR para 2029, 29.000 EUR para 2030 y 30.000 EUR para 2031 y años posteriores, a partir del 1 de enero de 2027. El mismo calendario se aplicaría al límite del volumen de negocios belga para las empresas establecidas en otro Estado miembro de la UE (art. 56ter § 2). A 5 de octubre de 2026 no se había publicado en el Moniteur belge, por lo que los límites de 25.000 EUR indicados aquí son los vigentes. (Cámara de Representantes)
| Elemento | Regla | Fuente |
|---|---|---|
| Umbral de registro (empresas establecidas) | Ninguno: identificarse antes de iniciar la actividad | Código del IVA, arts. 4, 50 § 1er; SPF Finances [4] [11] |
| Umbral de registro (empresas no establecidas) | Ninguno: identificarse en cuanto se adeude IVA belga por una operación con derecho a deducción, salvo que solo se utilice el OSS no UE o el IOSS | Código del IVA, art. 50 § 1er, 3° [4] |
| Franquicia para pequeñas empresas (exención opcional) | Volumen de negocios anual en Bélgica ≤ 25.000 EUR sin IVA, por año natural; reducido a prorrata de los días transcurridos desde el 1 de enero hasta el inicio de la actividad en el primer año | Código del IVA, art. 56ter § 1er (texto vigente desde el 1 de marzo de 2026) [5] |
| Franquicia para empresas establecidas en otro Estado miembro de la UE | Volumen de negocios en la UE ≤ 100.000 EUR ("le chiffre d'affaires annuel dans l'Union de l'assujetti ne dépasse pas 100.000 euros") y volumen de negocios en Bélgica ≤ 25.000 EUR (el proyecto de ley DOC 56 1593 elevaría este límite al mismo ritmo que el § 1 a partir de 2027; aún no es ley), previa notificación a su Estado miembro de establecimiento (se le identifica con un número con el sufijo EX) | Código del IVA, art. 56ter § 2 [5] |
| Adquisiciones intracomunitarias de personas jurídicas no sujetas y de personas que solo realizan operaciones exentas | Identificación por encima de 11.200 EUR | Código del IVA, art. 50 § 1er, 2° [4] |
La franquicia tiene un coste y exclusiones. Quien se acoge a la franquicia no puede deducir el IVA soportado: "Les assujettis qui bénéficient de la franchise de taxe ne peuvent pas déduire la taxe ayant grevé les biens et les services qu'ils utilisent pour effectuer leurs opérations en franchise de taxe" (Código del IVA, art. 56bis § 4). Según el art. 56bis § 2 (texto vigente desde el 2 de marzo de 2026), no está disponible para las unidades de IVA, para las empresas que realizan habitualmente obras de construcción (travail immobilier), para las empresas obligadas a emitir un tique de caja (ticket de caisse, por ejemplo en hoteles y restaurantes) ni para las empresas que suministran habitualmente chatarra y residuos. [6]
Ventanas de entrada. Una empresa que reúna los requisitos puede acogerse a la franquicia el 1 de enero, el 1 de abril, el 1 de julio o el 1 de octubre del año natural siguiente. Debe solicitarlo antes del 15 de diciembre, del 15 de marzo, del 15 de junio o del 15 de septiembre, respectivamente (Real Decreto n.º 19 de 15 de diciembre de 2024, art. 3 § 2: "…à compter du 1er janvier, du 1er avril, du 1er juillet ou du 1er octobre de l'année civile qui suit… avant le 15 décembre de l'année civile en cours ou avant le 15 mars, le 15 juin ou le 15 septembre de l'année civile qui suit"). [7]
Volver tras renunciar. Una empresa que abandona la franquicia para pasar al régimen normal queda excluida durante un período. Real Decreto n.º 19, art. 5 § 5, párrafo segundo: "L'assujetti ne peut revenir au régime de la franchise de taxe avant le 1er janvier de la deuxième année qui suit celle au cours de laquelle l'option visée à l'alinéa 1er a pris cours": no puede volver antes del 1 de enero del segundo año siguiente a aquel en que su opción surtió efecto. [7]
Registro de no residentes
No existe umbral para las empresas no establecidas en Bélgica. El Código del IVA, art. 50 § 1er, 3° (desde el 1 de enero de 2025), asigna un número de IVA a "tout assujetti non établi en Belgique qui : a) effectue des opérations visées par le Code lui ouvrant un droit à déduction pour lesquelles il est redevable de la taxe en Belgique en vertu des articles 51 et 52, à l'exception des assujettis qui n'effectuent que des opérations pour lesquelles ils se prévalent du régime particulier visé au titre XII, chapitre 6, section 2 ou 4, de la directive 2006/112/CE". En español: todo sujeto pasivo no establecido en Bélgica que realice operaciones que le den derecho a deducción y por las que sea deudor del impuesto en Bélgica, salvo quienes solo realicen operaciones en el marco del OSS no UE o del IOSS. El hecho desencadenante es la condición de deudor, no un importe. [4]
Representantes: obligatorios para la mayoría de los vendedores no comunitarios, no para todos. El Código del IVA, art. 55 § 1er (texto vigente desde el 11 de diciembre de 2023), exige que un sujeto pasivo no establecido en la UE cuente con un representante responsable (représentant responsable) establecido en Bélgica y autorizado antes de su primera operación imponible en Bélgica. La obligación tiene tres excepciones recogidas en el propio artículo: [8]
- las operaciones por las que el cliente belga adeuda el IVA en virtud del art. 51 § 2, párrafo primero, 1°, 2°, 5° y 6° (la inversión del sujeto pasivo);
- las operaciones acogidas a los regímenes especiales de los arts. 58ter y 58quinquies (el OSS no UE y el IOSS);
- un vendedor cuya sede o establecimiento permanente se encuentre en un país con el que exista un instrumento jurídico de asistencia mutua "ayant une portée similaire à celle prévue par la directive 2010/24/UE et par le règlement (UE) n° 904/2010", es decir, de alcance similar a la Directiva 2010/24/UE y al Reglamento (UE) n.º 904/2010.
El OSS de la Unión (art. 58quater) no figura en esa lista: un vendedor no comunitario que utiliza el OSS de la Unión y no realiza en Bélgica ninguna otra operación imponible salvo las sujetas a inversión del sujeto pasivo sigue estando obligado a designar un representante (art. 55 § 1er, párrafo segundo: "autre que celles pour lesquelles le cocontractant est redevable"). Una empresa establecida en otro Estado miembro de la UE puede designar un representante, pero no está obligada a ello (art. 55 § 2). Además del representante designado individualmente, el art. 55 § 3 prevé un representante global autorizado previamente. [8] Las preguntas frecuentes del SPF Finances sobre facturación electrónica (pregunta 25) señalan que un representante con responsabilidad global utiliza "the specific VAT identification number allocated for this purpose with initials BE0796.5 or BE0796.6" («el número de identificación a efectos del IVA específico asignado a tal fin, con las iniciales BE0796.5 o BE0796.6»). [15]
Garantía. Real Decreto n.º 31 de 2 de abril de 2002, art. 3 §§ 2–3 (texto vigente desde el 1 de octubre de 2021): "Le montant de la sûreté visée au paragraphe 2 est fixé à dix p.c. du solde des taxes dues, pour une période de douze mois civils" … "ne peut être ni inférieur à 7.500 euros ni supérieur à un million d'euros." En español: la garantía es del 10% del saldo del IVA adeudado durante doce meses naturales, con un mínimo de 7.500 EUR y un máximo de 1.000.000 EUR. El mismo artículo regula también a los intermediarios del IOSS. [9]
Número de identificación fiscal
Un número de IVA belga está formado por BE seguido del número de empresa de diez dígitos del Banco-Cruce de Empresas (BCE / KBO). Ese mismo número de empresa es el que identifica a las empresas belgas en Peppol a efectos de la facturación electrónica obligatoria. El modelo de factura mínima del Business Expert Group indica: "we use the Crossroads Bank for Enterprises (CBE) number as mandatory unique identification for a Belgian company (0208). Other identifications (e.g. Belgian VAT number as 9925) are possible if they are declared on the Peppol network" («utilizamos el número del Banco-Cruce de Empresas (CBE) como identificación única obligatoria de una empresa belga (0208). Son posibles otras identificaciones (p. ej., el número de IVA belga como 9925) si se declaran en la red Peppol»). [20]
El formato del número, los dígitos de control y el numéro national personal se tratan en la guía del número de identificación fiscal de Bélgica de Lookuptax. Para comprobar a una contraparte, consulte cómo verificar un número de IVA belga y cómo verificar un número de empresa belga, o utilice el validador de números de IVA belgas de Lookuptax.
Cómo registrarse
El registro consta de dos pasos. Primero, la empresa se inscribe en el Banco-Cruce de Empresas (BCE / KBO). Después, presenta una solicitud de identificación a efectos del IVA (formulario 604A). El SPF Finances indicaba: "Introduisez votre demande d'identification à la TVA minimum deux jours après l'inscription de votre entreprise dans la BCE, mais avant de débuter votre activité économique": presente la solicitud de identificación a efectos del IVA al menos dos días después de la inscripción de la empresa en el BCE, pero antes de iniciar la actividad económica. Las modificaciones se comunican "dans un délai d'un mois en rentrant une déclaration modificative d'une identification à la TVA (formulaire 604B)": en el plazo de un mes, mediante el formulario 604B (SPF Finances, consultado el 23 de agosto de 2026). [11]
Registro voluntario
Disponible. Código del IVA, art. 50 § 3: "Un numéro d'identification à la T.V.A. peut également être attribué à d'autres assujettis": también puede asignarse un número de IVA a otros sujetos pasivos. Quien se acoge a la franquicia y desea recuperar el IVA soportado puede optar por el régimen normal, con sujeción al período de exclusión descrito más arriba. [4]
Baja en el registro
- Cese. SPF Finances: "Complétez dans le mois la déclaration de cessation d'activité (formulaire 604C)": presente el formulario de cese 604C dentro del mes (SPF Finances, consultado el 23 de agosto de 2026). [11]
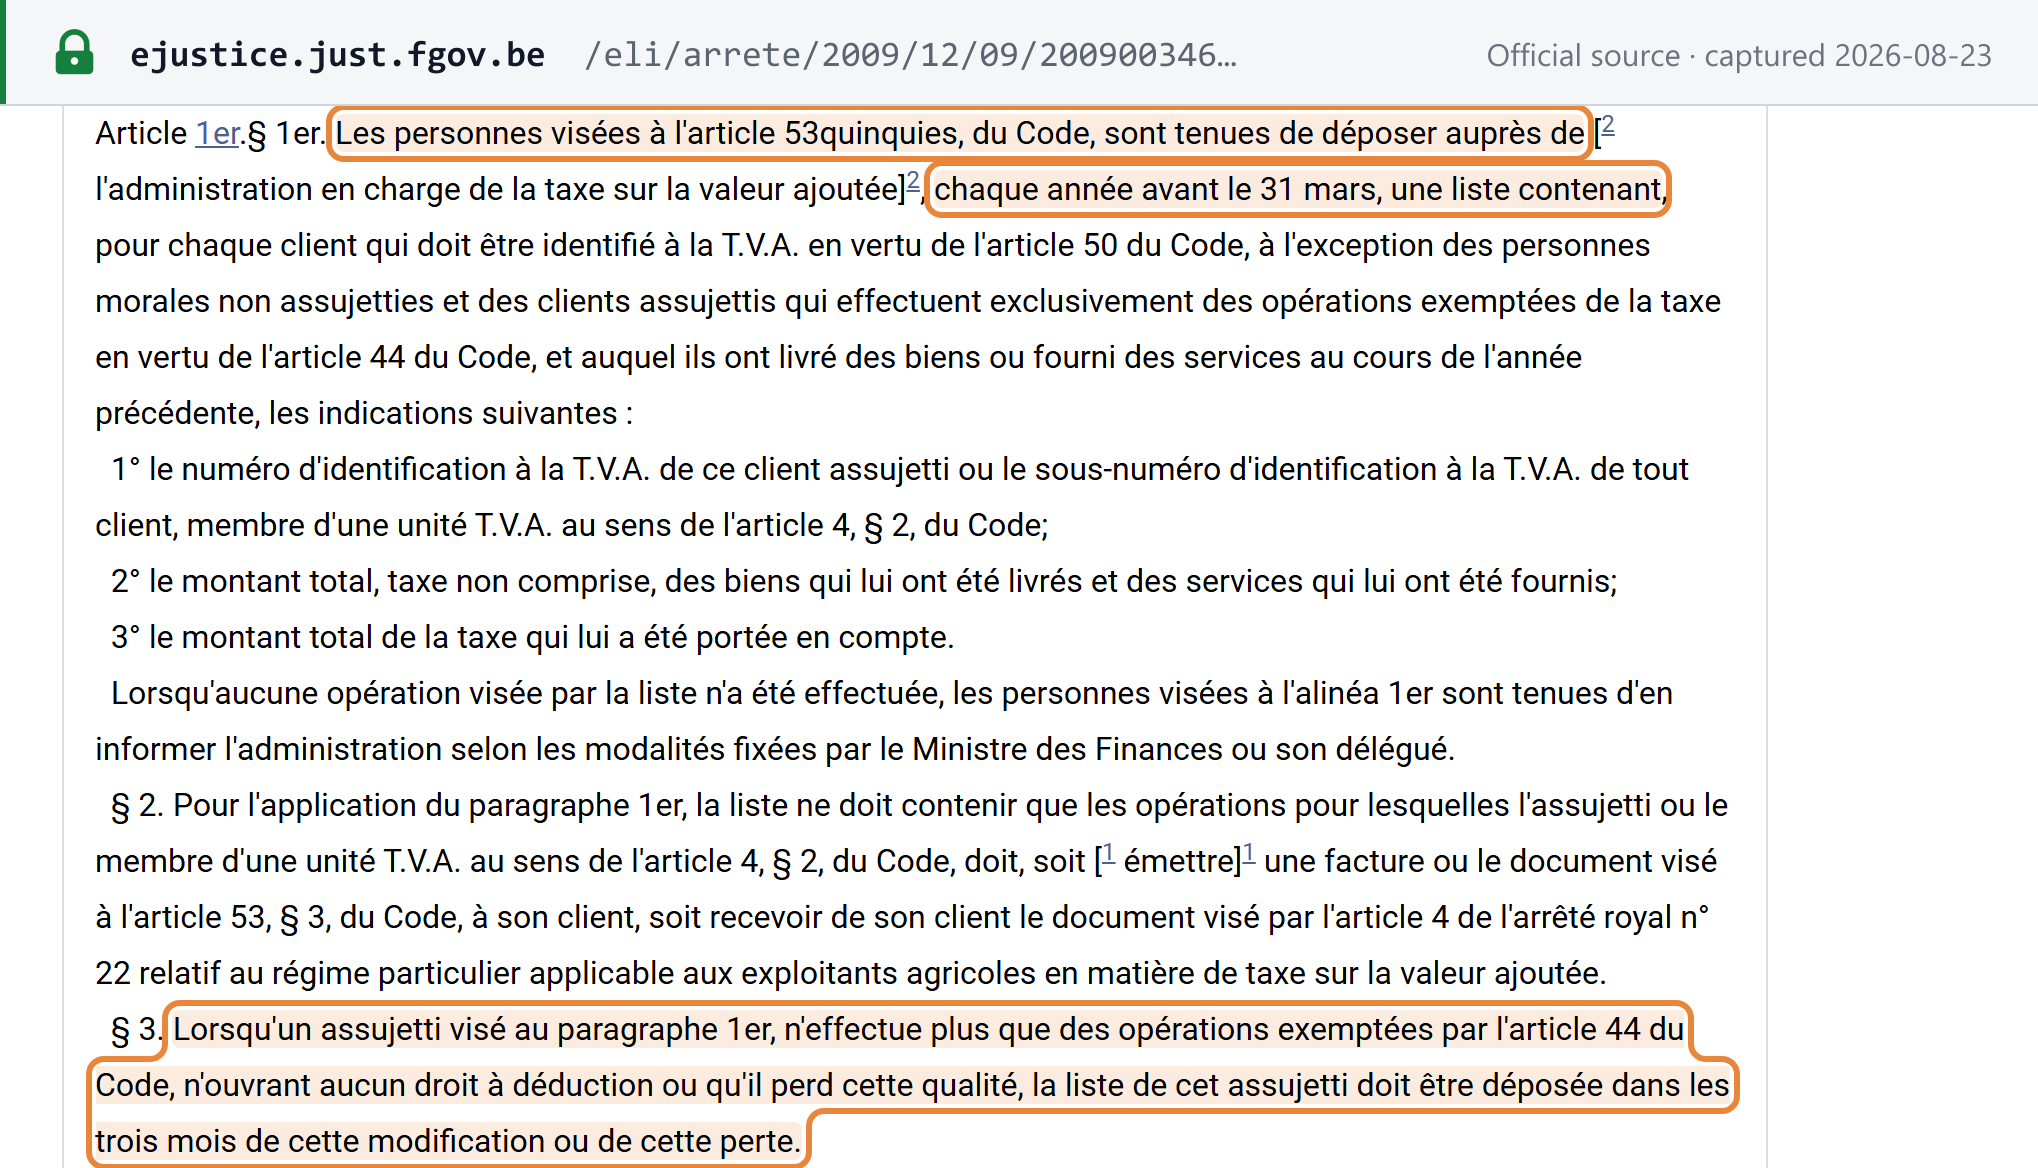
- Último listado de clientes. Una empresa que pierde su condición de sujeto pasivo, o que pasa a realizar únicamente operaciones exentas del art. 44, presenta su listado de clientes "dans les trois mois de cette modification ou de cette perte": en los tres meses siguientes al cambio (Real Decreto n.º 23, art. 1er § 3). [12]
- Umbral para la baja. No aplicable: no existe un umbral de registro por debajo del cual situarse. Una empresa que reúna los requisitos de la franquicia puede acogerse a ella en una de las ventanas indicadas más arriba.
Registro de grupo
Disponible como unidad de IVA (unité TVA / btw-eenheid), para personas establecidas en Bélgica que estén estrechamente vinculadas en los planos financiero, económico y organizativo (Código del IVA, art. 4 § 2; Real Decreto n.º 55 de 9 de marzo de 2007). El art. 1 § 1er del decreto comienza así: "Dans la mesure où ils sont établis en Belgique, peuvent être considérés comme un seul assujetti … les assujettis … qui remplissent les conditions cumulatives suivantes : 1° ils sont étroitement liés sur le plan financier." La unidad recibe un número BE y cada miembro un subnúmero (Código del IVA, art. 50 § 1er, 6°). Las unidades de IVA no pueden acogerse a la franquicia para pequeñas empresas. [10] [4]
Tipos
El Real Decreto n.º 20 de 20 de julio de 1970, art. 1er, establece cuatro tipos: "Le taux normal de la taxe sur la valeur ajoutée applicable aux biens et services visés par le Code est fixé à 21 p.c.. Par dérogation à l'alinéa 1er, la taxe est perçue au taux réduit de : a) 6 p.c. en ce qui concerne les biens et services énumérés au tableau A … b) 12 p.c. en ce qui concerne les biens et services énumérés au tableau B … c) 0 p.c. en ce qui concerne les biens et services énumérés au tableau C de l'annexe au présent arrêté." En español: el tipo general es del 21%; los bienes y servicios enumerados en las tablas A, B y C del anexo tributan al 6%, al 12% y al 0%. Todo lo que no figura en una tabla tributa al 21%. [13]
| Tipo | Ejemplos (partidas del anexo del Real Decreto n.º 20) | Vigencia |
|---|---|---|
| 21% (general) | Todos los bienes y servicios no incluidos en las tablas A, B o C; entre ellos, desde el 1 de marzo de 2026, los productos fitosanitarios y, desde el 29 de julio de 2025, el carbón y otros combustibles sólidos | Vigente (a 23 de septiembre de 2026) |
| 12% (tabla B) | Servicios de restaurante y de catering, excluidas las bebidas ("Les services de restaurant et de restauration, à l'exclusion de la fourniture de boissons"); hoteles y campings; margarina; determinados neumáticos agrícolas; vivienda de política social | Vigente; hoteles y campings al 12% desde el 1 de marzo de 2026 |
| 6% (tabla A) | Animales vivos; carne; leche, productos lácteos, huevos y miel; otros productos alimenticios; suministro de agua; electricidad, gas natural utilizado como combustible y calor suministrado mediante redes de calefacción, solo en contratos residenciales desde el 1 de julio de 2023 ("dans le cadre du contrat de consommation non-professionnelle"); medicamentos y productos sanitarios; periódicos, publicaciones periódicas y libros; obras de arte, objetos de colección y antigüedades; transporte; mantenimiento y reparación; derechos de autor y actuaciones de conciertos y espectáculos; renovación, reparación y mantenimiento de viviendas privadas ocupadas por primera vez al menos diez años antes de la primera factura (partida XXXI: "la transformation, la rénovation, la réhabilitation, l'amélioration, la réparation ou l'entretien"; no incluye las construcciones nuevas); demolición y reconstrucción de viviendas; pequeños servicios de reparación | Vigente |
| 6% (temporal) | Suministro e instalación de bombas de calor para calefacción en edificios residenciales o junto a ellos, suministradas y facturadas a un consumidor final, en una vivienda privada ocupada por primera vez menos de diez años antes de la primera factura ("bâtiment d'habitation dont la première occupation a eu lieu au cours d'une année civile qui précède de moins de dix ans la première facture"); la bomba debe cumplir los criterios de emisiones y de etiqueta energética de la UE (art. 1quater/1 § 2) | Del 1 de enero de 2026 al 31 de diciembre de 2030 |
| 0% (tabla C) | Publicaciones periódicas informativas impresas que reúnan los requisitos ("Publications périodiques"), dirigidas al público general, no destinadas principalmente a la publicidad, elaboradas por una redacción profesional de periodistas y publicadas al menos 48 veces al año ("au minimum quarante-huit fois par an"); el § 3 lo extiende a las publicaciones digitales que reúnan los requisitos | Desde el 1 de abril de 2019 (Real Decreto de 13 de abril de 2019, M.B. 26 de abril de 2019) |
El tipo del 0% es un verdadero tipo cero. Es un tipo del art. 1er, de modo que el proveedor aplica el 0% y conserva su derecho a deducción. Esto difiere de una operación exenta en virtud del art. 44 del Código del IVA; consulte Exenciones.
Cambios del 1 de marzo de 2026
Un real decreto de 14 de febrero de 2026 (Numac 2026001322), dictado "dans le cadre de l'accord budgétaire pluriannuel" (en el marco del acuerdo presupuestario plurianual), modificó el anexo a partir del 1 de marzo de 2026. El decreto consolidado lo recoge como "Modifie à partir du 01.03.2026" y menciona cuatro partidas: tabla A, partidas XII y XXX; tabla B, partidas III y IV. [13]
| Operación | Antes del 1 de marzo de 2026 | Desde el 1 de marzo de 2026 | Texto del decreto |
|---|---|---|---|
| Hoteles y campings: alojamiento amueblado con o sin desayuno; parcelas de camping | 6% (tabla A, XXX) | 12% (tabla B, IV) | Tabla A: "XXX. Hôtels, camping. Abrogé à partir du 01.03.2026". Tabla B: "IV. Hôtels, camping / Rétabli à partir du 01.03.2026 / 1. La fourniture de logements meublés, avec ou sans petit-déjeuner. 2. La mise à disposition d'emplacements pour le camping." |
| Productos fitosanitarios (phytopharmacie) | 12% (tabla B, III) | 21% | "III. Phytopharmacie. Abrogé à partir du 01.03.2026". Los fertilizantes siguen al 6%, "à l'exclusion de ceux qui sont mélangés à des produits phytopharmaceutiques", es decir, salvo los mezclados con productos fitosanitarios (tabla A, XII, 8°). |
Según el art. 37 § 2 del Código del IVA, este decreto debe ser confirmado por ley en los doce meses siguientes a su publicación en el Moniteur belge; de lo contrario, se considera que nunca ha surtido efecto (consulte Visión general).
Otros cambios con fecha
- Carbón y combustibles sólidos: del 12% al 21% desde el 29 de julio de 2025. La partida VIII «Combustibles» de la tabla B fue derogada por el art. 54 de la Ley de 18 de julio de 2025 (M.B. 29 de julio de 2025, Numac 2025005578) "à partir du 29.07.2025". [13]
- Bombas de calor: 6% del 1 de enero de 2026 al 31 de diciembre de 2030. Art. 1quater/1 (real decreto de 18 de diciembre de 2025): "à partir du 1er janvier 2026 jusqu'au 31 décembre 2030, sont soumis au taux réduit de six p.c., les travaux immobiliers ayant pour objet la livraison avec installation de pompes à chaleur destinées au chauffage … dans, sur ou à proximité immédiate de bâtiments d'habitation". Quedan excluidos los sistemas híbridos combinados con un generador de calor no eléctrico en el mismo circuito hidráulico (§ 1er). El § 2 fija las condiciones relativas al cliente, a la vivienda y a la bomba que figuran en la tabla anterior. [13]
Tipos futuros anunciados. El único cambio futuro con fecha en el Real Decreto n.º 20 es el fin del tipo aplicable a las bombas de calor después del 31 de diciembre de 2030 (a 23 de septiembre de 2026).
Para comparar Bélgica con otras jurisdicciones, consulte la tabla de tipos impositivos mundiales y la tabla de umbrales de registro del IVA de Lookuptax.
Normas transfronterizas
Importaciones y exportaciones
- Importaciones de bienes. El IVA a la importación se declara en el documento de importación. Un documento de importación con datos inexactos sobre la naturaleza o la cantidad de los bienes o sobre el precio conlleva "une amende égale à deux fois le montant de cette taxe, avec un minimum de 50 EUR": una multa del doble del impuesto, con un mínimo de 50 EUR (Código del IVA, art. 70 § 3). [17]
- Las exportaciones y las entregas intracomunitarias están exentas con derecho a deducción: el Código del IVA, art. 45 § 1er, permite la deducción por "des opérations exonérées en vertu des articles 39 à 42" (exportaciones, entregas intracomunitarias, transporte internacional y servicios conexos). [28]
Productos y servicios digitales
Una empresa no establecida en Bélgica que vende servicios, incluidos los servicios prestados por vía electrónica, o realiza ventas a distancia de bienes a consumidores belgas puede utilizar la ventanilla única (OSS) de la UE o la ventanilla única de importación (IOSS). Una empresa que solo utiliza el OSS no UE o el IOSS queda excluida de la identificación en Bélgica por el Código del IVA, art. 50 § 1er, 3° (citado más arriba). [4]
Cambios propuestos por ViDA (aún no son ley). El proyecto de ley DOC 56 1718, aprobado por la Comisión de Finanzas y Presupuesto de la Cámara el 23 de septiembre de 2026 (11 votos a favor, 2 abstenciones; informe de la comisión y texto aprobado publicados el 2 de octubre de 2026), aplicaría las normas del IVA en la era digital (VAT in the Digital Age) a partir del 1 de enero de 2027 y del 1 de julio de 2029. Según los documentos de la comisión, pondría fin a la simplificación de las existencias de reserva (call-off stock) para las transferencias posteriores al 30 de junio de 2028 (con normas transitorias hasta el 30 de junio de 2029), ampliaría la regla del proveedor presunto para las plataformas electrónicas a nuevas categorías de compradores y excluiría a quienes se acogen a la franquicia para pequeñas empresas del régimen de importación (IOSS, Código del IVA, art. 58quinquies). A 5 de octubre de 2026 no se había celebrado ninguna votación en el pleno. (Cámara de Representantes)
Cuando Bélgica es el Estado miembro de identificación, la página del OSS en neerlandés indicaba: "De aangiften worden per kwartaal ingediend. De kwartaalaangifte moet worden ingediend vóór het einde van de maand die volgt op dat kwartaal (april, juli, oktober, januari)": las declaraciones del OSS son trimestrales y vencen antes del final del mes siguiente al trimestre (abril, julio, octubre, enero) (FOD Financiën, consultado el 23 de agosto de 2026). Las declaraciones del IOSS son mensuales. [18]
Empresas extranjeras que venden en Bélgica: B2B y B2C
- Servicios B2B: el cliente belga suele liquidar el IVA y el proveedor extranjero no se registra. Las normas de facturación aplicables dependen de dónde esté establecido el proveedor. Según el Código del IVA, art. 53decies § 1er, párrafo segundo, 1°, cuando un proveedor no establecido en Bélgica realiza una operación por la que el cliente belga adeuda el IVA, la factura se rige por las normas del Estado miembro del proveedor, salvo que el propio cliente emita la factura (autofacturación). [40] Cuando una factura está sujeta a las normas belgas y el cliente adeuda el IVA, el Real Decreto n.º 1, art. 5 § 1er, exige el número de IVA del cliente en los servicios B2B (4° a): "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu") y la mención «Autoliquidation» en lugar del tipo y del importe del IVA (9°bis: "la mention « Autoliquidation » en lieu et place de l'indication des taux et du montant total des taxes dues lorsque la taxe est due par le cocontractant"). [14]
- Bienes B2B situados en Bélgica: distinto. Un vendedor no establecido que sea él mismo deudor del IVA belga por la operación debe identificarse (Código del IVA, art. 50 § 1er, 3°) y, si está establecido fuera de la UE, suele necesitar un representante (art. 55 § 1er). Consulte Registro de no residentes. [4] [8]
- B2C: OSS o IOSS; en su defecto, identificación en Bélgica. El vendedor liquida el IVA por sí mismo, a través del OSS/IOSS o, cuando es deudor fuera de esos regímenes, mediante un número de IVA belga (Código del IVA, art. 50 § 1er, 3°). Una empresa establecida en otro Estado miembro de la UE con un volumen de negocios en la UE no superior a 100.000 EUR y un volumen de negocios en Bélgica no superior a 25.000 EUR puede, en su lugar, acogerse a la franquicia belga, previa notificación a su Estado miembro de establecimiento (se le identifica con un número con el sufijo EX) (Código del IVA, art. 56ter § 2). [5]
Inversión del sujeto pasivo interna en obras de construcción
Real Decreto n.º 1, art. 20 § 1er: "le cocontractant de l'assujetti établi en Belgique qui effectue une des opérations indiquées au paragraphe 2, acquitte la taxe due en raison de cette opération lorsqu'il est lui-même un assujetti tenu au dépôt de la déclaration visée à l'article 53, § 1er, alinéa 1er, 2°, du Code." § 2: "Est visé tout travail immobilier au sens de l'article 19 § 2, du Code." En español: en las obras de construcción realizadas por un sujeto pasivo establecido en Bélgica, el cliente paga el IVA cuando él mismo es un sujeto pasivo que presenta declaraciones periódicas de IVA. El apartado 4 del artículo se sustituyó a partir del 1 de enero de 2024. [14]
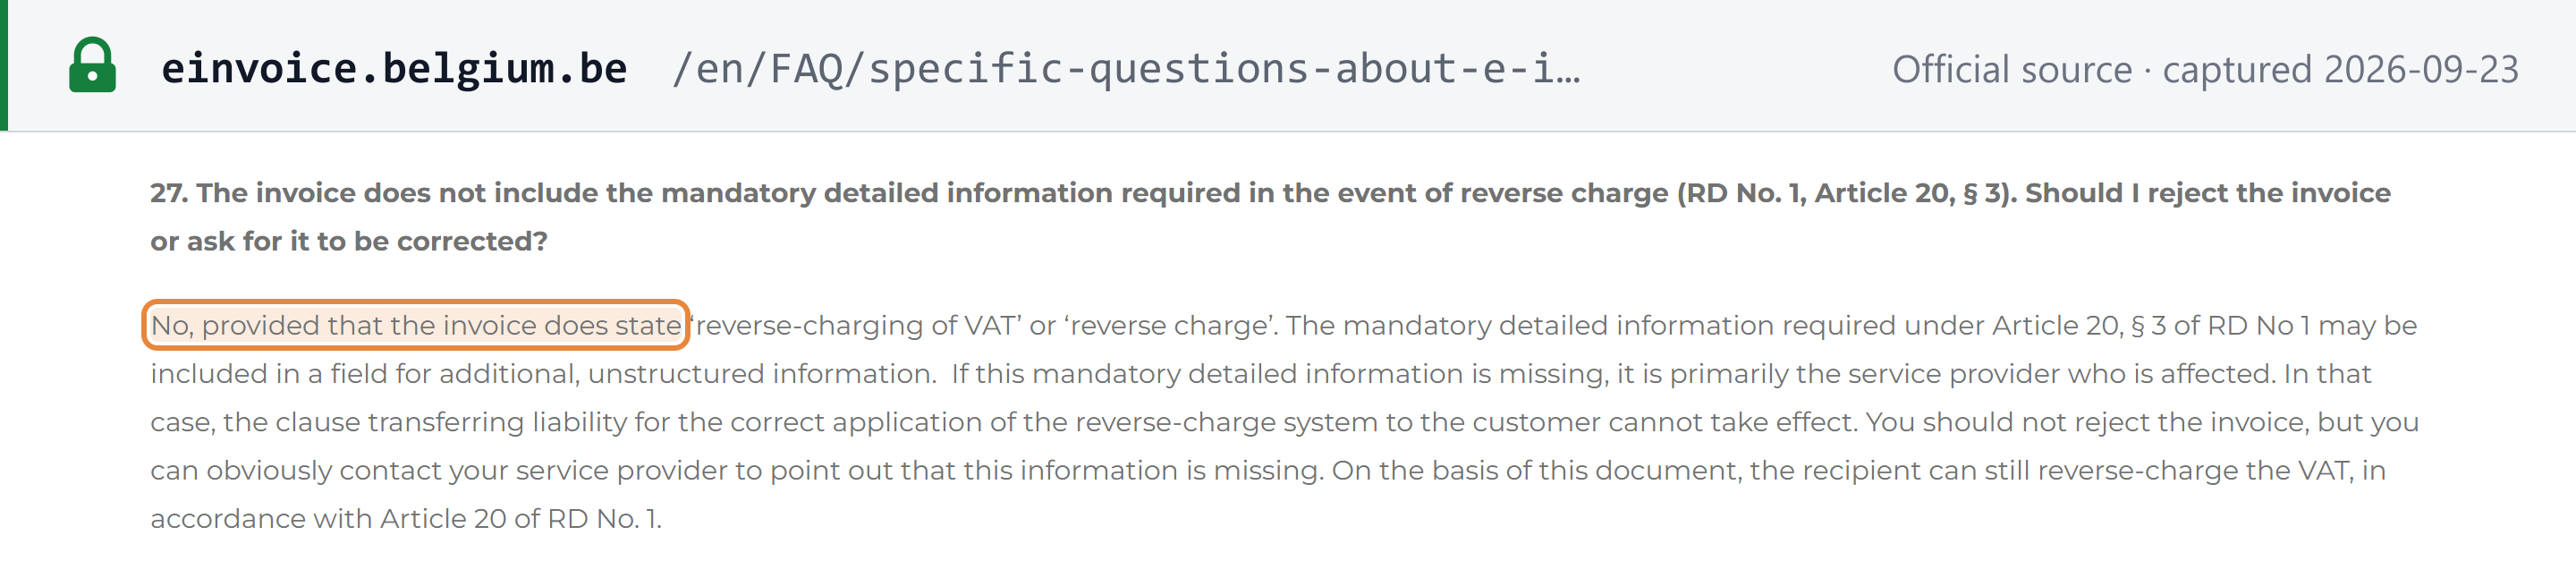
En cuanto a la redacción, las preguntas frecuentes del SPF Finances sobre facturación electrónica (pregunta 27) indican que el cliente no tiene por qué rechazar una factura que no incluya el texto completo del art. 20 § 3, "provided that the invoice does state 'reverse-charging of VAT' or 'reverse charge'" («siempre que la factura indique "reverse-charging of VAT" o "reverse charge"»). La redacción detallada puede figurar en un campo de texto libre. [15]
Responsabilidad de marketplaces y plataformas como proveedor presunto
Se aplica, como en las normas de la UE. Código del IVA, art. 13bis (desde el 1 de julio de 2021): [16]
- § 1er: un sujeto pasivo que facilita, a través de una interfaz electrónica como un marketplace, una plataforma o un portal, ventas a distancia de bienes importados de territorios o países terceros "contenus dans des envois d'une valeur intrinsèque ne dépassant pas 150 euros" (en envíos de un valor intrínseco no superior a 150 EUR) "est réputé avoir reçu et livré ces biens lui-même" (se considera que ha recibido y entregado esos bienes él mismo).
- § 2: lo mismo se aplica cuando la interfaz facilita la entrega de bienes dentro de la UE por un sujeto pasivo no establecido en la UE a una persona que no es sujeto pasivo.
Lugar de realización
Las reglas de localización de las entregas de bienes y de las prestaciones de servicios figuran en el Código del IVA. [1]
Requisitos de facturación
Las normas de facturación se encuentran en el Real Decreto n.º 1, principalmente en los arts. 1 a 13quater. El art. 5 § 1er comienza así: "La facture et le document visé à l'article 2 portent les mentions suivantes :": la factura debe contener las siguientes menciones. Desde el 1 de enero de 2026, las facturas entre empresas belgas sujetas al IVA también deben ser facturas electrónicas estructuradas; consulte Estado de la facturación electrónica. [14]
Contenido obligatorio
Real Decreto n.º 1, art. 5 § 1er (texto vigente, incluido el punto 10°quater añadido a partir del 1 de enero de 2025): [14]
| Punto | Campo obligatorio | Redacción del decreto |
|---|---|---|
| 1° | Fecha de emisión y número secuencial único | "la date à laquelle ils sont respectivement émis ou établi et un numéro séquentiel, basé sur une ou plusieurs séries qui identifie ces documents de façon unique" |
| 2° | Nombre del proveedor, dirección de su sede social o administrativa y número de IVA | "le nom ou la dénomination sociale du fournisseur de biens ou du prestataire de services, l'adresse de son siège administratif ou social et son numéro d'identification à la T.V.A." |
| 2°bis | Para un proveedor no establecido: su representante en Bélgica | "l'identité et l'adresse de ce représentant responsable et l'indication de sa qualité" |
| 3° | Nombre, dirección y número de IVA del cliente | "le nom ou la dénomination sociale, l'adresse et le numéro d'identification à la T.V.A. … du cocontractant" |
| 3°bis | Para un cliente no establecido que sea deudor: su representante en Bélgica | como en el 2°bis |
| 4° | Número de IVA del cliente en servicios B2B, entregas intracomunitarias y operaciones triangulares | "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu" |
| 5° | Fecha del devengo o del pago, si difiere de la fecha de emisión | "dans la mesure où une telle date est déterminée et différente de la date de l'émission de la facture" |
| 6° | Descripción y cantidad | "la dénomination usuelle des biens livrés et des services fournis et leur quantité ainsi que l'objet des services" |
| 7° | Para medios de transporte: datos del vehículo | "la marque, le modèle, la cylindrée, la puissance du moteur et le numéro de châssis" |
| 8° | Por tipo o exención: base imponible, precio unitario, descuentos | "pour chaque taux ou exemption, la base d'imposition, le prix unitaire hors taxe, ainsi que les escomptes, rabais ou ristournes éventuels" |
| 9° | Tipos e IVA total (IVA total en euros) | "l'indication des taux de la taxe et le montant total des taxes à payer ou à régulariser" |
| 9°bis | Inversión del sujeto pasivo | la mención «Autoliquidation» en lugar de los tipos y del IVA total |
| 9°ter | Autofacturación | la mención «Autofacturation» cuando el cliente emite la factura en nombre del proveedor |
| 10° | Motivo de la exención | "l'indication de la disposition pertinente de la directive ou de la disposition nationale correspondante" |
| 10°bis | Agencias de viajes | "Régime particulier - Agences de voyages" |
| 10°ter | Regímenes del margen | "Régime particulier - Biens d'occasion", "Régime particulier - Objets d'art", "Régime particulier - Objets de collection et d'antiquité" |
| 10°quater | Franquicia para pequeñas empresas | "Régime particulier de la franchise de taxe" |
| 11° | Referencia a documentos anteriores | "une référence à la pièce ou aux pièces antérieures" |
| 12° | Cualquier otra mención exigida en virtud del Código | "toutes autres mentions prescrites en exécution du Code" |
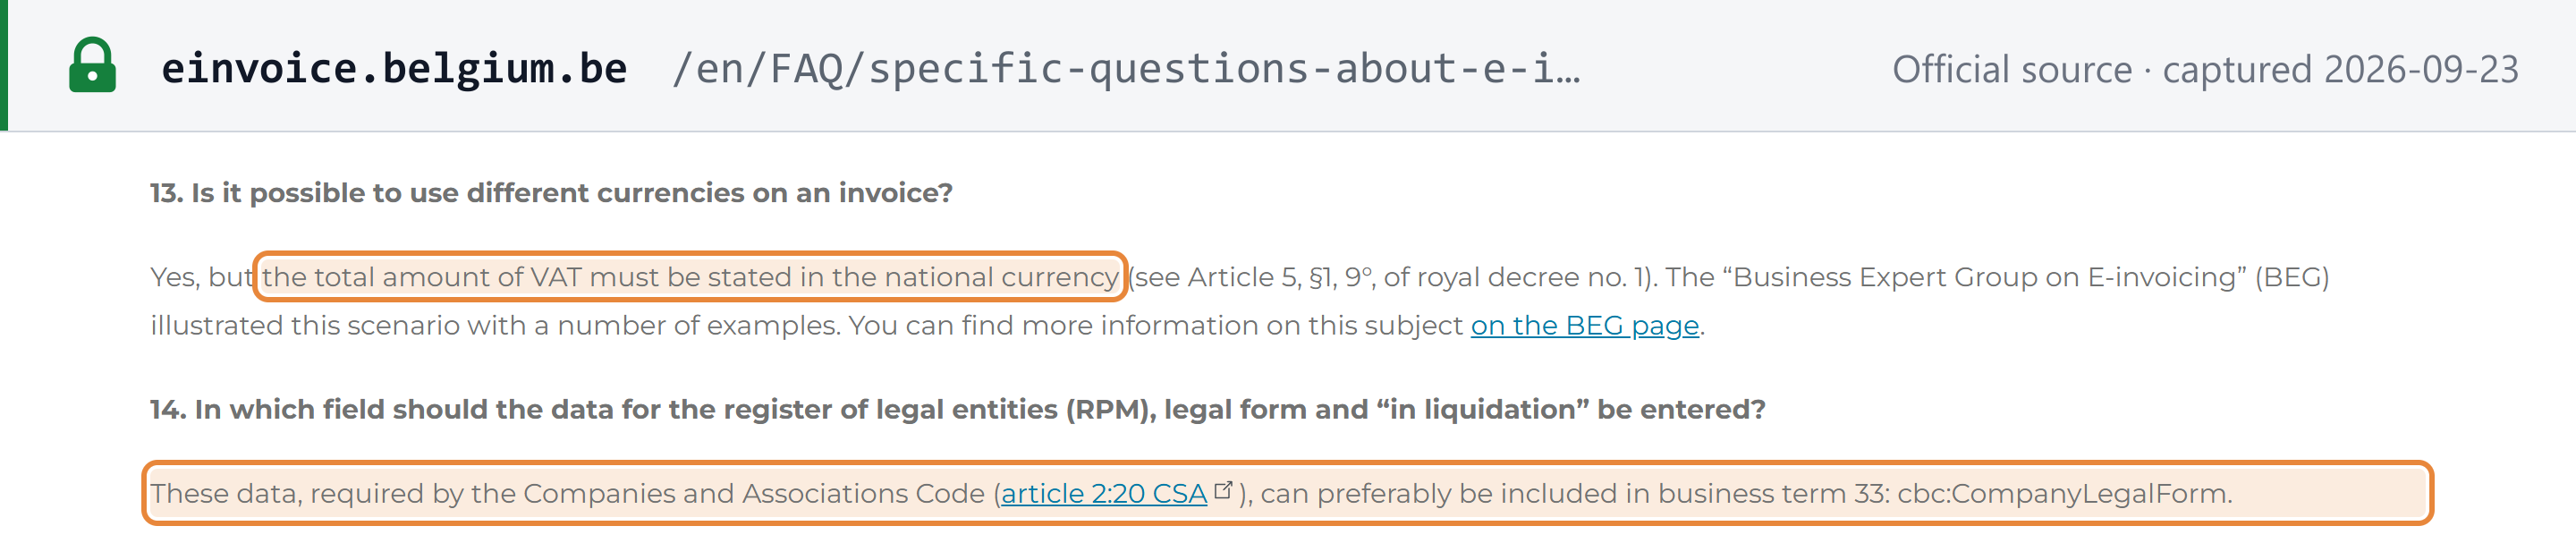
Menciones del Derecho de sociedades. El Derecho belga de sociedades y el Derecho económico añaden otras menciones. El modelo de factura mínima del Business Expert Group (más abajo) vincula el nombre del vendedor, su domicilio social, el número de empresa, la forma jurídica, el registro de personas jurídicas (RPM / RPR) y los datos de contacto con el art. 2:20 del Código de Sociedades y Asociaciones (CSA / WVV) y con el art. III.25 del Código de Derecho Económico (CDE / WER). Explica: "The table contains mandatory elements based on Belgian legislation (Royal Decree 1, Economic law and Society law)." («La tabla contiene elementos obligatorios basados en la legislación belga (Real Decreto 1, Derecho económico y Derecho de sociedades)»). Las preguntas frecuentes del SPF Finances sobre facturación electrónica (pregunta 14) añaden que los datos del RPM, la forma jurídica y la situación «en liquidación», "required by the Companies and Associations Code (article 2:20 CSA), can preferably be included in business term 33: cbc:CompanyLegalForm." («exigidos por el Código de Sociedades y Asociaciones (artículo 2:20 CSA), pueden incluirse preferentemente en el término de negocio 33: cbc:CompanyLegalForm»). [20] [15]
Plazo de emisión
A más tardar el día 15 del mes siguiente al devengo. Real Decreto n.º 1, art. 4 § 1er (desde el 1 de enero de 2016): "La facture et le document visé à l'article 3, sont respectivement émis ou établis au plus tard le quinzième jour du mois qui suit celui au cours duquel est intervenu le fait générateur de la taxe conformément aux articles 16 et 22 du Code." El mismo plazo se aplica a las entregas intracomunitarias exentas (§ 2) y a los extractos sucesivos (§ 3). [14]
Las facturas a particulares solo son obligatorias en los casos enumerados en el art. 1er del decreto, por ejemplo, los medios de transporte nuevos y las obras de construcción.
Numeración y secuencia
Un número secuencial único, "basé sur une ou plusieurs séries", es decir, basado en una o varias series (art. 5 § 1er, 1°). Las facturas simplificadas también llevan un número secuencial (art. 13). [14]
Notas de crédito y de débito
Las correcciones se realizan mediante un documento rectificativo (document rectificatif). Real Decreto n.º 1, art. 12 (texto vigente desde el 1 de enero de 2026): "Un document rectificatif au sens de l'article 53, § 2, alinéa 3 ou § 2bis, alinéa 3, du Code, doit être émis ou établi lorsque, après leur émission ou établissement, la facture ou un des documents visés … doivent être corrigés." § 3: "Le document rectificatif visé aux paragraphes 1er et 2 porte une référence à la facture ou au document à rectifier": debe hacer referencia a la factura que rectifica. [14]
La rectificación de una factura electrónica estructurada es a su vez una factura electrónica estructurada. Las preguntas frecuentes del SPF Finances (pregunta 23) permiten que una nota de crédito de 2026 sobre una factura en PDF de 2025 se emita en PDF "as long as the customer accepts this (Art. 56, § 2 (4) of the VAT Code)" («siempre que el cliente lo acepte (art. 56, § 2 (4) del Código del IVA)»). [15]
Moneda e idioma
- Moneda. Puede utilizarse cualquier moneda, pero el IVA total debe expresarse en euros. Preguntas frecuentes del SPF Finances (pregunta 13): "Yes, but the total amount of VAT must be stated in the national currency (see Article 5, §1, 9°, of royal decree no. 1)." («Sí, pero el importe total del IVA debe expresarse en la moneda nacional (véase el artículo 5, §1, 9°, del real decreto n.º 1)»). El Business Expert Group publica ejemplos prácticos (casos de prueba 10 y 11, "Invoice in USD and EUR vat"). [15] [21]
- Tipo de cambio. El Código del IVA, art. 27 § 2 (texto vigente desde el 1 de julio de 2021), convierte los importes en moneda extranjera al "le dernier cours indicatif de l'euro publié par la Banque centrale européenne", es decir, el último tipo de cambio de referencia del euro publicado por el Banco Central Europeo. Para las monedas que el BCE no cotiza, se aplica el último tipo del Banco Nacional de Bélgica. Si las partes han acordado un tipo, o este figura en el contrato o en la factura, se aplica ese tipo siempre que el precio se pague efectivamente a ese tipo. Para las declaraciones del OSS y del IOSS, el art. 27 § 3 utiliza el tipo del BCE del último día del período de declaración. El art. 27 se sustituyó a partir del 1 de enero de 2013; el § 3 se modificó por última vez con efectos desde el 1 de julio de 2021. [45]
- Idioma. Las menciones legales deben figurar en el idioma de la región del proveedor. El modelo del Business Expert Group indica: "In Belgium, all legal wording is supposed to be expressed in the language of the region where the operating location of the supplier or service provider is located (article 52 of RD of 18/07/1966 holding the usage of languages in administrative matters)." («En Bélgica, todas las menciones legales deben expresarse en el idioma de la región en la que se encuentra el centro de actividad del proveedor o prestador de servicios (artículo 52 del RD de 18/07/1966 sobre el uso de las lenguas en materia administrativa)»). [20]
Tipos de documentos
| Documento | Cuándo se utiliza | Fuente |
|---|---|---|
| Factura completa | Por defecto, para operaciones con sujetos pasivos | Real Decreto n.º 1, art. 5 |
| Factura simplificada | Factura de 100 EUR o menos sin IVA; documento asimilado a factura; factura de quien se acoge a la franquicia. No para entregas intracomunitarias, ventas a distancia, operaciones triangulares ni operaciones con inversión del sujeto pasivo | Real Decreto n.º 1, art. 13 |
| Documento rectificativo | Ajustes de crédito y de débito | Real Decreto n.º 1, art. 12 |
| Factura emitida por el destinatario (autofactura) | Emitida por el cliente, con la mención «Autofacturation» | Real Decreto n.º 1, art. 5 § 1er, 9°ter |
| Tique de caja (ticket de caisse) | Hoteles y restaurantes que utilizan un sistema de caja registrado, en virtud de un real decreto específico de 30 de diciembre de 2009 | Real decreto de 30 de diciembre de 2009 |
Factura simplificada, Real Decreto n.º 1, art. 13 (desde el 1 de enero de 2025): "Les assujettis sont autorisés à émettre une facture simplifiée dans les cas suivants : 1° lorsque le montant de la facture n'est pas supérieur à 100 euros, hors taxe sur la valeur ajoutée; … 4° lorsque l'assujetti bénéficie du régime de la franchise de taxe". Aun así, debe indicar la fecha y el número secuencial; el nombre, la dirección y el número de IVA del proveedor; el número de IVA del cliente o su nombre y dirección; "l'identification du type de biens livrés ou des services prestés"; y "l'indication, par taux, de la base d'imposition et le montant total des taxes dues". Entre empresas belgas sujetas al IVA, una factura simplificada también se envía "(at least) via the Peppol-BIS format" («(como mínimo) en formato Peppol-BIS») (pregunta frecuente 18). [14] [15]
Autofacturación
Permitida, con un acuerdo previo, la aceptación de cada autofactura y la mención «Autofacturation» (art. 5 § 1er, 9°ter). En Peppol, las preguntas frecuentes del SPF Finances (pregunta 22) indican: "Peppol provides a separate document type (self-billing invoice/self-billing credit note) … Please note: A prior agreement is still required, as is acceptance of each self-billing invoice or self-billing credit note." («Peppol ofrece un tipo de documento específico (autofactura/nota de crédito de autofacturación) … Tenga en cuenta que sigue siendo necesario un acuerdo previo, así como la aceptación de cada autofactura o nota de crédito de autofacturación»). [14] [15]
Conservación y pista de auditoría
Las facturas se conservan durante siete años, no diez. Código del IVA, art. 60 § 3: "Les factures et copies de factures visées au paragraphe 1er doivent être conservées pendant sept ans à compter du 1er janvier de l'année qui suit leur date d'émission": siete años a partir del 1 de enero del año siguiente a la fecha de la factura. [19]
El plazo ha cambiado dos veces:
- La Ley de 20 de noviembre de 2022 (art. 103, M.B. 30 de noviembre de 2022) lo amplió a diez años ("pendant dix ans") a partir del 1 de enero de 2023.
- El art. 97 de la Ley de 18 de diciembre de 2025 (M.B. 30 de diciembre de 2025, Numac 2025009647) restableció los siete años con efecto retroactivo desde el 1 de enero de 2023. El texto vigente del art. 60 se aplica retroactivamente desde el 1 de enero de 2023; su historial de modificaciones indica "Art. 60, à partir du 01.01.2023 *rétroactif (Art. 97, L 18.12.2025, M.B. 30.12.2025, Numac: 2025009647)".
Muchas guías redactadas entre 2023 y 2025 todavía hablan de diez años. [19]
- Dónde. Los sujetos pasivos establecidos en Bélgica conservan las copias de las facturas emitidas y todas las facturas recibidas en Bélgica, salvo que se almacenen electrónicamente con acceso completo y en línea desde Bélgica: "…doivent être conservées sur le territoire belge, lorsque cette conservation n'est pas effectuée sous un format électronique garantissant en Belgique un accès complet et en ligne aux données concernées" (art. 60 § 2). Se admite la conservación en papel o en formato electrónico.
- Pista de auditoría. Art. 60 § 5: "L'authenticité de l'origine, l'intégrité du contenu et la lisibilité d'une facture, que celle-ci se présente sur papier ou sous format électronique, doivent être assurées à compter du moment de son émission et jusqu'à la fin de sa période de conservation." Cada sujeto pasivo elige cómo hacerlo: "Tout contrôle de gestion qui établit une piste d'audit fiable entre une facture et une livraison de biens ou une prestation de services, est de nature à donner cette assurance": basta cualquier control de gestión que establezca una pista de auditoría fiable entre una factura y una entrega o prestación. Ni el Código del IVA ni el Real Decreto n.º 1 imponen requisitos de hash, firma o código QR para las facturas B2B (a 23 de septiembre de 2026). [19]
Modelo de factura conforme
El Business Expert Group on E-invoicing (BEG) publica un modelo anotado, Scenario 1 — "Minimal legal + technical invoice" (factura mínima legal y técnica), en el portal público de facturación electrónica. El BEG se creó en 2016 a iniciativa de la FEB; su comité de dirección reúne a federaciones empresariales con el SPF Finanzas, el SPF BOSA y el SPF Economía. El modelo es una factura de tres líneas (una al 6%, otra al 21% y otra exenta) presentada en forma de tabla. Para cada campo indica el término de negocio de la norma EN 16931 y su identificador (por ejemplo, BT-1 número de factura, BT-2 fecha de emisión, BT-7 fecha de devengo, BT-5 moneda, BT-31 número de IVA del vendedor, BT-34 dirección electrónica del vendedor, BT-30 identificador de registro legal, BT-33 forma jurídica), si el campo es obligatorio, el fundamento jurídico belga ("RD1", "Art.2:20 … WVV", "WER Art. III.25") y el elemento UBL de Peppol. Junto a él se publica una versión XML. [20] [21]
Su finalidad declarada: "This scenario holds a simple invoice containing the legal required elements. This means it contains the minimum set of the mandatory legal elements described in KB/AR 1 article 5 + 13ter, WER, WVV and the mandatory elements of the Peppol BIS v3 Billing standard which is based on the European Norm 16931." («Este escenario contiene una factura sencilla con los elementos exigidos por la ley. Es decir, contiene el conjunto mínimo de elementos legales obligatorios descritos en el KB/AR 1, artículos 5 y 13ter, el WER y el WVV, y los elementos obligatorios de la norma Peppol BIS v3 Billing, basada en la Norma Europea 16931»). Y: "The main goal of this document is to provide clarity where to include information that is required by Belgian regulation." («El objetivo principal de este documento es aclarar dónde incluir la información exigida por la normativa belga»). El diseño siguiente es la representación de Lookuptax del conjunto de campos de ese modelo, con el fundamento jurídico junto a cada campo. Todos los nombres, números e importes son ficticios:
Facture / Factuur / Factura
| DescripciónRD 1 art. 5 § 1er, 6° | CantidadRD 1 art. 5 § 1er, 6° | Precio unitario (sin IVA)RD 1 art. 5 § 1er, 8° | Tipo de IVARD 1 art. 5 § 1er, 9° | Importe (sin IVA) |
|---|---|---|---|---|
| Libros impresos | 10 | 20,00 EUR | 6% | 200,00 EUR |
| Sillas de oficina | 4 | 150,00 EUR | 21% | 600,00 EUR |
| Servicio exento | 1 | 300,00 EUR | Exento | 300,00 EUR |
- Base imponible al 6%RD 1 art. 5 § 1er, 8°
- 200,00 EUR
- IVA al 6%RD 1 art. 5 § 1er, 9°
- 12,00 EUR
- Base imponible al 21%RD 1 art. 5 § 1er, 8°
- 600,00 EUR
- IVA al 21%RD 1 art. 5 § 1er, 9°
- 126,00 EUR
- Importe exentoRD 1 art. 5 § 1er, 8°
- 300,00 EUR
- IVA total (en EUR)RD 1 art. 5 § 1er, 9°
- 138,00 EUR
- Total IVA incluido
- 1.238,00 EUR
- Línea exenta: la factura cita la disposición de exención de la Directiva del IVA o del Código belga del IVA que resulte aplicable — RD 1 art. 5 § 1er, 10°. Aquí la disposición se deja genérica.
- Las operaciones con inversión del sujeto pasivo muestran «Autoliquidation» en lugar del tipo y del IVA — RD 1 art. 5 § 1er, 9°bis. Quien se acoge a la franquicia indica «Régime particulier de la franchise de taxe» en lugar del IVA — 10°quater.
- Entre empresas belgas sujetas al IVA, esta factura se envía como factura electrónica estructurada Peppol BIS (UBL) a través de Peppol; el Business Expert Group publica el XML del Scenario 1.
Estado de la facturación electrónica
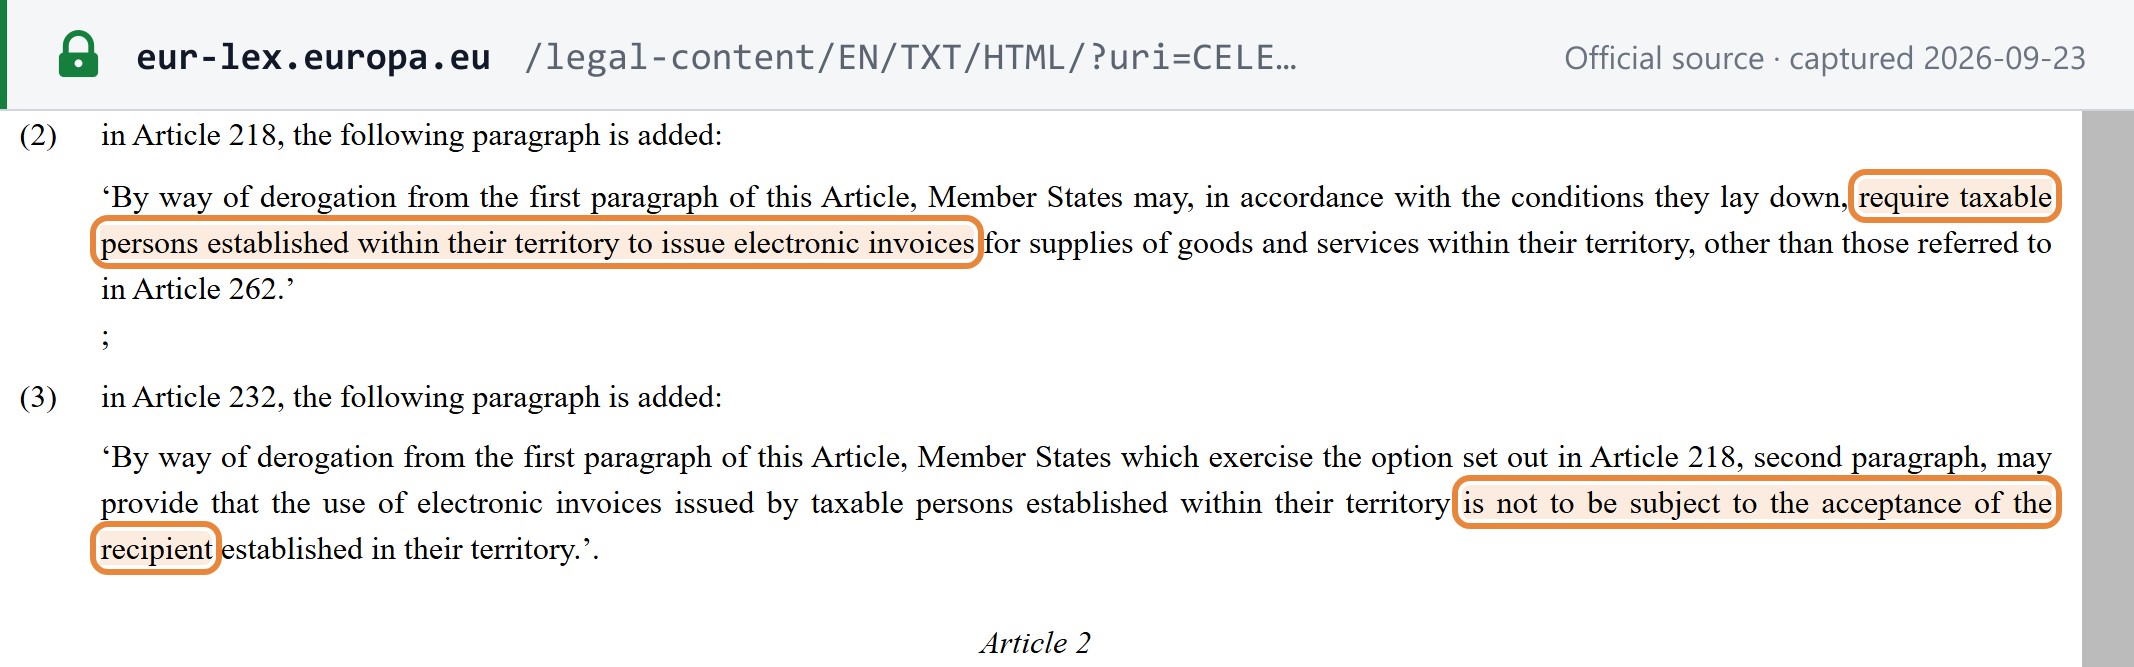
Situación (a 23/09/2026): facturación electrónica estructurada B2B obligatoria desde el 1 de enero de 2026; la notificación electrónica (e-reporting) está en fase de anteproyecto de ley. Desde el 1 de enero de 2026, las empresas belgas sujetas al IVA deben emitir y recibir facturas electrónicas estructuradas en sus operaciones B2B nacionales, en formato Peppol BIS (UBL) a través de la red Peppol. Solo se admite otro formato conforme con la norma EN 16931 por acuerdo entre las partes (Real Decreto n.º 1, art. 13ter: "1° en conformité avec la norme européenne sur la facturation électronique … concrétisées dans le format Peppol BIS dans la version UBL ; 2° via le réseau de transmission Peppol"). [14] [37] El 18 de julio de 2026, el Consejo de Ministros aprobó un anteproyecto de ley que introduce la notificación electrónica y suprime el listado anual de clientes; todavía no es ley (consulte el registro del evento). [38] A escala de la UE, la Directiva (UE) 2025/516 del Consejo (ViDA) añadió apartados a los artículos 218 y 232 de la Directiva del IVA, de modo que un Estado miembro puede ahora exigir facturas electrónicas a las empresas establecidas en su territorio sin la aceptación del destinatario, y ya no necesita una excepción especial para ello. [22] El ámbito de aplicación, las exclusiones, la incorporación y la escala de multas se tratan en la guía de facturación electrónica en Bélgica de Lookuptax (en inglés).
Para comparar Bélgica con otras obligaciones, consulte la tabla del estado de la facturación electrónica y las redes y la guía de Peppol de Lookuptax.
Presentación y pago
Frecuencia de presentación
Mensual por defecto; trimestral para las empresas más pequeñas. El Real Decreto n.º 1, art. 17 § 2 (texto vigente desde el 10 de enero de 2026, modificado por el real decreto de 17 de diciembre de 2025, M.B. 31 de diciembre de 2025), permite la declaración trimestral cuando el volumen de negocios anual sin IVA no supera 2.500.000 EUR: "… déclaration trimestrielle … lorsque le chiffre d'affaires annuel, hors taxe sur la valeur ajoutée, n'excède pas 2.500.000 euros pour l'ensemble de son activité économique." [23]
Una empresa obligada a presentar un listado intracomunitario mensual no puede acogerse al régimen trimestral. Un declarante trimestral que deja de cumplir las condiciones pasa a declarar mensualmente al final de ese trimestre y debe comunicar el cambio a más tardar el día 10 del mes siguiente (art. 17 § 3).
Plazo de la declaración
| Declarante | Vencimiento | Fines de semana y festivos |
|---|---|---|
| Mensual | "au plus tard le vingtième jour qui suit le mois auquel elle se rapporte": a más tardar el día 20 del mes siguiente | Se traslada al siguiente día hábil |
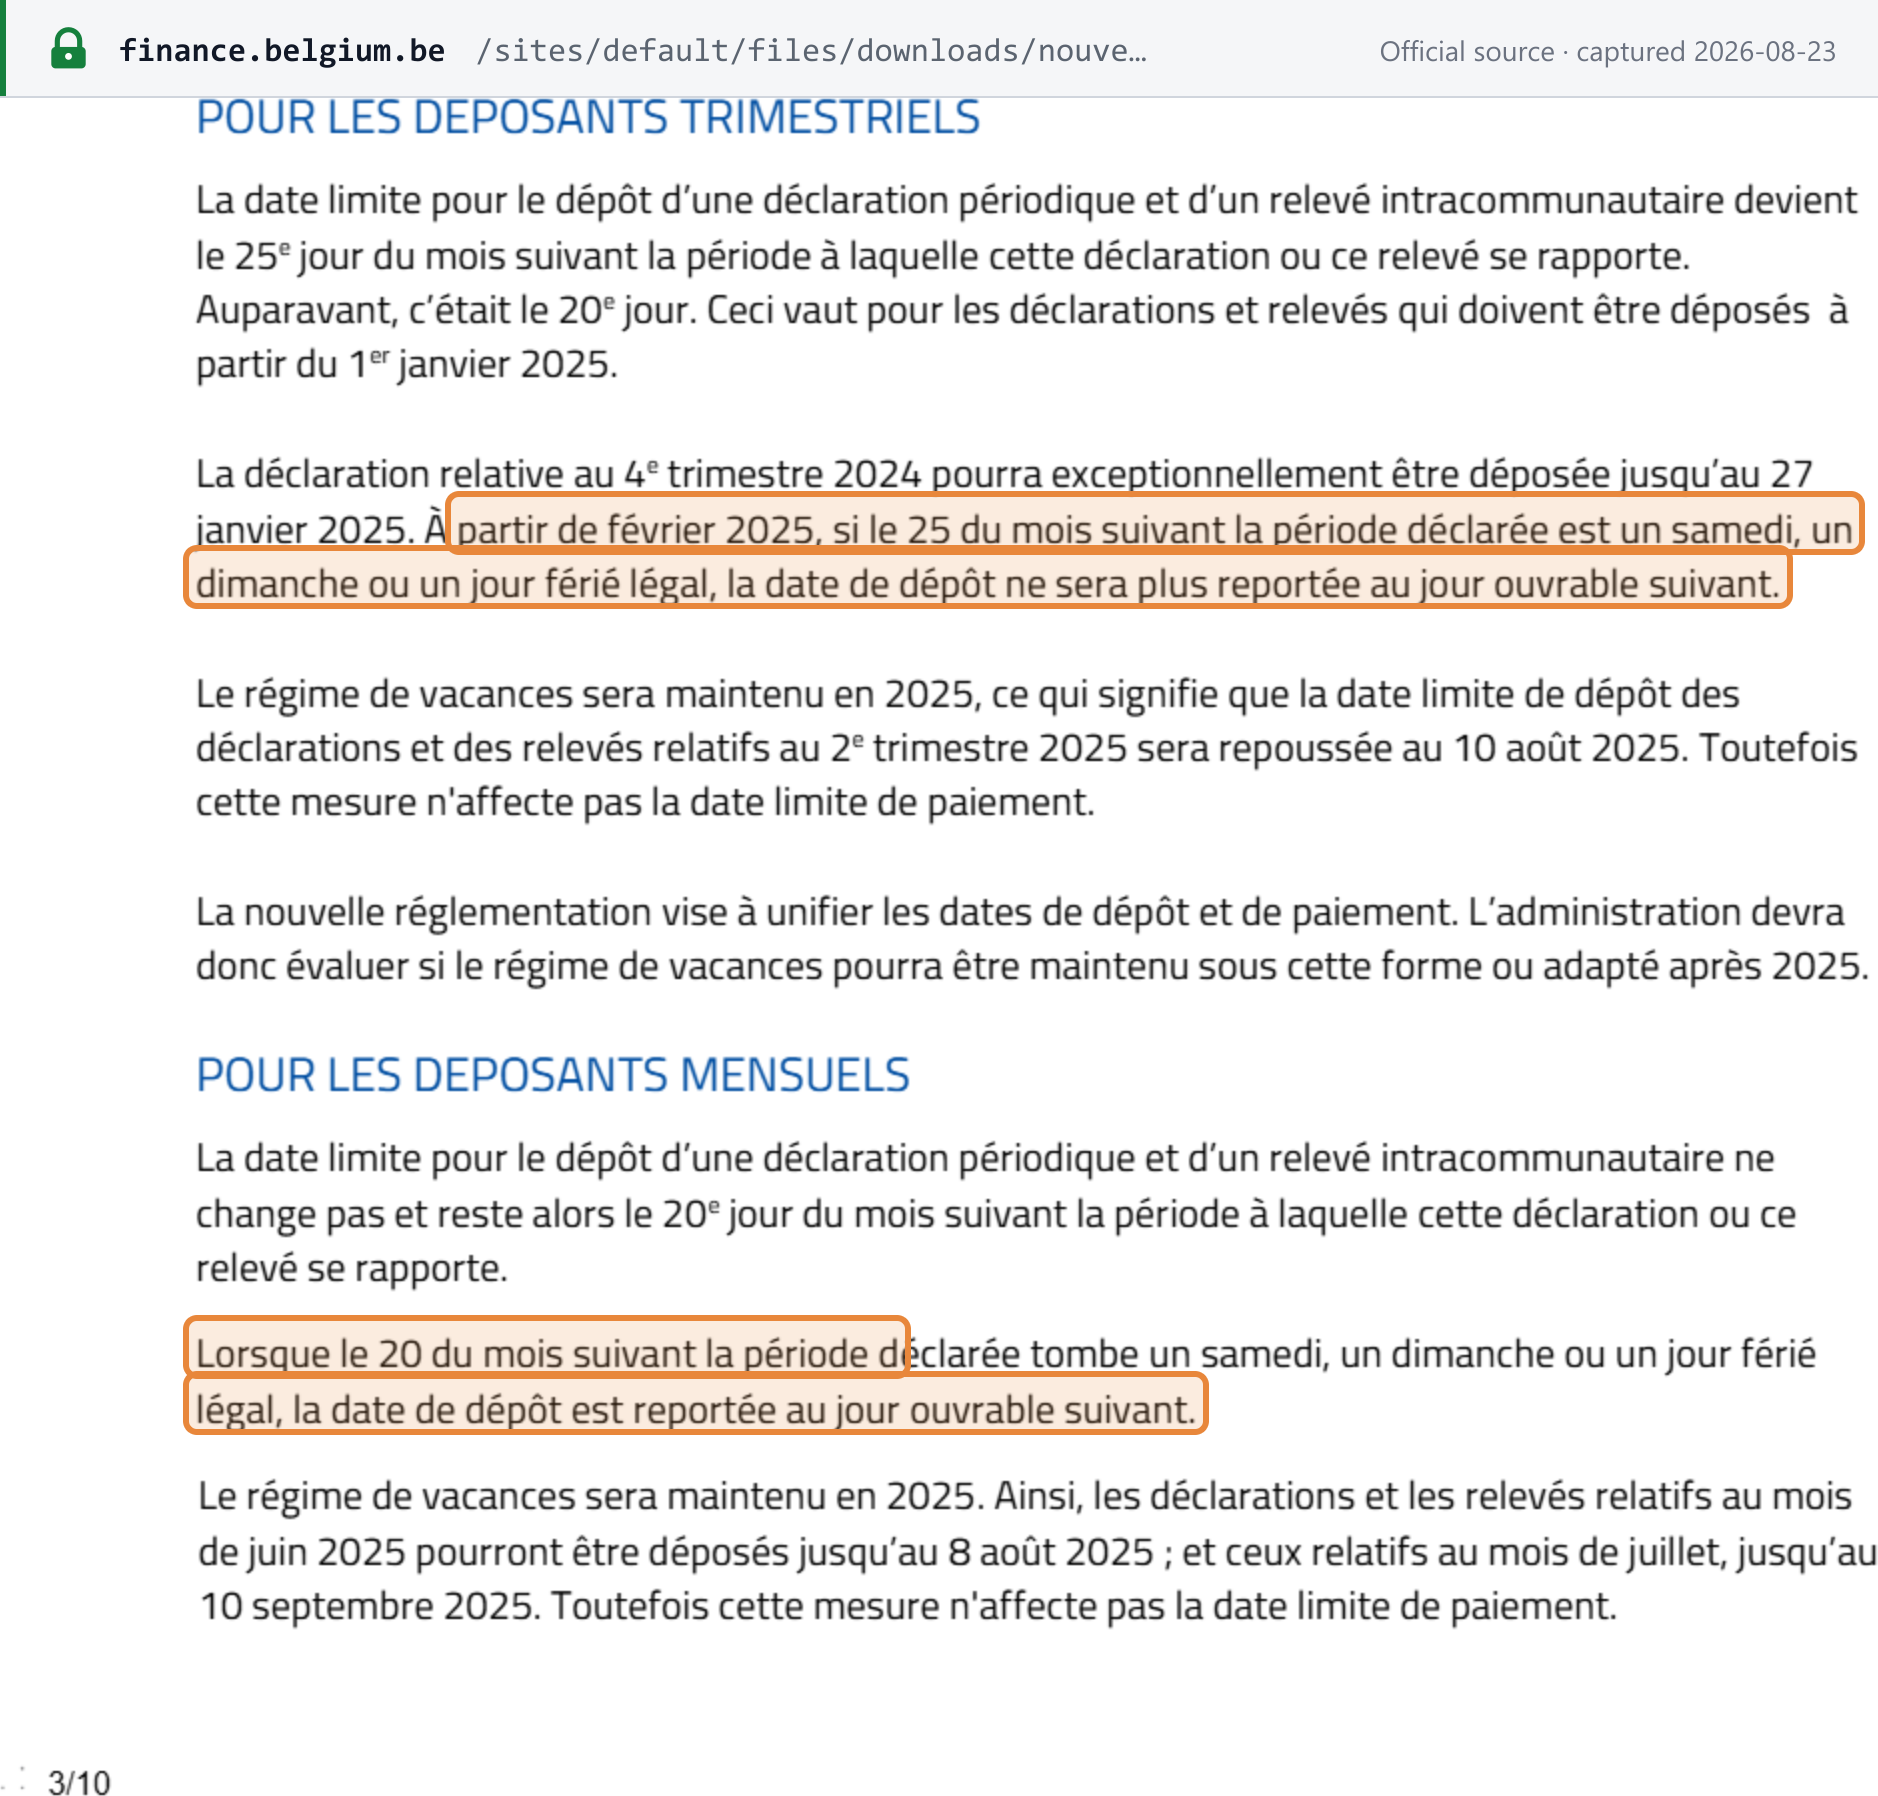
| Trimestral | "au plus tard le vingt-cinquième jour du mois qui suit chaque trimestre civil": a más tardar el día 25 del mes siguiente al trimestre | No se traslada |
La fecha trimestral pasó del día 20 al día 25 para las declaraciones que vencen a partir del 1 de enero de 2025 (art. 17 § 2). La regla de los fines de semana difiere entre las dos fechas, como explica la nota de orientación del SPF Finances sobre la nueva cadena del IVA. [23] [39]
Ya no se exigen pagos a cuenta. Los anticipos trimestrales se suprimieron a partir del 1 de abril de 2017 y el anticipo de diciembre a partir del 10 de abril de 2021. [23]
Plazo y forma de pago
Las mismas fechas que la declaración. SPF Finances: "Ces dates correspondent au moment où le montant doit être arrivé sur le compte bancaire BTW-TVA BE41 6792 0036 4210": el importe debe haber llegado a la cuenta del IVA BE41 6792 0036 4210 en esa fecha (SPF Finances, consultado el 23 de agosto de 2026). [24]
La cuenta de provisiones del IVA. El Código del IVA, art. 83bis, crea el Compte-provisions T.V.A. (cuenta de provisiones / provisierekening), vigente desde el 1 de febrero de 2025. Los créditos de IVA que no se devuelven se ingresan en ella (consulte Devoluciones). El SPF Finances la hizo visible en MyMinfin el 1 de mayo de 2026 (SPF Finances, consultado el 23 de agosto de 2026); consulte el registro del evento. [43] [25]
La declaración sustitutiva
Si no se presenta una declaración periódica, la administración puede estimar el IVA. Código del IVA, art. 53 § 1erter: [26]
- Cuándo. La administración envía "une proposition de déclaration de substitution en cas de non-dépôt dans le délai requis de la déclaration … à l'expiration d'un délai de trois mois suivant la période de déclaration": una propuesta de declaración sustitutiva, tres meses después del final del período de declaración.
- Por qué importe. "reprend le montant de taxe dû le plus élevé indiqué dans les déclarations … relatives aux douze mois qui précèdent": el importe de IVA adeudado más elevado que figure en las declaraciones de los doce meses anteriores. En su defecto, "la proposition de déclaration de substitution … fixe le montant de taxe dû à 2.100 euros": un mínimo de 2.100 EUR.
- Notificación. "est notifiée par pli simple … et produit ses effets le troisième jour ouvrable suivant le jour de la remise de ce pli au prestataire du service postal universel": se envía por correo ordinario y surte efecto el tercer día hábil siguiente a su entrega al servicio postal.
- Cómo detenerla. Presentar la declaración pendiente "dans un délai d'un mois à compter de la date d'effet de la notification"; "Le dépôt de cette déclaration met fin à la procédure de déclaration de substitution": presentarla en el plazo de un mes pone fin al procedimiento.
- Reclamación. Una vez que la declaración sustitutiva es definitiva, el sujeto pasivo "est autorisé à introduire une réclamation à l'encontre de cette déclaration dans un délai de six mois": puede reclamar en el plazo de seis meses (Real Decreto n.º 1, art. 17bis § 1er, texto vigente desde el 10 de enero de 2026). [14]
Listados adicionales
- Listado anual de clientes (formulario 725). Real Decreto n.º 23, art. 1er § 1er: los contribuyentes presentan "chaque année avant le 31 mars, une liste", es decir, antes del 31 de marzo de cada año, una lista de cada cliente identificado a efectos del IVA belga al que hayan suministrado bienes o servicios el año anterior. En caso de cese, el listado vence en el plazo de tres meses (§ 3). Un anteproyecto de ley aprobado por el Consejo de Ministros el 18 de julio de 2026 suprimiría el listado; todavía no es ley. [12]
- Listado intracomunitario (relevé intracommunautaire). Mensual, a más tardar el día 20; o trimestral, a más tardar el día 25, cuando las entregas intracomunitarias de bienes no superan 50.000 EUR en el trimestre ni en cada uno de los cuatro trimestres anteriores. No se presenta listado sin operaciones (Real Decreto n.º 50 de 11 de diciembre de 2019). [44]
- Comunicación del volumen de negocios en franquicia. Quien se acoge a la franquicia comunica su volumen de negocios belga del año natural anterior: "L'assujetti visé à l'alinéa 1er communique ces informations au plus tard le 31 mars qui suit l'année civile visée à l'alinéa 1er": a más tardar el 31 de marzo (Código del IVA, art. 56quinquies § 2). [27]
- Régimen transfronterizo de la UE para pequeñas empresas: comunicación trimestral. Una empresa belga que se acoge a la franquicia en otros Estados miembros informa "dans un délai d'un mois à compter de la fin du trimestre civil": en el plazo de un mes desde el final de cada trimestre. La superación del límite de 100.000 EUR de volumen de negocios en la UE debe comunicarse "dans un délai de quinze jours ouvrables": en el plazo de quince días hábiles (Código del IVA, art. 56quinquies § 1er, desde el 1 de enero de 2025). [27]
Deducción del IVA soportado y partidas no deducibles
Código del IVA, art. 45 (texto vigente desde el 1 de enero de 2025): [28]
- Deducible. "Tout assujetti peut déduire de la taxe dont il est redevable, les taxes ayant grevé les biens et les services qui lui ont été fournis … dans la mesure où il les utilise pour effectuer : 1° des opérations taxées ; 2° des opérations exonérées en vertu des articles 39 à 42": el IVA de los bienes y servicios utilizados para operaciones gravadas y para exportaciones, entregas intracomunitarias y transporte internacional (§ 1er).
- Automóviles: limitado al 50%. "…la déduction ne peut dépasser en aucun cas 50 p.c. des taxes qui ont été acquittées" (§ 2). El límite no se aplica, entre otros, a los vehículos de más de 3.500 kg, las furgonetas ligeras (camionnettes), las motocicletas, los vehículos destinados a la reventa o al alquiler al público y los taxis.
- No deducible. "Ne sont pas déductibles, les taxes ayant grevé : 1° les livraisons et les acquisitions intracommunautaires de tabacs manufacturés; 2° … boissons spiritueuses autres que celles qui sont destinées à être revendues …; 3° les frais de logement, de nourriture et de boissons … 4° les frais de réception": tabaco manufacturado; bebidas espirituosas no destinadas a la reventa; alojamiento, comida y bebida; y gastos de representación (§ 3).
La deducción exige una factura en regla (para las operaciones incluidas en la obligación, una factura electrónica estructurada), aunque las preguntas frecuentes del SPF Finances (pregunta 24) indican que no se deniega el derecho a deducción cuando se cumplen los requisitos materiales. [15]
Devoluciones
- Crédito de residentes. Código del IVA, art. 76 § 1er (texto vigente desde el 20 de febrero de 2026): el excedente se devuelve "au plus tard à la fin du troisième mois suivant la période de déclaration … lorsque l'assujetti ou son représentant responsable … en fait la demande expresse": a más tardar al final del tercer mes siguiente al período de declaración, previa solicitud expresa. Solo se devuelve si las declaraciones de los seis meses anteriores y del período en curso se presentaron a tiempo. En caso contrario, o a falta de solicitud, el crédito se ingresa en la cuenta de provisiones: "Lorsque l'excédent visé à l'alinéa 1er ne fait pas l'objet d'une demande de restitution, ou lorsque les conditions de la restitution ne sont pas en tout ou en partie remplies, celui-ci est inscrit sur le Compte-provisions T.V.A. de l'assujetti". [29]
Exenciones
Operaciones exentas
El Código del IVA, art. 44 (texto vigente desde el 3 de noviembre de 2022), exime, entre otras: [30]
- los servicios de asistencia a personas prestados por los profesionales sanitarios enumerados ("Sont exemptées de la taxe, les prestations de soins à la personne effectuées dans le cadre de leur profession ou pratique par les personnes suivantes :", § 1er);
- las entregas de bienes inmuebles ("les livraisons de biens immeubles par nature", § 3), salvo los edificios nuevos entregados antes del final del segundo año siguiente a su primera ocupación, que están gravados;
- el arrendamiento de bienes inmuebles, con las excepciones gravadas del art. 44 § 3, 2°: arrendamientos no residenciales de seis meses o menos; plazas de aparcamiento y espacios de almacenamiento; parcelas de camping; alojamiento amueblado de tipo hotelero por menos de tres meses; instalaciones portuarias y aeroportuarias; equipos fijos; arrendamiento financiero inmobiliario; cajas fuertes; y arrendamientos empresariales cuando las partes optan por la tributación;
- los servicios financieros y de seguros.
Exento no es lo mismo que tipo cero
En Bélgica, ambos tienen consecuencias opuestas en cuanto al IVA soportado:
- Exento en virtud del art. 44: por regla general, sin deducción. Las operaciones del art. 44 no dan, en general, derecho a deducción. La excepción es el art. 44 § 3, 4° a 10° (principalmente servicios financieros y de seguros), cuando el cliente está establecido fuera de la UE o el servicio está directamente vinculado a bienes exportados fuera de la UE (art. 45 § 1er, 4° y 5°: "4° des opérations visées à l'article 44, § 3, 4° à 10°, à condition que le cocontractant soit établi en dehors de la Communauté"). Una empresa que solo realiza operaciones del art. 44 ni siquiera recibe número de IVA: el art. 50 § 1er, 1°, excluye a los "assujettis qui n'effectuent que des livraisons de biens ou des prestations de services qui sont exemptées en vertu de l'article 44 et qui ne leur ouvrent aucun droit à déduction". [28] [4]
- Exento en virtud de los arts. 39 a 42, o tipo cero: se conserva la deducción. Las exportaciones y las entregas intracomunitarias están exentas con derecho a deducción. Las publicaciones periódicas informativas que reúnen los requisitos tributan al 0% según la tabla C, por lo que su editor también conserva la deducción (consulte Tipos).
Las empresas que realizan tanto operaciones gravadas como operaciones del art. 44 prorratean su IVA soportado.
Regímenes especiales
- Franquicia para pequeñas empresas: 25.000 EUR; sin deducción del IVA soportado; mención en la factura «Régime particulier de la franchise de taxe». Consulte Umbral de registro.
- Régimen del margen para bienes de ocasión, obras de arte, objetos de colección y antigüedades: Real Decreto n.º 53 de 23 de diciembre de 1994, en virtud del Código del IVA, art. 58. El art. 1 define los bienes de ocasión como "les biens meubles corporels susceptibles de remploi, en l'état ou après réparation, autres que des objets d'art, de collection ou d'antiquité, et autres que des métaux précieux, des pierres précieuses et des perles". El revendedor no puede deducir el IVA de los bienes acogidos al régimen (Código del IVA, art. 45 § 5), y la factura lleva la mención del art. 5 § 1er, 10°ter. [31]
- Régimen de estimación objetiva (régime du forfait): Real Decreto n.º 2 de 19 de diciembre de 2018. Los módulos para los propietarios de cafés figuran en el Real Decreto n.º 2bis de 7 de diciembre de 2025 (M.B. 19 de diciembre de 2025). Este sustituyó al decreto de 2022 que el Consejo de Estado anuló el 18 de octubre de 2024 y fue modificado por un real decreto de 7 de mayo de 2026. Sus bases a tanto alzado se aplican a las operaciones "à partir du 1er janvier 2020 jusqu'au 31 décembre 2026": del 1 de enero de 2020 al 31 de diciembre de 2026 (art. 31). [41]
- Régimen agrícola: Código del IVA, art. 57.
- Agencias de viajes: un régimen del margen con la mención en la factura «Régime particulier - Agences de voyages» (art. 5 § 1er, 10°bis). [14]
- Criterio de caja: no aplicable. Ni el Código del IVA ni sus reales decretos prevén un régimen general de criterio de caja (a 23 de septiembre de 2026). [32]
Infracciones y sanciones
El IVA belga conlleva dos riesgos distintos. Los delitos penales se persiguen ante los tribunales. Las multas administrativas (amendes fiscales) las impone el SPF Finances. Código del IVA, art. 72: "A l'exception de celles qui figurent aux articles 73, 73bis et 73quater, toutes les amendes prévues dans le présent Code sont des amendes fiscales": todas las multas del Código son administrativas, salvo las de los arts. 73, 73bis y 73quater. [34]
Infracciones
Fraude penal en el IVA: Código del IVA, art. 73, reformado a partir del 1 de septiembre de 2026. El art. 15 de la Ley de 16 de mayo de 2024 (M.B. 21 de junio de 2024, Numac 2024005238) sustituyó el art. 73 para adaptarlo al nuevo Código Penal. El nuevo texto dice: "Sera puni d'une peine d'emprisonnement de niveau 2 telle que prévue à l'article 36 du Code pénal celui qui, dans une intention frauduleuse ou à dessein de nuire, contrevient aux dispositions du présent Code ou des arrêtés pris pour son exécution. Par dérogation aux articles 38 et 52, § 1er, du Code pénal, le juge peut prononcer une amende de 2.000 euros à 4.000.000 euros comme peine accessoire." [33]
En español:
- Conducta. Infringir el Código del IVA o sus decretos de ejecución con intención fraudulenta o con el propósito de causar perjuicio.
- Pena. Prisión de nivel 2 según el art. 36 del Código Penal; el tribunal puede añadir una multa de 2.000 EUR a 4.000.000 EUR.
- Fraude grave. Prisión de nivel 3, sea o no organizado. El fraude se considera grave en todo caso cuando está vinculado al menos a dos Estados miembros y causa un perjuicio de al menos 10.000.000 EUR: "La fraude fiscale est en tout cas considérée grave lorsque les infractions visées à l'alinéa 1er sont en lien avec le territoire d'au moins deux Etats membres et entraînent un préjudice d'un montant total d'au moins 10.000.000 euros."
- Fecha de entrada en vigor. "La date d'entrée en vigueur initialement prévue, à savoir le 8 avril 2026, a été reportée au 1er septembre 2026 par l'article 252 de la loi du 30 mars 2026 (M.B. du 2 avril 2026, NUMAC 2026002492)": se trasladó del 8 de abril de 2026 al 1 de septiembre de 2026.
La duración de la prisión en cada nivel la fija el art. 36 del nuevo Código Penal. La misma ley también reformó los arts. 73bis a 73decies (falsedad documental e infracciones conexas).
Infracciones administrativas. Las conductas que conllevan una multa administrativa incluyen: no pagar el impuesto o pagarlo con retraso; deducir IVA no deducible; no emitir factura o emitirla con menciones incorrectas (la multa la adeudan tanto el proveedor como el cliente); documentos de importación inexactos; documentos de exportación sobrevalorados; y cualquier otro incumplimiento del Código (Código del IVA, arts. 70 y 71). [17]
Sanciones
Multas proporcionales (Código del IVA, art. 70, texto vigente desde el 11 de diciembre de 2023). El Código fija el máximo; el Real Decreto n.º 41 lo reduce según las circunstancias. [17] [35]
| Incumplimiento | Máximo en el Código | Escala aplicada |
|---|---|---|
| Falta de pago o pago tardío | "une amende égale à deux fois la taxe éludée ou payée tardivement": el doble del impuesto (art. 70 § 1er) | Reducida según la escala del Real Decreto n.º 41 |
| Deducción indebida | "une amende égale au double du montant de cette taxe": el doble del impuesto (§ 1bis) | Reducida según la escala del Real Decreto n.º 41 |
| Factura no emitida, o inexacta en cuanto al número de IVA, el nombre o la dirección de las partes ("des parties intéressées à l'opération"), la naturaleza o cantidad de los bienes o servicios, o el precio | "une amende égale à deux fois la taxe due sur l'opération, avec un minimum de 50 euros": el doble del impuesto, con un mínimo de 50 EUR, adeudada por el proveedor y por el cliente cada uno; se condona en caso de irregularidades puramente accidentales (§ 2). Las demás menciones omitidas se rigen por las multas fijas siguientes | Real Decreto n.º 41, tabla C: factura no emitida, 60% del impuesto si el IVA aún no era exigible, 100% si lo era; menciones omitidas o incorrectas, 100% |
| Documento de importación inexacto | El doble del impuesto, con un mínimo de 50 EUR (§ 3) | — |
Multas fijas (Código del IVA, art. 70 § 4). Los demás incumplimientos conllevan "une amende fiscale non proportionnelle de 50 euros à 5.000 euros par infraction", graduada por real decreto. La escala figura en el anexo del Real Decreto n.º 44 de 9 de julio de 2012 (texto modificado con efectos desde el 10 de enero de 2026): [17] [36]
| Incumplimiento | Multa |
|---|---|
| Declaración periódica no presentada | 500 EUR por declaración (primera infracción), 1.250 EUR (segunda), 2.500 EUR (tercera), 5.000 EUR (siguientes) |
| Declaración periódica presentada con retraso: hasta cinco meses, o presentada a tiempo para poner fin a un procedimiento de declaración sustitutiva | "100 EUR par déclaration et par mois … de retard avec un maximum de 500 EUR": 100 EUR por declaración y por mes, hasta 500 EUR; toda fracción de mes cuenta como un mes entero |
| Declaración periódica incorrecta | 80 EUR si es puramente accidental; en otro caso, 500 EUR |
| Frecuencia de presentación incorrecta / procedimiento de presentación incorrecto | 250 EUR / 400 EUR |
| Declaración del OSS o del IOSS, declaración especial, comunicaciones del régimen de pequeñas empresas | No presentada: 1.000 EUR. Con retraso: 100 EUR por mes, hasta 1.000 EUR |
| Listado anual de clientes | "Non-dépôt 3.000 EUR par liste": 3.000 EUR si no se presenta. Con retraso de hasta 3 meses: 50 EUR para un listado sin operaciones; en otro caso, "25 EUR par client à reprendre avec un minimum de 75 EUR et un maximum de 1.500 EUR". Con retraso de hasta 9 meses: 150 EUR para un listado sin operaciones; en otro caso, 75 EUR por cliente (mín. 225 EUR, máx. 2.250 EUR). Más de 9 meses: 3.000 EUR |
| Listado intracomunitario | No presentado: 3.000 EUR (parte 1), 1.500 EUR (parte 2). Con retraso de hasta 2 meses: 25 EUR por cliente (parte 1), mín. 75 EUR, máx. 1.500 EUR |
| Factura no emitida a tiempo (sección 2, I.A), u otras obligaciones de facturación (I.B) | 50 EUR por factura hasta 500 EUR (primera infracción); 125 EUR hasta 1.250 EUR (segunda); 250 EUR hasta 5.000 EUR (siguientes). Solo para otras obligaciones de facturación (I.B): 25 EUR por factura (mínimo 50 EUR, máximo 250 EUR) en una primera infracción puramente accidental o que no cause perjuicio al Tesoro |
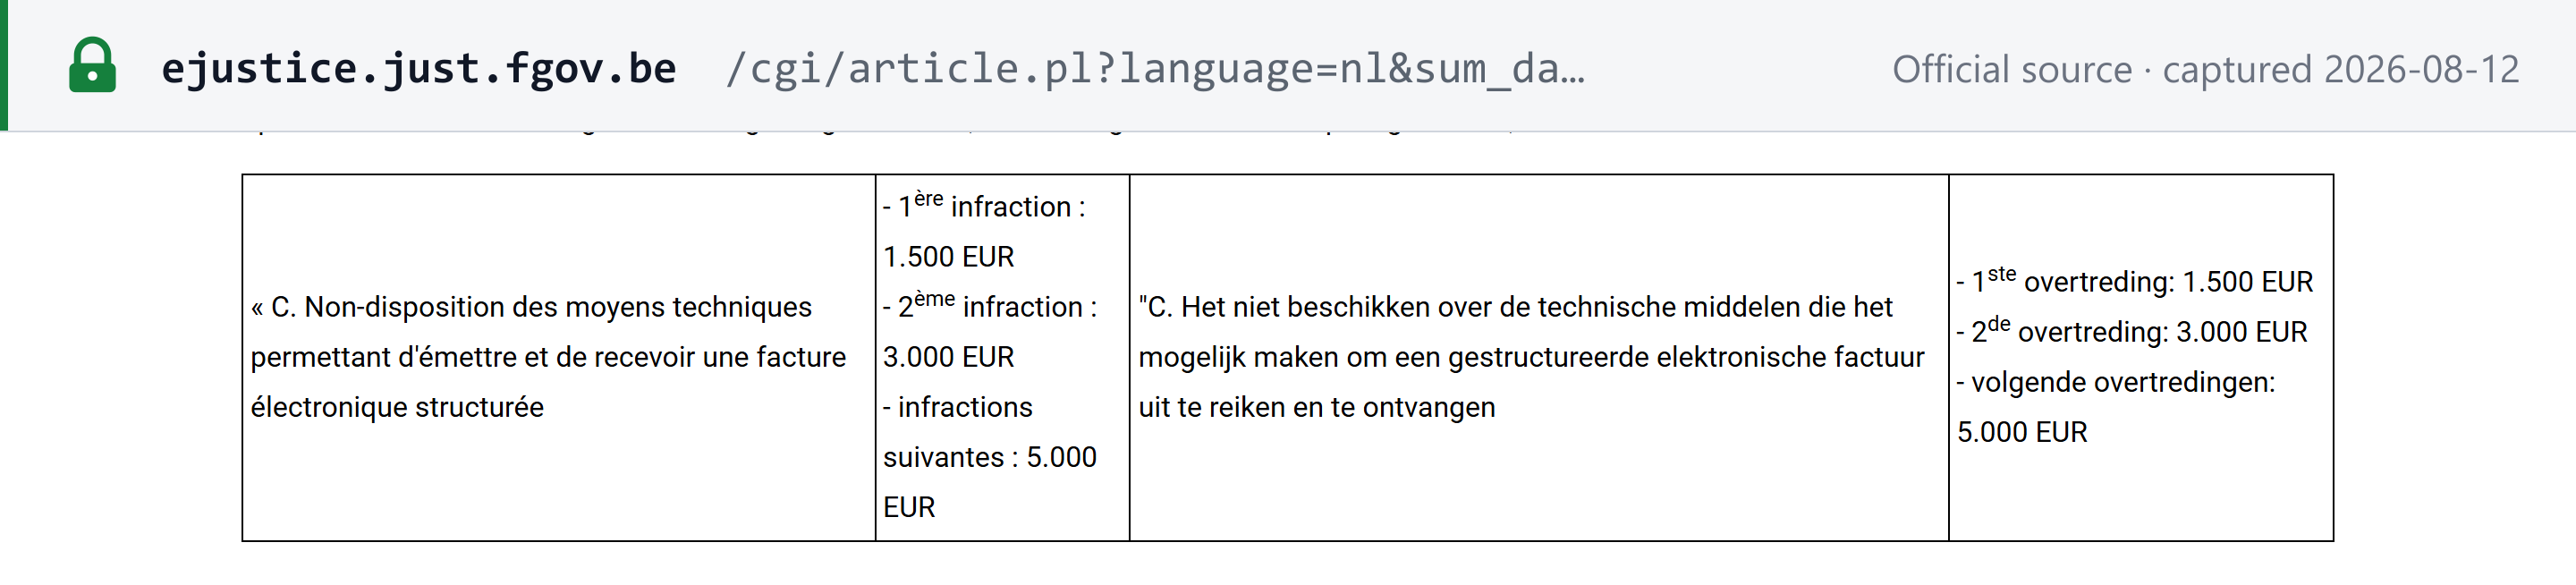
| Carecer de medios técnicos para enviar y recibir facturas electrónicas estructuradas | 1.500 EUR (primera), 3.000 EUR (segunda), 5.000 EUR (siguientes); una segunda infracción o posterior solo se computa si se constata al menos tres meses después de la anterior |
Dos reglas se aplican a toda la escala. Cuando el incumplimiento se cometió para eludir el impuesto, "le montant de l'amende la plus élevée prévu pour cette infraction est doublé sans pouvoir dépasser 5.000 euros par infraction": la multa más elevada prevista para esa infracción se duplica, hasta 5.000 EUR (art. 2). Las infracciones anteriores se computan durante cuatro años ("pendant une période de quatre années", art. 3). [36]
Intereses de demora. El Código del IVA, art. 91 § 1er (texto vigente desde el 9 de marzo de 2026), fija el tipo como el tipo previsto en el art. 2 § 2/1, párrafo primero, 1°, de la ley de 5 de mayo de 1865 "augmenté de 4 points", es decir, incrementado en 4 puntos porcentuales, y "toute fraction de mois est comptée pour un mois entier": toda fracción de mes cuenta como un mes entero. [42]
Preguntas frecuentes
¿Existe un umbral de registro del IVA en Bélgica?
No. Una empresa establecida en Bélgica solicita su identificación a efectos del IVA antes de comenzar a operar, y una empresa establecida en el extranjero debe identificarse en cuanto adeude IVA belga por una operación que dé derecho a deducción, salvo que solo utilice el OSS no UE o el IOSS. La cifra de 25.000 EUR corresponde a la franquicia opcional para pequeñas empresas, que exime del IVA las entregas y prestaciones de la empresa, pero no la dispensa de identificarse.
Consulte Umbral de registro.
¿Cuánto tiempo deben conservarse las facturas en Bélgica: siete años o diez?
Siete años a partir del 1 de enero del año siguiente a la fecha de la factura (Código del IVA, art. 60 § 3). Una ley de 20 de noviembre de 2022 había ampliado el plazo a diez años a partir del 1 de enero de 2023, pero el artículo 97 de la Ley de 18 de diciembre de 2025 restableció los siete años con efecto retroactivo desde esa fecha.
Consulte Conservación y pista de auditoría.
¿Qué tipo de IVA se aplica a las estancias hoteleras en Bélgica?
El 12% desde el 1 de marzo de 2026, frente al 6% anterior, en virtud de un real decreto de 14 de febrero de 2026. Los servicios de restaurante y de catering también tributan al 12%. El suministro de bebidas queda excluido de esa partida.
Consulte Cambios del 1 de marzo de 2026.
Somos una sociedad establecida fuera de la UE que vende bienes en Bélgica. ¿Necesitamos un representante fiscal?
Por lo general, sí. Un sujeto pasivo establecido fuera de la UE debe tener un representante responsable autorizado antes de su primera operación imponible en Bélgica (Código del IVA, art. 55 § 1er), salvo que sus operaciones estén sujetas a inversión del sujeto pasivo en el cliente o se declaren en el OSS no UE o el IOSS (arts. 58ter y 58quinquies), o que opere desde un país con el que exista un instrumento jurídico de asistencia mutua de alcance similar a la Directiva 2010/24/UE y al Reglamento (UE) n.º 904/2010. La garantía es del 10% del saldo del IVA adeudado durante doce meses naturales, con un mínimo de 7.500 EUR y un máximo de 1.000.000 EUR.
Consulte Registro de no residentes.
¿Podemos facturar a un cliente belga en dólares estadounidenses?
Sí. La factura puede emitirse en otra moneda, pero el importe total del IVA debe expresarse en euros (Real Decreto n.º 1, art. 5 § 1er, 9°). La conversión utiliza el último tipo de cambio de referencia del euro publicado por el Banco Central Europeo, o el tipo del Banco Nacional de Bélgica para las monedas que el BCE no cotiza, salvo que las partes hayan acordado un tipo o este figure en el contrato o en la factura, y el precio se pague efectivamente a ese tipo (Código del IVA, art. 27 § 2).
Consulte Moneda e idioma.
No hemos presentado una declaración de IVA belga. ¿Qué ocurre?
Una declaración presentada con un retraso no superior a cinco meses, o a tiempo para poner fin a un procedimiento de declaración sustitutiva, cuesta 100 EUR por mes de retraso, hasta 500 EUR; una declaración que nunca se presenta cuesta 500 EUR por una primera infracción, cifra que asciende hasta 5.000 EUR en las siguientes. Tres meses después del final del período, la administración puede proponer una declaración sustitutiva por el importe de IVA adeudado más elevado de los doce meses anteriores, con un mínimo de 2.100 EUR. Presentar la declaración pendiente en el plazo de un mes desde esa notificación pone fin al procedimiento.
Consulte La declaración sustitutiva.
¿Una pequeña empresa acogida a la franquicia de 25.000 EUR sigue teniendo obligaciones de IVA?
Sí. Comunica su volumen de negocios belga del año anterior a más tardar el 31 de marzo, indica en sus facturas «Régime particulier de la franchise de taxe» en lugar de mostrar el IVA y no puede deducir el IVA de sus gastos. También está sujeta a la obligación de facturación electrónica estructurada B2B que se aplica desde el 1 de enero de 2026.
Consulte Umbral de registro.
¿Cuándo vence la declaración trimestral del IVA en Bélgica?
A más tardar el día 25 del mes siguiente al trimestre; las declaraciones mensuales vencen el día 20 del mes siguiente (Real Decreto n.º 1, art. 17). Según las orientaciones del SPF Finances, un día 20 que cae en sábado, domingo o festivo se traslada al siguiente día hábil, pero el día 25 no.
Consulte Plazo de la declaración.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| SPF Finances — inicio, modificación o cese de actividad | Identificación a efectos del IVA (formulario 604A), modificaciones (604B) y cese (604C) |
| Intervat | Presentación de declaraciones de IVA, listados y declaraciones del OSS |
| SPF Finances — pago del IVA | Pago del IVA en la cuenta BE41 6792 0036 4210 (SPF Finances, consultado el 23 de agosto de 2026) |
| SPF Finances — cuenta de provisiones del IVA | La cuenta de provisiones que se muestra en MyMinfin |
| Validación de números de IVA en VIES | Comprobar un número de IVA belga o de otro Estado miembro de la UE |
| Consulta pública del BCE (CBE Public Search) | Comprobar un número de empresa en el Banco-Cruce de Empresas |
| Fisconetplus | Base de datos jurídica del SPF Finances: el Código del IVA, los reales decretos y los tipos |
| Portal de facturación electrónica y autoevaluación del ámbito de aplicación | La obligación de facturación electrónica B2B y si se aplica a su empresa |
| Business Expert Group | Modelos de factura y correspondencias de campos Peppol |
Consulte también el validador de números de IVA belgas de Lookuptax.
Cambios recientes
- 02/10/2026: La Cámara de Representantes publicó el informe de la comisión y el texto aprobado del proyecto de ley DOC 56 1718, que su Comisión de Finanzas y Presupuesto aprobó el 23 de septiembre de 2026 (11 votos a favor, 2 abstenciones). El proyecto modifica el Código del IVA para aplicar las normas del IVA en la era digital (VAT in the Digital Age) a partir del 1 de enero de 2027 y del 1 de julio de 2029 (transposición parcial de la Directiva (UE) 2025/516), incluida la supresión progresiva de la simplificación de las existencias de reserva (call-off stock) (las transferencias posteriores al 30 de junio de 2028 dejan de acogerse; las normas transitorias terminan el 30 de junio de 2029). Aún no es ley: a 5 de octubre de 2026 no se había celebrado ninguna votación en el pleno. (Cámara de Representantes de Bélgica); consulte el registro del evento
- 17/09/2026: El pleno de la Cámara de Representantes aprueba el proyecto de ley DOC 56 1593 ("lagere kosten II en diverse bepalingen"), cuyo artículo 26 elevaría el límite de la franquicia para pequeñas empresas del art. 56ter del Código del IVA de 25.000 EUR a 26.000 EUR para 2027, con aumentos de 1.000 EUR anuales hasta 30.000 EUR para 2031 y años posteriores, a partir del 1 de enero de 2027; el mismo calendario se aplicaría al límite del volumen de negocios belga para quienes se acogen a la franquicia estando establecidos en la UE (art. 56ter § 2). Aún no es ley: el proyecto se había sometido a la sanción real y, a 5 de octubre de 2026, no se había publicado en el Moniteur belge, por lo que 25.000 EUR sigue siendo el límite vigente. (Cámara de Representantes de Bélgica); consulte el registro del evento
- 01/09/2026: Se sustituye el delito penal en materia de IVA del art. 73 del Código del IVA: prisión de nivel 2 del Código Penal (nivel 3 en caso de fraude grave) y una multa opcional de 2.000 EUR a 4.000.000 EUR. La Ley de 30 de marzo de 2026 trasladó la fecha de entrada en vigor, prevista inicialmente para el 8 de abril de 2026. (SPF Finances — Fisconetplus)
- 18/07/2026: El Consejo de Ministros aprueba un anteproyecto de ley que introduce la notificación electrónica y suprime el listado anual de clientes. Aún no es ley. (Noticias del Gobierno federal belga); consulte el registro del evento
- 01/05/2026: La cuenta de provisiones del IVA pasa a ser visible en MyMinfin (SPF Finances, consultado el 23 de agosto de 2026). (SPF Finances); consulte el registro del evento
- 01/03/2026: Real decreto de 14 de febrero de 2026: los hoteles y campings pasan del 6% al 12%; los productos fitosanitarios pasan del 12% al 21%. (SPF Finances — Fisconetplus)
- 10/01/2026: La declaración trimestral del IVA está disponible siempre que el volumen de negocios anual sin IVA no supere 2.500.000 EUR para el conjunto de la empresa; se suprime el límite adicional anterior de 250.000 EUR para las entregas de productos energéticos, teléfonos móviles, ordenadores y vehículos de motor matriculables (Arrêté royal de 17 de diciembre de 2025 por el que se modifica el Real Decreto n.º 1, art. 17 § 2). (SPF Finances — Fisconetplus); consulte el evento · boletín
- 01/01/2026: La facturación electrónica estructurada B2B a través de Peppol pasa a ser obligatoria entre empresas belgas sujetas al IVA. Ese mismo día comienza un tipo temporal del 6% para las bombas de calor en viviendas, que se aplica hasta el 31 de diciembre de 2030. (Portal de facturación electrónica del SPF Finances; Fisconetplus)
- 30/12/2025: Se publica la Ley de 18 de diciembre de 2025. Su art. 97 restablece el plazo de conservación de facturas de siete años, con efecto retroactivo desde el 1 de enero de 2023. (SPF Finances — Fisconetplus)
- 29/07/2025: El carbón y otros combustibles sólidos pasan del 12% al 21% (Ley de 18 de julio de 2025, art. 54). (SPF Finances — Fisconetplus)
Próximamente: el 31 de diciembre de 2026, el fin de los módulos para los propietarios de cafés del Real Decreto n.º 2bis; el 31 de diciembre de 2030, el fin del tipo de las bombas de calor. Para consultar la cronología completa, visite Cambios fiscales en Bélgica en Lookuptax.
Enlaces de referencia
Los documentos de Fisconetplus son los textos consolidados del SPF Finances, actualizados al Moniteur belge de 31 de agosto de 2026.
- Código del IVA — índice (Fisconetplus)
- Código del IVA, art. 37 — tipos fijados por real decreto (Fisconetplus)
- Código del IVA, art. 4 — sujetos pasivos (Fisconetplus)
- Código del IVA, art. 50 — identificación a efectos del IVA (Fisconetplus)
- Código del IVA, art. 56ter — franquicia para pequeñas empresas (Fisconetplus)
- Código del IVA, art. 56bis — exclusiones de la franquicia y ausencia de deducción (Fisconetplus)
- Real Decreto n.º 19 de 15 de diciembre de 2024 — procedimiento de la franquicia (Fisconetplus)
- Código del IVA, art. 55 — representantes de sujetos pasivos no establecidos (Fisconetplus)
- Real Decreto n.º 31 de 2 de abril de 2002 — garantía del representante (Fisconetplus)
- Real Decreto n.º 55 de 9 de marzo de 2007 — unidades de IVA (Fisconetplus)
- SPF Finances — inicio, modificación o cese de actividad (formularios 604A, 604B, 604C)
- Real Decreto n.º 23 de 9 de diciembre de 2009 — listado anual de clientes (Fisconetplus)
- Real Decreto n.º 20 de 20 de julio de 1970 — tipos de IVA y tablas A, B y C (Fisconetplus)
- Real Decreto n.º 1 — facturas, declaraciones, inversión del sujeto pasivo, formato de facturación electrónica (Fisconetplus)
- SPF Finances — preguntas frecuentes sobre facturación electrónica, preguntas específicas
- Código del IVA, art. 13bis — interfaces electrónicas (Fisconetplus)
- Código del IVA, art. 70 — multas proporcionales y fijas (Fisconetplus)
- FOD Financiën — OSS (Intervat)
- Código del IVA, art. 60 — conservación de facturas (Fisconetplus)
- Business Expert Group — Scenario 1, Minimal legal + technical invoice (DOCX) y su XML
- Business Expert Group — resumen de casos de prueba y escenarios
- Directiva (UE) 2025/516 del Consejo (ViDA) — EUR-Lex
- Real Decreto n.º 1, art. 17 — plazos de declaración y declaración trimestral (Fisconetplus)
- SPF Finances — pago del IVA e intereses de demora
- SPF Finances — cuenta de provisiones del IVA
- Código del IVA, art. 53 — declaraciones y declaración sustitutiva (Fisconetplus)
- Código del IVA, art. 56quinquies — comunicaciones de la franquicia (Fisconetplus)
- Código del IVA, art. 45 — derecho a deducción (Fisconetplus)
- Código del IVA, art. 76 — devolución de créditos de IVA (Fisconetplus)
- Código del IVA, art. 44 — operaciones exentas (Fisconetplus)
- Real Decreto n.º 53 de 23 de diciembre de 1994 — régimen del margen (Fisconetplus)
- Reales decretos del IVA — índice (Fisconetplus)
- Código del IVA, art. 73 — delito penal, texto vigente desde el 1 de septiembre de 2026 (Fisconetplus)
- Código del IVA, art. 72 — multas administrativas y penales (Fisconetplus)
- Real Decreto n.º 41 — escala de multas proporcionales (Fisconetplus)
- Real Decreto n.º 44 de 9 de julio de 2012 — escala de multas fijas (Fisconetplus)
- SPF Finances — portal de facturación electrónica
- Consejo de Ministros de 18 de julio de 2026 (noticias del Gobierno federal belga)
- SPF Finances — nota de orientación sobre la nueva cadena del IVA, 31 de enero de 2025 (PDF)
- Código del IVA, art. 53decies — qué normas de facturación de qué Estado miembro se aplican (Fisconetplus)
- Real Decreto n.º 2bis de 7 de diciembre de 2025 — módulos para propietarios de cafés (Fisconetplus)
- Código del IVA, art. 91 — intereses de demora (Fisconetplus)
- Código del IVA, art. 83bis — cuenta de provisiones del IVA (Fisconetplus)
- Real Decreto n.º 50 de 11 de diciembre de 2019 — listado intracomunitario (Fisconetplus)
- Código del IVA, art. 27 — tipos de cambio (Fisconetplus)
Páginas de Lookuptax sobre Bélgica y el panorama general:
- Lookuptax — Guía del número de identificación fiscal de Bélgica
- Lookuptax — Cómo verificar un número de IVA belga
- Lookuptax — Cómo verificar un número de empresa belga
- Lookuptax — Facturación electrónica en Bélgica (en inglés)
- Lookuptax — Guía de facturación electrónica Peppol
- Lookuptax — Estado de la facturación electrónica y redes en todo el mundo
- Lookuptax — Umbrales de registro del IVA en todo el mundo
- Lookuptax — Tipos impositivos mundiales
- Lookuptax — Cambios fiscales en Bélgica