Guía del IVA en Bolivia
| FICHA TÉCNICA | |
|---|---|
| Código de país | BO |
| Nombre del impuesto | Impuesto al Valor Agregado (IVA) |
| Administración tributaria | Servicio de Impuestos Nacionales (SIN) |
Descripción general
Bolivia grava el valor añadido mediante el Impuesto al Valor Agregado (IVA), regulado por la Ley N° 843 (Título I, Texto Ordenado vigente) y administrado por el Servicio de Impuestos Nacionales (SIN). El IVA se aplica a las ventas de bienes muebles situados en territorio boliviano, a los contratos de obras y a la prestación de servicios o cualquier otra prestación, y a las importaciones definitivas. [1]
El tipo general y único es del 13% (artículo 15 de la Ley N° 843). [1] Un aspecto crucial es que ese 13% se aplica actualmente "por dentro" —se considera ya incluido en el precio facturado en lugar de sumarse a él—, lo que produce un tipo efectivo sobre el precio neto (antes de impuestos) de aproximadamente el 14,94% (13 ÷ 87). El propio anuncio del SIN sobre el proyecto de ley de alivio tributario que se convirtió en la Ley N° 1733 describió exactamente este mecanismo y esta cifra. [2]
La reforma pendiente "por fuera": Ley N° 1733
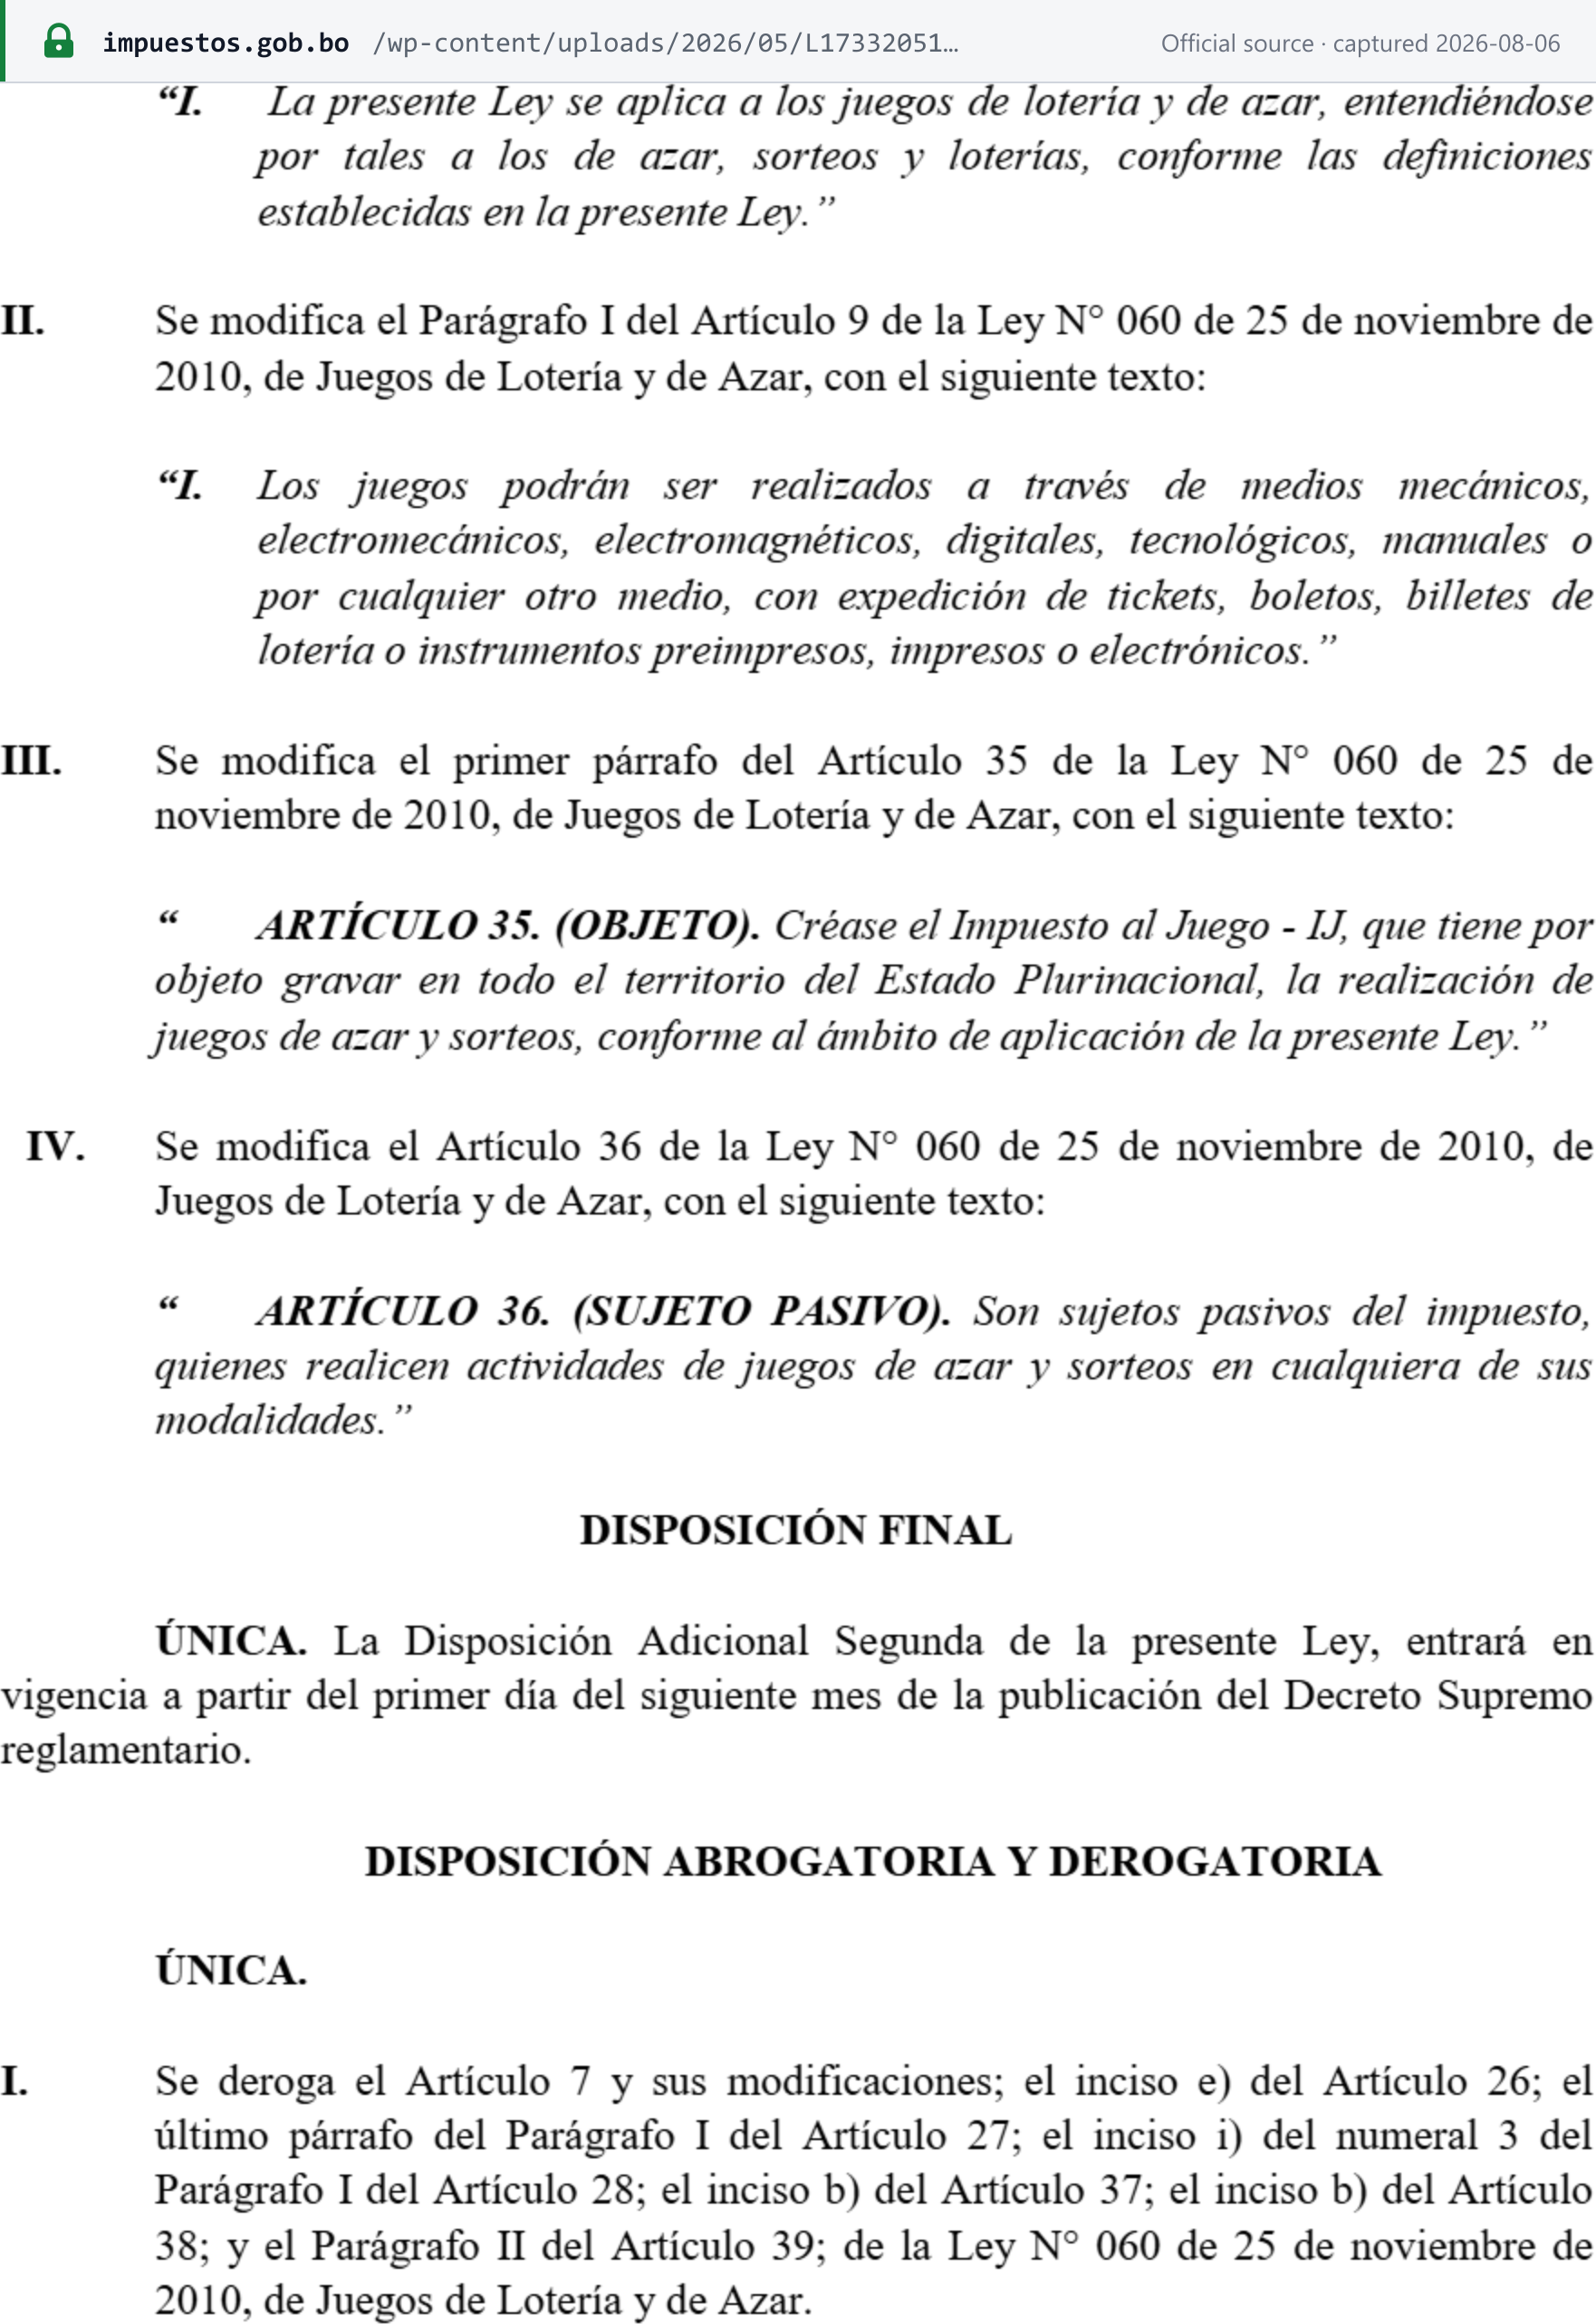
La Ley N° 1733 (Ley de Alivio Tributario), promulgada el 27 de mayo de 2026, reescribe el artículo 5 de la Ley N° 843 para que el IVA se calcule sobre el precio neto y se muestre por separado en la factura ("por fuera"), poniendo fin al método incorporado o "por dentro"; se trata del mayor cambio previsto en el horizonte del IVA boliviano. [3]
La propia Disposición Final Única de la Ley N° 1733 establece que este cambio concreto (su Disposición Adicional Segunda) "entrará en vigencia a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario": solo surte efecto a partir del primer día del mes posterior a la publicación de un Decreto Supremo reglamentario. A fecha 2026-10-07 no se había localizado ningún Decreto Supremo que reglamente la Ley N° 1733. Por tanto, el método "por fuera" todavía no está en vigor: las facturas deben seguir emitiéndose con el método actual "por dentro" (13% nominal / ~14,94% efectivo) hasta que el SIN o la Gaceta Oficial confirmen la publicación del decreto. [3]
 Captura de la fuente realizada el 2026-08-06 — original
Con independencia de cuándo entre en vigor la propia reforma "por fuera", el SIN ya ha comenzado a ajustar el Sistema de Facturación a la Ley N° 1733. La Resolución Normativa de Directorio N° 102600000034 (La Paz, 1 de septiembre de 2026) publicó la versión 0.0 del Anexo Técnico Ley N° 1733 en la sección "Información Técnica Guías de Uso y Consultas" de impuestos.gob.bo, y su artículo 2 exige a todo contribuyente con un sistema informático de facturación propio o de proveedor que cumpla dicho Anexo Técnico para iniciar las pruebas en el ambiente piloto y obtener la posterior autorización, en un periodo que se abrió el 1 de octubre de 2026 y se extiende hasta el 16 de noviembre de 2026. Hasta que la RND que implemente los cambios del Sistema de Facturación se publique y entre en vigor, la RND N° 102100000011 sigue siendo plenamente aplicable. [7]
La Ley N° 1733 también, por separado y con efecto ya desde su propia promulgación (sus disposiciones de condonación/regularización no están supeditadas a un decreto), condona determinadas deudas tributarias anteriores a 2018 y de 2020 y reduce el plazo general de prescripción de la administración tributaria a cuatro (4) años (modificando el artículo 59 del Código Tributario Boliviano, Ley N° 2492). [3]
Otros impuestos nacionales junto al IVA
Las empresas del régimen general también pagan el Impuesto a las Transacciones (IT) a un tipo general del 3% sobre los ingresos brutos (Ley N° 843, artículos 72 y 75), y el Impuesto sobre las Utilidades de las Empresas (IUE) al 25% de la utilidad neta imponible (artículo 50). El IUE pagado anualmente se acredita mensualmente como pago a cuenta del IT hasta agotarse (artículo 77), de modo que un contribuyente con beneficios y al corriente con el IUE normalmente debe poco o ningún IT en efectivo. [1]
Crédito fiscal del IVA sobre combustibles restablecido al 100%
Mediante la RND N° 102600000012 de 13 de abril de 2026 (publicada el 14 de abril), el SIN restableció el crédito fiscal íntegro (100%) del IVA en las facturas de compra de gasolina y diésel, eliminando un límite anterior que solo permitía computar como crédito el 70% del IVA soportado en combustible: ahora se puede recuperar la totalidad del IVA pagado en una factura de combustible. [4]
Abrogada la obligación de reporte periódico del sector hotelero
La Resolución Normativa de Directorio (RND) N° 102600000035, de 2 de septiembre de 2026, abroga la RND N° 102000000030 (4 de noviembre de 2020) y elimina la obligación formal del sector de hospedaje de presentar reportes periódicos de información adicional. La norma abrogada abarcaba "hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte", es decir, también otros establecimientos de pernocte en general (el texto del propio SIN es una lista abierta con una cláusula general, no limitada a las cinco categorías nombradas). [5]
Los contribuyentes alcanzados por la norma abrogada deben presentar aún un reporte final, correspondiente al periodo julio–agosto de 2026; después de esa presentación no se exigen más reportes periódicos de este tipo. [5]
Registro del NIT (identificación fiscal)
Bolivia identifica a los contribuyentes con un único Número de Identificación Tributaria (NIT), emitido por el SIN a través del Padrón Nacional de Contribuyentes Biométrico Digital (PBD-11), regulado por la RND N° 10-0009-11. [1]
Cómo registrarse:
- Acceda a
impuestos.gob.bo, seleccione "SIAT en Línea" y, después, "Padrón Biométrico Digital". - Cree una cuenta de inscripción con una dirección de correo electrónico y una contraseña.
- Escanee y adjunte los documentos requeridos para su tipo de solicitante (una persona natural necesita su documento de identidad y un comprobante del domicilio fiscal/habitual; una persona jurídica necesita los documentos de constitución y de representación legal).
- Acuda a una cita presencial de verificación biométrica en una oficina del SIN para completar el registro.
- El SIN asigna el NIT tras la aprobación. [1] [2]
La inscripción en el Padrón Biométrico Digital es obligatoria para todas las personas naturales y jurídicas, empresas unipersonales y sucesiones indivisas, nacionales o extranjeras, que realicen una actividad económica gravada en Bolivia: la desencadena la propia actividad, no un umbral de facturación, a diferencia de los umbrales de registro en el IVA que se utilizan en muchos otros países. Consulte más abajo Umbrales de registro para conocer los regímenes simplificados que algunos pequeños contribuyentes pueden utilizar en lugar del Régimen General. [1]
Los documentos emitidos mediante una modalidad de facturación en línea (Electrónica en Línea, Computarizada en Línea o Portal Web en Línea) llevan un código QR / Código Único de Facturación (CUF) verificable, que puede comprobarse frente a los registros del SIN mediante las opciones publicadas en impuestos.gob.bo. [3]
Cambios en línea de tipo de contribuyente y de régimen, y certificaciones del RNC
La RND N° 102600000031, emitida el 13 de agosto de 2026, modifica la RND N° 102500000017 sobre el Registro Nacional de Contribuyentes (RNC). Los contribuyentes ahora pueden solicitar, en línea o de forma presencial, un cambio de tipo de contribuyente —entre Persona Natural y Empresa Unipersonal— y un cambio de régimen —entre los regímenes simplificados y especiales y el Régimen General—. Un nuevo Capítulo V crea servicios electrónicos, a través de la Oficina Virtual Tributaria en impuestos.gob.bo, para consultar el estado del NIT, certificar la inscripción en el RNC y certificar la no posesión de NIT, cada uno con un código QR verificable. La Resolución entró en vigor en su fecha de publicación, el 15 de agosto de 2026. No se requiere ninguna acción más allá del seguimiento. [4]
Umbrales de registro
No existe un umbral mínimo de facturación para el régimen general: toda persona que realice actividades de comercio, industria, una profesión, un negocio o el alquiler de bienes o servicios en Bolivia debe obtener un NIT y, si su actividad está gravada por la Ley N° 843, repercutir el IVA. [1]
En lugar de limitar el acceso al Régimen General por ingresos, Bolivia canaliza a los contribuyentes muy pequeños hacia regímenes simplificados alternativos. El mejor documentado es el Régimen Tributario Simplificado (RTS), disponible para pequeños comerciantes, artesanos y vivanderos cuyo capital no supere Bs60.000, conforme a los Decretos Supremos N° 24484, N° 27924 y N° 3698. Los contribuyentes del RTS pagan una cuota bimestral fija según su categoría de capital, en lugar de registrarse en el IVA en el Régimen General: [2]
| Categoría | Capital (Bs) | Pago bimestral (Bs) |
|---|---|---|
| 1 | 12.001 – 15.000 | 47 |
| 2 | 15.001 – 18.700 | 90 |
| 3 | 18.701 – 23.500 | 147 |
| 4 | 23.501 – 29.500 | 158 |
| 5 | 29.501 – 37.000 | 200 |
| 6 | 37.001 – 60.000 | 350 |
Un contribuyente cuyo capital supere Bs60.000 (Categoría 6) debe pasar al Régimen General: registrar un NIT a efectos del IVA y comenzar a emitir documentos fiscales conforme al Sistema de Facturación. [2] Bolivia también cuenta con regímenes simplificados separados para el sector del transporte (Sistema Tributario Integrado) y para los pequeños productores agropecuarios (Régimen Agropecuario Unificado).
Tipos impositivos
| Tipo | Se aplica a |
|---|---|
| 13% (nominal, "por dentro") | El único tipo general del IVA sobre prácticamente todas las ventas gravadas de bienes, contratos de obras, servicios e importaciones definitivas (Ley N° 843, art. 15). [1] |
| ~14,94% (tipo efectivo actual) | Como el 13% se calcula "por dentro" (incluido en el precio) en lugar de sumarse a él, la carga efectiva sobre el precio neto antes de impuestos es 13 ÷ 87 ≈ 14,94%, hasta que entre en vigor la reforma "por fuera" de la Ley N° 1733 (véase más arriba). [2] |
| Liberadas del débito fiscal | Exportaciones (artículo 11 de la Ley N° 843): el exportador queda liberado del débito fiscal y puede recuperar igualmente el crédito fiscal vinculado. [1] |
| Exentas (lista reducida) | Bienes importados por personal o entidades diplomáticas acreditadas, y bienes de viajeros de buena fe dentro de los límites del arancel aduanero (artículo 14 de la Ley N° 843). [1] |
Compras de combustible: conforme a la RND N° 102600000012 de 13 de abril de 2026 (publicada el 14 de abril), el crédito fiscal del IVA en las facturas de gasolina y diésel es computable al 100%, frente al límite anterior del 70%. [3]
Requisitos de facturación
Las normas esenciales de cumplimiento del IVA en Bolivia se encuentran en el Sistema de Facturación, establecido en la RND N° 102100000011 (11 de agosto de 2021, con sus modificaciones periódicas). El detalle de la facturación es aquí sumamente importante, ya que gran parte del cumplimiento diario del IVA depende de emitir correctamente el documento fiscal. [1]
Contenido obligatorio
| Campo obligatorio | Notas |
|---|---|
| Fecha de emisión | Se registra según las reglas de la modalidad; algunos formatos prevalorados/prepagados pueden omitirla. |
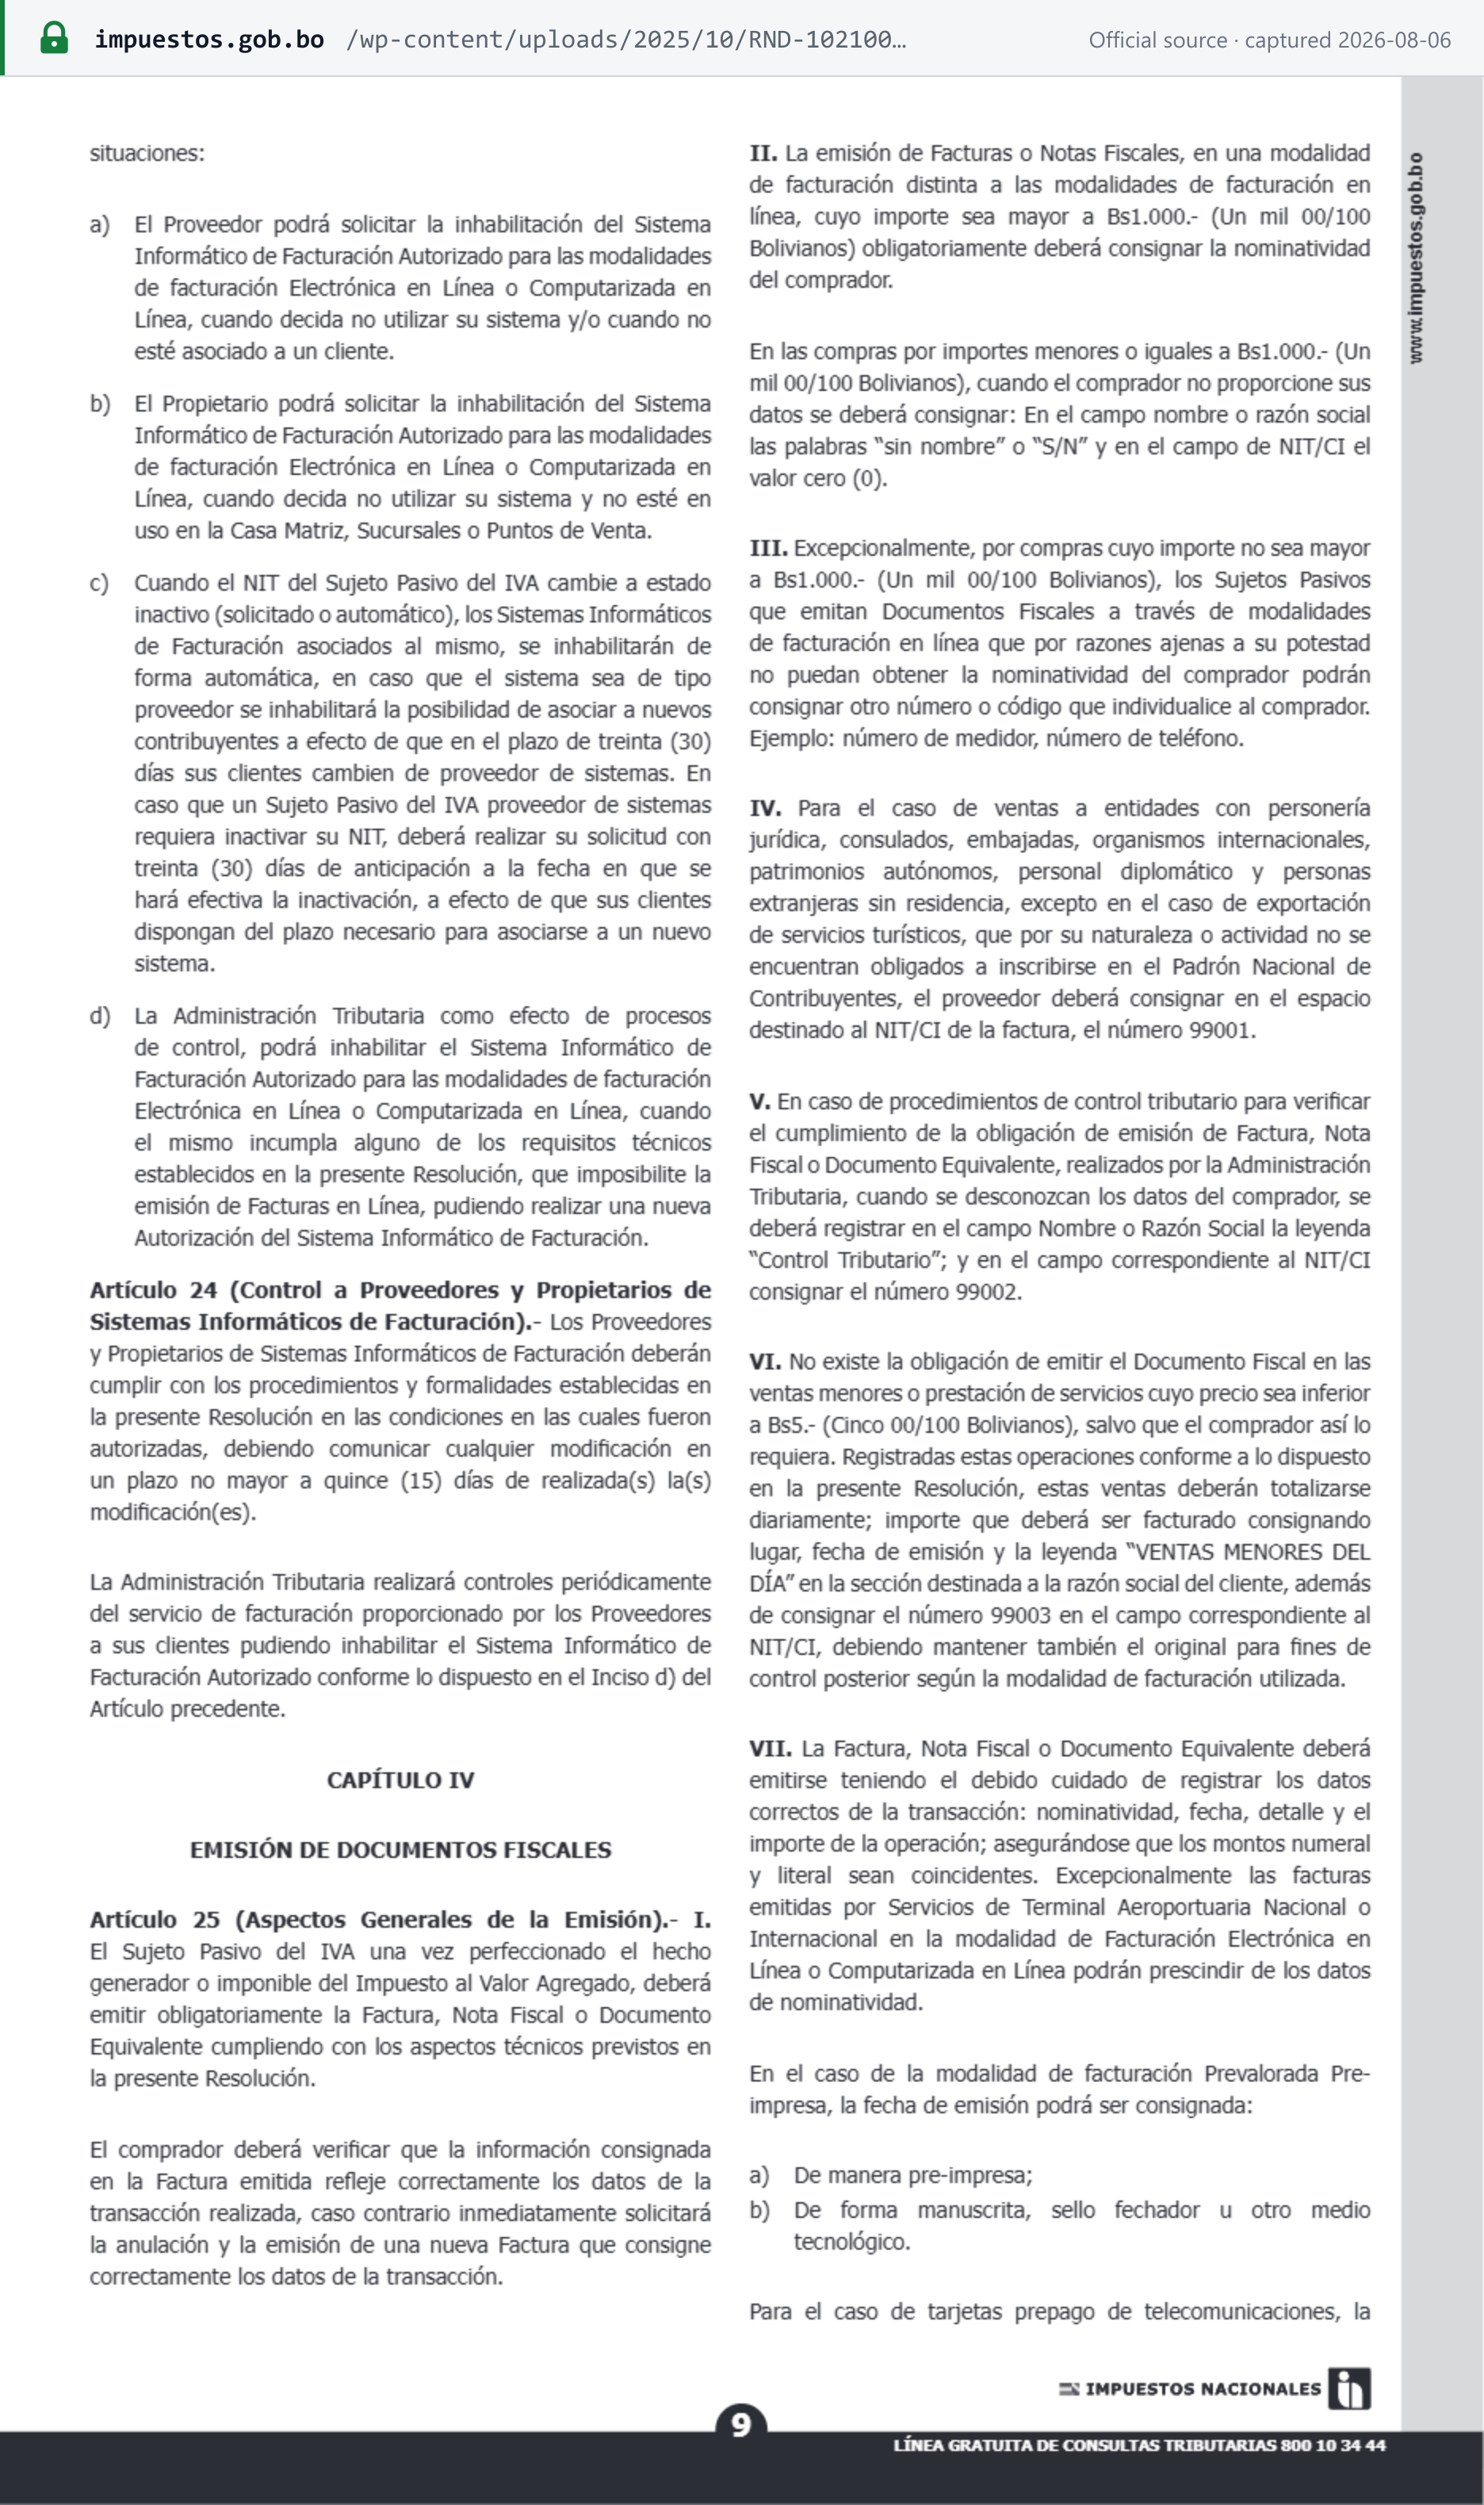
| Nombre y NIT/CI del comprador | Obligatorios en su totalidad solo cuando el importe de la factura supera Bs1.000. Hasta Bs1.000 inclusive, si el comprador no facilita sus datos, el vendedor consigna "sin nombre"/"S/N" y NIT 0. |
| Descripción detallada, cantidad, precio unitario y subtotal (bienes) o detalle/descripción y subtotal (servicios) | Los importes en número y en letra deben coincidir. |
| Impuestos aplicables | IVA y, cuando corresponda, ICE, IEHD o IPJ, discriminados por separado. |
| Autorización / Código de Control o CUF | Código de control alfanumérico (modalidades fuera de línea) o Código Único de Facturación con código QR (modalidades en línea), que individualiza el documento. |
| Tipo de Cambio Oficial (TCO) en operaciones en moneda extranjera | Desde el 16 de julio de 2026 (publicación de la RND N° 102600000026), el tipo de cambio oficial diario del Banco Central de Bolivia en la fecha de la operación, conforme a la RND N° 102600000026 (véase Moneda más abajo). |
 Captura de la fuente realizada el 2026-08-06 — original
El artículo 25(VI) exime de cualquier requisito documental a las ventas o servicios inferiores a Bs5, salvo que el comprador lo solicite (los totales diarios se registran entonces en una línea "VENTAS MENORES DEL DÍA" con NIT 99003), y el artículo 25(VIII) permite a los restaurantes y vendedores similares de la modalidad Manual escribir "Consumo" en lugar de un detalle pormenorizado en las cuentas de Bs300 o menos. [1]
Cómo es una factura conforme
Bolivia es una de las pocas jurisdicciones que publica un formato gráfico modelo para cada tipo de documento. El artículo 69 de la RND 102100000011 dispone que los modelos de los formatos de los documentos fiscales y su representación gráfica se publican en el Anexo Técnico del sitio web del SIN, y el SIN aloja un PDF de "Formato Gráfico" junto con el XML/XSD de cada tipo. [1] [6]
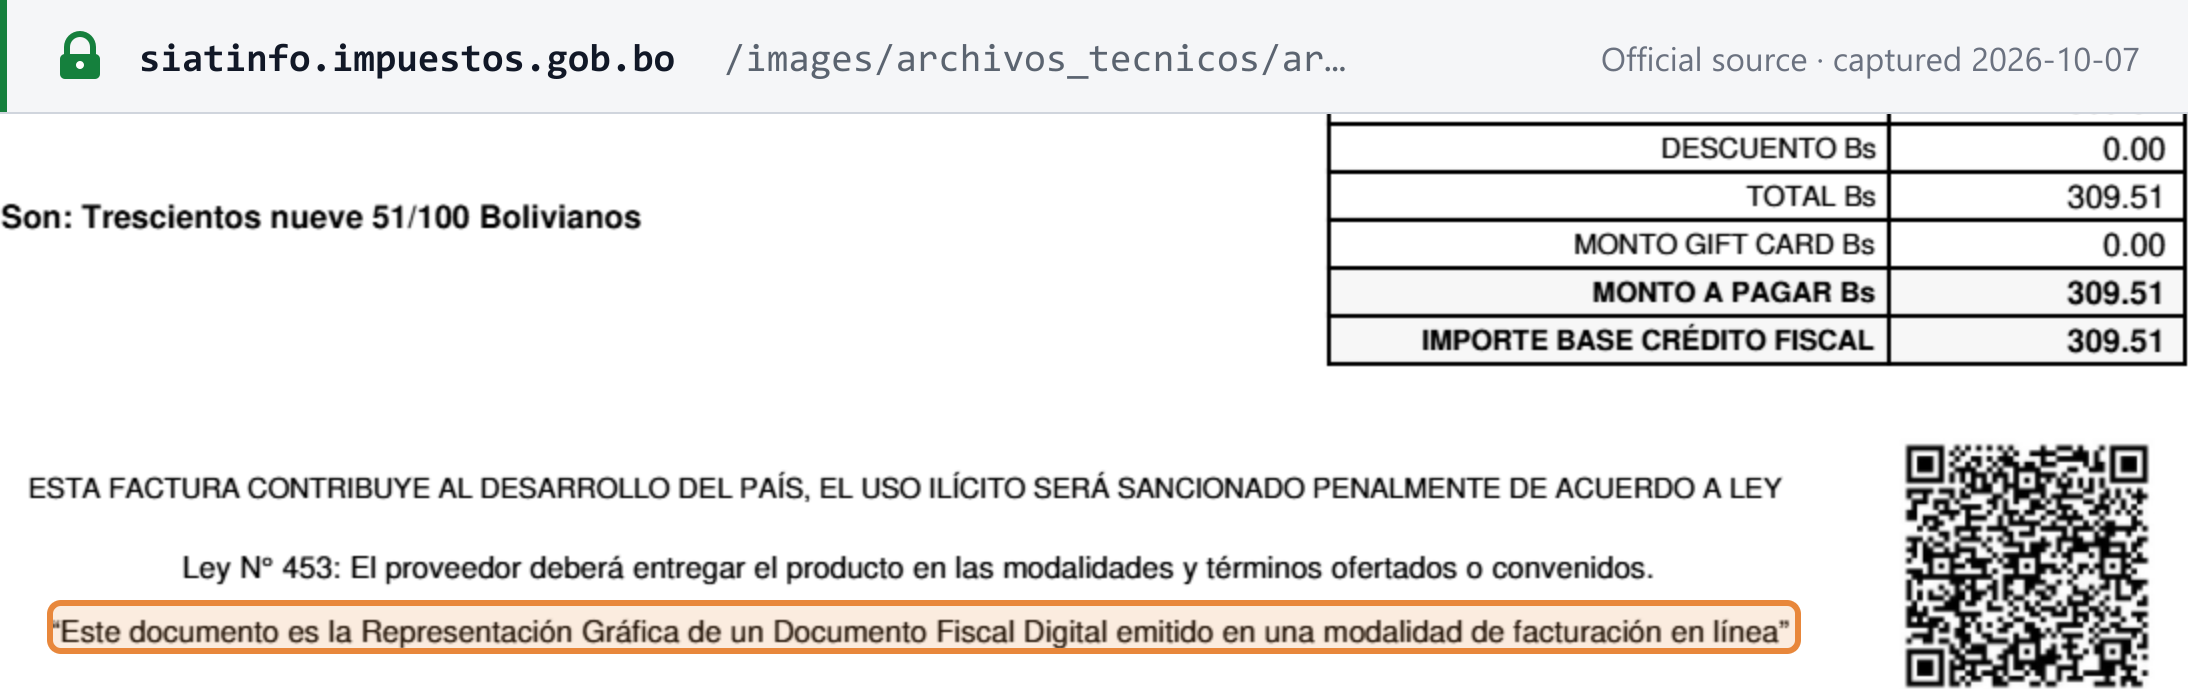
El modelo de Factura de Compra y Venta muestra el NIT, el número de factura y el código de autorización, el bloque del comprador, una tabla de ítems de siete columnas, la escala de totales hasta el importe base crédito fiscal, el código QR, la leyenda de la Ley 453 y el pie obligatorio "Este documento es la Representación Gráfica de un Documento Fiscal Digital emitido en una modalidad de facturación en línea". Lleva la marca de agua SIN VALOR LEGAL. [6]
A diferencia de la mayoría de los países de este conjunto de guías, Bolivia también regula el documento físico: el artículo 69 solo permite campos adicionales, el artículo 70 fija límites de tamaño y el artículo 71 fija el color y el gramaje del papel, un tamaño mínimo de letra de 8 puntos y prohíbe la cursiva. [1]
 Captura de la fuente realizada el 2026-08-06 — original
Plazos de emisión (por modalidad)
| Modalidad | Plazo de emisión |
|---|---|
| Portal Web en Línea, Computarizada en Línea, Electrónica en Línea | El mismo día de la operación |
| Manual | 180 días (720 días para alquileres) |
| Computarizada SFV | 180 días |
| Prevalorada | 360 días (720 días para telecomunicaciones; el día del evento para espectáculos públicos) |
| Factura por Contingencia | 360 días |
[1] En ninguna modalidad existe la obligación de diferir la emisión a un periodo fiscal posterior a aquel en que se produjo el hecho imponible.
Anulación, notas de crédito/débito y correcciones fuera de plazo
- Un documento fiscal válidamente registrado en una modalidad en línea puede cambiarse a "ANULADO" hasta el día 9 del mes siguiente (artículo 38.II de la RND N° 102100000011, modificado por la RND N° 102100000021), y solo cuando la operación subyacente no se haya realizado. [1]
- Desde el 15 de julio de 2026, la RND N° 102600000025 (de 13 de julio de 2026, en vigor desde su publicación) añade un procedimiento formal para anular un documento fiscal después de ese plazo: el contribuyente presenta una solicitud con la documentación de respaldo ante su Gerencia Distrital/GRACO y, cuando el documento ya se haya incluido en una declaración jurada presentada (DDJJ), el SIN la resuelve (aprobación o rechazo, notificada a través del buzón tributario del contribuyente) en un plazo de hasta seis meses; en caso contrario, la solicitud se atiende el mismo día en la GRACO o en la oficina distrital. Una norma transitoria permite que las solicitudes relativas a documentos emitidos antes de esta RND utilicen el nuevo procedimiento hasta el 30 de noviembre de 2026. [2]
- Las Notas de Crédito-Débito ajustan el débito/crédito fiscal cuando se devuelven bienes o servicios o se rescinde una operación pactada; las Notas de Conciliación corrigen el importe facturado (por ejemplo, en servicios básicos) dentro de los 12 meses siguientes a la factura original. [1]
Moneda
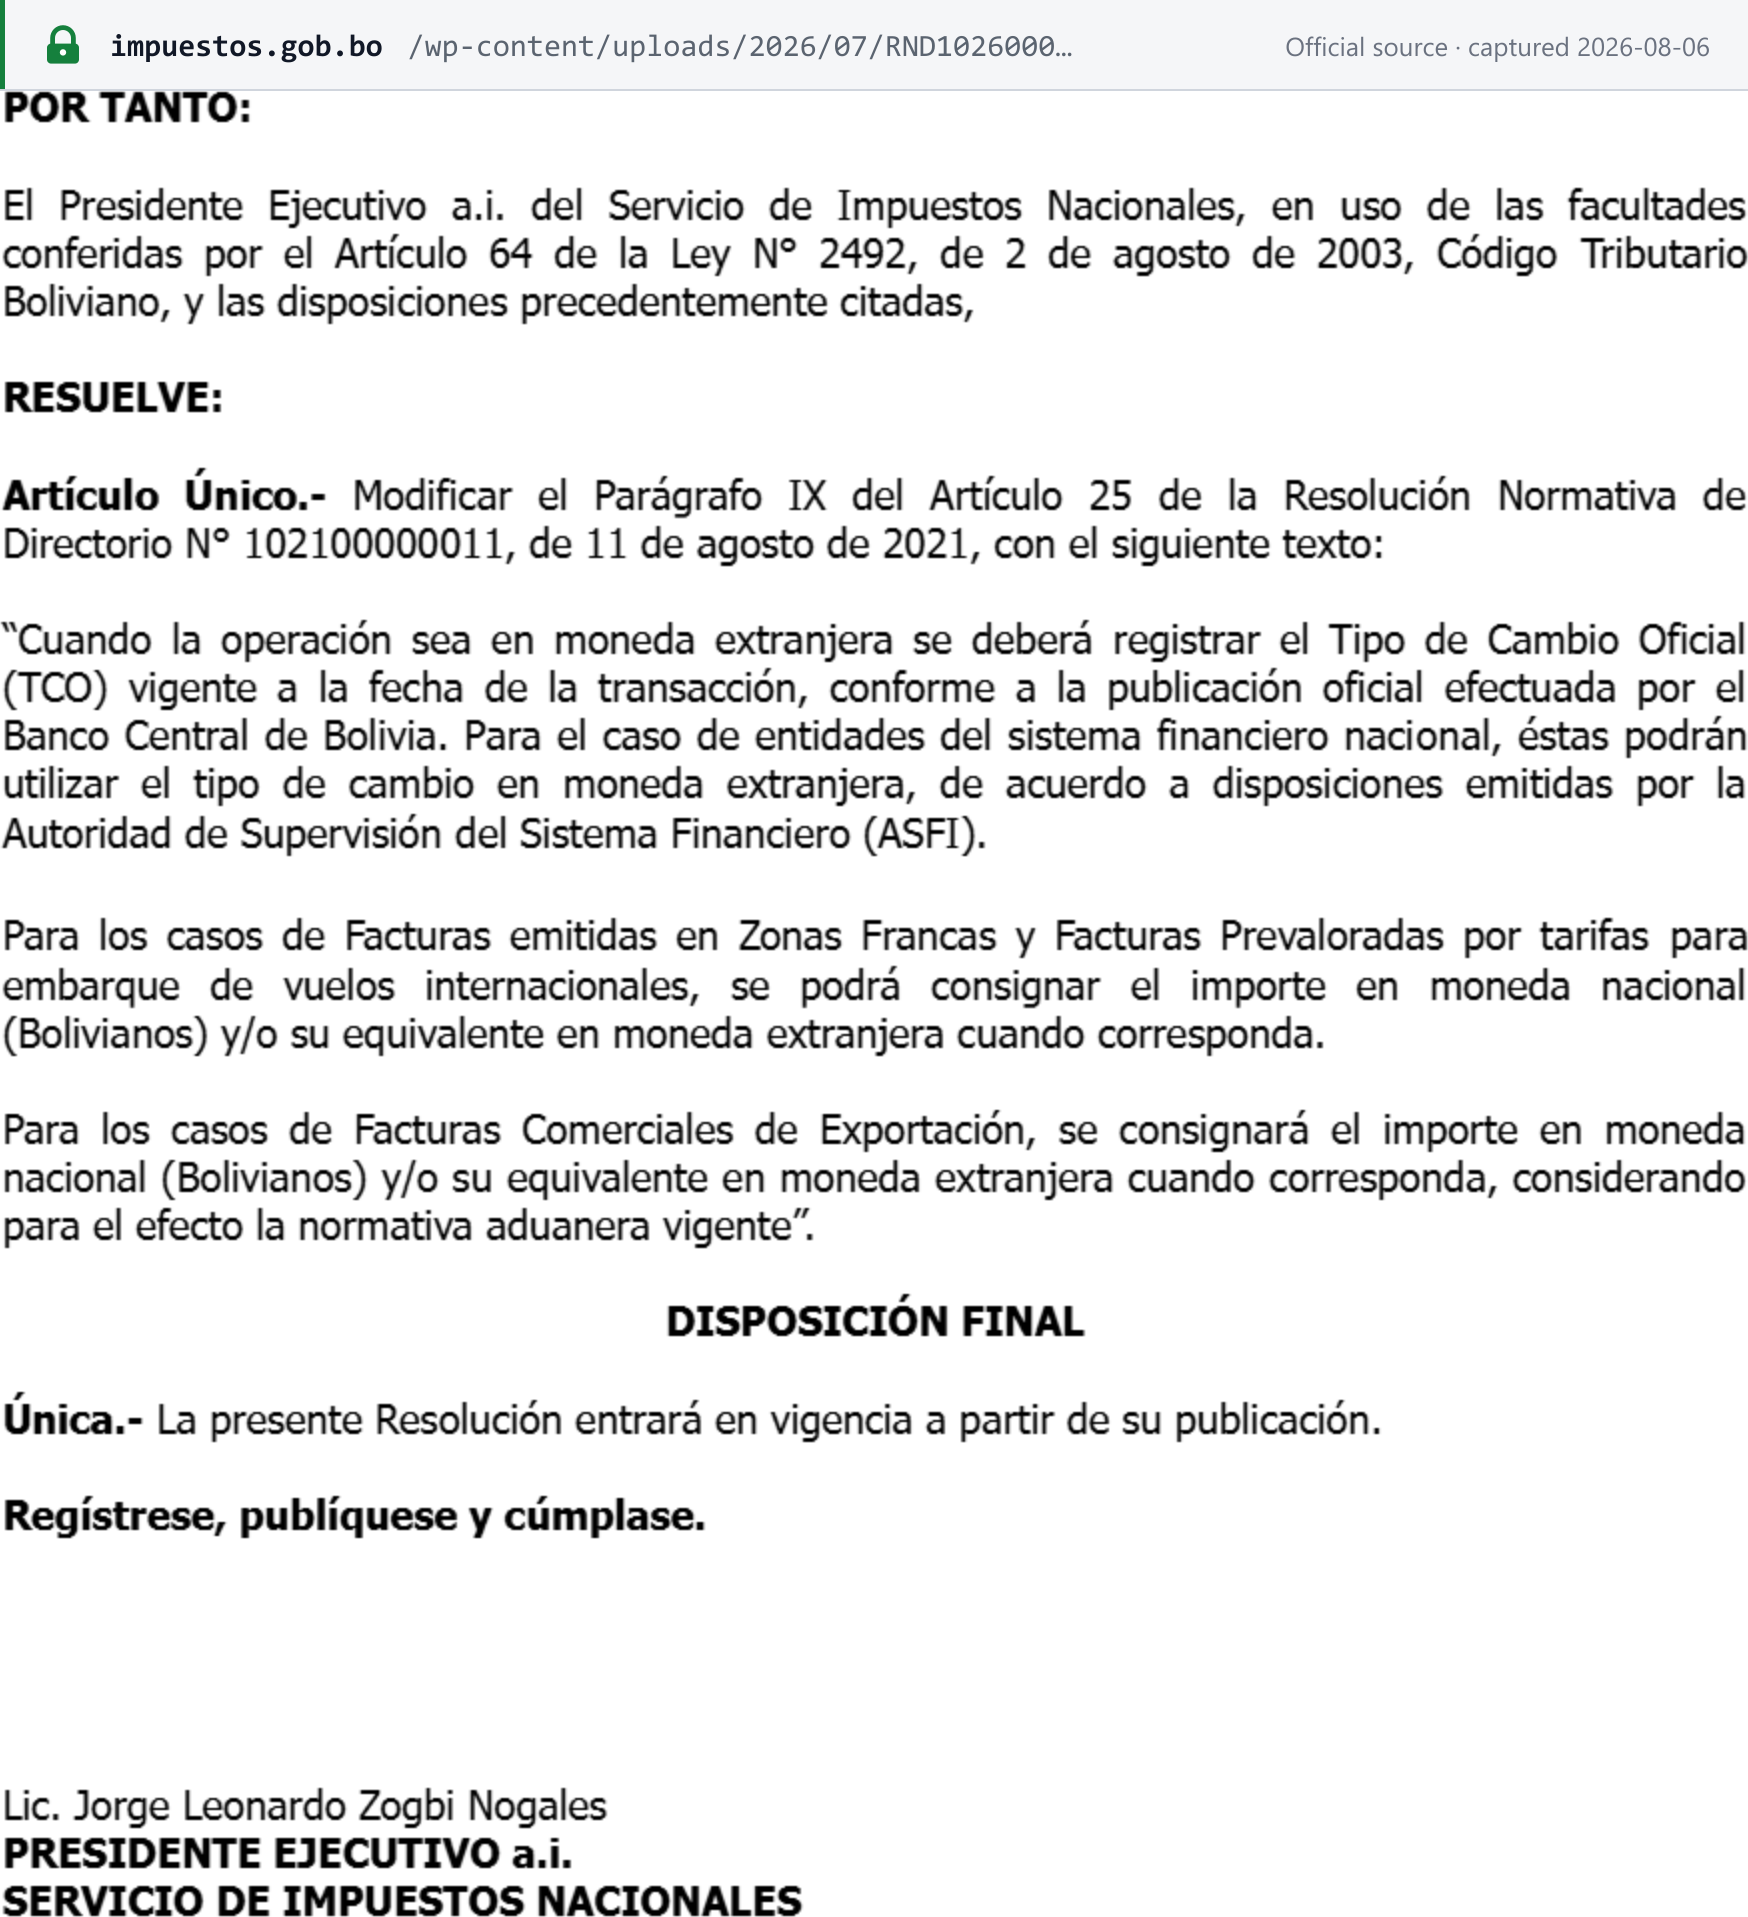
Desde el 16 de julio de 2026, la RND N° 102600000026 (de 15 de julio de 2026, en vigor desde su publicación) modifica el artículo 25(IX) de la RND N° 102100000011 para que un documento fiscal en moneda extranjera deba consignar el Tipo de Cambio Oficial (TCO) publicado por el Banco Central de Bolivia (BCB) para la fecha de la operación, tras el paso de Bolivia a un régimen de tipo de cambio flexible en virtud de la Resolución Ministerial N° 245 y la Resolución de Directorio del BCB N° 88/2026 (ambas de 26 de junio de 2026). Las entidades financieras reguladas pueden utilizar, en su lugar, el tipo de cambio fijado conforme a la normativa de la ASFI. Las facturas de exportación, las facturas de zona franca y las tarifas prevaloradas de vuelos internacionales pueden seguir expresándose en bolivianos y/o su equivalente en moneda extranjera conforme a la normativa aduanera. [3]
 Captura de la fuente realizada el 2026-08-06 — original
Conservación
Los documentos fiscales (y, en caso de anulación, el original marcado como "ANULADO") deben conservarse durante el plazo de prescripción de la administración tributaria previsto en el Código Tributario Boliviano, que ahora es de cuatro (4) años tras la modificación del artículo 59 de la Ley N° 2492 por la Ley N° 1733 (este cambio en la prescripción, a diferencia de la reforma "por fuera" del IVA, no está supeditado a un decreto pendiente). [1] [4]
Formato técnico
Los documentos emitidos en una modalidad en línea deben generarse y transmitirse como XML Documento Fiscal Digital, autenticado con una firma digital (Electrónica en Línea) o con un hash/huella digital (Computarizada en Línea), conforme al anexo técnico que el SIN publica en impuestos.gob.bo. Consulte más abajo Situación de la facturación electrónica para conocer el calendario de obligatoriedad. [1]
Situación de la facturación electrónica (Sistema de Facturación)
Bolivia no utiliza una red del tipo Peppol o EN 16931; su Sistema de Facturación (RND N° 102100000011) define seis modalidades, tres de ellas en línea: [1]
| Modalidad | Descripción |
|---|---|
| Facturación Electrónica en Línea | Documentos XML con firma digital a través de un sistema de facturación autorizado (propio o de terceros). |
| Facturación Computarizada en Línea | Documentos autenticados con hash/huella digital a través de un sistema autorizado, utilizando las credenciales propias del contribuyente. |
| Facturación Portal Web en Línea | Portal web gratuito del SIN en impuestos.gob.bo, abierto a todos los contribuyentes del IVA mediante suscripción. |
| Facturación Computarizada (SFV) | Modalidad transitoria basada en software, heredada del anterior Sistema de Facturación Virtual. |
| Facturación Manual | Documentos preimpresos y completados a mano, procedentes de una imprenta autorizada (máx. 300 por actividad/sucursal). |
| Facturación Prevalorada | Documentos con precio preestablecido (bienes y servicios de precio fijo/alto volumen), preimpresos o en línea. |
El SIN asigna a cada contribuyente una modalidad y asigna las modalidades en línea mediante resolución (anteriormente en "grupos" numerados), con base en criterios como la actividad económica, el volumen de facturación y la exposición al comercio electrónico. [1] La RND N° 102600000038 (30 de septiembre de 2026) abrogó las RND N° 102400000004, 102400000005, 102400000012 y 102400000025 y sus modificaciones, que habían designado a los grupos noveno a duodécimo de contribuyentes (Grupos 9 a 12) para implementar una modalidad de facturación en línea. Esto elimina los plazos de implementación de los Grupos 9–12, incluido el periodo de doble modalidad hasta el 30 de septiembre de 2026 y la fecha del 1 de octubre de 2026 a partir de la cual solo se admitía la facturación en línea, fijados por última vez por la RND N° 102600000007 (23 de marzo de 2026). En su lugar, el SIN asignará periódicamente una modalidad de facturación en línea a los contribuyentes del IVA que no hubieran implementado ninguna modalidad en línea a la fecha de publicación. La resolución justifica la medida en la aplicación de la Ley N° 1733 (IVA calculado sobre el precio neto de venta y mostrado por separado en el documento fiscal). [2] No indica qué modalidad utilizarán esos contribuyentes mientras tanto; cuando el régimen se puso en marcha en 2021, el artículo 10 de la RND N° 102100000011 permitió a los contribuyentes mantener su modalidad autorizada hasta que el SIN les asignara una nueva. Para el calendario completo por grupos, los formatos y la incorporación, consulte Facturación electrónica en Bolivia (en inglés).
Dos modificaciones de julio de 2026 precisan aún más las reglas en línea: la RND N° 102600000026 (en vigor desde el 16 de julio de 2026) exige que los documentos en moneda extranjera de cualquier modalidad consignen el tipo de cambio oficial diario del BCB (véase Moneda), y la RND N° 102600000025 (en vigor desde el 15 de julio de 2026) añade un procedimiento formal de anulación fuera de plazo para documentos fiscales que hayan superado el plazo normal de anulación del día 9 del mes siguiente (véase Anulación, notas de crédito/débito y correcciones fuera de plazo). [3] [4]
Anexo Técnico Ley N° 1733: pruebas piloto obligatorias, del 1 de octubre al 16 de noviembre de 2026
Con independencia de las asignaciones de modalidades en línea anteriores, la RND N° 102600000034 (La Paz, 1 de septiembre de 2026) publicó el Anexo Técnico Ley N° 1733, versión 0.0, en la sección "Información Técnica Guías de Uso y Consultas" del sitio web del SIN, como parte de los ajustes al Sistema de Facturación vinculados a la reforma de la Ley N° 1733. Su artículo 2 exige a todo contribuyente que utilice un sistema informático de facturación propio o de proveedor que cumpla dicho Anexo Técnico para iniciar las pruebas en el ambiente piloto y obtener una nueva autorización, en el periodo que se abrió el 1 de octubre de 2026 y se extiende hasta el 16 de noviembre de 2026. Una Disposición Adicional Única mantiene plenamente vigente y de cumplimiento obligatorio el marco normativo, técnico y operativo de la RND N° 102100000011 hasta que se publique la RND que implemente estos cambios del Sistema de Facturación. [7]
Homologación de productos/servicios con las actividades económicas del RNC
Además de las asignaciones de modalidades en línea anteriores, el SIN exige a los contribuyentes homologar —es decir, alinear— los productos y servicios de sus sistemas de facturación con las clasificaciones de actividad económica registradas para ellos en el Registro Nacional de Contribuyentes (RNC). La RND N° 102600000028, de 29 de julio de 2026 y publicada (y en vigor) el 30 de julio de 2026, amplía el plazo de dicha homologación hasta el 30 de octubre de 2026. Es la última de una serie de ampliaciones del plazo fijado inicialmente por la RND N° 102500000018 (31 de octubre de 2025), la más reciente de ellas mediante la RND N° 102600000017 (31 de julio de 2026). [5]
Cambios recientes
- 2026-10-01 (se abre el plazo) — La RND N° 102600000034 (1 de septiembre de 2026) publicó la versión 0.0 del Anexo Técnico Ley N° 1733 y exige a todo contribuyente con un sistema de facturación propio o de proveedor completar las pruebas en el ambiente piloto y la nueva autorización en el periodo que se abrió el 1 de octubre de 2026 y se extiende hasta el 16 de noviembre de 2026; la RND N° 102100000011 sigue plenamente vigente hasta que se publique la RND de implementación. (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-09-30 — La RND N° 102600000038 abrogó las RND N° 102400000004, 102400000005, 102400000012 y 102400000025 y sus modificaciones, que designaban a los grupos noveno a duodécimo de contribuyentes para implementar una modalidad de facturación en línea, eliminando el periodo de doble modalidad hasta el 30 de septiembre de 2026 y la fecha del 1 de octubre de 2026 a partir de la cual solo se admitía la facturación en línea, fijados por la RND N° 102600000007 (23 de marzo de 2026); en su lugar, el SIN asignará periódicamente una modalidad en línea a los contribuyentes del IVA que no hubieran implementado ninguna. (Servicio de Impuestos Nacionales) — véase el evento
- 2026-09-02 — La RND N° 102600000035 abrogó la RND N° 102000000030 (4 de noviembre de 2020), eliminando la obligación formal de hoteles, apart-hoteles, hostales/residenciales, otros alojamientos, cabañas y refugios de vacaciones y otros establecimientos de pernocte de presentar reportes periódicos de información adicional; los contribuyentes alcanzados deben presentar aún un reporte final correspondiente al periodo julio–agosto de 2026. (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-08-15 — La RND N° 102600000031 (13 de agosto de 2026) modificó la RND N° 102500000017 sobre el Registro Nacional de Contribuyentes: los contribuyentes ahora pueden solicitar un cambio de tipo de contribuyente (Persona Natural / Empresa Unipersonal) o de régimen (regímenes simplificados/especiales / Régimen General) en línea o de forma presencial, y un nuevo Capítulo V crea servicios electrónicos de consulta del estado del NIT y certificados de inscripción en el RNC y de no posesión de NIT, cada uno con un código QR verificable. (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-07-30 — El SIN publicó la RND N° 102600000028 (de 29 de julio de 2026), que amplía hasta el 30 de octubre de 2026 el plazo para que los contribuyentes homologuen los productos y servicios de sus sistemas de facturación con las clasificaciones de actividad económica del Registro Nacional de Contribuyentes (RNC), modificando los plazos fijados originalmente por la RND N° 102500000018 y la RND N° 102600000017. (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-07-16 — La RND N° 102600000026 (de 15 de julio de 2026, en vigor desde su publicación) modificó el artículo 25(IX) de la RND N° 102100000011 (Sistema de Facturación): los documentos fiscales en moneda extranjera deben consignar ahora el Tipo de Cambio Oficial publicado diariamente por el Banco Central de Bolivia, tras el paso de Bolivia a un régimen de tipo de cambio flexible (Resolución Ministerial N° 245 y Resolución de Directorio del BCB N° 88/2026, ambas de 26 de junio de 2026). (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-07-15 — La RND N° 102600000025 (de 13 de julio de 2026, en vigor desde su publicación) modificó el artículo 38(II) de la RND N° 102100000011: los contribuyentes pueden solicitar ahora la anulación fuera de plazo de un documento fiscal pasado el plazo normal del día 9 del mes siguiente, que el SIN resuelve en un plazo de hasta seis meses; una norma transitoria extiende esta posibilidad a documentos emitidos con anterioridad, hasta el 30 de noviembre de 2026. (Servicio de Impuestos Nacionales) — véase el boletín
- 2026-05-27 — Se promulga la Ley N° 1733 (Ley de Alivio Tributario), que reforma el artículo 5 de la Ley N° 843 para pasar el IVA de "por dentro" (13% incluido, ~14,94% efectivo) a "por fuera" (13% añadido al precio neto); todavía no está en vigor, a la espera de la publicación de un Decreto Supremo reglamentario (no se había localizado ninguno a fecha 2026-10-07). La misma ley también condona determinadas deudas tributarias anteriores a 2018/de 2020 y reduce el plazo de prescripción tributaria a 4 años, ambas medidas ya en vigor. (Gaceta Oficial del Estado Plurinacional de Bolivia; texto de la ley publicado también en impuestos.gob.bo)
- 2026-04-13 — El SIN restableció el crédito fiscal íntegro (100%) del IVA en las facturas de compra de gasolina y diésel, eliminando un límite anterior que solo permitía computar como crédito el 70% del IVA soportado. (Servicio de Impuestos Nacionales)
Enlaces de referencia
- Servicio de Impuestos Nacionales — Ley N° 843 y Decretos Reglamentarios, Texto Ordenado (IVA art. 1–18, IT art. 72–78, IUE art. 50–51)
- Servicio de Impuestos Nacionales — RND N° 102100000011, Sistema de Facturación (modalidades, requisitos, plazos)
- Servicio de Impuestos Nacionales — RND N° 102600000026: emisión de documentos fiscales en operaciones con moneda extranjera (15 de julio de 2026)
- Servicio de Impuestos Nacionales — RND N° 102600000025: procedimiento de anulación fuera de plazo (13 de julio de 2026)
- Servicio de Impuestos Nacionales — Ley N° 1733, Ley de Alivio Tributario (27 de mayo de 2026)
- Gaceta Oficial del Estado Plurinacional de Bolivia — Ley N° 1733
- Servicio de Impuestos Nacionales — nota de prensa: dos meses más para la homologación de productos y servicios con actividades económicas del RNC, RND N° 102600000028 (30 de julio de 2026)
- Servicio de Impuestos Nacionales — nota de prensa: 100% del crédito fiscal en facturas de combustible (13 de abril de 2026)
- Servicio de Impuestos Nacionales — nota de prensa: proyecto de ley transparenta el IVA y fija tasa efectiva real del 13% (19 de febrero de 2026)
- Servicio de Impuestos Nacionales — nota de prensa: ampliación de plazo para facturación en línea al 30 de septiembre 2026, RND N° 102600000007 (25 de marzo de 2026)
- Servicio de Impuestos Nacionales — RND N° 10-0009-11: Padrón Nacional de Contribuyentes Biométrico Digital
- Servicio de Impuestos Nacionales — RND N° 102600000031: cambio de tipo de contribuyente/régimen y certificaciones del RNC (13 de agosto de 2026)
- Servicio de Impuestos Nacionales — nota de prensa: se elimina el reporte de información adicional del sector hotelero, RND N° 102600000035 (2 de septiembre de 2026)
- Servicio de Impuestos Nacionales / SIAT — Régimen Tributario Simplificado (RTS): categorías y montos
- Servicio de Impuestos Nacionales — SIAT en Línea (registro, facturación y consultas)
- Servicio de Impuestos Nacionales — RND N° 102600000034: Anexo Técnico Ley N° 1733, ajustes al Sistema de Facturación (1 de septiembre de 2026)
Preguntas frecuentes
¿Cuál es el tipo general del IVA en Bolivia y se calcula "por dentro" o "por fuera"?
La Ley N° 843 establece un único tipo general del IVA del 13% (artículo 15). Hoy ese 13% se sigue aplicando "por dentro" —es decir, se considera ya incluido en el precio facturado en lugar de sumarse a él—, lo que produce un tipo efectivo sobre el precio neto antes de impuestos de aproximadamente el 14,94% (13 ÷ 87). El propio SIN describió exactamente este mecanismo y esta cifra en su anuncio de febrero de 2026 de lo que se convirtió en la Ley N° 1733. La Ley N° 1733, promulgada el 27 de mayo de 2026, pondrá fin al método "por dentro" y pasará al método "por fuera" (13% sobre el precio neto, mostrado por separado), pero solo una vez que se publique su Decreto Supremo reglamentario, y a fecha 2026-10-07 no se había localizado ningún decreto de ese tipo. Hasta entonces, las facturas siguen emitiéndose con el método actual. [1] [2]
¿Está ya en vigor el cambio del IVA "por dentro" al IVA "por fuera" previsto en la Ley N° 1733?
No. La Disposición Final Única de la Ley N° 1733 vincula su Disposición Adicional Segunda (la reescritura "por fuera" del artículo 5 de la Ley N° 843) a un hecho futuro: la entrada en vigor "a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario." A fecha 2026-10-07 no se había localizado ningún Decreto Supremo que reglamente la Ley N° 1733. Siga emitiendo facturas "por dentro" al 13% nominal / ~14,94% efectivo hasta que el SIN o la Gaceta Oficial confirmen su publicación. [1]
¿Cómo obtengo un NIT para registrarme en el IVA en Bolivia?
Regístrese en línea en impuestos.gob.bo a través de "SIAT en Línea" > "Padrón Biométrico Digital" (RND N° 10-0009-11): cree una cuenta de inscripción, adjunte los documentos requeridos para su tipo de solicitante y, a continuación, acuda a una cita biométrica presencial en una oficina del SIN. Después, el SIN emite el NIT. El registro es obligatorio para toda persona natural o jurídica que realice una actividad económica gravada: lo desencadena la actividad, no un umbral de facturación. Los pequeños comerciantes con un capital inferior a Bs60.000 pueden registrarse, en su lugar, en el régimen simplificado RTS; consulte Umbrales de registro. [1]
¿Qué debe contener una factura boliviana válida y cuándo pueden omitirse los datos del comprador?
Según el artículo 25 de la RND N° 102100000011, una factura debe indicar la fecha, una descripción detallada/cantidad/precio unitario y subtotal (o el detalle del servicio), importes en número y en letra coincidentes, los impuestos aplicables y —solo por encima de Bs1.000— el nombre y el NIT/CI del comprador (hasta Bs1.000 inclusive, los compradores no identificados pueden registrarse como "sin nombre"/"S/N" con NIT 0). No se requiere ningún documento para ventas inferiores a Bs5 salvo que se solicite, y los restaurantes pueden escribir "Consumo" en las facturas de modalidad Manual de Bs300 o menos. Desde el 16 de julio de 2026, las facturas en moneda extranjera también deben mostrar el tipo de cambio oficial del Banco Central de Bolivia (RND N° 102600000026). [1] [2]
¿Qué es el Anexo Técnico Ley N° 1733 y cuál es el plazo del 1 de octubre al 16 de noviembre de 2026?
La Resolución Normativa de Directorio N° 102600000034 (La Paz, 1 de septiembre de 2026) publicó la versión 0.0 del Anexo Técnico Ley N° 1733 en la sección "Información Técnica Guías de Uso y Consultas" de impuestos.gob.bo, como parte de los ajustes al Sistema de Facturación vinculados a la reforma de la Ley N° 1733. Su artículo 2 exige a todo contribuyente que utilice un sistema informático de facturación propio o de proveedor que cumpla dicho Anexo Técnico para iniciar las pruebas en el ambiente piloto y obtener la posterior autorización, del 1 de octubre al 16 de noviembre de 2026. Esto se aplica a todo operador de un sistema de facturación. Hasta que la RND que implemente los cambios del Sistema de Facturación se publique y entre en vigor, la RND N° 102100000011 sigue plenamente vigente y es de cumplimiento obligatorio. [1]
¿Es obligatoria la facturación electrónica en Bolivia?
Cada vez más, pero no de forma universal. El Sistema de Facturación ofrece tres modalidades en línea —Electrónica en Línea, Computarizada en Línea y Portal Web en Línea— junto con la Manual, la Prevalorada y la modalidad transitoria Computarizada SFV. El SIN asigna a cada contribuyente una modalidad. La RND N° 102600000038 (30 de septiembre de 2026) abrogó las resoluciones que designaban a los grupos noveno a duodécimo de contribuyentes (Grupos 9–12) para implementar una modalidad en línea, incluida la fecha del 1 de octubre de 2026 a partir de la cual solo se admitía la facturación en línea. En su lugar, el SIN asignará periódicamente una modalidad en línea a los contribuyentes del IVA que no hubieran implementado ninguna modalidad en línea a la fecha de publicación; la resolución no indica qué modalidad utilizarán esos contribuyentes mientras tanto (guía completa, en inglés). Desde el 16 de julio de 2026, los documentos en moneda extranjera de cualquier modalidad deben mostrar el tipo de cambio oficial del BCB. [1]
¿Sigue teniendo el sector hotelero boliviano que presentar reportes periódicos de información adicional al SIN?
No, después del reporte de julio–agosto de 2026. La RND N° 102600000035 (2 de septiembre de 2026) abroga la RND N° 102000000030 (4 de noviembre de 2020) y elimina la obligación formal del sector de hospedaje —el texto del propio SIN abarca "hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte" (una lista abierta, que incluye en general otros establecimientos de pernocte y no se limita a esas cinco categorías nombradas)— de presentar reportes periódicos de información adicional. Los contribuyentes alcanzados por la norma abrogada deben presentar aún un reporte final, correspondiente al periodo julio–agosto de 2026, tras el cual no se exigirán más reportes de este tipo. [1]