Guía del IVA en Bulgaria
| FICHA INFORMATIVA | |
|---|---|
| Código de país | BG |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA) — данък върху добавената стойност (ДДС) |
| Administración tributaria | Agencia Nacional de Ingresos (Национална агенция за приходите, НАП) |
Visión general
Bulgaria grava el impuesto sobre el valor añadido — данък върху добавената стойност (ДДС) — en virtud de la Ley del Impuesto sobre el Valor Añadido (Закон за данък върху добавената стойност, ЗДДС), promulgada en la Gaceta del Estado n.º 63 de 4 de agosto de 2006 y en vigor desde el 1 de enero de 2007. [1]
Autoridad competente. La Agencia Nacional de Ingresos (Национална агенция за приходите, НАП / NRA). Las solicitudes de registro se presentan ante «la dirección territorial competente de la Agencia Nacional de Ingresos» (art. 101(1) de la Ley del IVA), y las declaraciones y los pagos se dirigen también a ella (arts. 89 y 125). Las aduanas recaudan el IVA sobre los bienes importados (art. 90). [1]
Moneda. Bulgaria utiliza el euro desde el 1 de enero de 2026, con el tipo de conversión fijo e irrevocable de 1 EUR = 1,95583 BGN. [3] Los umbrales de la Ley del IVA se reescribieron en euros a partir de esa fecha. Sus artículos sancionadores siguen expresando los importes en leva (лв.). Conforme al art. 11(2) de la Ley de Introducción del Euro, los importes en leva de los instrumentos jurídicos existentes «se consideran importes en euros» al tipo oficial, convertidos y redondeados al céntimo según sus arts. 12–13. Por ello, esta guía indica cada sanción en BGN, tal como la establece la Ley, y señala cualquier cifra en EUR como una conversión al tipo fijo. [4]
Periodo impositivo. Art. 87(2) de la Ley del IVA: «Данъчният период е едномесечен за всички регистрирани лица и съвпада с календарния месец освен в случаите по глава осемнадесета» — el periodo impositivo es de un mes natural para todas las personas registradas, salvo en los regímenes especiales OSS/IOSS del capítulo 18. Véase Presentación y pago. [1]
Niveles de imposición. El IVA es un único impuesto nacional. La Ley del IVA es una única norma nacional, sin tipos regionales ni municipales. [1]
Registro
Quién debe registrarse
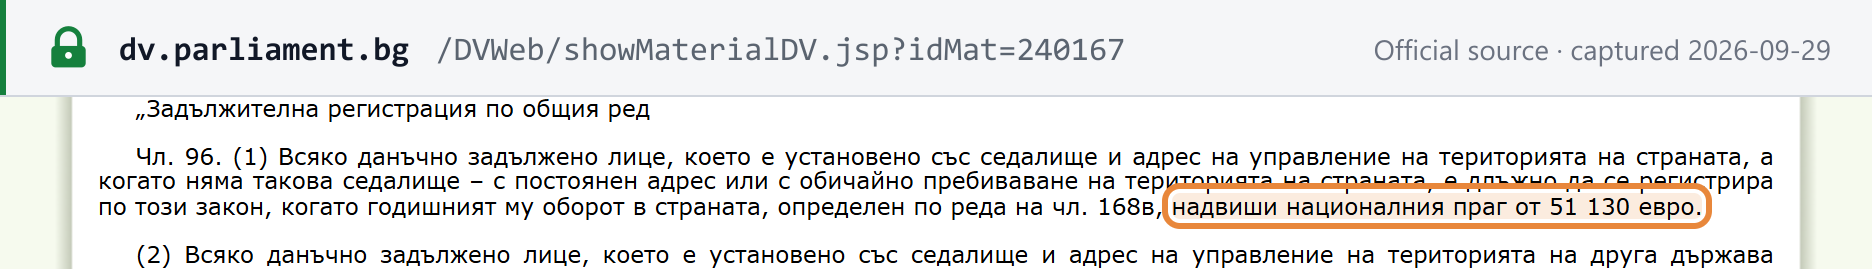
Un sujeto pasivo establecido en Bulgaria — por su sede y domicilio social o, en su defecto, por su domicilio permanente o residencia habitual — debe registrarse cuando su volumen de negocios anual en el país supera el umbral nacional de 51.130 € (art. 96(1) de la Ley del IVA, en la redacción dada por la Gaceta del Estado n.º 115/2025 a partir del 1 de enero de 2026): «е длъжно да се регистрира по този закон, когато годишният му оборот в страната, определен по реда на чл. 168в, надвиши националния праг от 51 130 евро». [2]
Qué se computa y durante qué periodo. El «volumen de negocios anual en el país» se mide sobre el año natural, no sobre un periodo móvil de 12 meses. El art. 168в(1) lo define como el total de las bases imponibles de las entregas «извършените през календарната година» (realizadas durante el año natural) cuyo lugar de realización está en Bulgaria. Se computan: [2]
- las entregas sujetas, incluidas las entregas intracomunitarias de bienes;
- las entregas exentas con derecho a deducción (entregas a tipo cero);
- los servicios financieros (art. 46) y los servicios de seguros (art. 47);
- las entregas exentas de bienes inmuebles.
Las entregas financieras, de seguros y de bienes inmuebles quedan excluidas cuando son accesorias, al igual que las ventas de los propios activos fijos de la empresa (art. 168в(2)).
Umbral de registro
| Supuesto | Umbral | Periodo de cómputo | Fuente |
|---|---|---|---|
| Registro obligatorio — establecidos en Bulgaria | 51.130 € (desde el 1 de enero de 2026; comprobado el 29/09/2026) | Año natural | Art. 96(1), Gaceta del Estado n.º 115/2025 [2] |
| Empresa de la UE que aplica el régimen de pymes de la UE en Bulgaria | Volumen de negocios en Bulgaria superior a 51.130 €, o volumen de negocios en la UE superior a 100.000 € | Año natural | Art. 96(2) [2] |
| Otros vendedores no establecidos | Ninguno — registro antes de la primera entrega sujeta en Bulgaria | — | Art. 96(3)–(4); véase Registro de no residentes |
| Adquisiciones intracomunitarias de personas jurídicas no registradas | 10.000 € de adquisiciones | Año natural | Art. 99(2)–(3) [1] |
Evolución del umbral. El art. 96(1) fijaba 166.000 BGN hasta el 31 de marzo de 2025. La Ley de Presupuestos del Estado de 2025 (Gaceta del Estado n.º 26 de 27 de marzo de 2025, § 24) lo sustituyó por 100.000 BGN a partir del 1 de abril de 2025. La Gaceta del Estado n.º 115/2025 lo reformuló después como 51.130 € a partir del 1 de enero de 2026; 100.000 BGN al tipo fijo equivalen a 51.129,19 €, y el legislador fijó la cifra en 51.130 €. [5] [2]
| Periodo | Umbral del art. 96(1) | Instrumento |
|---|---|---|
| Hasta el 31 de marzo de 2025 | 166.000 BGN | Ley del IVA antes de la modificación de 2025 |
| 1 de abril – 31 de diciembre de 2025 | 100.000 BGN | Gaceta del Estado n.º 26/2025, § 24 |
| Desde el 1 de enero de 2026 | 51.130 € | Gaceta del Estado n.º 115/2025 |
| Desde el 1 de enero de 2027 — propuesta, no es ley | 75.000 € | Proyecto del Ministerio de Hacienda de 23 de septiembre de 2026 |
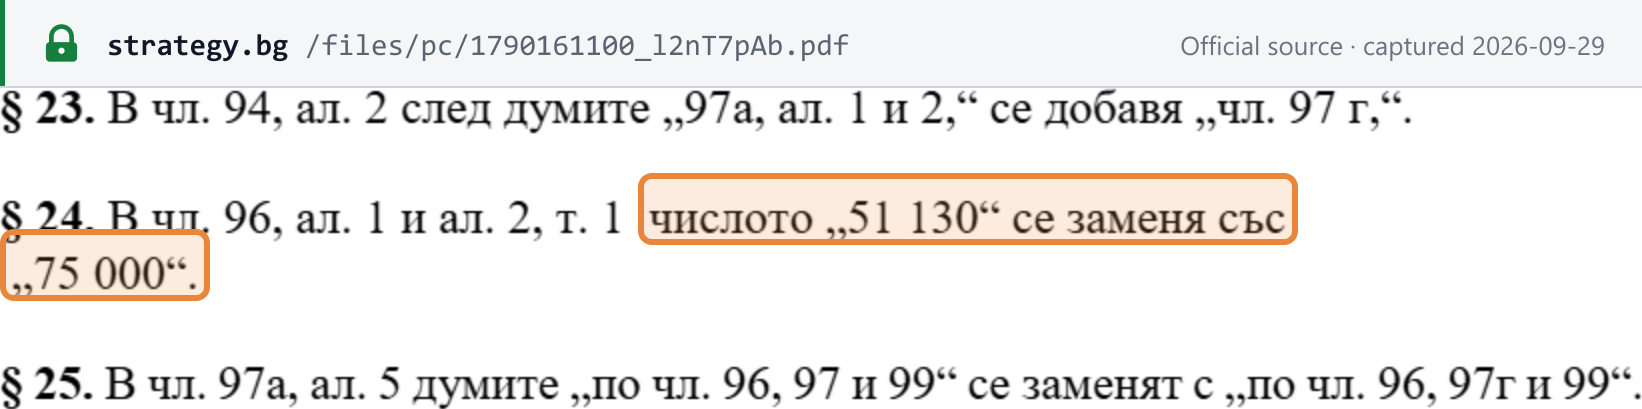
Propuesta de aumento a 75.000 €. El proyecto del Ministerio de Hacienda por el que se modifica la Ley del IVA, publicado el 23 de septiembre de 2026 y sometido a consulta pública hasta el 23 de octubre de 2026, sustituiría «51 130» por «75 000» en el art. 96(1) y (2) a partir del 1 de enero de 2027 (§ 24 del proyecto). Se trata de una propuesta: aún necesita la aprobación del Consejo de Ministros y la adopción por la Asamblea Nacional. [6] [7]
Propuesta de obligación de registro por la venta de edificios nuevos (art. 97g) — no es ley. El mismo proyecto añadiría un art. 97g: un sujeto pasivo que, en un año natural, realice en Bulgaria entregas sujetas de edificios nuevos (o partes de ellos, el terreno adyacente y los derechos reales sobre ellos), o de derechos de propiedad o de superficie sobre una parcela urbanizable, tendría que registrarse, con la solicitud presentada al menos 7 días antes de que se devengue el IVA de la entrega. Las personas físicas solo quedarían afectadas cuando actúen como sujetos pasivos en el ejercicio de una actividad económica independiente. A una persona registrada únicamente en virtud del art. 97g se le denegaría la deducción del IVA soportado en otras entregas y no podría consignar IVA en las facturas de otras entregas. Entrada en vigor propuesta: 1 de enero de 2027; las normas de registro vigentes descritas arriba no cambian. [6] [7]
Plazo de solicitud y fecha de registro
- Personas establecidas: presentan la solicitud «в 7-дневен срок от датата на надвишаване на националния праг» — en un plazo de 7 días desde la fecha en que se supera el umbral (art. 96(6)(1)).
- Personas no establecidas: presentan la solicitud a más tardar 7 días antes de que se devengue el IVA de su primera entrega sujeta en Bulgaria (art. 96(6)(2)).
- Fecha de registro. En el registro por superación del umbral, es el día siguiente a aquel en que se superó el umbral (art. 103(1)). Por tanto, el IVA se adeuda desde entonces, aunque el acto de registro se emita más tarde.
- Facturas del periodo intermedio. Para las entregas realizadas entre el día siguiente a la superación del umbral y la notificación del acto de registro, las facturas deben emitirse a más tardar 5 días después de la notificación del acto (art. 113(4), segunda frase, nueva desde el 1 de enero de 2026).
Registro de no residentes
No existe umbral de volumen de negocios para los vendedores no establecidos en Bulgaria, salvo para las empresas de la UE que aplican allí el régimen de pymes de la UE (véase la tabla anterior). Se aplican dos reglas: [2]
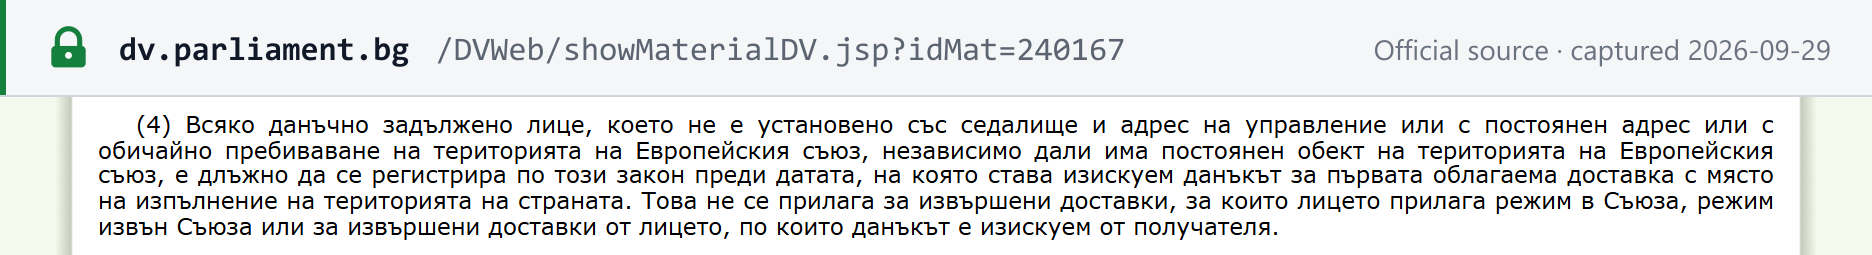
- Establecidos fuera de la UE (art. 96(4)): deben registrarse «преди датата, на която става изискуем данъкът за първата облагаема доставка с място на изпълнение на територията на страната» — antes de la fecha en que se devengue el IVA de su primera entrega sujeta en Bulgaria.
- Establecidos en otro Estado de la UE sin el régimen de pymes de la UE en Bulgaria (art. 96(3)): se registran sobre la misma base, antes de su primera entrega sujeta.
Ninguna de las dos reglas se aplica a las entregas declaradas en el régimen OSS de la Unión o exterior a la Unión (ni en el IOSS), ni a las entregas en las que el cliente es el deudor del IVA.
Representante acreditado. Una persona extranjera no establecida en Bulgaria que deba registrarse lo hace «чрез акредитиран представител» — a través de un representante acreditado (art. 133(2)). Esto no se aplica a una persona establecida en otro Estado miembro de la UE, ni en un tercer país con el que la UE tenga un acuerdo de asistencia mutua de alcance similar a la Directiva 2010/24/EU y al Reglamento (UE) n.º 904/2010. Dicha persona se registra conforme a las normas generales y puede nombrar un representante si lo desea (art. 133(6)). [1]
Número de identificación fiscal
Con el registro, la Agencia Nacional de Ingresos asigna un número de identificación a efectos del IVA precedido de las letras «BG» (art. 94(2), en la redacción dada por la Gaceta del Estado n.º 115/2025). [2] La Ley del IVA no establece los dígitos que siguen. Para la estructura de los identificadores de Bulgaria, consulte la guía del NIF de Bulgaria de Lookuptax. Para comprobar el número de una contraparte, consulte cómo verificar un número de IVA en Bulgaria o utilice el validador de números de IVA de Bulgaria de Lookuptax.
Cómo registrarse
Presente la solicitud de registro en el formulario establecido ante la dirección territorial competente de la Agencia Nacional de Ingresos (art. 101(1)). «Заявлението може да се подаде по електронен път» — la solicitud puede presentarse por vía electrónica conforme al Código de Procedimiento Tributario y de la Seguridad Social (art. 101(3)), a través del portal de servicios electrónicos de la NRA. La Agencia comprueba los motivos y emite el acto de registro, o una denegación motivada, «в срок 7 дни от подаване на заявлението» — en un plazo de 7 días desde la solicitud (art. 101(6)). [1]
Los documentos que deben adjuntarse los fija el Reglamento de Aplicación de la Ley (art. 101(4)) y no se tratan en esta guía.
Registro voluntario
Disponible. Art. 100(1): «Всяко данъчно задължено лице, за което не са налице условията за задължителна регистрация по чл. 96, ал. 1, има право да се регистрира по този закон» — todo sujeto pasivo que no cumpla las condiciones del registro obligatorio tiene derecho a registrarse. Una empresa podría registrarse voluntariamente para recuperar el IVA soportado. Las personas jurídicas también pueden optar por registrarse por sus adquisiciones intracomunitarias (art. 100(2)). [1]
Baja en el registro
- Voluntaria. Una persona registrada en virtud del art. 96(1)–(3) puede darse de baja cuando deja de concurrir el motivo del registro obligatorio (art. 108(1)(1)). Pero desde el 1 de enero de 2026, una persona que superó el umbral en el año anterior no puede darse de baja por ese motivo hasta el final del año natural en curso (art. 108(5)). [2]
- Registrados de fuera de la UE (art. 96(4)): pueden darse de baja cuando no hayan realizado entregas sujetas en Bulgaria en el periodo impositivo en curso ni en los 12 anteriores (art. 108(1)(5)). [1]
- Obligatoria. El art. 107 enumera los motivos, entre ellos el fallecimiento, la cancelación de la inscripción en el registro y la extinción de una persona jurídica. [1]
- Declaración final y activos existentes. El impuesto del último periodo anterior a la baja debe ingresarse antes del final del mes siguiente a aquel en que vencía esa declaración (art. 89(2)).
- Solicitud tardía. No solicitar la baja a tiempo constituye una infracción conforme al art. 178 — véase Infracciones y sanciones.
Registro de grupo
No disponible. En Bulgaria no existen los grupos de IVA: la Ley del IVA no contiene ninguna disposición sobre grupos. El art. 132, conforme al cual una sociedad civil sin personalidad jurídica se registra sobre la misma base que su socio registrado, no constituye un régimen de grupo. [1]
Tipos impositivos
| Tipo | Se aplica a | Redacción vigente |
|---|---|---|
| 20 % (general) | Entregas sujetas cuyo lugar de realización está en Bulgaria, importaciones de bienes y adquisiciones intracomunitarias sujetas, salvo que se prevea expresamente un tipo reducido o cero (art. 66 de la Ley del IVA) | Art. 66 en la redacción dada por la Gaceta del Estado n.º 52/2022, desde el 1 de julio de 2022 [1] |
| 9 % (reducido) | Alojamiento hotelero y similar, incluido el alojamiento vacacional y las parcelas de camping o para caravanas; libros (impresos o electrónicos, incluidos los libros de texto, los libros infantiles de imágenes y para colorear y las partituras) y periódicos y publicaciones periódicas, salvo los de contenido publicitario o principalmente de vídeo o música; alimentos para lactantes y niños de corta edad, pañales infantiles y artículos similares de higiene infantil enumerados en el Anexo 4 (art. 66a) | 1 de enero de 2023 (Gaceta del Estado n.º 102/2022) [9] |
| 0 % (exención con derecho a deducción) | Las entregas del capítulo tercero de la Ley, como las exportaciones de bienes a terceros países (art. 28) y el transporte internacional, además de las entregas intracomunitarias de bienes (art. 53) y las entregas de los arts. 64a, 140, 146 y 173 (art. 66b) | [1] |
| Exentas (sin IVA y sin recuperación del IVA soportado) | Véase Exenciones | — |
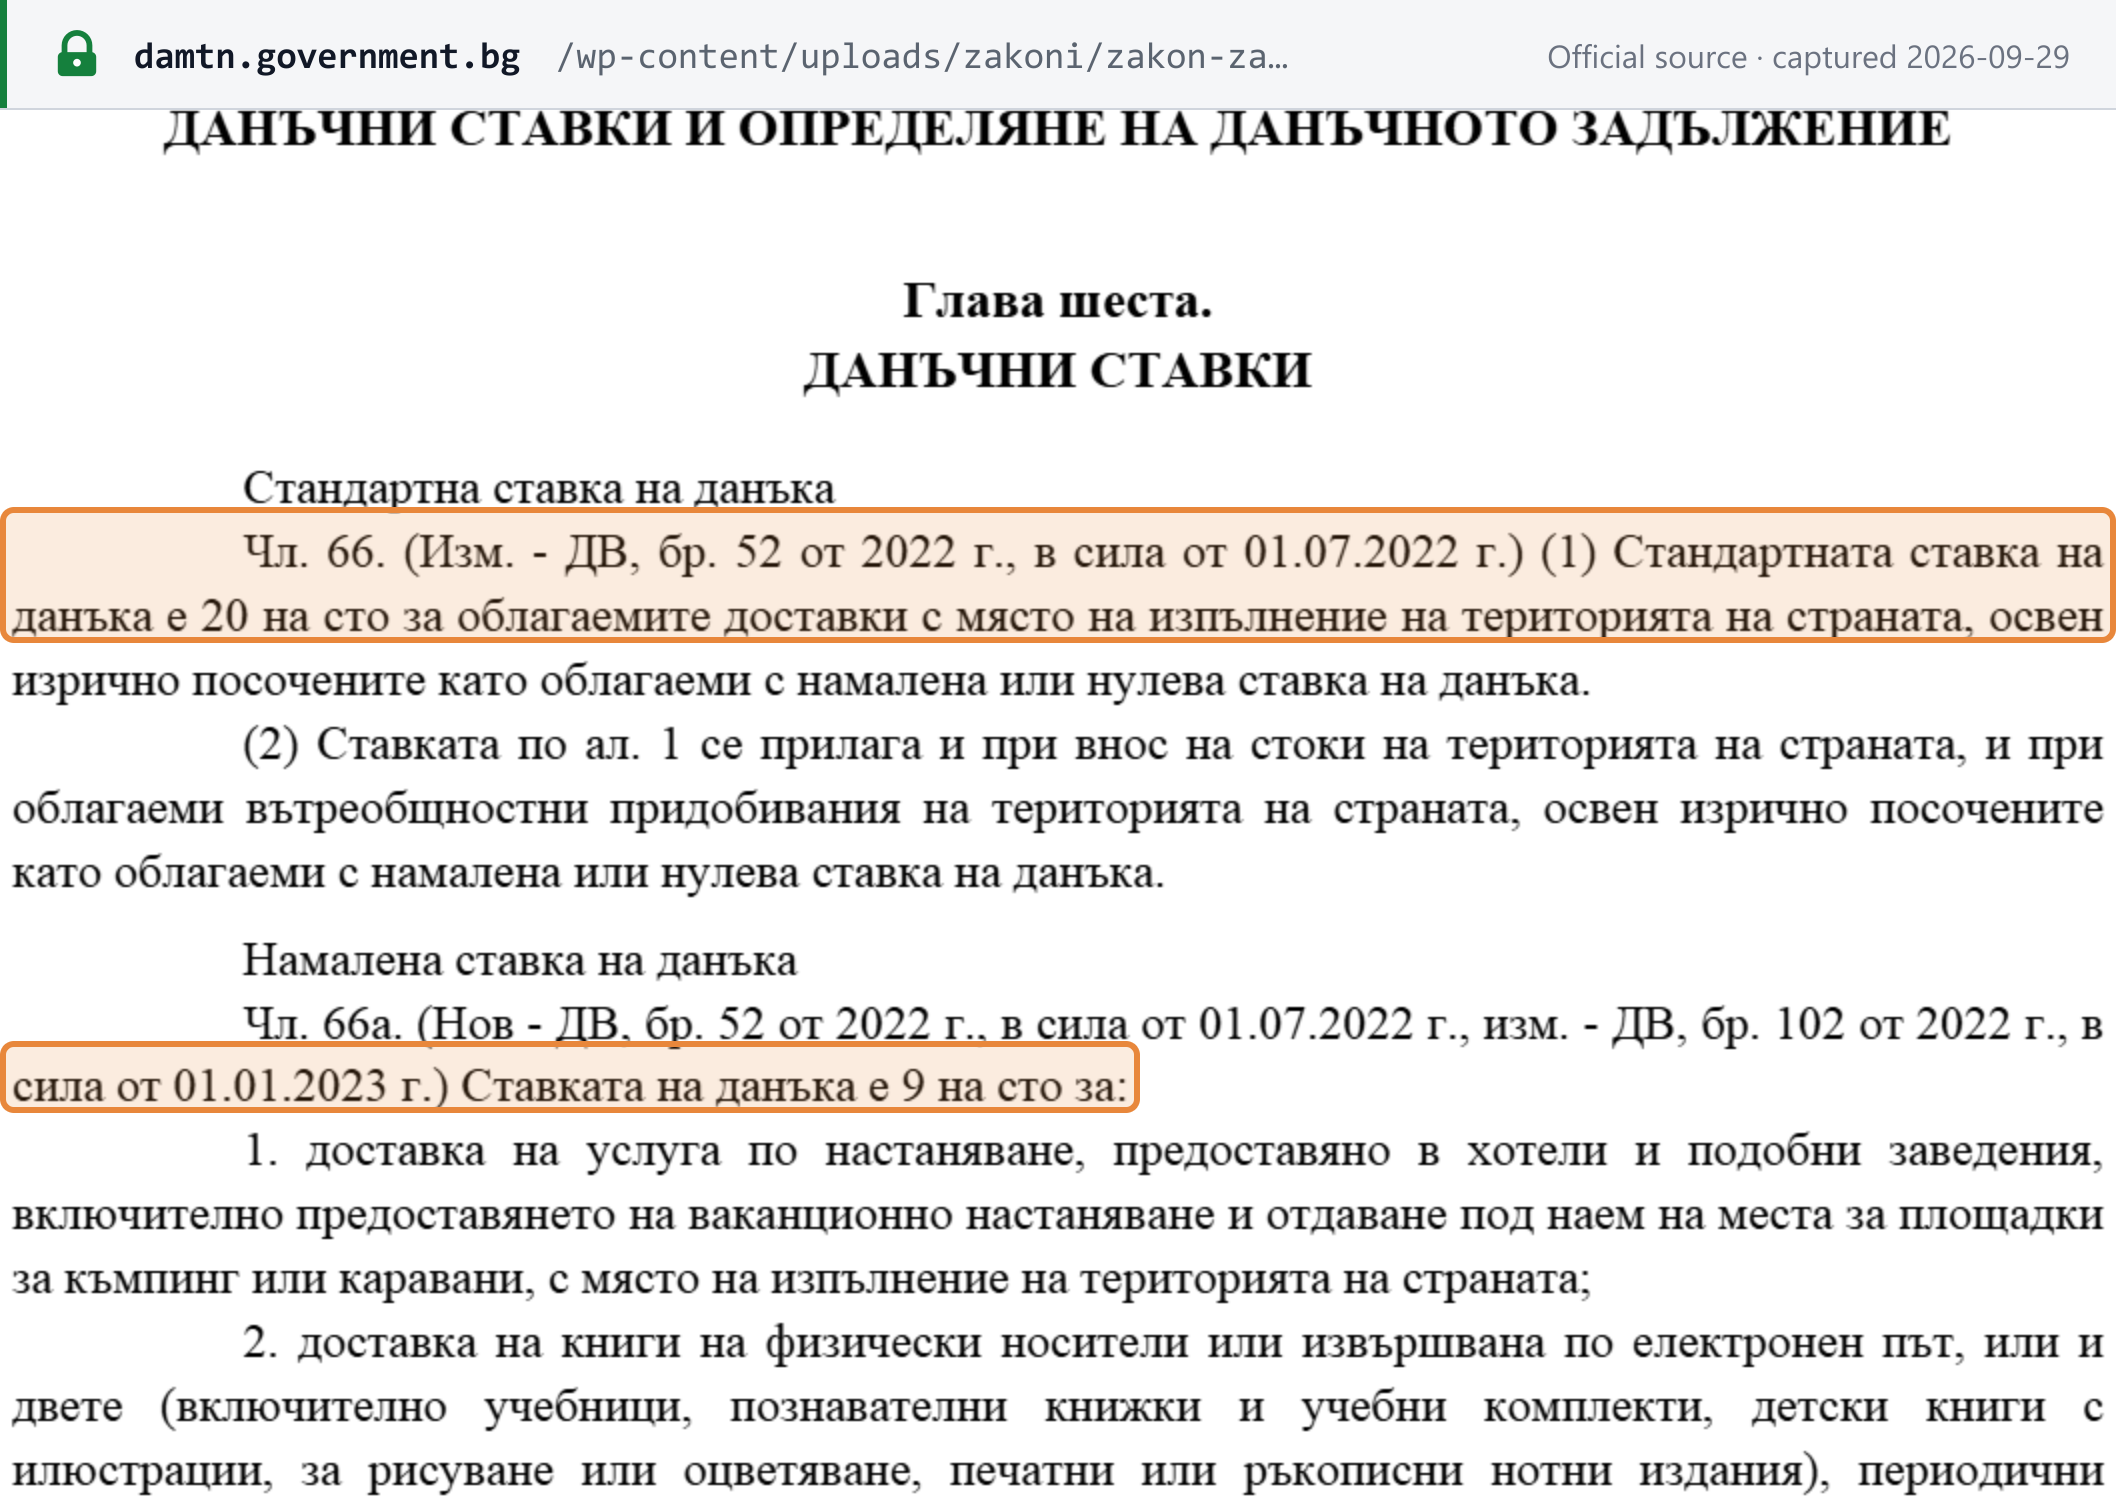
Art. 66(1) de la Ley del IVA: «Стандартната ставка на данъка е 20 на сто за облагаемите доставки с място на изпълнение на територията на страната» — el tipo general es del 20 por ciento para las entregas sujetas cuyo lugar de realización está en Bulgaria. El art. 66a comienza: «Ставката на данъка е 9 на сто за:» — el tipo es del 9 por ciento para las tres categorías enumeradas arriba. (Comprobado el 29/09/2026.) La tabla de tipos de IVA de la Comisión Europea también muestra para Bulgaria un 20 % general y un 9 % reducido, sin tipo superreducido ni tipo «parking» (página comprobada por última vez por la Comisión el 13 de julio de 2026). [1] [10]
Los servicios de restauración y catering no figuran en la lista del 9 % del art. 66a vigente, por lo que tributan al 20 %. [9]
Tipo cero. La Ley lo configura como «освобождаване с право на приспадане на данъчен кредит чрез прилагане на нулева ставка» — exención con derecho a deducir el IVA soportado, mediante la aplicación de un tipo cero (art. 66b). [1]
Tipos superreducidos y tipos «parking». No aplicables — la Ley solo contiene los arts. 66 (20 %), 66a (9 %) y 66b (0 %).
Tipos futuros anunciados. Ninguno aprobado. El proyecto del Ministerio de Hacienda de 23 de septiembre de 2026 deja intactos los arts. 66–66b. Añadiría un tipo cero para las entregas exentas en virtud del art. 20 del Reglamento (UE) 2025/1106 (contratación en materia de defensa), en un nuevo art. 173(16); se trata de una propuesta, no de una ley. [6]
Para comparar Bulgaria con otras jurisdicciones, consulte la tabla mundial de tipos impositivos y la tabla de umbrales de registro del IVA de Lookuptax.
Normas transfronterizas
Empresas extranjeras que venden en Bulgaria — B2B y B2C
La Gaceta del Estado n.º 115/2025 derogó el art. 82(2)(2) de la Ley del IVA a partir del 1 de enero de 2026. Esa disposición convertía al cliente búlgaro registrado a efectos del IVA en deudor del IVA sobre los bienes que le entregaba, en Bulgaria, un vendedor no establecido en Bulgaria. Un vendedor extranjero de bienes situados en Bulgaria — por ejemplo, existencias locales vendidas a empresas búlgaras — debe ahora registrarse en Bulgaria y repercutir él mismo el IVA búlgaro. Los servicios entre empresas siguen sujetos a inversión del sujeto pasivo.
Propuesta, no es ley: el § 17 del proyecto del Ministerio de Hacienda de 23 de septiembre de 2026 añadiría el art. 82(2)(4), que convertiría al cliente en deudor en las entregas que los proveedores registrados no establecidos facturen conforme al nuevo art. 113(18), a partir del 1 de enero de 2028 — lo que restablecería en gran medida la inversión del sujeto pasivo en los bienes. [6] [2] [1]
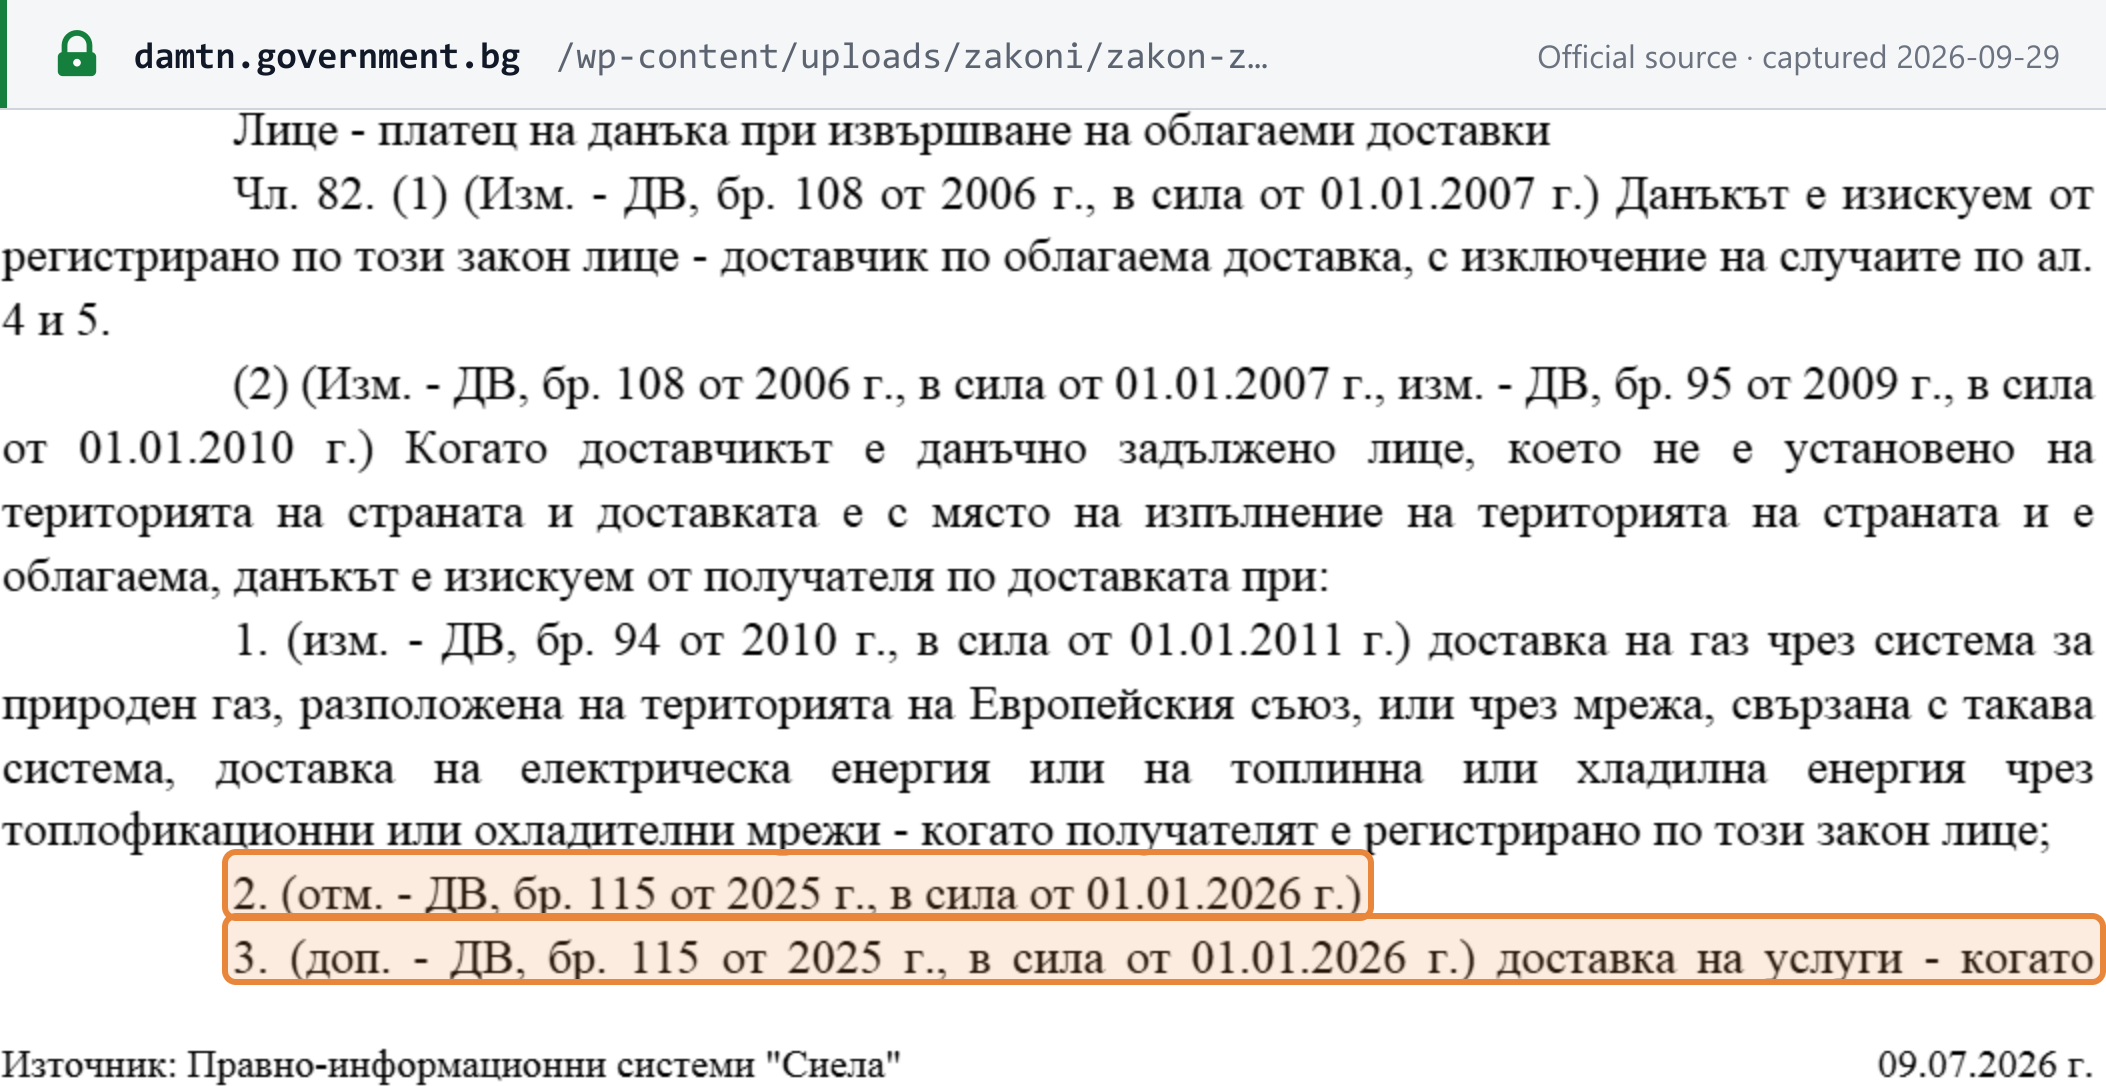
El art. 82(2) de la Ley consolidada dispone ahora, para un proveedor no establecido en Bulgaria que realiza una entrega sujeta cuyo lugar de realización está en Bulgaria: [1]
- gas a través del sistema de gas natural, electricidad, y calefacción o refrigeración a través de las redes, a un cliente registrado — el deudor es el cliente;
- «(отм. - ДВ, бр. 115 от 2025 г., в сила от 01.01.2026 г.)» — derogado por la Gaceta del Estado n.º 115/2025, en vigor desde el 1 de enero de 2026;
- «доставка на услуги - когато получателят е данъчно задължено лице» — servicios, cuando el cliente es un sujeto pasivo — el deudor es el cliente, salvo que el proveedor esté registrado en Bulgaria en el régimen de pymes de la UE.
La respuesta depende de qué se vende y a quién:
| Entrega de un vendedor no establecido | Quién declara el IVA búlgaro | ¿Se registra el vendedor en Bulgaria? |
|---|---|---|
| Servicios B2B (lugar de realización en Bulgaria) | El cliente empresarial búlgaro, mediante inversión del sujeto pasivo (art. 82(2)(3)) | No, para estas entregas |
| Bienes B2B situados en Bulgaria | El vendedor — desde el 1 de enero de 2026 | Sí, antes de la primera entrega (art. 96(3)–(4)) |
| Servicios electrónicos B2C y ventas a distancia intracomunitarias de un vendedor de la UE | IVA del país de origen hasta 10.000 € en toda la UE; IVA búlgaro por encima de esa cifra | A través del OSS de la Unión, o mediante un registro en Bulgaria |
| Entregas B2C de un vendedor de fuera de la UE | El vendedor | Sí, antes de la primera entrega — salvo que utilice el OSS exterior a la Unión o el IOSS (art. 96(4)) |
Una empresa búlgara que recibe servicios sujetos a inversión del sujeto pasivo debe estar ella misma registrada: el art. 97a(1) establece esa obligación, y el art. 97a(4) exige presentar la solicitud a más tardar 7 días antes de que se devengue el IVA de la entrega. [1] Para conocer el mecanismo, consulte el explicador sobre la inversión del sujeto pasivo de Lookuptax.
Productos y servicios digitales
Los servicios de telecomunicaciones, de radiodifusión y prestados por vía electrónica a consumidores tributan donde se encuentra el consumidor (art. 21(6)). Un vendedor de la UE establecido en un Estado miembro sigue repercutiendo el IVA de su país de origen por estos servicios, y por las ventas a distancia intracomunitarias de bienes, mientras su total en toda la UE no supere 10.000 € ni en el año natural en curso ni en el anterior. Art. 20b(1): «не надвишава през текущата календарна година и не е надвишавала през предходната календарна година 10 000 евро». La entrega con la que se supera el umbral tributa en Bulgaria (art. 20b(3)), y el vendedor la declara a través del OSS de la Unión o mediante un registro en Bulgaria. Un vendedor de fuera de la UE no tiene umbral: se registra antes de su primera entrega, salvo que utilice el OSS exterior a la Unión. [1]
Consulte las guías de Lookuptax sobre la ventanilla única (One-Stop Shop), la ventanilla única de importación (IOSS) y el IVA de los servicios digitales para proveedores no residentes.
Responsabilidad de los marketplaces y plataformas como proveedores presuntos
Se aplica. El operador de una interfaz electrónica se considera a la vez proveedor y destinatario de los bienes cuando facilita: [1]
- ventas a distancia intracomunitarias de bienes por un vendedor establecido fuera de la UE;
- ventas a distancia de bienes importados de terceros países en envíos de un valor intrínseco no superior a 150 €;
- ventas nacionales en Bulgaria por un vendedor establecido fuera de la UE a consumidores.
Art. 14a(6): «се счита за доставчик и получател, като се приема, че са налице едновременно две доставки» — el operador se considera proveedor y destinatario, entendiéndose que se producen simultáneamente dos entregas. Consulte el explicador sobre las reglas del proveedor presunto en los marketplaces de Lookuptax.
Importaciones y exportaciones
- Importaciones de bienes. El IVA a la importación, al 20 % o al 9 %, lo liquidan las aduanas. El importador o su representante aduanero lo ingresa en la cuenta de la Agencia de Aduanas, y las aduanas solo despachan los bienes «след заплащане или обезпечаване на начисления данък» — una vez pagado o garantizado el impuesto (art. 90(1), (3)). [1]
- Envíos de escaso valor. Se aplican las normas de la UE para los envíos de hasta 150 €, incluido el IOSS (art. 14a(5)). La Ley del IVA no establece un umbral mínimo (de minimis) búlgaro propio a efectos del IVA; las normas sobre derechos de aduana no se tratan en esta guía.
- Exportaciones. Los bienes expedidos o transportados desde Bulgaria a un tercer país por el proveedor o por su cuenta tributan al tipo cero (art. 28). [1]
- Inversión del sujeto pasivo en los servicios importados. Un cliente empresarial búlgaro declara el IVA de los servicios prestados por un proveedor no establecido (art. 82(2)(3)) — véase arriba.
- Adquisiciones intracomunitarias. Una persona jurídica no registrada debe registrarse en cuanto sus adquisiciones intracomunitarias superen 10.000 € en el año natural (art. 99(2)–(3)). [1]
Lugar de realización
- Servicios — B2B (art. 21(2)): donde el cliente ha establecido su actividad — «мястото, където получателят е установил независимата си икономическа дейност».
- Servicios — B2C (art. 21(1)): donde el proveedor ha establecido su actividad. Los servicios B2B utilizados exclusivamente para fines privados siguen la regla B2C (art. 21(3)).
- Excepciones (arts. 21(4)–(6)): los bienes inmuebles, el transporte, los eventos y los servicios de telecomunicaciones, de radiodifusión y electrónicos prestados a consumidores tienen sus propias reglas.
- Bienes. Las reglas del lugar de realización para los bienes comienzan en el art. 17 y no se tratan en esta guía.
Requisitos de facturación
Las normas de facturación figuran en los arts. 113–122 de la Ley del IVA. La Gaceta del Estado n.º 115/2025 modificó varias de ellas a partir del 1 de enero de 2026, y la Ley de Introducción del Euro cambió en esa misma fecha el requisito de moneda de leva a euros. [2] [4]
Contenido obligatorio
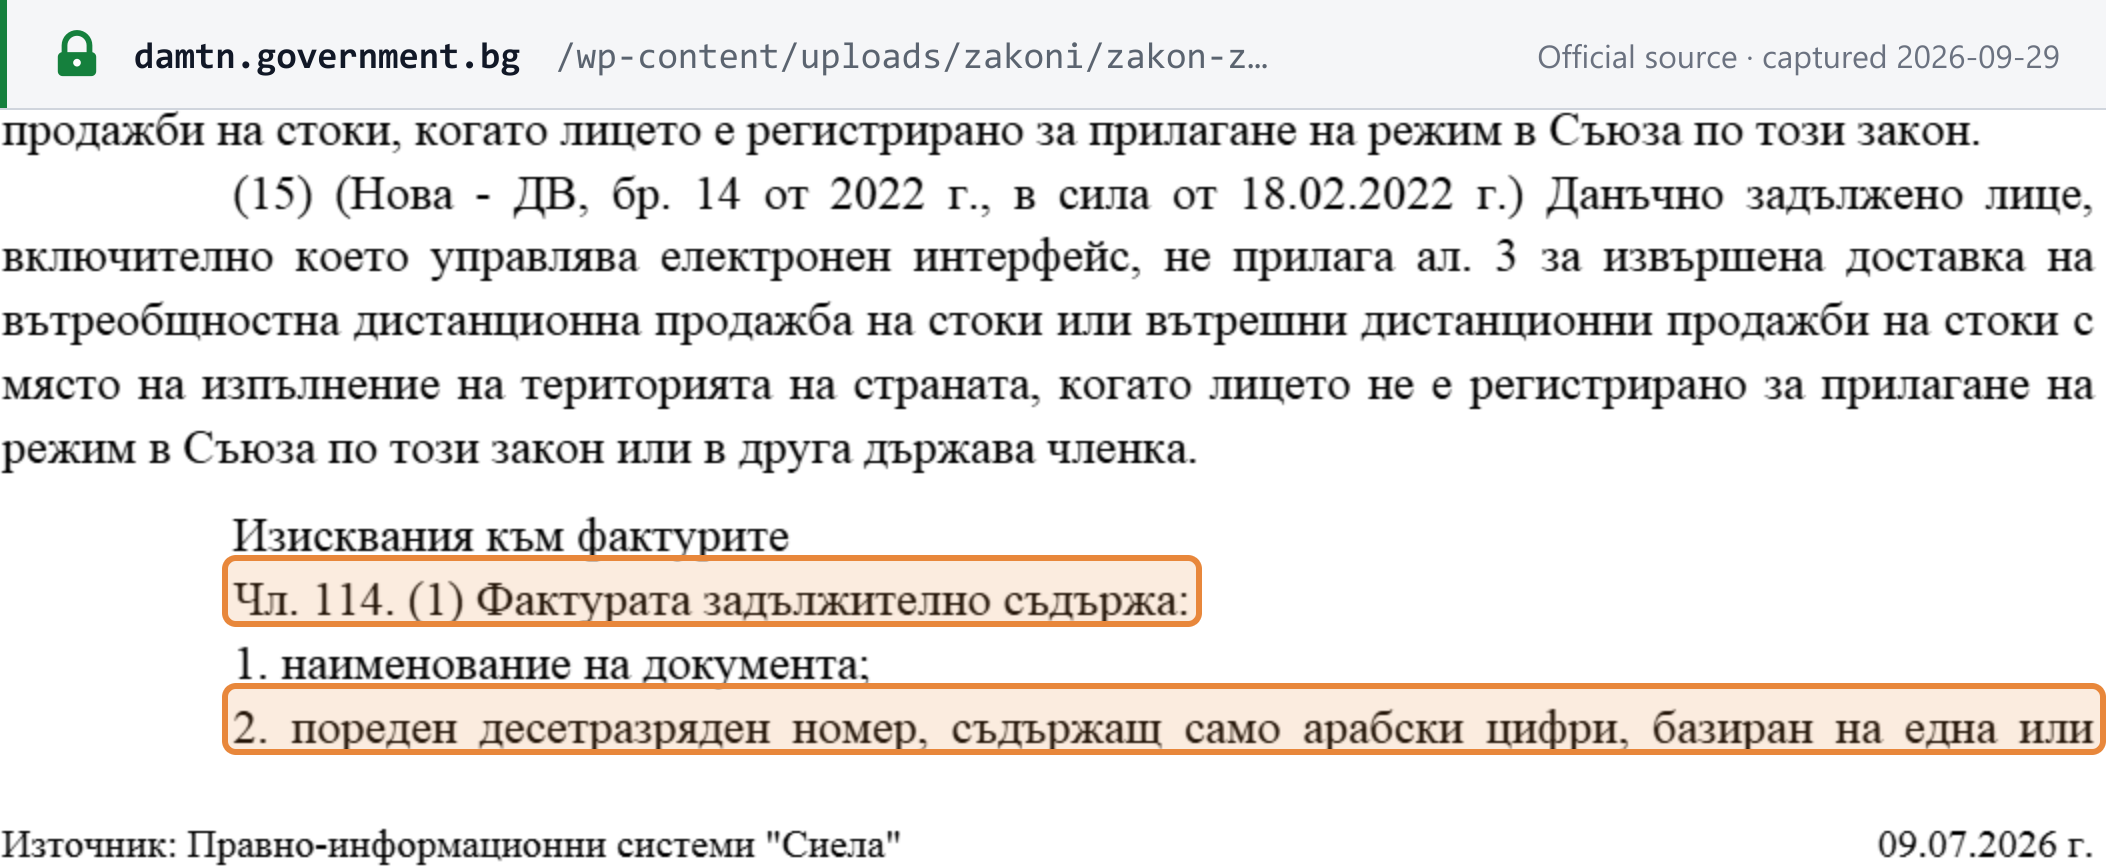
Art. 114(1): «Фактурата задължително съдържа:» — la factura debe contener lo siguiente. El punto 6 se derogó en 2010. [1]
| N.º | Campo obligatorio | Referencia legal |
|---|---|---|
| 1 | Denominación del documento («Фактура») | Art. 114(1)(1) |
| 2 | Número correlativo de 10 dígitos, solo con cifras arábigas, en una o varias series, que identifique la factura de forma única | Art. 114(1)(2) |
| 3 | Fecha de expedición | Art. 114(1)(3) |
| 4 | Nombre y dirección del proveedor | Art. 114(1)(4) |
| 5 | Número de IVA del proveedor (art. 94(2)), o su número «EX» del régimen de pymes de la UE, o — si el proveedor no está registrado a efectos del IVA — su identificador conforme al art. 84 del Código de Procedimiento Tributario y de la Seguridad Social | Art. 114(1)(5) |
| 7 | Nombre y dirección del cliente | Art. 114(1)(7) |
| 8 | Número de IVA del cliente, número EX o identificador del Código de Procedimiento; el número de IVA de otro Estado miembro cuando el cliente esté registrado allí; u otro identificador exigido por el Estado del cliente | Art. 114(1)(8) |
| 9 | Cantidad y clase de los bienes, o clase de servicio | Art. 114(1)(9) |
| 10 | Fecha del devengo, o fecha en que se recibió el pago | Art. 114(1)(10) |
| 11 | Precio unitario sin IVA y base imponible, más los descuentos comerciales no incluidos en el precio unitario | Art. 114(1)(11) |
| 12 | Tipo de IVA — y, en caso de tipo cero, su fundamento jurídico; el fundamento jurídico de la no repercusión del IVA | Art. 114(1)(12) |
| 13 | Cuota de IVA | Art. 114(1)(13) |
| 14 | Importe a pagar, si difiere de la base imponible más el IVA | Art. 114(1)(14) |
| 15 | En las entregas intracomunitarias de medios de transporte nuevos, las circunstancias que los califican como nuevos | Art. 114(1)(15) |
Cuando el deudor del IVA es el cliente, la factura no indica ni la cuota de IVA ni el tipo. Art. 114(4): «във фактурата се вписва "обратно начисляване", както и основанието за това» — la factura incluye la mención «обратно начисляване» (inversión del sujeto pasivo) y su fundamento jurídico. [1]
Plazo de expedición
- Regla general — art. 113(4): «Фактурата се издава задължително не по-късно от 5 дни от датата на възникване на данъчното събитие за доставката» — a más tardar 5 días desde el devengo. En caso de anticipo, a más tardar 5 días desde la recepción del pago.
- Entregas intracomunitarias — a más tardar el día 15 del mes siguiente a aquel en que se produjo el devengo (art. 113(5)).
- Facturas recapitulativas — dos o más entregas cuyo IVA se devengue en el mismo periodo impositivo pueden documentarse en una sola factura, expedida a más tardar el último día de ese mes (art. 113(13)).
- Tras el registro por superación del umbral — véase Plazo de solicitud y fecha de registro.
Numeración y secuencia
Toda factura lleva un número de diez dígitos compuesto únicamente por cifras arábigas — «пореден десетразряден номер, съдържащ само арабски цифри». La numeración puede llevarse en una o varias series, «según las necesidades de información» de la empresa, y debe identificar la factura de forma única (art. 114(1)(2)). Un número como INV-2026-001 no cumple; 0000000123 sí. La Ley no dice nada sobre los saltos en la secuencia. [1]
Notas de crédito y de débito
Cuando cambia la base imponible o se anula una entrega facturada, el proveedor debe emitir una nota a la factura (art. 115(1)): [1]
- una nota de débito (дебитно известие) en caso de aumento;
- una nota de crédito (кредитно известие) en caso de disminución o anulación (art. 115(3)).
La nota se emite a más tardar 5 días después del hecho (art. 115(2)). Además de los datos del art. 114, indica el número y la fecha de la factura a la que se refiere y el motivo de su emisión (art. 115(4)).
Moneda e idioma
- Moneda. Art. 114(5): «Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в евро» — los importes pueden expresarse en cualquier moneda, siempre que la base imponible y el IVA se indiquen en euros. Antes del 1 de enero de 2026 el requisito era en leva. [1] [4]
- Tipo de cambio. Los valores en moneda extranjera se convierten con «el último tipo de cambio publicado por el Banco Central Europeo en el momento en que el impuesto se devenga» (art. 26(6)). [1]
- Idioma. La propia Ley del IVA no establece ninguna regla de idioma. La guía OSS de la Comisión Europea sobre Bulgaria indica: «Si el proveedor está establecido en Bulgaria, la factura debe estar en búlgaro. Puede expedirse en varios idiomas siempre que uno de ellos sea el búlgaro». Esa página está parcialmente desactualizada — sigue indicando que los importes deben expresarse en BGN. [11]
Tipos de documento
| Documento | Cuándo se utiliza | Referencia |
|---|---|---|
| Factura (фактура) | Por defecto, para toda entrega sujeta a una empresa | Arts. 113–114 |
| Factura simplificada | Base imponible más IVA de hasta 100 €, o un proveedor que aplica un régimen de pymes. Puede omitir los puntos 12, 14 y 15. No disponible para entregas que tributan en otro Estado miembro, entregas intracomunitarias ni ventas a distancia. | Art. 114(7), Gaceta del Estado n.º 115/2025 |
| Nota de débito o de crédito (известие) | Cambio en la base imponible, o anulación | Art. 115 |
| Protocolo (протокол) | Documento de autoliquidación, por ejemplo para entregas sujetas a inversión del sujeto pasivo y adquisiciones intracomunitarias | Art. 117 |
| Recibo fiscal | Ventas minoristas, desde un dispositivo fiscal registrado | Art. 118 |
| Factura recapitulativa | Varias entregas cuyo IVA se devenga en el mismo mes | Art. 113(13) |
Art. 114(7)(2) en la redacción vigente desde el 1 de enero de 2026: «сумата на данъчната основа и данъкът не превишават 100 евро» — la base imponible y el impuesto no superan 100 €. No es necesario expedir factura en las entregas a personas físicas que no son sujetos pasivos (art. 113(3)(1)), salvo que el cliente la solicite (art. 113(6)). [2] [1]
Bill of supply. No aplicable — la Ley del IVA no define ningún documento de ese tipo.
Autofacturación
Permitida. Art. 113(11): el cliente puede expedir facturas y notas en nombre y por cuenta del proveedor «ако има предварително споразумение между двете страни и при условие че е налице процедура за приемане на всяка фактура» — si existe un acuerdo previo entre las partes y un procedimiento para que el proveedor acepte cada factura o nota. Un proveedor también puede autorizar por escrito a un tercero para que expida sus facturas (art. 113(7)). [1]
Conservación y pista de auditoría
- Conservación. Art. 121(1): los documentos fiscales expedidos y recibidos se conservan «до 5 години след изтичане на давностния срок за погасяване на публичното задължение» — hasta 5 años después de que expire el plazo de prescripción de la obligación tributaria que acreditan, en su forma original. No se trata de 5 años fijos: el propio plazo de prescripción lo establece el Código de Procedimiento Tributario y de la Seguridad Social y no se trata en esta guía. [1]
- Almacenamiento electrónico: está permitido. Los datos que acreditan la autenticidad y la integridad deben conservarse junto con los documentos (art. 121(2)). Cuando el almacenamiento permita el acceso en línea, debe darse acceso electrónico a la Agencia Nacional de Ingresos — y a las autoridades de otros Estados miembros en los que se adeude el IVA — (art. 122). [1]
- Pista de auditoría. La empresa garantiza la autenticidad del origen, la integridad del contenido y la legibilidad desde la expedición hasta el final del periodo de conservación (art. 114(6)). Lo hace «чрез всякакъв контрол на стопанската дейност, който създава надеждна одитна следа» — mediante cualquier control de la actividad empresarial que cree una pista de auditoría fiable entre la factura y la entrega (art. 114(10)). Para las facturas electrónicas, la firma electrónica cualificada y el EDI son las tecnologías citadas como ejemplo (art. 114(11)). [1]
- Facturas electrónicas. Solo se permiten si el cliente las acepta «с писмено или мълчаливо съгласие» — mediante consentimiento escrito o tácito (art. 114(9)). Véase Situación de la facturación electrónica. [1]
Modelo de factura conforme
Ni la Ley del IVA ni la Gaceta del Estado publican un modelo de factura comentado. El diseño siguiente es una ilustración propia de Lookuptax de los datos exigidos por el art. 114(1). Todos los nombres, números e importes son ficticios:
Фактура — Factura
| Bien o servicioArt. 114(1)(9) | CantidadArt. 114(1)(9) | Precio unitario sin IVAArt. 114(1)(11) | Valor sin IVA |
|---|---|---|---|
| Mesas de oficina | 10 | 250,00 € | 2.500,00 € |
- Descuento comercial no incluido en el precio unitarioArt. 114(1)(11)
- 0,00 €
- Base imponible (en EUR)Art. 114(1)(11), 114(5)
- 2.500,00 €
- Tipo de IVAArt. 114(1)(12)
- 20 %
- IVA (en EUR)Art. 114(1)(13), 114(5)
- 500,00 €
- Importe a pagarArt. 114(1)(14)
- 3.000,00 €
- El número debe constar exactamente de diez cifras arábigas — sin letras, prefijos ni separadores (art. 114(1)(2)).
- La factura se expide a más tardar 5 días después del devengo (art. 113(4)).
- Si la factura está en otra moneda, la base imponible y el IVA deben indicarse igualmente en euros, convertidos al último tipo del BCE publicado en el momento del devengo del IVA (arts. 114(5) y 26(6)).
- En una entrega a tipo cero o sujeta a inversión del sujeto pasivo, la factura indica el fundamento jurídico del tipo cero o de la no repercusión del IVA en lugar de una cuota de IVA (art. 114(1)(12)).
- Solo puede enviarse una versión electrónica si el cliente acepta las facturas electrónicas mediante consentimiento escrito o tácito (art. 114(9)).
Situación de la facturación electrónica
Situación (a 30/09/2026): no existe obligación B2B ni B2C; los compradores públicos deben aceptar facturas electrónicas conformes a EN 16931 desde el 1 de noviembre de 2019. Un proyecto de ley propone la facturación electrónica estructurada obligatoria a partir del 1 de enero de 2028; está en consulta pública hasta el 23 de octubre de 2026 y no es ley.
Hoy. Bulgaria no tiene ninguna obligación de facturación electrónica B2B ni B2C, ni ningún sistema de validación previa (clearance) o de comunicación en tiempo real en vigor. Las facturas electrónicas se permiten cuando el cliente las acepta mediante consentimiento escrito o tácito (art. 114(9) de la Ley del IVA). [1] B2G, en vigor: desde el 1 de noviembre de 2019, los poderes adjudicadores deben aceptar y tramitar las facturas electrónicas que cumplan la norma EN 16931 (art. 115a de la Ley de Contratación Pública, introducido por la Gaceta del Estado 86/2018); los proveedores no están obligados a enviarlas. (Agencia de Contratación Pública — ЗОП consolidada) Para los canales B2G, el formato y el proyecto completo, consulte la guía de facturación electrónica de Bulgaria de Lookuptax.
El proyecto — propuesta, no es ley. El 23 de septiembre de 2026, el Ministerio de Hacienda publicó en el portal de consultas públicas un proyecto de ley por el que se modifica la Ley del IVA (consulta 12733, abierta hasta el 23 de octubre de 2026). Aún debe ser aprobado por el Consejo de Ministros y adoptado por la Asamblea Nacional, y cualquiera de los puntos siguientes puede cambiar. [7] [6] Según su redacción actual:
- Quién y qué. Un proveedor registrado a efectos del IVA y establecido en Bulgaria debe expedir una factura electrónica estructurada, y notas estructuradas, por las entregas cuyo lugar de realización está en Bulgaria, incluidos los anticipos, cuando el cliente está establecido en Bulgaria y es un sujeto pasivo, una persona jurídica que no es sujeto pasivo, o el Estado o un organismo estatal o local (art. 113(16) del proyecto). Los proveedores establecidos no registrados también deben hacerlo en las entregas a organismos públicos (art. 113(17)).
- Fuera del ámbito. Las entregas intracomunitarias y las operaciones triangulares; los proveedores registrados pero no establecidos en Bulgaria, que siguen expidiendo facturas ordinarias (art. 113(18)); y las ventas documentadas mediante recibos fiscales ampliados (art. 118(24)).
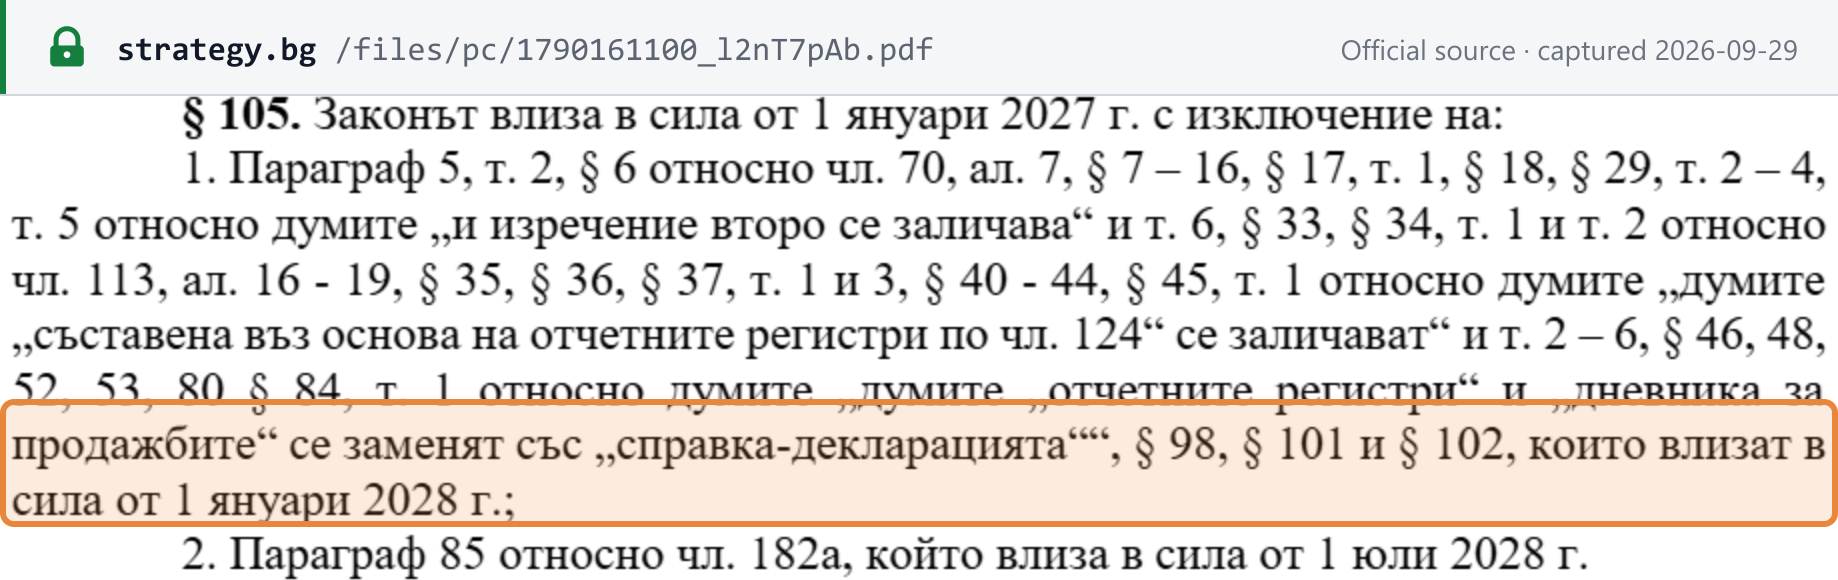
- Cuándo. Las disposiciones sobre facturación electrónica entrarían en vigor el 1 de enero de 2028 para todos los incluidos en su ámbito — el proyecto no prevé una implantación escalonada por tamaño. La sanción por no expedir una factura electrónica estructurada (nuevo art. 182a) se aplicaría a partir del 1 de julio de 2028 (§ 105 del proyecto).
- Modelo de validación previa (clearance). Una factura electrónica estructurada debe cumplir la norma europea de facturación electrónica y la lista de sintaxis conforme a la Directiva 2014/55/EU (EN 16931). Debe llevar un código de conformidad único del sistema nacional de información para la facturación electrónica estructurada y la comunicación digital de la Agencia Nacional de Ingresos (НИССЕФ), y solo se considera expedida cuando se genera dicho código (art. 120a(1), (3) del proyecto). Los datos enviados desde otro software se transmiten a la Agencia «незабавно в реално време» — de inmediato, en tiempo real (art. 120g(1)) — y un documento rechazado debe corregirse en un plazo de 48 horas (art. 120g(3)). Ya no sería necesario el consentimiento del cliente (art. 120d(1)).
- Campos adicionales. El código NC para los bienes o el código UN/CEFACT para los servicios, y la cuenta o cuentas bancarias del proveedor (art. 120a(2) del proyecto).
- Declaraciones prerrellenadas. La Agencia prerrellenaría la declaración mensual de IVA con los datos de las facturas electrónicas y de aduanas a más tardar el día 2 del mes siguiente (art. 125(3), (15), (18) del proyecto), y se suprimirían los libros registro de ventas y compras (§ 44 del proyecto, que deroga el art. 124(1)–(6)).
- Consecuencias. Un comprador no tendría derecho a deducir el IVA soportado en una entrega por la que el proveedor estaba obligado a expedir una factura electrónica estructurada y no lo hizo (art. 70(7) del proyecto), y un productor de software cuyo código bloquee la transmisión de datos al sistema nacional se enfrentaría a multas de 10.000–20.000 € para personas físicas o de 50.000–100.000 € para personas jurídicas (art. 192b del proyecto), ambas cosas a partir del 1 de enero de 2028.
- Normas técnicas. Se remiten a una orden del Ministro de Hacienda que debe aprobarse en un plazo de 6 meses desde la promulgación, y se prevé un periodo de pruebas de 6 meses antes de la puesta en marcha, pero su fecha de inicio no está fijada porque el § 103 del proyecto remite a un § 104, punto 1, inexistente (§§ 103–104 del proyecto). El proyecto no establece ningún procedimiento alternativo para cuando el sistema nacional no esté disponible.
El SAF-T es una obligación distinta — y es ley. No debe confundirse con la facturación electrónica. La Gaceta del Estado n.º 26/2025 añadió un fichero estándar de auditoría tributaria (Standard Audit File for Tax) al Código de Procedimiento Tributario y de la Seguridad Social (nuevo capítulo 8b, arts. 71з–71к). Se presenta mensualmente, a más tardar al final del mes siguiente — la Gaceta del Estado n.º 65/2025 (§ 17) sustituyó el «día 14» original del art. 71к(1) por «el final» —, los activos se presentan anualmente y los inventarios a petición, y se está implantando de forma escalonada según el tamaño de la empresa: [5] [12]
| Desde | Quién debe presentar por primera vez (según la Gaceta del Estado n.º 26/2025) |
|---|---|
| 1 de enero de 2026 | Grandes empresas con ventas netas en 2023 superiores a 300.000.000 BGN o ingresos tributarios superiores a 3.500.000 BGN |
| 1 de enero de 2027 | Grandes, medianas y pequeñas empresas que cumplan los mismos umbrales para 2024 |
| 1 de enero de 2028 | Ventas netas en 2025 superiores a 15.000.000 BGN o ingresos superiores a 1.500.000 BGN |
| 1 de enero de 2029 | Todas las grandes, medianas y pequeñas empresas (condición a 31 de diciembre de 2026) |
| 1 de enero de 2030 | Todos los demás incluidos en el ámbito |
Estas son las cifras tal como se aprobaron en 2025. Consulte el explicador sobre el SAF-T de Lookuptax.
Para comparar Bulgaria con otras obligaciones, consulte la tabla de situación y redes de facturación electrónica y la guía de ViDA de Lookuptax.
Presentación y pago
Periodicidad de presentación
Mensual para toda persona registrada. El periodo impositivo es un mes natural (art. 87(2) de la Ley del IVA), sea cual sea el tamaño de la empresa. La Ley no ofrece ninguna opción trimestral ni anual; solo los regímenes especiales OSS e IOSS del capítulo 18 tienen otros periodos. [1]
Plazo de la declaración
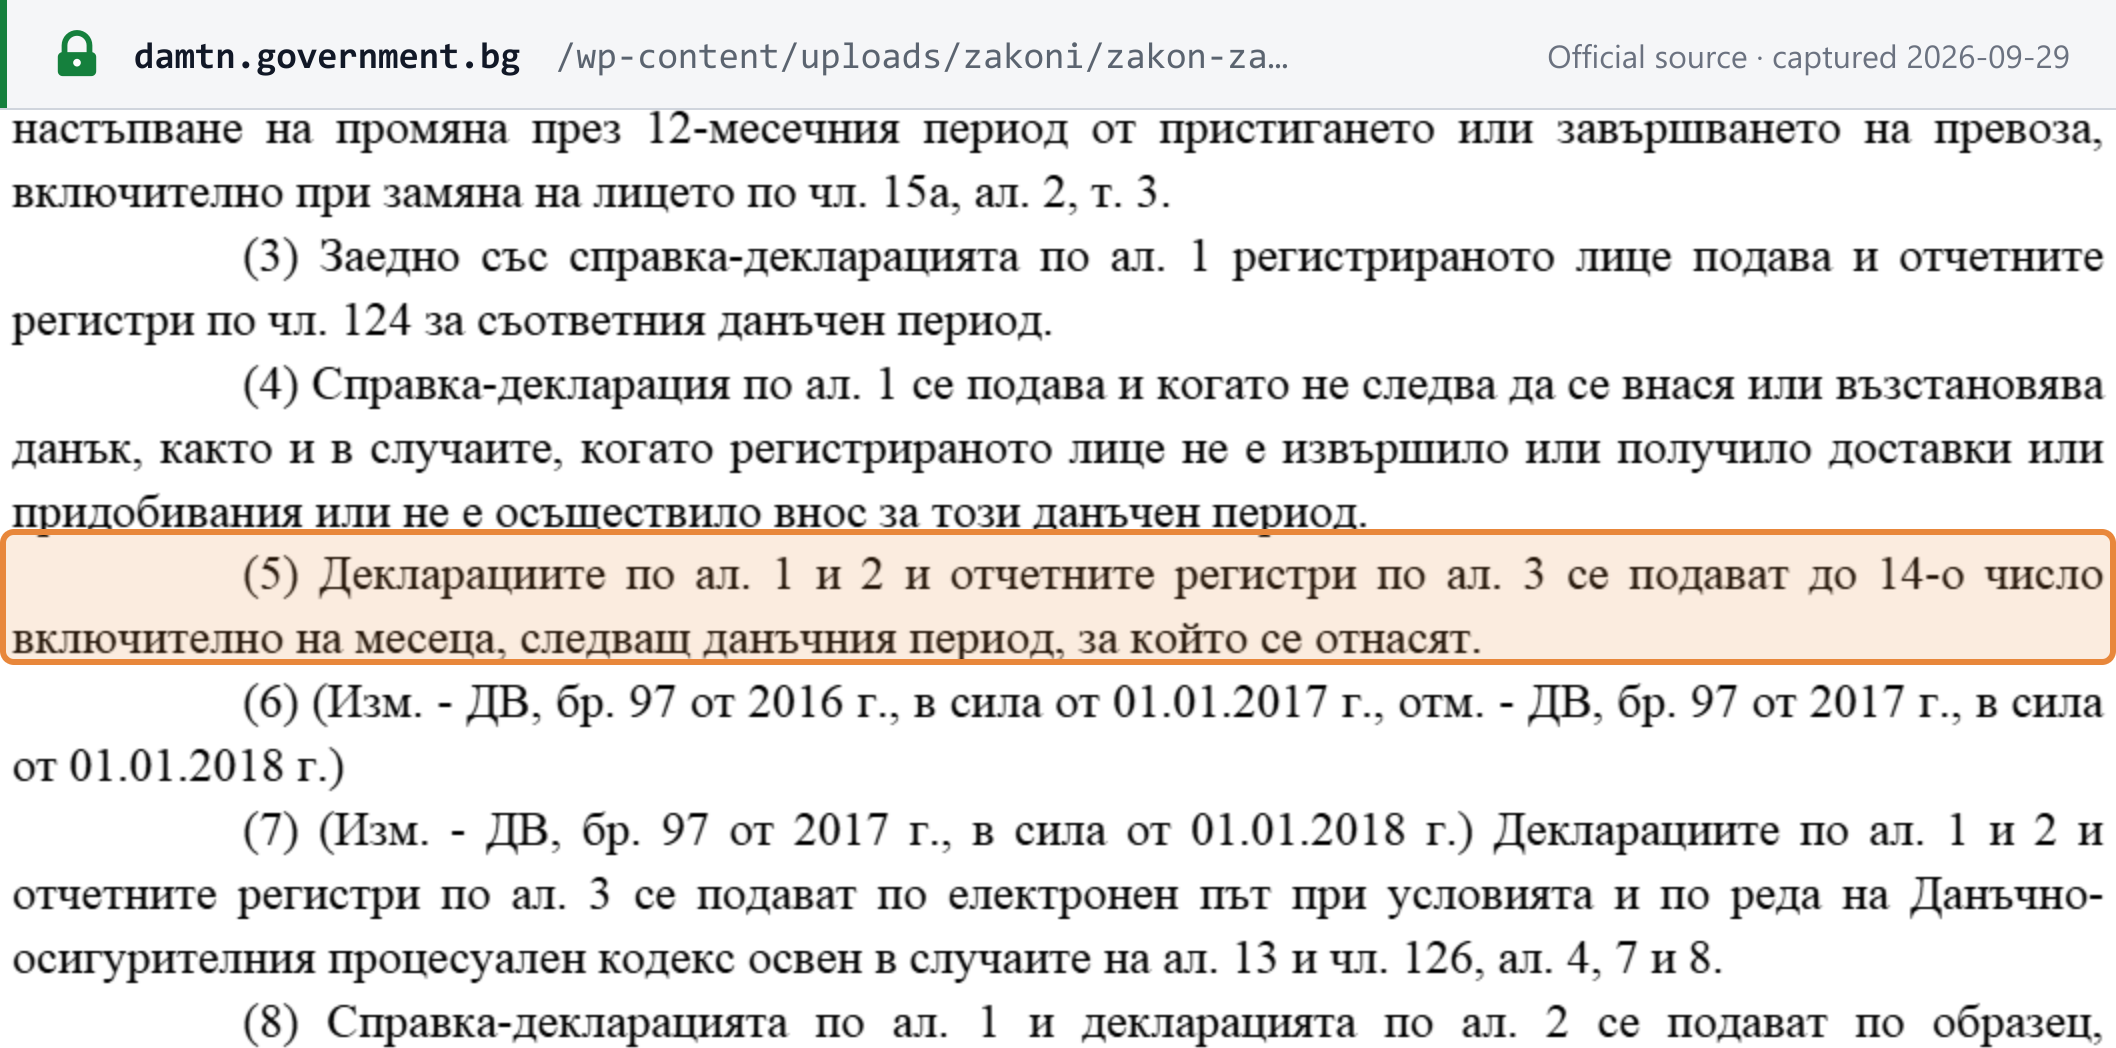
Art. 125(5): «Декларациите по ал. 1 и 2 и отчетните регистри по ал. 3 се подават до 14-о число включително на месеца, следващ данъчния период, за който се отнасят» — la declaración de IVA, la declaración VIES y los libros registro se presentan a más tardar el día 14 (inclusive) del mes siguiente al periodo impositivo. Se presentan por vía electrónica (art. 125(7)). La declaración debe presentarse «incluso cuando no haya impuesto a ingresar ni a devolver» y en un mes sin entregas, adquisiciones ni importaciones (art. 125(4)). [1]
Plazo y forma de pago
El IVA a ingresar se abona en la cuenta de la dirección territorial competente de la Agencia Nacional de Ingresos «в срока за подаване на справка-декларацията» — dentro del plazo de presentación de la declaración, es decir, a más tardar el día 14 (art. 89(1)). Para el último periodo impositivo anterior a la baja, el impuesto vence al final del mes siguiente a aquel en que vencía esa declaración (art. 89(2)). Los intereses de demora se establecen en una ley distinta y no se tratan en esta guía. [1]
Declaraciones adicionales
- Declaración VIES — mensual, a más tardar el día 14, para los periodos con entregas intracomunitarias de bienes, operaciones triangulares o servicios B2B que tributan en otro Estado miembro (art. 125(2), (5)).
- Libros registro de ventas y compras — se presentan con cada declaración (arts. 124 y 125(3)). El proyecto de 23 de septiembre de 2026 los suprimiría a partir del 1 de enero de 2028 (propuesta).
- SAF-T — un fichero mensual distinto conforme al Código de Procedimiento Tributario y de la Seguridad Social, implantado de forma escalonada desde 2026 — véase Situación de la facturación electrónica.
- Declaración anual de IVA — no aplicable; la Ley del IVA no prevé ninguna.
[1] Para saber cómo funcionan las declaraciones recapitulativas de la UE, consulte la guía de VIES e Intrastat de Lookuptax.
Deducción del IVA soportado y partidas excluidas
No existe derecho a deducir el IVA soportado cuando los bienes o servicios se destinan a (art. 70(1)): [1]
- entregas exentas conforme al capítulo cuarto de la Ley;
- entregas gratuitas, o actividades distintas de la actividad económica de la persona;
- «представителни или развлекателни цели» — atenciones de representación o entretenimiento;
- la adquisición o importación de turismos y motocicletas, y sus gastos de mantenimiento, reparación, mejora y funcionamiento, incluidos los repuestos, el combustible y los lubricantes.
La exclusión de los vehículos no se aplica cuando se utilizan exclusivamente para servicios de transporte o de seguridad, servicios de taxi, alquiler, servicios de mensajería o enseñanza de la conducción, o se mantienen para su reventa (art. 70(2)). Las entregas realizadas en los regímenes de pymes tampoco dan derecho a deducción (art. 70(6)). [1] [2]
Devoluciones
- Residentes — vía ordinaria. Un saldo a favor de IVA se compensa primero con otras deudas recaudadas por la Agencia Nacional de Ingresos. El resto se deduce del IVA a ingresar en los dos periodos impositivos consecutivos siguientes, y lo que quede se compensa o se devuelve en un plazo de 30 días desde la presentación de la última de esas declaraciones (art. 92(1)).
- Residentes — vía rápida. En los casos enumerados es posible obtener la devolución en un plazo de 30 días desde la declaración — por ejemplo, cuando las entregas a tipo cero superaron el 30 % del total de entregas sujetas en los 12 meses anteriores (art. 92(3)(1)).
- No residentes. El IVA pagado en Bulgaria se devuelve a las empresas establecidas y registradas a efectos del IVA en otro Estado miembro de la UE, y a las empresas establecidas fuera de la UE que estén registradas a efectos del IVA en su propio país sobre la base de la reciprocidad (art. 81(1)).
- Créditos incobrables. Desde el 1 de enero de 2023, un proveedor registrado puede reducir la base imponible y el IVA de un crédito incobrable derivado de una entrega sujeta en Bulgaria cuando se cumplen todas las condiciones del art. 126a (Gaceta del Estado n.º 102/2022).
Exenciones
Entregas exentas
El capítulo cuarto de la Ley del IVA declara exentas, entre otras: [1]
- la asistencia sanitaria prestada por establecimientos médicos (art. 39);
- los servicios sociales y la seguridad social (art. 40);
- la educación (art. 41);
- determinados servicios culturales (art. 42) y las entregas de entidades religiosas (art. 43);
- la recaudación de fondos de organizaciones sin ánimo de lucro (art. 44);
- los terrenos, los edificios que no son nuevos y el arrendamiento de viviendas a personas físicas que no son comerciantes (art. 45(1), (3), (4));
- los servicios financieros (art. 46) y los seguros (art. 47);
- los juegos de azar — «Освободена доставка е организирането на хазартни игри по смисъла на Закона за хазарта» (art. 48);
- el servicio postal universal y los sellos de correos (art. 49).
El proveedor puede optar por gravar las entregas de terrenos, edificios antiguos y el arrendamiento de viviendas (art. 45(7)).
Exento no es lo mismo que tipo cero. Una entrega a tipo cero es, en palabras de la Ley, una «освобождаване с право на приспадане» — una exención con derecho a deducir el IVA soportado (art. 66b). El proveedor aplica el 0 % y recupera el IVA de sus costes. Una entrega exenta del capítulo cuarto no lleva IVA, y el IVA soportado en los costes destinados a ella no es deducible (art. 70(1)(1)). [1]
Regímenes especiales
-
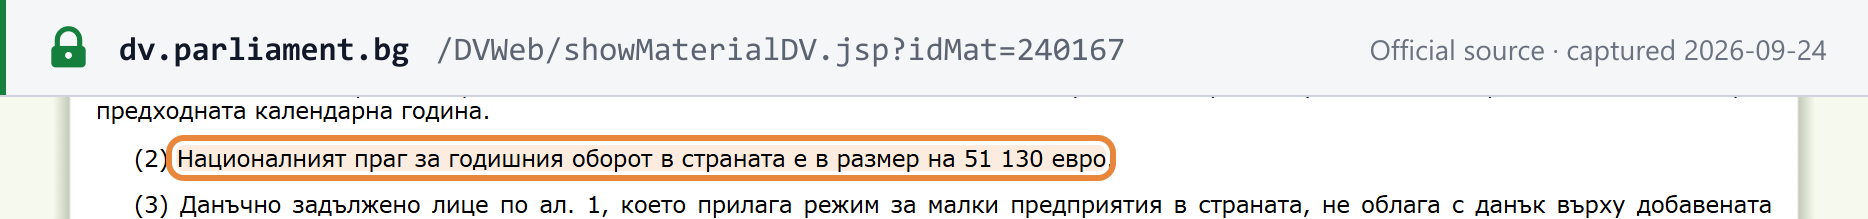
Régimen nacional de pequeñas empresas (desde el 1 de enero de 2026). Una empresa establecida cuyo volumen de negocios en Bulgaria no superó el umbral nacional de 51.130 € ni en el año natural en curso ni en el anterior no repercute IVA en sus entregas (art. 168d). Art. 168d(2): «Националният праг за годишния оборот в страната е в размер на 51 130 евро.» No es deducible ningún IVA soportado (art. 70(6)). [2]
-
Régimen de pymes de la UE (Directiva (UE) 2020/285, desde el 1 de enero de 2026). Una empresa búlgara puede aplicar la exención en otros Estados miembros, y una empresa de la UE puede aplicarla en Bulgaria, con el límite de 100.000 € de volumen de negocios en la UE (arts. 168e–168l). Las facturas emitidas en el régimen de la UE llevan el número «EX» del proveedor (art. 114(13)–(14)). Consulte el explicador sobre el régimen de pymes de la UE de Lookuptax. [2]
-
Criterio de caja. Las personas registradas cuyo volumen de negocios anual en Bulgaria no superó 500.000 € en el año natural en curso ni en el anterior pueden declarar el IVA en el momento del cobro, en proporción al pago recibido (art. 151a(1)–(2), Gaceta del Estado n.º 115/2025). Entre las condiciones figura no tener deudas tributarias pendientes. [2]
-
Regímenes de margen y oro de inversión. La Ley contiene un régimen de margen para agencias de viajes (capítulo 16), un régimen de margen para bienes de ocasión, objetos de arte, objetos de colección y antigüedades (capítulo 17) y un régimen especial para el oro de inversión (capítulo 19). Su detalle queda fuera del alcance de esta guía.
Infracciones y sanciones
Infracciones
El capítulo 26 de la Ley del IVA tipifica como infracción administrativa las siguientes conductas. La Ley impone multas a las personas físicas que no son comerciantes (глоба), y una «sanción patrimonial» (имуществена санкция) a las personas jurídicas y a los empresarios individuales. [1]
- no solicitar a tiempo el registro o la baja (art. 178);
- no presentar la declaración de IVA o la declaración VIES, o presentarla fuera de plazo (art. 179);
- no repercutir el IVA a tiempo, incluso por no haberse registrado a tiempo (art. 180(1)–(2));
- no remitir los datos de los libros registro, o remitir datos que difieren de los libros (art. 181);
- no expedir un documento fiscal, o no registrar uno expedido o recibido, declarando así un impuesto a ingresar inferior o una devolución superior (art. 182);
- expedir un documento que consigna IVA sin estar registrado (art. 183).
La responsabilidad penal por fraude fiscal se rige fuera de la Ley del IVA, en el Código Penal, y no se trata en esta guía.
Sanciones
La Ley establece sus sanciones en leva. Conforme a la Ley de Introducción del Euro (art. 11(2)), se interpretan como importes en euros al tipo fijo de 1,95583. La columna en EUR es una conversión de Lookuptax a ese tipo, redondeada al céntimo — no es una cifra que figure en la Ley. [1] [4]
| Art. | Incumplimiento | Importe legal (BGN) | ≈ EUR, convertido a 1,95583 |
|---|---|---|---|
| 178(1) | Solicitud de registro o de baja no presentada a tiempo | 500 – 5.000 BGN | 255,65 – 2.556,46 € |
| 179(1) | Declaración de IVA o declaración VIES no presentada, o presentada fuera de plazo | 500 – 10.000 BGN | 255,65 – 5.112,92 € |
| 180(1) | IVA no repercutido a tiempo (también sin estar registrado, 180(2)) | El IVA no repercutido, mínimo 500 BGN; reincidencia: el doble del IVA, mínimo 1.000 BGN | Mínimo 255,65 €; reincidencia, mínimo 511,29 € |
| 180(3) | … repercutido con retraso, dentro de 6 meses | 5 % del IVA, mínimo 200 BGN (reincidencia: 400 BGN) | Mínimo 102,26 € (204,52 €) |
| 180(4) | … repercutido con retraso, después de 6 meses pero dentro de 18 meses | 10 % del IVA, mínimo 400 BGN (reincidencia: 800 BGN) | Mínimo 204,52 € (409,03 €) |
| 181(1)–(2) | Datos de los libros registro no remitidos, o distintos de los libros | 500 – 10.000 BGN; reincidencia 1.000 – 20.000 BGN | 255,65 – 5.112,92 €; reincidencia 511,29 – 10.225,84 € |
| 182(1) | Documento fiscal no expedido o no registrado, con infradeclaración del impuesto | El IVA correspondiente, mínimo 1.000 BGN | Mínimo 511,29 € |
| 182(2) | … expedido o registrado en el periodo siguiente | 25 % del IVA, mínimo 250 BGN | Mínimo 127,82 € |
| 183(1)–(2) | Persona no registrada que consigna IVA en un documento | El IVA consignado, mínimo 1.000 BGN; reincidencia: el doble del IVA, mínimo 5.000 BGN | Mínimo 511,29 €; reincidencia, mínimo 2.556,46 € |
El art. 178(1) fija la sanción «в размер от 500 до 5000 лв.» (de 500 a 5.000 BGN), y el art. 179(1) «в размер от 500 до 10 000 лв.» (de 500 a 10.000 BGN). [1]
Intereses de demora. No se indican — véase Plazo y forma de pago.
Propuesta de sanciones en EUR — no es ley. El proyecto del Ministerio de Hacienda de 23 de septiembre de 2026 reformularía las sanciones en euros, con horquillas distintas para personas físicas y para personas jurídicas. El art. 178, por ejemplo, pasaría a ser de 250–2.500 € para personas físicas y de 500–5.000 € para personas jurídicas. También añadiría el art. 182a, a partir del 1 de julio de 2028: no expedir una factura electrónica estructurada costaría el IVA no repercutido, con un mínimo de 750 € para personas físicas o de 1.500 € para personas jurídicas y empresarios individuales. Se trata de propuestas. [6]
Preguntas frecuentes
Tenemos existencias en Bulgaria y las vendemos desde el extranjero a empresas búlgaras registradas a efectos del IVA — ¿pueden nuestros clientes seguir aplicando la inversión del sujeto pasivo?
Ya no, desde el 1 de enero de 2026. La Gaceta del Estado n.º 115/2025 derogó el artículo 82(2)(2) de la Ley del IVA, que convertía al cliente búlgaro en deudor del IVA sobre los bienes entregados por un vendedor no establecido en Bulgaria. Un vendedor extranjero de bienes cuyo lugar de entrega está en Bulgaria repercute ahora él mismo el IVA búlgaro y debe registrarse antes de su primera entrega sujeta: el artículo 96(4) se aplica a los vendedores establecidos fuera de la UE, y el artículo 96(3) a los vendedores de la UE que no aplican el régimen de pymes de la UE en Bulgaria. Los servicios entre empresas son distintos: conforme al artículo 82(2)(3), el cliente empresarial búlgaro sigue autoliquidando el IVA, salvo que el proveedor esté registrado en Bulgaria en el régimen de pymes de la UE. Las entregas de gas y electricidad a través de las redes a clientes registrados también siguen sujetas a inversión del sujeto pasivo (artículo 82(2)(1)). [2]
Nuestro volumen de negocios superó los 51.130 € a mitad de año — ¿desde cuándo repercutimos el IVA búlgaro?
Desde el día siguiente a aquel en que se superó el umbral. El artículo 96(1) de la Ley del IVA mide el volumen de negocios en el año natural, no en un periodo móvil de 12 meses. Usted debe presentar la solicitud ante la Agencia Nacional de Ingresos en un plazo de 7 días desde la fecha en que se supera el umbral (artículo 96(6)), y la fecha de registro es el día siguiente a esa fecha (artículo 103), aunque el acto de registro se emita más tarde; la Agencia dispone de 7 días desde la solicitud para emitirlo (artículo 101(6)). Para las entregas realizadas entre el día siguiente a la superación del umbral y la notificación del acto de registro, las facturas deben emitirse a más tardar 5 días después de la notificación del acto (artículo 113(4)). [2]
Nuestro ERP numera las facturas como INV-2026-001 — ¿es válido en Bulgaria?
No. El artículo 114(1)(2) de la Ley del IVA exige un número correlativo de diez dígitos que contenga únicamente cifras arábigas. La numeración puede llevarse en una o varias series, según las necesidades de información de la empresa, y debe identificar la factura de forma única. No se admiten letras, prefijos ni separadores, por lo que INV-2026-001 no cumple. La propia Ley del IVA no dice nada sobre los saltos en la secuencia. [1]
¿Es obligatoria la facturación electrónica en Bulgaria?
Todavía no. A 29 de septiembre de 2026 no existe ninguna obligación de facturación electrónica ni ningún sistema de validación previa (clearance): una factura electrónica solo puede utilizarse si el destinatario la acepta mediante consentimiento escrito o tácito (artículo 114(9) de la Ley del IVA). El 23 de septiembre de 2026 el Ministerio de Hacienda publicó un proyecto de ley, sometido a consulta pública hasta el 23 de octubre de 2026, que obligaría a los proveedores registrados a efectos del IVA y establecidos en Bulgaria a emitir facturas electrónicas estructuradas, validadas a través de un sistema de la Agencia Nacional de Ingresos, para las entregas nacionales a empresas búlgaras, personas jurídicas que no son sujetos pasivos y organismos públicos a partir del 1 de enero de 2028. El proyecto aún debe ser aprobado por el Consejo de Ministros y adoptado por la Asamblea Nacional, y sus fechas y su alcance pueden cambiar. [7]
¿Puede una pequeña empresa presentar trimestralmente las declaraciones de IVA búlgaras?
No. Conforme al artículo 87(2) de la Ley del IVA, el periodo impositivo es un mes natural para toda persona registrada; solo los regímenes especiales OSS e IOSS tienen periodos distintos. La declaración mensual de IVA, la declaración VIES cuando proceda y los libros registro de ventas y compras se presentan por vía electrónica a más tardar el día 14 del mes siguiente (artículo 125), y el IVA a ingresar vence en la misma fecha (artículo 89). La declaración debe presentarse incluso en un mes sin entregas. [1]
¿Podemos facturar a un cliente búlgaro en dólares estadounidenses?
Sí. El artículo 114(5) de la Ley del IVA permite expresar los importes de la factura en cualquier moneda, siempre que la base imponible y el IVA se indiquen también en euros. El valor en euros se fija con el último tipo de cambio publicado por el Banco Central Europeo en el momento en que el IVA se devenga (artículo 26(6)). Antes del 1 de enero de 2026 estos importes debían expresarse en leva. [1]
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| Portal de servicios electrónicos de la NRA | Solicitudes de registro del IVA, declaraciones, declaraciones VIES, libros registro, carga del SAF-T y pagos |
| Agencia Nacional de Ingresos | Sitio principal de la Agencia, con orientaciones y formularios |
| Comprobación de números de IVA en VIES (UE) | Comprobación de un número de IVA búlgaro o de otro país de la UE |
| Ventanilla única de la UE (One-Stop Shop) — Bulgaria | Información sobre OSS e IOSS para vendedores B2C transfronterizos (parcialmente desactualizada) |
| Gaceta del Estado | Texto oficial de las leyes de modificación de la Ley del IVA |
| Consulta pública 12733 | El proyecto del Ministerio de Hacienda sobre facturación electrónica y el umbral de 75.000 €; observaciones hasta el 23 de octubre de 2026 |
| Agencia de Aduanas | IVA a la importación y declaraciones aduaneras |
| Registro Mercantil | Consulta del EIK de una empresa |
Todavía no existe ningún portal de facturación electrónica: el sistema nacional del proyecto (НИССЕФ) no tiene una dirección publicada. Consulte la guía de facturación electrónica de Bulgaria para la plataforma B2G CAIS EOP. Consulte también el validador de números de IVA de Bulgaria propio de Lookuptax y la guía de verificación de números de IVA de la UE.
Cambios recientes
- 23/09/2026 — Propuesta, no es ley. El mismo proyecto también gravaría al tipo cero las entregas exentas en virtud del art. 20 del Reglamento (UE) 2025/1106 (instrumento de defensa SAFE), nuevo art. 173(16), aplicable desde el 29 de mayo de 2025 hasta la entrada en vigor de la ley, y crearía una obligación de registro (art. 97g) para los sujetos pasivos que vendan edificios nuevos o derechos de superficie; ambas disposiciones entrarían en vigor el 1 de enero de 2027 (las partes del proyecto relativas a la facturación electrónica, a partir del 1 de enero de 2028, y el art. 182a, a partir del 1 de julio de 2028). (Ministerio de Hacienda) — véase evento: proyecto de tipo cero para la defensa SAFE — véase evento: proyecto de registro por edificios nuevos
- 23/09/2026 — Propuesta, no es ley. El Ministerio de Hacienda publicó un proyecto de ley por el que se modifica la Ley del IVA, sometido a consulta pública hasta el 23 de octubre de 2026. Haría obligatoria la facturación electrónica estructurada, validada por la Agencia Nacional de Ingresos, para los proveedores registrados a efectos del IVA y establecidos en Bulgaria a partir del 1 de enero de 2028 (sanción a partir del 1 de julio de 2028), y elevaría el umbral de registro de 51.130 € a 75.000 € a partir del 1 de enero de 2027. (Ministerio de Hacienda) — véase evento: proyecto de facturación electrónica — véase evento: proyecto de umbral de 75.000 € — véase número del boletín
- 01/01/2026 — Bulgaria adoptó el euro (1 EUR = 1,95583 BGN) y entró en vigor la Gaceta del Estado n.º 115/2025. Esta reformuló el umbral de registro como 51.130 € con un cómputo por año natural, fijó un plazo de solicitud de 7 días, introdujo los regímenes de pymes nacional y de la UE, fijó el límite de la factura simplificada en 100 € y el límite del criterio de caja en 500.000 €, y derogó la inversión del sujeto pasivo en los bienes entregados por vendedores no establecidos (art. 82(2)(2)). Los importes de las facturas deben indicarse ahora también en euros. (Gaceta del Estado)
- 01/01/2026 — Comenzó la presentación del SAF-T para el primer grupo de grandes empresas, conforme a la Gaceta del Estado n.º 26/2025. (Gaceta del Estado)
- 01/04/2025 — El umbral de registro bajó de 166.000 BGN a 100.000 BGN (Gaceta del Estado n.º 26/2025, § 24). (Gaceta del Estado)
Próximamente — cambios programados que aún no han entrado en vigor:
- 01/01/2027 — El SAF-T se extiende al segundo grupo (Gaceta del Estado n.º 26/2025). El umbral de 75.000 € y la obligación de registro por edificios nuevos del art. 97g también comenzarían en esta fecha si se adopta el proyecto, al igual que el tipo cero SAFE del art. 173(16), que el proyecto aplica con efectos retroactivos desde el 29 de mayo de 2025 (propuesta).
- 01/01/2028 — La facturación electrónica estructurada comenzaría si se adopta el proyecto (propuesta); el SAF-T se extiende al tercer grupo (ley).
Para la cronología completa, consulte los cambios fiscales de Bulgaria en Lookuptax.
Enlaces de referencia
El texto consolidado de la Ley del IVA se cita a partir de la consolidación de Ciela republicada por damtn.government.bg; el número de la Gaceta del Estado que contiene la modificación se cita como la ley.
- ДАМТН — Ley del IVA consolidada (Закон за данък върху добавената стойност), consolidación de Ciela de 9 de julio de 2026, actualizada hasta la Gaceta del Estado n.º 115/2025 (PDF, en búlgaro)
- Gaceta del Estado n.º 115 de 30 de diciembre de 2025 — ley por la que se modifica la Ley del IVA (en búlgaro)
- Comisión Europea, Access2Markets — Bulgaria adopta el euro el 1 de enero de 2026
- Gaceta del Estado — Ley de Introducción del Euro (Закон за въвеждане на еврото в Република България) (en búlgaro)
- Gaceta del Estado n.º 26 de 27 de marzo de 2025 — Ley de Presupuestos del Estado de 2025: umbral de registro y SAF-T (en búlgaro)
- Gaceta del Estado n.º 65 de 8 de agosto de 2025 — ley por la que se modifica la Ley de Introducción del Euro, § 17: SAF-T con vencimiento al final del mes siguiente (en búlgaro)
- Ministerio de Hacienda — proyecto de ley por el que se modifica la Ley del IVA, 23 de septiembre de 2026 (PDF, en búlgaro)
- Portal de consultas públicas — consulta 12733 sobre el proyecto de modificación de la Ley del IVA (en búlgaro)
- Ministerio de Hacienda — exposición de motivos del proyecto (PDF, en búlgaro)
- Gaceta del Estado n.º 102/2022 — modificación del tipo reducido, art. 66a (en búlgaro)
- Comisión Europea, Tu Europa — tipos de IVA en los países de la UE
- Comisión Europea — normas nacionales de IVA de la ventanilla única: Bulgaria
- Lookuptax — Guía del NIF de Bulgaria
- Lookuptax — Cómo verificar un número de IVA en Bulgaria
- Lookuptax — Explicador sobre el régimen de pymes de la UE
- Lookuptax — Explicador sobre el SAF-T
- Lookuptax — Guía de ViDA
- Lookuptax — Guía de facturación electrónica de Bulgaria
- Lookuptax — Situación y redes de facturación electrónica en el mundo
- Lookuptax — Umbrales de registro del IVA en el mundo
- Lookuptax — Tipos impositivos en el mundo