Guía del IVA en Burundi
| FICHA INFORMATIVA | |
|---|---|
| Código de país | BI |
| Nombre del impuesto | Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA) |
| Administración tributaria | Office Burundais des Recettes (OBR) |
Visión general
Burundi aplica el Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA), en kirundi itagisi nyongeragaciro — en virtud de la Loi n°1/10 du 16 novembre 2020 (la «ley del IVA»). Se trata de una reformulación completa, en 73 artículos, de la ley del IVA de 2013, y entró en vigor seis meses después de su promulgación (art. 72). La ley del IVA describe el impuesto como "un impôt général sur la consommation, proportionnel au prix des biens et services", que grava las importaciones y "jusqu'au commerce de détail" (art. 1). [1] [8]
Otras dos leyes tienen tanta importancia como la ley del IVA:
- Ley de procedimiento tributario — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (la «LPF»): registro, contabilidad, conservación de registros, infracciones y sanciones generales. [2]
- Ley de Finanzas 2026/2027 — Loi n°1/10 du 30 juin 2026 (la «Ley de Finanzas»), en vigor desde el 1 de julio de 2026 (art. 277). Cada ley de finanzas anual fija los umbrales de registro y modifica las normas del IVA para ese ejercicio presupuestario. [3]
La OBR publica las tres como PDF escaneados sin capa de texto. Las referencias de página que figuran a continuación son números de página del PDF, que coinciden con los números de página impresos.
Administración. El impuesto lo gestiona la Office Burundais des Recettes (OBR) — "Administration fiscale : l'Office Burundais des Recettes" (art. 2 b de la ley del IVA). A 07/10/2026, todas las páginas HTML de obr.bi devuelven un error «Application Instantiation Error»; los PDF de obr.bi/images/ siguen cargándose. Cuando la OBR ha retirado un PDF, esta guía cita una copia archivada del propio archivo de la OBR en Internet Archive y la identifica como tal.
Moneda. Los importes se expresan en francos burundeses (BIF). Los comunicados de la OBR suelen escribir FBU para la misma moneda.
Periodo impositivo. Un mes natural: "La taxe est déclarée par période imposable qui est … fixée à un mois" (art. 52 de la ley del IVA). El ejercicio presupuestario y de la ley de finanzas va del 1 de julio al 30 de junio. [1]
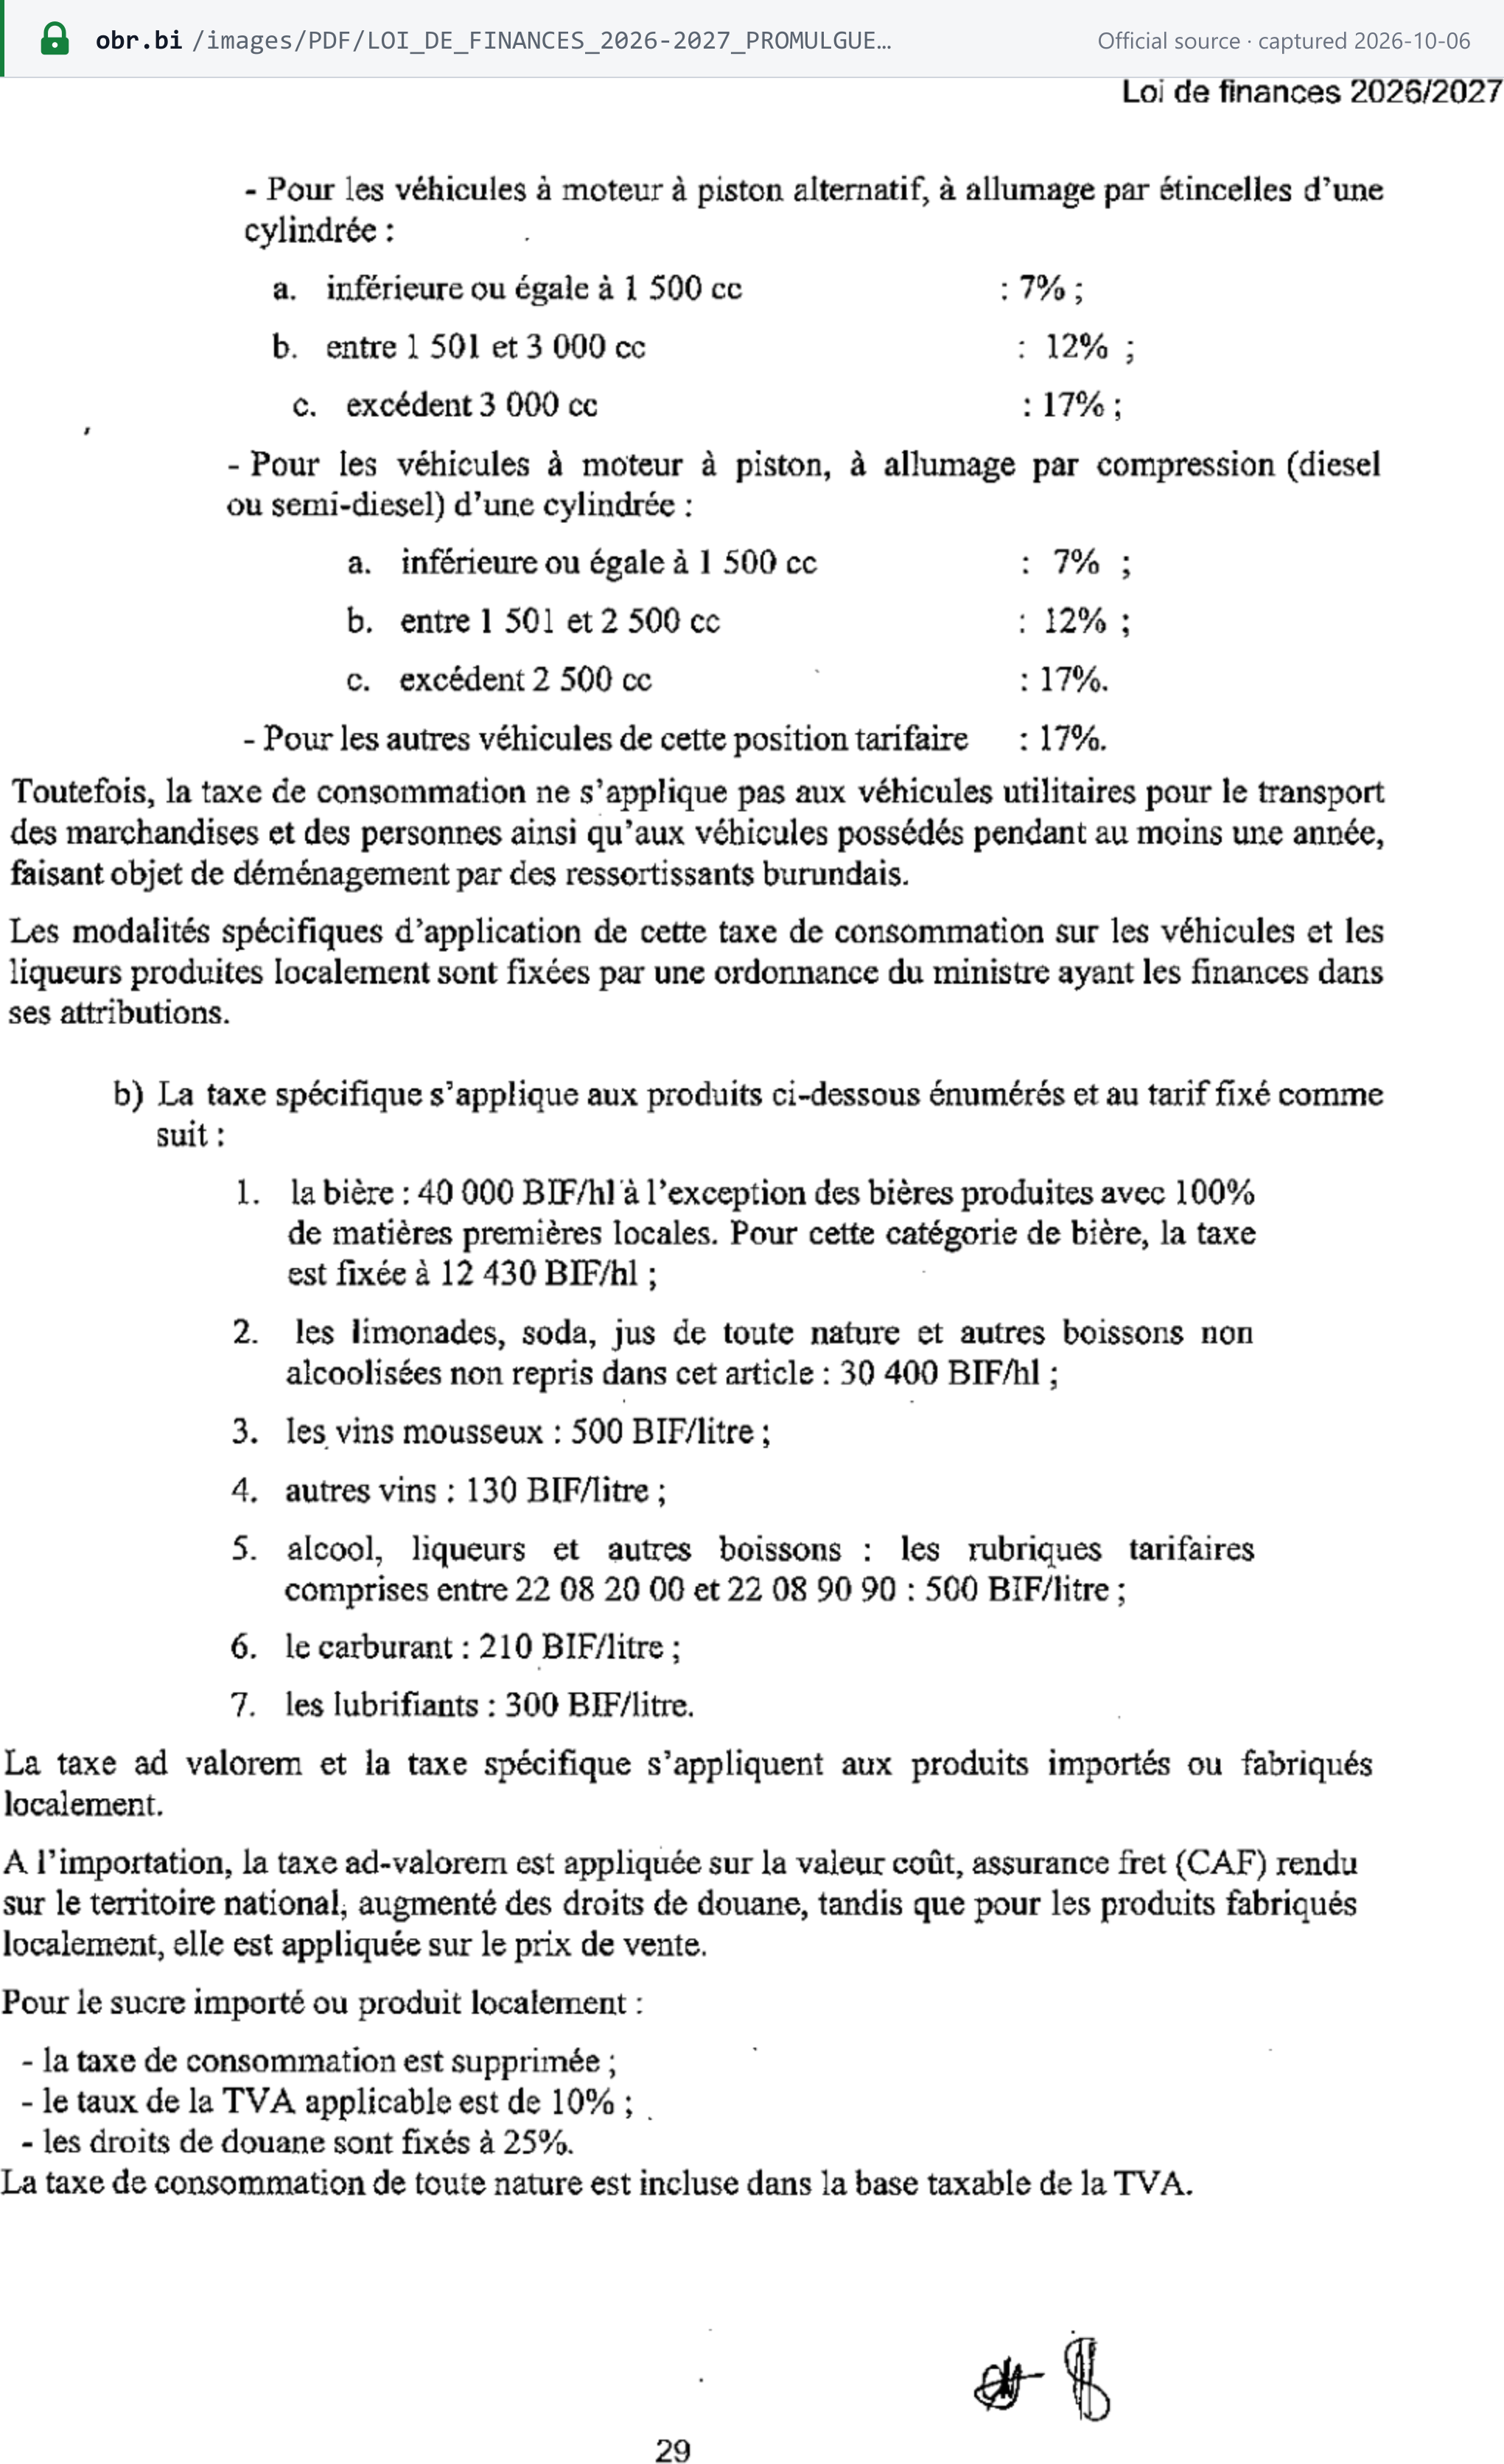
Niveles. El IVA es un impuesto nacional único. Junto a él existe una taxe de consommation independiente, de tipo especial (impuesto especial), que forma parte de la base imponible del IVA: "La taxe de consommation de toute nature est incluse dans la base taxable de la TVA" (art. 90 de la Ley de Finanzas, p. 29). Ni la ley del IVA ni la Ley de Finanzas prevén un IVA regional o municipal. [3]
Para los sistemas vecinos de África Oriental, consulte la guía del IVA de Tanzania y la guía del IVA de Kenia.
Registro
Quién debe registrarse
Burundi tiene dos fases de registro:
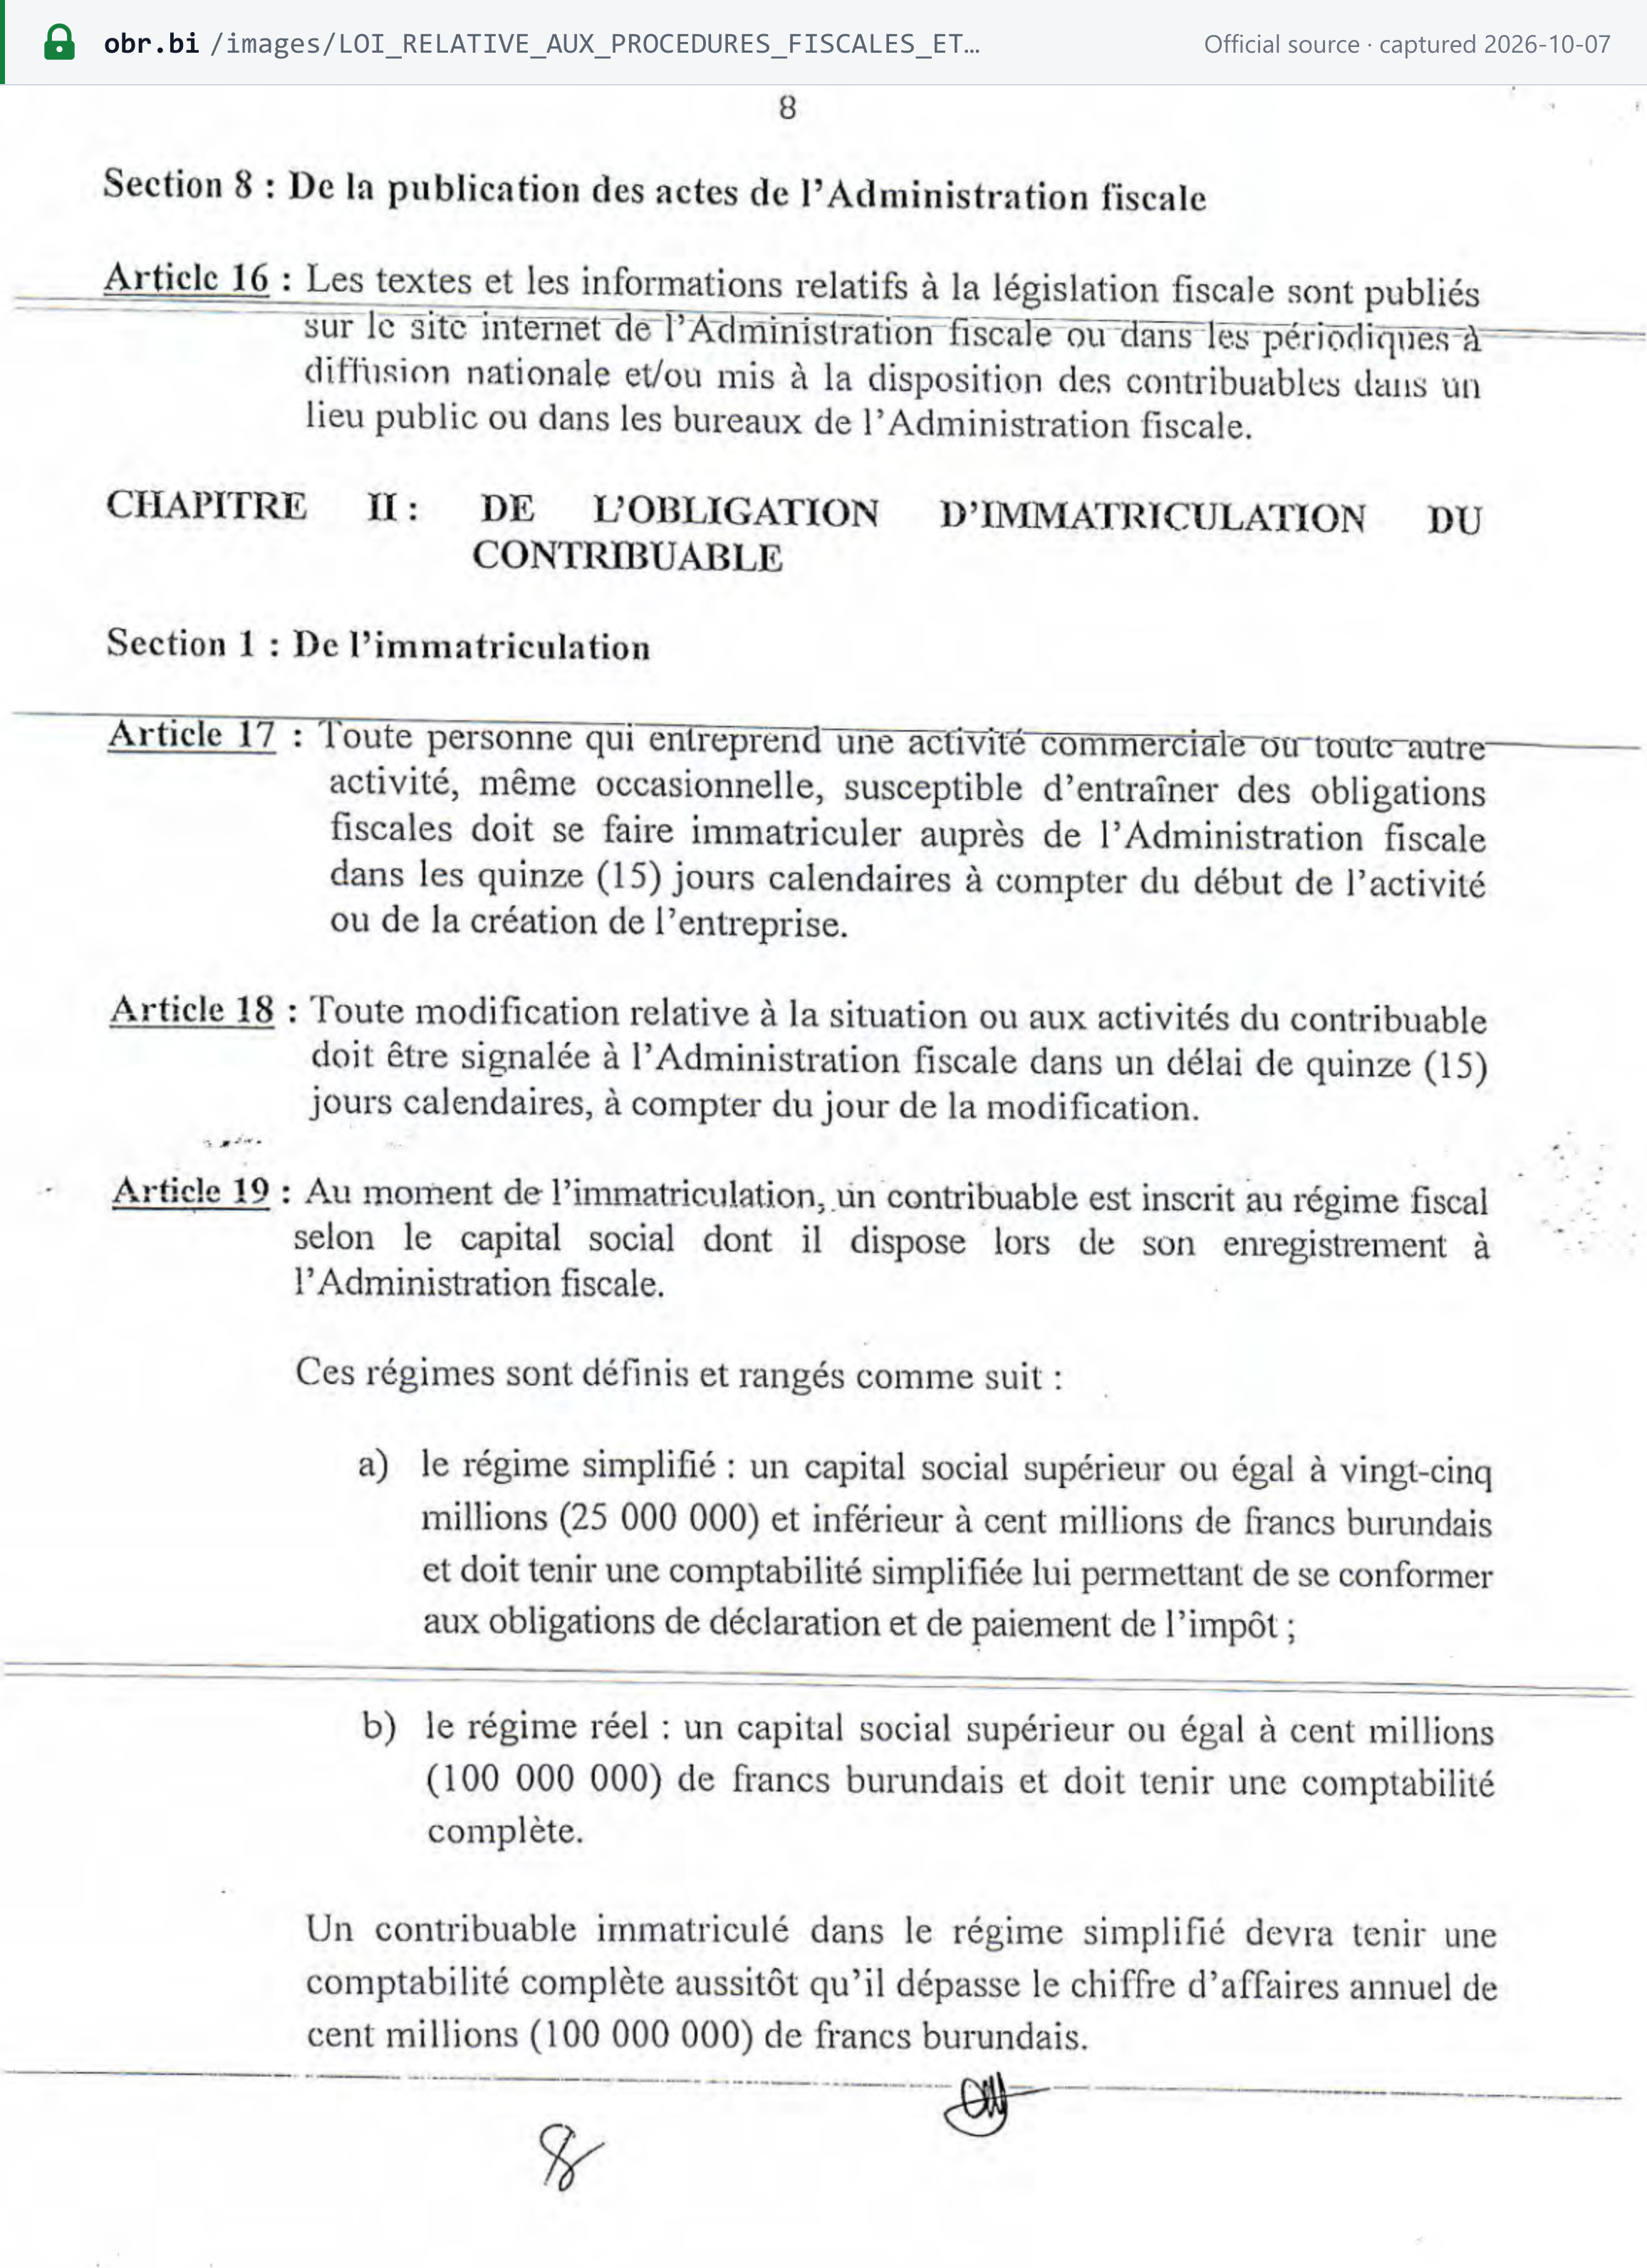
- Registro fiscal (NIF). Toda persona que inicie una actividad comercial o de otro tipo, incluso ocasional, "susceptible d'entraîner des obligations fiscales" debe inscribirse ante la administración tributaria en un plazo de 15 días naturales desde el inicio de la actividad o la creación de la empresa (art. 17 de la LPF). Los cambios se comunican en un plazo de 15 días (art. 18). [2]
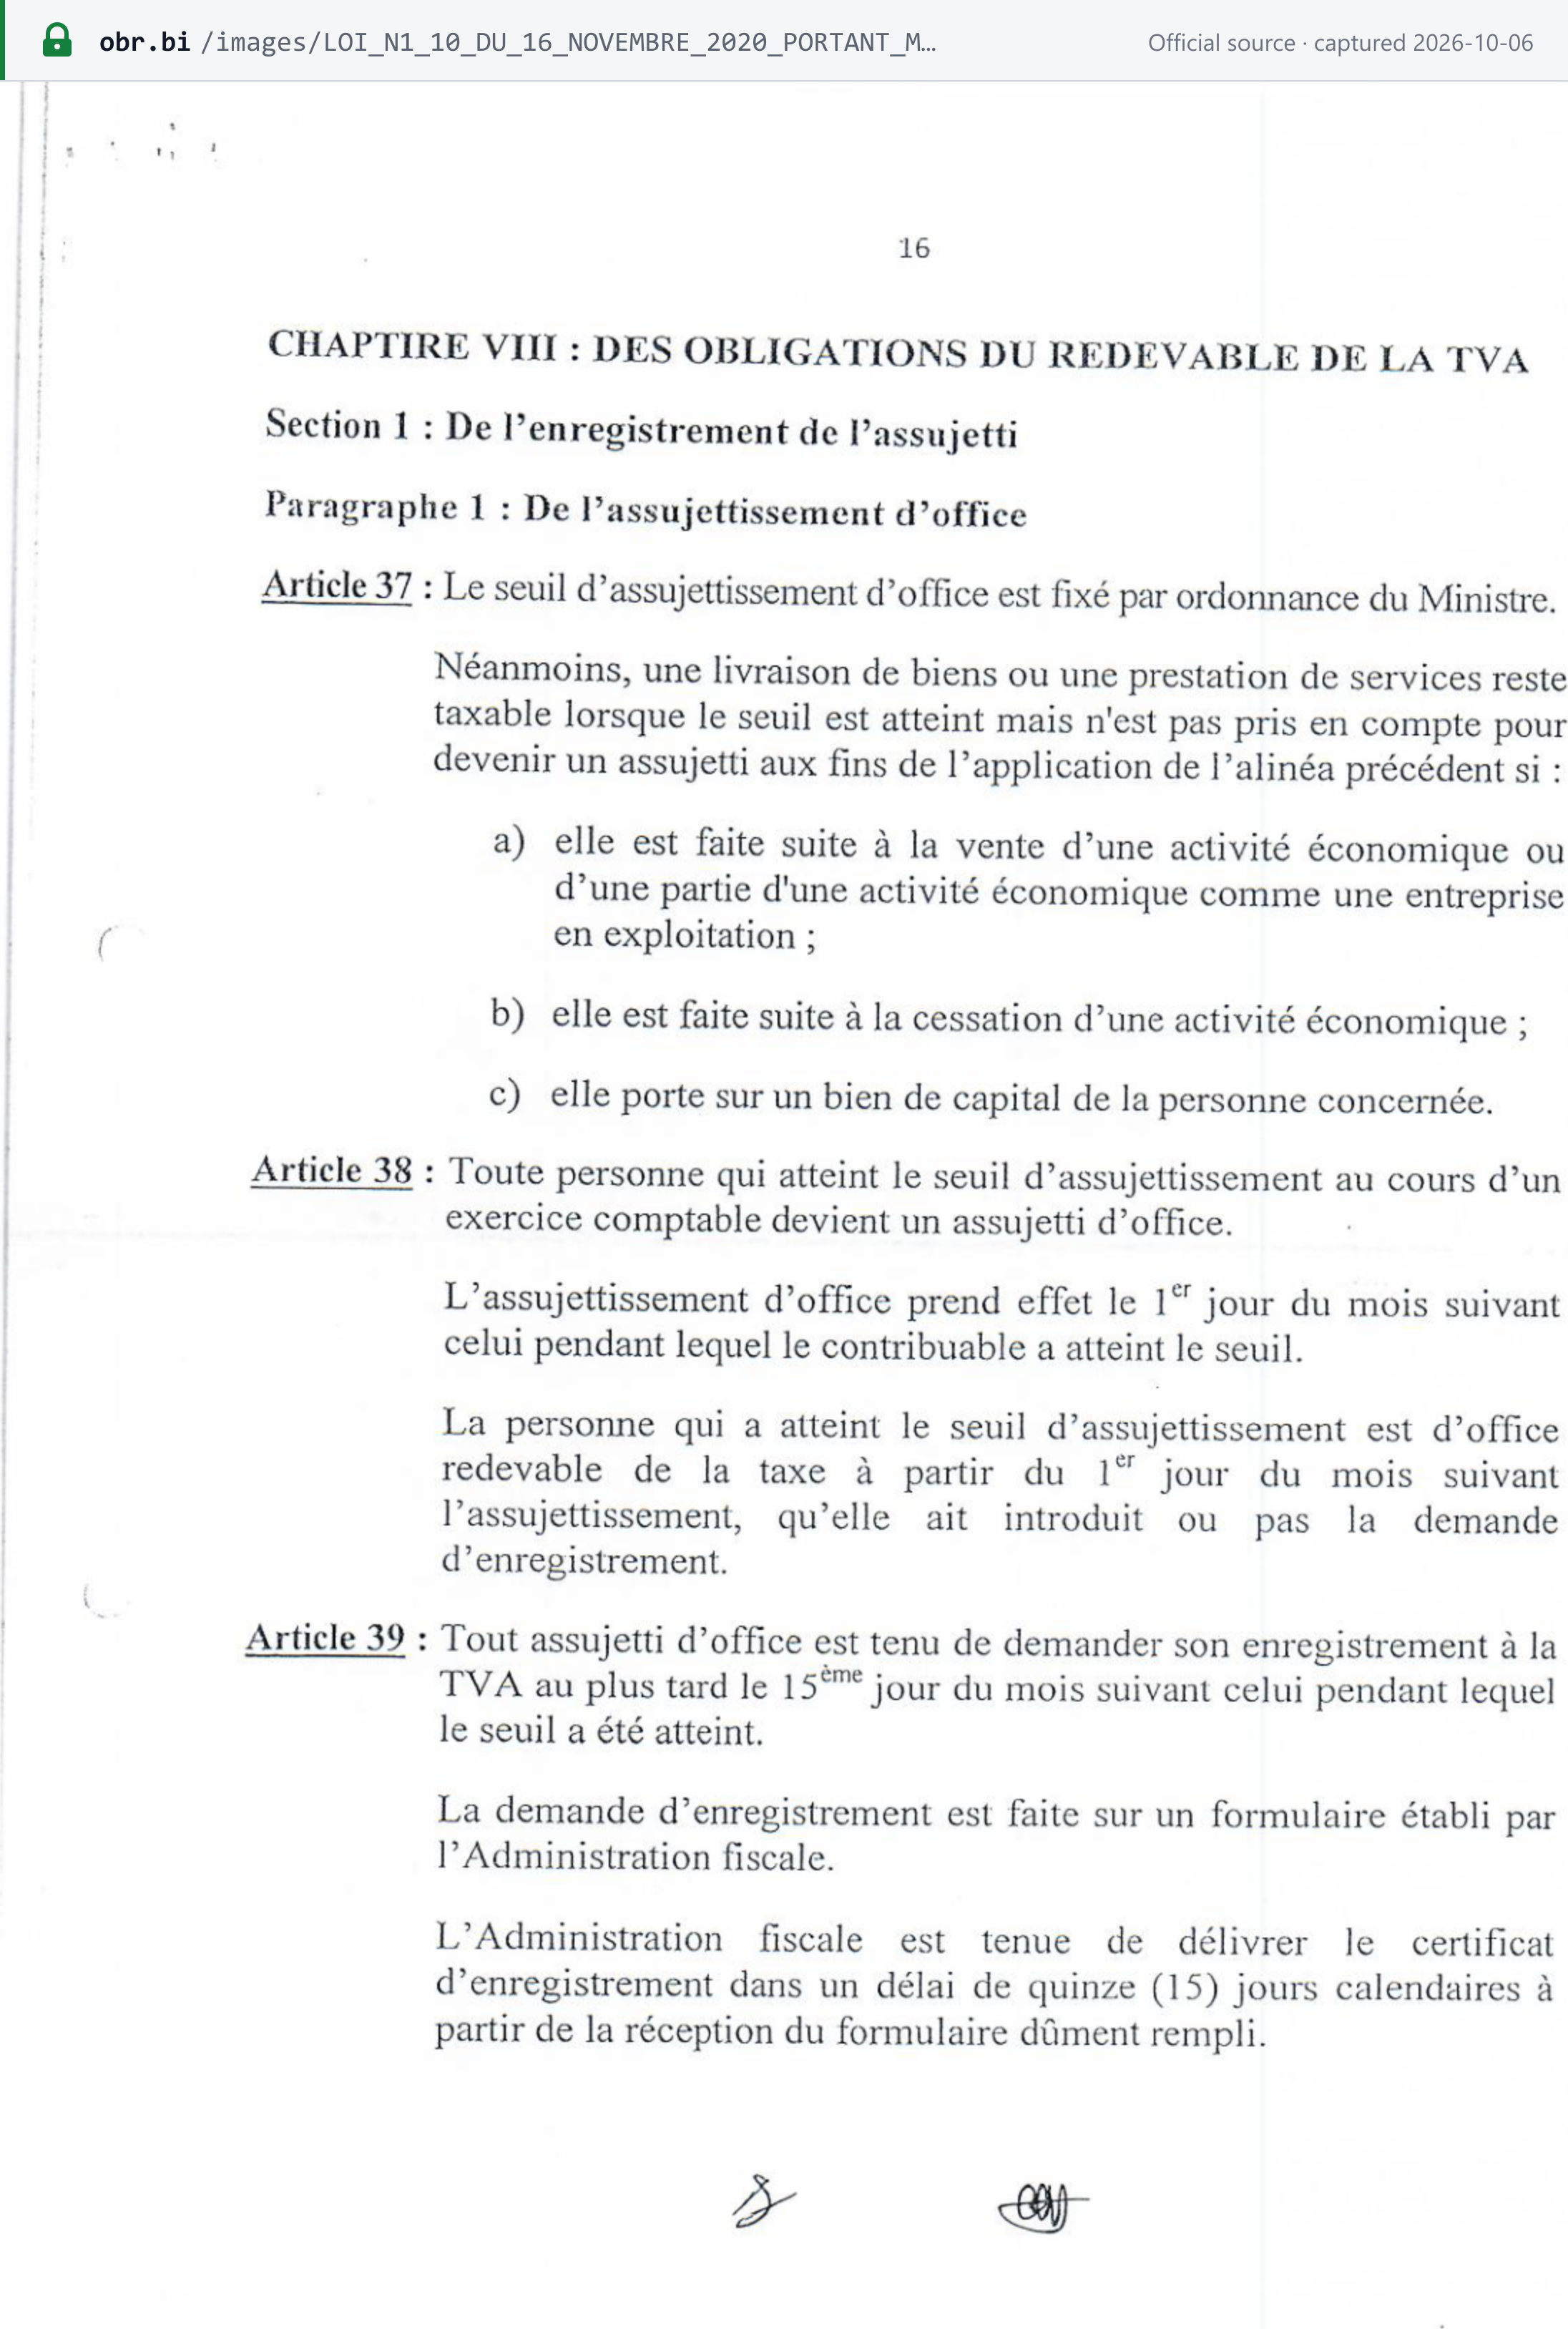
- Registro a efectos del IVA. La persona que alcanza el umbral obligatorio indicado más abajo queda sujeta al IVA («assujetti d'office»).
La sujeción no espera a la solicitud. "La personne qui a atteint le seuil d'assujettissement est d'office redevable de la taxe à partir du 1er jour du mois suivant l'assujettissement, qu'elle ait introduit ou pas la demande d'enregistrement" (art. 38 de la ley del IVA). [1]
Umbral de registro
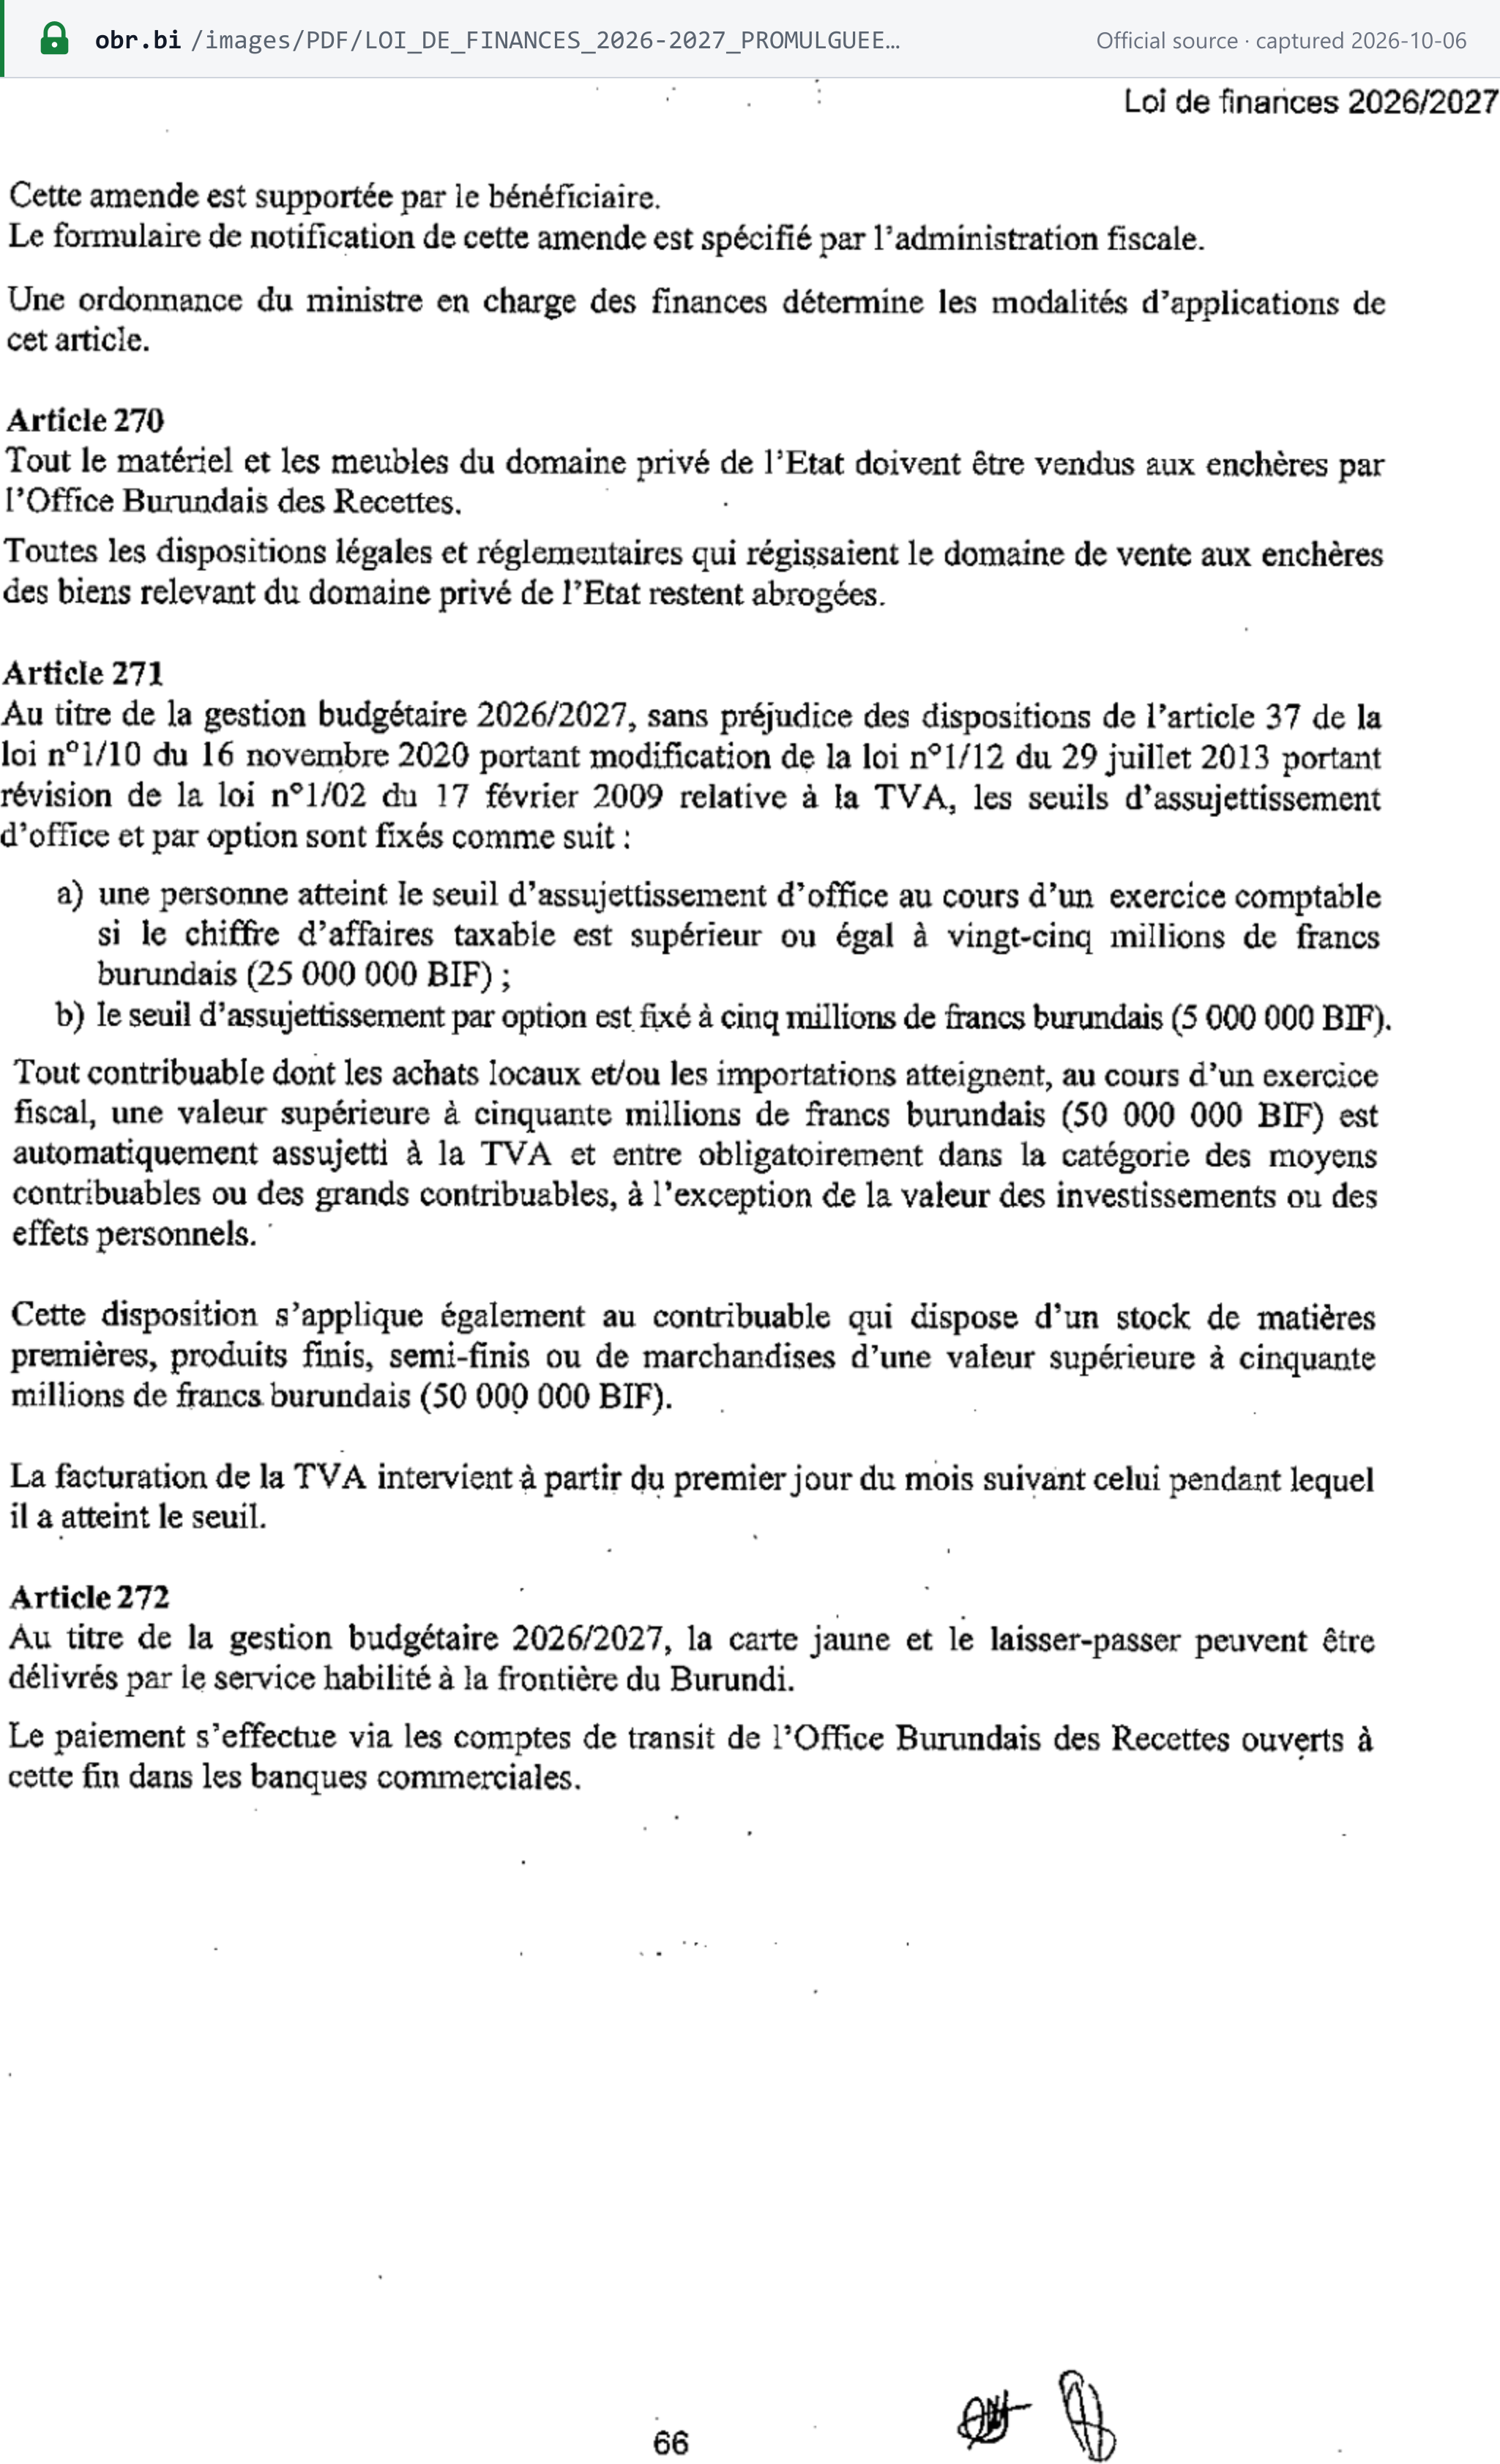
Para el ejercicio presupuestario 2026/2027 (a 07/10/2026), el artículo 271 de la Ley de Finanzas (p. 66) establece: [3]
| Desencadenante | Importe | Efecto |
|---|---|---|
| Volumen de negocios imponible en un ejercicio contable («au cours d'un exercice comptable») | 25.000.000 BIF o más | Registro obligatorio a efectos del IVA |
| Registro opcional | 5.000.000 BIF | Umbral de registro voluntario |
| Compras locales y/o importaciones en un ejercicio fiscal (sin computar inversiones y efectos personales) | Más de 50.000.000 BIF | Sujeción automática al IVA y paso obligatorio a la categoría de medianos o grandes contribuyentes |
| Existencias de materias primas, productos terminados o semiterminados o mercancías | Más de 50.000.000 BIF | Igual que el anterior |
"a) une personne atteint le seuil d'assujettissement d'office au cours d'un exercice comptable si le chiffre d'affaires taxable est supérieur ou égal à vingt-cinq millions de francs burundais (25 000 000 BIF) ; b) le seuil d'assujettissement par option est fixé à cinq millions de francs burundais (5 000 000 BIF)." (art. 271 de la Ley de Finanzas)
- El periodo de cómputo es el ejercicio contable, no un periodo móvil de 12 meses.
- El IVA comienza el primer día del mes siguiente a aquel en que se alcanza el umbral: "La facturation de la TVA intervient à partir du premier jour du mois suivant celui pendant lequel il a atteint le seuil" (art. 271, último párrafo; art. 38 de la ley del IVA).
- Los umbrales se fijan cada año. El artículo 271 se aplica "au titre de la gestion budgétaire 2026/2027". Consulte la siguiente Ley de Finanzas antes de basarse en estas cifras después del 30 de junio de 2027.
- La OBR confirmó los umbrales del artículo 271 en un comunicado de 24 de julio de 2026 (ref. 540/92/CG/01/4947/EM/2026). [5]
Registro de no residentes
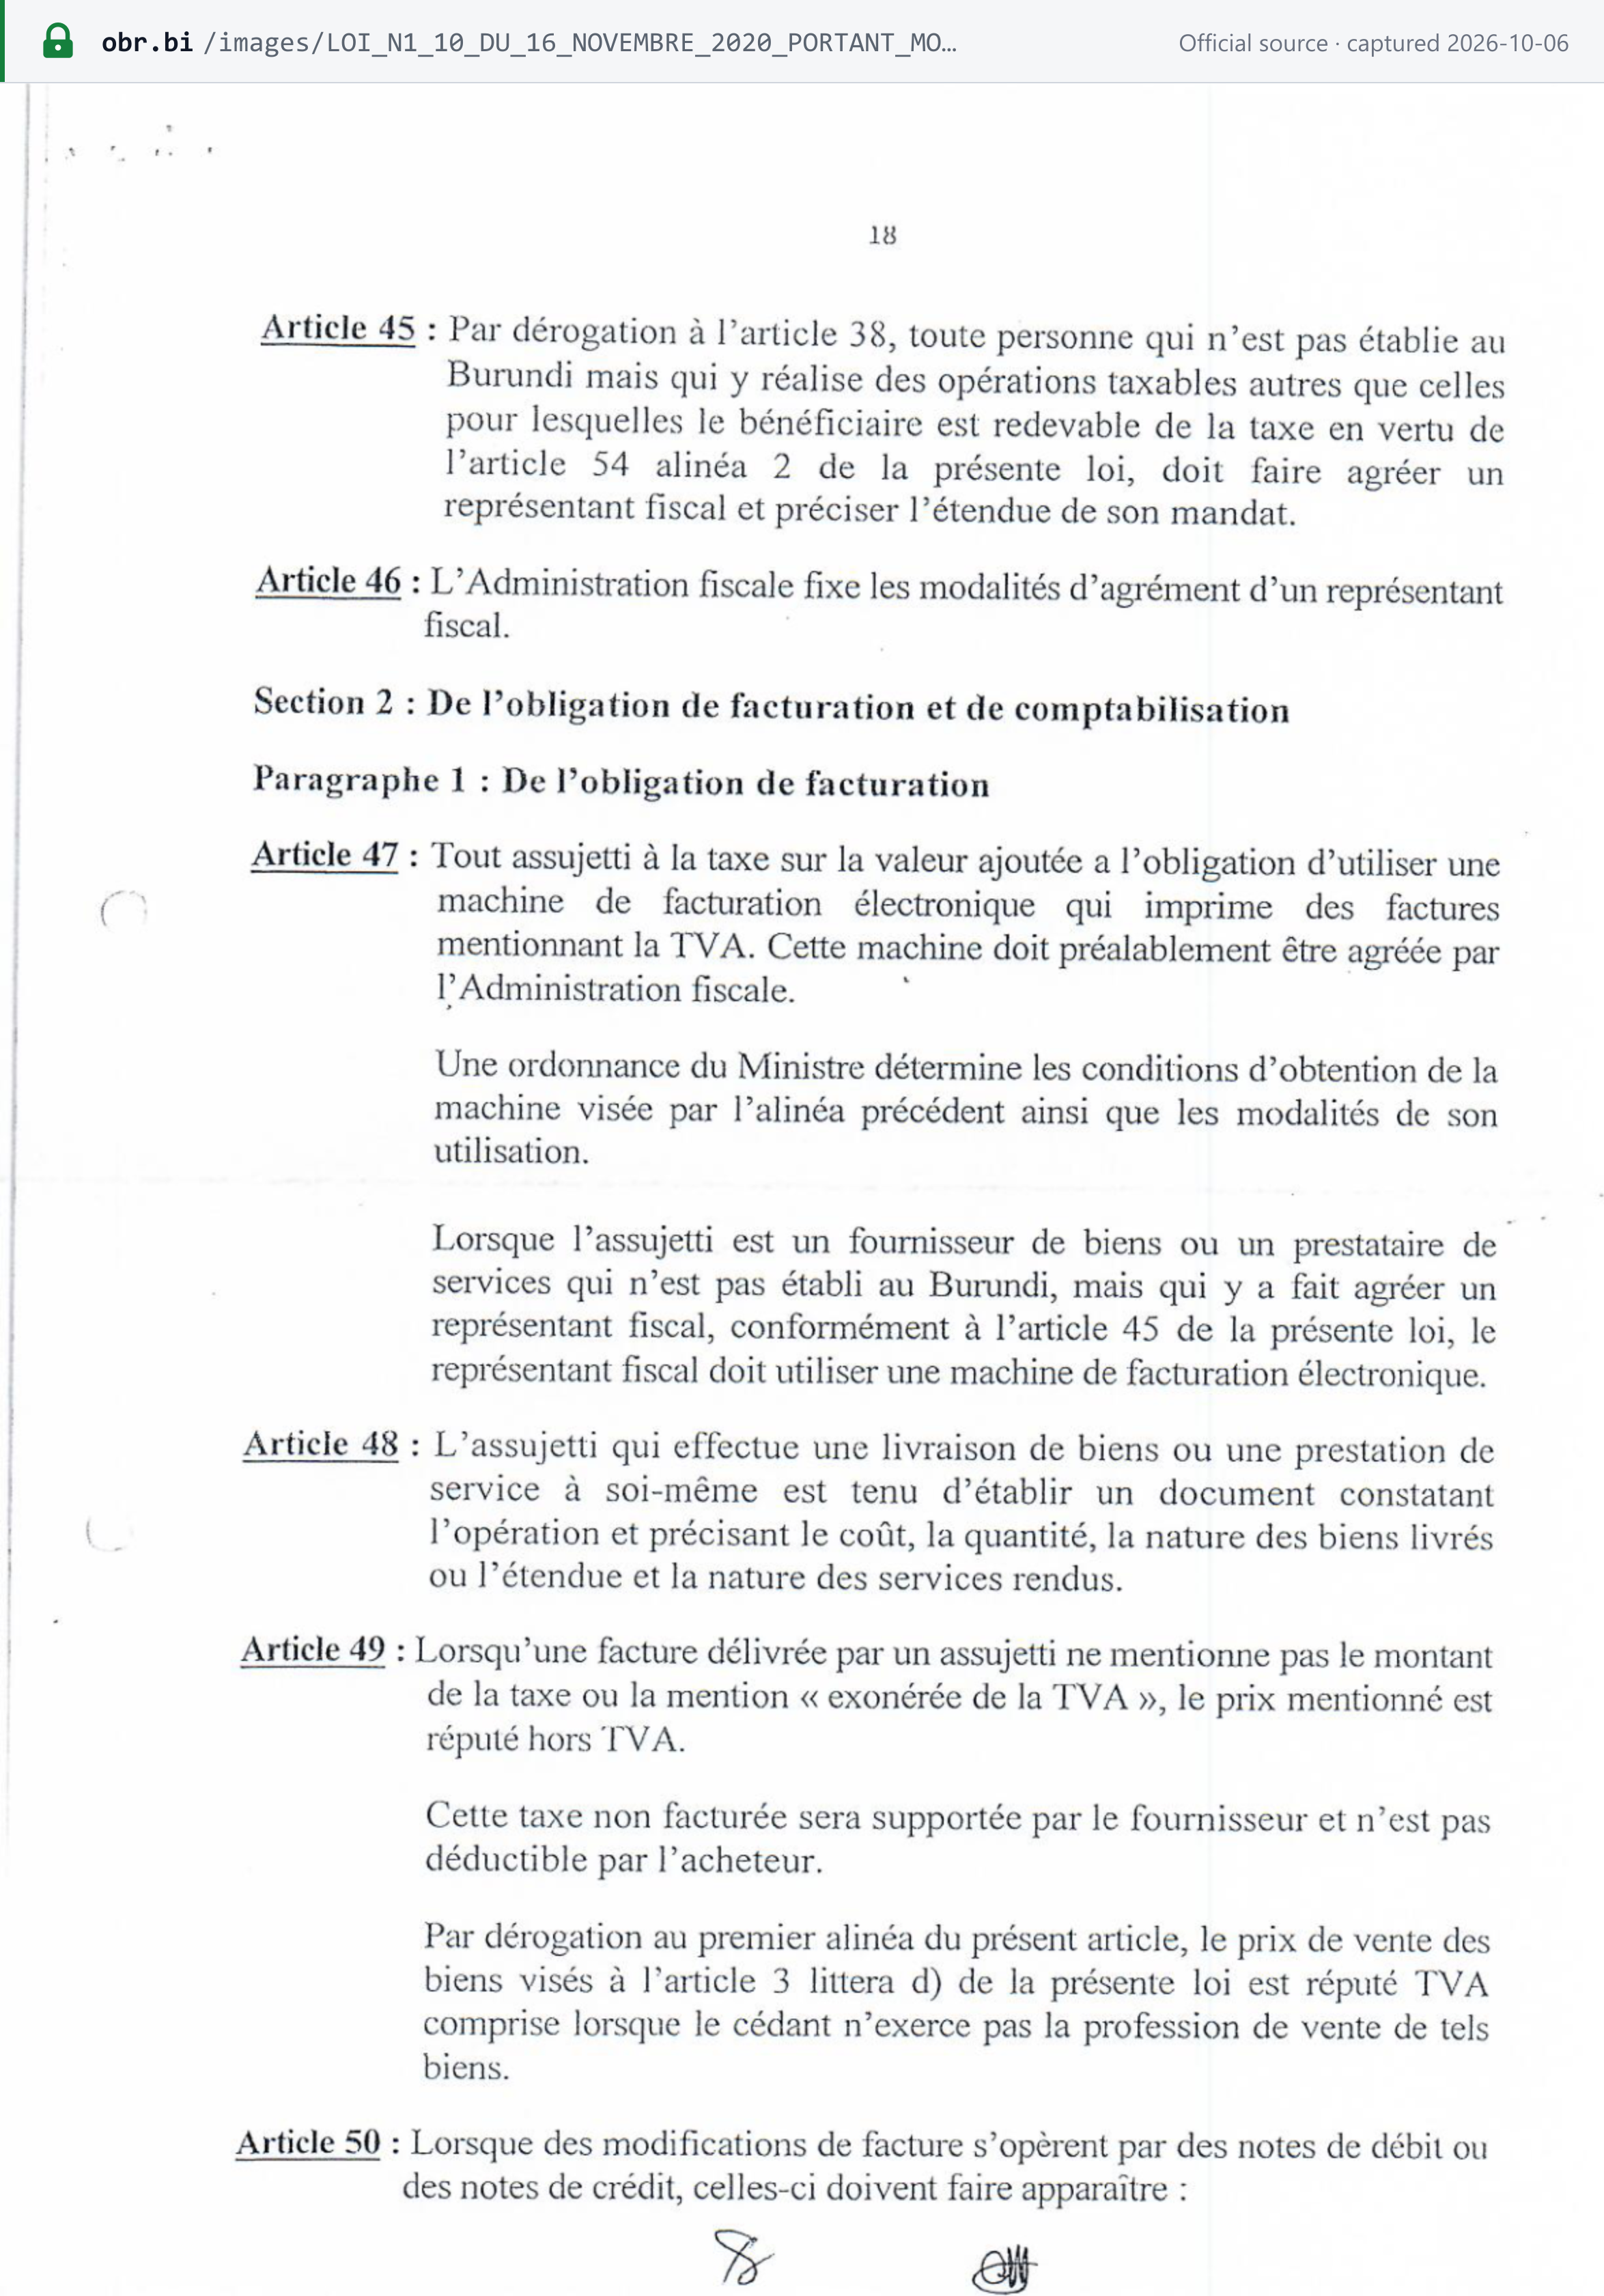
Para un no residente no existe umbral. Una persona no establecida en Burundi que realice allí entregas o prestaciones sujetas debe designar un representante fiscal autorizado. La única excepción son las operaciones en las que el cliente burundés autoliquida el IVA (art. 54 párr. 2; véase Normas transfronterizas). La norma se aplica "par dérogation à l'article 38", por lo que el umbral de volumen de negocios no interviene: [1]
"Par dérogation à l'article 38, toute personne qui n'est pas établie au Burundi mais qui y réalise des opérations taxables autres que celles pour lesquelles le bénéficiaire est redevable de la taxe en vertu de l'article 54 alinéa 2 de la présente loi, doit faire agréer un représentant fiscal et préciser l'étendue de son mandat." (art. 45 de la ley del IVA)
El propio representante fiscal debe utilizar una máquina de facturación electrónica (art. 47 párr. 3).
Número de identificación fiscal
El número fiscal es el NIF (Numéro d'Identification Fiscale). La OBR lo asigna a toda persona registrada "à utiliser pour tous les types d'impôts" (art. 21 de la LPF), de modo que un único NIF cubre el IVA y todos los demás impuestos. El NIF debe figurar en las declaraciones y en los documentos comerciales (art. 22), y los bancos deben registrarlo para sus titulares de cuentas (art. 22 párr. 2). [2]
Formato. La longitud, la estructura y el posible dígito de control del NIF no se establecen en la LPF, en la ley del IVA, en el manual de registro de la OBR ni en la especificación de interconexión del EBMS de enero de 2022 (a 07/10/2026). El EBMS dispone de una función checkTin para confirmar que un NIF es válido. Esa función forma parte de la interfaz de facturación electrónica y no es una consulta pública; para la comprobación pública del NIF en el portal e-KORI de la OBR, consulte Cómo verificar en la guía del NIF de Burundi. [9]
La mayoría de los ejemplos que utiliza la propia OBR son números de 10 dígitos que empiezan por 4, como 4005864068 — una observación, no una norma oficial. Consulte la guía del NIF de Burundi para conocer el NIF en detalle.
Cómo registrarse
-
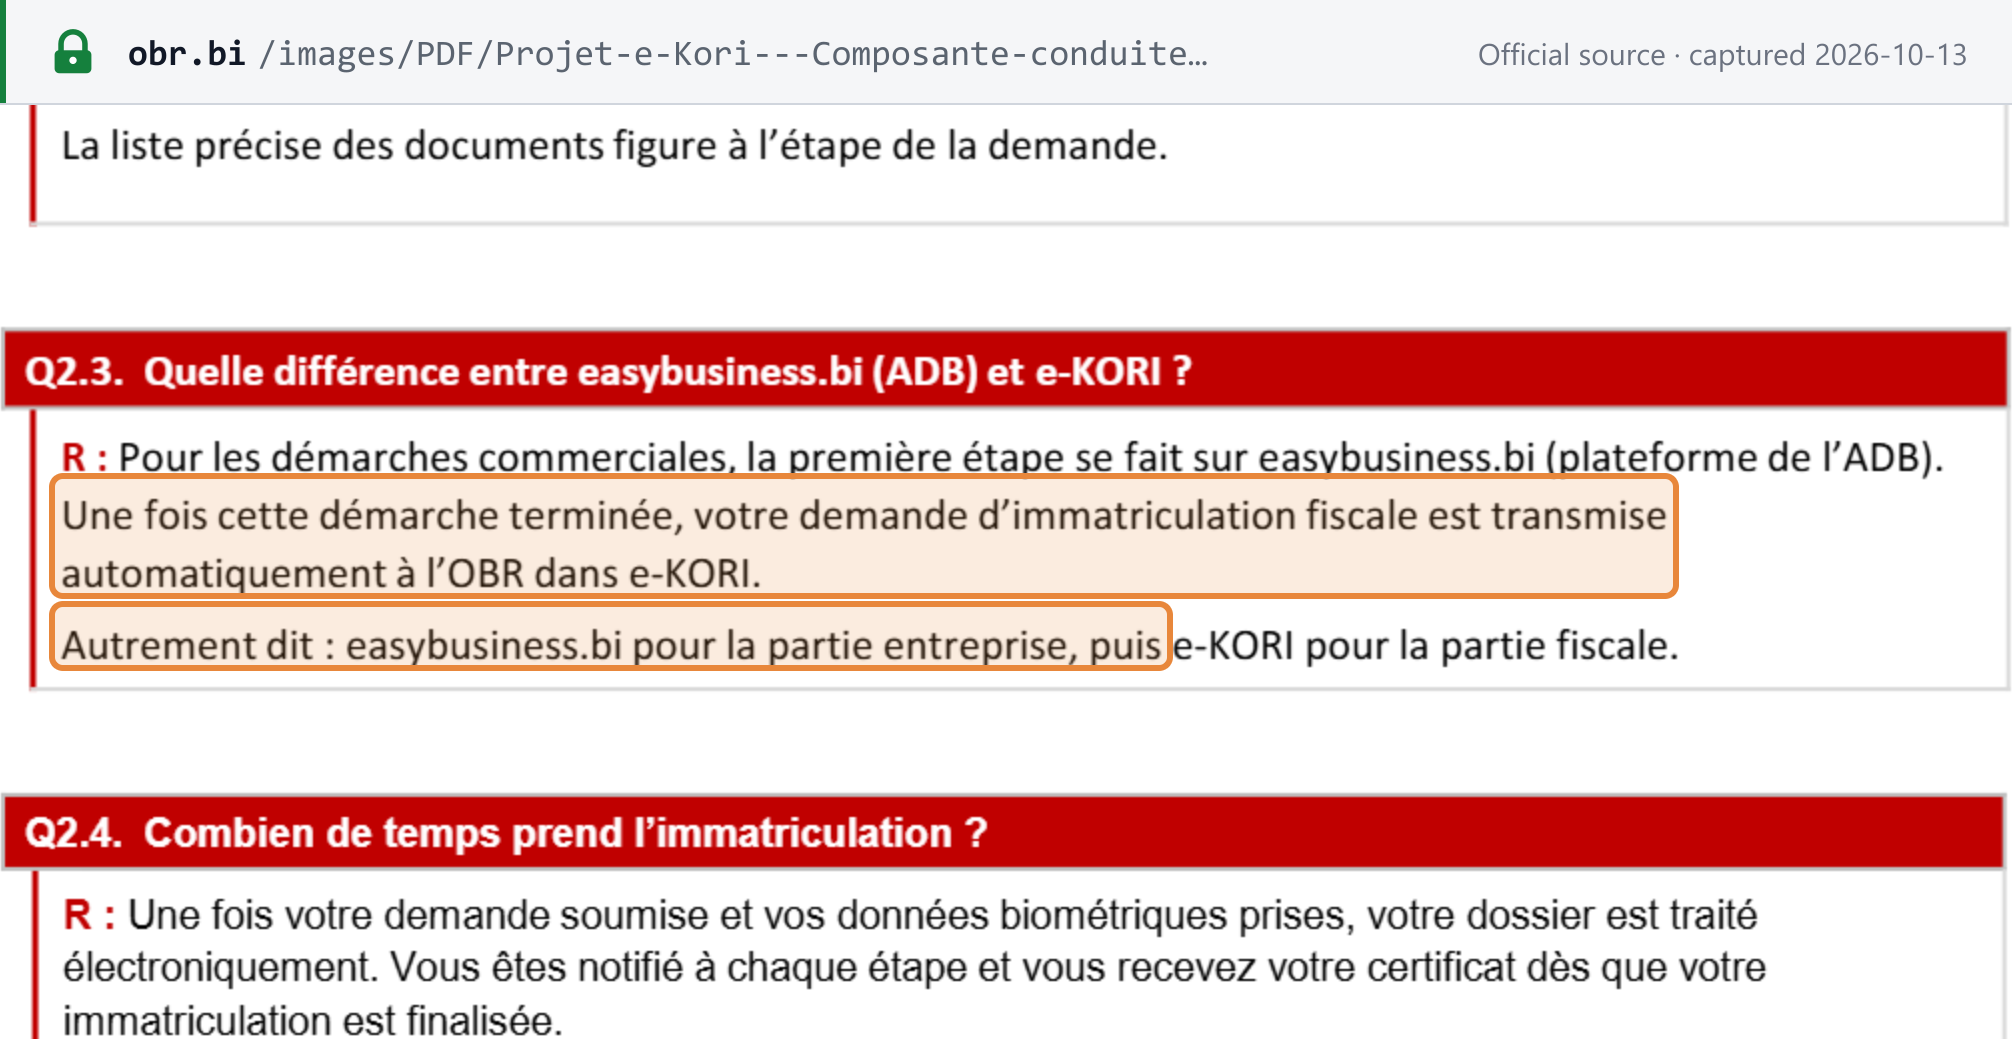
NIF. El registro se realiza ahora en línea a través del portal e-KORI de la OBR. Las empresas con actividad comercial empiezan en la ventanilla única de la Agencia de Desarrollo de Burundi, easybusiness.bi, y el registro fiscal pasa después a la OBR en e-KORI; las personas físicas facilitan sus huellas dactilares y su fotografía en la OBR, y el certificado se envía por correo electrónico. El registro fiscal (el NIF) es gratuito y los NIF existentes siguen siendo válidos. [15]
-
Documentos (manual de registro de la OBR anterior a e-KORI; e-KORI muestra ahora la lista exacta durante la solicitud, y las fotografías se toman biométricamente en la OBR):
- personas físicas: extracto del registro mercantil, documento nacional de identidad o pasaporte, dos fotografías en color;
- sociedades: estatutos, extracto del registro mercantil, documentos de identidad de los tres accionistas principales, dos fotografías del socio único;
- asociaciones: estatutos más un "texte d'engagement". [6]
-
Registro a efectos del IVA. La persona que alcanza el umbral presenta la solicitud "au plus tard le 15ème jour du mois suivant celui pendant lequel le seuil a été atteint". La OBR debe expedir el certificado de registro en un plazo de 15 días naturales desde la recepción del formulario cumplimentado (art. 39 de la ley del IVA). El certificado debe exhibirse (art. 43); no exhibirlo supone una multa de 500.000 BIF (art. 62). [1]
Regímenes contables. La LPF vincula el régimen contable al capital social (art. 19): [2]
- Régime simplifié: capital de 25.000.000 BIF hasta 100.000.000 BIF; contabilidad simplificada.
- Régime réel: capital de 100.000.000 BIF o más; contabilidad completa.
Un contribuyente del régimen simplificado debe llevar contabilidad completa una vez que su volumen de negocios supera 100.000.000 BIF. Las categorías de contribuyentes (pequeños, medianos, grandes) se fijan por orden ministerial (art. 23); no se encontró ninguna copia de esa orden entre los PDF publicados por la OBR (a 07/10/2026).
Registro voluntario
Disponible, a partir de 5.000.000 BIF de volumen de negocios en 2026/2027 (art. 271 b de la Ley de Finanzas). Según el art. 41 de la ley del IVA, el solicitante debe: [1]
- ejercer una actividad económica real de forma independiente;
- haber alcanzado el umbral opcional;
- llevar contabilidad completa;
- tener una dirección estable; y
- haber cumplido sus obligaciones de declaración en el año anterior.
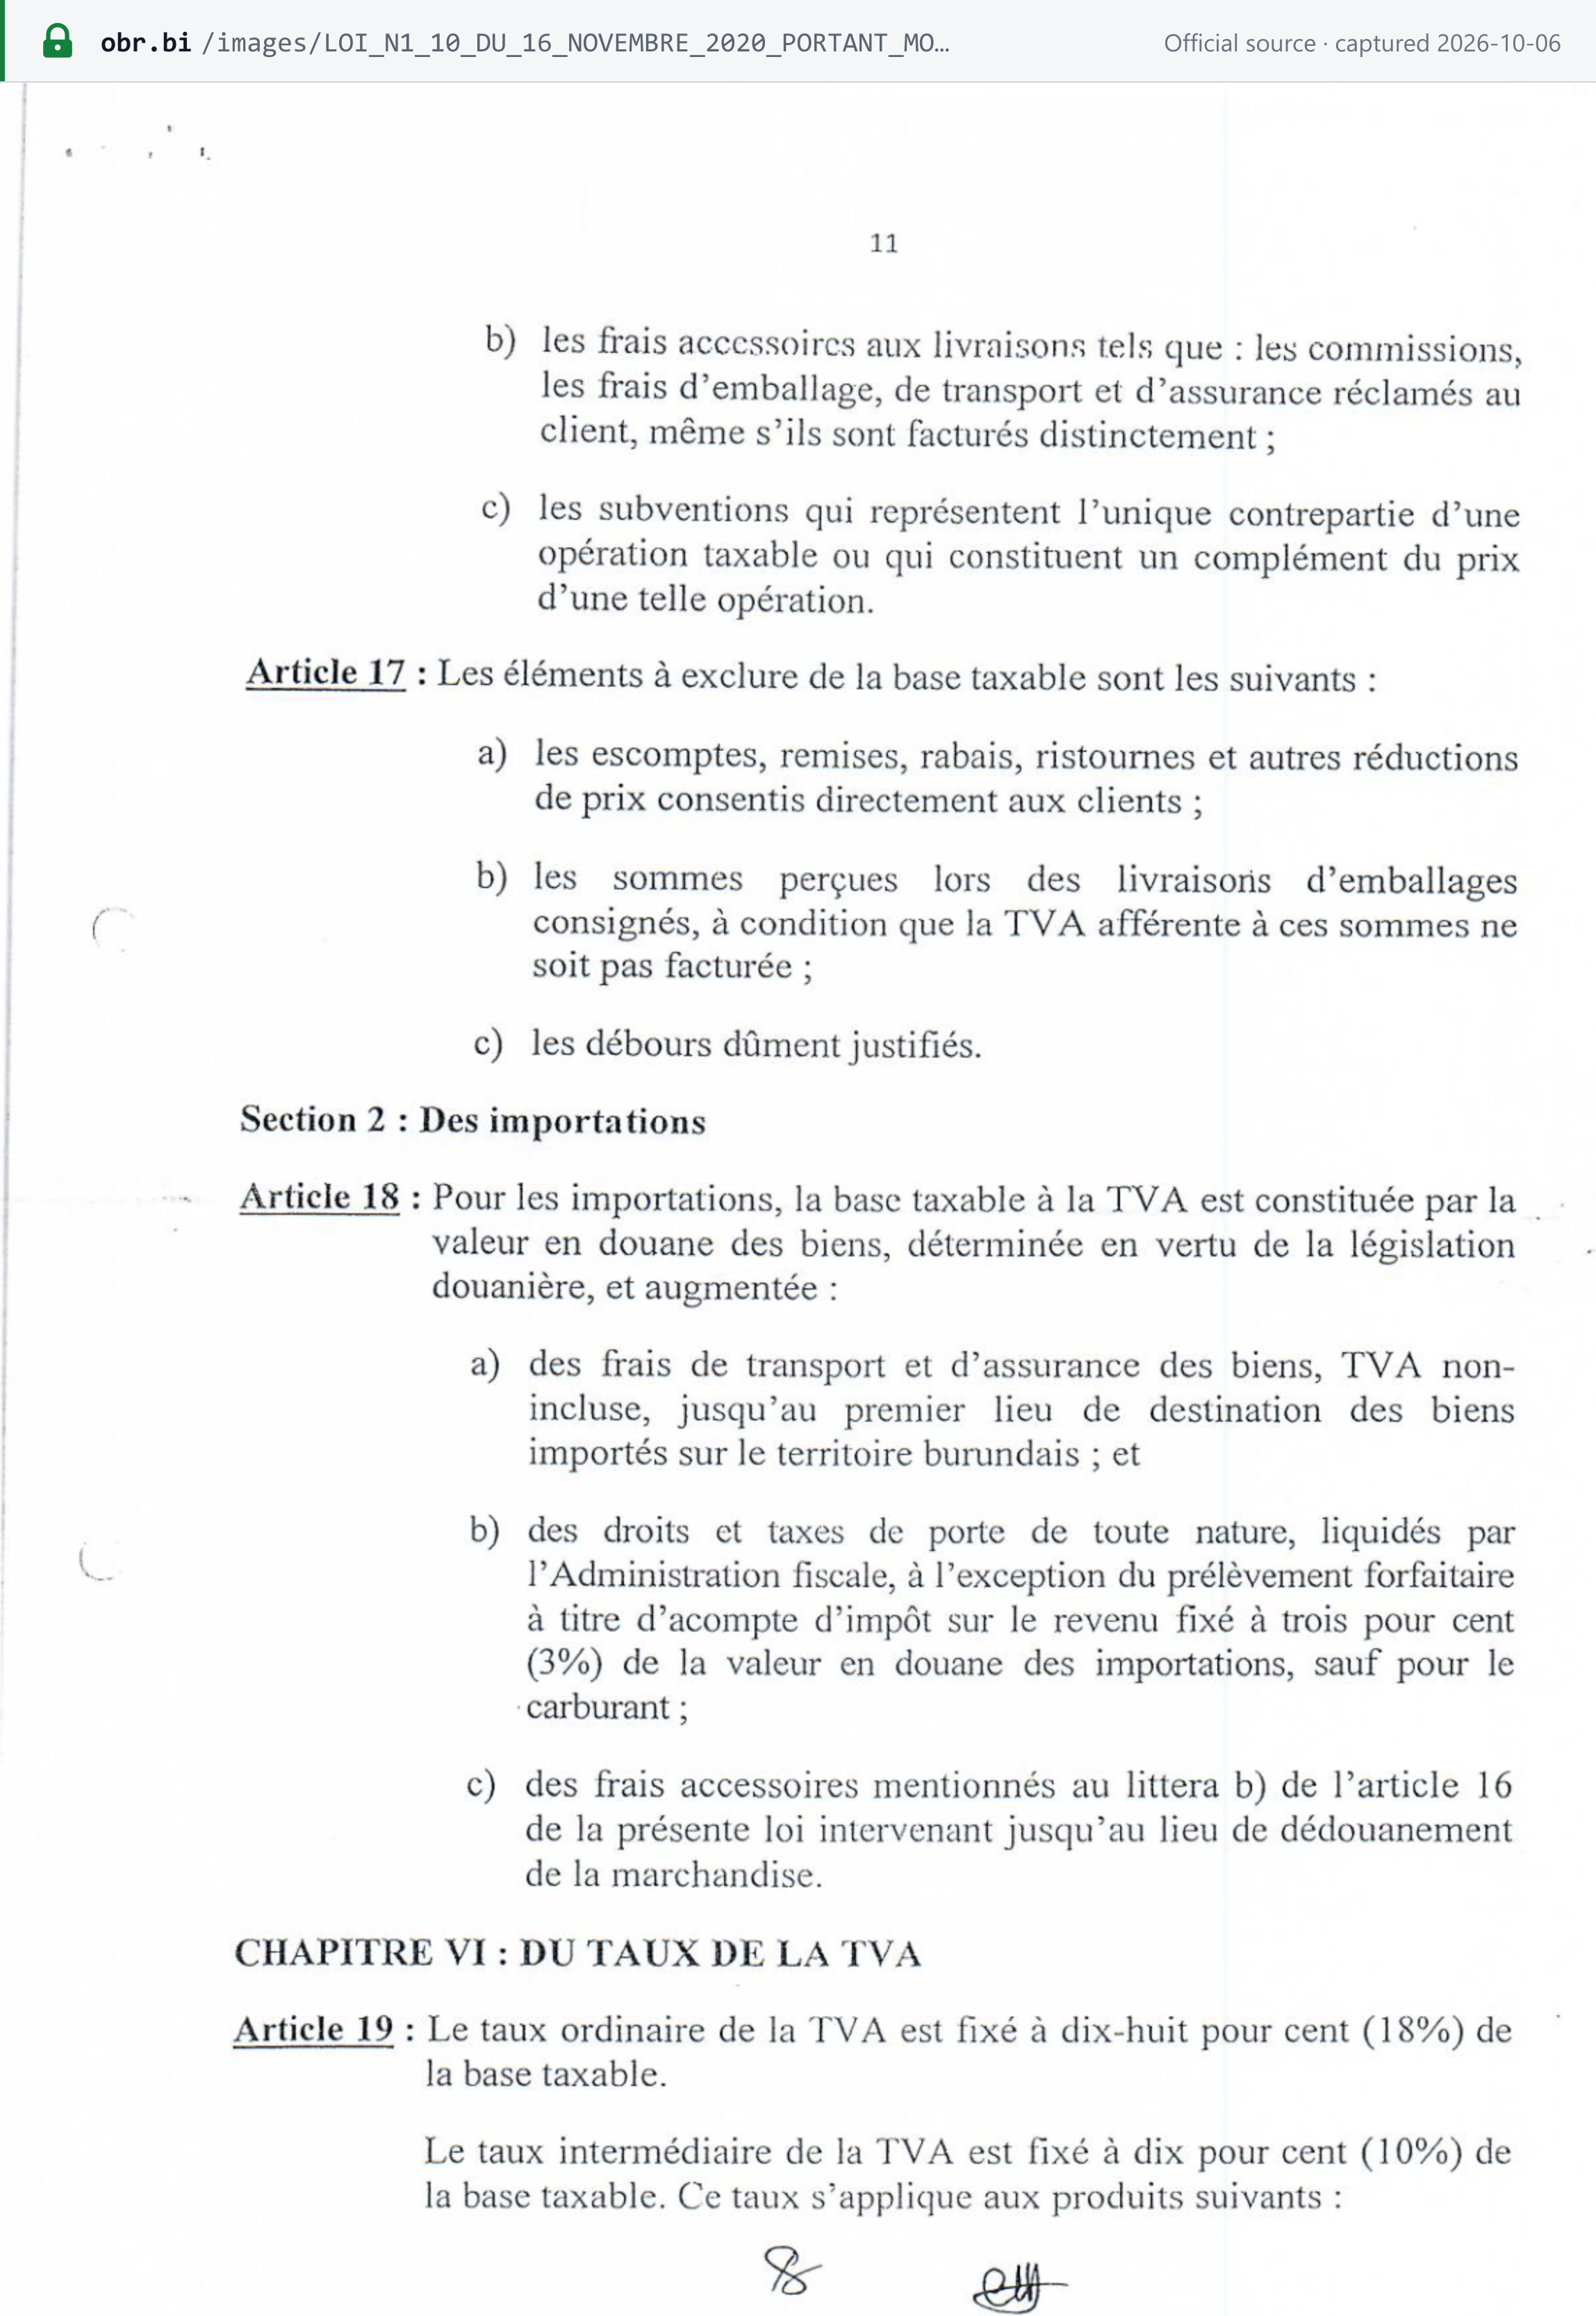
La OBR responde en un plazo de 30 días (art. 42). El motivo habitual para optar por el registro es la recuperación del IVA soportado. El IVA pagado a un proveedor no registrado no es deducible (art. 21 c), y los compradores deben comprobar que el proveedor está registrado (art. 32), por lo que los clientes registrados pueden preferir proveedores registrados.
Baja en el registro
- Voluntaria. Tras 24 meses consecutivos por debajo del umbral obligatorio u opcional, el contribuyente puede solicitar la baja, a partir del mes siguiente a ese periodo (art. 67 de la ley del IVA). También es posible una solicitud por escrito en caso de fuerza mayor.
- En un plazo de 15 días desde la baja, el contribuyente devuelve el certificado del IVA, presenta una declaración final y paga el impuesto neto aún adeudado (art. 68 párr. 2).
- De oficio. La OBR también puede dar de baja a un contribuyente por iniciativa propia (art. 69). [1]
Registro de grupo
No disponible. La ley del IVA (arts. 1–73) no contiene ninguna disposición sobre grupos de IVA. (Comprobado el 06/10/2026.)
Tipos
| Tipo | Se aplica a | Fuente |
|---|---|---|
| 18% (tipo general, taux ordinaire) | Todas las entregas, prestaciones e importaciones sujetas a las que no se aplique otro tipo | Art. 19 de la ley del IVA |
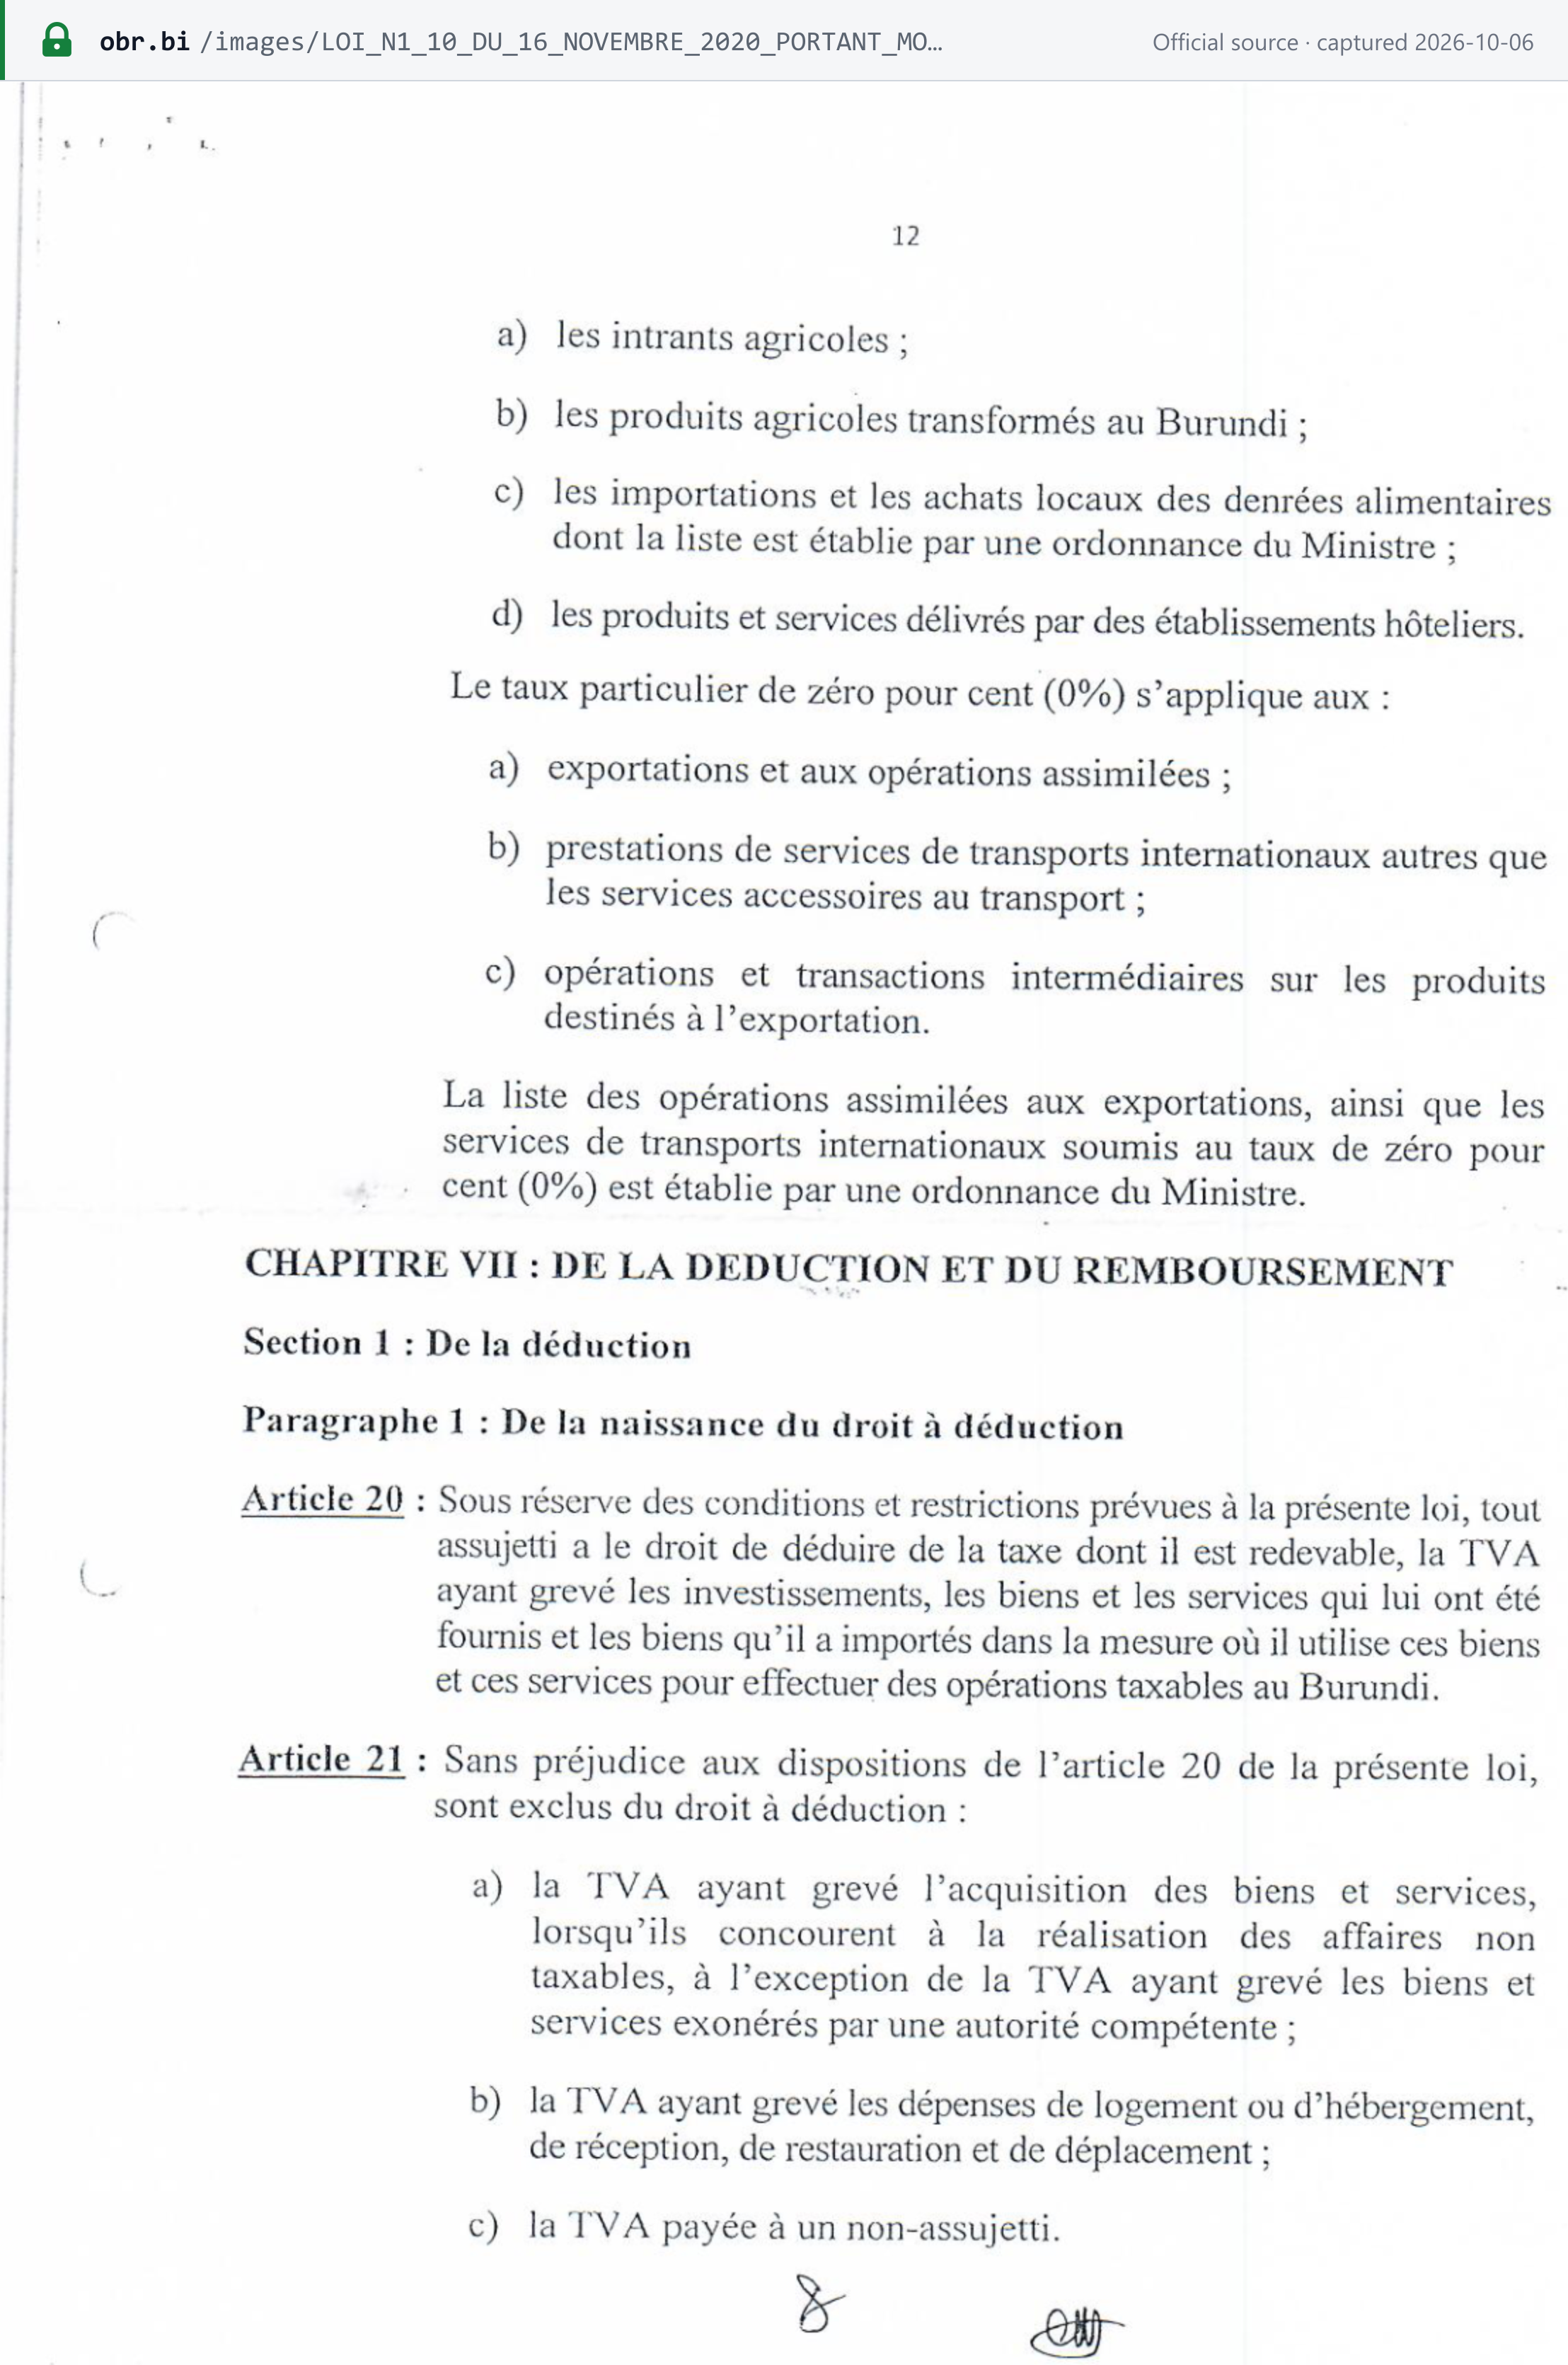
| 10% (tipo intermedio, taux intermédiaire) | Insumos agrícolas; productos agrícolas transformados en Burundi; importaciones y compras locales de productos alimenticios incluidos en una lista fijada por orden ministerial; productos y servicios de hoteles | Art. 19 de la ley del IVA |
| 10% — azúcar | Azúcar importado o producido localmente, desde el 1 de julio de 2026 | Art. 90 de la Ley de Finanzas |
| 0% (taux particulier) | Exportaciones y operaciones asimiladas; servicios de transporte internacional distintos de los servicios accesorios; operaciones intermedias sobre bienes destinados a la exportación | Art. 19 de la ley del IVA |
"Le taux ordinaire de la TVA est fixé à dix-huit pour cent (18%) de la base taxable. Le taux intermédiaire de la TVA est fixé à dix pour cent (10%) de la base taxable." (art. 19 de la ley del IVA)
La ley de 2020 sustituye a la anterior ley del IVA, la Loi n°1/12 du 29 juillet 2013 (título de la Loi n°1/10 de 16 de noviembre de 2020). La lista de productos alimenticios al 10% se fija por orden ministerial, no en la propia ley (a 07/10/2026).
Azúcar (art. 90 de la Ley de Finanzas, p. 29). "Pour le sucre importé ou produit localement : - la taxe de consommation est supprimée ; - le taux de la TVA applicable est de 10% ; - les droits de douane sont fixés à 25%." [3]
Tipos futuros anunciados. No se encontró ninguno en las pp. 26–33 y 60–67 de la Ley de Finanzas (comprobado el 06/10/2026).
Normas transfronterizas
Importaciones y exportaciones
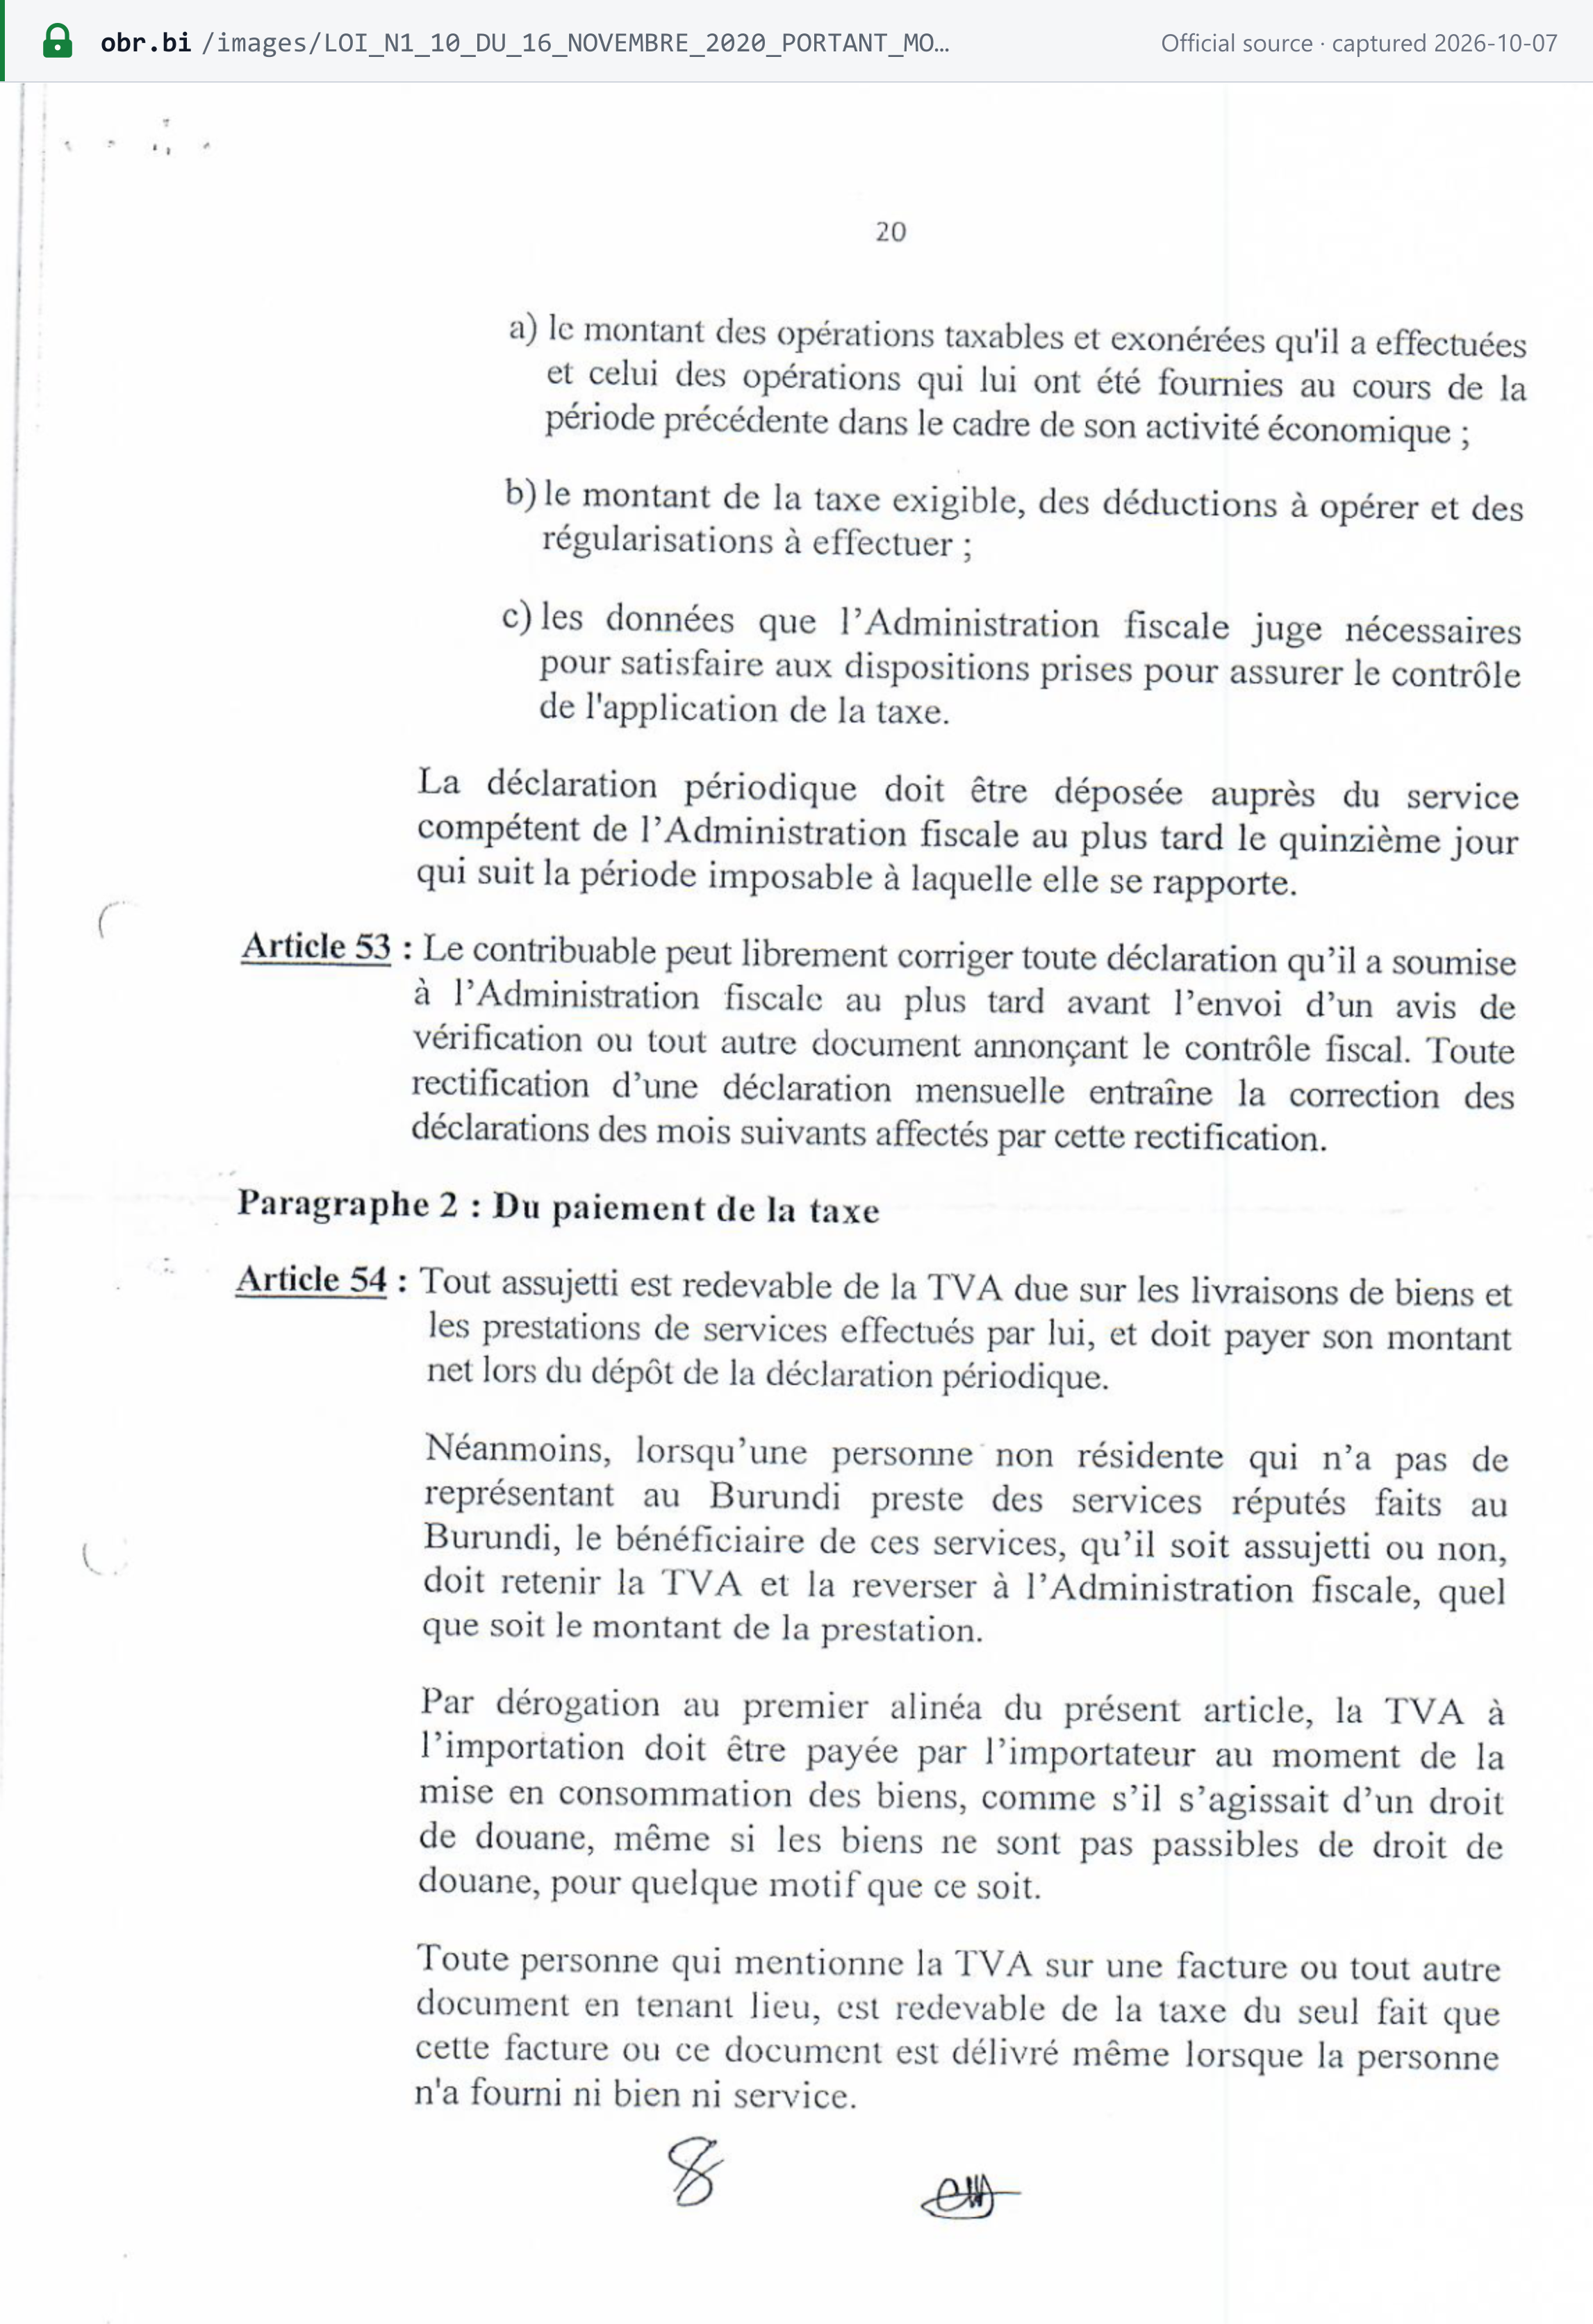
- Las importaciones están sujetas sea quien sea el importador (art. 3 b de la ley del IVA). El IVA se devenga cuando los bienes se despachan a consumo (art. 12 d), y "la TVA à l'importation doit être payée par l'importateur au moment de la mise en consommation des biens, comme s'il s'agissait d'un droit de douane" (art. 54 párr. 3). [1]
- Base imponible en la importación (art. 18): el valor en aduana, más el transporte y el seguro hasta el primer destino en Burundi, más los derechos e impuestos de importación. El anticipo del 3% del impuesto sobre la renta en las importaciones queda fuera de la base, salvo en el caso del combustible. Para los productos petrolíferos, el art. 97 de la Ley de Finanzas fija la base en el valor CIF más los derechos y las tasas portuarias. [3]
- Las importaciones en franquicia aduanera están exentas (art. 10 m). Para deducir el IVA a la importación, el importador necesita un documento de importación a su nombre que acredite el pago (art. 22 b).
- De minimis. Ni la ley del IVA ni los artículos sobre el IVA de la Ley de Finanzas establecen una franquicia para importaciones de escaso valor (comprobado el 06/10/2026).
- Sistema de facturación electrónica de los importadores. "Tout importateur de marchandises ou matières premières destinées à la revente ou à l'usage industriel, doit prouver qu'il possède un système de facturation électronique reconnue par l'administration fiscale" (art. 100 de la Ley de Finanzas, p. 32). Anteriormente, en un comunicado de 19 de septiembre de 2025, la OBR indicó a los contribuyentes que utilizaban sus propios sistemas de facturación que quien no hubiera actualizado su módulo de gestión de existencias antes del 20 de octubre de 2025 "ne pourra plus dédouaner ses marchandises". [3] [13]
- Las exportaciones tributan al tipo cero, y el exportador conserva el derecho a deducir el IVA soportado (arts. 19–20). Las preguntas frecuentes de la OBR enumeran una licencia de explotación, una factura comercial, un certificado fiscal y un justificante de pago bancario de las tasas de exportación. [14]
Inversión del sujeto pasivo en servicios de no residentes
"Néanmoins, lorsqu'une personne non résidente qui n'a pas de représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire de ces services, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'Administration fiscale, quel que soit le montant de la prestation." (art. 54 párr. 2 de la ley del IVA)
El cliente retiene el IVA sea cual sea el importe y esté o no registrado a efectos del IVA. Un cliente registrado puede deducir el IVA una vez pagado, sobre la base de la factura (art. 22 c). [1] Para saber cómo funciona el mecanismo en general, consulte el explicador de Lookuptax sobre la inversión del sujeto pasivo.
Productos y servicios digitales
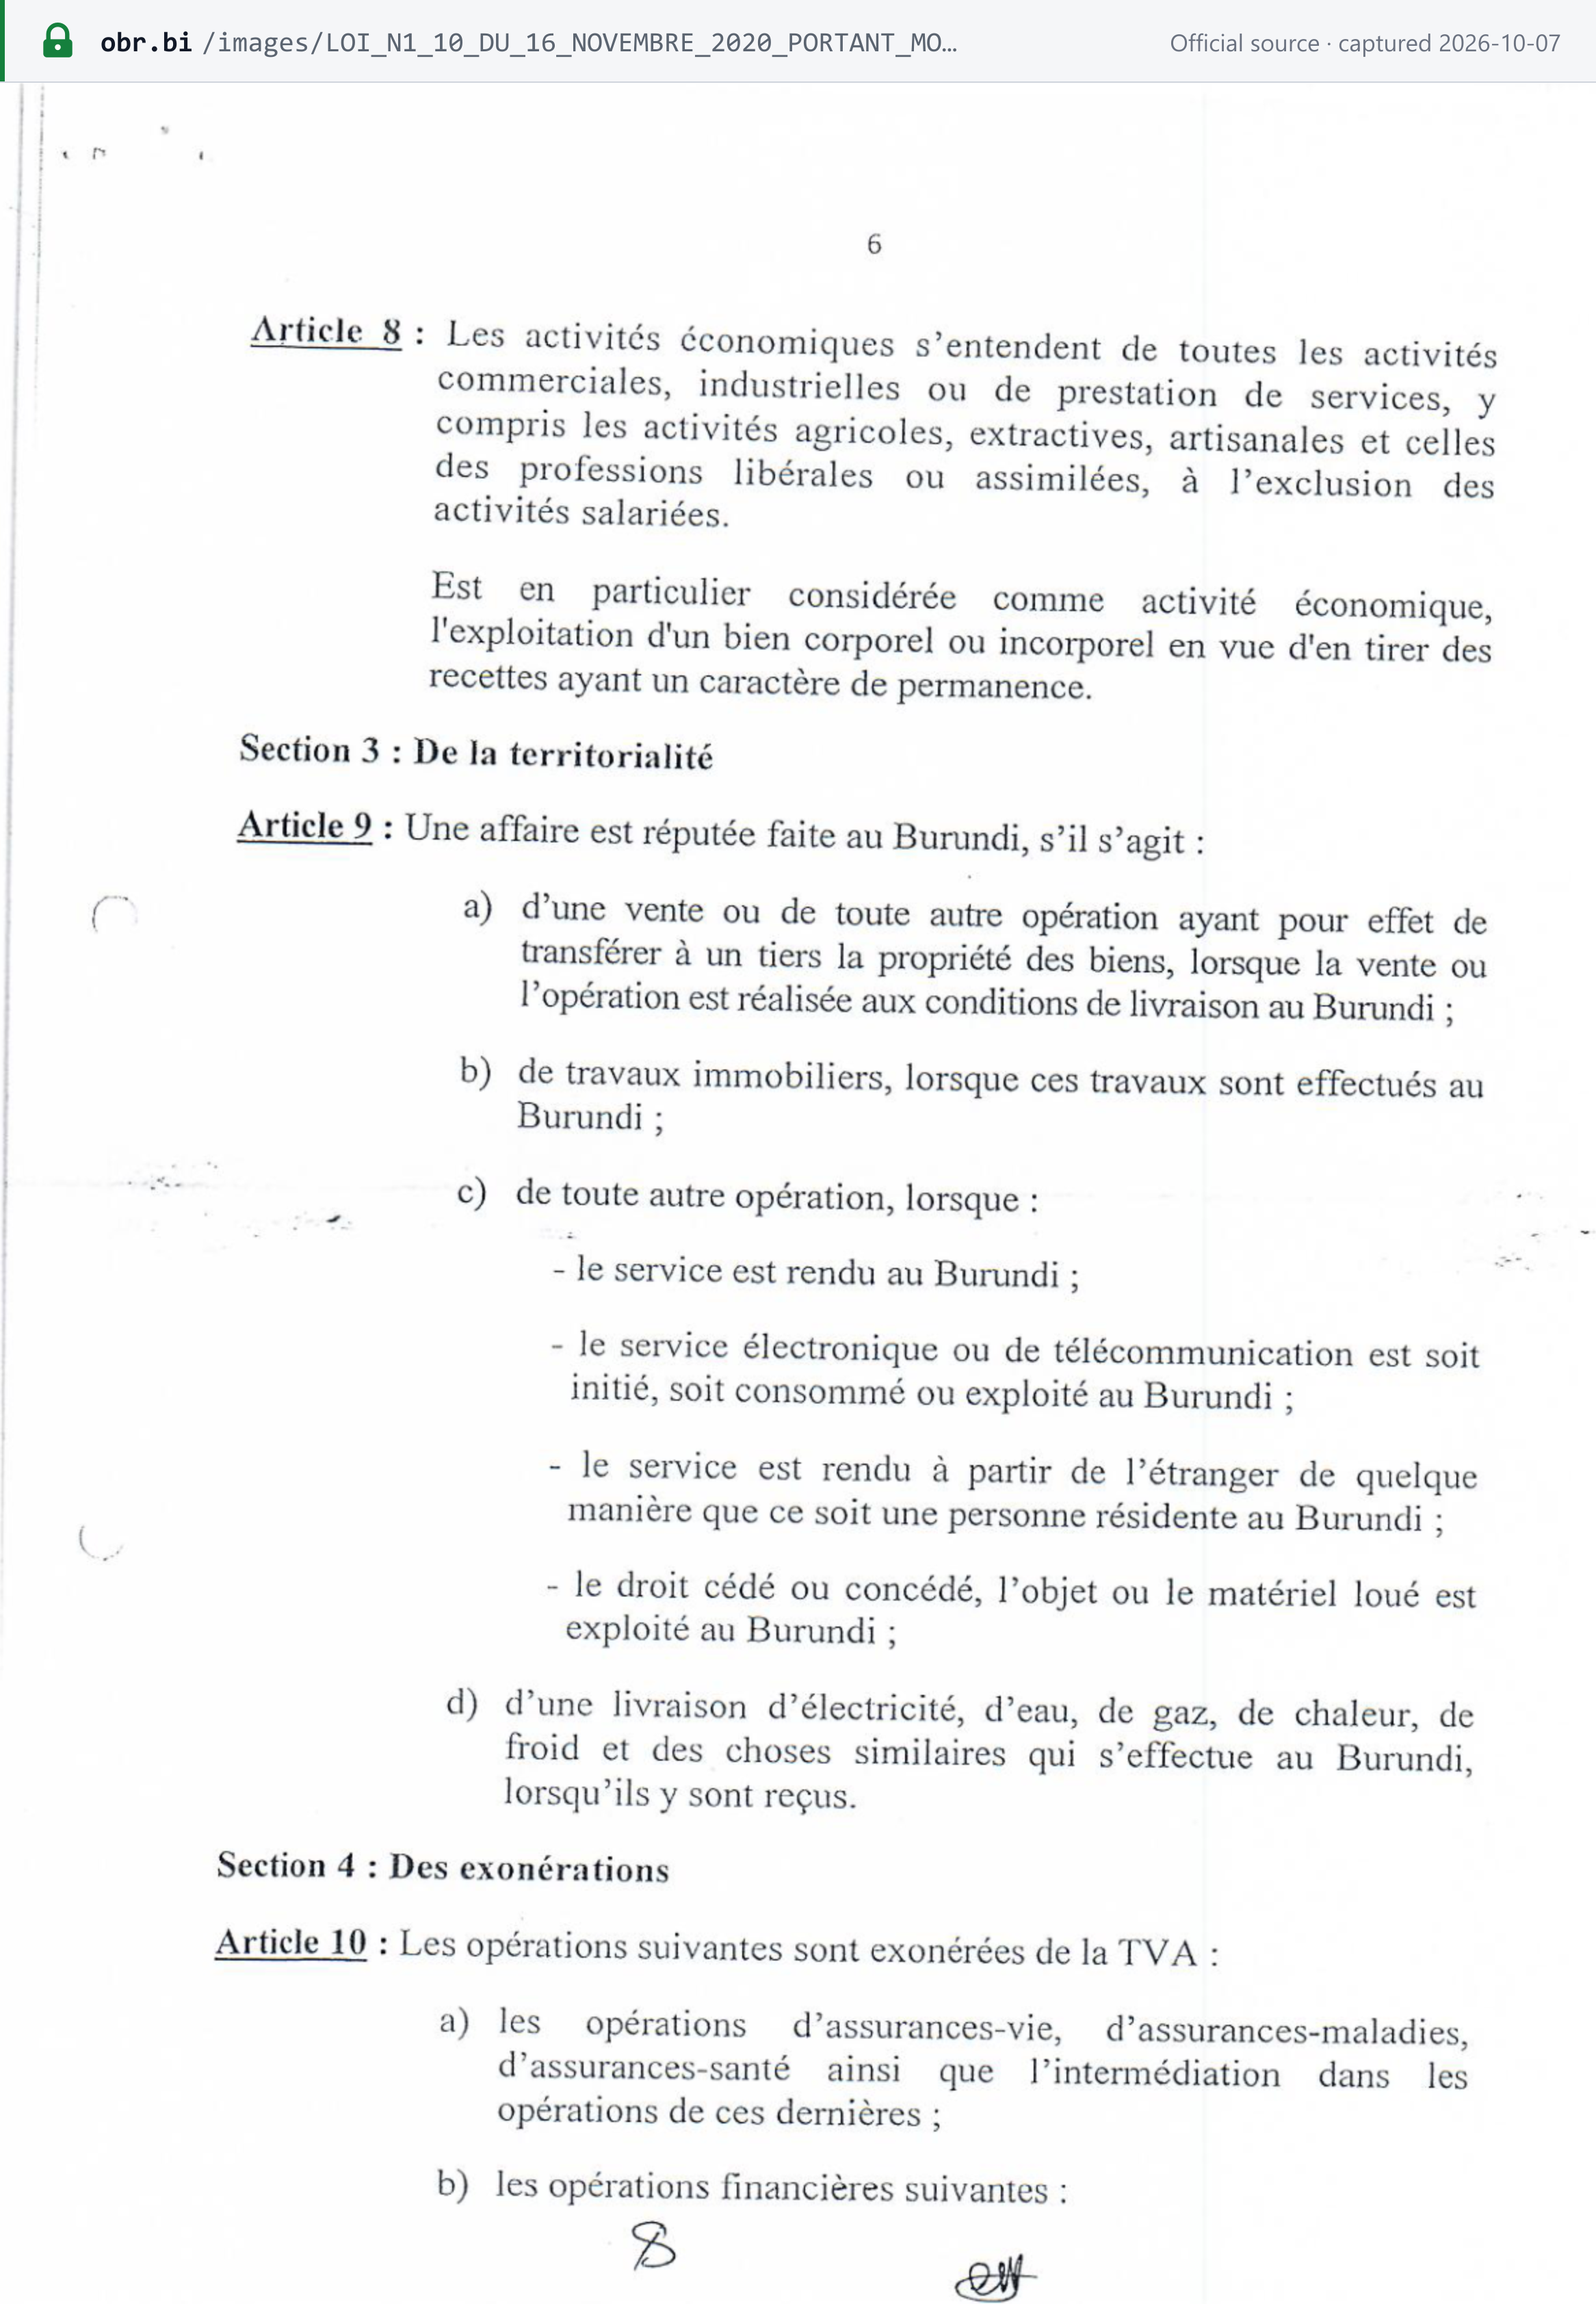
Los servicios electrónicos y de telecomunicaciones se consideran prestados en Burundi cuando son "soit initié, soit consommé ou exploité au Burundi" (art. 9 c). El artículo 2 h define los servicios electrónicos de modo que incluyen el alojamiento web, el mantenimiento a distancia, el software y sus actualizaciones, los contenidos audiovisuales, las bases de datos, los juegos, incluidos los juegos de azar, y la enseñanza a distancia. [1]
Ni la ley del IVA ni los artículos sobre el IVA de la Ley de Finanzas prevén un régimen de registro simplificado para proveedores digitales no residentes (comprobado el 06/10/2026). La obligación legal de liquidar el IVA sobre estos servicios recae en el destinatario burundés en virtud del art. 54 párr. 2. La OBR no publica orientaciones sobre cómo se hace cumplir esta obligación en el caso de los consumidores particulares. Para saber cómo lo gravan otros países, consulte la guía de Lookuptax sobre el IVA en los servicios digitales de proveedores no residentes.
Empresas extranjeras que venden en Burundi — B2B y B2C
| Operación de un no residente | Quién liquida el IVA |
|---|---|
| Servicios a una empresa (B2B) | El cliente burundés retiene e ingresa el IVA (art. 54 párr. 2). El proveedor no necesita representante fiscal para estas operaciones (excepción del art. 45) |
| Servicios, incluidos los electrónicos, a un consumidor (B2C) | Legalmente, también el destinatario: el art. 54 párr. 2 se aplica "qu'il soit assujetti ou non". No existe un régimen de registro para no residentes |
| Bienes y otras operaciones sujetas en Burundi | El proveedor, a través de un representante fiscal autorizado que utilice una máquina de facturación electrónica (arts. 45, 47) |
| Bienes importados por un cliente burundés | El importador paga el IVA a la importación en el despacho a consumo (art. 54 párr. 3) |
Responsabilidad de marketplaces y plataformas como proveedor presunto
No aplicable. Ni la ley del IVA ni la Ley de Finanzas 2026/2027 contienen una norma de proveedor presunto para marketplaces o plataformas (comprobado el 06/10/2026).
Lugar de realización
Una operación se considera realizada en Burundi (art. 9): [1]
- Bienes: cuando una venta u otra transmisión de la propiedad se realiza con condiciones de entrega en Burundi.
- Obras de construcción: cuando las obras se ejecutan en Burundi.
- Servicios y otras operaciones, cuando:
- el servicio se presta en Burundi;
- un servicio electrónico o de telecomunicaciones se inicia, consume o utiliza en Burundi;
- el servicio se presta desde el extranjero a una persona residente en Burundi; o
- un derecho cedido, o un objeto o equipo arrendado, se utiliza en Burundi.
- Suministros (agua, electricidad, etc.): donde se reciben.
Requisitos de facturación
Burundi regula tanto cómo es la factura como de qué forma se emite:
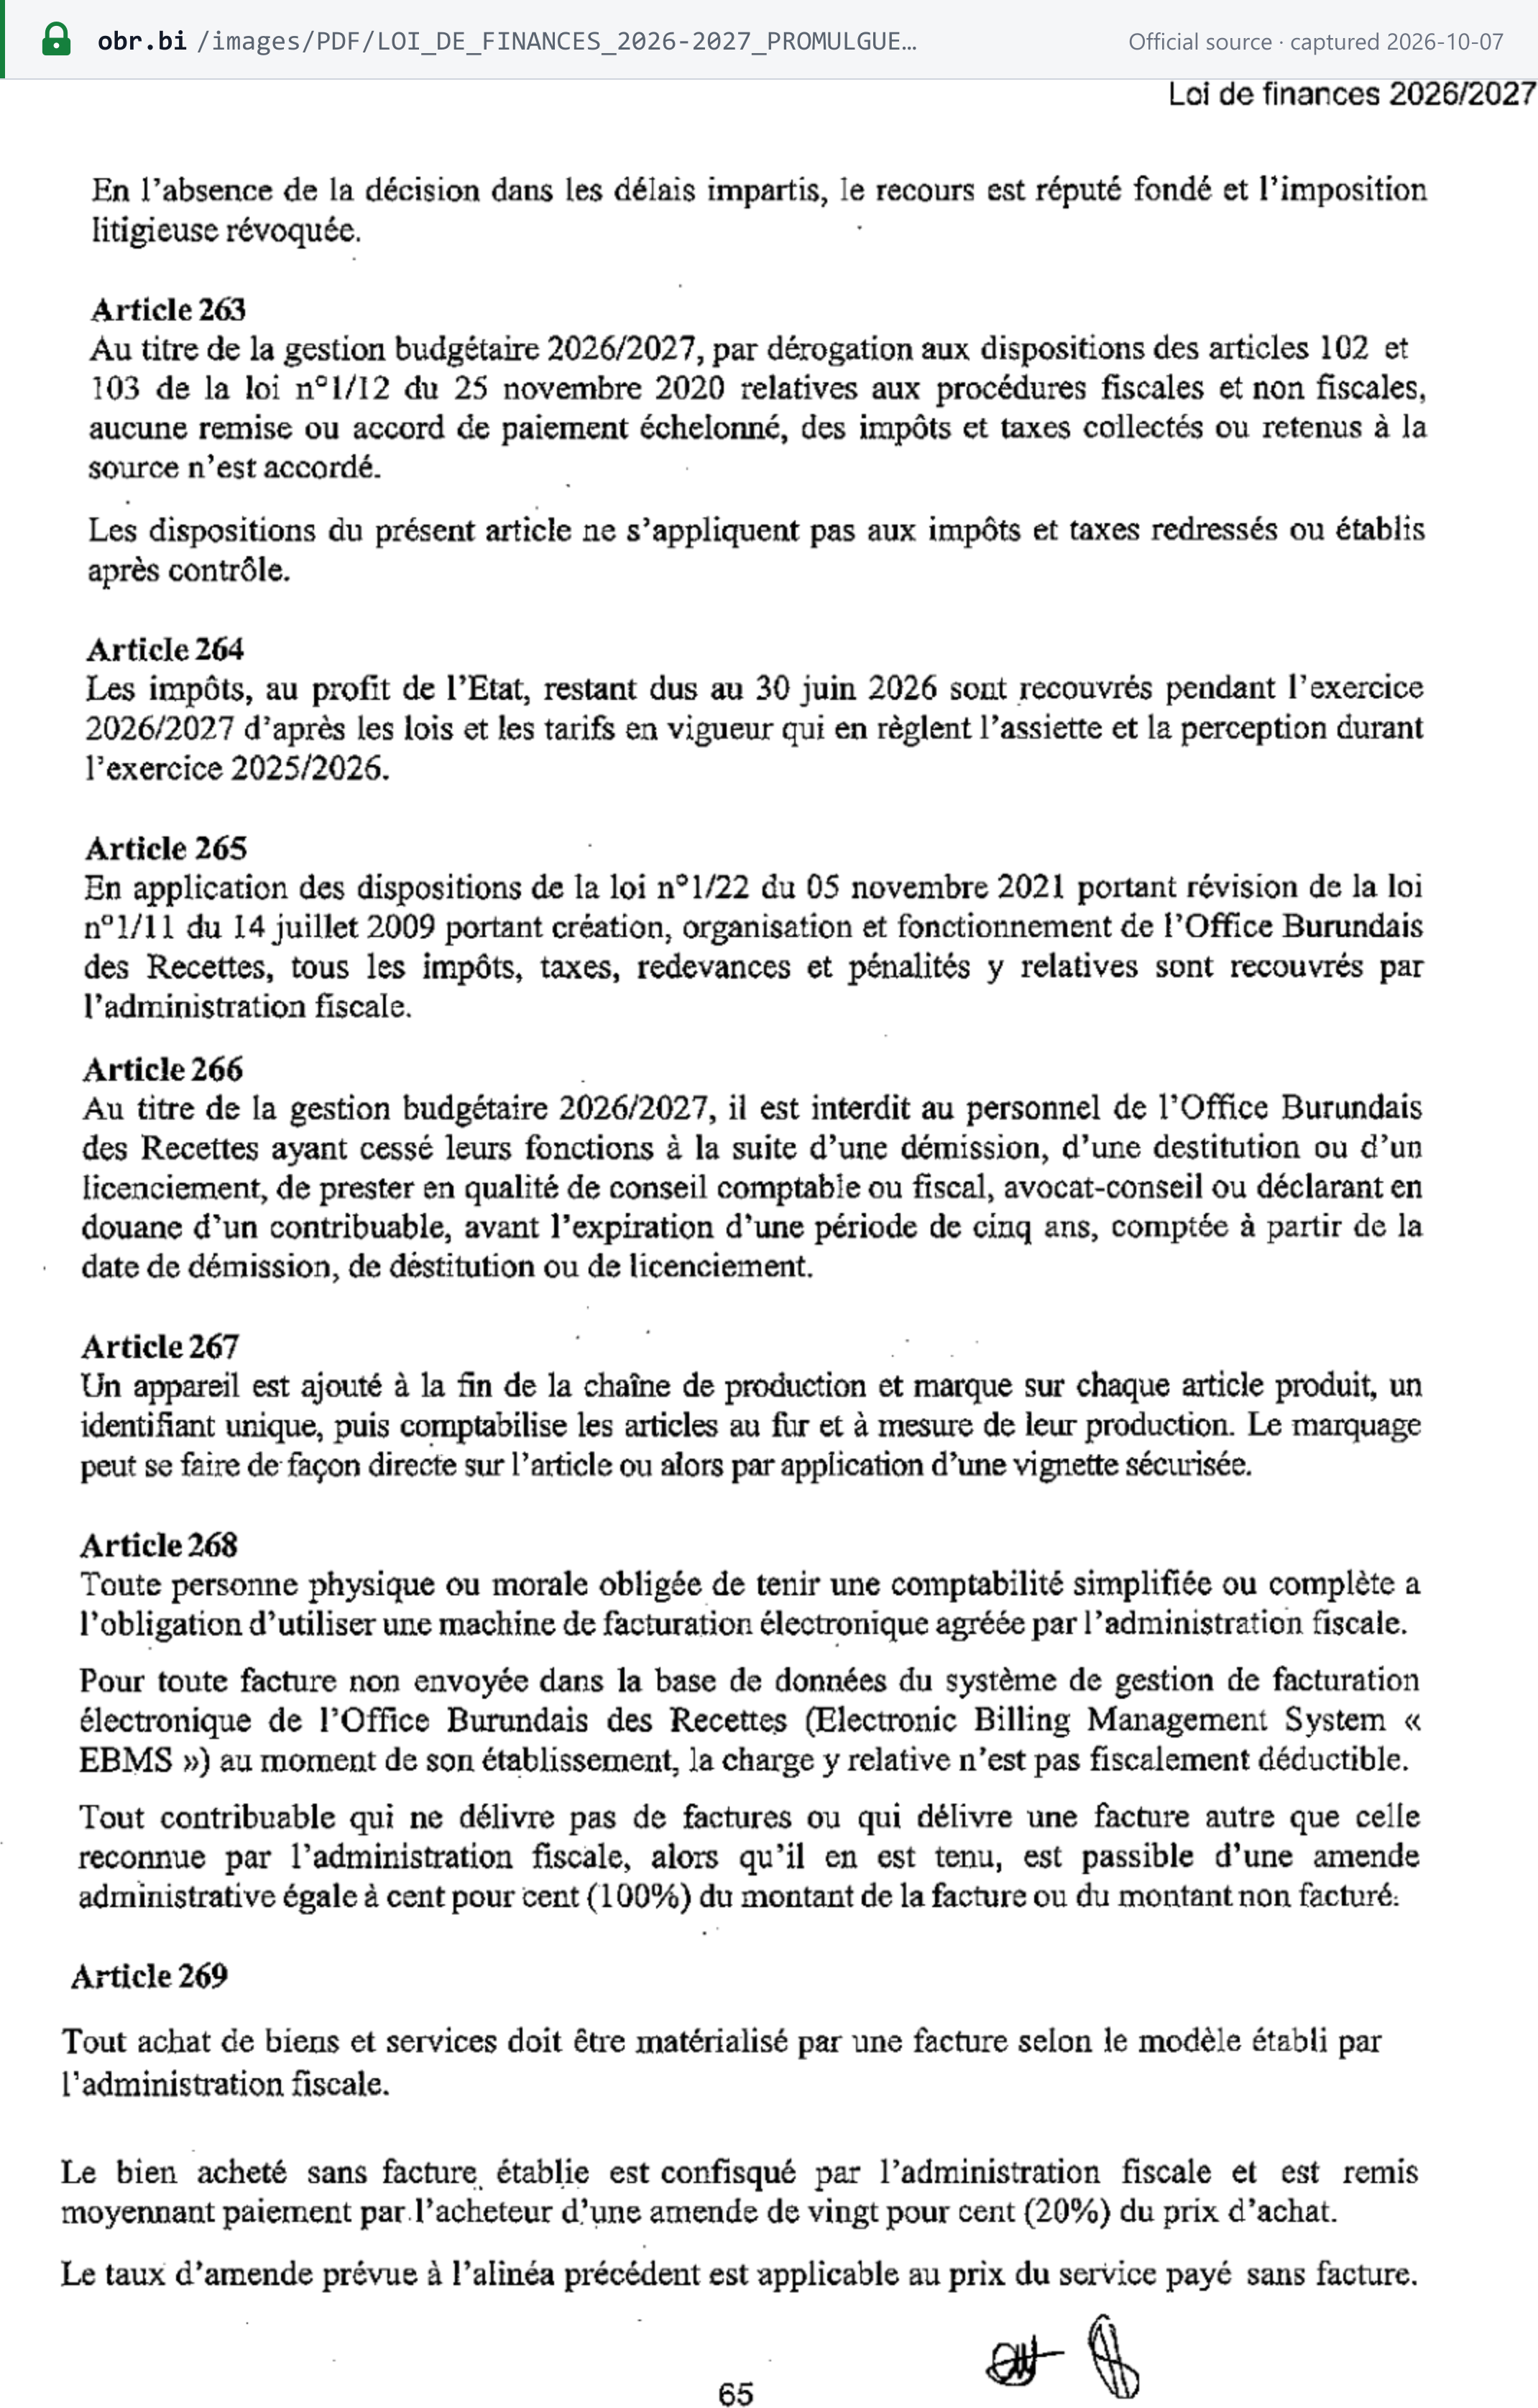
- El modelo. El IVA soportado solo es deducible con "une facture conforme au modèle établi par l'administration fiscale" (art. 22 a de la ley del IVA). Entregar bienes o prestar servicios sin "une facture conforme au modèle initié par l'Administration fiscale" constituye una infracción (art. 129 10° de la LPF). [1] [2]
- Toda compra. Desde el 1 de julio de 2026, "Tout achat de biens et services doit être matérialisé par une facture selon le modèle établi par l'administration fiscale" (art. 269 de la Ley de Finanzas). [3]
- La máquina. "Tout assujetti à la taxe sur la valeur ajoutée a l'obligation d'utiliser une machine de facturation électronique qui imprime des factures mentionnant la TVA. Cette machine doit préalablement être agréée par l'Administration fiscale" (art. 47 de la ley del IVA). Desde el 1 de julio de 2026, el art. 268 de la Ley de Finanzas extiende la obligación a toda persona obligada a llevar contabilidad simplificada o completa. Véase Estado de la facturación electrónica. [1]
Contenido obligatorio
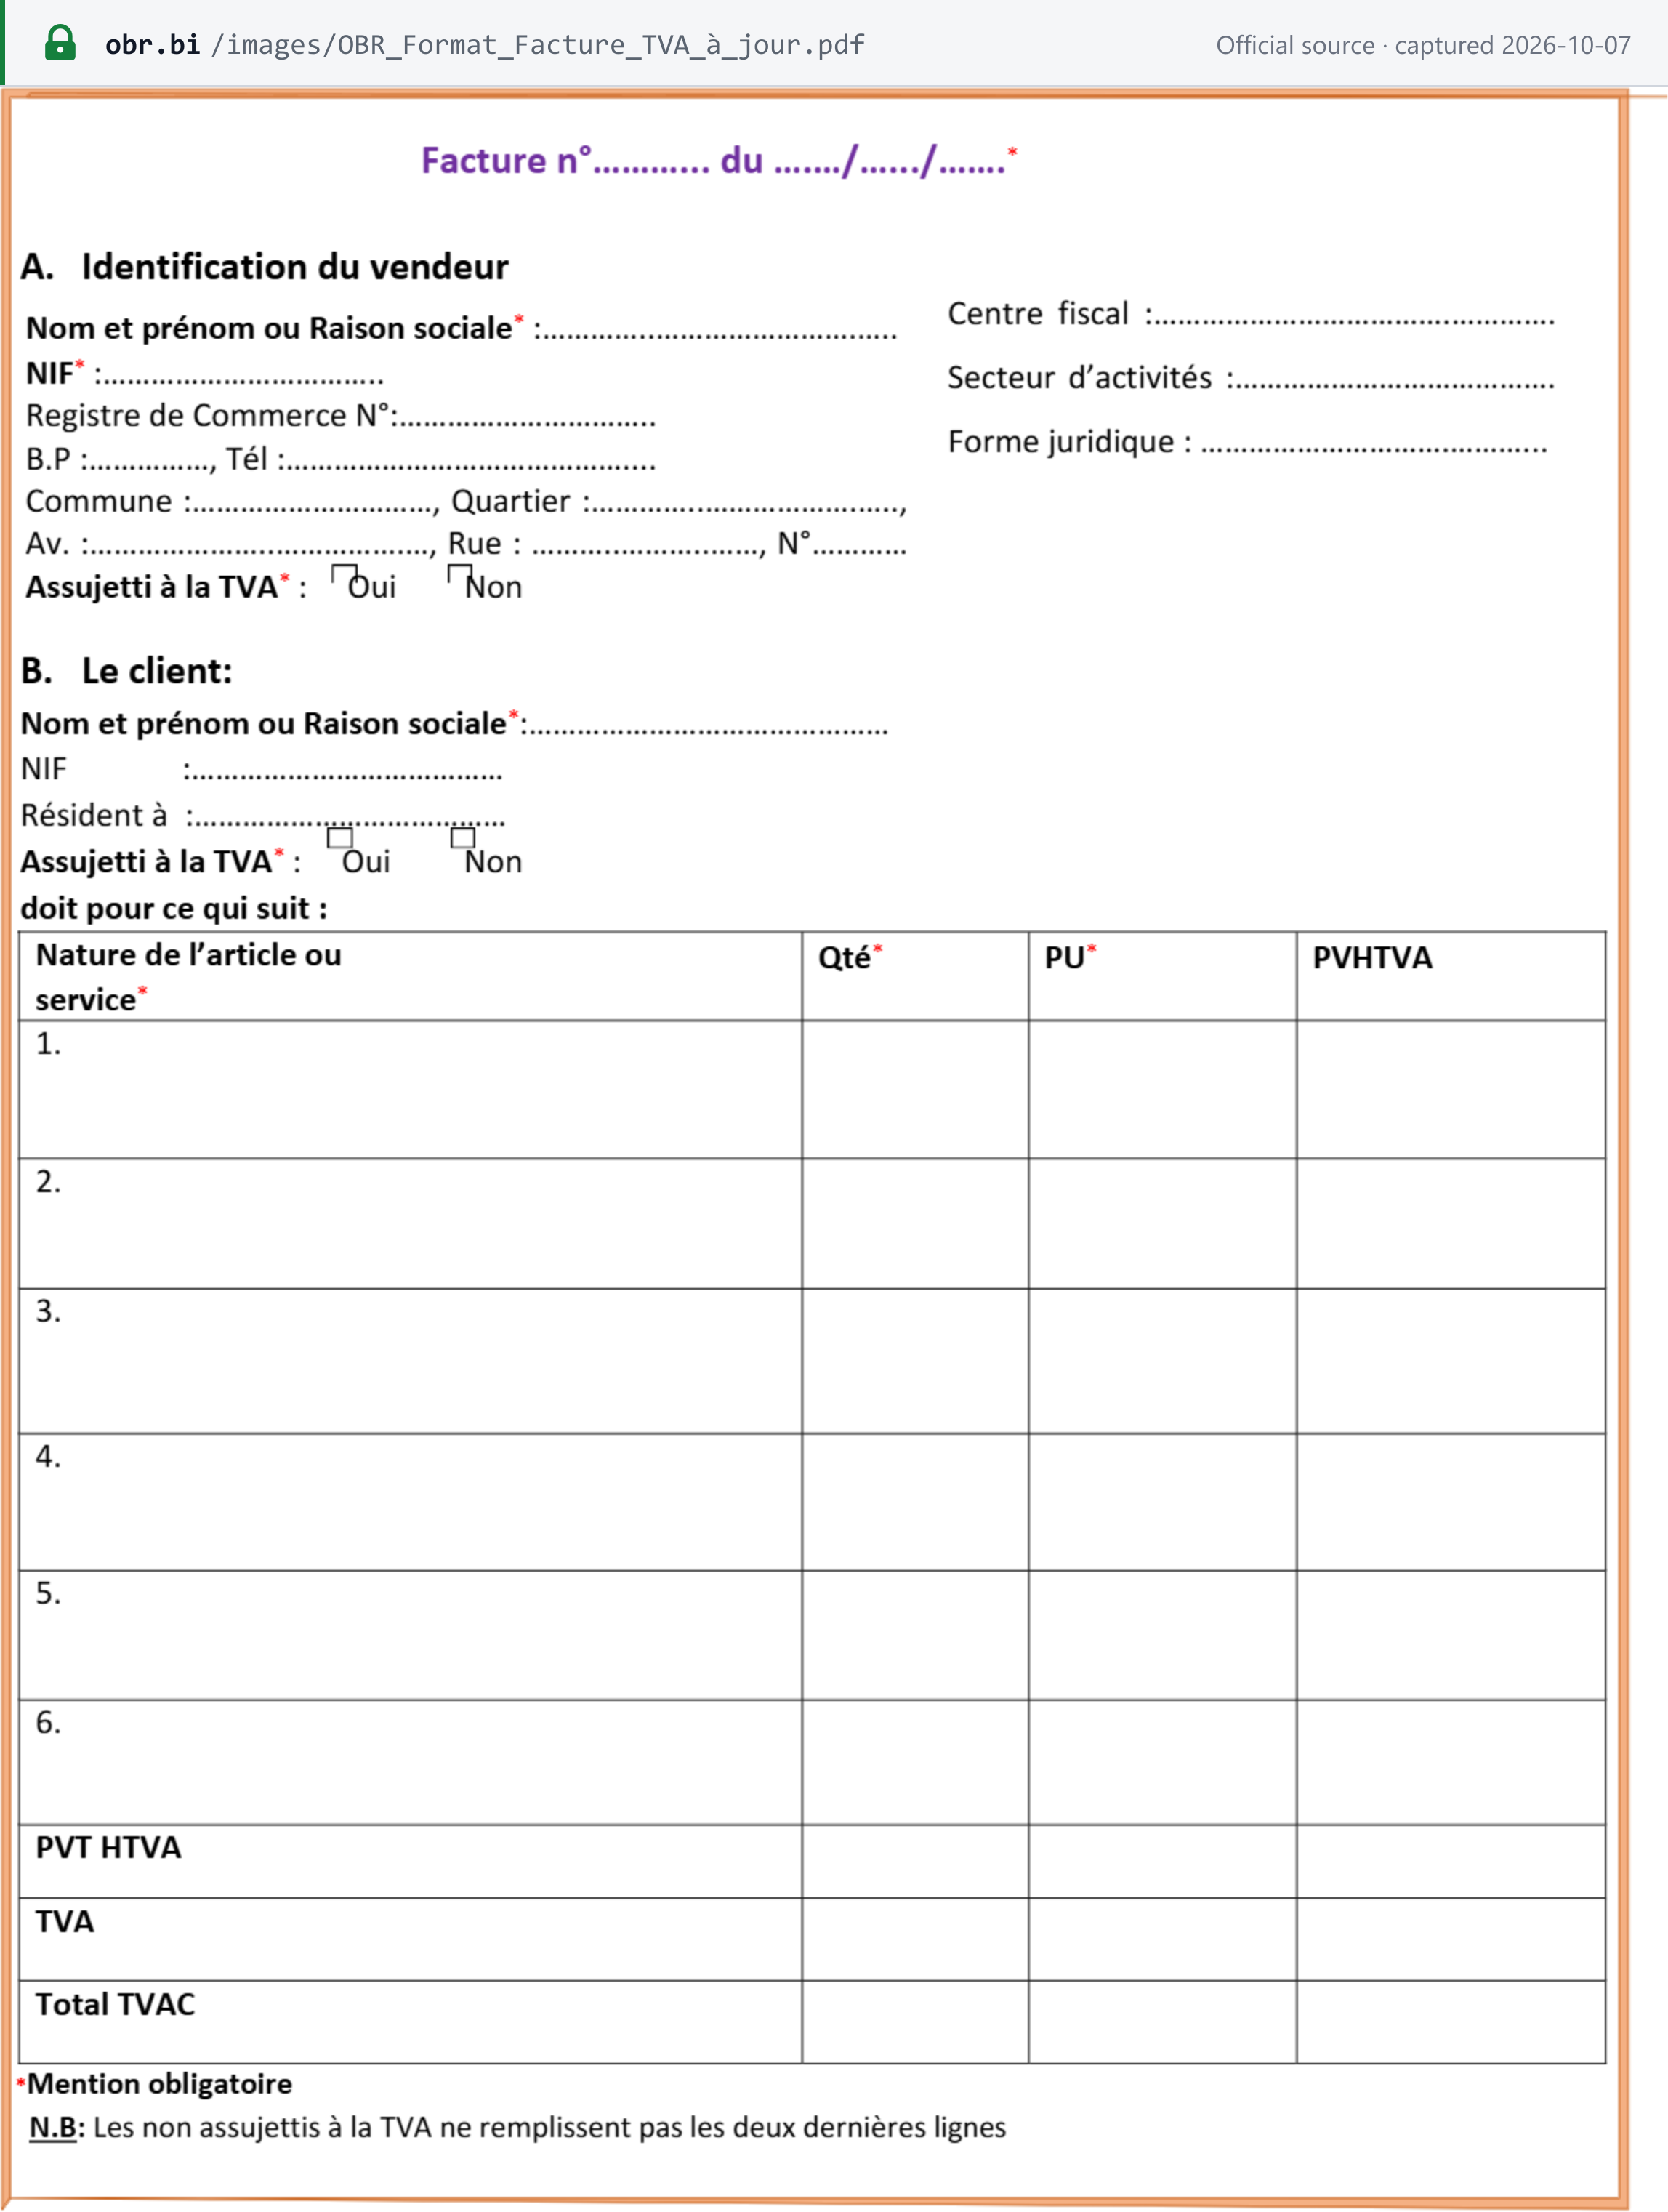
La OBR publica un modelo oficial de factura con IVA («Format Facture TVA», versión vigente). En él, los campos obligatorios se marcan con un asterisco («*Mention obligatoire»). [4]
| Bloque | Campo | Obligatorio (*) |
|---|---|---|
| Encabezado | Facture n° … du …/…/… (número y fecha) | Sí |
| A. Vendedor (Identification du vendeur) | Nombre o razón social (Nom et prénom ou Raison sociale) | Sí |
| NIF | Sí | |
| Número del registro mercantil | — | |
| Apartado de correos, teléfono | — | |
| Dirección: municipio, barrio, avenida, calle, número | — | |
| Registrado a efectos del IVA: sí / no (Assujetti à la TVA : Oui / Non) | Sí | |
| Centro fiscal (Centre fiscal), sector de actividad, forma jurídica | — | |
| B. Cliente (Le client) | Nombre o razón social | Sí |
| NIF | — | |
| Residente en (Résident à) | — | |
| Registrado a efectos del IVA: sí / no | Sí | |
| Líneas | Naturaleza de los bienes o del servicio | Sí |
| Cantidad (Qté) | Sí | |
| Precio unitario (PU) | Sí | |
| Precio sin IVA (PVHTVA) | — | |
| Totales | Total sin IVA (PVT HTVA), IVA (TVA), total con IVA (Total TVAC) | — |
La nota a pie del modelo: "N.B: Les non assujettis à la TVA ne remplissent pas les deux dernières lignes" — un vendedor no registrado a efectos del IVA deja en blanco las líneas del IVA y del total con IVA. La OBR también publica el modelo en kirundi. [8]
Los precios sin IVA indicado se consideran sin IVA incluido. "Lorsqu'une facture délivrée par un assujetti ne mentionne pas le montant de la taxe ou la mention « exonérée de la TVA », le prix mentionné est réputé hors TVA. Cette taxe non facturée sera supportée par le fournisseur et n'est pas déductible par l'acheteur" (art. 49 de la ley del IVA). Una excepción: para los bienes del art. 3 d, el precio se considera con IVA incluido cuando el vendedor no se dedica habitualmente a la venta de dichos bienes (art. 49, último párrafo). Y el IVA indicado es IVA adeudado: quien indica IVA en una factura lo adeuda, aunque no se haya realizado ninguna entrega ni prestación (art. 54 párr. 4). [1]
Plazo de emisión
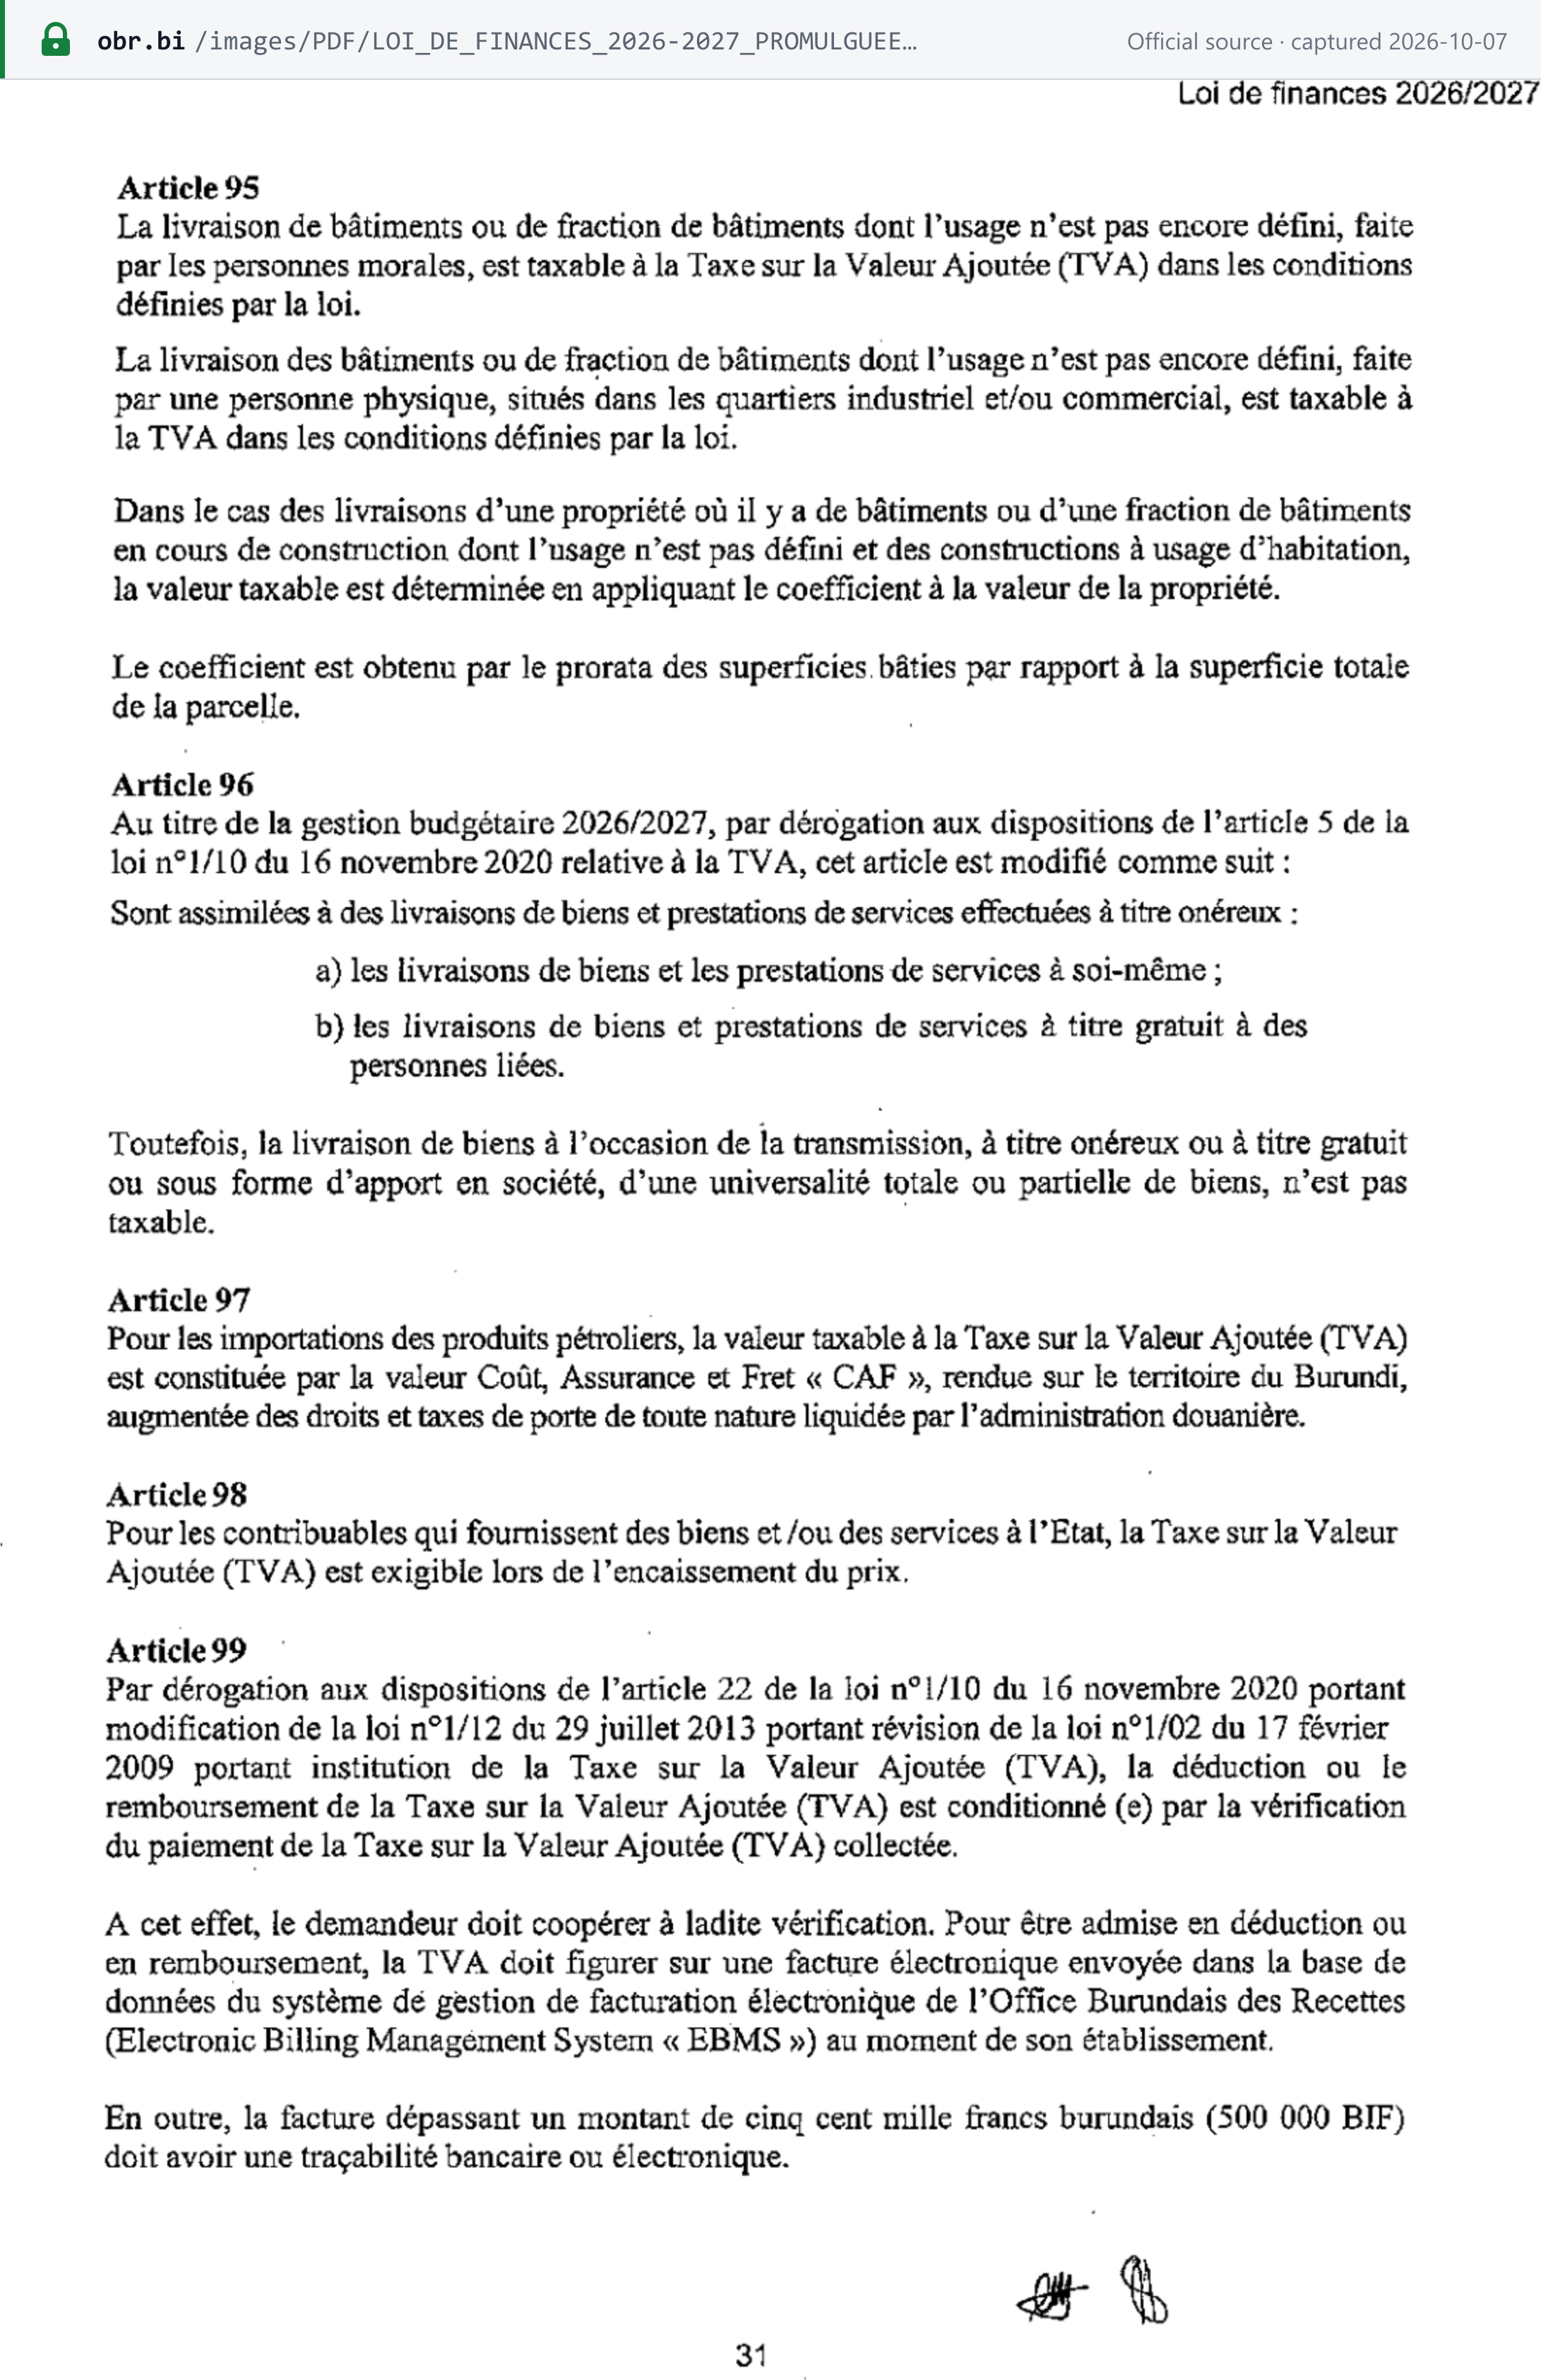
No existe un plazo en días posterior a la operación. La factura debe llegar al EBMS "au moment de son établissement" — cuando se extiende (arts. 99 y 268 de la Ley de Finanzas). Las preguntas frecuentes de la OBR sobre facturación electrónica añaden: "L'envoi des données doit être automatique dès qu'une facture est validée dans le système." [3] [7]
Numeración y secuencia
El modelo exige un número de factura («Facture n°»), y las notas de crédito y de débito deben llevar un número "dans une série continue" (art. 50 a de la ley del IVA). La ley del IVA no establece una norma de serie continua separada para las propias facturas (comprobado el 06/10/2026). En la práctica, la máquina o el sistema autorizado numera cada factura: la firma de la factura EBMS termina con el número de factura. [9]
Notas de crédito y de débito
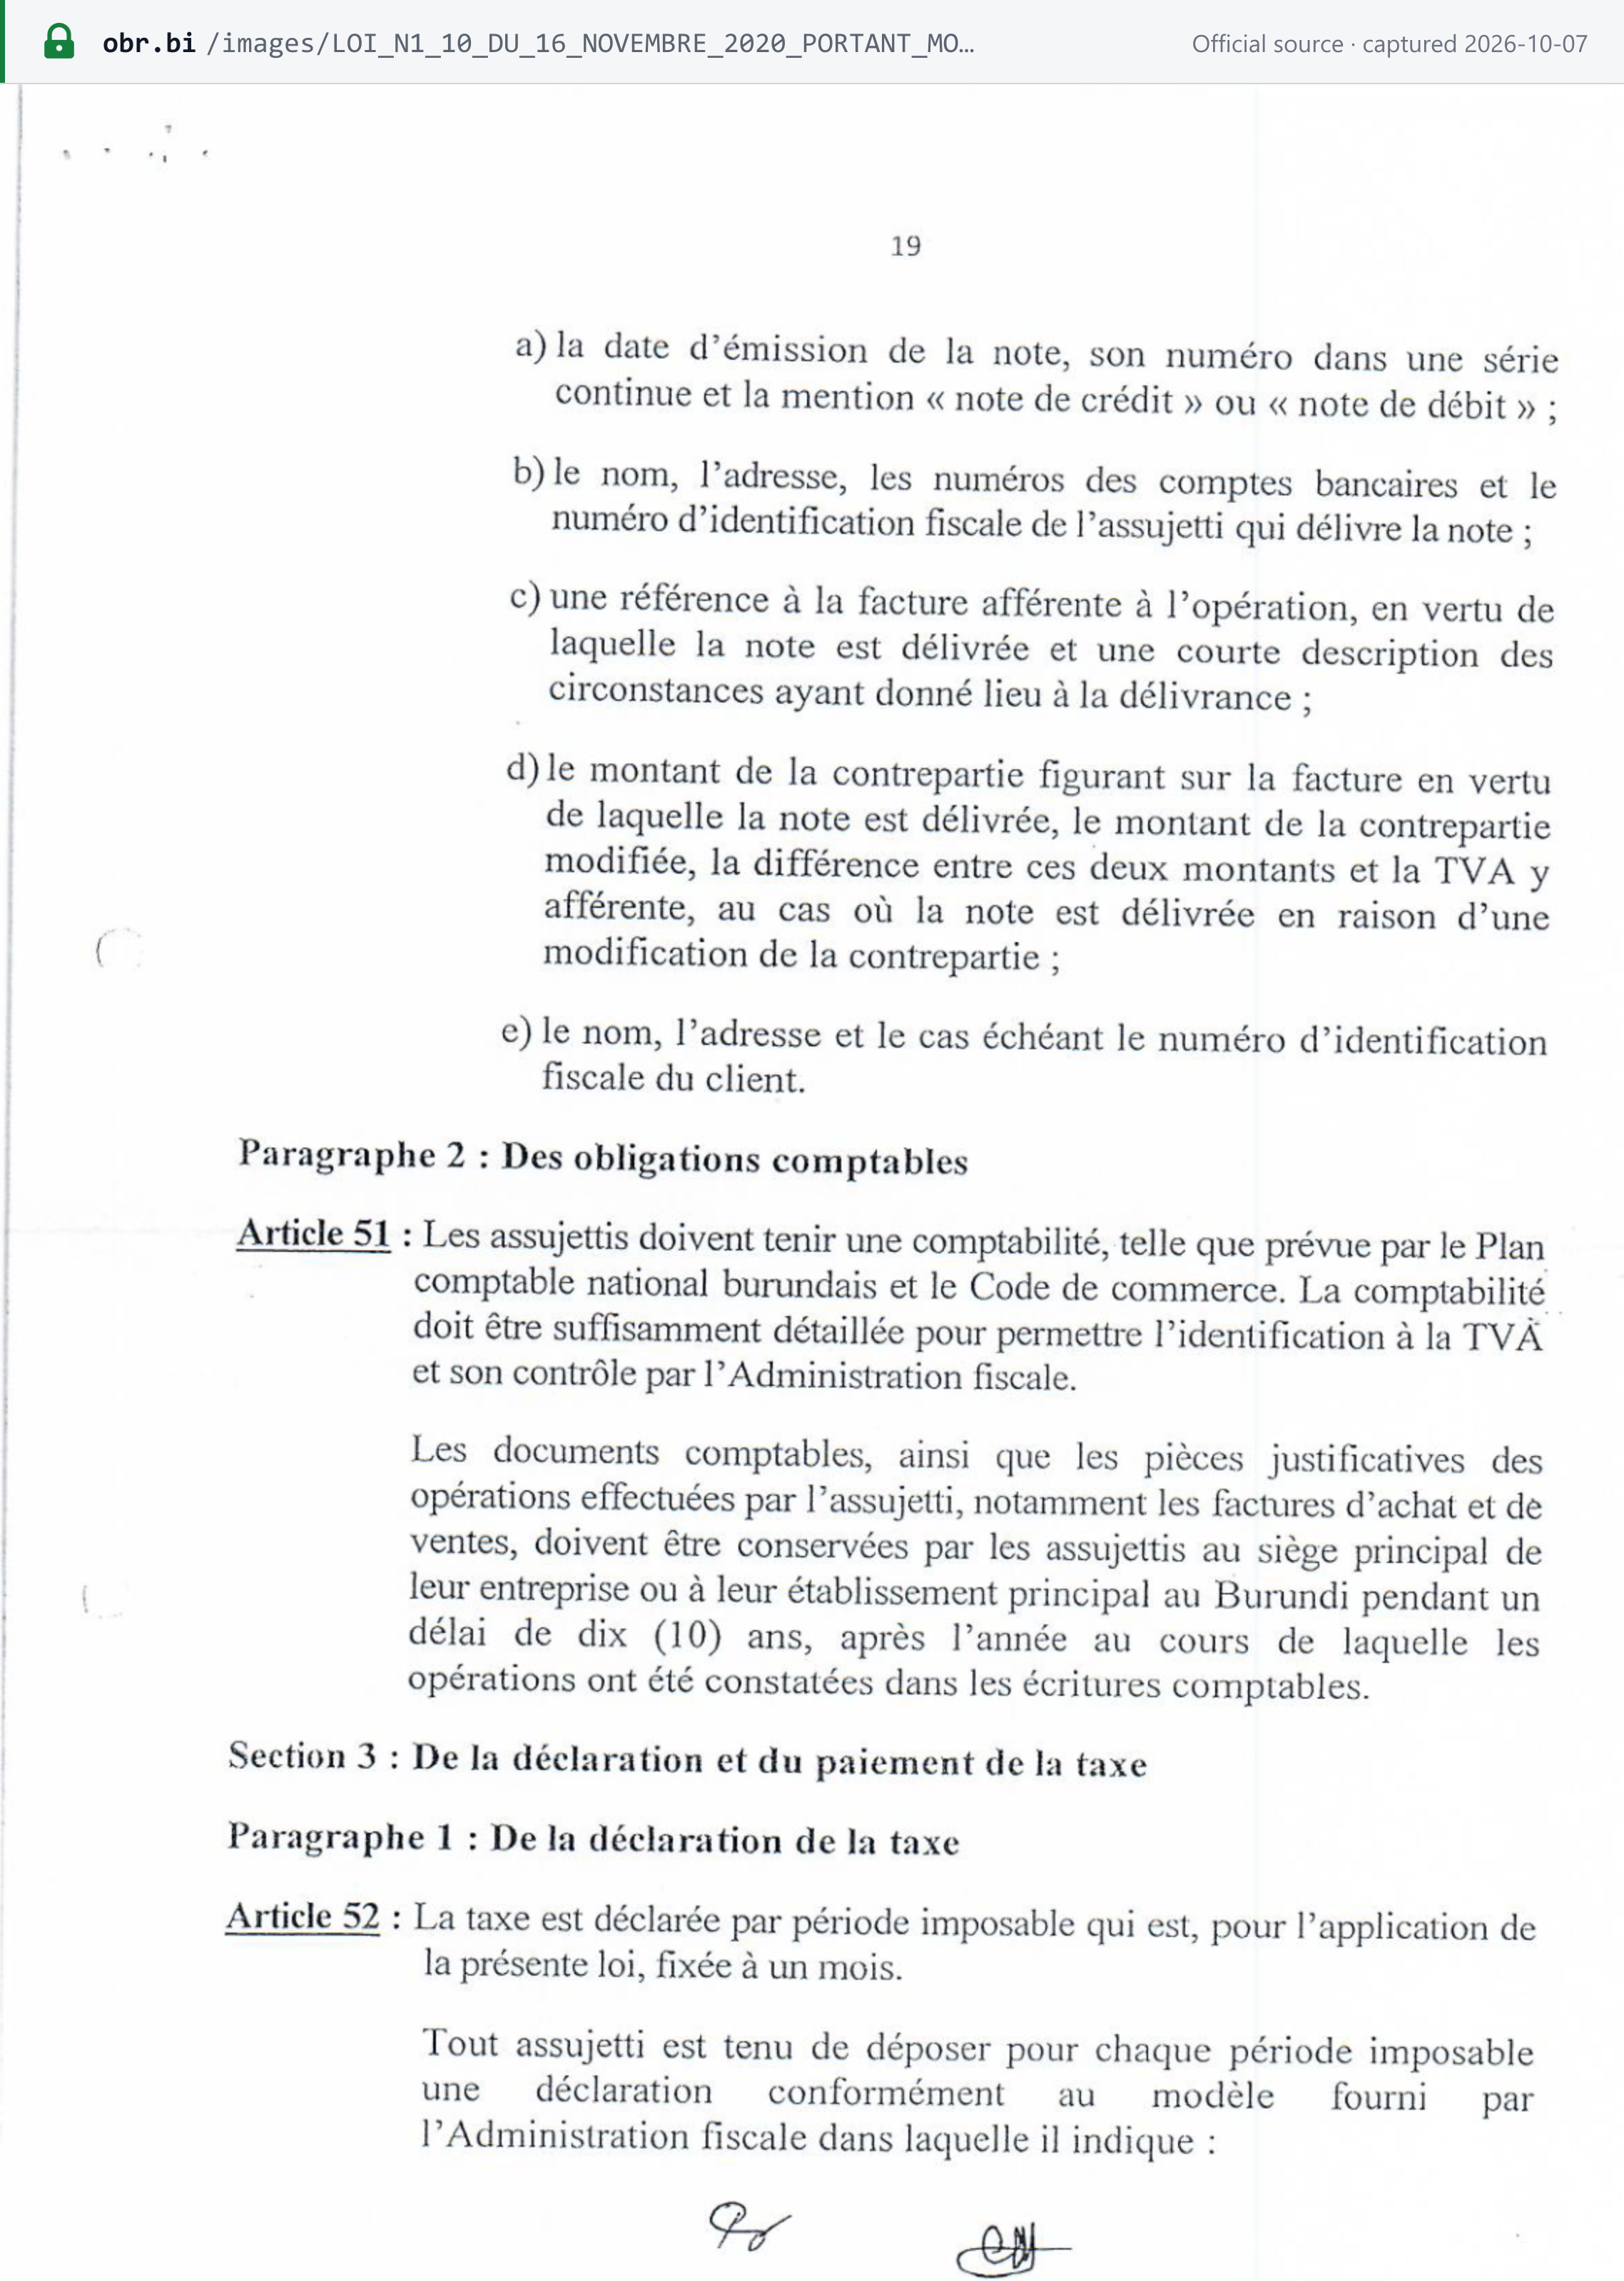
Según el art. 50 de la ley del IVA, una nota de crédito o de débito debe indicar: [1]
- la fecha de emisión, su número dentro de una serie continua y la mención "note de crédit" o "note de débit";
- el nombre, la dirección, los números de cuenta bancaria y el NIF del emisor;
- una referencia a la factura original y una breve descripción del motivo de la emisión de la nota;
- cuando cambia el precio, el importe original, el importe revisado, la diferencia y el IVA correspondiente a esa diferencia;
- el nombre, la dirección y, en su caso, el NIF del cliente.
En el EBMS, una factura anulada se marca con el tipo "FA" (facture annulée), con un campo cancelled_invoice_ref que remite a ella. La especificación de interconexión no describe ningún tipo de factura independiente para las notas de crédito. [9]
Moneda e idioma
No hay norma. Ni la ley del IVA, ni la LPF, ni la Ley de Finanzas 2026/2027 establecen una moneda o un idioma de facturación ni una norma de conversión de divisas (a 07/10/2026). Los modelos oficiales de la OBR están en francés y en kirundi.
Tipos de documento
- Factura completa con IVA según el modelo de la OBR, emitida desde una máquina o un sistema autorizado. Es el único documento que permite deducir el IVA soportado.
- Factura de un no registrado: el mismo modelo sin las líneas del IVA y del total con IVA (nota a pie del modelo).
- Factura simplificada: la ley del IVA no establece ningún formato de factura simplificada ni ningún umbral de importe (comprobado el 06/10/2026).
- Los bancos y otras empresas que no emiten facturas no emiten facturas por sus operaciones, sino que envían los datos de las transacciones al EBMS en el formato de la OBR (preguntas frecuentes sobre facturación electrónica, P6). [7]
Autofacturación
No prevista. La ley del IVA no contiene ninguna disposición sobre autofacturación (comprobado el 06/10/2026).
Conservación y pista de auditoría
- Conservación: 10 años. Los documentos contables y justificantes, "notamment les factures d'achat et de ventes", se conservan "au siège principal de leur entreprise ou à leur établissement principal au Burundi pendant un délai de dix (10) ans, après l'année au cours de laquelle les opérations ont été constatées dans les écritures comptables" (art. 51 párr. 2 de la ley del IVA). La LPF también fija 10 años desde el final del ejercicio fiscal, en locales situados en Burundi (art. 32). [1] [2]
- Archivo exclusivamente electrónico: ni la ley del IVA ni la LPF indican si un archivo sin papel cumple estas normas (a 07/10/2026).
- Integridad. Las preguntas frecuentes de la OBR sobre facturación electrónica exigen que una factura electrónica garantice la autenticidad de su origen, la integridad de su contenido ("qui ne doit pas être modifiable") y su legibilidad. [7]
- Acuse de recibo. Desde el 1 de junio de 2024, el EBMS rechaza las facturas procedentes de sistemas propios de los contribuyentes que no pueden gestionar su acuse de recibo (comunicado de la OBR de 22 de marzo de 2024). [12]
- Firma. Cada factura EBMS lleva una firma con el formato
<NIF>/<system id>/<date and time>/<invoice number>, que vincula el documento al emisor y al momento de emisión. [9]
Modelo de factura conforme
El propio modelo de la OBR, reproducido más arriba, es el modelo oficial. A continuación, Lookuptax rellena los campos de ese modelo para una venta nacional B2B ilustrativa al 18%. Todos los nombres, números e importes son ficticios:
Facture — factura con IVA (modelo de la OBR)
| Nature de l'article ou service* | Qté* | PU* | PVHTVA |
|---|---|---|---|
| Ciment, sac de 50 kg | 10 | 40.000 BIF | 400.000 BIF |
| Livraison sur chantier | 1 | 100.000 BIF | 100.000 BIF |
- PVT HTVA
- 500.000 BIF
- TVA (18%)Art. 19 ley del IVA
- 90.000 BIF
- Total TVAC
- 590.000 BIF
- * Mention obligatoire — los campos marcados con un asterisco en el modelo de la OBR son obligatorios.
- Un vendedor no registrado a efectos del IVA deja en blanco las líneas TVA y Total TVAC (nota a pie del modelo). Si un vendedor registrado no indica IVA, el precio se considera sin IVA incluido y el vendedor soporta el IVA — art. 49 de la ley del IVA.
- Emitida desde una máquina o un sistema de facturación electrónica autorizado y enviada al EBMS en el momento de su emisión (art. 47 de la ley del IVA; arts. 99 y 268 de la Ley de Finanzas). El EBMS añade una firma de factura con el formato NIF/id del sistema/fecha-hora/número de factura.
- El total con IVA de 590.000 BIF supera 500.000 BIF, por lo que el cliente necesita una pista de pago bancario o electrónico para deducir el IVA — art. 99 de la Ley de Finanzas.
Estado de la facturación electrónica
Situación (a 07/10/2026): obligatoria. Todo contribuyente sujeto al IVA debe utilizar una máquina de facturación electrónica autorizada por la OBR (machine de facturation électronique, MFE / EBM) en virtud del art. 47 de la ley del IVA. Desde el 1 de julio de 2026, la obligación abarca también a toda persona obligada a llevar contabilidad simplificada o completa (art. 268 de la Ley de Finanzas). Las máquinas envían cada factura al Electronic Billing Management System (EBMS) de la OBR. [1] [3]
- Modelo. Comunicación en tiempo real: el comunicado de la OBR de enero de 2022 sobre el EBMS describe el "transfert des données, en temps réel, vers les serveurs de l'OBR". Ninguna fuente de la OBR describe una validación previa de las facturas antes de su emisión, por lo que se trata de un modelo de comunicación en tiempo real, no de autorización previa (clearance). [9]
- Cómo cumplir (preguntas frecuentes sobre facturación electrónica, P7): conecte su propio software de facturación al EBMS a través de la interfaz de la OBR, o adquiera una máquina autorizada por la OBR. Las condiciones para obtener y utilizar una máquina se establecen en la orden ministerial n°540/678 de 4 de julio de 2022 (P4 de las preguntas frecuentes). La OBR ya no aloja esa orden en su sitio web (a 07/10/2026). [7]
- Formato. Una interfaz web JSON, con funciones para iniciar sesión, añadir una factura, recuperar una factura y comprobar un NIF (especificación de interconexión de enero de 2022). No es UBL ni Peppol. [9]
- Ámbito. Todas las ventas de un contribuyente incluido en el ámbito — B2B, B2G y B2C por igual. La OBR no ha publicado fases separadas por tipo de cliente (comprobado el 06/10/2026). En septiembre de 2022, las preguntas frecuentes de la OBR incluían en el ámbito a "tous les contribuables exerçant les activités génératrices des revenus", excepto a los contribuyentes que presentan declaraciones trimestrales, que se incorporarían "progressivement". Los bancos y empresas similares envían datos de transacciones en lugar de facturas (P6 de las preguntas frecuentes). [7]
- Interrupciones. Si la máquina o la conexión fallan, el contribuyente puede emitir facturas manuales, debe informar de inmediato a la OBR y registra las facturas posteriormente (P11 de las preguntas frecuentes). Una avería debe comunicarse en un plazo de tres días hábiles (art. 58 de la ley del IVA). [7]
IVA soportado solo en facturas EBMS (desde el 1 de julio de 2026). Art. 99 de la Ley de Finanzas, p. 31: [3]
"Pour être admise en déduction ou en remboursement, la TVA doit figurer sur une facture électronique envoyée dans la base de données du système de gestion de facturation électronique de l'Office Burundais des Recettes (Electronic Billing Management System « EBMS ») au moment de son établissement. En outre, la facture dépassant un montant de cinq cent mille francs burundais (500 000 BIF) doit avoir une traçabilité bancaire ou électronique."
| Fecha | Hito |
|---|---|
| Ley del IVA de 2020 (art. 47) | Máquina de facturación electrónica autorizada obligatoria para todo contribuyente sujeto al IVA |
| 4 de julio de 2022 | La orden ministerial n°540/678 establece las condiciones para obtener y utilizar la máquina |
| 15 de septiembre de 2022 | Preguntas frecuentes de la OBR: todos los contribuyentes con actividades generadoras de ingresos incluidos en el ámbito, excepto los declarantes trimestrales, que se incorporan progresivamente |
| 1 de junio de 2024 | Los sistemas propios de los contribuyentes deben gestionar los acuses de recibo del EBMS; de lo contrario, sus facturas se rechazan [12] |
| 20 de octubre de 2025 | Los usuarios de sistemas propios deben haber actualizado su módulo de existencias; de lo contrario, no pueden despachar mercancías en aduana [13] |
| 1 de julio de 2026 | Ley de Finanzas 2026/2027: IVA soportado solo en facturas EBMS y norma de trazabilidad de 500.000 BIF (art. 99); los importadores deben disponer de un sistema reconocido (art. 100); obligación extendida a todos los contribuyentes que llevan contabilidad, y gastos no EBMS no deducibles (art. 268) |
Lookuptax aún no dispone de una guía específica sobre la facturación electrónica en Burundi. Para ver Burundi junto con otras jurisdicciones, consulte la tabla de Lookuptax sobre el estado y las redes de facturación electrónica.
Declaración y pago
Frecuencia de declaración
Mensual. El periodo impositivo es de un mes para todo contribuyente sujeto al IVA (art. 52 de la ley del IVA). La ley no prevé ninguna opción de declaración del IVA trimestral o anual. [1]
Plazo de presentación de la declaración
La declaración debe presentarse a más tardar el día 15 del mes siguiente al periodo impositivo: "La déclaration périodique doit être déposée auprès du service compétent de l'Administration fiscale au plus tard le quinzième jour qui suit la période imposable à laquelle elle se rapporte" (art. 52). Una declaración puede corregirse sin coste antes de una notificación de inspección (art. 53). [1]
Plazo y forma de pago
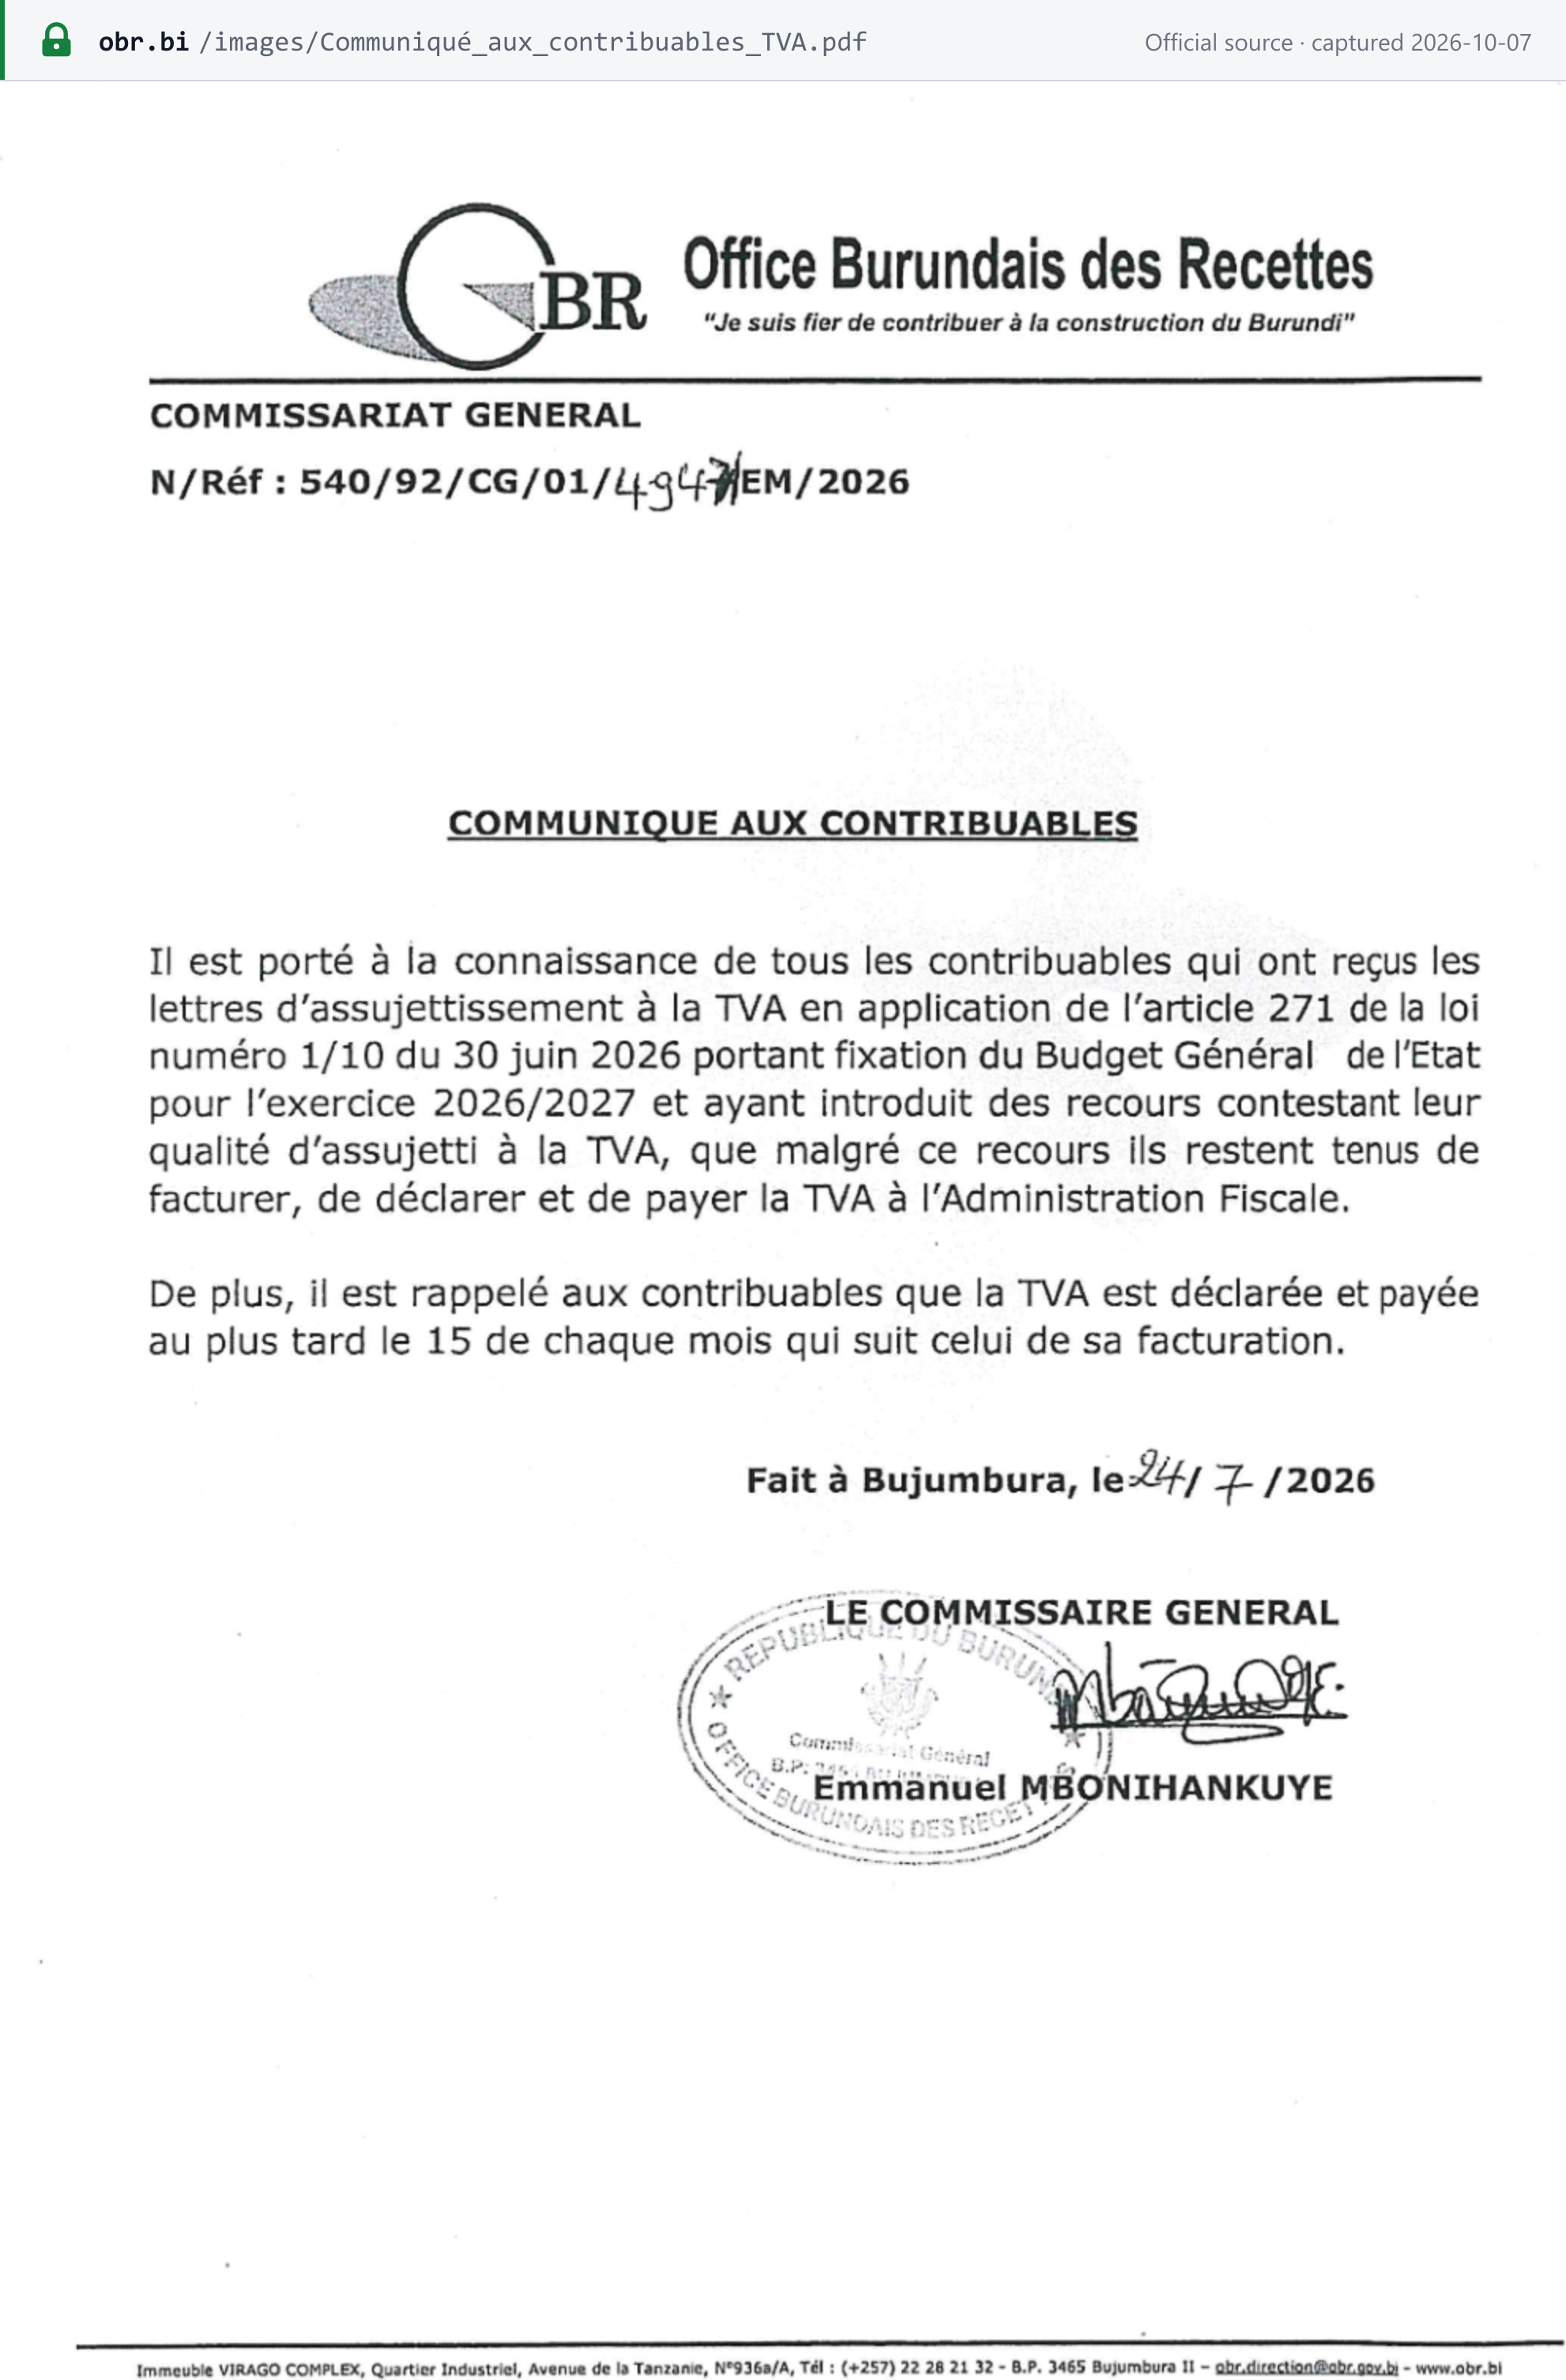
- El mismo día que la declaración. El IVA también se paga a más tardar el día 15 (art. 54 párr. 1). La OBR lo reiteró el 24 de julio de 2026: "la TVA est déclarée et payée au plus tard le 15 de chaque mois qui suit celui de sa facturation". [5]
- Un recurso no suspende el IVA. El mismo comunicado indica que los contribuyentes que impugnan su sujeción al IVA para 2026/2027 "restent tenus de facturer, de déclarer et de payer la TVA". [5]
- Presentación electrónica. Los grandes y medianos contribuyentes deben declarar y pagar a través del portal Umutangakori. Ordonnance ministérielle n°540/1377 du 31/10/2023: "Ils sont tenus d'utiliser le portail « UMUTANGAKORI » pour la déclaration et le paiement des impôts et taxes" (art. 4). La fuerza mayor debe notificarse en un plazo de 48 horas (art. 6), y se permite la presentación en papel durante una interrupción del portal (art. 7). [11]
- Criterio de caja para algunos proveedores. El IVA sobre los servicios se devenga cuando se cobra el precio, con opción de liquidarlo según las facturas (art. 12 b, e). Los proveedores del Estado también liquidan al cobrar el precio (art. 12 f). El art. 98 de la Ley de Finanzas reitera esta norma para 2026/2027; no la introduce. [1] [3]
Declaraciones informativas adicionales
Los prestadores de servicios y los proveedores del Estado, que liquidan con criterio de caja, presentan una relación mensual de facturas pendientes de cobro (art. 12). La ley del IVA no establece ninguna declaración anual del IVA ni ninguna relación de ventas y compras (comprobado el 06/10/2026). [1]
Deducción del IVA soportado y partidas no deducibles
El IVA soportado es deducible según el art. 20, con una factura que siga el modelo de la OBR (art. 22 a). Desde el 1 de julio de 2026, la factura también debe haberse enviado al EBMS en el momento de su emisión, y una factura superior a 500.000 BIF debe contar con una pista de pago bancario o electrónico (art. 99 de la Ley de Finanzas). No deducible según el art. 21: [1]
- el IVA sobre bienes y servicios utilizados en actividades no sujetas, salvo el IVA sobre bienes y servicios exonerados por una autoridad competente;
- el IVA sobre alojamiento, recepciones, comidas y viajes;
- el IVA pagado a una persona no registrada a efectos del IVA.
El IVA sobre los productos petrolíferos vendidos a precios regulados no es deducible (art. 66). Las empresas con actividades sujetas y exentas deducen a prorrata (art. 23). Los compradores deben comprobar que su proveedor está registrado a efectos del IVA (art. 32).
Devoluciones
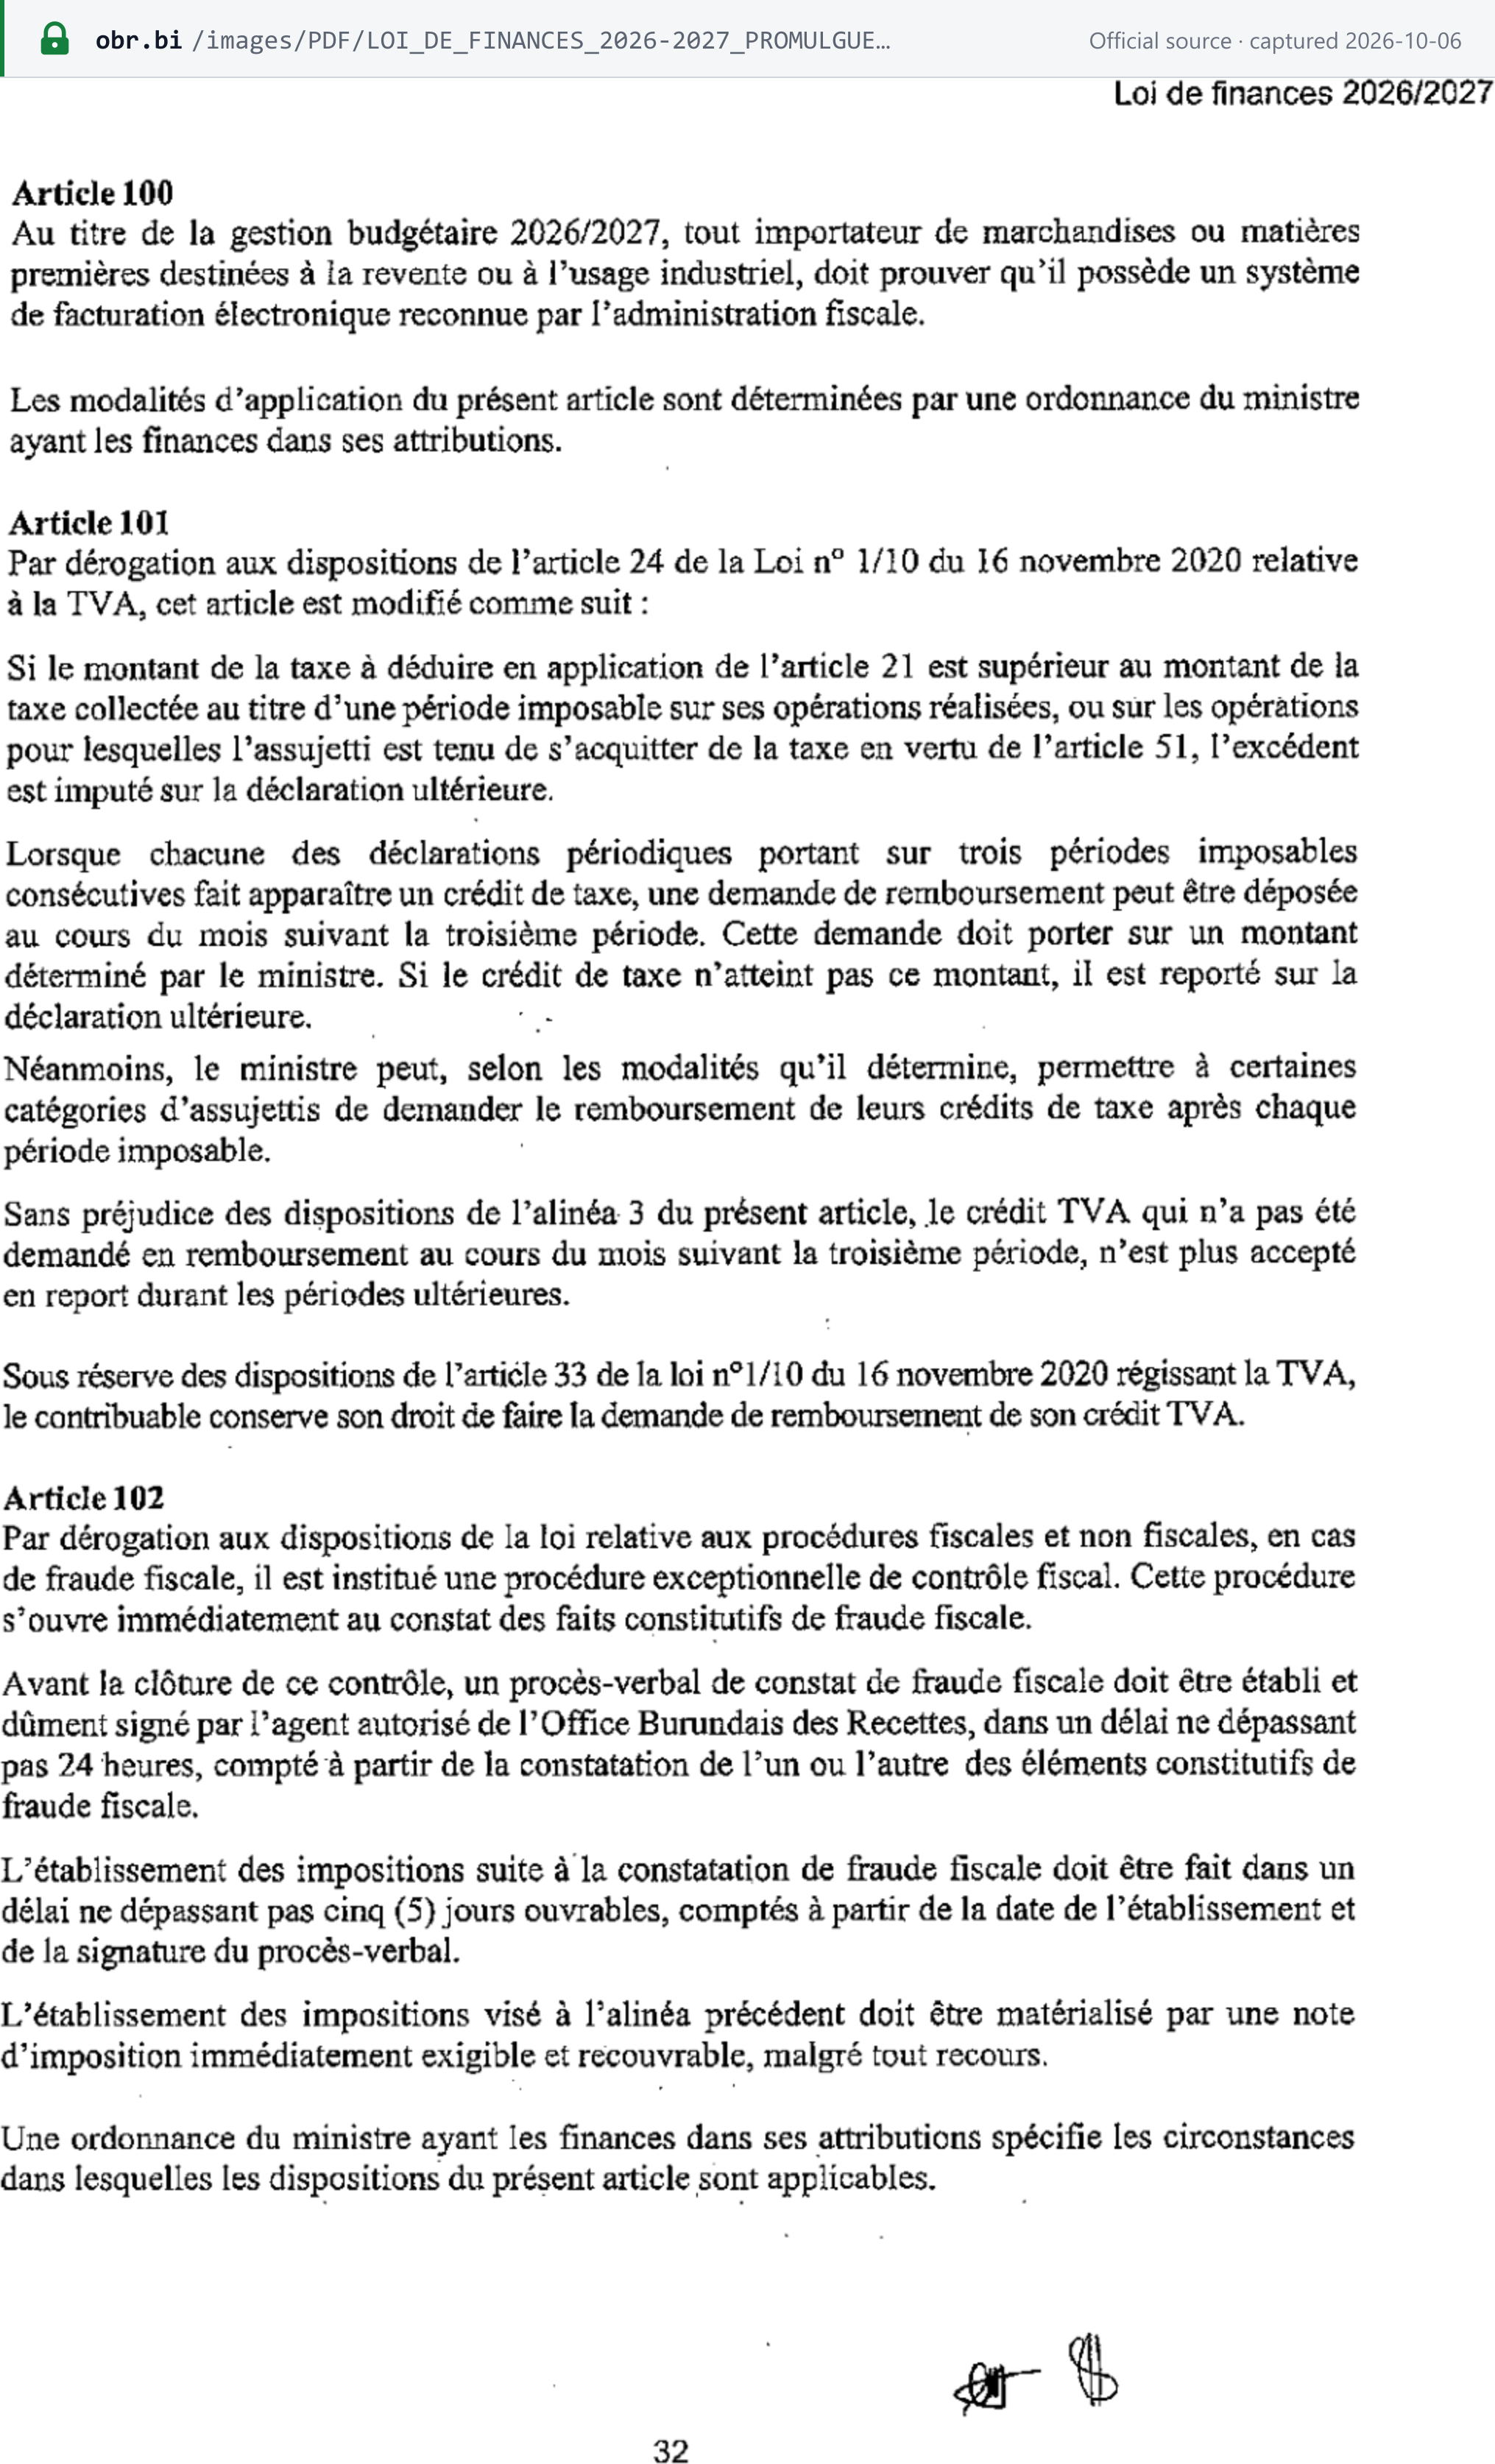
- Créditos. El exceso de crédito se traslada a periodos posteriores. Tras tres periodos consecutivos de crédito, el contribuyente puede solicitar la devolución en el mes siguiente al tercero, por encima de un mínimo fijado por orden ministerial (art. 24, en la redacción dada por el art. 101 de la Ley de Finanzas). El mínimo no figura en la propia ley (a 07/10/2026). [3]
- Sin traslado después del plazo de solicitud. "Le crédit TVA qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période, n'est plus accepté en report durant les périodes ultérieures" (art. 101 párr. 4 de la Ley de Finanzas). El crédito no se pierde: el último párrafo del artículo mantiene el derecho a solicitar su devolución, con sujeción al plazo de tres años del art. 33 de la ley del IVA. El artículo 101 reitera la prohibición de traslado: la OBR la aplica desde el 1 de enero de 2025, en virtud del art. 72 párr. 5 de la Loi n°1/27 du 30 décembre 2024 (comunicado de la OBR ref. 540/92/CG/01/1833/EM/2025 de 6 de marzo de 2025). [10]
- Plazos. La solicitud puede presentarse a partir del día 15 (art. 27 de la ley del IVA). La OBR debe pagar "dans 90 jours calendaires à compter du lendemain du dépôt du dossier complet de la demande" (art. 28). Las devoluciones solo se conceden a declarantes que cumplen sus obligaciones y se compensan con las deudas tributarias (art. 30). El derecho a la devolución prescribe a los tres años (art. 33). [1]
- No residentes. Los viajeros tienen derecho a la devolución (art. 31), en las condiciones fijadas por orden ministerial. Las misiones diplomáticas y las ONG con convenio pagan el IVA y lo recuperan (arts. 10 i–j, 25). La ley no prevé un régimen general de devolución para empresas extranjeras.
- Créditos incobrables. Ninguna. La ley del IVA solo permite las regularizaciones del art. 35 b (comprobado el 06/10/2026).
Exenciones
Operaciones exentas
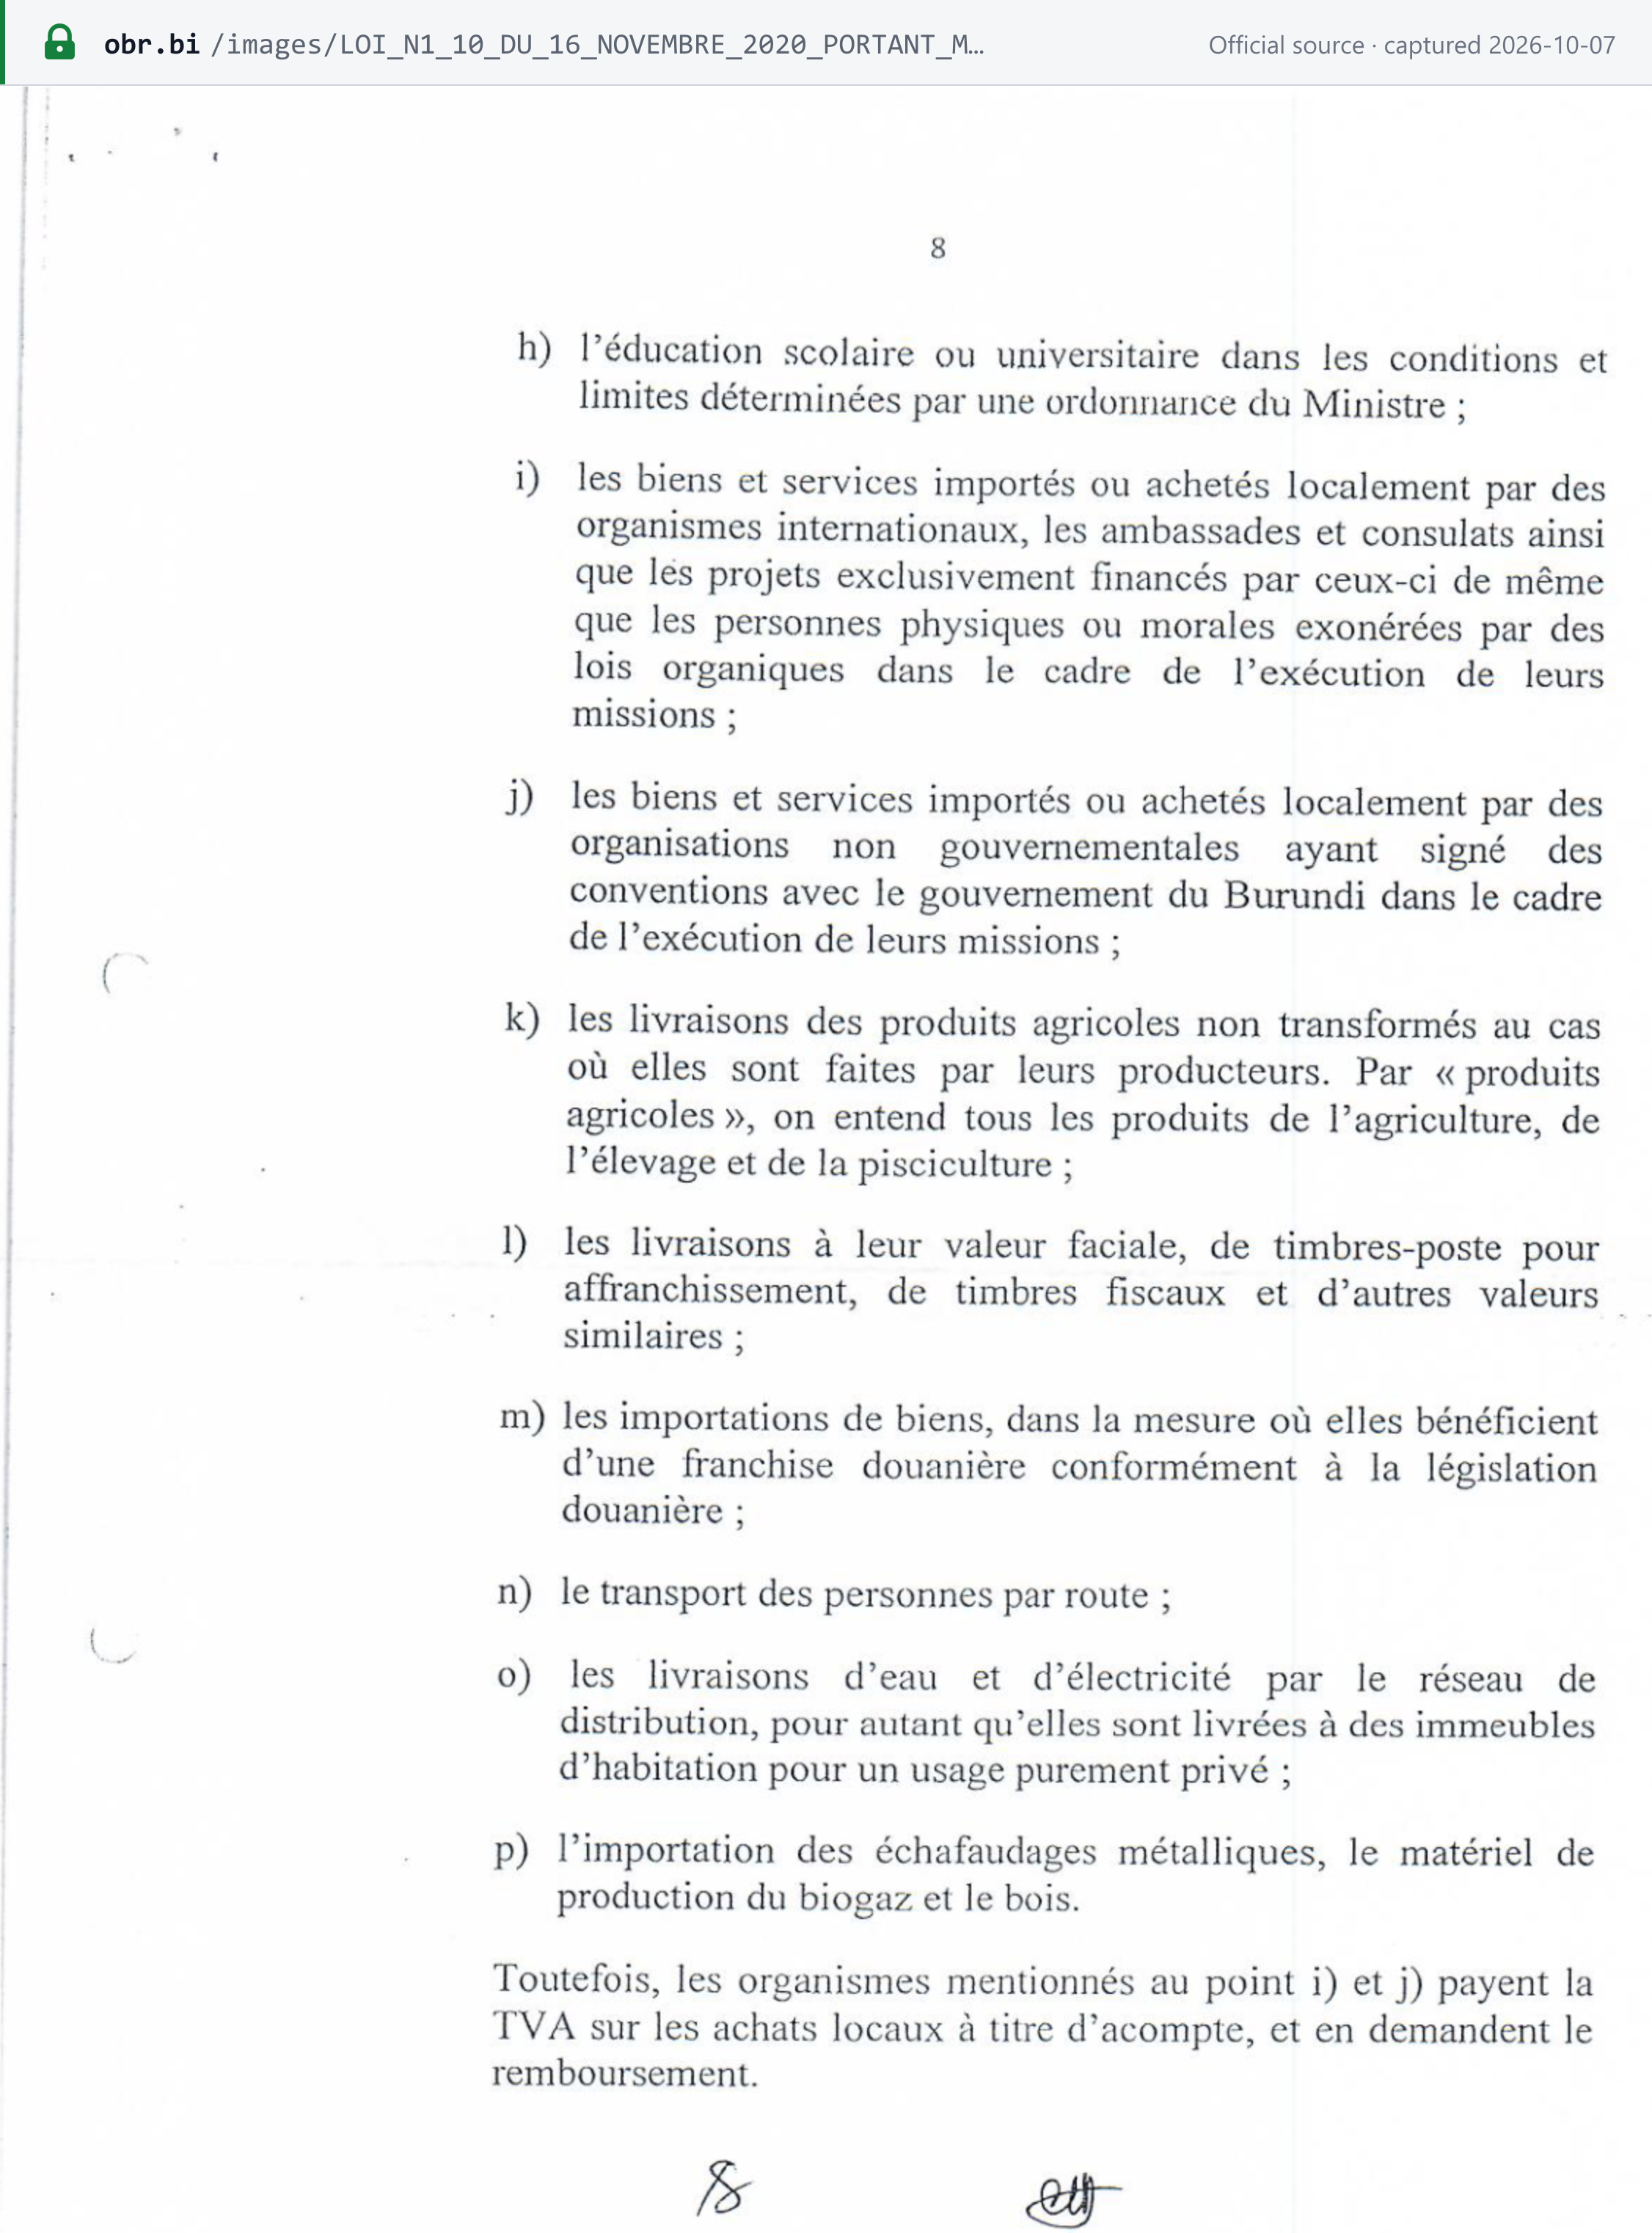
El art. 10 de la ley del IVA exime, entre otras: [1]
- (a) los seguros de vida, de salud y de enfermedad;
- (b) el crédito (no la ejecución de garantías), el cambio de divisas, los valores, los productos de inversión bancaria y la intermediación financiera. Las operaciones bancarias sujetas se enumeran por orden ministerial;
- (c) el arrendamiento sin opción de compra;
- (d) los edificios y terrenos residenciales, y (e) los terrenos no edificados distintos de las parcelas urbanizadas;
- (f) el arrendamiento de bienes inmuebles, excepto los aparcamientos, el almacenamiento, los arrendamientos hoteleros y amueblados de hasta tres meses y los arrendamientos no residenciales;
- (g) la asistencia médica y los medicamentos, y (h) la enseñanza, dentro de los límites que fija el artículo;
- (i) las organizaciones internacionales, las embajadas y sus proyectos, y (j) las ONG con convenio;
- (k) los productos agrícolas sin transformar vendidos por sus productores;
- (l) los sellos de correos por su valor facial;
- (m) las importaciones en franquicia aduanera;
- (n) el transporte de viajeros por carretera;
- (o) el agua y la electricidad suministradas a viviendas particulares;
- (p) los andamios metálicos, el equipo de biogás y la madera importados.
Cambios para 2026/2027. Para el ejercicio presupuestario, la Ley de Finanzas sujeta al impuesto: [3]
- las entregas de edificios de uso mixto ("les livraisons des bâtiments à usage mixte sont taxables à la TVA", art. 247);
- los edificios cuyo uso no está definido (art. 95);
- las donaciones de edificios no residenciales o de terrenos no edificados entre partes vinculadas, distintas de los parientes en primer grado (art. 246).
Exento no es lo mismo que tipo cero. Una operación exenta no lleva IVA, pero el proveedor no puede deducir el IVA soportado en sus costes (art. 21 a). Una operación a tipo cero — una exportación, por ejemplo — tampoco lleva IVA, pero el proveedor conserva su derecho a deducir (arts. 19–20). Por ello, un exportador puede encontrarse en posición de devolución, mientras que un banco o un centro educativo exentos soportan su IVA como un coste.
Regímenes especiales
- La transmisión de una empresa en funcionamiento queda fuera del ámbito del IVA (arts. 5–6). Las indemnizaciones de seguros se rigen por el art. 65.
- Criterio de caja: para servicios y proveedores del Estado (art. 12 b, e, f; véase Plazo y forma de pago).
- Ningún otro régimen especial: no existe régimen del margen, régimen a tanto alzado o simplificado del IVA para pequeñas empresas, ni régimen del IVA para zonas francas. Ni la ley del IVA ni los artículos sobre el IVA de la Ley de Finanzas prevén ninguno (a 07/10/2026). Por debajo del umbral de 25.000.000 BIF, una empresa simplemente permanece sin registrar, salvo que se aplique el desencadenante de 50.000.000 BIF por compras o existencias.
Infracciones y sanciones
Infracciones
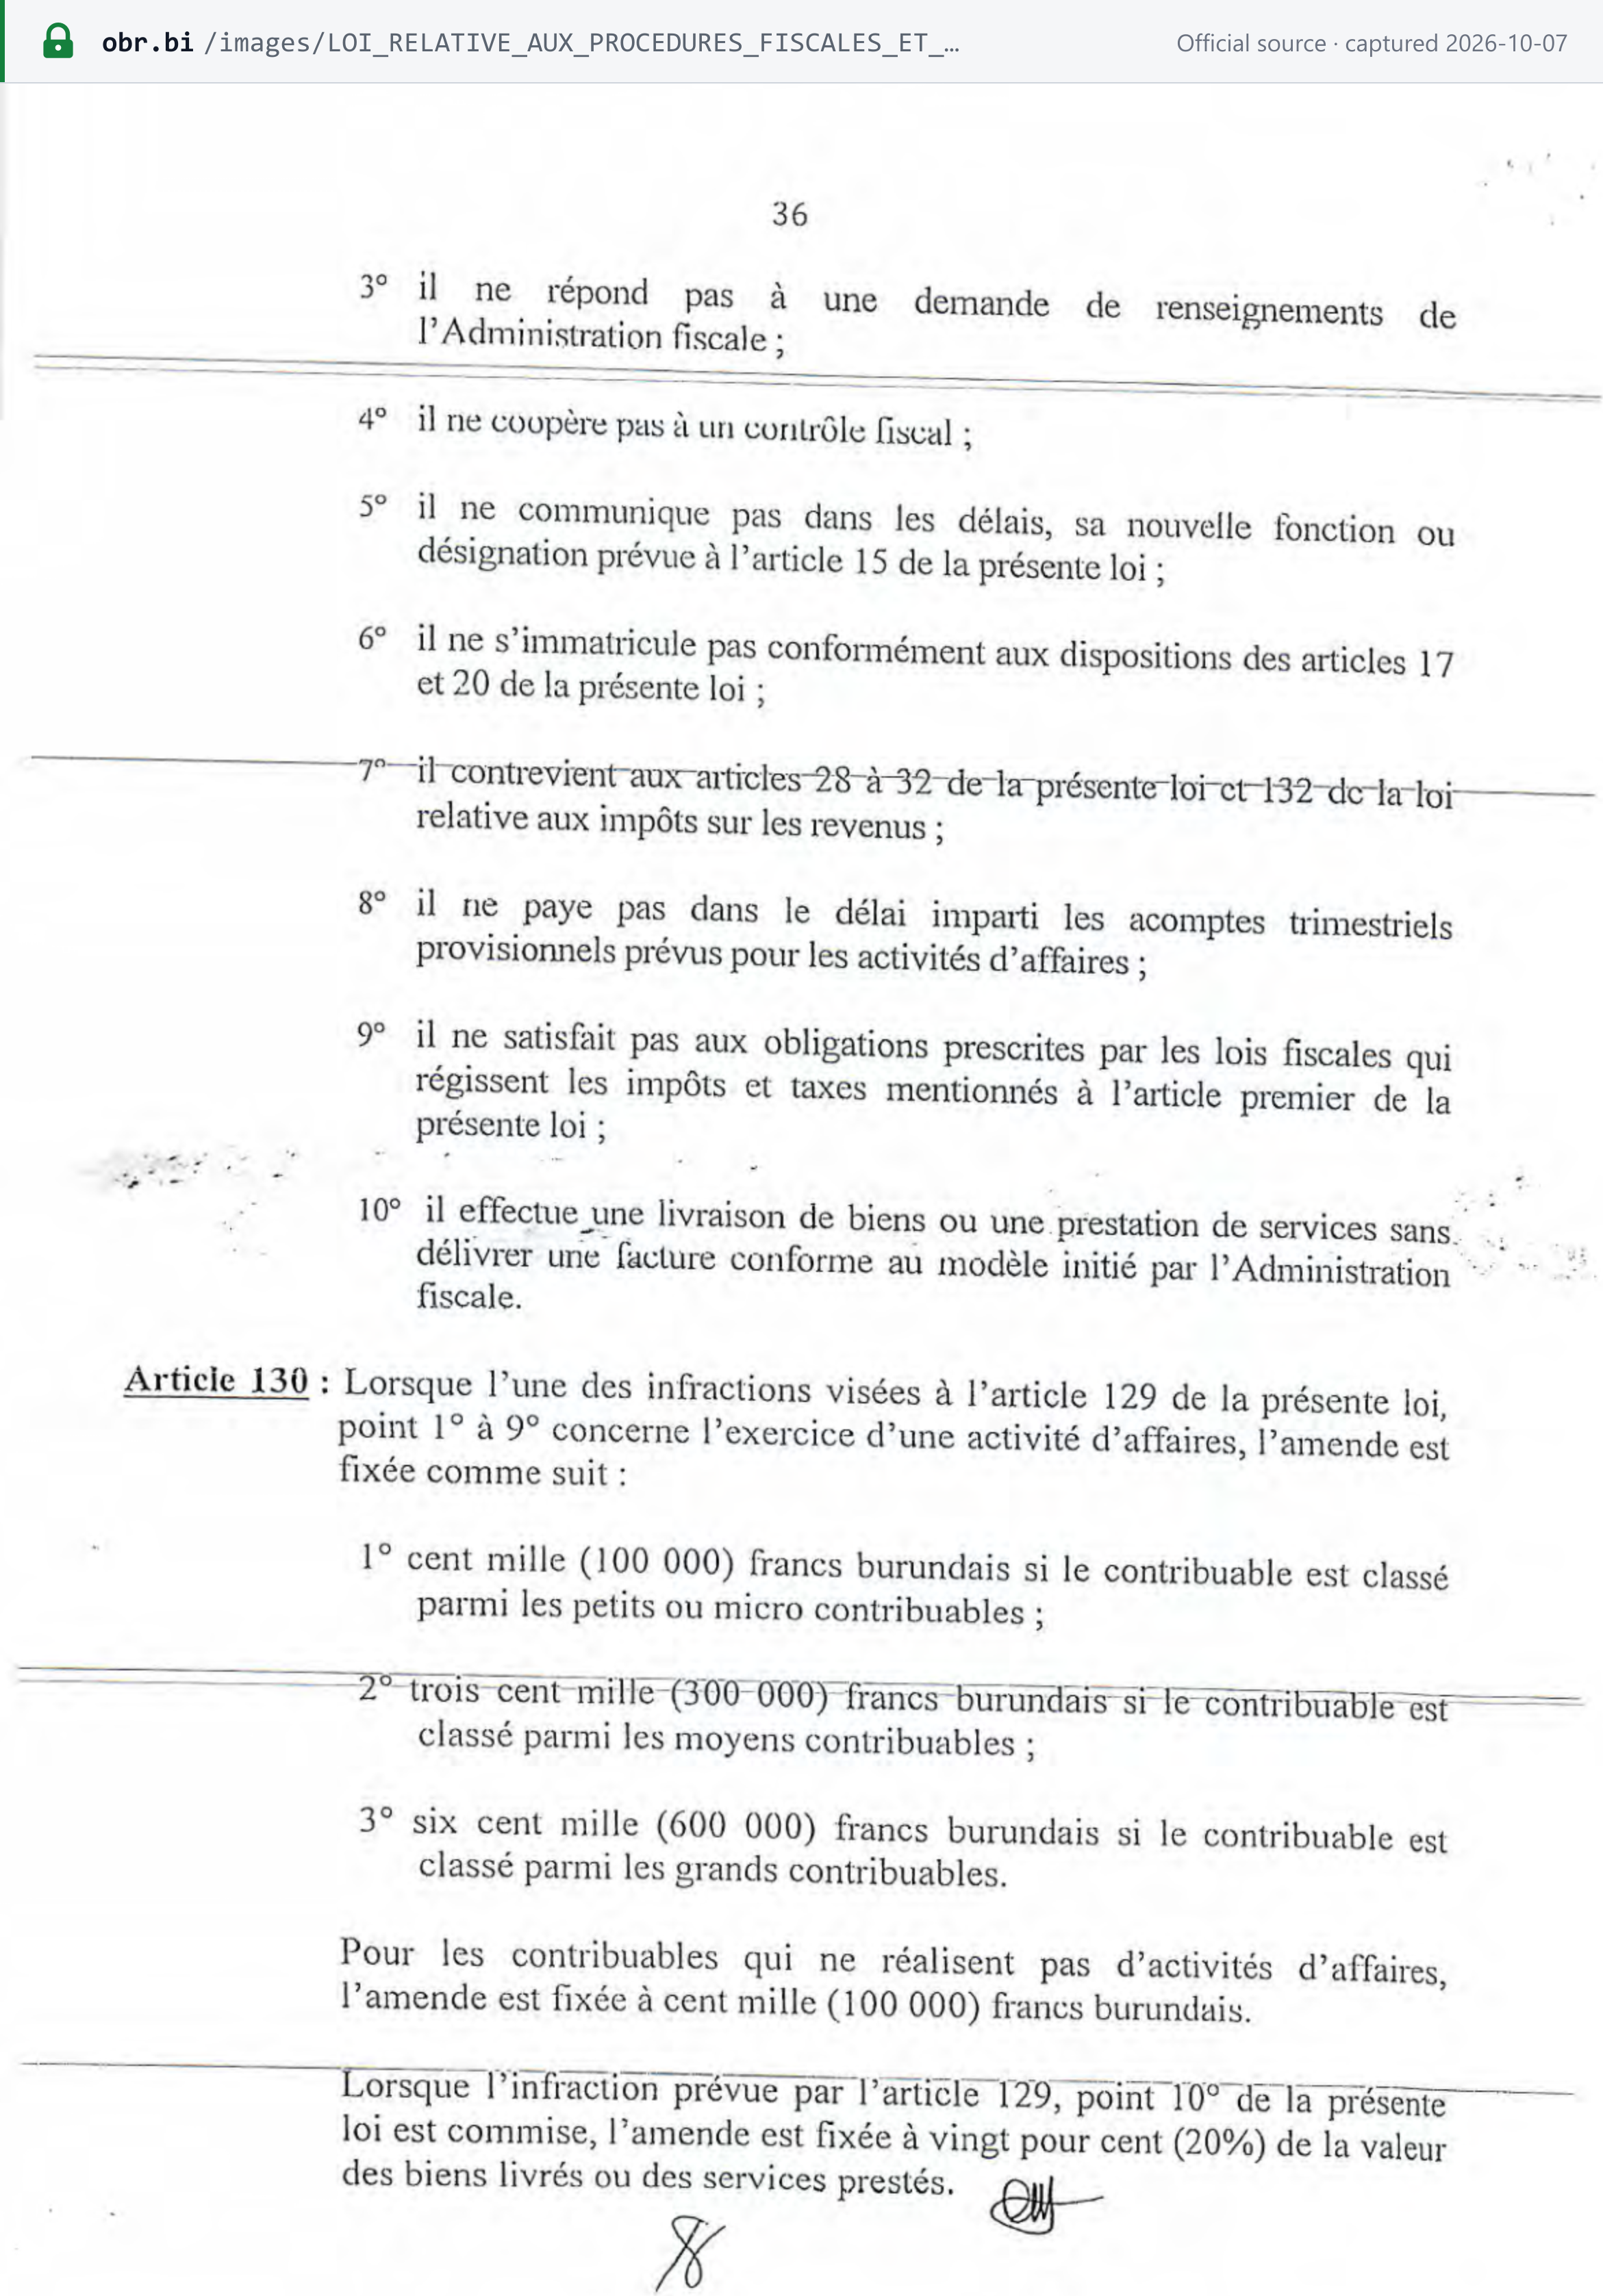
- Infracciones tributarias (art. 129 de la LPF): [2]
- presentación tardía; falta de presentación o de práctica de retenciones;
- no responder a un requerimiento de información o no colaborar en una inspección;
- no comunicar un cambio de función;
- falta de registro (arts. 17, 20);
- incumplimiento de las normas contables (arts. 28–32);
- pagos fraccionados trimestrales impagados, y otras obligaciones;
- 10° entregar bienes o prestar servicios "sans délivrer une facture conforme au modèle initié par l'Administration fiscale".
- Fraude. Una multa del 100% del impuesto eludido (art. 134 de la LPF), con aplicación del Código Penal (art. 135). El Comisario General puede remitir el caso al ministerio fiscal (art. 138). La persecución es posible hasta el final del quinto año (art. 139), y las sanciones se duplican en caso de reincidencia en un plazo de cinco años (art. 140). La obstrucción y la complicidad conllevan las mismas sanciones (art. 143).
- Facturar sin existencias. "Un contribuable qui émet une facture alors qu'il ne dispose d'aucun stock est passible des sanctions pénales" — el Comisario General remite el caso al ministerio fiscal (art. 58 de la ley del IVA). [1]
- Comprar sin factura. Desde el 1 de julio de 2026, los bienes se decomisan y solo se devuelven cuando el comprador paga una multa del 20%. Lo mismo se aplica a los servicios (art. 269 de la Ley de Finanzas). [3]
- Sanciones accesorias:
- exclusión de la contratación pública y publicación de los reincidentes (art. 144 de la LPF);
- cierre del establecimiento del infractor (art. 146);
- cierre por negarse a los controles de cumplimiento (art. 245 de la Ley de Finanzas).
- Prisión. Ni la ley del IVA, ni la LPF, ni la Ley de Finanzas establecen por sí mismas penas de prisión. La exposición penal deriva de la remisión al ministerio fiscal en virtud del Código Penal (a 07/10/2026).
Sanciones
Las sanciones específicas del IVA figuran en la ley del IVA, y las sanciones generales de procedimiento en la LPF. Ninguna de las dos leyes indica cuál prevalece cuando ambas podrían aplicarse. Los pagos se imputan primero a los intereses, después a las multas y por último al impuesto (art. 127 de la LPF). Cifras a 07/10/2026: [1] [2]
| Conducta | Sanción | Fuente |
|---|---|---|
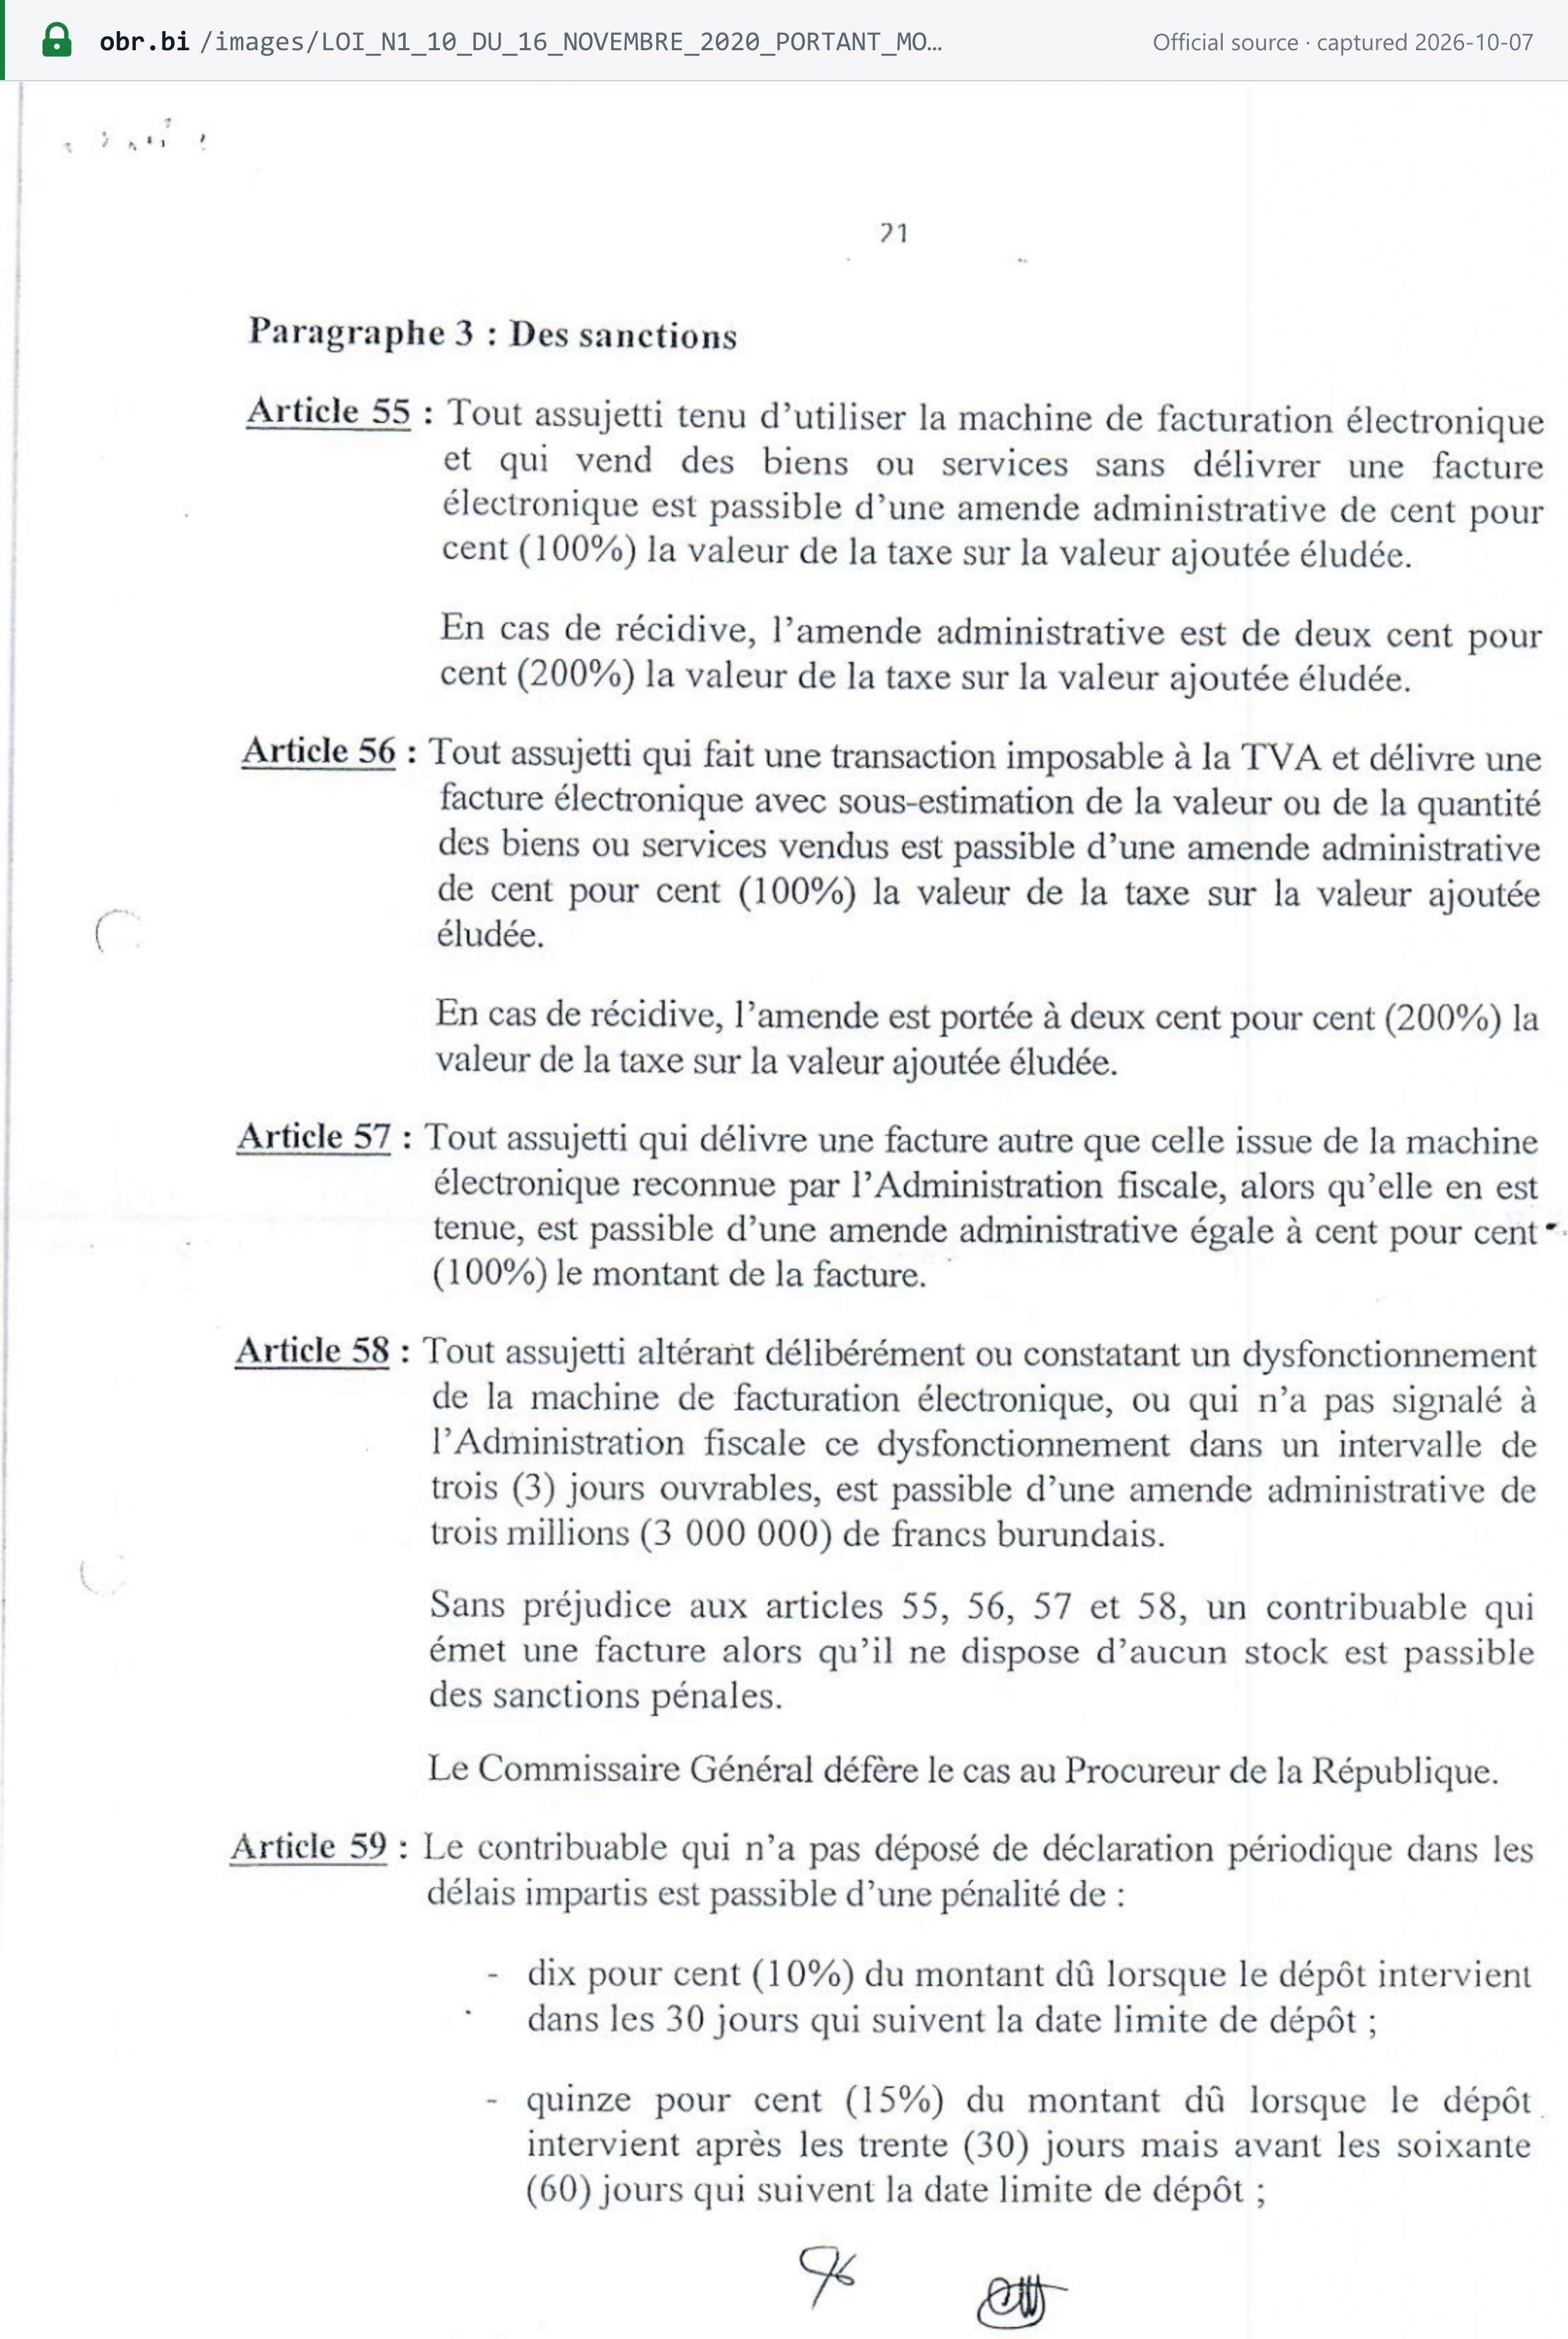
| Vender sin emitir una factura electrónica | 100% del IVA eludido; 200% en caso de reincidencia | Art. 55 de la ley del IVA |
| Factura electrónica con un valor infravalorado | 100%; 200% en caso de reincidencia | Art. 56 de la ley del IVA |
| Factura no emitida desde la máquina reconocida | 100% del importe de la factura | Art. 57 de la ley del IVA; art. 268 de la Ley de Finanzas |
| Manipular la máquina, o no comunicar una avería en un plazo de 3 días hábiles | 3.000.000 BIF | Art. 58 de la ley del IVA |
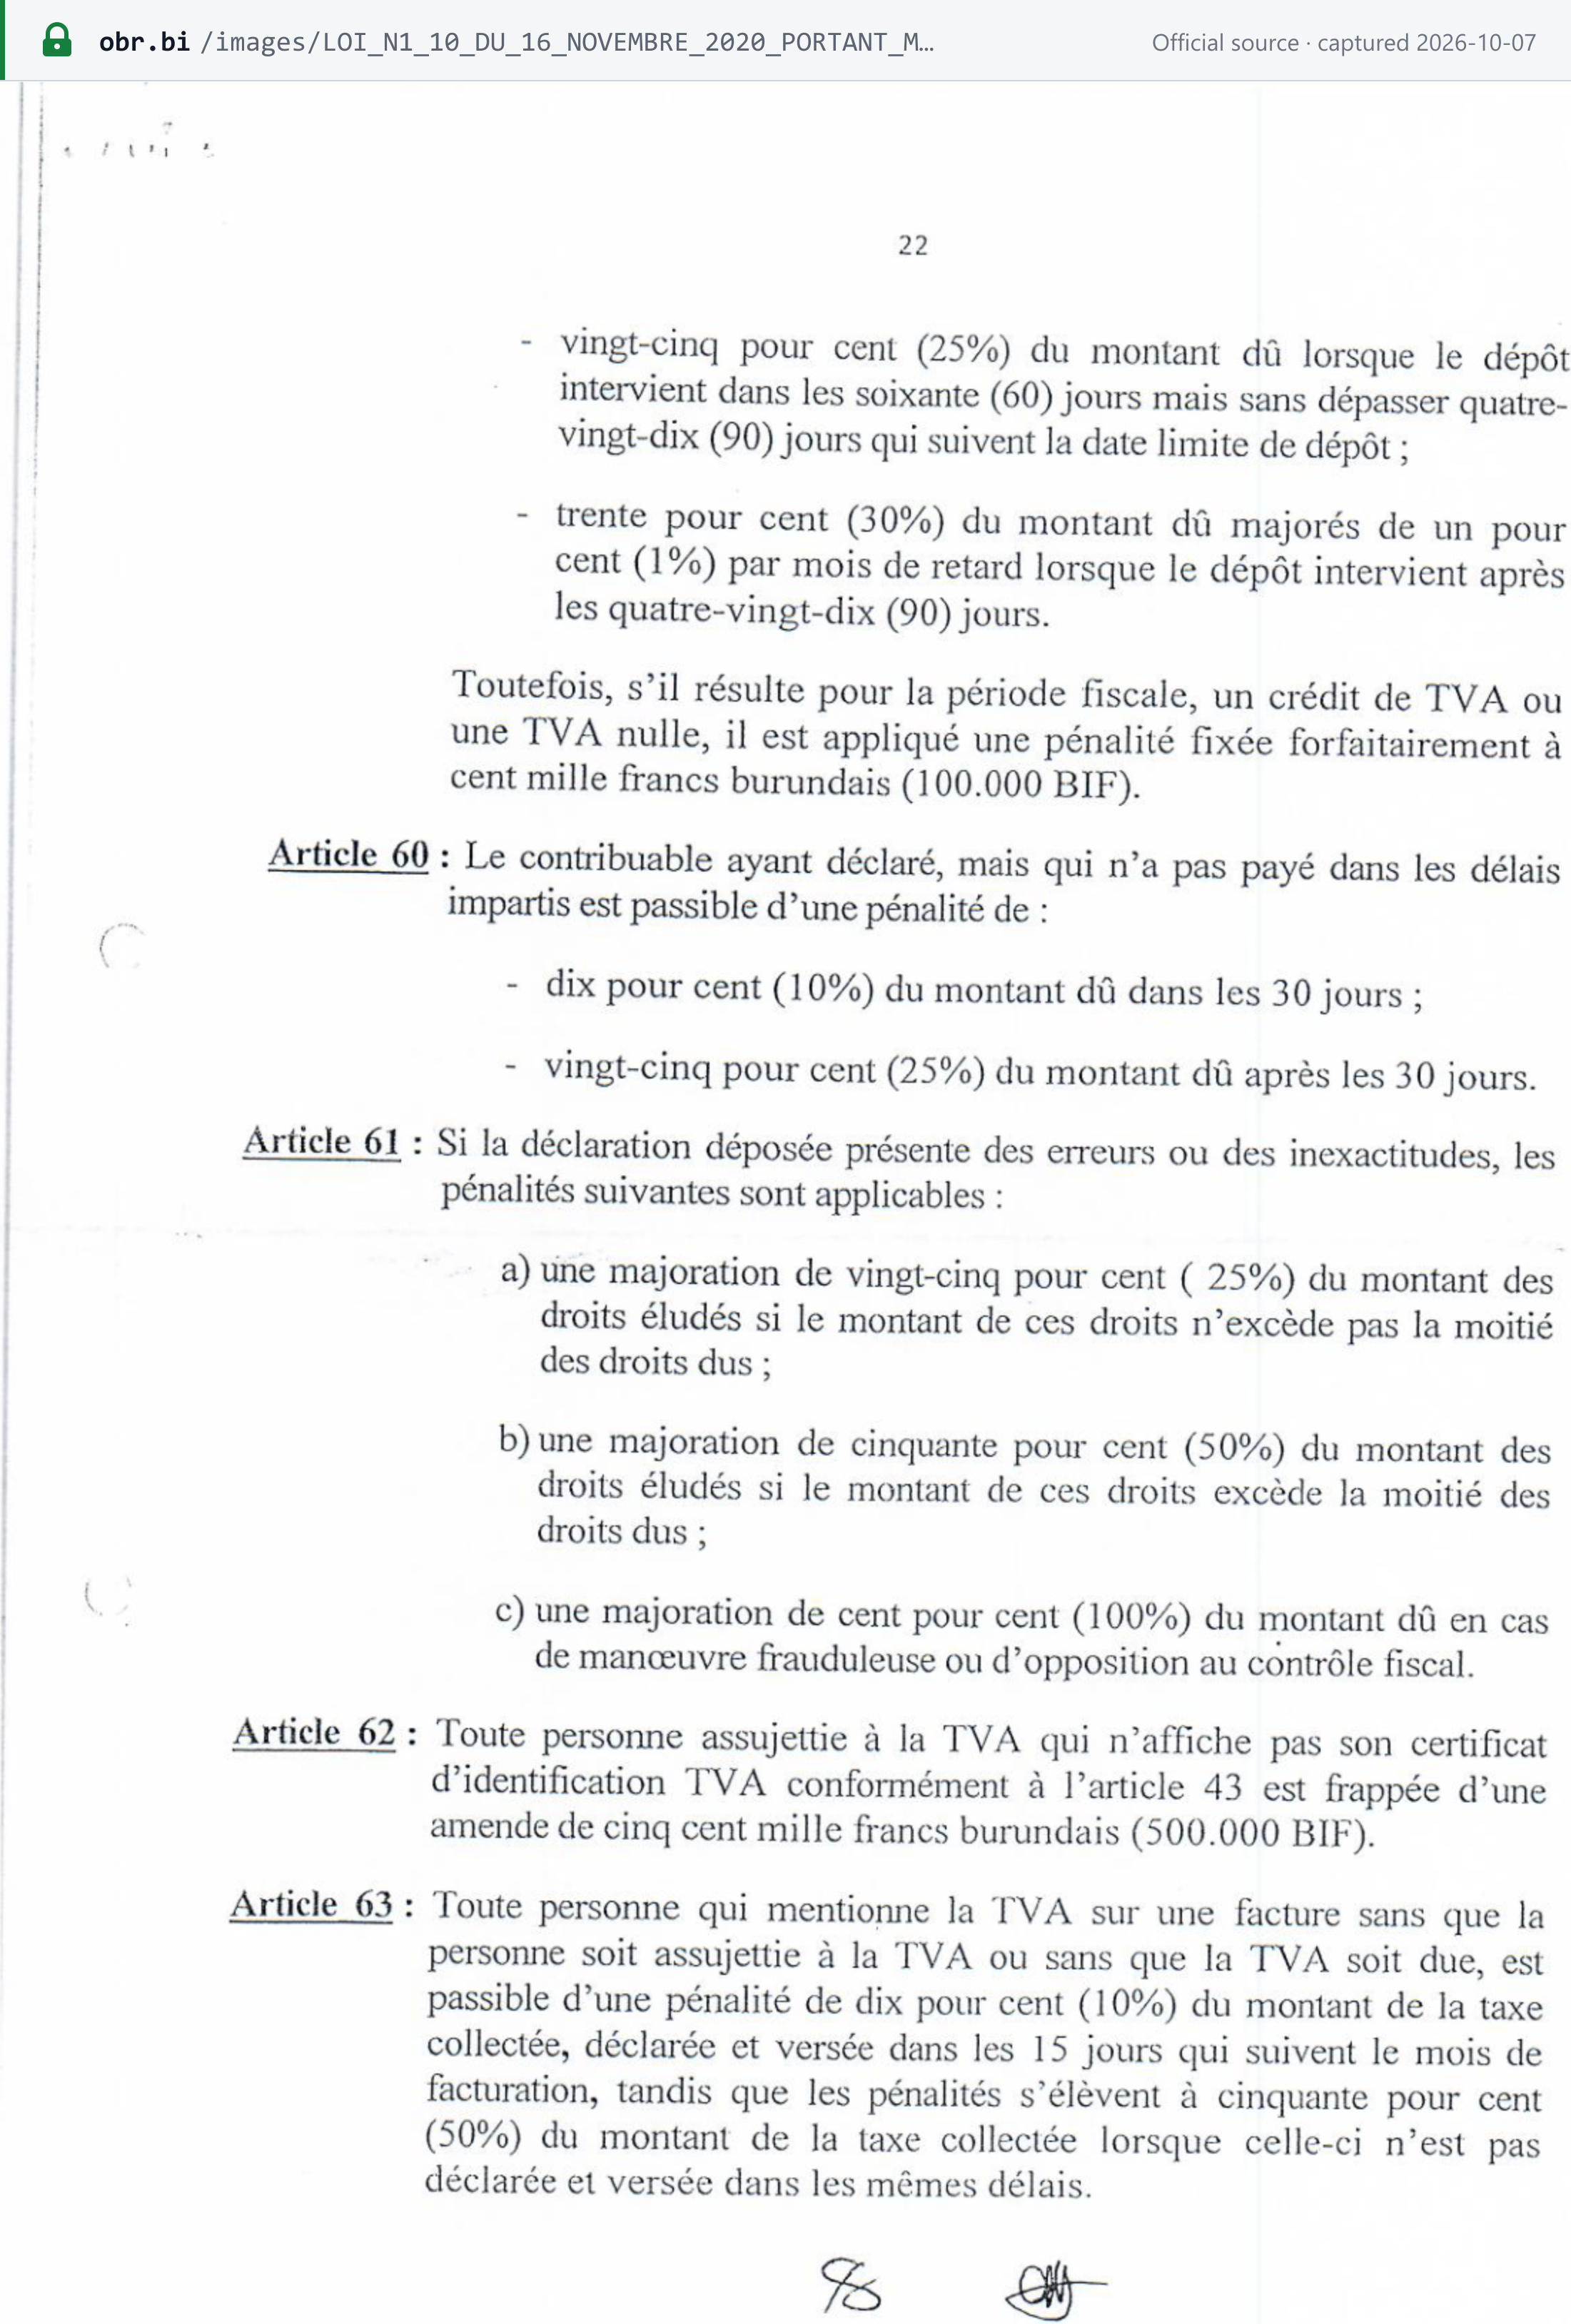
| Declaración del IVA presentada fuera de plazo | 10% (hasta 30 días de retraso) · 15% (31–60) · 25% (61–90) · 30% más 1% mensual (más de 90). 100.000 BIF fijos si la declaración arroja un crédito o es negativa | Art. 59 de la ley del IVA |
| Pago tardío del IVA declarado | 10% en 30 días; 25% después | Art. 60 de la ley del IVA |
| Errores en la declaración | +25% (error de hasta la mitad del impuesto adeudado) · +50% (más de la mitad) · +100% (fraude u obstrucción) | Art. 61 de la ley del IVA |
| Certificado de registro no exhibido | 500.000 BIF | Art. 62 de la ley del IVA |
| IVA indicado en una factura por una persona no registrada o no sujeta | 10% si se declara y paga en los 15 días siguientes al mes de facturación; en caso contrario, 50% | Art. 63 de la ley del IVA |
| Otras infracciones de procedimiento (art. 129 1°–9° de la LPF) | 100.000 BIF (pequeños y microcontribuyentes) · 300.000 BIF (medianos) · 600.000 BIF (grandes) · 100.000 BIF (sin actividad empresarial) | Art. 130 de la LPF |
| Entregar sin factura según el modelo oficial (art. 129 10°) | 20% del valor de los bienes o servicios | Art. 130 de la LPF |
| Pago tardío (general) | 10% | Art. 131 de la LPF |
| Subestimación del impuesto | 5%, 10%, 20% o 50%, por tramos | Art. 132 de la LPF |
| Liquidación de oficio | 75% | Art. 133 de la LPF |
| Intereses de demora | El tipo fijado por orden ministerial el primer día de cada ejercicio fiscal, más 1,5 puntos; interés simple, mensual, computándose completos los meses parciales | Art. 126 de la LPF |
El tipo de interés para 2026/2027 se fija por orden ministerial, no en la propia LPF (a 07/10/2026). La Ley de Finanzas 2026/2027 también excluye la condonación o el fraccionamiento de los impuestos recaudados o retenidos (art. 263). Establece una inspección extraordinaria por fraude cuya liquidación es inmediatamente ejecutiva (art. 102) y fija un plazo de tres años para practicar nuevas liquidaciones (art. 251). [3]
Preguntas frecuentes
Nuestro proveedor nos entregó una factura en papel o en hoja de cálculo. ¿Podemos deducir igualmente el IVA en Burundi?
No para 2026/2027. El artículo 99 de la Ley de Finanzas 2026/2027 solo permite deducir o reembolsar el IVA si figura en una factura electrónica enviada al Electronic Billing Management System (EBMS) de la OBR en el momento de su emisión, y una factura superior a 500.000 BIF debe además ser trazable mediante un pago bancario o electrónico. El artículo 268 añade que un gasto que conste en una factura no enviada al EBMS en el momento de su emisión tampoco es deducible a efectos fiscales. [3]
Nuestro volumen de negocios es inferior a 25 millones de BIF. ¿Podemos estar sujetos igualmente al IVA en Burundi?
Sí. Según el artículo 271 de la Ley de Finanzas 2026/2027, el contribuyente cuyas compras locales y/o importaciones superen 50.000.000 BIF en un ejercicio fiscal queda sujeto automáticamente al IVA y pasa a la categoría de medianos o grandes contribuyentes, sin computar el valor de las inversiones y los efectos personales. Lo mismo se aplica al contribuyente que mantenga existencias de materias primas, productos terminados o semiterminados o mercancías por un valor superior a 50.000.000 BIF. [3]
Hemos recurrido la decisión de la OBR de que estamos sujetos al IVA. ¿Debemos repercutir el IVA mientras el recurso está pendiente?
Sí. En un comunicado de fecha 24 de julio de 2026, la OBR indicó a los contribuyentes que han impugnado su sujeción al IVA para 2026/2027 que, pese al recurso, siguen obligados a facturar, declarar y pagar el IVA. El mismo comunicado recuerda que el IVA se declara y se paga a más tardar el día 15 del mes siguiente al mes de facturación. [5]
Una empresa extranjera nos vende software o servicios de consultoría. ¿Quién paga el IVA de Burundi?
El cliente burundés. Según el artículo 54 de la ley del IVA, cuando un no residente sin representante en Burundi presta servicios que se consideran realizados en Burundi, el destinatario, esté o no registrado a efectos del IVA, debe retener el IVA e ingresarlo a la administración tributaria, sea cual sea el importe. Los servicios electrónicos y de telecomunicaciones iniciados, consumidos o utilizados en Burundi se consideran prestados allí (artículo 9). [1]
¿Por qué ya no podemos trasladar nuestro crédito de IVA a periodos posteriores?
Un crédito cuyo reembolso no se solicite en el mes siguiente al tercer periodo consecutivo de crédito ya no puede trasladarse a periodos posteriores. El crédito en sí no se pierde: el artículo 101 de la Ley de Finanzas 2026/2027 mantiene el derecho a solicitar su reembolso, con sujeción al plazo de tres años del artículo 33 de la ley del IVA. La OBR aplica la prohibición de traslado desde el 1 de enero de 2025, en virtud del artículo 72 de la Loi n°1/27 de 30 de diciembre de 2024, y el artículo 101 la reitera. Por otra parte, el IVA sobre alojamiento, recepciones, comidas y viajes nunca es deducible (artículo 21 de la ley del IVA) y, desde el 1 de julio de 2026, tampoco lo es el IVA de las facturas de proveedores que no se enviaron al EBMS. [3] [10]
¿Qué ocurre si nuestra máquina de facturación electrónica se avería?
Comunique la avería a la OBR en un plazo de tres días hábiles: el artículo 58 de la ley del IVA sanciona con una multa de 3.000.000 BIF al contribuyente que no lo haga, o que manipule deliberadamente la máquina. Las preguntas frecuentes de la OBR sobre facturación electrónica permiten emitir facturas manuales durante una interrupción, siempre que se informe de inmediato a la OBR y las facturas se registren posteriormente en el sistema. [1] [7]
Sitios web importantes
A 07/10/2026, las páginas HTML de la OBR devuelven un error. Los enlaces a PDF que figuran a continuación se cargan; los enlaces a portales se facilitan solo a efectos de navegación.
| Sitio | Finalidad |
|---|---|
| OBR — Office Burundais des Recettes | Página de inicio de la administración tributaria (páginas HTML con errores actualmente) |
| Portal Umutangakori | Presentación y pago electrónicos del IVA y otros impuestos (obligatorio para grandes y medianos contribuyentes) |
| OBR — Registro de contribuyentes | Información sobre el registro del NIF |
| OBR — Manual de procedimientos de registro (PDF) | Procedimientos de registro anteriores a e-KORI y listas de documentos |
| OBR — e-KORI | Registro del NIF en línea y comprobación pública «Contrôle de NIF en ligne» |
| easybusiness.bi (Agencia de Desarrollo de Burundi) | Ventanilla única de registro de empresas; el registro fiscal pasa después a e-KORI |
| OBR — EBMS | Sistema de facturación electrónica: disposiciones legales, guía de conexión, preguntas frecuentes, procedimiento en caso de avería de la máquina |
| OBR — Modelo oficial de factura, francés (PDF) · Kirundi (PDF) | El formato de factura que exige la OBR |
| OBR — Verificación de documentos | Comprobación heredada de documentos emitidos por la OBR, con una opción «NIF contribuable»; e-KORI ofrece ahora también una comprobación de documentos («Contrôle des documents émis par l'OBR») |
| OBR — Formularios tributarios | Formularios de declaración y de registro |
| OBR — Leyes y reglamentos · Ordenanzas | Textos legales, incluidas las órdenes ministeriales |
| OBR — ASYCUDA World | Declaraciones aduaneras e IVA a la importación |
La OBR también ofrece una línea de atención gratuita en el 500 (preguntas frecuentes de la OBR, P14). [14] Para la facturación electrónica, las preguntas frecuentes de la OBR sobre facturación electrónica indican el tél. 22 28 24 59 y facturation.electronique@obr.gov.bi. No existe una herramienta oficial de consulta de tipos; los tipos figuran en el art. 19 de la ley del IVA y en la Ley de Finanzas.
Cambios recientes
- 24/07/2026 — Comunicado de la OBR: un recurso contra la sujeción al IVA en virtud del artículo 271 no suspende la obligación de facturar, declarar y pagar el IVA, que vence el día 15 del mes siguiente. (OBR)
- 01/07/2026 — Registro obligatorio a efectos del IVA a partir de 25.000.000 BIF de volumen de negocios imponible en un ejercicio contable, opcional a partir de 5.000.000 BIF, además de la sujeción automática cuando las compras, importaciones o existencias superan 50.000.000 BIF (art. 271 de la Ley de Finanzas 2026/2027). (OBR) — véase el evento
- 01/07/2026 — El azúcar pasa a tributar al tipo del 10% y se suprime su impuesto sobre el consumo (art. 90 de la Ley de Finanzas). (OBR) — véase el evento
- 01/07/2026 — IVA soportado deducible solo en facturas enviadas al EBMS en el momento de su emisión, con trazabilidad bancaria o electrónica por encima de 500.000 BIF; los importadores deben disponer de un sistema de facturación electrónica reconocido (arts. 99–100 de la Ley de Finanzas). (OBR) — véase el evento
- 01/07/2026 — Obligación de máquina de facturación electrónica extendida a toda persona que lleve contabilidad simplificada o completa; los gastos en facturas no EBMS pasan a ser no deducibles (art. 268 de la Ley de Finanzas). (OBR)
- 01/07/2026 — Los arts. 98 y 101 de la Ley de Finanzas reiteran el criterio de caja para los proveedores del Estado y la prohibición de trasladar los créditos de IVA cuya devolución no se haya solicitado tras tres periodos de crédito (en vigor desde el 1 de enero de 2025); se mantiene el derecho a solicitar la devolución. (OBR) — véase el evento
Para la cronología completa, consulte los cambios fiscales de Burundi en Lookuptax.
Enlaces de referencia
- OBR — Loi n°1/10 du 16 novembre 2020 portant modification de la Loi n°1/12 du 29 juillet 2013 relative à la TVA (ley del IVA, PDF escaneado)
- OBR — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (PDF escaneado)
- OBR — Loi de finances 2026/2027, Loi n°1/10 du 30 juin 2026 (Ley de Finanzas, PDF escaneado)
- OBR — Format Facture TVA (modelo oficial de factura, versión vigente)
- OBR — Communiqué aux contribuables, 24 de julio de 2026 (recursos contra la sujeción al IVA, plazo de vencimiento)
- OBR — Manuel des procédures d'immatriculation des contribuables
- OBR — Foire aux questions, facturation électronique (15 de septiembre de 2022) — copia archivada
- OBR — Modelo de factura en kirundi
- OBR — Communiqué aux contribuables sobre el EBMS, con la especificación de interconexión v0.1 (enero de 2022) — copia archivada
- OBR — Comunicado sobre los créditos de IVA (6 de marzo de 2025) — copia archivada
- Ordonnance ministérielle n°540/1377 du 31/10/2023 sobre el portal Umutangakori — copia archivada
- OBR — Comunicado sobre los acuses de recibo del EBMS (22 de marzo de 2024) — copia archivada
- OBR — Comunicado a los contribuyentes con máquinas de facturación electrónica propias (19 de septiembre de 2025) — copia archivada
- OBR — Página de preguntas frecuentes — copia archivada (agosto de 2026)
- OBR — Preguntas frecuentes de e-KORI: nuevas vías de registro
Relacionado en Lookuptax:
- Guía del NIF de Burundi
- Umbrales de registro del IVA en todo el mundo
- Tipos impositivos en todo el mundo
- Estado y redes de facturación electrónica en todo el mundo
- Explicación de la inversión del sujeto pasivo
- IVA en los servicios digitales de proveedores no residentes
- Comprobar un número de IVA — consultas oficiales por país