Guía del IVA en Chile
| FICHA TÉCNICA | |
|---|---|
| Código de país | CL |
| Nombre del impuesto | Impuesto al Valor Agregado (IVA) |
| Autoridad tributaria | Servicio de Impuestos Internos (SII) |
Resumen
Chile grava el Impuesto al Valor Agregado (IVA) conforme al Título II de la Ley sobre Impuesto a las Ventas y Servicios (LIVS), Decreto Ley 825 de 1974. El artículo 1 establece «un impuesto sobre las ventas y servicios, que se regirá por las normas de la presente ley». El texto refundido lo publica la Biblioteca del Congreso Nacional (BCN Ley Chile). [1]
Los impuestos adicionales no son IVA. El Título III de la misma ley establece impuestos adicionales y especiales distintos, por ejemplo sobre artículos suntuarios y bebidas. Se cobran además del IVA, no en su lugar, y no son tasas reducidas de IVA (consulte Tasas). [1]
Autoridad. El IVA lo administra el Servicio de Impuestos Internos (SII). El impuesto se paga a la Tesorería General de la República (TGR), y el IVA a la importación lo recauda el Servicio Nacional de Aduanas. El procedimiento, los intereses, las sanciones y los delitos están en el Código Tributario (D.L. 830 de 1974). [1] [2]
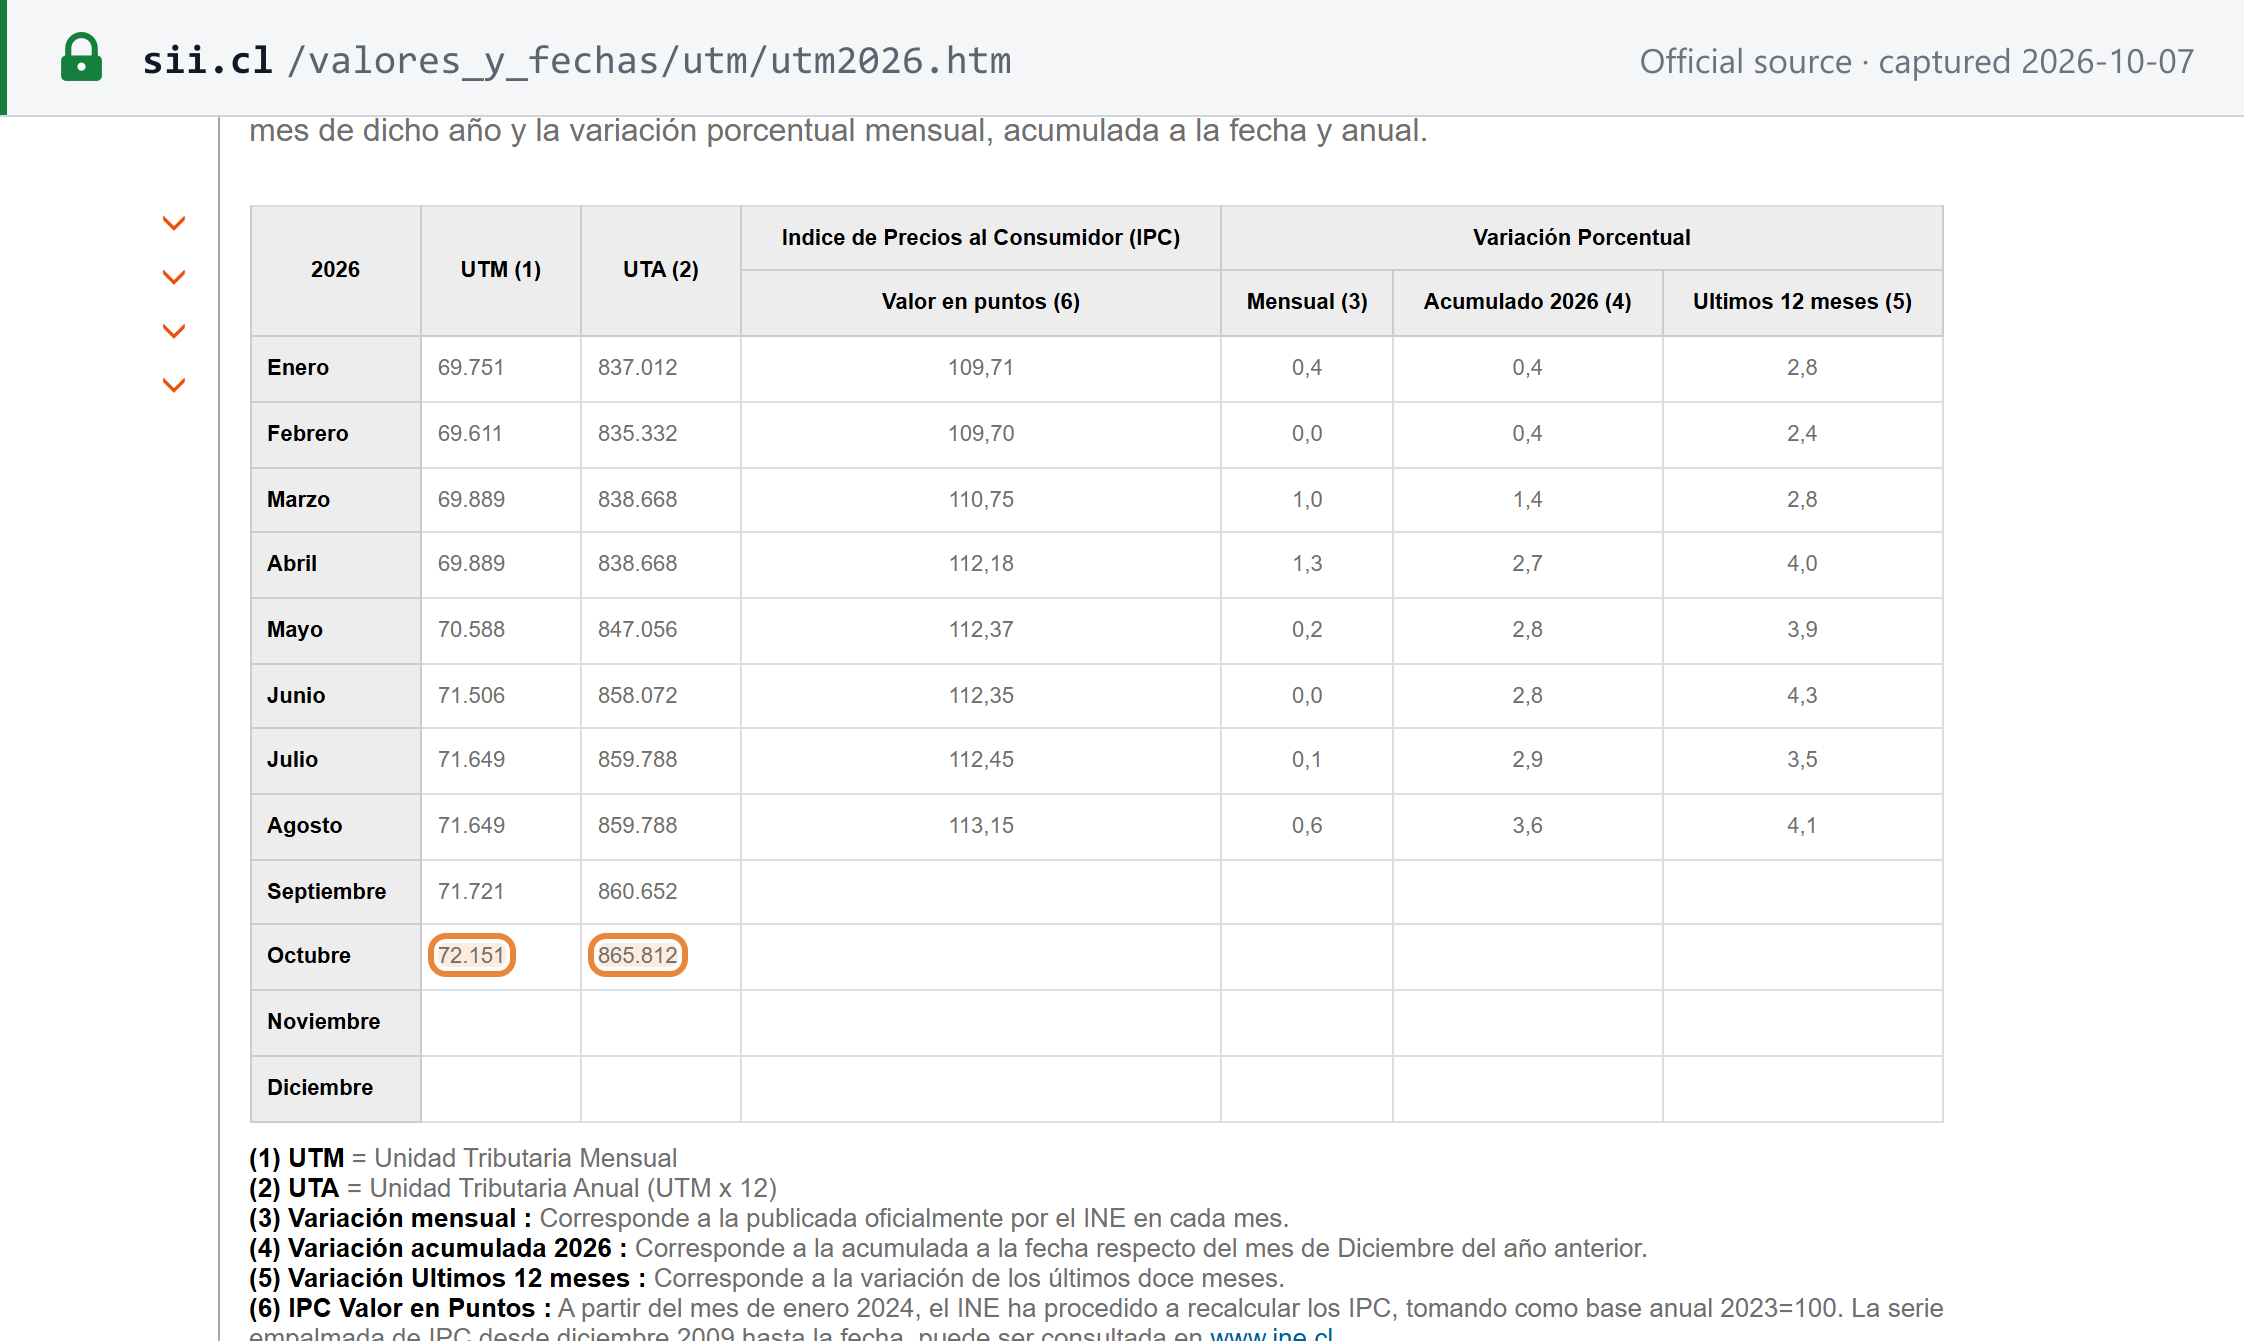
Moneda y período tributario. Los importes se expresan en pesos chilenos (CLP). Las sanciones se fijan en unidades tributarias: la UTM mensual y la UTA anual. Para octubre de 2026 el SII publica UTM = CLP 72.151 y UTA = CLP 865.812. El período tributario es el mes calendario: «Por "periodo tributario", un mes calendario, salvo que esta ley o la Dirección Nacional de Impuestos Internos señale otro diferente» (LIVS art. 2 N°5). Los no residentes en el IVA Digital pueden optar en su lugar por un trimestre (consulte Reglas transfronterizas). [1] [26]
Niveles. El IVA es un impuesto nacional único. La LIVS fija una sola tasa (art. 14) y no prevé IVA regional ni municipal (al 07/10/2026). [1]
Para el RUT en detalle, consulte la guía del RUT de Chile de Lookuptax. Para un sistema vecino, consulte la guía del IVA de Argentina.
Registro
Quién debe inscribirse
Son contribuyentes las personas que realizan ventas, prestan servicios o efectúan otras operaciones gravadas por la LIVS (art. 3). Un «vendedor» es quien vende de forma habitual (art. 2 N°3). Un «prestador de servicios» es toda persona que presta servicios «en forma habitual o esporádica» (art. 2 N°4). [1]
Hay dos pasos:
- Inscribirse en el RUT antes de comenzar. Artículo 51 de la LIVS: «las personas que inicien actividades susceptibles de originar impuestos de esta ley, deberán solicitar su inscripción en el Rol Unico Tributario, antes de dar comienzo a dichas actividades.» [1]
- Presentar la declaración de inicio de actividades dentro de los dos meses siguientes al comienzo (Código Tributario art. 68): «deberán presentar al Servicio, dentro de los dos meses siguientes a aquél en que comiencen sus actividades, una declaración jurada sobre dicha iniciación.» [2]
Umbral de registro
Ninguno. La obligación nace con la primera operación gravada (LIVS arts. 3 y 51). La LIVS no fija ningún umbral de facturación ni de valor para la inscripción (al 07/10/2026). [1]
Registro de no residentes
Tampoco hay umbral. La respuesta depende de quién sea el cliente:
- Ventas a no contribuyentes (B2C). El artículo 35 A incluye en el régimen simplificado (IVA Digital) a todo no residente que venda bienes o preste servicios a personas en Chile «que no sean contribuyentes de los impuestos establecidos en esta ley». El artículo no fija ningún mínimo, ni tampoco el portal de IVA Digital del SII ni sus preguntas frecuentes (al 07/10/2026). [1] [4]
- Ventas a contribuyentes de IVA (B2B). El régimen simplificado no se aplica. En el caso de los servicios, el cliente chileno declara el IVA (consulte Empresas extranjeras que venden en Chile).
- Con establecimiento en Chile. Una agencia o establecimiento permanente de una entidad extranjera se inscribe en el RUT y declara el inicio de actividades por la vía ordinaria (consulte Cómo inscribirse).
La inscripción en el IVA Digital se realiza en línea en sii.cl/vat mediante un formulario bilingüe: [5] [3]
- Tras la verificación del correo electrónico, el SII emite un User Number, no un RUT: "After verification, a Tax ID Number called User Number will be sent which will enable the business to create a password."
- No se necesita representante chileno: "Is it necessary for the company to have a contact person in Chile? No. It is enough for the company to register an official contact at the time of Registration."
- La moneda (USD, EUR o CLP) y el período de declaración (mensual o trimestral) se eligen al inscribirse. El portal indica que cualquier cambio «deberá ser solicitado entre el 21 de enero y el 31 de enero de cada año».
Número de identificación fiscal
El número de registro es el RUT (Rol Único Tributario): un número seguido de un dígito verificador. El modelo de factura del SII lo imprime con separadores de miles y un dígito verificador separado por guion, por ejemplo «R.U.T.: 69.507.000-4» (un RUT de prueba del SII). El manual de impresión del SII exige el RUT del emisor «con separador de miles». [10]
| Identificador | Formato | Quién lo tiene |
|---|---|---|
| RUT | Dígitos + guion + dígito verificador, p. ej. 69.507.000-4 | Residentes, entidades chilenas, agencias y establecimientos permanentes |
| User Number del IVA Digital | Numérico, emitido por el SII | No residentes en el régimen simplificado |
El algoritmo del dígito verificador, y la relación entre el RUT y el RUN personal, se tratan en la guía del RUT de Chile de Lookuptax. Para comprobar un número, consulte cómo verificar un RUT en Chile o utilice el validador de RUT de Chile de Lookuptax.
Cómo inscribirse
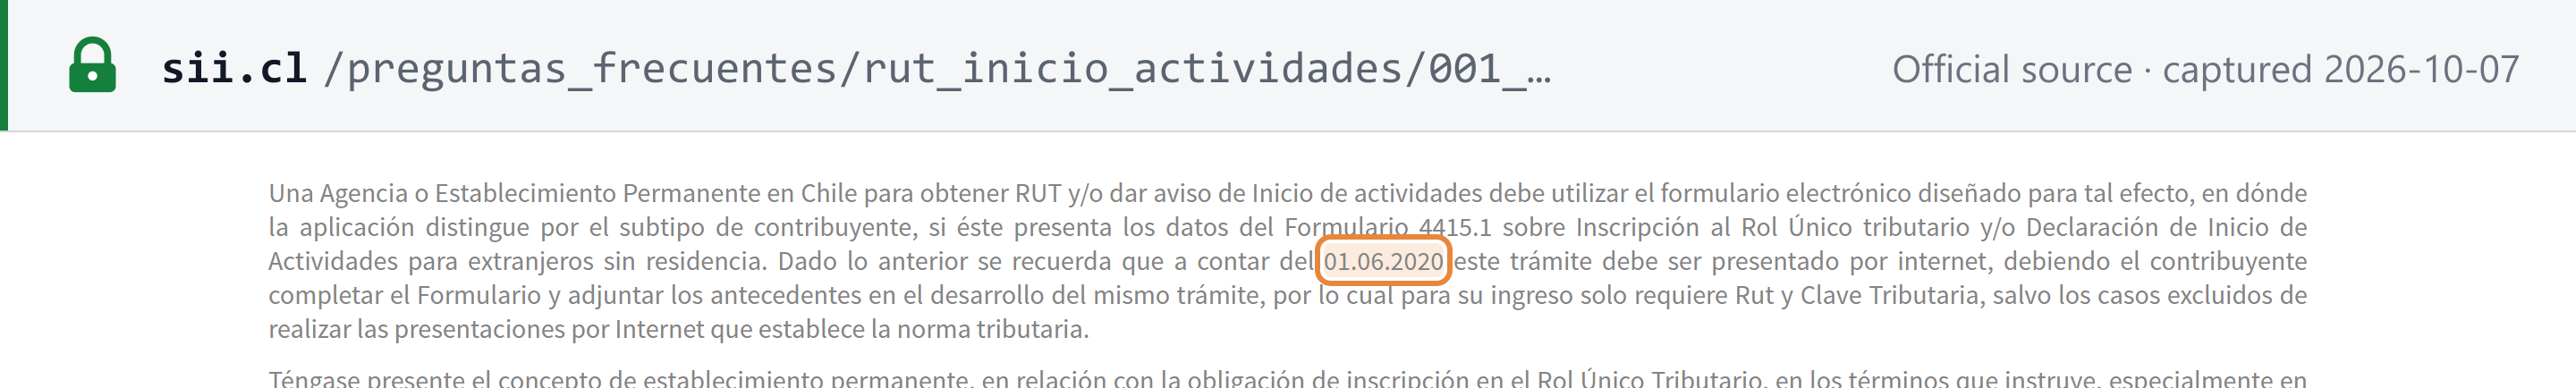
- Formulario y canal. La inscripción en el RUT y el inicio de actividades se realizan con el Formulario 4415. El SII indica que desde el 1 de junio de 2020 el trámite «debe ser presentado por internet», con el RUT y la Clave Tributaria, salvo los casos que la ley excluye. [31] [7]
- Agencias y establecimientos extranjeros. Utilizan el mismo formulario electrónico, que recoge los datos del Formulario 4415.1, la versión para «extranjeros sin residencia». La pregunta frecuente del SII se actualizó el 04/06/2026. [7]
- Plazo de tramitación. Las páginas de inscripción del SII no publican ningún plazo de tramitación (al 07/10/2026).
Registro voluntario
No aplica. No existe una vía voluntaria porque no hay umbral por debajo del cual quedar: toda persona que inicie una actividad gravada debe inscribirse (LIVS art. 51; Código Tributario art. 68). [1]
Baja del registro
- Término de giro. El contribuyente que cesa su actividad debe dar aviso al SII «a través de la carpeta tributaria electrónica del contribuyente», acompañar un balance de término y pagar el impuesto «dentro de los dos meses siguientes a la fecha de término de su giro o de sus actividades» (Código Tributario art. 69). [2]
- Por el SII. El SII también puede declarar de oficio el término de giro. La Resolución 117 del SII, de 2 de septiembre de 2026, lo hizo respecto de los contribuyentes con 36 o más períodos tributarios sin operaciones, conforme al último inciso del artículo 69. [29]
Registro de grupo
No disponible. La LIVS no contiene ninguna disposición sobre grupos de IVA (al 07/10/2026). [1]
Tasas
| Tasa | Se aplica a | Vigencia |
|---|---|---|
| 19% (general, y la única tasa de IVA) | Todas las ventas, servicios e importaciones gravados | Desde el 1 de octubre de 2003 (Ley 19.888); LIVS art. 14 |
| Exento con recuperación del IVA soportado | Exportaciones de bienes (art. 12 D) y servicios calificados como exportación por Aduanas (art. 12 E N°16) | Consulte Exenciones |
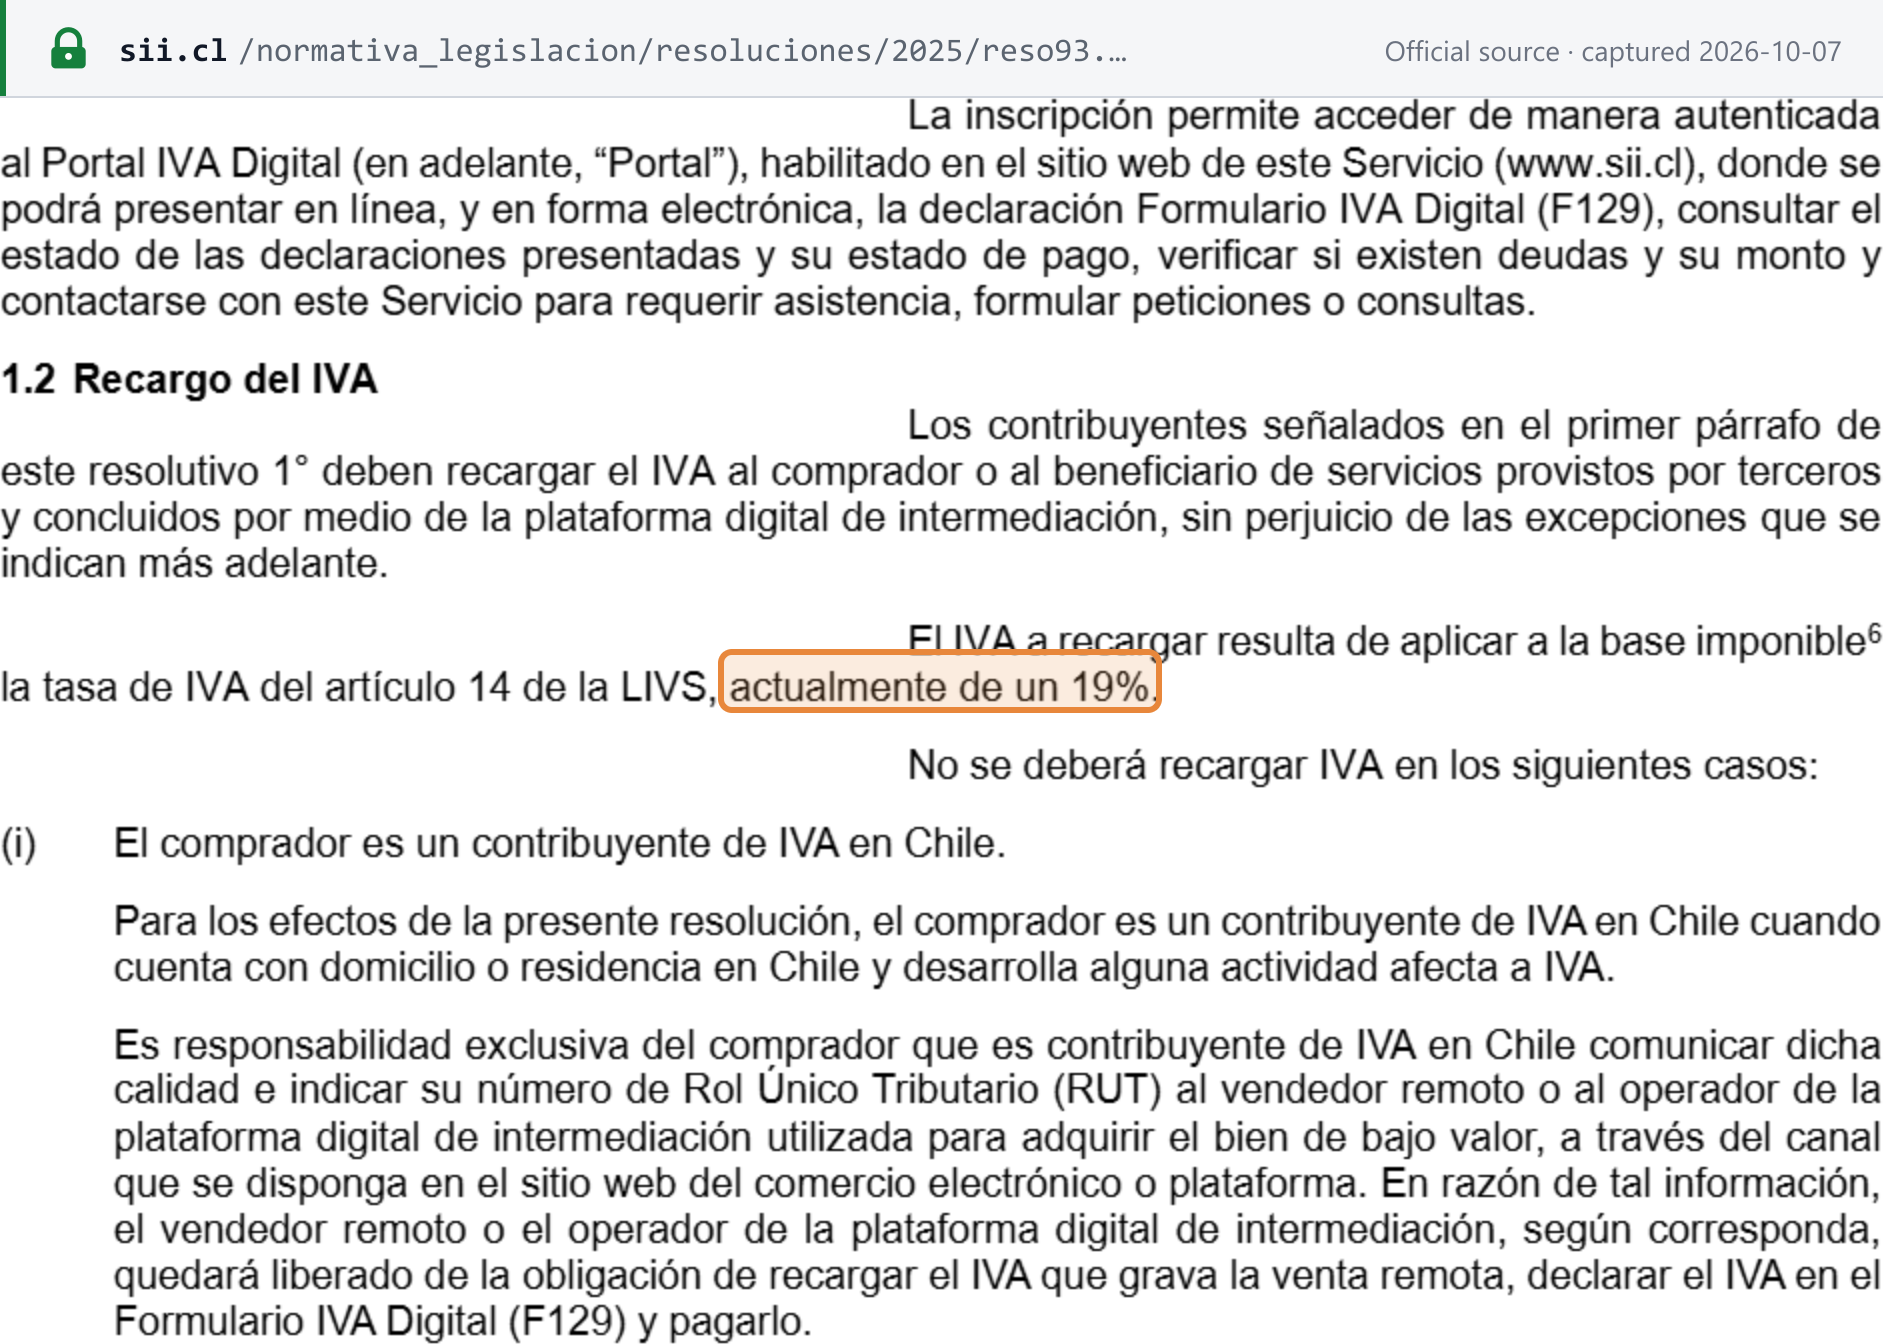
Artículo 14 de la LIVS: «Los contribuyentes afectos a las disposiciones del presente Título pagarán el impuesto con una tasa de 19% sobre la base imponible.» [1] El SII aplica la misma cifra: en la Resolución 93 de 2025 describe la tasa del artículo 14 como «actualmente de un 19%». [13]
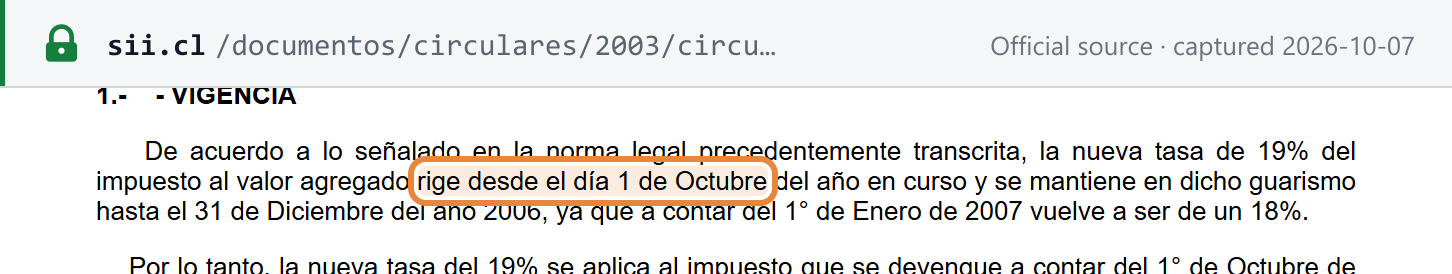
Tasa general — 19%. La tasa subió al 19% con la Ley 19.888 (Diario Oficial, 13 de agosto de 2003). Circular 47 del SII, de 12 de septiembre de 2003: «la nueva tasa de 19% del impuesto al valor agregado rige desde el día 1 de Octubre del año en curso». La Ley 19.888 preveía originalmente volver al 18% a partir del 1 de enero de 2007. El artículo 14 vigente fija el 19% sin fecha de término. [8] [1]
Sin tasa de IVA reducida ni cero. El artículo 14 fija una tasa única, y la LIVS no establece ninguna otra tasa de IVA, aparte de los regímenes sustitutivos (al 07/10/2026). Las exportaciones están exentas con recuperación del IVA soportado (art. 12 D en relación con el art. 36), por lo que en la práctica funcionan como una tasa cero. [1]
Impuestos adicionales sobre el IVA. El Título III establece impuestos distintos que se cobran además del 19%. En el formato de documentos electrónicos del SII, por ejemplo, el código de impuesto 23 corresponde al «IMPUESTO ADICIONAL Art 37 Letras a, b, c» con una «Tasa del 15%» sobre artículos de oro, platino y marfil, joyas y piedras preciosas, y pieles finas. Estos impuestos no son tasas reducidas de IVA; se regulan en el Título III de la LIVS. [9]
Tasas futuras anunciadas. Ninguna, al 07/10/2026: las resoluciones del SII de 2026, hasta la Resolución 135 de 2 de octubre de 2026, no contienen ningún cambio de tasa. [29]
Para comparar Chile con otras jurisdicciones, consulte la tabla de tasas impositivas mundiales y la tabla de umbrales de registro del IVA de Lookuptax.
Reglas transfronterizas
Importaciones y exportaciones
- Importaciones de bienes. Las importaciones están gravadas «tengan o no el carácter de habituales» (art. 8 a), y el importador es el contribuyente (art. 11 a). La base es el valor aduanero o, en su defecto, el valor CIF, más los derechos de aduana (art. 16 a). Aduanas recauda el IVA: «Las Aduanas no autorizarán el retiro de los bienes del recinto aduanero sin que se les acredite previamente la cancelación del respectivo tributo» (art. 9 b). [1]
- Bienes de bajo valor a distancia (USD 500 o menos), desde el 25 de octubre de 2025. Los bienes situados en el extranjero adquiridos a distancia a un no residente por quien no es contribuyente de IVA se entienden ubicados en Chile cuando tienen destino a Chile, si su precio, incluidos los cargos accesorios, «no exceda de USD 500 o su equivalente en moneda nacional» (art. 4). El vendedor o la plataforma recarga el IVA a través del IVA Digital. La importación misma queda entonces exenta de IVA y de derechos de aduana, siempre que el IVA «fue efectivamente cobrado por el vendedor o plataforma digital» (art. 12 B N°18). [1]
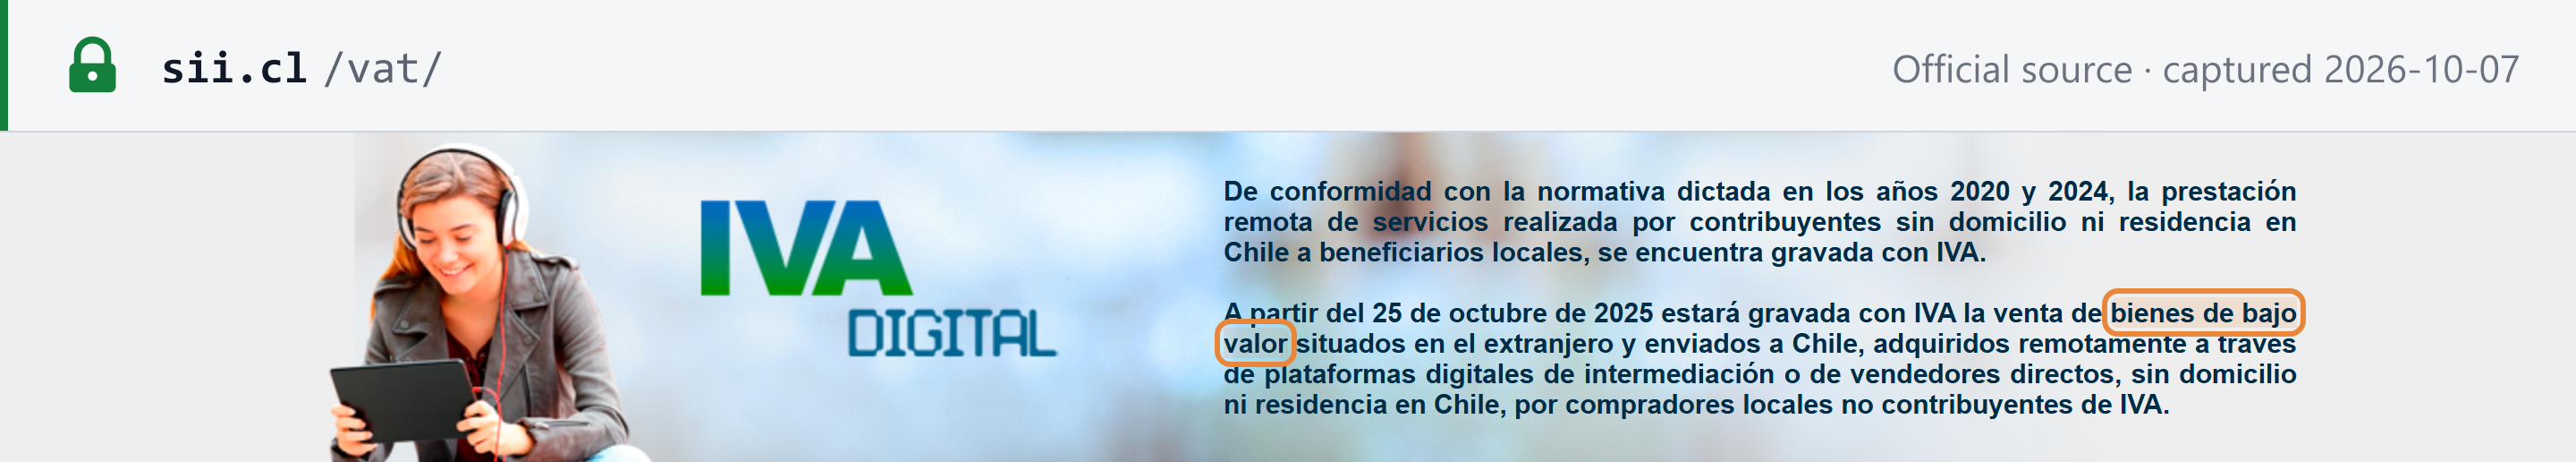
- Fecha de inicio. El portal del SII anunció que a partir del 25 de octubre de 2025 el IVA se aplicaría a las ventas de bienes de bajo valor situados en el extranjero y enviados a Chile, adquiridos a distancia a través de plataformas digitales de intermediación o de vendedores directos sin domicilio ni residencia en Chile. [3]
- Por ítem. La Resolución 84 del SII, de 10 de julio de 2025, aplica el tope de USD 500 a «el precio del artículo o ítem, individualmente considerado», incluidos el envío, el seguro y el embalaje cobrados por ese ítem. También exige que las plataformas y las empresas de reenvío se inscriban. [12]
- Exportaciones. Los bienes exportados están exentos (art. 12 D), y los exportadores recuperan el IVA soportado en su actividad exportadora (art. 36): «Los exportadores tendrán derecho a recuperar el impuesto de este Título que se les hubiere recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación.» Los servicios a no residentes están exentos solo «siempre que el Servicio Nacional de Aduanas califique dichos servicios como exportación» (art. 12 E N°16). [1]
- Inversión del sujeto pasivo en servicios importados. Un contribuyente de IVA chileno que recibe un servicio de un prestador residente en el extranjero es él mismo el contribuyente (art. 11 e). Consulte el explicador sobre la inversión del sujeto pasivo de Lookuptax. [1]
Productos y servicios digitales
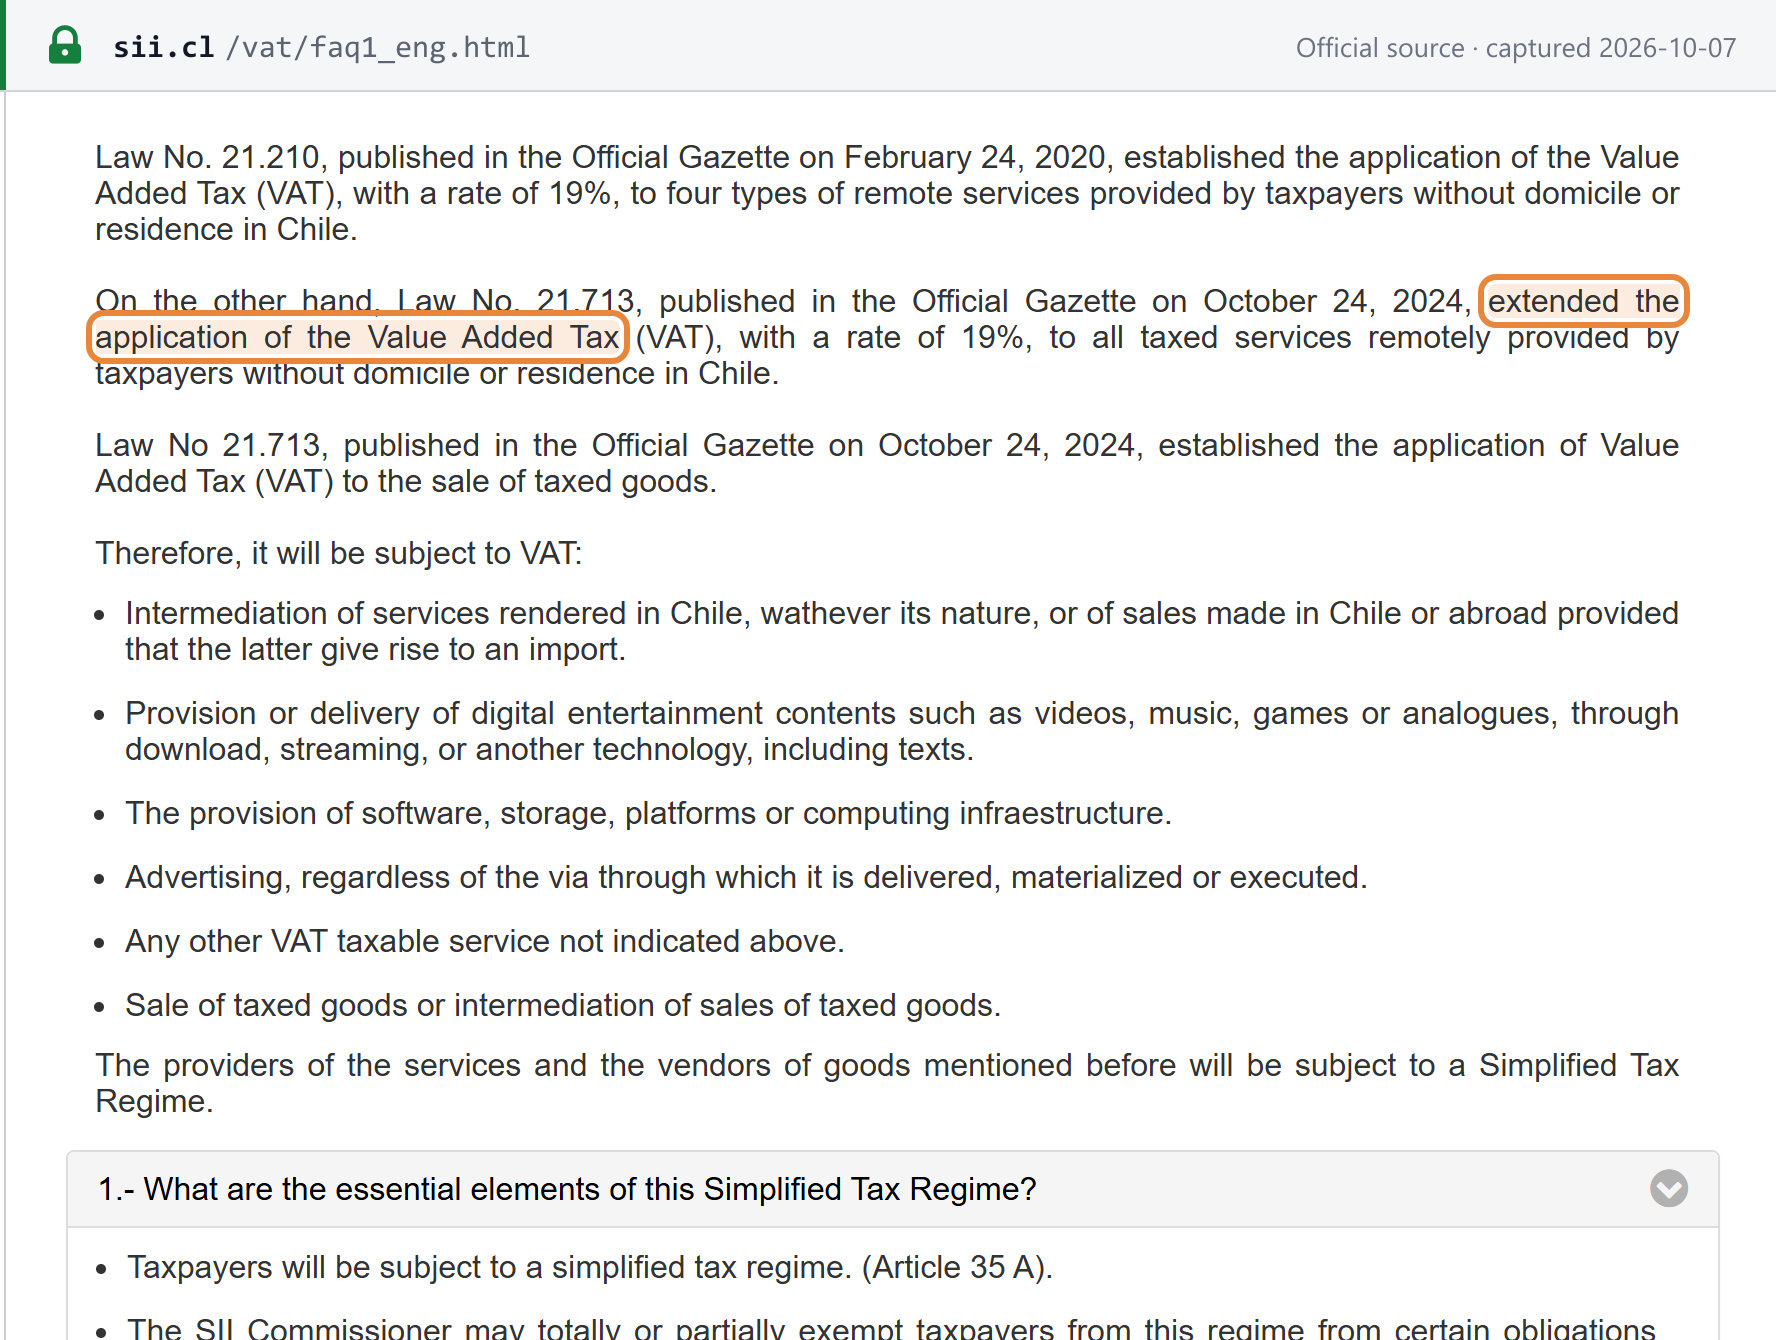
- Ámbito. La Ley 21.210 (Diario Oficial, 24 de febrero de 2020) gravó con el 19% cuatro tipos de servicios remotos prestados por no residentes: intermediación, entretenimiento digital, software, almacenamiento e infraestructura informática, y publicidad. La Ley 21.713 (Diario Oficial, 24 de octubre de 2024) extendió el impuesto a todos los servicios gravados prestados a distancia por no residentes y a las ventas de bienes gravados. El SII: "Law No. 21.713, published in the Official Gazette on October 24, 2024, extended the application of the Value Added Tax (VAT), with a rate of 19%, to all taxed services remotely provided by taxpayers without domicile or residence in Chile." El portal sitúa la regla para todos los servicios a partir de noviembre de 2024 y la regla para bienes a partir del 25 de octubre de 2025. [4] [3]
- Umbral. Ninguno (consulte Registro de no residentes).
- Reglas del régimen. El régimen simplificado no otorga crédito fiscal, y los proveedores no emiten documentos tributarios: «no tendrán derecho a crédito fiscal y se encontrarán liberados de la obligación de emitir documentos tributarios por sus operaciones» (art. 35 C). El período es «un periodo de uno o tres meses seguidos, a elección del contribuyente» (art. 35 D). Los proveedores declaran y pagan «hasta el día 20 del primer mes siguiente» (art. 35 E) en el Formulario 129. [1]
- Pago. El pago puede realizarse en USD, EUR o CLP. Los pagos en moneda extranjera se hacen por SWIFT: "In code 70, the User Number must be registered, followed by the name of the form, tax period and Folio. For example: 556545253-F129-202006-853201533." El campo 71-A se fija en OUR. Una declaración no puede rectificarse en línea por un importe menor ("you cannot amend a tax return for an amount less than previously declared"). [6]
- Proveedores no inscritos. Si un no residente no se ha acogido al régimen simplificado, el SII puede ordenar a los emisores de tarjetas y sistemas de pago similares que recarguen, retengan y paguen el IVA sobre los pagos que se le hagan (art. 3, inciso final). El portal de IVA Digital enlaza una lista de empresas extranjeras no inscritas («Nómina Empresas Extranjeras No Inscritas»). [1] [3]
- Apuestas en línea. La Resolución 69 del SII de 2026 incorporó las plataformas de apuestas extraterritoriales al IVA Digital (Formulario 129), incluidos los 36 períodos anteriores. Consulte el registro del evento. [30]
Consulte también la guía de Lookuptax sobre el IVA en servicios digitales prestados por proveedores no residentes.
Empresas extranjeras que venden en Chile — B2B y B2C
- B2C (a no contribuyentes) — el vendedor extranjero se inscribe. El no residente se inscribe en el IVA Digital y recarga el 19% sobre los servicios remotos y sobre los bienes de bajo valor de USD 500 o menos (arts. 35 A y 4). No emite documentos tributarios chilenos (art. 35 C). [1]
- B2B (a contribuyentes de IVA) — el cliente declara. En el caso de los servicios, el cliente chileno es el contribuyente: «El beneficiario del servicio que sea un contribuyente del impuesto de este Título, siempre que la prestación sea realizada por un prestador domiciliado o residente en el extranjero» (art. 11 e). El régimen simplificado no se aplica, porque el artículo 35 A abarca solo a los compradores que no son contribuyentes. [1]
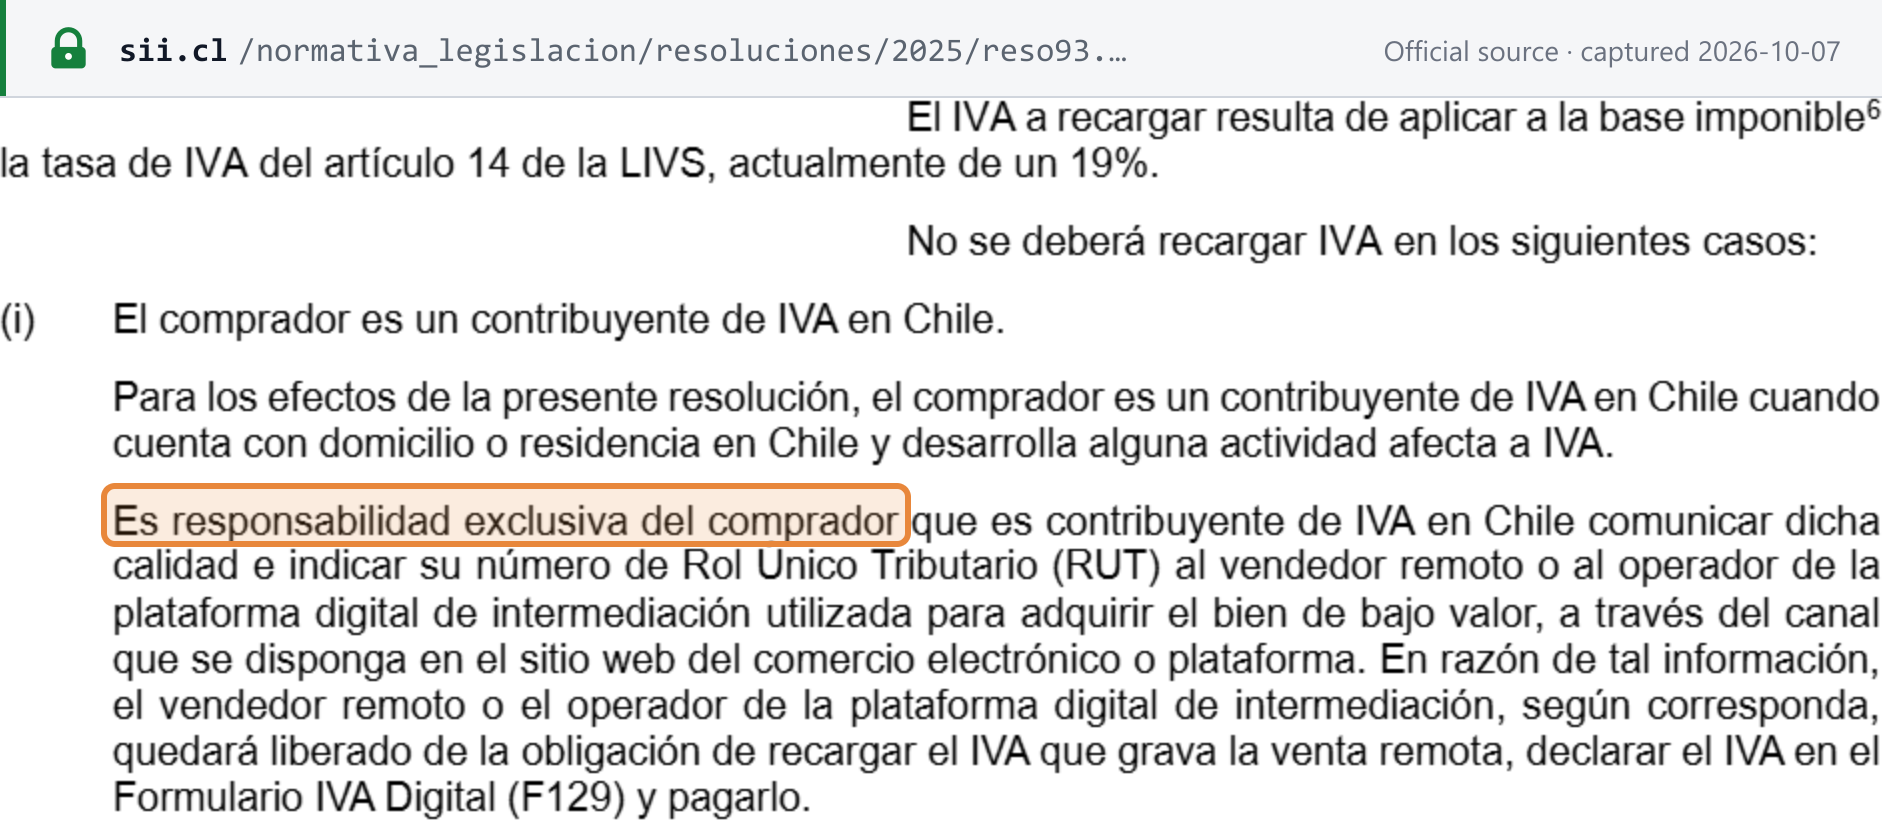
- Bienes de bajo valor B2B y ventas a través de plataformas. Resolución 93 del SII, de 30 de julio de 2025: «No se deberá recargar IVA en los siguientes casos: (i) El comprador es un contribuyente de IVA en Chile.» La carga de acreditar esa calidad recae en el comprador: «Es responsabilidad exclusiva del comprador que es contribuyente de IVA en Chile comunicar dicha calidad e indicar su número de Rol Único Tributario (RUT) al vendedor remoto o al operador de la plataforma digital de intermediación utilizada para adquirir el bien de bajo valor». [13]
- Bienes de más de USD 500, o bienes situados en Chile. Los bienes por encima del tope tributan en la importación, con el importador como contribuyente (arts. 8 a y 11 a). Una empresa extranjera que vende bienes situados en Chile es un vendedor ordinario y se inscribe en el RUT antes de comenzar (art. 51).
Responsabilidad de marketplaces y plataformas como vendedor presunto
Se aplica desde el 25 de octubre de 2025. El artículo 3 bis, incorporado por la Ley 21.713 (Diario Oficial 24 de octubre de 2024), convierte al operador de una plataforma digital de intermediación en contribuyente «como si fuera un vendedor habitual del bien o prestador del servicio que se concluye a través de la plataforma digital que opere y siempre que se trate de una operación gravada». [1]
- No cuando interviene un contribuyente. La regla no se aplica «cuando el servicio subyacente sea prestado o el bien sea vendido por o a un contribuyente de esta ley».
- Más de una plataforma. Solo la plataforma «que autorice o procese el pago de la operación gravada» es el contribuyente.
- Los operadores no residentes declaran a través del régimen simplificado.
- No son plataformas. Los servicios que solo publicitan o procesan pagos no son plataformas a estos efectos.
La retención por parte de los emisores de tarjetas (art. 3, inciso final) sigue siendo un mecanismo subsidiario para los proveedores extranjeros que no se han inscrito. Consulte el explicador sobre las reglas del vendedor presunto en marketplaces de Lookuptax. [1]
Lugar de la prestación
- Bienes. Las ventas de bienes situados en Chile están gravadas con independencia del lugar donde se celebre el contrato (art. 4), además de la regla de bienes de bajo valor a distancia indicada arriba. [1]
- Servicios. Los servicios están gravados cuando se prestan o utilizan en Chile (art. 5). [1]
- Un servicio se presta en Chile cuando la actividad se desarrolla en Chile.
- Se presume que un servicio remoto se utiliza en Chile si, al contratarlo o pagarlo, al menos dos de estos elementos apuntan a Chile: la dirección IP u otra geolocalización del dispositivo; la tarjeta, cuenta bancaria u otro medio de pago; la dirección de facturación; el código de país de la tarjeta SIM.
Requisitos de la factura
Las reglas de facturación se encuentran en los artículos 52 a 58 de la LIVS. La capa técnica la fijan las normas del SII: el Formato DTE (formato XML, v2.2), el Instructivo Técnico para la emisión de documentos y el Manual de Muestras Impresas (representación impresa, v4.0). El SII publica un modelo impreso oficial, que se muestra más abajo. [1] [9] [10]
Solo electrónica. Artículo 54: «Las facturas, facturas de compra, guías de despacho, boletas de ventas y servicios, liquidaciones facturas y notas de débito y crédito que deban emitir los contribuyentes, consistirán exclusivamente en documentos electrónicos emitidos en conformidad a la ley, sin perjuicio de las excepciones legales pertinentes.» El papel solo se permite por excepción: [1]
- lugares sin cobertura de datos o sin electricidad;
- zonas declaradas de catástrofe, mediante resolución del SII (consulte Estado de la facturación electrónica);
- guías de despacho en la agricultura y la silvicultura, la pesca artesanal y la pequeña minería.
Un documento para cada operación. Toda operación requiere un documento tributario, esté gravada o no (art. 52). [1]
Contenido obligatorio
El Manual de Muestras Impresas fija qué contiene el documento impreso y dónde. El Formato DTE v2.2 indica las etiquetas XML correspondientes. [10] [9]
| # | Zona | Campo | Etiqueta XML |
|---|---|---|---|
| 1 | Emisor (arriba a la izquierda) | Razón social completa | RznSoc |
| 2 | Emisor | Giro (actividad económica), sin abreviar | GiroEmis |
| 3 | Emisor | Dirección y comuna de la casa matriz; las direcciones de sucursales son opcionales, pero deben estar registradas ante el SII | DirOrigen, CmnaOrigen |
| 4 | Recuadro del documento (arriba a la derecha) | RUT del emisor, con separadores de miles «.» | RUTEmisor |
| 5 | Recuadro del documento | Tipo de documento en español, en mayúsculas (p. ej., FACTURA ELECTRÓNICA) | TipoDTE |
| 6 | Recuadro del documento | Número de folio, de un rango autorizado por el SII | Folio |
| 7 | Bajo el recuadro | Oficina del SII de la casa matriz (p. ej., «S.I.I. - SANTIAGO CENTRO») | — |
| 8 | Encabezado | Fecha de emisión | FchEmis (AAAA-MM-DD) |
| 9 | Receptor | Razón social, RUT, giro, dirección y comuna | RznSocRecep, RUTRecep, GiroRecep, DirRecep, CmnaRecep |
| 10 | Referencias (si las hay) | Tipo de documento referenciado (en palabras), folio, fecha y motivo | Bloque Referencia |
| 11 | Detalle | Líneas: código, descripción, cantidad, unidad, precio unitario, descuento por línea (como importe), valor | Bloque Detalle |
| 12 | Totales | Monto neto, monto exento (si lo hay), IVA con la tasa indicada, total | MntNeto, MntExe, TasaIVA, IVA, MntTotal |
| 13 | Pie | Timbre electrónico (código de barras PDF417), la leyenda «Timbre electrónico SII», la resolución de autorización y «Verifique documento: www.sii.cl» | TED |
| 14 | Pie, solo en la copia cedible | Recuadro de acuse de recibo (nombre, RUT, fecha, recinto, firma), el texto de la Ley 19.983 y la palabra «CEDIBLE» | — |
Puntos del manual que conviene destacar:
- Tasa de IVA visible. «En el totalizador de IVA debe siempre incorporar la tasa (19% o la vigente a la fecha).»
- Giro completo. «Giro: Se deben registrar las Actividades económicas inscritas por el contribuyente y/o la Glosa descriptiva, la cual no debe estar abreviada.»
- Leyenda del timbre. Bajo el timbre van «Timbre electrónico SII» y «Res. XX de AAAA», donde XX y AAAA son el número y el año de la resolución que autoriza al emisor a emitir documentos electrónicos, y luego «Verifique documento: www.sii.cl».
Códigos de tipo de documento (TipoDTE, Formato DTE v2.2): 33 Factura Electrónica; 34 Factura No Afecta o Exenta Electrónica; 43 Liquidación-Factura Electrónica; 46 Factura de Compra Electrónica; 52 Guía de Despacho Electrónica; 56 Nota de Débito Electrónica; 61 Nota de Crédito Electrónica; 110 Factura de Exportación. [9]
Plazo de emisión
Artículo 55 de la LIVS: [1]
- Bienes. La factura se emite «en el mismo momento en que se efectúe la entrega real o simbólica de las especies».
- Servicios. Se emite «en el mismo período tributario en que la remuneración se perciba o se ponga, en cualquier forma, a disposición del prestador del servicio».
- Postergación. La emisión puede postergarse «hasta el décimo día posterior a la terminación del período en que se hubieren realizado las operaciones», pero la factura debe fecharse en el período de la operación.
- Guía de despacho. Si los bienes se trasladan antes de emitir la factura, se emite una guía de despacho en el momento de la entrega, y la factura posterior cita su número y fecha.
- Las boletas se emiten en el momento de la entrega, para los bienes, y en el momento del pago, para los servicios.
Numeración y secuencia
Todo DTE lleva un folio de un rango que el SII autoriza mediante un Código de Autorización de Folios (CAF). El Instructivo Técnico: «Todo documento electrónico debe estar numerado con un folio único y estar firmado en forma electrónica en su totalidad, incluyendo el timbre». Los folios deben asignarse «rigurosamente en forma unívoca para cada documento». [11]
Notas de crédito y débito
- Cuándo se exigen. El artículo 57 exige notas de crédito «por los descuentos o bonificaciones otorgados con posterioridad a la facturación» y por las devoluciones y los servicios resciliados. Exige notas de débito «por aumentos del impuesto facturado». [1]
- Límite de seis meses. La devolución de bienes o la resciliación de un servicio solo reduce el débito fiscal si se produce dentro de seis meses (art. 21 N°2, en relación con el art. 70). [1]
- Referencias. La nota hace referencia al documento original: «Los campos mínimos de referencia son: Nombre completo del documento de referencia, Folio, fecha y motivo.» [10]
Moneda e idioma
- Moneda. Las facturas internas se emiten en pesos. El Oficio 1794 del SII de 2017, citando la Circular 12 de 1991, exige que los precios unitarios, los totales por ítem, el IVA y el total final figuren «siempre en moneda nacional». Los valores en moneda extranjera pueden mostrarse en la zona de detalle, «con indicación del tipo de cambio utilizado que será el vigente al del día de la emisión de la factura». Los documentos de exportación llevan un campo de moneda (
TpoMoneda). [15] [9] - Idioma. Los nombres de los documentos se imprimen «sólo en español, sin traducción». Los libros de contabilidad «deberán ser llevados en lengua castellana» (Código Tributario art. 17). [10] [2]
Tipos de documentos
| Documento | Cuándo se utiliza | Fuente |
|---|---|---|
| Factura electrónica (33) / exenta (34) | Operaciones con otros vendedores, importadores y prestadores de servicios (B2B), «incluso respecto de sus ventas o servicios exentos» | LIVS art. 53 a |
| Boleta electrónica | Todos los demás casos (B2C), también para ventas exentas | art. 53 b |
| Factura de compra (46) | La emite el comprador cuando el SII le ha trasladado el IVA (cambio de sujeto) | art. 3; Manual §1.4 |
| Guía de despacho (52) | Traslado de bienes antes de emitir la factura | art. 55 |
| Nota de crédito / débito (61 / 56) | Correcciones posteriores a la facturación | art. 57 |
| Factura de exportación (110) | Exportaciones | Formato DTE |
Sin monto mínimo para las boletas. La Resolución 60 del SII de 2023 fijó el monto mínimo para emitir una boleta en «$1 (un peso)» a partir del 1 de julio de 2023, por lo que toda venta requiere boleta. (La boleta de honorarios es un documento distinto del impuesto a la renta para profesionales independientes, no un documento de IVA.) [14]
Autofacturación
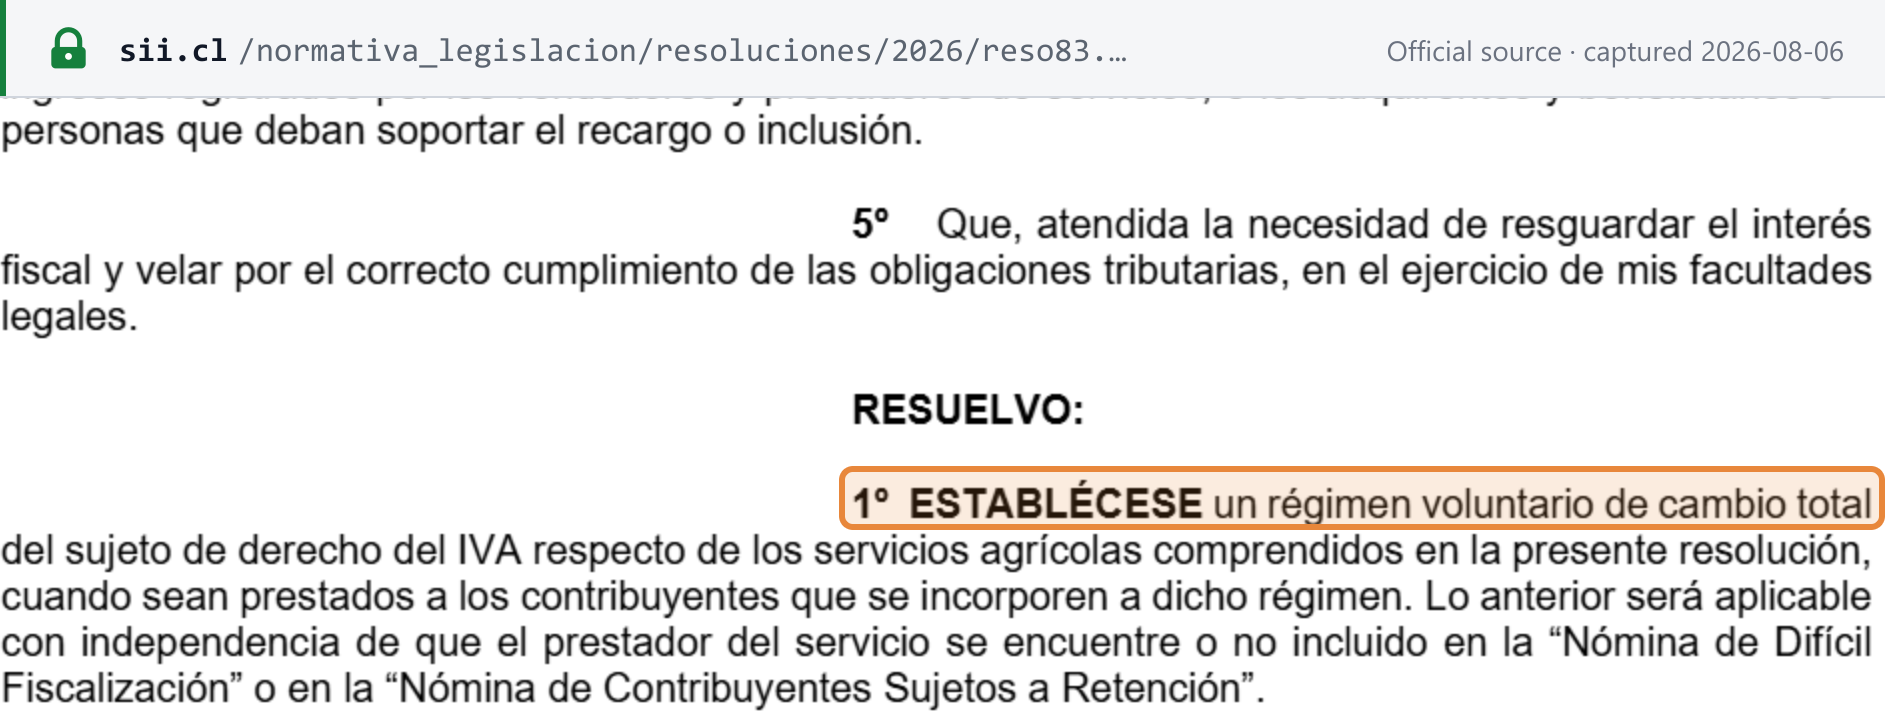
Disponible, mediante la factura de compra. Conforme al artículo 3, el SII puede trasladar la obligación de pagar el IVA al comprador, por la totalidad o por una parte de la tasa («también sólo por una parte de la tasa del impuesto»). El comprador emite entonces una factura de compra, que «se debe confeccionar de acuerdo al formato de cambio de sujeto del Impuesto al Valor Agregado y debe llevar copia cedible». La Resolución 83 del SII de 2026 es un ejemplo reciente. Estableció un régimen voluntario para servicios agrícolas en el que el IVA total se traslada al comprador, documentado con una factura de compra y retenido al 100%. [1] [10] [28]
Conservación y pista de auditoría
- Conservación. «Los duplicados de las facturas y los originales de las boletas a que se refiere este párrafo deberán ser conservados por los respectivos contribuyentes durante seis años» (LIVS art. 58). Los libros y documentos también se conservan mientras corre el plazo de revisión del SII (Código Tributario art. 17). Ese plazo es de tres años, o de seis años cuando no se presentó la declaración o esta fue maliciosamente falsa (art. 200). [1] [2]
- Pista de auditoría. Todo DTE lleva un folio autorizado por CAF, un timbre electrónico y una firma digital sobre el documento completo. El timbre se imprime como código de barras PDF417: «El Timbre Electrónico del DTE consiste en una firma electrónica, sobre los campos que se definen como representativos del documento e incluyendo el Código de Autorización de Folios proporcionado por el SII.» [11]
- Registro de Compras y Ventas. El SII registra todo DTE emitido o recibido «en forma automatizada y cronológica» en un registro electrónico, el Registro de Compras y Ventas (art. 59). [1]
- Aceptación del comprador. El crédito de IVA del comprador nace en el período del acuse de recibo (art. 23 N°7). La factura queda irrevocablemente aceptada salvo que el comprador reclame «dentro de los ocho días corridos siguientes a su recepción» (Ley 19.983 art. 3). [1] [27]
Modelo de una factura conforme
El SII publica un modelo impreso oficial de Factura Electrónica en su Manual de Muestras Impresas (versión 4.0, julio de 2014), sección 1.7, página 16: «Se adjunta ejemplo de una muestra impresa de Factura Electrónica en tipo de formato hoja». Se reproduce a continuación. Las partes y los RUT son datos de prueba del propio SII, no contribuyentes reales. [10]
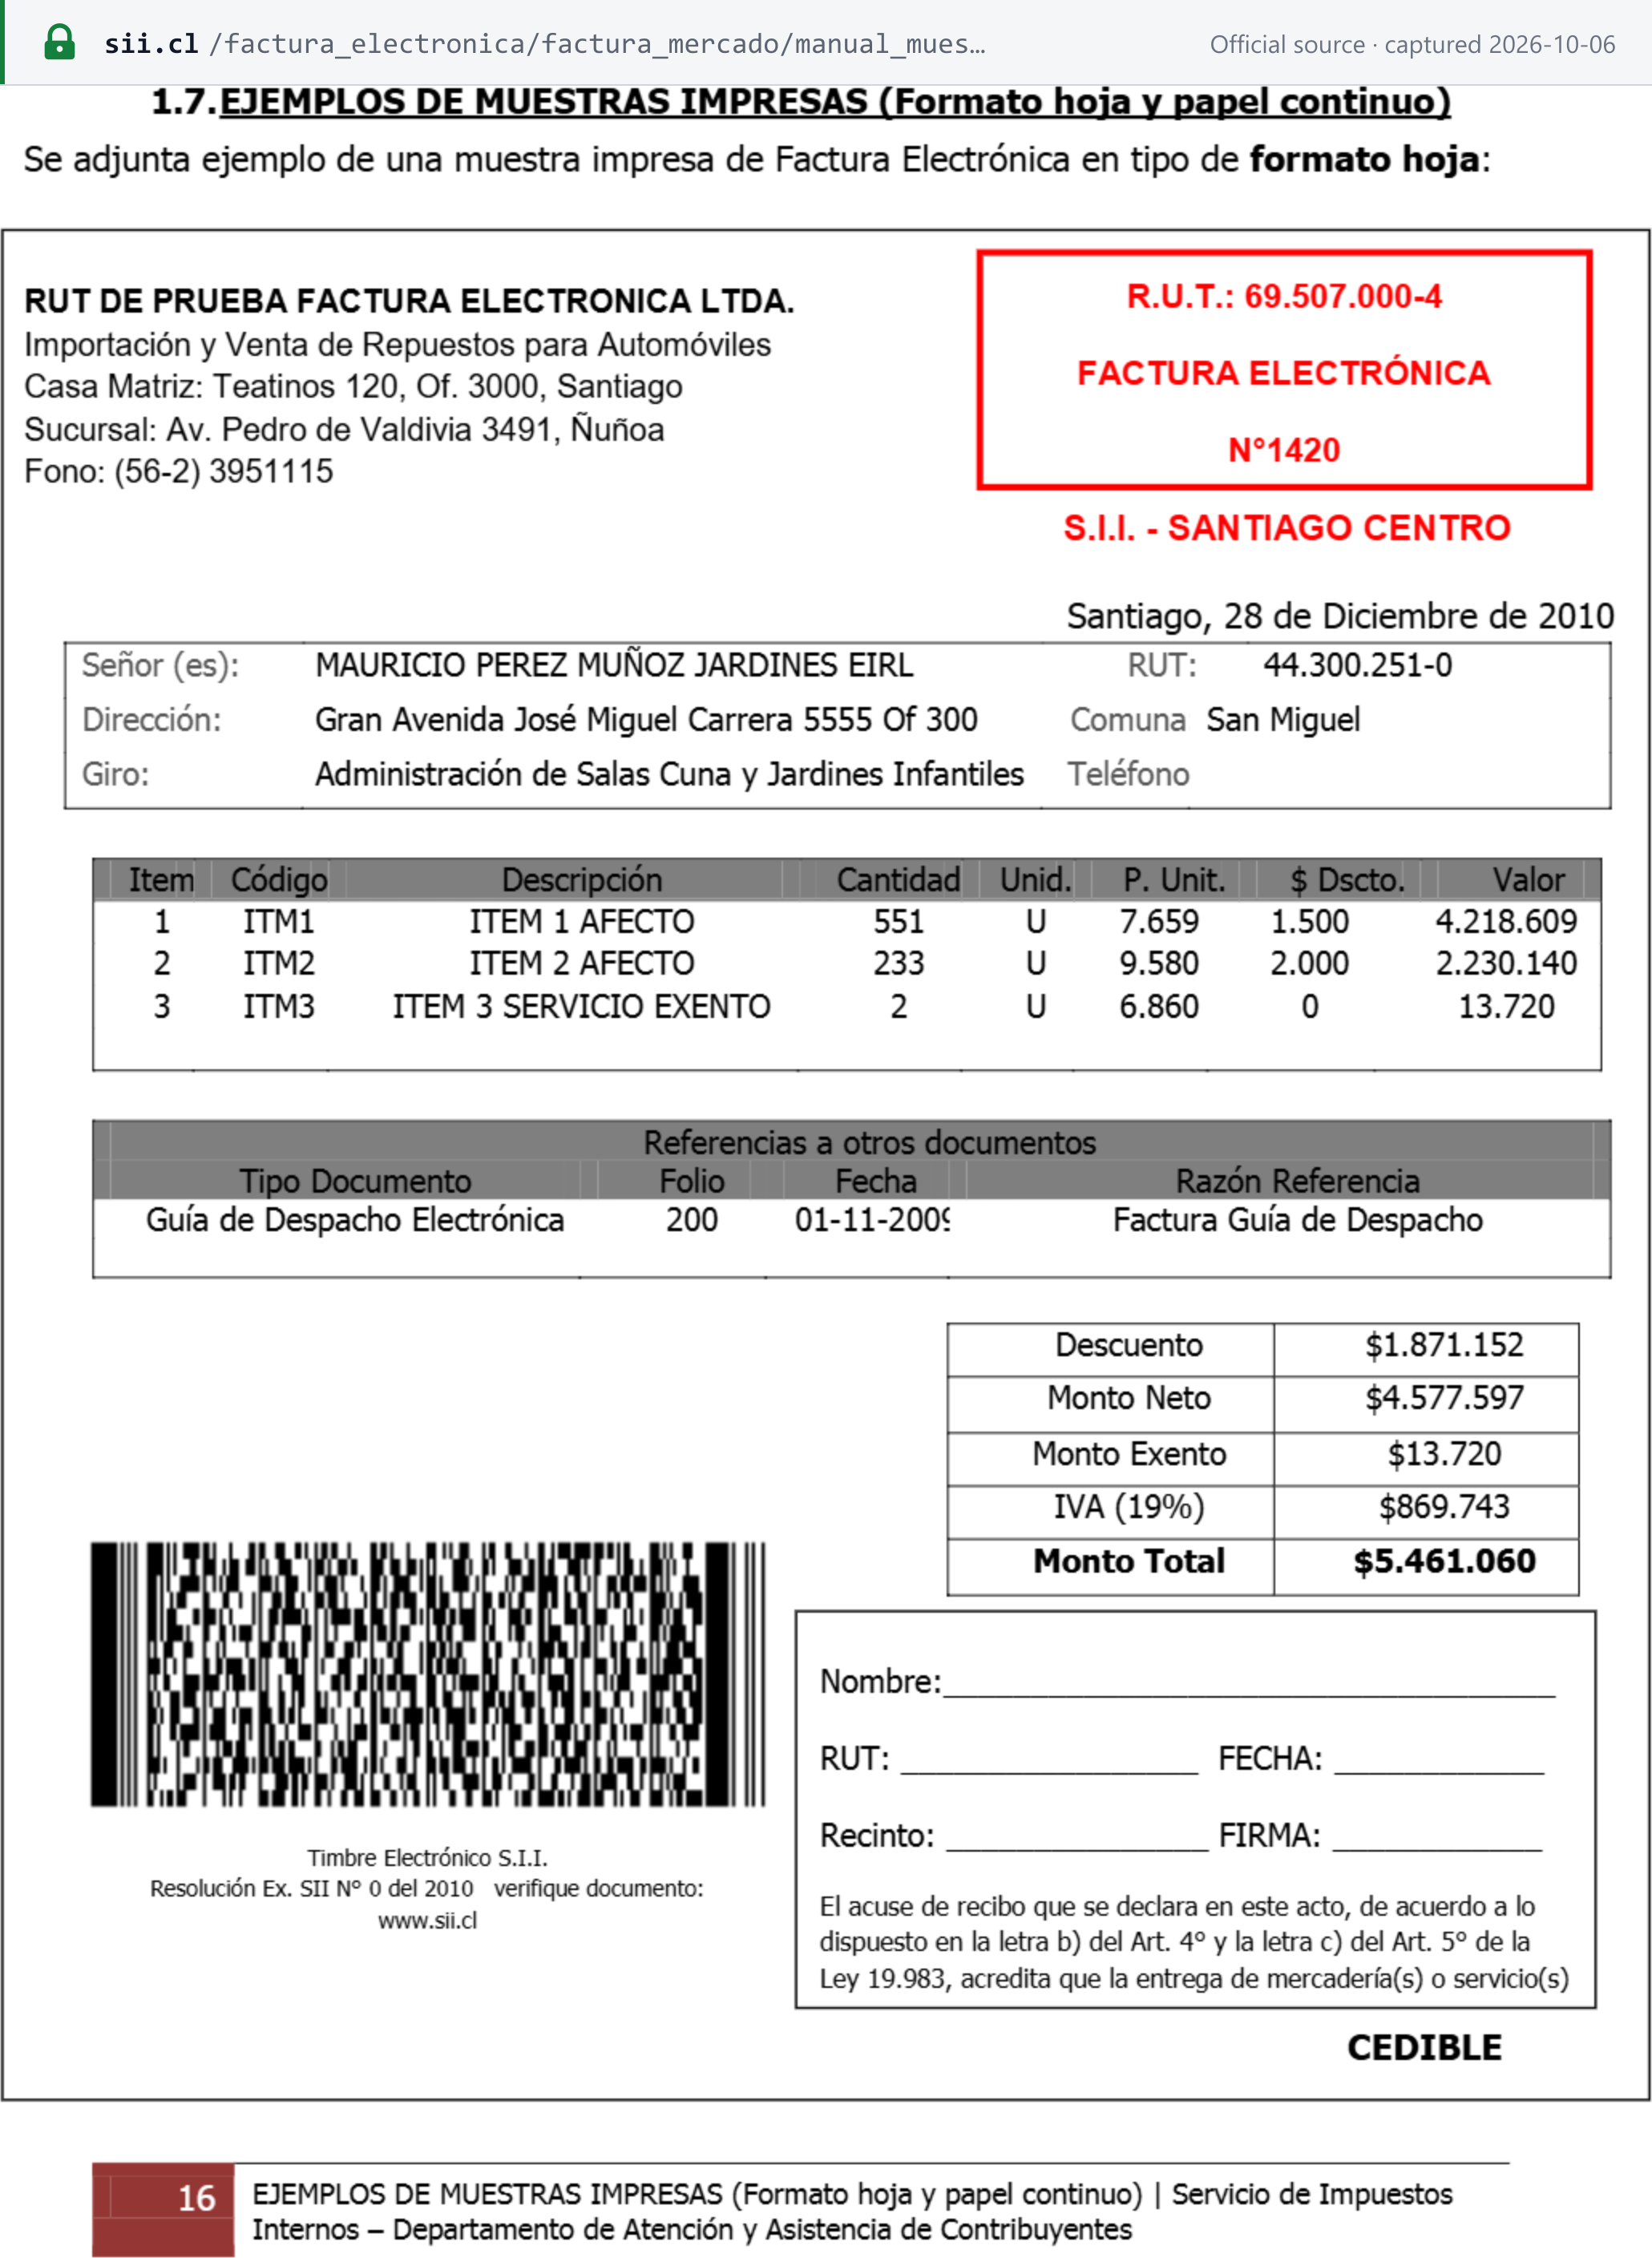
Cómo se corresponde el modelo con el contenido obligatorio (los números remiten a la tabla anterior):
- Emisor (1–3) — «RUT DE PRUEBA FACTURA ELECTRONICA LTDA.», su giro («Importación y Venta de Repuestos para Automóviles»), la casa matriz y una sucursal.
- Recuadro del documento (4–6) — un recuadro rojo con «R.U.T.: 69.507.000-4», «FACTURA ELECTRÓNICA» y «N°1420», con «S.I.I. - SANTIAGO CENTRO» debajo (7).
- Fecha y receptor (8–9) — «Santiago, 28 de Diciembre de 2010»; la razón social, el RUT, la dirección, la comuna y el giro del receptor.
- Detalle (11) — dos líneas gravadas y una línea de servicio exento, cada una con código, descripción, cantidad, unidad, precio unitario, importe del descuento y valor.
- Referencias (10) — una Guía de Despacho Electrónica, folio 200.
- Totales (12) — Descuento $1.871.152; Monto Neto $4.577.597; Monto Exento $13.720; IVA (19%) $869.743; Monto Total $5.461.060. Tal como se imprime: las dos líneas gravadas (4.218.609 + 2.230.140) menos el descuento dan el monto neto; el 19% del monto neto es el IVA; y neto + exento + IVA es el total.
- Pie (13–14) — el timbre PDF417 con «Timbre Electrónico S.I.I.» y la leyenda de resolución y verificación, luego el recuadro de acuse de recibo con el texto de la Ley 19.983 y «CEDIBLE».
El modelo data de 2010. Muestra la disposición; no refleja normas posteriores como el mínimo de CLP 1 para las boletas (2023) o las validaciones de la Resolución 121 (2026).
Estado de la facturación electrónica
Situación (al 07/10/2026): obligatoria. Las facturas (B2B) y las boletas (B2C) deben ser documentos electrónicos (DTE) conforme a los artículos 53 y 54 de la LIVS. La LIVS no tiene una vía B2G separada: el Estado está él mismo sujeto al impuesto (art. 6) y recibe facturas como cualquier otro comprador. [1]
- Sistema. Todo DTE es un documento XML en el formato del SII. Se firma, se envía al SII, se intercambia con el receptor y se registra en el Registro de Compras y Ventas. Las empresas emiten a través del sistema de facturación gratuito del SII («Sistema de Facturación Gratuito del SII») o mediante software de mercado o propio («Sistema de Facturación de Mercado»), que debe superar la certificación del SII. [17]
- Calendario B2B. La Ley 20.727 (publicada el 31 de enero de 2014) hizo obligatoria la factura electrónica para las grandes empresas nueve meses después de su publicación; el SII fijó el 1 de noviembre de 2014. Para las empresas más pequeñas (Ley 20.416) el plazo fue de 30 meses (urbanas) o 36 meses (rurales) tras la publicación, y para las microempresas de 36 meses (urbanas) o 48 meses (rurales). [16] [17]
- Calendario B2C. La boleta electrónica pasó a ser obligatoria el «1° de enero del 2021 para los que ya son facturadores electrónicos, y 1° de marzo 2021 para los que no son facturadores electrónicos» (Resolución 74 de 2020, modificada por la Ley 21.256). [18]
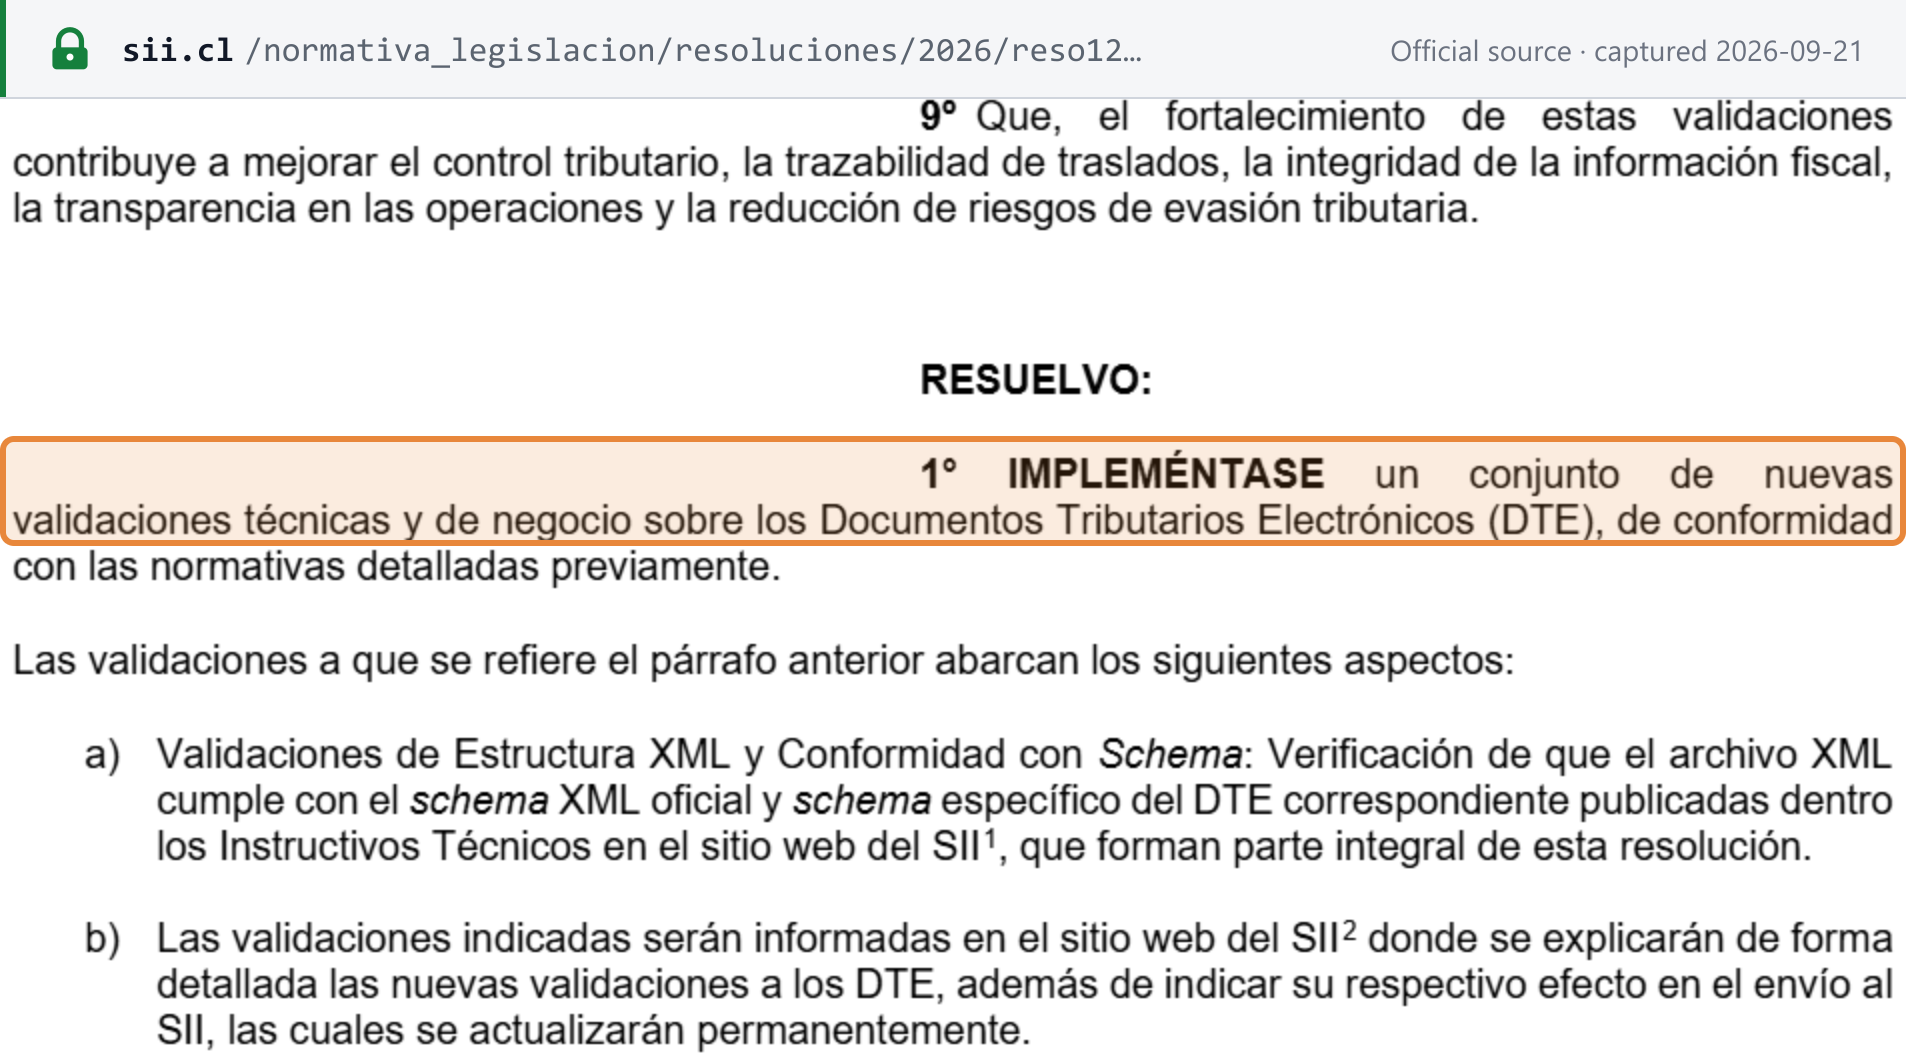
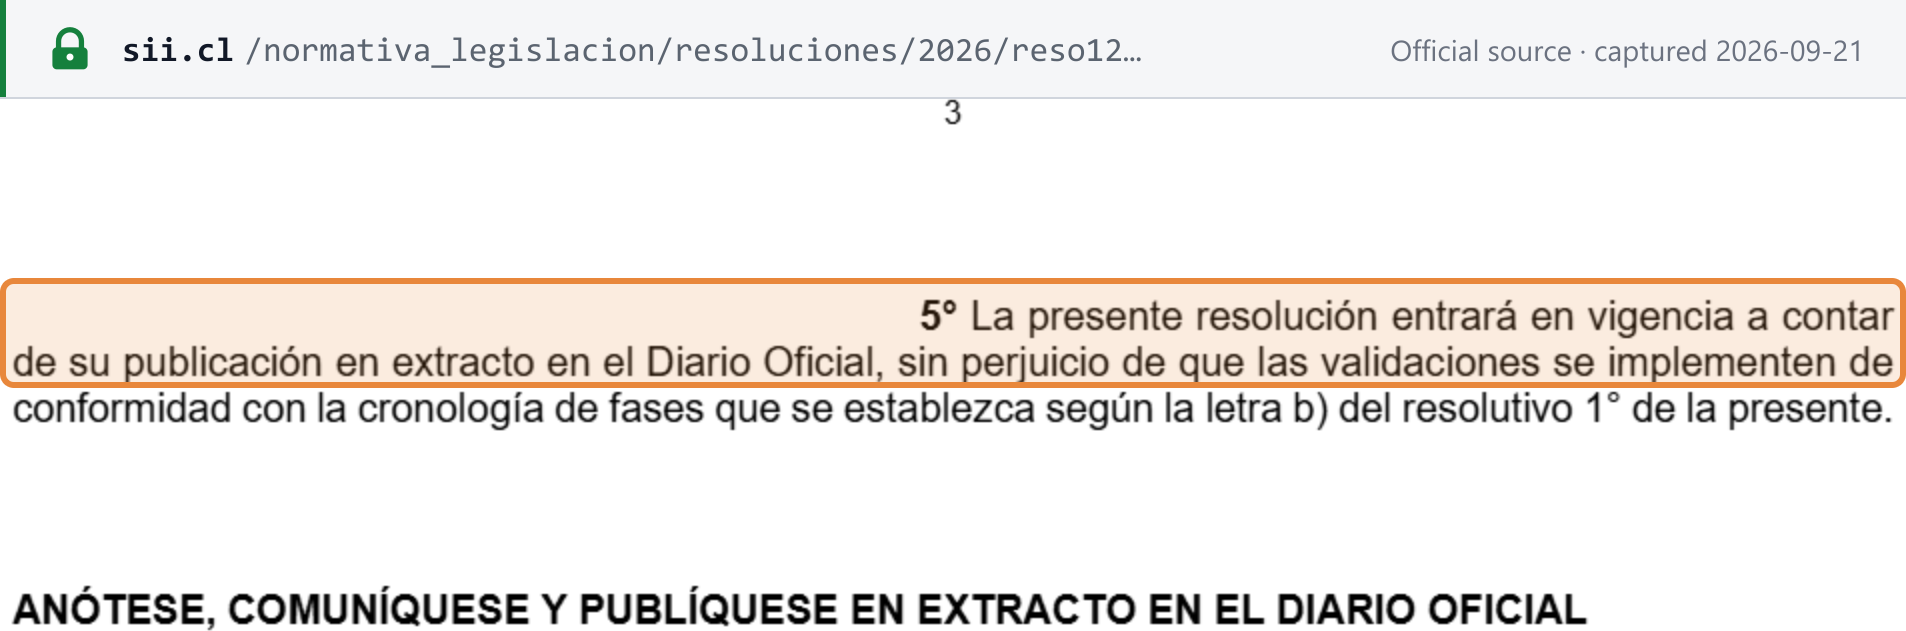
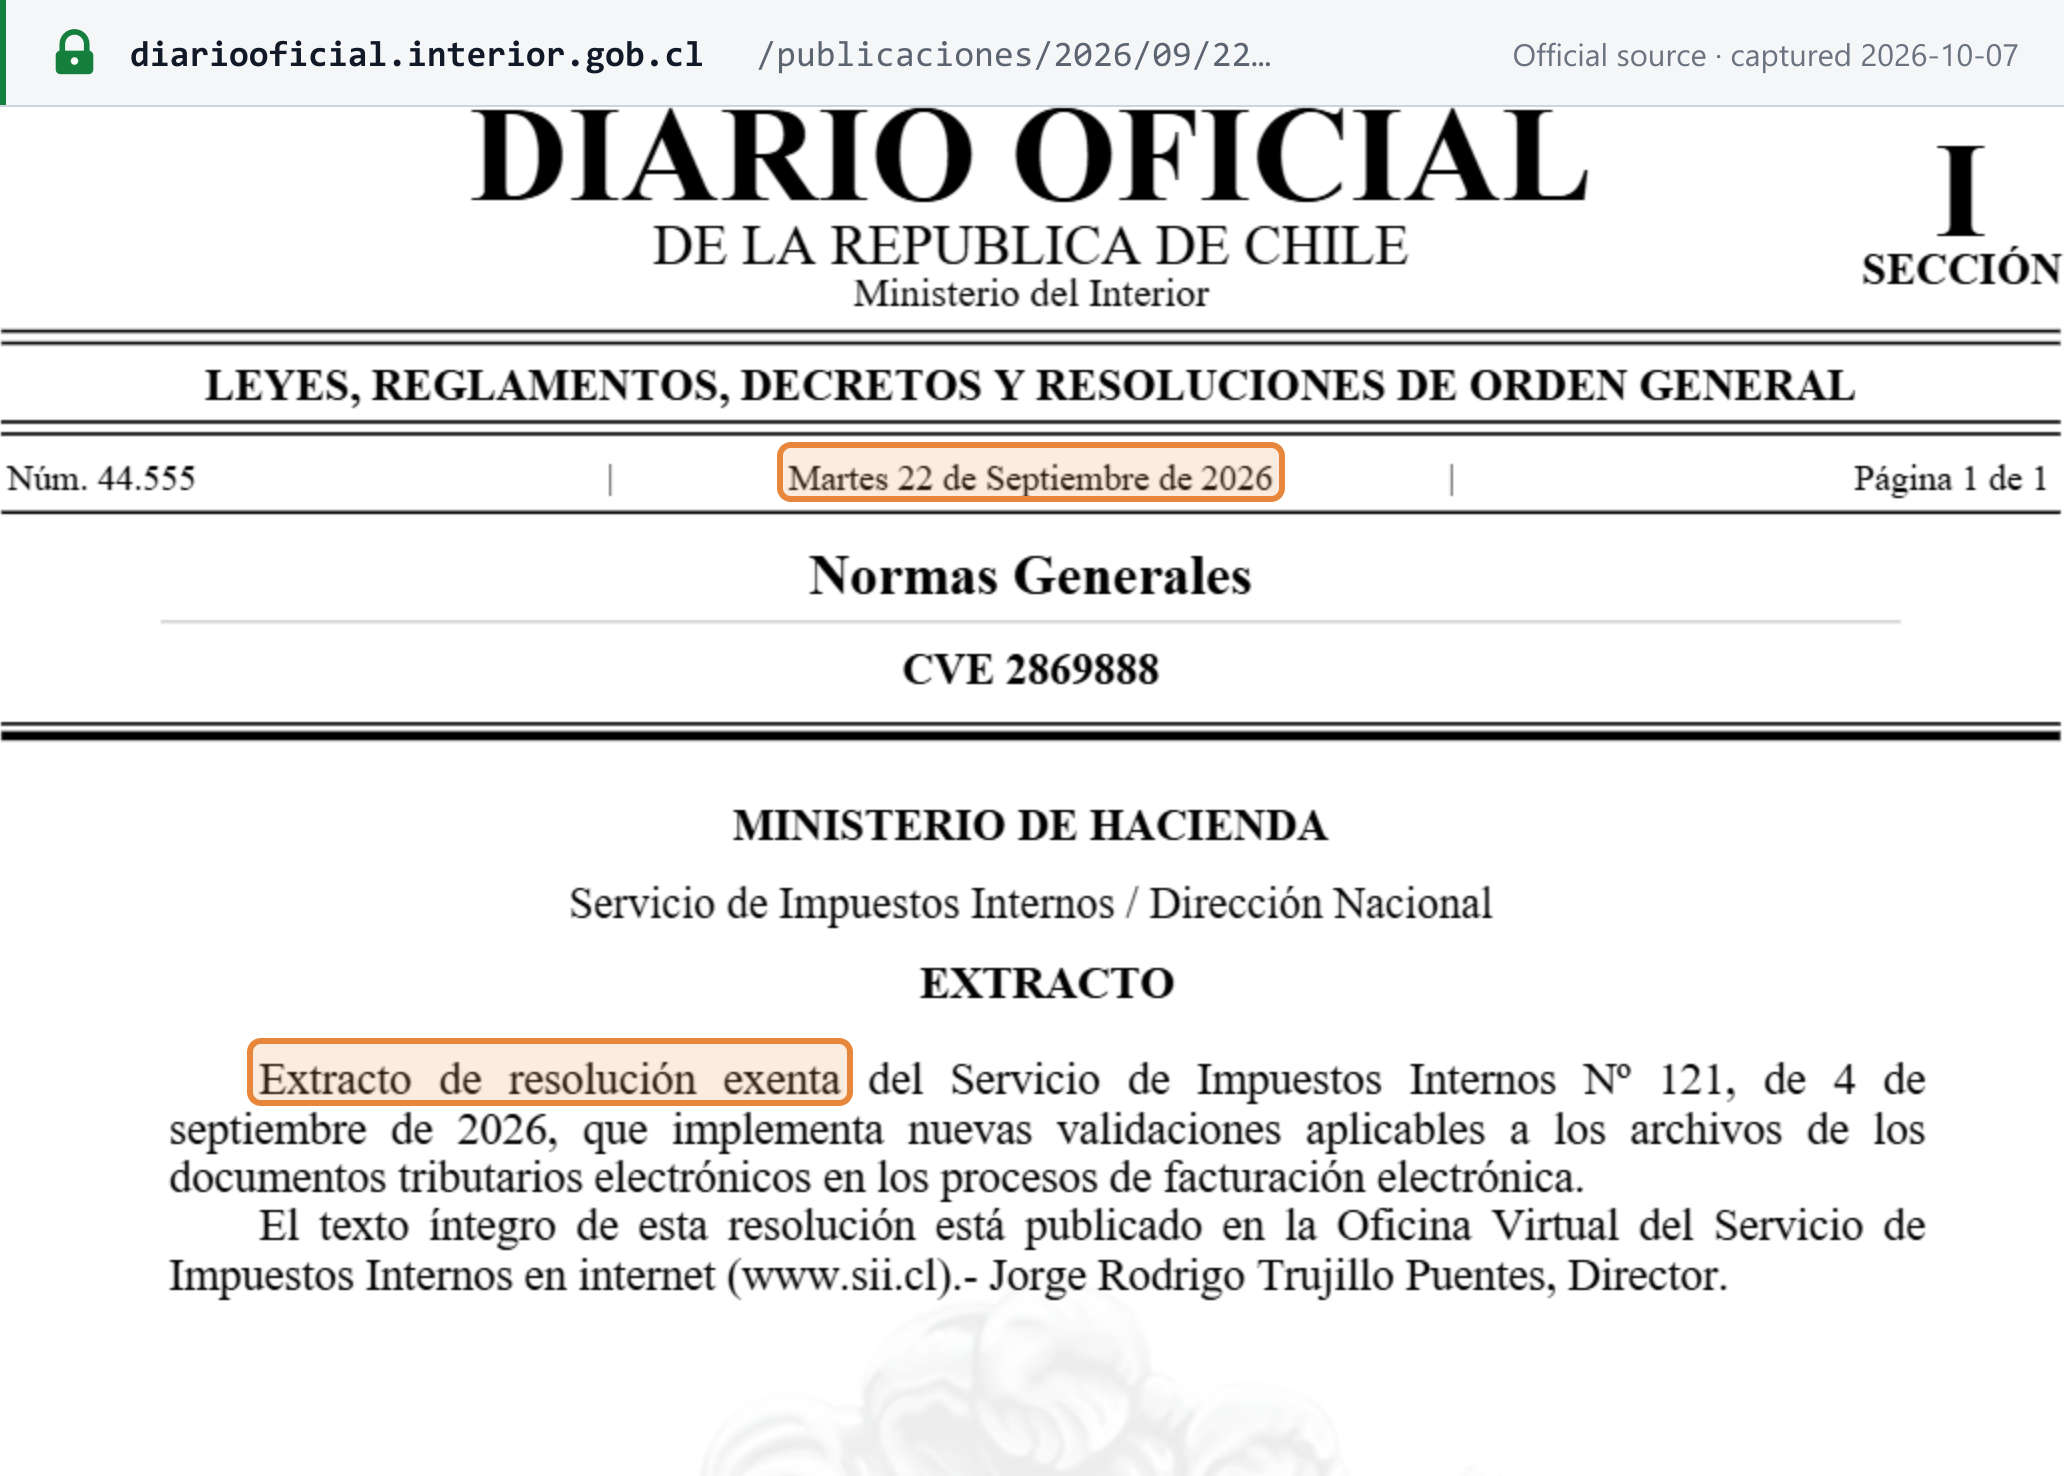
- Nuevas validaciones (Resolución 121 de 2026). La Resolución 121 del SII, de 4 de septiembre de 2026, añade validaciones técnicas y de negocio sobre el XML, con tres resultados de recepción: Aceptado, Aceptado con reparos y Rechazado. Su extracto se publicó en el Diario Oficial N° 44.555 el 22 de septiembre de 2026, por lo que está en vigor; las validaciones individuales se implementan por fases según un calendario que publicará el SII. Consulte el registro del evento. [19] [20]
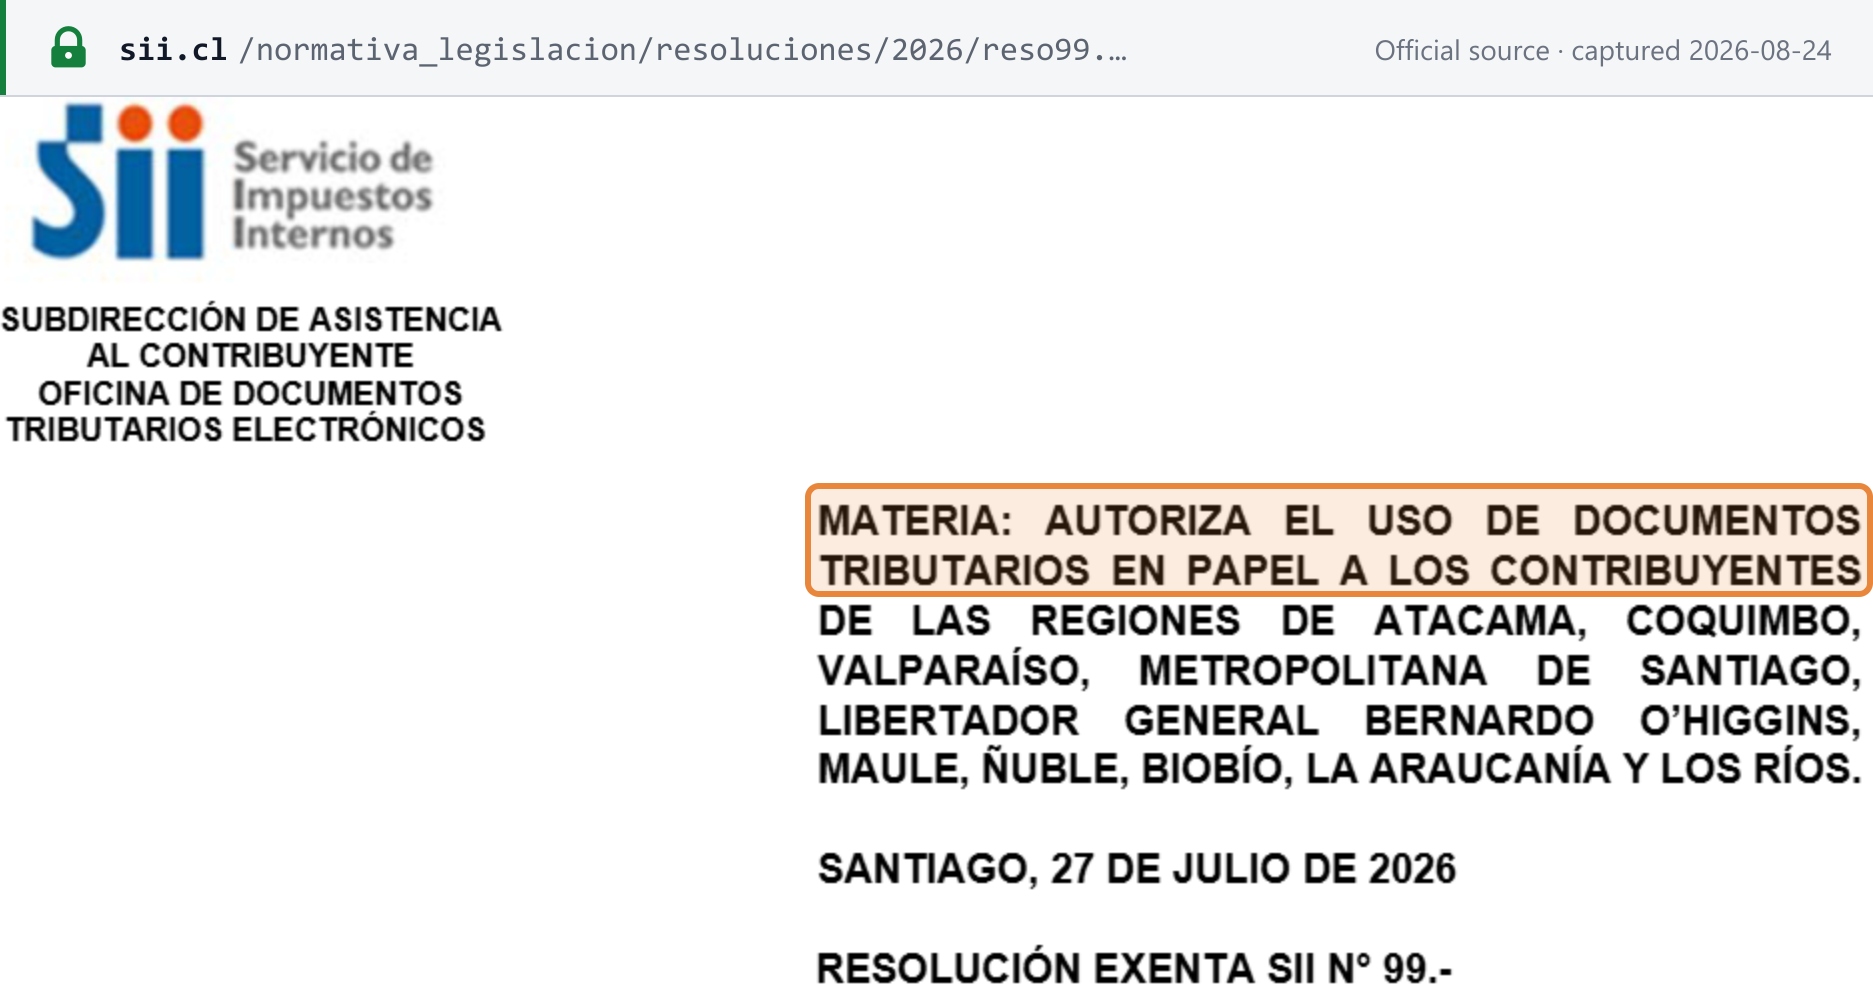
- Excepción en papel en zonas de catástrofe (Resolución 99 de 2026). Autoriza documentos tributarios en papel durante 12 meses en diez regiones declaradas zonas de catástrofe, en uso de la facultad del artículo 54. Consulte el registro del evento. [21]
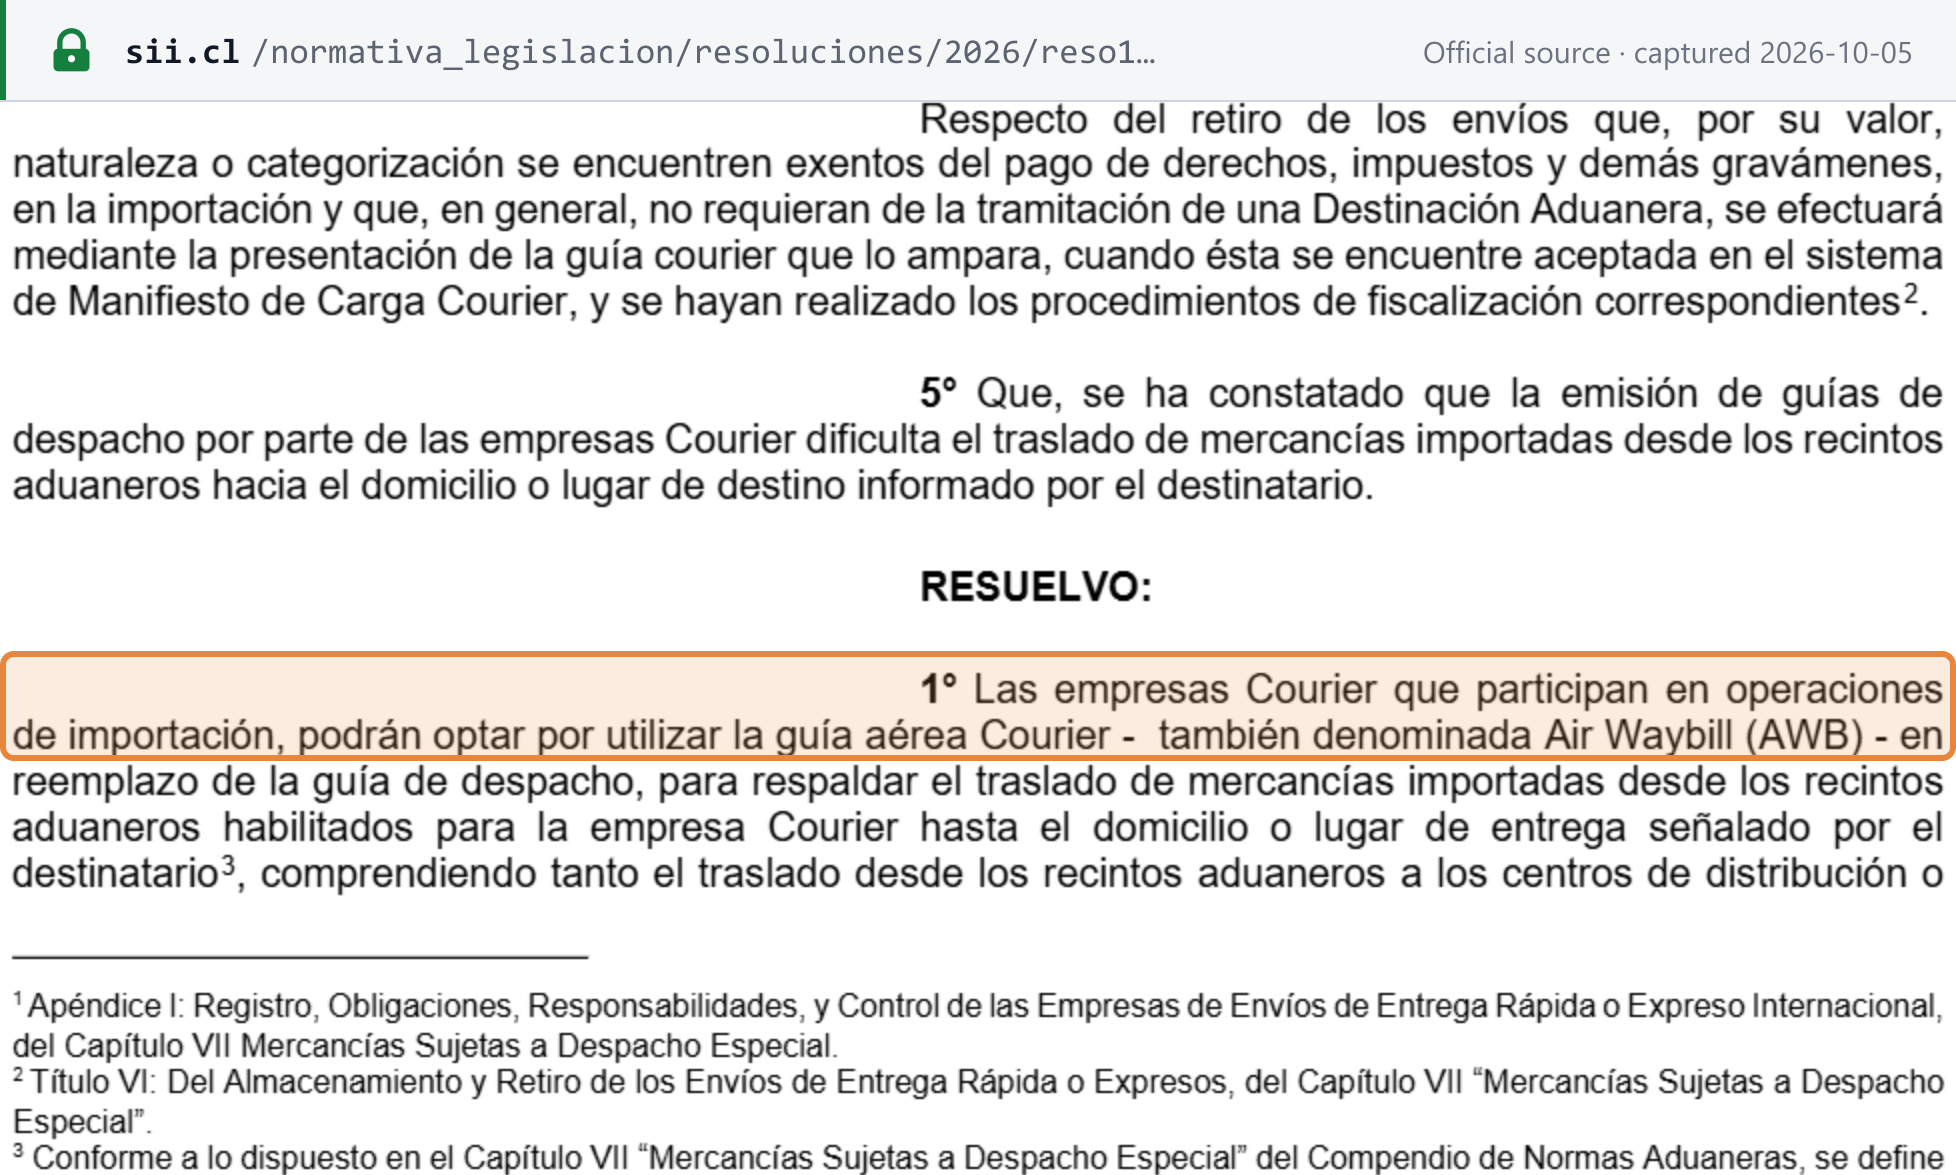
- AWB de courier (Resolución 134 de 2026). Las empresas de courier pueden utilizar la guía aérea (AWB) en lugar de la guía de despacho para trasladar mercancías importadas desde Aduanas hasta el destinatario. La Resolución 134 entra en vigor con la publicación de su extracto en el Diario Oficial. Consulte el registro del evento. [22]
Para las reglas completas de los DTE — tipos de documentos, esquema XML, timbre electrónico, plazo de aceptación, certificación y sanciones — consulte la guía de facturación electrónica de Chile (DTE del SII). Para comparar Chile con otras jurisdicciones, consulte la tabla de estado de la facturación electrónica y redes de Lookuptax.
Declaración y pago
Periodicidad de la declaración
Mensual, para todo contribuyente de IVA. El período tributario es el mes calendario (art. 2 N°5). La declaración mensual, el Formulario 29, declara «el monto total de las operaciones realizadas en el mes anterior, incluso las exentas de impuesto» (art. 64). La opción trimestral existe solo para los no residentes en el IVA Digital (art. 35 D). [1]
Vencimiento de la declaración
- El día 12, por ley. Los impuestos se pagan «hasta el día 12 de cada mes, los impuestos devengados en el mes anterior» (art. 64). [1]
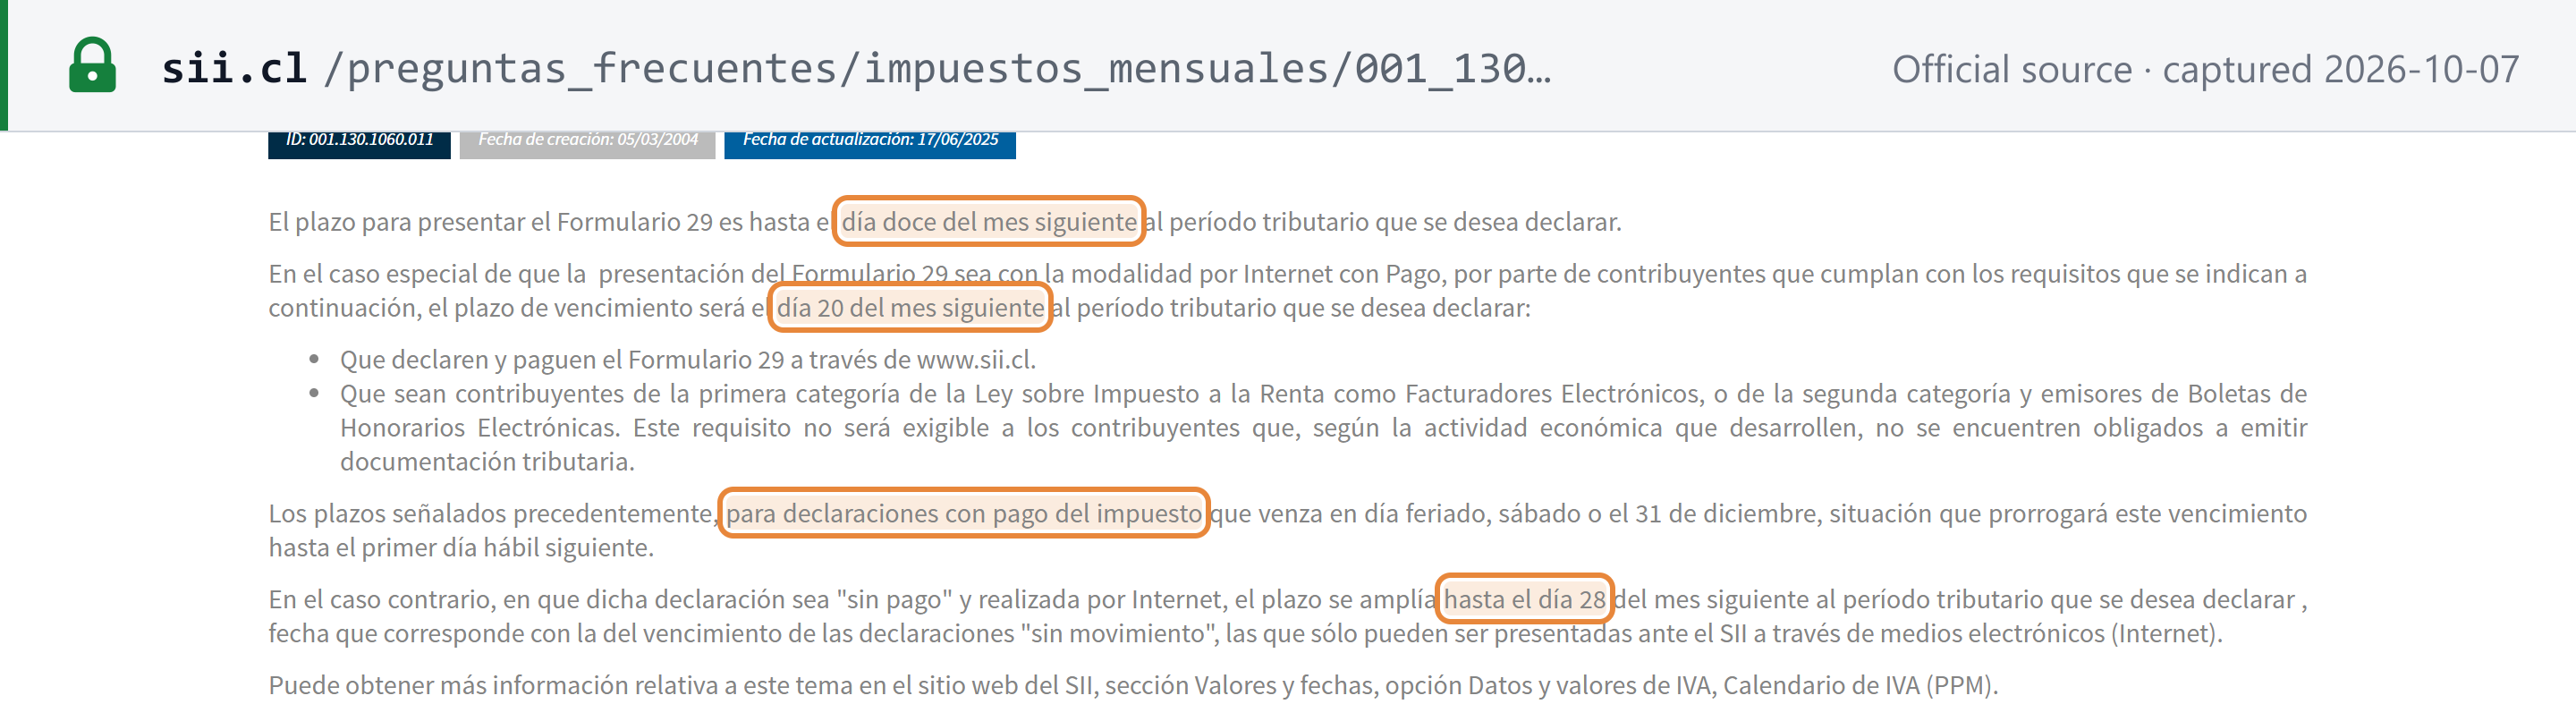
- El día 20, si usted declara y paga en línea como facturador electrónico (o, para los contribuyentes de segunda categoría, como emisor de boletas de honorarios electrónicas): «el plazo de vencimiento será el día 20 del mes siguiente al período tributario que se desea declarar». [23] [24]
- El día 28, para las declaraciones en línea sin pago («sin pago» y «sin movimiento»): «el plazo se amplía hasta el día 28 del mes siguiente». [23]
- Fines de semana y feriados. En las declaraciones con pago del impuesto («declaraciones con pago del impuesto»), un vencimiento que cae en sábado, feriado o 31 de diciembre se traslada al día hábil siguiente. [23]
- IVA Digital (Formulario 129). Vence el día 20 del mes siguiente al período mensual o trimestral (art. 35 E). Un período sin operaciones no requiere Formulario 129. [1] [6]
Vencimiento y forma de pago
El pago se realiza junto con la declaración («Declaración Mensual y Pago Simultáneo»), por lo que la fecha de pago es la fecha de declaración indicada arriba. El impuesto se paga a la Tesorería, en línea o a través de bancos autorizados (art. 64). [1]
Postergación del pago para pymes. Un contribuyente «cuyo promedio anual de los ingresos de su giro no supere las 100.000 unidades de fomento en los últimos tres años calendario» puede postergar el pago íntegro del IVA de un mes «hasta dos meses después» (art. 64, inciso tercero). Entre los requisitos figuran inscribirse para recibir notificaciones por correo electrónico y no tener morosidad reiterada. [1]
Declaraciones adicionales
- Sin libro de ventas ni de compras separado. El SII elabora automáticamente el Registro de Compras y Ventas a partir de los DTE (art. 59). Los contribuyentes lo completan solo respecto de los documentos no electrónicos y de los documentos electrónicos cuyo detalle no se informa al SII. [1]
- Las declaraciones juradas anuales tienen vencimientos que se fijan cada año. Por ejemplo, la Resolución 135 de 2 de octubre de 2026 fija las fechas para el año tributario 2027. La mayoría de ellas son declaraciones del impuesto a la renta. [29]
Recuperación del IVA soportado y partidas excluidas
- Crédito. El crédito fiscal es el IVA recargado en las facturas de compra, o pagado en las importaciones, relacionado con el giro (art. 23 N°1). [1]
- Sin crédito por uso exento. «No procede el derecho al crédito fiscal por la importación o adquisición de bienes o la utilización de servicios que se afecten a hechos no gravados por esta ley o a operaciones exentas o que no guarden relación directa con la actividad del vendedor» (art. 23 N°2). El uso mixto se prorratea (N°3). [1]
- Excluidos: automóviles. No hay crédito por la importación, adquisición o arrendamiento de «automóviles, station wagons y similares», ni por su combustible, lubricantes, repuestos y reparaciones, «salvo que el giro o actividad habitual del contribuyente sea la venta o el arrendamiento de dichos bienes» (N°4). [1]
- Excluidas: facturas falsas. Una factura que posteriormente resulta falsa pierde el crédito, salvo que el comprador acredite el pago mediante cheque o transferencia y cumpla otras pruebas (N°5). [1]
- Oportunidad. En las facturas electrónicas, el crédito nace en el período del acuse de recibo, o de la recepción presunta (N°7). [1]
Devoluciones
- El remanente de crédito se arrastra. Un saldo no utilizado «se acumulará a los créditos que tengan su origen en el período tributario inmediatamente siguiente», reajustado por inflación mediante su conversión a UTM (arts. 26–27). No existe una devolución general en efectivo, salvo en virtud de los artículos 27 bis, 27 ter y 36. [1]
- Activo fijo. Un remanente de crédito originado en la adquisición de activo fijo, acumulado durante al menos dos períodos consecutivos, puede imputarse a otros impuestos o ser devuelto por la Tesorería (art. 27 bis). [1]
- Los exportadores recuperan el IVA soportado conforme al artículo 36 (consulte Importaciones y exportaciones).
- No residentes. La LIVS no prevé ningún sistema de devolución del IVA para empresas no establecidas en Chile, y los proveedores del régimen simplificado no tienen crédito fiscal (art. 35 C). [1]
- Créditos incobrables. No existe un alivio general por créditos incobrables. El artículo 27 ter otorga un alivio limitado: un acreedor en un procedimiento de reorganización conforme a la Ley de Reorganización y Liquidación de Activos de Empresas y Personas puede imputar a otros impuestos el IVA recargado en facturas impagas emitidas a deudores de un Acuerdo de Reorganización, o solicitar su devolución a la Tesorería. [1]
Exenciones
Operaciones exentas
Las exenciones figuran en el artículo 12 (bienes, importaciones y servicios exentos) y en el artículo 13 (personas e instituciones exentas). El artículo 12 fue modificado por última vez por la Ley 21.806 (art. 90, Diario Oficial 5 de febrero de 2026), que añadió el artículo 12 A N°7: bienes muebles usados vendidos por instituciones sin fines de lucro, cuando los bienes provienen exclusivamente de donaciones que reciben y la institución está inscrita en un registro especial del SII. Una selección del texto refundido, al 07/10/2026: [1]
- Ingresos financieros: «Los intereses provenientes de operaciones e instrumentos financieros y de créditos de cualquier naturaleza» (art. 12 E N°10).
- Arrendamiento de inmuebles sin amoblar, con excepciones (art. 12 E N°11).
- Profesionales independientes: ingresos de los artículos 42 y 48 de la Ley sobre Impuesto a la Renta, es decir, profesionales independientes y sociedades de profesionales (art. 12 E N°8).
- Prestaciones de salud ambulatorias sin alojamiento, alimentación ni tratamiento con hospitalización: «Los servicios de laboratorio no se incluyen en esta exención» (art. 12 E N°20). Prestaciones de salud financiadas por FONASA o ISAPRE, hasta el arancel de FONASA (art. 12 E N°19).
- Servicios de exportación calificados como tales por Aduanas (art. 12 E N°16), y los ingresos en moneda extranjera de los hoteles por turistas extranjeros (art. 12 E N°17).
- Bienes: bienes exportados (art. 12 D); vehículos motorizados usados, con excepciones (art. 12 A N°1).
- Instituciones del artículo 13: radiodifusoras, salvo por la publicidad; empresas de transporte de pasajeros, «sólo respecto de los ingresos provenientes del transporte de pasajeros»; establecimientos de educación, por los ingresos de la enseñanza; y hospitales del Estado y universitarios.
Exento no es tasa cero. Una operación interna exenta no lleva IVA, y el IVA de los costos relacionados no puede recuperarse (art. 23 N°2). Una empresa con ambos tipos de operaciones prorratea. Las exportaciones también están exentas, pero con recuperación conforme al artículo 36, por lo que son el equivalente funcional de una tasa cero. Las operaciones exentas siguen requiriendo factura o boleta (art. 53) y se declaran en el Formulario 29 (art. 64). [1]
Regímenes especiales
- Cuota fija para pequeños contribuyentes (art. 29). Los pequeños comerciantes, artesanos y pequeños prestadores de servicios que venden a consumidores, según determine el SII, pueden pagar «sobre la base de una cuota fija mensual». Las personas jurídicas no pueden utilizarla (art. 35). [1]
- Cambio de sujeto (art. 3). El SII puede trasladar la obligación al comprador, que retiene el IVA y emite una factura de compra. La Resolución 83 de 2026 es un ejemplo (consulte Autofacturación). [1]
- Postergación del pago para pymes (art. 64): consulte Vencimiento y forma de pago.
- Ferias libres (Párrafo 7° ter, arts. 35 J–Ñ). Las personas naturales que venden bienes en ferias libres con permiso municipal pueden optar por un impuesto sustitutivo del 1,5% sobre las ventas pagadas por medios electrónicos autorizados, sin deducción alguna y sin crédito fiscal (art. 35 K). [1]
- Zonas francas. El artículo 3 se refiere a la retención sobre los bienes importados «desde los recintos de Zonas Francas»; el régimen de zona franca en sí lo establece la Ley de Zonas Francas, separada.
- Régimen del margen para bienes usados. La LIVS no contempla ninguno (al 07/10/2026).
Infracciones y sanciones
El Código Tributario (art. 97) define tanto los delitos como las multas administrativas. Los intereses por mora están en el artículo 53. Las multas se fijan como porcentaje del impuesto, o en UTM y UTA. Los importes en pesos que figuran a continuación utilizan los valores de octubre de 2026 (UTM CLP 72.151; UTA CLP 865.812). [2] [26]
Delitos
| Delito (Código Tributario art. 97) | Conducta | Sanción |
|---|---|---|
| Fraude tributario (N°4, inc. 1) | Declaraciones maliciosamente falsas o incompletas, ocultación en los libros, reutilización de facturas o boletas ya utilizadas, otras conductas fraudulentas | Multa del 100% al 300% del impuesto eludido, más presidio menor en su grado máximo |
| Aumento malicioso de créditos de IVA (N°4, inc. 2) | Aumentar el crédito fiscal por medios fraudulentos | Presidio menor máximo a presidio mayor mínimo, más 100%–300% |
| Devoluciones fraudulentas (N°4, inc. 3) | Obtener devoluciones mediante fraude | Hasta presidio mayor medio, más 100%–400% |
| Documentos falsos (N°4, inc. 5) | Confeccionar, vender o facilitar guías, facturas, notas o boletas falsas | Presidio menor medio y multa de hasta 40 UTA; si se hace para cometer fraude, presidio menor máximo y hasta 100 UTA |
| Omisión maliciosa de declaraciones (N°5) | Omitir declaraciones que determinan impuesto, con dolo | 50%–300% del impuesto, más presidio menor medio a máximo |
| Reiteración en la no emisión de documentos (N°10, inc. 3) | Dos o más infracciones en tres años | Presidio o relegación menor máximo |
Sobre los documentos falsos: «El que confeccione, venda o facilite, a cualquier título, guías de despacho, facturas, notas de débito, notas de crédit o boletas falsas, con o sin timbre del Servicio, será sancionado con la pena de presidio menor en su grado medio y multa de hasta 40 unidades tributarias anuales» (N°4). [2]
Sanciones
| Infracción (Código Tributario art. 97) | Multa | Octubre de 2026, CLP |
|---|---|---|
| Inscripción tardía u omitida, y otras declaraciones que no determinan impuesto (N°1) | 1 UTM a 1 UTA | 72.151 a 865.812 |
| Declaración tardía de una declaración que determina impuesto (N°2) | 10% del impuesto si el retraso no supera cinco meses, luego +2% por mes o fracción, con un tope del 30% | — |
| Pago tardío de impuestos retenidos o recargados, incluido el IVA (N°11) | 10%, luego +2% por mes, con un tope del 30%; del 20% hasta el 60% cuando el SII detecta la omisión en una fiscalización | — |
| No emisión, o no envío electrónico, de facturas, guías, notas o boletas (N°10) | 50%–500% de la operación, mínimo 2 UTM, máximo 40 UTA, más clausura de hasta 20 días | 144.302 a 34.632.480 |
| Declaración errónea o incompleta (N°3) | 5%–20% de la diferencia de impuesto, salvo que se acredite la debida diligencia | — |
| Entorpecimiento de una fiscalización (N°6) | 1 UTM a 1 UTA (topes mayores para grandes contribuyentes) | 72.151 a 865.812 |
Notas sobre la tabla:
- Declaración tardía (N°2). La multa es del «diez por ciento de los impuestos que resulten de la liquidación, siempre que dicho retardo u omisión no sea superior a 5 meses», aumentada «en un dos por ciento por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del treinta por ciento». No se aplica cuando procede la multa por pago tardío del N°11 y la declaración no podía presentarse sin pago.
- No emisión de documentos (N°10). La clausura puede extenderse a «el sitio en internet o del sitio dentro de la plataforma virtual o digital a través de la cual el contribuyente realiza el ejercicio de la actividad comercial» — el sitio web o la tienda en el marketplace.
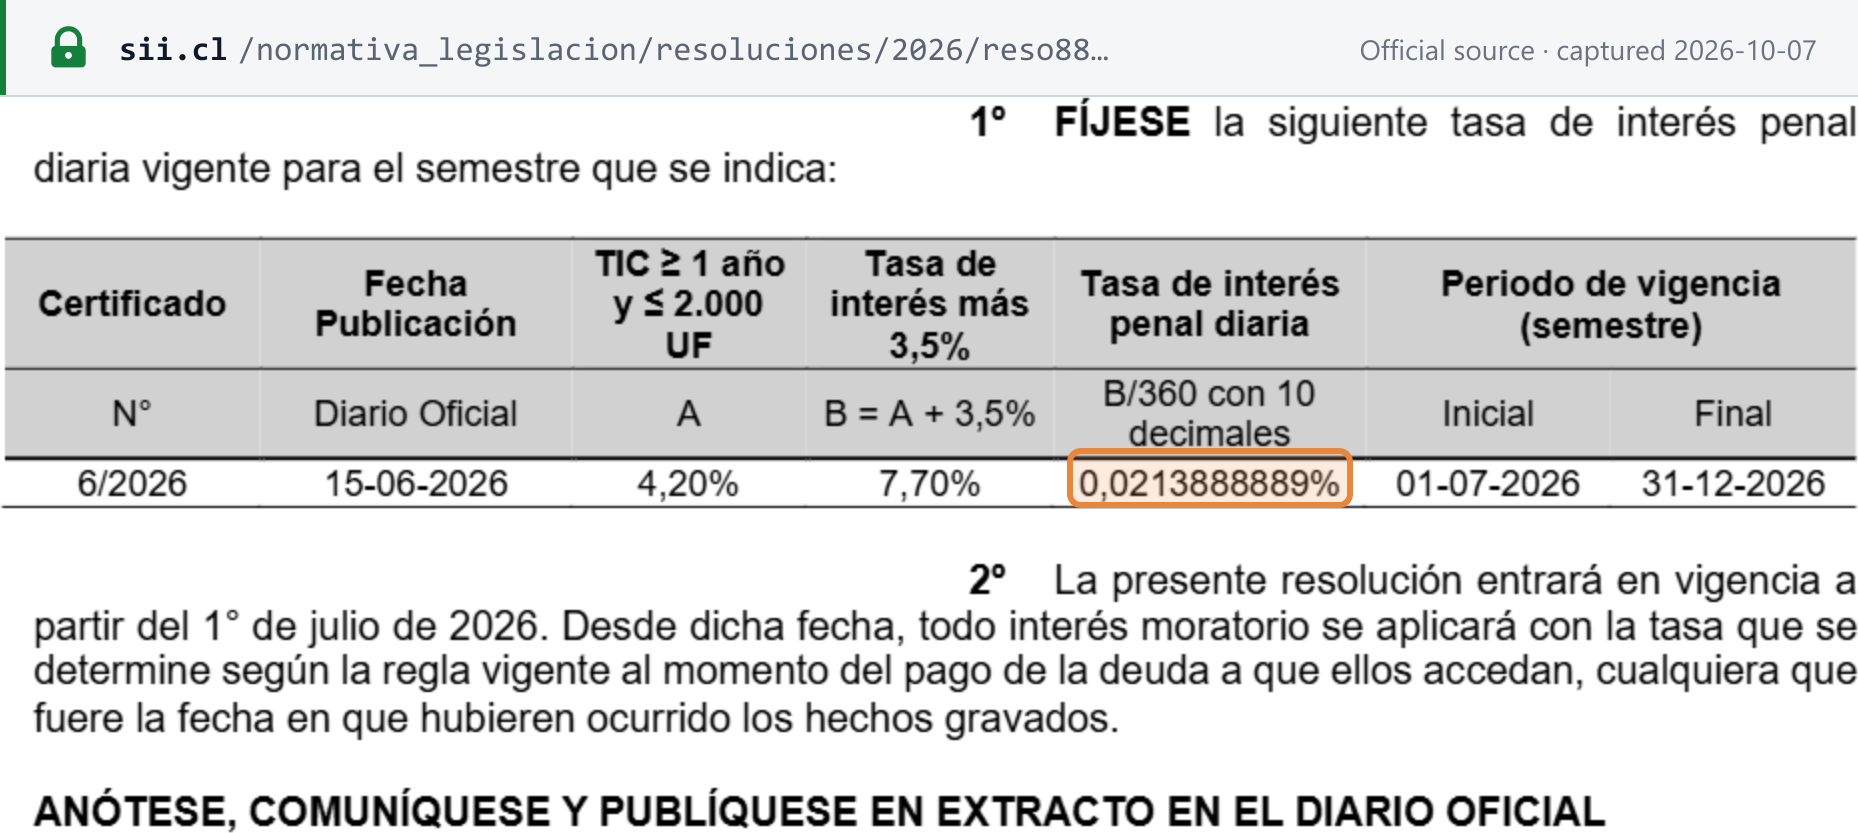
Intereses por mora. El impuesto impago se reajusta por inflación (IPC) y devenga un interés penal diario. El artículo 53, modificado por la Ley 21.713, lo fija en la tasa de interés corriente de la Comisión para el Mercado Financiero para operaciones reajustables de un año o más, hasta 2.000 UF, «incrementada en 3,5%». El SII fija la tasa cada semestre. Para el período del 1 de julio al 31 de diciembre de 2026 es del 7,70% anual (4,20% + 3,5%), aplicada como 0,0213888889% diario (Resolución 88 del SII, de 26 de junio de 2026). Para el primer semestre de 2026 fue del 0,0220000000% diario (tasa base 4,42%; Resolución 205 de 2025). La antigua tasa mensual fija ya no se aplica. [2] [25]
Preguntas frecuentes
Somos una empresa SaaS extranjera que vende a empresas chilenas. ¿Debemos cobrar IVA chileno?
No, cuando el cliente es contribuyente de IVA. El régimen simplificado de IVA Digital del artículo 35 A de la Ley sobre Impuesto a las Ventas y Servicios abarca solo las ventas y servicios a personas que no son contribuyentes de IVA. Cuando un contribuyente de IVA chileno adquiere un servicio de un prestador residente en el extranjero, el cliente chileno es el contribuyente y declara el IVA por sí mismo (artículo 11 e). Para los bienes de bajo valor y las ventas a través de plataformas, la Resolución 93 del SII de 2025 establece que el vendedor no debe recargar IVA a un comprador que sea contribuyente de IVA, y que es responsabilidad exclusiva del comprador comunicar al vendedor o a la plataforma su calidad y su RUT. Un cliente empresarial que nunca se identifica puede terminar pagando un IVA que no puede recuperar. [1] [13]
¿Existe un umbral de ventas antes de que un vendedor extranjero deba inscribirse en el IVA Digital?
No se fija ningún umbral. El artículo 35 A se aplica a todo no residente que venda bienes o preste servicios a no contribuyentes en Chile, y ni el artículo ni el portal de IVA Digital del SII ni sus preguntas frecuentes establecen un mínimo (al 07/10/2026). El proveedor se inscribe en línea en sii.cl/vat, recibe un User Number en lugar de un RUT y no necesita una persona de contacto en Chile. [1] [5]
¿Nuestro Formulario 29 mensual vence el día 12 o el día 20?
El plazo legal es el día 12 del mes siguiente (artículo 64). El SII lo amplía al día 20 para los contribuyentes que declaran y pagan en línea y son facturadores electrónicos, y al día 28 para las declaraciones en línea sin pago. En las declaraciones con pago del impuesto, un vencimiento que cae en sábado, feriado o 31 de diciembre se traslada al día hábil siguiente. [23]
¿Podemos emitir una factura chilena en dólares estadounidenses?
No para una venta interna. La Circular 12 del SII de 1991, reiterada en el Oficio 1794 de 2017, exige que los precios unitarios, el total de cada ítem, el IVA y el total final se expresen en pesos chilenos. Los valores en dólares pueden mostrarse en la zona de detalle junto con el tipo de cambio vigente el día de emisión de la factura. Los documentos de exportación tienen su propio campo de moneda. [15]
Nuestra factura electrónica volvió del SII como «Aceptado con reparos». ¿Es válida?
Sí, está aceptada, pero con defectos que corregir. La Resolución 121 del SII, de 4 de septiembre de 2026, introdujo nuevas validaciones técnicas y de negocio sobre el XML con tres resultados de recepción: Aceptado, Aceptado con reparos y Rechazado. La resolución entró en vigor con la publicación de su extracto en el Diario Oficial el 22 de septiembre de 2026, y las validaciones individuales se implementan por fases según un calendario que publicará el SII. Un software que solo distingue entre aceptado y rechazado pasará por alto la advertencia. [19] [20]
¿Cuándo puede nuestro cliente chileno usar como crédito el IVA de nuestra factura?
En el período en que el cliente otorga el acuse de recibo, o en que los bienes o servicios se entienden recibidos (artículo 23 N°7). Conforme a la Ley 19.983, una factura queda irrevocablemente aceptada salvo que el cliente reclame contra ella dentro de los ocho días corridos siguientes a su recepción. La regla de oportunidad no se aplica a los servicios. [1] [27]
¿Podemos deducir el IVA de un automóvil de la empresa en Chile?
No, salvo que la venta o el arrendamiento de vehículos sea su giro. El artículo 23 N°4 niega el crédito por la importación, adquisición o arrendamiento de automóviles, station wagons y vehículos similares, y por su combustible, lubricantes, repuestos y reparaciones. [1]
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| SII — inicio y acceso a Mi SII | Acceso con RUT y Clave Tributaria; inscripción en el RUT e inicio de actividades en línea (Formulario 4415); declaración y pago del Formulario 29 |
| SII — ayuda sobre RUT e inicio de actividades | Cómo inscribirse en línea y declarar el inicio de actividades |
| SII — portal de IVA Digital | Inscripción de no residentes (User Number), declaración y pago del Formulario 129, lista de empresas extranjeras no inscritas |
| SII — servicios de factura electrónica | Sistema de facturación gratuito del SII, certificación de software de mercado, folios CAF |
| SII — índice de normativa de facturación electrónica | Resoluciones y documentos técnicos de los DTE |
| SII — Registro de Compras y Ventas | Consultar y completar el registro de compras y ventas elaborado a partir de los DTE (requiere acceso) |
| SII — vencimientos del Formulario 29 | Vencimientos de la declaración mensual (días 12, 20 y 28) |
| SII — valores de la UTM y la UTA 2026 | Valores mensuales de las unidades tributarias utilizadas para calcular las multas |
| Tesorería General de la República | Pagos y devoluciones de impuestos |
| Servicio Nacional de Aduanas | IVA a la importación y despacho aduanero |
| BCN Ley Chile — D.L. 825 | Texto refundido oficial de la ley del IVA |
El SII no publica un servicio separado de consulta de tasas (al 07/10/2026); la tasa única del 19% figura en el artículo 14 del D.L. 825. Para comprobar un RUT, consulte la guía de verificación del RUT y el validador de RUT de Chile de Lookuptax.
Cambios recientes
- 30/09/2026 — Resolución 134 del SII: las empresas de courier pueden utilizar la guía aérea (AWB) en lugar de la guía de despacho para las mercancías importadas; entra en vigor con la publicación de su extracto en el Diario Oficial. (SII) — consulte el evento
- 22/09/2026 — Publicación en el Diario Oficial del extracto de la Resolución 121 del SII, que pone en vigor nuevas validaciones del XML de los DTE y el resultado «Aceptado con reparos». (Diario Oficial) — consulte el evento
- 27/07/2026 — Resolución 99 del SII: se autorizan documentos tributarios en papel durante 12 meses en diez regiones declaradas zona de catástrofe. (SII) — consulte el evento
- 01/07/2026 — Interés por mora para el segundo semestre de 2026 fijado en el 7,70% anual (0,0213888889% diario). (Resolución 88 del SII)
- 23/06/2026 — Resolución 83 del SII: cambio total de sujeto voluntario (factura de compra, 100% del IVA retenido) para servicios agrícolas. (SII) — consulte el evento
- 02/06/2026 — Resolución 69 del SII: las plataformas de apuestas en línea extraterritoriales pagan IVA Digital (Formulario 129), incluidos los 36 períodos anteriores. (SII) — consulte el evento
- 25/10/2025 — Se recarga IVA en las ventas a distancia de bienes de bajo valor (USD 500 o menos) realizadas por vendedores extranjeros y plataformas. (SII)
Para la cronología completa, consulte los cambios tributarios de Chile en Lookuptax.
Enlaces de referencia
- BCN Ley Chile — D.L. 825, Ley sobre Impuesto a las Ventas y Servicios (texto refundido)
- BCN Ley Chile — D.L. 830, Código Tributario (texto refundido)
- SII — portal de IVA Digital
- SII — preguntas frecuentes del IVA Digital 1: el régimen simplificado
- SII — preguntas frecuentes del IVA Digital 2: inscripción
- SII — preguntas frecuentes del IVA Digital 3: declaraciones y pago
- SII — pregunta frecuente: RUT e inicio de actividades para agencias y establecimientos permanentes
- SII — Circular 47 de 12 de septiembre de 2003, la tasa del 19%
- SII — Formato de Documentos Tributarios Electrónicos, v2.2
- SII — Manual de Muestras Impresas, v4.0 (julio de 2014)
- SII — Instructivo Técnico de emisión de DTE
- SII — Resolución 84 de 10 de julio de 2025, bienes de bajo valor
- SII — Resolución 93 de 30 de julio de 2025, bienes de bajo valor y plataformas
- SII — Resolución 60 de 2023, monto mínimo de la boleta
- SII — Oficio 1794 de 2017, facturas en moneda nacional
- BCN Ley Chile — Ley 20.727 (factura electrónica)
- SII — preguntas frecuentes sobre la Ley 20.727
- SII — pregunta frecuente: fechas de obligatoriedad de la boleta electrónica
- Diario Oficial N° 44.555, 22 de septiembre de 2026 — extracto de la Resolución 121 del SII
- SII — Resolución 121 de 4 de septiembre de 2026, validaciones de DTE
- SII — Resolución 99 de 27 de julio de 2026, documentos en papel en zonas de catástrofe
- SII — Resolución 134 de 2026, AWB de courier
- SII — pregunta frecuente: vencimientos del Formulario 29
- SII — pregunta frecuente: quién puede presentar el Formulario 29 hasta el día 20
- SII — Resolución 88 de 26 de junio de 2026, interés por mora para el segundo semestre de 2026
- SII — valores de la UTM y la UTA, 2026
- BCN Ley Chile — Ley 19.983 (la factura como título ejecutivo; acuse de recibo)
- SII — Resolución 83 de 2026, cambio de sujeto voluntario para servicios agrícolas
- SII — índice de resoluciones de 2026
- SII — noticia, 3 de junio de 2026: Resolución 69 sobre plataformas de apuestas en línea
- SII — pregunta frecuente: inscripción en el RUT e inicio de actividades en línea
Páginas relacionadas de Lookuptax:
- Guía del RUT de Chile
- Guía de facturación electrónica de Chile (DTE del SII)
- Cómo verificar un RUT en Chile
- Validador de RUT de Chile
- IVA en servicios digitales prestados por proveedores no residentes
- Reglas del vendedor presunto en marketplaces
- La inversión del sujeto pasivo explicada
- Estado de la facturación electrónica y redes en el mundo
- Tasas impositivas mundiales
- Umbrales de registro del IVA en el mundo