Guía del IVA en China
| FICHA INFORMATIVA | |
|---|---|
| Código de país | CN |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA) — 增值税 (zēngzhíshuì) |
| Autoridad tributaria | Administración Tributaria Estatal (STA) — 国家税务总局; el IVA a la importación lo recauda la Administración General de Aduanas |
Visión general
China continental aplica el Impuesto sobre el Valor Añadido (IVA) — en chino: 增值税 — conforme a la Ley del IVA de la República Popular China (中华人民共和国增值税法), aprobada por el Comité Permanente de la Asamblea Popular Nacional el 25 de diciembre de 2024 y en vigor desde el 1 de enero de 2026, fecha en que sustituyó al Reglamento Provisional del IVA (artículo 38). [1] El Reglamento de Aplicación de la Ley del IVA del Consejo de Estado (Decreto del Consejo de Estado n.º 826, de 25 de diciembre de 2025) entró en vigor en la misma fecha. [2]
El IVA lo recauda la Administración Tributaria Estatal (STA) a través de sus servicios tributarios provinciales; el IVA a la importación lo recauda la aduana en nombre de la STA (Ley del IVA, artículo 32). [1] Es un impuesto nacional único sin un nivel provincial o municipal de IVA, aunque cuando una entidad nacional retiene el IVA sobre pagos a personas físicas conforme a las Medidas del Anuncio n.º 28 de 2026, retiene los recargos aplicables junto con el IVA (véase Cambios recientes). [11]
El IVA se cobra sobre el precio: el importe de la venta no incluye el IVA, y el importe del IVA debe figurar por separado en el documento de la operación (artículo 7). Las ventas se calculan en renminbi (RMB); los importes liquidados en moneda extranjera se convierten a RMB (artículo 18). [1] Los períodos impositivos se fijan para cada contribuyente, desde 10 días hasta un trimestre — véase Declaración y pago.
Ámbito. Esta guía cubre únicamente China continental. Hong Kong y Macao son jurisdicciones tributarias distintas y no están sujetas a la Ley del IVA.
La transición de 2026 se está completando mediante una serie de anuncios MOF/STA — el n.º 10 de 2026 (que mantiene exenciones y beneficios fiscales), el n.º 25 de 2026 (operaciones no sujetas y deducción del IVA soportado), el n.º 28 de 2026 (retención del IVA sobre pagos a personas físicas) — y mediante cambios en las devoluciones a la exportación, como el n.º 2 de 2026 para las baterías. Véase Cambios recientes. Para el resumen semanal de todas las jurisdicciones, consulte Last Week in Taxes.
Registro
Quién es contribuyente. Las entidades y personas físicas (incluidas las empresas individuales) que venden bienes, servicios, activos intangibles o inmuebles en China, o que importan bienes, son contribuyentes del IVA (Ley del IVA, artículo 3). [1]
Dos clases de contribuyente. China no utiliza un umbral de registro en el sentido de la UE. Todo contribuyente empresarial está dentro del sistema del IVA; el umbral determina a qué clase pertenece:
- Un pequeño contribuyente (小规模纳税人) es aquel cuyas ventas anuales sujetas a IVA no superan RMB 5 millones (Ley del IVA, artículo 9). Puede aplicar el método simplificado: las ventas multiplicadas por el tipo de recaudación, sin deducción del IVA soportado (artículo 8). [1]
- Un contribuyente general (一般纳税人) aplica el método general: IVA repercutido menos IVA soportado. Los contribuyentes generales están sujetos a un sistema de registro (Reglamento de Aplicación, artículo 6). [2]
Umbral. Una entidad o empresa individual cuyas ventas anuales sujetas superen RMB 5 millones debe registrarse ante su autoridad tributaria competente como contribuyente general, y aplica el método general desde el período en que superó el límite (Reglamento de Aplicación, artículo 36). El Consejo de Estado puede ajustar el límite de RMB 5 millones y debe comunicar el cambio al Comité Permanente de la APN (Ley del IVA, artículo 9). [1] [2]
Registro voluntario. Un pequeño contribuyente con una contabilidad adecuada que pueda aportar información tributaria precisa puede registrarse como contribuyente general (Ley del IVA, artículo 9). Las empresas suelen hacerlo para poder deducir el IVA soportado y emitir fapiao especiales de IVA, que sus clientes pueden utilizar para deducir el IVA soportado. Una vez registrada como contribuyente general, una empresa no puede volver a la condición de pequeño contribuyente (Reglamento de Aplicación, artículo 36). Las personas físicas son siempre pequeños contribuyentes (artículo 7). [1] [2]
Umbral para no residentes. No aplicable. La Ley del IVA no prevé un régimen de registro para vendedores extranjeros. Cuando una entidad o persona física extranjera realiza una operación sujeta en China, el comprador retiene el IVA, salvo que el vendedor extranjero designe a un representante nacional para declarar e ingresar conforme a las normas del Consejo de Estado (artículo 15). Véase Reglas transfronterizas. [1]
Número de registro fiscal. Las personas jurídicas y demás organizaciones se identifican mediante el Código Unificado de Crédito Social de 18 caracteres (USCC, 统一社会信用代码). Conforme al plan maestro del Consejo de Estado de 2015 (国发〔2015〕33号), el código tiene cinco partes: un código de autoridad de registro de 1 carácter, un código de tipo de entidad de 1 carácter, un código de división administrativa de 6 dígitos, un identificador de entidad de 9 caracteres (el antiguo código de organización) y un carácter de control. [7] Las autoridades tributarias aceptan el USCC en el campo «número de identificación del contribuyente» del comprador en un fapiao: desde el 1 de julio de 2017, un comprador empresarial debe facilitar al vendedor su número de identificación del contribuyente o USCC, y el vendedor debe imprimirlo en el fapiao ordinario de IVA (Anuncio STA n.º 16 de 2017). [8] Para el formato completo, el algoritmo del carácter de control y los identificadores de personas físicas, consulte la guía del NIF de China. Para comprobar el código de una contraparte, utilice el validador de USCI de China.
Cómo registrarse. Un contribuyente que se dedica a la producción o a actividades empresariales debe solicitar el registro fiscal dentro de los 30 días siguientes a la obtención de su licencia comercial (Ley de Recaudación y Administración Tributaria, artículo 15). [6] El registro como contribuyente general se presenta ante la autoridad tributaria competente conforme a los procedimientos que fija la STA (Reglamento de Aplicación, artículo 6). [2]
Baja. Un contribuyente debe solicitar la cancelación de su registro fiscal antes de solicitar a la autoridad de regulación del mercado la cancelación de su registro mercantil, y debe comunicar los cambios en los datos registrados dentro de los 30 días (Ley de Recaudación y Administración Tributaria, artículo 16). No existe una vía para pasar de contribuyente general a pequeño contribuyente (véase más arriba). [6]
Registro de grupo. No disponible en el sentido de agrupar entidades jurídicas distintas. La disposición más cercana es la declaración consolidada por la sede central: cuando una sede central y sus sucursales están en distintos condados o ciudades, cada una declara localmente, salvo que las autoridades financieras y tributarias de nivel provincial o superior aprueben la declaración consolidada por la sede central (Ley del IVA, artículo 29(1)). La aprobación corresponde al MOF y a la STA para sucursales en otras provincias, y a las autoridades provinciales para sucursales dentro de la misma provincia (Reglamento de Aplicación, artículo 42). [1] [2]
Tipos
Tipos conforme al artículo 10 de la Ley del IVA, en vigor desde el 1 de enero de 2026: [1]
| Tipo | Se aplica a |
|---|---|
| 13% (general) | Ventas de bienes; servicios de transformación, reparación y sustitución; arrendamiento de bienes muebles tangibles; importaciones de bienes — salvo que se aplique uno de los supuestos del 9% o del 0% indicados a continuación. |
| 9% | Servicios de transporte, postales, de telecomunicaciones básicas, de construcción y de arrendamiento de inmuebles; ventas de inmuebles; transmisiones de derechos de uso del suelo; y ventas o importaciones de: productos agrícolas, aceite vegetal comestible, sal comestible; agua corriente, calefacción, refrigeración, agua caliente, gas de hulla, GLP, gas natural, éter dimetílico, biogás, productos de carbón para uso doméstico; libros, periódicos, revistas, productos audiovisuales, publicaciones electrónicas; piensos, fertilizantes químicos, plaguicidas, maquinaria agrícola y película agrícola. |
| 6% | Demás servicios y activos intangibles no sujetos al 13%, 9% o 0% — por ejemplo, servicios financieros, de TI, de consultoría y otros servicios modernos. |
| 0% | Bienes exportados, salvo que el Consejo de Estado disponga otra cosa; ventas transfronterizas de servicios y activos intangibles dentro del ámbito fijado por el Consejo de Estado. |
Servicios transfronterizos a tipo cero. El Reglamento de Aplicación los enumera (artículo 9): servicios de I+D, contratos de rendimiento energético, diseño, producción y distribución de radio, cine y televisión, software, diseño y prueba de circuitos, sistemas de información, gestión de procesos de negocio y externalización offshore vendidos a entidades extranjeras y consumidos íntegramente fuera de China; tecnología transferida a entidades extranjeras para su uso íntegramente fuera de China; y servicios de transporte internacional, transporte espacial y reparación en el extranjero. [2]
Tipos de recaudación del método simplificado. El tipo de recaudación legal es del 3% (Ley del IVA, artículo 11). [1] El Anuncio MOF/STA n.º 10 de 2026 mantiene los beneficios fiscales anteriores: [3]
- del 1 de enero de 2026 al 31 de diciembre de 2027, los pequeños contribuyentes pagan un tipo reducido del 1% en todas las operaciones sujetas, salvo la venta o el arrendamiento de inmuebles y la transmisión de derechos de uso del suelo;
- del 1 de enero de 2026 al 31 de diciembre de 2027, los contribuyentes generales pueden optar por el método simplificado al 3% para las operaciones enumeradas, o al 5% para las operaciones inmobiliarias enumeradas (como los inmuebles adquiridos antes del 30 de abril de 2016 y los proyectos antiguos de promoción inmobiliaria);
- un tratamiento del 3% reducido al 2% para las ventas de activos fijos usados y bienes de segunda mano, y del 3% reducido al 1,5% para las personas físicas que arriendan viviendas.
Una vez que un contribuyente general opta por el método simplificado, no puede cambiar durante 36 meses (Anuncio n.º 10 de 2026). [3]
Operaciones mixtas. Un contribuyente que realiza entregas a distintos tipos debe contabilizarlas por separado o se aplica el tipo más alto (artículo 12). Una operación única con un elemento principal y uno accesorio tributa al tipo del elemento principal (artículo 13; Reglamento de Aplicación, artículo 10). [1] [2]
Cambios anunciados. A 05/10/2026 no se había publicado ningún cambio en los tipos del 13%, 9% o 6%. El beneficio del 1% para pequeños contribuyentes y el umbral de exención mensual de RMB 100.000 se aplican hasta el 31 de diciembre de 2027 conforme al Anuncio n.º 10 de 2026.
Reglas transfronterizas
Importaciones. Los bienes importados tributan al tipo aplicable sobre el precio imponible compuesto: el valor en aduana más el derecho de aduana y el impuesto sobre el consumo (Ley del IVA, artículo 14). El devengo es la fecha de la declaración de importación (artículo 28), y el IVA lo recauda la aduana dentro de los plazos aduaneros (artículos 30 y 32). [1] Un contribuyente general deduce el IVA a la importación mediante el certificado especial de pago del IVA a la importación de aduanas (Reglamento de Aplicación, artículos 11–12). [2]
Importaciones minoristas de comercio electrónico transfronterizo. Los bienes adquiridos por consumidores a través de canales minoristas de comercio electrónico transfronterizo están sujetos a un límite por operación de RMB 5.000 y a un límite anual de RMB 26.000 por persona. Un pedido de un solo artículo superior a RMB 5.000 pero dentro del límite anual puede seguir utilizando el canal, pero en ese caso el derecho de aduana, el IVA a la importación y el impuesto sobre el consumo se cobran íntegramente a los tipos aplicables a las mercancías (财关税〔2018〕49号, desde el 1 de enero de 2019). [12]
Exportaciones. Los bienes exportados tributan a tipo cero. Se entiende por «bienes exportados» los bienes declarados en aduana que salen efectivamente de China y se venden a una entidad o persona física extranjera (Reglamento de Aplicación, artículo 8). [2] Un exportador solicita la devolución o la exención ante su autoridad tributaria competente (Ley del IVA, artículo 33) mediante uno de dos métodos (Reglamento de Aplicación, artículo 47). [1] [2]
- Exención-compensación-devolución (免抵退): exención en la exportación; el IVA soportado correspondiente se compensa con el IVA a pagar y el saldo se devuelve.
- Exención-devolución (免退): exención en la exportación; el IVA soportado correspondiente se devuelve.
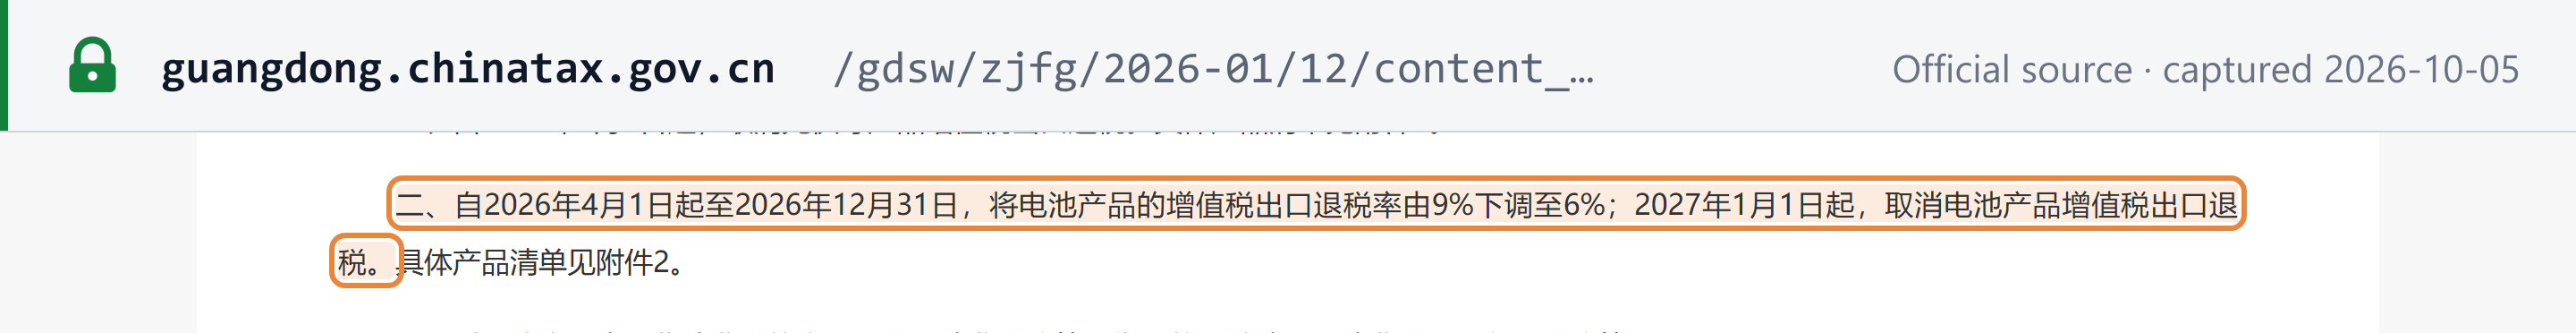
Las devoluciones se calculan al tipo de devolución a la exportación fijado por el Consejo de Estado, que puede ser inferior al tipo interno o nulo para determinados productos. El Anuncio MOF/STA n.º 2 de 2026 suprimió la devolución del IVA a la exportación de productos fotovoltaicos y similares desde el 1 de abril de 2026. Redujo el tipo de devolución de los productos de baterías del 9% al 6% del 1 de abril al 31 de diciembre de 2026, y la suprime por completo desde el 1 de enero de 2027. El tipo aplicable se determina por la fecha de exportación que figura en la declaración aduanera. Véase el registro del evento. [10]
Un exportador que no cumpla el plazo de solicitud debe pagar el IVA como si los bienes se hubieran vendido en el mercado interno (Reglamento de Aplicación, artículo 48). Un exportador que renuncia a la devolución o exención no puede volver a ella durante 36 meses (artículo 49). [2]
Lugar de realización. Conforme al artículo 4 de la Ley del IVA, una operación sujeta se realiza en China cuando: [1]
- bienes: el lugar de expedición o de situación de los bienes está en China;
- inmuebles y derechos sobre recursos naturales: el inmueble o el recurso está en China;
- productos financieros: el producto se emite en China, o el vendedor es una entidad o persona física china;
- demás servicios y activos intangibles: se consumen en China, o el vendedor es una entidad o persona física china.
Un servicio o activo intangible se «consume en China» cuando un vendedor extranjero lo vende a una entidad o persona física china (salvo los servicios consumidos in situ fuera de China), o cuando está directamente relacionado con bienes, inmuebles o recursos naturales situados en China (Reglamento de Aplicación, artículo 4). [2]
Empresas extranjeras que venden en China — B2B y B2C.
- B2B: el comprador chino es el agente de retención. Retiene el IVA sobre el importe de la venta multiplicado por el tipo, salvo que el vendedor extranjero haya designado a un representante nacional para declarar e ingresar (Ley del IVA, artículo 15). La obligación de retención nace el mismo día que el devengo del vendedor (artículo 28), y el agente declara donde está establecido (artículo 29(5)). [1] Un comprador que es contribuyente general deduce el IVA que figura en el certificado de pago del impuesto que obtiene (Reglamento de Aplicación, artículo 12(3)). [2]
- B2C: el artículo 15 aplica la misma regla de retención por el comprador con independencia del tipo de comprador, y ni la Ley del IVA ni el Reglamento de Aplicación contienen un régimen separado de registro o de ventanilla única para los vendedores extranjeros a consumidores. Un caso especial: cuando una entidad o persona física extranjera arrienda un inmueble en China a una persona física y tiene un representante nacional, el representante declara e ingresa el impuesto (Reglamento de Aplicación, artículo 35). A 5 de octubre de 2026 no se ha publicado ninguna norma de la STA que establezca cómo debe contabilizar el IVA en la práctica un vendedor digital extranjero B2C. [2]
Productos y servicios digitales. No existe un régimen separado para los servicios digitales. Los servicios electrónicos y en línea tributan como servicios (por lo general al 6%), y se aplica la regla de lugar de realización del artículo 4. [1]
Responsabilidad de mercados y plataformas como proveedor presunto. No aplicable. La Ley del IVA y el Reglamento de Aplicación no contienen ninguna norma que convierta a una plataforma en proveedor presunto. Las Medidas de retención del Anuncio n.º 28 de 2026 excluyen a las personas físicas que trabajan a través de plataformas de internet cuando la plataforma declara el IVA por ellas conforme a las normas de declaración de plataformas (Medidas, artículo 14). Se trata de un mecanismo de declaración, no de una responsabilidad como proveedor presunto. [11]
Requisitos de facturación
La factura de China es el fapiao (发票), regulado por las Medidas Administrativas sobre Fapiao (中华人民共和国发票管理办法, revisadas por el Decreto del Consejo de Estado n.º 764, en vigor desde el 20 de julio de 2023). [5] La Ley del IVA exige a los contribuyentes emitir y utilizar los fapiao de IVA conforme a la ley. Los fapiao de IVA pueden ser en papel o electrónicos, y los fapiao electrónicos tienen el mismo efecto jurídico que los de papel (artículo 34). [1]
Tipos de documentos
- Fapiao especial de IVA (增值税专用发票). Muestra por separado el importe de la venta y el importe del IVA (Reglamento de Aplicación, artículo 5), y es el principal justificante que permite a un comprador que es contribuyente general deducir el IVA soportado (artículos 11–12). No debe emitirse cuando el comprador es una persona física o la operación está exenta de IVA (artículo 37). [2]
- Fapiao ordinario de IVA (增值税普通发票). Se emite cuando no se necesita o no se permite un fapiao especial. Cuando el comprador es una empresa, el vendedor debe imprimir en él el número de identificación del contribuyente o el USCC del comprador; de lo contrario, el fapiao no puede utilizarse como justificante fiscal (Anuncio STA n.º 16 de 2017). [8]
- Otros justificantes de deducción: el certificado especial de pago del IVA a la importación de aduanas, los certificados de pago del impuesto por el IVA retenido en compras al extranjero y los fapiao de compra y venta de productos agrícolas (Reglamento de Aplicación, artículo 11). [2]
China no tiene un nivel de «factura simplificada» basado en el importe. La distinción es entre fapiao especial y ordinario, según el comprador y el uso.
Contenido obligatorio
La STA enumera los elementos básicos del anverso del e-fapiao totalmente digitalizado (Anuncio STA n.º 11 de 2024, punto 3): [4]
| Campo | Notas |
|---|---|
| Nombre del fapiao | P. ej., «电子发票(增值税专用发票)» o «电子发票(普通发票)». |
| Número del fapiao | 20 dígitos, asignado a nivel nacional (véase más abajo). |
| Fecha de emisión | |
| Datos del comprador | Nombre y número de identificación del contribuyente / USCC. Obligatorio para compradores empresariales, conforme al Anuncio STA n.º 16 de 2017. |
| Datos del vendedor | Nombre y número de identificación del contribuyente / USCC. |
| Nombre del artículo, especificación/modelo, unidad, cantidad, precio unitario, importe | Detalle por línea. |
| Tipo impositivo / tipo de recaudación, cuota tributaria | El IVA debe figurar por separado (Ley del IVA, artículo 7; Reglamento de Aplicación, artículo 5). |
| Total, y total con impuestos incluidos | |
| Observaciones | El contenido obligatorio para actividades específicas, como la construcción o los productos petrolíferos refinados, se genera a partir de etiquetas de actividad. |
| Emisor | La persona que emitió el fapiao. La emisión requiere verificación de identidad con nombre real (punto 7). |
Descuentos. Un descuento reduce el importe de la venta solo si el precio y el descuento figuran por separado en la columna «importe» del mismo fapiao; de lo contrario, el IVA se aplica sobre el precio sin descuento (Anuncio n.º 25 de 2026, punto 10). [9]
Plazo de emisión y numeración
La parte que recibe el pago debe emitir un fapiao a la parte que paga (Medidas Administrativas sobre Fapiao, artículo 18). Un fapiao debe emitirse dentro del plazo establecido, en orden secuencial y con todos los campos cumplimentados verazmente de una sola vez (artículo 21). [5] La emisión de un fapiao también fija el devengo del IVA: el devengo es la fecha en que se recibe el pago o nace el derecho al cobro, o la fecha de emisión del fapiao si es anterior (Ley del IVA, artículo 28). [1]
El número del e-fapiao tiene 20 dígitos: [4]
- dígitos 1–2: los dos últimos dígitos del año;
- dígitos 3–4: el código de región de la oficina tributaria provincial del emisor;
- dígito 5: el canal de emisión;
- dígitos 6–20: un número secuencial.
Notas de crédito y de débito
Las correcciones se realizan mediante un fapiao en rojo (红字发票). Se emite un e-fapiao en rojo tras devoluciones, errores de emisión, servicios suspendidos o bonificaciones sobre ventas (Anuncio STA n.º 11 de 2024, punto 8). [4]
- Si el comprador aún no ha confirmado el uso del fapiao ni lo ha contabilizado, el emisor emite directamente el e-fapiao en rojo.
- Una vez que el comprador lo ha confirmado o contabilizado, cualquiera de las partes inicia el proceso. La otra parte debe confirmar un Formulario de Confirmación de Información del Fapiao en Rojo dentro de 72 horas o el formulario caduca.
- Un comprador que ya ha deducido el IVA soportado debe revertirlo con base en el formulario.
Un vendedor que no anule el fapiao o no emita el fapiao especial en rojo según lo exigido no puede reducir su IVA repercutido ni el importe de sus ventas (Reglamento de Aplicación, artículo 38). [2]
Moneda e idioma
Las ventas se calculan en RMB (Ley del IVA, artículo 18). Para las ventas en moneda extranjera, el contribuyente puede convertir al tipo de cambio central del RMB del día de la venta o del primer día del mes, y debe mantener el método elegido durante 12 meses (Reglamento de Aplicación, artículo 17). [1] [2] Esta guía no ha encontrado ninguna norma legal sobre el idioma más allá de los modelos de fapiao en chino establecidos por la STA.
Autofacturación
Las Medidas Administrativas sobre Fapiao permiten que el pagador emita el fapiao al beneficiario del pago «en circunstancias especiales» (artículo 18). [5] Los fapiao de compra de productos agrícolas y los fapiao de compra de chatarra los emite el comprador, y se mencionan en las normas del e-fapiao (Anuncio STA n.º 11 de 2024, punto 8). [4]
Conservación y pista de auditoría
- Las matrices de los fapiao emitidos deben conservarse durante 5 años (Medidas Administrativas sobre Fapiao, artículo 28). [5]
- Los registros contables se conservan de forma permanente o durante períodos mínimos de 10 o 30 años, según el tipo de registro, conforme a las Medidas de Gestión de Archivos Contables (Orden MOF/Administración Nacional de Archivos n.º 79, artículo 14). Los registros electrónicos que cumplan las condiciones de las Medidas pueden conservarse únicamente en formato electrónico (artículos 8–9). [13]
- Pista de auditoría. Cada e-fapiao es de copia única y existe solo en formato digital. Si se entrega mediante descarga o impresión, se marca automáticamente con su número de descargas e impresiones (Anuncio STA n.º 11 de 2024, puntos 2 y 9). Todo e-fapiao puede comprobarse gratuitamente en la plataforma nacional de verificación de fapiao (punto 11). [4]
Cómo es una factura conforme
La STA publicó los modelos de fapiao como Anexo 1 del Anuncio n.º 11 de 2024. [4] La ilustración siguiente sitúa los elementos del anverso del punto 3 en una disposición típica.
电子发票(增值税专用发票) — e-fapiao totalmente digitalizado, fapiao especial de IVA
| Nombre del artículopunto 3 | Especificación / modelopunto 3 | Unidadpunto 3 | Cant.punto 3 | Precio unitariopunto 3 | Importepunto 3 | TipoLey del IVA, art. 10 | CuotaRegl. de Aplicación, art. 5 |
|---|---|---|---|---|---|---|---|
| *Servicios de consultoría* Asesoría para la entrada en el mercado (ficticio) | — | unidad | 1 | 10.000,00 | 10.000,00 | 6% | 600,00 |
- Total (合计) — importe / cuotaAnuncio 11/2024, punto 3
- RMB 10.000,00 / RMB 600,00
- Total con impuestos incluidos (价税合计)Anuncio 11/2024, punto 3
- RMB 10.600,00
- Observaciones (备注): texto libre, más el contenido obligatorio para actividades especiales (construcción, productos petrolíferos refinados, compra de chatarra …) generado a partir de etiquetas de actividad — Anuncio 11/2024, punto 2.
- Emisor (开票人): la persona con identidad verificada que emitió el fapiao — Anuncio 11/2024, puntos 3 y 7.
- No puede emitirse un fapiao especial de IVA a una persona física ni por una entrega exenta; en su lugar se utiliza un fapiao ordinario (电子发票(普通发票)) — Reglamento de Aplicación, art. 37.
- Si se descarga o imprime, la plataforma estampa en el anverso el número de descargas e impresiones — Anuncio 11/2024, punto 9.
Situación de la facturación electrónica
Situación (a 05/10/2026): e-fapiao totalmente digitalizado implantado en todo el país. La STA introdujo el fapiao electrónico totalmente digitalizado (全面数字化的电子发票, «数电发票») en todo el país desde el 1 de diciembre de 2024 (Anuncio STA n.º 11 de 2024). Las pruebas piloto habían comenzado en Guangdong, Shanghái y Mongolia Interior el 1 de diciembre de 2021 y se extendieron por todo el país. [4]
- Sistema. El e-fapiao totalmente digitalizado es un tipo de «fapiao electrónico» conforme a las Medidas Administrativas sobre Fapiao. Sus elementos de anverso están totalmente digitalizados, su número se asigna a nivel nacional y su cupo de emisión lo concede la autoridad tributaria. El cupo limita el importe total sin impuestos que un contribuyente puede facturar en un mes natural y se ajusta según el riesgo, la calificación crediticia y la actividad del contribuyente. Los datos del fapiao fluyen automáticamente entre las partes a través de las cuentas digitales tributarias (puntos 1 y 6). [4]
- Red. Las autoridades tributarias gestionan una plataforma nacional unificada de servicios de fapiao electrónico que emite y recibe e-fapiao de forma gratuita. Los fapiao emitidos se entregan automáticamente a través de la plataforma, y también pueden enviarse por correo electrónico, código QR o descarga (puntos 5 y 9). [4]
- Lado del comprador. Un comprador que quiera deducir el IVA soportado o solicitar una devolución a la exportación debe confirmar el uso del fapiao en su cuenta digital tributaria (punto 10). [4]
- Formato. Las categorías de fapiao incluyen el e-fapiao (fapiao especial de IVA), el e-fapiao (fapiao ordinario) y los e-fapiao para billetes de avión y tren y para ventas de vehículos de motor y de vehículos usados (punto 2). A 5 de octubre de 2026, la STA no ha publicado ningún esquema de intercambio de tipo UBL o Peppol. La emisión se realiza a través de la plataforma de la STA y no mediante una red interoperable. [4]
- Papel. Los fapiao en papel siguen existiendo legalmente. La Ley del IVA establece que los fapiao de IVA «incluyen fapiao en papel y fapiao electrónicos» con igual efecto jurídico, y que el Estado promueve activamente los fapiao electrónicos (artículo 34). El Anuncio n.º 11 de 2024 no fija ninguna fecha para suprimir los fapiao en papel. [1]
Ámbito. El e-fapiao se aplica a los fapiao emitidos por cualquier contribuyente, tanto B2B como B2C. El identificador del comprador solo es obligatorio para compradores empresariales. A 5 de octubre de 2026, la STA no ha publicado ninguna norma específica de facturación electrónica B2G.
Declaración y pago
Frecuencia de declaración. La autoridad tributaria competente fija el período impositivo de cada contribuyente — 10 días, 15 días, un mes o un trimestre — en función del importe del impuesto a pagar. Los contribuyentes que solo realizan operaciones sujetas de forma ocasional pueden pagar por operación (Ley del IVA, artículo 30). [1] Pueden aplicar un período trimestral (Reglamento de Aplicación, artículo 43): [2]
- los pequeños contribuyentes;
- entre los contribuyentes generales, los bancos, sociedades financieras, sociedades fiduciarias y cooperativas de crédito;
- otros contribuyentes designados por la STA y el MOF.
Plazos de declaración y pago. Se rigen por los artículos 30–31 de la Ley del IVA. [1]
- Período mensual o trimestral: declarar e ingresar dentro de los 15 días siguientes al final del período.
- Período de 10 o 15 días: pago anticipado dentro de los 5 días siguientes al final de cada período, y declaración dentro de los 15 días contados desde el primer día del mes siguiente.
- Importaciones: según los plazos aduaneros.
- Agentes de retención: se aplican las mismas reglas cuando ingresan el impuesto retenido.
Un contribuyente que paga por operación debe declarar a más tardar el 30 de junio del año siguiente una vez que sus ventas alcanzan el umbral (Reglamento de Aplicación, artículo 44). [2]
Umbral de exención para pequeños contribuyentes. Del 1 de enero de 2026 al 31 de diciembre de 2027, un pequeño contribuyente cuyas ventas estén por debajo del umbral está exento. Si alcanza o supera el umbral, el IVA se devenga sobre el importe total (Ley del IVA, artículo 23). El umbral es: [3] [1]
- RMB 100.000 al mes para un período mensual;
- RMB 300.000 al trimestre para un período trimestral;
- RMB 1.000 por operación (o por día) para los contribuyentes que pagan por operación (Anuncio n.º 10 de 2026, punto 1).
Pagos anticipados. El pago anticipado es obligatorio para determinadas operaciones (Reglamento de Aplicación, artículo 45): [2]
- servicios de construcción entre áreas de nivel de prefectura, o pagados por adelantado;
- preventas de inmuebles;
- transmisiones o arrendamientos de inmuebles situados fuera del condado del contribuyente;
- determinados servicios de petróleo y gas entre provincias.
Recuperación del IVA soportado. El IVA soportado solo se deduce con un justificante de deducción válido: fapiao especiales de IVA, certificados especiales de pago del IVA a la importación de aduanas, certificados de pago del impuesto o fapiao de compra y venta de productos agrícolas (Ley del IVA, artículo 16; Reglamento de Aplicación, artículos 11–12). [1] [2]
Partidas no deducibles. El IVA soportado no es deducible en (Ley del IVA, artículo 22): [1] [2]
- proyectos acogidos al método simplificado y proyectos exentos;
- pérdidas anormales (robo, pérdida o deterioro por mala gestión; decomiso por infracción de la ley);
- compras destinadas al bienestar colectivo o al consumo personal, que incluyen los gastos de representación (Reglamento de Aplicación, artículo 20);
- servicios de restauración, servicios cotidianos a residentes y servicios de ocio consumidos directamente;
- intereses de préstamos y las comisiones de asesoramiento, tramitación y consultoría directamente relacionadas, que no son deducibles «por el momento» (Reglamento de Aplicación, artículo 21);
- compras destinadas a operaciones no sujetas que generan un beneficio económico fuera de los artículos 3–6 de la Ley del IVA (Reglamento de Aplicación, artículo 22).
Los activos a largo plazo de uso mixto con un valor original de hasta RMB 5 millones son totalmente deducibles. Por encima de esa cifra, el IVA soportado se deduce íntegramente en la compra y después se ajusta año a año (Reglamento de Aplicación, artículo 25). [2]
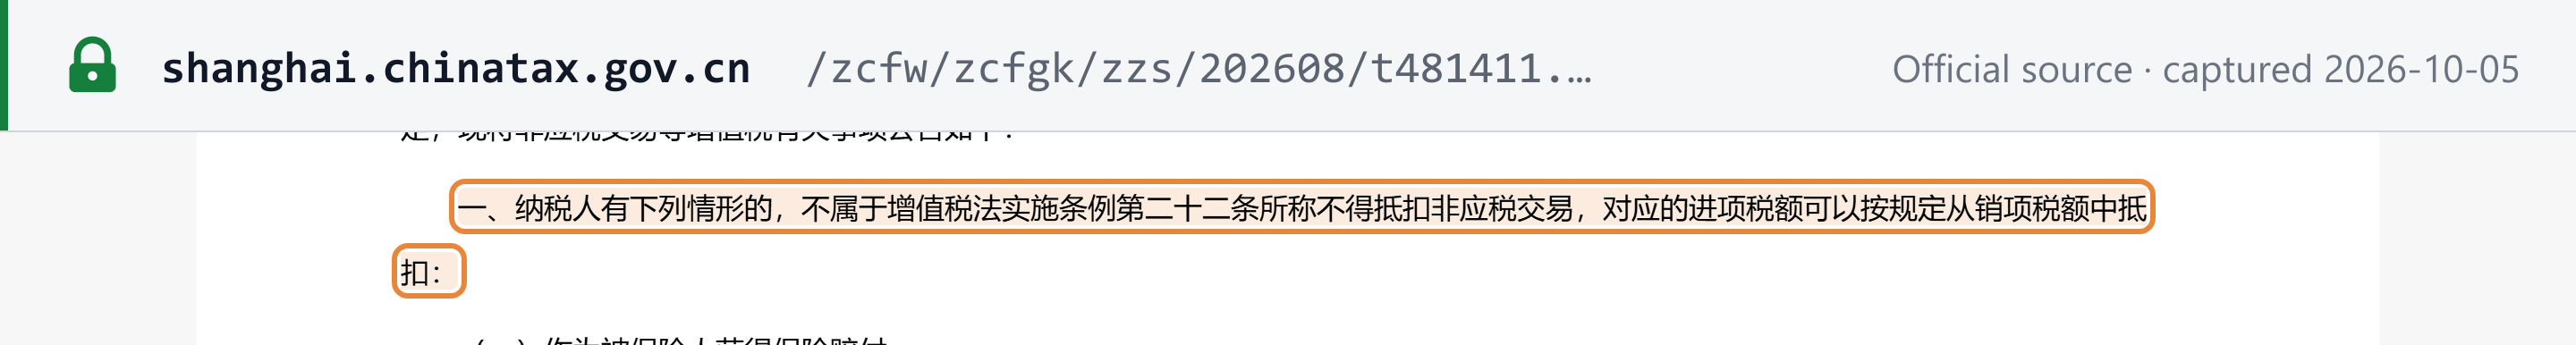
Operaciones no sujetas (Anuncio n.º 25 de 2026). En vigor desde el 1 de septiembre de 2026, el Anuncio MOF/STA n.º 25 de 2026 define qué partidas entran en la exclusión del artículo 22, y se aplica también a los asuntos del 1 de enero al 31 de agosto de 2026 que aún no se hubieran resuelto. [9]
- No excluidas — el IVA soportado correspondiente sigue siendo deducible: las indemnizaciones de seguros percibidas como asegurado; las donaciones recibidas en efectivo o en especie; las penalizaciones contractuales cuando el contrato no se ejecutó y no se produjo ninguna operación sujeta; los servicios gratuitos (salvo las transmisiones gratuitas de productos financieros); la cesión de créditos derivados de las propias operaciones sujetas del contribuyente (salvo valores); y las subvenciones públicas no vinculadas directamente a los ingresos o al volumen de ventas.
- Excluidas: las ventas fuera del ámbito sujeto nacional del artículo 4; las transmisiones onerosas de participaciones (salvo valores); los dividendos de participaciones y de acciones ordinarias; y la negociación de futuros sobre materias primas (salvo con entrega física).
Véase el registro del evento.
Devoluciones y compensación en períodos posteriores. Cuando el IVA soportado supera al IVA repercutido, el contribuyente puede trasladar el exceso a períodos posteriores o solicitar su devolución, conforme a las normas del Consejo de Estado (Ley del IVA, artículo 21). [1] Las devoluciones a la exportación se tratan en Reglas transfronterizas. Ni la Ley del IVA ni el Reglamento de Aplicación contienen una disposición general de alivio por créditos incobrables. Las devoluciones de mercancías, las bonificaciones y las anulaciones se gestionan mediante fapiao en rojo (Reglamento de Aplicación, artículos 13–14 y 38). [2]
Exenciones
Las exenciones legales se enumeran en el artículo 24 de la Ley del IVA: [1]
- las ventas por los productores agrícolas de sus propios productos agrícolas, y los servicios agrícolas relacionados;
- los servicios médicos prestados por instituciones médicas (excluidas las instituciones de medicina estética con ánimo de lucro, conforme al artículo 27 del Reglamento de Aplicación);
- los libros antiguos y de segunda mano, y las ventas por personas físicas de sus propios bienes usados;
- los instrumentos importados utilizados directamente para la investigación científica, la experimentación y la enseñanza;
- los materiales de ayuda importados donados por gobiernos extranjeros y organizaciones internacionales;
- los artículos importados por organizaciones de personas con discapacidad para su uso por personas con discapacidad, y los servicios prestados por personas con discapacidad;
- los servicios de cuidado de guarderías, jardines de infancia, instituciones de atención a mayores y de servicios para personas con discapacidad, los servicios de intermediación matrimonial y los servicios funerarios;
- los servicios de enseñanza reglada (学历) de los centros educativos y los servicios de trabajo-estudio de los estudiantes;
- los ingresos por entrada principal de salas conmemorativas, museos, centros culturales, galerías, bibliotecas y recintos similares, y de lugares religiosos.
El Anuncio MOF/STA n.º 10 de 2026 mantiene una lista mucho más extensa de exenciones basadas en beneficios fiscales. Algunas se aplican desde el 1 de enero de 2026 sin fecha de finalización; otras se extienden hasta el 31 de diciembre de 2027. [3]
Exento no es lo mismo que tipo cero. El IVA soportado atribuible a partidas exentas no es deducible (Ley del IVA, artículo 22(2)). Las exportaciones y los servicios transfronterizos a tipo cero siguen teniendo derecho a la devolución o exención del IVA soportado correspondiente (artículo 33; Reglamento de Aplicación, artículo 47). [1] [2]
Renuncia a una exención. Un contribuyente puede renunciar a un beneficio fiscal del IVA, por ejemplo para poder emitir fapiao especiales y recuperar el IVA soportado. Tras la renuncia, no puede aplicar el mismo beneficio durante 36 meses; los pequeños contribuyentes quedan exceptuados de este bloqueo (Ley del IVA, artículo 27). Un contribuyente general presenta una declaración escrita de renuncia ante su autoridad tributaria (Anuncio n.º 25 de 2026, punto 8). [1] [9] Un contribuyente con actividades exentas y sujetas debe contabilizar por separado las ventas exentas o pierde la exención (artículo 26). [1]
Regímenes especiales.
- El método simplificado de los pequeños contribuyentes con sus tipos de recaudación del 3% y del 1% (véase Tipos).
- Las opciones por el método simplificado para contribuyentes generales conforme al Anuncio n.º 10 de 2026.
- La declaración consolidada por la sede central (véase Registro).
- El Consejo de Estado puede adoptar beneficios fiscales específicos del IVA para pequeñas y microempresas, sectores clave, innovación y empleo, y donaciones benéficas, y debe comunicarlos al Comité Permanente de la APN (Ley del IVA, artículo 25). [1]
Infracciones y sanciones
La Ley del IVA remite la responsabilidad a la Ley de Recaudación y Administración Tributaria y a las leyes conexas (artículo 37). [1]
Infracciones (la conducta):
- Evasión fiscal (偷税): falsificar, alterar, ocultar o destruir libros o justificantes; sobrevalorar gastos o infravalorar ingresos; negarse a declarar tras ser requerido; o presentar una declaración falsa, con el resultado de impuesto no pagado o pagado de menos (Ley de Recaudación y Administración Tributaria, artículo 63). Se aplica responsabilidad penal cuando la conducta constituye delito. [6]
- Facturación falsa (虚开发票): emitir, o hacer que otro emita, un fapiao que no se corresponde con la actividad real, para uno mismo o para terceros (Medidas Administrativas sobre Fapiao, artículo 21). Se aplica responsabilidad penal cuando la conducta constituye delito (artículo 35). [5]
- No emitir un fapiao cuando es obligatorio, o emitirlo fuera del plazo, el orden secuencial o los campos establecidos (Medidas Administrativas sobre Fapiao, artículo 33(1)). [5]
- No registrarse, ni modificar o cancelar el registro fiscal a tiempo (Ley de Recaudación y Administración Tributaria, artículo 60). [6]
- Operaciones sin un propósito comercial razonable que reducen, difieren o anticipan el IVA pueden ser ajustadas por la autoridad tributaria (Reglamento de Aplicación, artículo 53). [2]
Sanciones (el importe):
- Pago tardío: un recargo del 0,05% del impuesto vencido por día desde el día en que el impuesto vence (Ley de Recaudación y Administración Tributaria, artículo 32). [6]
- Declaración tardía: una multa de hasta RMB 2.000, o de RMB 2.000–10.000 en casos graves (artículo 62). [6]
- Registro tardío: una multa de hasta RMB 2.000, o de RMB 2.000–10.000 en casos graves. Si el contribuyente no se registra ni siquiera tras recibir la orden de hacerlo, se le puede revocar la licencia comercial (artículo 60). [6]
- Evasión fiscal: se recuperan el impuesto no pagado y el recargo, más una multa del 50% a 5 veces el impuesto no pagado (artículo 63). La misma multa del 50% a 5 veces se aplica al impago tras un plazo fijado por la autoridad tributaria (artículo 68). [6]
- Incumplimientos relativos al fapiao como no emitirlo, emitirlo fuera de plazo o de orden, o conservarlo indebidamente: una multa de hasta RMB 10.000, con decomiso de las ganancias ilícitas (Medidas Administrativas sobre Fapiao, artículo 33). [5]
- Facturación falsa: se decomisan las ganancias ilícitas. La multa es de hasta RMB 50.000 cuando el importe facturado falsamente es de RMB 10.000 o menos, y de RMB 50.000–500.000 por encima de esa cifra (artículo 35). [5]
Preguntas frecuentes
¿Cuáles son los tipos de IVA en China?
Conforme al artículo 10 de la Ley del IVA, en vigor desde el 1 de enero de 2026, los tipos son: [1] [3]
- 13% para bienes, servicios de transformación, reparación y sustitución, arrendamiento de bienes muebles tangibles e importaciones;
- 9% para transporte, servicios postales, telecomunicaciones básicas, construcción y arrendamiento de inmuebles, ventas de inmuebles, derechos de uso del suelo y bienes enumerados como productos agrícolas, aceite comestible, suministros básicos, libros, piensos y fertilizantes;
- 6% para los demás servicios y activos intangibles;
- 0% para los bienes exportados y los servicios transfronterizos que cumplan los requisitos.
Los pequeños contribuyentes que aplican el método simplificado pagan un tipo de recaudación del 3% (artículo 11). Conforme al Anuncio MOF/STA n.º 10 de 2026, se reduce al 1% para la mayoría de las operaciones del 1 de enero de 2026 al 31 de diciembre de 2027.
¿Qué es un pequeño contribuyente en China y cuándo debe una empresa registrarse como contribuyente general?
Un pequeño contribuyente tiene unas ventas anuales sujetas de RMB 5 millones o menos (Ley del IVA, artículo 9). Puede aplicar el método simplificado: las ventas multiplicadas por el tipo de recaudación, sin deducción del IVA soportado. [1] [2]
- Una entidad o empresa individual que supere RMB 5 millones debe registrarse como contribuyente general y aplicar el método general desde el período en que superó el límite.
- Un pequeño contribuyente con una contabilidad adecuada puede registrarse voluntariamente.
- El registro como contribuyente general es irreversible: no hay vuelta atrás (Reglamento de Aplicación, artículo 36).
- Las personas físicas son siempre pequeños contribuyentes (artículo 7).
¿Qué es el e-fapiao totalmente digitalizado (数电发票)?
Es una modalidad de fapiao electrónico conforme a las Medidas Administrativas sobre Fapiao. Sus elementos de anverso están totalmente digitalizados, su número se asigna a nivel nacional, su cupo de emisión lo concede la autoridad tributaria y sus datos fluyen automáticamente a través de las cuentas digitales tributarias. Tiene el mismo efecto jurídico que el papel. [4]
La STA lo implantó en todo el país desde el 1 de diciembre de 2024 (Anuncio STA n.º 11 de 2024), tras unas pruebas piloto que comenzaron el 1 de diciembre de 2021 en Guangdong, Shanghái y Mongolia Interior. Cada e-fapiao tiene un número de 20 dígitos y se emite de forma gratuita a través de la plataforma nacional de servicios de fapiao electrónico.
¿Debe registrarse a efectos del IVA chino una empresa extranjera que vende servicios en China?
La Ley del IVA no establece un régimen de registro para vendedores extranjeros. Conforme al artículo 15, cuando una entidad o persona física extranjera realiza una operación sujeta en China, el comprador es el agente de retención. Retiene el IVA sobre el importe de la venta multiplicado por el tipo aplicable, salvo que el vendedor extranjero designe a un representante nacional para declarar e ingresar. [1] [2]
Un servicio se consume en China, y por tanto tributa allí, cuando:
- un vendedor extranjero lo vende a una entidad o persona física china, salvo que el servicio se consuma in situ en el extranjero; o
- está directamente relacionado con bienes, inmuebles o recursos naturales situados en China (Reglamento de Aplicación, artículo 4).
Un comprador que es contribuyente general y practica la retención puede deducir como IVA soportado el IVA que figura en el certificado de pago del impuesto (Reglamento de Aplicación, artículo 12).
¿Cuándo vencen las declaraciones del IVA en China?
La autoridad tributaria fija el período impositivo de cada contribuyente: 10 días, 15 días, un mes o un trimestre, en función del importe del impuesto a pagar (Ley del IVA, artículo 30). [1] [2] [6]
- Período mensual o trimestral: declarar e ingresar dentro de los 15 días siguientes al final del período.
- Período de 10 o 15 días: pago anticipado dentro de los 5 días siguientes al final de cada período, y declaración dentro de los 15 días contados desde el primer día del mes siguiente (artículos 30–31).
- Los períodos trimestrales están disponibles para los pequeños contribuyentes y para los bancos, sociedades financieras, sociedades fiduciarias y cooperativas de crédito (Reglamento de Aplicación, artículo 43).
El pago tardío conlleva un recargo del 0,05% por día (Ley de Recaudación y Administración Tributaria, artículo 32).
Sitios web importantes
- Administración Tributaria Estatal (国家税务总局) — la autoridad tributaria nacional: comunicados normativos, la base de datos de políticas y normativa, y enlaces a los servicios tributarios provinciales. El sitio nacional suele ser lento desde fuera de China; las réplicas provinciales, como STA Shanghái, publican los mismos textos normativos.
- Base de datos de políticas y normativa de la STA — textos oficiales de las leyes tributarias, los reglamentos y los anuncios MOF/STA.
- Ministerio de Hacienda (财政部) — coemisor de los anuncios de política del IVA, incluidos los cambios en los tipos de devolución a la exportación.
- Plataforma Nacional de Verificación de Fapiao (全国增值税发票查验平台) — verificación gratuita de los fapiao emitidos, incluidos los e-fapiao totalmente digitalizados (mencionada en el Anuncio STA n.º 11 de 2024, punto 11).
- Sistema Nacional de Publicidad de Información Crediticia Empresarial — el registro mercantil, con búsqueda por nombre o USCC.
- LookupTax — validador de USCI de China — comprueba el formato y el carácter de control de un USCC de 18 caracteres.
El registro del IVA, la declaración y la emisión de e-fapiao se realizan a través de la oficina tributaria electrónica (电子税务局) de cada provincia, a la que el contribuyente accede desde el sitio web del servicio tributario provincial (por ejemplo, STA Guangdong). Esta guía no enlaza una única URL nacional de declaración, porque el acceso es por provincia y requiere una cuenta registrada.
Cambios recientes
- 03/09/2026 — El Anuncio MOF/STA n.º 28 de 2026 publicó las Medidas sobre la Retención del IVA por Entidades Nacionales sobre Personas Físicas. Desde el 1 de noviembre de 2026, una entidad nacional que paga a una persona física en China (境内自然人) por servicios de I+D, software, diseño, consultoría, producción de radio, cine y televisión, culturales o educativos debe retener el IVA (ventas multiplicadas por el tipo de recaudación) y los recargos en el momento del pago, cuando el pago por operación (o por día) alcance el umbral por operación (RMB 1.000 conforme al Anuncio n.º 10 de 2026) y la persona física no haya pagado ya el impuesto, y declarar mensualmente dentro de los 15 días del mes siguiente. Hasta el 31 de octubre de 2026, las personas físicas se autoliquidan conforme al artículo 44 del Reglamento de Aplicación. (STA Hainan) — véase el evento
- 27/08/2026 — El Anuncio MOF/STA n.º 25 de 2026, en vigor desde el 1 de septiembre de 2026, enumera qué «operaciones no sujetas» impiden la deducción del IVA soportado. Las indemnizaciones de seguros, las donaciones recibidas, los servicios gratuitos, la cesión de créditos propios y las subvenciones no vinculadas al volumen no la impiden; las transmisiones de participaciones, los dividendos y la negociación de futuros sin entrega sí la impiden. También abarca los asuntos del 1 de enero al 31 de agosto de 2026 que aún no se hubieran resuelto. (STA Shanghái) — véase el evento
- 08/01/2026 — El Anuncio MOF/STA n.º 2 de 2026 suprimió la devolución del IVA a la exportación de productos fotovoltaicos y similares desde el 1 de abril de 2026. Redujo el tipo de devolución de los productos de baterías del 9% al 6% del 1 de abril al 31 de diciembre de 2026, y suprime la devolución del IVA a la exportación de baterías desde el 1 de enero de 2027. (STA Guangdong) — véase el evento
Enlaces de referencia
- APN — Ley del IVA de la República Popular China (中华人民共和国增值税法), aprobada el 25 de diciembre de 2024, en vigor desde el 1 de enero de 2026
- Consejo de Estado — Reglamento de Aplicación de la Ley del IVA (Decreto del Consejo de Estado n.º 826)
- MOF — Anuncio MOF/STA n.º 10 de 2026 (beneficios fiscales del IVA tras la entrada en vigor de la Ley del IVA)
- Biblioteca normativa del Consejo de Estado — Anuncio STA n.º 11 de 2024 (implantación nacional del e-fapiao totalmente digitalizado)
- Base de datos jurídica del MOFCOM — Medidas Administrativas sobre Fapiao (revisión de 2023, Decreto del Consejo de Estado n.º 764)
- Base de datos normativa de la STA — Ley de Recaudación y Administración Tributaria
- Administración Nacional de Energía (reproducción de la circular del Consejo de Estado) — Plan maestro del Código Unificado de Crédito Social (国发〔2015〕33号)
- STA Shanghái — Anuncio STA n.º 16 de 2017 (NIF del comprador o USCC en el fapiao ordinario)
- STA Shanghái — Anuncio MOF/STA n.º 25 de 2026 (operaciones no sujetas y deducción del IVA soportado)
- STA Guangdong — Anuncio MOF/STA n.º 2 de 2026 (devoluciones a la exportación de productos fotovoltaicos y baterías)
- STA Hainan — Anuncio MOF/STA n.º 28 de 2026, Medidas sobre la Retención del IVA por Entidades Nacionales sobre Personas Físicas (PDF)
- Biblioteca normativa del Consejo de Estado — 财关税〔2018〕49号 (límites de las importaciones minoristas de comercio electrónico transfronterizo)
- MOF — Medidas de Gestión de Archivos Contables (Orden MOF/NAA n.º 79)
- LookupTax — Guía del NIF de China (USCC y DNI de Residente)