Guía del IVA en Colombia
| FICHA TÉCNICA | |
|---|---|
| Código de país | CO |
| Nombre del impuesto | Impuesto sobre las ventas (IVA) |
| Administración tributaria | Dirección de Impuestos y Aduanas Nacionales (DIAN) |
Resumen
Colombia grava el impuesto sobre las ventas (IVA) conforme al Libro III del Estatuto Tributario (ET), Decreto 624 de 1989. Según el art. 420 del ET, se aplica a las ventas de bienes corporales muebles e inmuebles, a la venta o cesión de derechos sobre activos intangibles asociados con la propiedad industrial, a los servicios prestados en Colombia "o desde el exterior", a la importación de bienes corporales y a los juegos de suerte y azar, salvo las loterías y los juegos operados exclusivamente por internet. [1]
Autoridad. El IVA, el registro tributario (RUT) y el sistema de facturación electrónica están a cargo de la Dirección de Impuestos y Aduanas Nacionales (DIAN). [4]
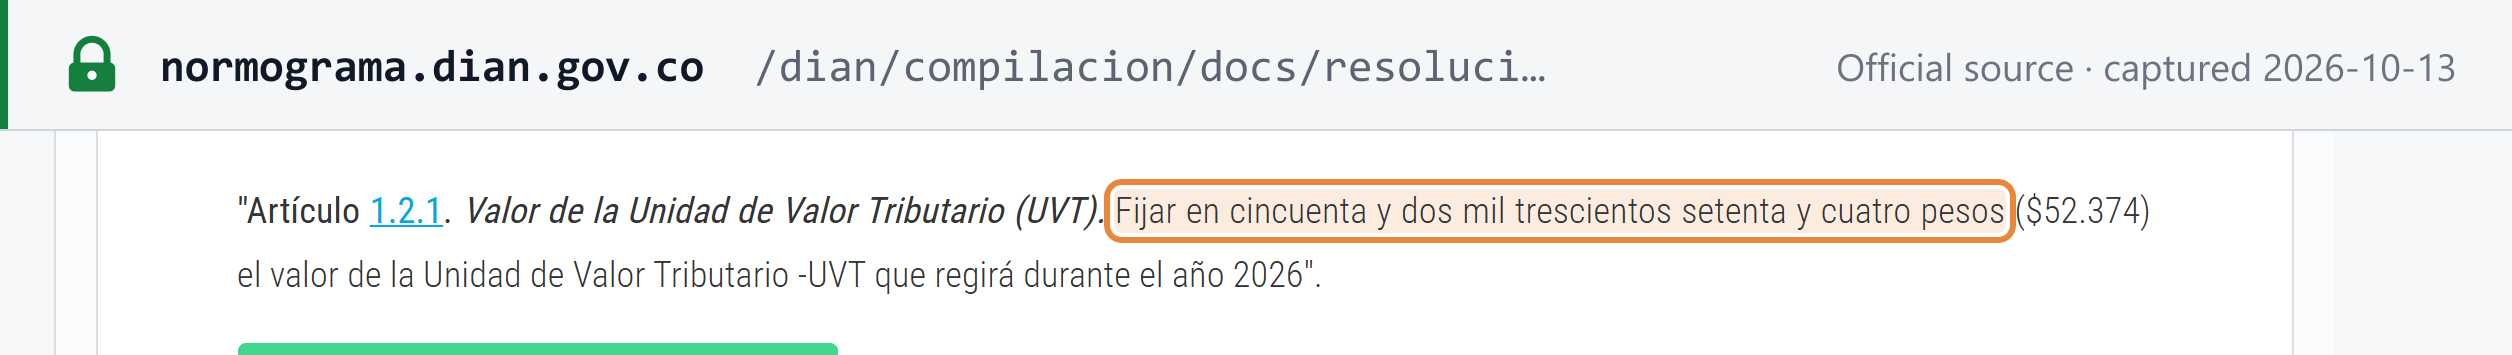
Moneda. Los importes se expresan en pesos colombianos (COP). La mayoría de los umbrales y sanciones se fijan en UVT (Unidad de Valor Tributario), que la DIAN actualiza cada año. Para 2026, 1 UVT = COP 52.374 (Resolución DIAN 000238 del 15 de diciembre de 2025). [3] Las cifras en COP de esta página son conversiones a ese valor de 2026 y se indican como tales.
Periodo impositivo. Los periodos del IVA se basan en el calendario: dos meses o cuatro meses, según la empresa (véase Periodicidad de la declaración).
Niveles de gobierno. Ninguno. El IVA es un impuesto nacional único, sin IVA departamental ni municipal. El impuesto de industria y comercio (ICA) municipal es un impuesto distinto.
Instrumentos jurídicos. En septiembre de 2025 la DIAN compiló sus resoluciones tributarias en la Resolución 000227 de 2025, la Resolución Única en Materia Tributaria, Aduanera y Cambiaria. Las resoluciones anteriores sobre facturación electrónica (Res. 000165/2023), documento soporte (Res. 000167/2021), nómina electrónica (Res. 000013/2021) y prestadores digitales extranjeros (Res. 000051/2018) forman ahora parte de ella y se citan a continuación por su artículo de la Res. 000227/2025, con el artículo anterior entre paréntesis. [20]
Para los sistemas vecinos, consulte las guías de México, Chile y Argentina.
Registro
Quién debe inscribirse
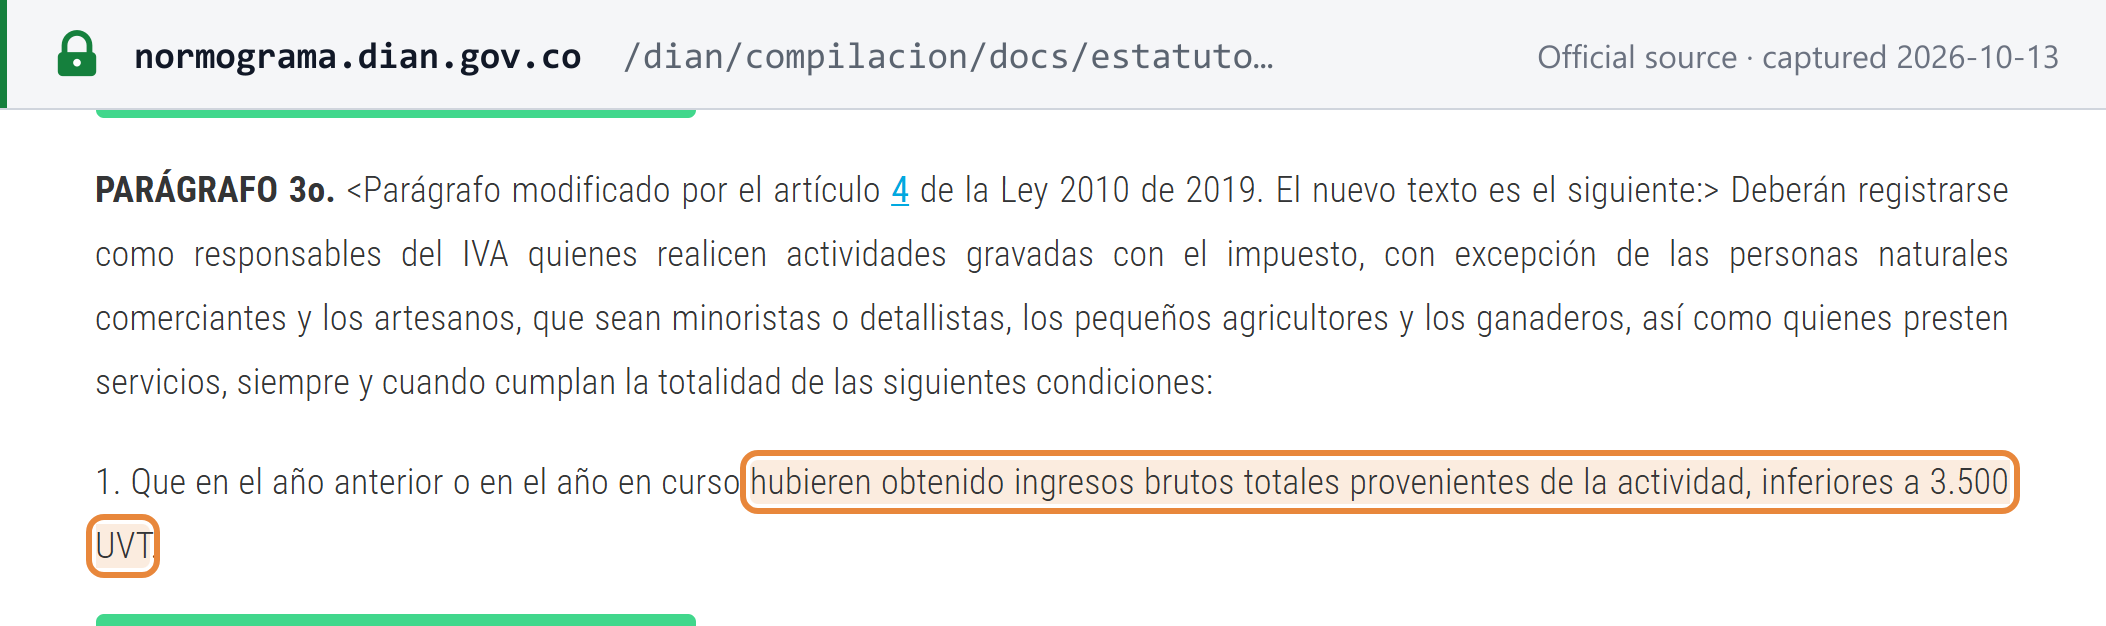
ET art. 437 par. 3: "Deberán registrarse como responsables del IVA quienes realicen actividades gravadas con el impuesto" — toda persona que realice actividades gravadas con IVA debe inscribirse como responsable de IVA. La única vía de salida es un conjunto de condiciones para ciertas personas naturales: comerciantes al por menor y artesanos, pequeños agricultores y ganaderos, y prestadores de servicios personales. [2]
Los consorcios y las uniones temporales son a su vez responsables cuando realizan directamente actividades gravadas. [2]
Umbral de registro
- Sociedades y demás personas jurídicas: sin umbral. La excepción del ET art. 437 par. 3 menciona únicamente categorías de personas naturales.
- Las personas naturales de las categorías enumeradas quedan fuera del IVA solo si cumplen las seis condiciones: [2]
- ingresos brutos de la actividad inferiores a 3.500 UVT (COP 183.309.000 con la UVT de 2026) en el año anterior o en el año en curso;
- no más de un establecimiento;
- ningún contrato de franquicia u otro sistema de explotación de intangibles;
- no ser usuario aduanero;
- ningún contrato gravado individual de 3.500 UVT o más en el año anterior o en el año en curso;
- consignaciones bancarias y similares provenientes de actividades gravadas no superiores a 3.500 UVT.
- Contratistas del Estado. Para los prestadores de servicios personas naturales cuyos ingresos provienen de contratos con el Estado, los límites son de 4.000 UVT (COP 209.496.000 con la UVT de 2026) (par. 5).
- Medición. Ingresos brutos de la actividad — no solo de las operaciones gravadas — en el año calendario anterior o en el año en curso. Quien esté a punto de firmar un contrato individual superior a 3.500 UVT debe inscribirse antes de firmarlo.
- Régimen Simple. Las personas naturales del régimen SIMPLE con ingresos brutos inferiores a 3.500 UVT no son responsables de IVA (par. 4).
Registro de no residentes
Los no residentes no tienen umbral. Lo que debe hacer un vendedor extranjero depende de quién sea el cliente:
- Ventas a responsables de IVA colombianos (B2B): sin inscripción — el cliente retiene el IVA (véase Empresas extranjeras que venden en Colombia).
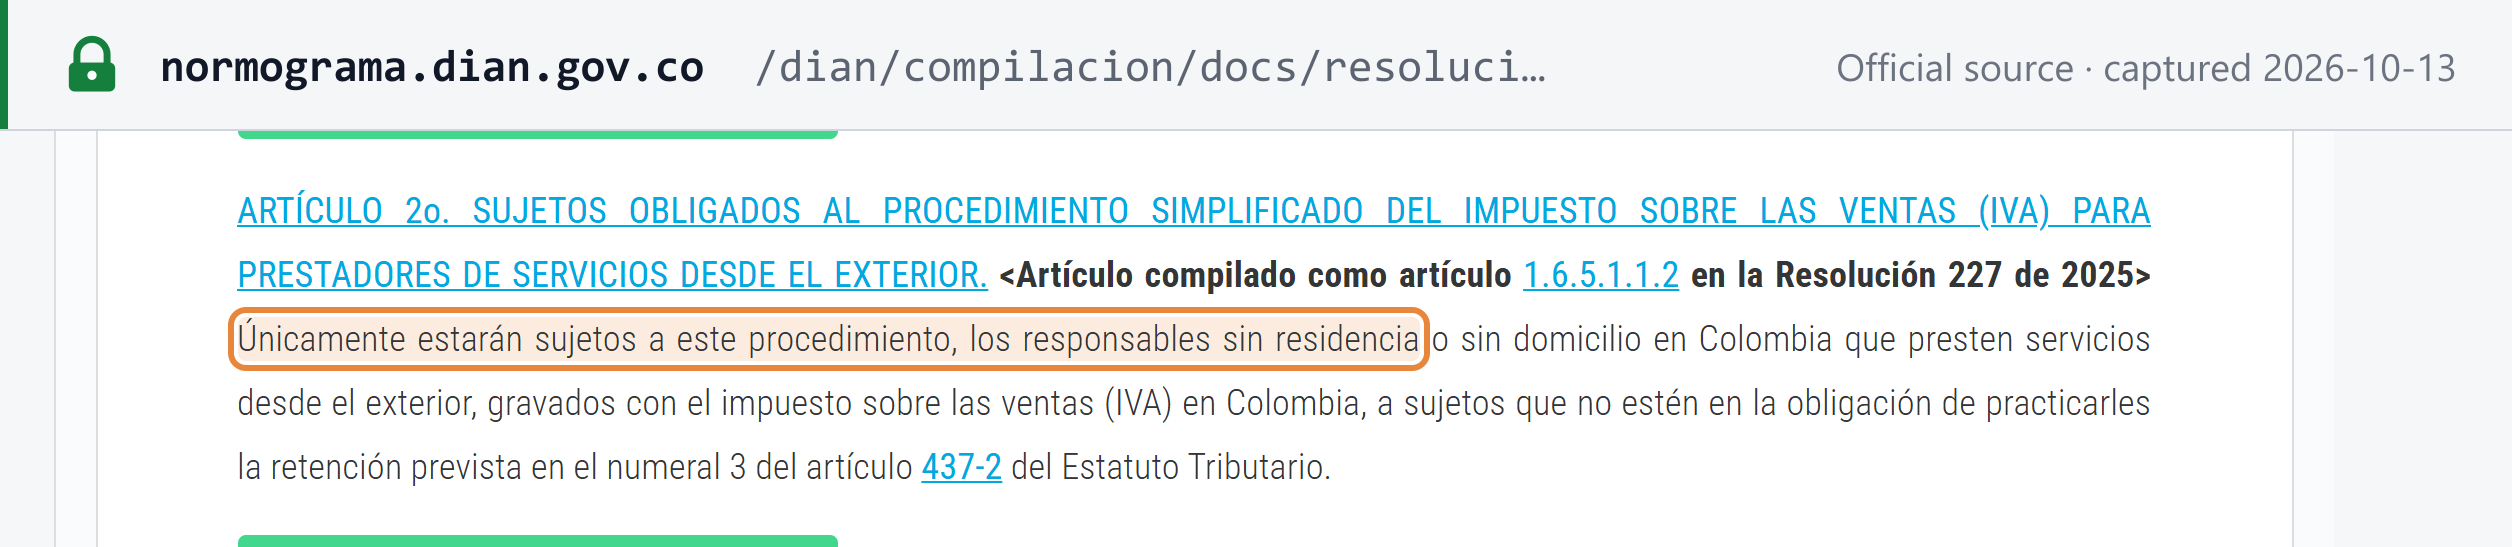
- Venta de servicios a consumidores y a otros clientes no obligados a practicar la retención (B2C): inscripción en el RUT como responsable de IVA mediante el procedimiento simplificado para los prestadores de servicios desde el exterior. Res. 000051/2018 art. 2 (ahora Res. 000227/2025 art. 1.6.5.1.1.2): "Únicamente estarán sujetos a este procedimiento, los responsables sin residencia o sin domicilio en Colombia que presten servicios desde el exterior, gravados con el impuesto sobre las ventas (IVA) en Colombia, a sujetos que no estén en la obligación de practicarles la retención". El código de responsabilidad del RUT es el 46 – "IVA prestadores de servicios desde el exterior". [5]
Los prestadores extranjeros inscritos declaran bimestralmente en un formulario de la DIAN disponible en español e inglés; el ET art. 437 par. 2 permite que la declaración liquide el impuesto en dólares estadounidenses convertidos a pesos a la tasa representativa del mercado (TRM) del día de la declaración y el pago. [2] La solicitud de inscripción se tramita a través del canal "PQSR y Denuncias" de la DIAN. [5]
Número de identificación fiscal
"El Número de Identificación Tributaria, NIT, constituye el código de identificación de los inscritos en el RUT" (ET art. 555-2). [4] El NIT de una sociedad tiene hasta 9 dígitos seguidos de un dígito de verificación (DV) — el propio NIT de la DIAN, publicado en su sitio web, es 800.197.268-4. Para los vencimientos de declaración, el DV no se tiene en cuenta (véase Vencimiento de la declaración).
El formato, el cálculo del dígito de verificación y la forma de verificar un NIT se encuentran en la guía del NIT de Colombia. Para comprobar un número, utilice el validador de NIT de Colombia.
Cómo inscribirse
La inscripción en el RUT (Registro Único Tributario) "deberá cumplirse en forma previa al inicio de la actividad económica" — antes de que comience la actividad — ante la DIAN, una cámara de comercio u otra entidad autorizada, y puede realizarse electrónicamente. [4] Los documentos dependen del tipo de inscrito y se enumeran en el Decreto Único Reglamentario 1625 de 2016 (DUR) art. 1.6.1.2.11 — para una persona jurídica, por ejemplo, su certificado de existencia y representación legal y el documento de identidad del representante legal. [13]
Las páginas del RUT de la DIAN no publican un plazo de tramitación. Comience en la página de inscripción y actualización del RUT de la DIAN.
Registro voluntario
No existe un artículo independiente sobre la inscripción voluntaria, pero el efecto existe: una persona fuera del régimen que añade IVA a sus precios debe cumplir entonces la totalidad de las obligaciones de un responsable (ET art. 437, primer parágrafo). [2]
Baja del registro
"Los responsables del impuesto solo podrán solicitar su retiro del régimen cuando demuestren que en el año fiscal anterior se cumplieron, las condiciones establecidas en la presente disposición" (ET art. 437 par. 3) — una persona natural solo puede salir tras demostrar que cumplió las seis condiciones en el año fiscal anterior. [2] La cancelación del propio RUT se rige por el DUR art. 1.6.1.2.18; [13] los prestadores digitales extranjeros cancelan conforme a la Res. 000051/2018 art. 7. [5]
Registro de grupo
No disponible. El ET no contiene ninguna disposición sobre grupos de IVA; que los consorcios y las uniones temporales sean responsables por derecho propio no constituye una agrupación. Para saber cómo funcionan los grupos en otros países, consulte los grupos de IVA explicados.
Tarifas
| Tarifa | Se aplica a |
|---|---|
| 19% | Tarifa general, desde 2017 (ET art. 468 modificado por la Ley 1819 de 2016) |
| 5% | Bienes (ET art. 468-1) y servicios (ET art. 468-3) enumerados |
| 0% — exento | Bienes y servicios exentos con derecho a descuento y devolución (ET arts. 477, 478, 481) |
| Excluido | Fuera del IVA: no se cobra IVA y el IVA soportado no puede descontarse (ET arts. 424, 476) |
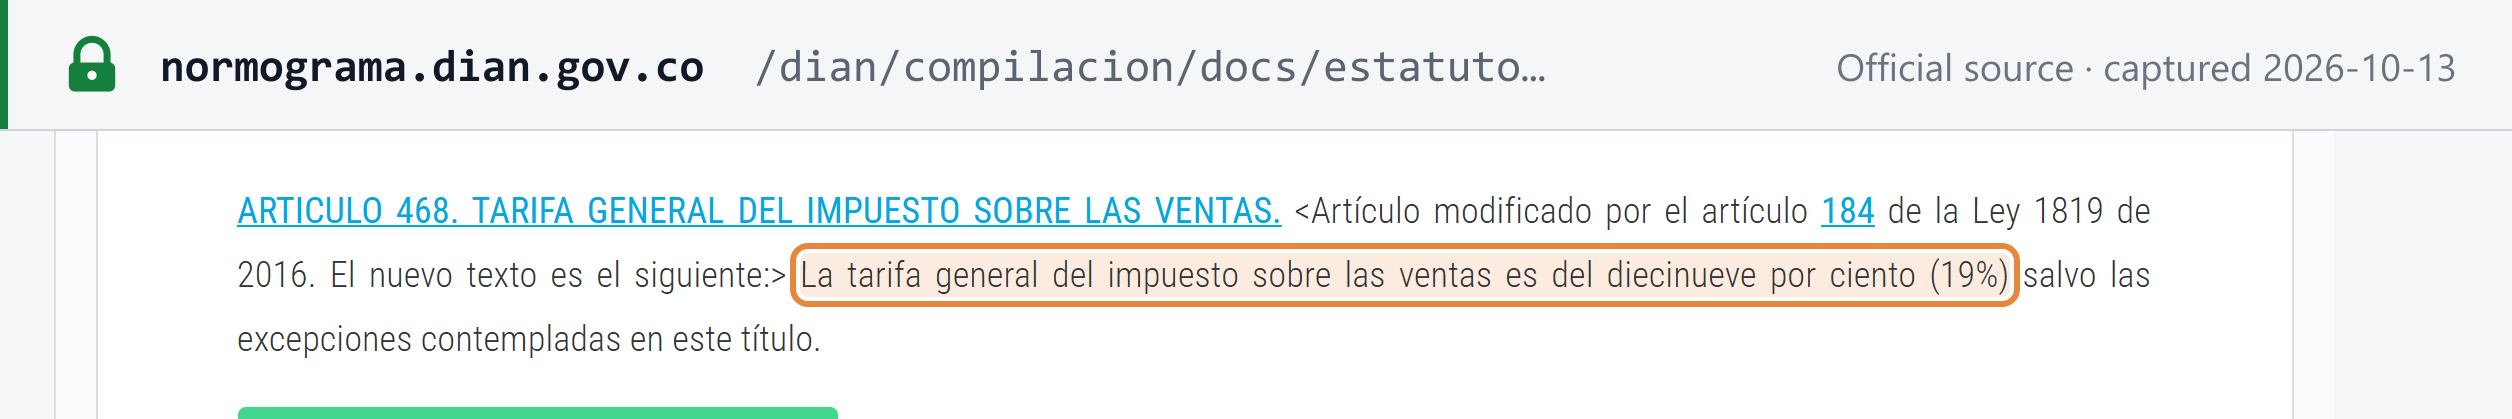
Tarifa general. "La tarifa general del impuesto sobre las ventas es del diecinueve por ciento (19%) salvo las excepciones contempladas en este título" (ET art. 468). A partir del año gravable 2017, un punto del recaudo se destina a salud y educación. [6]
Tarifa reducida del 5%.
- Bienes (art. 468-1), enumerados por partida arancelaria — por ejemplo el café (09.01), el trigo (10.01), el maíz y el arroz para uso industrial, el fríjol de soya y los aceites vegetales en bruto. [7]
- Servicios (art. 468-3) — por ejemplo el almacenamiento de productos agrícolas en almacenes generales de depósito, los seguros agropecuarios y la medicina prepagada y los planes complementarios de salud. Los servicios de vigilancia, aseo y temporales de empleo tributan al 5% solo cuando los prestan entidades vigiladas por la Superintendencia de Economía Solidaria cuyo objeto exclusivo sean dichos servicios, y los servicios son prestados por personas con discapacidad. La tarifa del 5% para los tiquetes aéreos del mismo artículo se aplicó solo hasta el 31 de diciembre de 2022. [8]
Exento no es excluido. Colombia no tiene una «tarifa cero» con nombre propio; en su lugar distingue dos categorías, y el vocabulario funciona al revés que en el IVA de la UE:
- Exento = gravado al 0% con descuento del IVA soportado y devolución. Art. 477: "Están exentos del impuesto sobre las ventas, con derecho a compensación y devolución, los siguientes bienes". Es lo que el IVA de la UE denomina tipo cero. [9]
- Excluido = la operación "no causa el impuesto" y no genera descuento del IVA soportado (art. 424, en concordancia con el art. 488). Es lo que el IVA de la UE denomina exención. [10]
Encontrará ejemplos de cada categoría en Exenciones.
Tarifas futuras anunciadas. Ninguna aprobada a 13 de octubre de 2026.
Reglas transfronterizas
Importaciones y exportaciones
- Las importaciones de bienes corporales están gravadas salvo que estén expresamente excluidas. La base es la base gravable de los derechos de aduana más los propios derechos de aduana (ET art. 459). [15] La declaración de importación soporta el IVA descontable (DUR art. 1.6.1.4.12 par. 2). [13]
- Importaciones de bajo valor. Las importaciones por tráfico postal y envíos urgentes con un valor de hasta USD 200 están excluidas del IVA solo cuando un tratado de libre comercio obliga expresamente a Colombia a no cobrarlo (ET art. 428 lit. j). No es un mínimo exento general. [16]
- Las exportaciones de bienes están exentas con derecho a devolución (ET art. 481 lit. a). Los servicios prestados en Colombia y utilizados exclusivamente en el exterior por personas sin negocios ni actividades en Colombia están exentos, sujetos a los requisitos reglamentarios (art. 481 lit. c). [17]
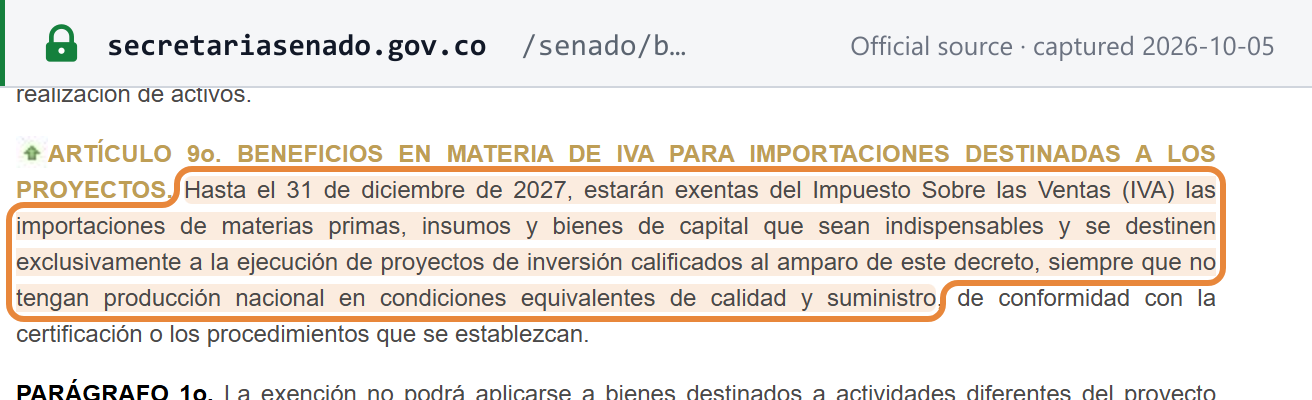
- Zona del terremoto. Hasta el 31 de diciembre de 2027, las importaciones de materias primas, insumos y bienes de capital indispensables para proyectos de inversión calificados en los municipios afectados están exentas (Decreto Legislativo 1413 de 2026, art. 9, véase Cambios recientes). [46]
Lugar de la prestación
- Los servicios y los intangibles desde el exterior están gravados en Colombia cuando el usuario directo o destinatario tiene su residencia fiscal, domicilio, establecimiento permanente o sede de actividad económica en Colombia (ET art. 420 par. 3). [1]
- Los servicios relacionados con bienes inmuebles tributan donde se encuentra el inmueble; los servicios culturales y artísticos, y los servicios de carga y almacenamiento, donde se realizan materialmente (art. 420 par. 2). [1]
- Los bienes tributan en su venta en Colombia y en su importación (art. 420 lits. a y d).
Inversión del sujeto pasivo en servicios de no residentes
Colombia aplica la inversión del sujeto pasivo mediante retención. Un responsable de IVA colombiano que contrata servicios gravados con una persona sin residencia ni domicilio en Colombia es agente de retención (ET art. 437-2 num. 3), y "la retención será equivalente al ciento por ciento (100%) del valor del impuesto" (art. 437-1 par. 1). [11] [12] El cliente solo puede descontar ese IVA si la retención se practicó efectivamente (DUR art. 1.6.1.4.12 par. 1), [13] y soporta la compra con un documento soporte. Consulte la inversión del sujeto pasivo explicada.
También existe la retención de IVA interna: las entidades del Estado, los grandes contribuyentes, los emisores de tarjetas y los compradores a contribuyentes del SIMPLE retienen hasta el 50% del IVA — el 15% cuando no se ha fijado una tarifa especial — y la declaran mensualmente. [11] Consulte los regímenes de retención de IVA.
Productos y servicios digitales
Los servicios electrónicos y digitales prestados desde el exterior a destinatarios colombianos son servicios gravados conforme a la regla del lugar de la prestación anterior — por ejemplo, contenidos audiovisuales, servicios de plataformas, publicidad en línea, educación a distancia y el suministro de intangibles. En lugar de inscribirse, un prestador que suministra únicamente este tipo de servicios, y que no ha optado por la declaración bimestral, puede optar por un sistema de retención: los emisores de tarjetas, los vendedores de tarjetas prepago y los recaudadores de efectivo retienen el IVA cuando pagan al prestador, y la DIAN enumera mediante resolución a los prestadores cubiertos (ET art. 437-2 par. 3). [12] Un prestador extranjero sin residencia fiscal en Colombia no está obligado a expedir factura por los servicios electrónicos o digitales (ET art. 437 par. 2). [2] Consulte el IVA sobre servicios digitales de proveedores no residentes.
La presencia económica significativa (PES) es una regla del impuesto sobre la renta, no del IVA. Desde el 1 de enero de 2024, los no residentes con PES — interacción deliberada y sistemática con el mercado colombiano e ingresos brutos de 31.300 UVT o más (COP 1.639.306.200 con la UVT de 2026) procedentes de clientes colombianos — están sujetos al impuesto sobre la renta (ET art. 20-3). No modifica la inscripción en el IVA. [14]
Empresas extranjeras que venden en Colombia — B2B y B2C
- Ventas a empresas (B2B). Cuando el cliente colombiano es responsable de IVA, el vendedor extranjero no se inscribe: el cliente retiene el 100% del IVA, lo paga a la DIAN y expide un documento soporte. [11]
- Ventas a consumidores (B2C) — y a cualquier cliente no obligado a practicar la retención. El vendedor extranjero de servicios gravados se inscribe en el RUT (código 46), cobra IVA y declara bimestralmente a más tardar el décimo día hábil del mes siguiente, sin umbral. Un prestador exclusivamente digital puede optar en su lugar por la retención a través de los emisores de tarjetas. [5] [13]
- Bienes. El IVA sobre los bienes enviados a Colombia se recauda en la importación (véase Importaciones y exportaciones).
Responsabilidad de marketplaces y plataformas como vendedor presunto
No aplicable. Colombia no tiene una regla de vendedor presunto para los marketplaces; recauda el IVA sobre los servicios digitales extranjeros mediante el sistema de retención a través de los emisores de tarjetas descrito anteriormente. La regla más cercana para plataformas es el ET art. 616-1: "Las plataformas de comercio electrónico deberán poner a disposición un servicio que permita la expedición y entrega de la factura electrónica de venta por parte de sus usuarios al consumidor final" — las plataformas deben ofrecer a sus usuarios un medio para expedir facturas electrónicas, no expedirlas como vendedoras. [18] Consulte las reglas de vendedor presunto para marketplaces para la comparación con otros países.
Requisitos de la factura
Toda factura electrónica es validada por la DIAN antes de existir. "Todas las facturas electrónicas de venta para su reconocimiento tributario deben ser validadas previo a su expedición" por la DIAN, y una factura "solo se entenderá expedida cuando sea validada y entregada al adquirente" (ET art. 616-1). [18] Todo lo que sigue deriva de ese modelo de validación (véase también Situación de la facturación electrónica).
Contenido obligatorio
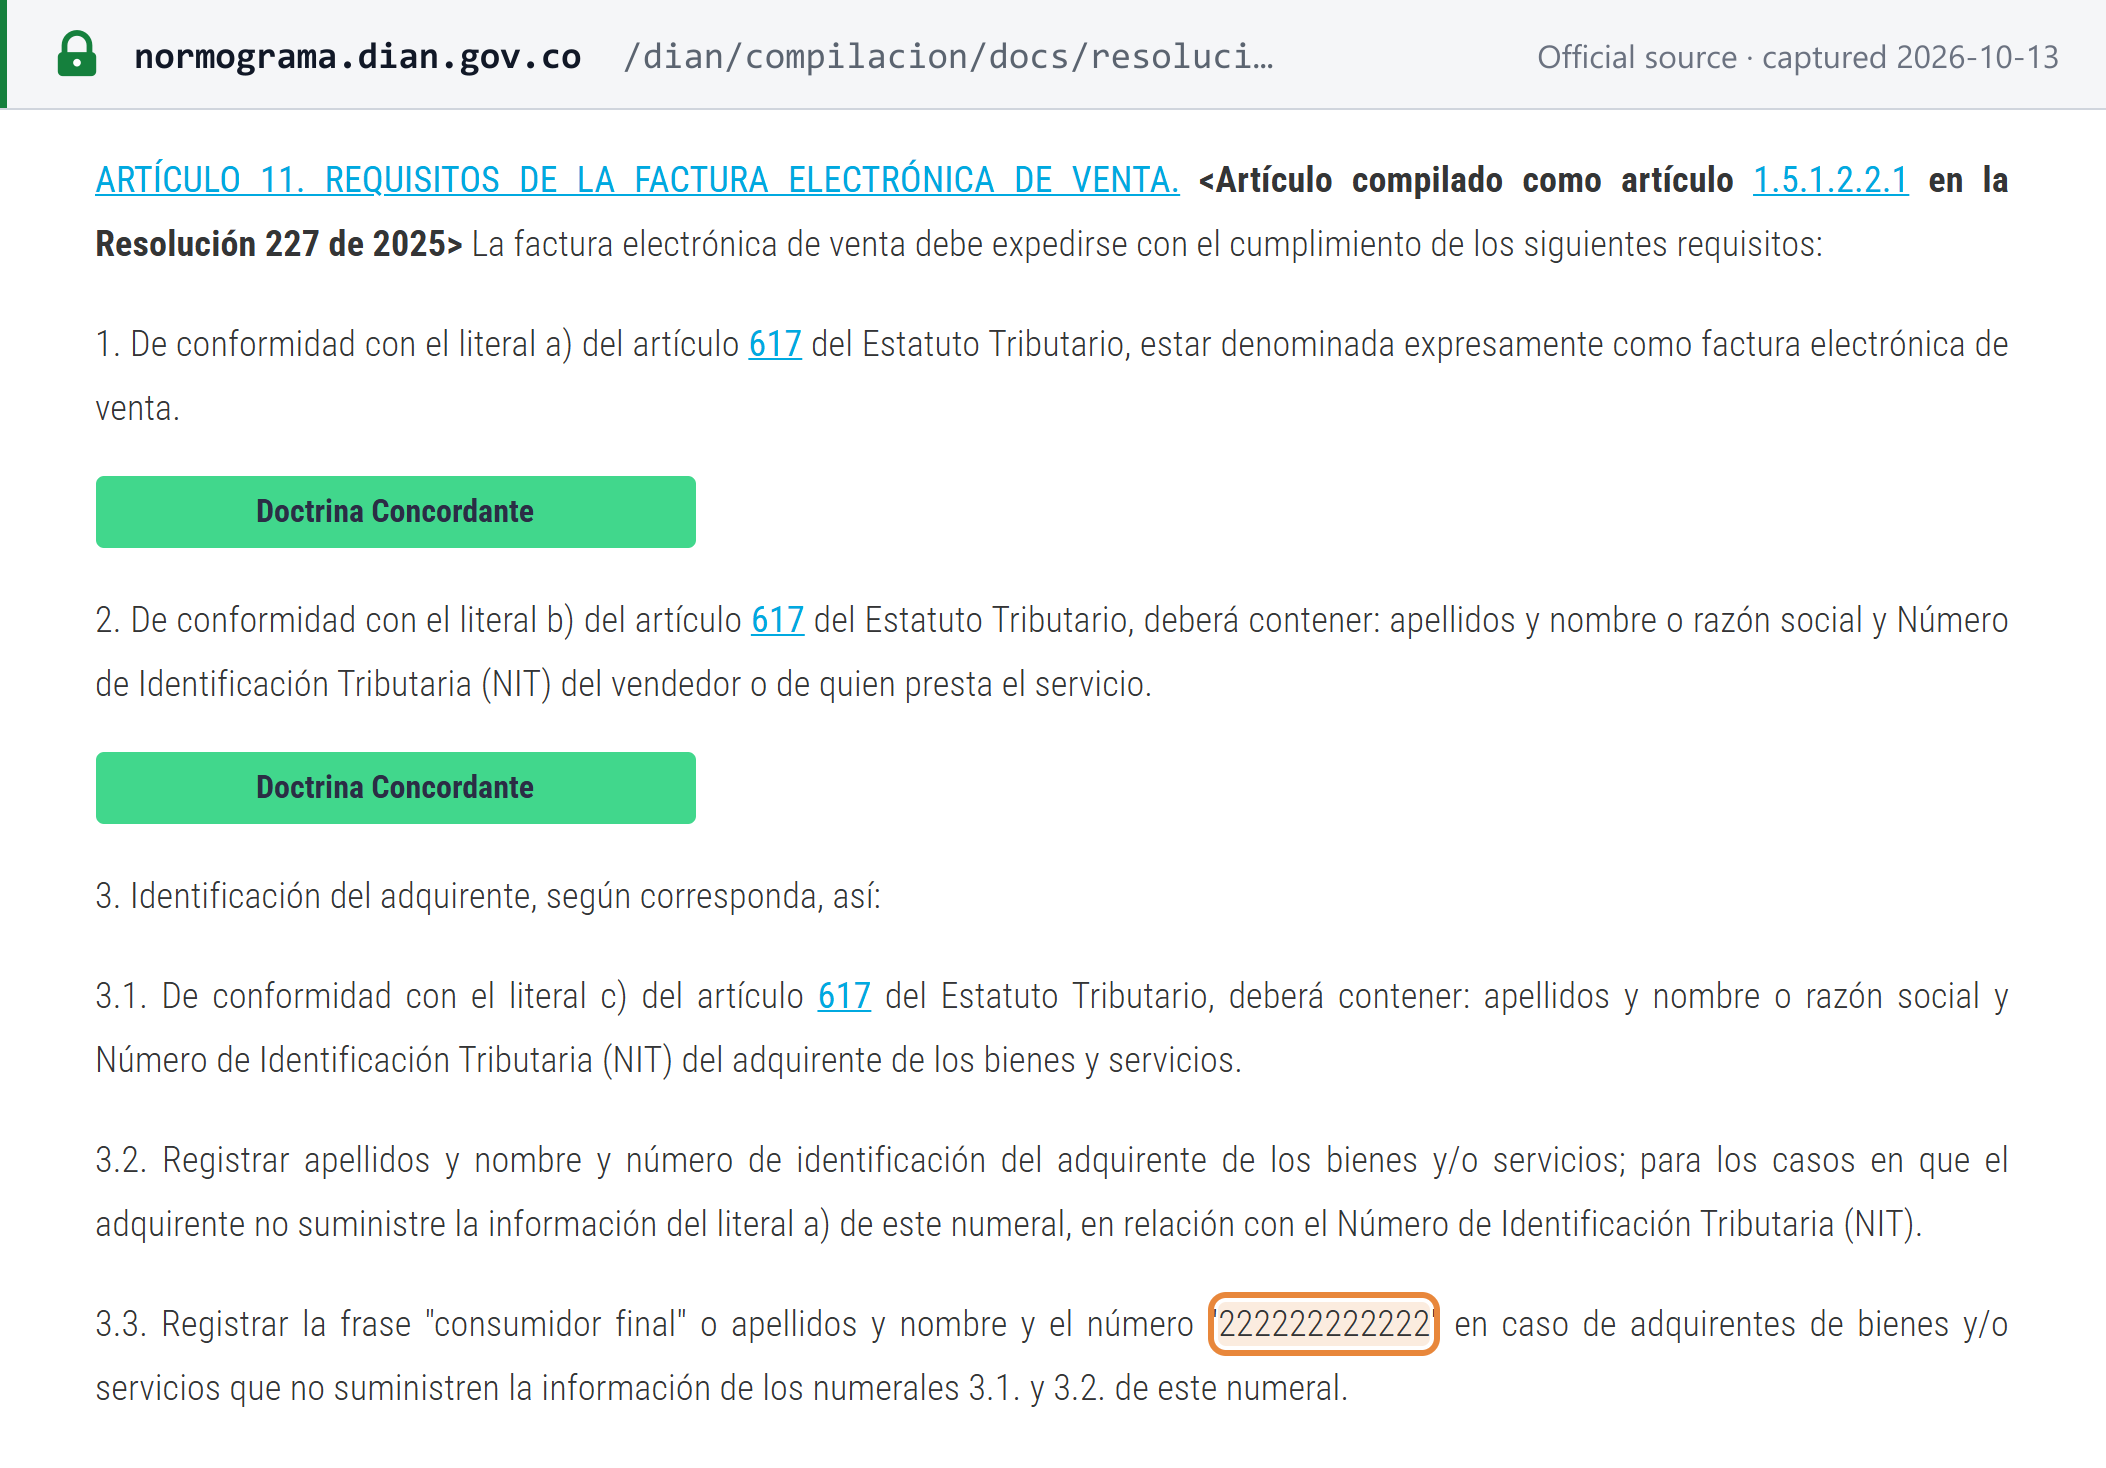
La Res. 000227/2025 art. 1.5.1.2.2.1 (antes Res. 000165/2023 art. 11) enumera 18 requisitos de la factura electrónica de venta: [19] [20]
| N.º | Campo |
|---|---|
| 1 | La denominación "factura electrónica de venta" |
| 2 | Nombre y NIT del vendedor |
| 3 | Nombre y NIT del comprador; sin NIT, nombre y número de identificación; si el comprador no facilita datos, "consumidor final" con el número 222222222222; para ventas fuera del establecimiento a compradores no identificados, la dirección de entrega |
| 4 | Número consecutivo con un prefijo de hasta 4 caracteres alfanuméricos, y la fecha y vigencia de la autorización de numeración de la DIAN |
| 5 | Fecha y hora de generación |
| 6 | Fecha y hora de expedición (la hora de validación) |
| 7 | Entrega en el formato de generación, con el documento de validación de la DIAN ("Documento validado por la Dian") en el contenedor electrónico |
| 8 | Partidas: cantidad, unidad, descripción y códigos inequívocos |
| 9 | Valor total |
| 10 | Forma de pago: contado o crédito, y el plazo si es a crédito |
| 11 | Medio de pago (para ventas de contado) |
| 12 | Calidad, cuando proceda: agente retenedor de IVA, autorretenedor del impuesto sobre la renta, gran contribuyente, contribuyente del SIMPLE |
| 13 | Discriminación, con tarifas, del IVA, el impuesto nacional al consumo (INC), el impuesto a las bolsas plásticas, los "impuestos saludables" y cualquier otro impuesto que exija la ley |
| 14 | Firma digital |
| 15 | El CUFE (Código Único de Factura Electrónica) |
| 16 | La URL de la DIAN, en el código QR |
| 17 | El contenido del anexo técnico |
| 18 | Nombre y NIT del fabricante del software, el nombre del software y el proveedor tecnológico |
El CUFE "corresponde a un valor alfanumérico obtenido a partir de la aplicación de un procedimiento que utiliza los datos de la factura electrónica de venta" — un código derivado de los datos de la factura mediante el procedimiento del anexo técnico (Res. 000227/2025 art. 1.5.1.5.2.2, antes Res. 000165/2023 art. 30). [19] La base legal es la lista más breve del ET art. 617. [21]
Datos del comprador. Cuando un comprador solicita una factura a su nombre, el vendedor puede pedirle únicamente su nombre o razón social, tipo y número de identificación, y correo electrónico (Res. 000165/2023 art. 69 modificado por la Res. 000202 del 31 de marzo de 2025). [22]
Plazo de emisión
En el momento de cada venta. La expedición "comprende su generación, transmisión, validación y entrega ... por todas y cada una de las operaciones de venta y/o prestación de servicios al momento de efectuarse estas" (Res. 000227/2025 art. 1.5.1.1.3.1, antes Res. 000165/2023 art. 5). [19] No existe un plazo de transmisión posterior para una factura electrónica ordinaria; los plazos de 48 horas se aplican solo en contingencias (véase Situación de la facturación electrónica).
Numeración y secuencia
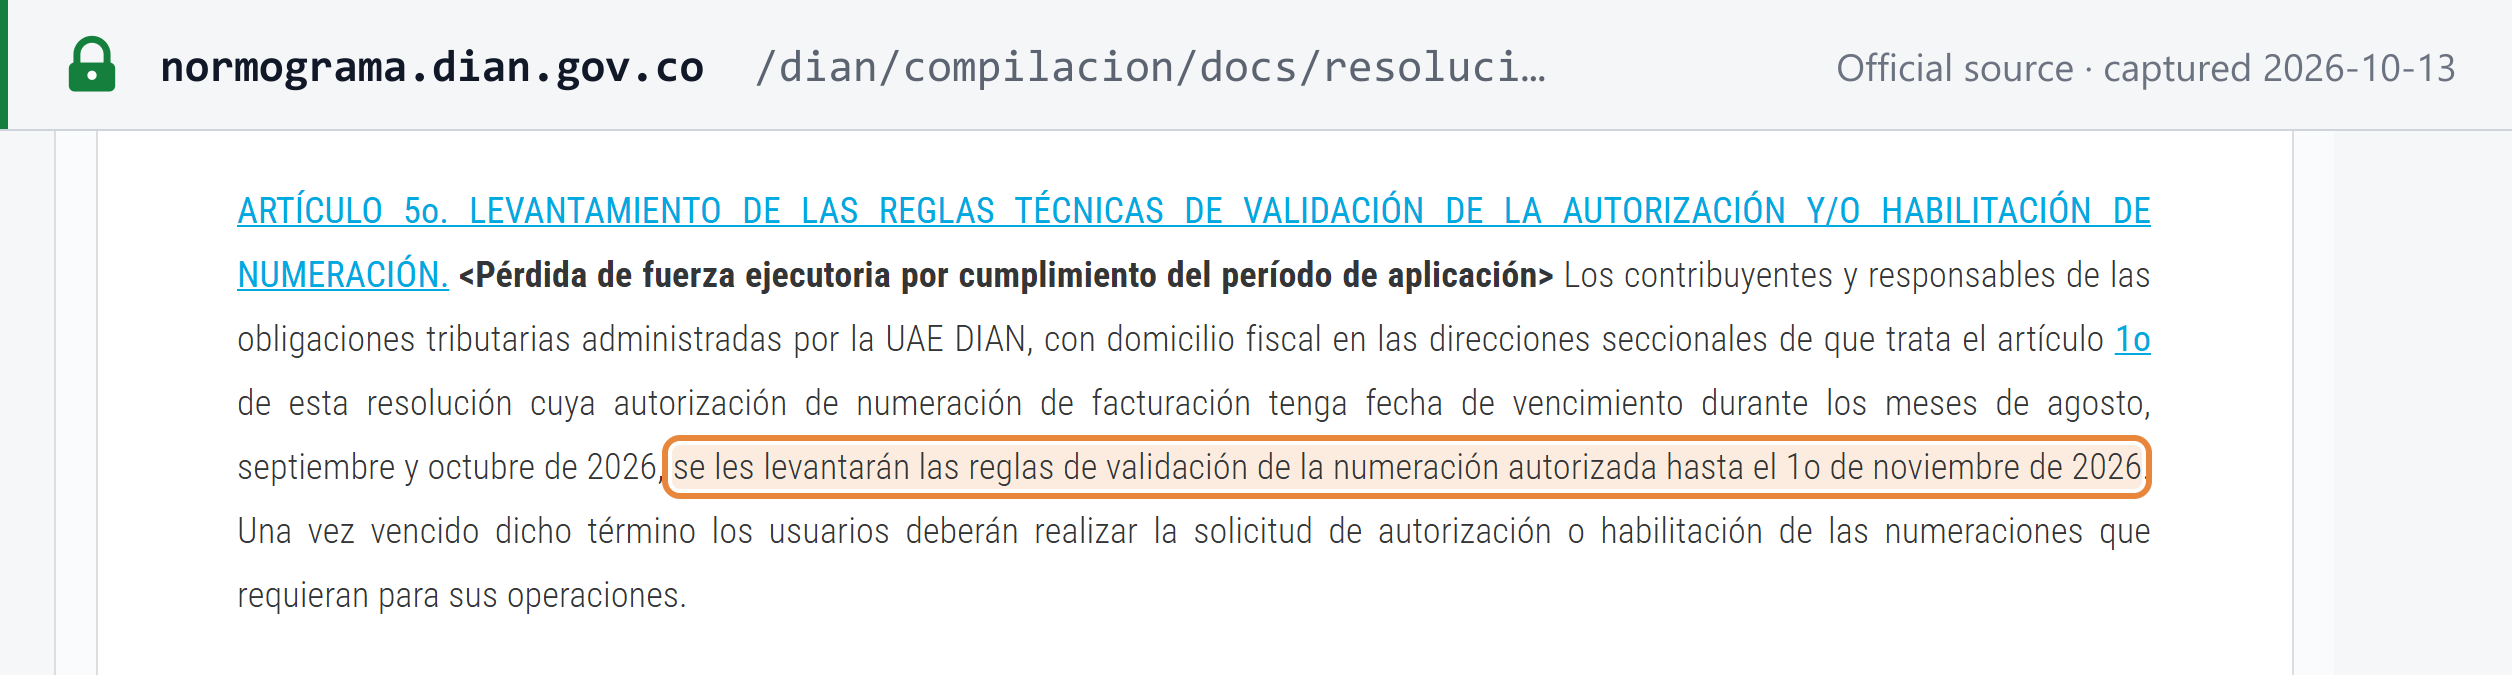
Las facturas llevan "un número que corresponda a un sistema de numeración consecutiva de facturas de venta" (ET art. 617 lit. d). [21] La DIAN autoriza cada rango, su prefijo y su vigencia a través de su servicio de numeración (Res. 000165/2023 arts. 42–50, ahora en la Res. 000227/2025). Un número consumido que no superó la validación se inhabilita y se conserva su traza. [19] Hasta el 1 de noviembre de 2026, se levantan las reglas de validación de la numeración para los contribuyentes de nueve ciudades afectadas por desastres cuyas autorizaciones vencieron entre agosto y octubre de 2026 (Res. DIAN 012017/2026 art. 5, véase Cambios recientes). [48]
Notas crédito y débito
Una nota crédito o débito derivada de una factura electrónica debe llevar esa denominación, un número consecutivo interno, citar "el prefijo, el número, el Código Único de Factura Electrónica (CUFE) de las facturas electrónicas de venta a la cual hace referencia" junto con la fecha de generación del CUFE, y llevar su propio CUDE (Código Único de Documento Electrónico) y la URL del QR (Res. 000227/2025 art. 1.5.1.5.6.1, antes Res. 000165/2023 art. 36). [19]
Moneda e idioma
"Se debe utilizar el idioma español y el peso colombiano en la generación de los documentos que hacen parte del sistema de facturación" — el español y el peso colombiano son obligatorios, y puede añadirse un valor en otra moneda o un segundo idioma (Res. 000227/2025 art. 1.5.1.11.4, antes Res. 000165/2023 art. 66). [19] Las resoluciones de facturación no fijan un tipo de cambio ni una fecha para convertir a pesos un importe en moneda extranjera.
Tipos de documento
- Factura electrónica de venta — el documento por defecto, para B2B, B2G y B2C.
- Documentos equivalentes electrónicos — como el tiquete de máquina registradora POS, las facturas de servicios públicos domiciliarios, los tiquetes de transporte de pasajeros y los tiquetes aéreos, los boletos de juegos, los peajes y las boletas de espectáculos y cine. El tiquete POS electrónico se implantó el 1 de mayo de 2024 (grandes contribuyentes), el 1 de junio de 2024 (otros declarantes del impuesto sobre la renta) y el 1 de julio de 2024 (todos los demás); los demás documentos equivalentes siguieron entre septiembre y noviembre de 2024 (Res. 000165/2023 art. 23 modificado, ahora en la Res. 000227/2025). [19]
- Límites del tiquete POS tradicional. Solo puede expedirse "siempre que la venta ... no supere cinco (5) UVT" (COP 261.870 con la UVT de 2026), sin incluir impuestos; no soporta IVA descontable ni deducciones en el impuesto sobre la renta; y el comprador siempre puede exigir una factura (ET art. 616-1 par. 2). [18] En los considerandos de la Res. 000165/2023, la DIAN indica que el documento POS electrónico puede expedirse por cualquier importe y soporta IVA descontable cuando el comprador está plenamente identificado con su nombre y número de identificación.
- Documento soporte — véase Autofacturación.
- Nómina electrónica — el documento soporte de pago de nómina electrónica (véase Situación de la facturación electrónica).
Autofacturación
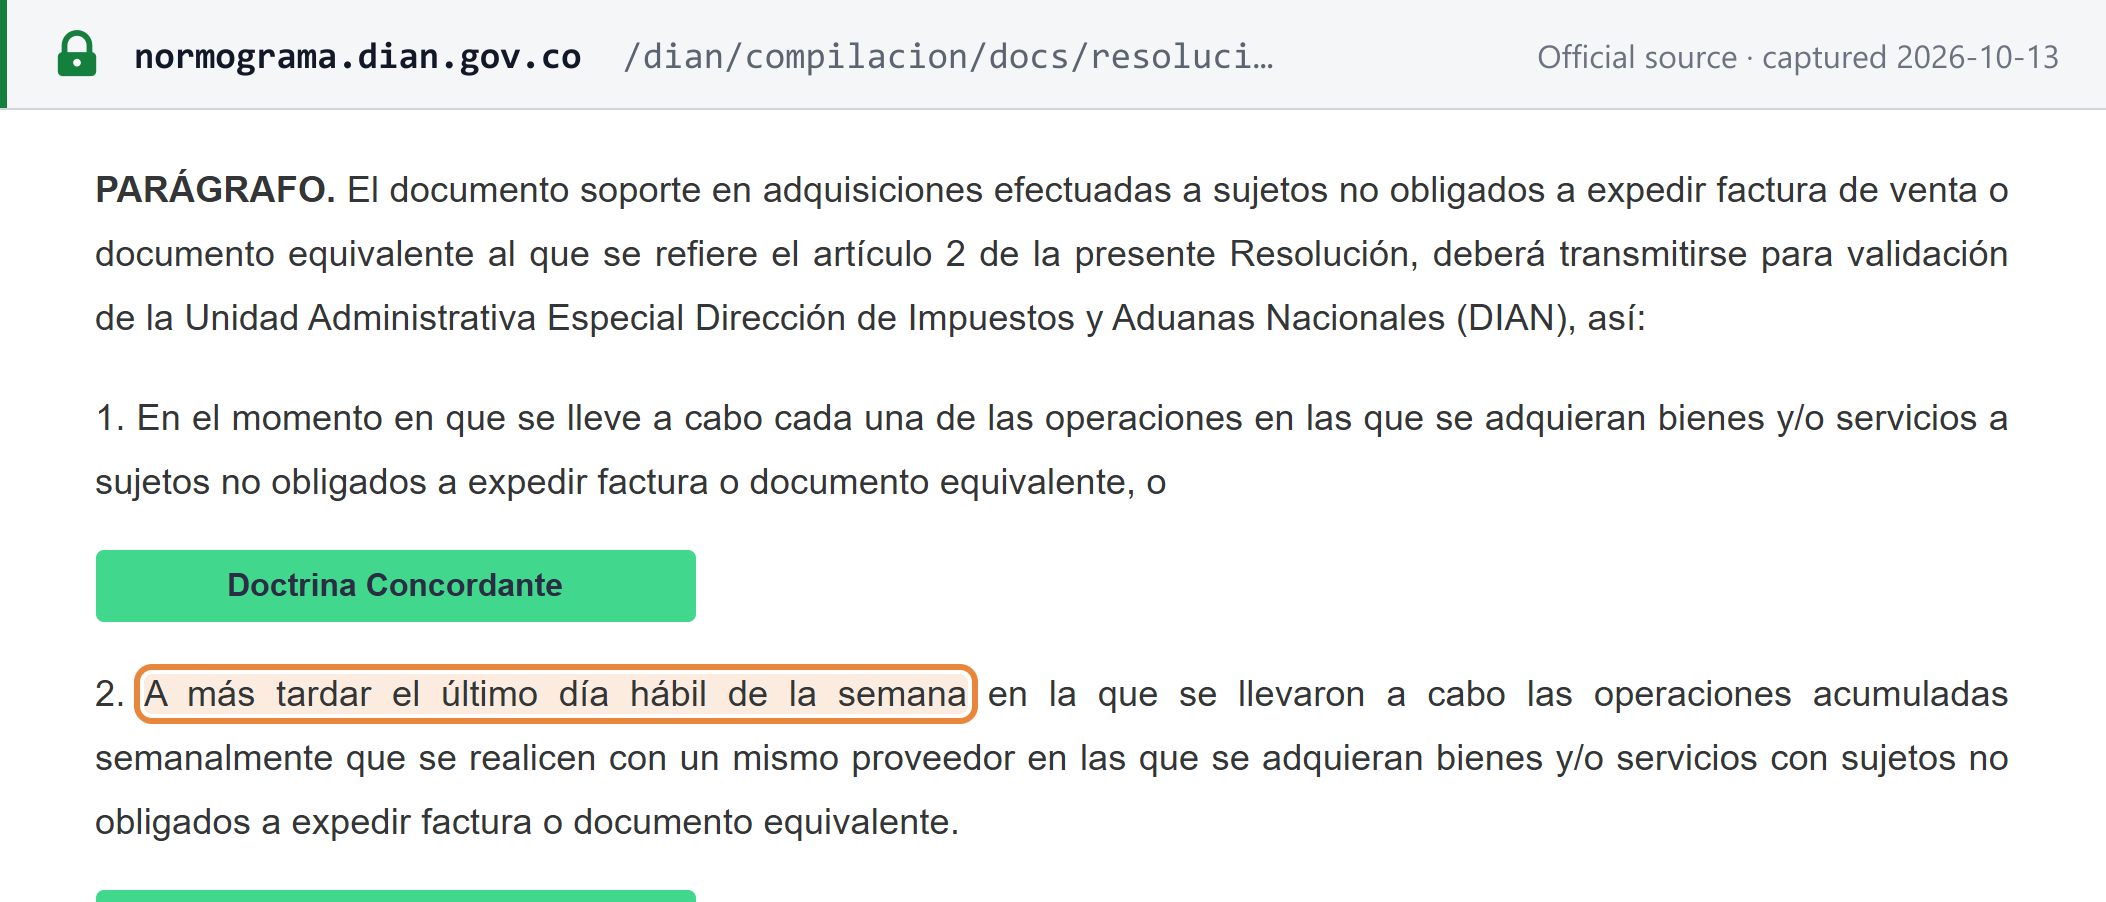
Cuando una empresa compra a alguien no obligado a facturar — incluidos los no residentes — y desea solicitar el costo o el IVA descontable, genera un documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar electrónico y lo transmite a la DIAN para su validación. Debe transmitirse en el momento de cada operación o, para las compras acumuladas semanalmente con el mismo proveedor, "a más tardar el último día hábil de la semana" (Res. 000227/2025 art. 1.5.2.3.4, antes Res. 000167/2021 art. 10). [23] Un no residente sin RUT se identifica con el número de identificación fiscal de su país de origen en lugar de un NIT (DUR art. 1.6.1.4.12 num. 3). [13] Consulte la orientación de la DIAN sobre el documento soporte.
Conservación y pista de auditoría
- Conservación: al menos 5 años. Los libros, los documentos soporte, los comprobantes de retención y las declaraciones deben conservarse "por un período mínimo de cinco (5) años, contados a partir del 1o. de enero del año siguiente al de su elaboración, expedición o recibo"; cuando la contabilidad se lleva en computador, también deben conservarse los medios magnéticos y los programas (ET art. 632). [24]
- Archivo electrónico. El XML validado por la DIAN es la factura legal, por lo que el almacenamiento electrónico es la norma; los documentos soporte electrónicos deben permanecer accesibles e íntegros (Res. 000167/2021 art. 21, en aplicación de la Ley 527 de 1999 arts. 12–13). [23]
- Pista de auditoría. La validación previa, el CUFE y los rangos de numeración autorizados por la DIAN hacen trazable cada factura; los números que no superan la validación se inhabilitan conservando su traza. El ET art. 617 exige "los medios necesarios para su verificación y auditoría", [21] y el software de supresión de ventas se sanciona con clausura (ET art. 657 num. 2, véase Sanciones).
Un ejemplo de factura conforme
La DIAN no publica un modelo de factura comentado. A continuación, Lookuptax presenta los 18 campos obligatorios para una venta nacional B2B con dos tarifas de IVA. Todos los nombres, números e importes son ficticios:
Factura electrónica de venta
| Códigonum. 8 | Descripciónnum. 8 | Cant. / unidadnum. 8 | Precio unitario (COP) | Importe (COP) | Tarifa IVAnum. 13 |
|---|---|---|---|---|---|
| SPEC-001 | Silla de oficina | 10 unidades | 200.000 | 2.000.000 | 19% |
| SPEC-002 | Café tostado, 500 g | 20 unidades | 25.000 | 500.000 | 5% |
- Subtotal
- COP 2.500.000
- IVA 19% sobre COP 2.000.000num. 13
- COP 380.000
- IVA 5% sobre COP 500.000num. 13
- COP 25.000
- Totalnum. 9
- COP 2.905.000
- CUFE: CUFE-SPECIMEN-PLACEHOLDER (num. 15). Código QR con la URL de validación de la DIAN (num. 16).
- La firma digital del vendedor (num. 14) y el contenido del anexo técnico (num. 17) se encuentran en el XML.
- Entregada al comprador en el contenedor electrónico con el 'Documento validado por la Dian' de la DIAN (num. 7).
- El medio de pago es obligatorio para las ventas de contado (num. 11); este ejemplo es una venta a crédito.
- Software: SPECIMEN-ERP de Ejemplo Software S.A.S. (NIT-SPECIMEN-C); proveedor tecnológico NIT-SPECIMEN-D (num. 18).
- La dirección solo es obligatoria como dirección de entrega para compradores no identificados en ventas fuera del establecimiento (num. 3); las direcciones anteriores son opcionales.
- Denominación "factura electrónica de venta" (num. 1). Para un consumidor anónimo, el bloque del comprador indica "consumidor final", 222222222222 (num. 3).
Situación de la facturación electrónica
Situación (a 13/10/2026): obligatoria, modelo de validación con validación previa. El sistema colombiano es el Sistema de Facturación Electrónica de la DIAN con validación previa: la DIAN valida cada factura antes de su expedición (ET art. 616-1). [18] Consulte los modelos CTC de facturación electrónica.
- Formato. XML, conforme al anexo técnico adoptado por la Res. 000165/2023 ("Versión 1.9 del Anexo Técnico de Factura Electrónica de Venta"). El anexo expedido con la Res. 000042/2020 rechaza un documento cuyo campo de versión no sea igual a "UBL 2.1". [19] [25]
- Quién transmite. El emisor, a través de proveedores tecnológicos autorizados por la DIAN o del servicio gratuito de facturación de la DIAN.
- Fases. La expedición pasó a ser obligatoria por fases, primero para los sujetos seleccionados por la DIAN y después para todos según el calendario de la Res. 000042/2020 art. 20, que se extendió del 15 de junio de 2020 al 1 de noviembre de 2020. [25] Ese calendario fue derogado por la Res. 000165/2023 art. 70. Los contribuyentes que se inscriben en el Régimen SIMPLE disponen de dos meses para empezar a expedir facturas electrónicas (Res. 000227/2025 art. 1.5.1.2.1.1; DUR art. 1.6.1.4.28). [20] [13] Los documentos equivalentes electrónicos siguieron en 2024 (véase Tipos de documento).
- Alcance. B2B, B2G y B2C están todos cubiertos — las reglas sobre el comprador incluyen al "consumidor final".
- Contingencia. Si fallan los sistemas propios del emisor, este expide facturas en papel y después las transmite como facturas electrónicas "tipo 3" "dentro de las 48 horas siguientes al momento en que se supera el inconveniente" (Res. 000227/2025 art. 1.5.1.5.7.1, antes Res. 000165/2023 art. 37). [19] Si fallan los sistemas de la DIAN, la factura puede expedirse sin validación previa y transmitirse dentro de las 48 horas siguientes al fin de la interrupción (ET art. 616-1). [18]
- RADIAN. Las facturas electrónicas que son títulos valor se registran en RADIAN; "Hasta tanto no se realice el registro de las operaciones en el RADIAN, no se hará efectiva la correspondiente cesión de derechos" (ET art. 616-1 par. 3). Un comprador a crédito debe enviar los acuses de recibo electrónicos antes de que la factura soporte sus costos y su IVA descontable (Res. 000085/2022). [26]
- Nómina electrónica. Los pagos de nómina se soportan con el documento soporte de pago de nómina electrónica, transmitido dentro de los 10 primeros días del mes siguiente al pago (Res. 000227/2025 art. 1.5.3.4.1.1, antes Res. 000013/2021). [27]
Para ver Colombia junto a otros países, consulte la tabla de situación y redes de facturación electrónica y las guías de facturación electrónica de Perú y Chile.
Declaración y pago
Periodicidad de la declaración
| Periodicidad | Periodos | Quién |
|---|---|---|
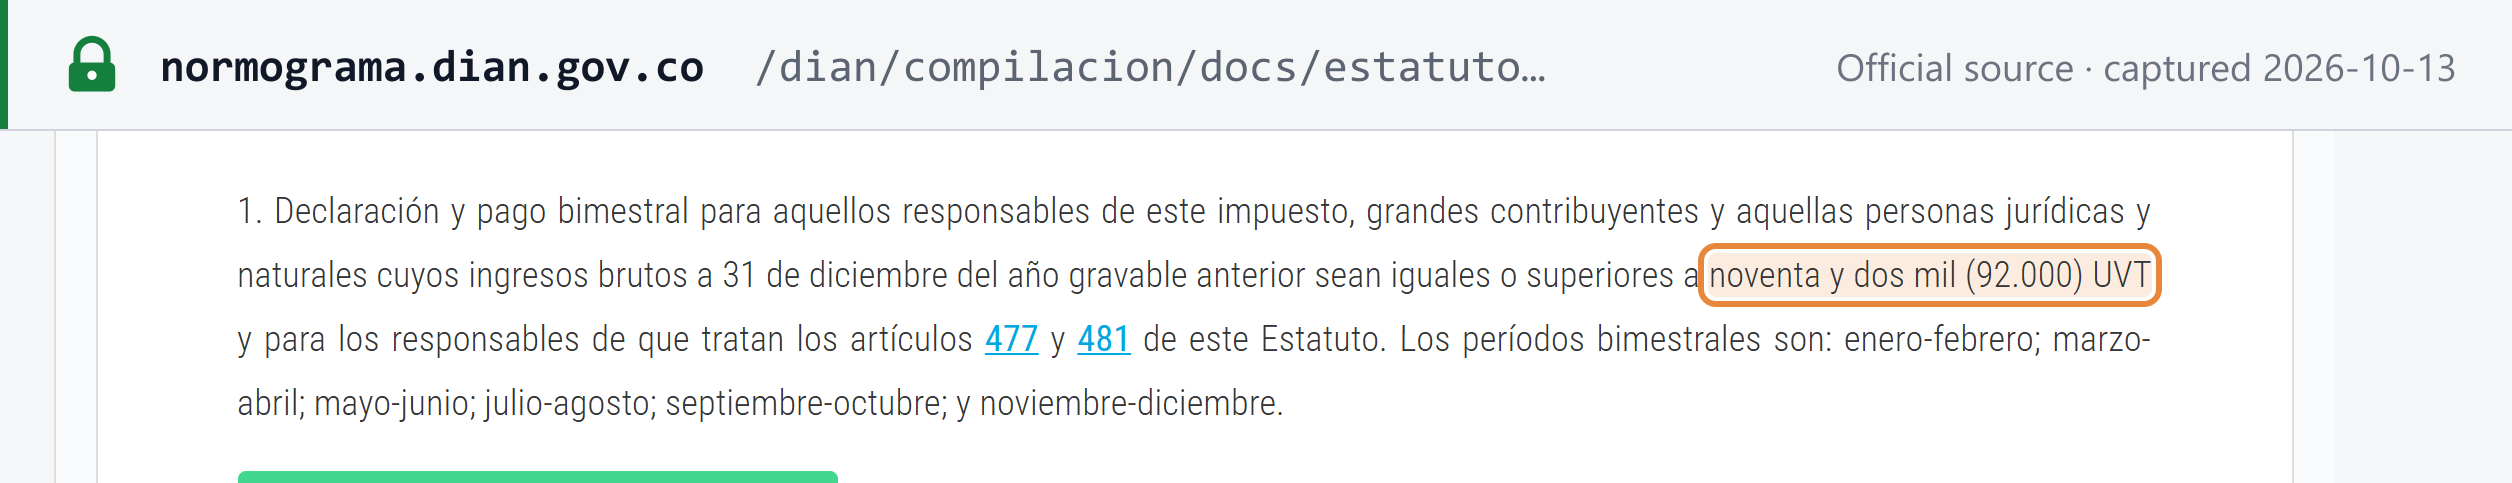
| Bimestral | Ene–feb, mar–abr, may–jun, jul–ago, sep–oct, nov–dic | Grandes contribuyentes; quienes tuvieron ingresos brutos a 31 de diciembre del año anterior de 92.000 UVT o más; responsables de los arts. 477 y 481 (productores de bienes exentos, exportadores) |
| Cuatrimestral | Ene–abr, may–ago, sep–dic | Todos los que tuvieron ingresos brutos del año anterior inferiores a 92.000 UVT |
| Bimestral | Como arriba | Prestadores extranjeros de servicios desde el exterior (Res. 000051/2018 art. 14; DUR art. 1.6.1.13.2.30 par. 4) |
Fuentes: ET art. 600 para las dos primeras filas; [28] Res. 000051/2018 y el DUR para los prestadores extranjeros. [5] [13] La prueba de las 92.000 UVT utiliza los ingresos del año anterior a la UVT del año anterior, por lo que conviene leer el umbral en UVT (con la UVT de 2026 equivaldría a COP 4.818.408.000). No hay que presentar declaración en un periodo sin operaciones gravadas ni descontables (ET art. 601). [49]
Vencimiento de la declaración
La presentación y el pago vencen el mismo día, determinado por el último dígito del NIT, sin el dígito de verificación: "sin tener en cuenta el dígito de verificación" (DUR arts. 1.6.1.13.2.30 y 1.6.1.13.2.31, sustituidos por el Decreto 2229 de 2023 a partir de 2024). [13]
| Último dígito del NIT | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 0 |
|---|---|---|---|---|---|---|---|---|---|---|
| Día hábil del mes siguiente al periodo | 7.º | 8.º | 9.º | 10.º | 11.º | 12.º | 13.º | 14.º | 15.º | 16.º |
Los prestadores extranjeros de servicios desde el exterior declaran y pagan a más tardar el décimo día hábil del mes siguiente a cada periodo bimestral, cualquiera que sea el dígito del NIT (DUR art. 1.6.1.13.2.30 par. 4). [13]
Próximas fechas de 2026 (calendario tributario 2026 de la DIAN): [29]
| Declaración | Vencimientos (último dígito del NIT 1 → 0) |
|---|---|
| Bimestral, sep–oct 2026 | 11, 12, 13, 17, 18, 19, 20, 23, 24, 25 de noviembre de 2026 |
| Bimestral, nov–dic 2026, y cuatrimestral, sep–dic 2026 | 13, 14, 15, 18, 19, 20, 21, 22, 25, 26 de enero de 2027 |
| Prestadores de servicios extranjeros, sep–oct 2026 | 17 de noviembre de 2026 (cualquier dígito) |
| Prestadores de servicios extranjeros, nov–dic 2026 | 18 de enero de 2027 (cualquier dígito) |
Vencimiento y forma de pago
El mismo día que la declaración. Las declaraciones se presentan y pagan a través de los servicios en línea de la DIAN en dian.gov.co. Las declaraciones de los prestadores extranjeros se liquidan en dólares estadounidenses convertidos a la TRM del día de la declaración y el pago (ET art. 437 par. 2). [2]
Declaraciones adicionales
- Declaraciones de retención de IVA. Los agentes de retención declaran y pagan el IVA retenido mensualmente (DUR art. 1.6.1.13.2.34). [13]
- Información exógena — reporte anual de información de terceros, sancionado conforme al ET art. 651. [43]
- Los contribuyentes del Régimen Simple presentan una declaración anual consolidada de IVA (DUR art. 1.6.1.13.2.51). [13]
Recuperación del IVA soportado y partidas bloqueadas
- Qué es descontable. Solo el IVA de las compras e importaciones que constituyan costo o gasto en el impuesto sobre la renta y se destinen a operaciones gravadas con IVA (ET art. 488). [30] Por tanto, el IVA de los insumos destinados a operaciones excluidas no es descontable.
- Activos fijos — bloqueado. "El impuesto sobre las ventas por la adquisición o importación de activos fijos no otorgará descuento", salvo en el régimen del art. 485-2 para bienes de capital de la industria pesada (ET art. 491). [31]
- Documentación. La compra requiere una factura electrónica, un documento equivalente que soporte deducciones o un documento soporte; para las compras a crédito, además deben haberse enviado los acuses de recibo electrónicos. El IVA retenido sobre servicios de no residentes solo es descontable una vez practicada la retención.
Devoluciones
- Quién puede solicitar la devolución. Los exportadores y demás responsables del art. 481, los productores de bienes exentos del art. 477, los responsables a quienes se les ha retenido IVA ("aquellos que hayan sido objeto de retención"), y los proveedores gravados al 5% conforme a los arts. 468-1 y 468-3 (por el diferencial de tarifa, tras presentar la declaración del impuesto sobre la renta) (ET art. 850 par. 1). Los demás responsables trasladan el saldo a favor. [32]
- Plazos. Los plazos de tramitación se fijan en el ET art. 855.
- No residentes. El Estatuto Tributario no contempla un sistema de devolución para empresas no residentes.
Exenciones
Operaciones exentas y excluidas
Exento — 0% con descuento y devolución (ET arts. 477, 478, 481): [9] [17]
- el ganado vivo, y la carne de res, de cerdo y de pollo y los huevos (art. 477);
- los bienes exportados y los servicios exportados que cumplan los requisitos; los servicios turísticos a no residentes; las ventas de materias primas a usuarios industriales de zonas francas; el internet residencial para los estratos socioeconómicos 1 y 2 (art. 481);
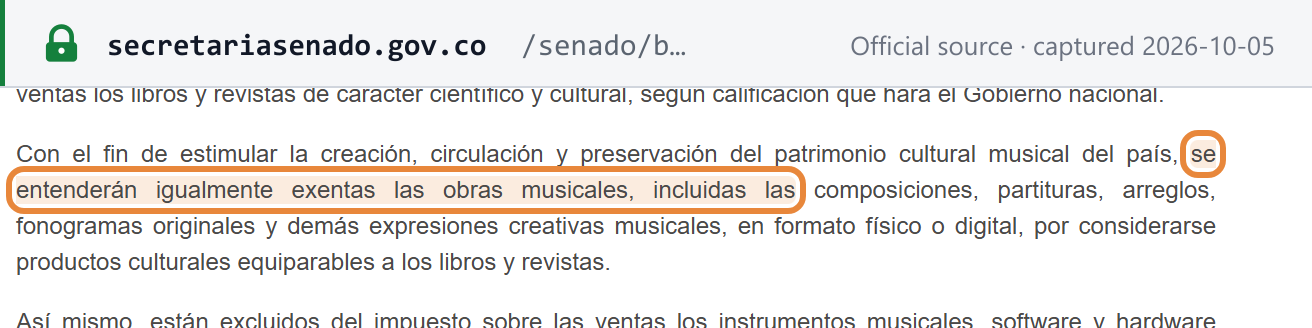
- los libros y revistas científicos y culturales y, desde la Ley 2615 de 2026, las obras musicales — composiciones, partituras, arreglos y fonogramas originales, en formato físico o digital (art. 478). [34]
Excluido — fuera del IVA, sin descuento (ET arts. 424, 476): [10] [33]
- "Los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana" (art. 476 num. 1);
- la educación prestada por instituciones reconocidas;
- el transporte público de pasajeros;
- los servicios públicos domiciliarios — energía, agua, gas;
- el internet residencial para el estrato 3;
- los bienes enumerados en el art. 424.
Exento no es excluido. Un proveedor exento cobra el 0%, descuenta el IVA que pagó en sus insumos y puede solicitar la devolución. Un proveedor excluido no cobra nada y no puede descontar el IVA soportado, porque el art. 488 solo permite descuentos por insumos destinados a operaciones gravadas — el IVA que paga se convierte en un costo. [30] Si usted está acostumbrado al IVA de la UE, exento funciona como el tipo cero y excluido funciona como una exención.
Regímenes especiales
- Régimen Simple de Tributación (SIMPLE). Los contribuyentes del SIMPLE que solo explotan tiendas y minimercados (art. 908 num. 1), y las personas naturales del SIMPLE por debajo de 3.500 UVT, no son responsables de IVA; los compradores retienen IVA a los proveedores del SIMPLE (ET arts. 437 par. 4 y 437-2 num. 9). [2] [12]
- Zonas francas. Las ventas de materias primas desde el territorio aduanero nacional a usuarios industriales de una zona franca están exentas (ET art. 481 lit. e). [17]
- Zona del terremoto. Exención en la importación hasta el 31 de diciembre de 2027 para proyectos calificados (Decreto Legislativo 1413 de 2026, véase Cambios recientes).
- Sector musical. Los instrumentos, el software y el hardware especializados y la intermediación en licencias de fonogramas de propiedad de artistas no masivos (sujetos a calificación del Gobierno), y los insumos de luthería para los fabricantes inscritos en el Simus, están excluidos (ET art. 478 reescrito por la Ley 2615 de 2026). [47]
Infracciones y sanciones
Infracciones
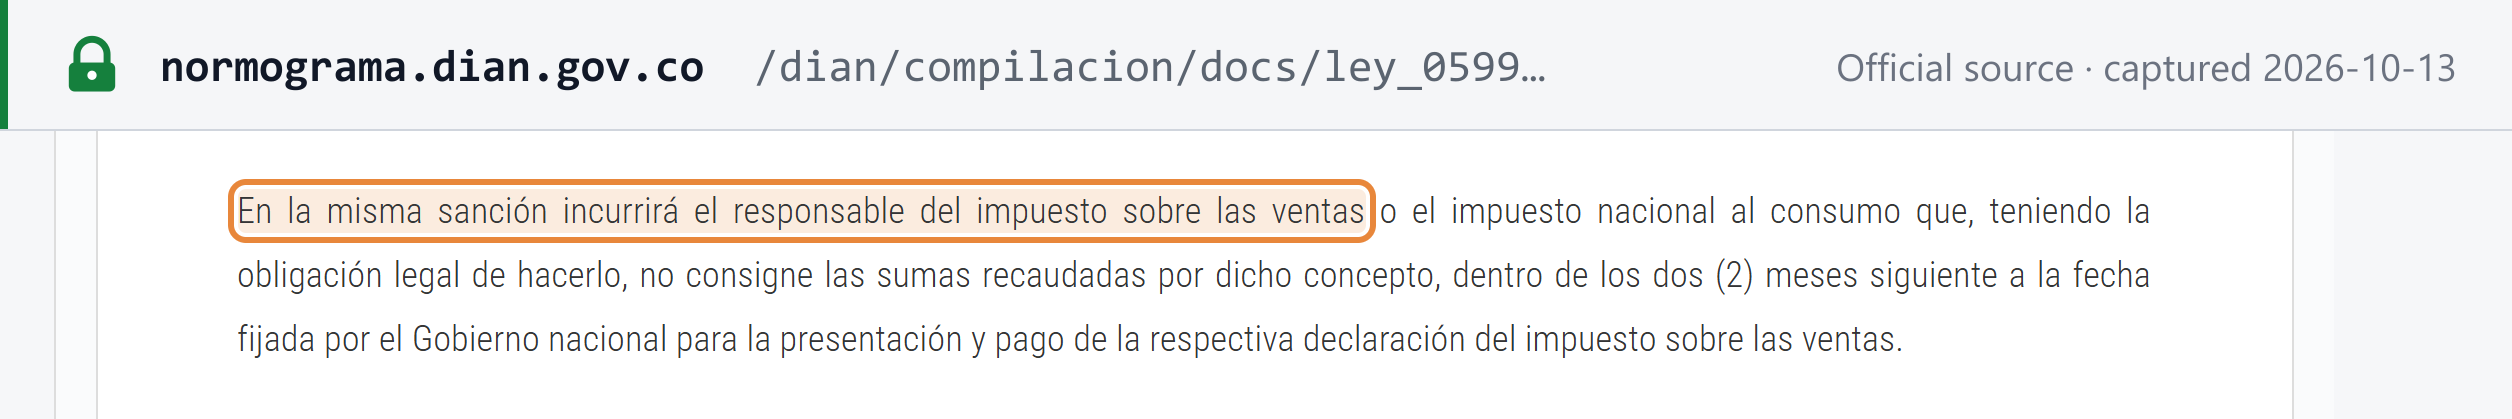
- No consignar el IVA recaudado (Código Penal art. 402). "En la misma sanción incurrirá el responsable del impuesto sobre las ventas ... que, teniendo la obligación legal de hacerlo, no consigne las sumas recaudadas por dicho concepto, dentro de los dos (2) meses siguiente a la fecha fijada" para la declaración y el pago. La pena es "prisión de cuarenta (48) [sic] a ciento ocho (108) meses y multa equivalente al doble de lo no consignado sin que supere el equivalente a 1.020.000 UVT". El pago total, con intereses, extingue la acción penal. [35]
- Defraudación o evasión tributaria (Código Penal art. 434B). Omitir ingresos, incluir costos ficticios o solicitar descuentos improcedentes por un valor de 100 a 2.500 salarios mínimos mensuales (SMMLV) se castiga con 36 a 60 meses de prisión, pena que aumenta en una tercera parte por encima de 2.500 SMMLV y en la mitad por encima de 5.000 SMMLV. [36]
- Infracciones administrativas sancionadas con clausura: no facturar, la doble facturación o el software de supresión de ventas, las declaraciones o pagos de IVA con más de 3 meses de retraso, y no inscribirse en el RUT antes de iniciar la actividad (véase más abajo).
Sanciones
Las cifras en COP son conversiones a la UVT de 2026 de COP 52.374.
| Sanción | Importe |
|---|---|
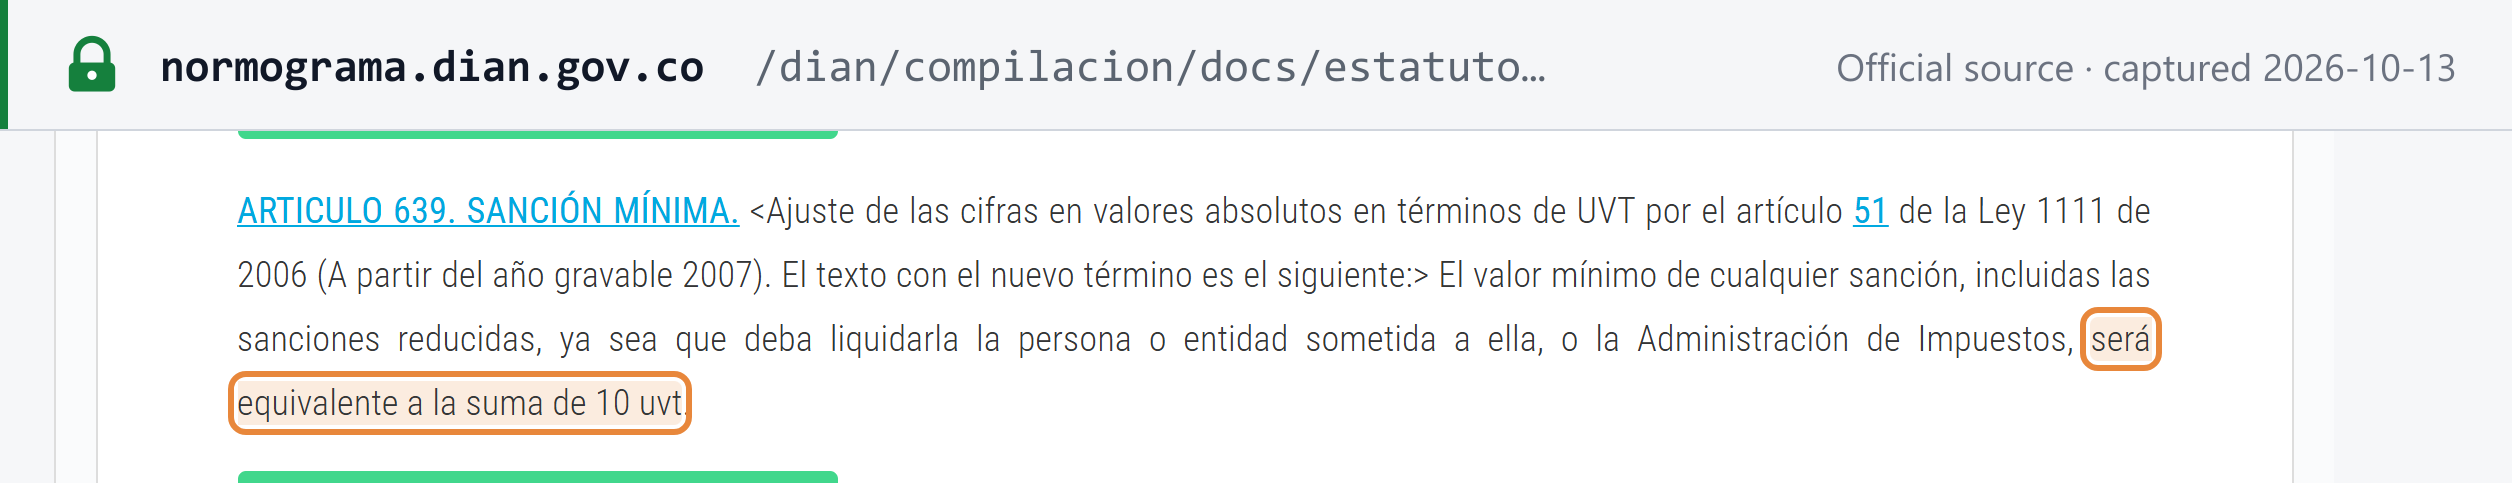
| Sanción mínima | 10 UVT (COP 523.740), incluidas las sanciones reducidas; se exceptúan los intereses y algunas sanciones del RUT (ET art. 639) [37] |
| Extemporaneidad | 5% del impuesto a cargo por cada mes o fracción de mes de retraso, con un tope del 100% del impuesto; sin impuesto a cargo, 0,5% de los ingresos brutos por mes, con un tope del menor entre el 5% de los ingresos, el doble del saldo a favor o 2.500 UVT (COP 130.935.000) (ET art. 641) [38] |
| No declarar | Para el IVA, el 10% de las consignaciones bancarias o de los ingresos brutos del periodo, o de los ingresos brutos de la última declaración de IVA, el que sea mayor (ET art. 643 num. 2) [39] |
| Intereses moratorios | Se liquidan diariamente a la tasa de usura para créditos de consumo certificada por la Superintendencia Financiera, menos 2 puntos (ET arts. 634–635). La DIAN publica la tasa de cada periodo. [40] |
| Sanción | Importe |
|---|---|
| Factura sin su denominación, el NIT del impresor o la calidad de agente retenedor (ET art. 617 lits. a, h, i) | 1% de las operaciones facturadas, con un tope de 950 UVT (COP 49.755.300); la reincidencia conlleva la clausura (ET art. 652) [41] |
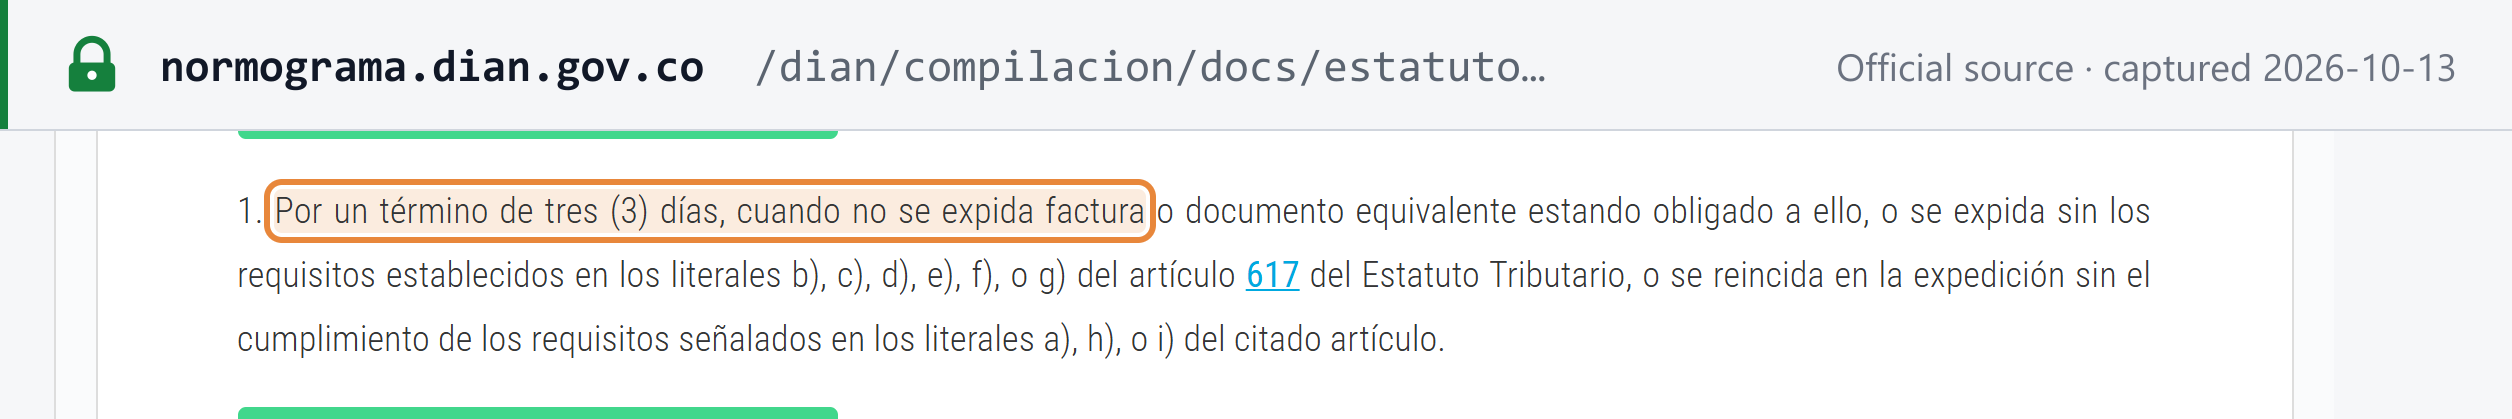
| No facturar, o factura sin los requisitos del ET art. 617 lits. b–g | Clausura durante 3 días — el establecimiento se sella con "CERRADO POR LA DIAN" — o, en su lugar, una multa del 5% de los ingresos operacionales del mes anterior (ET arts. 652-1 y 657 num. 1 y par. 6) [42] |
| Sanción | Importe |
|---|---|
| Supresión de ventas o doble facturación; no adoptar los controles técnicos exigidos | Clausura durante 3 días, o una multa del 10% de los ingresos operacionales del mes anterior (ET art. 657 nums. 2 y 5) [42] |
| Declaraciones o pagos de IVA con más de 3 meses de retraso | Clausura durante 3 días, o una multa del 15% de los ingresos operacionales del mes anterior (ET art. 657 num. 4) [42] |
| Documentos de facturación no transmitidos correctamente | Hasta 7.500 UVT (COP 392.805.000): 1% de los importes no informados, 0,7% de los importes informados erróneamente, 0,5% de los importes informados extemporáneamente (ET art. 616-1, en aplicación del art. 651) [43] |
| Inscripción tardía en el RUT | Clausura de 1 día por mes de retraso, o 1 UVT (COP 52.374) por día si no hay establecimiento; no actualizar el RUT, 1 UVT por día (2 UVT por cambios de dirección o de actividad); datos falsos en el RUT, 100 UVT (COP 5.237.400) (ET art. 658-3) [44] |
Romper los sellos duplica la clausura. Las sanciones liquidadas por el propio contribuyente se reducen al 50% si no hay reincidencia en los 2 años anteriores, o al 75% si no la hay en el año anterior, siempre que la DIAN aún no haya formulado cargos (ET art. 640). [45]
Preguntas frecuentes
Vendo software como servicio desde el exterior a empresas y consumidores colombianos. ¿Debo inscribirme en el IVA?
Depende del cliente. Para las ventas a empresas colombianas responsables de IVA, no: el cliente retiene el 100% del IVA y soporta la compra con un documento soporte. Para las ventas a consumidores y a otros clientes que no están obligados a practicar la retención, sí: usted se inscribe en el RUT con el código de responsabilidad 46, declara bimestralmente a más tardar el décimo día hábil del mes siguiente, y no se aplica ningún umbral. Un prestador que suministra únicamente servicios electrónicos o digitales puede optar, en su lugar, por el sistema de retención a través de los emisores de tarjetas. No está obligado a expedir una factura electrónica colombiana por los servicios digitales.
¿Existe un umbral de inscripción en el IVA en Colombia?
No para las sociedades. Solo ciertas personas naturales, como comerciantes minoristas, artesanos, pequeños agricultores y prestadores de servicios personales, pueden quedar fuera del IVA, y solo si cumplen la totalidad de seis condiciones, entre ellas unos ingresos brutos de la actividad inferiores a 3.500 UVT en el año anterior o en el año en curso (COP 183.309.000 con la UVT de 2026 de COP 52.374).
¿Cuándo vence la declaración de IVA en Colombia?
Las declaraciones son bimestrales si sus ingresos brutos a 31 de diciembre del año anterior fueron de al menos 92.000 UVT, o si usted es gran contribuyente o exportador o productor de bienes exentos; en caso contrario son cuatrimestrales. La presentación y el pago vencen el mismo día, entre el séptimo y el decimosexto día hábil del mes siguiente al periodo, según el último dígito de su NIT sin el dígito de verificación. Por ejemplo, la declaración de septiembre a octubre de 2026 vence entre el 11 y el 25 de noviembre de 2026.
¿Puedo descontar el IVA que figura en un tiquete POS?
No en un tiquete de máquina registradora POS tradicional, que solo puede expedirse para ventas de hasta 5 UVT y no soporta IVA descontable. La DIAN indica que el documento equivalente electrónico POS sí soporta IVA descontable cuando identifica al comprador con su nombre y número de identificación. En caso de duda, solicite una factura electrónica de venta: un comprador siempre puede exigirla.
¿Qué ocurre si no expido una factura electrónica en Colombia?
La DIAN puede clausurar el establecimiento durante 3 días o, en su lugar, la empresa puede pagar una multa del 5% de los ingresos operacionales del mes anterior. Una factura a la que le falta su denominación, el NIT del impresor o la calidad de agente retenedor cuesta el 1% de las operaciones facturadas, con un tope de 950 UVT. No transmitir correctamente los documentos de facturación puede costar hasta 7.500 UVT.
¿Cuál es la diferencia entre exento y excluido en el IVA colombiano?
Una operación exenta está gravada al 0%, y el proveedor conserva su derecho a descontar el IVA pagado en sus insumos y puede solicitar la devolución. Una operación excluida queda totalmente fuera del IVA, y el IVA pagado en los insumos no puede descontarse. Es lo contrario de como muchos lectores usan la palabra exento en el IVA de la UE.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| DIAN — Inscripción y actualización del RUT | Inscribirse en el RUT y obtener un NIT |
| DIAN — Consulta Estado RUT | Consultar el estado del RUT de un NIT |
| Validador de NIT de Colombia | Comprobar el formato y el dígito de verificación de un NIT |
| DIAN | Servicios en línea para presentar y pagar declaraciones |
| Calendario tributario 2026 de la DIAN (PDF) | Todos los vencimientos de 2026 por dígito del NIT |
| DIAN — Sistema de Facturación Electrónica | Sistema de facturación electrónica, habilitación y anexos técnicos |
| DIAN — Facturación gratuita | Servicio gratuito de facturación de la DIAN |
| DIAN — Consulta de documentos electrónicos | Consultar una factura electrónica por su CUFE |
| DIAN — Documento soporte | Orientación sobre el documento soporte en adquisiciones a no obligados a facturar |
| DIAN — Normativa de facturación electrónica | Resoluciones vigentes sobre facturación electrónica |
| Normograma DIAN | Compilación de la DIAN de la legislación y las resoluciones tributarias |
| Estatuto Tributario (Senado) | Texto consolidado del ET |
Cambios recientes
- 17/09/2026 — Decreto Legislativo 1413 de 2026, art. 9: hasta el 31 de diciembre de 2027, las importaciones de materias primas, insumos y bienes de capital indispensables para proyectos de inversión calificados en los municipios afectados por el terremoto, sin producción nacional equivalente, están exentas de IVA. [46] — consulte el registro del cambio
- 13/08/2026 — Res. DIAN 012017 de 2026: para los contribuyentes de las direcciones seccionales de la DIAN de nueve ciudades (Pereira, Armenia, Manizales, Tuluá, Palmira, Popayán, Quibdó, Buenaventura y Cali) cuya autorización de numeración de facturas venció en agosto, septiembre u octubre de 2026, "se les levantarán las reglas de validación de la numeración autorizada hasta el 1o de noviembre de 2026". El alivio es automático. [48]
- 29/07/2026 — La Ley 2615 de 2026, art. 16, reescribió el ET art. 478: las obras musicales son exentas, y ciertos instrumentos, software, hardware e insumos de luthería del sector musical son excluidos. (Senado) — consulte el registro del cambio
- 15/12/2025 — La Res. DIAN 000238 de 2025 fija la UVT de 2026 en COP 52.374. (Normograma DIAN)
- 23/09/2025 — La Res. DIAN 000227 de 2025, la Resolución Única, compila y sustituye las resoluciones tributarias de la DIAN, incluidas las Res. 000165/2023 (facturación electrónica), 000167/2021 (documento soporte), 000013/2021 (nómina electrónica) y 000051/2018 (prestadores extranjeros). (Normograma DIAN)
- 31/03/2025 — Res. DIAN 000202 de 2025: un vendedor solo puede pedir a un comprador que desea una factura a su nombre su nombre, tipo y número de identificación, y correo electrónico. (Normograma DIAN)
Para la cronología completa, consulte los cambios tributarios de Colombia en Lookuptax.
Enlaces de referencia
- Estatuto Tributario art. 420 — hechos generadores y lugar de la prestación (Senado)
- Estatuto Tributario art. 437 — responsables, condiciones de inscripción, prestadores extranjeros (Senado)
- Res. DIAN 000238 de 2025 — UVT para 2026 (Normograma)
- Estatuto Tributario art. 555-2 — RUT y NIT (Senado)
- Res. DIAN 000051 de 2018 — prestadores de servicios desde el exterior (Normograma)
- Estatuto Tributario art. 468 — tarifa general (Senado)
- Estatuto Tributario art. 468-1 — bienes al 5% (Senado)
- Estatuto Tributario art. 468-3 — servicios al 5% (Senado)
- Estatuto Tributario art. 477 — bienes exentos (Senado)
- Estatuto Tributario art. 424 — bienes excluidos (Senado)
- Estatuto Tributario art. 437-1 — tarifas de retención de IVA (Senado)
- Estatuto Tributario art. 437-2 — agentes de retención de IVA (Senado)
- Decreto Único Reglamentario 1625 de 2016 (Normograma DIAN)
- Estatuto Tributario art. 20-3 — presencia económica significativa (Senado)
- Estatuto Tributario art. 459 — base gravable en las importaciones (Senado)
- Estatuto Tributario art. 428 — importaciones excluidas (Senado)
- Estatuto Tributario art. 481 — exentos con derecho a devolución (Senado)
- Estatuto Tributario art. 616-1 — sistema de facturación y validación previa (Senado)
- Res. DIAN 000165 de 2023 — sistema de facturación electrónica (Normograma)
- Res. DIAN 000227 de 2025 — Resolución Única en Materia Tributaria, Aduanera y Cambiaria (Normograma)
- Estatuto Tributario art. 617 — requisitos de la factura (Senado)
- Res. DIAN 000202 de 2025 — datos del comprador (Normograma)
- Res. DIAN 000167 de 2021 — documento soporte (Normograma)
- Estatuto Tributario art. 632 — conservación de documentos (Senado)
- Res. DIAN 000042 de 2020 — calendario de facturación electrónica (DIAN, PDF)
- Res. DIAN 000085 de 2022 — RADIAN (Normograma)
- Res. DIAN 000013 de 2021 — nómina electrónica (Normograma)
- Estatuto Tributario art. 600 — periodos del IVA (Senado)
- DIAN — Calendario Tributario 2026 (PDF)
- Estatuto Tributario art. 488 — IVA descontable (Senado)
- Estatuto Tributario art. 491 — activos fijos (Senado)
- Estatuto Tributario art. 850 — devoluciones (Senado)
- Estatuto Tributario art. 476 — servicios excluidos (Senado)
- Estatuto Tributario art. 478 — libros, revistas y obras musicales (Senado)
- Código Penal art. 402 (Senado)
- Código Penal art. 434B (Senado)
- Estatuto Tributario art. 639 — sanción mínima (Senado)
- Estatuto Tributario art. 641 — extemporaneidad (Senado)
- Estatuto Tributario art. 643 — no declarar (Senado)
- Estatuto Tributario art. 635 — intereses moratorios (Senado)
- Estatuto Tributario art. 652 — facturas sin requisitos (Senado)
- Estatuto Tributario art. 657 — clausura (Senado)
- Estatuto Tributario art. 651 — sanciones por información (Senado)
- Estatuto Tributario art. 658-3 — sanciones del RUT (Senado)
- Estatuto Tributario art. 640 — reducción de sanciones (Senado)
- Decreto Legislativo 1413 de 2026 (Senado)
- Ley 2615 de 2026 (Senado)
- Res. DIAN 012017 de 2026 — alivio en la numeración (Normograma)
- Estatuto Tributario art. 601 — sin declaración cuando no hay operaciones (Senado)
Contenido relacionado en Lookuptax:
- Guía del NIT de Colombia
- Validador de NIT de Colombia
- Umbrales de registro del IVA en el mundo
- Tasas impositivas en el mundo
- Situación y redes de facturación electrónica en el mundo
- Modelos CTC de facturación electrónica: validación, reporte e intercambio
- Regímenes de retención de IVA
- Reglas de vendedor presunto para marketplaces
- IVA sobre servicios digitales de proveedores no residentes
- Dispositivos fiscales y cajas registradoras certificadas