Guía del IVA en la República del Congo (Congo-Brazzaville)
| FICHA TÉCNICA | |
|---|---|
| Código de país | CG |
| Nombre del impuesto | Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA) |
| Autoridad tributaria | Direction Générale des Impôts et des Domaines (DGID) |
Resumen
No debe confundirse con la República Democrática del Congo (Congo-Kinshasa, código de país CD, IVA del 16%). Esta guía trata de la República del Congo (Congo-Brazzaville, CG). Para la RDC, consulte la guía del IVA de la RD del Congo.
La República del Congo aplica el Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA) — en virtud de la Loi n° 12-97 du 12 mai 1997 por la que se instituye el IVA, «telle que modifiée par les lois de finances subséquentes» (Arrêté 1520, visas). La ley del IVA está fuera del Code général des impôts (CGI) codificado: la ley de finanzas de 2026 la modifica en el apartado «Modifications des textes non codifiés». [1] [6]
La ley fue reescrita y renumerada por la Loi n° 39-2023 du 29 décembre 2023 (ley de finanzas para 2024, «LF 2024»), que transpuso la directiva CEMAC sobre el IVA. Esta guía utiliza la numeración de artículos de esa reescritura, tal como la reproduce la Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024 de la DGID, y las modificaciones posteriores de la Loi n° 47-2024 (LF 2025) y la Loi n° 42-2025 (LF 2026). [2] [3]
Una nota sobre las fuentes. El sitio web del Ministerio de Finanzas también aloja un «Code général des impôts — Tome 1». Su anexo del IVA solo está actualizado hasta 2002, y su numeración de artículos, sus tasas y su fecha de declaración ya no coinciden con la ley. No se base en él. No se publica en línea ningún CGI consolidado vigente: no se pudo acceder al portal propio de la DGID (impots.gouv.cg) e impots.cg mostraba una página «site en construction» (comprobado el 22 de octubre de 2026). Cuando esta guía no ha podido confirmar una norma en el texto vigente, lo indica.
Autoridad. El IVA lo administra la Direction Générale des Impôts et des Domaines (DGID), que forma parte del Ministère des Finances, du Budget et du Portefeuille Public. El Ministerio describe a la DGID como «l'organe technique qui assiste le Ministre dans l'exercice de ses attributions en matière fiscale». El IVA a la importación lo liquida la aduana (Direction Générale des Douanes et des Droits Indirects). [17]
Moneda. El franco CFA (FCFA, código ISO XAF), compartido en toda la zona CEMAC. La API de facturación electrónica SFEC acepta facturas en XAF o en USD. [12]
Período impositivo. El mes natural (art. 35).
Capas. El IVA es nacional, pero se cobran además centimes additionnels (CA) del 5% del importe del IVA. Los recauda la administración tributaria «au profit des collectivités locales» y «ne donnent pas lieu à déduction» (art. 38 A). A la tasa general, el IVA más los CA suman el 18,9% del precio sin impuestos: 18% + (5% × 18%) = 18,9%. [3]
Para los sistemas vecinos, consulte la guía del IVA de la RD del Congo y la guía del IVA de Angola.
Registro
Quién debe inscribirse
Las sociedades están sujetas al IVA cualquiera que sea su volumen de negocios; las personas físicas, solo a partir de 100.000.000 FCFA. Artículo 5(1), en la redacción de la LF 2024: «Les personnes morales de droit privé sont, de plein droit, assujetties à la TVA, quel que soit leur chiffre d'affaires annuel. Les personnes physiques sont assujetties à la TVA lorsque leur chiffre d'affaires hors taxes est supérieur ou égal à 100 000 000 de francs.» [3]
El ámbito es amplio. El artículo 4 sujeta a toda persona que realice operaciones imponibles de forma habitual u ocasional, con carácter independiente, en el marco de una actividad económica a título oneroso, «quel que soit le secteur d'activité». El Estado, las entidades locales y los organismos públicos no están sujetos por lo que hacen como poder público, pero sí lo están por las actividades económicas que desarrollan del mismo modo que el sector privado.
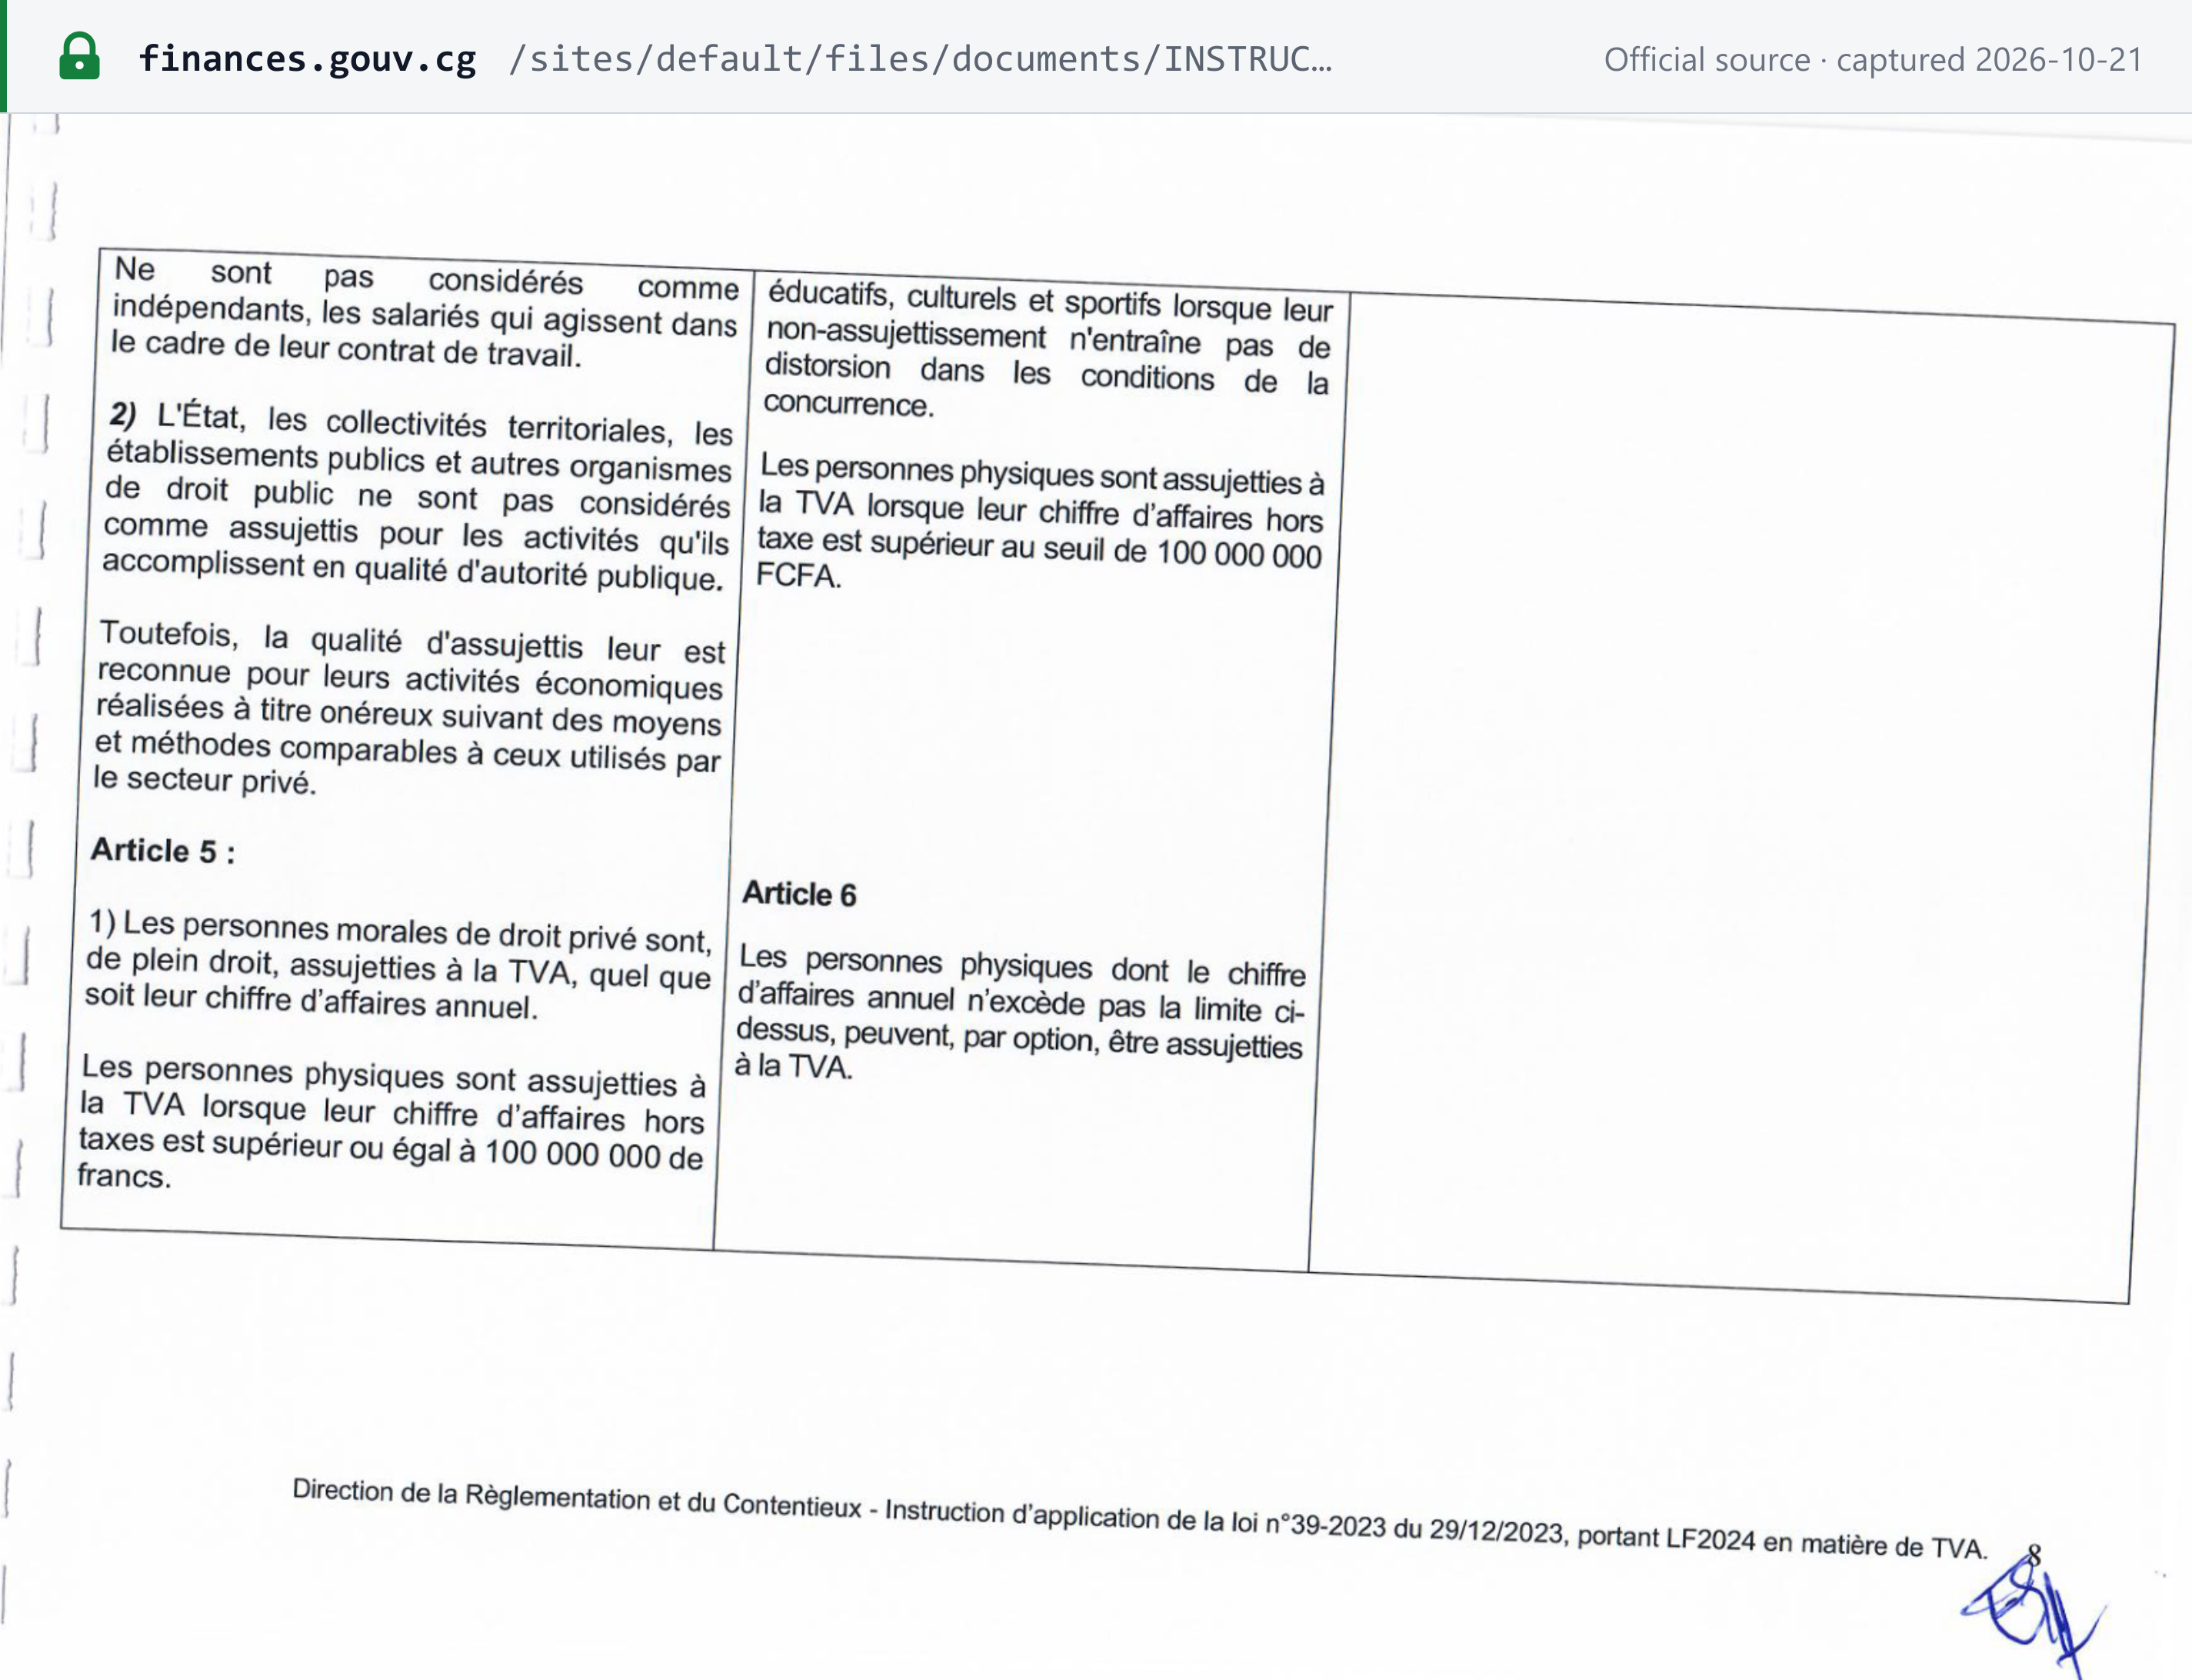 Captura de la fuente realizada el 2026-10-21 — original
Umbral de registro
100.000.000 FCFA de volumen de negocios anual sin impuestos, solo para personas físicas (a 22 de octubre de 2026). No hay umbral para las sociedades.
- Criterio. Volumen de negocios «supérieur ou égal» a 100.000.000 FCFA. La LF 2024 cambió la redacción, que antes decía «supérieur au seuil».
- Período de cómputo. La ley del IVA no lo indica. El CGI tal como se publica en la LF 2026 (art. 96) vincula el régimen del forfait al mismo «seuil d'assujettissement à la TVA» y le pone fin «dès le premier exercice qui suit celui au cours duquel les limites du chiffre d'affaires … sont dépassées»: en la práctica, el ejercicio económico.
- Por debajo del umbral. Las personas físicas tributan en el régimen del forfait (impôt global forfaitaire, IGF). La LF 2026 define al vendedor en forfait como aquel cuyo «chiffre d'affaires maximum annuel … est inférieur à 100 millions de FCFA», y dispone que sus facturas no llevan líneas de IVA ni de CA. [1]
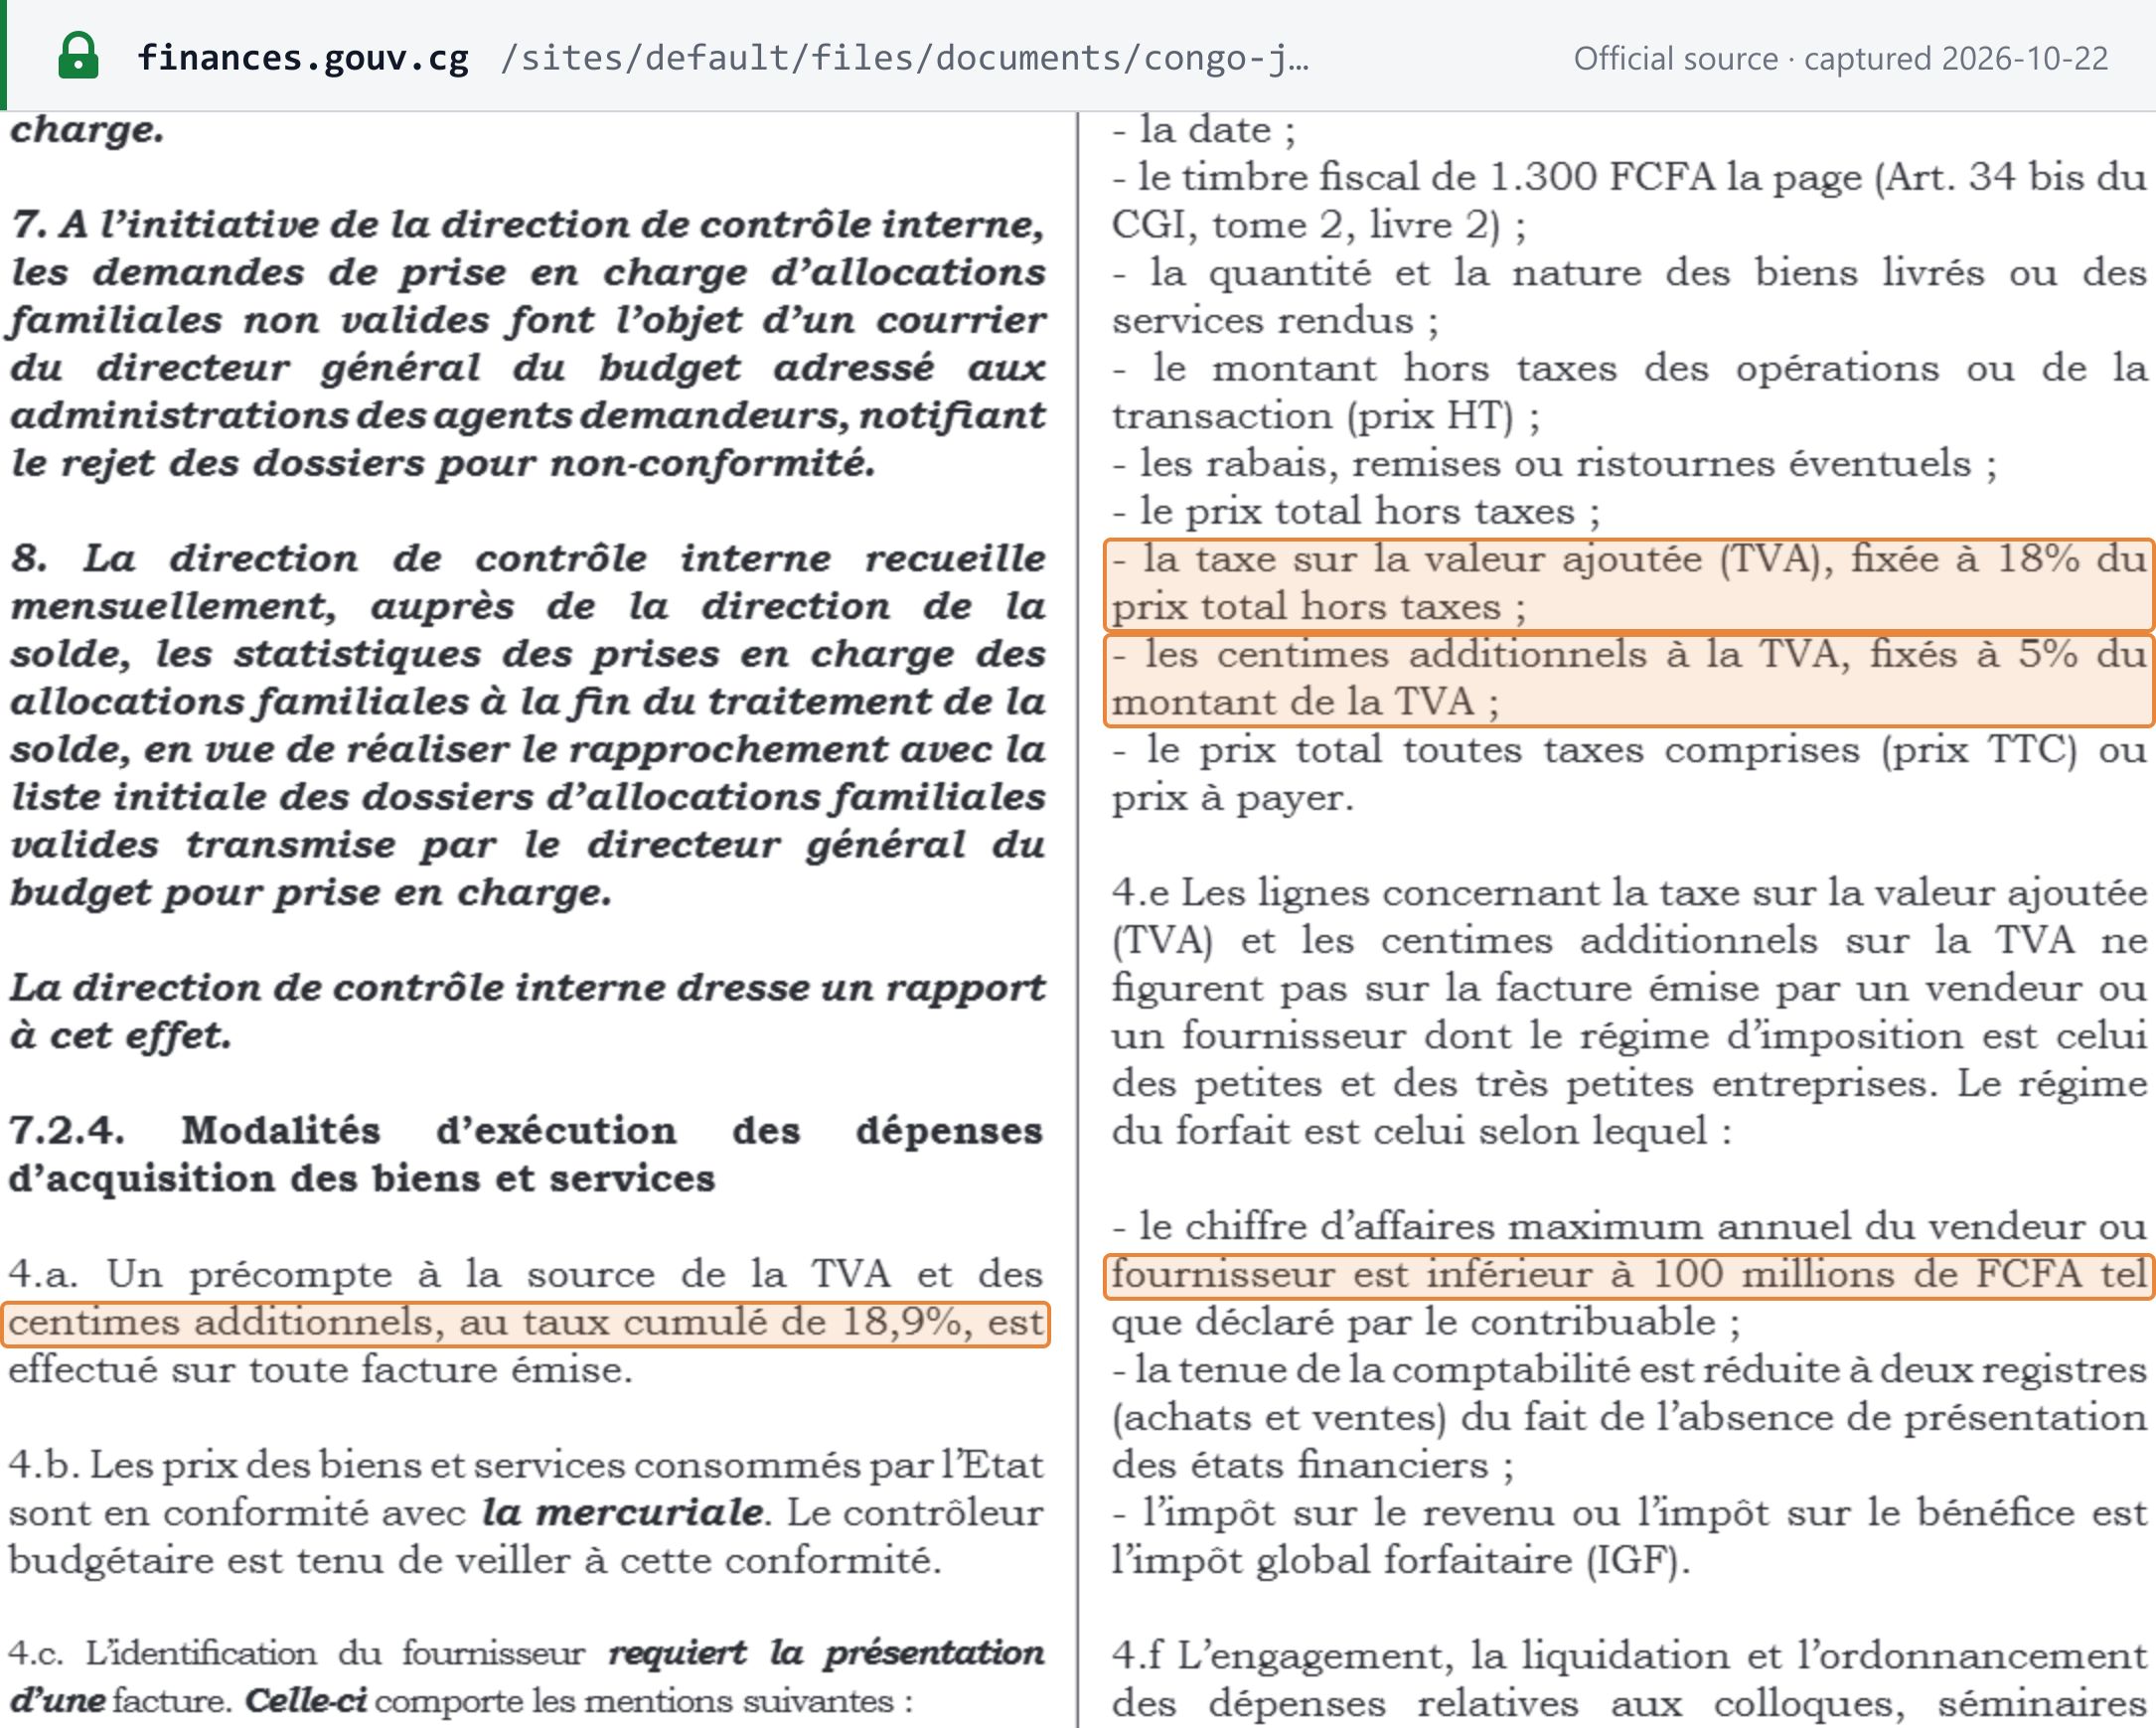 Captura de la fuente realizada el 2026-10-22 — original
Registro de no residentes
La ley del IVA no fija un umbral distinto para los no residentes. Un no residente sujeto al IVA debe designar «un représentant solvable accrédité, résident sur le territoire congolais», que debe estar a su vez registrado en el IVA y es solidariamente responsable del impuesto (art. 12(1)). Si no se designa representante, el IVA y las posibles sanciones «doivent être payées par la personne cliente» (art. 12(2)). Los proveedores no residentes de servicios digitales son la excepción: se registran y pagan ellos mismos a través de la plataforma de la ARPCE (art. 12(3)). Consulte Empresas extranjeras que venden en la República del Congo. [3]
Número de identificación fiscal
El identificador es el NIU — numéro d'identification unique (número de identificación único), expedido por la administración tributaria. «Un redevable ne peut se prévaloir de la qualité d'assujetti qu'après enregistrement et attribution d'un numéro d'identification unique (NIU)» (art. 30). El artículo 30 también obliga a la administración a publicar en línea los NIU con la situación de cada contribuyente frente al IVA, su nombre, su dirección y su oficina tributaria. No encontramos ninguna lista pública de ese tipo (comprobado el 22 de octubre de 2026). [3]
Formato. No se publica ninguna especificación oficial de formato ni dígito de control. La documentación de la API del SFEC exige un NIU del comprador de «16 ou 17 caractères» para compradores empresariales y públicos. Los NIU impresos en los documentos oficiales que leímos tienen 16 o 17 caracteres y empiezan por una letra. Es una observación nuestra, no una norma oficial. [12] Lookuptax todavía no tiene una página ni un validador del identificador fiscal del Congo; para consultas oficiales en otros países, consulte Comprobar un número de IVA.
Cómo registrarse
- Constituya la empresa a través de la ACPCE. La Agence Congolaise pour la Création des Entreprises es la ventanilla única donde los fundadores realizan, «en un lieu unique et sur un même document», las declaraciones que exige la ley. [19] Sus listas de documentos para una sociedad piden el NIU personal del administrador, su documento de identidad, el justificante del domicilio social y los estatutos. [16]
- Obtenga el NIU. La condición de sujeto pasivo del IVA se deriva del registro y del NIU (art. 30).
- Active E-TAX. La declaración en línea se realiza desde www.impots.gouv.cg. Una vez que la DGID activa el espacio profesional, envía por correo electrónico un «numéro télé-déclarant» y una contraseña temporal (guía de usuario de E-TAX v2.3, julio de 2026). [15]
- Inscríbase en el SFEC antes de facturar. La inscripción pide, entre otros datos, el NIU, el número y la fecha del RCCM, la forma jurídica, la residencia fiscal, el régimen tributario, el sector, la moneda y el capital. [10]
Plazo de registro: no confirmado. La LF 2024 suprimió el artículo propio de la ley del IVA sobre la déclaration d'existence porque la obligación figura ahora en el art. 399 quater del Tomo 1 del CGI. El texto vigente de ese artículo no está publicado en línea, por lo que no podemos indicar el plazo ni la sanción por registro tardío (comprobado el 22 de octubre de 2026). Consulte a la DGID.
Registro voluntario
Disponible para las personas físicas por debajo de 100.000.000 FCFA. El CGI tal como se publica en la LF 2026 (art. 96(2)(a)) dispone que el contribuyente en forfait «qui optent pour assujettissement à la TVA» abandona de inmediato el régimen del forfait y pasa al régimen real del impuesto sobre los beneficios. Optar por el IVA permite a la empresa deducir el IVA soportado y emitir facturas con IVA que sus clientes empresariales pueden deducir. Las sociedades no tienen nada por lo que optar: ya están sujetas. [1]
Baja en el registro
- Personas físicas. Un contribuyente en régimen real cuyo volumen de negocios cae por debajo del umbral vuelve al forfait «que lorsque leur chiffre d'affaires est resté inférieur à cette limite pendant deux exercices successifs» (art. 96(3) del CGI, LF 2026). [1]
- Las sociedades no pueden salir del IVA por su volumen de negocios, ya que están sujetas de pleno derecho.
- Cese de actividad. Los créditos de IVA pendientes son reembolsables a las empresas que cesan su actividad (art. 39(3)). Los usuarios del SFEC también deben desactivar su sistema de facturación a través de su distribuidor (art. 11 del Arrêté 1519). Los plazos de la declaración de cese del CGI no están publicados en su versión vigente.
Registro de grupo
No disponible, según los textos publicados: la ley del IVA en la redacción de la LF 2024 (toda la Instrucción 0339) y las modificaciones del IVA de la LF 2025 y la LF 2026 no contienen ninguna disposición sobre agrupación o consolidación (comprobado el 22 de octubre de 2026).
Tasas
| Tasa | Se aplica a | Fuente |
|---|---|---|
| 18% (taux général) | Toda operación imponible no sujeta a la tasa reducida o cero | Ley del IVA, art. 22(2)(a) |
| + 5% del IVA (centimes additionnels) | Se cobra sobre el importe del IVA; 18,9% en total a la tasa general; no deducible | art. 38 A; LF 2026 |
| 5% (taux réduit) | Bienes de consumo corriente del Anexo 5 (en la versión sustituida por la LF 2026): leche y nata, tomates, arroz, harina de trigo, azúcar, pan, pastelería y galletas, y sal de la partida 25.01.00.11; gasóleo y lubricantes importados de países vecinos por empresas forestales residentes; ventas y adquisiciones de promotores y empresas en zonas económicas especiales | art. 22(2)(c); LF 2025; LF 2026 |
| 0% (taux zéro) | Exportaciones de bienes imponibles declaradas y visadas por la aduana; transporte internacional y sus servicios accesorios; ventas locales de madera aserrada (bois débité) | art. 22(2)(b) |
Tasa general. 18%, el «taux général … applicable à toutes les opérations taxables à l'exclusion des opérations soumises aux taux réduit et zéro» (art. 22(2)(a)). Ya era del 18% en la ley de 1997, y la LF 2024 la mantuvo. La LF 2026, en sus normas sobre las compras del Estado, reitera «la taxe sur la valeur ajoutée (TVA), fixée à 18% du prix total hors taxes» y «les centimes additionnels à la TVA, fixés à 5% du montant de la TVA». [1] [3]
¿18% o 18,9%? Ambas son oficiales. El 18% es la tasa del IVA. El 18,9% es el IVA más los centimes additionnels del 5% sobre ese IVA, expresado como porcentaje del precio sin impuestos. La LF 2026 utiliza la cifra acumulada para la retención que aplican los compradores públicos: «Un précompte à la source de la TVA et des centimes additionnels, au taux cumulé de 18,9%, est effectué sur toute facture émise». Los centimes additionnels no se aplican en el régimen ARPCE para servicios digitales de no residentes, en el que el total es del 18% (véase más abajo).
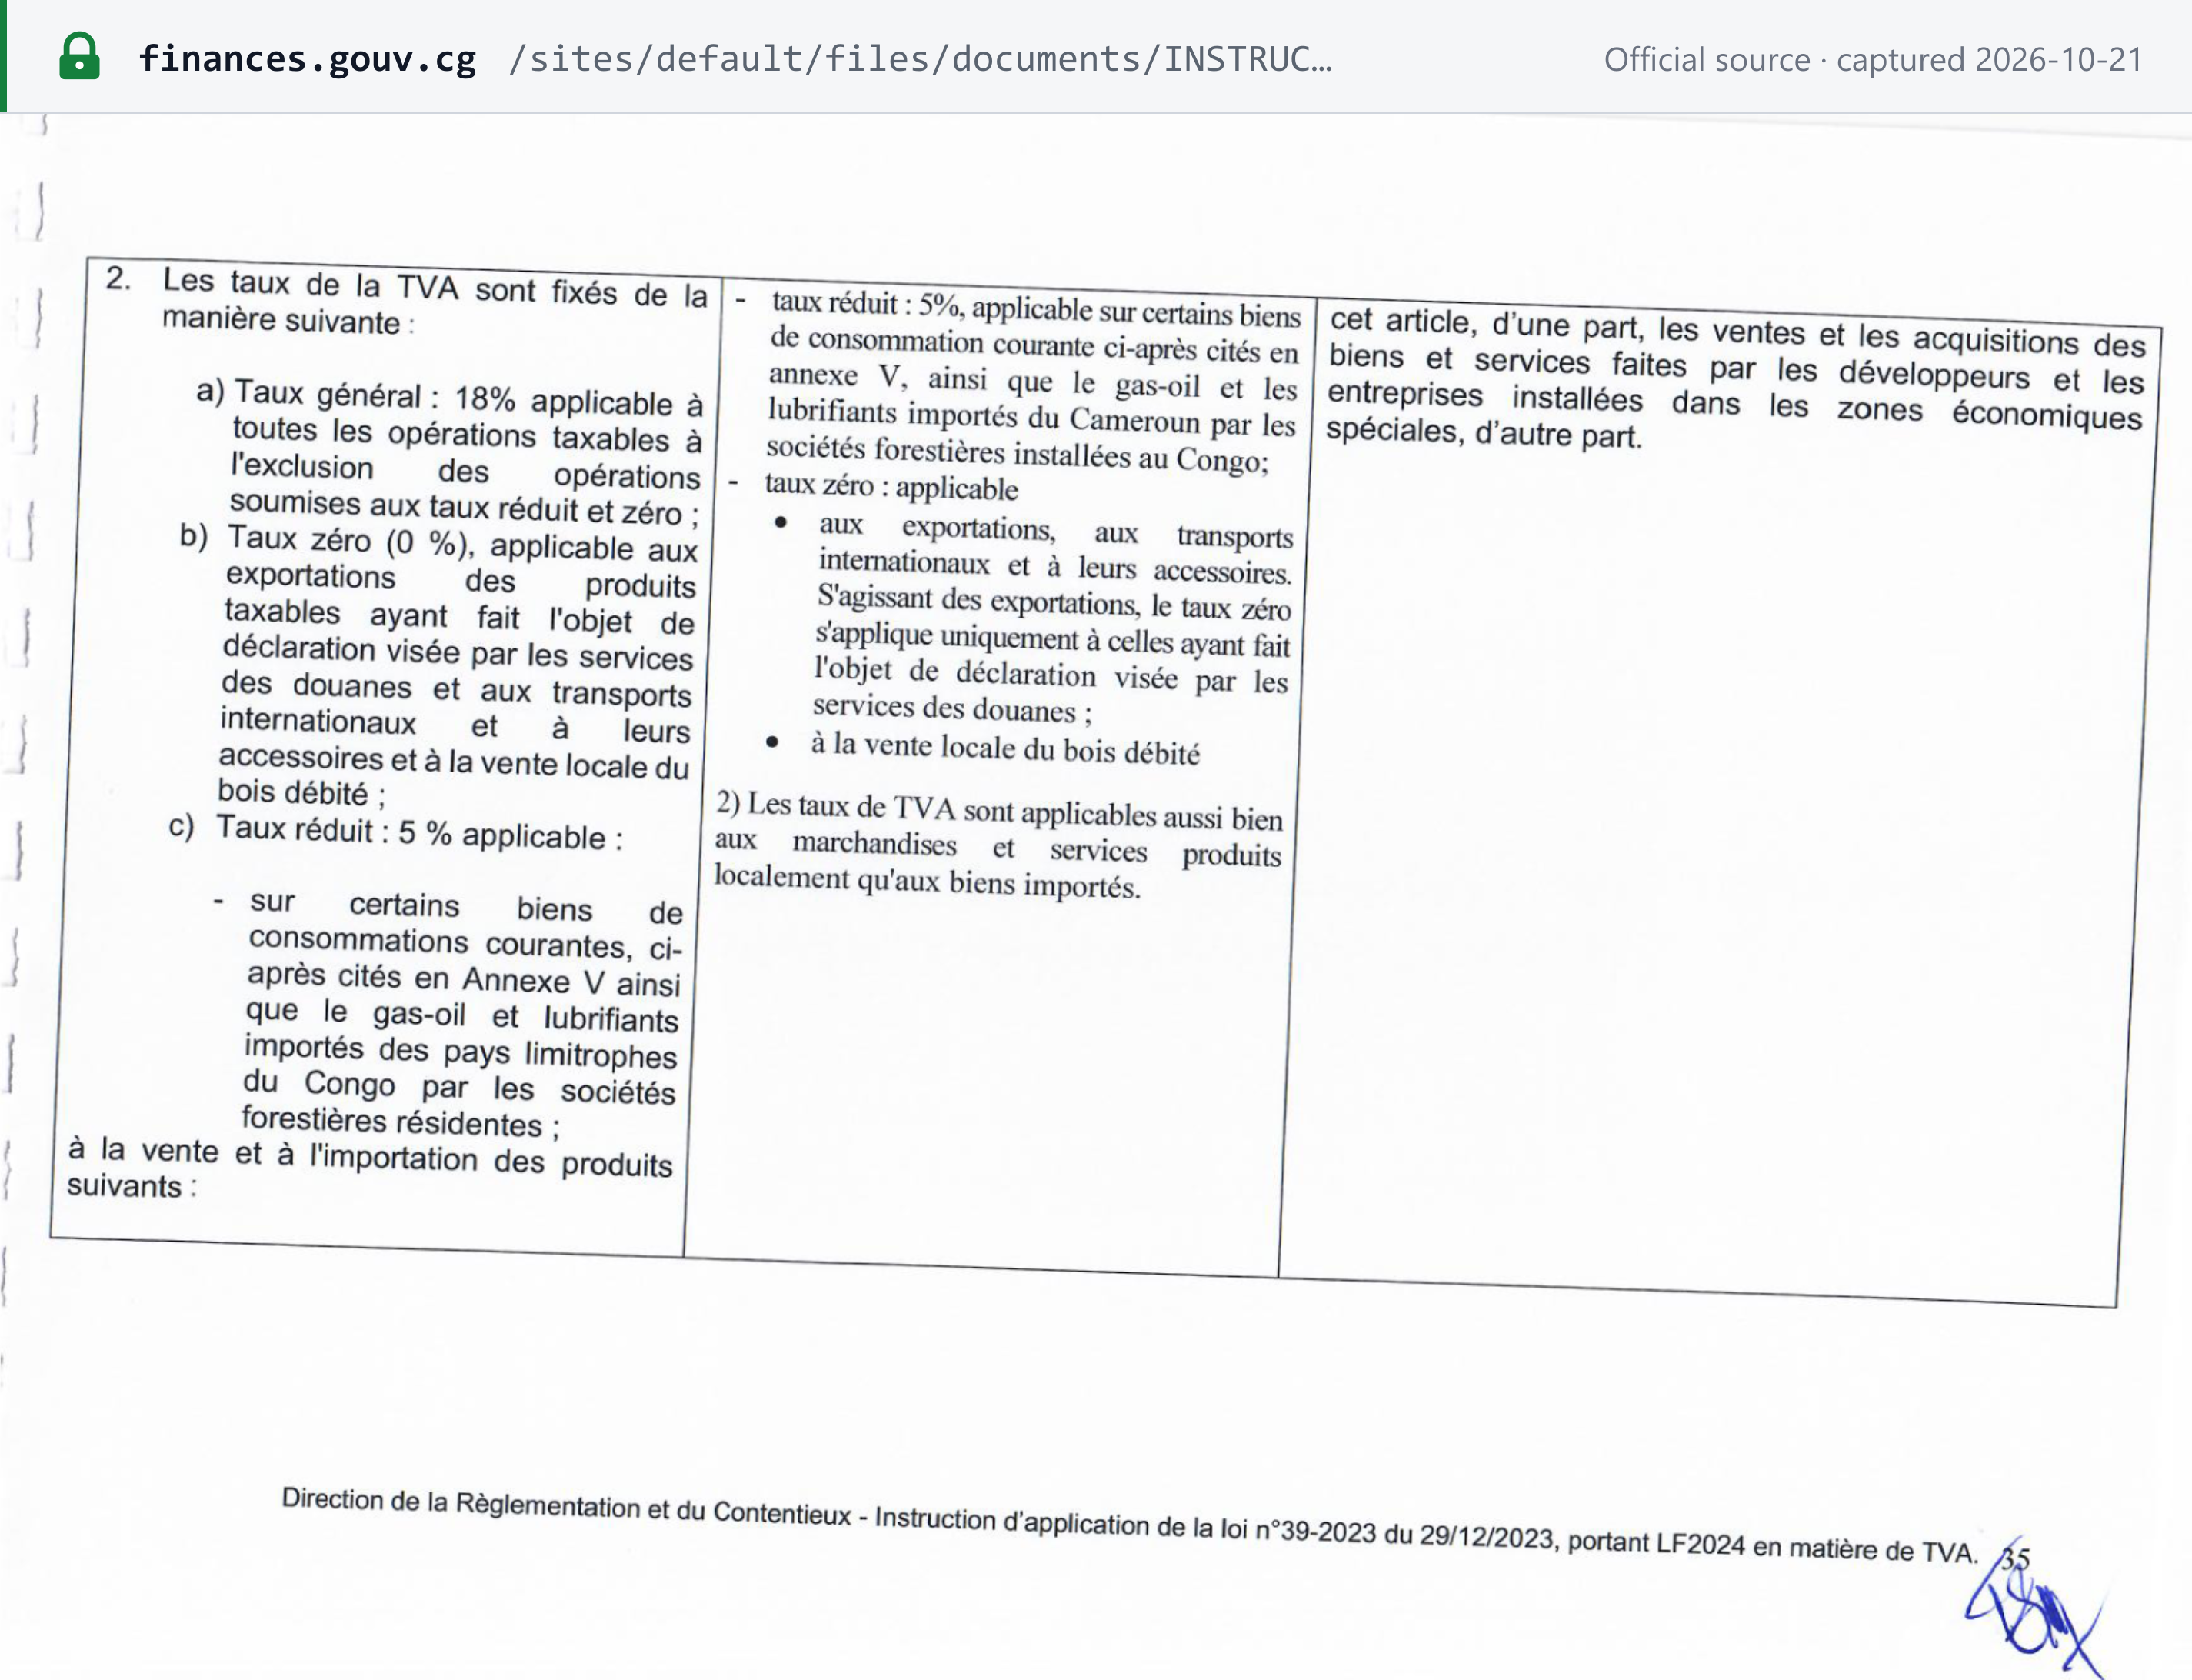 Captura de la fuente realizada el 2026-10-21 — original
Las listas de la tasa reducida han cambiado dos veces desde 2024. La LF 2025 sustituyó la tabla de productos del artículo 22 (leche y nata, pan y pastelería, arroz, harina de trigo) y suprimió los fertilizantes y plaguicidas agrícolas que la LF 2024 había gravado al 5%. La LF 2026 sustituyó el Anexo 5 y trasladó los fertilizantes, insecticidas y plaguicidas a la lista de exenciones del Anexo 3. Por tanto, los fertilizantes y plaguicidas están exentos, no al 5%; la p. 36 de la Instrucción 0339 todavía muestra la lista de 2024 ya superada. La sal se divide por partida arancelaria: la LF 2026 incluye «Sel» de la partida 25.01.00.11 al 5% en el Anexo 5, y exime «Sel» de la partida 25.01.00.19 en el Anexo 3 (JO spécial 3-2026 p. 78). Compruebe la partida antes de facturar sal. [1] [2]
Tasas futuras. No se ha anunciado ninguna: la LF 2026 sustituyó las listas de bienes, pero no las tasas (comprobado el 22 de octubre de 2026). El modelo de datos de factura del SFEC codifica las mismas dos tasas positivas, «[T]» 18% y «[R]» 5%. [12]
Para las tasas de otros países, consulte las tasas impositivas mundiales.
Normas transfronterizas
Importaciones y exportaciones
- Importaciones. El IVA a la importación «doit être obligatoirement déclarée et versée avant l'enlèvement de la marchandise» (art. 37), y lo liquida la aduana. No se devenga en las declaraciones en regímenes aduaneros suspensivos ni en el levante directo. Para deducirlo, el importador necesita una declaración de aduana en la que figure su NIU y el recibo aduanero del IVA pagado. Los contribuyentes que realizan inversiones productivas de más de 100.000.000 FCFA pueden diferir el IVA a la importación correspondiente hasta la fecha de presentación de la declaración del mes siguiente.
- De minimis. Los textos del IVA que leímos no fijan ninguno (comprobado el 22 de octubre de 2026). No comprobamos el código aduanero de la CEMAC. Tampoco pudimos confirmar si la aduana cobra los centimes additionnels del 5% sobre el IVA a la importación.
- Las exportaciones tributan al tipo cero si se declaran y visan en la aduana (art. 22(2)(b)). Los exportadores que solicitan una devolución adjuntan las referencias aduaneras y la prueba de la repatriación de los fondos (art. 35(5)). Los exportadores que realizan más del 80% de sus ventas en el extranjero «sont autorisés à retenir la TVA qui leur est facturée» sobre sus compras deducibles (art. 35(6)): suspenden el IVA en origen en lugar de acumular un crédito. [3]
Inversión del sujeto pasivo en servicios de no residentes
La República del Congo no tiene una inversión del sujeto pasivo al estilo de la UE. El artículo 12 combina un representante con una responsabilidad subsidiaria del cliente: un no residente sujeto al IVA designa un representante residente en el Congo y registrado en el IVA, solidariamente responsable con él; en su defecto, el IVA y las posibles sanciones los paga «par la personne cliente pour le compte de la personne n'ayant pas dans l'Etat un établissement stable». Dado que los servicios inmateriales «sont imposables dans le pays d'établissement du preneur» (art. 11(2)), la mayoría de los servicios B2B transfronterizos adquiridos por una empresa congoleña se localizan en el Congo y, en la práctica, es el cliente quien declara el IVA. [3] Consulte la inversión del sujeto pasivo explicada para ver cómo se compara con otros sistemas.
Productos y servicios digitales
Los proveedores no residentes de servicios digitales tienen su propio régimen, gestionado con el regulador de telecomunicaciones ARPCE. Los servicios prestados en el Congo a través de plataformas de comercio electrónico extranjeras o locales, y las comisiones de las plataformas, tributan en el Congo (art. 11(6)). Según el art. 12(3), los proveedores no residentes «sont responsables de la TVA y relative» y la pagan sobre la base de facturas elaboradas a partir de los datos registrados en la plataforma de la ARPCE. Deben llevar registros exactos del IVA que recaudan. [3]
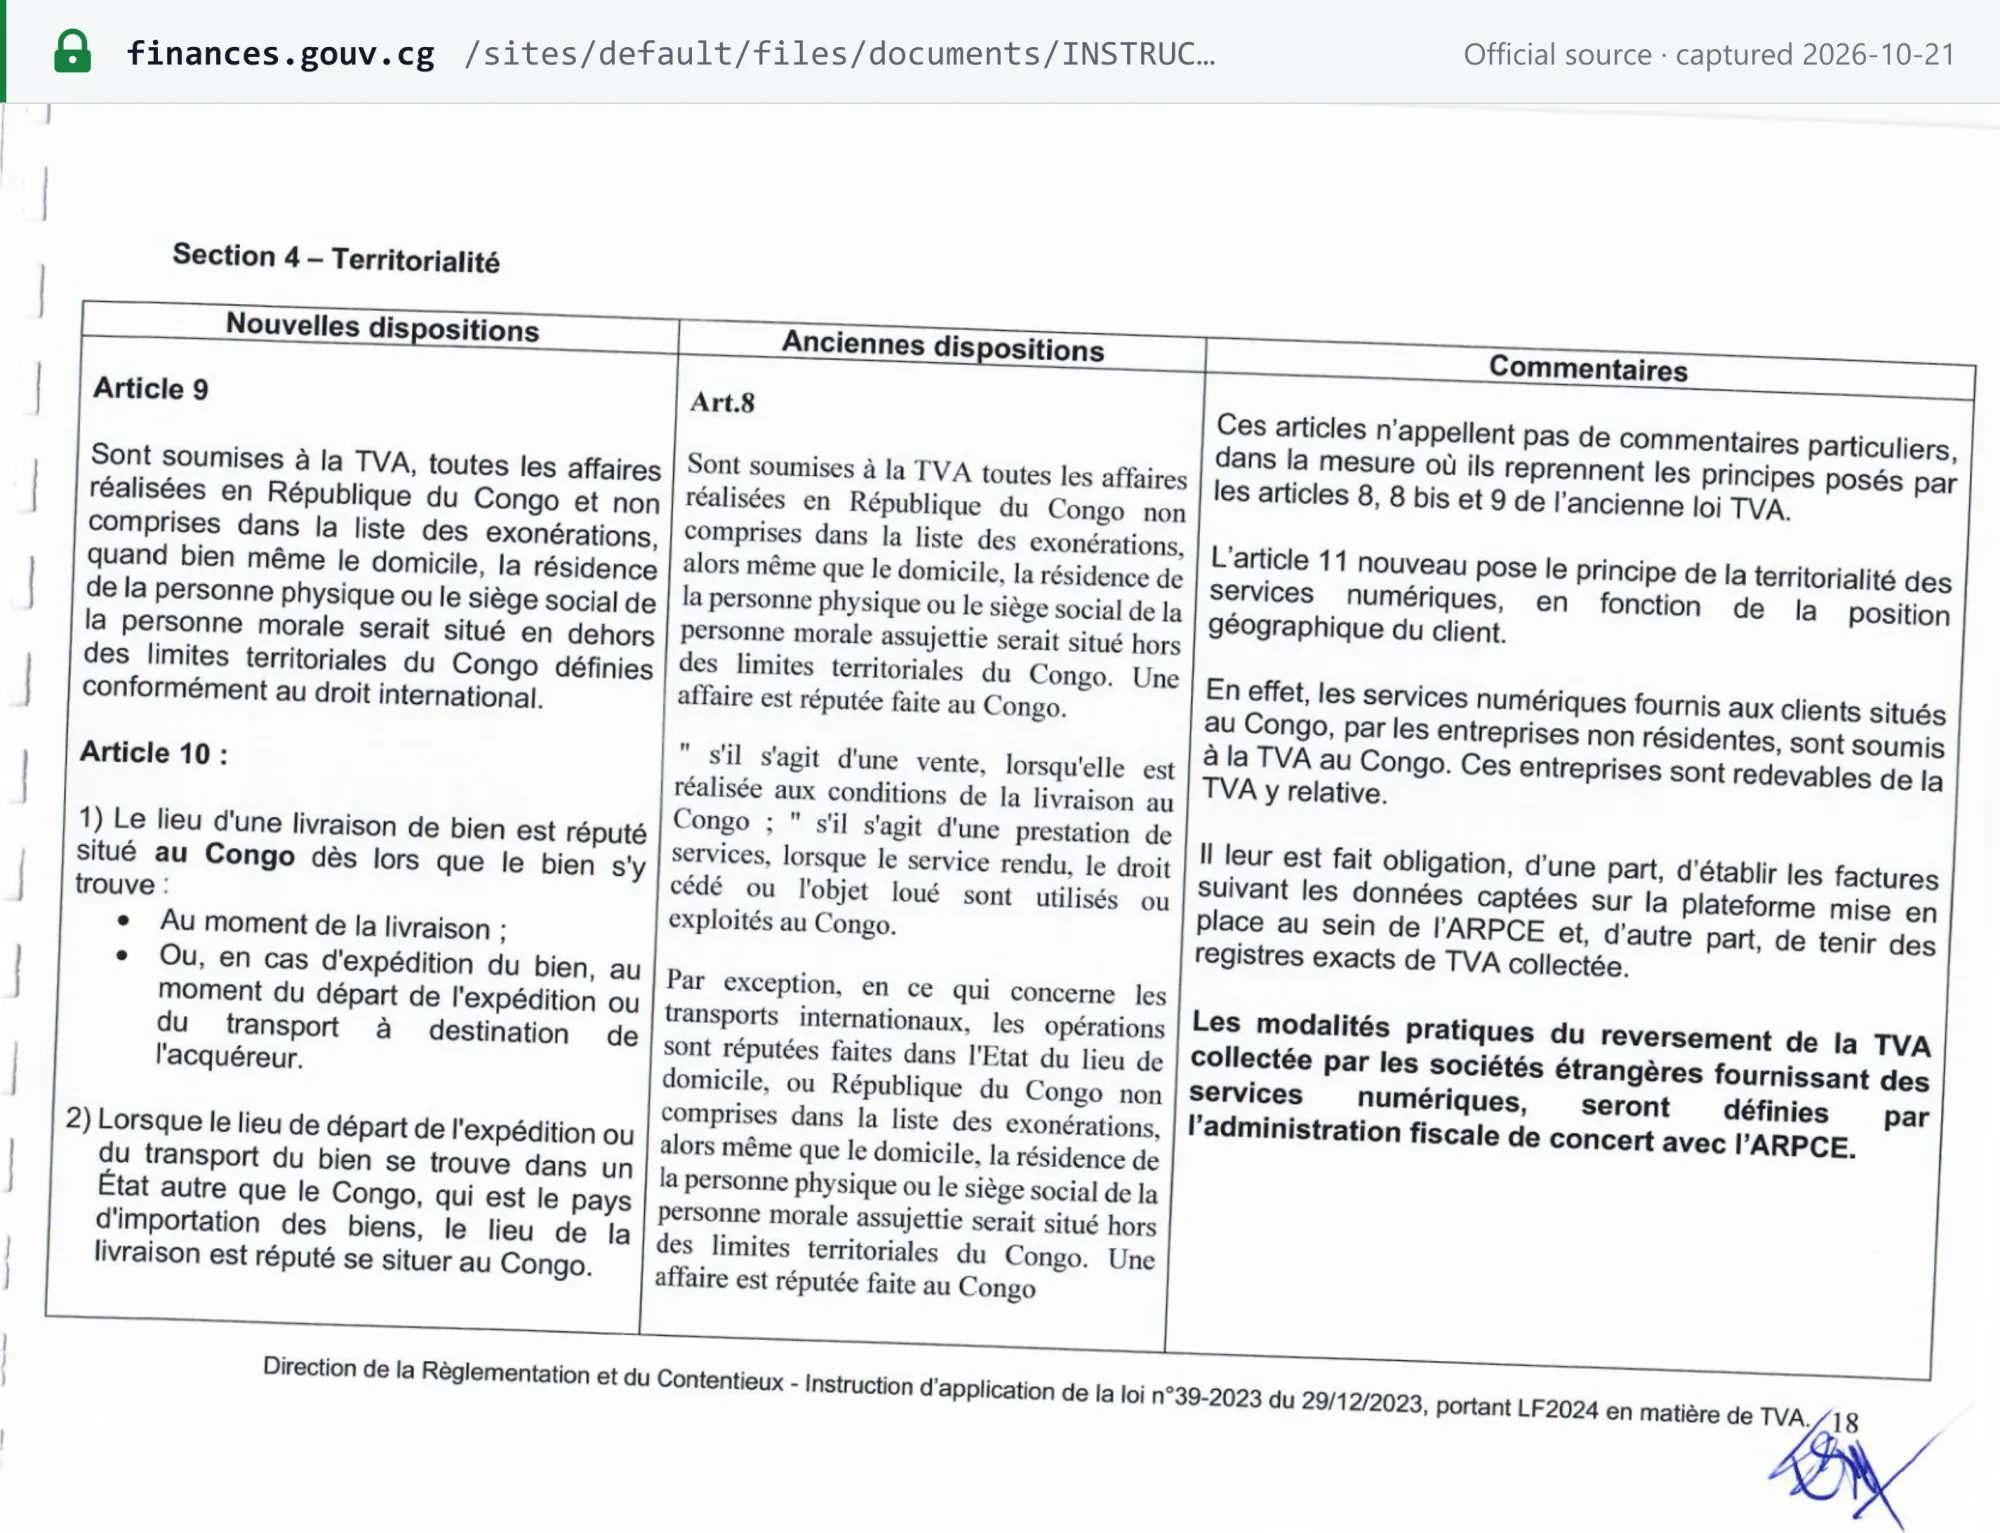 Captura de la fuente realizada el 2026-10-21 — original
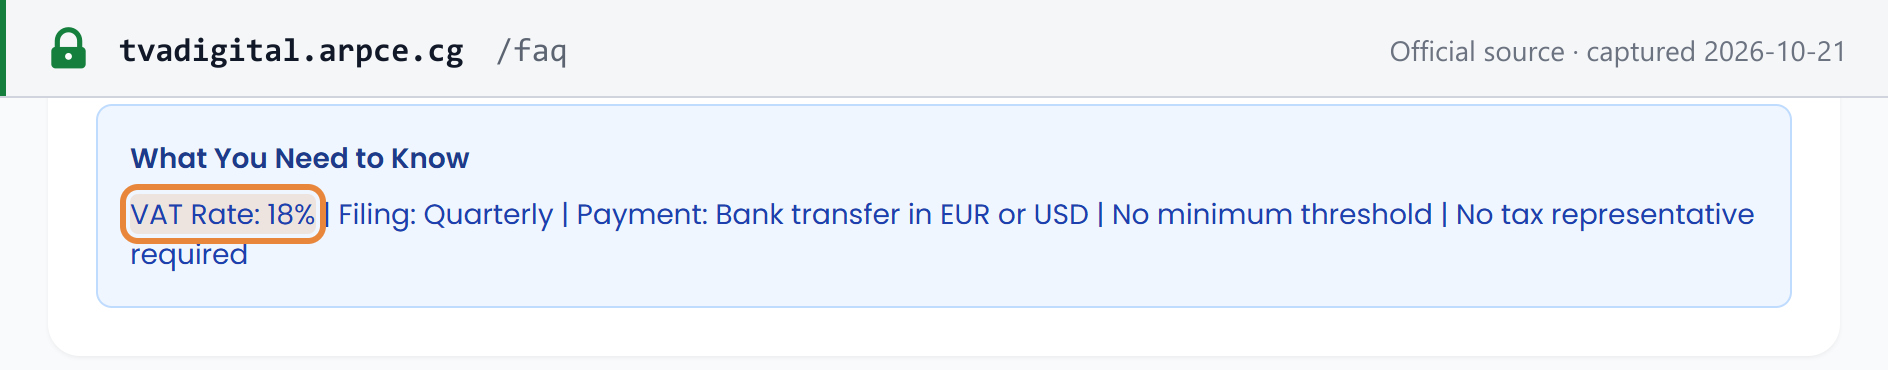
Las preguntas frecuentes de la ARPCE sobre el portal (un PDF fechado el 29 de septiembre de 2026, disponible en las guías de usuario del portal) explican su funcionamiento:
- Ámbito. Servicios digitales a clientes en el Congo, tanto B2C como B2B, y transacciones entre plataformas.
- Tasa. «A single rate of 18% applies … No additional surtax applies under this regime»: no se añaden los centimes additionnels del 5%.
- Umbral. Ninguno. La obligación se aplica cualquiera que sea el volumen de negocios.
- Representante. No se exige. El registro en el portal otorga un NIU para este régimen y no crea un establecimiento permanente (Explanatory Note N° 001/ARPCE-DG/26 de la ARPCE).
- Declaraciones y pago. Trimestrales, incluidos los trimestres sin operaciones, a más tardar el día 20 del mes siguiente al trimestre, y se pagan por transferencia bancaria internacional en EUR o USD.
- Inicio. La recaudación comenzó el 1 de julio de 2026, por lo que la primera declaración (T3 de 2026) vencía el 20 de octubre de 2026.
- Registros. Las facturas B2B indican el identificador del cliente y su número fiscal congoleño, si lo tiene; los registros se conservan durante 10 años. [14]
 Captura de la fuente realizada el 2026-10-21 — original
Consulte el IVA sobre los servicios digitales de proveedores no residentes.
Empresas extranjeras que venden en la República del Congo — B2B y B2C
La respuesta depende más de lo que usted vende que de quién es su cliente.
- Servicios digitales, tanto B2B como B2C. El régimen ARPCE: regístrese en el portal, cobre el 18% y declare trimestralmente. Sin umbral y sin representante.
- Otros servicios y bienes, B2B. Designe un representante registrado en el IVA en el Congo, o su cliente empresarial congoleño pagará por usted el IVA y las posibles sanciones (art. 12(2)).
- Otros servicios y bienes, B2C. El artículo 12 es el mismo, pero la responsabilidad subsidiaria del cliente solo funciona cuando el cliente puede declarar y pagar, algo que un consumidor generalmente no puede hacer. Según nuestra interpretación, un no residente que vende servicios no digitales a consumidores necesita un representante. No encontramos ningún régimen de ventas a distancia de bienes: los bienes entran por la aduana y soportan el IVA a la importación en la frontera (art. 37).
- Facturación electrónica SFEC. «Toutes les transactions économiques réalisées sur le territoire congolais sont certifiées par le SFEC, à l'exception de celles impliquant un fournisseur étranger» (art. 34 bis, LF 2025). Sin embargo, el comunicado 07-8 de la DGID incluye en la primera fase a todos los proveedores de las empresas UGE, UME y USTPG «sans distinction de taille ni de résidence fiscale»; ningún texto de la DGID concilia ambos, así que confirme su situación con el equipo del SFEC. [7] [2]
- Ventas al Estado. Los compradores públicos retienen el IVA y los centimes additionnels a la tasa acumulada del 18,9% sobre cada factura del proveedor (LF 2026, punto 4.a). Consulte los regímenes de retención del IVA.
Responsabilidad de marketplaces y plataformas como proveedor presunto
En el caso de las plataformas digitales, la plataforma es responsable del IVA sobre sus propias comisiones. ARPCE: dichas ganancias tributan cuando el operador de la plataforma, el vendedor o el comprador se encuentra en el Congo en el momento de la transacción, y «the digital services platform is responsible for declaring and remitting the corresponding tax» (Explanatory Note §4.4, tal como se reproduce en las preguntas frecuentes de la ARPCE). [14] No encontramos ninguna norma que convierta a un marketplace en proveedor presunto de los bienes físicos vendidos por vendedores terceros (comprobadas la ley del IVA en la redacción de la LF 2024, la LF 2025, la LF 2026 y los textos de la ARPCE, el 22 de octubre de 2026). Consulte las normas sobre el proveedor presunto en marketplaces.
Lugar de realización
- Bienes (art. 10). Se entregan en el Congo si los bienes se encuentran allí en el momento de la entrega; en el caso de bienes expedidos, si la expedición se inicia en el Congo. Las importaciones procedentes de otro Estado se consideran entregadas en el Congo. Los bienes instalados o montados por el proveedor se entregan donde se instalan.
- Servicios prestados materialmente (art. 11(1)): donde se prestan. Incluye el alquiler de medios de transporte, los servicios relacionados con bienes inmuebles, los servicios culturales, deportivos y educativos, los trabajos sobre bienes muebles y los intermediarios.
- Servicios inmateriales (art. 11(2)): donde está establecido el cliente. Entre ellos: derechos de propiedad intelectual, publicidad, consultoría, ingeniería, servicios contables y jurídicos, tratamiento de datos, servicios bancarios, financieros y de seguros, cesión de personal, telecomunicaciones, radiodifusión y servicios prestados por vía electrónica. Cuando el cliente congoleño no es sujeto pasivo, el lugar vuelve a ser el Estado del proveedor (art. 11(5)).
- Servicios de plataformas (art. 11(6)): los servicios prestados en el Congo a través de plataformas de comercio electrónico, y las comisiones de las plataformas, tributan en el Congo. [3]
Requisitos de facturación
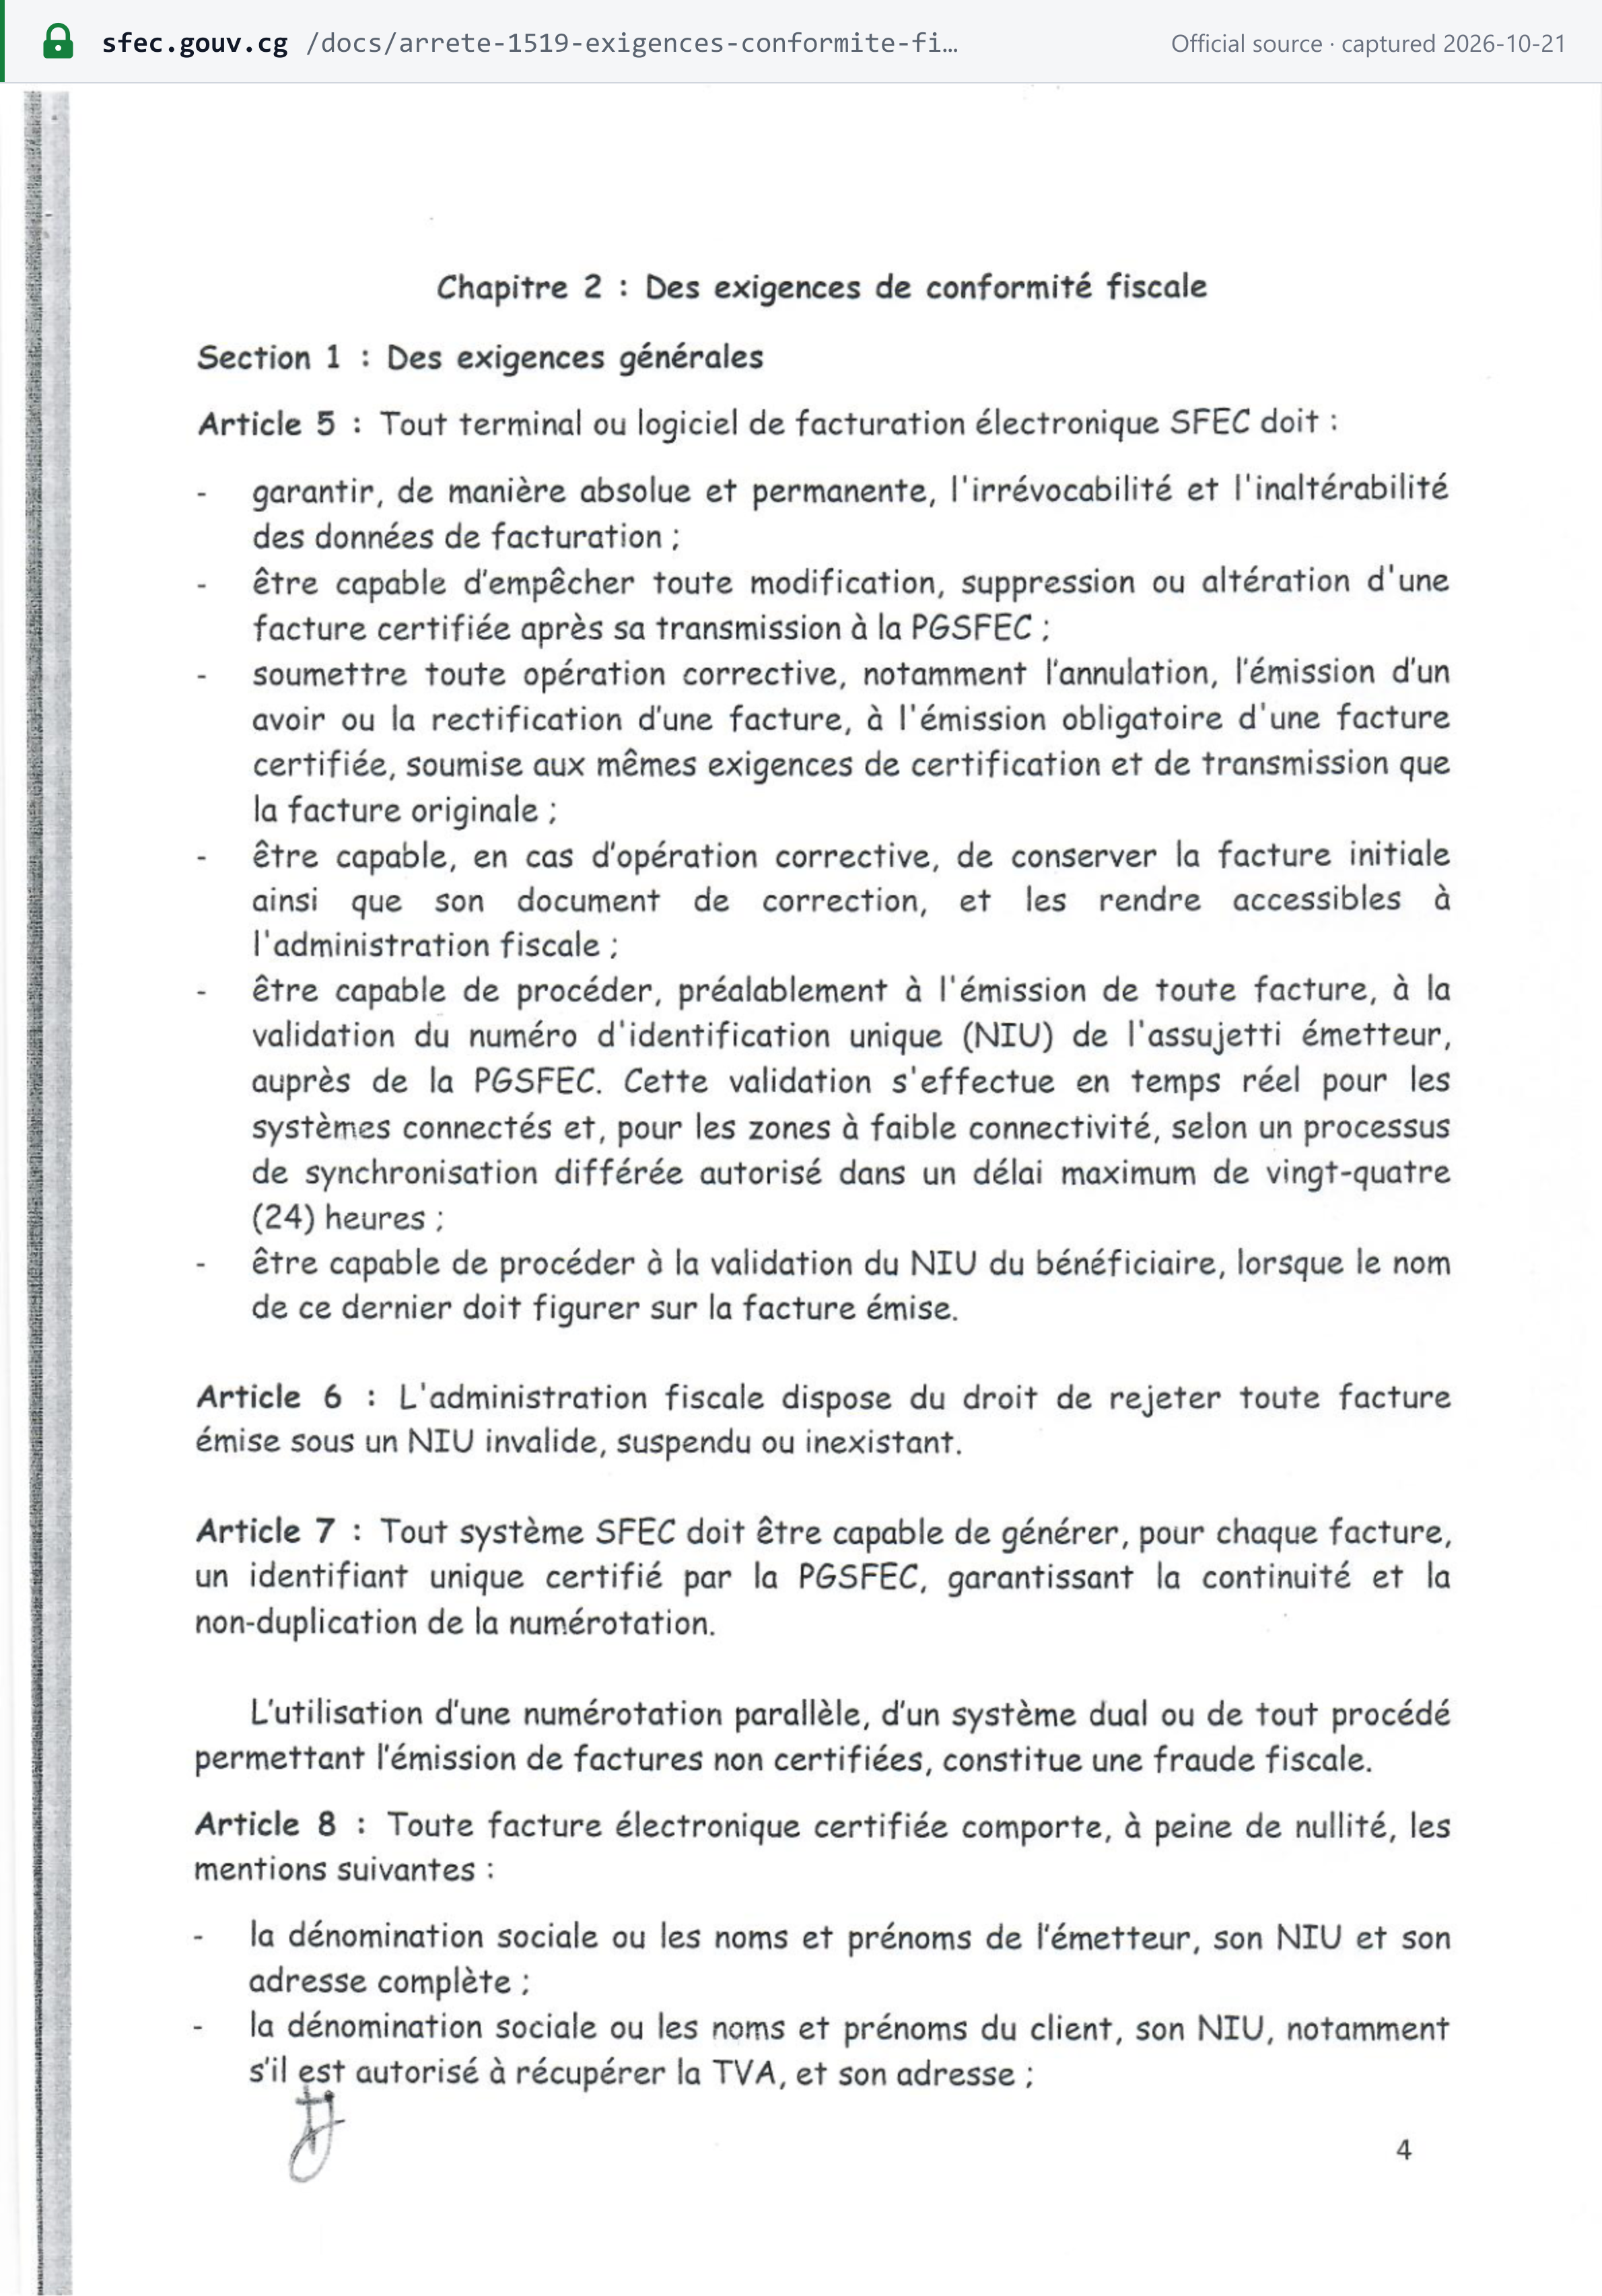
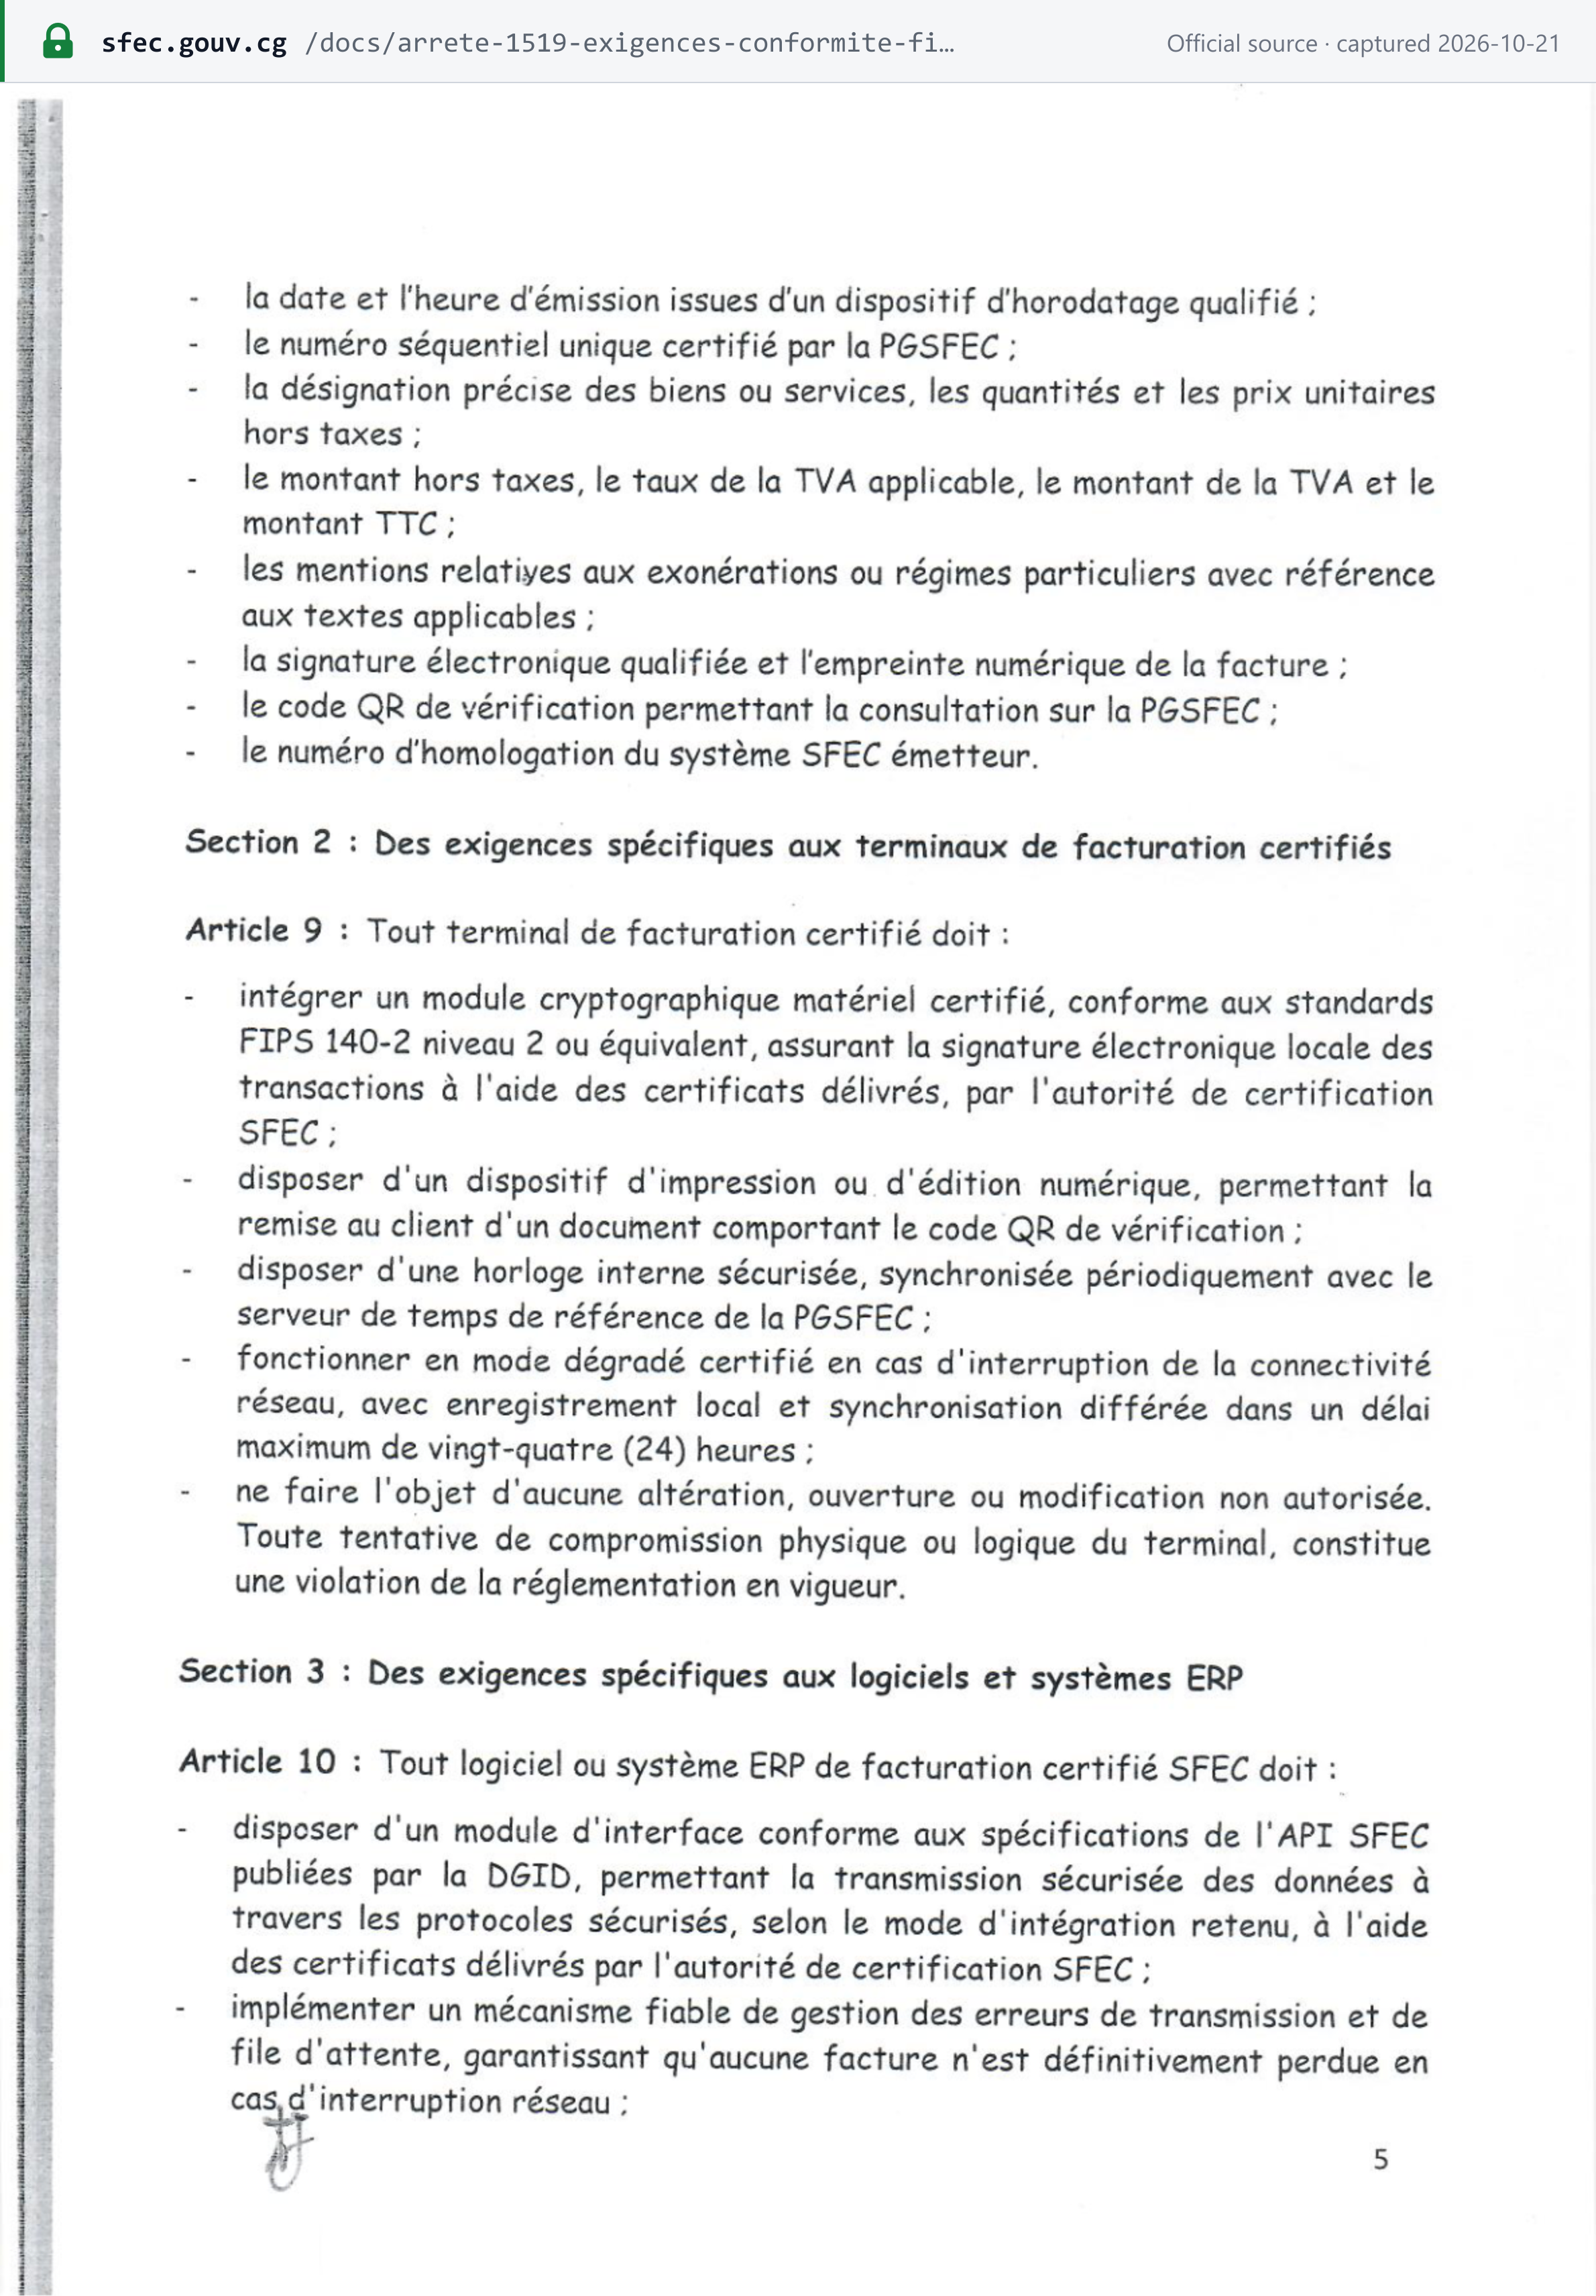
Se aplican dos listas, y una factura conforme incluye ambas. La ley del IVA (art. 32, en la redacción de la LF 2024) establece el contenido básico. Desde el 1 de agosto de 2026, para las empresas dentro del ámbito del SFEC, toda factura debe ser además una factura electrónica certificada emitida a través del SFEC. El Arrêté n° 1519/MFBPP-CAB de 9 de julio de 2026, art. 8, enumera sus menciones «à peine de nullité». Todo sujeto pasivo debe utilizar el SFEC, y todo cliente, sea o no sujeto pasivo, debe exigir una factura certificada por todas sus compras (art. 34 bis, LF 2025). [2] [5]
Contenido obligatorio
| # | Mención | Ley del IVA, art. 32(2) | Arrêté 1519, art. 8 |
|---|---|---|---|
| 1 | Fecha y número de la factura, en una serie continua | ✓ | Fecha y hora procedentes de un dispositivo de sellado de tiempo cualificado; número secuencial único certificado por la PGSFEC |
| 2 | Proveedor: nombre, dirección precisa, razón social y NIU | ✓ | ✓ (dirección completa) |
| 3 | Número de inscripción del proveedor en el registro mercantil (RCCM) o en el registro de oficios | ✓ | — |
| 4 | Régimen tributario del proveedor | ✓ | — |
| 5 | Cliente: nombre, dirección y NIU | ✓ | ✓ — NIU «notamment s'il est autorisé à récupérer la TVA» |
| 6 | Descripción y cantidad de los bienes o servicios | ✓ | ✓, con precios unitarios sin impuestos |
| 7 | Tasa del IVA, precio sin impuestos, importe del IVA y total con impuestos | ✓ | ✓ |
| 8 | Mención de exención o de régimen especial, citando los textos aplicables | — | ✓ |
| 9 | Datos bancarios (références bancaires) | ✓ | — |
| 10 | La oficina tributaria a la que está adscrito el proveedor | ✓ | — |
| 11 | Firma electrónica cualificada y huella digital de la factura | — | ✓ |
| 12 | Código QR para la verificación en la PGSFEC | — | ✓ |
| 13 | Número de homologación del sistema SFEC emisor | — | ✓ |
Una empresa parcialmente exenta indica, para cada operación, el importe no imponible y el importe imponible, la tasa y el IVA (art. 32(3)). Los vendedores en forfait emiten facturas sin líneas de IVA ni de centimes additionnels (LF 2026, punto 4.e); las preguntas frecuentes del SFEC indican que dicha factura «sera émise sans TVA et mentionnera le régime fiscal applicable». Facturas a compradores públicos. La LF 2026 (punto 4.d) enumera lo que debe figurar en la factura de un proveedor en régimen real al Estado. Junto con la fecha, las cantidades, los importes, el IVA y los centimes additionnels, debe llevar «le timbre fiscal de 1.300 FCFA la page» (art. 34 bis del Tomo 2 del CGI). [1] [3] [10]
 Captura de la fuente realizada el 2026-10-21 — original
 Captura de la fuente realizada el 2026-10-21 — original
Plazo de emisión
En cada transacción. Se genera una factura certificada para cada transacción y se entrega al cliente aunque no la solicite (art. 19 del Décret n° 2026-101; art. 11 del Arrêté 1519). La ley del IVA exige una factura por los bienes entregados, los servicios prestados «ainsi que pour les acomptes perçus» (art. 32(1)), por lo que también se facturan los anticipos. Los textos que leímos no fijan un plazo en días para una emisión posterior (comprobado el 22 de octubre de 2026). [3] [4]
Numeración y secuencia
La ley del IVA exige «une série continue» (art. 32(2)). Con el SFEC, todo sistema debe generar para cada factura «un identifiant unique certifié par la PGSFEC, garantissant la continuité et la non-duplication de la numérotation». «L'utilisation d'une numérotation parallèle, d'un système dual ou de tout procédé permettant l'émission de factures non certifiées, constitue une fraude fiscale» (art. 7 del Arrêté 1519). [5]
Notas de crédito y de débito
Una factura certificada nunca se modifica. La anulación, la nota de crédito (avoir) o la corrección deben emitirse a su vez como factura certificada «soumise aux mêmes exigences de certification et de transmission que la facture originale». El sistema conserva tanto el original como el documento rectificativo a disposición de la administración tributaria (art. 5 del Arrêté 1519). En la API del SFEC, una nota de crédito es una factura del tipo «creditNote» que hace referencia a la factura de venta original; las preguntas frecuentes del SFEC admiten notas de crédito totales y parciales. [5] [12]
Las normas de rectificación propias de la ley del IVA (art. 29):
- Ventas anuladas o rescindidas. Envíe al cliente una nueva factura que anule y sustituya a la original.
- Créditos incobrables. Cuando el crédito sea «réellement et définitivement irrécouvrable», envíe un duplicado de la factura original con la sobreimpresión del importe impagado sin IVA y del IVA correspondiente, que el cliente no podrá deducir. [3]
Moneda e idioma
Los importes legales se expresan en FCFA; el SFEC acepta facturas en XAF o en USD. La ley del IVA, la Instrucción 0339, el Décret 2026-101, los Arrêtés 1519 y 1520 y la LF 2026 no fijan ningún idioma de facturación ni ninguna norma de conversión de divisas para las facturas en moneda extranjera (comprobado el 22 de octubre de 2026). Todos los textos oficiales y los campos del SFEC están en francés.
Tipos de documentos
- Factura certificada (facture électronique certifiée) — la única factura válida para las empresas dentro del ámbito del SFEC. El SFEC certifica «factures et tickets de caisse», por lo que un ticket de caja es una factura certificada con menos datos del cliente, no una clase de documento distinta. [13]
- Factura de vendedor en forfait — sin líneas de IVA ni de centimes additionnels; indica el régimen tributario.
- Nota de crédito (avoir) — también certificada (véase más arriba).
- Factura proforma — «n'est pas une facture définitive» y no se certifica (preguntas frecuentes del SFEC).
No encontramos ninguna factura simplificada ni ningún umbral de valor por debajo del cual se admita un documento más ligero.
Quién queda fuera del SFEC (art. 2 del Décret 2026-101, según el resumen del portal del SFEC): el Estado y las entidades locales en sus misiones de servicio público; las embajadas, las misiones diplomáticas y las organizaciones internacionales en las operaciones no imponibles en el Congo. Las operaciones con un proveedor extranjero también quedan fuera de la certificación (art. 34 bis). [11]
Autofacturación
No está prevista: los textos del IVA que leímos no contienen ninguna disposición sobre autofacturación, y tanto el art. 32 como el art. 34 bis atribuyen la obligación de emitir a «le fournisseur des biens et services» (comprobado el 22 de octubre de 2026).
Conservación y pista de auditoría
- Conservación: 10 años. Los documentos contables y justificantes se conservan «pendant un délai de dix ans après l'année au cours de laquelle les opérations ont été constatées», más los años durante los cuales se haya arrastrado un crédito de IVA no utilizado (art. 33(3)). Los justificantes de las deducciones deben ser originales. El art. 12 del Arrêté 1519 fija el mismo mínimo de diez años para los datos de facturación del SFEC, con garantía de integridad, confidencialidad y disponibilidad.
- Libros. Se llevan conforme al SYSCOHADA (libro diario, diarios de ventas y de compras, libro de inventario, libro mayor, balance de comprobación), en el Congo, en la sede social o en el establecimiento principal (art. 33(1)–(2)).
- Archivo electrónico. La PGSFEC almacena las facturas certificadas. No encontramos ninguna norma que prohíba el archivo exclusivamente electrónico, y en el caso de una factura SFEC el original es la factura electrónica certificada.
- Pista de auditoría (Arrêté 1519):
- los datos de facturación deben ser irrevocables e inalterables, sin modificaciones tras su transmisión (art. 5);
- el NIU del emisor se valida con la PGSFEC antes de cada factura: en tiempo real, o en un plazo de 24 horas en zonas con poca conectividad (art. 5);
- los terminales necesitan un módulo criptográfico de hardware certificado (FIPS 140-2 nivel 2 o equivalente) y un modo degradado sin conexión que se sincronice en un plazo de 24 horas (art. 9);
- el software ERP conserva un registro de auditoría interno y con sellado de tiempo de cada operación sobre los datos de facturación, con la identidad del operador (art. 10);
- la DGID puede inspeccionar in situ sin previo aviso (art. 4). [3] [5]
Un modelo de factura conforme
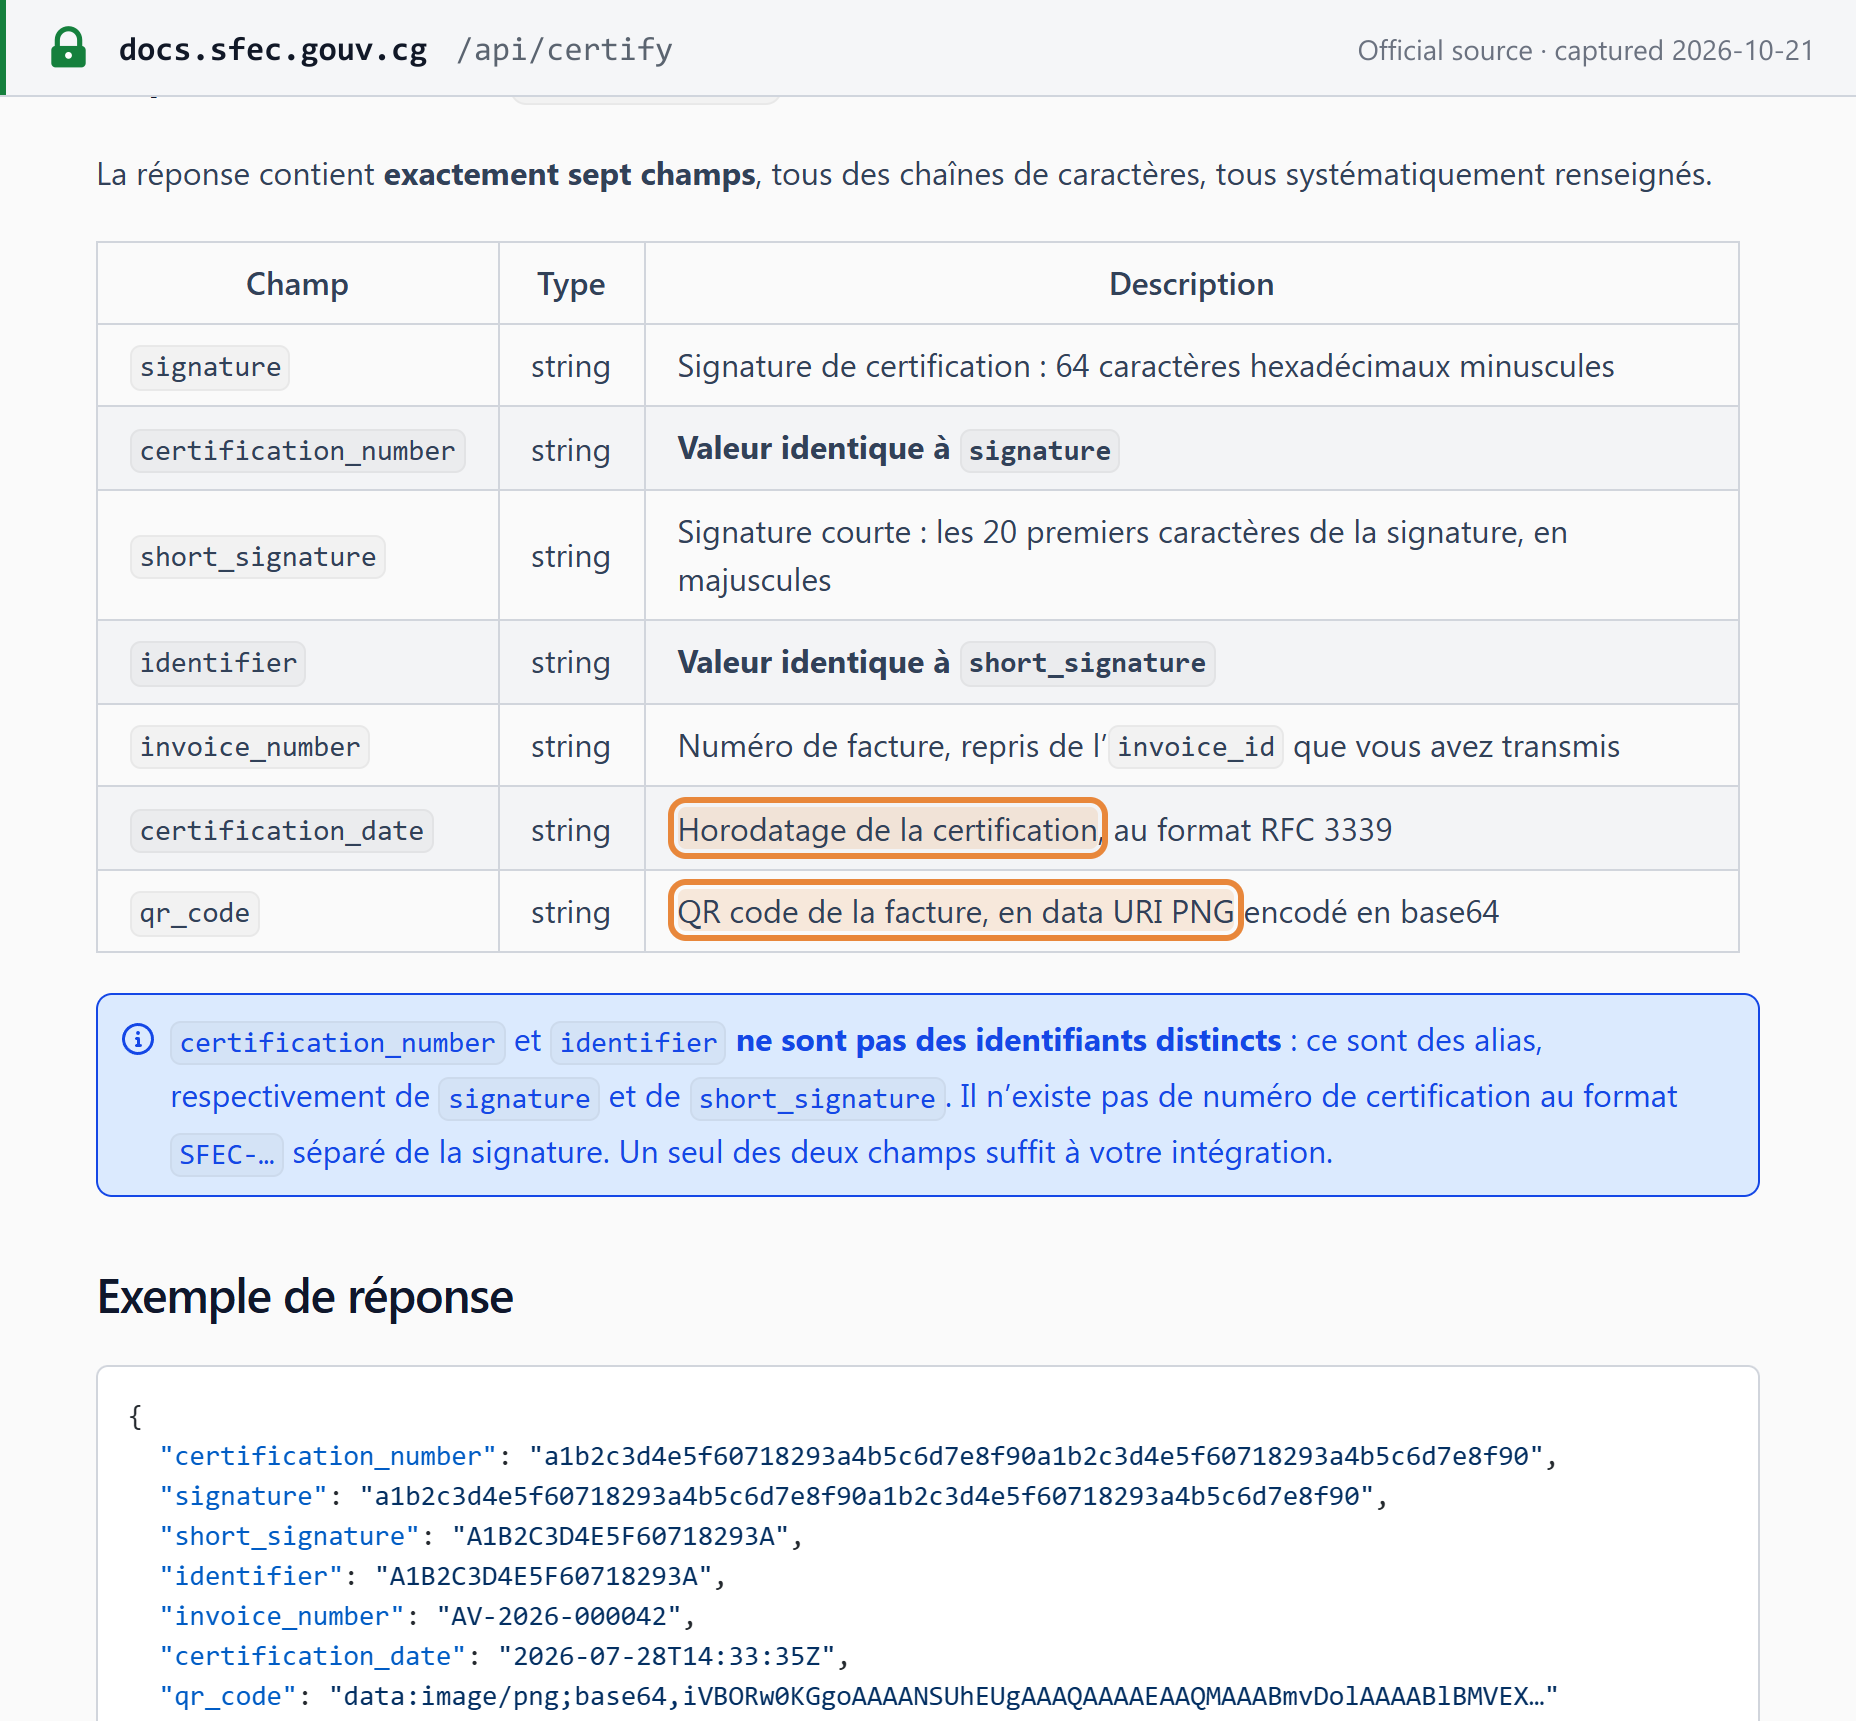
La DGID no publica ningún modelo de factura anotado. Buscamos en sfec.gouv.cg (páginas de inicio, cumplimiento, preguntas frecuentes, recursos y noticias), en la documentación técnica del SFEC, en las páginas del Ministerio sobre el SFEC, en el Décret 2026-101, en los Arrêtés 1519 y 1520, en la Instrucción 0339, en la LF 2025, en la LF 2026 y en la guía de usuario de E-TAX (22 de octubre de 2026). Lo que sí publica la DGID es un ejemplo de la respuesta de certificación: los datos que el SFEC añade a cada factura que certifica.
 Captura de la fuente realizada el 2026-10-21 — original
A continuación, Lookuptax presenta las menciones del art. 32(2) y del art. 8 del Arrêté 1519 para una venta B2B nacional ilustrativa al 18%. Todos los nombres, números y códigos son ficticios:
Facture électronique certifiée (SFEC) — ilustrativa
| Désignationart. 32(2) | Qtéart. 32(2) | Prix unitaire HTArr. 1519 art. 8 | Montant HTart. 32(2) |
|---|---|---|---|
| Ramettes de papier A4 | 100 | FCFA 3.500 | FCFA 350.000 |
| Livraison et installation | 1 | FCFA 150.000 | FCFA 150.000 |
- Total hors taxesart. 32(2)
- FCFA 500.000
- TVA 18%art. 22(2)(a); art. 32(2)
- FCFA 90.000
- Centimes additionnels 5% de la TVAart. 38 A
- FCFA 4.500
- Total TTCart. 32(2)
- FCFA 594.500
- Elementos de seguridad generados por el SFEC (art. 8 del Arrêté 1519): firma electrónica cualificada y huella digital SPECIMEN-SIGNATURE · código QR para la verificación en la PGSFEC (no reproducido).
- Références bancaires: Banque Exemple, compte SPECIMEN-0000 — art. 32(2).
- El IVA más los centimes additionnels equivalen al 18,9% del importe sin impuestos. Un comprador público retiene ese 18,9% en origen (LF 2026). Los centimes additionnels no son deducibles para el cliente (art. 38 A).
- Una entrega exenta o sujeta a un régimen especial debe llevar la mención de exención con su referencia legal (art. 8 del Arrêté 1519). Un vendedor en forfait emite la factura sin las líneas de IVA y de centimes additionnels (LF 2026).
Situación de la facturación electrónica
Situación (a 22 de octubre de 2026): obligatoria y en vigor desde el 1 de agosto de 2026, de forma escalonada por segmento de contribuyentes. El sistema es el SFEC — Système de Facturation Électronique Certifiée, gestionado por la DGID a través de una plataforma central, la PGSFEC. «En application du décret n°2026-101 du 31 mars 2026, les agents économiques sont tenus, à compter du 1er août 2026, d'émettre leurs factures sous forme électronique certifiée» (portal del SFEC). [9]
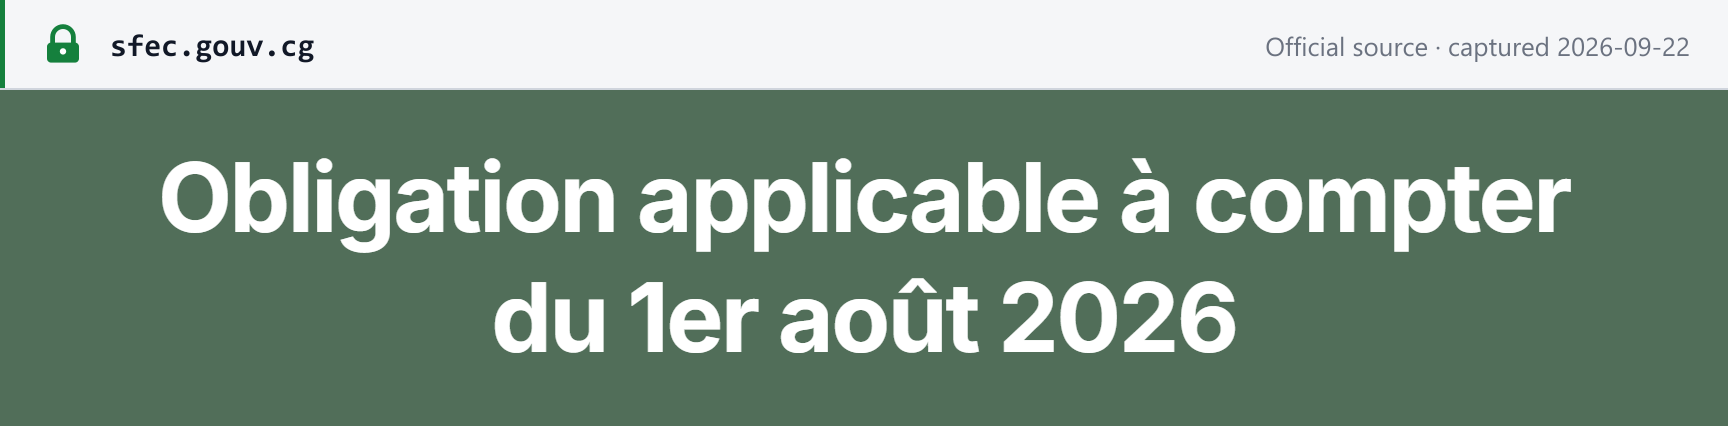 Captura de la fuente realizada el 2026-09-22 — original
- Modelo. Las facturas emitidas a través de la API o de e-Facture son certificadas en línea por la plataforma de la DGID antes de que las reciba el comprador, lo que funciona como un modelo de autorización previa (clearance); la API devuelve una firma, una firma corta, un sellado de tiempo de la certificación y un código QR. Los terminales certificados firman las facturas localmente y las transmiten a la PGSFEC, en un plazo de 24 horas cuando están sin conexión. No existe un paso de aceptación por el comprador ni una red de intercambio. Consulte los modelos de facturación electrónica CTC. [12]
- Fases por segmento de contribuyentes.
- 1 de agosto de 2026 — las unidades de grandes empresas (UGE), las unidades de medianas empresas (UME), la unidad de subcontratistas del sector petrolero y gasista (USTPG), «et tous leurs prestataires de services ou fournisseurs de biens, sans distinction de taille ni de résidence fiscale» (comunicado de la DGID N° 07-8/MFBPP/DGID/P.SFEC de 30 de julio de 2026). Por tanto, un pequeño proveedor de una gran empresa está dentro del ámbito desde el 1 de agosto. El portal del SFEC denomina al segmento petrolero «FP — Fiscalité Pétrolière». [7]
- 1 de diciembre de 2026 — la unidad de muy pequeñas empresas (UTTPE), según la ficha de plazos del portal del SFEC de la DGID. Esa fecha se basa únicamente en el portal. No se ha publicado ningún decreto, arrêté ni comunicado que la fije, y las preguntas frecuentes del SFEC indican que las demás categorías siguen «le calendrier officiel de la DGID». [9]
- ¿1 de julio o 1 de agosto? La página del SFEC del Ministerio todavía indica que las empresas tienen «jusqu'au 1er juillet 2026» para adaptarse; un artículo del Ministerio de 30 de junio de 2026 informó de que el lanzamiento se trasladaba al 1 de agosto de 2026, y el comunicado 07-8 de la DGID es el primer texto que fija expresamente el despliegue a partir del 1 de agosto de 2026; el Arrêté 1520 de 9 de julio de 2026 (Journal officiel n° 29-2026, 16 de julio) ya utilizaba esa fecha como límite de cumplimiento (art. 2 b), art. 4). Ningún décret ni arrêté trasladó la fecha. La misma página del Ministerio indica que el decreto concede a las empresas «un délai transitoire de trois (3) mois» para adaptarse. [18] [7] [6] [13]
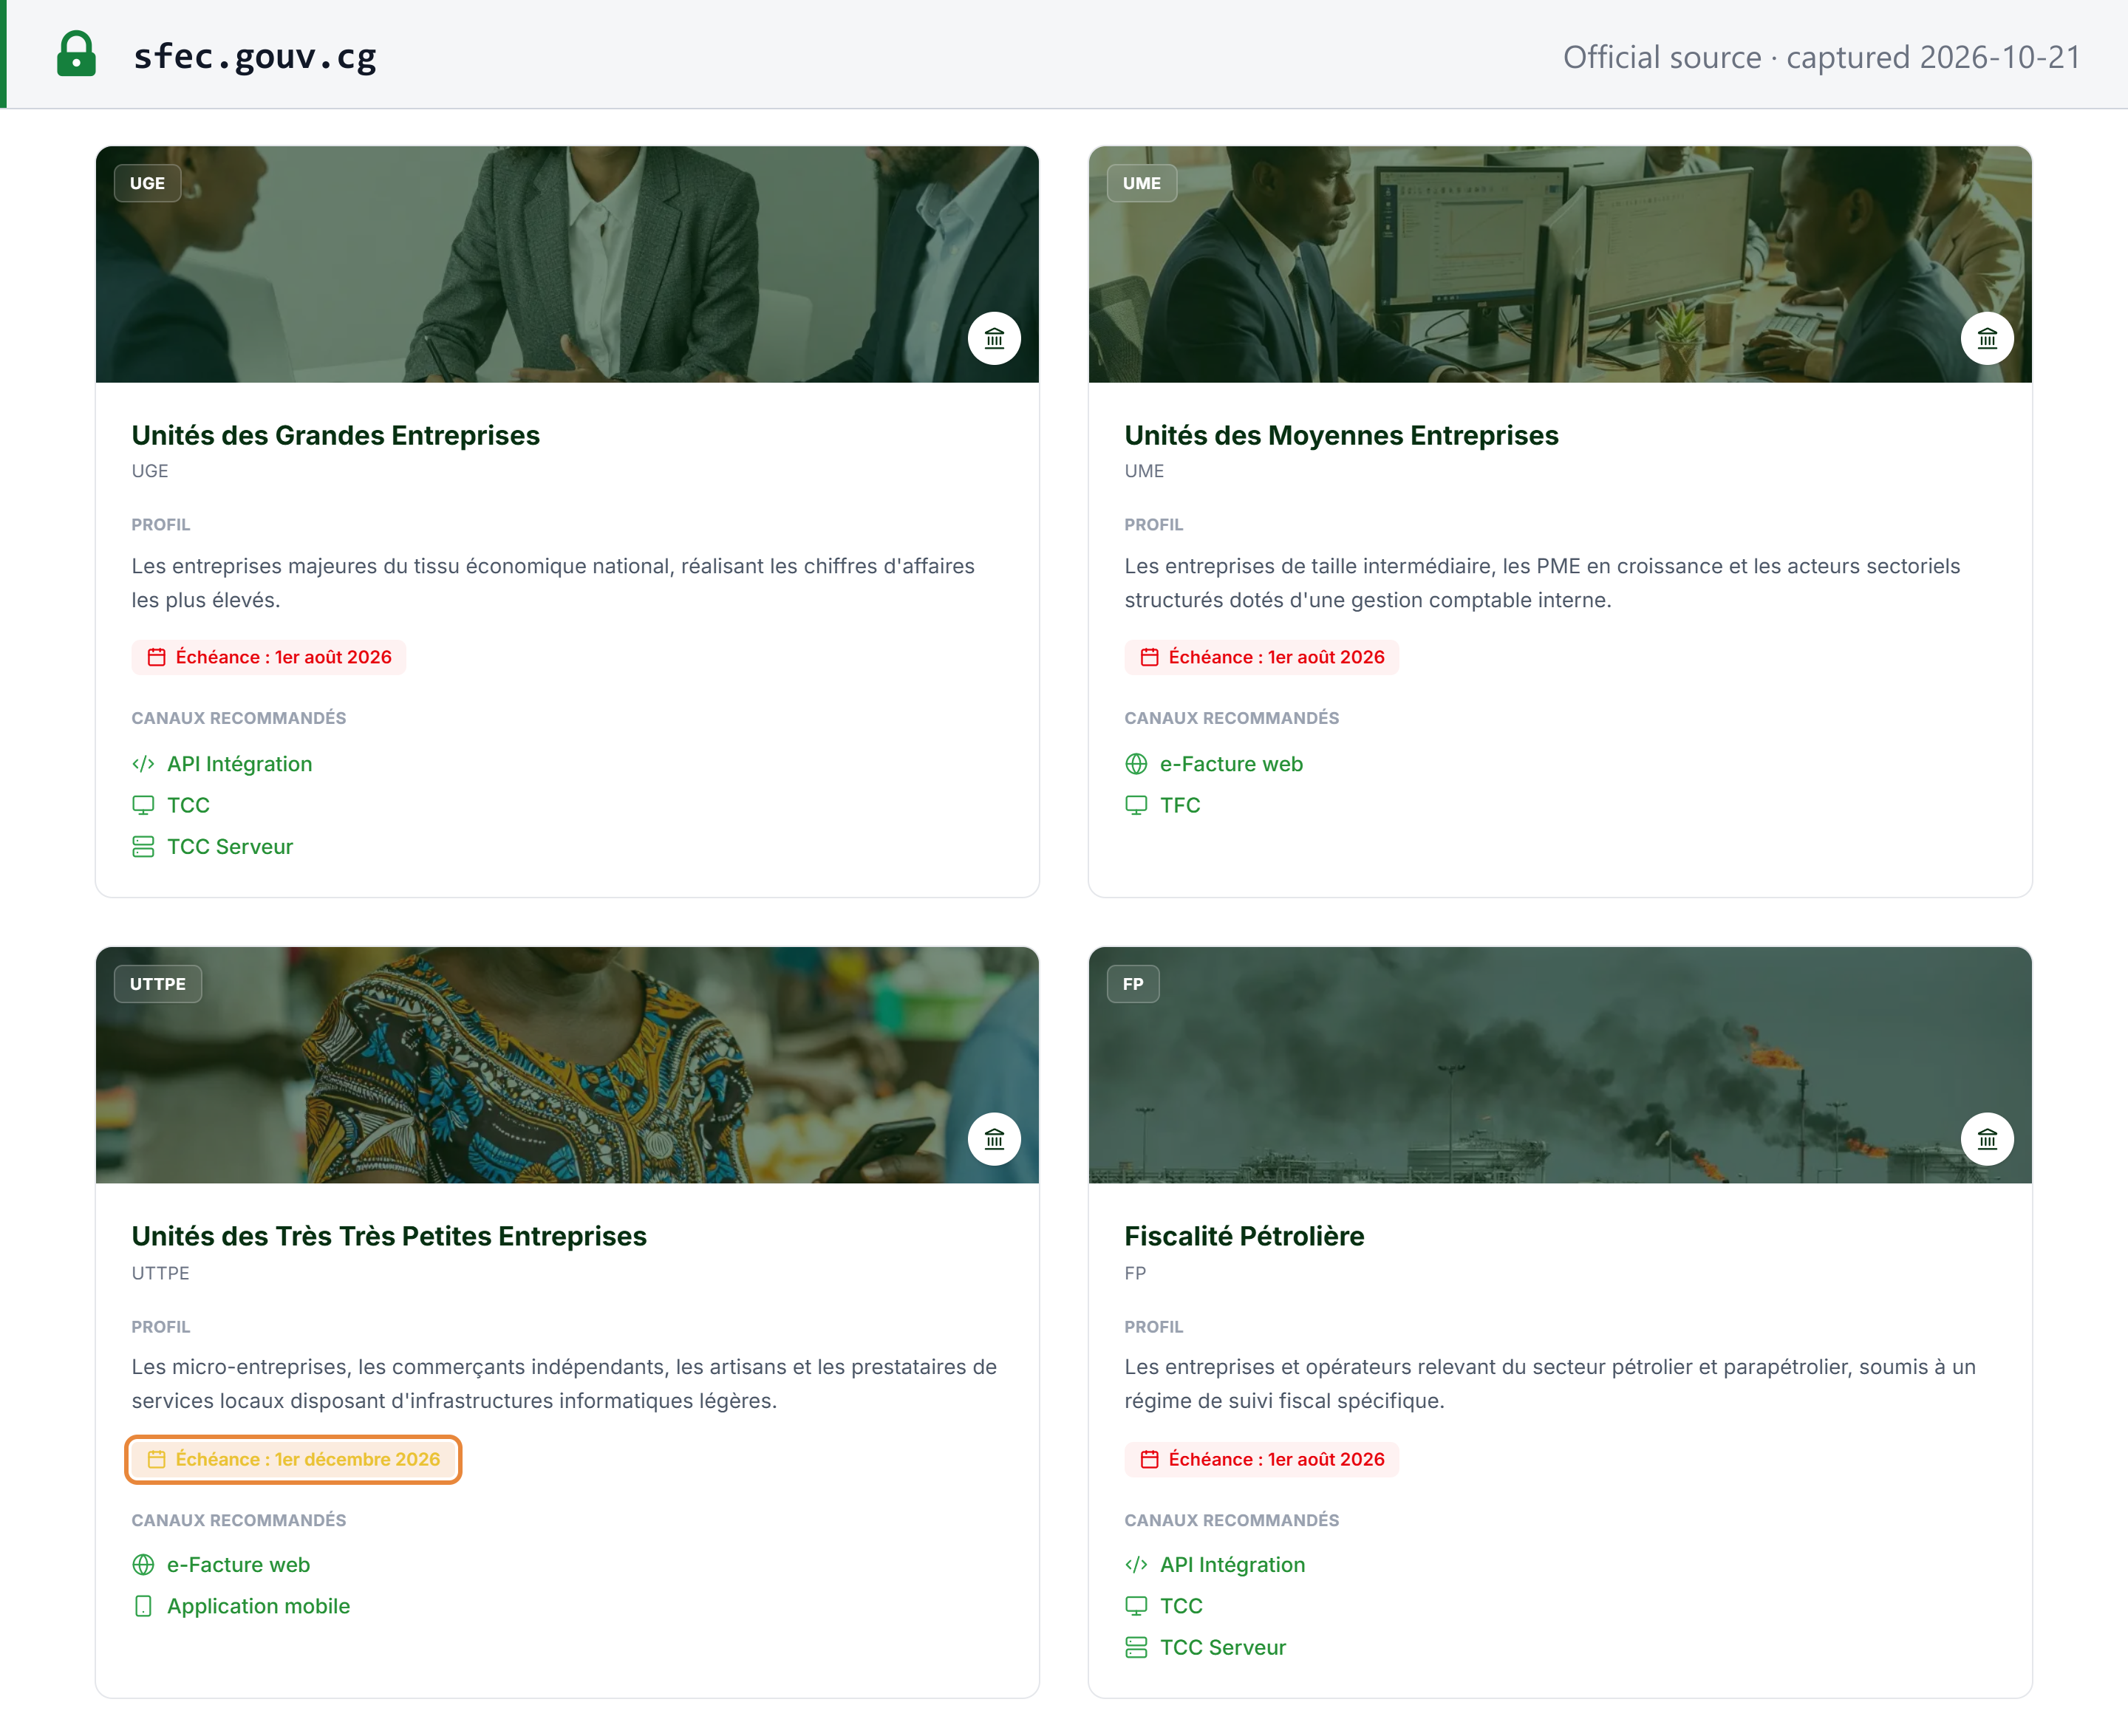 Captura de la fuente realizada el 2026-10-21 — original
-
Canales.
- e-Facture — el portal web gratuito de la DGID (efacture.gouv.cg), también disponible como aplicación móvil.
- API — REST, para la integración con ERP.
- TFC (terminal de facturation et de certification, según el desarrollo de las preguntas frecuentes del SFEC) — un terminal de facturación certificado.
- TCC (terminal de contrôle et de certification) — conectado a las cajas y programas existentes; también como TCC Serveur.
Los terminales y el software deben estar homologados por la DGID. Una empresa sin sistema de facturación propio utiliza e-Facture (art. 30 del Décret 2026-101). Consulte los dispositivos fiscales y las cajas registradoras certificadas. [4] [9]
-
Formatos y estándares. La API es JSON sobre HTTPS, según la documentación técnica del SFEC. Las preguntas frecuentes del SFEC se refieren en cambio a facturas «au format XML conforme aux normes établies»; las dos páginas oficiales no coinciden, y la especificación técnica es la que debe seguirse para el desarrollo. Ningún texto oficial menciona UBL, CII ni Peppol. [10] [12]
-
Ámbito. B2B y B2C: todas las transacciones, lo solicite o no el cliente. B2G: los proveedores del Estado emiten facturas SFEC; el Estado y las entidades locales solo están dispensados de utilizar el SFEC en sus propias misiones de servicio público (art. 2 del Decreto). Proveedores extranjeros: el art. 34 bis de la ley del IVA exceptúa las operaciones en las que interviene un proveedor extranjero, mientras que el comunicado 07-8 abarca a los proveedores de las empresas UGE, UME y USTPG «sans distinction de taille ni de résidence fiscale»; ningún texto de la DGID concilia ambos. La ley de finanzas es una norma con rango de ley y prevalece sobre un comunicado de la DGID, que muestra cómo la DGID aplica la norma; los proveedores extranjeros deben confirmar su situación con el equipo del SFEC. [7] [2]
-
Beneficios por cumplimiento anticipado (art. 4 del Arrêté n° 1520/MFBPP-CAB, disponibles hasta el 31 de diciembre de 2026):
- empresas de la fase piloto que efectivamente emitieron facturas certificadas: condonación del 60% de las sanciones, multas e intereses de demora correspondientes a 2025 y 2026 y liquidados antes del 1 de agosto de 2026, y del 100% en cualquier control o regularización espontánea de 2026 basados en datos del SFEC;
- empresas que adaptaron su facturación al SFEC antes del 1 de agosto de 2026: la misma condonación del 100% para 2026. [6]
Calendario.
| Fecha | Etapa |
|---|---|
| 27/12/2022 | La LF 2023 (Loi n° 77-2022) instituye el SFEC, según la página del SFEC del Ministerio |
| 30/12/2024 | LF 2025 (Loi n° 47-2024): todo sujeto pasivo debe utilizar el SFEC; multa de 50.000.000 FCFA (art. 34 bis de la ley del IVA) |
| 31/03/2026 | El Décret n° 2026-101 regula el SFEC |
| 30/06/2026 | El Ministerio informa de que el lanzamiento se aplaza al 1 de agosto de 2026 |
| 09/07/2026 | Arrêtés n° 1518 a 1521/MFBPP-CAB: homologación, requisitos de cumplimiento (incluidas las menciones de la factura), incentivos, tasas |
| 30/07/2026 | Comunicado 07-8 de la DGID: despliegue gradual, primero las UGE, UME, USTPG y todos sus proveedores |
| 01/08/2026 | Facturación electrónica certificada en vigor para el primer segmento |
| 01/12/2026 | UTTPE, según el portal del SFEC (no se encontró ningún instrumento) |
| 31/12/2026 | Fin de la condonación por cumplimiento anticipado (Arrêté 1520) |
Para los canales, la homologación y las tasas, la API, las normas sin conexión y las sanciones en detalle, consulte la guía de facturación electrónica SFEC de la República del Congo. Para otros países, consulte la situación de la facturación electrónica y las redes en el mundo.
Declaración y pago
Frecuencia de declaración
Mensual, para todos los contribuyentes del IVA (art. 35). La ley del IVA no ofrece ninguna opción trimestral o anual en función del volumen de negocios. Los proveedores no residentes de servicios digitales en el régimen ARPCE declaran trimestralmente (consulte Productos y servicios digitales).
Plazo de la declaración
A más tardar el día 20 del mes siguiente al de las operaciones. Artículo 35, en la redacción de la LF 2024: «La déclaration des opérations d'un mois donnée doit être déposée au plus tard le 20 du mois suivant, en double exemplaire, accompagné du paiement de la TVA». Debe presentarse una declaración con la mención «NEANT» aunque no haya habido actividad ese mes (art. 35(4)). El SFEC «ne modifie pas les obligations déclaratives prévues par la législation fiscale» (preguntas frecuentes del SFEC). [3] [10]
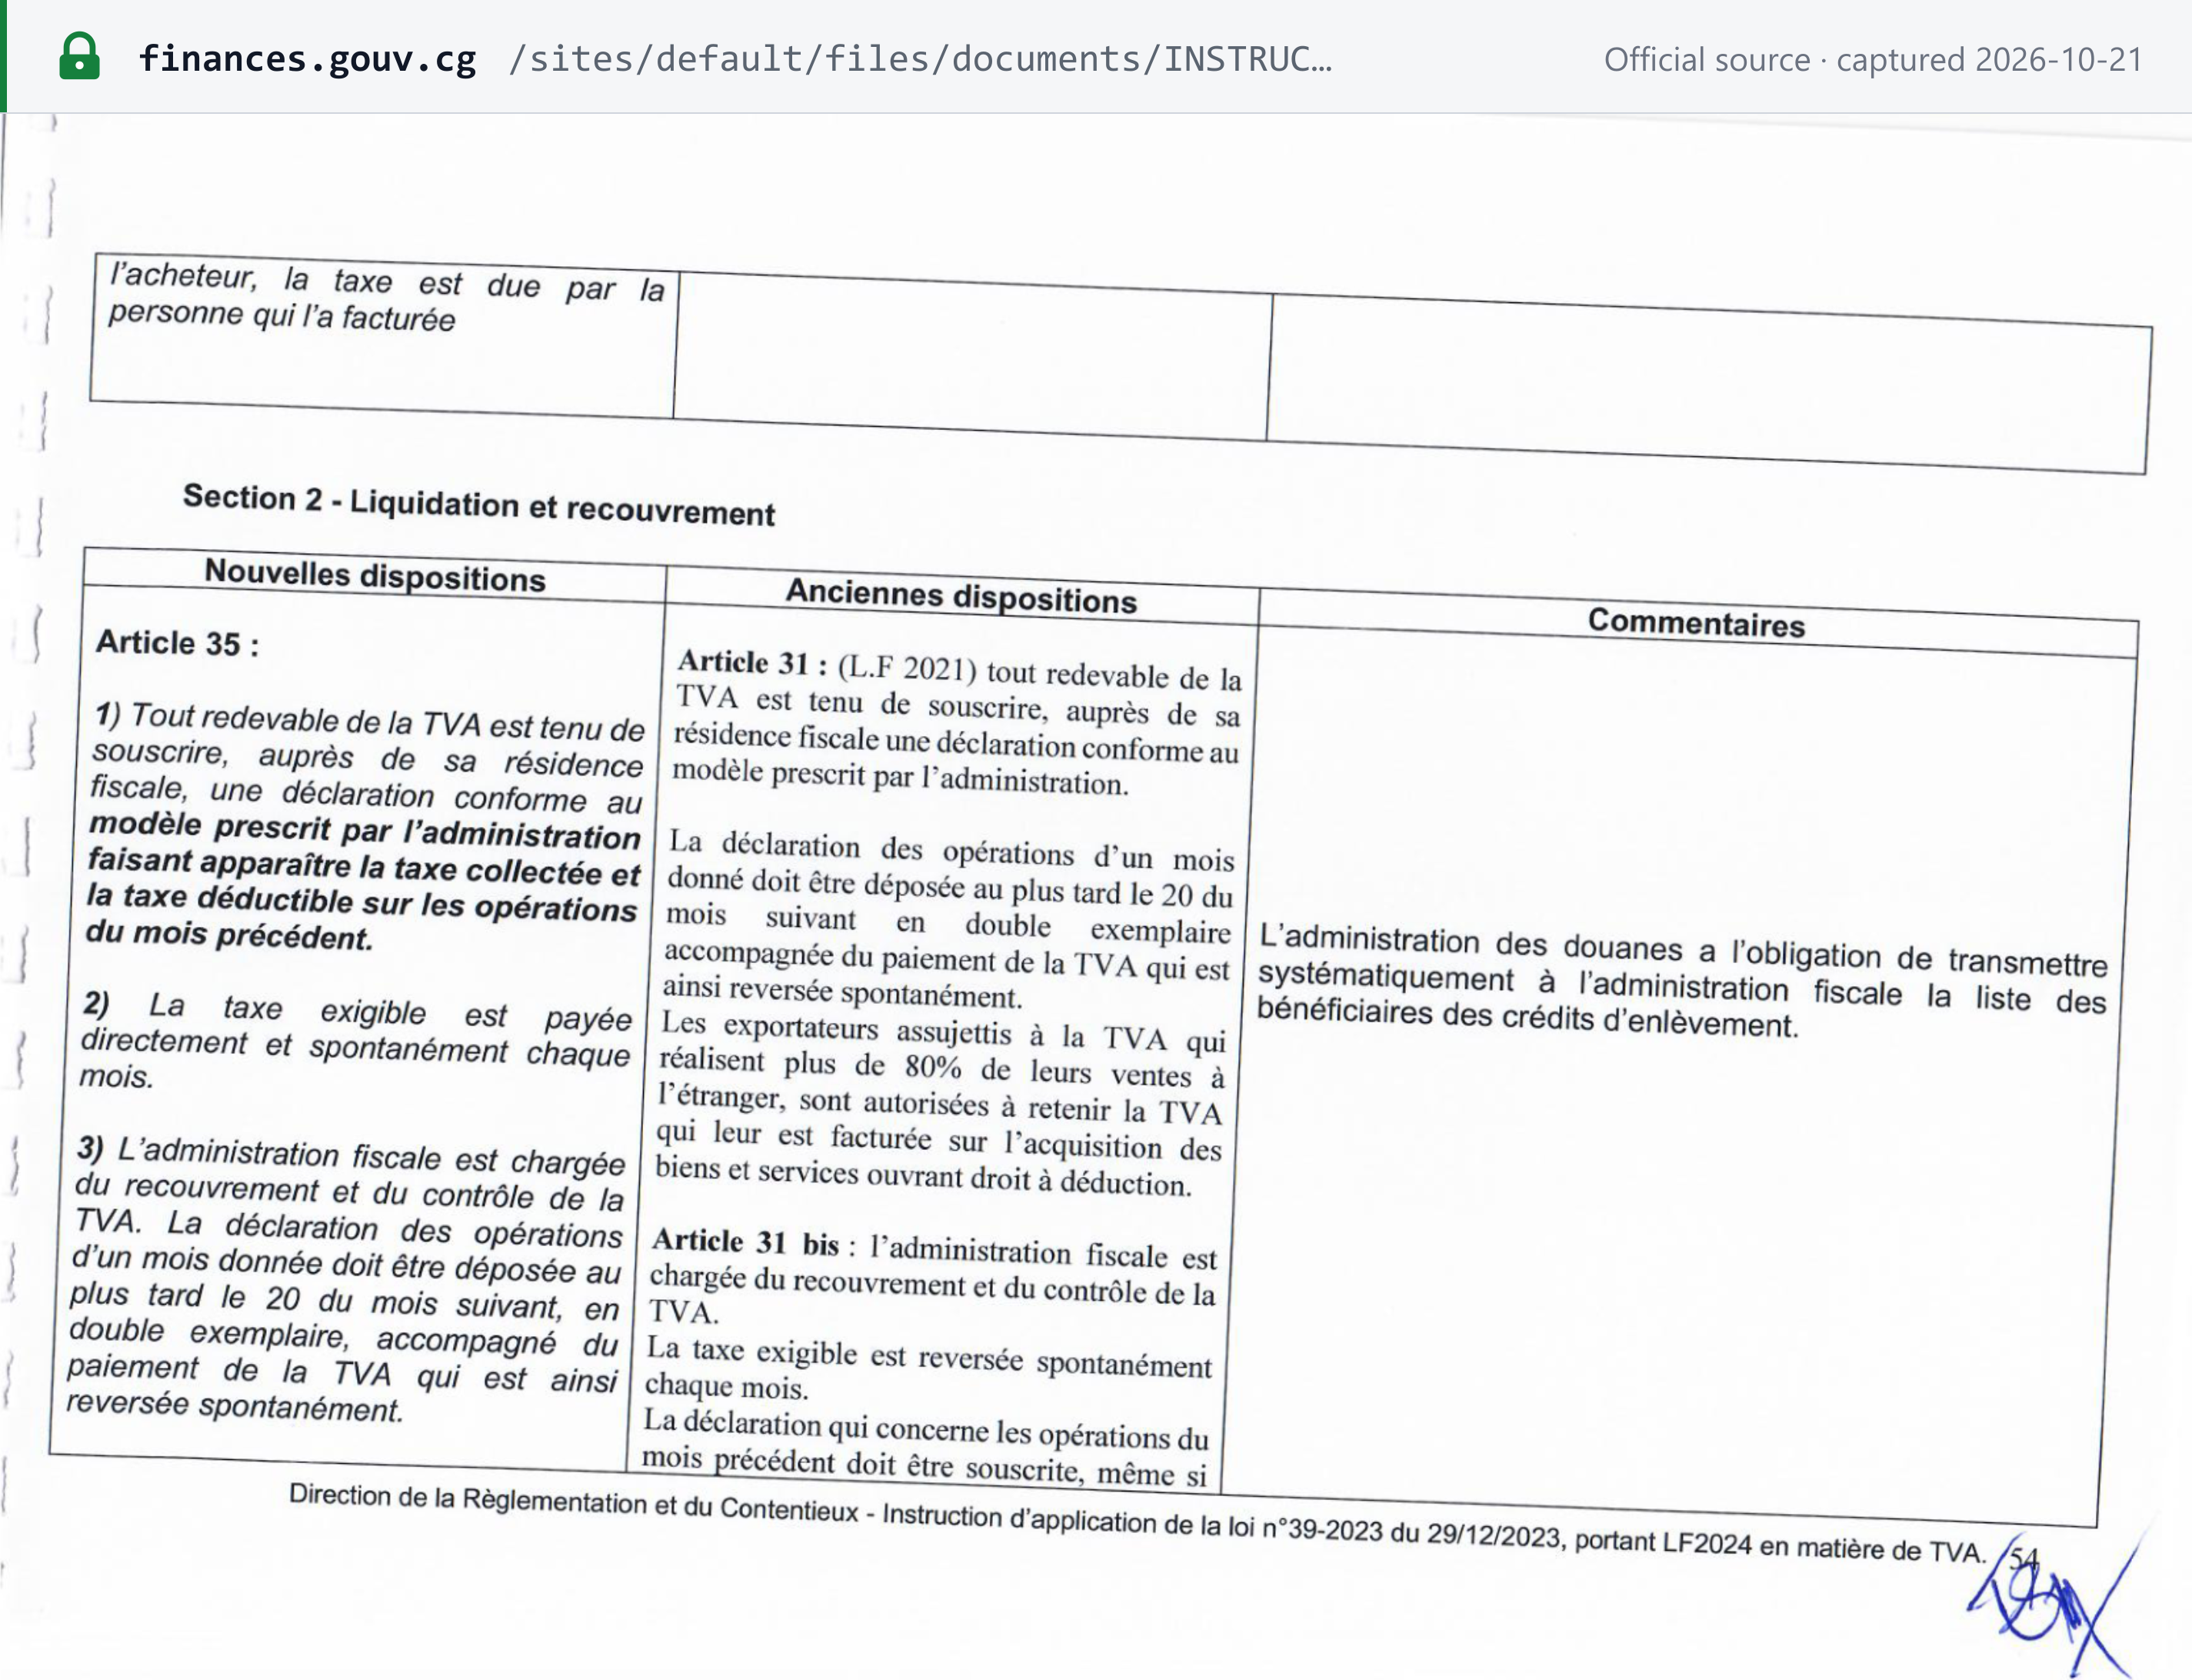 Captura de la fuente realizada el 2026-10-21 — original
Cada declaración va acompañada de una relación detallada de deducciones (art. 31) en la que figuran, para cada factura de proveedor:
- el nombre y el NIU del proveedor;
- el número, la fecha y el importe sin impuestos de la factura;
- el IVA y la naturaleza de la compra;
- en las importaciones, la declaración y el recibo de aduana;
- desde la LF 2025, también la dirección de facturación y «les éléments de sécurité liés au SFEC».
Sin la relación, las deducciones se deniegan. Los contribuyentes en régimen real también presentan una declaración mensual de ingresos (art. 36). Los textos que leímos no indican si el plazo se traslada cuando el día 20 cae en fin de semana o festivo. [2] [3]
Plazo y forma de pago
Con la declaración, a más tardar el día 20 (art. 35). Las declaraciones se presentan en E-TAX, el sistema de declaración en línea de la DGID. Su guía de usuario (v2.3, julio de 2026) abarca la declaración mensual o trimestral de impuestos y derechos. [15]
A partir del 1 de octubre de 2026, todas las empresas de las unidades UGE, UME y USTPG «sont obligées de télédéclarer sur E-TAX et de télépayer sur la plateforme FOUTA» — la plataforma nacional de pago electrónico. Solo las empresas de las unidades de pequeñas y muy pequeñas empresas (UPTPE) y estructuras similares pueden seguir pagando a través del Guichet unique des paiements (GUP), conforme a la Lettre circulaire n° 1091/MFBPP-CAB de 24 de agosto de 2026. [8]
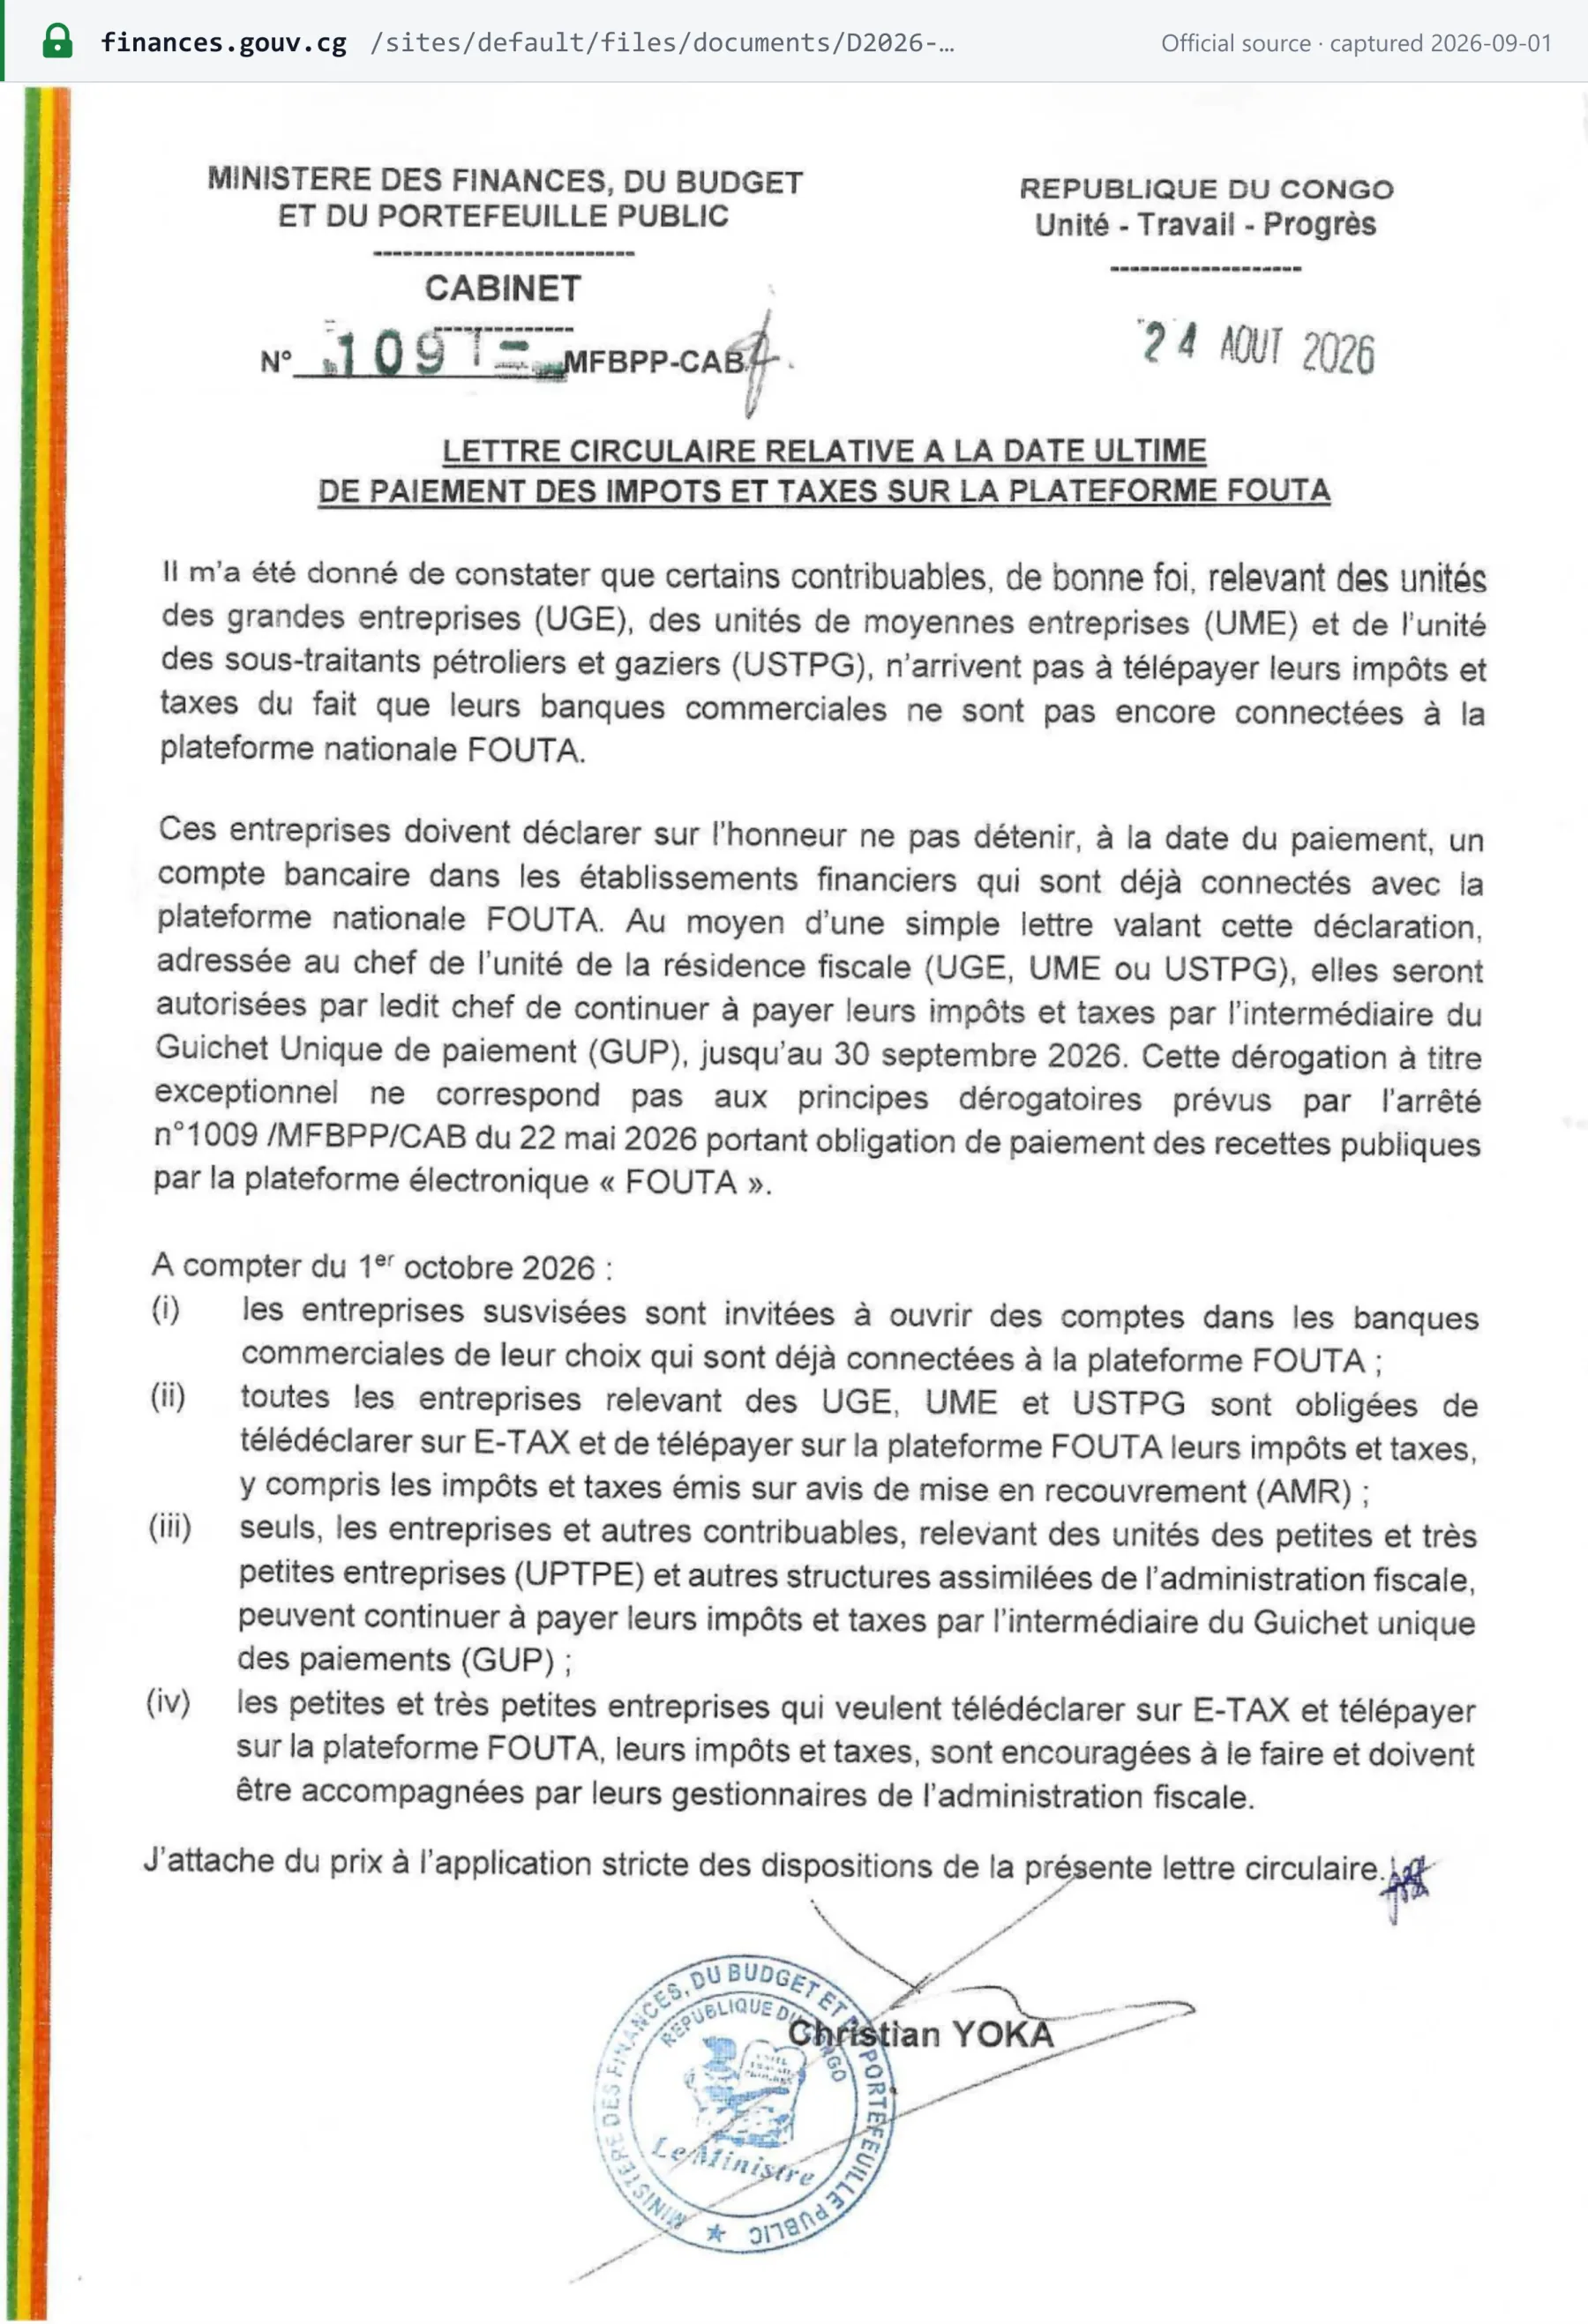 Captura de la fuente realizada el 2026-09-01 — original
Retención por compradores públicos. Los compradores públicos retienen el IVA y los centimes additionnels «au taux cumulé de 18,9%» sobre cada factura (LF 2026, normas de ejecución presupuestaria, punto 4.a). El IVA a la importación se paga a la aduana antes del levante de las mercancías (art. 37). [1]
Declaraciones adicionales
- Relación detallada de deducciones con cada declaración mensual (véase más arriba), que ahora incluye los elementos de seguridad del SFEC.
- Declaración mensual de ingresos para los contribuyentes en régimen real (art. 36).
- No existe un equivalente a la declaración recapitulativa de operaciones intracomunitarias, y los textos del IVA que leímos no establecen ninguna declaración anual del IVA (comprobado el 22 de octubre de 2026).
Deducción del IVA soportado y gastos excluidos
Los contribuyentes registrados en régimen real deducen el IVA de los bienes y servicios necesarios para la actividad y afectos a ella (art. 23). El derecho nace cuando el impuesto se devenga en sede del proveedor (en las importaciones, con el despacho a consumo). «La TVA qui a grevé les éléments du prix d'une opération imposable au cours d'un mois donné est déductible au titre de ce mois» (art. 23(4)). La LF 2024 sustituyó el antiguo desfase de un mes. Plazo: «Le droit à déduction est exercé au plus tard jusqu'à la fin de l'année qui suit celle au cours de laquelle la TVA est devenue exigible»; después, el IVA no deducido «est acquise au trésor public» (art. 23(7), Instrucción 0339 p. 38). El IVA debe figurar en una factura de un proveedor registrado en la que conste su NIU. Desde el 1 de agosto de 2026 debe ser una factura SFEC certificada cuando el proveedor esté dentro del ámbito. Las empresas parcialmente exentas deducen mediante una prorrata basada en el volumen de negocios (arts. 25–27). [3]
IVA soportado no deducible (art. 24):
- gastos de alojamiento, hospedaje, restauración, recepciones y espectáculos, salvo para las empresas de turismo, restauración y espectáculos;
- importaciones reexportadas sin utilizar, y servicios vinculados a bienes excluidos;
- productos petrolíferos;
- distribuciones gratuitas de bienes con fines publicitarios o promocionales;
- facturas falsas y declaraciones de aduana falsas;
- gastos pagados en efectivo por encima de 200.000 FCFA (LF 2026; con la LF 2024 eran 500.000 FCFA);
- vehículos de turismo y de uso mixto, su alquiler, piezas, accesorios y servicios relacionados — excepto los vehículos de carretera con más de ocho plazas además de la del conductor utilizados exclusivamente para el transporte de personal, y las flotas de las empresas de alquiler de vehículos.
Los centimes additionnels nunca son deducibles (art. 38 A). [1] [3]
Devoluciones
El exceso de IVA soportado es un crédito que se arrastra a períodos posteriores hasta su utilización (art. 39(1)). Las devoluciones de «crédits de TVA dûment justifiés» se abonan solo a personas jurídicas, en un plazo de tres meses desde la solicitud (art. 39(2)). Se aplica un plazo de dos meses a (art. 39(3)):
- los exportadores que realizan más del 80% de su volumen de negocios en el extranjero;
- las sociedades en situación de crédito estructural debido a la retención en la fuente;
- las misiones diplomáticas y consulares, con reciprocidad;
- las empresas que cesan su actividad.
Las solicitudes solo son admisibles si el contribuyente está al corriente de todas sus obligaciones tributarias (art. 39(4)). Un crédito cuya devolución se ha solicitado no puede arrastrarse, y se anula si se deniega la devolución. El veinte por ciento de la recaudación del IVA a la importación se destina a una cuenta de depósito en el BEAC para financiar las devoluciones (art. 40). [3]
Novedad de la LF 2026. Los contribuyentes que presenten un crédito de IVA estructural en su declaración de octubre deben realizar un inventario físico de existencias y de inmovilizado en presencia de la administración tributaria, notificado con al menos 20 días de antelación. Si no lo hacen, «annule tout crédit de TVA constaté au 31 décembre» de ese año. [1]
No encontramos ningún régimen de devolución para no residentes (comprobado el 22 de octubre de 2026). La recuperación por créditos incobrables existe mediante el duplicado de «facture demeurée impayée» (art. 29; consulte Notas de crédito y de débito).
Exenciones
Operaciones exentas
Las exenciones son una lista cerrada del artículo 7 (en la redacción de la LF 2024 y modificado por la LF 2025, con el Anexo 3 sustituido por la LF 2026). Fuera de ella, «aucune exonération ou exemption n'est accordée» por incentivos a la inversión, medidas sectoriales o convenios especiales (art. 6). Ejemplos:
- Financieras e inmobiliarias: operaciones bancarias y financieras (incluida la intermediación financiera), seguros y reaseguros; transmisiones de bienes inmuebles por personas distintas de los promotores; intereses de préstamos exteriores y de depósitos de no profesionales.
- Sociales: atención médica, hospitalización, análisis y prótesis; productos farmacéuticos (no complementos alimenticios ni cosméticos); gastos de escolaridad y formación de establecimientos autorizados; periódicos y publicaciones periódicas (excluida la publicidad); los tramos «sociales» de agua y electricidad.
- Bienes: ventas de productos extractivos; productos brutos de agricultores, ganaderos, pescadores y cazadores congoleños; agua mineral producida en el Congo y gas butano envasado en el Congo, con sus insumos (LF 2025); importaciones de paneles fotovoltaicos por empresas emergentes y muy pequeñas empresas (LF 2025).
- Productos de primera necesidad del Anexo 3 (LF 2026): entre ellos carne y aves, pescado de mar (no pescado de lujo), pescado salado, trigo y maíz, aceite vegetal, alimentos infantiles, piensos, quinina, insulina, antibióticos, fertilizantes, insecticidas y plaguicidas, cuadernos y libros, gafas correctoras, sillas de ruedas y equipos médicos.
- Otras: juegos de azar; sellos de correos y timbres fiscales por su valor facial; avituallamiento del transporte marítimo y aéreo internacional y tránsito interestatal; bienes de segunda mano vendidos por no profesionales; terrenos sin edificar o viviendas vacías arrendados por no profesionales. [1] [2] [3]
Exento no es lo mismo que tipo cero. Las exportaciones, el transporte internacional y las ventas locales de madera aserrada tributan al tipo cero (art. 22): el IVA soportado sigue siendo deducible y los exportadores pueden solicitar devoluciones (art. 39). Las operaciones exentas no dan derecho a deducir el IVA de sus costes. Una empresa que realiza ambas deduce mediante prorrata, con solo los ingresos imponibles y las exportaciones en el numerador (arts. 25–27).
Regímenes especiales
- Forfait (IGF) para las personas físicas por debajo de 100.000.000 FCFA: no repercuten IVA ni lo deducen, salvo que opten por él.
- Zonas económicas especiales: las ventas y adquisiciones de bienes y servicios por los promotores y las empresas establecidas en ellas tributan al 5% (art. 22(2)(c)).
- Los exportadores por encima del 80% pueden suspender el IVA de sus compras (art. 35(6)).
- Los bienes de segunda mano vendidos por profesionales están sujetos; los vendidos por no profesionales están exentos. No encontramos ningún régimen del margen ni ningún criterio de caja en los textos leídos (comprobado el 22 de octubre de 2026).
Infracciones y sanciones
Infracciones
- No utilizar el SFEC. Se sanciona «Toute action de nature à violer l'obligation d'utiliser le SFEC» (art. 34 bis, LF 2025); el art. 24 del Décret 2026-101 remite a ese artículo en caso de no utilización.
- La numeración paralela, un sistema dual o cualquier procedimiento para emitir facturas no certificadas «constitue une fraude fiscale» (art. 7 del Arrêté 1519).
- Manipulación: retirar o intentar retirar los precintos de los terminales, o alterar o intentar alterar los datos de facturación del SFEC (art. 19 del Decreto). Cualquier vulneración física o lógica de un terminal «constitue une violation de la réglementation en vigueur» (art. 9 del Arrêté 1519).
- Vender terminales o software no homologados, o vender sin la autorización de distribuidor del SFEC (arts. 4, 11 y 26 del Decreto).
- Repercutir el IVA en una factura: «Toute personne qui mentionne la TVA sur une facture … est redevable de la taxe du seul fait de sa facturation» (art. 34), aunque no se haya producido ninguna entrega real.
- Responsabilidad penal. Las disposiciones penales generales del CGI no están publicadas en línea en su versión vigente, por lo que no podemos indicar si se aplica pena de prisión ni su duración (comprobado el 22 de octubre de 2026). [2] [4] [5]
Sanciones
| Infracción | Sanción | Fuente |
|---|---|---|
| Incumplir la obligación de utilizar el SFEC | Multa fiscal de 50.000.000 FCFA, y el IVA de la operación no conforme no es deducible | Ley del IVA, art. 34 bis, LF 2025 (Loi n° 47-2024) |
| Pago insuficiente corregido espontáneamente, antes de cualquier actuación de la administración | Interés del 0,5% por día de retraso, con un tope del 20% del principal; sin sanción | CGI art. 374 ter, LF 2026 |
| Falta de la relación detallada de deducciones con la declaración | Deducciones denegadas | Ley del IVA, art. 31 |
| Crédito de IVA estructural sin el inventario exigido | Anulación del crédito de IVA a 31 de diciembre | Ley del IVA, LF 2026 |
| Registro tardío, declaración tardía, pago tardío (tasas generales) | No publicado en línea en su versión vigente — véase más abajo | CGI (texto vigente no disponible) |
La multa de 50.000.000 FCFA se estableció en la ley de finanzas de 2025 (Loi n° 47-2024 du 30 décembre 2024), no en la de 2026. El Décret 2026-101 no fija ningún importe; remite a «l'article 34 bis nouveau de la loi n° 47-2024». [2] [4]
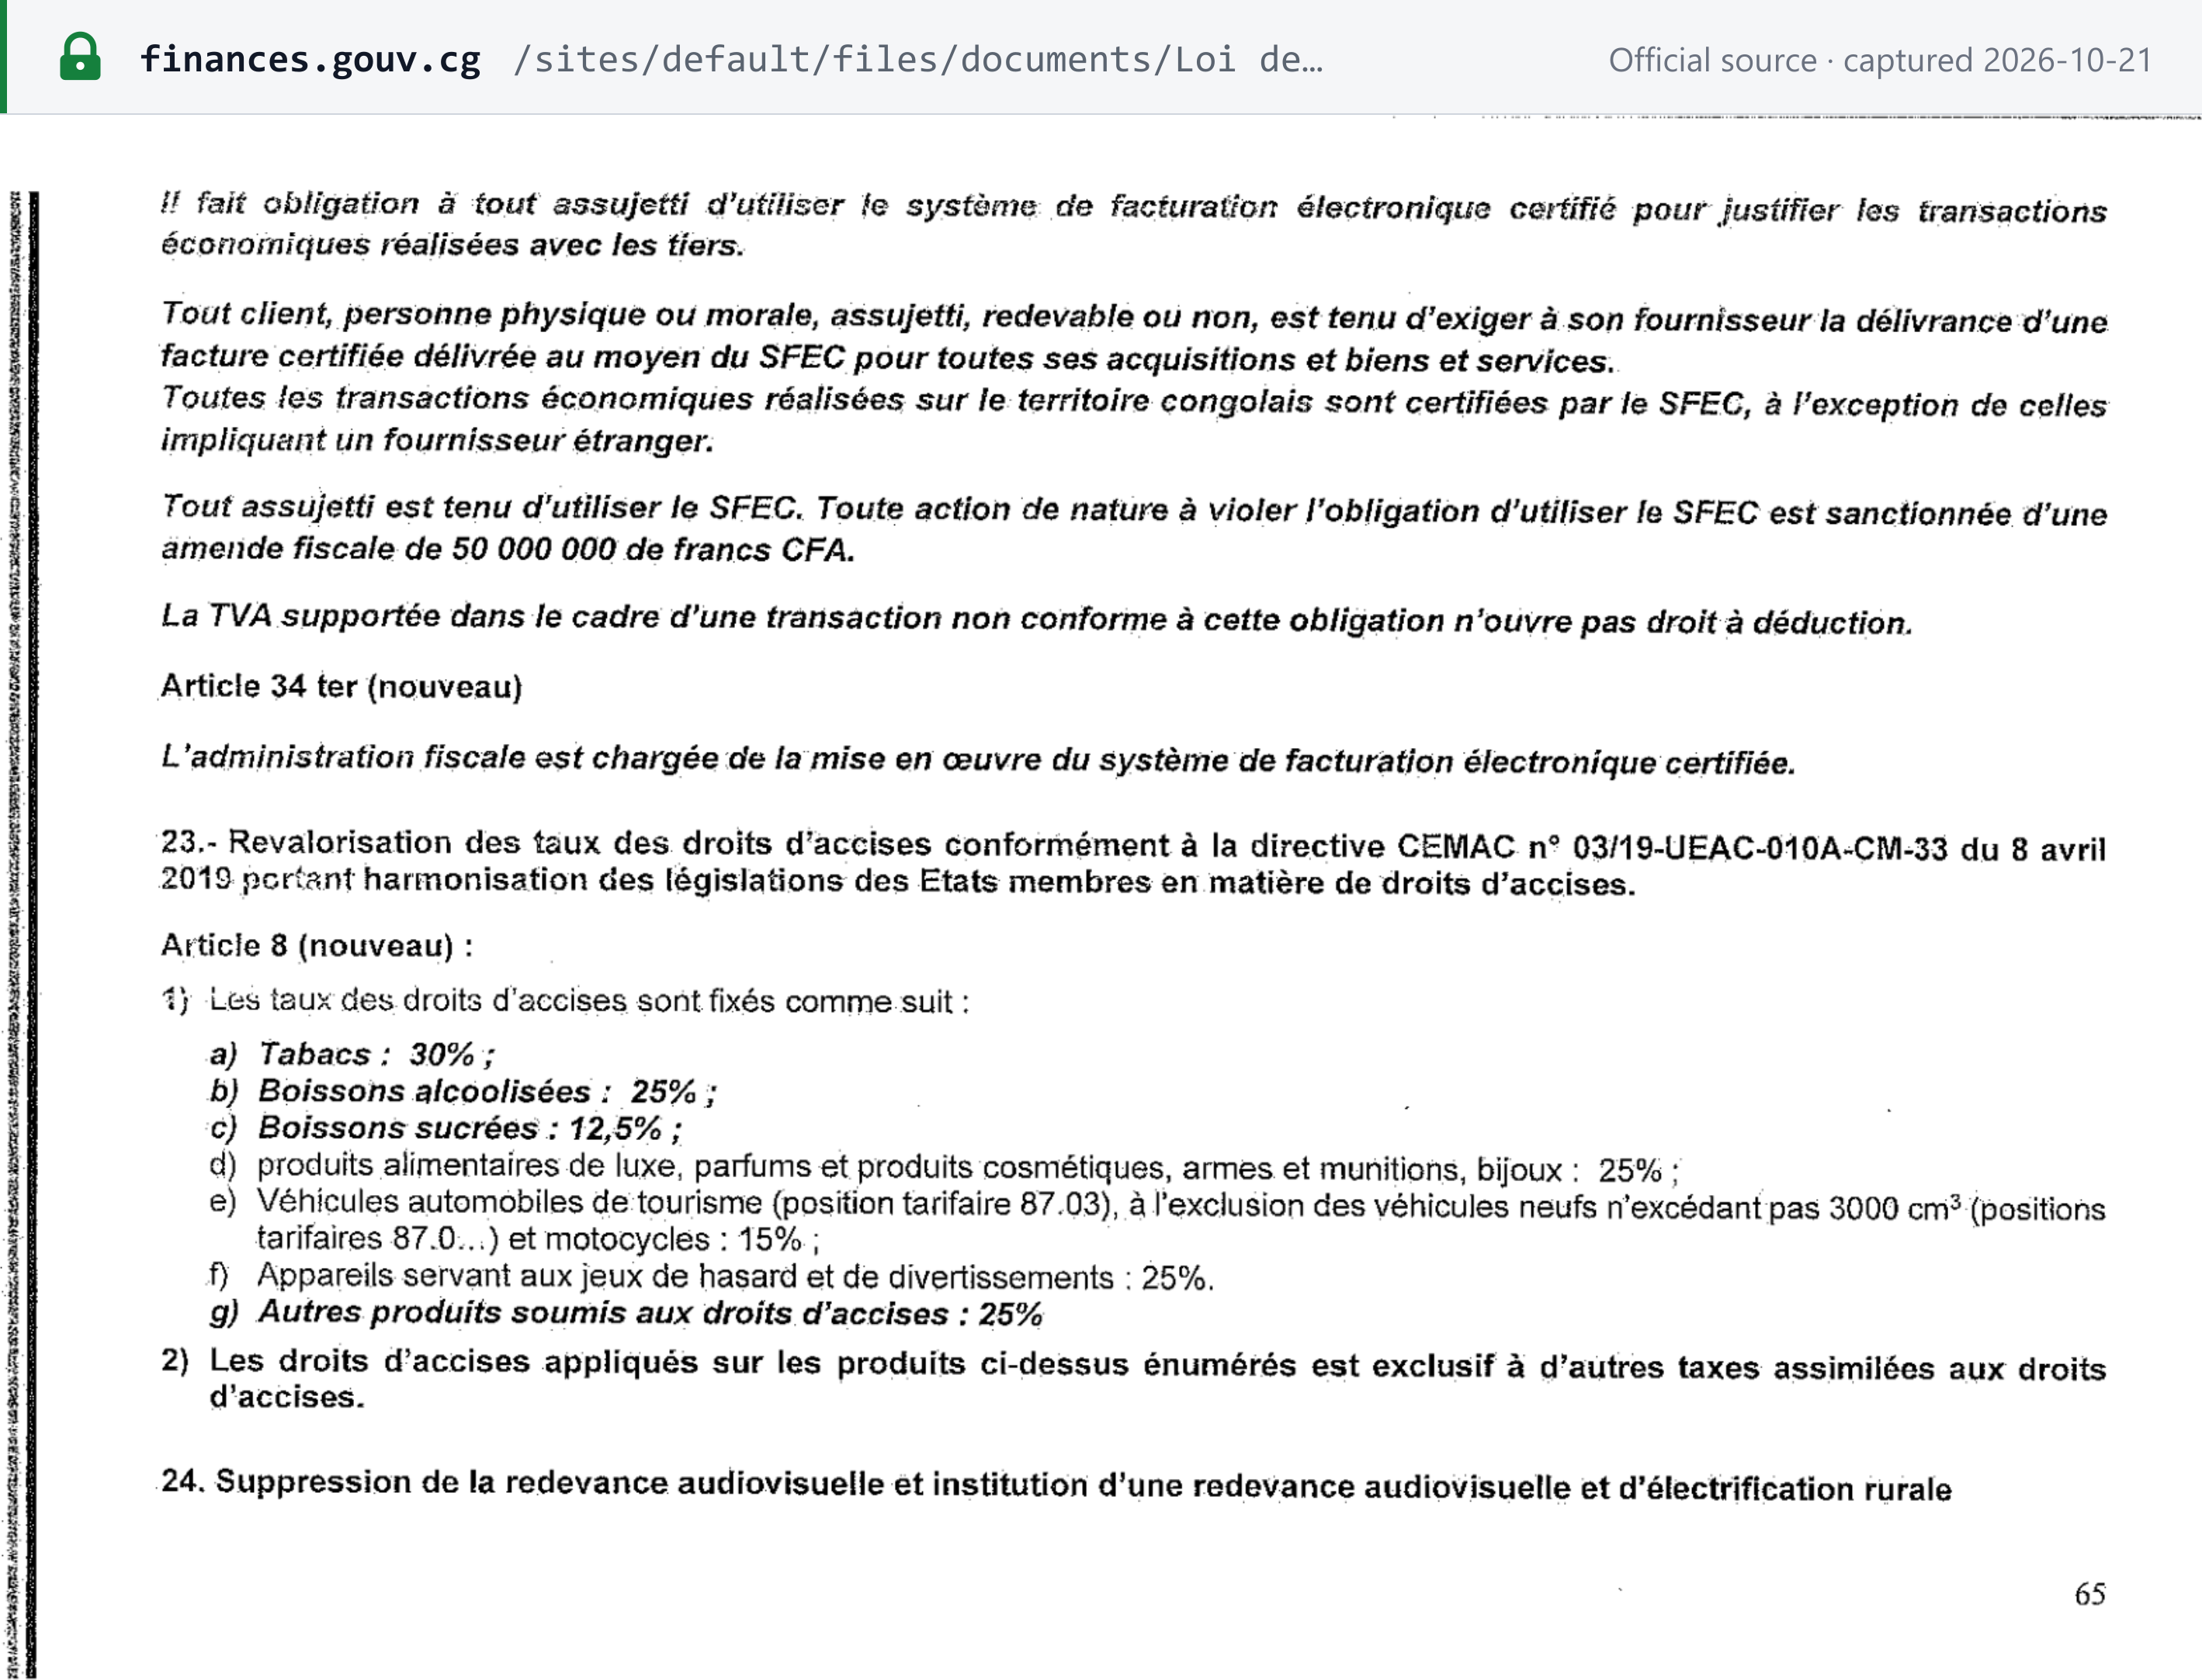 Captura de la fuente realizada el 2026-10-21 — original
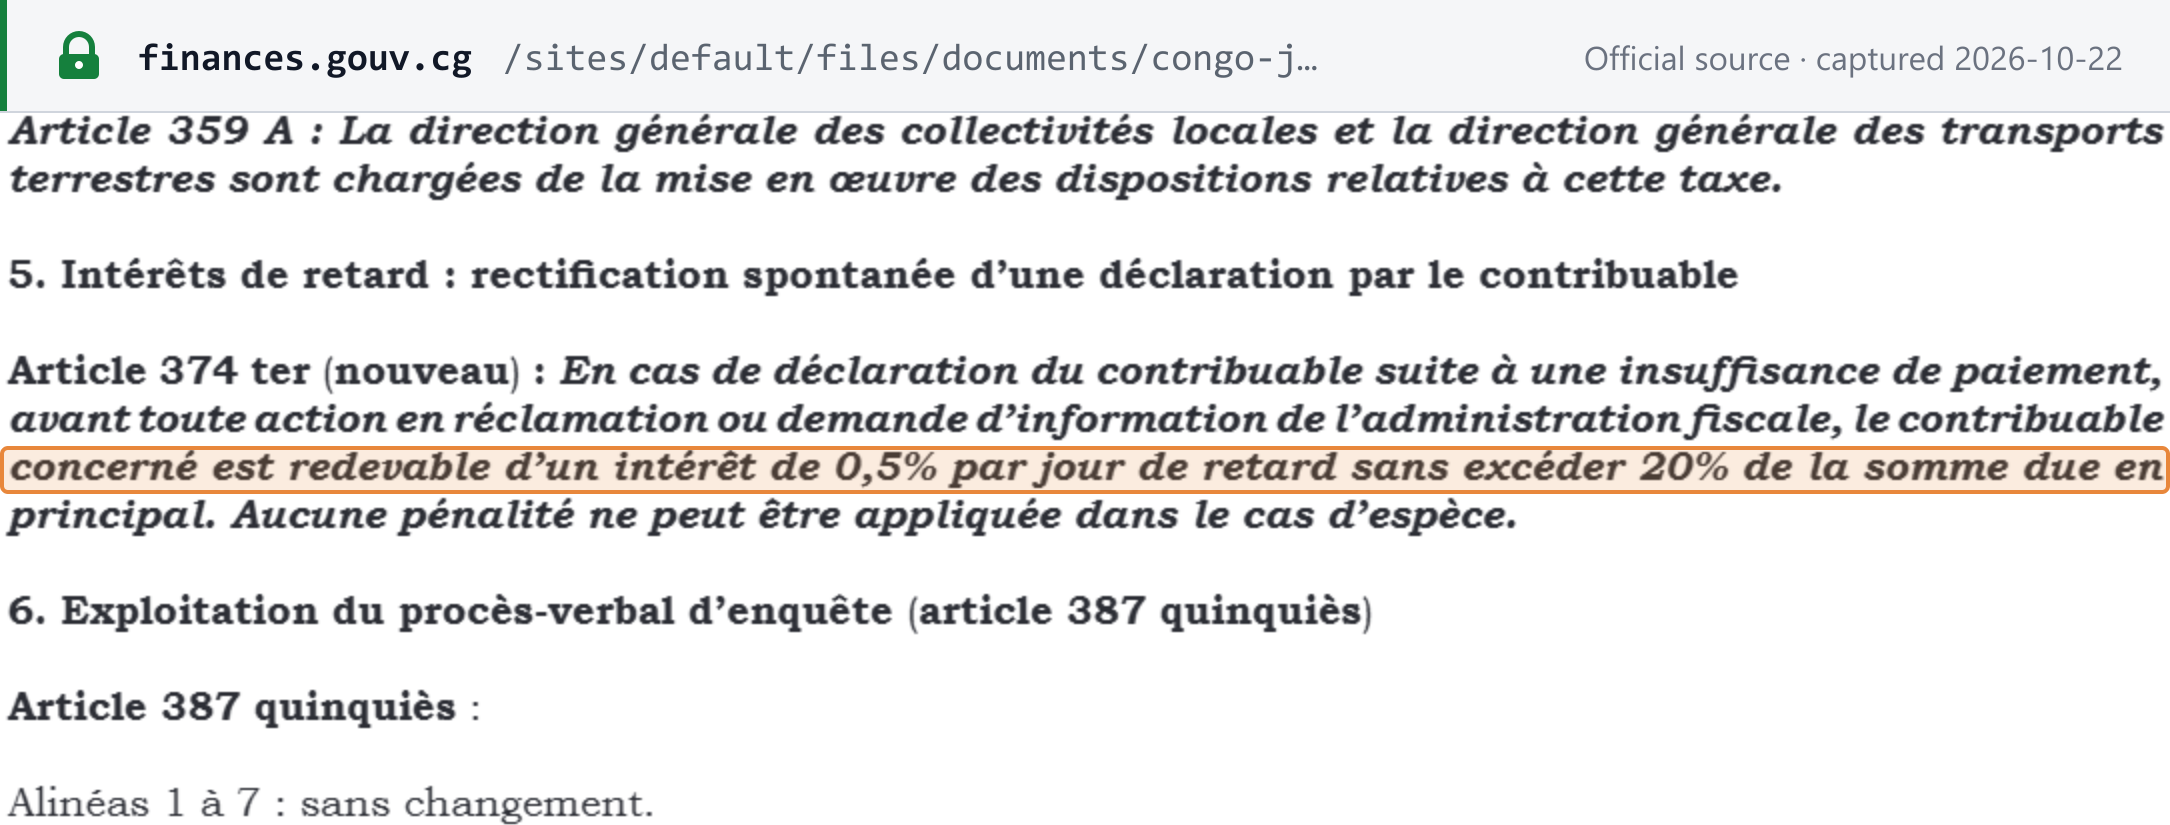 Captura de la fuente realizada el 2026-10-22 — original
Lo que no está publicado. Las sanciones generales por registro tardío, declaración tardía y pago tardío, y por regularizaciones, figuran en los artículos sancionadores del CGI. Esos artículos han sido modificados por leyes de finanzas recientes; la LF 2026, por ejemplo, añadió el art. 374 ter. No hay ningún texto consolidado vigente del CGI disponible en ningún sitio oficial al que pudiéramos acceder (comprobado el 22 de octubre de 2026), y el Tomo 1 alojado por el Ministerio contiene la versión de 2000–2002. No reproducimos esas cifras antiguas como vigentes. Consulte a la DGID la tasa aplicable a su caso.
Beneficios. Hasta el 31 de diciembre de 2026, las empresas que se incorporaron a la fase piloto del SFEC o se adaptaron antes del 1 de agosto de 2026 pueden obtener la condonación del 100% de las sanciones, multas e intereses de demora en los controles y regularizaciones de 2026 basados en datos del SFEC. Las empresas piloto obtienen además la condonación del 60% de los correspondientes a 2025 y 2026 y liquidados antes del 1 de agosto de 2026 (art. 4 del Arrêté 1520, en virtud del art. 451 del CGI). [6]
Preguntas frecuentes
Un proveedor congoleño nos envió una factura ordinaria, no certificada por el SFEC, después del 1 de agosto de 2026. ¿Podemos deducir el IVA?
No, si el proveedor está dentro del ámbito del SFEC. Según el artículo 34 bis de la ley del IVA, añadido por la ley de finanzas de 2025, el IVA soportado en una operación que no cumple la obligación de utilizar el SFEC no da derecho a deducción. Las preguntas frecuentes del SFEC de la DGID indican que una factura no certificada recibida de un proveedor de la categoría de mediana empresa (UME) después del 1 de agosto de 2026 no es deducible, y que dichas facturas deben rechazarse. Las facturas no certificadas de pequeñas empresas aún no incorporadas siguen siendo deducibles.
El volumen de negocios de nuestra sociedad es inferior a 100 millones de FCFA. ¿Debemos igualmente registrarnos en el IVA en la República del Congo?
Sí, si usted es una sociedad. El artículo 5 de la ley del IVA, en la redacción dada por la ley de finanzas de 2024, sujeta de pleno derecho al IVA a las personas jurídicas de derecho privado, cualquiera que sea su volumen de negocios anual. El umbral de 100.000.000 FCFA se aplica solo a las personas físicas (empresarios individuales): por debajo de él tributan en el régimen del forfait y emiten facturas sin líneas de IVA, salvo que opten por el IVA.
Somos una empresa extranjera que factura a un cliente en Congo-Brazzaville. ¿Necesitamos el SFEC y quién paga el IVA?
El artículo 34 bis de la ley del IVA excluye de la certificación SFEC las operaciones en las que interviene un proveedor extranjero, pero el comunicado 07-8 de la DGID abarca a los proveedores de las empresas UGE, UME y USTPG con independencia de su residencia fiscal, y ningún texto de la DGID concilia ambos. En cuanto al IVA en sí, un no residente sujeto al IVA debe designar un representante solvente y acreditado, residente en el Congo, que esté a su vez registrado en el IVA y sea solidariamente responsable; si no se designa ninguno, el cliente paga el IVA y las posibles sanciones (artículo 12). Los proveedores no residentes de servicios digitales siguen un régimen aparte: se registran y pagan ellos mismos el 18% a través del portal de la ARPCE, sin umbral y sin representante.
¿La tasa del IVA en la República del Congo es del 18% o del 18,9%?
Ambas cifras son oficiales y miden cosas distintas. La tasa del IVA es el 18% del precio sin impuestos. Además del IVA, se cobran centimes additionnels del 5% del importe del IVA en favor de las entidades locales, lo que añade 0,9 puntos: el 18% más el 5% del 18% da el 18,9% del precio sin impuestos. Los centimes additionnels no son deducibles. No se aplican en el régimen ARPCE para servicios digitales de no residentes, en el que el total es del 18%.
¿Cambió el SFEC el plazo de la declaración del IVA?
No. Las preguntas frecuentes del SFEC de la DGID indican que el SFEC no modifica las obligaciones declarativas de la legislación tributaria. La declaración y el pago mensuales del IVA siguen venciendo a más tardar el día 20 del mes siguiente al de las operaciones (artículo 35 de la ley del IVA), y se presentan en E-TAX. Desde el 1 de octubre de 2026, las grandes y medianas empresas y los subcontratistas del sector petrolero y gasista deben pagar a través de la plataforma de pago electrónico FOUTA.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| DGID — página del Ministerio de Finanzas | Descripción y datos de contacto de la autoridad tributaria |
| impots.gouv.cg | Portal de la DGID y espacio profesional E-TAX para la declaración en línea, citado en la guía de E-TAX. No se pudo acceder el 22 de octubre de 2026 |
| Guía de usuario de E-TAX v2.3 (PDF, julio de 2026) | Cómo activar la cuenta y presentar declaraciones; incluye una búsqueda de NIU para profesionales con sesión iniciada |
| FOUTA | Plataforma nacional de pago electrónico (página del programa; obligatoria para UGE, UME y USTPG desde el 1 de octubre de 2026) |
| ACPCE | Ventanilla única de creación de empresas, con listas de documentos por forma jurídica |
| Portal del SFEC | Normas de facturación electrónica, fases, preguntas frecuentes y recursos |
| e-Facture | El portal web gratuito de facturación de la DGID (requiere inicio de sesión) |
| Entorno de pruebas del SFEC | Entorno de pruebas; las facturas de prueba no tienen valor fiscal |
| Documentación técnica del SFEC | Integración de la API, TCC y TFC |
| Portal de IVA de servicios digitales de la ARPCE | Registro, declaraciones trimestrales y pago para los proveedores no residentes de servicios digitales |
| Documentación del Ministerio de Finanzas | Leyes de finanzas, instrucciones de la DGID, decretos y arrêtés (con buscador) |
| Journal officiel | Boletín oficial |
| Aduanas (DGDDI) | Declaraciones de importación e IVA a la importación |
Consulta del identificador fiscal. El artículo 30 de la ley del IVA obliga a la DGID a publicar en línea los NIU con su situación frente al IVA, pero no encontramos ninguna consulta pública (comprobado el 22 de octubre de 2026). No existe ninguna herramienta oficial de consulta de tasas; la fuente son las leyes de finanzas.
Cambios recientes
- 2026-10-01 — Las empresas UGE, UME y USTPG deben declarar en E-TAX y pagar únicamente a través de FOUTA (Lettre circulaire n° 1091/MFBPP-CAB de 24 de agosto de 2026). (Ministerio de Finanzas) — consulte el evento
- 2026-08-01 — Facturación electrónica certificada SFEC en vigor para las unidades UGE, UME y USTPG y todos sus proveedores; el portal del SFEC indica el 1 de diciembre de 2026 para las muy pequeñas empresas. (DGID) — consulte el evento
- 2026-07-09 — Los Arrêtés n° 1518 a 1521/MFBPP-CAB regulan la homologación del SFEC, los requisitos de cumplimiento (incluidas las menciones obligatorias de la factura), los incentivos y las tasas. (Portal del SFEC)
- 2026-07-01 — Comienza la recaudación del IVA sobre los servicios digitales de no residentes a través del portal de la ARPCE: 18%, sin umbral, declaraciones trimestrales. (ARPCE)
- 2026-06-30 — El lanzamiento del SFEC se aplaza del 1 de julio al 1 de agosto de 2026. (Ministerio de Finanzas) — consulte el evento
- 2026-03-31 — El Décret n° 2026-101 regula el SFEC. (Portal del SFEC) — consulte el evento
- 2026-01-01 — La LF 2026 sustituye las listas de bienes exentos y a tasa reducida (Anexos 3 y 5), reduce a 200.000 FCFA el límite de deducción de los gastos pagados en efectivo y añade los intereses del art. 374 ter. (Journal officiel)
Para la cronología completa, consulte los cambios fiscales de la República del Congo en Lookuptax.
Enlaces de referencia
- Journal officiel, édition spéciale n° 3-2026 du 5 janvier 2026 — Loi n° 42-2025 du 31 décembre 2025, loi de finances pour 2026
- Loi n° 47-2024 du 30 décembre 2024, loi de finances pour 2025
- DGID — Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024, aplicación de la LF 2024 (Loi n° 39-2023) en materia de IVA
- Décret n° 2026-101 du 31 mars 2026 réglementant le SFEC
- Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026 — requisitos de cumplimiento fiscal de los terminales y el software del SFEC
- Arrêté n° 1520/MFBPP-CAB du 9 juillet 2026 — medidas fiscales de apoyo al SFEC
- DGID — Communiqué N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026 (despliegue del SFEC)
- Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026 (pago a través de FOUTA)
- DGID — Portal del SFEC
- DGID — Preguntas frecuentes del SFEC
- DGID — Página de cumplimiento del SFEC
- DGID — Documentación técnica del SFEC, «Certifier une facture»
- Ministerio de Finanzas — Système de facturation électronique certifié (SFEC)
- ARPCE — Preguntas frecuentes, Digital VAT Portal (PDF «FAQ_ARPCE_Digital_VAT_Portal_EN_2026-09-29», 29 de septiembre de 2026), disponible en las guías de usuario del portal
- DGID — Guía de usuario de E-TAX, Guide Portail Espace Professionnel v2.3 (julio de 2026)
- ACPCE — Créer une société
- Ministerio de Finanzas — Direction Générale des Impôts et des Domaines
- Ministerio de Finanzas — Campaña de información sobre el SFEC, 30 de junio de 2026 (lanzamiento aplazado al 1 de agosto de 2026)
- ACPCE — Missions
Relacionado en Lookuptax:
- Guía del IVA de la RD del Congo — el otro Congo (Kinshasa)
- Umbrales de registro del IVA en el mundo
- Tasas impositivas mundiales
- Situación de la facturación electrónica y redes en el mundo
- Los modelos de facturación electrónica CTC explicados
- Los dispositivos fiscales y las cajas registradoras certificadas explicados
- Regímenes de retención del IVA
- La inversión del sujeto pasivo explicada
- El IVA sobre los servicios digitales de proveedores no residentes
- Normas sobre el proveedor presunto en marketplaces
- Nombres del IVA por país
- Cómo registrarse en el IVA, el impuesto sobre las ventas o el GST
- Comprobar un número de IVA — consultas oficiales por país