Guía del IVA en Croacia
| FICHA TÉCNICA | |
|---|---|
| Código de país | HR |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (porez na dodanu vrijednost, PDV) |
| Autoridad tributaria | Ministerio de Finanzas, Administración Tributaria (Porezna uprava) |
Resumen
Croacia aplica el impuesto sobre el valor añadido (en croata: porez na dodanu vrijednost, PDV) conforme a la Zakon o porezu na dodanu vrijednost (Ley del IVA), publicada en Narodne novine (NN) 73/2013 y modificada muchas veces desde entonces, la última por la NN 48/2026. Lo administra el Ministerio de Finanzas, a través de la Administración Tributaria (Porezna uprava), Boškovićeva 5, 10 000 Zagreb. La página del IVA de la Porezna uprava, actualizada el 15 de mayo de 2026, enumera la cadena de modificaciones de la Ley hasta la NN 48/26. [1]
Moneda. Todos los importes se expresan en euros (EUR). Croacia adoptó el euro el 1 de enero de 2023, y la NN 113/2022 convirtió a euros todos los importes en kunas de la Ley del IVA a partir de ese día. [5]
Período tributario. El período tributario es el mes natural. Un contribuyente cuyas operaciones del año anterior, IVA incluido, fueron inferiores a EUR 110.000 puede declarar trimestralmente (art. 84(2), modificado por la NN 114/2023 desde el 1 de enero de 2024). La opción trimestral no se aplica a un contribuyente que realiza operaciones intracomunitarias, y un contribuyente no establecido registrado en el IVA en Croacia declara mensualmente (art. 84(3)–(4), modificado por la NN 143/2014). [6] [22]
Niveles. El PDV es un impuesto nacional único, sin IVA regional ni municipal. Existen impuestos locales como el impuesto sobre el consumo (porez na potrošnju), pero no son IVA.
Registro
Quién debe registrarse
Una persona sujeta al impuesto establecida en Croacia está exenta del IVA conforme al régimen de pequeñas empresas mientras su volumen de negocios nacional anual no supere EUR 60.000. El volumen de negocios es el valor de las operaciones sin IVA durante el año natural (arts. 89.a y 90(1) de la Ley del IVA, sustituidos por la NN 152/2024 desde el 1 de enero de 2025; antes el umbral era de EUR 40.000). La exención cesa «desde el momento» en que se supera el umbral (art. 90.f(2)). [3]
- Superación del umbral durante el año. La empresa se inscribe en el registro del IVA a partir del primer día siguiente al día en que superó los EUR 60.000. Debe comunicarlo a su oficina de la Porezna uprava en un plazo de 8 días mediante el formulario P-PDV. Si no lo hace, la oficina la registra de oficio a partir de la misma fecha (art. 186(1) y (5)–(7) del Reglamento del IVA, sustituido por la NN 16/2025). [4]
- No hay un plazo separado del 15 de enero. Algunas orientaciones antiguas de la Porezna uprava para artesanos todavía indican que el registro debe hacerse antes del 15 de enero siguiente a un año en que se superó el umbral; el Reglamento vigente (art. 186, sustituido por la NN 16/2025) no contiene esa fecha — el registro surte efecto desde el día siguiente a la superación del umbral, con la comunicación en 8 días indicada arriba. [4]
Umbral de registro
| Supuesto | Umbral | Período de cómputo | Notas |
|---|---|---|---|
| Residentes (régimen nacional de pequeñas empresas) | EUR 60.000 | Año natural, operaciones sin IVA | Registro desde el día siguiente a la superación; comunicación en 8 días (art. 186 del Reglamento). [3] [4] |
| Empresas establecidas en otro Estado miembro de la UE | Pueden aplicar la exención croata si su volumen de negocios en la UE ≤ EUR 100.000 y sus operaciones en Croacia ≤ EUR 60.000 | Año natural | Régimen transfronterizo de pymes, desde el 1 de enero de 2025 (art. 90(2)). [3] |
| Empresas establecidas fuera de la UE | Ninguno | — | No pueden aplicar el régimen de pequeñas empresas (art. 186.d(1) del Reglamento). [4] |
Registro de no residentes
No existe umbral de registro para una empresa establecida fuera de Croacia, salvo que pueda acogerse al régimen de pequeñas empresas, lo que solo pueden hacer las empresas establecidas en la UE. La Porezna uprava incluye entre quienes deben registrarse a los: «Porezni obveznici bez sjedišta, prebivališta ili uobičajenog boravišta u tuzemstvu, koji su obvezni platiti PDV u RH na obavljene isporuke dobara ili usluga, ako ne primjenjuju posebni postupak oporezivanja za male porezne obveznike u RH ili ako zato nisu ispunjeni uvjeti» (personas sujetas al impuesto sin sede, domicilio ni residencia habitual en Croacia que estén obligadas a pagar IVA en Croacia por sus operaciones, si no aplican el régimen de pequeñas empresas en Croacia o no cumplen sus requisitos). El Reglamento cierra el régimen a las empresas de terceros países: «Porezni obveznik koji ima sjedište, prebivalište ili uobičajeno boravište u trećoj zemlji ne može primjenjivati posebni postupak oporezivanja iz članka 90. Zakona» (art. 186.d(1)). [1] [4]
Representante fiscal (art. 126 de la Ley del IVA). [2]
- Una empresa establecida en otro Estado miembro de la UE puede designar un representante fiscal (porezni zastupnik).
- Una empresa establecida fuera de la UE debe designarlo solo si Croacia no ha celebrado con su país acuerdos de asistencia mutua «de alcance similar» a la Directiva 2010/24/UE y al Reglamento (UE) n.º 904/2010. No es un requisito automático para toda empresa de fuera de la UE.
- Aun así, no necesita representante una empresa que utilice el régimen OSS no UE (art. 119, punto 1) ni una que solo realice transporte internacional ocasional de pasajeros por carretera en Croacia (art. 126(2), segunda frase, modificado por la NN 138/2020). [24]
- El representante debe estar establecido en Croacia y responde del IVA como garante pagador (jamac platac).
Número de identificación fiscal
El número de IVA croata (PDV-ID) es el número de identificación personal de 11 dígitos (OIB) precedido del prefijo «HR». Art. 77(6) de la Ley del IVA: «PDV identifikacijski broj je osobni identifikacijski broj (OIB) kojemu se dodaje predznak »HR«.» [2]
Para el formato del OIB, su dígito de control y un ejemplo resuelto, consulte la guía del número de identificación fiscal de Croacia (OIB y PDV-ID) de Lookuptax. Para comprobar un número, utilice el validador de OIB de Croacia de Lookuptax o consulte cómo verificar un número de IVA de la UE en VIES.
Cómo registrarse
El registro se solicita mediante el formulario P-PDV en la oficina competente de la Porezna uprava (art. 186(7) del Reglamento). El canal en línea es ePorezna, que requiere iniciar sesión. Para las personas extranjeras, la Porezna uprava indica: «P-PDV Form (Application for Registration for VAT Purposes) and PDV Form (VAT Return) are available in English and German». [4] [13]
Plazo de tramitación. El único plazo legal encontrado corresponde al registro voluntario: la solicitud se considera aprobada si la Porezna uprava no dicta resolución en un plazo de 8 días (art. 90.h). La Porezna uprava no publica un plazo de tramitación para el registro de no residentes. [3]
Registro voluntario
Disponible. Una empresa nueva puede registrarse al inicio de su actividad, «najkasnije prije prve isporuke dobara i usluga» (a más tardar antes de la primera entrega de bienes y prestación de servicios). [12]
Una empresa acogida al régimen de pequeñas empresas puede optar por la tributación normal del IVA, y debe entonces aplicarla en el año natural en curso y el siguiente (art. 90.h). El motivo habitual para optar es el IVA soportado: una pequeña empresa «nema pravo iskazivati PDV na izdanim računima i nema pravo na odbitak pretporeza» (no tiene derecho a consignar el IVA en las facturas emitidas ni derecho a deducir el IVA soportado) (art. 90.g). [3]
Baja del registro
El artículo 186.e del Reglamento (NN 16/2025) establece dos vías: [4]
- A solicitud, antes del 15 de enero. Un contribuyente registrado puede solicitarlo por escrito a su oficina antes del 15 de enero del año en curso si se cumplen dos condiciones: «a) u prethodnoj kalendarskoj godini ostvario je promet manji od iznosa propisanog u članku 90. stavku 1. Zakona, i b) u prethodnoj kalendarskoj godini nije upisan u registar obveznika PDV-a.» (a) en el año natural anterior su volumen de negocios fue inferior al importe del art. 90(1) de la Ley [EUR 60.000], y b) en el año natural anterior no estuvo inscrito en el registro del IVA.)
- De oficio. Se da de baja del registro a un contribuyente que no ejerce actividad económica durante más de un año natural; la Porezna uprava puede darlo de baja antes si participa en un fraude.
Registro de grupo
No disponible. La Ley del IVA (NN 73/2013, modificada hasta la NN 48/2026) no contiene ninguna disposición sobre grupos de IVA (comprobado el 29/09/2026).
Tasas
La Porezna uprava enumera cuatro tasas: «Porezne stope PDV-a: 0% 5%, 13% i 25%» (art. 38 de la Ley del IVA). [1]
| Tasa | Se aplica a (ejemplos) | Base legal y fecha de entrada en vigor |
|---|---|---|
| 25% (general) | Todas las operaciones sujetas no incluidas en otra categoría | Art. 38(1). 25% desde el 1 de marzo de 2012 (aumentada desde el 23% por la NN 22/2012); redacción actual establecida por la NN 39/2022. [8] [9] |
| 13% (reducida) | Alojamiento hotelero y similar, campings; periódicos y publicaciones periódicas no incluidos en la lista del 5%; sillas de coche para niños y pañales; productos menstruales; suministro público de agua (no embotellada); electricidad; gas natural y calefacción urbana; leña, pellets, briquetas y astillas; recogida pública de residuos municipales; urnas y ataúdes; preparación y servicio de comidas y postres | Art. 38(3), NN 39/2022; letra (i) (recogida de residuos) sustituida por la NN 152/2024. [9] [3] |
| 5% (reducida) | Todo tipo de pan; leche (no yogur, kéfir, leche con chocolate ni otros productos lácteos) y sucedáneos de la leche materna; libros y manuales profesionales, científicos, artísticos, culturales y educativos; medicamentos autorizados; entradas de cine, conciertos, eventos deportivos y culturales; alimentos infantiles; aceites y grasas comestibles, mantequilla y margarina; carne, pescado, verduras, frutas y frutos secos frescos o refrigerados; huevos frescos; plantones y semillas; fertilizantes y pesticidas; piensos (no alimentos para mascotas) | Art. 38(2), NN 39/2022, en vigor desde el 1 de abril de 2022. [9] |
| 5% (temporal) | Gas natural; calefacción procedente de centrales térmicas; leña, pellets, briquetas y astillas | Art. 38(4)–(5), hasta el 31 de marzo de 2027 (NN 32/2026). [10] |
| 0% | Suministro e instalación de paneles solares en viviendas privadas, locales residenciales y edificios de interés público, y cerca de ellos | Art. 38(6), añadido por la NN 113/2022, en vigor desde el 1 de octubre de 2022. [5] |
| Exenta (sin IVA, sin deducción del IVA soportado) | Consulte Exenciones | — |
La tasa temporal del 5% para la energía se aplica hasta el 31 de marzo de 2027. La Ley del IVA incluye el gas natural, la calefacción urbana y la leña en el 13%, pero los apartados 4 y 5 del artículo 38 los gravan al 5% durante un período determinado. La NN 32/2026 sustituyó «31. ožujka 2026.» por «31. ožujka 2027.» en ambos apartados, y entró en vigor el 30 de marzo de 2026. El período se ha prorrogado todos los años desde 2023 (NN 33/2023, NN 35/2024, NN 52/2025, NN 32/2026). [10]
La tasa del 0% es una tasa real, no una exención. Art. 38(6): «PDV se obračunava i plaća po stopi od 0% na isporuku i ugradnju solarnih ploča na privatne stambene objekte, prostore za stanovanje te javne i druge zgrade koje se koriste za aktivnosti od javnog interesa te isporuku i ugradnju solarnih ploča u blizini takvih objekata, prostora i zgrada.» El proveedor conserva su derecho a deducir el IVA soportado. [5]
Tasas futuras anunciadas. No hay ningún cambio de tasa previsto. Desde el 9 de mayo de 2026, un nuevo artículo 38.a (NN 48/2026) permite al Gobierno fijar, mediante decreto y por un tiempo limitado, la tasa del IVA aplicable a los productos energéticos sujetos a impuestos especiales, en circunstancias especiales y, en particular, ante una perturbación del mercado energético. La ley no establece un mínimo ni un máximo para esa tasa. Al comprobarlo el 29/09/2026, no se había publicado en Narodne novine ningún decreto conforme al artículo 38.a. [11]
No es un cambio del IVA: impuesto especial sobre los carburantes. El Consejo de la UE autorizó a Croacia a reducir el impuesto especial sobre los carburantes de automoción por debajo del mínimo de la UE del 1 de agosto de 2026 al 31 de enero de 2027. Se trata de una medida sobre impuestos especiales y no modifica ninguna tasa del IVA. [19]
Para comparar Croacia con otras jurisdicciones, consulte la tabla de tasas impositivas mundiales y la tabla de umbrales de registro del IVA de Lookuptax.
Reglas transfronterizas
Importaciones y exportaciones
- Importaciones de bienes. El IVA a la importación se aplica a la tasa que corresponde a los mismos bienes en el mercado interior: «Na uvoz dobara primjenjuje se stopa PDV-a koja se za takva dobra primjenjuje u tuzemstvu» (art. 37(4), NN 152/2024, desde el 1 de enero de 2025). Lo paga el importador o el deudor aduanero (art. 75(1), punto 2), dentro del plazo de pago de los derechos de aduana. Un importador registrado en el IVA con pleno derecho a deducción puede, en su lugar, declarar el IVA a la importación como deuda en su declaración del IVA si lo solicita en la declaración aduanera (art. 76(8), modificado por la NN 138/2020). Este diferimiento no se aplica a las declaraciones de envíos de escaso valor ni a los bienes en envíos postales (art. 76(10)). [3] [2] [24]
- Importaciones de escaso valor. Los envíos con un valor intrínseco de hasta EUR 150 pueden tramitarse mediante el IOSS o el régimen especial de importación. Con el régimen especial, el IVA se declara en una declaración mensual presentada a más tardar el último día del mes correspondiente al mes anterior y se paga dentro del plazo de los derechos de aduana. [14] Consulte el explicador sobre el IOSS de Lookuptax.
- Exportaciones. Las exportaciones están exentas con derecho a deducir el IVA soportado. Los bienes que un viajero de fuera de la UE lleva en su equipaje personal solo están exentos si el viajero no tiene residencia en la UE, la operación supera EUR 100 IVA incluido, los bienes salen de la UE en un plazo de tres meses tras el mes de la entrega y existe prueba de la exportación certificada por la aduana. [1]
- Inversión del sujeto pasivo en servicios importados. Una persona sujeta al impuesto croata, o una persona jurídica no sujeta registrada en el IVA, autoliquida el IVA sobre los servicios B2B generales recibidos de un proveedor sin sede, domicilio ni residencia habitual en Croacia (art. 75(1), punto 6). El IVA autoliquidado se considera pagado si la deuda figura en la declaración del IVA (art. 76(4)). [2] Consulte el explicador sobre la inversión del sujeto pasivo de Lookuptax.
Productos y servicios digitales
Los servicios B2C de telecomunicaciones, radiodifusión y prestados por vía electrónica tributan donde se encuentra el consumidor (art. 26). Un proveedor establecido en Croacia mantiene el IVA croata en sus servicios electrónicos B2C transfronterizos y en sus ventas a distancia intracomunitarias mientras esas ventas no superen EUR 10.000 (sin IVA) en el año natural en curso y en el anterior (art. 26.a(1)(c): redacción según la NN 138/2020, importe según la NN 113/2022). Un proveedor establecido fuera de la UE no tiene umbral: se registra en Croacia o utiliza el régimen OSS no UE. [24] [5] [14]
Empresas extranjeras que venden en Croacia — B2B y B2C
- B2B: normalmente el cliente croata declara el IVA. En los servicios B2B generales, el cliente croata aplica la inversión del sujeto pasivo (art. 75(1), punto 6). En las demás operaciones sujetas en Croacia realizadas por un proveedor que no está establecido ni registrado en el IVA allí, el IVA lo paga el cliente si es una persona sujeta al impuesto o una persona jurídica registrada en el IVA (art. 75(2), modificado por la NN 106/2018). La factura debe incluir las palabras «prijenos porezne obveze» o «reverse charge» (art. 79(7)). [23] [2]
- B2C: el vendedor se registra o utiliza el OSS/IOSS. Un vendedor no establecido obligado al IVA croata debe registrarse (consulte Registro de no residentes). El OSS y el IOSS son opcionales: «Primjena navedenih postupaka predstavlja mogućnost, a ne obvezu poreznih obveznika.» Un vendedor que no los utiliza debe «registrirati se za potrebe PDV-a u svakoj državi članici u kojoj je mjesto oporezivanja isporuka koje obavljaju» (registrarse en el IVA en cada Estado miembro en el que sus operaciones estén sujetas). [1] [14] Consulte el explicador sobre el OSS de Lookuptax.
Responsabilidad de marketplaces y plataformas como proveedor presunto
Se aplica. Una interfaz electrónica (marketplace, plataforma o portal) se considera proveedor cuando facilita (1) ventas a distancia de bienes importados de fuera de la UE en envíos con un valor intrínseco de hasta EUR 150, y (2) entregas de bienes dentro de la UE por un vendedor establecido fuera de la UE a consumidores (art. 7.b: redacción según la NN 138/2020, importe según la NN 113/2022). [24] [5] Consulte el explicador sobre el proveedor presunto en marketplaces de Lookuptax.
Lugar de la prestación
- Servicios, B2B (art. 17(1)). Se prestan donde el cliente tiene su sede: «Mjestom obavljanja usluga poreznom obvezniku koji djeluje kao takav smatra se mjesto sjedišta tog poreznog obveznika.»
- Servicios, B2C (art. 17(2)). Se prestan donde el proveedor tiene su sede: «Mjestom obavljanja usluga osobi koja nije porezni obveznik smatra se mjesto u kojem porezni obveznik koji obavlja usluge ima sjedište.»
- Excepciones (arts. 18–26). Los bienes inmuebles, los eventos, el transporte, los servicios de restauración y los servicios B2C de telecomunicaciones, radiodifusión y electrónicos tienen sus propias reglas. Desde el 1 de enero de 2025, los servicios de eventos virtuales a consumidores tributan donde se encuentra el cliente (art. 21(4), NN 152/2024).
- Bienes. Las ventas a distancia intracomunitarias siguen la regla de los EUR 10.000 indicada arriba.
Requisitos de la factura
Las reglas de facturación figuran en los artículos 78 a 82 de la Ley del IVA. Los tiques fiscalizados en tiempo real y el eRačun entre empresas añaden requisitos conforme a la Ley de Fiscalización (Zakon o fiskalizaciji, NN 89/2025).
Contenido obligatorio
Una factura completa debe contener los siguientes datos (art. 79(1)–(2) de la Ley del IVA, NN 73/2013): [2]
| # | Dato obligatorio | Cita legal |
|---|---|---|
| 1 | Número de factura y fecha de emisión | Art. 79(1), punto 1 |
| 2 | Nombre, dirección y OIB o PDV-ID del proveedor | Art. 79(1), punto 2 |
| 3 | Nombre, dirección y OIB o PDV-ID del cliente | Art. 79(1), punto 3 |
| 4 | Cantidad (o alcance) y denominación comercial habitual de los bienes; tipo y cantidad de los servicios | Art. 79(1), punto 4 |
| 5 | Fecha de la operación, o de recepción de un anticipo, cuando difiera de la fecha de emisión | Art. 79(1), punto 5 |
| 6 | Precio unitario sin IVA, o la contraprestación, desglosados por tasa de IVA | Art. 79(1), punto 6 |
| 7 | Descuentos y rebajas no incluidos en el precio unitario | Art. 79(1), punto 7 |
| 8 | Tasa de IVA | Art. 79(1), punto 8 |
| 9 | Importe del IVA por tasa | Art. 79(1), punto 9 |
| 10 | Total de la contraprestación más el IVA | Art. 79(1), punto 10 |
| 11 | El OIB siempre; el PDV-ID en las operaciones intracomunitarias | Art. 79(2) |
Menciones condicionales. [2]
- Operaciones exentas: citar la disposición que establece la exención e indicar solo la contraprestación total, sin tasa ni importe de IVA (art. 79(3)).
- Inversión del sujeto pasivo: «prijenos porezne obveze» o «reverse charge» (art. 79(7)).
- Autofacturación: «samoizdavanje računa» (art. 79(6)).
- Agencias de viajes y regímenes del margen: la mención prescrita «posebni postupak oporezivanja» (art. 79(4)–(5)).
Plazo de emisión
En las entregas intracomunitarias de bienes y en los servicios B2B en los que el cliente de otro Estado miembro paga el IVA, la factura debe emitirse a más tardar el día 15 del mes siguiente al mes del devengo (art. 78). La Ley del IVA no establece un plazo general para las facturas nacionales (comprobado el 29/09/2026). En las operaciones B2B nacionales incluidas en Fiskalizacija 2.0, el eRačun se fiscaliza al emitirse; consulte Estado de la facturación electrónica. [2]
Numeración y secuencia
La Ley del IVA exige un número de factura (art. 79(1), punto 1). Para los tiques fiscalizados, la Ley de Fiscalización (art. 9) exige un número de tres partes: número numérico / identificador del local comercial / número del dispositivo emisor. La parte numérica «mora slijediti neprekinuti numerički redoslijed, bez praznina» (debe seguir una secuencia numérica ininterrumpida, sin huecos) por local comercial o por dispositivo, y las reglas de secuencia deben fijarse en un acto interno que se presenta en una inspección tributaria. [15]
Notas de crédito y débito
«Svaka isprava ili obavijest koja mijenja prvobitni račun i koja se izričito i nedvojbeno odnosi na njega smatra se računom» (todo documento o aviso que modifique la factura original y se refiera a ella de forma expresa e inequívoca se considera factura) (art. 78). Para dicho documento rectificativo puede utilizarse una factura simplificada (art. 79(12)), que debe hacer referencia a la factura original y a los datos modificados. [2] [3]
Tipos de documentos
- Factura completa. Los datos del artículo 79(1) indicados arriba.
- Factura simplificada. Se permite cuando el importe de la factura no supera EUR 100, cuando el documento modifica una factura anterior o cuando el emisor aplica el régimen de pequeñas empresas (art. 79(12), en la redacción de la NN 152/2024 desde el 1 de enero de 2025). No se permite en las entregas intracomunitarias en las que el cliente paga el IVA (art. 79(13)). [3]
- Tique fiscalizado (B2C). Además de los datos de la factura, un tique fiscalizado debe indicar la hora de emisión, el identificador del operador, la forma de pago, el Identificador Único de Factura (JIR), el código de protección del emisor (ZKI) y un código QR (art. 7(1) de la Ley de Fiscalización). [15]
Autofacturación
Permitida cuando las partes lo han acordado y existe un procedimiento para que el proveedor acepte cada factura (art. 78). La factura debe indicar «samoizdavanje računa» (art. 79(6)). [2]
Moneda e idioma
- Moneda. Los importes de la factura se expresan en euros. También pueden indicarse en otra moneda, siempre que el IVA a pagar se indique en euros al tipo de cambio del artículo 36(2) (art. 81). La NN 113/2022 sustituyó «kune» por «eure» en el artículo 36(2). [5]
- Idioma. Los artículos de la Ley del IVA sobre facturación (arts. 78–82) no establecen ningún requisito de idioma (comprobado el 29/09/2026). El artículo 79(7) permite expresamente las palabras inglesas «reverse charge».
Conservación, facturas electrónicas y pista de auditoría
- Conservación. Las facturas emitidas y recibidas, los documentos rectificativos, las pruebas de importación y exportación, los documentos de exención y los cálculos del IVA deben conservarse durante los plazos fijados por la Ley General Tributaria (Opći porezni zakon), en papel o en formato electrónico (art. 82 de la Ley del IVA). [2]
- eRačun. Los eRačun emitidos y recibidos se conservan en su forma original durante seis años desde el final del año de emisión, siempre que hayan sido fiscalizados (art. 35(1) de la Ley de Fiscalización). [15]
- Facturas electrónicas y consentimiento. Una factura electrónica requiere el consentimiento del destinatario (art. 80(1)). Desde el 1 de enero de 2026, no se necesita consentimiento cuando la Ley de Fiscalización hace obligatorio el eRačun (nuevo art. 80(2), NN 151/2025). [7]
- Integridad. Deben garantizarse la autenticidad del origen, la integridad del contenido y la legibilidad desde la emisión hasta el final del período de conservación, ya sea en papel o en formato electrónico. Puede hacerse mediante EDI, una firma electrónica avanzada o cualquier control empresarial que vincule la factura con la operación (art. 80). [2]
- Pista de auditoría de los tiques. Numeración sin huecos por local o dispositivo, documentada en un acto interno (art. 9 de la Ley de Fiscalización), y un identificador del operador en cada tique (art. 7). [15]
Modelo de factura
Modelo oficial de tique B2C. La Porezna uprava publica un ejemplo anotado de tique fiscalizado, en el que señala el número de factura, la hora de emisión, la forma de pago, el identificador del operador, el ZKI, el JIR y el código QR. [16]
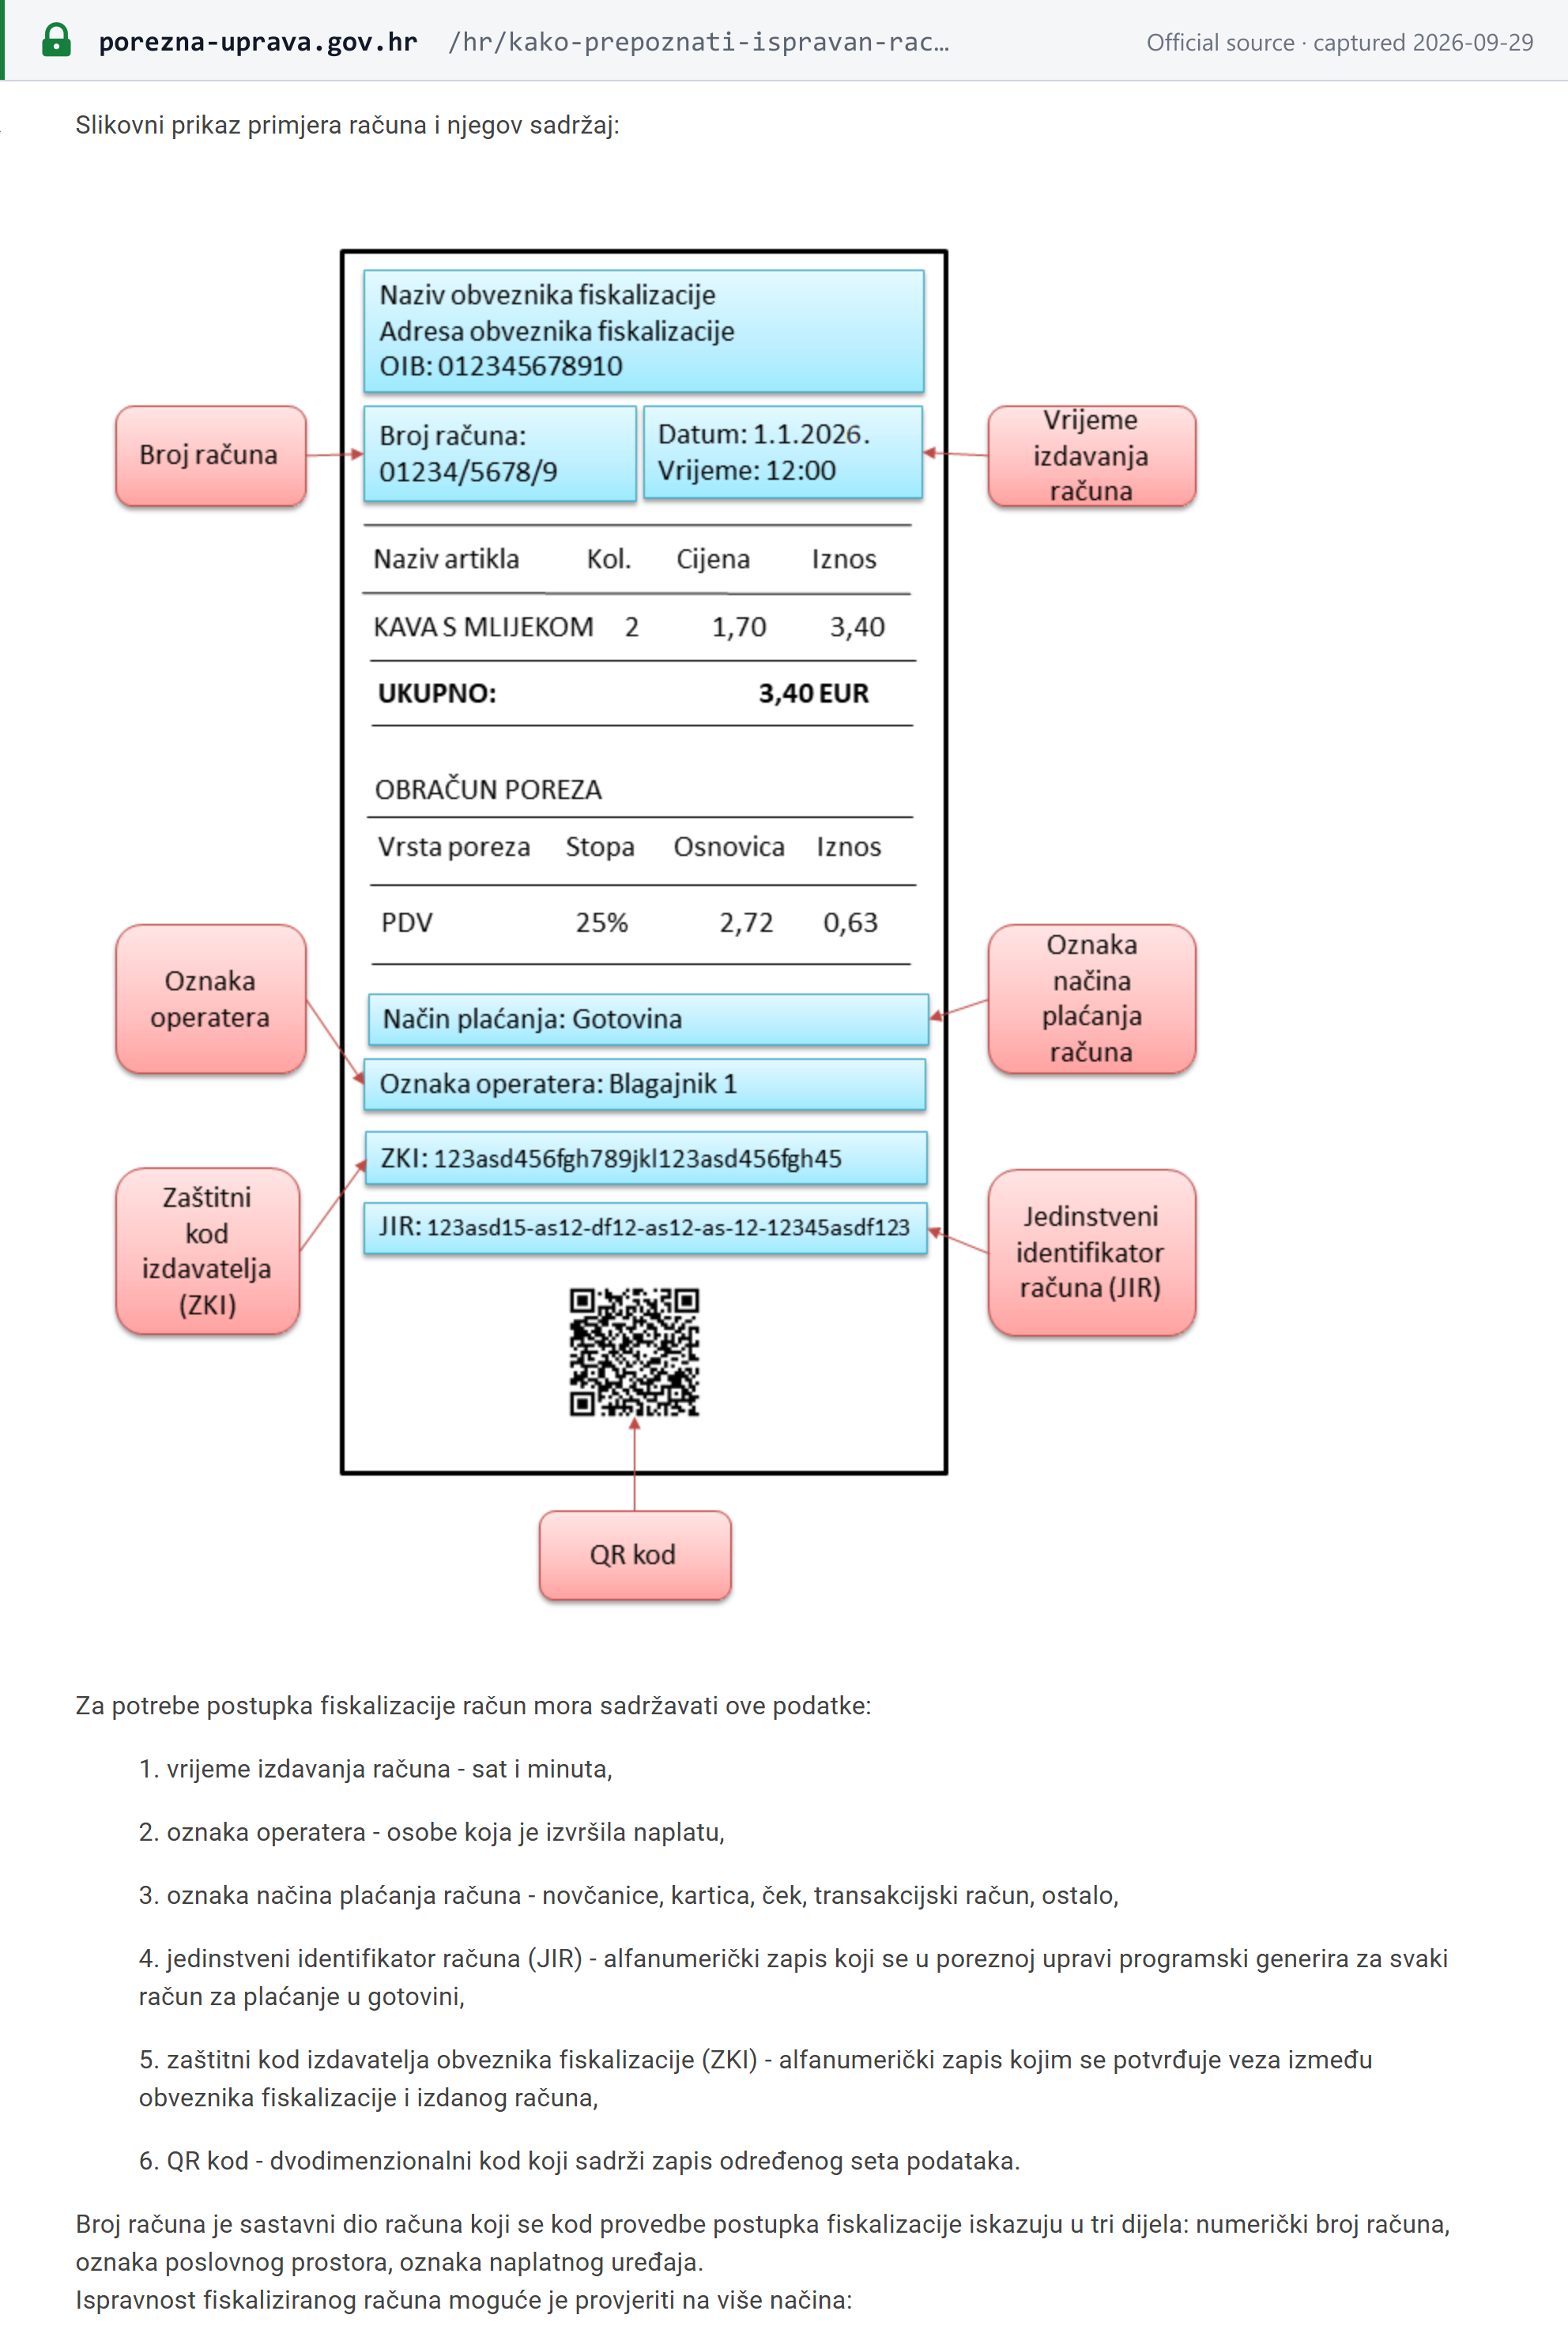
Las cifras del propio ejemplo no cuadran: muestra un IVA de 0,63 sobre una base de 2,72 al 25%, pero el 25% de 2,72 es 0,68. Utilícelo para la disposición, no para la aritmética.
La lista de formas de pago de esa página también sigue incluyendo los cheques («ček»). La Ley de Fiscalización enumera «novčanice, kartica, transakcijski račun, ostalo» (billetes, tarjeta, cuenta de transacciones, otros) (art. 7(1), punto 3). [15]
Factura B2B ilustrativa. No se encontró ningún modelo oficial de factura B2B con IVA, por lo que el ejemplo siguiente lo ha elaborado Lookuptax a partir del artículo 79(1).
Račun (Factura)
| DescripciónArt. 79(1) pto. 4 | CantidadArt. 79(1) pto. 4 | Precio unitario (sin IVA)Art. 79(1) pto. 6 | Importe (sin IVA) |
|---|---|---|---|
| Sillas de oficina | 10 | EUR 120,00 | EUR 1.200,00 |
- Descuento no incluido en el precio unitarioArt. 79(1) pto. 7
- EUR 0,00
- Base imponible al 25%Art. 79(1) pto. 6
- EUR 1.200,00
- Tasa de IVAArt. 79(1) pto. 8
- 25%
- Importe del IVA al 25%Art. 79(1) pto. 9
- EUR 300,00
- Total IVA incluidoArt. 79(1) pto. 10
- EUR 1.500,00
- Los importes se expresan en euros; puede añadirse otra moneda si el IVA también se indica en euros — art. 81.
- En una entrega intracomunitaria se indica el PDV-ID (HR + OIB), y la factura se emite a más tardar el día 15 del mes siguiente a la operación — arts. 78 y 79(2).
- Cuando el cliente paga el IVA, la factura indica «prijenos porezne obveze» o «reverse charge» — art. 79(7).
- Una operación exenta cita la disposición que establece la exención e indica solo la contraprestación total — art. 79(3).
Estado de la facturación electrónica
Situación (al 29/09/2026): obligatoria y por fases (Fiskalizacija 2.0 / eRačun). Esta sección es un resumen; las reglas completas figuran en la guía de facturación electrónica de Croacia (Fiskalizacija 2.0) de Lookuptax. [15]
| Ámbito | Obligación | Desde |
|---|---|---|
| B2B y B2G, fase 1 | Los contribuyentes registrados en el IVA establecidos en Croacia emiten, reciben y fiscalizan eRačun estructurados en las operaciones nacionales | 1 de enero de 2026 |
| Fase 2 | Los contribuyentes del impuesto sobre la renta y del impuesto sobre beneficios no registrados en el IVA y los organismos públicos no registrados en el IVA también deben emitir (art. 38(1), puntos 2–3, de la Ley de Fiscalización) | 1 de enero de 2027 |
| B2C | Fiscalización de tiques en tiempo real; desde el 1 de enero de 2027, los certificados de fiscalización pueden proceder de cualquier proveedor incluido en una lista de confianza eIDAS (NN 97/2026) [20] | En vigor |
| Empresas no establecidas registradas en el IVA | Fuera del ámbito: sin obligación de emitir, recibir ni fiscalizar eRačun (preguntas frecuentes de la Porezna uprava) [21] | — |
Formato y red. EN 16931 con la CIUS croata (CIUS-HR), intercambiado a través de la red nacional eRačun; la Porezna uprava ofrece la aplicación gratuita MIKROeRAČUN. No confunda el plazo de e-reporting de eRačun (el día 20 del mes siguiente) con el plazo de la declaración del IVA (el último día del mes siguiente). La guía de facturación electrónica trata en detalle los formatos, los puntos de acceso, la comunicación de datos y las sanciones.
Consulte también el estado de la facturación electrónica y las redes en el mundo de Lookuptax.
Declaración y pago
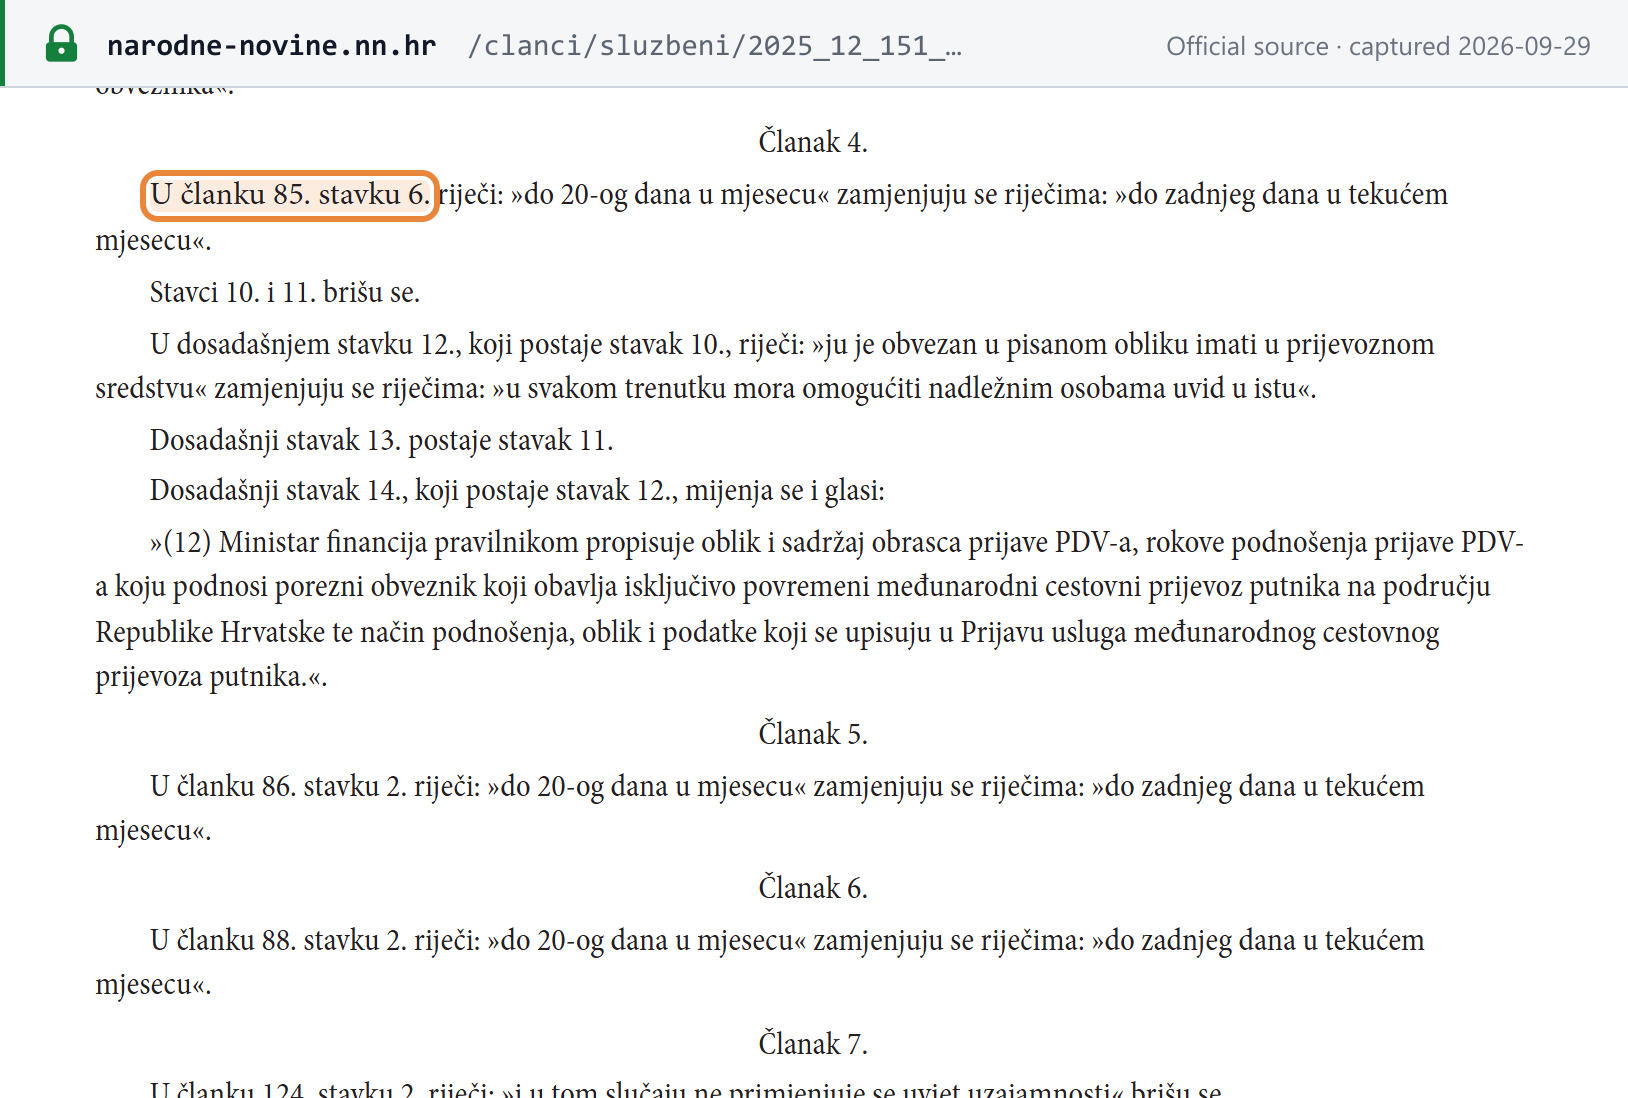
La declaración del IVA, la declaración de adquisiciones intracomunitarias y servicios recibidos y la declaración recapitulativa (EC Sales List) vencen ahora el último día del mes siguiente al período tributario, no el día 20. La NN 151/2025 introdujo el cambio desde el 1 de enero de 2026. Las declaraciones del último período tributario de 2025 siguieron los plazos anteriores. [7]
Periodicidad de la declaración
Mensual por defecto. Trimestral cuando las operaciones del año anterior, IVA incluido, fueron inferiores a EUR 110.000, salvo para los contribuyentes que realizan operaciones intracomunitarias. Un contribuyente no establecido registrado en el IVA croata declara mensualmente. Consulte Resumen. [6]
Vencimiento de la declaración
La declaración del IVA (formulario PDV) vence el último día del mes siguiente al período tributario, ya sea mensual o trimestral. Art. 4 de la NN 151/2025: «U članku 85. stavku 6. riječi: »do 20-og dana u mjesecu« zamjenjuju se riječima: »do zadnjeg dana u tekućem mjesecu«» (en el art. 85(6), «a más tardar el día 20 del mes» se sustituye por «a más tardar el último día del mes en curso»). La declaración es obligatoria incluso para un período sin operaciones sujetas. [7] [12]
Vencimiento y forma de pago
El IVA se paga a más tardar el último día del mes siguiente al período tributario, por lo que desde 2026 coinciden los plazos de declaración y de pago. Porezna uprava: «PDV se plaća do posljednjeg dana u mjesecu koji slijedi po proteku razdoblja oporezivanja (mjesečnog ili tromjesečnog).» El pago se efectúa en la cuenta de pago prescrita (art. 76 de la Ley del IVA). El IVA autoliquidado por inversión del sujeto pasivo se considera pagado cuando figura en la declaración (art. 76(4)). [1] [2]
Declaraciones adicionales
Todas pasaron al último día del mes siguiente desde el 1 de enero de 2026 (arts. 1, 5 y 6 de la NN 151/2025): [7]
| Declaración | Qué declara | Base legal |
|---|---|---|
| Declaración de adquisiciones intracomunitarias y servicios recibidos | Adquisiciones de bienes y servicios recibidos de otros Estados miembros | Art. 86(2) |
| Declaración recapitulativa (EC Sales List, zbirna prijava) | Entregas intracomunitarias de bienes y servicios, existencias de reserva (call-off stock) y operaciones triangulares; se presenta por períodos mensuales | Art. 88(2) |
| Relación de los regímenes aduaneros 42/63 | Entregas intracomunitarias posteriores de bienes importados conforme a esos regímenes | Art. 44(3) |
Para más contexto, consulte la guía de VIES e Intrastat de Lookuptax.
Recuperación del IVA soportado y partidas excluidas
- Gastos de representación (reprezentacija): sin deducción. Incluye la atención y los regalos a socios comerciales, sus vacaciones, deporte y ocio, y el alquiler de automóviles, embarcaciones, aeronaves y casas de vacaciones para ellos (art. 61(1) de la Ley del IVA, sustituido por la NN 115/2016 desde el 1 de enero de 2017). [25]
- Turismos: 50% no deducible. Porezna uprava: no puede deducirse el 50% del IVA soportado en la compra o el arrendamiento de turismos (categoría M1, como máximo ocho plazas además del conductor), incluidos todos los bienes y servicios relacionados. El antiguo límite de valor de EUR 53.089,12 se suprimió desde el 1 de enero de 2019. [1]
Devoluciones
- Residentes. El exceso de IVA soportado puede devolverse o compensarse en períodos posteriores. Si se solicita la devolución, la Porezna uprava debe pagarla «u roku od 30 dana od dana predaje prijave PDV-a, a najkasnije u roku od 90 dana od dana pokretanja poreznog nadzora» (en un plazo de 30 días desde la presentación de la declaración y, a más tardar, en un plazo de 90 días desde el inicio de una inspección tributaria). [1]
- Empresas de fuera de la UE. Una empresa sin sede, establecimiento permanente, domicilio ni residencia habitual en la UE puede, en las condiciones prescritas, solicitar la devolución del IVA repercutido sobre los bienes y servicios que se le suministren en Croacia o sobre sus importaciones. [1]
- Empresas de la UE. Solicitan la devolución mediante el procedimiento de devolución del IVA de la UE; consulte la página de devolución del IVA de la UE de la Porezna uprava.
- Deudas incobrables. No se tratan en esta guía.
Exenciones
Operaciones exentas
El artículo 40(1) de la Ley del IVA exime, sin derecho a deducir el IVA soportado, entre otras operaciones: los seguros y reaseguros; la concesión de créditos y préstamos; las entregas de edificios tras su primera ocupación, cuando hayan transcurrido más de dos años desde entonces; los terrenos distintos de los edificables; y el arrendamiento de viviendas. Las exenciones de interés público (médicas, educativas, sociales, culturales y similares) figuran en el artículo 39. [2]
Exento no es lo mismo que 0%. Un proveedor exento no repercute IVA y no puede deducir el IVA soportado atribuible a esas operaciones. Su factura debe citar la disposición que establece la exención y no debe indicar una tasa ni un importe de IVA (art. 79(3)). El suministro de paneles solares al 0% (art. 38(6)) está sujeto al 0%, por lo que el proveedor conserva su derecho a deducir. Las exportaciones y las entregas intracomunitarias de bienes están exentas con derecho a deducción. [2] [5]
Regímenes especiales
- Régimen de pequeñas empresas. Volumen de negocios nacional de hasta EUR 60.000: no se repercute IVA ni hay deducción (arts. 90 y 90.g). Desde el 1 de enero de 2025 se aplica también el régimen transfronterizo de pymes de la UE: su número de exención es el OIB con el sufijo «EX» (art. 90(6)), y la declaración trimestral vence en el plazo de un mes desde el final del trimestre (art. 90.b(2)). [3] Consulte el explicador sobre el régimen de pymes del IVA de la UE de Lookuptax.
- Criterio de caja (postupak oporezivanja prema naplaćenim naknadama). Disponible para los contribuyentes establecidos en Croacia cuyas operaciones del año anterior no superaron EUR 2.000.000 sin IVA (art. 125.i(1): redacción según la NN 143/2014, importe según la NN 113/2022). El IVA se devenga cuando se recibe el pago. [22] [5]
- Regímenes del margen. Bienes de segunda mano, objetos de arte, objetos de colección y antigüedades (art. 95 y siguientes), y agencias de viajes (art. 91), cada uno con una mención obligatoria en la factura (art. 79(4)–(5)). [2]
- Zonas francas. No se tratan en esta guía.
Infracciones y sanciones
Infracciones
- Infracciones administrativas de la Ley del IVA (prekršaji), arts. 130 y 131. Las conductas incluyen: no comunicar un cambio o el cese de la actividad, o no solicitar un PDV-ID (art. 130(1), punto 3); una factura a la que le faltan datos prescritos (art. 130(1), punto 4); no emitir una factura o emitirla tarde; no pagar el IVA o pagarlo tarde; y no presentar la declaración del IVA o presentarla tarde. La NN 151/2025 modificó la redacción de la infracción por declaración tardía: «ne podnese ili ne podnese u propisanom roku nadležnoj ispostavi Porezne uprave prijavu PDV-a (članak 85. stavak 6.)» (art. 131(1), punto 10). [2] [7]
- Infracciones de la Ley de Fiscalización. No emitir, recibir ni fiscalizar un eRačun (art. 71), e incumplimientos en la fiscalización de tiques (art. 72). [15]
- Delito: evasión fiscal (art. 256 del Código Penal). Facilitar información falsa o incompleta, o no declarar, con el fin de eludir impuestos, cuando el impuesto eludido supera EUR 2.654,46, se castiga con pena de prisión de seis meses a cinco años. La evasión a gran escala se castiga con uno a diez años. El umbral en euros sustituyó a los HRK 20.000 desde el 1 de enero de 2023 (NN 114/2022). [17] [18]
Sanciones
| Incumplimiento | Multa | Fuente |
|---|---|---|
| Infracciones del art. 130 (incumplimientos de registro y de PDV-ID, datos de factura omitidos, entre otras) | Persona sujeta al impuesto EUR 130–26.540; persona responsable de una entidad jurídica EUR 60–5.300 | Art. 130 de la Ley del IVA, importes fijados por la NN 113/2022 [5] |
| Infracciones del art. 131 (declaración o pago tardíos u omitidos, falta de facturación, entre otras) | Persona sujeta al impuesto EUR 260–66.360; persona responsable EUR 130–6.630 | Art. 131 de la Ley del IVA, importes fijados por la NN 113/2022 [5] |
| No emitir, recibir ni fiscalizar un eRačun | Persona jurídica EUR 3.980–66.360; persona responsable EUR 660–6.630; artesano o trabajador autónomo EUR 3.980–39.810 | Art. 71 de la Ley de Fiscalización [15] |
| Registro tardío | Registro de oficio desde el día siguiente a la superación del umbral (art. 186(6) del Reglamento), más la multa del art. 130 | [4] |
| Pago tardío | Se cobran intereses conforme a la Ley General Tributaria; el tipo no se trata en esta guía. | — |
La Porezna uprava ha indicado que no se incoarán procedimientos por infracciones de la Ley de Fiscalización en la fase inicial de su aplicación; consulte la guía de facturación electrónica.
Preguntas frecuentes
¿La declaración del IVA croata sigue venciendo el día 20 del mes siguiente?
No. Desde el 1 de enero de 2026, la NN 151/2025 trasladó el plazo del artículo 85(6) de la Ley del IVA del día 20 al último día del mes siguiente al período tributario. La misma ley trasladó al último día del mes siguiente la declaración de adquisiciones y servicios recibidos de otros Estados miembros de la UE (art. 86(2)), la declaración recapitulativa o EC Sales List (art. 88(2)) y la relación de los regímenes aduaneros 42/63 (art. 44(3)). El IVA también se paga a más tardar el último día del mes siguiente. Las declaraciones del último período tributario de 2025 siguieron los plazos anteriores. No confunda esto con el plazo de e-reporting de eRačun previsto en la Ley de Fiscalización, que es el día 20 del mes siguiente y constituye una obligación distinta. [7]
Somos una empresa de fuera de la UE que vende a consumidores en Croacia. ¿Existe un umbral de registro por debajo del cual podamos mantenernos?
No. El umbral de EUR 60.000 pertenece al régimen de pequeñas empresas, y el Reglamento del IVA (art. 186.d(1)) establece que una empresa establecida en un tercer país no puede aplicar ese régimen. La Porezna uprava indica que una empresa sin sede, domicilio ni residencia habitual en Croacia que esté obligada a pagar IVA croata por sus operaciones debe registrarse, salvo que aplique el régimen de pequeñas empresas. En la práctica, un vendedor de fuera de la UE que vende a consumidores croatas se registra en Croacia o utiliza los regímenes opcionales OSS o IOSS. Una empresa de fuera de la UE debe designar un representante fiscal solo si Croacia no tiene con su país un acuerdo de asistencia mutua de alcance similar a la Directiva 2010/24/UE y al Reglamento 904/2010 (art. 126(2) de la Ley del IVA). [1] [4]
¿El gas, la calefacción urbana y la leña tributan al 13% o al 5% en Croacia?
Al 5%, hasta el 31 de marzo de 2027. La Ley del IVA incluye el gas natural, la calefacción procedente de centrales térmicas y la leña, los pellets, las briquetas y las astillas en el 13% (art. 38(3)(g)-(h)), pero los apartados 4 y 5 del artículo 38 aplican a estas operaciones una tasa temporal del 5%. La NN 32/2026 trasladó la fecha final de ambos apartados del 31 de marzo de 2026 al 31 de marzo de 2027, con efectos desde el 30 de marzo de 2026. El período se ha prorrogado todos los años desde 2023. [10]
¿Tiene Croacia una tasa de IVA del 0%, y es lo mismo que una exención?
Sí, Croacia tiene una tasa del 0%, y no, no es una exención. Desde el 1 de octubre de 2022, el suministro y la instalación de paneles solares en viviendas privadas, locales residenciales y edificios de interés público, y cerca de ellos, tributan al 0% (art. 38(6) de la Ley del IVA, añadido por la NN 113/2022). Una operación al 0% está sujeta, por lo que el proveedor conserva su derecho a deducir el IVA soportado. Las operaciones exentas del artículo 40, como los seguros, el crédito y el arrendamiento de viviendas, no dan derecho a deducción, y la factura debe citar la disposición que establece la exención sin indicar una tasa ni un importe de IVA (art. 79(3)). [5]
Somos una empresa extranjera registrada en el IVA croata. ¿Debemos emitir eRačun conforme a Fiskalizacija 2.0?
No. Las preguntas frecuentes de la Porezna uprava sobre facturación electrónica indican que un contribuyente registrado en el IVA sin sede, domicilio ni residencia habitual en Croacia no está obligado a emitir, recibir ni fiscalizar eRačun conforme a la Ley de Fiscalización. La obligación de emisión del artículo 38(1) de la Ley de Fiscalización se aplica a los contribuyentes registrados en el IVA establecidos en Croacia desde el 1 de enero de 2026, y a los contribuyentes del impuesto sobre la renta y del impuesto sobre beneficios no registrados en el IVA y a los organismos públicos desde el 1 de enero de 2027. Sus obligaciones ordinarias de facturación conforme a la Ley del IVA siguen siendo aplicables. [21]
Sitios web importantes
Comprobados el 29/09/2026, salvo indicación en contrario.
| Sitio | Finalidad |
|---|---|
| ePorezna | Solicitudes de registro en línea, presentación de declaraciones y relaciones (requiere iniciar sesión) |
| Consulta del registro del IVA (Provjera obveznika u sustavu PDV-a) | Comprobar si una empresa croata está registrada en el IVA |
| Comprobación de números de IVA extranjeros | Orientaciones de la Porezna uprava para comprobar números de IVA de la UE |
| Formularios (obrasci) | Formulario de registro P-PDV, declaración PDV y otros formularios |
| IVA para personas extranjeras | Orientaciones en inglés; formularios P-PDV y PDV en inglés y alemán |
| OSS e IOSS | Registro y orientaciones para los regímenes especiales de la UE |
| Devoluciones del IVA y devolución del IVA de la UE | Procedimientos de devolución |
| Resumen del IVA | Resumen de la Porezna uprava sobre tasas, registro y declaración |
| Portal de fiscalización y MIKROeRAČUN | Fiscalización de eRačun y de tiques |
| Comprobar un tique | Verificación de un tique fiscalizado mediante código QR o aplicación |
| Narodne novine | Boletín oficial: la Ley del IVA y todas las leyes que la modifican |
| Administración de Aduanas | IVA a la importación y declaraciones aduaneras |
Consulte también el validador de OIB de Croacia de Lookuptax.
Cambios recientes
- 2026-09-02 — Se publica la NN 97/2026: el Reglamento modificado de fiscalización de tiques acepta certificados de cualquier proveedor incluido en una lista de confianza eIDAS, en vigor desde el 1 de enero de 2027. Los certificados emitidos anteriormente siguen siendo válidos hasta su caducidad. (Narodne novine) — consulte el evento
- 2026-08-01 — Impuesto especial, no IVA: la autorización del Consejo de la UE para que Croacia reduzca el impuesto especial sobre los carburantes de automoción por debajo de los mínimos de la UE se aplica del 1 de agosto de 2026 al 31 de enero de 2027. No cambió ninguna tasa del IVA. (Consejo de la UE) — consulte el evento
- 2026-05-09 — Entra en vigor la NN 48/2026: el nuevo artículo 38.a permite al Gobierno fijar mediante decreto, por un tiempo limitado, la tasa del IVA de los productos energéticos sujetos a impuestos especiales. Al 29/09/2026 no se había publicado ningún decreto. (Narodne novine)
- 2026-03-30 — Entra en vigor la NN 32/2026: la tasa temporal del 5% sobre el gas natural, la calefacción urbana y la leña se prorroga hasta el 31 de marzo de 2027. (Narodne novine)
- 2026-01-01 — Entra en vigor la NN 151/2025: la declaración del IVA, la declaración de adquisiciones intracomunitarias y la declaración recapitulativa pasan del día 20 al último día del mes siguiente, y deja de requerirse el consentimiento del destinatario para el eRačun obligatorio. Ese mismo día comienza la fase 1 de Fiskalizacija 2.0. (Narodne novine)
- 2025-01-01 — Entra en vigor la NN 152/2024: el umbral de pequeñas empresas sube de EUR 40.000 a EUR 60.000, comienza el régimen transfronterizo de pymes de la UE y se amplían los supuestos de factura simplificada. (Narodne novine)
Próximamente — cambios previstos que aún no han entrado en vigor:
- 2027-01-01 — Fase 2 de Fiskalizacija 2.0: los contribuyentes del impuesto sobre la renta y del impuesto sobre beneficios no registrados en el IVA y los organismos públicos también deben emitir eRačun; se aplican las reglas de certificados de la NN 97/2026. (Narodne novine) — consulte el evento
- 2027-03-31 — Termina la tasa temporal del 5% sobre el gas natural, la calefacción urbana y la leña, salvo nueva prórroga. (Narodne novine)
Para la cronología completa, consulte los cambios fiscales de Croacia en Lookuptax.
Enlaces de referencia
- Porezna uprava — Porez na dodanu vrijednost (resumen del IVA, actualizado el 15 de mayo de 2026)
- Narodne novine 73/2013 — Zakon o porezu na dodanu vrijednost (Ley del IVA, texto original)
- Narodne novine 152/2024 — modificaciones de la Ley del IVA en vigor desde el 1 de enero de 2025
- Narodne novine 16/2025 — modificaciones del Reglamento del IVA (Pravilnik o PDV-u)
- Narodne novine 113/2022 — modificaciones de la Ley del IVA (conversión al euro, 0% para paneles solares)
- Narodne novine 114/2023 — modificaciones de la Ley del IVA (umbral trimestral de EUR 110.000)
- Narodne novine 151/2025 — modificaciones de la Ley del IVA en vigor desde el 1 de enero de 2026 (plazos de declaración)
- Narodne novine 22/2012 — tasa general aumentada al 25%
- Narodne novine 39/2022 — modificaciones de la Ley del IVA (tasas del art. 38)
- Narodne novine 32/2026 — tasa del 5% para la energía prorrogada hasta el 31 de marzo de 2027
- Narodne novine 48/2026 — nuevo art. 38.a (IVA sobre productos energéticos mediante decreto)
- Porezna uprava — Obrtnici: 3. Porez na dodanu vrijednost
- Porezna uprava — VAT for foreign persons (IVA para personas extranjeras)
- Porezna uprava — Posebni postupak oporezivanja PDV-a (OSS)
- Narodne novine 89/2025 — Zakon o fiskalizaciji (Ley de Fiscalización)
- Porezna uprava — Kako prepoznati ispravan račun? (tique anotado)
- Narodne novine 125/2011 — Kazneni zakon (Código Penal)
- Narodne novine 114/2022 — modificaciones del Código Penal (umbrales en euros)
- Consejo de la UE — ST-10873/26, excepción en materia de impuestos especiales sobre carburantes para Croacia (PDF)
- Narodne novine 97/2026 — Reglamento modificado de fiscalización de tiques
- Porezna uprava — preguntas frecuentes sobre emisión, recepción y fiscalización de eRačun
- Narodne novine 143/2014 — modificaciones de la Ley del IVA (períodos tributarios, criterio de caja)
- Narodne novine 106/2018 — modificaciones de la Ley del IVA (art. 75(2))
- Narodne novine 138/2020 — modificaciones de la Ley del IVA (paquete de comercio electrónico, diferimiento del IVA a la importación, representante fiscal)
- Narodne novine 115/2016 — modificaciones de la Ley del IVA (restricciones del art. 61 al IVA soportado)
Páginas relacionadas de Lookuptax
- Guía del número de identificación fiscal de Croacia (OIB y PDV-ID)
- Guía de facturación electrónica de Croacia (Fiskalizacija 2.0)
- Cómo verificar un número de IVA de la UE en VIES
- Validador de OIB de Croacia
- Régimen de pymes del IVA de la UE
- Ventanilla única del IVA (OSS)
- Tasas impositivas mundiales
- Umbrales de registro del IVA en el mundo