Guía del IVA (moms) en Dinamarca
| FICHA TÉCNICA | |
|---|---|
| Código de país | DK |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA) — Merværdiafgift (moms) |
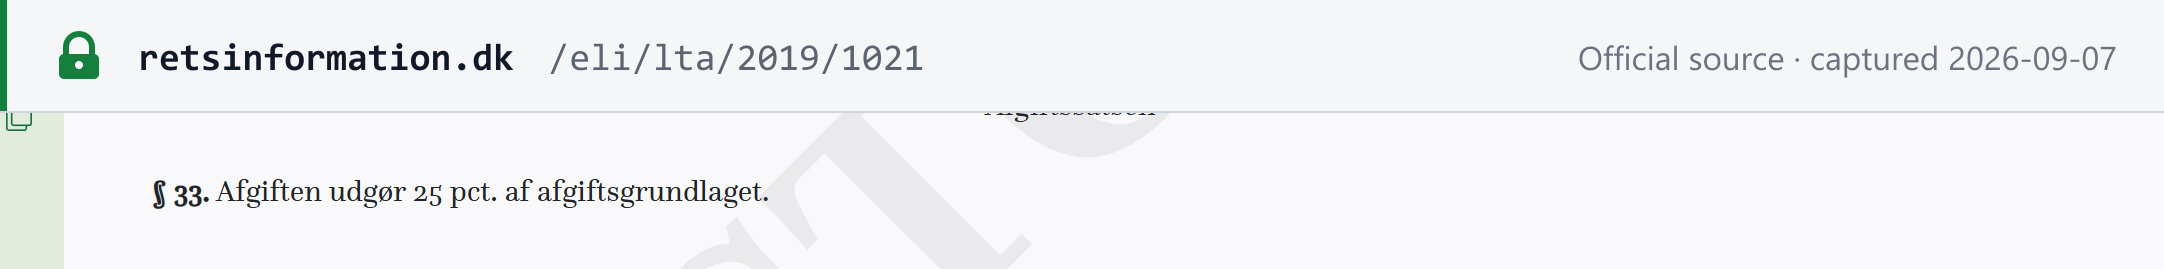
| Tasa general | 25% — sin tasa reducida, una tasa del 0% para los periódicos |
| Autoridad tributaria | Skattestyrelsen (Agencia Tributaria danesa) |
| Umbral de registro | DKK 50.000 (empresas establecidas en Dinamarca y empresas de la UE con número EX) |
Resumen
Dinamarca grava el Impuesto sobre el Valor Añadido (IVA) — merværdiafgift, conocido universalmente como moms — conforme a la Momsloven (actualmente refundida como LBK y mantenida al día en retsinformation.dk), administrado por Skattestyrelsen (la Agencia Tributaria danesa), integrada en el Ministerio de Tributación (Skatteministeriet). [1]
Moneda. Todas las cifras de esta guía se expresan en coronas danesas (DKK) salvo indicación en contrario. Dinamarca es un Estado miembro de la UE, pero conserva su propia moneda y no ha adoptado el euro.
Niveles. El moms danés es un impuesto nacional único: no existe un nivel separado de IVA estatal, regional o municipal. El territorio de aplicación del IVA danés comprende la Dinamarca continental y su mar territorial y espacio aéreo; no incluye las Islas Feroe ni Groenlandia, que aplican sus propios sistemas de imposición indirecta fuera del territorio del IVA de la UE. [1]
Base del período impositivo. El período del IVA (afgiftsperiode) es mensual, trimestral o semestral según el volumen de negocios; consulte Declaración y pago.
El dato que hay que tener claro primero. Dinamarca aplica una tasa única del 25% a casi todo: no tiene tasa reducida general. La única excepción es una auténtica tasa del 0% para los periódicos publicados al menos mensualmente. La afirmación, muy repetida, de que Dinamarca también aplica el tipo cero a los libros es errónea: el proyecto de ley que lo habría hecho (L 125) decayó cuando se convocaron las elecciones generales de 2026, y los libros siguen gravados al 25%. Consulte Tasas.
 Captura de la fuente realizada el 2026-09-07 — original
Registro
Quién debe registrarse
Conforme al § 47 de la momsloven, todo sujeto pasivo (afgiftspligtig person) que ejerza una actividad empresarial de entrega de bienes o prestación de servicios debe comunicarlo a Skattestyrelsen para su registro. Esto no se aplica a una empresa que realice únicamente entregas o prestaciones exentas conforme al § 13 (consulte Exenciones), ni a una empresa que solo entregue bienes mantenidos en régimen de franquicia en el Puerto Franco de Copenhague, en un depósito aduanero o en un depósito fiscal. [1]
Umbral de registro
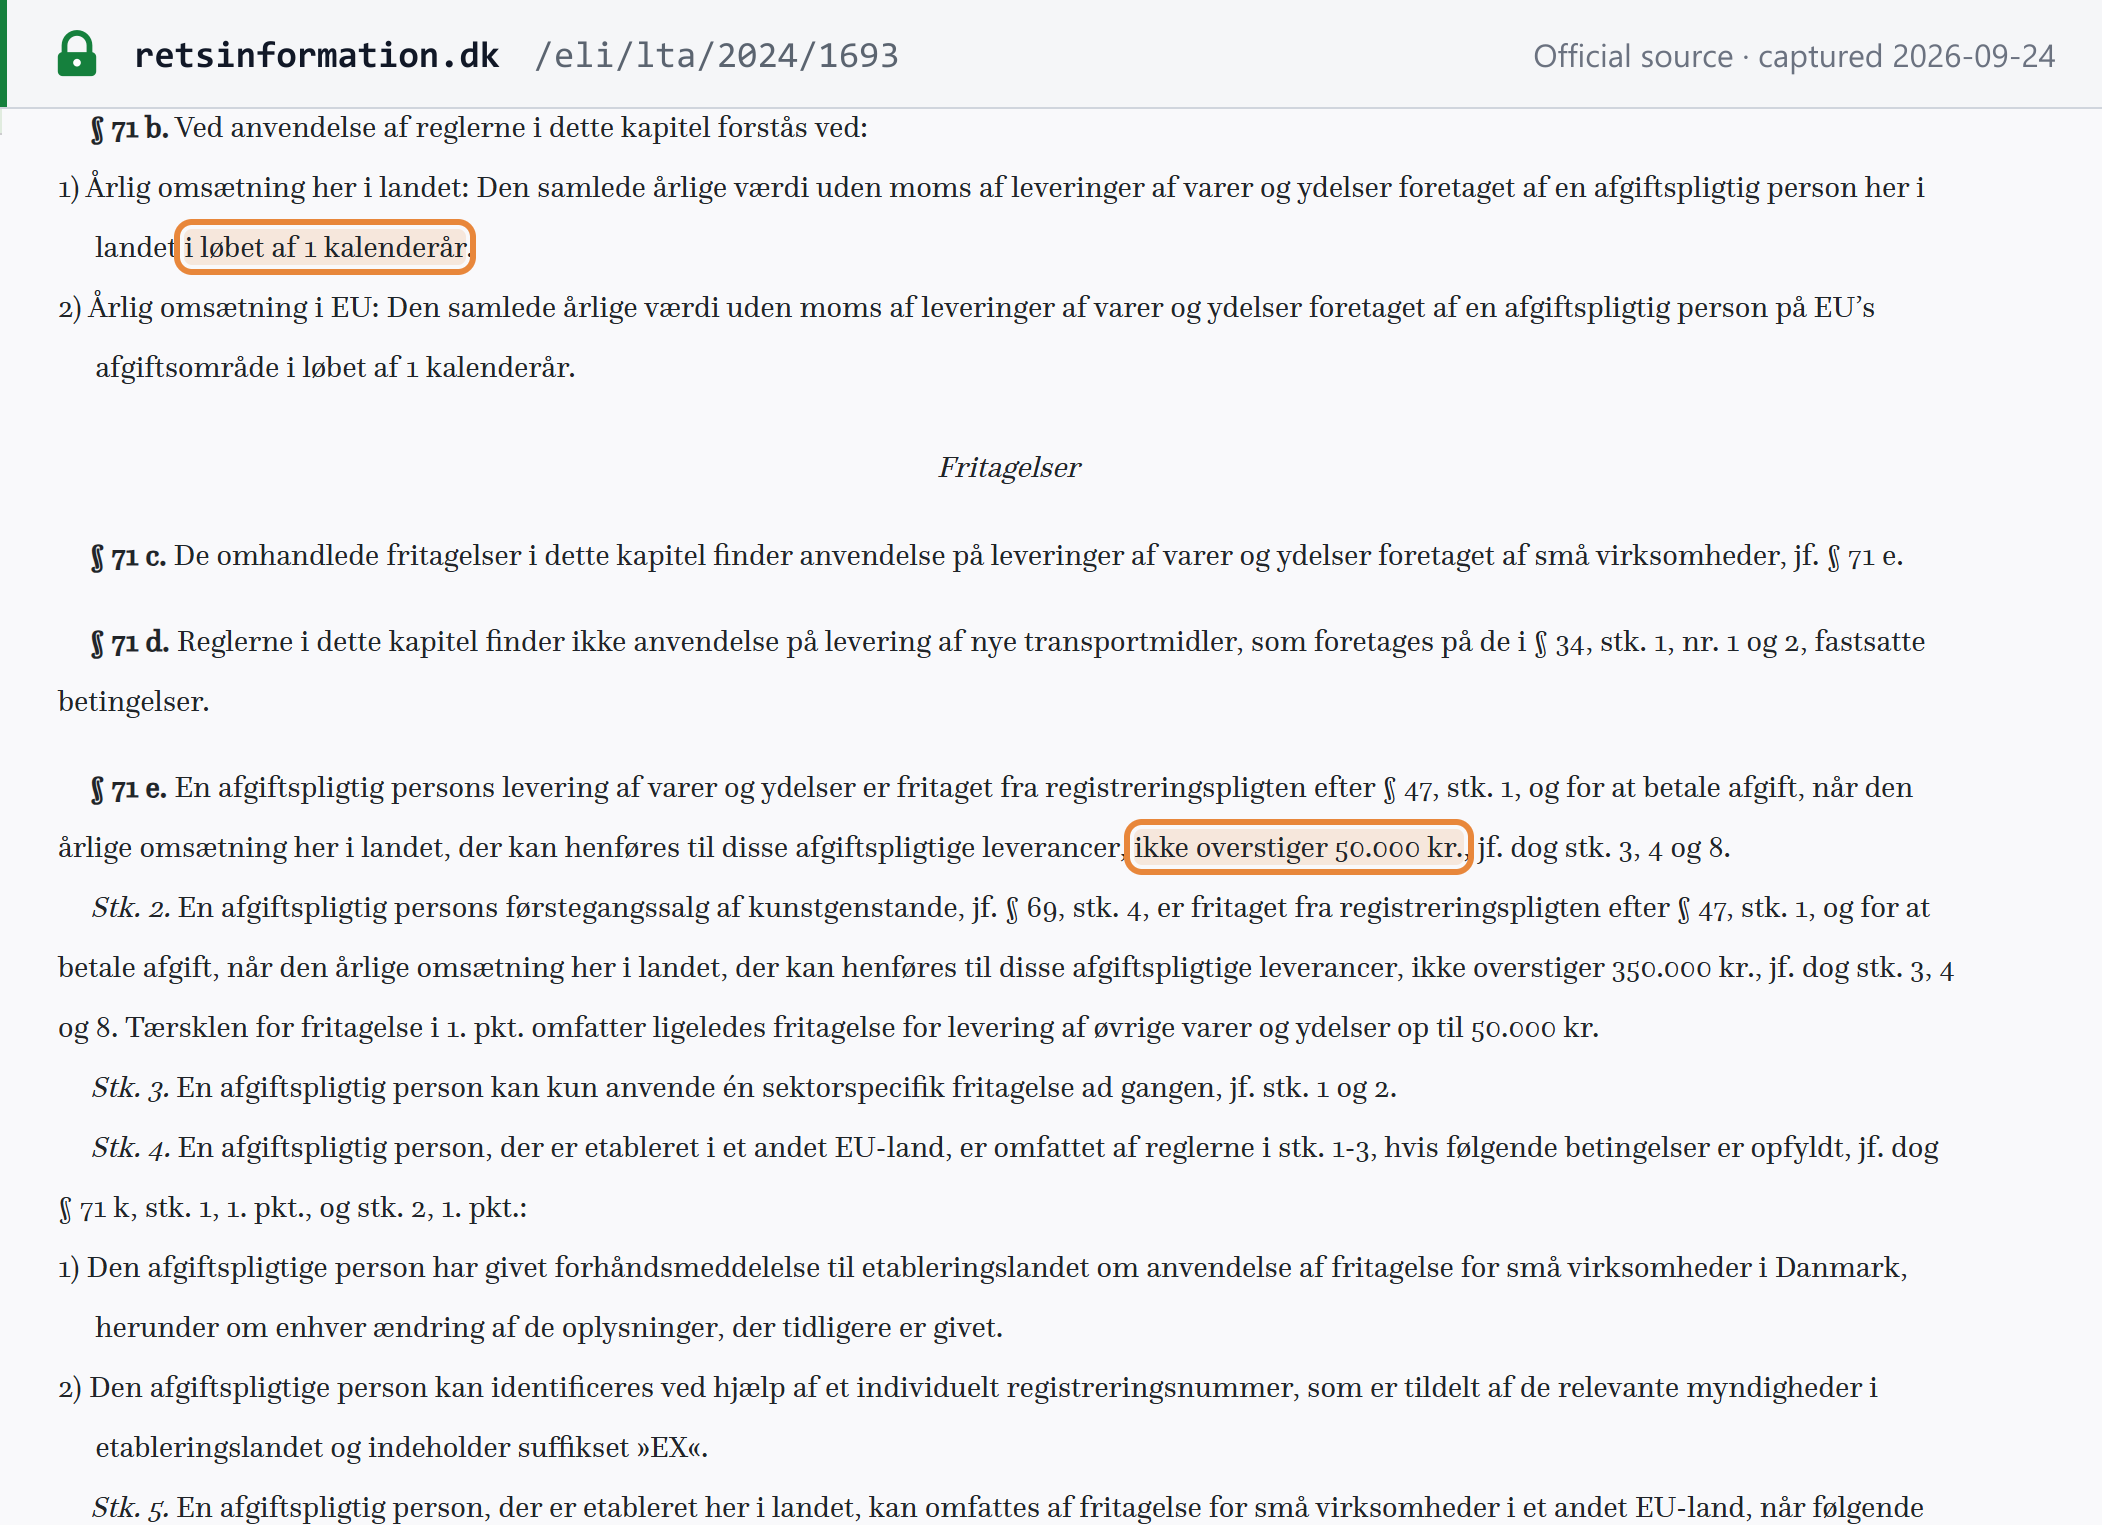
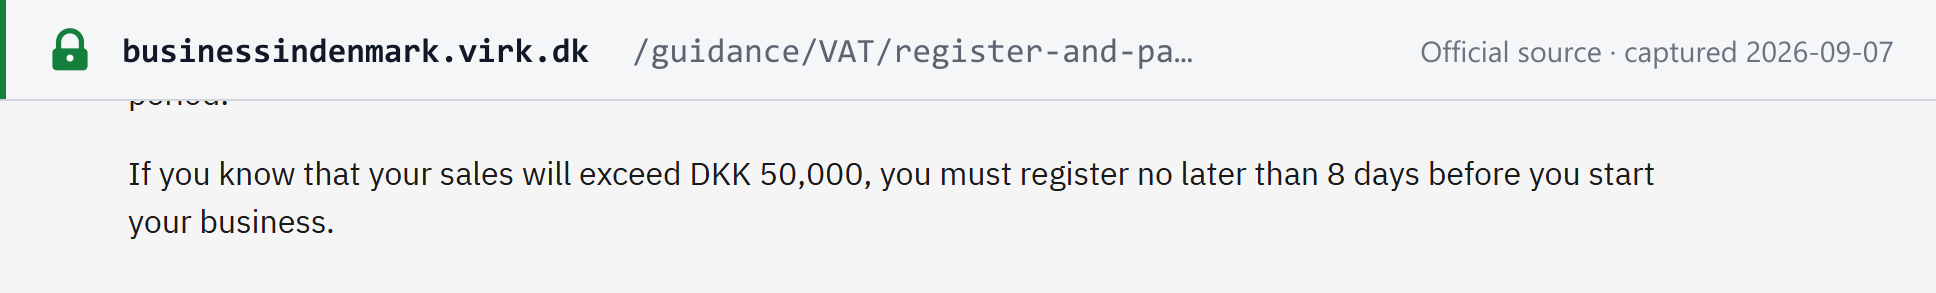
DKK 50.000, computados por año natural («i løbet af 1 kalenderår», momsloven § 71 b, nr. 1), para las empresas establecidas en Dinamarca (momsloven § 71 e, stk. 1, introducido por la Lov nr. 1693/2024). Por debajo de esta cifra, una empresa establecida en Dinamarca no necesita registrarse; sin embargo, el registro es siempre obligatorio, con independencia del volumen de negocios, para una empresa danesa que entregue medios de transporte nuevos a otro país de la UE. [1] La propia guía de la Agencia Danesa de Empresas indica claramente el plazo: si sabe que sus ventas superarán DKK 50.000, debe registrarse a más tardar 8 días antes de iniciar su actividad. [2]
 Captura de la fuente realizada el 2026-09-24 — original
 Captura de la fuente realizada el 2026-09-07 — original
Propuesta, no ley. Un anteproyecto de ley sometido a consulta (publicado el 28 de agosto de 2026) elevaría el umbral a DKK 350.000 para las cesiones de licencias sobre obras de arte protegidas por derechos de autor, a partir del 1 de julio de 2027. Extendería a las licencias el límite vigente de DKK 350.000 para las primeras ventas de obras de arte; los artistas que conceden licencias sobre sus propias obras ya están exentos, por lo que el cambio afecta principalmente a terceros, como herederos y entidades de gestión colectiva. El umbral de DKK 50.000 indicado arriba sigue siendo la norma vigente. Consulte Cambios recientes.
Registro de no residentes
El umbral de DKK 50.000 no se aplica a las empresas de fuera de la UE. Una empresa establecida en otro Estado miembro de la UE con un número EX puede acogerse a la exención (momsloven § 71 e, stk. 4, Lov nr. 1693/2024); solo las empresas de fuera de la UE carecen de umbral: un sujeto pasivo de fuera de la UE que realice una operación sujeta con lugar de realización en Dinamarca debe registrarse con independencia de su volumen de negocios, salvo que el cliente sea el responsable del impuesto por inversión del sujeto pasivo (§ 47, stk. 2, última frase). [1]
Un sujeto pasivo establecido fuera de la UE, en un país con el que Dinamarca no tenga un instrumento de asistencia mutua equivalente al de la UE, debe registrarse a través de una persona residente en Dinamarca o de una empresa establecida en Dinamarca —un representante fiscal—, y el representante y la empresa extranjera responden solidariamente del IVA (§ 47, stk. 2 y § 46, stk. 8). El mismo requisito de representante se aplica cuando la empresa extranjera realiza adquisiciones intracomunitarias de bienes. [1]
Número de registro fiscal
El número de IVA danés es el número CVR (para las entidades establecidas en Dinamarca) o el SE-nummer (normalmente para empresas extranjeras sin establecimiento en Dinamarca), cada uno de 8 dígitos, con el prefijo DK como identificador de IVA de la UE (p. ej., DK28866984). Para el formato completo, el dígito de control y ejemplos prácticos, consulte nuestra guía del NIF de Dinamarca, y utilice el validador de CVR de Dinamarca o consulte cómo verificar un número CVR para comprobar uno.
Cómo registrarse
Las empresas establecidas en Dinamarca se registran a través del portal Start Virksomhed / Virk.dk de Erhvervsstyrelsen, que asigna el número CVR; el registro a efectos del IVA se completa dentro del mismo proceso. Las empresas extranjeras sin establecimiento en Dinamarca se registran directamente ante Skattestyrelsen. Una vez registrada, la empresa recibe una contraseña para TastSelv Erhverv (o E-tax for businesses), que debe activarse en un plazo de 30 días y se utiliza para la declaración y el pago. [2]
Registro voluntario
Disponible. Una empresa establecida en Dinamarca por debajo del umbral de DKK 50.000 puede optar por registrarse: la propia guía de Erhvervsstyrelsen indica claramente que, por debajo del umbral, registrarse «depende de usted». Una empresa registrada voluntariamente debe repercutir, declarar e ingresar el IVA como cualquier otra empresa registrada, incluso mientras esté por debajo del umbral; puede compensar para recuperar el IVA soportado en sus gastos. [2]
Baja en el registro
Una empresa debe comunicarlo a Skattestyrelsen en un plazo de 8 días desde el cese de la actividad sujeta (momsloven § 47, stk. 7); la guía oficial lo plantea del mismo modo —darse de baja en un plazo de 8 días desde el cese—, y el mismo número de IVA puede volver a asignarse si la empresa reanuda su actividad más adelante. [1] [2] La baja tiene consecuencias de tesorería: vender los activos restantes de la empresa, o simplemente darse de baja conservando activos por los que se dedujo el IVA soportado, se trata como una entrega sujeta presunta (§ 8), y cualquier período de regularización de bienes de inversión aún en curso sobre equipos, bienes inmuebles u obras en bienes inmuebles (5 años para equipos/servicios, 10 años para bienes inmuebles, conforme a los §§ 43–44) se anticipa: la regularización pendiente se exige en el momento de la baja en lugar de repartirse durante el resto del período.
Registro de grupo
Disponible (fællesregistrering). Conforme al § 47, stk. 4 de la momsloven, dos o más sujetos pasivos que ejerzan exclusivamente actividades sujetas a registro pueden, a solicitud propia, registrarse como uno solo a efectos del IVA. Skattestyrelsen también puede permitir que un grupo incluya entidades sin actividad sujeta a registro de IVA, pero solo cuando una entidad (la matriz) posea, directa o indirectamente, todas las acciones de las demás, y todos los miembros estén establecidos en Dinamarca. La solicitud debe presentarse al menos 1 mes antes de la fecha en que deba comenzar el registro de grupo. [1]
Tasas
| Tasa | Base legal | Se aplica a |
|---|---|---|
| 25% general | momsloven § 33 | Todo lo no cubierto por una exención o por la tasa del 0% siguiente; en vigor desde el 1 de enero de 1992. |
| 0% (auténtico tipo cero) | momsloven § 34, stk. 1, nr. 18 | Periódicos, incluidos los periódicos electrónicos, publicados al menos una vez al mes. |
| Exención con derecho a deducción | momsloven § 34 (otros supuestos) | Exportaciones fuera de la UE, entregas intracomunitarias a clientes de la UE registrados a efectos del IVA y otras operaciones enumeradas; económicamente equivalente al tipo cero (sin IVA y con derecho a recuperar el IVA soportado), pero configurada en la Ley como una exención y no como una tasa. |
Dinamarca prácticamente no tiene tasa reducida. A diferencia de casi todos los demás Estados miembros de la UE, Dinamarca no adoptó una franja de tasas reducidas conforme a la Directiva del IVA de la UE: los alimentos, los libros, las comidas en restaurantes, el alojamiento hotelero, el transporte nacional de viajeros y categorías similares que tributan a tasa reducida en otros lugares de la UE están gravados todos al 25% íntegro en Dinamarca. La única excepción de auténtico tipo cero son los periódicos, conforme al § 34, stk. 1, nr. 18. [3]
Historial de tasas. La propia guía jurídica de Skattestyrelsen (Den juridiske vejledning, D.A.9) registra la tasa del 25% (el 20% del precio con IVA incluido) de forma ininterrumpida desde el 1 de enero de 1992, frente al 22% aplicado entre 1980 y 1991. [3]
Tasas futuras anunciadas: el tipo cero para los libros que decayó
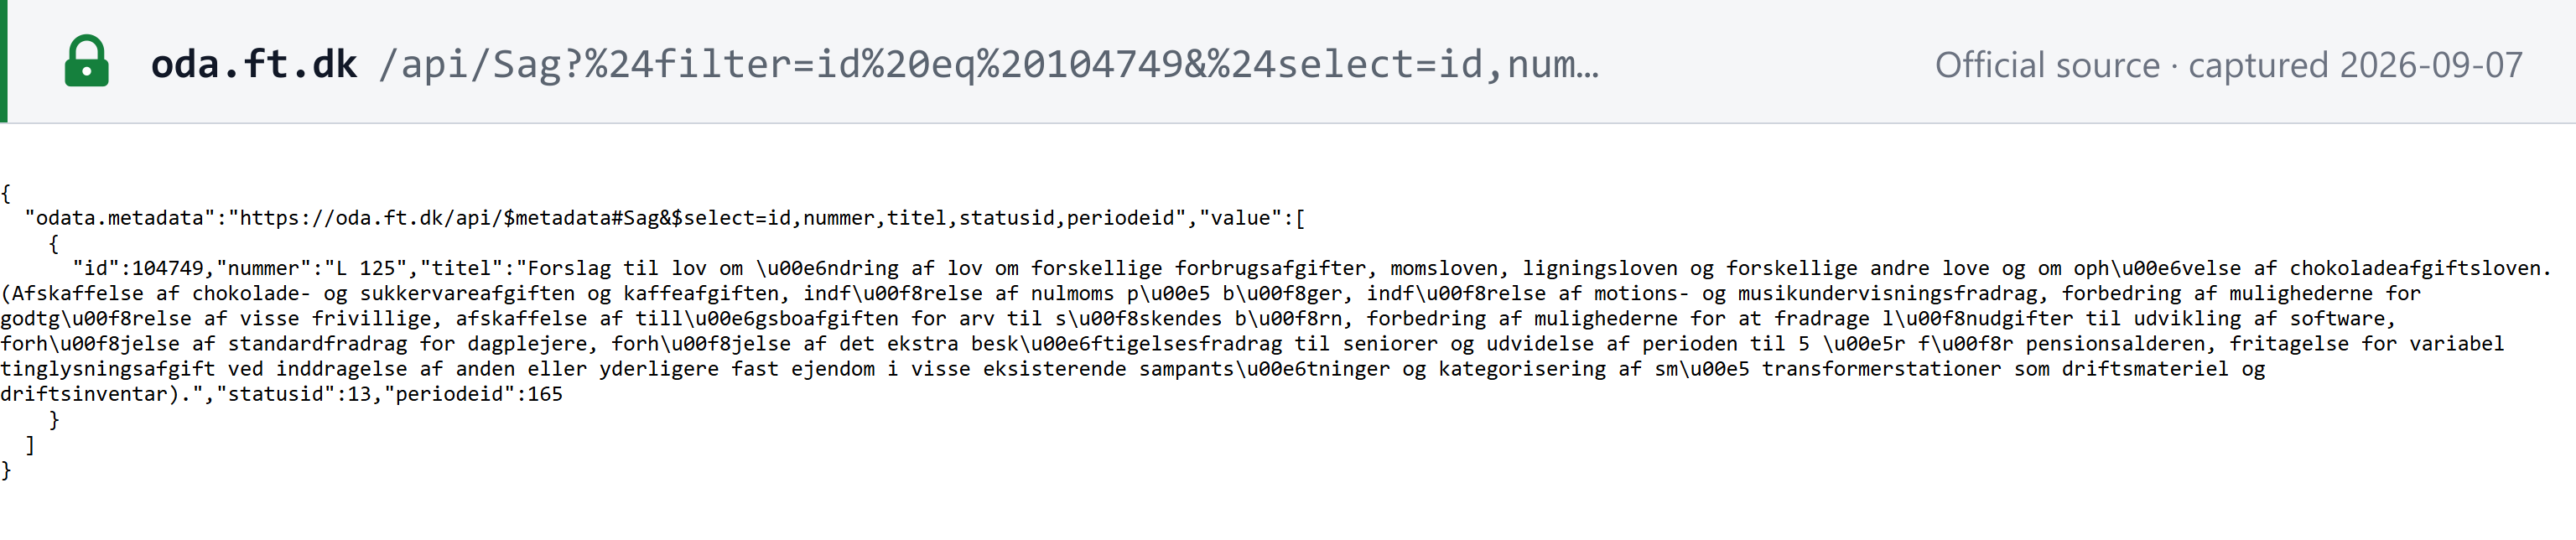
No lo cite como ley vigente ni próxima. Un proyecto de ley del Gobierno, el Lovforslag L 125 (Folketinget, legislatura 2025-26, 1. samling), se presentó («fremsat») el 25 de febrero de 2026. Entre otras cosas, habría insertado una tasa de IVA del 0% para los libros en el § 34, stk. 1, nr. 18, junto a los periódicos, con efectos a partir del 1 de julio de 2026. La jefatura del Gobierno convocó elecciones generales al día siguiente de la presentación del proyecto; conforme al procedimiento parlamentario danés, todo proyecto de ley aún no aprobado decae (bortfalder) cuando se convocan elecciones. El L 125 decayó con el resto de ese paquete legislativo y nunca se promulgó. A fecha de 2026-09-07 no encontramos ningún proyecto de ley reintroducido sobre esta cuestión en el nuevo Folketing. Los libros siguen gravados a la tasa general del 25%. [4] [4a] (ft.dk bloquea las solicitudes automatizadas; la API de datos abiertos del propio Folketinget registra el expediente 104749 con el estado Bortfaldet —decaído— y sin lovnummer, lo que confirma que nunca se promulgó).
 Captura de la fuente realizada el 2026-09-07 — original
No pudimos consultar ft.dk directamente (devuelve HTTP 403 a las solicitudes automatizadas), por lo que este relato se basa en el título y los metadatos oficiales del propio proyecto tal como están indexados, contrastados con la información profesional de la época (Deloitte, BDO, FSR y Grakom describen la misma secuencia: L 125 presentado el 25 de febrero de 2026, elecciones convocadas el 26 de febrero de 2026, proyecto decaído). No encontramos ninguna fuente que lo contradiga.
Normas transfronterizas
Importaciones y exportaciones
Importaciones. El IVA sobre los bienes importados de fuera de la UE corre a cargo del importador (momsloven § 46, stk. 6) y lo liquida Toldstyrelsen (la Agencia de Aduanas danesa) en el momento de la importación, sobre la base del valor en aduana.
Exportaciones. Los bienes entregados por una empresa danesa (o por cuenta de ella) con destino fuera de la UE están exentos con derecho a deducción (momsloven § 34, stk. 1, nr. 5): sin IVA, con derecho a recuperar el IVA soportado, económicamente equivalente al tipo cero.
Entregas intracomunitarias. Una entrega de bienes expedidos a una empresa registrada a efectos del IVA en otro país de la UE está igualmente exenta con derecho a deducción (§ 34, stk. 1, nr. 1).
Inversión del sujeto pasivo en servicios importados
Conforme al § 46, stk. 1, nr. 3 de la momsloven, cuando una empresa establecida en Dinamarca recibe servicios comprendidos en el § 16, stk. 1 (la regla general B2B de lugar de realización) de un proveedor no establecido en Dinamarca, el destinatario danés —si es una empresa registrada o una persona jurídica no sujeta registrada a efectos del IVA— debe autoliquidar el IVA. La inversión del sujeto pasivo es obligatoria aunque el proveedor extranjero tenga un número de IVA danés (§ 46 a). [1]
Productos y servicios digitales
Los servicios prestados por vía electrónica, de telecomunicaciones y de radiodifusión siguen las reglas de lugar de realización de la UE: las prestaciones B2B tributan donde está establecido el cliente empresarial (regla general, con inversión del sujeto pasivo si el proveedor es extranjero); las prestaciones B2C tributan donde se encuentra el consumidor particular. Un proveedor extranjero de estos servicios B2C puede evitar registrarse en cada país de la UE utilizando la OSS (One Stop Shop, ventanilla única); consulte más abajo. Por debajo de un total combinado de EUR 10.000 por año natural (neto), una empresa establecida en un solo Estado miembro de la UE puede seguir aplicando la tasa de IVA de su país de origen en lugar de la del cliente; por encima de esa cifra, se aplica la tasa del país de destino desde el primer euro. [5]
Empresas extranjeras que venden en Dinamarca: B2B y B2C
Estas cuestiones se resuelven de manera muy distinta y no deben confundirse:
- B2B. Una empresa extranjera que presta servicios a un cliente danés registrado a efectos del IVA generalmente no necesita registrarse: la inversión del sujeto pasivo conforme al § 46, stk. 1, nr. 3 traslada la responsabilidad al cliente, y el § 47, stk. 2 exime expresamente al proveedor extranjero de la obligación de registro «en la medida en que el destinatario sea el obligado al pago». Las entregas de bienes son distintas: una empresa extranjera que realiza una entrega de bienes sujeta con lugar de realización en Dinamarca, cuando la empresa danesa no autoliquida, sigue necesitando el registro danés.
- B2C. No cabe la inversión del sujeto pasivo frente a un consumidor particular, por lo que una empresa extranjera que realiza una operación B2C sujeta con lugar de realización en Dinamarca debe, por lo general, registrarse y repercutir ella misma el moms danés desde la primera operación, sin perjuicio del umbral combinado de la UE de EUR 10.000 y del régimen OSS para los servicios digitales que reúnan los requisitos y las ventas a distancia intracomunitarias de bienes.
Responsabilidad de mercados y plataformas como proveedor presunto
Dinamarca, como Estado miembro de la UE, aplica la regla de la UE sobre interfaces electrónicas como proveedor presunto (artículo 14 bis de la Directiva del IVA 2006/112/CE, modificada por la Directiva (UE) 2017/2455): un mercado en línea que facilita determinadas ventas B2C —bienes de bajo valor (≤ EUR 150) importados de fuera de la UE, y ventas de bienes dentro de la UE por un vendedor de fuera de la UE— se trata como si hubiera recibido y entregado él mismo los bienes, y debe liquidar el IVA. No confirmamos de forma independiente el artículo concreto de la momsloven danesa que transpone esta regla de la UE; en cualquier caso, se aplica en Dinamarca como regla de la UE transpuesta directamente. [5]
Lugar de realización
Bienes (momsloven, kapitel 4): por lo general, donde comienza el transporte hasta el cliente, o donde se encuentran los bienes si no se transportan, con sujeción a las reglas especiales de ventas a distancia y de instalación o montaje. Servicios: la regla general B2B grava la prestación donde está establecido el cliente empresarial; la regla general B2C la grava donde está establecido el proveedor, con excepciones enumeradas: los servicios prestados por vía electrónica, de telecomunicaciones y de radiodifusión a consumidores tributan donde se encuentra el consumidor. [1]
Requisitos de las facturas
Contenido obligatorio
El § 58, stk. 1 de la Momsbekendtgørelsen (el reglamento del IVA) exige que toda factura (incluido un afregningsbilag de autofacturación) contenga: [6]
| # | Campo obligatorio |
|---|---|
| 1 | Fecha de emisión |
| 2 | Un número correlativo, basado en una o varias series, que identifique la factura |
| 3 | El número de registro de la empresa registrada (vendedor) |
| 4 | El nombre y la dirección de la empresa registrada y del comprador |
| 5 | La cantidad y naturaleza de los bienes entregados, o el alcance y naturaleza de los servicios prestados |
| 6 | La fecha de la entrega o de la finalización, o la fecha de pago de un pago a cuenta, si esa fecha está determinada y difiere de la fecha de emisión |
| 7 | La base imponible, el precio unitario sin impuestos y cualquier descuento, bonificación o rappel no incluido ya en el precio unitario |
| 8 | La tasa impositiva aplicable |
| 9 | El importe del impuesto a pagar |
Todo documento o comunicación que modifique la factura original o haga referencia a ella de forma específica e inequívoca se considera a su vez una factura (§ 58, stk. 2).
Plazo de expedición
El § 52a de la momsloven exige una factura por cada entrega de bienes o prestación de servicios, y una factura separada por cualquier anticipo, pero no fija un número de días tras la operación para las facturas puramente nacionales: lo comprobamos y no encontramos ningún plazo general de ese tipo en la Ley. Sí se aplica un plazo específico en los casos transfronterizos: la factura de una entrega intracomunitaria de bienes exenta, o de un servicio B2B transfronterizo en el que el cliente liquida el impuesto conforme al § 16, stk. 1, debe expedirse a más tardar el día 15 del mes siguiente a aquel en que se realizó la operación (momsloven § 52b). [1]
Numeración y secuencia
El número de factura debe ser correlativo, basado en una o varias series, suficiente para identificar la factura; el reglamento no prescribe una única serie ininterrumpida ni un formato concreto (momsbekendtgørelsen § 58, stk. 1, nr. 2). [6]
Notas de crédito y de débito
La legislación danesa del IVA no prevé un instrumento denominado específicamente «nota de crédito» distinto de la regla general de rectificación: todo documento o comunicación que modifique la factura original o haga referencia a ella de forma específica e inequívoca cuenta como factura (momsbekendtgørelsen § 58, stk. 2). El § 52a, stk. 5 de la momsloven exige una kreditnota cuando se devuelven bienes o el proveedor reduce posteriormente el precio después de emitida la factura, y una factura adicional cuando se adeuda un pago adicional posterior. [1] [6]
Moneda e idioma
Una factura puede expresar los importes en cualquier moneda, siempre que el importe del IVA figure también en coronas danesas o en euros (momsbekendtgørelsen § 97, stk. 2). La propia contabilidad puede llevarse en DKK, EUR u otra moneda extranjera pertinente para la empresa conforme a la Ley de Contabilidad. El tipo de cambio es el último tipo publicado en el momento del devengo; una empresa puede utilizar el tipo DKK/EUR del Banco Central Europeo, o alternativamente el tipo de cambio aduanero, y su elección es vinculante durante al menos 2 años. [6] Skattestyrelsen puede, a efectos de control, exigir que una factura se traduzca al danés cuando el lugar de realización sea Dinamarca o el destinatario esté establecido en Dinamarca (momsbekendtgørelsen § 71).
Tipos de documento
- Factura completa — los datos del § 58 de la momsbekendtgørelsen, indicados arriba.
- Factura simplificada — para operaciones de DKK 3.000 o menos, o para un documento que modifique la factura original o haga referencia a ella conforme al § 58, stk. 2, una empresa puede emitir una factura simplificada que indique: la fecha de emisión; el número correlativo; el número de registro, el nombre y la dirección del vendedor; la cantidad y naturaleza de los bienes/servicios; el importe total y el impuesto a pagar, o los datos necesarios para calcularlo —p. ej., una indicación de que el impuesto es el 20% del total—; y, en el caso de un documento rectificativo, una referencia específica e inequívoca a la factura original (momsbekendtgørelsen § 66, stk. 1).
- Tique de caja registradora (kassebon) — los minoristas que venden principalmente a consumidores particulares pueden emitir una factura simplificada o un tique de caja en lugar de una factura completa, con sujeción a condiciones y umbrales adicionales del § 66.
- Autofacturación (afregningsbilag) — consulte más abajo.
Autofacturación
Permitida. El cliente puede emitir la factura (afregningsbilag) en nombre del proveedor cuando las partes tengan un acuerdo previo que establezca un procedimiento por el cual el proveedor apruebe cada factura (momsloven § 52a, stk. 3). El documento de autofacturación debe cumplir los mismos requisitos de contenido que una factura ordinaria, debe llevar la mención «selvfakturering» o «self-billing» y debe indicar el número de registro del comprador (momsbekendtgørelsen § 70). [1] [6]
Conservación y pista de auditoría
5 años desde el final del ejercicio contable al que se refiere la documentación, para los registros contables en general (Ley de Contabilidad, § 12) y para las facturas y la documentación contable del IVA en particular (momsbekendtgørelsen § 92, stk. 1); esto se aplica incluso a las empresas por debajo del umbral de registro de DKK 50.000. Los tiques de caja de los minoristas solo deben conservarse 1 año desde la firma de las cuentas anuales. Los registros que justifican una regularización de bienes de inversión sobre bienes inmuebles deben conservarse 10 años desde la adquisición o las obras de mejora (§ 92, stk. 3), y los registros de los regímenes especiales OSS deben conservarse 10 años desde el final del año de la operación (momsloven § 66h). [6]
Una factura, en papel o electrónica, debe tener garantizadas la autenticidad de su origen, la integridad de su contenido y su legibilidad desde su emisión hasta el final del período de conservación (momsbekendtgørelsen § 68, stk. 1); cada empresa decide cómo garantizarlo, pero se aplican en paralelo los requisitos de transaktionsspor (pista de la transacción, que vincula cada asiento con las cuentas de cierre del ejercicio) y de kontrolspor (pista de auditoría, que vincula cada asiento con su justificante) de la Ley de Contabilidad (Ley de Contabilidad, §§ 8–9). Toda corrección de un justificante debe dejar claramente visibles tanto el contenido original como la modificación.
Modelo de factura conforme
Ninguna autoridad danesa publica un modelo de factura anotado: el § 58 de la momsbekendtgørelsen enumera los datos obligatorios, pero no fija un formato. La hoja siguiente está elaborada por LookupTax para mostrar dónde se sitúa cada dato; todos los nombres, números y cifras son ficticios.
Faktura — factura
| Varens/ydelsens artnr. 5 | Mængde | Enhedspris ekskl. moms | Momssats | Beløb ekskl. moms |
|---|---|---|---|---|
| Kontorreoler, model Fjord | 8 stk. | 1.450,00 kr. | 25 % | 11.600,00 kr. |
| Montering på adressen | 6 timer | 650,00 kr. | 25 % | 3.900,00 kr. |
- Beløb ekskl. momsnr. 7
- 15.500,00 kr.
- Moms (25%)nr. 8–9
- 3.875,00 kr.
- Beløb inkl. moms
- 19.375,00 kr.
- Por debajo de DKK 3.000, o para un documento que solo modifique la factura original o haga referencia a ella, puede utilizarse en su lugar una factura simplificada conforme al § 66 de la momsbekendtgørelsen; consulte Tipos de documento más arriba.
- Una factura emitida por autofacturación (afregningsbilag) debe llevar la mención «selvfakturering» o «self-billing» y el número de registro del comprador (§ 70), en lugar de que el vendedor prepare el documento.
- En un servicio transfronterizo con inversión del sujeto pasivo a otro país de la UE, la factura debe indicar en su lugar que el cliente liquida el impuesto, p. ej., «omvendt betalingspligt, køber afregner momsen» o «reverse charge, buyer settles the VAT» (§ 62), sin indicar tasa ni importe de IVA danés.
- Los periódicos gravados a la tasa del 0% (§ 34, stk. 1, nr. 18) mostrarían «0%» en la columna de la tasa en lugar del 25%; este modelo corresponde a una entrega nacional ordinaria a la tasa general.
Situación de la facturación electrónica
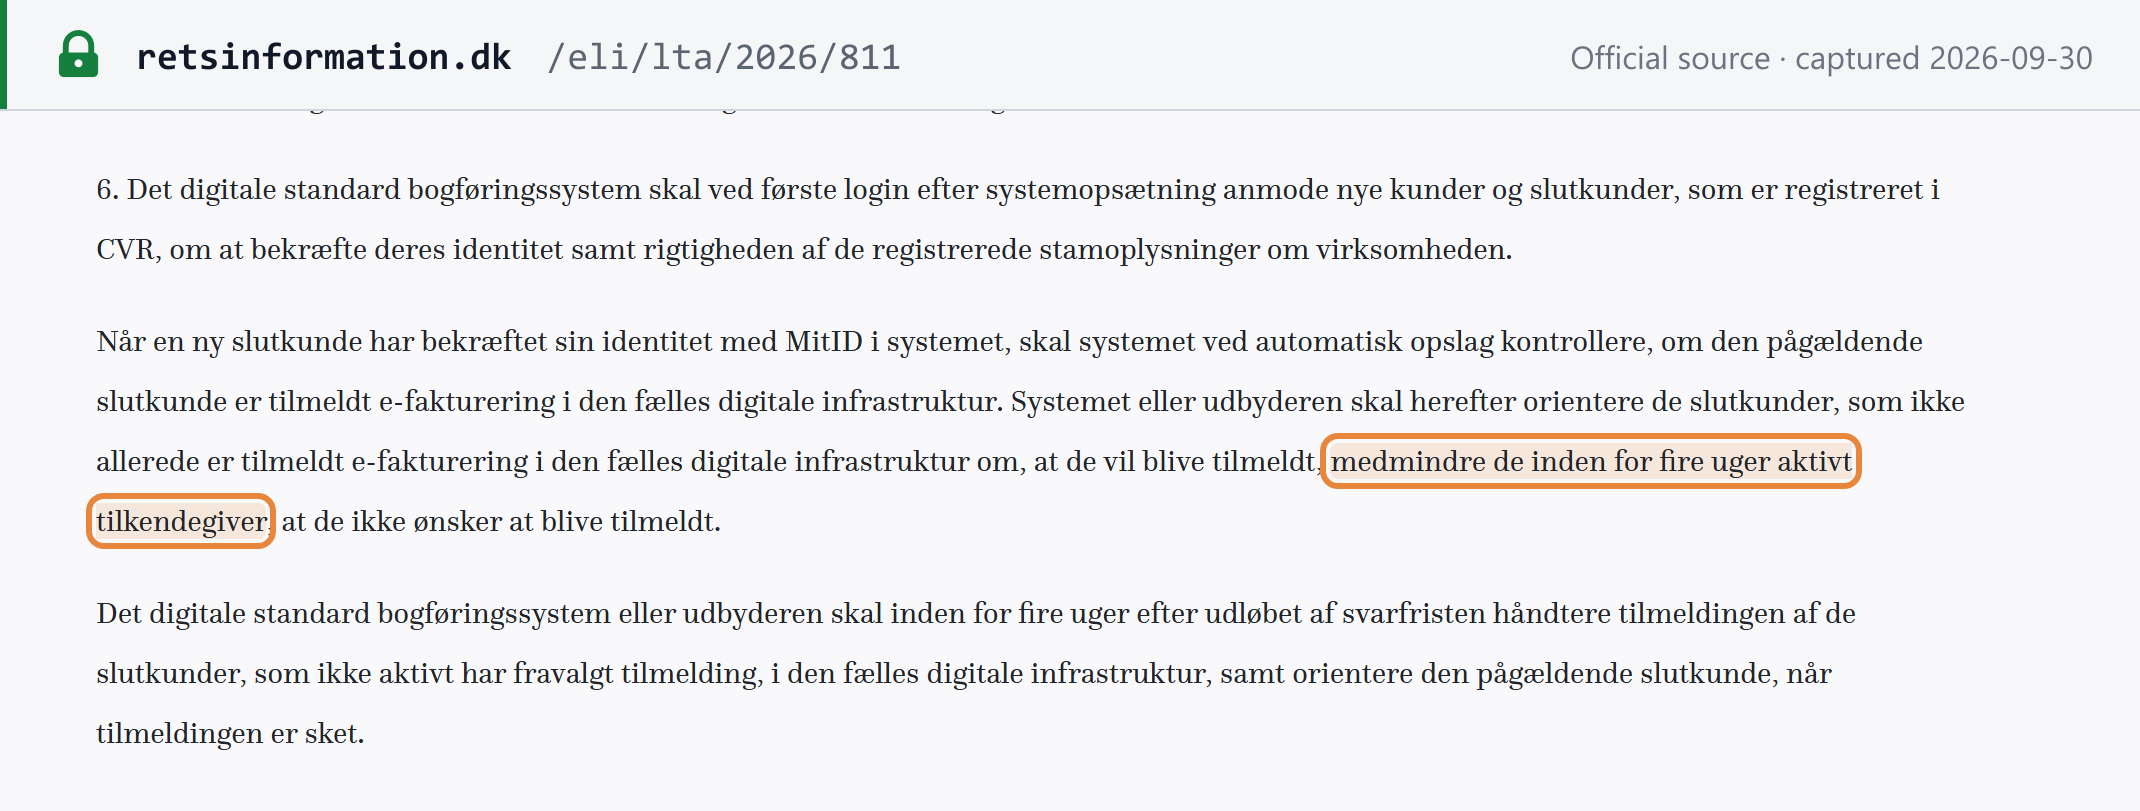
A fecha de 2026-09-30, Dinamarca tiene una obligación B2G implantada desde hace tiempo y ninguna obligación B2B ni B2C. Los sistemas de contabilidad digital deben poder enviar y recibir facturas electrónicas y, desde el 29 de septiembre de 2026, los sistemas registrados deben inscribir por defecto a sus clientes en la facturación electrónica. Para el panorama completo, consulte nuestra guía de facturación electrónica de Dinamarca.
- B2G: obligatoria. Dinamarca exige la facturación electrónica a los clientes del sector público desde 2005, gestionada a través de Nemhandel, la infraestructura danesa de facturación electrónica, utilizando el formato danés OIOUBL junto con el formato paneuropeo Peppol BIS 3.0 (las dos redes son interoperables). Los destinatarios —públicos o privados— se inscriben en el Nemhandelsregistret (NHR), identificados por número CVR, SE-nummer o GLN. [7]
- B2B: sin obligación legal general. No existe ninguna ley que exija que toda factura B2B se envíe como factura electrónica estructurada a través de Nemhandel o Peppol. El reglamento del IVA sigue permitiendo que una empresa emita facturas electrónicas solo a un destinatario que las acepte (momsbekendtgørelsen, BEK nr. 1435/2023, § 68, stk. 4). [6]
- La contabilidad digital es un requisito relacionado pero distinto. La Ley de Contabilidad (Lov om bogføring, LOV nr. 700 af 24. maj 2022) exige a una empresa obligada a presentar cuentas anuales, o cuyo volumen de negocios neto supere DKK 300.000 en dos ejercicios fiscales consecutivos, que lleve su contabilidad en un sistema de contabilidad digital registrado ante Erhvervsstyrelsen o que cumpla por sí mismo los requisitos de la Ley (§§ 15–16). Entre esos requisitos figura que el sistema admita el envío y la recepción automáticos de facturas electrónicas (§ 15, stk. 1, nr. 3): el software debe estar capacitado para la facturación electrónica, lo cual no equivale a que toda factura deba circular legalmente por Nemhandel. Las empresas que no presentan cuentas anuales se incorporan a este requisito conforme a la BEK nr. 297/2025, en vigor desde el 1 de enero de 2026, a partir de su primer ejercicio posterior a esa fecha, si su volumen de negocios neto superó DKK 300.000 en dos ejercicios fiscales consecutivos. [8] [12]
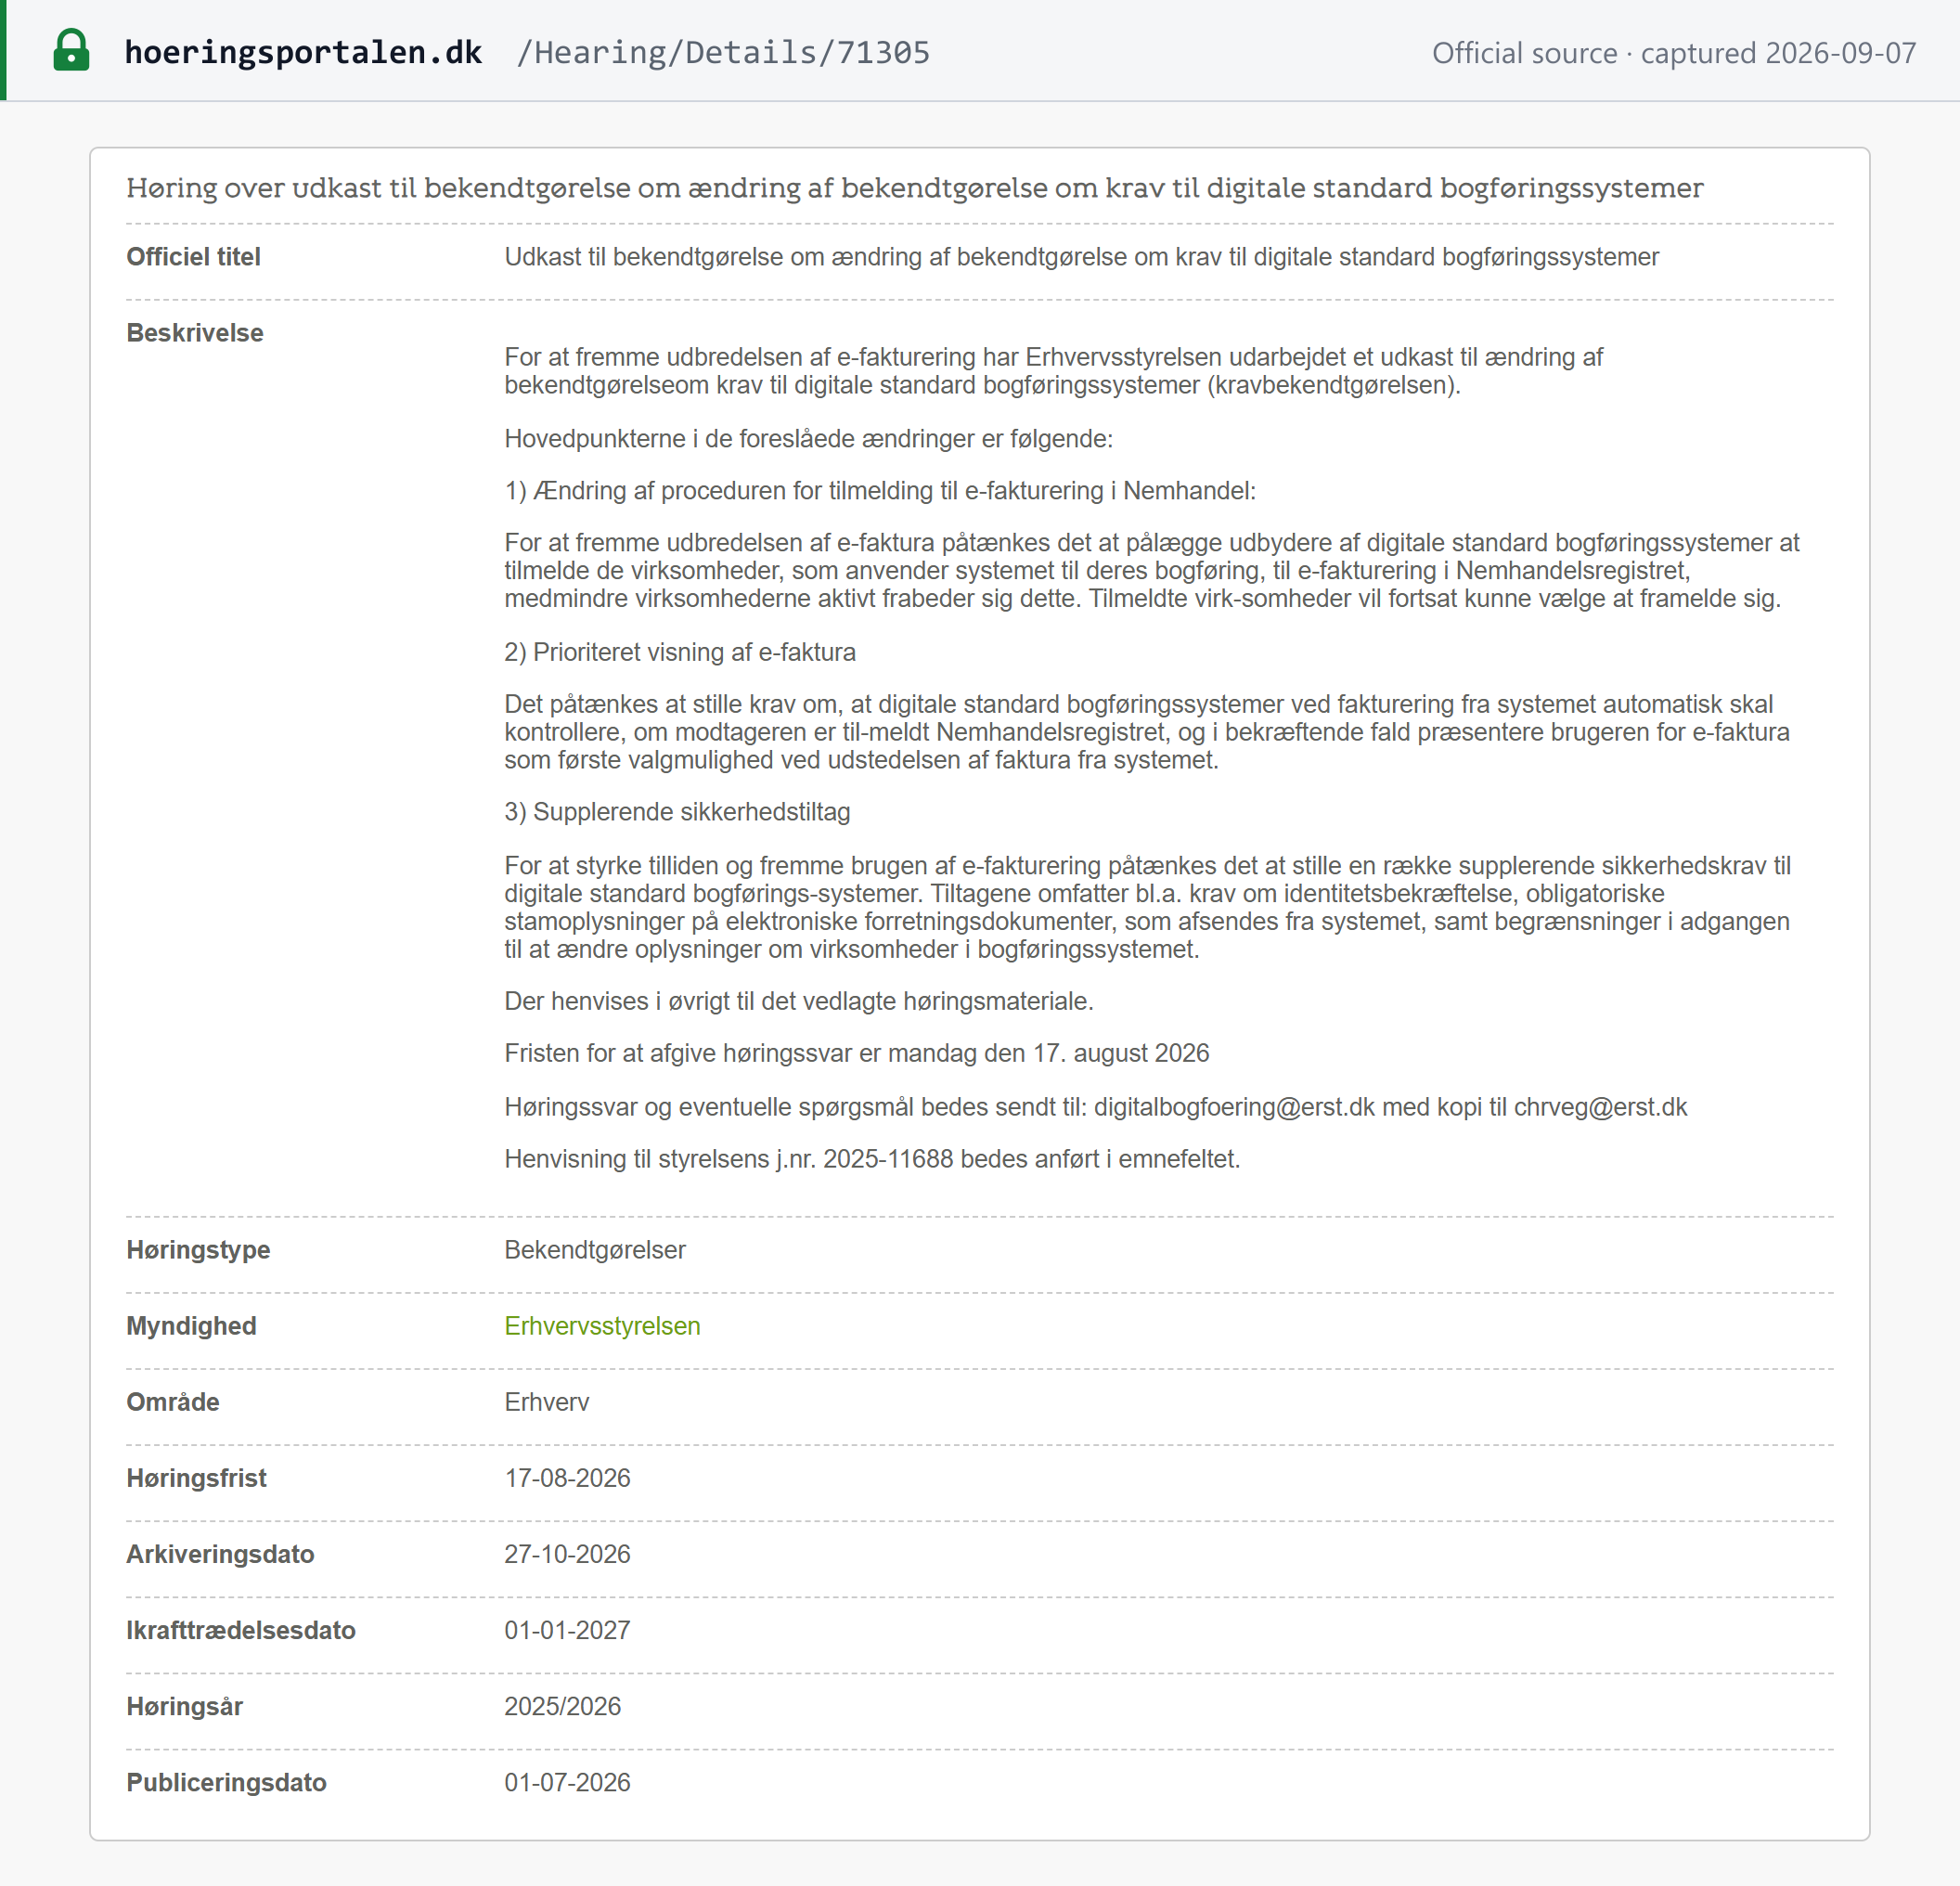
- La inscripción por defecto ya está en vigor. La BEK nr. 811/2026, publicada el 28 de septiembre de 2026 y en vigor desde el 29 de septiembre de 2026, exige a los proveedores de sistemas de contabilidad digital registrados que comuniquen a los clientes aún no inscritos que serán inscritos en la facturación electrónica salvo que renuncien expresamente en un plazo de cuatro semanas, y que los inscriban en las cuatro semanas siguientes a ese plazo. Los clientes existentes pasan por este proceso tras la verificación de identidad MitID que se aplica a partir del 1 de marzo de 2027; los datos del remitente bloqueados procedentes del CVR llegan el 1 de enero de 2028. Cuando un usuario factura manualmente, el sistema debe avisarle claramente si el destinatario está inscrito en el Nemhandelsregistret y puede recibir una factura electrónica. La inscripción no obliga a una empresa a utilizar únicamente facturas electrónicas. La norma se sometió a consulta del 1 de julio al 17 de agosto de 2026 (consulta 71305), cuando el inicio previsto era el 1 de enero de 2027. [11] [10]
- Formato. OIOUBL 2.1 (estándar XML nativo danés) y Peppol BIS 3.0, ambos transmitidos a través de Nemhandel/Peppol.
- Ámbito. B2G obligatoria; B2B y B2C voluntarias.
 Captura de la fuente realizada el 2026-09-30 — original
 Captura de la fuente realizada el 2026-09-07 — original
Declaración y pago
Frecuencia de declaración
La fija el § 57 de la momsloven, en función del total de operaciones sujetas de la empresa a lo largo del año: [1]
| Operaciones sujetas anuales | Período | Vencimiento de la declaración |
|---|---|---|
| Más de DKK 50 millones | Mensual | Día 25 del mes siguiente (para junio: 1 mes y 17 días tras el final del período) |
| Más de DKK 5 millones, hasta DKK 50 millones | Trimestral | Día 1 del tercer mes tras el final del trimestre |
| DKK 5 millones o menos | Semestral (1.er/2.º semestre del año natural) | Día 1 del tercer mes tras el final del semestre |
A una empresa que se registra por primera vez se le asigna por defecto el período trimestral, salvo que sus operaciones sujetas anuales previstas superen DKK 55 millones, en cuyo caso se registra con período mensual desde el inicio (§ 47, stk. 6). Una empresa puede solicitar pasar a un período más corto que el que corresponde a su volumen de negocios; el paso a un período más largo solo surte efecto a partir del 1 de enero siguiente a un período completo de 12 meses de declaración y pago puntuales, y una empresa que cambia de período no puede solicitar otro cambio durante 2 años.
Fecha de vencimiento de la declaración
Consulte la tabla anterior: los vencimientos se cuentan desde el final del período del IVA, no desde una fecha fija del calendario, y varían según la duración del período.
Fecha y forma de pago
El pago vence en la misma fecha que la declaración y se realiza electrónicamente a través de TastSelv Erhverv.
Declaraciones adicionales
Una empresa registrada que entregue bienes o preste servicios a otro país de la UE en los que el cliente liquide el impuesto sobre los servicios conforme al § 16, stk. 1 debe presentar periódicamente declaraciones recapitulativas de operaciones intracomunitarias a Skattestyrelsen (momsloven § 54). Las empresas que utilizan los regímenes especiales OSS presentan una declaración OSS trimestral separada, con vencimiento al final del mes siguiente al final del trimestre natural —el 30 de abril para el primer trimestre, y así sucesivamente—, con independencia de que se haya realizado o no alguna operación acogida en el período (§ 66 g). El antiguo plazo de «20 días» correspondía al régimen MOSS anterior a julio de 2021 y ya no se aplica.
Deducción del IVA soportado y gastos no deducibles
El IVA soportado es generalmente deducible cuando los bienes o servicios se utilizan para las operaciones sujetas de la empresa. Se deniega la deducción del IVA sobre: obsequios (por encima de un importe mínimo); alojamiento de invitados para el personal, casas de vacaciones y similares; atenciones, servicios de restauración, gastos de representación y obsequios en general; y la adquisición y el uso de turismos diseñados para transportar 9 personas o menos, sin perjuicio de una deducción parcial del 25% sobre los gastos de restauración estrictamente relacionados con la actividad, y de normas específicas de deducción parcial para los turismos arrendados utilizados al menos en un 10% para fines empresariales sujetos. [1]
Devoluciones
Cuando el IVA soportado deducible supera el IVA repercutido de un período, el exceso se devuelve. Las empresas extranjeras no registradas en Dinamarca pueden recuperar el IVA danés sobre los gastos incurridos en el país mediante el mecanismo de devolución transfronteriza de la UE (para solicitantes establecidos en la UE) o un procedimiento equivalente de devolución para no comunitarios, sujeto a reciprocidad. No verificamos de forma independiente las cifras actuales de plazos de tramitación de las devoluciones de IVA danesas y las omitimos aquí en lugar de repetir un dato sin fuente.
Exenciones
Operaciones exentas
El § 13 de la momsloven exime del IVA una lista extensa y cerrada de operaciones, entre ellas: la asistencia hospitalaria y el ejercicio de la medicina (incluida la odontología); los servicios de asistencia social y de cuidado de niños y personas mayores; la enseñanza escolar y la formación continua; las actividades de entidades sin ánimo de lucro y organismos deportivos que reúnan los requisitos; las actividades culturales (bibliotecas, museos, zoológicos); la obra creativa propia de autores y artistas; el arrendamiento de bienes inmuebles (con excepciones para hoteles, alquileres de corta duración, espacios de acampada, aparcamiento o publicidad y trasteros); la mayoría de las ventas de bienes inmuebles existentes (los edificios nuevos y los terrenos edificables no están exentos); los seguros y reaseguros; los servicios financieros básicos (préstamos, pagos, divisas, valores, gestión de fondos); las loterías y los juegos de azar; los servicios postales universales; los sellos a su valor facial; el transporte de viajeros; los servicios funerarios; los eventos benéficos y las ventas de tiendas benéficas que cumplan las condiciones establecidas; y el oro de inversión. [1]
Exento no es lo mismo que tipo cero
Una operación exenta conforme al § 13 no otorga derecho a deducir el IVA soportado en los gastos utilizados para realizarla. Esto es distinto de la tasa del 0% para los periódicos, o del tratamiento de exención con derecho a deducción de las exportaciones y las entregas intracomunitarias conforme al § 34, ya que ambos conservan el derecho íntegro a recuperar el IVA soportado. Una empresa que realice tanto operaciones exentas como sujetas debe prorratear el IVA soportado entre ellas.
Regímenes especiales
- Registro de grupo (fællesregistrering) — consulte Registro.
- Registro voluntario por debajo del umbral de DKK 50.000 — consulte Registro.
- OSS/IOSS — consulte Normas transfronterizas y Declaración y pago.
- Régimen del margen para bienes usados, objetos de arte, antigüedades y objetos de colección — la momsloven, kapitel 17, grava únicamente el margen del comerciante en lugar del precio de venta íntegro; no verificamos más detalles para esta guía.
- Zonas francas y depósitos aduaneros/fiscales — los bienes mantenidos en el Puerto Franco de Copenhague, en un depósito aduanero o en un depósito fiscal pueden entregarse sin que se devengue el IVA en ese momento (§ 34, stk. 1, nr. 19, y la exclusión del registro del § 47).
Infracciones y sanciones
Infracciones
El § 81 de la momsloven tipifica como infracción, cuando se comete con dolo o negligencia grave: facilitar información falsa o engañosa, u ocultar información, relevante para el control del IVA; incumplir determinadas disposiciones sobre registro, facturación, contabilidad, declaración o comunicación; incumplir los plazos de declaración del § 62; no comunicar o incumplir el plazo de comunicación de las ventas de medios de transporte nuevos conforme al § 65; emitir una factura deliberadamente falsa u otra documentación justificativa falsa que pueda servir de base para una declaración del IVA; o adquirir a sabiendas bienes o servicios en condiciones que indiquen que el proveedor no liquidará el IVA. La evasión deliberada, y el ejercicio de una actividad sujeta a registro después de que el registro haya sido denegado o revocado, se castigan con multa o prisión de hasta 1 año y 6 meses, salvo que corresponda una pena más grave conforme al § 289 del Código Penal. [1]
Sanciones
- Incumplimiento de un requerimiento formal (p. ej., para subsanar un incumplimiento en materia de registro): Skattestyrelsen puede imponer multas diarias de al menos DKK 1.000 por día hasta que se cumpla el requerimiento (§ 77).
- Una tasa de DKK 65 se aplica a las cartas de recordatorio por no presentar las declaraciones recapitulativas de operaciones intracomunitarias (§ 54, stk. 3).
- Evasión dolosa o con negligencia grave, facturación falsa u operaciones con un proveedor que se sabe que evade el IVA: multa o prisión de hasta 1 año y 6 meses, salvo que corresponda una pena más grave conforme al Código Penal (§ 81, stk. 3–5).
- No verificamos de forma independiente un baremo general y separado de sanciones administrativas por registro tardío o declaración tardía (distinto de las infracciones penales anteriores) para esta guía, y omitimos cifras concretas en lugar de repetir un dato sin fuente; consulte la guía vigente de Skattestyrelsen antes de basarse en un recargo concreto por declaración tardía.
Preguntas frecuentes
¿Tiene Dinamarca una tasa reducida de IVA para alimentos, libros o artículos infantiles?
No. Dinamarca es uno de los pocos países de la UE prácticamente sin tasa reducida de IVA: el § 33 de la momsloven fija una tasa única del 25% que se aplica de manera uniforme a casi todos los bienes y servicios, incluidos los alimentos y los artículos infantiles. La única excepción es una auténtica tasa del 0% conforme al § 34, stk. 1, nr. 18, para los periódicos publicados al menos una vez al mes, incluidos los periódicos electrónicos; se insertó en la Ley para apoyar a la industria periodística y no forma parte de una franja general de tasas reducidas. No la confunda con una tasa reducida permitida por la UE: Dinamarca optó por no adoptar ninguna.
He oído que Dinamarca iba a aplicar el tipo cero a los libros: ¿puedo vender ya libros sin IVA allí?
No: ese proyecto de ley decayó y los libros siguen gravados a la tasa general del 25%. El Lovforslag L 125 (2025-26, 1. samling), que habría añadido una tasa del 0% para los libros al § 34, stk. 1, nr. 18, se presentó al Folketing el 25 de febrero de 2026. La jefatura del Gobierno convocó elecciones generales al día siguiente y, conforme al procedimiento parlamentario danés, todo proyecto de ley aún no aprobado decae cuando se convocan elecciones; el L 125 decayó con el resto de su paquete legislativo. La tasa propuesta, que habría entrado en vigor el 1 de julio de 2026, nunca llegó a ser ley. Si ve el L 125 citado como fundamento de libros con tipo cero, describe una propuesta decaída, no la ley vigente.
¿Debo registrarme en el moms danés como pequeña empresa no residente que vende en Dinamarca?
Casi con toda seguridad sí, y de inmediato: salvo que esté establecido en otro Estado miembro de la UE y tenga un número EX, el umbral de DKK 50.000 no se le aplica. El § 71 e, stk. 1 de la momsloven exime a una empresa de registrarse mientras su volumen de negocios anual en Dinamarca, computado por año natural (§ 71 b, nr. 1), no supere DKK 50.000, y el § 71 e, stk. 4 permite que una empresa establecida en otro Estado miembro de la UE que tenga un número EX utilice la misma exención; las empresas de fuera de la UE no tienen tal umbral. [Lov nr. 1693/2024] Una empresa no residente que realice operaciones B2C sujetas con lugar de realización en Dinamarca debe registrarse desde su primera operación, salvo que se aplique un mecanismo de inversión del sujeto pasivo o un régimen especial como la OSS. Los servicios B2B a un cliente danés registrado a efectos del IVA suelen quedar sujetos a la inversión del sujeto pasivo, por lo que la obligación de registro depende de si su cliente es una empresa registrada o un consumidor particular.
Soy una empresa de fuera de la UE que vende en Dinamarca: ¿necesito un representante fiscal danés?
Depende de dónde esté establecido. El § 47, stk. 2 de la momsloven exige que un sujeto pasivo establecido fuera de la UE, en un país con el que Dinamarca no tenga un instrumento de asistencia mutua equivalente al de la UE, se registre a través de una persona residente en Dinamarca o de una empresa establecida en Dinamarca; en la práctica, un representante fiscal, que responde solidariamente con usted del IVA. El mismo requisito se aplica si usted realiza adquisiciones intracomunitarias de bienes. No se aplica cuando su cliente danés es el responsable del IVA (inversión del sujeto pasivo), y las empresas establecidas en la UE, o en un país con un acuerdo de asistencia mutua equivalente, se registran directamente sin necesidad de representante.
Los cambios de 2026 en la facturación electrónica danesa: ¿es ya obligatorio NemHandel para mis facturas B2B?
No, y aquí se confunden dos cosas distintas. En primer lugar, la Ley de Contabilidad (LOV nr. 700 af 24. maj 2022) exige a las empresas obligadas a presentar cuentas anuales, o cuyo volumen de negocios neto supere DKK 300.000 en dos ejercicios fiscales consecutivos, que lleven su contabilidad en un sistema de contabilidad digital; las empresas sin obligación de presentar cuentas anuales se incorporan a este requisito conforme a la BEK nr. 297/2025, en vigor desde el 1 de enero de 2026. Ese sistema debe poder enviar y recibir facturas electrónicas de forma automática, pero la Ley no obliga a que toda factura B2B pase por Nemhandel. En segundo lugar, la BEK nr. 811/2026, en vigor desde el 29 de septiembre de 2026, exige a los proveedores de sistemas de contabilidad registrados que inscriban a sus clientes en la facturación electrónica salvo que estos renuncien en un plazo de cuatro semanas; los clientes existentes pasan por este proceso tras la verificación de identidad MitID que se aplica a partir del 1 de marzo de 2027. La inscripción no obliga a una empresa a enviar o aceptar únicamente facturas electrónicas, y el reglamento del IVA (BEK nr. 1435/2023, § 68) sigue permitiendo que una empresa emita facturas electrónicas solo a un destinatario que las acepte. La obligación estricta danesa se limita al sector público (B2G), vigente desde 2005. Consulte nuestra guía de facturación electrónica de Dinamarca.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| Skattestyrelsen — skat.dk | Tasas, guías, registro a efectos del IVA para empresas extranjeras, acceso a TastSelv Erhverv |
| TastSelv Erhverv / E-tax for businesses | Presentar declaraciones del IVA, consultar y pagar liquidaciones |
| Erhvervsstyrelsen / Virk.dk — Start Virksomhed | Registrar una empresa danesa y obtener un número CVR |
| Business in Denmark | Guía en inglés sencillo para empresas extranjeras sobre el registro, la declaración y el pago del IVA danés |
| Det Centrale Virksomhedsregister (consulta de CVR) | Consulta y verificación gratuitas de un número CVR danés |
| Nemhandelsregistret (NHR) | Inscribirse para enviar o recibir facturas electrónicas a través de Nemhandel/Peppol |
| Toldstyrelsen | Aduanas e IVA a la importación |
| VIES de la UE | Verificar un número de IVA danés (o de cualquier país de la UE) para operaciones transfronterizas |
Cambios recientes
Novedades fechadas y con fuente oficial en materia de IVA danés y normas de cumplimiento conexas. Los elementos que tienen un registro de evento enlazan a él; los demás se citan directamente a sus fuentes oficiales. Los proyectos de ley y los borradores sometidos a consulta se incluyen solo a efectos de seguimiento y no son ley.
- 2026-09-29 — Entró en vigor la BEK nr. 811/2026 (publicada el 28 de septiembre de 2026): los proveedores de sistemas de contabilidad digital registrados deben inscribir a sus clientes en la facturación electrónica salvo que estos renuncien en un plazo de cuatro semanas; verificaciones de identidad MitID a partir del 1 de marzo de 2027. La facturación electrónica sigue siendo voluntaria en el ámbito B2B. Consulte la guía de facturación electrónica de Dinamarca. (retsinformation.dk)
- 2026-08-28 — Anteproyecto de ley sometido a consulta (Skatte- og Vækstministeriet, J.nr. 2025-5042) para transponer partes de la Directiva ViDA: desde el 1 de enero de 2027 hasta que entren en vigor otras normas el 1 de julio de 2028, las entregas de gas, electricidad y frío se tratarían como ventas a distancia de bienes, de modo que un proveedor podría utilizar un único registro en la ventanilla única (One Stop Shop). Es un borrador, no ley; las observaciones debían presentarse antes del 25 de septiembre de 2026. (registro del evento, høringsportalen.dk)
- 2026-08-28 — El mismo anteproyecto restringiría la exención de los bienes y servicios entregados en estrecha relación con una actividad exenta cuando la operación compita directamente con empresas sujetas al IVA, y extendería el régimen del margen a las obras de arte adquiridas con IVA, con propuesta de aplicación desde el 1 de enero de 2027. Es un borrador, no ley. (registro del evento, høringsportalen.dk)
- 2026-08-28 — El mismo anteproyecto elevaría el umbral de registro a efectos del IVA para las cesiones de licencias sobre obras de arte protegidas por derechos de autor de DKK 50.000 a DKK 350.000, con propuesta de aplicación desde el 1 de julio de 2027. Es un borrador, no ley; el umbral actual de DKK 50.000 sigue en vigor. (registro del evento, høringsportalen.dk)
- 2026-07-01 — Erhvervsstyrelsen sometió a consulta (hasta el 17 de agosto de 2026) un borrador de modificación del reglamento sobre sistemas de contabilidad digital estándar, conforme al cual los proveedores inscribirían a los usuarios empresariales para la facturación electrónica en el registro de Nemhandel salvo que estos renunciaran; la página de la consulta indicaba el 1 de enero de 2027 como fecha de inicio propuesta. Fue sustituido por la BEK nr. 811/2026, en vigor desde el 29 de septiembre de 2026 (véase arriba). (registro del evento, høringsportalen.dk)
- 2026-03-24 — Se constituyó el nuevo Folketing tras las elecciones generales danesas de 2026, convocadas el 26 de febrero de 2026, el hecho que provocó que decayera el L 125 (el proyecto de ley que habría aplicado el tipo cero a los libros). (ft.dk)
- 2026-02-25 — Se presentó el Lovforslag L 125 (2025-26, 1. samling), que incluía una propuesta de tasa de IVA del 0% para los libros; decayó al día siguiente, al convocarse las elecciones, y nunca se promulgó. (ft.dk)
- 2026-01-01 — Entró en vigor la BEK nr. 297/2025: las empresas sin obligación de presentar cuentas anuales, con un volumen de negocios neto superior a DKK 300.000 en dos ejercicios fiscales consecutivos, quedan sujetas al requisito de contabilidad digital de la Ley de Contabilidad a partir de su primer ejercicio posterior a esa fecha. (retsinformation.dk)
Enlaces de referencia
- Momsloven — Bekendtgørelse af lov om merværdiafgift (retsinformation.dk, actualizada)
- Momsbekendtgørelsen — BEK nr. 1435 af 29/11/2023 om merværdiafgift (retsinformation.dk)
- Lov om bogføring — Ley de Contabilidad, LOV nr. 700 af 24/05/2022 (retsinformation.dk)
- Skattestyrelsen — Den juridiske vejledning, D.A.9 Momssatsen ML § 33
- BEK nr. 297 af 20/03/2025 — contabilidad digital para empresas sin obligación de presentar cuentas anuales (retsinformation.dk)
- BEK nr. 811 af 22/09/2026 — inscripción por defecto en la facturación electrónica (retsinformation.dk)
- Erhvervsstyrelsen — consulta pública sobre la modificación relativa a los sistemas de contabilidad digital (fase de borrador)
- Lookuptax — guía de facturación electrónica de Dinamarca (Nemhandel, OIOUBL, Peppol)
- Folketinget — L 125, 2025-26, 1. samling, som fremsat
- Business in Denmark (Erhvervsstyrelsen) — registrarse e ingresar el IVA
- Nemhandel — guía del Nemhandelsregistret (NHR)
- Comisión Europea — Ventanilla única del IVA (One Stop Shop)
- Lookuptax — guía del NIF de Dinamarca (CPR, CVR, SE-nummer)
- Lookuptax — cómo verificar un número CVR danés
Para los identificadores fiscales daneses, consulte nuestra guía del NIF de Dinamarca. Para verificar un número CVR/IVA danés, consulte cómo verificar un número CVR en Dinamarca o utilice nuestro validador de CVR de Dinamarca. Para la verificación transfronteriza en toda la UE, consulte nuestra guía de verificación del IVA en la UE.