Guía del IVA en los Emiratos Árabes Unidos
| FICHA INFORMATIVA | |
|---|---|
| Código de país | AE |
| Nombre del impuesto | Impuesto sobre el Valor Añadido (IVA / VAT) |
| Administración tributaria | Federal Tax Authority (FTA) |
Visión general
Los Emiratos Árabes Unidos aplican el Impuesto sobre el Valor Añadido (IVA) a un tipo general del 5 % sobre el suministro y la importación de bienes y servicios. El IVA se introdujo mediante el Decreto-Ley Federal n.º 8 de 2017, que entró en vigor el 1 de enero de 2018 (artículo 85); el tipo general del 5 % lo fija el artículo 3 del Decreto-Ley. [1] El IVA lo administra la Federal Tax Authority (FTA). [2]
Los EAU también introdujeron un Impuesto de Sociedades federal para los ejercicios financieros que comiencen a partir del 1 de junio de 2023, pero esta guía se centra en el IVA y en el cumplimiento de la imposición indirecta.
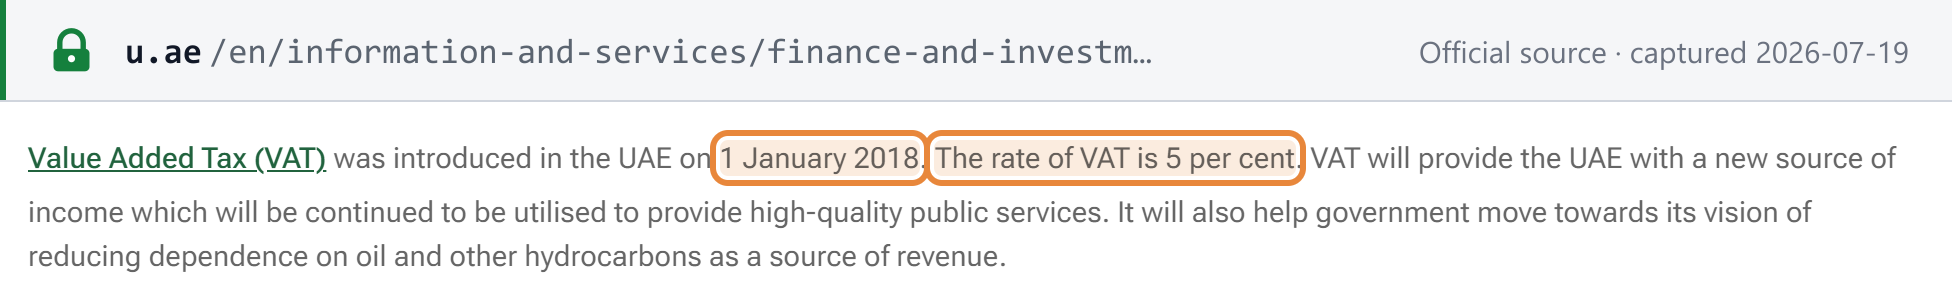 Captura de la fuente realizada el 19/07/2026 — original (u.ae — portal del Gobierno de los EAU)
TRN y registro
El registro a efectos del IVA se completa en línea a través de la plataforma EmaraTax de la FTA. Tras la aprobación, se emite a la empresa un número de registro fiscal (Tax Registration Number, TRN), que aparece en el panel de la cuenta de servicios electrónicos del contribuyente; el plazo de tramitación indicado por la FTA es de 20 días hábiles desde la recepción de una solicitud completa. [1]
- Registro obligatorio — AED 375.000. Una empresa residente en los EAU debe registrarse si el valor total de sus suministros gravables e importaciones superó AED 375.000 en los 12 meses anteriores, o se prevé que lo supere en los próximos 30 días. Este umbral no se aplica a las empresas extranjeras — los no residentes que realizan suministros gravables en los EAU deben registrarse con independencia del valor. [2]
- Registro voluntario — AED 187.500. Una empresa puede registrarse voluntariamente si sus suministros gravables e importaciones, o sus gastos gravables, superaron AED 187.500 en los 12 meses anteriores. [2]
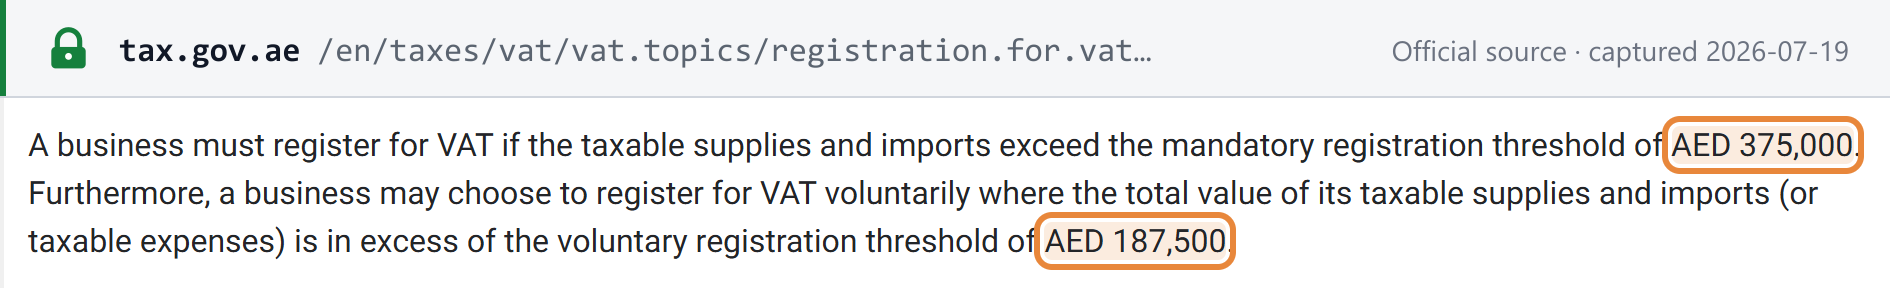 Captura de la fuente realizada el 19/07/2026 — original (Federal Tax Authority)
Puede comprobar un TRN de los EAU con nuestro validador de TRN de los Emiratos Árabes Unidos.
Tipos impositivos
- Tipo general: 5 % — se aplica a la mayoría de los suministros e importaciones de bienes y servicios (artículo 3 del Decreto-Ley Federal n.º 8 de 2017). [1]
- Tipo cero: 0 % — el artículo 45 del Decreto-Ley aplica el tipo cero, entre otros, a: las exportaciones directas o indirectas fuera de los Estados de Aplicación; el transporte internacional de pasajeros y mercancías; el suministro de determinados medios de transporte (aéreos, marítimos, terrestres) y bienes/servicios relacionados; los metales preciosos de inversión; el primer suministro de edificios residenciales dentro de los 3 años siguientes a su finalización; el suministro o la importación de petróleo crudo y gas natural; determinados servicios de educación (instituciones de titularidad o financiación pública); y los servicios de atención sanitaria preventiva y básica. [1]
- Exentos — el artículo 46 exime: determinados servicios financieros; el suministro de edificios residenciales (distinto del primer suministro a tipo cero); los terrenos sin edificar; y el transporte local de pasajeros. Los proveedores exentos no pueden recuperar el IVA soportado sobre los costes relacionados. [1]
- Zonas francas y Zonas Designadas — una zona franca no queda fuera del IVA de los EAU por defecto. Solo las zonas incluidas en la Lista de Zonas Designadas del Gabinete [3] que cumplen el artículo 51(1) del Reglamento Ejecutivo reciben un tratamiento especial, y solo para determinados suministros de bienes; los servicios prestados en ellas tributan al 5 % como en el territorio continental (artículo 51(6) del Reglamento Ejecutivo). [4] Consulte Zonas francas de los EAU y Zonas Designadas a efectos del IVA para la lista de Dubái y ejemplos prácticos.
Impuesto Especial (distinto del IVA)
Los EAU también aplican el Impuesto Especial (Excise Tax), un impuesto distinto del IVA, conforme al Decreto-Ley Federal n.º 7 de 2017 sobre el Impuesto Especial, sobre los productos del tabaco, las bebidas energéticas, las bebidas carbonatadas, las bebidas azucaradas, y los dispositivos electrónicos para fumar y los líquidos utilizados en ellos. Lo administra la FTA, pero tiene sus propias normas de registro, de precio mínimo y de cálculo — un cambio en un Excise Price no afecta al tipo del IVA del 5 % ni a los umbrales de registro del IVA descritos anteriormente.
La Decisión del Gabinete n.º 137 de 2026, emitida el 24 de julio de 2026, deroga la Decisión del Gabinete n.º 55 de 2019 y fija nuevos precios mínimos a efectos del Impuesto Especial (Excise Price) — la base imponible sobre la que se calcula el Impuesto Especial, no un cambio del tipo impositivo en sí — para los productos del tabaco y, por primera vez, para los líquidos utilizados en dispositivos y herramientas electrónicos para fumar. Con efectos desde el 1 de septiembre de 2026, el Excise Price de estos productos no puede ser inferior a: [1]
- AED 0,4 por cigarrillo (normal o de calentamiento eléctrico)
- AED 0,1 por gramo de tabaco para pipa de agua, tabaco listo para su uso y productos similares
- AED 1 por 1 ml de líquido utilizado en dispositivos y herramientas electrónicos para fumar, contenga o no nicotina — una categoría recién regulada sin precio mínimo previo
El propio Excise Price se sigue determinando conforme al artículo 11 de la Decisión del Gabinete n.º 197 de 2025; la Decisión n.º 137 solo fija el mínimo por debajo de él, de modo que un precio declarado no pueda infravalorar la base imponible. Los importadores, productores y comerciantes de productos del tabaco y líquidos para cigarrillos electrónicos registrados a efectos del Impuesto Especial deben recalcular su Excise Price declarado frente a estos mínimos a partir del 1 de septiembre de 2026. Esto no guarda relación con la Decisión de la FTA n.º 13 de 2026 que se trata más abajo, un instrumento distinto sobre la verificación de proveedores a efectos del IVA soportado.
Directivas de la FTA sobre transacciones tributarias
Junto al Decreto-Ley del IVA y su Reglamento Ejecutivo, la Federal Tax Authority publica Directivas sobre Transacciones Tributarias (Directives on Tax Transactions) en su portal legislativo. Allí se han publicado cinco directivas de 2026, todas en julio de 2026 — tres de ellas (n.º 3, 4 y 5) entre mediados y finales de julio: [1]
| Directiva | Asunto | Fecha |
|---|---|---|
| N.º 1 de 2026 | Servicios de peritos judiciales | 10/07/2026 (fecha de publicación en el portal); emitida el 08/07/2026 |
| N.º 2 de 2026 | Ajustes del impuesto repercutido y del impuesto soportado tras la salida de un Registrante de un Grupo Fiscal | 10/07/2026 (fecha de publicación en el portal); emitida el 08/07/2026; vigente desde el 1 de agosto de 2026 |
| N.º 3 de 2026 | Método de conversión del valor de las monedas digitales a dírhams de los EAU | 17/07/2026 (fecha de publicación en el portal); emitida el 14/07/2026 |
| N.º 4 de 2026 | Comisiones y cargos que forman parte del contrato de seguro de vida y del contrato de reaseguro de vida | 14/07/2026 (firmada) |
| N.º 5 de 2026 | Método para determinar el valor de los suministros presuntos de servicios | 20/07/2026 (firmada) |
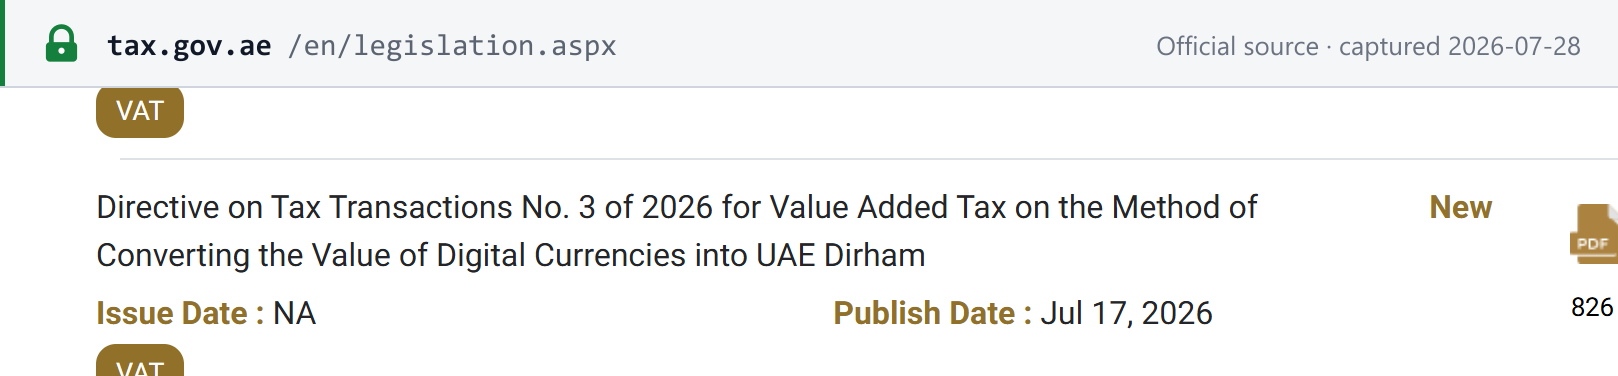 Captura de la fuente realizada el 28/07/2026 — original
Las fechas de la tabla son, para las n.º 1 y 2, la fecha de emisión (Issue Date) del portal; para las n.º 3, 4 y 5, el propio campo Issue Date del portal muestra NA, por lo que esta guía cita en su lugar la fecha de firma impresa en la página final de cada directiva (indicada en los calendarios hégira y gregoriano): la Directiva n.º 3 está firmada el 14 de julio de 2026 (29 Muharram 1448H), la Directiva n.º 4 está firmada el 14 de julio de 2026 (29 Muharram 1448H) y la Directiva n.º 5 está firmada el 20 de julio de 2026 (6 Safar 1448H). [1] [2] [3] [4]
El bloque de firma de la propia Directiva n.º 3 dice «Issued on 29 Muharram 1448H Corresponding to 14 July 2026»; la fecha de publicación del 17 de julio de 2026 del portal legislativo de la FTA es cuando se publicó, no cuando se emitió. Las n.º 1 y 2 tienen en el portal una Issue Date del 10 de julio de 2026 que coincide con su fecha de publicación; sus propios bloques de firma (cada uno fechado en los calendarios hégira y gregoriano) muestran el 8 de julio de 2026 en ambos casos — la Directiva n.º 1 dice «Issued on 23 Muharram 1448H, Corresponding to 8 July 2026», con un formato idéntico al del bloque de la n.º 2.
La Directiva n.º 1 de 2026 (servicios de peritos judiciales), emitida el 8 de julio de 2026, establece que cuando una persona física o jurídica inscrita en el Registro de Peritos del Ministerio de Justicia, de una autoridad judicial local o de un centro de arbitraje (un «Perito Judicial») es designada por un tribunal competente para prestar servicios periciales, dichos servicios se prestan en el curso de una Actividad Empresarial en los EAU y constituyen Suministros Gravables conforme a los artículos 1 y 2 de la Ley del IVA. Cualquier importe que el Perito Judicial reciba por los servicios es Contraprestación por un suministro de servicios conforme al artículo 1. El Perito Judicial debe cumplir todas las obligaciones tributarias legalmente establecidas, incluido el registro a efectos del IVA conforme al artículo 13 de la Ley del IVA y al artículo 7 del Reglamento Ejecutivo del IVA cuando se cumplan las condiciones de registro y aún no esté registrado — y recibir la contraprestación de una entidad gubernamental no cambia el tratamiento fiscal del suministro. [5]
La Directiva n.º 2 de 2026 (ajustes del impuesto repercutido y del impuesto soportado tras la salida de un Registrante de un Grupo Fiscal), emitida el 8 de julio de 2026, está vigente desde el 1 de agosto de 2026. Cuando una Persona deja de ser miembro de un Grupo Fiscal del IVA pero sigue siendo Registrante del IVA, y existen ajustes relativos a Suministros Gravables realizados o Gastos Gravables incurridos por esa Persona antes de salir del Grupo Fiscal — cuando dichos suministros o gastos se hubieran declarado previamente en las propias Declaraciones Tributarias del Grupo Fiscal — el Registrante debe realizar esos ajustes en sus propias Declaraciones Tributarias, de conformidad con la Ley del IVA y su Reglamento Ejecutivo. Los ajustes incluyen las reducciones del valor de Suministros Gravables previamente declarados y las reducciones del valor de Gastos Gravables sobre los que se recuperó previamente el Impuesto Soportado a través de las declaraciones del Grupo Fiscal. El Registrante debe conservar los documentos y registros justificativos que acrediten que los ajustes se refieren a Suministros Gravables o Gastos Gravables declarados antes de salir del Grupo Fiscal. [4]
La Directiva n.º 3 de 2026 (firmada el 14 de julio de 2026) es la que debe aplicar si recibe contraprestaciones en moneda digital. El IVA de los EAU se contabiliza en dírhams, por lo que el método de conversión que aplique repercute directamente en sus cifras de IVA repercutido, en los importes de sus facturas fiscales y en su conservación de registros. Lea la directiva publicada en el portal legislativo de la FTA (tax.gov.ae) y alinee su método de conversión y de documentación con ella antes de su próxima declaración del IVA — varios resúmenes de terceros que circulan desde su publicación describen un mecanismo de conversión concreto que el listado publicado por la FTA no establece por sí mismo, así que no configure un motor fiscal a partir de ellos. [1]
La Directiva n.º 4 de 2026 (firmada el 14 de julio de 2026) establece que los servicios vinculados a un contrato de seguro de vida o de reaseguro de vida se tratan como parte del suministro exento del IVA de seguro de vida, siempre que se cumplan las tres condiciones: los servicios son necesarios para realizar dicho suministro; están directamente vinculados con la prestación o transmisión de la titularidad del contrato; y la contraprestación por ellos forma parte integrante de la contraprestación total pagadera en virtud del contrato — conforme al artículo 42 del Reglamento Ejecutivo del IVA. Las comisiones por gestionar, operar o ejecutar un contrato de seguro/reaseguro de vida son el tipo de cargo que esto cubre. Un servicio de naturaleza independiente, o por el que se cobra una contraprestación separada, sigue siendo un suministro gravable distinto. Las aseguradoras y reaseguradoras deben contrastar sus tablas de comisiones y cargos con esta prueba de agrupación en lugar de suponer una exención general para todo lo que se facture como comisión de seguro de vida. [2]
La Directiva n.º 5 de 2026 (firmada el 20 de julio de 2026) establece el método de valoración de un suministro presunto de servicios conforme al artículo 37 de la Ley del IVA: el valor es el total de los costes — directos e indirectos — sobre los que la persona sujeta al impuesto soportó IVA para realizar dicho suministro. El mecanismo: (1) determinar el valor de mercado de los servicios (o de servicios comparables, cuando no pueda determinarse el propio valor de mercado del suministro presunto); (2) eliminar el componente de beneficio dividiendo ese valor de mercado entre (1 + el margen de beneficio neto) — utilizando el margen propio de la persona sujeta al impuesto de su ejercicio financiero anterior, o la media vigente del sector cuando no pueda determinarse el margen propio; (3) calcular qué porcentaje de los costes totales de la persona sujeta al impuesto de ese ejercicio financiero anterior soportó IVA; y (4) aplicar ese porcentaje al coste total estimado del paso (2). La cifra resultante es el valor del suministro presunto conforme al artículo 37. [3]
Decisiones de la FTA sobre el IVA soportado y la conservación de registros
Al margen de las Directivas anteriores — que interpretan cómo se aplica el IVA a determinados suministros — la FTA emite Decisiones numeradas que imponen obligaciones procedimentales. Tres de las Decisiones de 2026 afectan directamente al cumplimiento del IVA, y dos de ellas condicionan la propia recuperación del IVA soportado.
Decisión n.º 13 de 2026 — verificación del proveedor antes de deducir el IVA soportado
Emitida el 22 de julio de 2026, vigente desde el 1 de octubre de 2026. Condiciona la recuperación del IVA soportado a comprobaciones documentadas de los proveedores, estableciendo las medidas, procedimientos y condiciones que una persona sujeta al impuesto debe cumplir para verificar la validez e integridad de los suministros recibidos antes de deducir el IVA soportado conforme al artículo 54 bis de la Ley del IVA: [6]
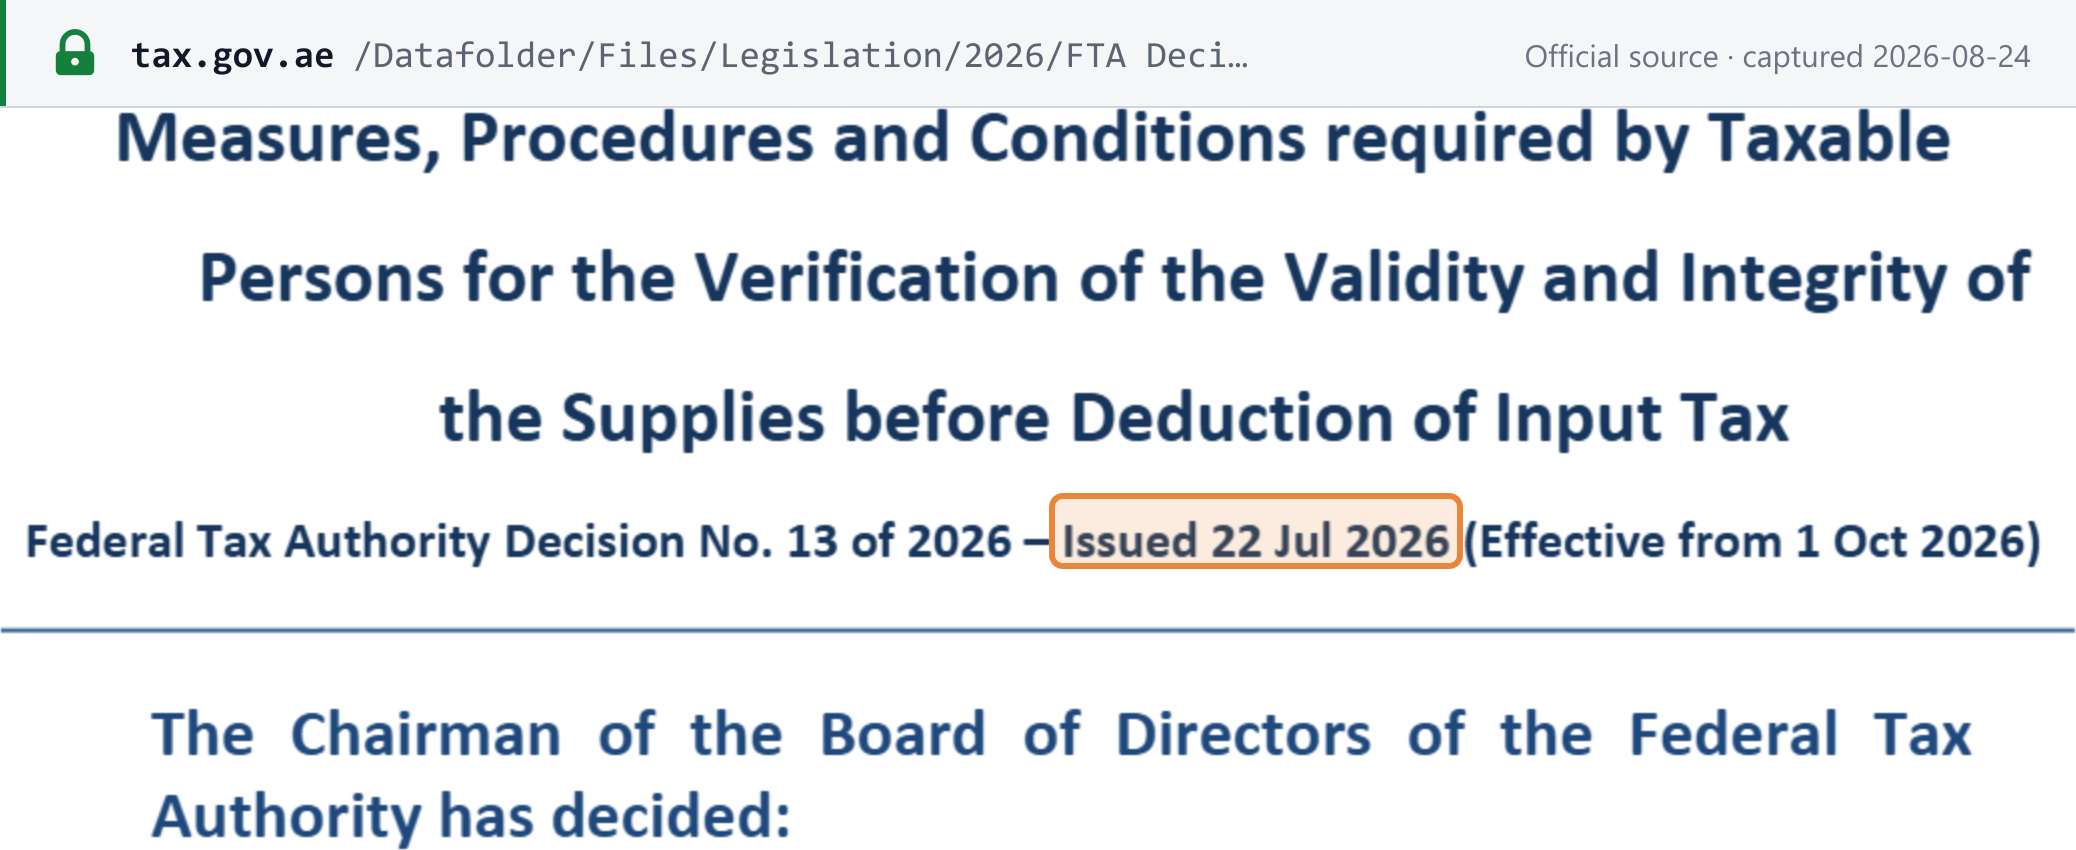 Captura de la fuente realizada el 24/08/2026 — original
La Decisión n.º 13 aplica el «Article 54(bis) of the VAT Law», pero el PDF consolidado del Decreto-Ley Federal n.º 8 de 2017 publicado en el portal de la FTA solo está consolidado hasta el Decreto-Ley Federal n.º 18 de 2022 y no contiene ningún artículo 54 bis. El archivo de la FTA recoge por separado una modificación vigente desde el 30 de octubre de 2024 que la consolidación en línea no ha incorporado. La obligación se sostiene en el propio texto de la Decisión n.º 13; un lector que siga el enlace a la ley del IVA para comprobarlo no encontrará allí el artículo.
Article 2 – Scope of Application: For the purposes of applying the provisions of Article 54(bis) of the VAT Law, the provisions of this Decision shall apply to the Taxable Persons in relation to the verification of the validity and integrity of the supplies they receive before deduction of Input Tax.
(Traducción: Artículo 2 – Ámbito de aplicación: a efectos de aplicar las disposiciones del artículo 54 bis de la Ley del IVA, las disposiciones de esta Decisión se aplicarán a las Personas sujetas al impuesto en relación con la verificación de la validez e integridad de los suministros que reciben antes de la deducción del Impuesto Soportado.)
Qué abarca la verificación:
| Comprobación | Detalle |
|---|---|
| Identidad del proveedor — persona física | Prueba de identidad válida, incluido un Emirates ID o un pasaporte, más una reunión con el proveedor en persona o virtual antes de realizar el suministro (art. 3(1)) |
| Identidad del proveedor — persona jurídica | Verificar la constitución a través de bases de datos oficiales u obtener el certificado de constitución, e identificar por separado al director, agente o empleado autorizado mediante Emirates ID o pasaporte (art. 3(1)) |
| Establecimiento | Verificar un establecimiento real por medios electrónicos adecuados o mediante una visita sobre el terreno, y que sea compatible con las actividades del proveedor (art. 3(2)) |
| Indicadores de riesgo | Tres, cada uno cuantificado (art. 3(3)(a)): domicilio cambiado más de dos veces en los 12 meses anteriores; empleados clave cambiados más de dos veces en los 12 meses anteriores; transacciones desproporcionadas respecto al tamaño y la trayectoria de la empresa. Cuando se dé alguno, conserve una explicación justificada y preséntela cuando se le solicite |
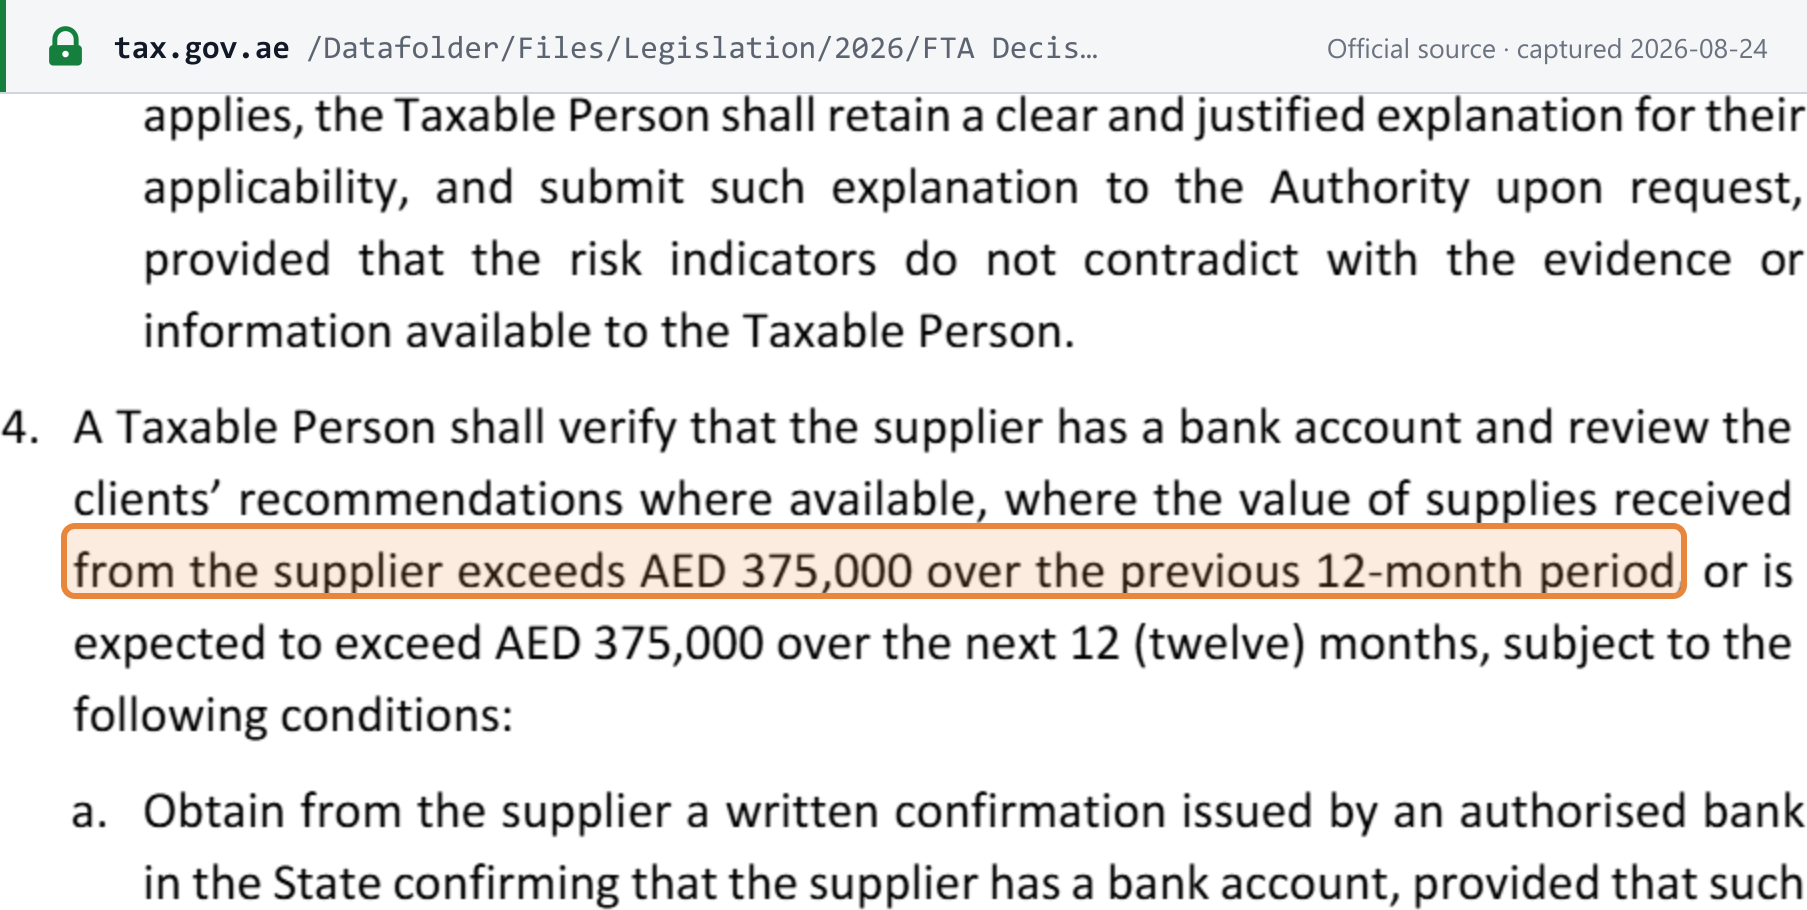
| Cuenta bancaria | Una confirmación escrita incondicional de un banco autorizado en el Estado cuando los suministros de ese proveedor superen AED 375.000 en los 12 meses anteriores o se prevea que lo superen en los 12 siguientes — junto con una revisión de las opiniones públicamente disponibles y de la cobertura mediática del proveedor (art. 3(4)) |
| El propio suministro | Verosimilitud comercial; autenticidad y origen de los bienes y derecho del proveedor a disponer de ellos; y contraprestación pagada por medios electrónicos, permitiéndose el efectivo solo por un motivo comercial documentado dentro de los umbrales legales (art. 4) |
| Periodicidad | En la primera relación comercial, y de nuevo en relaciones recurrentes cuando el proveedor no haya sido verificado en los 12 meses anteriores (art. 5(1)) |
| Documentación | Cada paso documentado y conservado, conforme a una política documentada que designe a las personas responsables de aplicar, revisar y supervisar las comprobaciones (art. 5(4)) |
 Captura de la fuente realizada el 24/08/2026 — original
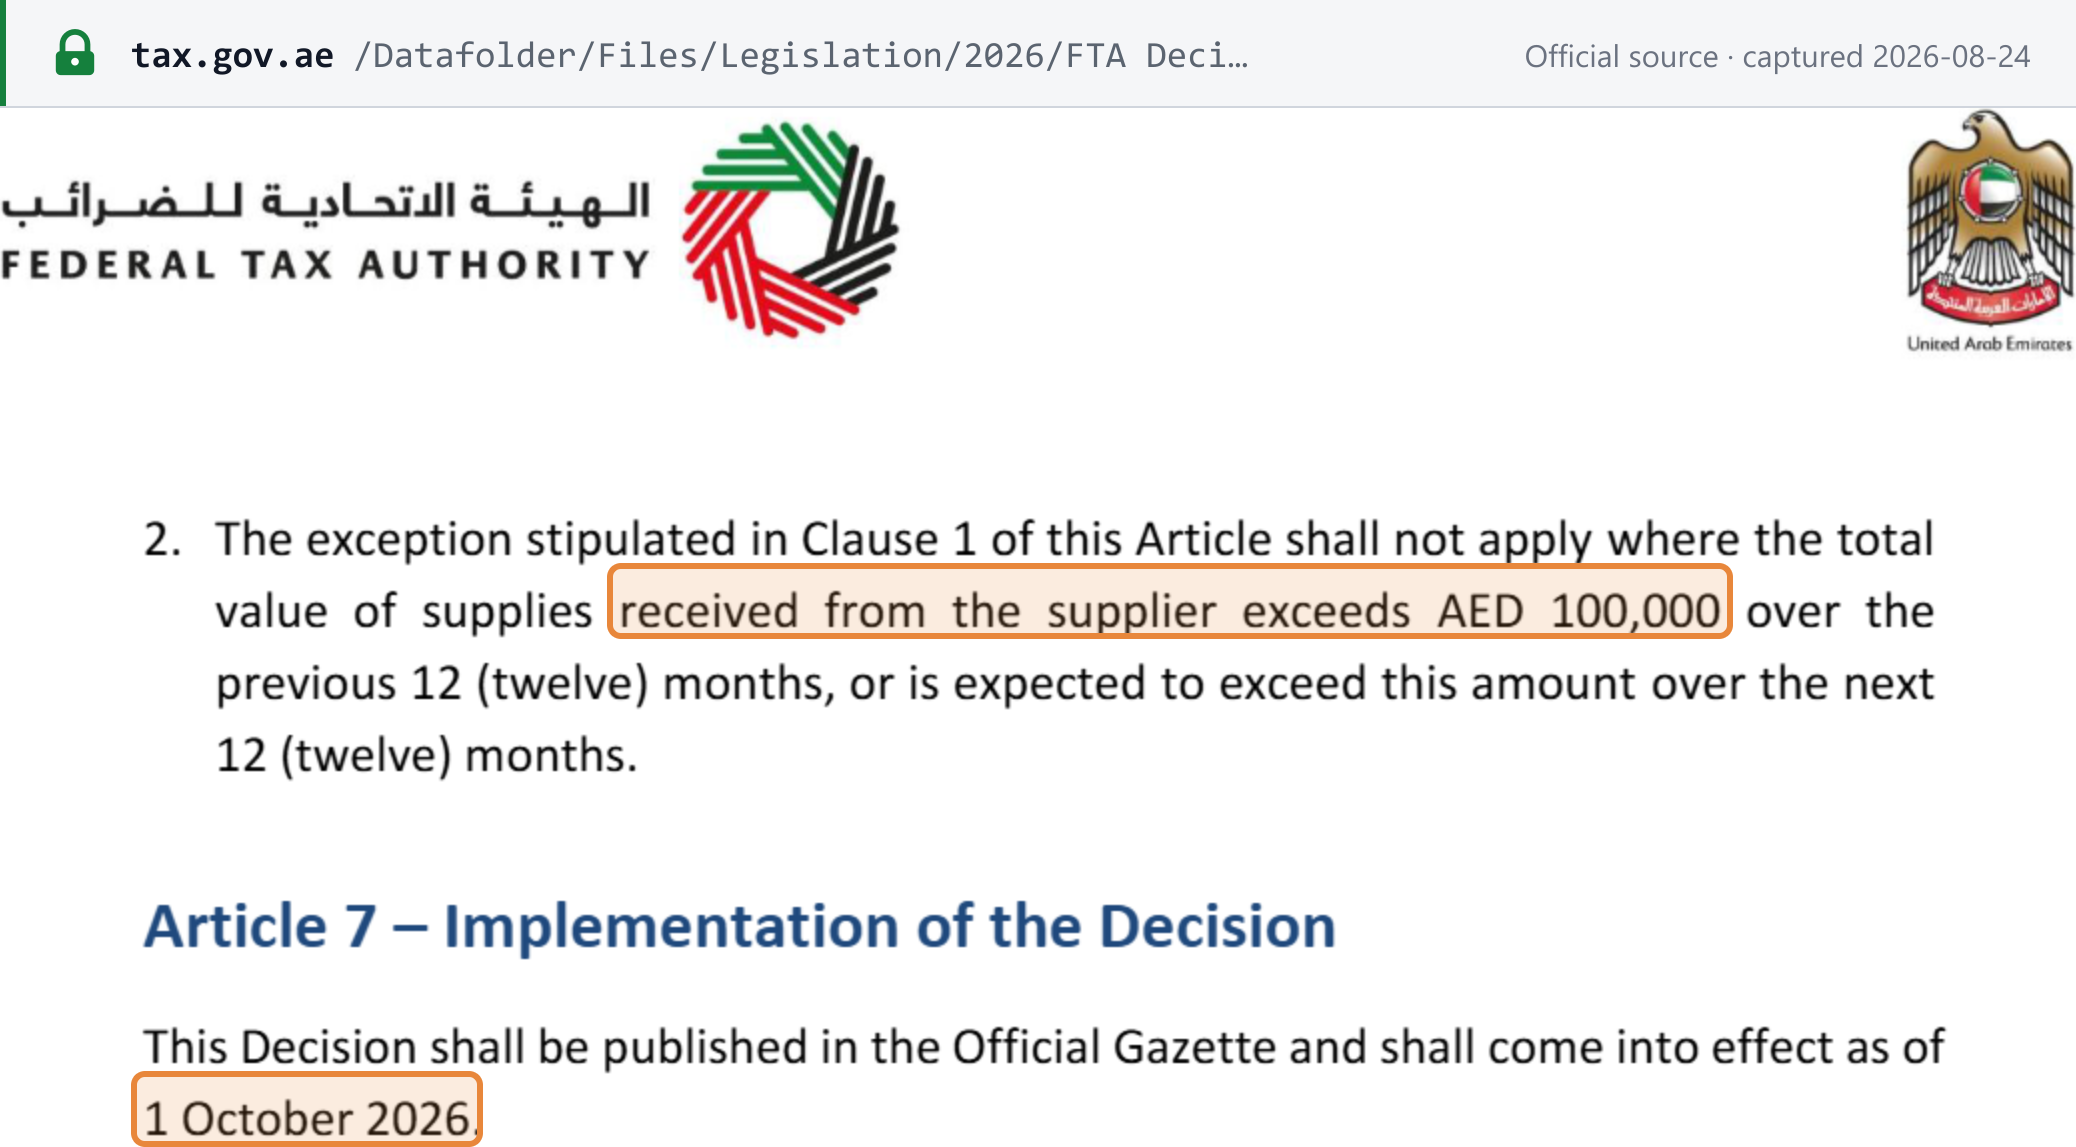
El umbral de minimis, y la trampa que esconde. El artículo 6(1) permite a una persona sujeta al impuesto no aplicar estas medidas cuando la contraprestación del suministro gravable, sin IVA, es inferior a AED 10.000. Pero el artículo 6(2) desactiva por completo esa excepción:
The exception stipulated in Clause 1 of this Article shall not apply where the total value of supplies received from the supplier exceeds AED 100,000 over the previous 12 (twelve) months, or is expected to exceed this amount over the next 12 (twelve) months.
(Traducción: La excepción prevista en la cláusula 1 de este artículo no se aplicará cuando el valor total de los suministros recibidos del proveedor supere AED 100.000 en los 12 (doce) meses anteriores, o se prevea que supere dicho importe en los 12 (doce) meses siguientes.)
Así pues, la exención es por suministro y está limitada por proveedor. Un comprador que prevé AED 9.000 de suministros mensuales de un mismo proveedor — cada uno por debajo de AED 10.000 — prevé AED 108.000 en los próximos 12 meses (12 × 9.000), por lo que la excepción nunca se aplica, ni siquiera al primer suministro; un comprador que no lo previó pierde la excepción en cuanto el total de los 12 meses anteriores supera AED 100.000 — lo contrario de cómo suele comportarse un umbral por suministro, y la razón por la que una prueba basada únicamente en cada factura no lo aplicará correctamente.
 Captura de la fuente realizada el 24/08/2026 — original
El cambio práctico está en dónde recae la carga. El IVA soportado siempre ha exigido una factura fiscal válida; a partir del 1 de octubre también exige pruebas de que usted examinó quién la emitió, y de que esas pruebas se conservaron. Como la decisión exige que cada paso se documente, la comprobación tiene que residir en el sistema de compras a pagos (purchase-to-pay) y no en el criterio de un comprador — y el umbral de AED 375.000 es lo bastante bajo como para abarcar relaciones comerciales ordinarias y no solo las inusuales. Consulte el registro del cambio.
Decisión n.º 4 de 2026 — conservación electrónica de los registros contables
Emitida el 2 de junio de 2026, vigente desde el 30 de julio de 2026. Establece las normas para conservar la información de los registros contables y los libros mercantiles como copias electrónicas o fotocopias en lugar de originales: [7]
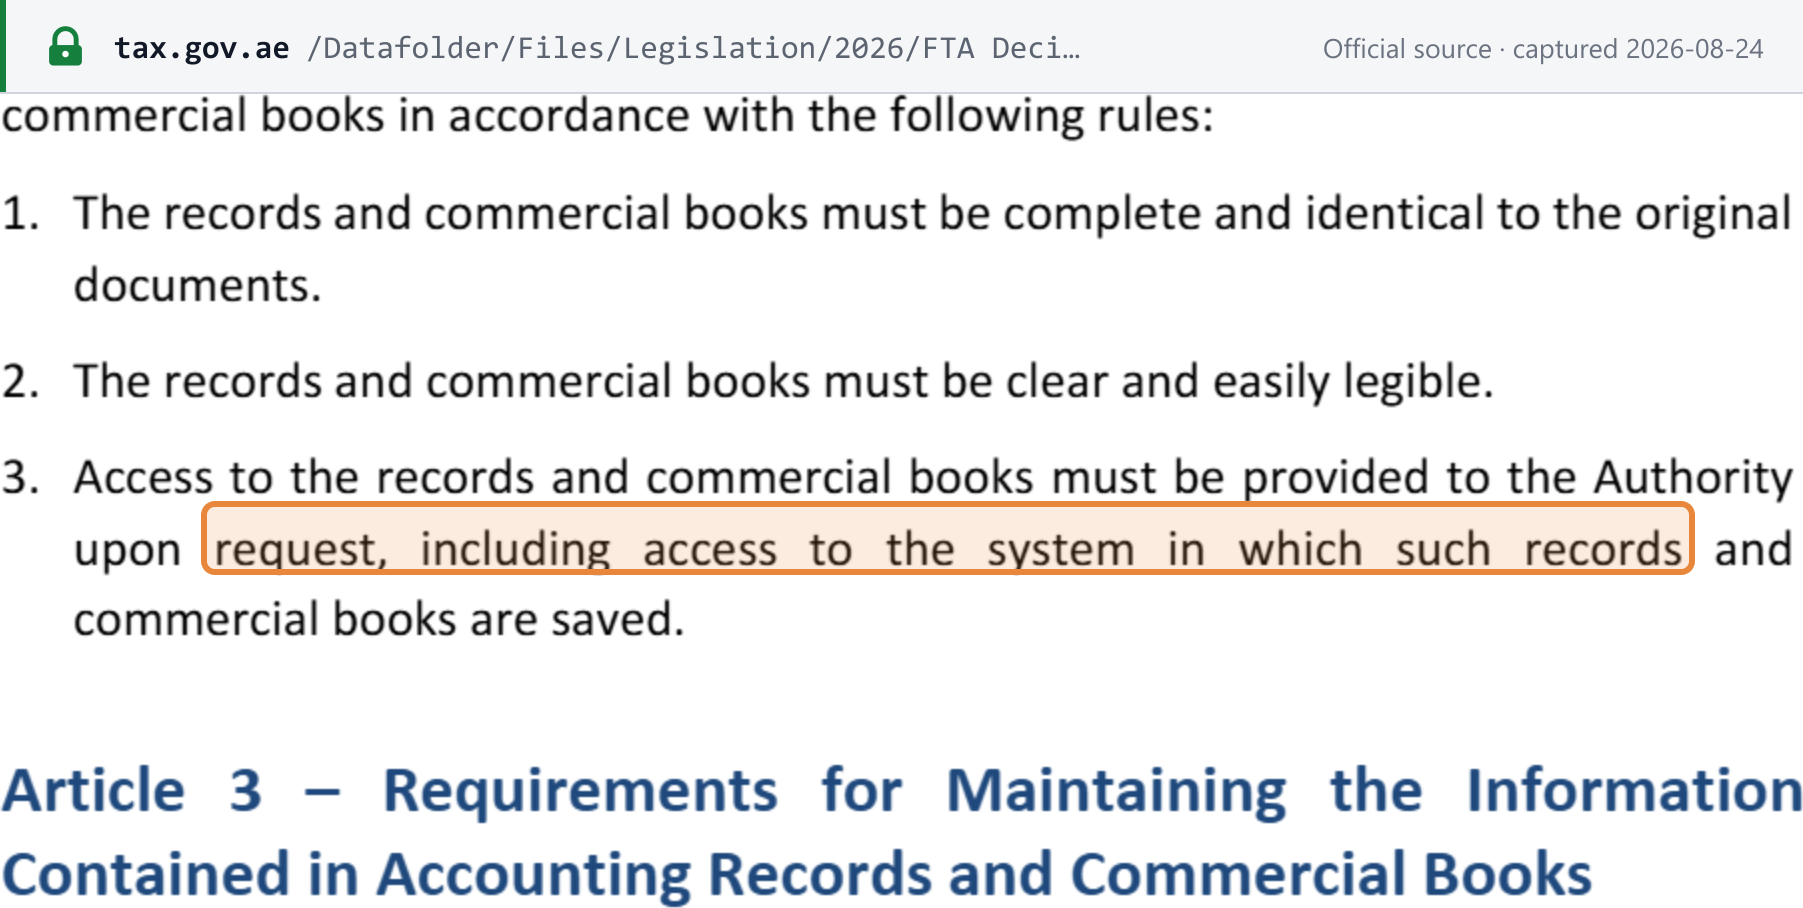
A Person is required to maintain the information contained in accounting records and commercial books in accordance with the following rules: 1. The records and commercial books must be complete and identical to the original documents. 2. The records and commercial books must be clear and easily legible. 3. Access to the records and commercial books must be provided to the Authority upon request, including access to the system in which such records and commercial books are saved.
(Traducción: Una Persona está obligada a conservar la información contenida en los registros contables y los libros mercantiles conforme a las siguientes normas: 1. Los registros y libros mercantiles deben ser completos e idénticos a los documentos originales. 2. Los registros y libros mercantiles deben ser claros y fácilmente legibles. 3. Debe facilitarse a la Autoridad, previa solicitud, el acceso a los registros y libros mercantiles, incluido el acceso al sistema en el que se guardan.)
Se permite la conservación de registros por terceros, pero el registrante sigue siendo legalmente responsable. El requisito más exigente es el tercero: un registro completo y legible pero protegido por una clave de cifrado o una contraseña que la Autoridad no puede obtener no cumple la decisión, y la obligación se extiende a facilitar el acceso al sistema, no solo a exportar los archivos. Si utiliza un archivo externo, compruebe que su contrato le permite facilitar ese acceso cuando se le solicite. La decisión se dicta en virtud del Decreto-Ley Federal n.º 28 de 2022 sobre Procedimientos Tributarios, por lo que alcanza a todos los registrantes fiscales, no solo a los del IVA. Consulte el registro del cambio.
 Captura de la fuente realizada el 24/08/2026 — original
Decisión n.º 17 de 2026 — recuperación del IVA soportado en gastos de empleados
Emitida el 9 de septiembre de 2026, vigente desde el 1 de octubre de 2026. Establece los supuestos y condiciones para recuperar el IVA soportado en bienes o servicios adquiridos para los empleados sin cargo cuando una obligación contractual o una política documentada lo exige, conforme al artículo 53(1)(c)(2) del Reglamento Ejecutivo del IVA (Decisión del Gabinete n.º 52 de 2017). El artículo 2 cubre el transporte de empleados, la comida y bebida, el alojamiento (incluido el alojamiento temporal para nuevas incorporaciones), los servicios de telefonía móvil e internet y el aparcamiento, cada uno sujeto a las condiciones enumeradas. [11]
Inversión del sujeto pasivo en la chatarra metálica (Decisión del Gabinete n.º 153 de 2025)
La Aclaración Pública del IVA de la FTA VATP047 (octubre de 2026) explica la inversión del sujeto pasivo en los suministros de chatarra metálica (Metal Scrap) entre registrantes del IVA conforme a la Decisión del Gabinete n.º 153 de 2025, que se aplica a la chatarra metálica suministrada a partir del 14 de enero de 2026. El destinatario liquida el IVA de los suministros de chatarra metálica destinados a la reventa o a la transformación, con sujeción a las condiciones de la Decisión, y el proveedor y el destinatario deben cumplir requisitos de cumplimiento adicionales antes de la fecha del suministro. Cuando no se cumplen las condiciones, el proveedor liquida el IVA y el destinatario no puede recuperar el IVA soportado correspondiente conforme al artículo 54(1)(a) y (b) de la Ley del IVA. [12]
Decisión del Gabinete n.º 149 de 2026 — modificaciones del Reglamento Ejecutivo
La Decisión del Gabinete n.º 149 de 2026, firmada el 1 de septiembre de 2026, modifica nueve disposiciones del Reglamento Ejecutivo del IVA (Decisión del Gabinete n.º 52 de 2017) y añade dos nuevas. El artículo 3 fija la entrada en vigor: la Decisión surte efecto el 1 de octubre de 2026, salvo el mecanismo revisado de prorrata del IVA soportado (artículo 55, cláusulas 6 y 7, y nueva cláusula 19), que solo se aplica a partir del primer Ejercicio Fiscal que comience después del 1 de octubre de 2027. [1]
Article 3: 1. This Decision shall be published in the Official Gazette and shall be effective from 1 October 2026. 2. Notwithstanding Clause 1 of this Article, the provisions of Clauses 6 and 7 of Article 55, and Clause 19 of Article 55 of this Decision, shall come into effect from the first Tax year commencing after 1 October 2027.
(Traducción: Artículo 3: 1. Esta Decisión se publicará en el Boletín Oficial y surtirá efecto a partir del 1 de octubre de 2026. 2. No obstante lo dispuesto en la cláusula 1 de este artículo, las disposiciones de las cláusulas 6 y 7 del artículo 55, y la cláusula 19 del artículo 55 de esta Decisión, entrarán en vigor a partir del primer Ejercicio Fiscal que comience después del 1 de octubre de 2027.)
| Disposición modificada/añadida | Vigencia | Qué cambia |
|---|---|---|
| Artículo 29, cláusula 5 | 01/10/2026 | El «precio de compra» utilizado para valorar un suministro presunto de bienes incluye ahora expresamente los costes o comisiones incurridos para adquirir el bien, cuando el IVA soportado sobre esos costes/comisiones sea a su vez no recuperable conforme al artículo 54 del Decreto-Ley. |
| Artículo 41, cláusula 4 | 01/10/2026 | El tipo cero de los productos médicos se reformula en torno a cualquier producto médico especificado en una decisión del Gabinete (en lugar de una lista fija en el Reglamento), más los bienes suministrados en el curso de servicios sanitarios a tipo cero que sean necesarios para dicho suministro. |
| Artículo 52, cláusula 2 | 01/10/2026 | La prueba de presencia «fuera del Estado» a efectos del lugar de suministro: una persona se considera fuera de los EAU solo si está presente menos de 30 días y esa presencia no está efectivamente vinculada con el suministro. |
| Artículo 53, cláusula 1(c)(1)–(2) | 01/10/2026 | Restringe cuándo el alojamiento de empleados proporcionado por el empleador queda excluido del bloqueo del IVA soportado por prestaciones obligatorias a empleados — el alojamiento obligatorio solo se reincorpora cuando una decisión o directiva del Ministerio de Recursos Humanos y Emiratización lo exige específicamente, o en virtud de una política contractual/documentada que cumpla las condiciones de la Autoridad. |
| Artículo 55, cláusulas 6 y 7 (sustituidas) y nueva cláusula 19 | Primer Ejercicio Fiscal después del 01/10/2027 | Reescribe el mecanismo de prorrata del IVA soportado: el IVA soportado vinculado a suministros del artículo 54(1)/artículo 57 es recuperable en su totalidad; el resto del IVA soportado sigue la regla general del Decreto-Ley; el IVA soportado de uso mixto se prorratea mediante una fórmula de porcentaje sobre el total de suministros, redondeada al número entero más próximo. La nueva cláusula 19 establece una fórmula de prorrata separada para Entidades Gubernamentales y Organizaciones Benéficas, basada en la proporción entre el IVA soportado recuperable y el total (recuperable + no recuperable) del Período Impositivo. |
| Artículo 57, cláusula 1 | 01/10/2026 | Reformula el umbral del Régimen de Bienes de Inversión (Capital Asset Scheme): un Bien de Inversión es un activo empresarial con un coste de AED 5.000.000 o más (sin impuestos) y una vida útil estimada de 10 años o más en el caso de un edificio, o de 5 años o más para cualquier otro bien de inversión. |
| Artículo 60, cláusula 1(a) | 01/10/2026 | Una Nota de Crédito Fiscal debe mostrar ahora claramente las palabras «Tax Credit Note» — un nuevo requisito expreso de campo que se suma a las normas existentes sobre notas de crédito descritas en Moneda, redondeo y correcciones más abajo. |
| Nuevo artículo 4, cláusula 6 | 01/10/2026 | Suministro compuesto: un suministro con más de un componente no puede tratarse como varios suministros cuando los componentes están interconectados y son inseparables por su naturaleza y sustancia económica — es un único suministro compuesto, que tributa según su componente principal. |
| Nuevo artículo 54, cláusula 3 | 01/10/2026 | El IVA soportado no puede recuperarse en un suministro por encima de un umbral de valor que aún debe fijar el Ministro de Finanzas, cuando la contraprestación se pague o se prevea pagar en efectivo — con sujeción a los controles que especificará la decisión del Ministro. Todavía no se ha publicado ningún importe de umbral; esté atento a la decisión ministerial de desarrollo antes del 1 de octubre de 2026. |
Requisitos de facturación
Una factura fiscal debe emitirse y entregarse en un plazo de 14 días naturales desde la fecha de cada suministro gravable. Para el proveedor, fija la fecha del suministro y el período impositivo en el que se liquida el IVA repercutido; para el destinatario, es la principal prueba documental que respalda la recuperación del IVA. [5]
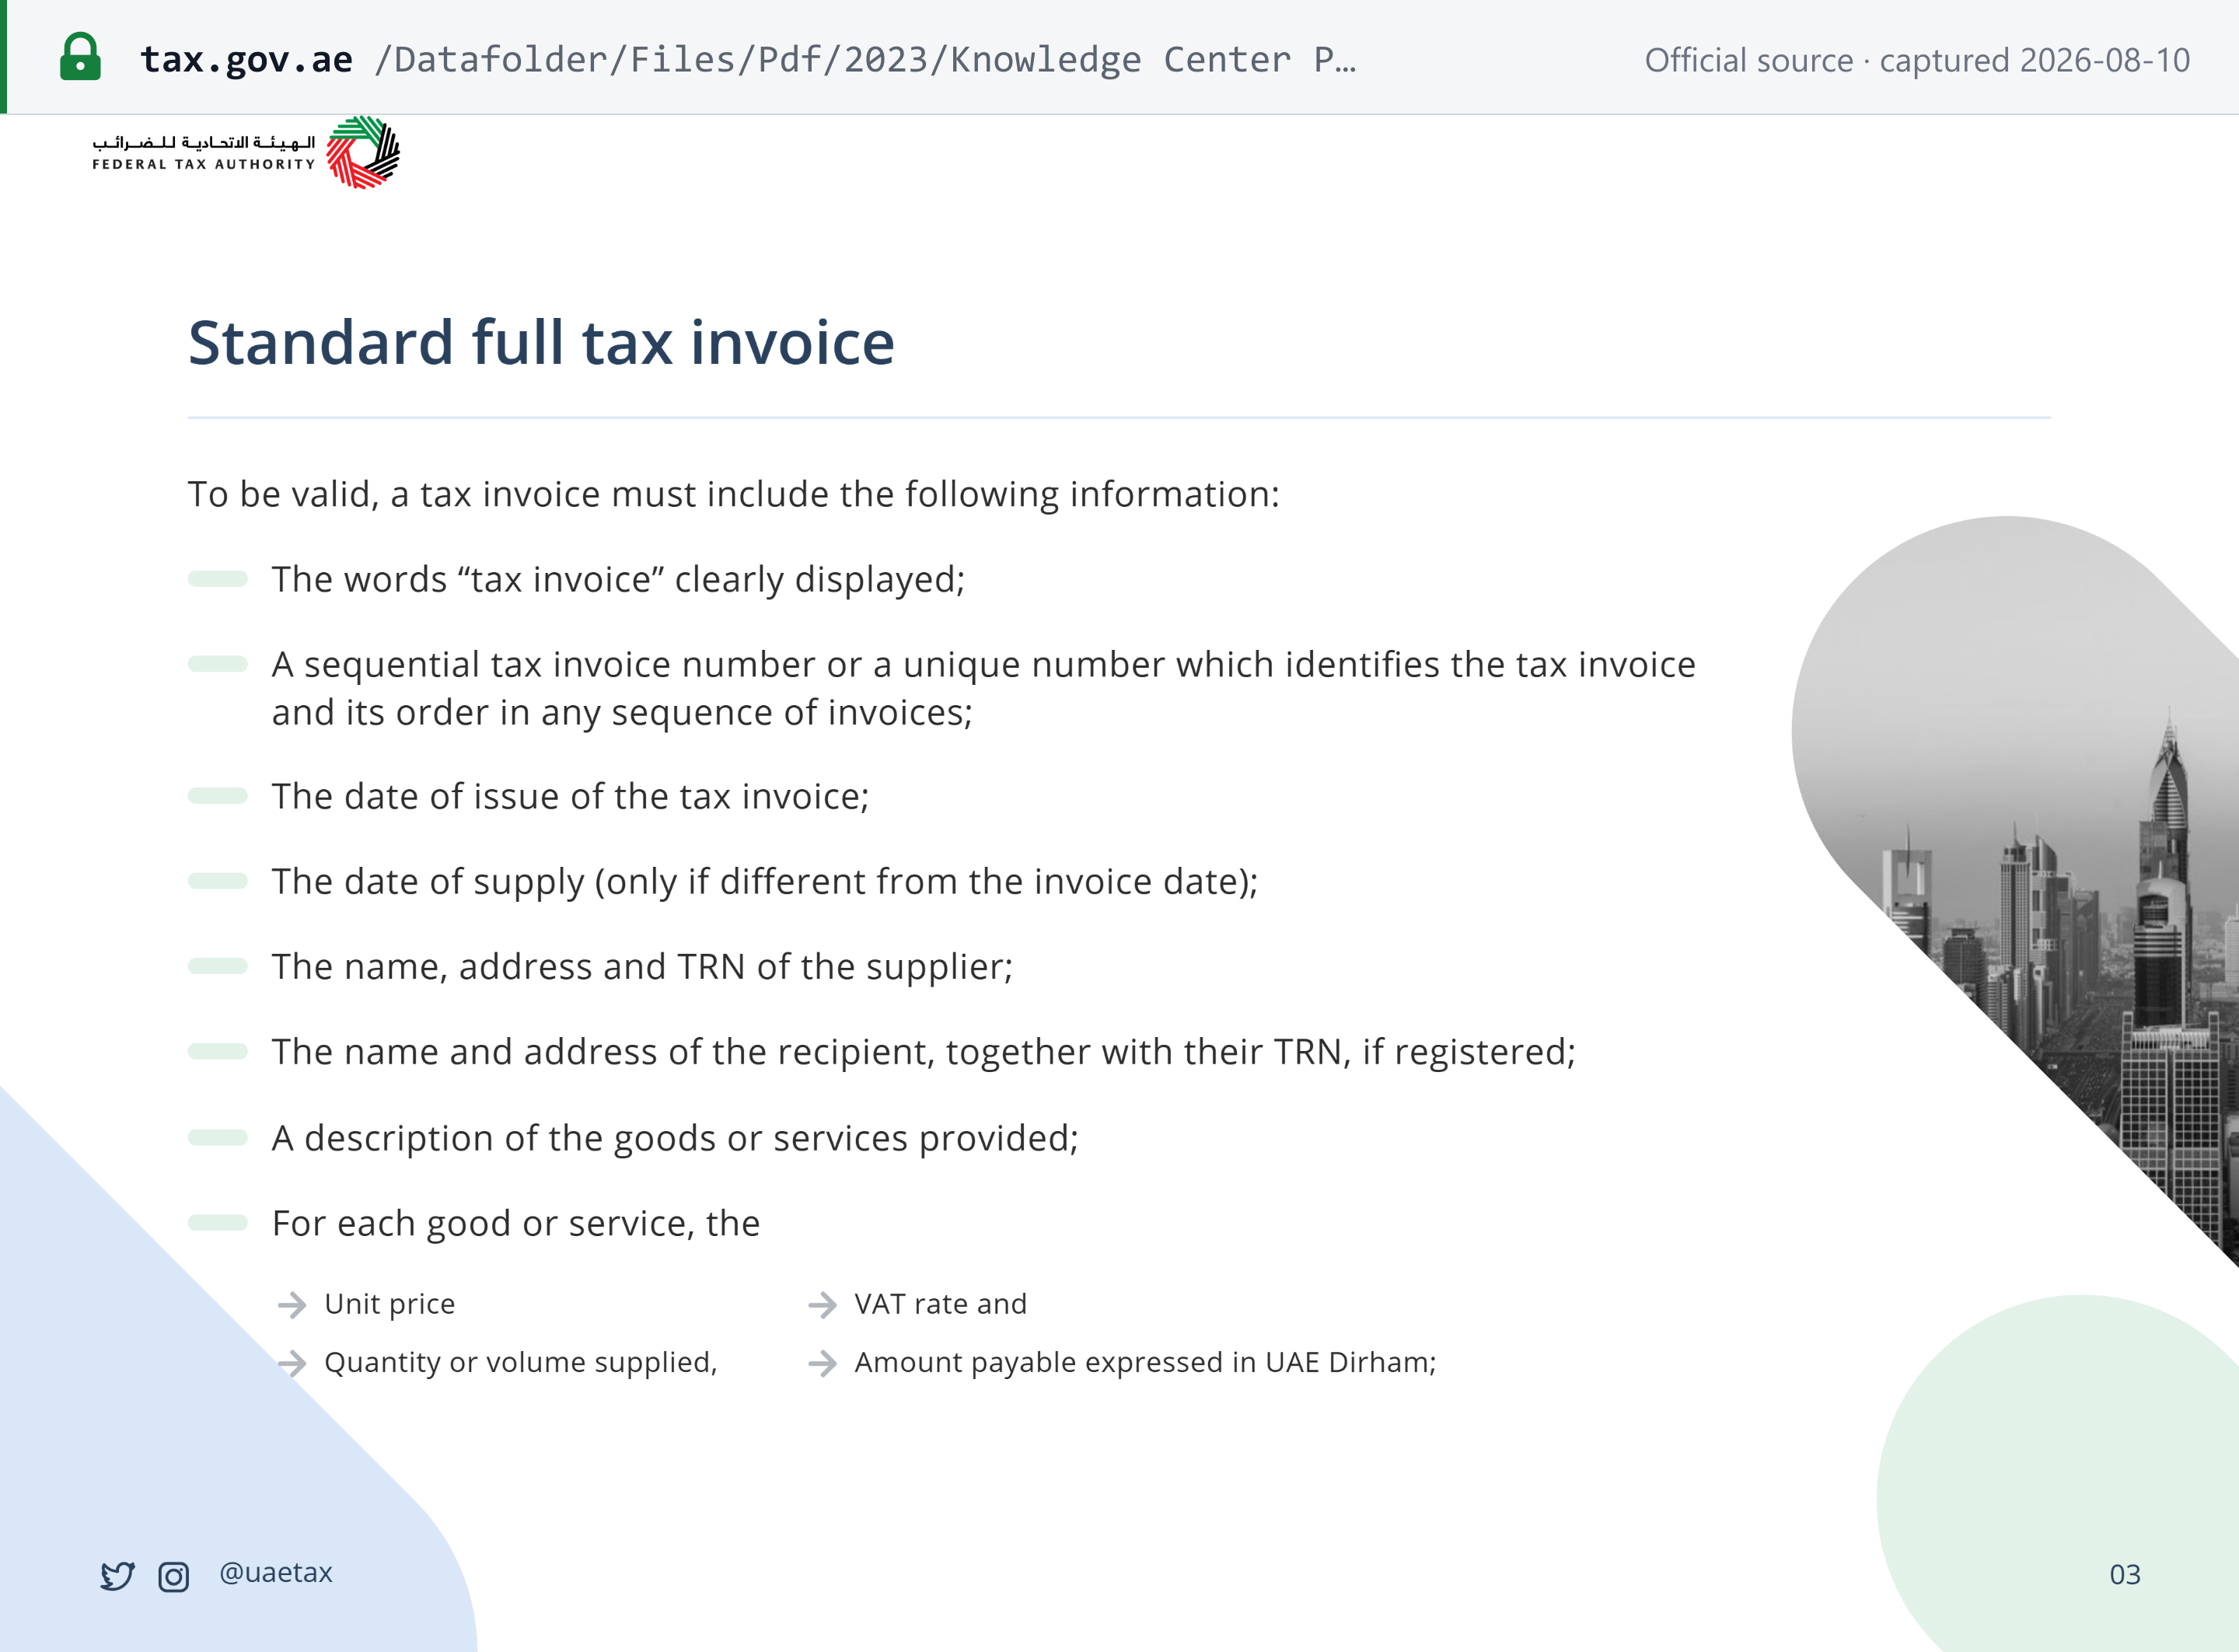
Factura fiscal completa estándar
| Información obligatoria | Notas |
|---|---|
| Las palabras «tax invoice» (factura fiscal) claramente visibles | — |
| Un número de factura fiscal secuencial, o un número único que identifique la factura y su orden en cualquier secuencia | — |
| Fecha de emisión | — |
| Fecha del suministro | Solo si es distinta de la fecha de la factura |
| Nombre, dirección y TRN del proveedor | — |
| Nombre y dirección del destinatario, junto con su TRN si está registrado | — |
| Descripción de los bienes o servicios prestados | — |
| Para cada bien o servicio: precio unitario, cantidad o volumen suministrado, tipo del IVA e importe a pagar expresado en dírhams de los EAU | Por línea de detalle |
| Importe bruto a pagar expresado en dírhams de los EAU | — |
| El importe de cualquier descuento ofrecido | — |
| IVA total expresado en dírhams de los EAU, junto con el tipo de cambio aplicado y la fuente de dicho tipo | La fuente del tipo de cambio debe indicarse en la factura |
| Cuando se aplica la inversión del sujeto pasivo nacional: una declaración de que el cliente está obligado a liquidar el IVA, más una referencia a la disposición pertinente de la ley federal del IVA | Una simple nota de «se aplica la inversión del sujeto pasivo» no basta — cite la disposición |
 Captura de la fuente realizada el 10/08/2026 — original
Factura fiscal simplificada
Una persona sujeta al impuesto puede emitir una factura fiscal simplificada en lugar de una completa cuando: [5]
- el destinatario no está registrado a efectos del IVA; o
- el destinatario está registrado y la contraprestación (precio con IVA incluido) es de AED 10.000 o menos.
Ejemplos prácticos de la propia FTA: un particular que compra ropa por AED 40.000 → la factura simplificada es válida (destinatario no registrado). Una tienda registrada que compra ropa por AED 10.001 → se exige factura completa (destinatario registrado, por encima del umbral).
Una factura fiscal simplificada debe contener como mínimo: el término «tax invoice» en un lugar destacado; el nombre, la dirección y el TRN del proveedor; la fecha de emisión; una descripción suficiente para identificar los bienes o servicios; y la contraprestación total y el IVA cobrado.
Autofacturación (facturas fiscales emitidas por el destinatario)
El destinatario puede emitir la factura fiscal en nombre del proveedor, siempre que se cumplan todas las condiciones siguientes: el destinatario está registrado a efectos del IVA; las partes acuerdan por escrito que el proveedor no emitirá factura fiscal; la factura cumple todos los requisitos de una factura fiscal completa estándar; y muestra claramente las palabras «buyer-created tax invoice» (factura fiscal emitida por el comprador). [5]
Moneda, redondeo y correcciones
- Las facturas emitidas en moneda extranjera deben convertirse a dírhams de los EAU utilizando un tipo de cambio aprobado por el Banco Central. [5]
- Cuando el importe del IVA sea una fracción de fils, debe redondearse al fils más próximo. [5]
- Los errores se corrigen mediante notas de crédito fiscales o facturas fiscales adicionales — no volviendo a emitir la factura original. [5] A partir del 1 de octubre de 2026, una nota de crédito fiscal también debe mostrar claramente las palabras «Tax Credit Note» (Decisión del Gabinete n.º 149 de 2026, que modifica el artículo 60(1)(a) del Reglamento Ejecutivo) — consulte Decisión del Gabinete n.º 149 de 2026 más arriba. [6]
Facturas electrónicas, resúmenes y excepciones
- Una factura fiscal puede emitirse electrónicamente siempre que se almacene de forma segura una copia conforme a los requisitos de conservación de registros, y se garanticen la autenticidad del origen y la integridad del contenido. (Esta es la norma del IVA preexistente; es distinta del futuro régimen obligatorio de facturación electrónica descrito en Facturación electrónica más abajo.) [5]
- Debe emitirse una factura fiscal mensual resumida cuando el proveedor realice más de un suministro a la misma persona en el mismo mes natural. [5]
- No se exige factura fiscal para un suministro íntegramente a tipo cero cuando existan registros suficientes para establecer sus detalles. Cuando emitir una factura sea realmente impracticable, una persona sujeta al impuesto puede solicitar a la FTA una excepción administrativa. [5]
Cómo es una factura conforme
El Ministerio de Finanzas publica un ejemplo práctico de Factura Fiscal Electrónica — la representación legible de la factura estructurada PINT AE — que muestra los bloques del vendedor y del comprador (cada uno con TRN, número y tipo de registro legal, nombre de la autoridad, dirección y dirección electrónica), los identificadores de proceso de negocio y de especificación de Peppol, la cabecera de la factura, una tabla de líneas de detalle, un desglose del IVA y la escala de totales hasta el importe total a pagar. [8]
Trátelo como una ilustración de los datos exigidos, no como un diseño prescrito: los EAU imponen los campos y la especificación PINT AE, no un diseño visual — y los contribuyentes no pueden añadir campos opcionales propios en PINT AE. [8]
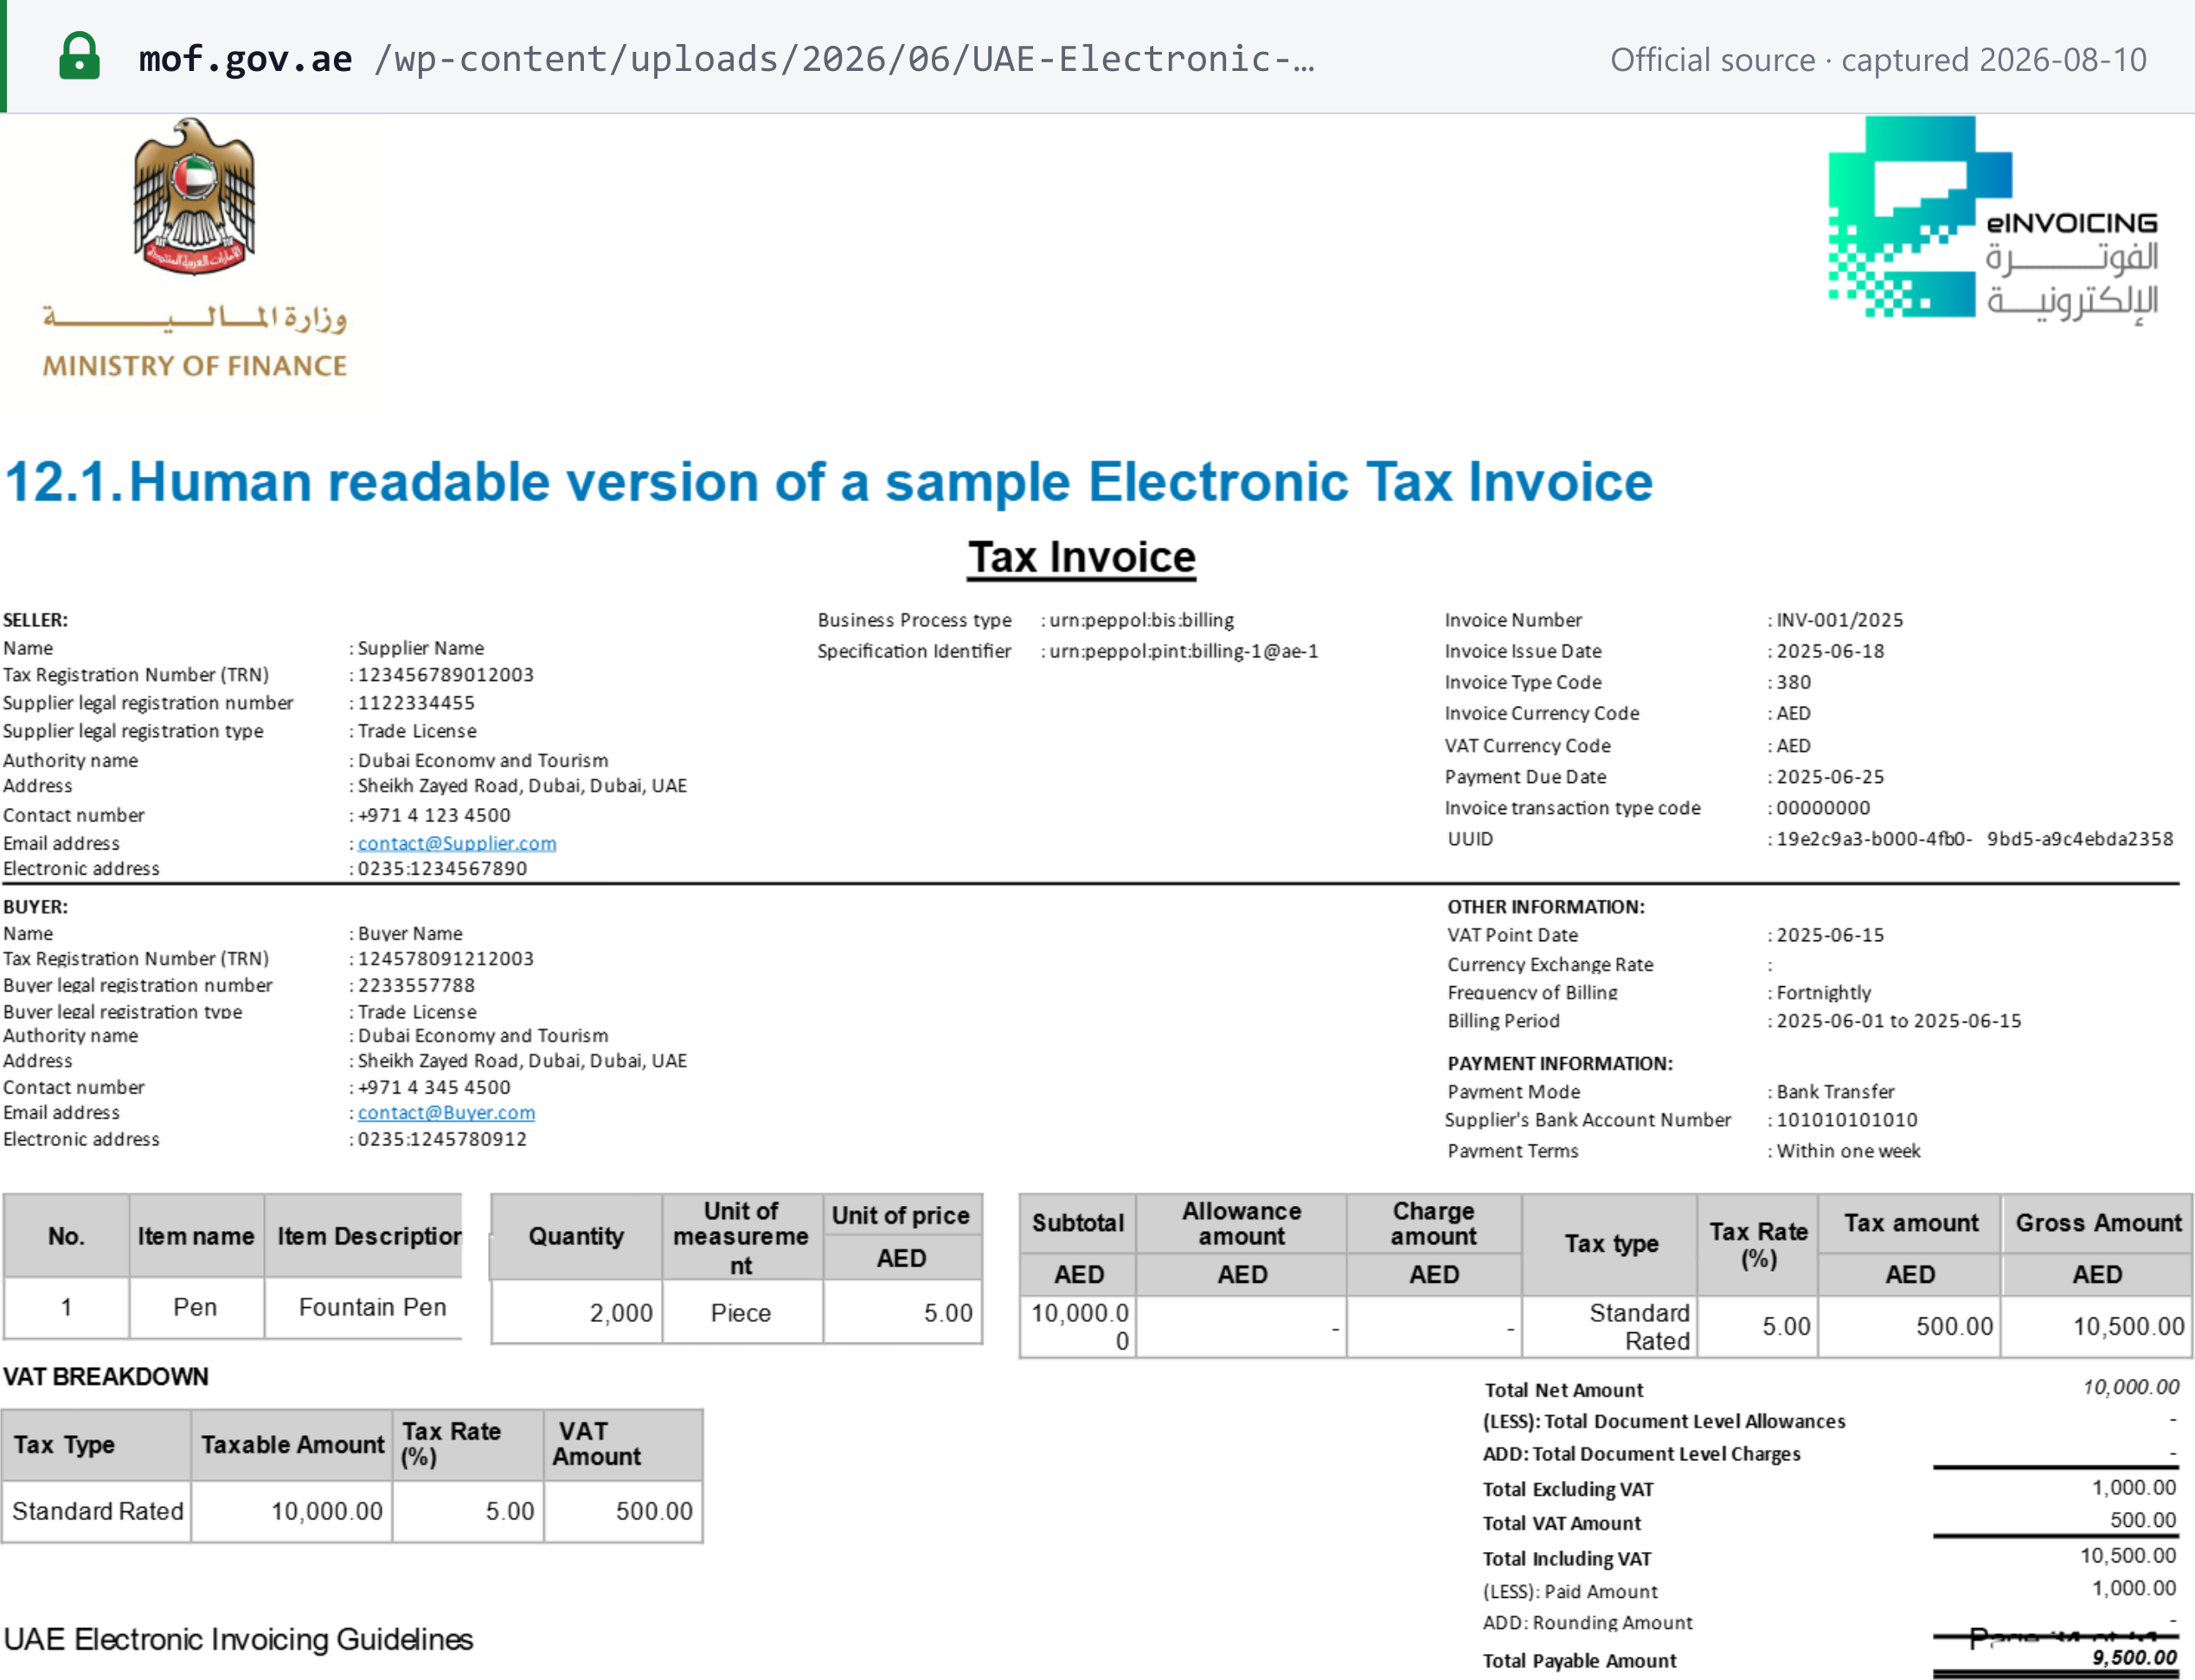 Captura de la fuente realizada el 10/08/2026 — original
Normativa adicional: Decisión de la FTA n.º 4 de 2018 sobre Facturas Fiscales, Decisión de la FTA n.º 7 de 2019 sobre Facturas Fiscales y Notas de Crédito Fiscales, y Aclaración Pública del IVA VATP006.
Facturación electrónica
Para el despliegue completo — fases, ámbito y exclusiones, formato PINT AE, incorporación de ASP y sanciones — consulte nuestra guía de facturación electrónica de los EAU.
Los EAU están implantando un Sistema de Facturación Electrónica nacional basado en un modelo descentralizado de control y de intercambio continuo de transacciones (Decentralised Continuous Transaction Control and Exchange, DCTCE) — una arquitectura Peppol de cinco esquinas en la que el proveedor (esquina 1) y el comprador (esquina 4) intercambian facturas a través de proveedores de servicios acreditados (Accredited Service Providers, ASP) (esquinas 2 y 3), con comunicación de los datos fiscales a la FTA (esquina 5). Las facturas electrónicas se intercambian en XML basado en la especificación Peppol PINT AE. [1]
Marco jurídico. El sistema se enmarca en la Decisión Ministerial n.º 243 de 2025 (ámbito y obligaciones del Sistema de Facturación Electrónica) y la Decisión Ministerial n.º 244 de 2025 (calendario de implantación), complementadas por la Decisión Ministerial n.º 64 de 2025 (acreditación de ASP) y la Decisión del Gabinete n.º 106 de 2025 (infracciones y sanciones). En 2026 el Ministerio de Finanzas aprobó modificaciones específicas: la Decisión Ministerial n.º 66 de 2026 modifica la Decisión 244, y la Decisión Ministerial n.º 56 de 2026 modifica la Decisión 64. [1] [2]
Lanzamiento del modelo de 4 esquinas (abril de 2026). El 21 de abril de 2026 el Ministerio de Finanzas lanzó el modelo opcional eInvoicing de 4 esquinas: las empresas seleccionan un proveedor de servicios acreditado por el MoF a través del sistema EmaraTax de la FTA, completan la incorporación y comienzan a intercambiar facturas electrónicas estructuradas entre la esquina 1 y la esquina 4, antes de la puesta en marcha de la comunicación fiscal (esquina 5) y del piloto de julio. [3]
Fase piloto y voluntaria (desde el 1 de julio de 2026). La facturación electrónica comenzó el 1 de julio de 2026 con un Programa Piloto para un grupo seleccionado de contribuyentes que aceptan participar por escrito; el MoF anunció el lanzamiento piloto del modelo de 5 esquinas el 26 de junio de 2026. Todas las empresas, con independencia de sus ingresos, pueden implantar la facturación electrónica voluntariamente desde el 1 de julio de 2026 — las sanciones administrativas solo se aplican a partir de la fecha de implantación obligatoria de cada empresa. [4] [5]
Calendario obligatorio. Conforme a la Decisión Ministerial n.º 244 de 2025, en su versión modificada: [2] [5]
| Entidad | Ingresos anuales | Designar ASP antes de | Implantar la facturación electrónica desde |
|---|---|---|---|
| Empresa | ≥ AED 50.000.000 | 30/10/2026 (ampliado desde el 31/07/2026) | 01/01/2027 |
| Empresa | < AED 50.000.000 | 31/03/2027 | 01/07/2027 |
| Entidad gubernamental | N/A | 31/03/2027 | 01/10/2027 |
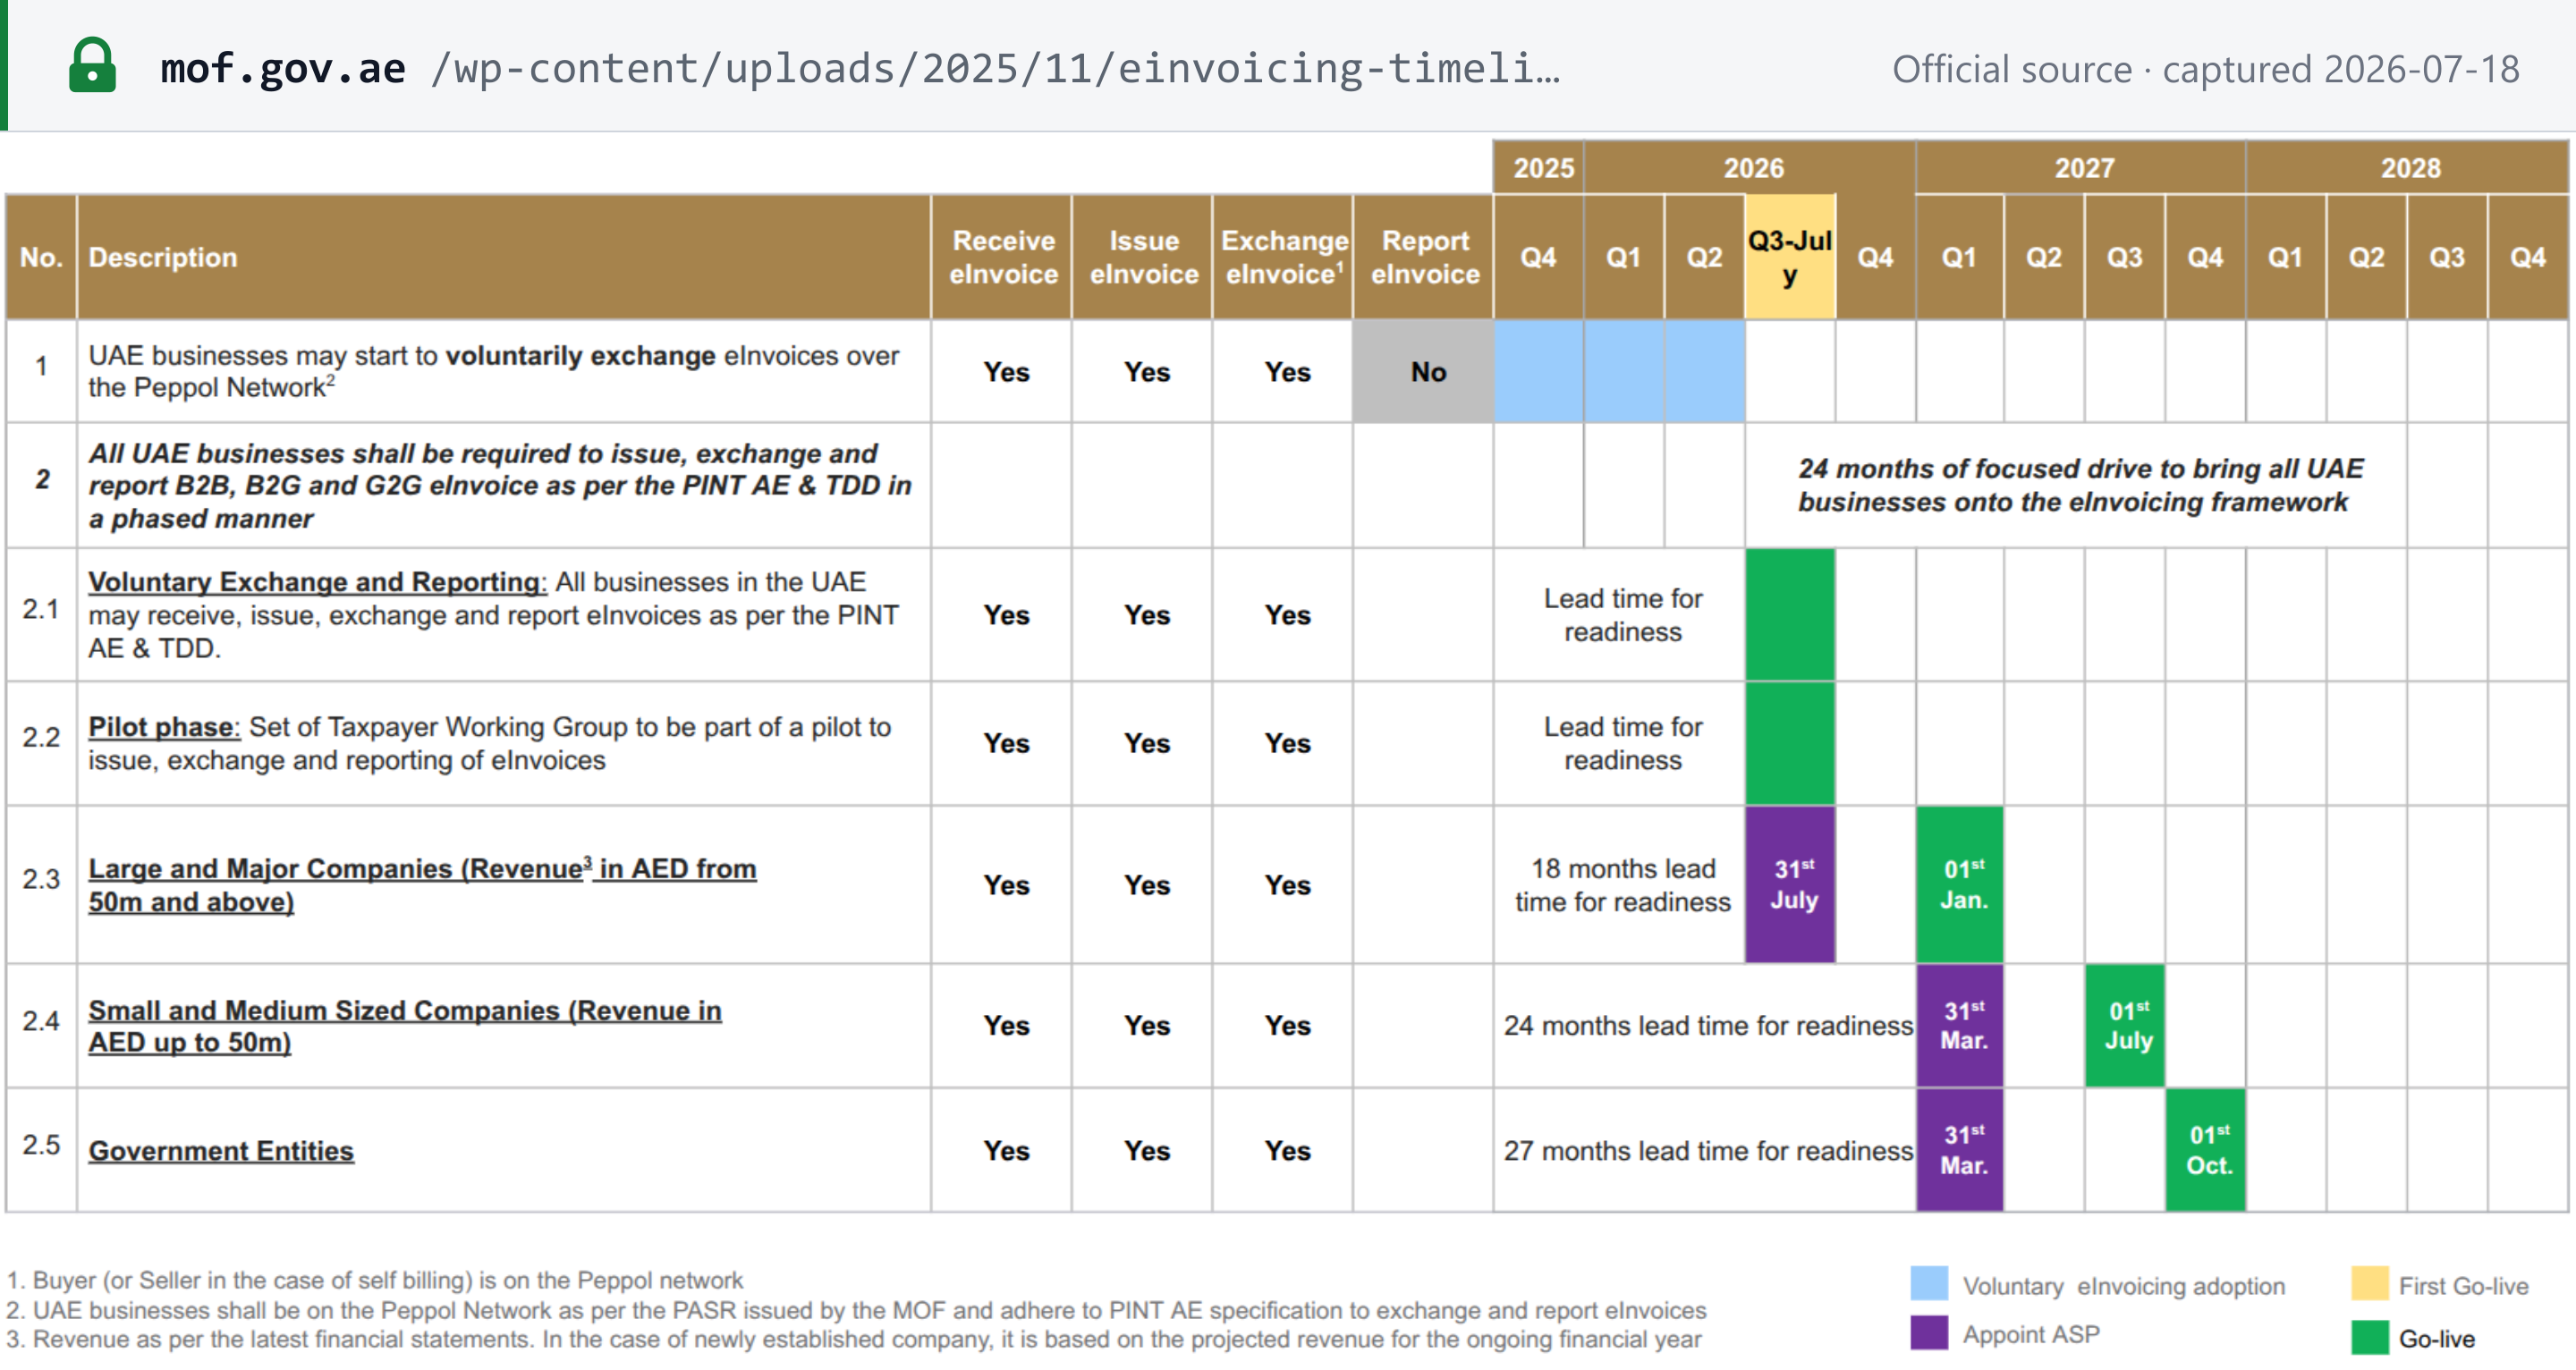 Captura de la fuente realizada el 18/07/2026 — original (Ministerio de Finanzas de los EAU); la ampliación del plazo de ASP al 30 de octubre de 2026 consta en el anuncio de modificaciones de mayo de 2026:
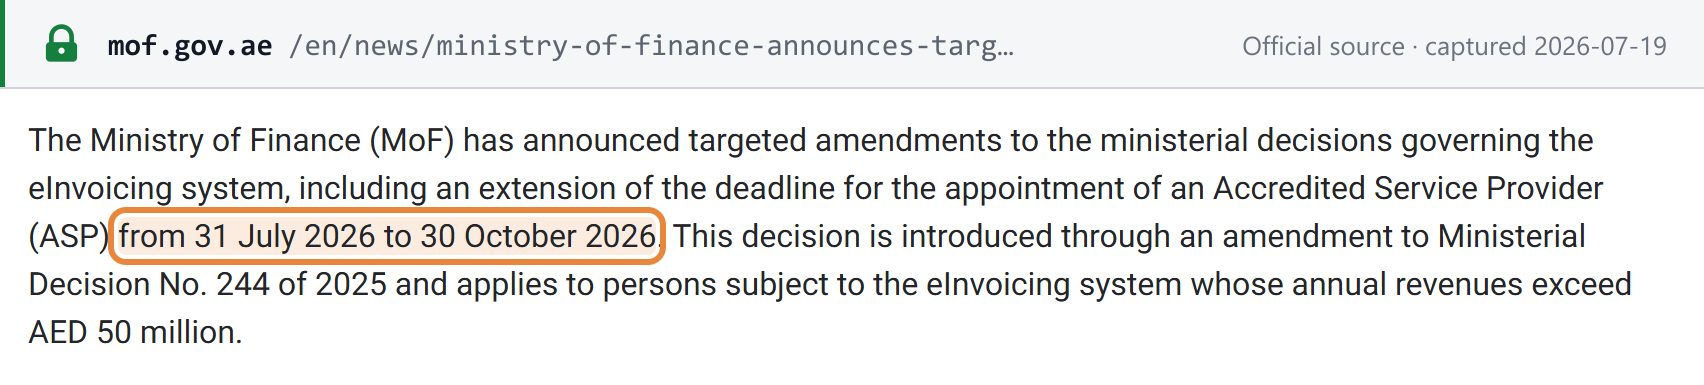 Captura de la fuente realizada el 19/07/2026 — original (Ministerio de Finanzas de los EAU)
Verificado de nuevo el 3 de agosto de 2026 directamente frente al texto legislativo: la republicación consolidada por el Ministerio de Finanzas de la Decisión Ministerial n.º 244 de 2025 incluye una nota al pie en el artículo 5(1)(a) — «Paragraph amended as per Ministerial Decision No. 66 of 2026» (apartado modificado conforme a la Decisión Ministerial n.º 66 de 2026) — que confirma que el plazo de ASP para el umbral de ≥ AED 50.000.000 es el 30 de octubre de 2026 (con implantación obligatoria desde el 1 de enero de 2027) y que las fases para empresas por debajo de AED 50 millones y para entidades gubernamentales de la tabla anterior no cambian. [6]
Ámbito. La facturación electrónica se aplica a las transacciones empresariales B2B y B2G (incluidas G2B y G2G), con independencia de la situación de registro en el IVA. Los suministros realizados a consumidores (B2C) no están incluidos — no existe obligación de emitir una factura electrónica por un suministro a un consumidor. Las transacciones entre miembros del mismo grupo del IVA están incluidas, pero disfrutan de un período de gracia de 24 meses a partir del 1 de enero de 2027. Una persona incluida en el ámbito debe designar un único ASP tanto para enviar como para recibir; el identificador de participante Peppol emitido por la FTA es 0235 seguido del TIN de 10 dígitos de la persona. [5]
Cambios recientes
Cambios fechados y de fuentes oficiales en el IVA y la facturación electrónica de los EAU, del más reciente al más antiguo. El historial completo está en nuestro feed mundial de actualizaciones fiscales.
- 2026-10-01 — Entra en vigor la Decisión de la FTA n.º 17 de 2026 (emitida el 9 de septiembre de 2026), que establece los supuestos y condiciones para recuperar el IVA soportado en gastos de empleados (transporte, comida y bebida, alojamiento incluido el alojamiento temporal para nuevas incorporaciones, servicios de telefonía móvil e internet, aparcamiento) conforme a la Decisión del Gabinete n.º 52 de 2017, artículo 53(1)(c)(2). Consulte Decisión n.º 17 de 2026. (Federal Tax Authority de los EAU) — consulte el cambio
- 2026-10-01 — Entra en vigor la Decisión del Gabinete n.º 149 de 2026 (firmada el 1 de septiembre de 2026), que modifica el Reglamento Ejecutivo del IVA: la definición del precio de compra en los suministros presuntos, el tipo cero de los productos médicos, la prueba de presencia de 30 días «fuera del Estado» a efectos del lugar de suministro, el bloqueo del IVA soportado en el alojamiento de empleados, la reformulación del umbral del Régimen de Bienes de Inversión (AED 5.000.000), un nuevo requisito de mostrar «Tax Credit Note», el tratamiento de suministro compuesto para suministros de varios componentes interconectados, y una restricción del IVA soportado en pagos en efectivo cuyo umbral aún está por fijar. El mecanismo revisado de prorrata del IVA soportado (artículo 55, cláusulas 6, 7 y nueva 19) se aplaza al primer Ejercicio Fiscal que comience después del 1 de octubre de 2027. (Ministerio de Finanzas de los EAU) — consulte el boletín
- 2026-10-01 — La Decisión de la FTA n.º 13 de 2026 (emitida el 22 de julio de 2026) convierte la verificación documentada de proveedores en condición previa para deducir el IVA soportado conforme al artículo 54 bis de la Ley del IVA: comprobaciones de identidad que varían según el tipo de proveedor, verificación de un establecimiento real, tres indicadores de riesgo cuantificados, una confirmación incondicional de un banco autorizado en el Estado cuando los suministros de un proveedor superen AED 375.000 en los 12 meses anteriores o se prevea que los superen en los 12 siguientes, pago por medios electrónicos, y conservación de las pruebas conforme a una política documentada. Se aplica una excepción por suministro por debajo de AED 10.000 sin IVA — pero decae por completo cuando los suministros de ese proveedor superan AED 100.000 en 12 meses. (Federal Tax Authority) — consulte el registro del cambio y el boletín
- 2026-10 — La Aclaración Pública del IVA de la FTA VATP047 (octubre de 2026) explica la inversión del sujeto pasivo en la chatarra metálica entre registrantes del IVA conforme a la Decisión del Gabinete n.º 153 de 2025, aplicable a los suministros a partir del 14 de enero de 2026; cuando no se cumplen las condiciones, el proveedor liquida el IVA y el destinatario no puede recuperar el IVA soportado correspondiente (artículo 54(1)(a) y (b)). Consulte Inversión del sujeto pasivo en la chatarra metálica. (Federal Tax Authority de los EAU) — consulte el cambio
- 2026-09-01 — Entró en vigor la Decisión del Gabinete n.º 137 de 2026 (Impuesto Especial, emitida el 24 de julio de 2026, que deroga la Decisión del Gabinete n.º 55 de 2019): nuevos precios mínimos a efectos del Impuesto Especial para los productos del tabaco y, por primera vez, para los líquidos utilizados en dispositivos y herramientas electrónicos para fumar — no menos de AED 0,4 por cigarrillo, AED 0,1 por gramo de tabaco para pipa de agua/listo para su uso, y AED 1 por ml de líquido para cigarrillos electrónicos. Se trata de un cambio del Impuesto Especial, distinto del IVA y de la Decisión de la FTA n.º 13 de 2026 mencionada arriba. (Federal Tax Authority / Ministerio de Finanzas de los EAU) — consulte el boletín
- 2026-08-01 — Entra en vigor la Directiva sobre Transacciones Tributarias n.º 2 de 2026 de la FTA (emitida el 8 de julio de 2026): una Persona que deja de ser miembro de un Grupo Fiscal del IVA pero sigue siendo Registrante del IVA debe realizar ajustes en sus propias Declaraciones Tributarias por los Suministros Gravables realizados o los Gastos Gravables incurridos antes de salir del Grupo Fiscal, y conservar la documentación justificativa. (Federal Tax Authority de los EAU) — consulte el boletín
- 2026-07-30 — La Decisión de la FTA n.º 4 de 2026 (emitida el 2 de junio de 2026) establece las normas para conservar los registros contables y libros mercantiles como copias electrónicas: completos e idénticos a los originales, claros y fácilmente legibles, y accesibles para la Autoridad previa solicitud, incluido el acceso al sistema en el que se almacenan. Se permite la conservación por terceros, pero el registrante sigue siendo responsable. (Federal Tax Authority) — consulte el registro del cambio y el boletín
- 2026-07-20 — La Directiva sobre Transacciones Tributarias n.º 5 de 2026 de la FTA (firmada el 20 de julio de 2026) establece el método de valoración del artículo 37 para los suministros presuntos de servicios: valor de mercado de los servicios (o de servicios comparables), menos el margen de beneficio (el margen neto propio de la persona sujeta al impuesto, o la media del sector), ajustado por la proporción de costes con IVA soportado respecto a los costes totales. (Federal Tax Authority de los EAU) — consulte el boletín
- 2026-07-14 — La Directiva sobre Transacciones Tributarias n.º 3 de 2026 de la FTA sobre el Método de conversión del valor de las monedas digitales a dírhams de los EAU está firmada el 14 de julio de 2026 (29 Muharram 1448H) según su propio bloque de firma final; la fecha de publicación del 17 de julio de 2026 del portal legislativo de la FTA es cuando se publicó. Junto con la Directiva n.º 4 de 2026 (firmada el 14 de julio de 2026, comisiones y cargos de contratos de seguro de vida y reaseguro de vida) y la Directiva n.º 5 de 2026 (firmada el 20 de julio de 2026, valoración de los suministros presuntos de servicios); estas siguen a las Directivas n.º 1 y 2 de 2026 (ambas emitidas el 8 de julio de 2026, servicios de peritos judiciales y ajustes del impuesto repercutido/soportado tras la salida de un registrante de un Grupo Fiscal) — cinco directivas de 2026 en total. (Federal Tax Authority de los EAU) — consulte el registro del cambio y el boletín
- 2026-07-14 — La Directiva sobre Transacciones Tributarias n.º 4 de 2026 de la FTA (firmada el 14 de julio de 2026) establece que las comisiones y cargos vinculados a un contrato de seguro de vida o de reaseguro de vida forman parte del suministro exento del IVA de seguro de vida cuando son necesarios para dicho suministro y están directamente vinculados con él, y su contraprestación forma parte integrante de la contraprestación total del contrato, conforme al artículo 42 del Reglamento Ejecutivo del IVA; los servicios cobrados de forma independiente siguen siendo suministros gravables separados. (Federal Tax Authority de los EAU) — consulte el boletín
- 2026-07-13 — Se consolida la normativa de facturación electrónica de los EAU: la Decisión Ministerial n.º 66 de 2026 modifica la DM n.º 244 de 2025 (plazo de designación de ASP para empresas de AED 50 millones o más fijado en el 30 de octubre de 2026; la puesta en marcha obligatoria se mantiene el 1 de enero de 2027) y la DM n.º 56 de 2026 modifica las normas de acreditación de ASP, junto con las Directrices de Facturación Electrónica V1.1 del MoF (fechadas el 1 de junio de 2026). (Ministerio de Finanzas de los EAU) — consulte el boletín
- 2026-07-08 — La Directiva sobre Transacciones Tributarias n.º 1 de 2026 de la FTA (fecha de publicación en el portal 10 de julio de 2026; emitida el 8 de julio de 2026 según el propio bloque de firma de la directiva) confirma que los Peritos Judiciales registrados a efectos del IVA designados por un tribunal, una autoridad judicial o un centro de arbitraje realizan suministros gravables conforme a los artículos 1–2 de la Ley del IVA al prestar servicios periciales, y deben registrarse a efectos del IVA conforme al artículo 13 una vez cumplidas las condiciones. (Federal Tax Authority de los EAU) — consulte el registro del cambio y el boletín
- 2026-07-01 — Se abrió la fase piloto del Sistema de Facturación Electrónica (modelo de 5 esquinas) con un grupo seleccionado de contribuyentes; la adopción voluntaria está disponible para cualquier empresa desde la misma fecha. (Ministerio de Finanzas de los EAU) — consulte el boletín
- 2026-05-10 — El Ministerio de Finanzas anunció modificaciones específicas de las decisiones de facturación electrónica, ampliando el plazo para que las empresas con ingresos anuales de AED 50 millones o más designen un proveedor de servicios acreditado del 31 de julio de 2026 al 30 de octubre de 2026; la puesta en marcha obligatoria se mantiene el 1 de enero de 2027. (Ministerio de Finanzas de los EAU) — consulte el boletín
- 2026-04-21 — El Ministerio de Finanzas lanzó el modelo opcional eInvoicing de 4 esquinas: las empresas pueden designar un proveedor de servicios acreditado por el MoF a través del sistema EmaraTax de la FTA y comenzar a intercambiar facturas electrónicas estructuradas. (Ministerio de Finanzas de los EAU) — consulte el boletín
Enlaces de referencia
- Decisión del Gabinete n.º 149 de 2026 — Modificación del Reglamento Ejecutivo del IVA (Ministerio de Finanzas de los EAU)
- Federal Tax Authority — IVA
- FTA — Registro a efectos del IVA (umbrales)
- FTA — Servicio de registro del IVA (EmaraTax)
- Decreto-Ley Federal n.º 8 de 2017 y sus modificaciones (FTA)
- FTA — Lista de Zonas Designadas (archivo fechado el 21 de septiembre de 2021)
- FTA — Reglamento Ejecutivo del IVA consolidado (Decisión del Gabinete n.º 52 de 2017, en su versión modificada)
- Portal legislativo de la FTA — Directivas sobre Transacciones Tributarias
- Directiva sobre Transacciones Tributarias n.º 1 de 2026 — Servicios de peritos judiciales (FTA)
- Directiva sobre Transacciones Tributarias n.º 2 de 2026 — Ajustes del impuesto repercutido y del impuesto soportado tras la salida de un Registrante de un Grupo Fiscal (FTA)
- Directiva sobre Transacciones Tributarias n.º 3 de 2026 — Método de conversión del valor de las monedas digitales a dírhams de los EAU (FTA)
- Decisión de la FTA n.º 13 de 2026 — Medidas, procedimientos y condiciones para la verificación de la validez e integridad de los suministros antes de la deducción del IVA soportado
- Decisión de la FTA n.º 4 de 2026 — Normas y requisitos para la conservación electrónica de los registros contables y libros mercantiles
- Decisión Ministerial n.º 244 de 2025 sobre la Implantación del Sistema de Facturación Electrónica, modificada por la Decisión Ministerial n.º 66 de 2026 (republicación consolidada, FTA)
- Directiva sobre Transacciones Tributarias n.º 4 de 2026 — Comisiones y cargos de los contratos de seguro de vida y reaseguro de vida (FTA)
- Directiva sobre Transacciones Tributarias n.º 5 de 2026 — Valoración de los suministros presuntos de servicios (FTA)
- Ministerio de Finanzas — Programa eInvoicing
- Directrices de Facturación Electrónica de los EAU V1.1 (junio de 2026)
- Decisión del Gabinete n.º 137 de 2026 — Excise Price de los productos del tabaco y de los líquidos utilizados en dispositivos y herramientas electrónicos para fumar (FTA)
Preguntas frecuentes
¿Quién debe registrarse a efectos del IVA en los EAU y cuáles son los umbrales?
Una empresa residente en los EAU debe registrarse cuando el valor total de sus suministros gravables e importaciones superó AED 375.000 en los 12 meses anteriores, o se prevé que lo supere en los próximos 30 días. El registro voluntario se abre a partir de AED 187.500 (suministros gravables e importaciones, o gastos gravables). El umbral obligatorio no se aplica a las empresas extranjeras. El registro se realiza en la plataforma EmaraTax de la FTA, y el solicitante aprobado recibe un número de registro fiscal (TRN). [1] [2]
¿Cuándo será obligatoria la facturación electrónica para mi empresa?
Por fases, según los ingresos, conforme al artículo 5 de la Decisión Ministerial n.º 244 de 2025, modificada por la Decisión Ministerial n.º 66 de 2026. Un piloto comenzó el 1 de julio de 2026, con adopción voluntaria abierta a todos desde esa fecha. Las empresas con ingresos anuales ≥ AED 50 millones deben designar un proveedor de servicios acreditado antes del 30 de octubre de 2026 (ampliado desde el 31 de julio de 2026) e implantarla a partir del 1 de enero de 2027. Las empresas por debajo de AED 50 millones deben designar un ASP antes del 31 de marzo de 2027 e implantarla a partir del 1 de julio de 2027; las entidades gubernamentales también deben designar un ASP antes del 31 de marzo de 2027 e implantarla a partir del 1 de octubre de 2027. Confirmado en esta revisión directamente frente a la republicación consolidada de la DM 244/2025 que incluye la nota al pie de la modificación de la DM 66/2026. [1] [2] [3]
¿Están cubiertas las transacciones B2C por el mandato de facturación electrónica de los EAU?
No. El sistema cubre las transacciones B2B y B2G (incluidas G2B y G2G). Los suministros realizados a consumidores no están dentro del ámbito, y no existe obligación de emitir una factura electrónica por un suministro B2C — aunque siguen aplicándose las normas normales de factura fiscal del IVA conforme al Decreto-Ley. [1]
¿Cuál es la diferencia entre suministros a tipo cero y exentos en el IVA de los EAU?
Ambos se cobran al 0 %, pero los proveedores de suministros a tipo cero (artículo 45: exportaciones, transporte internacional, metales preciosos de inversión, primer suministro de edificios residenciales dentro de los 3 años, petróleo crudo y gas natural, determinados servicios de educación y sanidad) pueden recuperar el IVA soportado, mientras que los proveedores de suministros exentos (artículo 46: determinados servicios financieros, otros suministros residenciales, terrenos sin edificar, transporte local de pasajeros) no pueden recuperar el IVA soportado sobre los costes relacionados. [1]
¿Se devenga IVA sobre los honorarios por servicios de peritos judiciales en los EAU?
Sí. Conforme a la Directiva sobre Transacciones Tributarias n.º 1 de 2026 de la FTA, emitida el 8 de julio de 2026, cuando un tribunal, una autoridad judicial local o un centro de arbitraje designa a una persona inscrita en el Registro de Peritos del Ministerio de Justicia (un «Perito Judicial») para prestar servicios periciales, dichos servicios se consideran prestados en el curso de una Actividad Empresarial en los EAU y son Suministros Gravables conforme a los artículos 1 y 2 de la Ley del IVA. Cualquier importe que el Perito Judicial reciba por los servicios es Contraprestación por un suministro. El Perito Judicial debe cumplir todas las obligaciones del IVA que se derivan — incluido el registro conforme al artículo 13 de la Ley del IVA y al artículo 7 del Reglamento Ejecutivo del IVA, cuando se cumplan las condiciones de registro y aún no esté registrado. Recibir la contraprestación de una entidad gubernamental no cambia el tratamiento fiscal. [1]
¿Qué ocurre con los ajustes del IVA cuando una Persona sale de un Grupo Fiscal del IVA en los EAU?
Conforme a la Directiva sobre Transacciones Tributarias n.º 2 de 2026 de la FTA, emitida el 8 de julio de 2026 y vigente desde el 1 de agosto de 2026, una Persona que deja de ser miembro de un Grupo Fiscal del IVA pero sigue siendo Registrante del IVA debe realizar ajustes en sus propias Declaraciones Tributarias por los Suministros Gravables realizados o los Gastos Gravables incurridos antes de salir del Grupo Fiscal, cuando dichos suministros o gastos se hubieran declarado previamente en las propias Declaraciones Tributarias del Grupo Fiscal. Esto abarca las reducciones del valor de Suministros Gravables previamente declarados y las reducciones del valor de Gastos Gravables sobre los que se recuperó previamente el Impuesto Soportado a través de las declaraciones del Grupo Fiscal. El Registrante debe conservar los documentos y registros justificativos que acrediten que los ajustes se refieren a Suministros Gravables o Gastos Gravables anteriores a la salida. [1]
¿Cómo debe convertirse a AED la contraprestación en moneda digital a efectos del IVA de los EAU?
La FTA abordó esta cuestión en la Directiva sobre Transacciones Tributarias n.º 3 de 2026, «Method of Converting the Value of Digital Currencies into UAE Dirham» (Método de conversión del valor de las monedas digitales a dírhams de los EAU), firmada el 14 de julio de 2026 (29 Muharram 1448H) según su propio bloque de firma final; el portal legislativo de la FTA en tax.gov.ae muestra por separado una fecha de publicación del 17 de julio de 2026, que es cuando se publicó, no cuando se emitió. La directiva publicada es la declaración autorizada del método exigido — obténgala allí antes de incorporar una regla de conversión a su motor fiscal, porque varios resúmenes de terceros ampliamente difundidos describen un mecanismo que el listado publicado por la FTA no establece. Se publicó junto con la Directiva n.º 4 de 2026 (firmada el 14 de julio de 2026, comisiones y cargos que forman parte de los contratos de seguro de vida y reaseguro de vida) y la Directiva n.º 5 de 2026 (firmada el 20 de julio de 2026, método para determinar el valor de los suministros presuntos de servicios), y sigue a las Directivas n.º 1 y 2 de 2026 (ambas emitidas el 8 de julio de 2026) — cinco directivas de 2026 en total. Si recibe contraprestaciones en moneda digital, alinee su conversión a AED y su conservación de registros con la Directiva n.º 3 antes de su próxima declaración del IVA. [1]
¿Cómo trata la Directiva n.º 4 de 2026 las comisiones y cargos de los contratos de seguro de vida en el IVA de los EAU?
La Directiva sobre Transacciones Tributarias n.º 4 de 2026, firmada el 14 de julio de 2026, trata los servicios vinculados a un contrato de seguro de vida o de reaseguro de vida como parte del suministro exento del IVA de seguro de vida, siempre que los servicios sean necesarios para realizar dicho suministro, estén directamente vinculados con la prestación o transmisión de la titularidad del contrato, y la contraprestación por ellos forme parte integrante de la contraprestación total pagadera en virtud del contrato — conforme al artículo 42 del Reglamento Ejecutivo del IVA. Las comisiones por gestionar, operar o ejecutar el contrato entran en esta prueba. Un servicio de naturaleza independiente, o por el que se cobra una contraprestación separada, sigue siendo un suministro gravable distinto. [1]
¿Cómo se calcula el valor de un suministro presunto de servicios conforme a la Directiva n.º 5 de 2026?
La Directiva sobre Transacciones Tributarias n.º 5 de 2026, firmada el 20 de julio de 2026, establece el método de valoración de un suministro presunto de servicios conforme al artículo 37 de la Ley del IVA: el valor equivale al total de los costes directos e indirectos sobre los que la persona sujeta al impuesto soportó IVA. El método: determinar el valor de mercado de los servicios (o de servicios comparables, si no puede determinarse); eliminar el componente de beneficio dividiendo ese valor entre (1 + el margen de beneficio neto de la persona sujeta al impuesto, o la media del sector cuando no pueda determinarse su margen propio); calcular qué porcentaje de los costes totales soportó IVA; y aplicar ese porcentaje a la cifra de coste sin beneficio. [1]
¿Cambia el tipo del IVA el nuevo precio mínimo especial de los EAU para el líquido de vapeo?
No — el Impuesto Especial y el IVA son impuestos distintos en los EAU, y este cambio afecta únicamente al Impuesto Especial. La Decisión del Gabinete n.º 137 de 2026, emitida el 24 de julio de 2026 y que deroga la Decisión del Gabinete n.º 55 de 2019, fija nuevos precios mínimos a efectos del Impuesto Especial (Excise Price), vigentes desde el 1 de septiembre de 2026, para los productos del tabaco y, por primera vez, para los líquidos utilizados en dispositivos y herramientas electrónicos para fumar: no menos de AED 0,4 por cigarrillo, AED 0,1 por gramo de tabaco para pipa de agua o tabaco listo para su uso, y AED 1 por 1 ml de líquido para cigarrillos electrónicos, contenga o no nicotina. La decisión fija un mínimo para la base imponible sobre la que se calcula el Impuesto Especial (conforme al artículo 11 de la Decisión del Gabinete n.º 197 de 2025) — no altera el tipo general del IVA del 5 %, los umbrales de registro del IVA ni ninguna otra norma del IVA de esta página. [1]
¿Qué cambia la Decisión del Gabinete n.º 149 de 2026 en el IVA de los EAU a partir del 1 de octubre de 2026?
La Decisión del Gabinete n.º 149 de 2026, firmada el 1 de septiembre de 2026, modifica el Reglamento Ejecutivo del IVA y entra en vigor el 1 de octubre de 2026 para la mayoría de sus cambios: la definición de precio de compra para los suministros presuntos, el tipo cero de los productos médicos, la prueba de presencia de 30 días «fuera del Estado» a efectos del lugar de suministro, el bloqueo del IVA soportado en el alojamiento de empleados, un umbral reformulado de AED 5.000.000 para el Régimen de Bienes de Inversión, un nuevo requisito de que una Nota de Crédito Fiscal muestre esas palabras («Tax Credit Note»), el tratamiento de suministro compuesto para suministros de varios componentes interconectados, y una restricción del IVA soportado en pagos en efectivo por encima de un umbral de valor que el Ministro de Finanzas aún no ha fijado. El mecanismo revisado de prorrata del IVA soportado (artículo 55, cláusulas 6, 7 y nueva cláusula 19) se aplaza al primer Ejercicio Fiscal que comience después del 1 de octubre de 2027. Consulte Decisión del Gabinete n.º 149 de 2026 más arriba para el desglose completo. [1]
¿Qué es el modelo de cinco esquinas (PINT AE) y qué se lanzó en abril de 2026?
La facturación electrónica de los EAU funciona con un modelo de cinco esquinas basado en Peppol: proveedor (C1) → ASP del proveedor (C2) → ASP del comprador (C3) → comprador (C4), con ambos ASP comunicando los datos fiscales a la FTA (C5). Las facturas son XML estándar de los EAU conforme a la especificación PINT AE. El 21 de abril de 2026 el MoF lanzó el intercambio opcional de 4 esquinas (C1–C4, sin comunicación a la FTA) para que las empresas pudieran incorporarse con un proveedor de servicios acreditado a través de EmaraTax antes del piloto del 1 de julio de 2026. [1] [2]
Para más detalles sobre los identificadores fiscales de los EAU, consulte nuestra Guía del número de identificación fiscal de los Emiratos Árabes Unidos. Para verificar un TRN de los EAU, consulte nuestra guía de verificación del TRN de los EAU o utilice el validador de TRN. Para el mandato de facturación electrónica completo, consulte Facturación electrónica en los EAU.