Guía del IVA en la República Democrática del Congo (RD Congo)
| FICHA | |
|---|---|
| Código de país | CD |
| Nombre del impuesto | Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA) |
| Administración tributaria | Direction Générale des Impôts (DGI) |
Resumen
No debe confundirse con la República del Congo (Congo-Brazzaville, código de país CG), que tiene su propio sistema de IVA — consulte la guía del IVA de la República del Congo.
La República Democrática del Congo aplica el Impuesto sobre el Valor Añadido — Taxe sur la Valeur Ajoutée (TVA) — en virtud de la Ordonnance-loi n° 10/001 du 20 août 2010 (la «ley del IVA»). Su artículo 1 lo establece como "un impôt général sur la consommation dénommé « taxe sur la valeur ajoutée »". Sustituyó al antiguo impuesto sobre el volumen de negocios (impôt sur le chiffre d'affaires) y ha sido modificado por la mayoría de las leyes de finanzas desde 2013. La DGI lo describe como un impuesto sobre todos los bienes y servicios "de toutes origines, consommés ou utilisés en RDC". [1] [3]
Otros tres textos son tan importantes como la ley del IVA:
- Décret n° 011/42 du 22 novembre 2011 — el decreto de aplicación del IVA: cálculo del volumen de negocios, representantes, servicios en línea, declaraciones y devoluciones.
- Décret n° 23/10 du 03 mars 2023 — la facture normalisée (factura normalizada) y los dispositivos fiscales que la emiten.
- Loi n° 004/2003 du 13 mars 2003 sobre procedimientos tributarios (la «LPF») — el Numéro Impôt, los plazos de regularización, las sanciones generales y las infracciones.
La DGI publica los cuatro en su Code des Impôts consolidado, actualizado al 10 de julio de 2023, que esta guía cita por página. Esa edición solo está consolidada hasta la Ley de Finanzas n° 22/071 (2023). Las leyes de finanzas posteriores — incluida la Loi de finances n° 25/060 du 29 décembre 2025 para 2026, que según la DGI modificó tanto la ley del IVA como la LPF — no están publicadas en forma consolidada en ningún sitio oficial al que hayamos podido acceder (comprobado el 21/10/2026). Cuando una norma puede haber cambiado desde julio de 2023, esta guía lo indica. [1] [19]
Administración. El IVA lo gestiona la Direction Générale des Impôts (DGI). En las importaciones, el IVA lo recauda la aduana (DGDA): "A l’importation, la taxe sur la valeur ajoutée est perçue par l’Administration des Douanes" (art. 62 de la ley del IVA). [1]
Moneda. Todos los importes legales se expresan en francos congoleños (CDF, «FC»). Las devoluciones de IVA se abonan en una cuenta "libellé en Franc congolais" (Arrêté ministériel n° 018 del 18 de marzo de 2016). [1]
Periodo impositivo. El mes natural (art. 60 de la ley del IVA).
Niveles. El IVA es un impuesto nacional único. La ley del IVA no prevé ningún IVA provincial ni local.
Para los sistemas vecinos, consulte la guía del IVA de Burundi, la guía del IVA de Tanzania, la guía del IVA de Uganda y la guía del IVA de Angola.
Registro
Quién debe registrarse
Toda persona física o jurídica — incluidos el Estado, las provincias, las entidades territoriales descentralizadas (ETD) y los organismos públicos — que realice operaciones imponibles de forma independiente, habitual u ocasional, y cuyo volumen de negocios anual alcance el umbral indicado a continuación, está sujeta al IVA (arts. 13 y 14 de la ley del IVA). Las importaciones están gravadas "quelle que soit leur valeur" (art. 12), por lo que el umbral no exime a un importador del IVA a la importación. [1]
Umbral de registro
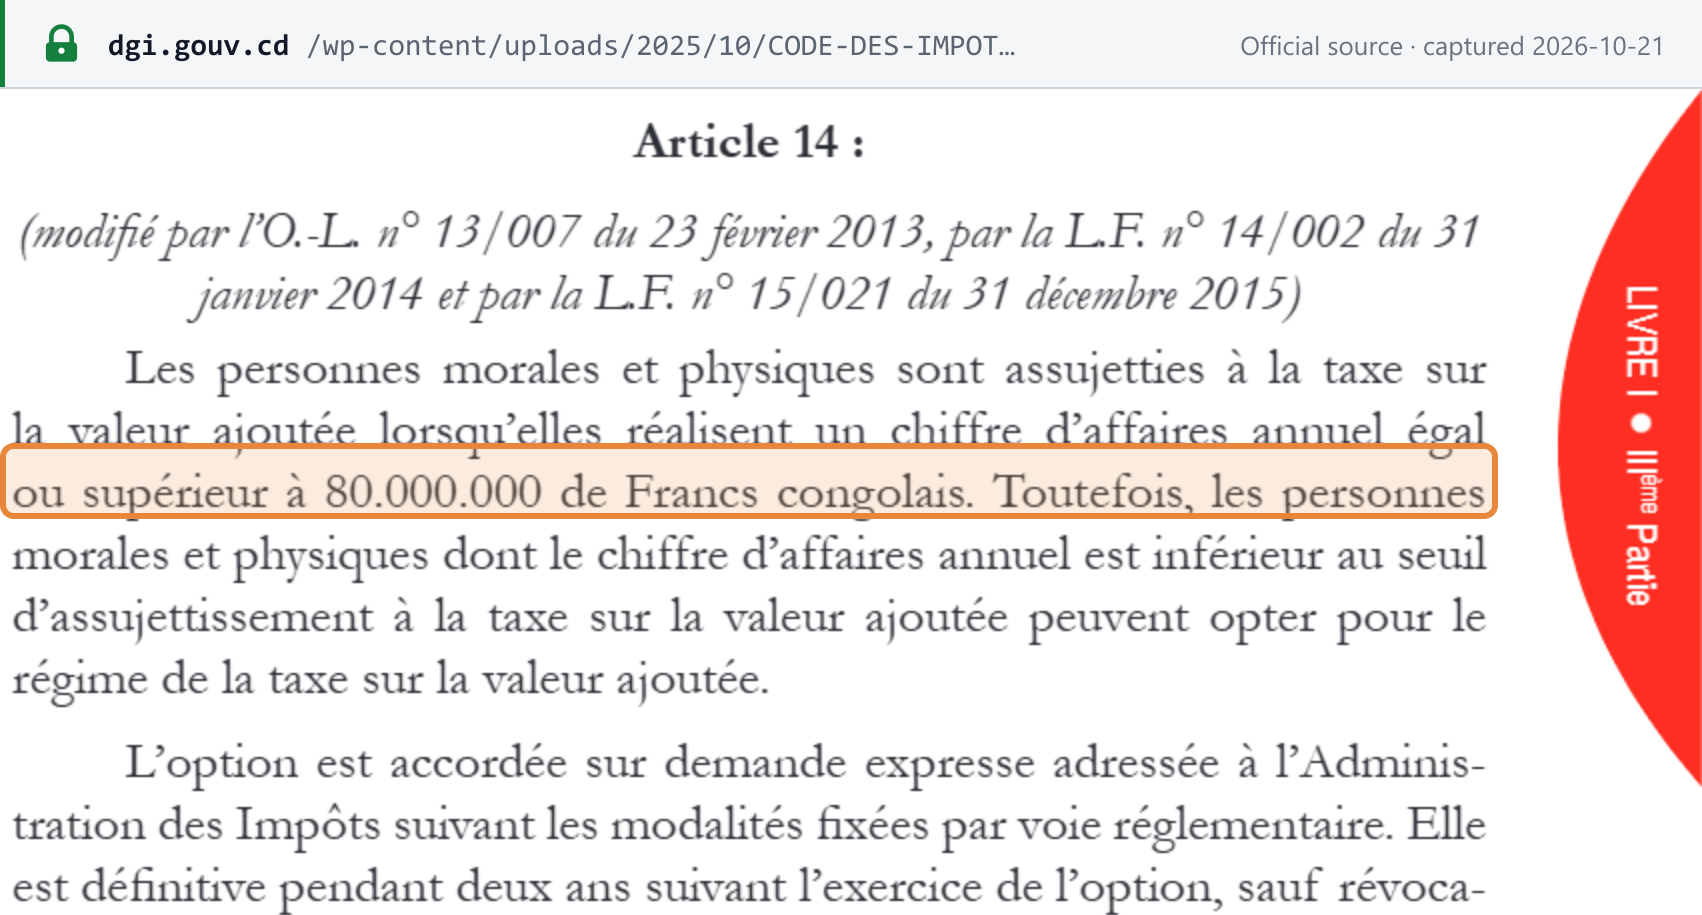
80.000.000 CDF de volumen de negocios anual. Artículo 14: "Les personnes morales et physiques sont assujetties à la taxe sur la valeur ajoutée lorsqu’elles réalisent un chiffre d’affaires annuel égal ou supérieur à 80.000.000 de Francs congolais." [1]
- Base del volumen de negocios. Volumen de negocios sin IVA (art. 42 del Decreto 011/42).
- Periodo de cálculo. El volumen de negocios del año anterior para una empresa existente; el volumen de negocios previsto para una nueva (art. 43 del Decreto).
- Superación del umbral a mitad de año. Presente una declaración de sujeción al IVA (déclaration d'assujettissement) "avant le quinze du mois qui suit celui au cours duquel ce seuil a été dépassé" (art. 55 de la ley del IVA).
- Modificaciones. El Ministro de Finanzas puede modificar el umbral mediante arrêté (art. 14).
La página del IVA de la DGI y su folleto sobre el IVA de agosto de 2025 reiteran la cifra de 80.000.000 CDF (comprobado el 21/10/2026). Las empresas por debajo de ella pagan el impuesto a tanto alzado sobre los beneficios empresariales (IBP) en el régimen de los Centres d'Impôts Synthétiques: un comunicado de la DGI del 20 de enero de 2026 sitúa en él el volumen de negocios superior a 10 millones de CDF e inferior a 80 millones de CDF. [2] [3] [16]
Profesiones liberales. La página del IVA y el folleto de la DGI indican que las profesiones liberales están sujetas "sans considération de leur chiffre d’affaires". El propio Code des Impôts de la DGI marca la disposición del decreto que sustenta esa regla (art. 44 del Decreto) como derogada desde la Ley de Finanzas n° 15/021 del 31 de diciembre de 2015, y el artículo 14 en su versión modificada no contiene ninguna excepción. Nuestra interpretación es que, según la ley, el umbral de 80.000.000 CDF también se les aplica. Si usted ejerce una profesión liberal por debajo del umbral, confirme su situación con su oficina de la DGI. [1] [3]
 Captura de la fuente realizada el 21/10/2026 — original
Registro de no residentes
La ley del IVA no fija un umbral específico para los no residentes. Las importaciones, incluidos los servicios importados, están gravadas "quelle que soit leur valeur", sin perjuicio del artículo 14 (art. 12). Un no residente sujeto al IVA debe designar un representante autorizado residente en la RDC; en su defecto, su cliente paga el IVA. Consulte Empresas extranjeras que venden en la RD Congo más abajo.
Número de identificación fiscal
Todo contribuyente necesita un Numéro Impôt (NIF), que debe solicitarse "dans les quinze jours qui suivent le début de ses activités" (art. 1 de la LPF). La DGI solo lo expide tras certificar la ubicación real del contribuyente, y los cambios deben comunicarse en un plazo de 15 días (art. 2 de la LPF). El artículo 54 de la ley del IVA menciona un "numéro TVA" distinto asignado por arrêté; no hemos encontrado dicho arrêté y, en la práctica, el Numéro Impôt es el identificador que figura en las facturas y las declaraciones. [1]
Formato. La DGI no publica ninguna especificación de formato ni dígito de control. Los números que aparecen en documentos de la DGI — el de la propia DGI, «A 0707219 F», y los de los proveedores de su lista de sistemas de facturación autorizados — siguen un patrón de una letra, siete dígitos y una letra. Es una observación nuestra, no una regla oficial. [2] [14] Lookuptax aún no tiene una página ni un validador del número fiscal de la RD Congo; para consultas oficiales en otros países, consulte Comprobar un número de IVA.
Cómo registrarse
- Numéro Impôt. Solicítelo en un plazo de 15 días desde el inicio de la actividad. La solicitud puede hacerse en línea a través del portal e-NIF de la DGI, que también ofrece una búsqueda de NIF.
- Registro del IVA. Presente la déclaration d'assujettissement "avant le début de ses activités" (art. 54 de la ley del IVA). El art. 130 del Decreto concede a una empresa nueva hasta el día 15 después del inicio, y a una empresa existente 15 días desde la recepción del aviso de sujeción de la DGI. El formulario oficial está enlazado desde la página del IVA de la DGI; en él figura un tercer plazo, el día 15 del mes siguiente al mes de inicio de la actividad. La fecha de la ley (antes del inicio) es la más segura. [1] [15]
- Dispositivo fiscal. Antes de facturar, regístrese para obtener un dispositivo fiscal (físico, o en línea a través de e-DEF) — consulte Estado de la facturación electrónica.
La presentación tardía de la declaración de registro cuesta 500.000 CDF (art. 69 de la ley del IVA).
El botón «Commencer mon immatriculation» de la página de inicio de la DGI lleva a immatriculation.gouv.cd, que registra las placas de matrícula de vehículos. No es el registro de empresas ni del IVA.
Registro voluntario
Disponible. Una empresa por debajo del umbral puede optar por el IVA mediante solicitud expresa a la DGI. "Elle est définitive pendant deux ans suivant l’exercice de l’option, sauf révocation de l’Administration des Impôts" (art. 14). Optar por el IVA permite a la empresa deducir el IVA soportado y facturar IVA a clientes empresariales que pueden recuperarlo. [1]
Baja del registro
No hay salida inmediata. Una empresa cuyo volumen de negocios cae por debajo del umbral "conserve sa qualité les deux années suivant celle de la constatation de la diminution de son chiffre d’affaires" (art. 14). Una empresa que cesa su actividad presenta una declaración de cese en un plazo de 15 días (art. 143 del Decreto; art. 2 de la LPF). El crédito de IVA que se conserve al perder la condición de sujeto al IVA se compensa con otros impuestos, y el saldo restante se devuelve (art. 65). [1]
Registro de grupo
No disponible en la RD Congo: ni la ley del IVA consolidada ni el Decreto 011/42 contienen una disposición sobre grupos de IVA (comprobado el 21/10/2026). La opción de deducción por sectores separados del artículo 49 se aplica dentro de un mismo contribuyente y no constituye un grupo.
Tipos
| Tipo | Se aplica a | Fuente |
|---|---|---|
| 16% (general) | Toda operación imponible no sujeta al tipo reducido ni al 0% | Art. 35 de la ley del IVA |
| 8% (reducido, según la consolidación de 2023) | 24 líneas arancelarias enumeradas de bienes de primera necesidad — entre ellas carne de vacuno, de cerdo y de ave, tilapia y jurel congelados, pescado seco o salado, arroz, azúcar, preparaciones lácteas infantiles, leche condensada, agua de mesa embotellada, sal yodada, jabón doméstico y cerillas — y los billetes de avión nacionales | Art. 35 de la ley del IVA |
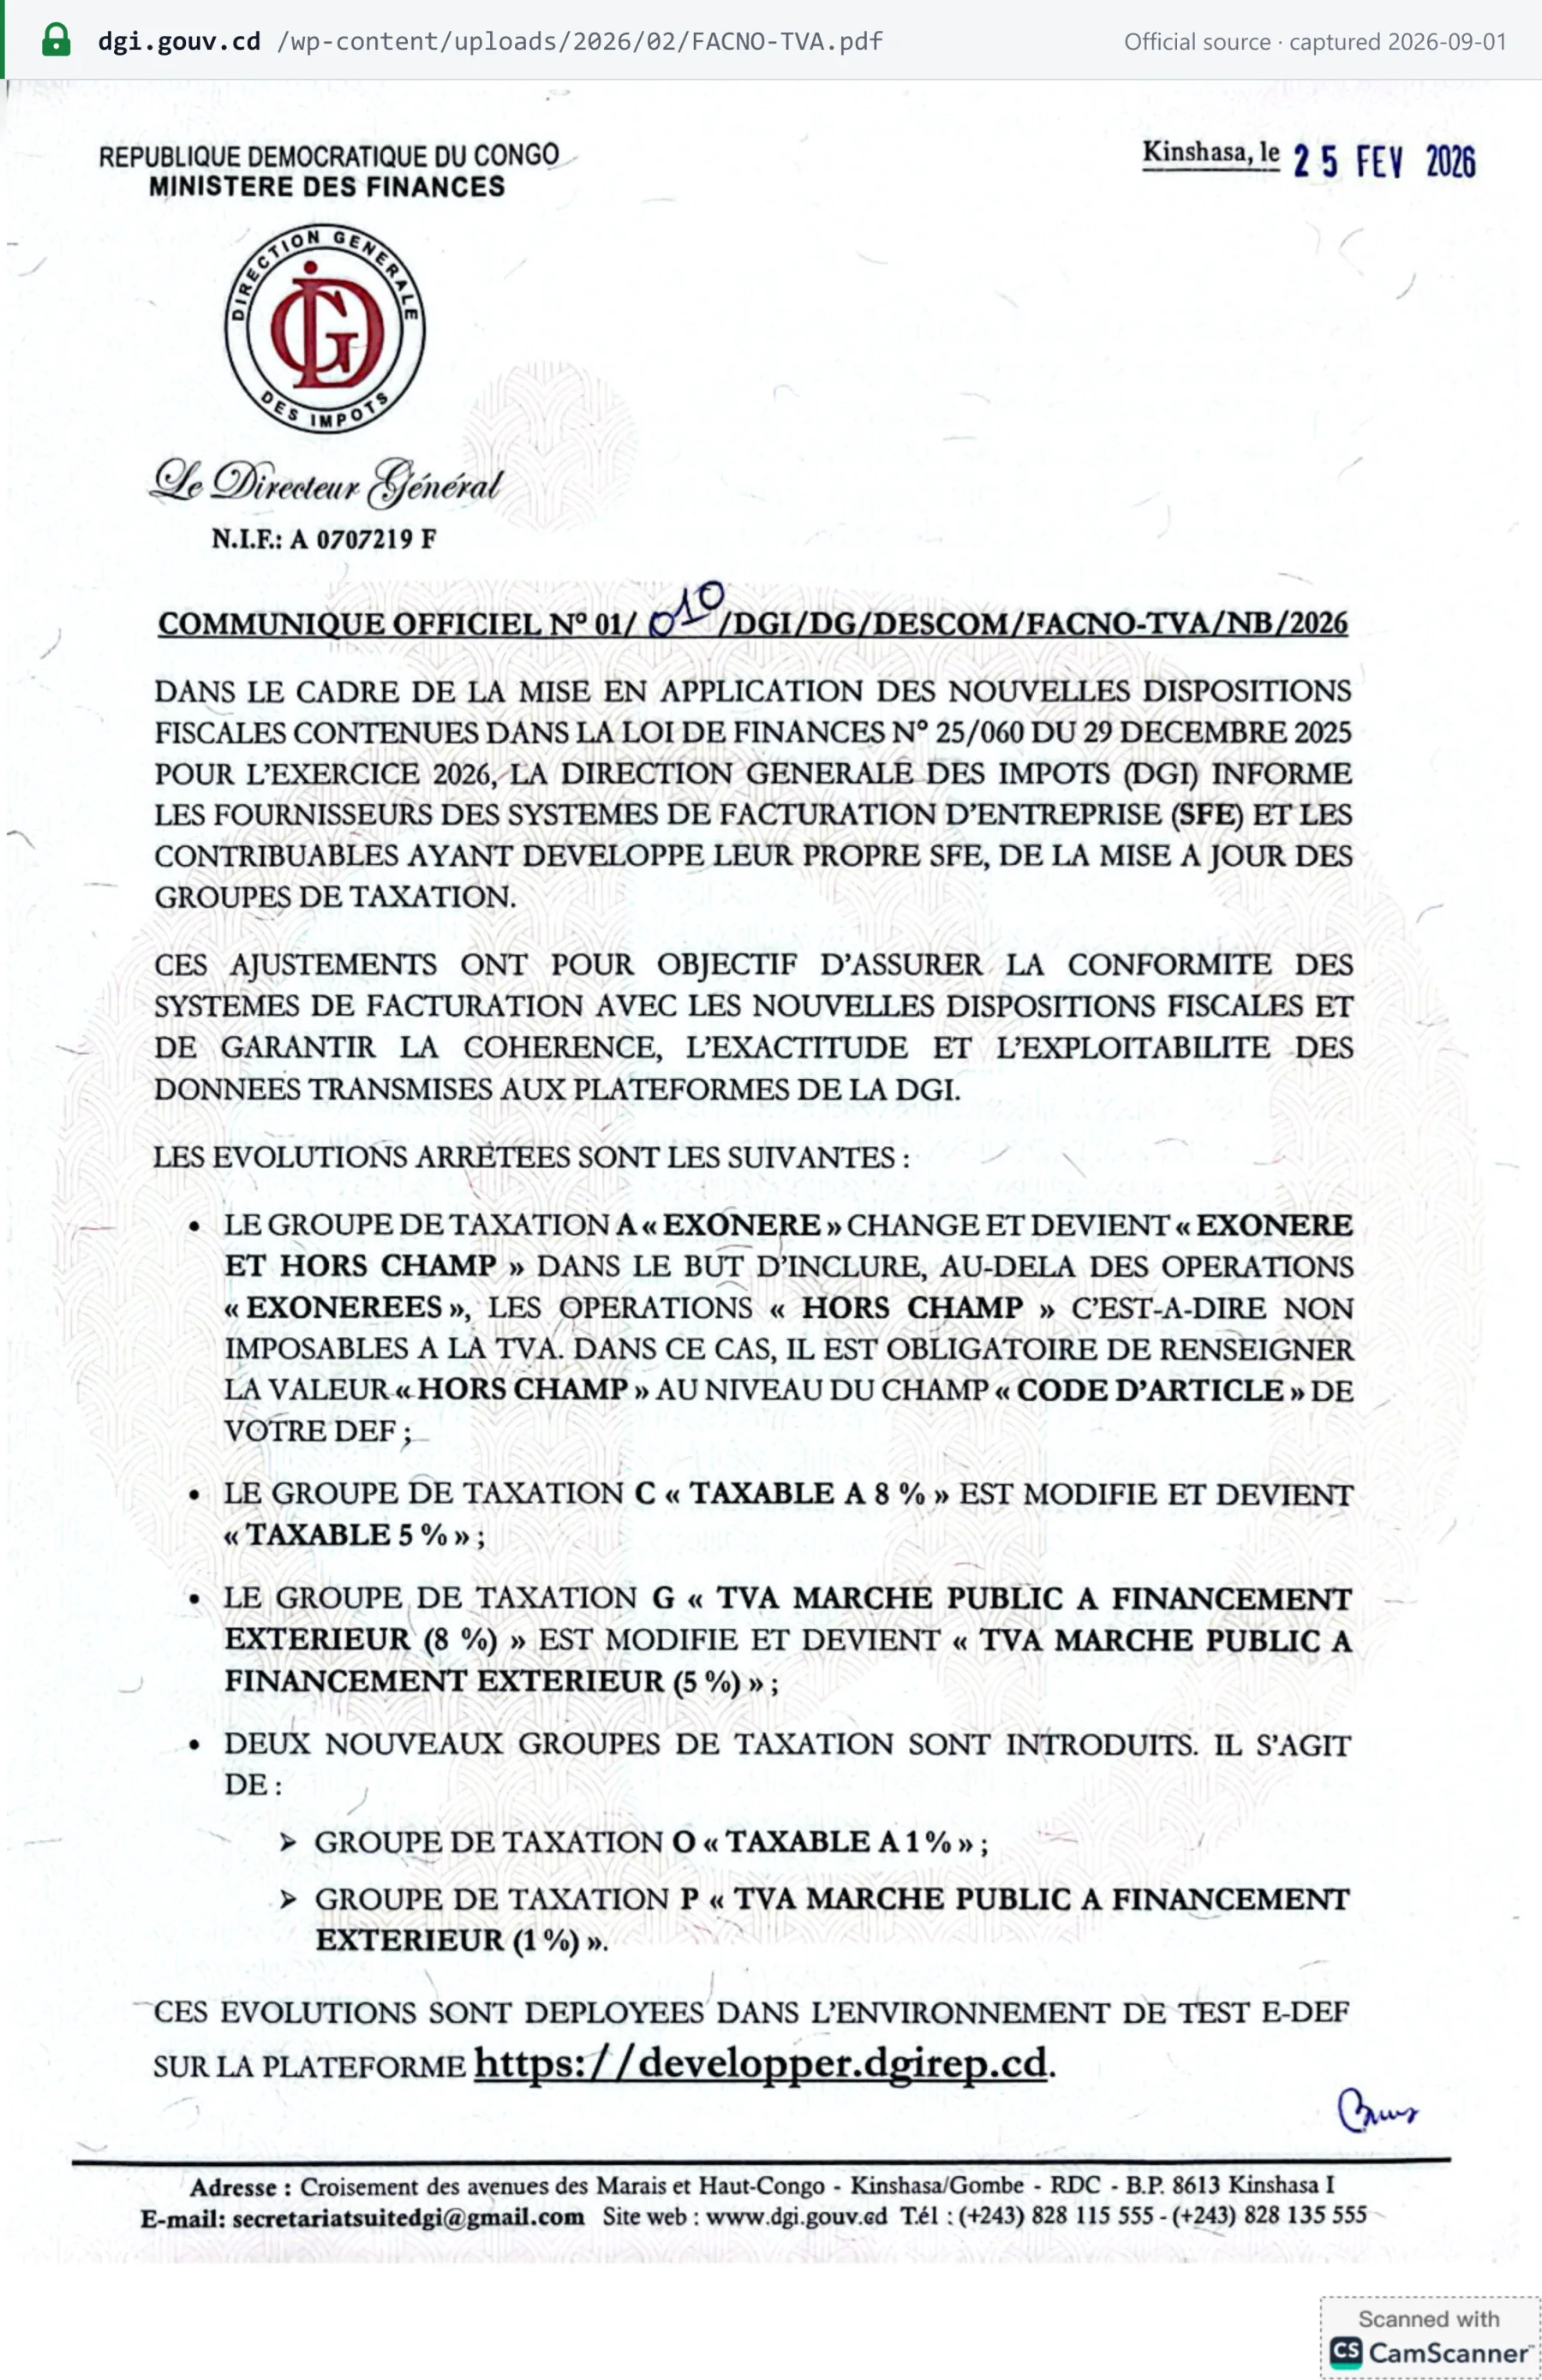
| 5% y 1% (grupos de facturación desde 2026) | Introducidos en virtud de la Ley de Finanzas n° 25/060 para 2026; la DGI no ha publicado qué bienes corresponden a cada tramo | Comunicado de la DGI del 25 de febrero de 2026 |
| 0% | Exportaciones y operaciones asimiladas a exportaciones (art. 7: aeronaves y buques, tránsito, mercancías en regímenes suspensivos, transporte de mercancías de exportación) | Art. 35 de la ley del IVA |
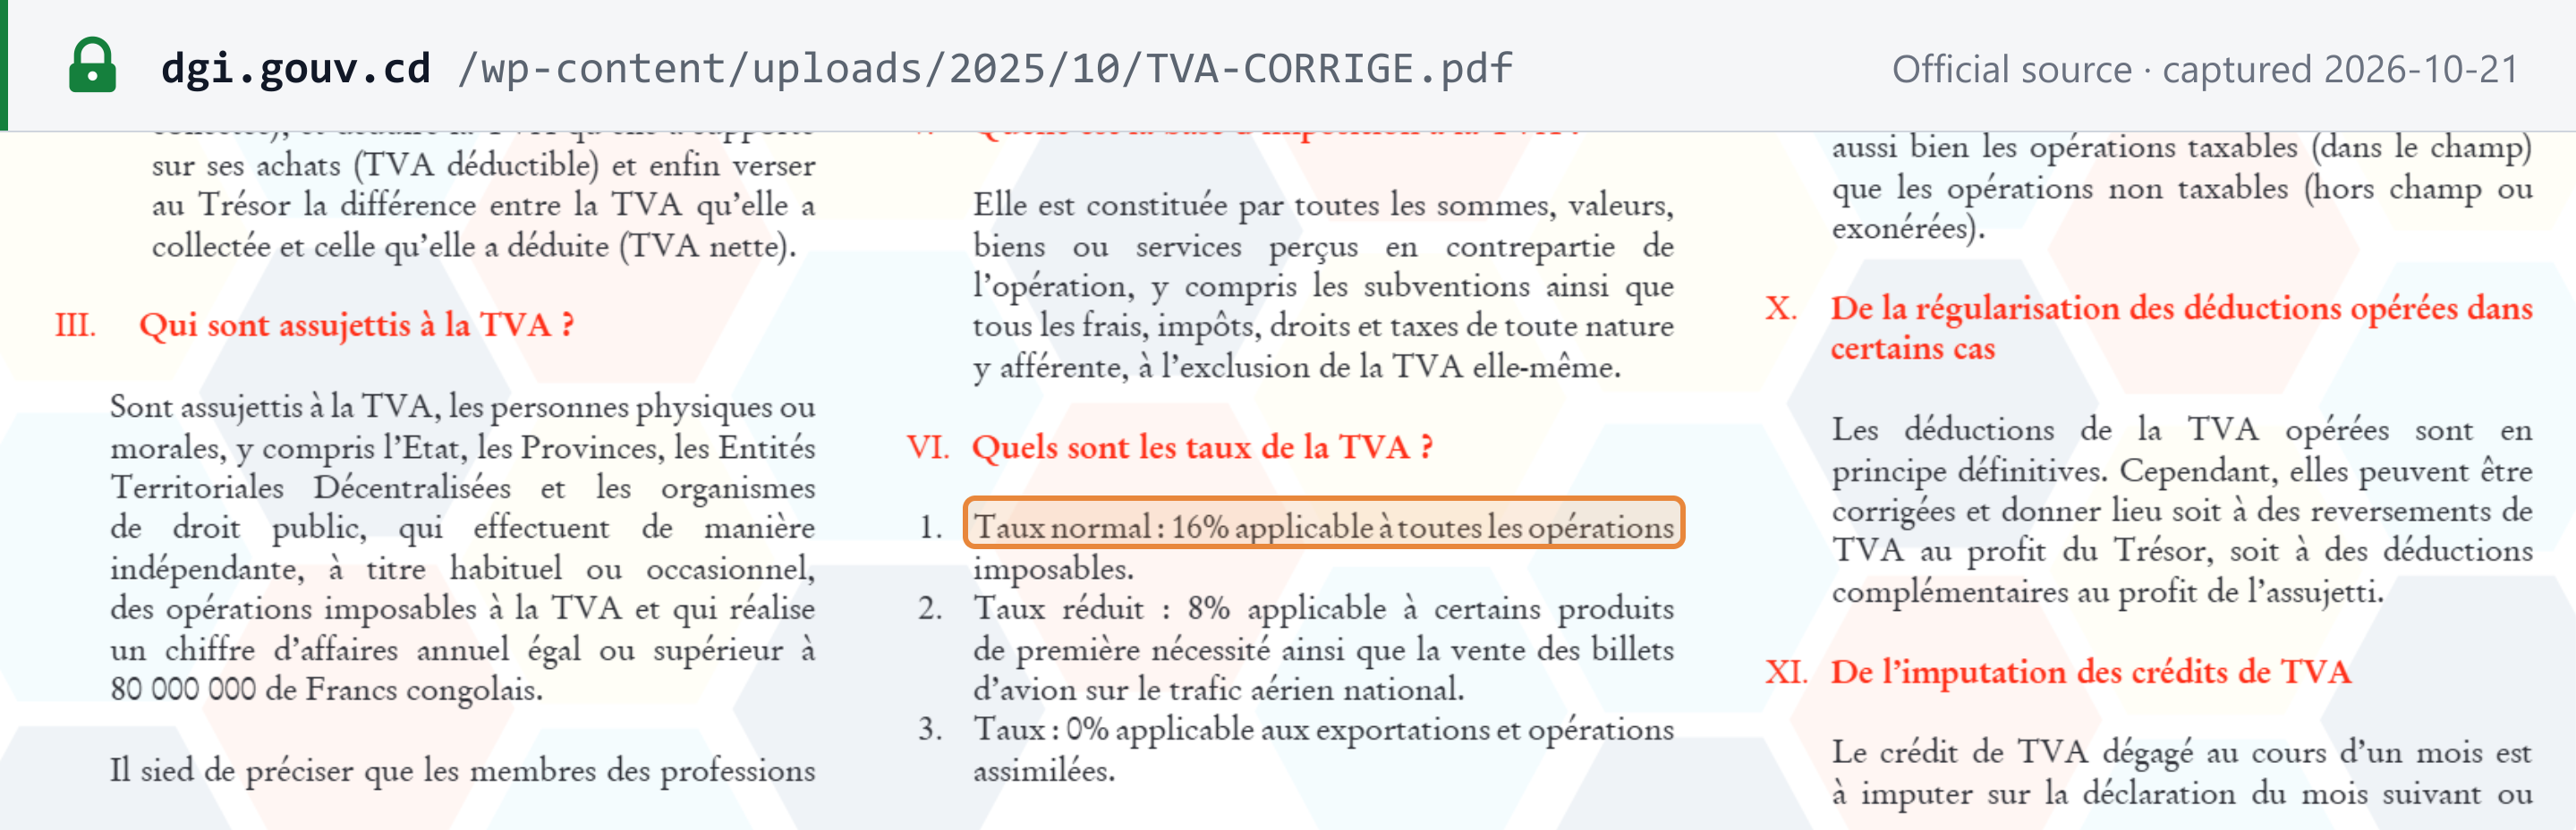
Tipo general. 16% desde que el IVA sustituyó al impuesto sobre el volumen de negocios. Artículo 35: "taux normal : 16% applicable à toutes les opérations imposables à l’exclusion des opérations soumises au taux réduit ou au taux zéro". El folleto sobre el IVA de la DGI de agosto de 2025 reitera los tres tipos — 16%, 8% y 0% — como se reproduce a continuación. [1] [2]
 Captura de la fuente realizada el 21/10/2026 — original
El tipo reducido en 2026. En aplicación de la Ley de Finanzas n° 25/060 para 2026, el Communiqué officiel N° 01/010 de la DGI del 25 de febrero de 2026 modificó los grupos de tributación que utilizan los sistemas de facturación certificados: el grupo C «TAXABLE A 8 %» pasa a ser «TAXABLE 5 %», el grupo de contratos públicos al 8% pasa al 5%, y se añaden dos nuevos grupos al 1%. El comunicado no indica qué bienes corresponden a cada grupo ni a partir de qué fecha. La propia ley de finanzas no está en ningún sitio oficial al que hayamos podido acceder (comprobado el 21/10/2026). Por tanto, considere firme el 16% y confirme con la DGI el tipo reducido de un producto concreto antes de facturarlo. [8]
 Captura de la fuente realizada el 01/09/2026 — original
Suspensiones por decreto. El Code des Impôts enumera varios decretos que suspenden la percepción del IVA: sobre bienes de primera necesidad enumerados (Décret n° 22/30 del 15 de octubre de 2022, modificado en 2023), sobre determinados bienes de cemento e inmobiliarios (Décret n° 22/31), sobre las importaciones de equipos de aviación y sobre la electricidad. El proyecto de presupuesto ciudadano para 2026 del Ministerio del Presupuesto indica que el gobierno "a supprimé la TVA sur certains produits alimentaires comme le lait et le sucre". Las listas vigentes no se publicaron con estas fuentes, por lo que debe verificarlas con la DGI. [1] [18]
Para los tipos de otros países, consulte tipos impositivos en todo el mundo.
Normas transfronterizas
Importaciones y exportaciones
- Las importaciones están gravadas "quelle que soit leur valeur" (art. 12): no existe un mínimo exento. La base es el valor CIF más los derechos de importación y los eventuales impuestos especiales (art. 27). El IVA "doit être déclarée et versée avant l’enlèvement de la marchandise" (art. 61) y lo recauda la aduana. Es deducible con base en la declaración aduanera de levante (art. 38). Las empresas mineras en fase de explotación declaran el IVA sobre las importaciones que reúnen los requisitos (salvo los productos petrolíferos) ante la DGI en la siguiente fecha de declaración, en lugar de pagarlo en la frontera (art. 62; Arrêté ministériel n° 015 del 15 de abril de 2022).
- Las exportaciones tributan al tipo cero (art. 35). La deducción del IVA soportado en las exportaciones solo queda "définitivement acquises" cuando los documentos aduaneros prueban la salida de las mercancías y el producto de la exportación se ha repatriado conforme a la normativa de control de cambios (art. 39). [1]
Inversión del sujeto pasivo en servicios de no residentes
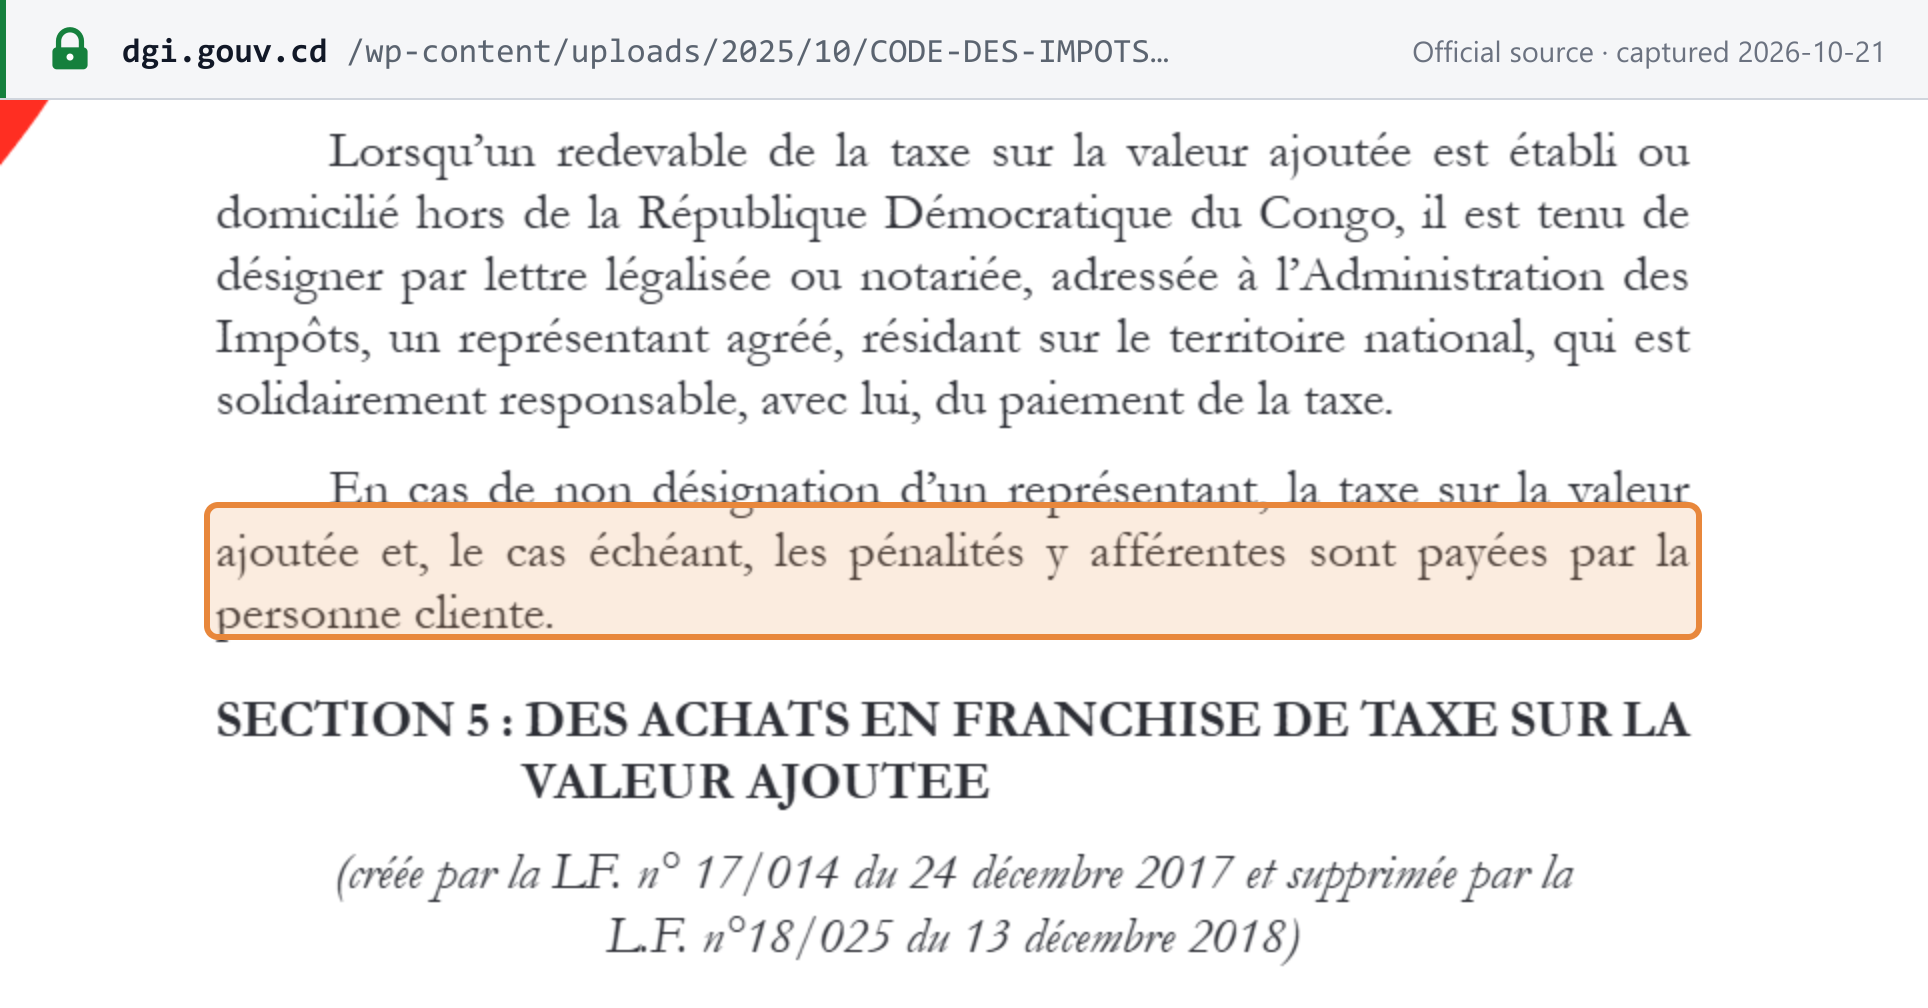
La RD Congo no tiene una inversión del sujeto pasivo general al estilo de la UE. En su lugar, el artículo 23 combina un representante con una responsabilidad subsidiaria del cliente. Un no residente sujeto al IVA designa un representante autorizado residente en la RDC, que responde solidariamente. Si no lo hace, "la taxe sur la valeur ajoutée et, le cas échéant, les pénalités y afférentes sont payées par la personne cliente". Para una empresa de la RDC que compra servicios en el extranjero, el efecto práctico se asemeja a una inversión del sujeto pasivo, pero la ley lo plantea como una responsabilidad por defecto del cliente. Un servicio importado es "le service reçu de l’étranger par des résidents" (art. 29 del Decreto 011/42). [1]
 Captura de la fuente realizada el 21/10/2026 — original
Consulte la inversión del sujeto pasivo explicada para ver cómo se compara con otros sistemas.
Productos y servicios digitales
Los servicios en línea están incluidos. El art. 23 del Decreto 011/42 define "les services électroniques fournis en ligne par des entreprises résidentes et non résidentes": suministro y alojamiento de sitios web, software en línea y sus actualizaciones, imágenes, textos e información, bases de datos, música, películas y juegos, libros y publicaciones digitalizados, enseñanza a distancia y mantenimiento a distancia de programas y equipos. Un servicio se presta en la RDC cuando se utiliza o explota allí (art. 22, 3°, de la ley del IVA), por lo que el servicio en línea de un no residente utilizado en la RDC tributa al 16%, a través de un representante, con el cliente como responsable subsidiario. [1]
La DGI no publica ningún canal de registro específico ni régimen simplificado para los proveedores digitales no residentes (comprobados su página del IVA, sus comunicados de 2025–2026 y sus índices de instrucciones, 21/10/2026). Consulte IVA sobre servicios digitales de proveedores no residentes.
Empresas extranjeras que venden en la RD Congo — B2B y B2C
La ley no distingue entre B2B y B2C: el artículo 23 se aplica a cualquier no residente "redevable" del IVA.
- B2B. Designe un representante, o su cliente empresarial de la RDC pagará el IVA y las eventuales sanciones en su lugar.
- B2C. La responsabilidad subsidiaria del cliente solo funciona cuando el cliente puede declarar y pagar, lo que un consumidor generalmente no puede hacer. La DGI no ha publicado orientaciones sobre B2C; nuestra interpretación es que un no residente que vende a consumidores necesita un representante para liquidar el IVA.
- Umbral. La ley no fija ninguno específico para los no residentes. Las importaciones, incluidos los servicios importados, están gravadas "quelle que soit leur valeur", sin perjuicio del artículo 14 (art. 12). [1]
El representante se designa mediante carta legalizada o notarial dirigida a la DGI en un plazo de 15 días desde el inicio de la actividad. Solo se permite uno por no residente, y la DGI resuelve en un plazo de 10 días hábiles; el silencio equivale a aprobación (Arrêté ministériel n° 067 del 29 de noviembre de 2011). La responsabilidad solidaria, la regla del representante único y la responsabilidad subsidiaria del cliente se reiteran en los arts. 39–41 del Decreto 011/42.
Responsabilidad de mercados y plataformas como proveedor presunto
No está prevista. Ni la ley del IVA, ni el Decreto 011/42, ni los comunicados de la DGI de 2025–2026 contienen una regla de proveedor presunto para las plataformas (comprobado el 21/10/2026). Los únicos mecanismos de retención son nacionales: el Tesoro retiene el IVA sobre los suministros al Estado, y las empresas mineras lo retienen sobre los suministros de empresas de titularidad íntegramente estatal (art. 53). Consulte normas de proveedor presunto para mercados en línea.
Lugar de realización
- Territorialidad. Todas las operaciones realizadas en la RDC están gravadas, aunque el domicilio, la residencia o el domicilio social del contribuyente se encuentren en el extranjero (art. 21).
- Bienes. Se entregan en la RDC si se encuentran allí en el momento de la venta (art. 22, 1°).
- Obras inmobiliarias. Se realizan en la RDC si se ejecutan allí (art. 22, 2°).
- Servicios. Se prestan en la RDC "lorsque le service rendu, le droit cédé ou l’objet loué, sont utilisés ou exploités au pays" (art. 22, 3°). Se trata de un criterio de utilización y explotación efectivas, no de la ubicación del proveedor. [1]
Requisitos de facturación
Todo contribuyente sujeto al IVA que realice entregas a otro contribuyente, o le pida un anticipo, "doit lui délivrer une facture normalisée produite par les dispositifs électroniques fiscaux ou un document en tenant lieu" (art. 58 de la ley del IVA, modificado por la Ley de Finanzas n° 22/071). Desde el 1 de diciembre de 2025, la obligación de emitir y de exigir una facture normalisée se aplica a todas las transacciones comerciales (consulte Estado de la facturación electrónica). Las empresas privadas, las ONG, los organismos públicos de gasto y las empresas públicas solo pueden aceptar facturas normalizadas (art. 27 del Décret 23/10). [1] [4]
Contenido obligatorio
El art. 26 del Décret n° 23/10 enumera doce menciones obligatorias, y la página de la reforma de la DGI las reitera (añadiendo el número de inscripción en el registro mercantil del vendedor, RCCM):
| # | Mención | Art. 26 del Décret 23/10 |
|---|---|---|
| 1 | Vendedor o prestador: nombre o razón social, dirección exacta y Numéro Impôt | a) |
| 2 | Cliente: nombre o razón social, dirección exacta y Numéro Impôt del cliente | b) |
| 3 | Fecha de la factura y número de serie | c) |
| 4 | Descripción y cantidad de los bienes o servicios | d) |
| 5 | Precio unitario y precio total por tipo de bienes, servicios u obras (importes imponibles indicados por separado de los importes no imponibles justificados) | e) |
| 6 | Precios sin IVA | f) |
| 7 | Tipo de IVA aplicado y el importe de IVA correspondiente | g) |
| 8 | Importe no imponible de la operación | h) |
| 9 | Total con todos los impuestos incluidos | i) |
| 10 | Importe de otros impuestos, en su caso | j) |
| 11 | Número de identificación del dispositivo fiscal (DEF) utilizado | k) |
| 12 | Código de autenticación de la transacción emitido por el DEF, y un código QR | l) |
Un «document tenant lieu» (documento sustitutivo) debe contener todas las menciones excepto la 11 y la 12. El Arrêté ministériel n° 044 del 30 de diciembre de 2024 enumera los documentos que reúnen los requisitos; se menciona en un comunicado de la DGI del 4 de diciembre de 2025, pero no está publicado en el sitio de la DGI (comprobado el 21/10/2026). [1] [7]
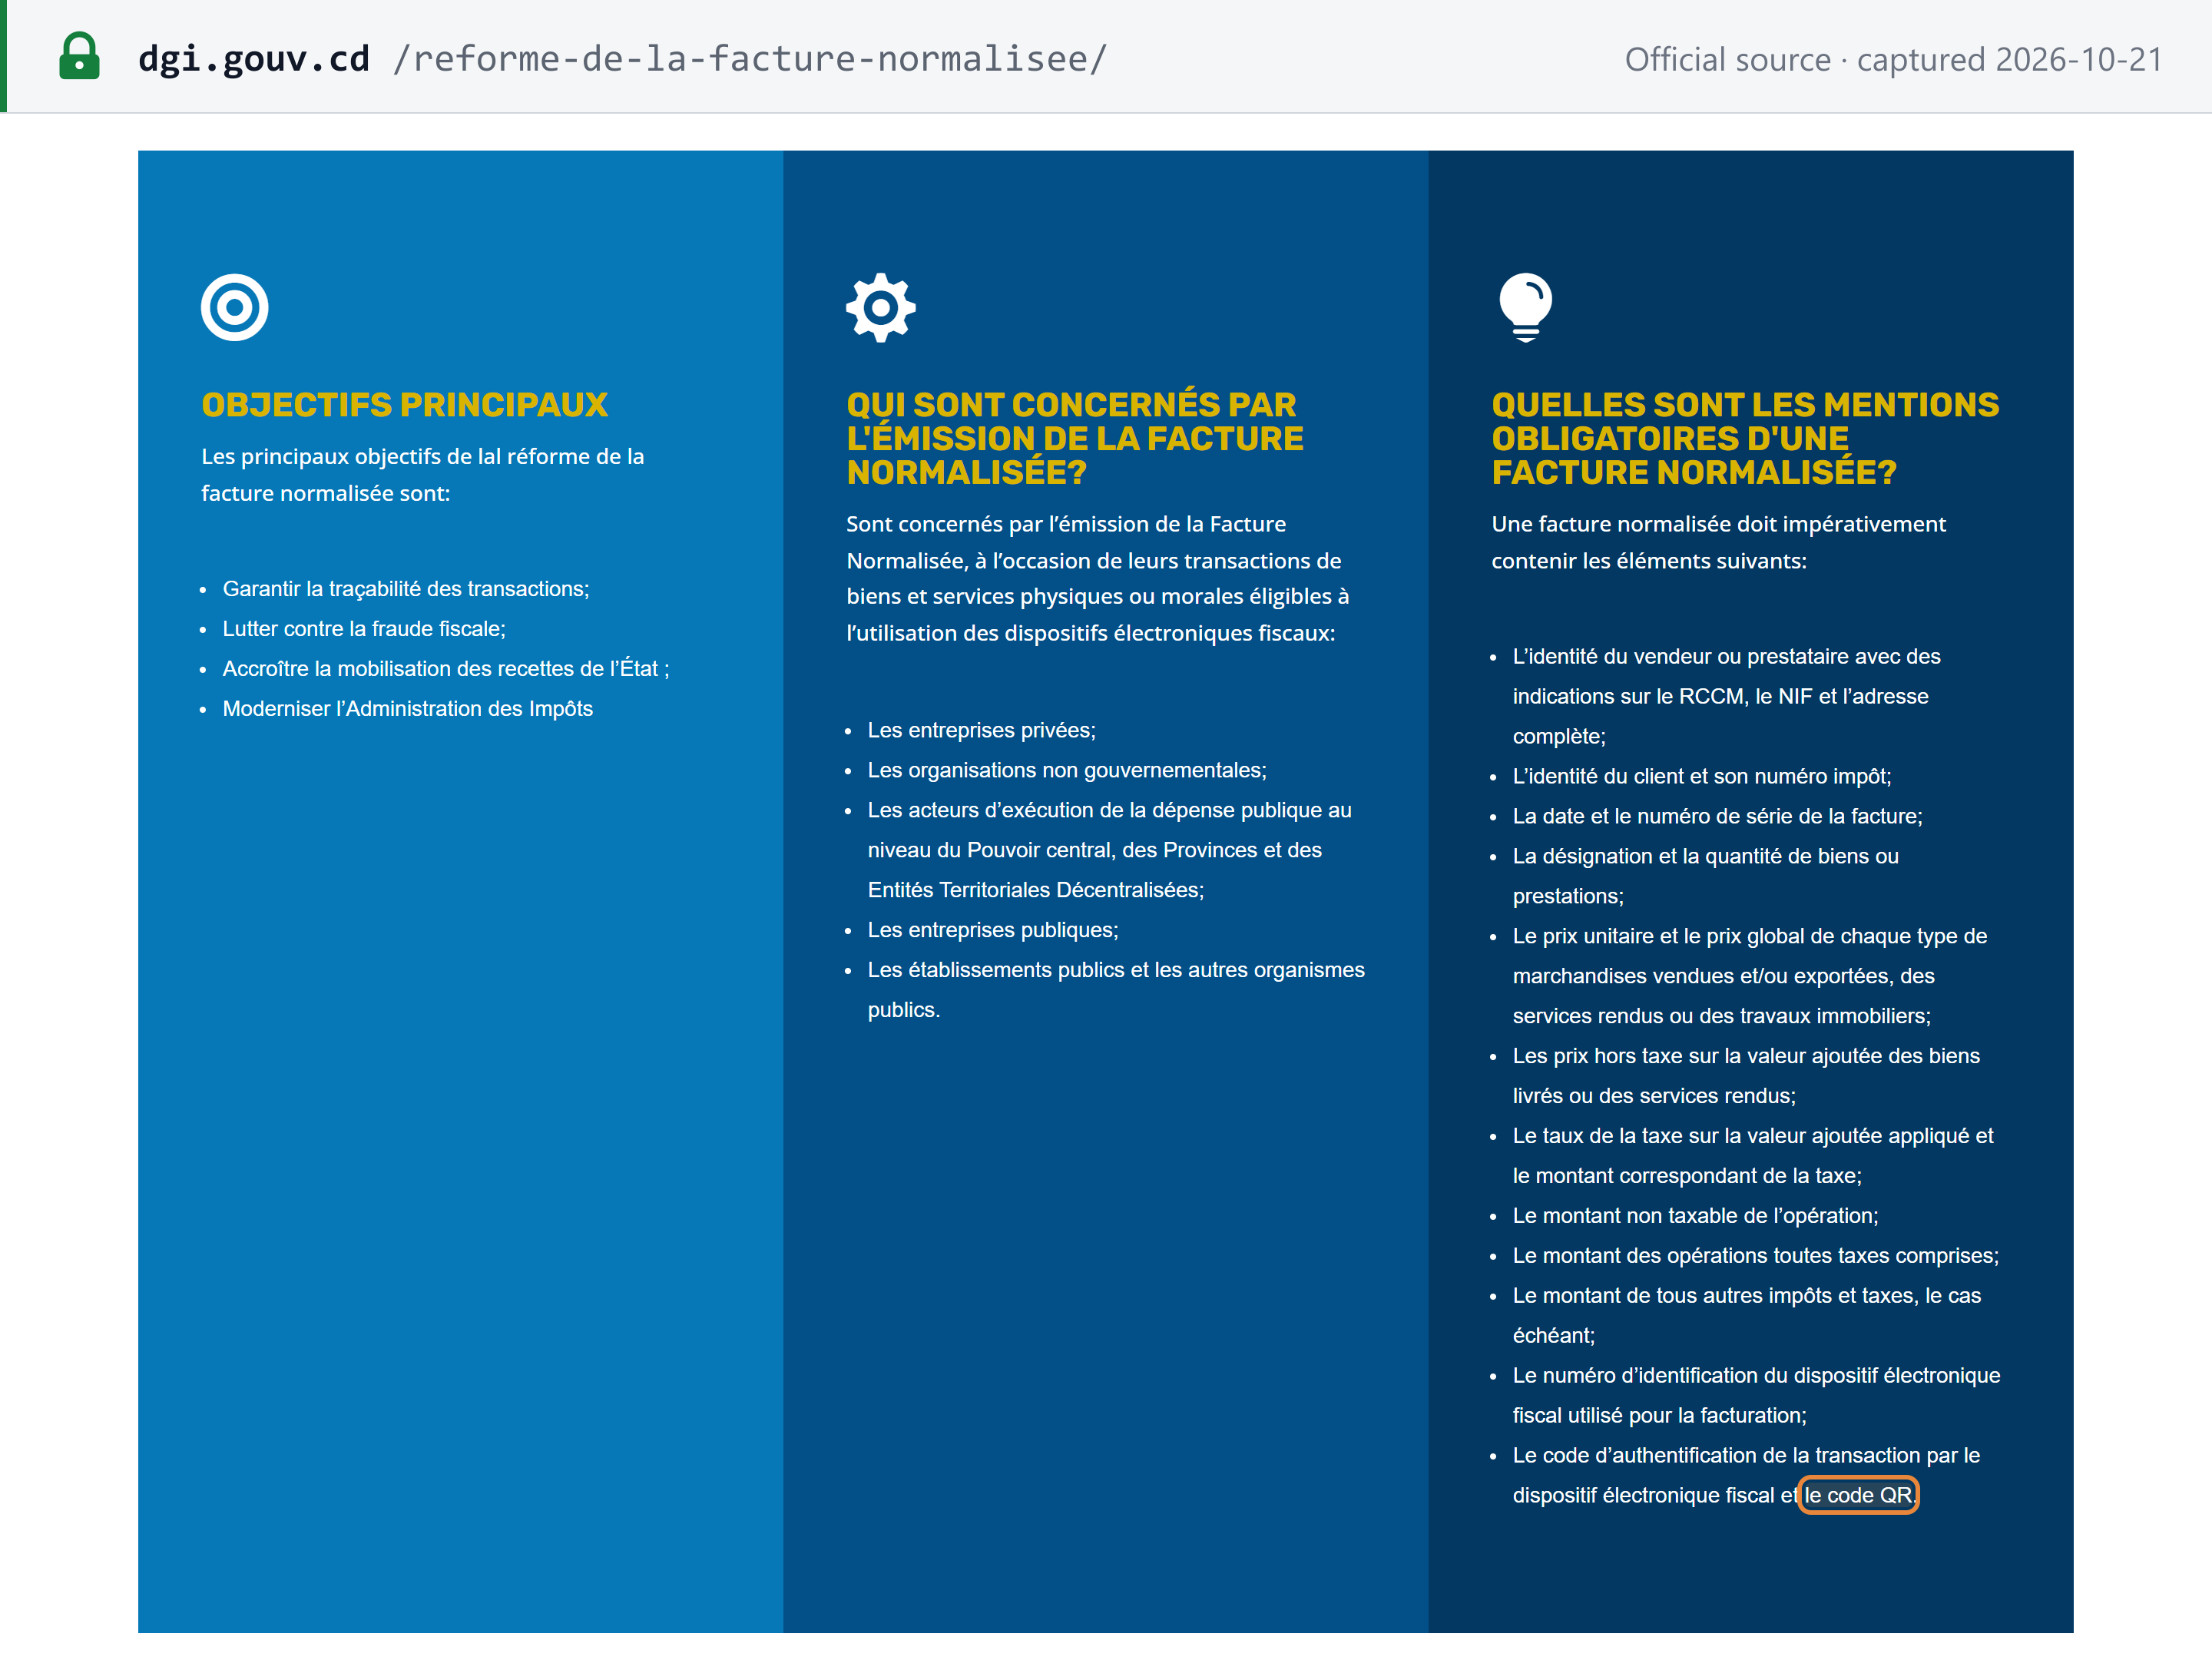 Captura de la fuente realizada el 21/10/2026 — original
Cada mención omitida cuesta 750.000 CDF a una sociedad y 250.000 CDF a una persona física (art. 97 bis de la LPF).
Plazo de emisión
En el momento de la transacción: la factura se emite "lors de chaque transaction" (art. 59 quater; art. 3 del Arrêté ministériel n° 033 del 23 de octubre de 2023). No existe un plazo de emisión diferida. Las ventas que no pudieron facturarse durante un corte de conectividad deben regularizarse mediante facturas normalizadas en un plazo de 48 horas, y las ventas no facturadas detectadas en una inspección de la DGI, en un plazo de 7 días desde la notificación (art. 7 del AM 033). Toda caja debe exhibir el aviso «EXIGEZ LA FACTURE NORMALISEE». [12]
Numeración y secuencia
Cada factura lleva un número de serie (art. 26 c), generado junto con sus elementos de seguridad por el dispositivo fiscal. Las facturas anuladas se conservan en el libro o archivo de facturas "selon l’ordre chronologique de numérotation" (art. 127 del Decreto 011/42). [1]
Notas de crédito y de débito
Una facture normalisée "ne peut être annulée ou corrigée autrement que par l’émission d’une facture d’avoir normalisée" (Circulaire n° 004 del 30 de diciembre de 2024). La nota de crédito lleva los mismos elementos de seguridad que la factura — código QR, código DEF/DGI y número de serie único del dispositivo (NID) — y debe:
- remitir a una factura original real (salvo los descuentos que abarcan varias facturas y las notas por costes prefinanciados por terceros);
- no superar, de forma acumulada, el importe de la factura original;
- indicar y justificar su motivo;
- utilizar el mismo cliente, los mismos artículos y los mismos grupos de tributación que la original.
Para una nota de crédito a un particular, registre sus datos de contacto y conserve una copia de su documento de identidad. Lleve un registro especial de notas de crédito. Las notas de crédito que incumplen estas reglas se tratan como facturas ficticias. [10]
En caso de crédito incobrable, el vendedor envía al cliente un duplicado de la factura con la sobreimpresión «FACTURE DEMEUREE IMPAYEE POUR LA SOMME DE …», y el cliente debe reintegrar el IVA que dedujo (art. 52 de la ley del IVA; art. 127 del Decreto). [1]
Moneda e idioma
No se especifican en los textos del IVA. Ni la ley del IVA, ni el Decreto 011/42, ni el Décret 23/10, ni el AM 033 fijan una moneda de facturación, un idioma o una regla de conversión de divisas (comprobado el 21/10/2026). Los importes legales, las declaraciones y las devoluciones se expresan en francos congoleños.
Tipos de documentos
- Facture normalisée — emitida mediante un dispositivo fiscal, con los elementos de seguridad.
- Document tenant lieu — un documento sustitutivo sin los elementos del dispositivo, para los casos enumerados en el AM 044/2024.
- Facture d'avoir normalisée — la nota de crédito normalizada.
- Factura de autoconsumo — una facture normalisée à soi-même es el justificante para deducir el IVA de un autoconsumo (art. 38).
No hemos encontrado ninguna factura simplificada ni ningún umbral de valor por debajo del cual se admita un documento más sencillo.
Quién está exento de utilizar un dispositivo fiscal (Circulaire n° 005 del 30 de diciembre de 2024): el Estado, las provincias, las ETD y los organismos públicos; las misiones diplomáticas y las organizaciones internacionales; las pequeñas empresas fuera del IVA en el régimen del IBP; los agricultores, ganaderos y horticultores que venden sus propios productos sin transformar (no los intermediarios); los particulares que alquilan inmuebles sin amueblar a particulares; los servicios públicos de agua y electricidad; los bancos y las instituciones de microfinanzas autorizados por el banco central; y las aerolíneas extranjeras que venden únicamente sus propios productos. Los demás pueden solicitar a la DGI una dispensa temporal, que "ne peut excéder une période de deux (02) mois". [11]
Autofacturación
No está prevista: los textos del IVA consultados no contienen ninguna disposición sobre autofacturación (comprobado el 21/10/2026).
Conservación y pista de auditoría
- Conservación. Los textos del IVA no fijan un plazo explícito en años. La DGI puede regularizar "au titre de l’exercice en cours et de quatre années précédentes" (art. 43 de la LPF), por lo que conviene conservar las facturas y los registros al menos durante el año en curso más cuatro. Los libros deben llevarse en la RDC, en el domicilio social o el establecimiento principal, o en poder del representante fiscal, y los justificantes de las deducciones deben ser originales (art. 57 de la ley del IVA). Los usuarios de dispositivos de facturación autónomos (UF) deben utilizar papel térmico que se mantenga legible durante al menos cuatro años (art. 8 del AM 033).
- Pista de auditoría. Los sistemas de facturación "doivent en outre respecter les critères d’inaltérabilité, de sécurisation, de conservation et d’archivage des données" (art. 59 quater). El Arrêté ministériel n° 016 del 27 de febrero de 2025 los detalla para los sistemas de facturación de empresa homologados: las correcciones quedan a su vez registradas, se conservan los cierres diarios, mensuales y anuales, y se realizan archivos al menos una vez al año con su integridad garantizada. [1] [13]
Un modelo de factura conforme
La DGI no publica ningún modelo oficial de facture normalisée. Lo buscamos en el Code des Impôts, en las órdenes ministeriales y circulares sobre la reforma, en los comunicados sobre facturación electrónica de 2025–2026, en la lista de sistemas de facturación autorizados, en la mediateca de la DGI y en el portal e-DEF (21/10/2026); las imágenes de facturas del sitio de la DGI son ilustraciones decorativas, no modelos. A continuación, Lookuptax presenta las doce menciones del art. 26 del Décret 23/10 para una venta nacional B2B ilustrativa al 16%. Todos los nombres, números y códigos son ficticios:
Facture normalisée — factura normalizada ilustrativa
| Désignationart. 26 d | Qtéart. 26 d | Prix unitaire HTart. 26 e | Prix total HTart. 26 e, f |
|---|---|---|---|
| Ramettes de papier A4 | 200 | 3.000 CDF | 600.000 CDF |
| Livraison | 1 | 200.000 CDF | 200.000 CDF |
- Total hors TVAart. 26 f
- 800.000 CDF
- TVA 16%art. 26 g
- 128.000 CDF
- Montant non taxableart. 26 h
- 0 CDF
- Autres impôts et taxesart. 26 j
- 0 CDF
- Total toutes taxes comprisesart. 26 i
- 928.000 CDF
- Elementos de seguridad impresos por el dispositivo fiscal (art. 26 k y l): número de DEF DEF-SPECIMEN-0001 · código de autenticación DEF/DGI SPECIMEN-CODE · código QR (no reproducido).
- Un documento sustitutivo (document tenant lieu) contiene las mismas menciones salvo el número de DEF, el código de autenticación y el código QR — art. 26, último párrafo.
- El total es inferior a 1.000.000 CDF. Una transacción de 1.000.000 CDF o más entre contribuyentes sujetos al IVA debe pagarse mediante cheque, transferencia o tarjeta bancaria; de lo contrario, el cliente pierde la deducción del IVA — arts. 59 bis y 74 bis de la ley del IVA.
Estado de la facturación electrónica
Situación (a 21/10/2026): obligatoria para todos los contribuyentes sujetos al IVA desde el 1 de diciembre de 2025. Toda factura es una facture normalisée emitida mediante un dispositif électronique fiscal (DEF) conectado a la DGI. La DGI define la facture normalisée como "un document commercial électronique, doté des éléments de sécurité", emitido "à l’aide d’un Dispositif Électronique Fiscal qui est directement relié à l’Administration des Impôts". El 5 de octubre de 2026 indicó que la obligación "est pleinement effective" ahora que han terminado las moratorias, y que sus servicios están realizando controles de cumplimiento en todo el país. [4] [9]
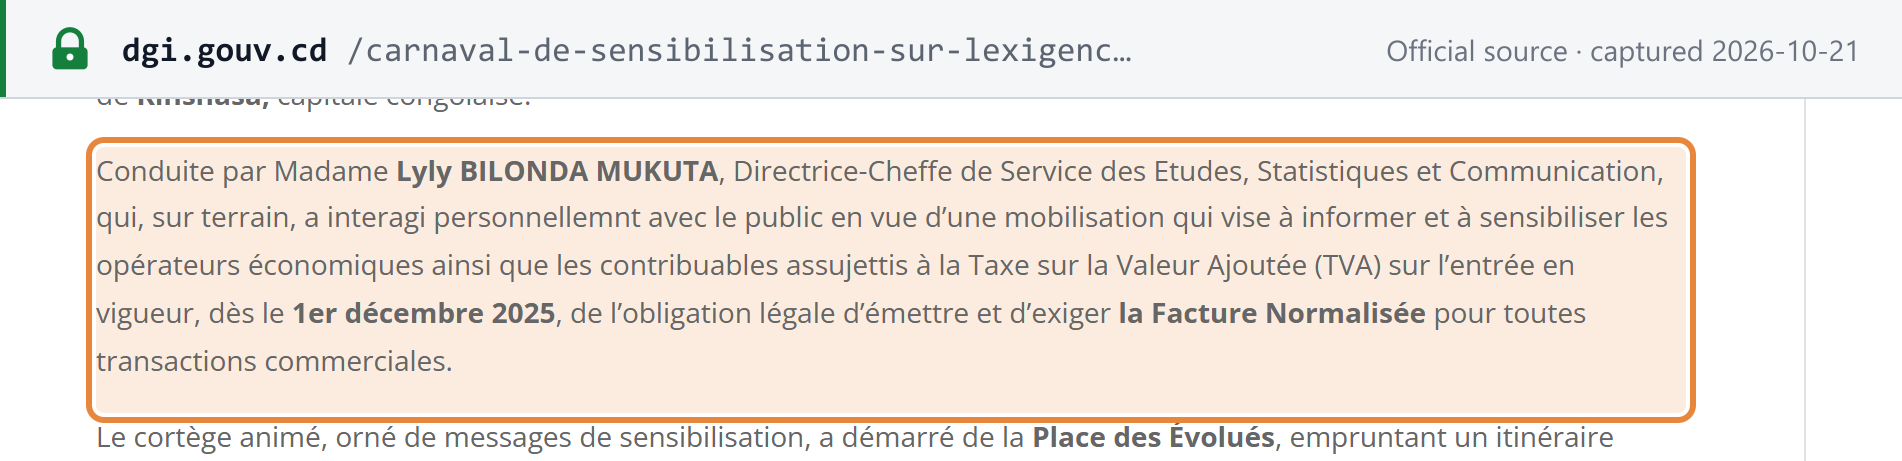 Captura de la fuente realizada el 21/10/2026 — original
-
Modelo. Comunicación en tiempo real mediante un dispositivo certificado: los dispositivos están "connectés au système informatique de l’Administration des Impôts" (art. 59 quater) y los dispositivos físicos transmiten a través de la red móvil (art. 8 del AM 033). No hemos encontrado ninguna descripción de la DGI de una aprobación previa a la emisión, por lo que no se trata de un modelo de autorización previa (clearance). Consulte modelos de facturación electrónica CTC y dispositivos fiscales.
-
Dispositivos (arts. 4–10 del Décret 23/10):
- UF (unité de facturation) — un dispositivo físico de facturación autónomo;
- MCF (module de contrôle de facturation) — vinculado a un sistema de facturación de empresa (SFE) homologado por la DGI;
- e-UF — la facturación gratuita en línea de la DGI para empresas sin software de facturación;
- e-MCF — el módulo de control en línea para empresas con un SFE homologado.
Las versiones en línea funcionan en la plataforma e-DEF de la DGI. Los sistemas homologados reciben un identificador ISF y los dispositivos un NID (AM 016/2025). La DGI publica la lista de SFE homologados y de proveedores de DEF autorizados; la más reciente está fechada el 4 de septiembre de 2026. [13] [14]
-
Fases según el tamaño del contribuyente. Ninguna: una sola fecha, el 1 de diciembre de 2025, para todos los contribuyentes sujetos al IVA (Communiqué officiel N° 01/050 de la DGI del 2 de octubre de 2025: "la date de l’effectivité de l’obligation d’émission et d’exigence d’une facture normalisée … est fixée au 1er décembre 2025"). [6]
-
Formatos y estándares. Cada factura lleva el número del dispositivo, el código de autenticación DEF/DGI y un código QR. La DGI no publica ningún formato XML, UBL o Peppol; su especificación técnica se encuentra en un entorno para desarrolladores que no estaba accesible el 21/10/2026.
-
Alcance. B2B y B2C: todas las transacciones. B2G: los organismos públicos de gasto y las empresas públicas solo pueden aceptar facturas normalizadas, mientras que los organismos públicos que venden están a su vez exentos de utilizar un dispositivo (Circulaire 005/2024).
Cronología.
| Fecha | Etapa |
|---|---|
| 23 de junio de 2017 | La Ley de Finanzas n° 17/005 crea la obligación de utilizar dispositivos fiscales, con una fecha de inicio que se fijará por arrêté |
| 28 de diciembre de 2022 | La Ley de Finanzas n° 22/071 introduce la facture normalisée, la homologación de los SFE y sus sanciones |
| 3 de marzo de 2023 | El Décret n° 23/10 regula la facture normalisée |
| 23 de octubre de 2023 | Arrêtés ministériels n° 033 (condiciones de uso de los dispositivos fiscales) y 034 (autorización y comercialización de dispositivos y sistemas) |
| 30 de diciembre de 2024 | Circulaires n° 004 (notas de crédito) y 005 (alcance y dispensas); AM 044 (documentos sustitutivos) |
| 27 de febrero de 2025 | El AM 016 modifica las normas de autorización y homologación |
| 2 de octubre de 2025 | La DGI fija la fecha de inicio en el 1 de diciembre de 2025 |
| 1 de diciembre de 2025 | Entra en vigor para todos los contribuyentes sujetos al IVA la obligación de emitir y exigir la facture normalisée |
| 4 de diciembre de 2025 | DGI: las deducciones de diciembre de 2025 no respaldadas por facturas normalizadas se regularizarán, tras un plazo de regularización de 20 días |
| 25 de febrero de 2026 | Grupos de tributación actualizados conforme a la Ley de Finanzas n° 25/060 (5% y 1%) |
| 5 de octubre de 2026 | DGI: el Ministro ha anunciado el fin de las moratorias y la obligación es "pleinement effective"; controles de cumplimiento en todo el país |
Para otros países, consulte estado de la facturación electrónica y redes en todo el mundo.
Declaración y pago
Periodicidad de la declaración
Mensual, para todos los contribuyentes sujetos al IVA. Los textos del IVA no ofrecen ninguna opción trimestral o anual según tramos de volumen de negocios.
Plazo de presentación de la declaración
Hasta el día 15 del mes siguiente al mes de las operaciones: "Tout redevable de la taxe sur la valeur ajoutée est tenu de souscrire chaque mois, au plus tard le quinze du mois qui suit celui de la réalisation des opérations, une déclaration conforme au modèle prescrit par l’Administration" (art. 60 de la ley del IVA). La declaración es obligatoria aunque no haya nada que declarar, con la mención «Néant». Toda declaración debe ir acompañada de un estado detallado de las deducciones que enumere cada factura de proveedor (nombre y Numéro Impôt del proveedor, número, fecha e importe de la factura, IVA, y naturaleza y cantidad de la compra); sin él, las deducciones se reintegran tras un requerimiento formal de cinco días (art. 56). [1]
La ley no traslada el plazo cuando el día 15 es fin de semana o festivo. La DGI publica cada mes la fecha exacta en un comunicado — por ejemplo, el jueves 15 de octubre de 2026 para las declaraciones de septiembre de 2026. [17]
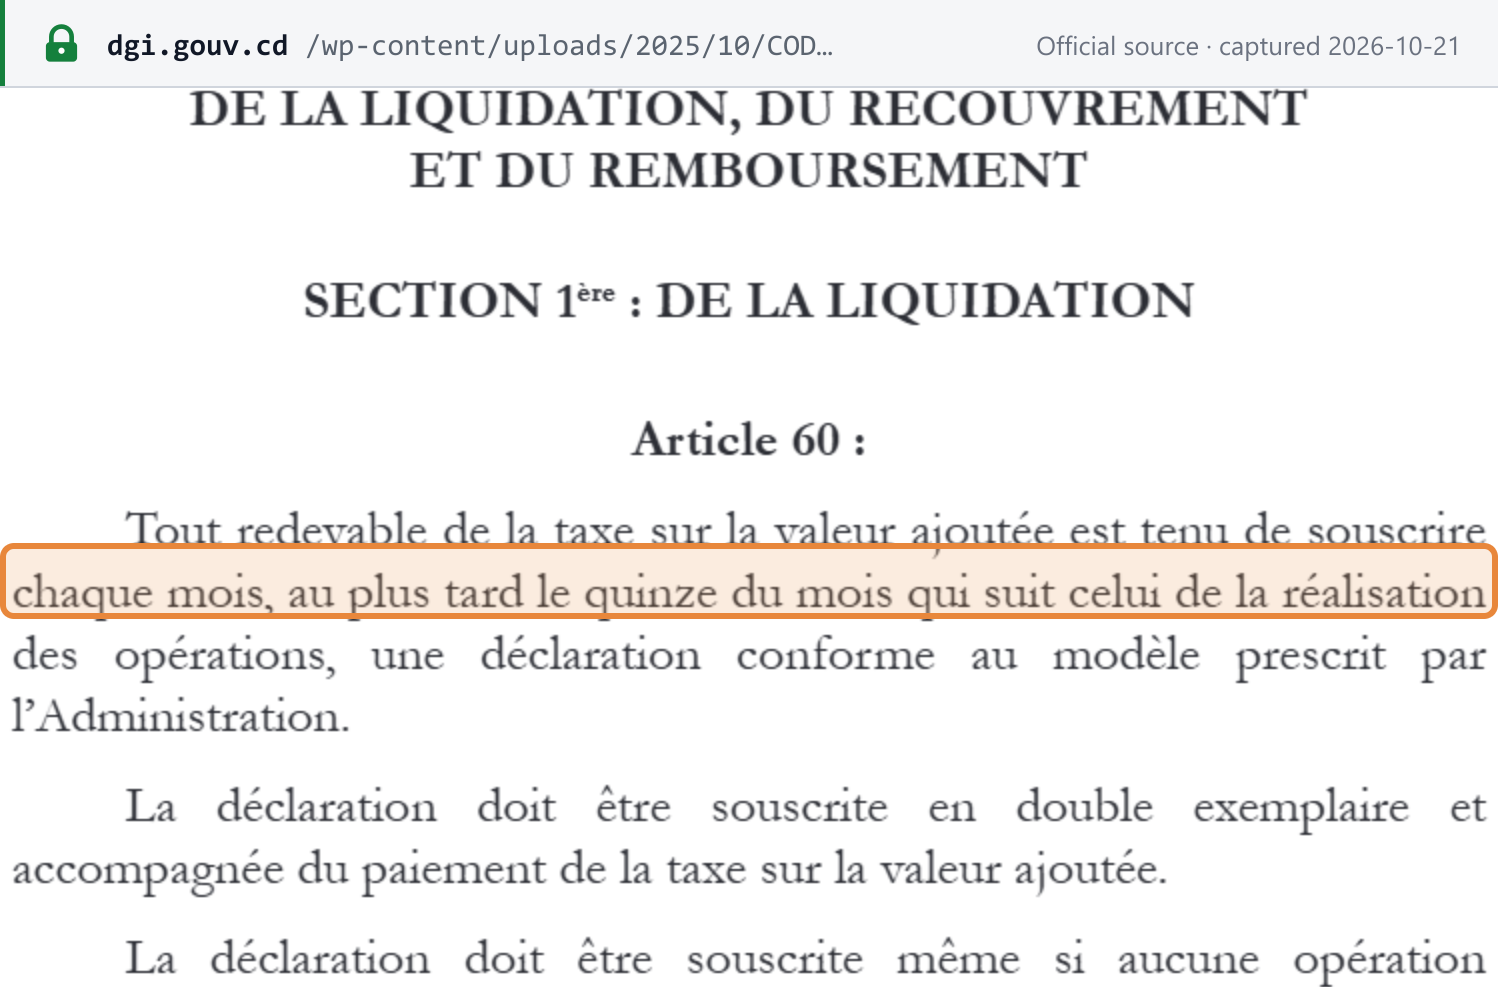 Captura de la fuente realizada el 21/10/2026 — original
Plazo y forma de pago
Con la declaración: la declaración "doit être souscrite en double exemplaire et accompagnée du paiement de la taxe sur la valeur ajoutée" (art. 60), por lo que el pago también vence el día 15. La presentación en línea (télédéclaration) en el portal i-impôts de la DGI se utiliza para los contribuyentes gestionados por la dirección de grandes empresas (DGE), los centros tributarios (CDI) y algunos Centres d'Impôts Synthétiques. Los demás contribuyentes descargan los formularios oficiales del sitio de la DGI y los presentan en su oficina tributaria, por correo electrónico o en papel, según indican los comunicados mensuales de la DGI. [17]
El IVA a la importación se paga a la aduana antes del levante de las mercancías (art. 61).
Listados adicionales
- Listas anuales de clientes y proveedores. Toda persona física o jurídica sujeta al impuesto sobre los beneficios de 2025 y sujeta al IVA, exenta o no, presenta cada año una lista de sus clientes y una lista de sus proveedores (arts. 47 bis y 47 ter de la LPF). La lista de clientes se introdujo mediante la Ley de Finanzas n° 24/011 del 20 de diciembre de 2024, con un primer plazo el 31 de marzo de 2025, para fabricantes, importadores y mayoristas. El comunicado de la DGI para 2026 dirige ambas listas a todos los contribuyentes sujetos al IVA y al impuesto sobre los beneficios y fija como plazo el 31 de marzo de 2026. Quienes declaran en línea las presentan electrónicamente; los demás utilizan los formularios del sitio de la DGI. [20]
- IVA retenido. El IVA retenido por el Tesoro o por las empresas mineras se declara en anexos separados (art. 53).
- No existe un equivalente de la declaración recapitulativa de operaciones intracomunitarias (EC sales list).
Recuperación del IVA soportado y partidas no deducibles
El derecho a deducir nace cuando el impuesto se hace exigible y debe ejercerse "jusqu’au 31 décembre de l’année qui suit celle au cours de laquelle la taxe est devenue exigible" (art. 37). Requiere una facture normalisée, o un documento sustitutivo que indique el Numéro Impôt del proveedor, o, para las importaciones, la declaración aduanera de levante (art. 38). [1]
IVA soportado no deducible (arts. 41–42):
- gastos de alojamiento, hospedaje, restauración, recepción y espectáculos, y alquiler de vehículos de turismo y transporte de pasajeros — salvo para las empresas de turismo, restauración y espectáculos que actúan en su actividad imponible;
- bienes utilizados por terceros, directivos o personal;
- productos petrolíferos, salvo para la reventa al por mayor, la generación de electricidad, las instalaciones industriales fijas y las aerolíneas; los demás usos están limitados al 50%;
- vehículos de pasajeros, y su alquiler, piezas y servicios — salvo los autobuses de personal de diez o más plazas, las flotas de transporte público y las empresas de alquiler de vehículos;
- el IVA que figura en una factura emitida al margen de los dispositivos fiscales por una persona obligada a utilizarlos;
- las transacciones de 1.000.000 CDF o más entre contribuyentes sujetos al IVA no pagadas mediante cheque, transferencia o tarjeta bancaria (arts. 59 bis y 74 bis).
Las empresas que realizan a la vez operaciones imponibles y exentas deducen mediante una prorrata, redondeada al alza, basada provisionalmente en el año anterior y regularizada a más tardar el 31 de marzo (arts. 43–45). Las deducciones sobre bienes de inversión se regularizan durante cinco años para los bienes muebles y veinte para los inmuebles (art. 50).
Devoluciones
La regla general es el traslado a periodos siguientes: "Le crédit d’impôt ne peut pas faire l’objet d’un remboursement au profit de l’assujetti et ne peut être cédé" (art. 63). Las devoluciones solo están disponibles para (art. 64):
- los exportadores, con un límite del 16% de las exportaciones del mes;
- las empresas que realizan nuevas inversiones en activo fijo, para proyectos de 1.000.000.000 CDF o más;
- las empresas mineras y petroleras en fase de investigación o de desarrollo y construcción;
- las empresas que cesan su actividad;
- los organismos públicos de titularidad íntegramente estatal a los que se les retuvo el IVA.
La solicitud se presenta con la declaración mensual en el formulario oficial; un expediente incompleto se devuelve en un plazo de 7 días y el contribuyente dispone de 3 meses para completarlo (arts. 144–145 del Decreto). Las devoluciones se abonan mediante transferencia bancaria a una cuenta en CDF en un plazo de 30, 60 o 90 días según la categoría de riesgo del contribuyente (Arrêté ministériel n° 018 del 18 de marzo de 2016). No existe ningún régimen de devolución para no residentes. [1] [2]
Exenciones
Operaciones exentas
Las exenciones forman una lista cerrada en los artículos 15 a 19: "En dehors des opérations reprises aux articles 15 à 19 ci-dessus, aucune exonération ou exemption en matière de la taxe sur la valeur ajoutée ne peut être accordée par des textes particuliers" (art. 20). Ejemplos:
- Bienes e importaciones (art. 15): bienes usados vendidos por un usuario que no pudo deducir el IVA sobre ellos; timbres fiscales; insumos agrícolas enumerados; transmisiones de bienes inmuebles por no promotores; órganos y sangre humanos, y prótesis; barcos y redes de pesca; productos farmacéuticos y material médico enumerados; mosquiteras; ataúdes; equipos mineros y petroleros antes de la fase de explotación; importaciones de trigo, maíz y sus harinas, y ventas locales de trigo, pan, maíz y esas harinas; ventas locales de animales vivos; equipos de puesta en marcha importados por nuevas empresas; obras de arte originales vendidas por el artista.
- Servicios (art. 17): periódicos y libros (excluida la publicidad); tasas escolares de centros autorizados; atención médica y análisis; transporte de pacientes; servicios funerarios; transporte aéreo internacional; intereses de préstamos de inversión, arrendamiento financiero, crédito agrícola y descubiertos; créditos de microfinanzas; alquiler de viviendas sin amueblar por no promotores; primas de seguros y reaseguros de vida y de salud.
- También exentas: las actividades sujetas a un impuesto específico exclusivo, como las entradas, las transmisiones sujetas a derechos de registro y las ganancias de juegos de azar (art. 18); y las misiones diplomáticas y organizaciones internacionales, con sujeción a reciprocidad (art. 19). [1]
Exento no es lo mismo que tipo cero. Las exportaciones al 0% conservan la plena recuperación del IVA soportado. Las operaciones exentas no dan derecho a deducción: "aucun droit à déduction n’est ouvert pour les assujettis qui effectuent des opérations exonérées" (art. 98 del Decreto 011/42). Una empresa que realiza ambas utiliza la prorrata.
Regímenes especiales
- Los comerciantes de bienes de segunda mano pagan el IVA sobre su margen por los bienes comprados a no contribuyentes (art. 31).
- Las agencias de viajes aplican un régimen de margen y no pueden deducir los costes adquiridos (arts. 32–33).
- Los transitarios y agentes de aduanas tributan por su remuneración menos los desembolsos justificados (art. 34).
- Los servicios y las obras tributan con criterio de caja — el IVA se devenga al cobro (art. 25). La DGI puede autorizar en su lugar la liquidación según la facturación (art. 26), y las facturas deben entonces indicar «Autorisation d’acquitter la TVA d’après les débits».
- Las zonas francas están fuera del territorio aduanero; las mercancías que salen de ellas para el consumo tributan por su valor a la salida (arts. 24 y 27).
- Las pequeñas empresas no tienen un régimen de IVA a tanto alzado: por debajo de 80.000.000 CDF quedan fuera del IVA y pagan el IBP, salvo que opten por el IVA.
- Las empresas mineras en fase de explotación liquidan el IVA a la importación a través de su declaración (art. 62).
Infracciones y sanciones
Infracciones
Las infracciones tributarias cometidas con evidente intención fraudulenta se castigan "sans préjudice des peines portées aux articles 124 et 127 du Code Pénal" (art. 101 de la LPF). Incluyen la falta deliberada de declaración, la ocultación de cantidades imponibles, los asientos contables ficticios o inexactos, la obstrucción a la administración tributaria, la insolvencia organizada y la falta de ingreso de un impuesto recaudado como deudor legal — lo que abarca el IVA repercutido a los clientes. La multa equivale al impuesto eludido, y se duplica en caso de reincidencia; la acción penal la ejerce el ministerio fiscal a petición de un funcionario de la DGI. La propia LPF no establece ninguna pena de prisión; remite al Código Penal. [1]
Las conductas específicas del IVA se sancionan "sans préjudice des poursuites pénales": repercutir indebidamente el IVA, las facturas falsas o falsificadas y la manipulación de un sistema de facturación. La falta reiterada de emisión de facturas normalizadas puede conllevar un cierre administrativo de tres meses y la prohibición de residencia para los directivos extranjeros (art. 74 sexies). Ejercer una actividad sin Numéro Impôt conlleva el cierre provisional (art. 98 de la LPF).
Sanciones
Todos los importes según la consolidación del Code des Impôts del 10 de julio de 2023. La Ley de Finanzas n° 25/060 modificó la ley del IVA y la LPF para 2026, y su texto no estaba disponible en ningún sitio oficial al que hayamos podido acceder (comprobado el 21/10/2026).
| Infracción | Sanción | Fuente |
|---|---|---|
| Declaración de registro del IVA tardía | 500.000 CDF | Art. 69 de la ley del IVA |
| Declaración tardía con saldo a favor / declaración sin actividad | 1.500.000 CDF y pérdida del 10% del crédito / 500.000 CDF | Art. 69 bis |
| Pago tardío del impuesto declarado | 2% por mes, computándose completo cada mes iniciado | Art. 91 de la LPF |
| Presentación tardía regularizada antes del requerimiento formal | 25% del impuesto declarado | Art. 89 de la LPF |
| Regularización | 20% del impuesto eludido (40% en caso de reincidencia); 50% en caso de liquidación de oficio (100% en caso de reincidencia); intereses del 2% por mes, con un límite del 50% | Art. 89 de la LPF |
| Transacción sin facture normalisée | 5 veces el IVA no facturado, con un mínimo de 10.000.000 CDF por factura; en caso de reincidencia, 10 veces el importe no facturado, con un mínimo de 50.000.000 CDF por factura, y posible cierre de tres meses | Art. 74 sexies de la ley del IVA |
| No utilizar un dispositivo fiscal | 10.000.000 CDF | Art. 74 quater |
| Alteración deliberada de un dispositivo fiscal | 5.000.000 CDF; triplicada en caso de reincidencia | Art. 74 quinquies |
| Cualquier otro incumplimiento de las normas sobre dispositivos fiscales | 10.000.000 CDF | Art. 74 decies |
| Alteración de un sistema de facturación, o usurpación de identidad para emitir facturas | 10.000.000 CDF por factura | Art. 74 octies |
| Software de facturación no homologado (proveedor, editor o desarrollador interno) | 50.000.000 CDF; 100.000.000 CDF en caso de reincidencia | Art. 74 nonies |
| Cada mención obligatoria omitida en la factura | 750.000 CDF (sociedades) / 250.000 CDF (personas físicas) por omisión | Art. 97 bis de la LPF |
| Falta de emisión de factura | 2 veces el impuesto en juego; triplicada en caso de reincidencia | Art. 72 de la ley del IVA |
| Emitir una factura falsa, o utilizar una falsificada para deducir el IVA | 3 veces el IVA | Art. 71 |
| Repercutir indebidamente el IVA en una factura | 3 veces el IVA indebidamente facturado | Art. 70 |
| Falta de retención del IVA | Una multa igual al IVA no retenido | Art. 74 ter |
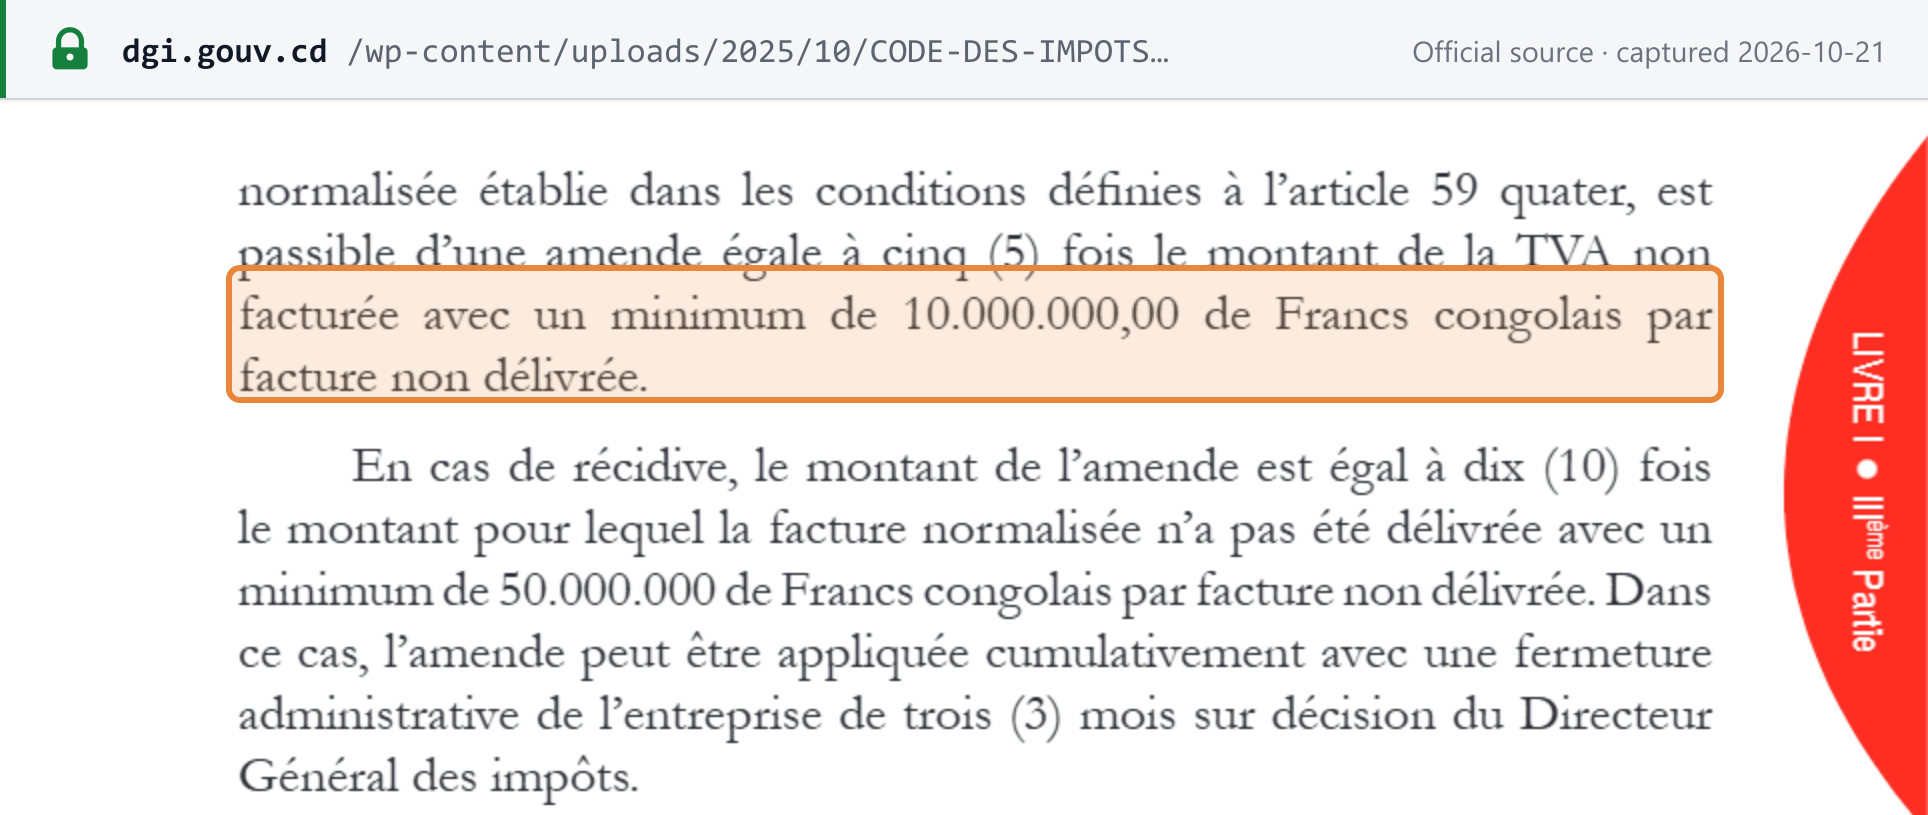 Captura de la fuente realizada el 21/10/2026 — original
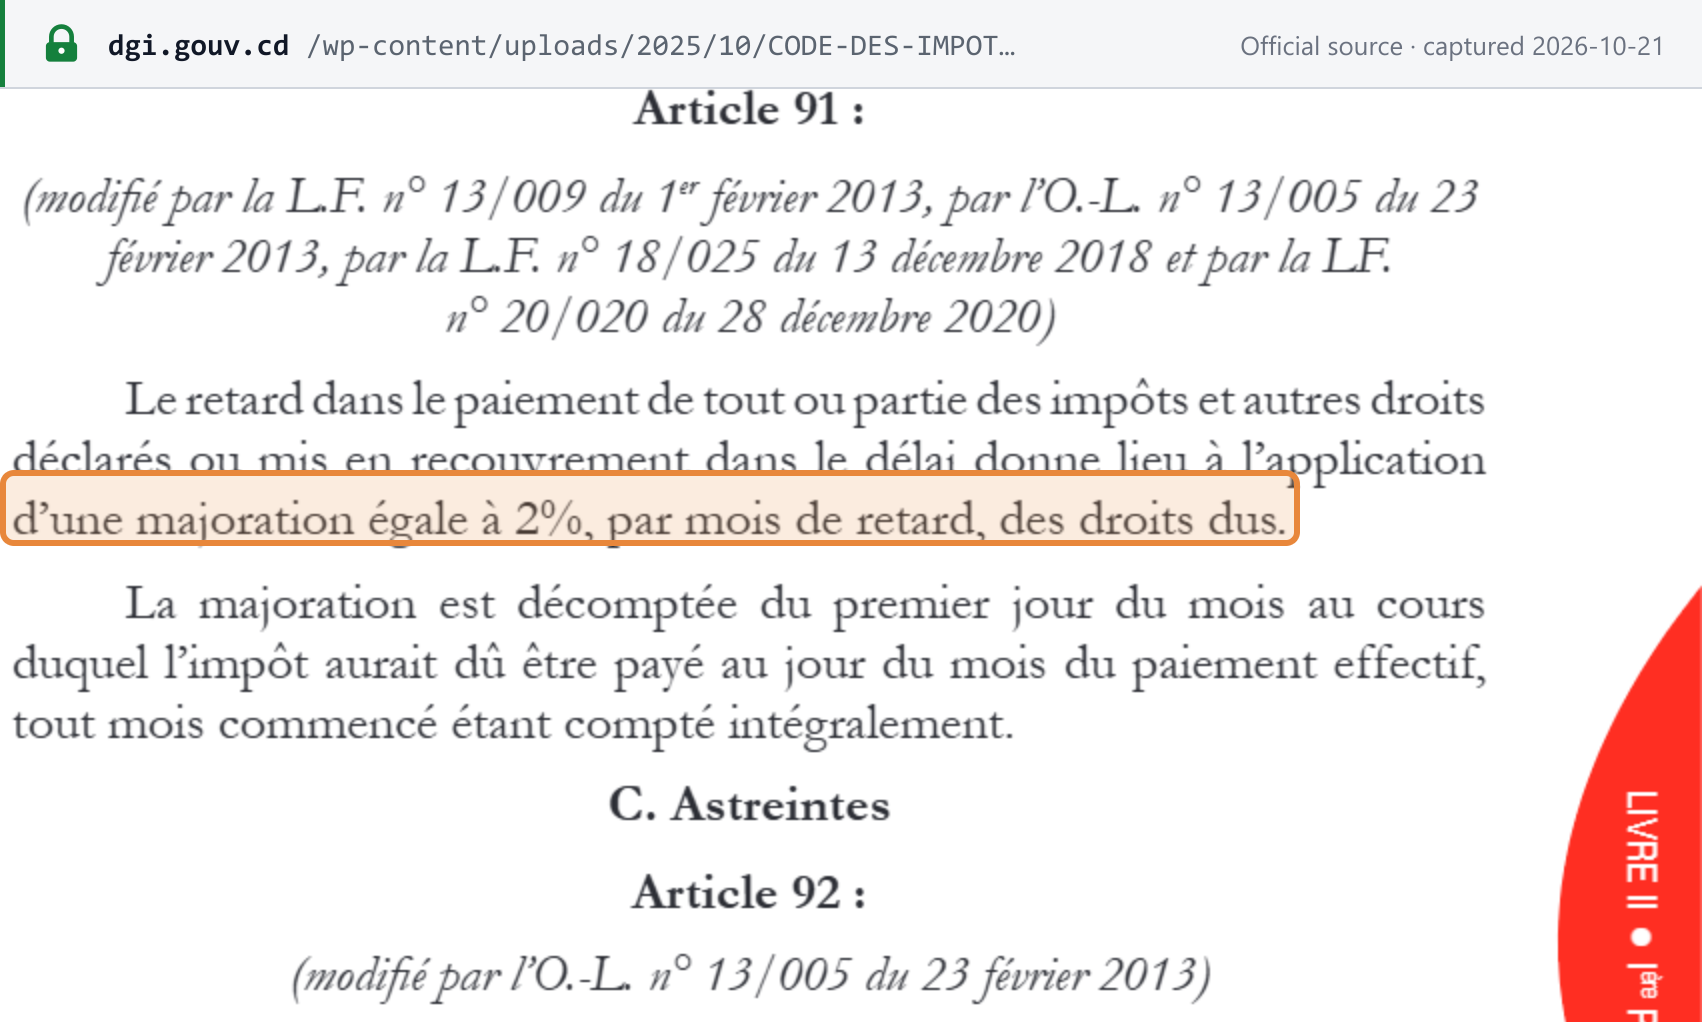 Captura de la fuente realizada el 21/10/2026 — original
Preguntas frecuentes
Nuestro proveedor en la RD Congo nos entregó una factura ordinaria, no una facture normalisée. ¿Podemos deducir el IVA?
No. El artículo 42 de la ley del IVA impide deducir el IVA que figura en una factura emitida al margen de los dispositivos fiscales (DEF) por una persona obligada a utilizarlos. El comunicado de la DGI del 4 de diciembre de 2025 anunció que las deducciones de diciembre de 2025 no respaldadas por una factura normalizada se regularizarían tras un plazo de regularización de 20 días, y el 5 de octubre de 2026 la DGI confirmó que, terminadas las moratorias, la obligación es plenamente efectiva.
Ya utilizamos un ERP. ¿Seguimos necesitando un dispositivo fiscal en la RD Congo?
Sí. Todo contribuyente sujeto al IVA debe emitir sus facturas mediante un dispositif électronique fiscal conectado a la DGI. Una empresa con su propio software de facturación necesita que la DGI homologue ese software como sistema de facturación de empresa (SFE) y que esté vinculado a un módulo de control (MCF) o a su versión en línea (e-MCF). Una empresa sin software de facturación puede utilizar el e-UF gratuito en línea de la DGI en la plataforma e-DEF.
Somos una empresa extranjera que vende software o servicios a clientes de la RD Congo. ¿Quién paga el IVA?
Un no residente sujeto al IVA de la RDC debe designar un representante autorizado residente en la RDC, mediante carta legalizada o notarial dirigida a la DGI, y el representante responde solidariamente del impuesto (artículo 23 de la ley del IVA). Si no se designa representante, el IVA y las eventuales sanciones los paga el cliente. Los servicios en línea prestados por empresas no residentes están expresamente incluidos (artículo 23 del Decreto 011/42), y la ley no fija un umbral específico para los no residentes.
¿Cuándo vence la declaración del IVA en la RD Congo si el día 15 cae en fin de semana?
La ley del IVA solo dice que la declaración y el pago vencen a más tardar el día 15 del mes siguiente al mes de las operaciones. No dice qué ocurre cuando el día 15 es fin de semana o festivo. La DGI publica cada mes un comunicado con el plazo exacto, por lo que conviene consultar su página de comunicados oficiales.
¿Podemos obtener la devolución de nuestro crédito de IVA en la RD Congo?
Solo si usted pertenece a una de las categorías del artículo 64 de la ley del IVA: exportadores (con un límite del 16% de las exportaciones del mes), empresas que realizan nuevas inversiones de 1.000.000.000 CDF o más, empresas mineras y petroleras en fase de investigación o de desarrollo, empresas que cesan su actividad y organismos públicos de titularidad íntegramente estatal a los que se les retuvo el IVA. Todos los demás trasladan el crédito a periodos siguientes; el artículo 63 dispone que no puede devolverse ni cederse.
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| DGI — Direction Générale des Impôts | Página de inicio de la administración tributaria |
| DGI — Página del IVA | Normas del IVA, formularios de registro y de declaración, folleto sobre el IVA y registro publicado de contribuyentes sujetos al IVA |
| e-NIF | Solicitud en línea del Numéro Impôt, con búsqueda de NIF |
| i-impôts | Declaración y pago en línea (grandes empresas, centros tributarios y algunos contribuyentes de los CIS); también verifica certificados de cumplimiento tributario |
| e-DEF | Plataforma de la DGI para los dispositivos fiscales en línea (e-UF, e-MCF) |
| DGI — Reforma de la facture normalisée | Normas, órdenes ministeriales y circulares sobre la factura normalizada |
| Sistemas y dispositivos de facturación autorizados (PDF, 4 de septiembre de 2026) | SFE homologados y proveedores de DEF autorizados |
| DGI — Comunicados oficiales | Plazos mensuales de declaración y anuncios sobre facturación electrónica |
| SYGDEF | Sistema de dispositivos fiscales de la DGI (acceso con cuenta), mencionado en la Circulaire 005/2024 y en el comunicado de la DGI del 5 de octubre de 2026 junto con su aplicación móvil «FACNO RDC» para verificar facturas normalizadas |
| DGI — Autenticación de documentos | Verifica los documentos expedidos por la DGI mediante código QR o número |
| DGDA — Aduanas | Declaraciones de importación e IVA a la importación |
| Journal officiel | Diario oficial (inaccesible el 21/10/2026) |
No existe ninguna herramienta oficial de consulta de tipos; el folleto sobre el IVA de la DGI es su propio resumen de los tipos.
Cambios recientes
- 05/10/2026 — La DGI declara que, terminadas las moratorias por decisión del Ministro, la obligación de emitir y entregar una facture normalisée es plenamente efectiva, con controles de cumplimiento en todo el país. (DGI) — véase el evento
- 23/03/2026 — Las listas anuales de clientes y proveedores pasan a ser exigibles a todo contribuyente sujeto al IVA y al impuesto sobre los beneficios, a más tardar el 31 de marzo de 2026 (arts. 47 bis y 47 ter de la LPF). (DGI)
- 25/02/2026 — Grupos de tributación actualizados conforme a la Ley de Finanzas n° 25/060: el grupo del 8% pasa al 5% y se añade un nuevo grupo del 1%. (DGI) — véase el evento
- 01/12/2025 — La facture normalisée, emitida mediante un dispositivo fiscal, pasa a ser obligatoria para todos los contribuyentes sujetos al IVA. (DGI)
Para la cronología completa, consulte los cambios fiscales de la RD Congo en Lookuptax.
Enlaces de referencia
- DGI — Code des Impôts, actualizado al 10 de julio de 2023 (ley del IVA, Decreto 011/42, Décret 23/10 y ley de procedimientos tributarios)
- DGI — La TVA : notions essentielles à retenir (folleto sobre el IVA, agosto de 2025)
- DGI — Taxe sur la valeur ajoutée (página del IVA)
- DGI — Réforme de la facture normalisée
- DGI — Campaña de sensibilización sobre la obligación de la facture normalisée a partir del 1 de diciembre de 2025 (noticia, noviembre de 2025)
- DGI — Communiqué officiel N° 01/050 del 2 de octubre de 2025 (fecha de inicio)
- DGI — Communiqué officiel N° 01/059 del 4 de diciembre de 2025 (modalidades prácticas)
- DGI — Communiqué officiel N° 01/010 del 25 de febrero de 2026 (grupos de tributación)
- DGI — Comunicado del 5 de octubre de 2026 (obligación plenamente efectiva)
- Circulaire ministérielle n° 004 del 30 de diciembre de 2024 (notas de crédito normalizadas)
- Circulaire ministérielle n° 005 del 30 de diciembre de 2024 (alcance y dispensas)
- Arrêté ministériel n° 033 del 23 de octubre de 2023 (condiciones de uso de los dispositivos fiscales)
- Arrêté ministériel n° 016 del 27 de febrero de 2025 (autorización y homologación)
- DGI — SFE homologados y DEF autorizados, a 4 de septiembre de 2026
- DGI — Formulario de declaración de registro del IVA
- DGI — Communiqué officiel N° 01/005 del 20 de enero de 2026 (Centres d'Impôts Synthétiques)
- DGI — Comunicado sobre el plazo del 15 de octubre de 2026
- Ministère du Budget — Budget citoyen 2026
- DGI — Sesión sobre las novedades de la Ley de Finanzas n° 25/060 para 2026 (enero de 2026)
- DGI — Communiqué officiel N° 01/015 del 23 de marzo de 2026 (listas de clientes y proveedores)
Relacionado en Lookuptax:
- Umbrales de registro del IVA en todo el mundo
- Tipos impositivos en todo el mundo
- Estado de la facturación electrónica y redes en todo el mundo
- Dispositivos fiscales y cajas registradoras certificadas explicados
- La inversión del sujeto pasivo explicada
- IVA sobre servicios digitales de proveedores no residentes
- Cómo registrarse en el IVA, el impuesto sobre las ventas o el GST
- Comprobar un número de IVA — consultas oficiales por país