Guía del IVA en la República Checa
| FICHA TÉCNICA | |
|---|---|
| Código de país | CZ |
| Nombre del impuesto | Impuesto sobre el Valor Añadido — Daň z přidané hodnoty (DPH) |
| Autoridad tributaria | Administración Financiera de la República Checa — Finanční správa České republiky |
Resumen
La República Checa grava el Impuesto sobre el Valor Añadido — en checo daň z přidané hodnoty (DPH) — conforme a la Ley n.º 235/2004 Sb., del impuesto sobre el valor añadido (zákon o dani z přidané hodnoty). Esta guía sigue el texto consolidado vigente desde el 1 de enero de 2026, la última versión publicada en la Colección oficial de Leyes, e-Sbírka. El procedimiento, los plazos y la mayoría de las sanciones se encuentran en el Código de Procedimiento Tributario, Ley n.º 280/2009 Sb. (daňový řád). [1] [2]
Autoridad. El DPH lo administra la Administración Financiera de la República Checa (Finanční správa České republiky): la Dirección General de Finanzas (Generální finanční ředitelství, GFŘ) y las oficinas tributarias regionales (finanční úřady). La Aduana (Celní správa) administra el IVA a la importación, salvo cuando un sujeto pasivo del IVA declara por sí mismo el IVA de importación (§ 93(1)(b)). [1]
Moneda. Los importes de esta guía están expresados en coronas checas (CZK, Kč). Una factura puede extenderse en otra moneda, pero el IVA que figure en ella debe expresarse «v české měně» — en moneda checa (§ 29(1)(l)). [1]
Periodo impositivo. «Zdaňovacím obdobím je kalendářní měsíc» — el periodo impositivo es el mes natural (§ 99). Un sujeto pasivo puede optar por el trimestre natural en las condiciones descritas en Declaración y pago. [1]
Niveles. El DPH es un impuesto nacional único. La Ley del IVA no crea ningún nivel regional ni municipal de IVA. [1]
Registro
Una empresa registrada es un sujeto pasivo del IVA (plátce). Una empresa que se registra solo para declarar el IVA de servicios transfronterizos es una persona identificada (identifikovaná osoba), tratada más adelante.
Quién debe inscribirse
Una persona sujeta al impuesto con sede en la República Checa pasa a ser sujeto pasivo del IVA por ministerio de la ley cuando su volumen de negocios nacional supera los umbrales del § 6. Desde el 1 de enero de 2025, el criterio es el año natural: [1]
"(1) Osoba povinná k dani se sídlem v tuzemsku … je plátcem od prvního dne kalendářního roku bezprostředně následujícího po kalendářním roce, ve kterém její obrat v tuzemsku překročil částku 2 000 000 Kč."
(Una persona sujeta al impuesto con sede en la República Checa … es sujeto pasivo desde el primer día del año natural inmediatamente siguiente al año natural en el que su volumen de negocios nacional superó los 2.000.000 CZK).
| Volumen de negocios nacional en el año natural | Pasa a ser sujeto pasivo del IVA | Cita |
|---|---|---|
| Superior a 2.000.000 CZK | A partir del 1 de enero del año siguiente | § 6(1) |
| Superior a 2.000.000 CZK, y la empresa opta por un inicio anticipado en una solicitud presentada en plazo | A partir del día siguiente a la superación de los 2.000.000 CZK | § 6(2)(a) |
| Superior a 2.536.500 CZK | A partir del día siguiente a la superación de los 2.536.500 CZK | § 6(2)(b) |
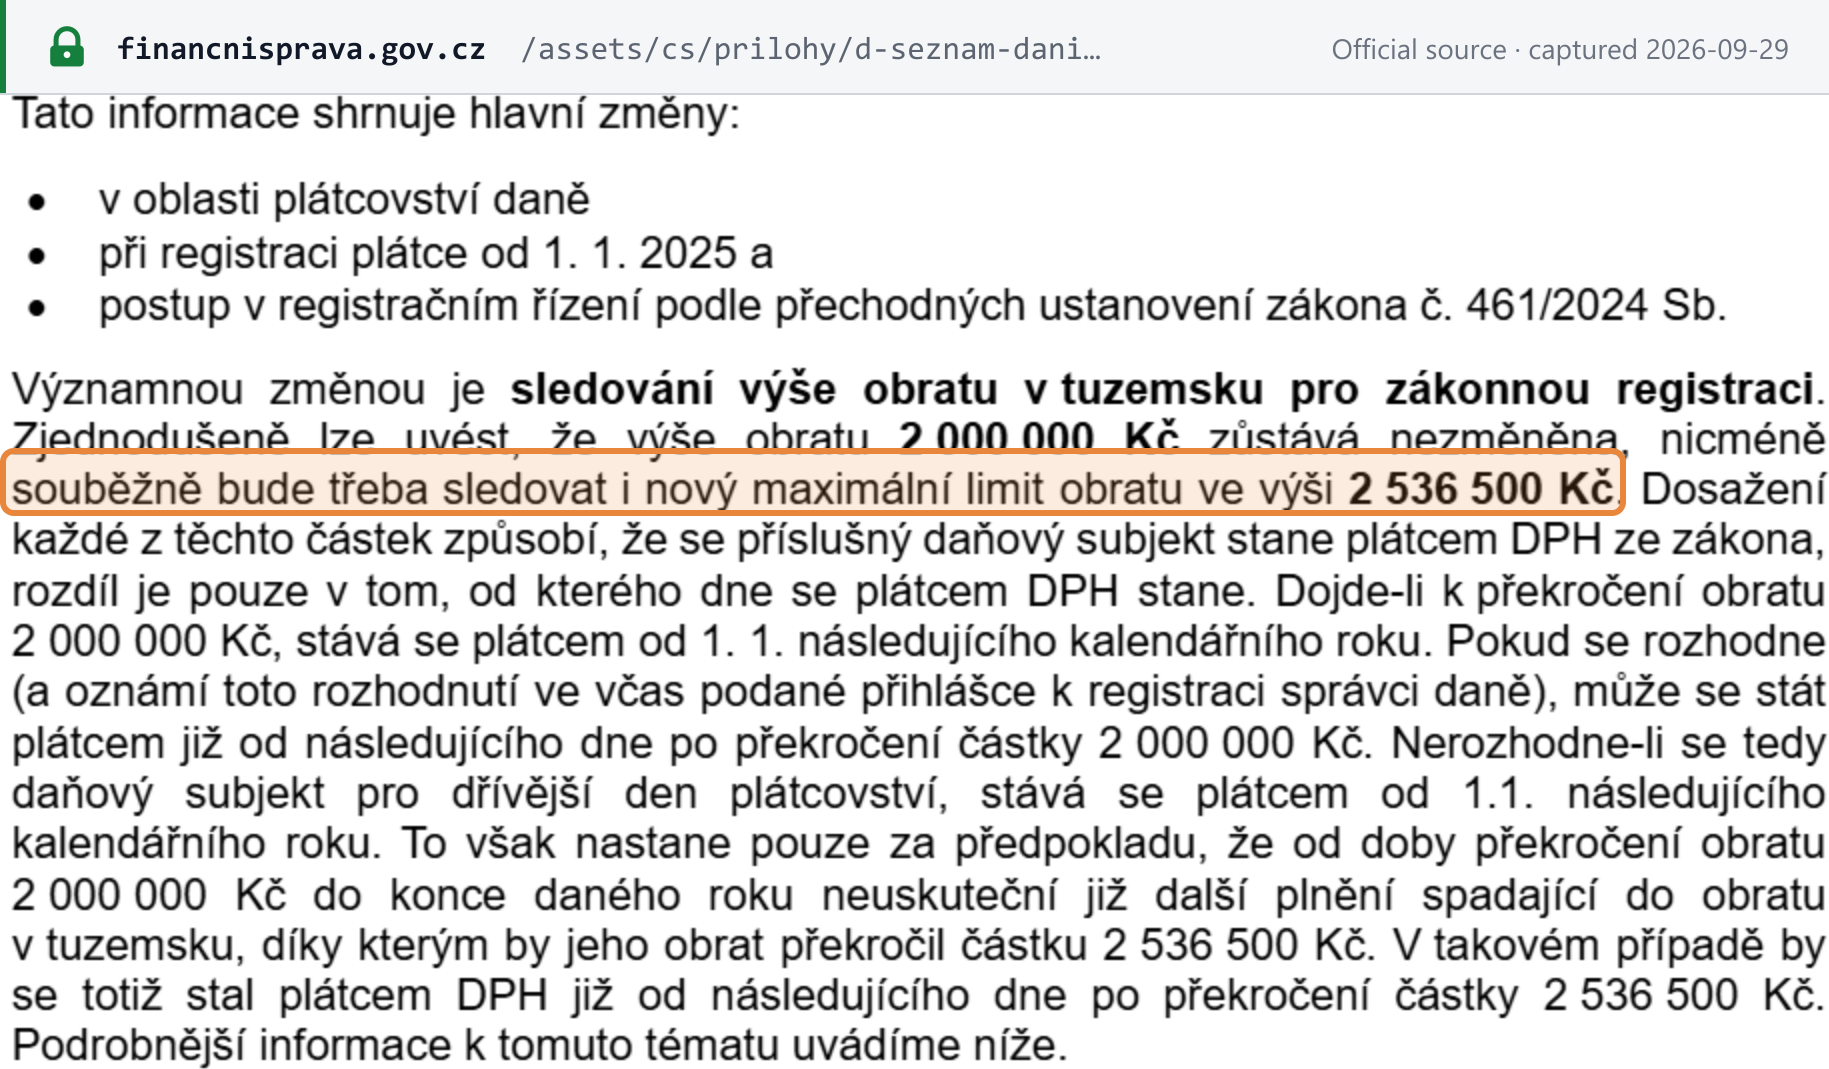
La información de la GFŘ sobre los cambios de 2025 lo expresa así: la cifra de 2.000.000 CZK no cambia, pero debe vigilarse junto a ella un nuevo límite máximo de 2.536.500 CZK; alcanzar cualquiera de los dos convierte a la empresa en sujeto pasivo del IVA por ministerio de la ley, y la única diferencia es el día a partir del cual lo es. [3]
Qué cuenta como volumen de negocios. El volumen de negocios nacional (obrat v tuzemsku) es la contraprestación, IVA excluido, de las operaciones cuyo lugar de realización está en la República Checa y que están gravadas (o lo estarían de no ser por la exención para pequeñas empresas), exentas con derecho a deducción, o son operaciones financieras, de seguros e inmobiliarias exentas, salvo que sean accesorias y ocasionales (§ 4a(1)). Se excluyen las ventas de activos a largo plazo, salvo que formen parte integrante de la actividad habitual de la empresa (§ 4a(3)). [1]
Historia. Hasta el 31 de diciembre de 2024, el criterio era un volumen de negocios superior a 2.000.000 CZK durante, como máximo, los 12 meses consecutivos anteriores (§ 6(1), versión de 2024). El importe en sí subió de 1.000.000 CZK a 2.000.000 CZK el 1 de enero de 2023; la Ley n.º 461/2024 Sb. sustituyó después el criterio móvil por el año natural y añadió el supuesto de 2.536.500 CZK a partir del 1 de enero de 2025. [21] [6] [4]
Personas identificadas. Una empresa que no es sujeto pasivo pasa a ser persona identificada cuando, por ejemplo, adquiere servicios de un proveedor extranjero por los que debe declarar el IVA, o presta servicios B2B gravados en otro Estado miembro. Debe presentar la solicitud dentro de los 15 días siguientes a adquirir esa condición (§ 97), y solo presenta declaración por los meses en que tenga una deuda tributaria. [1]
Registro de no residentes
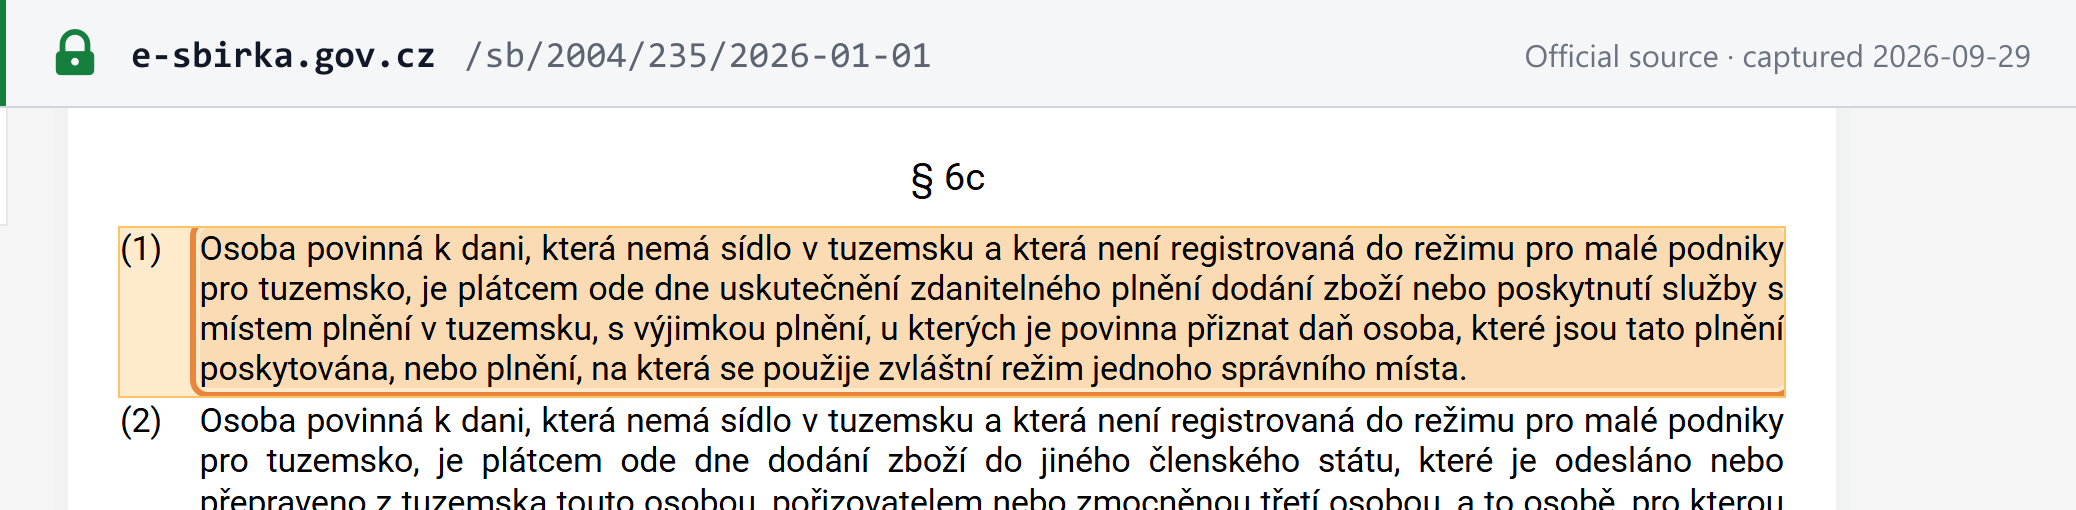
No existe umbral para una empresa sin sede en la República Checa. Según el § 6c(1), una persona sujeta al impuesto que no tiene sede en la República Checa (y no se acoge al régimen de pequeñas empresas) pasa a ser sujeto pasivo desde el día de su primera entrega de bienes o prestación de servicios gravada cuyo lugar de realización esté en la República Checa, excepto las operaciones por las que el cliente debe declarar el impuesto y las declaradas a través de la ventanilla única (One-Stop Shop). También pasa a ser sujeto pasivo desde su primera entrega intracomunitaria de bienes expedidos desde la República Checa y desde su primera transferencia de bienes propios fuera del país (§ 6c(2)–(3)). [1]
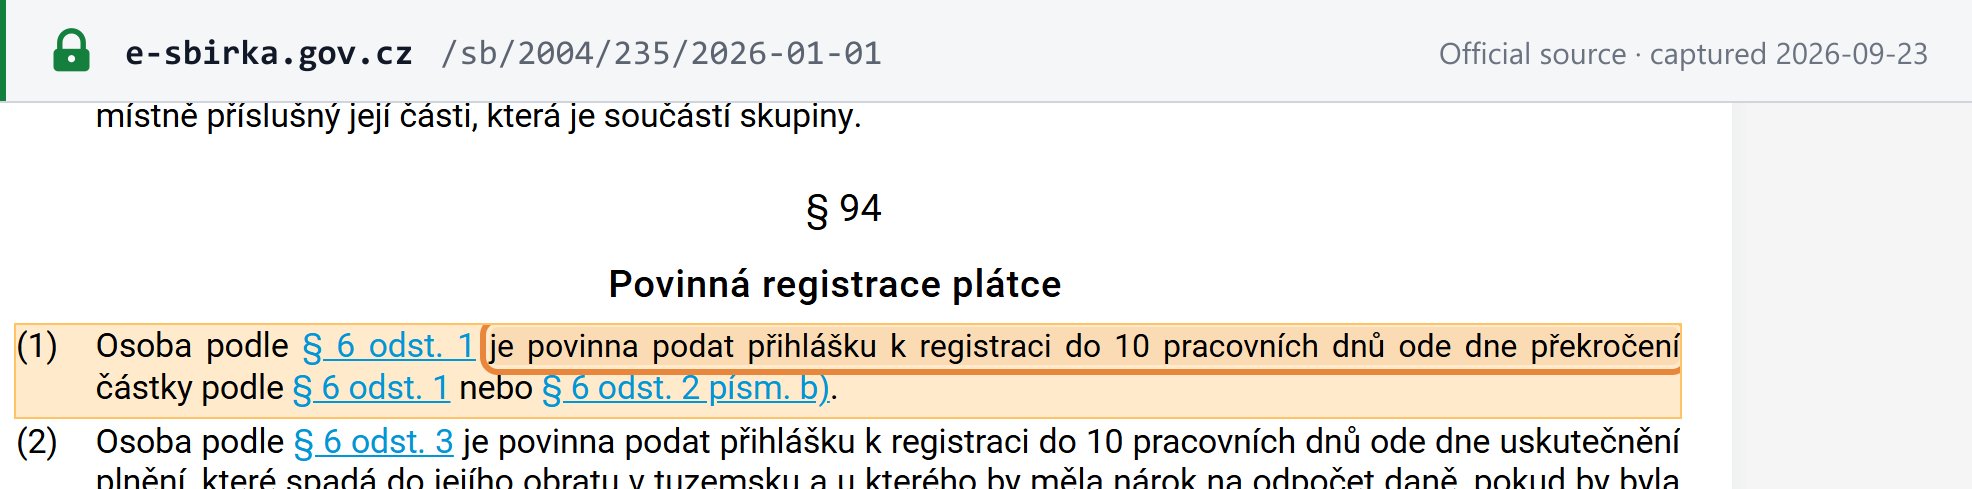
- Plazo. La solicitud debe presentarse dentro de los 10 días hábiles siguientes al día en que la empresa pasó a ser sujeto pasivo (§ 94(4)). [1]
- Oficina competente. Para cualquier persona sujeta al impuesto sin sede, residencia ni establecimiento en la República Checa, es la Oficina Tributaria de la Región de Moravia-Silesia (Finanční úřad pro Moravskoslezský kraj) (§ 93a(2)). [1]
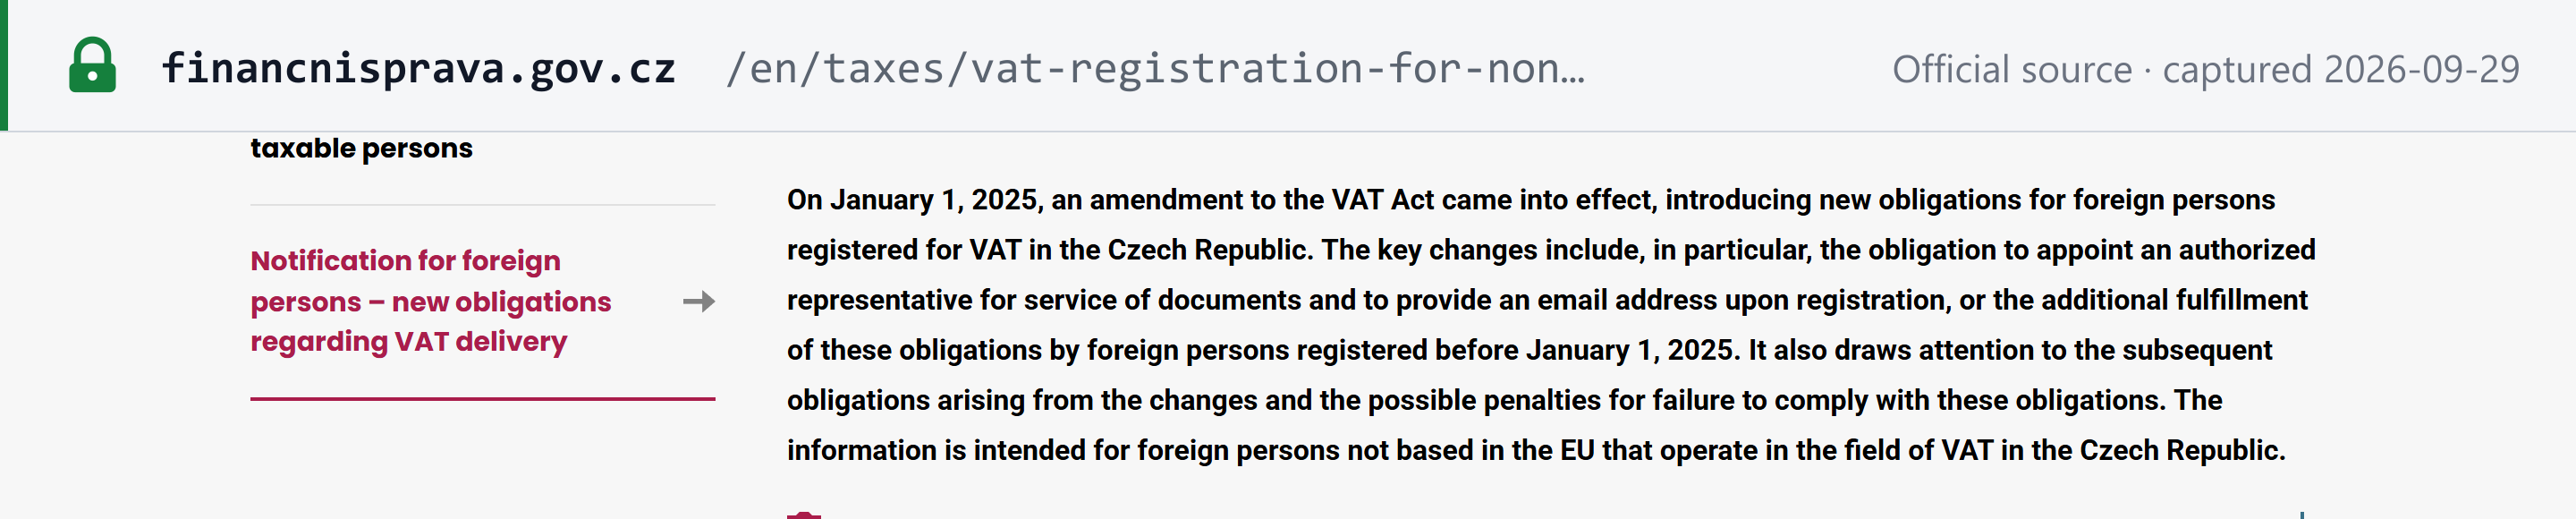
- Agente para notificaciones y correo electrónico, desde 2025. Una persona extranjera — sin sede ni establecimiento en la UE (§ 4(1)(g)) — debe designar un agente para notificaciones (zmocněnec pro doručování) que disponga de un buzón de datos legal, a más tardar en el plazo de registro, salvo que tenga su propio buzón de datos (§ 98b(1)). También debe indicar una dirección de correo electrónico en su solicitud (§ 96(3)). No designar el agente, o designarlo tarde, cuesta 1.000 CZK por cada día (§ 98b(3)). [1] [7]
- Sin registro para ventas B2B con inversión del sujeto pasivo. Las operaciones con sujetos pasivos checos por las que el cliente declara el IVA no obligan al registro — véase Empresas extranjeras que venden en la República Checa — B2B y B2C.
Número de identificación fiscal
El número de IVA checo es el DIČ (daňové identifikační číslo, número de identificación fiscal) con el prefijo CZ. Para una persona jurídica es CZ seguido de su IČO de 8 dígitos (número de identificación de la empresa); para una persona física es CZ seguido de 9 o 10 dígitos. La oficina tributaria publica, en el registro en línea de sujetos pasivos y personas identificadas, el DIČ, el nombre y la sede de cada sujeto pasivo, las cuentas bancarias que designó para su publicación y si carece de sede o establecimiento en la República Checa (§ 98); allí se publica también la resolución que declara no fiable a un sujeto pasivo (§ 106ac(4)). Para conocer el formato en detalle, consulte la guía del número de identificación fiscal de la República Checa de Lookuptax. [1]
Para comprobar a una contraparte, consulte cómo verificar un DIČ en la República Checa o utilice el validador de DIČ checo de Lookuptax.
Cómo inscribirse
- Dónde. La solicitud (přihláška k registraci) y cualquier modificación de los datos registrales «pouze elektronicky lze podat» — solo pueden presentarse electrónicamente (§ 101a(2)), a través del portal tributario MOJE daně o de un buzón de datos. [1]
- Plazo. Dentro de los 10 días hábiles siguientes al día en que el volumen de negocios supera los 2.000.000 CZK o los 2.536.500 CZK (§ 94(1)); 15 días para una persona identificada (§ 97). [1]
- Calendario. La condición obligatoria de sujeto pasivo nace por ministerio de la ley en las fechas de la tabla anterior, no en la fecha de la resolución de registro. Cuando una empresa presenta la solicitud a más tardar el 30 de septiembre porque superó los 2.000.000 CZK y no optó por un inicio anticipado, la oficina tributaria comprueba los datos en un plazo de 30 días (§ 97b(1)) y dicta la resolución de registro antes del final del año natural, pero no antes del 1 de diciembre (§ 97b(4)). Quien se registra voluntariamente pasa a ser sujeto pasivo a partir del día siguiente a la notificación de la resolución de registro (§ 6f(1)). [1] [1]
- Documentos. La Ley del IVA prescribe el formulario electrónico, la dirección de correo electrónico para las personas extranjeras y la designación del agente para notificaciones; la lista de anexos para cada tipo de solicitante forma parte del formulario de registro en MOJE daně.
Registro voluntario
Disponible. Una persona sujeta al impuesto con sede o establecimiento en la República Checa que realiza, o realizará, operaciones que dan derecho a deducción puede registrarse con cualquier volumen de negocios (§ 6f(1)). Una empresa sin sede en la República Checa que vaya a realizar operaciones checas con derecho a deducción, y que no se acoja al régimen de pequeñas empresas, también puede registrarse (§ 6f(2)). Una persona no fiable no puede presentar la solicitud (§ 94a(1)). El motivo habitual para optar por el registro es recuperar el IVA soportado antes de alcanzar el umbral, o atender a clientes B2B que esperan facturas con IVA. [1]
Baja en el registro
- A solicitud, sujeto pasivo establecido. La oficina tributaria cancela el registro de un sujeto pasivo con sede en la República Checa que no sea un grupo cuando haya transcurrido al menos un año natural desde que pasó a ser sujeto pasivo y su volumen de negocios no haya superado los 2.000.000 CZK ni en el año natural anterior ni en el actual (§ 106(4)(a)). [1]
- A solicitud, sujeto pasivo voluntario. Tras al menos 6 meses como sujeto pasivo, si su volumen de negocios se mantuvo dentro de los 2.000.000 CZK (§ 106(6)). [1]
- A solicitud, sujeto pasivo no establecido. Tras 2 meses consecutivos sin operaciones gravadas en la República Checa distintas de aquellas en las que el cliente aplica la inversión del sujeto pasivo o de las declaradas a través de la OSS, y sin entregas intracomunitarias de bienes exentas; las entregas realizadas como intermediario en una operación triangular no se computan (§ 106(4)(b)). [1]
- De oficio. Por ejemplo, cuando el sujeto pasivo no realizó ninguna operación computable en el volumen de negocios en el año natural anterior (§ 106(2)), o incumple gravemente sus obligaciones (§ 106(3)). [1]
Registro de grupo
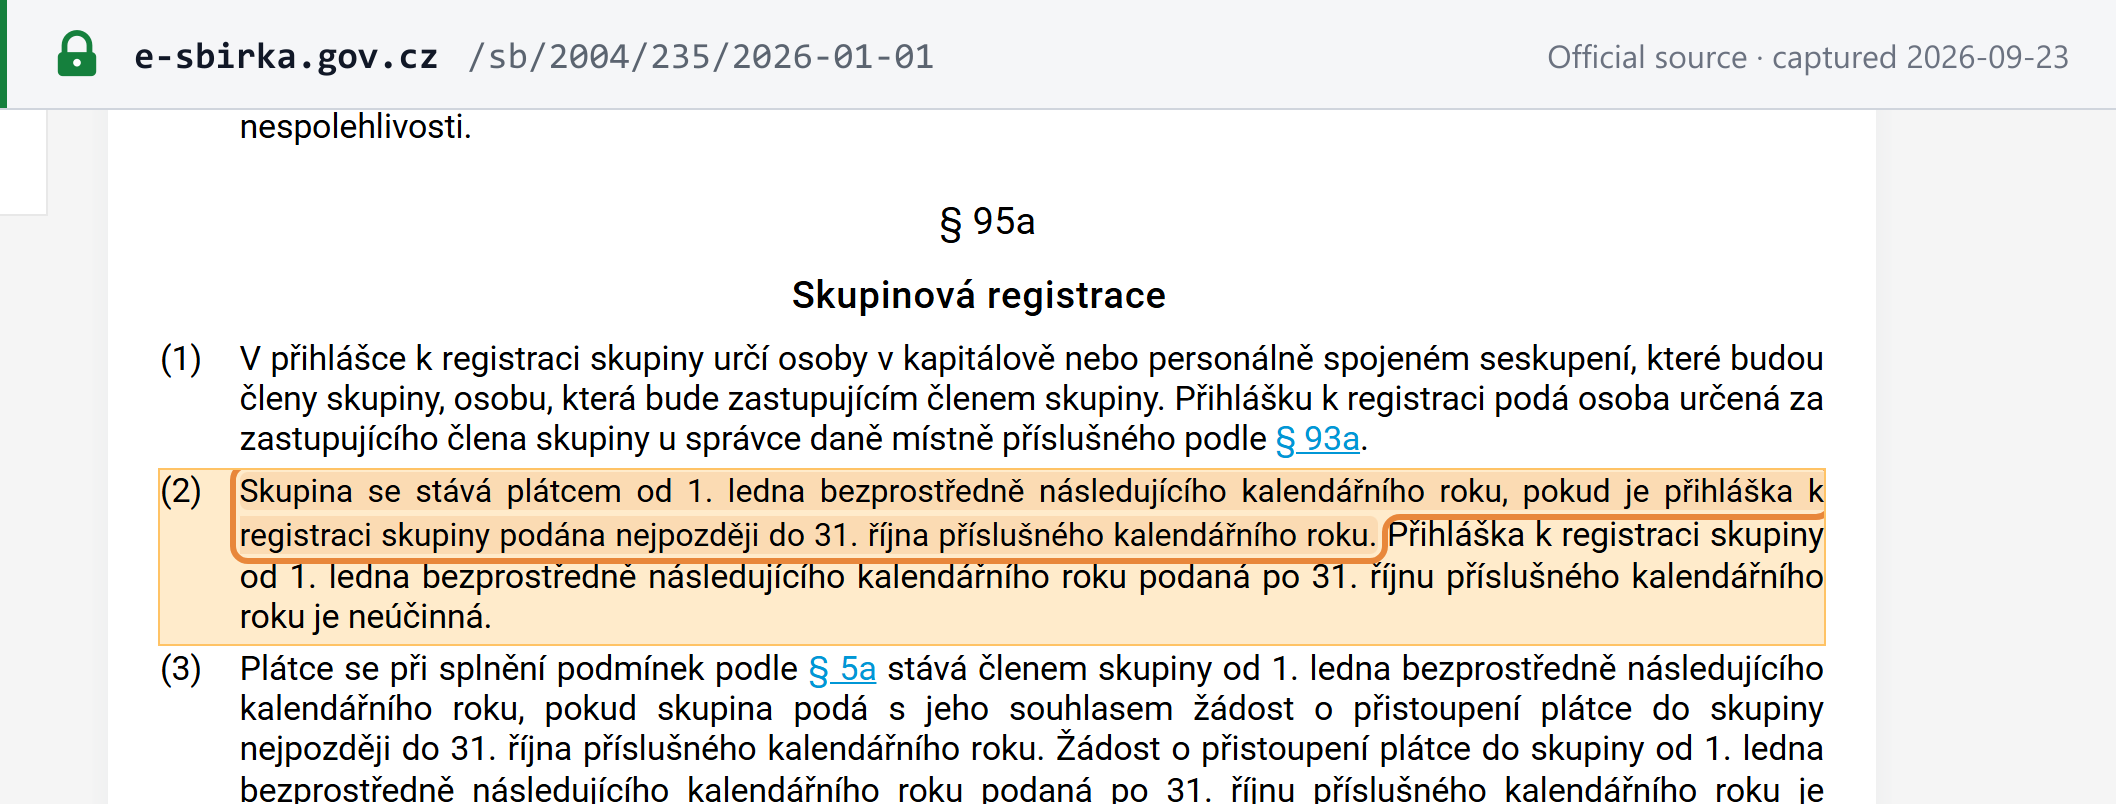
Disponible. Las personas vinculadas por relaciones personales, o por capital cuando la participación en el capital social o en los derechos de voto es de al menos el 40%, pueden formar un grupo de IVA (skupina); todos los miembros deben tener sede o establecimiento en la República Checa (§ 5a(1)). La solicitud debe presentarse a más tardar el 31 de octubre para que el grupo pase a ser sujeto pasivo a partir del 1 de enero; una solicitud posterior carece de efecto (§ 95a(2)). El calendario de 2026 de la Administración Financiera traslada esa fecha, que cae en fin de semana, al 2 de noviembre de 2026. [1] [20]
Tipos impositivos
| Tipo | Se aplica a | Vigencia |
|---|---|---|
| 21% (general) | Toda operación gravada a la que no se aplique el tipo reducido | Desde el 1 de enero de 2013 [1] |
| 12% (reducido) | Bienes del Anexo 3, calor y frío, y servicios del Anexo 2 — véase más abajo | Desde el 1 de enero de 2024 [5] |
| Exento con derecho a deducción | Exportaciones, entregas intracomunitarias, libros — el equivalente al tipo cero; véase más abajo | — |
| Exento sin derecho a deducción | Véase Exenciones | — |
§ 47(1): «U zdanitelného plnění nebo přijaté úplaty se uplatňuje a) základní sazba daně ve výši 21 %, nebo b) snížená sazba daně ve výši 12 %» — una operación gravada o un pago recibido tributa al tipo general del 21% o al tipo reducido del 12%. El tipo aplicable es el vigente el día en que nace la obligación de declarar el impuesto (§ 47(2)). [1]
Cómo se llegó a los tipos actuales. Los tipos eran del 20% y del 14% en 2012, y del 21% y del 15% desde el 1 de enero de 2013; hasta el final de 2023 se aplicó un segundo tipo reducido del 10%. El 1 de enero de 2024, la Ley n.º 349/2023 Sb. (el paquete de consolidación de las finanzas públicas) mantuvo el tipo general en el 21%, suprimió el tipo del 10% y sustituyó el tipo del 15% por un único tipo reducido del 12%. [5] [1]
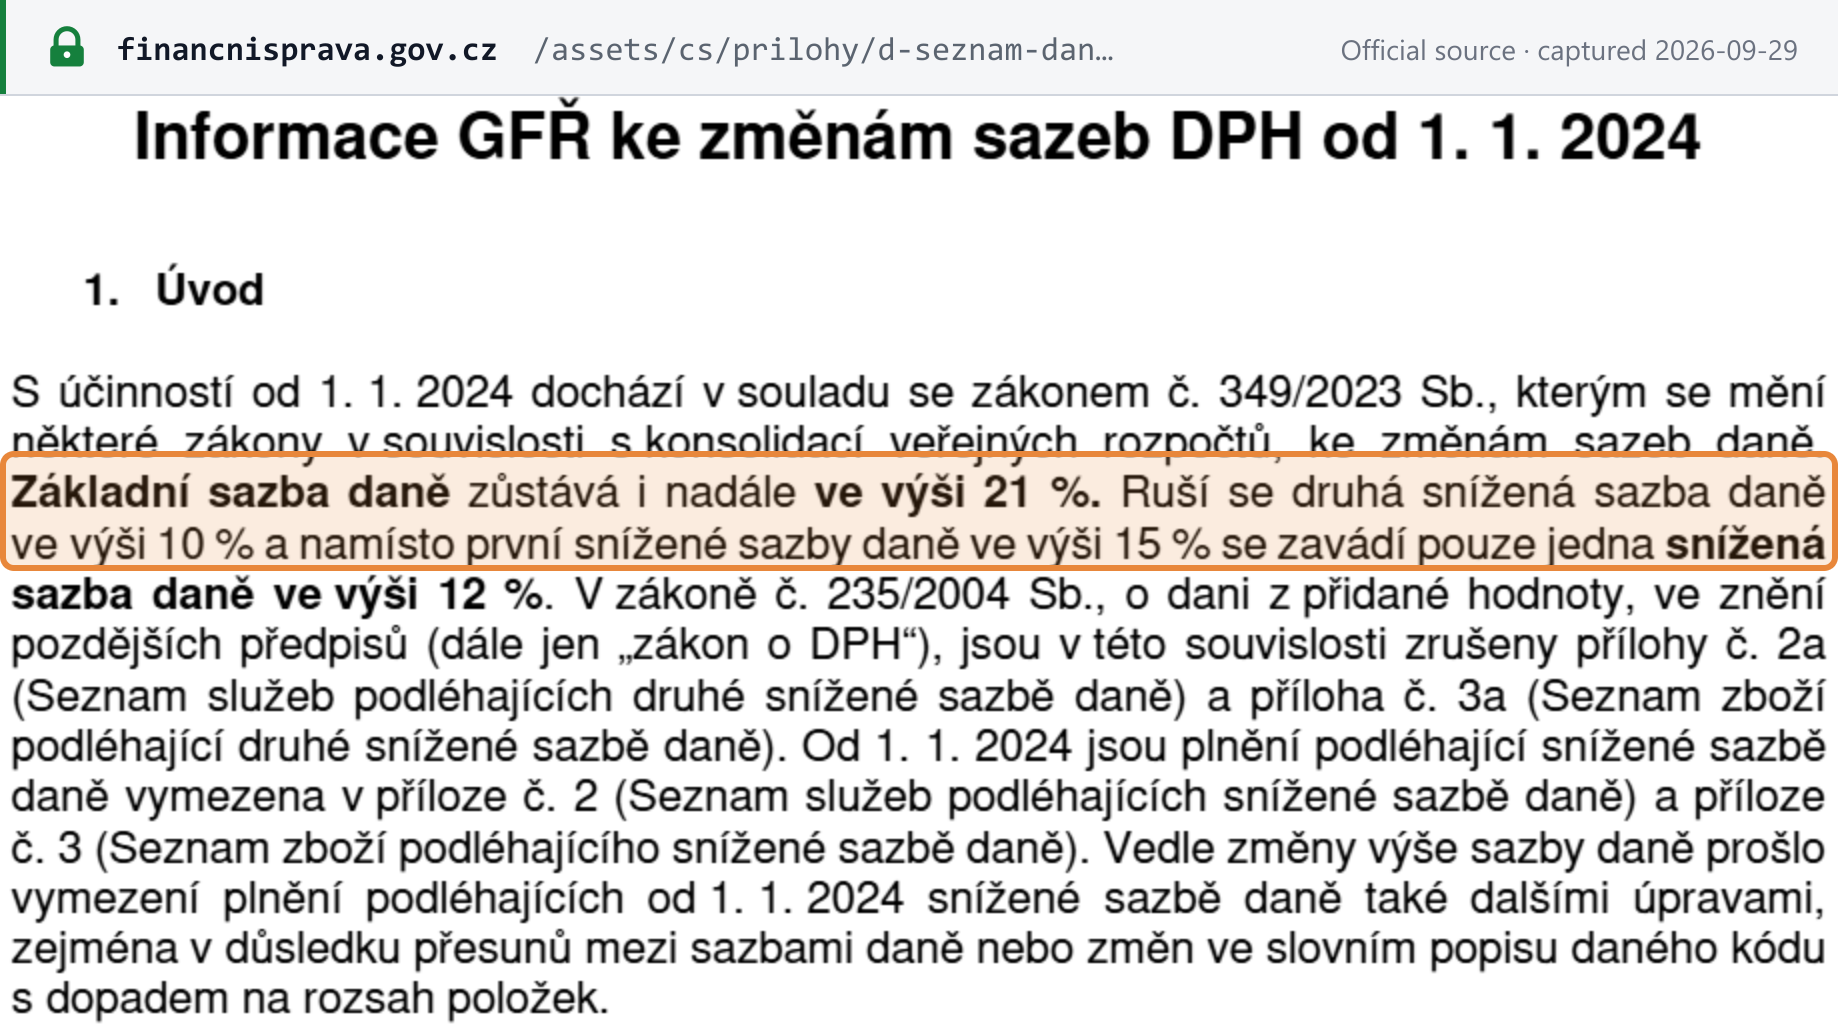
Qué abarca el tipo del 12%. Los bienes enumerados en el Anexo 3, el calor y el frío, y los servicios enumerados en el Anexo 2 (§ 47(3)–(4)). Ejemplos: [1]
- Bienes (Anexo 3): alimentos y piensos — pero se excluyen las bebidas y el agua, salvo las «bebidas seleccionadas» (leche, productos lácteos líquidos y alternativas vegetales a la leche); agua potable del grifo; medicamentos; periódicos y revistas; productos sanitarios enumerados; gafas y lentes.
- Servicios (Anexo 2): suministro de agua y alcantarillado; transporte público regular de pasajeros; alojamiento; restauración — excepto el servicio de bebidas distintas del agua potable y de las bebidas seleccionadas, que siguen al 21%; entradas a actos culturales, museos, zoológicos y cines; acontecimientos e instalaciones deportivas; asistencia sanitaria y social; servicios funerarios; saunas.
- Construcción y entrega de vivienda social (§§ 48a–49).
Pasaron al 21% en 2024. Entre otros: peluquería; reparación de calzado, ropa y bicicletas; limpieza doméstica; flores cortadas; leña; transporte aéreo regular de pasajeros; folletos. [5]
Tipo cero. La Ley del IVA no tiene tipo del 0%. Las exportaciones, las entregas intracomunitarias, los servicios a terceros países y el transporte internacional de pasajeros están, en cambio, exentos con derecho a deducción (§ 63(1)). Los libros y servicios similares, incluidos los libros electrónicos, están exentos con derecho a deducción desde el 1 de enero de 2024 (§ 71i); antes tributaban al 10%. [1] [5]
Tipos futuros anunciados. A 29 de septiembre de 2026 no se había aprobado ni publicado ningún cambio del tipo del 21% ni del 12%: la Ley del IVA no tiene ninguna versión consolidada posterior al 1 de enero de 2026. Hay un cambio aprobado en el ámbito del tipo del 12% para el 1 de enero de 2027: la Tercera Parte de la ley de registro de ventas (Sněmovní tisk 189, firmada por el Presidente el 17 de septiembre de 2026 y remitida para su publicación en la Colección de Leyes el 1 de octubre de 2026) modifica el Anexo 2 para que la partida de restauración a tipo reducido abarque el servicio de bebidas no alcohólicas en general (excluidas las bebidas alcohólicas), en sustitución de la limitación actual al agua potable y a las bebidas seleccionadas. Hasta entonces se aplica el texto anterior. [14] [1]
Para comparar la República Checa con otras jurisdicciones, consulte la tabla de tipos impositivos mundiales y la tabla de umbrales de registro del IVA de Lookuptax.
Normas transfronterizas
Empresas extranjeras que venden en la República Checa — B2B y B2C
La respuesta depende de quién sea el cliente.
B2B — normalmente sin registro en la República Checa. Cuando el proveedor no está establecido en la República Checa, el cliente checo declara el IVA (§ 108(3)): [1]
- un sujeto pasivo o persona identificada lo hace por los servicios de los §§ 9–10d, por los bienes entregados con instalación o montaje por un proveedor no registrado y por los bienes suministrados a través de redes de gas y electricidad;
- un sujeto pasivo lo hace por cualquier entrega de bienes que le realice un proveedor no establecido que no esté registrado como sujeto pasivo checo — salvo mientras el propio comprador no se haya registrado a tiempo, hasta que su resolución de registro sea firme (§ 108(3)(b)).
Por tanto, una empresa extranjera que vende bienes situados en la República Checa a sujetos pasivos del IVA checos no tiene que registrarse por esas ventas: el § 6c(1) excluye las operaciones con inversión del sujeto pasivo de los supuestos que obligan al registro. El proveedor extranjero sigue emitiendo la factura (§ 28(4)), con la mención «daň odvede zákazník» (impuesto a pagar por el cliente) (§ 29(2)(c)). Consulte el explicador sobre la inversión del sujeto pasivo de Lookuptax. [1]
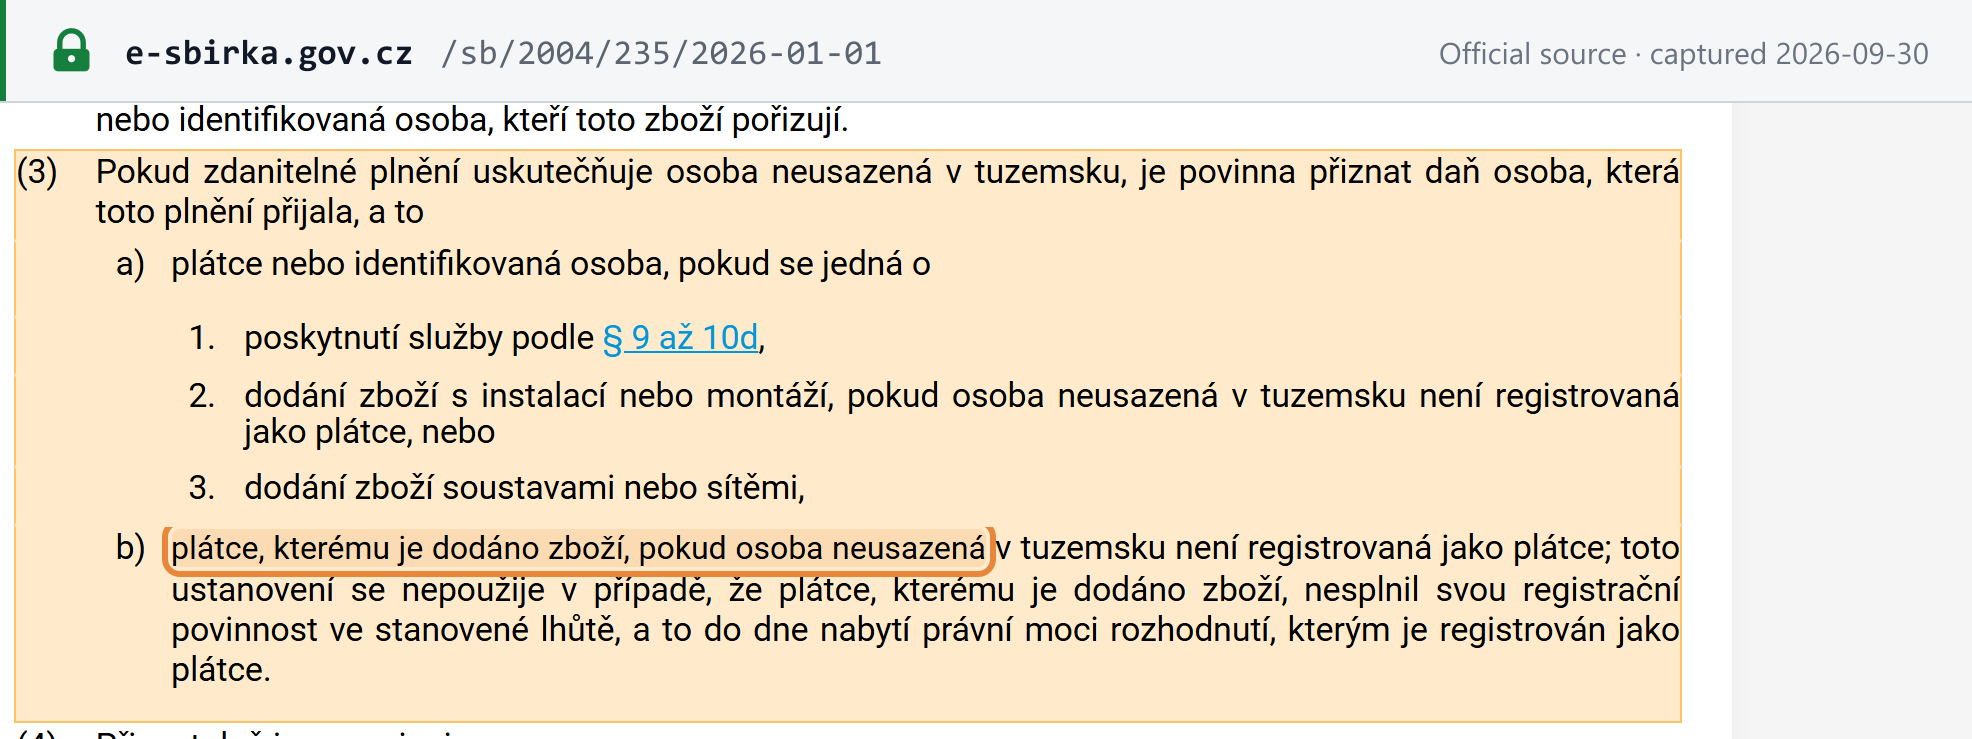
B2C — registro desde la primera venta, o uso de un régimen OSS. Un vendedor no establecido que realiza una operación para un consumidor localizada en la República Checa pasa a ser sujeto pasivo desde su primera operación de este tipo, sin umbral, salvo que la declare a través de la ventanilla única (§ 6c(1)). Las ventas a distancia de bienes desde otro Estado miembro y los servicios B2C de telecomunicaciones, radiodifusión y electrónicos se localizan en la República Checa una vez superado el umbral de 10.000 EUR a escala de la UE en el año natural en curso o en el anterior (§ 8(2)(c), § 8(3)); por debajo de él, el vendedor puede optar por la tributación en destino (§ 8(4)). [1]
Productos y servicios digitales
Los servicios de telecomunicaciones, de radiodifusión y prestados por vía electrónica a clientes que no son sujetos pasivos se prestan donde se encuentra el cliente (§ 10i(1)). Un proveedor de la UE los computa, junto con sus ventas a distancia intracomunitarias de bienes, para el umbral de 10.000 EUR mencionado. Un proveedor establecido fuera de la UE no tiene umbral: cobra IVA checo desde la primera venta y lo declara a través de la OSS exterior a la Unión o se registra en la República Checa. Consulte la guía de Lookuptax sobre el IVA de los servicios digitales prestados por proveedores no residentes. [1]
Los regímenes OSS en la República Checa. Existen tres regímenes: el régimen de la Unión (režim EU), el régimen exterior a la Unión (režim mimo EU) y el régimen de importación (dovozní režim, IOSS) para envíos de un valor intrínseco de hasta 150 EUR. La Administración Financiera señala que el uso de la OSS «není povinné» — no es obligatorio. Cuando la República Checa es el Estado miembro de identificación, la administración competente es la Oficina Tributaria de la Región de Moravia Meridional, oficina territorial de Brno I (Finanční úřad pro Jihomoravský kraj, Územní pracoviště pro Brno I) (§ 110a(3)). Las declaraciones OSS e IOSS vencen al final del mes siguiente al periodo y — a diferencia de la declaración nacional — la fecha no se traslada cuando cae en fin de semana o festivo (§ 110zc). Consulte la guía de la ventanilla única (One-Stop Shop) y la guía de la IOSS de Lookuptax. [8] [1]

Responsabilidad de marketplaces y plataformas como proveedor presunto
Se aplica. Se presume que una interfaz electrónica compra y revende bienes cuando facilita (§ 13a): [1]
- ventas a distancia de bienes importados de un valor intrínseco no superior a 150 EUR; o
- entregas de bienes por una persona extranjera (establecida fuera de la UE) a personas que no son sujetos pasivos en la UE.
Consulte el explicador sobre el proveedor presunto en marketplaces de Lookuptax.
Importaciones y exportaciones
- Importaciones por un sujeto pasivo del IVA. Cuando la aduana despacha los bienes a libre práctica, el sujeto pasivo declara el IVA de importación en su propia declaración de ese periodo (§ 23(2)); la aduana no lo recauda. La resolución aduanera sirve como documento fiscal (§ 33). [1]
- Importaciones por quien no es sujeto pasivo. El IVA se paga a la aduana (§ 108(5)(a)). [1]
- Envíos de escaso valor. Hasta 150 EUR, a través de la IOSS o del régimen especial del § 110, conforme al cual la declaración aduanera complementaria se presenta mensualmente. [1]
- Exportaciones. Exentas con derecho a deducción (§ 63(1)(c), § 66). Las entregas intracomunitarias de bienes están exentas con derecho a deducción y se declaran en la declaración recapitulativa (EC Sales List). [1]
- Servicios importados. El sujeto pasivo o la persona identificada checos aplican la inversión del sujeto pasivo (§ 108(3)(a)(1)). [1]
Inversión del sujeto pasivo interna
Entre dos sujetos pasivos checos, el comprador declara el IVA de: el oro (§ 92b); los residuos y la chatarra enumerados en el Anexo 5 (§ 92c); los inmuebles cuando el vendedor opta por la tributación (§ 92d); las obras de construcción y montaje de los códigos CZ-CPA 41–43, y la cesión de trabajadores para ellas (§ 92e); y, conforme al Decreto del Gobierno n.º 361/2014 Sb. (§ 92f), los derechos de emisión de gases de efecto invernadero, los certificados de electricidad, la electricidad y el gas suministrados a comerciantes, los servicios mayoristas de comunicaciones electrónicas y — cuando la base imponible de todos esos bienes en la entrega supera los 100.000 CZK — cereales y cultivos técnicos, metales, teléfonos móviles, circuitos integrados, ordenadores portátiles y tabletas, y videoconsolas. La inversión del sujeto pasivo no puede aplicarse si alguna de las partes no figura publicada como sujeto pasivo en el registro el día de la operación (§ 92a(6)). [1] [17]
Lugar de realización
- Bienes sin transporte. Donde se encuentran los bienes en el momento de la entrega (§ 7(1)). [1]
- Bienes con transporte. Donde comienza el transporte (§ 7(2)); las ventas a distancia siguen el § 8. [1]
- Servicios, B2B. «Místem plnění při poskytnutí služby osobě povinné k dani … je místo, kde má tato osoba sídlo» — donde el cliente empresarial tiene su sede, o el establecimiento permanente al que se presta el servicio (§ 9(1)). [1]
- Servicios, B2C. Donde el proveedor tiene su sede (§ 9(2)). [1]
- Las normas especiales para inmuebles, transporte, eventos, servicios electrónicos a consumidores y otros casos prevalecen (§ 9(4), § 10i). [1]
Requisitos de las facturas
El documento fiscal (daňový doklad) se rige por los §§ 26–35a de la Ley del IVA. Puede ser en papel o electrónico; uno electrónico requiere el consentimiento del cliente (§ 26(3)). [1]
Contenido obligatorio
«Daňový doklad musí obsahovat tyto údaje» — un documento fiscal debe contener estos datos (§ 29(1)): [1]
| # | Dato obligatorio | Cita legal |
|---|---|---|
| a | Identificación del proveedor — nombre (con cualquier sufijo del nombre) y sede | § 29(1)(a), § 29(4) |
| b | DIČ del proveedor | § 29(1)(b) |
| c | Identificación del cliente | § 29(1)(c) |
| d | DIČ del cliente | § 29(1)(d) |
| e | Número del documento (evidenční číslo daňového dokladu) | § 29(1)(e) |
| f | Alcance y objeto de la operación | § 29(1)(f) |
| g | Fecha de emisión | § 29(1)(g) |
| h | Fecha de la operación gravada o del pago recibido, cuando difiera de la fecha de emisión | § 29(1)(h) |
| i | Precio unitario sin IVA, y cualquier descuento no incluido en él | § 29(1)(i) |
| j | Base imponible | § 29(1)(j) |
| k | Tipo de IVA | § 29(1)(k) |
| l | Importe del IVA, en moneda checa | § 29(1)(l) |
Datos condicionales (§ 29(2)): la referencia a la exención; «vystaveno zákazníkem» cuando el cliente emite la factura; «daň odvede zákazník» cuando el cliente declara el impuesto; los datos de un medio de transporte nuevo; y la mención de operación triangular. Pueden omitirse (§ 29(3)): un DIČ que no haya sido asignado, y el tipo y el importe del IVA en operaciones exentas o con inversión del sujeto pasivo. [1]
La lista de la Ley del IVA no incluye el IČO (número de identificación de la empresa); otras leyes que regulan los documentos mercantiles pueden exigirlo.
Plazo de emisión
- Regla general: «Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění» — dentro de los 15 días siguientes al día en que nació la obligación de declarar el impuesto (o la operación) (§ 28(8)). [1]
- Entregas intracomunitarias de bienes exentas, y servicios B2B gravados en otro Estado miembro o en un tercer país: dentro de los 15 días siguientes al final del mes de la operación (§ 28(9)). [1]
- Factura recapitulativa de un mes natural: dentro de los 15 días siguientes al final del mes (§ 31b(2)). [1]
- El proveedor debe hacer esfuerzos razonables para que el documento llegue al cliente dentro del plazo (§ 28(11)). [1]
Numeración y secuencia
Cada documento fiscal lleva un evidenční číslo — un número de documento (§ 29(1)(e)). La Ley del IVA no prescribe ningún formato para él ni ninguna norma que exija que los números sean correlativos sin saltos. [1]
Notas de crédito y de débito
Cuando cambia la base imponible, el sujeto pasivo emite un documento fiscal rectificativo (opravný daňový doklad) y hace esfuerzos razonables para que llegue al cliente dentro de los 15 días (§ 42(5)). Debe indicar ambas partes y sus DIČ, los números del documento original y del rectificativo, el motivo de la rectificación, las diferencias en la base imponible, el IVA y el total, y la fecha del hecho que motiva la rectificación (§ 45(1)). Una rectificación a la baja se declara en el periodo en que se realizaron los esfuerzos de entrega (§ 42(6)); se aplican el tipo y el tipo de cambio de la operación original (§ 42(7)); y las rectificaciones son posibles hasta el final del séptimo año natural posterior al año de la operación original (§ 42(8)). [1]
Moneda e idioma
- Moneda. Cualquier moneda, pero el importe del IVA debe expresarse en CZK (§ 29(1)(l)). La moneda extranjera se convierte al tipo del mercado de divisas del Banco Nacional Checo o al tipo de referencia del Banco Central Europeo, según el que utilice quien realiza la conversión, del día en que nace la obligación de declarar el impuesto (§ 4(8)). [1]
- Idioma. La Ley del IVA no establece ninguna norma sobre el idioma de las facturas, pero quien conserve el documento debe aportar una traducción al checo a petición de la oficina tributaria (§ 35(5)). [1]
Tipos de documento
| Documento | Cuándo se utiliza | Cita |
|---|---|---|
| Documento fiscal completo | Un sujeto pasivo que realiza operaciones para otra persona sujeta al impuesto o para una persona jurídica no sujeta (salvo operaciones exentas sin derecho a deducción), y los demás casos enumerados en el § 28(1) | § 28(1), § 29 |
| Documento fiscal simplificado (zjednodušený daňový doklad) | Cuando el total de la operación no supera los 10.000 CZK. No se permite para entregas intracomunitarias exentas, ventas a distancia con destino a la República Checa, operaciones con inversión del sujeto pasivo ni determinadas ventas de tabaco. Puede omitir el nombre y el DIČ del cliente, el precio unitario, la base imponible y el importe del IVA; si se omite el IVA, indica el precio total. | § 30, § 30a |
| Documento fiscal recapitulativo (souhrnný daňový doklad) | Varias operaciones para un mismo cliente en un mes natural | § 31b |
| Calendarios de plazos y de pagos | Cuando contienen los datos de la factura | §§ 31, 31a |
| Documento de autoconsumo (doklad o použití) | Uso privado o ajeno a la actividad empresarial | § 32 |
| Resolución aduanera | Importaciones | § 33 |
| Documento fiscal rectificativo | Cambios en la base imponible | § 45 |
El § 28(1)(a) solo enumera a las personas sujetas al impuesto y a las personas jurídicas no sujetas, por lo que una operación con un particular no exige, por sí misma, un documento fiscal. [1] [1]
Autofacturación
Permitida mediante acuerdo. Otra persona, incluido el cliente, puede emitir el documento fiscal «na základě jejich ujednání» — sobre la base de su acuerdo — y tiene entonces los mismos derechos y obligaciones que el proveedor; la oficina tributaria puede pedirle que acredite el acuerdo (§ 28(10)). El documento lleva la mención «vystaveno zákazníkem» (§ 29(2)(b)), y el proveedor sigue siendo responsable de la exactitud de sus datos y de su emisión en plazo (§ 26(4)). [1]
Conservación y pista de auditoría
- Conservación. «Daňové doklady se uchovávají po dobu 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo» — 10 años desde el final del periodo impositivo en el que se realizó la operación (§ 35(2)). [1]
- Dónde. Quien conserva los documentos y está establecido en la República Checa los guarda allí, salvo que se conserven con acceso remoto continuo; debe comunicarlo previamente a la oficina tributaria si se almacenan en el extranjero (§ 35(3)–(4)). [1]
- Archivo electrónico. Los documentos en papel pueden convertirse a formato electrónico y conservarse solo electrónicamente; también deben conservarse los datos que acreditan la integridad (§ 35a). [1]
- Pista de auditoría. La autenticidad del origen, la integridad del contenido y la legibilidad deben garantizarse desde la emisión hasta el final del periodo de conservación (§ 34(1)) — mediante controles empresariales «vytvářejících spolehlivou vazbu mezi daňovým dokladem a daným plněním» (que crean un vínculo fiable entre el documento fiscal y la operación) (§ 34(3)) o, para los documentos electrónicos, mediante una firma electrónica reconocida, un sello electrónico reconocido o EDI (§ 34(4)). La Ley no establece ningún requisito de hash, código QR ni número de registro para las facturas. [1]
Modelo de factura conforme
La Administración Financiera no publica ningún modelo de factura comentado. El diseño siguiente es una ilustración propia de Lookuptax de los datos del § 29(1) para una operación B2B nacional. Todos los nombres, números e importes que contiene son ficticios:
Faktura — daňový doklad (Factura con IVA)
| Descripción§ 29(1)(f) | Cantidad§ 29(1)(f) | Precio unitario (sin IVA)§ 29(1)(i) | Tipo de IVA§ 29(1)(k) | Valor (sin IVA) |
|---|---|---|---|---|
| Consultoría informática (horas) | 10 | 2.500,00 CZK | 21% | 25.000,00 CZK |
| Catering para taller | 1 | 5.000,00 CZK | 12% | 5.000,00 CZK |
- Base imponible al 21%§ 29(1)(j)
- 25.000,00 CZK
- IVA al 21%§ 29(1)(l)
- 5.250,00 CZK
- Base imponible al 12%§ 29(1)(j)
- 5.000,00 CZK
- IVA al 12%§ 29(1)(l)
- 600,00 CZK
- Total IVA incluido
- 35.850,00 CZK
- Los importes del IVA deben expresarse en coronas checas aunque el resto de la factura esté en otra moneda — § 29(1)(l); conviértalos al tipo del CNB o del BCE — § 4(8).
- Cuando el cliente declara el impuesto, la factura lleva la mención «daň odvede zákazník» y puede omitir el tipo y el importe del IVA — § 29(2)(c), § 29(3); cuando la emite el cliente, «vystaveno zákazníkem» — § 29(2)(b).
- El catering tributa al 12%, pero las bebidas servidas con él distintas del agua potable y de las bebidas seleccionadas tributan al 21% — Anexo 2.
- Una versión electrónica requiere el consentimiento del cliente — § 26(3). El cliente solo debe pagar en una cuenta bancaria publicada para el proveedor en el registro de sujetos pasivos del IVA — § 109(2)(c).
Situación de la facturación electrónica
Situación (a 29/09/2026): ninguna obligación de facturación electrónica B2B ni B2C y ninguna plataforma de validación previa; B2G solo de recepción desde 2019/2020. Para más detalle, consulte la guía de facturación electrónica de la República Checa (ISDOC) de Lookuptax y, para otros países, la tabla de situación y redes de facturación electrónica.
- B2B y B2C — voluntaria. «S použitím daňového dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje» — el cliente debe aceptar un documento fiscal electrónico (§ 26(3)). [1]
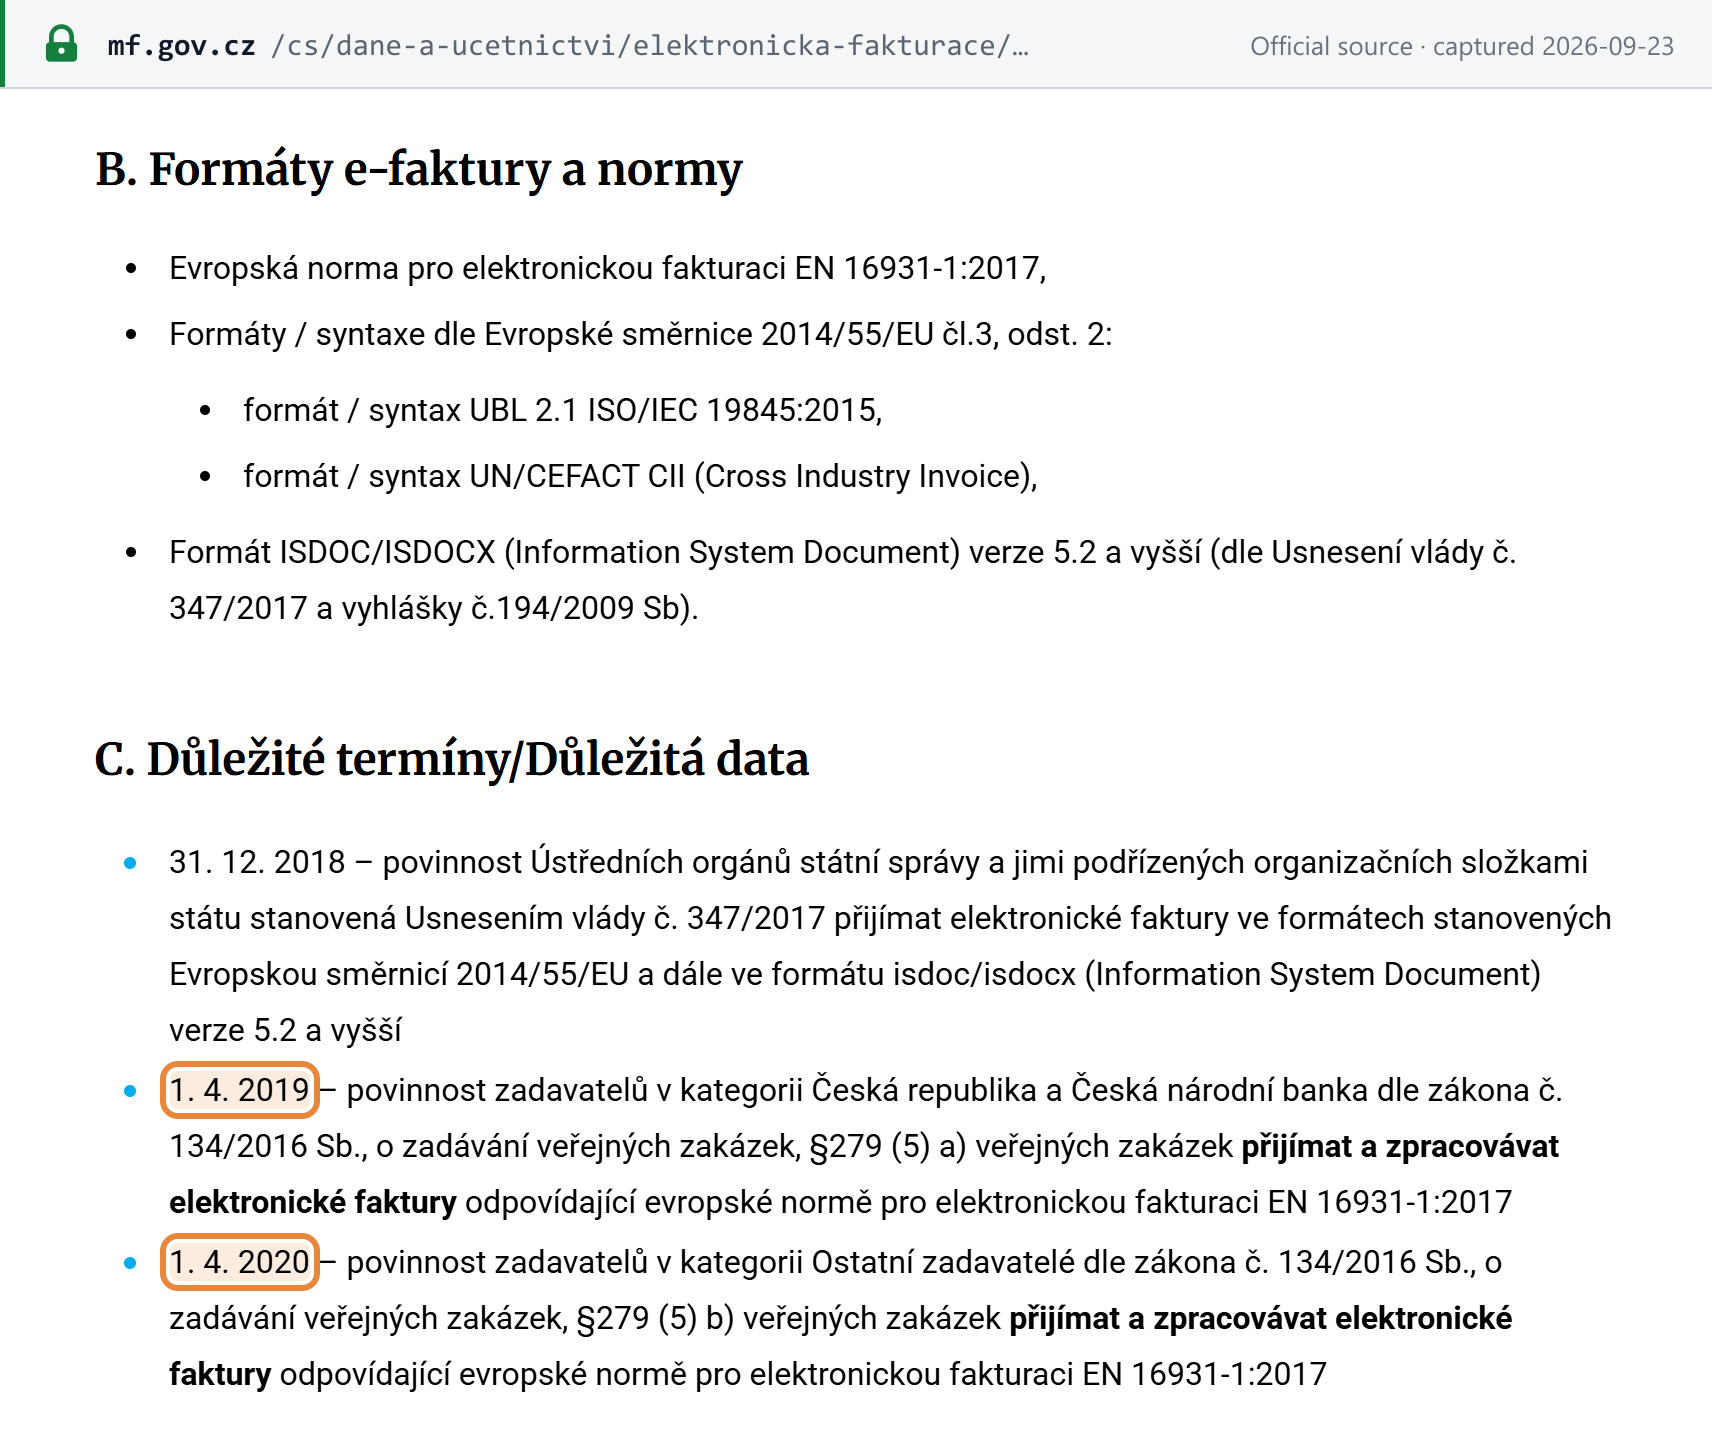
- B2G — las autoridades deben aceptarla, los proveedores no están obligados a enviarla. Un poder adjudicador «nesmí odmítnout elektronickou fakturu» — no puede rechazar una factura electrónica — cuyo formato cumpla la norma europea (§ 221 de la Ley de Contratación Pública, n.º 134/2016 Sb.). Esto se aplica desde el 1 de abril de 2019 al Estado y al Banco Nacional Checo y desde el 1 de abril de 2020 a todos los demás poderes adjudicadores. Los proveedores no están obligados a facturar electrónicamente. [12] [11]
- Formatos. Según el Ministerio de Hacienda, las autoridades deben aceptar las facturas electrónicas que cumplan la EN 16931 en UBL 2.1 o UN/CEFACT CII, así como el formato nacional ISDOC/ISDOCX, versión 5.2 o superior. [11]
- La declaración de control es información, no facturación electrónica. Desde 2016, los sujetos pasivos comunican periódicamente sus operaciones en el kontrolní hlášení — véase Declaración y pago.
- ViDA. La directiva de la UE sobre el IVA en la era digital (ViDA) convierte la facturación electrónica en la norma para las operaciones B2B intracomunitarias a partir del 1 de julio de 2030. El documento parlamentario 218, un proyecto de ley del Gobierno que modifica la Ley del IVA para incorporar los primeros elementos de la directiva ViDA, está ante la Cámara de Diputados: primera lectura el 14 de julio de 2026, la comisión de presupuestos recomendó su aprobación el 17 de septiembre de 2026 y la segunda lectura está propuesta para la sesión que comienza el 13 de octubre de 2026. Consideraría que una persona sujeta al impuesto registrada en la ventanilla única de la UE ha optado por las normas de la OSS y permitiría que los suministros de gas, electricidad, calefacción y refrigeración se computaran como ventas a distancia de la OSS a partir del 1 de enero de 2027, y derogaría el régimen de existencias de reserva (call-off stock) (§ 18) a partir del 1 de julio de 2028, con un uso transitorio hasta el 30 de junio de 2029; no ha superado la segunda ni la tercera lectura. Consulte la guía de ViDA de Lookuptax. [22]
Régimen relacionado: registro de ventas EET 2.0 (no es facturación electrónica)
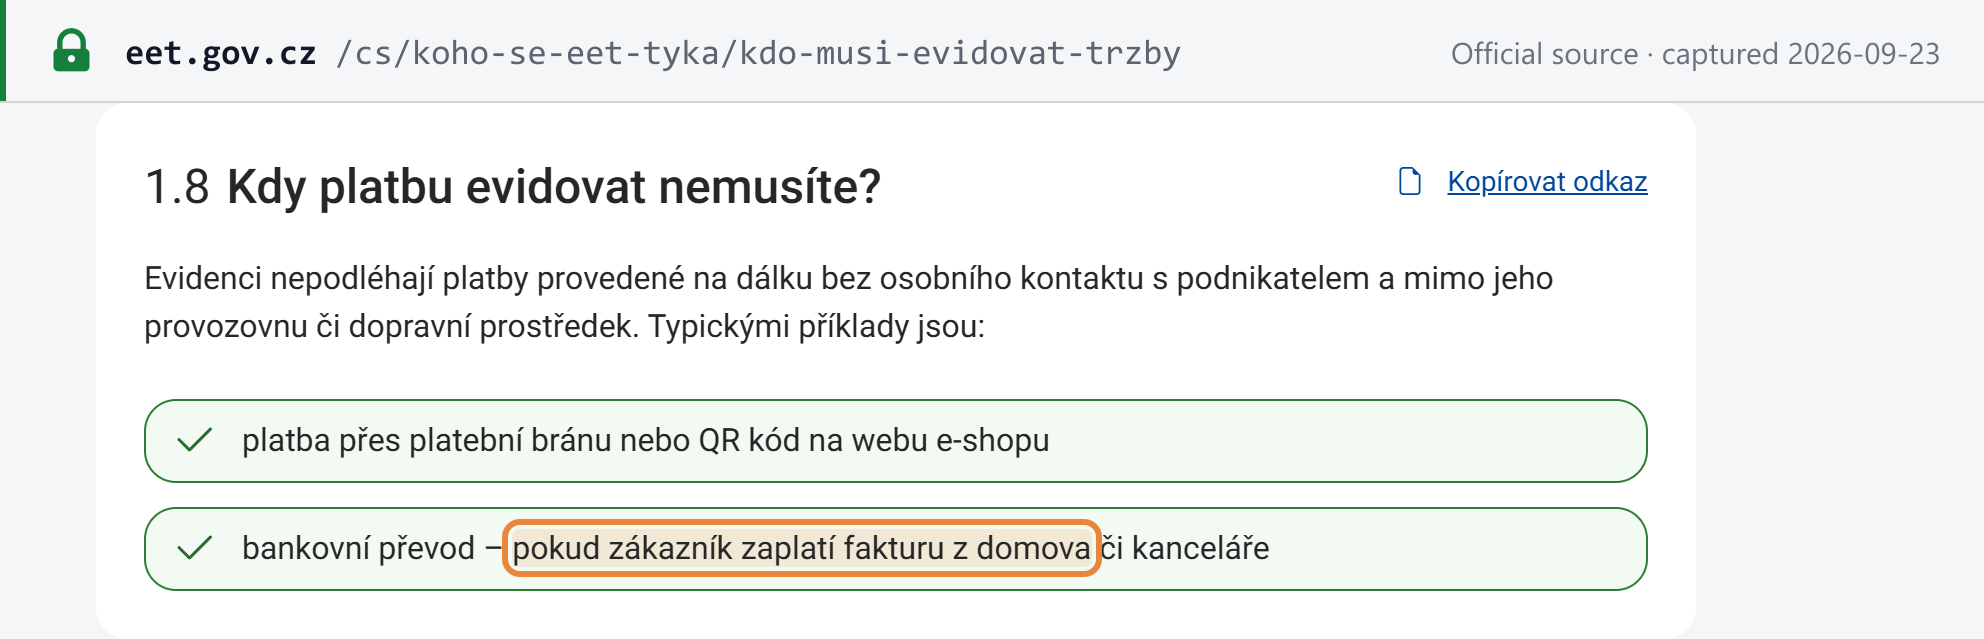
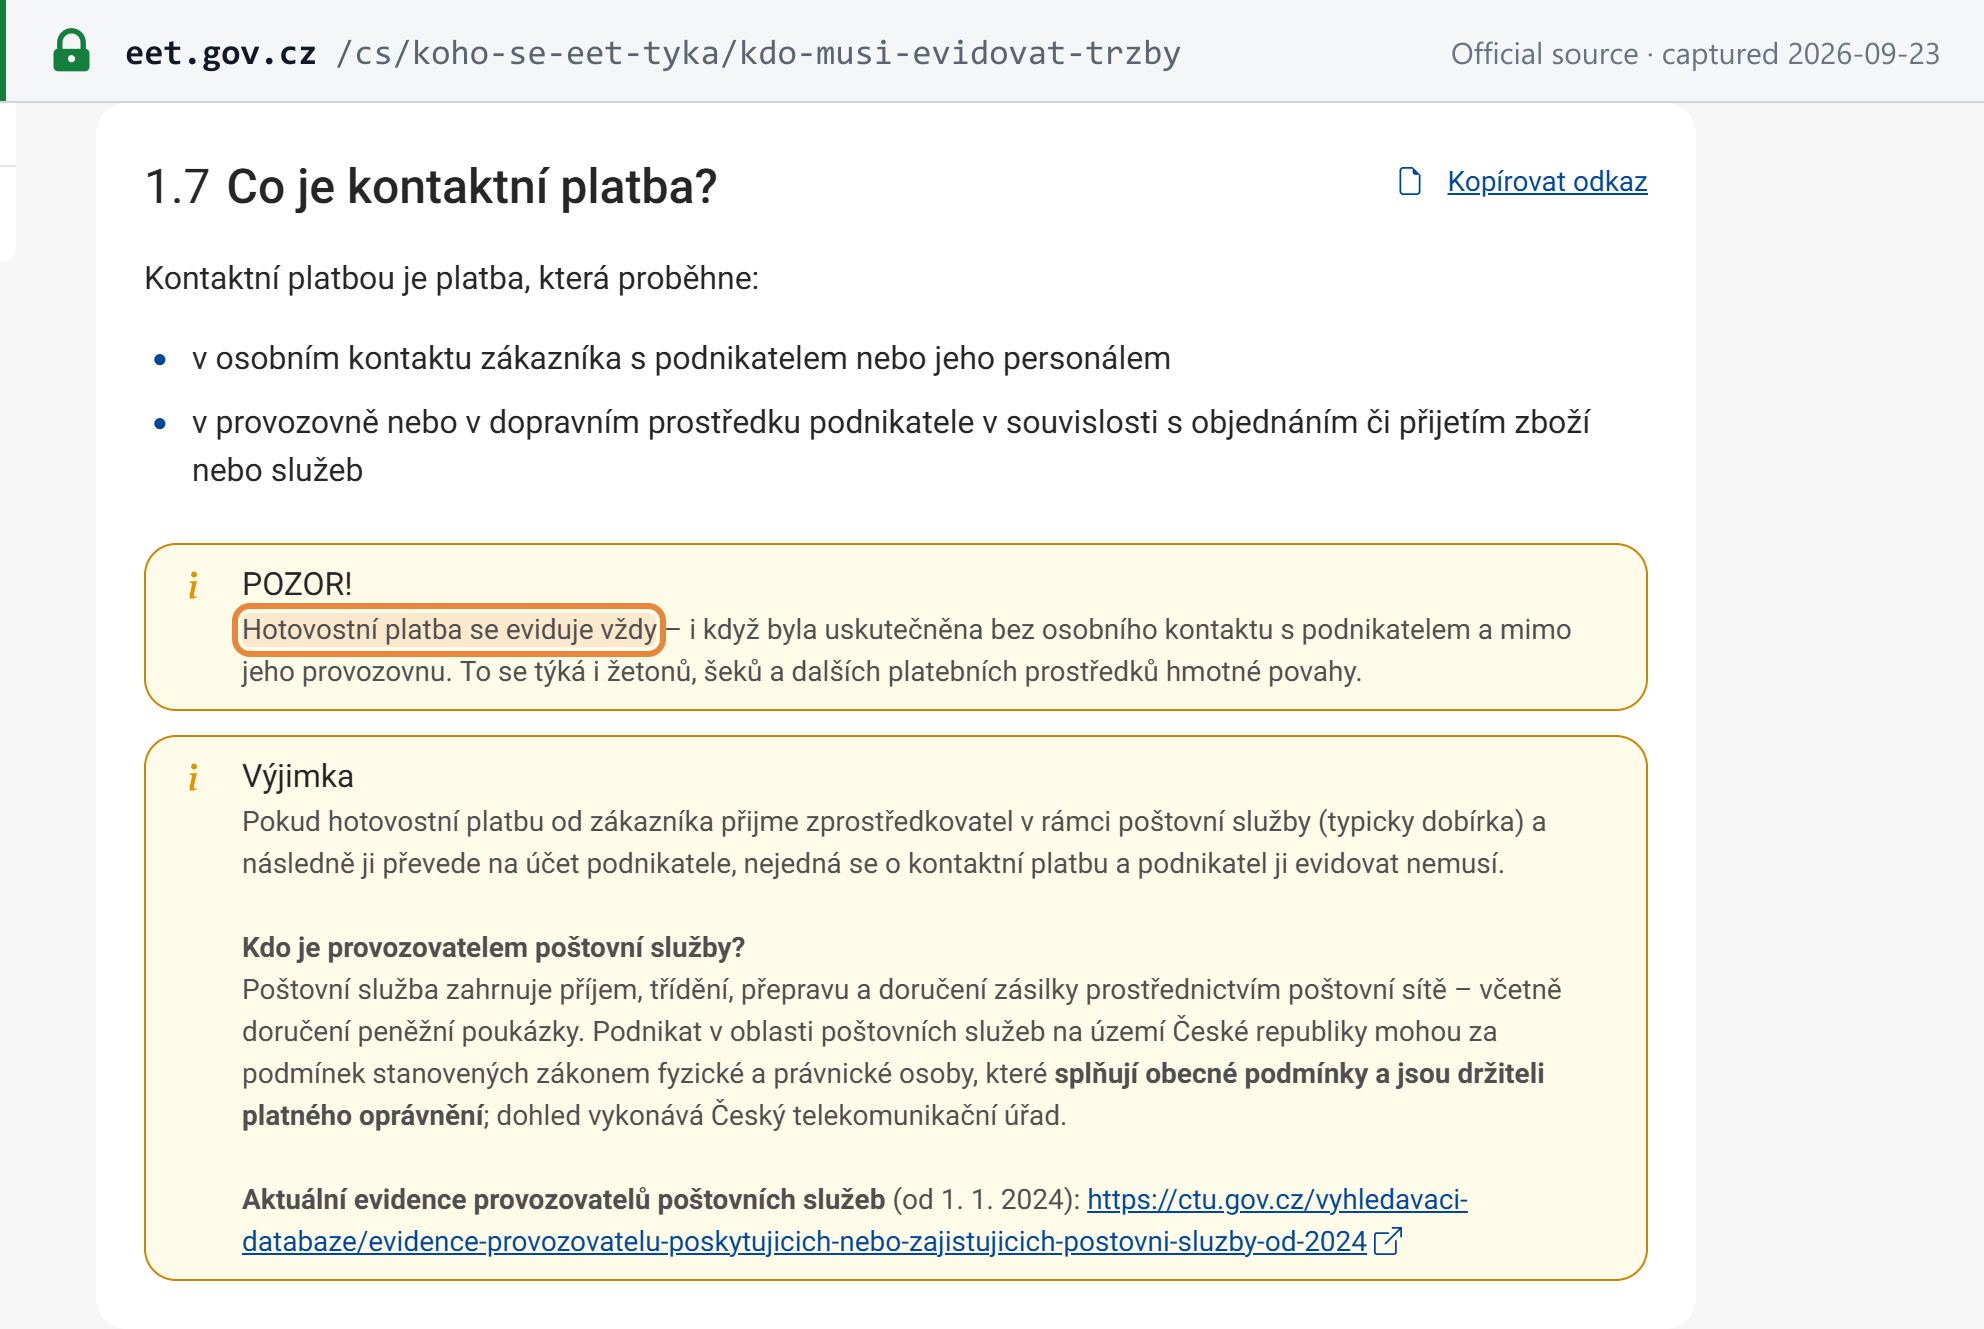
EET 2.0 (evidence tržeb) es un régimen de registro de ventas en tiempo real para los contribuyentes del impuesto sobre la renta de las personas físicas y del impuesto sobre sociedades, no un sistema de facturación electrónica del IVA. A partir del 1 de enero de 2027, cada venta registrada se envía a la Administración Financiera en el momento en que se produce, con datos mínimos y sin importes de IVA. El efectivo se registra siempre, incluso cuando se paga sin contacto personal, al igual que los vales, los cheques y otros medios de pago físicos; la excepción es el pago contra reembolso a través de un servicio postal. Los demás pagos realizados a distancia, sin contacto personal — como una pasarela de pago en una tienda en línea, o un cliente que paga una factura por transferencia bancaria desde su casa o la oficina — quedan fuera. El Presidente firmó la ley el 17 de septiembre de 2026; se remitió para su publicación en la Colección de Leyes el 1 de octubre de 2026; en esa fecha aún no se había publicado en la Colección de Leyes. [13] [14] [23]
Declaración y pago
Periodicidad de la declaración
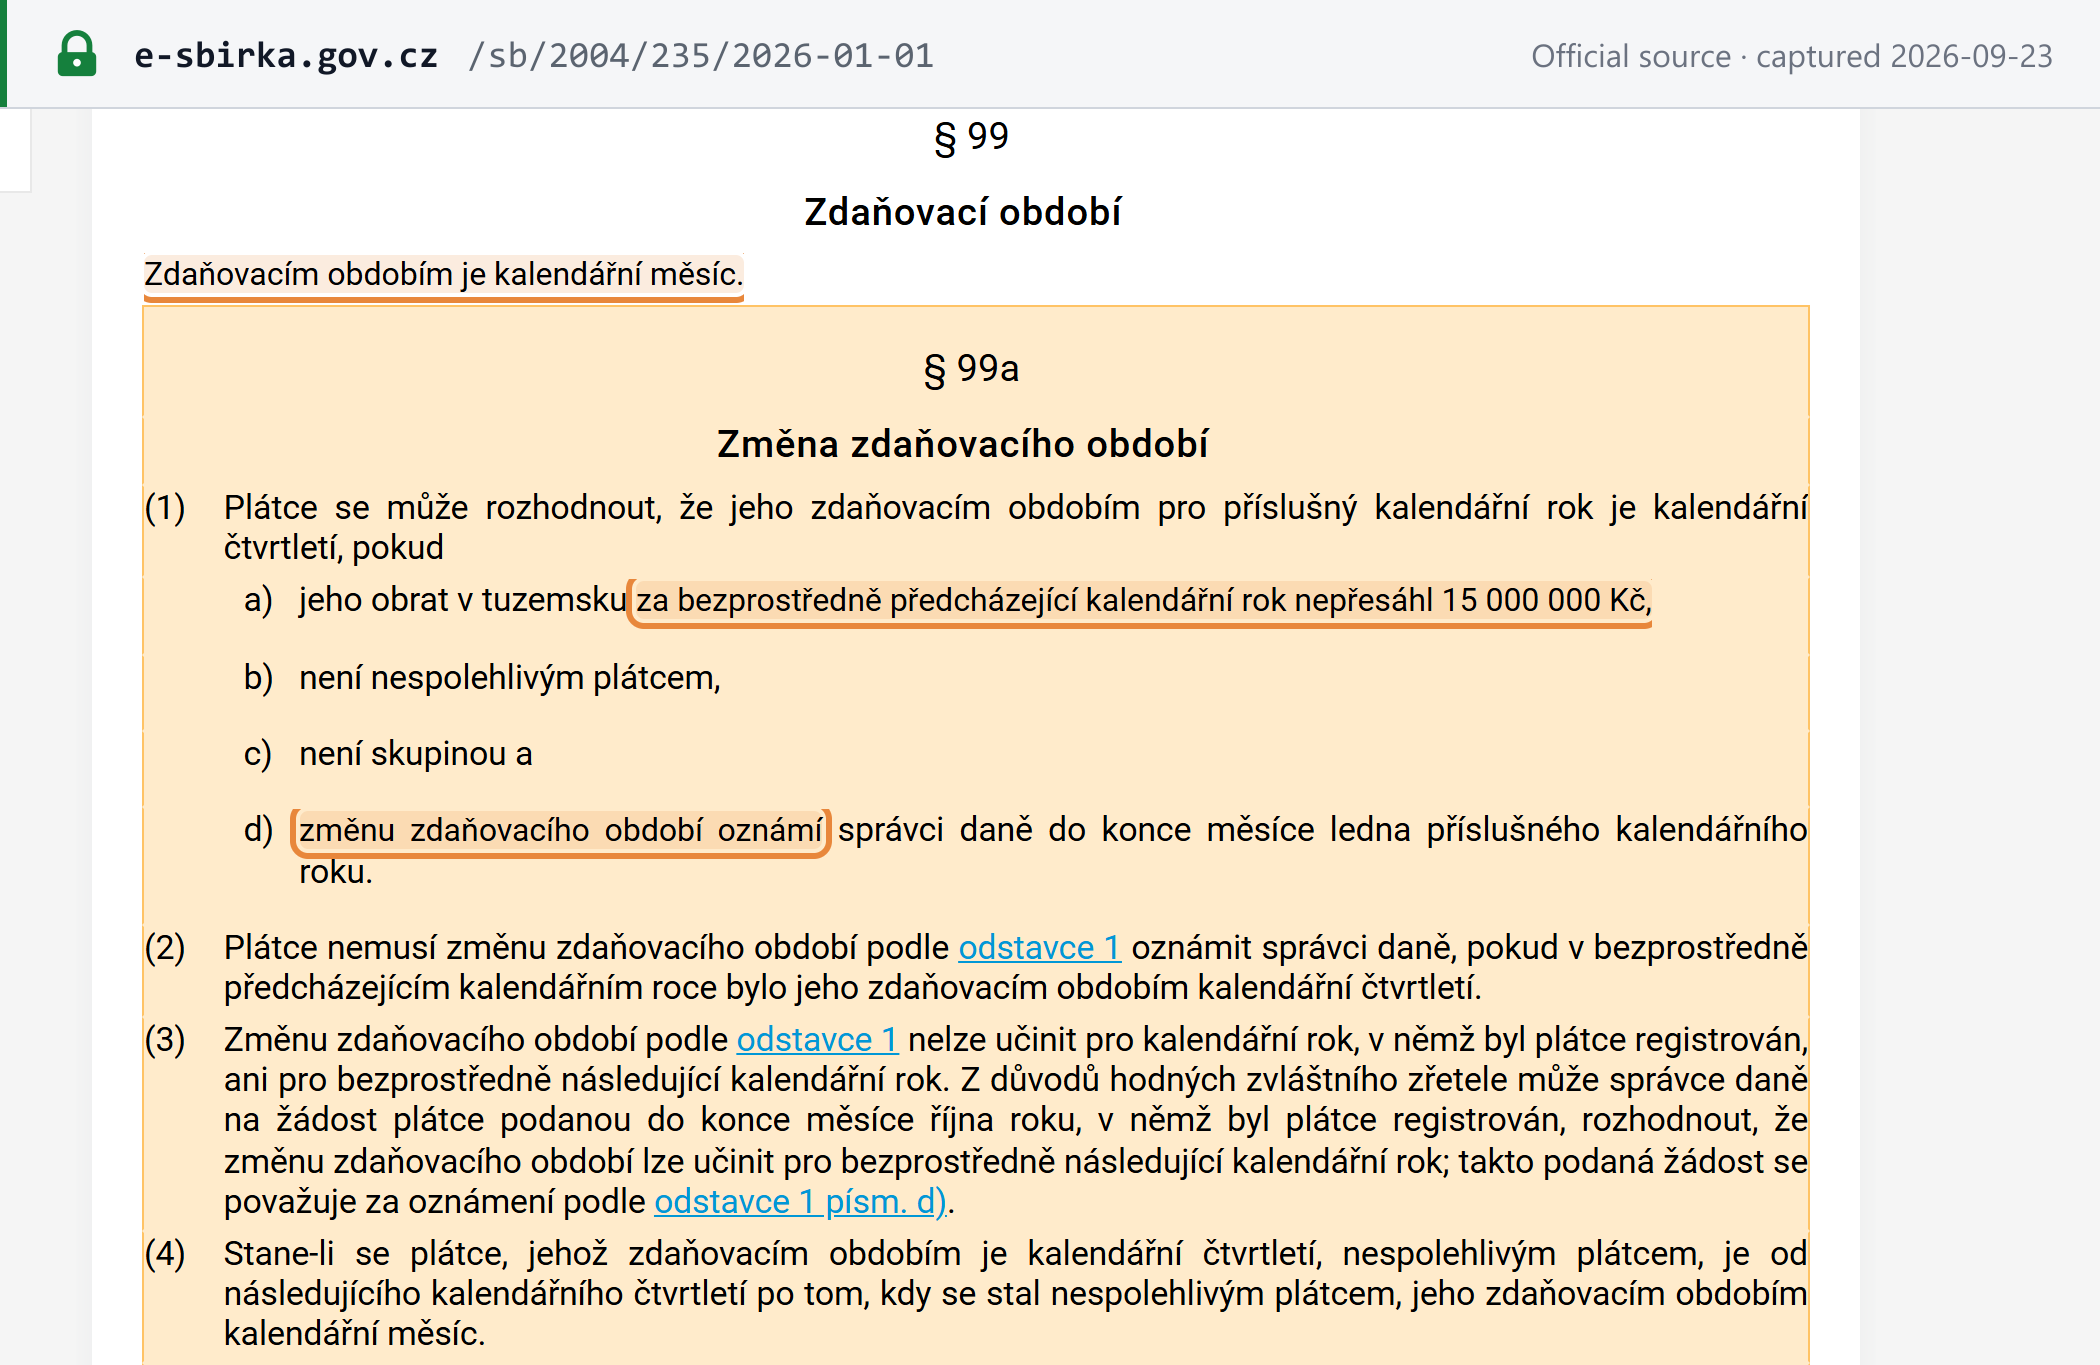
Mensual por defecto (§ 99). Un sujeto pasivo puede optar por el trimestre natural si su volumen de negocios del año natural anterior no superó los 15.000.000 CZK, no es un sujeto pasivo no fiable ni un grupo, y lo comunica a la oficina tributaria antes del final de enero. El trimestre no está disponible en el año natural del registro ni en el año siguiente (§ 99a). [1]
Vencimiento de la declaración
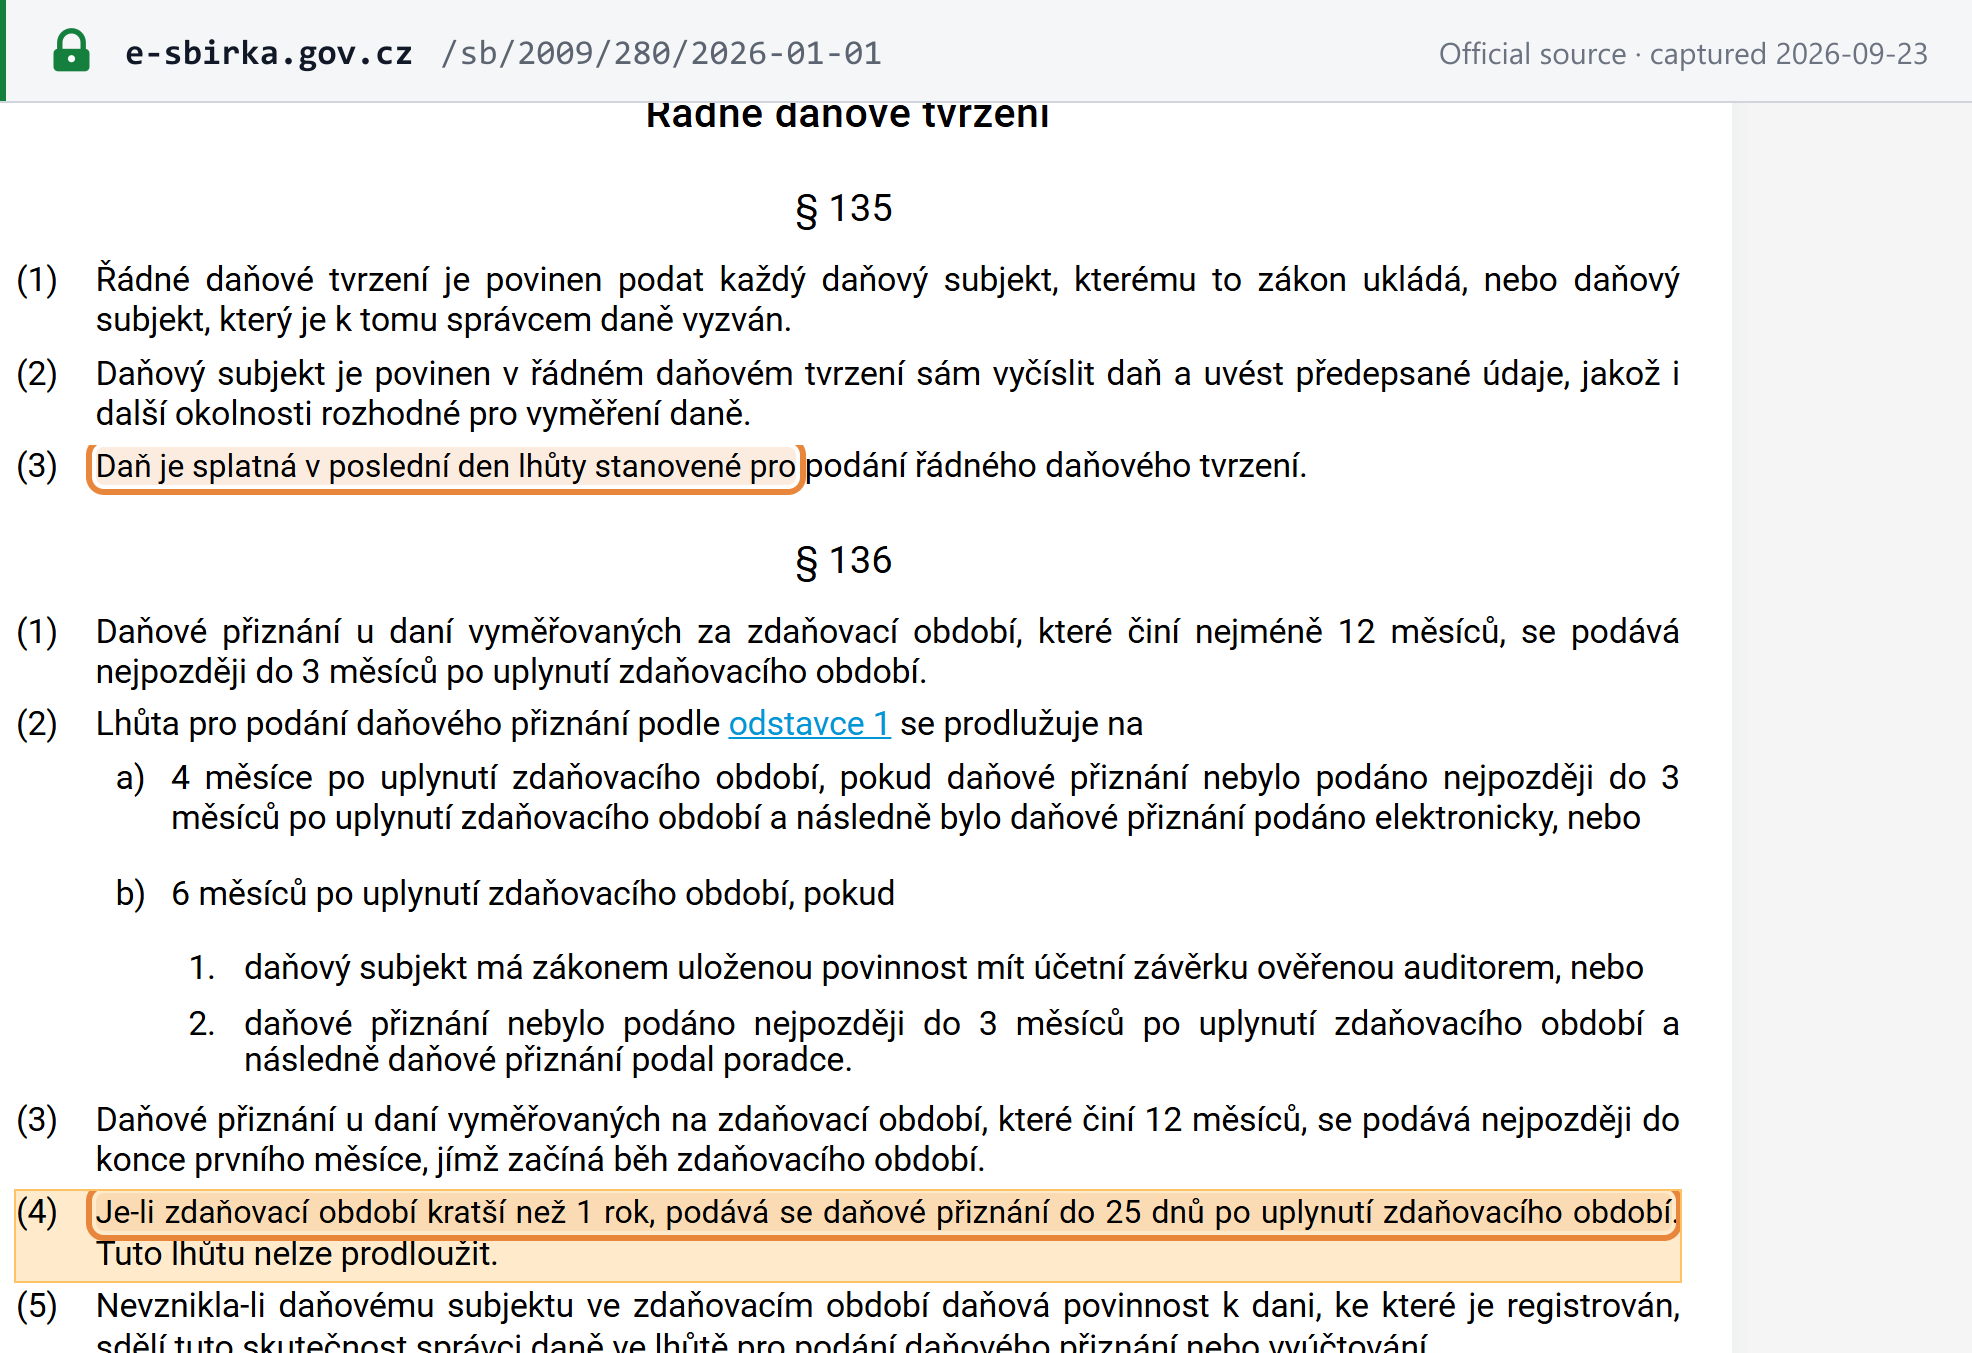
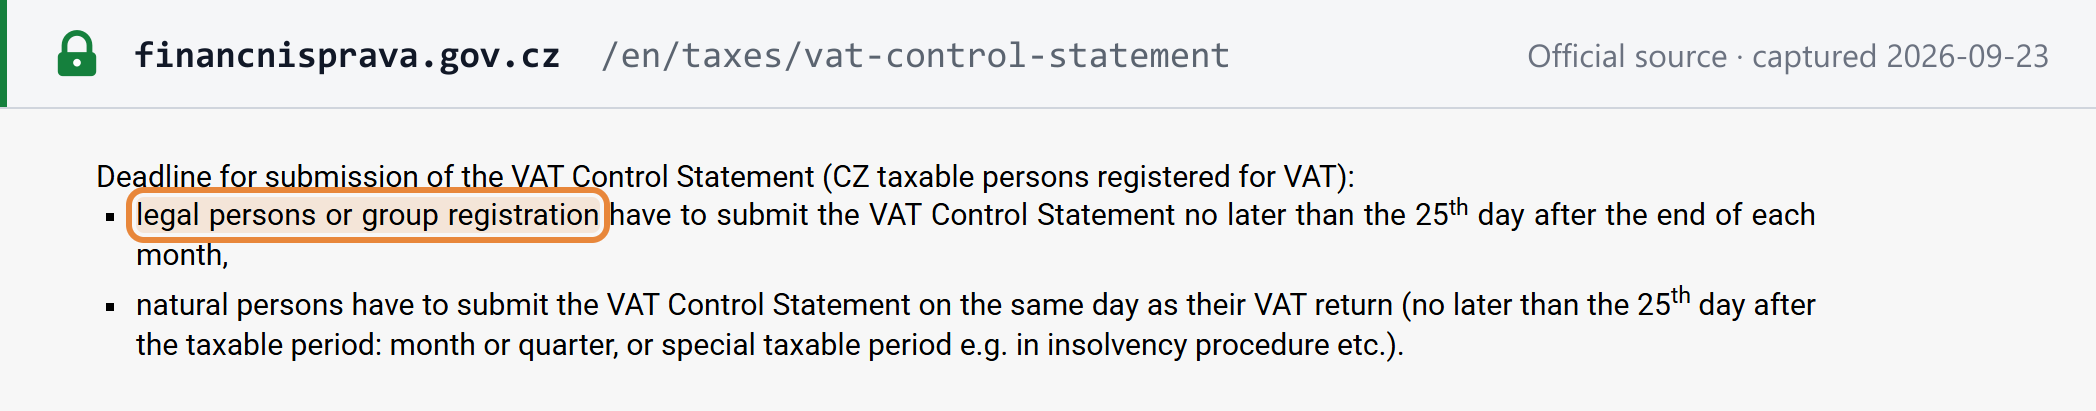
La declaración del IVA (přiznání k DPH) debe presentarse dentro de los 25 días siguientes al final del periodo impositivo, y ese plazo no puede prorrogarse (§ 136(4) del Código de Procedimiento Tributario). Un plazo que vence en sábado, domingo o festivo se traslada al siguiente día hábil (§ 33(4)) — así, la declaración de septiembre de 2026 vence el 26 de octubre de 2026 —, pero las fechas de la OSS, la IOSS y el régimen de pymes no se trasladan. [2] [20]
- Solo electrónicamente. La declaración, la declaración de control y la declaración recapitulativa (EC Sales List) deben presentarse electrónicamente en el formato y la estructura prescritos; una presentación realizada de cualquier otro modo carece de efecto (§ 101a(1), (4)). Un PDF enviado por correo electrónico no es una presentación. [1]
- Declaraciones sin actividad. Un sujeto pasivo establecido en la República Checa presenta declaración por cada periodo, incluso sin operaciones (§ 101(3)); un sujeto pasivo no establecido solo la presenta por los periodos con actividad (§ 101(4)). [1]
- No existe declaración anual del IVA.
Vencimiento y forma de pago
«Daň je splatná v poslední den lhůty stanovené pro podání řádného daňového tvrzení» — el IVA es exigible el último día del plazo de presentación (§ 135(3) del Código de Procedimiento Tributario), de modo que el pago y la declaración vencen a la vez. El pago se realiza en la cuenta de la oficina tributaria competente; esta guía no enumera los números de cuenta. [2]
Declaraciones adicionales
| Declaración | Quién y qué | Vencimiento |
|---|---|---|
| Kontrolní hlášení (declaración de control del IVA) | Un sujeto pasivo con operaciones comprendidas en el § 101c en el periodo; si no tiene ninguna, no presenta declaración. Las personas jurídicas la presentan mensualmente, aunque presenten declaraciones trimestrales; las personas físicas, junto con su declaración. | 25 días después del mes (personas jurídicas); no prorrogable — § 101e |
| Souhrnné hlášení (declaración recapitulativa, EC Sales List) | Entregas intracomunitarias de bienes, existencias de reserva (call-off stock), operaciones triangulares y servicios B2B del § 9(1). Quienes solo declaran servicios y presentan declaraciones trimestrales pueden presentarla trimestralmente. | 25 días después del mes — § 102(5)–(6) |
| Declaraciones OSS / IOSS | Usuarios de los regímenes de ventanilla única | Final del mes siguiente al periodo, sin traslado por fin de semana — § 110zc |
Recuperación del IVA soportado y partidas excluidas
- Requisitos. El IVA soportado es deducible en las adquisiciones utilizadas para operaciones gravadas, operaciones exentas con derecho a deducción y determinadas operaciones en el extranjero (§ 72(1)); el sujeto pasivo debe disponer de un documento fiscal (§ 73(1)(a)). Un documento al que le falten algunos datos puede completarse con otras pruebas (§ 73(5)). El uso mixto da lugar a una deducción parcial (§ 72(9)). [1]
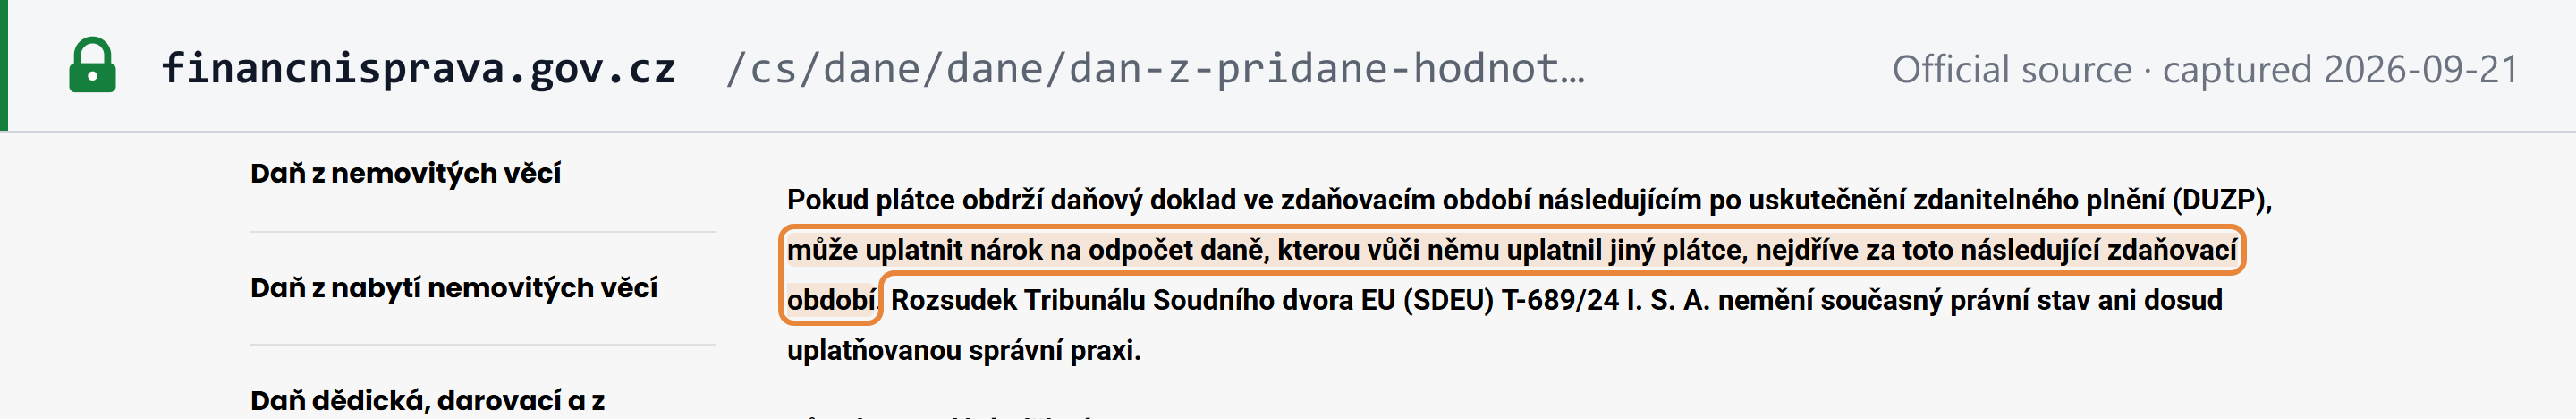
- Momento. «Plátce je oprávněn uplatnit nárok na odpočet daně nejdříve za zdaňovací období, ve kterém jsou splněny podmínky» — no antes del periodo en que se cumplen los requisitos (§ 73(2)). La comunicación de la Administración Financiera de 13 de abril de 2026 confirma que una factura recibida en un periodo posterior es deducible no antes de ese periodo posterior. [1] [15]
- Plazo. El derecho caduca al final del segundo año natural posterior al año en que nació (§ 73(3)). [1]
- Atenciones y representación (reprezentace): no hay deducción por los insumos destinados a atenciones que no sean deducibles en el impuesto sobre la renta (§ 72(6)). [1]
- Turismos. El IVA soportado en la adquisición de un turismo seleccionado mantenido como activo a largo plazo está limitado a 420.000 CZK por vehículo (§ 72(3)); las ambulancias, los coches fúnebres, los vehículos de transporte con licencia y los vehículos deportivos quedan fuera de la definición (§ 72(10)). El límite se introdujo el 1 de enero de 2024. La misma ley (Sněmovní tisk 189) deroga las normas sobre el IVA soportado de los turismos de los § 72(3), (4), (10) y § 77a a partir del 1 de enero de 2027. [1]
- Bienes donados. Según las orientaciones de la GFŘ aplicables desde el 1 de julio de 2026, los bienes que han perdido su valor comercial pueden donarse sin regularizar la deducción del IVA soportado. [16]
Devoluciones
- Exceso de deducción (nadměrný odpočet). El saldo a devolver que resulta de él se reembolsa sin necesidad de solicitud: dentro de los 15 días siguientes a la notificación de la liquidación, o dentro de los 30 días siguientes al día en que la liquidación se considera notificada cuando no se notifica — el caso habitual para una declaración aceptada (§ 155b(3) del Código de Procedimiento Tributario). [2]
- Anticipo durante la comprobación. Mientras la oficina tributaria comprueba una solicitud, el sujeto pasivo puede recibir un anticipo (záloha) sobre la parte no controvertida si alcanza los 50.000 CZK (§ 174a del Código de Procedimiento Tributario; § 105a de la Ley del IVA). [2]
- Intereses por devolución tardía. Se devengan transcurridos 4 meses desde el plazo de la declaración, a la mitad del tipo de interés de demora (§ 254a del Código de Procedimiento Tributario). [2]
- Las empresas de la UE solicitan el IVA checo a través del portal de su Estado de origen; la administración checa competente es la Oficina Tributaria de la Capital, Praga (§ 82b(1)). Los sujetos pasivos checos solicitan el IVA de otros Estados miembros a más tardar el 30 de septiembre del año siguiente (§ 82(3)). [1]
- Empresas de fuera de la UE: «Daň se vrací na základě principu vzájemnosti» — solo en régimen de reciprocidad (§ 83(3)), para una empresa que no realice en la República Checa operaciones distintas de las enumeradas en el § 83(1); la solicitud debe presentarse antes del final del año natural siguiente al año de la operación (§ 83(5)). [1]
- Créditos incobrables. El acreedor puede reducir la base imponible de un crédito incobrable en procedimientos de ejecución, insolvencia o sucesión (§ 46(1)). Una vía para créditos de pequeño importe abarca los créditos de hasta 10.000 CZK IVA incluido, vencidos desde hace al menos 6 meses, tras dos requerimientos escritos, hasta 20.000 CZK por deudor y año (§ 46(1)(i)). A partir del 1 de enero de 2027 (Sněmovní tisk 189, firmada el 17 de septiembre de 2026), el límite pasa a ser de 20.000 CZK por crédito, el periodo de vencimiento de 3 meses y el total anual por deudor de 100.000 CZK IVA incluido; el periodo de 6 meses del § 74b(3) para la rectificación por el deudor de su deducción del IVA soportado también pasa a ser de 3 meses. El plazo general es de 3 años desde el final del periodo de la operación (§ 46(5)). [1]
Sujetos pasivos no fiables y responsabilidad subsidiaria
Esta es la comprobación que hay detrás de cada ciclo de compra y pago en la República Checa.
Sujeto pasivo no fiable. La oficina tributaria resuelve que un sujeto pasivo que incumple gravemente sus obligaciones es un nespolehlivý plátce (§ 106a(1)); quien no es sujeto pasivo puede ser declarado persona no fiable (§ 106aa). La resolución puede recurrirse en un plazo de 15 días, con efecto suspensivo, y se publica en el registro de sujetos pasivos (§ 106ac(4)). Un sujeto pasivo no fiable queda obligado a periodos mensuales y puede solicitar que se le retire esa condición tras un año sin incumplimientos graves. [1]
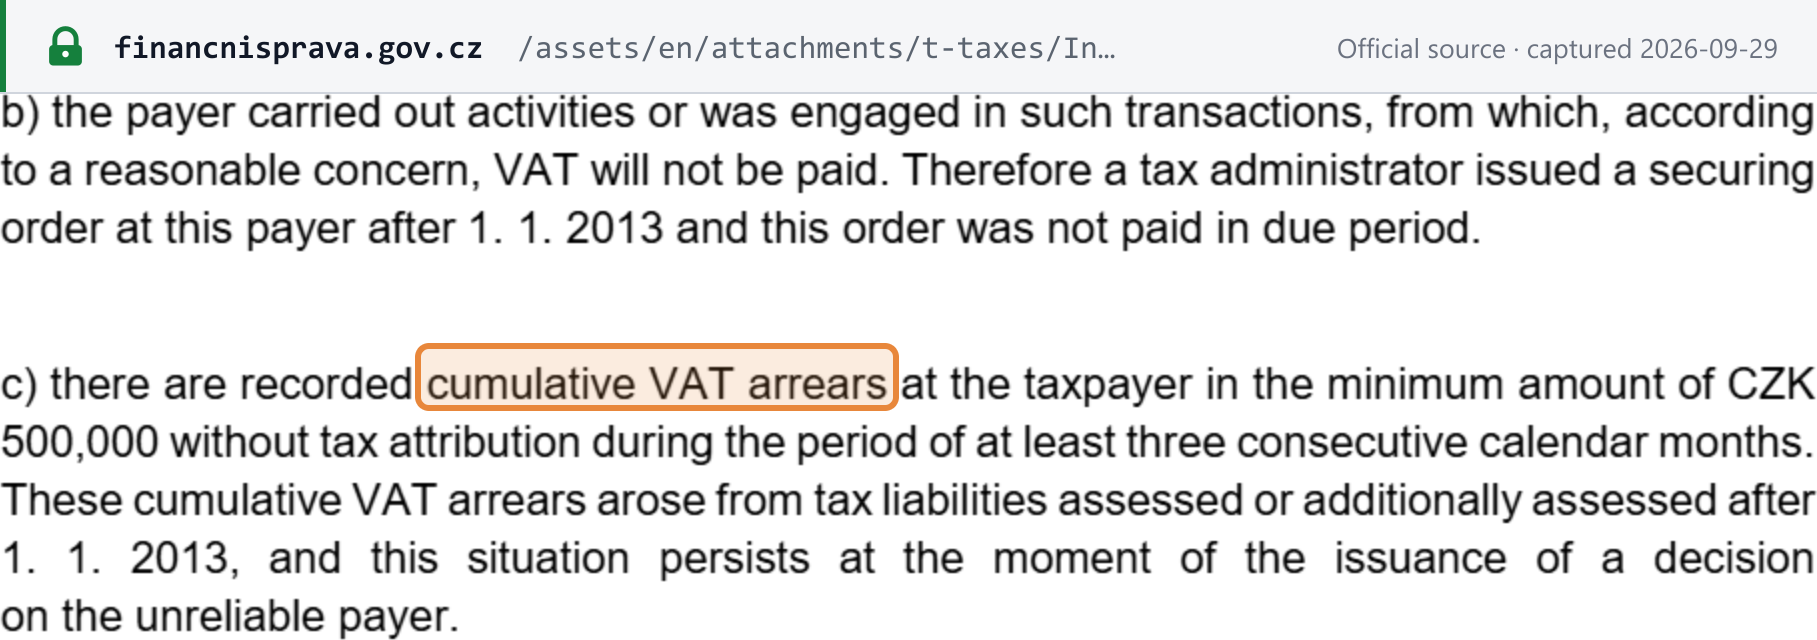
La Ley no define qué es un «incumplimiento grave». La GFŘ publica nueve criterios, de la (a) a la (i). Cuatro giran en torno a 500.000 CZK: una liquidación por estimación de al menos 500.000 CZK; atrasos acumulados de IVA de al menos 500.000 CZK durante al menos tres meses naturales consecutivos; una deducción reducida en al menos 500.000 CZK y no pagada; y un IVA repercutido incrementado en al menos 500.000 CZK y no pagado. Los demás abarcan una orden de aseguramiento no pagada, liquidaciones por estimación reiteradas, la falta de cooperación, la falta reiterada de presentación y datos de registro falsos. Cada uno es un criterio independiente. [9]
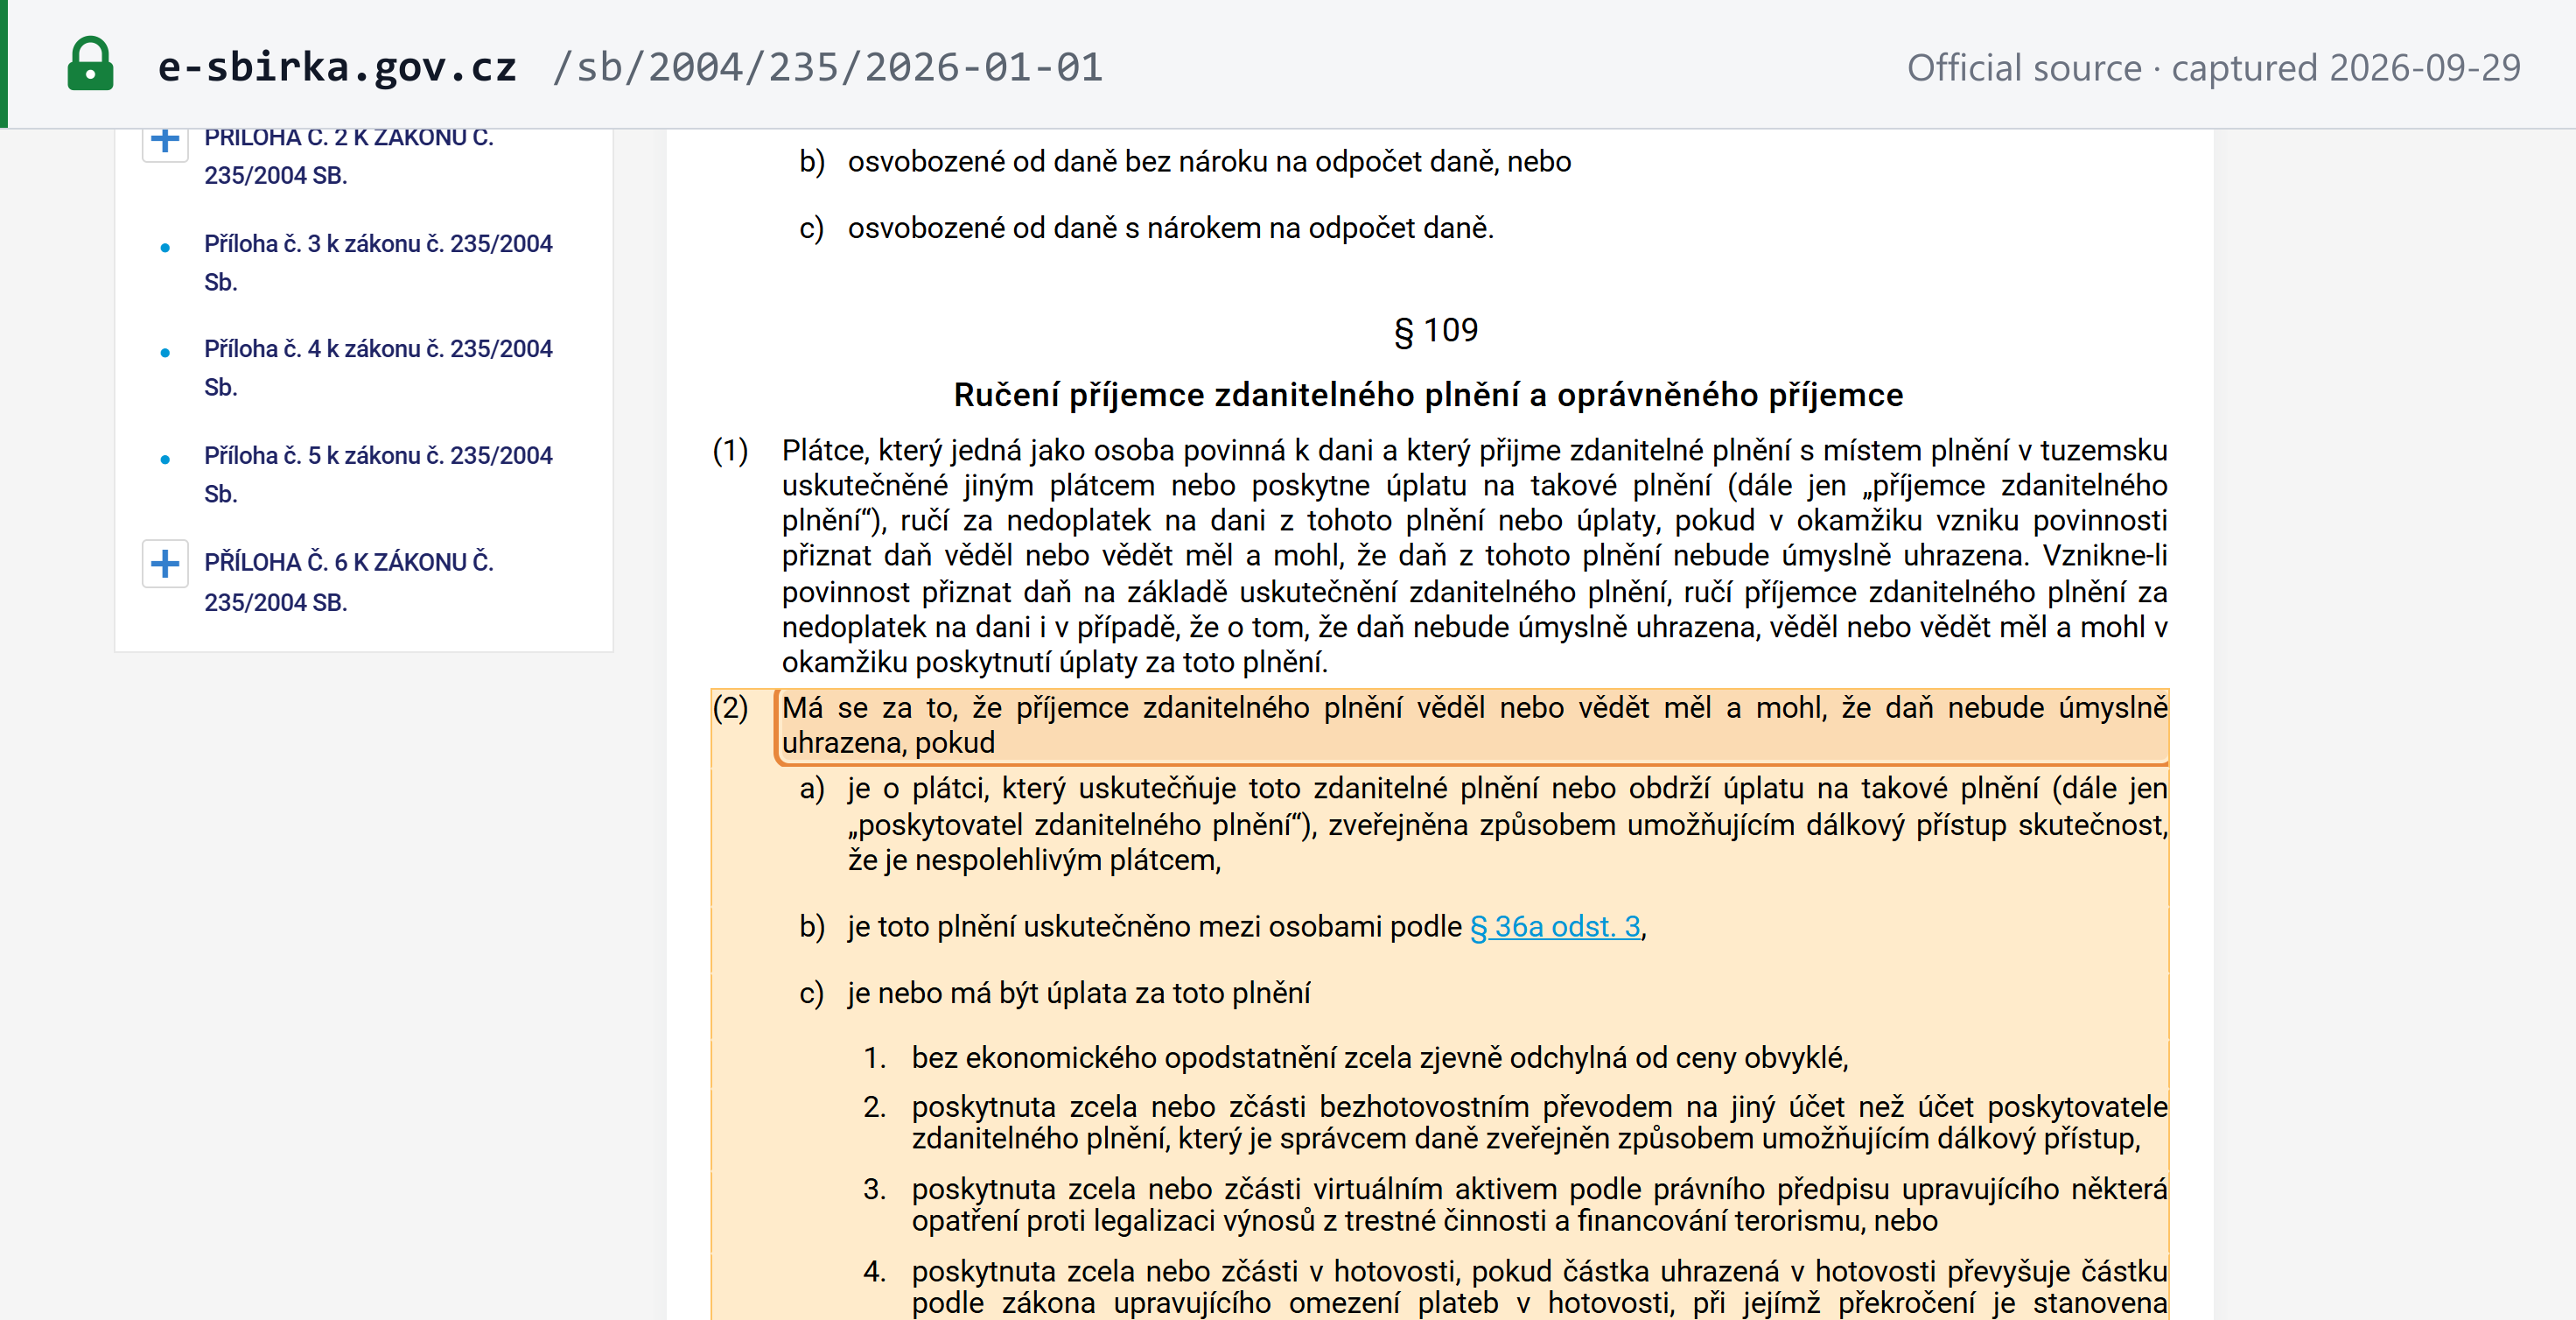
Responsabilidad subsidiaria, reformulada desde el 1 de enero de 2025. Un sujeto pasivo que recibe una operación gravada en la República Checa de otro sujeto pasivo responde (ručí) del IVA impagado del proveedor por esa operación «pokud v okamžiku vzniku povinnosti přiznat daň věděl nebo vědět měl a mohl, že daň z tohoto plnění nebude úmyslně uhrazena» — si, en el momento del devengo del impuesto, sabía o debía y podía saber que el impuesto no se pagaría de forma deliberada (§ 109(1)). Se presume que el destinatario lo sabía — una presunción que admite prueba en contrario («má se za to») — en cada uno de estos supuestos independientes (§ 109(2)): [1]
- el proveedor figura publicado como sujeto pasivo no fiable (§ 109(2)(a));
- las partes son personas vinculadas (§ 109(2)(b));
- el precio se aparta manifiestamente del de mercado sin motivo económico, o se paga total o parcialmente mediante transferencia a una cuenta no publicada en el registro, cualquiera que sea el importe, o en activos virtuales, o en efectivo por encima del límite legal de pagos en efectivo (§ 109(2)(c));
- un proveedor de combustible no figura publicado como distribuidor de combustible registrado (§ 109(2)(d)).
Cualquiera de los dos supuestos basta por sí solo: una condición publicada de no fiable, o el pago en una cuenta no publicada. Hasta 2024, la Ley hacía responsable al comprador sin más, sin criterio de conocimiento, por pagar en una cuenta no publicada solo por encima del doble del límite de pagos en efectivo, y por comprar a un sujeto pasivo publicado como no fiable; ese umbral de importe y el supuesto de la cuenta extranjera han desaparecido. El comprador sigue pudiendo pagar el IVA directamente a la oficina tributaria del proveedor conforme al § 109a. [1] [21]
Exenciones
Operaciones exentas
- Exentas sin derecho a deducción (§ 51(1)): servicios postales básicos; radiodifusión pública; servicios financieros (§ 54); servicios de pensiones; seguros (§ 55); entregas de terrenos y de edificios antiguos; arrendamiento de inmuebles (§ 56a); educación (§ 57); servicios sanitarios y bienes sanitarios (§ 58); asistencia social; juegos de azar; y otras operaciones enumeradas. Existe la opción de tributar para terrenos, edificios y arrendamientos. [1]
- Exentas con derecho a deducción (§ 63(1)): entregas intracomunitarias de bienes, exportaciones, servicios a terceros países, transporte internacional de pasajeros, libros y otras. [1]
Exento no es lo mismo que tipo cero. Una empresa que realiza operaciones exentas sin derecho a deducción no cobra IVA y no puede recuperar el IVA de las adquisiciones destinadas a ellas, porque el derecho a deducir solo abarca los usos enumerados en el § 72(1). Una empresa que realiza operaciones exentas con derecho a deducción tampoco cobra IVA, pero conserva su derecho a deducir. El uso mixto da lugar a una deducción parcial (§ 72(9)). [1]
Regímenes especiales
- Exención para pequeñas empresas. Las operaciones de una empresa establecida en la República Checa que no es sujeto pasivo están exentas (§ 50(1)) — la otra cara del umbral de 2.000.000 CZK. El régimen transfronterizo de pymes de la UE se aplica desde 2025 (§§ 109bb–109bt): las empresas de otros Estados miembros pueden utilizarlo en la República Checa, y las empresas checas que lo utilizan en el extranjero presentan comunicaciones trimestrales. Consulte la guía del régimen de pymes del IVA de la UE de Lookuptax. [1]
- Régimen del margen para bienes de segunda mano, obras de arte, objetos de colección y antigüedades (§ 90); se permite un margen global por periodo para los artículos adquiridos por hasta 1.000 CZK cada uno (§ 90(4)). [1]
- Régimen de las agencias de viajes, obligatorio para el prestador que trata con el cliente en nombre propio (§ 89(1)). [1]
- Oro de inversión (§ 92). [1]
- Criterio de caja — no existe. La Ley del IVA no prevé ningún régimen de criterio de caja. [1]
Infracciones y sanciones
Delitos e infracciones
- La evasión fiscal es un delito. Según el § 240 del Código Penal (Ley n.º 40/2009 Sb.), quien eluda un impuesto, IVA incluido, «ve větším rozsahu» (en mayor cuantía), u obtenga fraudulentamente una ventaja fiscal, se enfrenta a una pena de 6 meses a 3 años de prisión o a una prohibición de actividad (§ 240(1)). La horquilla es de 2 a 8 años cuando el delito se comete con al menos otras dos personas o en cuantía considerable (§ 240(2)), y de 5 a 10 años en gran cuantía, o en cuantía considerable dentro de un grupo organizado que opere en varios Estados (§ 240(3)). Los actos preparatorios son punibles (§ 240(4)). [18]
- Infracciones administrativas. No registrarse (§ 247a(1)(a) del Código de Procedimiento Tributario); presentar la declaración tarde o no presentarla (§ 250); presentar la declaración de control tarde o no presentarla (§ 101h de la Ley del IVA); obstaculizar la administración tributaria (§ 247; § 101h(4) de la Ley del IVA); y, para las personas extranjeras, no designar un agente para notificaciones (§ 98b de la Ley del IVA). [2]
- Consignar IVA en un documento obliga al emisor a pagarlo, tanto si se adeudaba como si no (§ 108(4)(g) de la Ley del IVA). [1]
Sanciones
| Riesgo | Cifra | Cita |
|---|---|---|
| No registrarse (cualquier obligación de registro) | Multa de hasta 500.000 CZK | § 247a(1)(a) del Código de Procedimiento Tributario |
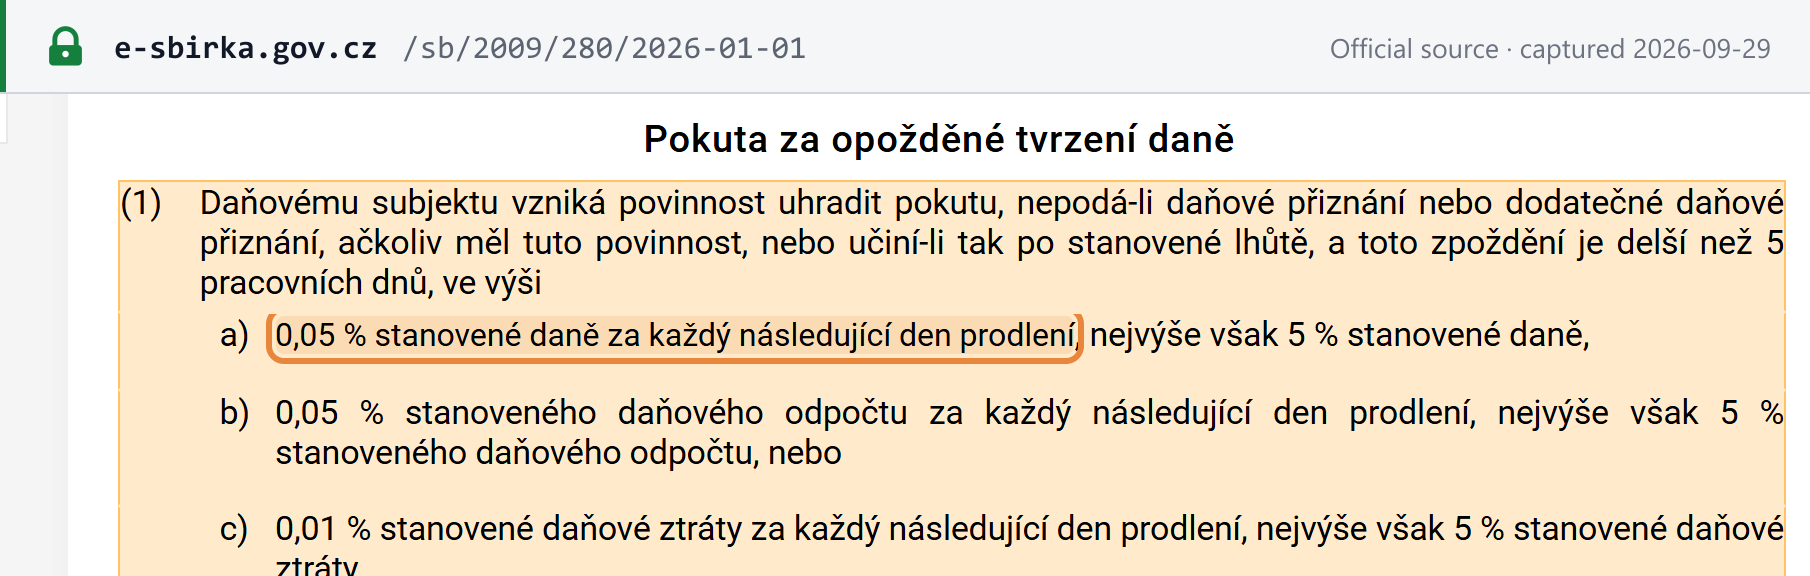
| Declaración tardía | 0,05% del impuesto liquidado por día, con un máximo del 5%, cuando el retraso supera 5 días hábiles; no se impone por debajo de 1.000 CZK; al menos 500 CZK si la declaración no se presenta nunca; nunca más de 300.000 CZK; reducida a la mitad si se presenta dentro de los 30 días siguientes al plazo y es la única presentación tardía de ese año | § 250(1), (3)–(5), (7) |
| Declaración tardía que solicita un exceso de deducción | 0,05% de la deducción por día, con un máximo del 5% | § 250(1)(b) |
| Liquidación complementaria por la oficina tributaria | Recargo (penále) del 20% del aumento del impuesto o de la reducción de la deducción; no se aplica cuando la liquidación deriva de la propia declaración complementaria del sujeto pasivo | § 251(1), (4) |
| Pago tardío | Intereses desde el 4.º día siguiente al vencimiento, al tipo repo del Banco Nacional Checo vigente el primer día del semestre natural más 8 puntos porcentuales anuales | § 252(2), (4); Reglamento del Gobierno n.º 351/2013 Sb. § 2(1) |
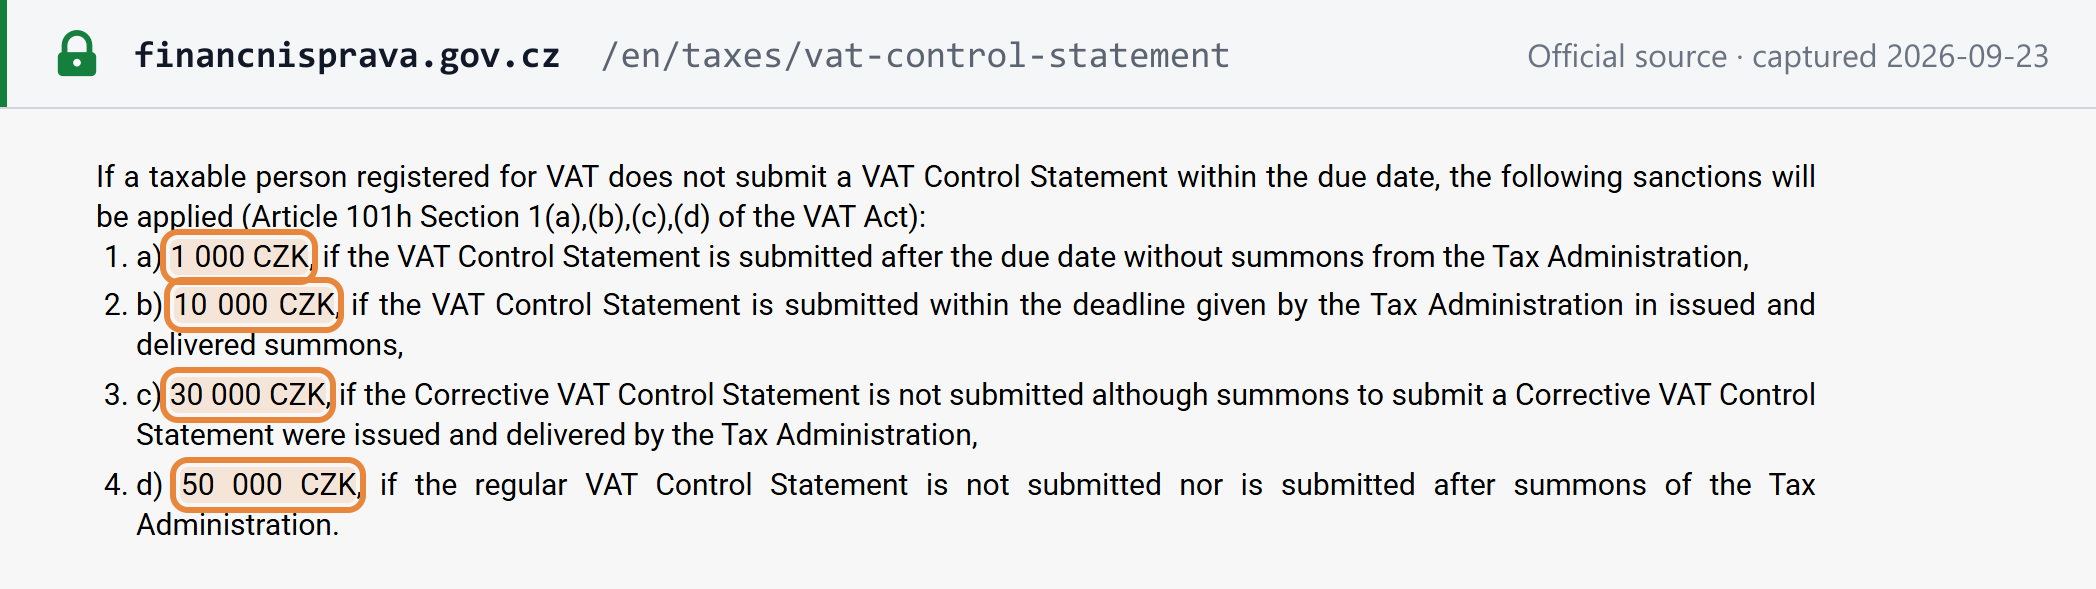
| Declaración de control | Importes fijos de 1.000 / 10.000 / 30.000 / 50.000 CZK según el tipo de incumplimiento; los niveles 2–4 se reducen a la mitad para personas físicas, declarantes trimestrales y s.r.o. unipersonales propiedad de una persona física; hasta 50.000 CZK por no corregir tras un requerimiento; hasta 500.000 CZK por obstaculización grave; sin multa por el primer retraso del tipo de 1.000 CZK o del tipo de 10.000 CZK en un año natural | § 101h(1)–(4), § 101j de la Ley del IVA |
| Sin agente para notificaciones (persona extranjera) | 1.000 CZK por día | § 98b(3) de la Ley del IVA |
| Obstaculización / desatención de un requerimiento | Multa procesal de hasta 500.000 CZK | § 247(2) del Código de Procedimiento Tributario |
| No emitir una factura conforme | La Ley del IVA no establece ninguna multa específica para las facturas | — |
El tipo repo varía, por lo que el tipo de interés cambia cada semestre; consulte en el Banco Nacional Checo el tipo vigente el primer día del semestre correspondiente.
Preguntas frecuentes
Nuestro volumen de negocios en la República Checa superó los 2.000.000 CZK en octubre. ¿Debemos cobrar IVA desde el día siguiente?
No por defecto. Según el § 6(1) de la Ley del IVA, en su versión modificada desde el 1 de enero de 2025, una empresa establecida en la República Checa cuyo volumen de negocios nacional supere los 2.000.000 CZK en un año natural pasa a ser sujeto pasivo del IVA a partir del 1 de enero del año siguiente. Aun así, debe solicitar el registro dentro de los 10 días hábiles siguientes a la superación de dicho importe (§ 94(1)). Dos supuestos adelantan la fecha: si el volumen de negocios supera los 2.536.500 CZK en el mismo año natural, usted pasa a ser sujeto pasivo a partir del día siguiente (§ 6(2)(b)); y puede optar por ser sujeto pasivo a partir del día siguiente a la superación de los 2.000.000 CZK si así lo indica en una solicitud presentada en plazo (§ 6(2)(a)). El criterio es el año natural, no un periodo móvil de 12 meses. [1] [3]
Somos una empresa alemana que vende mercancías desde un almacén checo a sujetos pasivos del IVA checos. ¿Necesitamos registrarnos en el IVA checo?
No para esas ventas. Cuando un proveedor que no está establecido en la República Checa ni registrado allí como sujeto pasivo entrega bienes a un sujeto pasivo del IVA checo, el cliente declara el IVA (§ 108(3)(b)), y el § 6c(1) excluye dichas entregas de los supuestos que obligan al registro. Usted debe registrarse, sin umbral, a partir de su primera entrega por la que no responda el cliente, como una venta a un consumidor que no se declare a través de la ventanilla única (One-Stop Shop), y a partir de su primera entrega intracomunitaria o transferencia de bienes propios expedidos desde la República Checa (§ 6c(2)–(3)). La solicitud se presenta electrónicamente dentro de los 10 días hábiles siguientes a la adquisición de la condición de sujeto pasivo (§ 94(4)). [1] [1]
Nuestro proveedor checo nos pidió pagar en una nueva cuenta bancaria. ¿Supone eso un riesgo de IVA?
Sí. Desde el 1 de enero de 2025, un sujeto pasivo del IVA responde del IVA impagado de su proveedor si, en el momento del devengo del impuesto, sabía o debía y podía saber que el impuesto no se pagaría de forma deliberada (§ 109(1)). Ese conocimiento se presume, salvo prueba en contrario, cuando el precio se paga total o parcialmente mediante transferencia a una cuenta que la oficina tributaria no ha publicado en el registro de sujetos pasivos del IVA (§ 109(2)(c)(2)), cualquiera que sea el importe. También se presume, de forma independiente, cuando el proveedor figura publicado como sujeto pasivo no fiable (§ 109(2)(a)). Compruebe la situación del proveedor y sus cuentas publicadas en el registro antes de pagar. [1]
Presentamos el IVA trimestralmente. ¿Por qué nos multa la oficina tributaria por no presentar la declaración de control?
Porque un sujeto pasivo que es persona jurídica presenta la declaración de control (kontrolní hlášení) mensualmente, dentro de los 25 días siguientes al final del mes, sea cual sea el periodo de su declaración de IVA (§ 101e(1)), por cada mes en el que tenga operaciones comprendidas en la declaración (§ 101c); solo las personas físicas la presentan junto con su declaración. Las multas son fijas: 1.000 CZK por una presentación tardía realizada sin requerimiento, 10.000 CZK por una presentada solo después de un requerimiento, 30.000 CZK por no presentarla en respuesta a un requerimiento para modificar, completar o confirmar datos, y 50.000 CZK por no presentarla tras un requerimiento para hacerlo (§ 101h(1)). No se impone multa por el primer retraso del tipo de 1.000 CZK, ni por el primer retraso del tipo de 10.000 CZK, en un año natural (§ 101j). [1] [10]
¿Es EET 2.0 una obligación de facturación electrónica?
No. EET 2.0 es un régimen de registro de ventas para los contribuyentes del impuesto sobre la renta de las personas físicas y del impuesto sobre sociedades: a partir del 1 de enero de 2027, cada venta registrada se comunica a la Administración Financiera en el momento en que se produce. El efectivo se registra siempre, incluso cuando se paga sin contacto personal; los demás pagos realizados a distancia, como el de un cliente que paga una factura por transferencia bancaria desde su casa o la oficina, quedan fuera, y el régimen no registra importes de IVA. El Presidente firmó la ley el 17 de septiembre de 2026; se remitió para su publicación en la Colección de Leyes el 1 de octubre de 2026. La República Checa no tiene ninguna obligación de facturación electrónica B2B ni B2C: una factura electrónica requiere el consentimiento del cliente (§ 26(3) de la Ley del IVA), y los poderes adjudicadores públicos no pueden rechazar una factura electrónica que cumpla la norma europea EN 16931. [13] [14] [1] [12]
Somos una empresa de software estadounidense que vende suscripciones a consumidores checos. ¿Qué debemos hacer?
Cobrar IVA checo desde la primera venta: los servicios prestados por vía electrónica a consumidores tributan donde se encuentra el cliente (§ 10i), y no se aplica ningún umbral de registro a una empresa sin sede en la República Checa (§ 6c(1)). Puede declarar las ventas a través del régimen exterior a la Unión de la ventanilla única (One-Stop Shop) o registrarse directamente. Si se registra directamente, la oficina competente es la Oficina Tributaria de la Región de Moravia-Silesia (§ 93a(2)) y, desde el 1 de enero de 2025, una persona extranjera sin sede ni establecimiento en la UE debe designar, a más tardar en el plazo de registro, un agente para notificaciones que disponga de un buzón de datos legal, salvo que tenga su propio buzón de datos, e indicar una dirección de correo electrónico en su solicitud. No designar el agente cuesta 1.000 CZK por cada día (§ 98b). [1] [7]
¿Podemos emitir facturas en euros a clientes checos?
Sí, pero el importe del IVA en la factura debe expresarse en coronas checas (§ 29(1)(l)). Conviértalo al tipo del mercado de divisas del Banco Nacional Checo o al tipo de referencia del Banco Central Europeo, según el que utilice quien realiza la conversión, vigente el día en que nace la obligación de declarar el impuesto (§ 4(8)). La Ley del IVA no establece ninguna norma sobre el idioma de las facturas, pero la oficina tributaria puede solicitar una traducción al checo de una factura emitida en un idioma extranjero (§ 35(5)). [1]
Sitios web importantes
| Sitio | Finalidad |
|---|---|
| MOJE daně | Portal tributario: registro del IVA, declaraciones, declaración de control y declaración recapitulativa (formularios electrónicos EPO) |
| Registro de sujetos pasivos del IVA — Subjekty DPH | Compruebe un DIČ, la condición de sujeto pasivo no fiable y las cuentas bancarias publicadas del proveedor antes de pagar |
| VIES | Comprobación de números de IVA de la UE |
| Administración Financiera — IVA (DPH) | Orientaciones y novedades sobre el IVA |
| Registro de personas no establecidas (EN) | Registro de una empresa extranjera, incluidas las normas de 2025 sobre el agente para notificaciones |
| Declaración de control del IVA (EN) | Quién presenta el kontrolní hlášení, plazos y multas |
| Ventanilla única (OSS / IOSS) | Registro en los regímenes OSS y presentación de declaraciones |
| Calendario tributario | Fechas de presentación y pago del año, con los traslados por fin de semana aplicados |
| Aduanas checas | IVA de importación para quienes no son sujetos pasivos |
| e-Sbírka — Ley del IVA | Texto consolidado oficial de la Ley n.º 235/2004 Sb. |
| EET 2.0 | Registro de ventas a partir de 2027 (impuesto sobre la renta, no IVA) |
| Ministerio de Hacienda — facturación electrónica | Formatos de factura electrónica aceptados y normas de aceptación B2G |
Consulte también el validador de DIČ checo propio de Lookuptax y cómo verificar un DIČ.
Cambios recientes
- 17/09/2026 — El Presidente firmó la ley de registro de ventas EET 2.0 (contribuyentes del impuesto sobre la renta, entrada en vigor general el 1 de enero de 2027); se remitió para su publicación en la Colección de Leyes el 1 de octubre de 2026. No es facturación electrónica del IVA. La ley también modifica la Ley del IVA a partir del 1 de enero de 2027: las bebidas no alcohólicas en la restauración pasan al tipo del 12%, los límites de los créditos incobrables suben a 20.000 CZK por crédito (100.000 CZK por deudor y año, periodo de 3 meses) y se derogan las normas sobre el IVA soportado de los turismos seleccionados. (Cámara de Diputados) — consulte el evento — consulte el evento: bebidas en la restauración — consulte el evento: créditos incobrables y turismos
- 01/07/2026 — Se aplican desde esta fecha las orientaciones de la GFŘ: los bienes que han perdido su valor comercial pueden donarse sin regularizar la deducción del IVA soportado. (Finanční správa) — consulte el evento
- 13/04/2026 — La Administración Financiera confirmó que una factura recibida en un periodo posterior es deducible no antes de ese periodo. (Finanční správa) — consulte el evento
- 01/01/2025 — Se aplicó la Ley n.º 461/2024 Sb.: el criterio del año natural para el umbral y el supuesto de 2.536.500 CZK con efecto al día siguiente; 10 días hábiles para registrarse; el límite para la declaración trimestral elevado a 15.000.000 CZK; la responsabilidad subsidiaria del § 109 reformulada en torno a un criterio de conocimiento y a presunciones; un agente para notificaciones y una dirección de correo electrónico para las personas extranjeras de fuera de la UE; el régimen de pymes de la UE. (Finanční správa)
- 01/01/2024 — Se aplicó la Ley n.º 349/2023 Sb.: tipos del 21% y del 12% (supresión del tipo del 10% y sustitución del 15% por el 12%); libros exentos con derecho a deducción. (Finanční správa)
- 01/01/2023 — El umbral de registro subió de 1.000.000 CZK a 2.000.000 CZK. (Finanční správa)
Previsto y aprobado: a partir del 1 de enero de 2027, la ley de registro de ventas (Sněmovní tisk 189) extiende el tipo del 12% de la restauración a las bebidas no alcohólicas en general, eleva los límites de los créditos incobrables a 20.000 CZK por crédito y 100.000 CZK por deudor y año con un periodo de 3 meses, y deroga las normas sobre el IVA soportado de los turismos seleccionados. (Cámara de Diputados) — consulte el evento: bebidas en la restauración — consulte el evento: créditos incobrables y turismos
Pendiente, aún no es ley: el documento parlamentario 218, un proyecto de ley del Gobierno que modifica la Ley del IVA para incorporar los primeros elementos de ViDA (OSS a partir del 1 de enero de 2027, derogación de las existencias de reserva a partir del 1 de julio de 2028), está a la espera de su segunda lectura en la Cámara de Diputados, propuesta para la sesión que comienza el 13 de octubre de 2026. (Cámara de Diputados) — consulte el evento
Para la cronología completa, consulte los cambios fiscales de la República Checa en Lookuptax.
Enlaces de referencia
- e-Sbírka — Ley n.º 235/2004 Sb., del impuesto sobre el valor añadido, texto consolidado desde el 1 de enero de 2026
- e-Sbírka — Ley n.º 280/2009 Sb., Código de Procedimiento Tributario, texto consolidado desde el 1 de enero de 2026
- GFŘ — Información sobre los cambios en la condición de sujeto pasivo del IVA y el registro a partir del 1 de enero de 2025, ref. 11977/25 (PDF)
- Finanční správa — Cambios en la condición de sujeto pasivo del IVA y el registro a partir del 1 de enero de 2025
- GFŘ — Información sobre los cambios de tipos del IVA a partir del 1 de enero de 2024 (PDF)
- Finanční správa — Modificación que eleva el umbral de registro a 2.000.000 CZK a partir del 1 de enero de 2023
- Finanční správa — Aviso para personas extranjeras (EN)
- Finanční správa — Ventanilla única (OSS)
- GFŘ — Información sobre el sujeto pasivo del IVA no fiable (EN, PDF)
- Finanční správa — Declaración de control del IVA (EN)
- Ministerio de Hacienda — Facturación electrónica, información básica
- e-Sbírka — Ley n.º 134/2016 Sb., de contratación pública, § 221
- EET 2.0 — Quién debe registrar las ventas
- Cámara de Diputados — Documento parlamentario 189 (EET 2.0), tramitación legislativa
- Finanční správa — Comunicación sobre el momento de la deducción del IVA soportado
- Finanční správa — Normas del IVA para la donación de bienes, 2026
- e-Sbírka — Decreto del Gobierno n.º 361/2014 Sb., inversión del sujeto pasivo ampliada
- e-Sbírka — Ley n.º 40/2009 Sb., Código Penal, § 240
- e-Sbírka — Reglamento del Gobierno n.º 351/2013 Sb., sobre tipos de interés
- Finanční správa — Calendario tributario
- e-Sbírka — Ley n.º 235/2004 Sb., versión desde el 1 de enero de 2024
- Cámara de Diputados — Documento parlamentario 218 (modificación de la Ley del IVA), tramitación legislativa
- EET 2.0 — Nota de prensa: el Presidente firmó la ley EET 2.0
Páginas relacionadas de Lookuptax:
- Guía del número de identificación fiscal de la República Checa (DIČ)
- Cómo verificar un DIČ en la República Checa
- Guía de facturación electrónica de la República Checa (ISDOC)
- Validador de DIČ checo
- Guía del IVA en Eslovaquia
- VIES e Intrastat
- Los listados del IVA explicados
- Situación y redes de facturación electrónica en el mundo