Guide de la GST au Bhoutan
| FICHE PRATIQUE | |
|---|---|
| Code pays | BT |
| Nom de la taxe | Taxe sur les biens et services (Goods and Services Tax, GST) |
| Administration fiscale | Department of Revenue and Customs (DRC), ministère des Finances |
Vue d'ensemble
Le Bhoutan prélève une taxe sur les biens et services (Goods and Services Tax, GST) en vertu du GST Act of Bhutan 2020 (en dzongkha : འབྲུག་གི་ཅ་ཆས་དང་ཞབས་ཏོག་ཁྲལ་གྱི་ བཅའ་ཁྲིམས་ ༢༠༢༠ ཅན་མ།). Il s'agit d'une taxe à taux unique fondée sur le principe de destination : « la présente loi impose la GST conformément au principe de destination, en vertu duquel la GST n'est imposée que sur la consommation au Bhoutan » (s.68). La GST s'applique « aux livraisons taxables et aux importations taxables » (s.12). [1]
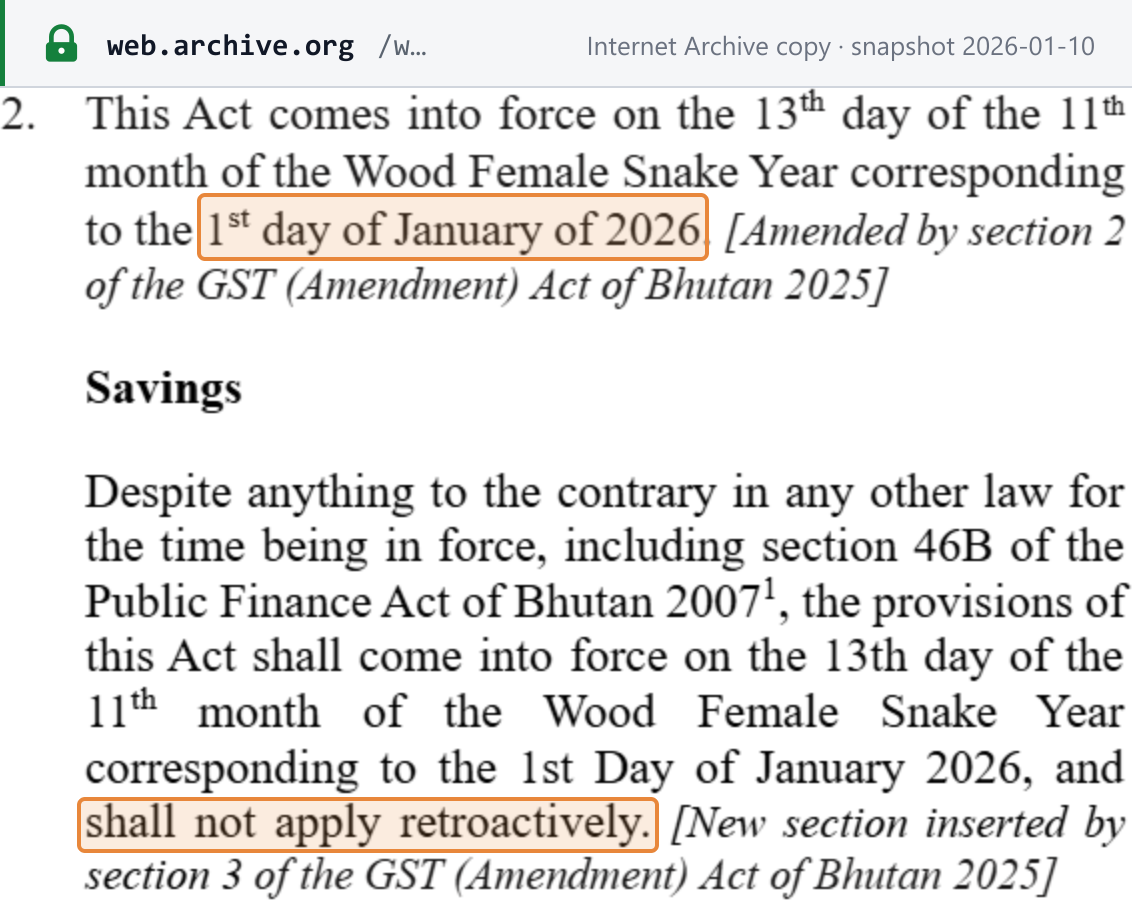
En vigueur depuis le 1er janvier 2026. La loi a été adoptée en 2020, mais son entrée en vigueur a été différée. Le GST (Amendment) Act of Bhutan 2022 a suspendu les chapitres relatifs à la comptabilité, au paiement, au remboursement et à l'immatriculation jusqu'à ce que « le système de taxe sur les biens et services soit prêt ». Le GST (Amendment) Act of Bhutan 2025 a ensuite fixé l'entrée en vigueur au 1er janvier 2026, et une clause de sauvegarde précise que la loi « ne s'applique pas rétroactivement ». La GST a remplacé le même jour la Sales Tax prévue par le Sales Tax, Customs and Excise Act 2000. La notification du DRC du 27 avril 2026 évoque « la mise en œuvre du Goods and Services Tax (GST) Act of Bhutan le 1er janvier 2026, et la cessation simultanée de la Sales Tax ». Les GST Rules 2026 publiées par le ministère des Finances entrent également en vigueur le 1er janvier 2026 (règle 2). [1] [2] [8] [12]
 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Sources. Les sections sont citées sous la forme « GST Act s.X » d'après la consolidation du DRC de septembre 2025, qui intègre les lois modificatives de 2021, 2022 et 2025. Le texte en dzongkha fait foi, mais « en cas de divergence d'interprétation technique entre les textes dzongkha et anglais, le texte anglais est considéré comme faisant également foi » (s.336).
Autorité. « le Department of Revenue and Customs, rattaché au ministère, est l'autorité chargée de l'application et de l'administration de la présente loi » (s.7). Le Department of Revenue and Customs (DRC) gère également la douane et perçoit la GST à l'importation lors du dédouanement (s.47).
Devise. Le Ngultrum (Nu., BTN). Les totaux des factures et la GST doivent être exprimés en Ngultrum (GST Rules r.185(6)–(7)).
Période d'imposition. Le mois civil par défaut (s.337(105)). Des périodes trimestrielles peuvent être accordées sur autorisation aux petits assujettis, et les entités publiques autres que les entreprises publiques utilisent des semestres (voir Déclaration et paiement).
Niveaux d'imposition. Aucun. « la présente loi s'applique à l'ensemble du Bhoutan » (s.4), et ni la loi ni les règles ne prévoient de GST infranationale. L'accise est une taxe distincte : l'ancienne partie II de la loi, l'Excise Equalization Tax, a été abrogée par l'Excise Tax Act of Bhutan 2025, et ce guide ne traite pas de l'accise.
Pour les systèmes voisins, consultez le guide de la GST en Inde et le guide de la TVA au Népal. Pour savoir comment la taxe s'appelle ailleurs, voir les noms de la TVA, de la GST et de la taxe de vente par pays.
Immatriculation
Qui doit s'immatriculer
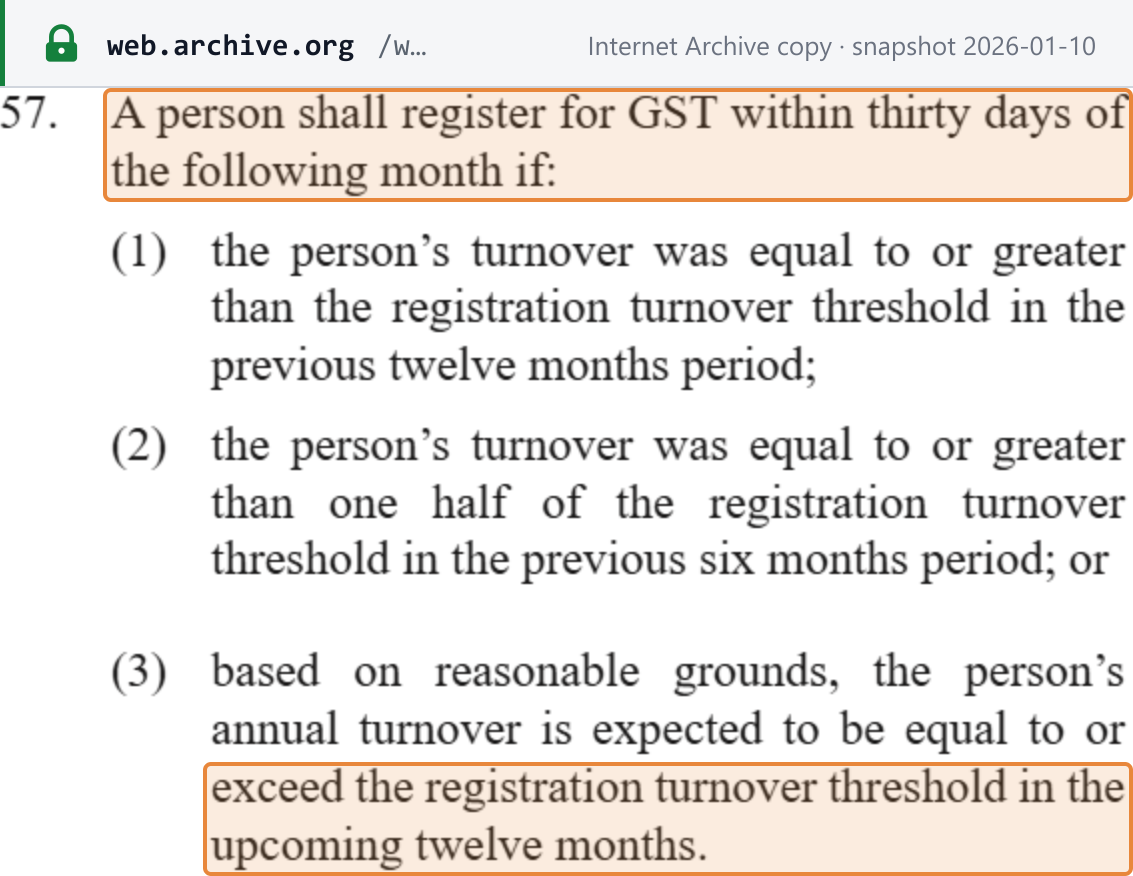
Une personne doit s'immatriculer à la GST « dans les trente jours du mois suivant » si l'un des trois critères suivants est rempli (GST Act s.57) :
- le chiffre d'affaires a été égal ou supérieur au seuil d'immatriculation au cours des douze mois précédents ;
- le chiffre d'affaires a été égal ou supérieur à la moitié du seuil au cours des six mois précédents ; ou
- il existe des motifs raisonnables de penser que le chiffre d'affaires annuel atteindra le seuil au cours des douze prochains mois.
Les critères 1 et 2 ne s'appliquent pas si le DRC est convaincu que le chiffre d'affaires restera inférieur au seuil au cours des douze mois suivants (s.58). Le DRC peut également immatriculer lui-même une personne lorsqu'il dispose d'éléments objectifs (s.61). Les entités publiques s'immatriculent « quel que soit leur chiffre d'affaires » (s.59). [1]
 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Seuil d'immatriculation
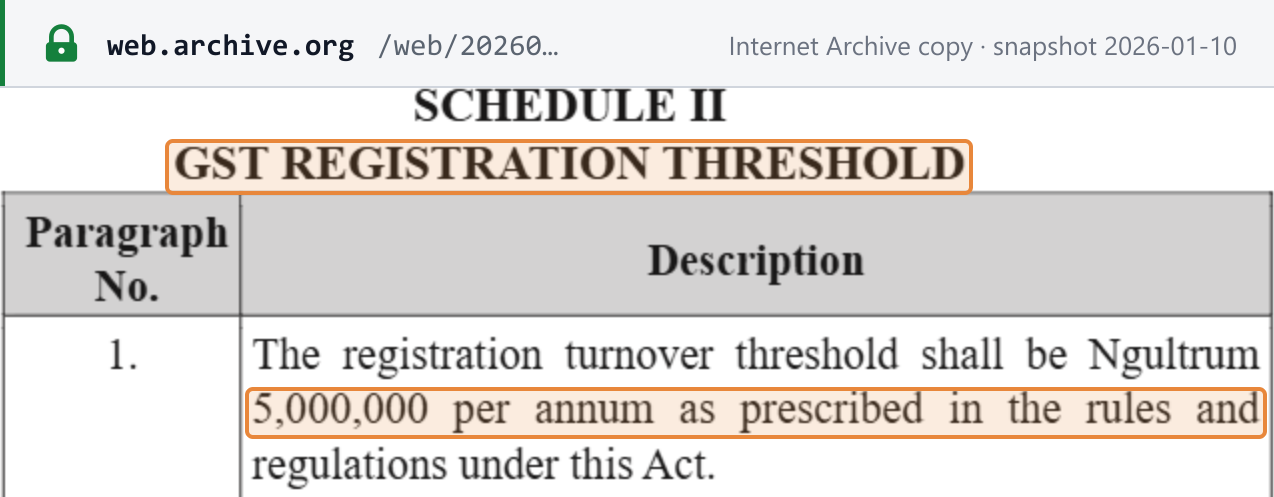
Nu. 5 000 000 de chiffre d'affaires d'immatriculation par an. Annexe II : « Le seuil de chiffre d'affaires d'immatriculation est de 5 000 000 de Ngultrum par an, tel que prescrit par les règles et règlements pris en application de la présente loi. » Le critère des six mois de la s.57(2) correspond donc à Nu. 2 500 000. [1]
- Ce qui est pris en compte (GST Rules r.6). La valeur de toutes les livraisons effectuées dans le cadre d'une activité économique, plus les services importés B2B reçus. Les cessions d'immobilisations et la vente d'une entreprise en activité (going concern) sont exclues.
- Personnes physiques (r.7). Toutes les entreprises d'une personne physique sont additionnées, où qu'elles soient situées. Une entreprise détenue conjointement est une personne distincte et est appréciée sur son propre chiffre d'affaires.
- Synthèse du DRC. L'« Easy Guide » du DRC indique : « Toute entreprise dont le chiffre d'affaires annuel est de Nu. 5 millions ou plus doit s'immatriculer à la GST ». [2] [3]
 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
La campagne de transition de 2025. Pour le passage à la GST, le DRC a immatriculé lui-même les entreprises existantes sur la base de leurs déclarations d'impôt sur le revenu 2024, sans qu'aucune demande soit nécessaire : « vous n'êtes pas tenu de déposer une demande d'immatriculation distincte. Le Department of Revenue and Customs (DRC) immatriculera votre entreprise sur la base de votre déclaration d'impôt sur le revenu 2024 » (notification du DRC DRC/GST/1/2025-2026/194 du 19 août 2025, un document numérisé en image uniquement). Le DRC a indiqué que les certificats d'immatriculation seraient délivrés via le portail BITS. [4]
Pour les autres pays, voir les seuils d'immatriculation à la TVA dans le monde.
Immatriculation des non-résidents
La loi ne fixe aucun seuil distinct pour les non-résidents. La section 57 et l'annexe II visent « une personne », et ni la loi ni les règles ne précisent si les services importés B2C d'un non-résident entrent dans le calcul du seuil de Nu. 5 000 000. Ce que la loi prévoit :
- Représentant GST. « Sauf autorisation contraire du Département », un non-résident qui n'a pas d'établissement fixe au Bhoutan, effectue une livraison taxable et est redevable de la GST sur celle-ci doit désigner un représentant GST au Bhoutan (r.122 ; Act s.145). Le représentant doit être un résident, une personne disposant d'un établissement fixe ou un représentant agréé, avec douze mois de bonne conformité fiscale (r.125). Il demande l'immatriculation et paie la GST ainsi que les éventuelles pénalités (r.126). Le DRC peut exiger une garantie (r.124).
- Procédure simplifiée pour les services B2C. Un non-résident qui ne réalise que des services importés B2C peut opter pour une immatriculation simplifiée et des déclarations simplifiées. Il ne peut alors pas déduire la taxe d'amont et peut être tenu de désigner une personne de contact au Bhoutan (r.129).
Voir Entreprises étrangères vendant au Bhoutan. [2]
Numéro d'identification fiscale
Le numéro d'immatriculation à la GST est le numéro de contribuable, que le DRC appelle TPN (« Taxpayer Identification Number (TPN) » dans l'Easy Guide). Le TPN figure sur chaque facture fiscale (r.185(3)). Un assujetti radié se réimmatricule « en utilisant le même numéro de contribuable » (r.40). Les TPN sont délivrés via le système des contribuables RAMIS du DRC, accessible depuis la page d'accueil du DRC sous le lien « TPN Registration ». [2] [3]
Format. Le DRC ne publie aucune règle de format, de longueur ou de chiffre de contrôle pour le TPN. Pour les consultations officielles dans d'autres pays, voir Vérifier un numéro de TVA.
Comment s'immatriculer
- Obtenir un TPN. Si l'entreprise n'en a pas, inscrivez-la comme contribuable auprès du DRC via RAMIS.
- Demander l'immatriculation à la GST « par voie électronique ou sous la forme et selon les modalités prescrites par le Département » (r.23). L'Easy Guide du DRC indique : « Les demandes sont déposées via le portail Bhutan Integrated Taxation System (BITS). » Le délai est celui de la s.57 : dans les trente jours du mois suivant. Une personne qui sera tenue de s'immatriculer dans les 30 jours suivant sa création peut déposer sa demande dès sa création (r.21).
- Le DRC statue dans un délai de 15 jours à compter d'une demande complète, ou de 30 jours pour une immatriculation par division (r.25). Une personne ayant déposé sa demande dans les délais n'est pas une « personne imposable » tant que le DRC n'a pas traité la demande (r.27).
- Date d'effet. Pour l'immatriculation obligatoire, la plus tardive entre la date à laquelle la personne est devenue redevable et la date figurant dans l'avis du DRC (r.29). Pour l'immatriculation volontaire, le premier jour du mois suivant l'avis, ou une date ultérieure demandée par le demandeur (r.30).
Ni la loi ni les règles ne dressent la liste des pièces requises. Le DRC doit « tenir et publier » une liste des personnes immatriculées, indiquant pour chacune son nom, son nom commercial, son numéro d'immatriculation et sa date d'effet (r.31). Nous n'avons trouvé aucun outil public de consultation de cette liste. [2] [3]
Le défaut d'immatriculation coûte Nu. 10 000 pour la première infraction ; une récidive constitue une infraction en matière de GST (r.262). Pour la procédure générale ailleurs, voir comment s'immatriculer à la TVA, à la taxe de vente ou à la GST.
Immatriculation volontaire
Possible, mais uniquement au-delà de Nu. 2 500 000. Une personne non tenue de s'immatriculer peut s'immatriculer volontairement si son chiffre d'affaires d'immatriculation des 12 derniers mois « dépasse le seuil d'immatriculation volontaire » et si le DRC est convaincu qu'elle peut respecter ses obligations (r.8). Le seuil volontaire est « un chiffre d'affaires d'immatriculation de Nu. 2 500 000 au cours de la période de 12 mois précédente » (r.285(18)). L'Easy Guide du DRC parle de « Nu. 2,5 millions ou plus » ; la règle dit « dépasse ». Un assujetti volontaire doit rester immatriculé au moins deux ans (r.9). L'immatriculation permet à une entreprise de récupérer la taxe d'amont et d'émettre des factures fiscales sur la base desquelles ses clients professionnels peuvent déduire la taxe. [2]
Radiation
- Demande dans les 30 jours suivant la cessation définitive des livraisons (r.33). Une personne qui n'est plus tenue d'être immatriculée peut également la demander (r.34).
- Le DRC doit radier si la personne est immatriculée depuis au moins 24 mois consécutifs, et peut radier si elle l'est depuis moins longtemps (r.35). Le DRC radie également en l'absence d'activité économique (r.36), et peut radier en cas de registres manquants, de déclarations peu fiables ou d'informations fausses (r.37).
- Après la radiation, cessez d'émettre des factures fiscales et « déposez une déclaration de GST finale et payez tous les montants dus au titre de la loi dans les 30 jours suivant la fin de la dernière période d'imposition ». Demandez tout remboursement dans ce même délai de 30 jours (r.39).
- Les stocks pour lesquels la taxe d'amont a été déduite donnent lieu à une régularisation à la hausse (Act s.111). [1] [2]
Immatriculation de groupe
Possible, de même que l'immatriculation par division.
- Immatriculation de groupe (rr.10–17). Deux personnes immatriculées ou plus placées sous un contrôle commun peuvent s'immatriculer en tant que groupe si chacune est résidente ou dispose d'un établissement au Bhoutan, n'a pas d'arriérés, a la même période d'imposition, n'appartient à aucun autre groupe et ne relève pas d'une immatriculation par division (r.14). La demande doit être déposée au moins 30 jours avant la prise d'effet du groupe. Un membre représentant dépose les déclarations. Les livraisons entre membres « ne sont pas prises en compte », et « tous les membres du groupe sont solidairement responsables » (r.17).
- Immatriculation par division (rr.18–20). Une entreprise dont les divisions tiennent des comptes indépendants peut les immatriculer séparément. Chaque division reste immatriculée quel que soit son propre chiffre d'affaires si les divisions dépassent ensemble le seuil (r.20). [2]
Taux
| Taux | S'applique à | Source |
|---|---|---|
| 5 % (taux normal, et seul taux positif) | Toutes les livraisons taxables et importations taxables de biens et de services non soumises au taux zéro ni exonérées | GST Act annexe I, s.16 |
| 0 % (taux zéro) | Livraisons de l'annexe V : exportations de biens, services utilisés ou consommés hors du Bhoutan, transport international et les autres cas énumérés dans Règles transfrontalières ; la taxe d'amont reste récupérable (s.29) | GST Act s.28, annexe V |
| Exonéré (pas de GST, pas de crédit de taxe d'amont) | Annexe IV : services financiers, éducation, santé, loyers résidentiels et les biens de première nécessité énumérés — voir Exonérations | GST Act s.26, annexe IV |
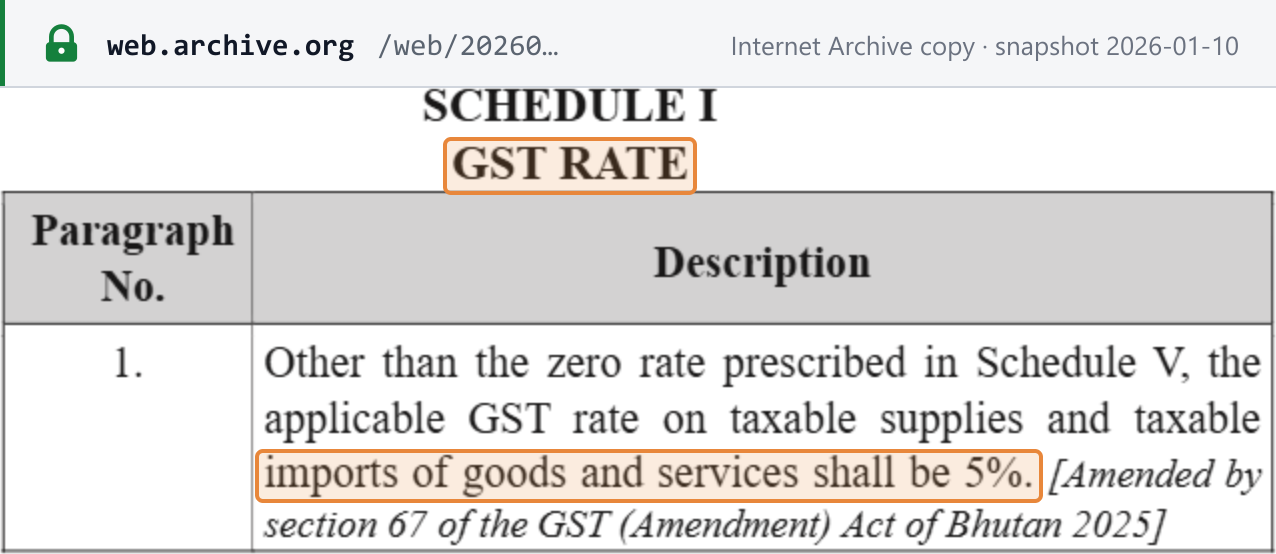
Taux normal : 5 %, depuis le 1er janvier 2026. Annexe I : « En dehors du taux zéro prévu à l'annexe V, le taux de GST applicable aux livraisons taxables et aux importations taxables de biens et de services est de 5 % », tel que modifié par la s.67 du GST (Amendment) Act of Bhutan 2025. Le taux est entré en vigueur avec la taxe le 1er janvier 2026. L'Easy Guide du DRC le résume ainsi : « La plupart des biens et services : taxés à 5 % ». [1] [3]
 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Taux réduits. Aucun. L'annexe I fixe un seul taux positif, et ni la loi ni les règles n'en prévoient d'autre.
Ce que le taux de 5 % a remplacé. Les taux de Sales Tax de l'annexe 1 du Tax Act of Bhutan 2022 sont abrogés à compter du 1er janvier 2026 (clause d'abrogation insérée après la s.2, et s.5). « La Sales Tax n'est pas due sur une importation, une vente ou une autre opération dans la mesure où celle-ci est soumise à la GST » (annexe X, para 4). [1]
Les prix doivent inclure la GST. Annoncer, afficher ou indiquer des prix hors GST constitue une infraction administrative : Nu. 5 000, puis Nu. 10 000 (s.264(4) ; r.262).
Taux futurs annoncés. Aucun ; le DRC n'a annoncé aucune modification de taux.
Pour les taux des autres pays, voir les taux d'imposition dans le monde.
Règles transfrontalières
Importations et exportations
- Importations de biens. L'importateur est redevable (s.14(2)), et « la GST due sur une importation taxable est payée au moment du dédouanement » en application du Customs Act of Bhutan 2017 (s.47). La valeur est la valeur en douane majorée des droits de douane, de l'assurance et du fret, ainsi que des autres taxes et redevances (s.23). La règle 272 précise que la valeur GST « est la valeur en douane incluant la taxe d'accise, les droits de douane et toutes autres redevances et frais au moment de l'importation ».
- Report. Les fabricants et transformateurs agréés dont les déclarations font régulièrement apparaître un montant net négatif peuvent reporter la GST à l'importation dans leur déclaration, moyennant une garantie (s.168 ; rr.89–95).
- Importations de faible valeur. Il n'existe pas de seuil de minimis général. Les cadeaux envoyés par la poste ou par messagerie sont exempts de GST lorsque « la valeur totale de la facture ne dépasse pas Nu.10 000 », à condition qu'ils soient destinés à l'usage personnel du destinataire, en quantités non commerciales et ne contiennent pas d'alcool (r.49). Les échantillons gratuits bénéficient de leur propre allègement (r.50).
- L'admission temporaire bénéficie d'un allègement (s.167 ; r.87). « Aucun remboursement de GST n'est accordé lors de la réexportation des biens » (s.171).
- Les exportations sont soumises au taux zéro. Les biens sont éligibles lorsqu'ils sont déclarés à l'exportation en vertu du Customs Act et exportés. Les ventes d'un vendeur hors taxes agréé à un touriste sont également concernées (annexe V, para 2). Les fabricants et exportateurs présentant régulièrement des montants nets négatifs peuvent demander des remboursements sans attendre la fin de la période de report (r.61). [1] [2]
Autres livraisons soumises au taux zéro (annexe V).
- Services fournis à un client situé hors du Bhoutan qui les utilise ou les consomme hors du Bhoutan, sauf s'ils se rapportent à un bien immobilier au Bhoutan ou sont exécutés sur des biens se trouvant au Bhoutan (para 9).
- Services exécutés hors du Bhoutan (para 8).
- Propriété intellectuelle destinée à être utilisée hors du Bhoutan (para 10).
- Télécommunications entre opérateurs (para 11).
- Transport international (para 12).
- La première livraison de métal précieux raffiné à un négociant (para 13).
Autoliquidation sur les services importés
Oui, en B2B. Pour « une livraison taxable de services importés Business to Business (B2B) », le redevable est « l'acheteur » (s.14(3)). Le client est réputé supporter à la fois la taxe collectée et la taxe d'amont, et peut déduire le crédit à condition d'avoir comptabilisé la taxe collectée (s.33). Un client B2B est une personne imposable qui acquiert les services pour son activité économique dans un établissement fixe au Bhoutan (s.337(46)). Les services importés B2B entrent également dans le chiffre d'affaires d'immatriculation du client lui-même (r.6(1)(b)). [1]
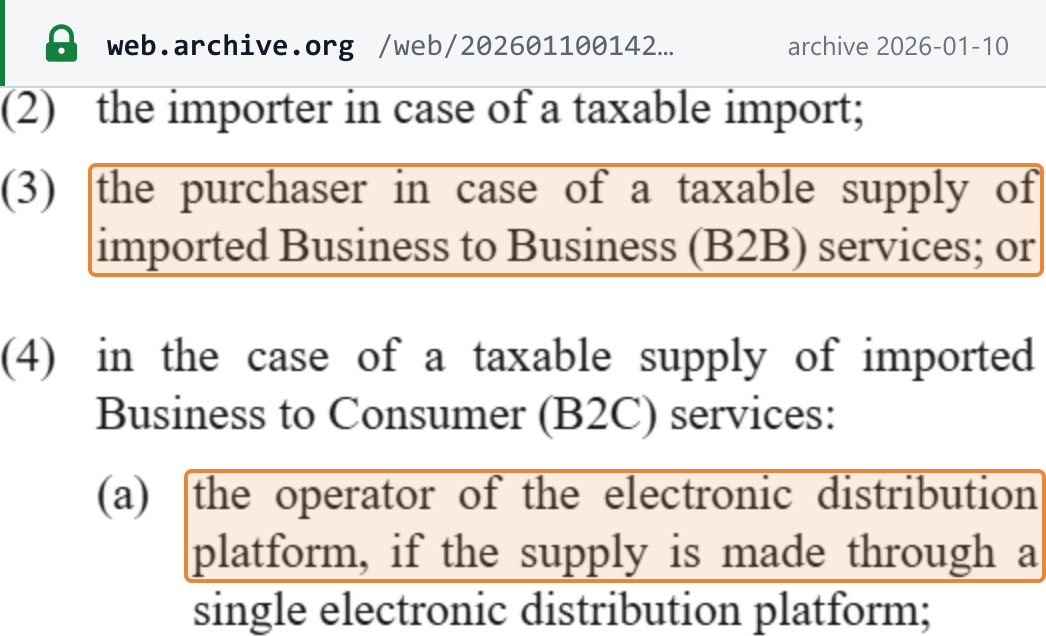 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Voir l'explication de l'autoliquidation.
Produits et services numériques
Les « services électroniques » sont visés lorsqu'ils sont fournis via un réseau de télécommunications (s.337(24)). La liste comprend :
- les sites web, l'hébergement web et la maintenance à distance ;
- les logiciels et leurs mises à jour ;
- les monnaies virtuelles ;
- les images, textes et informations ;
- l'accès aux bases de données ;
- les programmes d'autoformation ;
- la musique, les films et les jeux ;
- les retransmissions et événements ;
- « toutes autres livraisons constituant des services importés B2C » effectuées par communication électronique.
Tout service importé B2C, et pas seulement un service électronique, est taxé à 5 % lorsqu'il est fourni à un consommateur bhoutanais : un résident non immatriculé, ou immatriculé mais qui n'achète pas pour son activité (s.337(10)). Un destinataire est considéré comme un consommateur bhoutanais si son adresse de contact et de facturation se trouve au Bhoutan, en combinaison avec la localisation de la banque qui effectue le paiement ou le pays d'émission de la carte de paiement (r.130). La loi ne prévoit aucun seuil propre aux fournisseurs numériques. [1] [2]
Voir la TVA sur les services numériques fournis par des prestataires non résidents.
Entreprises étrangères vendant au Bhoutan — B2B et B2C
-
Services B2B. Le client professionnel bhoutanais autoliquide la taxe (s.14(3), s.33). Le fournisseur étranger ne facture pas de GST bhoutanaise.
-
Services B2C. C'est la partie étrangère qui est redevable. Selon la s.14(4), le redevable est :
- l'exploitant de la plateforme de distribution électronique, si la livraison passe par une seule plateforme ;
- l'exploitant désigné conformément aux règles, si plusieurs plateformes interviennent ;
- le fournisseur, si aucune plateforme n'est utilisée.
Le redevable peut recourir à la procédure simplifiée d'immatriculation et de déclaration, sans crédit de taxe d'amont (r.129), ou s'immatriculer pleinement par l'intermédiaire d'un représentant GST (r.122).
-
Biens. Les biens livrés à des acheteurs bhoutanais sont des importations ; l'importateur paie donc la GST en douane (s.14(2), s.47). Les biens qu'un non-résident installe ou monte au Bhoutan constituent une livraison effectuée au Bhoutan (s.74(2)(b)).
-
Seuil. La loi n'en prévoit aucun propre aux non-résidents (voir Immatriculation des non-résidents). [1] [2]
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Oui, pour les services. L'exploitant d'une plateforme de distribution électronique est redevable de la GST sur les services importés B2C fournis par son intermédiaire (s.14(4)(a)). Une plateforme est un site web, un portail, une passerelle, une boutique en ligne ou une place de marché qui permet à des personnes d'effectuer des livraisons à des clients par voie électronique et qui ne sert pas uniquement au traitement des paiements (s.337(23)). Lorsque plusieurs plateformes interviennent, la r.170 fixe l'ordre suivant :
- l'exploitant qui a accepté par écrit d'être traité comme le fournisseur ;
- à défaut, le premier exploitant qui perçoit ou autorise le paiement ;
- à défaut, le premier exploitant qui autorise la livraison.
La loi ne prévoit aucune règle équivalente pour les biens vendus via des places de marché ; les biens importés sont taxés à la frontière. Voir les règles du fournisseur présumé pour les places de marché. [1] [2]
Lieu de livraison
- Résidents. « Une livraison effectuée par un résident est réputée effectuée au Bhoutan » (s.72). Le taux zéro de l'annexe V exclut ensuite de la taxe les exportations et les livraisons consommées à l'étranger (s.69).
- Non-résidents disposant d'un établissement fixe au Bhoutan. Une livraison effectuée par l'intermédiaire de cet établissement fixe est effectuée au Bhoutan (s.73).
- Autres non-résidents (s.74). Les livraisons suivantes sont effectuées au Bhoutan :
- les biens immobiliers situés au Bhoutan ;
- les biens livrés ou mis à disposition au Bhoutan, ou qui y sont installés ou montés ;
- les services publics (utilities) fournis par réseau à une personne au Bhoutan ;
- les services matériellement exécutés au Bhoutan ou se rapportant à un bien immobilier au Bhoutan ;
- les services importés B2B et B2C.
- Non-résident immatriculé fournissant un client immatriculé. Le service est effectué au Bhoutan (s.76), sauf si le client l'acquiert par l'intermédiaire d'un établissement fixe à l'étranger (s.77). [1]
Exigences en matière de facturation
« Une personne immatriculée qui effectue une livraison taxable émet une facture fiscale numérotée en série pour chaque livraison » (GST Act s.209). Le détail figure au chapitre 17 des GST Rules 2026. [1] [2]
Mentions obligatoires
La règle 185 exige « une facture fiscale exacte et sincère, numérotée en série, y compris préimprimée ou électronique », qui doit comporter :
| N° | Mention | Quand | GST Rules |
|---|---|---|---|
| — | Numéro de série | toujours | r.185 chapeau ; Act s.209 |
| 1 | La mention « tax invoice » (facture fiscale), placée de manière apparente | toujours | r.185(1) |
| 2 | Date d'émission | toujours | r.185(2) |
| 3 | Nom, numéro de contribuable (TPN) et adresse du fournisseur | toujours | r.185(3) |
| 4 | Description, quantité et autres caractéristiques pertinentes de ce qui est livré | toujours | r.185(4) |
| 5 | Toute remise accordée | en cas de remise | r.185(5) |
| 6 | Contrepartie totale et GST qu'elle inclut, en Ngultrum | toujours | r.185(6) |
| 7 | Contrepartie totale et GST exprimées en Ngultrum | facture dans une autre devise | r.185(7) |
| 8 | Nom et numéro de contribuable du client | client immatriculé | r.185(8) |
| 9 | Nom, adresse et numéro de contribuable (le cas échéant) ou numéro de CID/passeport du client, et toute remise pour paiement comptant | livraison à une personne non immatriculée supérieure à Nu. 50 000 | r.185(9) |
| — | Distinction des lignes exonérées, au taux zéro et taxables, avec un total brut pour chacune | factures mixtes | r.186 |
Une facture irrégulière n'est pas nulle, mais « une telle facture fiscale ne peut pas servir de justificatif à un crédit de taxe d'amont » (r.187). Il n'existe qu'un seul original ; un duplicata doit porter la mention de copie (r.188). [2]
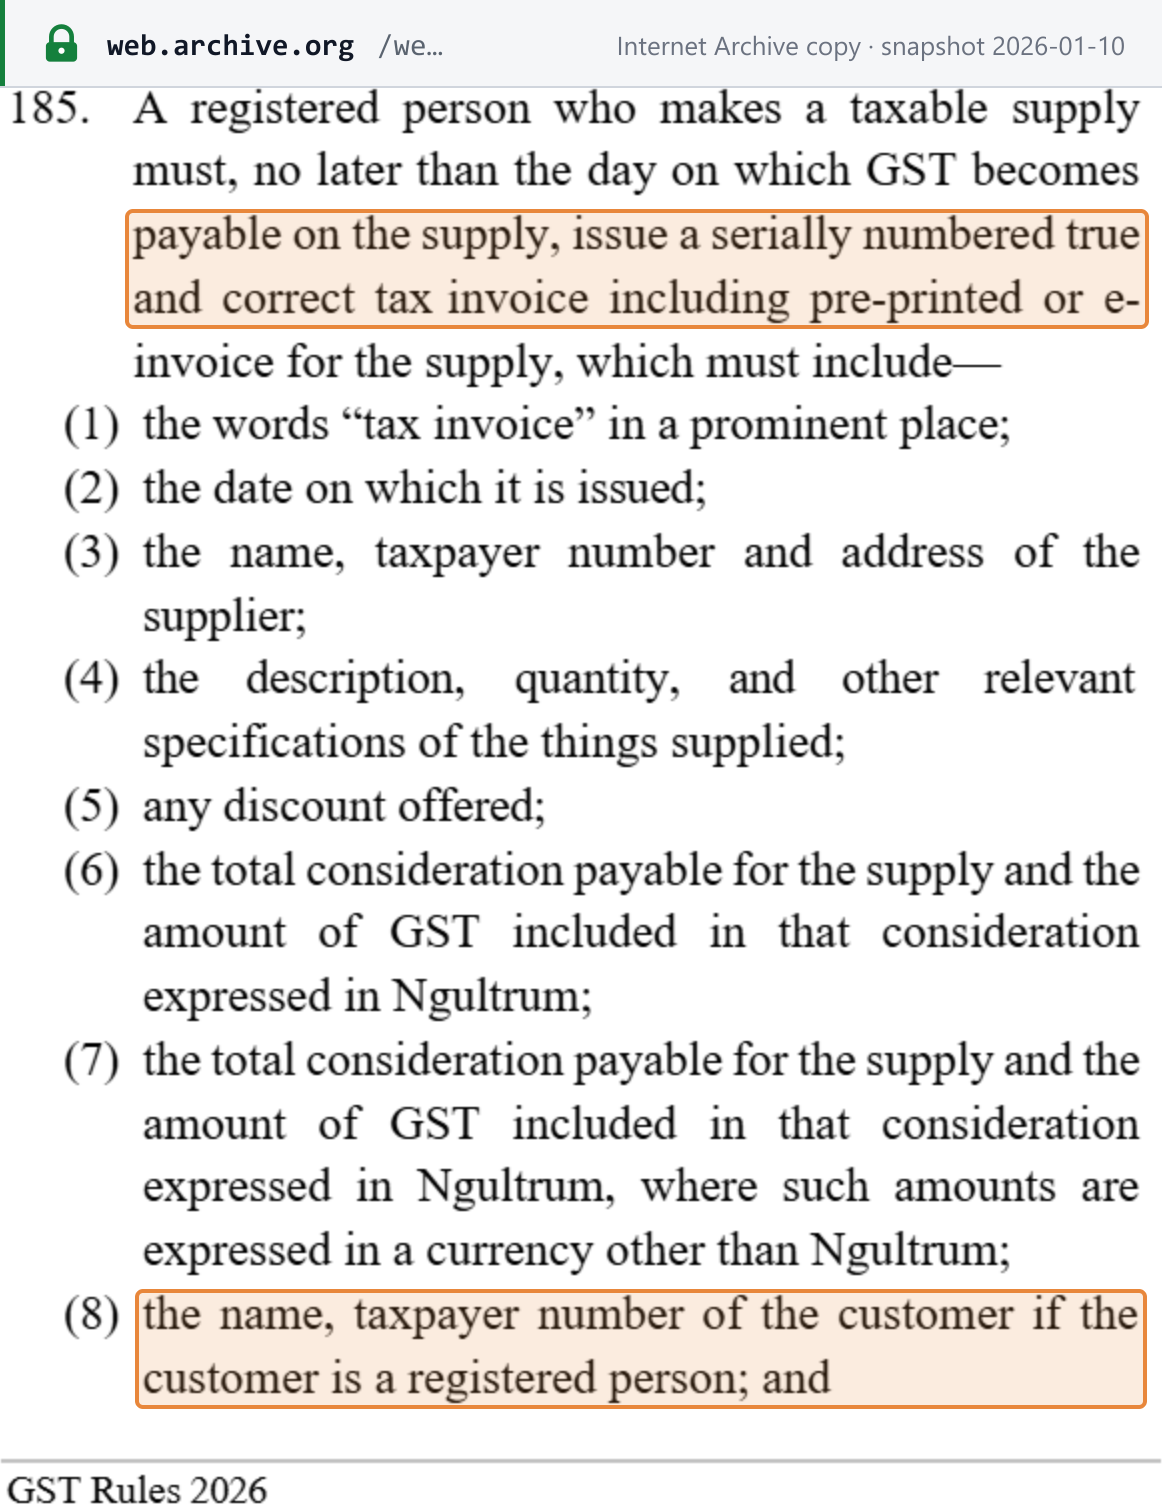 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
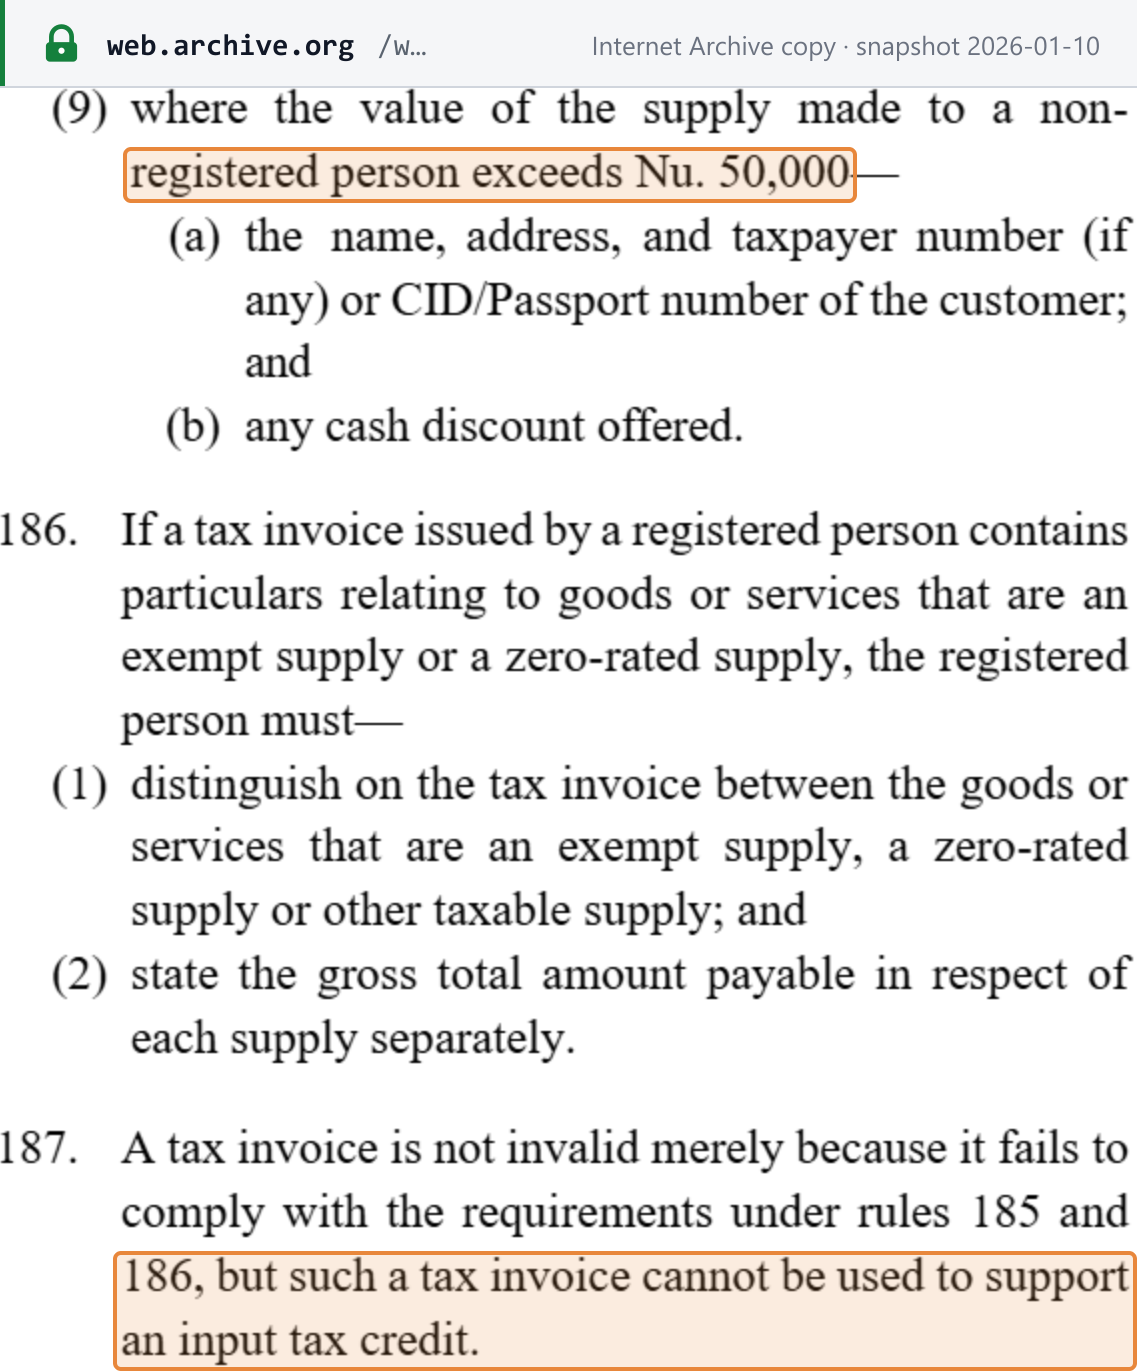 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Le défaut d'émission d'une facture fiscale coûte Nu. 5 000, puis Nu. 10 000 en cas de récidive (s.264(1) ; r.262).
Délai d'émission
Au plus tard le jour où la GST devient exigible (r.185). La GST devient exigible à la première des deux dates suivantes : l'émission de la facture ou le paiement de tout ou partie de la contrepartie (s.81). Pour les livraisons progressives ou périodiques, c'est la première des dates entre facture, paiement ou échéance (s.82). Un client peut réclamer une facture manquante dans les trois mois suivant l'exigibilité de la GST, et le fournisseur doit l'émettre dans les 15 jours suivant la demande (rr.195–197). [1] [2]
Numérotation et séquence
Les factures doivent être « numérotées en série » (s.209 ; r.185). Les factures établies par l'acheteur nécessitent « un numéro imprimé en série » (r.200(6)(b)). Les règles ne prescrivent aucun format particulier pour la série.
Notes de crédit et de débit
Le Bhoutan utilise un seul document pour les deux sens : la note de régularisation (adjustment note). Le fournisseur l'émet « dans les sept jours suivant la date à laquelle il a connaissance de l'événement » (s.89(1)(b) ; de même s.88(1)(b)). Les événements de régularisation sont les annulations, les modifications de la contrepartie, les retours de biens et les changements qui rendent une livraison taxable ou non taxable (s.337(2)). Selon la r.190, la note doit contenir :
- la mention « adjustment note » (note de régularisation), placée de manière apparente ;
- la date d'émission ;
- le nom, le numéro de contribuable et l'adresse du fournisseur ;
- la nature de l'événement de régularisation et la livraison à laquelle il se rapporte ;
- l'incidence sur la GST due ;
- le nom et le numéro de contribuable du client, si celui-ci est immatriculé.
Une facture fiscale rectifiée peut tenir lieu de note de régularisation (r.191). Sans note conforme, aucune régularisation à la baisse n'est possible (s.91 ; r.192). Les créances irrécouvrables ne nécessitent pas de note (r.194). L'allègement suppose que la créance soit échue depuis plus de deux ans, une faillite ou l'épuisement des voies de recouvrement, et une passation en perte (s.97). [1] [2]
Devise et langue
- Devise. Le Ngultrum. Une facture libellée dans une autre devise doit également indiquer le total et la GST en Ngultrum (r.185(7)).
- Taux de conversion : aucun n'est prescrit. L'avis du DRC d'août 2025 demandait aux entreprises d'utiliser le taux en vigueur à la fin de la période d'imposition. La notification du ministère des Finances du 31 décembre 2025 indique que cette disposition « avait déjà été supprimée » de la r.185(7), et supprime une copie résiduelle de celle-ci à la r.190(6). Les règles, telles que modifiées, ne fixent donc aucun taux de conversion ; confirmez auprès du DRC le taux à utiliser. [7]
- Langue. Aucune règle sur la langue des factures. Les documents remis au DRC dans une langue autre que le dzongkha ou l'anglais doivent être traduits par la personne concernée (s.334).
Types de documents
- Facture fiscale (tax invoice). Le seul type de facture. Elle peut être préimprimée ou électronique (r.185).
- Note de régularisation. Pour les crédits et les débits (r.190).
- Facture fiscale établie par l'acheteur. Pour l'autofacturation (r.200).
Il n'existe pas de facture simplifiée ni de seuil de valeur pour un document allégé. Le seuil de valeur qui compte est Nu. 50 000 : au-delà, une facture adressée à un acheteur non immatriculé doit identifier l'acheteur (r.185(9)). Seuls les assujettis à la GST peuvent facturer la GST. Un non-assujetti qui la perçoit commet une infraction, comme le DRC l'a rappelé aux entreprises le 5 janvier 2026. [2] [6]
Autofacturation
Autorisée, sous la forme d'une « Buyer Created Tax Invoice » (facture fiscale établie par l'acheteur) (r.200). Les conditions :
- un accord écrit avec chaque fournisseur ;
- le destinataire détermine la valeur de la livraison ;
- le destinataire remet une copie au fournisseur et en conserve une pendant au moins cinq ans ;
- le destinataire met à jour sa liste de fournisseurs chaque trimestre.
Chacune de ces factures doit comporter toutes les mentions de la r.185, un numéro imprimé en série, la mention « Buyer Created Tax Invoice » et la déclaration « The tax shown is the output tax payable to the Department of Revenue and Customs » (la taxe indiquée est la taxe collectée due au Department of Revenue and Customs). Les mandataires peuvent émettre ou recevoir des factures au nom et sous le TPN du mandant dès lors que celui-ci a remis au DRC la liste de ses mandataires désignés (rr.198–199). [2]
Conservation et piste d'audit
- Conservation : cinq ans. Les registres « sont conservés pendant une période de cinq ans à compter de la fin de la période d'imposition concernée et sont produits à la demande du Département » (s.211). Le DRC peut exiger une durée plus longue par avis (s.212 ; r.203).
- Ce qu'il faut conserver. Les factures fiscales et notes de régularisation émises et reçues, ainsi que les documents douaniers relatifs aux importations et exportations, « en original ou en copie, selon le cas, sous la forme et selon les modalités exigées par le Département » (r.202).
- Archivage exclusivement électronique. Ni la loi ni les règles ne l'autorisent ni ne l'interdisent. Les factures électroniques (r.185) et les copies (r.202) sont acceptées, mais aucun format n'est fixé.
- Piste d'audit. Aucune règle d'inaltérabilité, de hachage ou de dispositif fiscal ne va au-delà de l'exigence « numérotée en série, exacte et sincère ». Les agents du DRC peuvent inspecter les registres, en faire des copies et en prendre des extraits avec l'accord du directeur (ss.274–275), et exiger des registres par avis (s.276).
- Pénalité. Le défaut de tenue des registres coûte Nu. 5 000, puis Nu. 10 000 (r.262). [1] [2]
Spécimen de facture conforme
Le DRC ne publie aucun spécimen officiel de facture fiscale, et les règles ne comportent pas d'annexe de formulaires. Ci-dessous, Lookuptax présente les mentions de la règle 185 pour une vente B2B nationale fictive à 5 %. Tous les noms, numéros et montants sont fictifs :
Facture fiscale — exemple illustratif
| Descriptionr.185(4) | Qtér.185(4) | Prix unitaire (hors GST)r.185(4) | Montant (hors GST)r.185(6) |
|---|---|---|---|
| Chaises de bureau, modèle EX-1 | 10 | Nu. 4 000 | Nu. 40 000 |
| Livraison et montage | 1 | Nu. 20 000 | Nu. 20 000 |
- Remiser.185(5)
- Nu. 0
- Valeur hors GSTr.185(6)
- Nu. 60 000
- GST 5 %r.185(6); Act Sch I
- Nu. 3 000
- Contrepartie totale (GST incluse)r.185(6)
- Nu. 63 000
- Tous les montants sont en Ngultrum. Une facture libellée dans une autre devise doit également indiquer le total et la GST en Ngultrum — r.185(7).
- Si elle était adressée à un acheteur non immatriculé, cette facture (supérieure à Nu. 50 000) devrait également mentionner le nom, l’adresse et le numéro de contribuable de l’acheteur, ou son numéro de CID/passeport, ainsi que toute remise pour paiement comptant — r.185(9).
- Une facture qui mélange des lignes taxables, au taux zéro et exonérées doit les distinguer et indiquer un total brut pour chacune — r.186.
- Le total dépasse Nu. 50 000 ; au plus Nu. 50 000 peuvent donc être payés en espèces — Act s.322; r.248.
Statut de la facturation électronique
Statut (au 22 octobre 2026) : aucune obligation. Les factures électroniques sont autorisées, mais pas obligatoires : la règle 185 accepte une facture fiscale « préimprimée ou électronique ». Ni le GST Act ni les GST Rules 2026 ne prévoient de dédouanement (clearance), de déclaration en temps réel, de numéros d'enregistrement des factures, de codes QR sur les factures ou de dispositifs fiscaux. Les avis du DRC d'août 2025 à juin 2026 n'en annoncent aucun. [2]
- Système et réseau. Aucun pour les factures. Le Bhutan Integrated Taxation System (BITS) est le portail d'immatriculation, de déclaration et de paiement du DRC, et non un réseau d'échange de factures. L'Easy Guide du DRC indique que les déclarations sont déposées « en se connectant et en saisissant les données de ventes et d'achats ». [3]
- Phases, formats et normes. Sans objet.
- Champ d'application. B2B, B2G et B2C : aucune obligation.
- Pas une règle de facturation. La notification du DRC du 20 mai 2026 sur les codes QR concerne les comptes bancaires que les entreprises utilisent pour recevoir des paiements par QR, en application de l'Income Tax Act of Bhutan 2025. Il ne s'agit pas d'une obligation de code QR sur les factures.
Voir les modèles de facturation électronique CTC pour la pratique des autres pays, et le statut et les réseaux de facturation électronique dans le monde.
Déclaration et paiement
Fréquence des déclarations
| Assujetti | Période d'imposition | Fondement |
|---|---|---|
| Par défaut (tout assujetti) | Mensuelle (mois civil) | Act s.337(105) |
| Chiffre d'affaires d'immatriculation ne dépassant pas le seuil obligatoire de Nu. 5 000 000, sur demande | Trimestrielle (trimestre civil) | Rules r.68–70 |
| Entité publique autre qu'une entreprise publique | Semestrielle (1er janvier–30 juin, 1er juillet–31 décembre) | Rules r.166–167 |
La déclaration trimestrielle est facultative et soumise à l'autorisation du DRC : « une personne peut demander au Département […] de comptabiliser et de payer la GST sur une base trimestrielle, à condition que son chiffre d'affaires d'immatriculation ne dépasse pas le seuil d'immatriculation obligatoire » (r.68). En pratique, cela vise les assujettis volontaires situés dans la tranche de Nu. 2 500 000 à 5 000 000. Un déclarant trimestriel repasse au rythme mensuel dès que son chiffre d'affaires dépasse, ou est susceptible de dépasser, Nu. 5 000 000 (r.71). L'avis du DRC d'août 2025 présentait les tranches sous forme de tableau ; les règles font de l'option trimestrielle une demande, et non un basculement automatique. [1] [2] [4]
Date limite de déclaration
Dans les 30 jours suivant la fin de chaque période d'imposition, quelle que soit la fréquence : « Une personne imposable dépose, au plus tard trente jours après la fin de chaque période d'imposition, une déclaration de GST faisant apparaître son montant net pour la période » (s.38). Les entités publiques disposent des mêmes 30 jours après chaque semestre (r.167(2)). Un report de la déclaration et du paiement peut être demandé avant la date limite en cas de circonstances indépendantes de la volonté de la personne. La pénalité de retard de paiement court toutefois à compter de la date limite initiale (rr.41–42). [1]
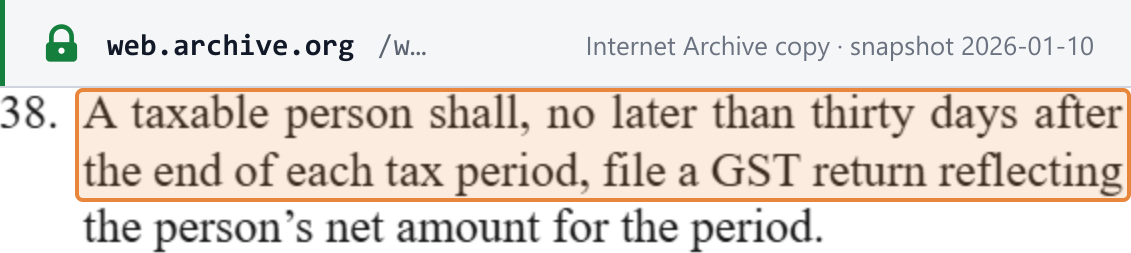 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Rectification d'une déclaration. Pour augmenter le montant net, dans un délai de cinq ans (s.40). Pour le réduire, dans un délai d'un an (s.41).
Date et mode de paiement
Avec la déclaration. Un montant net positif « est payé par la personne imposable au moment du dépôt de la déclaration de GST » (s.46). La GST à l'importation est payée lors du dédouanement (s.47). Les entités publiques autres que les entreprises publiques doivent en outre reverser la GST qu'elles perçoivent « au plus tard le jour ouvrable suivant » (r.167(1)).
Mode de paiement. L'Easy Guide du DRC indique que le paiement peut être effectué « en ligne via le portail BITS, via les applications de banque mobile ou aux guichets bancaires ». L'avis du DRC du 30 décembre 2025 a mis hors ligne son système de recettes BIRMS afin de préparer « la mise en œuvre des nouvelles taxes (GST et taxe d'accise) ». Les échéanciers de paiement s'étendent normalement jusqu'à 12 mois et jamais au-delà de 24 (r.231). [3] [13]
Déclarations complémentaires
Aucune. Ni la loi ni les règles n'exigent de déclaration annuelle de GST ni de relevé distinct des ventes ou des achats. Les données de ventes et d'achats sont saisies dans la déclaration périodique sur BITS.
Déduction de la taxe d'amont et éléments exclus
La taxe d'amont est déductible lorsque les biens ou services sont acquis pour une activité économique et pour réaliser des livraisons taxables (s.32). Elle est déduite au titre de la période de la facture ou du paiement, selon la première de ces dates, ou de toute période se terminant dans les 12 mois suivants (ss.85–86). Le demandeur doit détenir les justificatifs au moment du dépôt (s.87), et une facture irrégulière ne peut pas justifier une déduction (r.187). La taxe d'amont sur les biens achetés dans les trois mois précédant l'immatriculation, en vue de leur revente ou de leur utilisation comme matières premières, peut être déduite (s.107). [1]
Exclus du droit à déduction (s.34), sauf s'ils sont fournis à titre de rémunération des salariés (s.35) :
- les frais de réception, sauf si l'activité consiste à fournir des prestations de divertissement ;
- les adhésions à des clubs, associations et sociétés ;
- les fournitures liées aux loteries ;
- les véhicules de tourisme, et les biens ou services utilisés directement en lien avec ceux-ci.
Paiements en espèces supérieurs à Nu. 50 000. Pour toute partie de la contrepartie d'une livraison taxable, au plus Nu. 50 000 peuvent être versés ou acceptés en espèces (s.322 ; r.248). Un acheteur qui paie davantage en espèces perd le crédit de taxe d'amont sur cet achat (s.324), et un vendeur qui les accepte perd le crédit de taxe d'amont sur cette livraison (s.325).
Exonération partielle. La taxe d'amont est répartie entre les livraisons taxables et exonérées (s.36). En vertu d'une règle de minimis, la taxe d'amont afférente aux opérations exonérées est traitée comme taxable lorsque les livraisons exonérées de la période ne dépassent pas le plus faible des deux montants suivants : Nu. 30 000 (montant mensuel, ou moyenne mensuelle pour les déclarants trimestriels) et 5 % du total des livraisons (r.59).
Aucun crédit transitoire. « Aucun crédit transitoire n'est accordé pour la Sales Tax payée sur des biens achetés et détenus en stock avant le 1er janvier 2026 » (notification du DRC du 19 août 2025). [4]
Remboursements
- Excédent de crédit. Un montant net négatif est reporté, ou remboursé sur demande (ss.53–55). Un remboursement peut être demandé après trois périodes mensuelles consécutives, ou une période trimestrielle, de report (rr.65, 67). Il est immédiat en cas de radiation ou de cessation d'activité (r.66), et accessible sans délai d'attente aux fabricants et exportateurs dont les déclarations font régulièrement apparaître un montant net négatif (r.61). La demande doit être déposée dans un délai d'un an à compter du dépôt de la déclaration (r.63).
- Délai. Le DRC « paie le remboursement au contribuable au plus tard 30 jours après le dépôt de la demande de remboursement » (s.303), après compensation avec les autres dettes fiscales (s.302). Les remboursements tardifs portent intérêt simple au taux de 5 % par an (r.233). Les trop-perçus doivent être réclamés dans un délai d'un an (s.304).
- Touristes. Les visiteurs obtiennent un remboursement au départ, uniquement via l'aéroport international (r.147). Ils doivent acheter des biens d'une valeur d'au moins Nu. 50 000, GST incluse, par facture, et les emporter hors du Bhoutan (r.148). Des frais administratifs de 5 % sont déduits (r.149). Le DRC a lancé le dispositif le 6 février 2026, avec un guichet de remboursement à l'aéroport international de Paro.
- Diplomates et organisations internationales : remboursement sur demande (ss.154–156).
- Entreprises non résidentes. Il n'existe aucun dispositif de remboursement pour elles, et les non-résidents relevant de la procédure simplifiée B2C ne peuvent pas déduire la taxe d'amont (r.129).
- Allègement pour créances irrécouvrables. Voir Notes de crédit et de débit (s.97). [1] [2] [9]
Contrats à cheval sur le 1er janvier 2026
La notification du DRC DRC/GST/15/2026/392 du 27 avril 2026 traite des contrats à cheval sur le passage de la Sales Tax à la GST. La GST s'applique à la partie livrée à compter du 1er janvier 2026. Les factures émises ou les paiements reçus en 2025 pour des livraisons effectuées en 2026 relèvent de la première période d'imposition de 2026. [8]
Exonérations
Livraisons exonérées
« La GST ne s'applique pas à une livraison exonérée ou à une importation exonérée telle que prévue à l'annexe IV de la présente loi » (s.26). Seul le Parlement peut modifier les listes (s.30). Aucune exonération ne peut être accordée par promesse ou par concession administrative (ss.308–309).
- Livraisons exonérées (annexe IV-A) :
- les terres agricoles ;
- les baux d'habitation ;
- les ventes de locaux d'habitation, à l'exception de la première vente de locaux neufs ou d'une revente dans les deux ans suivant l'occupation à usage d'habitation ;
- les refacturations de charges par les associations de propriétaires ;
- les services financiers, « sauf dans la mesure où une commission spécifique (autre qu'une prime d'assurance-vie) est facturée » ;
- les cessions d'entreprises en activité traitées comme une livraison unique (s.116) ;
- les services d'enseignement ;
- les services de santé.
- Enseignement et santé, en détail (rr.43–48). Sont couverts : les cursus formels dispensés dans des établissements agréés, y compris les repas, l'hébergement et l'administration pour les élèves inscrits ; ainsi que les soins médicaux essentiels, les soins dentaires non esthétiques, les soins de maternité, les soins infirmiers et la rééducation. Ne sont pas exonérés : les cours facultatifs ou facturés séparément, le soutien scolaire et les cours d'enrichissement ; les services rendus à des personnes non inscrites ; les actes esthétiques, cosmétiques ou de confort ; les spas, le fitness et les thérapies alternatives non reconnues.
- Importations exonérées (annexe IV-B) :
- les réimportations éligibles ;
- les biens en transit ou en transbordement ;
- les importations exonérées en vertu d'un accord ratifié ;
- les dons destinés aux secours en cas de catastrophe naturelle ;
- les effets personnels des fonctionnaires bhoutanais rentrant d'une mission à l'étranger ;
- les franchises de bagages.
- Biens exonérés, nationaux et importés (annexe IV-C), énumérés selon le code de la Bhutan Trade Classification. Telle que modifiée en 2026, la liste comprend :
- le beurre frais ;
- le riz, y compris le riz décortiqué, le riz complet et le riz rouge ;
- les huiles de cuisson (soja, arachide, olive, palme, tournesol, coco, colza et moutarde, lin, maïs, sésame et autres huiles et graisses végétales) ;
- le sel ;
- les fauteuils roulants, y compris motorisés ;
- les serviettes hygiéniques, tampons et couches. [1] [2] [10]
Exonérations prévues par d'autres lois. L'annexe IV n'est pas la seule source d'allègement de GST : des lois distinctes peuvent également accorder des exonérations de GST. C'est le cas par exemple du Renewable Energy Tax Exemption Act of Bhutan 2026, au sujet duquel le DRC a publié une notification publique le 25 juin 2026. Vérifiez son champ d'application auprès du DRC. [14]
Les ajouts de 2026. Le beurre frais, de nouvelles catégories de riz, de nouvelles huiles de cuisson et les fauteuils roulants automatiques ont été ajoutés à l'annexe IV(C) par le GST (Amendment) Act of Bhutan 2026. La notification publique du DRC DRC/STD/GST/50/2026/429 du 25 juin 2026 a demandé aux entreprises de cesser de facturer la GST sur ces biens à compter de minuit le 25 juin 2026. Son addendum DRC/GST/50/2026/430 du 26 juin 2026 a ensuite précisé que la loi modificative est entrée en vigueur le 18 mai 2026. L'exonération « est donc réputée avoir pris juridiquement effet le 18/05/2026 » ; le 25 juin 2026 n'est que la date à laquelle la perception a cessé. La GST payée sur ces biens depuis le 18 mai 2026 peut être régularisée en tant que crédit de taxe d'amont dans la déclaration mensuelle. La loi consolidée de septembre 2025 ne fait pas encore apparaître ces ajouts. [10] [11]
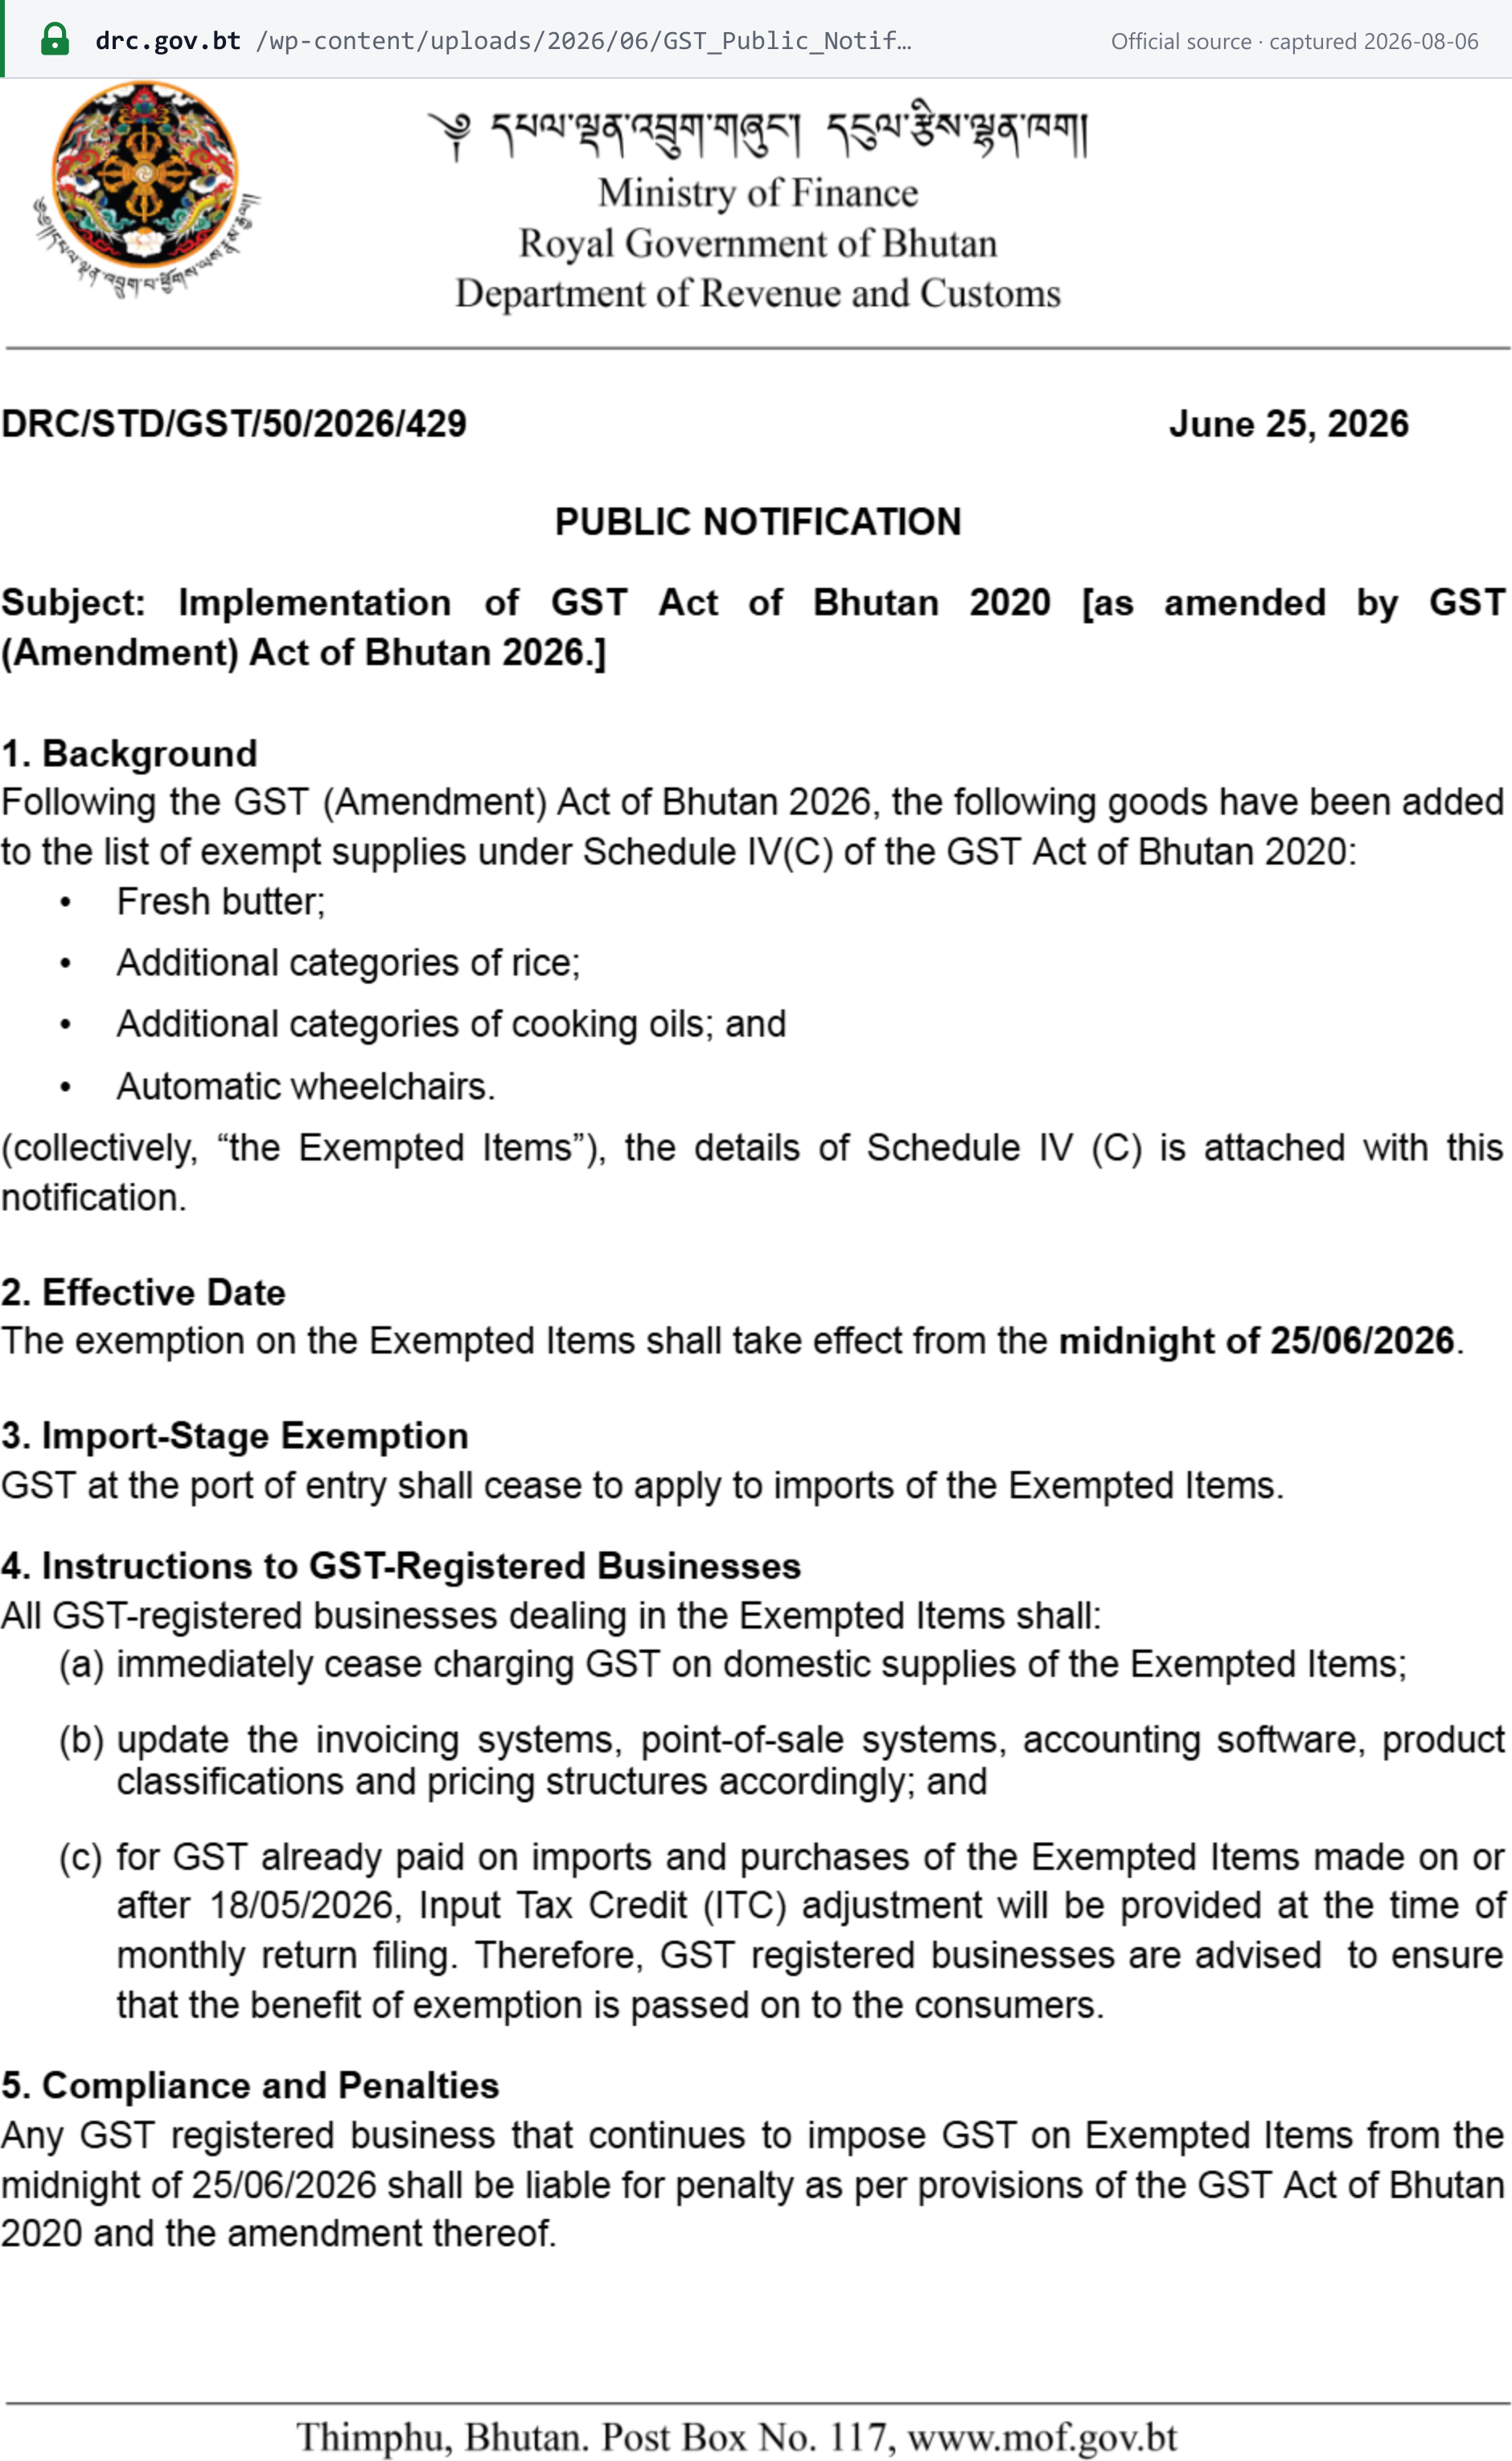 Capture de la source réalisée le 06/08/2026 — original
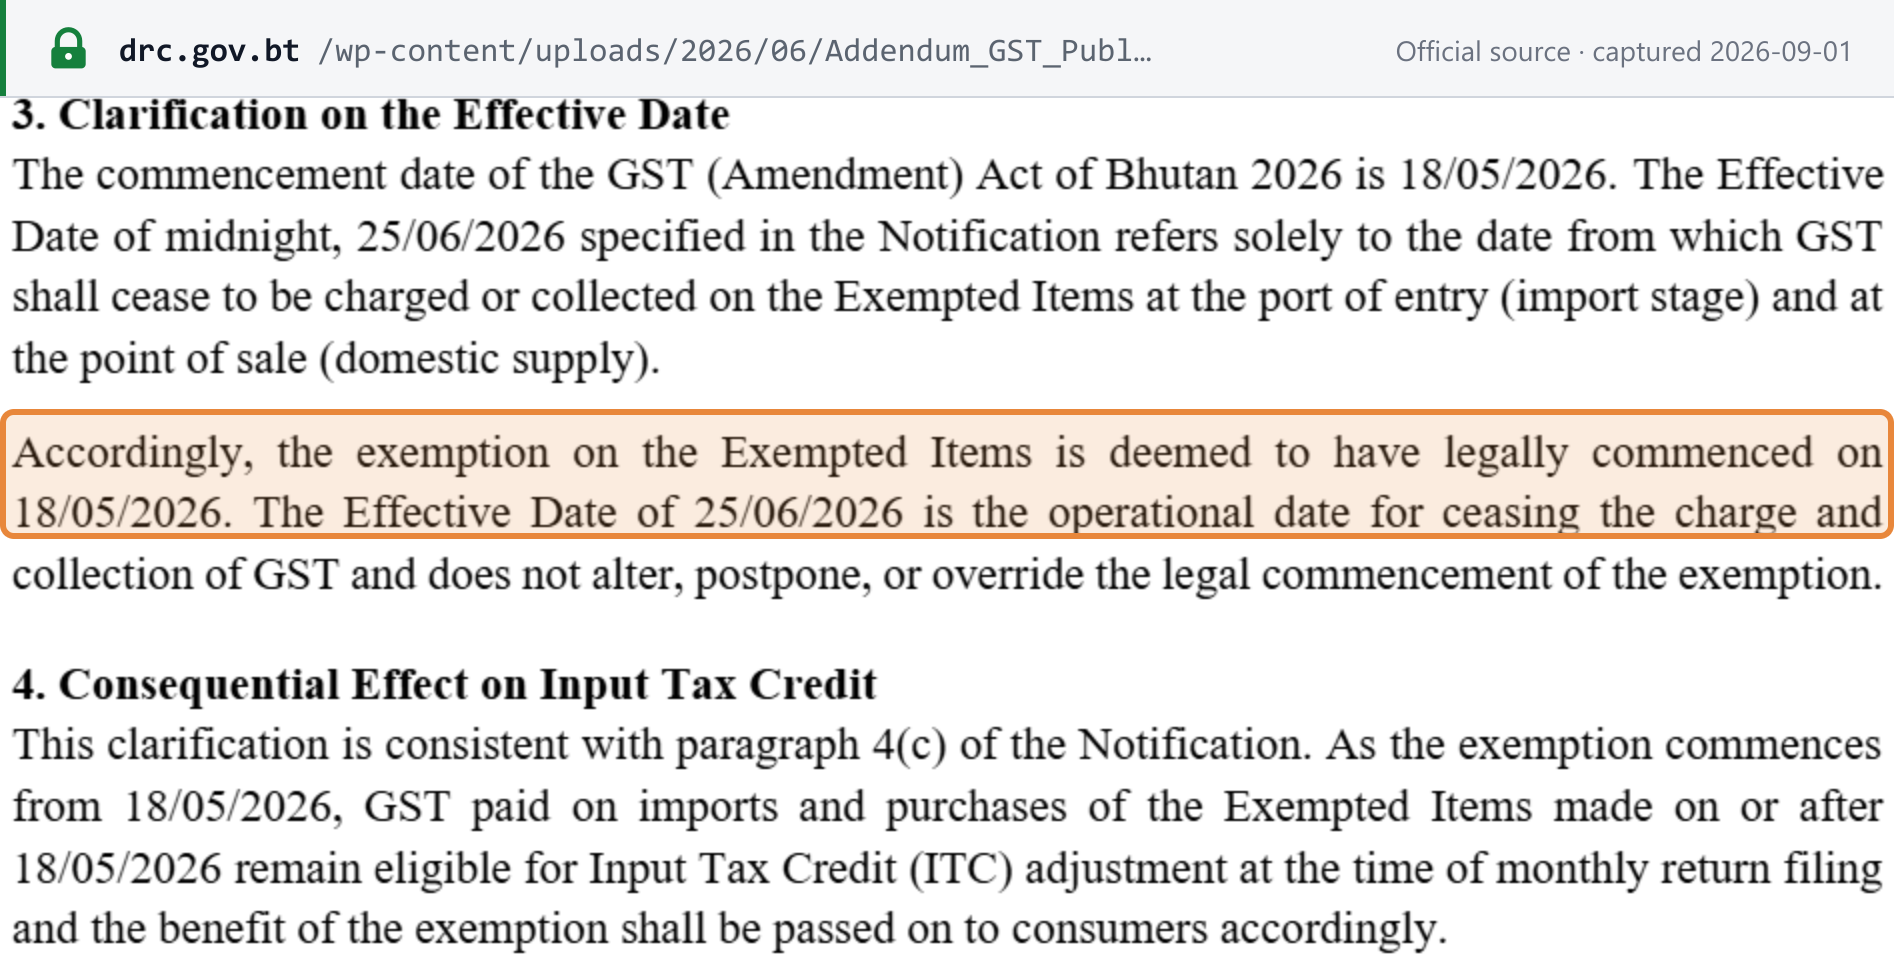 Capture de la source réalisée le 01/09/2026 — original
Exonéré ne signifie pas taux zéro. Un fournisseur exonéré n'a aucun crédit de taxe d'amont : « Le fournisseur ou l'importateur n'a pas droit aux crédits de taxe d'amont dans la mesure où une acquisition ou une importation est destinée à la réalisation d'une livraison exonérée » (s.27). Un fournisseur soumis au taux zéro conserve l'intégralité de son crédit (s.29). Lorsqu'une livraison est à la fois exonérée et soumise au taux zéro, elle relève du taux zéro (s.31).
Régimes particuliers
- Biens d'occasion. Un négociant qui achète des biens d'occasion en vue de leur revente bénéficie d'une régularisation à la baisse égale à la fraction de taxe comprise dans le prix d'achat (ss.136–137). Il ne s'agit pas d'un régime de la marge.
- Agents de voyage. Les prestations touristiques au Bhoutan fournies par un agent de voyage non résident et non immatriculé ne sont pas effectuées au Bhoutan (s.151). Les prestations touristiques à l'étranger d'un agent résident sont taxées sur une marge calculée selon les règles (ss.149–153).
- Vendeurs hors taxes. Les ventes aux touristes sont soumises au taux zéro (annexe V, para 2(2)).
- Entités publiques. Périodes semestrielles, paiement de la GST perçue le jour ouvrable suivant, et aucun crédit de taxe d'amont (rr.166–168).
- Non prévus : un régime forfaitaire ou un régime des petites entreprises (au-delà de l'immatriculation volontaire et de la déclaration trimestrielle), la comptabilité de caisse, ou un régime de zone franche ou de ZES dans le GST Act ou les règles. [1] [2]
Infractions et sanctions
Infractions
Les infractions en matière de GST sont définies à la s.265, et les pénalités à l'annexe VII-C et à la r.263 :
| Infraction (s.265) | Pénalité |
|---|---|
| (1) Éluder ou tenter d'éluder la GST, ou obtenir frauduleusement un avantage | Le double du montant de la taxe |
| (2) Établir ou conserver délibérément de faux registres | Le double du montant de la taxe |
| (3) Détruire des registres pour éluder la GST | Le double du montant de la taxe |
| (4) Faire délibérément une déclaration fausse ou trompeuse dans une déclaration fiscale, entraînant une insuffisance de taxe ou un excédent de crédit ou de remboursement | Le double du montant de la taxe |
| (5) Ne pas déposer délibérément une déclaration à trois reprises ou plus | Nu. 20 000 par manquement |
| (6) Laisser croire faussement qu'une personne est immatriculée à la GST, ou qu'un prix inclut la GST | De Nu. 50 000 à Nu. 1 000 000 |
| (7) Payer ou accepter des espèces au-delà de la limite de Nu. 50 000 (s.322) | Le double du montant de la taxe |
| (8) Toute autre violation de la loi ou des règles | De Nu. 50 000 à Nu. 1 000 000 |
Lorsque la pénalité administrative prévue pour un comportement similaire est plus élevée, c'est la plus élevée qui est appliquée (annexe VII-C, para 2). Une personne ne peut pas être sanctionnée à la fois par une pénalité administrative et au titre d'une infraction pour le même acte (s.266).
Risque pénal. Si le DRC constate une infraction pénale présumée, il transmet ses conclusions « à l'Office of the Attorney General aux fins de poursuites » (s.268). Le GST Act lui-même ne prévoit aucune peine d'emprisonnement.
Les pouvoirs d'exécution comprennent :
- les perquisitions, avec ou sans mandat (ss.271–272) ;
- la saisie et la confiscation (ss.286–288) ;
- les avis à tiers détenteur (s.244) ;
- les interdictions de sortie du territoire, sur décision de justice (s.249) ;
- la rétention des certificats de régularité fiscale (s.250) ;
- la suspension de licence (s.251) ;
- le blocage de la circulation des marchandises (s.254).
Une personne ayant trois périodes non déclarées ou impayées peut être classée comme contribuable défaillant (r.223). [1] [2]
Pénalités
- Retard de paiement : 15 % par an, calculés quotidiennement sur la taxe impayée depuis la date de son exigibilité jusqu'à son paiement (annexe VII-A, telle que modifiée par la s.73 du GST (Amendment) Act of Bhutan 2025 ; s.262). Elle ne s'applique pas aux pénalités (s.261) et continue de courir pendant un échéancier de paiement approuvé (s.263) ou un report de déclaration (r.42(2)).
- Les pénalités administratives vont « de 5 000 Ngultrum à 500 000 Ngultrum », selon les montants prescrits par les règles (annexe VII-B ; s.264 ; r.262).
| Manquement (s.264) | Première fois | Deuxième fois ou plus |
|---|---|---|
| (1)(a) Défaut d'immatriculation | Nu. 10 000 | Infraction en matière de GST au sens de la s.265(8) |
| (1)(b)–(m) Défaut de notification des modifications, de demande de radiation, de dépôt de déclaration, de fourniture de documents, de tenue des registres, de communication d'informations, de comparution, d'assistance, d'émission d'une facture fiscale, d'émission d'une note de régularisation, ou de respect d'un avis à tiers détenteur ou d'un autre avis | Nu. 5 000 | Nu. 10 000 |
| (2) Participation à un montage relevant de la règle générale anti-abus | Nu. 250 000 | Nu. 500 000 |
| (3) Quitter le Bhoutan en violation d'une interdiction de sortie du territoire | Nu. 100 000 | Nu. 200 000 |
| (4) Annoncer, afficher ou indiquer des prix hors GST | Nu. 5 000 | Nu. 10 000 |
| (5) Déclaration fausse ou trompeuse entraînant une insuffisance de taxe ou un excédent de crédit ou de remboursement | Nu. 200 000 | Nu. 400 000 |
| (7) Tout autre manquement | Nu. 10 000 | Nu. 20 000 |
Les pénalités peuvent faire l'objet d'une remise par l'intermédiaire d'un comité indépendant pour des causes indépendantes de la volonté du contribuable, des retards imputables au DRC ou des difficultés excessives (s.267 ; rr.264–268). [1] [2]
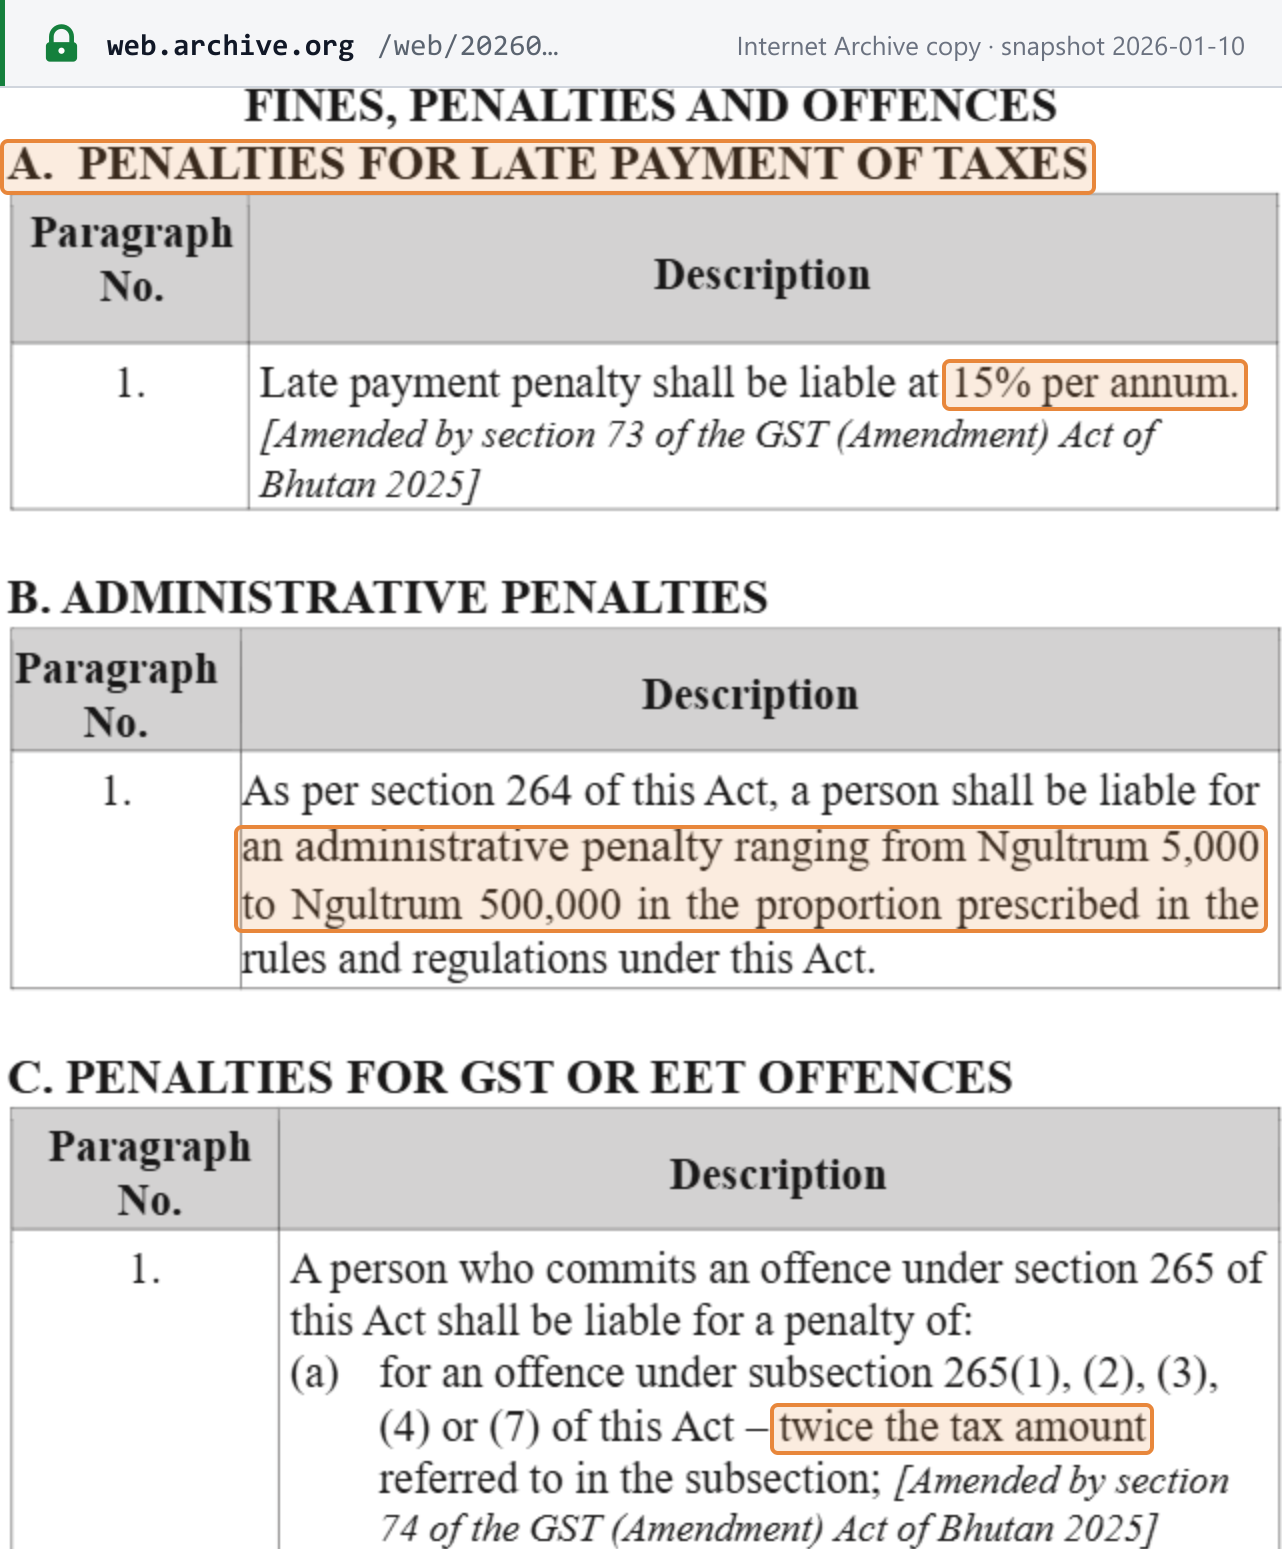 Capture de la source réalisée le 21/10/2026 à partir de la copie de l'Internet Archive (instantané du 10/01/2026) — copie archivée · URL officielle
Foire aux questions
Notre chiffre d'affaires est inférieur à Nu. 5 millions. Pouvons-nous tout de même facturer la GST au Bhoutan ?
Non, sauf si vous êtes immatriculé. Seules les entreprises immatriculées auprès du Department of Revenue and Customs (DRC) en tant qu'assujettis à la GST peuvent facturer et percevoir la GST ; le DRC l'a rappelé dans sa notification publique du 5 janvier 2026. Laisser croire faussement que vous êtes immatriculé, ou qu'un prix inclut la GST, constitue une infraction en matière de GST au sens de la section 265(6) du GST Act, passible d'une pénalité de Nu. 50 000 à Nu. 1 000 000. Si vous souhaitez facturer la GST et déduire la taxe d'amont, vous pouvez demander une immatriculation volontaire dès que votre chiffre d'affaires des 12 derniers mois dépasse Nu. 2 500 000 (GST Rules 2026, règle 8).
Nous sommes une entreprise étrangère de SaaS ou de streaming avec des clients bhoutanais. Qui est redevable de la GST ?
Cela dépend du client. Pour les services importés B2B, c'est le client professionnel bhoutanais qui acquitte lui-même la GST par autoliquidation (GST Act, section 14(3) et section 33). Pour les services importés B2C, l'exploitant de la plateforme de distribution électronique est redevable si la vente passe par une plateforme ; à défaut, c'est le fournisseur étranger (section 14(4)). Un non-résident qui ne réalise que des services importés B2C peut opter pour une immatriculation simplifiée et des déclarations simplifiées, mais ne peut alors pas déduire la taxe d'amont (GST Rules 2026, règle 129). La loi ne fixe aucun seuil d'immatriculation distinct pour les non-résidents.
Pouvons-nous récupérer la Sales Tax payée sur les stocks détenus au 1er janvier 2026 ?
Non. La notification du DRC du 19 août 2025 indique qu'aucun crédit transitoire n'est accordé pour la Sales Tax payée sur des biens achetés et détenus en stock avant le 1er janvier 2026, et que les taxes payées sous l'ancien régime ne peuvent pas être déduites comme crédit de taxe d'amont au titre de la GST.
Quel taux de change utiliser sur une facture en USD ou en INR au Bhoutan ?
Les GST Rules 2026 exigent que le total et la GST soient indiqués en Ngultrum lorsqu'une facture est libellée dans une autre devise (règle 185(7)), mais elles ne prescrivent plus de taux de conversion. Un avis antérieur du DRC mentionnait le taux en vigueur à la fin de la période d'imposition ; la notification du ministère des Finances du 31 décembre 2025 indique que cette disposition a été supprimée. Confirmez auprès du DRC le taux à utiliser.
Pouvons-nous accepter des espèces pour une vente supérieure à Nu. 50 000 au Bhoutan ?
Non. Les espèces ne peuvent être versées ou acceptées pour une livraison taxable que jusqu'à Nu. 50 000 (GST Act, section 322, et GST Rules 2026, règle 248). Un acheteur qui paie davantage en espèces perd le crédit de taxe d'amont sur cet achat (section 324), et le fait de payer ou d'accepter des espèces au-delà de la limite constitue une infraction en matière de GST passible d'une pénalité égale au double du montant de la taxe (section 265(7) et annexe VII-C).
Sites importants
| Site | Objet |
|---|---|
| DRC — Department of Revenue and Customs | Page d'accueil de l'administration fiscale ; avis et actualités sur la GST |
| DRC — Goods and Services Tax (GST) | Portail GST : la loi, les règles et les notifications du DRC |
| DRC — Easy Guide for Businesses and Consumers | Guide du DRC en anglais simple sur l'immatriculation, les taux, les factures, les déclarations et les exonérations |
| Bhutan Integrated Taxation System (BITS) | Le portail GST pour l'immatriculation, les déclarations et le paiement ; accessible depuis le site du DRC |
| RAMIS — taxpayer registration | Immatriculation TPN (lien depuis la page d'accueil du DRC) |
| BIRMS | Système de paiement des recettes du DRC (lien depuis la page d'accueil du DRC) |
| Electronic Customs Management System | Déclarations en douane, où la GST à l'importation est payée (lien depuis la page d'accueil du DRC) |
| Assistance téléphonique du DRC | Numéro gratuit 3999 (selon les avis du DRC) |
Nous n'avons trouvé aucun outil public de consultation des personnes immatriculées, aucun outil de recherche des taux (le tableau des taux de l'Easy Guide est la propre synthèse du DRC) et aucun portail de facturation électronique.
Changements récents
- 2026-06-26 — Addendum du DRC DRC/GST/50/2026/430 : les exonérations de l'annexe IV(C) ont pris juridiquement effet le 18 mai 2026 ; le 25 juin 2026 n'était que la date à laquelle la perception a cessé, et la GST payée depuis le 18 mai peut être régularisée en tant que crédit de taxe d'amont. (DRC) — voir l'événement
- 2026-06-25 — Le GST (Amendment) Act of Bhutan 2026 ajoute le beurre frais, de nouvelles catégories de riz, de nouvelles huiles de cuisson et les fauteuils roulants automatiques à l'annexe IV(C) ; la GST cesse d'être facturée sur ces biens à compter de minuit le 25 juin 2026 (DRC/STD/GST/50/2026/429). (DRC) — voir l'événement
- 2026-04-27 — Notification du DRC DRC/GST/15/2026/392 sur les contrats à cheval sur le 1er janvier 2026 : la GST s'applique à la partie livrée à compter de cette date. (DRC)
- 2026-02-06 — Lancement des remboursements de GST aux touristes, à un guichet de l'aéroport international de Paro (DRC/GST/50/2026/1352). (DRC)
- 2026-01-01 — La GST remplace la Sales Tax (DRC/STD/GST/50/2025/997), au taux unique de 5 % et avec le seuil d'immatriculation de Nu. 5 000 000 fixés par les annexes I et II du GST Act. (avis du DRC · GST Act)
- 2025-12-31 — Le ministère des Finances indique que la règle de conversion monétaire au taux de fin de période a été supprimée des GST Rules 2026. (MoF/DRC)
Pour la chronologie complète, voir les changements fiscaux au Bhoutan sur Lookuptax.
Liens de référence
- DRC — Consolidation du GST Act of Bhutan 2020 et de ses modifications (septembre 2025 ; intègre les lois modificatives de 2021, 2022 et 2025)
- Ministère des Finances — GST Rules 2026
- DRC — Easy Guide for Businesses and Consumers
- DRC — Notification DRC/GST/1/2025-2026/194 du 19 août 2025 (préparation à la GST)
- DRC — Notification publique DRC/STD/GST/50/2025/997 du 19 décembre 2025 (introduction de la GST)
- DRC — Notification publique DRC/STD/GST/50/2026/1087 du 5 janvier 2026 (perception de la GST par les entreprises immatriculées)
- Ministère des Finances — Notification sur la modification des GST Rules (31 décembre 2025)
- DRC — Notification DRC/GST/15/2026/392 du 27 avril 2026 (contrats en cours)
- DRC — Notification publique DRC/GST/50/2026/1352 du 6 février 2026 (remboursements aux touristes)
- DRC — Notification publique DRC/STD/GST/50/2026/429 du 25 juin 2026 (ajouts à l'annexe IV(C))
- DRC — Addendum DRC/GST/50/2026/430 du 26 juin 2026 (entrée en vigueur le 18 mai 2026)
- GST (Amendment) Act of Bhutan 2022
- DRC — Notification publique DRC/RAAD/BIRMS-01/2025-2026/1054 du 30 décembre 2025 (interruption de BIRMS pour le lancement de la GST)
- DRC — Notification publique sur le Renewable Energy Tax Exemption Act of Bhutan 2026 (25 juin 2026)
À lire également sur Lookuptax :
- Seuils d'immatriculation à la TVA dans le monde
- Taux d'imposition dans le monde
- Statut et réseaux de facturation électronique dans le monde
- L'autoliquidation expliquée
- La TVA sur les services numériques fournis par des prestataires non résidents
- Les règles du fournisseur présumé pour les places de marché
- Comment s'immatriculer à la TVA, à la taxe de vente ou à la GST
- Guide de la GST en Inde
- Vérifier un numéro de TVA — consultations officielles par pays