Guide de l'ITBIS (TVA) en République dominicaine
| FICHE PRATIQUE | |
|---|---|
| Code pays | DO |
| Nom de l'impôt | ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios |
| Administration fiscale | DGII (Dirección General de Impuestos Internos) |
Vue d'ensemble
La taxe sur la valeur ajoutée de la République dominicaine est l'ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios (impôt sur les transferts de biens industrialisés et de services), l'équivalent dominicain de la TVA (Taxe sur la Valeur Ajoutée). La DGII le décrit comme « un impuesto general al consumo tipo valor agregado » (un impôt général sur la consommation de type valeur ajoutée) qui s'applique au transfert et à l'importation de biens industrialisés ainsi qu'à la prestation de services. Chaque contribuable facture l'ITBIS sur ses ventes et déduit l'ITBIS qu'il a payé sur ses achats. Ce guide reflète les règles en vigueur au 14 octobre 2026. [1]
Administration. L'ITBIS est administré par la Dirección General de Impuestos Internos (DGII) : « Este impuesto será administrado por la Dirección General de Impuestos Internos » (Code des impôts, article 351). L'ITBIS à l'importation est liquidé et payé en même temps que les droits de douane. [2]
Base légale. Le Code des impôts (Código Tributario, Ley 11-92), titre III, articles 335 à 360, mis en œuvre par le Reglamento 293-11 et par les règles générales de la DGII (Normas Generales). [2] [12]
Opérations imposables. Selon l'article 335 : le transfert de biens industrialisés, l'importation de biens industrialisés, ainsi que la prestation et la location de services. [2] La DGII considère comme non soumis à l'ITBIS : les biens immobiliers ; la monnaie, les titres et les actions ; les cessions de droits d'auteur, de propriété industrielle, de licences et d'autres droits n'impliquant pas de bien meuble corporel ; et la location de droits ou de biens incorporels. [3]
Devise. Pesos dominicains (DOP, notés RD$).
Période d'imposition. « El período fiscal es el mes calendario » (la période d'imposition est le mois calendaire ; article 353). [2]
Niveaux d'imposition. L'ITBIS est un impôt national unique. Il n'existe pas de TVA provinciale ou municipale.
Pour les systèmes voisins, consultez le guide de la TVA au Mexique et le guide de la TVA en Colombie.
Immatriculation
Qui doit s'immatriculer
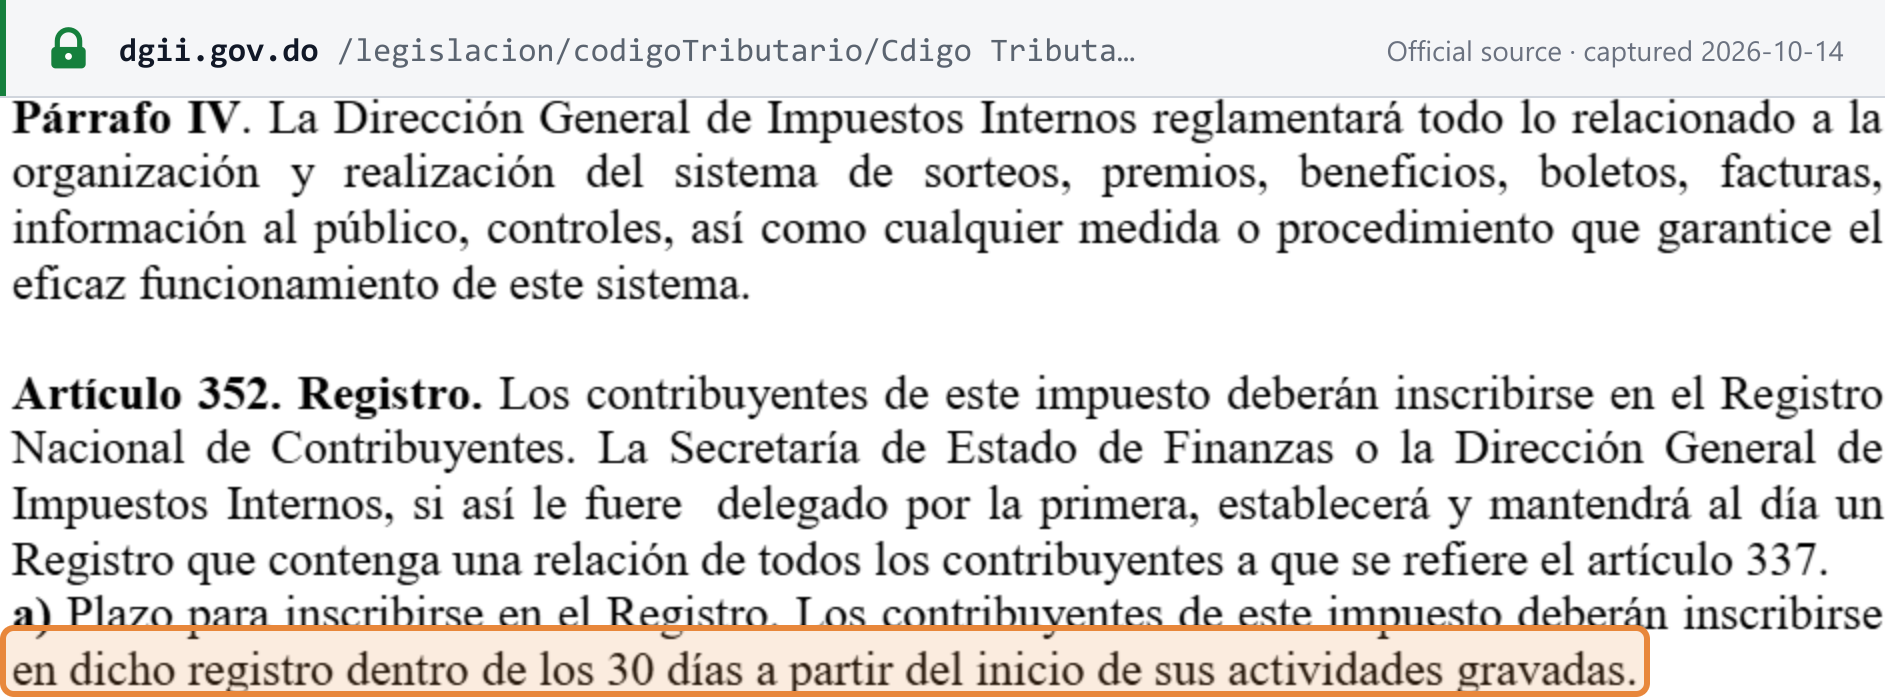
Sont redevables de l'ITBIS les personnes physiques, sociétés et entreprises, « nacionales o extranjeras » (dominicaines ou étrangères), qui transfèrent des biens industrialisés dans le cadre d'une activité industrielle ou commerciale, qui importent des biens taxables ou qui fournissent des services taxables (article 337). Elles doivent s'inscrire au Registro Nacional de Contribuyentes (RNC) « dentro de los 30 días a partir del inicio de sus actividades gravadas » (dans les 30 jours suivant le début de leurs activités taxables ; article 352). [2]
Une personne qui ne fournit que des biens ou services exonérés n'est pas contribuable à l'ITBIS, et l'ITBIS qu'elle paie sur ses achats constitue un coût (voir Exonérations). [12]
Seuil d'immatriculation
Aucun. Le titre III du Code des impôts ne fixe aucun seuil de chiffre d'affaires pour l'ITBIS : l'obligation de s'immatriculer naît du début des activités taxables, quelle que soit leur valeur. [2]
Immatriculation des non-résidents
Le Code traite de la même manière les personnes dominicaines et étrangères, sans seuil. Une société étrangère qui réalise des opérations dans le pays immatricule une entité ou une succursale locale : ses documents constitutifs doivent être traduits en espagnol, apostillés et enregistrés auprès de la Chambre de commerce avant la demande de RNC. [2] [4]
Il n'existe aucun dispositif d'immatriculation à l'ITBIS pour les fournisseurs étrangers de services à distance ou numériques (voir Produits et services numériques). Les importateurs non immatriculés supportent une perception d'ITBIS en douane (voir Importations et exportations).
Numéro d'identification fiscale
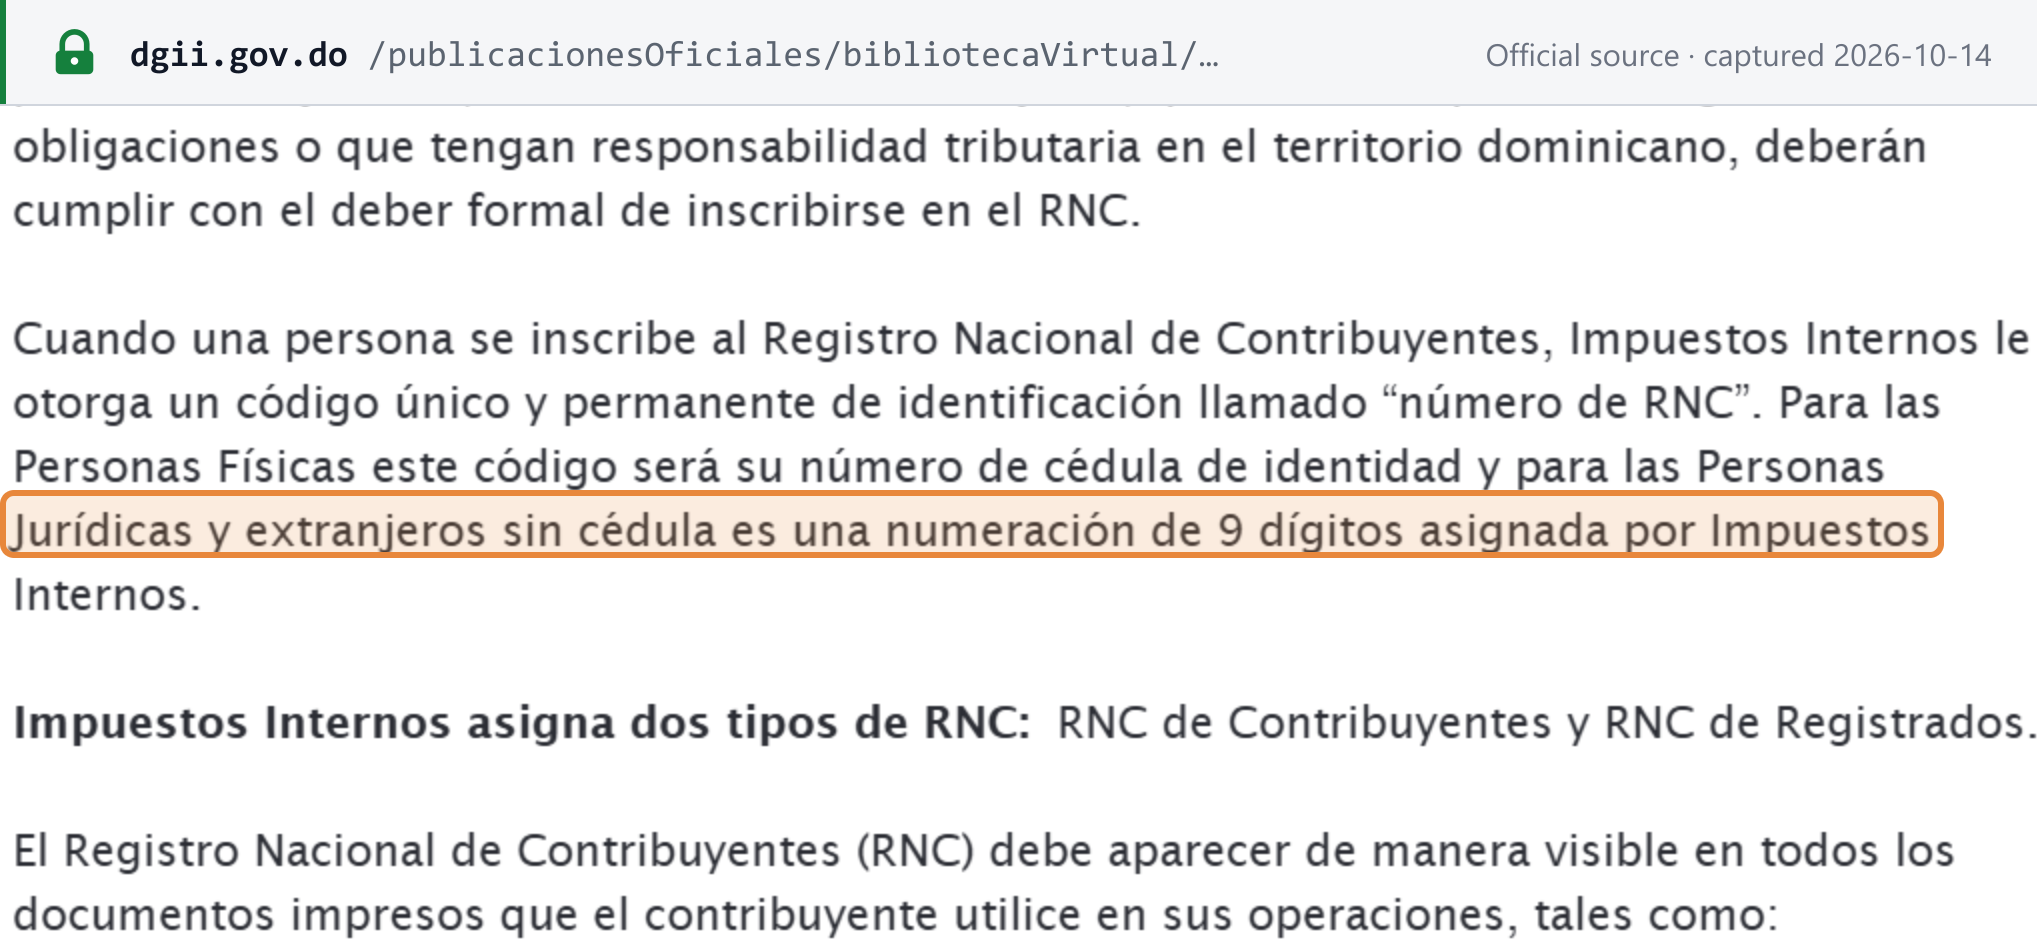
Le RNC est le numéro de contribuable attribué par la DGII. « Para las Personas Físicas este código será su número de cédula de identidad y para las Personas Jurídicas y extranjeros sin cédula es una numeración de 9 dígitos asignada por Impuestos Internos » — pour les personnes physiques, il s'agit de la cédula à 11 chiffres ; pour les personnes morales et les étrangers sans cédula, d'un numéro à 9 chiffres attribué par la DGII. Le premier chiffre d'un RNC à 9 chiffres indique le type : 1 pour une personne morale à but lucratif, 4 pour une personne morale à but non lucratif, 5 pour une personne physique étrangère. [4]
La DGII distingue les contribuyentes (soumis à des obligations déclaratives récurrentes) des registrados (titulaires qui n'effectuent que des démarches ponctuelles, comme une opération sur un véhicule ou un bien immobilier, un remboursement ou un paiement isolé). Le RNC doit figurer sur chaque facture. [5] [4]
Vérifiez un RNC avec le validateur de RNC de la République dominicaine, ou consultez comment vérifier un RNC sur le portail de la DGII.
Comment s'immatriculer
Vous pouvez demander un RNC de trois manières : en ligne via l'Oficina Virtual (OFV) de la DGII, en personne dans un bureau local de la DGII, ou par le guichet unique de création d'entreprise Formalízate. [4]
Les personnes morales déposent le formulaire RC-02 accompagné : [4]
- du certificat du Registro Mercantil (registre du commerce) ;
- des statuts enregistrés auprès de la Chambre de commerce, désignant la personne responsable des obligations fiscales ;
- des pièces d'identité ou passeports des associés ;
- du reçu de l'impôt de 1 % sur la constitution de sociétés. La DGII précise que la Ley 30-26 (article 58) abroge cet impôt à compter de 2027.
La date de début d'activité que vous déclarez « nunca podrá exceder de 60 días contados desde la fecha de solicitud » (ne peut jamais être postérieure de plus de 60 jours à la demande). La DGII peut immatriculer d'office, sans préavis, toute personne titulaire d'un Registro Mercantil qui n'a pas achevé son inscription au RNC dans les 60 jours. [4]
Un nouveau contribuable qui demande l'autorisation d'émettre des comprobantes fiscales reçoit la réponse de la DGII « en un plazo máximo de diez (10) días laborales » (dans un délai maximal de dix jours ouvrables ; Norma General 06-2018, article 3, paragraphe II). [6] Les nouveaux immatriculés doivent également rejoindre le système e-CF dans les 120 jours (voir État de la facturation électronique).
Immatriculation volontaire
Sans objet. En l'absence de seuil, toute entreprise qui commence des activités taxables doit déjà s'immatriculer ; il n'y a donc aucune option à exercer.
Radiation
- Définitive (dado de baja). S'applique en cas de dissolution ou de liquidation d'une personne morale, entre autres cas énumérés, notamment celui d'une personne morale suspendue depuis trois années consécutives sans opérations, dettes ni actifs. Déposez le formulaire RC-02 avec une déclaration finale d'impôt sur le revenu, le procès-verbal de dissolution enregistré auprès de la Chambre de commerce et une lettre de garantie notariée. La fermeture doit être notifiée « en un plazo de sesenta (60) días contados a partir del acta de la asamblea de liquidación » (dans les 60 jours suivant le procès-verbal de liquidation). Après la date de cessation déclarée, le contribuable « no podrá solicitar ni emitir NCF » (ne peut ni demander ni émettre de comprobantes fiscales). [4]
- Cessation temporaire (cese temporal). Suspension approuvée des opérations « por un periodo máximo de tres (3) años » (pour trois ans au maximum). [4]
Immatriculation de groupe
Non disponible. Le Code ne prévoit aucun groupement TVA volontaire. L'article 337 joue en sens inverse : l'administration fiscale peut exiger que des personnes sous contrôle commun réalisant des opérations taxables soient traitées « como un solo contribuyente » (comme un seul contribuable), et une personne physique qui possède, contrôle ou exploite plusieurs entreprises taxables constitue un seul contribuable. [2]
Taux
| Taux | S'applique à |
|---|---|
| 18 % | Taux général : transferts, importations et services taxables |
| 16 % | Taux réduit : yaourt et beurre, café, graisses animales et végétales alimentaires, sucre, cacao et chocolat |
| 0 % | Biens exportés, avec déduction et remboursement de l'ITBIS déductible |
| Exonéré | Biens énumérés à l'article 343 et services énumérés à l'article 344 (voir Exonérations) |
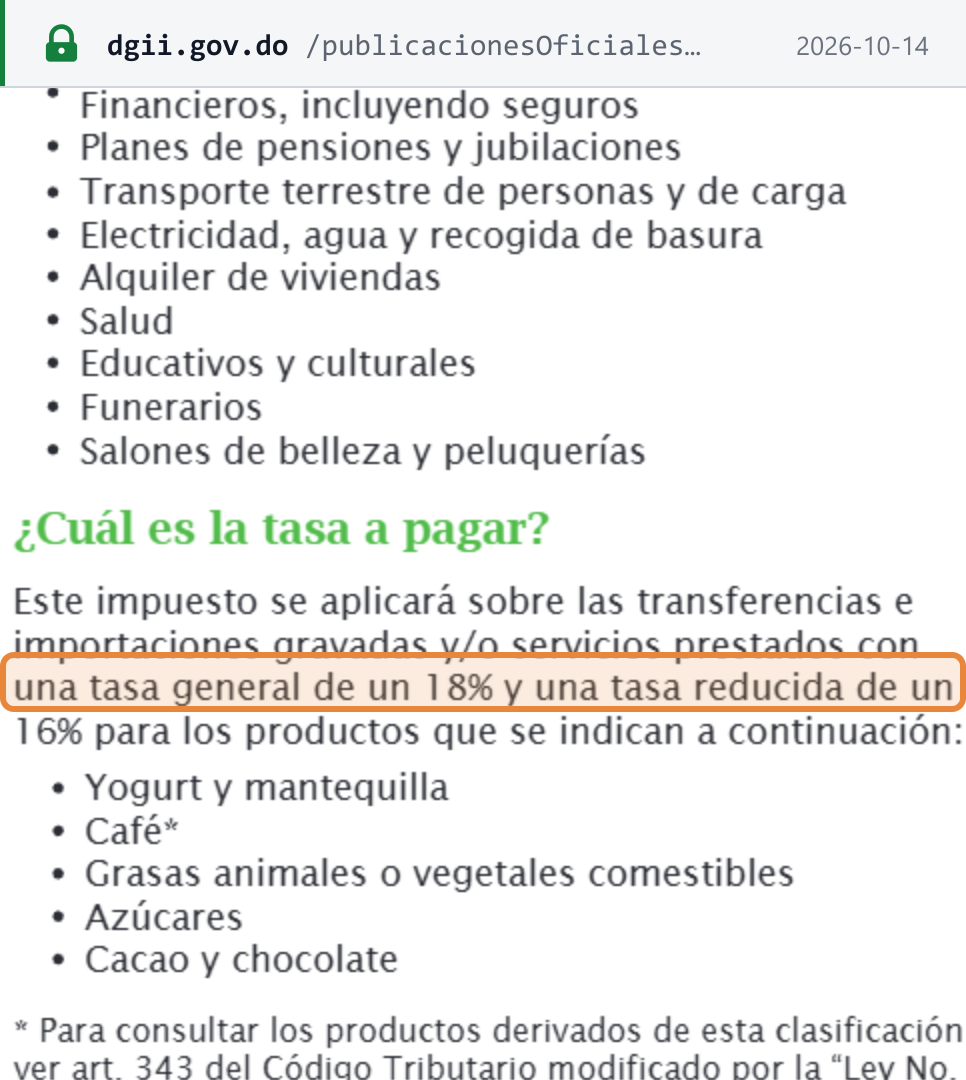
Taux général : 18 %. Taux réduit : 16 %. Guide de l'ITBIS de la DGII (édition de juillet 2026) : « Este impuesto se aplicará sobre las transferencias e importaciones gravadas y/o servicios prestados con una tasa general de un 18% y una tasa reducida de un 16% » pour le yaourt et le beurre, le café, les graisses animales ou végétales alimentaires, les sucres, ainsi que le cacao et le chocolat. [1] La fiche des taux de la DGII indique les mêmes taux, ainsi qu'une « tasa 0% para los exportadores ». [7]
La liste à 16 % est fermée et définie par position tarifaire à l'article 345 du Code : le yaourt (0403.10.00) et les autres produits de la position 0403.90.00 (« Los demás ») ; le beurre ; le café torréfié ou décaféiné et les succédanés contenant du café ; les graisses et huiles animales et végétales alimentaires (huiles de soja, d'arachide, de palme, de tournesol, de coco et de maïs) et la margarine ; le sucre de canne et de betterave ; le cacao en poudre et le chocolat en barres ou en blocs. L'article 345 fixe le taux applicable à ces biens à 8 % en 2013, 11 % en 2014 et 13 % en 2015, puis à 16 % à compter de 2016. [2]
L'article 345 contient encore le texte de la Ley 253-12 relatif au taux général, qui prévoyait une baisse à 16 % à compter de 2015 sous réserve d'un objectif de recettes fiscales. Les instructions actuelles de la DGII appliquent 18 %. L'article 341 du Code consolidé est imprimé sous la forme « 16%* » avec une note de l'éditeur renvoyant à l'article 345 ; les deux doivent être lus ensemble. [2] [1]
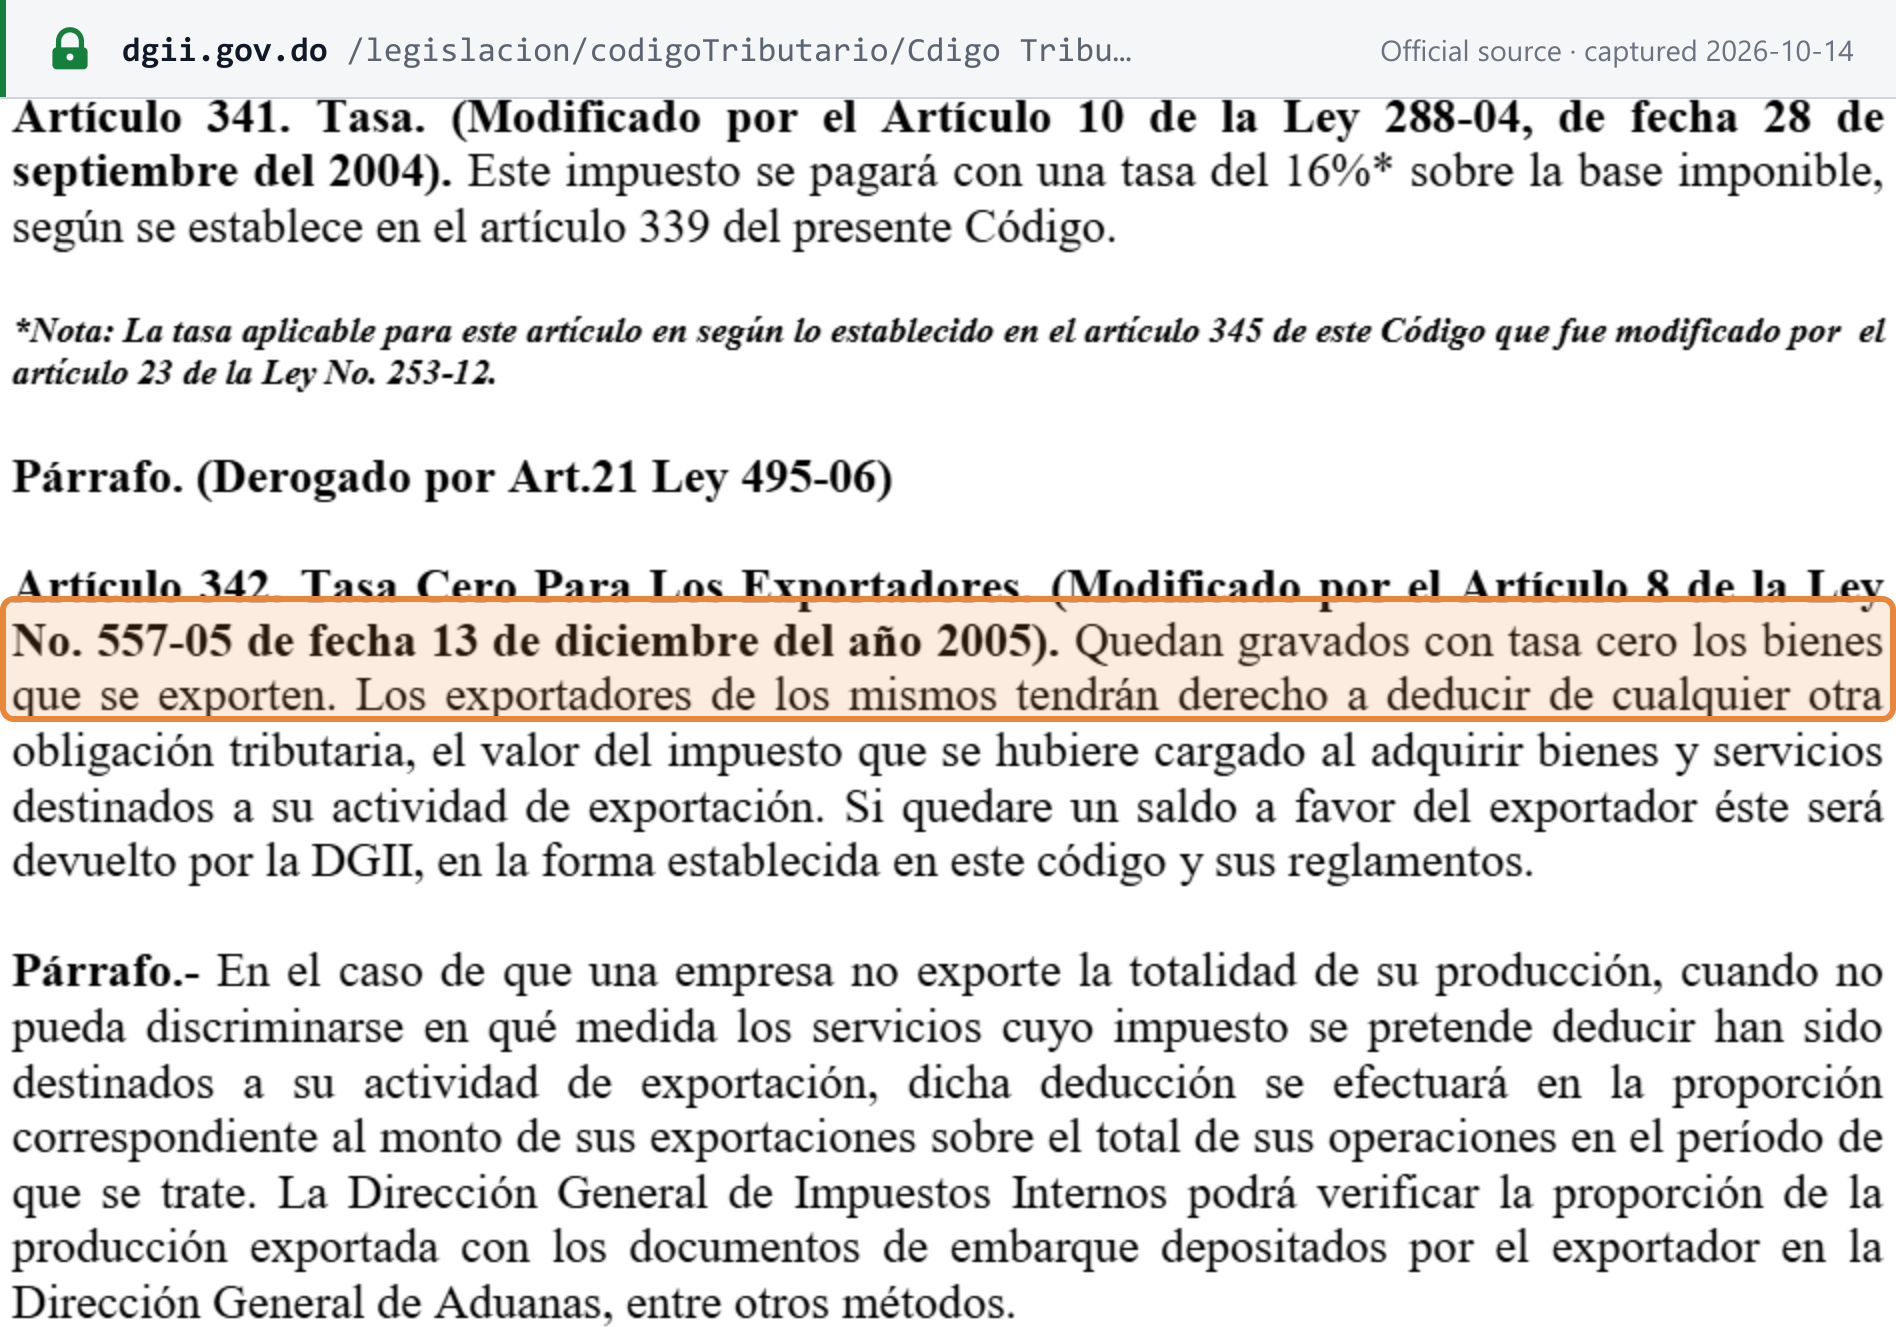
Taux zéro. « Quedan gravados con tasa cero los bienes que se exporten » (les biens exportés sont taxés au taux zéro ; article 342). [2]
Changements annoncés. Aucune modification des taux de l'ITBIS n'a été adoptée. La Ley 30-26 (promulguée le 18 juin 2026) modifie les listes d'exonérations, et non les taux, et le calendrier des mesures de la Ley 30-26 publié par la DGII (Aviso 10-26) ne mentionne aucune mesure relative aux taux de l'ITBIS. [8] [9]
Règles transfrontalières
Importations et exportations
Importations de biens. « En el caso de la importación de bienes el impuesto se liquidará y pagará conjuntamente con los impuestos aduaneros correspondientes » (article 354) : l'ITBIS à l'importation est liquidé et payé avec les droits de douane. La base est la valeur en douane majorée de tous les impôts grevant l'importation (article 339). Un importateur immatriculé déduit l'ITBIS payé en douane au titre de l'ITBIS déductible (article 346). [2]
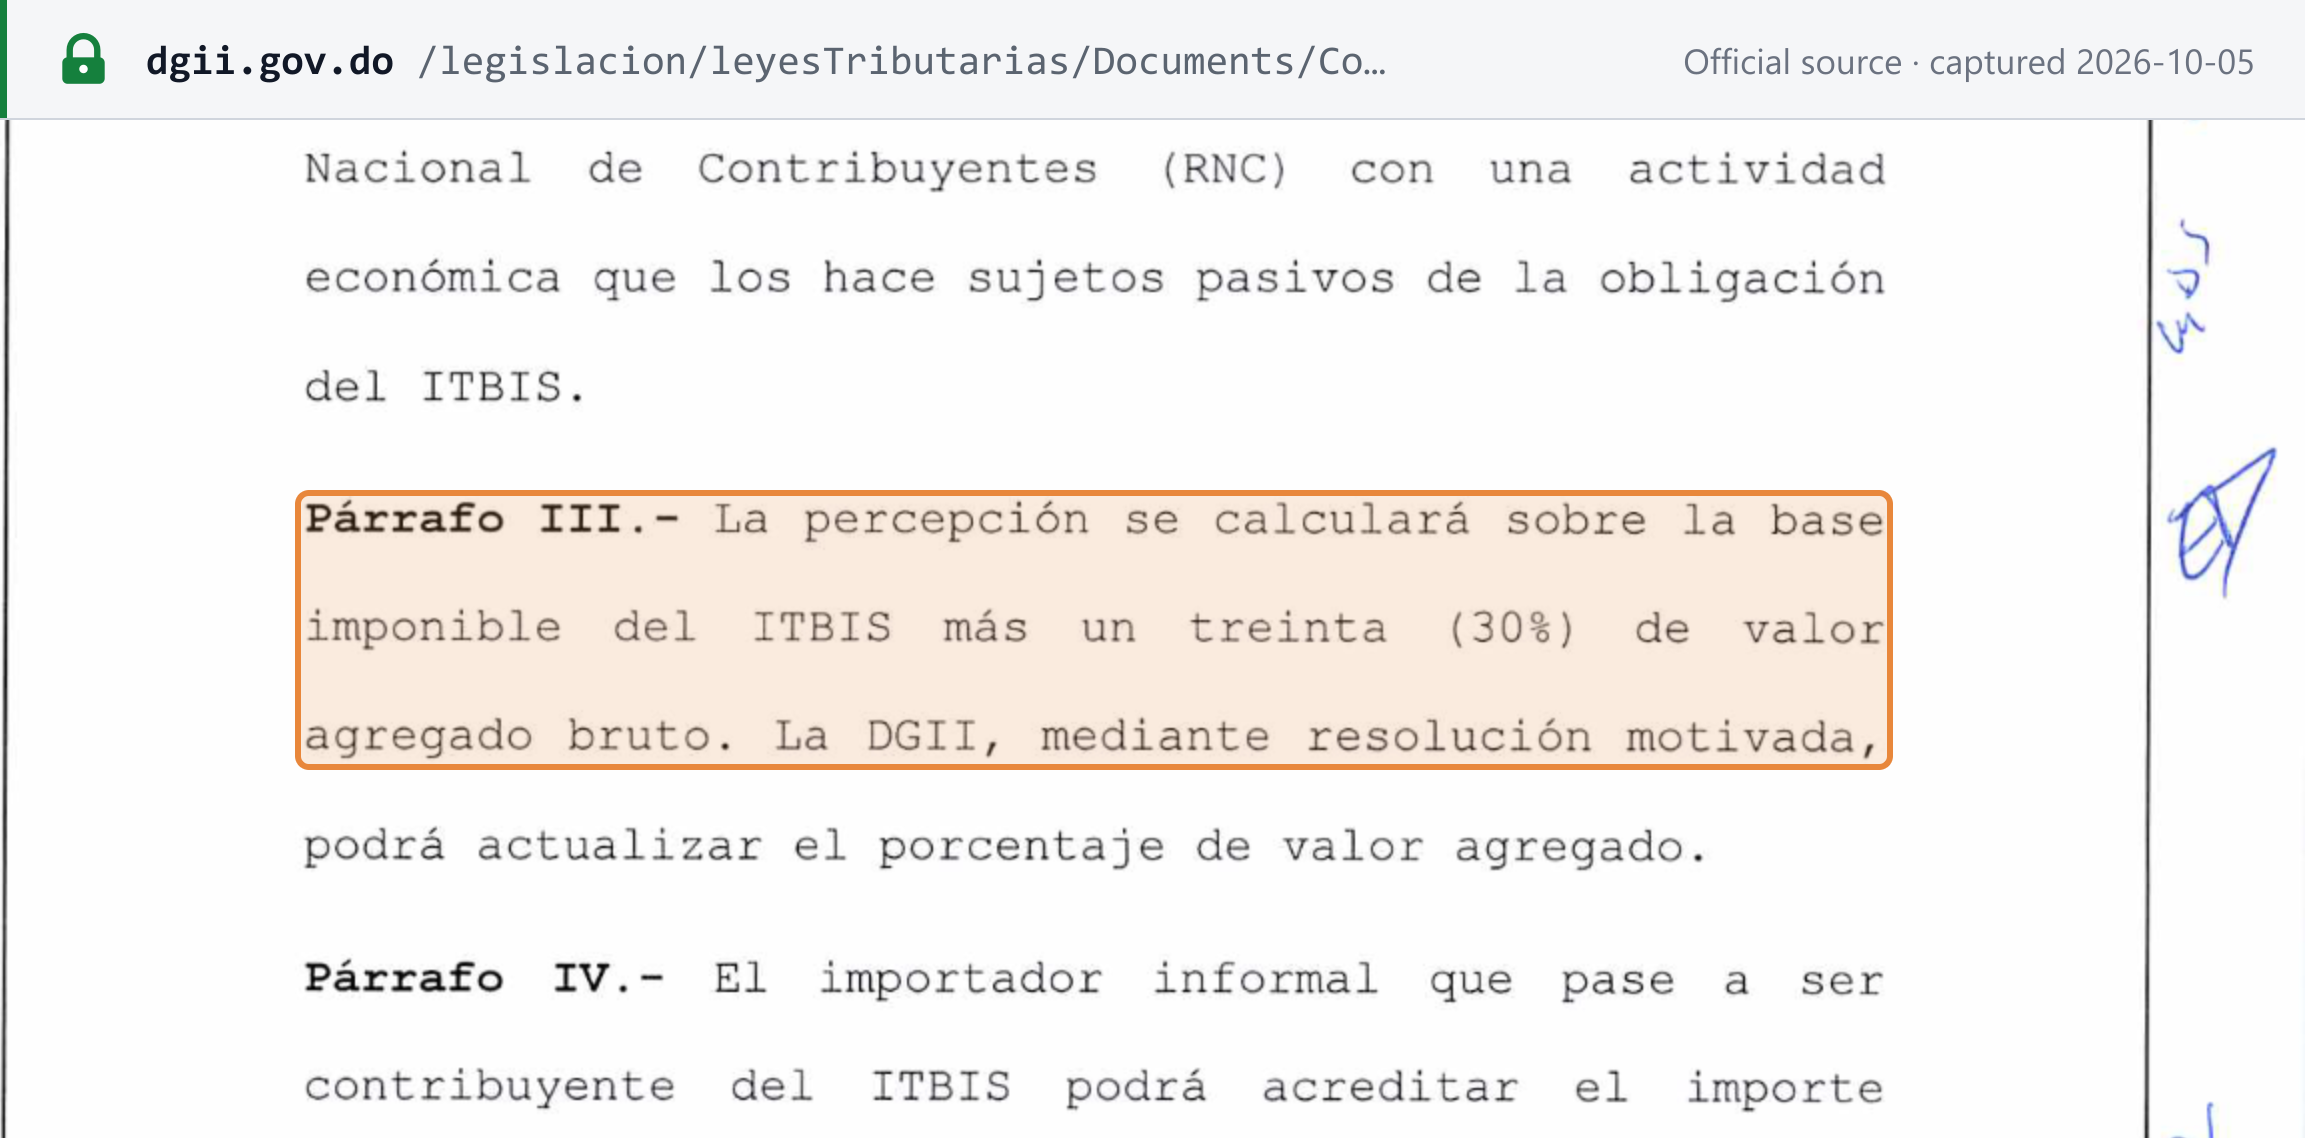
Perception d'ITBIS sur les importateurs informels (Ley 30-26). L'article 34 de la Ley 30-26 (promulguée le 18 juin 2026 ; en vigueur dès sa promulgation et sa publication en vertu de l'article 62) ajoute au Code un article 354-1 : [9]
- Un importateur informel est une personne non inscrite au RNC exerçant une activité économique qui la rend redevable de l'ITBIS.
- La douane applique une perception d'ITBIS sur la déclaration en douane d'un importateur informel.
- « La percepción se calculará sobre la base imponible del ITBIS más un treinta (30%) de valor agregado bruto » — la base est la base d'imposition de l'ITBIS majorée de 30 % de valeur ajoutée brute. La DGII peut actualiser ce pourcentage par résolution motivée.
- Un importateur informel qui s'immatricule ultérieurement peut imputer la perception pour les périodes non prescrites. La DGII et la douane doivent publier des règles d'application conjointes.
Exportations. Les biens exportés sont taxés au taux zéro, et les exportateurs peuvent déduire l'ITBIS payé sur les achats liés à leur activité d'exportation « de cualquier otra obligación tributaria » (de toute autre obligation fiscale), tout solde étant remboursé (article 342 ; voir Remboursements). Les exportateurs qui vendent également sur le marché local répartissent leur ITBIS déductible. [2]
Services exportés. Le taux zéro de l'article 342 vise les biens. Les services exportés sont exonérés, et non taxés au taux zéro : le Reglamento 293-11 les range parmi les services exonérés (article 14, littéral j) lorsque le service est fourni depuis le territoire dominicain et utilisé et consommé exclusivement à l'étranger par une personne qui n'est ni domiciliée ni résidente dans le pays et qui paie avec des revenus de source étrangère. La DGII a jugé qu'un service exécuté et utilisé en République dominicaine pour un client étranger est taxable, et non exporté (Consulta 9-2022). [12] [37] Les exportations de biens sont documentées par un comprobante d'exportation (e-CF de type 46), tandis que « los servicios exportados serán sustentados en facturas de consumo » (les services exportés sont documentés par des factures de consommation ; Norma General 05-19, article 10). [10]
Zones franches. Les biens transférés du territoire national vers une zone franche industrielle sont traités comme exportés, et les biens sortant d'une zone franche vers le territoire national comme importés (article 357). Les importations d'intrants et d'équipements par les entreprises de zone franche sont exonérées (article 343). [2]
Produits et services numériques
Aucun ITBIS n'est collecté sur les services numériques fournis depuis l'étranger. Le Decreto 30-25 du 17 janvier 2025 réglementait une perception d'ITBIS sur les services numériques consommés dans le pays et fournis par des prestataires étrangers. Le gouvernement l'a abrogé le 3 mars 2025 : « El Gobierno dominicano derogó este lunes 3 de marzo, mediante el Decreto núm. 107-25, el Decreto 30-25 ». [11] Le chapitre ITBIS de la Ley 30-26 (articles 34 à 39) ne contient aucune disposition sur les services numériques. [9]
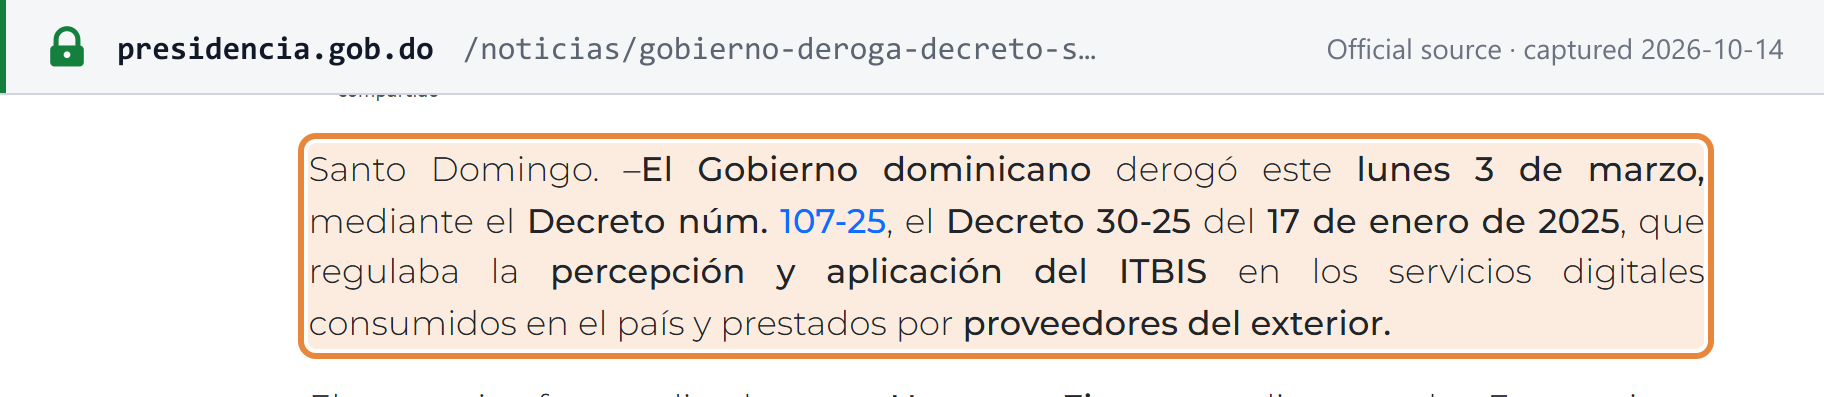
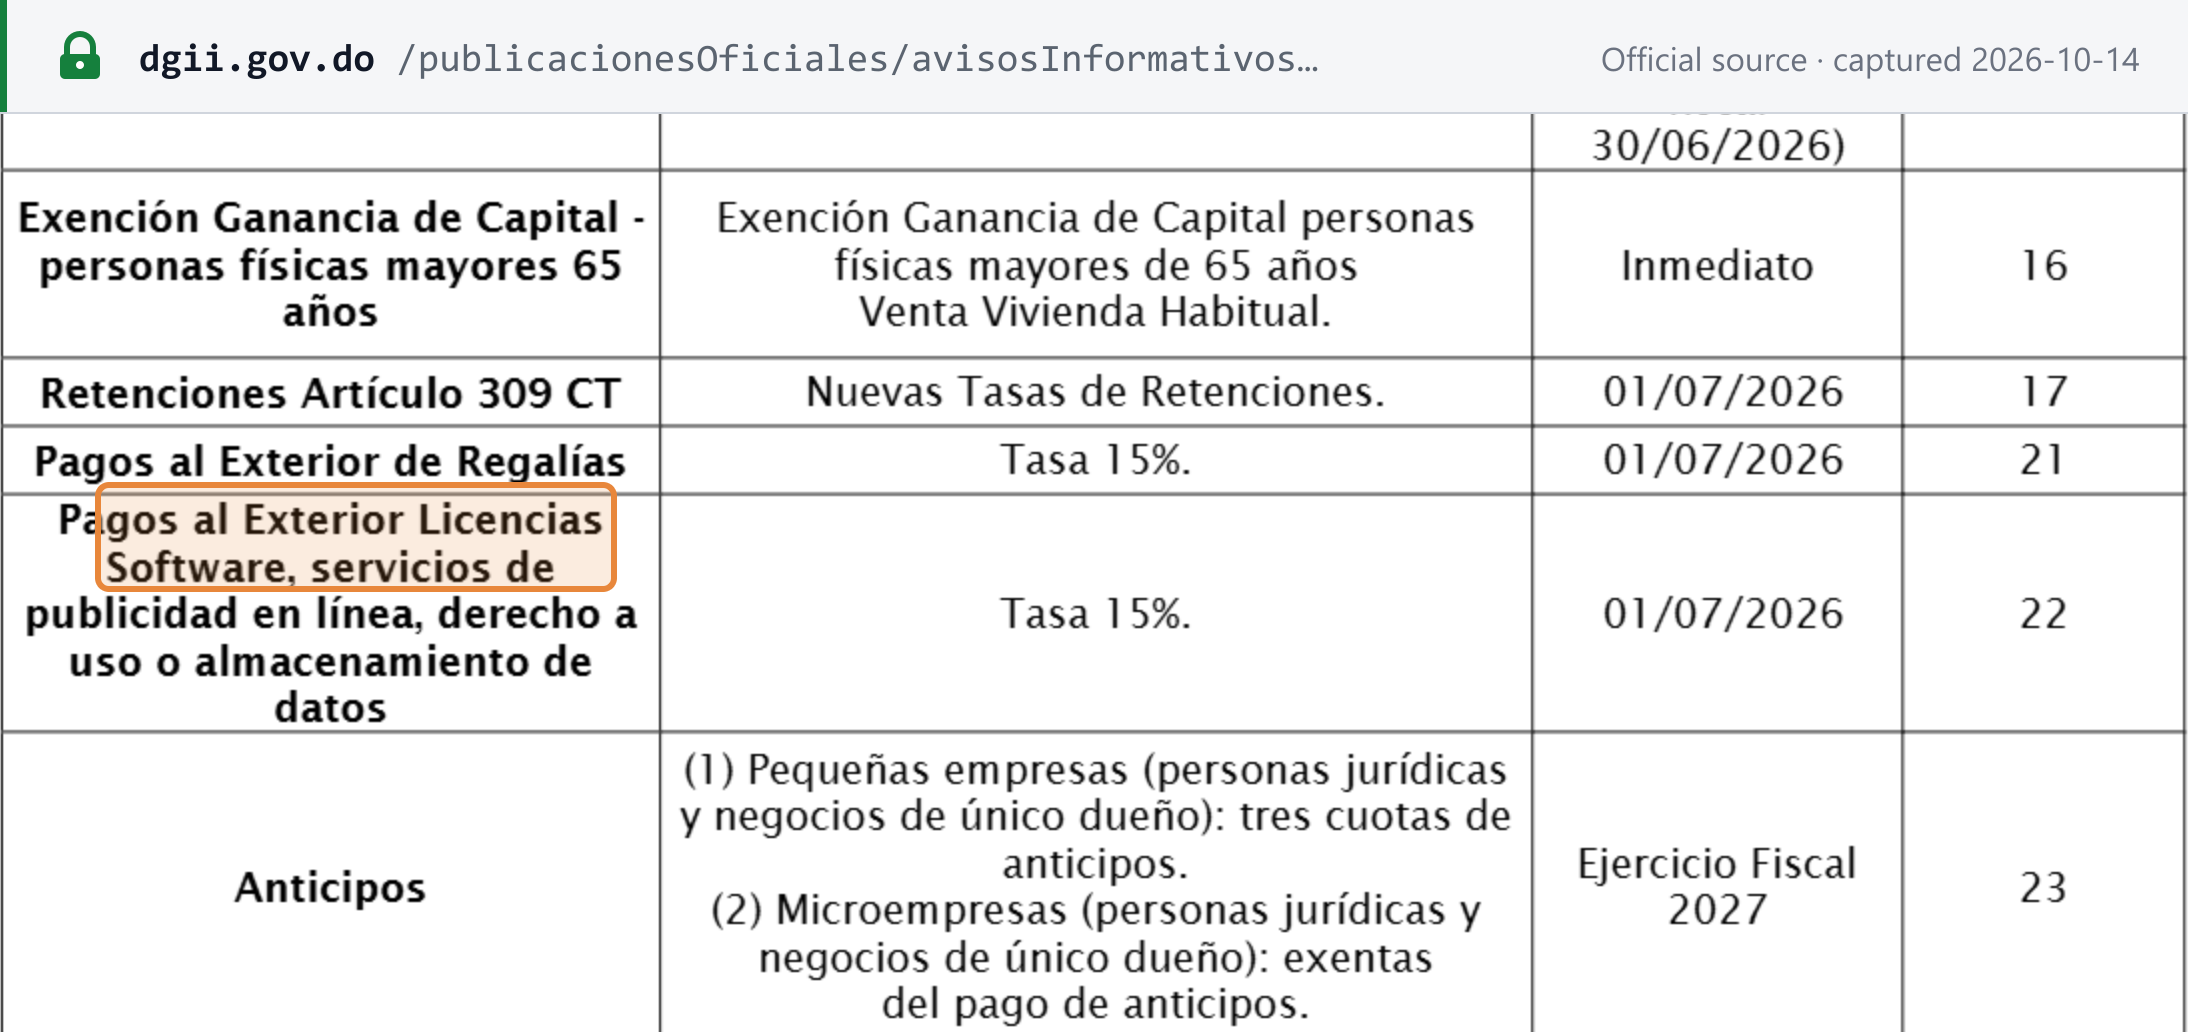
Les 15 % applicables depuis le 1er juillet 2026 relèvent de l'impôt sur le revenu, et non de l'ITBIS. L'article 22 de la Ley 30-26 (nouvel article 305-2 du Code) oblige quiconque paie des non-résidents au titre de « licencias de software, servicios de publicidad en linea, derecho a uso o almacenamiento de datos » (licences de logiciels, publicité en ligne, et utilisation ou stockage de données) à retenir 15 % du montant brut à titre de paiement libératoire de l'impôt sur le revenu. Le calendrier de la DGII la fait courir à compter du 1er juillet 2026. L'agent de retenue est quiconque paie ou crédite le montant en compte (« Quienes paguen o acrediten en cuenta »). Il s'agit d'une retenue d'impôt sur le revenu, et non d'un prélèvement d'ITBIS. [9] [8]
Consultez la TVA sur les services numériques fournis par des prestataires non résidents pour savoir comment les autres pays les taxent.
Entreprises étrangères vendant en République dominicaine — B2B et B2C
- Biens (B2B et B2C) : l'importateur officiel paie l'ITBIS en douane. Un importateur non inscrit au RNC supporte en outre la perception de la Ley 30-26 sur la base majorée de 30 %. [2] [9]
- Services à distance aux consommateurs (B2C) : il n'existe aucun mécanisme d'immatriculation ou de collecte pour les fournisseurs étrangers ; le Decreto 30-25 a été abrogé le 3 mars 2025. [11]
- Services à distance aux entreprises (B2B) : le droit à déduction de l'acheteur dominicain ne couvre que l'ITBIS payé aux fournisseurs locaux et en douane (article 346). Sur le paiement à l'étranger, les obligations de l'acheteur relèvent de l'impôt sur le revenu : il émet un comprobante Pagos al Exterior (e-CF de type 47) pour les revenus de source dominicaine versés à un non-résident sur lesquels il doit retenir l'intégralité de l'impôt sur le revenu, et déclare le paiement sur le Formato 609. Pour les licences de logiciels, la publicité en ligne et les données, la retenue est de 15 % à compter du 1er juillet 2026. [2] [10] [9]
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Sans objet : ni le titre III du Code des impôts ni la Ley 30-26 ne rendent une place de marché ou une plateforme redevable de l'ITBIS sur les ventes réalisées par son intermédiaire. Le mécanisme le plus proche est la retenue et la perception que les acquéreurs de cartes et les agrégateurs de paiement appliquent aux commerçants nationaux en vertu de la Norma General 06-23 (voir Retenues d'ITBIS). [2] [9] Consultez les règles du fournisseur présumé pour les places de marché.
Lieu de livraison
- Les biens sont taxés lors de leur transfert dans le pays et à l'importation (article 335). [2]
- Le transport international de passagers par voie aérienne et maritime est taxé « cuando el pasaje haya sido adquirido en la República Dominicana » (lorsque le billet a été acheté en République dominicaine), et un billet acheté à l'étranger est taxé lorsque le voyage commence en République dominicaine (Reglamento 293-11, article 3). [12]
- Autres services : le titre III du Code ne contient aucun article général sur le lieu de prestation des services.
Exigences en matière de facturation
Toute opération, taxable ou exonérée, doit être documentée par un comprobante fiscal (justificatif fiscal) portant un numéro autorisé par la DGII, et l'ITBIS doit apparaître séparément du prix (article 355). [2] Les comprobantes papier portent un NCF de série « B » ; les comprobantes électroniques (e-CF) portent un e-NCF de série « E ». La facturation électronique est obligatoire et remplace le papier par groupe de contribuables (voir État de la facturation électronique).
Types de documents
| Type d'e-CF | Document | Utilisation |
|---|---|---|
| 31 | Factura de Crédito Fiscal | Ventes aux entreprises ; justifie les charges et l'ITBIS déductible de l'acheteur |
| 32 | Factura de Consumo | Ventes aux consommateurs finaux ; n'ouvre pas droit à déduction |
| 33 | Nota de Débito | Augmente un comprobante antérieur |
| 34 | Nota de Crédito | Réduit ou annule un comprobante antérieur |
| 41 | Compras | Émis par l'acheteur lorsqu'il achète auprès d'une personne non inscrite comme contribuable |
| 43 | Gastos Menores | Menues dépenses du personnel |
| 44 | Regímenes Especiales | Ventes aux entités relevant de régimes spéciaux et de zones franches |
| 45 | Gubernamental | Ventes à l'État |
| 46 | Exportaciones | Ventes à l'exportation |
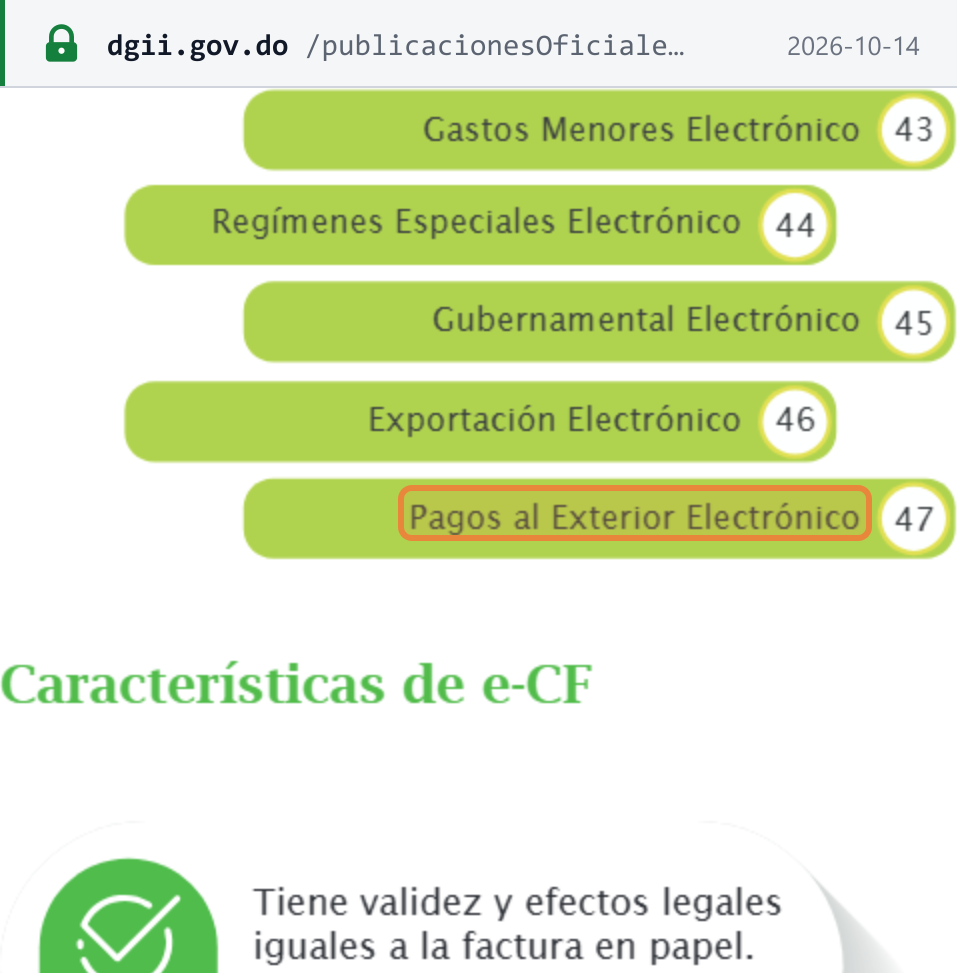
| 47 | Pagos al Exterior | Revenus de source dominicaine versés à des non-résidents |
Les types de base sont fixés par le Decreto 254-06 (article 4) ; les codes de type et leurs usages figurent dans le guide de la facturation électronique de la DGII et dans la Norma General 05-19. Le choix dépend de l'identité de l'acheteur, et non du montant : aucun seuil de valeur ne permet d'émettre une facture simplifiée. [14] [13] [10]
Mentions obligatoires
Le Decreto 254-06 (articles 7 à 9) fixe le contenu d'un comprobante fiscal, et la Norma General 06-2018 (article 7) sa présentation : [14] [6]
| Bloc | Champ |
|---|---|
| Document | Type de document (crédito fiscal ou consumo) ; NCF ou e-NCF ; date d'expiration de la séquence (crédito fiscal uniquement) ; sur une note de crédit ou de débit, le NCF qu'elle modifie |
| Émetteur | RNC ; dénomination sociale telle qu'enregistrée ; nom commercial ; point d'émission (établissement) ; date d'émission |
| Acheteur | RNC et dénomination sociale (crédito fiscal et notes) |
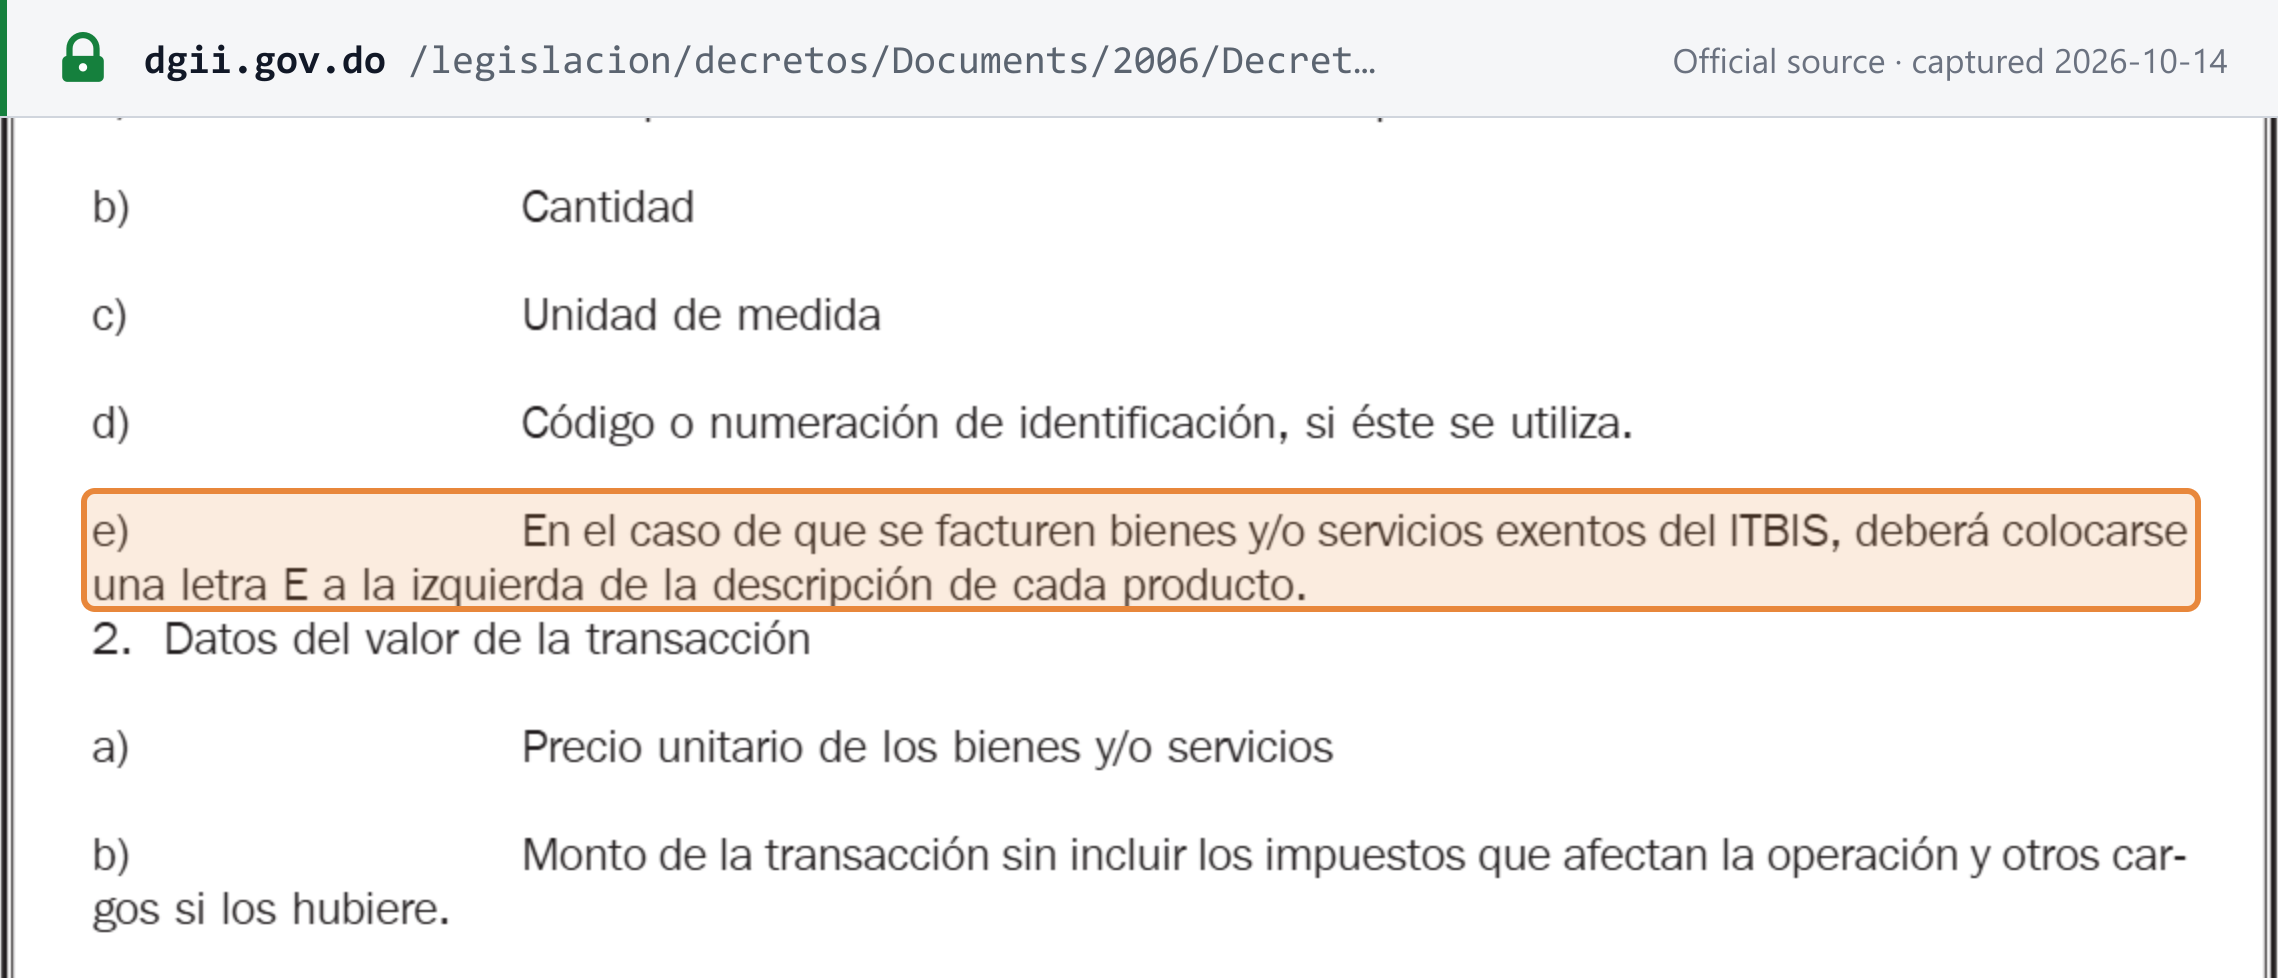
| Lignes | Désignation, quantité et unité de mesure ; code article le cas échéant ; prix unitaire ; un « E » à gauche de chaque article exonéré d'ITBIS |
| Totaux | Montant net hors taxes ; remises et frais ; ITBIS, droit d'accise sélectif (ISC) et tout autre prélèvement, chacun indiqué séparément ; total général |
| Exemplaires | Chaque exemplaire indique son destinataire (original pour l'acheteur, copie pour l'émetteur) |
Decreto 254-06 : « En el caso de que se facturen bienes y/o servicios exentos del ITBIS, deberá colocarse una letra E a la izquierda de la descripción de cada producto » (lorsque des biens ou services exonérés d'ITBIS sont facturés, une lettre E doit être placée à gauche de la désignation de chaque article). [14]
Un e-CF doit en outre comporter, en vertu de l'article 18 de la Ley 32-23, l'identification du document, l'émetteur, l'acheteur ou destinataire, les biens ou services, la valeur de l'opération, les taxes, la « fecha y hora de la firma digital » (date et heure de la signature numérique) et la signature numérique. [19] Un acheteur qui ne reçoit pas les e-CF par voie électronique reçoit une représentation imprimée (RI) comportant un code QR et un code de sécurité. [13]
Délai d'émission
Le fait générateur (article 338) est : [2]
- Biens : l'émission de la facture ou du document équivalent, ou la livraison si elle intervient avant.
- Services : le premier des événements suivants : la facture, l'achèvement du service ou le paiement.
Toute opération, taxable ou exonérée, nécessite un comprobante fiscal (article 355). Si une vente est annulée dans les 30 jours et que les biens sont restitués, l'obligation fiscale est annulée (article 338). [2]
Numérotation et séquences
- Un e-NCF se compose de la lettre « E » suivie du type d'e-CF à deux chiffres et d'une séquence de dix chiffres : 13 caractères au total (par exemple
E310000000001). [13] [15] - La DGII autorise les séquences. Une séquence autorisée est valable jusqu'à deux années civiles, l'année d'autorisation comprise (Norma General 06-2018, article 6). [6] Les séquences non utilisées autorisées en 2024 sont devenues caduques le 1er janvier 2026 (Aviso 29-25). [16]
Notes de crédit et de débit
Les notes de crédit et de débit ne peuvent être émises qu'au profit du même acheteur que le comprobante d'origine et doivent mentionner le NCF qu'elles modifient (Decreto 254-06, articles 4 et 9). [14] Une fois qu'un e-CF a été transmis à la DGII, il ne peut être corrigé que par une note de crédit ou de débit électronique, et son annulation requiert également une note de crédit électronique (Decreto 587-24, article 11). [17]
Devise et langue
Les livres « deben ser llenados en lengua castellana » (doivent être tenus en espagnol ; Code des impôts, article 50). [18]
Autofacturation
Il n'existe pas d'autofacturation générale entre entreprises immatriculées. Le Comprobante de Compras émis par l'acheteur (B11 / e-CF de type 41) est utilisé lors d'achats auprès d'une personne non inscrite comme contribuable. L'acheteur doit d'abord vérifier sur le portail de la DGII que le vendeur n'est pas immatriculé, et « la retención del cien por ciento (100%) del valor del ITBIS facturado aplicará en todos los casos en que se emita este tipo de comprobante » (100 % de l'ITBIS est retenu chaque fois que ce comprobante est émis ; Norma General 05-19, article 7). [10]
Conservation et piste d'audit
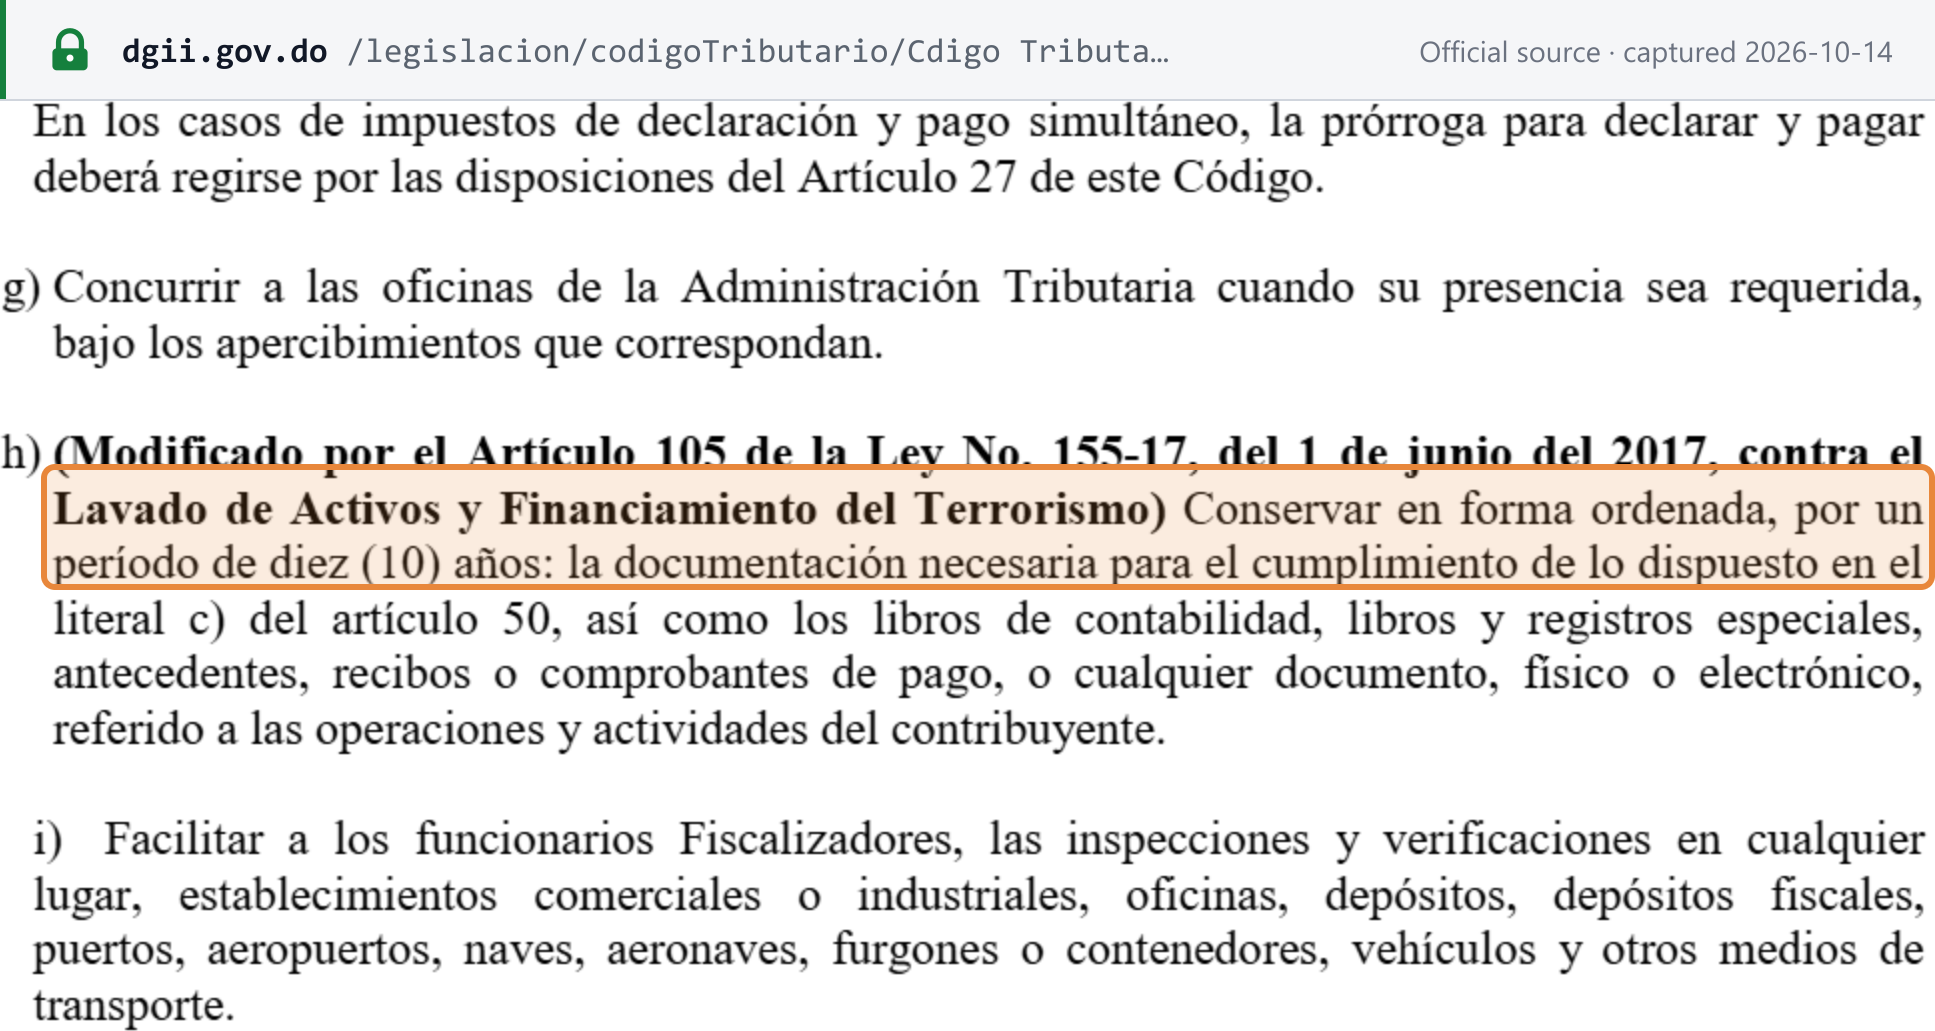
- Conservation : 10 ans. Les contribuables doivent conserver leurs livres, registres, comprobantes « o cualquier documento, físico o electrónico » (ou tout document, physique ou électronique) « por un período de diez (10) años » (Code des impôts, article 50). [18]
- Délai de contrôle : 3 ans. Le pouvoir de rectification de la DGII se prescrit par trois ans (Code des impôts, article 21). La durée de conservation de 10 ans est plus longue que le délai de contrôle. [18]
- Piste d'audit des e-CF. Chaque e-CF est signé numériquement et validé par la DGII, qui renvoie un TrackID et un statut : accepté, accepté sous condition, rejeté ou en cours de traitement (Ley 32-23, articles 19 et 20). Modifier un e-CF après sa signature et sa transmission à la DGII constitue une infraction, tout comme le fait de ne pas conserver la représentation imprimée (article 26). [19]
Exemple de facture conforme
La DGII publie un modèle officiel : la page 6 de son guide de la facturation électronique (Guía 6) présente un modèle de représentation imprimée d'une Factura de Crédito Fiscal électronique, portant la mention « Este modelo de RI es exclusivo para fines ilustrativos » (ce modèle de RI est fourni à titre purement illustratif). [13] Il présente, de haut en bas :
- la dénomination sociale et le nom commercial de l'émetteur, son établissement, son RNC et son adresse ;
- le titre du document, l'e-NCF (
E310000000001), la date d'expiration de la séquence et la date d'émission ; - la dénomination sociale et le RNC de l'acheteur ;
- les colonnes des lignes pour la quantité, la désignation, l'unité, le prix, l'ITBIS et la valeur ;
- les totaux du sous-total taxable (Subtotal Gravado), du total de l'ITBIS et du total général ;
- le code QR, le code de sécurité et la date de la signature numérique.
Les noms et RNC qui y figurent sont des valeurs illustratives de la DGII, et non ceux d'un contribuable réel.
État de la facturation électronique
Statut : obligatoire, par étapes selon le groupe de contribuables. Les grands contribuables nationaux, les grands contribuables locaux et les contribuables moyens doivent déjà émettre des e-CF ; les petits contribuables, les micro-contribuables et les contribuables non classés doivent s'y conformer au plus tard le 15 novembre 2026.
- Base légale. La Ley 32-23 sur la facturation électronique, promulguée le 16 mai 2023, et son règlement d'application, le Decreto 587-24 du 10 octobre 2024. [20] [17] [28] [26]
- Champ d'application. Toute personne domiciliée dans le pays qui transfère des biens ou fournit des services (Ley 32-23, article 2). Les opérations B2B, B2C (e-CF de type 32) et B2G (type 45) sont toutes concernées. Les comprobantes papier B ne restent utilisables que par les groupes encore dans leur période de transition — les grands contribuables locaux et les contribuables moyens jusqu'au 31 octobre 2026, et les petits contribuables, micro-contribuables et contribuables non classés, dont la date limite de mise en œuvre est le 15 novembre 2026 — et, à défaut, uniquement en cas de contingence déclarée (voir le calendrier ci-dessous). [19]
- Modèle. Validation préalable (clearance) par le propre système de la DGII, et non Peppol. L'émetteur signe l'e-CF au format XML et l'envoie à la DGII par service web ; la DGII le valide et renvoie un TrackID et un statut ; l'émetteur remet ensuite le XML à un récepteur électronique, ou une RI avec code QR à tout autre destinataire ; le récepteur envoie un accusé de réception ainsi qu'une approbation ou un rejet commercial à la DGII et à l'émetteur. Transmettre des e-CF dans un format autre que XML constitue une infraction. [19]
- Signature. Un certificat numérique pour les procédures fiscales délivré par une entité de certification accréditée par l'INDOTEL. [13]
- Modalités d'émission. Votre propre système certifié par la DGII, un prestataire de services certifié par la DGII, ou le Facturador Gratuito, l'outil gratuit de la DGII, accessible aux contribuables émettant jusqu'à 150 factures par mois. Tout émetteur doit obtenir la certification de la DGII avant d'émettre. [13]
Calendrier par groupe de contribuables (Ley 32-23, article 37, et avisos de la DGII) :
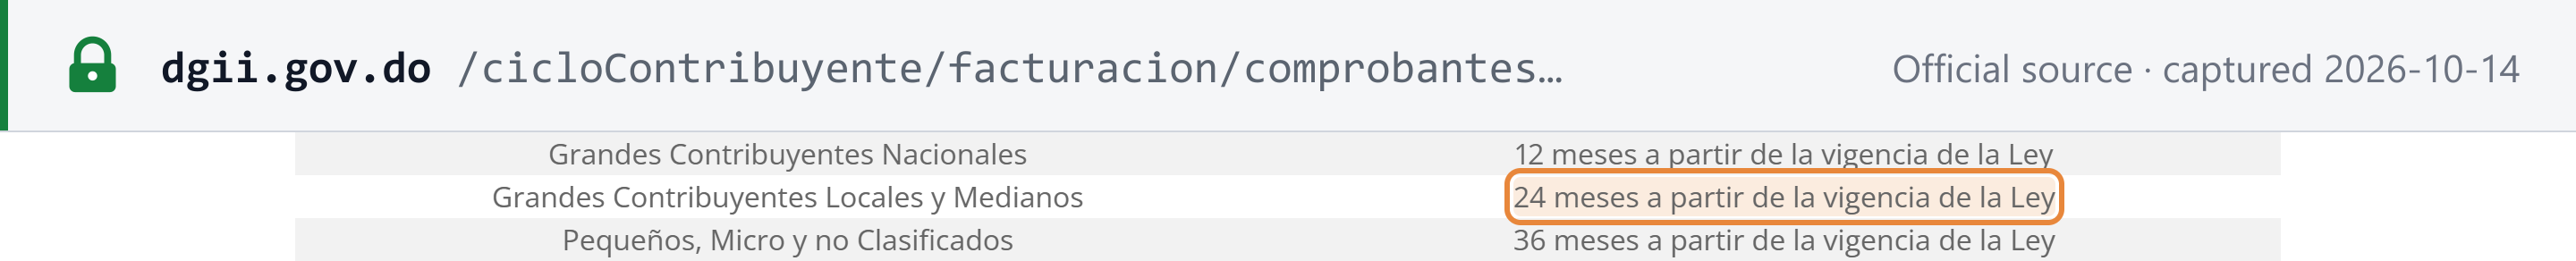
| Groupe | Date limite légale | Prolongation | e-CF exclusif |
|---|---|---|---|
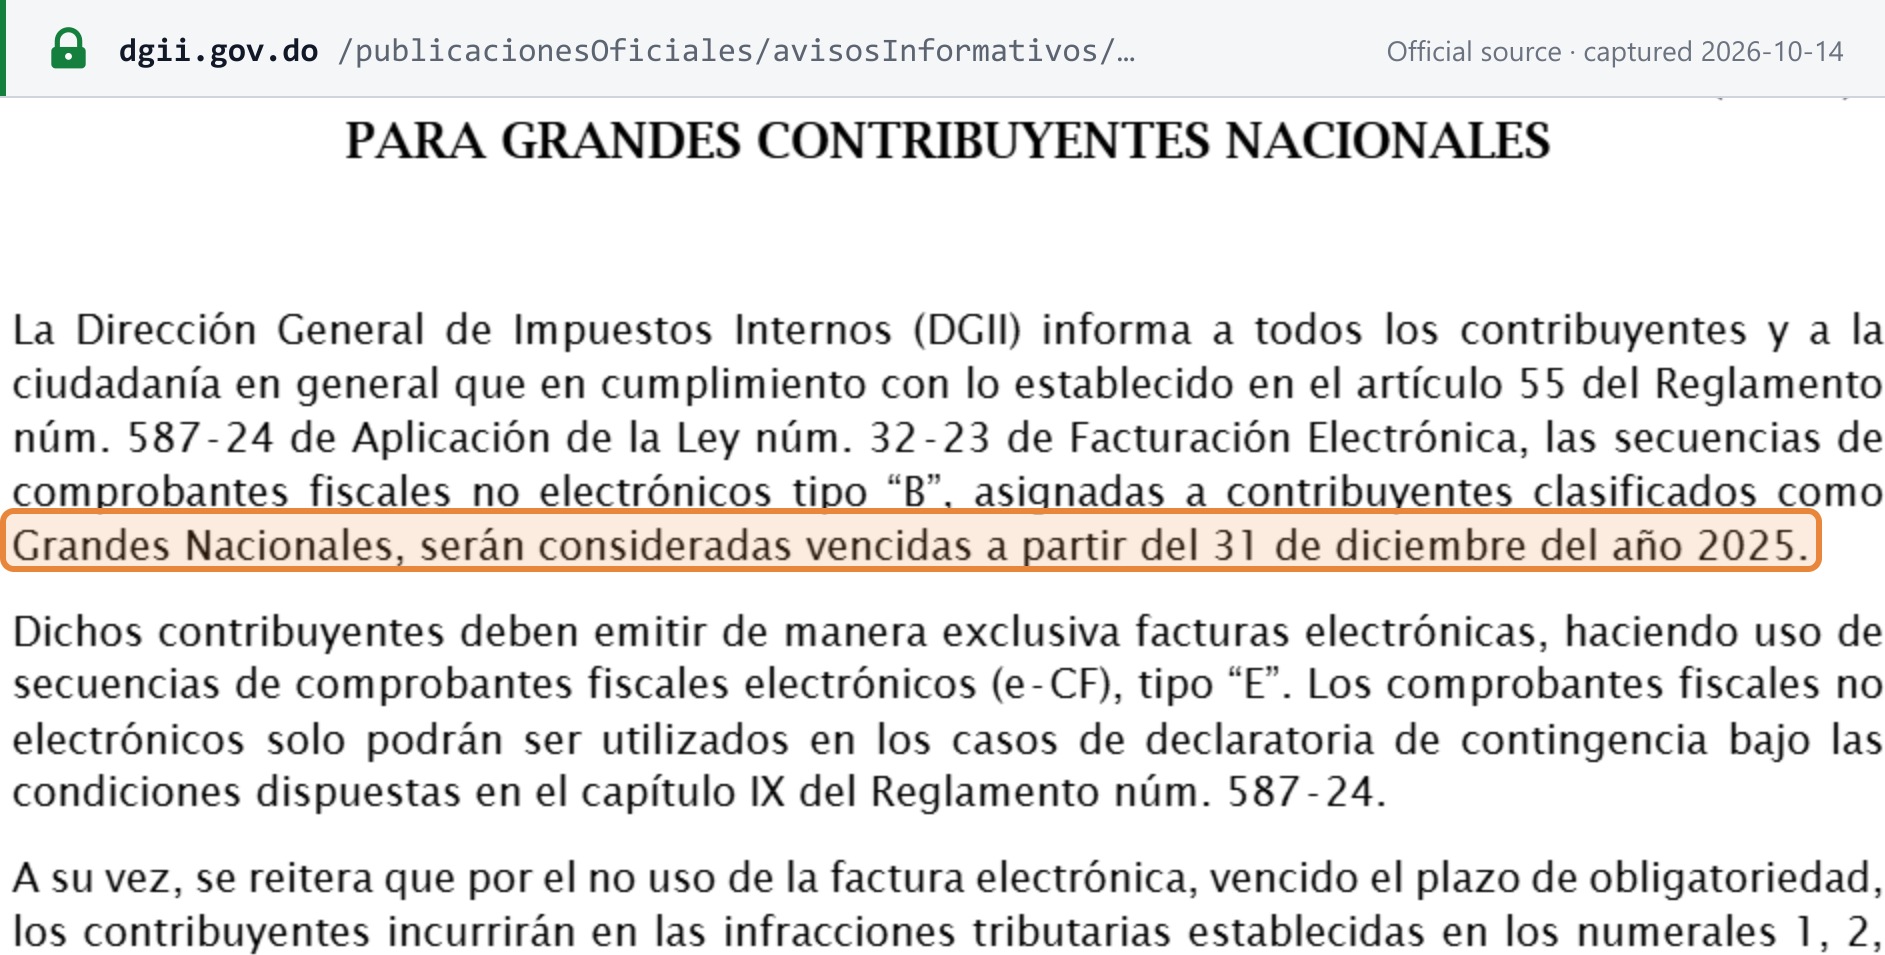
| Grandes Contribuyentes Nacionales | 12 mois après la loi : 15 mai 2024 | Au cas par cas, jusqu'à 120 jours (Aviso 08-24) | Séquences papier B caduques à compter du 31 décembre 2025 (Aviso 25-25) |
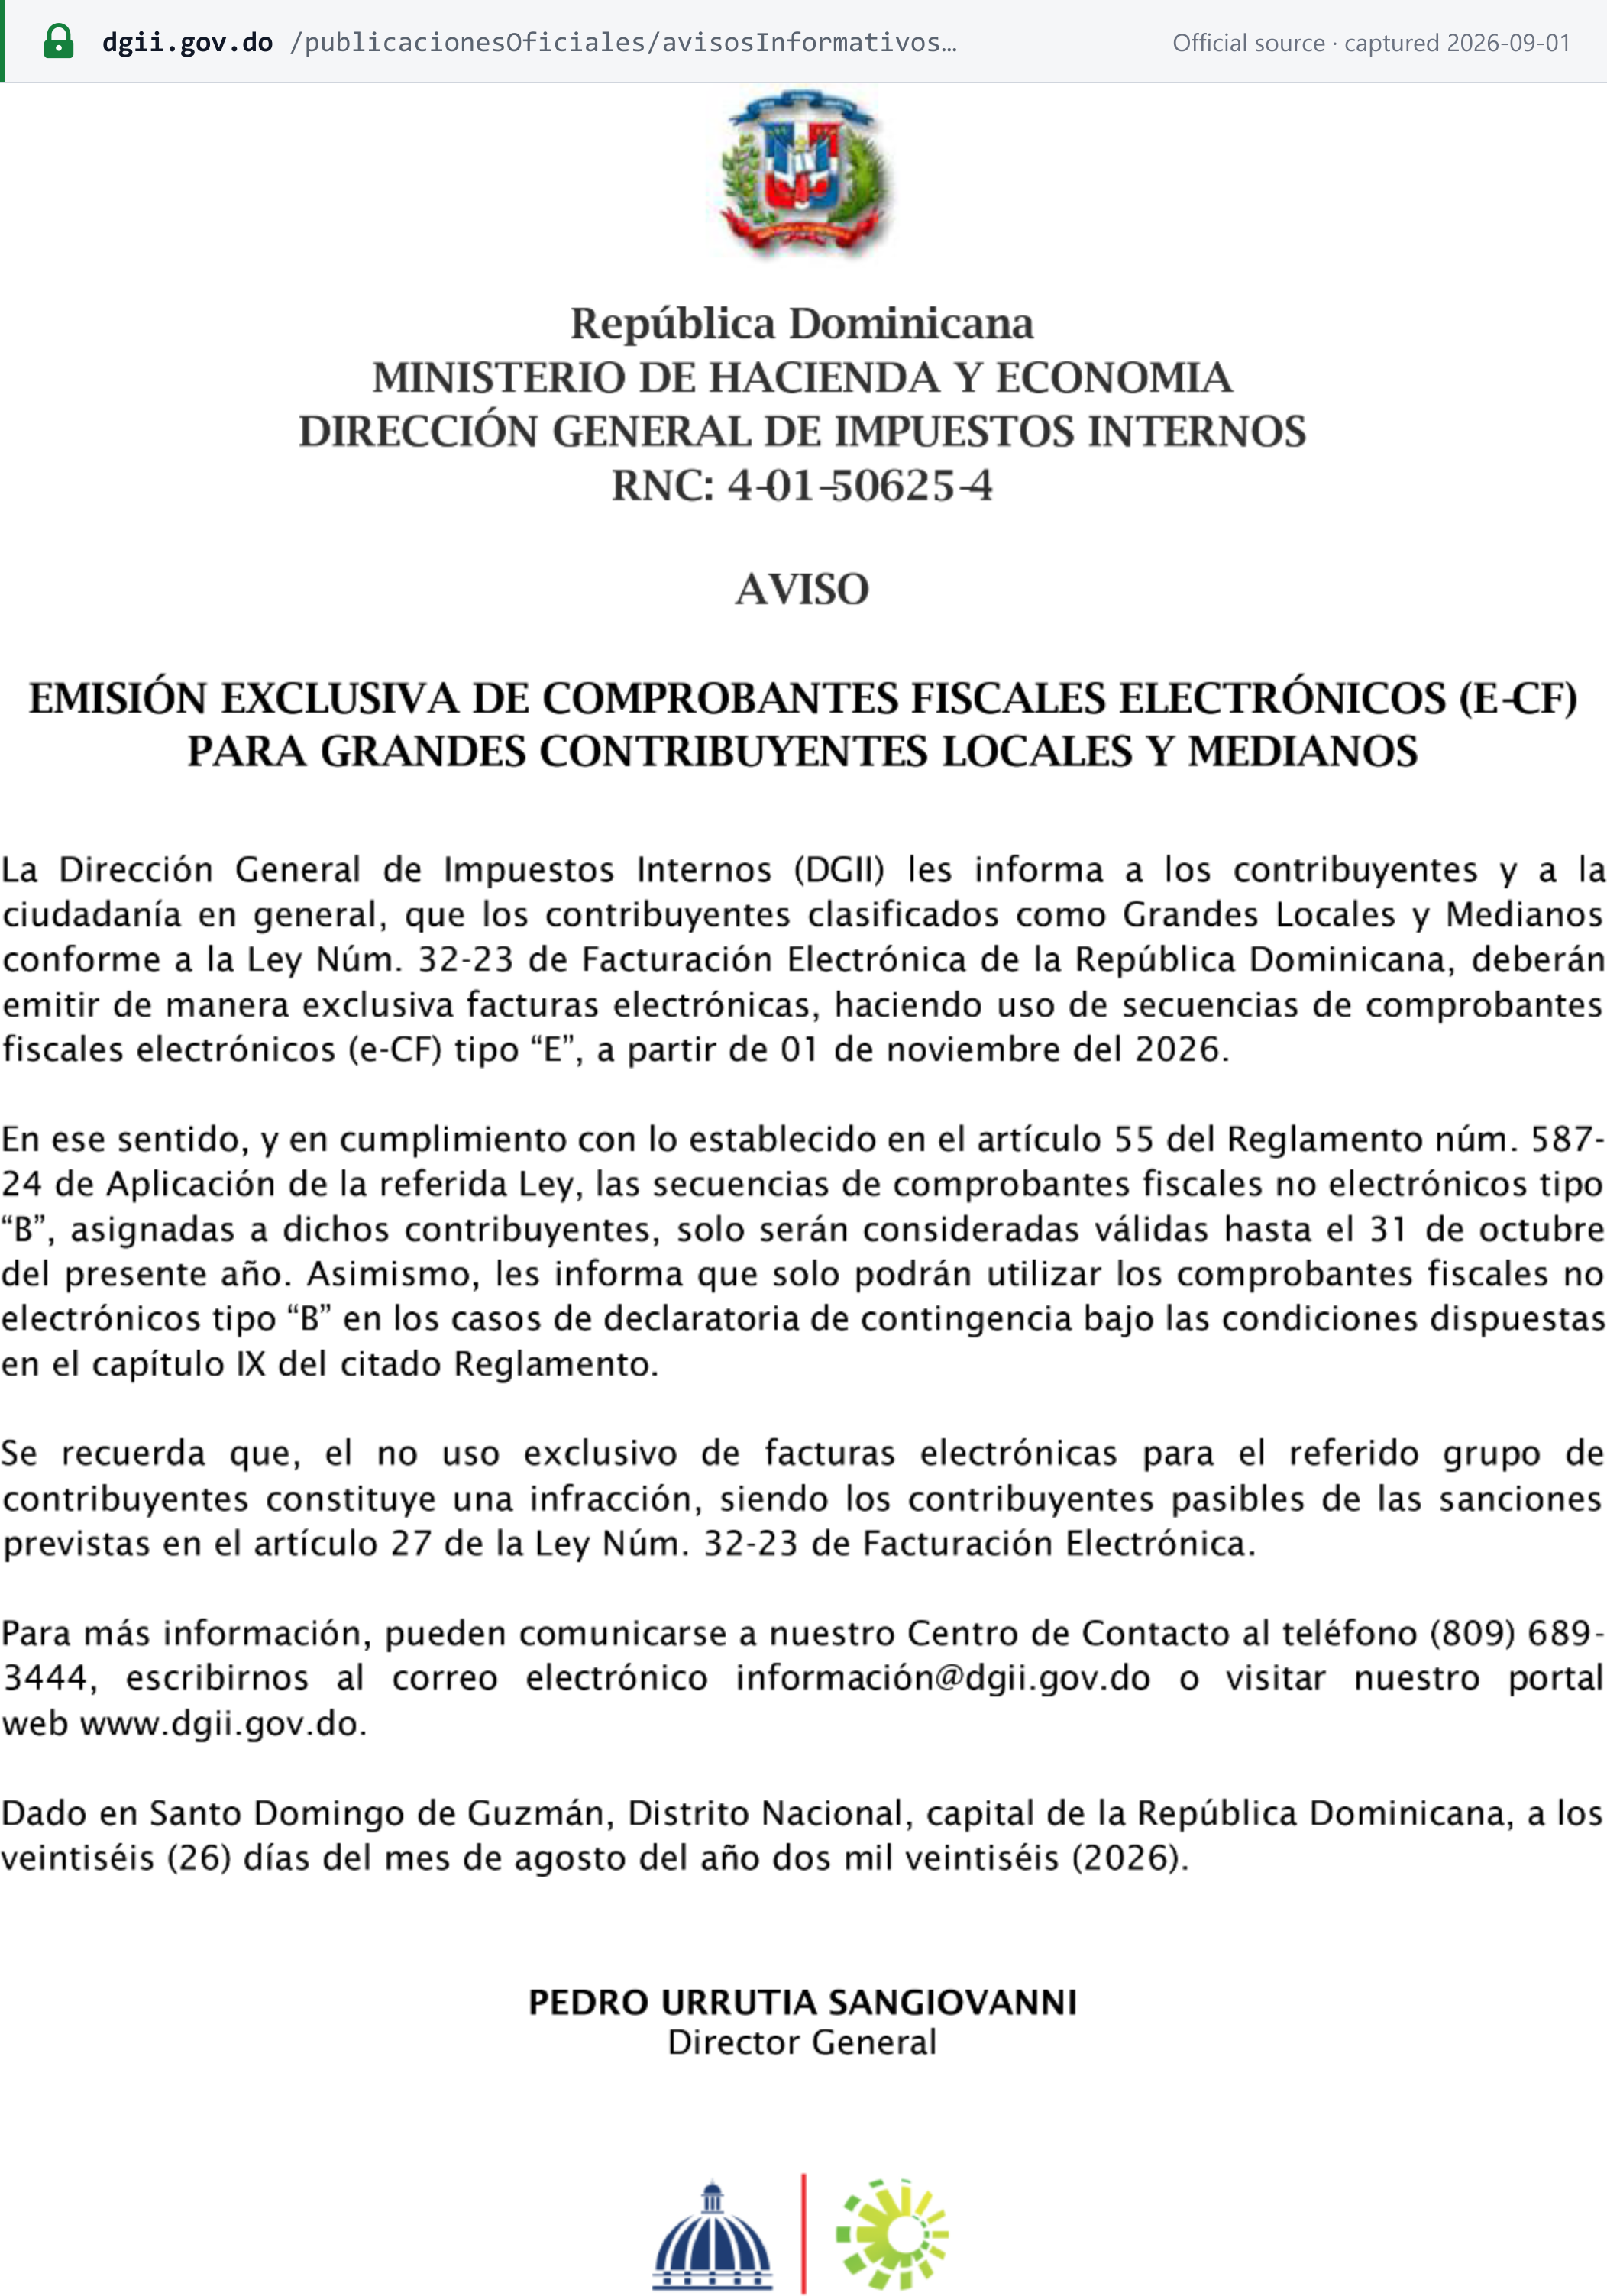
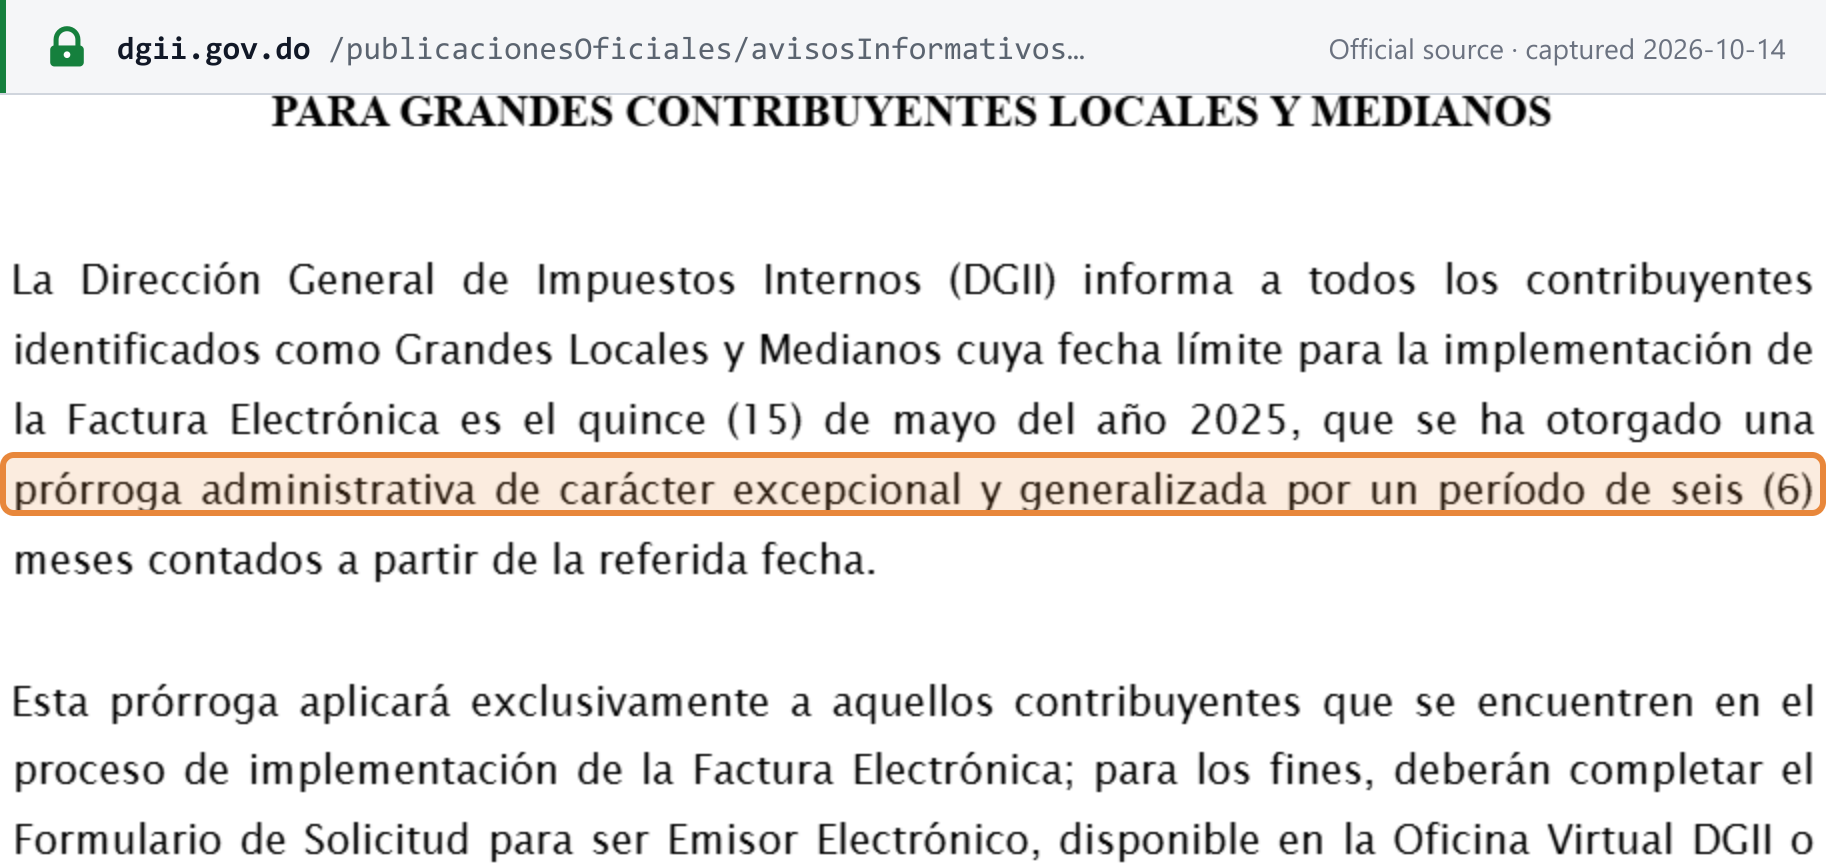
| Grandes Contribuyentes Locales y Medianos | 24 mois : 15 mai 2025 | Six mois, jusqu'au 15 novembre 2025 (Aviso 12-25) | Séquences B valables seulement jusqu'au 31 octobre 2026 ; e-CF exclusivement à compter du 1er novembre 2026 (Aviso 14-26) |
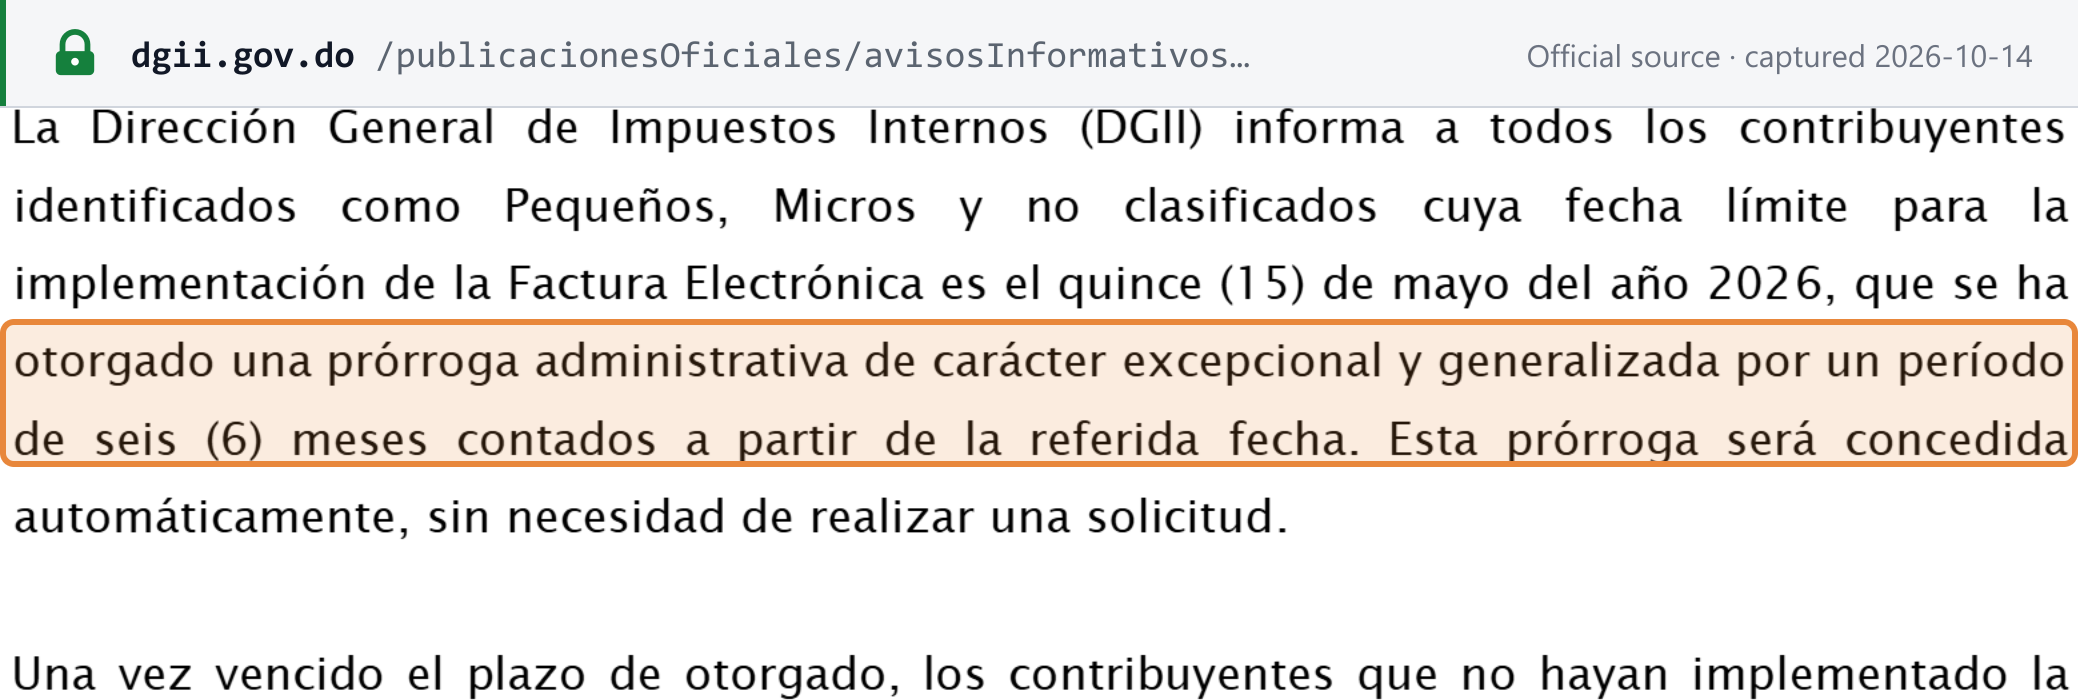
| Pequeños, Micro y no Clasificados | 36 mois : 15 mai 2026 (Aviso 14-25) | Six mois, automatique, jusqu'au 15 novembre 2026 (Aviso 06-26) | Aucune date annoncée pour l'instant |
- Grands contribuables locaux et contribuables moyens. La prolongation de six mois de l'Aviso 12-25 ne s'appliquait qu'aux contribuables déjà engagés dans la mise en œuvre de la facturation électronique, qui devaient compléter leur demande pour devenir émetteurs électroniques. L'Aviso 14-26 (26 août 2026) a ensuite fixé la fin du papier : ces contribuables « deberán emitir de manera exclusiva facturas electrónicas … a partir de 01 de noviembre del 2026 », et leurs séquences B « solo serán consideradas válidas hasta el 31 de octubre » 2026. Ensuite, les comprobantes B ne peuvent être utilisés qu'en cas de contingence déclarée. [21] [25]
- Petits contribuables, micro-contribuables et contribuables non classés. L'Aviso 06-26 (6 mai 2026) a accordé « una prórroga administrativa de carácter excepcional y generalizada por un período de seis (6) meses » à compter du 15 mai 2026, « concedida automáticamente, sin necesidad de realizar una solicitud » (accordée automatiquement, sans demande). La date limite est donc le 15 novembre 2026. [24]
- Nouveaux immatriculés. Un contribuable qui s'immatricule après la date limite de son groupe dispose de 120 jours à compter de son immatriculation pour rejoindre le système ; celui qui s'immatricule peu avant la date limite bénéficie d'une prolongation lui permettant de disposer de 120 jours (Decreto 587-24, article 7). [17]
- Prolongations. Le Decreto 587-24 (article 8) n'autorise qu'une seule prolongation, de six mois au plus, et aucune pour un contribuable qui n'a pas commencé la mise en œuvre ; la prolongation de l'Aviso 06-26 est d'une autre nature : il s'agit d'une prolongation administrative générale et exceptionnelle que la DGII a accordée automatiquement à l'ensemble du groupe des petits contribuables, micro-contribuables et contribuables non classés. [17] [24]
Pour situer la République dominicaine par rapport aux autres pays, consultez le tableau des statuts et réseaux de facturation électronique.
Déclaration et paiement
Fréquence des déclarations
Mensuelle pour tout contribuable à l'ITBIS. La période d'imposition est le mois calendaire, et le titre III ne prévoit aucune option trimestrielle ni aucune modulation selon le chiffre d'affaires. Les contribuables relevant du régime simplifié suivent leurs propres règles (voir Régimes spéciaux). [2]
Date limite de déclaration
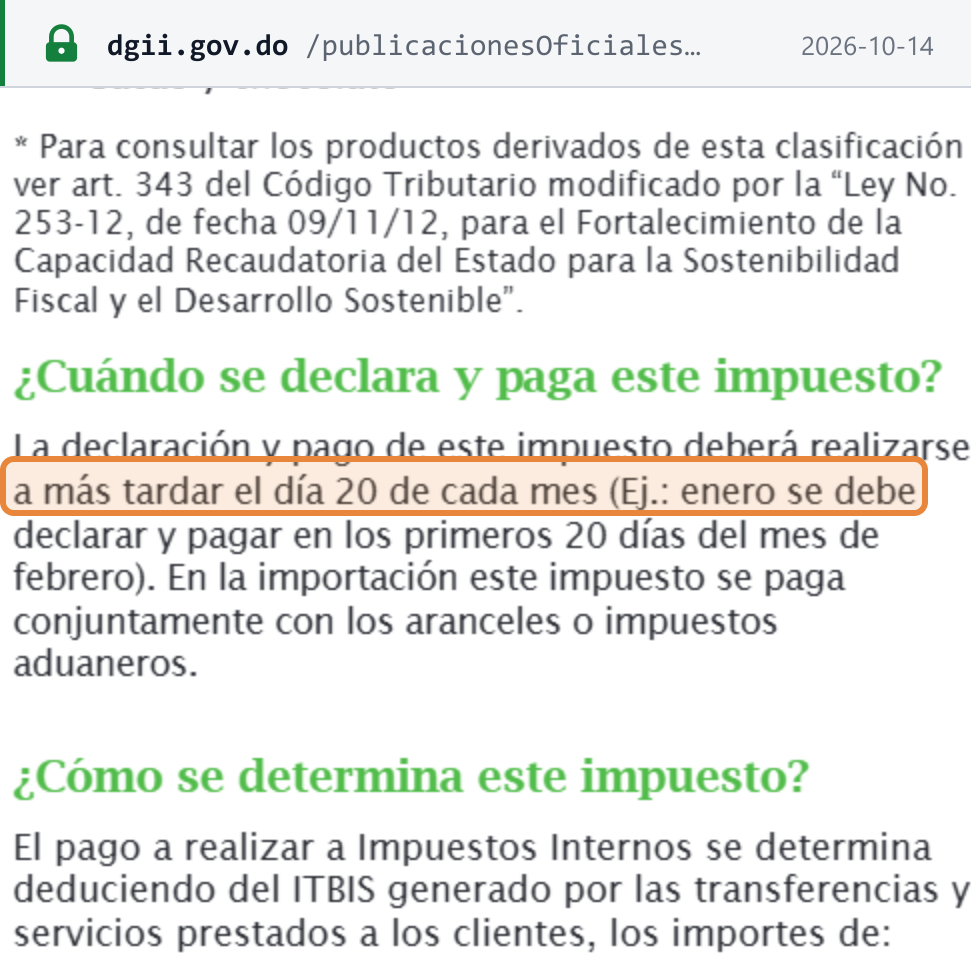
La déclaration d'ITBIS, formulaire IT-1, « deberá ser presentada en el transcurso de los primeros veinte (20) días de cada mes, aun cuando no exista impuesto a pagar » — dans les 20 premiers jours du mois suivant, même lorsqu'aucun impôt n'est dû (article 353). [2] La DGII : « La declaración y pago de este impuesto deberá realizarse a más tardar el día 20 de cada mes (Ej.: enero se debe declarar y pagar en los primeros 20 días del mes de febrero). » [1]
La DGII reporte parfois une échéance : l'Aviso 05-26 a reporté la date limite de paiement de mars 2026 du lundi 20 avril au mardi 21 avril 2026 à la suite d'une panne informatique. [31]
Date limite et modalités de paiement
Le paiement est dû avec la déclaration, au plus tard le 20. Vous pouvez payer aux guichets bancaires, par banque en ligne ou dans les bureaux locaux de la DGII ; dans les bureaux locaux, les paiements supérieurs à 15 000 RD$ doivent être effectués par chèque certifié ou chèque de banque. L'ITBIS à l'importation est payé avec les droits de douane. [1]
Déclarations complémentaires
- Les formats de données 606 (achats), 607 (ventes) et 608 (comprobantes annulés) doivent être transmis au plus tard le 15 de chaque mois. « Los Formatos 606, 607 y 608 deben ser remitidos antes de la declaración del ITBIS, aun cuando no haya operaciones » (ils doivent être transmis avant la déclaration d'ITBIS, même en l'absence d'opérations). [1] [30]
- Le 609 déclare, chaque mois, les paiements de services fournis depuis l'étranger. La DGII publie des modèles pour les quatre formats. [29] [1]
- Déclaration annuelle. Il n'existe pas de déclaration annuelle d'ITBIS. Les agents de retenue déposent une déclaration annuelle des retenues (Code des impôts, article 50). [18]
Retenues d'ITBIS
De nombreux acheteurs retiennent tout ou partie de l'ITBIS sur leurs achats et le reversent à la DGII. Pour le fournisseur, les montants retenus constituent des acomptes imputables sur son IT-1. [1]
| Payeur → bénéficiaire | Retenue | Fondement |
|---|---|---|
| Société → société : services professionnels (ingénierie, architecture, comptabilité, audit, juridique, informatique, administration, design, conseil) et location de biens meubles | 30 % de l'ITBIS facturé | Norma General 02-05, telle que modifiée par la 07-09 [33] [34] |
| Société → société : services de sécurité et de gardiennage | 100 % | Norma General 07-09 [34] |
| Compagnies aériennes et hôtels → commissions des agences de voyages ; assureurs → courtiers | 100 % | Norma General 02-05, article 6 [33] |
| Sociétés et entreprises individuelles → personnes physiques fournissant des services taxables | 100 % | Reglamento 293-11, article 25 [3] |
| Tout acheteur → une personne non inscrite comme contribuable (Comprobante de Compras) | 100 % | Norma General 05-19, article 7 [10] |
| Acheteurs → fournisseurs relevant du régime simplifié (RST) | 100 % | Guía 7 de la DGII [1] |
| Entreprises de construction achetant des services taxables | 100 % auprès des personnes physiques ; 30 % auprès des sociétés | Revista ITBIS de la DGII [3] |
| Personnes morales → entités à but non lucratif, pour de la publicité ou d'autres services taxables | 100 % | Guía 7 de la DGII [1] |
| Acquéreurs de cartes, agrégateurs de paiement et entités de paiement électronique → commerçants | 2 % du montant facturé ; perception de 18 % si le commerçant n'est pas immatriculé, est suspendu, radié ou seulement registrado et que l'opération individuelle dépasse 300 000 RD$ | Norma General 06-23, article 4 [35] |
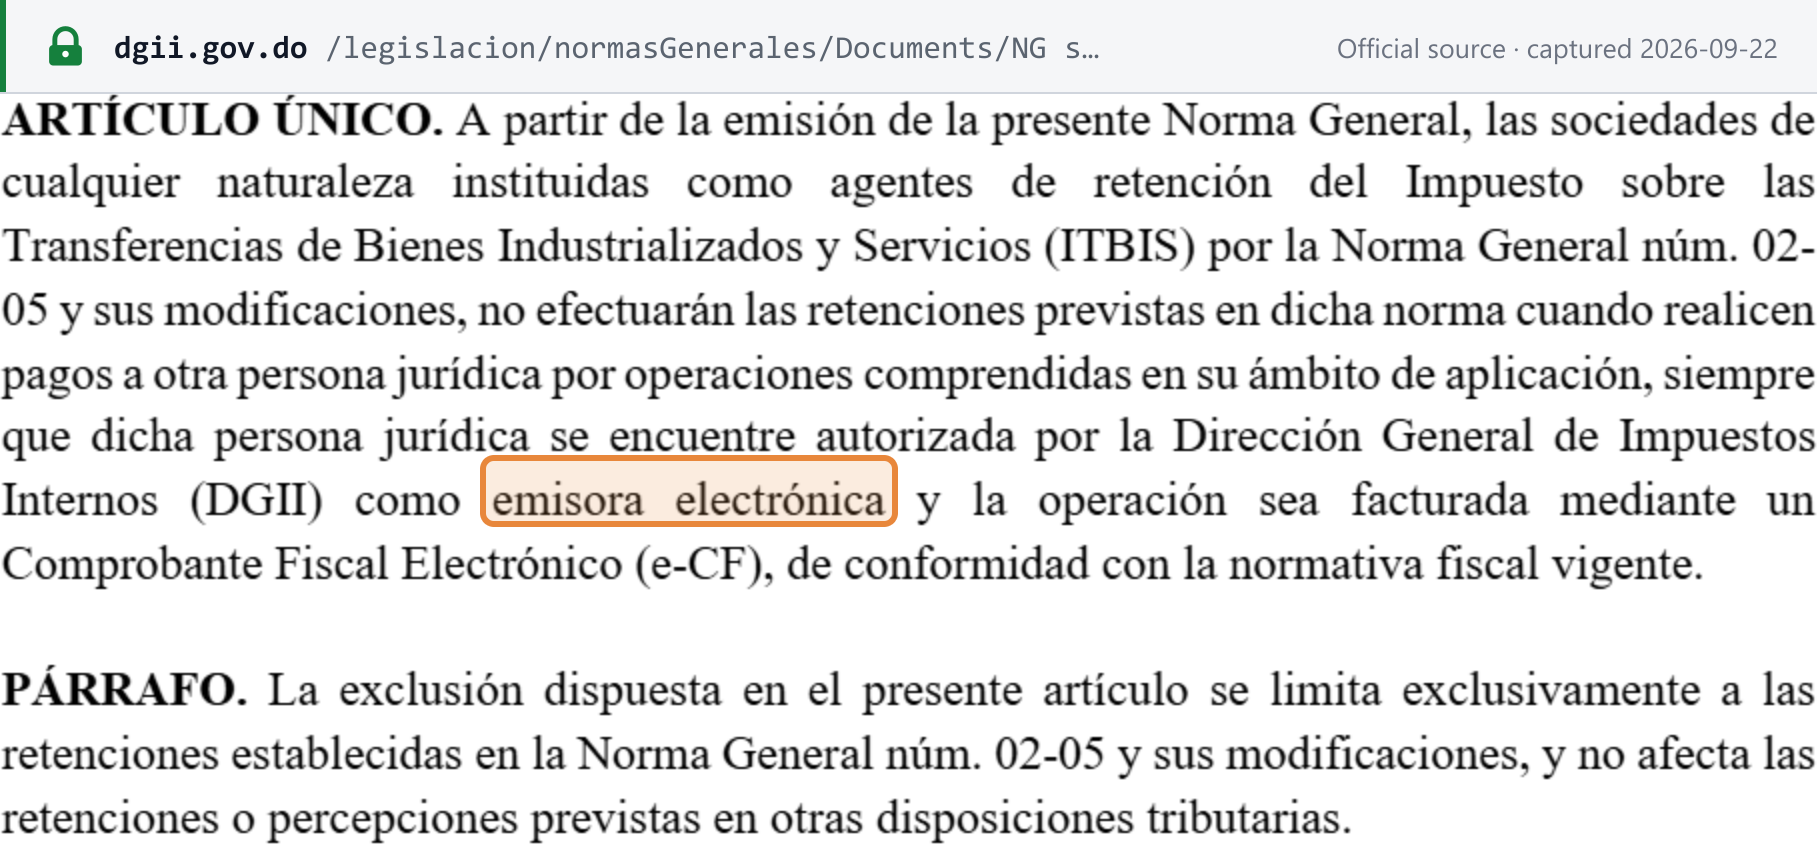
NG 02-05, article 5 : « La retención aplicable para los servicios especificados en los artículos anteriores será el treinta por ciento (30%) del valor del ITBIS facturado. » [33]
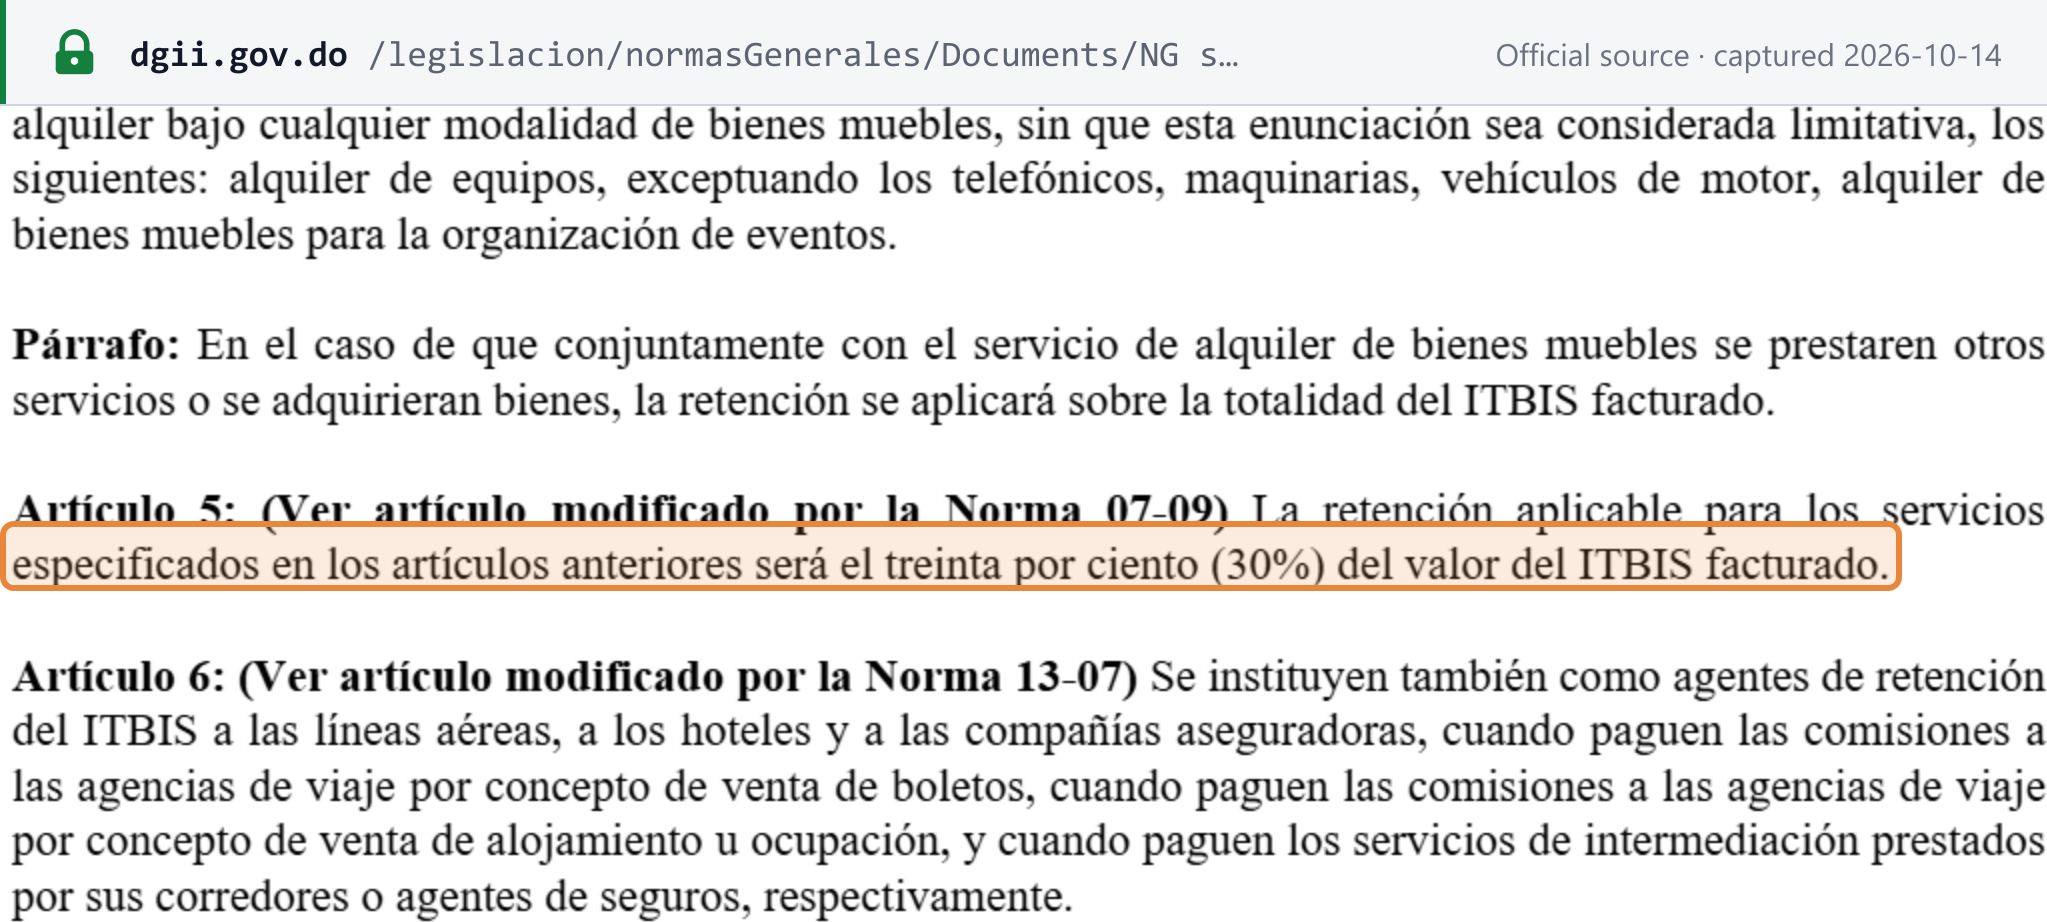
Paiements par carte (Norma General 06-23, 3 octobre 2023). Pour les commerçants dont le RNC n'est pas actif, « se percibirá el dieciocho por ciento (18%) del monto facturado … siempre que la operación individual supere el monto de trescientos mil pesos (RD$300,000.00). En los casos en que la operación no supere el indicado umbral, procederá únicamente la retención del dos por ciento (2%). » Les acquéreurs de cartes déclarent et paient chaque semaine, le vendredi, pour la période allant du vendredi au jeudi. [35]
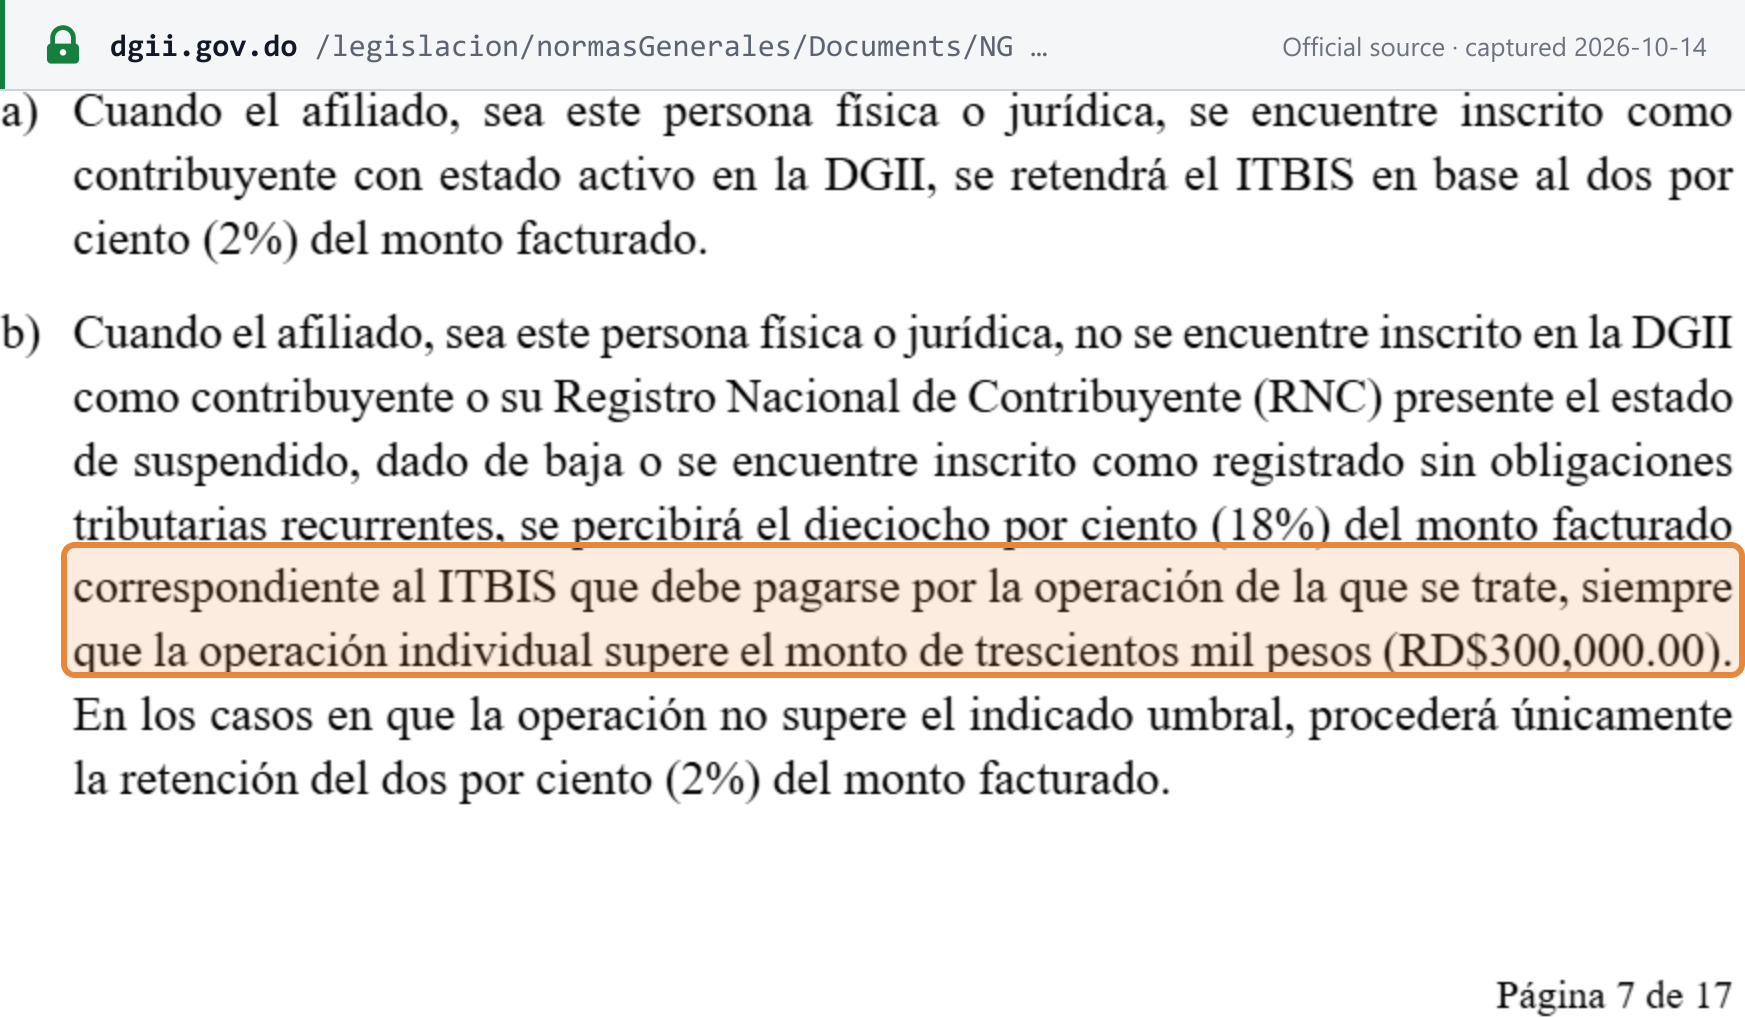
Aucune retenue de 30 % ou de 100 % par les sociétés sur les paiements aux émetteurs d'e-CF (Norma General 02-2026). Depuis sa publication le 16 septembre 2026, les sociétés agissant comme agents de retenue en vertu de la Norma General 02-05 « no efectuarán las retenciones previstas en dicha norma » lorsqu'elles paient une autre personne morale que la DGII a autorisée en tant qu'émetteur électronique et que l'opération est facturée au moyen d'un e-CF. L'exclusion « se limita exclusivamente a las retenciones establecidas en la Norma General núm. 02-05 » et n'affecte pas les autres retenues ou perceptions, comme le régime des cartes, les paiements aux personnes physiques ou les comprobantes de Compras. [32]
Consultez les régimes de retenue de TVA et la fiche de l'événement.
Récupération de l'ITBIS déductible et exclusions
Un contribuable déduit l'ITBIS payé au cours de la même période aux fournisseurs locaux et en douane (article 346), et traite l'ITBIS retenu à son encontre comme un acompte. [2] La DGII fixe les conditions suivantes : [1]
- la dépense est déductible pour l'impôt sur le revenu et est justifiée par une facture comportant un NCF ;
- l'ITBIS est indiqué séparément du prix ;
- l'achat est déclaré sur le 606.
L'ITBIS déductible afférent à des opérations à la fois taxables et exonérées fait l'objet d'une répartition (article 349). Exclusions : l'ITBIS sur les biens intégrés à un actif de catégorie 1 (bâtiments) n'est jamais déductible (article 336). Le titre III ne prévoit aucune exclusion spécifique pour les véhicules ou les frais de représentation ; c'est la condition de déductibilité pour l'impôt sur le revenu qui en décide. [2]
Remboursements
- Résidents. L'excédent d'ITBIS déductible est reporté sur les mois suivants (article 350). [2]
- Les exportateurs peuvent demander le remboursement ou la compensation de leurs crédits d'ITBIS déductible « dentro de un plazo de seis (6) meses » (dans un délai de six mois). La DGII dispose de deux mois pour statuer ; à défaut, « el silencio de la Administración surtirá los mismos efectos que la autorización » (le silence vaut acceptation), et l'exportateur peut imputer le crédit sur tout impôt, à l'exception des impôts retenus sur des tiers. [2]
- Non-résidents. Le titre III ne prévoit aucun dispositif de remboursement de l'ITBIS pour les entreprises étrangères non immatriculées.
Exonérations
Opérations exonérées
Les biens exonérés forment une liste fermée de positions tarifaires à l'article 343. Ils comprennent : les animaux vivants ; la viande et le poisson frais, réfrigérés et congelés ; le lait, les œufs et le miel, ainsi que les produits laitiers autres que le yaourt et le beurre ; les fruits et légumes non transformés ; les céréales et les farines ; le café vert et les fèves de cacao ; les aliments pour bébés, les pâtes et le pain ; l'eau naturelle et minérale ; les carburants ; les médicaments ; les engrais et produits agrochimiques ; les livres et le matériel éducatif ; les fauteuils roulants et les prothèses articulaires. Sont également exonérées les importations relevant des franchises voyageurs et diplomatiques, l'admission temporaire, ainsi que les intrants et équipements importés par les entreprises de zone franche. [2] [1]
Services exonérés (article 344) : les services financiers, y compris l'assurance ; les pensions ; le transport terrestre de personnes et de marchandises ; l'électricité, l'eau et la collecte des déchets ; la location résidentielle ; la santé ; l'éducation et la culture ; les services funéraires ; ainsi que les salons de beauté et les coiffeurs. [2]
Modifications apportées par la Ley 30-26 (promulguée le 18 juin 2026 ; en vigueur dès sa promulgation et sa publication, article 62) : [9]
- L'article 36 ajoute des sous-positions tarifaires à la liste des exonérations de l'article 343, notamment les produits asphaltiques, les camions de pompiers, les bennes à ordures et les ambulances.
- L'article 38 ajoute le lait frais, l'eau naturelle et les pâtes à l'article 343, paragraphe III, qui exonère les intrants achetés par les producteurs de ces biens. Il ne modifie pas le traitement des biens eux-mêmes.
- L'article 39 permet à ces producteurs de déduire l'ITBIS qu'ils paient sur leurs intrants : « dicho ITBIS podrá ser deducido del impuesto cobrado en el periodo fiscal en que se trate ».
Exonéré n'est pas synonyme de taux zéro. Une personne qui fournit uniquement des biens ou services exonérés n'est pas contribuable à l'ITBIS, et « el ITBIS pagado … deberá ser llevado a su costo » (l'ITBIS qu'elle paie doit être comptabilisé en charge ; Reglamento 293-11, article 5). [12] Un exportateur, en revanche, facture 0 % et déduit ou récupère son ITBIS déductible (article 342). [2]
Régimes spéciaux
- Régime simplifié (RST) — actuel. Le Régimen Simplificado de Tributación prévu par le Decreto 265-19, en vigueur depuis l'exercice 2019, détermine l'impôt sur le revenu et l'ITBIS sur la base des recettes brutes ou des achats. [36]
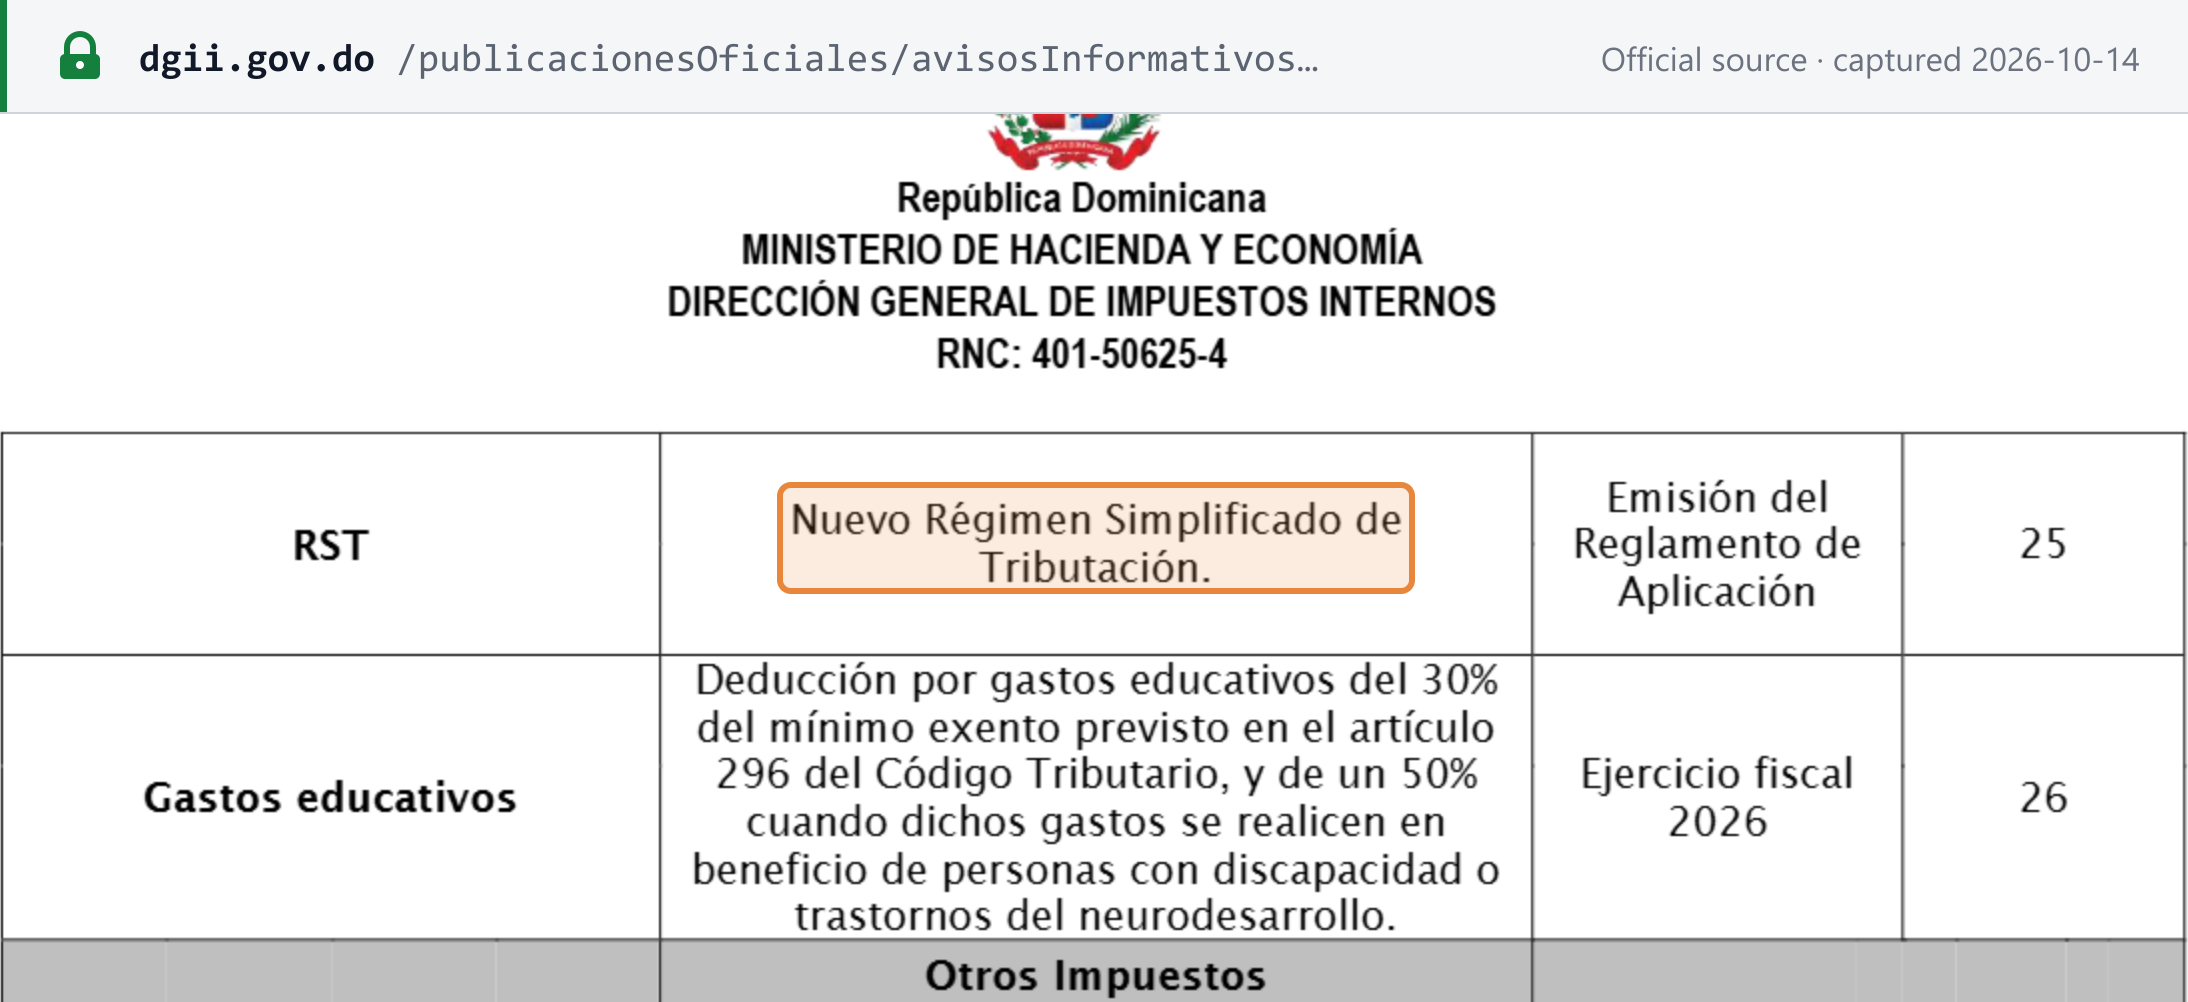
- Régime simplifié — nouveau, en attente de règlement. La Ley 30-26 (article 25, nouvel article 290 du Code) crée un nouveau RST facultatif, soumis à l'autorisation préalable de la DGII demandée au plus tard le 31 décembre. La modalité fondée sur les recettes est ouverte aux personnes morales et entreprises individuelles vendant à des consommateurs finaux dont les recettes brutes ne dépassent pas 30 000 000 RD$, ainsi qu'aux professions libérales, métiers indépendants et activités agricoles jusqu'à 15 000 000 RD$ ; la modalité fondée sur les achats est ouverte au commerce dont les achats et importations ne dépassent pas 60 000 000 RD$. Les montants sont indexés chaque année sur l'inflation, et l'article 35 applique le régime aux obligations de ses membres en matière d'ITBIS. Le calendrier de la DGII indique comme date de démarrage « Emisión del Reglamento de Aplicación » — il ne prend effet qu'une fois son règlement d'application publié. [9] [8]
- Zones franches. Les ventes vers les zones franches industrielles sont traitées comme des exportations, et les importations d'intrants et d'équipements en zone franche sont exonérées (voir Importations et exportations).
Infractions et sanctions
Infractions
- Manquement aux obligations formelles (Code des impôts, article 254) : défaut d'immatriculation, défaut de tenue des livres, refus d'accès à la DGII, défaut de déclaration, et refus d'émettre des comprobantes fiscales ou d'en conserver les copies. [18]
- Évasion (articles 248 et 249) : dépôt d'une déclaration fausse ou inexacte, ou défaut de paiement de tout ou partie de l'impôt. [18]
- Fraude fiscale (defraudación) (articles 236 et 237) : notamment l'inscription de chiffres faux dans les livres et le défaut de reversement, dans les délais, de l'impôt retenu ou perçu. L'intention est présumée lorsque l'impôt éludé dépasse 100 000 RD$. Une peine d'emprisonnement de six jours à deux ans s'applique en cas de récidive, de fraude supérieure à 100 000 RD$ sur une période, et aux agents de retenue ou de perception qui ne reversent pas l'impôt (article 239). [18]
- Les infractions en matière de facturation électronique (Ley 32-23, article 26) comprennent le fait de ne pas utiliser de factures électroniques, d'émettre sans autorisation de la DGII, de ne pas disposer d'un certificat valide, de modifier un e-CF signé, de transmettre dans un format autre que XML, de ne pas conserver la RI, d'émettre des e-CF non validés par la DGII et de transmettre en retard à la DGII. [19]
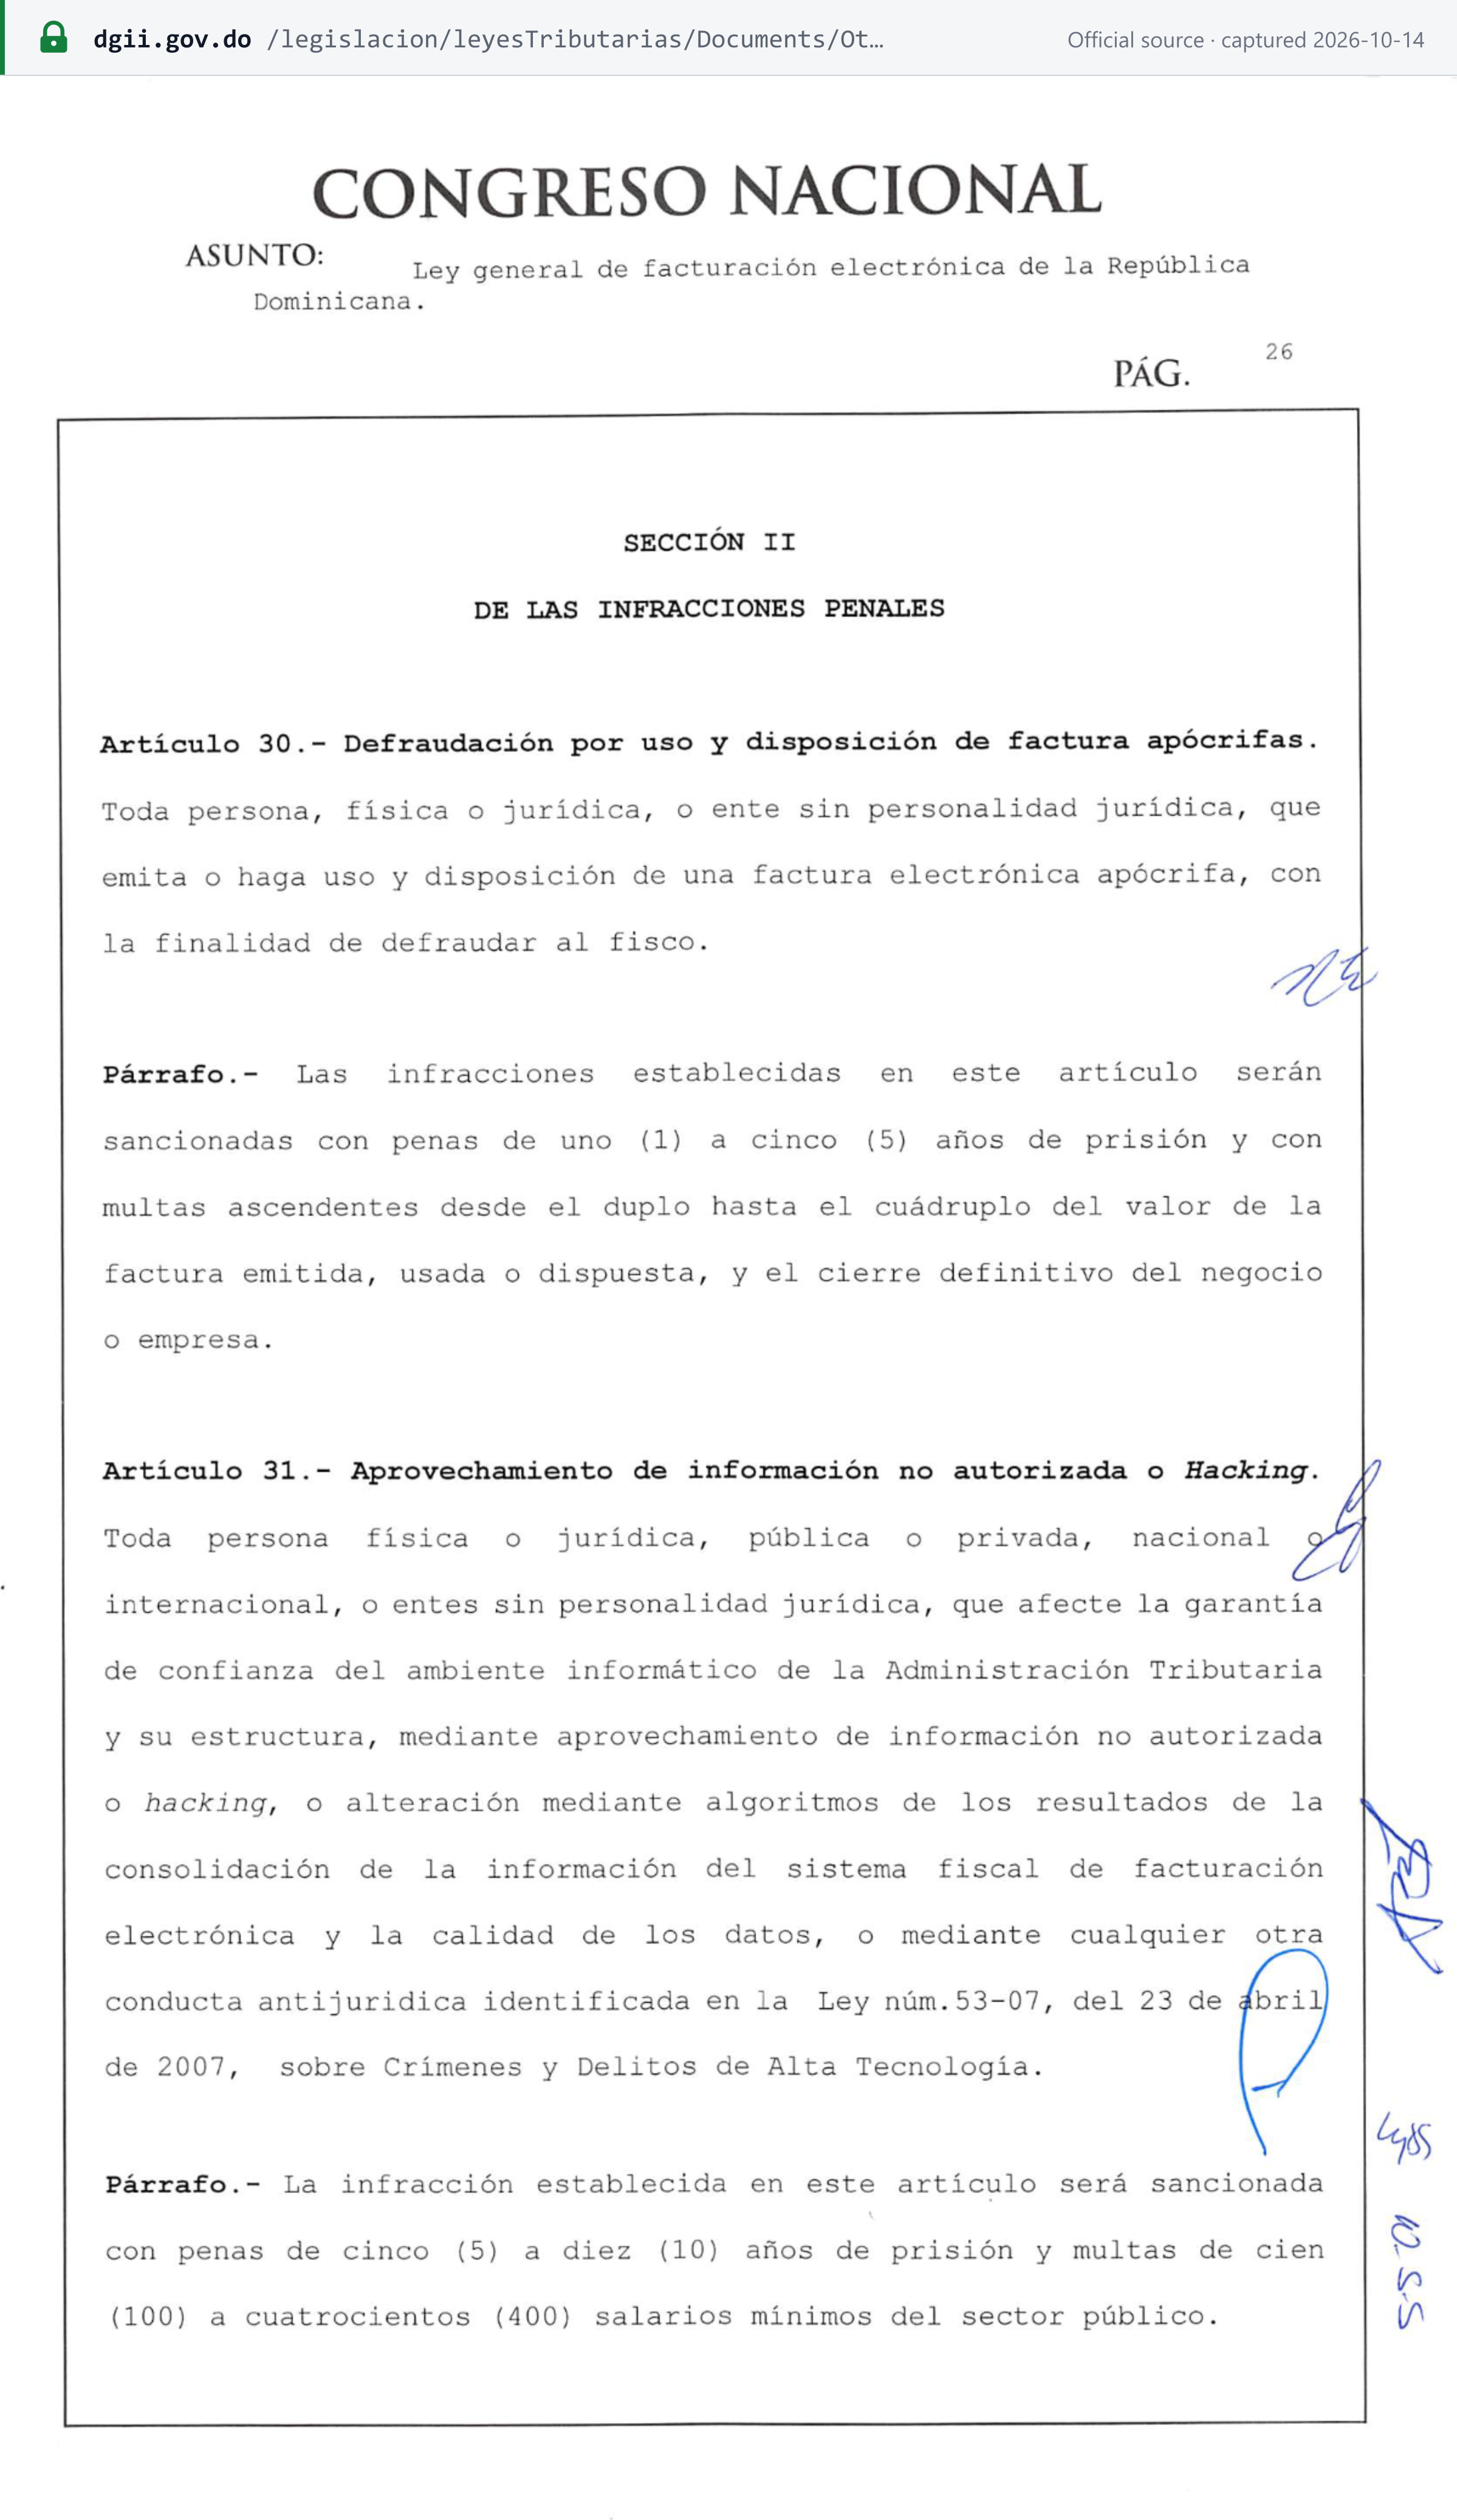
- Fausses factures électroniques. L'émission ou l'utilisation d'une facture électronique apocryphe dans un but frauduleux est punie d'un à cinq ans d'emprisonnement, d'une amende de deux à quatre fois la valeur de la facture et de la fermeture définitive de l'entreprise (Ley 32-23, article 30). Les atteintes au système de facturation électronique sont passibles de cinq à dix ans (article 31). [19]
Sanctions
| Infraction | Sanction | Fondement |
|---|---|---|
| Retard de paiement (à compter de juillet 2026) | Majoration de 3 % par mois ou fraction de mois, plafonnée à 100 % de l'impôt ; s'applique de la même manière aux agents de retenue | Ley 30-26, article 7 (article 252 du Code) ; pour les agents de retenue, article 5 (article 26, paragraphe VI, du Code) [9] |
| Intérêts compensatoires | 1,10 % par mois ou fraction de mois | Guía 7 de la DGII [1] |
| Manquements aux obligations formelles (dépôt tardif, défaut d'immatriculation, défaut d'émission d'un comprobante conforme) | 5 à 30 salaires minimums ; jusqu'à 0,25 % supplémentaire des revenus déclarés de l'année précédente en cas de manquement aux obligations d'information ; une fermeture ou une suspension peut s'y ajouter | Article 257 du Code [18] |
| Infractions en matière de facturation électronique | Infractions 1 à 15 sanctionnées en vertu de l'article 257 du Code ; transmission tardive (16) en vertu de l'article 205 | Ley 32-23, articles 27 et 28 [19] |
| Évasion | Jusqu'à 2 fois l'impôt éludé | Article 250 du Code [18] |
| Fraude fiscale, et agents de retenue conservant l'impôt retenu | 2 à 10 fois l'impôt, plus confiscation, fermeture jusqu'à deux mois et retrait des licences jusqu'à six mois | Article 239 du Code [18] |
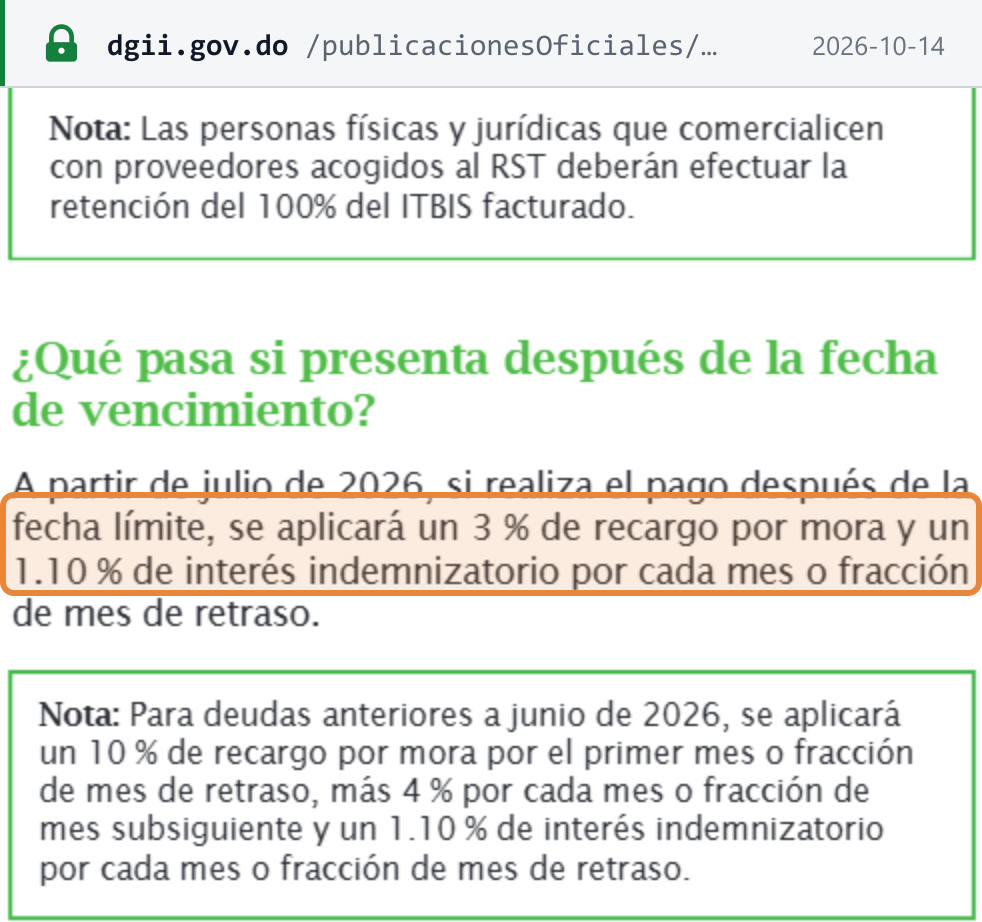
Le guide de la DGII présente ainsi les règles relatives au retard de paiement : « A partir de julio de 2026, si realiza el pago después de la fecha límite, se aplicará un 3 % de recargo por mora y un 1.10 % de interés indemnizatorio por cada mes o fracción de mes de retraso. » Pour les dettes plus anciennes, il précise : « Para deudas anteriores a junio de 2026, se aplicará un 10 % de recargo por mora por el primer mes o fracción de mes de retraso, más 4 % por cada mes o fracción de mes subsiguiente. » [1] La Ley 30-26 remplace également la formule de calcul des intérêts par le taux débiteur moyen annuel des banques multiservices majoré de 30 points de base, fixé au début de chaque année ; le calendrier de la DGII applique la nouvelle formule à compter de janvier 2027. Le paiement spontané réduit la majoration de 90 %, 70 %, 50 % ou 30 % selon le stade de la procédure, sauf en cas de fraude. [9] [8]
Plans de paiement. La Ley 30-26 (nouvel article 17-1 du Code) autorise des accords de paiement prévoyant un versement initial d'au moins 15 %, une garantie et des mensualités, sur une durée maximale de 12 mois, ou de 24 mois pour les dettes couvrant plus de 12 mois. [9]
Questions fréquentes
Le taux de l'ITBIS est-il de 18 % ou de 16 % ?
Les deux existent. Le taux général est de 18 % et s'applique à la plupart des biens, importations et services taxables. Un taux réduit de 16 % ne s'applique qu'à une liste fermée de biens : yaourt et beurre, café, graisses et huiles animales et végétales alimentaires, sucre, ainsi que cacao et chocolat. Les biens exportés sont taxés à 0 %. L'article 345 du Code des impôts contient encore un ancien texte annonçant une baisse du taux général à 16 %, mais les instructions actuelles de la DGII appliquent 18 %.
Mon fournisseur émet des e-CF. Dois-je encore retenir 30 % de l'ITBIS figurant sur sa facture ?
Non, si le fournisseur est une société que la DGII a autorisée en tant qu'émetteur électronique et que l'opération est facturée au moyen d'un e-CF. Depuis la Norma General 02-2026 (16 septembre 2026), les sociétés n'appliquent plus, dans ce cas, les retenues de la Norma General 02-05, qui comprennent la retenue de 30 % sur les services professionnels et la location de biens meubles. Le changement ne concerne que la Norma General 02-05. Les autres retenues et perceptions continuent de s'appliquer, comme la retenue de 100 % sur les paiements aux personnes physiques et la retenue sur les paiements par carte prévue par la Norma General 06-23.
Nous sommes un contribuable moyen et émettons déjà des e-CF. Pouvons-nous continuer à utiliser nos factures papier B ?
Seulement jusqu'au 31 octobre 2026. En vertu de l'Aviso 14-26 de la DGII, les contribuables classés Grandes Locales y Medianos doivent émettre exclusivement des e-CF à compter du 1er novembre 2026, et leurs séquences papier B ne sont valables que jusqu'au 31 octobre 2026. Ensuite, les comprobantes B ne peuvent être utilisés qu'en cas de contingence déclarée en vertu du Decreto 587-24.
Les fournisseurs étrangers de streaming ou de SaaS doivent-ils facturer l'ITBIS aux clients dominicains ?
Aucune collecte d'ITBIS sur les services numériques fournis depuis l'étranger n'est en vigueur. Le Decreto 30-25 du 17 janvier 2025 l'aurait instaurée, mais le Decreto 107-25 l'a abrogé le 3 mars 2025. Par ailleurs, depuis le 1er juillet 2026, la Ley 30-26 oblige quiconque paie ou crédite en compte des non-résidents au titre de licences de logiciels, de publicité en ligne et d'utilisation ou de stockage de données à retenir 15 %. Ces 15 % sont un impôt sur le revenu que le payeur doit retenir, et non de l'ITBIS.
Quels sont ces 18 % prélevés sur les paiements par carte à certains commerçants ?
En vertu de la Norma General 06-23, les acquéreurs de cartes, les agrégateurs de paiement et les autres entités de paiement électronique retiennent 2 % du montant facturé sur les paiements versés aux commerçants dont le RNC est actif. Si le commerçant n'est pas immatriculé, est suspendu, radié ou seulement registrado, ils perçoivent 18 % du montant facturé à titre de perception d'ITBIS, mais uniquement lorsque l'opération individuelle dépasse 300 000 RD$. En deçà de ce montant, seule la retenue de 2 % s'applique.
Nous avons obtenu notre RNC après la date limite e-CF de notre groupe. Quand devons-nous commencer à émettre des e-CF ?
Dans les 120 jours suivant la date de votre immatriculation. Le Decreto 587-24 accorde aux contribuables qui s'immatriculent après la date limite de leur groupe un délai de 120 jours à compter de l'immatriculation pour rejoindre le modèle de facturation électronique. Les contribuables qui s'immatriculent peu avant la date limite de leur groupe bénéficient d'une prolongation afin de disposer, eux aussi, de 120 jours.
Quand la déclaration mensuelle d'ITBIS est-elle due, et dois-je déclarer si rien n'est dû ?
La déclaration IT-1 est déposée et payée dans les 20 premiers jours du mois suivant, et elle doit être déposée même lorsqu'aucun impôt n'est dû. Auparavant, les formats de données 606 (achats), 607 (ventes) et 608 (comprobantes annulés) doivent être transmis au plus tard le 15, y compris en l'absence d'opérations.
Sites web importants
| Site | Objet |
|---|---|
| Oficina Virtual (OFV) de la DGII | Demander un RNC, déposer l'IT-1 et les formats de données, et payer |
| Formalízate | Guichet unique pour créer une entreprise et l'immatriculer |
| Consultation du RNC de la DGII | Rechercher un RNC ou une cédula et son statut |
| Validateur de RNC de la République dominicaine | Vérifier le format d'un RNC avec Lookuptax |
| Consultation NCF / e-NCF de la DGII | Vérifier la validité d'un numéro de comprobante fiscal |
| Portail e-CF de la DGII | Exigences, certification et prestataires de la facturation électronique |
| Contribuables tenus de mettre en œuvre les e-CF | Calendrier de mise en œuvre et listes par groupe |
| Facturador Gratuito | Outil e-CF gratuit de la DGII pour les petits émetteurs |
| Modèles des formats de données | Modèles pour les formats 606, 607, 608 et 609 |
| Fiche des taux de l'ITBIS de la DGII | Les taux général, réduit et zéro |
| Dirección General de Aduanas | Douane, où l'ITBIS à l'importation est payé |
Changements récents
- 2026-09-16 — La Norma General 02-2026 a mis fin aux retenues d'ITBIS de la Norma General 02-05 sur les paiements aux personnes morales autorisées en tant qu'émetteurs électroniques qui facturent au moyen d'un e-CF. (DGII) — voir l'événement
- 2026-08-26 — Aviso 14-26 : les Grandes Locales y Medianos doivent émettre exclusivement des e-CF à compter du 1er novembre 2026 ; leurs séquences papier B ne sont valables que jusqu'au 31 octobre 2026. (DGII) — voir l'événement
- 2026-07-01 — La majoration de retard de paiement est passée à 3 % par mois ou fraction de mois, plafonnée à 100 % (Ley 30-26). (DGII)
- 2026-06-18 — Promulgation de la Ley 30-26 : perception d'ITBIS sur les importateurs informels (base majorée de 30 %), extension du régime simplifié à l'ITBIS en attente de règlement, et ajouts aux listes d'exonérations. (DGII) — voir l'événement
- 2026-05-06 — Aviso 06-26 : prolongation automatique de six mois de la date limite e-CF pour les petits contribuables, micro-contribuables et contribuables non classés, jusqu'au 15 novembre 2026. (DGII) — voir l'événement
- 2025-12-31 — Les séquences papier B des Grandes Contribuyentes Nacionales sont devenues caduques ; ils émettent exclusivement des e-CF. (DGII)
Pour la chronologie complète, consultez les changements fiscaux en République dominicaine sur Lookuptax.
Liens de référence
- DGII — Guía del Contribuyente No. 7 : ITBIS (PDF)
- DGII — Code des impôts, titre III : ITBIS (PDF)
- DGII — Revista ITBIS (PDF)
- DGII — Revista del Registro Nacional de Contribuyentes (PDF)
- DGII — Inscription au RNC
- DGII — Norma General 06-2018 sur les comprobantes fiscales (PDF)
- DGII — Taux de l'ITBIS (PDF)
- DGII — Aviso 10-26 : calendrier de mise en œuvre de la Ley 30-26 (PDF)
- DGII — Ley 30-26 (PDF)
- DGII — Norma General 05-2019 sur les comprobantes fiscales (PDF)
- Presidencia de la República — abrogation du Decreto 30-25 par le Decreto 107-25
- DGII — Reglamento 293-11 (PDF)
- DGII — Guía del Contribuyente No. 6 : facturation électronique (PDF)
- DGII — Decreto 254-06 (PDF)
- DGII — Aviso 24-19 (PDF)
- DGII — Aviso 29-25 (PDF)
- DGII — Decreto 587-24 (PDF)
- DGII — Code des impôts, titre I (PDF)
- DGII — Ley 32-23 sur la facturation électronique (PDF)
- DGII — Contribuables tenus de mettre en œuvre la facturation électronique
- DGII — Aviso 12-25 (PDF)
- DGII — Aviso 14-25 (PDF)
- DGII — Aviso 25-25 (PDF)
- DGII — Aviso 06-26 (PDF)
- DGII — Aviso 14-26 (PDF)
- DGII — Cadre juridique des e-CF
- DGII — Aviso 08-24 (PDF)
- DGII — Aviso 20-24 (PDF)
- DGII — Modèles des formats de données
- DGII — Infographie sur l'ITBIS (PDF)
- DGII — Aviso 05-26 (PDF)
- DGII — Norma General 02-2026 (PDF)
- DGII — Norma General 02-05 (PDF)
- DGII — Norma General 07-09 (PDF)
- DGII — Norma General 06-23 (PDF)
- DGII — Régimen Simplificado de Tributación (RST)
- DGII — Consulta técnica 9-2022 : ITBIS sur la maintenance d'une base de données pour un client étranger (PDF)
Pages Lookuptax associées :
- Comment vérifier un RNC en République dominicaine
- Validateur de RNC de la République dominicaine
- Les régimes de retenue de TVA
- TVA sur les services numériques fournis par des prestataires non résidents
- Statuts et réseaux de facturation électronique dans le monde
- Changements fiscaux en République dominicaine