Guide de la taxe sur les ventes et de la taxe sur les services à Cuba
| FICHE PRATIQUE | |
|---|---|
| Code pays | CU |
| Nom de la taxe | Impuesto sobre las Ventas (taxe sur les ventes, biens) et Impuesto sobre los Servicios (taxe sur les services) — pas de TVA |
| Administration fiscale | Oficina Nacional de Administración Tributaria (ONAT) |
Présentation
Cuba n'applique pas de TVA. Le pays prélève deux taxes distinctes sur le chiffre d'affaires : l'Impuesto sobre las Ventas (taxe sur les ventes) sur les ventes de biens, et l'Impuesto sobre los Servicios (taxe sur les services) sur les prestations de services. Toutes deux sont calculées sur le montant brut — la taxe sur les ventes sur « el importe total de las ventas de los bienes gravados » (art. 135 de la Ley 113), la taxe sur les services sur « el total de los ingresos que generen los servicios prestados » (art. 148). Les chapitres de la Ley 113 consacrés à ces taxes (art. 132 à 153) ne contiennent aucune disposition permettant d'imputer, de déduire ou de rembourser la taxe payée sur les achats ; la taxe se cumule donc en cascade : chaque vendeur de la chaîne la paie à nouveau sur la totalité de son chiffre d'affaires. Les notions de « TVA déductible », de « taux zéro » ou de « numéro de TVA » ne s'appliquent pas. [1]
Le passage à une taxe sur la valeur ajoutée (impuesto al valor agregado, IVA) assorti d'une facturation électronique progressive a été annoncé dans la presse, mais au 22 octobre 2026 aucune norme, aucun taux ni aucune date n'ont été publiés à la Gaceta Oficial pour l'un ou l'autre. Tant que ce ne sera pas le cas, les règles ci-dessous constituent le droit applicable.
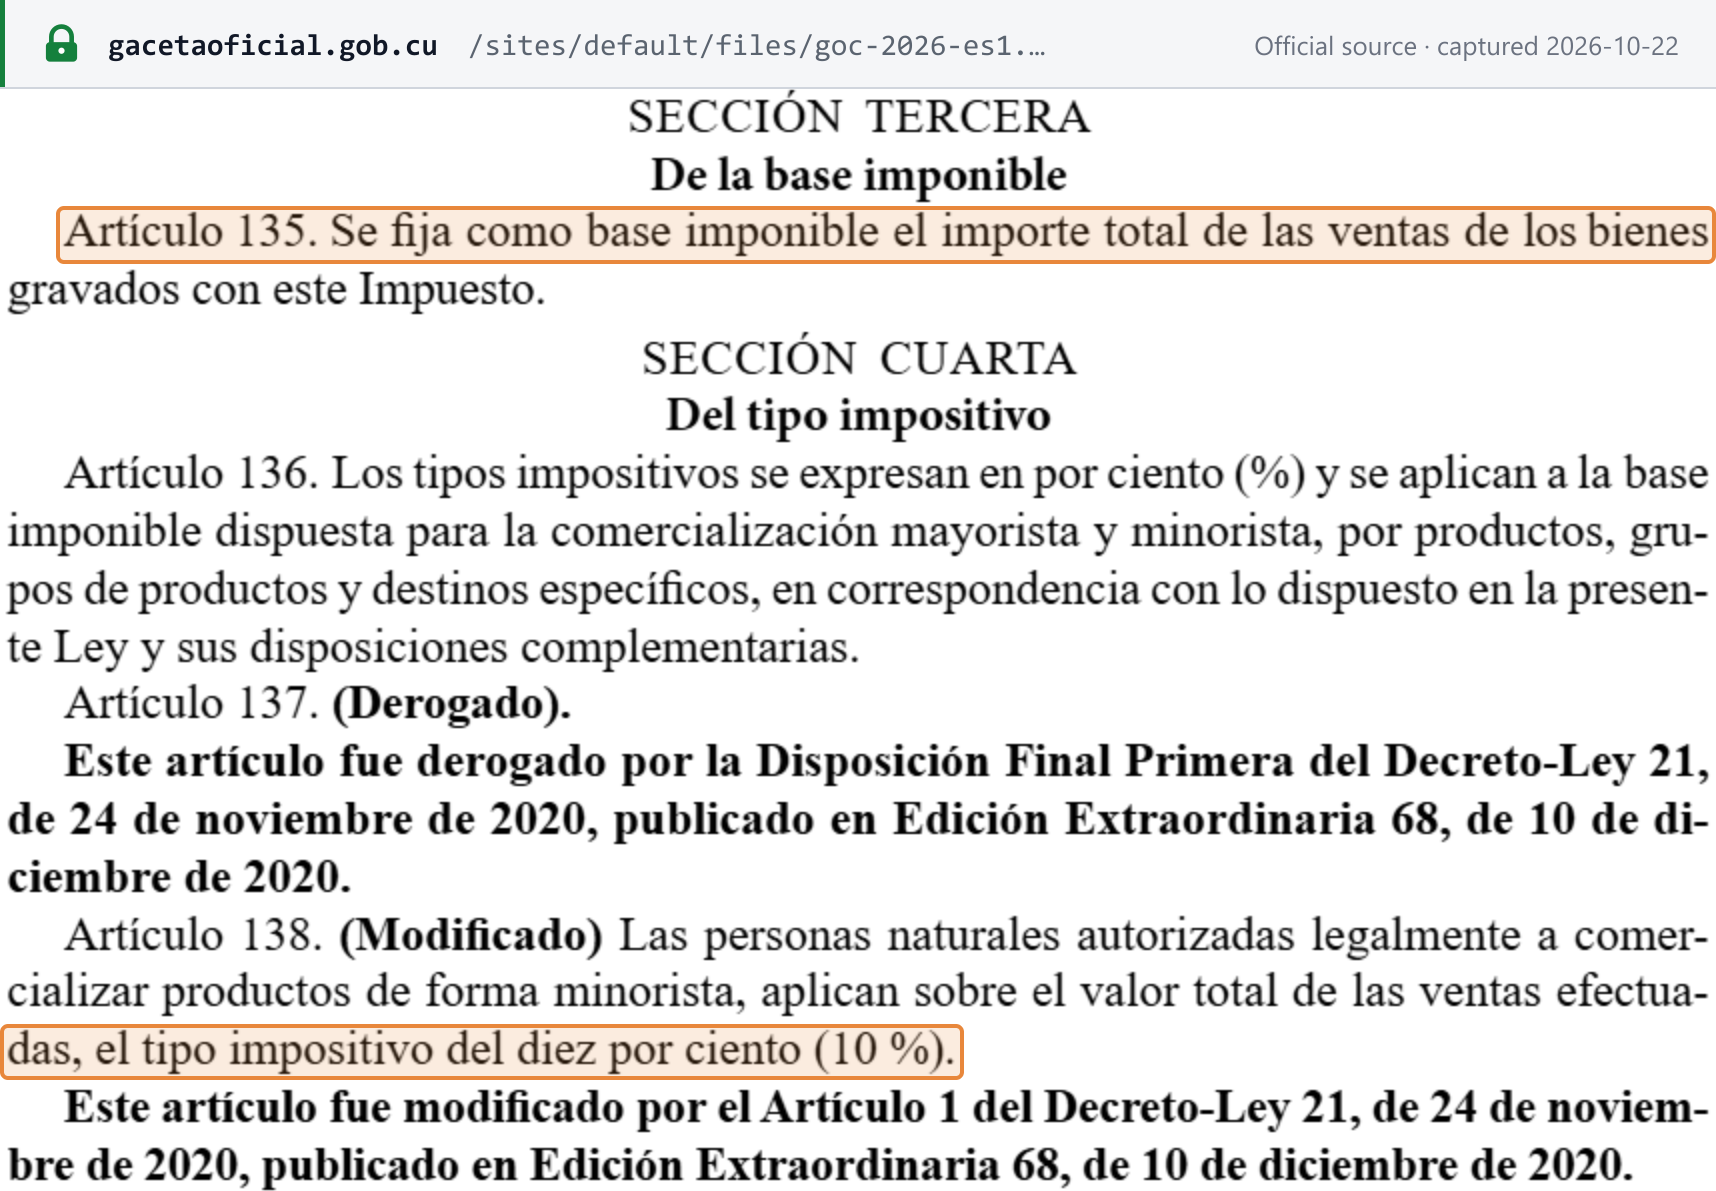 Capture de la source réalisée le 2026-10-22 — original
La loi. La Ley 113/2012 « Del Sistema Tributario » institue les deux taxes et son règlement d'application, le Decreto 308/2012, en fixe les procédures. La Gaceta Oficial a publié le texte officiel consolidé (concordado) des deux textes, à jour de la Ley 181/2025, du Decreto-Ley 107/2025 et du Decreto 131/2025, dans l'Edición Especial n° 1 du 12 janvier 2026 (« ES1 »). Les taux de chaque année sont fixés par la loi annuelle de finances (budget de l'État) — pour 2026, la Ley 181/2025 « Del Presupuesto del Estado para el año 2026 » (GOC Ordinaria 99 du 29 décembre 2025). [1] [2]
Une troisième taxe qui s'y ajoute. L'Impuesto Especial a Productos y Servicios (taxe spéciale sur les produits et services, un droit d'accise) « se aplica en adición a los impuestos sobre las Ventas o los Servicios » (art. 141 de la Ley 113). Le ministère des Finances et des Prix l'applique à des produits déterminés en cours d'année (art. 69 de la Ley 181) — voir Taux.
Administration. Les taxes sont administrées par l'Oficina Nacional de Administración Tributaria (ONAT) ; la douane (l'Aduana General de la República) est l'autre administration fiscale opérationnelle. Le ministre des Finances et des Prix « es la máxima autoridad de la Administración Tributaria » (art. 387 de la Ley 113). [1]
Devise. Les taxes sont payées en pesos cubains (CUP). Le Decreto-Ley 107/2025 (GOC Ordinaria 97 du 23 décembre 2025) prévoit que les taxes auparavant payables en pesos convertibles ou en devises librement convertibles sont payées en CUP, et habilite le Conseil des ministres et le ministre des Finances et des Prix à exiger le paiement de certaines taxes en moneda libremente convertible (MLC). Les ventes au détail et les services autorisés en MLC sont taxés selon ce que décide le ministre (art. 59 de la Ley 181). [5] [2]
Période d'imposition. L'exercice fiscal correspond à l'année civile (art. 5 b de la Ley 113) ; les taxes sur les ventes et sur les services sont calculées et payées mensuellement (voir Déclaration et paiement).
Niveaux d'imposition. Il s'agit dans les deux cas de taxes nationales ; il n'existe pas de taxe sur les ventes provinciale ou municipale. L'article 63 de la Ley 181 affecte le produit de deux lignes aux budgets municipaux — la taxe sur les ventes au détail de cigarettes, de cigares et d'allumettes, et la taxe sur les services de télécommunications — sans modifier l'administration qui les gère. [2]
Pour un système voisin doté d'une TVA, consultez le guide de la République dominicaine.
Immatriculation
Qui doit s'inscrire
Tout contribuable. L'article 393 a) de la Ley 113 oblige les contribuables à « inscribirse en el Registro de Contribuyentes, salvo las excepciones que para ello se disponga en las normas complementarias », et l'article 18 du Decreto 308 le répète : « Los contribuyentes están obligados a inscribirse en el Registro de Contribuyentes ». L'assujettissement à la taxe sur les ventes ou sur les services découle de l'exercice de l'activité taxée — vendre des biens ou fournir des services en vertu d'une licence ou d'une autorisation — et non de l'atteinte d'un certain chiffre d'affaires. [1]
Seuil d'immatriculation
Sans objet — Cuba n'a pas de seuil d'immatriculation. La Ley 113, le Decreto 308 et la Ley 181/2025 ne prévoient aucun seuil monétaire pour l'inscription ni pour les taxes sur les ventes et sur les services. L'inscription est déclenchée par l'autorisation d'exercer :
- Délai : 15 jours calendaires (art. 20 du Decreto 308) —
- pour les personnes physiques, à compter de la délivrance des autorisations, licences, permis ou affiliations « que originen su obligación de tributar » ;
- pour les personnes morales, à compter de la notification de leur inscription au registre constitutif (pour les sociétés, le Registro Mercantil).
- Délai de traitement de l'ONAT : 5 jours calendaires une fois les documents reçus (art. 22).
- Lieu : au bureau de l'ONAT du domicilio legal du contribuable, en personne ou par l'intermédiaire d'un représentant légalement habilité (art. 24).
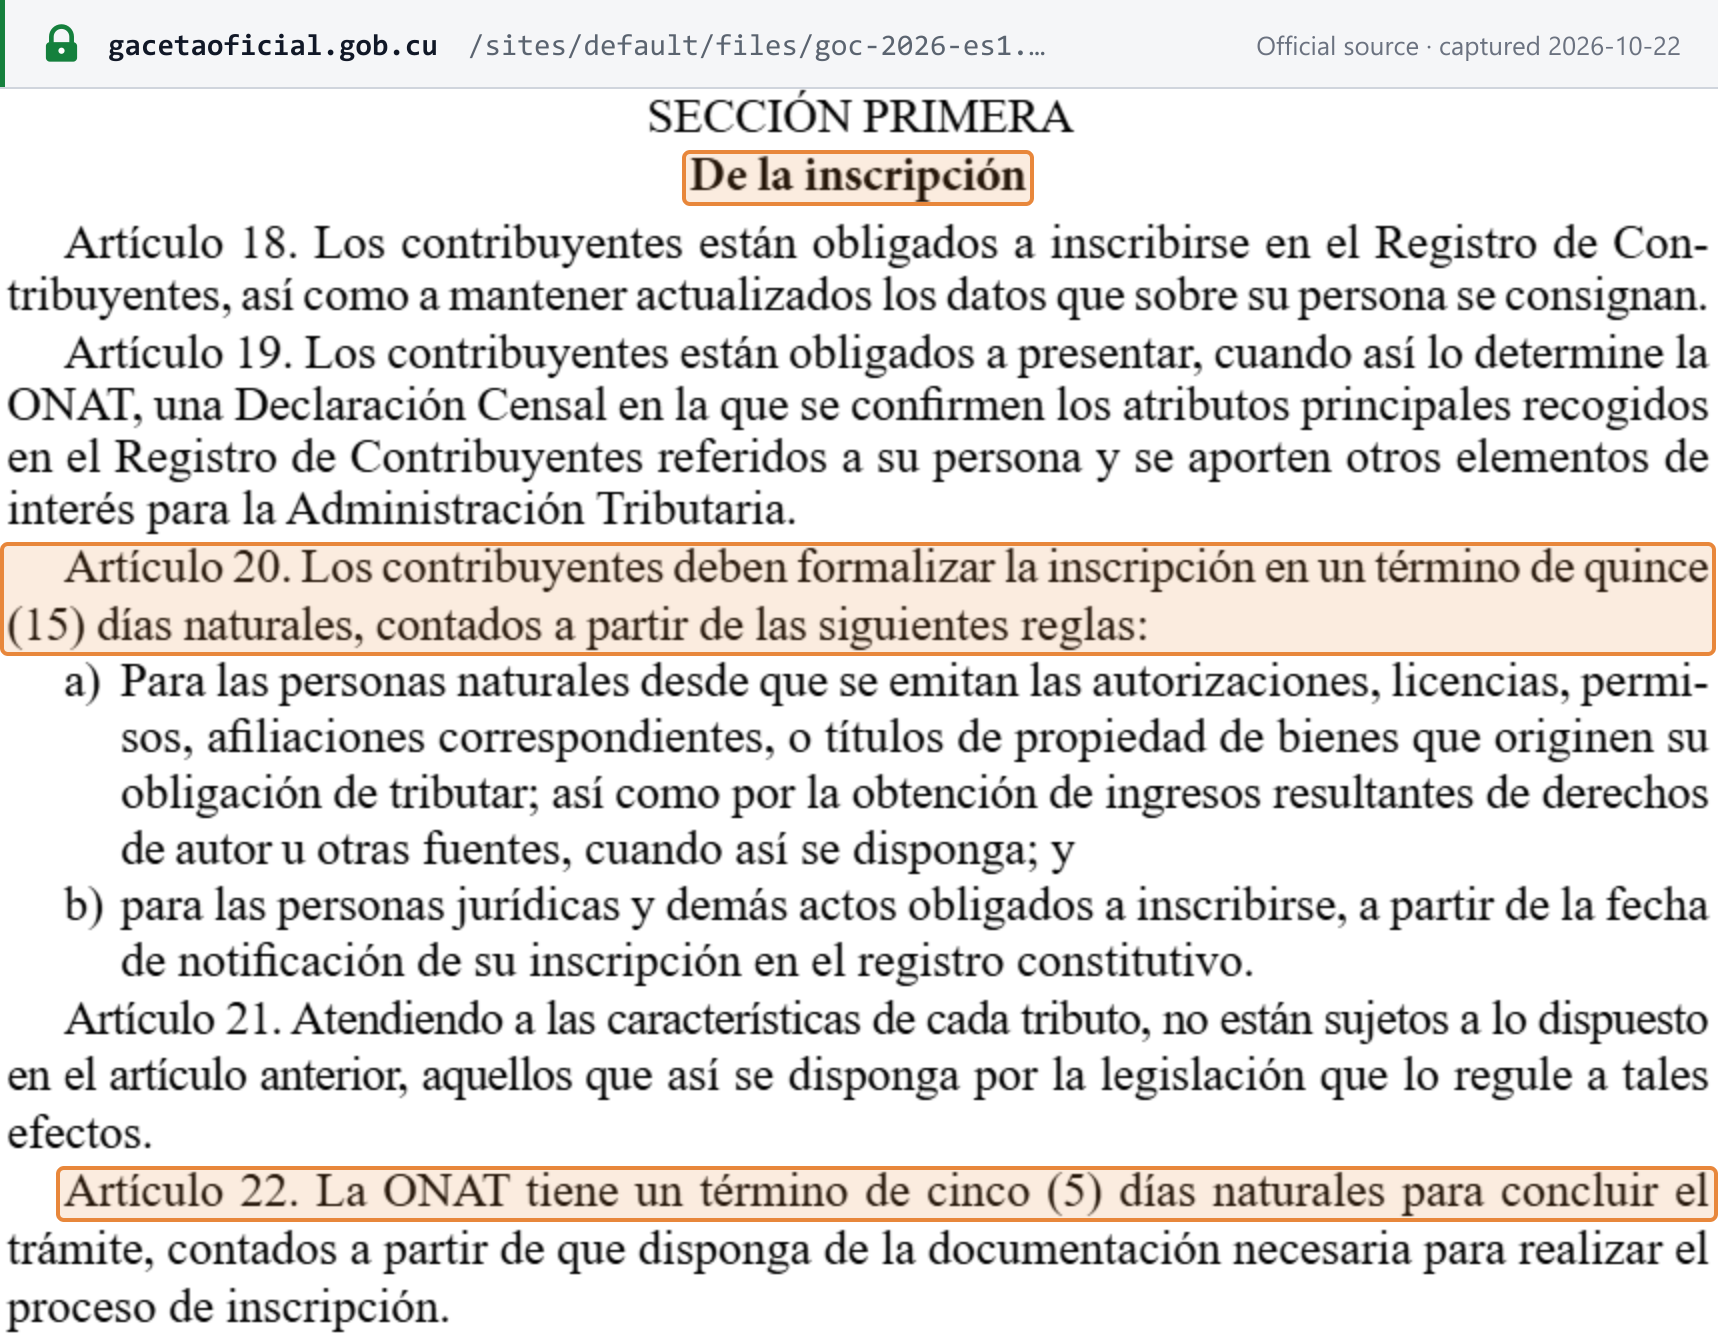 Capture de la source réalisée le 2026-10-22 — original
Immatriculation des non-résidents
La Ley 113 et le Decreto 308 ne prévoient aucun régime d'inscription des non-résidents ni aucun seuil pour les vendeurs étrangers. Les personnes physiques étrangères ont les mêmes droits et obligations fiscaux que les Cubains, et une personne morale étrangère « cuando operen por mediación de un establecimiento permanente en el territorio nacional » doit désigner une personne physique ou morale résidant à Cuba pour la représenter auprès de l'administration fiscale (art. 9 de la Ley 113). Les succursales, agents et bureaux de représentation de sociétés étrangères acquittent le droit de timbre d'inscription le plus élevé (voir ci-dessous). Voir Règles transfrontalières. [1]
Numéro d'identification fiscale
Lors de l'inscription, l'ONAT attribue un Número de Identificación Tributaria (NIT). La Resolución 162/2025 de l'ONAT le rend obligatoire « en la declaración y pago de impuestos, en la emisión de facturas, en la apertura de cuentas bancarias y en la formalización de contratos ». Pour les personnes morales, il comporte 11 chiffres : deux pour la forme d'organisation, puis « 00 », puis un numéro séquentiel à six chiffres, puis un chiffre de contrôle. Pour les personnes physiques, le NIT « coincide con el número de identidad permanente ». La résolution ne publie aucun algorithme de chiffre de contrôle et a laissé aux contribuables 180 jours à compter de son entrée en vigueur pour intégrer le NIT dans leurs systèmes. [5]
Pour les identifiants, l'accès au portail et la déclaration annuelle, consultez le guide du numéro fiscal à Cuba. Lookuptax ne propose pas de validateur pour Cuba, et ni l'ONAT ni le ministère des Finances et des Prix ne publient de service public de consultation du NIT.
Comment s'inscrire
Lieu d'inscription de chaque catégorie de contribuables, tel que publié par l'ONAT (page d'inscription, juillet 2024) :
- Travailleurs indépendants (trabajadores por cuenta propia, TCP) — à la ventanilla única (guichet unique) de la municipalité de résidence figurant sur leur carte d'identité.
- Micro, petites et moyennes entreprises (MIPYMES) et coopératives non agricoles (CNA) — via la Plataforma de Actores Económicos (PAE) du ministère de l'Économie et de la Planification. Pour les CNA, la Gaceta fixe le délai : 15 jours calendaires à compter de l'inscription au Registro Mercantil (Rés. 307/2023 du MFP, Trigésimo Primero).
- Autres personnes physiques — artistes et créateurs du secteur culturel et leur personnel d'appui, communicants sociaux et designers, personnel de succursales étrangères et autres — au bureau municipal de l'ONAT.
- Autres personnes morales — entreprises d'État, coentreprises, coopératives agricoles, sociétés étrangères et autres entités — également au bureau municipal de l'ONAT. [14] [6]
Documents (ONAT, juillet 2024) : pour les personnes physiques, la pièce d'identité, la licence ou (pour les TCP) la Planilla de Solicitud de Proyecto de Trabajo, une procuration lorsqu'un représentant effectue la démarche, une déclaration des salariés et des copropriétaires, et l'affiliation à la sécurité sociale ; pour les personnes morales, le certificat d'inscription au registre constitutif, l'acte notarié protocolisé, le pouvoir du représentant et une déclaration des établissements dépendants. Dans les deux cas, les comptes bancaires doivent également être indiqués.
Droit de timbre. L'inscription au Registro de Contribuyentes coûte 30,00 CUP (Grupo 1) ou 750,00 CUP (Grupo 2), et une attestation 20,00 ou 500,00 CUP (Ley 113, Anexo 4, numeral 23). La page de l'ONAT de juillet 2024 place dans le groupe à 30 CUP les personnes physiques résidentes, les entités d'État, les sociétés à capitaux 100 % cubains, les structures d'investissement étranger relevant de la Ley 118, les usagers de la Zone spéciale de développement de Mariel, les coopératives, les MIPYMES et les associations, et dans le groupe à 750 CUP les personnes physiques non résidentes ainsi que les succursales, agents et bureaux de représentation de sociétés étrangères. [1] [14]
Les nouvelles MIPYMES sont exonérées des taxes sur les ventes et sur les services (ainsi que de l'impôt sur les bénéfices, de l'impôt sur l'utilisation de la main-d'œuvre et de la contribution au développement local) pour le mois de leur inscription auprès de l'ONAT (Rés. 306/2023 du MFP, Duodécimo). Les anciennes exonérations de démarrage de six et douze mois ont été supprimées à compter de 2024. [6]
Immatriculation volontaire
Sans objet. L'inscription est obligatoire pour tout contribuable et il n'existe aucun seuil en deçà duquel on pourrait se situer ; il n'y a donc rien à choisir. La Ley 113 et le Decreto 308 ne contiennent aucune disposition sur l'inscription volontaire.
Modifications et radiation
- Les modifications des données enregistrées doivent être formalisées auprès de l'ONAT dans un délai de 30 jours calendaires (art. 25 du Decreto 308). [1]
- La radiation (baja) intervient pour l'une des causes énumérées à l'article 45 — parmi lesquelles la dissolution, la fusion, le décès, le départ définitif du pays, la « conclusión de actividades gravadas », la fermeture ou le retrait de licence à titre de sanction fiscale, et le non-renouvellement de la licence. [1]
- Lors d'une baja, l'ONAT vérifie la situation du contribuable et réclame toute dette restant due (art. 54). [1]
Immatriculation de groupe
Non disponible. Le Decreto 308 ne prévoit aucun regroupement. Une personne morale exerçant à partir de plusieurs établissements s'inscrit en tant que contribuyente principal et déclare ses établissements dépendants, mais chaque établissement dépendant s'inscrit tout de même à son propre domicile (art. 30), et l'entité principale dispose de 45 jours calendaires pour prouver que ces inscriptions ont été effectuées (art. 31). Il s'agit d'une inscription des établissements, non d'un groupe fiscal. [1]
Taux
Les taux pour 2026 sont fixés par la Ley 181/2025, art. 58 à 69 (la loi de finances pour 2026), complétée par des résolutions du ministère des Finances et des Prix (MFP) pour des activités déterminées. Il n'existe pas de catégorie générale de « taux réduit » : chaque taux de 5 % est une bonificación spécifique liée à une activité. [2]
| Taux | S'applique à | Source |
|---|---|---|
| 10 % (général) | Personnes morales, sur les ventes de biens au détail et les services à la population | Ley 181, art. 58 |
| 10 % | MIPYMES, coopératives non agricoles et projets de développement local, sur le total de leurs ventes et services | Ley 181, art. 60 |
| 10 % | Personnes physiques, y compris les travailleurs indépendants | Ley 181, art. 61 ; Rés. 271/2024 du MFP, art. 19 |
| 10 % | Associations, fondations et autres formes associatives, sur les ventes et services à la population | Ley 181, art. 62 |
| 5 % | Services de télécommunications de l'Empresa de Telecomunicaciones de Cuba (ETECSA) — taxe sur les services | Ley 181, art. 64 |
| 10 % / 5 % | Vente au détail de produits agricoles sur les marchés : 10 % ; 5 % lorsque les conseils provinciaux ou municipaux fixent des prix maximaux ou convenus, ou pour les produits à prix fixés centralement — à compter du 1er janvier 2026 | Rés. 348/2025 du MFP, Primero–Segundo |
| 5 % | Vente au détail des produits de l'Anexo Único de la résolution par les établissements du projet « Mercado del Barrio » — à compter du 4 août 2026 | Rés. 161/2026 du MFP, Primero |
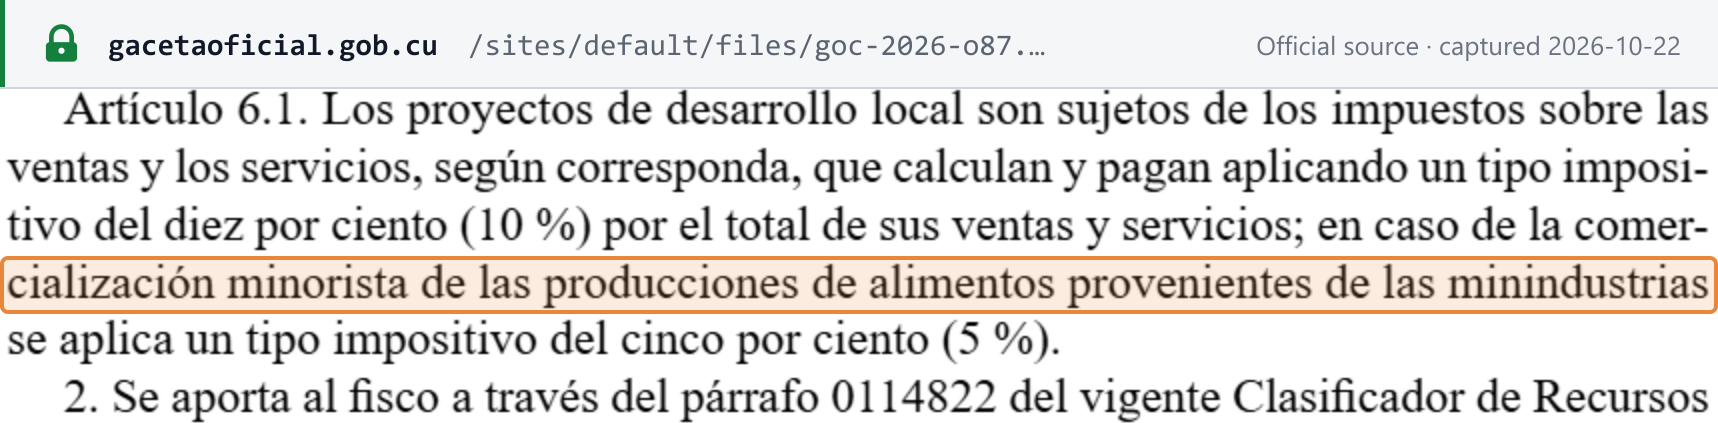
| 10 % / 5 % | Projets de développement local : 10 % sur le total des ventes et services ; 5 % sur la vente au détail de denrées alimentaires issues de leurs mini-industries — publié le 21 octobre 2026 | Rés. 202/2026 du MFP, art. 6.1 |
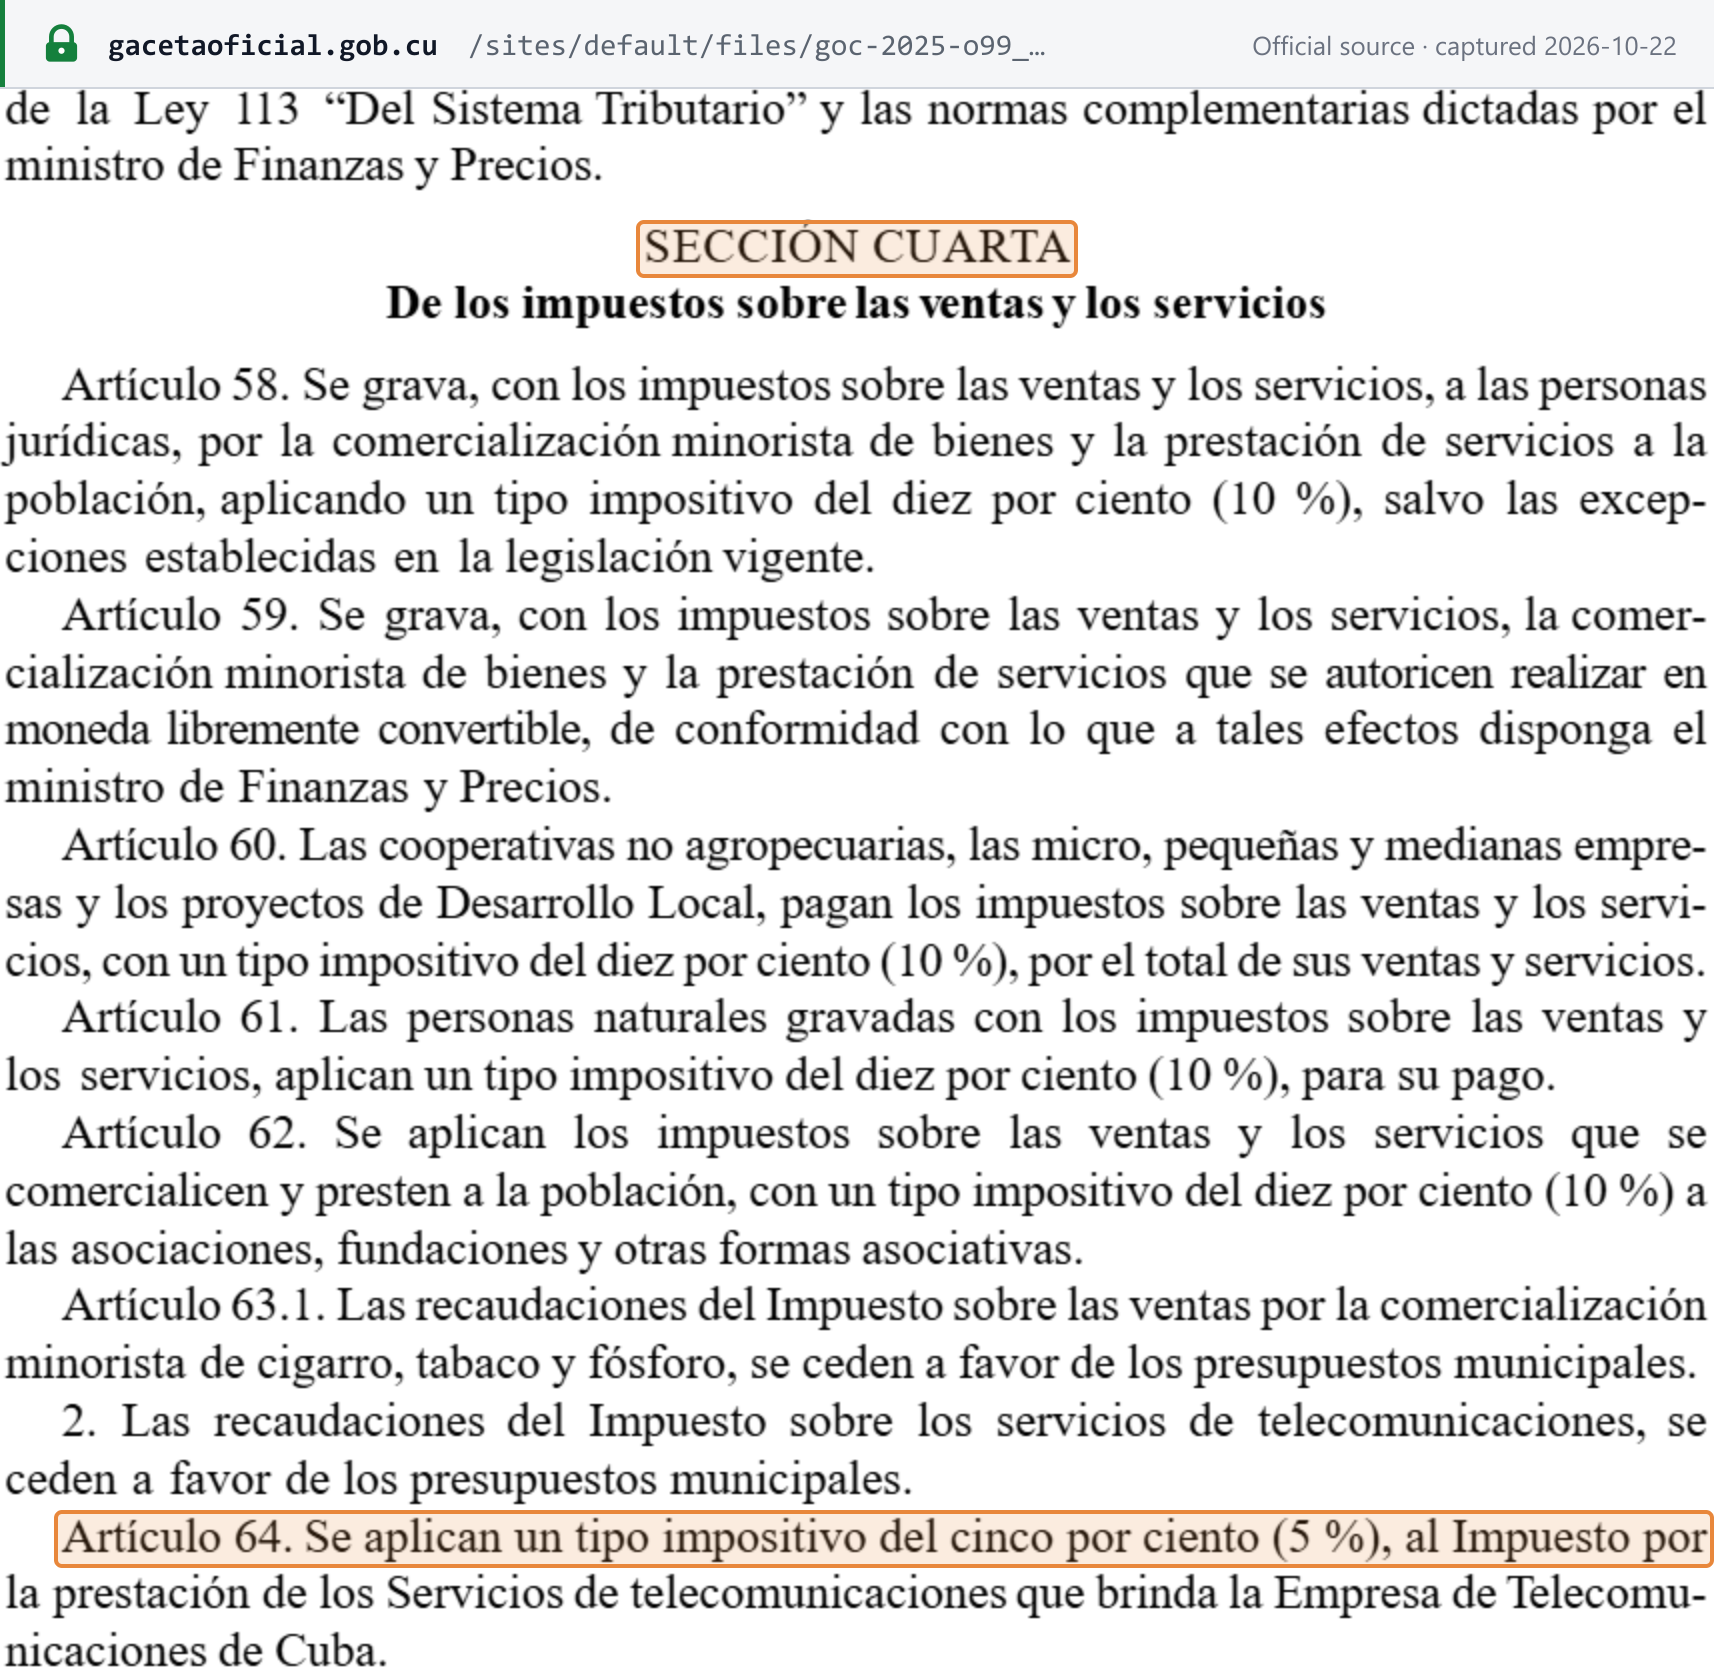 Capture de la source réalisée le 2026-10-22 — original
Le taux de 10 % dans la Ley 113 elle-même. Depuis le Decreto-Ley 21/2020 (GOC Extraordinaria 68 du 10 décembre 2020), la Ley 113 fixe également directement le taux de 10 % pour les personnes physiques vendant au détail (art. 138, visible dans la capture de la section Présentation) et pour les entités fournissant des services à la population (art. 150). La loi de finances reprend et étend ces taux chaque année. [1]
Les travailleurs indépendants (TCP) paient les taxes sur les ventes et sur les services chaque mois au taux de 10 % de leurs revenus mensuels. Les commissions perçues par les agents de télécommunications et les agents d'assurance n'y sont pas soumises, et les pêcheurs commerciaux ainsi que les artistes sous contrat suivent leurs propres règles (Rés. 271/2024, art. 19). La taxe payée par des canaux de paiement électronique donne droit à une bonificación de 3 % (art. 7). [7] [7]
Mercado del Barrio. La Rés. 161/2026 accorde « una bonificación, consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %) » sur la vente au détail des produits énumérés par les établissements rattachés au projet et certifiés par leur entité de tutelle, en vigueur dès sa publication le 4 août 2026. [8]
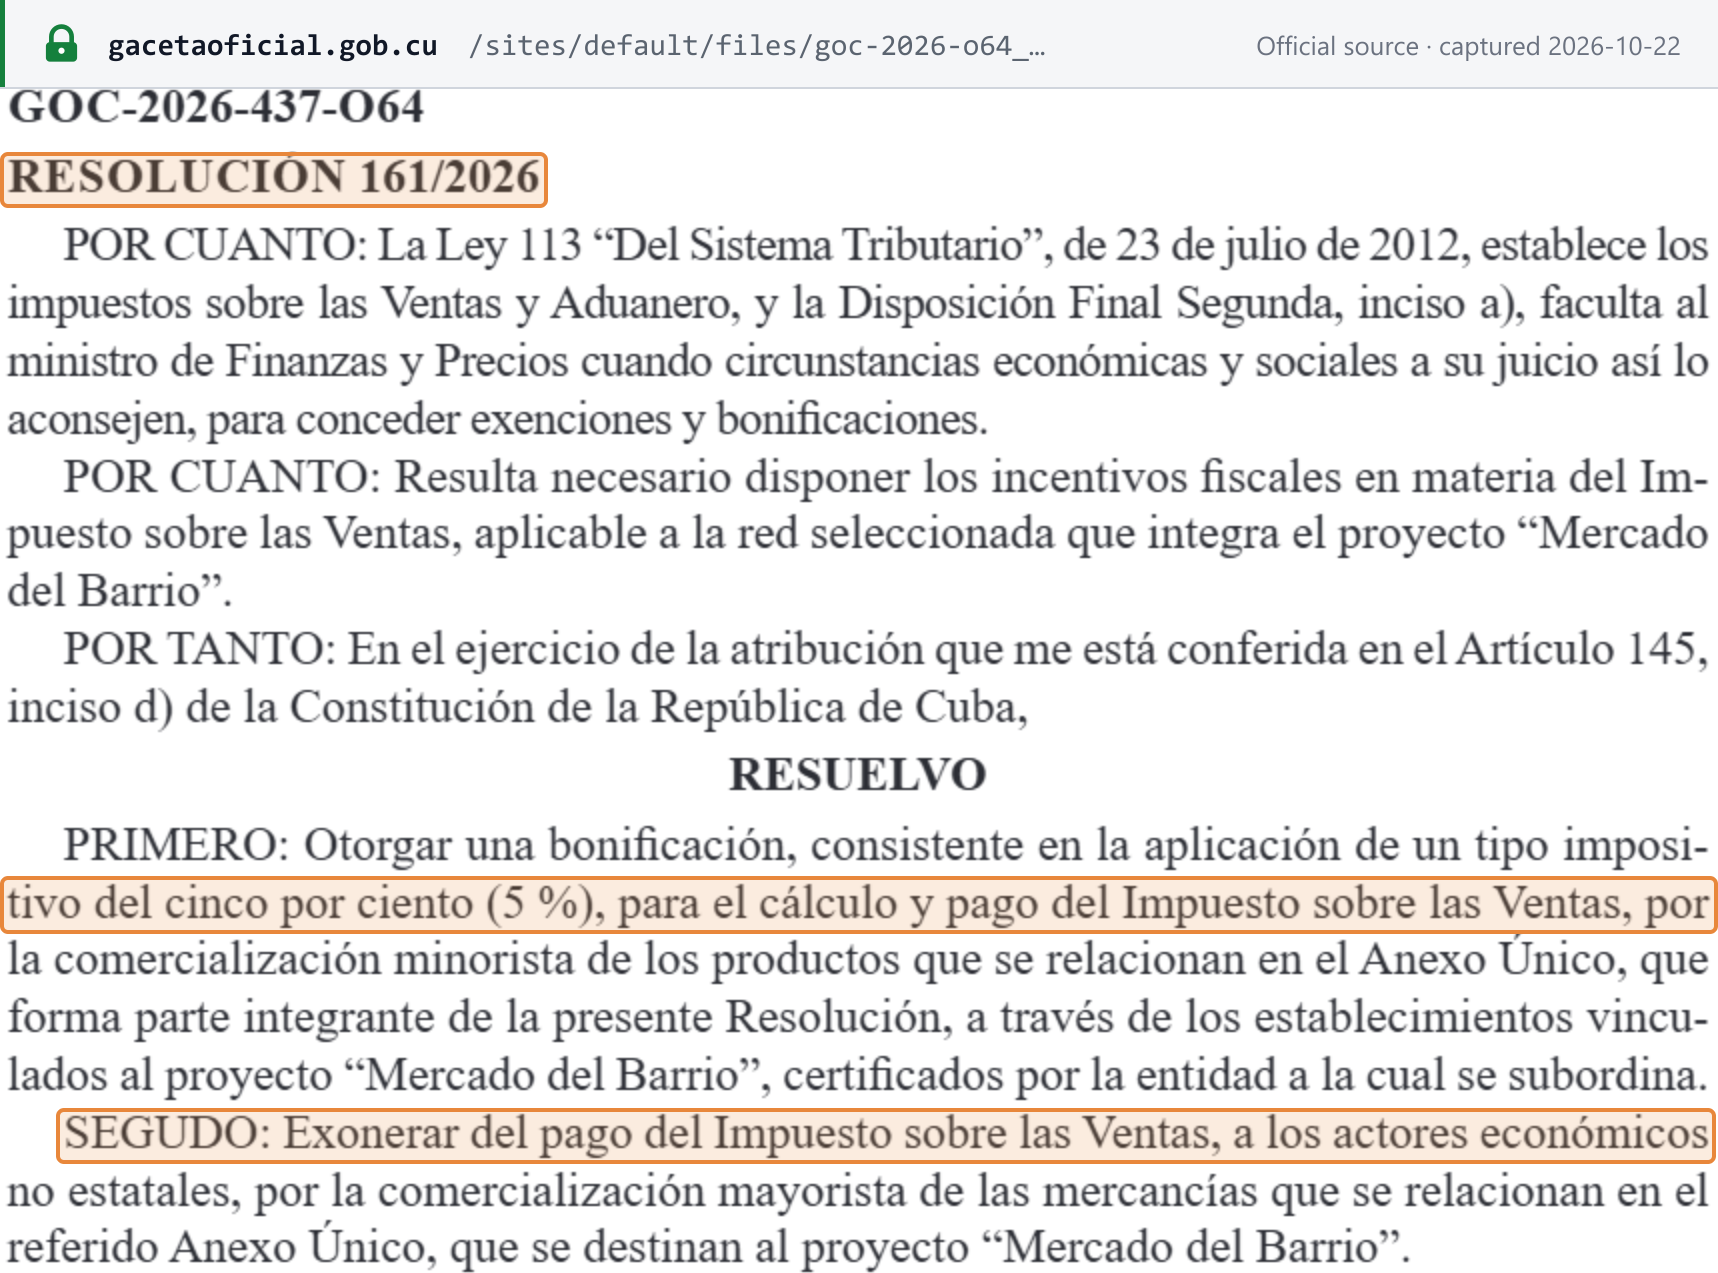 Capture de la source réalisée le 2026-10-22 — original
Projets de développement local. La Rés. 202/2026, publiée à la GOC Ordinaria 87 le 21 octobre 2026, fixe leurs taux de 10 % et de 5 % ainsi que la ligne budgétaire à laquelle ils versent la taxe. La résolution ne mentionne aucune date d'entrée en vigueur ; elle a été signée le 9 septembre 2026. [10]
 Capture de la source réalisée le 2026-10-22 — original
Les opérations non taxées et exonérées sont énumérées à la section Exonérations ; il n'existe pas de taux zéro.
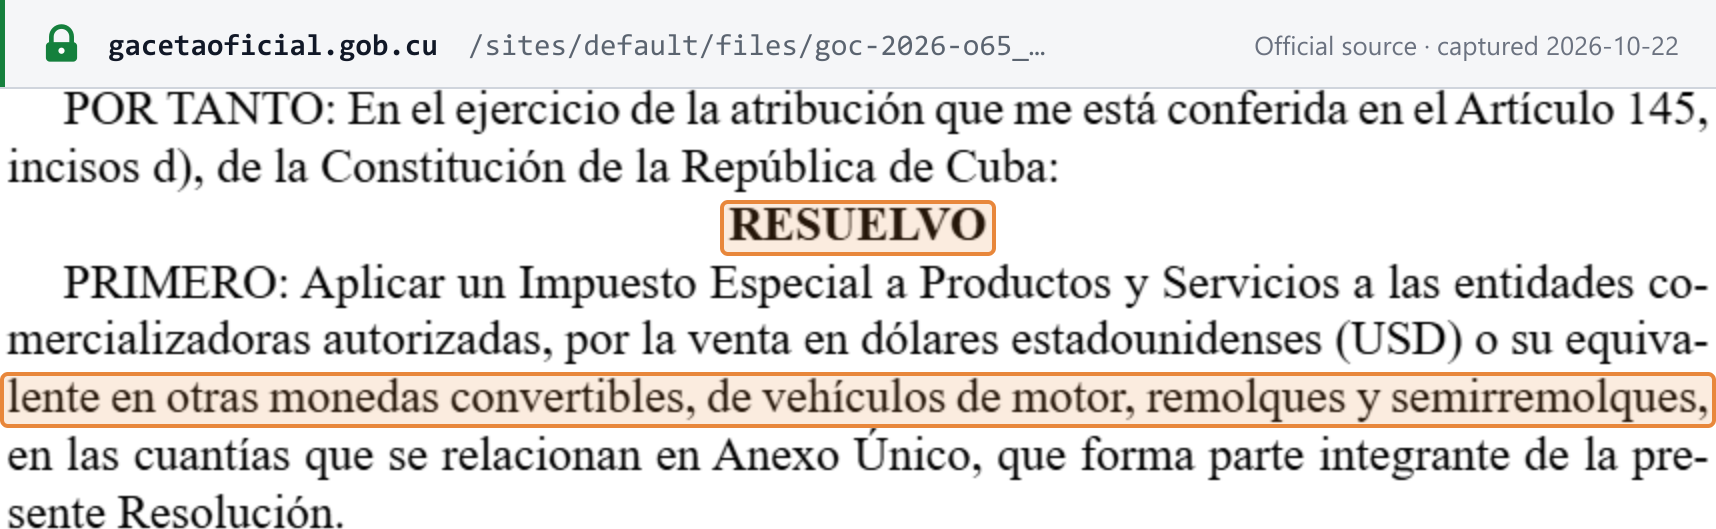
Le droit d'accise qui s'y ajoute. L'Impuesto Especial a Productos y Servicios s'applique produit par produit. En 2026, la Rés. 172/2026 du MFP (GOC Ordinaria 65 du 4 août 2026) l'applique aux entités commerciales autorisées « por la venta en dólares estadounidenses (USD) o su equivalente en otras monedas convertibles, de vehículos de motor, remolques y semirremolques », selon les montants figurant à son annexe ; et le résumé de la Rés. 56/2026 du MFP publié par la Gaceta décrit un droit d'accise sur les importations de bière et de boissons alcoolisées. [13] [15]
 Capture de la source réalisée le 2026-10-22 — original
Taux futurs annoncés. Aucun. Aucun taux, aucune loi ni aucune date pour une taxe sur la valeur ajoutée ne figurent à la Gaceta Oficial.
Pour les taux des autres pays, consultez les taux fiscaux dans le monde.
Règles transfrontalières
Importations et exportations
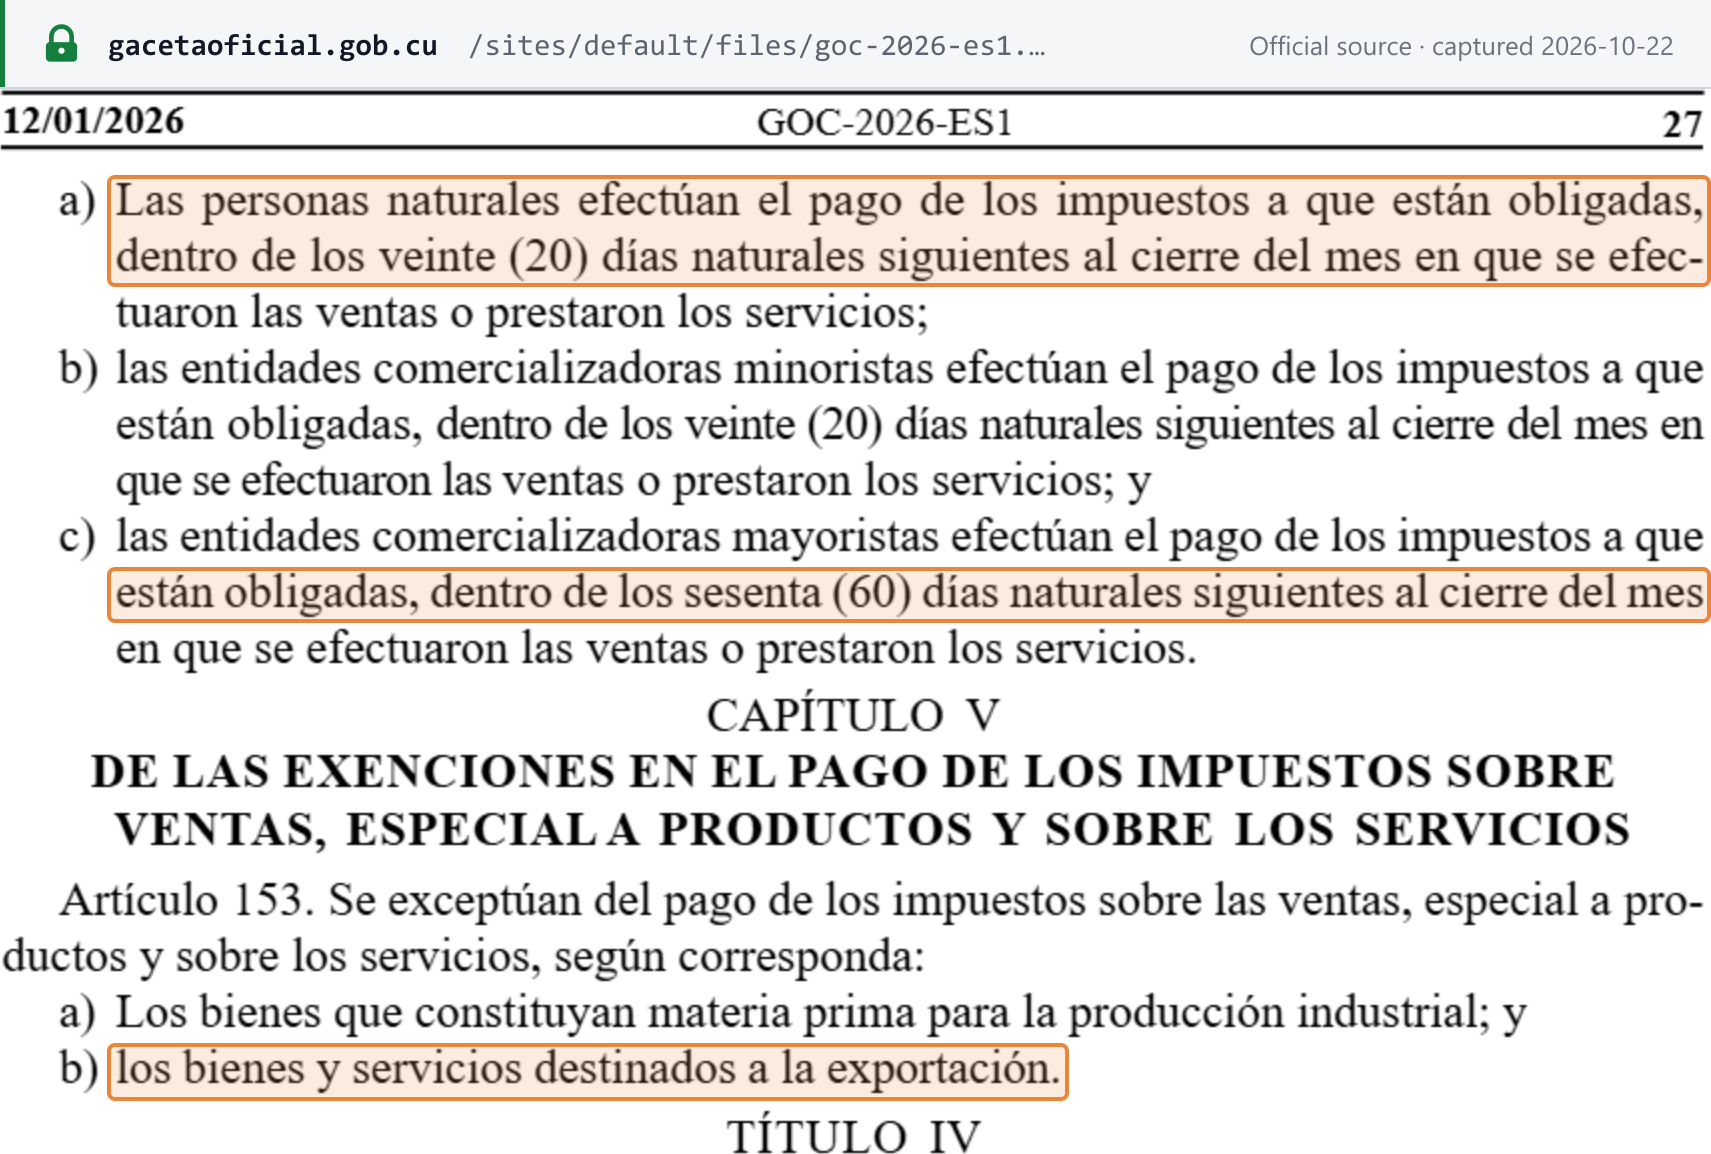
- Exportations. Les biens et services « destinados a la exportación » sont exclus des taxes sur les ventes, spéciale et sur les services (art. 153 b de la Ley 113) — voir la capture de la section Déclaration et paiement.
- Importations. L'entrée des marchandises supporte l'Impuesto Aduanero (droit de douane), perçu par la douane selon le tarif (art. 282 à 284). La taxe sur les ventes atteint les biens importés lorsqu'ils sont vendus à Cuba : l'article 132 vise les biens « importados o producidos ». La Ley 113 ne prévoit aucune taxe sur les ventes perçue par la douane à l'importation. [1]
Autoliquidation sur les services importés
La Ley 113 ne prévoit pas d'autoliquidation. La taxe sur les services vise les services « que se presten en el territorio nacional » (art. 146), et ses redevables sont ceux « que presten los servicios gravados » (art. 147). Aucun article ne rend un client cubain redevable de la taxe sur les services due par un prestataire étranger. Par ailleurs, une personne morale cubaine qui verse des revenus à une société étrangère dépourvue d'établissement stable est solidairement responsable de la dette fiscale afférente à ces revenus (art. 128) — une règle d'impôt sur le revenu, et non de taxe sur les ventes. Consultez l'autoliquidation expliquée pour voir comment d'autres systèmes traitent cette question. [1]
Produits et services numériques
La Ley 113 et le Decreto 308 ne contiennent aucune disposition sur les services numériques, aucun canal d'inscription pour les fournisseurs numériques non résidents et aucun seuil. Comparez avec la TVA sur les services numériques fournis par des prestataires non résidents.
Entreprises étrangères vendant à Cuba — B2B et B2C
- B2B. Aucune règle spécifique. Une société étrangère opérant par l'intermédiaire d'un établissement stable s'inscrit par l'intermédiaire d'un représentant résident (art. 9) et est imposée comme toute autre personne morale. Pour un fournisseur sans présence à Cuba, la Ley 113 n'impose aucune obligation d'inscription et ne transfère pas la taxe au client cubain.
- B2C. Aucun régime d'inscription pour les vendeurs à distance non résidents, et aucun seuil. [1]
Responsabilité des places de marché et plateformes (fournisseur présumé)
La Ley 113 ne prévoit aucune disposition de fournisseur présumé. Consultez les règles de fournisseur présumé applicables aux places de marché.
Lieu de la prestation
Aucune règle spécifique. Les biens sont taxés lorsqu'ils sont vendus à Cuba (art. 132) ; les services lorsqu'ils sont rendus « en el territorio nacional » (art. 146).
Exigences de facturation
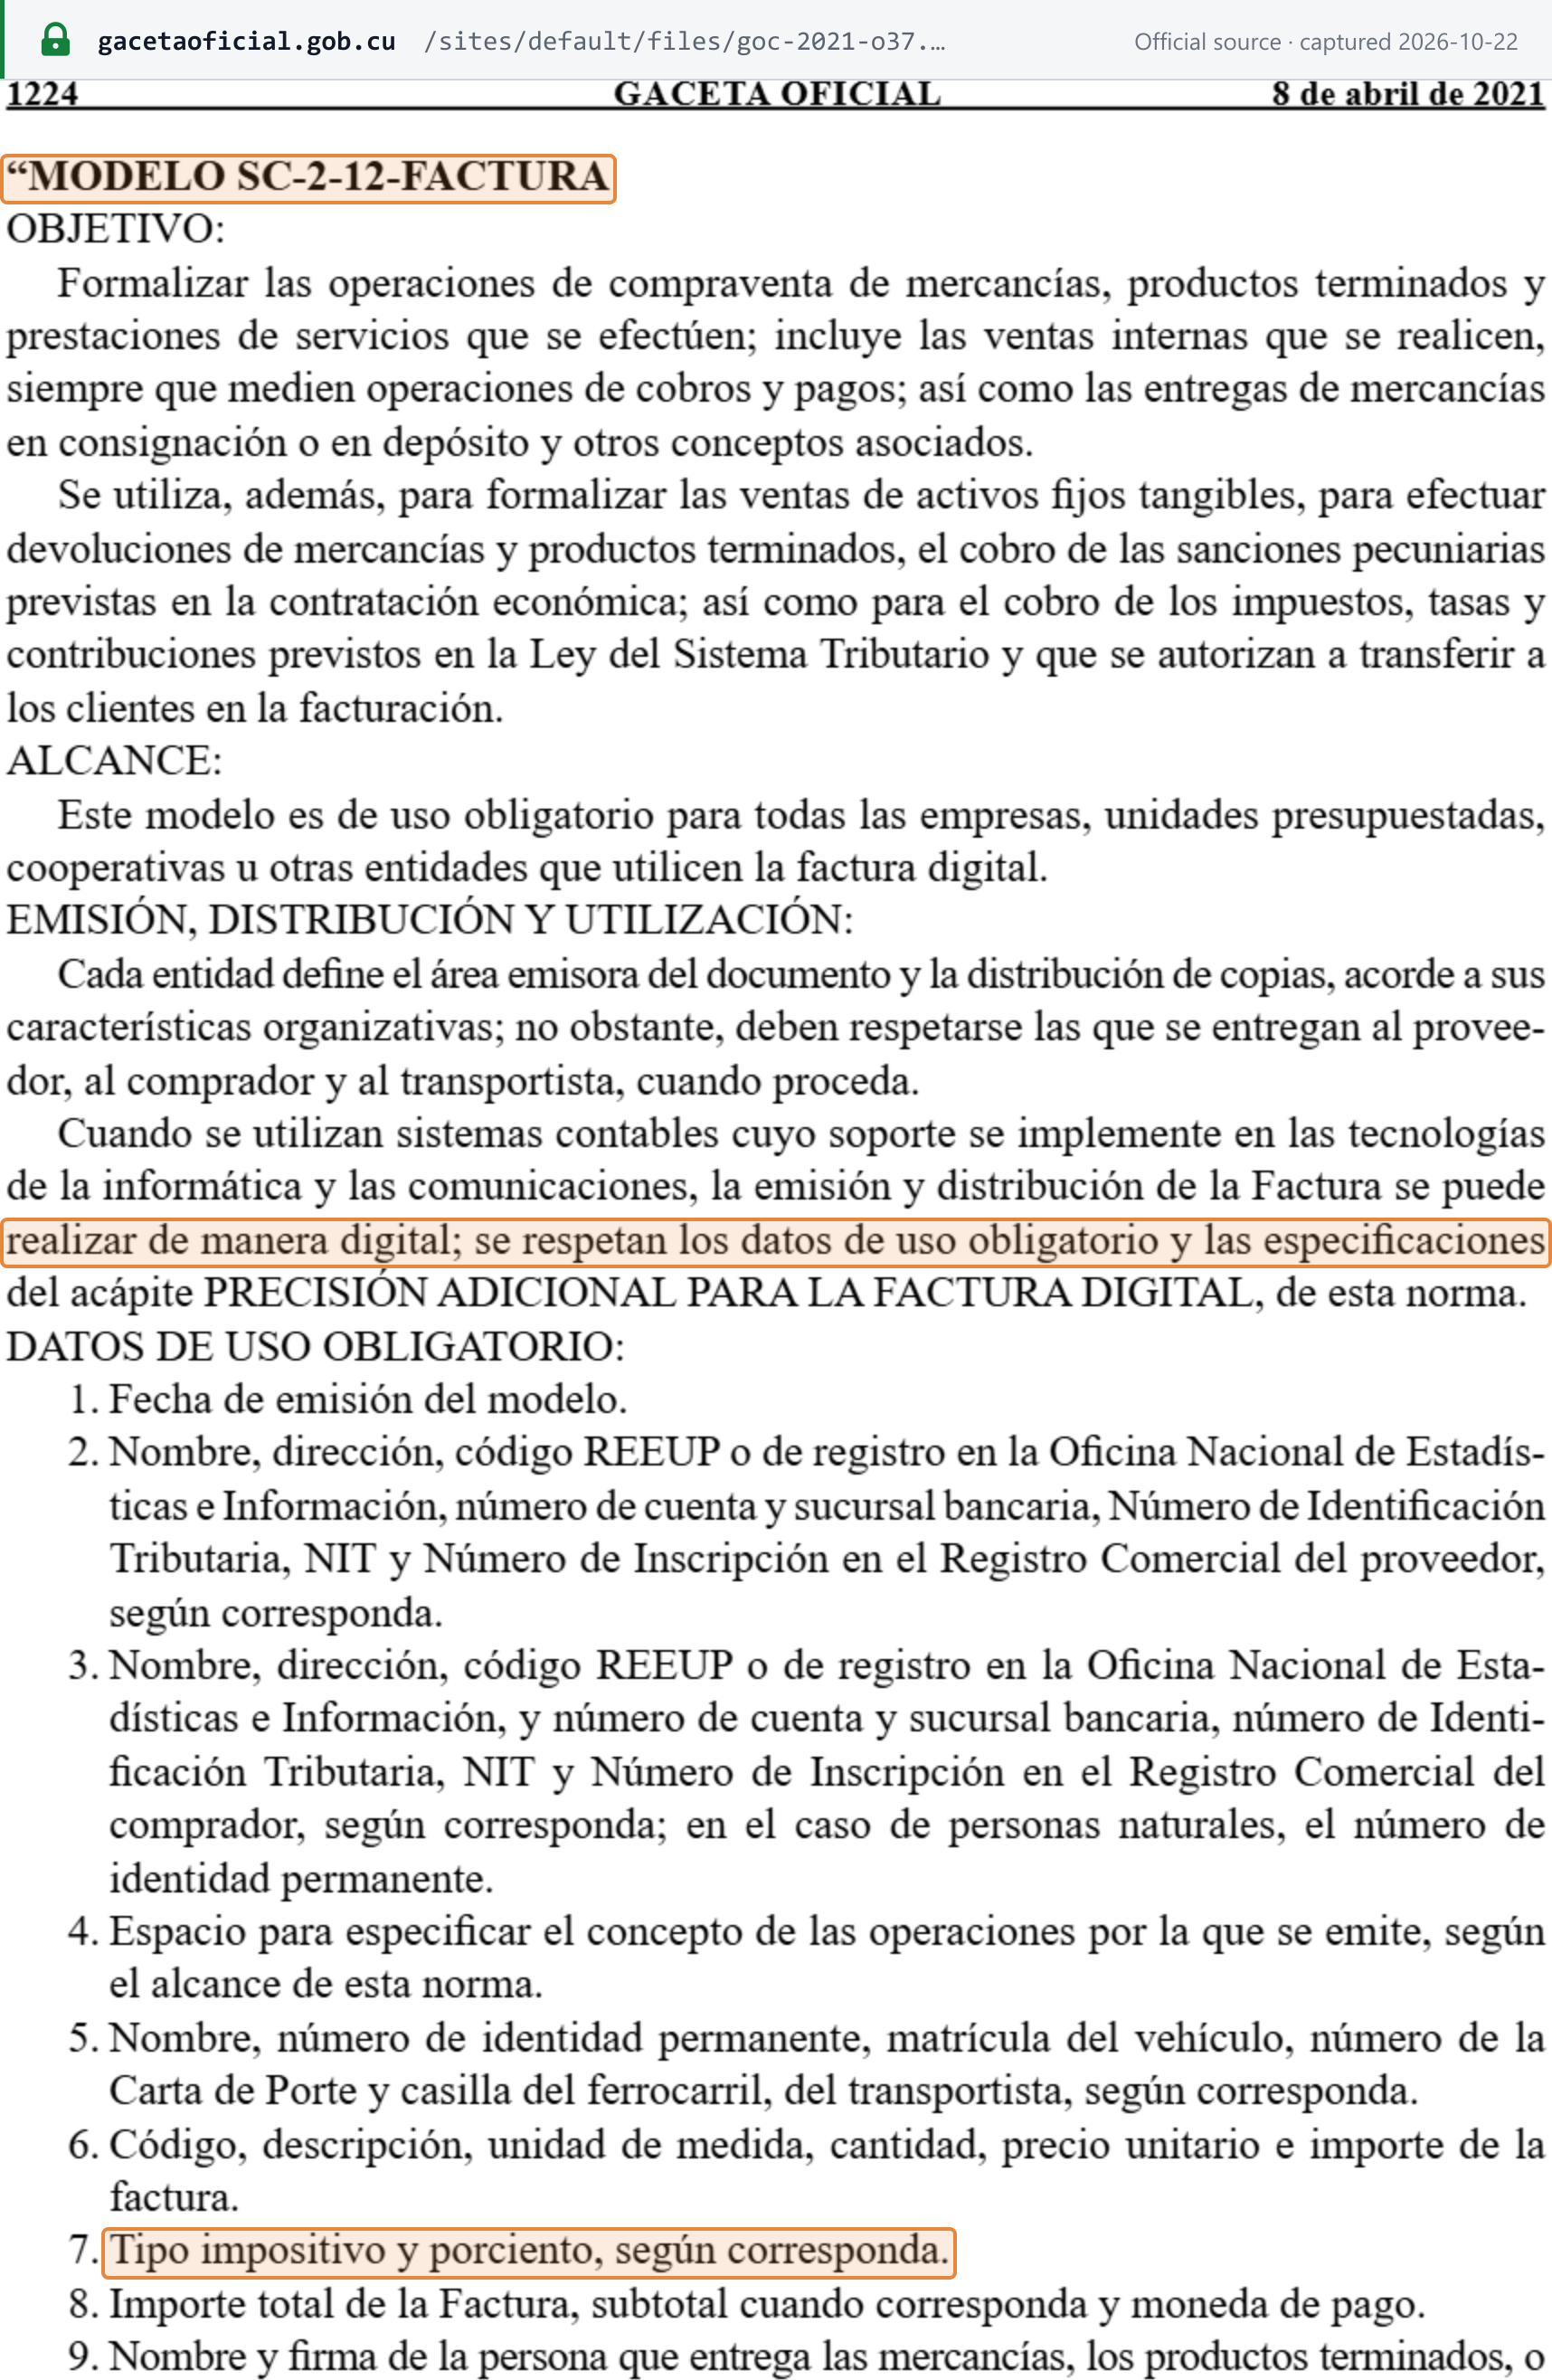
La facture est le Modelo SC-2-12 « Factura », défini par la Resolución 11/2007 du MFP, telle que remplacée par la Resolución 55/2021 (GOC Ordinaria 37 du 8 avril 2021). Elle formalise les ventes de biens et de services ainsi que les remises en consignation, et sert également pour les ventes d'immobilisations, les retours de marchandises, le recouvrement de pénalités contractuelles et « el cobro de los impuestos, tasas y contribuciones previstos en la Ley del Sistema Tributario y que se autorizan a transferir a los clientes en la facturación ». La fiche de la norme Rés. 55/2021 sur le site de la Gaceta ne mentionne aucune norme la modifiant ou l'abrogeant (« Normas que la modifican: No existen referencias de normas »). [3] [17]
Champ d'application. La Rés. 55/2021 dispose : « Este modelo es de uso obligatorio para todas las empresas, unidades presupuestadas, cooperativas u otras entidades que utilicen la factura digital. » Elle ne précise pas expressément si les MIPYMES et les travailleurs indépendants doivent utiliser la présentation SC-2-12 ; ils doivent en tout état de cause indiquer leur NIT sur leurs factures (Rés. 162/2025 de l'ONAT).
Mentions obligatoires
Les treize « datos de uso obligatorio » de la Factura (Rés. 55/2021) :
| N° | Mention | Rés. 55/2021 |
|---|---|---|
| 1 | Date d'émission | dato 1 |
| 2 | Fournisseur : nom, adresse, code REEUP (ou inscription ONEI), compte bancaire et agence, NIT, numéro du Registro Comercial, selon le cas | dato 2 |
| 3 | Acheteur : les mêmes données ; pour les personnes physiques, le numéro d'identité permanent | dato 3 |
| 4 | L'objet de l'opération | dato 4 |
| 5 | Transporteur : nom, numéro d'identité, immatriculation du véhicule, numéro de lettre de voiture (Carta de Porte) et wagon ferroviaire, selon le cas | dato 5 |
| 6 | Lignes de facturation : code, description, unité de mesure, quantité, prix unitaire et montant | dato 6 |
| 7 | Taux de la taxe (« Tipo impositivo y porciento, según corresponda ») | dato 7 |
| 8 | Total de la facture, sous-total le cas échéant, et devise de paiement | dato 8 |
| 9 | Nom et signature de la personne qui remet les biens ou notifie les autres éléments, et la date | dato 9 |
| 10 | Nom et signature de la personne qui reçoit les biens, le service ou le paiement, et la date | dato 10 |
| 11 | Nom et signature du transporteur et date de réception, selon le cas | dato 11 |
| 12 | Nom et signature de la personne qui comptabilise la facture et l'enregistre dans le suivi des stocks | dato 12 |
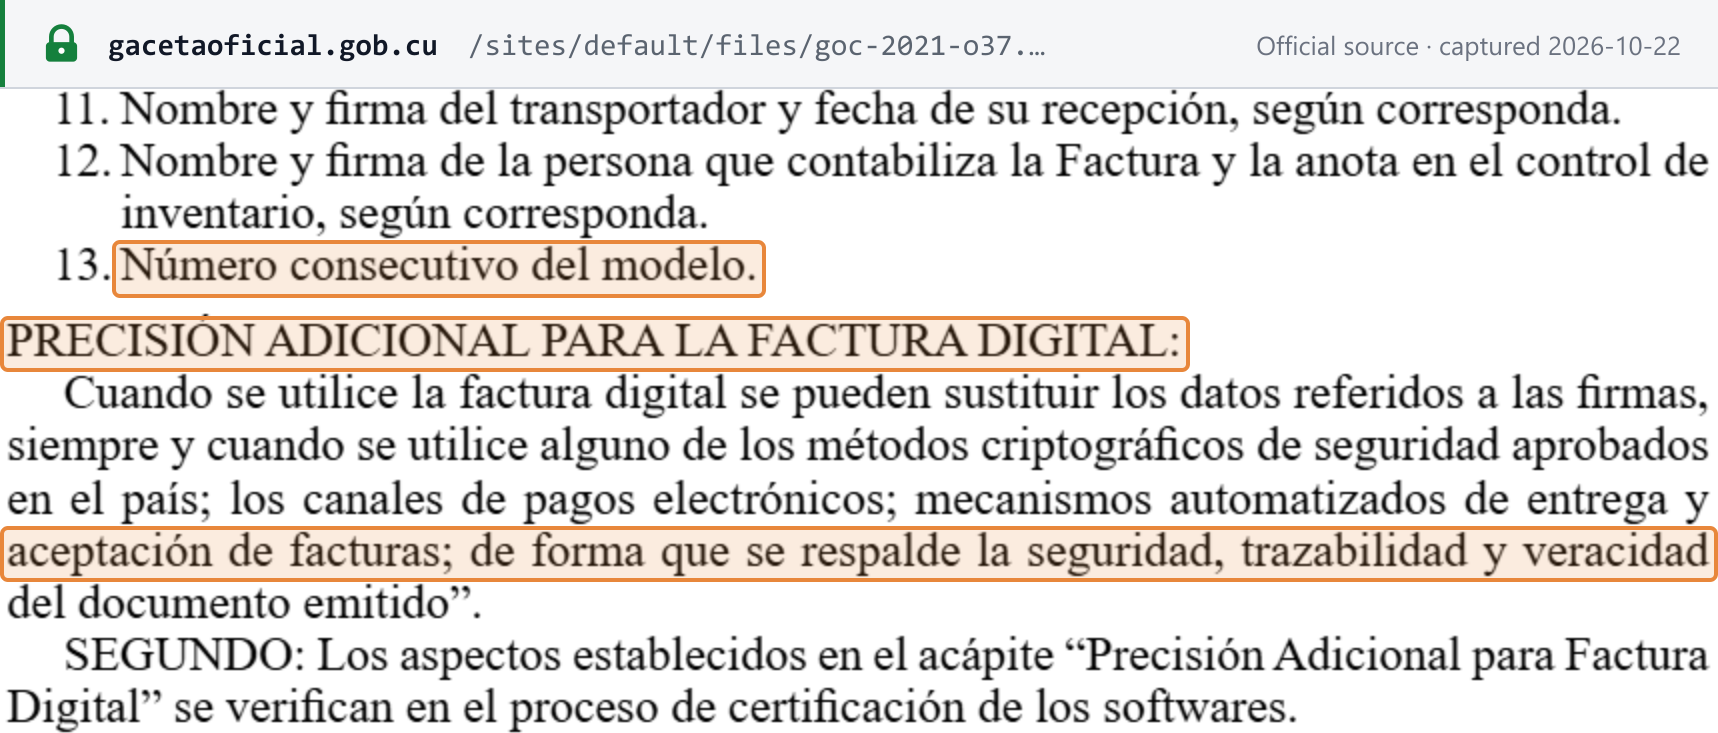
| 13 | Numéro séquentiel du modèle | dato 13 |
 Capture de la source réalisée le 2026-10-22 — original
 Capture de la source réalisée le 2026-10-22 — original
Délai d'émission
La Rés. 11/2007 et la Rés. 55/2021 ne fixent aucun nombre de jours. Lorsque la facture ne peut pas être émise à la livraison, le Modelo SC-2-11 « Conduce » (bon de livraison) sert « como documento provisional en los casos en que no existan condiciones para efectuar la facturación en el momento de efectuar la entrega » ; il couvre également les livraisons partielles regroupées ensuite dans une Factura (Rés. 11/2007). [4]
Numérotation et séquence
Chaque Factura porte le « Número consecutivo del modelo » (dato 13). Aucune autre règle de séquence n'est publiée.
Notes de crédit et de débit
Les normes du MFP ne prévoient aucun modèle de nota de crédito ni de nota de débito. La Rés. 55/2021 utilise la Factura elle-même « para efectuar devoluciones de mercancías y productos terminados ».
Devise et langue
La Factura doit indiquer la devise de paiement (dato 8). La Rés. 11/2007 et la Rés. 55/2021 ne fixent aucune exigence de langue ni aucune règle de taux de change pour les factures en devises. La taxe elle-même est payée en CUP, sauf autorisation de paiement en MLC (voir Présentation).
Types de documents
- Factura (SC-2-12) — sur papier ou au format numérique.
- Conduce (SC-2-11) — bon de livraison et document provisoire.
- Attestation de l'acheteur — une coopérative non agricole qui achète auprès de fournisseurs « que no emitan documentos justificantes » doit elle-même attester l'achat, en indiquant au minimum le nom du vendeur, son domicile fiscal, son NIT, la valeur, la date, la description, le mode de paiement et le compte bancaire (Rés. 307/2023, Vigesimoctavo). [6]
La Rés. 55/2021 a abrogé l'Instrucción 15 du MFP du 16 juin 2006, afin d'unifier les règles de facturation « con independencia de su forma de emisión ». Les normes du MFP ne prévoient ni facture simplifiée, ni seuil de valeur pour un document allégé, ni règle sur les tickets de caisse des TCP ou des MIPYMES.
Autofacturation
Non prévue en tant que telle. L'attestation de l'acheteur coopératif mentionnée ci-dessus en est l'équivalent le plus proche.
Conservation et piste d'audit
- Conservation : 5 ans. Les livres, registres, pièces justificatives, copies des déclarations, reçus de paiement et autres documents requis doivent être conservés « en condiciones de auditabilidad o cualquier otra acción de fiscalización, por un término de cinco (5) años » (art. 393 d de la Ley 113).
- Registres électroniques. Lorsque la comptabilité est tenue sous forme électronique, les supports et « los programas respectivos » doivent rester exploitables pendant cinq ans, et l'ensemble des enregistrements automatisés doit être fourni (art. 393 e).
- Accès lors des contrôles. Les agents de l'ONAT peuvent utiliser les propres programmes du contribuable pour extraire des informations (art. 393 g).
- Sanction. Ne pas conserver pendant cinq ans les livres, registres et « facturas de venta » coûte 50 à 70 cuotas (personnes physiques) ou 60 à 100 cuotas (personnes morales) (art. 119 c du Decreto 308).
Aucune exigence d'inaltérabilité ou d'empreinte (hash) n'est publiée pour les factures papier ; une facture numérique ne requiert une méthode cryptographique approuvée que lorsqu'elle remplace les signatures. [1]
Spécimen de facture conforme
Le MFP ne publie aucun spécimen officiel de la Factura. La Rés. 55/2021 et la Rés. 11/2007 sont uniquement textuelles — des listes de mentions sans image de formulaire — et la liste des formulaires de l'ONAT comporte des formulaires de déclaration mais aucun modèle de facture. Ci-dessous, Lookuptax présente les treize mentions pour une vente intérieure fictive. Tous les noms, numéros et codes sont fictifs :
Factura (Modelo SC-2-12) — exemple illustratif
| Códigodato 6 | Descripcióndato 6 | U/Mdato 6 | Cantidaddato 6 | Precio unitariodato 6 | Importedato 6 |
|---|---|---|---|---|---|
| EJ-001 | Resmas de papel | U | 100 | CUP 400.00 | CUP 40,000.00 |
| EJ-002 | Cajas de cartón | U | 50 | CUP 200.00 | CUP 10,000.00 |
- Subtotaldato 8
- CUP 50,000.00
- Tipo impositivo y porcientodato 7
- Impuesto sobre las Ventas — 10 %
- Importe total de la Facturadato 8
- CUP 50,000.00
- Moneda de pagodato 8
- CUP
- Transporteur (dato 5) : nom, numéro d’identité, immatriculation du véhicule et numéro de Carta de Porte — omis ici car l’acheteur enlève lui-même les marchandises.
- Blocs de signature, chacun avec nom, signature et date : remis par (dato 9) · reçu par (dato 10) · transporteur (dato 11) · comptabilisé par (dato 12). Une Factura numérique peut remplacer les signatures par une méthode cryptographique approuvée, des canaux de paiement électronique ou des mécanismes automatisés de remise et d’acceptation.
- Le spécimen n’indique que le taux (dato 7) : la taxe sur les ventes est calculée sur les ventes brutes du vendeur. La Rés. 55/2021 permet également à la Factura de percevoir les taxes « que se autorizan a transferir a los clientes » ; lorsque cette autorisation existe, la taxe figurerait sur une ligne distincte.
État de la facturation électronique
Statut : aucune obligation de facturation électronique et aucun système de validation préalable (clearance) ni de déclaration en temps réel. La Rés. 55/2021 autorise une Factura numérique : lorsque les systèmes comptables reposent sur les technologies de l'information, « la emisión y distribución de la Factura se puede realizar de manera digital », dans le respect des mêmes mentions obligatoires. Une Factura numérique ne peut supprimer les zones de signature que si elle recourt à une méthode de sécurité cryptographique approuvée, à des canaux de paiement électronique ou à des mécanismes automatisés de remise et d'acceptation garantissant « la seguridad, trazabilidad y veracidad del documento emitido », ces fonctionnalités étant vérifiées lors de la certification du logiciel comptable (Rés. 55/2021, Segundo). Ces deux points figurent dans les captures des règles de facturation ci-dessus. [3]
- Système et réseau. Aucun n'est publié : ni portail, ni réseau, ni format, ni schéma.
- Phases selon la taille des contribuables. Aucune.
- Formats et normes. Aucun n'est prescrit au-delà des treize mentions.
- Champ d'application. B2B, B2G et B2C confondus : l'émission numérique est facultative pour tous.
Aucune norme publiée à la Gaceta Oficial ne rend la facture électronique obligatoire. Consultez les modèles de facturation électronique CTC pour savoir à quoi ressemblerait une obligation, et l'état de la facturation électronique et des réseaux dans le monde pour les autres pays.
Déclaration et paiement
Fréquence des déclarations
Mensuelle, pour toutes les catégories de contribuables : les taxes sont calculées sur les ventes ou les recettes de services de chaque mois et payées après la clôture du mois. Aucune option trimestrielle ou annuelle n'est publiée.
Date limite de paiement
La règle légale est l'article 152 de la Ley 113 :
| Contribuable | Échéance |
|---|---|
| Personnes physiques (y compris les TCP) | Dans les 20 jours calendaires suivant la clôture du mois au cours duquel les ventes ont été réalisées ou les services fournis |
| Entités de commerce de détail | Dans les 20 jours calendaires |
| Entités de commerce de gros | Dans les 60 jours calendaires |
 Capture de la source réalisée le 2026-10-22 — original
Règles propres à chaque régime :
- Coopératives non agricoles (CNA) : mensuellement, dans les 20 jours calendaires suivant la fin du mois, sur la ligne budgétaire 011452 (Rés. 307/2023, Decimonoveno).
- MIPYMES : 10 % sur le total des recettes mensuelles (Rés. 306/2023, Segundo) ; aucun jour particulier n'étant fixé, l'article 152 s'applique.
- Travailleurs indépendants (TCP) : mensuellement (Rés. 271/2024, art. 19), avec la bonificación de 3 % pour le paiement électronique.
- Vente au détail de produits agricoles sur les marchés : quotidiennement, à l'exploitant du marché sur la base d'une déclaration sous serment quotidienne ; pour les autres points de vente, au plus tard le 20 du mois suivant (Rés. 348/2025, Tercero–Séptimo).
- Fins de semaine : un délai qui expire un samedi est reporté au jour ouvrable suivant (art. 448 de la Ley 113). [1] [6] [2]
Déclaration et mode de paiement
Le paiement s'effectue dans les agences bancaires ou les autres bureaux autorisés, sur la ligne (« párrafo ») du Clasificador de Recursos Financieros du budget de l'État que désigne chaque norme — par exemple 011452 pour les CNA et 0114822 pour les projets de développement local. Le Portal Tributario de l'ONAT, sur onat.gob.cu, est accessible avec le NIT et le mot de passe du contribuable. [16] Le nom et le numéro du formulaire mensuel, ainsi que la question de savoir si l'obligation mensuelle consiste en une déclaration sous serment distincte ou en un simple paiement, ne sont pas précisés par la Ley 113 ni par le Decreto 308. La Declaración Jurada annuelle est une déclaration d'impôt sur le revenu (impôt sur le revenu des personnes physiques ou impôt sur les bénéfices), et non une déclaration de taxe sur les ventes.
Recouvrement des dettes définitives. Depuis la Rés. 126/2026 du MFP (GOC Ordinaria 53 du 18 juin 2026, en vigueur 30 jours après sa publication), l'ONAT peut présenter un « orden de cobro sin aceptación » à la banque du contribuable, et la dette « se debita de la cuenta bancaria fiscal o de la cuenta corriente » jusqu'à son paiement intégral. [11]
Listes complémentaires
Aucune. La Ley 113 et le Decreto 308 ne prévoient ni déclaration annuelle de taxe sur les ventes, ni liste des ventes ou des achats.
Récupération de la taxe d'amont et exclusions
Sans objet. L'assiette correspond aux ventes ou recettes brutes (art. 135 et 148) et la Ley 113 ne prévoit aucun mécanisme d'imputation ; il n'y a donc aucune taxe d'amont à récupérer ni aucune liste d'exclusions.
Remboursements
Uniquement pour les montants payés à tort ou en excédent (ingresos indebidos) : les contribuables ont droit au remboursement de « las cantidades ingresadas indebidamente » (art. 426), la demande se prescrit par un an à compter du paiement (art. 429), et l'ONAT peut compenser les créances reconnues avec des dettes fiscales (art. 427). Il n'existe ni remboursement d'un crédit de taxe, ni dispositif de remboursement pour les non-résidents. [1]
Exonérations
Opérations non taxées et exonérées
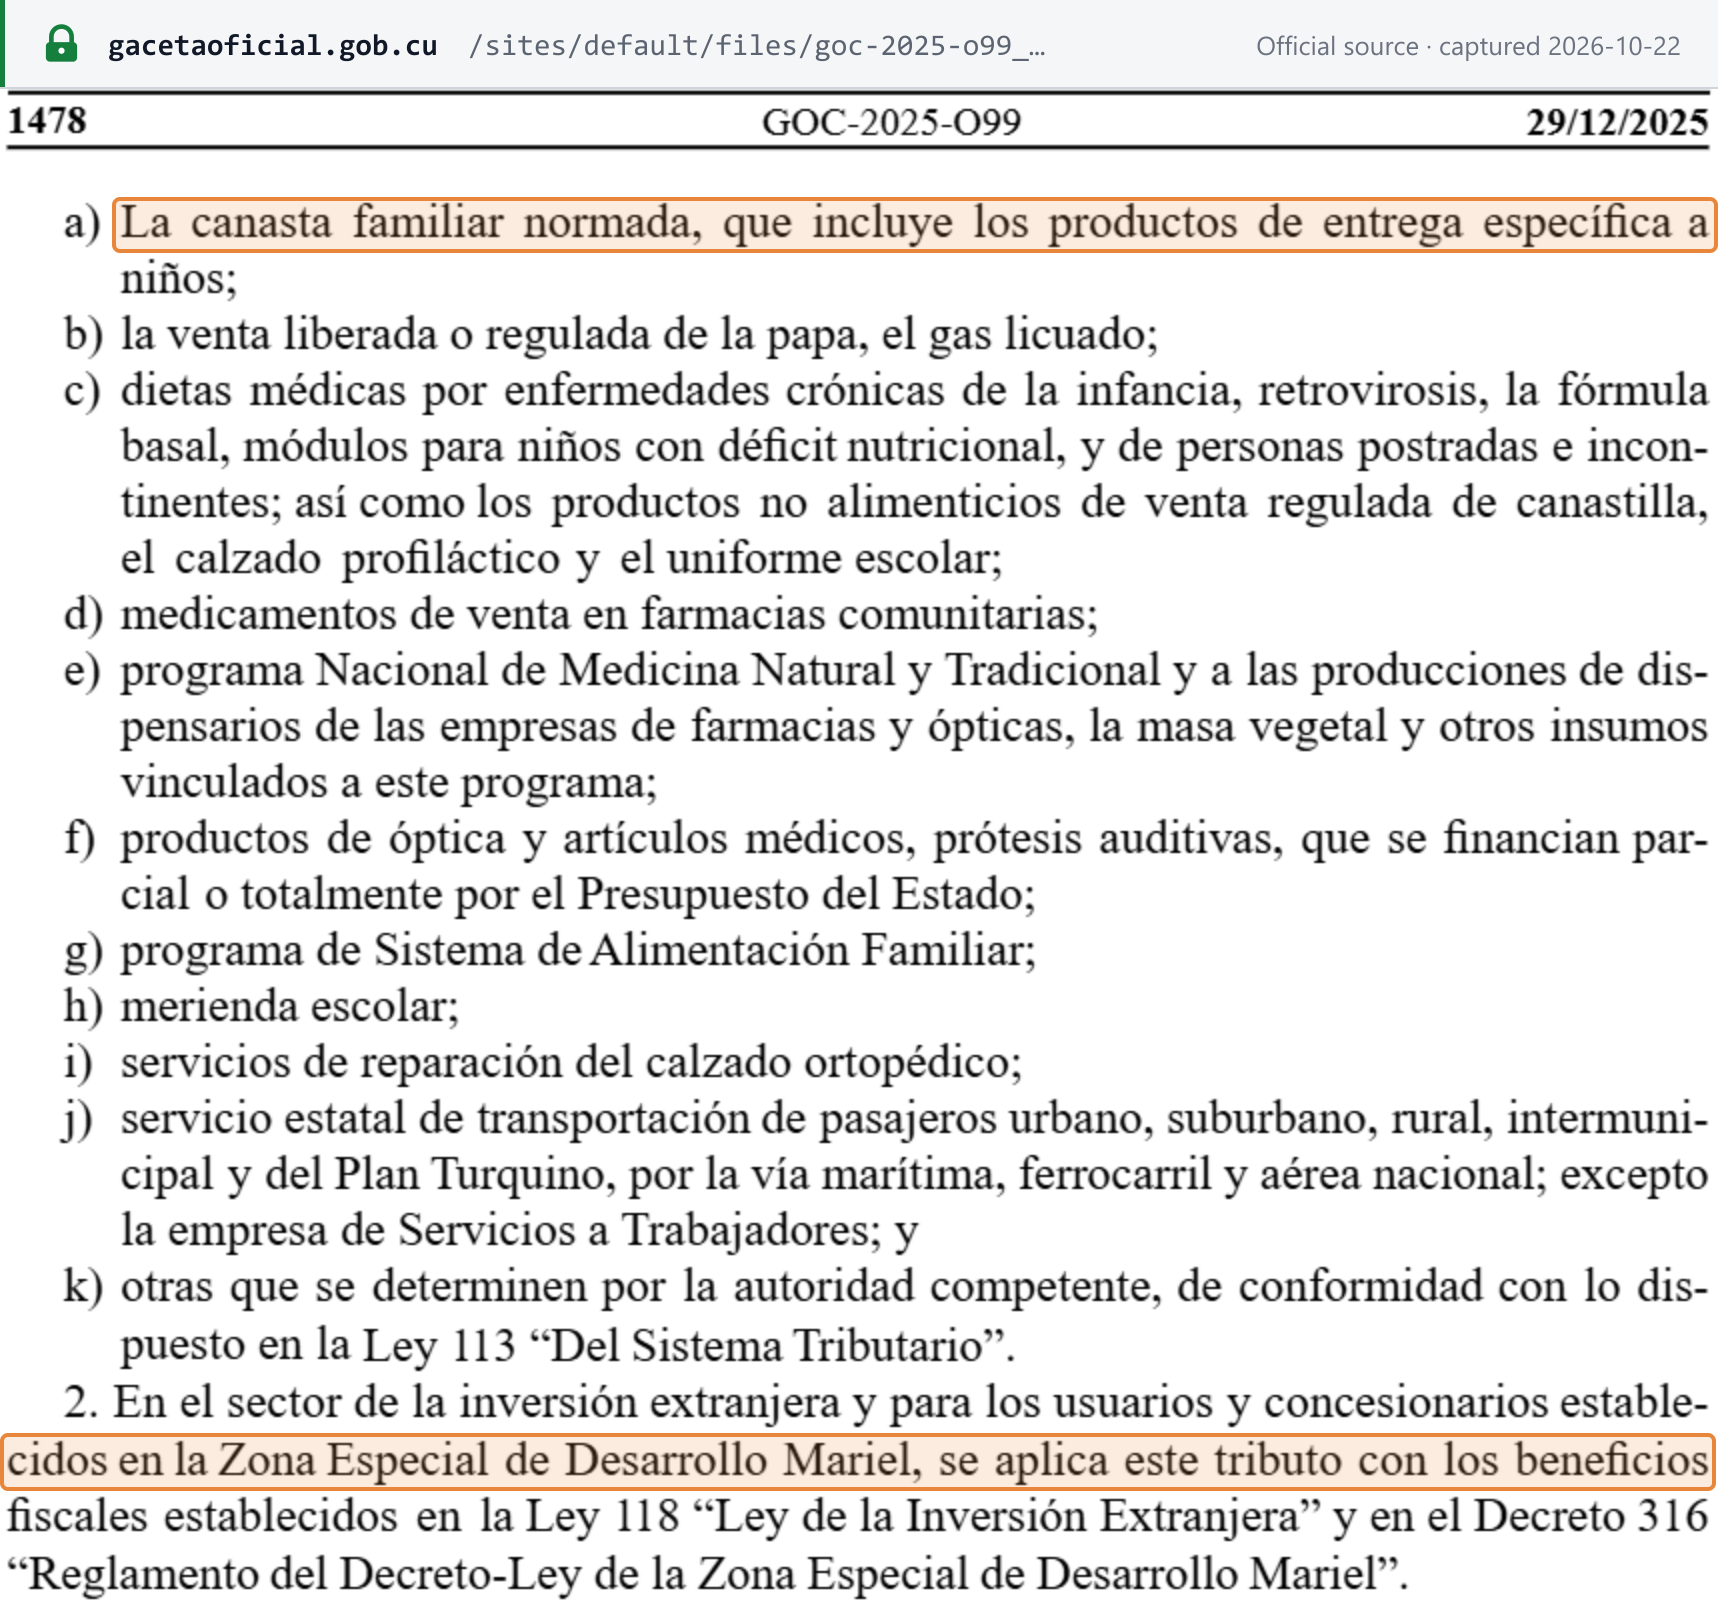
En vertu de la Ley 181/2025 pour 2026 :
- Non soumis à la taxe sur les ventes : les livres, journaux, revues et matériels éducatifs et scientifiques, ainsi que les autres matériels destinés au développement éducatif et culturel de la population (art. 65).
- Non soumis à la taxe sur les services : le transport d'électricité par les entreprises de l'Unión Eléctrica (art. 66).
- Exonérés de la taxe sur les ventes au détail et de la taxe sur les services (art. 67.1) : le panier familial rationné (canasta familiar normada) ; les pommes de terre et le gaz liquéfié ; les régimes alimentaires médicaux et certains produits pour enfants et produits médicaux énumérés ; les médicaments vendus en pharmacie de quartier ; la médecine naturelle et traditionnelle ; les articles d'optique et médicaux financés par le budget de l'État ; le programme d'alimentation familiale ; la restauration scolaire ; la réparation de chaussures orthopédiques ; le transport public de voyageurs de l'État ; et d'autres déterminés par l'autorité compétente. [2]
 Capture de la source réalisée le 2026-10-22 — original
À titre permanent, l'article 153 de la Ley 113 exclut les biens constituant des matières premières destinées à la production industrielle ainsi que les biens et services destinés à l'exportation (capture de la section Déclaration et paiement).
Exonéré ne signifie pas taux zéro — et ici, ni l'un ni l'autre n'a de conséquence sur la taxe d'amont. Aucune taxe d'amont n'étant jamais imputée, une vente exonérée ou non taxée ne supporte tout simplement aucune taxe ; il n'y a aucun crédit à conserver ni à perdre.
Exonérations ciblées de la vente en gros en 2026
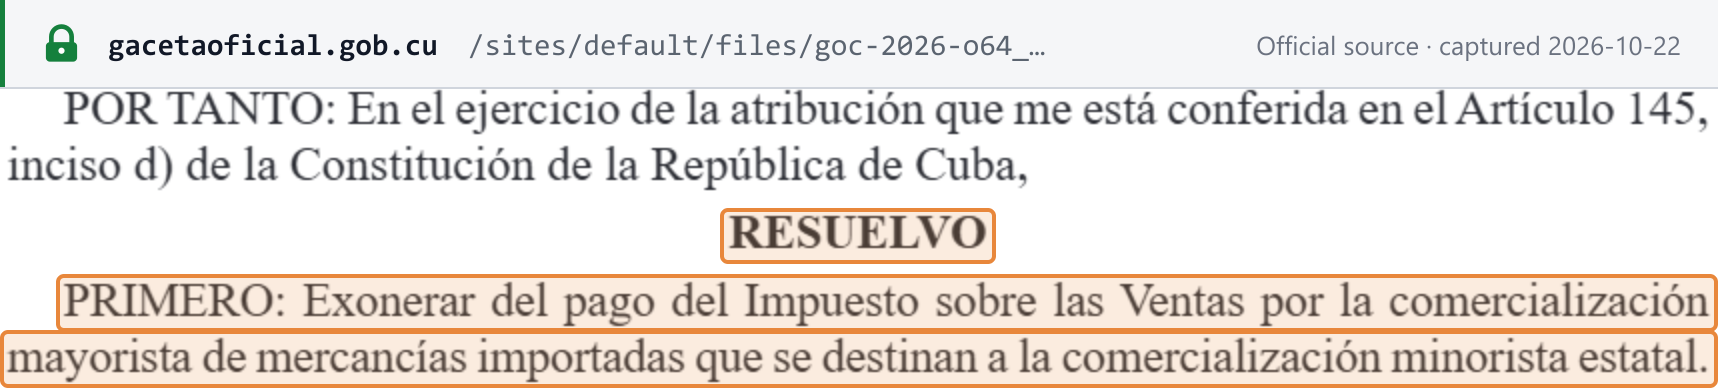
- Marchandises importées destinées au commerce de détail d'État. Rés. 160/2026, Primero : « Exonerar del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal. » Le grossiste justifie l'avantage auprès de l'ONAT au moyen des factures correspondantes (Segundo). En vigueur dès sa publication, le 4 août 2026. [8]
- Biens du Mercado del Barrio. Rés. 161/2026, Segundo : les acteurs économiques non étatiques sont exonérés sur la vente en gros des biens de l'annexe destinés au projet (capture de la section Taux).
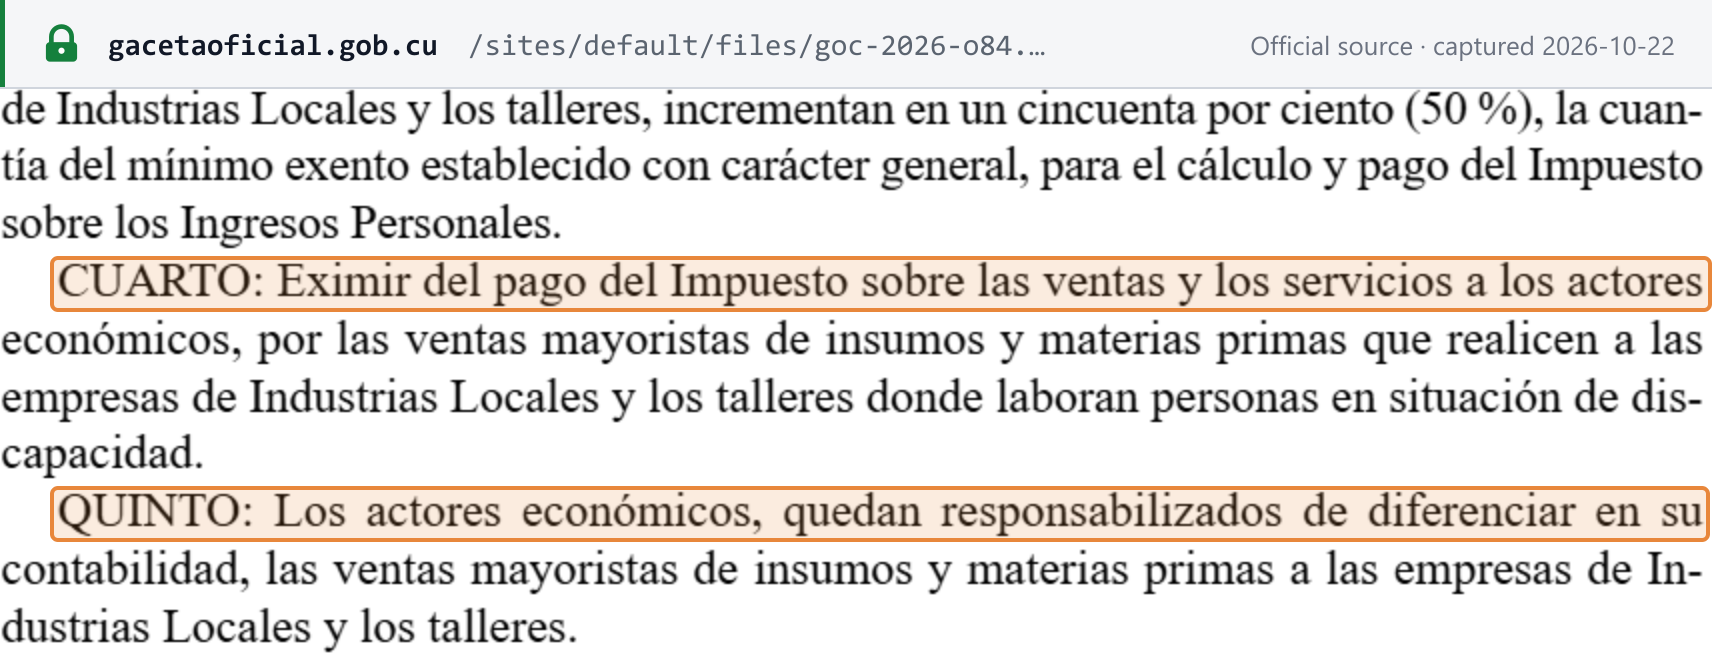
- Intrants destinés aux Industrias Locales et aux ateliers de personnes handicapées. Rés. 201/2026, Cuarto (GOC Ordinaria 84 du 7 octobre 2026, en vigueur dès sa publication) : les acteurs économiques sont exonérés des taxes sur les ventes et sur les services sur la vente en gros d'intrants et de matières premières aux entreprises Industrias Locales et aux ateliers employant des personnes handicapées, et doivent isoler ces ventes dans leur comptabilité (Quinto). [9]
 Capture de la source réalisée le 2026-10-22 — original
 Capture de la source réalisée le 2026-10-22 — original
Régimes spéciaux
- Investissement étranger et Zone spéciale de développement de Mariel (ZED Mariel) : les taxes s'appliquent « con los beneficios fiscales » de la Ley 118 et du Decreto 316 (art. 67.2 de la Ley 181) ; ces avantages sortent du cadre de ce guide.
- Agriculture : les taux de taxe sur les ventes des produits agricoles sont fixés chaque année par la loi de finances (art. 375 de la Ley 113) — pour 2026, la Rés. 348/2025 (voir Taux).
- Projets de développement local : 10 % / 5 % en vertu de la Rés. 202/2026.
- Jeunes diplômés non affectés dans le cadre du plan de répartition des diplômés qui deviennent TCP : exonérés des taxes sur les ventes, spéciale (accise) et sur les services ainsi que de l'impôt sur le revenu des personnes physiques pendant la première année d'activité, comptée à partir de la date de fin de leurs études (Rés. 271/2024, art. 14.1).
- Zones isolées : les conseils municipaux peuvent, à titre exceptionnel, réduire jusqu'à 35 % la taxe sur les ventes et sur les services des TCP dans les zones rurales et montagneuses difficiles d'accès (art. 15.3).
- Nouvelles MIPYMES : exonérées pour le mois de leur inscription (voir Comment s'inscrire).
- Comptabilité de caisse, régimes de la marge, régimes forfaitaires : aucun dans la Ley 113 pour ces taxes. [1] [7]
Infractions et sanctions
Infractions
Le Código Penal (Ley 151/2022) réprime les délits contre le Trésor public :
- Fraude fiscale (art. 319.1) : se soustraire au paiement d'un impôt ou refuser de le payer une fois l'imposition devenue définitive, le paiement réclamé et le délai expiré — 1 à 3 ans d'emprisonnement, ou une amende de 300 à 1 000 cuotas, ou les deux ; 2 à 5 ans, ou 500 à 1 000 cuotas, ou les deux, lorsque le budget de l'État subit un préjudice grave (art. 319.2).
- Falsification ou dissimulation (art. 320.1) : falsifier, dissimuler ou altérer des informations ayant une portée fiscale, ou recourir à tout autre stratagème pour éluder l'impôt — 2 à 5 ans, ou 500 à 1 000 cuotas, ou les deux ; 3 à 8 ans en cas de préjudice grave.
- Impôts retenus ou perçus non reversés (art. 322) : 2 à 5 ans, ou 500 à 1 000 cuotas, ou les deux.
- Poursuites : pour les articles 319 et 320, elles nécessitent une plainte du représentant de l'ONAT (art. 323.1), et l'administration fiscale poursuit parallèlement le recouvrement de la dette (art. 436 de la Ley 113). [12]
Une cuota d'amende pénale vaut entre 10 et 200 CUP, fixée par le tribunal en fonction des revenus de l'auteur (art. 40.2–3 du Código Penal). Il s'agit d'une unité différente de la cuota d'amende fiscale ci-dessous. [12]
Sanctions
Les amendes fiscales pour manquements formels sont exprimées en cuotas : entre 10 et 100 cuotas, chacune valant 100 à 1 000 CUP « según se disponga en la Ley Anual del Presupuesto del Estado o mediante disposición del ministro de Finanzas y Precios » (art. 439 de la Ley 113). La Ley 181/2025 ne fixe aucune valeur pour la cuota ; une amende ne peut donc être exprimée que sous la forme de cette fourchette.
| Manquement | Sanction | Source |
|---|---|---|
| Paiement tardif (recargo por mora) | 2 % en cas de paiement dans les 30 jours ouvrables suivant l'échéance ; 5 % dans les 60 jours ouvrables ; puis 0,1 % par jour, dans la limite de 40 % du principal | Ley 113, art. 425, tel que modifié par le DL 107/2025 |
| Recouvrement forcé (recargo de apremio) | 5 % de la dette | art. 424 |
| Défaut de paiement de la taxe, en tout ou en partie, dans les délais | Amende pouvant atteindre 40 % du principal majoré de la majoration due ou payée tardivement | art. 438 |
| Défaut d'inscription, ou données d'inscription non mises à jour dans les délais | 10 à 50 cuotas (personnes physiques) / 20 à 60 cuotas (personnes morales) | Decreto 308, art. 119 a) |
| Livres, registres et factures de vente non conservés pendant 5 ans | 50 à 70 / 60 à 100 cuotas | art. 119 c) |
| Déclarations non déposées ou déposées tardivement | 20 à 40 / 30 à 50 cuotas | art. 119 f) |
| Falsification, dissimulation ou altération de la documentation fiscale | 50 à 100 / 60 à 100 cuotas | art. 119 j) |
| Autres obligations formelles | 10 à 20 cuotas | art. 119 l) |
Le Decreto 308 ne prévoit aucune sanction spécifique pour le défaut d'émission de facture ; celui-ci relève de l'amende résiduelle de 10 à 20 cuotas pour « otros deberes formales » (art. 119 l). Au-delà des amendes, les sanctions comprennent la perte d'avantages fiscaux et la fermeture temporaire ou définitive d'établissements ou le retrait de la licence (art. 440 de la Ley 113). [1] [5]
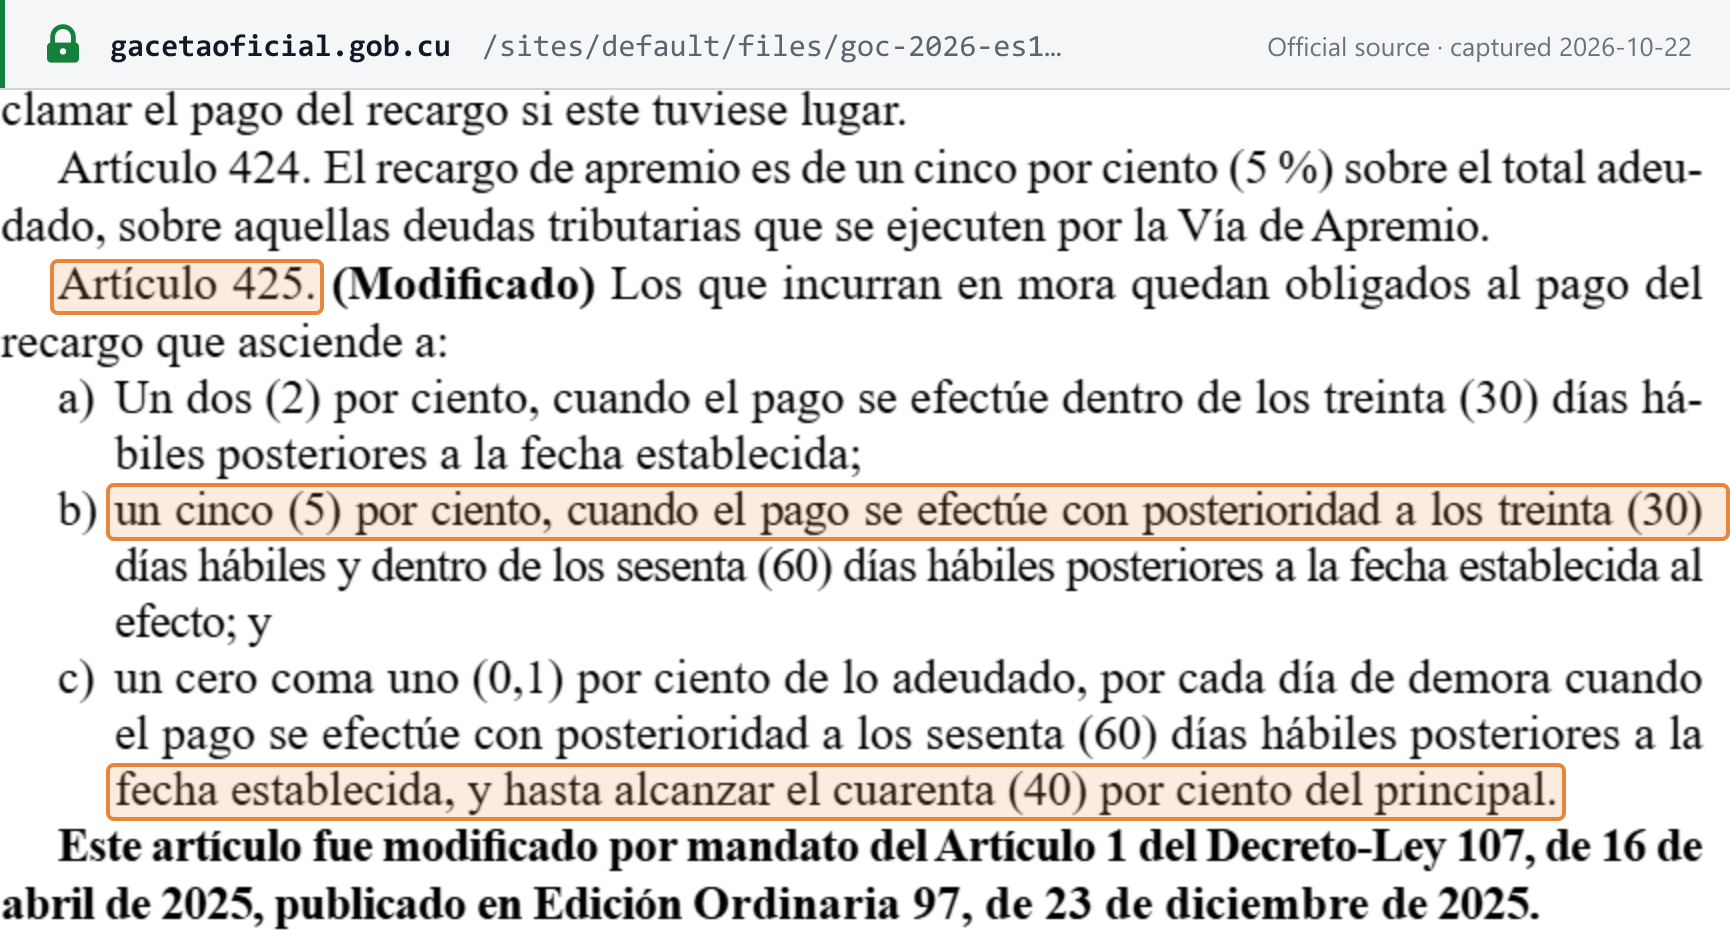 Capture de la source réalisée le 2026-10-22 — original
Questions fréquentes
Cuba applique-t-elle une TVA ? Pouvons-nous récupérer la taxe payée sur nos achats ?
Non. Cuba n'a pas de taxe sur la valeur ajoutée. Elle prélève l'Impuesto sobre las Ventas (taxe sur les ventes) sur les ventes de biens et l'Impuesto sobre los Servicios (taxe sur les services) sur les prestations de services, chacune calculée sur le montant total des ventes ou des recettes de services (articles 135 et 148 de la Ley 113). La Ley 113 ne prévoit aucun mécanisme d'imputation de la taxe payée sur les achats, de sorte que la taxe se cumule en cascade tout au long de la chaîne d'approvisionnement. Aucune loi ni résolution instaurant une taxe sur la valeur ajoutée n'a été publiée à la Gaceta Oficial.
Existe-t-il un seuil de chiffre d'affaires en deçà duquel une entreprise cubaine n'a pas à s'inscrire ?
Non. Tout contribuable doit s'inscrire au Registro de Contribuyentes de l'ONAT dans un délai de 15 jours calendaires : les personnes physiques à compter de la licence ou de l'autorisation qui fait naître l'obligation fiscale, les personnes morales à compter de la notification de leur inscription au registre constitutif (articles 18 et 20 du Decreto 308). La Ley 113, le Decreto 308 et la Ley 181 ne fixent aucun seuil monétaire d'inscription pour la taxe sur les ventes ou sur les services.
Notre MIPYME vend en gros à d'autres entreprises. Ces ventes sont-elles taxées ?
Oui. Pour 2026, l'article 60 de la Ley 181 taxe les MIPYMES, les coopératives non agricoles et les projets de développement local à 10 % sur le total de leurs ventes et services, ventes en gros comprises. Des exonérations ciblées existent pour la vente en gros de marchandises importées destinées au commerce de détail d'État (Résolution 160/2026), la vente en gros par des acteurs non étatiques des biens énumérés pour le projet Mercado del Barrio (Résolution 161/2026) et la vente en gros d'intrants et de matières premières aux entreprises Industrias Locales et aux ateliers de personnes handicapées (Résolution 201/2026).
Quand la taxe mensuelle sur les ventes ou sur les services est-elle due à Cuba ?
Les personnes physiques et les entités de commerce de détail paient dans les 20 jours calendaires suivant la clôture du mois au cours duquel elles ont réalisé les ventes ou fourni les services ; les entités de commerce de gros disposent de 60 jours calendaires (article 152 de la Ley 113). Un délai qui expire un samedi est reporté au jour ouvrable suivant (article 448).
Les factures cubaines doivent-elles être électroniques ?
Non. La Résolution 55/2021 du MFP autorise une Factura numérique, qui doit comporter les mêmes mentions obligatoires. Ses zones de signature peuvent être remplacées par une méthode cryptographique approuvée, des canaux de paiement électronique ou des mécanismes automatisés de remise et d'acceptation, vérifiés lors de la certification du logiciel comptable. Aucune norme publiée à la Gaceta Oficial ne rend la facturation électronique obligatoire ni ne crée de système de validation préalable (clearance).
Nous sommes une société étrangère qui vend des logiciels ou des services à des clients cubains. Devons-nous nous inscrire ?
La Ley 113 ne prévoit aucun régime d'inscription, aucun seuil ni aucune autoliquidation pour les fournisseurs non résidents, et aucune règle pour les services numériques. La taxe sur les services est due par quiconque fournit des services taxés sur le territoire national (articles 146 et 147), et une personne morale étrangère opérant par l'intermédiaire d'un établissement stable à Cuba doit désigner un représentant résidant à Cuba (article 9).
Combien coûte le paiement tardif de la taxe cubaine sur les ventes ou sur les services ?
Une majoration de 2 % en cas de paiement dans les 30 jours ouvrables suivant l'échéance, de 5 % en cas de paiement dans les 60 jours ouvrables, puis de 0,1 % par jour dans la limite de 40 % du principal (article 425 de la Ley 113, tel que modifié par le Decreto-Ley 107). Le défaut de paiement peut en outre entraîner une amende pouvant atteindre 40 % du principal majoré de la majoration (article 438).
Sites web utiles
| Site | Objet |
|---|---|
| ONAT — Oficina Nacional de Administración Tributaria | Administration fiscale ; le Portal Tributario pour la déclaration, le paiement et l'accès au compte (connexion avec le NIT et le mot de passe) |
| Plataforma de Actores Económicos (MEP) | Inscription des MIPYMES et des coopératives non agricoles |
| Bureaux municipaux de l'ONAT et ventanillas únicas | Inscription des travailleurs indépendants, des autres personnes physiques et des autres personnes morales |
| Gaceta Oficial de la República de Cuba | Les lois et résolutions, y compris les taux de chaque année (recherche via /es/search/node/) |
| Ministerio de Finanzas y Precios | Actualités du ministère et listes des normes fiscales |
| Aduana General de la República | Douane : déclarations d'importation et droits de douane |
Il n'existe aucun outil officiel de consultation des taux, aucun service public de vérification du NIT et aucun portail de facturation électronique.
Changements récents
- 2026-10-21 — Rés. 202/2026 du MFP : les projets de développement local paient les taxes sur les ventes et sur les services à 10 %, et à 5 % sur la vente au détail de denrées alimentaires issues de leurs mini-industries. (Gaceta Oficial)
- 2026-10-07 — Rés. 201/2026 du MFP : la vente en gros d'intrants et de matières premières aux entreprises Industrias Locales et aux ateliers de personnes handicapées est exonérée des taxes sur les ventes et sur les services. (Gaceta Oficial)
- 2026-08-11 — Entrée en vigueur de la Rés. 172/2026 du MFP : nouveaux montants de l'Impuesto Especial a Productos y Servicios sur les ventes de véhicules à moteur en devises convertibles. (Gaceta Oficial) — voir l'événement
- 2026-08-04 — Rés. 161/2026 du MFP : taxe sur les ventes de 5 % sur la vente au détail des produits énumérés par les établissements du Mercado del Barrio, et exonération de la vente en gros pour les acteurs non étatiques qui les approvisionnent. (Gaceta Oficial) — voir l'événement
- 2026-08-04 — Rés. 160/2026 du MFP : la vente en gros de marchandises importées destinées au commerce de détail d'État est exonérée de la taxe sur les ventes. (Gaceta Oficial) — voir l'événement
- 2026-06-18 — Publication de la Rés. 126/2026 du MFP : l'ONAT peut recouvrer les dettes fiscales définitives par prélèvement direct sur le compte bancaire du contribuable, à compter de 30 jours après la publication. (Gaceta Oficial)
- 2026-01-01 — Entrée en vigueur des taux de la Ley 181/2025 pour 2026 (10 % général, 5 % pour les télécommunications d'ETECSA) et des taux agricoles de la Rés. 348/2025 du MFP (10 % / 5 %). (Gaceta Oficial)
- 2025-12-23 — Publication du Decreto-Ley 107/2025 : nouveau barème de majoration de retard et paiement des taxes en CUP. (Gaceta Oficial)
Pour la chronologie complète, consultez les changements fiscaux à Cuba sur Lookuptax.
Liens de référence
- Gaceta Oficial Edición Especial n° 1 du 12 janvier 2026 — textes consolidés de la Ley 113/2012 « Del Sistema Tributario » et du Decreto 308/2012
- Gaceta Oficial Ordinaria n° 99 du 29 décembre 2025 — Ley 181/2025 « Del Presupuesto del Estado para el año 2026 » et Resolución 348/2025 du MFP
- Gaceta Oficial Ordinaria n° 37 du 8 avril 2021 — Resolución 55/2021 du MFP (Modelo SC-2-12 Factura et facture numérique)
- Gaceta Oficial Ordinaria n° 15 du 12 février 2007 — Resolución 11/2007 du MFP (modèles, dont le SC-2-11 Conduce)
- Gaceta Oficial Ordinaria n° 97 du 23 décembre 2025 — Decreto-Ley 107/2025, Decreto 131/2025 et Resolución 162/2025 de l'ONAT (NIT)
- Gaceta Oficial Ordinaria n° 5 de 2024 — Resoluciones 306/2023 (MIPYMES) et 307/2023 (coopératives non agricoles) du MFP
- Gaceta Oficial Ordinaria n° 78 du 19 août 2024 — Resolución 271/2024 du MFP (travailleurs indépendants)
- Gaceta Oficial Ordinaria n° 64 du 4 août 2026 — Resoluciones 160/2026 et 161/2026 du MFP
- Gaceta Oficial Ordinaria n° 84 du 7 octobre 2026 — Resolución 201/2026 du MFP
- Gaceta Oficial Ordinaria n° 87 du 21 octobre 2026 — Resolución 202/2026 du MFP (projets de développement local)
- Gaceta Oficial Ordinaria n° 53 du 18 juin 2026 — Resolución 126/2026 du MFP (recouvrement des dettes fiscales)
- Gaceta Oficial Ordinaria n° 93 du 1er septembre 2022 — Ley 151/2022, Código Penal
- Gaceta Oficial Ordinaria n° 65 du 4 août 2026 — Resolución 172/2026 du MFP (droit d'accise sur les véhicules)
- ONAT — Inscripción en el Registro de Contribuyentes (page d'inscription, juillet 2024)
- Gaceta Oficial — fiche de la norme Resolución 56/2026 du MFP
- ONAT — page d'accueil et connexion au Portal Tributario (archivée le 16 juin 2026)
- Gaceta Oficial — fiche de la norme Resolución 55/2021 du MFP
À lire également sur Lookuptax :
- Guide du numéro fiscal à Cuba — Carné de Identidad et NIT
- Taux fiscaux dans le monde
- Seuils d'immatriculation à la TVA dans le monde
- État de la facturation électronique et des réseaux dans le monde
- Comment les pays nomment leur TVA, GST ou taxe sur les ventes
- Comment s'immatriculer à la TVA, à la taxe sur les ventes ou à la GST
- L'autoliquidation expliquée