Guide de la TVA (IVA) en Angola
| FICHE PRATIQUE | |
|---|---|
| Code pays | AO |
| Nom de la taxe | Taxe sur la valeur ajoutée — Imposto sobre o Valor Acrescentado (IVA) |
| Administration fiscale | Administração Geral Tributária (AGT) |
Présentation
La taxe sur la valeur ajoutée angolaise est l'Imposto sobre o Valor Acrescentado (IVA), l'équivalent de la TVA (Taxe sur la Valeur Ajoutée). Elle s'applique aux livraisons de biens et prestations de services localisées en Angola ainsi qu'aux importations de biens.
Administration. L'IVA est gérée par l'Administração Geral Tributária (AGT), qui gère à la fois les services des impôts et la douane ; l'IVA à l'importation est donc perçue lors du dédouanement. L'immatriculation, les déclarations, le paiement et la facturation électronique passent par le Portal do Contribuinte de l'AGT.
Textes. Le Code de l'IVA (Código do Imposto sobre o Valor Acrescentado, « CIVA ») a été approuvé par la Lei n.º 7/19, de 24 de Abril, puis modifié et republié par la Lei n.º 14/23, de 28 de Dezembro. Les lois de finances annuelles le modifient encore ; la loi de finances 2026, Lei n.º 14/25, de 30 de Dezembro (OGE 2026), a modifié les règles des régimes et ajouté un taux de 5 % pour les équipements industriels. [1] [2] La facturation et la facturation électronique sont régies par le Regime Jurídico das Facturas, approuvé par le Décret présidentiel (Decreto Presidencial) n.º 71/25, de 20 de Março. [3]
Niveaux d'imposition. Une seule taxe nationale, sans niveau provincial ni municipal. La seule variation territoriale est le régime spécial de la province de Cabinda, taxée à 1 % (voir Taux).
Devise. Le kwanza (AOA, noté « Kz »). Les montants en devise étrangère sont convertis au cours vendeur de la Banque nationale d'Angola (BNA) à la date d'exigibilité de l'impôt (CIVA art. 17.º n.º 8). [1]
Période d'imposition. Le mois civil. Les contribuables doivent « entregar mensalmente a declaração periódica » — déposer mensuellement la déclaration périodique — pour les opérations du mois précédent (CIVA art. 32.º n.º 1 c)). [1]
Ce guide présente le droit et la pratique publiée par l'AGT au 14 octobre 2026.
Pour le système portugais dont s'inspire la terminologie angolaise, consultez le guide de la TVA au Portugal.
Immatriculation
Qui doit s'immatriculer
Toute personne qui exerce une activité économique en Angola doit s'immatriculer auprès de l'AGT et obtenir un NIF (Número de Identificação Fiscal, numéro d'identification fiscale). Une declaração de início de actividade (déclaration de début d'activité) est déposée par voie électronique 15 jours avant le début de l'activité (CIVA art. 43.º n.º 1). [1]
Seuil d'immatriculation
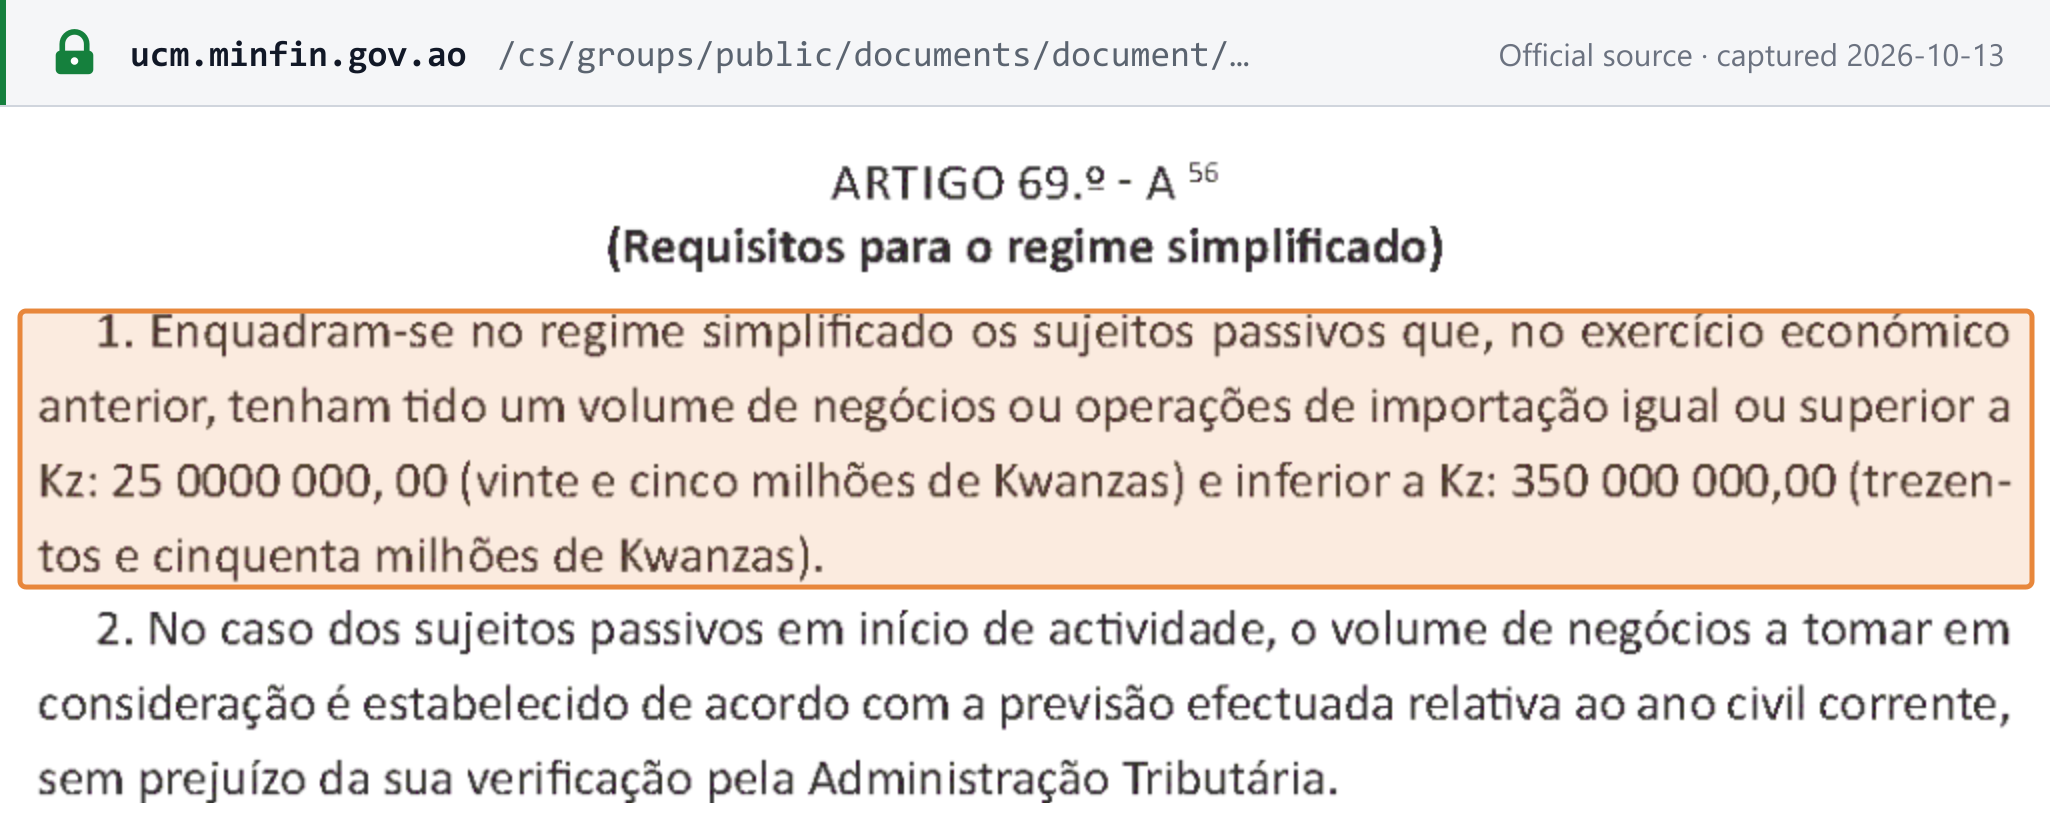
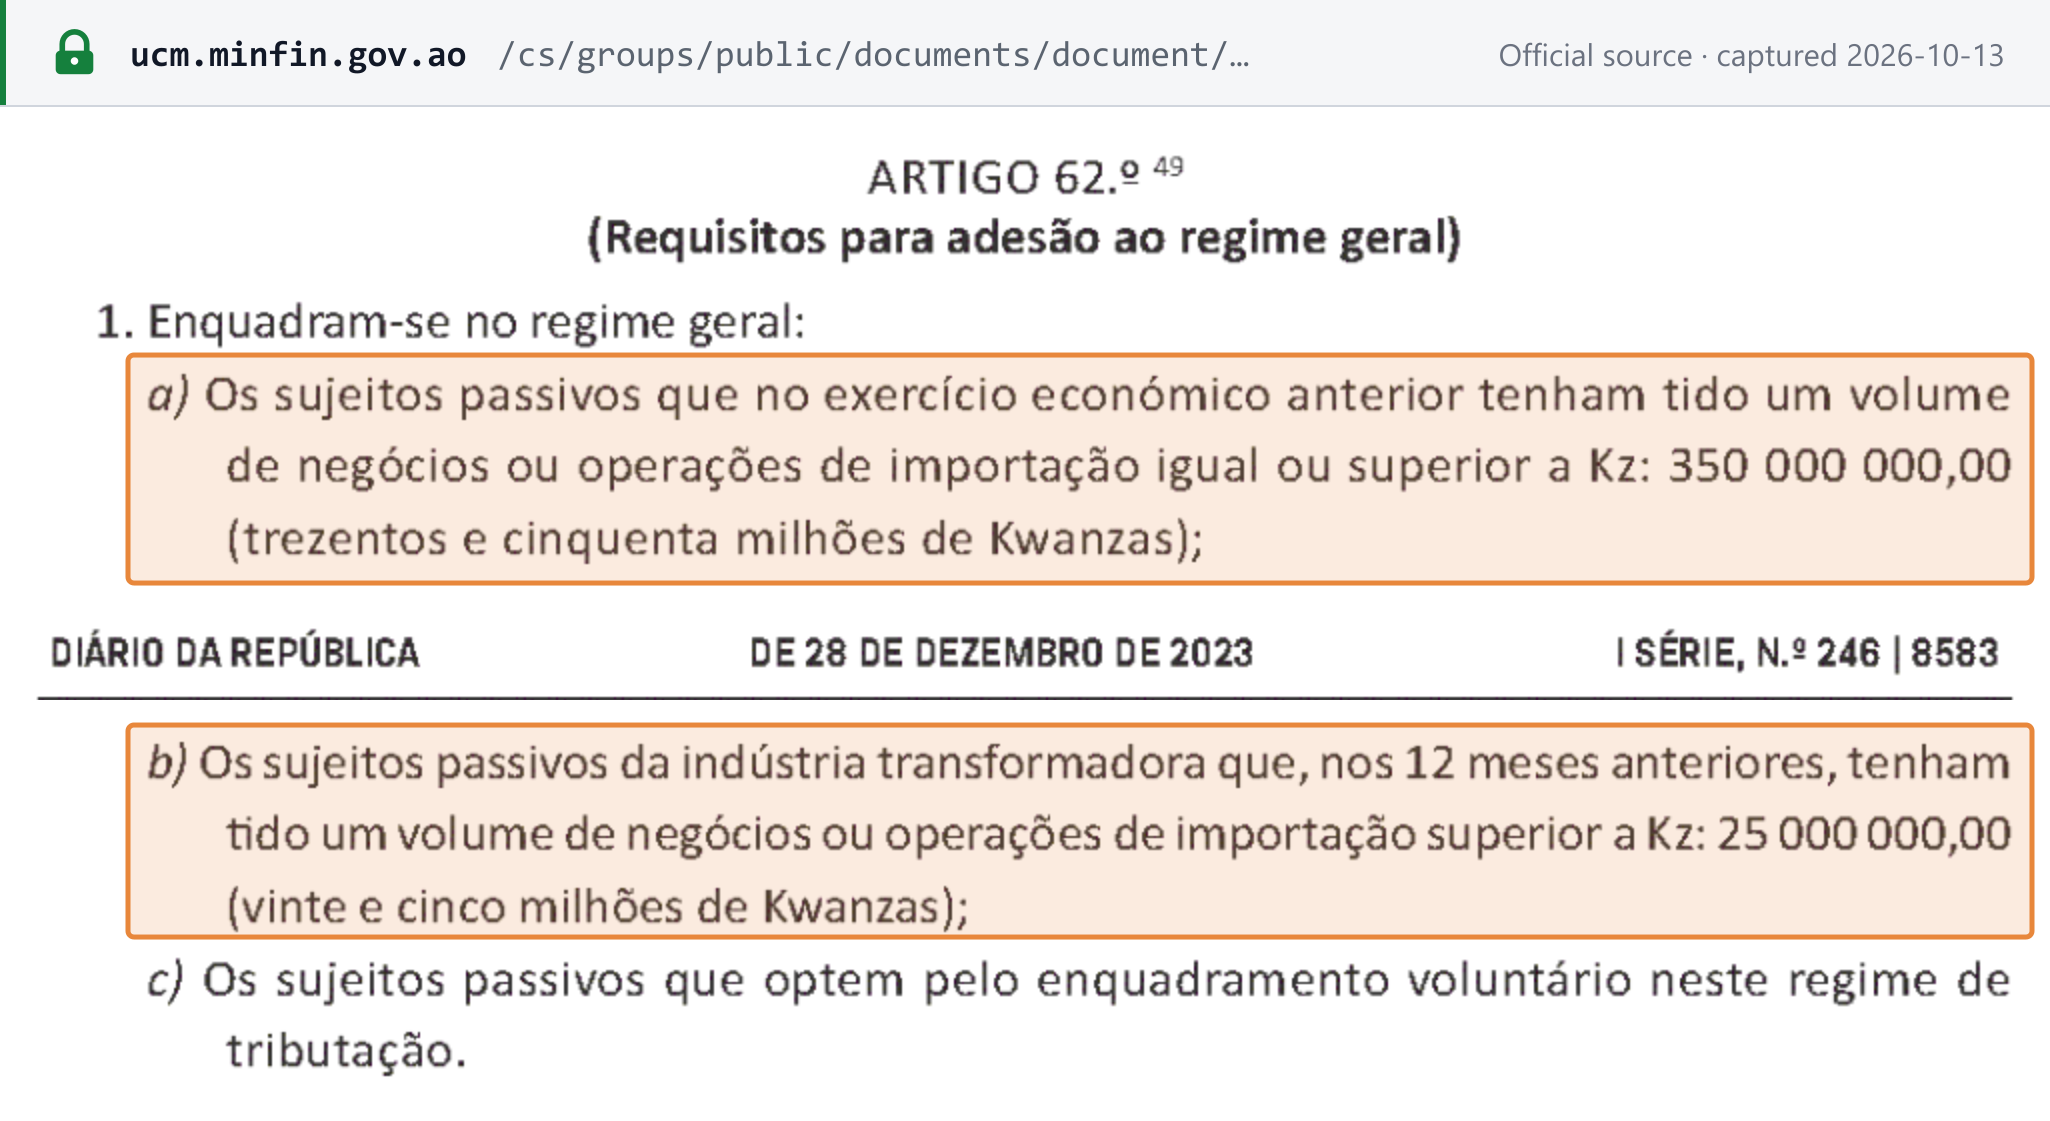
L'Angola n'a aucun seuil de chiffre d'affaires pour l'immatriculation : toutes les entreprises s'immatriculent. C'est le chiffre d'affaires (ou les importations) de l'exercice précédent qui détermine le régime d'IVA applicable : [1] [5]
| Régime | Chiffre d'affaires ou importations, exercice précédent | Traitement |
|---|---|---|
| Exclusão (exclusion) | Moins de 25 000 000 Kz | Aucune IVA facturée ; les factures portent la mention « IVA — Regime de Exclusão » |
| Simplificado (simplifié) | De 25 000 000 Kz à moins de 350 000 000 Kz | 7 % sur le chiffre d'affaires effectivement encaissé ; 10 % de l'IVA déductible récupérable ; déclaration simplifiée mensuelle |
| Geral (général) | 350 000 000 Kz ou plus | IVA intégrale : facturation de l'IVA, déduction de l'IVA déductible |
- Relèvent également du régime général : les fabricants dont le chiffre d'affaires ou les importations des 12 derniers mois ont dépassé 25 000 000 Kz, et tout contribuable qui opte pour ce régime (CIVA art. 62.º).
- Seuls les contribuables du régime général facturent l'IVA : « A liquidação do imposto na factura compete exclusivamente aos sujeitos passivos do regime geral do IVA » (art. 34.º n.º 4).
- Changement de régime (à partir de 2026). Un contribuable dont le chiffre d'affaires franchit un seuil doit changer de régime avant la fin du mois suivant ; à défaut, l'AGT peut procéder elle-même au changement (Lei 14/25 art. 23.º n.ºs 2–3). [2]
Immatriculation des non-résidents
Il n'existe aucun seuil spécifique pour les non-résidents, et les obligations d'une entreprise étrangère dépendent de ce qu'elle vend et à qui (voir Entreprises étrangères vendant en Angola) :
- Services rendus à des assujettis angolais (B2B) : le client angolais déclare l'IVA par autoliquidation ; le fournisseur étranger ne s'immatricule donc pas au titre de ces prestations (CIVA art. 29.º n.º 2).
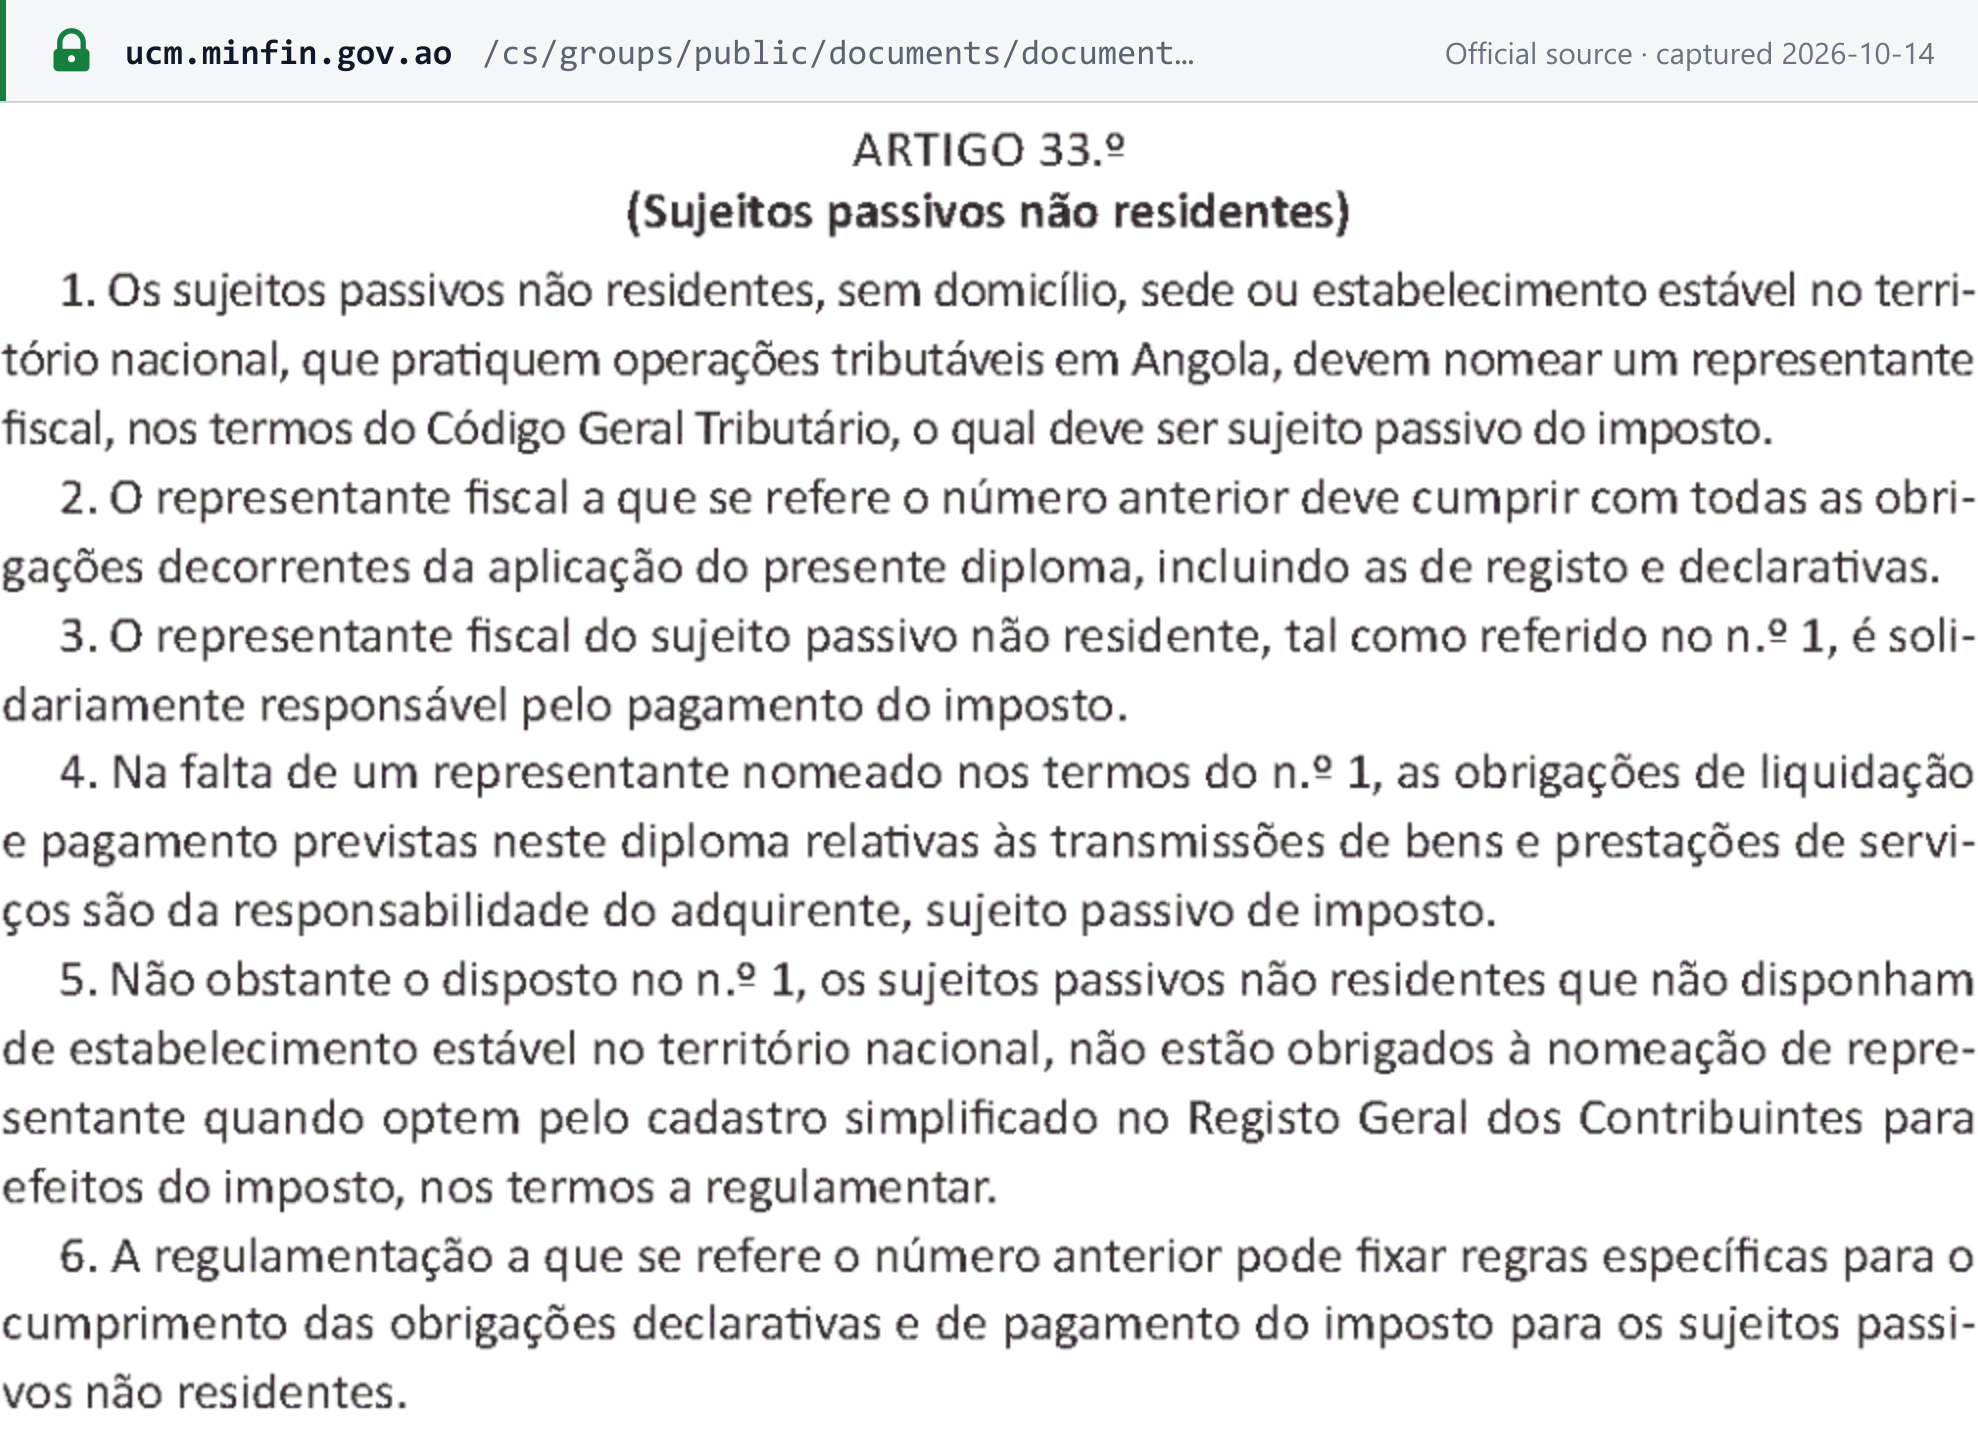
- Toute autre opération imposable en Angola, y compris auprès de consommateurs : « Os sujeitos passivos não residentes … que pratiquem operações tributáveis em Angola, devem nomear um representante fiscal » — les non-résidents qui réalisent des opérations imposables en Angola doivent désigner un représentant fiscal, lui-même assujetti à l'IVA et solidairement responsable de l'impôt (art. 33.º n.ºs 1–3).
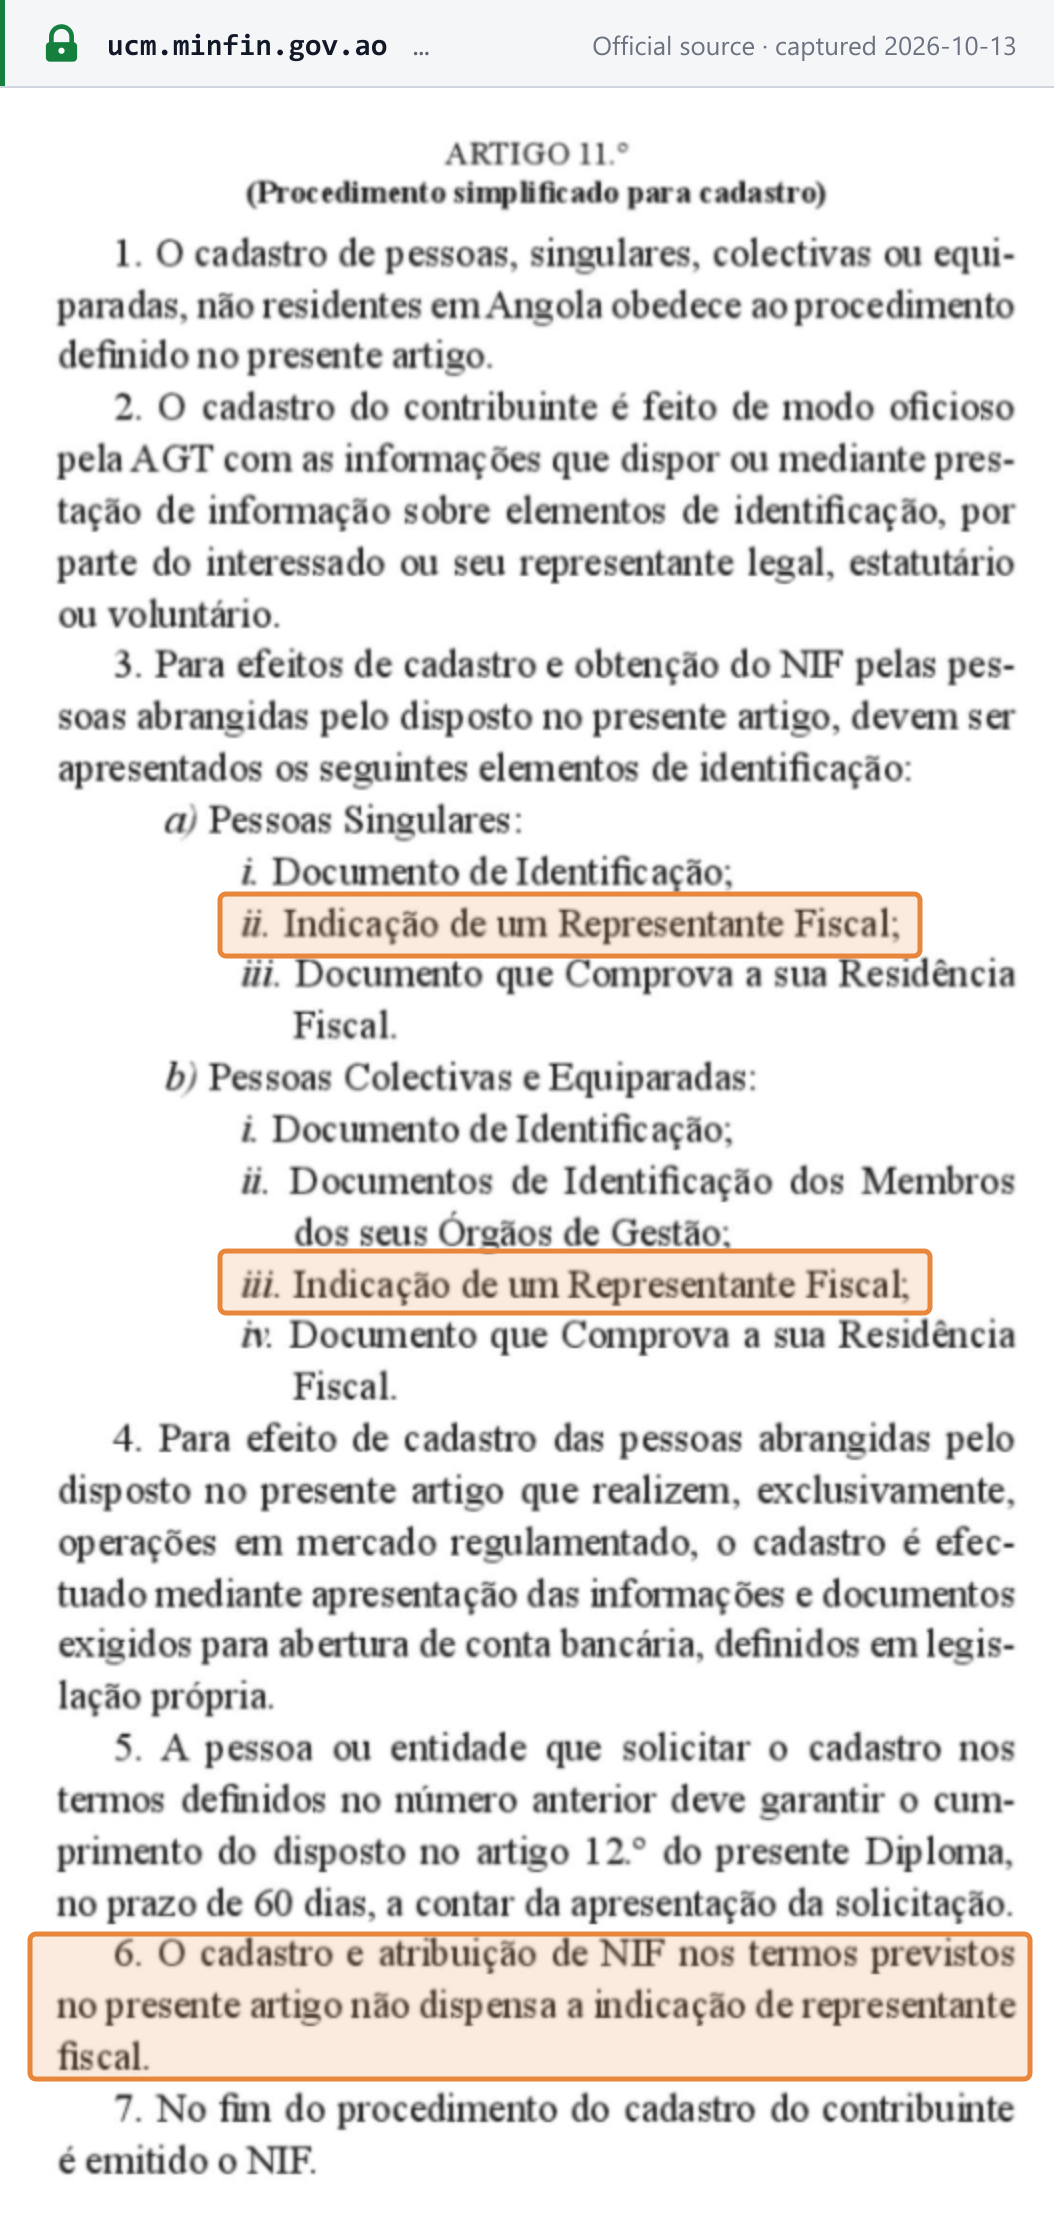
Pour obtenir un NIF, une personne physique ou une société non résidente doit désigner un représentant fiscal, et l'immatriculation ne la dispense pas de cette obligation (Décret présidentiel 245/21 art. 11.º). [1] [14]
Numéro d'identification fiscale
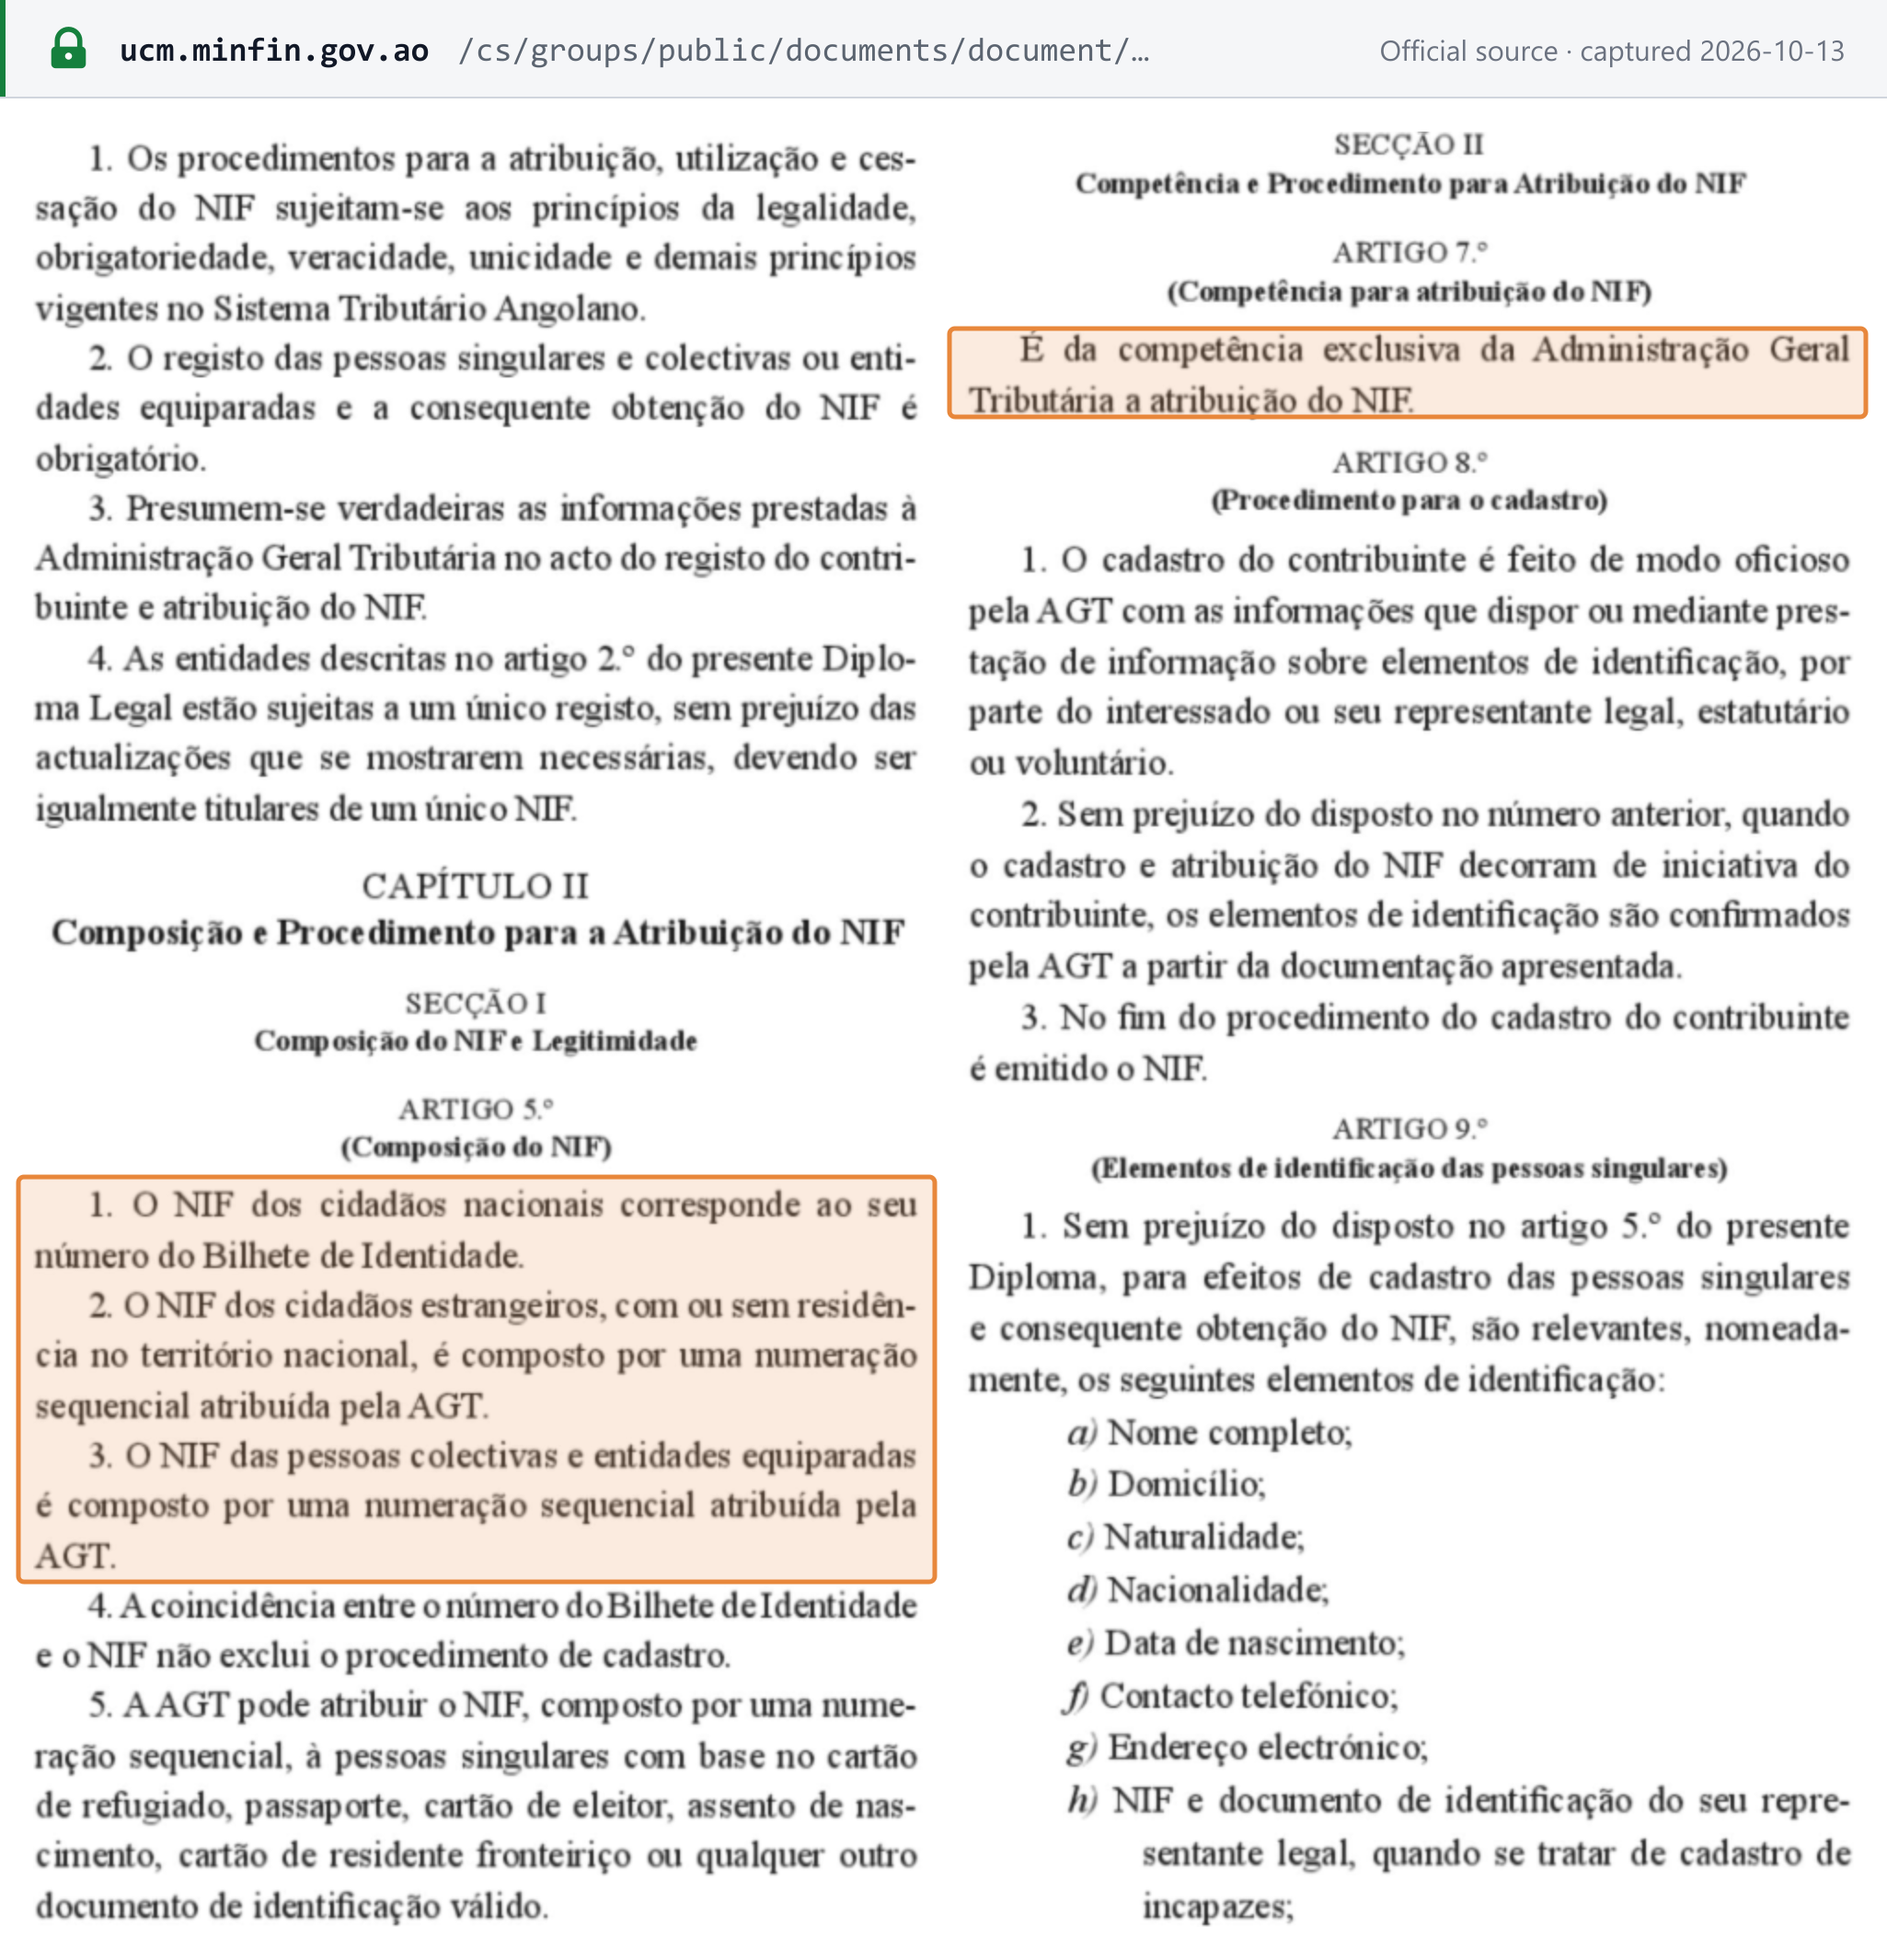
L'Angola n'a pas de numéro d'IVA distinct : une entreprise est identifiée par son NIF, et son régime d'IVA est un champ de la fiche NIF. Seule l'AGT attribue les NIF (Décret présidentiel 245/21 art. 7.º). Pour les citoyens angolais, le NIF correspond au numéro de leur Bilhete de Identidade ; les personnes physiques étrangères et les sociétés reçoivent un numéro séquentiel attribué par l'AGT (art. 5.º). [14]
Pour le format du NIF, le fonctionnement de la suspension et la manière de vérifier un numéro, consultez le guide du numéro fiscal en Angola, ou vérifiez le format d'un NIF avec le validateur de NIF angolais.
Comment s'immatriculer
L'immatriculation et la déclaration de début d'activité se font par voie électronique sur le Portal do Contribuinte. Toute modification des informations enregistrées est notifiée dans un délai de 15 jours au moyen d'une declaração de alteração (CIVA art. 45.º n.º 2). [1]
Immatriculation volontaire
Un contribuable en dessous de 350 000 000 Kz peut opter pour le régime général (CIVA art. 62.º n.º 1 c)), ce qui lui permet de facturer l'IVA et de déduire intégralement l'IVA sur ses achats. Le contribuable qui exerce cette option doit rester au régime général pendant au moins 5 ans (art. 61.º n.º 3). [1]
Radiation
- Délai : la declaração de cessação est déposée par voie électronique « no prazo de 30 dias a contar da data de cessação » — dans les 30 jours suivant la cessation d'activité (CIVA art. 46.º n.º 1).
- Cessation présumée : absence d'activité imposable pendant deux années consécutives (les actifs restants de l'entreprise sont alors considérés comme livrés), épuisement des actifs de l'entreprise, ou transfert de l'entreprise (art. 46.º n.º 2).
- D'office : l'AGT peut prononcer elle-même la cessation (art. 46.º n.º 3).
- Remboursement d'un crédit : en cas de cessation, un crédit d'IVA peut être remboursé sans délai d'attente (art. 26.º n.º 3 a)).
Groupe TVA
Non disponible. Le Code de l'IVA, tel que republié par la Lei 14/23, ne contient aucune disposition sur le groupement à l'IVA : chaque contribuable s'immatricule et déclare séparément.
Taux
| Taux | S'applique à |
|---|---|
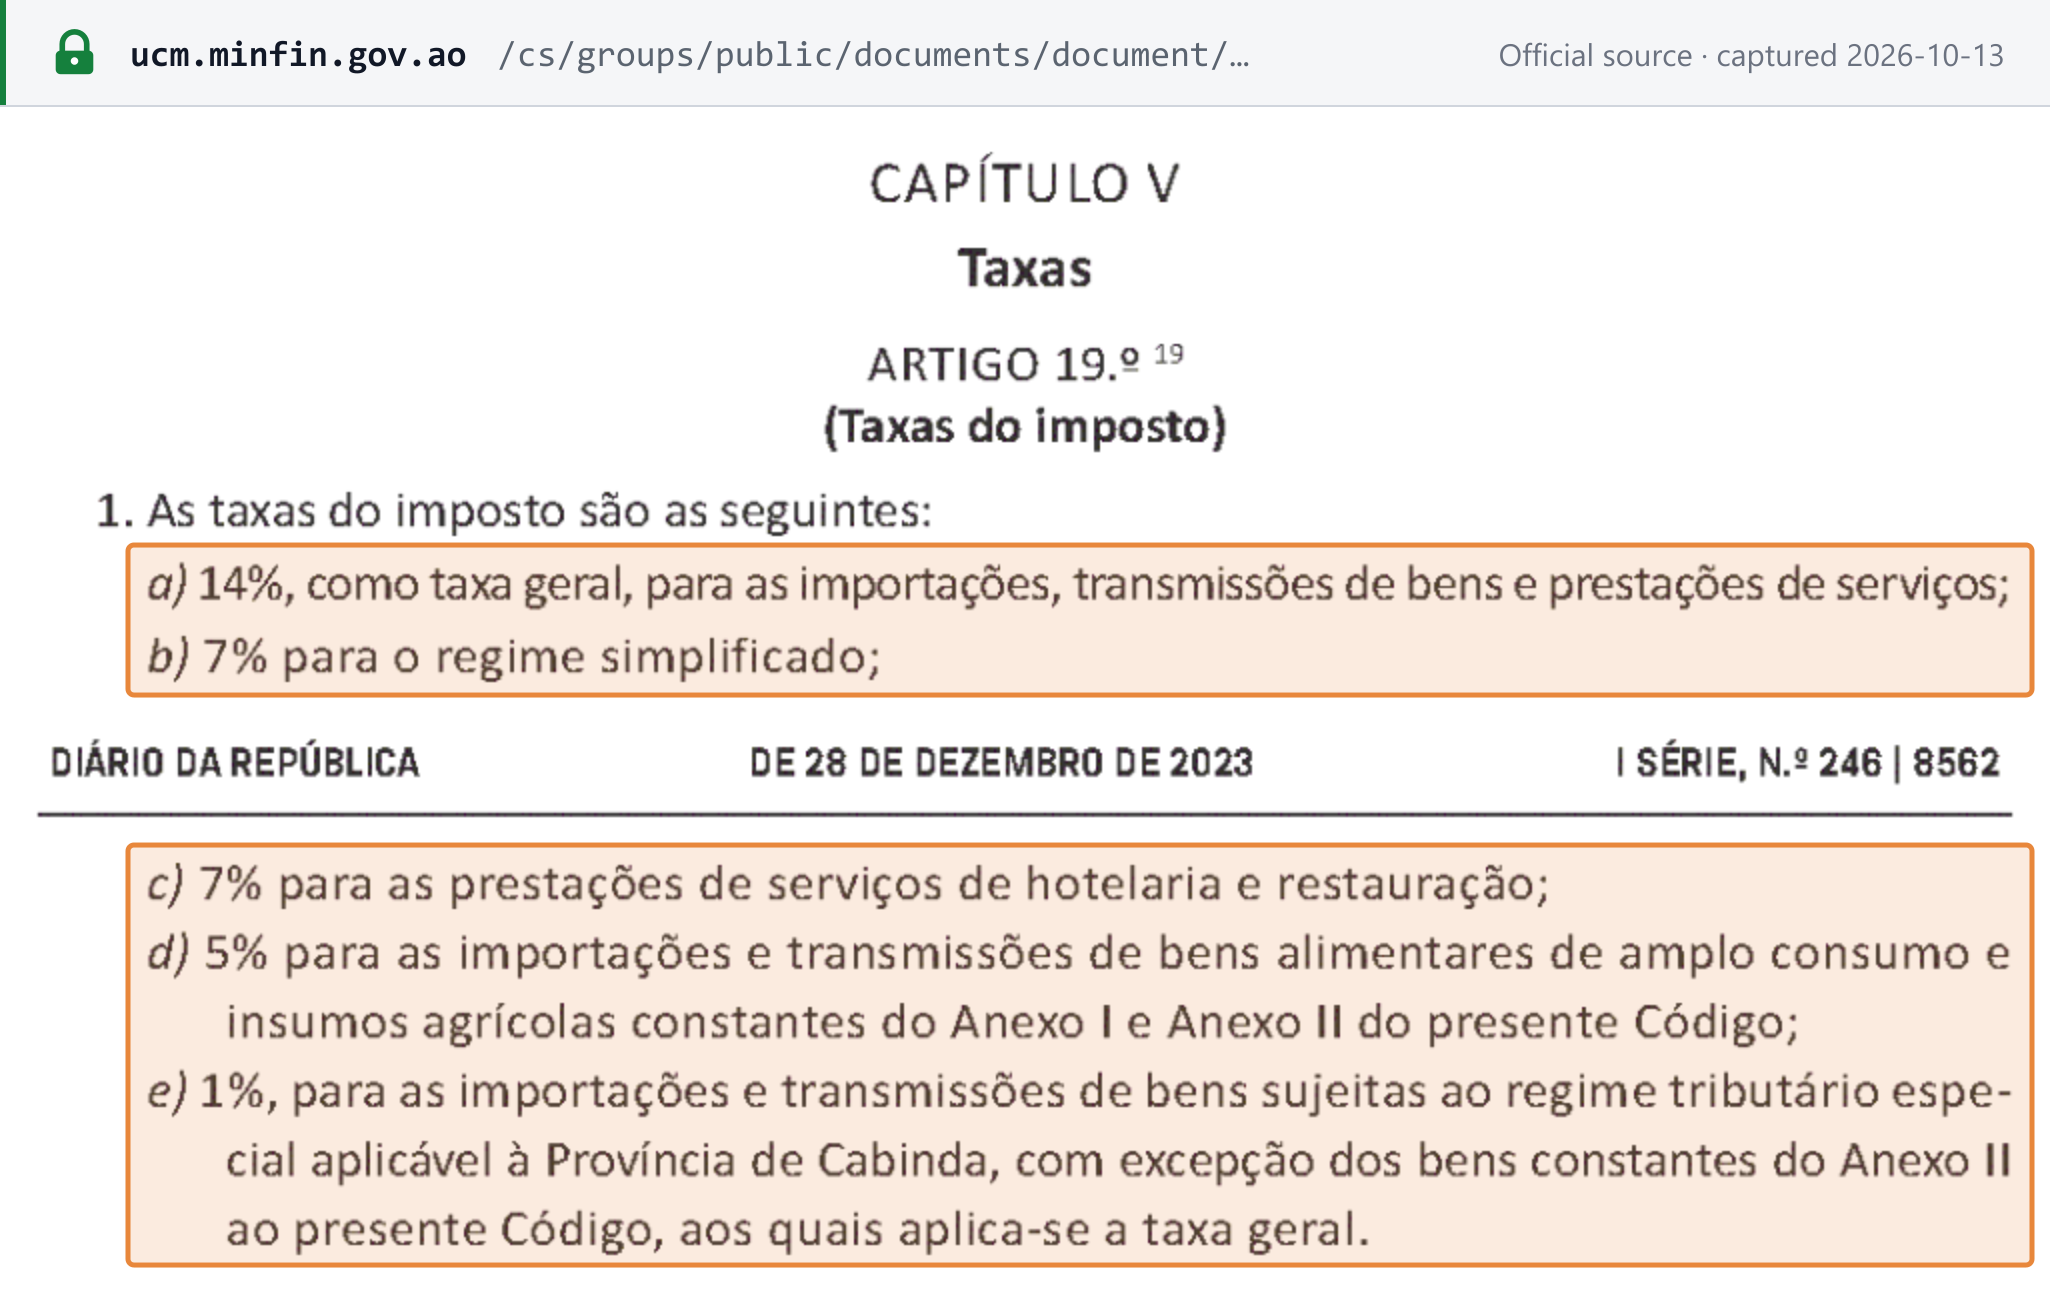
| 14 % (taxa geral) | Importations, livraisons de biens et prestations de services non couvertes par un autre taux |
| 7 % | Toutes les opérations des contribuables du régime simplifié, sur le chiffre d'affaires encaissé |
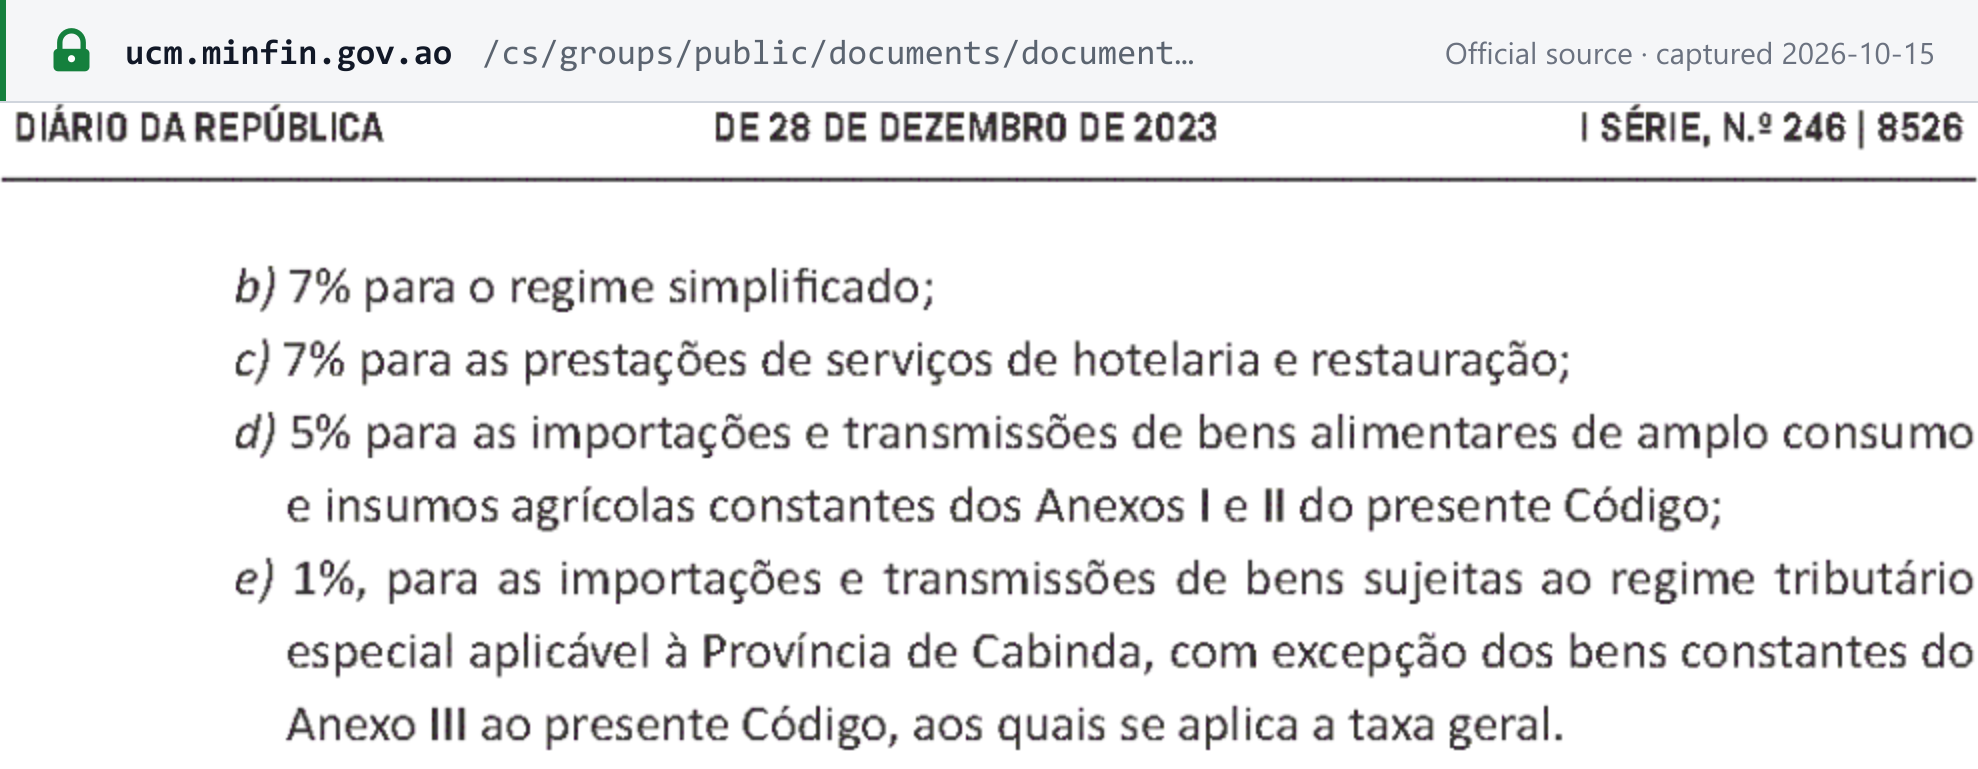
| 7 % | Services d'hôtellerie et de restauration, uniquement pour les prestataires remplissant quatre conditions (ci-dessous) |
| 5 % | Denrées alimentaires de base et intrants agricoles listés aux annexes I et II du Code de l'IVA |
| 5 % | Équipements industriels importés ou livrés par leur fabricant (à partir de 2026) |
| 1 % | Importations et livraisons relevant du régime spécial de la province de Cabinda, à l'exception des biens de l'annexe III (tels que l'alcool, le tabac, les bijoux, les véhicules et les armes), soumis à 14 % |
Taux général de 14 %. « 14%, como taxa geral, para as importações, transmissões de bens e prestações de serviços » (CIVA art. 19.º n.º 1 a)).
Hôtellerie et restauration à 7 %. Le taux réduit « apenas é aplicada pelos prestadores dos referidos serviços que cumpram cumulativamente » — ne s'applique qu'aux prestataires qui remplissent l'ensemble des quatre conditions suivantes (art. 19.º n.º 2) :
- tous les biens immobiliers qu'ils possèdent ou utilisent pour l'activité sont enregistrés ;
- tous les véhicules à moteur qu'ils possèdent ou utilisent pour l'activité sont immatriculés ;
- ils émettent leurs factures au moyen de systèmes de facturation électronique ;
- ils ont déposé leurs déclarations fiscales des années précédentes.
Denrées de base et intrants agricoles à 5 %. L'annexe I (« Bens alimentares de Amplo Consumo ») énumère des aliments tels que la viande, le poisson (autre que le requin, le saumon et la morue), le lait, les œufs, les légumes, les fruits, les céréales, la farine, l'huile de cuisson (autre que l'huile d'olive), le sucre, les pâtes, le pain, l'eau et le sel. L'annexe II énumère les intrants agricoles.
Équipements industriels à 5 %. La loi de finances 2026 soumet à 5 % les équipements industriels importés ou livrés par le fabricant, sous réserve de vérification par l'AGT (Lei 14/25 art. 23.º n.º 1). La Circulaire de l'AGT 01/GACA/GJ/AGT/2026 la limite aux équipements « que tenham como finalidade potenciar a indústria nacional » — destinés à renforcer l'industrie nationale — et exige une immatriculation à jour faisant apparaître une activité de fabrication, ainsi qu'une licence industrielle et une fiche technique. [2] [5]
Pas de taux zéro. L'Angola n'a pas de taux de 0 %. Les exportations sont exonérées avec droit à déduction, ce qui produit le même effet (voir Exonérations).
Changements annoncés. Aucun. La loi de finances 2026 maintient le taux de 14 %.
Règles transfrontalières
Importations et exportations
Importations de biens. L'IVA est calculée sur la valeur en douane majorée des droits, autres taxes et frais accessoires jusqu'au premier lieu de destination en Angola (CIVA art. 18.º), et « é pago nos serviços aduaneiros competentes no acto do desembaraço alfandegário » — elle est payée à la douane lors du dédouanement (art. 30.º n.º 4). Les importations exonérées (art. 14.º) comprennent les biens dont la livraison intérieure est exonérée, l'or et la monnaie importés par la BNA, les biens humanitaires et de secours en cas de catastrophe, les biens destinés aux opérations pétrolières et minières, et les dons à l'État. [1]
Colis express et postaux. Les biens expédiés par des opérateurs postaux ou de messagerie express peuvent être dédouanés selon une procédure simplifiée à un taux forfaitaire de 16 % (taxa forfetária) lorsque leur valeur est inférieure ou égale à 1 500 000 Kz ; au-delà, les biens sont déclarés sous le régime douanier général (Lei 14/25 art. 28.º n.ºs 2–3 ; Circulaire de l'AGT 01/GACA/GJ/AGT/2026, point 11). [2] [5]
Exportations. « As transmissões de bens expedidos ou transportados com destino ao estrangeiro pelo exportador » sont exonérées (art. 15.º n.º 1 a)), avec droit à déduction de l'IVA en amont (art. 22.º n.º 3 b) i.). Il en va de même pour les livraisons destinées aux navires et aéronefs et pour le transport international. La preuve est constituée par les documents douaniers appropriés ou par des déclarations du client indiquant la destination des biens ou des services ; à défaut, le fournisseur est redevable de l'IVA (art. 32.º n.ºs 3–4). [1]
Zones franches et entrepôts douaniers. Les biens sont exonérés tant qu'ils restent sous le régime (art. 16.º).
Services en provenance de l'étranger. Un client angolais assujetti déclare l'IVA sur les services achetés auprès d'un non-résident (voir ci-dessous).
Produits et services numériques
Les services sont imposés en Angola lorsque le client y a son domicile, son siège ou un établissement stable (CIVA art. 10.º n.º 1), et « as prestações de serviços utilizadas ou cuja exploração efectiva ocorra em território nacional, são sempre tributáveis » — les services utilisés ou effectivement exploités en Angola y sont toujours imposables (art. 10.º n.º 4). Les ventes à distance de biens dans le commerce électronique international sont localisées en Angola lorsque l'acheteur y est établi ou lorsque le paiement provient d'Angola ou transite par un établissement financier angolais (art. 9.º n.º 5). [1]
Aucun seuil. Le Code de l'IVA ne fixe aucun seuil de chiffre d'affaires pour les vendeurs étrangers. Voir la TVA sur les services numériques fournis par des non-résidents.
Entreprises étrangères vendant en Angola — B2B et B2C
- Vente de services à des entreprises angolaises (B2B). Lorsque le fournisseur est un non-résident sans établissement stable en Angola et que le client est un assujetti, « o imposto é devido por esse mesmo adquirente » — le client est redevable de l'IVA par autoliquidation (CIVA art. 29.º n.º 2). Un client relevant du régime simplifié autoliquide à 7 % (art. 69.º-C n.º 3). Le client saisit ces factures manuellement dans l'annexe fournisseurs (anexo de fornecedores) de sa déclaration. Le fournisseur étranger ne s'immatricule pas au titre de ces prestations. [1] [9]
- Opérations imposables en Angola, y compris auprès de consommateurs (B2C). Un non-résident sans domicile, siège ni établissement stable doit désigner un représentant fiscal, qui doit être assujetti à l'IVA, accomplit l'ensemble des obligations d'IVA et est solidairement responsable de l'impôt (art. 33.º n.ºs 1–3). À défaut de désignation, un client assujetti reprend les obligations de liquidation et de paiement de l'impôt (n.º 4). Les factures émises par le représentant mentionnent son NIF et son adresse (art. 34.º n.º 3).
- Immatriculation simplifiée. L'art. 33.º n.º 5 permet à un non-résident sans établissement stable de s'immatriculer via un cadastro simplificado au lieu de désigner un représentant, « nos termos a regulamentar » — selon des modalités à fixer par voie réglementaire. L'art. 77.º permet aux vendeurs non résidents du commerce électronique de reverser, sans pénalité, l'IVA qu'ils ont facturée avant la mise en place du système d'immatriculation simplifiée (« antes da implementação do sistema de cadastro simplificado »).
Voir l'autoliquidation de la TVA expliquée.
Responsabilité des places de marché et plateformes (fournisseur présumé)
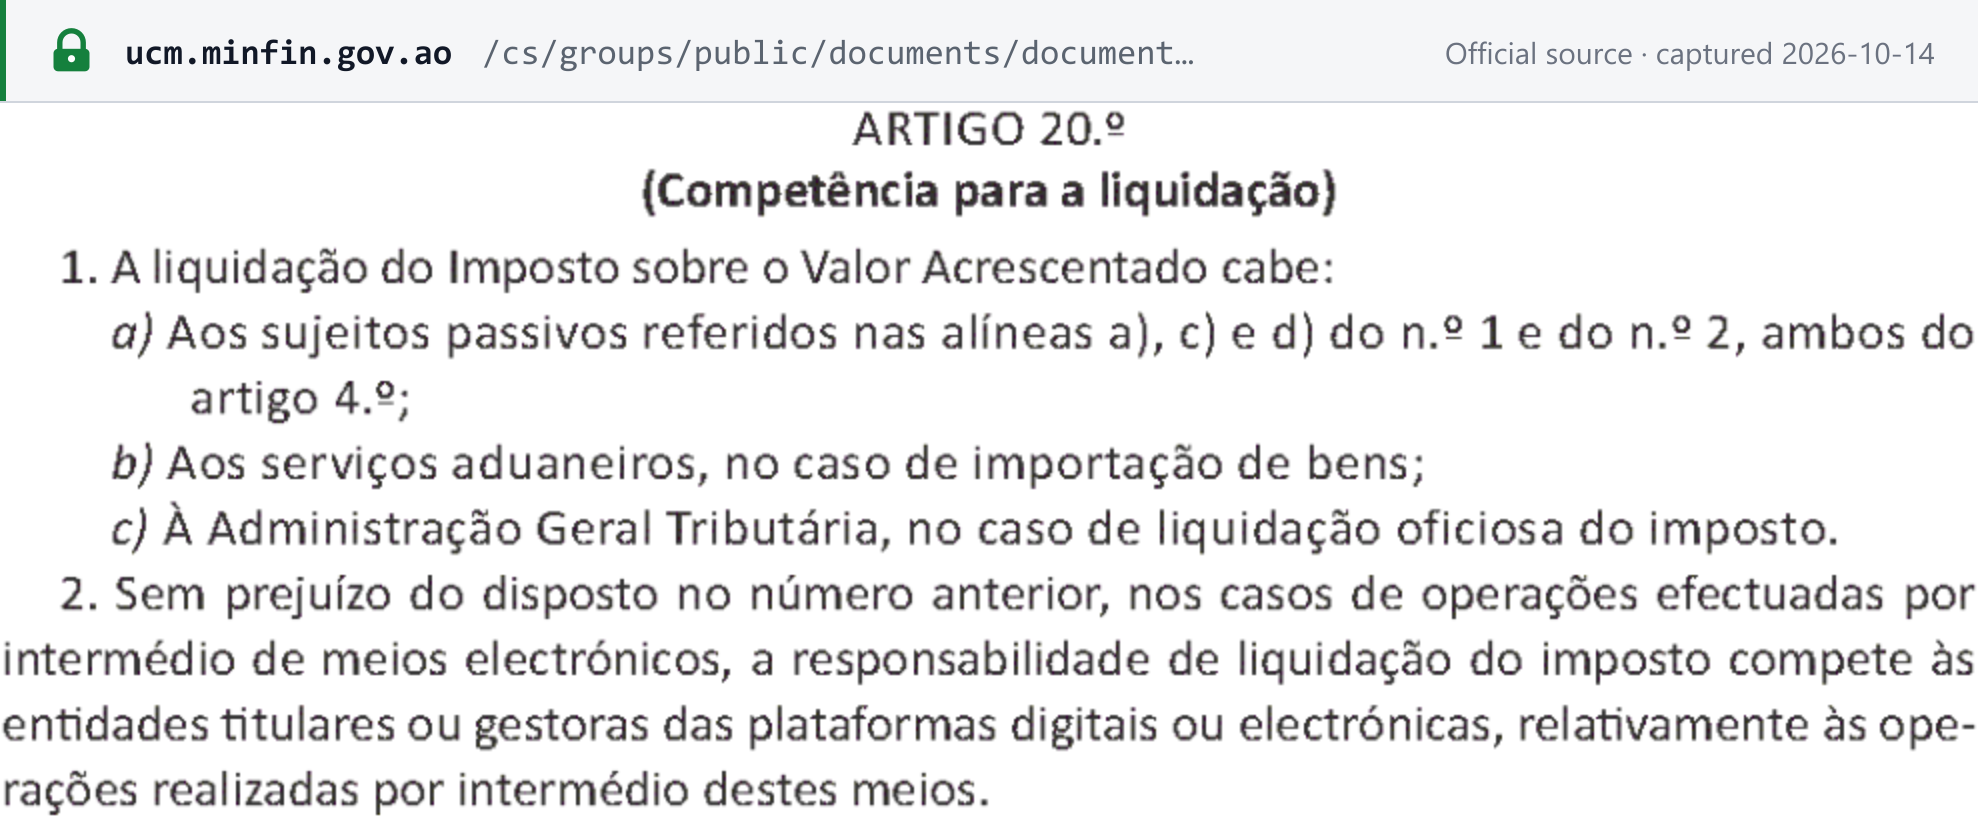
Pour les opérations réalisées par voie électronique, « a responsabilidade de liquidação do imposto compete às entidades titulares ou gestoras das plataformas digitais ou electrónicas » — le propriétaire ou l'exploitant de la plateforme numérique liquide l'IVA (CIVA art. 20.º n.º 2), et est également responsable de son reversement (art. 29.º n.º 6). Le Code ne fixe aucun seuil pour cette règle. [1]
Voir les règles du fournisseur présumé pour les places de marché.
Lieu de la prestation
- Biens : le lieu où se trouvent les biens au départ du transport vers le client, ou celui où ils sont mis à la disposition du client. Les ventes à distance du commerce électronique international sont localisées en Angola comme décrit ci-dessus (art. 9.º).
- Services, règle générale : « quando nele o adquirente possui domicílio, sede ou estabelecimento estável » — le lieu où le client a son domicile, son siège ou son établissement stable (art. 10.º n.º 1).
- Toujours localisés en Angola (art. 10.º n.º 2) : les services liés à des biens immobiliers angolais ; les services d'hôtellerie et de restauration qui y sont exécutés ; les travaux sur biens meubles ; le transport de passagers pour le trajet angolais ; les moyens de transport qui y sont mis à disposition ; et les services culturels, sportifs et éducatifs qui y sont exécutés.
- Utilisation et exploitation effectives : les services utilisés ou effectivement exploités en Angola y sont toujours imposables (art. 10.º n.º 4).
Exigences de facturation
« É obrigatória a emissão de factura em todas as transmissões de bens, prestações de serviços, adiantamento ou pagamentos antecipados » — une facture est obligatoire pour toute livraison de biens ou prestation de services, ainsi que pour tout acompte ou paiement anticipé, localisé en Angola (Décret présidentiel 71/25 art. 4.º n.º 1). [3]
Modes d'émission des factures :
- Régime général et régime simplifié : au moyen d'un logiciel de facturation validé par l'AGT (art. 7.º n.º 1).
- Régime d'exclusion : logiciel validé, carnets de factures provenant d'imprimeurs agréés par l'AGT, ou le Portal do Contribuinte, plafonné à 300 factures et autres documents par an (arts. 7.º n.º 2 et 9.º).
- Panne d'équipement : avec l'autorisation de l'AGT, des carnets de factures imprimés peuvent être utilisés pendant 45 jours calendaires au maximum (art. 7.º n.º 6).
Mentions obligatoires
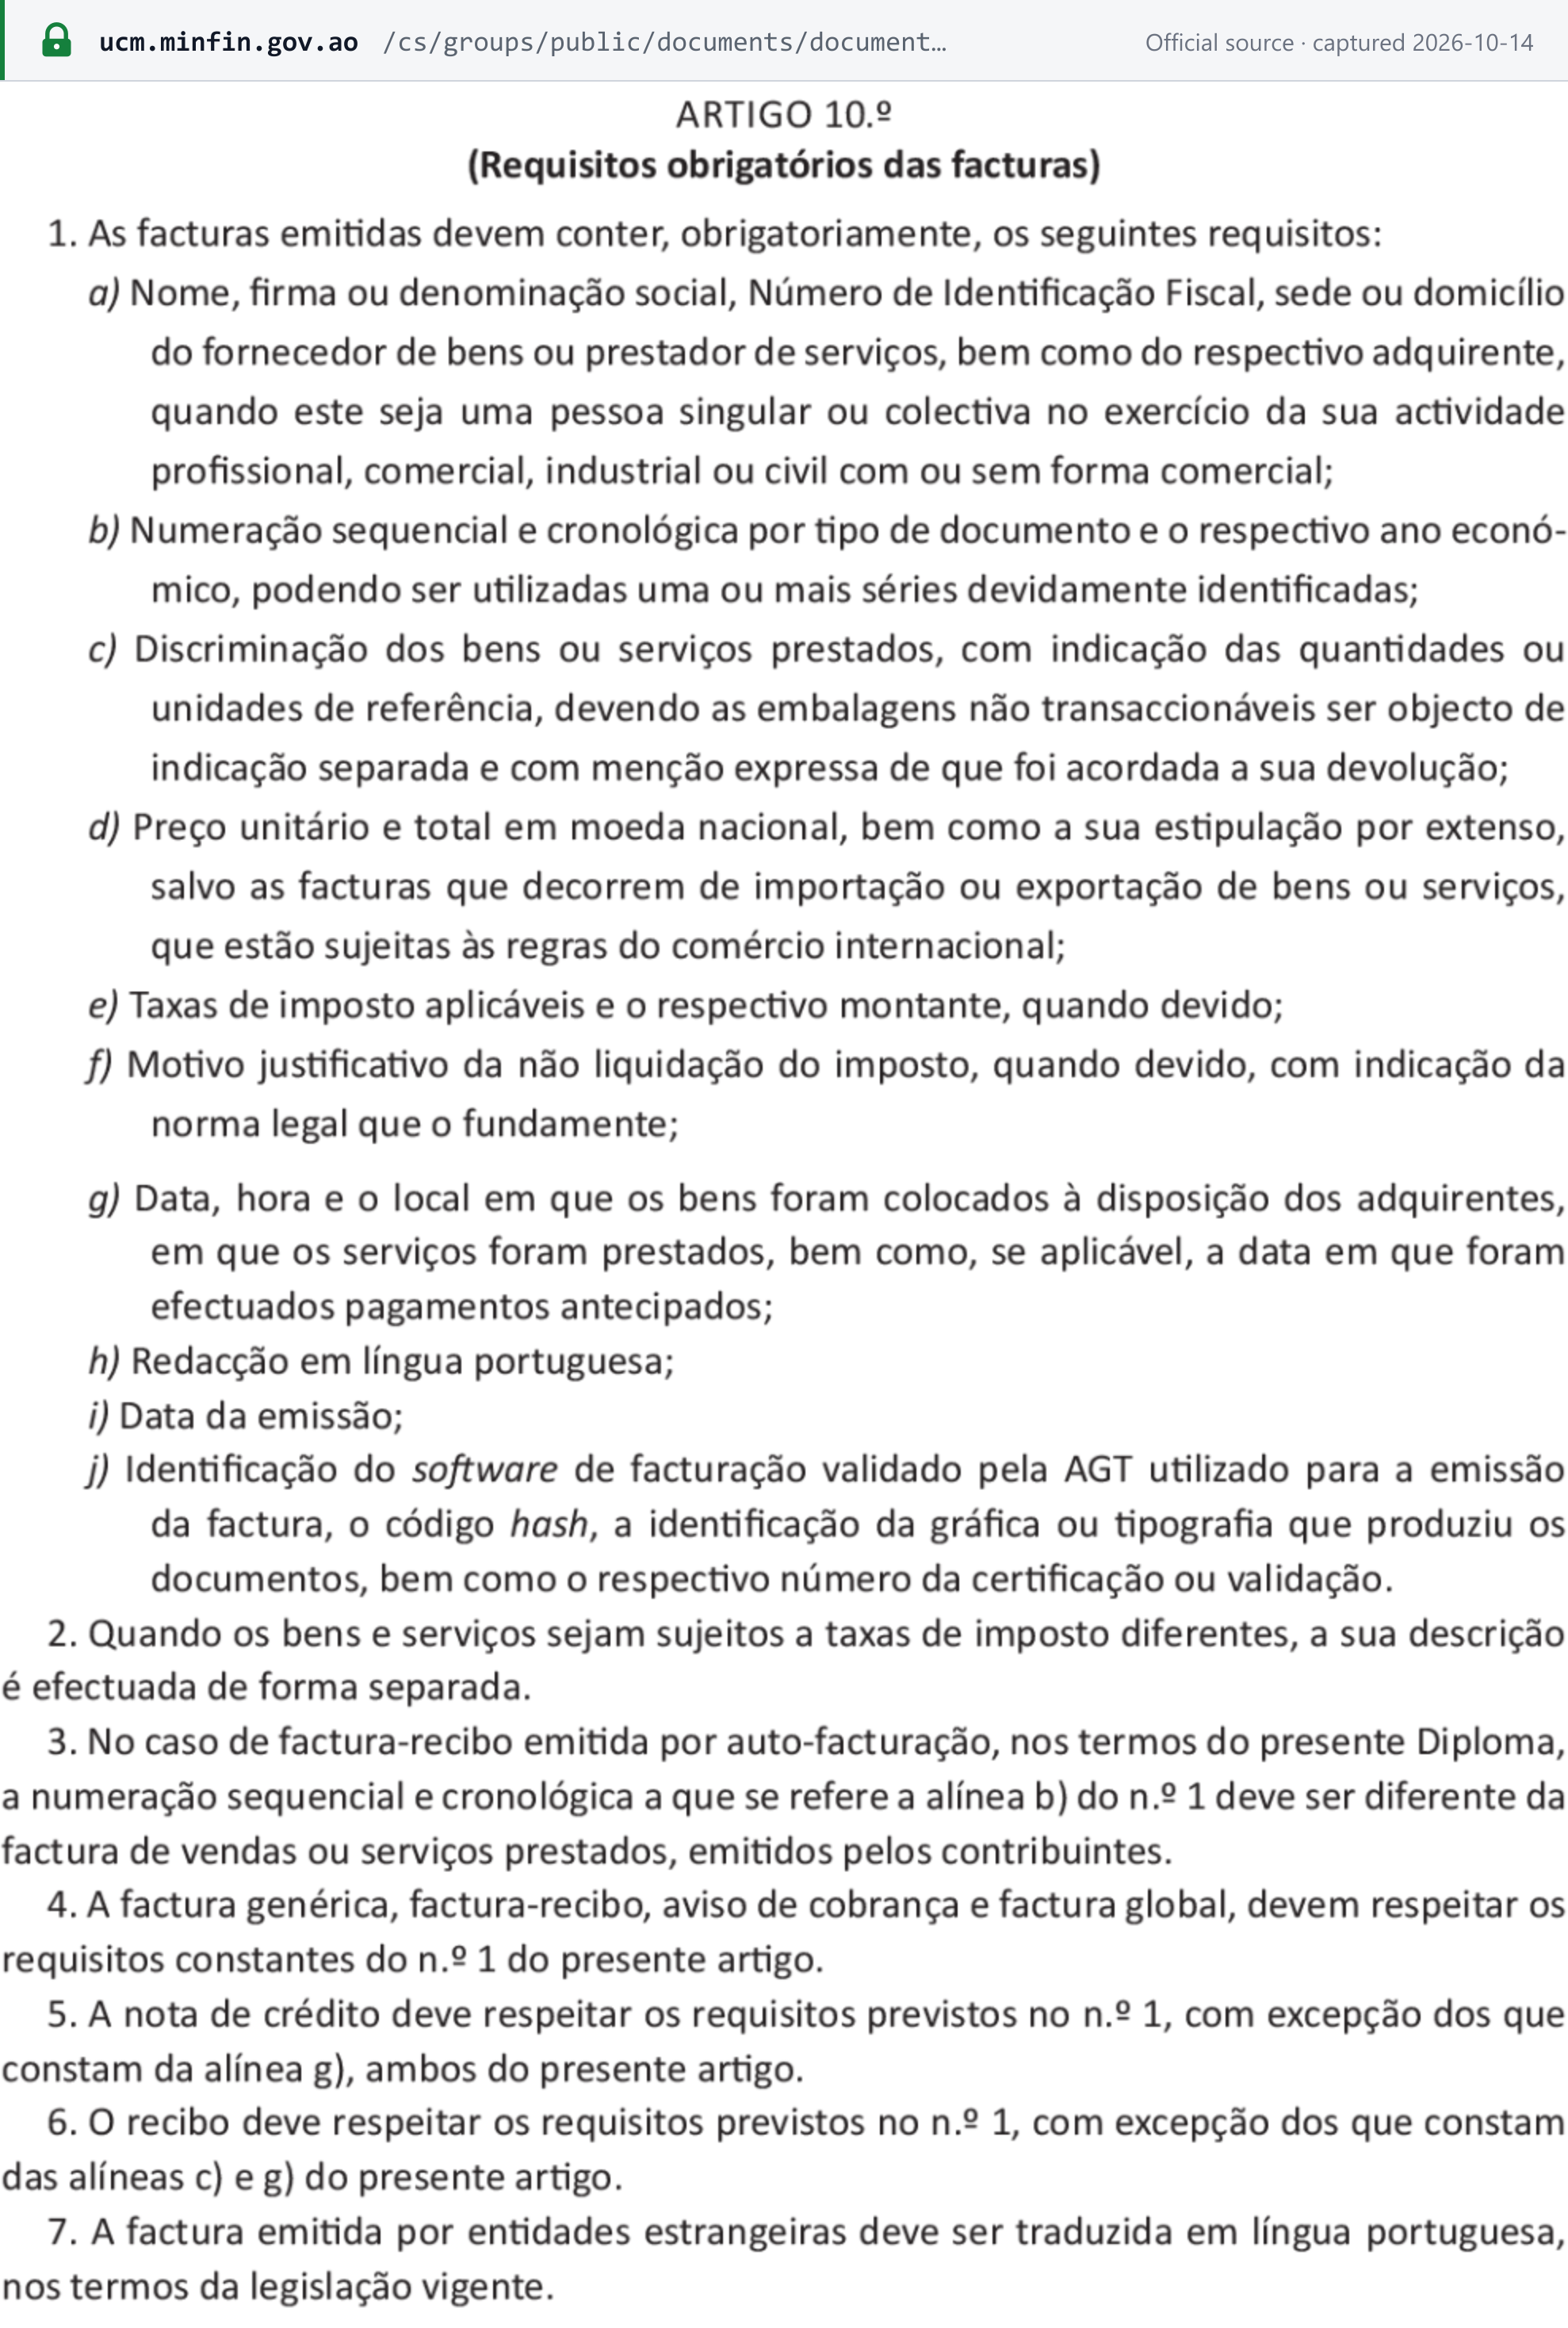
« As facturas emitidas devem conter, obrigatoriamente, os seguintes requisitos » — toute facture doit comporter (Décret présidentiel 71/25 art. 10.º n.º 1) : [3]
| Art. 10.º n.º 1 | Mention |
|---|---|
| a) | Nom, NIF et siège ou domicile du fournisseur, et du client lorsqu'il agit à titre professionnel |
| b) | Numéro séquentiel et chronologique par type de document et par exercice ; plusieurs séries identifiées sont autorisées |
| c) | Désignation des biens ou services, avec quantités ou unités ; les emballages non consignés sont indiqués séparément |
| d) | Prix unitaire et total en kwanzas, également écrit en toutes lettres (por extenso) — sauf factures d'importation et d'exportation |
| e) | Taux d'imposition appliqué(s) et montant de l'impôt |
| f) | En l'absence d'imposition, le motif, avec référence à la disposition légale |
| g) | Date, heure et lieu de mise à disposition des biens ou d'exécution des services, et date de tout paiement anticipé |
| h) | Langue portugaise |
| i) | Date d'émission |
| j) | Le logiciel de facturation validé par l'AGT utilisé, son code de hachage (hash), l'imprimeur des éventuels carnets pré-imprimés, et le numéro de certification ou de validation |
Autres règles de l'art. 10.º :
- Les lignes soumises à des taux différents sont présentées séparément (n.º 2).
- La factura genérica, la factura-recibo, l'aviso de cobrança et la factura global doivent respecter les mêmes exigences (n.º 4).
- Les notes de crédit peuvent omettre le point g), et les reçus les points c) et g) (n.ºs 5–6).
- « A factura emitida por entidades estrangeiras deve ser traduzida em língua portuguesa » — les factures émises par des entités étrangères doivent être traduites en portugais (n.º 7).
Autres mentions obligatoires : « IVA — Regime Simplificado » ou « IVA — Regime de Exclusão » pour les contribuables relevant de ces régimes ; « original » sur la première impression et « 2.ª via, em conformidade com a original » sur une réimpression (art. 7.º n.ºs 4–5) ; « Auto-Facturação » sur les factures auto-émises (art. 12.º) ; et les reçus doivent mentionner tout impôt retenu, y compris l'IVA cativo (art. 6.º n.º 3). [3]
Délai d'émission
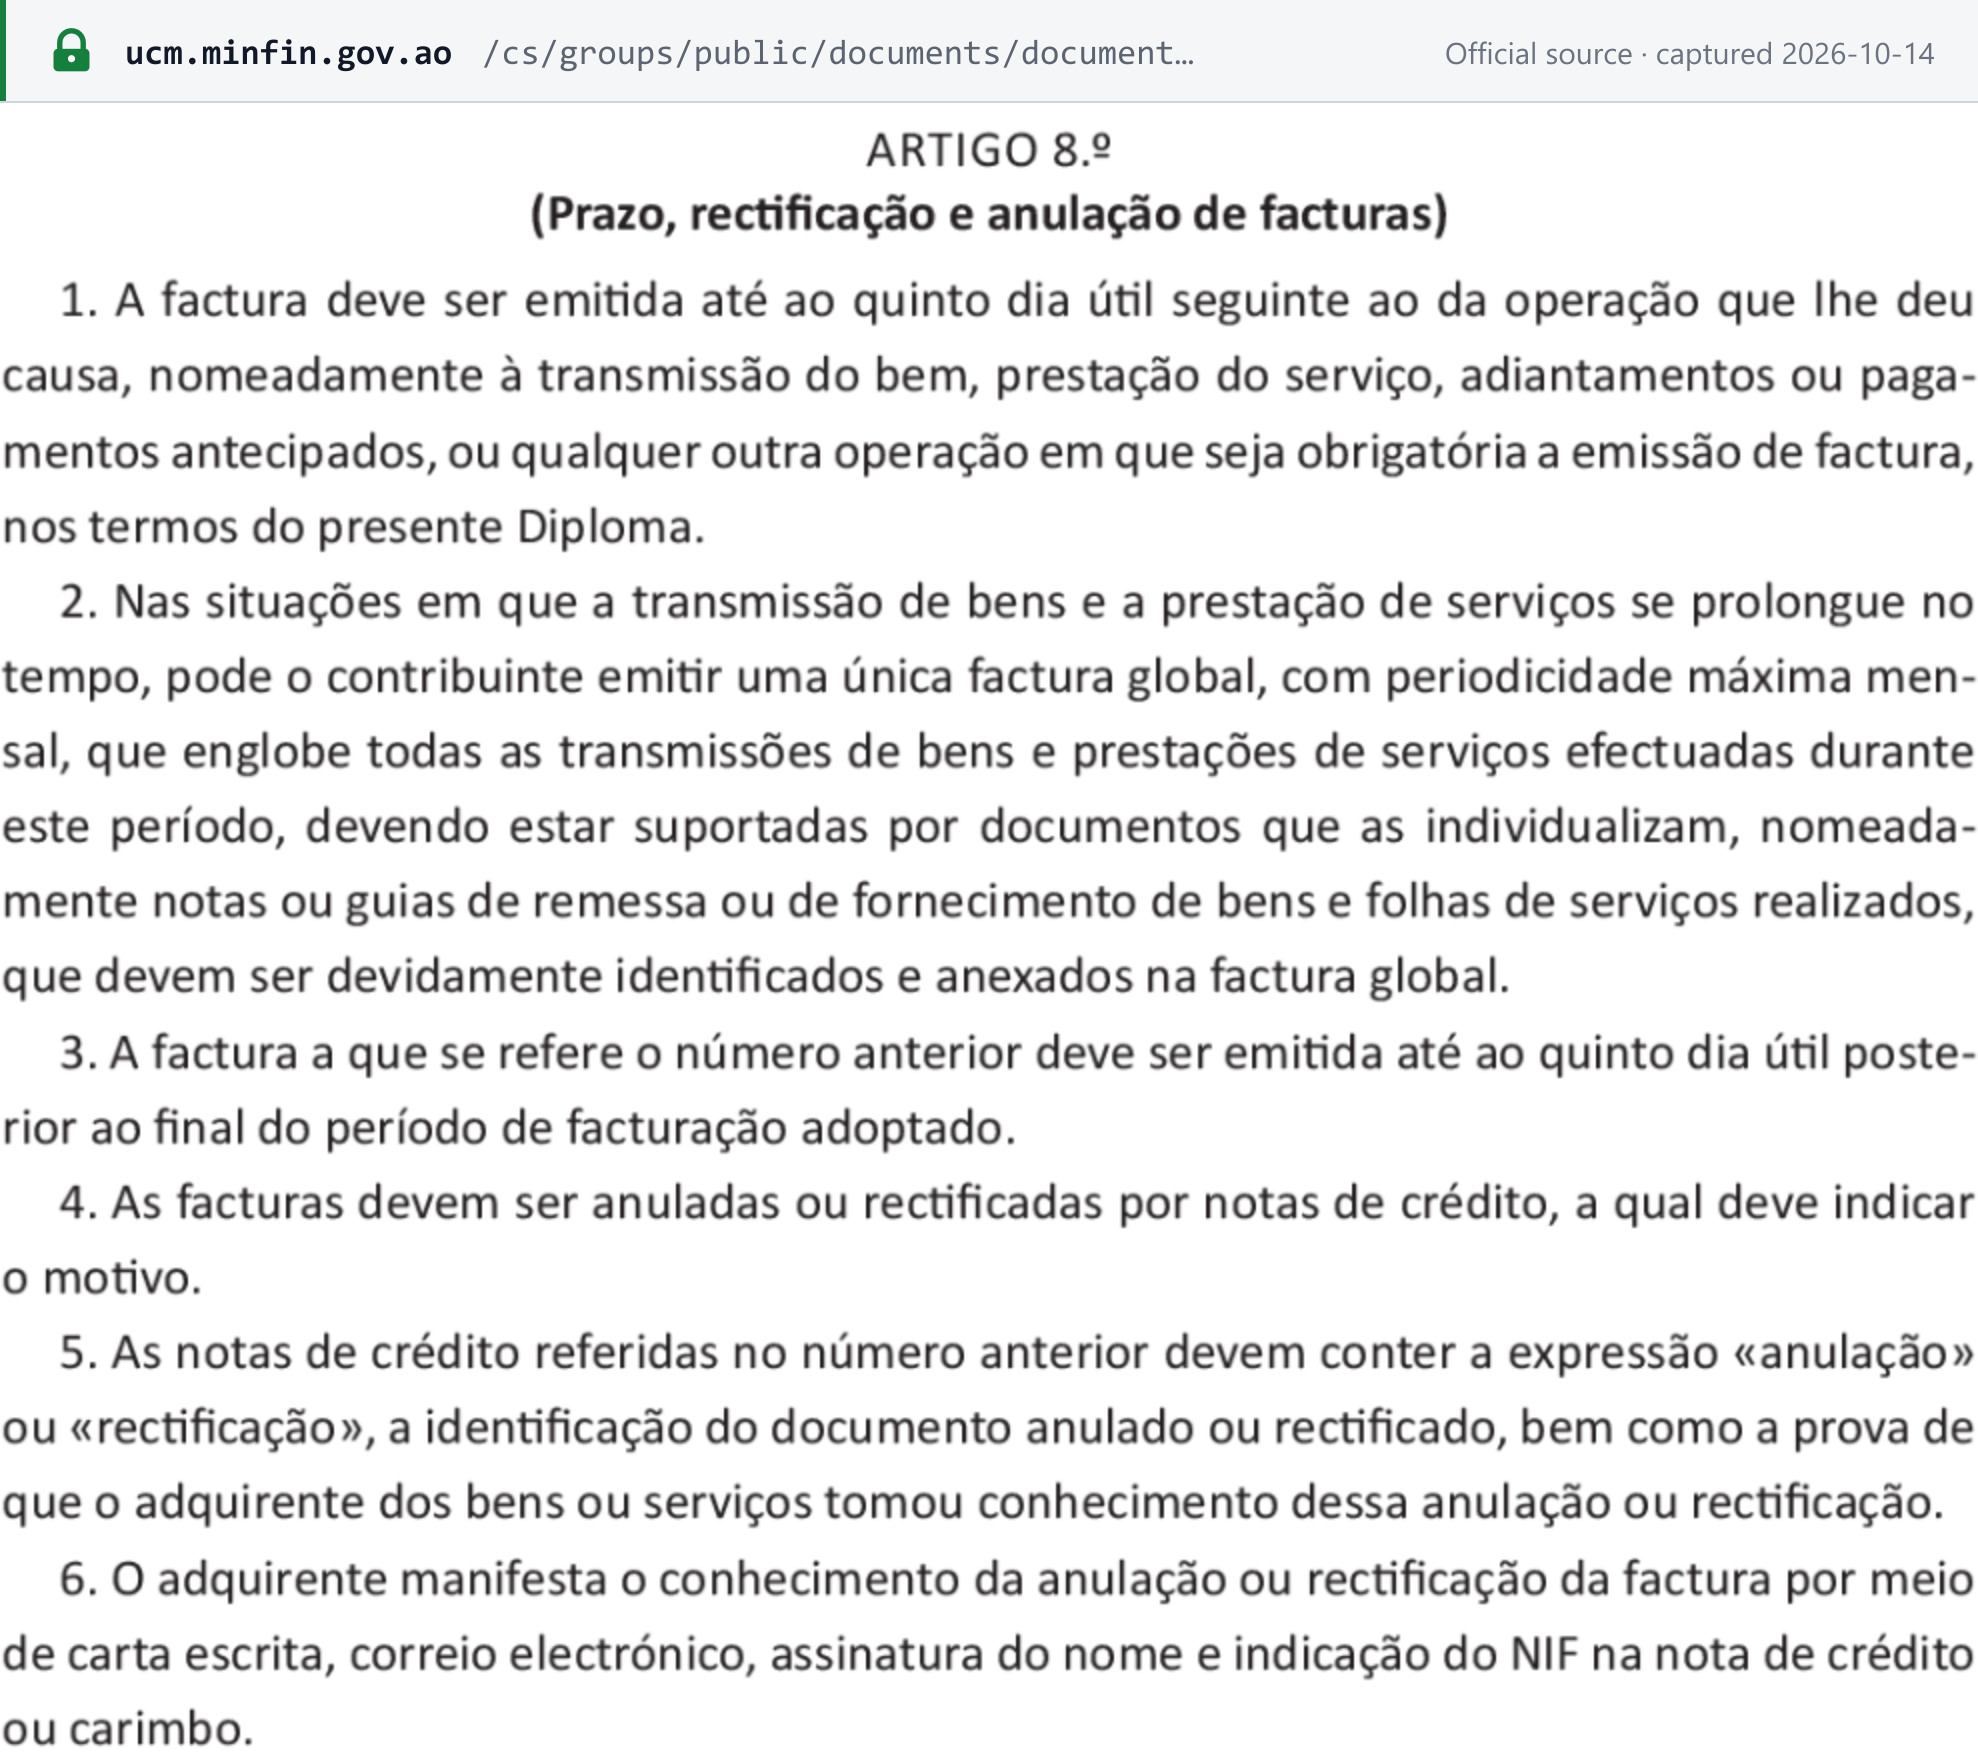
« A factura deve ser emitida até ao quinto dia útil seguinte ao da operação » — la facture doit être émise au plus tard le cinquième jour ouvrable suivant l'opération (livraison, acompte ou paiement anticipé) (art. 8.º n.º 1). Pour les prestations continues, une facture globale unique couvrant au maximum un mois est autorisée si elle est appuyée par des bons de livraison ou des fiches de prestation ; elle doit être émise au plus tard le cinquième jour ouvrable suivant la fin de la période (art. 8.º n.ºs 2–3). [3]
Numérotation et séquence
Les factures sont numérotées de manière séquentielle et chronologique par type de document et par exercice, dans une ou plusieurs séries identifiées (art. 10.º n.º 1 b)). Pour les logiciels de facturation électronique, c'est l'AGT qui génère les séries (Décret exécutif 683/25 art. 4.º). Les factures d'une série non communiquée à l'AGT sont réputées non émises (Décret présidentiel 71/25 art. 35.º n.º 4). [3] [4]
Notes de crédit et notes de débit
- Les notes de crédit sont le seul moyen d'annuler ou de rectifier une facture (art. 8.º n.º 4). La note de crédit indique le motif, la mention « anulação » ou « rectificação », le document qu'elle annule ou rectifie, et la preuve que le client en a eu connaissance — une lettre, un e-mail, la signature et le NIF du client sur la note de crédit, ou son cachet (n.ºs 5–6). Le client est présumé en avoir eu connaissance s'il régularise l'impôt en faveur de l'État (n.º 7).
- Exception : une erreur d'identification des parties peut être annulée dans le logiciel validé sans note de crédit, de même qu'une facture jamais envoyée au client (n.ºs 8–9). Les factures d'acompte sont soldées par note de crédit (n.º 10).
- Les notes de débit ne comportent pas d'IVA. Elles sont utilisées lorsqu'aucune facture n'est due, pour les bons à usages multiples et pour les frais refacturés au nom d'un tiers (arts. 3.º m) et 4.º).
- Les régularisations d'IVA suivent l'art. 48.º du CIVA.
Devise et langue
- Devise : prix en kwanzas et en toutes lettres (art. 10.º n.º 1 d)) ; les factures d'importation et d'exportation suivent les règles du commerce international. Une base d'imposition en devise étrangère est convertie au cours vendeur de la BNA à la date d'exigibilité de l'impôt (CIVA art. 17.º n.º 8). [1]
- Langue : portugais (art. 10.º n.º 1 h)).
Types de documents
- Documents de type facture (tous soumis à l'art. 10.º n.º 1) : factura, factura-recibo, factura genérica, factura global et aviso de cobrança.
- Ne sont pas des factures : les pro forma, bons de livraison, bons de commande, devis, notes de crédit et notes de débit (art. 4.º n.º 9).
- Aucun seuil de valeur pour une facture simplifiée. Seuls trois types de ventes à des particuliers sont dispensés de facture (art. 5.º) : distributeurs automatiques, billets au porteur et vendeurs ambulants autorisés — et même dans ce cas, « a dispensa não afasta a obrigação da emissão de Talão de Venda/Factura-Recibo » : un ticket de vente ou une facture-reçu reste dû sur demande.
- Les reçus sont obligatoires pour tout paiement, sauf si un document faisant office de reçu a déjà été émis (art. 6.º).
Autofacturation
Les entités résidentes en Angola tenant une comptabilité peuvent recourir à l'autofacturation lorsqu'elles achètent, auprès de particuliers qui ne peuvent pas émettre de factures, des biens du secteur primaire (agriculture, sylviculture, pêche, élevage, artisanat), des biens manufacturés ou des services. Le régime couvre également l'État, ainsi que les biens soumis à immatriculation achetés à des particuliers qui les ont utilisés pendant plus de 6 mois (Décret présidentiel 71/25 art. 11.º). Le document porte la mention « Auto-Facturação » et sa propre série de numérotation (arts. 10.º n.º 3 et 12.º). [3]
Conservation et piste d'audit
- Conservation. Les contribuables doivent conserver toutes les factures et tous les documents ayant une portée fiscale, ainsi que les enregistrements de leur traitement informatique, « nos prazos estabelecidos no Código Geral Tributário » — pendant les durées fixées par le Code général des impôts (art. 26.º n.º 1).
- L'archivage électronique est autorisé. Les sauvegardes doivent être disponibles pour consultation immédiate, et l'archive doit garantir l'intégrité, détecter toute altération ou destruction, permettre la reprise après incident et produire des copies lisibles (arts. 26.º–27.º).
- Piste d'audit (art. 22.º). Le système de facturation doit contrôler l'intégrité, détecter les modifications non autorisées, permettre les sauvegardes et cesser de fonctionner si son intégrité est compromise jusqu'à ce que l'éditeur dépose un rapport technique. Il doit offrir à l'AGT un accès contrôlé et des exportations de données exactes, quelle que soit la version du logiciel. Le contribuable conserve la documentation technique du système (modèle et dictionnaire de données, cycles d'exploitation, contrôles).
- Accès de l'AGT (art. 23.º). L'AGT peut procéder à des contrôles sur place, accéder directement au logiciel ou exiger les données dans un format numérique standard. Si le logiciel ou l'archive est hébergé hors d'Angola, le contribuable doit fournir cet accès depuis l'Angola (n.º 3).
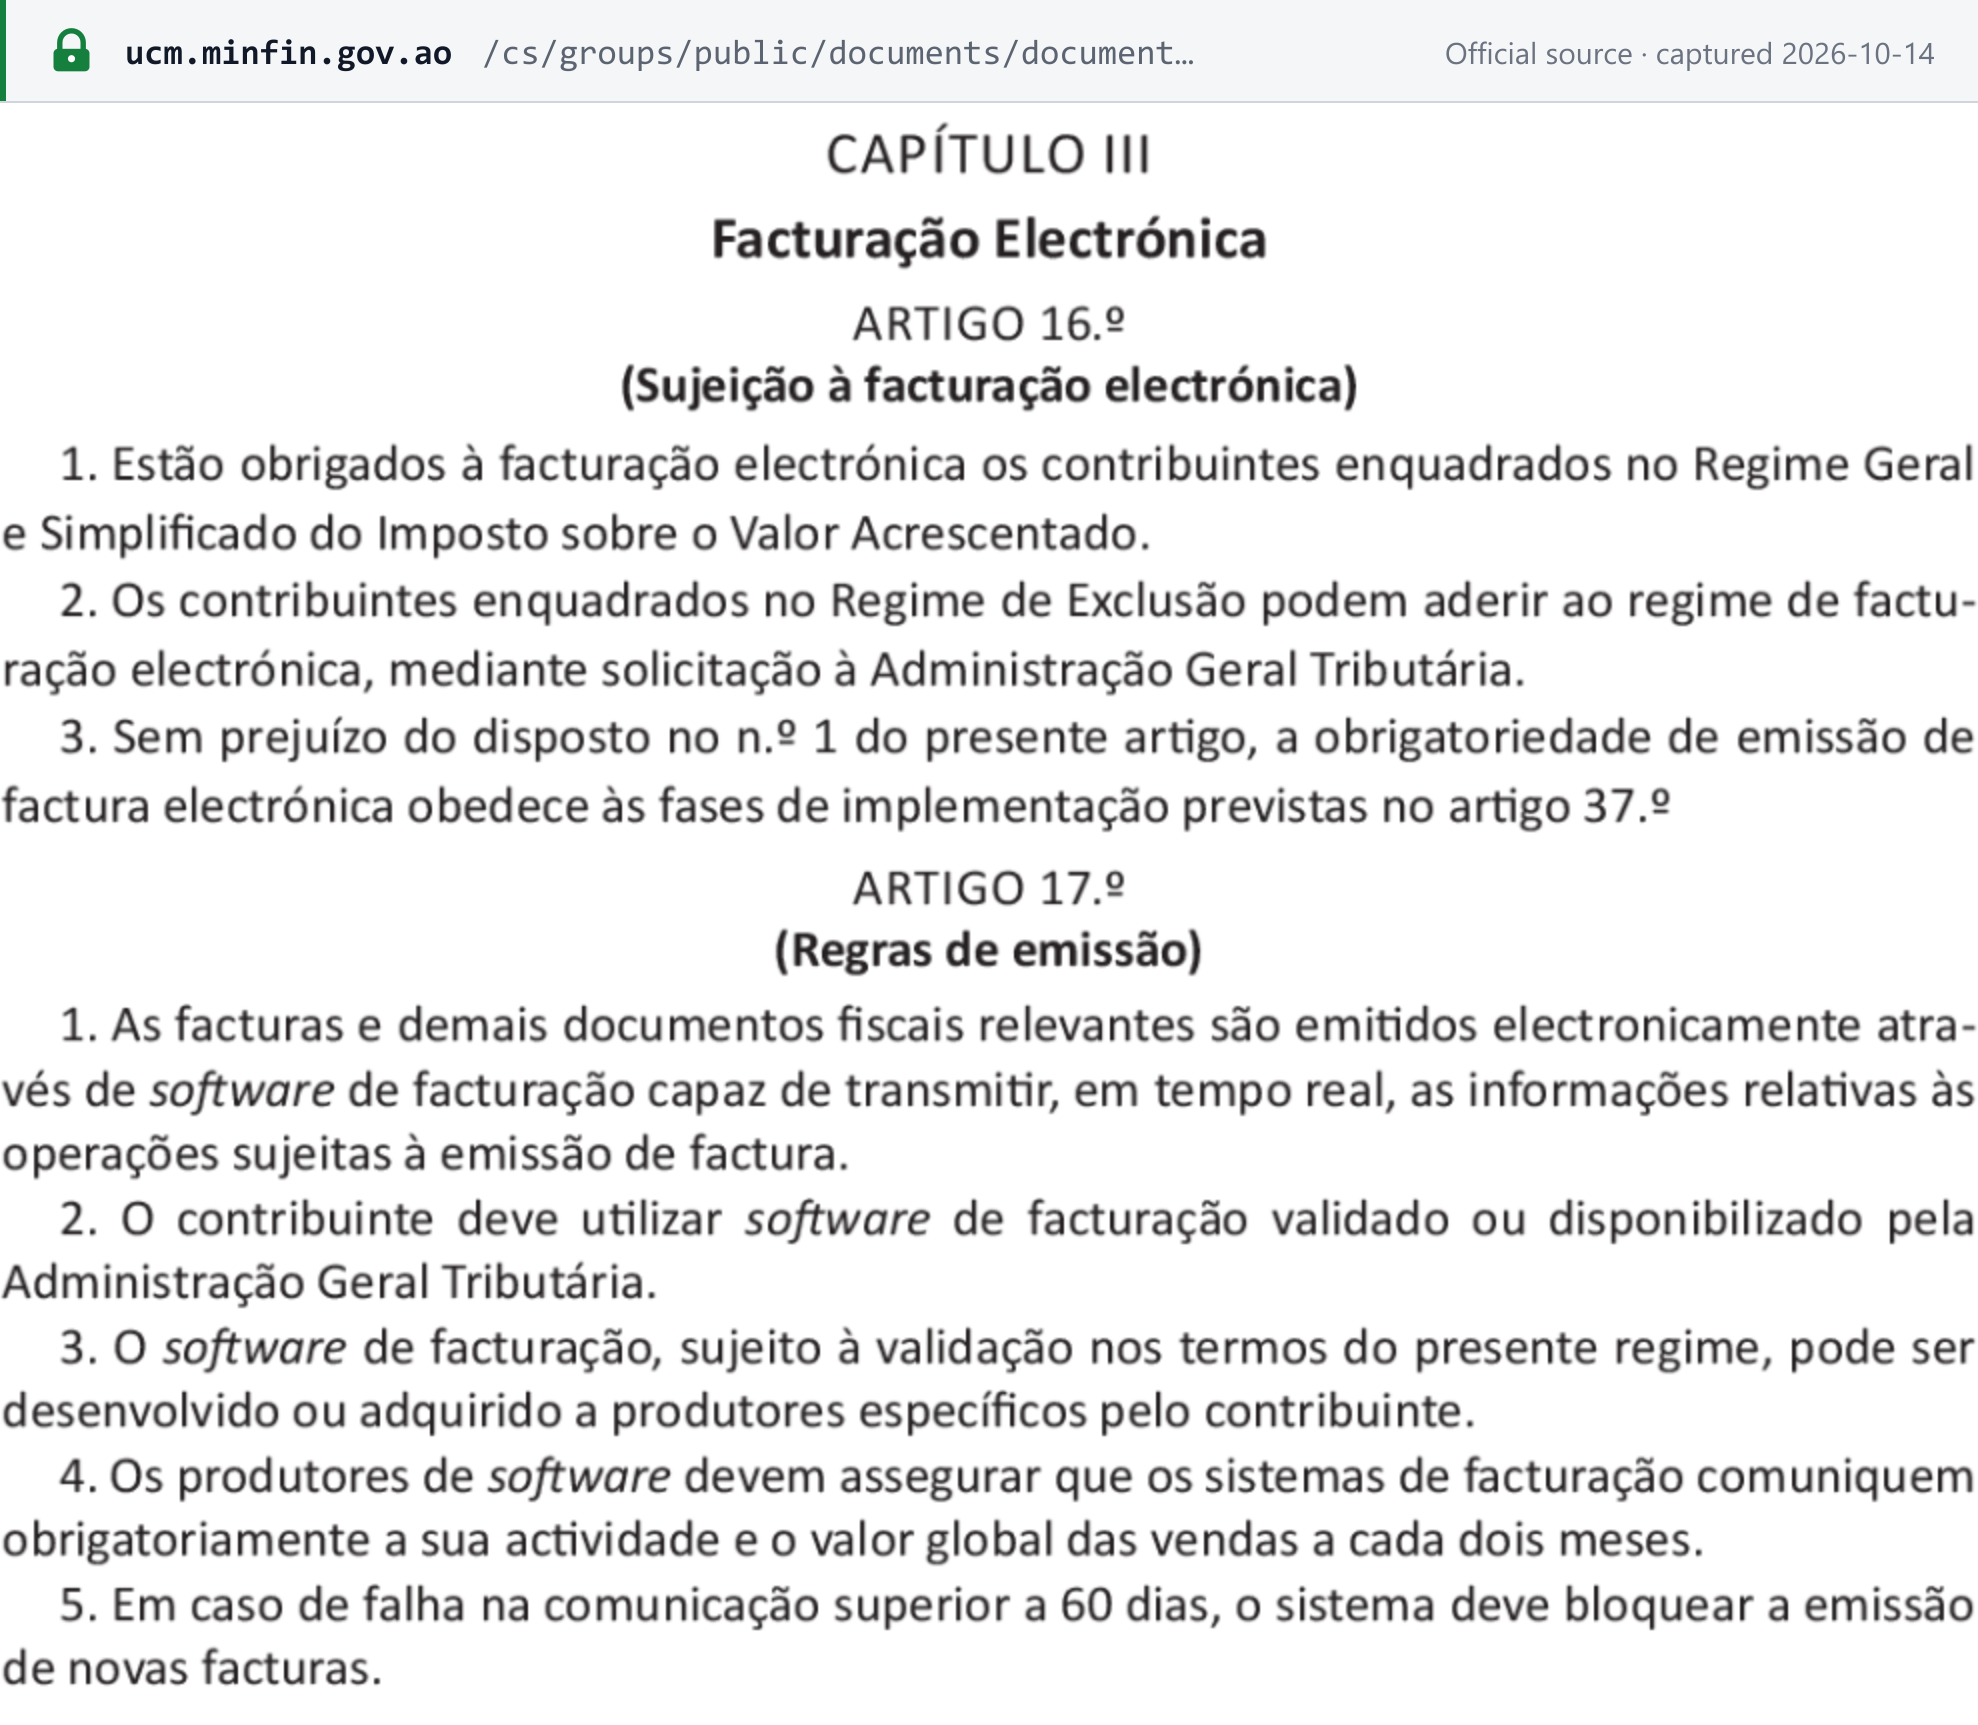
- Blocage de communication. Le logiciel de facturation électronique doit bloquer l'émission de nouvelles factures après plus de 60 jours sans communication avec l'AGT (art. 17.º n.º 5).
Spécimen de facture conforme
L'AGT ne publie aucun spécimen de facture annoté ; le Décret exécutif 683/25 définit la facture électronique comme une structure de données JSON, et non comme une mise en page imprimée. Ci-dessous, Lookuptax présente les mentions de l'art. 10.º du Décret présidentiel 71/25 pour une prestation de services intérieure du régime général vendue à une banque commerciale, qui retient 50 % de l'IVA. Tous les noms, numéros et montants sont fictifs :
FACTURA
| DésignationArt 10.1 c) | QtéArt 10.1 c) | Prix unitaire (Kz)Art 10.1 d) | TauxArt 10.1 e) | Total (Kz)Art 10.1 d) |
|---|---|---|---|---|
| Services de conseil informatique, septembre 2026 | 1 | 1 000 000,00 | 14 % | 1 000 000,00 |
- Base d'impositionArt 10.1 d)
- 1 000 000,00 Kz
- IVA 14 %Art 10.1 e)
- 140 000,00 Kz
- TotalArt 10.1 d)
- 1 140 000,00 Kz
- En toutes lettresArt 10.1 d)
- um milhão, cento e quarenta mil kwanzas
- Émise avec le logiciel de facturation validé par l'AGT « SpecimenSoft 1.0 », certificat n° SPECIMEN/AGT/0000, extrait de hash XXXX (Art 10.1 j)).
- Le client est une banque commerciale, qui retient 50 % de l'IVA (IVA cativo, CIVA art. 21.º n.º 2) : il paie 1 070 000,00 Kz et le reçu doit mentionner les 70 000,00 Kz retenus (Art 6.3).
- Si une ligne était exonérée, la facture indiquerait le motif et citerait la disposition légale au lieu d'un taux (Art 10.1 f)).
- Émise au plus tard le cinquième jour ouvrable suivant la prestation (Art 8.1).
État de la facturation électronique
Statut : obligatoire et progressive, selon un modèle de déclaration en temps réel. Les factures sont émises au moyen d'un logiciel validé par l'AGT « capaz de transmitir, em tempo real » — capable de transmettre les données de facturation à l'AGT en temps réel (Décret présidentiel 71/25 art. 17.º n.º 1) — ou sur le Portal do Contribuinte. [3]
| Phase | Qui | À partir du |
|---|---|---|
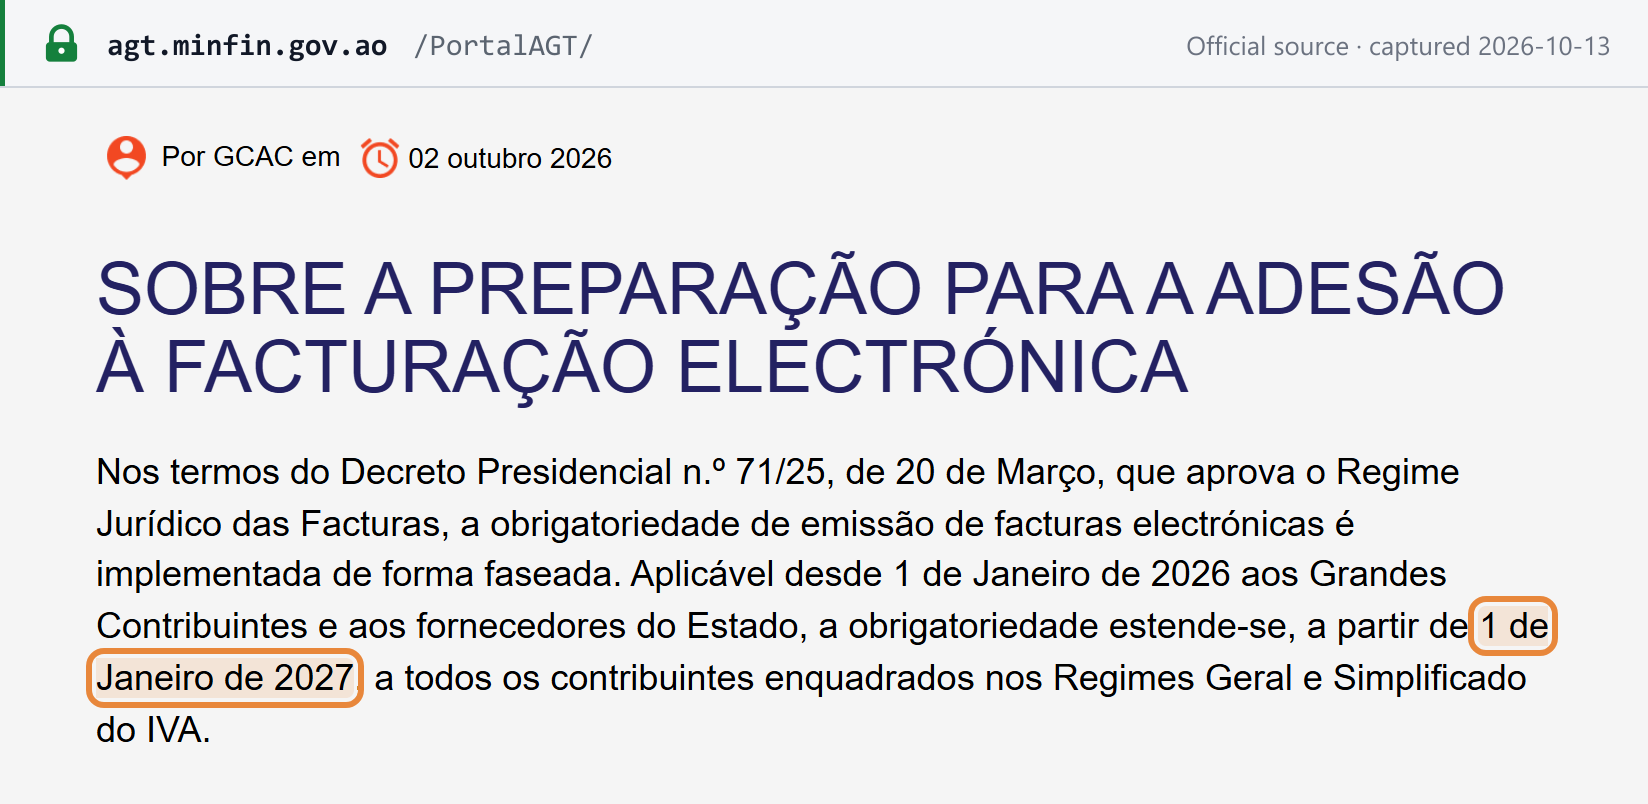
| 1 | Contribuables relevant des 1er et 2e bureaux des grands contribuables (inscrits automatiquement) et fournisseurs de l'État | 1er janvier 2026 |
| 2 | Tous les contribuables des régimes général et simplifié de l'IVA | 1er janvier 2027 |
| Facultatif | Contribuables du régime d'exclusion, sur demande auprès de l'AGT | — |
AGT, 2 octobre 2026 : « Aplicável desde 1 de Janeiro de 2026 aos Grandes Contribuintes e aos fornecedores do Estado, a obrigatoriedade estende-se, a partir de 1 de Janeiro de 2027, a todos os contribuintes enquadrados nos Regimes Geral e Simplificado do IVA. » Le 6 mai 2026, le président de l'AGT a déclaré « não haverá prorrogação do prazo » — l'échéance ne sera pas reportée. [6] [15]
- Champ d'application. L'obligation est attachée à l'émetteur : dès qu'un contribuable y est soumis, elle couvre toutes les factures qu'il émet — B2B, B2G et B2C. Les contribuables du régime d'exclusion peuvent y adhérer sur demande auprès de l'AGT (art. 16.º n.º 2) ; l'AGT considère qu'un contribuable ayant opté est pleinement soumis à l'obligation. [7]
- Format. Services web JSON définis par le Décret exécutif (Decreto Executivo) n.º 683/25, de 22 de Agosto, annexe I. Le service « Solicitar Registo de Factura Electrónica » comporte des champs tels que
schemaVersion,submissionGUID,taxRegistrationNumber,submissionTimeStampetsoftwareInfo; il est signé par un JWS (jwsSoftwareSignature) au moyen de la clé privée de l'éditeur du logiciel ; un appel transmet au maximum 30 factures ; et les numéros de documents suivent la numérotation SAF-T (AO). [4] - Mode dégradé. Émission hors ligne dans le logiciel en cas d'échec de la connexion à l'AGT, avec la mention d'émission en mode dégradé (art. 18.º), ou carnets imprimés autorisés par l'AGT pendant 45 jours au maximum en cas de panne d'équipement (art. 7.º n.º 6).
- SAF-T. Les contribuables des régimes général et simplifié qui émettent des factures électroniques « estão dispensados da submissão dos Ficheiros Normativos de Inspecção Tributária (SAF-T) » — ils ne transmettent plus le fichier SAF-T de facturation (AGT, 24 mars 2026). Le SAF-T comptable (au 10 avril) et le fichier des stocks (au 15 février) restent dus (art. 24.º n.º 1 d)–e)). [8]
- Sanctions. Les amendes relatives à la facturation s'appliquent (voir Infractions et sanctions), et les fournisseurs de l'État qui ne se conforment pas sont exclus des marchés de l'État et soumis à des restrictions dans le système de gestion financière de l'État (SIGFE). [7]
- Adoption. Le 7 mai 2026, l'AGT faisait état d'environ 46 000 entreprises émettant des factures électroniques et d'environ 400 000 factures qui lui étaient transmises chaque jour. [15]
Pour comparer l'Angola à d'autres pays, consultez le tableau de l'état de la facturation électronique et des réseaux, et pour comprendre en quoi la déclaration en temps réel diffère du modèle de dédouanement (clearance), les modèles de facturation électronique CTC.
Déclaration et paiement
Fréquence des déclarations
Mensuelle, pour le régime général comme pour le régime simplifié. Les contribuables du régime général déposent la declaração periódica (Modelo 7) ; ceux du régime simplifié déposent une déclaration simplifiée. La déclaration est due même en l'absence d'opérations (CIVA art. 32.º n.º 2), et une déclaration déposée sans ses annexes et tableaux de régularisation « considera-se não entregue » — est réputée non déposée (art. 32.º n.º 5). [1]
Date limite de déclaration
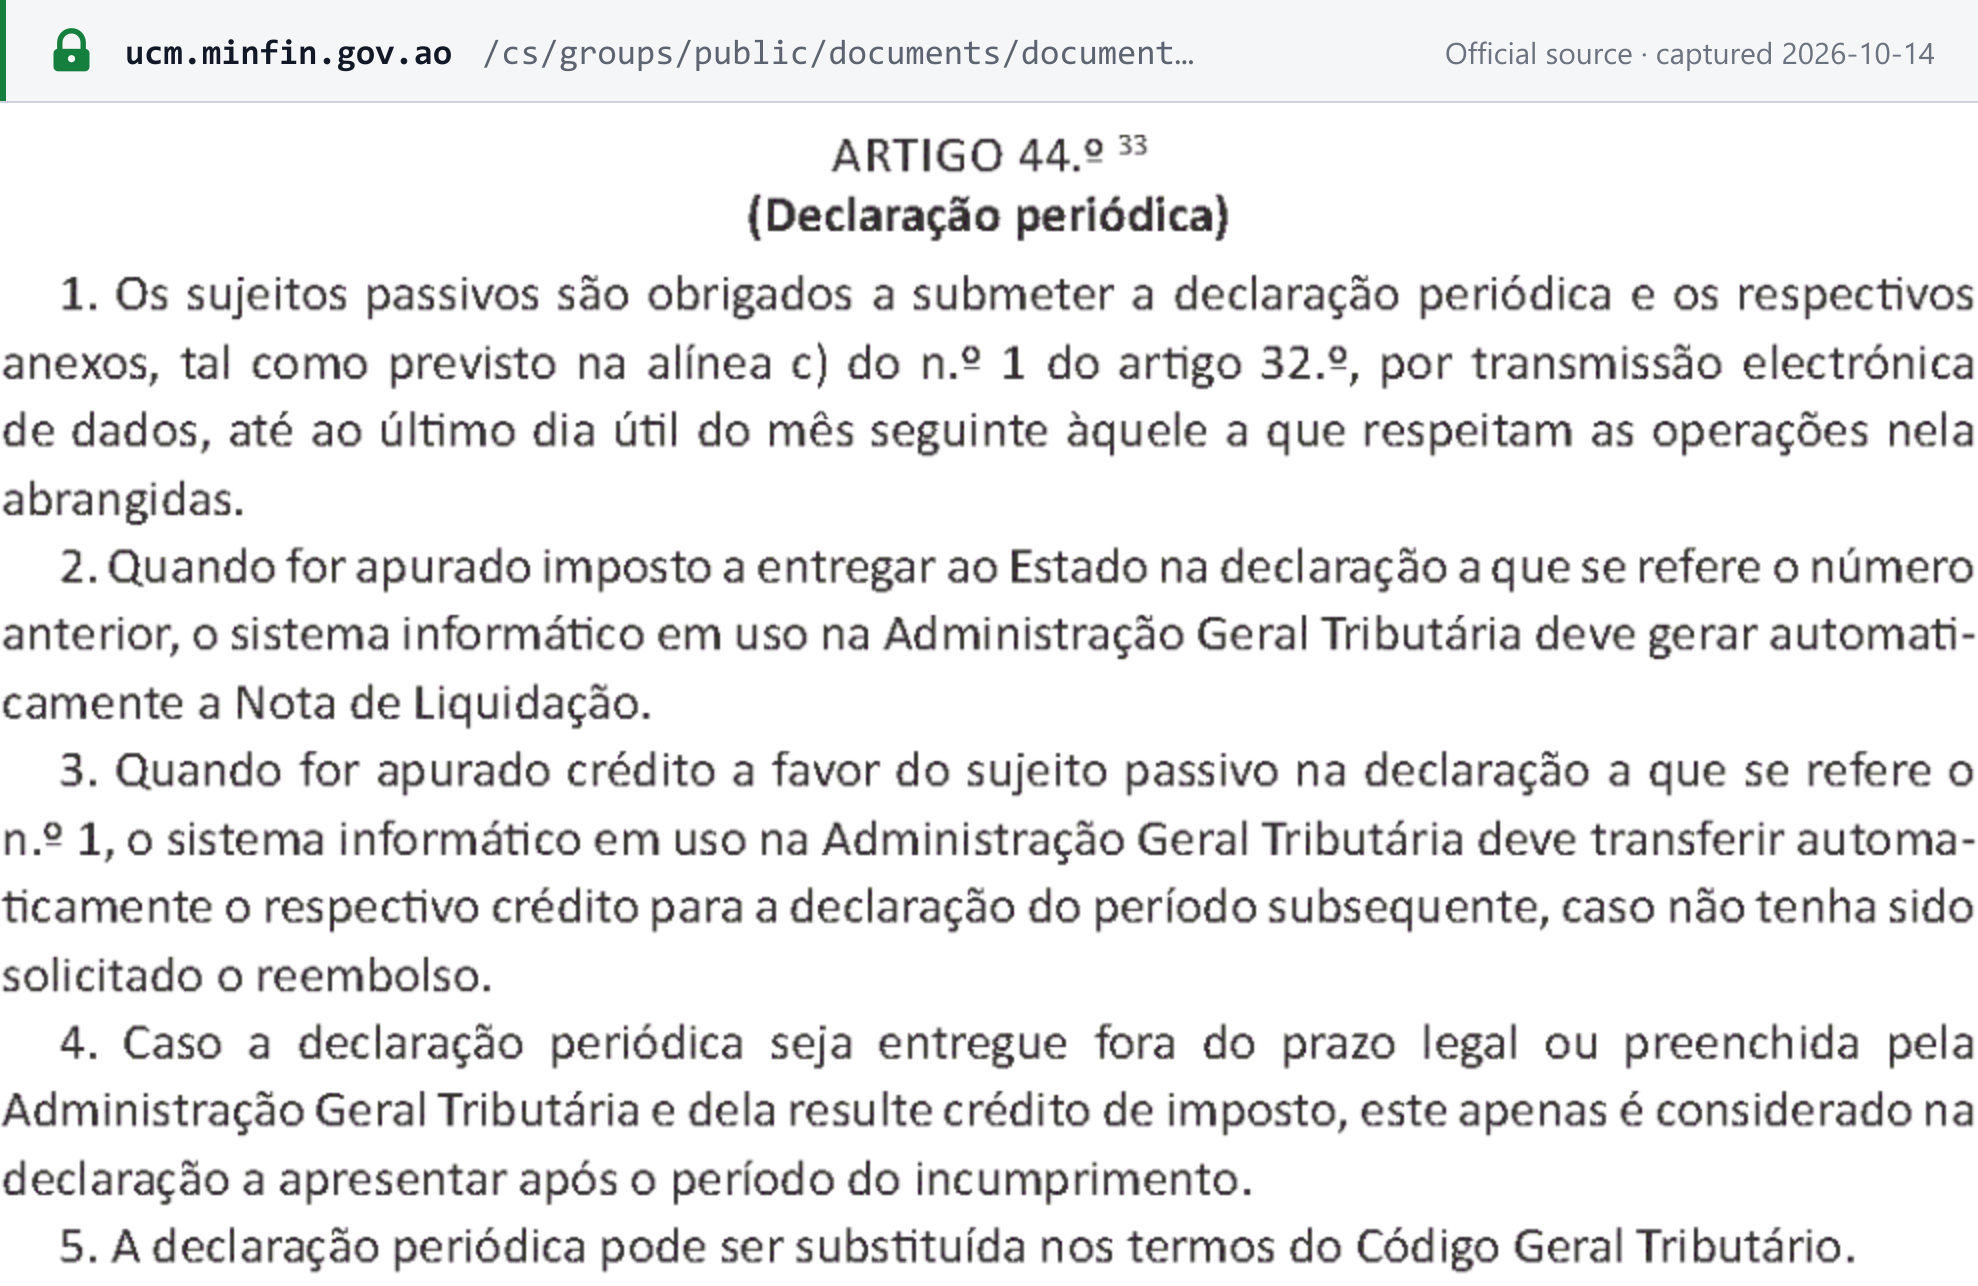
La règle légale. La déclaration périodique et ses annexes sont déposées par voie électronique « até ao último dia útil do mês seguinte àquele a que respeitam as operações » — au plus tard le dernier jour ouvrable du mois suivant celui des opérations (CIVA art. 44.º n.º 1). Le dépôt génère automatiquement l'avis de paiement (Nota de Liquidação), et un crédit est reporté sur la déclaration suivante sauf demande de remboursement (art. 44.º n.ºs 2–3). [1]
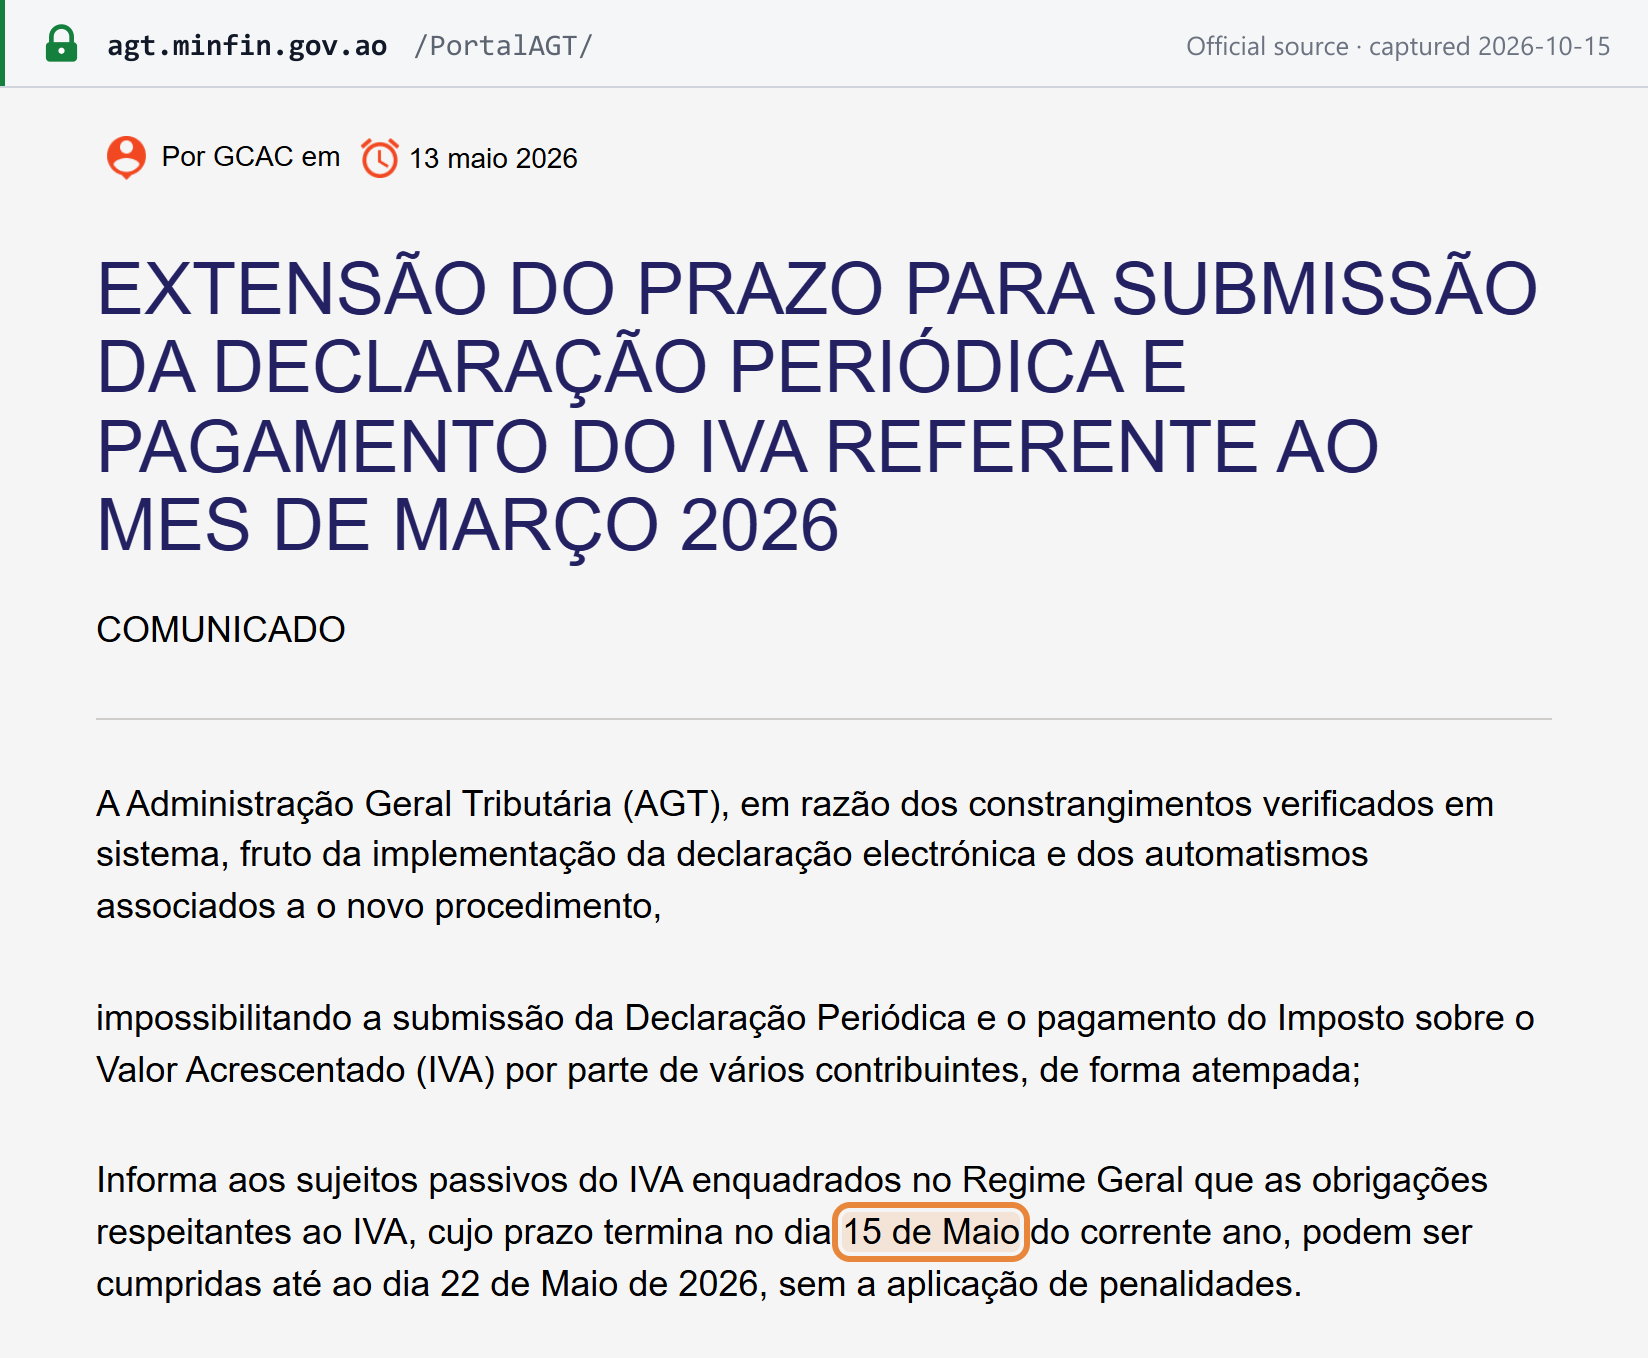
Prorogations ponctuelles en 2026. L'AGT a prorogé certaines échéances du régime général, sans pénalités :
- les obligations échéant le 15 avril 2026 pouvaient être accomplies jusqu'au 30 avril 2026 ; [11]
- pour la déclaration et le paiement de mars 2026, les obligations échéant le 15 mai 2026 pouvaient être accomplies jusqu'au 22 mai 2026. [10]
Ces avis indiquent le 15 avril et le 15 mai comme dates d'échéance initiales, ce qui diffère du dernier jour ouvrable prévu par le Code ; l'AGT n'en a pas publié le fondement. [10] [11]
L'AGT annonce ces prorogations sur son site web et sur le Portal do Contribuinte.
Date limite et mode de paiement
L'IVA est payée dans le même délai que la déclaration : « até ao último dia útil do mês seguinte » (CIVA art. 30.º n.º 1), au moyen de la Nota de Liquidação générée lors du dépôt ; les prorogations ponctuelles de 2026 mentionnées ci-dessus couvraient le paiement comme la déclaration. Le dépôt et le paiement sont électroniques, via le Portal do Contribuinte. L'IVA à l'importation est payée à la douane lors du dédouanement (art. 30.º n.º 4). [1]
Listes complémentaires
- Annexe fournisseurs (anexo de fornecedores). Pré-remplie à partir des fichiers SAF-T et des factures électroniques des fournisseurs. Pour chaque facture, le contribuable choisit de la déduire, de ne pas la déduire, de la reporter ou de la rejeter ; un report dure au maximum 12 mois, au-delà desquels la déduction est perdue. La transmission automatique est obligatoire pour l'ensemble du régime général, à l'exception des sociétés d'investissement pétrolier (AGT, 26 février 2026). [12]
- Saisie manuelle : les factures de services de fournisseurs étrangers sans établissement en Angola, et les factures soumises à l'IVA cativo (AGT, 1er juin 2026). [9]
- Fichiers annuels : le SAF-T comptable de l'exercice précédent au plus tard le 10 avril, et le fichier des stocks au 31 décembre au plus tard le 15 février (Décret présidentiel 71/25 art. 24.º n.º 1 d)–e)). [3]
IVA cativo (retenue par le client)
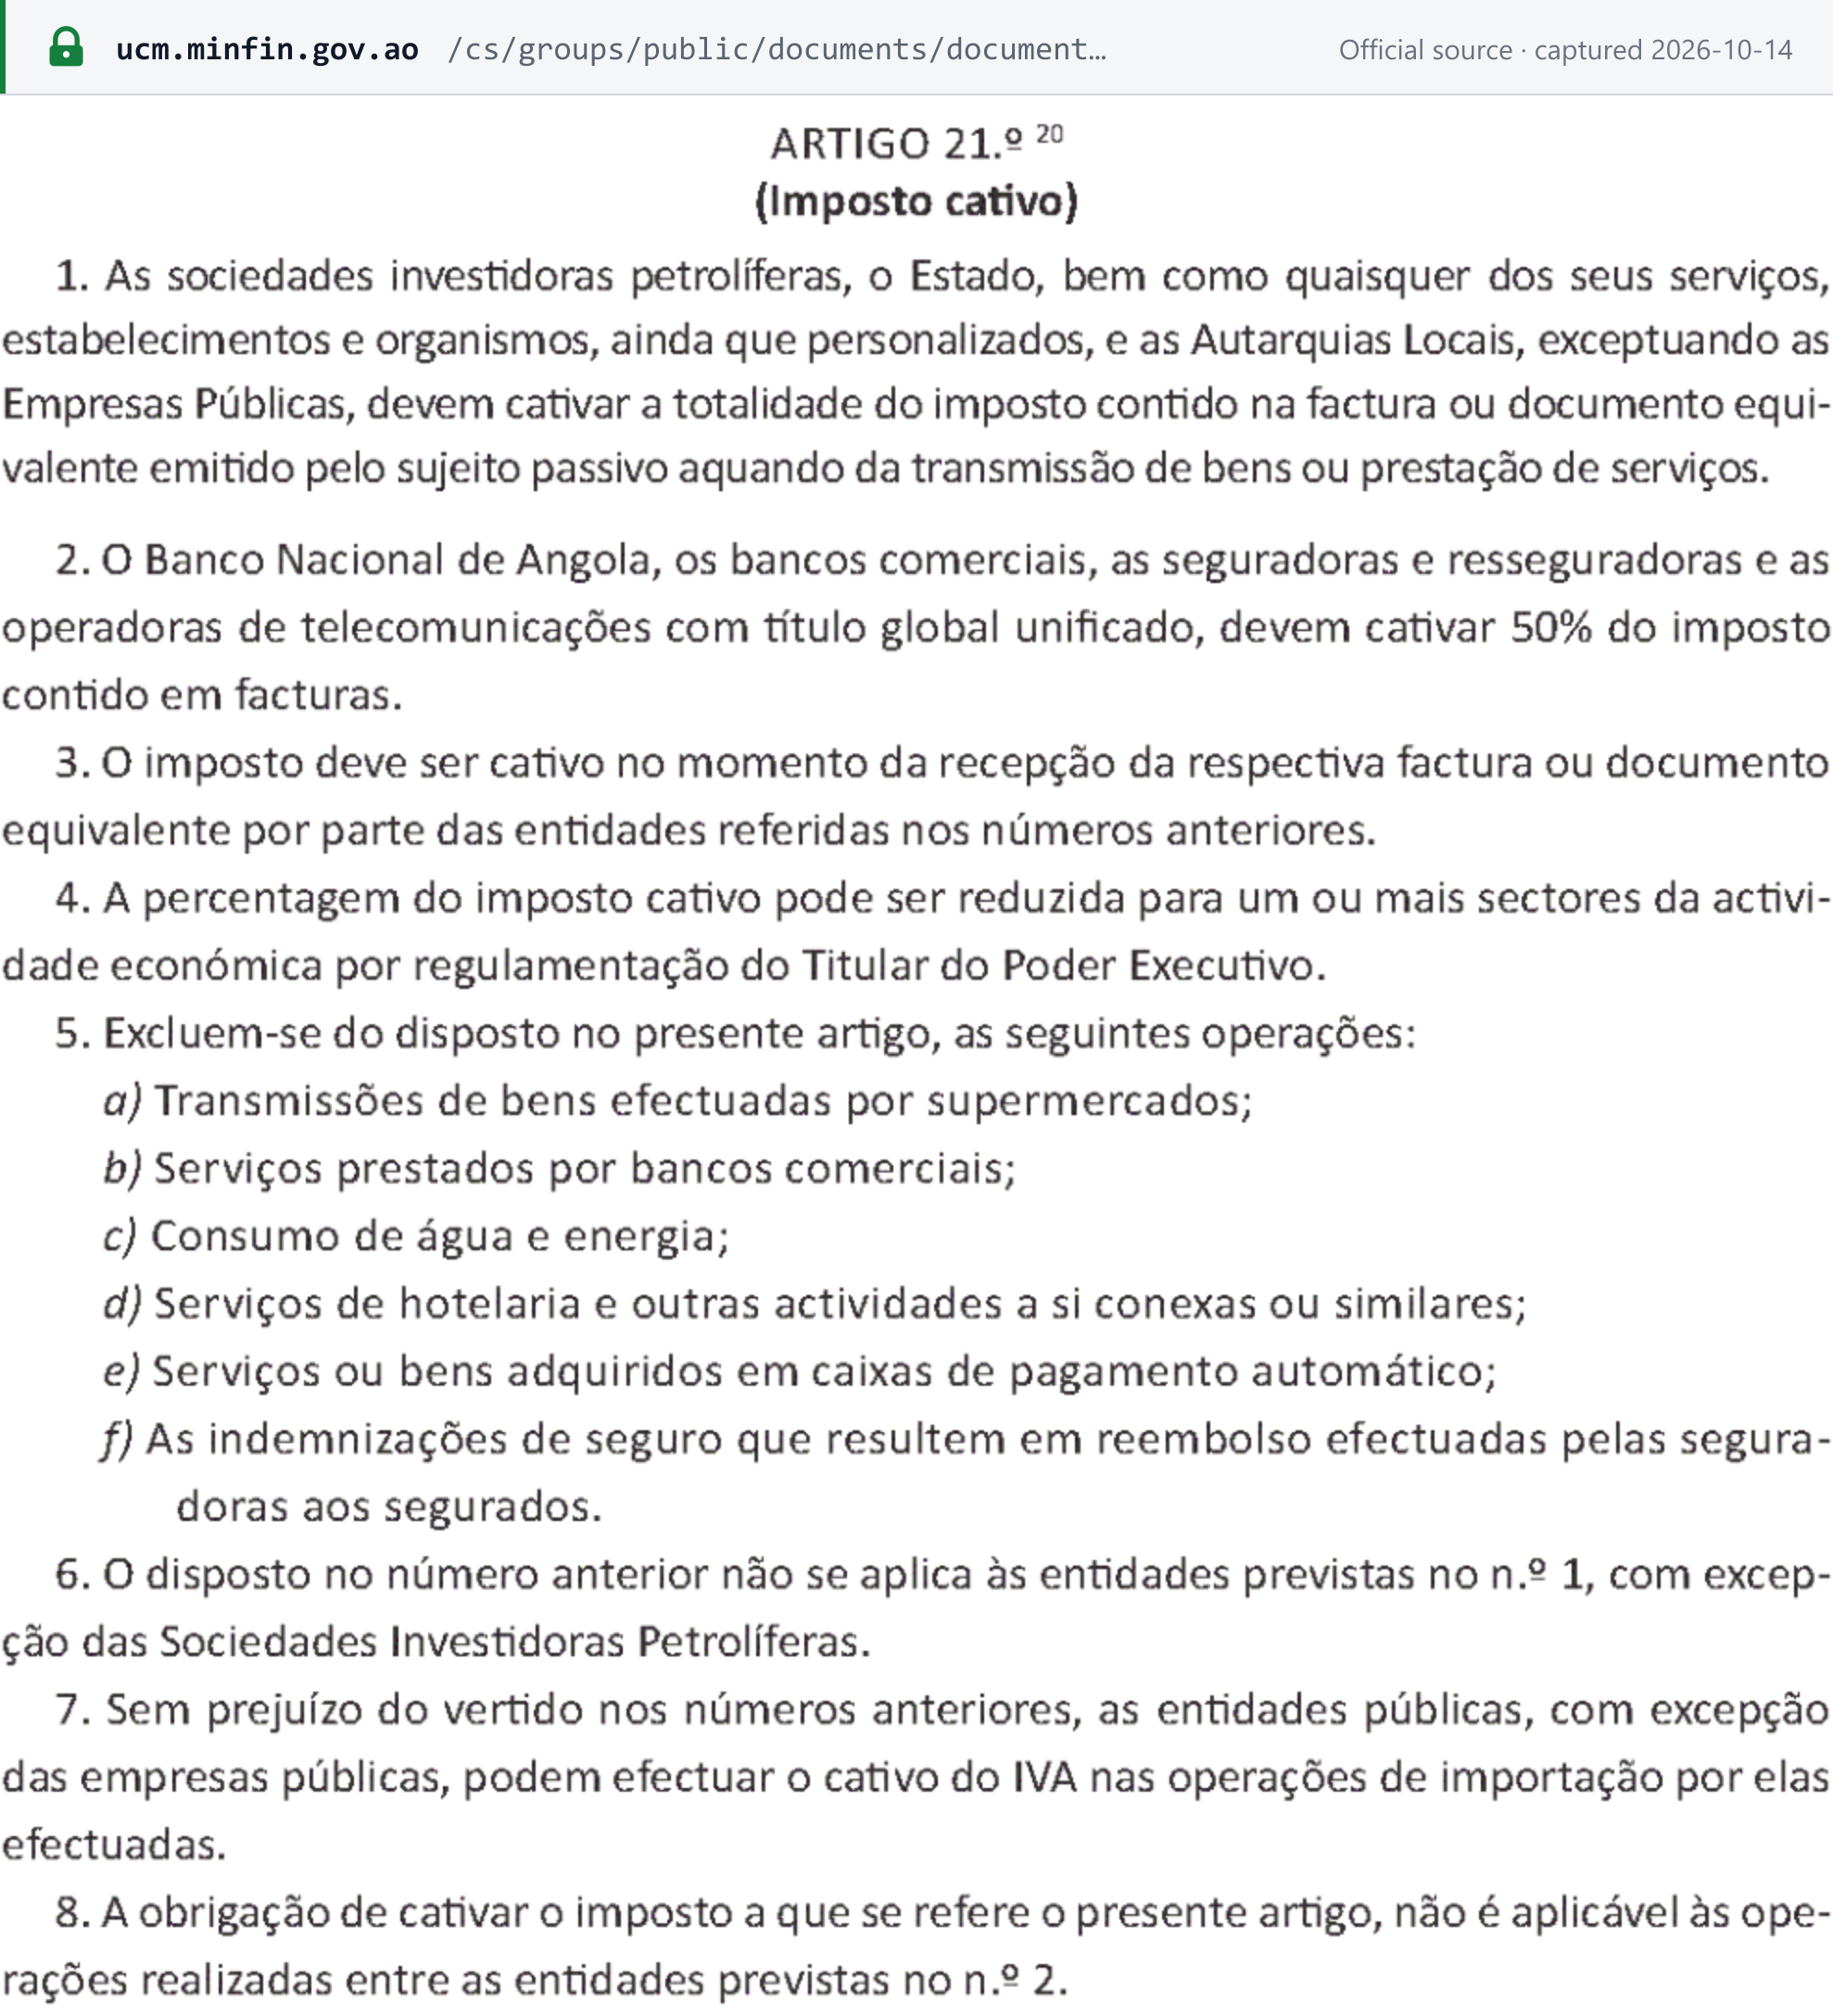
L'Angola impose à certains clients de retenir l'IVA sur les factures qu'ils reçoivent (CIVA art. 21.º) : [1]
| Client | Retient |
|---|---|
| Sociétés d'investissement pétrolier, l'État et ses services et organismes, et les collectivités locales (hors entreprises publiques) | 100 % de l'IVA de la facture |
| Banque nationale d'Angola, banques commerciales, assureurs et réassureurs, et opérateurs de télécommunications titulaires d'une licence globale unifiée | 50 % de l'IVA de la facture (pas sur les opérations réalisées entre eux) |
- Quand : à la réception de la facture (n.º 3).
- Opérations exclues de la retenue (n.º 5) : les biens vendus par les supermarchés, les services des banques commerciales, l'eau et l'énergie, les services hôteliers, les achats sur terminaux de paiement automatiques et les indemnités d'assurance. Ces exclusions s'appliquent aux entités qui retiennent 50 % et aux sociétés d'investissement pétrolier, mais pas à l'État ni aux collectivités locales (n.º 6).
- Côté fournisseur : le fournisseur déduit l'IVA retenue dans la déclaration de la période au cours de laquelle il a émis la facture (art. 22.º n.º 6), et son reçu doit mentionner le montant retenu. Si le client n'effectue pas la retenue, le fournisseur paie lui-même l'IVA (art. 29.º n.º 5).
- Côté entité qui retient : l'IVA retenue est reversée au plus tard le dernier jour ouvrable du mois suivant (art. 31.º n.º 1).
- Fournisseurs du régime simplifié : l'État pratique la retenue sur les paiements qui leur sont faits via le SIGFE (art. 69.º-D).
Voir les régimes de retenue de TVA.
Récupération de l'IVA déductible et exclusions
- Justificatifs : l'IVA n'est déductible que sur des documents au nom et au NIF du contribuable — factures du régime général et quittances d'importation (CIVA art. 23.º n.º 3).
- Délai : la déduction est opérée dans la déclaration de la période de la facture ou de la suivante (art. 23.º n.º 2), et dans les 12 mois suivant la facture.
- Prorata : un contribuable réalisant des opérations imposables et exonérées déduit selon le chiffre d'affaires annuel, arrondi à l'unité supérieure ; à 98 % ou plus, toute l'IVA déductible est récupérable (art. 27.º).
- Régime simplifié : seuls 10 % de l'IVA en amont sont déductibles (art. 69.º-C n.º 4).
- Exclusions (art. 24.º n.º 1) : l'achat, la location, l'assurance, l'utilisation et la réparation de voitures de tourisme (« viaturas de turismo »), de bateaux de plaisance, d'hélicoptères, d'avions et de motocyclettes ; l'hébergement, la nourriture, les boissons et les divertissements ; et le tabac. L'exclusion est levée lorsque le bien est revendu dans le cadre d'une opération imposable (n.º 2). Les sociétés d'investissement pétrolier ont leur propre liste, plus large (art. 25.º).
Remboursements
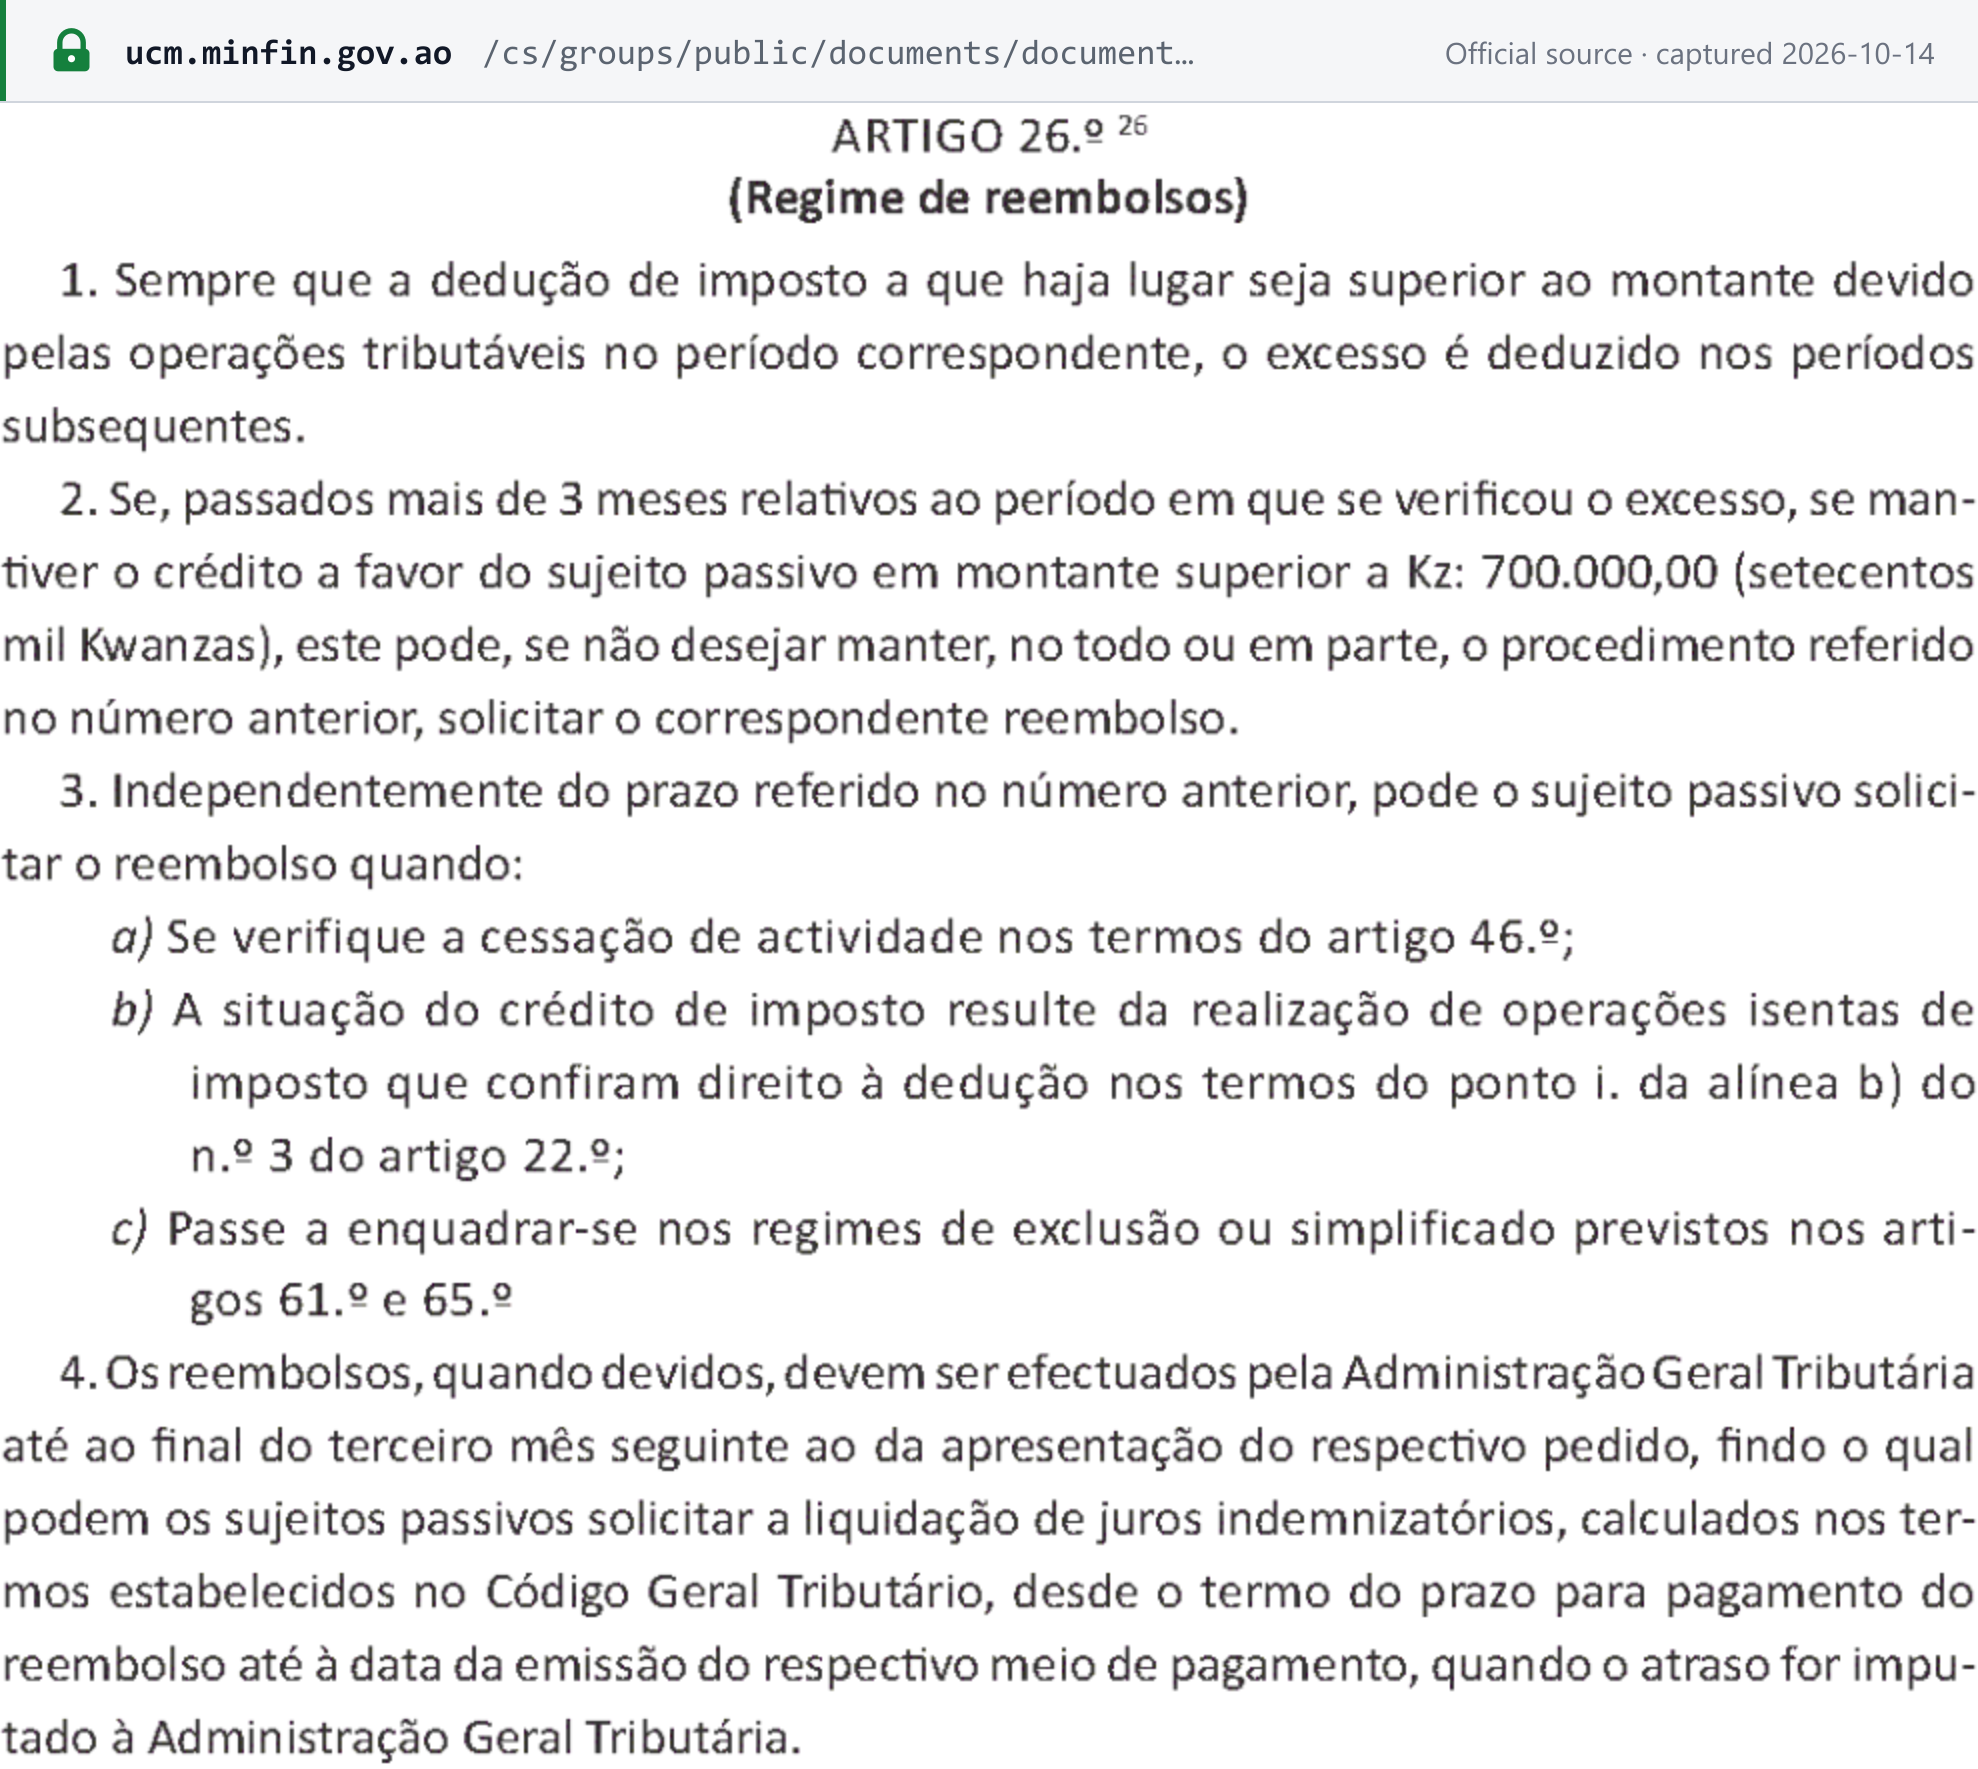
- Par défaut : un excédent d'IVA déductible est reporté sur les périodes suivantes (CIVA art. 26.º n.º 1).
- Demande de remboursement : si, plus de 3 mois après la période de l'excédent, le crédit reste supérieur à 700 000 Kz, le contribuable peut demander un remboursement (art. 26.º n.º 2).
- À tout moment : en cas de cessation d'activité, lorsque le crédit provient d'exportations ou d'autres opérations exonérées ouvrant droit à déduction, ou en cas de passage au régime d'exclusion ou au régime simplifié (art. 26.º n.º 3).
- Délai de l'AGT : « até ao final do terceiro mês seguinte ao da apresentação do respectivo pedido » — au plus tard à la fin du troisième mois suivant la demande ; au-delà, le contribuable peut réclamer des intérêts compensatoires si le retard est imputable à l'AGT (art. 26.º n.º 4). L'AGT peut suspendre ce délai pendant 30 jours dans l'attente de documents (n.º 5), ou jusqu'à 6 mois supplémentaires en cas de soupçon d'infraction fiscale (n.º 9).
- Forme : en numéraire ou par certificat de crédit d'impôt (n.º 7).
- Régime simplifié : un remboursement ne peut être demandé qu'après 12 mois (n.º 10).
- Non-résidents : le Code de l'IVA ne prévoit aucun dispositif de remboursement pour les entreprises étrangères non immatriculées en Angola.
En 2026, 20 % des recettes d'IVA sont versées sur un compte de remboursement dédié (Lei 14/25 art. 9.º n.º 5). [2]
Exonérations
Opérations exonérées
Exonérées sans droit à déduction (CIVA art. 12.º n.º 1) — exemples : [1]
- les médicaments et équipements médicaux (annexe IV) ; les aides aux personnes handicapées, le braille et les aides visuelles et auditives ;
- les livres, y compris les livres numériques, à l'exception des livres pornographiques ;
- la location de biens immobiliers, à l'exception de l'hébergement hôtelier et assimilé, et les cessions de biens immobiliers ;
- le transport public de passagers et le transport en ambulance ;
- l'intermédiation financière (annexe VI), à l'exception des services rémunérés par commission ; l'assurance santé, ainsi que l'assurance vie et la réassurance ;
- les produits pétroliers (annexe V) ;
- l'enseignement, et les services médicaux autres qu'esthétiques.
Option pour la taxation. Possible uniquement pour les médicaments et les livres (art. 12.º n.º 2) ; une fois exercée, elle engage pour 5 ans (art. 13.º n.º 4).
Nouveauté 2026. « Ficam isentas do Imposto sobre o Valor Acrescentado e Imposto de Selo as transacções efectuadas através de plataformas de pagamento e transferências instantâneas móveis devidamente autorizadas pelo Banco Nacional de Angola » — les paiements et virements instantanés effectués via des plateformes de paiement mobile autorisées par la BNA sont exonérés d'IVA et de droit de timbre (Lei 14/25 art. 35.º). [2]
Exonéré ne signifie pas taux zéro. L'IVA en amont n'est déductible que pour les opérations taxées et pour les exportations et autres opérations des arts. 15.º et 16.º (art. 22.º n.º 3). Ainsi, une opération relevant de l'art. 12.º ne supporte pas d'IVA et l'IVA sur les achats utilisés pour la réaliser ne peut pas être récupérée, tandis qu'une exportation ne supporte pas d'IVA et conserve l'intégralité du droit à déduction. Les contribuables du régime général dont toutes les opérations sont exonérées sans droit à déduction paient à la place un droit de timbre de 1 % sur leurs encaissements (art. 74.º). [1]
Régimes spéciaux
- Régimes simplifié et d'exclusion pour les petites et moyennes entreprises (voir Immatriculation).
- Cabinda : les importations et livraisons relevant du régime spécial de la province de Cabinda sont taxées à 1 %, à l'exception des biens de l'annexe III, soumis au taux général (art. 19.º n.º 1 e), tel que modifié par la Lei 14/23 art. 1).
- Zones franches et entrepôts douaniers : exonération tant que les biens restent sous le régime (art. 16.º).
- Régime de la marge pour les biens d'occasion, œuvres d'art, objets de collection et antiquités achetés en vue de leur revente auprès de non-assujettis identifiés : imposition sur la différence entre le prix de vente et le prix d'achat (art. 17.º n.º 3 f)).
- Secteur pétrolier : IVA cativo à 100 %, liste propre d'exclusions du droit à déduction (art. 25.º), et importations exonérées pour les opérations pétrolières et minières (art. 14.º).
- Équipements industriels : pour les équipements industriels importés ou livrés par le fabricant, l'IVA peut être différée jusqu'à 12 mois sans majoration lorsque l'équipement est destiné au démarrage de l'activité (« para início de actividade », art. 78.º n.º 1), ou payée en 12 mensualités au maximum sans majoration, que l'activité démarre ou non (art. 78.º n.º 2) ; le taux de 5 % s'applique à partir de 2026.
Infractions et sanctions
Infractions
Les infractions fiscales pénales — la fraude fiscale (fraude fiscal), la fraude fiscale aggravée, y compris l'utilisation de factures relatives à des opérations fictives, et l'abus de confiance fiscal (abuso de confiança fiscal), comme le fait de conserver l'IVA collectée ou retenue au lieu de la reverser à l'État — sont définies et réprimées, y compris par des peines d'emprisonnement, par le Code général des impôts (Código Geral Tributário, Lei n.º 21/14 dans sa version initiale, arts. 172.º–179.º). [13]
Autres comportements illicites, sanctionnés par les amendes ci-dessous : le défaut d'émission de facture, l'émission de factures au moyen d'un logiciel non validé par l'AGT ou dans des séries qui ne lui ont pas été communiquées, le défaut de dépôt de la déclaration, et le défaut de retenue ou de reversement de l'IVA cativo. La fraude à la loterie des factures est transmise aux autorités pénales (Décret présidentiel 71/25 art. 33.º).
Sanctions
Déclarations et paiement (Code de l'IVA art. 70.º).
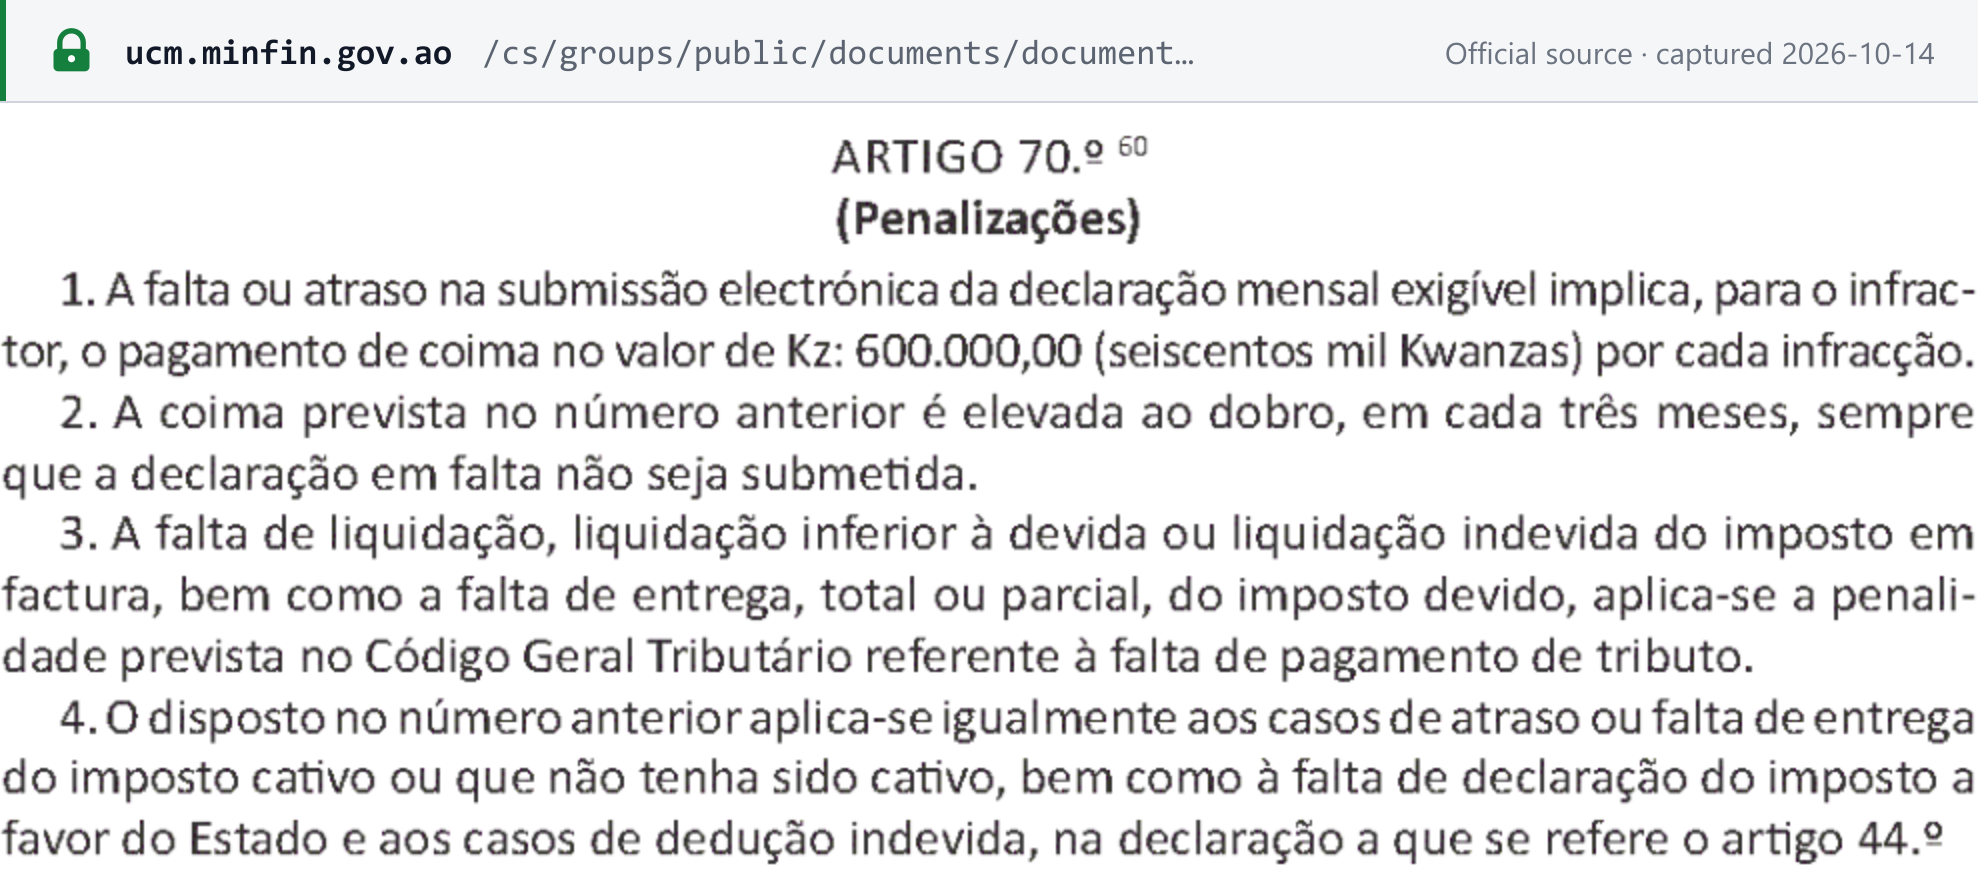
- Déclaration mensuelle tardive ou manquante : une amende de 600 000 Kz par infraction, doublée tous les trois mois pendant lesquels la déclaration reste manquante (n.ºs 1–2).
- Insuffisance de liquidation, défaut de paiement, paiement tardif ou manquant de l'IVA cativo, ou déduction indue : la sanction du Code général des impôts pour défaut de paiement de l'impôt s'applique (n.ºs 3–4).
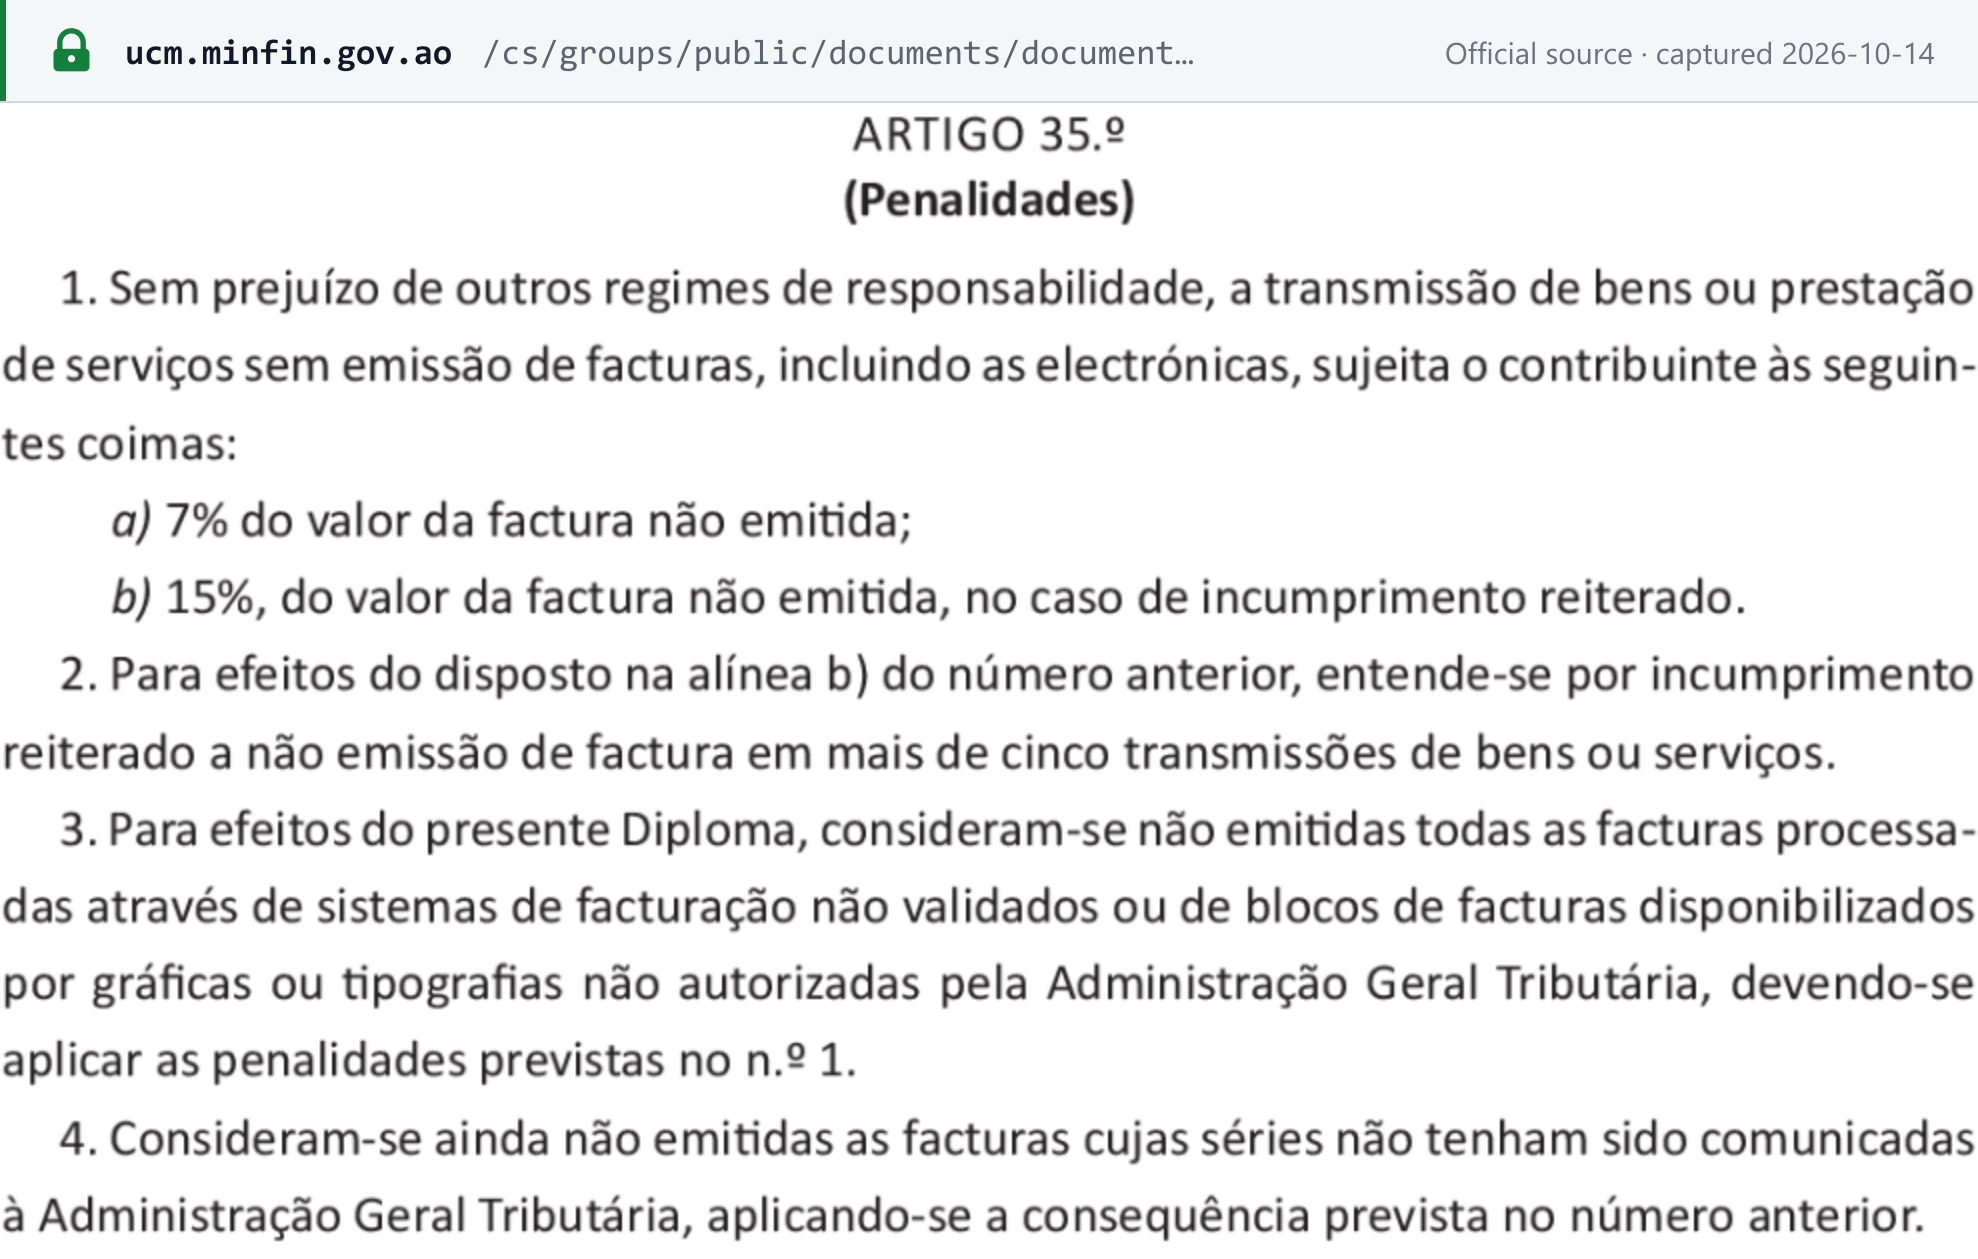
Facturation (Décret présidentiel 71/25 art. 35.º). [3]
| Manquement | Amende | Art. 35.º |
|---|---|---|
| Défaut d'émission de facture, y compris électronique | 7 % de la valeur de la facture non émise | n.º 1 a) |
| Défaut d'émission répété (plus de cinq opérations) | 15 % de la valeur de la facture non émise | n.º 1 b), n.º 2 |
| Facture omettant ou indiquant de façon erronée le prix, le NIF, l'adresse, le nom de l'émetteur ou le logiciel validé | 5 % par facture | n.º 8 a) |
| Facture omettant ou indiquant de façon erronée tout autre élément | 1 % par facture | n.º 8 b) |
| Facture tardive (après le cinquième jour ouvrable) | 0,2 % de chaque facture | n.º 10 |
| Absence de reçus, ou défaut d'archivage | 1 % par facture | n.º 9 |
| Omissions dans le SAF-T, ou absence de SAF-T pendant plus de 3 périodes consécutives | 7 % | n.ºs 11–12 |
| Défaillance du SAF-T imputable à l'éditeur du logiciel | 600 000 Kz par période, à la charge de l'éditeur | n.º 13 |
- Factures réputées non émises : les factures issues d'un logiciel non validé, d'imprimeurs non agréés ou de séries non communiquées à l'AGT sont réputées non émises ; l'amende de 7 % ou de 15 % s'applique donc (n.ºs 3–4).
- Première infraction : les sanctions sont réduites de moitié pour une première violation du décret (n.º 15).
Règles relatives au NIF. Les entités qui enfreignent le régime du NIF encourent une amende de 200 000 Kz (Décret présidentiel 245/21). [14]
Questions fréquentes
Notre client est l'État ou une société pétrolière et a payé notre facture sans l'IVA. Est-ce normal ?
Oui. En vertu de l'article 21 du Code de l'IVA, les sociétés d'investissement pétrolier, l'État et ses services, ainsi que les collectivités locales (mais pas les entreprises publiques) retiennent la totalité de l'IVA sur les factures qu'ils reçoivent. La Banque nationale d'Angola, les banques commerciales, les assureurs et réassureurs, ainsi que les opérateurs de télécommunications titulaires d'une licence globale unifiée retiennent 50 %. Vous déduisez le montant retenu dans la déclaration de la période au cours de laquelle vous avez émis la facture, et votre reçu doit le mentionner.
Existe-t-il un seuil d'immatriculation à la TVA en Angola ?
Pas au sens d'un chiffre d'affaires en dessous duquel vous restez non immatriculé. Toute personne exerçant une activité économique doit s'immatriculer auprès de l'AGT et détenir un NIF. Le chiffre d'affaires ou les importations de l'exercice précédent déterminent le régime d'IVA : en dessous de 25 000 000 Kz, vous relevez du régime d'exclusion et ne facturez pas d'IVA ; de 25 000 000 Kz à moins de 350 000 000 Kz, vous relevez du régime simplifié et payez 7 % sur le chiffre d'affaires encaissé ; à partir de 350 000 000 Kz, vous relevez du régime général et facturez l'IVA sur vos factures.
Nous sommes un éditeur de logiciels étranger qui vend à des entreprises angolaises. Devons-nous nous immatriculer à l'IVA ?
Pas pour les services que vous fournissez depuis l'étranger à des assujettis angolais. Lorsque le fournisseur est non-résident et ne dispose d'aucun établissement stable en Angola, le client professionnel angolais déclare lui-même l'IVA par autoliquidation (article 29(2) du Code de l'IVA) ; un client relevant du régime simplifié applique 7 %. Un non-résident qui réalise des opérations imposables en Angola doit désigner un représentant fiscal, solidairement responsable de l'impôt (article 33).
Qu'en est-il si nous vendons des services numériques à des consommateurs angolais ?
Les services utilisés ou effectivement exploités en Angola y sont toujours imposables. Un non-résident qui réalise des opérations imposables en Angola doit désigner un représentant fiscal angolais, solidairement responsable de l'impôt. L'article 33(5) du Code de l'IVA prévoit à la place une immatriculation simplifiée pour les non-résidents sans établissement stable, selon des modalités à fixer par voie réglementaire. Lorsque la vente passe par une plateforme numérique, le propriétaire ou l'exploitant de la plateforme facture et reverse l'IVA.
Quand devons-nous émettre des factures électroniques ?
Selon l'AGT, la facturation électronique s'applique depuis le 1er janvier 2026 aux contribuables relevant des 1er et 2e bureaux des grands contribuables et aux fournisseurs de l'État, et s'applique à compter du 1er janvier 2027 à tous les contribuables des régimes général et simplifié de l'IVA. Les contribuables du régime d'exclusion peuvent y adhérer sur option.
Devons-nous encore déposer le SAF-T si nous émettons des factures électroniques ?
Pas le fichier SAF-T de facturation : l'AGT a annoncé le 24 mars 2026 que les contribuables des régimes général et simplifié qui émettent des factures électroniques n'ont plus à le transmettre. Le SAF-T comptable annuel de l'exercice précédent (à remettre au 10 avril) et le fichier des stocks au 31 décembre (à remettre au 15 février) restent dus.
Pouvons-nous facturer en dollars américains ?
Les prix doivent être indiqués en kwanzas et également écrits en toutes lettres, sauf sur les factures d'importation et d'exportation, qui suivent les règles du commerce international. Lorsque la base d'imposition est libellée en devise étrangère, elle est convertie au cours vendeur de la Banque nationale d'Angola à la date d'exigibilité de l'impôt.
Quelle est la date limite de la déclaration d'IVA ?
Le Code de l'IVA fixe le dernier jour ouvrable du mois suivant celui des opérations, pour la déclaration comme pour le paiement. L'AGT proroge ponctuellement certaines échéances : en 2026, elle a reporté au 30 avril les obligations échéant le 15 avril, et au 22 mai les obligations de mars 2026 échéant le 15 mai. Les avis de l'AGT indiquent le 15 avril et le 15 mai comme dates d'échéance initiales, ce qui diffère de la date prévue par le Code ; l'AGT n'en a pas publié le fondement.
Pouvons-nous récupérer l'IVA sur les voitures de société ou les repas du personnel ?
Non. L'article 24 du Code de l'IVA exclut du droit à déduction l'IVA sur les voitures de tourisme, bateaux de plaisance, hélicoptères, avions et motocyclettes (y compris leur location, assurance et réparation), sur l'hébergement, la nourriture, les boissons et les divertissements, ainsi que sur le tabac, sauf si le bien est revendu dans le cadre d'une opération imposable.
Sites web utiles
| Site | Objet |
|---|---|
| Portal do Contribuinte | S'immatriculer, déposer la déclaration d'IVA (Modelo 7), payer, adhérer à la facturation électronique, émettre des factures dans le régime d'exclusion et vérifier le statut de votre NIF |
| AGT — Consultar NIF | Service public de consultation des NIF de l'AGT (protégé par une vérification reCAPTCHA) |
| Guide d'utilisation du Modelo 7 (PDF) | Guide de l'AGT pour remplir la déclaration périodique du régime général |
| Liste des logiciels de facturation électronique certifiés (PDF) | Liste de l'AGT des logiciels de facturation validés, octobre 2026 |
| Simulateur fiscal de l'AGT | Simulateur d'impôts et de droits de douane de l'AGT |
| Guiché Único da Empresa | Guichet unique pour la création d'entreprise |
| AGT | Actualités, avis, bibliothèque juridique ; assistance aux contribuables au (+244) 923 167 010 ou à apoio.agt@minfin.gov.ao |
| Validateur de NIF angolais | Vérifier le format d'un NIF avec Lookuptax |
Changements récents
- 2026-10-02 — L'AGT confirme que la facturation électronique s'étend à tous les contribuables des régimes général et simplifié de l'IVA à compter du 1er janvier 2027. (AGT)
- 2026-06-01 — AGT : la déclaration périodique est pré-remplie le 1er de chaque mois à partir des factures électroniques et des fichiers SAF-T ; les factures de services étrangers et d'IVA cativo sont saisies manuellement. (AGT)
- 2026-05-13 — L'AGT reporte l'échéance d'IVA du régime général du 15 mai 2026 (opérations de mars 2026) au 22 mai 2026. (AGT)
- 2026-03-24 — L'AGT dispense les émetteurs de factures électroniques des régimes général et simplifié de la transmission du fichier SAF-T de facturation. (AGT)
- 2026-02-26 — L'AGT rend obligatoire la transmission automatique de l'annexe fournisseurs pour le régime général et plafonne le report des factures à 12 mois. (AGT)
- 2026-01-01 — La facturation électronique devient obligatoire pour les grands contribuables et les fournisseurs de l'État. (AGT)
- 2026-01-01 — Entrée en vigueur de l'OGE 2026 (Lei 14/25) : changements de régime avant la fin du mois suivant, IVA à 5 % sur les équipements industriels des fabricants, et exonération des paiements mobiles. (Lei 14/25)
Pour la chronologie complète, consultez les changements fiscaux en Angola sur Lookuptax.
Liens de référence
- Code de l'IVA, republié par la Lei n.º 14/23, de 28 de Dezembro (Diário da República I Série n.º 246, PDF)
- Lei n.º 14/25, de 30 de Dezembro — Budget de l'État (OGE) 2026 (PDF)
- Décret présidentiel n.º 71/25, de 20 de Março — Regime Jurídico das Facturas (PDF)
- Décret exécutif n.º 683/25, de 22 de Agosto — règles techniques de la facturation électronique (PDF)
- Circulaire de l'AGT n.º 01/GACA/GJ/AGT/2026 — mesures fiscales de l'OGE 2026 (PDF)
- AGT — Sobre a preparação para a adesão à facturação electrónica (2 octobre 2026)
- AGT — facturation électronique en vigueur pour les grands contribuables et les fournisseurs de l'État (5 janvier 2026)
- AGT — dispense de SAF-T pour les contribuables émettant des factures électroniques (24 mars 2026)
- AGT — pré-remplissage de la déclaration périodique et annexe fournisseurs (1er juin 2026)
- AGT — prorogation du délai de la déclaration d'IVA de mars 2026 (13 mai 2026)
- Portal do Contribuinte — prorogation de l'échéance d'IVA du 15 avril 2026
- AGT — annexe fournisseurs et transmission automatique (26 février 2026)
- Código Geral Tributário, Lei n.º 21/14, de 22 de Outubro (PDF)
- Décret présidentiel n.º 245/21 — régime du NIF (PDF)
- AGT — adoption de la facturation électronique et absence de report de l'échéance (7 mai 2026)
Sur Lookuptax :
- Guide du numéro fiscal en Angola (NIF)
- Validateur de NIF angolais
- L'autoliquidation de la TVA expliquée
- Les régimes de retenue de TVA
- Le reporting SAF-T expliqué
- Les modèles de facturation électronique CTC
- Taux d'imposition dans le monde
- Seuils d'immatriculation à la TVA dans le monde
- État de la facturation électronique et réseaux dans le monde