Guide de la TVA (IVA) en Argentine
| FICHE PRATIQUE | |
|---|---|
| Code pays | AR |
| Nom de la taxe | Impuesto al Valor Agregado (IVA) |
| Administration fiscale | Agencia de Recaudación y Control Aduanero (ARCA), anciennement AFIP |
Vue d'ensemble
L'Argentine prélève la taxe sur la valeur ajoutée sous le nom d'Impuesto al Valor Agregado (IVA), un impôt national. Le texte en vigueur est la Ley de Impuesto al Valor Agregado, texto ordenado en 1997, approuvée par le Decreto 280/97. L'article 1 institue l'impôt « en todo el territorio de la Nación » — sur l'ensemble du territoire national — sur les ventes intérieures de biens meubles ; les travaux, locations et prestations de services réalisés en Argentine ; les importations définitives de biens ; les services réalisés à l'étranger et utilisés en Argentine lorsque le client est un contribuable immatriculé ; et les services numériques fournis par des non-résidents et utilisés en Argentine. [1]
Administration. L'IVA, les douanes et le Monotributo sont administrés par l'Agencia de Recaudación y Control Aduanero (ARCA), qui a remplacé l'AFIP en vertu du Decreto 953/2024. Les résolutions de l'ARCA (resoluciones generales, « RG ») mettent la loi en œuvre ; la procédure, les sanctions et les intérêts figurent dans la Ley 11.683 (texto ordenado 1998). L'ARCA héberge encore la plupart de ses microsites sur les anciens domaines afip.gob.ar, avec le même contenu que arca.gob.ar. [7] [2]
Devise. Tous les montants de ce guide sont exprimés en pesos argentins (ARS) ; la loi et les pages de l'ARCA les écrivent avec le signe « $ ». Une facture peut être émise en devise étrangère — voir Devise et langue.
Période d'imposition. Article 27 : l'impôt « se liquidará y abonará por mes calendario sobre la base de declaración jurada efectuada en formulario oficial » — est liquidé et payé par mois civil sur la base d'une déclaration sous serment établie sur le formulaire officiel. Les contribuables exerçant uniquement une activité agricole peuvent opter pour un paiement par exercice, option qui les engage pour trois ans. Sur les importations définitives, l'IVA est liquidée et payée en même temps que les droits d'importation. [1]
Superposition des impôts. L'IVA est un impôt national unique ; il n'existe pas d'IVA provinciale. Les provinces et la Ville de Buenos Aires prélèvent leur propre taxe sur le chiffre d'affaires (impuesto sobre los ingresos brutos, IIBB), qui n'est pas une TVA et n'ouvre droit à aucun crédit de taxe. Elle n'entre pas dans le champ de ce guide, mais elle apparaît sur chaque facture : la RG 1415 exige, comme mention obligatoire, le numéro d'inscription IIBB de l'émetteur ou la mention « no contribuyente ». Les taux provinciaux d'IIBB et les régimes de retenue ne sont pas traités ici. [3]
Immatriculation
Qui doit s'immatriculer
L'article 4 définit les assujettis selon leur activité, et non selon leur chiffre d'affaires : « Son sujetos pasivos del impuesto quienes » — sont assujettis à l'impôt ceux qui vendent habituellement des biens meubles ; achètent ou vendent en leur nom propre pour le compte de tiers ; importent à titre définitif ; construisent ; « Presten servicios gravados » (fournissent des services taxables) ; louent des biens taxables ; reçoivent de l'étranger des services utilisés en Argentine ; agissent comme représentants locaux ou intermédiaires de fournisseurs étrangers, en tant que contribuables substitués ; ou reçoivent des services numériques de l'étranger. [1]
Une entreprise visée par l'article 4 peut intégrer le système de deux manières :
- Responsable inscripto (RI) — immatriculé à l'IVA au régime général (Régimen General), facturant et déduisant l'IVA et déclarant chaque mois. Les sociétés (SA, SRL et formes similaires) s'immatriculent toujours ici.
- Monotributo (Régimen Simplificado para Pequeños Contribuyentes) — un régime simplifié destiné aux petits contribuables personnes physiques. Selon l'ARCA : « El monotributo es un régimen para pequeños contribuyentes, que unifica el pago de IVA y Ganancias con los aportes jubilatorios y la obra social » — il remplace l'IVA et l'impôt sur le revenu (Ganancias) par un paiement mensuel unique qui couvre aussi les cotisations de retraite et de santé. Un contribuable au Monotributo ne facture pas d'IVA et n'en récupère aucune. [19]
Le Monotributo est fermé à quiconque dépasse le plafond de la catégorie K ci-dessous, « Realizaste importaciones de cosas muebles y/o servicios para su comercialización posterior, durante los últimos 12 meses » (a importé des biens ou des services destinés à la revente au cours des 12 derniers mois), exerce plus de trois activités ou unités d'exploitation, ou vend un article au-delà du prix unitaire maximal. Toute personne qui ne remplit pas les conditions doit s'immatriculer au régime général. [19]
Seuil d'immatriculation
Sans objet — il n'existe aucun seuil d'immatriculation à l'IVA. L'article 4 définit les assujettis par leur activité, et la Ley de IVA ne contient aucun montant de chiffre d'affaires déclenchant l'assujettissement. La seule limite de taille du système est le plafond du Monotributo : une personne physique en dessous de ce plafond peut choisir le régime simplifié au lieu de s'immatriculer comme responsable inscripto.
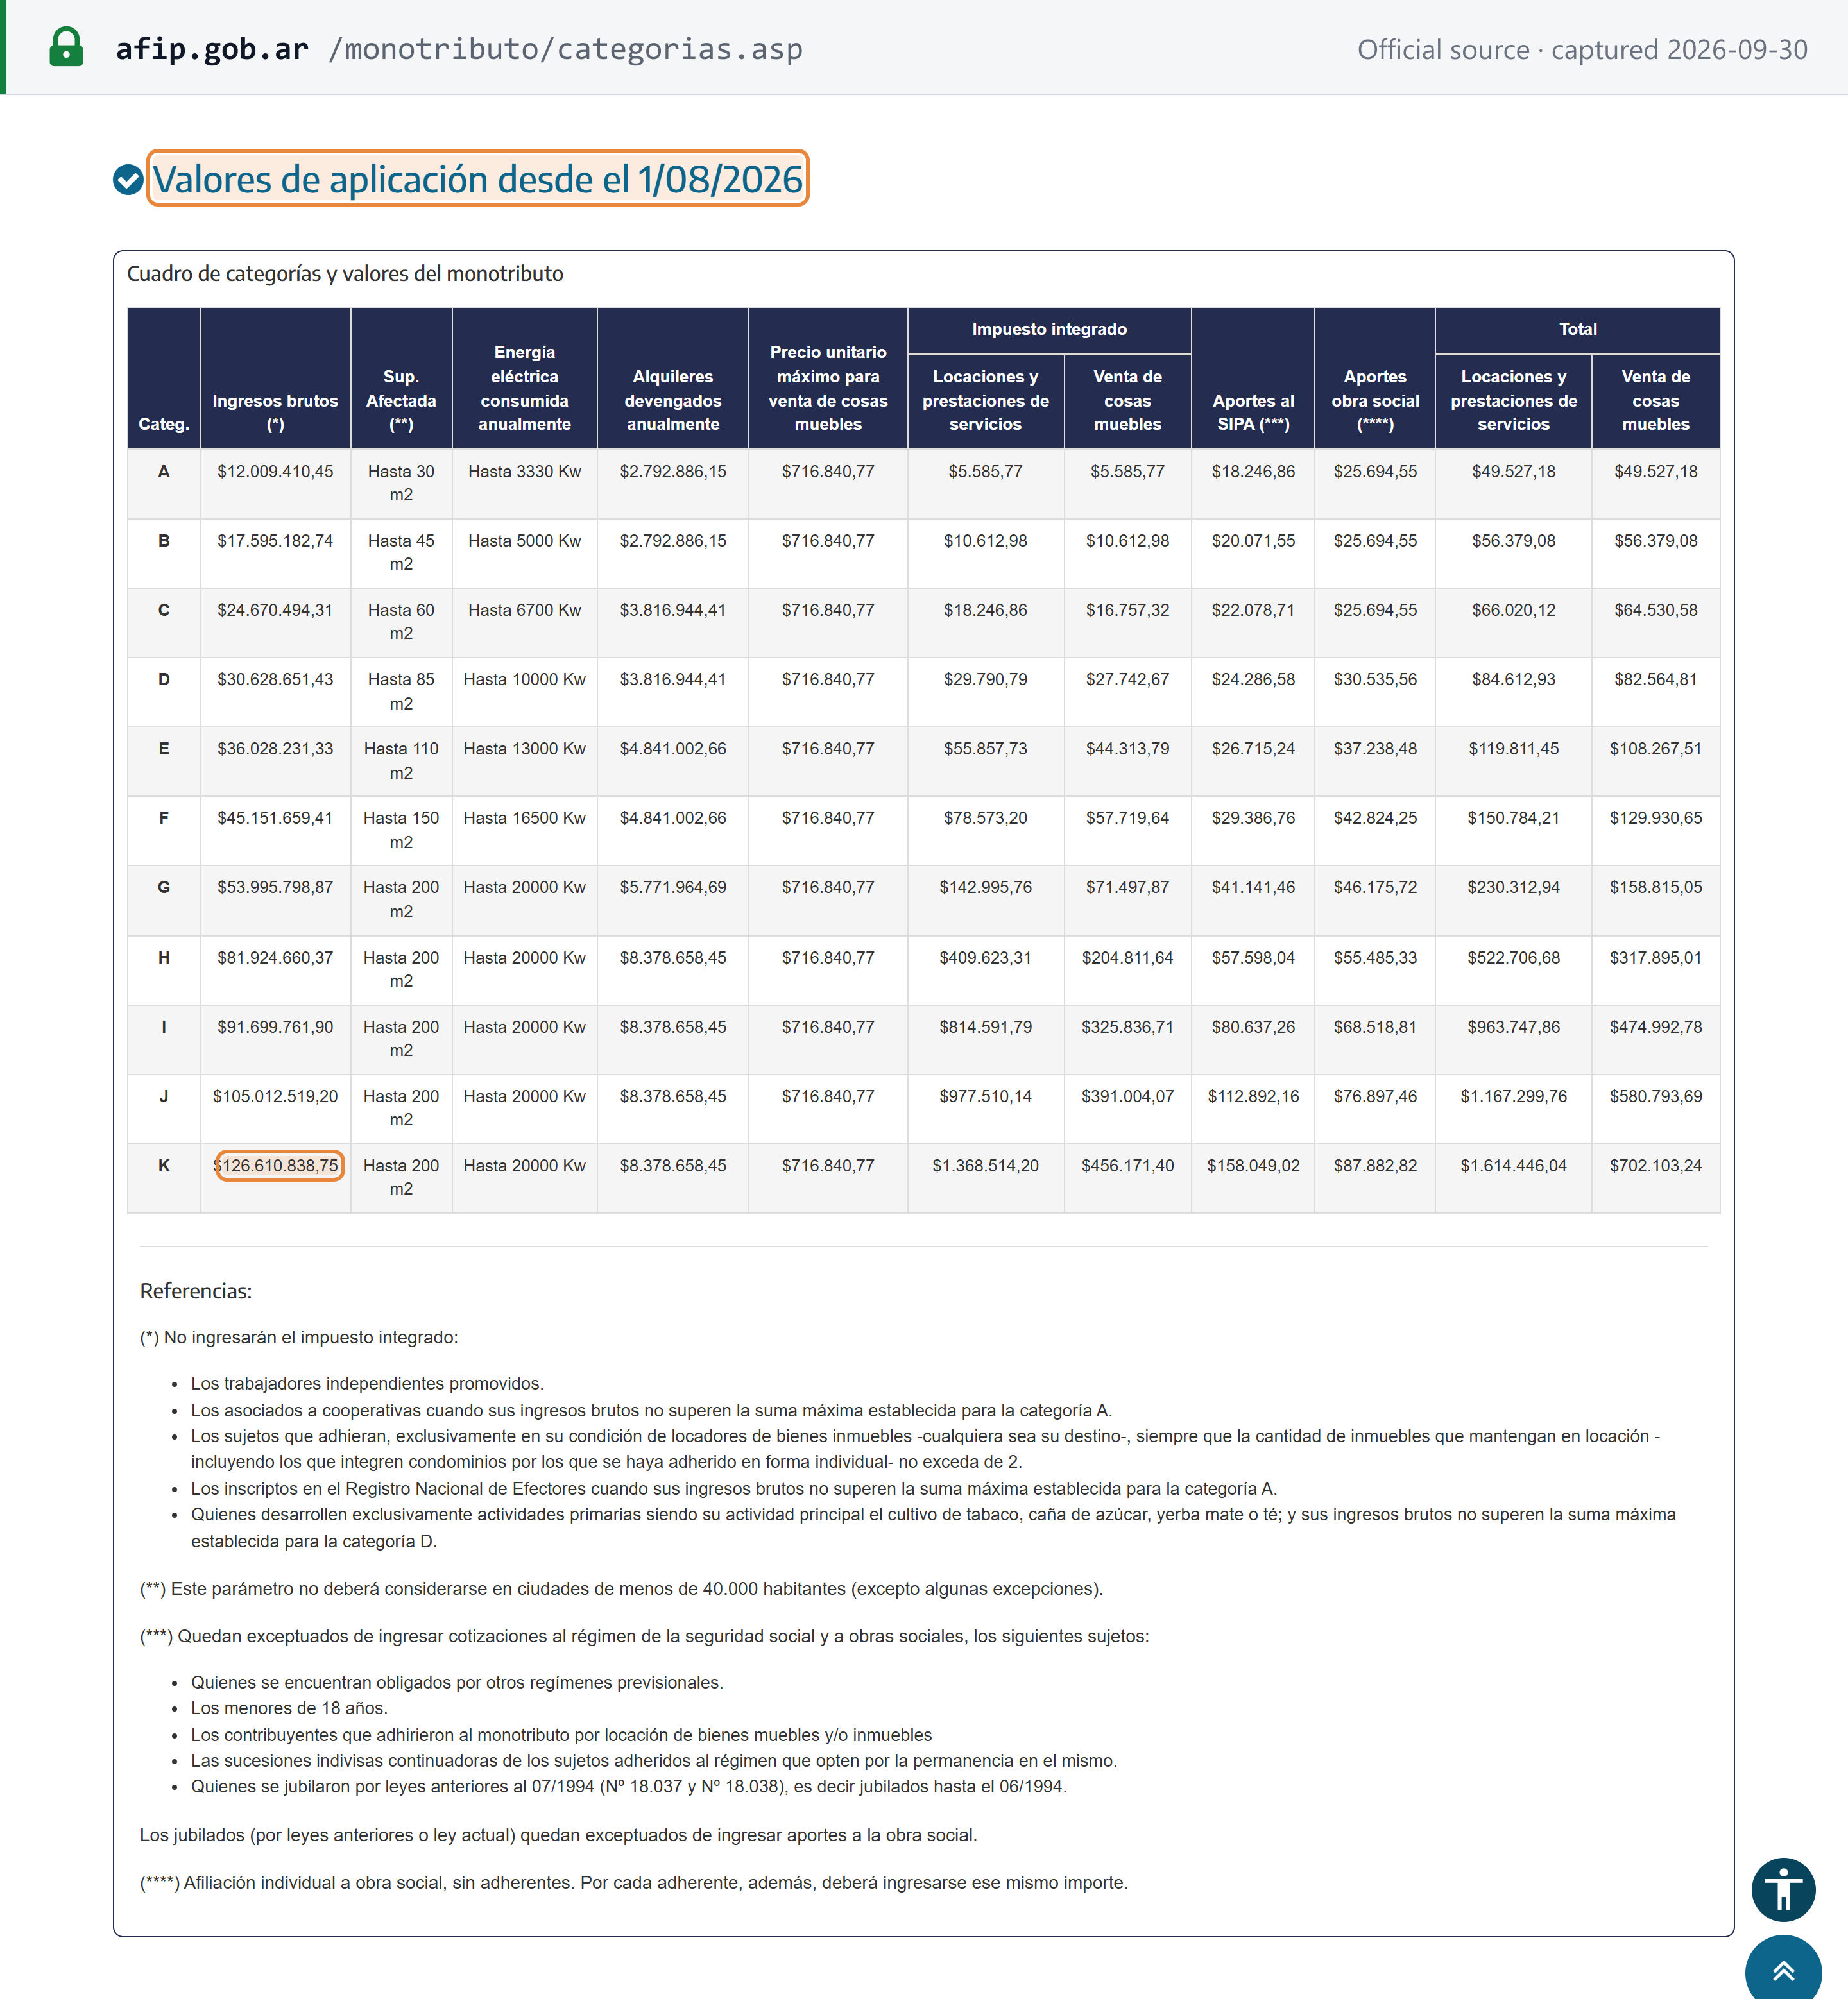
Catégories du Monotributo à compter du 1er août 2026. Le tableau des montants en vigueur de l'ARCA, « Valores de aplicación desde el 1/08/2026 », fixe onze catégories selon les revenus bruts annuels. Le paiement mensuel regroupe l'impôt intégré et les cotisations de retraite (SIPA) et de santé (obra social) : [5]
| Catégorie | Revenus bruts annuels jusqu'à (ARS) | Paiement mensuel, services (ARS) | Paiement mensuel, ventes de biens (ARS) |
|---|---|---|---|
| A | 12 009 410,45 | 49 527,18 | 49 527,18 |
| B | 17 595 182,74 | 56 379,08 | 56 379,08 |
| C | 24 670 494,31 | 66 020,12 | 64 530,58 |
| D | 30 628 651,43 | 84 612,93 | 82 564,81 |
| E | 36 028 231,33 | 119 811,45 | 108 267,51 |
| F | 45 151 659,41 | 150 784,21 | 129 930,65 |
| G | 53 995 798,87 | 230 312,94 | 158 815,05 |
| H | 81 924 660,37 | 522 706,68 | 317 895,01 |
| I | 91 699 761,90 | 963 747,86 | 474 992,78 |
| J | 105 012 519,20 | 1 167 299,76 | 580 793,69 |
| K | 126 610 838,75 | 1 614 446,04 | 702 103,24 |
- Autres plafonds. Le prix de vente unitaire maximal des biens est de 716 840,77 ARS dans toutes les catégories. Le tableau plafonne aussi la surface (30 m² en catégorie A jusqu'à 200 m²), la consommation d'électricité (3 330 à 20 000 kW par an) et le loyer annuel (2 792 886,15 à 8 378 658,45 ARS).
- Actualisation semestrielle. Selon la page des paramètres de l'ARCA, les revenus bruts « es el monto máximo que se puede facturar por año. Este valor se actualiza dos veces al año, considerando la variación del Índice de Precios al Consumidor (IPC) » — correspondent au montant maximal pouvant être facturé par an, actualisé deux fois par an selon l'indice des prix à la consommation. La prochaine actualisation est prévue à compter du 1er février 2027. [19]
- Recatégorisation et exclusion. Les contribuables se recatégorisent chaque année en février et en août sur la base des chiffres des 12 derniers mois : « El trámite puede realizarse hasta el día 5 de febrero o de agosto ». Le dépassement du plafond de la catégorie K, des plafonds de surface, de loyer ou de prix unitaire, ou la réalisation de ventes non facturées, entre autres causes, entraîne l'exclusion du contribuable, et « no se podrá volver al régimen hasta que hayan transcurrido 3 años calendario » — aucun retour au régime n'est possible avant trois années civiles. [19]
- Passage au régime général. Un contribuable qui quitte le Monotributo ou en est exclu peut ajouter à son premier crédit d'IVA « el impuesto que les fuera facturado en los 12 meses anteriores » — la TVA qui lui a été facturée au cours des 12 mois précédents, pour les achats liés à l'activité, à condition que ses revenus bruts sur ces 12 mois n'aient pas dépassé 50 % du plafond de ventes des micro-entreprises. [19]
 Capture de la source réalisée le 30 septembre 2026 — original
Immatriculation des non-résidents
Sans objet en tant que régime de TVA — il n'existe ni seuil pour les non-résidents ni immatriculation simplifiée des non-résidents (Ley de IVA). La loi fait plutôt peser l'impôt sur la partie argentine :
- Services de l'étranger fournis à un responsable inscripto : le client autoliquide (article 1 d et article 4).
- Services numériques de l'étranger fournis à des consommateurs : l'intermédiaire de paiement argentin perçoit la taxe, ou le client la paie (article 1 e ; RG 4240).
- Les représentants locaux ou intermédiaires de fournisseurs étrangers réalisant des services taxables en Argentine sont des contribuables substitués (article 4 h).
- Biens : l'importateur paie en douane.
Voir Entreprises étrangères vendant en Argentine. Une entreprise étrangère qui souhaite exercer en Argentine en son nom propre immatricule une succursale ou représentation permanente auprès de l'Inspección General de Justicia (IGJ) en vertu de l'article 118 de la Ley General de Sociedades 19.550, puis obtient un CUIT en tant que personne morale. [20]
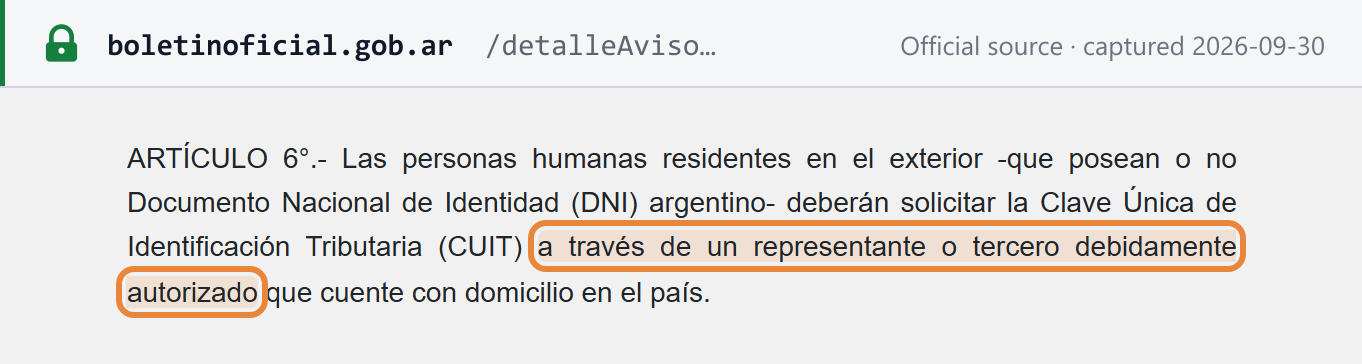
Les personnes physiques non résidentes obtiennent désormais un CUIT par l'intermédiaire d'un représentant local. RG 5803/2025 art. 6 : « Las personas humanas residentes en el exterior -que posean o no Documento Nacional de Identidad (DNI) argentino- deberán solicitar la Clave Única de Identificación Tributaria (CUIT) a través de un representante o tercero debidamente autorizado que cuente con domicilio en el país » — les personnes physiques résidant à l'étranger, avec ou sans DNI argentin, doivent demander un CUIT par l'intermédiaire d'un représentant ou d'un tiers dûment autorisé disposant d'une adresse en Argentine. La demande passe par le service « Presentaciones Digitales » de l'ARCA. [6]
 Capture de la source réalisée le 30 septembre 2026 — original
Le CDI n'est plus délivré aux personnes physiques. La RG 5803 a supprimé la procédure du CDI (Clave de Identificación) pour les personnes physiques et les successions indivises et l'a remplacée par un CUIT ; son préambule énonce l'objectif de « dejar sin efecto el procedimiento de solicitud de la Clave de Identificación (CDI) para personas humanas y sucesiones indivisas », et l'art. 33 b) est la disposition opérante concernant « Las Claves de Identificación (CDI) otorgadas en el marco de la Resolución General N° 3.995 (DGI) ». Les CDI existants ne restent valables que jusqu'à ce que leur titulaire doive modifier ses données au registre. Le CDI ne subsiste que pour les missions diplomatiques et organismes similaires qui n'ont aucune raison fiscale de détenir un CUIT. La RG 5803 s'applique depuis le 2 mars 2026. [6]
Numéro d'identification fiscale
Le numéro du contribuable est le CUIT (Clave Única de Identificación Tributaria) : 11 chiffres, écrits NN-NNNNNNNN-N — un préfixe de type à deux chiffres, une base de huit chiffres (le numéro de DNI pour les personnes physiques) et un chiffre de contrôle modulo 11. Il n'existe pas de numéro de TVA distinct : le CUIT identifie le contribuable pour l'IVA, l'impôt sur le revenu et la douane, et son enregistrement indique si le titulaire est responsable inscripto, contribuable au Monotributo ou exonéré.
Pour les préfixes, l'algorithme du chiffre de contrôle et un exemple détaillé, consultez le guide du numéro fiscal argentin (CUIT) de Lookuptax. Pour contrôler l'immatriculation d'un fournisseur, voir comment vérifier un CUIT, et vérifiez le format d'un numéro avec le validateur de CUIT argentin.
Comment s'immatriculer
La RG 5803/2025 a unifié les procédures d'immatriculation, de modification et de radiation, avec effet au 2 mars 2026 : « Esta resolución general entrará en vigencia el 2 de marzo de 2026 ». [6]
- Obtenir un CUIT.
- Les personnes physiques titulaires d'un DNI en font la demande en ligne via le service Inscripción digital de l'ARCA ou l'application ARCA Móvil. Les personnes sans DNI dont la résidence est en cours d'obtention, les successions indivises, les titulaires d'un DNI sans date d'expiration et les mineurs finalisent la procédure en personne.
- Sociétés : « La solicitud de inscripción la debe realizar el representante legal de la sociedad, a través del servicio con clave fiscal "Inscripción y Modificación de Personas Jurídicas" » — le représentant légal en fait la demande via ce service Clave Fiscal, en joignant des documents numériques certifiés par notaire. Le CUIT est notifié au domicile fiscal électronique de la société (Domicilio Fiscal Electrónico). Une société en formation dispose de 90 jours, prolongeables une fois de 90 jours, pour justifier de sa constitution définitive. [24]
- S'immatriculer à l'IVA. Dans Sistema Registral, menu « Registro Tributario », choisissez « Alta de impuestos », puis le mois et l'année d'immatriculation et l'impôt : « El sistema mostrará una pantalla de confirmación del trámite realizado y se podrá ver e imprimir el Formulario 420/T » — le système confirme l'immatriculation et délivre le formulaire 420/T. [24]
- Identifiants. Ces services exigent une Clave Fiscal de niveau de sécurité 3 ou supérieur.
- Monotributo. Les personnes physiques qui optent pour le régime simplifié s'inscrivent sur le portail du Monotributo ; l'ARCA indique « Todos los trámites necesarios son 100% gratuitos » — toutes les démarches nécessaires sont gratuites. [19]
Délais. L'ARCA ne publie aucun délai de traitement pour l'obtention du CUIT ou l'immatriculation à l'IVA.
Immatriculation volontaire
Sans objet en tant que tel — en l'absence de seuil, il n'existe pas de situation « sous le seuil » dont on pourrait sortir par une immatriculation volontaire. Le véritable choix appartient à la personne physique située sous les plafonds du Monotributo, pour qui le régime simplifié est facultatif (ARCA : « Podés ser monotributista si: » — vous pouvez être monotributista si…). Cette personne peut s'immatriculer comme responsable inscripto à la place ; une raison fréquente est de récupérer l'IVA déductible et de facturer l'IVA séparément sur des factures de classe A, que les clients professionnels peuvent déduire. [19]
Radiation
- Quand. La radiation doit être demandée lorsque cesse l'activité qui exigeait l'immatriculation, et séparément pour un impôt lorsque sa cause disparaît. Un responsable inscripto peut quitter l'IVA une fois réalisés tous les biens liés à l'activité taxée (RG 5803 art. 21).
- Délai. RG 5803 art. 22 : la radiation « deberá ser solicitada ante este Organismo hasta el último día hábil del mes siguiente a aquel en que se produzca el cese definitivo » — au plus tard le dernier jour ouvrable du mois suivant la cessation définitive, avec effet à compter de la période fiscale suivante. Jusque-là, les obligations formelles continuent de courir.
- Comment. Dans Sistema Registral, menu « Registro Tributario », choisissez « F 420/T Baja de Impuestos/Regímenes », puis le motif et la date de cessation. [6] [24]
- Déclaration finale. Aucune déclaration finale spécifique n'est prévue au-delà de la F.2051 mensuelle de la dernière période d'activité (RG 5803 et RG 5705).
Immatriculation de groupe
Non disponible. La Ley de IVA définit les assujettis individuellement (article 4) et ne contient aucune disposition de regroupement ; les pages de l'ARCA consacrées au régime général n'en décrivent aucune. [1]
Taux
| Taux | S'applique à | Base légale |
|---|---|---|
| 21 % — taux normal | Toutes les livraisons et importations taxables non visées ailleurs ; en vigueur depuis le 1er avril 1995 | Ley de IVA art. 28, premier alinéa [1] |
| 27 % — taux majoré | Gaz, électricité, eau facturée au compteur et télécommunications fournis hors logements à un client responsable inscripto ou relevant du Monotributo | Ley de IVA art. 28, deuxième alinéa |
| 10,5 % — taux réduit (50 % du taux normal) | Produits alimentaires, agricoles, de logement, financiers, de transport, médicaux et biens d'équipement énumérés — voir ci-dessous | Ley de IVA art. 28, quatrième alinéa |
| Taux progressifs : 2,5 %, 5 %, 10,5 % ou 21 % | Espaces publicitaires vendus par les éditeurs de journaux, de magazines et de médias d'information numériques, selon le chiffre d'affaires de l'éditeur | Article suivant l'art. 28 |
| Exonéré (pas d'IVA, pas de crédit de taxe — sauf exportations) | Voir Exonérations | Ley de IVA arts. 7 et 8 |
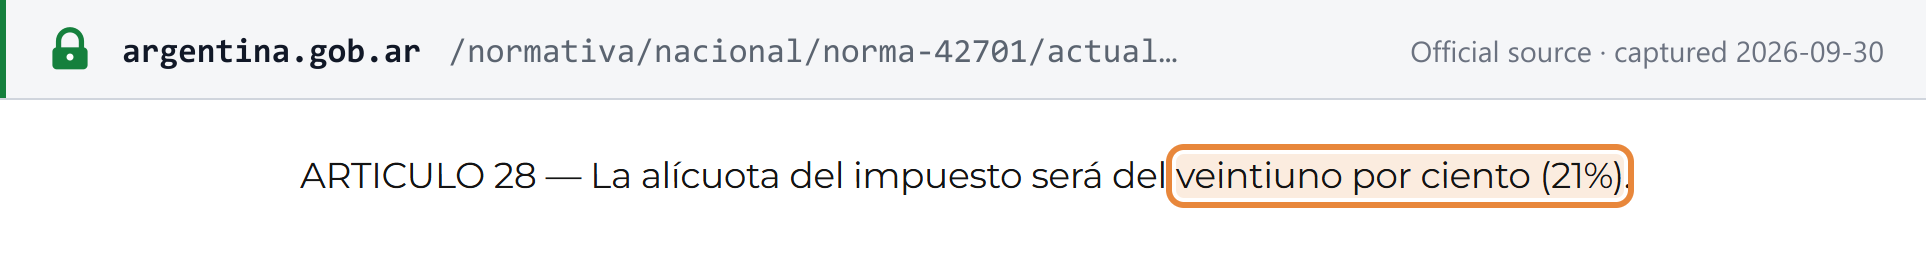
Taux normal : 21 %. Article 28 : « La alícuota del impuesto será del veintiuno por ciento (21%). » Le tableau historique des taux du texte consolidé indique un taux normal de 21 % depuis le 1er avril 1995 ; un taux temporaire de 19 % s'est appliqué du 18 novembre 2002 au 17 janvier 2003. [1]
 Capture de la source réalisée le 30 septembre 2026 — original
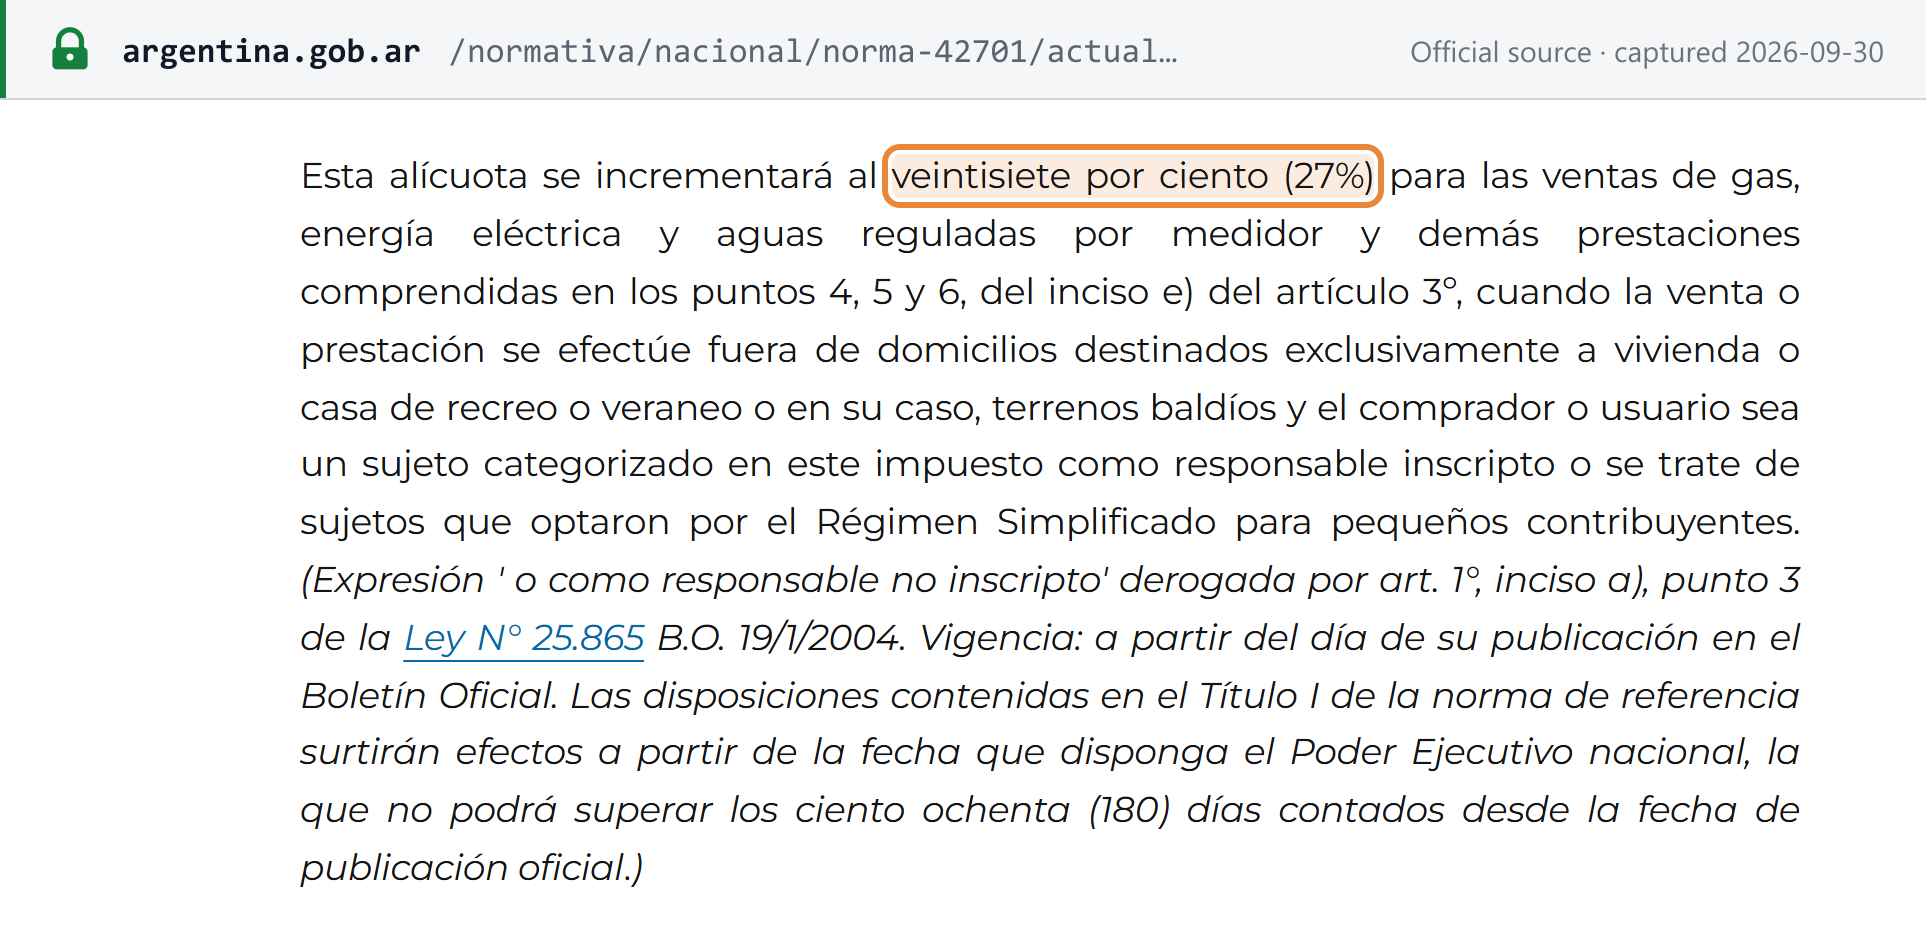
Taux majoré : 27 %. Le taux passe « al veintisiete por ciento (27%) para las ventas de gas, energía eléctrica y aguas reguladas por medidor y demás prestaciones comprendidas en los puntos 4, 5 y 6, del inciso e) del artículo 3º » — pour les ventes de gaz, d'électricité et d'eau facturée au compteur et les services visés à l'article 3 e) points 4, 5 et 6, qui comprennent les télécommunications — lorsque la fourniture est effectuée hors des locaux utilisés exclusivement comme logement, résidence secondaire ou terrain non bâti, et que l'acheteur est responsable inscripto ou a opté pour le Monotributo. Les mêmes fournitures aux ménages et aux consommateurs restent à 21 %. [1]
 Capture de la source réalisée le 30 septembre 2026 — original
Taux réduit : 10,5 %. Article 28 : « Estarán alcanzados por una alícuota equivalente al cincuenta por ciento (50%) de la establecida en el primer párrafo » — les éléments énumérés sont taxés à 50 % du taux normal. Ils comprennent : [1]
- Alimentation et agriculture : bovins vivants et autres animaux énumérés, et viande fraîche ; fruits et légumes frais, réfrigérés ou congelés n'ayant été ni cuits ni transformés ; céréales (sauf le riz) et légumineuses sèches ; farine de blé ; pain et produits de boulangerie non emballés ; miel en vrac ; et services de travaux agricoles tels que les semis, la récolte et l'application de produits agrochimiques.
- Logement : travaux de construction de bâtiments à usage d'habitation.
- Finance : intérêts et commissions sur les prêts accordés par des entités financières régies par la Ley 21.526 à des responsables inscriptos.
- Biens d'équipement : les biens énumérés dans les annexes.
- Transport : « Los servicios de taxímetros, remises con chofer y todos los demás servicios de transporte de pasajeros, terrestres, acuáticos o aéreos, realizados en el país » — taxis, voitures avec chauffeur et autres transports intérieurs de voyageurs non exonérés par l'article 7 h) 12.
- Santé : services médicaux des coopératives, mutuelles et régimes de santé prépayés qui ne sont pas exonérés.
- Énergie : ventes de gaz de pétrole liquéfié ; et, depuis 2026, « La provisión de energía eléctrica utilizada en sistemas y/o equipos de riego con destino al sector agroindustrial » — l'électricité utilisée dans les systèmes d'irrigation agro-industriels, ajoutée par l'article 189 de la Ley 27.802 (Boletín Oficial du 6 mars 2026), avec effet au premier jour du mois suivant l'entrée en vigueur de cette loi.
Taux progressifs sur la publicité de presse. En vertu de l'article qui suit l'article 28, tel que remplacé par la Ley 27.701 avec effet au 1er janvier 2023, les éditeurs de journaux, de magazines et de médias d'information numériques appliquent l'IVA sur les espaces publicitaires à un taux fixé selon leur chiffre d'affaires annuel : [1]
| Chiffre d'affaires annuel de l'éditeur (tranches telles qu'adoptées) | Taux |
|---|---|
| Jusqu'à 250 000 000 ARS | 2,5 % |
| Plus de 250 000 000 ARS jusqu'à 500 000 000 ARS | 5 % |
| Plus de 500 000 000 ARS jusqu'à 1 000 000 000 ARS | 10,5 % |
| Plus de 1 000 000 000 ARS | 21 % |
Les tranches de chiffre d'affaires correspondent aux montants tels qu'adoptés ; elles sont indexées depuis le 1er janvier 2024 : vérifiez donc les tranches en vigueur avant de les appliquer. Le même article taxe à 10,5 % les services de distribution de journaux et de magazines fournis aux éditeurs.
Taux zéro. Sans objet — aucun taux de 0 % n'est en vigueur. Le dernier, un taux de 0 % sur les produits alimentaires de base pour les consommateurs en vertu du Decreto 567/2019, s'est appliqué jusqu'au 31 décembre 2019. Les exportations sont exonérées avec récupération de la taxe d'amont (articles 8 d et 43), ce qui fonctionne comme un taux zéro : voir Importations et exportations.
Taux futurs annoncés. Aucun adopté au 30 septembre 2026. La dernière modification de l'article 28 est l'ajout, par la Ley 27.802, de l'électricité pour l'irrigation mentionné ci-dessus.
Pour comparer l'Argentine avec d'autres juridictions, consultez le tableau des taux d'imposition mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Importations et exportations
- Importations de biens. Les importations définitives sont taxées (article 1 c), et l'IVA est liquidée et payée en même temps que les droits d'importation (article 27). La douane perçoit également une perception d'IVA — un acompte sur l'IVA de l'importateur — au moment de l'importation définitive en vertu de la RG 2937/2010 : « Establécese un régimen de percepción del impuesto al valor agregado, que se hará efectivo en el momento de la importación definitiva de cosas muebles gravadas ». Selon l'article 7 de son texte actuel, la perception est de 20 % pour les biens soumis au taux normal (« VEINTE POR CIENTO (20%), cuando se trate de operaciones de importación definitiva de las mercaderías que se encuentren alcanzadas por la alícuota general ») et de 10 % pour les biens soumis au taux réduit. Elle s'applique aux responsables inscriptos et aux importateurs qui ne justifient pas d'un statut exonéré ou non assujetti, avec des exceptions telles que les biens importés pour l'usage personnel d'une personne physique. L'importateur l'impute dans sa déclaration mensuelle. Les importations des biens énumérés dans une annexe transitoire sont exclues de la perception jusqu'au 31 décembre 2026 (RG 5868/2026). [10]
- Exportations : exonérées, avec récupération. L'article 8 d) exonère « Las exportaciones ». L'article 43 permet aux exportateurs d'imputer la TVA d'amont « que por bienes, servicios y locaciones que destinaren efectivamente a las exportaciones … les hubiera sido facturado » — qui leur a été facturée sur les biens et services affectés aux exportations — sur leur autre IVA ; tout excédent est imputé sur d'autres impôts de l'ARCA, remboursé ou cédé, dans la limite du taux d'IVA appliqué à la valeur exportée. Les remboursements sont demandés via le Sistema Integral de Recupero (SIR) de l'ARCA, code de régime 404, formulaire F 8147 (RG 5879/2026). [1] [15]
- Exportations de services. Article 1 b) : les services réalisés en Argentine « cuya utilización o explotación efectiva se lleve a cabo en el exterior » — dont l'utilisation effective a lieu à l'étranger — ne sont pas considérés comme réalisés en Argentine et bénéficient du traitement à l'exportation de l'article 43. Les exportations sont facturées en classe E — voir Types de documents.
- Services importés : le client immatriculé paie. Les services réalisés à l'étranger et utilisés en Argentine sont taxés lorsque le client est un responsable inscripto (article 1 d), et le client est l'assujetti. Selon l'agenda des échéances de l'ARCA : « Determinación e Ingreso dentro de los 10 días hábiles siguientes de perfeccionado el hecho imponible » — le client détermine et paie la taxe dans les 10 jours ouvrables suivant le fait générateur (RG 549). L'article 12 ne lui permet de déduire la taxe que « en el período fiscal inmediato siguiente » — au cours de la période fiscale suivante. [1] [8]
Produits et services numériques
L'article 1 e) taxe les services numériques fournis par un non-résident et utilisés en Argentine par un client qui n'est pas responsable inscripto. Il n'existe aucun seuil. [1] [9]
- Ce qui est visé. Les services numériques énumérés à l'article 3 e) 21 m). La liste des concepts de l'ARCA comprend, par exemple, « La concesión, a Título oneroso, del derecho a comercializar un bien o servicio en un sitio de Internet que funcione como un mercado en línea » (la concession, à titre onéreux, du droit de vendre sur une place de marché en ligne). [9]
- Lieu d'utilisation. Selon l'ARCA : « Los servicios digitales prestados por un sujeto residente o domiciliado en el exterior se entenderán, en todos los casos, realizados en el exterior » — ils sont toujours réputés réalisés à l'étranger. L'utilisation en Argentine est présumée à partir de l'adresse IP ou du code pays de la carte SIM, de l'adresse de facturation, ou de l'adresse détenue par la banque ou l'émetteur de la carte du client. [9]
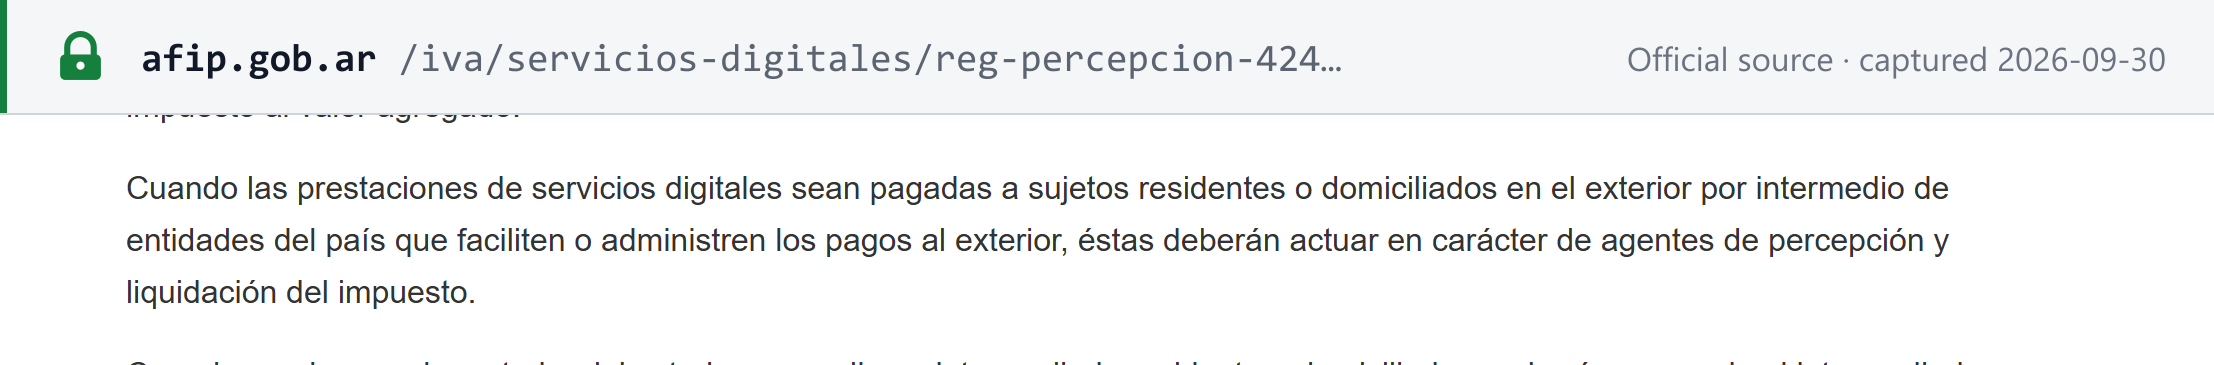
- Qui perçoit (RG 4240/2018). « Cuando las prestaciones de servicios digitales sean pagadas a sujetos residentes o domiciliados en el exterior por intermedio de entidades del país que faciliten o administren los pagos al exterior, éstas deberán actuar en carácter de agentes de percepción y liquidación del impuesto » — les entités argentines qui gèrent le paiement vers l'étranger (émetteurs de cartes, banques, agrégateurs de paiement) perçoivent les 21 % par voie de perception. Sur les cartes de crédit, la perception est opérée à la date de paiement du relevé ; sur les cartes de débit, à la date du débit. Les agents la reversent dans le cadre du système SICORE de l'ARCA.
- La liste des fournisseurs. L'ARCA publie la liste des fournisseurs étrangers de services numériques dont les paiements déclenchent la perception — la version « vigente para operaciones a partir de septiembre 2025 » s'applique aux opérations à partir de septembre 2025. Pour les fournisseurs figurant à la section B de la liste, les intermédiaires ne perçoivent que sur les paiements allant jusqu'à 10 USD (RG 4240 art. 4). [9]
- À défaut, le client paie. Lorsqu'aucun intermédiaire local ne perçoit, « el prestatario deberá ingresar el gravamen correspondiente hasta el último día del mes en que se efectuó el pago al prestador del exterior, mediante volante electrónico de pago » — le client paie la taxe au plus tard le dernier jour du mois du paiement, au moyen d'un bordereau de paiement électronique.
- Les clients immatriculés qui achètent des services numériques autoliquident en vertu de l'article 1 d), comme pour tout service importé.
 Capture de la source réalisée le 30 septembre 2026 — original
Entreprises étrangères vendant en Argentine — B2B et B2C
Un fournisseur étranger ne s'immatricule à l'IVA dans aucun de ces cas ; la taxe est perçue du côté argentin : [1] [9]
- Biens vendus aux entreprises (B2B). L'importateur argentin paie l'IVA à l'importation et la perception RG 2937 en douane.
- Services, y compris numériques, fournis à des entreprises immatriculées (B2B). Le client responsable inscripto autoliquide en vertu de l'article 1 d) dans les 10 jours ouvrables (RG 549). Le fournisseur étranger émet sa propre facture et n'a aucune obligation d'IVA argentine.
- Services numériques aux consommateurs (B2C). L'intermédiaire de paiement argentin perçoit 21 % en vertu de la RG 4240, ou le consommateur la paie.
- Biens aux consommateurs (B2C). Les biens passent en douane, où l'importateur — le consommateur — paie.
- Autres services aux consommateurs (B2C). Les services qui ne sont ni numériques ni fournis à un responsable inscripto échappent à l'article 1 d) et à l'article 1 e) ; la Ley de IVA ne prévoit aucune règle les taxant lorsqu'ils sont réalisés à l'étranger.
Une entreprise étrangère qui exerce en Argentine par l'intermédiaire d'une succursale ou d'une représentation immatricule cet établissement et suit les règles internes.
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Sans objet — l'Argentine n'a pas de règle de fournisseur présumé (Ley de IVA et RG 4240). La perception sur les services numériques étrangers incombe aux intermédiaires de paiement en tant qu'agents de perception, et non aux places de marché en tant que fournisseurs. La commission propre de la plateforme pour la vente sur une place de marché en ligne est elle-même un service numérique taxable ; la vente sous-jacente n'est pas transférée à la plateforme. [9]
Lieu de livraison
- Biens. Taxés lorsqu'ils sont « situadas o colocadas en el territorio del país » — situés ou placés en Argentine (article 1 a) ; les importations lors de l'importation définitive (article 1 c).
- Services. Taxés lorsqu'ils sont réalisés en Argentine (article 1 b). Les télécommunications internationales sont réputées réalisées en Argentine dans la mesure où leur prix est attribuable à l'entreprise qui y est située. Les services réalisés en Argentine mais utilisés à l'étranger sont traités comme des exportations ; les services réalisés à l'étranger et utilisés en Argentine sont taxés chez le client immatriculé (article 1 d).
- Les services numériques fournis par des non-résidents suivent la localisation du client, présumée à partir des données IP, SIM, de facturation ou bancaires (article 1 e ; voir ci-dessus).
Les règles relatives aux envois express et aux importations de faible valeur relèvent de la douane et n'entrent pas dans le champ de ce guide.
Exigences en matière de facturation
Les règles de facturation argentines figurent dans la RG 1415/2003, modifiée en dernier lieu par la RG 5866/2026, dont l'Anexo II énumère ce que chaque document doit indiquer. La plupart des factures sont désormais électroniques et chacune doit obtenir un code d'autorisation de l'ARCA (CAE) avant de produire un effet fiscal — voir Statut de la facturation électronique. La première question pour toute facture argentine est sa classe (A, B, C ou E), qui dépend du statut d'IVA de l'émetteur et du client.
Types de documents
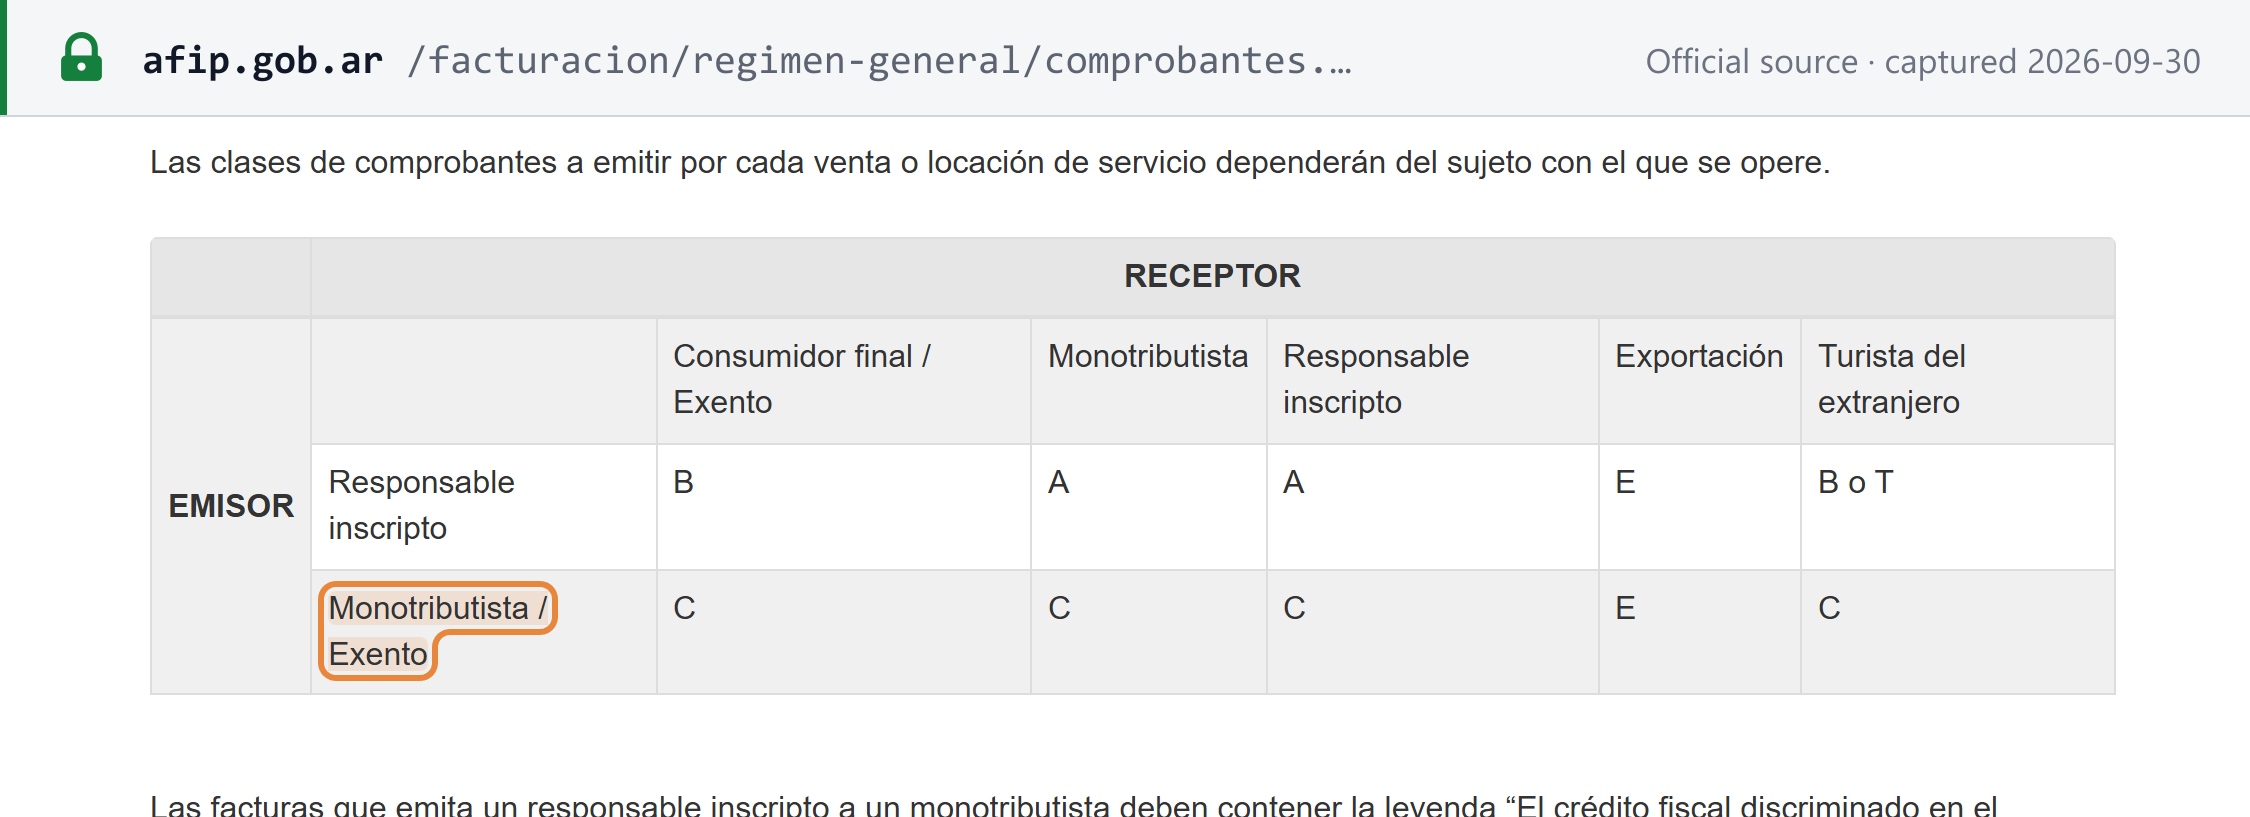
Tableau des classes de l'ARCA, par émetteur et par client : [4]
| Émetteur ↓ / Client → | Consommateur final, exonéré ou non assujetti | Monotributo | Responsable inscripto | Exportation | Touriste étranger |
|---|---|---|---|---|---|
| Responsable inscripto | B | A | A | E | B ou T |
| Monotributo ou exonéré de TVA | C | C | C | E | C |
- Classe A — émise par un responsable inscripto à un autre responsable inscripto ou à un client relevant du Monotributo, avec l'IVA indiquée séparément. La combinaison avec le Monotributo relève de la classe A depuis la RG 5003/2021, qui a prévu que les vendeurs immatriculés émettent des documents de classe « “A” por sus operaciones con sujetos adheridos al Régimen Simplificado … -en lugar de comprobantes clase “B”- » — de classe A au lieu de classe B. Ces factures doivent porter la mention « El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley Nº 27.618 » — l'IVA indiquée ne peut être imputée que dans le cadre du régime de la Ley 27.618. [17]
- Variantes de la classe A. L'ARCA peut imposer à un émetteur d'utiliser la classe A « con leyenda Pago en CBU informada » (paiement uniquement sur le compte bancaire déclaré) ou « con leyenda Operación sujeta a retención ». La seconde a remplacé la classe M à compter du 1er décembre 2025 (RG 5762). Un responsable inscripto qui reçoit une facture « operación sujeta a retención » retient 100 % de l'IVA et 6 % au titre de l'impôt sur le revenu.
- Classe B — émise par un responsable inscripto « por operaciones realizadas con consumidores finales, sujetos exentos en dicho impuesto, sujetos no alcanzados, sujetos no categorizados y con turistas del extranjero » — aux consommateurs finals, aux clients exonérés, non assujettis et non catégorisés et aux touristes étrangers. Le client n'obtient aucun crédit de taxe. Depuis le 1er avril 2025, la TVA comprise dans le prix figure dans un bloc de transparence — voir Transparence fiscale envers le consommateur.
- Classe C — émise par les émetteurs relevant du Monotributo et exonérés de TVA pour toutes leurs opérations, sauf les exportations ; aucune IVA n'y figure.
- Classe E — exportations de biens et de services.
- Autres documents. Tickets émis par des contrôleurs fiscaux (caisses enregistreuses homologuées par l'ARCA) et documents de liquidation émis par l'acheteur dans certains secteurs — voir Autofacturation.
- Pas de facture simplifiée. Il n'existe pas de facture à mentions réduites pour les faibles montants : chaque classe comporte le contenu de l'Anexo II, avec une identification allégée du client en classe B en dessous de 10 000 000 ARS.
 Capture de la source réalisée le 30 septembre 2026 — original
Mentions obligatoires
RG 1415 Anexo II, Apartado A : « DATOS QUE DEBEN CONTENER LOS COMPROBANTES CLASE "A", "B", "C" o "E" » — les données que doivent contenir les documents de classe A, B, C et E, dans le texte en vigueur après la RG 5866/2026 : [3]
| N° | Mention obligatoire | Anexo II, Apartado A |
|---|---|---|
| 1 | Nom ou dénomination sociale de l'émetteur et adresse commerciale | I |
| 2 | CUIT de l'émetteur | I |
| 3 | Numéro IIBB (taxe provinciale sur le chiffre d'affaires) de l'émetteur, ou « no contribuyente » | I a) 4 |
| 4 | Mention du statut d'IVA de l'émetteur : « IVA RESPONSABLE INSCRIPTO », « IVA EXENTO », « NO RESPONSABLE IVA », « RESPONSABLE MONOTRIBUTO », « MONOTRIBUTO TRABAJADOR INDEPENDIENTE PROMOVIDO » ou « MONOTRIBUTISTA SOCIAL » | I |
| 5 | Date de début d'activité de l'émetteur, sous l'intitulé « INICIO DE ACTIVIDADES » | I |
| 6 | Lettre de classe (A, B, C ou E) avec son code de type de document, et « ORIGINAL » ou « DUPLICADO » | I |
| 7 | Numéro : 13 chiffres, point de vente plus numéro séquentiel — voir Numérotation et séquence | V 4 |
| 8 | Date d'émission, et les numéros des éventuels bons de livraison associés (remitos) | I |
| 9 | Code d'autorisation « precedido de la sigla “C.A.I. N° ....”, “C.A.E. N° ….” o “C.A.E.A. N° …..” » avec sa date d'expiration (« Fecha de Vto. ») | I a) 10 |
| 10 | Données du client selon son statut : responsable inscripto — nom, adresse, CUIT et « IVA RESPONSABLE INSCRIPTO » ; client au Monotributo — les mêmes avec sa mention Monotributo ; exonéré ou non assujetti — « IVA EXENTO » ou « NO RESPONSABLE IVA » ; non catégorisé — « SUJETO NO CATEGORIZADO » | II |
| 11 | Ventes aux consommateurs : « A CONSUMIDOR FINAL » ; la pièce d'identité de l'acheteur uniquement lorsque l'opération atteint 10 000 000 ARS ou plus ; le nom et l'adresse peuvent être « NR » ; le CUIT de l'acheteur, quel que soit le montant, si l'acheteur le demande | II d) |
| 12 | Exportations : l'identifiant fiscal de l'acheteur étranger (ou un CUIT) et « IVA EXENTO OPERACION DE EXPORTACION » | II |
| 13 | Description, quantité, prix unitaire et prix total ; les codes sont admis avec un catalogue signé | III |
| 14 | Pour les opérations en devise étrangère, le taux de change utilisé | III d) |
| 15 | Traitement de l'IVA : pour un client responsable inscripto ou au Monotributo, le taux, le montant de l'IVA, les autres taxes non comprises dans le prix net et toute perception ; pour les clients exonérés, non assujettis ou consommateurs, l'IVA comprise dans l'opération | IV a) 1 et 2 |
| 16 | Un émetteur au Monotributo ne fait jamais apparaître l'IVA : « en ningún caso corresponderá efectuar discriminación alguna del impuesto al valor agregado » | IV b) |
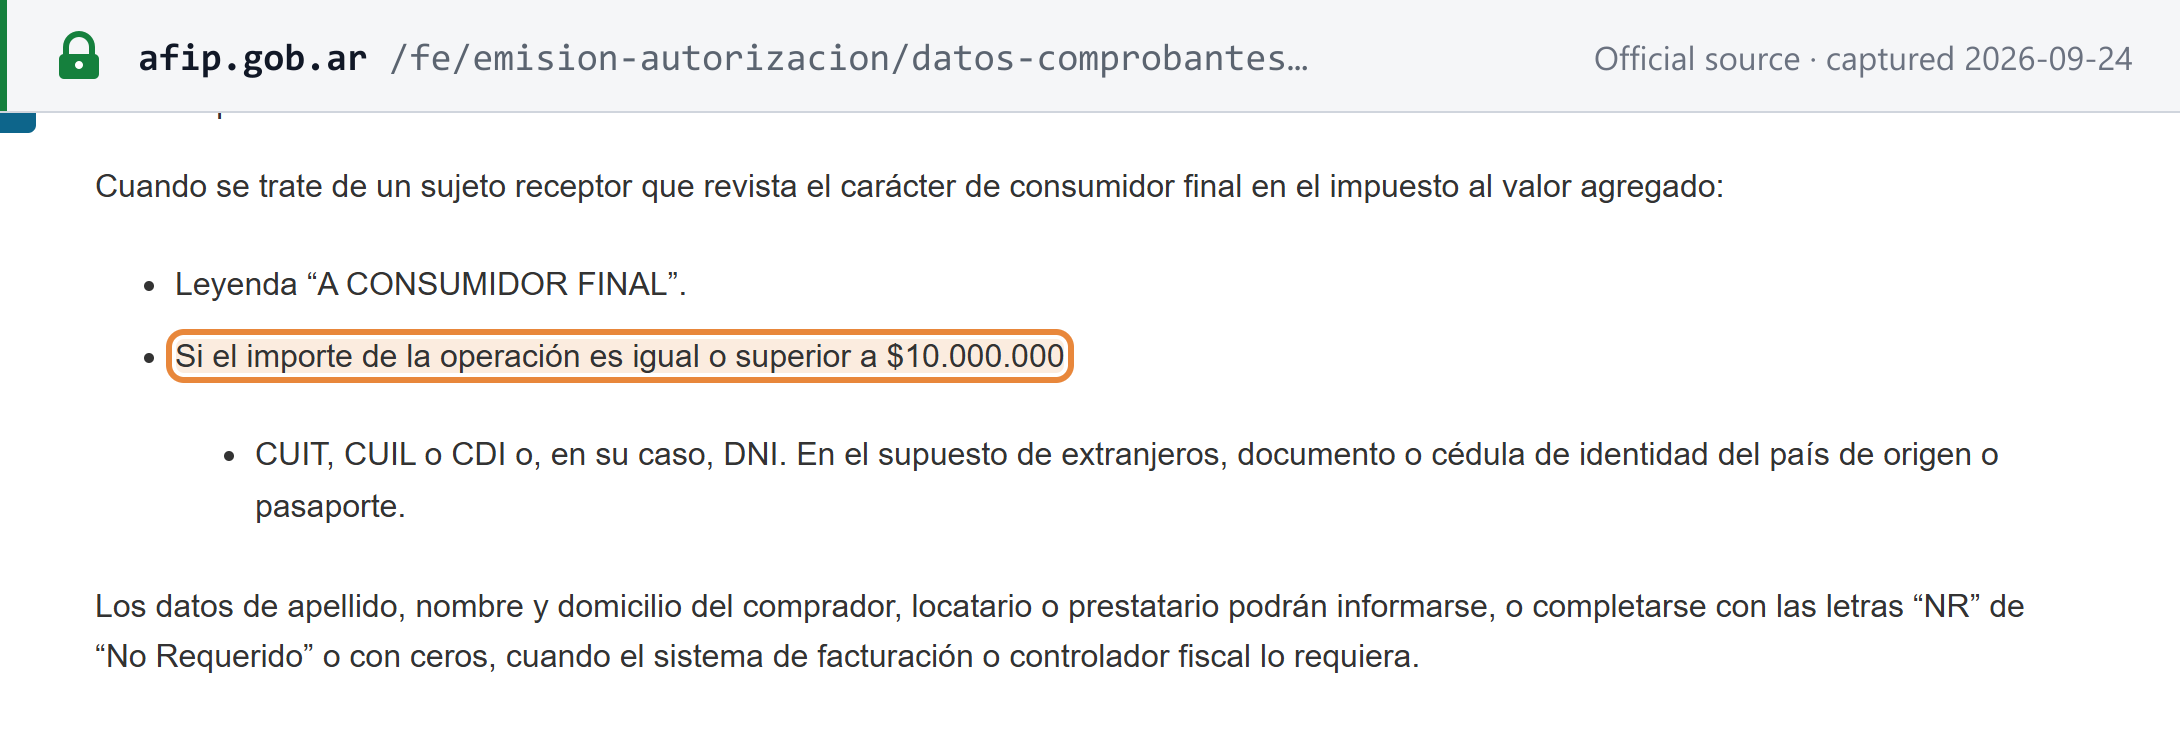
Identification du consommateur à 10 000 000 ARS. Anexo II II d) 2 : « Si el importe de la operación es igual o superior a PESOS DIEZ MILLONES ($10.000.000.-): Documento Nacional de Identidad (DNI), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI) » — et, pour les étrangers, leur pièce d'identité ou leur passeport. La RG 5866 a fixé ce seuil à compter du 1er juillet 2026. L'annexe mentionne encore le CDI, identifiant historique des personnes physiques depuis la RG 5803/2025. Pour vérifier un DNI, voir comment vérifier un DNI en Argentine.
 Capture de la source réalisée le 24 septembre 2026 — original
Transparence fiscale envers le consommateur
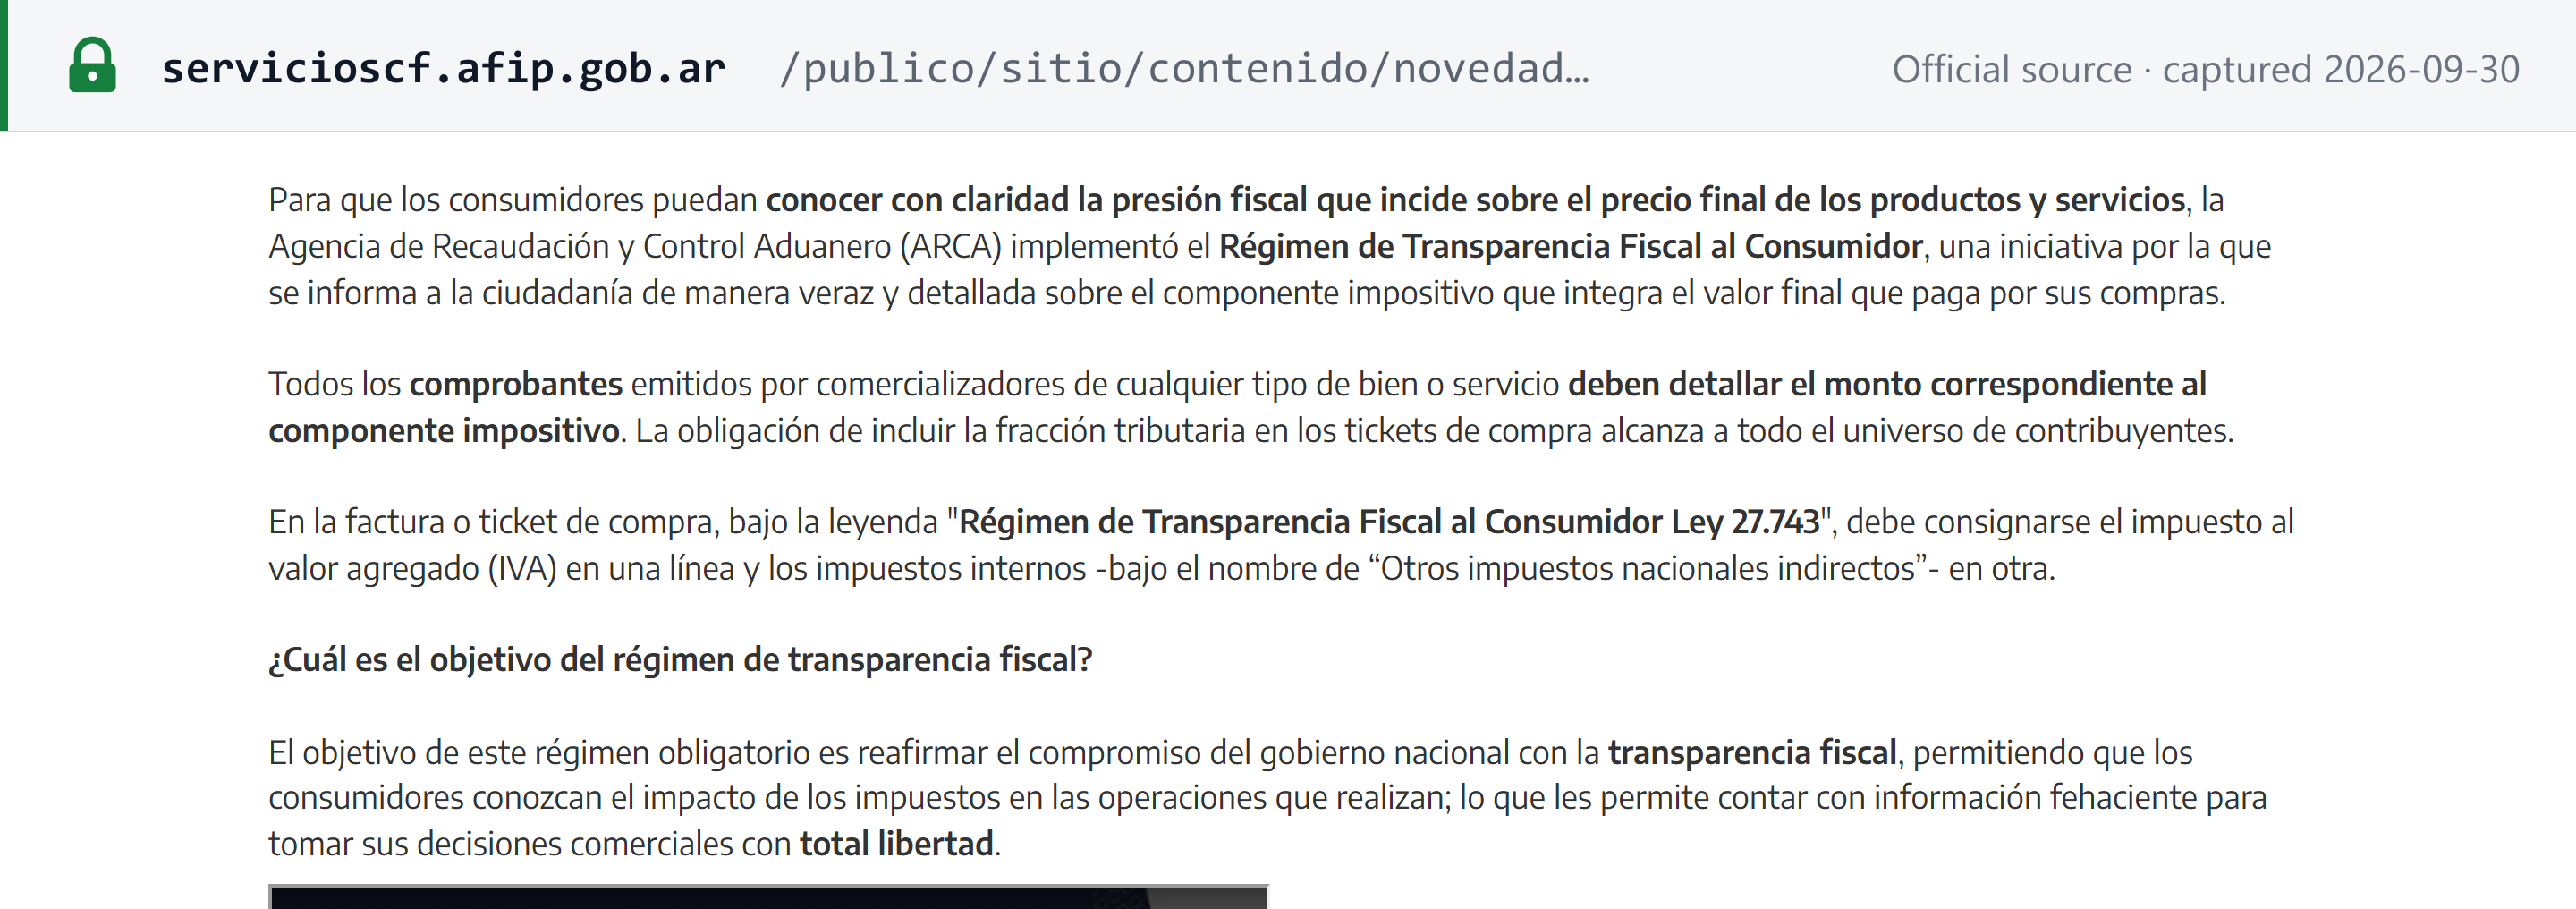
Depuis le 1er avril 2025, les factures d'un responsable inscripto aux consommateurs indiquent la TVA qu'elles contiennent. La Ley 27.743 (Boletín Oficial du 8 juillet 2024) a réécrit l'article 39 de la Ley de IVA : « Cuando un responsable inscripto realice ventas, locaciones o prestaciones de servicios gravadas a consumidores finales, deberá discriminar en la factura o documento equivalente el gravamen que recae sobre la operación » — un responsable inscripto vendant à des consommateurs finals doit faire apparaître la taxe sur la facture. [1]
- Le bloc. La RG 5614/2024 ajoute à la RG 1415 un bloc intitulé « Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) », avec une ligne « IVA Contenido » et, en dessous, « Otros Impuestos Nacionales Indirectos » (droits d'accise), chacune avec son montant, placé en bas à gauche. [13]
- Calendrier. Les grandes entreprises à compter du 1er janvier 2025. Pour tous les autres, le bloc était facultatif à partir du 1er janvier 2025, « siendo obligatorio su cumplimiento a partir del 1 de abril del citado año » — obligatoire à compter du 1er avril 2025 (RG 5614 art. 6 b).
- Aucun crédit. Le consommateur n'obtient toujours aucun crédit de taxe ; le bloc est purement informatif.
- Inscrits au Monotributo. La seconde phrase de l'article 39 applique « el mismo criterio » — le même critère — aux opérations avec des sujets exonérés, « incluyendo a aquellos … inscriptos en el Régimen Simplificado » — y compris les inscrits au Monotributo — sans préciser s'il s'agit des émetteurs ou des clients ; l'ARCA indique que l'obligation de faire apparaître la composante fiscale « alcanza a todo el universo de contribuyentes » — concerne l'ensemble des contribuables. La RG 1415 Anexo II IV b) prévoit toujours qu'un émetteur au Monotributo ne fait pas apparaître l'IVA sur la facture : suivez donc les indications actuelles de l'ARCA sur la manière dont le bloc figure sur les documents de classe C. [1] [21]
 Capture de la source réalisée le 30 septembre 2026 — original
Délai d'émission
RG 1415 art. 13 : les factures « deberán ser emitidos y entregados en los momentos que, para cada operación se indican » — doivent être émises et remises aux moments que l'article fixe pour chaque type d'opération (ventes de biens, services, services continus, locations, acomptes, services publics) ; reportez-vous à l'article pour connaître le moment exact applicable à votre opération. [3]
Pour les ventes aux consommateurs finals, le document est remis ou mis à disposition au moment de l'opération. Le fait générateur pour les biens est la livraison, l'émission de la facture ou un acte équivalent, selon ce qui intervient en premier (Ley de IVA article 5 a).
Numérotation et séquence
Anexo II, Apartado A, V 4 : « Numeración consecutiva y progresiva: Tendrá TRECE (13) dígitos ». [3]
- Les 5 premiers chiffres identifient le point de vente (00001 à 99998).
- Les 8 derniers chiffres constituent le numéro de facture, qui commence à 00000001 et court « en forma consecutiva, progresiva e independiente por cada punto de venta o emisión, cada clase (“A”, “B”, “C” o “E”) y tipo de comprobante » — de manière consécutive et indépendante par point de vente, par classe et par type de document.
- Un changement de CUIT, de nom ou de statut d'IVA fait repartir la numérotation à 00000001.
- Un nouveau point de vente doit être déclaré au moins 3 jours ouvrables avant son utilisation, et « Cuando se ingrese la baja de un punto de venta, el mismo no podrá volver a utilizarse » — un point de vente radié ne peut jamais être réutilisé (RG 1415 art. 47).
Notes de crédit et de débit
RG 1415 Anexo IV : les notes de crédit et de débit « que se emitan en concepto de descuentos, bonificaciones, quitas, devoluciones, rescisiones, intereses, etc., se ajustarán a los requisitos que se deben cumplir con relación a los comprobantes emitidos por las operaciones originarias » — émises au titre de remises, rabais, retours, résiliations, intérêts et éléments similaires, elles respectent les mêmes exigences que le document d'origine, dans la même classe. Une facture électronique autorisée ne pouvant être retirée une fois son CAE accordé, les erreurs sont corrigées par une note de crédit et une nouvelle facture. Les remises et retours ajustent l'IVA de la période au cours de laquelle ils sont accordés (Ley de IVA article 12 b). [3]
Devise et langue
- Devise. Une facture peut être émise en devise étrangère. Anexo II III d) : « En los casos de operaciones realizadas en moneda extranjera se consignará en el comprobante que se emita el tipo de cambio utilizado » — la facture indique le taux de change utilisé. Lorsque l'opération est facturée et réglée dans la même devise étrangère, le taux est le cours vendeur du Banco de la Nación Argentina à la clôture du jour ouvrable précédent, que le système de facturation électronique de l'ARCA renseigne automatiquement (RG 5616/2024). [3]
- Langue. La RG 1415 fixe les mentions en espagnol (« ORIGINAL », « A CONSUMIDOR FINAL », les mentions de statut d'IVA) ; elle ne contient aucune clause linguistique générale pour le reste du document.
Autofacturation
Non prévue en tant que mécanisme général. La RG 1415 ne contient aucune autorisation générale d'autofacturation. Elle prévoit en revanche des documents émis par l'acheteur dans certains cas énumérés, tels que « Compra de bienes usados a consumidores finales para su reventa » — l'achat de biens d'occasion à des consommateurs en vue de leur revente (art. 23 b 2) — et les documents de liquidation (liquidaciones) utilisés dans les filières des céréales, du bétail, du lait, de la canne à sucre et du tabac. [3]
Conservation et piste d'audit
- Conservation. Decreto 1397/79 art. 48 : les contribuables « deberán conservar los comprobantes y documentos que acrediten las operaciones vinculadas a la materia imponible, por un término que se extenderá hasta cinco (5) años después de operada la prescripción del período fiscal a que se refieran » — conservent les pièces et documents jusqu'à cinq ans après la prescription de la période fiscale. L'obligation s'étend aux agents de retenue et de perception. [14]
- Prescription. Pour les contribuables immatriculés, les pouvoirs de l'ARCA se prescrivent par cinq ans (Ley 11.683 art. 56 tel que remplacé par la Ley 27.799), délai ramené à trois ans lorsque le contribuable immatriculé a déposé sa déclaration dans les délais, aux conditions fixées par l'article. La durée de conservation court donc à partir de cette date, et non à partir de l'émission. [11]
- Piste d'audit. L'intégrité repose sur la validation plutôt que sur un chaînage par hachage : chaque facture électronique doit obtenir un CAE délivré par l'ARCA avant de produire un effet fiscal ; la numérotation est séquentielle par point de vente et par classe ; les points de vente sont déclarés au préalable et jamais réutilisés ; chaque facture électronique porte un code QR renvoyant vers l'ARCA ; et chacun peut vérifier le CAE d'une facture sur le service public « Constatación de comprobantes » de l'ARCA. Les factures émises et reçues sont également préchargées dans la déclaration mensuelle d'IVA — voir Déclaration et paiement.
 Capture de la source réalisée le 24 septembre 2026 — original
Spécimen de facture conforme
L'ARCA ne publie aucun spécimen annoté de facture de classe A ou de classe B sur ses microsites consacrés à la facturation électronique, à la facturation ou à l'IVA. Ce que la RG 1415 prescrit en revanche, c'est l'emplacement de certains champs (Anexo II, Apartado B) : la ventilation de l'IVA pour les clients immatriculés suit les lignes d'articles, « debiendo estar dispuestos en forma vertical u horizontal », et le bloc de transparence se place en bas à gauche. [13]
La mise en page ci-dessous est une illustration propre à Lookuptax d'une facture de classe B à un consommateur final émise par un responsable inscripto, avec des libellés en français. Tous les noms, numéros et montants y sont fictifs :
Factura B — électronique, à un consommateur final
| DescriptionAnexo II A.III | QtéAnexo II A.III | Prix unitaireAnexo II A.III | MontantAnexo II A.III |
|---|---|---|---|
| Service de maintenance d’équipements (fictif) | 1 | 121 000,00 ARS | 121 000,00 ARS |
- TotalAnexo II A.III
- 121 000,00 ARS
- Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) — IVA ContenidoAnexo II B g) 1; Ley de IVA art. 39
- 21 000,00 ARS
- Otros Impuestos Nacionales IndirectosAnexo II B g) 1
- 0,00 ARS
- C.A.E. N° SPECIMEN-CAE-0000 — Fecha de Vto. del CAE 25/10/2026 : le code d’autorisation que l’ARCA renvoie pour cette facture, avec sa date d’expiration — Anexo II A.I a) 10.
- Code QR renvoyant vers l’ARCA et contenant les données de la facture — RG 4892/2020.
- Le montant de l’IVA Contenido correspond à 21/121 du prix : le consommateur n’obtient aucun crédit de taxe ; le bloc est purement informatif — RG 5614/2024.
- Sur une facture de classe A à un client responsable inscripto ou au Monotributo, le bloc client comporterait le nom, l’adresse, le CUIT et le statut d’IVA, et les totaux feraient apparaître séparément le montant net, le taux et le montant de l’IVA — Anexo II A.II et A.IV a) 1. Pour un client au Monotributo, la mention de la Ley 27.618 est ajoutée.
Statut de la facturation électronique
Statut (au 30 septembre 2026) : obligatoire, avec validation en temps réel, pour le B2B, le B2C et le B2G. Les responsables inscriptos, les émetteurs exonérés de TVA et les contribuables au Monotributo documentent leurs ventes intérieures au moyen de factures électroniques en vertu de la RG 4291/2018 (le Régimen de Emisión de Comprobantes Electrónicos) et/ou de tickets de contrôleurs fiscaux. Règle de l'ARCA : « Los comprobantes electrónicos no tendrán efectos fiscales frente a terceros hasta que este Organismo otorgue el CAE » — les factures électroniques ne produisent aucun effet fiscal tant que l'ARCA n'a pas accordé le CAE. Il n'existe aucun seuil de chiffre d'affaires. Le guide de la facturation électronique en Argentine de Lookuptax couvre le régime en détail ; en résumé :
- Système. Les services web SOAP propres à l'ARCA — WSFEv1 pour les classes A, B et C, WSMTXCA avec détail des articles, WSFEXv1 pour les exportations de classe E — ainsi que les outils web « Comprobantes en línea » et « Facturador Móvil ». Il ne s'agit pas de Peppol et aucun format UBL ou CII n'est utilisé. Un code QR est obligatoire sur chaque facture électronique (RG 4892/2020).
- CAEA réservé aux situations d'urgence depuis le 1er août 2026. Le code d'autorisation anticipé (CAEA) ne peut désormais être utilisé qu'en cas d'incident ; le CAE par facture est la règle (RG 5782 et RG 5785/2025, reportées par la RG 5852/2026).
- La RG 5866/2026, en vigueur le 1er juillet 2026, a réorganisé le régime : identification du consommateur à partir de 10 000 000 ARS, facture mensuelle consolidée facultative pour les activités financières, d'assurance et de cartes, et intégration progressive de ces secteurs du 1er septembre 2026 au 1er mars 2027.
- Nouveaux groupes assujettis. Les contribuables au Monotributo social et promovido doivent émettre des factures électroniques à compter du 1er novembre 2026, et les contribuables hors champ de la TVA (no alcanzados) à compter du 1er mars 2027 (RG 5893/2026).
- Dispositif B2B pour les grandes entreprises. Une micro, petite ou moyenne entreprise (MiPyME) vendant à une grande entreprise doit émettre une Factura de Crédito Electrónica (FCE MiPyME) en vertu de la Ley 27.440 pour les opérations de 5 549 862 ARS ou plus (depuis le 14 avril 2026).
- B2G. Les fournisseurs du secteur public national émettent uniquement des factures électroniques, via la même validation CAE.
 Capture de la source réalisée le 24 septembre 2026 — original
 Capture de la source réalisée le 24 septembre 2026 — original
Pour comparer l'Argentine avec d'autres obligations, consultez le tableau des statuts et réseaux de facturation électronique de Lookuptax.
Déclaration et paiement
Fréquence des déclarations
Mensuelle pour tout responsable inscripto, sans tranches de chiffre d'affaires (Ley de IVA art. 27). Les contribuables exerçant uniquement une activité agricole peuvent opter pour une liquidation annuelle. Les contribuables au Monotributo ne déposent pas de déclaration d'IVA ; ils paient à la place leur montant mensuel du Monotributo. [1]
Date limite de déclaration
- Le formulaire : F.2051 « IVA Simple ». RG 5705/2025 art. 2 : la déclaration sous serment mensuelle F. 2051 « deberá efectuarse a través del servicio denominado “PORTAL IVA” » — est déposée via le service Portal IVA de l'ARCA (Clave Fiscal de niveau 3 ou supérieur). Selon l'ARCA : « Desde el período fiscal noviembre 2025, inclusive, el “IVA Simple” es obligatorio, tanto para las declaraciones juradas originales como para las rectificativas » — obligatoire à partir de la période de novembre 2025 pour les déclarations initiales et rectificatives. Elle était facultative de juin à octobre 2025 ; les périodes jusqu'à mai 2025 restent soumises aux anciens formulaires (F.731/F.810, F.2002 « IVA por actividad » et F.2082 « IVA Listo »). [7]
- Données préchargées. Le système charge les factures émises et reçues dont dispose l'ARCA, ainsi que les retenues et perceptions déclarées par les agents via les systèmes SIRE et SICORE ; le contribuable les valide et les ajuste avant le dépôt. [23]
- Déclarations néant. « La obligación de efectuar la registración debe cumplirse incluso cuando no se hayan efectuado operaciones » — une période sans opérations est tout de même enregistrée, avec la mention « SIN MOVIMIENTO ». [23]
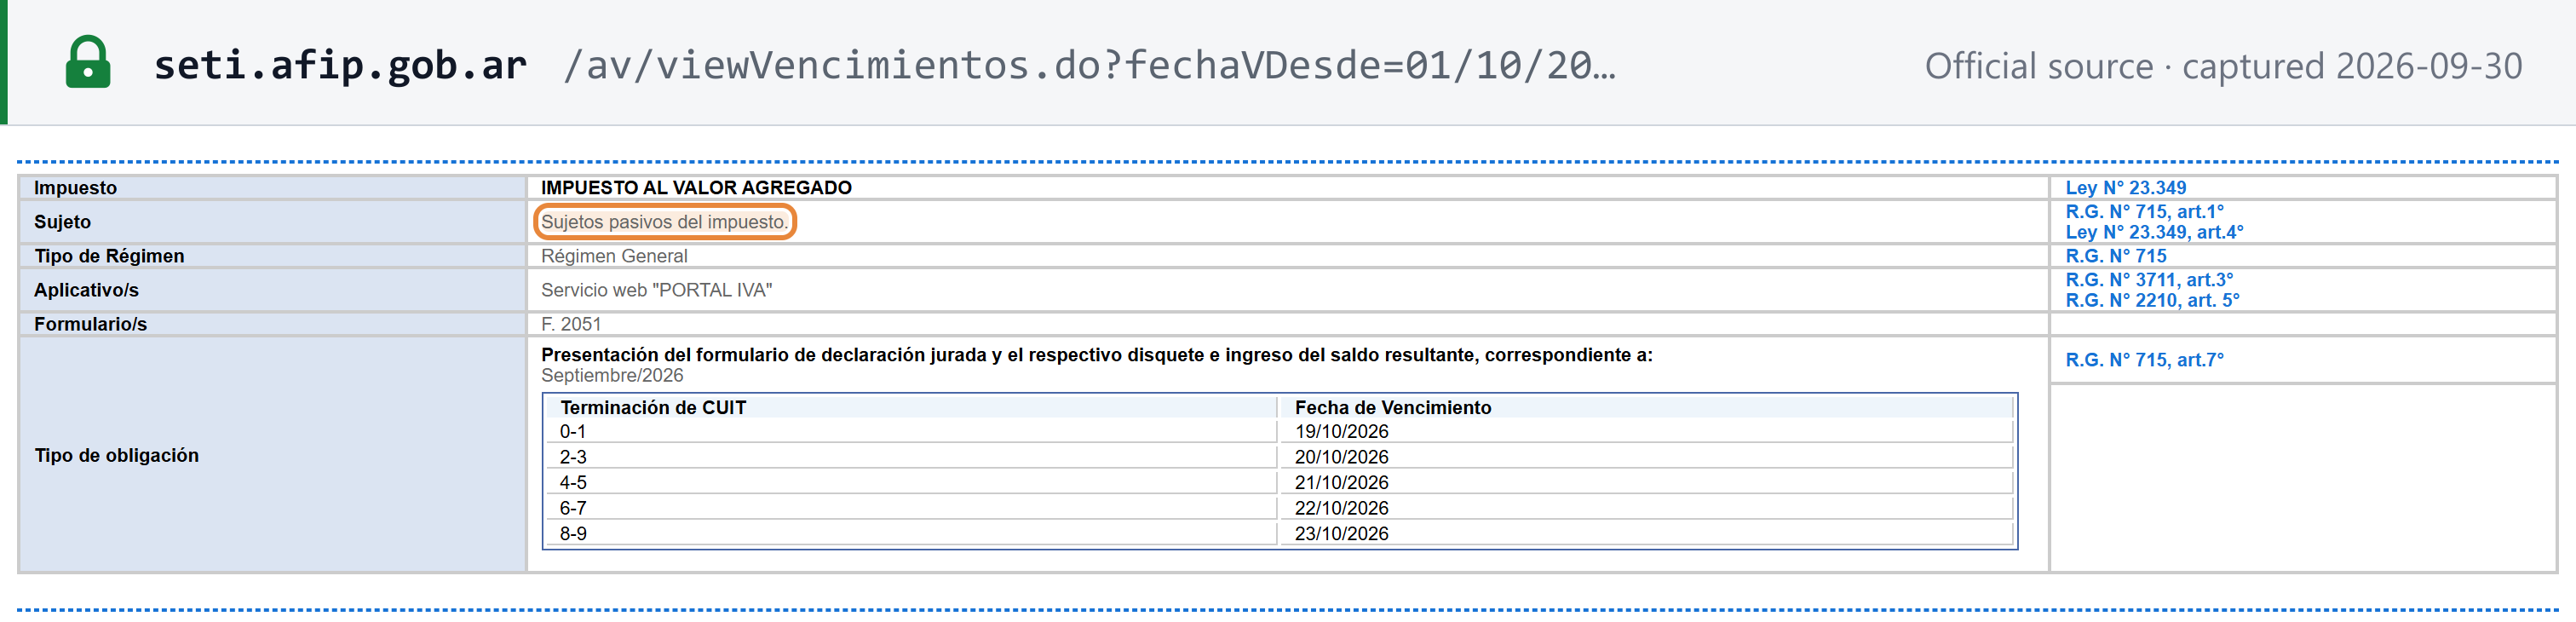
- L'échéance. La RG 5705 art. 5 rattache le dépôt et le paiement à l'Agenda General de Vencimientos annuel de l'ARCA, échelonné selon le dernier chiffre du CUIT. La règle : le mois suivant la période, à la date correspondant au dernier chiffre du CUIT. Les jours exacts varient chaque mois en fonction des week-ends et des jours fériés. Pour la période de septembre 2026 : [8]
| CUIT se terminant par | Échéance de dépôt et de paiement |
|---|---|
| 0 ou 1 | 19 octobre 2026 |
| 2 ou 3 | 20 octobre 2026 |
| 4 ou 5 | 21 octobre 2026 |
| 6 ou 7 | 22 octobre 2026 |
| 8 ou 9 | 23 octobre 2026 |
 Capture de la source réalisée le 30 septembre 2026 — original
 Capture de la source réalisée le 30 septembre 2026 — original
Date et modalités de paiement
- Même date que la déclaration. Le solde est payé à l'échéance de la F.2051 indiquée ci-dessus, « conforme las formas de pago autorizadas actualmente vigentes » — selon les moyens de paiement autorisés par l'ARCA, énumérés sur sa page « Cómo pagar impuestos ». [23]
- Les micro et petites entreprises paient plus tard. Les titulaires d'un certificat MiPyME dans la tranche micro ou petite entreprise déposent à la date normale mais paient le solde de la période deux mois plus tôt : dans l'agenda d'octobre 2026, ils déposent la déclaration de septembre 2026 et paient celle de « Julio/2026 » aux mêmes dates selon le chiffre du CUIT (RG 4010). [8]
- Les services importés sont payés dans les 10 jours ouvrables suivant le fait générateur (RG 549), et l'IVA à l'importation en douane — voir Règles transfrontalières.
Déclarations complémentaires
- Pas d'état séparé des ventes ou des achats. La F.2051 intègre le livre des achats et des ventes (son module « Registración electrónica de operaciones »). L'Argentine n'a pas d'équivalent de l'état récapitulatif des livraisons intracommunautaires.
- Les agents de retenue et de perception déclarent via SIRE — « Es un sistema para que los agentes de retención y/o percepción de los regímenes de la seguridad social, del IVA y del Impuesto a las Ganancias, puedan informar el detalle de las operaciones y emitir los certificados correspondientes » — et via SICORE sur le formulaire F. 744 ; en octobre 2026, les déclarations SICORE de septembre étaient dues les 9, 13 et 14 octobre selon le chiffre du CUIT. [22]
- Libro de IVA Digital. L'agenda d'octobre 2026 de l'ARCA mentionne toujours la « Registración y presentación del "Libro de IVA Digital" » pour les responsables inscriptos. La RG 5705 n'en a dispensé les déclarants IVA Simple que de juin à octobre 2025, et ni la RG 5705 ni les pages IVA Simple de l'ARCA ne précisent s'il doit encore être déposé séparément de la F.2051 ; vérifiez auprès de l'ARCA pour votre situation.
- Les régimes d'information sectoriels figurant dans l'agenda (cartes de débit, remboursements hôteliers aux touristes et autres) s'appliquent aux entreprises concernées.
Retenues et perceptions
L'Argentine perçoit une grande partie de son IVA par anticipation au moyen de retenues (retenciones, opérées par les payeurs) et de perceptions (percepciones, opérées par les vendeurs, la douane et les émetteurs de cartes), que le contribuable impute ensuite dans sa déclaration mensuelle : [22]
- la perception douanière sur les importations (RG 2937) et la perception sur les services numériques (RG 4240), présentées ci-dessus ;
- la retenue de 100 % sur les factures de classe A portant la mention « operación sujeta a retención » ;
- les régimes de perception sur les clients non catégorisés, et les régimes sectoriels de retenue (céréales, lait, miel, canne à sucre, coton, laine et autres) figurant dans l'agenda de l'ARCA.
Les retenues sont imputées dans la déclaration de la période au cours de laquelle elles ont été subies. Les perceptions « pueden ser computadas en la declaración jurada del período fiscal en el que se practicó la percepción o, en su caso, en la correspondiente a alguno de los 5 períodos fiscales inmediatos siguientes » — dans cette période ou dans l'une des cinq périodes suivantes (RG 5750).
Récupération de la TVA d'amont et éléments exclus
Article 12 : « Sólo darán lugar a cómputo del crédito fiscal las compras o importaciones definitivas, las locaciones y las prestaciones de servicios en la medida en que se vinculen con las operaciones gravadas » — l'IVA d'amont n'est déductible que dans la mesure où elle se rattache à des opérations taxées. Sont exclus, en tout ou en partie : [1]
- Voitures. Le crédit est plafonné à l'IVA afférente à un coût de 20 000 ARS, hors IVA — un montant inchangé depuis 2001, qui en pratique en bloque la quasi-totalité — sauf si la voiture constitue un bien de stock ou l'élément central de l'activité taxée (location, taxis, voitures avec chauffeur, représentants de commerce).
- Hôtellerie-restauration et services à la personne. Les services visés à l'article 3 e) points 1, 2, 3, 12, 13, 15 et 16 : restaurants et bars, hôtels, hébergements à l'heure, bains et massages, piscines et salles de sport, coiffeurs et instituts de beauté, parkings et garages.
- Vêtements autres que les vêtements de travail.
- Usage mixte. Lorsque des achats servent à la fois à des opérations taxées et exonérées et ne peuvent être affectés, le crédit est réparti selon la part taxée (article 13).
- Calendrier. Le crédit sur les services importés intervient au cours de la période suivante (article 12) ; l'IVA d'amont figurant sur une facture de classe A que l'ARCA signale comme présentant des incohérences relatives au client lors de l'octroi du CAE n'ouvre droit à aucun crédit.
Remboursements
- Solde créditeur interne : reporté. Article 24 : le solde en faveur du contribuable « sólo deberá aplicarse a los débitos fiscales correspondientes a los ejercicios fiscales siguientes » — ne s'impute que sur l'IVA collectée future. L'exception concerne la part provenant des retenues et perceptions subies, qui peut être imputée sur d'autres impôts, remboursée ou cédée. [1]
- Biens d'équipement. L'IVA d'amont sur les biens d'équipement autres que les voitures qui fait encore partie du solde créditeur après six périodes consécutives est remboursée (article suivant l'article 24).
- Exportateurs. Via le SIR, code de régime 404, formulaire F 8147 — voir Importations et exportations.
- Exploration minière. L'IVA sur les investissements miniers (Ley 24.196 art. 14 bis) est récupérée via le SIR, code de régime 006, formulaire F 8147, en vertu de la RG 5879/2026 (Boletín Oficial du 23 juillet 2026) : « resultará de aplicación obligatoria a partir del período de solicitud de recupero marzo 2026, inclusive » — obligatoire à partir de la période de demande de récupération de mars 2026. [15]
- Les touristes étrangers peuvent récupérer l'IVA sur certains biens énumérés et certains services hôteliers (article suivant l'article 43).
- Entreprises non résidentes. La Ley de IVA ne prévoit aucun dispositif de remboursement pour les entreprises étrangères sans activité en Argentine.
Ce guide ne traite pas des régimes généraux de retenue d'IVA (taux et désignation des agents) ni de l'allègement pour créances irrécouvrables.
Exonérations
Opérations exonérées
Les exonérations sont énumérées à l'article 7 (biens et services) et à l'article 8 (importations). Parmi elles : [1]
- Publications : livres, brochures, journaux et magazines, y compris les abonnements à l'information numérique (art. 7 a) ; et « El acceso y/o la descarga de libros digitales » — l'accès aux livres numériques et leur téléchargement (7 h 29).
- Biens de première nécessité : l'eau ordinaire, et le lait nature vendu aux consommateurs ou à l'État (7 f).
- Timbres, billets de banque et or d'investissement émis par des entités officielles (7 b, 7 d) ; aéronefs de transport de passagers et de fret (7 g).
- Enseignement : services des établissements privés relevant du programme officiel et reconnus comme tels (7 h 3).
- Santé : services médicaux et paramédicaux couverts par les organismes d'assurance maladie (obras sociales), dans les limites de l'article (7 h 7).
- Transport : « Los servicios de taxímetros y remises con chofer, realizados en el país, siempre que el recorrido no supere los CIEN KILOMETROS (100 km.) » — taxis et voitures avec chauffeur pour les trajets jusqu'à 100 km (7 h 12) ; et « El transporte internacional de pasajeros y cargas … el que tendrá el tratamiento del artículo 43 » — le transport international de passagers et de marchandises, qui conserve le crédit à l'exportation (7 h 13).
- Services financiers : opérations énumérées telles que les dépôts bancaires et certains intérêts (7 h 16).
- Logement : location résidentielle au locataire et à sa famille, baux ruraux et locations à l'État (7 h 22).
- Services publics de l'État (7 h 1) et services domestiques (7 h 17).
- Exportations (art. 8 d) et importations bénéficiant de franchises de droits (art. 8 a–c).
Exonéré ne signifie pas taux zéro
L'IVA d'amont afférente aux opérations exonérées n'est pas déductible. L'article 12 n'autorise la déduction que sur les achats « en la medida en que se vinculen con las operaciones gravadas » — dans la mesure où ils se rattachent à des opérations taxées — et l'article 13 répartit les achats mixtes. Une entreprise exonérée supporte donc l'IVA sur ses coûts. L'exception concerne les exportations et les services assimilés tels que le transport international, qui sont exonérés mais conservent le droit de récupérer l'IVA d'amont en vertu de l'article 43. [1]
Régimes spéciaux
- Monotributo — le régime simplifié des petits contribuables personnes physiques ; voir Seuil d'immatriculation.
- Report de paiement pour les micro et petites entreprises (RG 4010) — voir Date et modalités de paiement.
- Régimes de la marge, des biens d'occasion et de la comptabilité de caisse. La Ley de IVA ne prévoit aucun régime général de la marge ni de comptabilité de caisse. Les achats de biens d'occasion à des consommateurs sont documentés par l'acheteur — voir Autofacturation.
- Zones franches. Les importations depuis les zones franches vers le territoire douanier général sont soumises à la perception RG 2937 ; le régime des zones franches lui-même et le régime spécial de la Terre de Feu n'entrent pas dans le champ de ce guide.
Infractions et sanctions
Infractions
Infractions pénales (Régimen Penal Tributario, titre IX de la Ley 27.430). La Ley 27.799 a relevé les seuils à compter du 2 janvier 2026 : [16] [11]
| Infraction | Seuil | Peine |
|---|---|---|
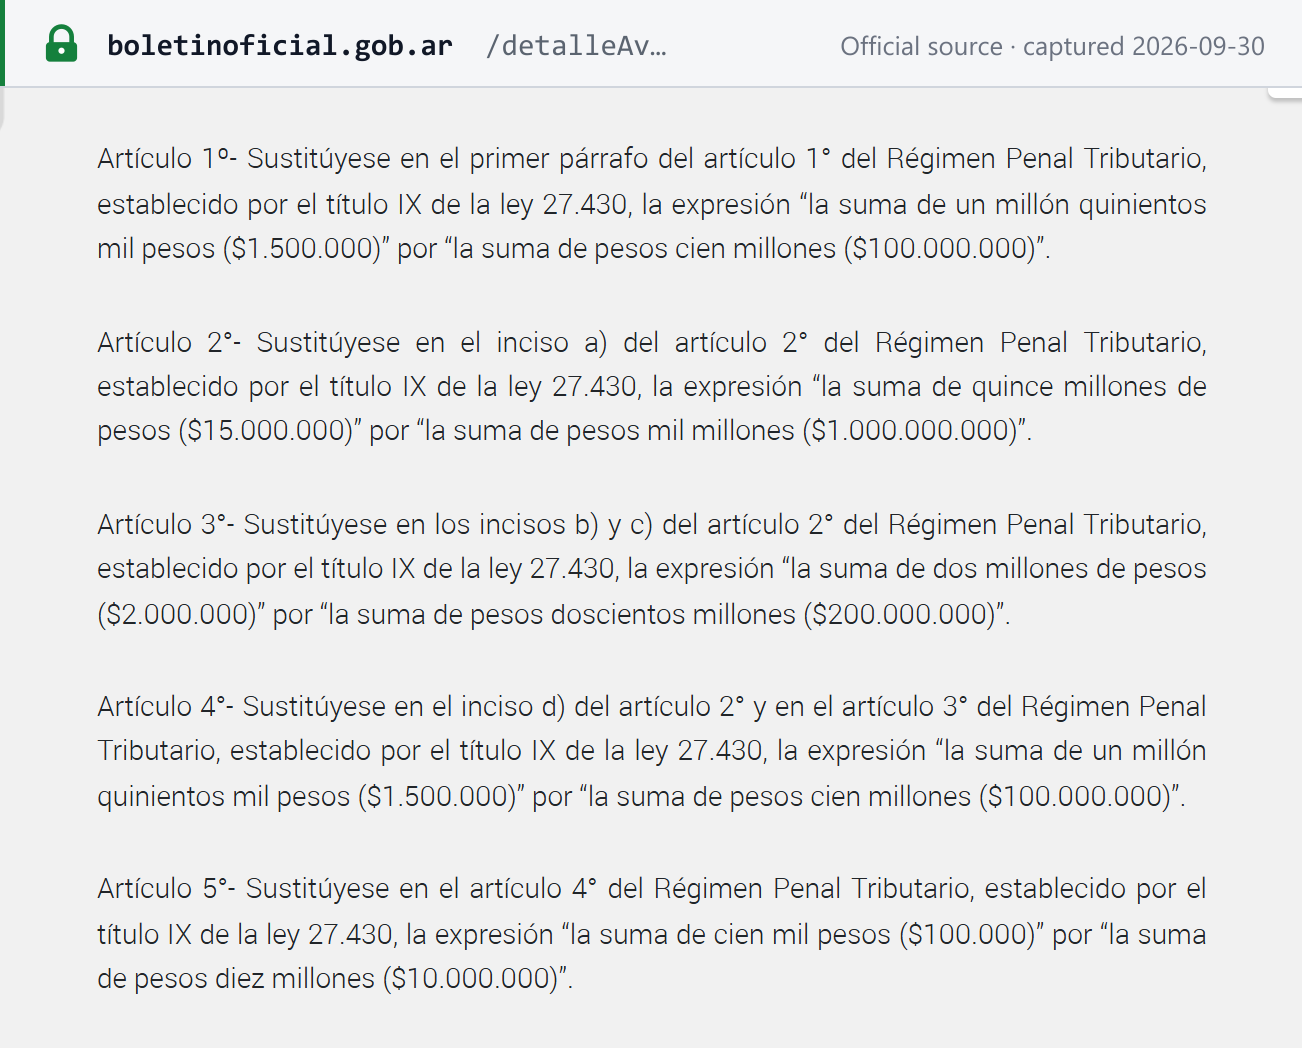
| Fraude fiscale simple (art. 1) — éluder l'impôt au moyen de déclarations trompeuses, de dissimulations malveillantes ou d'autres manœuvres | Montant éludé supérieur à 100 000 000 ARS par impôt et par exercice | 2 à 6 ans d'emprisonnement |
| Fraude fiscale aggravée (art. 2) | Montant supérieur à 1 000 000 000 ARS, ou recours à des personnes interposées et autres circonstances énumérées | 3 ans et demi à 9 ans d'emprisonnement |
| Détournement par un agent de retenue ou de perception (art. 4) — défaut de versement de l'impôt retenu ou perçu dans les 30 jours calendaires suivant l'échéance | Montant supérieur à 10 000 000 ARS par mois | 2 à 6 ans d'emprisonnement |
 Capture de la source réalisée le 30 septembre 2026 — original
Article 1 : « Será reprimido con prisión de dos (2) a seis (6) años el obligado que mediante declaraciones engañosas, ocultaciones maliciosas, o cualquier otro ardid o engaño … evadiere total o parcialmente el pago de tributos … siempre que el monto evadido excediere la suma de pesos cien millones ($100.000.000) por cada tributo y por cada ejercicio anual ». La Ley 27.799 interdit également à l'ARCA de déposer une plainte pénale lorsque l'impôt éludé et les intérêts sont payés aux conditions qu'elle fixe, et indexe chaque année les montants sur l'indice UVA à compter du 1er janvier 2027.
Infractions administratives qui ne se limitent pas à des amendes :
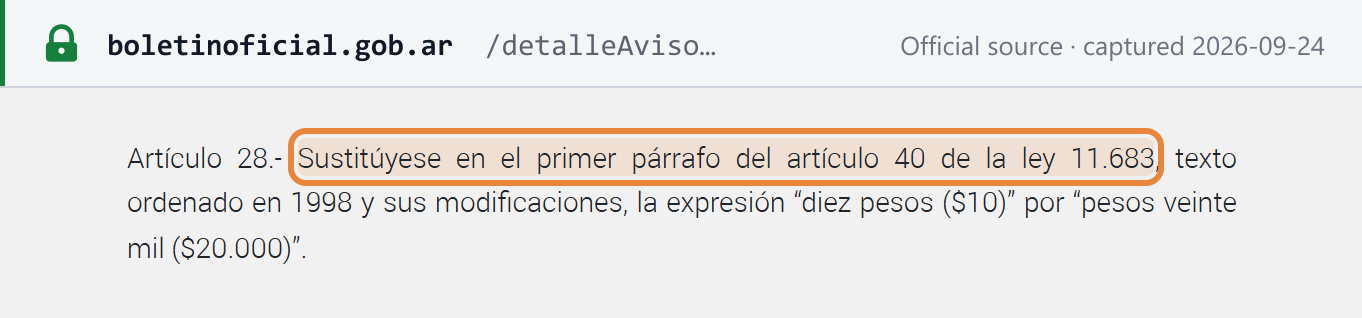
- Le défaut d'émission de factures dans la forme exigée par l'ARCA, lorsque les biens ou services dépassent 20 000 ARS, est sanctionné par la fermeture de l'établissement pendant 2 à 6 jours, doublée en cas de récidive dans un délai de deux ans (Ley 11.683 art. 40 a), seuil relevé par la Ley 27.799 art. 28). [2]
- Les manquements de facturation autres que le défaut d'émission, tels que des données erronées, relèvent de l'amende pour manquement aux obligations formelles ci-dessous (art. 39).
- Les opérations non facturées constituent également un motif d'exclusion du Monotributo (voir Seuil d'immatriculation).
- L'utilisation abusive des modes de secours de la facturation électronique peut conduire l'ARCA à interdire l'émission électronique pendant une année civile — voir le guide de la facturation électronique.
 Capture de la source réalisée le 24 septembre 2026 — original
Sanctions
Montants prévus par la Ley 11.683 telle que modifiée par la Ley 27.799 (Boletín Oficial du 2 janvier 2026) ; à compter du 1er janvier 2027, les montants fixes sont actualisés chaque année selon l'indice UVA. [2] [11]
| Manquement | Sanction | Ley 11.683 |
|---|---|---|
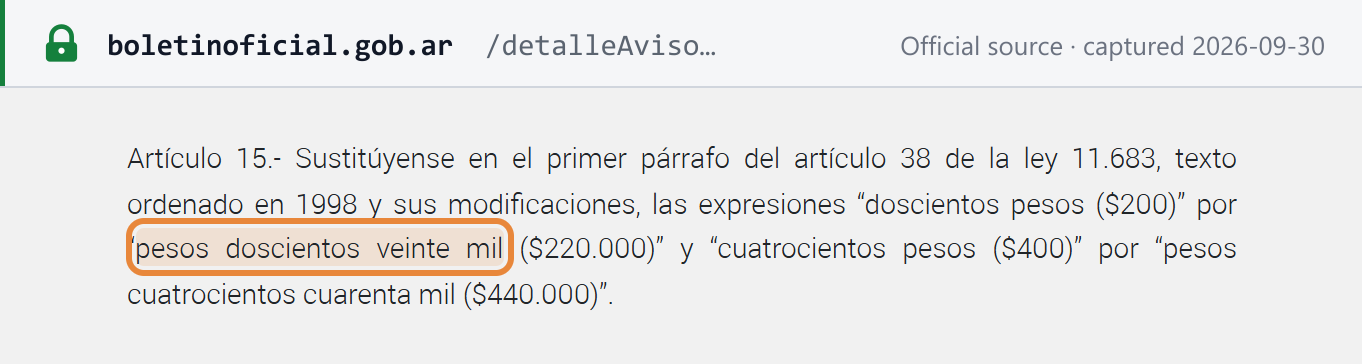
| Dépôt tardif d'une déclaration | 220 000 ARS ; 440 000 ARS pour les sociétés et associations constituées en Argentine et pour les établissements stables de personnes étrangères. Réduite de moitié, et non comptabilisée comme antécédent, si l'amende est payée et la déclaration déposée dans les 15 jours suivant la notification de l'ARCA | art. 38 |
| Manquement aux obligations formelles (y compris factures irrégulières) | 150 000 ARS à 2 500 000 ARS | art. 39 |
| Défaut d'émission de factures (au-delà de 20 000 ARS) | Fermeture pendant 2 à 6 jours | art. 40 |
| Omission — insuffisance de paiement due à une déclaration manquante ou inexacte, ou défaut de retenue ou de perception par un agent | 100 % de l'impôt omis ; 200 % lorsqu'il s'agit d'opérations avec des personnes domiciliées à l'étranger ; en cas de récidive, 200 % (300 % dans le cas transfrontalier) | art. 45 |
| Fraude (defraudación) — déclarations trompeuses ou dissimulation malveillante | 2 à 6 fois l'impôt éludé | art. 46 |
| Agents conservant l'impôt retenu ou perçu après l'échéance | 2 à 6 fois le montant conservé | art. 48 |
Article 38 : une déclaration tardive « será sancionada, sin necesidad de requerimiento previo, con una multa de pesos doscientos veinte mil ($220.000), la que se elevará a pesos cuatrocientos cuarenta mil ($440.000) » pour les sociétés — l'amende s'applique automatiquement, sans mise en demeure préalable.
 Capture de la source réalisée le 30 septembre 2026 — original
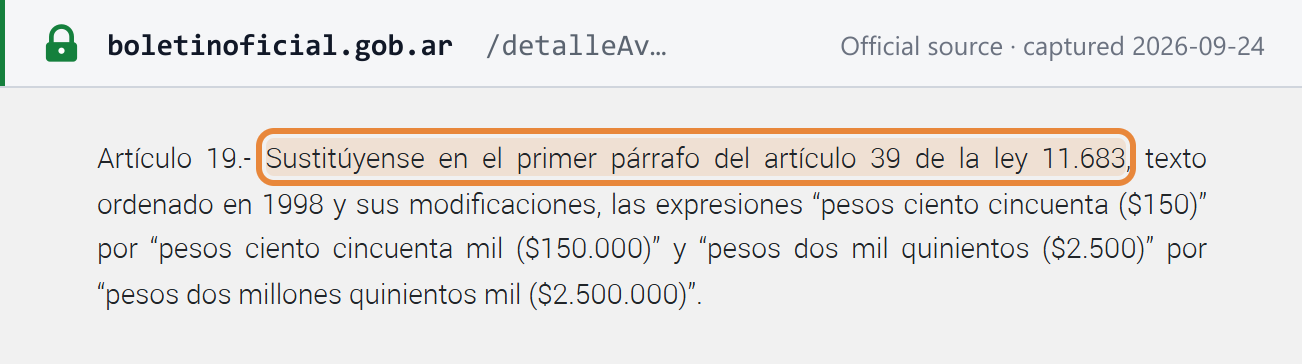 Capture de la source réalisée le 24 septembre 2026 — original
Régularisation spontanée. Un contribuable non récidiviste qui dépose la déclaration manquante ou rectifiée avant d'être notifié d'un ordre de contrôle « quedará exento de responsabilidad infraccional » — est exonéré de sa responsabilité au titre de l'infraction (art. 49), avec des réductions graduées à des stades ultérieurs de la procédure.
Intérêts (au 30 septembre 2026). L'impôt impayé porte des intérêts compensatoires à compter de l'échéance, sans mise en demeure (art. 37), au taux de 2,75 % par mois ; les montants en recouvrement judiciaire portent des intérêts punitifs (art. 52) de 3,50 % par mois. Ces deux taux ont été fixés par la Resolución 3/2024 du ministère de l'Économie, telle que remplacée par la Resolución 823/2025, avec effet au 1er juillet 2025 : « Establécese la tasa de interés resarcitorio prevista en el artículo 37 de la Ley N° 11.683 … en el dos coma setenta y cinco por ciento (2,75%) mensual ». Les intérêts sur les remboursements aux contribuables sont de 0,50 % par mois. [12] [25]
Questions fréquentes
Nous sommes responsable inscripto et vendons à un client relevant du Monotributo. Devons-nous émettre une Factura A ou une Factura B ?
Une Factura A. Depuis la RG 5003/2021, un responsable inscripto émet des factures de classe A, et non de classe B, aux clients relevant du régime simplifié du Monotributo, et le tableau des classes de factures de l'ARCA indique la classe A pour cette combinaison. La facture mentionne le taux et le montant de la TVA, et doit porter la mention selon laquelle la TVA indiquée ne peut être imputée qu'aux fins du régime de la Ley 27.618. La classe B est réservée aux consommateurs finals, aux clients exonérés et non assujettis, ainsi qu'aux touristes étrangers (qui peuvent aussi recevoir un document de classe T). [4] [17]
Quel formulaire correspond à la déclaration mensuelle d'IVA, et quand est-elle due ?
Les responsables inscriptos déposent la déclaration F.2051 IVA Simple via le service Portal IVA de l'ARCA. Elle est obligatoire depuis la période de novembre 2025, pour les déclarations initiales et rectificatives, en vertu de la RG 5705/2025. La déclaration et le paiement sont dus le mois suivant la période, à une date fixée par le dernier chiffre du CUIT : pour la période de septembre 2026, du 19 octobre 2026 pour les CUIT se terminant par 0 ou 1 au 23 octobre 2026 pour les CUIT se terminant par 8 ou 9. Une déclaration néant reste obligatoire. Les anciens formulaires F.731, F.2002 et F.2082 ne s'appliquent qu'aux périodes antérieures. [7] [8]
Quels sont les plafonds actuels du Monotributo ?
À compter du 1er août 2026, le tableau des catégories du Monotributo de l'ARCA va de A (revenus bruts annuels jusqu'à 12 009 410,45 ARS) à K (jusqu'à 126 610 838,75 ARS), avec un prix de vente unitaire maximal pour les biens de 716 840,77 ARS. Les plafonds sont actualisés deux fois par an, en février et en août, selon l'indice des prix à la consommation : vérifiez donc la page des catégories de l'ARCA avant de vous y fier après janvier 2027. Toute personne dépassant le plafond de la catégorie K ne peut pas recourir au Monotributo et doit s'immatriculer au régime général. [5] [19]
Nous sommes un éditeur de logiciels étranger vendant à des consommateurs en Argentine. Devons-nous nous immatriculer à l'IVA ?
Il n'existe aucune procédure d'immatriculation pour un fournisseur étranger de services numériques. En vertu de la RG 4240/2018, lorsqu'un consommateur argentin paie un non-résident pour des services numériques par l'intermédiaire d'une entité locale qui gère les paiements vers l'étranger, comme un émetteur de cartes ou une banque, cette entité perçoit l'IVA de 21 % en qualité d'agent de perception. Lorsqu'aucun intermédiaire local ne la perçoit, le client doit payer la taxe au plus tard le dernier jour du mois du paiement. Si le client est un responsable inscripto, il autoliquide plutôt l'IVA sur le service importé, dans les 10 jours ouvrables suivant le fait générateur (RG 549). [9] [8]
Pourquoi nos factures aux consommateurs comportent-elles désormais une ligne IVA Contenido ?
La Ley 27.743 a réécrit l'article 39 de la Ley de IVA de sorte qu'un responsable inscripto vendant à des consommateurs finals doit faire apparaître la TVA sur la facture. La RG 5614/2024 la met en œuvre : la facture comporte un bloc intitulé Régimen de Transparencia Fiscal al Consumidor (Ley 27.743), avec une ligne pour l'IVA Contenido et une pour les Otros Impuestos Nacionales Indirectos. Ce bloc était facultatif à partir du 1er janvier 2025 et est obligatoire pour tous les responsables inscriptos depuis le 1er avril 2025. Le consommateur n'obtient toujours aucun crédit de taxe. [1] [13]
Pouvons-nous récupérer l'IVA sur une voiture de société ou un dîner d'affaires ?
En grande partie, non. L'article 12 de la Ley de IVA plafonne le crédit sur les voitures à la TVA afférente à un coût de 20 000 ARS, hors TVA, un montant inchangé depuis 2001 ; en pratique, la quasi-totalité est donc bloquée, sauf si la voiture constitue un bien de stock ou l'élément central de l'activité taxée, comme la location ou les taxis. La TVA sur les restaurants et bars, les hôtels, les salles de sport et piscines, les coiffeurs et le stationnement n'est pas du tout déductible, pas plus que la TVA sur les vêtements autres que les vêtements de travail. [1]
Notre crédit d'IVA ne cesse d'augmenter. Pouvons-nous en obtenir le remboursement ?
Généralement pas en numéraire. En vertu de l'article 24 de la Ley de IVA, un solde créditeur technique est reporté sur la TVA collectée future. Les exceptions sont les exportateurs, qui récupèrent la TVA déductible liée aux exportations via le Sistema Integral de Recupero de l'ARCA (SIR, code de régime 404) ; la TVA déductible sur les biens d'équipement autres que les voitures qui figure encore dans le solde après six périodes consécutives ; et les soldes constitués de retenues et de perceptions subies, qui peuvent être imputés, remboursés ou cédés. [1] [15]
Quelle est l'amende en cas de dépôt tardif de la déclaration d'IVA ?
L'article 38 de la Ley 11.683, tel que modifié par la Ley 27.799 à compter du 2 janvier 2026, sanctionne une déclaration tardive d'une amende de 220 000 ARS, ou de 440 000 ARS pour les sociétés et associations constituées en Argentine et pour les établissements stables de personnes étrangères. L'amende est réduite de moitié si le contribuable la paie et dépose la déclaration manquante dans les 15 jours suivant la notification de l'ARCA. L'impôt impayé porte en outre des intérêts compensatoires de 2,75 % par mois, taux en vigueur depuis le 1er juillet 2025. [11] [12]
Un non-résident peut-il encore obtenir un CDI ?
Pas une personne physique. La RG 5803/2025, en vigueur depuis le 2 mars 2026, a supprimé la procédure du CDI (Clave de Identificación) pour les personnes physiques et les successions indivises et l'a remplacée par un CUIT. Les CDI existants ne restent valables que jusqu'à ce que leur titulaire doive modifier ses données au registre. Une personne physique non résidente, avec ou sans DNI argentin, demande un CUIT par l'intermédiaire d'un représentant ou d'un tiers autorisé disposant d'une adresse en Argentine. [6]
Sites web importants
| Site | Objet |
|---|---|
| Inscripción digital | Obtenir un CUIT en ligne (personnes physiques titulaires d'un DNI) |
| Régimen General | Immatriculer une société, ajouter l'IVA (« alta de impuestos ») et se faire radier, via Sistema Registral |
| Monotributo · catégories en vigueur | Adhérer au régime simplifié et consulter les plafonds des catégories |
| IVA Simple | Déposer la déclaration mensuelle F.2051 via Portal IVA |
| Agenda de vencimientos | Échéances, filtrées par impôt et par dernier chiffre du CUIT |
| Cómo pagar impuestos — IVA | Payer le solde |
| Constancia de inscripción | Vérifier l'immatriculation et le statut d'IVA d'un CUIT |
| Constatación de comprobantes | Vérifier que le CAE d'une facture a bien été accordé |
| Facturas apócrifas | Base de données de l'ARCA des émetteurs de factures non fiables |
| Factura electrónica | Microsite de l'ARCA consacré à la facturation électronique |
| Factura de Crédito Electrónica MiPyME | Le régime FCE pour les ventes des MiPyME aux grandes entreprises |
| Servicios digitales — liste des fournisseurs | Fournisseurs étrangers de services numériques soumis à la perception RG 4240 |
| SIRE | Déclarations et certificats de retenue et de perception |
| IGJ — immatriculation des sociétés étrangères | Immatriculer une succursale ou une représentation d'une société étrangère |
| InfoLEG | La Ley de IVA consolidée, y compris les taux de l'article 28 |
Pour le CUIT lui-même, consultez le guide du numéro fiscal argentin, comment vérifier un CUIT, comment vérifier un DNI et le validateur de CUIT de Lookuptax. Pour le régime complet de facturation électronique, consultez le guide de la facturation électronique en Argentine.
Modifications récentes
- 31 août 2026 — Publication de la RG 5893/2026 : la facturation électronique devient obligatoire pour les contribuables au Monotributo social et promovido à compter du 1er novembre 2026, et pour les contribuables hors champ de la TVA à compter du 1er mars 2027. (Boletín Oficial) — voir l'événement
- 1er août 2026 — Nouvelles catégories du Monotributo : plafond de la catégorie K de 126 610 838,75 ARS de revenus bruts annuels ; prix unitaire maximal de 716 840,77 ARS. (ARCA)
- 1er août 2026 — Le CAEA est réservé aux situations d'urgence et le CAE par facture devient la règle (RG 5782 et RG 5785/2025, reportées par la RG 5852/2026). (Boletín Oficial) — voir l'événement
- 23 juillet 2026 — RG 5879/2026 : la récupération de l'IVA sur les investissements miniers passe au SIR (code de régime 006), obligatoire à partir de la période de récupération de mars 2026. (Argentina.gob.ar)
- 1er juillet 2026 — Entrée en vigueur de la RG 5866/2026 : elle réorganise la facturation électronique, fixe l'identification du consommateur à partir de 10 000 000 ARS et abroge la RG 5824/2026. (Boletín Oficial) — voir l'événement
- 6 mars 2026 — La Ley 27.802 ajoute l'électricité destinée à l'irrigation agro-industrielle au taux de 10,5 %, à compter du premier jour du mois suivant son entrée en vigueur. (InfoLEG)
- 2 mars 2026 — Entrée en vigueur de la RG 5803/2025 : immatriculation unifiée au CUIT ; le CDI est supprimé pour les personnes physiques ; les personnes physiques non résidentes obtiennent un CUIT par l'intermédiaire d'un représentant local. (Boletín Oficial)
- 2 janvier 2026 — La Ley 27.799 relève les montants des sanctions et les seuils pénaux : dépôt tardif 220 000/440 000 ARS ; fraude simple au-delà de 100 000 000 ARS. (Boletín Oficial)
Pour la chronologie complète, consultez les modifications fiscales en Argentine sur Lookuptax.
Liens de référence
- Ley de Impuesto al Valor Agregado, texto ordenado 1997 (Decreto 280/97) — texte consolidé (InfoLEG)
- Ley 11.683 de Procedimiento Tributario, t.o. 1998 — texte consolidé (InfoLEG)
- RG 1415/2003 — régime de facturation et de registres, version consolidée (ARCA Biblioteca Electrónica)
- ARCA — Comprobantes : classes de factures par émetteur et par client
- ARCA — Monotributo, montos y categorías vigentes
- RG 5803/2025 — immatriculation, CUIT et CDI (Boletín Oficial, 24 décembre 2025)
- ARCA — calendrier de mise en œuvre d'IVA Simple · RG 5705/2025 (ARCA Biblioteca Electrónica)
- ARCA — Agenda de vencimientos, octobre 2026
- ARCA — services numériques : perception RG 4240 · assujettis · concepts · liste des fournisseurs · RG 4240/2018 (ARCA Biblioteca Electrónica)
- RG 2937/2010 — perception d'IVA sur les importations, version consolidée (ARCA Biblioteca Electrónica)
- Ley 27.799 (Boletín Oficial, 2 janvier 2026)
- Resolución 3/2024 (Ministerio de Economía) — taux d'intérêt, texte mis à jour (Argentina.gob.ar)
- RG 5614/2024 — Régimen de Transparencia Fiscal al Consumidor (Boletín Oficial, 13 décembre 2024)
- Decreto 1397/79 — règlement d'application de la Ley 11.683, art. 48 (InfoLEG)
- RG 5879/2026 — Sistema Integral de Recupero (Argentina.gob.ar)
- Ley 27.430, titre IX — Régimen Penal Tributario (InfoLEG)
- RG 5003/2021 — factures de classe A aux clients au Monotributo (Boletín Oficial, 2 juin 2021)
- Ley de IVA — texte consolidé (Argentina.gob.ar Normativa)
- ARCA — Monotributo : ¿Qué es? · paramètres · recatégorisation · exclusion · passage au régime général · premiers pas
- IGJ — immatriculation d'une société constituée à l'étranger (Argentina.gob.ar)
- ARCA — actualité sur le Régimen de Transparencia Fiscal al Consumidor
- ARCA — SIRE · IVA Simple : retenues et perceptions
- ARCA — IVA Simple : préparation de la déclaration · dépôt et paiement · spécifications particulières, déclarations néant
- ARCA — étapes d'immatriculation des sociétés · immatriculations fiscales · radiation
- Resolución 823/2025 (Ministerio de Economía) — taux d'intérêt (Argentina.gob.ar)
Pages Lookuptax associées :
- Guide du numéro fiscal argentin (CUIT)
- Comment vérifier un CUIT en Argentine
- Comment vérifier un DNI en Argentine
- Facturation électronique en Argentine — factura electrónica de l'ARCA et validation CAE
- Taux d'imposition mondiaux
- Seuils d'immatriculation à la TVA dans le monde
- Statut de la facturation électronique et réseaux dans le monde