Guide de la TVA en Autriche
| FICHE PRATIQUE | |
|---|---|
| Code pays | AT |
| Nom de la taxe | Umsatzsteuer (USt) — Taxe sur la valeur ajoutée (TVA) |
| Administration fiscale | Bundesministerium für Finanzen (BMF), opérationnellement via le Finanzamt Österreich |
Vue d'ensemble
L'Autriche prélève l'Umsatzsteuer (USt) — la taxe sur la valeur ajoutée (TVA) — en vertu de l'Umsatzsteuergesetz 1994 (UStG 1994). Le portail commun aux entreprises du BMF et du BMAW, l'USP (Unternehmensserviceportal), énonce directement la règle d'assujettissement : « Umsatzsteuerpflichtig sind in Österreich grundsätzlich alle Unternehmen », une entreprise (Unternehmer) existant dès lors que « eine gewerbliche oder berufliche Tätigkeit selbständig ausgeübt wird » — une activité commerciale ou professionnelle exercée de manière indépendante. [1]
Administration compétente. La TVA est gérée par le Bundesministerium für Finanzen (BMF), opérationnellement par l'intermédiaire du Finanzamt Österreich — le bureau des impôts national unique créé par la réforme des services fiscaux de 2020 — et déclarée via le portail fiscal en ligne FinanzOnline. Les instructions destinées aux contribuables sont publiées conjointement par le BMF et le Bundesministerium für Arbeit und Wirtschaft sur usp.gv.at. [1]
Devise. Tous les montants de ce guide sont exprimés en euros (EUR, €).
Base de la période d'imposition. La période d'imposition de la TVA (Veranlagungszeitraum) est l'année civile. La période des déclarations anticipées (Voranmeldungszeitraum) est mensuelle par défaut, ou trimestrielle pour les entreprises sous un seuil de chiffre d'affaires — voir Déclaration et paiement.
Niveaux d'imposition. La TVA autrichienne est un impôt fédéral unique. Il n'existe ni TVA au niveau des Länder ou des communes, ni surtaxe régionale — chaque taux et chaque seuil de ce guide s'applique uniformément dans les neuf Bundesländer, à une exception territoriale étroite près (voir Taux). En tant qu'État membre de l'UE, l'Autriche transpose par l'UStG 1994 la directive 2006/112/EC, de sorte que les mécanismes européens — livraisons intracommunautaires, autoliquidation transfrontalière, OSS/IOSS — s'appliquent ici comme ailleurs dans le marché unique.
Ce qui distingue l'Autriche. Trois particularités n'ont pas d'équivalent proche dans la plupart des juridictions européennes comparables couvertes sur ce site : un taux de 19 % applicable uniquement dans les enclaves de Jungholz et Mittelberg (voir Taux) ; un seuil Kleinunternehmer dont le montant et le mode de calcul ont tous deux changé en 2025 (voir Immatriculation) ; et une autoliquidation interne appliquée plus largement que dans la plupart des États de l'UE, étendue aux travaux de construction (Bauleistungen) (voir Règles transfrontalières).
Immatriculation
Qui doit s'immatriculer
Un Unternehmer — toute personne exerçant de manière indépendante une activité commerciale ou professionnelle — entre dans le champ de la TVA autrichienne dès la première opération imposable. [1] Il n'existe pas de seuil d'immatriculation distinct déterminant si l'activité est imposable — le seuil Kleinunternehmer ci-dessous est une franchise ouverte aux entreprises établies en Autriche, et non une autorisation d'exercer sans TVA jusqu'à ce qu'il soit atteint. Une entreprise sans établissement en Autriche ne bénéficie d'aucun seuil de minimis équivalent (voir ci-dessous).
Seuil d'immatriculation
| Déclencheur | Seuil | Période de mesure | Remarques |
|---|---|---|---|
| Franchise Kleinunternehmer — entreprise établie en Autriche (§ 6 Abs. 1 Z 27 UStG) | 55 000 €, en retenant l'intégralité de la contrepartie convenue | Ni l'année civile précédente ni l'année en cours ne dépassent le seuil | Relevé de 35 000 € net, à compter du 1er janvier 2025, en vertu du § 6 Abs. 1 Z 27 UStG 1994 tel que refondu par l'Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), le montant de 55 000 € ayant été fixé par le Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). Mesuré sur l'intégralité de la contrepartie convenue (USP : « es ist das gesamte vereinbarte Entgelt zu berücksichtigen » ; § 6 Abs. 1 Z 27 UStG) — aucune TVA théorique n'est déduite au préalable, contrairement à la règle antérieure à 2025. Une marge de tolérance de 10 % s'applique : un dépassement de 55 000 € de ≤10 % (jusqu'à 60 500 €) au cours d'une année civile maintient la franchise jusqu'à la fin de l'année mais y met fin à compter du 1er janvier de l'année suivante ; un dépassement de plus de 10 % annule la franchise rétroactivement, à partir de l'opération qui a franchi le seuil et pour toutes les opérations ultérieures de la même année. [2] |
| Entreprise non établie en Autriche | Zéro | — | L'obligation de s'immatriculer naît dès la première opération imposable. C'est le chiffre que les lecteurs supposent le plus souvent identique au seuil Kleinunternehmer — ce n'est pas le cas. [1] |
| Régime transfrontalier des PME de l'UE | 55 000 € de chiffre d'affaires autrichien et 100 000 € de chiffre d'affaires dans l'ensemble de l'UE, les deux simultanément | Année civile en cours ou précédente | Depuis le 1er janvier 2025, ouvert uniquement à une entreprise établie dans un autre État membre de l'UE, et seulement une fois que son administration fiscale d'origine a délivré un numéro d'identification PME portant le suffixe « -EX » — la franchise autrichienne est valable à compter de cette délivrance, et non de la demande. [3] |
Numéro d'immatriculation fiscale
L'identifiant de TVA autrichien pour les opérations intracommunautaires est l'UID (Umsatzsteuer-Identifikationsnummer) : le format ATU + 8 chiffres (^ATU\d{8}$), vérifiable via VIES ou FinanzOnline. Pour la présentation complète du format, l'Abgabenkontonummer (Steuernummer) et le Firmenbuchnummer associés, ainsi que les erreurs de formatage courantes dans les ERP, consultez le guide du numéro fiscal autrichien de Lookuptax. Pour vérifier le numéro d'un cocontractant, utilisez le validateur d'UID autrichien.
Comment s'immatriculer
Les entreprises non résidentes tenues de facturer la TVA autrichienne s'adressent à un bureau unique centralisé — le Finanzamt Österreich, Dienststelle Graz-Stadt, et non au Finanzamt local le plus proche — en envoyant le formulaire Verf 19 accompagné des pièces justificatives par voie postale. Le délai de traitement habituel est de 7 à 8 semaines ; aucun délai légal n'impose une délivrance plus rapide. Un UID nouvellement délivré met encore quelques jours ouvrés à se propager dans VIES — facturer avec un UID avant que VIES puisse le confirmer prive le cocontractant de son droit à déduction de la TVA. [5]
Immatriculation volontaire
Possible. Une entreprise sous le seuil Kleinunternehmer peut renoncer à la franchise (Verzicht auf die Kleinunternehmerbefreiung / Regelbesteuerung) pour opter pour l'assujettissement complet à la TVA — généralement afin de récupérer la TVA déductible sur des investissements de démarrage importants. Selon certaines publications, la renonciation lie l'entreprise pendant au moins cinq années civiles en vertu du § 6 Abs. 3 UStG 1994. Le formulaire U12 du BMF l'énonce textuellement : « Die Erklärung bindet dieden Unternehmerin mindestens für fünf Kalenderjahre. » Le retour à la franchise nécessite une révocation expresse prenant effet au début d'une année civile, à déposer au plus tard le 31 janvier de cette année. [U12]
Radiation
Le formulaire Verf 25 du BMF — Fragebogen anlässlich der Aufgabe einer gewerblichen oder beruflichen Tätigkeit — est le questionnaire de cessation d'activité, à retourner au Finanzamt dans un délai d'un mois ; il déclenche également l'annulation du numéro UID. [Verf25]
Une entreprise qui cesse son activité doit en informer le Finanzamt — obligation qui s'applique quel que soit le motif : « Gibt jemand seine unternehmerische Tätigkeit auf — egal aus welchen Gründen —, muss diese Tatsache dem zuständigen Finanzamt mitgeteilt werden. » Les entrepreneurs individuels déposent la notification intitulée « Finanzamt-Anzeige Einzelunternehmen », qui peut être remise en personne, par voie postale, par fax ou via FinanzOnline. [6] En parallèle, une entreprise qui cesse son activité doit généralement aussi : restituer ou suspendre son autorisation d'exercer (Gewerbeberechtigung) ; demander sa radiation du Firmenbuch (sociétés) ; informer l'assurance sociale (SVS) dans un délai d'un mois ; et désinscrire ses éventuels salariés. La source de ce guide n'indiquait ni formulaire de radiation numéroté spécifique (une désignation « Verf25 » est mentionnée par certaines sources secondaires mais n'est pas confirmée sur une page officielle), ni délai fixe pour la déclaration finale de TVA — considérez ces deux points comme des questions ouvertes plutôt que comme des faits établis, dans l'attente d'une confirmation.
Immatriculation de groupe
Possible, sous la forme d'un Umsatzsteuergruppe (Organschaft). L'instrument est identifié comme le § 2 Abs. 2 Z 2 UStG 1994, qui transpose l'article 11 de la directive TVA de l'UE : une entité intégrée financièrement, économiquement et organisationnellement dans l'entreprise d'un autre entrepreneur cesse d'être un assujetti indépendant, le groupe est traité comme un entrepreneur unique (Organträger), et les opérations entre membres du groupe sortent du champ de la TVA en tant qu'opérations internes non imposables, limitées aux activités nationales. Cette référence provient de commentaires juridiques secondaires plutôt que d'un texte RIS consulté de manière indépendante — vérifiez directement la rédaction actuelle du § 2 UStG avant de vous fonder sur des cas limites.
Taux
| Taux | S'applique à | Base légale et date d'entrée en vigueur |
|---|---|---|
| 20 % (normal) | Toute opération imposable qui ne bénéficie pas spécifiquement d'un taux réduit, d'un taux zéro ou d'une exonération | Taux de longue date, inchangé. [8] |
| 10 % (réduit) | Loyers d'habitation ; hébergement et restauration (sous conditions) ; livres et journaux ; transports publics ; services médicaux et de soins ; denrées alimentaires figurant à l'Anlage 1 | Anlage 1 de l'UStG 1994. [8] |
| 13 % (réduit) | Animaux vivants, plantes et bois de chauffage ; représentations artistiques ; entrées de cinéma, cirque, théâtre et zoo ; billets d'événements sportifs ; vin de raisins frais vendu par l'exploitation agricole productrice | Anlage 2 de l'UStG 1994. [8] |
| 4,9 % (super-réduit) | Denrées de base déterminées : pain, beurre, œufs, lait, riz, farine et semoule de blé, la plupart des légumes frais et surgelés, pommes, poires et fruits à noyau (NC 0808/0809 — à l'exclusion des bananes, agrumes et baies), yaourt, sel de table, pâtes nature. Les prestations de l'hôtellerie-restauration sont exclues. | En vigueur depuis le 1er juillet 2026. Confirmé par deux sources officielles indépendantes : la page des taux de l'USP (« Der 4,9-prozentige Steuersatz gilt für ausgewählte Nahrungsmittel, wie z.B. Brot, Butter, Eier, Milch ») et le compte rendu du Parlement autrichien relatif à la confirmation de la modification par le Bundesrat le 3 juin 2026. [8] [9] |
| 19 % (Jungholz et Mittelberg uniquement) | Toutes les livraisons et prestations effectuées dans les deux enclaves alpines par un entrepreneur y ayant son siège, sa résidence habituelle ou un établissement, en lieu et place du taux normal ordinaire de 20 %. Les taux réduits de 10 %/13 % continuent de s'appliquer normalement dans les enclaves. Les ventes et locations de véhicules reviennent à 20 % lorsque l'acheteur ou le preneur est établi ailleurs en Autriche. | § 10 Abs. 4 UStG 1994. Jungholz (Tyrol) et Mittelberg (dans le Kleinwalsertal, Vorarlberg) ne sont pratiquement accessibles que par le territoire allemand et sont traités à cet effet comme faisant partie du territoire douanier allemand en matière de TVA ; le taux suit donc le taux normal allemand inchangé de 19 % plutôt que les 20 % autrichiens. [7] |
| Exonéré | Voir Exonérations — aucune TVA facturée, aucune récupération de TVA déductible | § 6 UStG 1994. |
Note d'actualité sur le taux de 19 % des enclaves. La version du document RIS citée ci-dessus pour le § 10 UStG 1994 est indiquée comme en vigueur pour la période du 1er janvier au 31 décembre 2020 — le RIS versionne cette disposition par plage de dates de modification plutôt que sous la forme d'une page unique permanente, et un identifiant NOR à jour n'a pas pu être obtenu dans le budget imparti. Aucune modification du mécanisme de Jungholz/Mittelberg n'a été signalée depuis 2020, et il suit le taux allemand inchangé de 19 % ; ce guide considère donc ce chiffre comme actuel avec un degré de confiance élevé — mais si vous vous y fiez pour une opération précise, consultez à nouveau la « tagesaktuelle Fassung » du § 10 UStG sur ogd.ris.bka.gv.at avant de vous appuyer dessus.
Taux futurs annoncés. Aucun pour les taux de 20 %, 13 % ou 10 %. Le taux super-réduit de 4,9 % ci-dessus est déjà en vigueur à la date de mise à jour de ce guide.
Règles transfrontalières
Importations et exportations
La personne redevable de la TVA à l'importation est en principe l'importateur déclaré. À compter du 1er janvier 2027, les services de l'administration fédérale des finances (Ämter der Bundesfinanzverwaltung) disposent d'un nouveau pouvoir de contrôle : en cas de soupçon d'infraction financière au sens du § 80 FinStrG liée à l'importation de marchandises, ils peuvent, par décision (Bescheid), ordonner la perception obligatoire de la TVA à l'importation en vertu du § 26 Abs. 3 Z 2 UStG 1994 modifié, pour une durée maximale de deux ans, au lieu de laisser s'appliquer le régime ordinaire de report de la comptabilisation. Cette mesure a été adoptée par le Budgetbegleitgesetz 2027-2028, publié au BGBl. I Nr. 62/2026 le 29 juillet 2026. [27]
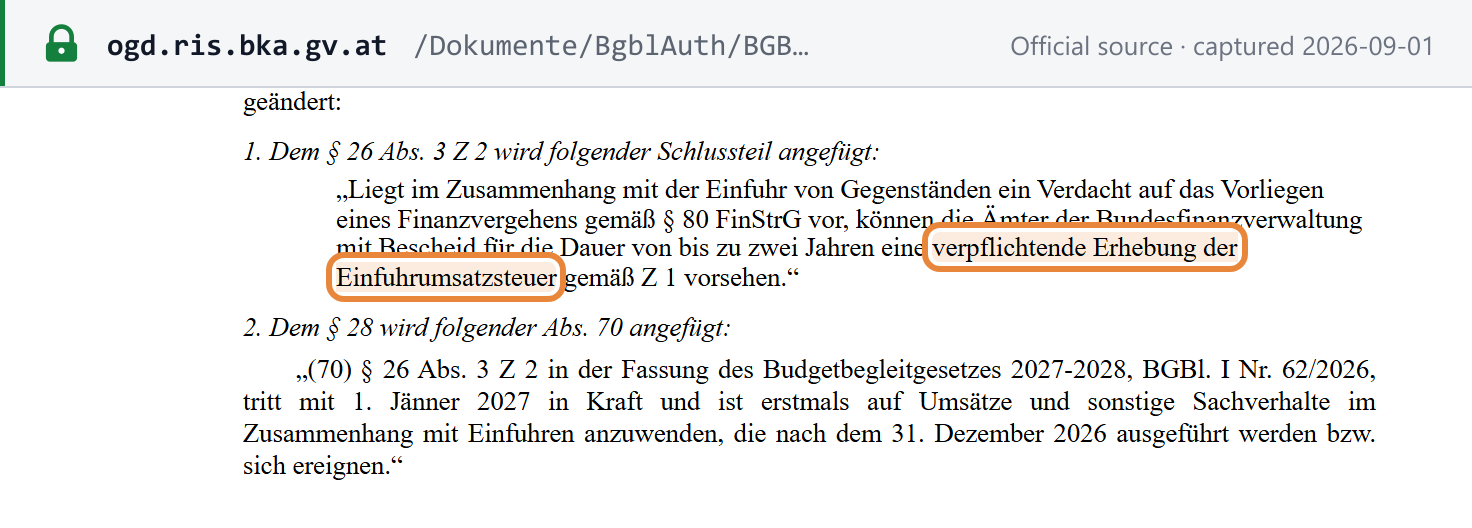 Capture de la source effectuée le 2026-09-01 — original
Autoliquidation des services en provenance de l'étranger. Lorsqu'un prestataire sans siège ni établissement en Autriche fournit un service à un entrepreneur autrichien, le destinataire autrichien autoliquide en principe la TVA en tant que redevable — le mécanisme ordinaire d'autoliquidation B2B décrit dans les mêmes instructions officielles que les catégories d'autoliquidation interne ci-dessous. [10]
Autoliquidation interne — plus large que dans la plupart des États de l'UE. Au-delà du cas transfrontalier, l'Autriche transfère la redevabilité de la TVA au destinataire national pour plusieurs catégories énumérées au § 19 Abs. 1a–1e UStG 1994 et dans deux règlements d'application : la Schrott-Umsatzsteuerverordnung (déchets métalliques) et l'Umsatzsteuerbetrugsbekämpfungsverordnung (règlement de lutte contre la fraude à la TVA — téléphones mobiles, circuits intégrés, quotas d'émission de gaz à effet de serre, et gaz/électricité dans certains cas). [10]
Travaux de construction (Bauleistungen) — § 19 Abs. 1a UStG. Le destinataire devient redevable de la TVA lorsqu'il a lui-même été chargé de fournir des travaux de construction, ou qu'il fournit lui-même habituellement/principalement des travaux de construction — apprécié sur la base d'une moyenne du chiffre d'affaires sur trois ans, le seuil étant fixé à plus de 50 % de chiffre d'affaires de construction : « Bei Bauleistungen kommt es zum Übergang der Steuerschuld, wenn die Empfängerin/der Empfänger selbst mit der Bauleistung beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt » et « [ist] grundsätzlich von einer Durchschnittsbetrachtung der Umsätze der vorangegangenen drei Jahre auszugehen. » La facture est émise hors TVA, doit comporter les UID des deux parties et indiquer la mention d'autoliquidation — la formulation usuelle est « Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG). » [10] [11]
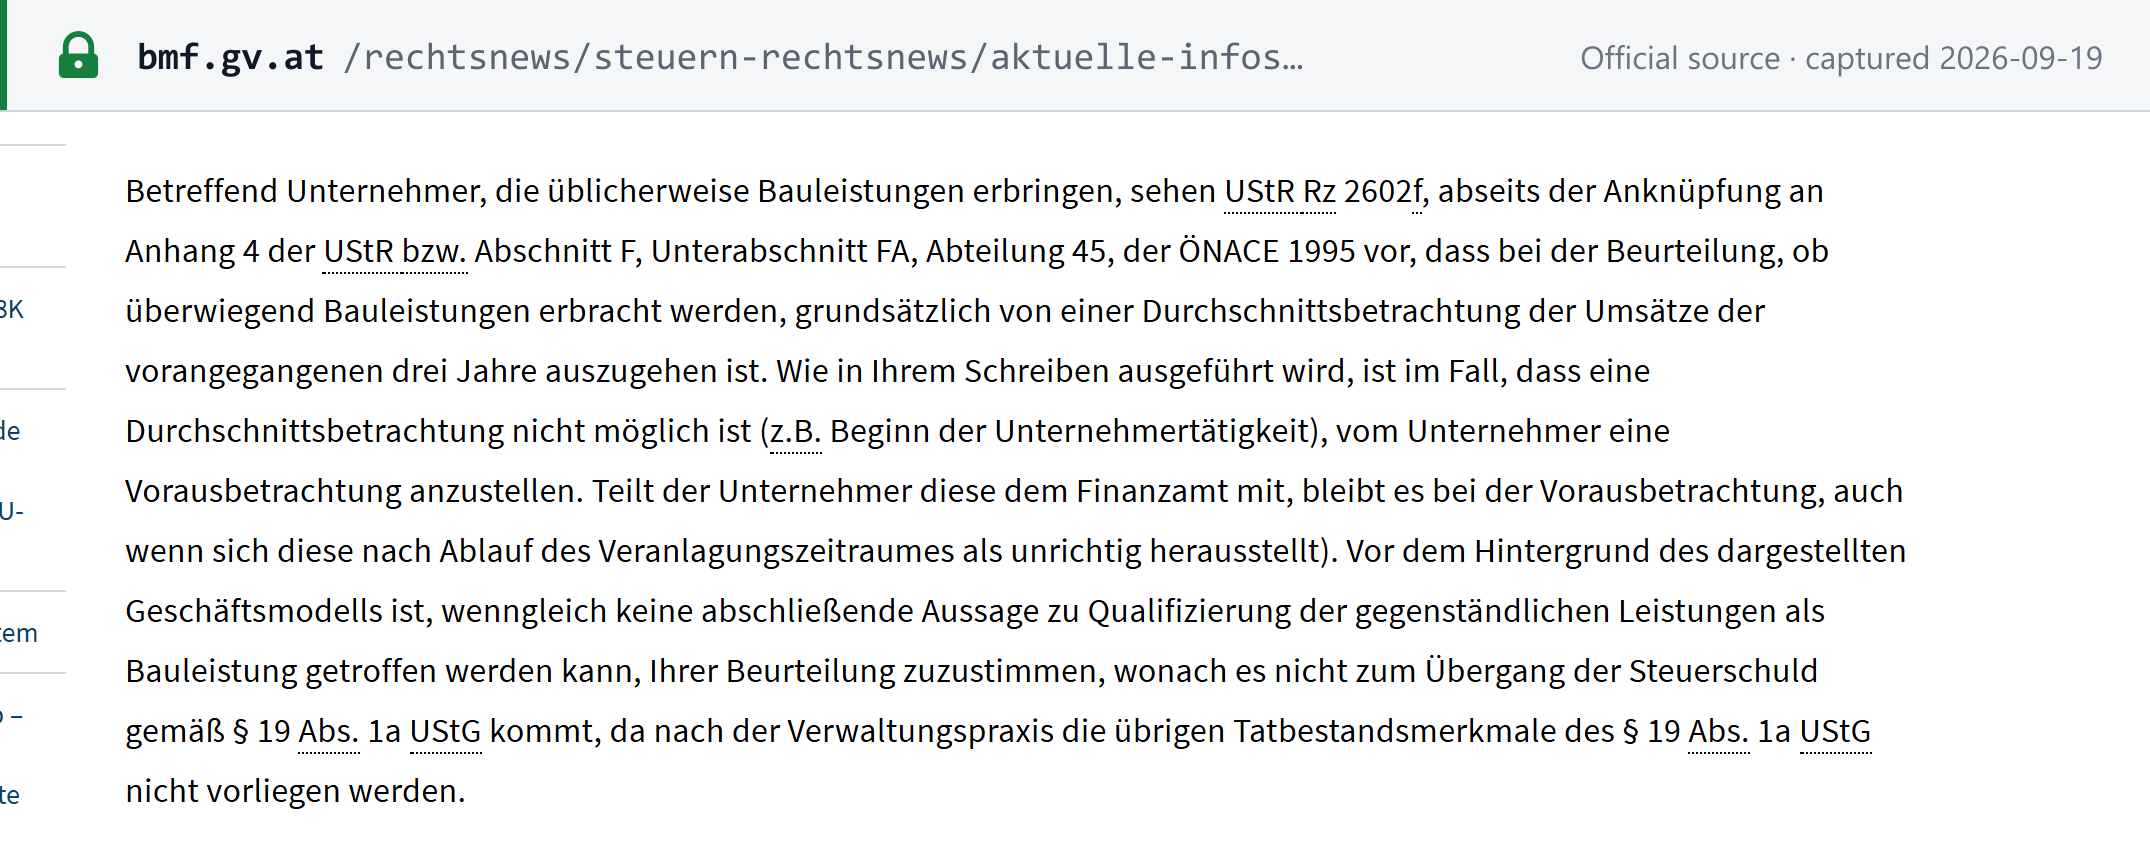
Produits et services numériques
Les services numériques, de télécommunications et de radiodiffusion suivent le cadre européen des règles de lieu de prestation et du guichet unique (One Stop Shop) transposé dans les dispositions Binnenmarkt de l'UStG. Pour les ventes à distance intracommunautaires B2C et les services numériques, la ligne de partage pratique est le seuil transfrontalier combiné de 10 000 € applicable dans toute l'UE dans le cadre du régime OSS — en dessous, un fournisseur établi dans un seul État membre peut continuer à appliquer la TVA de son État d'origine ; au-dessus, l'opération est imposée là où se trouve le client. Le montant de 10 000 € est confirmé comme seuil fixé par la directive européenne, mais le texte de transposition autrichien figurant dans le Binnenmarkt Anhang de l'UStG n'a pas été reproduit de manière indépendante ; considérez ce chiffre comme correct sur le fond, dans l'attente d'une nouvelle référence nationale.
Entreprises étrangères vendant en Autriche — B2B et B2C
- B2B — services. Lorsqu'un fournisseur étranger n'a ni siège ni établissement en Autriche, le destinataire professionnel autrichien autoliquide en principe la TVA selon le mécanisme d'autoliquidation décrit ci-dessus ; le fournisseur étranger n'a pas besoin de s'immatriculer en Autriche pour cette opération. [10]
- B2C. Il n'y a pas d'autoliquidation, car un consommateur ne peut pas autoliquider la taxe. Un vendeur étranger sans établissement en Autriche qui réalise des opérations B2C en Autriche doit en principe s'immatriculer dès qu'il devient redevable — pour les ventes à distance intracommunautaires de biens, le seuil combiné de 10 000 € applicable dans toute l'UE (voir ci-dessus) détermine si la TVA autrichienne ou celle de l'État d'origine du vendeur s'applique ; au-delà, une immatriculation à l'OSS dans un État membre quelconque, ou une immatriculation directe en Autriche, est requise.
- Toute autre opération imposable réalisée en Autriche par un vendeur non établi n'est soumise à aucun seuil — l'obligation de s'immatriculer naît dès la première opération (voir Immatriculation), et un vendeur établi hors de l'UE doit en outre désigner un représentant fiscal (voir Représentant fiscal).
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
L'exploitant d'une interface électronique (place de marché, plateforme ou portail) est réputé être le fournisseur — et devient redevable de la TVA — pour (a) les ventes à distance de biens importés lorsque la valeur intrinsèque de l'envoi ne dépasse pas 150 €, et (b) les livraisons intracommunautaires de biens qu'il facilite pour des entreprises établies hors de l'UE au profit de personnes non assujetties. Base légale : § 3 Abs. 3a UStG 1994, mettant en œuvre l'article 5d du règlement d'exécution (UE) 282/2011, avec des obligations de tenue de registres au titre du § 18 Abs. 1/12 UStG imposant une conservation de 10 ans des registres des opérations réalisées via la plateforme. [12]
Taxe sur la livraison de colis (Paketsteuer)
À compter du 1er octobre 2026, une taxe de livraison de colis de 2 EUR s'applique par colis sur la livraison nationale de colis effectuée dans le cadre de ventes à distance de biens, en vertu du Paketsteuergesetz adopté par le Budgetbegleitgesetz 2027-2028 (BGBl. I Nr. 62/2026, publié le 29 juillet 2026). Elle s'applique aux vendeurs à distance dont le chiffre d'affaires de ventes à distance en Autriche a dépassé 100 millions EUR l'année précédente, et les places de marché en ligne sont redevables lorsqu'elles sont le fournisseur présumé au sens de la règle d'attribution propre au Paketsteuergesetz, plus large — une vente à distance facilitée par une plateforme est comptabilisée dans le seuil de 100 millions EUR de la plateforme elle-même. Cette règle est plus large que la règle du fournisseur présumé en matière de TVA décrite ci-dessus, qui ne couvre que les importations de 150 EUR ou moins et les livraisons intracommunautaires des vendeurs établis hors de l'UE. La taxe sur les colis est distincte de la TVA normale due sur l'opération sous-jacente et s'y ajoute. [28]
Lieu de livraison ou de prestation
L'UStG 1994 autrichien transpose la répartition générale prévue par la directive européenne : les biens expédiés ou transportés sont livrés au lieu de départ de l'expédition ; les biens non déplacés sont livrés au lieu où ils se trouvent au moment de la livraison ; les services fournis en B2B sont en principe imposés là où le client professionnel est établi, et les services fournis en B2C sont en principe imposés là où le prestataire est établi, sous réserve des règles particulières dérogatoires (biens immobiliers, transport de passagers, événements, restauration, location de véhicules de courte durée, et services de télécommunications/radiodiffusion/électroniques fournis aux consommateurs) que la directive impose dans chaque État membre. Les numéros d'articles autrichiens spécifiques relatifs au lieu de livraison ou de prestation ne sont pas sourcés ici ; vérifiez directement les cas limites dans l'UStG avant de vous y fier.
Exigences de facturation
Mentions obligatoires
Le § 11 UStG 1994 fixe la liste des mentions obligatoires d'une facture complète :
| Champ | Contenu requis |
|---|---|
| Fournisseur | Nom et adresse de l'entrepreneur qui livre ou fournit la prestation |
| Destinataire | Nom et adresse ; l'UID du destinataire est en outre requis dès que la facture dépasse 10 000 € TTC |
| Biens/services | Quantité et désignation commerciale usuelle des biens, ou nature et étendue des services |
| Date | Date de la livraison ou de l'autre prestation (ou période couverte) |
| Contrepartie | Contrepartie nette (Entgelt), ventilée par taux d'imposition |
| Taux d'imposition | Le ou les taux applicables |
| Montant de la taxe | Indiqué séparément du montant net |
| Date d'émission | — |
| Numéro de facture | Un numéro séquentiel, attribué de manière unique |
| UID du fournisseur | — |
Citations de la source : « den Namen und die Anschrift des liefernden oder leistenden Unternehmers », « die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände », « den Tag der Lieferung oder der sonstigen Leistung », « das Ausstellungsdatum. » [13]
Facture simplifiée (Kleinbetragsrechnung). En dessous de 400 € TTC (montant relevé depuis un chiffre inférieur à compter du 1er mars 2014), seuls le nom et l'adresse du fournisseur, une description des biens ou services, la date ainsi qu'un montant TTC global accompagné du taux d'imposition sont requis — les coordonnées du destinataire, l'UID du fournisseur ou du destinataire, un numéro de facture et la ventilation net/taxe ne sont pas exigés. [13]
Délai d'émission
Règle générale : dans les six mois suivant l'opération — « innerhalb von sechs Monaten nach Ausführung des Umsatzes. » Services B2B transfrontaliers pour lesquels le destinataire est redevable de la TVA : au plus tard le 15 du mois suivant le mois de la prestation — « spätestens am fünfzehnten Tag des Kalendermonates, der auf den Kalendermonat folgt. » [13]
Numérotation et séquence
Le § 11 UStG exige un numéro de facture séquentiel, identifiant la facture de manière unique, parmi les mentions obligatoires énumérées ci-dessus. [13]
Avoirs et notes de débit
Non confirmé par un texte officiel actuel : la disposition autrichienne actuelle relative aux factures rectificatives n'a pas été vérifiée dans un texte RIS récent ; le § 16 UStG 1994 est généralement considéré comme régissant les ajustements de la base d'imposition et de la TVA déductible correspondante lorsque la contrepartie change, est annulée ou qu'une marchandise est retournée, mais ce point n'a pas été vérifié de manière indépendante. Vérifiez-le directement avant de vous fonder sur les modalités d'une rectification précise.
Devise et langue
Pour les factures non libellées en EUR, le montant de la taxe doit en outre être indiqué en euros, selon une méthode de conversion conforme au § 20 Abs. 6 UStG : « ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben. » [13] Les sources de ce guide n'ont pas confirmé de langue de facturation obligatoire.
Types de documents
L'Autriche distingue la facture du § 11 complète décrite ci-dessus de la Kleinbetragsrechnung (facture simplifiée), autorisée en dessous du seuil de 400 € TTC. [13] Les factures en autoliquidation — par exemple au titre de la règle des Bauleistungen pour la construction — sont soumises à l'exigence supplémentaire de faire figurer sur le document les UID des deux parties et la mention expresse d'autoliquidation (voir Règles transfrontalières).
Autofacturation
Non documentée. Aucune source officielle autrichienne n'a été trouvée pour une disposition autrichienne officielle relative à l'autofacturation ; elle n'est pas présentée ici plutôt que d'être supposée.
Conservation et piste d'audit
Les livres, registres et pièces justificatives doivent être conservés pendant sept ans en vertu du § 132 Abs. 1 de la Bundesabgabenordnung (BAO), et plus longtemps tant qu'ils sont utiles à une procédure fiscale en cours ; la conservation sur supports de données est autorisée si une reproduction complète et fidèle est garantie (§ 132 Abs. 2). [29]
Un modèle de facture conforme
Le BMF et l'USP ne publient aucun modèle de facture officiel annoté. La présentation ci-dessous est celle de Lookuptax, établie à partir de la liste des mentions obligatoires du § 11 UStG ci-dessus. Tous les noms, numéros et montants sont fictifs :
Rechnung (facture de TVA)
| Description | Quantité | Montant net (hors TVA) |
|---|---|---|
| Mobilier de bureau — bureaux | 10 unités | EUR 4 500,00 |
- Contrepartie nette (Entgelt)
- EUR 4 500,00
- TVA à 20 %
- EUR 900,00
- Montant total dû
- EUR 5 400,00
- L'UID du destinataire n'est obligatoire qu'à partir d'une facture de plus de 10 000 € TTC — cet exemple l'indique néanmoins, par bonne pratique pour une opération B2B.
- En dessous de 400 € TTC, l'Autriche autorise une Kleinbetragsrechnung simplifiée : nom/adresse du fournisseur, une description, la date et un montant TTC global avec le taux, sans numéro de facture, sans UID et sans ventilation net/taxe.
- Une facture de travaux de construction (Bauleistungen) soumise à l'autoliquidation interne indiquerait plutôt les deux UID, aucune TVA facturée et la mention légale « Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG) ».
Statut de la facturation électronique
B2G — obligatoire depuis le 1er janvier 2014. Les fournisseurs des organismes de l'administration fédérale (Bund) doivent transmettre des factures électroniques, obligation étendue — dans la mesure où cela est techniquement possible — même aux cocontractants étrangers des services fédéraux : « Die verpflichtende Übermittlung von e-Rechnungen im Waren- und Dienstleistungsverkehr an den Bund ab 1.1.2014 » et « Ausländische Vertragspartner von Bundesdienststellen sind nach Maßgabe der technischen Möglichkeit zur Ausstellung und Übermittlung von e-Rechnungen verpflichtet. » Base légale : l'IKT-Konsolidierungsgesetz (IKTKonG). Portail : e-Rechnung.gv.at, géré par le BMF ; les factures sont transmises via l'Unternehmensserviceportal (USP) — dont l'administrateur a besoin d'une ID Austria ou d'un EU Login — ou via Peppol, qui ne nécessite aucun compte USP. [30] [31] Formats acceptés : ebInterface (la norme XML nationale autrichienne, versions 4.3 à 6.1) et UBL 2.1 / Peppol BIS Billing 3.0. [32] Consultez le guide de la facturation électronique en Autriche. [14]
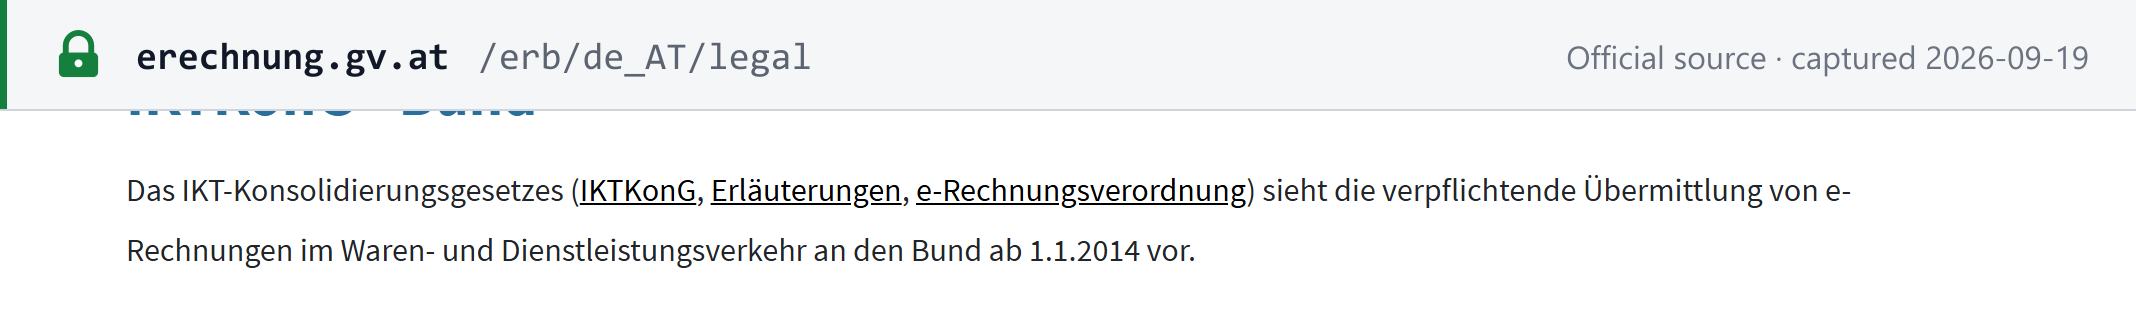
B2B — aucune obligation. À la date de mise à jour de ce guide, le 20 septembre 2026, la page juridique officielle d'e-Rechnung.gv.at et le BMF ne publient aucune obligation de facturation électronique B2B. L'Autriche n'a adopté aucune législation d'application instaurant une obligation nationale B2B de contrôle continu des transactions. Certains commentaires de conseils anticipent une future proposition B2B fondée sur Peppol, alignée sur le paquet ViDA de l'UE, avec des estimations de calendrier allant de 2027 au début des années 2030 — rien de tout cela ne repose sur une législation autrichienne adoptée, et rien de tout cela n'est présenté ici comme un fait. Pour le calendrier européen fixé par la directive, dans lequel s'inscrirait toute future obligation B2B autrichienne, consultez l'article de Lookuptax ViDA — la TVA à l'ère numérique, expliquée. [14]
Déclaration et paiement
Fréquence de déclaration
La période de la déclaration anticipée de TVA (Umsatzsteuervoranmeldung, UVA) est mensuelle par défaut. Les entreprises dont le chiffre d'affaires au sens du § 1 Abs. 1 Z 1–2 UStG n'a pas dépassé 100 000 € au cours de l'année civile précédente déclarent trimestriellement : « Für Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1 und 2 im vorangegangenen Kalenderjahr 100.000 Euro nicht überstiegen haben, ist das Kalendervierteljahr der Voranmeldungszeitraum. » [15]
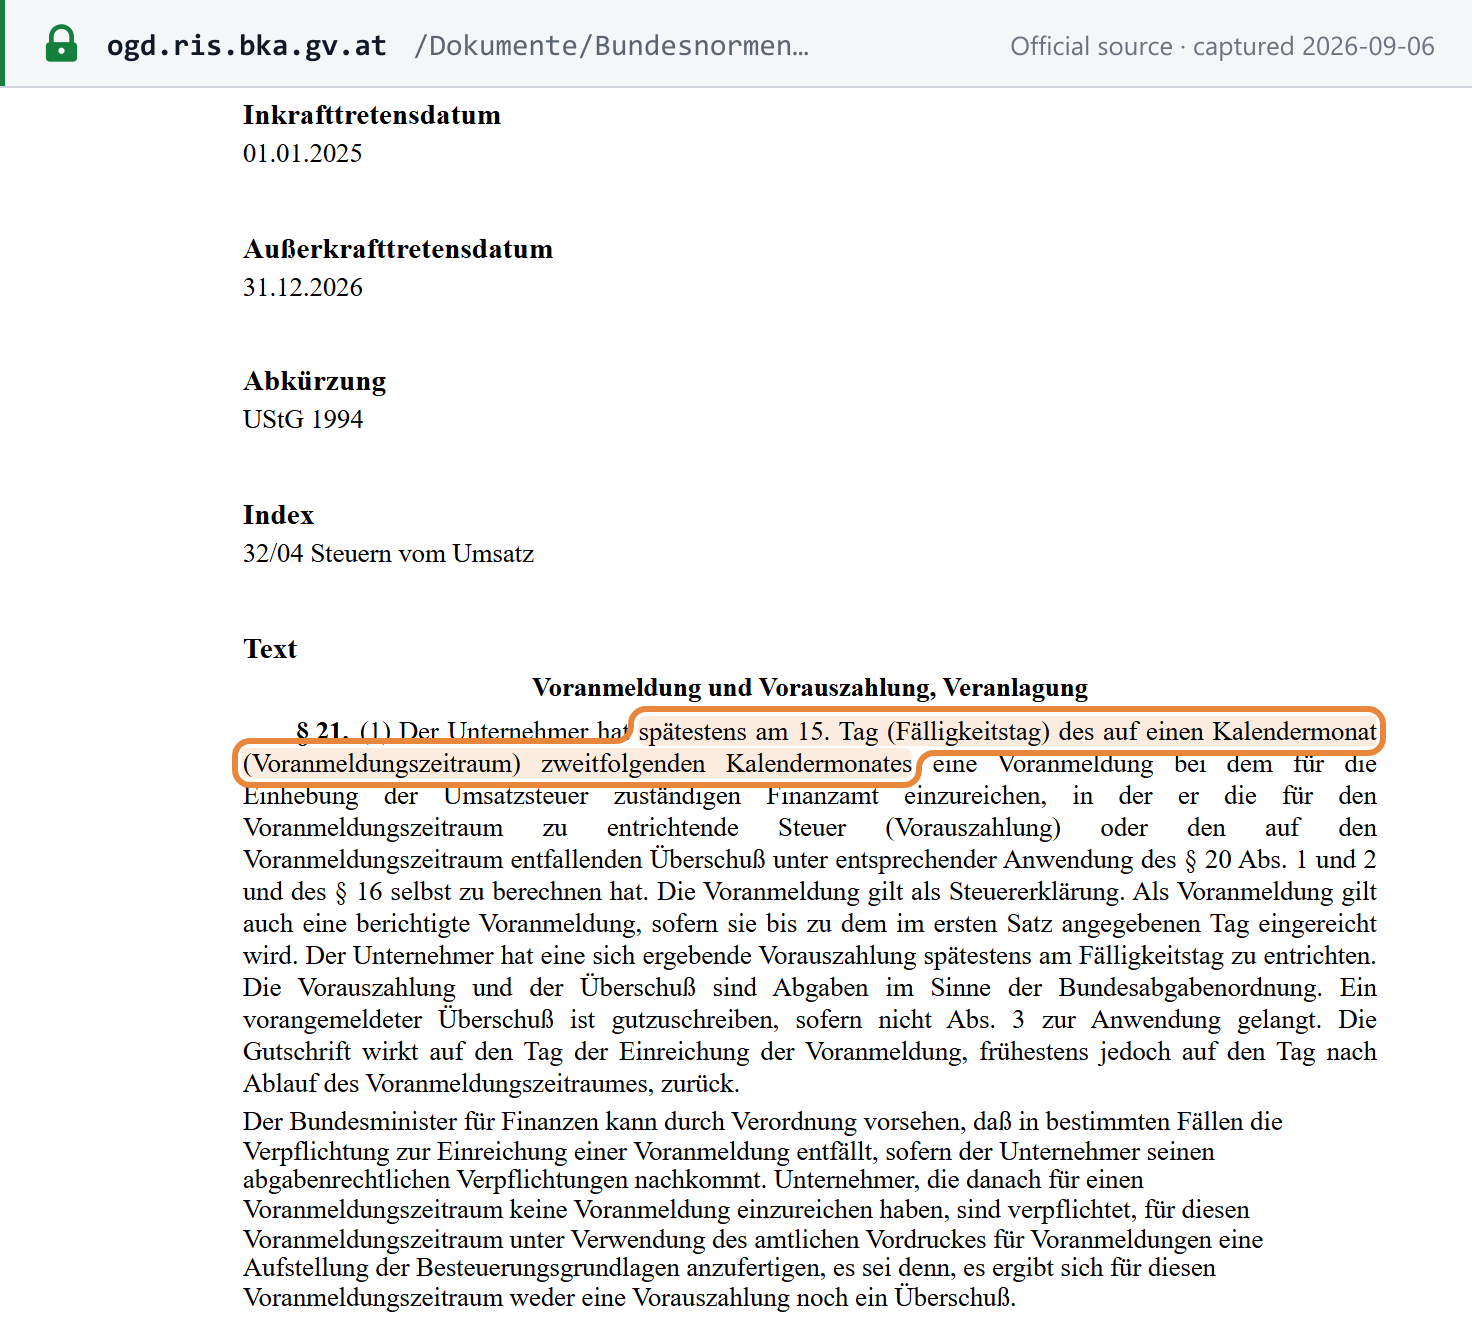 Capture de la source effectuée le 2026-09-06 — original
Date limite de déclaration et paiement
La déclaration et le paiement sont tous deux dus au plus tard le 15 du deuxième mois civil suivant la période de déclaration : « Der Unternehmer hat spätestens am 15. Tag (Fälligkeitstag) des auf einen Kalendermonat (Voranmeldungszeitraum) zweitfolgenden Kalendermonates eine Voranmeldung... einzureichen. » Exemple chiffré du BMF : l'acompte relatif au mois civil de juin est dû le 15 août, et apparaît dans son illustration pour 2026 comme exigible le 17 août une fois appliqué le report pour week-end/jour férié décrit ci-dessous. [15] [16]
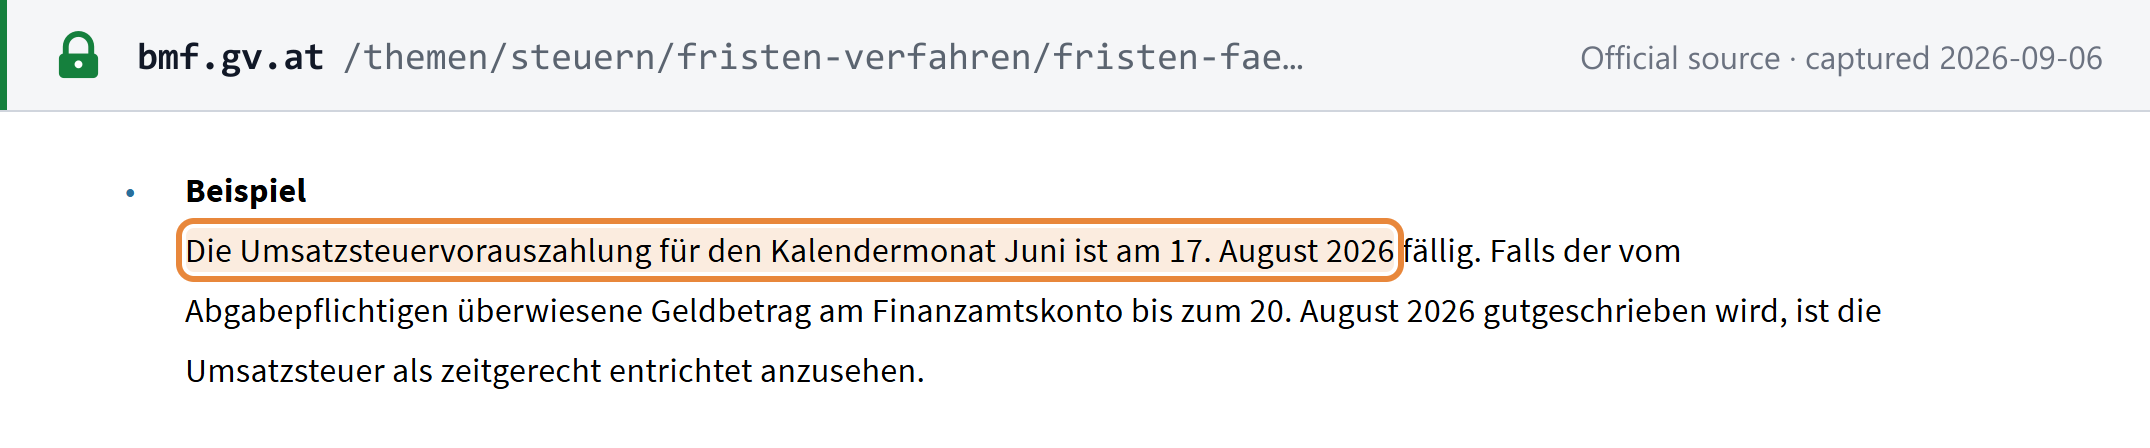 Capture de la source effectuée le 2026-09-06 — original
Report des échéances pour week-ends et jours fériés
Lorsqu'une échéance de déclaration ou de paiement tombe un samedi, un dimanche, un jour férié légal, le Vendredi saint ou le 24 décembre, elle est reportée au jour suivant qui n'est aucun de ceux-ci — § 108 Abs. 3 BAO pour les délais de dépôt et § 210 Abs. 3 pour les dates d'exigibilité des paiements (hors droits à l'importation/exportation). Le Vendredi saint n'est plus un jour férié légal depuis qu'il a été retiré de la liste des jours fériés par le BGBl. I Nr. 22/2019 à la suite de l'arrêt Cresco Investigation de la CJUE — il repousse pourtant toujours une échéance fiscale, un véritable piège pour quiconque se fie à un calendrier générique des jours fériés autrichiens. Le § 211 Abs. 2 accorde aux paiements une tolérance de grâce supplémentaire de trois jours : paiement tardif mais sans conséquence juridique, sans que l'échéance elle-même ne soit déplacée. [17] [18]
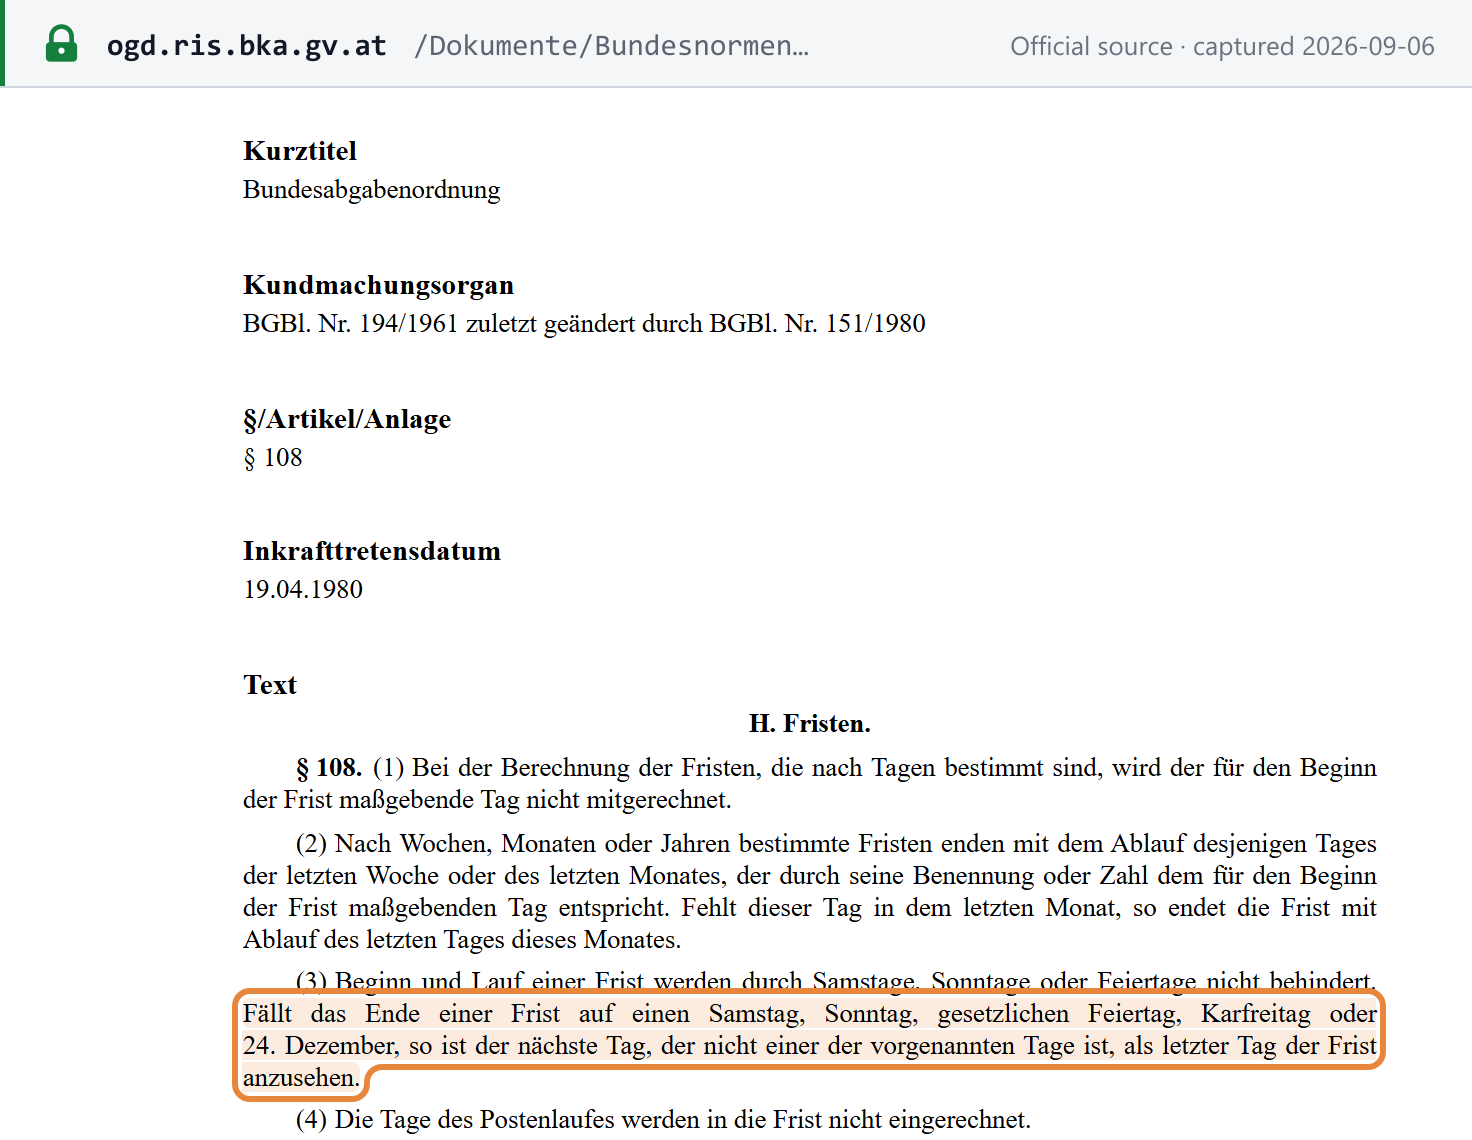 Capture de la source effectuée le 2026-09-06 — original
Déclaration annuelle
Échéance normale : fin avril de l'année suivante, ou fin juin en cas de dépôt électronique (§ 134 Abs. 1 BAO). Lorsqu'un conseiller fiscal professionnel représente le contribuable, le régime automatisé des quotas (Quotenregelung, § 134a BAO) repousse l'échéance au 31 mars de la deuxième année civile suivant la période d'imposition — la déclaration 2025 est donc due le 31 mars 2027 — et, dans ce cas, les dates ordinaires des §§ 134/135 cessent entièrement de s'appliquer à ce contribuable. Le bureau des impôts peut encore prolonger jusqu'au 30 juin pour l'ensemble du portefeuille de clients d'un conseiller. [19] [20]
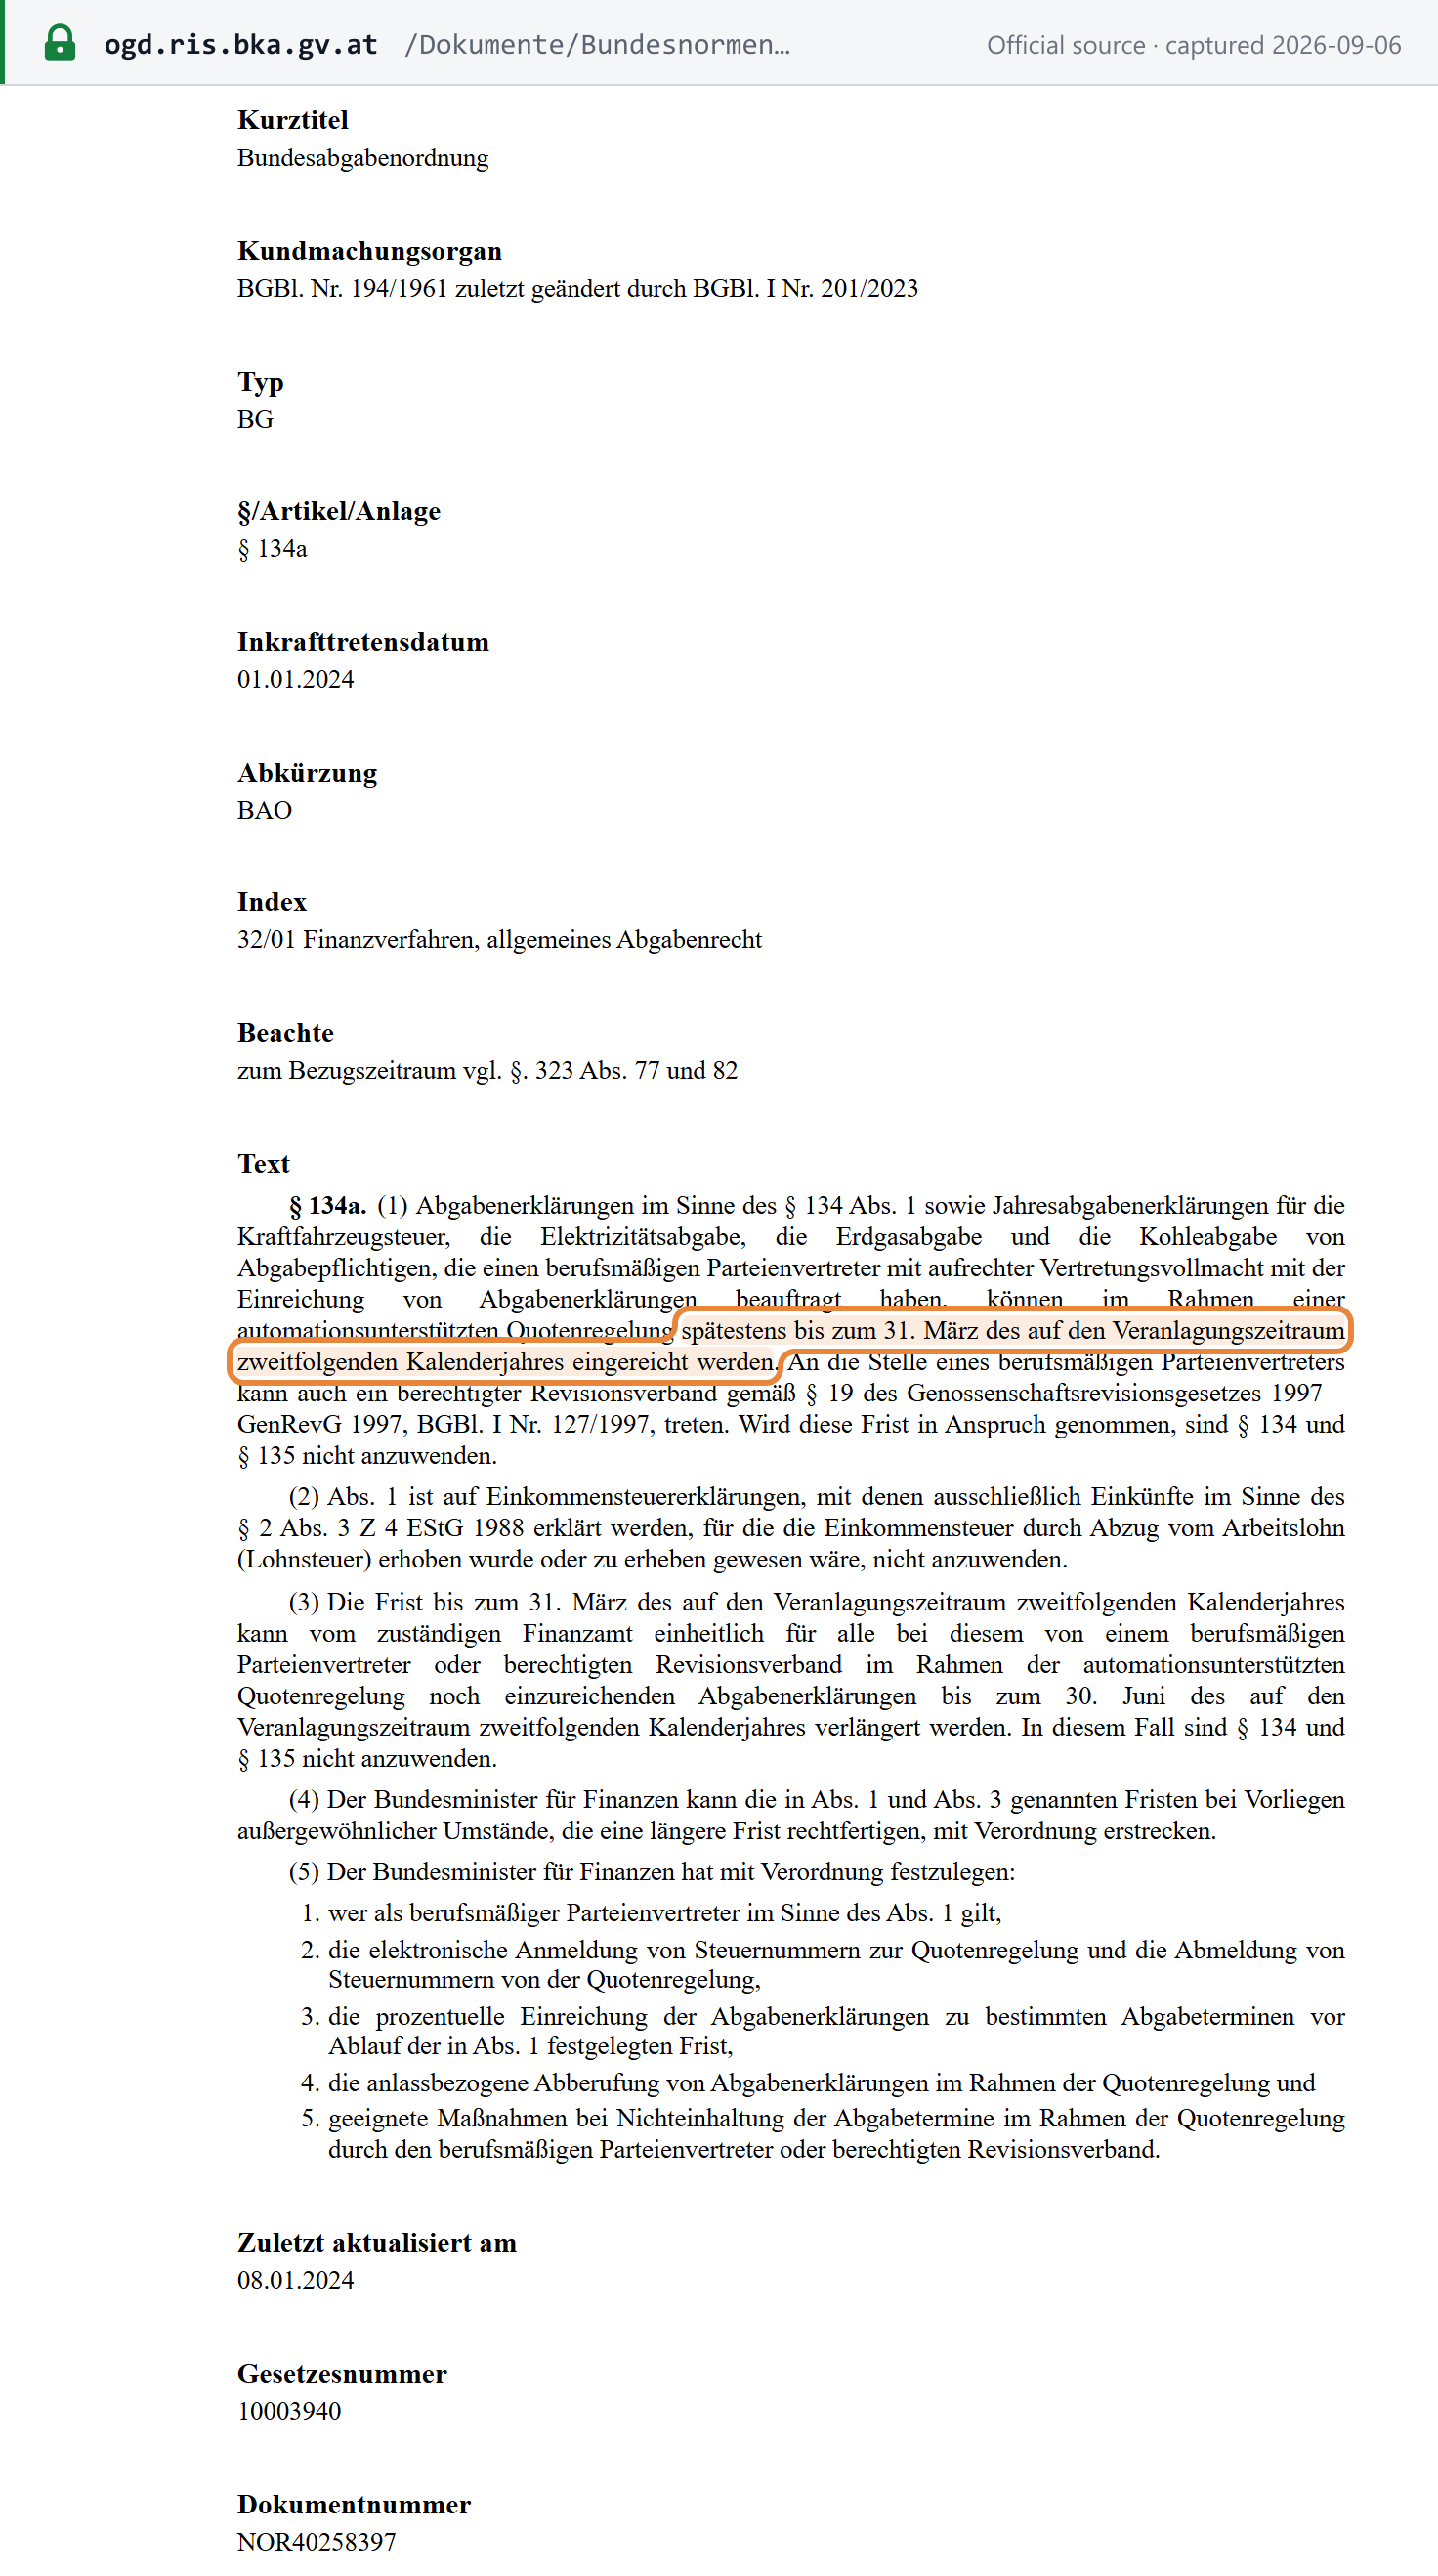 Capture de la source effectuée le 2026-09-06 — original
Déclarations complémentaires — état récapitulatif et OSS
La Zusammenfassende Meldung (ZM) — l'état récapitulatif des livraisons intracommunautaires — est due au plus tard à la fin du mois suivant la période de déclaration ; les déclarants UVA trimestriels suivent également leur période de déclaration anticipée pour la ZM (UStG 1994 Anhang (Binnenmarkt) Art. 21 Abs. 3). [21] Les déclarations et paiements OSS (guichet unique, One Stop Shop) sont dus au plus tard le dernier jour du mois suivant la période de déclaration, qui correspond au trimestre civil (UStG Art. 25a Abs. 3). [22]
Récupération de la TVA déductible et dépenses exclues
Les voitures particulières à moteur thermique (Personenkraftwagen) sont communément présentées comme soumises à une exclusion générale du droit à déduction en vertu du § 12 Abs. 2 Z 2 lit. b UStG — aucune TVA déductible récupérable sur l'acquisition, les loyers de location ou les frais de fonctionnement — avec des exceptions pour les véhicules d'auto-école, les véhicules de démonstration, les véhicules détenus exclusivement en vue de la revente commerciale, les véhicules utilisés à au moins 80 % pour le transport commercial de passagers ou la location, et les véhicules à 0 g/km d'émissions de CO2 (les véhicules électriques à batterie échappent à l'exclusion). Les frais de représentation sans finalité publicitaire prépondérante (Repräsentationsaufwendungen), les cadeaux et les invitations sont également communément présentés comme exclus de la récupération de la TVA déductible. La base légale repose ici sur une synthèse de conseils fiscaux secondaires plutôt que sur une page USP ou RIS consultée de manière indépendante — vérifiez directement avant de vous fonder sur des cas limites.
Remboursements
Non couverts ici. Aucune source officielle n'a été identifiée pour le mécanisme et le calendrier de crédit/remboursement des résidents, ni pour la procédure autrichienne de remboursement de la TVA aux non-résidents (le dispositif équivalent à la 13e directive de l'UE pour les demandeurs hors UE). Il s'agit d'une lacune réelle, signalée comme telle plutôt que contournée.
Exonérations
Opérations exonérées
Le catalogue des exonérations de l'UStG 1994 (§ 6 Abs. 1) suit les catégories harmonisées de la directive TVA de l'UE — comprenant généralement les services financiers et d'assurance, les opérations immobilières et la location (avec une option pour la taxation prévue au § 6 Abs. 2), les services médicaux et hospitaliers, l'enseignement et les activités culturelles et caritatives de faible ampleur, entre autres. La liste complète du § 6 n'est pas reproduite ici à partir d'une source officielle ; considérez les intitulés de catégories ci-dessus comme globalement corrects, dans l'attente d'une nouvelle référence.
Exonéré ne signifie pas taux zéro
Une opération exonérée n'entraîne ni TVA facturée ni récupération de la TVA déductible sur les coûts engagés pour la réaliser — une situation structurellement différente (et moins favorable) de celle d'une opération au taux zéro, qui reste une opération imposable et conserve l'intégralité du droit à déduction.
Régimes particuliers
La franchise des petites entreprises Kleinunternehmer est traitée en détail dans la section Immatriculation — elle n'est pas reprise ici. Les autres régimes particuliers autrichiens ne sont pas couverts ici (comptabilité de caisse, régimes de la marge, règles sectorielles) ; il s'agit d'une lacune signalée plutôt que d'hypothèses.
Infractions et sanctions
Infractions
La fraude fiscale intentionnelle (Abgabenhinterziehung, § 33 FinStrG) — y compris la violation intentionnelle des obligations de déclaration et de sincérité de l'UVA au titre du § 21 UStG — est passible d'une amende pouvant atteindre 200 % (le double) du montant de l'impôt éludé : « bis zum Doppelten des hinterzogenen Steuerbetrages. » [23] Les sources de ce guide indiquaient des durées d'emprisonnement contradictoires pour les affaires poursuivies devant les tribunaux — une page officielle du BMF mentionne jusqu'à 4 ans, ainsi que jusqu'à 3 mois d'emprisonnement de substitution en cas de non-paiement d'une amende administrative, tandis qu'une source secondaire distincte citait jusqu'à 2 ans — et cette page n'a pas pu concilier cet écart (qui pourrait refléter une répartition entre la Finanzstrafbehörde administrative et les juridictions pénales, déterminée par un seuil de valeur non confirmé). Aucune durée d'emprisonnement n'est indiquée sur cette page dans l'attente de cette clarification ; le chiffre de 200 % pour l'amende ci-dessus est solide et sourcé de manière indépendante. Ce guide n'a pas non plus trouvé d'énumération officielle distincte des infractions comportementales (défaut d'immatriculation, défaut d'émission d'une facture conforme, fausse facturation) indépendante des dispositions du § 33 FinStrG relatives à la fraude et des majorations de la BAO ci-dessous — lacune signalée pour des recherches complémentaires.
Pour l'Abgabenhinterziehung poursuivie devant les tribunaux en vertu du § 33 FinStrG, la peine d'emprisonnement maximale est de quatre ans. Le chiffre de deux ans encore en circulation correspond au droit antérieur à 2019 : le BGBl I 2019/62 a porté le maximum de deux à quatre ans avec effet au 23 juillet 2019 ; le chiffre inférieur est donc dépassé et ne constitue pas une autre lecture possible. Dans les procédures administratives (non judiciaires), l'emprisonnement de substitution en cas de non-paiement d'une amende est plafonné à trois mois. [BMF]
Sanctions
Retard de paiement (Säumniszuschlag, § 217 BAO). Une première majoration de 2 % du montant impayé s'applique dès le lendemain de l'échéance : « Der erste Säumniszuschlag beträgt 2% des nicht zeitgerecht entrichteten Abgabenbetrages. » Une deuxième et une troisième majoration de 1 % chacune s'appliquent si le montant reste impayé plus de trois mois après être devenu exécutoire, puis à nouveau trois mois après la naissance de l'obligation de la deuxième majoration — soit une exposition totale maximale de 4 %. Aucune première majoration n'est appliquée si le retard est de cinq jours ou moins et que le contribuable n'a eu aucun arriéré au cours des six mois précédents (la « Respirofrist », § 217 Abs. 5). [24]
Dépôt tardif (Verspätungszuschlag, § 135 BAO). Présentée comme pouvant atteindre 10 % de l'impôt établi lorsque le retard de dépôt est inexcusable, les majorations inférieures à 50 € n'étant pas appliquées. Ce chiffre est corroboré par des reprises du texte RIS dans des bases de données juridiques secondaires plutôt que par une page RIS consultée de manière indépendante — considérez-le comme très fiable mais non vérifié de manière indépendante.
Représentant fiscal pour les entreprises établies hors de l'UE
Un entrepreneur établi hors de l'UE qui réalise des opérations imposables en Autriche doit désigner un représentant fiscal établi en Autriche (§ 27 UStG 1994), sauf si le destinataire supporte la redevabilité à sa place en vertu du § 27 Abs. 4, ou si l'Autriche a conclu avec l'État d'origine de l'entrepreneur un accord d'assistance mutuelle d'une portée comparable aux directives de l'UE 2010/24/EU et 2011/16/EU. Les représentants fiscaux agréés sont les Wirtschaftstreuhänder (conseillers fiscaux/d'affaires), les Rechtsanwälte (avocats) et les Notare (notaires) établis en Autriche, ainsi que les transitaires (Spediteure) : « Zugelassene Fiskalvertreter sind Wirtschaftstreuhänder, Rechtsanwälte und Notare mit Wohnsitz oder Sitz im Inland sowie Spediteure. » Tout autre entrepreneur établi en Autriche peut être agréé sur demande par le bureau des impôts de Graz-Stadt. En vertu du § 27 Abs. 4, lorsqu'un non-résident fournit des prestations imposables et que le destinataire (un organisme public ou un entrepreneur) ne retient pas ou ne reverse pas la TVA due, le destinataire devient lui-même redevable du manque à gagner qui en résulte — « haftet er für den hiedurch entstehenden Steuerausfall. » [25]
Confirmation de l'UID — Stufe 1 et Stufe 2
Pour le format du numéro ATU lui-même, voir Immatriculation et le guide du numéro fiscal autrichien de Lookuptax. La procédure de confirmation de l'UID autrichienne (UID-Bestätigungsverfahren) fonctionne à deux niveaux : la Stufe 1 confirme uniquement qu'un UID délivré par un autre État membre est actuellement valide — « Hier wird lediglich die Gültigkeit einer von einem anderen Mitgliedstaat vergebenen UID-Nummer überprüft. » La Stufe 2 confirme en outre cet UID par rapport au nom et à l'adresse d'un cocontractant précis ; elle est recommandée pour les nouvelles relations d'affaires ou lorsque l'exactitude des informations fournies est douteuse — « meist nur dann sinnvoll, wenn Zweifel an der Richtigkeit der Angaben... bestehen oder wenn mit einer Geschäftspartnerin/einem Geschäftspartner erstmals Geschäftsbeziehungen aufgenommen werden. » Pour les entreprises autrichiennes, la requête s'effectue via FinanzOnline ; l'équivalent au niveau de l'UE est VIES. [26]
Questions fréquentes
Le seuil Kleinunternehmer est passé à 55 000 € — est-il mesuré en brut ou en net, et que se passe-t-il si je le dépasse de peu ?
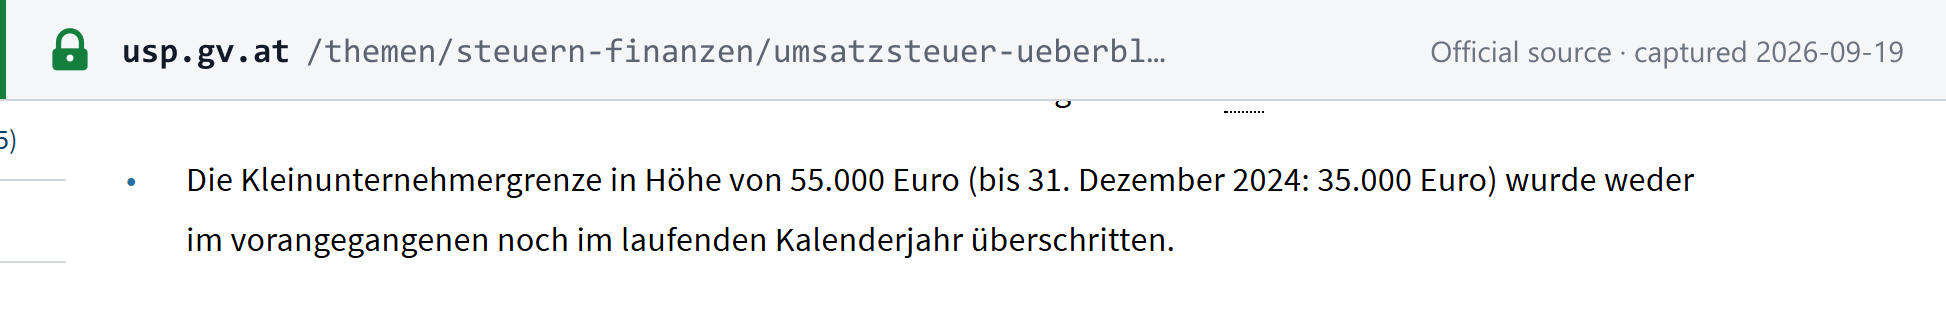
Il prend en compte l'intégralité de la contrepartie convenue (USP : « es ist das gesamte vereinbarte Entgelt zu berücksichtigen » ; § 6 Abs. 1 Z 27 UStG), et c'est la marge de tolérance qui piège la plupart des entreprises proches de la limite. Depuis le 1er janvier 2025, le seuil de la franchise Kleinunternehmer s'élève à 55 000 € de chiffre d'affaires annuel, contre 35 000 € auparavant, en vertu du § 6 Abs. 1 Z 27 UStG 1994 tel que refondu par l'Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), le montant de 55 000 € ayant été fixé par le Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). Les indications de l'USP le disent clairement — la franchise s'applique lorsque le seuil n'a été dépassé ni au cours de l'année civile précédente ni au cours de l'année en cours, et, point essentiel, « es ist das gesamte vereinbarte Entgelt zu berücksichtigen » — l'intégralité de la contrepartie convenue est retenue, sans déduction préalable d'une TVA théorique, contrairement au test en net applicable avant 2025. Une marge de tolérance de 10 % détermine ensuite les conséquences d'un dépassement : si vous dépassez 55 000 € de 10 % ou moins (jusqu'à 60 500 €) au cours d'une année civile, la franchise est maintenue jusqu'à la fin de cette année mais perdue à compter du 1er janvier suivant ; si vous le dépassez de plus de 10 %, la franchise tombe rétroactivement — à partir de l'opération qui a franchi la limite et pour toutes les opérations suivantes de la même année. [2]
Je suis une entreprise de l'UE sous les deux seuils — puis-je vendre en Autriche sans numéro UID autrichien ?
Oui, depuis le 1er janvier 2025 — mais deux plafonds distincts doivent être respectés simultanément, et ils ne correspondent pas au seuil national autrichien. Une entreprise établie dans un autre État membre de l'UE peut appliquer la franchise autrichienne des petites entreprises à ses ventes en Autriche sans s'immatriculer pour un numéro UID autrichien complet, à condition que son chiffre d'affaires autrichien ne dépasse pas 55 000 € au cours de l'année en cours ou de l'année précédente et que son chiffre d'affaires total dans l'UE ne dépasse pas 100 000 € au cours de l'année en cours ou de l'année précédente. Le mécanisme passe par votre État membre d'origine, et non par l'Autriche : vous informez d'abord votre propre administration fiscale, qui délivre un numéro d'identification PME portant le suffixe « -EX » — la franchise autrichienne n'est valable qu'une fois ce numéro effectivement délivré, et non à compter de la date de votre demande. [3]
Mon entreprise est physiquement située à Jungholz — pourquoi ma facture affiche-t-elle 19 % au lieu des 20 % autrichiens ?
Parce que Jungholz et Mittelberg sont traités comme faisant partie du territoire douanier allemand en matière de TVA, et non en raison d'une erreur. Il s'agit de deux enclaves alpines — Jungholz dans le Tyrol, Mittelberg dans le Kleinwalsertal au Vorarlberg — pratiquement accessibles uniquement par le territoire allemand, et le § 10 Abs. 4 UStG 1994 y répond en ramenant le taux à 19 % pour les livraisons et prestations effectuées sur place par une entreprise ayant son siège, sa résidence habituelle ou un établissement dans l'une des deux enclaves. Ce taux de 19 % suit le taux normal allemand, inchangé — c'est l'Autriche qui applique le taux allemand à l'intérieur du territoire douanier allemand, et non une remise sur les 20 % autrichiens. Les taux réduits autrichiens de 10 % et 13 % continuent de s'appliquer normalement dans les enclaves ; le taux réduit allemand de 7 % ne s'applique pas à Jungholz ni à Mittelberg. Une exception inverse tout le mécanisme : les ventes et locations de véhicules reviennent au taux ordinaire de 20 % lorsque l'acheteur ou le preneur est établi ailleurs en Autriche. [7]
Je suis sous-traitant sur un chantier en Autriche — dois-je facturer la TVA à l'entrepreneur principal ?
En général, non — c'est le destinataire qui l'acquitte, pas vous. En vertu du § 19 Abs. 1a UStG 1994, les travaux de construction (Bauleistungen) transfèrent la redevabilité de la TVA au destinataire dès lors que celui-ci a lui-même été chargé de fournir des travaux de construction sur le même chantier, ou fournit lui-même habituellement des travaux de construction. Les instructions officielles retiennent une moyenne du chiffre d'affaires sur trois ans pour trancher le second critère : un chiffre d'affaires de construction supérieur à 50 % de cette moyenne triennale rend le destinataire redevable. Lorsque la règle s'applique, vous facturez hors TVA, indiquez les numéros UID des deux parties et portez la mention légale — « Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG) » — au lieu de facturer vous-même la TVA. [10] [11]
L'Autriche impose la facturation électronique — dois-je désormais émettre des factures électroniques structurées B2B à mes clients ?
Non — et c'est la mauvaise interprétation la plus fréquente des règles autrichiennes de facturation électronique. L'Autriche impose la facturation électronique à destination des organismes de l'administration fédérale depuis le 1er janvier 2014, via le portail e-Rechnung.gv.at, au format ebInterface ou Peppol BIS Billing 3.0 — et cette obligation s'étend, dans la mesure où cela est techniquement possible, même aux cocontractants étrangers qui facturent directement des services fédéraux. Rien de tout cela ne constitue une obligation B2B. À la date de mise à jour de ce guide, l'Autriche n'a adopté aucune législation d'application imposant des factures électroniques structurées entre entreprises ordinaires. Des commentaires de conseils anticipent une future proposition B2B fondée sur Peppol, alignée sur le calendrier ViDA de l'UE, mais les estimations de calendrier publiées varient largement et rien de tout cela n'est du droit autrichien en vigueur — consultez le guide ViDA de Lookuptax pour connaître les étapes fixées par la directive dans lesquelles s'inscrirait toute future obligation. [14]
Quand exactement ma TVA de juin est-elle exigible, et le Vendredi saint repousse-t-il les échéances fiscales autrichiennes alors qu'il n'est pas un jour férié ?
Le 15 du deuxième mois civil suivant la période — la déclaration anticipée et le paiement de juin sont donc tous deux exigibles le 15 août, date repoussée au 17 août dans l'exemple chiffré du BMF pour 2026. Le § 21 Abs. 1 UStG 1994 fixe la règle mensuelle générale ; les entreprises dont le chiffre d'affaires n'a pas dépassé 100 000 € au cours de l'année civile précédente déclarent trimestriellement en vertu du même paragraphe. Quant au report : oui, le Vendredi saint repousse une échéance fiscale autrichienne, bien qu'il ne soit plus un jour férié légal depuis que le BGBl. I Nr. 22/2019 l'a supprimé à la suite de l'arrêt Cresco Investigation de la CJUE. Les § 108 Abs. 3 BAO (dépôt) et § 210 Abs. 3 BAO (paiement) repoussent tous deux une échéance tombant un samedi, un dimanche, un jour férié légal, le Vendredi saint ou le 24 décembre au jour suivant qui n'est aucun de ceux-ci — un ensemble plus large que la liste réelle des jours fériés autrichiens. Le § 211 Abs. 2 ajoute une tolérance de grâce de trois jours pour les paiements. [15] [16] [17]
Je suis une société américaine qui vend en Autriche — dois-je désigner un représentant fiscal ?
Dans la plupart des cas, oui. Le § 27 UStG 1994 impose à un entrepreneur établi hors de l'UE qui réalise des opérations imposables en Autriche de désigner un représentant fiscal établi en Autriche, sauf si le destinataire supporte la redevabilité à sa place en vertu du § 27 Abs. 4, ou si l'Autriche a conclu avec votre État d'origine un accord d'assistance mutuelle d'une portée comparable aux directives de l'UE 2010/24/EU et 2011/16/EU. Les représentants admissibles sont volontairement restreints : Wirtschaftstreuhänder (conseillers fiscaux et d'affaires), Rechtsanwälte (avocats) et Notare (notaires) établis en Autriche, ainsi que les transitaires (Spediteure) ; tout autre entrepreneur établi en Autriche peut demander un agrément individuel au bureau des impôts de Graz-Stadt. L'enjeu d'une erreur pèse aussi sur l'autre partie à l'opération : lorsqu'un non-résident fournit des prestations imposables et que le destinataire ne retient pas et ne reverse pas la TVA due, le destinataire devient lui-même redevable du manque à gagner. [25]
Sites web importants
| Site | Objet |
|---|---|
| FinanzOnline | Immatriculation, dépôt des UVA, paiement et requêtes UID-Bestätigungsverfahren |
| USP — Unternehmensserviceportal | Instructions officielles aux entreprises en matière fiscale : immatriculation, seuils et règles transfrontalières |
| BMF — Bundesministerium für Finanzen | Politique de l'administration fiscale, formulaires et instructions sur les taux |
| e-Rechnung.gv.at | Portail autrichien de facturation électronique B2G |
| RIS — Rechtsinformationssystem des Bundes | Législation autrichienne consolidée (UStG, BAO) |
| Firmenbuch via JustizOnline | Consultation du registre du commerce autrichien |
| Validation des numéros de TVA EU VIES | Confirmation transfrontalière de l'UID |
Consultez également le validateur d'UID autrichien de Lookuptax.
Changements récents
- 2026-10-01 — En vertu du § 132a BAO, le justificatif électronique d'un paiement en espèces enregistré dans une caisse enregistreuse peut être remis soit en l'envoyant dans la sphère de contrôle immédiate du destinataire (par exemple par e-mail ou par application), soit en permettant au destinataire de le lire sur place au moyen d'un appareil (par exemple un code QR affiché à l'écran). L'obligation de remise du justificatif s'applique quel que soit le montant, et le client ou un agent de l'administration fiscale conserve le droit d'obtenir un justificatif papier, qui peut être demandé jusqu'à la fermeture le jour de l'opération. (BMF ; communiqué de presse du BMF, 29 septembre 2026) — voir la fiche de l'événement
- 2026-07-01 — Lorsque la taxe due sur une acquisition intracommunautaire est calculée et acquittée par un Parteienvertreter au titre du § 11(5) NoVAG 1991, la déclaration fiscale de l'acquéreur peut être omise (nouvel alinéa 2 de l'art. 21 al. 2 de l'annexe de l'UStG 1994, Binnenmarktregelung, via l'art. 2 du Budgetmaßnahmengesetz 2026, BGBl. I Nr. 43/2026) ; la mesure s'applique aux livraisons et autres faits générateurs postérieurs au 30 juin 2026. (Rechtsinformationssystem des Bundes) — voir la fiche de l'événement
- 2026-07-01 — Un nouveau taux de TVA super-réduit de 4,9 % est entré en vigueur pour des denrées de base déterminées — pain, beurre, œufs, lait, riz, farine et semoule de blé, la plupart des légumes frais et surgelés, pommes, poires et fruits à noyau (NC 0808/0809), yaourt, sel de table et pâtes nature — contre 10 % auparavant. Les prestations de l'hôtellerie-restauration sont exclues. Confirmé par le Bundesrat le 3 juin 2026. (Parlament Österreich) — voir la fiche de l'événement
- 2025-01-01 — Le seuil Kleinunternehmer est passé à 55 000 € (contre 35 000 € net), en retenant l'intégralité de la contrepartie convenue, mesurée sans déduction d'une TVA théorique, en vertu du § 6 Abs. 1 Z 27 UStG 1994 tel que refondu par l'Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), le montant de 55 000 € ayant été fixé par le Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024) ; à la même date, le régime transfrontalier des PME de l'UE a été étendu aux ventes en Autriche des entreprises établies dans l'UE, sous les plafonds cumulatifs de 55 000 € / 100 000 €. (USP)
À venir — changements programmés qui ne sont pas encore entrés en vigueur :
- 2027-01-01 (programmé) — Les services de l'administration fédérale des finances (Ämter der Bundesfinanzverwaltung) obtiennent le pouvoir d'ordonner la perception obligatoire de la TVA à l'importation pendant deux ans au maximum en cas de soupçon d'infraction financière au sens du § 80 FinStrG en lien avec une importation, en vertu du § 26 Abs. 3 Z 2 UStG 1994 modifié (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026, publié le 29 juillet 2026). (Rechtsinformationssystem des Bundes) — voir la fiche de l'événement
- 2026-10-01 — Une nouvelle taxe de livraison de colis de 2 EUR s'applique par colis sur les livraisons nationales effectuées dans le cadre de ventes à distance de biens, pour les vendeurs à distance dont le chiffre d'affaires de ventes à distance en Autriche a dépassé 100 millions EUR l'année précédente (les places de marché étant redevables en vertu de la règle propre au Paketsteuergesetz relative au fournisseur présumé), en application du Paketsteuergesetz (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026). (BMF) — voir l'événement et le numéro
Liens de référence
- USP — Umsatzsteuerpflicht (vue d'ensemble de l'assujettissement à la TVA)
- USP — Kleinunternehmer (franchise des petites entreprises)
- USP — Kleinunternehmerbefreiung für EU-Unternehmen (régime transfrontalier des PME de l'UE)
- USP (EN) — Umsatzsteuer-Identifikationsnummer (immatriculation UID des entreprises étrangères)
- USP — UID-Bestätigungsverfahren (confirmation du numéro de TVA Stufe 1 / Stufe 2)
- USP — Betriebsauflösung Einzelunternehmen (radiation)
- USP — Steuersätze und Steuerbefreiungen der Umsatzsteuer (taux)
- Parlament Österreich — taux super-réduit de 4,9 %, confirmation par le Bundesrat
- USP — Reverse Charge
- BMF — Bauleistungen und Reverse Charge
- USP — Aufzeichnungspflichten für Plattformen (règles du fournisseur présumé pour les plateformes)
- Rechtsinformationssystem des Bundes (RIS) — § 10 UStG 1994 (taux, y compris Jungholz/Mittelberg)
- RIS — § 11 UStG 1994 (exigences de facturation)
- RIS — § 21 UStG 1994 (déclarations anticipées, UVA)
- RIS — BAO § 108 (report des délais de dépôt)
- RIS — BAO § 211 (tolérance de grâce pour les paiements)
- RIS — BAO § 134 (déclaration annuelle)
- RIS — BAO § 134a (Quotenregelung)
- RIS — UStG 1994 Anhang (Binnenmarkt) Art. 21 (état récapitulatif)
- RIS — UStG 1994 Art. 25a (OSS)
- RIS — BAO § 217 (Säumniszuschlag)
- BMF — Höhe der Strafen (sanctions des infractions financières)
- RIS — § 27 UStG 1994 (représentant fiscal)
- RIS — BGBl. I Nr. 62/2026 (perception obligatoire de la TVA à l'importation, à partir de 2027)
- BMF — Parcel Delivery Tax : vue d'ensemble et FAQ
- BMF — Fristen und Fälligkeiten
- e-Rechnung.gv.at — Base légale
- Lookuptax — Guide du numéro fiscal autrichien et du numéro UID
- Lookuptax — Comment vérifier un numéro de TVA via VIES (toute l'UE)
- Lookuptax — ViDA, la TVA à l'ère numérique, expliquée
- Lookuptax — Statut de la facturation électronique et réseaux dans le monde