Guide de la TVA en Azerbaïdjan
| FICHE PRATIQUE | |
|---|---|
| Code pays | AZ |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — Əlavə dəyər vergisi (ƏDV) |
| Administration fiscale | Service national des impôts relevant du ministère de l'Économie (Dövlət Vergi Xidməti) |
Présentation générale
L'Azerbaïdjan applique une taxe sur la valeur ajoutée (TVA) — en azerbaïdjanais : Əlavə dəyər vergisi (ƏDV) — en vertu du chapitre XI (articles 153–181) du Code des impôts de la République d'Azerbaïdjan (Vergi Məcəlləsi, adopté le 11 juillet 2000), dont le texte consolidé est publié sur le registre juridique du ministère de la Justice, e-qanun.az. [1] La taxe est administrée par le Service national des impôts relevant du ministère de l'Économie (Dövlət Vergi Xidməti), la TVA à l'importation étant perçue par les autorités douanières (article 177.4). [2] [1]
La TVA s'applique aux livraisons de biens, aux travaux et aux prestations de services en Azerbaïdjan, aux importations imposables, ainsi qu'à la marge commerciale appliquée lors de la vente au détail de produits agricoles (article 159.1). Il s'agit d'une taxe nationale unique : les impôts municipaux sont administrés séparément par les municipalités (article 33.9), mais il n'existe aucune TVA régionale ou municipale. Le taux est de 18 % (voir Taux), les montants sont exprimés en manats azerbaïdjanais (AZN) et la TVA est déclarée pour chaque mois civil (article 178). [1]
Deux caractéristiques structurent presque toutes les opérations. Premièrement, le fait générateur correspond en général au moment du paiement, et non à celui de la livraison (article 166.1). Deuxièmement, la TVA déductible n'est récupérable que si le prix d'achat est payé par virement bancaire et que la TVA est versée sur le compte de dépôt TVA du fournisseur (article 175.1) — voir Déclaration et paiement. [1]
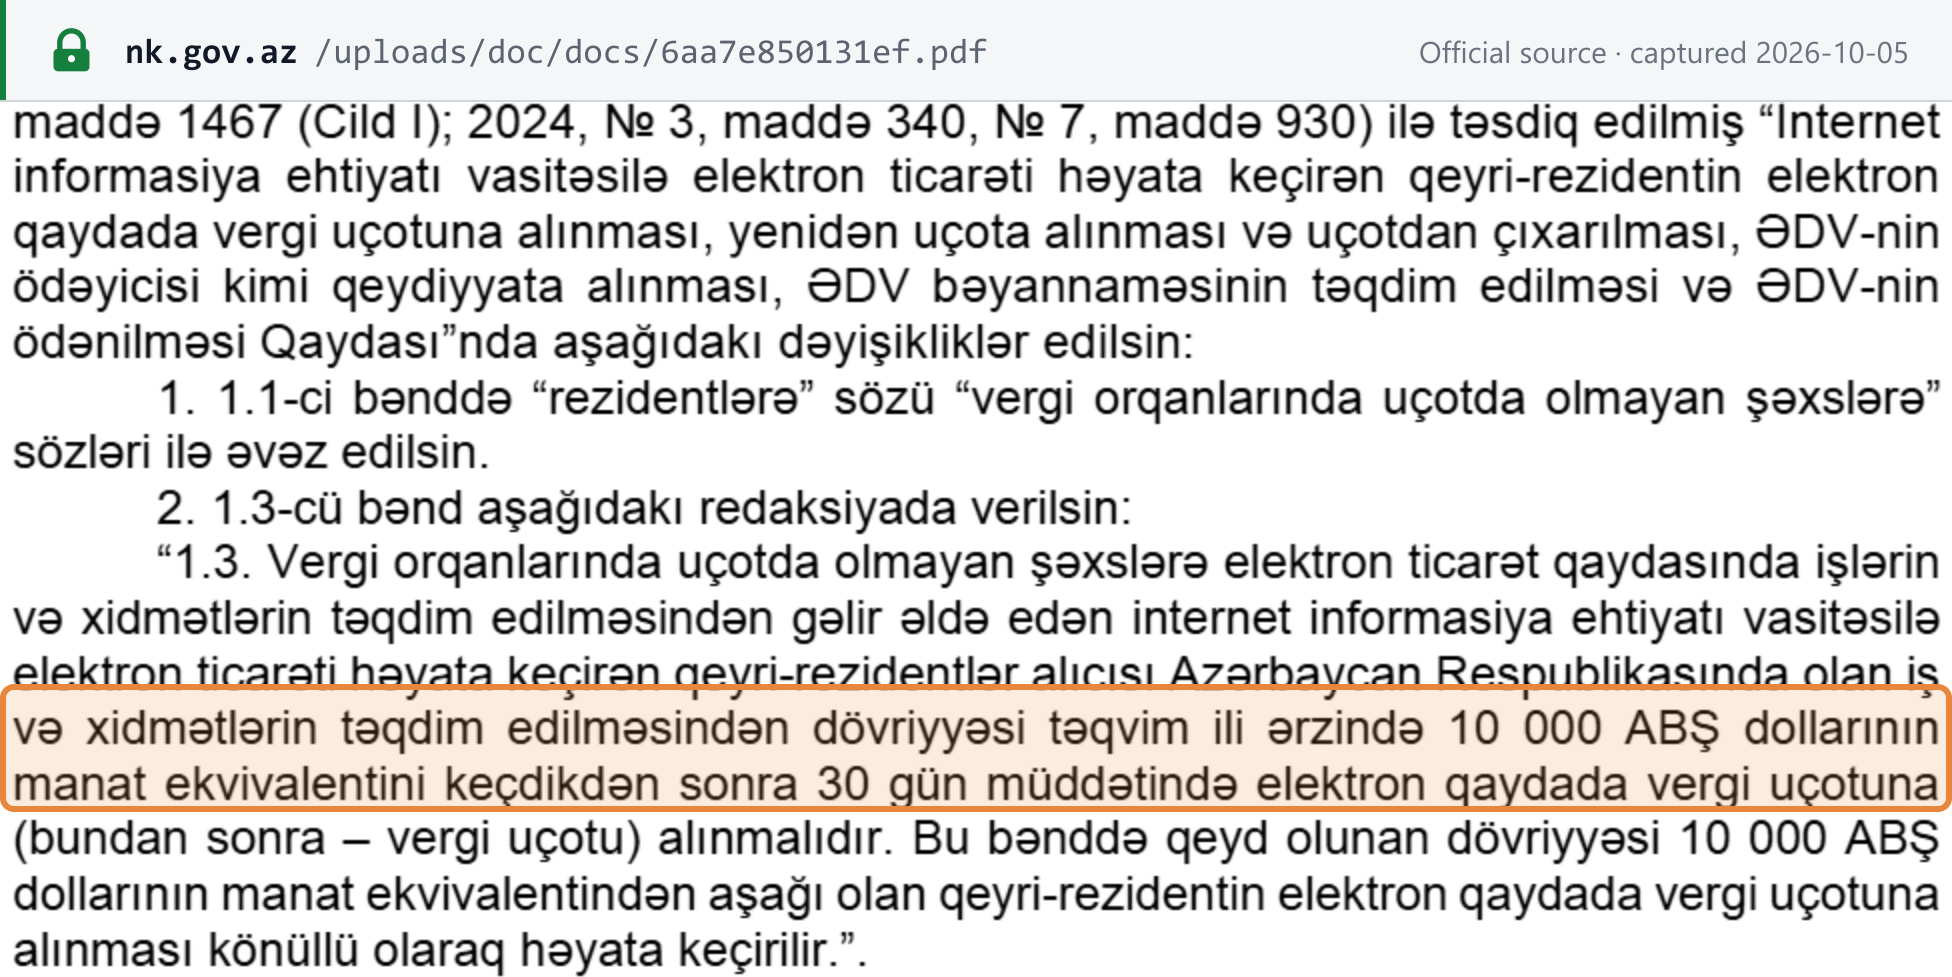
Les évolutions récentes concernent le régime du commerce électronique des non-résidents : la loi n° 355-VIIQD du 13 février 2026 a réécrit l'article 33.8-1 en instaurant un seuil d'immatriculation de 10 000 USD, et la résolution du Conseil des ministres n° 295 du 14 septembre 2026 a aligné les Règles d'application en conséquence. Voir Évolutions récentes.
Immatriculation
Qui doit s'immatriculer. Une personne exerçant une activité doit demander son immatriculation à la TVA dans les 10 jours à compter du premier jour du mois suivant le mois au cours duquel ses opérations imposables dépassent 200 000 AZN (calculées sur un ou plusieurs mois d'une période de 12 mois consécutifs ; articles 155.1 et 157.3.1) ; la même règle s'applique aux entreprises de commerce et de restauration qui n'optent pas pour l'impôt simplifié prévu à l'article 218.1 (article 155.1). Une opération ou un contrat unique d'une valeur supérieure à 200 000 AZN constitue en soi une opération imposable à la TVA, et la personne doit demander son immatriculation avant le jour de sa réalisation. Les producteurs de biens soumis à accises et de biens soumis au marquage obligatoire, ainsi que les entreprises de construction immobilière qui n'appliquent pas l'impôt simplifié, sont redevables de la TVA quel que soit leur chiffre d'affaires et en font la demande lors de leur enregistrement public ou fiscal (articles 154.6 et 155.1). Les importateurs sont redevables de la TVA sur leurs importations imposables (article 154.3). [1]
Seuil. 200 000 AZN d'opérations imposables sur un ou plusieurs mois d'une période glissante de 12 mois (article 155.1). L'immatriculation prend effet le premier jour du mois suivant ; pour le déclenchement par contrat unique, avant le jour de l'opération (article 157.3.1). Pour le commerce de détail et les services fournis à des personnes non immatriculées auprès de l'administration fiscale, le chiffre d'affaires encaissé par paiement sans espèces via un terminal de paiement (TPE) est pris en compte avec un coefficient de 0,5 pour l'appréciation du seuil (article 155.1-1). [1]
Seuil applicable aux non-résidents. Deux règles distinctes s'appliquent :
- Les fournitures d'un non-résident ne sont prises en compte pour le seuil de 200 000 AZN que si elles sont réalisées par l'intermédiaire d'un établissement stable en Azerbaïdjan (article 155.2). À défaut, les services B2B sont imposés selon le mécanisme d'autoliquidation décrit dans Règles transfrontalières. [1]
- Un fournisseur non-résident de commerce électronique de travaux et de services à des personnes non immatriculées auprès de l'administration fiscale doit s'immatriculer par voie électronique dans les 30 jours suivant le dépassement, par son chiffre d'affaires réalisé auprès d'acheteurs en Azerbaïdjan, de la contre-valeur en manats de 10 000 USD au cours d'une année civile ; en dessous de ce montant, l'immatriculation est volontaire (article 33.8-1, réécrit par la loi n° 355-VIIQD ; repris au point 1.3 des Règles du Conseil des ministres modifiées par la résolution n° 295). Cette personne est redevable de la TVA (article 154.7). [1] [3]
Numéro d'immatriculation fiscale. Chaque contribuable est identifié par son VÖEN (Vergi ödəyicisinin eyniləşdirmə nömrəsi), un numéro d'identification fiscale utilisé pour tous les impôts ; il n'existe pas de numéro de TVA distinct. Selon la communication du Service national des impôts à l'OCDE, il comporte dix chiffres : deux pour l'unité administrative territoriale, six pour un numéro de série, un neuvième calculé par algorithme et un dixième indiquant le statut juridique (1 pour les personnes morales, 2 pour les personnes physiques). L'avis d'immatriculation à la TVA mentionne le nom du contribuable, la date de prise d'effet de l'immatriculation et son VÖEN (article 157.2). [1] [4] Pour la structure et le chiffre de contrôle, consultez le guide du VÖEN d'Azerbaïdjan de Lookuptax ; pour contrôler un cocontractant, utilisez le validateur de VÖEN d'Azerbaïdjan ou suivez la procédure comment vérifier un VÖEN.
Comment s'immatriculer. La demande d'immatriculation obligatoire ou volontaire à la TVA est déposée sur le formulaire fixé par l'autorité exécutive compétente. L'administration fiscale inscrit la personne au registre national des redevables de la TVA et délivre l'avis d'immatriculation au plus tard 5 jours ouvrables après la demande (article 157.2). Lorsque l'administration identifie un contribuable qui aurait dû s'immatriculer mais ne l'a pas fait, elle procède d'office à son immatriculation (article 157.5). Les fournisseurs non-résidents de commerce électronique s'immatriculent en ligne via le portail de commerce électronique du Service national des impôts, ecommerce.e-taxes.gov.az. [1] [5]
Immatriculation volontaire. Une entreprise qui n'est pas tenue de s'immatriculer peut en faire la demande volontairement (article 156.1) ; l'immatriculation prend effet le premier jour de la période de déclaration suivant le mois de la demande (article 157.3.2). L'immatriculation permet de récupérer la TVA déductible et d'émettre des factures fiscales électroniques, ce qu'une personne non immatriculée ne peut pas faire (article 176.1). [1]
Radiation. Un redevable de la TVA qui cesse de réaliser des opérations imposables doit demander sa radiation, qui prend effet le jour où ces opérations cessent entièrement (article 158.1). Par ailleurs, un redevable de la TVA dont les opérations imposables n'ont pas dépassé 100 000 AZN au cours des 12 mois civils complets précédents peut demander sa radiation à tout moment après un an à compter de sa dernière immatriculation, avec effet au jour de la demande (article 158.2). Les biens détenus lors de la radiation sont traités comme livrés dans le cadre d'une opération imposable (article 159.6), et une déclaration finale est due dans les 30 jours en cas de liquidation d'une personne morale ou de cessation d'activité d'un entrepreneur individuel (article 177.2). [1]
Immatriculation de groupe. Non disponible. Le chapitre XI du Code des impôts (articles 153–181) ne contient aucune disposition relative aux groupes TVA ; chaque personne s'immatricule individuellement. La seule règle de regroupement prévoit qu'une activité conjointe exercée sans création de personne morale est traitée comme une personne distincte au regard de la TVA, immatriculée par le participant qui en tient la comptabilité (articles 154.5 et 155.3). (Vérifié le 05/10/2026.) [1]
Taux
| Taux | S'applique à |
|---|---|
| 18 % (normal) | La valeur de chaque opération imposable et de chaque importation imposable (article 173.1). [1] |
| 0 % (taux zéro) | La liste fermée de l'article 165.1, notamment : les exportations de biens et des services énumérés à l'article 168.1.5 ; les livraisons de biens aux boutiques hors taxes ; le transport international et de transit de marchandises et de passagers (à l'exception des services postaux internationaux), ainsi que les travaux et services directement liés aux vols internationaux et de transit ; les fournitures destinées à l'usage officiel des organisations internationales accréditées et des missions diplomatiques et consulaires, sous réserve de réciprocité (article 165.2) ; les biens et services financés par des subventions étrangères ; les livraisons d'or et d'autres valeurs à la Banque centrale ; et la réparation de navires et autres bâtiments commandée par un non-résident. [1] |
| Exonéré | La liste de l'article 164.1 — voir Exonérations. [1] |
L'Azerbaïdjan n'applique aucun taux réduit ni super-réduit : l'article 173 fixe un taux unique de 18 %. Les détaillants de produits agricoles produits en Azerbaïdjan calculent en revanche la TVA sur la marge commerciale plutôt que sur le prix total et, à compter du 1er janvier 2022 et pour cinq ans, cette assiette fondée sur la marge couvre également les ventes en gros et au détail de produits agricoles locaux et importés (à l'exception des produits de la pêche importés), sous réserve d'une comptabilité séparée et d'une documentation électronique des achats et des ventes (articles 153.2–153.3, 159.1 et 174.3–174.4). Cela modifie l'assiette de la taxe, non le taux. [1]
Remboursements de TVA aux consommateurs. Les consommateurs particuliers récupèrent une partie de la TVA sur certains achats au détail, en restauration et sur certains services : 17,5 % de la TVA payée par paiement sans espèces et 5 % de la TVA payée en espèces, ainsi que 50 % de la TVA payée par paiement sans espèces pour les services de théâtre, de cinéma, de musée et de concerts symphoniques (article 165.5). Il s'agit de remboursements aux consommateurs, et non de taux appliqués par le vendeur. [1]
Règles transfrontalières
Importations. Les importations de biens sont imposables sauf exonération ; les biens en transit, les biens en admission temporaire et les biens qui ne sont pas considérés par le droit douanier comme importés pour la consommation intérieure ne constituent pas des importations au regard de la TVA (article 159.3). La valeur imposable correspond à la valeur en douane majorée des impôts et droits dus à l'importation (article 162.1), et la TVA à l'importation est calculée et perçue par les autorités douanières selon la procédure applicable aux droits de douane (article 177.4). Les documents d'importation délivrés par la douane attestant le paiement de la TVA permettent l'imputation de la TVA déductible, quel que soit le mode de paiement (article 175.10). [1]
Exportations. Les exportations de biens, et des services énumérés à l'article 168.1.5, sont soumises au taux zéro (article 165.1.3), et la TVA déductible afférente aux opérations au taux zéro est récupérable (article 175.7). [1]
Autoliquidation sur les services importés. Lorsqu'un non-résident non immatriculé à la TVA exécute des travaux ou fournit des services en Azerbaïdjan à un agent fiscal — toute personne immatriculée à la TVA (article 169.2) — la TVA est due au taux de 18 % sur le montant payable au non-résident, le fait générateur étant le moment du paiement (articles 169.1 et 169.3). Un agent immatriculé à la TVA paie cette TVA avec sa déclaration du mois de l'opération, et le document de paiement tient lieu de facture électronique justifiant son droit à déduction (article 169.4). Un agent non immatriculé à la TVA paie dans les 7 jours suivant le paiement au non-résident et dépose une déclaration de TVA au plus tard le 20 du mois suivant (articles 169.5 et 169.7). Les réservations par commerce électronique de services hôteliers à l'étranger et de billets d'avion sont exclues de cette règle (article 169.1). [1]
Entreprises étrangères vendant en Azerbaïdjan — B2B ou B2C.
- B2B (à une entreprise azerbaïdjanaise immatriculée à la TVA) : l'autoliquidation décrite ci-dessus s'applique ; le client acquitte la TVA en qualité d'agent fiscal, et les fournitures du non-résident ne sont pas prises en compte pour le seuil de 200 000 AZN, sauf si elles sont réalisées par l'intermédiaire d'un établissement stable (article 155.2). [1]
- B2C (à des personnes non immatriculées auprès de l'administration fiscale) : un fournisseur non-résident de travaux et de services par commerce électronique doit s'immatriculer par voie électronique dans les 30 jours suivant le dépassement de la contre-valeur en manats de 10 000 USD de chiffre d'affaires annuel civil réalisé auprès d'acheteurs en Azerbaïdjan (article 33.8-1). Une fois immatriculé, il calcule et paie lui-même la TVA au lieu qu'elle soit retenue (article 169.8), et paie au plus tard le dernier jour du mois suivant chaque période de déclaration (article 177.1.4). Tant qu'il n'est pas immatriculé, le prestataire de services de paiement local (ou la succursale azerbaïdjanaise d'un prestataire étranger) qui traite le paiement de l'acheteur calcule la TVA et la verse au budget sur les fonds de l'acheteur (article 169.3). Le Service national des impôts précise que les banques ne retiennent pas la TVA sur les paiements aux fournisseurs immatriculés. [1] [6]
Produits et services numériques. Les services fournis par ordinateur, internet et autres réseaux électroniques, par courrier électronique ou moyens similaires, l'octroi de droits d'utilisation de ces réseaux, ainsi que les travaux et services fournis par des vendeurs en ligne sont réputés fournis au lieu où le preneur est situé ou immatriculé (article 168.1.5). Les commentaires du Service national des impôts sur les Règles du Conseil des ministres décrivent le champ du commerce électronique comme incluant les livres électroniques, les jeux virtuels, les téléchargements de logiciels et le placement publicitaire, et considèrent que l'acheteur se trouve en Azerbaïdjan dès lors que l'un des quatre indicateurs suivants s'applique : paiement par l'intermédiaire d'une banque en Azerbaïdjan, localisation de l'acheteur, adresse IP de l'appareil ou indicatif pays de l'opérateur mobile. [1] [7] La résolution n° 295 du 14 septembre 2026 ajoute aux Règles le point 1.4-1 : les services de conseil, juridiques, financiers, comptables, de conception et d'ingénierie fournis par courrier électronique ou par d'autres moyens interactifs, l'enseignement et la formation en ligne en temps réel, ainsi que la réservation en ligne de billets pour des événements scientifiques, éducatifs, culturels, sportifs et de divertissement ne sont pas des services de commerce électronique au sens de l'article 33.8-1. Le même texte figure désormais dans l'article 33.8-1 lui-même. Voir la fiche de l'événement. [3] [1]
Responsabilité des places de marché / plateformes en tant que fournisseur présumé. Ce guide n'a relevé dans le chapitre XI aucune disposition faisant d'une place de marché en ligne le fournisseur présumé des biens ou services qui y sont vendus par des tiers. Le régime du commerce électronique fait peser l'obligation sur le vendeur non-résident de travaux et de services, les prestataires de services de paiement percevant la TVA lorsque le vendeur n'est pas immatriculé (articles 33.8-1 et 169.3). (Vérifié le 05/10/2026.) [1]
Lieu de livraison. Biens : livrés au lieu de leur remise ; lorsque les biens sont expédiés ou transportés, au lieu de départ de l'expédition ou du transport ; lorsque le fournisseur les installe ou les monte, au lieu de leur installation (article 167). Travaux et services : selon l'ordre de priorité suivant (article 168.2) : au lieu de situation de l'immeuble pour les services s'y rattachant ; au lieu d'exécution effective des travaux sur des biens meubles ; au lieu d'exécution effective des services culturels, artistiques, éducatifs, sportifs et similaires ; au lieu où le transport est effectivement réalisé ; au lieu où le preneur est situé ou immatriculé pour les services énumérés à l'article 168.1.5 (droits de propriété intellectuelle, services de conseil, juridiques, comptables, d'ingénierie, de publicité et de traitement de données, mise à disposition de personnel, location de biens meubles, télécommunications, radiodiffusion, services électroniques et commerce électronique) ; et, à défaut, au lieu où le fournisseur exerce son activité (articles 168.1.1–168.1.6). [1]
Exigences de facturation
Les contribuables immatriculés à la TVA documentent leurs fournitures au moyen de factures fiscales électroniques (elektron vergi hesab-fakturası, article 176) et de factures / lettres de voiture électroniques (elektron qaimə-faktura, article 71-1), toutes deux émises via le système électronique du Service national des impôts. Une personne non immatriculée à la TVA n'a pas le droit d'émettre de facture fiscale électronique (article 176.1). [1]
Mentions obligatoires
L'article 176.2 énumère les mentions d'une facture fiscale électronique, qui est un formulaire à déclaration stricte établi selon le modèle fixé par l'autorité exécutive compétente :
| Mention obligatoire | Disposition |
|---|---|
| Nom du contribuable (fournisseur) et de l'acheteur (client) | Article 176.2.1 |
| Numéro d'identification (VÖEN) du contribuable et de l'acheteur | Article 176.2.2 |
| Désignation des biens expédiés, des travaux exécutés ou des services fournis | Article 176.2.3 |
| Contrepartie de l'opération imposable et volume de l'opération | Article 176.2.4 |
| Montant des accises, pour les biens soumis à accises | Article 176.2.5 |
| TVA due sur l'opération | Article 176.2.6 |
| Date d'émission | Article 176.2.7 |
| Numéro de facture | Article 176.2.8 |
| Nom de l'administration fiscale ayant délivré l'avis d'immatriculation à la TVA, ainsi que la date et le numéro de l'avis | Article 176.2.9 |
| Fonction, nom, prénom et patronyme de la personne responsable ayant signé la facture | Article 176.2.10 |
Délai d'émission et numérotation
Une facture fiscale électronique doit être émise au plus tard 5 jours après l'expédition des biens, l'exécution des travaux ou la fourniture des services (article 176.3). La qaimə-faktura électronique suit les délais de l'article 71-1.1 : lors de l'expédition des biens, pour la plupart des opérations portant sur des biens ; dans les 5 jours suivant le document de livraison pour les biens non commandés à l'avance, et suivant l'exécution pour les travaux et services ; avant le début du transport, pour le transport international ; au début de chaque mois civil, pour les services réguliers et continus ; dans les 3 jours, pour les retours et les régularisations du chiffre d'affaires. [1] Les numéros de facture sont attribués au sein du système du Service national des impôts ; le Code exige le numéro en tant que mention obligatoire (article 176.2.8) et renvoie à l'autorité exécutive les règles relatives au modèle, à l'utilisation et à la comptabilisation des factures électroniques (articles 71-1.2 et 176.3-1). [1]
Avoirs et notes de débit
Les corrections sont effectuées au moyen de types dédiés de qaimə-faktura électronique plutôt que d'avoirs distincts : l'un pour les retours de biens (article 71-1.5.2) et l'autre pour les régularisations du chiffre d'affaires imposable au titre de l'article 163 (article 71-1.5.3), chacun étant émis dans les 3 jours suivant le retour ou la régularisation (article 71-1.1.4). Le Code prévoit également des types pour les fournitures effectuées par des agents et commissionnaires et les retours à ceux-ci, les biens envoyés pour transformation ou entreposage, les mouvements internes de biens soumis à accises, les ventes avec mention d'exportation et les acomptes reçus (article 71-1.5). [1]
Devise et langue
Lorsque les documents comptables d'un contribuable sont établis dans une langue étrangère, l'administration fiscale exige une traduction officielle en azerbaïdjanais (article 71.3). Le chapitre TVA du Code des impôts ne fixe pas de règle de conversion pour les contreparties libellées en devises étrangères ; vérifiez auprès d'un conseiller les règles applicables relatives au taux de la Banque centrale. [1]
Factures simplifiées
Pour les livraisons au détail à des acheteurs non redevables de la TVA, une qaimə-faktura, une qaimə-faktura électronique, un reçu ou un ticket de caisse peut être émis à la place d'une facture fiscale électronique (article 176.4). Les documents enregistrant des opérations en espèces ne permettent pas l'imputation de la TVA déductible, et toute imputation fondée sur ceux-ci est nulle. Les règlements en espèces avec le public doivent passer par des caisses enregistreuses ou des formulaires à déclaration stricte (article 58.7). [1]
Conservation
Les documents comptables, y compris les données sous forme électronique et papier, doivent être conservés de manière parfaitement lisible pendant au moins 5 ans (article 71.4). Le délai général de prescription des infractions fiscales est de 3 ans à compter de l'infraction (article 56.1). [1]
À quoi ressemble une facture conforme
Aucun spécimen annoté du Service national des impôts n'est cité ici. L'illustration ci-dessous présente les mentions de l'article 176.2 sous forme de document ; la mise en page est propre à LookupTax.
Facture fiscale électronique (elektron vergi hesab-fakturası) — illustration
| Biens, travaux ou servicesArt. 176.2.3 | VolumeArt. 176.2.4 | ContrepartieArt. 176.2.4 | TVA 18 %Art. 173.1, 176.2.6 |
|---|---|---|---|
| Service de maintenance d'équipements (fictif) | 1 | 1 000,00 AZN | 180,00 AZN |
- Contrepartie hors TVAArt. 176.2.4
- 1 000,00 AZN
- TVA dueArt. 176.2.6
- 180,00 AZN
- Total
- 1 180,00 AZN
- Signée par la personne responsable : fonction, nom, prénom et patronyme — art. 176.2.10.
- Montant des accises indiqué uniquement pour les biens soumis à accises — art. 176.2.5.
- Pour que l'acheteur puisse imputer les 180,00 AZN, le prix est payé par virement bancaire et la TVA versée sur le compte de dépôt TVA du fournisseur — art. 175.1.
Statut de la facturation électronique
Statut (au 05/10/2026) : documents électroniques obligatoires via le propre système de l'administration fiscale ; pas de réseau de type Peppol.
- Système. Les factures fiscales électroniques (article 176) et les qaimə-faktura électroniques (article 71-1) sont émises via le système électronique du Service national des impôts, selon les modèles et les règles fixés par l'autorité exécutive compétente (articles 71-1.2 et 176.3-1). La livraison de biens sans qaimə-faktura électronique lorsque le Code l'exige est sanctionnée (article 58.13). [1]
- Formats et normes. Le Code prescrit le contenu et renvoie le modèle à l'autorité exécutive ; ce guide n'a relevé aucune exigence relative à UBL, Peppol BIS ou à un autre format international.
- Champ d'application. B2B : factures fiscales électroniques et qaimə-faktura, liées à la récupération de la TVA déductible (articles 175 et 176). B2C / commerce de détail : reçus de caisse enregistreuse ou formulaires à déclaration stricte pour les règlements en espèces avec le public (article 58.7), avec l'option qaimə-faktura, reçu ou ticket de caisse pour les livraisons au détail à des non-redevables de la TVA (article 176.4). B2G : ce guide n'a relevé dans le Code des impôts aucune obligation distincte de facturation électronique B2G ; les achats des entités majoritairement détenues par l'État et des organismes budgétaires suivent les règles du compte de dépôt TVA de l'article 175.8. [1]
- Calendrier. Aucun calendrier de déploiement par taille de contribuable ne s'applique ; l'obligation découle de l'immatriculation à la TVA.
Déclaration et paiement
Fréquence de déclaration. Mensuelle. La période de déclaration de la TVA est le mois civil (article 178). [1]
Date limite de déclaration. La déclaration de TVA est déposée au plus tard le 20 du mois suivant la période de déclaration (article 177.2). En cas de liquidation d'une personne morale ou de cessation d'activité d'un entrepreneur individuel, la déclaration est déposée dans les 30 jours (article 177.2). [1]
Date limite et modalités de paiement. La TVA est payée dans le délai de déclaration de chaque période (article 177.1.3). Les non-résidents immatriculés pour le commerce électronique au titre de l'article 33.8-1 paient au plus tard le dernier jour du mois suivant la période de déclaration (article 177.1.4). La TVA à l'importation est perçue par la douane (article 177.4). Les acheteurs redevables de la TVA, les personnes morales détenues à plus de 50 % par l'État et les organismes budgétaires virent la TVA figurant sur les factures électroniques sur le compte de dépôt TVA, de même que les acquéreurs de locaux d'habitation et de locaux non résidentiels auprès d'entreprises de construction (article 175.8). [1] À compter du 1er janvier 2027, et pour quatre ans, les contribuables du secteur privé hors pétrole et gaz peuvent transférer des fonds du compte de dépôt TVA vers le Fonds national de protection sociale selon les modalités fixées par l'autorité désignée (article 175.8, troisième phrase, ajoutée par la loi n° 445-VIIQD du 13 juillet 2026, publiée le 28 juillet 2026). [1]
Récupération de la TVA déductible et éléments exclus. La TVA déductible est imputée lorsque le prix est payé depuis le compte bancaire ou de paiement de l'acheteur vers celui du fournisseur et que la TVA est versée sur le compte de dépôt TVA (article 175.1), la TVA devant être versée sur le compte de dépôt dans un délai d'un jour ouvrable suivant le paiement du prix (article 175.1.3). Les achats à usage mixte et partiellement exonérés font l'objet d'un prorata (articles 175.2 et 175.4). Aucune imputation n'est admise pour : les dépenses énumérées à l'article 109.3 (autres que celles visées aux articles 109.4 et 119.2) (article 175.3) ; les achats effectués par des personnes ne réalisant que des opérations exonérées ou non imposables, et les achats financés par le budget de l'État (article 175.6) ; les reçus, tickets de caisse, documents d'opérations en espèces et factures électroniques irrégulièrement émises (article 175.9) ; les documents issus d'opérations sans biens réels (article 175.11) ; et, pendant cinq ans à compter du 1er janvier 2022, les produits agricoles achetés par les grossistes et les détaillants (article 175.12, sous réserve de l'option relative aux importations prévue à l'article 175.13). [1]
Remboursements. Lorsque la TVA imputable excède la TVA collectée, un contribuable dont au moins 50 % du chiffre d'affaires imposable de la période relève du taux zéro reçoit l'excédent dans les 20 jours suivant sa demande (article 179.1) ; les autres contribuables le reçoivent au plus tard 4 mois après leur demande électronique (article 179.2). Pour les contribuables classés comme à risque, ces délais ne courent qu'à l'issue des contrôles fiscaux et vérifications correspondants (article 179.4). Les ressortissants étrangers et les apatrides peuvent récupérer la TVA sur les biens achetés à des fins non commerciales selon une procédure fixée par le Conseil des ministres (article 165.3). Ce guide n'a relevé aucune disposition relative aux créances irrécouvrables dans le chapitre XI ; l'article 166.1.3 considère au contraire qu'une créance issue d'une fourniture est payée, et donc imposable, à l'expiration de son délai de prescription. [1]
Exonérations
L'article 164.1 énumère les livraisons et importations exonérées. Exemples : les services financiers, y compris le crédit-bail financier (164.1.2) ; les livraisons et importations de monnaie nationale ou étrangère et de valeurs mobilières (164.1.3) ; certains produits de presse et livres (à l'exclusion des livres électroniques) et les ensembles de manuels scolaires (164.1.7) ; les activités de rédaction, d'édition et d'impression de médias, de livres et de manuels (164.1.8) ; les services funéraires (164.1.9) ; le transport de passagers par métro (164.1.12) ; l'enseignement préscolaire payant (164.1.13) ; les cessions d'actions ou de parts sociales (164.1.17) ; les ventes par les producteurs agricoles de leur propre production (164.1.18) ; l'aide humanitaire et caritative (164.1.20–164.1.21) ; les biens importés dans une zone économique spéciale, à l'exclusion des biens soumis à accises (164.1.24) ; les aéronefs civils et pièces importés pour l'aviation civile (164.1.38) ; les services vétérinaires privés (164.1.58) ; et les importations d'œuvres d'art, d'objets de collection et d'antiquités sur confirmation du ministère de la Culture (164.1.64). [1]
L'exonération de l'article 164.1.64 a été ajoutée par la loi n° 355-VIIQD ; la résolution du Conseil des ministres n° 268 du 8 septembre 2026 approuve la liste des codes de marchandises correspondante et s'applique à compter du 1er janvier 2026. Voir la fiche de l'événement. [1] [8]
Territoires libérés. Les importations de machines, d'équipements technologiques, d'installations, de matières premières et de matériaux figurant sur une liste, destinés à des activités économiques énumérées dans les territoires libérés de l'occupation, sont exonérées de TVA et de droits de douane en vertu de la résolution du Conseil des ministres n° 269 du 5 août 2023. La résolution n° 264 du 8 septembre 2026 ajoute des lignes d'activité à cette liste, notamment l'élevage de bovins et de buffles, la pisciculture en eau douce, la transformation de viande, de poisson, de matières grasses, de produits laitiers, d'aliments pour animaux et de vin, ainsi que la production pharmaceutique. Voir la fiche de l'événement. [9]
Exonération n'est pas taux zéro. Une personne ne réalisant que des livraisons exonérées ou non imposables ne peut pas imputer la TVA sur ses achats (article 175.6), et une personne réalisant à la fois des livraisons imposables et exonérées n'impute que la part correspondant à son chiffre d'affaires imposable, sauf si elle tient une comptabilité séparée (article 175.4). Les opérations au taux zéro sont des opérations imposables, et la TVA déductible qui s'y rapporte est imputée intégralement (article 175.7). [1]
Régimes spéciaux. Les entreprises en dessous du seuil de TVA peuvent être soumises à l'impôt simplifié à la place (article 218) ; les zones économiques spéciales et l'assiette fondée sur la marge agricole sont traitées ci-dessus. Une comparaison complète avec l'impôt simplifié dépasse le cadre de ce guide consacré à la TVA.
Infractions et sanctions
Infractions. La fraude fiscale portant sur un montant important (plus de 50 000 AZN et jusqu'à 200 000 AZN) constitue un délit au titre de l'article 213.1 du Code pénal, puni d'une amende de deux à trois fois le préjudice, de travaux correctifs pouvant aller jusqu'à deux ans ou d'un emprisonnement pouvant aller jusqu'à trois ans. La fraude commise en bande organisée ou portant sur un montant élevé (plus de 200 000 AZN et jusqu'à 500 000 AZN) est punie de trois à cinq ans d'emprisonnement ou d'une amende de trois fois le préjudice (article 213.2), et la fraude portant sur un montant particulièrement élevé (plus de 500 000 AZN) est punie de cinq à sept ans d'emprisonnement ou d'une amende de quatre fois le préjudice (article 213.3). Un primo-délinquant relevant des articles 213.1–213.2 qui répare intégralement le préjudice est exonéré de responsabilité pénale. [10] En vertu du Code des impôts, les comportements sanctionnés comprennent l'exercice d'une activité sans immatriculation obligatoire à la TVA, l'émission de factures fiscales électroniques sans être immatriculé, la livraison de biens sans la qaimə-faktura électronique requise et le règlement avec le public sans caisse enregistreuse (articles 58.4, 58.5, 58.7 et 58.13). [1]
Sanctions. En vertu du Code des impôts : [1]
- Paiement tardif — intérêts de 0,1 % par jour sur l'impôt impayé (article 59.1) ; pour les montants constatés lors d'un contrôle, ils courent sur toute la période de retard, dans la limite d'un an (article 59.2).
- Déclaration tardive — 40 AZN pour défaut de dépôt d'une déclaration fiscale dans les délais sans motif légitime (article 57.1).
- Minoration ou fraude — 50 % de l'impôt minoré ou éludé (article 58.1).
- Défaut de demande d'immatriculation fiscale — 200 AZN (article 58.2).
- Exercice d'une activité sans immatriculation obligatoire à la TVA — 50 % de la TVA due pour toute la période sans immatriculation (article 58.4).
- Émission d'une facture fiscale électronique avant la prise d'effet de l'immatriculation ou après son annulation — 100 % de la TVA figurant sur la facture (article 58.5).
- Non-versement de la TVA sur le compte de dépôt dans un délai d'un jour ouvrable suivant le paiement du prix — 50 % de la TVA versée tardivement (article 58.6).
- Livraison de biens sans la qaimə-faktura électronique requise — 10 % du prix de vente pour le premier cas au cours d'une année civile, 20 % pour le deuxième, 40 % pour le troisième et les suivants (article 58.13).
Questions fréquentes
Quel est le taux normal de TVA en Azerbaïdjan ?
18 % de la valeur de chaque opération imposable et de chaque importation imposable (article 173.1). Il n'existe pas de taux réduit ; les alternatives sont le taux zéro pour les opérations visées à l'article 165 (principalement les exportations de biens et de services relevant de l'article 168.1.5, ainsi que le transport international et de transit) et les exonérations de l'article 164. [1]
Quel est le seuil d'immatriculation à la TVA en Azerbaïdjan ?
Déposez la demande dans les 10 jours à compter du premier jour du mois suivant le mois au cours duquel les opérations imposables dépassent 200 000 AZN (sur une période de 12 mois consécutifs) ; l'immatriculation prend effet le premier jour du mois suivant (articles 155.1 et 157.3.1). Une opération ou un contrat unique de plus de 200 000 AZN exige l'immatriculation avant le jour de sa réalisation. L'immatriculation volontaire est possible en dessous du seuil (article 156.1). [1]
Les fournisseurs étrangers de services numériques doivent-ils s'immatriculer à la TVA en Azerbaïdjan ?
Oui, dès qu'ils dépassent 10 000 USD. Un non-résident sans établissement stable vendant des travaux et des services par commerce électronique à des personnes non immatriculées auprès de l'administration fiscale doit s'immatriculer par voie électronique dans les 30 jours suivant le dépassement, par son chiffre d'affaires annuel civil réalisé auprès d'acheteurs en Azerbaïdjan, de la contre-valeur en manats de 10 000 USD ; en dessous, l'immatriculation est volontaire (article 33.8-1, dans sa rédaction issue de la loi n° 355-VIIQD). Il calcule et paie ensuite lui-même la TVA (article 169.8), au plus tard le dernier jour du mois suivant chaque période de déclaration (article 177.1.4). Tant qu'il n'est pas immatriculé, le prestataire de services de paiement local prélève la TVA sur les fonds de l'acheteur (article 169.3). La résolution n° 295 du 14 septembre 2026 exclut les services de conseil, juridiques, financiers, comptables, de conception et d'ingénierie fournis par courrier électronique ou par d'autres moyens interactifs, l'enseignement et la formation en ligne en temps réel, ainsi que la réservation en ligne de billets d'événements. [1] [3]
Quand les déclarations et paiements de TVA sont-ils dus en Azerbaïdjan ?
La période de déclaration est le mois civil (article 178). La déclaration est déposée au plus tard le 20 du mois suivant et la taxe payée dans le même délai (articles 177.1.3 et 177.2). Les non-résidents immatriculés pour le commerce électronique paient au plus tard le dernier jour du mois suivant (article 177.1.4). La TVA à l'importation est perçue par la douane (article 177.4). [1]
Pourquoi la TVA déductible est-elle liée au compte de dépôt TVA en Azerbaïdjan ?
La TVA déductible n'est imputée que lorsque le prix est payé par virement bancaire au fournisseur et que la TVA est versée sur le compte de dépôt TVA du fournisseur (article 175.1), dans un délai d'un jour ouvrable suivant le paiement du prix au titre de la facture électronique (article 175.1.3). Le non-respect de ce délai coûte 50 % de la TVA versée tardivement (article 58.6), et les reçus, tickets de caisse et documents en espèces ne permettent jamais l'imputation (article 175.9). [1]
Sites web importants
- Service national des impôts — site principal — actualités, commentaires, législation et point d'accès aux services en ligne.
- Bureau fiscal en ligne — e-taxes.gov.az — le bureau fiscal en ligne du Service national des impôts pour les services électroniques aux contribuables, notamment les factures électroniques.
- Portail TVA des non-résidents du commerce électronique — ecommerce.e-taxes.gov.az — immatriculation, réimmatriculation et radiation électroniques, déclarations et paiements pour les fournisseurs non-résidents de commerce électronique (assistance : ecommerce@taxes.gov.az). [5]
- e-qanun.az — registre juridique du ministère de la Justice — le Code des impôts consolidé et les lois modificatives.
- Conseil des ministres — résolutions — résolutions d'application telles que les n° 264, 268 et 295 de 2026.
- LookupTax — validateur de VÖEN d'Azerbaïdjan — vérifie le format du VÖEN d'un cocontractant.
Évolutions récentes
Les dates ci-dessous correspondent à la date d'adoption ou de publication de chaque texte ; les dates d'entrée en vigueur, lorsqu'elles diffèrent, figurent dans le texte.
- 14/09/2026 — La résolution du Conseil des ministres n° 295 modifie les Règles approuvées par la résolution n° 387 du 30 octobre 2023 applicables aux fournisseurs non-résidents de commerce électronique : les Règles couvrent désormais les fournitures à des personnes non immatriculées auprès de l'administration fiscale, l'immatriculation est due dans les 30 jours suivant le dépassement de la contre-valeur en manats de 10 000 USD au cours d'une année civile (volontaire en dessous), et le nouveau point 1.4-1 exclut les services professionnels fournis par courrier électronique, l'enseignement en ligne en temps réel et la réservation en ligne de billets d'événements. (Conseil des ministres) — voir l'événement
- 08/09/2026 — La résolution du Conseil des ministres n° 268 approuve la liste des codes de marchandises des œuvres d'art, objets de collection et antiquités dont l'importation est exonérée de TVA sur confirmation du ministère de la Culture, applicable à compter du 1er janvier 2026. (Conseil des ministres) — voir l'événement
- 08/09/2026 — La résolution du Conseil des ministres n° 264 étend la liste des activités et des biens dont l'importation dans les territoires libérés est exonérée de TVA et de droits de douane (résolution n° 269 de 2023). (Conseil des ministres) — voir l'événement
- 13/08/2026 — Le Service national des impôts annonce que l'immatriculation électronique devient obligatoire à compter de septembre 2026 pour les fournisseurs non-résidents de services numériques dont le chiffre d'affaires annuel en Azerbaïdjan dépasse 10 000 USD, et que les fournisseurs immatriculés calculent, déclarent et paient eux-mêmes la TVA. (Service national des impôts) — voir l'événement
- 23/02/2026 — La loi n° 355-VIIQD du 13 février 2026, modifiant le Code des impôts ainsi que les lois sur les banques et sur le tarif douanier, est publiée ; elle réécrit l'article 33.8-1 en instaurant le seuil d'immatriculation de 10 000 USD, et ses dispositions relatives au commerce électronique des non-résidents entrent en vigueur le 23 août 2026. (e-qanun.az) — voir l'événement
Liens de référence
- e-qanun.az — Code des impôts de la République d'Azerbaïdjan (texte consolidé)
- e-qanun.az — Loi n° 355-VIIQD du 13 février 2026
- e-qanun.az — Code pénal de la République d'Azerbaïdjan
- Conseil des ministres — Résolution n° 295 du 14 septembre 2026
- Conseil des ministres — Résolution n° 268 du 8 septembre 2026
- Conseil des ministres — Résolution n° 264 du 8 septembre 2026
- Service national des impôts — Immatriculation électronique des non-résidents exerçant le commerce électronique
- Service national des impôts — Nouvelles règles pour les non-résidents exerçant le commerce électronique (27 novembre 2023)
- Service national des impôts — Quatre autres entreprises internationales immatriculées à la TVA (13 août 2026)
- OCDE — Fiche d'information sur le TIN de l'Azerbaïdjan
- LookupTax — Guide du VÖEN d'Azerbaïdjan
- LookupTax — Comment vérifier un VÖEN en Azerbaïdjan
- LookupTax — Chronologie des évolutions fiscales en Azerbaïdjan