Guide de la TVA en Belgique
| FICHE PRATIQUE | |
|---|---|
| Code pays | BE |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — TVA (taxe sur la valeur ajoutée) / btw (belasting over de toegevoegde waarde) |
| Administration fiscale | SPF Finances / FOD Financiën (Service public fédéral Finances) |
Vue d'ensemble
La Belgique applique une taxe sur la valeur ajoutée. En français, il s'agit de la taxe sur la valeur ajoutée (TVA) ; en néerlandais, de la belasting over de toegevoegde waarde (btw). Le texte de loi est le Code de la taxe sur la valeur ajoutée / Wetboek van de belasting over de toegevoegde waarde, créé par la loi du 3 juillet 1969 (arrêté royal n° 20, art. 2 : « la loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée »). Elle est gérée par le Service public fédéral Finances — SPF Finances / FOD Financiën. [1] [13]
Textes juridiques. Les citations légales proviennent des textes coordonnés du SPF Finances publiés sur Fisconetplus, à jour au Moniteur belge du 31 août 2026. Seul le Moniteur belge fait foi. Les citations sont reproduites dans leur version française d'origine.
Devise. Tous les montants sont exprimés en euros (EUR). L'arrêté royal n° 1 exige que le montant total de la TVA figurant sur une facture soit exprimé dans la monnaie nationale : « Le montant total des taxes à payer ou à régulariser doit être exprimé dans la monnaie nationale de l'Etat membre qui détermine les règles applicables à l'émission des factures » (art. 5, § 1er, 9°). [14]
Périodes d'imposition. Les déclarations sont déposées pour un mois civil ou un trimestre civil — voir Déclaration et paiement.
Niveaux d'imposition. La TVA est un impôt fédéral, sans taux régional ni communal. Le Roi fixe les taux par arrêté délibéré en Conseil des ministres : « Par arrêté délibéré en Conseil des Ministres, le Roi fixe les taux et arrête la répartition des biens et des services entre ces taux » (Code de la TVA, art. 37, § 1er). [2]
Les arrêtés fixant les taux doivent être confirmés par la loi. En vertu de l'art. 37, § 2, un arrêté fixant les taux est réputé n'avoir jamais produit ses effets s'il n'est pas confirmé par une loi dans les douze mois de sa publication au Moniteur belge : « Lesdits arrêtés sont censés n'avoir jamais produit leurs effets s'ils n'ont pas été confirmés par la loi dans les douze mois de la date de leur publication au Moniteur belge. » Ce point est important pour les changements de taux du 1er mars 2026 (voir Taux). [2]
Immatriculation
Qui doit s'immatriculer
La règle d'assujettissement est la définition de l'assujetti figurant à l'art. 4, § 1er du Code de la TVA : « Est un assujetti quiconque effectue, dans l'exercice d'une activité économique, d'une manière habituelle et indépendante, à titre principal ou à titre d'appoint, avec ou sans esprit de lucre, des livraisons de biens ou des prestations de services visées par le présent Code, quel que soit le lieu où s'exerce l'activité économique. » Autrement dit : toute personne qui, dans le cadre d'une activité économique, de manière habituelle et indépendante, à titre principal ou accessoire, avec ou sans but lucratif, fournit des biens ou des services visés par le Code, où que cette activité soit exercée. [3]
L'art. 50, § 1er du Code de la TVA précise ensuite qui reçoit un numéro de TVA « comprenant les lettres BE » : [4]
- 1° tout assujetti établi en Belgique, à l'exception de ceux qui n'effectuent que des opérations exonérées en vertu de l'art. 44 sans droit à déduction, des personnes assujetties en vertu des art. 8 et 8bis, et des utilisateurs du régime transfrontalier de franchise de l'UE pour les petites entreprises ;
- 2° les personnes morales non assujetties et les assujettis n'effectuant que des opérations exonérées dont les acquisitions intracommunautaires de biens dépassent 11 200 EUR (« le seuil de 11.200 euros visé à l'article 25ter, § 1er, alinéa 2, 2° »), ou qui optent pour l'identification ;
- 3° tout assujetti non établi en Belgique redevable de la TVA belge sur des opérations ouvrant droit à déduction — voir Immatriculation des non-résidents.
Seuil d'immatriculation
La Belgique n'a pas de seuil d'immatriculation à la TVA. Un assujetti établi en Belgique demande son identification à la TVA avant de commencer son activité, quel que soit son chiffre d'affaires. Une seule exception, étroite : l'art. 50, § 4 n'attribue pas de numéro de TVA à une personne physique sous le régime de la franchise dont les seules opérations sont des prestations de services effectuées via une plateforme agréée. [4]
Le montant de 25 000 EUR, souvent présenté comme le seuil belge, est autre chose : il s'agit de la franchise de taxe des petites entreprises (régime de la franchise de taxe / vrijstellingsregeling). Elle est facultative. Elle exonère de TVA les opérations de l'entreprise ; elle ne la dispense pas de s'identifier. Code de la TVA, art. 56ter, § 1er : « Les assujettis établis en Belgique dont le chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 euros, peuvent bénéficier du régime de la franchise de taxe pour les livraisons de biens et les prestations de services qu'ils effectuent en Belgique. » [5]
Modification proposée (pas encore en vigueur). Le projet de loi DOC 56 1593, adopté par la Chambre des représentants le 17 septembre 2026, porterait dans son article 26 ce plafond à 26 000 EUR pour 2027, 27 000 EUR pour 2028, 28 000 EUR pour 2029, 29 000 EUR pour 2030 et 30 000 EUR pour 2031 et les années suivantes, à partir du 1er janvier 2027. Le même calendrier s'appliquerait au plafond de chiffre d'affaires belge des entreprises établies dans un autre État membre de l'UE (art. 56ter, § 2). Au 5 octobre 2026, le texte n'avait pas été publié au Moniteur belge : les plafonds de 25 000 EUR indiqués ici sont donc ceux en vigueur. (Chambre des représentants)
| Élément | Règle | Source |
|---|---|---|
| Seuil d'immatriculation (entreprises établies) | Aucun — identification avant le début de l'activité | Code de la TVA, art. 4, 50, § 1er ; SPF Finances [4] [11] |
| Seuil d'immatriculation (entreprises non établies) | Aucun — identification dès que l'entreprise est redevable de la TVA belge sur une opération ouvrant droit à déduction, sauf si seuls le guichet unique non-Union (OSS) ou l'IOSS sont utilisés | Code de la TVA, art. 50, § 1er, 3° [4] |
| Franchise de taxe des petites entreprises (exonération facultative) | Chiffre d'affaires annuel belge ≤ 25 000 EUR hors TVA, par année civile ; réduit au prorata des jours écoulés entre le 1er janvier et le début de l'activité la première année | Code de la TVA, art. 56ter, § 1er (texte en vigueur à partir du 1er mars 2026) [5] |
| Franchise pour les entreprises établies dans un autre État membre de l'UE | Chiffre d'affaires dans l'UE ≤ 100 000 EUR (« le chiffre d'affaires annuel dans l'Union de l'assujetti ne dépasse pas 100.000 euros ») et chiffre d'affaires belge ≤ 25 000 EUR (le projet de loi DOC 56 1593 relèverait ce plafond parallèlement au § 1 à partir de 2027 ; pas encore en vigueur), après notification préalable à l'État membre d'établissement (l'entreprise est identifiée sous un numéro portant le suffixe EX) | Code de la TVA, art. 56ter, § 2 [5] |
| Acquisitions intracommunautaires des personnes morales non assujetties et des assujettis exonérés | Identification au-delà de 11 200 EUR | Code de la TVA, art. 50, § 1er, 2° [4] |
La franchise a un coût et des exclusions. Un bénéficiaire de la franchise ne peut pas déduire la TVA en amont : « Les assujettis qui bénéficient de la franchise de taxe ne peuvent pas déduire la taxe ayant grevé les biens et les services qu'ils utilisent pour effectuer leurs opérations en franchise de taxe » (Code de la TVA, art. 56bis, § 4). En vertu de l'art. 56bis, § 2 (texte en vigueur à partir du 2 mars 2026), elle n'est pas accessible aux unités TVA, aux entreprises qui effectuent habituellement des travaux immobiliers (travail immobilier), aux entreprises tenues de délivrer un ticket de caisse (ticket de caisse, par exemple dans l'hôtellerie et la restauration), ni aux entreprises qui livrent habituellement des déchets et débris. [6]
Fenêtres d'entrée. Une entreprise remplissant les conditions peut entrer dans la franchise le 1er janvier, le 1er avril, le 1er juillet ou le 1er octobre de l'année civile suivante. Elle en fait la demande avant le 15 décembre, le 15 mars, le 15 juin ou le 15 septembre respectivement (arrêté royal n° 19 du 15 décembre 2024, art. 3, § 2 : « …à compter du 1er janvier, du 1er avril, du 1er juillet ou du 1er octobre de l'année civile qui suit… avant le 15 décembre de l'année civile en cours ou avant le 15 mars, le 15 juin ou le 15 septembre de l'année civile qui suit »). [7]
Retour après une option pour le régime normal. Une entreprise qui quitte la franchise pour le régime normal ne peut y revenir pendant un certain temps. Arrêté royal n° 19, art. 5, § 5, alinéa 2 : « L'assujetti ne peut revenir au régime de la franchise de taxe avant le 1er janvier de la deuxième année qui suit celle au cours de laquelle l'option visée à l'alinéa 1er a pris cours ». [7]
Immatriculation des non-résidents
Il n'existe pas de seuil pour les entreprises non établies en Belgique. L'art. 50, § 1er, 3° du Code de la TVA (à partir du 1er janvier 2025) attribue un numéro de TVA à « tout assujetti non établi en Belgique qui : a) effectue des opérations visées par le Code lui ouvrant un droit à déduction pour lesquelles il est redevable de la taxe en Belgique en vertu des articles 51 et 52, à l'exception des assujettis qui n'effectuent que des opérations pour lesquelles ils se prévalent du régime particulier visé au titre XII, chapitre 6, section 2 ou 4, de la directive 2006/112/CE ». Autrement dit : tout assujetti non établi en Belgique qui effectue des opérations ouvrant droit à déduction pour lesquelles il est redevable de la taxe en Belgique, à l'exception de ceux qui n'effectuent que des opérations relevant du guichet unique non-Union (OSS) ou de l'IOSS. Le critère est la qualité de redevable, non un montant. [4]
Représentants — obligatoires pour la plupart des vendeurs hors UE, mais pas tous. L'art. 55, § 1er du Code de la TVA (texte en vigueur à partir du 11 décembre 2023) impose à un assujetti non établi dans l'UE de faire agréer un représentant responsable établi en Belgique avant sa première opération imposable en Belgique. Cette obligation comporte trois exceptions inscrites dans l'article : [8]
- les opérations pour lesquelles le client belge est redevable de la TVA en vertu de l'art. 51, § 2, alinéa 1er, 1°, 2°, 5° et 6° (l'autoliquidation) ;
- les opérations relevant des régimes particuliers des art. 58ter et 58quinquies (le guichet unique non-Union et l'IOSS) ;
- un vendeur dont le siège ou l'établissement stable se trouve dans un pays avec lequel il existe un instrument juridique d'assistance mutuelle « ayant une portée similaire à celle prévue par la directive 2010/24/UE et par le règlement (UE) n° 904/2010 ».
Le guichet unique Union (art. 58quater) ne figure pas dans cette liste : un vendeur hors UE qui utilise le guichet unique Union et n'effectue en Belgique aucune autre opération imposable que des opérations autoliquidées doit tout de même désigner un représentant (art. 55, § 1er, alinéa 2 : « autre que celles pour lesquelles le cocontractant est redevable »). Une entreprise établie dans un autre État membre de l'UE peut désigner un représentant, sans y être tenue (art. 55, § 2). Outre le représentant désigné individuellement, l'art. 55, § 3 prévoit un représentant global agréé au préalable. [8] La FAQ du SPF Finances sur la facturation électronique (question 25) indique qu'un représentant responsable global utilise « le numéro d'identification à la TVA spécifique attribué à cet effet, commençant par BE0796.5 ou BE0796.6 » (notre traduction). [15]
Sûreté. Arrêté royal n° 31 du 2 avril 2002, art. 3, §§ 2–3 (texte en vigueur à partir du 1er octobre 2021) : « Le montant de la sûreté visée au paragraphe 2 est fixé à dix p.c. du solde des taxes dues, pour une période de douze mois civils » … « ne peut être ni inférieur à 7.500 euros ni supérieur à un million d'euros. » Autrement dit : la sûreté s'élève à 10 % du solde de TVA due sur douze mois civils, avec un minimum de 7 500 EUR et un maximum de 1 000 000 EUR. Le même article régit également les intermédiaires IOSS. [9]
Numéro d'identification fiscale
Un numéro de TVA belge se compose de BE suivi du numéro d'entreprise à dix chiffres attribué par la Banque-Carrefour des Entreprises (BCE / KBO). Ce même numéro d'entreprise sert à identifier les entreprises belges sur Peppol pour la facturation électronique obligatoire. Le spécimen de facture minimale du Business Expert Group indique : « nous utilisons le numéro de la Banque-Carrefour des Entreprises (BCE) comme identifiant unique obligatoire d'une société belge (0208). D'autres identifiants (par exemple le numéro de TVA belge en 9925) sont possibles s'ils sont déclarés sur le réseau Peppol » (notre traduction). [20]
Le format du numéro, ses chiffres de contrôle et le numéro national des personnes physiques sont traités dans le guide Lookuptax des identifiants fiscaux en Belgique. Pour contrôler un partenaire commercial, consultez comment vérifier un numéro de TVA belge et comment vérifier un numéro d'entreprise belge, ou utilisez le validateur de numéro de TVA belge de Lookuptax.
Comment s'immatriculer
L'immatriculation se fait en deux étapes. L'entreprise est d'abord inscrite à la Banque-Carrefour des Entreprises (BCE / KBO). Elle dépose ensuite une demande d'identification à la TVA (formulaire 604A). Le SPF Finances indiquait : « Introduisez votre demande d'identification à la TVA minimum deux jours après l'inscription de votre entreprise dans la BCE, mais avant de débuter votre activité économique ». Les modifications sont notifiées « dans un délai d'un mois en rentrant une déclaration modificative d'une identification à la TVA (formulaire 604B) » (SPF Finances, consulté le 23 août 2026). [11]
Immatriculation volontaire
Possible. Code de la TVA, art. 50, § 3 : « Un numéro d'identification à la T.V.A. peut également être attribué à d'autres assujettis ». Un bénéficiaire de la franchise qui souhaite récupérer la TVA en amont peut opter pour le régime normal, sous réserve de la période d'exclusion décrite plus haut. [4]
Radiation
- Cessation. SPF Finances : « Complétez dans le mois la déclaration de cessation d'activité (formulaire 604C) » (SPF Finances, consulté le 23 août 2026). [11]
- Dernier listing clients. Une entreprise qui perd sa qualité d'assujetti, ou qui n'effectue plus que des opérations exonérées en vertu de l'art. 44, dépose son listing clients « dans les trois mois de cette modification ou de cette perte » (arrêté royal n° 23, art. 1er, § 3). [12]
- Seuil de radiation. Sans objet — il n'existe pas de seuil d'immatriculation sous lequel descendre. Une entreprise qui remplit les conditions de la franchise peut y entrer lors de l'une des fenêtres ci-dessus.
Immatriculation de groupe
Possible sous la forme d'une unité TVA (unité TVA / btw-eenheid), pour des personnes établies en Belgique étroitement liées sur les plans financier, économique et organisationnel (Code de la TVA, art. 4, § 2 ; arrêté royal n° 55 du 9 mars 2007). L'art. 1, § 1er de l'arrêté commence ainsi : « Dans la mesure où ils sont établis en Belgique, peuvent être considérés comme un seul assujetti … les assujettis … qui remplissent les conditions cumulatives suivantes : 1° ils sont étroitement liés sur le plan financier. » L'unité reçoit un numéro BE et chaque membre un sous-numéro (Code de la TVA, art. 50, § 1er, 6°). Les unités TVA ne peuvent pas bénéficier de la franchise des petites entreprises. [10] [4]
Taux
L'arrêté royal n° 20 du 20 juillet 1970, art. 1er, fixe quatre taux : « Le taux normal de la taxe sur la valeur ajoutée applicable aux biens et services visés par le Code est fixé à 21 p.c.. Par dérogation à l'alinéa 1er, la taxe est perçue au taux réduit de : a) 6 p.c. en ce qui concerne les biens et services énumérés au tableau A … b) 12 p.c. en ce qui concerne les biens et services énumérés au tableau B … c) 0 p.c. en ce qui concerne les biens et services énumérés au tableau C de l'annexe au présent arrêté. » Autrement dit : le taux normal est de 21 % ; les biens et services énumérés aux tableaux A, B et C de l'annexe sont taxés à 6 %, 12 % et 0 %. Tout ce qui ne figure dans aucun tableau est taxé à 21 %. [13]
| Taux | Exemples (rubriques de l'annexe de l'arrêté royal n° 20) | Application |
|---|---|---|
| 21 % (normal) | Tous les biens et services ne figurant pas aux tableaux A, B ou C — notamment, depuis le 1er mars 2026, les produits phytopharmaceutiques et, depuis le 29 juillet 2025, le charbon et les autres combustibles solides | En vigueur (au 23 septembre 2026) |
| 12 % (tableau B) | Services de restaurant et de restauration, à l'exclusion des boissons (« Les services de restaurant et de restauration, à l'exclusion de la fourniture de boissons ») ; hôtels et campings ; margarine ; certains pneumatiques agricoles ; logements de politique sociale | En vigueur ; hôtels et campings à 12 % à partir du 1er mars 2026 |
| 6 % (tableau A) | Animaux vivants ; viandes ; lait, produits laitiers, œufs et miel ; autres denrées alimentaires ; distribution d'eau ; électricité, gaz naturel utilisé comme combustible et chaleur fournie par réseau de chauffage, uniquement dans le cadre de contrats résidentiels depuis le 1er juillet 2023 (« dans le cadre du contrat de consommation non-professionnelle ») ; médicaments et dispositifs médicaux ; journaux, périodiques et livres ; œuvres d'art, objets de collection et d'antiquité ; transport ; entretien et réparation ; droits d'auteur et prestations de concerts et de spectacles ; rénovation, réparation et entretien de logements privés dont la première occupation remonte à au moins dix ans avant la première facture (rubrique XXXI : « la transformation, la rénovation, la réhabilitation, l'amélioration, la réparation ou l'entretien » ; les constructions neuves ne sont pas visées) ; démolition et reconstruction de logements ; petits services de réparation | En vigueur |
| 6 % (temporaire) | Livraison et installation de pompes à chaleur destinées au chauffage dans ou à proximité de bâtiments d'habitation, fournies et facturées à un consommateur final, dans un logement privé dont la première occupation remonte à moins de dix ans avant la première facture (« bâtiment d'habitation dont la première occupation a eu lieu au cours d'une année civile qui précède de moins de dix ans la première facture ») ; la pompe doit respecter les critères européens d'émissions et d'étiquetage énergétique (art. 1quater/1, § 2) | Du 1er janvier 2026 au 31 décembre 2030 |
| 0 % (tableau C) | Publications périodiques d'information éligibles (« Publications périodiques ») destinées au grand public, non consacrées principalement à la publicité, réalisées par une rédaction professionnelle de journalistes et paraissant au moins 48 fois par an (« au minimum quarante-huit fois par an ») ; le § 3 l'étend aux publications numériques éligibles | Depuis le 1er avril 2019 (arrêté royal du 13 avril 2019, M.B. 26 avril 2019) |
Le taux de 0 % est un véritable taux zéro. Il s'agit d'un taux prévu à l'art. 1er : le fournisseur applique 0 % et conserve son droit à déduction. C'est différent d'une opération exonérée en vertu de l'art. 44 du Code de la TVA — voir Exonérations.
Changements du 1er mars 2026
Un arrêté royal du 14 février 2026 (Numac 2026001322), pris « dans le cadre de l'accord budgétaire pluriannuel », a modifié l'annexe à partir du 1er mars 2026. L'arrêté coordonné le mentionne comme « Modifie à partir du 01.03.2026 » et vise quatre rubriques : tableau A, rubriques XII et XXX ; tableau B, rubriques III et IV. [13]
| Opération | Avant le 1er mars 2026 | À partir du 1er mars 2026 | Texte de l'arrêté |
|---|---|---|---|
| Hôtels et campings — logements meublés avec ou sans petit-déjeuner ; emplacements de camping | 6 % (tableau A, XXX) | 12 % (tableau B, IV) | Tableau A : « XXX. Hôtels, camping. Abrogé à partir du 01.03.2026 ». Tableau B : « IV. Hôtels, camping / Rétabli à partir du 01.03.2026 / 1. La fourniture de logements meublés, avec ou sans petit-déjeuner. 2. La mise à disposition d'emplacements pour le camping. » |
| Produits phytopharmaceutiques (phytopharmacie) | 12 % (tableau B, III) | 21 % | « III. Phytopharmacie. Abrogé à partir du 01.03.2026 ». Les engrais restent à 6 %, « à l'exclusion de ceux qui sont mélangés à des produits phytopharmaceutiques » (tableau A, XII, 8°). |
En vertu de l'art. 37, § 2 du Code de la TVA, cet arrêté doit être confirmé par une loi dans les douze mois de sa publication au Moniteur belge, faute de quoi il est réputé n'avoir jamais produit ses effets (voir Vue d'ensemble).
Autres changements datés
- Charbon et combustibles solides : 12 % → 21 % à partir du 29 juillet 2025. La rubrique VIII « Combustibles » du tableau B a été abrogée par l'art. 54 de la loi du 18 juillet 2025 (M.B. 29 juillet 2025, Numac 2025005578) « à partir du 29.07.2025 ». [13]
- Pompes à chaleur : 6 % du 1er janvier 2026 au 31 décembre 2030. Art. 1quater/1 (arrêté royal du 18 décembre 2025) : « à partir du 1er janvier 2026 jusqu'au 31 décembre 2030, sont soumis au taux réduit de six p.c., les travaux immobiliers ayant pour objet la livraison avec installation de pompes à chaleur destinées au chauffage … dans, sur ou à proximité immédiate de bâtiments d'habitation ». Les systèmes hybrides combinés à un appareil de chauffage non électrique sur le même circuit hydraulique sont exclus (§ 1er). Le § 2 fixe les conditions relatives au client, au logement et à la pompe reprises dans le tableau ci-dessus. [13]
Taux futurs annoncés. Le seul changement futur daté dans l'arrêté royal n° 20 est la fin du taux applicable aux pompes à chaleur après le 31 décembre 2030 (au 23 septembre 2026).
Pour comparer la Belgique avec d'autres juridictions, consultez le tableau des taux fiscaux mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Importations et exportations
- Importations de biens. La TVA à l'importation est déclarée sur le document d'importation. Un document d'importation comportant des indications inexactes sur la nature ou la quantité des biens ou sur le prix entraîne « une amende égale à deux fois le montant de cette taxe, avec un minimum de 50 EUR » (Code de la TVA, art. 70, § 3). [17]
- Les exportations et les livraisons intracommunautaires sont exonérées avec droit à déduction : l'art. 45, § 1er du Code de la TVA autorise la déduction pour « des opérations exonérées en vertu des articles 39 à 42 » (exportations, livraisons intracommunautaires, transport international et services connexes). [28]
Produits et services numériques
Une entreprise non établie en Belgique qui vend des services, y compris des services fournis par voie électronique, ou réalise des ventes à distance de biens à des consommateurs belges peut utiliser le guichet unique (OSS) ou le guichet unique à l'importation (IOSS) de l'UE. Une entreprise qui utilise uniquement le guichet unique non-Union ou l'IOSS est exclue de l'identification belge par l'art. 50, § 1er, 3° du Code de la TVA (cité plus haut). [4]
Modifications ViDA proposées (pas encore en vigueur). Le projet de loi DOC 56 1718, adopté par la commission des Finances et du Budget de la Chambre le 23 septembre 2026 (11 voix pour, 2 abstentions ; rapport de commission et texte adopté publiés le 2 octobre 2026), appliquerait les règles « TVA à l'ère numérique » (ViDA) à partir du 1er janvier 2027 et du 1er juillet 2029. Selon les documents de la commission, il mettrait fin à la simplification des stocks sous contrat de dépôt (call-off stock) pour les transferts postérieurs au 30 juin 2028 (règles transitoires jusqu'au 30 juin 2029), étendrait la règle du fournisseur présumé applicable aux plateformes électroniques à d'autres catégories d'acheteurs, et exclurait les bénéficiaires de la franchise des petites entreprises du régime à l'importation (IOSS, Code de la TVA, art. 58quinquies). Au 5 octobre 2026, aucun vote en séance plénière n'avait eu lieu. (Chambre des représentants)
Lorsque la Belgique est l'État membre d'identification, la page OSS en néerlandais indiquait : « De aangiften worden per kwartaal ingediend. De kwartaalaangifte moet worden ingediend vóór het einde van de maand die volgt op dat kwartaal (april, juli, oktober, januari) » — les déclarations OSS sont trimestrielles et doivent être déposées avant la fin du mois qui suit le trimestre (avril, juillet, octobre, janvier) (FOD Financiën, consulté le 23 août 2026). Les déclarations IOSS sont mensuelles. [18]
Entreprises étrangères vendant en Belgique — B2B et B2C
- Services B2B — le client belge acquitte généralement la TVA et le fournisseur étranger ne s'immatricule pas. Les règles de facturation applicables dépendent du lieu d'établissement du fournisseur. En vertu de l'art. 53decies, § 1er, alinéa 2, 1° du Code de la TVA, lorsqu'un fournisseur non établi en Belgique effectue une opération pour laquelle le client belge est redevable de la TVA, la facture suit les règles de l'État membre du fournisseur, sauf si le client émet lui-même la facture (autofacturation). [40] Lorsqu'une facture est soumise aux règles belges et que le client est redevable de la TVA, l'arrêté royal n° 1, art. 5, § 1er exige le numéro de TVA du client pour les services B2B (4° : « le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu ») et la mention « Autoliquidation » à la place du taux et du montant de la TVA (9°bis : « la mention " Autoliquidation " en lieu et place de l'indication des taux et du montant total des taxes dues lorsque la taxe est due par le cocontractant »). [14]
- Biens B2B situés en Belgique — régime différent. Un vendeur non établi qui est lui-même redevable de la TVA belge sur la livraison doit être identifié (Code de la TVA, art. 50, § 1er, 3°) et, s'il est établi hors de l'UE, doit généralement désigner un représentant (art. 55, § 1er). Voir Immatriculation des non-résidents. [4] [8]
- B2C — OSS ou IOSS, à défaut identification belge. Le vendeur acquitte lui-même la TVA, via l'OSS/IOSS ou, lorsqu'il est redevable en dehors de ces régimes, via un numéro de TVA belge (Code de la TVA, art. 50, § 1er, 3°). Une entreprise établie dans un autre État membre de l'UE dont le chiffre d'affaires dans l'UE ne dépasse pas 100 000 EUR et le chiffre d'affaires belge 25 000 EUR peut à la place recourir à la franchise belge, après notification préalable à son État membre d'établissement (elle est identifiée sous un numéro portant le suffixe EX) (Code de la TVA, art. 56ter, § 2). [5]
Autoliquidation interne pour les travaux immobiliers
Arrêté royal n° 1, art. 20, § 1er : « le cocontractant de l'assujetti établi en Belgique qui effectue une des opérations indiquées au paragraphe 2, acquitte la taxe due en raison de cette opération lorsqu'il est lui-même un assujetti tenu au dépôt de la déclaration visée à l'article 53, § 1er, alinéa 1er, 2°, du Code. » § 2 : « Est visé tout travail immobilier au sens de l'article 19 § 2, du Code. » Autrement dit : pour les travaux immobiliers fournis par un assujetti établi en Belgique, le client acquitte la TVA lorsqu'il est lui-même un assujetti qui dépose des déclarations périodiques de TVA. Le paragraphe 4 de l'article a été remplacé à partir du 1er janvier 2024. [14]
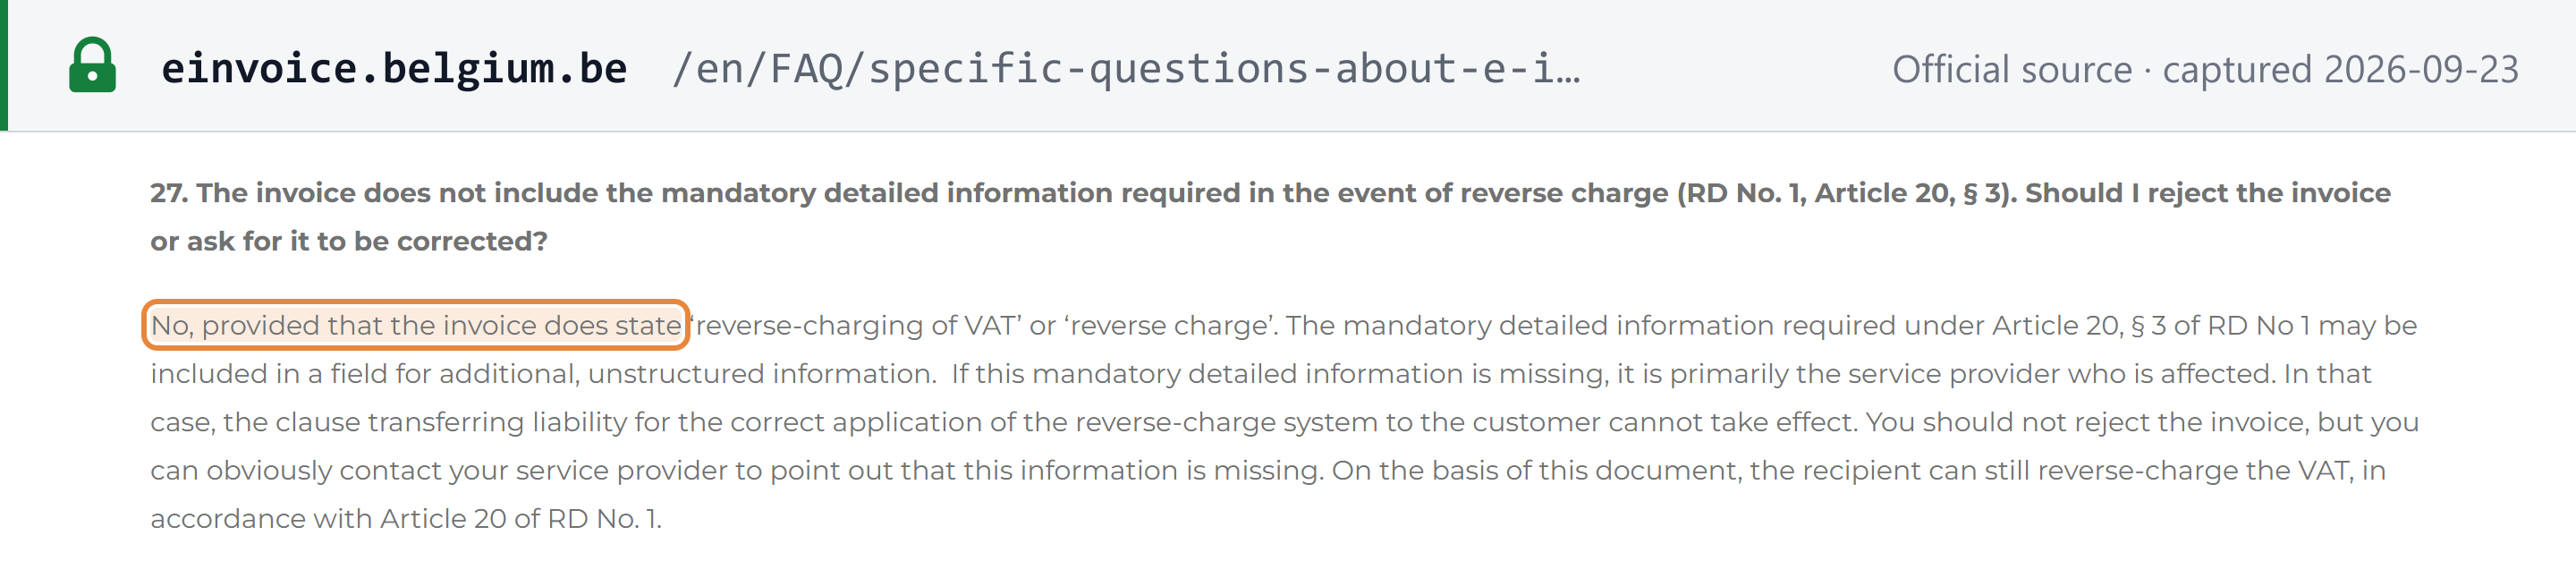
Quant à la formulation, la FAQ du SPF Finances sur la facturation électronique (question 27) précise qu'un client n'est pas tenu de rejeter une facture qui ne reprend pas l'intégralité du texte de l'art. 20, § 3, « à condition que la facture mentionne "reverse-charging of VAT" ou "reverse charge" » (notre traduction ; mentions citées telles quelles dans la FAQ anglaise). La formulation détaillée peut figurer dans un champ de texte libre. [15]
Responsabilité des marketplaces et plateformes en tant que fournisseur présumé
Applicable, comme dans les règles de l'UE. Code de la TVA, art. 13bis (à partir du 1er juillet 2021) : [16]
- § 1er — un assujetti qui facilite, par l'utilisation d'une interface électronique telle qu'une place de marché, une plateforme ou un portail, des ventes à distance de biens importés de territoires tiers ou de pays tiers « contenus dans des envois d'une valeur intrinsèque ne dépassant pas 150 euros » « est réputé avoir reçu et livré ces biens lui-même ».
- § 2 — il en va de même lorsque l'interface facilite la livraison de biens à l'intérieur de l'UE par un assujetti non établi dans l'UE à une personne non assujettie.
Lieu de livraison
Les règles relatives au lieu de livraison des biens et au lieu de prestation des services figurent dans le Code de la TVA. [1]
Exigences en matière de facturation
Les règles de facturation figurent dans l'arrêté royal n° 1, principalement aux art. 1 à 13quater. L'art. 5, § 1er commence ainsi : « La facture et le document visé à l'article 2 portent les mentions suivantes : ». Depuis le 1er janvier 2026, les factures entre entreprises belges assujetties à la TVA doivent en outre être des factures électroniques structurées — voir Statut de la facturation électronique. [14]
Mentions obligatoires
Arrêté royal n° 1, art. 5, § 1er (texte actuel, y compris le point 10°quater ajouté à partir du 1er janvier 2025) : [14]
| Point | Mention requise | Texte de l'arrêté |
|---|---|---|
| 1° | Date d'émission et numéro séquentiel unique | « la date à laquelle ils sont respectivement émis ou établi et un numéro séquentiel, basé sur une ou plusieurs séries qui identifie ces documents de façon unique » |
| 2° | Nom du fournisseur, adresse du siège administratif ou social et numéro de TVA | « le nom ou la dénomination sociale du fournisseur de biens ou du prestataire de services, l'adresse de son siège administratif ou social et son numéro d'identification à la T.V.A. » |
| 2°bis | Pour un fournisseur non établi : son représentant en Belgique | « l'identité et l'adresse de ce représentant responsable et l'indication de sa qualité » |
| 3° | Nom, adresse et numéro de TVA du client | « le nom ou la dénomination sociale, l'adresse et le numéro d'identification à la T.V.A. … du cocontractant » |
| 3°bis | Pour un client redevable non établi : son représentant en Belgique | comme au 2°bis |
| 4° | Numéro de TVA du client pour les services B2B, les livraisons intracommunautaires et les opérations triangulaires | « le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu » |
| 5° | Date du fait générateur ou du paiement, si elle diffère de la date d'émission | « dans la mesure où une telle date est déterminée et différente de la date de l'émission de la facture » |
| 6° | Description et quantité | « la dénomination usuelle des biens livrés et des services fournis et leur quantité ainsi que l'objet des services » |
| 7° | Pour les moyens de transport : données du véhicule | « la marque, le modèle, la cylindrée, la puissance du moteur et le numéro de châssis » |
| 8° | Par taux ou exonération : base d'imposition, prix unitaire, remises | « pour chaque taux ou exemption, la base d'imposition, le prix unitaire hors taxe, ainsi que les escomptes, rabais ou ristournes éventuels » |
| 9° | Taux et TVA totale (TVA totale en euros) | « l'indication des taux de la taxe et le montant total des taxes à payer ou à régulariser » |
| 9°bis | Autoliquidation | la mention « Autoliquidation » à la place des taux et de la TVA totale |
| 9°ter | Autofacturation | la mention « Autofacturation » lorsque le client émet la facture pour le compte du fournisseur |
| 10° | Motif d'exonération | « l'indication de la disposition pertinente de la directive ou de la disposition nationale correspondante » |
| 10°bis | Agences de voyages | « Régime particulier - Agences de voyages » |
| 10°ter | Régimes de la marge | « Régime particulier - Biens d'occasion », « Régime particulier - Objets d'art », « Régime particulier - Objets de collection et d'antiquité » |
| 10°quater | Franchise de taxe des petites entreprises | « Régime particulier de la franchise de taxe » |
| 11° | Référence aux documents antérieurs | « une référence à la pièce ou aux pièces antérieures » |
| 12° | Toute autre mention requise en vertu du Code | « toutes autres mentions prescrites en exécution du Code » |
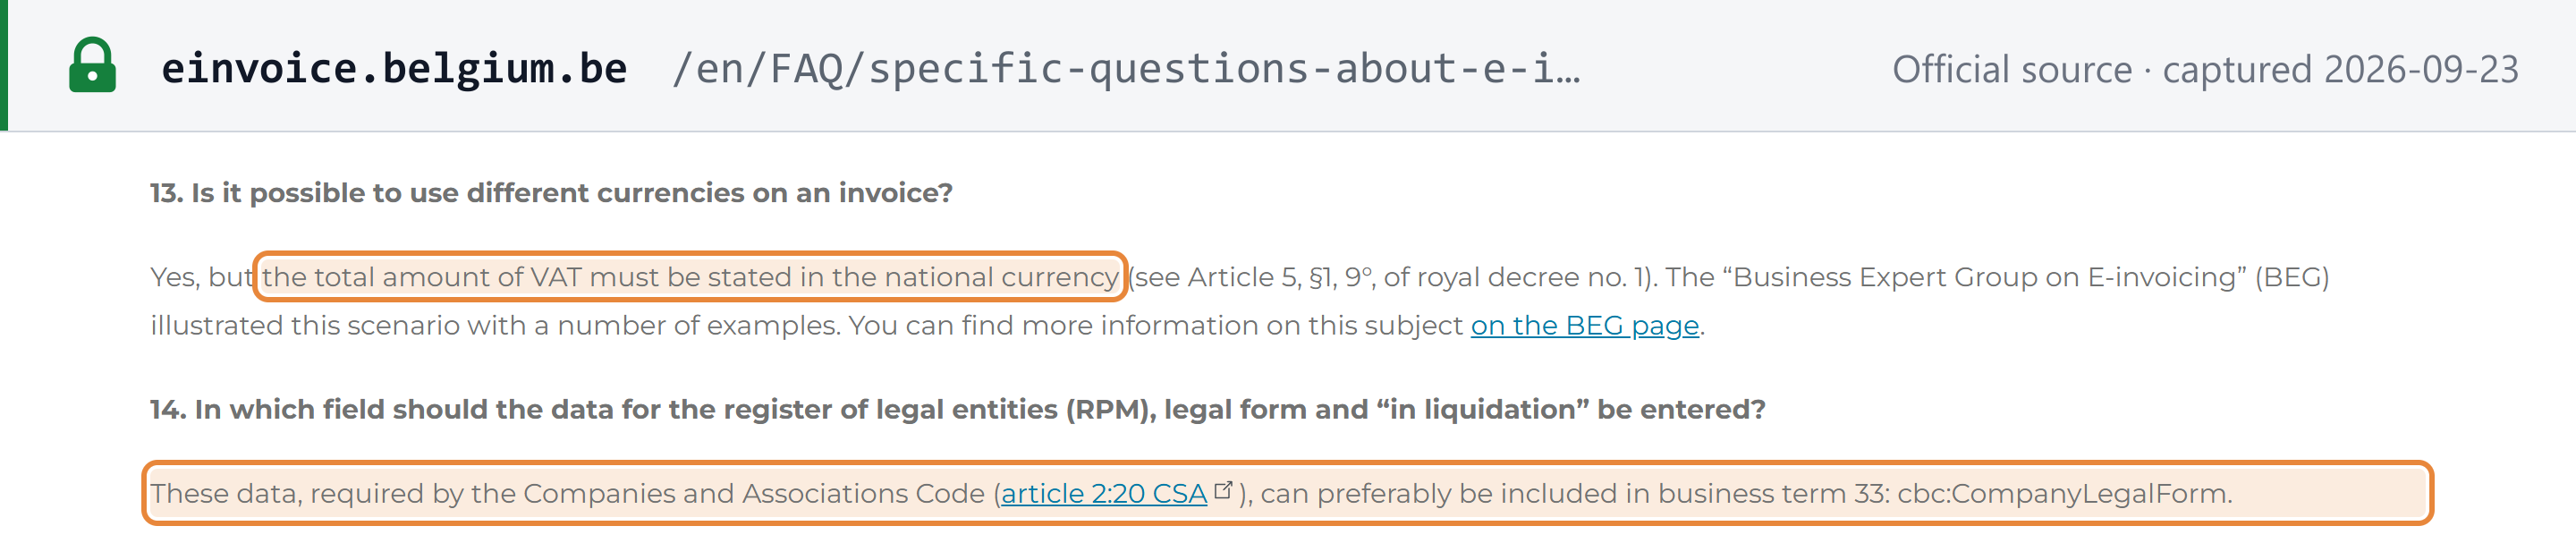
Mentions de droit des sociétés. Le droit belge des sociétés et le droit économique ajoutent d'autres mentions. Le spécimen de facture minimale du Business Expert Group (ci-dessous) rattache le nom du vendeur, l'adresse de son siège, le numéro d'entreprise, la forme juridique, le registre des personnes morales (RPM / RPR) et les coordonnées à l'art. 2:20 du Code des sociétés et des associations (CSA / WVV) et à l'art. III.25 du Code de droit économique (CDE / WER). Il explique : « Le tableau contient les éléments obligatoires fondés sur la législation belge (arrêté royal n° 1, droit économique et droit des sociétés) » (notre traduction). La FAQ du SPF Finances sur la facturation électronique (question 14) ajoute que le RPM, la forme juridique et la mention « en liquidation », « exigés par le Code des sociétés et des associations (article 2:20 CSA), peuvent de préférence être repris dans le business term 33 : cbc:CompanyLegalForm » (notre traduction). [20] [15]
Délai d'émission
Au plus tard le 15 du mois qui suit le fait générateur. Arrêté royal n° 1, art. 4, § 1er (à partir du 1er janvier 2016) : « La facture et le document visé à l'article 3, sont respectivement émis ou établis au plus tard le quinzième jour du mois qui suit celui au cours duquel est intervenu le fait générateur de la taxe conformément aux articles 16 et 22 du Code. » Le même délai s'applique aux livraisons intracommunautaires exonérées (§ 2) et aux relevés successifs (§ 3). [14]
Les factures destinées à des particuliers ne sont exigées que dans les cas énumérés à l'art. 1er de l'arrêté, par exemple pour les moyens de transport neufs et les travaux immobiliers.
Numérotation et séquence
Un numéro séquentiel unique, « basé sur une ou plusieurs séries » (art. 5, § 1er, 1°). Les factures simplifiées portent également un numéro séquentiel (art. 13). [14]
Notes de crédit et de débit
Les corrections sont effectuées au moyen d'un document rectificatif. Arrêté royal n° 1, art. 12 (texte en vigueur à partir du 1er janvier 2026) : « Un document rectificatif au sens de l'article 53, § 2, alinéa 3 ou § 2bis, alinéa 3, du Code, doit être émis ou établi lorsque, après leur émission ou établissement, la facture ou un des documents visés … doivent être corrigés. » § 3 : « Le document rectificatif visé aux paragraphes 1er et 2 porte une référence à la facture ou au document à rectifier ». [14]
La correction d'une facture électronique structurée est elle-même une facture électronique structurée. La FAQ du SPF Finances (question 23) admet qu'une note de crédit de 2026 portant sur une facture PDF de 2025 reste au format PDF « pour autant que le client l'accepte (art. 56, § 2, alinéa 4 du Code de la TVA) » (notre traduction). [15]
Devise et langue
- Devise. Toute devise peut être utilisée, mais la TVA totale doit être exprimée en euros. FAQ du SPF Finances (question 13) : « Oui, mais le montant total de la TVA doit être indiqué dans la monnaie nationale (voir l'article 5, § 1er, 9°, de l'arrêté royal n° 1) » (notre traduction). Le Business Expert Group publie des exemples chiffrés (cas de test 10 et 11, « Invoice in USD and EUR vat »). [15] [21]
- Taux de change. L'art. 27, § 2 du Code de la TVA (texte actuel en vigueur à partir du 1er juillet 2021) convertit les montants en devises au « dernier cours indicatif de l'euro publié par la Banque centrale européenne ». Pour les devises que la BCE ne cote pas, le dernier cours de la Banque nationale de Belgique s'applique. Un taux convenu entre les parties, ou figurant dans le contrat ou sur la facture, s'applique à la place si le prix est effectivement payé à ce taux. Pour les déclarations OSS et IOSS, l'art. 27, § 3 retient le cours de la BCE du dernier jour de la période de déclaration. L'art. 27 a été remplacé à partir du 1er janvier 2013 ; le § 3 a été modifié en dernier lieu à partir du 1er juillet 2021. [45]
- Langue. Les mentions légales doivent être rédigées dans la langue de la région du fournisseur. Le spécimen du Business Expert Group indique : « En Belgique, toutes les mentions légales sont censées être exprimées dans la langue de la région où se situe le siège d'exploitation du fournisseur ou du prestataire de services (article 52 de l'AR du 18/07/1966 sur l'emploi des langues en matière administrative) » (notre traduction). [20]
Types de documents
| Document | Utilisation | Source |
|---|---|---|
| Facture complète | Cas par défaut pour les opérations avec des assujettis | Arrêté royal n° 1, art. 5 |
| Facture simplifiée | Facture de 100 EUR ou moins hors TVA ; document assimilé à une facture ; facture d'un bénéficiaire de la franchise. Exclue pour les livraisons intracommunautaires, les ventes à distance, les opérations triangulaires et les opérations autoliquidées | Arrêté royal n° 1, art. 13 |
| Document rectificatif | Corrections au crédit et au débit | Arrêté royal n° 1, art. 12 |
| Autofacture | Émise par le client, avec la mention « Autofacturation » | Arrêté royal n° 1, art. 5, § 1er, 9°ter |
| Ticket de caisse (ticket de caisse) | Hôtels et restaurants utilisant un système de caisse enregistreuse, en vertu d'un arrêté royal distinct du 30 décembre 2009 | Arrêté royal du 30 décembre 2009 |
Facture simplifiée, arrêté royal n° 1, art. 13 (à partir du 1er janvier 2025) : « Les assujettis sont autorisés à émettre une facture simplifiée dans les cas suivants : 1° lorsque le montant de la facture n'est pas supérieur à 100 euros, hors taxe sur la valeur ajoutée; … 4° lorsque l'assujetti bénéficie du régime de la franchise de taxe ». Elle doit tout de même indiquer la date et le numéro séquentiel ; le nom, l'adresse et le numéro de TVA du fournisseur ; le numéro de TVA du client ou ses nom et adresse ; « l'identification du type de biens livrés ou des services prestés » ; et « l'indication, par taux, de la base d'imposition et le montant total des taxes dues ». Entre entreprises belges assujetties à la TVA, une facture simplifiée est également transmise « (au moins) via le format Peppol-BIS » (FAQ, question 18, notre traduction). [14] [15]
Autofacturation
Autorisée, moyennant un accord préalable, l'acceptation de chaque autofacture et la mention « Autofacturation » (art. 5, § 1er, 9°ter). Sur Peppol, la FAQ du SPF Finances (question 22) indique : « Peppol prévoit un type de document distinct (facture d'autofacturation / note de crédit d'autofacturation) … Attention : un accord préalable reste requis, de même que l'acceptation de chaque facture ou note de crédit d'autofacturation » (notre traduction). [14] [15]
Conservation et piste d'audit
Les factures sont conservées sept ans — et non dix. Code de la TVA, art. 60, § 3 : « Les factures et copies de factures visées au paragraphe 1er doivent être conservées pendant sept ans à compter du 1er janvier de l'année qui suit leur date d'émission ». [19]
Ce délai a changé deux fois :
- La loi du 20 novembre 2022 (art. 103, M.B. 30 novembre 2022) l'a porté à dix ans (« pendant dix ans ») à partir du 1er janvier 2023.
- L'art. 97 de la loi du 18 décembre 2025 (M.B. 30 décembre 2025, Numac 2025009647) a rétabli sept ans avec effet rétroactif au 1er janvier 2023. Le texte actuel de l'art. 60 s'applique rétroactivement à partir du 1er janvier 2023 ; son historique de modifications indique « Art. 60, à partir du 01.01.2023 *rétroactif (Art. 97, L 18.12.2025, M.B. 30.12.2025, Numac: 2025009647) ».
De nombreux guides rédigés entre 2023 et 2025 mentionnent encore dix ans. [19]
- Lieu. Les assujettis établis en Belgique conservent en Belgique les copies des factures émises et toutes les factures reçues, sauf si elles sont stockées électroniquement avec un accès complet et en ligne depuis la Belgique : « …doivent être conservées sur le territoire belge, lorsque cette conservation n'est pas effectuée sous un format électronique garantissant en Belgique un accès complet et en ligne aux données concernées » (art. 60, § 2). La conservation sur papier ou sous forme électronique est admise.
- Piste d'audit. Art. 60, § 5 : « L'authenticité de l'origine, l'intégrité du contenu et la lisibilité d'une facture, que celle-ci se présente sur papier ou sous format électronique, doivent être assurées à compter du moment de son émission et jusqu'à la fin de sa période de conservation. » Chaque assujetti choisit la manière de procéder : « Tout contrôle de gestion qui établit une piste d'audit fiable entre une facture et une livraison de biens ou une prestation de services, est de nature à donner cette assurance ». Le Code de la TVA et l'arrêté royal n° 1 n'imposent aucune empreinte (hash), signature ou code QR pour les factures B2B (au 23 septembre 2026). [19]
Spécimen de facture conforme
Le Business Expert Group on E-invoicing (BEG) publie un spécimen annoté, Scenario 1 — « Minimal legal + technical invoice », sur le portail public de la facturation électronique. Le BEG a été lancé en 2016 à l'initiative de la FEB ; son comité de pilotage réunit des fédérations professionnelles ainsi que le SPF Finances, le SPF BOSA et le SPF Économie. Le spécimen est une facture de trois lignes (une à 6 %, une à 21 %, une exonérée) présentée sous forme de tableau. Pour chaque champ, il indique le terme métier EN 16931 et son identifiant (par exemple BT-1 numéro de facture, BT-2 date d'émission, BT-7 date du fait générateur, BT-5 devise, BT-31 numéro de TVA du vendeur, BT-34 adresse électronique du vendeur, BT-30 identifiant d'immatriculation légale, BT-33 forme juridique), le caractère obligatoire ou non du champ, la base légale belge (« RD1 », « Art.2:20 … WVV », « WER Art. III.25 ») et l'élément UBL Peppol correspondant. Une version XML est publiée en parallèle. [20] [21]
Son objectif déclaré : « Ce scénario contient une facture simple reprenant les éléments légalement requis. Elle contient donc l'ensemble minimal des éléments légaux obligatoires décrits à l'article 5 + 13ter de l'AR/KB 1, dans le WER et le WVV, ainsi que les éléments obligatoires de la norme Peppol BIS v3 Billing, fondée sur la norme européenne 16931. » Et : « L'objectif principal de ce document est de clarifier où inclure les informations exigées par la réglementation belge » (notre traduction). La présentation ci-dessous est la mise en forme par Lookuptax de l'ensemble des champs de ce spécimen, avec la base légale indiquée à côté de chaque champ. Tous les noms, numéros et montants sont fictifs :
Facture / Factuur / Invoice
| DescriptionAR n° 1 art. 5 § 1er, 6° | QuantitéAR n° 1 art. 5 § 1er, 6° | Prix unitaire (hors TVA)AR n° 1 art. 5 § 1er, 8° | Taux de TVAAR n° 1 art. 5 § 1er, 9° | Montant (hors TVA) |
|---|---|---|---|---|
| Livres imprimés | 10 | 20,00 EUR | 6 % | 200,00 EUR |
| Chaises de bureau | 4 | 150,00 EUR | 21 % | 600,00 EUR |
| Service exonéré | 1 | 300,00 EUR | Exonéré | 300,00 EUR |
- Base imposable à 6 %AR n° 1 art. 5 § 1er, 8°
- 200,00 EUR
- TVA à 6 %AR n° 1 art. 5 § 1er, 9°
- 12,00 EUR
- Base imposable à 21 %AR n° 1 art. 5 § 1er, 8°
- 600,00 EUR
- TVA à 21 %AR n° 1 art. 5 § 1er, 9°
- 126,00 EUR
- Montant exonéréAR n° 1 art. 5 § 1er, 8°
- 300,00 EUR
- TVA totale (en EUR)AR n° 1 art. 5 § 1er, 9°
- 138,00 EUR
- Total TVA comprise
- 1 238,00 EUR
- Ligne exonérée : la facture cite la disposition d’exonération applicable de la directive TVA ou du Code belge de la TVA — AR n° 1 art. 5 § 1er, 10°. La disposition est laissée générique ici.
- Les opérations autoliquidées portent la mention « Autoliquidation » à la place du taux et de la TVA — AR n° 1 art. 5 § 1er, 9°bis. Un bénéficiaire de la franchise porte la mention « Régime particulier de la franchise de taxe » à la place de la TVA — 10°quater.
- Entre entreprises belges assujetties à la TVA, cette facture est transmise sous forme de facture électronique structurée Peppol BIS (UBL) via Peppol ; le Business Expert Group publie le XML du Scenario 1.
Statut de la facturation électronique
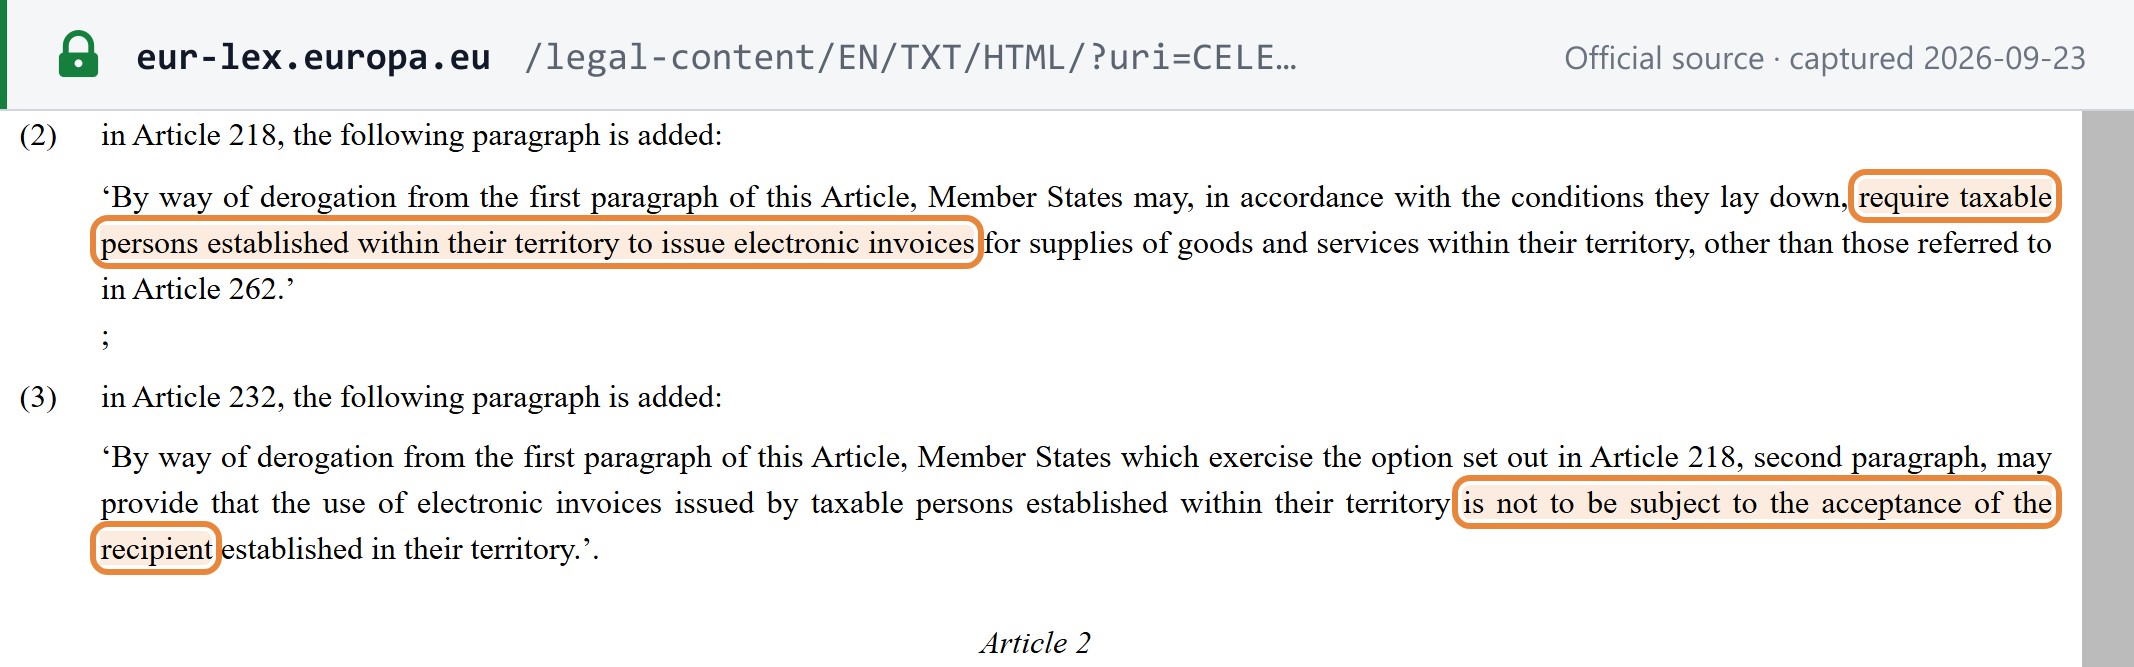
Statut (au 23/09/2026) : facturation électronique structurée B2B obligatoire depuis le 1er janvier 2026 ; la déclaration électronique (e-reporting) en est au stade d'avant-projet de loi. Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent émettre et recevoir des factures électroniques structurées pour les opérations B2B nationales, au format Peppol BIS (UBL) via le réseau Peppol. Un autre format conforme à la norme EN 16931 n'est admis que moyennant accord entre les parties (arrêté royal n° 1, art. 13ter : « 1° en conformité avec la norme européenne sur la facturation électronique … concrétisées dans le format Peppol BIS dans la version UBL ; 2° via le réseau de transmission Peppol »). [14] [37] Le 18 juillet 2026, le Conseil des ministres a approuvé un avant-projet de loi introduisant la déclaration électronique et supprimant le listing annuel des clients ; il n'est pas encore en vigueur (voir la fiche de l'événement). [38] Au niveau de l'UE, la directive (UE) 2025/516 du Conseil (ViDA) a ajouté des paragraphes aux articles 218 et 232 de la directive TVA : un État membre peut désormais imposer la facturation électronique aux entreprises établies sur son territoire, sans l'acceptation du destinataire, et n'a plus besoin d'une dérogation spéciale pour le faire. [22] Le champ d'application, les exclusions, l'intégration au réseau et le barème des amendes sont traités dans le guide Lookuptax de la facturation électronique en Belgique (en anglais).
Pour situer la Belgique parmi les autres obligations, consultez le tableau des statuts et réseaux de facturation électronique et le guide Peppol de Lookuptax.
Déclaration et paiement
Fréquence de déclaration
Mensuelle par défaut ; trimestrielle pour les plus petites entreprises. L'arrêté royal n° 1, art. 17, § 2 (texte en vigueur à partir du 10 janvier 2026, tel que modifié par l'arrêté royal du 17 décembre 2025, M.B. 31 décembre 2025) autorise une déclaration trimestrielle lorsque le chiffre d'affaires annuel hors TVA n'excède pas 2 500 000 EUR : « … déclaration trimestrielle … lorsque le chiffre d'affaires annuel, hors taxe sur la valeur ajoutée, n'excède pas 2.500.000 euros pour l'ensemble de son activité économique. » [23]
Une entreprise tenue de déposer un relevé intracommunautaire mensuel ne peut pas recourir au régime trimestriel. Un déclarant trimestriel qui ne remplit plus les conditions passe aux déclarations mensuelles à la fin du trimestre concerné et doit signaler ce changement au plus tard le 10 du mois suivant (art. 17, § 3).
Date limite de déclaration
| Déclarant | Échéance | Week-ends et jours fériés |
|---|---|---|
| Mensuel | « au plus tard le vingtième jour qui suit le mois auquel elle se rapporte » — au plus tard le 20 du mois suivant | Reportée au jour ouvrable suivant |
| Trimestriel | « au plus tard le vingt-cinquième jour du mois qui suit chaque trimestre civil » — au plus tard le 25 du mois qui suit le trimestre | Pas de report |
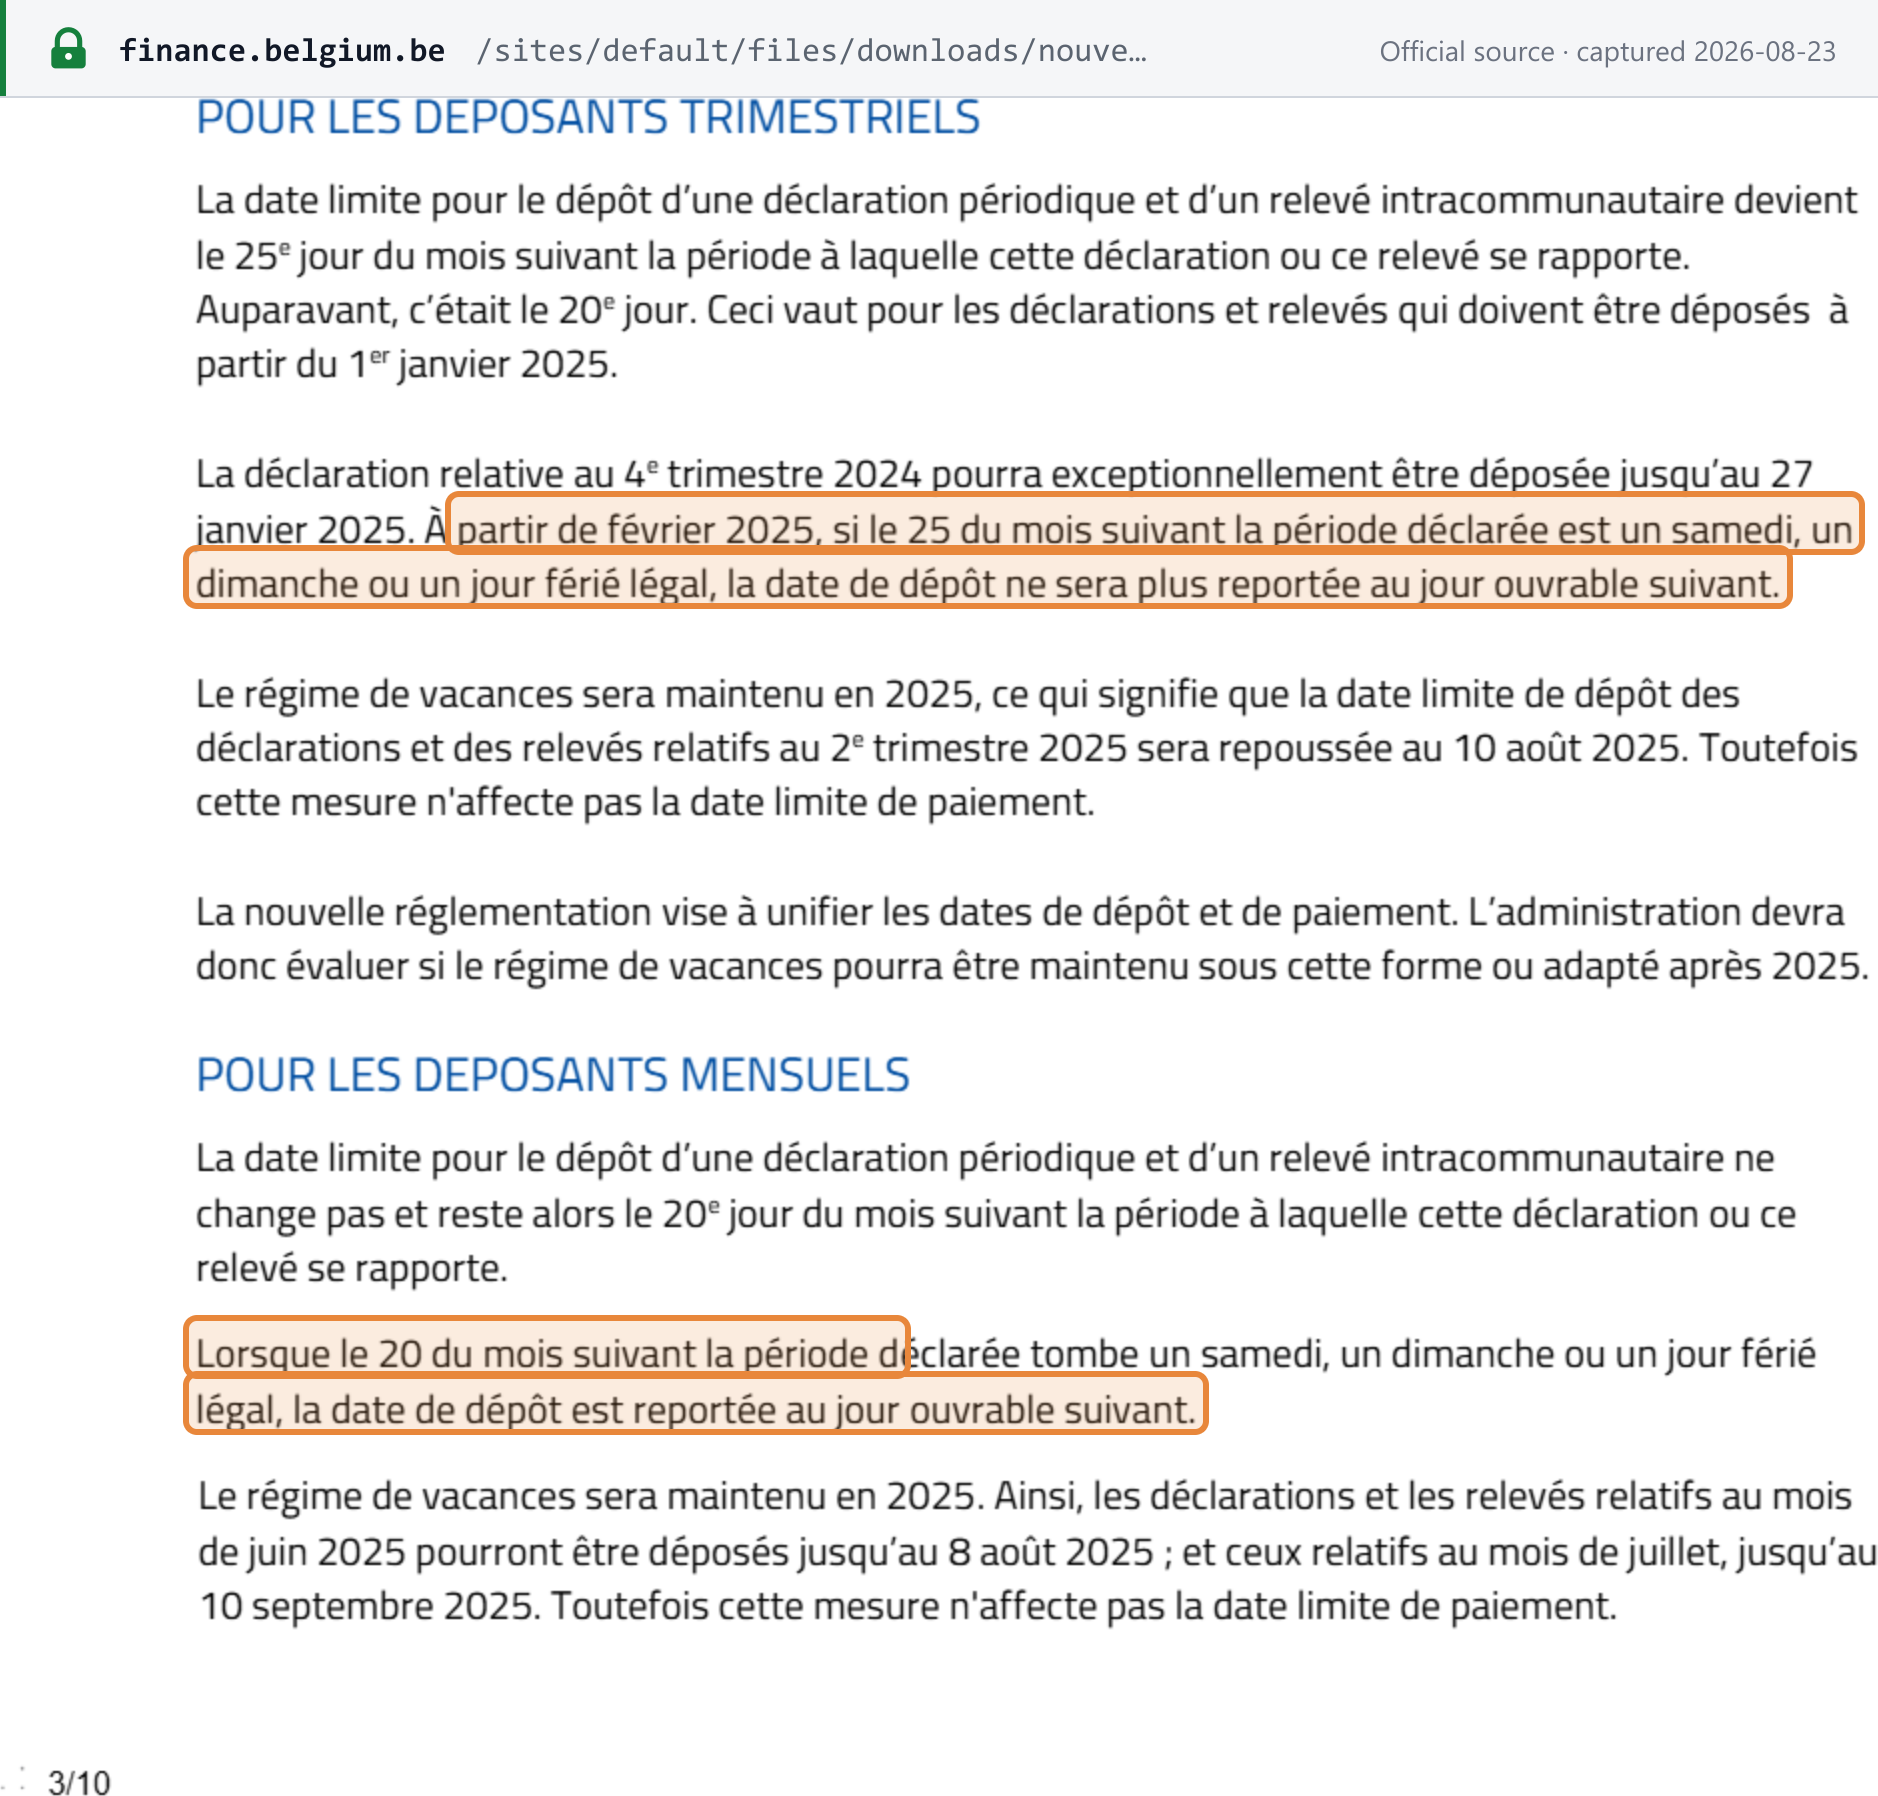
L'échéance trimestrielle est passée du 20 au 25 pour les déclarations dues à partir du 1er janvier 2025 (art. 17, § 2). La règle relative aux week-ends diffère selon les deux dates, comme l'explique la note d'orientation du SPF Finances sur la nouvelle chaîne TVA. [23] [39]
Aucun acompte n'est plus dû. Les acomptes trimestriels ont été supprimés à partir du 1er avril 2017 et l'acompte de décembre à partir du 10 avril 2021. [23]
Date limite et mode de paiement
Les mêmes dates que pour la déclaration. SPF Finances : « Ces dates correspondent au moment où le montant doit être arrivé sur le compte bancaire BTW-TVA BE41 6792 0036 4210 » — le montant doit être arrivé sur le compte TVA BE41 6792 0036 4210 à cette date (SPF Finances, consulté le 23 août 2026). [24]
Le Compte-provisions TVA. L'art. 83bis du Code de la TVA institue le Compte-provisions T.V.A. (provisierekening), en vigueur à partir du 1er février 2025. Les crédits de TVA non remboursés y sont versés (voir Remboursements). Le SPF Finances l'a rendu visible dans MyMinfin le 1er mai 2026 (SPF Finances, consulté le 23 août 2026) — voir la fiche de l'événement. [43] [25]
La déclaration de substitution
Si une déclaration périodique n'est pas déposée, l'administration peut estimer la TVA due. Code de la TVA, art. 53, § 1erter : [26]
- Quand. L'administration adresse « une proposition de déclaration de substitution en cas de non-dépôt dans le délai requis de la déclaration … à l'expiration d'un délai de trois mois suivant la période de déclaration » — soit trois mois après la fin de la période de déclaration.
- Combien. Elle « reprend le montant de taxe dû le plus élevé indiqué dans les déclarations … relatives aux douze mois qui précèdent » — le montant de TVA due le plus élevé des déclarations des douze mois précédents. À défaut, « la proposition de déclaration de substitution … fixe le montant de taxe dû à 2.100 euros » — soit un minimum de 2 100 EUR.
- Notification. Elle « est notifiée par pli simple … et produit ses effets le troisième jour ouvrable suivant le jour de la remise de ce pli au prestataire du service postal universel ».
- Comment l'arrêter. Déposer la déclaration manquante « dans un délai d'un mois à compter de la date d'effet de la notification » ; « Le dépôt de cette déclaration met fin à la procédure de déclaration de substitution » — un dépôt dans un délai d'un mois met fin à la procédure.
- Réclamation. Une fois la déclaration de substitution définitive, l'assujetti « est autorisé à introduire une réclamation à l'encontre de cette déclaration dans un délai de six mois » — soit six mois (arrêté royal n° 1, art. 17bis, § 1er, texte en vigueur à partir du 10 janvier 2026). [14]
Relevés complémentaires
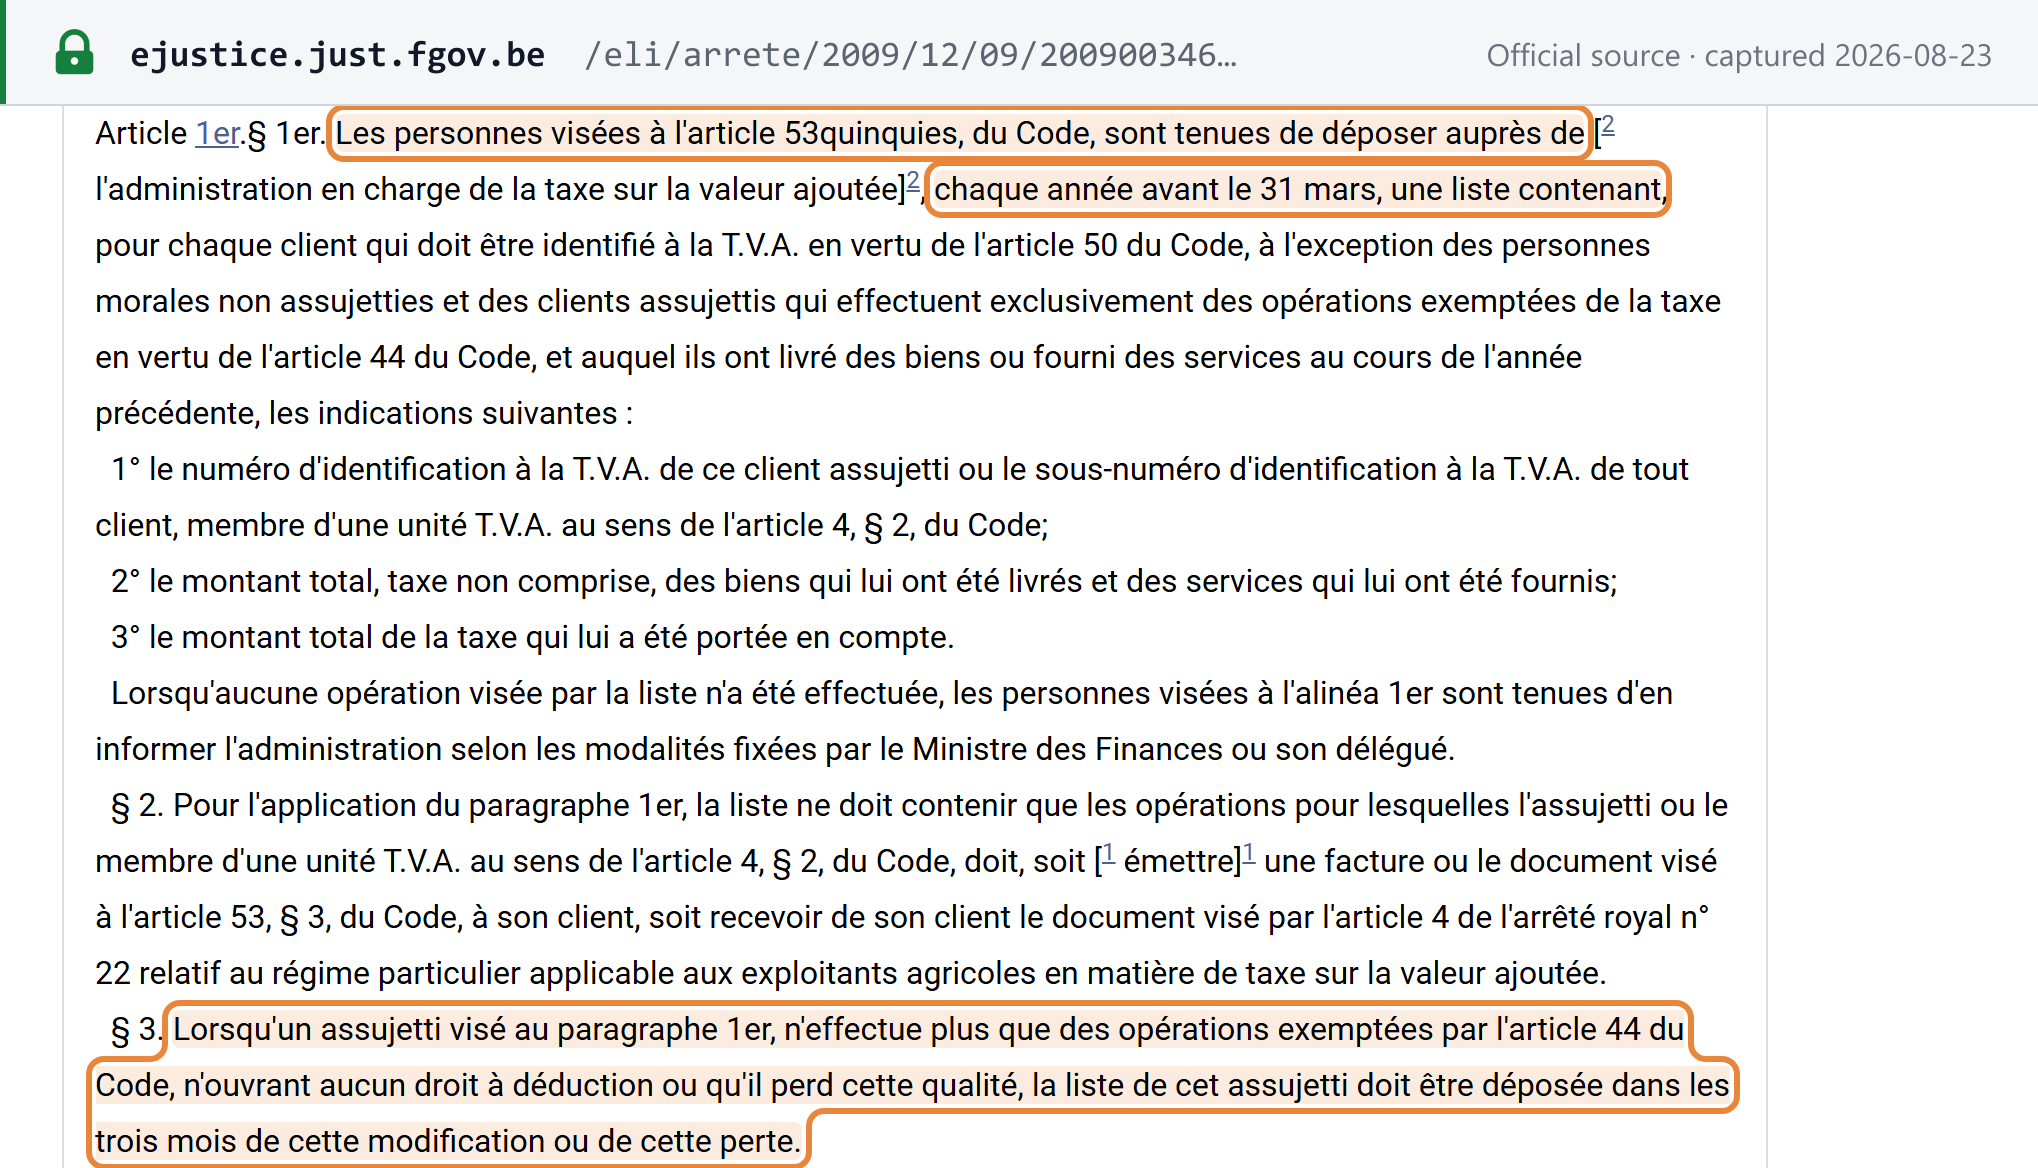
- Listing annuel des clients (formulaire 725). Arrêté royal n° 23, art. 1er, § 1er : les assujettis déposent « chaque année avant le 31 mars, une liste » — avant le 31 mars de chaque année — reprenant chaque client identifié à la TVA belge auquel ils ont fourni des biens ou des services l'année précédente. En cas de cessation, le listing est dû dans les trois mois (§ 3). Un avant-projet de loi approuvé par le Conseil des ministres le 18 juillet 2026 supprimerait ce listing ; il n'est pas encore en vigueur. [12]
- Relevé intracommunautaire (relevé intracommunautaire). Mensuel, au plus tard le 20 ; ou trimestriel, au plus tard le 25, lorsque les livraisons intracommunautaires de biens ne dépassent pas 50 000 EUR au cours du trimestre et de chacun des quatre trimestres précédents. Aucun relevé « néant » n'est déposé (arrêté royal n° 50 du 11 décembre 2019). [44]
- Communication du chiffre d'affaires sous franchise. Un bénéficiaire de la franchise communique son chiffre d'affaires belge de l'année civile précédente : « L'assujetti visé à l'alinéa 1er communique ces informations au plus tard le 31 mars qui suit l'année civile visée à l'alinéa 1er » — au plus tard le 31 mars (Code de la TVA, art. 56quinquies, § 2). [27]
- Régime transfrontalier de franchise de l'UE — rapport trimestriel. Une entreprise belge qui applique la franchise dans d'autres États membres fait rapport « dans un délai d'un mois à compter de la fin du trimestre civil ». Le dépassement de la limite de 100 000 EUR de chiffre d'affaires dans l'UE doit être notifié « dans un délai de quinze jours ouvrables » (Code de la TVA, art. 56quinquies, § 1er, à partir du 1er janvier 2025). [27]
Déduction de la TVA et exclusions
Code de la TVA, art. 45 (texte en vigueur à partir du 1er janvier 2025) : [28]
- Déductible. « Tout assujetti peut déduire de la taxe dont il est redevable, les taxes ayant grevé les biens et les services qui lui ont été fournis … dans la mesure où il les utilise pour effectuer : 1° des opérations taxées ; 2° des opérations exonérées en vertu des articles 39 à 42 » — la TVA sur les biens et services utilisés pour des opérations taxées ainsi que pour les exportations, les livraisons intracommunautaires et le transport international (§ 1er).
- Voitures — plafond de 50 %. « …la déduction ne peut dépasser en aucun cas 50 p.c. des taxes qui ont été acquittées » (§ 2). Le plafond ne s'applique pas, entre autres, aux véhicules de plus de 3 500 kg, aux camionnettes (camionnettes), aux motocyclettes, aux véhicules destinés à la revente ou à la location au public, ni aux taxis.
- Exclus. « Ne sont pas déductibles, les taxes ayant grevé : 1° les livraisons et les acquisitions intracommunautaires de tabacs manufacturés; 2° … boissons spiritueuses autres que celles qui sont destinées à être revendues …; 3° les frais de logement, de nourriture et de boissons … 4° les frais de réception » — tabacs manufacturés ; spiritueux non destinés à la revente ; frais de logement, de nourriture et de boissons ; et frais de réception (§ 3).
La déduction suppose une facture régulière — pour les opérations relevant de l'obligation, une facture électronique structurée — même si la FAQ du SPF Finances (question 24) précise que le droit à déduction n'est pas refusé lorsque les conditions matérielles sont remplies. [15]
Remboursements
- Crédit d'un assujetti résident. Code de la TVA, art. 76, § 1er (texte en vigueur à partir du 20 février 2026) : un excédent est restitué « au plus tard à la fin du troisième mois suivant la période de déclaration … lorsque l'assujetti ou son représentant responsable … en fait la demande expresse » — au plus tard à la fin du troisième mois suivant la période de déclaration, sur demande expresse. Il n'est restitué que si les déclarations des six mois précédents et de la période en cours ont été déposées dans les délais. À défaut, ou en l'absence de demande, le crédit est inscrit sur le Compte-provisions : « Lorsque l'excédent visé à l'alinéa 1er ne fait pas l'objet d'une demande de restitution, ou lorsque les conditions de la restitution ne sont pas en tout ou en partie remplies, celui-ci est inscrit sur le Compte-provisions T.V.A. de l'assujetti ». [29]
Exonérations
Opérations exonérées
L'art. 44 du Code de la TVA (texte en vigueur à partir du 3 novembre 2022) exonère notamment : [30]
- les prestations de soins à la personne effectuées par les professionnels de santé énumérés (« Sont exemptées de la taxe, les prestations de soins à la personne effectuées dans le cadre de leur profession ou pratique par les personnes suivantes : », § 1er) ;
- les livraisons de biens immeubles (« les livraisons de biens immeubles par nature », § 3), à l'exception des bâtiments neufs livrés au plus tard à la fin de la deuxième année suivant leur première occupation, qui sont taxés ;
- la location de biens immeubles, avec des exceptions taxées à l'art. 44, § 3, 2° : locations non résidentielles de six mois au plus ; emplacements de parking et de stockage ; emplacements de camping ; logements meublés de type hôtelier pour moins de trois mois ; locaux portuaires et aéroportuaires ; outillages fixes ; leasing immobilier ; coffres-forts ; et locations professionnelles lorsque les parties optent pour la taxation ;
- les services financiers et d'assurance.
Exonéré n'est pas taux zéro
En Belgique, les deux régimes produisent des effets opposés en matière de déduction :
- Exonération en vertu de l'art. 44 — en principe, pas de déduction. Les opérations visées à l'art. 44 n'ouvrent en général aucun droit à déduction. L'exception concerne l'art. 44, § 3, 4° à 10° (principalement les services financiers et d'assurance) lorsque le client est établi hors de l'UE ou que le service est directement lié à des biens exportés hors de l'UE (art. 45, § 1er, 4° et 5° : « 4° des opérations visées à l'article 44, § 3, 4° à 10°, à condition que le cocontractant soit établi en dehors de la Communauté »). Une entreprise qui n'effectue que des opérations relevant de l'art. 44 ne reçoit même pas de numéro de TVA : l'art. 50, § 1er, 1° exclut les « assujettis qui n'effectuent que des livraisons de biens ou des prestations de services qui sont exemptées en vertu de l'article 44 et qui ne leur ouvrent aucun droit à déduction ». [28] [4]
- Exonération en vertu des art. 39 à 42, ou taux zéro — déduction maintenue. Les exportations et les livraisons intracommunautaires sont exonérées avec droit à déduction. Les périodiques d'information éligibles sont taxés à 0 % au titre du tableau C, de sorte que leur éditeur conserve également son droit à déduction (voir Taux).
Les entreprises qui effectuent à la fois des opérations taxées et des opérations relevant de l'art. 44 répartissent leur TVA déductible.
Régimes particuliers
- Franchise de taxe des petites entreprises — 25 000 EUR ; pas de déduction de la TVA en amont ; mention sur la facture « Régime particulier de la franchise de taxe ». Voir Seuil d'immatriculation.
- Régime de la marge pour les biens d'occasion, les objets d'art, de collection et d'antiquité — arrêté royal n° 53 du 23 décembre 1994, pris en exécution de l'art. 58 du Code de la TVA. L'art. 1 définit les biens d'occasion comme « les biens meubles corporels susceptibles de remploi, en l'état ou après réparation, autres que des objets d'art, de collection ou d'antiquité, et autres que des métaux précieux, des pierres précieuses et des perles ». Le revendeur ne peut pas déduire la TVA sur les biens soumis au régime (Code de la TVA, art. 45, § 5), et la facture porte la mention prévue à l'art. 5, § 1er, 10°ter. [31]
- Régime forfaitaire (régime du forfait) — arrêté royal n° 2 du 19 décembre 2018. Les forfaits applicables aux exploitants de cafés figurent dans l'arrêté royal n° 2bis du 7 décembre 2025 (M.B. 19 décembre 2025). Celui-ci a remplacé l'arrêté de 2022 annulé par le Conseil d'État le 18 octobre 2024 et a été modifié par un arrêté royal du 7 mai 2026. Ses bases forfaitaires s'appliquent aux opérations effectuées « à partir du 1er janvier 2020 jusqu'au 31 décembre 2026 » — soit jusqu'au 31 décembre 2026 (art. 31). [41]
- Régime agricole — Code de la TVA, art. 57.
- Agences de voyages — un régime de la marge avec la mention sur la facture « Régime particulier - Agences de voyages » (art. 5, § 1er, 10°bis). [14]
- Comptabilité de caisse (TVA sur les encaissements) — sans objet. Ni le Code de la TVA ni ses arrêtés royaux ne prévoient de régime général de TVA sur les encaissements (au 23 septembre 2026). [32]
Infractions et sanctions
La TVA belge comporte deux types de risques distincts. Les infractions pénales sont poursuivies devant les tribunaux. Les amendes administratives (amendes fiscales) sont infligées par le SPF Finances. Code de la TVA, art. 72 : « A l'exception de celles qui figurent aux articles 73, 73bis et 73quater, toutes les amendes prévues dans le présent Code sont des amendes fiscales ». [34]
Infractions
Fraude pénale à la TVA — art. 73 du Code de la TVA, réécrit à partir du 1er septembre 2026. L'art. 15 de la loi du 16 mai 2024 (M.B. 21 juin 2024, Numac 2024005238) a remplacé l'art. 73 afin de l'aligner sur le nouveau Code pénal. Le nouveau texte dispose : « Sera puni d'une peine d'emprisonnement de niveau 2 telle que prévue à l'article 36 du Code pénal celui qui, dans une intention frauduleuse ou à dessein de nuire, contrevient aux dispositions du présent Code ou des arrêtés pris pour son exécution. Par dérogation aux articles 38 et 52, § 1er, du Code pénal, le juge peut prononcer une amende de 2.000 euros à 4.000.000 euros comme peine accessoire. » [33]
En résumé :
- Comportement. Enfreindre le Code de la TVA ou ses arrêtés d'exécution dans une intention frauduleuse ou à dessein de nuire.
- Peine. Emprisonnement de niveau 2 au sens de l'art. 36 du Code pénal, le juge pouvant y ajouter une amende de 2 000 EUR à 4 000 000 EUR.
- Fraude grave. Emprisonnement de niveau 3, qu'elle soit organisée ou non. La fraude est en tout cas grave lorsqu'elle est liée à au moins deux États membres et cause un préjudice d'au moins 10 000 000 EUR : « La fraude fiscale est en tout cas considérée grave lorsque les infractions visées à l'alinéa 1er sont en lien avec le territoire d'au moins deux Etats membres et entraînent un préjudice d'un montant total d'au moins 10.000.000 euros. »
- Date d'entrée en vigueur. « La date d'entrée en vigueur initialement prévue, à savoir le 8 avril 2026, a été reportée au 1er septembre 2026 par l'article 252 de la loi du 30 mars 2026 (M.B. du 2 avril 2026, NUMAC 2026002492) » — reportée du 8 avril 2026 au 1er septembre 2026.
La durée de l'emprisonnement correspondant à chaque niveau est fixée par l'art. 36 du nouveau Code pénal. La même loi a également réécrit les art. 73bis à 73decies (faux documents et infractions connexes).
Infractions administratives. Les comportements passibles d'une amende administrative comprennent : le non-paiement de la taxe ou son paiement tardif ; la déduction d'une TVA non déductible ; l'absence d'émission d'une facture ou l'émission d'une facture comportant des mentions inexactes (l'amende est due à la fois par le fournisseur et par le client) ; les documents d'importation inexacts ; les documents d'exportation surévalués ; et toute autre infraction au Code (Code de la TVA, art. 70 et 71). [17]
Sanctions
Amendes proportionnelles (Code de la TVA, art. 70, texte en vigueur à partir du 11 décembre 2023). Le Code fixe le maximum ; l'arrêté royal n° 41 le réduit selon les circonstances. [17] [35]
| Manquement | Maximum prévu par le Code | Barème appliqué |
|---|---|---|
| Non-paiement ou paiement tardif | « une amende égale à deux fois la taxe éludée ou payée tardivement » (art. 70, § 1er) | Réduit selon le barème de l'arrêté royal n° 41 |
| Déduction indue | « une amende égale au double du montant de cette taxe » (§ 1bis) | Réduit selon le barème de l'arrêté royal n° 41 |
| Facture non émise, ou inexacte quant au numéro d'identification à la TVA, au nom ou à l'adresse « des parties intéressées à l'opération », à la nature ou à la quantité des biens ou services, ou au prix | « une amende égale à deux fois la taxe due sur l'opération, avec un minimum de 50 euros » — due par le fournisseur et par le client chacun ; non appliquée en cas d'irrégularités purement accidentelles (§ 2). Les autres mentions manquantes relèvent des amendes fixes ci-dessous | Arrêté royal n° 41, tableau C : facture non émise, 60 % de la taxe lorsque la TVA n'était pas encore exigible, 100 % lorsqu'elle l'était ; mentions manquantes ou inexactes, 100 % |
| Document d'importation inexact | Deux fois la taxe, minimum 50 EUR (§ 3) | — |
Amendes fixes (Code de la TVA, art. 70, § 4). Les autres infractions sont passibles d'« une amende fiscale non proportionnelle de 50 euros à 5.000 euros par infraction », graduée par arrêté royal. Le barème figure à l'annexe de l'arrêté royal n° 44 du 9 juillet 2012 (texte modifié à partir du 10 janvier 2026) : [17] [36]
| Manquement | Amende |
|---|---|
| Déclaration périodique non déposée | 500 EUR par déclaration (première infraction), 1 250 EUR (deuxième), 2 500 EUR (troisième), 5 000 EUR (suivantes) |
| Déclaration périodique déposée tardivement — jusqu'à cinq mois, ou déposée à temps pour mettre fin à une procédure de déclaration de substitution | « 100 EUR par déclaration et par mois … de retard avec un maximum de 500 EUR » ; toute fraction de mois compte pour un mois entier |
| Déclaration périodique inexacte | 80 EUR si l'erreur est purement accidentelle ; sinon 500 EUR |
| Mauvaise périodicité de déclaration / mauvaise procédure de dépôt | 250 EUR / 400 EUR |
| Déclaration OSS ou IOSS, déclaration spéciale, rapports du régime des petites entreprises | Non déposé : 1 000 EUR. Tardif : 100 EUR par mois, maximum 1 000 EUR |
| Listing annuel des clients | « Non-dépôt 3.000 EUR par liste » — 3 000 EUR en cas de non-dépôt. Retard jusqu'à 3 mois : 50 EUR pour un listing néant, sinon « 25 EUR par client à reprendre avec un minimum de 75 EUR et un maximum de 1.500 EUR ». Retard jusqu'à 9 mois : 150 EUR pour un listing néant, sinon 75 EUR par client (min. 225 EUR, max. 2 250 EUR). Au-delà de 9 mois : 3 000 EUR |
| Relevé intracommunautaire | Non déposé : 3 000 EUR (partie 1), 1 500 EUR (partie 2). Retard jusqu'à 2 mois : 25 EUR par client (partie 1), min. 75 EUR, max. 1 500 EUR |
| Facture non émise dans les délais (section 2, I.A), ou autres obligations de facturation (I.B) | 50 EUR par facture, maximum 500 EUR (première infraction) ; 125 EUR, maximum 1 250 EUR (deuxième) ; 250 EUR, maximum 5 000 EUR (suivantes). Pour les autres obligations de facturation (I.B) uniquement : 25 EUR par facture (minimum 50 EUR, maximum 250 EUR) pour une première infraction purement accidentelle ou n'entraînant aucune perte pour le Trésor |
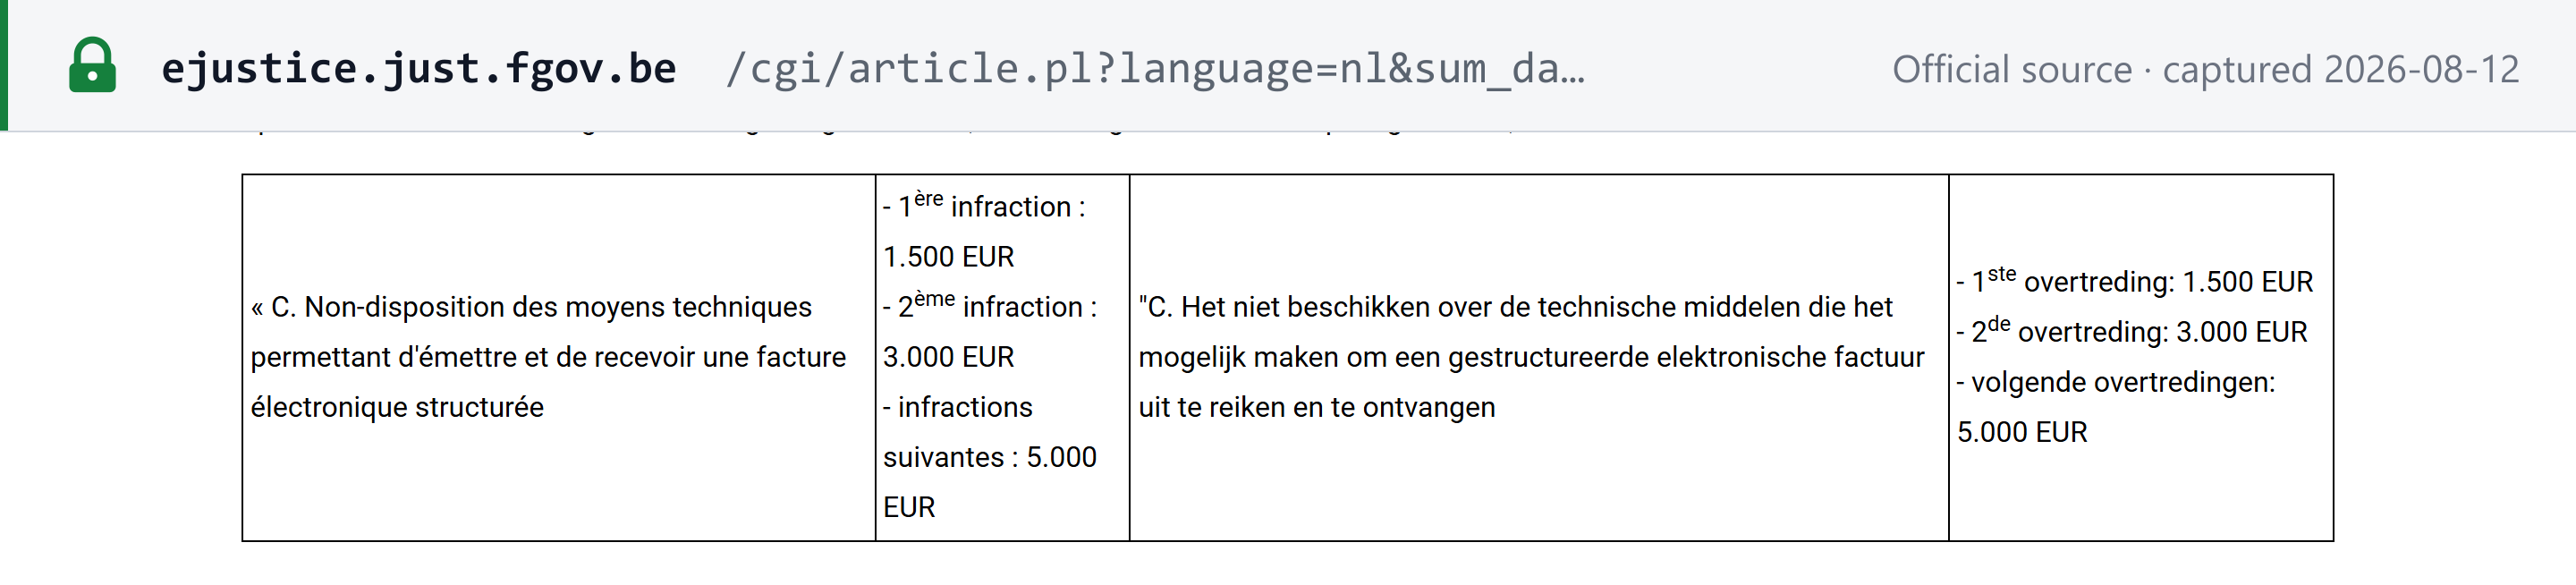
| Absence de moyens techniques pour envoyer et recevoir des factures électroniques structurées | 1 500 EUR (première), 3 000 EUR (deuxième), 5 000 EUR (suivantes) ; une deuxième infraction ou une infraction ultérieure n'est prise en compte que si elle est constatée au moins trois mois après la précédente |
Deux règles s'appliquent à l'ensemble du barème. Lorsque l'infraction a été commise dans le but d'éluder la taxe, « le montant de l'amende la plus élevée prévu pour cette infraction est doublé sans pouvoir dépasser 5.000 euros par infraction » (art. 2). Les infractions antérieures sont prises en compte « pendant une période de quatre années » (art. 3). [36]
Intérêts de retard. L'art. 91, § 1er du Code de la TVA (texte en vigueur à partir du 9 mars 2026) fixe le taux au taux visé à l'art. 2, § 2/1, alinéa 1er, 1° de la loi du 5 mai 1865 « augmenté de 4 points », et « toute fraction de mois est comptée pour un mois entier ». [42]
Questions fréquentes
Existe-t-il un seuil d'immatriculation à la TVA en Belgique ?
Non. Une entreprise établie en Belgique demande son identification à la TVA avant de commencer son activité, et une entreprise établie à l'étranger doit être identifiée dès qu'elle est redevable de la TVA belge sur une opération ouvrant droit à déduction, sauf si elle utilise uniquement le guichet unique non-Union (OSS) ou le guichet unique à l'importation (IOSS). Le montant de 25 000 EUR correspond à la franchise de taxe facultative des petites entreprises, qui exonère les opérations de l'entreprise mais ne la dispense pas de s'identifier.
Voir Seuil d'immatriculation.
Combien de temps faut-il conserver les factures en Belgique : sept ans ou dix ans ?
Sept ans à compter du 1er janvier de l'année qui suit la date de la facture (Code de la TVA, art. 60, § 3). Une loi du 20 novembre 2022 avait porté ce délai à dix ans à partir du 1er janvier 2023, mais l'article 97 de la loi du 18 décembre 2025 a rétabli sept ans avec effet rétroactif à cette date.
Voir Conservation et piste d'audit.
Quel taux de TVA s'applique aux séjours à l'hôtel en Belgique ?
12 % depuis le 1er mars 2026, contre 6 % auparavant, en vertu d'un arrêté royal du 14 février 2026. Les services de restaurant et de restauration sont également à 12 %. La fourniture de boissons est exclue de cette rubrique.
Voir Changements du 1er mars 2026.
Nous sommes une société établie hors de l'UE qui vend des biens en Belgique. Avons-nous besoin d'un représentant fiscal ?
En général, oui. Un assujetti établi hors de l'UE doit faire agréer un représentant responsable avant sa première opération imposable en Belgique (Code de la TVA, art. 55, § 1er), sauf si ses opérations sont autoliquidées par le client ou déclarées via le guichet unique non-Union (OSS) ou l'IOSS (art. 58ter et 58quinquies), ou s'il opère depuis un pays lié par un instrument juridique d'assistance mutuelle d'une portée similaire à la directive 2010/24/UE et au règlement (UE) n° 904/2010. La sûreté s'élève à 10 % du solde de TVA due sur douze mois civils, avec un minimum de 7 500 EUR et un maximum de 1 000 000 EUR.
Voir Immatriculation des non-résidents.
Pouvons-nous facturer un client belge en dollars américains ?
Oui. La facture peut être établie dans une autre devise, mais le montant total de la TVA doit être exprimé en euros (arrêté royal n° 1, art. 5, § 1er, 9°). La conversion utilise le dernier cours de référence de l'euro publié par la Banque centrale européenne, ou le cours de la Banque nationale de Belgique pour les devises que la BCE ne cote pas, sauf si un taux a été convenu entre les parties ou figure dans le contrat ou sur la facture, et que le prix est effectivement payé à ce taux (Code de la TVA, art. 27, § 2).
Voir Devise et langue.
Nous n'avons pas déposé une déclaration de TVA belge. Que se passe-t-il ?
Une déclaration déposée avec un retard de cinq mois au plus, ou à temps pour mettre fin à une procédure de déclaration de substitution, coûte 100 EUR par mois de retard, avec un maximum de 500 EUR ; une déclaration jamais déposée coûte 500 EUR pour une première infraction, jusqu'à 5 000 EUR pour les infractions suivantes. Trois mois après la fin de la période, l'administration peut proposer une déclaration de substitution reprenant la TVA due la plus élevée des douze mois précédents, avec un minimum de 2 100 EUR. Le dépôt de la déclaration manquante dans un délai d'un mois à compter de cette notification met fin à la procédure.
Voir La déclaration de substitution.
Une petite entreprise sous la franchise de 25 000 EUR a-t-elle encore des obligations de TVA ?
Oui. Elle communique son chiffre d'affaires belge de l'année précédente au plus tard le 31 mars, porte sur ses factures la mention «Régime particulier de la franchise de taxe» au lieu d'indiquer la TVA, et ne peut pas déduire la TVA sur ses frais. Elle est également soumise à l'obligation de facturation électronique structurée B2B applicable depuis le 1er janvier 2026.
Voir Seuil d'immatriculation.
Quand la déclaration de TVA trimestrielle belge doit-elle être déposée ?
Au plus tard le 25 du mois qui suit le trimestre ; les déclarations mensuelles sont dues au plus tard le 20 du mois suivant (arrêté royal n° 1, art. 17). Selon les indications du SPF Finances, un 20 qui tombe un samedi, un dimanche ou un jour férié est reporté au jour ouvrable suivant, mais pas le 25.
Voir Date limite de déclaration.
Sites web importants
| Site | Objet |
|---|---|
| SPF Finances — début, modification ou fin d'activité | Identification à la TVA (formulaire 604A), modifications (604B) et cessation (604C) |
| Intervat | Dépôt des déclarations de TVA, des relevés et des déclarations OSS |
| SPF Finances — paiement de la TVA | Paiement de la TVA sur le compte BE41 6792 0036 4210 (SPF Finances, consulté le 23 août 2026) |
| SPF Finances — Compte-provisions TVA | Le Compte-provisions affiché dans MyMinfin |
| Validation des numéros de TVA VIES | Contrôle d'un numéro de TVA belge ou d'un autre État membre de l'UE |
| Public Search de la BCE | Contrôle d'un numéro d'entreprise dans la Banque-Carrefour des Entreprises |
| Fisconetplus | Base de données juridique du SPF Finances : Code de la TVA, arrêtés royaux et taux |
| Portail de la facturation électronique et outil d'auto-évaluation du champ d'application | L'obligation de facturation électronique B2B et son application à votre situation |
| Business Expert Group | Spécimens de factures et correspondances des champs Peppol |
Voir aussi le validateur de numéro de TVA belge de Lookuptax.
Changements récents
- 02/10/2026 — La Chambre des représentants publie le rapport de commission et le texte adopté du projet de loi DOC 56 1718, adopté par sa commission des Finances et du Budget le 23 septembre 2026 (11 voix pour, 2 abstentions). Le projet modifie le Code de la TVA pour appliquer les règles « TVA à l'ère numérique » (ViDA) à partir du 1er janvier 2027 et du 1er juillet 2029 (transposition partielle de la directive (UE) 2025/516), notamment la suppression progressive de la simplification des stocks sous contrat de dépôt (les transferts après le 30 juin 2028 n'en bénéficient plus ; les règles transitoires prennent fin le 30 juin 2029). Pas encore en vigueur : au 5 octobre 2026, aucun vote en séance plénière n'avait eu lieu. (Chambre des représentants de Belgique) — voir la fiche de l'événement
- 17/09/2026 — La Chambre des représentants adopte en séance plénière le projet de loi DOC 56 1593 (« lagere kosten II en diverse bepalingen »), dont l'article 26 relèverait le plafond de la franchise des petites entreprises prévu à l'art. 56ter du Code de la TVA de 25 000 EUR à 26 000 EUR pour 2027, puis de 1 000 EUR par an jusqu'à 30 000 EUR pour 2031 et les années suivantes, à partir du 1er janvier 2027 ; le même calendrier s'appliquerait au plafond de chiffre d'affaires belge des bénéficiaires de la franchise établis dans l'UE (art. 56ter, § 2). Pas encore en vigueur : le projet avait été soumis à la sanction royale et, au 5 octobre 2026, n'était pas encore publié au Moniteur belge ; le plafond en vigueur reste donc de 25 000 EUR. (Chambre des représentants de Belgique) — voir la fiche de l'événement
- 01/09/2026 — L'infraction pénale en matière de TVA prévue à l'art. 73 du Code de la TVA est remplacée : emprisonnement de niveau 2 au sens du Code pénal (niveau 3 pour la fraude grave) et amende facultative de 2 000 EUR à 4 000 000 EUR. La date d'entrée en vigueur, initialement fixée au 8 avril 2026, a été reportée par la loi du 30 mars 2026. (SPF Finances — Fisconetplus)
- 18/07/2026 — Le Conseil des ministres approuve un avant-projet de loi introduisant la déclaration électronique et supprimant le listing annuel des clients. Pas encore en vigueur. (Actualités du gouvernement fédéral belge) — voir la fiche de l'événement
- 01/05/2026 — Le Compte-provisions TVA devient visible dans MyMinfin (SPF Finances, consulté le 23 août 2026). (SPF Finances) — voir la fiche de l'événement
- 01/03/2026 — Arrêté royal du 14 février 2026 : les hôtels et campings passent de 6 % à 12 % ; les produits phytopharmaceutiques passent de 12 % à 21 %. (SPF Finances — Fisconetplus)
- 10/01/2026 — La déclaration trimestrielle de TVA est accessible dès lors que le chiffre d'affaires annuel hors TVA n'excède pas 2 500 000 EUR pour l'ensemble de l'activité ; l'ancien plafond supplémentaire de 250 000 EUR applicable aux livraisons de produits énergétiques, de téléphones mobiles, d'ordinateurs et de véhicules automobiles immatriculables est supprimé (arrêté royal du 17 décembre 2025 modifiant l'arrêté royal n° 1, art. 17, § 2). (SPF Finances — Fisconetplus) — voir l'événement · numéro
- 01/01/2026 — La facturation électronique structurée B2B via Peppol devient obligatoire entre entreprises belges assujetties à la TVA. Le même jour entre en vigueur un taux temporaire de 6 % pour les pompes à chaleur dans les logements ; il s'applique jusqu'au 31 décembre 2030. (Portail de la facturation électronique du SPF Finances ; Fisconetplus)
- 30/12/2025 — Publication de la loi du 18 décembre 2025. Son art. 97 rétablit le délai de conservation des factures de sept ans, avec effet rétroactif au 1er janvier 2023. (SPF Finances — Fisconetplus)
- 29/07/2025 — Le charbon et les autres combustibles solides passent de 12 % à 21 % (loi du 18 juillet 2025, art. 54). (SPF Finances — Fisconetplus)
À venir : le 31 décembre 2026, fin des bases forfaitaires des exploitants de cafés prévues par l'arrêté royal n° 2bis ; le 31 décembre 2030, fin du taux applicable aux pompes à chaleur. Pour la chronologie complète, consultez les changements fiscaux en Belgique sur Lookuptax.
Liens de référence
Les documents Fisconetplus sont les textes coordonnés du SPF Finances, à jour au Moniteur belge du 31 août 2026.
- Code de la TVA — table des matières (Fisconetplus)
- Code de la TVA, art. 37 — taux fixés par arrêté royal (Fisconetplus)
- Code de la TVA, art. 4 — assujettis (Fisconetplus)
- Code de la TVA, art. 50 — identification à la TVA (Fisconetplus)
- Code de la TVA, art. 56ter — franchise de taxe des petites entreprises (Fisconetplus)
- Code de la TVA, art. 56bis — exclusions de la franchise et absence de déduction (Fisconetplus)
- Arrêté royal n° 19 du 15 décembre 2024 — procédure de la franchise (Fisconetplus)
- Code de la TVA, art. 55 — représentants des assujettis non établis (Fisconetplus)
- Arrêté royal n° 31 du 2 avril 2002 — sûreté du représentant (Fisconetplus)
- Arrêté royal n° 55 du 9 mars 2007 — unités TVA (Fisconetplus)
- SPF Finances — début, modification ou fin d'activité (formulaires 604A, 604B, 604C)
- Arrêté royal n° 23 du 9 décembre 2009 — listing annuel des clients (Fisconetplus)
- Arrêté royal n° 20 du 20 juillet 1970 — taux de TVA et tableaux A, B, C (Fisconetplus)
- Arrêté royal n° 1 — factures, déclarations, autoliquidation, format de facturation électronique (Fisconetplus)
- SPF Finances — FAQ sur la facturation électronique, questions spécifiques
- Code de la TVA, art. 13bis — interfaces électroniques (Fisconetplus)
- Code de la TVA, art. 70 — amendes proportionnelles et fixes (Fisconetplus)
- FOD Financiën — OSS (Intervat)
- Code de la TVA, art. 60 — conservation des factures (Fisconetplus)
- Business Expert Group — Scenario 1, Minimal legal + technical invoice (DOCX) et son XML
- Business Expert Group — aperçu des cas de test et scénarios
- Directive (UE) 2025/516 du Conseil (ViDA) — EUR-Lex
- Arrêté royal n° 1, art. 17 — délais de déclaration et déclaration trimestrielle (Fisconetplus)
- SPF Finances — paiement de la TVA et intérêts de retard
- SPF Finances — Compte-provisions TVA
- Code de la TVA, art. 53 — déclarations et déclaration de substitution (Fisconetplus)
- Code de la TVA, art. 56quinquies — communications relatives à la franchise (Fisconetplus)
- Code de la TVA, art. 45 — droit à déduction (Fisconetplus)
- Code de la TVA, art. 76 — restitution des crédits de TVA (Fisconetplus)
- Code de la TVA, art. 44 — opérations exonérées (Fisconetplus)
- Arrêté royal n° 53 du 23 décembre 1994 — régime de la marge (Fisconetplus)
- Arrêtés royaux TVA — table des matières (Fisconetplus)
- Code de la TVA, art. 73 — infraction pénale, texte en vigueur à partir du 1er septembre 2026 (Fisconetplus)
- Code de la TVA, art. 72 — amendes administratives et pénales (Fisconetplus)
- Arrêté royal n° 41 — barème des amendes proportionnelles (Fisconetplus)
- Arrêté royal n° 44 du 9 juillet 2012 — barème des amendes fixes (Fisconetplus)
- SPF Finances — portail de la facturation électronique
- Conseil des ministres du 18 juillet 2026 (actualités du gouvernement fédéral belge)
- SPF Finances — note d'orientation sur la nouvelle chaîne TVA, 31 janvier 2025 (PDF)
- Code de la TVA, art. 53decies — règles de facturation de quel État membre s'appliquent (Fisconetplus)
- Arrêté royal n° 2bis du 7 décembre 2025 — forfaits des exploitants de cafés (Fisconetplus)
- Code de la TVA, art. 91 — intérêts de retard (Fisconetplus)
- Code de la TVA, art. 83bis — Compte-provisions TVA (Fisconetplus)
- Arrêté royal n° 50 du 11 décembre 2019 — relevé intracommunautaire (Fisconetplus)
- Code de la TVA, art. 27 — taux de change (Fisconetplus)
Pages Lookuptax consacrées à la Belgique et au contexte international :
- Lookuptax — Guide des identifiants fiscaux en Belgique
- Lookuptax — Comment vérifier un numéro de TVA belge
- Lookuptax — Comment vérifier un numéro d'entreprise belge
- Lookuptax — La facturation électronique en Belgique (en anglais)
- Lookuptax — Guide de la facturation électronique Peppol
- Lookuptax — Statut de la facturation électronique et réseaux dans le monde
- Lookuptax — Seuils d'immatriculation à la TVA dans le monde
- Lookuptax — Taux fiscaux mondiaux
- Lookuptax — Changements fiscaux en Belgique