Règles de TVA (IVA) en Bolivie
| FICHE PAYS | |
|---|---|
| Code pays | BO |
| Nom de la taxe | Impuesto al Valor Agregado (IVA) |
| Administration fiscale | Servicio de Impuestos Nacionales (SIN) |
Vue d'ensemble
La Bolivie prélève une taxe sur la valeur ajoutée — l'Impuesto al Valor Agregado (IVA) — en vertu de la Ley N° 843 (Título I, Texto Ordenado vigente), administrée par le Servicio de Impuestos Nacionales (SIN). L'IVA s'applique aux ventes de biens meubles situés sur le territoire bolivien, aux contrats de travaux et aux prestations de services ou toute autre prestation, ainsi qu'aux importations définitives. [1]
Le taux général et unique est de 13 % (article 15 de la Ley N° 843). [1] Point essentiel : ce taux de 13 % est actuellement appliqué « por dentro » — c'est-à-dire considéré comme déjà intégré dans le prix facturé plutôt qu'ajouté en sus — ce qui produit un taux effectif sur le prix hors taxe (net) d'environ 14,94 % (13 ÷ 87). L'annonce par le SIN du projet de loi d'allègement fiscal devenu la Ley N° 1733 a décrit ce mécanisme et ce chiffre exacts. [2]
La réforme « por fuera » en attente — Ley N° 1733
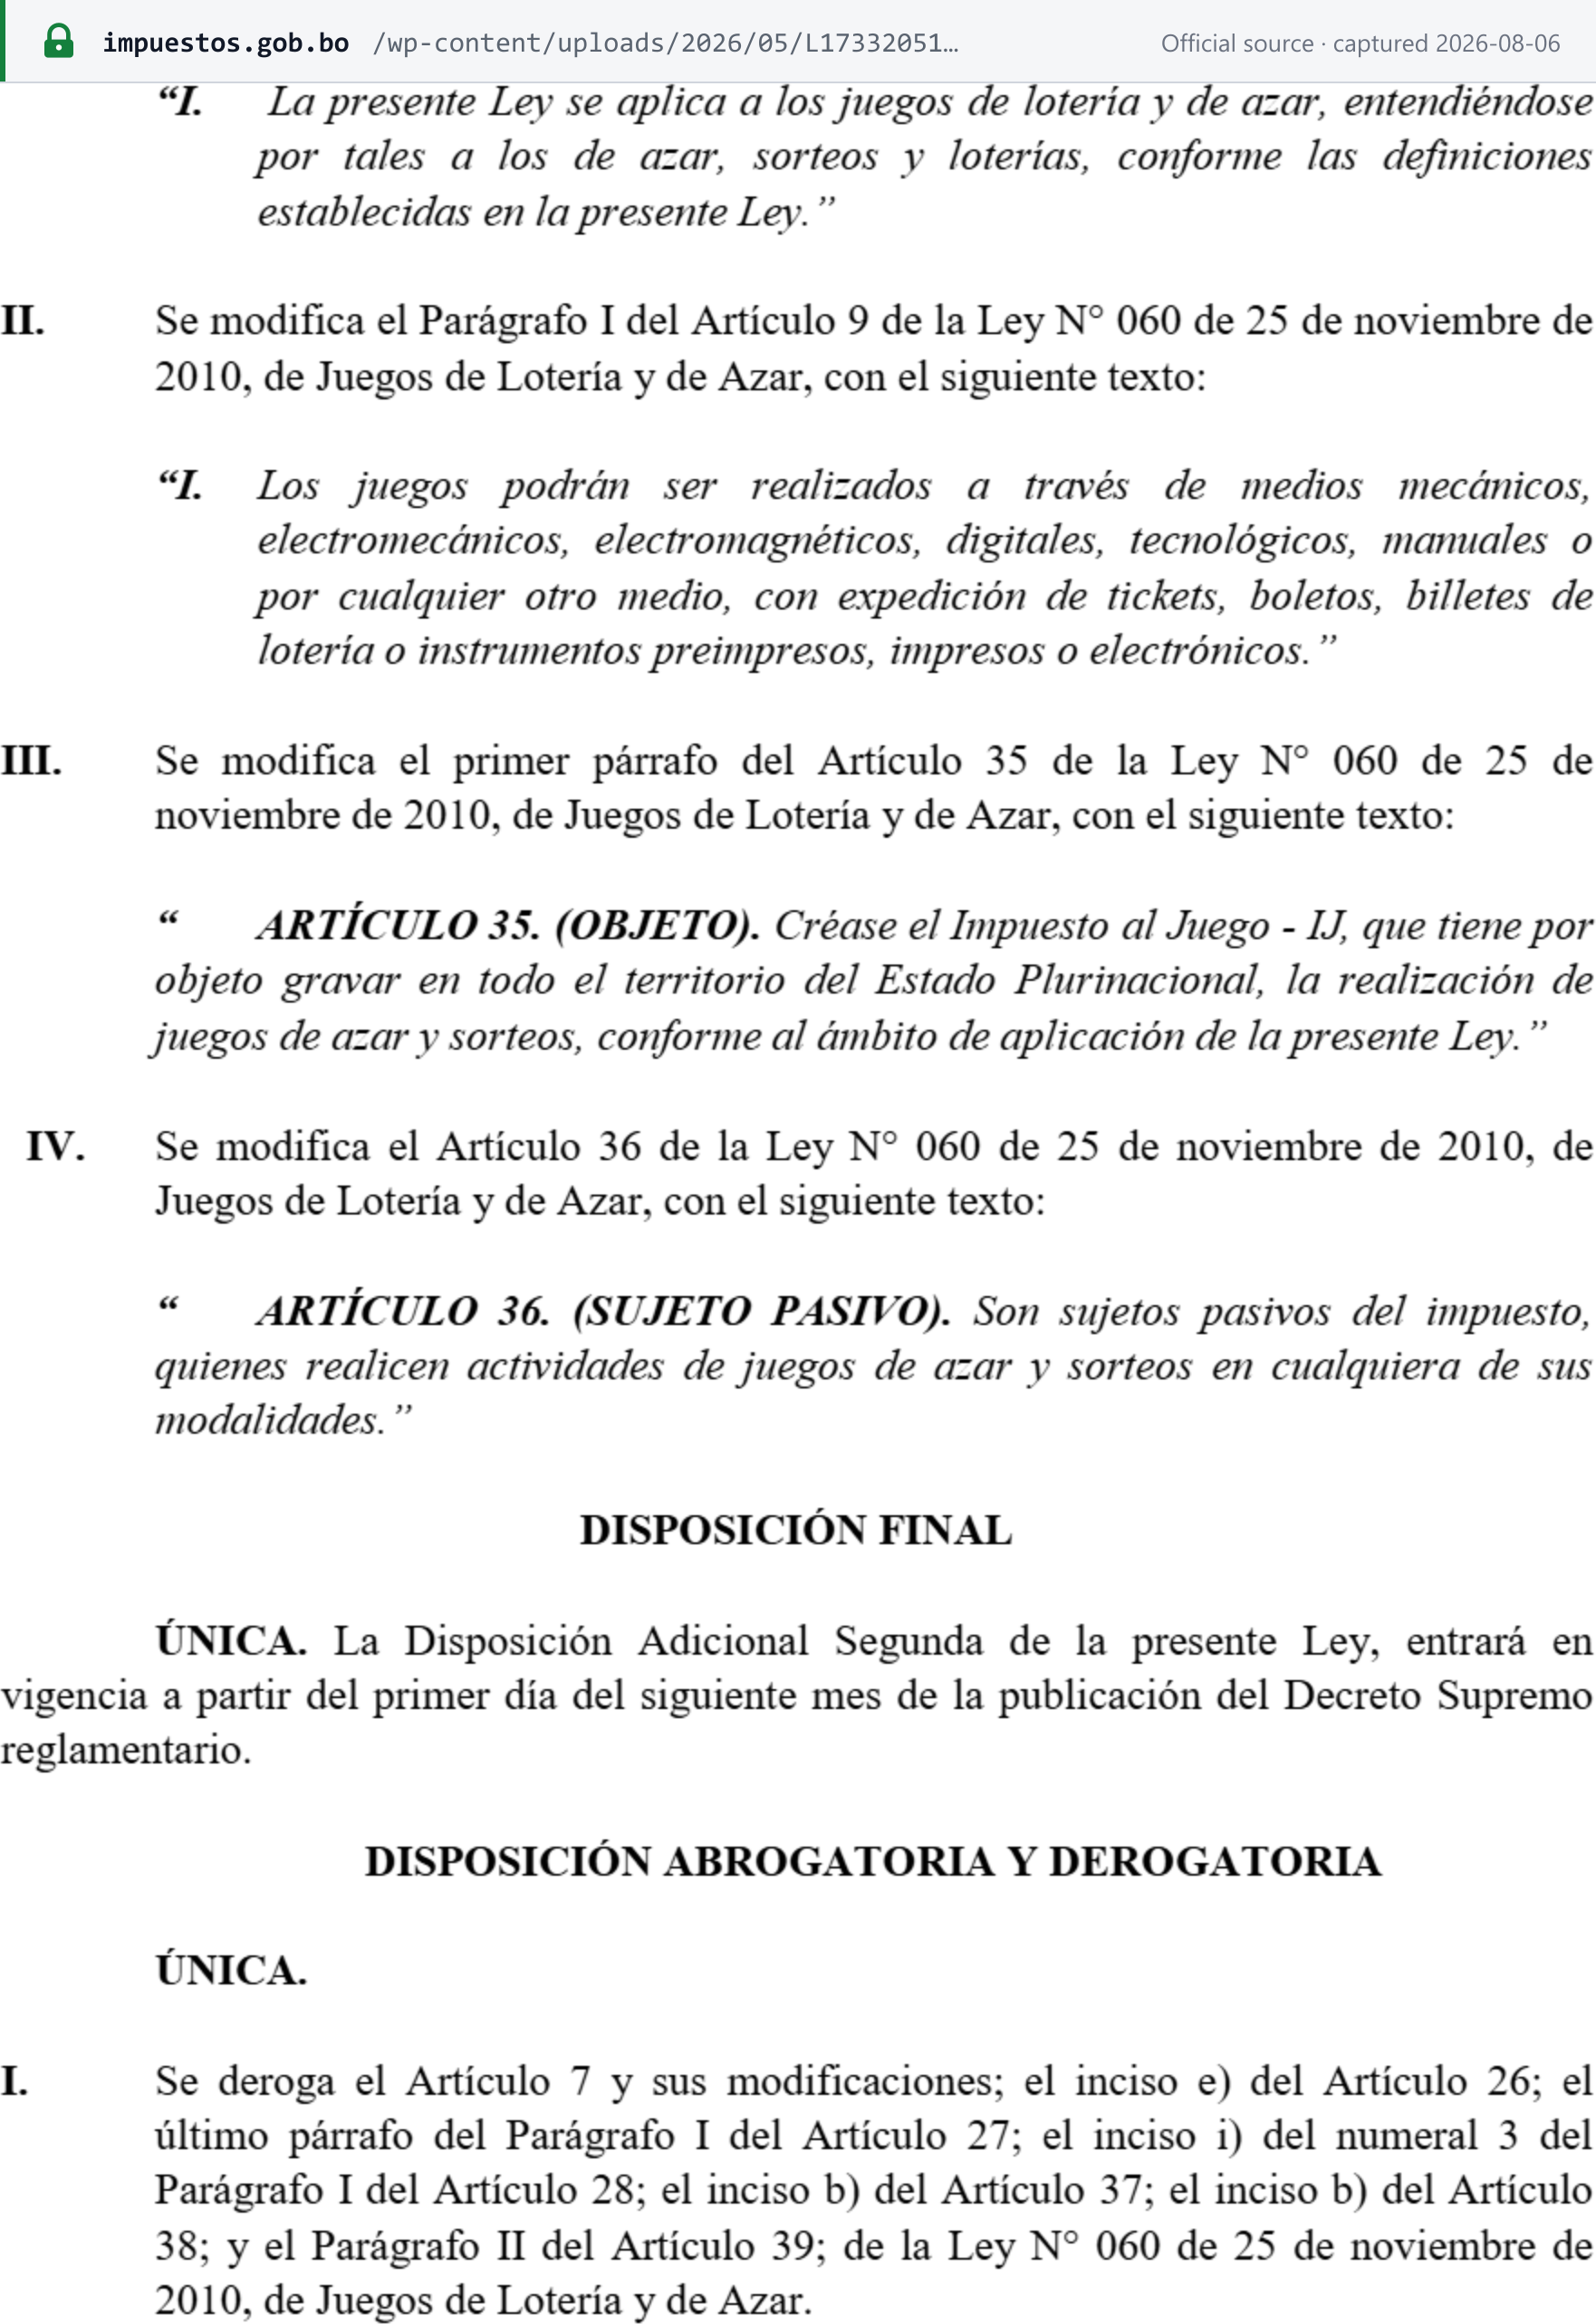
La Ley N° 1733 (Ley de Alivio Tributario), promulguée le 27 mai 2026, réécrit l'article 5 de la Ley N° 843 afin que l'IVA soit calculée sur le prix net et affichée séparément sur la facture (« por fuera »), mettant fin à la méthode intégrée (« por dentro ») — il s'agit du plus important changement à venir pour l'IVA bolivienne. [3]
La Disposición Final Única de la Ley N° 1733 elle-même prévoit que ce changement précis (sa Disposición Adicional Segunda) « entrará en vigencia a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario » — il ne prend effet qu'à compter du premier jour du mois suivant la publication d'un Decreto Supremo d'application. Aucun Decreto Supremo d'application de la Ley N° 1733 n'avait été identifié au 2026-10-07. La méthode « por fuera » n'est donc pas encore en vigueur — les factures doivent continuer d'être émises selon la méthode actuelle « por dentro » (13 % nominal / ~14,94 % effectif) jusqu'à ce que le SIN ou la Gaceta Oficial confirment la publication du décret. [3]
 Capture de la source réalisée le 2026-08-06 — original
Indépendamment de la date d'entrée en vigueur de la réforme « por fuera » elle-même, le SIN a déjà commencé à adapter le Sistema de Facturación à la Ley N° 1733. La Resolución Normativa de Directorio N° 102600000034 (La Paz, 1er septembre 2026) a publié la version 0.0 de l'Anexo Técnico Ley N° 1733 dans la rubrique « Información Técnica Guías de Uso y Consultas » sur impuestos.gob.bo, et son article 2 impose à tout contribuable disposant d'un système logiciel de facturation propre ou fourni par un prestataire de se conformer à cet Anexo Técnico afin de commencer les tests en environnement pilote et d'obtenir l'autorisation subséquente, dans une fenêtre ouverte le 1er octobre 2026 et courant jusqu'au 16 novembre 2026. Tant que la RND mettant en œuvre les modifications du Sistema de Facturación n'est pas publiée et en vigueur, la RND N° 102100000011 reste pleinement applicable. [7]
La Ley N° 1733 prévoit également, séparément et avec effet dès sa propre promulgation (ses dispositions de remise et de régularisation ne sont pas subordonnées à un décret), la remise de certaines dettes fiscales antérieures à 2018 et de 2020, et ramène le délai général de prescription de l'administration fiscale à quatre (4) ans (modification de l'article 59 du Código Tributario Boliviano, Ley N° 2492). [3]
Autres impôts nationaux à côté de l'IVA
Les entreprises relevant du régime général acquittent également l'Impuesto a las Transacciones (IT) au taux général de 3 % sur les recettes brutes (Ley N° 843, articles 72 et 75), et l'Impuesto sobre las Utilidades de las Empresas (IUE) au taux de 25 % du bénéfice net imposable (article 50). L'IUE payé annuellement est imputé mensuellement comme acompte (« pago a cuenta ») sur l'IT jusqu'à épuisement (article 77) — de sorte qu'un contribuable bénéficiaire et en règle au titre de l'IUE ne doit généralement que peu ou pas d'IT en numéraire. [1]
Crédit de TVA sur les carburants rétabli à 100 %
En vertu de la RND N° 102600000012 du 13 avril 2026 (publiée le 14 avril), le SIN a rétabli le crédit fiscal de TVA intégral (100 %) sur les factures d'achat d'essence et de diesel, supprimant un plafond antérieur qui ne permettait d'imputer que 70 % de la TVA déductible sur le carburant — la totalité de la TVA payée sur une facture de carburant est désormais récupérable. [4]
Abrogation de l'obligation de déclaration périodique du secteur hôtelier
La Resolución Normativa de Directorio (RND) N° 102600000035, du 2 septembre 2026, abroge la RND N° 102000000030 (4 novembre 2020) et supprime l'obligation formelle pour le secteur de l'hébergement de soumettre des rapports périodiques d'informations complémentaires. La règle abrogée visait les « hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte » — hôtels et appart-hôtels, auberges et résidences, autres hébergements, cabanes/refuges de vacances, et autres établissements d'hébergement de nuit en général (le libellé du SIN constitue une liste ouverte assortie d'une clause générale, non limitée aux cinq catégories nommées). [5]
Les contribuables visés par la règle abrogée doivent encore déposer un dernier rapport, couvrant la période de juillet–août 2026 ; aucun autre rapport périodique de ce type n'est exigé après ce dépôt. [5]
Identifiant fiscal / immatriculation au NIT
La Bolivie identifie les contribuables au moyen d'un Número de Identificación Tributaria (NIT) unique, délivré par le SIN via le Padrón Nacional de Contribuyentes Biométrico Digital (PBD-11), régi par la RND N° 10-0009-11. [1]
Comment s'immatriculer :
- Rendez-vous sur
impuestos.gob.bo, sélectionnez « SIAT en Línea », puis « Padrón Biométrico Digital ». - Créez un compte d'inscription avec une adresse e-mail et un mot de passe.
- Numérisez et joignez les documents requis pour votre type de demandeur (une personne physique doit fournir une pièce d'identité et un justificatif de domicile fiscal/habituel ; une personne morale doit fournir ses documents de constitution et de représentation légale).
- Présentez-vous à un rendez-vous de vérification biométrique en personne dans un bureau du SIN pour finaliser l'immatriculation.
- Le SIN attribue le NIT après approbation. [1] [2]
L'inscription au Padrón Biométrico Digital est obligatoire pour toutes les personnes physiques et morales, entreprises unipersonnelles et successions indivises, nationales ou étrangères, qui exercent une activité économique imposable en Bolivie — elle est déclenchée par l'activité elle-même, et non par un seuil de chiffre d'affaires, contrairement aux seuils d'immatriculation à la TVA en usage dans de nombreux autres pays. Consultez la section Seuils d'immatriculation ci-dessous pour les régimes simplifiés que certains petits contribuables peuvent utiliser à la place du Régimen General. [1]
Les documents émis via une modalité de facturation en ligne (Electrónica en Línea, Computarizada en Línea ou Portal Web en Línea) comportent un code QR / Código Único de Facturación (CUF) vérifiable, qui peut être contrôlé par rapport aux registres du SIN via les options publiées sur impuestos.gob.bo. [3]
Changements en ligne de type de contribuable et de régime, et certificats du RNC
La RND N° 102600000031, émise le 13 août 2026, modifie la RND N° 102500000017 relative au Registro Nacional de Contribuyentes (RNC). Les contribuables peuvent désormais demander, en ligne ou en personne, un changement de type de contribuable — entre Persona Natural et Empresa Unipersonal — et un changement de régime — entre les régimes simplifiés et spéciaux et le Régimen General. Un nouveau chapitre V crée des services électroniques, via l'Oficina Virtual Tributaria sur impuestos.gob.bo, permettant de consulter le statut du NIT, de certifier l'inscription au RNC et de certifier la non-détention d'un NIT — chacun assorti d'un code QR vérifiable. La résolution est entrée en vigueur à sa date de publication, le 15 août 2026. Aucune action n'est requise au-delà d'une veille. [4]
Seuils d'immatriculation
Il n'existe aucun seuil minimal de chiffre d'affaires pour le régime général : toute personne exerçant une activité commerciale, industrielle, une profession, une affaire, ou louant des biens ou des services en Bolivie doit s'immatriculer pour obtenir un NIT et, si son activité est imposable au titre de la Ley N° 843, facturer l'IVA. [1]
La Bolivie oriente plutôt les très petits contribuables vers d'autres régimes simplifiés, au lieu de conditionner l'accès au Régimen General à un niveau de recettes. Le mieux documenté d'entre eux est le Régimen Tributario Simplificado (RTS), ouvert aux petits commerçants, artisans et vendeurs de denrées alimentaires dont le capital d'exploitation ne dépasse pas Bs60,000, en vertu des Decretos Supremos N° 24484, N° 27924 et N° 3698. Les contribuables au RTS paient une cotisation bimestrielle forfaitaire selon leur catégorie de capital au lieu de s'immatriculer à l'IVA au titre du Régimen General : [2]
| Catégorie | Capital (Bs) | Paiement bimestriel (Bs) |
|---|---|---|
| 1 | 12,001 – 15,000 | 47 |
| 2 | 15,001 – 18,700 | 90 |
| 3 | 18,701 – 23,500 | 147 |
| 4 | 23,501 – 29,500 | 158 |
| 5 | 29,501 – 37,000 | 200 |
| 6 | 37,001 – 60,000 | 350 |
Un contribuable dont le capital dépasse Bs60,000 (catégorie 6) doit passer au Régimen General — obtenir un NIT aux fins de la TVA et commencer à émettre des documents fiscaux dans le cadre du Sistema de Facturación. [2] La Bolivie applique également des régimes simplifiés distincts pour le secteur des transports (Sistema Tributario Integrado) et les petits producteurs agricoles (Régimen Agropecuario Unificado).
Taux
| Taux | S'applique à |
|---|---|
| 13 % (nominal, « por dentro ») | Le taux général unique d'IVA sur la quasi-totalité des ventes imposables de biens, contrats de travaux, services et importations définitives (Ley N° 843, art. 15). [1] |
| ~14,94 % (taux effectif actuel) | Comme le taux de 13 % est calculé « por dentro » (intégré au prix) plutôt qu'ajouté à celui-ci, la charge effective sur le prix net hors taxe est de 13 ÷ 87 ≈ 14,94 % — jusqu'à l'entrée en vigueur de la réforme « por fuera » de la Ley N° 1733 (voir ci-dessus). [2] |
| Exonéré de l'IVA collectée | Exportations (article 11, Ley N° 843) — l'exportateur est libéré du débit de taxe en aval et peut néanmoins récupérer le crédit d'amont correspondant. [1] |
| Exonéré (liste restreinte) | Biens importés par le personnel et les entités diplomatiques accrédités, et biens des voyageurs de bonne foi dans les limites du tarif douanier (article 14, Ley N° 843). [1] |
Achats de carburant : en vertu de la RND N° 102600000012 du 13 avril 2026 (publiée le 14 avril), le crédit fiscal de TVA sur les factures d'essence et de diesel est imputable à 100 %, contre un plafond antérieur de 70 %. [3]
Exigences de facturation
Les règles fondamentales de conformité TVA de la Bolivie relèvent du Sistema de Facturación, défini par la RND N° 102100000011 (11 août 2021, telle que modifiée périodiquement) — le détail de la facturation est ici d'une importance considérable, car une grande partie de la conformité quotidienne à l'IVA repose sur l'exactitude du document fiscal. [1]
Mentions obligatoires
| Champ obligatoire | Remarques |
|---|---|
| Date d'émission | Enregistrée selon les règles de la modalité ; certains formats prévalorisés/prépayés peuvent l'omettre. |
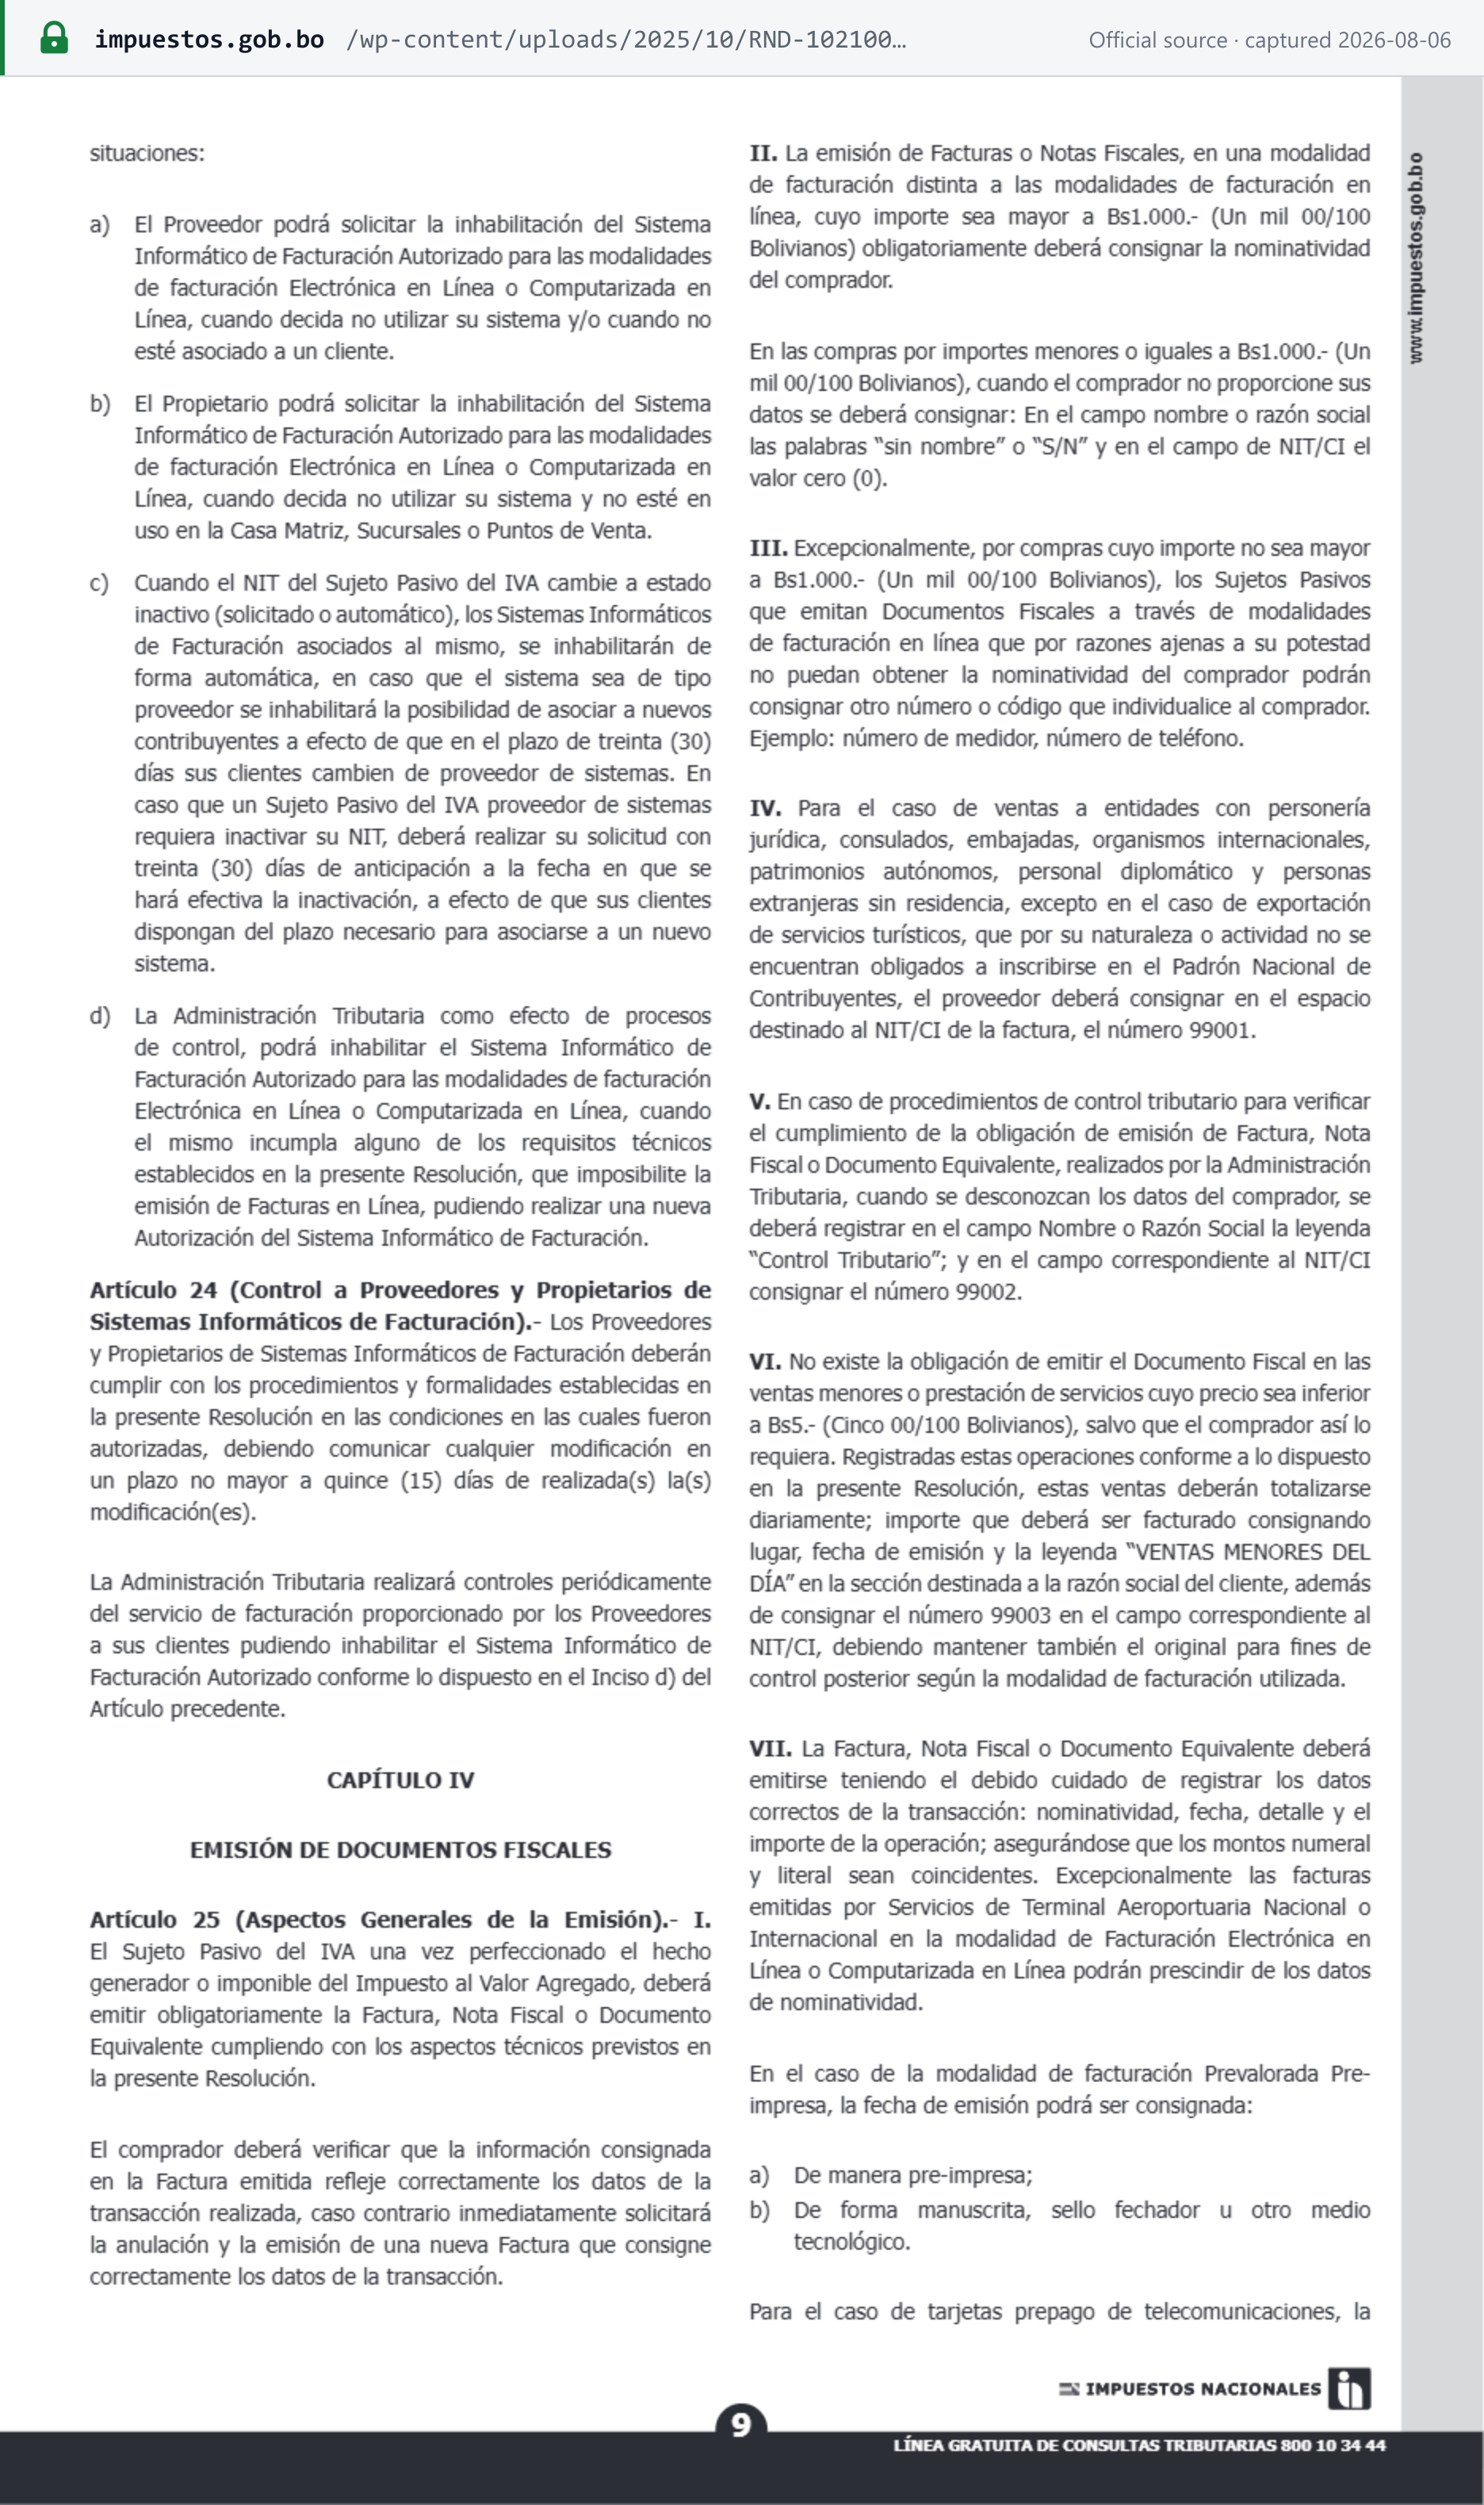
| Nom et NIT/CI de l'acheteur | Exigés intégralement uniquement lorsque le montant de la facture dépasse Bs1,000. Jusqu'à Bs1,000 inclus, si l'acheteur ne fournit pas ses coordonnées, le vendeur inscrit « sin nombre »/« S/N » et le NIT 0. |
| Description détaillée, quantité, prix unitaire et sous-total (biens) ou détail/description et sous-total (services) | Les montants en chiffres et en lettres doivent concorder. |
| Taxes applicables | IVA et, le cas échéant, ICE, IEHD ou IPJ, ventilés séparément. |
| Autorisation / Código de Control ou CUF | Code de contrôle alphanumérique (modalités hors ligne) ou Código Único de Facturación avec code QR (modalités en ligne), individualisant le document. |
| Tipo de Cambio Oficial (TCO) pour les opérations en devises | Depuis le 16 juillet 2026 (publication de la RND N° 102600000026), le taux de change officiel quotidien de la Banco Central de Bolivia à la date de l'opération, conformément à la RND N° 102600000026 (voir Devise ci-dessous). |
 Capture de la source réalisée le 2026-08-06 — original
L'article 25(VI) dispense les ventes ou prestations inférieures à Bs5 de toute obligation documentaire, sauf demande de l'acheteur (les totaux journaliers sont alors comptabilisés sur une ligne « VENTAS MENORES DEL DÍA » avec le NIT 99003), et l'article 25(VIII) permet aux restaurants et vendeurs similaires relevant de la modalité Manual d'inscrire « Consumo » au lieu d'un détail ligne par ligne pour les notes de Bs300 ou moins. [1]
À quoi ressemble une facture conforme
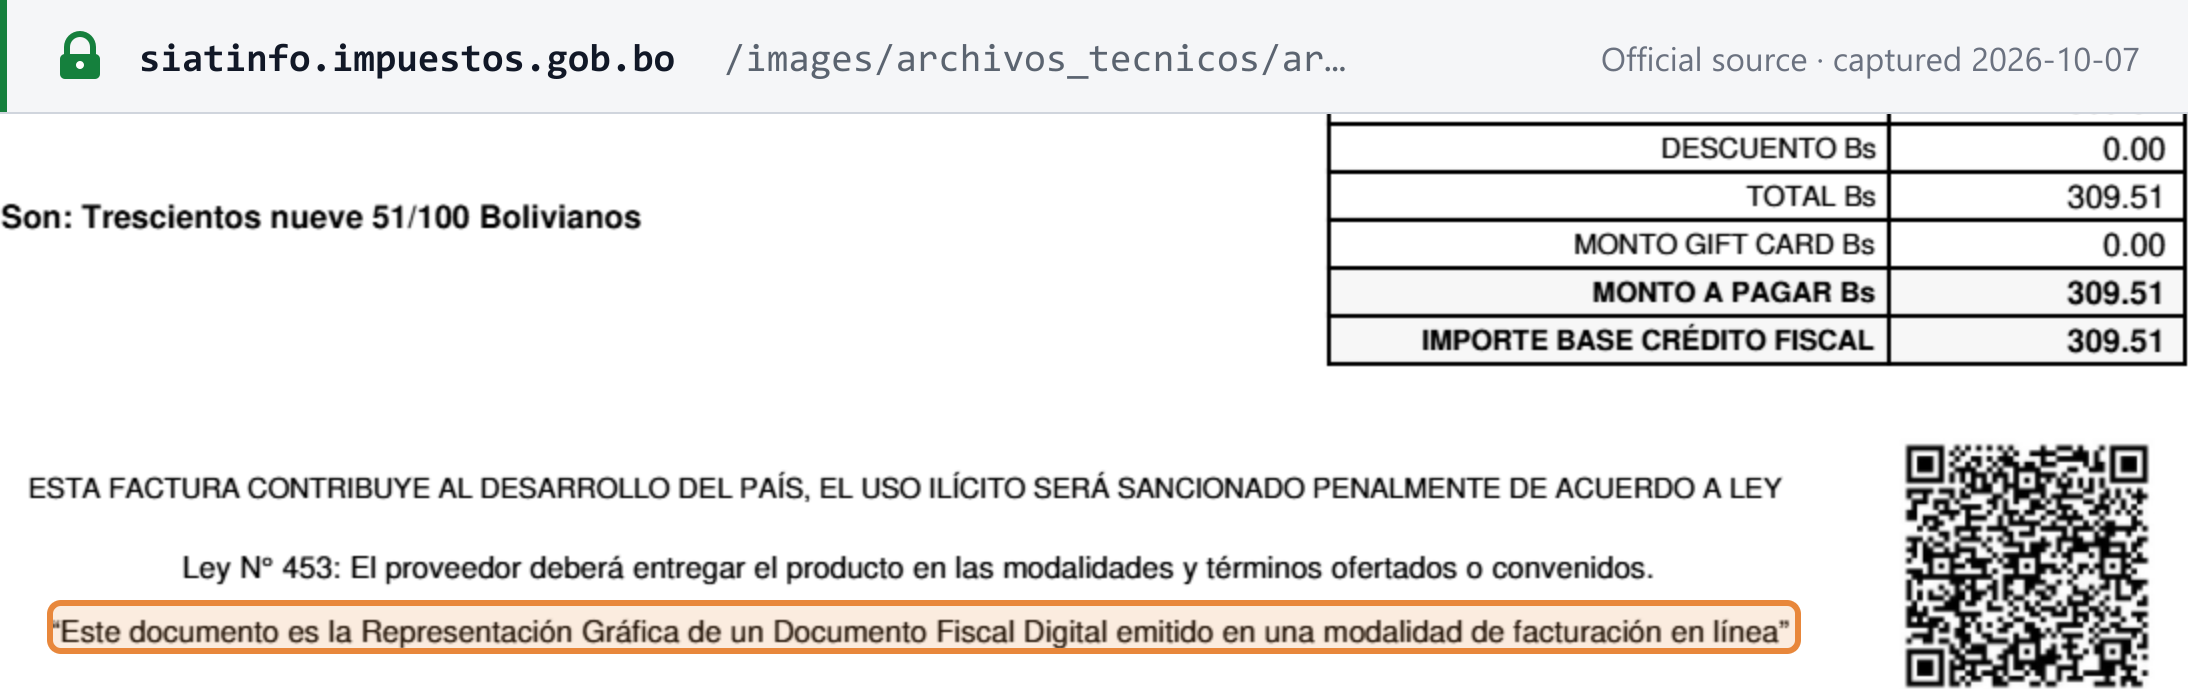
La Bolivie fait partie des rares juridictions qui publient un format graphique type pour chaque type de document. L'article 69 de la RND 102100000011 prévoit que les modèles de formats des documents fiscaux et leur representación gráfica sont publiés dans l'Anexo Técnico sur le site du SIN, et le SIN héberge un PDF « Formato Gráfico » à côté du XML/XSD de chaque type. [1] [6]
Le modèle de Factura de Compra y Venta présente le NIT, le numéro de facture et le código de autorización, le bloc acheteur, un tableau d'articles à sept colonnes, la cascade des totaux jusqu'à l'importe base crédito fiscal, le code QR, la mention de la Ley 453 et le pied de page obligatoire « Este documento es la Representación Gráfica de un Documento Fiscal Digital emitido en una modalidad de facturación en línea ». Il porte le filigrane SIN VALOR LEGAL. [6]
Contrairement à la plupart des pays couverts par cette série de guides, la Bolivie encadre aussi le document physique : l'article 69 n'autorise que des champs supplémentaires, l'article 70 fixe des limites de format, et l'article 71 fixe la couleur et le grammage du papier, une taille de police minimale de 8 points, et interdit l'italique. [1]
 Capture de la source réalisée le 2026-08-06 — original
Délais d'émission (par modalité)
| Modalité | Délai d'émission |
|---|---|
| Portal Web en Línea, Computarizada en Línea, Electrónica en Línea | Le jour même de l'opération |
| Manual | 180 jours (720 jours pour les locations) |
| Computarizada SFV | 180 jours |
| Prevalorada | 360 jours (720 jours pour les télécommunications ; le jour de l'événement pour les spectacles publics) |
| Factura por Contingencia | 360 jours |
[1] Il n'existe, dans aucune modalité, d'obligation de différer l'émission à une période fiscale postérieure à celle au cours de laquelle le fait générateur est intervenu.
Annulation, notes de crédit/débit et corrections tardives
- Un document fiscal valablement enregistré dans une modalité en ligne peut passer au statut « ANULADO » jusqu'au 9e jour du mois suivant (article 38.II de la RND N° 102100000011, tel que modifié par la RND N° 102100000021), et uniquement lorsque l'opération sous-jacente n'a jamais eu lieu. [1]
- Depuis le 15 juillet 2026, la RND N° 102600000025 (datée du 13 juillet 2026, en vigueur dès sa publication) ajoute une procédure formelle d'annulation d'un document fiscal après ce délai : le contribuable dépose une demande accompagnée de pièces justificatives auprès de sa Gerencia Distrital/GRACO, et lorsque le document a déjà été inclus dans une déclaration fiscale déposée (DDJJ), le SIN statue (approbation ou rejet, notifiée via la boîte aux lettres fiscale du contribuable) dans un délai pouvant aller jusqu'à six mois ; dans le cas contraire, la demande est traitée le jour même au bureau GRACO ou de district. Une règle transitoire permet aux demandes portant sur des documents émis avant cette RND d'utiliser la nouvelle procédure jusqu'au 30 novembre 2026. [2]
- Les Notas de Crédito-Débito ajustent le débit/crédit fiscal en cas de retour de biens ou de services ou de résiliation d'une opération convenue ; les Notas de Conciliación corrigent le montant facturé (par exemple pour les services publics) dans les 12 mois suivant la facture d'origine. [1]
Devise
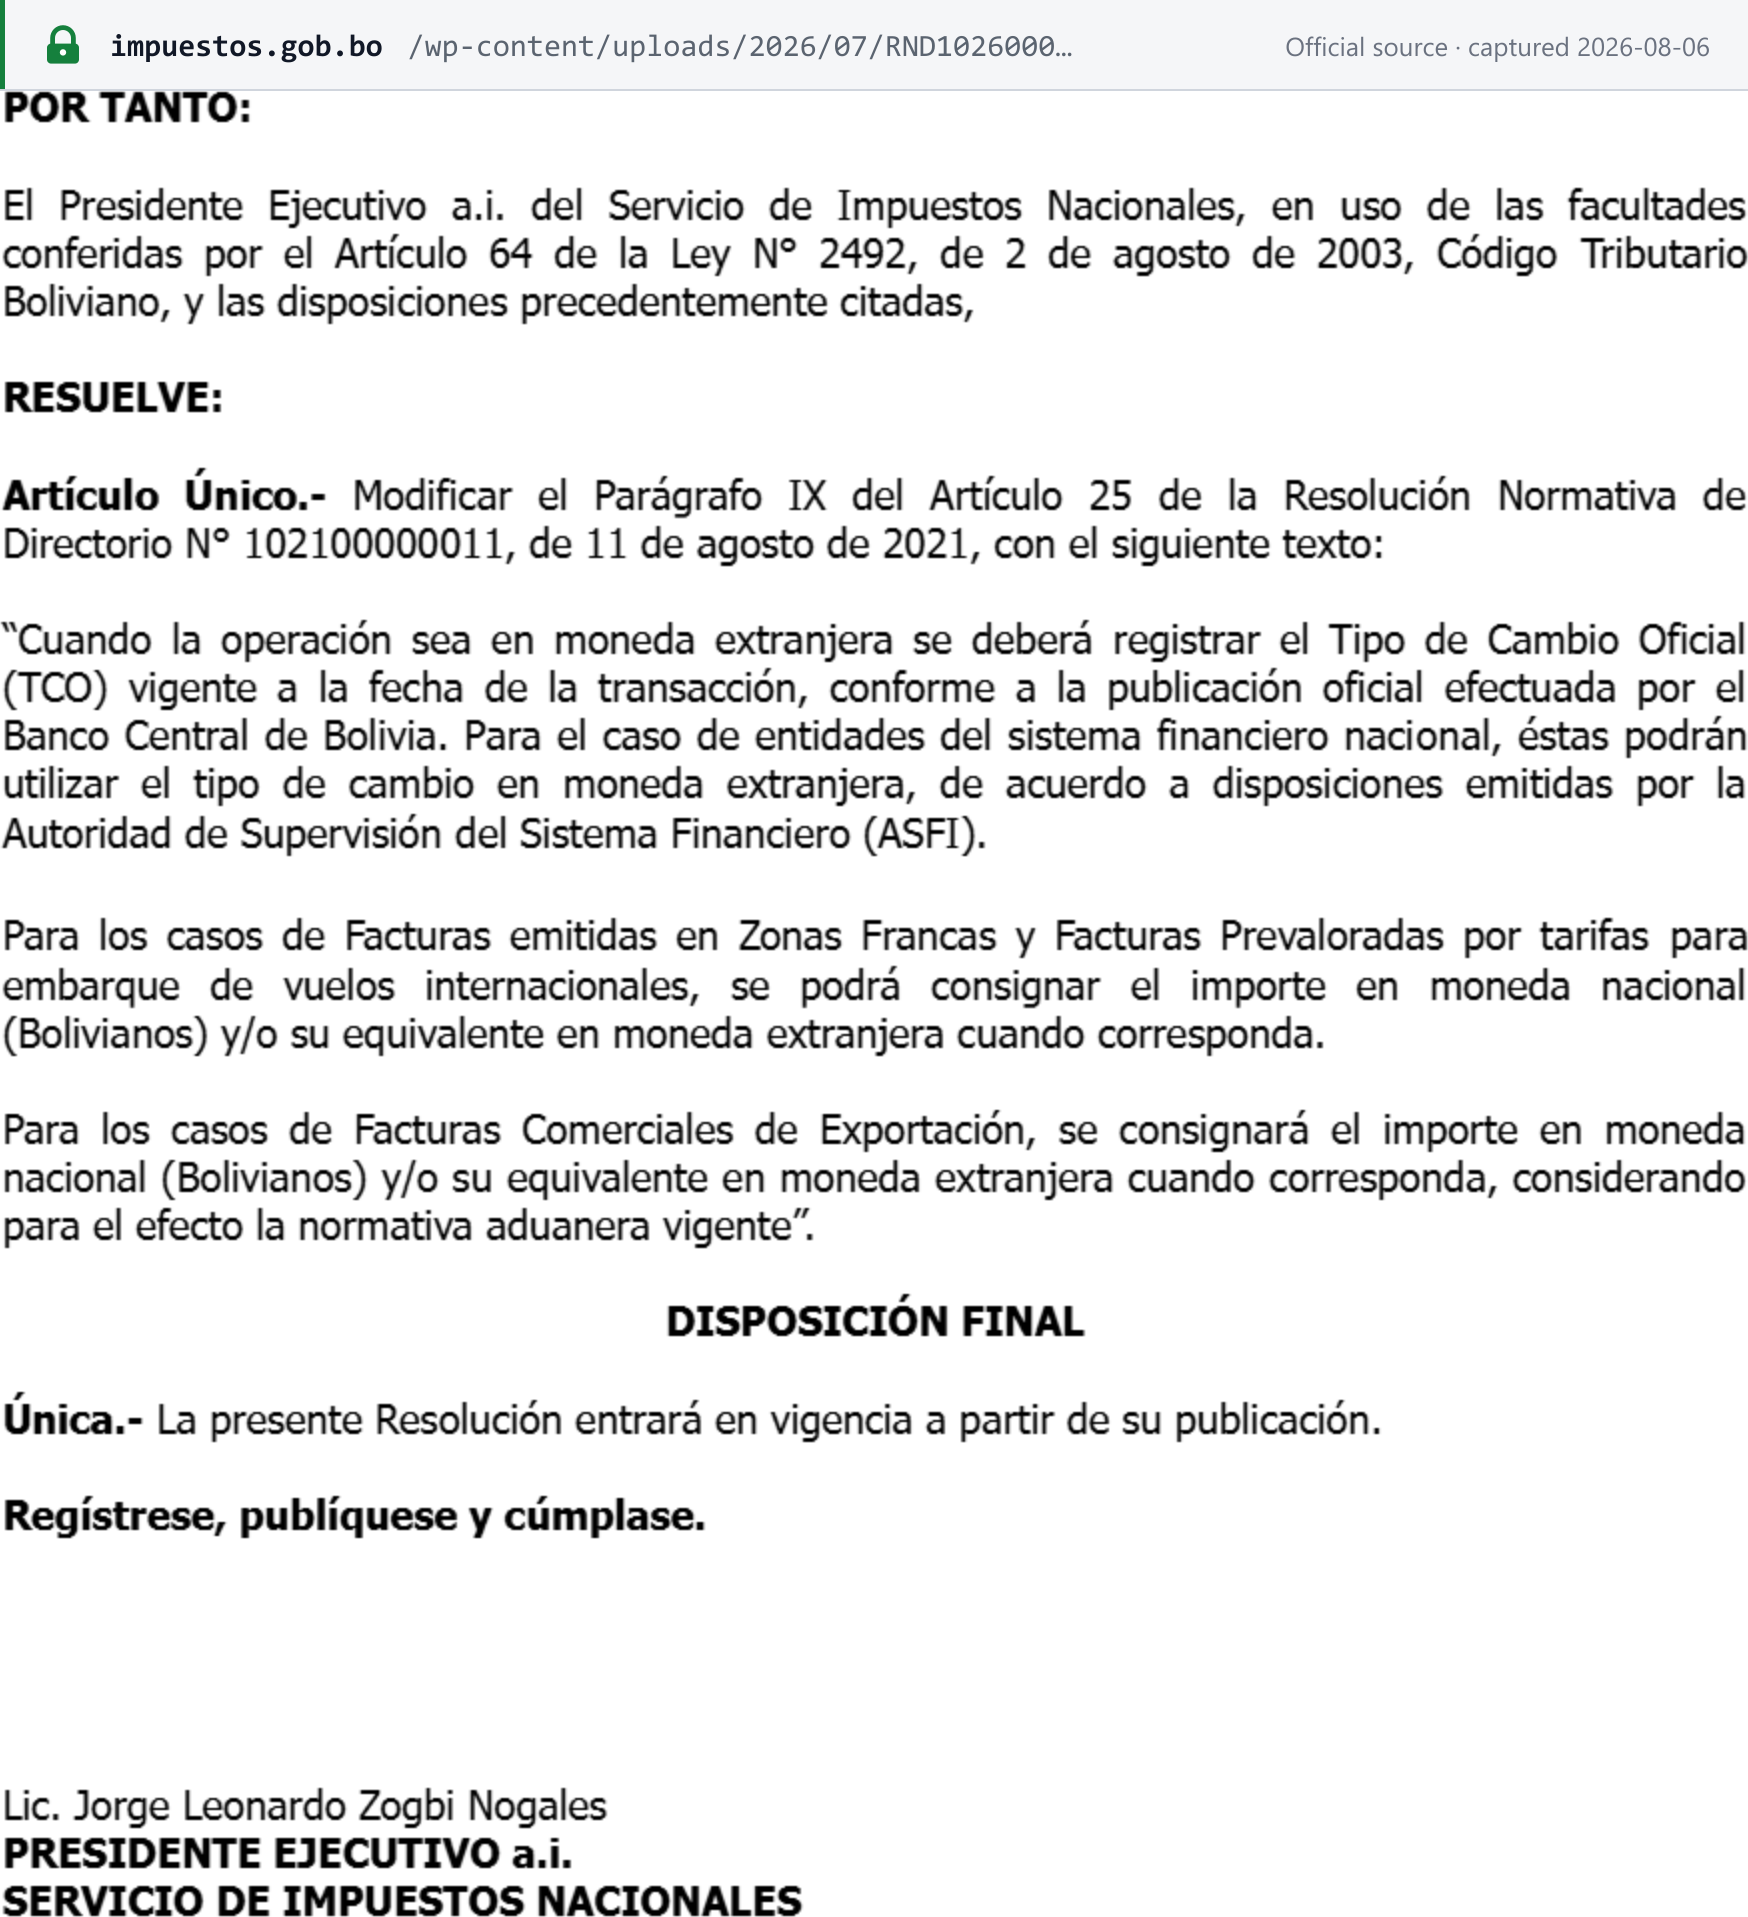
Depuis le 16 juillet 2026, la RND N° 102600000026 (datée du 15 juillet 2026, en vigueur dès sa publication) modifie l'article 25(IX) de la RND N° 102100000011 de sorte qu'un document fiscal en devises doit mentionner le Tipo de Cambio Oficial (TCO) publié par la Banco Central de Bolivia (BCB) pour la date de l'opération — à la suite du passage de la Bolivie à un régime de change flexible en vertu de la Resolución Ministerial N° 245 et de la Resolución de Directorio N° 88/2026 de la BCB (toutes deux du 26 juin 2026). Les établissements financiers réglementés peuvent utiliser à la place le taux de change fixé selon les règles de l'ASFI. Les factures d'exportation, les factures de zone franche et les tarifs prévalorisés de vols internationaux peuvent encore indiquer les montants en bolivianos et/ou leur équivalent en devises selon les règles douanières. [3]
 Capture de la source réalisée le 2026-08-06 — original
Conservation
Les documents fiscaux (et, en cas d'annulation, l'original portant la mention « ANULADO ») doivent être conservés pendant toute la durée du délai de prescription de l'administration fiscale prévu par le Código Tributario Boliviano — désormais quatre (4) ans, à la suite de la modification de l'article 59 de la Ley N° 2492 par la Ley N° 1733 (ce changement de prescription, contrairement à la réforme « por fuera » de l'IVA, n'est pas subordonné à un décret en attente). [1] [4]
Format technique
Les documents émis dans une modalité en ligne doivent être générés et transmis sous forme de XML Documento Fiscal Digital, authentifié par une signature numérique (Electrónica en Línea) ou par un hash/huella digital (Computarizada en Línea), conformément à l'annexe technique publiée par le SIN sur impuestos.gob.bo. Consultez la section État de la facturation électronique ci-dessous pour le calendrier des obligations. [1]
État de la facturation électronique (Sistema de Facturación)
La Bolivie n'exploite pas de réseau de type Peppol ou EN 16931 ; son Sistema de Facturación (RND N° 102100000011) définit six modalités, dont trois en ligne : [1]
| Modalité | Description |
|---|---|
| Facturación Electrónica en Línea | Documents XML à signature numérique, via un système de facturation autorisé (propre ou tiers). |
| Facturación Computarizada en Línea | Documents authentifiés par hash/empreinte, via un système autorisé, au moyen des propres identifiants du contribuable. |
| Facturación Portal Web en Línea | Portail web gratuit du SIN sur impuestos.gob.bo, ouvert à tous les contribuables à l'IVA sur abonnement. |
| Facturación Computarizada (SFV) | Modalité logicielle transitoire héritée de l'ancien Sistema de Facturación Virtual. |
| Facturación Manual | Documents pré-imprimés et remplis à la main, provenant d'un imprimeur agréé (max. 300 par activité/établissement). |
| Facturación Prevalorada | Documents à prix prédéfini (biens et services à prix fixe/à fort volume), pré-imprimés ou en ligne. |
Le SIN affecte chaque contribuable à une modalité et attribue les modalités en ligne par résolution (auparavant par « grupos » numérotés), selon des critères tels que l'activité économique, le volume de facturation et l'exposition au commerce électronique. [1] La RND N° 102600000038 (30 septembre 2026) a abrogé les RND N° 102400000004, 102400000005, 102400000012 et 102400000025 ainsi que leurs modifications, qui avaient désigné les neuvième à douzième groupes de contribuables (Grupos 9 à 12) pour la mise en œuvre d'une modalité de facturation en ligne. Cela supprime les échéances de mise en œuvre des Grupos 9–12, y compris la fenêtre de double modalité jusqu'au 30 septembre 2026 et la date du 1er octobre 2026 à partir de laquelle seule la facturation en ligne aurait été admise, fixées en dernier lieu par la RND N° 102600000007 (23 mars 2026). À la place, le SIN affectera périodiquement une modalité de facturation en ligne aux contribuables à l'IVA qui n'avaient mis en œuvre aucune modalité en ligne à la date de publication. La résolution justifie cette mesure par l'application de la Ley N° 1733 (IVA calculée sur le prix de vente net et affichée séparément sur le document fiscal). [2] Elle ne précise pas quelle modalité ces contribuables utilisent dans l'intervalle ; lors du lancement du régime en 2021, l'article 10 de la RND N° 102100000011 permettait aux contribuables de conserver leur modalité autorisée jusqu'à ce que le SIN leur en attribue une nouvelle. Pour le calendrier complet des groupes, les formats et l'intégration, consultez Facturation électronique en Bolivie.
Deux modifications de juillet 2026 précisent davantage les règles en ligne : la RND N° 102600000026 (en vigueur le 16 juillet 2026) impose que les documents en devises, quelle que soit la modalité, mentionnent le taux de change officiel quotidien de la BCB (voir Devise), et la RND N° 102600000025 (en vigueur le 15 juillet 2026) ajoute une procédure formelle d'annulation tardive des documents fiscaux au-delà du délai normal d'annulation fixé au 9e jour du mois suivant (voir Annulation, notes de crédit/débit et corrections tardives). [3] [4]
Anexo Técnico Ley N° 1733 : tests pilotes obligatoires du 1er octobre au 16 novembre 2026
Indépendamment des affectations de modalités en ligne décrites ci-dessus, la RND N° 102600000034 (La Paz, 1er septembre 2026) a mis en ligne l'Anexo Técnico Ley N° 1733, version 0.0, dans la rubrique « Información Técnica Guías de Uso y Consultas » du site du SIN, dans le cadre des ajustements du Sistema de Facturación liés à la réforme de la Ley N° 1733. Son article 2 impose à tout contribuable exploitant un système logiciel de facturation propre ou fourni par un prestataire de se conformer à cet Anexo Técnico afin de commencer les tests en environnement pilote et d'obtenir une nouvelle autorisation, dans la fenêtre ouverte le 1er octobre 2026 et courant jusqu'au 16 novembre 2026. Une disposition additionnelle unique maintient le cadre normatif, technique et opérationnel de la RND N° 102100000011 pleinement en vigueur et obligatoire jusqu'à la publication de la RND d'application de ces modifications du Sistema de Facturación. [7]
Homologation des produits/services avec les activités économiques du RNC
Indépendamment des affectations de modalités en ligne décrites ci-dessus, le SIN exige également des contribuables qu'ils homologuent — alignent — les produits et services de leurs systèmes de facturation sur les classifications d'activités économiques enregistrées pour eux au Registro Nacional de Contribuyentes (RNC). La RND N° 102600000028, datée du 29 juillet 2026 et publiée (et en vigueur) le 30 juillet 2026, reporte cette échéance d'homologation au 30 octobre 2026. Il s'agit de la dernière d'une série de prorogations de l'échéance initialement fixée par la RND N° 102500000018 (31 octobre 2025), la plus récente étant la RND N° 102600000017 (31 juillet 2026). [5]
Changements récents
- 2026-10-01 (ouverture de l'échéance) — La RND N° 102600000034 (1er septembre 2026) a publié la version 0.0 de l'Anexo Técnico Ley N° 1733 et impose à tout contribuable disposant d'un système de facturation propre ou fourni par un prestataire d'effectuer les tests en environnement pilote et d'obtenir une nouvelle autorisation dans la fenêtre ouverte le 1er octobre 2026 et courant jusqu'au 16 novembre 2026 ; la RND N° 102100000011 reste pleinement en vigueur jusqu'à la publication de la RND d'application. (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-09-30 — La RND N° 102600000038 a abrogé les RND N° 102400000004, 102400000005, 102400000012 et 102400000025 ainsi que leurs modifications, qui désignaient les neuvième à douzième groupes de contribuables pour la mise en œuvre d'une modalité de facturation en ligne, supprimant la fenêtre de double modalité jusqu'au 30 septembre 2026 et la date du 1er octobre 2026 de facturation exclusivement en ligne fixées par la RND N° 102600000007 (23 mars 2026) ; le SIN affectera plutôt périodiquement une modalité en ligne aux contribuables à l'IVA qui n'en avaient mis en œuvre aucune. (Servicio de Impuestos Nacionales) — voir l'événement
- 2026-09-02 — La RND N° 102600000035 a abrogé la RND N° 102000000030 (4 novembre 2020), supprimant l'obligation formelle pour les hôtels, appart-hôtels, auberges/residenciales, autres hébergements, cabanes/refuges de vacances et autres établissements d'hébergement de nuit de soumettre des rapports périodiques d'informations complémentaires ; les contribuables concernés doivent encore déposer un dernier rapport pour la période de juillet–août 2026. (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-08-15 — La RND N° 102600000031 (13 août 2026) a modifié la RND N° 102500000017 relative au Registro Nacional de Contribuyentes : les contribuables peuvent désormais demander un changement de type de contribuable (Persona Natural / Empresa Unipersonal) ou de régime (régimes simplifiés/spéciaux / Régimen General) en ligne ou en personne, et un nouveau chapitre V crée des services électroniques de consultation du statut du NIT et de certificats d'inscription/de non-détention au RNC, chacun assorti d'un code QR vérifiable. (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-07-30 — Le SIN a publié la RND N° 102600000028 (datée du 29 juillet 2026), reportant au 30 octobre 2026 l'échéance à laquelle les contribuables doivent homologuer les produits et services de leurs systèmes de facturation avec les classifications d'activités économiques du Registro Nacional de Contribuyentes (RNC), modifiant les échéances initialement fixées par la RND N° 102500000018 et la RND N° 102600000017. (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-07-16 — La RND N° 102600000026 (datée du 15 juillet 2026, en vigueur dès sa publication) a modifié l'article 25(IX) de la RND N° 102100000011 (Sistema de Facturación) : les documents fiscaux en devises doivent désormais mentionner le Tipo de Cambio Oficial publié quotidiennement par la Banco Central de Bolivia, à la suite du passage de la Bolivie à un régime de change flexible (Resolución Ministerial N° 245 et Resolución de Directorio N° 88/2026 de la BCB, toutes deux du 26 juin 2026). (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-07-15 — La RND N° 102600000025 (datée du 13 juillet 2026, en vigueur dès sa publication) a modifié l'article 38(II) de la RND N° 102100000011 : les contribuables peuvent désormais demander l'annulation tardive d'un document fiscal au-delà du délai normal du 9e jour du mois suivant, le SIN statuant dans un délai pouvant aller jusqu'à six mois ; une règle transitoire étend cette possibilité aux documents émis antérieurement, jusqu'au 30 novembre 2026. (Servicio de Impuestos Nacionales) — voir le numéro
- 2026-05-27 — Promulgation de la Ley N° 1733 (Ley de Alivio Tributario), réformant l'article 5 de la Ley N° 843 pour faire passer l'IVA du calcul « por dentro » (13 % intégré, ~14,94 % effectif) au calcul « por fuera » (13 % ajouté au prix net) — pas encore en vigueur, dans l'attente de la publication d'un Decreto Supremo d'application (aucun identifié au 2026-10-07). La même loi prévoit également la remise de certaines dettes fiscales antérieures à 2018/de 2020 et ramène le délai de prescription fiscale à 4 ans, ces deux mesures étant déjà en vigueur. (Gaceta Oficial del Estado Plurinacional de Bolivia ; texte de loi également publié sur impuestos.gob.bo)
- 2026-04-13 — Le SIN a rétabli le crédit fiscal de TVA intégral (100 %) sur les factures d'achat d'essence et de diesel, supprimant un plafond antérieur qui ne permettait d'imputer que 70 % de la TVA déductible. (Servicio de Impuestos Nacionales)
Liens de référence
- Servicio de Impuestos Nacionales — Ley N° 843 y Decretos Reglamentarios, Texto Ordenado (IVA art. 1–18, IT art. 72–78, IUE art. 50–51)
- Servicio de Impuestos Nacionales — RND N° 102100000011, Sistema de Facturación (modalidades, requisitos, plazos)
- Servicio de Impuestos Nacionales — RND N° 102600000026 : emisión de documentos fiscales en operaciones con moneda extranjera (15 juillet 2026)
- Servicio de Impuestos Nacionales — RND N° 102600000025 : procedimiento de anulación fuera de plazo (13 juillet 2026)
- Servicio de Impuestos Nacionales — Ley N° 1733, Ley de Alivio Tributario (27 mai 2026)
- Gaceta Oficial del Estado Plurinacional de Bolivia — Ley N° 1733
- Servicio de Impuestos Nacionales — communiqué de presse : dos meses más para la homologación de productos y servicios con actividades económicas del RNC, RND N° 102600000028 (30 juillet 2026)
- Servicio de Impuestos Nacionales — communiqué de presse : 100% del crédito fiscal en facturas de combustible (13 avril 2026)
- Servicio de Impuestos Nacionales — communiqué de presse : proyecto de ley transparenta el IVA y fija tasa efectiva real del 13% (19 février 2026)
- Servicio de Impuestos Nacionales — communiqué de presse : ampliación de plazo para facturación en línea al 30 de septiembre 2026, RND N° 102600000007 (25 mars 2026)
- Servicio de Impuestos Nacionales — RND N° 10-0009-11 : Padrón Nacional de Contribuyentes Biométrico Digital
- Servicio de Impuestos Nacionales — RND N° 102600000031 : cambio de tipo de contribuyente/régimen y certificaciones del RNC (13 août 2026)
- Servicio de Impuestos Nacionales — communiqué de presse : se elimina el reporte de información adicional del sector hotelero, RND N° 102600000035 (2 septembre 2026)
- Servicio de Impuestos Nacionales / SIAT — Régimen Tributario Simplificado (RTS) : categorías y montos
- Servicio de Impuestos Nacionales — SIAT en Línea (inscription, facturation et consultations)
- Servicio de Impuestos Nacionales — RND N° 102600000034 : Anexo Técnico Ley N° 1733, ajustes al Sistema de Facturación (1er septembre 2026)
Questions fréquentes
Quel est le taux normal de l'IVA en Bolivie, et est-il calculé « por dentro » ou « por fuera » ?
La Ley N° 843 fixe un taux général unique d'IVA de 13 % (article 15). Aujourd'hui, ce taux de 13 % est toujours appliqué « por dentro » — c'est-à-dire considéré comme déjà inclus dans le prix facturé plutôt qu'ajouté en sus — ce qui produit un taux effectif sur le prix net hors taxe d'environ 14,94 % (13 ÷ 87). Le SIN a lui-même décrit ce mécanisme et ce chiffre exacts dans son annonce de février 2026 du projet devenu la Ley N° 1733. La Ley N° 1733, promulguée le 27 mai 2026, mettra fin au calcul « por dentro » pour passer au calcul « por fuera » (13 % sur le prix net, affiché séparément) — mais seulement une fois publié son Decreto Supremo d'application, et aucun décret de ce type n'avait été identifié au 2026-10-07. D'ici là, les factures continuent d'être émises selon la méthode actuelle. [1] [2]
Le passage de l'IVA « por dentro » à « por fuera » prévu par la Ley N° 1733 est-il déjà en vigueur ?
Non. La Disposición Final Única de la Ley N° 1733 subordonne sa Disposición Adicional Segunda (la réécriture « por fuera » de l'article 5 de la Ley N° 843) à un événement futur : l'entrée en vigueur « a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario ». Aucun Decreto Supremo d'application de la Ley N° 1733 n'avait été identifié au 2026-10-07. Continuez à émettre des factures « por dentro » à 13 % nominal / ~14,94 % effectif jusqu'à ce que le SIN ou la Gaceta Oficial confirment la publication. [1]
Comment obtenir un NIT pour s'immatriculer à l'IVA en Bolivie ?
Inscrivez-vous en ligne sur impuestos.gob.bo via « SIAT en Línea » > « Padrón Biométrico Digital » (RND N° 10-0009-11) : créez un compte d'inscription, joignez les documents requis pour votre type de demandeur, puis présentez-vous à un rendez-vous biométrique en personne dans un bureau du SIN. Le SIN délivre ensuite le NIT. L'immatriculation est obligatoire pour toute personne physique ou morale exerçant une activité économique imposable — elle est déclenchée par l'activité, et non par un seuil de chiffre d'affaires. Les petits commerçants dont le capital est inférieur à Bs60,000 peuvent à la place s'inscrire au régime simplifié RTS — voir Seuils d'immatriculation. [1]
Que doit contenir une factura bolivienne valide, et quand les coordonnées de l'acheteur peuvent-elles être omises ?
Selon l'article 25 de la RND N° 102100000011, une factura doit indiquer la date, une description détaillée/quantité/prix unitaire et sous-total (ou le détail du service), des montants en chiffres et en lettres concordants, les taxes applicables et — uniquement au-delà de Bs1,000 — le nom et le NIT/CI de l'acheteur (jusqu'à Bs1,000 inclus, les acheteurs non identifiés peuvent être enregistrés comme « sin nombre »/« S/N » avec le NIT 0). Aucun document n'est exigé pour les ventes inférieures à Bs5, sauf demande, et les restaurants peuvent inscrire « Consumo » sur les notes de la modalité Manual de Bs300 ou moins. Depuis le 16 juillet 2026, les factures en devises doivent également indiquer le taux de change officiel de la Banco Central de Bolivia (RND N° 102600000026). [1] [2]
Qu'est-ce que l'Anexo Técnico Ley N° 1733, et quelle est l'échéance du 1er octobre – 16 novembre 2026 ?
La Resolución Normativa de Directorio N° 102600000034 (La Paz, 1er septembre 2026) a publié la version 0.0 de l'Anexo Técnico Ley N° 1733 dans la rubrique « Información Técnica Guías de Uso y Consultas » sur impuestos.gob.bo, dans le cadre des ajustements du Sistema de Facturación liés à la réforme de la Ley N° 1733. Son article 2 impose à tout contribuable exploitant un système logiciel de facturation propre ou fourni par un prestataire de se conformer à cet Anexo Técnico afin de commencer les tests en environnement pilote et d'obtenir l'autorisation subséquente, du 1er octobre au 16 novembre 2026. Cela s'applique à tout exploitant de système de facturation. Tant que la RND mettant en œuvre les modifications du Sistema de Facturación n'est pas publiée et en vigueur, la RND N° 102100000011 reste pleinement en vigueur et obligatoire. [1]
La facturation électronique est-elle obligatoire en Bolivie ?
De plus en plus, mais pas de manière universelle. Le Sistema de Facturación propose trois modalités en ligne — Electrónica en Línea, Computarizada en Línea et Portal Web en Línea — aux côtés des modalités Manual, Prevalorada et Computarizada SFV (transitoire). Le SIN affecte les contribuables à une modalité. La RND N° 102600000038 (30 septembre 2026) a abrogé les résolutions qui désignaient les neuvième à douzième groupes de contribuables (Grupos 9–12) pour la mise en œuvre d'une modalité en ligne, y compris la date du 1er octobre 2026 à partir de laquelle seule la facturation en ligne aurait été admise. Le SIN affectera plutôt périodiquement une modalité en ligne aux contribuables à l'IVA qui n'avaient mis en œuvre aucune modalité en ligne à la date de publication ; la résolution ne précise pas quelle modalité ces contribuables utilisent dans l'intervalle (guide complet). Depuis le 16 juillet 2026, les documents en devises, quelle que soit la modalité, doivent indiquer le taux de change officiel de la BCB. [1]
Le secteur hôtelier bolivien doit-il encore déposer des rapports périodiques d'informations complémentaires auprès du SIN ?
Non, plus après le rapport de juillet–août 2026. La RND N° 102600000035 (2 septembre 2026) abroge la RND N° 102000000030 (4 novembre 2020) et supprime l'obligation formelle pour le secteur de l'hébergement — le libellé du SIN vise « hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte » (hôtels et appart-hôtels, auberges et résidences, autres hébergements, cabanes/refuges de vacances, et autres établissements d'hébergement de nuit en général — une liste ouverte, non limitée aux cinq catégories nommées) — de soumettre des rapports périodiques d'informations complémentaires. Les contribuables visés par la règle abrogée doivent encore soumettre un dernier rapport, pour la période de juillet–août 2026, après quoi plus aucun rapport de ce type n'est exigé. [1]