Guide de la TVA en Bulgarie
| FICHE PRATIQUE | |
|---|---|
| Code pays | BG |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — данък върху добавената стойност (ДДС) |
| Administration fiscale | Agence nationale des recettes (Национална агенция за приходите, НАП) |
Aperçu
La Bulgarie applique une taxe sur la valeur ajoutée — данък върху добавената стойност (ДДС) — en vertu de la loi sur la taxe sur la valeur ajoutée (Закон за данък върху добавената стойност, ЗДДС), promulguée au Journal officiel (State Gazette) n° 63 du 4 août 2006 et en vigueur depuis le 1er janvier 2007. [1]
Administration compétente. L'Agence nationale des recettes (Национална агенция за приходите, НАП / NRA). Les demandes d'immatriculation sont déposées auprès de « la direction territoriale compétente de l'Agence nationale des recettes » (art. 101(1) de la loi sur la TVA), à laquelle sont également adressés les déclarations et les paiements (art. 89 et 125). La douane perçoit la TVA sur les biens importés (art. 90). [1]
Monnaie. La Bulgarie utilise l'euro depuis le 1er janvier 2026, au taux de conversion fixe et irrévocable de 1 EUR = 1,95583 BGN. [3] Les seuils de la loi sur la TVA ont été réécrits en euros à compter de cette date. Ses articles relatifs aux sanctions expriment toujours leurs montants en leva (лв.). En vertu de l'art. 11(2) de la loi sur l'introduction de l'euro, les montants en leva figurant dans les instruments juridiques existants « sont réputés être des montants en euros » au taux officiel, convertis et arrondis au centime conformément à ses art. 12 et 13. Ce guide indique donc chaque sanction en BGN, comme le fait la loi, et signale tout montant en EUR comme une conversion au taux fixe. [4]
Période d'imposition. Art. 87(2) de la loi sur la TVA : « Данъчният период е едномесечен за всички регистрирани лица и съвпада с календарния месец освен в случаите по глава осемнадесета » — la période d'imposition est d'un mois civil pour toutes les personnes immatriculées, sauf dans le cadre des régimes spéciaux OSS/IOSS du chapitre 18. Voir Déclaration et paiement. [1]
Niveaux d'imposition. La TVA est un impôt national unique. La loi sur la TVA est un texte national unique, sans taux régional ni municipal. [1]
Immatriculation
Qui doit s'immatriculer
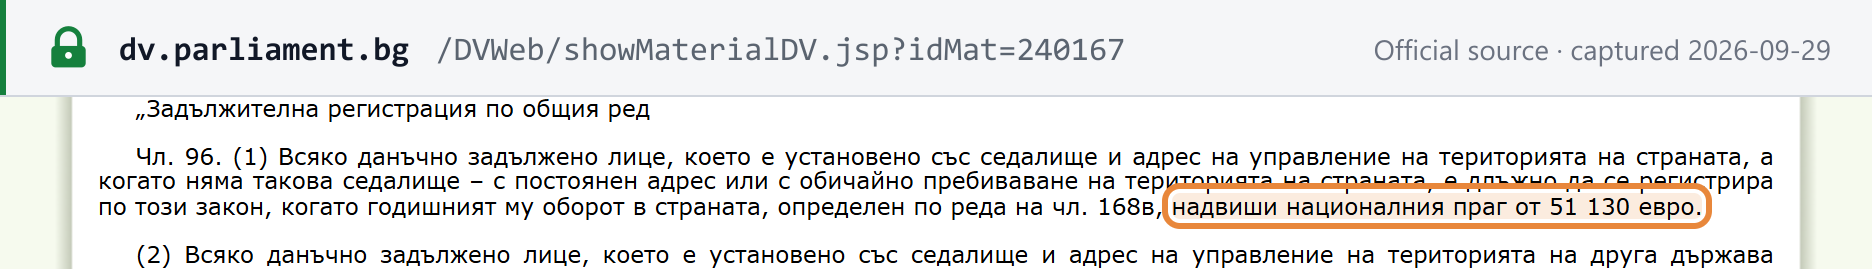
Un assujetti établi en Bulgarie — par son siège et son adresse de gestion ou, à défaut, par son adresse permanente ou sa résidence habituelle — doit s'immatriculer lorsque son chiffre d'affaires annuel dans le pays dépasse le seuil national de 51 130 EUR (art. 96(1) de la loi sur la TVA, tel que réécrit par le Journal officiel n° 115/2025 à compter du 1er janvier 2026) : « е длъжно да се регистрира по този закон, когато годишният му оборот в страната, определен по реда на чл. 168в, надвиши националния праг от 51 130 евро ». [2]
Ce qui est pris en compte, et sur quelle période. Le « chiffre d'affaires annuel dans le pays » est mesuré sur l'année civile, et non sur 12 mois glissants. L'art. 168в(1) le définit comme le total des bases d'imposition des livraisons « извършените през календарната година » (effectuées au cours de l'année civile) dont le lieu de livraison est situé en Bulgarie. Il comprend : [2]
- les livraisons taxables, y compris les livraisons intracommunautaires de biens ;
- les livraisons exonérées avec droit à déduction (livraisons au taux zéro) ;
- les services financiers (art. 46) et les services d'assurance (art. 47) ;
- les livraisons exonérées de biens immobiliers.
Les livraisons financières, d'assurance et immobilières sont exclues lorsqu'elles sont accessoires, de même que les cessions d'immobilisations propres de l'entreprise (art. 168в(2)).
Seuil d'immatriculation
| Fait générateur | Seuil | Période de mesure | Source |
|---|---|---|---|
| Immatriculation obligatoire — établi en Bulgarie | 51 130 EUR (depuis le 1er janvier 2026 ; vérifié le 29/09/2026) | Année civile | Art. 96(1), Journal officiel n° 115/2025 [2] |
| Entreprise de l'UE utilisant le régime PME de l'UE en Bulgarie | Chiffre d'affaires bulgare supérieur à 51 130 EUR, ou chiffre d'affaires dans l'UE supérieur à 100 000 EUR | Année civile | Art. 96(2) [2] |
| Autres vendeurs non établis | Aucun — immatriculation avant la première livraison taxable en Bulgarie | — | Art. 96(3)–(4) ; voir Immatriculation des non-résidents |
| Acquisitions intracommunautaires par des personnes morales non immatriculées | 10 000 EUR d'acquisitions | Année civile | Art. 99(2)–(3) [1] |
L'évolution du seuil. L'art. 96(1) prévoyait 166 000 BGN jusqu'au 31 mars 2025. La loi de finances 2025 (Journal officiel n° 26 du 27 mars 2025, § 24) l'a remplacé par 100 000 BGN à compter du 1er avril 2025. Le Journal officiel n° 115/2025 l'a ensuite reformulé à 51 130 EUR à compter du 1er janvier 2026 ; 100 000 BGN au taux fixe correspondent à 51 129,19 EUR, et le législateur a fixé le montant à 51 130 EUR. [5] [2]
| Période | Seuil de l'art. 96(1) | Instrument |
|---|---|---|
| Jusqu'au 31 mars 2025 | 166 000 BGN | Loi sur la TVA avant la modification de 2025 |
| 1er avril – 31 décembre 2025 | 100 000 BGN | Journal officiel n° 26/2025, § 24 |
| À compter du 1er janvier 2026 | 51 130 EUR | Journal officiel n° 115/2025 |
| À compter du 1er janvier 2027 — proposé, pas encore en vigueur | 75 000 EUR | Projet du ministère des Finances du 23 septembre 2026 |
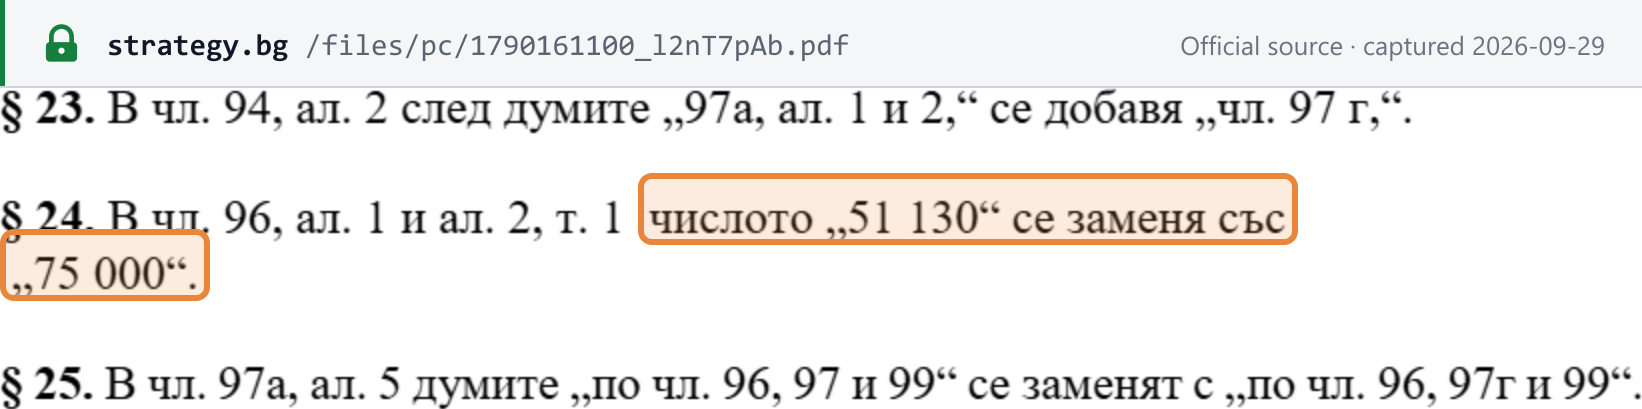
Relèvement proposé à 75 000 EUR. Le projet du ministère des Finances modifiant la loi sur la TVA, publié le 23 septembre 2026 et soumis à consultation publique jusqu'au 23 octobre 2026, remplacerait « 51 130 » par « 75 000 » à l'art. 96(1) et (2) à compter du 1er janvier 2027 (§ 24 du projet). Il s'agit d'une proposition : elle doit encore être approuvée par le Conseil des ministres et adoptée par l'Assemblée nationale. [6] [7]
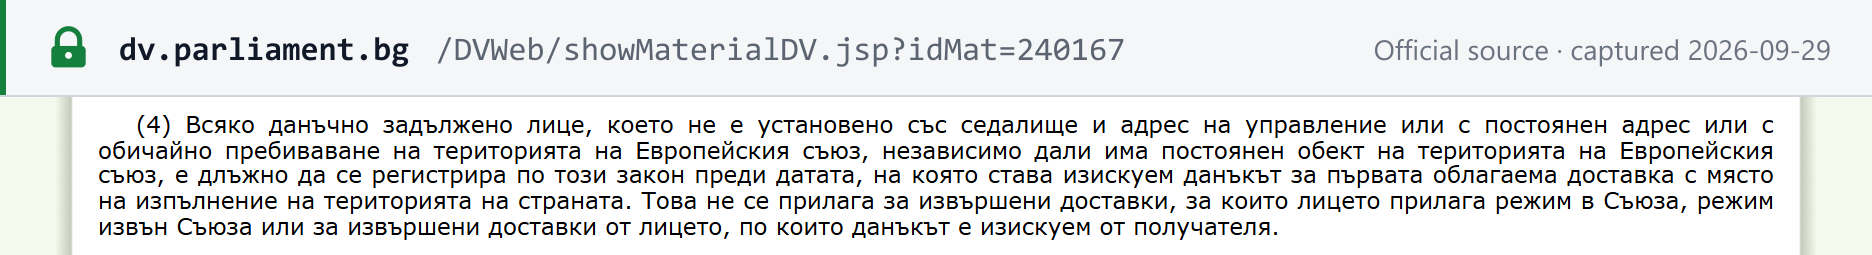
Obligation d'immatriculation proposée pour les ventes d'immeubles neufs (art. 97g) — pas encore en vigueur. Le même projet ajouterait un art. 97g : un assujetti effectuant en Bulgarie, au cours d'une année civile, des livraisons taxables d'immeubles neufs (ou de parties de ceux-ci, du terrain attenant et des droits réels qui s'y rattachent), ou de droits de propriété ou de construction sur un terrain réglementé, serait tenu de s'immatriculer, la demande devant être déposée au moins 7 jours avant que la TVA sur la livraison ne devienne exigible. Les personnes physiques ne seraient concernées que lorsqu'elles agissent en tant qu'assujettis dans le cadre d'une activité économique indépendante. Une personne immatriculée uniquement au titre de l'art. 97g ne pourrait pas déduire la TVA d'amont sur d'autres livraisons et ne pourrait pas faire figurer de TVA sur les factures relatives à d'autres livraisons. Entrée en vigueur proposée le 1er janvier 2027 ; les règles d'immatriculation actuelles décrites ci-dessus restent inchangées. [6] [7]
Délai de demande et date d'immatriculation
- Personnes établies : elles déposent leur demande « в 7-дневен срок от датата на надвишаване на националния праг » — dans les 7 jours suivant la date de dépassement du seuil (art. 96(6)(1)).
- Personnes non établies : elles déposent leur demande au plus tard 7 jours avant que la TVA sur leur première livraison taxable en Bulgarie ne devienne exigible (art. 96(6)(2)).
- Date d'immatriculation. Pour une immatriculation liée au seuil, il s'agit du lendemain du dépassement du seuil (art. 103(1)). La TVA est donc due à partir de cette date, bien que l'acte d'immatriculation soit délivré plus tard.
- Factures pour la période intermédiaire. Pour les livraisons effectuées entre le lendemain du dépassement du seuil et la notification de l'acte d'immatriculation, les factures doivent être émises au plus tard 5 jours après la notification de l'acte (art. 113(4), deuxième phrase, nouvelle depuis le 1er janvier 2026).
Immatriculation des non-résidents
Il n'existe aucun seuil de chiffre d'affaires pour les vendeurs non établis en Bulgarie, à l'exception des entreprises de l'UE qui y utilisent le régime PME de l'UE (voir le tableau ci-dessus). Deux règles s'appliquent : [2]
- Établis hors de l'UE (art. 96(4)) : ils doivent s'immatriculer « преди датата, на която става изискуем данъкът за първата облагаема доставка с място на изпълнение на територията на страната » — avant la date à laquelle la TVA sur leur première livraison taxable en Bulgarie devient exigible.
- Établis dans un autre État de l'UE sans recourir au régime PME de l'UE en Bulgarie (art. 96(3)) : ils s'immatriculent sur la même base, avant leur première livraison taxable.
Aucune de ces règles ne s'applique aux livraisons déclarées au titre du régime OSS UE ou non-UE (ou de l'IOSS), ni aux livraisons pour lesquelles le client est redevable de la TVA.
Représentant accrédité. Une personne étrangère non établie en Bulgarie tenue de s'immatriculer le fait « чрез акредитиран представител » — par l'intermédiaire d'un représentant accrédité (art. 133(2)). Cette règle ne s'applique pas à une personne établie dans un autre État membre de l'UE, ou dans un pays tiers avec lequel l'UE a conclu un accord d'assistance mutuelle d'une portée similaire à la directive 2010/24/UE et au règlement (UE) n° 904/2010. Une telle personne s'immatricule selon les règles générales et peut désigner un représentant si elle le souhaite (art. 133(6)). [1]
Numéro d'identification fiscale
Lors de l'immatriculation, l'Agence nationale des recettes attribue un numéro d'identification à la TVA précédé des lettres « BG » (art. 94(2), tel que réécrit par le Journal officiel n° 115/2025). [2] La loi sur la TVA ne précise pas les chiffres qui suivent. Pour la structure des identifiants bulgares, consultez le guide des numéros fiscaux en Bulgarie de Lookuptax. Pour vérifier le numéro d'un partenaire commercial, consultez comment vérifier un numéro de TVA en Bulgarie ou utilisez le validateur de numéros de TVA bulgares de Lookuptax.
Comment s'immatriculer
Déposez la demande d'immatriculation, selon le formulaire réglementaire, auprès de la direction territoriale compétente de l'Agence nationale des recettes (art. 101(1)). « Заявлението може да се подаде по електронен път » — la demande peut être déposée par voie électronique en application du Code de procédure fiscale et de sécurité sociale (art. 101(3)), via le portail de services en ligne de la NRA. L'Agence vérifie les motifs et délivre l'acte d'immatriculation, ou un refus motivé, « в срок 7 дни от подаване на заявлението » — dans les 7 jours suivant la demande (art. 101(6)). [1]
Les pièces à joindre sont fixées par le règlement d'application de la loi (art. 101(4)) et ne sont pas traitées dans ce guide.
Immatriculation volontaire
Possible. Art. 100(1) : « Всяко данъчно задължено лице, за което не са налице условията за задължителна регистрация по чл. 96, ал. 1, има право да се регистрира по този закон » — tout assujetti qui ne remplit pas les conditions de l'immatriculation obligatoire a le droit de s'immatriculer. Une entreprise peut s'immatriculer volontairement pour récupérer la TVA d'amont. Les personnes morales peuvent également opter pour l'immatriculation au titre de leurs acquisitions intracommunautaires (art. 100(2)). [1]
Radiation
- Facultative. Une personne immatriculée au titre de l'art. 96(1)–(3) peut demander sa radiation lorsque le motif de l'immatriculation obligatoire n'existe plus (art. 108(1)(1)). Toutefois, depuis le 1er janvier 2026, une personne qui a dépassé le seuil au cours de l'année précédente ne peut pas demander sa radiation pour ce motif avant la fin de l'année civile en cours (art. 108(5)). [2]
- Personnes immatriculées hors UE (art. 96(4)) : elles peuvent demander leur radiation lorsqu'elles n'ont effectué aucune livraison taxable en Bulgarie au cours de la période d'imposition en cours et des 12 périodes précédentes (art. 108(1)(5)). [1]
- Obligatoire. L'art. 107 en énumère les motifs, parmi lesquels le décès, la radiation du registre et la dissolution d'une personne morale. [1]
- Déclaration finale et biens détenus. La taxe afférente à la dernière période avant la radiation est payable au plus tard à la fin du mois suivant celui au cours duquel cette déclaration était due (art. 89(2)).
- Demande tardive. Le défaut de demande de radiation dans les délais constitue une infraction au sens de l'art. 178 — voir Infractions et sanctions.
Immatriculation de groupe
Non disponible. Aucun groupement TVA n'existe en Bulgarie : la loi sur la TVA ne contient aucune disposition de groupement. L'art. 132, en vertu duquel une association sans personnalité morale s'immatricule sur la même base que son associé immatriculé, n'est pas un régime de groupement. [1]
Taux
| Taux | S'applique à | Texte actuellement en vigueur |
|---|---|---|
| 20 % (normal) | Livraisons taxables dont le lieu de livraison est situé en Bulgarie, importations de biens et acquisitions intracommunautaires taxables, sauf si un taux réduit ou nul est expressément prévu (art. 66 de la loi sur la TVA) | Art. 66 tel que modifié par le Journal officiel n° 52/2022, à compter du 1er juillet 2022 [1] |
| 9 % (réduit) | Hébergement hôtelier et similaire, y compris l'hébergement de vacances et les emplacements de camping ou de caravane ; livres (imprimés ou électroniques, y compris les manuels scolaires, les albums illustrés et de coloriage pour enfants et les partitions musicales) et journaux et périodiques, à l'exception des contenus publicitaires ou principalement vidéo ou musicaux ; aliments pour nourrissons et jeunes enfants, couches pour bébés et articles similaires d'hygiène pour bébés énumérés à l'annexe 4 (art. 66a) | 1er janvier 2023 (Journal officiel n° 102/2022) [9] |
| 0 % (exonération avec droit à déduction) | Livraisons visées au chapitre trois de la loi, telles que les exportations de biens vers des pays tiers (art. 28) et le transport international, ainsi que les livraisons intracommunautaires de biens (art. 53) et les livraisons visées aux art. 64a, 140, 146 et 173 (art. 66b) | [1] |
| Exonéré (pas de TVA, pas de récupération de la TVA d'amont) | Voir Exonérations | — |
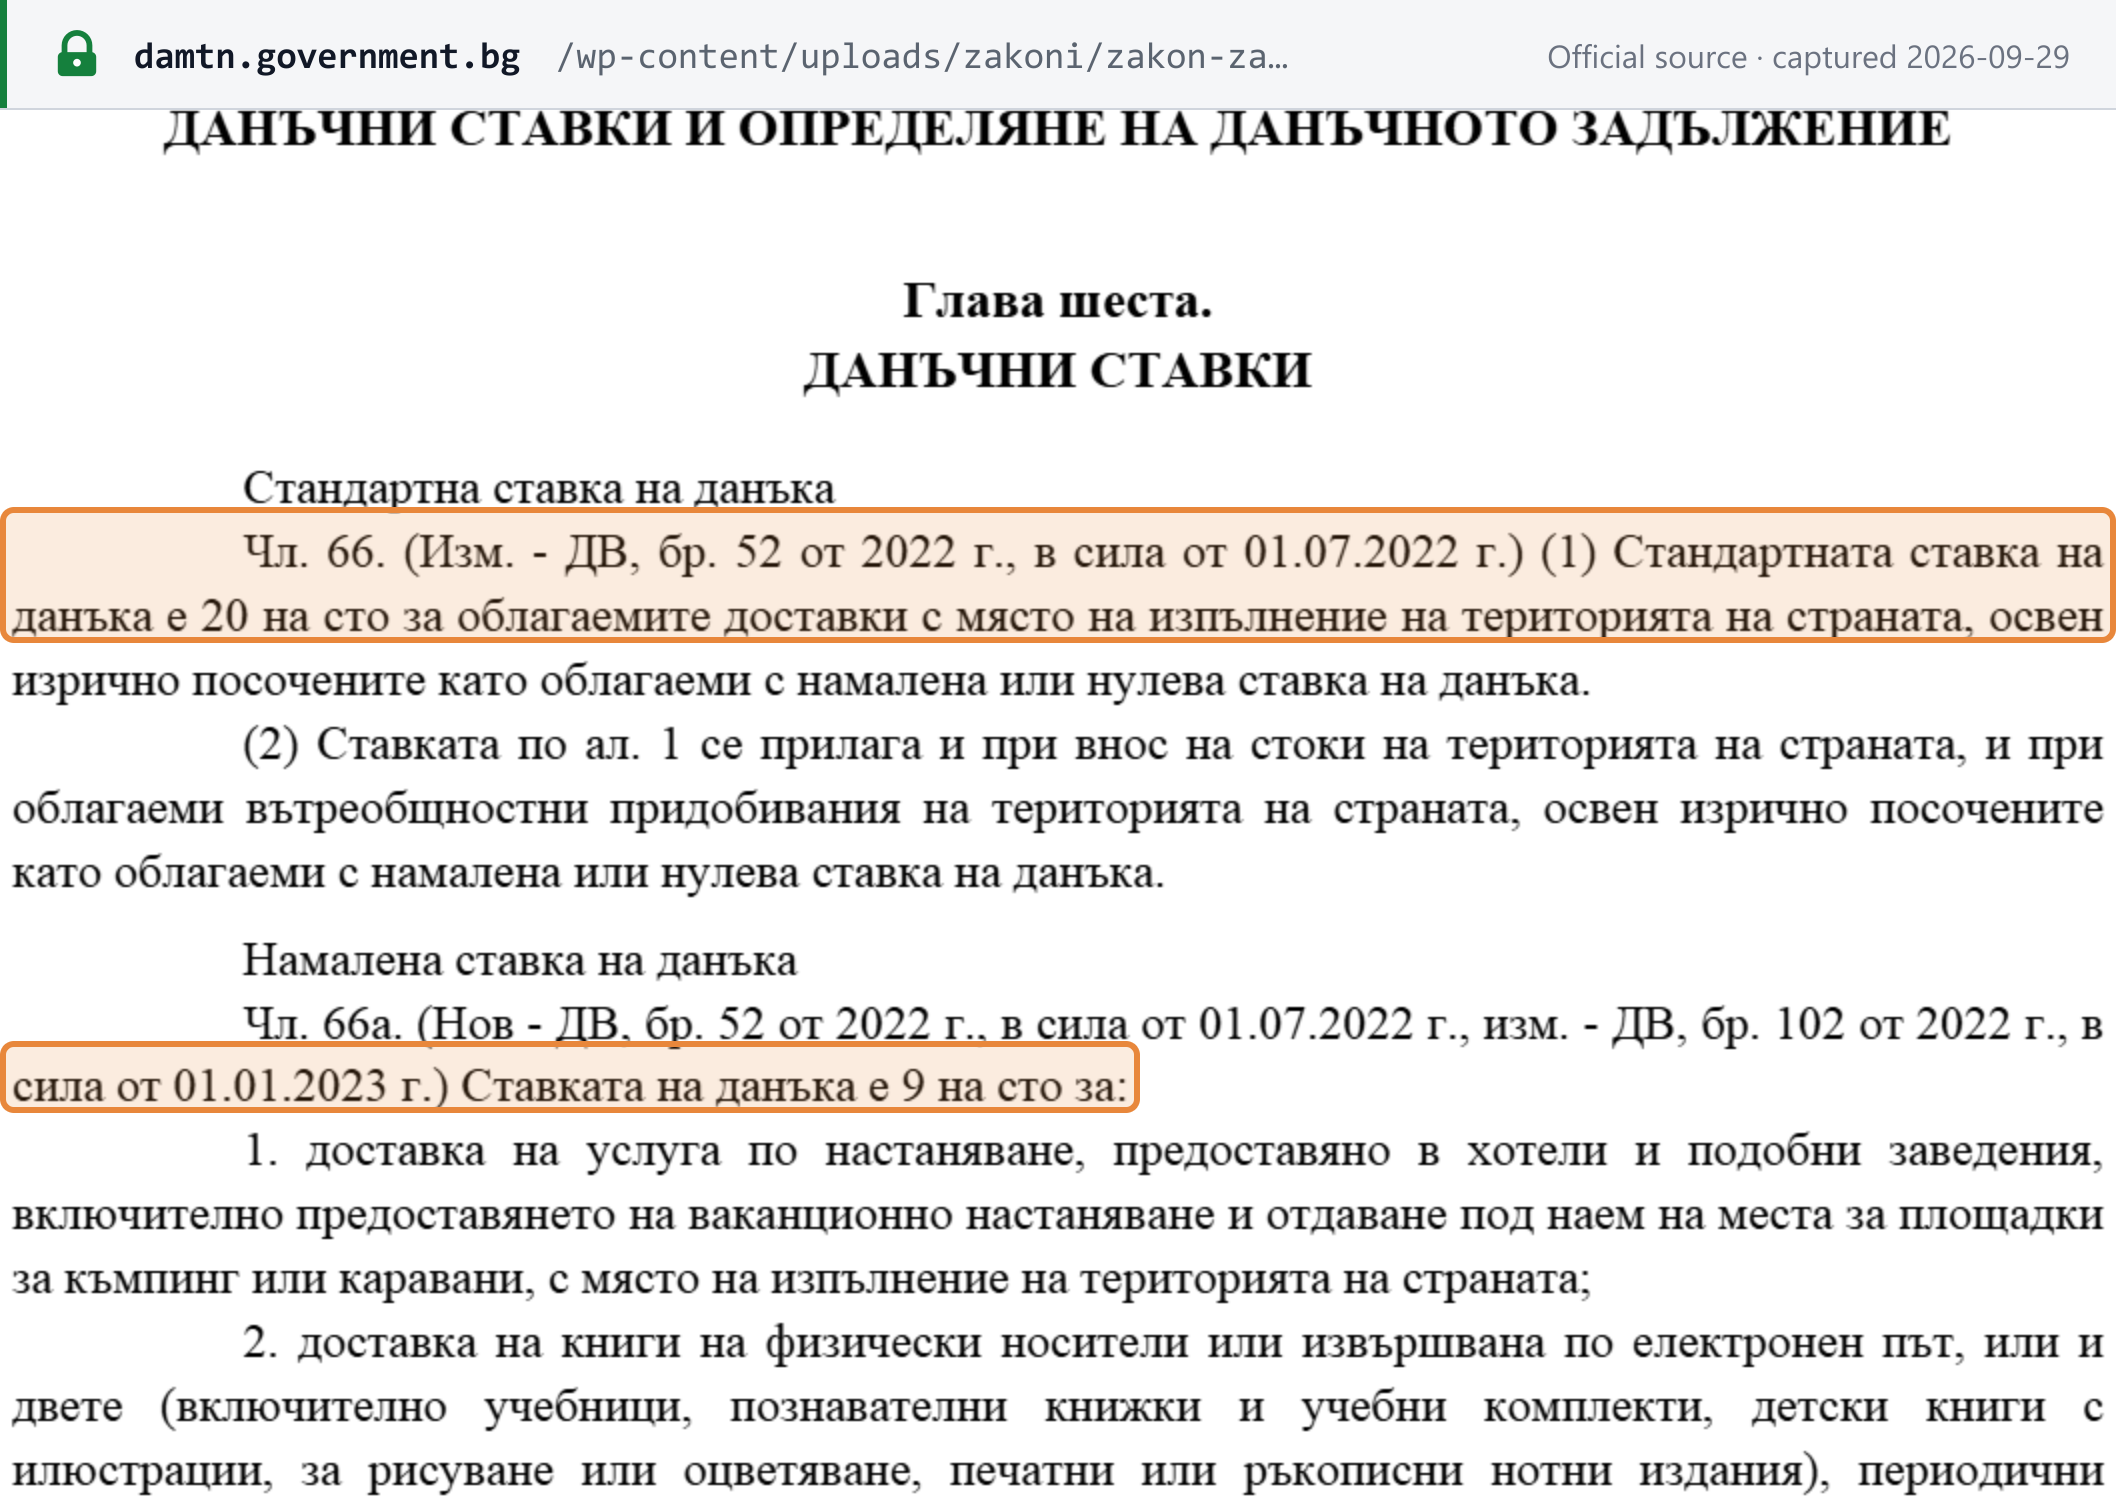
Art. 66(1) de la loi sur la TVA : « Стандартната ставка на данъка е 20 на сто за облагаемите доставки с място на изпълнение на територията на страната » — le taux normal est de 20 pour cent pour les livraisons taxables dont le lieu de livraison est situé en Bulgarie. L'art. 66a commence ainsi : « Ставката на данъка е 9 на сто за: » — le taux est de 9 pour cent pour les trois catégories énumérées ci-dessus. (Vérifié le 29/09/2026.) Le tableau des taux de TVA de la Commission européenne indique également, pour la Bulgarie, un taux normal de 20 % et un taux réduit de 9 %, sans taux super-réduit ni taux « parking » (page vérifiée en dernier lieu par la Commission le 13 juillet 2026). [1] [10]
Les services de restauration et de traiteur ne figurent pas sur la liste du taux de 9 % de l'actuel art. 66a ; ils sont donc taxés à 20 %. [9]
Taux zéro. La loi le formule comme « освобождаване с право на приспадане на данъчен кредит чрез прилагане на нулева ставка » — une exonération avec droit à déduction de la TVA d'amont, par application d'un taux zéro (art. 66b). [1]
Taux super-réduits et taux « parking ». Sans objet — la loi ne comporte que les art. 66 (20 %), 66a (9 %) et 66b (0 %).
Taux futurs annoncés. Aucun n'a été adopté. Le projet du ministère des Finances du 23 septembre 2026 laisse les art. 66 à 66b inchangés. Il ajouterait un taux zéro pour les livraisons exonérées au titre de l'art. 20 du règlement (UE) 2025/1106 (marchés publics de défense), dans un nouvel art. 173(16) ; il s'agit d'une proposition, et non d'une disposition en vigueur. [6]
Pour comparer la Bulgarie à d'autres juridictions, consultez le tableau des taux fiscaux mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Entreprises étrangères vendant en Bulgarie — B2B et B2C
Le Journal officiel n° 115/2025 a abrogé l'art. 82(2)(2) de la loi sur la TVA à compter du 1er janvier 2026. Cette disposition rendait un client bulgare immatriculé à la TVA redevable de la TVA sur les biens qui lui étaient livrés, en Bulgarie, par un vendeur non établi en Bulgarie. Un vendeur étranger de biens situés en Bulgarie — par exemple un stock local vendu à des entreprises bulgares — doit désormais s'immatriculer en Bulgarie et facturer lui-même la TVA bulgare. Les prestations de services entre entreprises restent soumises à l'autoliquidation.
Proposé, pas encore en vigueur : le § 17 du projet du ministère des Finances du 23 septembre 2026 ajouterait un art. 82(2)(4), rendant le client redevable pour les livraisons que les fournisseurs immatriculés non établis facturent au titre du nouvel art. 113(18), à compter du 1er janvier 2028 — ce qui rétablirait en grande partie l'autoliquidation sur les biens. [6] [2] [1]
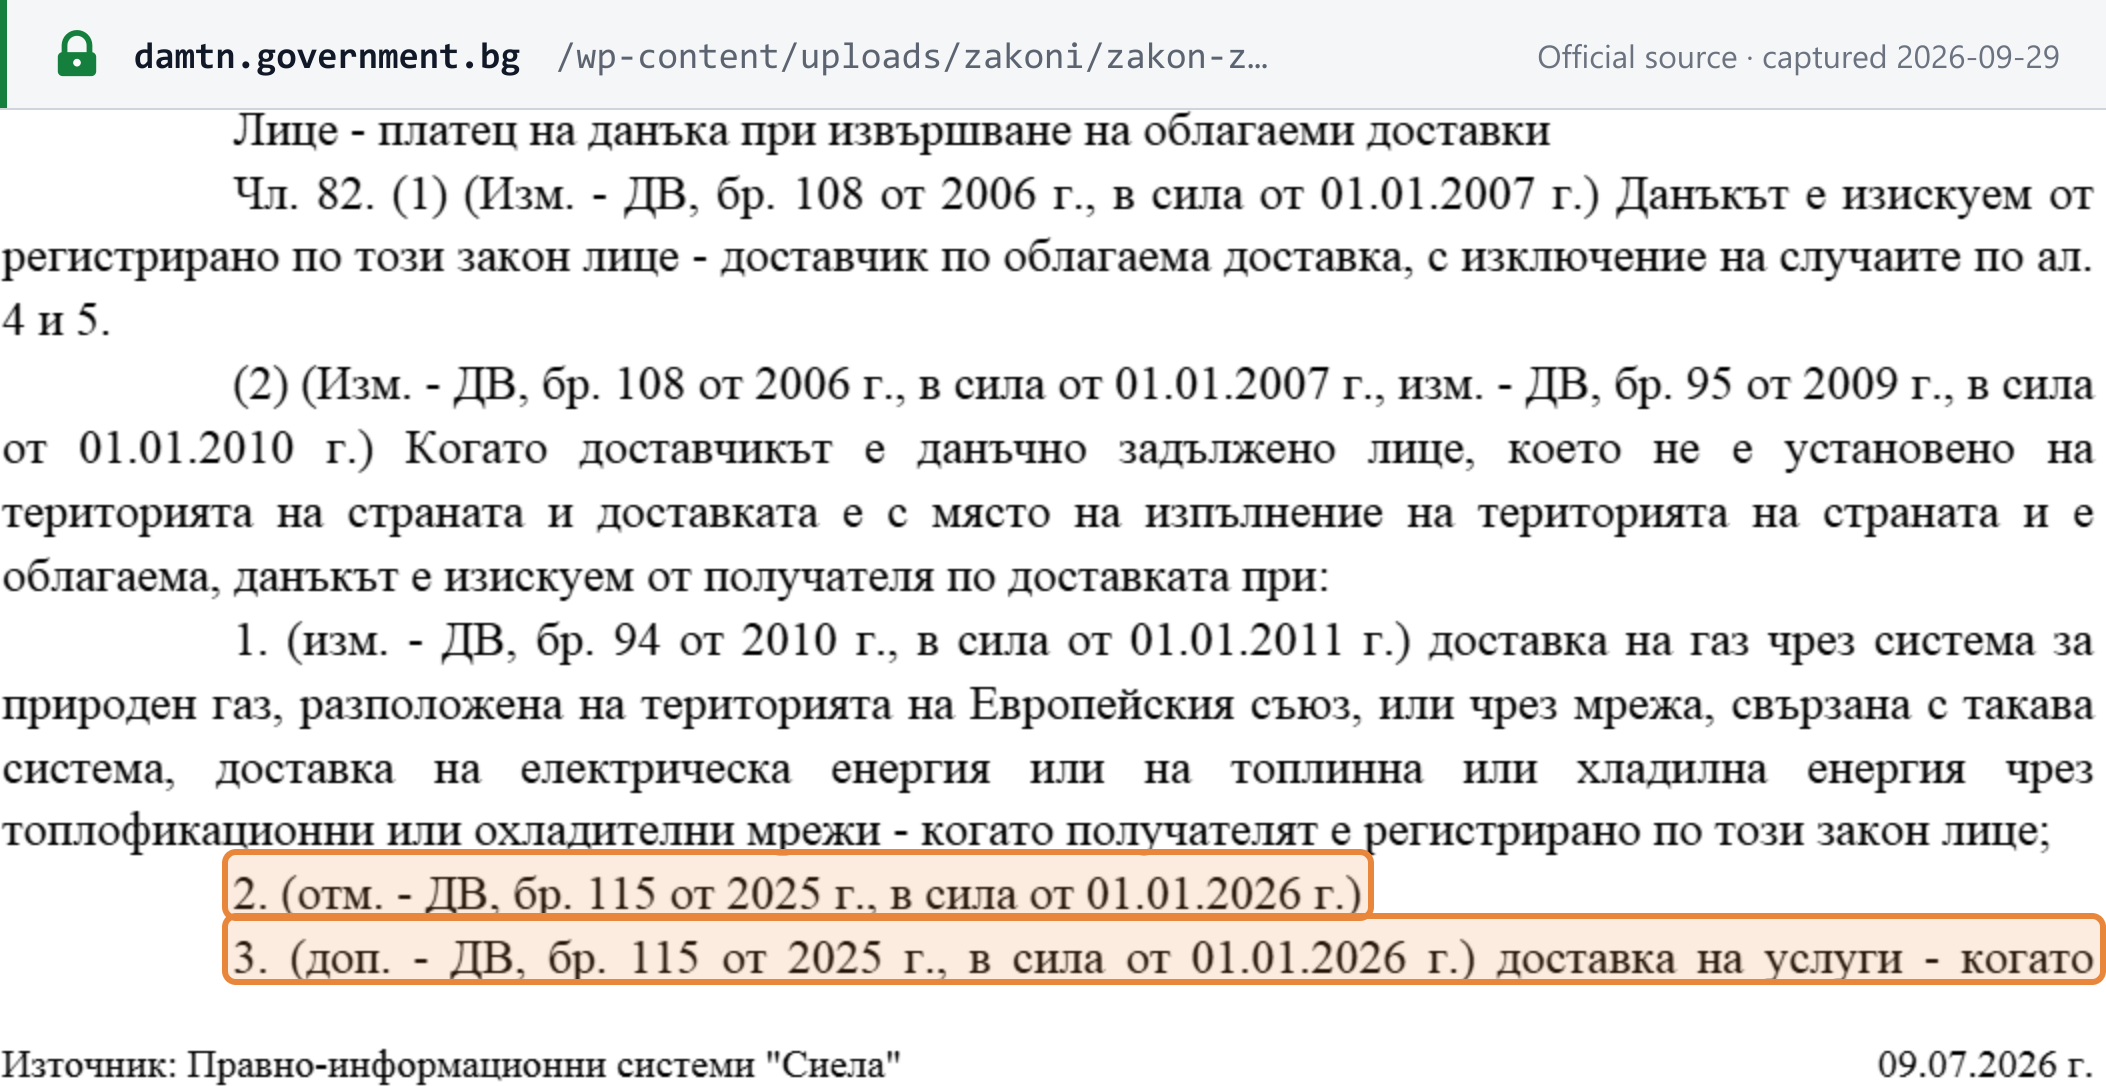
L'art. 82(2) de la loi consolidée dispose désormais, pour un fournisseur non établi en Bulgarie effectuant une livraison taxable dont le lieu de livraison est situé en Bulgarie : [1]
- gaz par le réseau de gaz naturel, électricité, et chauffage ou refroidissement par les réseaux, à un client immatriculé — le client est redevable ;
- « (отм. - ДВ, бр. 115 от 2025 г., в сила от 01.01.2026 г.) » — abrogé par le Journal officiel n° 115/2025, en vigueur le 1er janvier 2026 ;
- « доставка на услуги - когато получателят е данъчно задължено лице » — prestations de services, lorsque le client est un assujetti — le client est redevable, sauf si le prestataire est immatriculé en Bulgarie au titre du régime PME de l'UE.
La réponse dépend de ce qui est vendu et à qui :
| Livraison par un vendeur non établi | Qui acquitte la TVA bulgare | Le vendeur s'immatricule-t-il en Bulgarie ? |
|---|---|---|
| Services B2B (lieu de prestation en Bulgarie) | Le client professionnel bulgare, par autoliquidation (art. 82(2)(3)) | Non, pour ces prestations |
| Biens B2B situés en Bulgarie | Le vendeur — depuis le 1er janvier 2026 | Oui, avant la première livraison (art. 96(3)–(4)) |
| Services électroniques B2C et ventes à distance intracommunautaires par un vendeur de l'UE | TVA du pays d'origine jusqu'à 10 000 EUR à l'échelle de l'UE ; TVA bulgare au-delà | Via l'OSS UE, ou une immatriculation bulgare |
| Livraisons B2C par un vendeur hors UE | Le vendeur | Oui, avant la première livraison — sauf s'il utilise l'OSS non-UE ou l'IOSS (art. 96(4)) |
Une entreprise bulgare qui reçoit des services soumis à l'autoliquidation doit elle-même être immatriculée : l'art. 97a(1) crée cette obligation, et l'art. 97a(4) exige que la demande soit déposée au plus tard 7 jours avant que la TVA sur la prestation ne devienne exigible. [1] Pour le mécanisme, consultez l'explication de l'autoliquidation de Lookuptax.
Produits et services numériques
Les services de télécommunications, de radiodiffusion et les services fournis par voie électronique à des consommateurs sont taxés au lieu où se trouve le consommateur (art. 21(6)). Un vendeur de l'UE établi dans un État membre continue de facturer la TVA de son pays d'origine sur ces services, ainsi que sur les ventes à distance intracommunautaires de biens, tant que leur total à l'échelle de l'UE reste dans la limite de 10 000 EUR au cours de l'année civile en cours comme de l'année précédente. Art. 20b(1) : « не надвишава през текущата календарна година и не е надвишавала през предходната календарна година 10 000 евро ». La livraison qui entraîne le dépassement du seuil est taxée en Bulgarie (art. 20b(3)), et le vendeur la déclare via l'OSS UE ou une immatriculation bulgare. Un vendeur hors UE n'a aucun seuil : il s'immatricule avant sa première livraison, sauf s'il utilise l'OSS non-UE. [1]
Consultez les guides de Lookuptax consacrés au guichet unique (OSS), au guichet unique à l'importation (IOSS) et à la TVA sur les services numériques fournis par des prestataires non-résidents.
Places de marché / plateformes : responsabilité du fournisseur présumé
S'applique. L'exploitant d'une interface électronique est réputé être à la fois fournisseur et destinataire des biens lorsqu'il facilite : [1]
- les ventes à distance intracommunautaires de biens par un vendeur établi hors de l'UE ;
- les ventes à distance de biens importés de pays tiers dans des envois d'une valeur intrinsèque n'excédant pas 150 EUR ;
- les ventes nationales en Bulgarie par un vendeur établi hors de l'UE à des consommateurs.
Art. 14a(6) : « се счита за доставчик и получател, като се приема, че са налице едновременно две доставки » — l'exploitant est réputé fournisseur et destinataire, deux livraisons étant réputées intervenir simultanément. Consultez l'explication des règles du fournisseur présumé pour les places de marché de Lookuptax.
Importations et exportations
- Importations de biens. La TVA à l'importation, à 20 % ou 9 %, est établie par la douane. L'importateur ou son représentant en douane la verse sur le compte de l'Agence des douanes, et la douane ne libère les biens que « след заплащане или обезпечаване на начисления данък » — après paiement ou garantie de la taxe (art. 90(1), (3)). [1]
- Envois de faible valeur. Les règles de l'UE relatives aux envois d'une valeur maximale de 150 EUR s'appliquent, y compris l'IOSS (art. 14a(5)). La loi sur la TVA ne fixe aucun seuil de minimis bulgare distinct en matière de TVA ; les règles relatives aux droits de douane ne sont pas traitées dans ce guide.
- Exportations. Les biens expédiés ou transportés de Bulgarie vers un pays tiers par le fournisseur ou pour son compte sont soumis au taux zéro (art. 28). [1]
- Autoliquidation sur les services importés. Un client professionnel bulgare acquitte la TVA sur les services fournis par un prestataire non établi (art. 82(2)(3)) — voir ci-dessus.
- Acquisitions intracommunautaires. Une personne morale non immatriculée doit s'immatriculer dès que ses acquisitions intracommunautaires dépassent 10 000 EUR au cours de l'année civile (art. 99(2)–(3)). [1]
Lieu de livraison
- Services — B2B (art. 21(2)) : le lieu où le client a établi son activité — « мястото, където получателят е установил независимата си икономическа дейност ».
- Services — B2C (art. 21(1)) : le lieu où le prestataire a établi son activité. Les services B2B utilisés exclusivement à des fins privées suivent la règle B2C (art. 21(3)).
- Exceptions (art. 21(4)–(6)) : les biens immobiliers, le transport, les événements, ainsi que les services de télécommunications, de radiodiffusion et électroniques fournis à des consommateurs obéissent à des règles propres.
- Biens. Les règles relatives au lieu de livraison des biens commencent à l'art. 17 et ne sont pas traitées dans ce guide.
Exigences en matière de facturation
Les règles de facturation figurent aux art. 113 à 122 de la loi sur la TVA. Le Journal officiel n° 115/2025 en a modifié plusieurs à compter du 1er janvier 2026, et la loi sur l'introduction de l'euro a fait passer l'exigence monétaire des leva à l'euro à la même date. [2] [4]
Mentions obligatoires
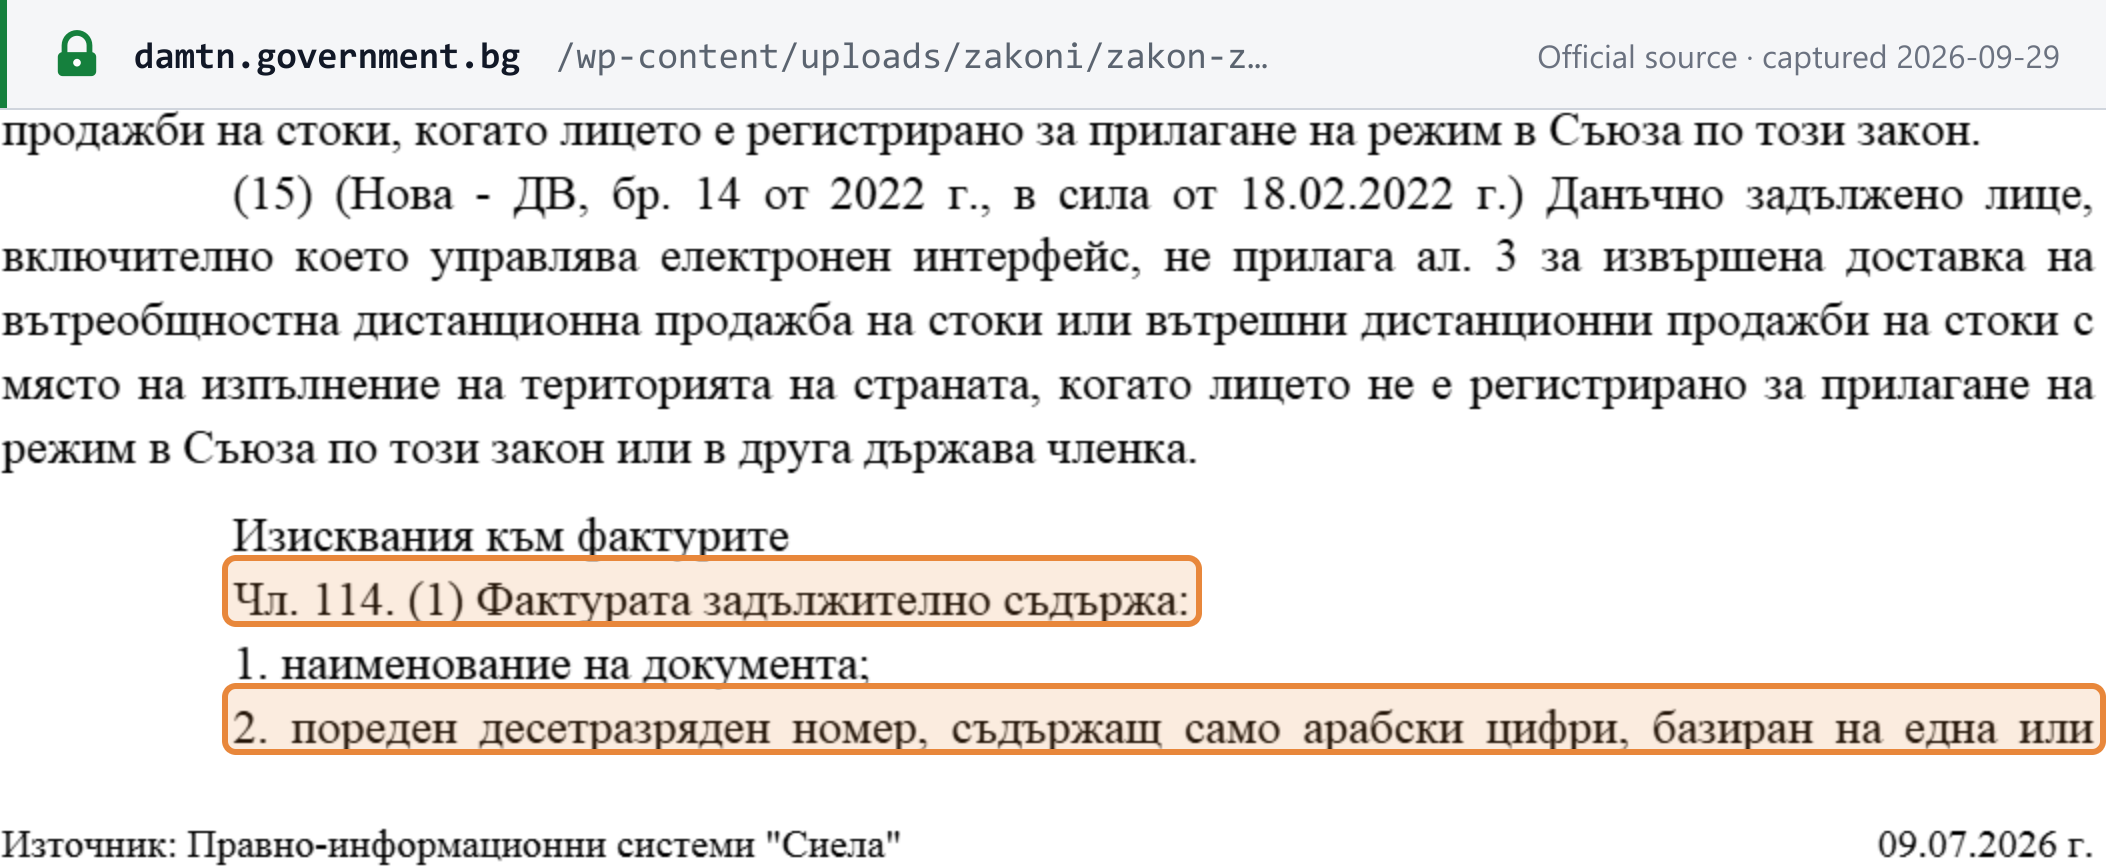
Art. 114(1) : « Фактурата задължително съдържа: » — une facture doit comporter les mentions suivantes. Le point 6 a été abrogé en 2010. [1]
| N° | Mention obligatoire | Référence légale |
|---|---|---|
| 1 | Intitulé du document (« Фактура ») | Art. 114(1)(1) |
| 2 | Numéro séquentiel à 10 chiffres, en chiffres arabes uniquement, selon une ou plusieurs séries, identifiant la facture de manière unique | Art. 114(1)(2) |
| 3 | Date d'émission | Art. 114(1)(3) |
| 4 | Nom et adresse du fournisseur | Art. 114(1)(4) |
| 5 | Numéro de TVA du fournisseur (art. 94(2)), ou son numéro « EX » au titre du régime PME de l'UE, ou — si le fournisseur n'est pas immatriculé à la TVA — son identifiant au titre de l'art. 84 du Code de procédure fiscale et de sécurité sociale | Art. 114(1)(5) |
| 7 | Nom et adresse du client | Art. 114(1)(7) |
| 8 | Numéro de TVA du client, numéro EX ou identifiant au titre du Code de procédure ; numéro de TVA d'un autre État membre lorsque le client y est immatriculé ; ou autre identifiant exigé par l'État du client | Art. 114(1)(8) |
| 9 | Quantité et nature des biens, ou nature du service | Art. 114(1)(9) |
| 10 | Date du fait générateur, ou date de réception du paiement | Art. 114(1)(10) |
| 11 | Prix unitaire hors TVA et base d'imposition, ainsi que les remises commerciales non incluses dans le prix unitaire | Art. 114(1)(11) |
| 12 | Taux de TVA — et, pour un taux zéro, son fondement juridique ; le fondement juridique de la non-application de la TVA | Art. 114(1)(12) |
| 13 | Montant de la TVA | Art. 114(1)(13) |
| 14 | Montant à payer, s'il diffère de la base d'imposition majorée de la TVA | Art. 114(1)(14) |
| 15 | Pour les livraisons intracommunautaires de moyens de transport neufs, les éléments qui les qualifient de neufs | Art. 114(1)(15) |
Lorsque le client est redevable de la TVA, la facture ne mentionne ni le montant de la TVA ni le taux. Art. 114(4) : « във фактурата се вписва "обратно начисляване", както и основанието за това » — la facture porte la mention « обратно начисляване » (autoliquidation) ainsi que son fondement juridique. [1]
Délai d'émission
- Règle générale — art. 113(4) : « Фактурата се издава задължително не по-късно от 5 дни от датата на възникване на данъчното събитие за доставката » — au plus tard 5 jours après le fait générateur. Pour un acompte, au plus tard 5 jours après la réception du paiement.
- Livraisons intracommunautaires — au plus tard le 15 du mois suivant celui du fait générateur (art. 113(5)).
- Factures récapitulatives — deux livraisons ou plus dont la TVA devient exigible au cours de la même période d'imposition peuvent faire l'objet d'une seule facture, émise au plus tard le dernier jour de ce mois (art. 113(13)).
- Après une immatriculation liée au seuil — voir Délai de demande et date d'immatriculation.
Numérotation et séquence
Chaque facture porte un numéro à dix chiffres composé uniquement de chiffres arabes — « пореден десетразряден номер, съдържащ само арабски цифри ». La numérotation peut suivre une ou plusieurs séries, « selon les besoins de reporting » de l'entreprise, et doit identifier la facture de manière unique (art. 114(1)(2)). Un numéro tel que INV-2026-001 n'est pas conforme ; 0000000123 l'est. La loi ne dit rien des ruptures dans la séquence. [1]
Notes de crédit et de débit
Lorsque la base d'imposition change ou qu'une livraison facturée est annulée, le fournisseur doit émettre une note rattachée à la facture (art. 115(1)) : [1]
- une note de débit (дебитно известие) en cas d'augmentation ;
- une note de crédit (кредитно известие) en cas de diminution ou d'annulation (art. 115(3)).
La note est émise au plus tard 5 jours après l'événement (art. 115(2)). Outre les mentions de l'art. 114, elle indique le numéro et la date de la facture à laquelle elle se rapporte ainsi que le motif de son émission (art. 115(4)).
Devise et langue
- Devise. Art. 114(5) : « Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в евро » — les montants peuvent être exprimés dans n'importe quelle devise, à condition que la base d'imposition et la TVA soient indiquées en euros. Avant le 1er janvier 2026, l'exigence portait sur les leva. [1] [4]
- Taux de change. Les montants en devises étrangères sont convertis au « dernier taux de change publié par la Banque centrale européenne au moment où la taxe devient exigible » (art. 26(6)). [1]
- Langue. La loi sur la TVA elle-même ne fixe aucune règle linguistique. Les orientations OSS de la Commission européenne relatives à la Bulgarie indiquent : « If the supplier is established in Bulgaria, the invoice should be in Bulgarian. It can be issued in several languages provided that one of them is Bulgarian. » (Si le fournisseur est établi en Bulgarie, la facture doit être rédigée en bulgare. Elle peut être émise en plusieurs langues à condition que l'une d'elles soit le bulgare.) Cette page est en partie obsolète — elle indique toujours que les montants doivent être exprimés en BGN. [11]
Types de documents
| Document | Quand l'utiliser | Référence |
|---|---|---|
| Facture (фактура) | Par défaut pour toute livraison taxable à une entreprise | Art. 113–114 |
| Facture simplifiée | Base d'imposition majorée de la TVA jusqu'à 100 EUR, ou fournisseur relevant d'un régime PME. Elle peut omettre les points 12, 14 et 15. Non disponible pour les livraisons taxées dans un autre État membre, les livraisons intracommunautaires ou les ventes à distance. | Art. 114(7), Journal officiel n° 115/2025 |
| Note de débit ou de crédit (известие) | Modification de la base d'imposition, ou annulation | Art. 115 |
| Protocole (протокол) | Document d'auto-liquidation, par exemple pour les livraisons soumises à l'autoliquidation et les acquisitions intracommunautaires | Art. 117 |
| Ticket de caisse fiscal | Ventes au détail, émis par un appareil fiscal enregistré | Art. 118 |
| Facture récapitulative | Plusieurs livraisons dont la TVA devient exigible au cours du même mois | Art. 113(13) |
Art. 114(7)(2), tel que réécrit à compter du 1er janvier 2026 : « сумата на данъчната основа и данъкът не превишават 100 евро » — la base d'imposition et la taxe n'excèdent pas 100 EUR. Une facture n'a pas à être émise pour les livraisons à des particuliers non assujettis (art. 113(3)(1)), sauf si le client en fait la demande (art. 113(6)). [2] [1]
Bill of supply. Sans objet — la loi sur la TVA ne définit aucun document de ce type.
Autofacturation
Autorisée. Art. 113(11) : le client peut émettre des factures et des notes au nom et pour le compte du fournisseur « ако има предварително споразумение между двете страни и при условие че е налице процедура за приемане на всяка фактура » — s'il existe un accord préalable entre les parties et une procédure d'acceptation de chaque facture ou note par le fournisseur. Un fournisseur peut également autoriser par écrit un tiers à émettre ses factures (art. 113(7)). [1]
Conservation et piste d'audit
- Conservation. Art. 121(1) : les documents fiscaux émis et reçus sont conservés « до 5 години след изтичане на давностния срок за погасяване на публичното задължение » — jusqu'à 5 ans après l'expiration du délai de prescription de la dette fiscale qu'ils attestent, dans leur forme originale. Il ne s'agit donc pas d'une durée fixe de 5 ans : le délai de prescription lui-même est fixé par le Code de procédure fiscale et de sécurité sociale et n'est pas traité dans ce guide. [1]
- L'archivage électronique est autorisé. Les données attestant l'authenticité et l'intégrité doivent être conservées avec les documents (art. 121(2)). Lorsque l'archivage permet un accès en ligne, l'Agence nationale des recettes — ainsi que les autorités des autres États membres où la TVA est due — doivent disposer d'un accès électronique (art. 122). [1]
- Piste d'audit. L'entreprise garantit l'authenticité de l'origine, l'intégrité du contenu et la lisibilité de la facture, de son émission jusqu'à la fin de sa conservation (art. 114(6)). Elle le fait « чрез всякакъв контрол на стопанската дейност, който създава надеждна одитна следа » — au moyen de tout contrôle de l'activité économique créant une piste d'audit fiable entre la facture et la livraison (art. 114(10)). Pour les factures électroniques, la signature électronique qualifiée et l'EDI sont cités comme technologies de référence (art. 114(11)). [1]
- Factures électroniques. Autorisées uniquement si le client les accepte « с писмено или мълчаливо съгласие » — par consentement écrit ou tacite (art. 114(9)). Voir État de la facturation électronique. [1]
Exemple de facture conforme
Ni la loi sur la TVA ni le Journal officiel ne publient de modèle de facture annoté. La présentation ci-dessous est une illustration propre à Lookuptax des mentions de l'art. 114(1). Tous les noms, numéros et montants qui y figurent sont fictifs :
Фактура — Facture
| Bien ou serviceArt. 114(1)(9) | QuantitéArt. 114(1)(9) | Prix unitaire HTArt. 114(1)(11) | Valeur HT |
|---|---|---|---|
| Bureaux | 10 | 250,00 EUR | 2 500,00 EUR |
- Remise commerciale non incluse dans le prix unitaireArt. 114(1)(11)
- 0,00 EUR
- Base d'imposition (en EUR)Art. 114(1)(11), 114(5)
- 2 500,00 EUR
- Taux de TVAArt. 114(1)(12)
- 20 %
- TVA (en EUR)Art. 114(1)(13), 114(5)
- 500,00 EUR
- Montant à payerArt. 114(1)(14)
- 3 000,00 EUR
- Le numéro doit comporter exactement dix chiffres arabes — sans lettres, préfixes ni séparateurs (art. 114(1)(2)).
- La facture est émise au plus tard 5 jours après le fait générateur (art. 113(4)).
- Si la facture est établie dans une autre devise, la base d'imposition et la TVA doivent tout de même être indiquées en euros, converties au dernier taux de la BCE publié au moment où la TVA est devenue exigible (art. 114(5) et 26(6)).
- Pour une livraison au taux zéro ou soumise à l'autoliquidation, la facture indique le fondement juridique du taux zéro ou de la non-application de la TVA au lieu d'un montant de TVA (art. 114(1)(12)).
- Une version électronique ne peut être envoyée que si le client accepte les factures électroniques par consentement écrit ou tacite (art. 114(9)).
État de la facturation électronique
Situation (au 30/09/2026) : aucune obligation B2B ou B2C ; les acheteurs publics doivent accepter les factures électroniques conformes à la norme EN 16931 depuis le 1er novembre 2019. Un projet de loi propose une facturation électronique structurée obligatoire à compter du 1er janvier 2028 ; il est soumis à consultation publique jusqu'au 23 octobre 2026 et n'est pas en vigueur.
Aujourd'hui. La Bulgarie n'impose aucune facturation électronique B2B ou B2C et n'a en vigueur aucun système de dédouanement (clearance) ni de déclaration en temps réel. Les factures électroniques sont autorisées lorsque le client les accepte par consentement écrit ou tacite (art. 114(9) de la loi sur la TVA). [1] B2G, en vigueur : depuis le 1er novembre 2019, les pouvoirs adjudicateurs doivent accepter et traiter les factures électroniques conformes à la norme EN 16931 (art. 115a de la loi sur les marchés publics, inséré par le Journal officiel n° 86/2018) ; les fournisseurs ne sont pas tenus de les envoyer. (Agence des marchés publics — ЗОП consolidée) Pour les canaux B2G, le format et le projet dans son intégralité, consultez le guide de la facturation électronique en Bulgarie de Lookuptax.
Le projet — proposé, pas encore en vigueur. Le 23 septembre 2026, le ministère des Finances a publié sur le portail de consultation publique un projet de loi modifiant la loi sur la TVA (consultation 12733, ouverte jusqu'au 23 octobre 2026). Il doit encore être approuvé par le Conseil des ministres et adopté par l'Assemblée nationale, et chacun des points ci-dessous peut changer. [7] [6] Dans sa rédaction actuelle :
- Qui et quoi. Un fournisseur établi en Bulgarie et immatriculé à la TVA doit émettre une facture électronique structurée, ainsi que des notes structurées, pour les livraisons dont le lieu de livraison est situé en Bulgarie, y compris les acomptes, lorsque le client est établi en Bulgarie et est un assujetti, une personne morale non assujettie, ou l'État ou un organisme public national ou local (art. 113(16) du projet). Les fournisseurs établis non immatriculés doivent également le faire pour les livraisons aux organismes publics (art. 113(17)).
- Hors champ. Les livraisons intracommunautaires et les opérations triangulaires ; les fournisseurs immatriculés mais non établis en Bulgarie, qui continuent d'émettre des factures ordinaires (art. 113(18)) ; et les ventes documentées par des tickets de caisse fiscaux étendus (art. 118(24)).
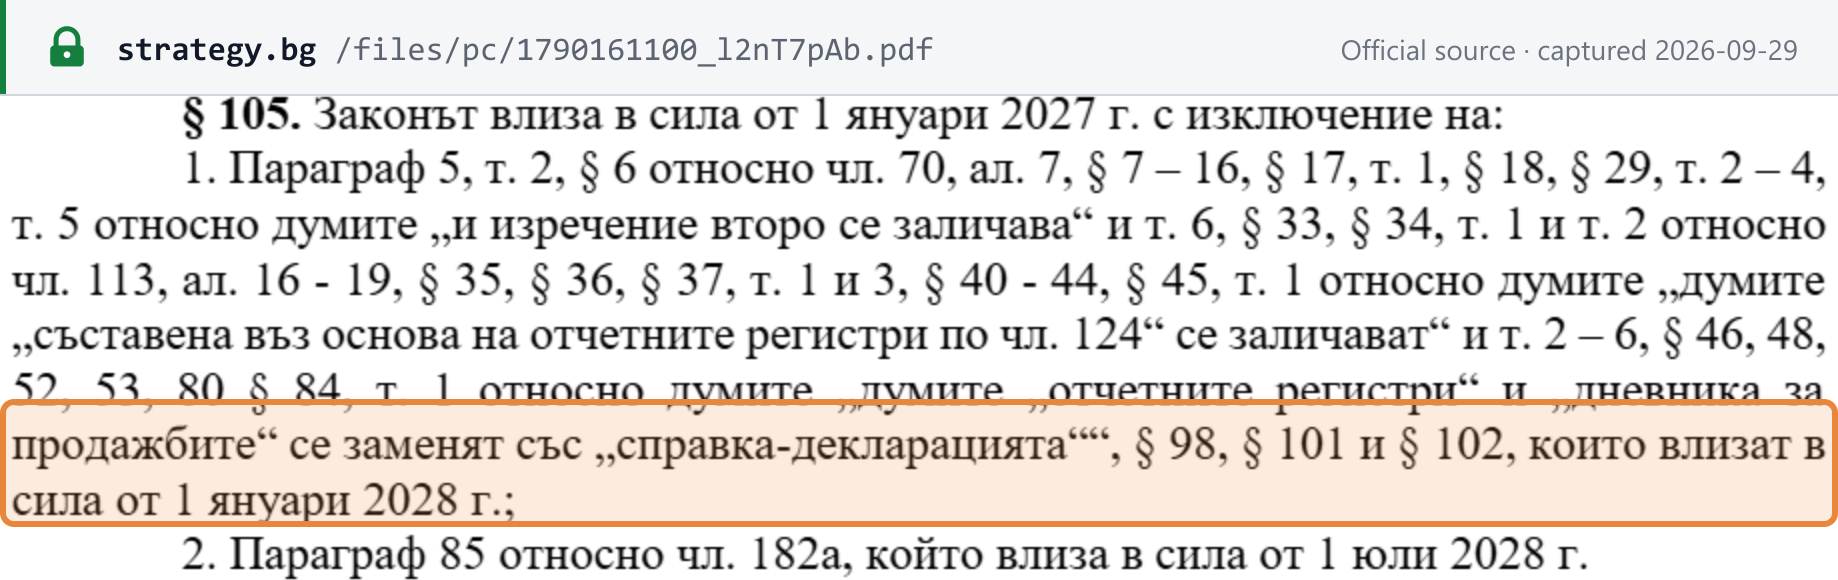
- Quand. Les dispositions relatives à la facturation électronique entreraient en vigueur le 1er janvier 2028 pour toutes les personnes concernées — le projet ne prévoit aucun échelonnement selon la taille. La sanction pour défaut d'émission d'une facture électronique structurée (nouvel art. 182a) s'appliquerait à compter du 1er juillet 2028 (§ 105 du projet).
- Modèle de dédouanement (clearance). Une facture électronique structurée doit respecter la norme européenne de facturation électronique et la liste des syntaxes prévues par la directive 2014/55/UE (EN 16931). Elle doit comporter un code de conformité unique délivré par le système d'information national de l'Agence nationale des recettes pour la facturation électronique structurée et la déclaration numérique (НИССЕФ), et elle n'est réputée émise qu'à la génération de ce code (art. 120a(1), (3) du projet). Les données envoyées depuis d'autres logiciels sont transmises à l'Agence « незабавно в реално време » — immédiatement, en temps réel (art. 120g(1)) — et un document rejeté doit être corrigé dans les 48 heures (art. 120g(3)). Le consentement du client ne serait plus nécessaire (art. 120d(1)).
- Champs supplémentaires. Le code NC pour les biens ou le code UN/CEFACT pour les services, ainsi que le ou les comptes bancaires du fournisseur (art. 120a(2) du projet).
- Déclarations préremplies. L'Agence préremplirait la déclaration mensuelle de TVA à partir des données des factures électroniques et des données douanières au plus tard le 2 du mois suivant (art. 125(3), (15), (18) du projet), et les registres des ventes et des achats seraient supprimés (§ 44 du projet, abrogeant l'art. 124(1)–(6)).
- Conséquences. Un acheteur n'aurait aucun droit à déduction de la TVA d'amont sur une livraison pour laquelle le fournisseur était tenu d'émettre une facture électronique structurée sans l'avoir fait (art. 70(7) du projet), et un éditeur de logiciels dont le code bloque la transmission des données au système national s'exposerait à des amendes de 10 000 à 20 000 EUR pour les personnes physiques ou de 50 000 à 100 000 EUR pour les personnes morales (art. 192b du projet), dans les deux cas à compter du 1er janvier 2028.
- Règles techniques. Renvoyées à une ordonnance du ministre des Finances attendue dans les 6 mois suivant la promulgation ; une période de test de 6 mois est prévue avant la mise en service, mais sa date de début n'est pas fixée, car le § 103 du projet renvoie à un § 104, point 1, inexistant (§§ 103–104 du projet). Le projet ne prévoit aucune procédure de secours en cas d'indisponibilité du système national.
Le SAF-T est une obligation distincte — et elle est en vigueur. Ne le confondez pas avec la facturation électronique. Le Journal officiel n° 26/2025 a ajouté un fichier d'audit standard à des fins fiscales (Standard Audit File for Tax) au Code de procédure fiscale et de sécurité sociale (nouveau chapitre 8b, art. 71з–71к). Il est déposé chaque mois, au plus tard à la fin du mois suivant — le Journal officiel n° 65/2025 (§ 17) a remplacé le « 14 » initial de l'art. 71к(1) par « la fin » —, les immobilisations étant déclarées annuellement et les stocks sur demande, et il est mis en place progressivement selon la taille de l'entreprise : [5] [12]
| À compter du | Premiers déclarants (selon le Journal officiel n° 26/2025) |
|---|---|
| 1er janvier 2026 | Grandes entreprises dont le chiffre d'affaires net 2023 dépasse 300 000 000 BGN ou dont les recettes fiscales dépassent 3 500 000 BGN |
| 1er janvier 2027 | Grandes, moyennes et petites entreprises atteignant les mêmes seuils pour 2024 |
| 1er janvier 2028 | Chiffre d'affaires net 2025 supérieur à 15 000 000 BGN ou recettes supérieures à 1 500 000 BGN |
| 1er janvier 2029 | Toutes les grandes, moyennes et petites entreprises (statut au 31 décembre 2026) |
| 1er janvier 2030 | Toutes les autres personnes concernées |
Il s'agit des montants tels qu'adoptés en 2025. Consultez l'explication du SAF-T de Lookuptax.
Pour comparer la Bulgarie à d'autres obligations, consultez le tableau de l'état de la facturation électronique et des réseaux et le guide ViDA de Lookuptax.
Déclaration et paiement
Fréquence des déclarations
Mensuelle pour toute personne immatriculée. La période d'imposition est d'un mois civil (art. 87(2) de la loi sur la TVA), quelle que soit la taille de l'entreprise. La loi ne prévoit aucune option trimestrielle ou annuelle ; seuls les régimes spéciaux OSS et IOSS du chapitre 18 ont d'autres périodes. [1]
Date limite de déclaration
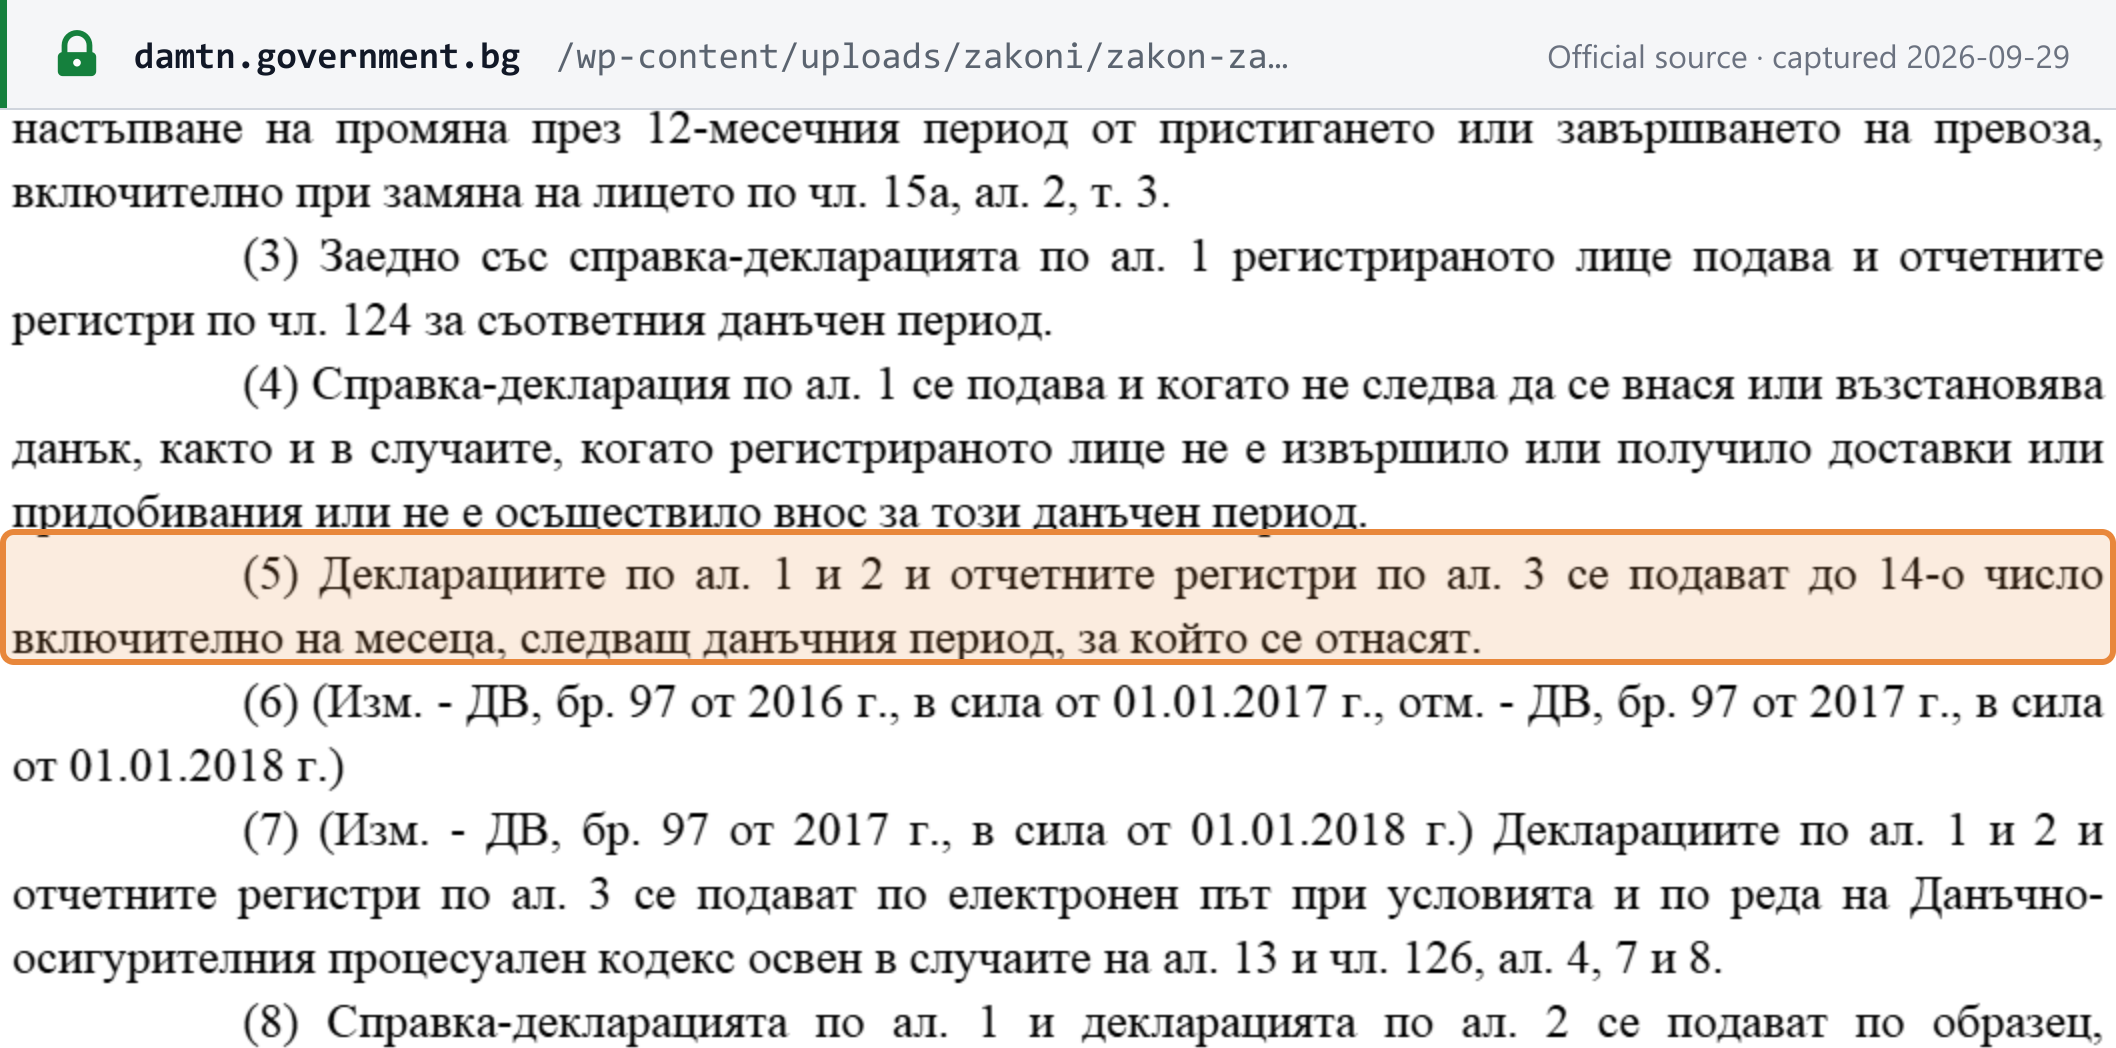
Art. 125(5) : « Декларациите по ал. 1 и 2 и отчетните регистри по ал. 3 се подават до 14-о число включително на месеца, следващ данъчния период, за който се отнасят » — la déclaration de TVA, la déclaration VIES et les registres sont déposés au plus tard le 14 (inclus) du mois suivant la période d'imposition. Ils sont déposés par voie électronique (art. 125(7)). Une déclaration est due « même lorsqu'aucune taxe n'est à payer ou à rembourser » et pour un mois sans livraisons, acquisitions ni importations (art. 125(4)). [1]
Date limite et modalités de paiement
La TVA due est versée sur le compte de la direction territoriale compétente de l'Agence nationale des recettes « в срока за подаване на справка-декларацията » — dans le délai de dépôt de la déclaration, soit au plus tard le 14 (art. 89(1)). Pour la dernière période d'imposition avant la radiation, la taxe est due au plus tard à la fin du mois suivant celui au cours duquel cette déclaration était due (art. 89(2)). Les intérêts de retard sont fixés par une loi distincte et ne sont pas traités dans ce guide. [1]
Déclarations complémentaires
- Déclaration VIES — mensuelle, au plus tard le 14, pour les périodes comportant des livraisons intracommunautaires de biens, des opérations triangulaires ou des prestations de services B2B taxées dans un autre État membre (art. 125(2), (5)).
- Registres des ventes et des achats — déposés avec chaque déclaration (art. 124, 125(3)). Le projet du 23 septembre 2026 les supprimerait à compter du 1er janvier 2028 (proposé).
- SAF-T — un fichier mensuel distinct relevant du Code de procédure fiscale et de sécurité sociale, mis en place progressivement à partir de 2026 — voir État de la facturation électronique.
- Déclaration annuelle de TVA — sans objet ; la loi sur la TVA n'en prévoit aucune.
[1] Pour le fonctionnement des déclarations européennes, consultez le guide VIES et Intrastat de Lookuptax.
Récupération de la TVA d'amont et exclusions
Il n'existe aucun droit à déduction de la TVA d'amont lorsque les biens ou services sont utilisés pour (art. 70(1)) : [1]
- des livraisons exonérées au titre du chapitre quatre de la loi ;
- des livraisons à titre gratuit, ou des activités étrangères à l'activité économique de la personne ;
- des « представителни или развлекателни цели » — des fins de représentation ou de divertissement ;
- l'acquisition ou l'importation de voitures particulières et de motocycles, ainsi que leurs frais d'entretien, de réparation, d'amélioration et d'utilisation, y compris les pièces détachées, le carburant et les lubrifiants.
L'exclusion relative aux véhicules ne s'applique pas lorsque ceux-ci sont utilisés exclusivement pour des services de transport ou de sécurité, des services de taxi, la location, des services de messagerie ou l'enseignement de la conduite, ou lorsqu'ils sont détenus en vue de leur revente (art. 70(2)). Les livraisons effectuées dans le cadre des régimes PME n'ouvrent pas non plus droit à déduction (art. 70(6)). [1] [2]
Remboursements
- Résidents — procédure standard. Un crédit de TVA est d'abord imputé sur les autres dettes recouvrées par l'Agence nationale des recettes. Le solde est ensuite déduit de la TVA due au cours des deux périodes d'imposition consécutives suivantes, et le reliquat éventuel est imputé ou remboursé dans les 30 jours suivant le dépôt de la dernière de ces déclarations (art. 92(1)).
- Résidents — procédure accélérée. Un remboursement dans les 30 jours suivant la déclaration est possible dans des cas énumérés — par exemple lorsque les livraisons au taux zéro ont dépassé 30 % de l'ensemble des livraisons taxables au cours des 12 mois précédents (art. 92(3)(1)).
- Non-résidents. La TVA acquittée en Bulgarie est remboursée aux entreprises établies et immatriculées à la TVA dans un autre État membre de l'UE, ainsi qu'aux entreprises établies hors de l'UE et immatriculées à la TVA dans leur propre pays sous condition de réciprocité (art. 81(1)).
- Créances irrécouvrables. Depuis le 1er janvier 2023, un fournisseur immatriculé peut réduire la base d'imposition et la TVA afférentes à une créance irrécouvrable née d'une livraison taxable en Bulgarie lorsque toutes les conditions de l'art. 126a sont remplies (Journal officiel n° 102/2022).
Exonérations
Livraisons exonérées
Le chapitre quatre de la loi sur la TVA exonère notamment : [1]
- les soins de santé dispensés par des établissements médicaux (art. 39) ;
- les services sociaux et l'assurance sociale (art. 40) ;
- l'enseignement (art. 41) ;
- certains services culturels (art. 42) et les livraisons effectuées par des organismes religieux (art. 43) ;
- la collecte de fonds par des organisations à but non lucratif (art. 44) ;
- les terrains, les bâtiments qui ne sont pas neufs et la location résidentielle à des particuliers non commerçants (art. 45(1), (3), (4)) ;
- les services financiers (art. 46) et l'assurance (art. 47) ;
- les jeux de hasard — « Освободена доставка е организирането на хазартни игри по смисъла на Закона за хазарта » (art. 48) ;
- le service postal universel et les timbres-poste (art. 49).
Le fournisseur peut opter pour la taxation des livraisons de terrains, de bâtiments anciens et de la location résidentielle (art. 45(7)).
Exonéré n'est pas synonyme de taux zéro. Une livraison au taux zéro est, selon les termes de la loi, une « освобождаване с право на приспадане » — une exonération avec droit à déduction de la TVA d'amont (art. 66b). Le fournisseur facture 0 % et récupère la TVA sur ses coûts. Une livraison exonérée au titre du chapitre quatre ne supporte aucune TVA, et la TVA d'amont sur les coûts qui s'y rapportent n'est pas déductible (art. 70(1)(1)). [1]
Régimes spéciaux
-
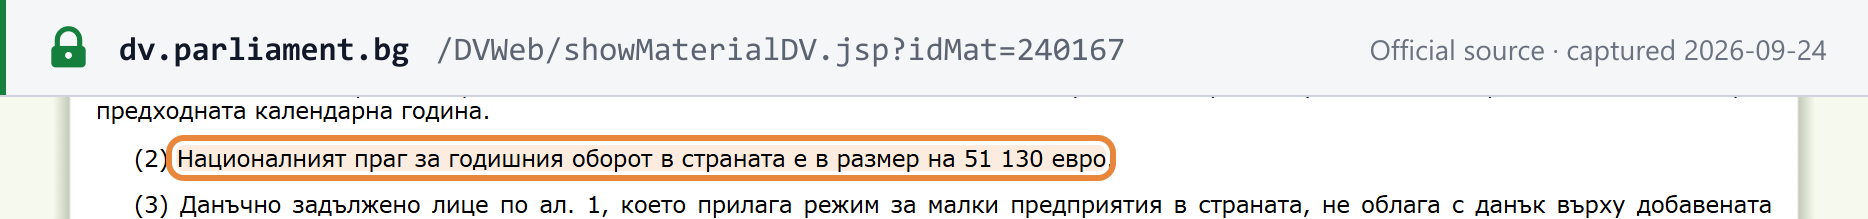
Régime national des petites entreprises (à compter du 1er janvier 2026). Une entreprise établie dont le chiffre d'affaires bulgare n'a pas dépassé le seuil national de 51 130 EUR ni au cours de l'année civile en cours ni au cours de l'année précédente ne facture pas de TVA sur ses livraisons (art. 168d). Art. 168d(2) : « Националният праг за годишния оборот в страната е в размер на 51 130 евро. » Aucune TVA d'amont n'est déductible (art. 70(6)). [2]
-
Régime PME de l'UE (directive (UE) 2020/285, à compter du 1er janvier 2026). Une entreprise bulgare peut bénéficier de la franchise dans d'autres États membres, et une entreprise de l'UE peut en bénéficier en Bulgarie, sous réserve du plafond de 100 000 EUR de chiffre d'affaires dans l'UE (art. 168e–168l). Les factures émises dans le cadre du régime de l'UE portent le numéro « EX » du fournisseur (art. 114(13)–(14)). Consultez l'explication du régime PME de l'UE de Lookuptax. [2]
-
Comptabilité de trésorerie. Les personnes immatriculées dont le chiffre d'affaires annuel bulgare n'a pas dépassé 500 000 EUR au cours de l'année civile en cours ou de l'année précédente peuvent acquitter la TVA à l'encaissement, au prorata du paiement (art. 151a(1)–(2), Journal officiel n° 115/2025). Les conditions incluent l'absence de dettes fiscales impayées. [2]
-
Régimes de la marge et or d'investissement. La loi prévoit un régime de la marge pour les agences de voyages (chapitre 16), un régime de la marge pour les biens d'occasion, les objets d'art, de collection et d'antiquité (chapitre 17) et un régime spécial pour l'or d'investissement (chapitre 19). Leur détail n'entre pas dans le champ de ce guide.
Infractions et sanctions
Infractions
Le chapitre 26 de la loi sur la TVA qualifie d'infractions administratives les comportements suivants. La loi inflige une amende (глоба) aux particuliers non commerçants et une « sanction pécuniaire » (имуществена санкция) aux personnes morales et aux entrepreneurs individuels. [1]
- défaut de demande d'immatriculation ou de radiation dans les délais (art. 178) ;
- défaut de dépôt, ou dépôt tardif, de la déclaration de TVA ou de la déclaration VIES (art. 179) ;
- défaut de facturation de la TVA dans les délais, y compris en raison d'un défaut d'immatriculation dans les délais (art. 180(1)–(2)) ;
- défaut de transmission des données des registres, ou transmission de données différentes des registres (art. 181) ;
- défaut d'émission d'un document fiscal, ou défaut d'enregistrement d'un document émis ou reçu, entraînant une minoration de la taxe due ou une majoration d'un remboursement (art. 182) ;
- émission d'un document faisant apparaître de la TVA sans être immatriculé (art. 183).
La responsabilité pénale pour fraude fiscale relève non pas de la loi sur la TVA mais du Code pénal, et n'est pas traitée dans ce guide.
Sanctions
La loi exprime ses sanctions en leva. En vertu de la loi sur l'introduction de l'euro (art. 11(2)), elles s'entendent comme des montants en euros au taux fixe de 1,95583. La colonne EUR correspond à la conversion effectuée par Lookuptax à ce taux, arrondie au centime — il ne s'agit pas d'un montant figurant dans la loi. [1] [4]
| Art. | Manquement | Montant légal (BGN) | ≈ EUR, converti à 1,95583 |
|---|---|---|---|
| 178(1) | Demande d'immatriculation ou de radiation non déposée dans les délais | 500 – 5 000 BGN | 255,65 – 2 556,46 EUR |
| 179(1) | Déclaration de TVA ou déclaration VIES non déposée, ou déposée tardivement | 500 – 10 000 BGN | 255,65 – 5 112,92 EUR |
| 180(1) | TVA non facturée dans les délais (y compris en l'absence d'immatriculation, 180(2)) | La TVA non facturée, minimum 500 BGN ; récidive : le double de la TVA, minimum 1 000 BGN | Minimum 255,65 EUR ; récidive minimum 511,29 EUR |
| 180(3) | … facturée tardivement, dans les 6 mois | 5 % de la TVA, minimum 200 BGN (récidive : 400 BGN) | Minimum 102,26 EUR (204,52 EUR) |
| 180(4) | … facturée tardivement, après 6 mois mais dans les 18 mois | 10 % de la TVA, minimum 400 BGN (récidive : 800 BGN) | Minimum 204,52 EUR (409,03 EUR) |
| 181(1)–(2) | Données des registres non transmises, ou différentes des registres | 500 – 10 000 BGN ; récidive 1 000 – 20 000 BGN | 255,65 – 5 112,92 EUR ; récidive 511,29 – 10 225,84 EUR |
| 182(1) | Document fiscal non émis ou non enregistré, entraînant une minoration de la taxe | La TVA concernée, minimum 1 000 BGN | Minimum 511,29 EUR |
| 182(2) | … émis ou enregistré au cours de la période suivante | 25 % de la TVA, minimum 250 BGN | Minimum 127,82 EUR |
| 183(1)–(2) | Personne non immatriculée faisant apparaître de la TVA sur un document | La TVA indiquée, minimum 1 000 BGN ; récidive : le double de la TVA, minimum 5 000 BGN | Minimum 511,29 EUR ; récidive minimum 2 556,46 EUR |
L'art. 178(1) fixe la sanction « в размер от 500 до 5000 лв. » (de 500 à 5 000 BGN), et l'art. 179(1) « в размер от 500 до 10 000 лв. » (de 500 à 10 000 BGN). [1]
Intérêts de retard. Non précisés — voir Date limite et modalités de paiement.
Sanctions proposées en EUR — pas encore en vigueur. Le projet du ministère des Finances du 23 septembre 2026 reformulerait les sanctions en euros, avec des fourchettes distinctes pour les personnes physiques et les personnes morales. L'art. 178, par exemple, passerait à 250–2 500 EUR pour les personnes physiques et à 500–5 000 EUR pour les personnes morales. Il ajouterait également un art. 182a, à compter du 1er juillet 2028 : le défaut d'émission d'une facture électronique structurée coûterait le montant de la TVA non facturée, avec un minimum de 750 EUR pour les personnes physiques ou de 1 500 EUR pour les personnes morales et les entrepreneurs individuels. Il s'agit de propositions. [6]
Questions fréquentes
Nous détenons un stock en Bulgarie et le vendons depuis l'étranger à des entreprises bulgares immatriculées à la TVA — nos clients peuvent-ils encore autoliquider la TVA ?
Non, plus depuis le 1er janvier 2026. Le Journal officiel (State Gazette) n° 115/2025 a abrogé l'article 82(2)(2) de la loi sur la TVA, qui rendait le client bulgare redevable de la TVA sur les biens livrés par un vendeur non établi en Bulgarie. Un vendeur étranger de biens dont le lieu de livraison est en Bulgarie facture désormais lui-même la TVA bulgare et doit s'immatriculer avant sa première livraison taxable : l'article 96(4) vise les vendeurs établis hors de l'UE, et l'article 96(3) les vendeurs de l'UE qui n'utilisent pas le régime PME de l'UE en Bulgarie. Les prestations de services entre entreprises sont traitées différemment : en vertu de l'article 82(2)(3), le client professionnel bulgare reste redevable de la TVA, sauf si le prestataire est immatriculé en Bulgarie au titre du régime PME de l'UE. Les livraisons de gaz et d'électricité par les réseaux à des clients immatriculés restent également soumises à l'autoliquidation (article 82(2)(1)). [2]
Notre chiffre d'affaires a dépassé 51 130 EUR en cours d'année — à partir de quand devons-nous facturer la TVA bulgare ?
À partir du lendemain du dépassement du seuil. L'article 96(1) de la loi sur la TVA mesure le chiffre d'affaires sur l'année civile, et non sur 12 mois glissants. Vous devez déposer votre demande auprès de l'Agence nationale des recettes dans les 7 jours suivant la date de dépassement du seuil (article 96(6)), et la date d'immatriculation est le lendemain de cette date (article 103), même si l'acte d'immatriculation est délivré plus tard ; l'Agence dispose de 7 jours à compter de la demande pour le délivrer (article 101(6)). Pour les livraisons effectuées entre le lendemain du dépassement du seuil et la notification de l'acte d'immatriculation, les factures doivent être émises au plus tard 5 jours après la notification de l'acte (article 113(4)). [2]
Notre ERP numérote les factures sous la forme INV-2026-001 — est-ce valable en Bulgarie ?
Non. L'article 114(1)(2) de la loi sur la TVA exige un numéro séquentiel à dix chiffres composé uniquement de chiffres arabes. La numérotation peut suivre une ou plusieurs séries, selon les besoins de reporting de l'entreprise, et doit identifier la facture de manière unique. Les lettres, préfixes et séparateurs ne sont pas autorisés : INV-2026-001 n'est donc pas conforme. La loi sur la TVA elle-même ne dit rien des ruptures dans la séquence. [1]
La facturation électronique est-elle obligatoire en Bulgarie ?
Pas encore. Au 29 septembre 2026, il n'existe ni obligation de facturation électronique ni système de dédouanement (clearance) : une facture électronique ne peut être utilisée que si le destinataire l'accepte par consentement écrit ou tacite (article 114(9) de la loi sur la TVA). Le 23 septembre 2026, le ministère des Finances a publié un projet de loi, soumis à consultation publique jusqu'au 23 octobre 2026, qui obligerait les fournisseurs établis en Bulgarie et immatriculés à la TVA à émettre des factures électroniques structurées, validées par un système de l'Agence nationale des recettes, pour les livraisons nationales à des entreprises bulgares, à des personnes morales non assujetties et à des organismes publics à compter du 1er janvier 2028. Le projet doit encore être approuvé par le Conseil des ministres et adopté par l'Assemblée nationale, et ses dates comme son champ d'application peuvent changer. [7]
Une petite entreprise peut-elle déposer ses déclarations de TVA bulgares chaque trimestre ?
Non. En vertu de l'article 87(2) de la loi sur la TVA, la période d'imposition est d'un mois civil pour toute personne immatriculée ; seuls les régimes spéciaux OSS et IOSS ont des périodes différentes. La déclaration mensuelle de TVA, la déclaration VIES lorsqu'elle est due, ainsi que les registres des ventes et des achats sont déposés par voie électronique au plus tard le 14 du mois suivant (article 125), et la TVA due doit être payée à la même date (article 89). Une déclaration est due même pour un mois sans aucune livraison. [1]
Pouvons-nous facturer un client bulgare en dollars américains ?
Oui. L'article 114(5) de la loi sur la TVA autorise les montants de la facture dans n'importe quelle devise, à condition que la base d'imposition et la TVA soient également indiquées en euros. La contre-valeur en euros est déterminée au dernier taux de change publié par la Banque centrale européenne au moment où la TVA devient exigible (article 26(6)). Avant le 1er janvier 2026, ces montants devaient être indiqués en leva. [1]
Sites web importants
| Site | Objet |
|---|---|
| Portail de services en ligne de la NRA | Demandes d'immatriculation à la TVA, déclarations, déclarations VIES, registres, dépôt du SAF-T et paiements |
| Agence nationale des recettes | Site principal de l'Agence, avec orientations et formulaires |
| Vérification des numéros de TVA VIES de l'UE | Vérification d'un numéro de TVA bulgare ou d'un autre pays de l'UE |
| Guichet unique de l'UE — Bulgarie | Informations OSS et IOSS pour les vendeurs B2C transfrontaliers (en partie obsolètes) |
| Journal officiel (State Gazette) | Texte officiel des lois modifiant la loi sur la TVA |
| Consultation publique 12733 | Projet du ministère des Finances sur la facturation électronique et le seuil de 75 000 EUR ; commentaires jusqu'au 23 octobre 2026 |
| Agence des douanes | TVA à l'importation et déclarations en douane |
| Registre du commerce | Recherche de l'EIK d'une société |
Aucun portail de facturation électronique n'existe encore : le système national prévu par le projet (НИССЕФ) n'a pas d'adresse publiée. Consultez le guide de la facturation électronique en Bulgarie pour la plateforme B2G CAIS EOP. Consultez également le validateur de numéros de TVA bulgares de Lookuptax et le guide de vérification des numéros de TVA de l'UE.
Évolutions récentes
- 2026-09-23 — Proposé, pas encore en vigueur. Le même projet soumettrait également au taux zéro les livraisons exonérées au titre de l'art. 20 du règlement (UE) 2025/1106 (instrument de défense SAFE), nouvel art. 173(16), applicable du 29 mai 2025 jusqu'à l'entrée en vigueur de la loi, et créerait une obligation d'immatriculation (art. 97g) pour les assujettis vendant des immeubles neufs ou des droits de construction ; ces deux dispositions entreraient en vigueur le 1er janvier 2027 (les volets du projet relatifs à la facturation électronique le 1er janvier 2028 et l'art. 182a le 1er juillet 2028). (Ministère des Finances) — voir événement : projet de taux zéro défense SAFE — voir événement : projet d'immatriculation pour les immeubles neufs
- 2026-09-23 — Proposé, pas encore en vigueur. Le ministère des Finances a publié un projet de loi modifiant la loi sur la TVA, soumis à consultation publique jusqu'au 23 octobre 2026. Il rendrait obligatoire la facturation électronique structurée, validée par l'Agence nationale des recettes, pour les fournisseurs établis en Bulgarie et immatriculés à la TVA à compter du 1er janvier 2028 (sanction à compter du 1er juillet 2028), et relèverait le seuil d'immatriculation de 51 130 EUR à 75 000 EUR à compter du 1er janvier 2027. (Ministère des Finances) — voir événement : projet de facturation électronique — voir événement : projet de seuil de 75 000 EUR — voir numéro
- 2026-01-01 — La Bulgarie a adopté l'euro (1 EUR = 1,95583 BGN), et le Journal officiel n° 115/2025 est entré en vigueur. Il a reformulé le seuil d'immatriculation à 51 130 EUR selon un critère d'année civile, fixé un délai de demande de 7 jours, introduit les régimes PME national et de l'UE, fixé la limite de la facture simplifiée à 100 EUR et le plafond de la comptabilité de trésorerie à 500 000 EUR, et supprimé l'autoliquidation sur les biens livrés par des vendeurs non établis (art. 82(2)(2)). Les montants des factures doivent désormais également être indiqués en euros. (Journal officiel)
- 2026-01-01 — Le dépôt du SAF-T a commencé pour la première cohorte de grandes entreprises, en vertu du Journal officiel n° 26/2025. (Journal officiel)
- 2025-04-01 — Le seuil d'immatriculation est passé de 166 000 BGN à 100 000 BGN (Journal officiel n° 26/2025, § 24). (Journal officiel)
À venir — modifications programmées qui ne sont pas encore entrées en vigueur :
- 2027-01-01 — Le SAF-T s'étend à la deuxième cohorte (Journal officiel n° 26/2025). Le seuil de 75 000 EUR et l'obligation d'immatriculation pour les immeubles neufs de l'art. 97g débuteraient également à cette date si le projet est adopté, de même que le taux zéro SAFE de l'art. 173(16), que le projet applique rétroactivement au 29 mai 2025 (proposé).
- 2028-01-01 — La facturation électronique structurée débuterait si le projet est adopté (proposé) ; le SAF-T s'étend à la troisième cohorte (en vigueur).
Pour la chronologie complète, consultez les évolutions fiscales en Bulgarie sur Lookuptax.
Liens de référence
Le texte consolidé de la loi sur la TVA est cité d'après la consolidation Ciela republiée par damtn.government.bg ; le numéro du Journal officiel portant modification est cité comme texte de loi.
- ДАМТН — loi sur la TVA consolidée (Закон за данък върху добавената стойност), consolidation Ciela du 9 juillet 2026, à jour du Journal officiel n° 115/2025 (PDF, en bulgare)
- Journal officiel n° 115 du 30 décembre 2025 — loi modifiant la loi sur la TVA (en bulgare)
- Commission européenne, Access2Markets — la Bulgarie adopte l'euro le 1er janvier 2026
- Journal officiel — loi sur l'introduction de l'euro (Закон за въвеждане на еврото в Република България) (en bulgare)
- Journal officiel n° 26 du 27 mars 2025 — loi de finances 2025 : seuil d'immatriculation et SAF-T (en bulgare)
- Journal officiel n° 65 du 8 août 2025 — loi modifiant la loi sur l'introduction de l'euro, § 17 : SAF-T dû à la fin du mois suivant (en bulgare)
- Ministère des Finances — projet de loi modifiant la loi sur la TVA, 23 septembre 2026 (PDF, en bulgare)
- Portail de consultation publique — consultation 12733 sur le projet de modification de la loi sur la TVA (en bulgare)
- Ministère des Finances — exposé des motifs du projet (PDF, en bulgare)
- Journal officiel n° 102/2022 — modification relative au taux réduit, art. 66a (en bulgare)
- Commission européenne, L'Europe est à vous — taux de TVA dans les pays de l'UE
- Commission européenne — règles nationales de TVA OSS : Bulgarie
- Lookuptax — guide des numéros fiscaux en Bulgarie
- Lookuptax — comment vérifier un numéro de TVA en Bulgarie
- Lookuptax — explication du régime PME de l'UE
- Lookuptax — explication du SAF-T
- Lookuptax — guide ViDA
- Lookuptax — guide de la facturation électronique en Bulgarie
- Lookuptax — état de la facturation électronique et réseaux dans le monde
- Lookuptax — seuils d'immatriculation à la TVA dans le monde
- Lookuptax — taux fiscaux mondiaux